Data-Indicateur

  • Téléconsultation : une innovation entrée dans les pratiques, encore loin de tenir toutes ses promesses

    29 % des Français ont déjà téléconsulté, mais l’usage reste minoritaire

    La téléconsultation s’est imposée comme l’un des héritages durables de la pandémie. En 2025, près de 29 % des Français déclarent avoir déjà eu recours à une téléconsultation, preuve d’une adoption désormais entrée dans les usages.

    Cependant, cette pratique reste encore marginale dans l’activité globale : elle représente environ 4 % des consultations médicales en France, après le pic observé pendant la crise sanitaire. Dans la pratique quotidienne des médecins libéraux, sa part demeure encore limitée.

    Les travaux engagés par l’Assurance Maladie à travers les Assises de la télémédecine, en cours jusqu’en 2026, visent justement à définir le rôle que devra jouer la téléconsultation dans l’organisation future des soins : outil ponctuel ou composante durable du parcours patient.

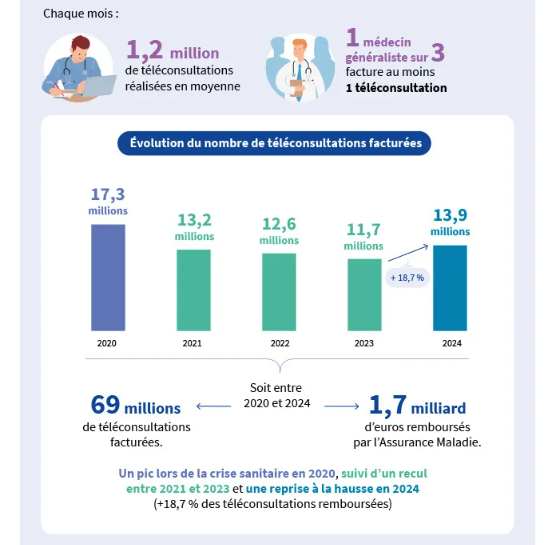
    1,2 million de téléconsultations par mois : un usage désormais courant

    La téléconsultation n’est plus marginale dans le paysage sanitaire français. En moyenne, 1,2 million de téléconsultations sont réalisées chaque mois, et un médecin généraliste sur trois facture au moins une téléconsultation.

    Entre 2020 et 2024, ce sont 69 millions de téléconsultations qui ont été facturées, pour un montant total de 1,7 milliard d’euros remboursés par l’Assurance Maladie. Ces chiffres traduisent une intégration durable de la téléconsultation dans les parcours de soins, au-delà de la période exceptionnelle du COVID-19.

    L’évolution des volumes confirme une phase de normalisation. Après un pic à 17,3 millions de téléconsultations en 2020, l’activité recule progressivement :

    • 13,2 millions en 2021
    • 12,6 millions en 2022
    • 11,7 millions en 2023

    L’année 2024 marque une reprise, avec 13,9 millions de téléconsultations facturées, soit +18,7 % par rapport à 2023. Cette dynamique suggère un nouvel équilibre, où la téléconsultation retrouve une trajectoire de croissance modérée, déconnectée du contexte d’urgence sanitaire.

    @CNAM

    Des usages concentrés sur certaines spécialités

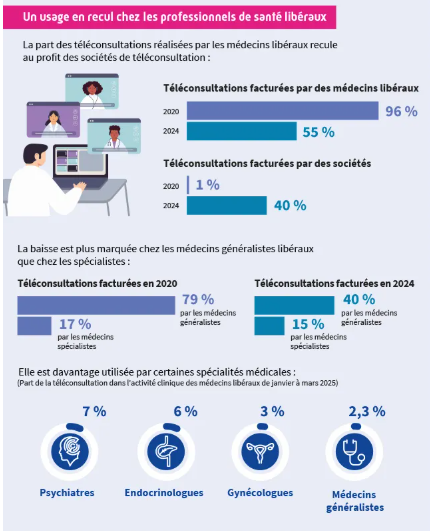
    La téléconsultation ne se déploie pas de manière homogène selon les disciplines médicales. Elle est davantage mobilisée dans des spécialités compatibles avec le suivi à distance :

    • Psychiatrie : 7 % de l’activité clinique
    • Endocrinologie : 6 %
    • Gynécologie : 3 %
    • Médecine générale : 2,3 %

    Ces écarts illustrent une spécialisation progressive des usages, la téléconsultation s’inscrivant davantage dans des logiques de suivi que dans l’examen clinique initial.

    Un paradoxe territorial : les urbains six fois plus utilisateurs que les ruraux

    Pensée initialement comme un levier de réponse à la désertification médicale — qui concerne aujourd’hui 87 % du territoire français — la téléconsultation bénéficie en pratique majoritairement aux populations urbaines, jeunes et socialement favorisées.

    Les chiffres sont sans appel : les habitants des villes de plus de 50 000 habitants utilisent six fois plus la télémédecine que ceux des zones rurales. À l’inverse, les publics les plus exposés aux difficultés d’accès aux soins personnes âgées, précaires ou éloignées du numérique restent largement sous-représentés parmi les utilisateurs.

    Cette inversion de la cible questionne directement les établissements de santé de proximité : sans dispositifs d’accompagnement renforcés, la téléconsultation risque de reproduire, voire d’amplifier, les inégalités territoriales existantes.

    16 millions de Français exclus du numérique : le frein structurel

    La fracture numérique constitue aujourd’hui le principal obstacle à une téléconsultation réellement inclusive. Près de 16 millions de Français se trouvent en situation d’illectronisme, majoritairement des seniors et des personnes précaires, incapables d’utiliser de manière autonome les outils numériques de santé.

    À cette difficulté s’ajoute une réalité infrastructurelle persistante : plus de 500 communes françaises demeurent en “zones blanches” sans accès Internet, et des milliers d’autres en “zones grises”, avec une connexion insuffisante pour garantir la qualité d’une téléconsultation. Or, ces communes concentrent précisément les populations âgées vivant déjà dans des territoires médicalement sous-dotés.

    Pour les établissements de santé, cette situation impose un constat clair : sans médiation humaine, équipement dédié ou accompagnement local, la téléconsultation ne peut remplir sa mission d’équité territoriale.

    Une appropriation encore partielle par les professionnels de santé

    La structure de l’offre de téléconsultation a fortement évolué en quelques années. En 2020, 96 % des téléconsultations étaient facturées par des médecins libéraux, contre seulement 1 % par des sociétés de téléconsultation.

    En 2024, la répartition est nettement différente : 55 % des téléconsultations sont facturées par des médecins libéraux, tandis que 40 % le sont par des sociétés spécialisées.

    Le recul est particulièrement marqué chez les médecins généralistes, dont la part est passée de 79 % des téléconsultations en 2020 à 40 % en 2024. Cette évolution illustre les limites d’un modèle économique reposant sur une tarification alignée sur le présentiel (25 € la consultation), souvent insuffisante pour couvrir les contraintes organisationnelles, techniques et réglementaires.

    @CNAM

  • Médecine Point Of Care : perspectives stratégiques pour les décideurs de santé

    23,18% des parts du marché POCT pour Abbott

    Le marché POCT mondial présente une concentration marquée, les quatre premiers acteurs détenant collectivement 60,62% des parts de marché.​ Abbott domine avec 23,18% de parts de marché en 2024, s’appuyant sur un portefeuille couvrant de nombreuses applications POCT. Le système i-STAT constitue la pierre angulaire de son offre hospitalière, permettant l’analyse des gaz du sang, des électrolytes et des marqueurs cardiaques au chevet du patient. La plateforme ID NOW adresse les infections respiratoires avec des résultats en 13 minutes, tandis qu’Afinion cible le management du diabète et les marqueurs inflammatoires. Abbott a renforcé sa position en 2024 avec l’approbation FDA de la cartouche i-STAT TBI pour l’utilisation sur sang total, ouvrant de nouveaux segments cliniques.

    F. Hoffmann-La Roche occupe la deuxième position avec 15,93% de parts de marché, incarnant une stratégie d’intégration verticale entre diagnostic et thérapeutique. La gamme Cobas (b 221, b 101, Liat) adresse les besoins hospitaliers en biochimie, gaz du sang et détection moléculaire rapide. Le système CoaguChek domine le segment anticoagulation avec des solutions pour l’INR en ambulatoire et à domicile. Roche articule son positionnement autour de la médecine personnalisée, utilisant les insights diagnostiques pour guider le développement thérapeutique.

    Danaher Corporation détient 11,23% du marché via une stratégie d’acquisitions ciblées. Ses filiales Cepheid (leader PCR moléculaire), HemoCue (hématologie POC) et Beckman Coulter (instruments automatisés) offrent une couverture technologique complémentaire. Danaher investit massivement dans l’intégration de l’intelligence artificielle et des capacités microarray pour améliorer la précision diagnostique.

    Siemens Healthineers (10,28% de parts de marché) capitalise sur 125 ans d’expertise MedTech et une présence dans plus de 70 pays. Son positionnement distinctif réside dans l’intégration d’analytiques pilotées par IA et d’automatisation avancée, positionnant ses solutions POCT comme des éléments d’écosystèmes connectés plutôt que comme des dispositifs isolés.

    Biomérieux achète SpinChip pour 138 millions d’euros en 2025

    BioMérieux se distingue comme le leader européen en microbiologie et maladies infectieuses. L’acquisition de SpinChip Diagnostics pour 138 millions EUR en 2025 illustre sa stratégie d’expansion dans les tests cardiovasculaires POC, notamment pour la détection de l’infarctus du myocarde via la troponine haute sensibilité. Cette transaction confirme l’importance stratégique du segment POC pour les acteurs globaux du diagnostic.​

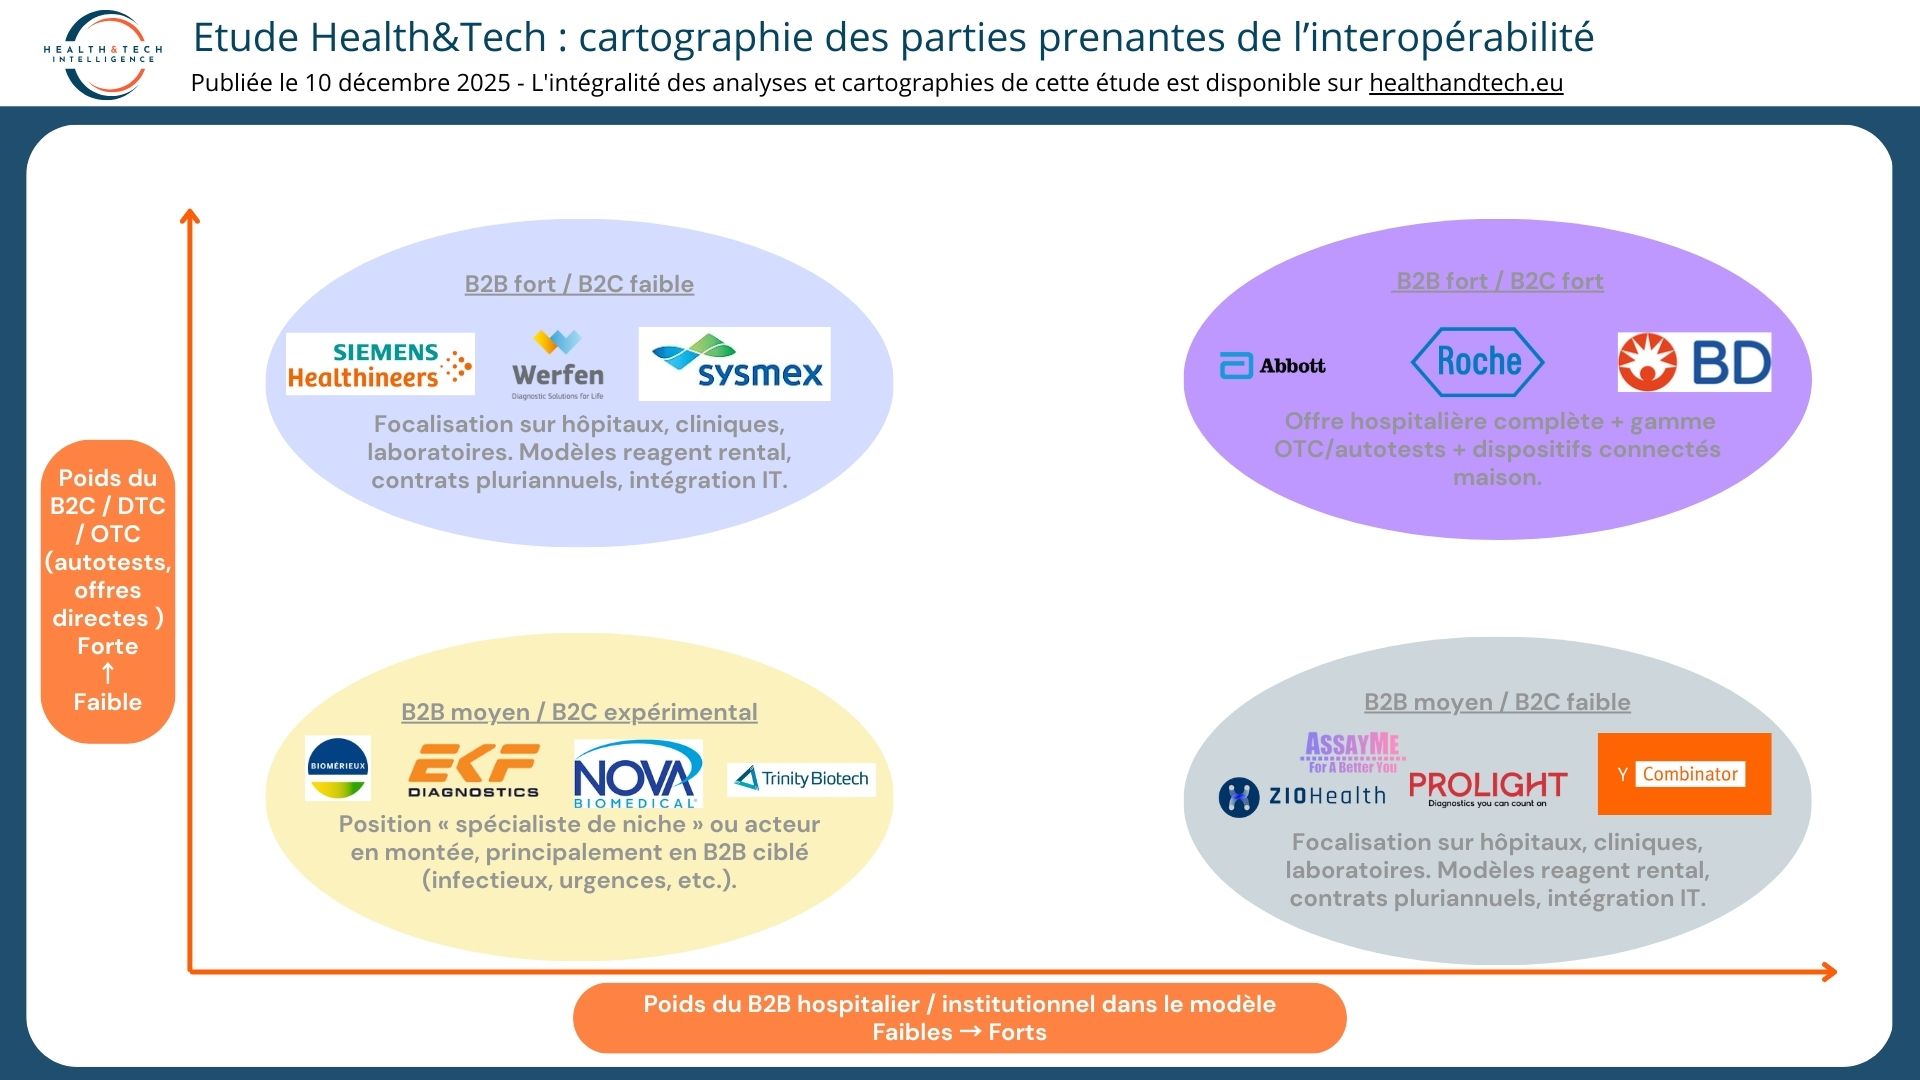
    Becton Dickinson (BD), QIAGEN (spécialiste moléculaire), Werfen (coagulation et soins critiques), Nova Biomedical (gaz du sang), et QuidelOrtho Corporation (tests rapides infectieux) constituent l’échelon intermédiaire avec des parts de marché individuelles de 3-8%. Ces acteurs adoptent des stratégies de niche, concentrant ressources et innovation sur des segments thérapeutiques spécifiques où ils peuvent développer un leadership technologique différencié.

    EKF Diagnostics mérite une attention particulière pour son lancement en 2022 de POC Connect, solution middleware facilitant l’intégration transparente des dispositifs POCT avec les systèmes d’information hospitaliers (SIH) et les dossiers médicaux électroniques. Cette approche infrastructure illustre l’évolution du marché vers des écosystèmes connectés plutôt que des dispositifs autonomes.​

    Dynamique de Consolidation : M&A et Partenariats Stratégiques

    Le marché POCT connaît une phase de consolidation active portée par trois motivations stratégiques : acquisition de capacités technologiques complémentaires, expansion géographique rapide, et intégration verticale diagnostic-thérapeutique.

    Thermo Fisher Scientific a acquis Mesa Biotech pour 550 millions USD en janvier 2021, ciblant spécifiquement sa plateforme PCR POC capable de détecter infections respiratoires en 30 minutes. Cette transaction valorisait principalement la propriété intellectuelle et les approbations réglementaires acquises plutôt que les revenus existants, pattern caractéristique des acquisitions technologiques.​

    La collaboration entre Sciverse Solutions et Bhat Biotech (Inde) annoncée en novembre 2025 pour co-développer des plateformes diagnostics moléculaires pilotées par IA illustre l’émergence de modèles collaboratifs transnationaux. Ces partenariats permettent aux acteurs des marchés émergents d’accéder à des capacités technologiques avancées tout en bénéficiant de coûts de développement réduits.​

    Sysmex a lancé en juin 2023 le premier système POC européen pour les tests de sensibilité antimicrobienne rapides (résultats en 30 minutes à partir d’échantillons d’urine). Cette innovation répond directement à la crise de résistance antimicrobienne, permettant une antibiothérapie ciblée plutôt qu’empirique.​

    Opportunités : sept leviers de croissance

    1. Télémédecine et décentralisation des soins

    Les dispositifs wearables (montres, patches) intégrant capacités POCT représentent une convergence technologique majeure, permettant la collecte continue de biomarqueurs sans interaction patient, aussi Les modèles “hospital-at-home” et “virtual wards” déployés par le NHS britannique et d’autres systèmes de santé européens nécessitent impérativement des capacités POCT sophistiquées pour égaler la qualité diagnostique hospitalière. Une validation récente de dispositifs POCT chez des personnes âgées en évaluation aiguë à domicile a démontré une fiabilité clinique acceptable, ouvrant la voie à une expansion massive dans les soins gériatriques domiciliaires. Le projet allemand “Stay@Home – Treat@Home” indique que 30% des traitements en urgence ou hôpital seraient évitables avec un diagnostic précoce par POCT à domicile.

    2. Réduction jusqu’à 20% des erreurs diagnostiques

    L’intégration de l’intelligence artificielle dans les dispositifs POCT permet une réduction des erreurs diagnostiques jusqu’à 20% selon des études récentes, transformant des dispositifs mécaniques en assistants cliniques intelligents. Les algorithmes de machine learning analysent patterns complexes dans les données de biosenseurs, détectent anomalies subtiles invisibles à l’œil humain, et fournissent recommandations thérapeutiques personnalisées.

    Le monitoring glucose intelligent illustre cette convergence : les systèmes actuels intègrent applications mobiles avec analytics prédictifs, alertant les patients avant survenue d’événements hypoglycémiques ou hyperglycémiques basés sur tendances et contexte (activité physique, repas, médication). Cette anticipation transforme le paradigme de réactif à proactif.

    En diagnostics moléculaires, l’IA améliore l’analyse de courbes d’amplification PCR, distinguant avec précision accrue les réactions positives, négatives et ambiguës. Les algorithmes ML réduisent le bruit dans les données de PCR digitale, améliorant la détection de variants rares ou de changements subtils dans les niveaux d’acides nucléiques. Cette capacité est critique pour les applications oncologiques (détection ADN tumoral circulant) et les maladies infectieuses émergentes.​

    Le NIH américain a alloué plus de 1,5 milliard USD aux technologies diagnostiques incluant le POCT, signal politique fort de l’importance stratégique de cette convergence IA-diagnostics. Les dispositifs POCT pilotés par IA offrent également des avantages en termes d’automatisation workflow, réduisant la charge sur le personnel de santé déjà surmené, et en amélioration de l’interprétation pour des opérateurs non-laboratoire.

    3. L’Asie-Pacifique : un marché à croissance rapide

    L’Asie-Pacifique représente la région à croissance la plus rapide du marché POCT mondial, portée par l’urbanisation accélérée, l’augmentation des dépenses de santé, et les investissements gouvernementaux massifs dans l’infrastructure sanitaire. La Chine et l’Inde dominent cette dynamique avec des populations combinées de 2,8 milliards d’habitants, une classe moyenne émergente, et des initiatives nationales de modernisation des systèmes de santé.  En Amérique Latine, la décentralisation des tests in vitro stimule les initiatives privées pour fournir des solutions POCT abordables, particulièrement pour les maladies infectieuses endémiques.​ Ces marchés émergents présentent des caractéristiques distinctes des marchés matures : infrastructures laboratoires limitées (avantage POCT), prévalence élevée de maladies infectieuses (paludisme, tuberculose, dengue), budgets contraints (nécessité solutions low-cost), et chaînes de froid fragiles (avantage tests température ambiante). Les acteurs multinationaux développent des stratégies de “frugal innovation”, produits simplifiés à coûts réduits adaptés à ces contextes, tandis que les acteurs locaux émergent avec des solutions contextualisées.​

    4.La médecine personnalisée dynamise la médecine POC

    La médecine de précision transforme le modèle “one-size-fits-all” en approches thérapeutiques individualisées basées sur profils génétiques, moléculaires et environnementaux. 174 tests compagnons diagnostiques sont actuellement approuvés, guidant la sélection de thérapies ciblées pour des patients dont les profils moléculaires prédisent la réponse. Le POCT devient l’infrastructure permettant le déploiement de cette médecine personnalisée hors des centres académiques spécialisés.

    Le monitoring thérapeutique des médicaments (TDM) illustre cette convergence. Les dispositifs ZiO Health permettent l’ajustement posologique individualisé en temps réel basé sur les concentrations sériques mesurées au chevet du patient, remplaçant les protocoles standardisés par poids/surface corporelle. Cette personnalisation améliore l’efficacité thérapeutique tout en réduisant toxicités et effets secondaires.

    En oncologie, les plateformes POCT moléculaires émergentes permettent la détection de biomarqueurs tumoraux (mutations EGFR, ALK, PD-L1) guidant la sélection d’immunothérapies ou thérapies ciblées. Le marché diagnostics oncologiques POC croît à 10-12% TCAC, porté par l’expansion du pipeline de thérapies personnalisées nécessitant stratification patient.

    Les tests pharmacogénomiques POC, détectant variants génétiques affectant métabolisme médicamenteux (CYP450, TPMT, HLA), permettent l’optimisation préventive des prescriptions pour éviter réactions adverses graves. Siemens Healthineers et Abbott développent activement ces capacités, positionnant le POCT comme élément central des parcours de médecine personnalisée.

    5.Résistance antimicrobienne et stewardship : tests de susceptibilité en 30 minutes

    La résistance antimicrobienne (RAM) représente une menace sanitaire globale majeure, et les tests POCT de susceptibilité antimicrobienne rapides émergent comme outils critiques de stewardship antibiotique. Le système Sysmex lancé en Europe en 2023 délivre des résultats de sensibilité antimicrobienne en 30 minutes à partir d’échantillons d’urine, permettant une antibiothérapie ciblée plutôt qu’empirique dès la première prescription.

    Les études cliniques démontrent que l’intégration de tests POCT (CRP, PCT, PCR infectieux) dans des protocoles de stewardship structurés réduit les prescriptions antibiotiques de 30-44%. Le trial ARON en Belgique, combinant POCT CRP, outils d’aide à la décision et formation des médecins généralistes, a réduit les prescriptions antibiotiques de 44% sur 6 000 consultations pédiatriques.

    L’implémentation efficace nécessite toutefois une organisation multidisciplinaire : équipes de stewardship antimicrobien soutenant médecins de premier recours, protocoles prédéfinis d’utilisation, communication temps réel avec microbiologistes pour corrélation Gram/culture, et audit continu performance. Les tests POCT isolés sans cette infrastructure organisationnelle montrent un impact limité.

    La capacité de détecter infections virales (influenza, RSV, SARS-CoV-2) en 10-20 minutes via tests antigéniques rapides permet l’exclusion d’infections bactériennes, réduisant drastiquement les prescriptions antibiotiques inappropriées en soins primaires pédiatriques. Cette approche “rule-out” est particulièrement pertinente dans les contextes de forte pression prescriptive.​

    6.Préparation Pandémique et Surveillance Épidémiologique : Mission 100 Jours

    La “100 Days Mission” vise à développer diagnostics, vaccins et thérapeutiques dans les 100 jours suivant l’identification d’une menace pandémique, et les tests rapides POC constituent un pilier fondamental de cette ambition. La pandémie COVID-19 a cruellement exposé les limites des capacités diagnostiques mondiales : en 2021, plus de 3,2 milliards de tests ont été effectués mondialement, mais seulement 0,4% dans les pays à revenus faibles et intermédiaires où vivent trois quarts de la population mondiale.​

    Les tests POCT permettent quatre fonctions critiques en préparation pandémique : détection précoce de cas (identification patients infectieux pour isolation/traçage contacts), surveillance épidémiologique renforcée (monitoring patterns maladie temps réel), optimisation allocation ressources (éviter hospitalisations inutiles via rule-out rapide), et collecte échantillons biologiques pour développement thérapeutique (identifier patients convalescents pour thérapies anticorps).

    Le projet PREPARED au Canada déploie systématiquement collecte échantillons de patients symptômes respiratoires en soins primaires et urgences, couplée au scanning continu dossiers médicaux électroniques. Cette infrastructure permet l’identification de nouveaux virus et le monitoring évolution pathogènes connus, créant un système d’alerte précoce pour futures pandémies. L’intégration de tests multiplex rapides POC pour COVID-19, RSV, adénovirus et influenza accélère les soins patients tout en générant données épidémiologiques en temps réel.​

    Le séquençage génomique complet d’un pathogène “Disease X” nouveau suivi du développement rapide d’un test RDT/POCT PCR représente la séquence critique pour containment précoce avant disponibilité vaccins/thérapeutiques. Les investissements dans cette capacité de développement diagnostique accéléré demeurent toutefois insuffisants, le Pandemic Fund récemment établi offrant une avenue potentielle de financement.​

    7.Innovation produit et expansion menus tests : multiplexing et convergence technologique

    L’expansion des menus tests disponibles sur plateformes POCT uniques représente une tendance majeure, portée par les technologies multiplexes permettant la détection simultanée de multiples analytes à partir d’un échantillon unique. Cette convergence réduit les coûts par test, simplifie le workflow clinique, et fournit une image diagnostique plus complète guidant les décisions thérapeutiques.

    Les 67 nouveaux dispositifs POCT approuvés par la FDA en 2024 incluent des innovations substantielles : intégration IA pour amélioration analyse données, connectivité seamless avec dossiers électroniques, miniaturisation extrême (lab-on-a-chip), et nouvelles modalités analytiques (biosenseurs électrochimiques, nanotechnologies). Le journal ACS Omega a publié en août 2021 le développement d’un immunoassay multiplex à flux latéral six-plex pour détection agents bioterroristes, couplé à un widget d’analyse colorimétrique automatisé.

    Les applications émergentes incluent le monitoring santé mentale (détection biomarqueurs stress, dépression), évaluation nutritionnelle et métabolique (vitamines, micronutriments, métabolites), et essais cliniques décentralisés où participants effectuent tests à domicile avec transmission résultats temps réel. Ces nouvelles frontières élargissent substantiellement l’adressable market total au-delà des segments diagnostiques traditionnels.​

    L’impression 3D permet le développement de composants et dispositifs POCT customisés, accélérant le prototypage et permettant la fabrication de solutions adaptées à des besoins cliniques niches. Les coûts de production des consommables ont diminué de 0,82 USD par unité depuis 2020 grâce aux améliorations des procédés de fabrication, rendant le POCT économiquement accessible dans des contextes à ressources limitées.

    Modèles Économiques Value-Based Healthcare : Alignement Incitations et Résultats

    La transition vers des modèles de santé basés sur la valeur (Value-Based Healthcare, VBHC) où le remboursement dépend des résultats cliniques plutôt que du volume de services crée un environnement favorable au POCT. Les dispositifs POCT, en permettant diagnostics plus rapides et décisions thérapeutiques plus précoces, améliorent les outcomes patients tout en réduisant les coûts système — précisément l’équation de valeur recherchée.

    Les revues systématiques sur les soins intégrés basés sur la valeur (Value-Based Integrated Care, VBIC) démontrent des impacts positifs sur les résultats cliniques, outcomes rapportés par patients, et utilisation des services de santé. L’intégration du POCT dans des unités de pratique intégrées (Integrated Practice Units) permet le monitoring continu conditions chroniques avec ajustements thérapeutiques basés sur données objectives plutôt que planning arbitraire.​

    Les contrats long terme pour fourniture de consommables POCT totalisaient 18,3 milliards USD en 2024, reflétant l’adoption de modèles contractuels alignant intérêts fournisseurs et payeurs. Ces contrats incluent souvent des clauses de performance liées à des métriques cliniques (réduction réadmissions, amélioration HbA1c, réduction temps diagnostic) plutôt que simplement volume de tests.

    Le concept Health Technology Assessment (HTA) appliqué au POCT évalue non seulement la performance analytique des tests mais également leur impact sur le parcours de soins complet : réduction consultations répétées, évitement hospitalisations évitables, adhérence thérapeutique améliorée, et satisfaction patient. Cette évaluation holistique favorise l’adoption POCT lorsque les données démontrent création de valeur système plutôt que simple transfert de coûts.​

    Risques : 8 barrières structurelles

    1.Défis qualité et assurance : absence de consensus sur standards QA

    L’assurance qualité pour le POCT demeure un défi majeur sans consensus universel sur les recommandations, créant une variabilité substantielle dans les pratiques entre établissements et pays. Contrairement aux laboratoires centralisés opérant sous accréditations strictes (ISO 15189, CLIA), les sites POCT fonctionnent souvent sans supervision directe de personnel qualifié laboratoire.

    Les tests POCT sont réalisés par des opérateurs dont la fonction première n’est pas le diagnostic (infirmières, médecins, pharmaciens, voire pompiers pendant COVID-19), dans des environnements occupés et distrayants plutôt que contrôlés. Cette réalité génère risques d’erreurs pré-analytiques (mauvaise identification échantillon, volume inadéquat, timing inapproprié), analytiques (calibration incorrecte, réactifs périmés, maintenance insuffisante), et post-analytiques (mauvaise interprétation résultats, transmission erronée).

    Le nombre de dispositifs différents et d’opérateurs effectuant des POCT rend la supervision qualité extrêmement complexe. Les programmes de tests de compétence externe (External Quality Assessment, EQA) pour POCT présentent une participation variable, et les mécanismes de contrôle qualité interne dépendent fortement de la discipline de l’opérateur individuel.

    Les contrôles qualité liquides détectent efficacement les erreurs systématiques (dégradation réactifs, erreurs calibration, erreurs pipetage) mais détectent mal les erreurs aléatoires affectant uniquement des échantillons individuels. Les plans de contrôle qualité basés sur le risk management, approche recommandée par le CLSI EP23-A, demeurent sous-implémentés dans de nombreux contextes POCT, les utilisateurs s’appuyant sur les contrôles intégrés fabricant sans validation indépendante suffisante.

    L’interprétation subjective des résultats par utilisateurs non formés — déterminer si une ligne de test faible sur un test rapide indique positif ou négatif — pose des défis substantiels de scalabilité. Cette subjectivité génère faux positifs et faux négatifs avec implications cliniques directes, problématique particulièrement préoccupante pour les tests auto-administrés OTC où aucune supervision professionnelle n’existe.​

    2.Barrières réglementaires : complexité IVDR européenne et redondances multi-pays

    Le Règlement européen sur les dispositifs médicaux de diagnostic in vitro (IVDR), entré en application en mai 2022, impose des exigences substantiellement plus strictes que la directive précédente : preuves cliniques étendues, surveillance post-marché robuste, et évaluation par organismes notifiés pour dispositifs classes C et D. Ces exigences impactent significativement les délais de développement et les stratégies d’investissement pour les entreprises introduisant solutions POCT OTC ou sur prescription.​

    Les processus d’évaluation redondants dans multiples petits à moyens marchés mondiaux peuvent prendre des années et devenir extrêmement coûteux. Une entreprise souhaitant commercialiser un dispositif POCT en Europe, Amérique du Nord, Asie et Amérique Latine doit naviguer des dizaines de processus d’approbation distincts avec exigences différentes, délais variables, et coûts cumulatifs substantiels.​

    Bien que l’évaluation nationale soit importante pour éliminer diagnostics de faible qualité, elle constitue également une barrière à la mise sur le marché de tests efficaces. Les initiatives d’harmonisation régionale comme le Pan-African Harmonization Working Party (PAHWP) travaillent à standardiser les dossiers d’enregistrement, faciliter les études cliniques collaboratives pour approbation réglementaire, et établir surveillance post-marché partagée, mais ces efforts demeurent fragmentaires et lents.​

    Les méthodologies HTA (Health Technology Assessment) pour diagnostics sont moins développées que pour thérapeutiques, créant incertitude pour les fabricants cherchant à satisfaire les exigences d’évidence des payeurs. Les définitions floues d’utilité clinique parmi les payeurs compliquent la génération de l’évidence appropriée pour soutenir décisions de couverture et remboursement. Les processus HTA chronophages peuvent retarder décisions d’adoption, particulièrement lorsque les méthodologies manquent ou lorsque les preuves requises ne sont pas clairement spécifiées.​

    3.Barrières economiques : coûts frontaux, silos budgétaires et remboursement inadéquats

    Les dispositifs POCT sont perçus comme coûteux sur base test-par-test comparés aux laboratoires centralisés bénéficiant d’économies d’échelle massives. Cette perception, parfois réelle mais souvent “perçue”, crée un front-loading des coûts peu attractif pour les payeurs. L’investissement initial en équipements, formation, infrastructure qualité, et connectivité IT peut représenter des centaines de milliers d’euros pour un établissement, tandis que les bénéfices (réduction hospitalisations, amélioration outcomes) se matérialisent à moyen-long terme et souvent dans d’autres départements.

    Les silos budgétaires au sein des systèmes de santé représentent une barrière fréquemment citée, particulièrement pertinente pour le POCT où existe souvent un mismatch entre qui finance le test et qui économise suite à l’implémentation. Par exemple, un test POCT en soins primaires financé par le budget médecine générale peut éviter une hospitalisation, économie réalisée par le budget hospitalier. Cette désalignation d’incitations bloque l’adoption rationnelle même lorsque l’analyse système global démontre création de valeur.​

    L’identification du payeur au sein d’une organisation est fréquemment floue, créant incertitude pour l’industrie sur qui approcher. Le manque de schémas de remboursement appropriés pour diagnostics, particulièrement en soins primaires, crée une désincentivation à adopter POCT car les diagnostics laboratoires sont déjà remboursés et ne génèrent pas de coûts directs pour le prescripteur. La prolongation des consultations incorporant POCT et la charge de travail supplémentaire qu’ils apportent ne sont souvent pas compensées financièrement.

    Les études coût-efficacité pour POCT doivent démontrer non seulement performance clinique mais également utilité clinique (throughput plus rapide en urgence, par exemple) pour adresser les besoins informationnels des payeurs. Les organisations providers veulent savoir que l’utilisation d’un nouveau dispositif/test produit résultats bénéfiques et valeur pour l’organisation et ses patients. Cette barre d’évidence plus élevée que pour tests laboratoires traditionnels ralentit adoption et pénétration marché.​

    4.Défis opérationnels : formation, workflow et charge de travail

    L’implémentation réussie de POCT nécessite une stratégie robuste d’implémentation incluant formation du personnel administrant tests. Les opérateurs POCT ont peu ou pas de formation scientifique ou d’expérience en assurance qualité, et aucun temps pour réflexion avant initier changement de prise en charge patient. Cette réalité exige des programmes de formation initiaux et continus, systèmes de compétence, et support continu — investissements souvent sous-estimés.

    L’intégration de POCT peut nécessiter des changements de workflow clinique pour améliorer l’efficacité des tests. Ces changements — réorganisation tâches, nouvelles responsabilités, processus documentaires additionnels — rencontrent résistance du personnel déjà surchargé. La charge de travail supplémentaire que le POCT peut apporter, incluant manipulation échantillons, exécution tests, maintenance équipements, et documentation résultats, n’est pas toujours compensée par réduction d’autres tâches.

    L’autonomie des trusts hospitaliers au Royaume-Uni représente un défi pour l’industrie qui décrit l’absence de politique d’adoption top-down pour dispositifs dans le NHS, augmentant l’investissement requis pour voir leurs dispositifs largement adoptés. Chaque établissement prend décisions indépendamment, nécessitant efforts commerciaux et démonstrations répétés plutôt qu’adoption systémique via directive nationale.​

    Le support de laboratoire central limité constitue une barrière fréquemment mentionnée. Les laboratoires cliniques, souvent perçus comme “perdants” de la décentralisation diagnostique, ne fournissent pas toujours le support technique, validation méthodes, et supervision qualité que les sites POCT nécessiteraient. Cette tension organisationnelle nécessite gouvernance claire définissant rôles et responsabilités.

    5.Défis techniques : sensibilité analytique, multiplexage et interopérabilité

    Atteindre sensibilité et précision analytiques élevées comparables aux laboratoires conventionnels demeure un défi primaire. La détection de biomarqueurs à faibles concentrations dans échantillons biologiques complexes, tout en maintenant spécificité élevée pour éviter faux positifs, exige technologies sophistiquées — optique haute résolution, amplification signal, traitement échantillon miniaturisé — difficiles à implémenter dans formats portables low-cost.​

    Les plateformes POCT ont capacités de multiplexage limitées et manquent d’algorithmes analytiques avancés pour interpréter patterns multivariables complexes, restreignant leurs applications diagnostiques pour co-infections et panels multi-biomarqueurs. Alors que laboratoires centraux effectuent routinement 20-30 analytes sur un échantillon unique, la plupart des dispositifs POCT mesurent 1-5 paramètres. Cette limitation nécessite multiples dispositifs ou multiples échantillons, érodant l’avantage convenance.​

    Le besoin de traitement de données en temps réel et d’algorithmes de détection d’erreur pour assurer fiabilité et précision des résultats complique déploiement POCT dans environnements cliniques divers. Les dispositifs doivent intégrer contrôles qualité internes sophistiqués, détection anomalies échantillon, correction automatique biais, et interfaces utilisateur guidant opérateurs non-experts — exigences engineering substantielles.​

    L’interopérabilité avec systèmes d’information existants représente un défi majeur fréquemment sous-estimé. La connectivité inadéquate aux systèmes de dossiers patients empêche l’intégration seamless des résultats POCT dans le workflow clinique, nécessitant transcription manuelle source d’erreurs et charge administrative. Les stratégies de procurement régional améliorées et le développement de solutions middleware (comme POC Connect d’EKF) adressent partiellement cette problématique, mais la fragmentation des systèmes IT hospitaliers demeure obstacle majeur.

    6.Risques de sécurité et confidentialité données : vulnérabilités dispositifs connectés

    À mesure que les dispositifs POCT deviennent connectés, le focus sur sécurité et confidentialité données s’intensifie pour protéger informations patients et prévenir menaces cybersécurité. Les dispositifs POCT transmettant données via réseaux sans fil (WiFi, Bluetooth, cellulaire) créent surfaces d’attaque potentielles pour acteurs malveillants cherchant à accéder, modifier ou détruire données santé sensibles.

    Les implications réglementaires incluent conformité GDPR en Europe, HIPAA aux États-Unis, et diverses législations nationales protection données. Les fabricants doivent implémenter chiffrement bout-en-bout, authentification robuste, mises à jour sécurité régulières, et architectures resilientes contre ransomware et attaques par déni de service. Ces exigences augmentent complexité développement et coûts maintenance.​

    Les considérations éthiques incluent transparence algorithmique pour dispositifs intégrant IA — patients et cliniciens doivent comprendre comment décisions diagnostiques sont générées — et déploiement équitable assurant que populations vulnérables ou marginalisées ne sont pas désavantagées par biais algorithmiques ou accès inégal technologies. Les algorithmes ML entraînés sur populations non-représentatives peuvent performer médiocrement sur sous-groupes ethniques, âges, ou comorbidités spécifiques, créant disparités santé aggravées.​

    7.Barrières culturelles et organisationnelles : résistance au changement et inertie

    Beaucoup de stakeholders perçoivent un manque de conscience de la technologie POCT actuellement disponible et de ses bénéfices potentiels. Cette ignorance, couplée à l’inertie des pratiques établies, crée friction à l’adoption. Les laboratoires centralisés existent depuis décennies, les workflows sont optimisés autour d’eux, et les cliniciens ont confiance dans ces systèmes éprouvés.​

    La frustration de l’industrie et des patients réside dans le manque de curiosité et volonté d’exploration de nouvelles modalités diagnostiques parmi certains professionnels santé. La transformation vers systèmes de diagnostic décentralisés implique un changement de pratique diagnostic à travers toutes organisations santé, nécessitant buy-in culturel au-delà des considérations techniques.

    Les politiques gouvernementales nationales sont citées comme moyen d’améliorer l’utilisation de POCT, suggérant que sans mandats ou incitations top-down, l’adoption organique demeure lente. L’absence de directives cliniques claires intégrant POCT dans algorithmes diagnostiques standard contribue à l’incertitude sur quand et comment utiliser ces tests.​

    8.Risques Liés à Contextes Ressources Limitées : Gap Équité et Accessibilité

    Bien que le POCT promette amélioration accès diagnostics dans contextes ressources limitées, des barrières substantielles d’équité et accessibilité persistent. La pandémie COVID-19 a révélé comment vaccins et diagnostics n’ont pas été livrés opportunément aux pays à revenus faibles et intermédiaires : en 2021, seulement 0,4% des 3,2 milliards de tests mondiaux ont été effectués dans les LMICs où vivent trois quarts de la population mondiale.

    Les défis incluent coûts unitaires encore prohibitifs pour systèmes santé à budgets serrés, infrastructures supply chain fragiles rendant distribution difficile, absence de chaînes de froid dans zones rurales (avantage pour tests température ambiante mais contrainte pour certains réactifs), et pénurie de personnel formé même pour dispositifs “simple d’utilisation”. Les programmes d’aide internationale et les modèles de pricing différencié sont nécessaires mais insuffisamment déployés.

    Le financement pour développement, validation et implémentation de tests rapides demeure inadéquat. Le Pandemic Fund récemment établi pour renforcer prévention, préparation et réponse pandémiques pourrait être une avenue future pour soutenir développement diagnostique, mais l’allocation de ressources entre vaccins, thérapeutiques et diagnostics favorise historiquement les deux premiers au détriment du troisième.​

    Synthèse stratégique : perspectives et recommandations pour décideurs

    Le marché de la médecine Point Of Care traverse une phase de transformation structurelle profonde, caractérisée par une croissance robuste (TCAC 7,33%), une consolidation oligopolistique (top 4 détenant 60,62% parts), et une convergence technologique avec intelligence artificielle, connectivité et miniaturisation. Les acteurs établis — Abbott, Roche, Danaher, Siemens — maintiennent leur domination via portefeuilles exhaustifs, présence géographique globale, et capacités M&A substantielles, tandis qu’un écosystème dynamique de startups (BIOPIX-T, Prolight, ZiO Health, BIOWIT) apporte innovation disruptive ciblant segments spécifiques.

    Impératifs stratégiques pour dirigeants hospitaliers

    Premiers : Développer une stratégie POCT intégrée au niveau système plutôt que par acquisitions dispositifs opportunistes. Cette stratégie doit articuler clairement objectifs cliniques (réduction temps diagnostic, amélioration outcomes spécifiques pathologies), objectifs opérationnels (réduction admissions évitables, optimisation flux urgences), et objectifs financiers (création valeur démontrable sous contraintes budgétaires). L’intégration dans unités de pratique intégrées (IPUs) avec mesure systématique outcomes, coûts, processus et expérience patient est critique.​

    Deuxièmement : Investir substantiellement dans infrastructure qualité et gouvernance. Établir comités POCT multidisciplinaires incluant leadership clinique, laboratoire central, informatique, achats et direction financière. Implémenter programmes formation robustes, tests compétence réguliers, et systèmes contrôle qualité basés sur risk management. La connectivité avec systèmes d’information via solutions middleware doit être priorisée pour éliminer transcription manuelle et permettre analytics temps réel.

    Troisièmement : Adopter modèles contractuels value-based avec fournisseurs liant paiements à métriques performance cliniques et opérationnelles plutôt que volume. Les contrats devraient inclure clauses formation continue, support technique 24/7, mises à jour logicielles/firmware, et partage de risque sur outcomes patients. Négocier au niveau système/groupe hospitalier plutôt qu’établissement individuel pour maximiser pouvoir d’achat.​

    Axes de recherche et innovation futures

    Convergence IA-diagnostics moléculaires : L’intégration d’algorithmes deep learning dans dispositifs PCR/NGS portables pour analyse variants pathogènes en temps réel, prédiction susceptibilité antimicrobienne sans culture, et détection précoce résistance émergente représente une frontière scientifique majeure. Les investissements NIH >1,5 milliards USD signalent priorisation gouvernementale.​

    Wearables et monitoring continu multi-analytes : Développer biosenseurs implantables ou adhésifs transcutanés mesurant continuellement multiples biomarqueurs (glucose + lactate + électrolytes + marqueurs inflammation) avec transmission cloud et analytics prédictifs pour interventions préventives avant décompensations cliniques.

    Économie circulaire et durabilité : Les dispositifs POCT génèrent volumes substantiels déchets plastiques/électroniques. Innovation dans matériaux biodégradables (approche Intu Diagnostics), réutilisabilité, et recyclabilité représente différenciateur compétitif émergent aligné avec impératifs ESG croissants.​

    Accessibilité globale et frugal innovation : Développer plateformes ultra-low-cost (<1 USD par test) fonctionnant sans électricité, réfrigération ou eau propre pour adresser réellement besoins 75% population mondiale vivant contextes ressources limitées. Modèles open-source hardware/software et transferts technologie Nord-Sud doivent être explorés.​

    La médecine Point Of Care représente non pas une disruption future mais une transformation en cours accélérée, portant potentiel de démocratiser accès diagnostic tout en personnalisant soins à échelle industrielle. La réalisation de ce potentiel requiert navigation sophistiquée des opportunités technologiques et cliniques tout en atténuant systématiquement les risques qualité, réglementaires, économiques et organisationnels identifiés. Les décideurs — hospitaliers, industriels, médicaux, et politiques — qui appréhenderont cette complexité avec stratégies intégrées et vision long terme se positionneront comme leaders de la transformation diagnostique du 21ème siècle.

  • POC : un marché à 87,9 milliards de dollars en 2035, quels modèles économiques et remboursements pour une santé near patient ?

    Enseignements clés :

    • Un marché mondial des diagnostics POC estimé à 44,7 milliards de dollars en 2025, avec une croissance annuelle d’environ 7 % ;
    • une projection à 87,9 milliards de dollars à l’horizon 2035, portée par les maladies chroniques et la pression sur l’hôpital ;
    • des modèles économiques encore largement structurés autour du laboratoire central et de la biologie de routine ;
    • des cadres de remboursement en France (GHS, NABM, LPPR) peu adaptés aux usages near‑patient à forte valeur organisationnelle ;
    • un rôle pivot des laboratoires de biologie pour la gouvernance, la qualité et l’intégration des données ;
    • trois enjeux stratégiques : incitations économiques, évaluation, intégration du POC dans les parcours.

    Que vend vraiment le POC : bien plus qu’un test

    Le POC ne vend pas un simple résultat de laboratoire, mais un service combinant rapidité, proximité et impact organisationnel. Les résultats en temps réel au lit du patient ou au cabinet permettent de lier immédiatement diagnostic, décision thérapeutique et orientation, là où la biologie centralisée impose des délais de plusieurs heures ou jours. Pour les patients, cela se traduit par des temps d’attente réduits, moins d’allers‑retours et, dans les situations aiguës, un traitement initié plus tôt.

    Sur le plan économique, le POC permet de diminuer les coûts de transport d’échantillons, de réduire certains séjours hospitaliers et de limiter les consultations de spécialistes ou les examens redondants. Ces effets sont particulièrement marqués via une meilleure détection précoce et un triage plus pertinent. Pour le système, la valeur est autant organisationnelle que clinique, ce qui pose d’emblée la question suivante : dans quel silo budgétaire cette valeur est‑elle reconnue et rémunérée ?

    Un marché en forte croissance, porté par la décentralisation

    Les projections convergent vers un marché du diagnostic POC en forte expansion. En 2025, le marché mondial des diagnostics POC est estimé à 44,7 milliards de dollars, avec une croissance annuelle d’environ 7 % qui devrait l’amener à 87,9 milliards de dollars à l’horizon 2035. Cette trajectoire est portée par la montée des maladies chroniques, la pression sur les structures hospitalières et l’essor des modèles de soins décentralisés et à domicile.

    Les premiers segments bénéficiaires sont les tests infectieux rapides, le monitoring cardiométabolique et la prise en charge des maladies chroniques, notamment via les dispositifs de self‑testing et les solutions connectées de télésurveillance. La combinaison POC + télémédecine + dossiers médicaux numériques crée un continuum de données en temps réel qui renforce l’attractivité du modèle auprès des payeurs et des acteurs de la coordination des soins.

    Le modèle économique des points of care : du « razor & blades » au « device + data + service »

     Le cœur du modèle industriel : parc installé et consommables

    Pour les industriels, le modèle historique du POC repose sur une logique « razor & blades » : installer un parc de plateformes chez les clients, puis capter une marge récurrente sur les cartouches et consommables à forte valeur ajoutée. Trois briques principales structurent ce modèle :

    • le financement de la plateforme (achat, leasing, mise à disposition contre engagement de volumes) ;
    • les revenus récurrents sur les tests (biomarqueurs cardiaques, infectieux, gaz du sang, tests moléculaires rapides, etc.) ;
    • les services associés : maintenance, contrôle qualité, connectivité aux systèmes d’information de laboratoire (LIS) et au dossier patient informatisé (DPI), formation et accompagnement au changement.

    En pratique, l’équation économique côté industriel dépend de la capacité à démontrer la valeur clinique et organisationnelle du POC, afin de sécuriser des volumes d’utilisation stables et d’éviter que l’appareil ne devienne un équipement sous‑utilisé. La standardisation des panels de tests et la mutualisation des plateformes entre services renforcent cette soutenabilité.

    3 environnements de revenus : hôpital, ville, domicile

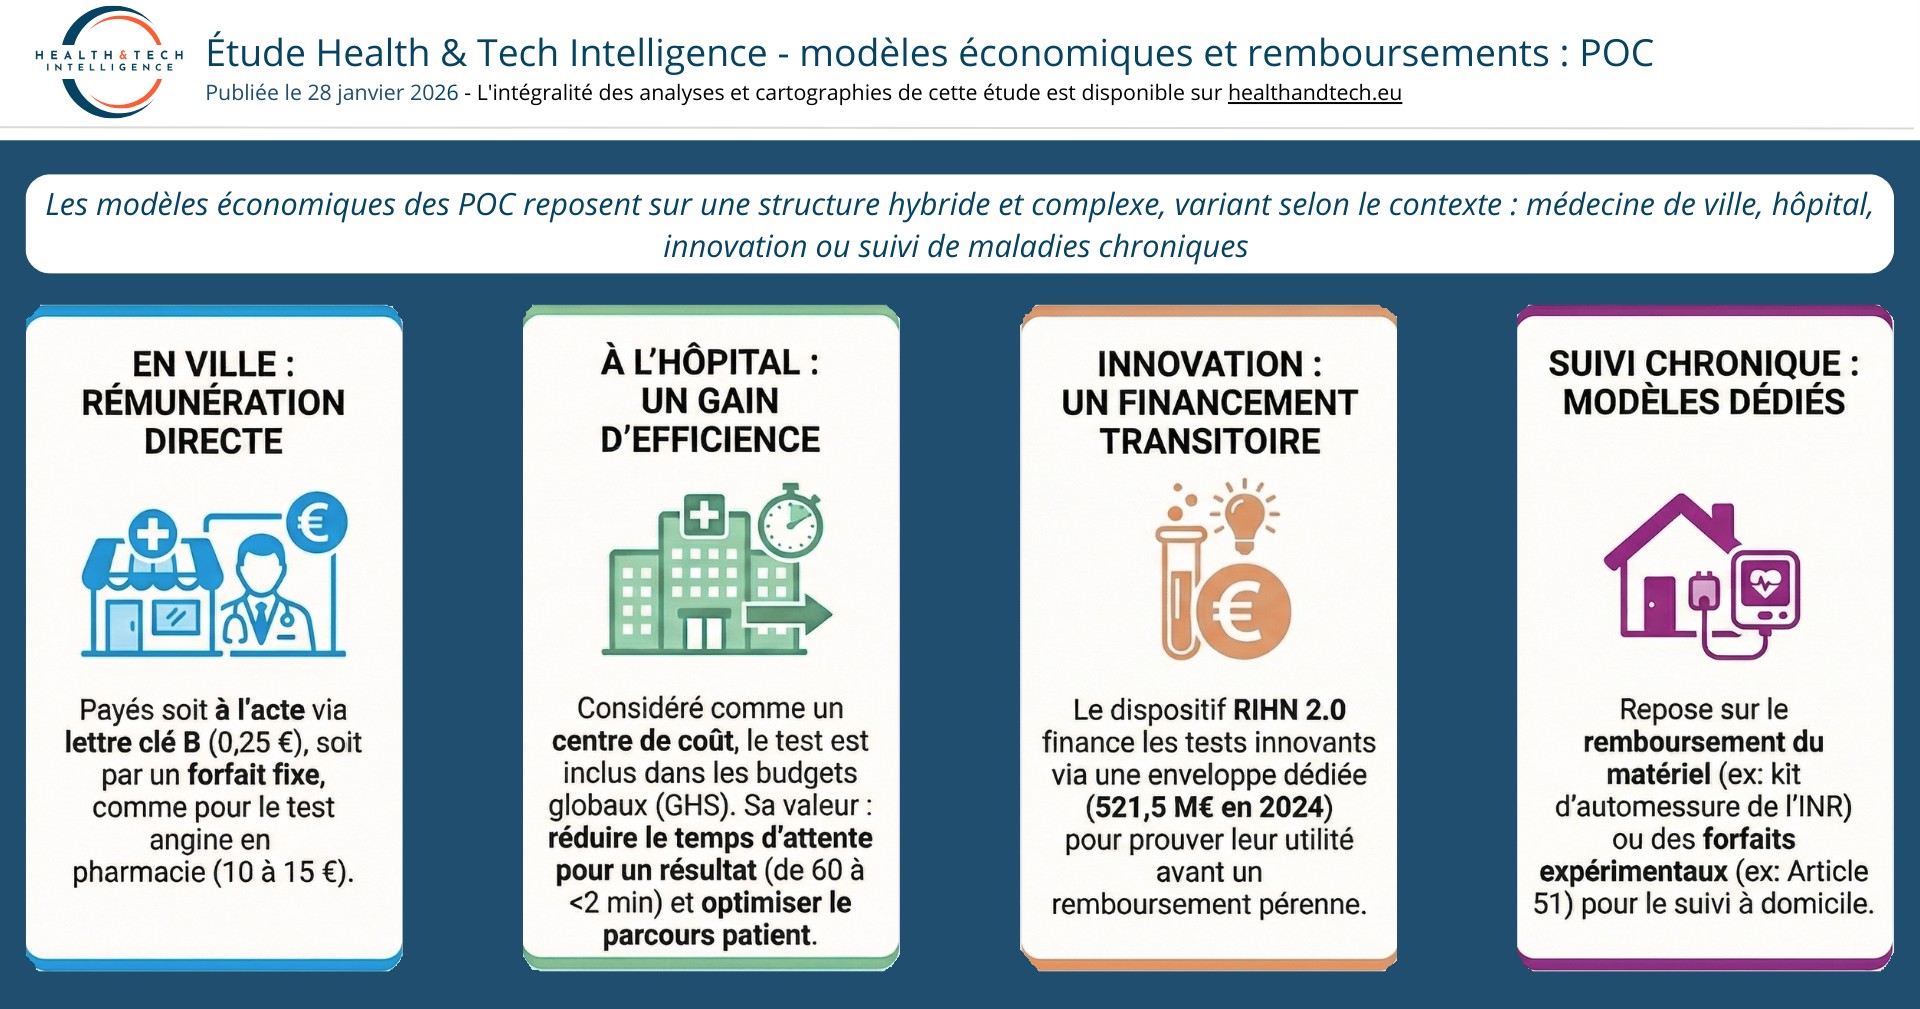
    À l’hôpital ou en clinique, le test POC est intégré au chemin clinique des urgences, des blocs opératoires, des soins critiques ou des services de médecine. Le modèle économique est principalement adossé au séjour, via les groupes homogènes de séjours (GHS) dans le cadre de la tarification à l’activité, et plus rarement à des financements complémentaires dédiés.

    En ville (médecins, maisons de santé, pharmacies), les revenus combinent les actes facturés lorsqu’ils sont reconnus en nomenclature, le paiement direct du patient et les effets d’attraction de patientèle ou de fluidification du parcours pour la structure. Au domicile ou en self‑testing, le modèle est principalement B2C (vente libre ou sur prescription) pour les autotests et dispositifs connectés, parfois intégrés à des programmes de télésurveillance remboursés.

    Vers des modèles « device + data + service »

    L’essor de la numérisation et de l’IA pousse le POC vers des modèles plus intégrés. Des plateformes combinent désormais dispositif, logiciels d’interprétation (algorithmes, scores de risque) et services de connectivité aux systèmes d’information. Des contrats de type abonnement ou Software as a Service (SaaS) donnent accès à des modules d’aide à la décision, à des dashboards populationnels ou à des services de suivi qualité centralisé.

    On voit également émerger des modèles de paiement à la performance (réduction des réhospitalisations, des durées de séjour, des passages aux urgences) qui associent une partie du risque économique à un partage des gains entre établissements, payeurs et industriels.

    Modèles de remboursement : un cadre pensé pour le laboratoire, pas encore pour le near‑patient

    Hôpital : GHS, LPPR et financements innovants (focus France)

    En France, le financement hospitalier des technologies s’appuie sur deux piliers principaux. La tarification à l’activité via les GHS rémunère le séjour global sans détailler le coût des tests, POC compris. Les remboursements additionnels via la liste des produits et prestations remboursables (LPPR) concernent certains dispositifs implantables ou invasifs, avec un prix déterminé au niveau national selon le niveau de valeur ajoutée.

    Pour les dispositifs de diagnostic et certains tests, l’accès au remboursement passe par une évaluation clinique par la Commission nationale d’évaluation des dispositifs médicaux et des technologies de santé (CNEDiMTS) de la Haute Autorité de santé (HAS), puis par une négociation tarifaire avec le Comité économique des produits de santé (CEPS), dans un processus d’Health Technology Assessment (HTA) intégré à la décision. En pratique, la majorité des usages POC à l’hôpital est financée « en silo » dans le GHS, ce qui rend la démonstration d’un retour sur investissement organisationnel déterminante pour convaincre les établissements d’investir sur leur budget propre.

    La France dispose par ailleurs de mécanismes spécifiques pour l’innovation (financements transitoires, dispositifs expérimentaux de type article 51) qui peuvent être mobilisés pour des solutions POC intégrées dans des parcours (urgences, insuffisance cardiaque, bronchopneumopathie chronique obstructive (BPCO), etc.). Ces dispositifs ouvrent la voie à des modèles de partage de valeur sur les économies générées, par exemple en séjours évités ou en passages aux urgences réduits.

    La biologie délocalisée à l’hôpital, souvent regroupée sous le terme d’examens de biologie médicale délocalisée (EBMD), reste dans la plupart des cas intégrée aux coûts des séjours ou au forfait urgence, sans facturation unitaire à l’Assurance maladie. Elle constitue donc un centre de coût pour l’établissement, malgré un coût unitaire de test généralement supérieur à celui des automates centralisés du fait des consommables dédiés. L’étude SUPOC, menée aux urgences de l’AP‑HP, illustre toutefois l’intérêt organisationnel de cette approche : elle met en évidence une réduction de l’ordre de 50 minutes du délai de rendu des résultats pour les patients bénéficiant de biologie point‑of‑care, pour un surcoût médico‑économique estimé à 4,70 € par patient, avec une amélioration de la satisfaction des professionnels et des patients

    Ville : NABM, actes médicaux et reste à charge

    Pour la biologie de ville, le cadre principal reste la Nomenclature des actes de biologie médicale (NABM), qui structure la prise en charge des examens en laboratoire. Lorsqu’un test POC est réalisé en cabinet ou en pharmacie, plusieurs cas de figure se présentent.

    Lorsque le test dispose d’un code dédié (NABM ou acte spécifique), il peut être pris en charge dans des conditions proches de la biologie de laboratoire. En l’absence de code spécifique, le financement repose sur le patient (reste à charge), la structure (intégration dans le coût de consultation) ou éventuellement des dispositifs régionaux et projets pilotes.

    Cette situation limite l’adoption de nombreux tests POC en ville, malgré leur intérêt médical, car les professionnels ne disposent pas toujours de mécanismes clairs de rémunération de l’acte et du temps passé. La place des pharmaciens – déjà impliqués dans les tests antigéniques rapides – illustre cette tension entre logiques de santé publique et soutenabilité économique pour les officines.

    En pratique, la biologie de proximité rattachée à un laboratoire reste largement financée via la lettre clé B, dont la valeur est de 0,25 € en France métropolitaine, à laquelle s’ajoutent des forfaits logistiques comme le forfait pré‑analytique B 17 et des forfaits de sécurité pour les déchets. Pour les TROD angine en officine, le pharmacien bénéficie d’une rémunération forfaitaire couvrant l’acte, le conseil et le coût du dispositif : 10 € toutes taxes comprises (TTC) lorsque le test ne conduit pas à une délivrance d’antibiotique, et 15 € TTC lorsqu’il réalise un TROD positif suivi d’une délivrance d’antibiotique selon les protocoles en vigueur. Parallèlement, un nouvel acte spécifique de biologie délocalisée en médecine générale est en cours de déploiement afin de mieux valoriser le temps médical consacré à l’interprétation immédiate des résultats au cabinet, dans une logique de soutien à l’équipement des médecins en automates de proximité

    Domicile et self‑testing : entre marché grand public et programmes structurés

    Les tests d’auto‑surveillance (glycémie, tests de grossesse, autotests infectieux, etc.) relèvent souvent d’un marché de détail, avec des niveaux variables de remboursement ou de prise en charge par les complémentaires. L’émergence de dispositifs connectés intégrés à des programmes de télésurveillance ou à des programmes d’éducation thérapeutique crée de nouveaux schémas, où le test devient une composante d’un forfait global plutôt qu’un acte isolé.

    Dans le champ du monitorage chronique, certains dispositifs illustrent des modèles économiques hybrides combinant LPPR, consommables et services. L’automesure de l’INR avec des dispositifs portables (par exemple, CoaguChek) est ainsi inscrite sur la Liste des produits et prestations remboursables, avec une base de remboursement couvrant l’équipement et une prise en charge partielle des bandelettes, sous réserve d’une éducation thérapeutique structurée des patients. L’expérimentation Di@pason, conduite dans le cadre de l’article 51 pour des patients sous AVK, teste un forfait de parcours trimestriel géré par le laboratoire, qui inclut la biologie délocalisée, la coordination numérique ville–laboratoire–infirmiers et une redistribution aux professionnels impliqués, afin d’inciter à maintenir les patients dans leur zone thérapeutique.

    Points of care et laboratoires : concurrence ou partenariat ?

    L’essor du POC est parfois perçu comme une menace pour les laboratoires de biologie, mais les analyses récentes invitent plutôt à une logique de complémentarité. Les laboratoires restent indispensables pour assurer la gouvernance du testing (choix des dispositifs, pilotage qualité, contrôle des performances, standardisation des procédures). Ils gèrent les analyses complexes, la confirmation de résultats et l’interprétation dans les situations cliniques délicates.

    Les laboratoires jouent également un rôle central pour l’intégration des résultats POC dans le dossier patient et dans les bases de données épidémiologiques, via l’interopérabilité entre systèmes de laboratoire (LIS) et DPI. Pour eux, les points of care peuvent devenir un vecteur de nouveaux services : accompagnement à la mise en place de POC dans les services hospitaliers et en ville, gestion centralisée de l’assurance qualité, solutions de connectivité, voire offres packagées POC + interprétation à distance. Cette trajectoire repositionne le laboratoire comme acteur de la stratégie diagnostique globale plutôt que comme simple producteur de résultats.

    3 enjeux stratégiques pour faire du POC un levier de transformation

    Aligner les incitations économiques avec la valeur organisationnelle

    Aujourd’hui, une grande partie de la valeur du POC se manifeste dans les flux : réduction des durées de séjour, évitement d’hospitalisations, optimisation des parcours. Les mécanismes de remboursement rémunèrent toutefois avant tout l’acte isolé. Le développement de modèles de paiement au parcours, de financements à l’épisode de soins et de contrats de performance avec les industriels sera déterminant pour aligner les incitations.

    Les débats récents sur la régulation de la biologie médicale, notamment dans le rapport IGAS‑IGF publié en 2025, mettent en avant la forte concentration du secteur (quelques grands groupes contrôlant une majorité des sites) et des niveaux de rentabilité jugés élevés, de l’ordre de 14 %. Le rapport propose d’évoluer vers une logique de « juste prix », consistant à réduire progressivement les marges sur la biologie de routine pour réallouer les ressources vers la biologie de parcours, incluant les usages de POC apportant une valeur clinique et organisationnelle démontrée, notamment dans les zones rurales, les structures médico‑sociales et les parcours de maladies chroniques.

    Adapter les cadres d’évaluation et de remboursement

    Les schémas d’HTA doivent mieux intégrer la valeur organisationnelle et populationnelle du POC, au‑delà de la seule performance analytique. En France, cela implique d’articuler plus finement la NABM, la LPPR, les GHS et les dispositifs d’expérimentation (article 51, financements innovants) afin de ne pas pénaliser les usages near‑patient à fort impact.

    Penser le POC comme une solution de parcours, et non comme un gadget technologique

    Les projets les plus structurants combinent tests rapides, protocoles standardisés, outils numériques (téléconsultation, télésurveillance, DPI) et indicateurs de performance partagés entre établissements, ville et payeurs. Pour les industriels comme pour les établissements, la stratégie la plus robuste repose sur des bundles « device + data + service », co‑construits avec les cliniciens, les laboratoires et les financeurs, et intégrés dans une logique de parcours.

  • Vers une médecine prédictive : dynamiques, acteurs et enjeux des jumeaux numériques

    Un taux de croissance annuel estimé à plus de 60%

    Certaines estimations indiquent que le marché mondial des jumeaux numériques en santé devrait passer de 4,47 milliards USD en 2025 à 59,94 milliards USD en 2030, soit un taux de croissance annuel de plus de 60%. Cette trajectoire de croissance signale non seulement une adoption rapide, mais aussi une conviction croissante des acteurs de la santé que les jumeaux numériques deviendront une brique structurante des systèmes de soins de demain.​

    Les jumeaux numériques en santé peuvent être définis comme des répliques virtuelles dynamiques de patients, d’organes, de dispositifs médicaux ou d’organisations de soins, alimentées en continu par des données cliniques, biologiques et contextuelles, et couplées à des modèles avancés (IA, simulation multiphysique) pour prédire des trajectoires de santé, simuler des interventions et optimiser les décisions. Ils se situent à l’intersection de plusieurs tendances lourdes : montée de la médecine de précision, explosion des données de santé (EHR, imagerie, génomique, IoT), pressions économiques sur les systèmes hospitaliers et exigence croissante de résultats mesurables pour les innovations thérapeutiques.​

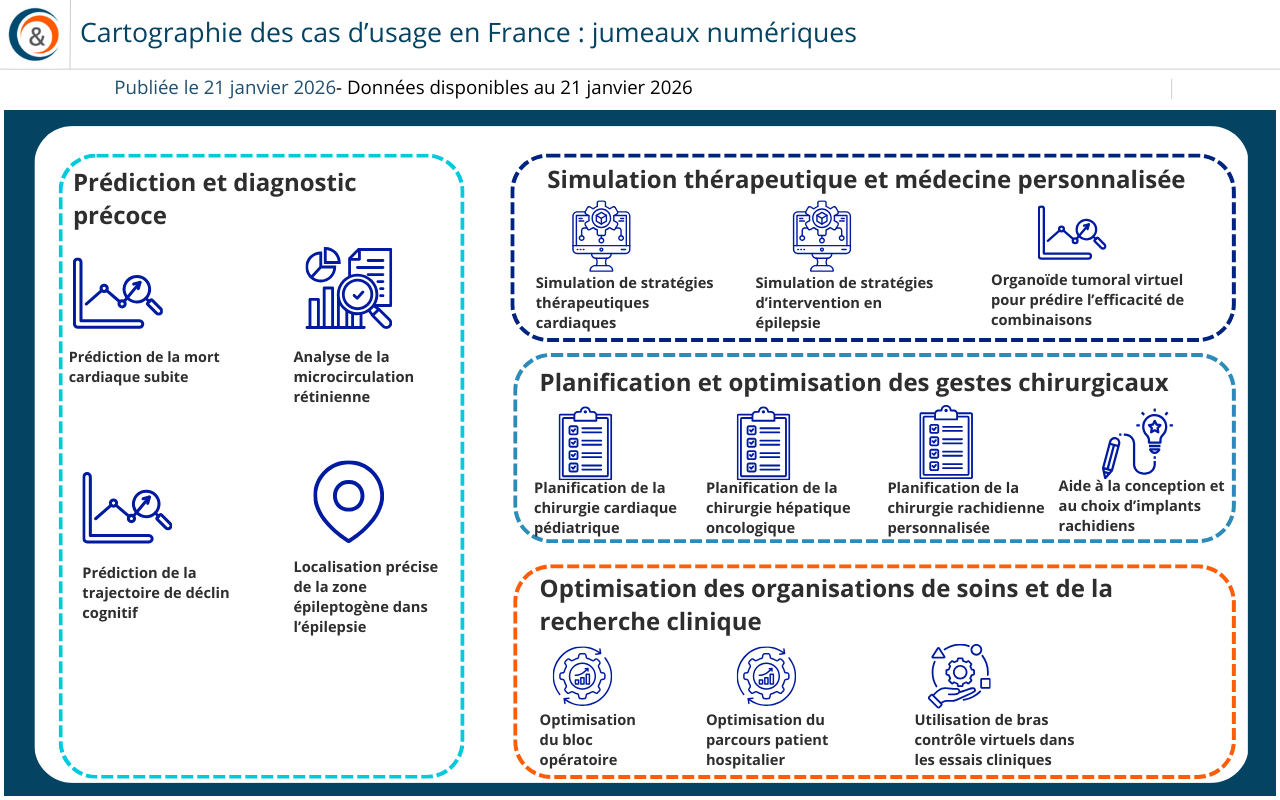
    Le paysage concurrentiel est dominé par des groupes technologiques et industriels globaux (Siemens Healthineers, GE Healthcare, Microsoft, IBM, Oracle, NVIDIA, Dassault Systèmes, ANSYS, Atos) qui fournissent plateformes, puissance de calcul et briques logicielles, complétés par une constellation de pure players spécialisés (Twin Health, Unlearn.AI, Q.bio, Sim&Cure, PrediSurge, Virtonomy, Exactcure, Faststream Technologies). Les segments les plus matures sont aujourd’hui la planification d’interventions et l’optimisation des workflows hospitaliers.​

    Pour des dirigeants hospitaliers, des investisseurs et des cliniciens, la question n’est donc plus de savoir si les jumeaux numériques vont s’imposer, mais comment orchestrer leur intégration pour maximiser la valeur clinique et économique tout en maîtrisant les risques technologiques, éthiques et organisationnels.

    Initiatives structurantes européennes et françaises

    L’écosystème des jumeaux numériques en santé ne se limite pas aux acteurs industriels et startups déjà cartographiés ; il est désormais structuré par plusieurs initiatives majeures au niveau européen et français qui jouent un rôle d’architectes de l’infrastructure.

    EDITH – European Virtual Human Twin

    Au niveau européen, le programme EDITH (European Virtual Human Twin) vise à coordonner et structurer l’ensemble des efforts relatifs aux jumeaux numériques de l’humain. Cette action de coordination et de support, financée par la Commission européenne, poursuit trois objectifs stratégiques principaux :

    • définir une feuille de route européenne pour le Virtual Human Twin, couvrant les jumeaux d’organe jusqu’à des représentations intégrées du corps humain ;
    • mettre en place un référentiel fédéré de données et de modèles (repository) respectant le cadre GDPR et facilitant la réutilisation scientifique et industrielle ;
    • développer une plateforme de simulation permettant à différents acteurs (hôpitaux, chercheurs, industriels) de combiner et d’orchestrer des jumeaux numériques selon des cas d’usage prioritaires (cancer, cardiovasculaire, cerveau, ostéoporose, soins intensifs).

    EDITH est donc un méta‑acteur : il ne fournit pas directement des solutions cliniques, mais crée les standards, infrastructures et règles du jeu qui conditionneront la scalabilité des jumeaux numériques en Europe.

    MEDITWIN – Alliance public–privé portée par Dassault Systèmes

    En France, MEDITWIN illustre une approche intégrée associant un industriel de rang mondial (Dassault Systèmes), sept IHU, le CHU de Nantes, Inria et quatre startups (CODOC, inHEART, Qairnel, Neurometers). Le programme vise à créer des jumeaux V+R (Virtuels + Réels) pour la cardiologie, la neurologie et l’oncologie, intégrés dans des dispositifs médicaux numériques et évalués dans des parcours de soins réels.​

    MEDITWIN se distingue par :

    • Une plateforme souveraine reposant sur l’expertise de Dassault Systèmes en jumeaux virtuels (3DEXPERIENCE) ;
    • Un ancrage clinique fort via les IHU (PRISM, Imagine, ICAN, FOReSIGHT, ICM, LIRYC, IHU Strasbourg) qui apportent des cas d’usage à haute valeur ;
    • Une structuration en six piliers (transdisciplinarité, autonomisation du patient, démonstration d’impact, équité, modèle économique, partage des connaissances), qui en font un modèle de consortium reproductible pour d’autres aires thérapeutiques.​

    Dans la grille de lecture de la première analyse, MEDITWIN peut être vu comme un orchestrateur qui connecte :

    • la couche plateformes (Dassault Systèmes),
    • les experts cliniques (IHU),
    • et les pure players spécialisés (inHEART pour le cœur, Qairnel et Neurometers pour le cerveau, CODOC pour la donnée).

    Jumeau numérique « État de santé d’un territoire » (Health Data Hub)

    Le projet « Jumeau numérique – État de santé d’un territoire », soutenu par le Health Data Hub, élargit la notion de jumeau au niveau populationnel et territorial. En Normandie, il combine données de santé anonymisées (consommation de médicaments liés aux allergies, caractéristiques des patients) et données environnementales (pollens, météo, cultures) pour construire un jumeau du territoire vis‑à‑vis des allergies aux pollens.

    Pour les décideurs, ce projet illustre :

    • la capacité à créer des jumeaux de santé publique permettant de piloter la prévention, d’anticiper des pics de pathologies et d’ajuster les ressources ;
    • la possibilité de coupler, à terme, jumeaux individuels, organisationnels (hôpitaux) et territoriaux dans une vision multi‑niveaux de la santé.

    SKAIROS – Jumeaux du rachis et chirurgie

    Enfin, la startup française SKAIROS, lauréate du concours i‑Nov, développe le projet SILVER SPINE : des jumeaux numériques du rachis pour la chirurgie des pathologies dégénératives. En s’appuyant sur l’imagerie et la modélisation biomécanique, ces jumeaux permettent :

    • de co‑concevoir des implants et solutions innovantes avec les industriels du rachis ;
    • de planifier précisément des interventions complexes en tenant compte de l’alignement global du patient et de contraintes mécaniques locales.

    Dans la typologie initiale, SKAIROS s’inscrit comme pure player deeptech vertical, complémentaire de Sim&Cure (neurovasculaire) ou PrediSurge (aortique), et pouvant à terme s’adosser à des plateformes comme MEDITWIN ou EDITH pour l’industrialisation et l’interopérabilité.

    Opportunités :

    Les coûts des essais cliniques réduit jusqu’à 30%​

    Les jumeaux numériques rendent possible une médecine véritablement individualisée, en modélisant de façon dynamique l’évolution d’un patient et sa réponse à différents scénarios thérapeutiques. Ils intègrent les dimensions multi-échelles de la santé : génome, protéome, physiologie d’organe, comportement, environnement.​

    • Des pure players comme Twin Health proposent des jumeaux numériques métaboliques du corps entier permettant la réversion du diabète de type 2 en combinant monitoring continu (capteurs, IoT) et IA prédictive ; les études publiées montrent des diminutions significatives de l’HbA1c et une réduction massive de l’usage de médicaments.​
    • Des acteurs comme Q.bio construisent des jumeaux du corps entier en combinant imagerie avancée, biomarqueurs et modélisation, ouvrant la voie à une détection précoce de déviations pathologiques.​

    Pour les hôpitaux et réseaux de soins, cette capacité à simuler ex ante l’effet de différentes options thérapeutiques sur un individu donné se traduit par une réduction des essais‑erreurs, une meilleure allocation des ressources coûteuses (molécules innovantes, blocs opératoires) et, in fine, une amélioration des indicateurs de résultat (mortalité, réhospitalisations, complications). Pour les payeurs, elle prépare l’industrialisation de modèles de paiement à la valeur fondés sur des prédictions robustes et objectivées de bénéfice clinique.​

    Transformation des essais cliniques et de la R&D pharmaceutique

    Le développement de médicaments reste un processus long, risqué et coûteux, avec un taux d’échec élevé. Les jumeaux numériques offrent plusieurs leviers de transformation :​

    • Bras de contrôle synthétiques : des entreprises comme Unlearn.AI construisent des jumeaux numériques pour chaque patient afin de prédire son évolution sous traitement standard, permettant de réduire la taille des bras contrôle tout en maintenant la puissance statistique.​
    • Essais in silico : couplés à des modèles mécanistes et à des plateformes d’IA, ils permettent d’explorer virtuellement un grand nombre de combinaisons de doses, de schémas thérapeutiques et de critères d’inclusion avant d’engager des ressources dans des essais physiques.​

    Les études de marché indiquent que l’usage systématique de jumeaux numériques dans la R&D pourrait réduire les coûts de développement de 20 à 30% et raccourcir sensiblement les délais de mise sur le marché. Cette approche est particulièrement pertinente dans les maladies rares, où la disponibilité de patients est limitée et où les régulateurs commencent à accepter les preuves générées par des modèles digitaux bien validés.​

    Optimisation des opérations hospitalières et gestion de la capacité

    Les jumeaux numériques ne concernent pas uniquement le patient ; ils modélisent également des organisations complexes comme les hôpitaux, les blocs opératoires ou les réseaux de soins. Plusieurs groupes ont déjà démontré des gains tangibles :​​

    • GE Healthcare utilise des jumeaux de flux pour ses Command Centers hospitaliers, permettant de simuler la gestion des lits, des urgences et des journées opératoires, avec des réductions constatées des temps d’attente et une meilleure utilisation des ressources.​
    • Philips, via HealthSuite et ses solutions de digital twin de workflow, permet de tester virtuellement des scénarios d’organisation (nouvel agencement des services, extension des capacités, scénarios de crise) avant décision d’investissement.​​

    Pour des directions hospitalières, l’enjeu est double : augmenter l’efficience opérationnelle (taux d’occupation, temps de passage, délais de prise en charge) d’une part, et soutenir des décisions d’investissement et de transformation (reconfiguration de sites, mutualisation de plateaux techniques, développement de structures ambulatoires) sur la base de simulations quantitatives, et non plus d’intuitions ou d’analyses statiques.​

    Nouveaux modèles économiques et plateformes de données

    Les jumeaux numériques servent de socle à de nouveaux modèles d’affaires, fondés sur la donnée et les services, plutôt que sur la seule vente de produits :​

    • Les industriels MedTech et pharmaceutiques peuvent proposer des offres intégrées « dispositif + jumeau + service », où la valeur est créée sur la durée (monitoring, alertes, optimisation, mises à jour logicielles), renforçant la fidélisation et la différenciation concurrentielle.​
    • Les grands acteurs technologiques (Microsoft, Oracle, NVIDIA, IBM) se positionnent comme infrastructures incontournables, capitalisant sur des effets de plateforme et des synergies avec d’autres secteurs (industrie, villes intelligentes).​

    La taille du marché, estimée entre 2,7 et 4,5 milliards USD en 2024–2025 selon les sources, pourrait dépasser 15 à 30 milliards USD avant 2032–2035, avec une montée en puissance du rôle des fournisseurs de plateformes et des orchestrateurs d’écosystèmes. Pour les investisseurs, cela crée des opportunités à la fois dans les infrastructures (low risk / lower growth) et dans les applications verticales (higher risk / higher growth), avec un intérêt particulier pour les acteurs ayant déjà franchi le cap de la validation clinique et de l’intégration système.​

    Réduction des inégalités d’accès à l’expertise et soutien à la décision clinique

    Dans des contextes de tension démographique (vieillissement, pénurie de spécialistes) et de répartition inégale des compétences, les jumeaux numériques jouent un rôle de « multiplicateur d’expertise » :​

    • En combinant dossiers patients, données temps réel et modèles prédictifs, ils peuvent suggérer des décisions cliniques alignées sur les meilleures pratiques, même dans des structures dépourvues de spécialités de pointe.
    • Ils offrent également des plateformes pédagogiques et de simulation pour la formation des médecins et des équipes chirurgicales, en permettant de répéter virtuellement des gestes complexes sur des anatomies patient-spécifiques (par exemple Sim&Cure en neuroradiologie interventionnelle).​

    Bien conçus et gouvernés, ces outils peuvent donc contribuer à homogénéiser la qualité des soins, en diffusant la pratique des centres experts vers le reste du système, et en soutenant des modèles de coopération territoriale (GHT, réseaux régionaux, groupements hospitaliers).

    Risques majeurs :

    Gouvernance des données, consentement et propriété du jumeau numérique

    Les jumeaux numériques reposent sur une agrégation sans précédent de données sensibles (génomique, imagerie, historiques complets, données comportementales), posant des questions fondamentales : qui possède le jumeau numérique ? qui décide de ses usages ?.​

    • Les cadres de consentement traditionnellement larges (« traitement et recherche ») sont insuffisants dès lors qu’un jumeau peut servir à la fois aux soins directs, à la formation, à l’entraînement d’algorithmes, à la recherche ou à des usages commerciaux (assureurs, industriels).​
    • La doctrine éthique émergente plaide pour des modèles de consentement dynamique, spécifiquement adaptés aux jumeaux numériques, permettant au patient de gérer, dans le temps, des autorisations granulairement modulables et révocables.​

    L’incertitude juridique est manifeste sur plusieurs points : droit à l’effacement (comment « supprimer » un jumeau alors que ses données ont entraîné des modèles agrégés ?), partage de la propriété intellectuelle quand des algorithmes propriétaires co-créent le jumeau, statut des prédictions (par exemple un risque de cancer à 10 ans) dans les régimes de données de santé protégées. Sans clarification, patients, établissements et développeurs s’exposent à des litiges, à une érosion de la confiance et à un ralentissement de l’adoption.​

    Cybersécurité et risques de détournement malveillant

    Un jumeau numérique représente une cible nettement plus sensible qu’un dossier patient électronique classique, du fait de l’intégration multi-sources et du caractère prédictif des informations (risques futurs, profils génomiques).​

    Les menaces identifiées incluent :​

    • vol de jumeaux et monétisation sur des marchés illicites ;
    • utilisation frauduleuse pour discrimination (assurances, employeurs) ;
    • manipulations de données conduisant à des recommandations cliniques erronées ;
    • attaques par ransomware paralysant des modules critiques de décision.

    L’architecture technique requise dépasse les exigences actuelles des EHR : chiffrement de bout en bout, gestion fine des identités et des accès, surveillance comportementale temps réel, audits réguliers des modèles, et souvent recours à des technologies avancées (segmentation stricte, zero trust, voire blockchain pour la traçabilité des accès). Beaucoup d’établissements n’ont ni les ressources ni les compétences internes pour maintenir durablement ce niveau de résilience, ce qui impose des modèles de mutualisation (cloud souverain, plateformes mutualisées, centres de cybersécurité sectoriels).​

    Biais algorithmiques, équité et risque de creusement des inégalités

    La performance des jumeaux numériques dépend étroitement de la représentativité des données sur lesquelles ils sont entraînés. Plusieurs revues soulignent le risque que des cohortes déséquilibrées (par origine géographique, ethnique, socio-économique ou par comorbidités) conduisent à des modèles moins performants pour les populations déjà défavorisées.​

    • Des erreurs systématiques dans la prédiction du risque cardiovasculaire ou de réponse à un traitement oncologique pour certains groupes peuvent se traduire par des sous-traitements ou des sur-traitements, renforçant des disparités préexistantes.
    • L’usage de jumeaux numériques dans des contextes de tarification (assurances, contrats de performance) peut, sans garde-fous, accentuer des phénomènes d’exclusion ou de sélection de risque.​

    La mise en place d’audits indépendants (évaluation de biais, suivi d’indicateurs d’équité), la publication transparente des caractéristiques des bases d’entraînement, et l’implication de parties prenantes diverses (patients, associations, éthiciens, régulateurs) dans la conception des modèles deviennent des impératifs.​

    Interopérabilité, complexité d’intégration et risque de verrouillage technologique

    Sur le plan opérationnel, les jumeaux numériques ne délivrent leur pleine valeur que s’ils sont étroitement intégrés aux systèmes d’information hospitaliers (EHR, RIS/PACS, LIMS, ERP), aux dispositifs médicaux et aux plateformes régionales ou nationales. Or :​

    • L’hétérogénéité des environnements (multiples éditeurs, versions anciennes, interfaces propriétaires) complique l’interopérabilité malgré les standards FHIR/HL7.​
    • Les grandes plateformes de jumeaux (provenant de Microsoft, Siemens, GE, Philips, Oracle, IBM, Dassault, ANSYS, etc.) tendent à créer des écosystèmes semi‑fermés, avec un risque de verrouillage technologique (lock‑in) pour les établissements qui s’y engagent fortement.​

    Un établissement qui choisit une plateforme sans stratégie claire de gouvernance des données et de standards ouverts peut se retrouver, à moyen terme, limité dans sa capacité à intégrer de nouveaux modules ou à changer de fournisseur sans coûts importants de migration. Pour des autorités de santé, la prolifération de silos technologiques hétérogènes complique la construction de référentiels nationaux cohérents et freine l’émergence de jumeaux populationnels.​

    Acceptabilité clinique, charge cognitive et responsabilité médico‑légale

    L’introduction de jumeaux numériques modifie profondément le processus décisionnel médical :​

    • Les cliniciens peuvent être confrontés à des recommandations complexes, parfois contre-intuitives, issues de modèles dont le fonctionnement interne est partiellement opaque (boîte noire).
    • Le risque d’automation bias (tendance à suivre la suggestion de l’algorithme) est réel, en particulier dans des environnements sous tension où le temps est compté.​

    La question de la responsabilité en cas de dommage est critique : si une décision clinique s’appuie en partie sur un jumeau numérique, la responsabilité se partage-t-elle entre le médecin, l’établissement, le développeur du modèle, voire le fournisseur d’infrastructure ? Les cadres juridiques actuels ne donnent pas encore de réponse claire.​

    Enfin, la surcharge de signaux (alertes, scores, scénarios) risque d’accentuer la fatigue informationnelle des professionnels si les interfaces ne sont pas conçues pour s’intégrer harmonieusement dans les workflows existants, avec un haut niveau d’ergonomie et de priorisation. Sans un travail approfondi de co‑design avec les utilisateurs finaux et des formations ciblées, l’adoption peut être limitée et la valeur créée, largement sous‑optimisée.​

    Synthèse et perspectives stratégiques

    Les jumeaux numériques en santé se situent à un point de bascule : les preuves de concept sont nombreuses, les premiers modèles économiques émergent et la dynamique d’investissement est forte, avec des projections de marché atteignant 59,94 milliards USD à l’horizon 2030 et jusqu’à 33,4 milliards USD en 2035 selon certaines estimations alternatives. Les acteurs clés se répartissent en trois grandes catégories :​

    • des fournisseurs d’infrastructures et de plateformes (Microsoft, Siemens Healthineers, GE Healthcare, Philips, IBM, Oracle, NVIDIA, Dassault, ANSYS, Atos), qui structurent l’écosystème technologique et captent des positions de contrôle sur la donnée et les standards ;​
    • des pure players verticaux (Twin Health, Unlearn.AI, Q.bio, Sim&Cure, PrediSurge, Exactcure, Virtonomy, etc.) qui démontrent une forte capacité d’innovation clinique et un potentiel de création de valeur sur des segments ciblés ;​
    • et une constellation de startups deep tech qui explorent de nouveaux cas d’usage (système immunitaire, jumeaux populationnels, jumeaux d’organisation territoriale).

    Pour des dirigeants hospitaliers, la priorité stratégique consiste à :

    • identifier des cas d’usage à forte valeur ajoutée (par exemple, optimisation des flux, planification des interventions complexes, gestion de maladies chroniques),
    • sélectionner des partenaires sur la base de trois critères critiques : interopérabilité, robustesse clinique validée, et gouvernance des données,
    • orchestrer un déploiement progressif assorti d’indicateurs de résultats cliniques et économiques clairs.​

    Pour les investisseurs, le champ d’opportunités est important mais hétérogène ; les segments les plus attractifs combinent : validation clinique, modèle SaaS récurrent, ancrage dans des workflows critiques, capacité à s’intégrer aux grandes plateformes existantes, et pipeline réglementaire clair.​ Enfin, pour les décideurs publics et régulateurs, la question centrale est d’accompagner l’essor de cette technologie tout en préservant les principes d’équité, de transparence et de respect des droits des patients. Cela implique de :

    • développer des cadres de consentement dynamique adaptés aux jumeaux numériques ;
    • définir clairement la propriété et la responsabilité autour des modèles ;
    • imposer des standards minimaux d’audit algorithmique, d’interopérabilité et de cybersécurité ;
    • et soutenir les établissements moins dotés pour éviter l’émergence d’une médecine à deux vitesses.​

    Si ces conditions sont réunies, les jumeaux numériques ont le potentiel de devenir l’un des leviers les plus puissants de la transformation des systèmes de santé à horizon 2030‑2035, en permettant de passer d’une logique de soins réactifs et fragmentés à une approche prédictive, intégrée et véritablement centrée sur le patient.
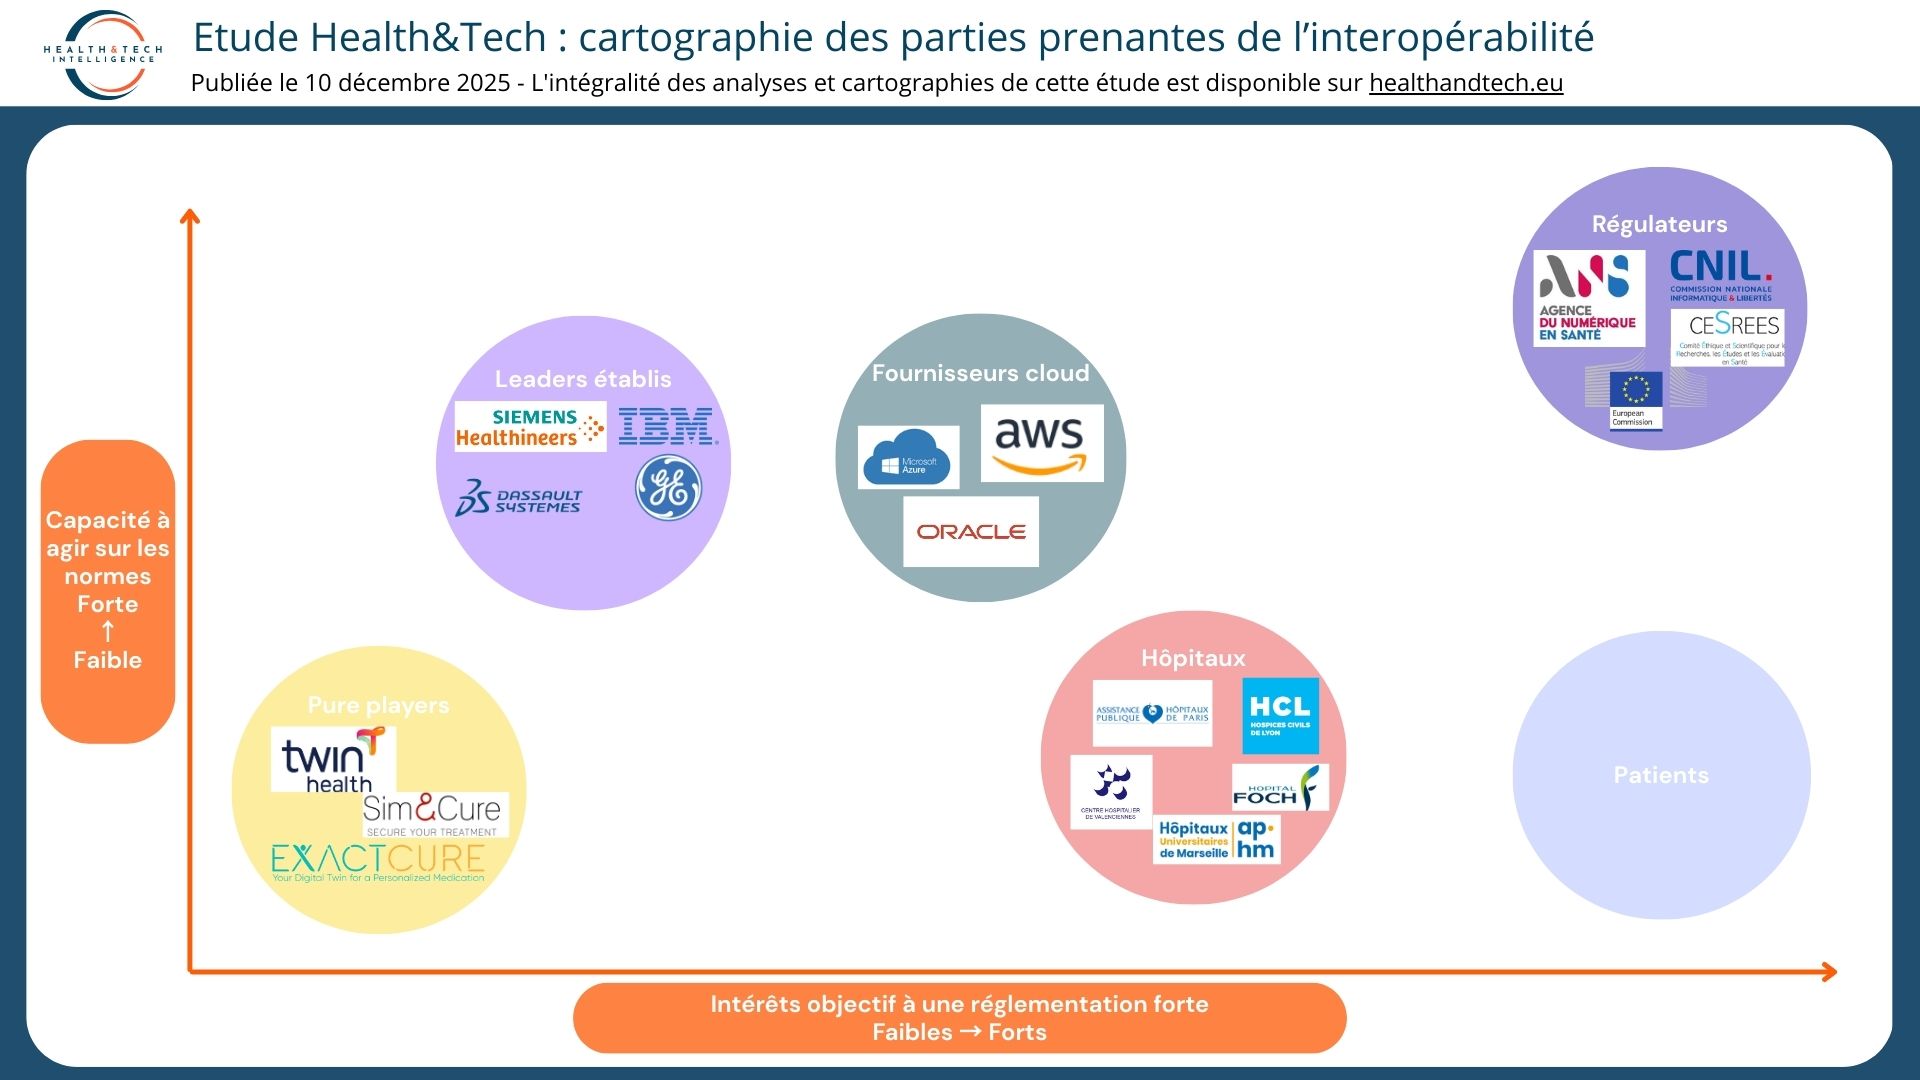

  • Les cas d’usage du jumeau numérique en santé : de la cardiologie à la planification chirurgicale

    Les jumeaux numériques en santé passent progressivement du stade du concept technologique à celui du déploiement clinique tangible. Ces répliques virtuelles dynamiques de patients ou d’organes permettent aujourd’hui de prédire des évolutions pathologiques, d’optimiser des stratégies thérapeutiques et même de transformer la manière dont les essais cliniques sont menés. Loin des promesses générales, c’est à travers des cas d’usage concrets, secteur par secteur, que se révèle le potentiel médical réel de cette innovation.

    La cardiologie : la maturité clinique d’une IA de prédiction

    C’est en cardiologie que le jumeau numérique affiche aujourd’hui ses résultats les plus tangibles, avec des déploiements opérationnels dans plus de 200 hôpitaux en Europe et aux États-Unis.

    La prédiction de la mort cardiaque subite constitue le cas d’usage phare. inHEART, startup française fondée en 2016, crée des jumeaux numériques du cœur à partir d’électrocardiogrammes et d’imagerie cardiaque. Ces algorithmes analysent la structure du myocarde, les patterns électriques du cœur et les dynamiques de flux sanguin pour identifier les patients à risque de mort cardiaque subite – une pathologie qui tue plus de 800 000 personnes chaque année dans le monde. inHEART a obtenu le marquage CE classe II et l’agrément FDA 510(k), preuve de validation réglementaire rigoureuse. Ce cas d’usage ne se cantonne pas au diagnostic rétroactif : le jumeau prédit l’évolution de la pathologie et simule virtuellement différentes stratégies thérapeutiques avant leur administration au patient.​

    La planification de la chirurgie cardiaque pédiatrique représente un deuxième cas majeur. En analysant l’anatomie tridimensionnelle complexe du cœur d’un enfant atteint d’une malformation congénitale, le jumeau numérique permet au chirurgien de tester virtuellement différentes approches opératoires, d’anticiper les complications potentielles et d’affiner son geste avant d’entrer au bloc opératoire. Cette simulation réduit tangiblement le risque chirurgical et améliore les résultats fonctionnels à long terme pour des jeunes patients.

    L’analyse de la microcirculation rétinienne ouvre un troisième axe prometteur et plus préventif. En examinant les vaisseaux sanguins minuscules à l’arrière de l’œil via imagerie spécialisée, le jumeau numérique révèle des signaux d’alerte précoces de maladies cérébrales ou cardiovasculaires futures. C’est une forme de prédiction discrète mais puissante : lire dans les yeux ce que le cœur et le cerveau pourraient devenir, avant même l’apparition de symptômes cliniques.

    La neurologie : diagnostiquer avant les symptômes

    En neurologie, les jumeaux numériques promettent de transformer deux paradigmes majeurs : identifier précocement les maladies dégénératives et localiser précisément les zones pathologiques dans les épilepsies pharmacorésistantes.

    Pour l’épilepsie pharmacorésistante, les équipes de l’Inserm développent des jumeaux numériques du cerveau qui intègrent données d’électroencéphalographie profonde et imagerie cérébrale haute résolution. L’objectif : localiser avec précision la zone épileptogène responsable des crises, que les méthodes conventionnelles ne détectent pas toujours. Une fois cette zone identifiée en silico, le jumeau simule l’impact de différentes stratégies d’intervention – chirurgie de la région épileptogène, neurostimulation profonde, ou encore pharmacothérapie optimisée. Cette simulation virtuelle permet aux neurologues et neurochirurgiens de prendre des décisions plus éclairées et moins invasives.​

    Pour la maladie d’Alzheimer, Qairnel, spin-off créée en 2024 par l’Institut du Cerveau, développe une approche novatrice. Le cas d’usage ici consiste à prédire la trajectoire de déclin cognitif chez des patients initialement asymptomatiques. En superposant données de tests cognitifs, d’imagerie cérébrale et de biomarqueurs biologiques, le jumeau numérique permet d’identifier les individus à très haut risque de conversion vers la démence – et ce, des années avant l’apparition de troubles cliniques manifestes. Cette détection précoce ouvre la voie à des interventions préventives, encore rares en neurologie, offrant une fenêtre thérapeutique cruciale avant l’accumulation de dégâts neuronaux irréversibles.​

    L’oncologie : adapter le traitement au profil unique de la tumeur

    En oncologie, le jumeau numérique répond à une question clinique fondamentale : quel traitement sera efficace pour ce patient avec cette tumeur ?

    L’organoïde tumoral virtuel constitue une approche révolutionnaire. Au lieu de tester empiriquement plusieurs combinaisons de chimiothérapie ou thérapies ciblées sur le patient, les équipes du consortium MEDITWIN créent d’abord une miniature tridimensionnelle virtuelle de la tumeur du patient, enrichie de son profil génomique complet (mutations, amplifications, délétions). Le jumeau numérique simule alors l’efficacité de différentes combinaisons de traitements in silico, prédisant laquelle sera la plus efficace sans toxicité excessive. C’est une forme de pharmacogénomique précise, adaptée non seulement à la génétique du patient, mais à la génétique de sa tumeur.

    La planification chirurgicale hépatique représente un second cas d’usage en oncologie. Chez un patient atteint de cancer colorectal avec métastases hépatiques, le chirurgien doit décider : dois-je résécaher une portion du foie, ou recourir à l’ablation par radiofréquence ? La réponse dépend de facteurs anatomiques complexes – localisation des métastases, proximity aux gros vaisseaux, quantité de foie sain résiduel nécessaire pour maintenir la fonction. Le jumeau numérique du foie du patient permet de tester virtuellement les deux options, d’évaluer quelle portion serait préservée et donc quelle approche maximise à la fois l’efficacité oncologique et la préservation fonctionnelle hépatique.

    La chirurgie rachidienne : une nouvelle frontière en biomécanique

    La colonne vertébrale représente un nouveau domaine d’application pour les jumeaux numériques, jusque-là peu explorés en clinique.

    SILVER SPINE, développée par la startup SKAIROS et lauréate du concours i-Nov 2024 (France 2030), crée des jumeaux numériques de la colonne vertébrale pour la planification chirurgicale des pathologies dégénératives de l’adulte. Contrairement aux approches antérieures basées sur l’imagerie statique, ce jumeau repose sur des modèles en éléments finis personnalisés, tenant compte à la fois de l’alignement spinale du patient et de critères biomécaniques complexes (charges répétées, mobilité segmentaire, forces de torsion).​

    Le cas d’usage s’articule autour de deux applications. D’abord, l’aide à la conception d’implants innovants : les industriels peuvent tester virtuellement comment un nouvel implant interagira avec la géométrie spécifique d’une colonne vertébrale donnée, simulant usure, subsidence (enfoncement dans les vertèbres adjacentes), ou défaut de fusion. Ensuite, la planification chirurgicale individualisée : le chirurgien teste différentes stratégies de fusion – uni ou multiétagée, approche antérieure ou postérieure, choix d’implant – pour optimiser stabilité et mobilité résiduelle de manière personnalisée. Avec une prévalence du mal de dos touchant jusqu’à 80% des personnes à un moment de leur vie, ce cas d’usage adresse un besoin clinique massif.

    L’organisation hospitalière : optimiser blocs et flux

    Au-delà du patient individuel, le jumeau numérique transforme l’organisation même de l’établissement de soins.

    À la Clinique Mutualiste de Saint-Étienne, en partenariat avec l’École des Mines, deux approches complémentaires sont déployées pour optimiser le bloc opératoire. Le premier jumeau modélise l’organisation du bloc – salles, équipes, profils patients, chronologies opératoires – et simule en temps réel l’impact des aléas : une intervention prend deux fois plus longtemps que prévu, ou une urgence s’ajoute au programme. Quels en sont les ripple effects ? Quels sont les temps d’attente inévitables pour les interventions suivantes ? Le jumeau répond à ces questions, permettant aux gestionnaires de réoptimiser allocation des ressources, planning des salles et staffing infirmier.​

    Le second jumeau accompagne le parcours patient personnalisé – consultations préopératoires, durée d’induction anesthésique, temps de réveil estimé, risques de complication post-opératoire, durée probable d’hospitalisation. En prédisant ces variables, l’établissement peut planifier l’affectation des lits, anticiper les besoins en personnel infirmier de réanimation et organiser le retour à domicile de manière fluide. À une époque où les lits d’hospitalisation sont une ressource rare et coûteuse, cette optimisation génère des économies substantielles sans compromettre la qualité des soins.

    Les essais cliniques : réinventer la recherche médicale

    L’un des cas d’usage les plus transformatifs concerne les essais cliniques eux-mêmes.

    Unlearn.AI, startup californienne, a obtenu la qualification de l’Agence Européenne du Médicament (EMA) pour sa méthode PROCOVA™, qui utilise des jumeaux numériques de patients pour augmenter la puissance statistique des phases 2 et 3 d’essais cliniques. Le principe est élégant et révolutionnaire : au lieu de recruter un groupe contrôle de 500 patients, le jumeau numérique « génère » virtuellement ce que serait devenu un patient dans le bras contrôle, basé sur des patterns d’évolution naturelle appris à partir de données historiques massives.​

    Concrètement, cette approche réduit la taille des cohortes de contrôle de 25% ou plus, sans sacrifier la puissance statistique ni introduire de biais. Les gains sont multiples : accélération de la recherche, réduction des coûts d’essai, et plus important encore, réduction de l’exposition inutile de patients à des traitements potentiellement inefficaces. C’est une mutation majeure : transformer des essais cliniques basés sur le recrutement massif vers des essais plus intelligents et éthiques, où chaque patient recruté a une probabilité maximale de bénéficier du traitement investigué.

    Du concept à l’implémentation clinique

    Les cas d’usage du jumeau numérique en santé ne sont plus des promesses : ils sont en cours de déploiement dans des hôpitaux, des sociétés savantes et des essais cliniques réels. De la prédiction du risque cardiovasculaire aux simulations oncologiques, de la localisation des foyers épileptiques à l’optimisation des blocs opératoires, le jumeau numérique révèle son potentiel à chaque étape du parcours de soins.

    Le consortium MEDITWIN porte 17 cas d’usage majeurs sur trois aires thérapeutiques ; inHEART déploie déjà ses jumeaux du cœur dans 200+ établissements ; SILVER SPINE promet une révolution en chirurgie spinale ; Unlearn.AI transforme les essais cliniques eux-mêmes. Ces applications concrètes, incarnées dans des startups, des IHUs et des hôpitaux, attestent que l’innovation a franchi le seuil du laboratoire vers la clinique.

    Reste à généraliser, à valider sur des cohortes plus larges, à documenter les économies réelles et les améliorations de résultats patients. Mais la trajectoire est claire : le jumeau numérique n’est plus une technologie émergente, c’est une innovation en déploiement.

  • Solutions de jumeaux numériques en santé : un marché encore fragmenté mais déjà stratégique pour la médecine personnalisée

    Un socle technologique : jumeaux virtuels, simulation avancée et IA

    Dassault Systèmes, via son programme MEDITWIN, propose une plateforme de jumeaux virtuels V+R qui modélisent la santé d’un individu en s’appuyant sur imagerie, analyses biologiques, données génomiques et dossiers médicaux pour améliorer la décision clinique. Autour de cette brique de simulation, l’éditeur fédère un consortium de sept IHU, du CHU de Nantes, d’Inria et de start-up (inHEART, Qairnel, codoc, Neurometers), avec un focus sur la cardiologie, l’oncologie, le métabolisme, l’ophtalmologie et la neurologie.

    Sur le plan technologique, les solutions de jumeaux numériques combinent :

    • Des moteurs de simulation biomécanique ou physiologique (organes, colonnes vertébrales, blocs opératoires).
    • Des algorithmes d’IA (machine learning, deep learning, réseaux bayésiens) pour apprendre des données de santé réelles et générer des prédictions personnalisées.
    • Des interfaces cliniques avancées, parfois couplées à la réalité mixte ou à l’impression 3D, facilitant l’appropriation par les professionnels.

    La Fondation Dassault Systèmes illustre cette approche avec les projets Living Eye Virtual Twin (modèle 3D du nerf optique pour comprendre certains mécanismes de cécité) et Vivid-Spine (modélisation 3D et réalité augmentée pour le suivi non invasif de la scoliose, avec un objectif de réduction de 75% des examens ionisants). Ces projets préfigurent des usages cliniques où la simulation remplace une partie des examens invasifs et aide à la compréhension fine des trajectoires pathologiques.

    Solutions de jumeaux numériques orientées décision clinique

    Plusieurs éditeurs positionnent déjà des solutions opérationnelles de jumeaux numériques à visée directement clinique, avec des cas d’usage et des chiffres clés significatifs.

    • Predisurge – PlanOp™ : plateforme de jumeau numérique pour la planification d’interventions cardiovasculaires, utilisant l’imagerie préopératoire pour simuler le comportement biomécanique des artères et valves, prédire les résultats post-opératoires et optimiser le choix des DM. La technologie repose sur le machine learning appliqué à des données d’imagerie non structurées, et vise à réduire les risques chirurgicaux et les coûts de R&D, tout en servant d’outil de formation via des simulations réalistes.

    • inHEART – inHEART MODELS : éditeur français proposant un jumeau numérique 3D du cœur pour la planification des ablations d’arythmies, basé sur vision par ordinateur et machine learning. La suite logicielle, marquée CE MDR en classe II et autorisée par la FDA, est déployée dans plus de 200 centres en Europe et aux États-Unis, avec des résultats cliniques indiquant une réduction de 60% du temps de procédure et de 38% des récidives.

    • CHU de Nice – Rebone : plateforme hospitalière de planification chirurgicale en orthopédie et traumatologie d’urgence, qui génère un double virtuel 3D du patient à partir de scanner/IRM, combinant IA (ML, vision par ordinateur), réalité mixte, impression 3D et robotique. Les bénéfices attendus portent sur la réduction des complications post-opératoires, la diminution des délais de prise en charge et une meilleure personnalisation des interventions.

    • Digyne – Digyne Diagnostic Support : solution de jumeau numérique de la cavité pelvienne féminine qui exploite imagerie et IA (ML, vision par ordinateur) pour l’assistance diagnostique (prolapsus génital notamment) et la planification chirurgicale personnalisée, en fournissant des métriques biomécaniques dédiées aux cliniciens.

    • Caranx Medical – Tavipilot Soft : plateforme per-opératoire guidée par IA pour TAVI, créant un jumeau numérique du patient et exploitant des flux multimodaux (scanner, fluoroscopie, échographie) pour optimiser voie d’accès, taille et positionnement de la valve. Entraînée sur plus de 5 000 cas, la solution suit en temps réel les repères anatomiques et instrumentaux afin de sécuriser un acte à très haut risque, avec un positionnement attendu dans les classes élevées de DM.

    Ces solutions partagent un socle commun : jumeau numérique patient ou organe, IA de segmentation et de simulation, usage en planification ou guidage de procédures à fort enjeu clinique. Elles illustrent le mouvement d’intégration du jumeau numérique au cœur de la décision médicale, au-delà du simple support visuel.

    Prévention, télésurveillance et jumeaux de santé individuels

    Un autre pan du marché se structure autour de jumeaux numériques de santé individuels, visant la prévention, la télésurveillance et l’accompagnement des patients à domicile ou en ambulatoire.

    • HiNounou – Plateforme HiNounou : solution de prévention à domicile pour seniors, combinant un kit de dispositifs médicaux connectés (tensiomètre, oxymètre, balance, glucomètre, ECG), une application mobile adaptée, un jumeau numérique du patient et une analyse IA des cinq dimensions de santé (physique, mentale, sociale, environnementale, comportementale). L’écosystème permet la détection précoce des risques de maladies chroniques (diabète, hypertension, cardiovasculaire), le partage des données avec professionnels et hôpitaux et un système de récompense par « Nounou Tokens » via une plateforme blockchain pour soutenir l’adhésion.

    • Integratome – plateforme Integratome : éditeur qui construit un jumeau numérique de santé individuel permettant de visualiser et structurer les données médicales, génétiques, environnementales et sociales, en s’appuyant sur une IA symbolique et des réseaux bayésiens. La plateforme couvre plus de 55 thématiques de soins et 14 systèmes physiopathologiques, produit des scores et recommandations explicables et s’inscrit dans une démarche de prévention personnalisée, par exemple au Pôle Santé Bergère.

    • OneTwenty AG – bioX DT : moteur de digital twin qui modélise l’individu pour prédire des biomarqueurs, des PROs (patient-reported outcomes) et des événements impactant la santé à partir de flux de données personnalisés. L’outil permet de visualiser le métabolisme et d’anticiper notamment des événements glycémiques ou métaboliques, avec un potentiel d’intégration dans des dispositifs médicaux pour l’ajustement personnalisé de la thérapie.

    • ExactCure – ExactCure : solution française de « jumeau numérique médicamenteux » qui simule l’efficacité et les interactions de médicaments selon les caractéristiques individuelles du patient (âge, sexe, génétique, fonctions rénale et hépatique…), afin de prévenir sur/sous-doses et interactions iatrogènes. Basée sur du machine learning appliqué à des données structurées, la solution vise une personnalisation fine de la posologie et une amélioration de la pharmacovigilance.

    Ces offres, tournées vers le domicile, la prévention et l’expérience patient, renforcent la logique de médecine 6P, en rendant tangible la dimension prédictive et personnalisée pour des populations à risque ou chroniques.

    Jumeaux numériques d’organisation et de territoire

    Au-delà de l’échelle individuelle, des initiatives se déploient sur l’organisation des soins et les territoires, avec des éditeurs et consortiums misant sur les données de vie réelle et la simulation des flux.

    • Clinique Mutualiste / École des Mines de Saint-Étienne – jumeau de bloc opératoire : un jumeau numérique du bloc opératoire est développé pour optimiser les décisions en temps réel, superviser l’organisation, identifier les goulots d’étranglement et simuler l’impact des aléas (retards, urgences, absences de patients). Ce projet, cofinancé par le Fonds Avenir Santé Numérique, combine un modèle organisationnel du plateau technique (16 salles, flux patients, équipes) et un jumeau numérique patient pour anticiper les étapes clés du parcours (temps au bloc, en salle de réveil, mode d’hospitalisation).

    • Health Data Hub – jumeaux numériques de territoire : le HDH met en avant le concept de jumeau numérique de l’état de santé d’un territoire, permettant de représenter l’état de santé d’une population, les inégalités, la distribution des ressources et d’évaluer différents scénarios organisationnels ou de politiques de santé. Cette approche mobilise les données de santé en vie réelle, et appelle des solutions analytiques intégrant IA et modélisation des flux pour éclairer les décisions publiques.

    • Qualees – solutions données de santé en vie réelle : Qualees ne propose pas un jumeau numérique spécifique, mais développe des solutions d’exploitation des données de santé en vie réelle combinant méthodologies de CRO et technologies d’IA / deep learning pour la R&D, le pilotage business et l’optimisation des coûts. Ces briques analytiques peuvent alimenter des jumeaux numériques organisationnels ou territoriaux en apportant une valorisation robuste des données de routine.

    Ces projets prolongent la logique des jumeaux numériques vers le pilotage macro des ressources et des parcours, dans un contexte de tensions sur les capacités hospitalières et la nécessité d’objectiver les choix d’organisation.

    Industrie et recherche clinique : vers des essais virtuels

    Medidata et les jumeaux numériques de patients

    À l’international, des acteurs comme Medidata (groupe Dassault Systèmes) développent des jumeaux numériques de patients pour la recherche clinique. Ces modèles sont utilisés pour simuler des groupes de contrôle virtuels dans les essais cliniques, afin de réduire le nombre de patients exposés à des placebos et d’accélérer les études.

    Cette approche, déjà reconnue par certaines autorités réglementaires, illustre le potentiel des jumeaux numériques pour transformer la conduite des essais cliniques

    Un marché en structuration : acteurs, technologies et perspectives

    Le marché des jumeaux numériques en santé reste hétérogène, mais quelques lignes de force se dégagent pour les décideurs, DSI et directions innovation.

    • Acteurs clés :

      • Grandes plateformes de simulation et de jumeaux virtuels : Dassault Systèmes avec MEDITWIN et les initiatives soutenues par sa Fondation (Living Eye Virtual Twin, Vivid-Spine).

      • Éditeurs spécialisés verticaux : Predisurge (PlanOp), inHEART, Digyne, Caranx Medical (Tavipilot Soft), ExactCure, HiNounou, Integratome, OneTwenty AG (bioX DT).

      • Institutions de recherche et CHU : CHU de Nice (Rebone), CHRU de Nancy / IADI (projets de jumeau cardiaque), École des Mines de Saint-Étienne, IHU partenaires de MEDITWIN.

    • Technologies dominantes :

      • IA de type machine learning et deep learning appliquée à l’imagerie et aux données structurées (PlanOp, inHEART, Rebone, Digyne, Tavipilot Soft, bioX DT).

      • IA symbolique et réseaux bayésiens pour des modèles explicables en prévention et parcours de soins (Integratome).

      • Simulation numérique 3D et biomécanique, couplée à la réalité mixte et à l’impression 3D (Rebone, Vivid-Spine).

    • Chiffres et ordres de grandeur :

      • inHEART : plus de 200 hôpitaux équipés en Europe et aux États-Unis, réduction de 60% du temps de procédure et de 38% des récidives en arythmologie.

      • Vivid-Spine : ambition de réduire de 75% le recours à l’imagerie ionisante dans le suivi de la scoliose grâce au jumeau numérique et à la réalité augmentée.

      • Blocs opératoires de la Clinique Mutualiste : 16 salles et une centaine de patients opérés par jour, constituant un terrain d’application concret pour les jumeaux organisationnels.


    <span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span><span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span><span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span>

  • Numérique en santé : l’IA progresse, mais les financements ralentissent

    Une baisse de 58% du montant total levée en 2024 par rapport à 2025

    Les entreprises françaises du numérique en santé ont levé 317 millions de moins en 2025 qu’en 2024, soit une baisse de 42%, au plus bas depuis 2017. La taille de l’échantillon (une année complète), et l’importance de la baisse, permette d’affirmer qu’on assiste à une véritable tendance baissière des capacités de financements des entreprises françaises du numérique en santé. Rajoutons à cela qu’une majorité des montants sont levés par un petit nombre d’acteurs, chaque trimestre la majorité des fonds étaient levés par moins du tiers ou du quart du nombre total de start-up.

    Technologie : l’IA majoritaire, suivie par la robotique

    La majorité des fonds se sont dirigés vers des technologies d’IA. On remarque également que si l’IA est majoritaire en montant, elle ne l’est pas tout à fait en nombre d’opérations. Cela révèle d’une part l’émergence de cette technologie, mais aussi le besoin de fonds plus important pour ce type de solutions. En effet, l’IA nécessite beaucoup de données de qualités, et des compétences très recherchée, cela a un coût non négligeable. En seconde position en terme de technologie, c’est la robotique qui a levé le plus de fonds, cependant il est important de signaler que plus de la moitié du montant vient d’une seule opération, les 65 millions d’euros levés par Wandercraft, l’entreprise créatrice de l’exosquelette de rééducation Atalante X.

    Secteur : oncologie, rééducation et efficience opérationnelle en tête

    Le secteur ayant le plus levé est la rééducation, ce chiffre est à nuancé pour la même raison que celui sur la robotique. Vient ensuite l’efficience opérationnelle, notamment avec Nabla (60 millions), Vocca (4,7 millions ) et Parallel (3,2millions), puis en quatrième position  l’oncologie avec Apmonia Therapeutics (24), Median technologie (24) et One Bioscience (15).


    Liste des start-up du numérique en santé ayant levées des fonds en 2025

    Startup Montant levé en 2025 Secteur Type de technologie
    lyv 2,6 Femtech Thérapie digitale
    Faks 6,0 Pharmacie Platforme
    DrugOptimal 2,9 Pharmacie IA
    Fizimed 4,0 Femtech Thérapie digitale
    MSInsight 1,6 Oncologie IA
    Hopia 3,5 RH IA
    Monka NC Autonomie Thérapie digitale
    Bioptimus 36,0 Drug discovery IA
    Reev 8,8 Réeducation Robotique
    Robeauté 27,0 Neurologie Robotique
    Carmat 9,7 Cardiologie Robotique
    Parralel 3,2 Efficience opérationelle IA
    Okeiro 10,0 Greffe IA
    Sim&Cure 3,1 Neurologie IA et jumeau numérique
    Klaimy 1,2 Assurance IA
    Diagnoly 5,5 Femtech IA
    H’Ability 1,2 Réeducation VR
    Clikodoc 1,1 RDV médicaux Plateforme Saas
    Little John 0,8 Assurance Plateforme Saas
    Brink Therapeutics 3,5 Thérapie génique IA
    Poppins 5,0 Pédiatrie Application smartphone
    Wandercraft 65,5 Réeducation Robotique
    Nabla 60,0 Compte-rendu médicaux IA
    GeodAIsics 5,0 Jumeau numérique IA
    DESKi 6,0 Cardiologie IA
    Apmonia Therapeutics 20,0 Oncologie IA
    Codoc x Données de santé Data
    Median Technologies 24,0 oncologie Imagerie et IA
    One Bioscience 15,0 Oncologie IA
    RDS 14,0 Parcours patient Télésurveillance
    Rofim 10,0 Coordination numérique des soins Plateforme
    ArcaScience 7,0 Drug discovery IA
    JUISCI 5,5 Documentation scientifique IA
    Vocca 4,7 Assistant vocal IA
    Sonomind 3,0 Psychiatrie Ultrason
    Rainpath 2,5 Biopsies IA
    Austral DX 2,5 Diagnostics pulmonaires et cardiaques IA
    MovaLife 1,6 Femtech Robotique
    Solence 1,6 Femtech Thérapies digitales
    VitaDX 1,5 oncologie IA
    Klodios 1,2 Documentation IA
    Lucis 10,0 Prévention IA
    Sim&Cure 10,0 AVC Jumeaux numériques et IA
    LaFraise 3,2 Dentiste IA
    CardiaMetrics 2,0 Cardiovasculaire Télésurveillance
    Ai-Stroke 4,0 AVC IA
    Hyprview 1,4 Oncologie Plateforme
    Touwi 0,7 Prévention IA
    Hublo 20,0 RH à l’hôpital IA
    Karavela 2,0 Neurologie IA
    Ad scientam 5,0 Maladies chroniques Télésurveillance
    Annette 2,0 Alimentation Plateforme
  • Levées de fonds en e-santé : un plus bas depuis 2017

    60 millions d’euros levés au dernier trimestre : au plus bas depuis 2017

    Ce trimestre marque une baisse de 31% par rapport au trimestre précédent, cependant il est important de prendre en compte que le dernier trimestre de l’année est généralement sous la moyenne annuelle des levées de fonds.

    Autre fait important à souligner : près des deux tiers des fonds levés l’ont été par 3 des 12 entreprises : Hublo, plateforme RH destinée aux personnels des établissement de santé a levé 20 millions, Sim&Cure, une application de jumeaux numériques pour optimiser le choix des instruments chirurgicaux 10 millions, et Lucis, une offre d’analyse sanguine semestrielle par IA dans un objectif de prévention, 8,5 millions d’euros.


    L’IA, moins de 50% des levées pour la première fois de l’année

    Exceptionnellement ce semestre, les technologies d’IA ont moins levées que les technologies de type plateforme. Dans cette catégorie, en plus de Hublo, Hyprview qui propose une plateforme d’imagerie en oncologie, et Annette à l’origine d’une plateforme de coordination des soins, ont levé respectivement 1,4 et 2 millions d’euros.
    <span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span>

    Le cerveau aire médicale à l’honneur ce trimestre

    Sur les 12 levées de fonds, 3 concerne des solutions en lien avec le cerveau, Karavela, fondée en 2025, veut développer un modèle cérébral basé sur l’IA pour mieux comprendre le cerveau et ses maladies, a levé 2 millions d’euros, Ai-Stroke qui repère les AVC dès les premiers signes, 4 millions, et SIM&Cure, mentionné précédemment, 10 millions.

    Liste complète des 12 opération du trimestre :

    Nom de l’entreprise Montant en M€ Thématique Technologie Investisseurs Date de levée
    Klodios 1,2 Documentation IA Normandie Business Angels, Normandie Participations, Bpifrance, Caisse d’Epargne Normandie et CIC. 15/10/2025
    Lucis 8,5 Prévention IA Y Combinator, Kima Ventures, Motier Ventures, 199 Ventures, Source Ventures et Stake Capital, 16/12/2025
    Sim&Cure 10,0 AVC Jumeaux numériques et IA Elaia, IT Translation, Irdi 22/12/2025
    LaFraise 3,2 Dentisterie IA 20VC, Wise et UiPath 17/11/2025
    CardiaMetrics 2,0 Cardiovasculaire Télésurveillance Bpifrance, Crédit Mutuel et le Réseau Entreprendre Isère. 26/11/2025
    Ai-Stroke 4,0 AVC IA  – 19/11/2025
    Hyprview 1,4 Oncologie Plateforme Bpifrance 23/12/2025
    Touwi 0,7 Prévention IA Credit Agricole 01/12/2025
    Hublo 20,0 RH à l’hôpital Plateforme Bpifrance 25/10/2025
    Karavela 2,0 Neurologie IA HCVC, Daphni, First Momentum, 23/11/2025
    Ad scientam 5,0 Maladies chroniques Télésurveillance TechLife Capital 05/11/2025
    Annette 2,0 Alimentation Plateforme Redstone, Ring Capital et AFI Ventures 05/12/2025
  • 2025 en santé : retour sur cinq nominations clés

    4 mars : Sandrine Desjardins nommée cheffe de projet scientifique à la mission du numérique en santé de la HAS

    Diplômée d’un doctorat en chirurgie dentaire de l’Université Paris Cité en 2010, complété par un diplôme universitaire en dermatologie buccale et plusieurs certifications en gestion de projet et en stratégie d’entreprise (HEC Paris, Centrale Lille), Sandrine Desjardins a débuté sa carrière en tant que chirurgien-dentiste, avant d’élargir progressivement son champ d’expertise vers la gestion de projets en santé publique et l’innovation numérique.

    Après plusieurs années d’exercice en tant que praticienne dans divers centres de santé et cabinets dentaires, elle rejoint l’Agence régionale de santé d’Île-de-France en 2016 comme experte en odontologie. Dans ce rôle, elle joue un rôle clé dans l’évaluation des demandes d’ouverture de centres de santé et la mise en place de programmes visant à améliorer les soins bucco-dentaires pour les personnes en situation de handicap. En 2020, en pleine crise sanitaire, elle s’engage en Australie au sein du département de la santé de l’État de Victoria. Elle y occupe des postes de responsabilité croissante, passant de team leader de la Covid Coordination Unit à operations manager en seulement quelques mois. À ce dernier poste, elle encadre une équipe de 150 personnes et assure la coordination des stratégies sanitaires locales pour faire face à la pandémie. Forte de cette expérience internationale en gestion de crise, elle rejoint BearingPoint en octobre 2023 en tant que consultante dans le secteur public. Elle y pilote des projets de conduite du changement, notamment pour la formation de milliers d’agents municipaux, et participe à la rédaction de recommandations stratégiques en lien avec les politiques publiques de santé.

    En mars 2025, Sandrine Desjardins franchit une nouvelle étape en intégrant la HAS en tant que cheffe de projet scientifique pour la mission du numérique en santé.

    11 mars 2025 : Florie Fillol devient coordinatrice de la stratégie d’accélération innovation en prévention à l’Agence de l’Innovation en Santé

    Diplômée d’un doctorat en biologie-santé et épidémiologie de l’Université de Montpellier, complété par des formations en biostatistique, intelligence artificielle et management de projets innovants, Florie Fillol entame sa carrière en 2009 à l’Agence nationale de sécurité sanitaire (Anses) en tant que responsable de projet scientifique. Elle y analyse les facteurs de risque d’obésité chez l’adulte et contribue à des études sur les régimes amaigrissants. Elle rejoint ensuite Sanofi Pasteur MSD en 2010 en tant qu’épidémiologiste responsable des vaccins pédiatriques, où elle suit des études épidémiologiques européennes et rédige des dossiers réglementaires pour les autorités de santé. En 2011, elle poursuit son expertise en épidémiologie en devenant consultante indépendante chez Epi-advice, où elle travaille sur la recherche et l’analyse de données pour des soumissions à l’Agence européenne des médicaments (EMA).

    En 2012, elle rejoint Biomouv en tant que directrice scientifique. Elle joue un rôle clé dans la conception et l’évaluation clinique des thérapies digitales (DTx) en prévention, en rédigeant des protocoles d’études et en mettant en place des collaborations avec des laboratoires pharmaceutiques. Elle est également à l’initiative de la mise en conformité des projets avec le RGPD et pilote une thèse CIFRE sur l’impact des DTx dans les parcours de soins.

    Après cette immersion dans le secteur des dispositifs numériques de prévention, elle rejoint l’Institut national du cancer (INCa) en 2020 comme responsable de projets en innovation, évaluation et dépistage. Pendant plus de trois ans, elle pilote des initiatives visant à intégrer de nouvelles technologies et méthodes d’évaluation dans les stratégies de prévention et de dépistage du cancer. Elle élargit ensuite son champ d’action en intégrant l’Agence de l’innovation en santé (AIS) en 2023, où elle devient responsable des projets prévention et accompagnement des innovations. À ce poste, elle participe activement à la structuration de la stratégie nationale de prévention et d’évaluation des innovations en santé. En mars 2025, Florie Fillol est promue coordinatrice de la stratégie d’accélération innovation en prévention à l’AIS. Dans ce rôle, elle est chargée de définir et de piloter la feuille de route nationale pour l’innovation en prévention, en articulant les stratégies publiques et les initiatives privées.

    13 octobre : Stéphanie Rist nommée ministre de la Santé, de l’Autonomie et des Personnes handicapées

    Députée du Loiret depuis 2017 et médecin rhumatologue au CHU d’Orléans, Stéphanie Rist a été nommée ministre de la Santé, des Familles, de l’Autonomie et des Personnes handicapées le 13 octobre.

    Diplômée en médecine à l’Université Paris Cité et titulaire d’un DES de rhumatologie obtenu au CHRU de Tours, Stéphanie Rist a débuté sa carrière à l’AP-HP, en tant que cheffe de clinique en médecine interne à l’hôpital Louis-Mourier. Elle rejoint ensuite le CHR d’Orléans, où elle exerce comme praticienne hospitalière puis cheffe du service de rhumatologie, avant de devenir vice-présidente de la commission médicale d’établissement (CME). Engagée dans la gouvernance hospitalière, elle complète son parcours par un master en gestion et politiques de santé à Sciences Po (2015), avant de se lancer en politique.

    Députée depuis plus de 8 ans, Stéphanie Rist s’est imposée comme l’une des voix fortes du groupe présidentiel sur les sujets de santé. Rapporteur générale de la commission des affaires sociales, elle a notamment porté la loi du 19 mai 2023 visant à améliorer l’accès aux soins par la confiance aux professionnels de santé, texte structurant dans la redéfinition des pratiques avancées et de la coopération interprofessionnelle.

    À la tête du ministère de la Santé, des Familles, de l’Autonomie et des Personnes handicapées, Stéphanie Rist hérite d’un périmètre large et sensible : poursuite du Ségur de la santé et du pacte de refondation de l’hôpital, pilotage de la réforme des ARS et de la territorialisation des politiques de santé, consolidation de la stratégie nationale de prévention et du soutien aux aidants, articulation avec les politiques du grand âge et du handicap.

    8 décembre : Jean-Christophe Zerbini nommé directeur général de l’Agence du Numérique en Santé

    Jean-Christophe Zerbini est directeur de l’ANS depuis le 8 décembre 2025, avec pour mission de piloter la nouvelle feuille de route stratégique de l’agence. Ingénieur diplômé de l’IMAC en réseaux et télécoms, il a débuté sa carrière dans les années 1990 en tant qu’administrateur système et chef de projet en architecture réseau et cybersécurité, avant d’évoluer vers des postes de conseil et de direction informatique, en métropole comme en outre-mer. Il rejoint le secteur hospitalier en 2011, d’abord au centre hospitalier d’Annecy, puis à celui d’Auch, où il prend la responsabilité des systèmes d’information, de la logistique et des achats. En 2018, il prend la direction du GIP e-santé Occitanie, où il structure une offre régionale de services numériques et renforce la coopération entre les acteurs publics et privés. Il préside le Collège national des Groupements régionaux d’appui au développement de la e-santé (GRADeS) et siège au conseil d’administration de l’ANS, contribuant activement à ses orientations stratégiques. En 2023, il fonde une start-up centrée sur la télésurveillance des patients atteints de pathologies chroniques cardiaques et respiratoires, témoignant de son engagement pour une e-santé proche du terrain et ancrée dans les usages.

    En tant que directeur général de l’ANS, Jean-Christophe Zerbini sera chargé de piloter la mise en œuvre du Contrat d’Objectifs et de Performance (COP) de l’agence, qui visera à renforcer l’usage des services numériques, améliorer la lisibilité des actions et anticiper les évolutions réglementaires nationales et européennes.

    18 décembre : Guillaume Couillard nommé directeur délégué à la gestion et à l’organisation des soins de la Cnam

    Diplômé de l’École polytechnique et de l’École des Ponts et Chaussées, titulaire d’un DEA « Décisions publiques, institutions et organisations/économie publique », Guillaume Couillard débute sa carrière à la direction de la Sécurité sociale, où il supervise la transformation de la branche accidents du travail et maladies professionnelles. Il rejoint ensuite la Direction générale de la modernisation de l’État, suivant pour les ministères sociaux les dossiers de performance hospitalière, notamment dans les CHU. En 2010, il devient adjoint du sous-directeur de l’Assurance-maladie. De 2013 à 2017, il exerce les fonctions de directeur adjoint des Hospices civils de Lyon. Il y pilote notamment les affaires financières, les ressources matérielles, les plateaux techniques et les systèmes d’information.

    En 2017, il rejoint le cabinet du Premier ministre Édouard Philippe en qualité de conseiller technique pour la santé, le grand âge et le handicap. Il contribue à la mise en œuvre de la stratégie nationale « Ma Santé 2022 », au suivi du financement du système de santé et à la gestion gouvernementale de la crise sanitaire liée à la Covid-19. Depuis septembre 2020, Guillaume Couillard dirige le GHU Paris psychiatrie et neurosciences, établissement public de santé mentale et de recherche en neurosciences. En parallèle de ses fonctions de direction, il est co-auteur de l’ouvrage L’hôpital apprenant, l’amélioration continue au service du soin (Eyrolles, 2024), aux côtés de Michael Ballé et Anne Lise Seltzer, et membre du Cercle Asclépios présidé par Franck von Lennep.

    En tant que directeur délégué à la gestion et à l’organisation des soins de la Cnam, il est chargé de conduire la politique de coordination des soins entre les acteurs de santé, de renforcer la performance du service public de l’Assurance-maladie et de poursuivre la modernisation des dispositifs d’appui aux professionnels.


  • Nabla, Wandercraft, Bioptimus, retour sur les 5 levées de fonds à retenir en 2025

    Wandercraft : 65,5 millions d’euros pour une robotique diversifiée

    Wandercraft a finalisé en juin 2025 une série D de 65,5 millions d’euros. Cette opération a été menée avec la participation du fonds PSIM géré par Bpifrance dans le cadre de France 2030, la Banque européenne d’investissement, Teampact Ventures et Quadrant Management. L’entreprise est aujourd’hui connue pour ses exosquelettes médicaux avec Atalante X, désormais déployé dans plus de 100 centres de rééducation sur quatre continents, l’arrivée de Renault au capital marque la diversification de l’entreprise. Le partenariat avec le constructeur automobile, qui prend une participation minoritaire et devient le premier client industriel, vise le déploiement de Calvin-40, un robot humanoïde développé en 40 jours et conçu pour effectuer des tâches pénibles dans les usines Renault dans un délai de 40 semaines. ​

    Nabla : 60 millions d’euros pour s’internationaliser

    En juin 2025, Nabla a bouclé une série C de 60 millions d’euros, menée par HV Capital avec la participation de Highland Europe, DST Global, Cathay Innovation et Tony Fadell via Build Collective. Cette levée porte le financement total de l’entreprise créée en 2018 à 100 millions d’euros et intervient après une phase d’hypercroissance sur le marché américain. Fondée par Alexandre Lebrun, récemment embauché dans l’entreprise de Yann Le Cun. La startup a développé un assistant médical basé sur l’IA générative qui génère automatiquement des comptes rendus de consultations, réduisant de moitié le temps administratif des soignants. Avec plus de 85 000 praticiens utilisateurs répartis dans 130 établissements et couvrant 55 spécialités médicales, Nabla traite environ 20 millions de consultations par an. Après avoir sécurisé une position dominante aux États-Unis où elle réalise plus de 95% de son activité, l’entreprise réoriente désormais ses investissements vers l’Europe, un marché réglementé mais à fort potentiel. Les fonds levés serviront principalement à développer les équipes tech à Paris pour enrichir la plateforme avec des capacités agentiques avancées (codification médicale automatique, intégrations système), transformant progressivement l’assistant de documentation en infrastructure clinique complète. Cette approche par paliers, qui consiste à créer d’abord de la dépendance sur un cas d’usage simple (génération de comptes rendus) avant d’étendre l’offre vers des fonctionnalités à plus forte valeur ajoutée, constitue un modèle de land-and-expand classique. L’intégration native avec les principaux logiciels hospitaliers américains (Epic, Cerner) et français (Weda) crée un effet de verrouillage technique qui renforce la rétention client.​

    Bioptimus : 36 millions d’euros pour construire le modèle de fondation universel en biologie

    Créée en 2024 et incubée par la licorne Owkin a été cofondée par d’anciens chercheurs de Google DeepMind et d’Owkin, dont Jean-Philippe Vert (CEO), Rodolphe Jenatton, Zelda Mariet et Felipe Llinares. L’entreprise développe des modèles de fondation d’intelligence artificielle. Un« modèle de fondation » en intelligence artificielle est un très grand modèle déjà préentraîné sur d’énormes quantités de données variées, textes, images, code, etc, que l’on réutilise ensuite pour plein de tâches différentes (chatbot, résumé, traduction, génération d’images, etc.) appliqués aux sciences biomédicales. L’ambition est de créer le premier modèle multimodal et multi-échelle capable d’intégrer des données biologiques allant des protéines et gènes jusqu’aux tissus et organismes entiers. En juillet 2024, Bioptimus a lancé H-Optimus-0, le plus grand modèle open source au monde dédié à l’histopathologie, avec 1,1 milliard de paramètres entraîné sur plus de 500 000 lames provenant de 4 000 cabinets cliniques, puis en avril 2025 H-Optimus-1, une version améliorée démontrant des performances avancées sur plusieurs tâches diagnostiques. Plutôt que de cibler directement le marché clinique (marquage CE, remboursement), l’entreprise mise sur un modèle B2B2C en s’adressant aux laboratoires pharmaceutiques et biotechnologiques pour accélérer la R&D de nouveaux médicaments. Cette approche réduit considérablement le time-to-market et les contraintes réglementaires tout en visant des clients à fort pouvoir d’achat. La stratégie open source de H-Optimus-0 sert de vitrine technologique et crée un effet de réseau scientifique : avec près de 1 million de téléchargements cumulés et environ 100 publications scientifiques annuelles utilisant leurs modèles, Bioptimus construit une légitimité académique qui facilite les partenariats industriels. Les fonds levés serviront à développer un modèle multi-échelle intégrant génomique, protéomique et imagerie spatiale, créant ainsi une infrastructure de données unique difficile à répliquer.​

    Median Technologies : 23,9 et 37,5 millions d’euros pour le lancement commercial d’eyonis LCS

    Median Technologies a sécurisé jusqu’à 61,4 millions d’euros en 2025 à travers deux opérations complémentaires : une augmentation de capital en ABSA (actions à bons de souscription d’actions) de 23,9 millions d’euros finalisée en août, et une nouvelle ligne de financement de la Banque européenne d’investissement pouvant atteindre 37,5 millions d’euros signée en juillet. Cette société cotée sur Euronext Growth, fondée par Fredrik Brag, développe eyonis, une suite de logiciels dispositifs médicaux basés sur l’IA pour le diagnostic précoce des cancers, tout en opérant une activité iCRO (Imaging Contract Research Organization) qui fournit des services d’analyse d’images pour les essais cliniques en oncologie. En mai 2025, Median Technologies a déposé une demande d’autorisation 510(k) auprès de la FDA pour eyonis LCS (Lung Cancer Screening), son logiciel d’aide au dépistage du cancer du poumon, avec une décision attendue initialement au T3 2025 puis repoussée à début 2026. Une demande de marquage CE a également été soumise en juin 2025. Median Technologies présente un modèle hybride particulièrement intéressant : l’activité iCRO génère des revenus récurrents (21,8 millions d’euros en 2024, en croissance de 10% au second semestre) qui financent partiellement le développement d’eyonis LCS, réduisant ainsi la dépendance aux levées de fonds. La stratégie de ciblage des grands groupes pharmaceutiques (Median est désormais fournisseur privilégié de deux des trois plus grandes entreprises pharmaceutiques mondiales en oncologie) et des CRO globaux crée des revenus prévisibles et une clientèle captive. Avec un marché adressable annuel de plus de 10 milliards de dollars pour le seul dépistage du cancer du poumon aux États-Unis et des partenariats de distribution déjà signés avec un leader américain de la santé pour la commercialisation d’eyonis LCS, Median se positionne comme un pure player de l’IA médicale à forte visibilité réglementaire. Le tirage imminent de la première tranche BEI de 19 millions d’euros et l’horizon de trésorerie étendu au-delà du T4 2026 offrent la latitude financière nécessaire pour négocier les meilleures conditions commerciales lors du lancement produit.​

    Robeauté : 27 millions d’euros pour la neurochirurgie par microrobotique

    Robeauté a finalisé en janvier 2025 une série A de 27 millions d’euros menée par Plural, Cherry Ventures et Kindred Ventures, avec la participation de LocalGlobe, Think.Health, APEX Ventures et Brainlab. Cette levée, amorcée en avril 2024 et bouclée en décembre, porte le financement total de la medtech française à 32 millions d’euros depuis sa création. Fondée par Bertrand Duplat (ancien de l’Agence spatiale européenne et créateur de Virtools racheté par Dassault Systèmes) et Joana Cartocci, l’entreprise développe des microrobots de la taille d’un grain de riz capables de naviguer dans le cerveau en suivant des trajectoires courbes pour diagnostiquer, traiter et surveiller les pathologies cérébrales. Ces dispositifs modulaires peuvent délivrer des molécules thérapeutiques, implanter des électrodes ou collecter des données biologiques in situ grâce à des capteurs intégrés. En huit ans, Robeauté a déposé plus de 50 brevets couvrant les micromoteurs, propulseurs et systèmes de guidage miniaturisés, constituant une barrière technologique significative. La stratégie business de Robeauté repose sur une approche par étapes calibrée pour le secteur medtech : la première application commerciale visera les biopsies cérébrales avancées, avec des essais cliniques prévus en 2026 et une commercialisation envisagée en 2028, avant d’étendre progressivement les indications vers les traitements des tumeurs et des maladies neurodégénératives. Le partenariat stratégique avec Brainlab, leader mondial des solutions de chirurgie guidée par image, offre non seulement une validation technique mais également un canal de distribution potentiel auprès des neurochirurgiens. L’ouverture d’une filiale aux États-Unis vise à obtenir l’agrément FDA, indispensable pour accéder au plus grand marché mondial de dispositifs médicaux, tout en maintenant le développement en Europe. Robeauté exploite un double positionnement : le marché thérapeutique (intervention mini-invasive) et le marché pharmaceutique (plateforme de collecte de données cérébrales in vivo pour le développement de médicaments), ce dernier segment pouvant générer des revenus récurrents par partenariats de recherche avant même la commercialisation des dispositifs. Cette double valorisation explique l’intérêt des investisseurs malgré un horizon de commercialisation relativement lointain.​