Data-Indicateur

  • Numérique en santé : les entreprises françaises lèvent 202 M€ au T3 2026

    Numérique en santé : les entreprises françaises lèvent 202 M€ au T3 2026

    118 % : c’est la hausse des montants levés par les entreprises françaises du numérique en santé au troisième trimestre 2026, par rapport au même trimestre de 2025. Avec 202,2 M€ en 14 opérations, contre 92,9 M€ en 13 opérations un an plus tôt, le trimestre se rapproche des 260 M€ du T3 2024, mais en reste tout de même assez loin. Trois opérations portent l’essentiel de la hausse :

    • Highlife (80 M€), pour sa valve mitrale posée par cathéter ;
    • Implicity (35 M€), pour sa télésurveillance cardiaque pilotée par IA ;
    • Biolevate (30 M€), pour ses agents d’IA dédiés à la conformité réglementaire des laboratoires.

    À elles trois, elles cumulent 145 M€, soit 72 % du trimestre et plus d’une fois et demie le total du T3 2025. Lupin Dental (15 M€) vient compléter la liste des levées de plus de 10 M€.
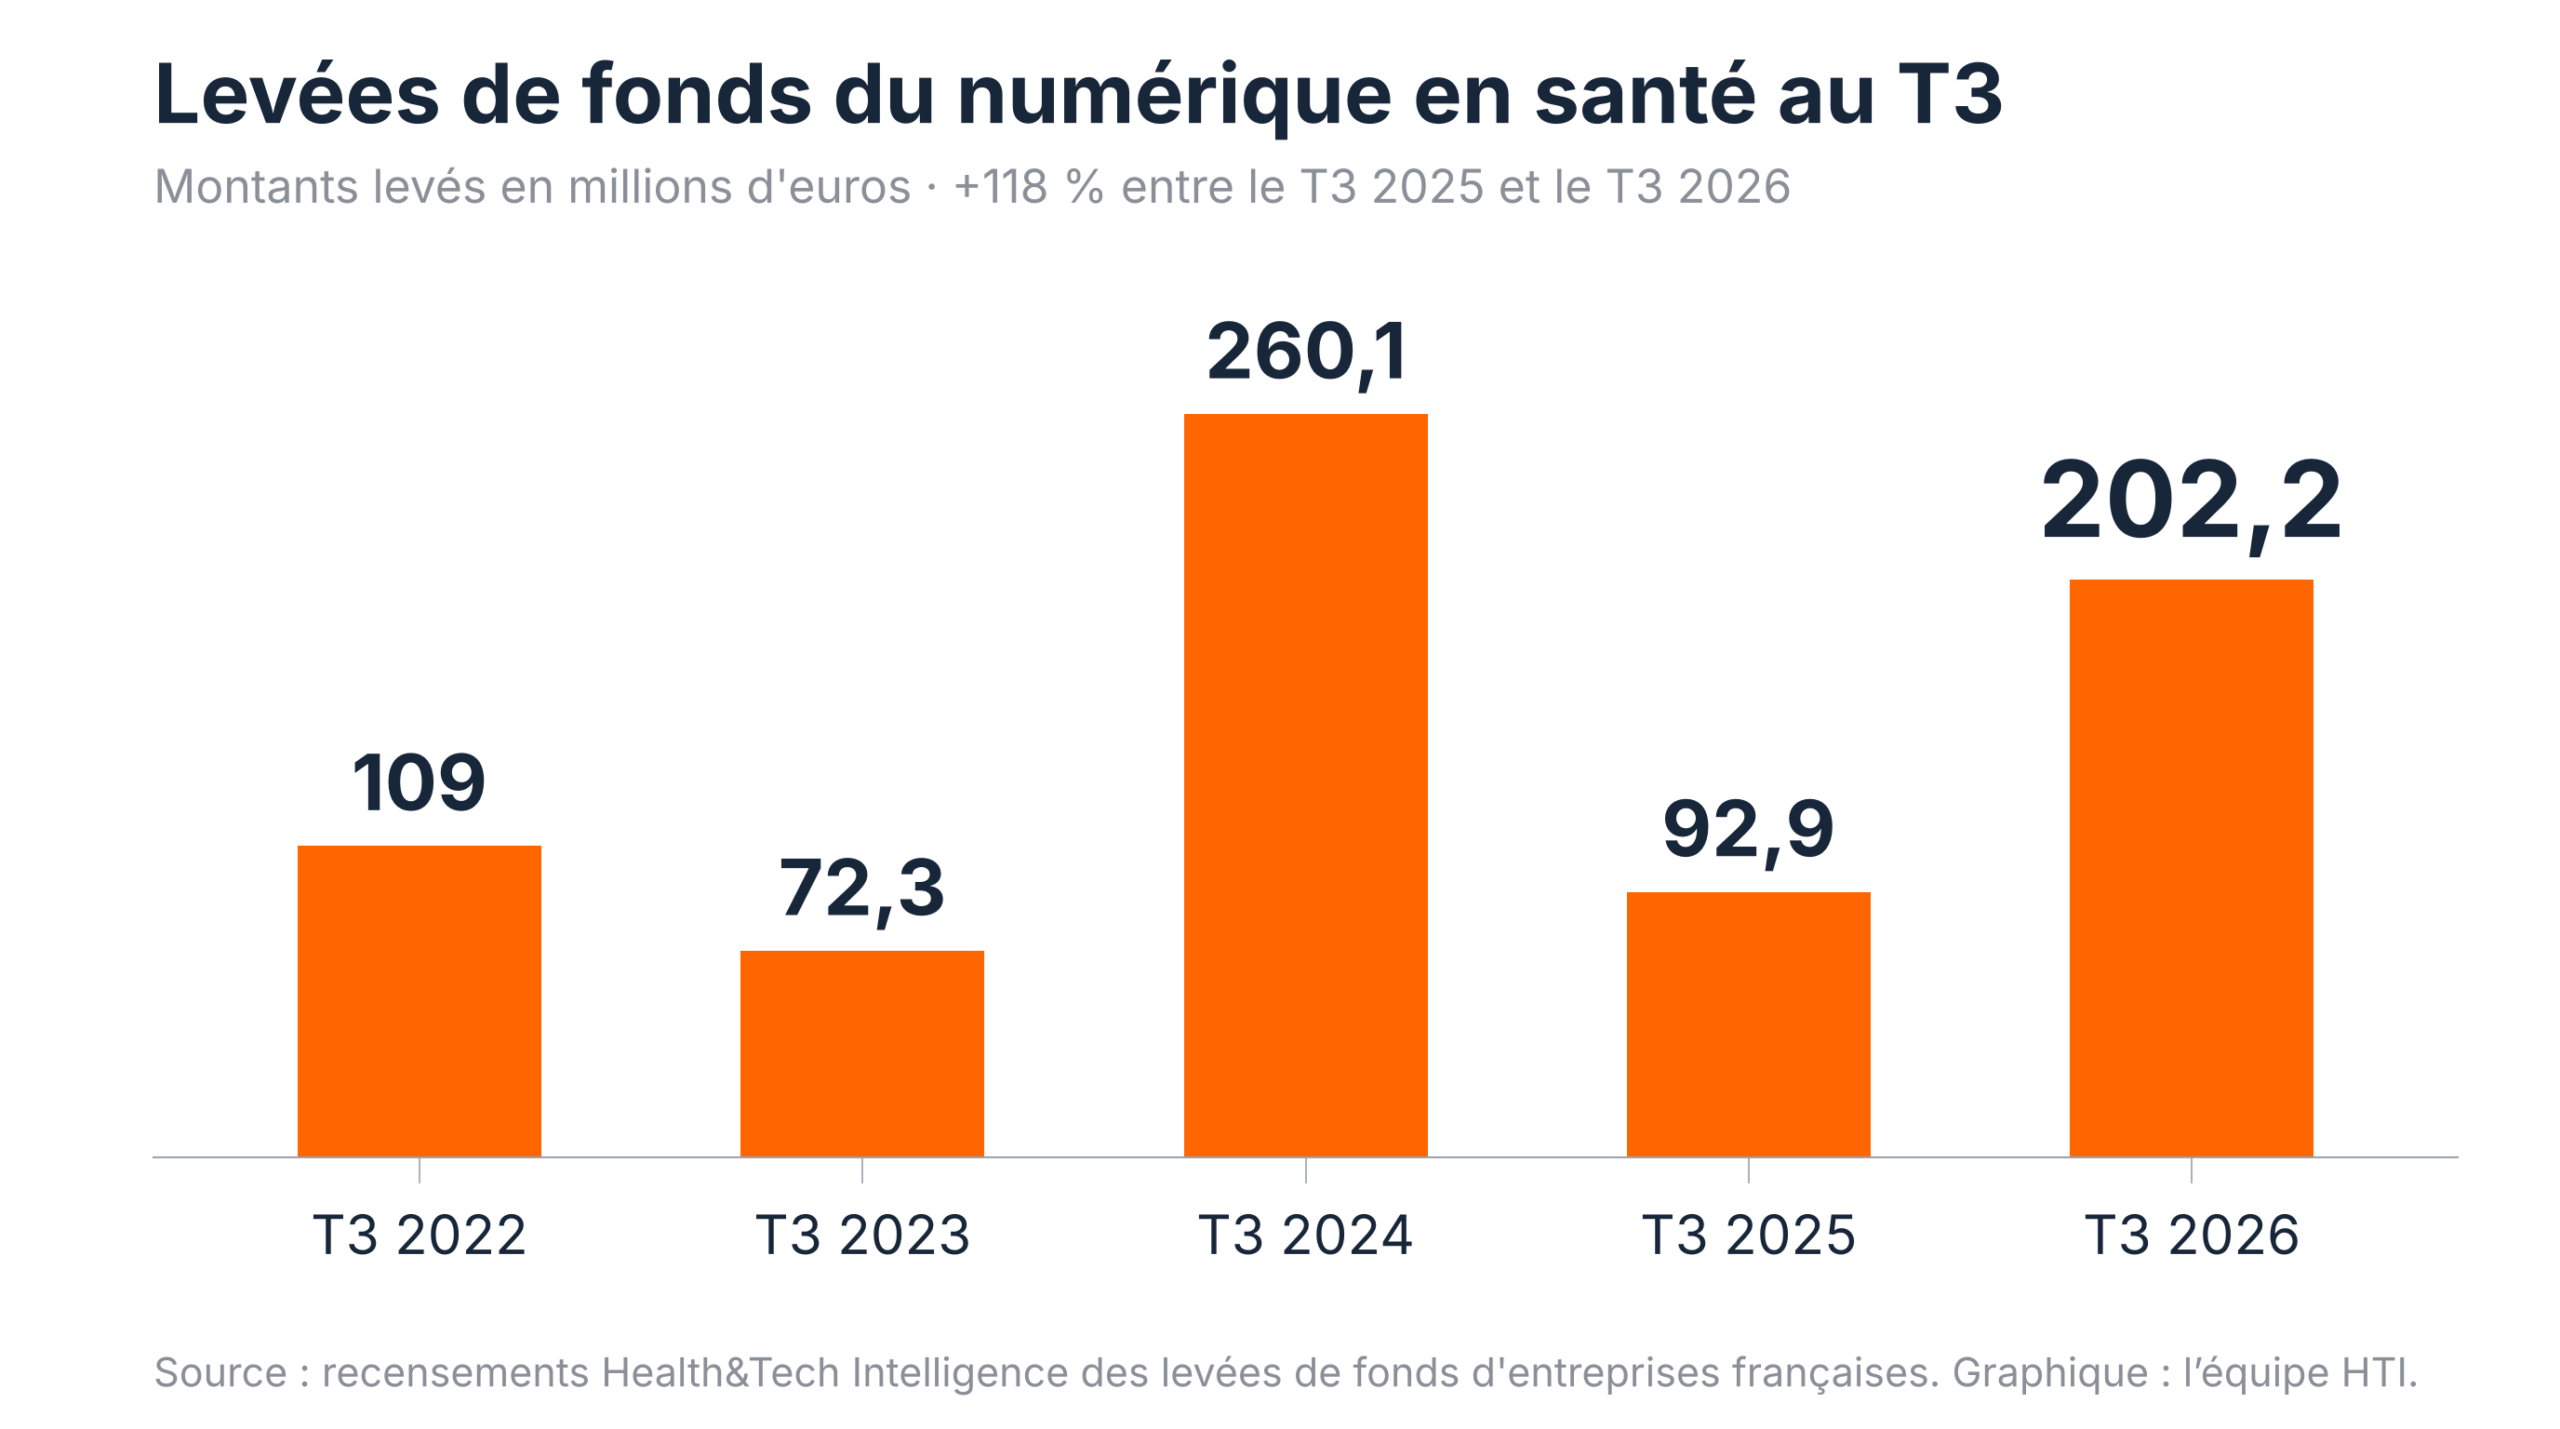
    Évolution des montants levés par les entreprises françaises du numérique en santé au T3 depuis 2022 - © HTI
    Évolution des montants levés par les entreprises françaises du numérique en santé au T3 depuis 2022 – © HTI

    Ce que le chiffre montre : la hausse vient de la taille des tickets plus que du nombre d’opérations. Celui-ci ne progresse que d’une unité, mais le ticket moyen double, de 7,1 M€ à 14,4 M€, et le ticket médian passe de 4,7 M€ à 5,8 M€. Plusieurs signaux ressortent :

    • la cardiologie capte 115 M€, soit 57 % du trimestre, avec HighLife et Implicity ;
    • septembre concentre 168,5 M€, soit 84 % des montants, tandis qu’août ne compte qu’une levée (Lupin Dental), comme en 2025 ;
    • au moins six entreprises financées vendent d’abord aux établissements de santé : DPI (Galeon), coordination des sorties d’hospitalisation (RelaiSanté), hôtel hospitalier (OTEO), pilotage environnemental (Shadow Santé), cohortes de données (ANA Healthcare) et IA en imagerie (Incepto Medical) ;
    • comme au T3 2025, aucune levée de moins d’un million d’euros n’a été recensée.
    EntrepriseDateMontantType
    Shadow Santé 24/09/2026 2,5 M€ Série B
    Relaisanté 23/09/2026 6 M€ Série A
    Incepto Medical 23/09/2026 5,6 M€ Série A
    Highlife 22/09/2026 80 M€ Série B
    Biolevate 22/09/2026 30 M€ Série A

    Accès réservé aux abonnés

    Ce contenu est uniquement accessible sur abonnement.

    Vous êtes déjà abonné, cliquer ici pour vous connecter, ou bien découvrez ci-dessous les avantages de nos offres.

    Nos offres

    Essentiel

    Découvrir

    Premium

    Découvrir

    Le contexte : depuis 2022, seul le T3 2024 (260,1 M€) fait mieux que le T3 2026. Les T3 2022 (109 M€) et T3 2023 (72,3 M€) restent loin derrière. La hausse repose toutefois largement sur une seule opération. Sans HighLife, le trimestre s’établit à 130,6 M€, soit +41 % sur un an, ce qui reste au-dessus des T3 2022 et 2023. Ce montant dépasse aussi celui du T2 2026 hors méga-tour : les 588 M€ du deuxième trimestre comprenaient 480 M€ pour la seule Série G d’Alan (mind Health), ce qui laisse 108 M€ pour les autres entreprises.

    Côté perspectives : le quatrième trimestre démarre sur un rythme soutenu. Au 26 octobre, huit entreprises françaises de la santé ont déjà levé 85,2 M€, soit quatre fois plus qu’en octobre 2025. Ce mois-là, deux opérations avaient rapporté 21,2 M€ : Hublo (20 M€), éditeur d’une plateforme RH pour les établissements de santé, et Klodios (1,2 M€) (HTI).

    Trois opérations d’octobre 2026 dépassent 15 M€ :

    • WhiteLab Genomics (23,2 M€), qui conçoit par IA des composants de thérapies géniques ;
    • Rivercell (22,4 M€), dont les modèles d’IA prédisent les réponses cellulaires aux traitements ;
    • Vocca (17,9 M€), dont l’agent vocal gère les appels et rendez-vous des cabinets médicaux.

    👉 Retrouvez le suivi des levées de fonds actualisé à chaque nouvelle levée.

    Source : étude HTI, mis à jour le 26 octobre 2026 – chiffres vérifiés et officiels
  • Europe : à moins de six mois de l’échéance, où en sont les pays de l’UE ?

    Europe : à moins de six mois de l’échéance, où en sont les pays de l’UE ?

    Pourquoi cela compte ?

    La France a les actifs, pas encore la décision. Elle dispose du Système national des données de santé (SNDS), de la Plateforme des données de santé (PDS, ex-Health Data Hub) et des entrepôts de données de santé (EDS) des hôpitaux, mais pas encore d’organisme d’accès désigné. Le cadre national de mise en œuvre du ministère (version du 5 octobre 2026) prévoit la PDS en guichet unique, la Commission nationale de l’informatique et des libertés (Cnil) pour la protection des données et le ministère comme coordonnateur. La désignation, elle, attend le prochain projet de loi d’adaptation au droit de l’Union européenne (DDADUE). Prochain rendez-vous : la clôture de la concertation sur ce cadre, ouverte jusqu’au 19 novembre 2026.

    Le règlement (UE) 2025/327 impose de notifier à la Commission l’identité des organismes désignés au plus tard le 26 mars 2027 (article 55, paragraphe 6). Le chapitre IV, qui organise la réutilisation des données pour la recherche, l’innovation et les politiques publiques, s’applique à partir du 26 mars 2029 (article 105). Un État qui désigne plusieurs organismes doit en nommer un coordinateur (article 55, paragraphe 1).

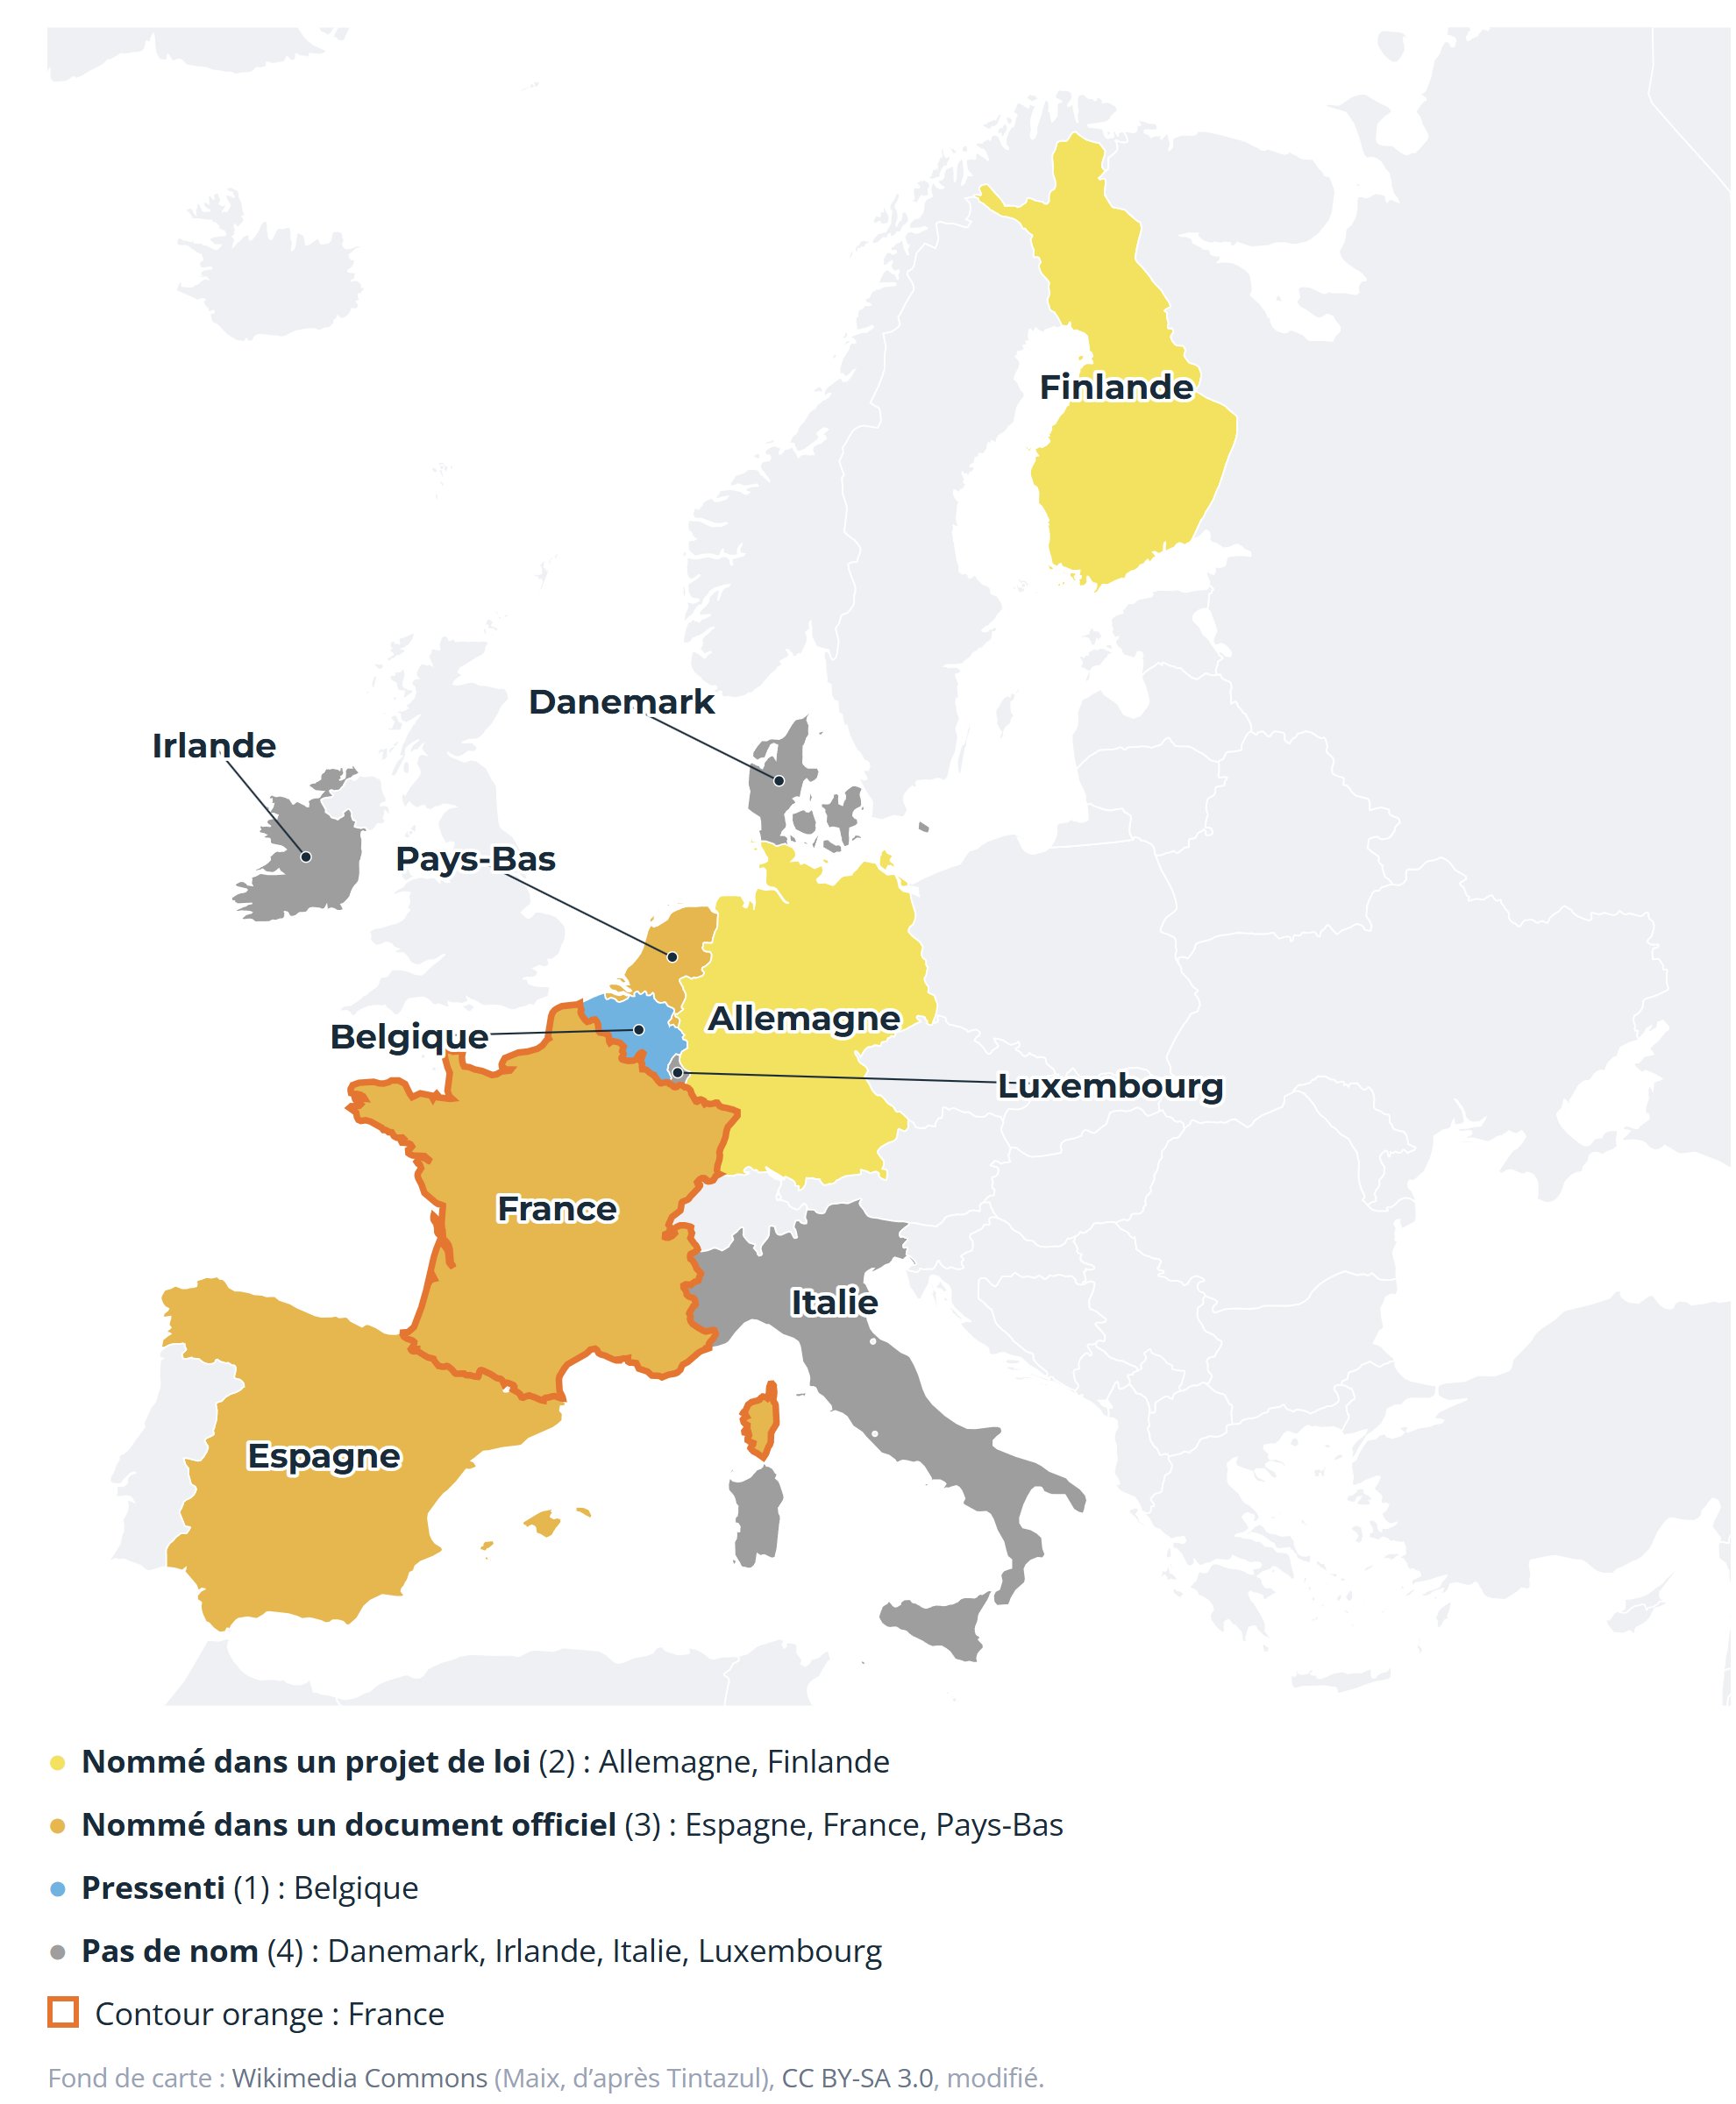
    Pour la recherche, cette désignation a une conséquence très concrète : elle dira à quelle porte frapper en 2029. Responsables d’entrepôts hospitaliers, industriels, éditeurs et équipes de recherche devront déposer leurs demandes d’accès auprès de ces organismes. Les modèles divergent déjà : un organisme unique aux Pays-Bas, un guichet unique adossé à d’autres autorités en France, des organismes par domaine en Allemagne, un réseau national et régional en Espagne et en Finlande.

    Aucune désignation malgré un calendrier fixé par le règlement

    Aucun des dix pays n’a désigné son organisme. Quatre ont déjà un accès aux données partiellement opérationnel, six sont en construction. Dans la colonne « Qui, et sous quelle forme », la mention en gras donne le modèle d’organisation envisagé (unique, partagé, fédéré ou non tranché), la suite dit quel organisme est prévu.

    Accès réservé aux abonnés

    Ce contenu est uniquement accessible sur abonnement.

    Vous êtes déjà abonné, cliquer ici pour vous connecter, ou bien découvrez ci-dessous les avantages de nos offres.

    Nos offres

    Essentiel

    Découvrir

    Premium

    Découvrir

    Échelle de preuve HTI : officielle (texte juridique ou document d’une autorité publique) · évaluée par les pairs · déclarative (propos public d’un responsable) · presse · à vérifier. Aucun pays ne publie encore de délai ni de tarif d’accès pour ses futurs organismes. État au 14 octobre 2026. Prochaine mise à jour prévue le 20 novembre 2026, au lendemain de la clôture de la consultation française, ou dès qu’un pays notifie sa désignation.

    Historique – 14 octobre 2026 : version initiale, dix pays.

    Pays par pays : ce que cela change pour un dossier en 2029

    • France : Un dossier passerait par la PDS, avec la Cnil en appui. Question ouverte : le gouvernement confirmera-t-il ce schéma après la consultation close le 19 novembre ? Réponse attendue du ministère de la Santé, dans le projet de loi DDADUE.
    • Allemagne : Le BfArM serait l’entrée par défaut, avec des organismes spécialisés par type de données. Question ouverte : quels domaines reviendront à quel organisme ? Réponse attendue du ministère fédéral de la Santé, par décret après le vote de la loi.
    • Finlande : Findata resterait la porte d’entrée nationale, les régions hospitalières traitant une partie des demandes. Question ouverte : avec quels moyens après 2027 ? Réponse attendue du Parlement, avant l’entrée en vigueur visée au 1er janvier 2027, puis du budget 2028. Pour le fonctionnement actuel de Findata, lire l’International Signal : 239 décisions d’accès rendues en 2026.
    • Belgique : La HDA offre déjà un catalogue et un circuit de demandes. Question ouverte : la décision interministérielle la désignera-t-elle ? Réponse attendue des gouvernements fédéral et fédérés, avant la loi d’adaptation.
    • Pays-Bas : Un interlocuteur unique, la GDA. Question ouverte : quand le texte sera-t-il déposé à la Seconde chambre ? Réponse attendue du ministère de la Santé (VWS), avant mars 2027.
    • Espagne : Un dossier pourrait relever du niveau national ou d’une communauté autonome. Question ouverte : comment les demandes seront-elles réparties ? Réponse attendue du ministère de la Santé, dans l’avant-projet de loi sur la santé numérique.
    • Danemark : Le guichet Ét Kontaktpunkt existe, mais sans statut de HDAB. Questions ouvertes : quand le projet de loi EEDS sera-t-il mis en consultation, et quand le guichet « Health Data Access » annoncé à la mi-2026 sera-t-il ouvert ? Réponses attendues du ministère de l’Intérieur et de la Santé et de l’Autorité danoise des données de santé.
    • Luxembourg : Le LNDS prépare les outils sans être désigné. Question ouverte : la future loi lui confiera-t-elle le rôle ? Réponse attendue du gouvernement, avant mars 2027.
    • Irlande : Aucune adresse à ce jour. Question ouverte : quand l’avant-projet créant l’organisme national sera-t-il publié ? Réponse attendue du ministère de la Santé.
    • Italie : Impossible de savoir aujourd’hui à quelle porte frapper. Question ouverte : la piste d’un consortium de quatre administrations sera-t-elle retenue, et lesquelles ? Réponse attendue du ministère de la Santé, avant mars 2027.

    Voir la Carte HTI interactive (vue carte et tableau)

    Source : ministère de la Santé, Cadre de mise en œuvre du règlement EEDS en France (5 octobre 2026) · fiabilité : officielle ; règlement (UE) 2025/327, art. 55 (JOUE, 5 mars 2025) · fiabilité : officielle ; Eduskunta, projet de loi HE 218/2026 (1er octobre 2026) · fiabilité : officielle.

  • IA d’aide à la décision clinique : près de dix fois plus de publications qu’en 2023

    IA d’aide à la décision clinique : près de dix fois plus de publications qu’en 2023

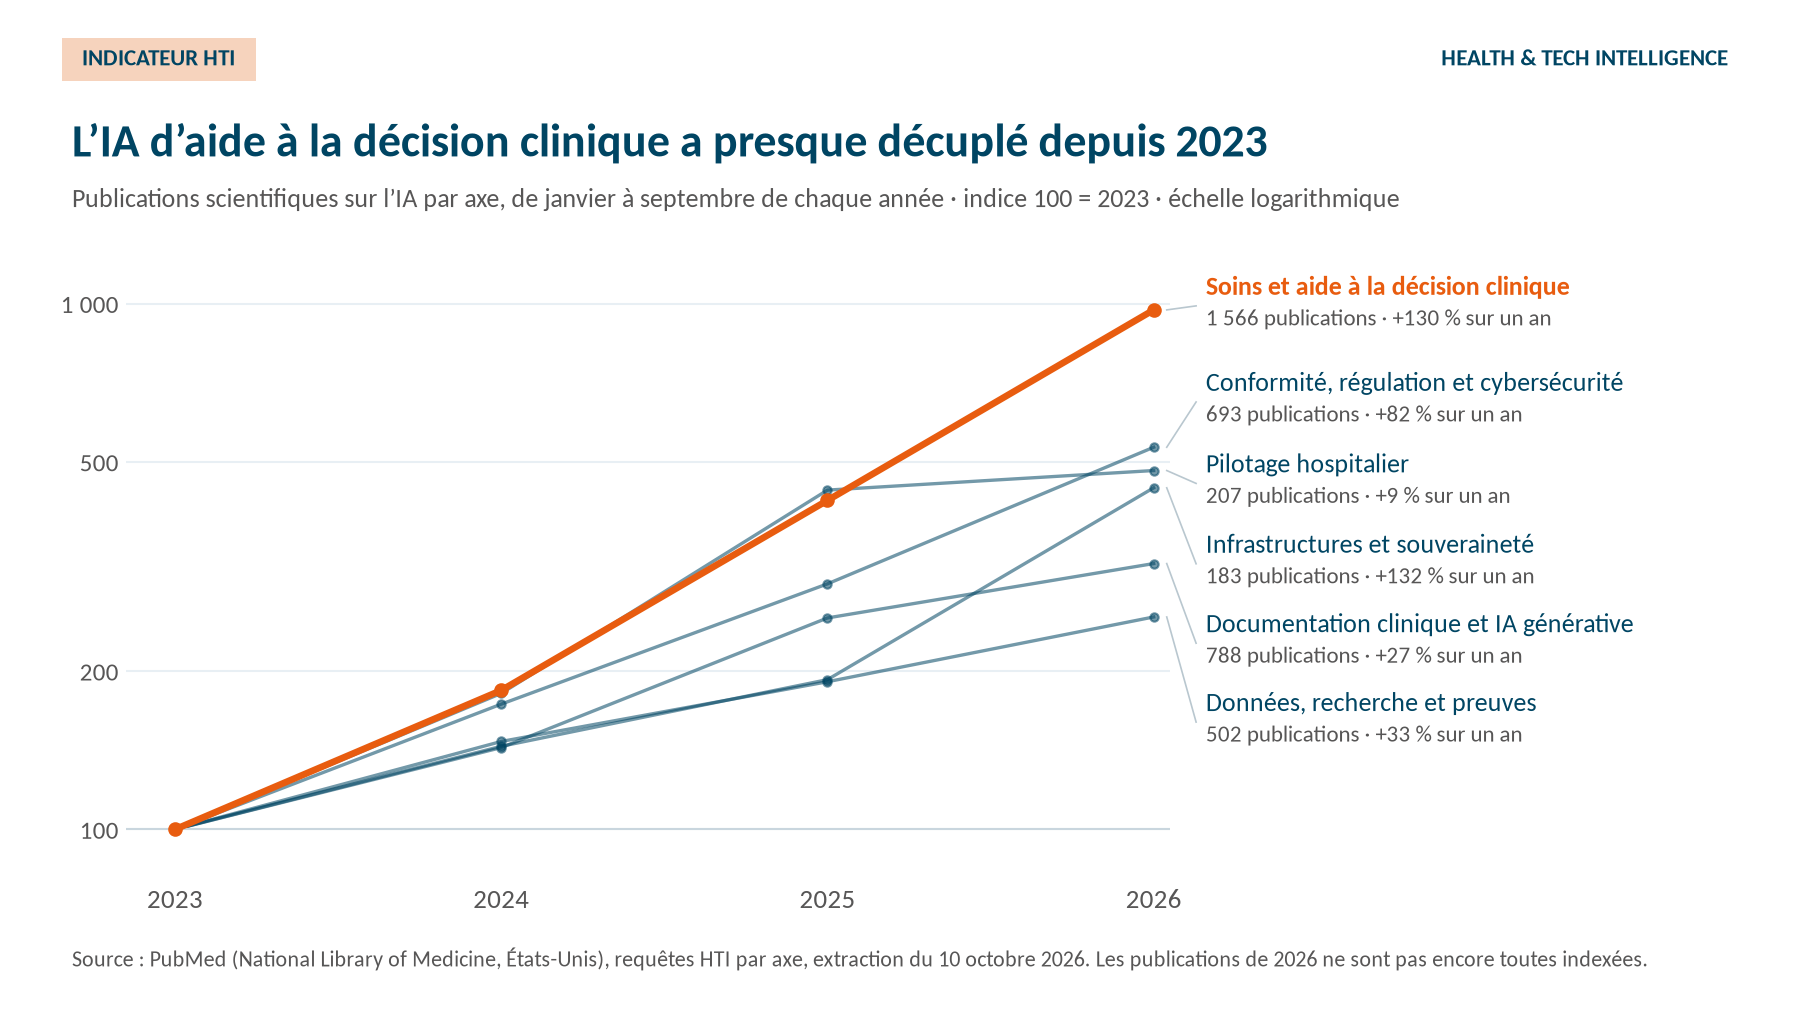
    1 566 : c’est le nombre de publications scientifiques recensées par PubMed au cours des neuf premiers mois de 2026 sur l’IA appliquée au diagnostic, au triage et à l’aide à la décision clinique. C’est 130 % de plus qu’en 2025 et près de dix fois plus qu’en 2023, sur la même période.

    Graphique : publications scientifiques sur l'IA en santé par axe, de janvier à septembre de chaque année, indice 100 en 2023, échelle logarithmique. Soins et aide à la décision clinique : 1 566 publications en 2026, +130 % sur un an. Conformité, régulation et cybersécurité : 693, +82 %. Documentation clinique et IA générative : 788, +27 %. Données, recherche et preuves : 502, +33 %. Pilotage hospitalier : 207, +9 %. Infrastructures et souveraineté : 183, +132 %.
    Publications sur l’IA en santé par axe, janvier à septembre de chaque année, indice 100 = 2023. Source : PubMed, requêtes HTI, extraction du 10 octobre 2026.

    La conformité et les infrastructures accélèrent

    Les travaux sur la régulation, l’évaluation et la cybersécurité de l’IA progressent de 82 % sur un an (693 publications), alors que se met en place le règlement européen sur l’IA (AI Act). Ceux qui portent sur l’hébergement, la puissance de calcul et la souveraineté augmentent de 132 %, mais à partir d’un petit volume (183).

    Documentation, données et pilotage suivent moins vite

    La documentation clinique assistée par IA (comptes rendus, scribes, dictée) gagne 27 % (788 publications). Les données de santé (données de vie réelle, entrepôts, apprentissage fédéré) progressent de 33 % (502). Le pilotage hospitalier (codage, gestion des lits, plannings) ne gagne que 9 % (207).

    Méthode

    Une requête PubMed par axe croise l’IA et le thème de l’axe, avec un contrôle de pertinence sur un échantillon de titres. La période est identique chaque année : du 1er janvier au 30 septembre. Les articles récents ne sont pas encore tous indexés, ce qui sous-estime 2026. Le volume mesure l’activité scientifique, pas l’adoption des solutions.

    Pour les établissements, la preuve s’accumule vite sur le diagnostic, beaucoup moins sur les usages organisationnels qui se déploient pourtant à l’hôpital, comme les scribes ou le codage : leur évaluation reposera largement sur les retours de terrain.

    Source : PubMed (National Library of Medicine, États-Unis), requêtes HTI par axe, extraction du 10 octobre 2026 – fiabilité : base bibliographique de référence ; volumes indicatifs, l’indexation de 2026 étant incomplète.

  • Biologie médicale : −9,3 % sur les tarifs en 2025, troisième baisse consécutive

    Biologie médicale : −9,3 % sur les tarifs en 2025, troisième baisse consécutive

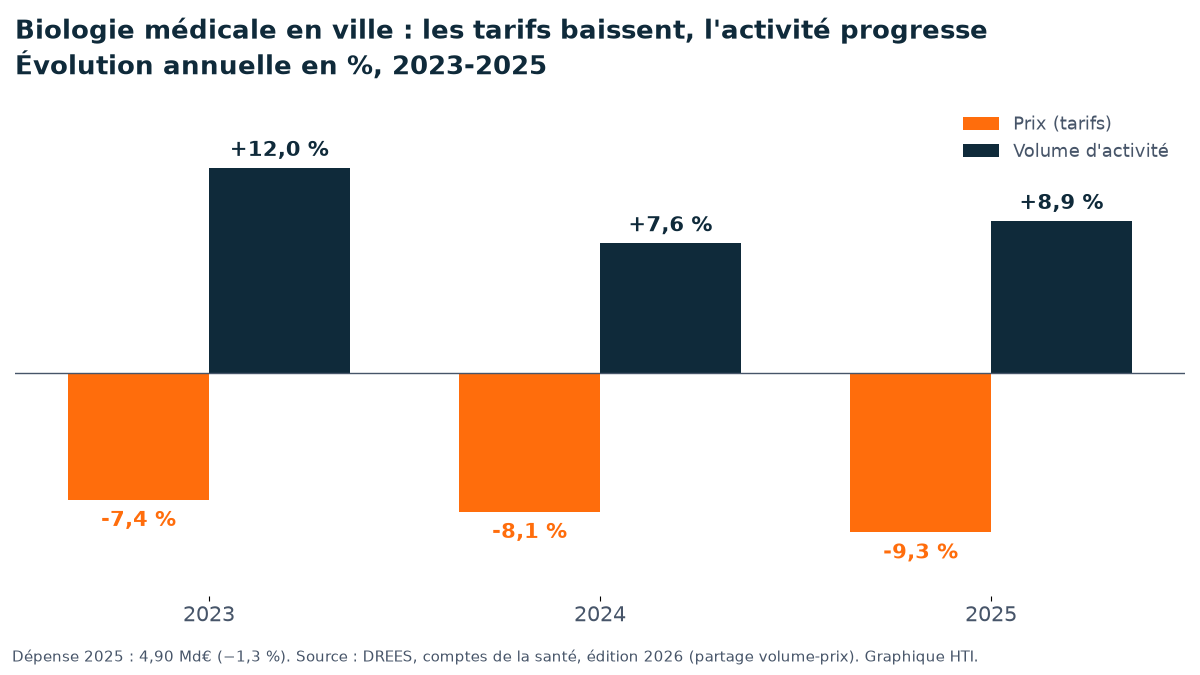
    −9,3 % : c’est l’évolution des tarifs des activités de laboratoire de biologie médicale en ville en 2025, selon l’édition 2026 des comptes de la santé publiée par la DREES le 1er octobre. La baisse suit celles de 2024 (−8,1 %) et de 2023 (−7,4 %). Sur la même année, le volume d’actes progresse de 8,9 % et la dépense recule de 1,3 %, à 4,90 milliards d’euros.

    Graphique : évolution annuelle des tarifs et des volumes des laboratoires de biologie médicale en ville, 2023-2025. Tarifs : −7,4 %, −8,1 %, −9,3 %. Volumes : +12,0 %, +7,6 %, +8,9 %. Dépense 2025 : 4,90 Md€.
    Biologie médicale en ville : tarifs et volumes, 2023-2025. Source : DREES, comptes de la santé, édition 2026.

    Ce que le chiffre montre : la régulation par les prix absorbe la croissance de l’activité. En trois ans, les tarifs cumulent une baisse de 23 % pendant que les volumes gagnent 31 % ; la dépense de 2025 reste inférieure à celle de 2023 (5,02 milliards d’euros). Le protocole 2024-2026 entre l’Assurance maladie et les syndicats de biologistes plafonne la hausse des dépenses à 0,4 % par an et prévoit des baisses de cotation en cas de dépassement. La décision de l’UNCAM du 21 août 2024 a modifié la cotation de certains actes, pour 110 millions d’euros d’économies attendues en 2024, et l’accord du 20 décembre 2024 a figé les tarifs pour 2025 et 2026, hors une revalorisation de 1,75 % de certains actes, selon la réponse du ministère à une question écrite (10 juin 2025). La baisse mesurée en moyenne annuelle en 2025 traduit donc l’effet en année pleine des cotations abaissées à partir de septembre 2024.

    Le contexte : l’imagerie médicale, autre activité technique des mêmes comptes, progresse de 4,2 % en valeur à 5,76 milliards d’euros, avec des prix quasi stables (−0,5 %) ; l’ensemble des soins ambulatoires augmente de 3,0 %. Pour les laboratoires, la croissance passe par le volume et la productivité, donc par l’automatisation, les systèmes d’information de laboratoire et la biologie délocalisée ; pour leurs fournisseurs, le marché se joue sur le coût unitaire de l’acte. Les séries de cette édition sont révisées, d’où l’écart avec les 4,7 milliards d’euros publiés pour 2024 dans l’édition 2025.

    Source : DREES, Les dépenses de santé en 2025 — Résultats des comptes de la santé, édition 2026 (1er octobre 2026) et jeu de données « Partage volume-prix » · fiabilité : officielle

  • Scribes IA : 1,3 Md$ levés depuis janvier 2025

    Scribes IA : 1,3 Md$ levés depuis janvier 2025

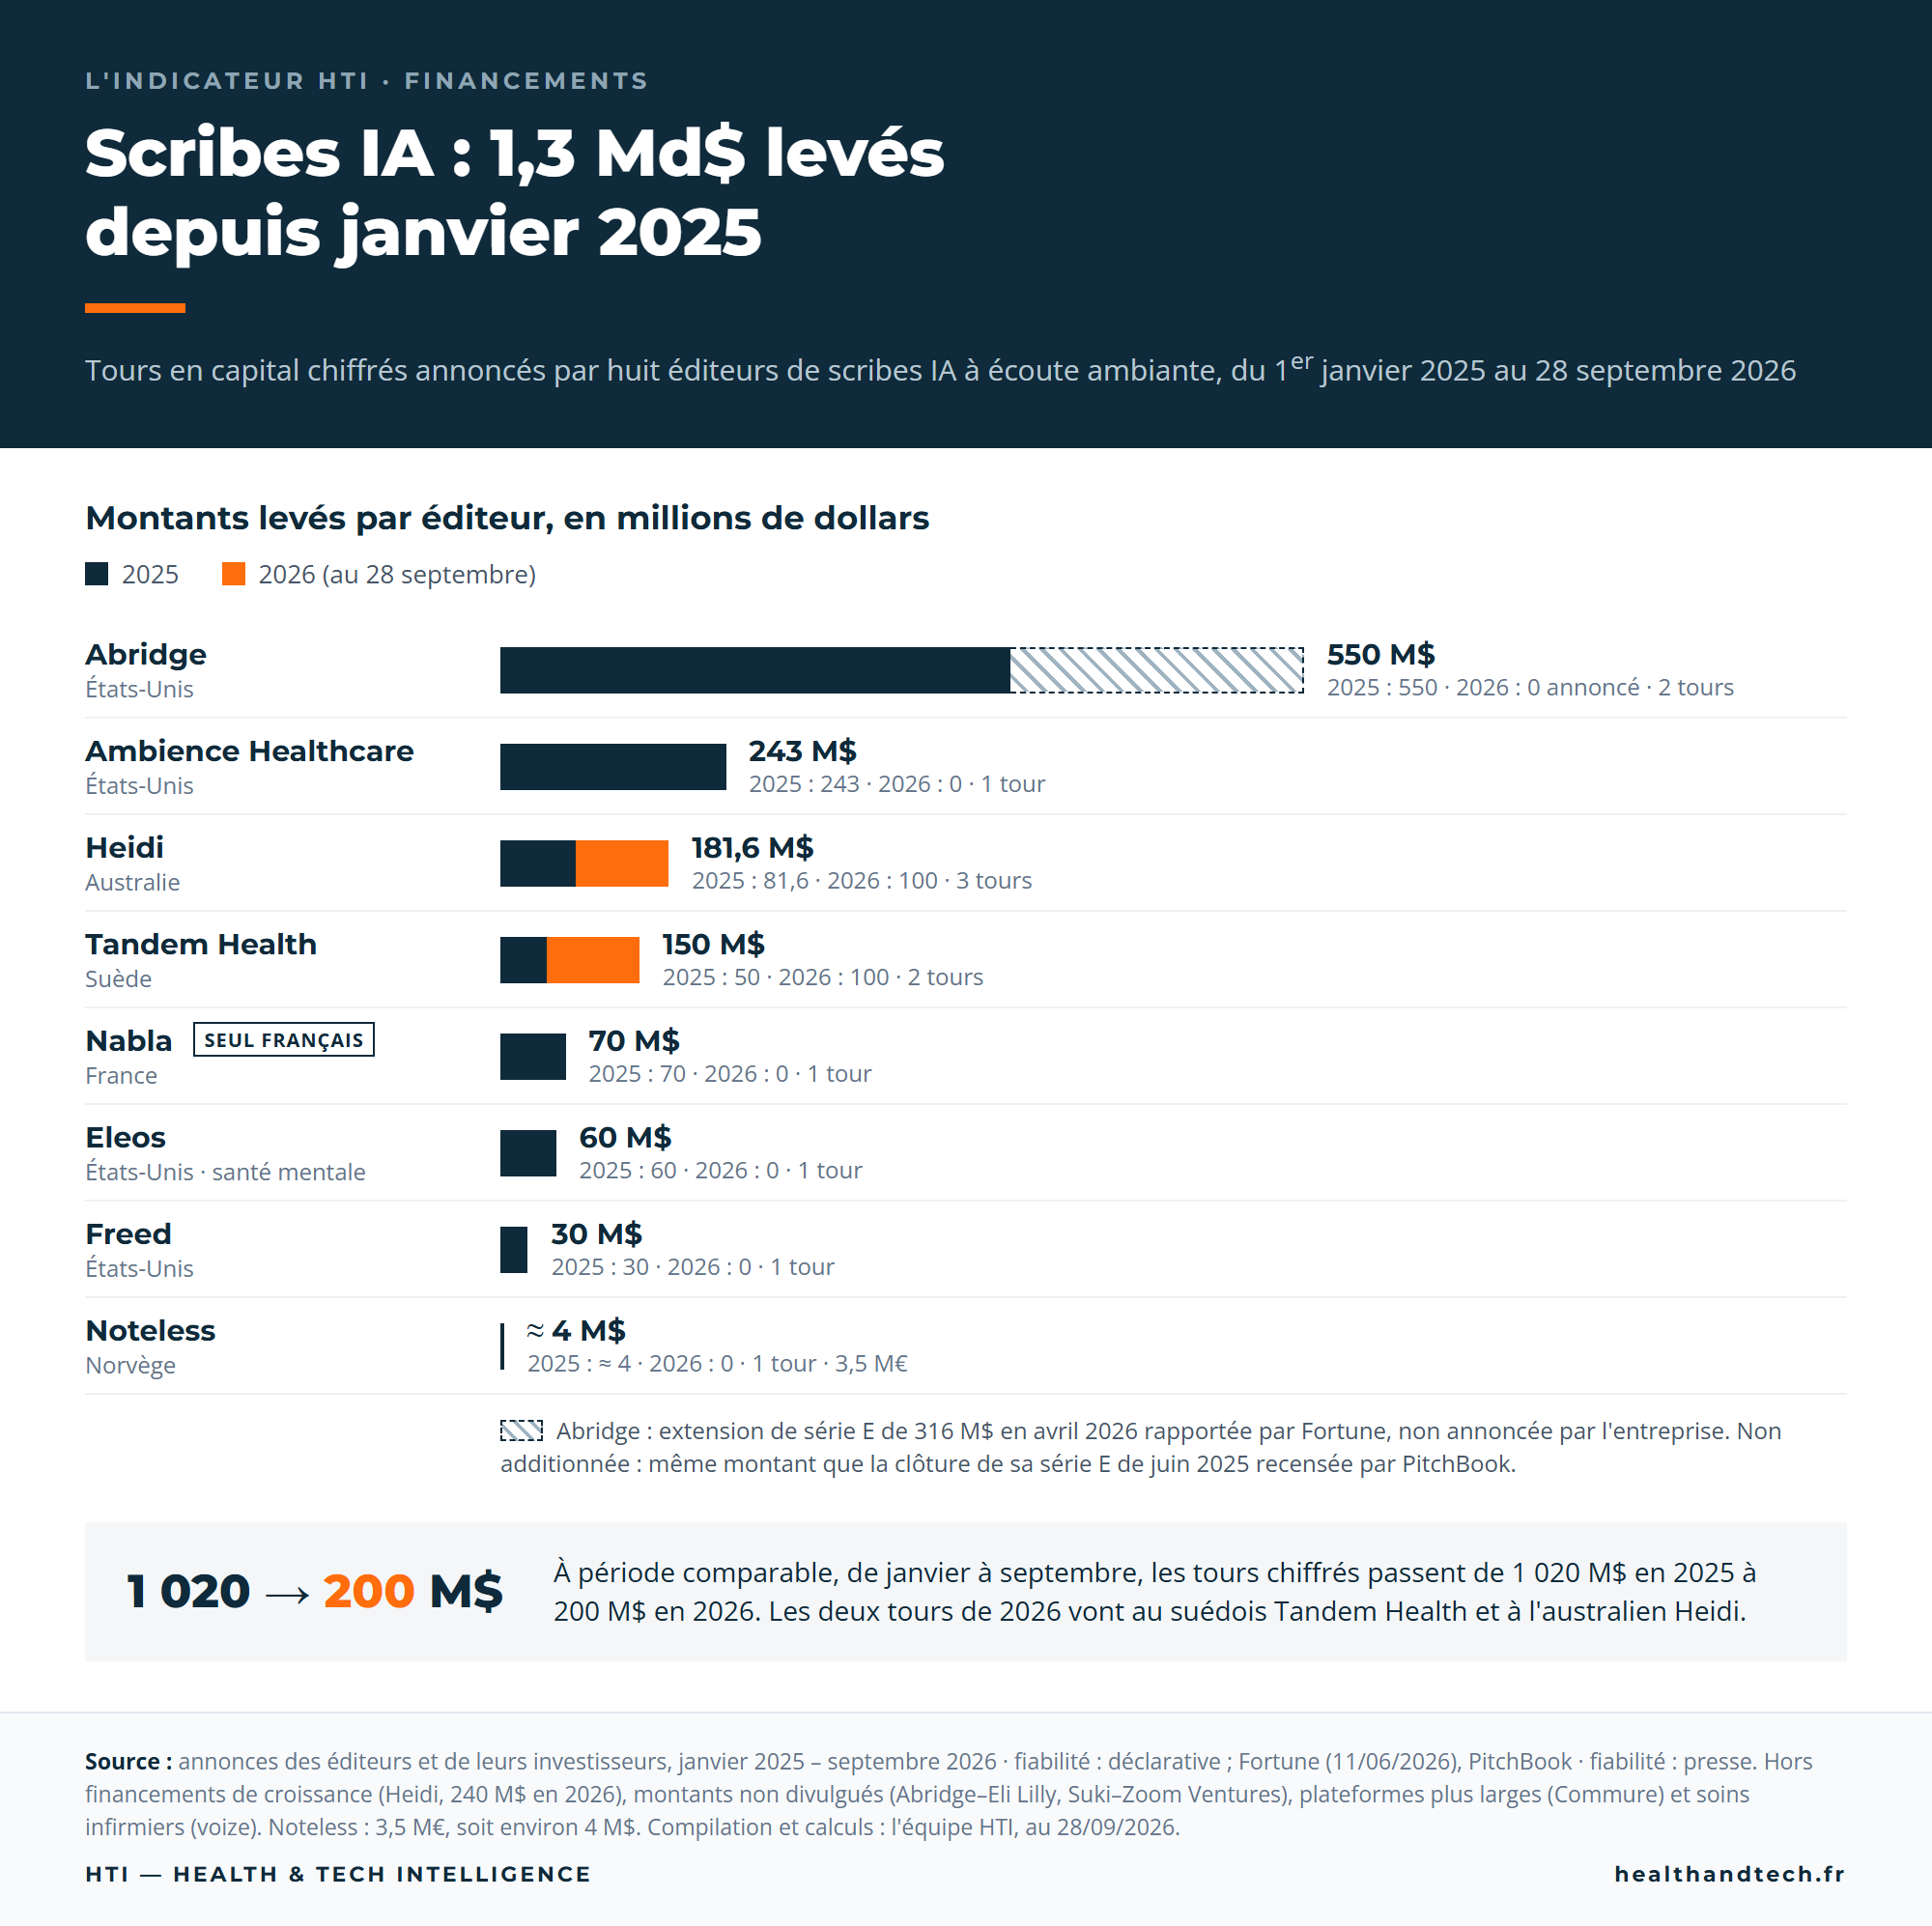
    1,29 milliard de dollars : c’est le montant des douze tours en capital chiffrés annoncés par huit éditeurs de scribes IA à écoute ambiante entre le 1er janvier 2025 et le 28 septembre 2026. Les américains Abridge (550 M$) et Ambience Healthcare (243 M$) en réunissent 62 %, levés en 2025.

    Graphique : montants levés par huit éditeurs de scribes IA en 2025 et 2026. Abridge 550 M$, Ambience 243 M$, Heidi 181,6 M$, Tandem Health 150 M$, Nabla 70 M$, Eleos 60 M$, Freed 30 M$, Noteless environ 4 M$. De janvier à septembre, 1 020 M$ en 2025 contre 200 M$ en 2026.
    Tours en capital chiffrés annoncés entre le 1er janvier 2025 et le 28 septembre 2026, par éditeur et par année. Infographie : l’équipe HTI.

    En 2025, dix tours totalisent 1 089 M$. Après Abridge et Ambience viennent l’australien Heidi (81,6 M$), le français Nabla (70 M$), l’américain Eleos (60 M$), le suédois Tandem Health (50 M$), l’américain Freed (30 M$) et le norvégien Noteless (3,5 M€). En 2026, deux tours seulement, en septembre : 100 M$ pour Tandem et 100 M$ pour Heidi. De janvier à septembre, les montants passent de 1 020 M$ en 2025 à 200 M$ en 2026.

    Le décompte exclut les financements de croissance (240 M$ de General Catalyst pour Heidi) et les montants non divulgués (Eli Lilly au capital d’Abridge en juin 2026). L’extension de série E de 316 M$ attribuée à Abridge en avril 2026 par Fortune n’a pas été démentie, mais l’entreprise ne l’a pas annoncée et le montant est identique à la clôture de sa série E de juin 2025 recensée par PitchBook : elle n’est pas additionnée.

    Le reflux de 2026 suit le lancement par Epic, en février, de son propre scribe intégré au dossier patient. L’équipe HTI publie vendredi un Décryptage sur le statut réglementaire de ces outils, leurs preuves cliniques et leurs investisseurs. Pour un établissement européen, les éditeurs qui lèvent en 2026 sont ceux qui ciblent son marché.

    Source : annonces des éditeurs et de leurs chefs de file (janvier 2025 – septembre 2026) · fiabilité : déclarative ; Fortune (11/06/2026), PitchBook, STAT (04/02/2026) · fiabilité : presse. Compilation et calculs : l’équipe HTI, chiffres arrêtés au 28 septembre 2026.

  • Orchidée : 26 CHU sur 33 surveillent les infections respiratoires sévères depuis leurs entrepôts

    26 centres hospitaliers universitaires alimentent le réseau Orchidée, soit près de 80 % des CHU français, selon Santé publique France (communiqué du 17 septembre). Le réseau surveille d’abord les infections respiratoires aiguës sévères, grippe, Covid-19 et VRS, à partir des séjours en hospitalisation conventionnelle et en réanimation, puis les infections associées aux soins. Chaque CHU calcule les indicateurs dans son entrepôt de données de santé, sans saisie supplémentaire pour les soignants, et les transmet à Santé publique France, qui les compile et les partage avec le portail européen EpiPulse. La production de routine a commencé début 2026 ; les premiers indicateurs seront ouverts sur le portail Odissé cet automne.

    Ce que le chiffre montre : la surveillance hospitalière française reposait jusqu’ici sur les passages aux urgences. Orchidée y ajoute la gravité, les hospitalisations et la réanimation, en quasi temps réel et selon des protocoles communs aux 26 sites : le pays se dote d’un signal national sur la tension hospitalière liée aux épidémies, comparable avec les autres États membres. Le rapprochement de l’équipe HTI entre la liste des 26 CHU et les 33 CHR-CHU recensés par le Sénat situe les absents : l’AP-HM (Marseille), Clermont-Ferrand, Saint-Étienne, Nîmes, Orléans, La Réunion et la Guyane. Les Antilles sont couvertes ; PACA ne remonte que par Nice et Auvergne-Rhône-Alpes par Lyon et Grenoble. Les indicateurs de l’automne décriront donc 26 sites, avec une réserve sur le Sud-Est et l’océan Indien, jusqu’à l’élargissement annoncé sans calendrier.

    Le contexte : lancé en octobre 2024 et cofinancé par l’Union européenne (programme EU4Health, 9,2 M€ sur 15,3 M€) jusqu’en septembre 2028, le consortium associe le Health Data Hub, l’université de Bordeaux et l’EHESP, selon l’AP-HP. Voir la fiche Orchidée du jour.

    Source : Santé publique France, communiqué de presse du 17 septembre 2026 (liste des 26 CHU en note) · Sénat, rapport de février 2026 (33 CHR, dont 32 CHU) · fiabilité : officielle ; le décompte des absents est un rapprochement de l’équipe HTI.

  • Dispositifs médicaux : 68 sorties de marché en trois ans, la valeur bascule vers le logiciel et la donnée

    Dispositifs médicaux : 68 sorties de marché en trois ans, la valeur bascule vers le logiciel et la donnée

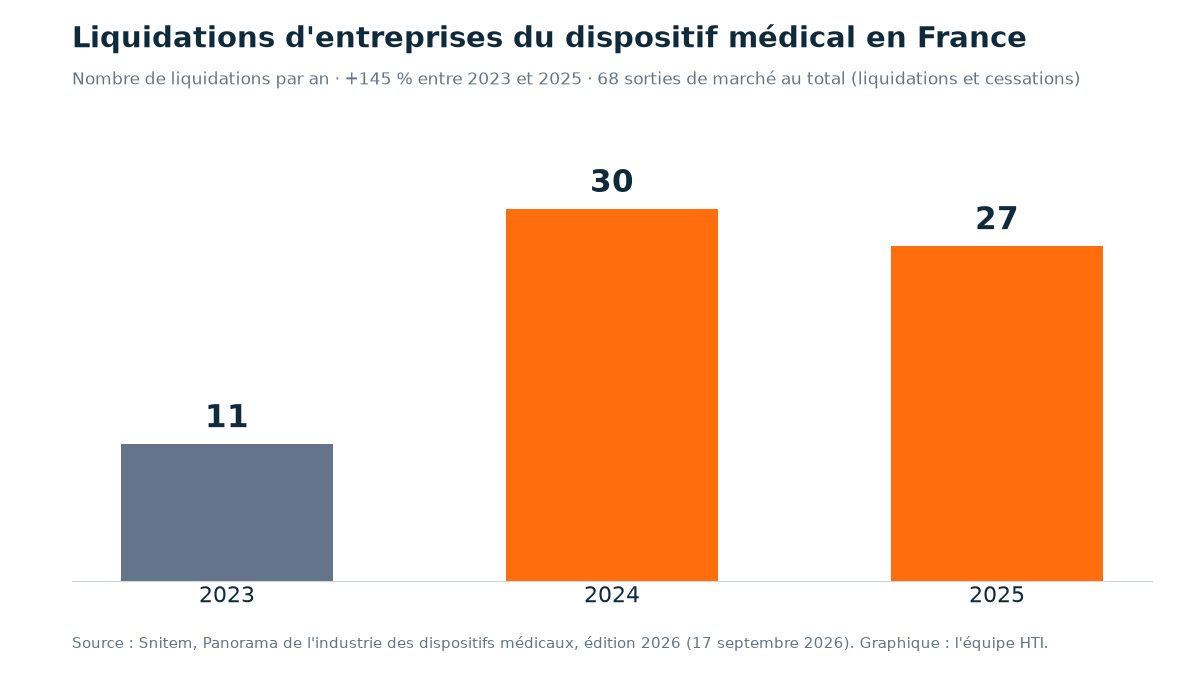
    68 entreprises du dispositif médical ont quitté le marché français entre 2023 et 2025, par liquidation ou cessation d’activité, selon le Panorama 2026 du Snitem publié le 17 septembre. Les liquidations passent de 11 en 2023 à 30 en 2024, puis 27 en 2025, soit une hausse de 145 % en deux ans. Sur la même période, 40 entreprises ont été créées, dont 35 % sur l’e-santé ou le logiciel dispositif médical. Le nombre total d’entreprises reste stable, 1 518 en 2025 contre 1 531 en 2023, et 95 % sont des TPE et PME.

    Liquidations d'entreprises du dispositif médical en France, 2023-2025
    Liquidations d’entreprises du dispositif médical en France, 2023-2025.

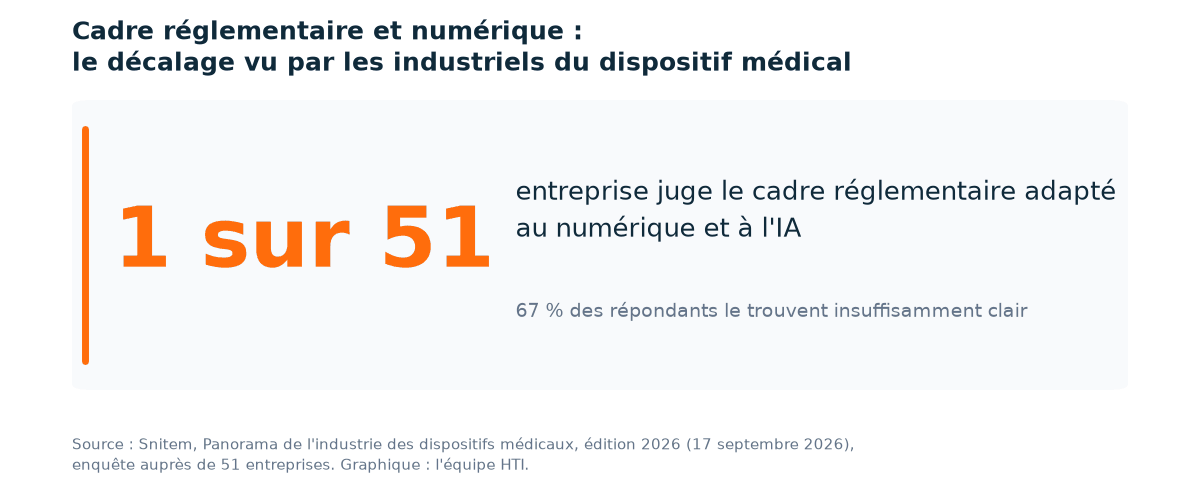
    Ce que le chiffre montre : le tissu industriel se renouvelle et change de nature. Les sorties touchent des entreprises établies, les entrées se concentrent sur le numérique. Pour plus de la moitié des répondants, la valeur des dispositifs médicaux se déplace vers le logiciel et la donnée. Le cadre réglementaire ne suit pas ce déplacement : une seule entreprise sur 51 le juge adapté au numérique et à l’IA, et 67 % le trouvent insuffisamment clair. Le Snitem relie la pression sur les acteurs au surcoût de mise en conformité au règlement européen MDR, de 50 % en moyenne par produit, et au renoncement au marché français, qui concerne 45 % des entreprises en 2025 contre 40 % en 2021. Pour les établissements, la disparition de 68 fournisseurs pose la question de la maintenance des équipements et logiciels déjà déployés.

    Le contexte : la filière pèse 35,7 milliards d’euros de chiffre d’affaires, en hausse de 9,2 % depuis 2023, et 90 172 emplois directs.

    1 entreprise sur 51 juge le cadre réglementaire adapté au numérique et à l'IA (Snitem, Panorama 2026)
    Cadre réglementaire et numérique : le décalage vu par les industriels du dispositif médical.

    Source : Snitem, Panorama de l’industrie des dispositifs médicaux, édition 2026, 17 septembre 2026 · fiabilité : officielle.

  • 9 cyberattaques sur 15 dans la santé visent des mutuelles depuis le 1er août

    Neuf des 15 cyberattaques recensées par l’Observatoire cyber HTI contre des entités de santé françaises depuis le 1er août 2026 visent des mutuelles, soit 60 %. Les six autres concernent des plateformes, des laboratoires, des établissements de soins et des organismes de recherche.

    Plus de 40 millions de lignes

    Les attaques contre les mutuelles représentent plus de 40 millions de lignes de données compromises, soit plus de 96 % des volumes chiffrés de l’échantillon. La seule compromission revendiquée contre la MGEL porte sur 38,8 millions de lignes, dont des centaines de milliers d’IBAN. Solimut Mutuelle évoque plus d’un million d’assurés concernés. La Mutuelle Générale de Prévoyance est associée à une fuite revendiquée de 133 018 IBAN.

    Sept incidents passent par un prestataire

    Sept des 15 incidents sont liés à un prestataire ou à un service tiers. La faille Almerys expose à elle seule cinq complémentaires : Mutuelle Entrain, Apivia, LMP, Intériale et Generali.

    Lecture : le chiffre mesure un déplacement de la menace de l’hôpital vers les complémentaires santé, dont les bases combinent identité, coordonnées et données bancaires. Neuf incidents sont confirmés, six reposent sur des revendications de cybercriminels.

    Source : Observatoire cyber HTI, 15 incidents recensés du 1er août au 14 septembre 2026, détaillés dans l’analyse « Cyber : 60 % des cyberattaques depuis le mois d’août en France concernent des mutuelles » (14 septembre 2026) · fiabilité : mixte (9 confirmés, 6 revendiqués).

  • Carnet vaccinal du DMP : 11 % des dossiers activés renseignés, quasi uniquement par les pharmaciens

    La Cour des comptes dresse le bilan de la politique vaccinale menée depuis 2018. Le carnet électronique du DMP, disponible depuis juin 2020, affichait un taux d’activation de 35 % en novembre 2025, mais seuls 11 % des DMP activés contenaient réellement une note de vaccination. Entre janvier 2024 et octobre 2025, 12,8 millions de notes ont été versées dans l’outil, presque exclusivement par les pharmaciens d’officine.

    12,8 millions de notes versées au DMP, presque uniquement par les pharmaciens

    Le blocage n’est pas ergonomique mais structurel. Les logiciels des pharmaciens ont été équipés d’interfaces dédiées dans le cadre du Ségur du numérique, tandis que médecins, infirmiers et sages-femmes doivent ressaisir l’information en double, un défaut d’interopérabilité entre professions qui explique à lui seul l’essentiel de l’écart de couverture du DMP. La recommandation n°1 du rapport fixe désormais une échéance ferme, fin 2028, pour que l’ensemble des vaccinateurs alimentent le DMP et le système national des données de santé (SNDS), un objectif vérifiable qui engage directement le ministère de la Santé et la Caisse nationale d’assurance maladie (Cnam).

    Le statut vaccinal resté inconnu dans 16 % des cas : la contrainte d’alimentation du DMP renvoyée au PLFSS 2027

    L’obstacle n’est donc pas seulement technique : des dispositions similaires, introduites dans le projet de loi de financement de la Sécurité sociale pour 2026, ont été censurées par le Conseil constitutionnel au motif de « cavaliers sociaux ». La contrainte réglementaire visant à imposer cette alimentation reste donc à construire pour le PLFSS 2027.

    « La reconstitution de l’historique vaccinal à partir de photographies de carnets papier » est la seule piste (cas d’usage) permettant de rattraper les données antérieures à la numérisation grâce à l’intelligence artificielle. Or ce cas d’usage, évoqué dès 2023 dans un projet de stratégie nationale de santé jamais adopté, ne figure aujourd’hui dans aucune feuille de route de la Délégation au numérique en santé (DNS) ni de la Cnam, un exemple net d’un potentiel technique identifié de longue date mais resté sans portage institutionnel.

    Faute d’outil public performant, une solution privée a partiellement comblé le vide : mesvaccins.net revendique 3,1 millions de carnets électroniques et 42 000 professionnels utilisateurs, et vient d’être référencé au sein de « Mon espace santé », une intégration à suivre pour les acteurs privés de la e-santé qui visent une place dans l’architecture publique.

    Le rapport pointe enfin des angles morts structurels : les données des PMI, de la santé scolaire, des centres de vaccination et de la médecine pénitentiaire ne remontent pas dans le DMP, et les bénéficiaires de l’aide médicale de l’État ne peuvent pas en disposer. Lors de l’épidémie de rougeole de 2025, le statut vaccinal est resté inconnu dans 16 % des cas recensés.

    Source : Cour des comptes, Bilan de la politique de vaccination depuis 2018 (7 septembre 2026) · fiabilité : officielle.

  • Cartographie des acteurs de la donnée synthétique en France

    Le Health Data Hub, le chef d’orchestre public

    Sans surprise, la Plateforme des données de santé (PDS – ex Health Data Hub) occupe une position centrale. La plateforme publique finance et accompagne directement des projets concrets qui utilisent des données synthétiques pour la recherche.

    Le projet “Oncoval” est l’un d’eux. Porté par la start-up Octopize, il a été primé en fin d’année 2024 dans le cadre de l’appel à manifestation d’intérêt « Partage de données industrielles » soutenu par Roche et Medipath, avec pour objectif de favoriser l’exploitation de bases de données grâce à la génération de données de synthèse. Le HDH a également publié dès 2022, en open source, un générateur de données fictives respectant la structure formelle d’une base de données de santé : un outil pédagogique destiné à familiariser les chercheurs avec ces méthodes. Le sujet a par ailleurs fait l’objet d’un « Livre blanc des données synthétiques » dès 2023, project répertorié parmi les projets lauréats du Hub.

    Le HDH coordonne également le projet Partages (pour déveloPpement Avancé de communs numéRiques pour l’inTelligence Artificielle Générative En Santé), un consortium d’une trentaine de partenaires – dont les laboratoires du CNRS et d’Inria, des établissements de santé, et des entreprises deeptech – lauréat de l’appel à projets France 2030 sur l’IA générative. Si son périmètre dépasse la seule donnée synthétique, le projet illustre la dynamique française plus large dans laquelle s’inscrit le sujet.

    Octopize, la deeptech nantaise qui vise l’Europe

    Le principal acteur privé français identifiable sur ce marché est Octopize (anciennement Mimethik Data), une start-up fondée à Nantes en 2018 par Olivier Breillacq, ancien fondateur de MethodOmics. Sa technologie brevetée, baptisée “Avatar”, génère à partir de données personnelles des « avatars », des données de synthèse qui conservent les propriétés statistiques des données d’origine sans permettre de ré-identifier les individus. La méthode a obtenu une reconnaissance de la Cnil dès juin 2020, et Octopize revendique une véritable anonymisation, et non une simple pseudonymisation

    Octopize a validé sa méthode par la publication scientifique : un article paru le 10 mars 2023 dans npj Digital Medicine (groupe Nature), co-écrit avec le CHU de Nantes, Nantes Université et l’Inserm, démontre la capacité de la méthode à préserver à la fois la confidentialité et la qualité statistique des données transformées, avec des métriques dédiées pour prouver l’impossibilité de ré-identification. L’entreprise a depuis multiplié les partenariats avec des acteurs hospitaliers (CHU de Nantes, CHU de Brest, AP-HP) et industriels (Roche, dans le cadre de l’initiative Coalition Next), tout en élargissant sa clientèle au-delà de la santé (automobile, télécommunications). Elle a levé 1,5 million d’euros en 2021 et bénéficié d’un financement de 500 000 euros via le concours i-Nov 2022, avec l’ambition assumée de devenir « le leader européen de la donnée de synthèse ».

    Alia Santé, un second acteur privé plus discret :

    Toulouse abrite un second acteur identifié sur ce marché : Alia Santé, une start-up spécialisée dans les algorithmes d’IA appliqués à la santé, dont la solution phare, Alia DataGen, propose de générer des données synthétiques en volume pour accélérer les projets d’IA en biotech et medtech. L’entreprise revendique un positionnement de « pionnier de la génération de données synthétiques dans le domaine de la santé » et a remporté le pitch start-ups de La French Care en 2024. Elle communique sur des collaborations avec des laboratoires pharmaceutiques et des établissements hospitaliers.

    Les hôpitaux universitaires, premiers terrains d’expérimentation

    Au-delà des éditeurs de technologie, plusieurs centres hospitaliers universitaires jouent un rôle actif de terrain d’expérimentation. Le CHU de Nantes a publié sept jeux de données synthétiques issus de son entrepôt de données hospitalier sur data.gouv.fr, dans le cadre d’un projet pilote sur les facteurs de rupture d’anévrisme, et s’est associé à Octopize pour la validation scientifique de la méthode Avatar. Le CHU de Brest, de son côté, a expérimenté cette même technologie aux côtés de Roche France dans le cadre de l’appel à projets Coalition Next, avec l’objectif explicite de simplifier la transmission de données de cohortes de patients pour la recherche clinique sans devoir recueillir un nouveau consentement écrit à chaque réutilisation.

    Un écosystème encore concentré, mais qui se structure

    Ce panorama, à ce stade, tient davantage de la short-list que du foisonnement : une plateforme publique qui finance et catalyse, deux start-ups qui portent l’essentiel de la visibilité française sur le sujet (avec un niveau de preuve nettement plus solide pour l’une que pour l’autre) et deux CHU pionniers qui servent de bancs d’essai. C’est nettement moins fourni que les écosystèmes américain (autour de Synthea) ou britannique (NHS, CPRD), mais la France dispose d’un atout distinctif avec Octopize, dont la méthode d’anonymisation prouvée scientifiquement pourrait devenir un point d’appui pour structurer davantage la filière, à condition de passer d’une logique de projets pilotes isolés à une adoption plus large par l’écosystème hospitalier et industriel.

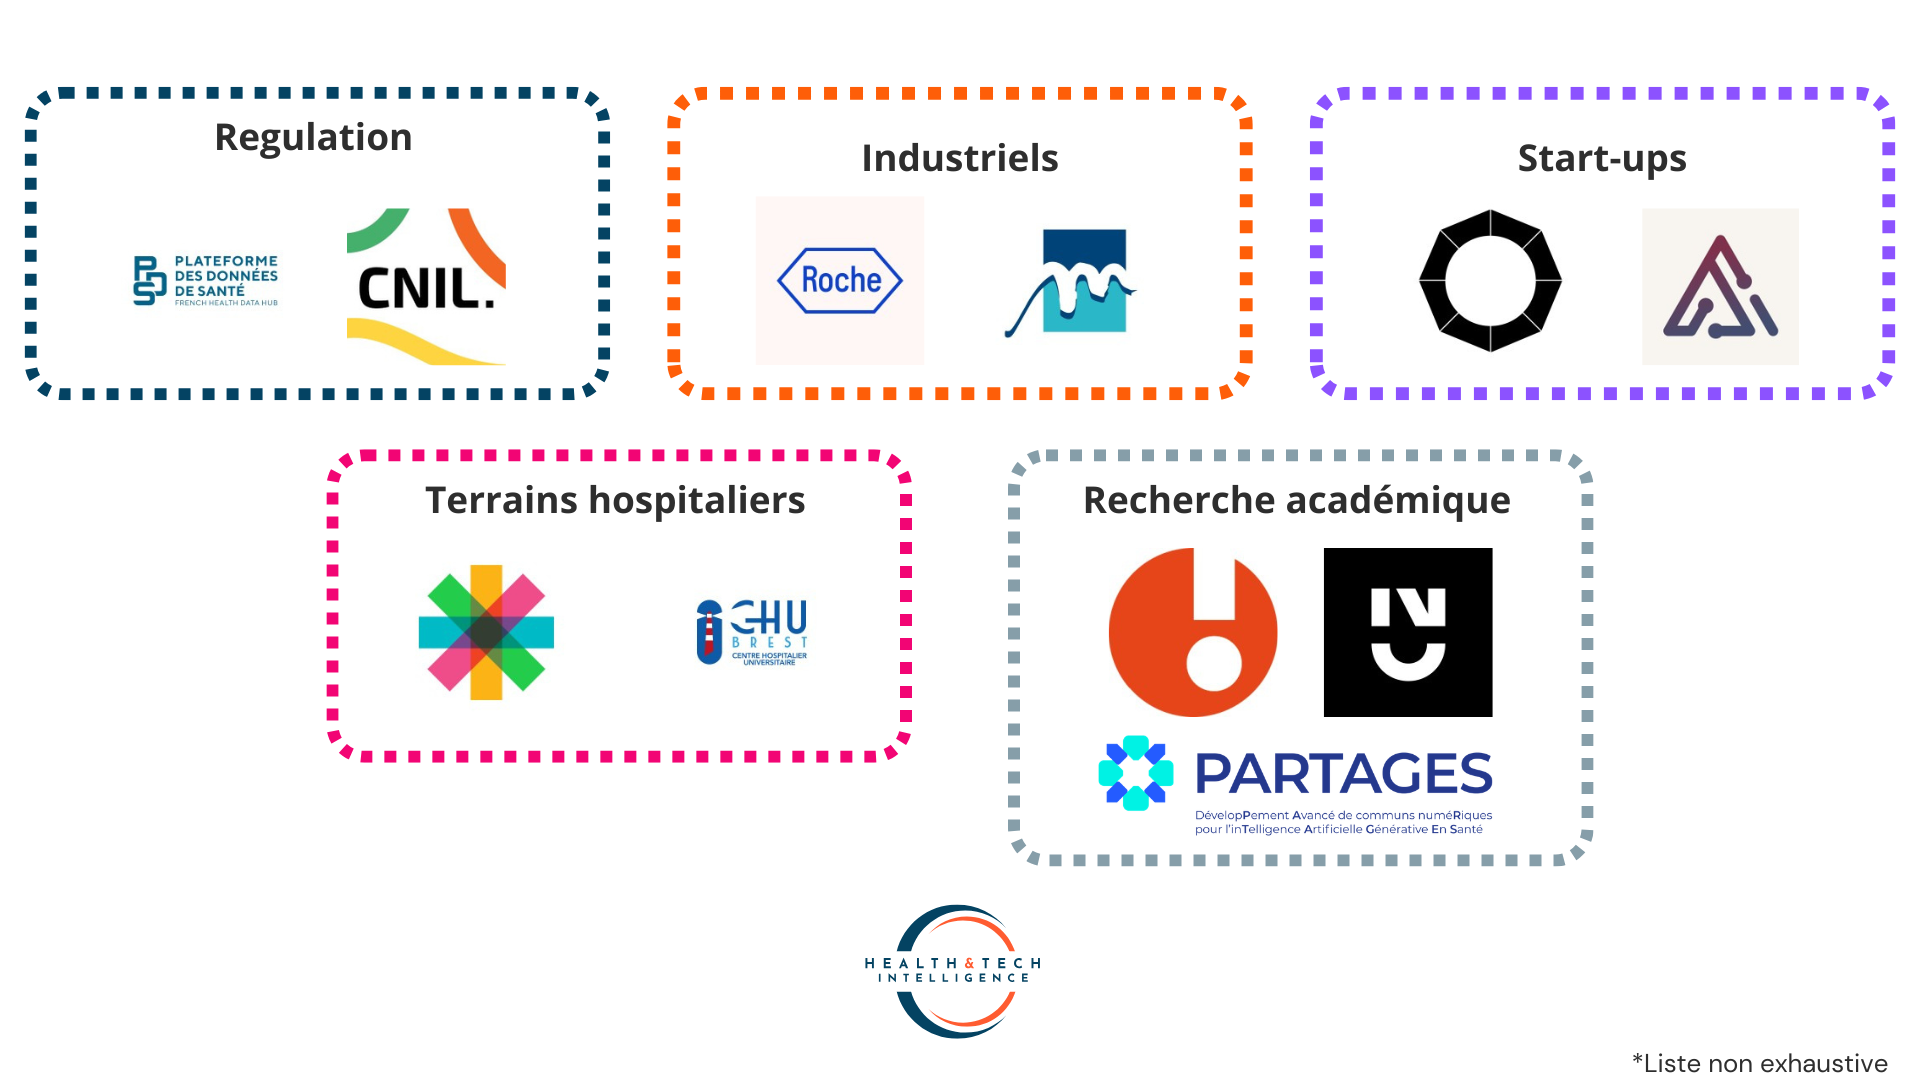
    Cartographie des acteurs de la donnée synthétique en France :

    Cartographie des acteurs de la donnée synthétique en France - @H&TI
    Cartographie des acteurs de la donnée synthétique en France – @H&TI