Data-Indicateur

  • Check-ups santé digitalisés : vers un continuum de prévention prédictive, connectée et personnalisée

    Opportunités principales

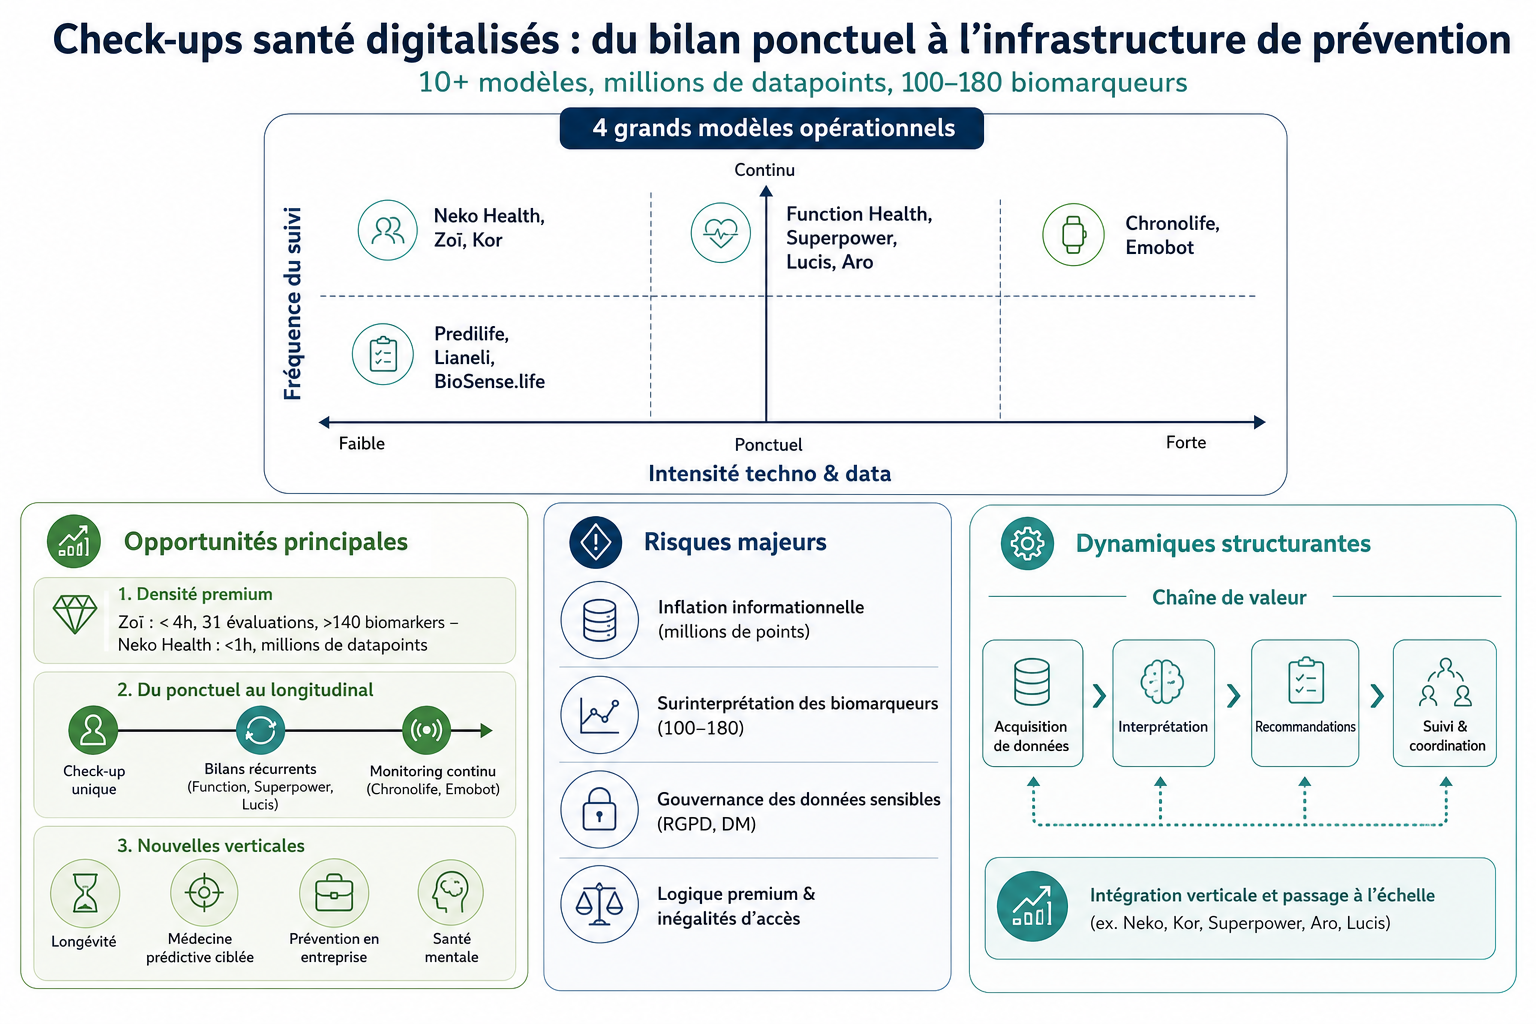
    31 évaluations et plus de 140 biomarqueurs : la montée en puissance du check-up premium intégré

    Zoī propose un check-up complet en moins de quatre heures, structuré autour de 31 évaluations détaillées, d’imagerie avancée et de plus de 140 biomarqueurs. Cette profondeur analytique montre qu’une partie du marché se déplace vers des offres premium capables de condenser, sur un temps très court, une grande quantité d’informations cliniques et biologiques. Pour des établissements de santé ou des investisseurs, ce modèle révèle une opportunité de création de valeur fondée sur la densité de l’examen, la personnalisation du parcours et la monétisation d’une expérience de prévention haut de gamme.

    Moins d’une heure : l’industrialisation du check-up préventif par Neko Health

    Neko Health met en avant un scan préventif réalisé en moins d’une heure, couvrant la peau, le cœur, les vaisseaux, le sang et la santé métabolique. La société souligne la capture de millions de points de données, la prise de plus de 2 000 images haute résolution et une restitution clinique immédiate, ce qui démontre qu’un check-up très dense peut être rendu compatible avec des logiques de flux et d’efficacité opérationnelle. Cette capacité d’industrialisation ouvre une perspective stratégique importante pour les acteurs souhaitant développer des centres de prévention à forte productivité sans renoncer à un haut niveau de sophistication technologique.

    Plus de 160 tests : la biologie de longévité devient une infrastructure de prévention

    Function Health structure son offre autour de plus de 160 tests biologiques annuels, avec un positionnement explicite sur la détection proactive et la longévité. La valeur stratégique de ce modèle tient à la répétition des mesures, qui transforme le check-up en infrastructure de suivi longitudinal plutôt qu’en acte ponctuel. Pour les décideurs, cette évolution crée une opportunité majeure : celle de bâtir des offres récurrentes fondées sur la donnée biologique, avec des usages allant de la prévention personnalisée à la segmentation de populations à risque.

    Plus de 100 biomarqueurs et 21 catégories : l’essor des health super-apps

    Superpower propose deux campagnes de tests par an couvrant plus de 100 biomarqueurs répartis en 21 catégories, dans le cadre d’une « health super-app ». Cette architecture suggère que le marché du check-up digitalisé peut évoluer vers des plateformes intégrées de gestion de santé, combinant collecte de données, recommandations, navigation dans l’offre de soins et accompagnement individualisé. L’opportunité ici dépasse le seul bilan biologique : elle réside dans la création d’un point d’entrée numérique central pour le pilotage de la santé, potentiellement extensible à d’autres services cliniques ou assurantiels.

    Deux prises de sang par an et plus de 180 biomarqueurs : l’émergence d’un operating system de prévention

    Lucis se présente comme un « preventive health operating system » proposant deux prises de sang par an et le suivi de plus de 180 biomarqueurs. Les communications publiques mentionnent également 3 000 clients et plus de 500 000 tests réalisés, ce qui indique une capacité de structuration et de passage à l’échelle sur plusieurs marchés européens. Cette dynamique révèle une opportunité stratégique forte pour les acteurs capables de transformer la donnée biologique répétée en plans d’action standardisés, intelligibles et médicalement encadrés.

    À partir de 40 ans : la médecine prédictive spécialisée ouvre un segment distinct

    Predilife propose plusieurs bilans prédictifs, dont une offre dédiée au cancer du sein pour les femmes à partir de 40 ans, ainsi qu’un bilan multi-pathologies pour femmes et hommes à partir de 40 ans. L’entreprise mobilise intelligence artificielle, big data, téléconsultation et techniques médicales éprouvées dans un cadre de dispositif médical de classe I marqué CE. Cette spécialisation montre qu’une part du marché du check-up digitalisé peut se structurer non autour de bilans généralistes, mais autour d’axes de risque ciblés, plus proches des logiques de médecine de précision et de stratification clinique.

    Un outil conforme aux recommandations médicales : la prévention digitalisée en entreprise gagne en légitimité

    Lianeli présente son bilan santé digital comme un outil simple, personnalisé et conforme aux recommandations médicales, capable d’orienter vers les bons dépistages au bon moment. Cette promesse de prévention structurée, accessible sans expertise médicale préalable, ouvre un champ de déploiement important dans les environnements professionnels et les politiques de santé au travail. L’opportunité stratégique réside ici dans la capacité à démocratiser l’entrée dans la prévention digitalisée, au-delà des seuls segments premium ou hyper-technologiques.

    Une première analyse gratuite : l’interprétation des bilans devient un marché en soi

    BioSense.life indique que l’analyse du premier bilan est gratuite, avec dépôt d’un PDF, synthèse immédiate et aperçu des biomarqueurs clés. La plateforme précise qu’elle aide à comprendre les résultats biologiques en langage clair à partir de sources officielles, afin d’éclairer les échanges avec le médecin. Cette proposition de valeur montre qu’au sein de l’écosystème, la couche d’interprétation et de pédagogie peut constituer un marché autonome, particulièrement pertinent à mesure que la production de données de check-up s’intensifie.

    Six paramètres physiologiques : le check-up bascule vers le monitoring continu

    Chronolife propose un wearable assurant le suivi continu de six paramètres physiologiques, dont l’électrocardiogramme, la fréquence cardiaque, l’activité physique, la respiration, la température cutanée et l’impédance pulmonaire. Cette capacité transforme le check-up en observation longitudinale et ouvre des usages en télésurveillance, santé au travail et accompagnement de patients chroniques. L’opportunité majeure réside dans le passage d’une logique de photographie ponctuelle à une logique de détection dynamique des évolutions physiologiques.

    Un suivi continu des troubles de l’humeur : la santé mentale entre dans le champ du check-up digitalisé

    Emobot développe un dispositif médical destiné à la détection et au suivi continu des troubles de l’humeur, notamment la dépression et les troubles bipolaires. L’approche repose sur une surveillance passive entre les consultations et sur des usages en diagnostic, prévention de la rechute et thérapie digitale adaptative. Cette évolution élargit le périmètre du check-up digitalisé à la santé mentale et crée une opportunité stratégique dans un domaine historiquement moins structuré par la donnée continue.

    Un suivi médical continu : Kor étend la valeur au-delà de l’examen initial

    Kor associe à son check-up complet une promesse explicite de suivi médical continu. Les informations publiquement accessibles évoquent une évaluation de prévention comprenant prélèvements biologiques, paramètres cliniques et consultation d’interprétation. Cette articulation entre bilan initial et accompagnement longitudinal constitue une opportunité forte pour des modèles hybrides, à la frontière du check-up, de la médecine préventive et du disease management personnalisé. Kor insiste dans ses communications sur sa volonté de s’adresser à toute la population et pas uniquement les couches les plus favorisées.

    Une plateforme unifiée : Aro rapproche le check-up des logiciels de coordination clinique

    Aro se présente comme une plateforme unifiant dossier médical électronique, rendez-vous, paiements, admission patient et données de bien-être. Des comparatifs publics lui attribuent également plus de 60 biomarqueurs suivis et des tests biannuels dans une logique d’optimisation santé. Cette convergence entre coordination clinique, données de bien-être et suivi biologique suggère une opportunité de fusion entre check-up digitalisé et système d’orchestration du parcours patient.

    Risques majeurs

    Des millions de points de données : la complexité informationnelle peut dépasser la capacité d’appropriation clinique

    Neko Health met en avant la collecte de millions de points de données lors d’un seul parcours de scan. Si cette richesse analytique constitue un avantage compétitif, elle peut aussi créer un risque d’inflation informationnelle, en particulier si la hiérarchisation clinique des signaux n’est pas suffisamment robuste ou compréhensible pour l’utilisateur et les professionnels. Plus l’intensité des données produites par le check-up augmente, plus la qualité de l’interprétation et du tri des anomalies devient stratégiquement critique.

    Plus de 100 à 180 biomarqueurs : le risque de surinterprétation augmente avec la profondeur des panels

    Les offres de Superpower, Function Health et Lucis reposent sur des panels biologiques très étendus, allant de plus de 100 à plus de 180 biomarqueurs. Cette profondeur crée une promesse forte de détection précoce, mais elle peut aussi augmenter le risque de signaux ambigus, de résultats frontières ou de sollicitations médicales additionnelles dont la pertinence clinique n’est pas toujours explicitée dans les documents disponibles. Pour les acteurs hospitaliers et médicaux, ce point implique une vigilance particulière sur la capacité de ces modèles à éviter la surmédicalisation induite par la multiplication des mesures.

    Des données de santé sensibles : la gouvernance et le consentement deviennent centraux

    Les solutions étudiées reposent sur des données hautement sensibles : biologie, imagerie, signaux physiologiques continus, paramètres émotionnels ou informations issues de questionnaires de santé. BioSense explicite, par exemple, l’existence d’une notice d’information et de consentement relative au traitement des données personnelles et de santé dans un cadre RGPD. Les documents montrent ainsi que la confiance, la sécurité et la gouvernance des données constituent un risque structurant pour tout déploiement à grande échelle de check-ups digitalisés.

    Une logique premium : le risque d’inégalités d’accès reste élevé

    Zoī, Neko Health, Function Health et Superpower s’inscrivent dans des formats qui relèvent d’une médecine préventive fortement individualisée et technologiquement dense. Les sources mettent en évidence une montée en gamme de l’offre, mais elles suggèrent aussi implicitement un risque de concentration de ces services sur des segments solvables, au détriment d’une diffusion plus large dans les parcours de prévention ordinaires. Ce risque d’inégalités d’accès est majeur pour des décideurs publics ou hospitaliers cherchant à concilier innovation et équité.

    Un périmètre encore hétérogène : la catégorie du check-up digitalisé manque de normalisation

    Les documents fournis rassemblent sous une même bannière des offres très différentes : scan intégré, plateforme de biomarqueurs, outil pédagogique, prévention en entreprise, monitoring physiologique et suivi en santé mentale. Cette hétérogénéité signale une richesse d’innovation, mais elle crée aussi un risque de confusion stratégique et clinique, notamment pour les acheteurs, partenaires hospitaliers ou investisseurs qui compareraient des solutions répondant en réalité à des usages distincts. L’absence de normalisation claire de la catégorie complique donc l’évaluation comparative des résultats, des performances et des modèles économiques.

    Dynamiques structurantes du marché

    Quatre grands modèles : un marché en voie de modularisation

    Les sources permettent d’identifier quatre grands modèles opérationnels. Les centres intensifs et intégrés regroupent Neko Health, Zoī et Kor. Les plateformes de biomarqueurs et de longévité incluent Function Health, Superpower, Lucis et partiellement Aro. Les outils d’orientation ou d’interprétation préventive rassemblent Predilife, Lianeli et BioSense. Enfin, Chronolife et Emobot prolongent la logique du check-up dans le monitoring continu.

    3 000 clients et 500 000 tests : le passage à l’échelle devient un enjeu clé

    Les données publiques disponibles sur Lucis mentionnent 3 000 clients et plus de 500 000 tests réalisés. Au-delà du seul cas Lucis, ces indicateurs traduisent une dynamique de montée en puissance industrielle du marché, où la valeur ne dépend plus seulement de la sophistication technique, mais aussi de la capacité à déployer, standardiser et opérer ces solutions à grande échelle. Le passage à l’échelle apparaît ainsi comme un facteur discriminant pour les acteurs souhaitant s’imposer durablement dans l’écosystème de la prévention digitalisée.

    Une consultation, un scan, une application : l’intégration verticale devient un avantage concurrentiel

    Les offres de Neko Health, Kor, Superpower et Aro illustrent une tendance à l’intégration verticale de la chaîne de valeur, depuis la collecte de données jusqu’au suivi et à la coordination. Cette intégration peut renforcer l’expérience utilisateur, améliorer la captation de valeur et faciliter la fidélisation, mais elle accroît aussi les exigences opérationnelles et réglementaires pesant sur les acteurs. Les sources suggèrent ainsi que l’avantage concurrentiel ne repose plus seulement sur une technologie isolée, mais sur la capacité à articuler examen, interprétation, suivi et interface numérique au sein d’un système cohérent.

    Synthèse

    Plus de 10 modèles cités : un marché encore fragmenté mais déjà structuré par des logiques communes

    Les documents remis montrent que les solutions de check-ups santé digitalisés couvrent un spectre large comprenant Neko Health, Zoī, Kor, Predilife, Function Health, Superpower, Lucis, Aro, BioSense.life, Lianeli, Chronolife et Emobot, avec la mention complémentaire d’acteurs comme Astrium et BrainTrip. Malgré cette diversité, plusieurs points saillants convergent : intensification de la collecte de données, montée de la personnalisation, extension du check-up vers le suivi longitudinal et transformation de l’examen ponctuel en infrastructure de prévention. Les perspectives stratégiques les plus nettes, au regard des sources, concernent la modularisation du marché en briques complémentaires, l’essor des modèles récurrents fondés sur les biomarqueurs, la progression du monitoring continu et la nécessité, pour chaque acteur, de concilier sophistication technologique, lisibilité clinique, gouvernance des données et soutenabilité économique.
     

  • La santé mentale, nouveau front de la femtech française

    La deeptech clinique pour soigner la dépression avec l’IA

    Deux start-up incarnent le virage « scientifique » de la femtech, celui qui vise la validation clinique et, à terme, le remboursement par l’Assurance Maladie plutôt que le simple marché du bien-être.

    Dalia (daliacare.com), fondée par Nour Hakiki Belhadi, développe une application d’intelligence artificielle conçue pour détecter les rechutes de dépression et accélérer le retour vers le soin. Son approche repose sur le « phénotypage numérique » : à partir de données issues de dispositifs connectés, l’outil suit l’évolution de l’état psychique des patientes (et des patients) et cherche à réduire le nombre comme la durée des épisodes dépressifs. La start-up se positionne sur le terrain de la prévention – agir « dans cette zone floue où rien n’est encore grave, mais où beaucoup se joue déjà » – et a présenté sa solution dans des cadres cliniques comme le Congrès de l’Encéphale. Elle illustre cette « deuxième génération » de femtech, plus deeptech, citée par les analystes aux côtés d’acteurs comme Elsee.

    Theremia, créée en janvier 2024 par Iris Maréchal (ex-consultante BCG, profil santé publique et mathématiques, CEO) et Chloé Geoffroy (pharmacienne, ingénieure et docteure en neurosciences, CTO), travaille en amont du soin, du côté de la médecine de précision. Sa plateforme d’IA modélise les différences entre populations de patients, comme le sexe, l’âge, l’origine ethnique, le métabolisme, pour recommander la bonne molécule, à la bonne dose et à la bonne fréquence. Le champ couvre des pathologies neurologiques et psychiatriques : Alzheimer, Parkinson, sclérose en plaques et dépression, sachant que les approches standardisées échouent chez une large part des patients atteints de troubles du système nerveux central. Ses clients sont les laboratoires pharmaceutiques et les équipes cliniques. Soutenue par Entrepreneur First et accompagnée à Station F (programme Female Founders Fellowship) puis par l’accélérateur DayOne, Theremia a levé 3 millions d’euros en amorçage début 2024, menés par Eurazeo et Salica Investments, avec le concours de Bpifrance.

    Le point commun de ces deux acteurs : un modèle plutôt B2B / B2B2C (hôpitaux, industrie pharmaceutique), une forte exigence de preuve scientifique, et la dépression comme porte d’entrée principale.

    L’immersif au service du deuil et des tabous

    Butterfly XR (Butterfly-XRstudio) explore une voie radicalement différente : celle des technologies immersives. Ce studio se situe à l’intersection de l’art, de la réalité virtuelle/augmentée et de la psychologie. Sa mission affichée est d’offrir aux femmes – et à leurs partenaires – un « espace sûr » pour traverser des sujets tabous, en particulier l’arrêt précoce de grossesse (fausse couche). Les expériences immersives qu’il conçoit visent à accompagner le deuil périnatal et à soutenir le bien-être mental, là où la prise en charge classique reste souvent silencieuse. La start-up, passée par le bootcamp de Femtech France, est régulièrement citée dans l’édition 2026 du baromètre comme exemple concret d’innovation en santé mentale féminine.

    Elle rejoint une tendance plus large : la thérapie par réalité virtuelle, déjà bien installée en France pour la gestion de la douleur et de l’anxiété (Healthy Mind, C2Care…), s’étend désormais à des indications psychiques spécifiquement féminines.

    Le rapport au corps et à l’alimentation

    La troisième famille s’attaque aux troubles du comportement alimentaire (TCA) et à la relation conflictuelle des femmes avec la nourriture — un terrain à la frontière de la santé mentale et de la santé globale.

    Club Mojo, co-fondé par Olga Brochard et Flore Rebischung, propose des programmes destinés à aider les femmes à transformer leur rapport à la nourriture pour surmonter les TCA, les pensées obsessionnelles et le contrôle alimentaire. L’accompagnement, ancré dans l’alimentation intuitive et la thérapie de groupe, travaille aussi l’estime de soi, la gestion des émotions et le rapport au corps. La start-up, labellisée « pépite tech » et membre de Femtech France, revendique explicitement un objectif de renforcement de la santé mentale des femmes.

    Foodelles (foodelles.fr), portée par Sara Guillaume, partage une ambition voisine : son application aide les femmes « en conflit avec la nourriture » à faire une paix durable avec leur assiette, en explorant les dimensions psychologique, émotionnelle et comportementale de cette relation. La logique est celle d’un parcours (exploration de soi, reconstruction de la confiance, sororité d’un groupe de femmes). Foodelles a été sélectionnée pour le bootcamp 2024 de Femtech France et accompagnée par l’incubateur Prevent2Care (Fondation Ramsay Santé et Pfizer Innovation France).

    Ces deux acteurs partagent un modèle plutôt B2C, communautaire et fondé sur le contenu et l’accompagnement, là où Dalia et Theremia misent sur le dispositif médical et l’IA clinique.

    Une solution pour la prévention en entreprise

    Sli.wo incarne un quatrième angle, plus inattendu dans une cartographie femtech : celui de la prévention en milieu professionnel. Là où les autres acteurs s’adressent à des patientes ou à des consommatrices, Sli.wo vise les dirigeants et les responsables des ressources humaines, avec l’ambition de « remettre le fonctionnement humain au cœur de la performance durable ».

    Son offre s’articule en écosystème : un audit initial pour objectiver les risques humains et cognitifs ; des actions de prévention structurées autour de six axes, co-construites avec un médecin et un chercheur en neurosciences ; des interventions d’experts pour transmettre des solutions concrètes et activables au quotidien ; et des outils de suivi mesurant l’impact sur l’absentéisme, l’engagement et la performance. L’argument central : réduire durablement l’absentéisme, prévenir l’épuisement et faire de la santé cognitive un levier stratégique, sans complexifier l’organisation.

    Son modèle est donc résolument B2B, là où Club Mojo et Foodelles sont B2C et où Dalia ou Theremia s’adressent au monde du soin. Il la rapproche d’acteurs de la mentaltech du travail comme Teale, et la distingue d’une logique strictement « santé des femmes » : son inclusion dans la cartographie tient autant à la thématique mentale et à sa fondatrice qu’à un produit exclusivement féminin.

    Cartographie des solution

    Cartographie des solutions pour la santé mentale des femmes - @H&TI
    Cartographie des solutions pour la santé mentale des femmes – @H&TI

    s pour la santé mentale des femmes :


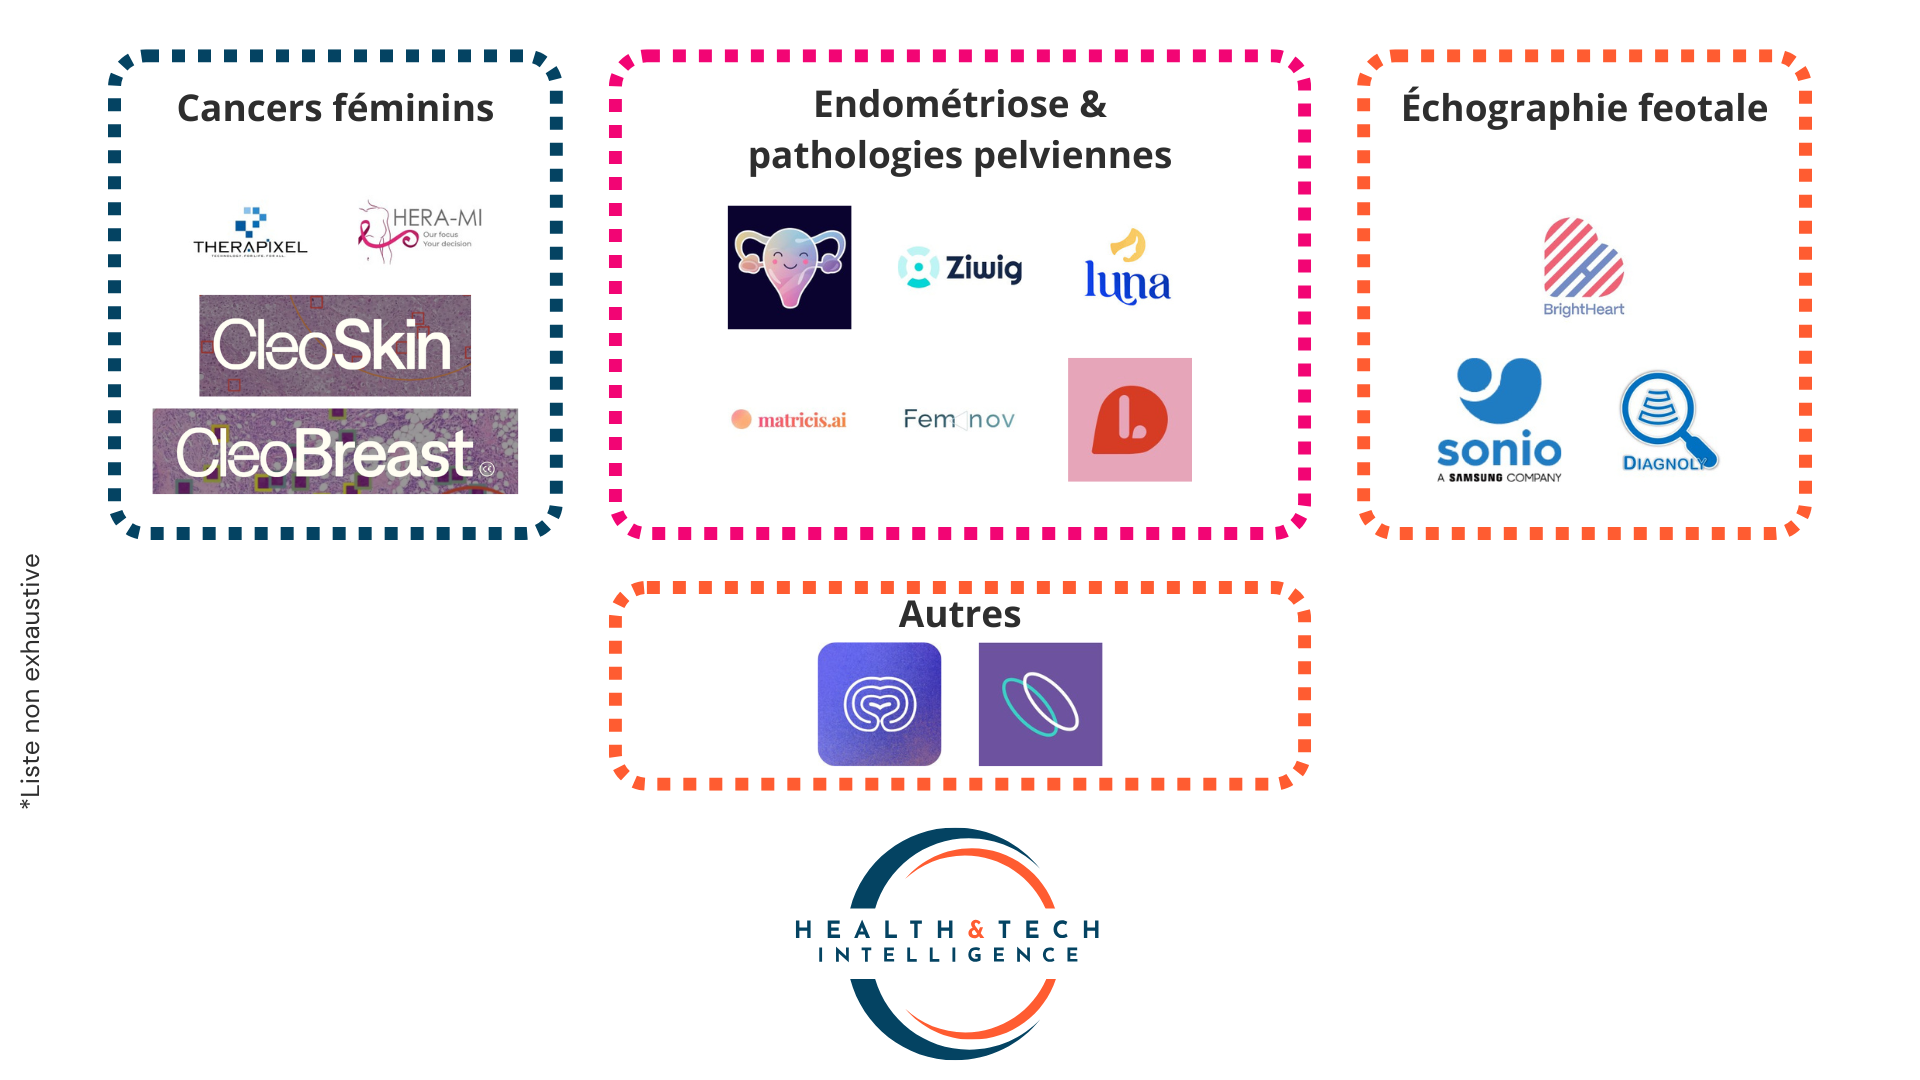
  • Femtech : 16 solutions d’IA utilisées en France

    6 solutions IA pour l’endométriose et pathologies pelviennes

    C’est l’aire où l’IA promet le plus, face à une errance diagnostique de sept ans en moyenne. Ziwig y signe l’innovation la plus aboutie avec le Ziwig Endotest, un test salivaire qui couple séquençage de micro-ARN et intelligence artificielle, validé dans une large étude clinique. Matricis.ai applique le deep learning à la lecture des IRM pelviennes pour détecter les lésions d’endométriose souvent invisibles à l’œil non entraîné. Autour de ces dispositifs diagnostiques gravitent des solutions d’accompagnement : Lyv, dont l’application Lyv Endo génère des recommandations personnalisées et prédictives, l’assistant numérique ENDOless, ainsi que Luna et Femnov, qui revendiquent l’IA pour orienter le diagnostic, avec, à ce stade, un recul clinique plus limité.

    4 solutions pour dépister et diagnostiquer les cancers féminins

    C’est le terrain le plus mature, parce que l’imagerie se prête particulièrement bien au deep learning. Therapixel y fait figure de pionnier avec MammoScreen, un logiciel d’aide à la lecture des mammographies 2D et 3D, marqué CE et autorisé par la FDA. Hera-MI adresse le même besoin avec Breast-SlimView, qui grise les zones saines du sein pour concentrer le radiologue sur les images à risque, et qui est distribué notamment via Fujifilm. Primaa déplace l’IA en aval, dans le laboratoire d’anatomopathologie, avec Cleo (décliné en Cleo Breast et Cleo Skin) : ses modèles analysent les lames numérisées pour repérer les cancers du sein et de la peau. Dans les trois cas, l’algorithme assiste le médecin sans le remplacer.

    4 solutions pour fiabiliser l’échographie fœtale

    Près d’une malformation fœtale sur deux échappe encore au dépistage prénatal : un terrain d’application idéal pour l’IA. Sonio y a bâti deux produits, Sonio Detect (contrôle qualité et complétude de l’examen, autorisé FDA) et Sonio Diagnostics (aide au diagnostic, marqué CE), une technologie suffisamment mûre pour avoir séduit Samsung Medison, qui a racheté la startup en 2024. BrightHeart se concentre sur l’organe le plus difficile à explorer, le cœur, avec B-Right AI, un outil d’analyse temps réel des cardiopathies congénitales également autorisé par la FDA. Diagnoly, enfin, propose Fetoly, un « copilote » connecté à l’échographe qui passe au crible l’intégralité du flux vidéo de l’examen, déjà marqué CE, autorisé FDA et intégré à la plateforme de GE HealthCare.

    Des solutions pour d’autres spécialités comme la fertilité et la santé mentale

    Le parcours de procréation médicalement assistée, fait de prédictions et de décisions complexes, attire naturellement l’IA. Tanit.ai y développe un assistant conversationnel qui accompagne les couples tout au long de leur parcours de fertilité, de l’exploration des options jusqu’à la gestion des traitements. Une approche encore jeune (2024) mais clairement bâtie autour de l’IA.

    Aire émergente de la femtech, la santé mentale voit arriver Dalia, une application qui mobilise l’IA pour détecter les signes de rechute dépressive et réorienter rapidement les patientes vers le soin. Le pari : transformer des données de suivi quotidien en alerte précoce.

    Cartographie des solutions d'IA pour la santé des femmes - @Health & Tech Intelligence
    Cartographie des solutions d’IA pour la santé des femmes – @Health & Tech Intelligence
  • Silver economy : l’IA du domicile passe à l’échelle entre prévention, orchestration et services par abonnement

    Capteurs ambiants non intrusifs et “sensing” sans caméra comme colonne vertébrale 

    Plusieurs acteurs misent sur des capteurs ambiants non portés, sans caméra, qui transforment l’environnement en “radar de santé” : aiCare System exploite le Wi‑Fi sensing pour cartographier l’activité humaine, Missia et Missia Care s’appuient sur de la vision par ordinateur en edge computing sans stockage d’images, Vayyar Care AI et ZoeFall utilisent des capteurs RF/mmWave pour une imagerie 4D ou une analyse des perturbations électromagnétiques.
    Ces approches permettent un monitoring 24/7 de la mobilité, du sommeil, des passages en salle de bain ou de la nutrition, avec une promesse de respect de la vie privée (absence de caméras, suppression immédiate des images, pas de dispositifs portés) essentielle pour l’acceptabilité des seniors. 

    Dispositifs portés intelligents et objets du quotidien augmentés par l’IA 

    Le paysage intègre également des dispositifs portés et des objets du quotidien augmentés, comme la ceinture airbag connectée Hippy, la montre Dona Care, les wearables de CarePredict ou les lampes intelligentes Aladin+ et Nobi Smart Lamps qui préviennent et détectent les chutes avec des algorithmes d’IA embarqués.
    Ces solutions se positionnent à l’interface entre sécurité physique (protection contre les fractures du col du fémur, réduction du temps passé au sol) et soutien à l’autonomie, avec notifications immédiates aux proches ou aux équipes en cas d’événement. 

    Plateformes d’IA et de coordination pour orchestrer le domicile 

    Des plateformes telles que Mediáteam, Presage Care, RevealCare, Allo‑DoCs ou INDIC jouent un rôle de “cerveau organisationnel” du maintien à domicile, en croisant données cliniques, sociales et environnementales pour détecter des signaux faibles et orchestrer les interventions.
    Elles s’inscrivent dans une logique de coordination territoriale (DAC, CPTS, bailleurs sociaux, collectivités) et de prévention populationnelle, en priorisant les seniors les plus à risque et en proposant des plans d’actions personnalisés orientés “bien vieillir à domicile”. 

    Opportunités principales

    Jusqu’à 76% de chutes évitées  

    La lampe connectée Aladin+ annonce une diminution du nombre de chutes allant jusqu’à 76%, avec une réduction des coûts liés aux chutes pouvant atteindre 43 000 € par an et par établissement en EHPAD ou résidences services.
    Nobi Smart Lamps revendique la prévention de 4 chutes sur 5 et une augmentation de la rapidité d’intervention, ce qui se traduit à la fois par une réduction des hospitalisations et une amélioration de la qualité de vie au travail des soignants (baisse du stress, du turnover). 

    Réduction directe des hospitalisations non programmées et des urgences 

    Missia Care, Otono‑me, Nodeus et Presage Care positionnent explicitement leurs algorithmes IA sur la réduction des hospitalisations non planifiées en identifiant précocement des anomalies de comportement (inactivité, agitation nocturne, isolement) ou des risques de dénutrition, de chute ou de décompensation.
    DeHealth – AI Health Super App revendique une réduction de 8–12% des passages aux urgences pour les assureurs et systèmes partenaires grâce à une prévention “as‑a‑service”, tandis que Presage Care, inscrit dans le programme PECAN‑2, anticipe un risque d’hospitalisation à 7–14 jours chez les personnes âgées suivies à domicile. 

    Maintien à domicile prolongé grâce à une surveillance prédictive continue 

    Des solutions comme HiNounou, aiCare System, Missia, Nodeus, Vayyar Care AI ou Allo‑DoCs proposent un monitoring continu des biomarqueurs, de l’activité et des habitudes de vie, visant à prolonger l’autonomie et à permettre un “aging in place” sécurisé.
    L’analyse des routines (lever, sommeil, repas, sorties, hygiène) et des constantes vitales (tension artérielle, poids, saturation, glycémie, rythme cardiaque) permet la détection précoce de fragilités et la mise en place d’interventions ciblées avant la rupture, ce qui est déterminant dans un contexte de tension sur les lits hospitaliers et les places en EHPAD. 

    Décharge mentale et soutien structuré pour des millions d’aidants 

    Ximi Family, Elpyoo, Monka, Emilia, DeHealth et les sections “aidants” de solutions comme Lili Smart adressent directement la charge mentale et la coordination vécues par les aidants familiaux.
    Ces outils offrent des cahiers de liaison digitaux, des messageries sécurisées, des portails d’information, des communautés d’entraide, des résumés automatisés de consultation et des parcours personnalisés, visant à alléger la charge cognitive, rompre l’isolement et améliorer la qualité de la relation aidant‑aidé. 

    Gains organisationnels pour les structures médico‑sociales et territoriales 

    Médiateam, RevealCare, INDIC et Presage Care apportent une valeur organisationnelle forte en permettant la détection précoce des fragilités, la priorisation des cas complexes, la construction de plans personnalisés et la coordination territoriale multi‑acteurs (sanitaire, social, médico‑social).
    Ces plateformes améliorent la qualité de vie au travail en automatisant des tâches administratives répétitives, en simplifiant le partage d’informations et en offrant des tableaux de bord décisionnels aux équipes de coordination, aux bailleurs sociaux, aux assureurs et aux collectivités. 

    Nouveaux modèles économiques fondés sur l’abonnement et le “as a Service” 

    Nombre d’acteurs se structurent autour de modèles d’abonnement et de “service plutôt que produit” : CarePredict facture 69,90 $/mois pour la surveillance, Otono‑me affiche 45 €/mois, Lili Smart propose des packs “Essentiel” et “Sérénité” entre 60 et 90 €/mois, Nobi Smart Lamps et Aladin+ combinent achat et location, tandis que DeHealth se positionne à 2,99 $/mois côté B2C avec une brique B2B “Prevention‑as‑a‑Service”.
    Compan’IA adopte un modèle de “Robot as a Service” avec leasing mensuel incluant intégration, maintenance et supervision, générant un CAPEX faible et une prévisibilité des coûts pour les établissements et les familles. 

    Différenciation concurrentielle pour les établissements et territoires 

    Compan’IA, Nobi, Aladin+, Otono‑me, Dona Care ou HiNounou deviennent des leviers de différenciation pour les EHPAD, résidences autonomie ou bailleurs sociaux, en renforçant la sécurité, la continuité de prise en charge et la transparence vis‑à‑vis des familles.
    RevealCare et INDIC, en offrant une vision populationnelle des besoins et des risques, permettent aux territoires, mutuelles et bailleurs d’optimiser leurs investissements en prévention et de construire des politiques “Silver Economy” à forte valeur sociétale. 


    Risques majeurs 

    Risques réglementaires et de conformité (IA Act, RGPD, DM/DMDIV) 

    La majorité des solutions de télésurveillance, de détection de chute et d’aide à la décision sont qualifiées de haut risque (DM/DMDIV ou Annexe III – services essentiels/urgence/téléassistance) ou de risque limité soumis à des exigences de transparence, ce qui implique un cadre réglementaire strict.
    Compan’IA explicite la nécessité de conformité à l’AI Act, au RGPD, au Règlement Machines et potentiellement au MDR, tandis que des dispositifs comme Hippy, Nodeus, Allo‑DoCs, Nobi, Missia Care ou Dona Care sont explicitement positionnés comme dispositifs médicaux ou assimilés, exposés à des exigences fortes en matière de sécurité, de performance clinique et de supervision humaine. 

    Dépendance aux données personnelles et risques de confidentialité 

    Plusieurs solutions centralisent des données sensibles de santé et de vie quotidienne : DeHealth construit une “Data Bank” globale avec stockage décentralisé et monétisation de données anonymisées, HiNounou gère un jumeau numérique de la santé du senior, Allo‑DoCs collecte plus de 70 constantes vitales et psychologiques en continu, et Missia mesure plus de 90 activités quotidiennes.
    Même si ces acteurs revendiquent la conformité RGPD, HIPAA ou FHIR, la densité des données collectées accroît les risques de re‑identification, d’usages secondaires non souhaités ou de cyberattaques, ce qui peut fragiliser la confiance des seniors, des familles et des régulateurs. 

    Surmédicalisation technologique et substitution partielle du lien humain 

    Certaines solutions, notamment de surveillance intensive (Allo‑DoCs, Vayyar Care AI, Missia, Nodeus, HiNounou), peuvent être perçues comme une “hyper‑médicalisation” du domicile, avec un monitoring continu de la vie quotidienne.
    Sans gouvernance claire des usages et des alertes, le risque est de substituer des interactions humaines par des interactions avec des systèmes algorithmiques ou des robots compagnons (Compan’IA, ElliQ), ce qui peut générer un sentiment de déshumanisation ou de “surveillance permanente” chez une partie des seniors. 

    Charge informationnelle et risque de burn‑out numérique pour les professionnels 

    Si les solutions promettent généralement une réduction de la charge de travail, la multiplication des boîtiers, portails, dashboards et alertes (Presage, Otono‑me, Nodeus, Missia, HiNounou, Allo‑DoCs, CarePredict, Dona Care, Sidly, etc.) peut entraîner une surcharge informationnelle pour les équipes soignantes et de coordination.
    En l’absence de tri automatique des alertes, de priorisation et d’interopérabilité harmonisée, les professionnels peuvent être confrontés à une inflation de notifications difficiles à traiter, ce qui augmente paradoxalement le risque de miss d’événements critiques et de burn‑out. 

    Modèles économiques parfois opaques et fragmentation de l’offre 

    Plusieurs solutions ne publient pas ou peu leurs tarifs (HiNounou, Presage Care, Missia Care, INDIC), ou s’appuient sur des modèles complexes (licence par établissement, par territoire, facturation à l’acte de télésurveillance, DPaaS B2B), ce qui peut freiner l’adoption par les services à domicile et les collectivités.
    La forte fragmentation de l’offre, mélangeant B2B, B2B2C et B2C (par exemple CarePredict, ElliQ, DeHealth, Ximi Family, Elpyoo, Monka, Lili Smart), rend difficile la construction de parcours intégrés et peut générer des doublons fonctionnels et budgétaires au niveau des territoires. 

    Inégalités d’accès et risque de fracture numérique 

    Une partie des solutions suppose un socle numérique et une connectivité robuste (Wi‑Fi dense pour aiCare System, ZoeFall, Missia, Allo‑DoCs, équipement smartphone pour Ximi Family, DeHealth, Elpyoo, Monka), qui ne sont pas systématiquement disponibles dans les zones rurales ou chez les seniors les plus précaires.
    En l’absence de modèles subventionnés, de médiation numérique et d’offres simplifiées, ces dispositifs peuvent avant tout bénéficier aux seniors les plus autonomes et aux familles les mieux dotées, accentuant les inégalités d’accès à un maintien à domicile sécurisé. 

    Nouvelles catégories de valeur : sécurité, coordination, prévention et bien‑être 

    Sécurité immédiate : détection et prévention des chutes comme use case dominant 

    Les solutions centrées sur les chutes forment une catégorie très dense : Aladin+, Nobi Smart Lamps, ZoeFall, Nodeus, Dona Care, Sidly, CarePredict, Hippy, Vayyar Care AI, Missia, Otono‑me, aiCare System adressent toutes la détection ou la prévention des chutes via différents capteurs et algorithmes.
    Outre la réduction documentée des événements (jusqu’à 76% de chutes en moins pour Aladin+), ces dispositifs réduisent le temps passé au sol, limitent les complications (fractures, syndrome post‑chute) et rassurent les familles, ce qui constitue un argument central pour les établissements et payeurs. 

    Coordination et partage d’information : du domicile au territoire 

    Ximi Family, Mediáteam, Presage Care et HiNounou structurent la coordination à plusieurs niveaux – famille, services d’aide à domicile, coordinateurs territoriaux, médecins traitants – en s’appuyant sur des dossiers partagés, des messageries sécurisées et des algorithmes de détection de signaux faibles.
    Ces solutions favorisent la continuité de l’information entre domicile, médico‑social et soins primaires, permettent la mise en place de plans personnalisés de coordination (PPC) et contribuent à réduire les ruptures de parcours, condition clé d’un maintien à domicile durable. 

    Prévention prédictive et médecine des risques 

    HiNounou, DeHealth, RevealCare, INDIC et Presage Care incarnent une approche centrée sur la prévention des risques chroniques et de la perte d’autonomie via l’analyse de grandes masses de données (plus d’un milliard de données pour RevealCare) et de scores d’autonomie ou de fragilité.
    En détectant les risques de diabète, d’hypertension, de maladies cardiovasculaires, de dénutrition, d’isolement social ou de burn‑out des aidants, ces plateformes offrent aux payeurs, collectivités et assureurs une capacité de priorisation et d’optimisation des investissements préventifs. 

    Bien‑être, cognition et qualité de vie 

    Certaines solutions se situent en amont du médical strict : Someo Life vise la gestion non médicamenteuse de la douleur, du sommeil et de l’anxiété, tandis qu’Hélie propose des programmes de stimulation cognitive et motrice ludique et non infantilisante pour maintenir l’autonomie.
    Les robots compagnons (Compan’IA, ElliQ) ajoutent une dimension de présence, de stimulation cognitive et de soutien moral, combinant rappels thérapeutiques, conversations, médiation familiale à distance et reconstitution de routines rassurantes, notamment pour les patients Alzheimer. 

    Qualité de vie au travail et attractivité des métiers 

    Nobi Smart Lamps, Aladin+, Nodeus, Vayyar Care AI, Allo‑DoCs et Mediáteam contribuent à une meilleure qualité de vie au travail en réduisant le stress lié à la gestion des risques (chutes nocturnes, errance) et en automatisant la surveillance et la priorisation des interventions.
    Better World, en analysant les verbatims d’expérience patients, résidents, proches et équipes, permet d’identifier les axes d’amélioration et de suivre la qualité de vie au travail, complétant ainsi les dispositifs de sécurité par une mesure fine du ressenti des usagers et professionnels. 

    Perspectives stratégiques et scénarios de déploiement

    Intégration verticale : du capteur au territoire via des plateformes d’orchestration 

    Les données suggèrent une trajectoire vers des architectures intégrées où capteurs (Nodeus, aiCare System, ZoeFall, Vayyar, Nobi, Aladin+), wearables (CarePredict, Dona Care, Sidly, Hippy), robots (Compan’IA, ElliQ) et plateformes (Médiateam, Presage, RevealCare, HiNounou, DeHealth) sont orchestrés par des couches logicielles territoriales.
    Pour les hôpitaux et ARS, l’enjeu stratégique consiste à favoriser des solutions interopérables et modulaires, capables de se connecter à des dossiers partagés et aux systèmes d’information régionaux afin d’éviter les silos et la multiplication de points de contact pour les familles et les professionnels. 

    Standardisation de la preuve clinique et des indicateurs de performance 

    Les documents citent des résultats ponctuels (−76% de chutes, −43 000 €/an, précision de 99% pour la détection des chutes, réduction de 8–12% des passages aux urgences), mais la méthodologie et la généralisabilité restent rarement détaillées.
    Pour les investisseurs et payeurs, il devient critique d’exiger des protocoles robustes (comme le protocole co‑construit avec le Broca Living Lab pour Compan’IA) et des indicateurs standardisés : taux de chutes, temps passé au sol, hospitalisations évitables, jours d’autonomie supplémentaires, ROI par établissement ou par territoire. 

    Positionnement stratégique vis‑à‑vis des aidants familiaux 

    Les solutions centrées sur les aidants (Ximi Family, Elpyoo, Monka, Emilia, DeHealth) montrent que la valeur économique et clinique passe aussi par la réduction de la charge mentale et la prévention du burn‑out des aidants, dimension explicitement prise en compte par Presage Care.
    Les acteurs qui réussiront à intégrer nativement un “parcours aidant” – combinant information, coordination, soutien psychologique et outils de suivi – disposeront d’un avantage compétitif décisif pour être adoptés par les familles et par les employeurs soucieux de leurs salariés aidants. 

    Arbitrages entre intrusivité, performance et acceptabilité 

    Les solutions varient fortement en termes d’intrusivité perçue : des robots humanoïdes comme Compan’IA aux lampes intelligentes Nobi en passant par les capteurs invisibles de Wi‑Fi sensing d’aiCare System, les dispositifs doivent trouver un équilibre entre granularité des données et respect de l’intimité.
    Les solutions qui parviennent à offrir une forte performance prédictive avec un minimum de frictions pour l’utilisateur (pas de port de dispositif, pas de caméra, installation simple, explicabilité des alertes) sont mieux positionnées pour une adoption massive dans les domiciles et les résidences services. 

    Rôle des hôpitaux et des médecins dans la gouvernance des IA de domicile 

    Des initiatives comme Broca Living Lab (Compan’IA) ou l’usage d’Hélie dans les centres de rééducation illustrent le rôle possible des hôpitaux dans la validation clinique, le design des parcours et la formation des équipes.
    Pour les médecins de ville et gériatres, l’enjeu sera de s’intégrer dans ces écosystèmes en définissant les seuils d’alerte pertinents, les modalités de télésurveillance remboursée (comme pour Presage Care dans PECAN‑2) et le partage de responsabilité avec les opérateurs technologiques. 


    Synthèse stratégique 

    Points saillants pour décideurs hospitaliers, investisseurs et médecins 

    Les solutions d’IA pour le maintien à domicile des personnes âgées structurent un écosystème complet allant de la détection de chutes et la télésurveillance biométrique à la coordination territoriale et au soutien des aidants, avec des impacts chiffrés sur les chutes (jusqu’à −76%), les passages aux urgences (−8 à −12%) et les coûts associés.
    Les opportunités majeures résident dans la sécurisation du domicile, la prolongation de l’autonomie, la réduction des hospitalisations évitables, la décharge mentale des aidants et l’amélioration de la qualité de vie au travail des professionnels, dans un cadre de modèles économiques “as a Service” de plus en plus matures. 

    Priorités stratégiques de mise en œuvre selon les documents 

    Les risques principaux concernent la conformité réglementaire (IA Act, RGPD, DM/DMDIV), la gouvernance des données sensibles, la possible surmédicalisation technologique du domicile, la charge informationnelle pour les équipes et les inégalités d’accès liées à la fracture numérique.
    Les documents convergent vers plusieurs priorités : favoriser des solutions interopérables et non intrusives, exiger une preuve clinique robuste et standardisée, intégrer systématiquement le parcours des aidants, et positionner les hôpitaux et les structures territoriales comme orchestrateurs de ces dispositifs 


    Tableau interactif des solutions

  • Coordination et prévention des risques : 10 cas d’usage de l’IA pour le domicile

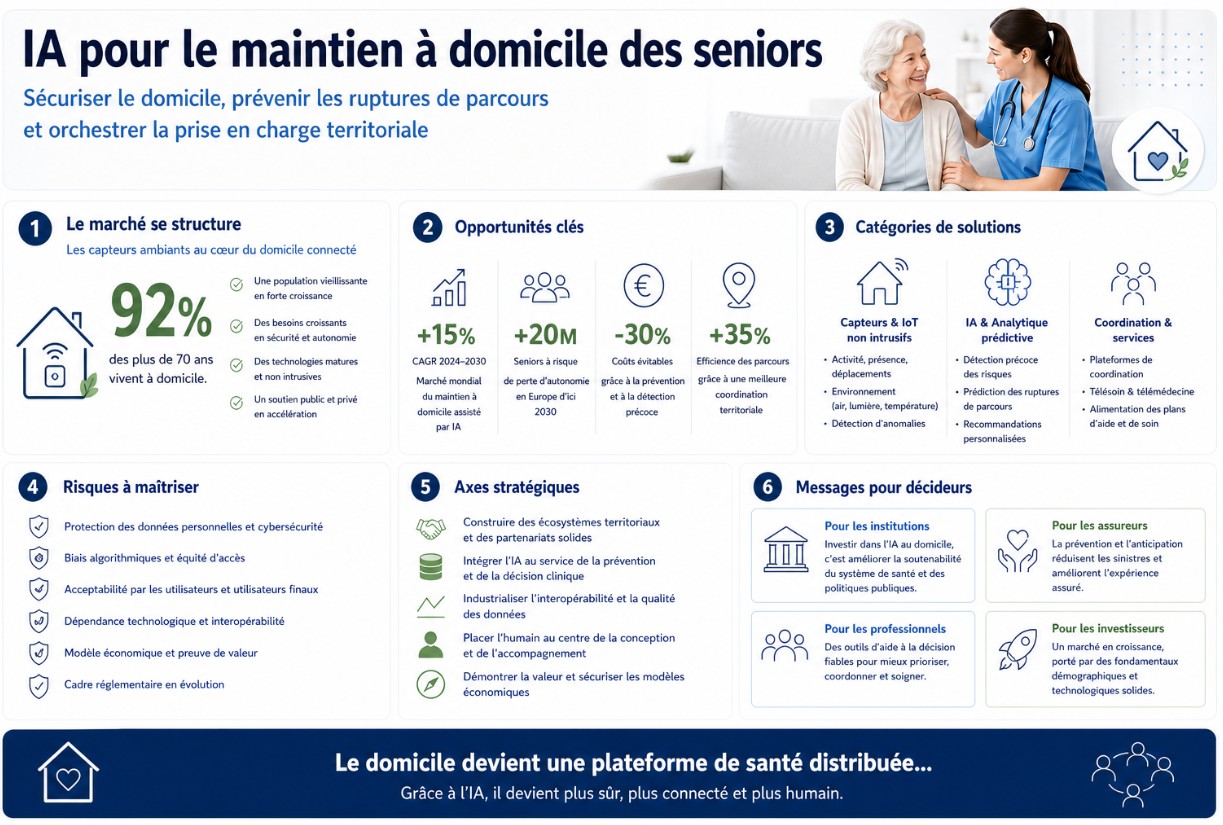
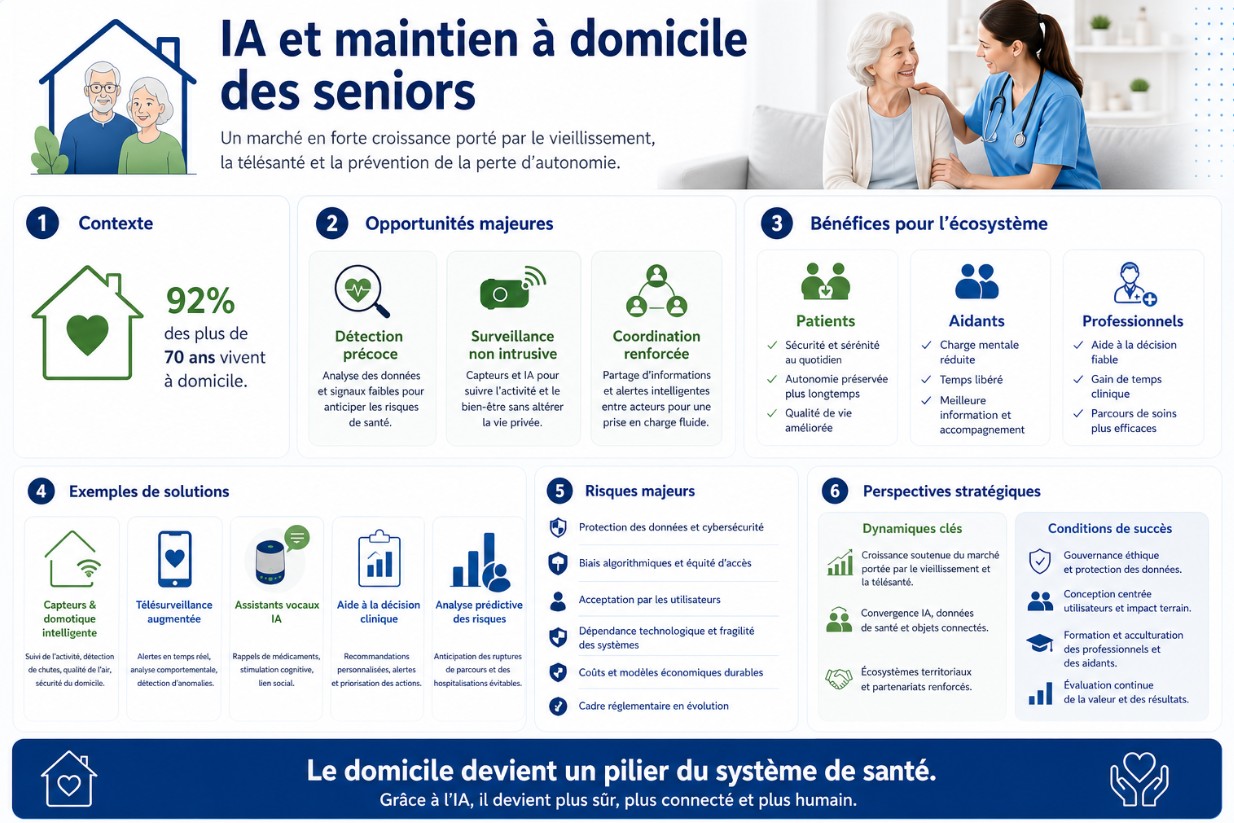
    Le fait que plus de 92% des personnes de plus de 70 ans en France vivent à domicile et souhaitent y rester constitue un déterminant majeur pour le développement de solutions d’intelligence artificielle dédiées au maintien à domicile. Cette tendance crée une pression forte sur les systèmes de santé et les aidants, tout en ouvrant un espace significatif pour des technologies capables d’assurer sécurité, prévention et continuité des soins dans un environnement non médicalisé. Les solutions analysées convergent vers un objectif commun : transformer le domicile en espace de surveillance préventive, connecté et coordonné. 

    Opportunités principales 

    Détection précoce et prévention des hospitalisations évitables grâce à l’analyse comportementale continue 

    Les dispositifs de monitoring continu (CarePredict, Vayyar, Zoe Care) permettent d’analyser en temps réel les habitudes de vie (activité, sommeil, déplacements, respiration), et d’identifier des anomalies comportementales signalant une dégradation de l’état de santé. Cette capacité de détection précoce permet d’intervenir avant l’apparition de complications aiguës, notamment pour des pathologies chroniques (insuffisance cardiaque, Parkinson, Alzheimer). 

    L’IA permet ainsi de passer d’une logique réactive à une logique préventive, avec un impact direct sur la réduction des hospitalisations non programmées. À titre d’illustration, certaines solutions anticipent les risques jusqu’à 7 à 14 jours à l’avance (Presage), permettant d’ajuster les traitements ou d’activer des dispositifs de soutien en amont. 

    Surveillance continue non intrusive : un compromis entre sécurité et acceptabilité 

    Les technologies fondées sur les capteurs radar 4D (Vayyar) ou l’analyse des ondes Wi-Fi (Zoe Care) permettent une surveillance continue sans recours à des caméras, microphones ou dispositifs portés. Cette caractéristique répond à un enjeu critique d’acceptabilité par les personnes âgées, souvent réticentes aux dispositifs intrusifs ou stigmatisants. 

    Ces solutions garantissent également la continuité de la surveillance dans des conditions variées (obscurité, salle de bain, absence de port d’un dispositif), tout en préservant la vie privée grâce à des traitements locaux des données. La précision peut atteindre jusqu’à 99% pour la détection de chute en laboratoire (Zoe Care), renforçant la fiabilité clinique de ces approches. 

    Coordination renforcée entre aidants, familles et professionnels 

    Les plateformes numériques (Ximi Family, Elpyoo) structurent la circulation de l’information autour du patient à domicile, en centralisant les données relatives aux interventions, aux observations et aux démarches administratives. 

    Cette coordination permet : 

    • Une continuité accrue des soins grâce à un accès en temps réel aux informations. 
    • Une transparence renforcée pour les familles. 
    • Une réduction des erreurs ou des ruptures de prise en charge. 

    L’intégration de cahiers de liaison digitaux, de notifications et de messageries sécurisées améliore significativement la communication entre les acteurs, contribuant à une meilleure qualité globale du parcours de soins. 

    Réduction de la charge mentale et prévention du burn-out des aidants 

    Les aidants familiaux constituent un maillon essentiel mais fragilisé du maintien à domicile. Les solutions basées sur l’IA (Presage, Elpyoo, Monka) permettent de structurer leur rôle en transformant leurs observations en indicateurs exploitables par les professionnels de santé. 

    Certaines plateformes identifient jusqu’à 15 risques majeurs, incluant le burn-out des aidants, et proposent des recommandations personnalisées. La capacité à prédire les situations critiques et à orienter vers des dispositifs de soutien contribue à réduire l’anxiété et à améliorer la qualité de vie des aidants, avec des taux de satisfaction supérieurs à 90% rapportés. 

    Amélioration de la qualité de vie et stimulation cognitive via des agents autonomes 

    L’intégration de robots humanoïdes (Compan’IA) ouvre une nouvelle dimension dans l’accompagnement quotidien, en assurant une présence continue, des interactions sociales et des rappels thérapeutiques. 

    Ces systèmes permettent : 

    • De lutter contre l’isolement social. 
    • De soutenir la stimulation cognitive (jeux, musique, interactions). 
    • De renforcer l’observance thérapeutique. 

    Ils contribuent également à optimiser le temps des soignants en automatisant certaines tâches répétitives, permettant un recentrage sur le soin relationnel. 

    Personnalisation des parcours de soins grâce à l’intégration de données multi-dimensionnelles 

    Les plateformes intégrant des capteurs biomédicaux (HiNounou, DeHealth) permettent une analyse fine de multiples dimensions de santé (physiologique, comportementale, environnementale). L’IA exploite ces données pour détecter précocement les risques et proposer des interventions personnalisées. 

    Cette approche favorise : 

    • Une médecine proactive et individualisée. 
    • Une meilleure adhésion des patients grâce à des interfaces adaptées et des mécanismes incitatifs. 
    • Une coordination accrue avec les professionnels via le partage de données en temps réel. 

    Risques majeurs 

    Dépendance à la qualité et à la continuité des données collectées 

    L’efficacité des systèmes repose sur la collecte continue de données fiables. Toute interruption (panne, mauvaise installation, non-utilisation) ou altération de la qualité des données peut compromettre la pertinence des analyses et générer des faux positifs ou négatifs. 

    Cette dépendance technique pose un enjeu critique de robustesse des infrastructures et de maintenance à grande échelle. 

    Complexité d’intégration dans les parcours de soins existants 

    Bien que certaines solutions soient interopérables avec les systèmes existants (Ximi, DeHealth), leur intégration opérationnelle dans les pratiques quotidiennes des professionnels reste un défi. 

    Les enjeux incluent : 

    • L’adoption par les équipes soignantes. 
    • L’adaptation des organisations. 
    • La gestion des flux d’informations supplémentaires. 

    Sans une intégration fluide, le risque est de créer une surcharge informationnelle plutôt qu’un gain d’efficacité. 

    Enjeux éthiques et réglementaires liés aux données de santé 

    Les solutions analysées traitent des données hautement sensibles (comportement, santé, localisation). Bien que certaines mettent en avant leur conformité (RGPD, AI Act, HIPAA), la gestion de la confidentialité, du consentement et de la cybersécurité reste un enjeu majeur. 

    Le recours à des technologies de surveillance, même non intrusives, nécessite un équilibre délicat entre sécurité et respect des libertés individuelles. 

    Acceptabilité sociale et adoption par les utilisateurs 

    Malgré les avancées technologiques, l’adoption dépend fortement de l’acceptabilité par les personnes âgées et leurs aidants. Les freins peuvent inclure : 

    • La méfiance vis-à-vis de la technologie. 
    • La crainte de perte d’autonomie ou de contrôle. 
    • La difficulté d’usage de certains dispositifs. 

    Les solutions non intrusives et invisibles semblent mieux répondre à ces enjeux, mais leur généralisation nécessite un accompagnement au changement. 

    Risque de substitution partielle du lien humain 

    L’automatisation de certaines fonctions (surveillance, interaction via robots) peut, si elle est mal encadrée, conduire à une réduction des interactions humaines. 

    Les solutions étudiées positionnent explicitement l’IA comme complément au soin humain, mais le risque demeure dans des contextes de tension sur les ressources humaines. 

    99% de précision en détection de chute : vers une médicalisation du domicile 

    La capacité de certaines solutions à atteindre des niveaux de précision très élevés (jusqu’à 99% pour la détection de chute) illustre une tendance à la médicalisation croissante du domicile. Le domicile devient un espace de soins augmenté, capable de produire des données cliniques exploitables en continu. 

    Cette transformation redéfinit les frontières entre ville et hôpital, en permettant une prise en charge plus distribuée, tout en maintenant un haut niveau de sécurité. 

    Synthèse et perspectives stratégiques 

    Les cas d’usage analysés montrent que l’intelligence artificielle constitue un levier structurant pour répondre au défi du maintien à domicile des personnes âgées en perte d’autonomie. Trois dynamiques majeures émergent : 

    • Le basculement vers une médecine prédictive et préventive, fondée sur l’analyse continue des données de vie. 
    • La structuration d’un écosystème coordonné intégrant aidants, professionnels et outils numériques. 
    • L’émergence de solutions non intrusives favorisant l’acceptabilité et le respect de la dignité. 

    Les perspectives stratégiques suggèrent une accélération du déploiement de ces solutions, sous réserve de lever trois conditions clés : intégration fluide dans les parcours de soins, sécurisation des données de santé et accompagnement des usages. 

    À moyen terme, ces technologies pourraient profondément transformer les modèles de prise en charge, en faisant du domicile un pilier central du système de santé, capable de conjuguer autonomie, sécurité et efficience.

    Tableau interactif des cas d’usage

  • IA pour le maintien à domicile des seniors : un marché en forte croissance, mais encore fragmenté et sous-financé

    Un contexte démographique et budgétaire sous tension

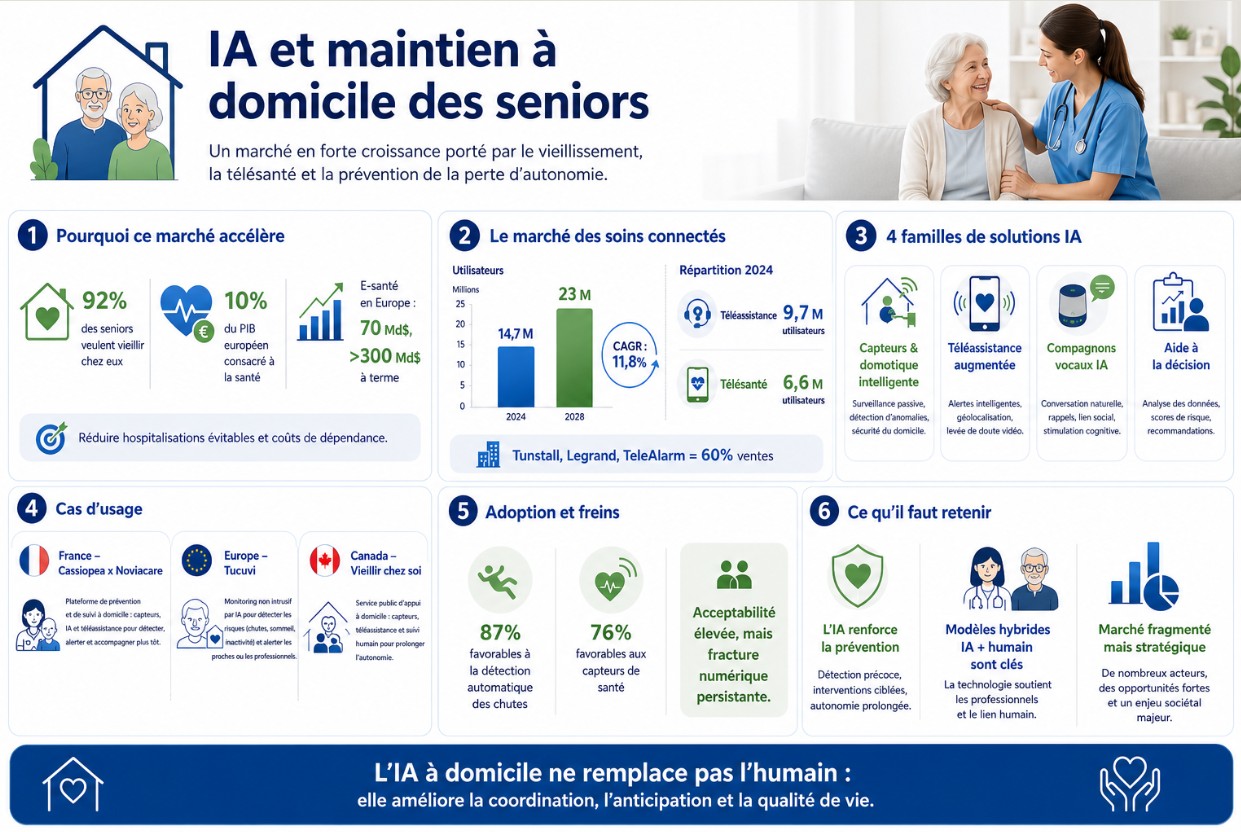
    Le vieillissement démographique alimente la demande pour des solutions permettant aux personnes âgées de rester chez elles plus longtemps, dans un contexte où les systèmes de santé cherchent à contenir les hospitalisations évitables et les coûts liés à la dépendance. En France comme en Europe, la majorité des seniors expriment une préférence pour le maintien à domicile, avec 92% d’entre eux déclarant vouloir passer leurs dernières années dans leur logement actuel.

    Parallèlement, les dépenses de santé représentent environ 10% du PIB en Europe, dont une part croissante est consacrée aux technologies médicales et à la santé numérique, dans un marché européen de la e-santé évalué à près de 70 milliards de dollars et projeté à plus de 300 milliards à horizon quelques années, avec des taux de croissance annuels supérieurs à 20%. Cette dynamique crée une fenêtre d’opportunité pour les solutions d’IA orientées vers la prévention des pertes d’autonomie, la réduction des réhospitalisations et l’optimisation du temps des professionnels à domicile.

    Un marché de la téléassistance et de la télésanté en mutation

    Le marché des soins connectés en Europe, qui inclut téléassistance et télésanté, comptait environ 14,7 millions d’utilisateurs en 2024 et devrait atteindre 23 millions en 2028, soit une croissance annuelle moyenne de 11,8%. La téléassistance reste aujourd’hui le segment le plus développé avec 9,7 millions d’utilisateurs, mais la télésanté progresse rapidement, atteignant 6,6 millions d’usagers en 2024.

    Ce marché reste fortement consolidé côté équipements de téléassistance, trois acteurs – Tunstall, Legrand et TeleAlarm – représentant à eux seuls 60% des ventes en Europe. Ces acteurs historiques intègrent progressivement des briques d’IA dans leurs plateformes, notamment pour l’analyse automatisée des alertes, la détection de chutes ou la priorisation des interventions, tandis qu’une nouvelle génération de start-up se positionne sur la surveillance prédictive et les compagnons vocaux.

    Typologie des solutions d’IA pour l’autonomie à domicile

    Les solutions d’IA pour le maintien à domicile se structurent autour de plusieurs grandes catégories fonctionnelles.

    • Capteurs et domotique intelligente : détection des mouvements, surveillance du sommeil, de l’alimentation, des déplacements, avec analyse automatisée des routines pour identifier des signaux précoces de fragilisation ou de risque (chute, dénutrition, isolement).

    • Téléassistance augmentée par l’IA : plateformes capables de prioriser les alertes, d’identifier les fausses alarmes et de proposer des recommandations de suivi à partir de données multisources (capteurs, dossiers patients, historiques d’appels).

    • Assistants vocaux et compagnons IA : dispositifs conversationnels pour rappeler les traitements, encourager l’activité, surveiller certains paramètres via questionnaires automatisés, ou rompre l’isolement par une interaction continue.

    • Outils d’aide à la décision pour les professionnels : modèles prédictifs intégrés aux services de soins à domicile pour anticiper les risques d’hospitalisation, ajuster les plans de soins et coordonner les interventions des équipes médico-sociales.

    Selon certaines estimations, le marché des compagnons IA pour seniors atteindrait 212 millions de dollars en 2025, avec un taux de croissance annuel projeté de 48% jusqu’en 2033, reflet d’un intérêt marqué pour des solutions d’assistance continue moins coûteuses que des visites physiques fréquentes.

    Études de cas : capteurs, expérimentations et assistants virtuels

    En France, l’association Cassiopea expérimente, avec la technologie du fournisseur Noviacare, un dispositif associant cinq capteurs installés au domicile des personnes âgées pour surveiller le sommeil, l’alimentation, l’hygiène, les passages aux toilettes et l’activité générale. Pendant un mois, l’IA apprend les habitudes quotidiennes, puis détecte les écarts (réveils nocturnes inhabituels, baisse des sorties, réduction des repas) et transmet des alertes à une cellule de téléassistance qui peut contacter la personne.

    L’expérimentation, déployée auprès d’une vingtaine de volontaires sur plus d’un an à partir de juillet 2024, représente un investissement d’environ 20 000 euros pour l’association, financé à 50% par la région Nouvelle-Aquitaine et un fonds de dotation, avec un coût envisagé à terme de 49 euros par mois pour l’usager, soit 19 euros de plus qu’une offre standard de téléassistance. L’objectif affiché est de partager ces données avec l’ensemble du réseau d’aidants – proches, aides-soignants, infirmiers, structures de portage à domicile – pour ajuster l’accompagnement et tenter de résorber les débuts de fragilité identifiés par l’IA.

    Au niveau européen, la start-up Tucuvi, soutenue notamment par la Banque européenne d’investissement, développe une assistante virtuelle qui appelle automatiquement les patients âgés à domicile, analyse leurs réponses via IA et envoie des rapports aux structures de soins lorsque des signaux de risque sont détectés. Cette approche repose sur une surveillance automatisée en continu, présentée comme un complément aux équipes de soins pour la médecine préventive et la gestion de maladies chroniques à distance.

    Au Canada, le Programme Défi « Vieillir chez soi » du Conseil national de recherches (CNRC), en partenariat avec l’Université Carleton et l’Institut de recherche Santé Bruyère, pilote des projets de maisons intelligentes intégrant des capteurs et de l’IA pour surveiller en continu des paramètres comme la fréquence cardiaque, la respiration ou les activités de préparation des repas. Les chercheurs travaillent également sur l’analyse de données audio et vidéo pour comprendre les routines quotidiennes, en insistant sur des architectures préservant la vie privée et la sécurité des données, avec une perspective de commercialisation à moyen terme.

    Attentes des usagers et adoption des dispositifs

    Les enquêtes réalisées auprès des Français montrent une acceptabilité relativement élevée des usages d’IA à domicile lorsque ceux-ci sont associés à des bénéfices clairs en termes de sécurité. Environ 87% des personnes interrogées se déclarent favorables à des dispositifs détectant automatiquement les chutes, et 76% soutiennent l’usage de capteurs pour surveiller des indicateurs de santé comme la tension ou le poids.

    Cependant, l’appropriation de ces technologies reste freinée par la fracture numérique : une étude de l’Insee indique qu’une personne de 75 ans et plus sur deux ne dispose pas d’accès à Internet à domicile, ce qui limite l’usage de solutions nécessitant une connexion ou une interaction numérique complexe. Cette réalité impose de concevoir des dispositifs peu intrusifs, compatibles avec des environnements techniques limités et appuyés sur un accompagnement humain renforcé pour l’installation, la maintenance et l’éducation au numérique.

    Enjeux pour les professionnels et les décideurs

    Pour les professionnels de santé, les gestionnaires de services d’aide à domicile et les acteurs institutionnels, l’essor des solutions d’IA à domicile ouvre plusieurs chantiers structurants : intégration des outils dans les systèmes d’information, articulation avec les dispositifs de télésanté, définition de règles de partage des données avec les aidants, clarification des responsabilités en cas de défaillance ou de faux positifs. La Commission européenne rappelle que l’IA en santé doit s’inscrire dans un cadre garantissant la sécurité des patients, la transparence des algorithmes et la supervision humaine, notamment pour la modélisation prédictive des risques et l’allocation des ressources.

    Le marché reste en phase d’apprentissage, avec une offre abondante mais fragmentée, quelques acteurs consolidés sur la téléassistance et une multitude de start-up développant des solutions ciblées, souvent dépendantes de financements publics ou de programmes d’expérimentation. Pour les plateformes de veille et les investisseurs, les indicateurs à surveiller incluent la structuration de financements dédiés à la perte d’autonomie, l’évolution des réglementations sur l’IA en santé et les retours d’expérience des programmes pilotes, qui permettront d’évaluer la soutenabilité économique et l’impact réel de ces solutions sur la qualité de vie et les trajectoires de soins des seniors à domicile.

  • Catalogues d’achat : décryptage d’un marché de plus de 135 éditeurs référencés

    La mécanique du référencement :

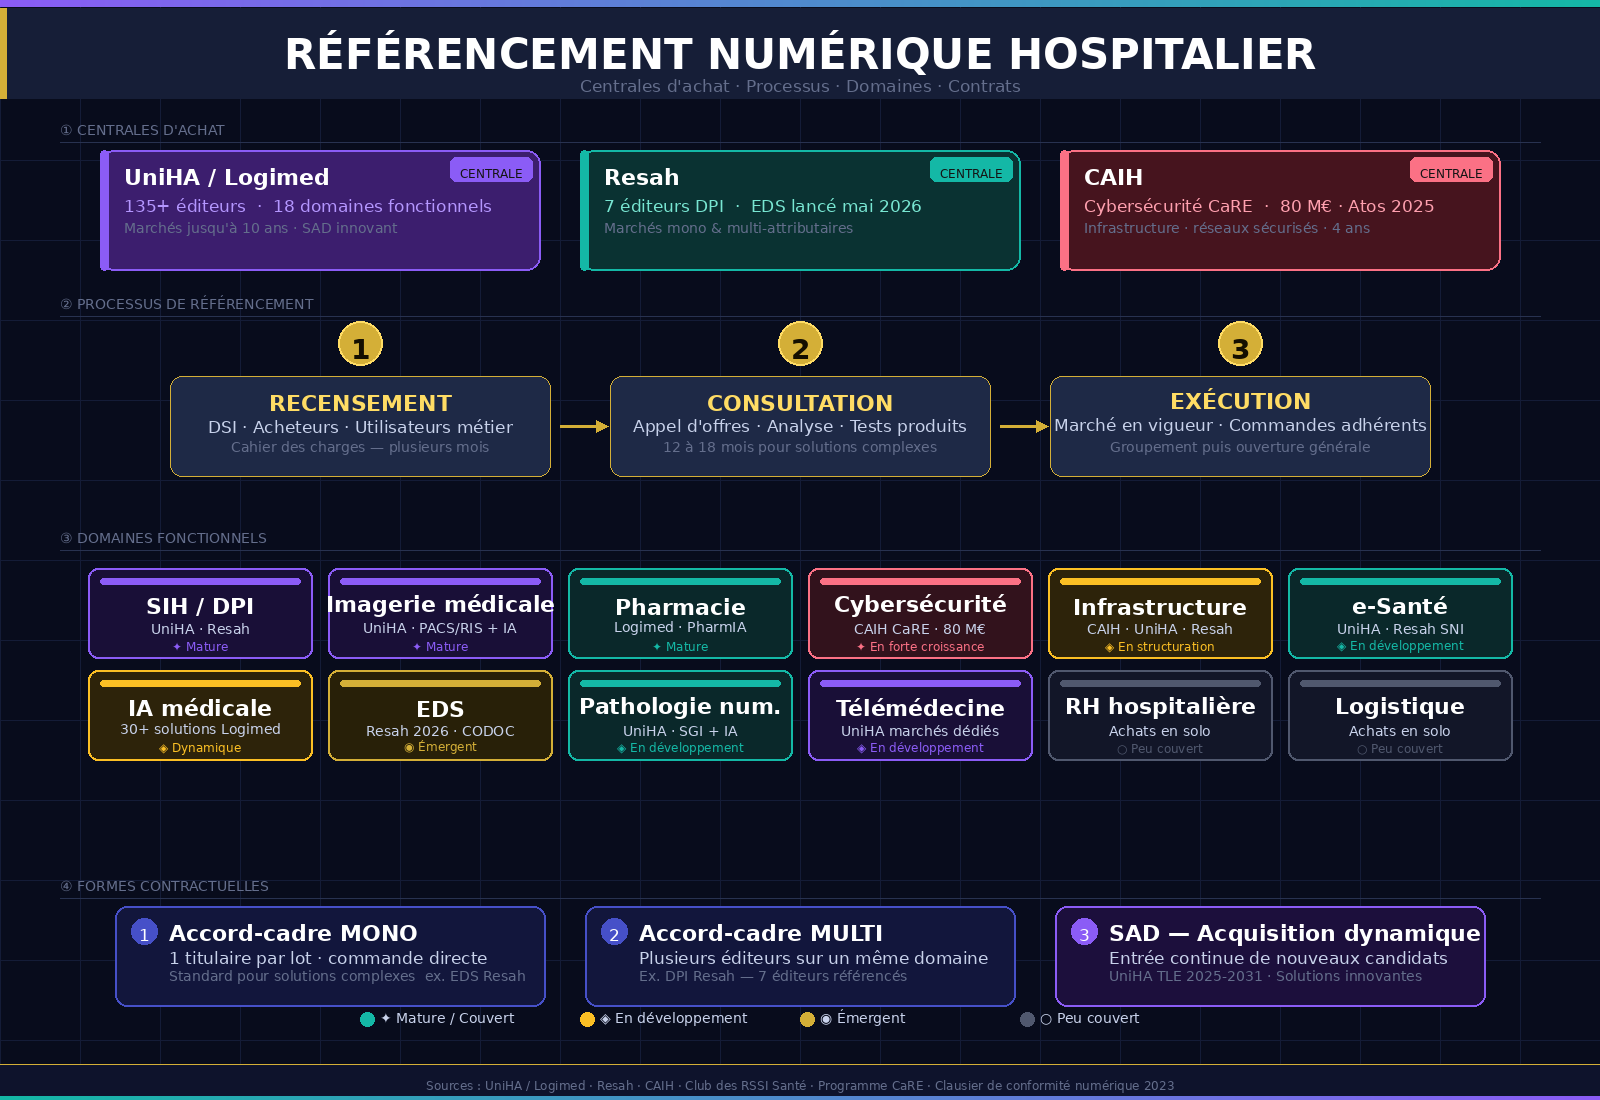
    Quelle que soit la centrale, le processus suit trois phases. Le recensement des besoins mobilise d’abord DSI, acheteurs et utilisateurs métier pour construire le cahier des charges, une phase qui prend plusieurs mois et conditionne la qualité de tout ce qui suit. La consultation (appel d’offres, analyse des réponses, tests produits, notification) peut durer de 12 à 18 mois pour les solutions complexes. Vient enfin l’exécution : le marché entre en vigueur et les adhérents passent commande, souvent d’abord dans le cadre d’un groupement de commandes avant d’être ouverts à l’ensemble des adhérents.

    Pour être référencée, une solution est évaluée sur plusieurs critères : couverture fonctionnelle et architecture technique, conformité réglementaire (HDS, RGPD, référentiels Anssi) documentée via le clausier de conformité numérique co-construit par UniHA et la CAIH avec le Club des RSSI Santé depuis 2023, interopérabilité (CI-SIS, FHIR, briques Ségur), solidité financière de l’éditeur, et, de plus en plus, critères d’innovation et de performance écologique.

    Les marchés prennent trois formes contractuelles principales. L’accord-cadre mono-attributaire à bons de commande, où un seul titulaire par lot, commande directe sans remise en concurrence, est la forme standard pour les solutions complexes, comme le marché EDS du Resah (Codoc et Arkhn, pour 40 M€ maximum par lot sur 5 ans). L’accord-cadre multi-attributaires permet de référencer plusieurs éditeurs sur un même domaine, comme le marché DPI du Resah (7 éditeurs). Le système d’acquisition dynamique (SAD) est plus rare : entièrement électronique, il permet d’intégrer de nouveaux candidats en continu, c’est le mécanisme retenu par UniHA pour ses solutions innovantes (TLE, 2025-2031). Les durées s’étendent de 4 ans pour les marchés CAIH à 10 ans pour le marché Logimed d’UniHA, cohérentes avec les cycles longs des SI hospitaliers.

    Panorama des solutions référencées par domaine fonctionnel

    Le noyau dur des catalogues regroupe les domaines les plus matures. Sur le SIH et le DPI, le Resah référence sept éditeurs historiques – Agfa Healthcare, Cerner, Dedalus, Intersystems, Maincare, Pharmagest et Softway Medical – tandis qu’UniHA donne accès via Logimed à plus de 135 éditeurs sur 18 domaines fonctionnels. L’imagerie médicale est principalement couverte par UniHA, avec des marchés dédiés à l’IRM, au scanner, à l’échographie et à la pathologie numérique, intégrant de plus en plus l’IA pour l’aide à l’interprétation. La pharmacie bénéficie d’une couverture solide via Logimed, avec des solutions allant de la prescription à la pharmacovigilance.

    La cybersécurité est le segment dont la progression est la plus rapide. La CAIH opère le marché le plus structuré du secteur – 80 millions d’euros sur quatre ans attribués à Atos en 2025, couvrant les quatre volets du programme CaRE – tandis qu’UniHA et la CAIH ont intégré dans l’ensemble de leurs marchés un clausier de conformité numérique co-construit avec le Club des RSSI Santé. Sur l’infrastructure et le cloud, la CAIH couvre serveurs, réseaux sécurisés et datacenters, avec une orientation croissante vers la souveraineté numérique dans le choix des titulaires.

    L’IA médicale progresse selon deux logiques : intégrée dans les marchés existants – plus de 30 solutions dans Logimed couvrant l’imagerie, la pharmacie et l’aide à la décision – et accessible via le système d’acquisition dynamique d’UniHA, ouvert en continu aux nouveaux entrants. Les entrepôts de données de santé constituent le segment le plus récent : le marché Resah de mai 2026 a attiré cinq offres sur le lot orienté usage, et une seule sur le lot exigeant interopérabilité et sécurité, un écart révélateur de la maturité encore inégale de cette offre.

    Restent peu couverts : la gestion RH, la logistique hospitalière et le pilotage médico-économique, où les établissements achètent encore majoritairement seuls.

    L’Ugap ne référence pas de solutions métier hospitalières :

    Bien que centrale d’achat à part entière, l’Ugap n’apparaît pas dans ce panorama par domaine fonctionnel car elle ne référence pas de solutions métier hospitalières. Son périmètre numérique se limite aux matériels courants – postes de travail, impression, téléphonie, équipements réseau de base – sans adresser SIH, DPI, imagerie, pharmacie ou EDS. Son utilité pour un hôpital est réelle, mais circonscrite aux achats standardisés et aux situations d’urgence où la rapidité prime sur la spécialisation sectorielle.

    Tableau de synthèse : qui couvre quoi ?

    Domaine fonctionnel UniHA / LOGIMED Resah CAIH Maturité du référencement
    SIH / DPI ✅ 135+ éditeurs / 18 domaines ✅ 7 éditeurs DPI GHT — ✅ Mature
    Imagerie (PACS/RIS) ✅ Marchés dédiés ✅ Téléradiologie (Acetiam) — ✅ Mature
    Pathologie numérique ✅ SGI + IA — — 🔄 En développement
    Pharmacie ✅ LOGIMED + PharmIA — — ✅ Mature
    Cybersécurité ✅ Clausier + marchés co-construits 🔄 Intégré dans marchés ✅ AMOA CaRE (Atos, 80 M€) ✅ En forte croissance
    Infrastructure / Réseau ✅ Datacenter, réseaux ✅ Infra (Atos/APL) ✅ Réseaux sécurisés, datacenter ✅ Mature
    Cloud souverain 🔄 En intégration — ✅ Orientation souveraineté 🔄 En structuration
    E-santé / Télémédecine ✅ Marchés dédiés ✅ SNI (12 lots) — 🔄 En développement
    IA médicale ✅ 30+ solutions LOGIMED + SAD TLE ✅ SNI ✅ Trophées InitIAtive 🔄 Dynamique, en structuration
    Entrepôt de données (EDS) — ✅ CODOC + ARKHN (2026) — 🆕 Émergent

    Légende : ✅ Couvert / 🔄 En développement ou intégration partielle / 🆕 Segment émergent

    Panorama des solutions référencées dans les centrales d'achat - H&TI
    Panorama des solutions référencées dans les centrales d’achat – H&TI
  • Achats numériques à l’hôpital : 4 centrales passées à la loupe, de 410 M€ à 7,7 Md€ de volume

    Quatre acteurs majeurs structurent le marché

    Le paysage des centrales d’achat actives sur le numérique hospitalier n’est pas uniforme. Pour retenir les acteurs présentés dans cet article, trois critères ont guidé la sélection : la reconnaissance formelle comme centrale d’achat au sens du Code de la commande publique (articles L.2113-2 et suivants), une activité significative et documentée sur les achats numériques des établissements de santé, et une présence nationale, excluant donc les centrales à périmètre purement régional ou thématique.

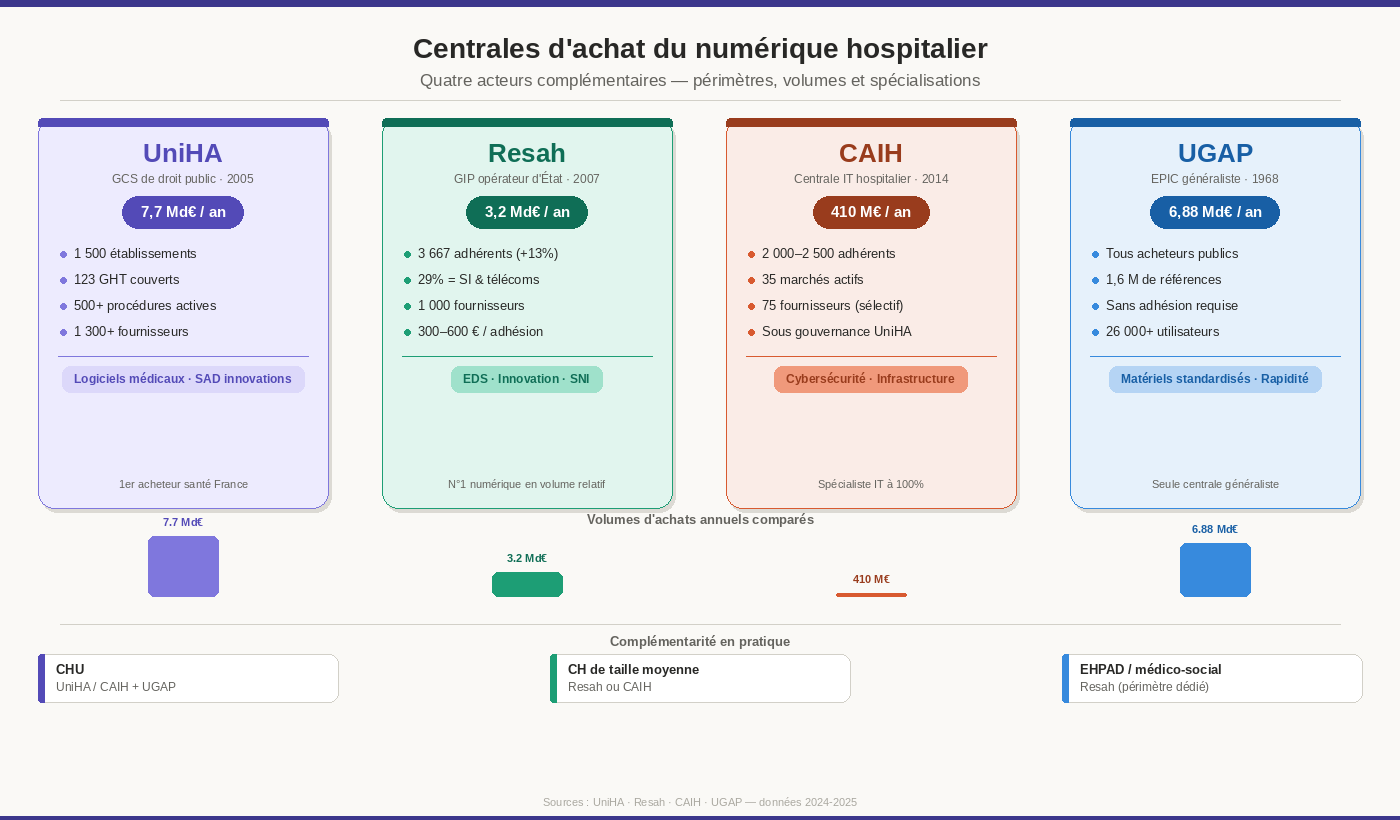
    Quatre acteurs répondent à ces critères : UniHA, coopérative hospitalière publique et premier acheteur en santé en France avec 7,7 milliards d’euros d’achats annuels ; le Resah, opérateur national d’État couvrant le secteur sanitaire, médico-social et social, dont le numérique représente le premier segment d’achat ; la CAIH, centrale entièrement dédiée à l’informatique hospitalière ; et l’Ugap, seule centrale généraliste de droit public, accessible à tous les acheteurs publics sans adhésion préalable.

    Ces quatre acteurs ne sont pas en concurrence frontale. Leurs périmètres, leurs statuts juridiques et leurs logiques de fonctionnement sont suffisamment distincts pour que la question ne soit pas « lequel choisir ? » mais « lequel pour quel besoin ? ».

    UniHA, Le premier acheteur public en santé

    L’UniHA (Union des Hôpitaux pour les Achats) est un groupement de coopération sanitaire (GCS) de droit public, créé en 2005 à l’initiative d’une trentaine de CHU et CH. Sa particularité fondamentale : il est créé, financé et gouverné par les hôpitaux eux-mêmes. Les acheteurs UniHA sont des professionnels hospitaliers, implantés physiquement au sein de 14 sites hospitaliers répartis sur tout le territoire (AP-HM, CHU de Bordeaux, Lille, Lyon, Toulouse, Rennes, Nantes, Nancy, Angers, Tours, Poitiers, Saint-Étienne, Montpellier).

    Les chiffres clés :

    • 7,7 milliards d’euros d’achats mutualisés, premier acheteur public en santé en France ;
    • 1 500 établissements adhérents, couvrant 123 GHT ;
    • Plus de 500 procédures actives, portées par 1 300 fournisseurs titulaires ;
    • 16 filières d’achat organisées thématiquement, dont une filière dédiée : “Santé digitale et numérique”, coordonnée depuis l’AP-HM.

    UniHA fonctionne sur un modèle coopératif : les décisions sont prises par les hospitaliers, pour les hospitaliers. Chaque filière d’achat est pilotée par un coordonnateur issu d’un établissement adhérent (directeur des achats, pharmacien, ingénieur biomédical selon les domaines). Cette gouvernance par les pairs est à la fois la force d’UniHA – les marchés sont construits à partir de besoins réels du terrain – et une contrainte : les cycles de décision peuvent être longs, et les positions communes difficiles à dégager sur des sujets techniques complexes.

    La plupart des marchés UniHA suivent un processus en trois temps : recensement des besoins auprès des adhérents, consultation (appel d’offres, analyse, tests, notification), puis exécution sous forme de groupement de commandes dans un premier temps, avant basculement en centrale d’achat accessible à l’ensemble des adhérents.

    Le périmètre numérique d’UniHA :

    La filière Santé digitale et numérique d’UniHA couvre un périmètre large :

    • Logiciels médicaux : un marché de distribution lancé en septembre 2024 (titulaire : Computacenter, durée 4 ans jusqu’en août 2028) couvrant 18 domaines fonctionnels, aide à la décision médicale, télémédecine, gestion des données de santé, imagerie médicale, pharmacie, logistique hospitalière, et autres spécialités.
    • Solutions innovantes (TLE) : un système d’acquisition dynamique (SAD), mécanisme rare dans le secteur, permettant d’intégrer en continu de nouveaux fournisseurs de solutions numériques émergentes pour répondre aux besoins d’innovation des établissements (durée 2025-2031).
    • Infrastructures datacenter : matériels, logiciels, virtualisation, stockage.
    • Réseaux informatiques sécurisés : infrastructure réseau, sécurité périmétrique, visioconférence, audit.

    La CAIH est formellement intégrée à l’écosystème UniHA, dont elle partage le livret des marchés annuel.

    Resah, le GIP généraliste du secteur sanitaire et médico-social

    Le Resah (Réseau des acheteurs hospitaliers) est un Groupement d’intérêt public (GIP), créé en 2007 sous l’impulsion du ministère de la Santé. Contrairement à UniHA, dont la gouvernance est entièrement hospitalière, le Resah est un opérateur national reconnu par l’État, ce qui lui confère une légitimité institutionnelle spécifique et la possibilité d’agir pour un périmètre plus large : établissements sanitaires, médico-sociaux, sociaux, et collectivités territoriales.

    Le Resah peut agir à la fois en mode intermédiaire et en mode grossiste, selon la nature des marchés. Il est le premier acteur public du secteur de la santé à avoir obtenu le label “Relations Fournisseurs et Achats Responsables” (RFAR) en 2021, renouvelé depuis.

    Les chiffres clés :

    • 3,2 milliards d’euros d’achats mutualisés en 2024, dont 320 millions en mode grossiste (plus de 7 300 commandes) ;
    • 3 667 adhérents en 2024, en hausse de +13 % en un an, dont 853 structures médico-sociales ;
    • 213,5 millions d’euros de gains achats dégagés en 2024 (hors filière énergie) ;
    • 1 000 fournisseurs référencés en centrale d’achat ;
    • Adhésion annuelle : 300 € HT pour les établissements médico-sociaux, 600 € HT pour les autres organismes.

    Une place de leader sur le numérique :

    Fait marquant : dans la répartition des achats mutualisés du Resah en 2024, les SI et télécoms représentent 29 % du total, soit le premier segment, devant les produits de santé (23 %) et l’énergie (15 %). Le numérique est donc structurellement le cœur de l’activité du Resah, bien au-delà de ce que sa dénomination généraliste pourrait laisser supposer.

    L’offre numérique du Resah s’organise notamment autour du marché “solutions numériques innovantes (SNI)” – référence 2024-R063 – qui regroupe 12 lots de logiciels couvrant les besoins à fort impact organisationnel et médical, avec une intégration explicite de critères d’innovation dans l’appel d’offres. C’est également dans ce cadre que s’inscrit l’avis d’attribution du marché “entrepôt de données de santé (EDS)” de mai 2026 analysé dans cette série : deux lots, 80 millions d’euros maximum sur 5 ans, attribués à CODOC (lot 1, approche modulaire usage) et ARKHN (lot 2, approche interopérabilité et sécurité).

    Le Resah dispose également d’un centre de l’innovation par les achats, qui lui permet d’intégrer les startups et solutions innovantes dans ses procédures, une démarche proactive vis-à-vis de l’écosystème numérique en santé.

    CAIH, la centrale dédiée à l’informatique hospitalière

    La CAIH (Centrale d’achat de l’informatique hospitalière) est la plus spécialisée des centrales : exclusivement dédiée au numérique, elle a été créée en 2014 sous l’impulsion de 6 membres fondateurs, et opère aujourd’hui sous gouvernance UniHA, dont elle partage l’écosystème et le livret des marchés.

    Son positionnement est clair : là où UniHA et Resah couvrent de nombreux segments d’achat, la CAIH concentre toute son expertise sur l’informatique hospitalière au sens large, matériels, logiciels, télécoms, réseaux, sécurité, infrastructure.

    Les chiffres clés :

    • 410 millions d’euros d’achats annuels ;
    • 2 000 à 2 500 adhérents (établissements sanitaires, médico-sociaux et sociaux) ;
    • 35 marchés actifs en 2025 ;
    • 75 fournisseurs titulaires, un nombre volontairement réduit, reflet d’une sélectivité assumée.

    Le ratio de 75 fournisseurs pour 2 000 à 2 500 adhérents est ce qui distingue le plus nettement la CAIH de ses homologues. Là où le Resah référence plus de 1 000 fournisseurs, la CAIH pratique une sélection qualitative stricte : les critères d’admission impliquent une capacité à servir à grande échelle (supporter plusieurs milliers de postes de travail clients), une préqualification IT formelle, des références hospitalières publiques vérifiables, et une stabilité financière démontrée.

    Cette approche a un avantage clair pour l’acheteur : les solutions référencées ont été évaluées rigoureusement et sont portées par des acteurs à capacité opérationnelle prouvée. Elle a aussi une limite : le catalogue est plus étroit, et les solutions les plus innovantes ou les PME en phase d’amorçage y ont plus de mal à entrer.

    Le périmètre des marchés CAIH :

    Les marchés CAIH couvrent l’ensemble de la chaîne numérique hospitalière :

    • Logiciels.
    • Télécoms et réseaux.
    • Infrastructure IT : serveurs, virtualisation, stockage, sauvegarde.
    • AMOA du SI : accompagnement à la maîtrise d’ouvrage et à la transformation digitale.
    • Cybersécurité : un marché de 80 millions d’euros sur 4 ans attribué à Atos (rang 1) en février 2025, couvrant les 4 volets du programme CaRE  (gouvernance, ressources, sensibilisation, et sécurité opérationnelle).
    • Infrastructures réseau sécurisées : 7 lots attribués à Axians, CNS, Computacenter, Interdata, Orsenna, SFR Business (2023-2027).

    La CAIH se distingue également par une ambition affichée de réduire la dépendance des établissements vis-à-vis des grands acteurs du numérique, un positionnement stratégique qui rejoint les préoccupations de souveraineté numérique évoquées dans le contexte réglementaire.

    L’Ugap, la centrale généraliste de l’État

    L’Ugap (Union des groupements d’achats publics) est un établissement public industriel et commercial (EPIC), placé sous la double tutelle du ministère de l’Économie et du ministère de la Transformation publique. Créée en 1968, c’est la seule centrale d’achat généraliste de droit public en France, ouverte à l’ensemble des acheteurs publics – collectivités, hôpitaux, ministères, établissements d’enseignement – sans nécessité d’adhésion préalable.

    Les chiffres clés :

    • 6,88 milliards d’euros de commandes en 2024 ;
    • Plus de 26 000 acheteurs publics utilisateurs ;
    • 1,6 million de références disponibles au catalogue.

    Un positionnement différent des centrales sectorielles :

    L’Ugap se distingue fondamentalement des trois autres centrales par son caractère généraliste et non sectoriel. Elle ne s’adresse pas spécifiquement aux établissements de santé, mais elle est accessible à eux comme à tout acheteur public. Son catalogue numérique couvre matériels informatiques, logiciels, services cloud, téléphonie, et une partie des solutions de cybersécurité.

    Pour un hôpital, l’Ugap présente un avantage de simplicité et de rapidité : pas d’adhésion requise, accès immédiat au catalogue, relation commerciale gérée de bout en bout par l’Ugap (de la commande à la livraison et la facturation). Elle est particulièrement adaptée aux achats de matériels standardisés (postes de travail, équipements réseau de base) ou aux situations où l’établissement a besoin d’une solution rapide sans engager une procédure complexe.

    En revanche, l’Ugap ne dispose pas de l’expertise sectorielle santé des trois autres centrales, et son catalogue ne couvre pas les logiciels métier hospitaliers (SIH, DPI, imagerie…) qui nécessitent une connaissance fine du secteur pour être référencés et évalués correctement.

    Tableau comparatif des quatre centrales :

    UniHA Resah CAIH UGAP
    Statut juridique GCS de droit public GIP Centrale sous gouvernance UniHA EPIC
    Création 2005 2007 2014 1968
    Volume d’achats 7,7 Md€ (2025) 3,2 Md€ (2024) 410 M€ (2025) 6,88 Md€ (2024)
    Adhérents ~1 500 établissements ~3 667 structures ~2 000-2 500 Tous acheteurs publics
    Périmètre Hospitalier exclusif Sanitaire, médico-social, social IT hospitalier exclusif Généraliste tous secteurs
    Fournisseurs référencés 1 300+ titulaires 1 000+ 75 (sélectif) 1,6 M de références
    Gouvernance Par les hospitaliers Opérateur d’État Sous UniHA Tutelle ministérielle
    Adhésion requise Oui Oui (300-600 €/an) Via UniHA Non
    Part du numérique Filière dédiée 1er segment (29 %) 100 % Partie du catalogue
    Point fort numérique Marché logiciels médicaux + SAD innovations EDS, SNI, innovation Cybersécurité, infrastructure Matériels standardisés, rapidité
    Panorama des centrales d'achats à l'hôpital - H&TI
    Panorama des centrales d’achats à l’hôpital – H&TI

    Des centrales qui se complètent dans la pratique :

    En pratique, un établissement n’est pas contraint de choisir une seule centrale. Les logiques de complémentarité sont fréquentes :

    • Un CHU utilisera typiquement UniHA/CAIH pour ses achats stratégiques (logiciels métier, infrastructure, cybersécurité), et l’Ugap pour des achats de matériels courants ou des besoins urgents ;
    • Un CH de taille moyenne sans direction achats structurée s’appuiera davantage sur le Resah ou la CAIH pour leur accompagnement et leurs marchés clés en main, sans avoir à rédiger de cahiers des charges complexes ;
    • Un EHPAD ou un établissement médico-social trouvera dans le Resah son interlocuteur naturel, le seul dont le périmètre couvre explicitement ce secteur.
  • IA à l’hôpital : cibler le bon type de retour (ROI, VOI, équité) et savoir arrêter un projet

    La santé, secteur le plus difficile à automatiser 

    La croissance de la productivité du travail dans le secteur de la santé aux États-Unis n’a progressé que de 0,1% par an entre 1987 et 2024, contre 1,7% en médiane pour les autres services. Cette donnée illustre la « maladie des coûts de Baumol » : les soins directs, la chirurgie et la relation thérapeutique sont structurellement à forte intensité de main-d’œuvre. L’IA peut agir sur les tâches mais pas effacer cette contrainte. 

    Selon la synthèse de Brynjolfsson, Mitchell et Rock, entre 25 et 40% des heures de travail en santé sont fortement automatisables (documentation, imagerie, travail administratif), 30 à 40% sont partiellement automatisables (aide au diagnostic, surveillance), et 25 à 40% restent structurellement résistants. 

    Cinq archétypes, trois types de retour 

    On peut classer les projets d’IA cliniques en cinq archétypes : dépistage et triage, détection d’événements aigus, suivi du traitement, documentation ambiante, et optimisation des flux opérationnels. 

    À chaque archétype correspond un type de retour principal : financier, clinique ou équité, qu’il faut choisir explicitement. Les projets qui visent les trois simultanément n’en produisent généralement aucun correctement. 

    ROI ou VOI : le bon indicateur selon le projet 

    La synthèse introduit une distinction entre le ROI (retour sur investissement, mesuré au compte de résultat) et la VOI (valeur de l’investissement), qui intègre les QALYs gagnés, les DALYs évités et les populations nouvellement atteintes. Pour les projets dont le retour principal est l’accès aux soins, une évaluation purement financière sous-estime systématiquement la valeur produite. Les auteurs recommandent d’utiliser le bénéfice net incrémental (BNI = λ·ΔQALY − ΔCoût) pour ramener les deux dimensions à une même échelle. 

    Même algorithme, résultats opposés selon le contexte 

    L’étude COMPOSER (Boussina et al., 2024) sur l’alerte précoce au sepsis illustre l’importance de l’environnement d’implantation : déployé avec le même algorithme (AUROC ≈ 0,94) et le même éditeur, le système a réduit la mortalité de 17% dans un hôpital de filet de sécurité, contre zéro effet dans un hôpital universitaire quaternaire. La différence : les effectifs infirmiers et les flux de travail d’alerte. L’intégration au contexte clinique prime sur la qualité de l’algorithme. 

    La règle 70/20/10 pour construire un portefeuille 

    Les auteurs recommandent une allocation structurée du portefeuille : 70% sur des archétypes éprouvés (risque modéré, retour positif), 20% sur une expansion vers de nouveaux domaines ou populations, 10% sur de véritables expérimentations (agents, multimodal, génératif). Ce dernier segment doit être dimensionné de façon à ce que tous les échecs restent sans impact sur l’ensemble du portefeuille. 

    Concernant la question construire ou acheter, la réponse par défaut est d’acheter : les éditeurs spécialisés itèrent plus rapidement, les développements internes décrochent en 18 mois, et la charge de maintenance dépasse le coût de développement initial. 

    Six dimensions de préparation et quatre phases de déploiement 

    Avant tout lancement, le cadre impose un diagnostic en six dimensions : données, flux de travail, porteur clinique (volontaire, non désigné), capacité de l’unité à agir sur les sorties de l’IA, mesure (référence pré-intervention), et équité par sous-groupe. Ce diagnostic est actualisé toutes les deux à quatre semaines. 

    Le déploiement suit quatre phases : validation silencieuse (semaines 0 à 8), déploiement réel limité à une unité (mois 2 à 6), expansion d’un site toutes les 6 à 8 semaines (mois 4 à 18), puis régime de croisière avec revue trimestrielle. L’indicateur de passage en phase 3 : un taux de réponse des cliniciens supérieur à 50% en phase 2. 

    Cinq mesures immédiates pour tout système de santé 

    La feuille de route proposée comprend cinq actions concrètes : inventorier chaque projet par archétype (A à E) avec son type de retour principal ; exiger l’analyse de sensibilité probabiliste (PSA) pour chaque proposition d’éditeur ; intégrer la VOI aux tableaux de notation ; évaluer honnêtement la préparation sur les six dimensions ; et planifier explicitement la conversation d’arrêt pour tout projet répondant à au moins deux critères d’abandon — notamment un taux de réponse inférieur à 30% à six mois, ou le départ du porteur clinique. 

  • Vers un dashboard national de KPI pour objectiver le ROI clinique, opérationnel, éthique et environnemental des projets

    Dashboard des KPI : Évaluation et analyse impact/ROI de l’IA en santé 

    La structuration d’un cadre commun d’évaluation de l’IA en santé répond à un besoin largement partagé : établissements de santé (CHU, CH, ESPIC), payeurs, ARS, autorités et représentants d’usagers ont besoin d’outils permettant de mesurer objectivement la valeur réelle des projets d’IA au-delà des promesses marketing. Cette démarche s’articule autour de deux modèles de ROI complémentaires : un ROI « santé », basé sur les méthodes HTA, et un ROI « hors santé », centré sur la performance opérationnelle et financière. Elle intègre systématiquement trois types d’impact au-delà du financier : l’impact sur les professionnels et le travail, l’impact environnemental, et l’impact éthique et de souveraineté numérique. 

    L’objectif est de permettre la montée en puissance d’un modèle commun France, testé en vie réelle dans un panel de sites pilotes (CHU, CH, ESPIC), en lien avec les payeurs, les ARS et les représentants d’usagers. 

    Usages concrets par type d’acteur 

    Acteur 

    Usage principal du dashboard 

    Hôpitaux / établissements 

    Aide à la décision d’achat, pilotage des déploiements, reporting institutionnel 

    ARS 

    Suivi du déploiement territorial, allocation des financements, comparaison inter-établissements 

    Payeurs (Assurance maladie) 

    Instruction des demandes de remboursement, évaluation de l’impact budgétaire 

    HAS 

    Alimentation des évaluations médico-économiques, développement des méthodes HTA IA 

    Représentants d’usagers 

    Contrôle de l’équité d’accès, suivi de l’impact patient 

    Industriels 

    Benchmarking concurrentiel, documentation de la valeur pour les acheteurs 

    Socle transversal — Cadre commun à tout projet d’IA 

    Le socle transversal constitue le noyau commun que tout site pilote s’engage à appliquer à chaque projet d’IA, quel que soit son type (clinique, administratif, logistique, recherche, IA générative). Il repose sur quatre dimensions systématiques : 

    Dimension 1 — Impact économique et santé (ROI santé et ROI hors santé) 

    ROI Santé (approche HTA) :
    Le ROI santé s’appuie sur les méthodologies d’évaluation des technologies de santé, qui intègrent l’efficacité clinique, le rapport coût-efficacité et les impacts organisationnels. 

    • Réduction de la morbi-mortalité (vies sauvées, hospitalisations évitées, complications évitées) 
    • Amélioration du diagnostic (sensibilité, spécificité, délai diagnostique) 
    • Optimisation du parcours (fluidité, continuité, prévention des ruptures) 
    • Coût par QALY (Quality-Adjusted Life Year) évité 
    • Budget Impact Analysis sur 3 et 5 ans 

    ROI Hors Santé (performance opérationnelle) :
    Ce modèle s’applique aux IA administratives, logistiques et de recherche, dont l’impact sur les résultats de santé est indirect : 

    • Heures économisées ou réaffectées (documentation, codage, planification) 
    • Réduction des coûts opérationnels (économies réalisées vs. dépenses évitées) 
    • Amélioration du taux de valorisation des séjours (codage PMSI) 
    • Délai de retour sur investissement (payback period) 

    Dimension 2 — Impact travail / QVCT / relation de soins 

    L’impact sur les professionnels de santé est une dimension à part entière, non réductible à un indicateur économique : 

    • Satisfaction professionnelle : échelles validées (NPS professionnel, score MBI pour le burnout) 
    • Charge cognitive et mentale : mesure avant / après par questionnaires spécifiques 
    • Absentéisme et turnover : indicateurs de stabilité des équipes 
    • Autonomie professionnelle : perception du contrôle sur les décisions assistées 
    • Qualité de la relation de soins : temps de présence auprès du patient, satisfaction relationnelle déclarée 
    • Formation et montée en compétences : heures de formation dédiées, sentiment de maîtrise des outils 

    Un professionnel en « technostress IA » est estimé 6 fois plus susceptible de s’absenter. L’IA pourrait permettre un gain moyen de 2 heures par jour si elle est correctement déployée. 

    Dimension 3 — Impact environnemental 

    Cette dimension, encore peu intégrée dans les évaluations hospitalières, devient incontournable dans un contexte de responsabilité sociétale des établissements : 

    • Consommation énergétique des infrastructures de calcul liées à l’IA (kWh/an, en équivalent CO₂) 
    • Consommation d’eau des serveurs et data centers 
    • Politique d’hébergement : infrastructure locale certifiée HDS vs. cloud externe (impact souveraineté + environnement) 
    • Efficacité computationnelle : optimisation des requêtes pour réduire l’empreinte du calcul 
    • Bilan Carbone des équipements : cycle de vie des GPU et serveurs dédiés 

    Les data centers d’IA consomment 4 à 5 fois plus que les data centers traditionnels. En France, le dispositif éco-énergie tertiaire impose aux data centers de plus de 1 000 m² une baisse de 40% de leur consommation à l’horizon 2030. 

    Dimension 4 — Impact éthique et gouvernance (souveraineté numérique) 

    La dimension éthique est transversale à toute évaluation d’IA en santé et constitue désormais une exigence réglementaire avec l’AI Act et le référentiel de certification HAS 2025 : 

    • Équité algorithmique : analyse systématique des performances différenciées par sous-groupes (genre, âge, origine, territoire) 
    • Transparence et explicabilité : pourcentage de professionnels comprenant le fonctionnement de l’outil, disponibilité d’explications sur les recommandations 
    • Chaîne de responsabilité : clarté du contrat de responsabilité en cas d’erreur médicale liée à l’IA 
    • Consentement des patients : taux de patients informés et ayant consenti à l’utilisation de l’IA dans leur prise en charge 
    • Souveraineté des données : localisation (France / Europe), hébergement HDS certifié, capacité d’audit indépendant, clauses contractuelles de portabilité et de réversibilité  
    • Dépendance fournisseur : score de lock-in, interopérabilité avec d’autres solutions 

    Modules spécifiques par type d’IA 

    Module IA clinique (diagnostic, triage, monitoring, thérapeutique) 

    Au-delà du socle transversal, les IA cliniques nécessitent des indicateurs spécifiques alignés sur les standards méthodologiques des essais cliniques et du HTA : 

    • AUC, sensibilité, spécificité, VPP, VPN (performance du modèle) 
    • Taux de détection vs taux de faux positifs actionnables (alerte fatigue) 
    • Délai diagnostique moyen avant/après 
    • Taux d’événements indésirables liés à l’IA (incidents de sécurité) 
    • Résultats patients (mortalité, réadmissions, durée de séjour) 
    • Niveau de supervision humaine maintenu (% de décisions validées vs automatiques) 

    Module IA organisationnelle / administrative / IA générative 

    • Taux de codage automatisé validé sans correction 
    • Heures de documentation économisées (ambient listening, IA générative) 
    • Amélioration du taux de valorisation des séjours (PMSI) 
    • Réduction des délais : facturation, admission, rendez-vous 
    • Taux d’adoption effectif et taux d’abandon 

    Module IA de recherche / découverte 

    • Gain de temps sur les étapes de recherche bibliographique et de criblage 
    • Taux d’éligibilité aux essais cliniques détectée plus rapidement  
    • Nombre de projets de recherche rendus possibles par la valorisation des données 
    • Qualité et complétude des données structurées disponibles pour la recherche 

    Des sites pilotes vers un modèle commun France 

    Le déploiement de ce cadre d’évaluation doit suivre une trajectoire progressive, fondée sur l’expérimentation en vie réelle avant la standardisation. La première phase consiste à sélectionner un panel de sites pilotes diversifiés (CHU, CH de taille moyenne, ESPIC), en lien avec les ARS, les payeurs et les représentants d’usagers. Chaque site pilote s’engage à documenter systématiquement les quatre dimensions du socle transversal pour chaque projet d’IA actif. 

    La deuxième phase vise à consolider et comparer les résultats entre sites, pour identifier les indicateurs les plus robustes, les méthodes de collecte les plus réalistes, et les facteurs contextuels modérant les résultats. Cette phase permettra de documenter les hypothèses de chaque modèle de ROI, en distinguant ce qui est observable directement (heures économisées, taux d’adoption) de ce qui nécessite des méthodes d’imputation ou de modélisation (vies sauvées, complications évitées). 

    La troisième phase consiste à converger vers un modèle commun France, potentiellement articulé avec les travaux européens en cours (EUnetHTA, EHDS, AI Act), et à produire un référentiel opposable ou fortement incitatif permettant aux établissements, aux payeurs et aux autorités de parler un même langage sur la valeur réelle de l’IA en santé.  

    Le projet Alliance Santé IA du CHU de Montpellier, avec son ambition de réplicabilité et sa rigueur d’évaluation documentée, constitue le prototype le plus avancé de cette trajectoire en France. Sa vocation est précisément de démontrer qu’il est possible de déployer une IA hospitalière souveraine, encadrée et évaluée en conditions réelles, au service de tous les acteurs du système de santé.