Data-Indicateur

  • Maladies rares : un écosystème interconnecté riche de plusieurs milliers d’acteurs

    La Plateforme maladies rares comme hub décisionnel

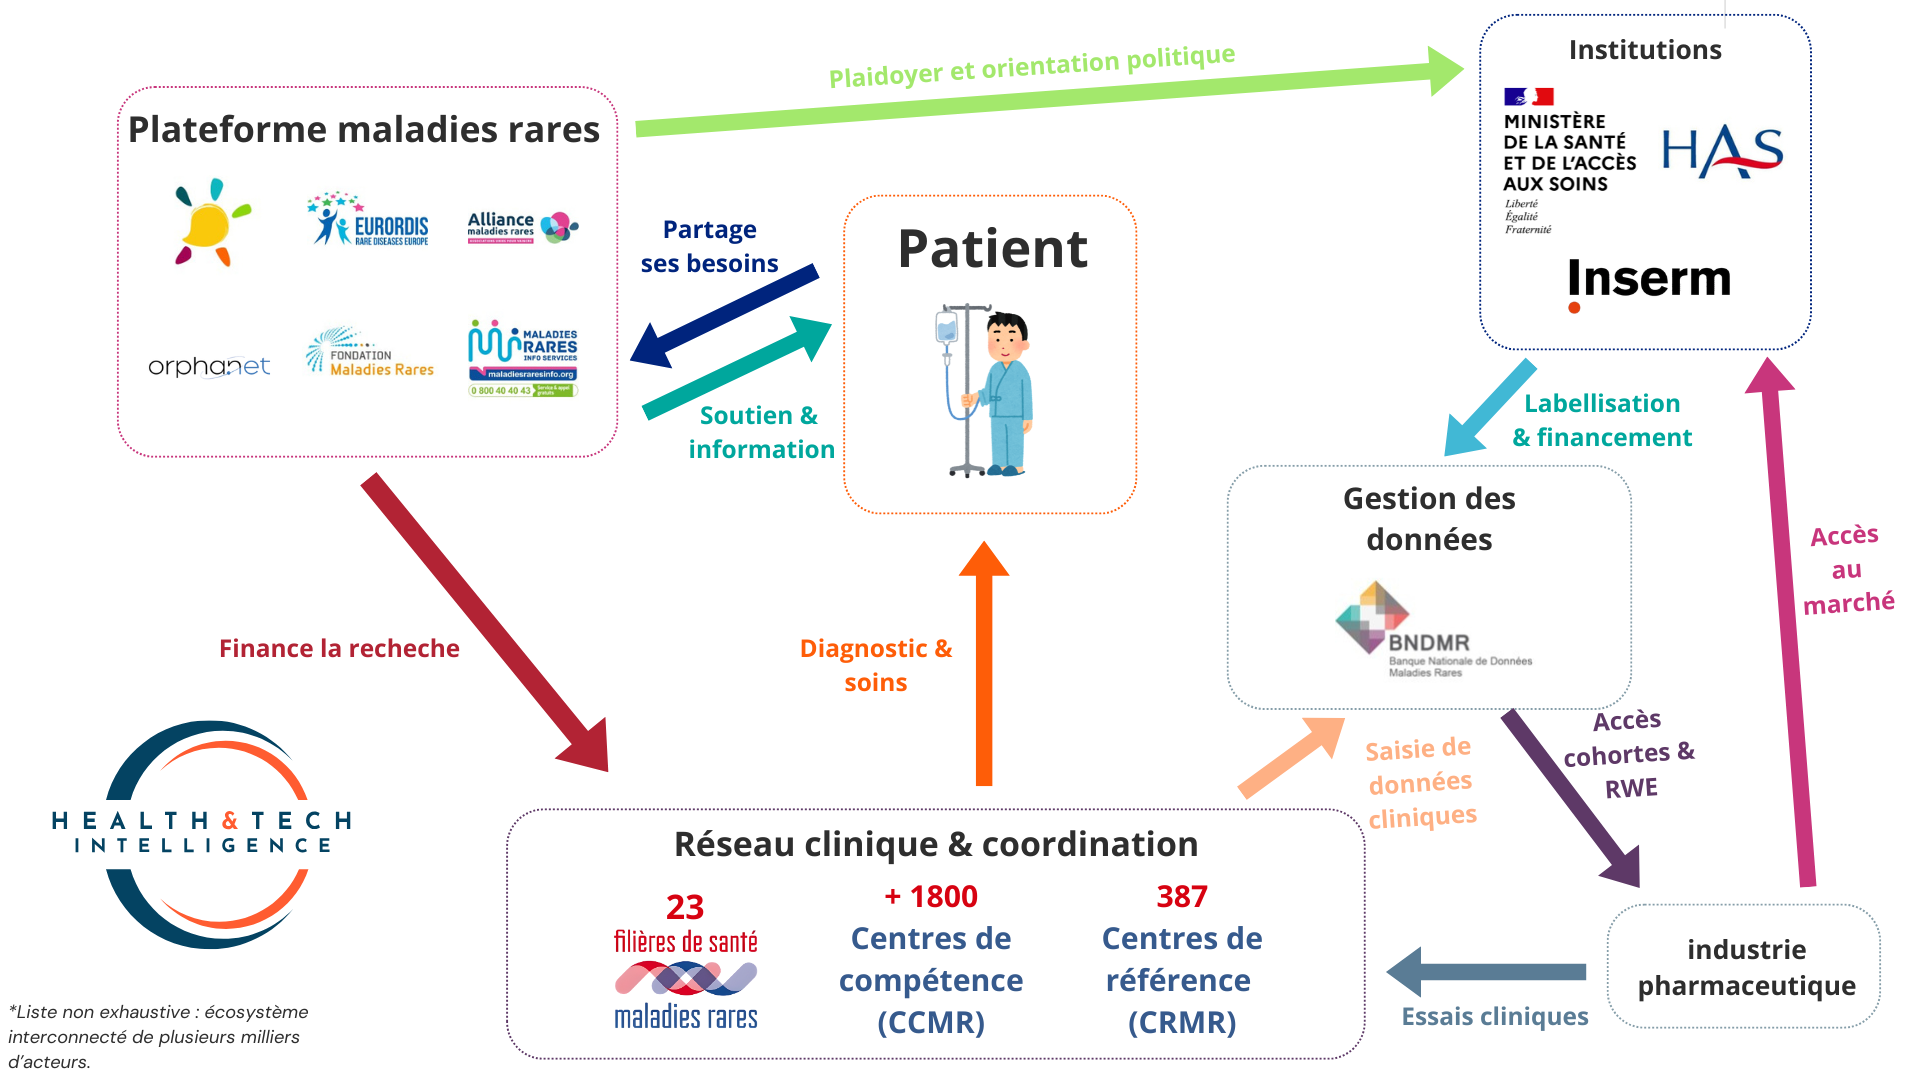
    Si la gouvernance des maladies rares s’articule autour de quelques instances nationales, sa réalité opérationnelle repose sur un maillage colossal. En effet, ce sont plusieurs milliers d’acteurs qui interagissent et collaborent au quotidien sur le territoire français. De la recherche fondamentale à la prise en charge au domicile, cette galaxie interconnectée rassemble plus de 240 associations de patients fédérées, près de 400 centres de référence (CRMR) et de quasiment 2 000 centres de compétence (CCMR) répartis dans les hôpitaux, ainsi que des centaines d’équipes de recherche académique. S’y ajoute un tissu privé en pleine expansion, comptant des dizaines de laboratoires pharmaceutiques, de biotechs et de start-ups numériques. Naviguer dans ce réseau foisonnant nécessite d’en comprendre les grands piliers stratégiques. Au centre de cette dynamique se trouve un lieu unique en Europe, situé à l’Hôpital Broussais à Paris : la plateforme Maladies Rares. Elle incarne la convergence entre le plaidoyer des patients, le financement de la recherche et l’information publique.

    Au sein de ce hub, l’AFM-Téléthon joue un rôle de locomotive historique et financière. Elle impulse la recherche de pointe, notamment dans les thérapies géniques via ses laboratoires dédiés, tout en finançant massivement la plateforme elle-même. À ses côtés, l’Alliance maladies rares fédère plus de deux cents associations de patients. Son rôle est éminemment politique et stratégique : elle porte la voix des malades auprès des pouvoirs publics pour orienter les plans nationaux et garantit que l’innovation reste centrée sur les besoins réels des patients. Cette représentativité s’étend à l’échelle continentale grâce à Eurordis, l’alliance européenne qui connecte la stratégie française aux directives et financements de l’Union Européenne.

    Pour assurer le lien direct avec le grand public et les professionnels en quête d’orientation, l’association Maladies rares info services opère comme la porte d’entrée informative, réduisant ainsi l’errance diagnostique dès les premières interrogations. De son côté, la Fondation maladies rares agit comme le bras armé du financement scientifique, facilitant les partenariats public-privé en soutenant des projets de recherche translationnelle et clinique.

    Enfin, cet écosystème ne saurait fonctionner sans un socle de connaissances et un langage commun : c’est le rôle d’Orphanet, le portail de référence mondial créé par l’Inserm, qui garantit l’interopérabilité des données de santé et des registres internationaux grâce à sa nomenclature standardisée (les codes ORPHA), une brique technologique indispensable à toute avancée épidémiologique et au déploiement de la médecine de précision.

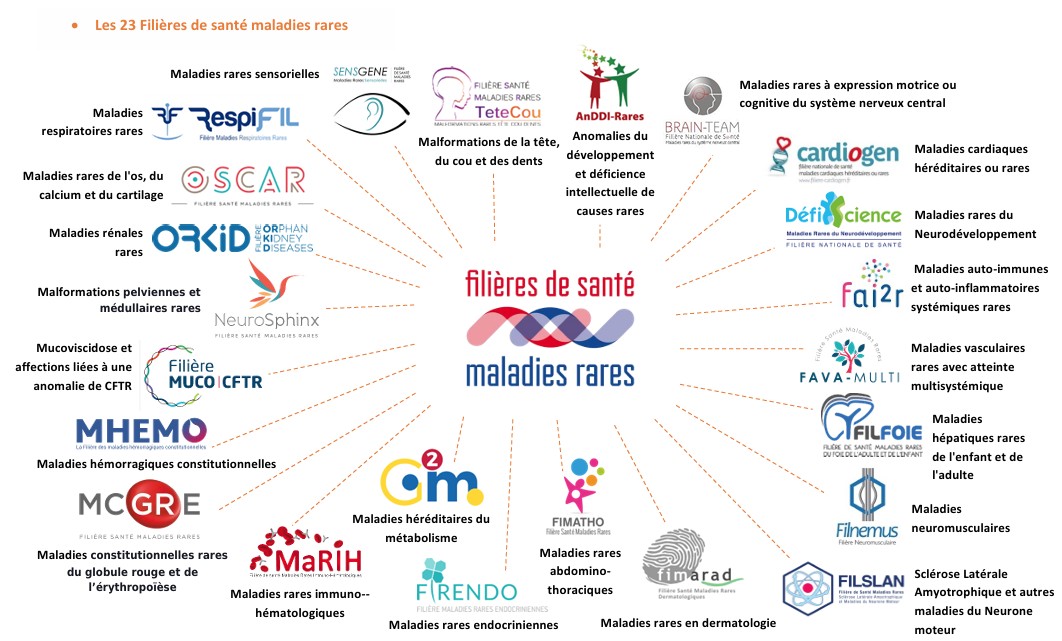
    Un maillage territorial bien organisé autour des 23 FSMR :

    Le diagnostic et le soin reposent sur une organisation pyramidale et labellisée par l’État, conçue pour mailler l’ensemble du territoire national. Au sommet de cette organisation se trouvent les filières de santé maladies rares (FSMR), au nombre de vingt-trois. Des structures comme la filière AnDDI-Rares (dédiée aux anomalies du développement) ont pour mission d’animer et de coordonner leur domaine thérapeutique spécifique. Elles rédigent les protocoles nationaux de diagnostic et de soins, structurent la formation des professionnels et organisent la recherche clinique.

    Cartographie des 23 filières de santé maladies rares - @Health&Tech Intelligence
    Cartographie des 23 filières de santé maladies rares – @Health&Tech Intelligence

    Ces filières s’appuient sur un réseau opérationnel composé des centres de référence maladies rares (CRMR) et des centres de compétence (CCMR). Les CRMR, généralement situés dans les grands centres hospitaliers universitaires, concentrent l’hyper-expertise sur une pathologie donnée. Ils posent les diagnostics complexes et initient les traitements innovants. Les CCMR, répartis plus largement sur le territoire, assurent quant à eux le suivi de proximité, garantissant que l’expertise redescende au plus près du domicile du patient. Les liaisons sont constantes : un patient diagnostiqué dans un CRMR sera suivi en binôme avec son CCMR local, le tout sous l’égide des bonnes pratiques dictées par sa filière de rattachement.

    Des acteurs qui permettent le passage du standard international à la constitution de cohortes nationales

    L’interopérabilité est le nerf de la guerre dans le domaine des maladies rares, car les données sont par nature peu nombreuses et dispersées. C’est ici qu’intervient Orphanet, acteur majeur également hébergé par la plateforme maladies rares. Orphanet édite et maintient la nomenclature internationale des maladies rares (les codes ORPHA). Son rôle est fondamental : fournir le langage commun qui permet à tous les systèmes d’information hospitaliers et aux registres de recherche de parler la même langue, rendant ainsi les pathologies visibles dans les bases de données.

    Ces données codées alimentent ensuite la Banque nationale de données maladies rares (BNDMR), dont le maître d’oeuvre est l’AP-HP. Véritable pilier épidémiologique français, la BNDMR collecte les données cliniques pseudonymisées issues de tous les centres de référence et de compétence via l’application BaMaRa. La liaison entre le soin et la donnée est donc systématique : chaque consultation experte enrichit la BNDMR, qui à son tour fournit les cohortes nécessaires aux chercheurs de la Fondation maladies rares ou aux industriels développant de nouvelles thérapies. La BNDMR orchestre également des outils orientés vers les utilisateurs, comme les futures applications permettant de recueillir les données en vie réelle directement auprès des malades.

    Une industrialisation en fin de chaîne pour répondre concrètement aux besoins des patients

    L’écosystème ne serait pas complet sans les acteurs privés capables d’industrialiser et de mettre sur le marché les solutions issues de cette intelligence collective académique et clinique. D’un côté, les laboratoires pharmaceutiques et les biotechs jouent un rôle moteur dans le développement des traitements orphelins (thérapies géniques, cellulaires ou de substitution). Pour surmonter le défi du recrutement sur des pathologies ultra-ciblées, ils s’interfacent étroitement avec les centres de référence (CRMR) afin de mener leurs essais cliniques. De plus, ils collaborent dès les phases précoces de recherche et de développement avec les associations de patients pour comprendre l’histoire naturelle des maladies, une étape devenue indispensable pour définir des critères d’évaluation clinique pertinents aux yeux des autorités de santé.

    Parallèlement, la transformation du secteur s’accélère avec l’émergence d’un tissu dynamique de start-ups et d’acteurs de l’IA. Ces entreprises apportent des innovations de rupture sur l’ensemble du parcours de soin : algorithmes de phénotypage digital croisant données cliniques et génomiques pour réduire les années d’errance diagnostique, ou encore plateformes de télésurveillance permettant de maintenir le lien hôpital-domicile. Au-delà de l’amélioration de la qualité de vie, ces technologies numériques jouent aujourd’hui un rôle hautement stratégique : elles permettent de générer des données en vie réelle (Real-World Evidence), fournissant ainsi aux payeurs et aux institutions les preuves médico-économiques nécessaires pour soutenir et financer ces prises en charge de nouvelle génération.

    Cartographie des acteurs des maladies rares :

    <span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span><span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span>

    Interactions entre les acteurs :

    Interactions dans l'écosystème français des maladies rares - @H&TI
    Interactions dans l’écosystème français des maladies rares – @H&TI
  • IA : un levier pour 3 millions de patients atteints de maladies rares en France

    Les enseignements clés

    • IA déployée sur tout le continuum des maladies rares, du repérage clinique au drug discovery ;
    • environ 3 millions de personnes concernées en France, avec 2 à 3 ans de délai moyen de diagnostic, et jusqu’à 5 à 15 ans pour certains patients ;
    • accelRare fait progresser la performance diagnostique des professionnels de santé de 47 % à 73 % pour 270 maladies rares disposant d’un traitement ou d’une prise en charge ;
    • SeqOne Platform permet d’identifier 96 % des variants diagnostiques dans une shortlist moyenne de 20 variants, et Emedgene annonce jusqu’à 75 % de réduction du temps d’interprétation ;
    • la plupart des solutions d’aide au diagnostic et à la décision clinique sont classées IA « haut risque » dans le cadre du MDR/IVDR et de l’AI Act ;
    • les EDS hospitaliers, le NLP et les partenariats avec l’industrie structurent un nouvel écosystème d’IA pour les maladies rares.

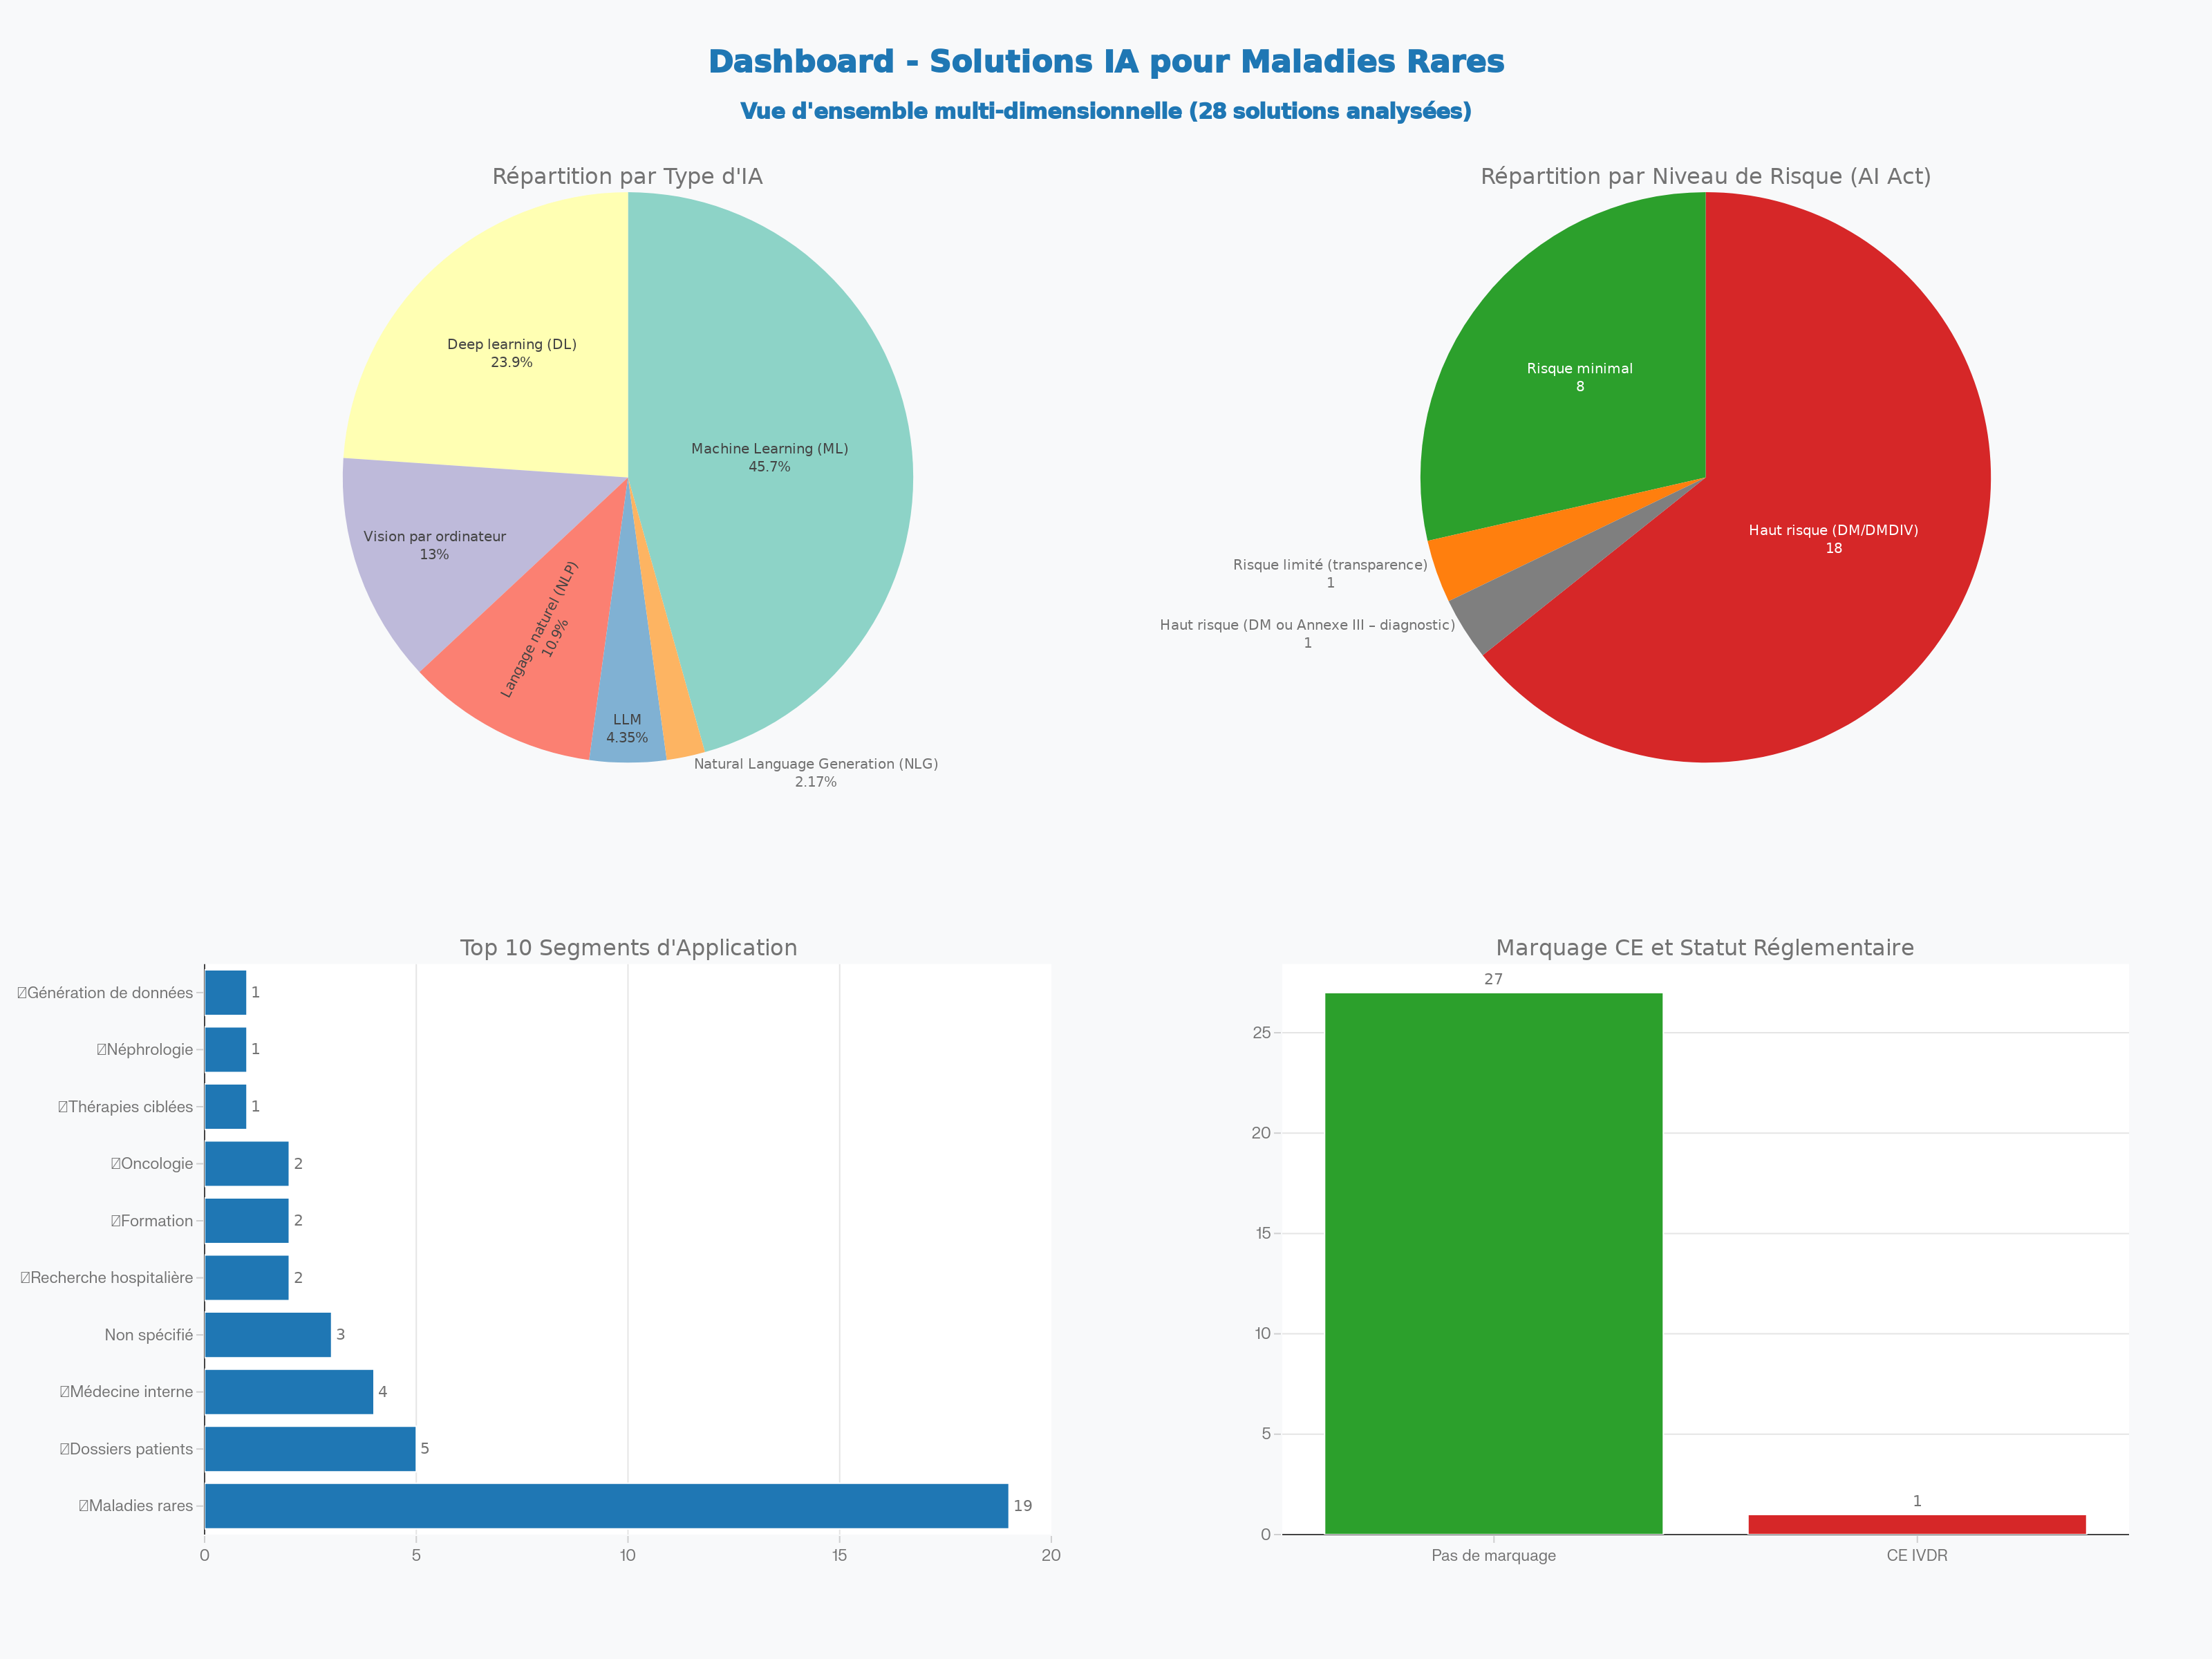
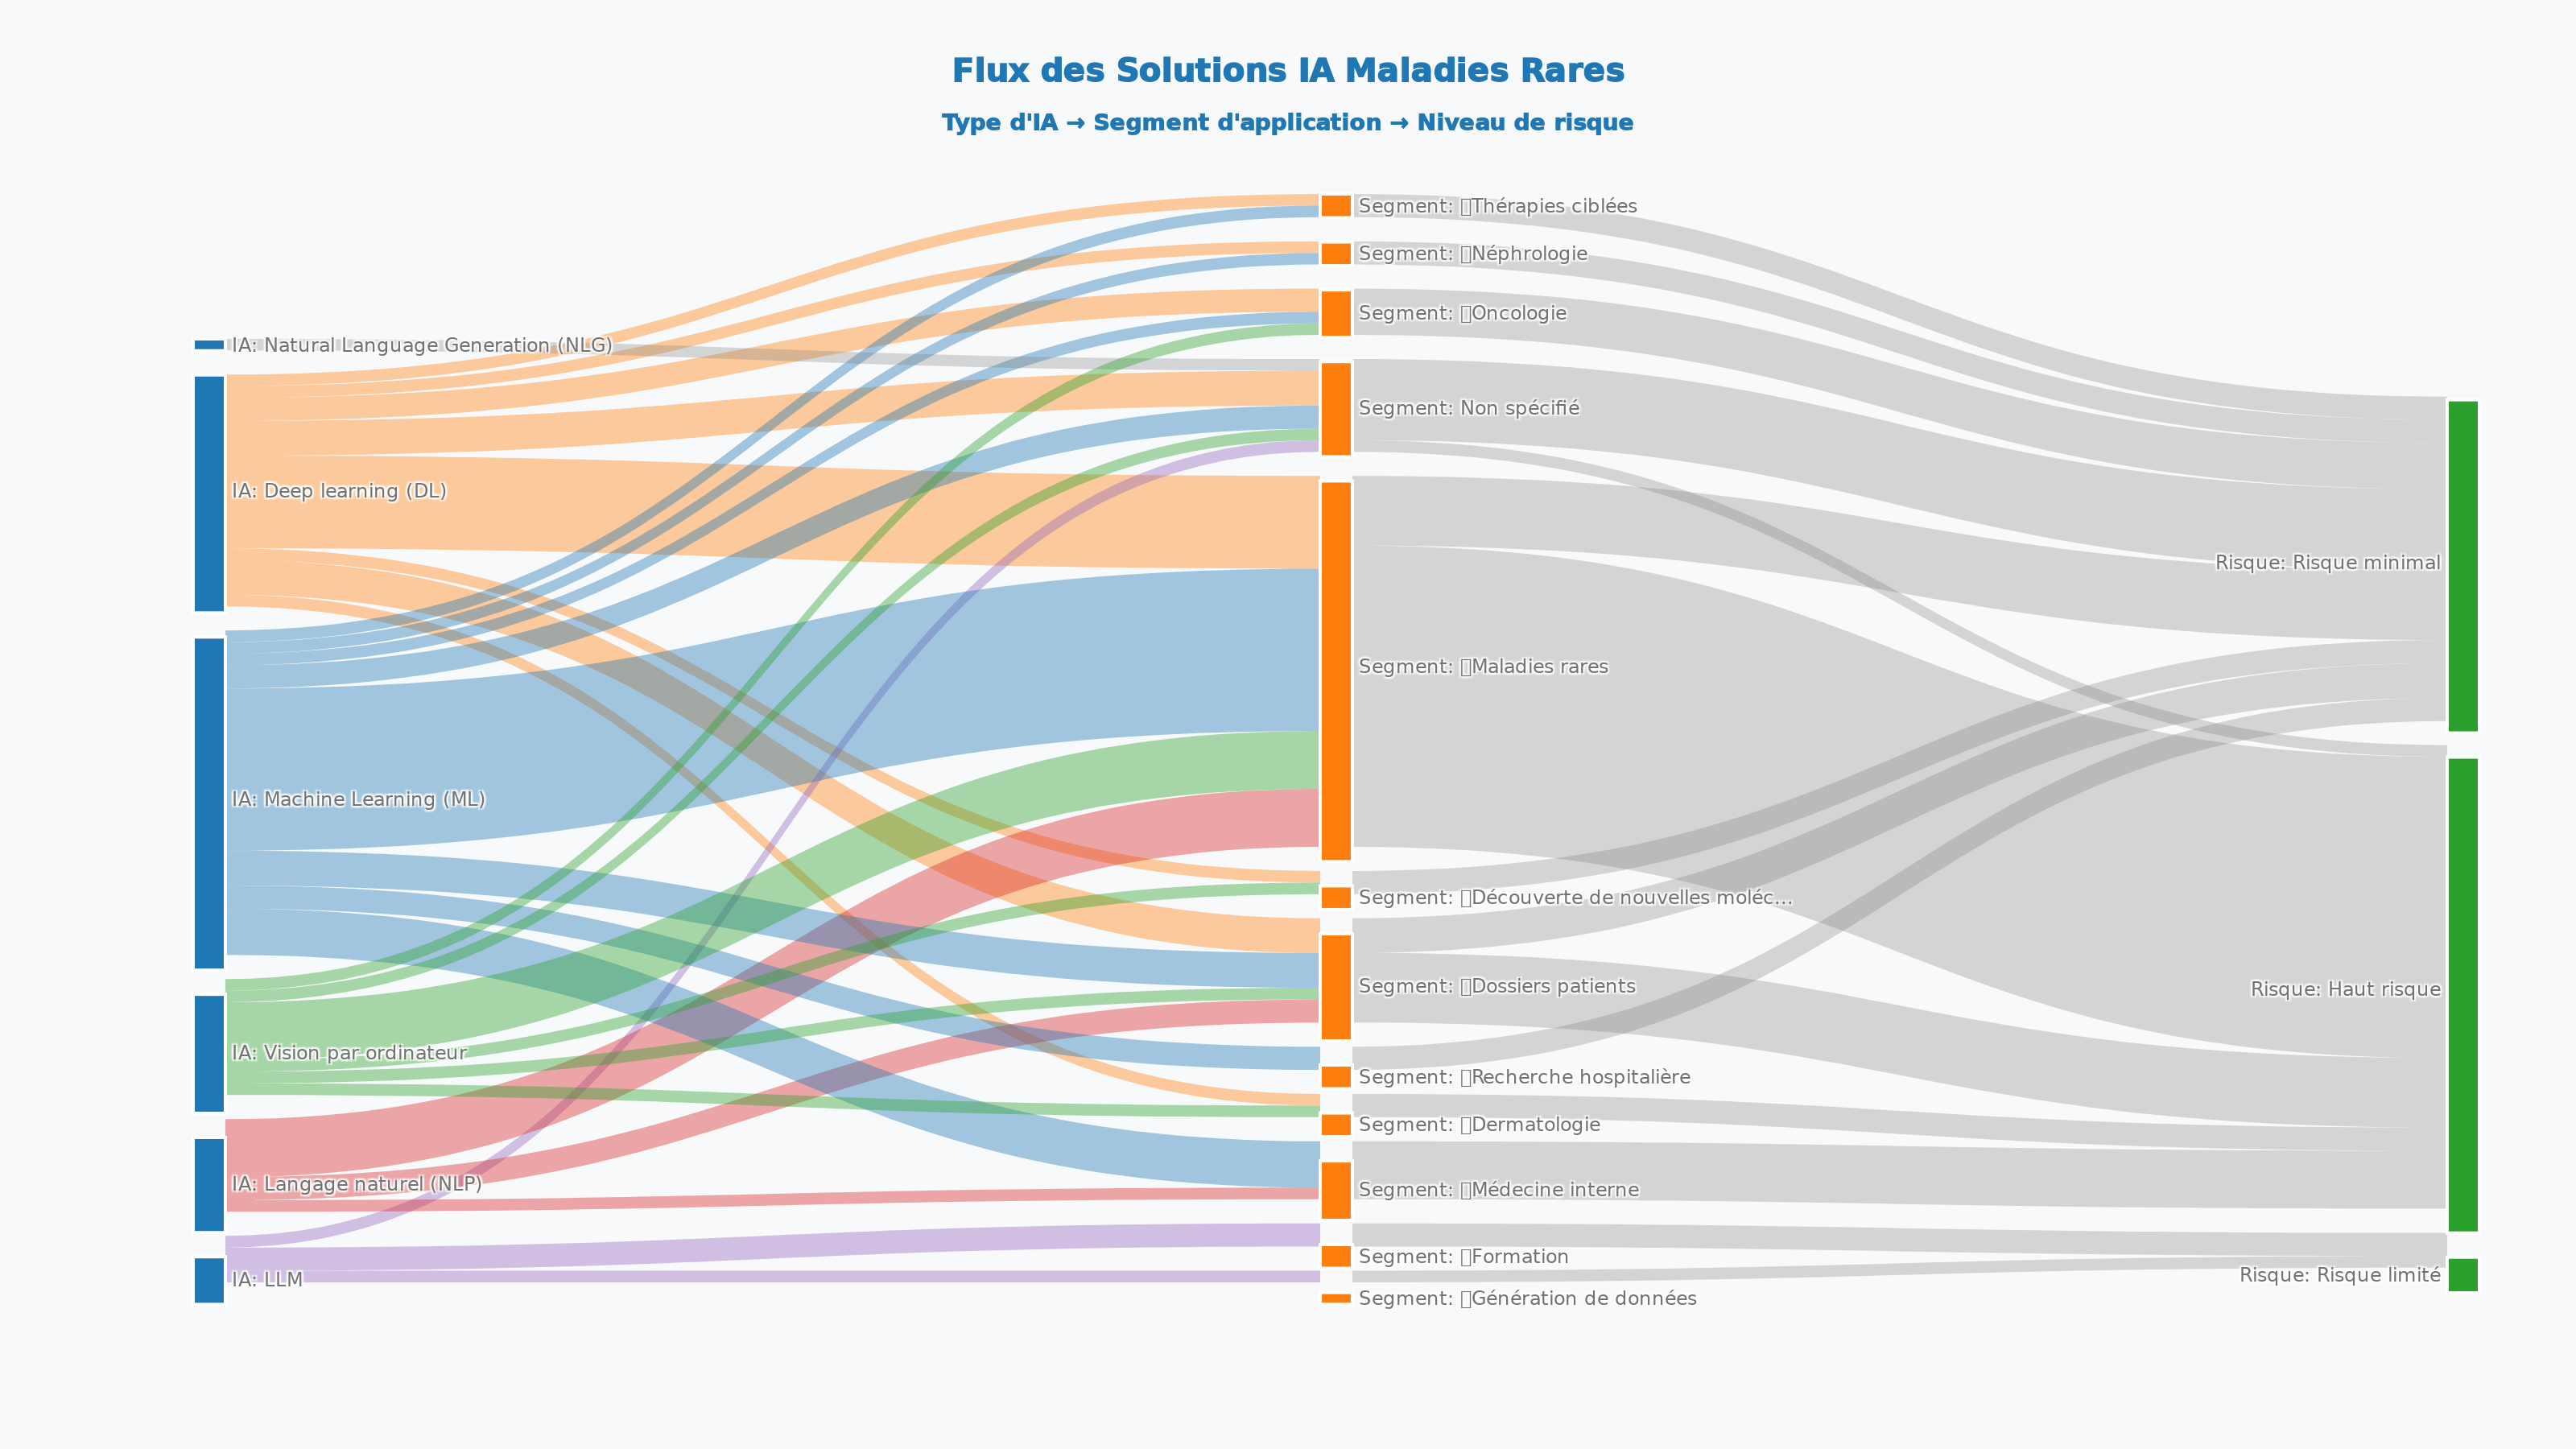
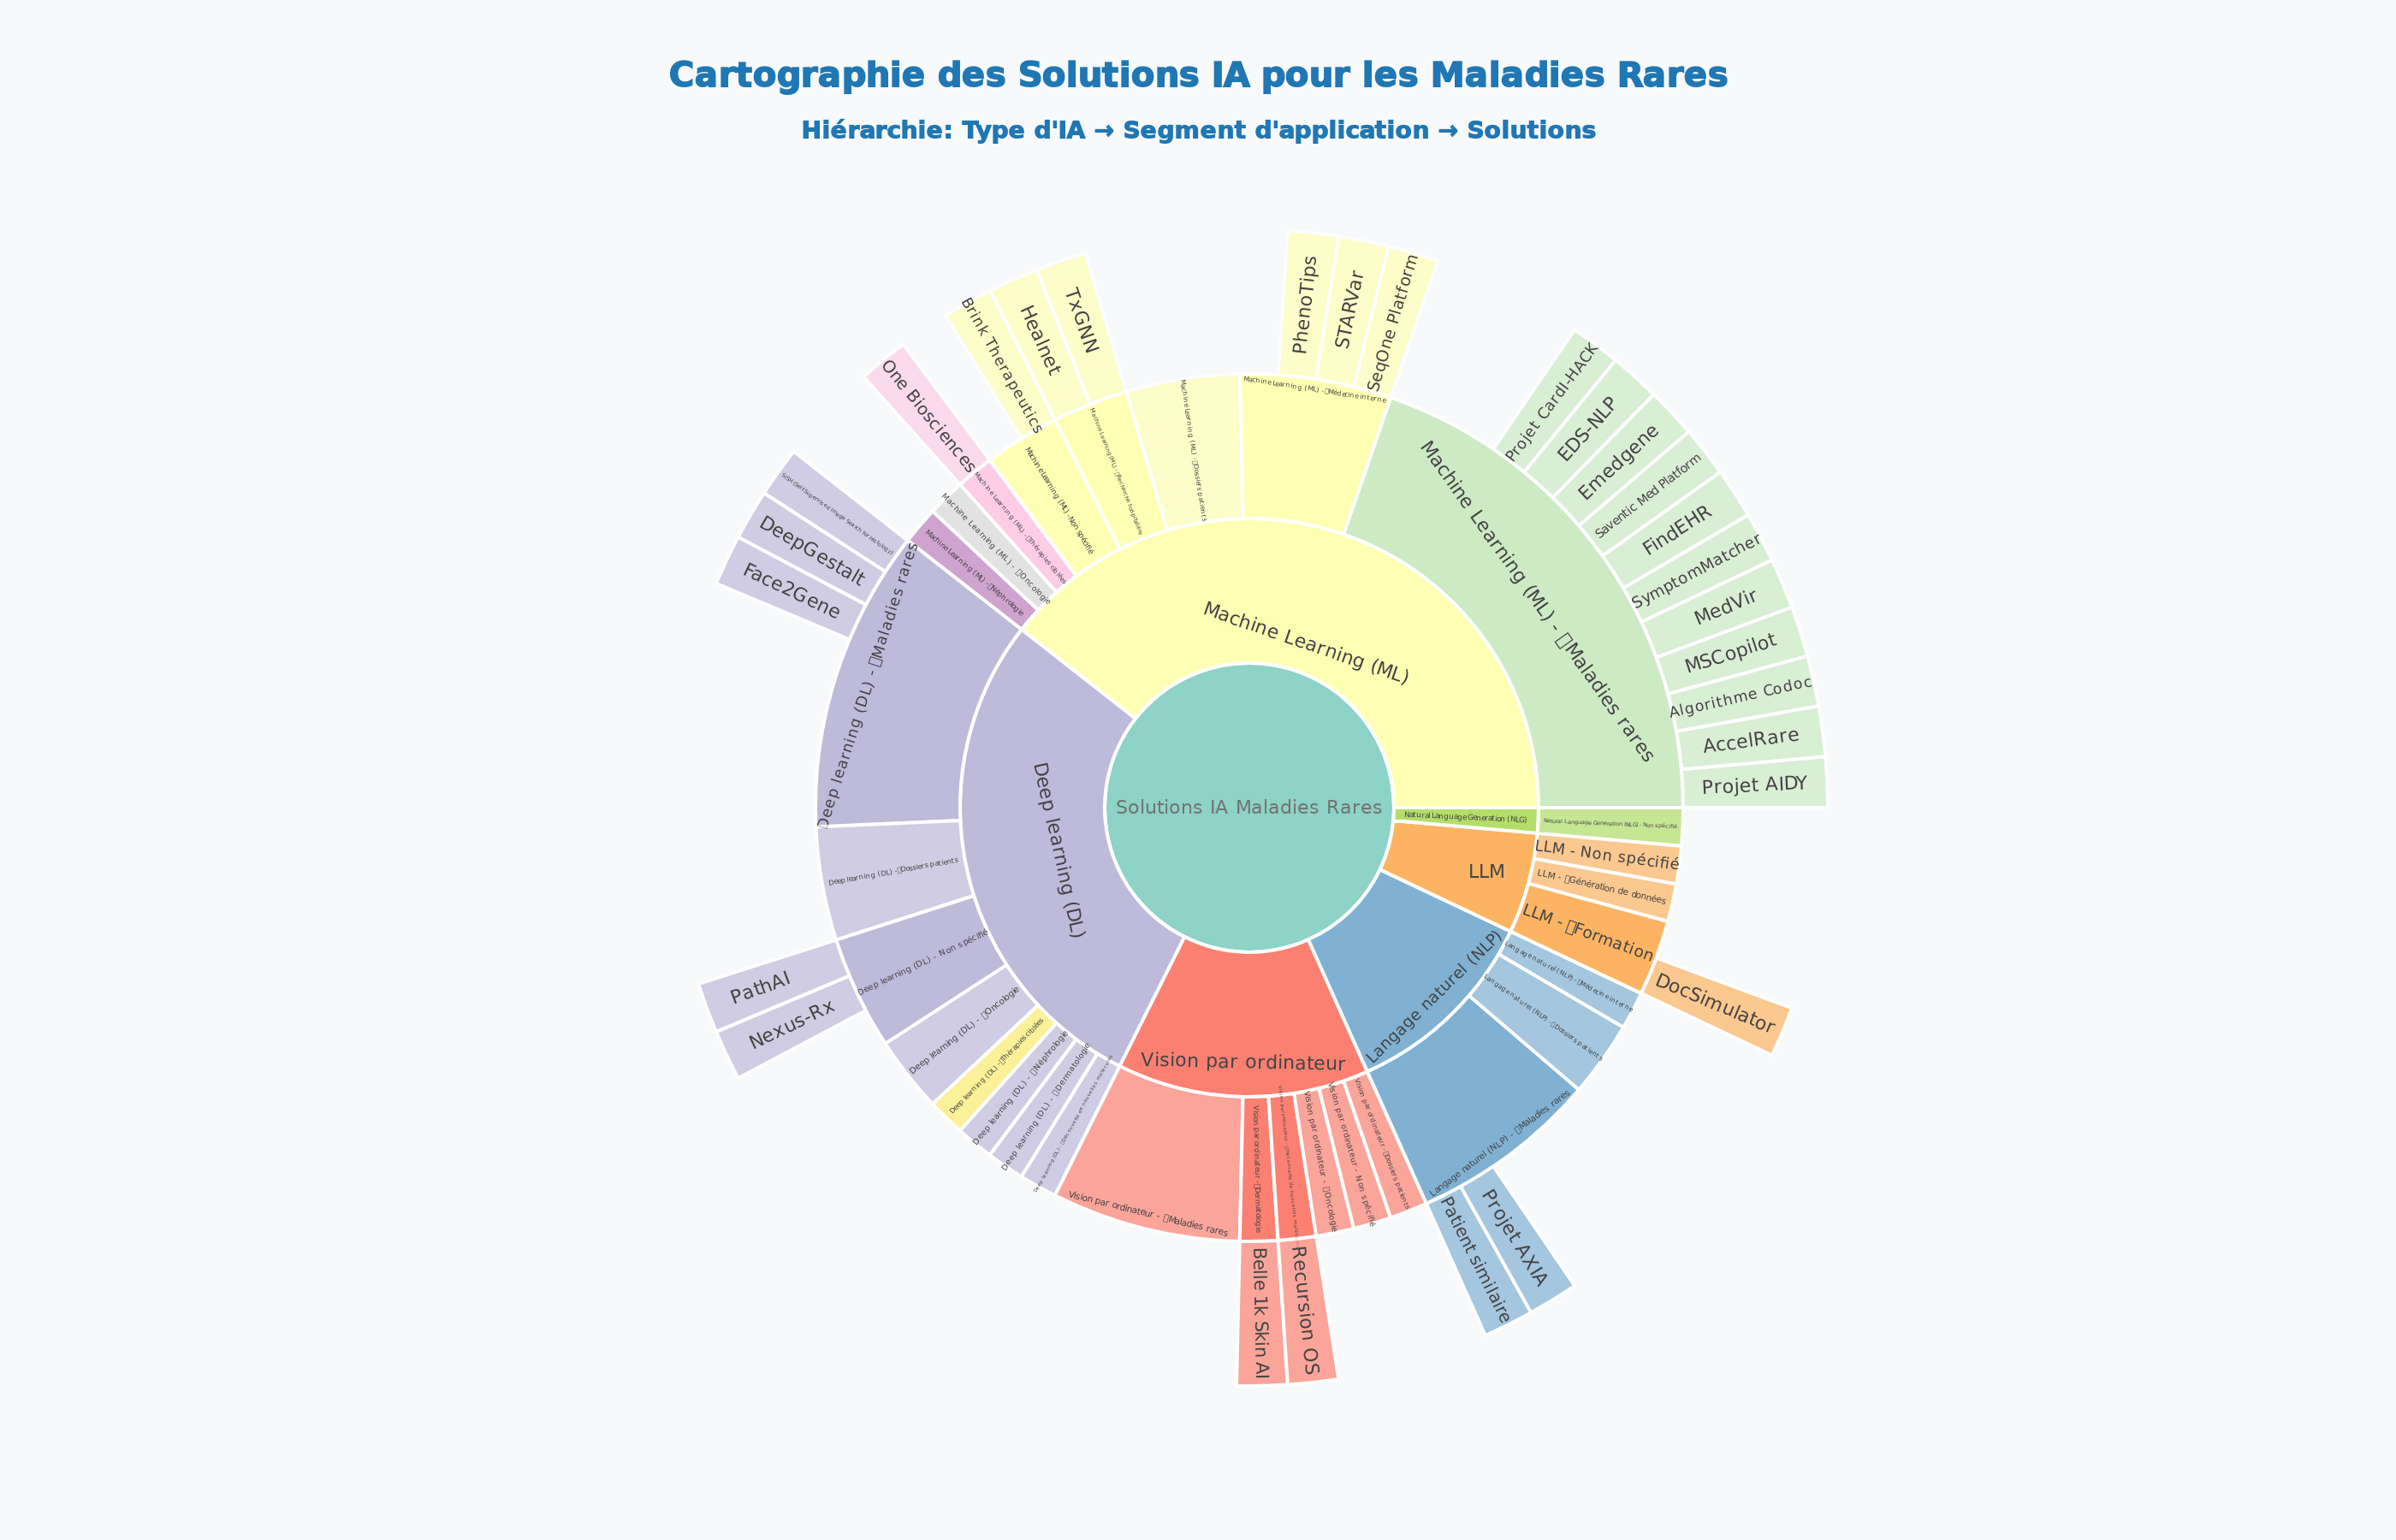
    Cartographie des 28 solutions d’IA pour les maladies rares


    3 millions de personnes concernées concernés par les maladies rares en France

    Les solutions d’IA appliquées aux maladies rares se déploient sur l’ensemble du continuum, de la recherche de nouvelles thérapies au diagnostic, au suivi et à la formation des professionnels, avec une intensité particulière sur la réduction de l’errance diagnostique.
    Notre cartographie des solutions et projets recense des outils utilisant le machine learning, le deep learning, le NLP et la vision par ordinateur, portés par des start‑up, des industriels du médicament, des centres hospitaliers universitaires (CHU) et des instituts académiques, couvrant des cas d’usage cliniques, de recherche et d’organisation des parcours.
    Les besoins adressés sont majeurs : en France, les maladies rares concernent environ 3 millions de personnes, avec des délais moyens de diagnostic de 2 à 3 ans pour de nombreuses pathologies, pouvant atteindre 5 à 15 ans pour certains patients, et un nombre élevé de consultations avant l’obtention d’un diagnostic.
    Les données mobilisées sont variées : dossiers médicaux électroniques structurés et non structurés, données génomiques, images faciales ou histologiques, données de capteurs et de suivi patient, corpus de notes cliniques.
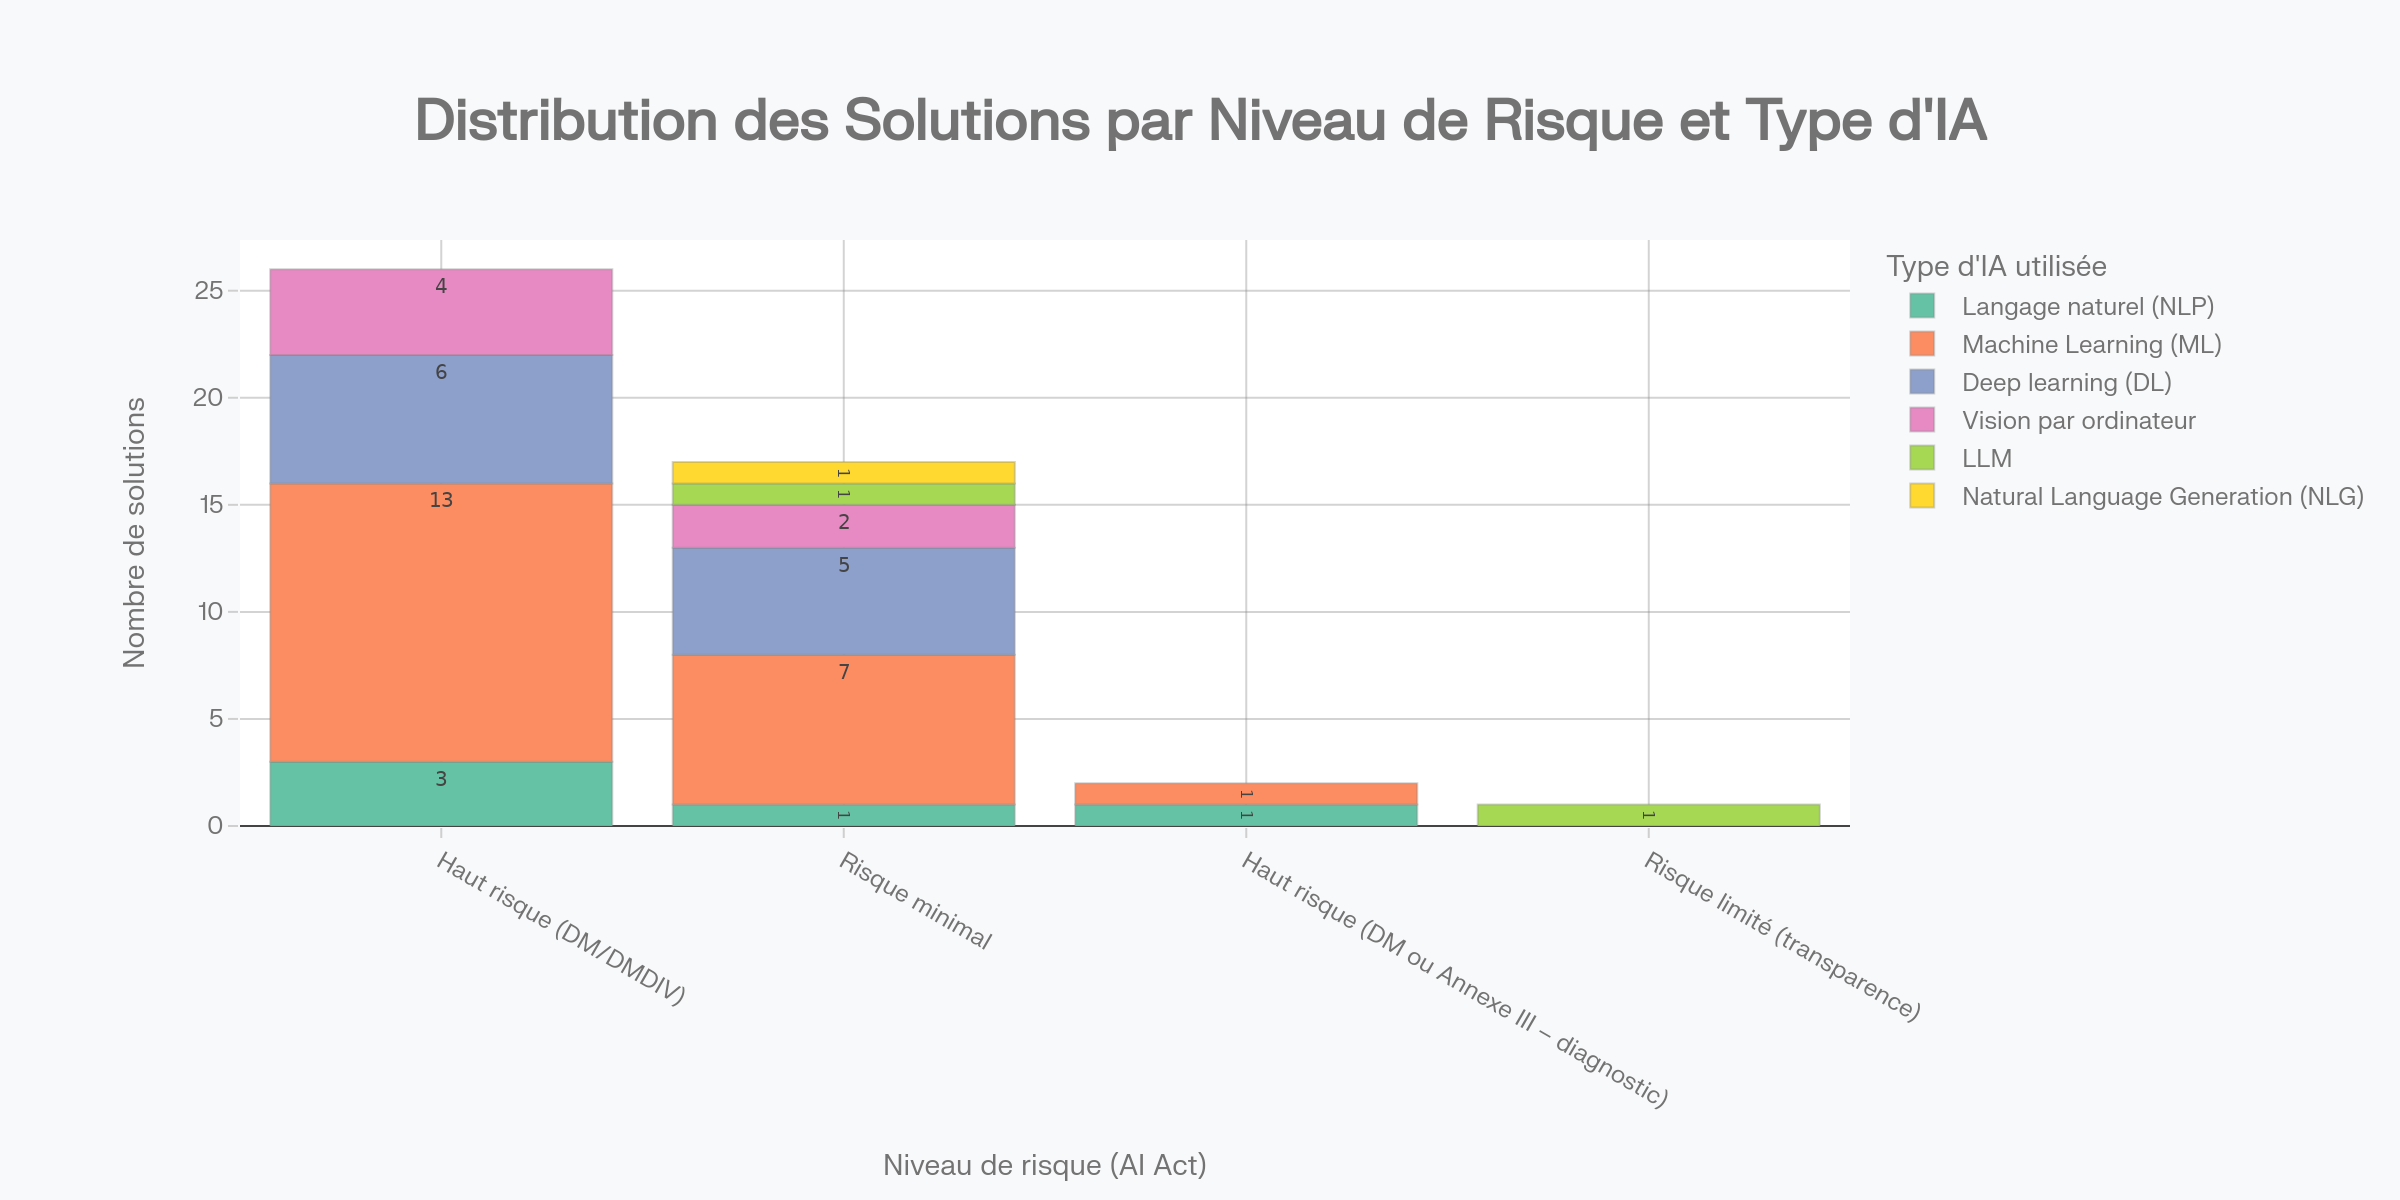
    Sur le plan réglementaire, la majorité des cas d’usage cliniques relèvent de l’IA « haut risque » au sens de l’AI Act, du fait de leur intégration dans des dispositifs médicaux logiciels de diagnostic, de stratification du risque ou de décision thérapeutique (SeqOne Platform, accelRare, MedVir, Saventic Med, Patient similaire, AXIA, CardI‑HACK, Face2Gene, DeepGestalt, Belle 1k Skin AI, PathAI, SISH, STARVar, PhenoTips).
    À côté de ces solutions, des plateformes d’IA de recherche et de drug discovery (One Biosciences, Recursion OS, TxGNN, Healnet, Nexus‑Rx, Brink Therapeutics, Emedgene, etc.) sont positionnées comme « risque minimal », en l’absence de sortie directe de décision clinique au niveau individuel.
    Enfin, des projets hospitaliers structurants (AXIA, Patient similaire, CardI‑HACK) s’appuient sur les entrepôts de données de santé (EDS) et des approches NLP/machine learning pour faire émerger de nouveaux modèles de repérage et de stratification des maladies rares, avec une transformation des organisations hospitalières et de la coordination ville‑hôpital.

    Opportunités : de 47 % à 73 % de performance diagnostique avec accelRare

    Les solutions d’IA ciblant les maladies rares offrent quatre grands champs d’opportunités : réduction de l’errance diagnostique, optimisation de la décision clinique, personnalisation des traitements et accélération de la R&D thérapeutique.

    Réduction de l’errance et repérage précoce

    accelRare, solution de pré‑diagnostic et de diagnostics différentiels financée et portée par Sanofi et basée sur l’IA de MedVir, permet aux médecins de premier recours de suspecter 270 maladies rares disposant d’un traitement ou d’une prise en charge, en 5 à 10 minutes, à partir d’un questionnaire structuré.
    Les évaluations disponibles montrent une progression du taux de performance diagnostique des professionnels de santé de 47 % sans accelRare à 73 % avec l’outil, avec un gain de précision dans un contexte de délais de diagnostic de 2 à 3 ans, voire 5 à 15 ans pour certains patients.
    Des outils d’exploration de données hospitalières comme l’algorithme Codoc (amylose cardiaque) ou les solutions Saventic Med et FindEHR (ThinkGenetic) analysent à grande échelle dossiers électroniques, données structurées et notes cliniques pour identifier des patients susceptibles d’avoir une maladie rare non diagnostiquée.
    Codoc mobilise les EDS de plusieurs hôpitaux (GHU Paris, Necker, Foch, Gustave Roussy, GH Diaconesses Croix Saint‑Simon) pour repérer des patients à risque d’amylose cardiaque et réduire les délais de détection, tandis que Saventic Med et FindEHR ciblent plus largement des maladies rares génétiques dans les dossiers de santé électroniques (DSE), avec des modèles de licensing B2B pour hôpitaux et payeurs.
    Des outils de reconnaissance faciale et de phénotypage avancé comme DeepGestalt et Face2Gene, ainsi que des projets comme AIDY (syndrome de Kabuki) et Belle 1k Skin AI en dermatologie, utilisent la vision par ordinateur pour détecter des syndromes génétiques rares à partir de photographies, avec un impact attendu sur l’accélération des diagnostics et la réduction des coûts de tests génétiques inutiles.
    Face2Gene propose aussi des modules collaboratifs (Forums, Library, Labs) permettant la relecture de cas complexes et la priorisation des variants en laboratoire, contribuant à l’amélioration de la pertinence des diagnostics différentiels et au partage d’expertise entre centres.
    Les projets AXIA et Patient similaire, portés par des CHU (Angers, Tenon, Bichat) avec des partenaires comme Codoc ou le Health Data Hub, mobilisent NLP et machine learning sur 1 à 13 millions de dossiers pour repérer des signaux faibles compatibles avec l’ataxie de Friedreich et d’autres maladies rares, ou identifier des « patients jumeaux » afin d’orienter plus vite vers les centres experts.
    AXIA vise explicitement à réduire une errance diagnostique moyenne de 5 à 6 ans, pouvant atteindre 10 à 15 ans dans l’ataxie de Friedreich, en articulant une brique d’IA hospitalière fondée sur les EDS et une solution de pré‑diagnostic en ville.

    Optimisation du diagnostic moléculaire et génomique

    SeqOne Platform, certifiée CE‑IVD, est une plateforme cloud d’analyse génomique clinique couvrant le flux NGS, de FASTQ au rapport clinique, avec un module DiagAI explicable pour prioriser les variants sur la base de prédictions de pathogénicité, d’appariement phénotypique HPO et de règles expertes.
    Pour les diagnostics de maladies héréditaires, DiagAI ShortList et SmartPick permettent d’identifier 96 % des variants diagnostiques dans une shortlist moyenne de 20 variants, ce qui réduit le goulot d’étranglement de l’interprétation et sécurise les délais de rendu dans des laboratoires confrontés à une forte croissance des volumes d’exomes et de génomes.
    D’autres outils d’interprétation génomique, tels que STARVar (KAUST), PhenoTips, Emedgene (Illumina), ciblent l’identification de mutations responsables de maladies rares et l’optimisation des workflows d’analyse tertiaire.
    STARVar vise la réduction du temps de diagnostic et l’amélioration de la précision en identifiant rapidement les mutations pathogènes, tandis qu’Emedgene annonce jusqu’à 75 % de réduction du temps d’interprétation par sujet en recherche sur les maladies rares.
    Ces solutions, combinées aux capacités de phénotypage fin (Face2Gene, PhenoTips), contribuent à la mise en œuvre d’une médecine de précision en reliant génome, phénotype et données cliniques pour accélérer la confirmation diagnostique et orienter les choix thérapeutiques.

    Personnalisation du suivi et de la décision thérapeutique

    MSCopilot, dispositif médical logiciel de suivi pour des patients atteints de maladies graves et invalidantes (dont mucoviscidose, hémophilie et autres maladies rares), permet une auto‑évaluation en conditions réelles via smartphone, afin d’affiner le suivi de l’évolution et la personnalisation thérapeutique.
    L’outil, classé dispositif médical logiciel (MDSW) de classe IIa, est positionné sur l’amélioration de la communication patient‑médecin et la personnalisation des traitements, dans une logique de suivi continu de maladies chroniques rares.
    CardI‑HACK, projet de l’Institut hospitalo‑universitaire (IHU) ICAN sur la cardiomyopathie hypertrophique (maladie cardiaque héréditaire rare), combine données génétiques et données cliniques détaillées de plus de 500 patients pour affiner la stratification du risque (au‑delà du score ESC 2014) et guider la décision d’implantation préventive d’un défibrillateur automatique.
    L’objectif est d’améliorer la prédiction du risque de mort subite et d’insuffisance cardiaque, d’adapter la fréquence du suivi et de réduire l’incertitude clinique des cardiogénéticiens face à des profils génétiques similaires mais des évolutions cliniques hétérogènes.
    Des outils comme SISH (Self‑Supervised Image Search for Histology) ou PathAI visent l’amélioration de la précision diagnostique en anatomopathologie, y compris pour des maladies rares, via la recherche de cas similaires et la réduction des erreurs de diagnostic sur biopsies.

    Accélération de la découverte et du repositionnement de médicaments

    One Biosciences exploite l’analyse transcriptomique unicellulaire et l’IA pour identifier de nouvelles cibles et biomarqueurs, notamment en oncologie, néphrologie et maladies rares, avec des partenariats de recherche avec Gustave Roussy, l’Institut Curie et l’AP‑HP.
    L’impact attendu porte sur l’accélération de la découverte de traitements, la réduction des échecs d’essais cliniques liés à un mauvais appariement traitement‑profil tumoral et le rapprochement de la médecine de précision de la pratique clinique.
    Des plateformes comme Recursion OS, Healnet (Healx), TxGNN (Harvard), Nexus‑Rx (MedInsights) ou Brink Therapeutics analysent des millions de points de données pour identifier des opportunités de repositionnement ou de découverte de médicaments pour des milliers de maladies rares dépourvues de traitement.
    TxGNN cherche par exemple à identifier des thérapies potentielles en réutilisant des médicaments existants, en visant la réduction des coûts et des délais de développement et l’utilisation de molécules déjà approuvées, mieux caractérisées en termes de sécurité.
    Ces approches s’accompagnent de modèles économiques fondés sur des partenariats pharma/biotech, des milestones et des royalties plutôt que sur la vente de logiciels aux hôpitaux, avec un positionnement B2B industriel.

    Risques majeurs : IA de diagnostic et de décision clinique classées haut risque

    Le déploiement de ces solutions s’accompagne de risques cliniques, réglementaires, organisationnels et éthiques, particulièrement marqués pour les systèmes d’IA « haut risque » intégrés à des dispositifs médicaux.

    Risques cliniques liés à l’erreur de diagnostic ou de stratification

    Les solutions d’aide au diagnostic (accelRare, MedVir, Codoc, Saventic Med, SymptomMatcher, FindEHR, Patient similaire, AXIA, DeepGestalt, Face2Gene, Belle 1k Skin AI, SISH, PathAI, STARVar, PhenoTips, SeqOne Platform) sont qualifiées de systèmes d’IA haut risque, car elles influencent directement la décision diagnostique, le choix d’examens ou de traitements, avec un impact important en cas de retard ou d’erreur.
    Les descriptions soulignent le risque de préjudice significatif, notamment dans des pathologies graves (amylose cardiaque, cardiomyopathie hypertrophique, maladies génétiques complexes) où une mauvaise stratification ou un faux négatif peut compromettre la prise en charge ou la prévention (par exemple pour l’indication d’un défibrillateur).
    Les outils de reconnaissance faciale pour syndromes rares (DeepGestalt, Face2Gene, AIDY) et de classification dermatologique (Belle 1k Skin AI) mobilisent des approches de vision par ordinateur sur des populations souvent vulnérables, ce qui renforce la sensibilité des usages en cas de performance insuffisante ou biaisée des modèles.

    Exigences réglementaires et complexité de conformité

    La plupart des solutions cliniques relèvent du règlement sur les dispositifs médicaux (MDR) et du règlement sur les dispositifs médicaux de diagnostic in vitro (IVDR) en tant que logiciels de dispositifs médicaux ou dispositifs de diagnostic in vitro (DMDIV), le plus souvent avec une classe attendue au moins IIa/IIb (voire C pour les IVDR), impliquant une évaluation par organisme notifié et une qualification explicite comme systèmes d’IA haut risque au sens de l’AI Act.
    Les fiches projets rappellent que ces systèmes doivent respecter des exigences renforcées de gestion des risques, de gouvernance des données, de documentation technique, de supervision humaine, de qualité des journaux (logs), de validation multicentrique, de surveillance post‑mise sur le marché et d’enregistrement dans les registres dédiés.
    Des projets comme AXIA et CardI‑HACK, encore en phase de recherche ou de data challenge, sont déjà analysés comme futurs systèmes d’IA haut risque intégrés à des dispositifs médicaux d’aide au diagnostic ou à la décision thérapeutique, ce qui impose d’anticiper tôt les contraintes réglementaires.
    À l’inverse, des briques technologiques comme EDS‑NLP sont positionnées comme « risque minimal », mais leur intégration dans des chaînes de décision clinique pourrait, à terme, les faire basculer dans un cadre plus contraint, ce qui nécessite une vigilance d’architecture.

    Risques liés à la qualité, la gouvernance et les biais des données

    Plusieurs projets soulignent l’importance de la gouvernance et de la qualité des données, en particulier pour les EDS, les données génomiques et les images, avec des enjeux de représentativité ethnique, d’hétérogénéité des cohortes et de qualité des annotations.
    Les projets fondés sur des EDS massifs (AXIA, Patient similaire, Codoc, Saventic Med) ou sur des données génétiques de patients et d’apparentés (CardI‑HACK) mettent en évidence la complexité d’intégration de sources hétérogènes et la nécessité d’une anonymisation robuste, en lien avec des acteurs comme le Health Data Hub.
    Les solutions de vision faciale et dermatologique (DeepGestalt, Face2Gene, Belle 1k Skin AI, AIDY) exposent des risques de biais si les bases d’apprentissage sous‑représentent certaines ethnies ou tranches d’âge, ce qui peut conduire à des performances hétérogènes selon les populations, alors que la diversité phénotypique est centrale dans les maladies rares.

    Risques organisationnels, d’acceptabilité et de dépendance technologique

    Des solutions comme accelRare, MedVir, Saventic Med, FindEHR, Patient similaire, AXIA ou MSCopilot modifient les workflows des médecins de ville et hospitaliers en introduisant des couches d’alerte, de scoring ou de saisie structurée qui peuvent soit fluidifier, soit complexifier l’activité selon la qualité de l’intégration ergonomique.
    L’acceptabilité par les cliniciens dépendra de la transparence des algorithmes, de leurs performances démontrées et de leur capacité à s’inscrire dans les systèmes existants (dossiers patients informatisés, DPI, systèmes d’archivage et de communication d’images, PACS, systèmes de gestion de laboratoire, LIMS) sans surcharge de travail.
    Plusieurs solutions reposent sur des modèles économiques B2B (licence SaaS, pay‑per‑analysis, campagnes de détection sur DSE, projets partenariaux) qui peuvent créer une dépendance vis‑à‑vis d’acteurs technologiques externes (start‑up, industriels, plateformes pharma), avec des enjeux de soutenabilité économique pour les hôpitaux en l’absence de bénéfices cliniques et médico‑économiques objectivés.

     Autres dynamiques clés : 96 % des variants capturés avec SeqOne

    Au‑delà des opportunités et risques, plusieurs tendances structurent l’écosystème des IA pour les maladies rares : montée en puissance des EDS, convergence clinique‑recherche, diversification des modèles économiques et rôle croissant de la formation.

    Entrepôts de données et infrastructures hospitalières

    Les EDS hospitaliers constituent un socle central pour les projets de repérage de maladies rares : AXIA à Angers, Codoc sur plusieurs groupes hospitaliers universitaires (GHU) parisiens, Patient similaire à Tenon et Bichat, Saventic Med ou FindEHR chez certains partenaires internationaux.
    Ces projets illustrent la capacité des hôpitaux à exploiter massivement des notes cliniques, comptes‑rendus d’urgences et données administratives pour transformer des données de vie réelle peu exploitées en leviers de repérage précoce et de constitution de cohortes de recherche.
    L’usage de frameworks techniques comme EDS‑NLP (AP‑HP), compatibles avec spaCy et PyTorch, illustre l’émergence de briques open source modulaires permettant d’accélérer l’extraction de concepts médicaux dans les notes cliniciennes, y compris en contexte de maladies rares, tout en restant initialement en « risque minimal ».

    Convergence entre clinique, R&D et industrie pharmaceutique

    De nombreuses solutions se positionnent à l’interface entre industrie pharmaceutique, CHU et start‑up : One Biosciences travaille avec Gustave Roussy, l’Institut Curie et l’AP‑HP pour la sélection de cibles et la stratification de patients en essais cliniques, tandis que le projet AXIA associe Biogen, Codoc, le CHU d’Angers et l’association de patients RADAR.
    Nexus‑Rx (MedInsights) et Healnet (Healx) structurent des plateformes de repositionnement de médicaments en s’appuyant sur des données cliniques et d’essais, avec des modèles de partage de risques, de milestones et de royalties.
    Recursion OS, TxGNN et Brink Therapeutics incarnent la montée de plateformes d’IA intégrant vision cellulaire, réseaux de connaissances et modèles de prédiction pour accélérer la découverte de candidats thérapeutiques et optimiser la probabilité de succès clinique dans les maladies rares.

    Formation et accompagnement des professionnels

    DocSimulator, développé par le CHU de Montpellier, utilise l’IA générative pour simuler des consultations de type ECOS, y compris des cas de maladies rares, afin d’améliorer l’apprentissage clinique des étudiants en sixième année.
    Les premiers retours indiquent que 80 % des étudiants ont eu le sentiment d’échanger avec un véritable patient, ce qui suggère un potentiel d’usage pour renforcer la préparation aux situations rares.
    Face2Gene, via ses modules Library et Forums, contribue également à la formation continue des généticiens et des pédiatres en facilitant l’accès à une base de connaissances syndromiques actualisée et le partage de cas complexes au sein de la communauté.

    Modèles économiques et segments de marché

    Les modèles économiques sont diversifiés : pay‑per‑analysis pour SeqOne Platform sur l’analyse NGS en oncologie et maladies rares, campagnes B2B avec one‑time fee et licence annuelle pour ThinkGenetic (SymptomMatcher, FindEHR), offres B2B SaaS pour Saventic Med, Belle 1k Skin AI, PhenoTips, PathAI.
    Certaines solutions, comme Face2Gene et DeepGestalt, proposent un accès gratuit aux cliniciens avec une monétisation via des partenariats industriels, tandis que des plateformes internes comme Healnet, Recursion OS, Nexus‑Rx ou One Biosciences ciblent prioritairement les acteurs pharma/biotech.
    accelRare illustre un modèle B2B2C où un industriel (Sanofi) finance la solution pour la mettre gratuitement à disposition des professionnels, dans une logique d’amélioration de la prise en charge des maladies rares tout en favorisant l’identification de patients éligibles à certains traitements.

    Réduction de l’errance diagnostique de 5 à 15 ans

    Les solutions d’IA dans les maladies rares constituent un champ en forte activité, avec un portefeuille d’outils couvrant repérage, diagnostic, stratification du risque, suivi, découverte et repositionnement de médicaments, ainsi que formation des professionnels.
    Les cas d’usage les plus matures se concentrent sur la réduction de l’errance diagnostique, via des outils de pré‑diagnostic en ville (accelRare, MedVir, SymptomMatcher), des algorithmes de fouille de DSE et d’EDS (Saventic Med, FindEHR, Codoc, AXIA, Patient similaire) et des solutions de phénotypage avancé (Face2Gene, DeepGestalt, AIDY, Belle 1k Skin AI).
    Sur le plan clinique, des gains quantifiables sont rapportés : amélioration de la performance diagnostique de 47 % à 73 % avec accelRare, réduction du temps d’interprétation des variants jusqu’à 75 % avec Emedgene, capture de 96 % des variants diagnostiques dans des shortlists réduites avec SeqOne, réduction potentielle du temps de diagnostic et amélioration de l’efficacité clinique avec PhenoTips.
    Sur le plan organisationnel, les projets fondés sur les EDS et le NLP (AXIA, Patient similaire, Codoc, EDS‑NLP) montrent le potentiel d’une transformation des parcours, via une articulation renforcée entre médecine de ville et milieu hospitalier, la mobilisation de données jusqu’ici peu exploitées et la constitution de cohortes pour la recherche.
    Cependant, ces gains s’accompagnent d’un niveau de risque élevé pour de nombreuses solutions, classées IA haut risque dans le cadre du MDR/IVDR et de l’AI Act, avec des exigences fortes en matière de gestion des risques, de gouvernance des données, de validation clinique et de supervision humaine.
    Les risques cliniques (erreurs de diagnostic ou de stratification), les enjeux de qualité et de représentativité des données, les contraintes réglementaires et les questions d’acceptabilité imposent une approche prudente, structurée et pluridisciplinaire pour tout déploiement à grande échelle.

    Pour les dirigeants hospitaliers, les investisseurs et les médecins, les axes prioritaires consistent à :

    • prioriser les cas d’usage apportant des bénéfices cliniques démontrables (réduction de l’errance, amélioration de la stratification, accélération du diagnostic moléculaire) dans les aires thérapeutiques les plus critiques ;
    • sécuriser la trajectoire réglementaire et la gouvernance des données dès la phase de conception, en anticipant le statut « haut risque » pour les outils à finalité diagnostique ou de décision thérapeutique ;
    • investir dans des infrastructures de données (EDS, pipelines NLP) et des capacités internes d’évaluation clinique et médico‑économique pour objectiver les apports de l’IA dans les maladies rares ;
    • articuler les partenariats avec l’industrie pharmaceutique, les start‑up et les laboratoires académiques pour tirer parti des plateformes de drug discovery et de repositionnement, tout en conservant la maîtrise des choix cliniques et des priorités de santé publique.

    Ces orientations conditionneront la capacité des systèmes de santé à transformer la prise en charge des maladies rares, en passant d’un modèle d’errance longue et fragmentée à un modèle de repérage précoce, de diagnostic de précision et de trajectoires thérapeutiques mieux orchestrées, appuyées sur des IA robustes, évaluées et intégrées aux pratiques.

    <span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span>

  • Vers des essais plus décentralisés : wearables, télévisites et eConsent s’imposent

    Insights :

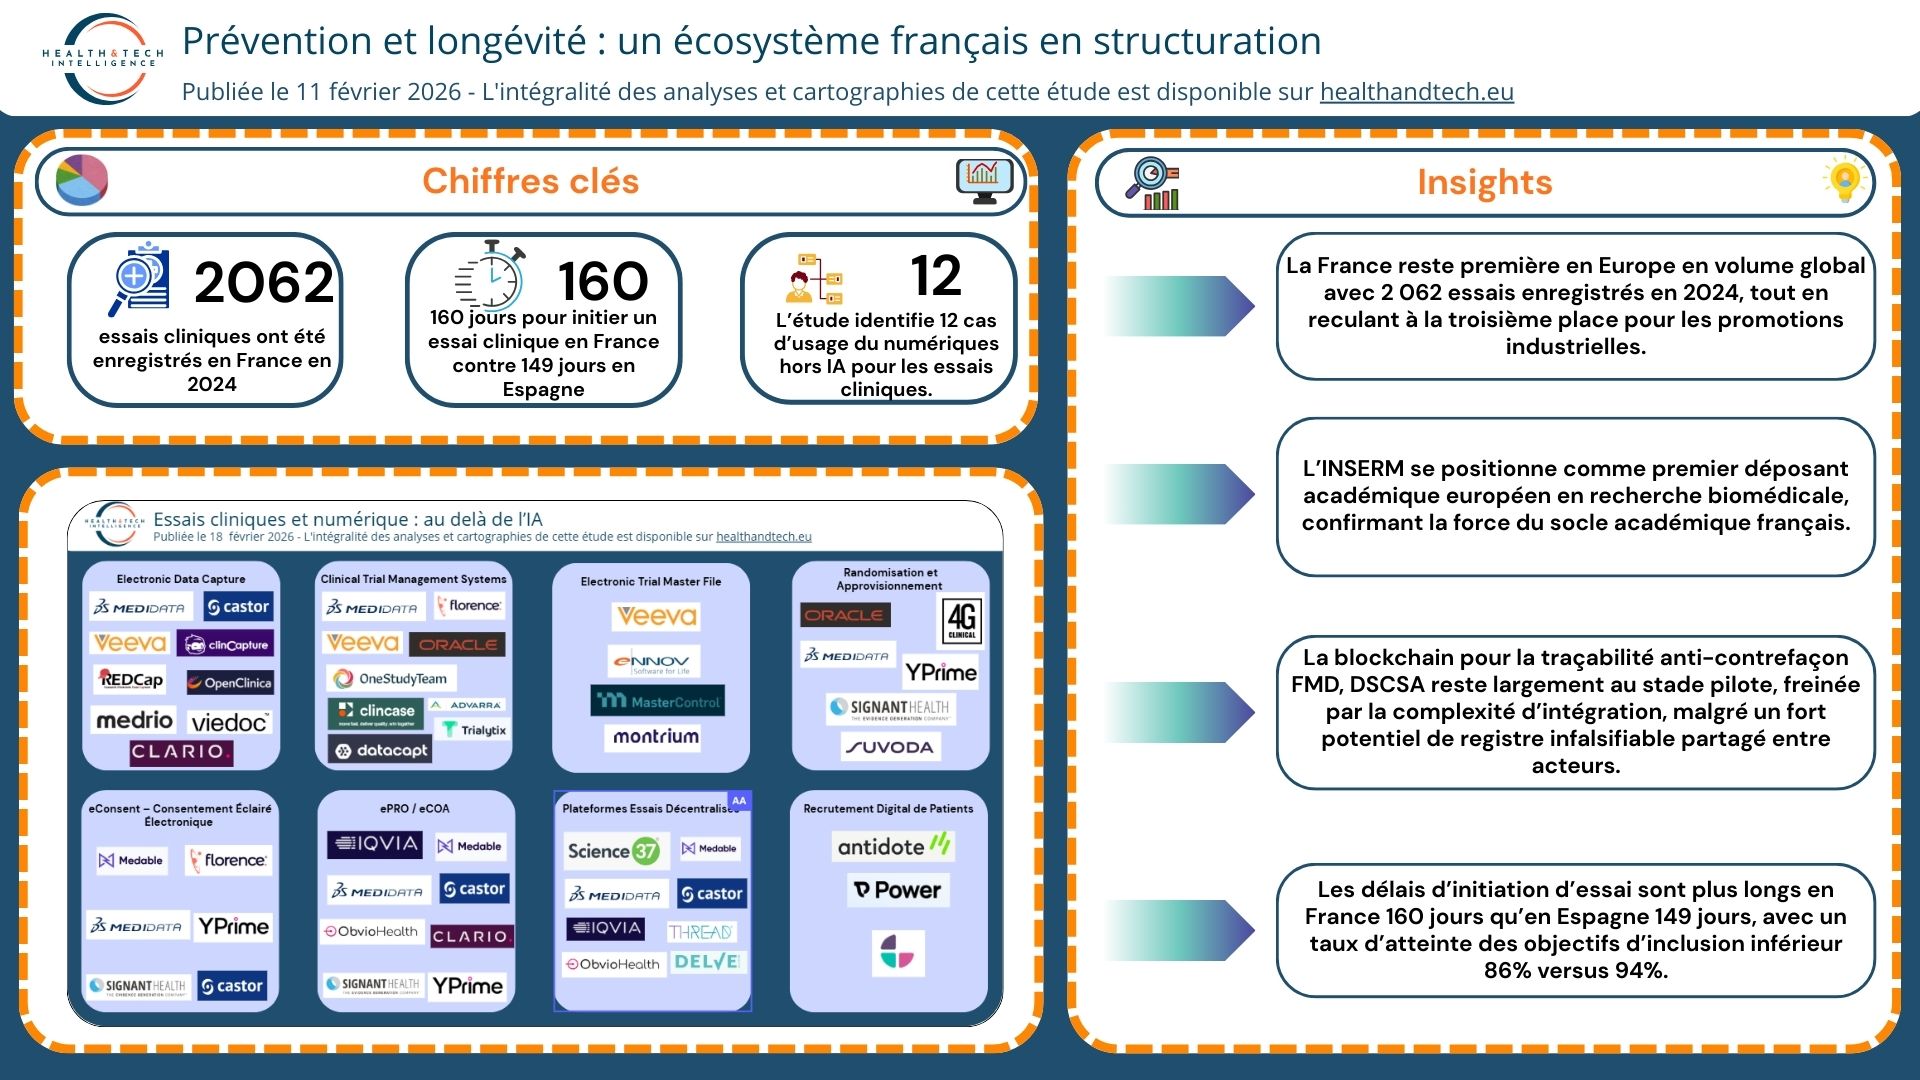
    • La France reste première en Europe en volume global avec 2 062 essais enregistrés en 2024, tout en reculant à la troisième place pour les promotions industrielles.
    • L’INSERM se positionne comme premier déposant académique européen en recherche biomédicale, confirmant la force du socle académique français.
    • La blockchain pour la traçabilité anti-contrefaçon FMD, DSCSA reste largement au stade pilote, freinée par la complexité d’intégration, malgré un fort potentiel de registre infalsifiable partagé entre acteurs.
    • Les délais d’initiation d’essai sont plus longs en France 160 jours qu’en Espagne 149 jours, avec un taux d’atteinte des objectifs d’inclusion inférieur 86% versus 94%.
    • L’étude recense 12 cas d’usage numériques hors IA pour les essais, regroupés en 4 catégories de maturité, avec un socle critique désormais totalement numérisé.

    📌France, 2 062 essais en 2024 mais repli industriel et pression internationale

    La France enregistre 2 062 essais cliniques en 2024 et reste première en volume global en Europe, avec 50% de participation aux essais industriels européens et 41% d’études académiques, portées notamment par l’INSERM, premier déposant académique européen. Elle recule toutefois à la troisième place pour les promotions industrielles, derrière l’Espagne et l’Allemagne, dans un contexte de baisse des essais observationnels de 22,2% et d’une diminution de 4,9% des essais interventionnels depuis 2022. Les délais d’initiation d’essai atteignent 160 jours contre 149 en Espagne, avec seulement 86% d’atteinte des objectifs d’inclusion contre 94% en Espagne, ce qui pèse sur l’attractivité. Le marché mondial des essais est estimé à 84,54 Md en 2024 et projeté à 158,41 Md en 2033, soit 7,48% de croissance annuelle, alors que les innovations méthodologiques IA, jumeaux numériques, essais adaptatifs deviennent un levier clé pour rester compétitif.

    👉 Plus de détails sur «Recherche clinique en France : un socle académique solide mais une attractivité industrielle fragilisée – Health & tech»


    📌IA et essais cliniques : 41–80% de gains d’efficacité et jusqu’à 26% de réduction de taille d’échantillon

    Une revue de 20 études publiées en 2025-2026 montre que l’intelligence artificielle améliore le screening avec des gains d’efficacité de 41 à 80%, en ramenant par exemple la revue d’éligibilité à moins de 9 minutes par patient et en divisant par 10 la charge de travail dans certains contextes. Les jumeaux numériques pour la maladie d’Alzheimer, basés sur une CRBM entraînée sur 6 736 sujets, permettent de réduire la variance résiduelle de 9 à 15%, d’abaisser la taille d’échantillon et de diminuer le bras contrôle de 17 à 26%, dans un cadre accepté par la FDA et l’EMA. Des modèles de machine learning atteignent des AUROC proches de 0,96 pour la prédiction de sécurité ou d’efficacité, tandis que des approches explicables comme NetraAI améliorent la précision prédictive de 25 à 30% et atteignent jusqu’à 95% de précision et 100% de spécificité sur certains biomarqueurs IRM. Malgré ces performances, les taux d’hallucinations pouvant aller jusqu’à 21–50%, les risques d’inexactitudes dans les résumés de consentement, la sur-prédiction d’événements indésirables et les enjeux de confidentialité imposent une supervision humaine et un encadrement réglementaire renforcé.

    👉 Plus de détails sur «IA et essais cliniques : le screening automatisé réduit de 80% le temps de revue d’éligibilité (revue 2025-2026) – Health & tech»


    📌5G et essais cliniques décentralisés : un levier stratégique pour la France à l’horizon 2030

    En 2025, le marché mondial des essais cliniques décentralisés atteint près de 9,7 Md USD, porté par la télémédecine, les objets connectés et les plateformes de e-consent qui déplacent une part croissante de la recherche vers le domicile du patient tout en respectant la GCP et le RGPD. La 5G stand‑alone, avec son débit élevé, sa faible latence, sa capacité à connecter massivement des dispositifs et le slicing, devient l’infrastructure critique pour fiabiliser des flux continus de données (ECG, EEG, vidéo HD) et préfigurer des essais « 5G‑natifs » plus distribués et réactifs. En France, la stratégie d’accélération « Santé numérique » de France 2030, dotée de près de 700 M€ et déjà forte de 61 lauréats financés à hauteur de 150 M€, crée un socle industriel et data pour ces nouveaux protocoles, complété par des démonstrateurs comme le projet européen 5G‑TOURS au CHU de Rennes qui valide la 5G en environnement interventionnel. Pour les établissements, promoteurs et industriels, l’enjeu est désormais de transformer ces infrastructures 5G privées et ces briques numériques en avantage compétitif, via des capacités internes de gestion d’essais décentralisés, une gouvernance alignant soins et recherche, et l’anticipation des exigences FDA/EMA en matière de sécurité, de documentation et de cybersécurité.

    👉 Plus de détails sur «5G et essais cliniques : vers des protocoles réellement distribués – Health & tech »


    📌Plateformes cliniques et DCT : un marché structuré par quelques leaders et une galaxie de spécialistes

    Les solutions numériques couvrent désormais toute la chaîne de valeur des essais, des plateformes cliniques unifiées Medidata, Oracle, Veeva, IQVIA, Medable à plus de 11 millions de patients et des milliers d’études, jusqu’aux briques spécialisées EDC, eCOA/ePRO, eTMF, randomisation et DCT assurées par Castor, Viedoc, 4G Clinical, Science 37 ou Clario. Le marché se polarise entre quelques acteurs globaux, appuyés sur des datasets cliniques massifs, une couverture de plus de 100 pays et des certifications 21 CFR Part 11, ICH GCP, GDPR, HIPAA, ISO 27001/9001, et un écosystème de solutions best-of-breed très ergonomiques et flexibles pour l’EDC, le DCT et la recherche académique. Quatre tendances dominent : plateformisation end-to-end, décentralisation et hybridation des essais, montée de l’automatisation et de l’IA y compris « agentic AI », et intégration native de la qualité et de la conformité dans les workflows. Pour les sponsors, CRO et hôpitaux, les enjeux stratégiques portent sur l’arbitrage plateforme unique vs assemblage de solutions spécialisées, la stratégie DCT, la gouvernance data/IA et l’alignement entre IT clinique, réglementaire et qualité pour sécuriser inspections et time-to-market.

    👉 Plus de détails sur «DCT, IA, eTMF, eCOA : comment les solutions numériques redessinent la chaîne de valeur des essais – Health & tech»


    📌Essais cliniques : 12 cas d’usage numériques dont une infrastructure déjà totalement numérisée

    L’étude identifie 12 cas d’usage numériques hors IA pour les essais cliniques, répartis en 4 catégories de maturité, avec un socle désormais entièrement numérisé : EDC omniprésent comme référentiel central, eTMF imposé par le règlement européen 536/2014 articles 57 et 58, et systèmes IRT/RTSM validés par l’annexe VI pour sécuriser randomisation et supply. Des standards comme l’eCOA/ePRO en temps réel via applications mobiles horodatées, le CTMS assimilé à un ERP de la recherche, la surveillance de la chaîne du froid et la relecture centralisée d’imagerie en oncologie sont devenus des exigences méthodologiques incontournables pour garantir l’intégrité des résultats. L’expérience patient se déporte massivement vers des modèles décentralisés, combinant wearables pour la mesure continue de biomarqueurs, téléconsultations pour limiter les déplacements et eConsent interactif pour renforcer l’éthique du consentement. À la frontière de l’innovation, la blockchain reste cantonnée à des pilotes pour la traçabilité anti-contrefaçon FMD, DSCSA, freinée par la complexité d’interconnexion des acteurs, mais perçue comme un vecteur futur de transparence au-delà des silos actuels.

    👉 Plus de détails sur «Essais cliniques : une maturité confirmée sur l’ensemble des cas d’usage numériques – Health & tech»


  • Essais cliniques : une maturité confirmée sur l’ensemble des cas d’usage numériques

    Répartition des cas d’usage numériques pour les essais cliniques :

    Alors que l’intelligence artificielle monopolise l’attention médiatique, la véritable colonne vertébrale des essais cliniques repose sur un ensemble de technologies numériques déterministes. Loin d’être au même stade de développement, ces solutions s’échelonnent d’une adoption universelle pour les infrastructures critiques à des phases de tests pour les innovations de traçabilité. Cette étude, signée Health & Tech Intelligence, montre que les 12 cas d’usages numériques existants pour les essais cliniques sont classées en 4 grandes catégories.

    L’an dernier, nous avions dressé un panorama des cas d’usage de l’intelligence artificielle pour les essais cliniques (pour plus d’informations, vous pouvez consulter ce panorama en cliquant sur ce lien). Cette année, nous avons choisi de structurer les cas d’usage numérique (hors IA) par degré de maturité :


    L’infrastructure réglementaire et logistique possèdent désormais une numérisation désormais totale et critique

    Le socle technologique des essais cliniques a atteint un stade de maturité absolue, où le retour au papier est devenu inconcevable pour l’industrie pharmaceutique internationale. Au cœur de cette infrastructure, la collecte centralisée des données cliniques (EDC) est omniprésente et s’impose comme le référentiel central des données de l’étude. Ce système a rendu obsolètes les cahiers d’observation papier en imposant une saisie web sécurisée, dont l’enjeu actuel n’est plus l’adoption, mais l’interopérabilité technique avec les dossiers patients hospitaliers.

    Dans cette même dynamique de standardisation massive, la gestion documentaire s’est entièrement dématérialisée via l’archivage réglementaire continu (eTMF). En imposant que le dossier maître soit « directement accessible » et que toute modification soit traçable (Articles 57 et 58), le règlement européen 536/2014 a fait de ce classeur numérique la réponse opérationnelle standard pour garantir l’état de préparation aux inspections (“Inspection Readiness”). Il s’accompagne systématiquement de l’optimisation de la chaîne d’approvisionnement (IRT/RTSM), validée par le même règlement (Annexe VI) sous la forme de « systèmes électroniques centralisés » pour gérer la randomisation et sécuriser l’aveugle sans intervention humaine.

    Plusieurs standards industriels devenus incontournables :

    Au-delà de l’infrastructure pure, plusieurs technologies se sont imposées comme des standards de qualité exigés par les payeurs et les régulateurs pour garantir l’intégrité des résultats. La capture des symptômes des patients a ainsi basculé vers la déclaration des symptômes en temps réel (eCOA/ePRO), délaissant les carnets papier jugés peu fiables à cause du biais de mémoire. L’utilisation d’applications mobiles horodatées pour saisir la douleur ou la qualité de vie est aujourd’hui une norme méthodologique pour prouver l’efficacité d’un médicament en vie réelle.

    Cette exigence de rigueur s’applique également au management global via le pilotage opérationnel des centres investigateurs (CTMS). Véritable ERP (ou PGI “progiciel de gestion intégré” en français) de la recherche, il automatise les flux financiers complexes et les paiements aux hôpitaux. En parallèle, la logistique des produits sensibles est sécurisée par la surveillance de l’intégrité de la chaîne du froid, imposée par les lignes directrices du 5 novembre 2013 sur les bonnes pratiques de distribution en gros des médicaments à usage humain, tandis que la standardisation de l’analyse d’images est devenue la norme en oncologie pour neutraliser les biais d’interprétation locaux grâce à une relecture centralisée et indépendante des scanners et IRM.

    L’expérience patient décentralisée en forte accélération

    Poussée par la pandémie et les recommandations de l’Agence européenne des médicaments sur les essais décentralisés, la numérisation de la relation patient connait une croissance explosive. La mesure continue des biomarqueurs en vie réelle (via wearables) transforme la preuve clinique : les capteurs connectés permettent désormais de collecter des données physiologiques au domicile du patient, remplaçant les évaluations ponctuelles à l’hôpital. Cette approche est soutenue par la généralisation du suivi médical à distance (telehealth ou “télévisite” en français), qui réduit le fardeau des déplacements pour les patients fragiles, et par la sécurisation du consentement éclairé (eConsent), qui utilise la vidéo et l’interactivité sur tablette pour améliorer la compréhension éthique et juridique de l’étude.

    En amont de l’inclusion, les méthodes de sourcing se modernisent également via l’identification numérique des populations cibles. L’utilisation du marketing web ciblé pour recruter des volontaires hors des circuits hospitaliers classiques permet d’améliorer significativement la diversité des cohortes, répondant à un impératif scientifique et sociétal de représentativité que les méthodes traditionnelles peinent à satisfaire.

    La traçabilité par Blockchain, un potentiel technologique encore sous-exploité

    Enfin, à la frontière de l’innovation, la traçabilité immuable de la chaîne logistique (blockchain) reste à un stade de pilote industriel ou de niche. Bien que prometteuse pour répondre aux directives anti-contrefaçon (FMD, DSCSA) en créant un registre distribué infalsifiable de la chaîne du médicament, son déploiement à grande échelle se heurte encore à la complexité de l’interconnexion entre les multiples acteurs mondiaux. Elle représente néanmoins l’avenir de la transparence pharmaceutique, au-delà des silos de données actuels.

    Cartographie des 12 cas d’usage numériques pour les essais cliniques :


  • DCT, IA, eTMF, eCOA : comment les solutions numériques redessinent la chaîne de valeur des essais

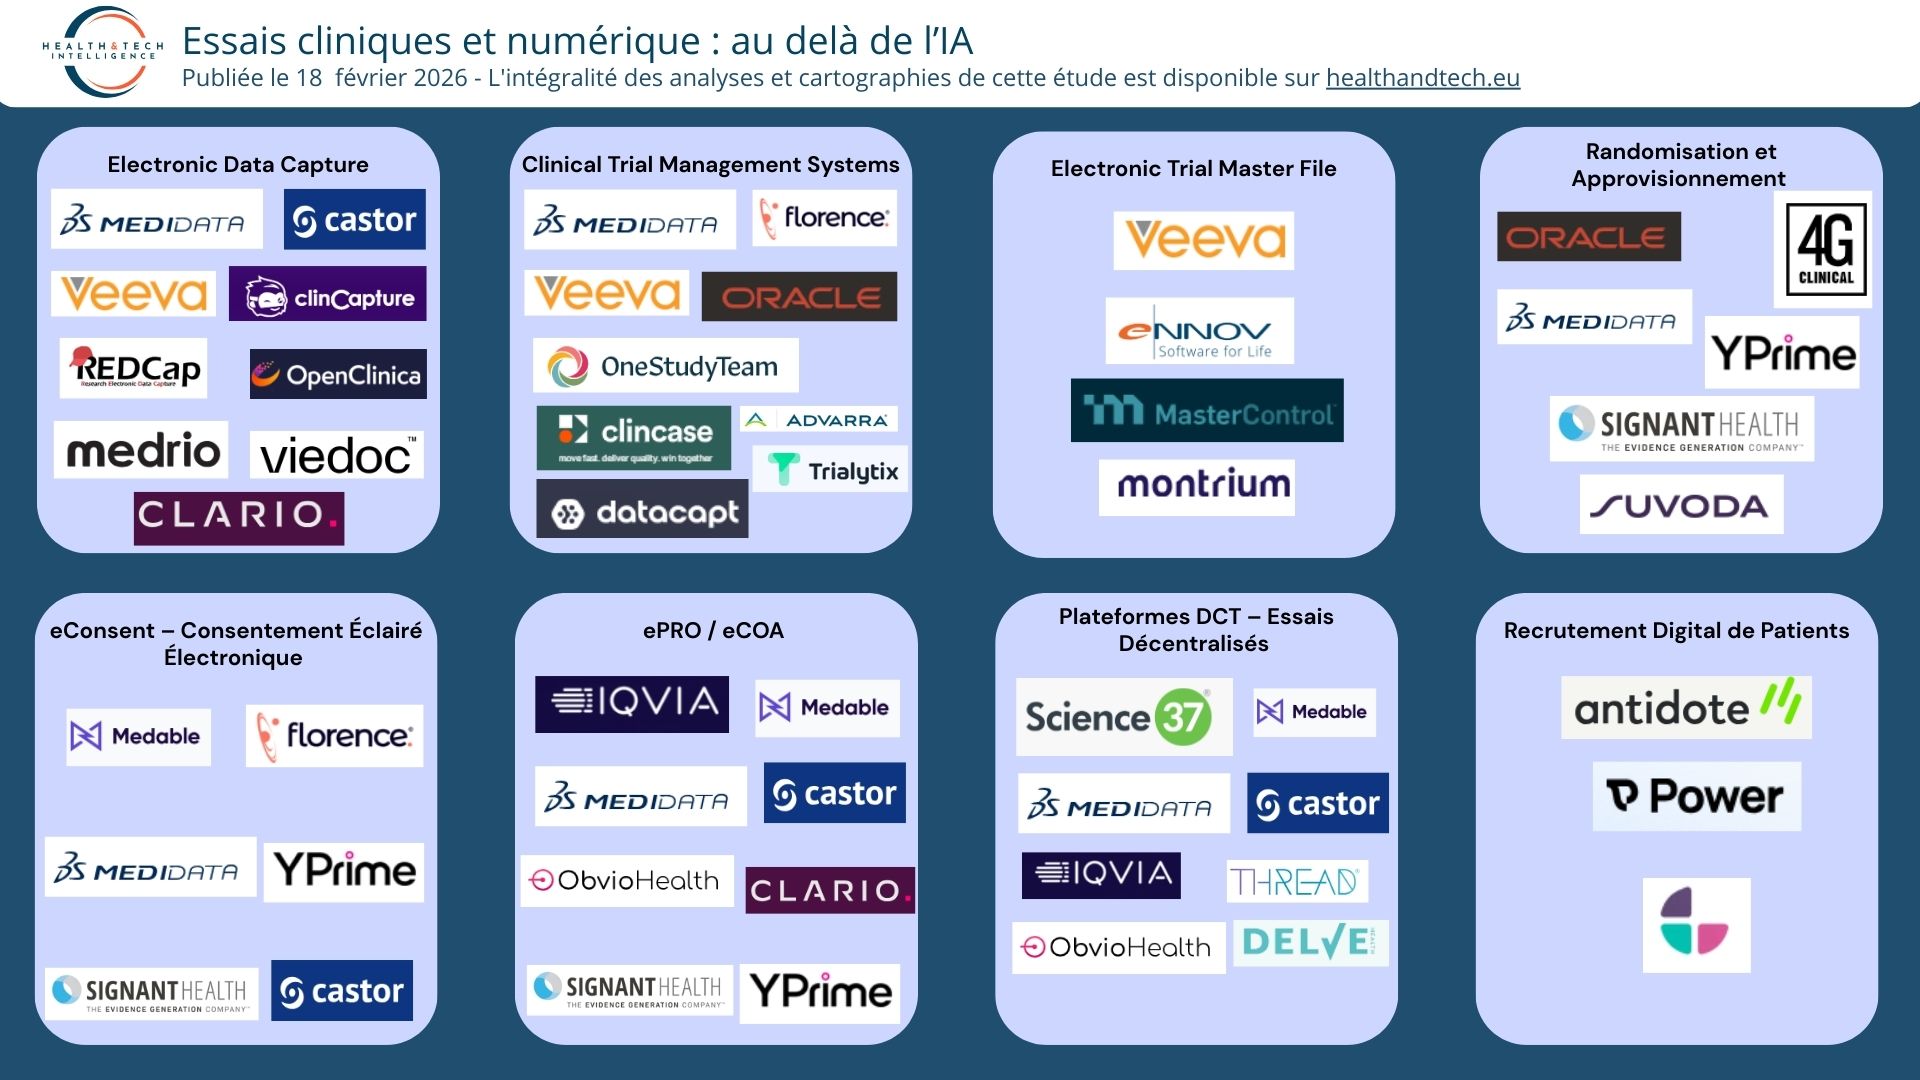
    Les solutions numériques pour les essais cliniques, même hors IA,  sont désormais présents dans toute la chaîne de valeur, en incluant des briques spécialisées (Electronic Trial Master Fils , eConsent, randomisation, recrutement patient). Certains acteurs cherchent un positionnements complet sur la chaine de valeurs, tandis que d’autres cherchent un positionnement plus spécialisé.

    • Medidata, Oracle Clinical One, Veeva, IQVIA et Medable se positionnent comme plateformes cliniques « end‑to‑end » unifiant données, opérations d’étude et, parfois, lien avec les données de soins (EHR, RWE).
    • Des solutions comme Castor, Viedoc, Medrio, OpenClinica, ClinCapture ou REDCap se concentrent en priorité sur l’EDC (Electronic Data Capture), l’eCOA/ePRO (electronic Clinical Outcome Assessmentet/electronic Patient‑Reported Outcome ) la gestion de données, avec une montée en gamme vers le DCT et l’intégration multi‑sources.

    • D’autres acteurs se spécialiseront dans des maillons précis : gestion documentaire réglementaire (Veeva eTMF, MasterControl, Montrium), randomisation et supply (4G Clinical, Suvoda, YPrime), imagerie et endpoints numériques (Clario, Signant, WCG), ou encore recrutement et essais décentralisés (Science 37, Medable, ObvioHealth, …).

    Catégorie clé Exemples d’acteurs Rôle principal dans l’essai clinique
    Plateformes cliniques unifiées Medidata, Oracle Life Sciences, Veeva, IQVIA, Medable Orchestration globale des études, data platform, DCT, analytics avancés.
    EDC / eCOA / ePRO Castor, Viedoc, Medrio, OpenClinica, ClinCapture, REDCap Capture structurée des données, ePRO/eCOA, monitoring, reporting temps réel.
    DCT / essai virtuel Medable, Science 37, ObvioHealth, THREAD, Delve Health, Care Access Visites à distance, capteurs connectés, logistique à domicile, opérations décentralisées.
    Recrutement & engagement patient Antidote, CitrusLabs, WithPower, Care Access Identification, pré‑screening et activation des patients à grande échelle.
    eTMF / gestion qualité & conformité Veeva eTMF, Ennov, MasterControl, Montrium Dossier maître de l’essai, gestion documentaire réglementaire, qualité/GxP.
    Randomisation & supply 4G Clinical, Suvoda, YPrime IRT/IWRS, gestion des traitements, chaîne d’approvisionnement de l’étude.
    Imagerie, eCOA avancé, endpoints Clario, Signant, WCG Imagerie, endpoints digitaux, eCOA complexe, services de centralisation.

    Le paysage est polarisé entre quelques leaders globaux de plateforme et  des acteurs spécialisés ou régionaux, ce qui structure fortement la dynamique concurrentielle.

    Leaders de plateformes cliniques intégrées :

    • Medidata : plateforme unifiée dédiée à la recherche clinique (data management, trial management, patient engagement, DCT), avec un dataset propriétaire massif reliant des milliers d’études, plus de 11 M de patients et une implication dans environ 26% des démarrages d’essais sponsorisés et une majorité d’AMM FDA récentes;

    • Veeva : « industry cloud for life sciences » couvrant clinique, réglementaire, qualité, sécurité et commercial, avec une forte intégration eTMF et qualité, et un positionnement PBC orienté partenariat long terme avec l’industrie;

    • Oracle Life Sciences / Clinical One : extension d’une offre IT globale vers la recherche clinique, visant la consolidation des données et processus, avec une mise en avant de la robustesse technologique et de l’intégration avec d’autres solutions Oracle;

    • IQVIA : combinaison unique de données massives, techno et capacité CRO, avec la promesse de « reimaginer » le développement clinique via des solutions flexibles connectant data, technologie et expertise humaine;

    • Medable : plateforme DCT centrée sur eCOA, eConsent, capteurs connectés et remote monitoring, avec un virage affirmé vers l’« agentic AI » pour automatiser tâches, TMF et monitoring;

    Acteurs EDC / eClinical « best‑of‑breed » :

    • Castor, Viedoc, Medrio, OpenClinica, ClinCapture, Clincase, Datacapt ou Trialytix adressent l’EDC, l’ePRO/eCOA, parfois l’eConsent et le DCT, avec une proposition de valeur axée sur l’ergonomie, la flexibilité et la conformité (21 CFR Part 11, ICH GCP, GDPR/HIPAA dans le cas de Castor);

    • REDCap (Project REDCap) occupe historiquement un rôle majeur dans la recherche académique et les registres, souvent via des modèles open‑source ou institutionnels, complémentaire aux solutions commerciales;

    Spécialistes du document, de la qualité et du réglementaire

    • Veeva eTMF, Ennov, MasterControl et Montrium se situent plutôt côté gestion documentaire, qualité et conformité GxP, mais deviennent critiques dans la numérisation complète des essais (TMF électronique, QMS, workflows réglementaires);

    1. Spécialistes DCT, eCOA avancé et endpoints numériques;

    • Medable, Science 37, ObvioHealth, THREAD, Delve Health, Care Access ou Clinical Ink se positionnent comme opérateurs d’essais virtuels ou fournisseurs de technologie DCT, intégrant eConsent, télésurveillance, visites vidéo et réseau de sites décentralisés;

    • Clario (ex‑ERT), Signant, WCG, YPrime et 4G Clinical adressent les besoins plus techniques : eCOA complexe, imagerie, endpoints digitaux, randomisation et supply, souvent en interface avec les EDC/CTMS des grands éditeurs;

    1. Plateformes de recrutement et engagement patient

    • Antidote, CitrusLabs, WithPower et certains acteurs DCT (Science 37, Care Access) mettent en avant la capacité à identifier, pré‑screen et engager des patients via des canaux digitaux, en lien avec sponsors et sites;

    4 Principales tendances technologiques et opérationnelles

    Les informations des éditeurs convergent vers quatre tendances structurantes pour les 3–5 prochaines années.

    1. Plateformes unifiées et intégration bout‑en‑bout

    • Les leaders revendiquent une « unified platform » pour réduire la fragmentation entre data management, trial management, engagement patient, eTMF et qualité. Medidata insiste sur une plateforme unique dédiée à la recherche clinique, couvrant data, trial, patient et evidence generation, avec des capacités DCT intégrées.

    • Veeva et Oracle mettent en avant l’intégration cross‑fonctionnelle (clinique, réglementaire, qualité, safety, commercial), ce qui facilite la continuité du médicament de la R&D au lancement.

    • Castor illustre la convergence EDC + eConsent + ePRO + DCT dans une même interface, avec intégration multi‑sources (capteurs, autres vendors).

    1. Décentralisation des essais (DCT) et hybridation

    • Medable, Science 37, ObvioHealth, THREAD, Castor et d’autres positionnent le DCT comme réponse structurelle à la complexification des études et aux contraintes de recrutement et de rétention, avec eConsent, ePRO, visites à distance, capteurs et home health.

    • La promesse clé est l’amélioration de l’expérience patient et la réduction des délais grâce à une collecte de données continue et à la réduction des visites sur site.

    1. Automatisation, analytics avancés et IA (dont agentic AI)

    • Medidata capitalise sur un dataset unique (études, patients, taux d’AMM FDA) pour proposer des analytiques, benchmarks et capacités de génération d’évidence sur une même plateforme.

    • Medable met au cœur de sa stratégie l’« agentic AI » pour supprimer les « white spaces » du développement clinique, automatiser TMF, eCOA design et monitoring (CRA Agent, TMF Agent, Agent Studio).

    • IQVIA et les grands éditeurs s’appuient sur leurs volumes de données propriétaires pour accélérer la sélection des sites, optimiser les protocoles et réduire les risques opérationnels.

    1. Conformité, sécurité et qualité by design

    • Les plateformes mettent en avant la conformité réglementaire (ex. Castor : 21 CFR Part 11, ICH GCP, GDPR, HIPAA, ISO 27001/9001, stockage sécurisé de données sensibles) comme facteur différenciant, notamment dans un contexte d’intégration de données RWD/RWE.

    • Les solutions de type Veeva eTMF, Ennov, MasterControl et Montrium se positionnent comme backbone qualité/réglementaire pour digitaliser les processus et sécuriser inspections et audits.

     Segmentation marché : sponsors, CRO, type d’étude et géographies

    Les propositions de valeur sont systématiquement segmentées par type de client (pharma, biotech, medtech, CRO, académique) et par modèle d’essai (traditionnel, hybride, DCT).

    • Pharma & biotech : cible prioritaire des plateformes globales (Medidata, Veeva, Oracle, IQVIA, Medable), avec un discours sur la réduction du time‑to‑market, la standardisation globale et l’exploitation d’analytics avancés.

    • CRO : double rôle de client et de partenaire, Medidata mentionnant par exemple des CRO s’appuyant sur Rave et ses modules eCOA/ePRO pour délivrer des services à haute valeur ajoutée.

    • Dispositifs médicaux & diagnostics : Castor revendique explicitement une couverture du cycle de vie medtech/diagnostic, du développement à la mise sur le marché, avec des capacités adaptées aux études post‑market et RWE.

    • Recherche académique : REDCap et des plateformes comme Castor ciblent les universitaires avec des modèles plus flexibles, UX simplifiée et coûts maîtrisés, ce qui crée un continuum entre recherche académique et industrielle.

    D’un point de vue géographique, l’offre met l’accent sur :

    • La couverture internationale (Medidata, Medable, IQVIA, Veeva, Oracle), avec capacités multilingues et opérations sur plus de 100 pays pour certains, afin de gérer les essais globaux.

    • Des acteurs comme Castor ou Science 37 qui soulignent une implantation et une adoption forte en Europe et Amérique du Nord, avec une montée en puissance sur les essais hybrides post‑COVID‑19.

     Facteurs clés de succès et avantages compétitifs

    Les éléments mis en avant par les éditeurs permettent d’identifier plusieurs facteurs clés de succès pour les solutions numériques d’essais cliniques.

    Ampleur et qualité du dataset clinique

    • Medidata met en avant plus de 25 ans d’historique, un volume d’études couvrant des milliers d’essais dans 140+ pays et un rôle dans une grande part des AMM FDA récentes, ce qui constitue un avantage défendable pour les analytiques, benchmarks et modèles d’IA.

    • IQVIA s’appuie sur des petabytes de données propriétaires et un suivi d’une large part des ventes pharmaceutiques mondiales, renforçant sa capacité de modélisation.

    Intégration fonctionnelle et expérience utilisateur

    • Le discours des plateformes insiste sur le fait de « rassembler sites, patients et sponsors sur une même plateforme », avec un focus sur UX (Medable : « best‑in‑class user experience », cloud‑agnostic, API unique) et sur la réduction des interfaces multiples pour les équipes.

    • Castor met en avant une interface intuitive, un self‑service pour la construction des études, et un support proactif pour garantir le succès des études.

    Capacité à supporter les DCT et la flexibilité des modèles d’essai

    • Les solutions capables de gérer facilement des modèles hybrides (combinaison visites site / remote, capteurs, eConsent) prennent un avantage, en particulier Medable, Science 37 et Castor avec leurs modules DCT.

    Proposition de valeur IA / automatisation crédible

    • Medable illustre une stratégie IA très explicite via Agent Studio, CRA Agent et TMF Agent, avec des promesses chiffrées (ex. réduction de réunions, accélération de la configuration eCOA), ce qui renforce son positionnement innovant.

    • Les acteurs disposant d’un large historique de données (Medidata, IQVIA, potentiellement Oracle/Veeva) sont structurellement bien placés pour proposer des modèles plus performants et des cas d’usage d’IA de plus en plus avancés.

    Confiance réglementaire et sécurité des données

    • Les certifications (21 CFR Part 11, ICH GCP, GDPR, HIPAA, ISO 27001/9001) et la capacité à supporter audits/inspections sont des pré‑requis, particulièrement pour les sponsors mondiaux et les autorités. Castor en fait un axe de différenciation explicite.

    • Les solutions eTMF et qualité (Veeva, Ennov, MasterControl, Montrium) deviennent des partenaires incontournables dès que les sponsors cherchent à unifier IT clinique et qualité.

    Enjeux stratégiques pour sponsors, CRO et établissements

    Pour un sponsor, un CRO ou un réseau hospitalier, le choix et l’orchestration de ces solutions numériques impliquent plusieurs arbitrages stratégiques.

    • Make or buy / standardisation vs best‑of‑breed : faut‑il adopter une plateforme clinique intégrée (Medidata, Veeva, Oracle, IQVIA, Medable) comme backbone, ou combiner plusieurs solutions spécialisées (EDC, eCOA, eTMF, IRT, DCT) avec un effort interne d’intégration et de gouvernance data.

    • Stratégie DCT : définir des cas d’usage prioritaires (télésurveillance, visites vidéo, eConsent, capteurs pour endpoints digitaux) et choisir des partenaires DCT capables de co‑concevoir des protocoles adaptés, tout en maîtrisant les implications réglementaires et opérationnelles.

    • Politique data & IA : tirer parti des capacités analytiques (Medidata, IQVIA, Medable, Oracle) pour optimiser protocoles, design adaptatifs, sélection de sites et gestion des risques, tout en gardant la maîtrise de la propriété et de la valorisation des données d’essai.

    • Gouvernance réglementaire et qualité : articuler solutions eTMF/QMS (Veeva, Ennov, MasterControl, Montrium) et plateformes d’étude pour garantir la cohérence documentaire, la traçabilité et la capacité d’audit dans un environnement de plus en plus numérique.

    En synthèse, le marché des solutions numériques pour essais cliniques se structure autour de quelques plateformes cliniques intégrées et d’un écosystème dense de solutions spécialisées, avec comme lignes de force la plateformisation, les DCT, l’IA et la convergence entre clinique, réglementaire et qualité.


  • De la niche premium au pilier du système de santé : l’avenir de la longévité en France

    En France, un homme passe en moyenne environ 17 ans et une femme près de 21 ans en mauvaise santé en fin de vie

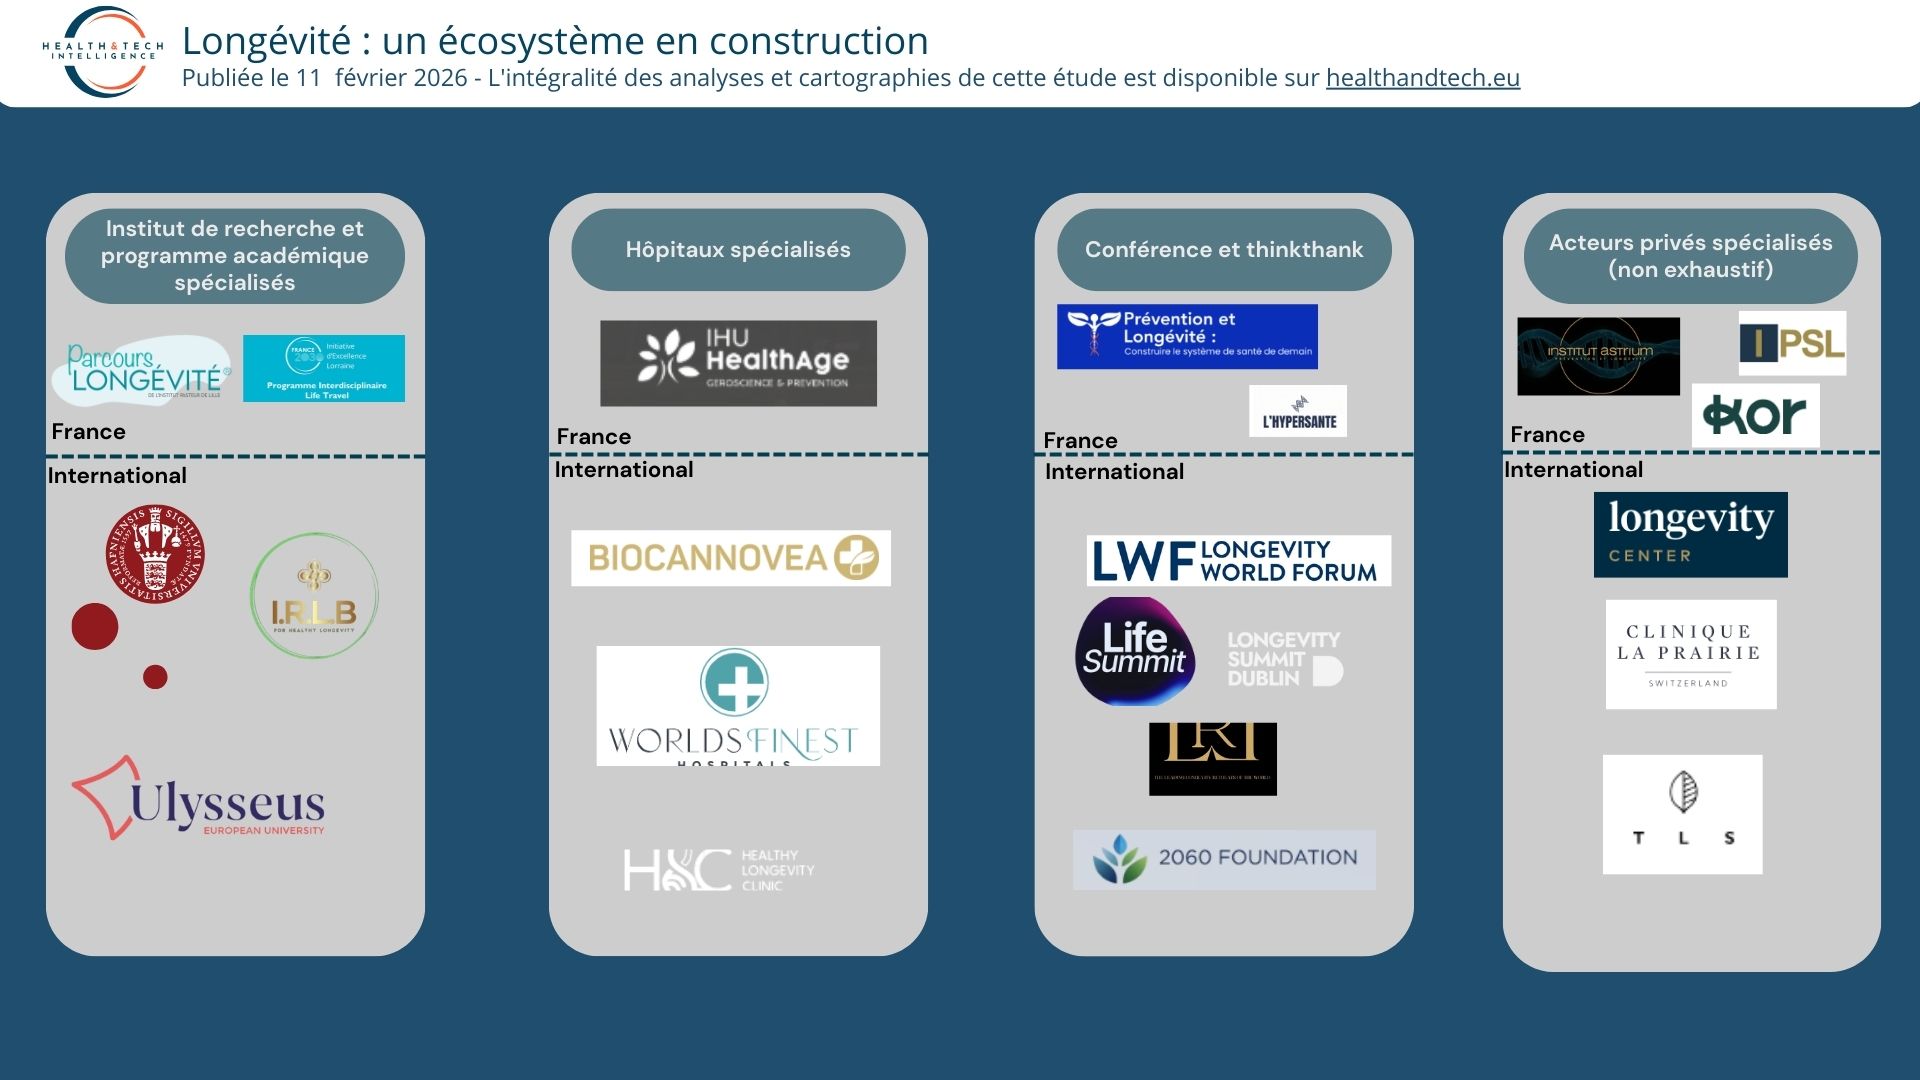
    L’écosystème de la longévité et de la prévention reste encore fragmenté, avec des initiatives pionnières mais peu articulées entre elles (IPSL, Institut Pasteur de Lille, Institut Astrium, Kor, IHU HealthAge, programmes universitaires, etc.). Les approches varient fortement selon qu’il s’agisse de bilans premium individuels, de parcours territoriaux structurés ou de programmes hospitalo‑universitaires, sans cadre commun de référence en termes d’indicateurs, de niveaux de preuve et de modèles de financement.

    Cette faible structuration tient largement à l’absence de doctrines claires sur la médecine de longévité, d’une part la frontière floue entre prévention médicale et « bien‑être », mais surtout, le système de santé français est tourné vers le curatif et non vers le préventif.

    Dans ce contexte, se dessinent néanmoins plusieurs familles d’acteurs : centres médico‑préventifs (IPSL, Centre Prévention Santé Longévité et Parcours Longévité de l’Institut Pasteur de Lille), offres de bilans premium (Montaigne Santé – ELSAN), programmes académiques (Life Travel, IHU HealthAge) et espaces de réflexion collective (Conférence Prévention et Longévité). L’enjeu est désormais de passer d’une juxtaposition d’initiatives à un véritable écosystème régulé.

    Opportunités principales

    Une prévention optimisée du mode de vie permettrait de réduire de manière significative la survenue de cancers, maladies cardiovasculaires et diabète de type 2, générant des économies potentielles considérables pour les systèmes de santé.

    Transition vers des parcours de longévité structurés et monétisables.

    Les dispositifs de type Parcours Longévité démontrent qu’il est possible de transformer un check‑up ponctuel en parcours longitudinal (un an et plus) intégrant évaluation, interventions ciblées et suivi. Cette logique ouvre des modèles économiques récurrents : abonnements de prévention pour entreprises et assureurs, packages « bien vieillir » pour seniors, contrats spécifiques pour hauts risques, avec une promesse de réduction de sinistralité et de coûts hospitaliers.

    Positionnement sur une offre premium médicalisée et régulée

    Les bilans premium (IPSL, Astrium, Montaigne Santé) montrent l’existence d’une demande solvable pour des bilans de longue durée, multiparamétriques, interprétés par des équipes spécialisées. Cette offre, si elle reste strictement arrimée à la médecine fondée sur les preuves, se place sur un segment haut de gamme distinct du « wellness » non régulé, permettant des marges élevées et un effet de marque pour les établissements hospitaliers et groupes privés qui la déploient.

    Valorisation stratégique de la donnée et de l’IA

    Les initiatives centrées sur les jumeaux numériques, la télésurveillance et l’IA (Astrium, Institute for Smarthealth, IHU HealthAge) préparent un modèle où la donnée devient un actif clé : scoring de risque, personnalisation des interventions, suivi fin des cohortes, démonstration d’impact médico‑économique. À terme, cela permet de développer des offres B2B (licences logicielles, plateformes SaaS pour hôpitaux et assureurs) et des partenariats avec l’industrie pharmaceutique sur l’évaluation des interventions préventives.

    Création de réseaux nationaux et de marques de référence

    Le déploiement en réseau (ex. Réseau Longévité, extension territoriale de parcours existants) illustre la possibilité de standardiser des protocoles et de diffuser des modèles éprouvés sur plusieurs régions. Cette logique de « franchise clinique » ou de réseau labellisé crée de fortes opportunités de croissance non seulement pour les initiateurs, mais aussi pour les hôpitaux partenaires qui deviennent sites pilotes ou centres de référence.

    Effet de levier sur la recherche et l’innovation territoriale

    Les programmes tels qu’IHU HealthAge ou Life Travel, et les conférences structurantes, offrent des plateformes pour capter des financements publics et privés, attirer des talents et tester de nouveaux modèles organisationnels. Pour les acteurs hospitaliers et les investisseurs, se positionner tôt sur ces hubs permet de bénéficier d’un effet d’anticipation : accès privilégié aux innovations, visibilité accrue et capacité à influencer les futures normes de la médecine de longévité.

    Risques majeurs

    Chiffre clé : les offres de bilans premium restent aujourd’hui très concentrées dans les grandes métropoles et auprès de populations solvables, traduisant un risque de prévention à deux vitesses.

    Risque de segmentation sociale et territoriale

    L’écosystème actuel reste centré sur des populations urbaines favorisées et des structures dotées de ressources importantes. Sans intégration avec la médecine de ville, la prévention institutionnelle et les dispositifs de droit commun, la médecine de longévité peut renforcer les inégalités, en réservant l’accès aux innovations préventives aux publics les plus aisés.

    Surdiagnostic, sur‑médicalisation et asymétrie d’information

    La multiplication d’examens avancés (imagerie, biomarqueurs, génomique) dans des bilans longs expose à des risques de surdiagnostic et de cascades d’examens invasifs, en particulier si les indications ne sont pas strictement encadrées. La frontière entre promesse de « longévité » et bénéfice clinique démontré reste parfois floue, ce qui peut générer des dérives marketing et entacher la crédibilité du champ.

    Flou réglementaire et insécurité juridique

    La régulation peine à suivre la vitesse d’innovation : qualification des dispositifs numériques, encadrement des biomarqueurs émergents, utilisation de la génomique, modèles de partage et de monétisation de la donnée, intégration dans les référentiels de prise en charge. Cette situation crée une insécurité pour les acteurs qui souhaitent investir massivement, ralentit le déploiement de solutions et peut décourager les établissements publics d’entrer dans le jeu.

    Fragmentation des standards et difficulté de passer à l’échelle

    L’absence de référentiels nationaux sur ce que doit être un parcours de longévité « de qualité » (contenu minimal, indicateurs de résultat, critères d’éligibilité, modalités de suivi) limite la comparabilité des offres et la reconnaissance par les payeurs. Chaque acteur développe son propre modèle, ce qui complique l’interopérabilité des systèmes d’information, l’agrégation de données et la construction de preuves à grande échelle.

    Enjeux éthiques, de données et d’acceptabilité sociale

    Les dispositifs reposant sur l’IA, la télésurveillance et la génomique soulèvent des questions fortes : consentement éclairé, réutilisation des données, risque de discrimination (assurabilité, emploi), biais algorithmiques. Une perception publique négative ou des scandales de données pourraient entraîner des restrictions réglementaires brutales, freinant l’ensemble du secteur.

    Synthèse et perspectives stratégiques

    L’écosystème français de la longévité et de la prévention apparaît aujourd’hui comme un archipel d’initiatives avancées mais encore peu structuré, principalement en raison d’un cadre réglementaire et normatif en retard sur l’innovation. Cette situation crée des tensions, mais ouvre aussi une fenêtre d’opportunité rare pour les acteurs capables de contribuer à définir les standards : contenus des parcours, niveaux de preuve, bonnes pratiques d’usage de la donnée et de l’IA, modèles de partage de valeur.

    Pour les dirigeants hospitaliers, la priorité est de se positionner rapidement, non pas seulement comme consommateurs de solutions, mais comme co‑architectes des futurs cadres de référence : participation à des réseaux (Réseau Longévité, hubs régionaux), expérimentation de parcours pilotes, contribution aux travaux scientifiques et éthiques. Pour les investisseurs, le potentiel économique est significatif sur les briques scalables (plateformes numériques, outils d’IA, réseaux de centres de longévité), à condition de s’allier à des acteurs cliniques crédibles et de gérer finement le risque réglementaire.

    Enfin, pour les médecins et équipes de soins, l’enjeu est de faire de cette médecine de la longévité une extension exigeante de la médecine fondée sur les preuves, et non un marché parallèle du bien‑être. La capacité collective à structurer l’écosystème autour de standards clairs, d’une régulation adaptée et de modèles économiques soutenables conditionnera le passage de la longévité en bonne santé d’une niche premium à un pilier stratégique du système de santé.

  • Longévité : seulement un tiers des solutions numériques utilisées en France sont marquées CE

    Vers une modélisation du « capital santé » individuel

    La transition d’une médecine curative vers une médecine de longévité impose aux organismes de complémentaire santé de changer de paradigme : il ne s’agit plus seulement de financer des soins, mais d’objectiver l’état de santé réel des populations pour prolonger l’espérance de vie en bonne santé (healthspan). Dans cette équation, les biomarqueurs digitaux jouent un rôle pivot. Ils permettent de passer d’un âge chronologique (état civil) à un âge biologique (état fonctionnel des organes), en agrégeant des données hétérogènes : constantes physiologiques, signature locomotrice, imagerie ou réponse aux traitements. Ce marché, évalué à plusieurs centaines de milliards de dollars, voit émerger des solutions capables de modéliser le vieillissement et de prédire la survenue de pathologies invalidantes.

    Dans notre étude dédiée à la longévité, Health & Tech Intelligence propose un panorama de 15 solutions identifiées en France, sélectionnées pour leur capacité à mesurer, prédire et préserver le capital santé, hybridant dispositifs médicaux validés et plateformes de prévention avancées.

    L’importance de l’âge fonctionnel pour dépister la fragilité avant la dépendance

    Le premier levier de la longévité est la préservation des fonctions motrices, sensorielles et cognitives. 5 solutions se distinguent par leur capacité à capter les « signaux faibles » du vieillissement ou à intégrer la santé mentale et l’hygiène de vie dans le quotidien.

    Le standard institutionnel de la mesure de fragilité :

    Le programme Icope (porté par l’IHU HealthAge) digitalise l’évaluation gériatrique standardisée de l’OMS. Via une application classée “dispositif médical”, nommée Icope Monitor, il permet de mesurer simultanément les 6 capacités intrinsèques (vision, audition, cognition, mobilité, nutrition, psychologie) pour définir un profil de risque personnalisé.

    Sur le volet cognitif spécifique, l’application de Five Lives évalue le risque de démence et propose un coaching cérébral pour prolonger la santé cognitive. Pour la mobilité, a-gO analyse la « signature de marche » via smartphone, sans capteur porté, pour prédire le risque de chute, indicateur clé du déclin moteur.

    L’intelligence ambiante et l’hygiène prédictive :

    La prévention s’invite aussi dans la salle de bain avec Baracoda et son miroir connecté BMind qui utilise l’IA pour le suivi de la santé mentale par analyse du langage et des expressions. Enfin, Y-Brush transforme l’hygiène bucco-dentaire en geste de santé préventif, rappelant le lien avéré entre maladies parodontales et risques cardio-vasculaires.

    Le suivi physiologique continu comme nouveau standard de la prévention cardio-métabolique

    La longévité cardiovasculaire repose sur la détection précoce des anomalies silencieuses (arythmies, hypertension). 5 solutions françaises permettent aujourd’hui un suivi de grade clinique ou une analyse métabolique fine directement au domicile ou en mobilité.

    Withings a démocratisé l’accès aux biomarqueurs cliniques (Vitesse d’onde de pouls, ECG, SpO2) via des objets du quotidien (Station Body Scan, ScanWatch). Ces outils permettent une stratification du risque cardio-vasculaire à grande échelle. Sur un plan plus spécialisé, Axelife propose avec son pOpmètre une mesure de la vitesse d’onde de pouls (VOP). C’est le « Gold Standard » pour évaluer la rigidité artérielle, un biomarqueur direct de l’âge vasculaire et des risques d’AVC.

    Zoom sur laa santé métabolique et respiratoire :

    Le métabolisme est également exploré sous deux autres angles. U-Scan de Withings permet une analyse nutritionnelle et métabolique via l’urine, sans prise de sang. En parallèle, la deeptech Pairfs se concentre sur la santé mitochondriale en mesurant les seuils ventilatoires (VT1/VT2) par analyse de gaz portable, optimisant l’entraînement en « Zone 2 », pilier de la longévité métabolique.

    Des solutions qui réaliser des bilans de santé « 3.0 », avec génétique, épigénétique et métabolisme

    Cette dernière catégorie regroupe 5 solutions qui réinventent le parcours de prévention en intégrant une vision holistique : biologie, génétique, épigénétique et possession de la donnée.

    Le check-up augmenté :

    Zoī et Kor redéfinissent le bilan de santé. Ils agrègent biomarqueurs sanguins, physiques et imagerie pour calculer un âge biologique et définir des protocoles d’optimisation personnalisés.

    Les données et leur valorisation prisent en compte pour la longévité :

    L’approche s’élargit avec Genio, qui intègre génétique et épigénétique pour une nutrition de précision, et Lucis, qui structure des parcours de prévention lisibles pour le grand public. Enfin, DeHealth introduit une dimension Web3 avec son modèle « Prevention as a Service », permettant à l’utilisateur de sécuriser et valoriser ses propres données biologiques via une Health ID, préfigurant l’avenir du dossier médical universel et décentralisé.

    Seulement 6 solutions sur 15 sont marquées CE

    Pour les acteurs institutionnels et les payeurs, la distinction entre « gadget » et « dispositif médical » est critique pour garantir la sécurité des données et la validité des mesures. Sur les 15 solutions analysées, seule une minorité (un tiers) offre des garanties cliniques robustes. L’écosystème français de la longévité montre une hybridation intéressante entre dispositifs médicaux validés et services de prévention avancés.

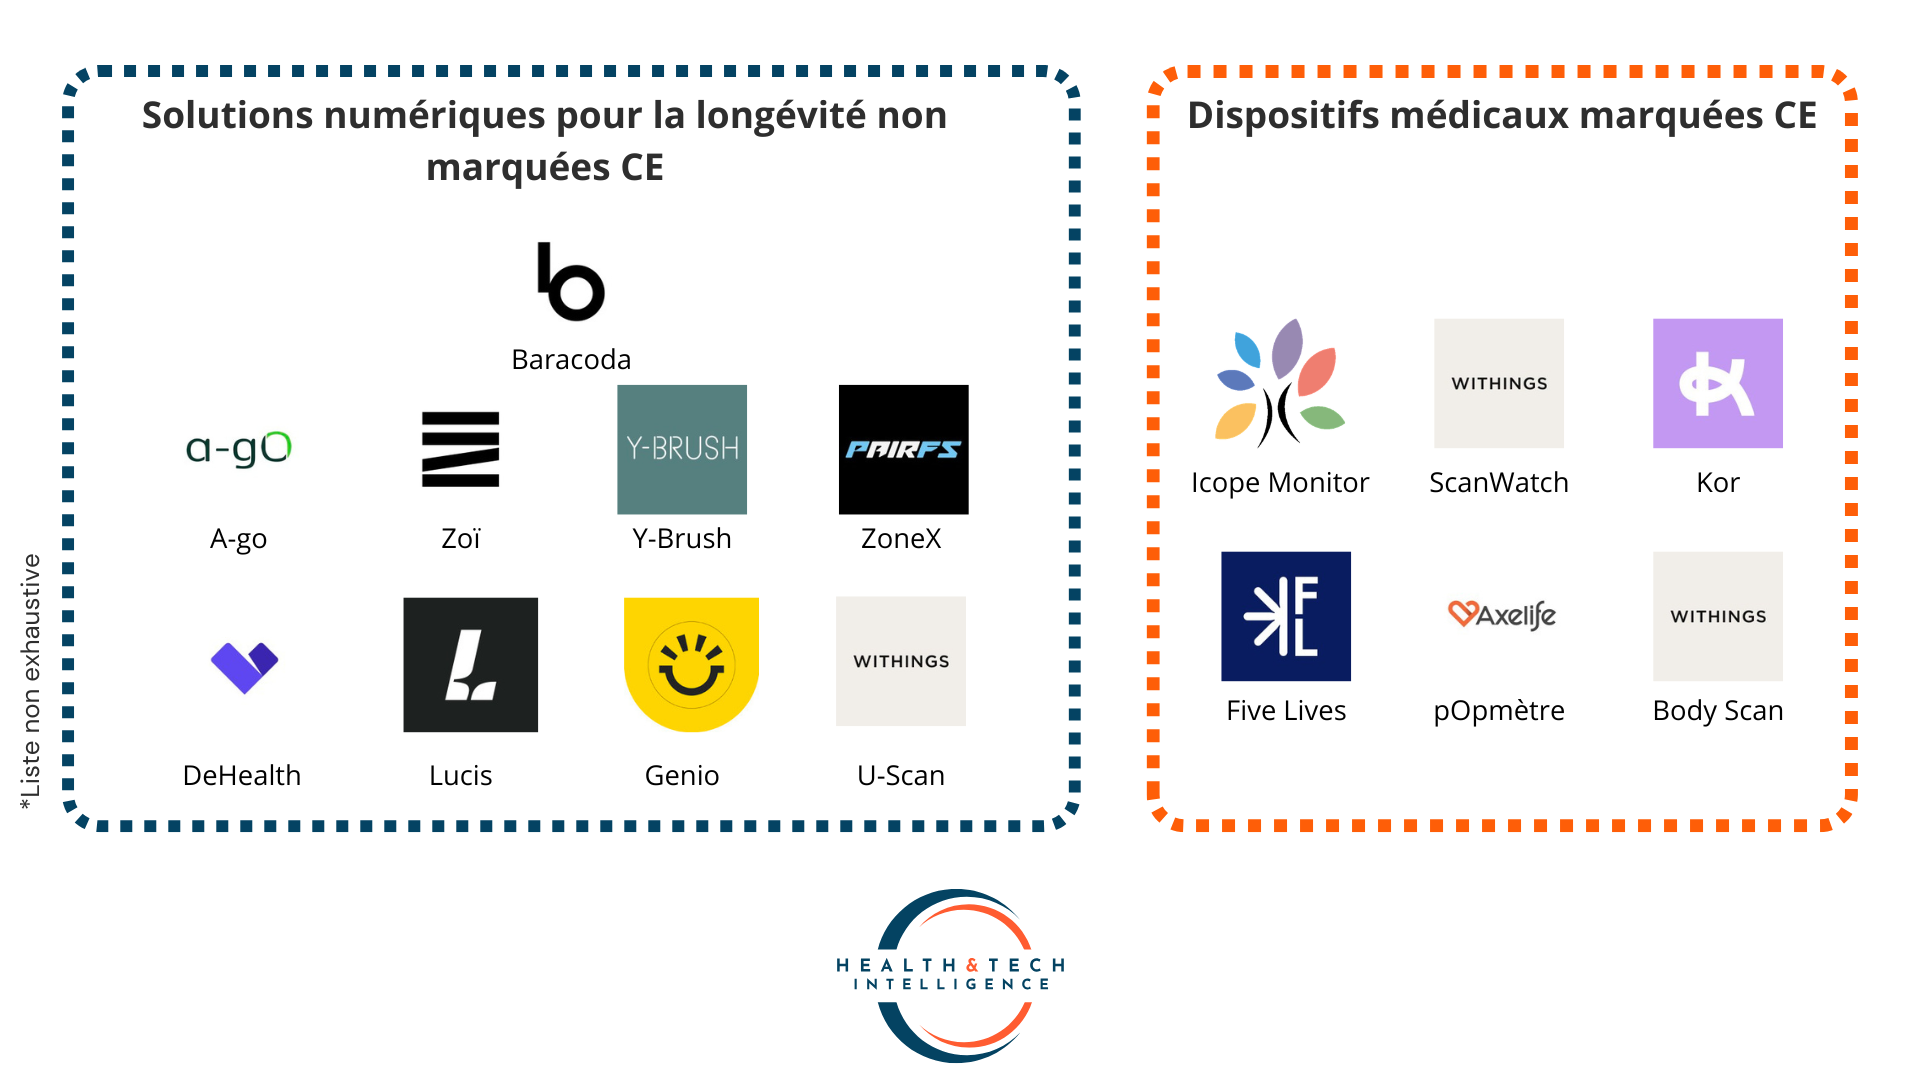
    • Les dispositifs médicaux de classe IIa (Risque modéré – Diagnostic) : 2 solutions offrent ce niveau de garantie clinique pour des mesures critiques : Axelife (pOpmètre) et Withings (pour les fonctions ECG/SpO2 de ses produits).

    • Les dispositifs médicaux de classe I (Faible risque – Suivi/Prévention) : 4 solutions valident leur approche par ce marquage : Icope Monitor, a-gO, Five Lives et Kor.

    • Les services et technologies bien-être : Les 9 autres solutions (Zoī, Genio, Lucis, DeHealth, Baracoda, U-Scan, Y-Brush, ZoneX) se positionnent comme des outils d’accompagnement lifestyle ou des technologies de rupture (Deeptech), essentiels pour l’engagement quotidien et la prévention primaire, en complément des parcours de soins.

    Panorama des 15 solutions numériques pour la longévité utilisées en France :

    Logo Nom de la solution Entreprise Description de la solution Type de solution
    Icope Monitor – Applications sur Google Play Icope Monitor IHU HealthAge / OMS Application d’évaluation des 6 capacités intrinsèques (vue, audition, mémoire, mobilité, etc.) pour le dépistage de la fragilité. Dispositif médical (Classe I)
    Logo de a-gO a-gO a-gO Analyse de la marche sans capteur porté (via smartphone) pour prédire le risque de chute et le déclin cognitif. Dispositif médical
    Logo de Withings Body Scan Withings

    Body Scan transforme la simple pesée en un véritable check-up médical à domicile en moins d’une minute. La solution évalue l’âge vasculaire et mesure l’activité nerveuse pour détecter les signes précoces de neuropathies périphériques.

    Dispositif médical (Classe IIa – partiel*)
    Logo de Withings ScanWatch Withings ScanWatch assure un suivi continu des paramètres vitaux de grade médical sans l’aspect anxiogène d’un dispositif hospitalier. Elle détecte proactivement la fibrillation auriculaire via ECG, les perturbations respiratoires (SpO2) et les variations de température pour objectiver la santé cardiaque et la qualité du sommeil. Dispositif médical (Classe IIa – partiel*)
    Logo de Zoī Zoī Zoī Bilan de santé 360° (Biologie, Imagerie) couplé à une application de coaching lifestyle continu. Service
    Logo de Baracoda Group Baracoda Baracoda Objets de la salle de bain connectée (Miroir BMind, Tapis) pour le suivi de la santé mentale et physique. Service
    Logo de Withings U-Scan Withings Laboratoire d’analyse d’urine connecté (cartouche) placé dans les toilettes pour suivi nutritionnel et menstruel. Service
    Logo de Five Lives Five Lives Five Lives Évaluation du risque de démence et coaching cérébral pour prolonger la santé cognitive (Healthspan du cerveau). Dispositif médical (Classe I)
    Logo de AXELIFE pOpmètre Axelife Mesure de la Vitesse d’Onde de Pouls (VOP) pour évaluer la rigidité artérielle et l’âge vasculaire (Risque AVC/HTA). Dispositif médical (Classe IIa)
    Logo de Kor Kor Kor Bilan de santé complet mesurant l’âge biologique (biomarqueurs sanguins, physiques) pour définir un protocole de longévité. Dispositif médical (Classe I)
    Logo de Genio | Biology-Based Nutrition &amp; Habits Genio Genio Plateforme de “Précision Health” intégrant génétique, épigénétique et microbiote pour nutrition et lifestyle personnalisés. Service
    Logo de Lucis (YC X25) Lucis Lucis Plateforme de prévention santé globale rendant les parcours de soins préventifs accessibles et lisibles. Service
    Logo de DeHealth DeHealth
    DeHealth Plateforme DPaaS (Prevention as a Service) utilisant l’IA et le Web3 pour structurer les données biologiques et prédire les risques afin de maximiser la longévité en bonne santé. Service
    Logo de Y-Brush by Biotech Dental Y-Brush Y-Brush Brosse à dents technologique permettant un brossage efficace en 10s et le suivi de la santé bucco-dentaire Service
    Logo de PAIRFS ZoneX Pairfs Capteur respiratoire portable mesurant les seuils ventilatoires (VT1/VT2) par analyse de gaz pour optimiser la santé métabolique (Zone 2). Service


    15 solutions numériques pour la longévité - @Health & Tech Intelligence
    15 solutions numériques pour la longévité – @Health & Tech Intelligence
  • FHIR, EHDS, IA : à deux ans de 2028, l’interopérabilité devient le socle stratégique de la santé numérique européenne

    FHIR “partout” : un standard mondial, mais des défis restent entiers

    L’un des constats formulés sans détour pendant la journée est clair : FHIR est désormais partout, mais cela ne signifie pas que tout est réglé. Les acteurs de terrain doivent encore composer avec :

    • des standards fragmentés,
    • des problèmes de qualité des données,
    • des exigences réglementaires en hausse,
    • une complexité d’implémentation qui demeure.

    InterSystems adopte une approche structurée : conserver un FHIR mindset tout en reconnaissant que l’interopérabilité reste un effort de transformation, et non un simple changement de format.

    De l’intégration point-à-point à la donnée comme actif partagé

    Au-delà de la technique, la bascule est aussi culturelle. L’interopérabilité s’éloigne du modèle historique des connexions ponctuelles entre applications pour devenir un système de données partagé, réutilisable et continu. Cette transition modifie la logique des systèmes d’information de santé :

    • hier : des flux transactionnels cloisonnés, centrés sur l’épisode de soin ;
    • Aujourd’hui : des actifs de données en temps réel, conçus pour la coordination, l’analytique et l’IA.

    FHIR ne représente donc pas seulement un langage commun : il devient une infrastructure stratégique.

    Person-centric : la donnée clinique ne suffit plus

    Autre évolution soulignée : le passage du patient-centric au person-centric. Les systèmes de santé intègrent des dimensions plus larges que le dossier médical classique : déterminants sociaux, données comportementales ou contexte de vie. L’objectif : construire une vision complète de la personne, nécessaire à la médecine de précision, à la coordination des parcours et à des IA utiles. FHIR devient ainsi une base de consolidation pour une donnée enrichie, au-delà du périmètre hospitalier.

    Hospital on FHIR : 125 hôpitaux engagés dans une dynamique européenne

    Dans ce contexte, la structuration des communautés devient un levier important. L’initiative Hospital on FHIR, lancée en 2023, regroupe aujourd’hui environ 125 hôpitaux dans plusieurs pays européens. Son ambition n’est pas de produire des recommandations descendantes, mais de favoriser l’échange de pratiques entre établissements, experts et industriels. FHIR y est présenté comme un moyen au service d’un objectif : rendre possible l’échange clinique à grande échelle, dans un cadre européen en construction.

    EHDS : l’échéance 2028 impose une accélération, mais le terrain reste fragile

    L’horizon réglementaire influence fortement les choix technologiques. L’application de l’EHDS à partir de 2028 impose aux systèmes de santé européens d’être prêts rapidement. Mais plusieurs intervenants l’ont rappelé : la norme ne suffit pas, ce sont les usages qui restent à construire.

    Une question sensible demeure : la responsabilité en cas d’erreur dans un échange transfrontalier. Si un document produit dans un pays est mal interprété dans un autre, qui porte le risque clinique ? Ces zones grises montrent que l’expérimentation devient nécessaire, car seules les pratiques permettront d’en révéler les limites.

    Le principal frein : un déficit de compétences en interopérabilité

    Un message revient avec insistance : l’Europe manque de professionnels formés. Le chantier EHDS est vaste, mais le nombre de spécialistes capables de déployer des infrastructures FHIR reste insuffisant. Des initiatives émergent, comme le projet Erasmus SHIA, visant à proposer des formations accessibles sur l’EHDS, FHIR et l’interopérabilité hospitalière. La transformation numérique n’est donc pas seulement technologique : elle est aussi humaine, organisationnelle et pédagogique.

    IA clinique : “garbage in, garbage out” reste la règle

    L’intelligence artificielle est omniprésente, mais une réalité demeure : sans données fiables, l’IA échoue. Les défis identifiés sont connus :

    • données insuffisamment prêtes,
    • coûts élevés,
    • manque de confiance,
    • complexité d’industrialisation.

    InterSystems défend une approche pragmatique : intégrer l’IA comme un levier d’usage, notamment via des copilotes, pour réduire le temps de mise en valeur et faciliter l’adoption dans les workflows.

    5 à 10 millions de patients : l’interopérabilité entre dans l’ère du “petabyte scale”

    L’interopérabilité change aussi d’échelle. Il devient courant qu’un acteur doive gérer des référentiels FHIR couvrant plusieurs millions de patients. Cette industrialisation impose de nouvelles exigences :

    • performance,
    • validation terminologique avancée,
    • capacité de mise à jour continue,
    • gouvernance solide.

    Retour industriel : Bow Medical et la centralisation comme stratégie de simplification

    Le témoignage de Bow Medical illustre cette transformation.

    L’éditeur est passé d’une architecture monolithique à un socle modernisé reposant sur :

    • une base de données unique,
    • un broker événementiel,
    • une meilleure cohérence des règles métier,
    • une ouverture progressive vers FHIR.

    Cette approche permet d’éviter le piège du “big bang”, en modernisant étape par étape, tout en réduisant la dette technique et en renforçant la sécurité. La centralisation devient ici une stratégie de simplification et d’évolution.

    FHIR n’est plus une option : la question est celle de la gouvernance

    Un point est exprimé clairement : FHIR n’est plus une tendance, c’est une dynamique mondiale. La difficulté réside désormais dans la capacité à éviter des implémentations divergentes, des profils incompatibles et une interopérabilité seulement théorique. D’où l’importance :

    • des communautés de pratique,
    • de l’exigence dans les appels d’offres,
    • d’une gouvernance européenne cohérente.


  • Régulation de la téléconsultation en 2026 : le défi de la maturité industrielle et souveraine

    La téléconsultation vue sous le prisme de la maturité réglementaire et territoriale

    L’évolution du cadre réglementaire entre 2024 et 2026 a opéré un tri sélectif brutal mais nécessaire au sein de l’écosystème de la téléconsultation. Pour les éditeurs et les structures technologiques, la conformité n’est plus une simple option technique, mais une barrière à l’entrée devenue un avantage compétitif pour les acteurs les plus robustes. Cette sélection par la norme est devenue une réalité de marché incontournable à la fin de l’année 2025, date butoir marquant l’expiration de la période transitoire accordée aux opérateurs pour se mettre en conformité. Dès lors, l’agrément ministériel pour les Sociétés de téléconsultation (STLC) s’est imposé comme le filtre ultime de survie : toute structure n’ayant pas validé ses nouveaux statuts éthiques et sa solidité technique s’est vue de facto exclue du remboursement par l’Assurance Maladie, scellant ainsi la disparition des plateformes de mise en relation purement commerciales au profit de structures de soins officiellement régulées.

    Désormais, les plateformes purement commerciales doivent impérativement prouver l’absence de lucrativité prédominante sur le soin pour maintenir leur activité. Parallèlement, l’investissement technique requis pour répondre à l’interopérabilité imposée par la Doctrine du numérique en santé de 2026 et le Ségur est devenu colossal. Pour un éditeur, l’incapacité à s’intégrer nativement à Mon Espace Santé ou à l’ordonnance numérique entraîne une exclusion de facto du marché du remboursement, verrouillant le secteur autour d’acteurs certifiés.

    Cette transformation impacte tout autant la pratique médicale, puisque la téléconsultation est désormais sanctuarisée mais sous haute surveillance. Un paradoxe tarifaire volontaire s’est installé : alors que la consultation physique a été revalorisée à 30 € fin 2024, l’acte à distance est resté fixé à 25 €, hors majorations. Ce signal fort de l’Assurance Maladie réaffirme que le numérique doit demeurer un complément et non un substitut financier. En contrepartie, la convention médicale 2024-2029  de la Cnam a levé le quota de 20 % d’activité pour les médecins traitants auprès de leur propre patientèle, encourageant ainsi un suivi hybride de proximité. Si ce bilan est jugé positif pour la sécurité des patients et la pérennité du système, il fragilise néanmoins l’agilité des petites entreprises. Ces dernières font face à une inflation réglementaire où s’entremêlent les exigences de l’ANS, de la Cnil, de l’IA Act et de l’EHDS, rendant l’innovation de rupture plus coûteuse et plus lente.

    Un arsenal de régulation territoriale :

    Face à la reprise de la croissance des actes de téléconsultation, qui ont atteint les 14 millions en 2024 et en 2025, l’État a repris fermement la main sur la géographie du soin numérique. La nouvelle feuille de route nationale sur la télémédecine, issue des Assises de janvier 2026, répond à un double enjeu de souveraineté et d’équité. Elle vise d’une part à renforcer l’égal accès aux soins dans les zones sous-dotées, notamment pour les patients âgés ou en situation de handicap, et d’autre part à conforter la place de la télémédecine dans les pratiques quotidiennes des médecins traitants et spécialistes. Ce cadre privilégie désormais la téléconsultation assistée en pharmacie ou en cabine, permettant des mesures physiologiques fiables qui limitent drastiquement les risques d’erreurs de diagnostic.

    La stratégie nationale s’articule autour de quatre axes qui redéfinissent la juste place de l’outil numérique dans le parcours de soins des Français. Le premier axe se concentre sur le développement des compétences des professionnels, particulièrement en matière de télésémiologie, pour garantir la qualité de l’examen à distance. Le deuxième axe vise à renforcer la place de la télémédecine dans le suivi global du patient, évitant ainsi la multiplication des actes isolés. Le troisième axe priorise le déploiement des outils au bénéfice des populations les plus dépendantes. Enfin, le quatrième axe impose une limitation stricte des dérives en encadrant les lieux d’implantation des équipements, afin d’interdire le déploiement de bornes dans des espaces purement commerciaux déconnectés du soin.

    Ce contrôle territorial s’accompagne de garde-fous techniques rigoureux sur les prescriptions, notamment le blocage automatisé des arrêts de travail de plus de trois jours par les logiciels certifiés. Pour offrir des relais de croissance sains aux entreprises du numérique, l’État mise sur la téléexpertise, dont l’avis rendu par un spécialiste a été revalorisé à 23 € au 1er janvier 2026. Cette mesure incite les structures technologiques à ne plus seulement concevoir des outils de mise en relation directe, mais à devenir des facilitateurs de la collaboration entre professionnels de santé, garantissant ainsi une médecine connectée, éthique et durable.

    L’Espace des données et l’IA Act désormais au cœur de la pratique

    Le véritable changement d’échelle pour les acteurs de la e-santé ne se joue plus seulement à Paris, mais à Bruxelles. L’Espace européen des données de santé (EHDS), désormais entré dans sa phase de déploiement opérationnel, redéfinit radicalement les frontières du soin numérique et, par extension, l’architecture même des plateformes de téléconsultation. Ce règlement ne se contente pas de renforcer le RGPD, il crée un véritable « marché unique » de la donnée de santé où la téléconsultation devient le premier cas d’usage concret de la continuité des soins transfrontalière. Pour les plateformes françaises, l’enjeu de l’utilisation primaire des données impose une interopérabilité technique sans précédent via l’infrastructure MyHealth@EU. Concrètement, un médecin français réalisant une téléconsultation pour un patient espagnol en déplacement doit pouvoir accéder instantanément au « Patient Summary » européen de ce dernier.

    Cette fluidité repose sur l’adoption impérative du format d’échange européen des dossiers de santé informatisés (EEHRxF), transformant le compte-rendu de téléconsultation en un document universellement lisible. Au-delà du soin, l’utilisation secondaire des données générées par ces millions de consultations à distance ouvre des opportunités inédites pour la recherche épidémiologique, à condition pour les éditeurs de se plier aux exigences strictes des organismes d’accès nationaux. Cette standardisation devient le nouveau socle de confiance permettant aux pépites françaises de se projeter sur un marché de 450 millions de citoyens, tout en érigeant une barrière protectrice contre l’hégémonie de solutions extracommunautaires dont les standards de sécurité ne s’aligneraient pas sur ces exigences de souveraineté.

    De nombreuses fonctions des outils de téléconsultation impactées par l’IA Act :

    Parallèlement, le cadre réglementaire européen s’est musclé avec l’entrée en pleine application de l’IA Act, dont l’impact sur les fonctionnalités avancées de téléconsultation est massif. Ce texte fondateur a classé la quasi-totalité des outils de tri, de triage automatisé et d’aide au diagnostic assisté par algorithme intégrés aux plateformes dans la catégorie « à haut risque ». Pour les éditeurs, cette classification impose une mise en conformité technique extrêmement lourde sur l’ensemble du cycle de vie du logiciel. L’époque des algorithmes « boîtes noires » intégrés aux interfaces de téléconsultation est définitivement révolue. Désormais, chaque système d’intelligence artificielle analysant les symptômes d’un patient avant ou pendant l’appel vidéo doit répondre à des exigences strictes de transparence, de traçabilité et de précision.

    Cette rigueur se traduit par une obligation de supervision humaine effective, qui redéfinit la relation entre le médecin téléconsultant et son outil. Concrètement, une suggestion diagnostique ou une alerte clinique générée par une IA ne peut plus être délivrée de manière abrupte : elle doit être accompagnée d’une documentation permettant au praticien d’en comprendre le raisonnement sous-jacent. Pour les structures du numérique, ce cadre européen agit comme un puissant filtre industriel. Il protège les acteurs vertueux qui investissent dans la qualité clinique contre la concurrence déloyale de solutions technologiques moins fiables ou opaques. En faisant de l’explicabilité et de la sécurité des piliers non négociables, l’Europe transforme ses contraintes réglementaires en un levier de souveraineté économique, imposant ses standards comme la référence mondiale de la confiance en santé numérique.

    La régulation de 2026 marque donc la fin de l’ère de l’expérimentation pour laisser place à celle de l’industrialisation éthique. Le cadre français, par son arsenal de régulation territoriale et son agrément STLC, sécurise l’ancrage local et l’éthique du modèle de soins. De son côté, le cadre européen offre la puissance juridique et technique nécessaire pour transformer ces exigences en standards d’exportation. Pour les dirigeants de la HealthTech, le succès ne repose plus sur la simple rapidité de déploiement d’un outil, mais sur la robustesse de son architecture réglementaire, faisant de la conformité le premier moteur de leur compétitivité internationale.

    Point sur la régulation française et européenne - @H&TI
    Point sur la régulation française et européenne – @H&TI
  • Télémédecine : 60% des pays déploient sans évaluation systématique, selon une analyse de 32 systèmes de santé

    Les enseignments clés

    • 32 pays et initiatives analysés sur six continents couvrant modèles de santé, cadres légaux et adoption utilisateurs ;
    • 60% des régions WHO/Europe ne procèdent à aucune évaluation systématique des programmes de télémédecine déployés ;
    • L’Estonie occupe le rang #1 mondial (Bertelsmann Foundation 2024) avec 100% de dossiers patients numérisés et 99% des services publics digitalisés ;
    • Les États-Unis ont versé 4,4 milliards USD en remboursements télémédecine Medicare, avec 50% des cas patients connus autorisés en 2025 ;
    • L’Australie affiche un taux d’adoption de 22,5% de la population (2024‑25) grâce à des subsides gouvernementaux permanisés ;
    • Les économies en développement (Inde, Afrique) restent limitées par des infrastructures fragiles et l’absence de cadres réglementaires contraignants.

    Estonie, leader mondial : 100% des patients disposent d’un dossier électronique

    L’Estonie occupe la première place du classement mondial de la santé numérique (Bertelsmann Foundation 2024). Le système repose sur l’infrastructure X‑Road, qui interconnecte l’ensemble des services publics et privés depuis 2008. La technologie blockchain Guardtime KSI, déployée dès 2011, sécurise chaque accès au dossier médical par un certificat cryptographique de non‑répudiation.

    100% des patients ayant consulté un médecin disposent d’un dossier électronique. Le système enregistre 2,7 millions de requêtes patients par mois. 95% des données hospitalières et médicales sont numérisées. Le coût de lancement s’est élevé à environ 7,50 euros par citoyen.

    Le succès estonien repose sur trois piliers : un soutien politique continu depuis l’indépendance en 1991, une infrastructure nationale unifiée (X‑Road) et un contrôle patient des données via authentification forte (carte d’identité nationale, mobile‑ID). Le déploiement précoce, antérieur à 2009, a évité la fragmentation observée dans d’autres pays.

    Les défis persistent : l’interopérabilité avec les systèmes de santé étrangers reste limitée. L’acceptation initiale par les professionnels de santé a nécessité des programmes de formation et d’incitation.

    États‑Unis : 4,4 milliards de dollars versés en remboursements télémédecine

    Le marché américain demeure le plus dynamique en nombre de solutions commerciales et d’innovation. L’adoption reste toutefois fragmentée selon la couverture d’assurance et la géographie. Les assouplissements introduits durant la pandémie COVID‑19 pour Medicare et Medicaid (nouveaux patients, consultations inter‑États, dérogations HIPAA) ont été partiellement permanisés par l’American Relief Act 2025.

    Les téléconsultations à domicile sont désormais autorisées de façon permanente, y compris en audio seul. Les consultations inter‑États deviennent permanentes pour les praticiens éligibles. Les codes de facturation ont été étendus aux kinésithérapeutes, ergothérapeutes et orthophonistes.

    Le gouvernement Medicare a versé 4,4 milliards USD en remboursements télémédecine. 50% des cas de télémédecine concernent des patients connus (avril 2025, avant la limite de 30% pour les patients inconnus).

    Trois défis majeurs subsistent : les lacunes de couverture d’assurance santé créent des inégalités d’accès importantes. La variation réglementaire entre États génère une complexité administrative. Les préoccupations relatives à la confidentialité des plateformes sociales (vidéo via Facebook, WhatsApp) restent non conformes aux recommandations HIPAA.

    Allemagne : normalisation accélérée et applications de santé remboursées

    L’Allemagne transite en 2025 d’un cadre expérimental vers une normalisation systématique. Le Digital Healthcare Act (DVG) et l’ordonnance DiGAV établissent un processus d’approbation accéléré (fast‑track) pour les applications numériques de santé (DiGA).

    L’annexe 31c BMV‑Ä (1er mars 2025) normalise les consultations vidéo pour les praticiens de l’assurance maladie statutaire (SHI). Le registre DiGA liste les applications automatiquement remboursées si elles respectent les critères de qualité. Des limites d’adoption encadrent le déploiement : 50% des cas pour patients connus (avril 2025), 30% pour patients inconnus, avec plafonds trimestriels.

    Le marché allemand a atteint une valorisation de 6,15 milliards USD en 2024, avec une croissance annuelle estimée à 7,29%. Les limites de 50%/30% visent à contrôler le risque de débordement des volumes.

    Le modèle repose sur trois facteurs de succès : un processus réglementaire accéléré favorise l’innovation, un remboursement basé sur liste assure la qualité, et des normes professionnelles élevées préexistantes facilitent l’adoption.

    Australie : 22,5% de la population adoptent la télémédecine

    L’Australie affiche un taux d’adoption élevé (22,5% de la population en 2024‑25) grâce à des subsides gouvernementaux permanisés après la pandémie COVID‑19. Le Medicare Benefits Schedule étendu couvre les consultations vidéo pour tous les résidents.

    Le service 1800MEDICARE a enregistré 1,4 million d’appels en 2024, dont 73% de consultations virtuelles avec médecin généraliste sans déplacement du patient. L’initiative Better Access accélère l’adoption en santé mentale. Le dossier médical électronique My Health Record (MHR) bénéficie d’investissements de 350,9 millions AUD pour opération et extensions (2024‑26). Les Medicare Urgent Care Clinics (137 cliniques) représentent un investissement de 1,4 milliard AUD sur 7 ans.

    Des disparités persistent : 18,5% des consultations concernent la médecine générale en vidéo, contre seulement 4% pour les spécialistes. Les zones isolées connaissent un accès inégal malgré les objectifs d’expansion.

    Convergence mondiale : remboursement équivalent et infrastructure unifiée

    Les pays affichant une adoption élevée privilégient un remboursement identique entre téléconsultations et visites physiques. Les Pays‑Bas appliquent un remboursement équivalent aux actes « normaux » via la NZa. La France rembourse 70% par l’Assurance Maladie et 30% par les complémentaires, identique à une visite de médecin généraliste. L’Australie uniformise les codes de facturation MBS. Le Canada adapte les codes de facturation provinciaux.

    À l’inverse, les restrictions géographiques ou différenciations de remboursement limitent l’adoption. La Corée du Sud, en raison d’une interdiction historique médecin‑patient, affiche une adoption de 9,38% post‑COVID, contre des taux supérieurs dans les pays sans restriction.

    Les leaders combinent une infrastructure numérique centralisée avec une flexibilité locale. L’Estonie interconnecte tous les systèmes via X‑Road et sécurise par blockchain KSI, avec un portail e‑Patient contrôlé par le patient. La Norvège propose le portail national Helsenorge.no intégrant l’IA en radiologie. La Suède (Stockholm) utilise l’application décentralisée Always Open, soutenue par une fonction centrale et le système Primary Care Quality de benchmarking. Le Royaume‑Uni déploie l’application NHS avec 28 millions d’utilisateurs.

    La Suisse illustre l’inverse : la fragmentation cantonale limite l’adoption à un usage auxiliaire. La télémédecine comme traitement exclusif à distance reste interdite par le Tribunal fédéral. L’absence d’infrastructure nationale crée un manque d’interopérabilité.

    60% des pays déploient sans évaluation : un risque pour la sécurité

    L’OMS/Europe constate que 37% des pays seulement évaluent leurs programmes de télémédecine (enquête 2022). Cette absence d’évaluation pose trois risques majeurs.

    Sécurité inefficace : les données sur la qualité clinique et l’incidence des effets indésirables manquent. Coût‑efficacité opaque : les ressources réelles (informatique, support, formation) comparées aux bénéfices restent mal documentées. Équité invisibilisée : les disparités par âge, revenu et géographie ne sont pas mesurées.

    Un essai norvégien de monitoring à domicile pour maladies chroniques a amélioré la sécurité des patients et réduit les réadmissions. Les ressources opérationnelles substantielles requises laissent cependant la question du coût‑efficacité ouverte.

    Infrastructure et connectivité : économies en développement freinées

    Les économies à revenus faibles et moyens (LMIC : Bangladesh, Inde, Afrique) rencontrent des barrières structurelles. En Afrique du Sud, 66% de smartphones sont attendus d’ici 2025, mais la fiabilité du réseau reste variable. La littératie numérique des populations rurales limite l’usage des outils digitaux. Le financement d’infrastructure nécessite un investissement gouvernemental soutenu.

    L’Inde constitue un cas d’étude. La National Telemedicine Task Force a été établie en 2005. 500 000 consultations par vidéoconférence ont été réalisées en 15 ans, une progression lente. Le projet ISRO a connecté 45 hôpitaux ruraux et 15 hôpitaux spécialisés en 20 ans.

    La barrière majeure reste l’absence de réglementation contraignante et les lacunes en matière de consentement patient et de responsabilité médico‑légale.

    Cadres réglementaires incomplets : déploiements ad hoc

    Plusieurs juridictions tardent à mettre en place des cadres complets. L’Italie a lancé un appel politique pour la télémédecine en mars 2020 seulement, lors de la crise COVID‑19. Le déploiement ad hoc dans les hôpitaux débordés s’est heurté à une infrastructure limitée.

    La Belgique pratiquait la télémédecine de longue date avant la mise en place d’un cadre légal formel (décret royal avril 2025). Le Parlement a appelé en 2024 à un cadre complet pour les applications de santé numériques et à la création d’une Health Data Protection Authority.

    Télésanté mentale : adoption rapide dans 51% des pays européens

    L’OMS/Europe identifie la télésurveillance en santé mentale dans 51% des pays de la région, contre 84% pour la téléradiologie et 77% pour la télémédecine/monitoring général.

    La Norvège propose la plateforme eMeistring pour la thérapie en ligne. La Suède (Stockholm) a initialement lancé des services avec quatre médecins en ligne uniquement. L’Australie accélère la tendance via l’initiative Better Access. Les États‑Unis autorisent désormais les services comportementaux sans restrictions géographiques de façon permanente.

    Monitoring à domicile : bénéfices cliniques, coût‑efficacité incertain

    Le monitoring à domicile pour patients chroniques affiche des bénéfices cliniques, mais le coût‑efficacité reste incertain. L’essai norvégien a réduit les réadmissions et amélioré la sécurité, mais les ressources opérationnelles substantielles requises soulèvent des questions.

    Le Danemark déploie des tablettes de monitoring pour la BPCO au niveau national. Un monitoring de l’insuffisance cardiaque était prévu en 2022. La France rembourse à 100% la télésurveillance pour huit indications : tension artérielle, poids, fréquence cardiaque, saturation en oxygène, débit de pointe expiratoire, INR, glucose, oxymétrie du sommeil.

    Inégalités d’accès : fractures par âge et géographie

    Israël révèle une disparité majeure : les jeunes utilisent trois fois plus la télésanté que les personnes âgées post‑COVID (9,38% vs ~3%). Le programme Telemedicine for the Periphery améliore l’accès rural mais ne comble pas la fracture par âge.

    Le Canada montre que les patients ruraux bénéficient de moins de rendez‑vous virtuels que les urbains. L’adoption est élevée en Colombie‑Britannique et à Terre‑Neuve‑Labrador, faible au Québec et en Alberta. L’Australie constate un accès inégal dans les zones isolées. La Corée du Sud affiche une adoption inégale selon le revenu, l’âge et la géographie.

    Le Royaume‑Uni illustre l’impact de l’inclusion numérique. Le programme Learn My Way a permis à 83% des participants de gagner en confiance avec les outils digitaux en 2019. Dix millions de personnes supplémentaires utilisent NHS.uk et les applications de santé en 2021 par rapport à 2020. Le programme NHS Widening Digital Participation (2013‑20) a bénéficié d’un investissement de 150 millions de livres pour la digitalisation des soins sociaux adultes.

    🌍 Pays/Initiative 🏥 Contexte Système Santé 📜 Cadre Légal/Politique 📱 Services Déployés 💰 Modèle Remboursement 📊 Indicateurs Usage ⚙️ Technologies/Plateformes ⚠️ Défis/Facteurs Succès 🎓 Leçons Internationales
    🇿🇦 Afrique du Sud Système de santé hétérogène entre pays africains, fardeau élevé de maladies, pénurie de médecins, fortes disparités urbain‑rural Lignes directrices HPCSA 2014 amendées 2020, absence de politiques télémédecine cohésives à l’échelle du continent Soins primaires, programmes VIH, pilotes eHealth, initiatives ciblant les zones rurales Donnée non disponible Pénétration des smartphones projetée à 66% d’ici 2025 Solutions mHealth, applications sur smartphones Connectivité limitée, coûts élevés, accès à l’électricité, instabilité politique; succès porté par la forte pénétration mobile et les partenariats internationaux Nécessité de soutien international pour l’infrastructure, adaptation aux contextes locaux et financement externe avant viabilité
    🇩🇪 Allemagne SHI couvrant 73 M de personnes (86,5% pop.), système fédéral Digital Healthcare Act, DiGAV, Annexe 31c BMV‑Ä (2025), DVPMG (fast‑track), jurisprudence sur les traitements à distance, réforme hôpitaux KHVVG Téléconsultations SHI, télémédecine assistée en pharmacie, applications DiGA Barème SHI, DiGA remboursées si inscrites au registre; plafonds 50%/30% des cas en téléconsultation Limites trimestrielles 50%/30% instaurées; marché télémédecine ~6,15 Md USD en 2024 Registre DiGA, plateformes de vidéoconférence accessibles à la plupart des spécialités Publicité des traitements à distance encadrée, priorité aux patients de proximité, évaluation HTA européenne; fast‑track favorise innovation Remboursement conditionné à une liste approuvée comme levier qualité, rôle clé du cadre réglementaire accéléré
    🇧🇷🇨🇱 Amérique latine (Brésil, Chili) Écart rural‑urbain marqué, population vieillissante, systèmes fragmentés Stratégies nationales dans certains pays, réseau Rute (Brésil) depuis 2006 Réseau télémédecine infarctus, technologies EHAS rurales, téléconsultations Chili : transition vers financement gouvernemental Adoption hôpitaux publics ~30% plus élevée que privés Réseau Rute (124 universités/hôpitaux), solutions Wi‑Fi bas coût Absence de départements dédiés, progression lente; assouplissements COVID au Brésil catalyseurs Coopérations inter‑pays efficaces; importance d’investir dans l’infrastructure rurale
    🇦🇺 Australie Vaste territoire, communautés isolées, population vieillissante, Medicare universel Extensions MBS pour tous, mesures COVID pérennisées, investissement 1,4 Md AUD pour 137 Urgent Care Clinics Télésanté primaire et spécialisée, télé‑santé mentale, modèles hybrides, programmes ciblant communautés indigènes Facturation MBS (bulk‑billing concessions), codes COVID rendus permanents, subsides Medicare, initiative Better Access 22,5% de la population a utilisé la télésanté en 2024‑25; 86 M+ personnes ont accédé à la télésanté depuis 2020 Plateformes variées, My Health Record, outils IA de support diagnostique Couverture des zones isolées reste difficile; réformes gouvernementales stables et demande croissante en zones rurales Subventions publiques et pérennisation des mesures COVID comme leviers majeurs; pertinence des modèles hybrides
    🇧🇩 Bangladesh Inégalités marquées, qualité variable, infrastructure limitée Aucun cadre national de télémédecine Système hub‑and‑spoke, visioconsultations entre hôpitaux Donnée non disponible Donnée non disponible Skype et visioconférence entre établissements Infrastructure limitée, enjeux confidentialité et sécurité des données Priorité à un cadre réglementaire national et à l’investissement dans les infrastructures de base
    🇧🇪 Belgique Assurance santé basée sécu sociale, accès universel Cadre morcelé jusqu’en 2025; décret royal télésanté avril 2025, lois santé, hôpitaux, droits patients, eHealth, RGPD Téléconsultations, soins à distance, prescriptions numériques, e‑diagnostic Remboursement pour services inscrits à la nomenclature si conditions remplies (souvent contact physique préalable) Donnée non disponible Plateforme publique eHealth, DME Pratiques anciennes formalisées tardivement; COVID a révélé enjeux de confidentialité et d’intégration Alignement remboursement, qualité et intégration dans le parcours de soins comme condition de durabilité
    🇨🇦 Canada Système public avec fortes différences provinciales, focus historique sur le rural Réglementations et codes de facturation provinciaux adaptés pendant COVID Téléconsultations urbaines et rurales, soins virtuels de première ligne, pré/post‑chirurgie, urgences virtuelles Codes de facturation spécifiques par province 45,2% des patients ont eu un rendez‑vous virtuel en 2023, après un pic à 70% en Ontario T2 2020 Plateformes virtuelles provinciales, visioconférence Hétérogénéité inter‑provinciale, adoption plus faible en zones rurales; préférences pour le présentiel Besoin de cohésion nationale; démonstration qu’une transformation organisationnelle lourde n’est pas toujours nécessaire
    🌴 Caraïbes Îles éloignées, petites populations, systèmes fragmentés Stade précoce, pas de cadre régional cohésif DSE (Bahamas), pilotes télémédecine (Jamaïque, SickKids oncologie) Donnée non disponible Donnée non disponible DPI basiques, projets pilotes Coordination inter‑îles difficile, ressources limitées Fort potentiel de mutualisation régionale des ressources et expertises
    🇨🇳 Chine Écart urbain‑rural majeur, population massive Règles e‑healthcare 2018 élargissant la télémédecine au médecin‑patient; cadre encore peu clair Réseaux nationaux, hôpital IA de Wuhan, télémédecine médecin‑patient, innovations sans contact Donnée non disponible Croissance rapide des plateformes commerciales durant et après COVID Plateformes Good Doctor, Alibaba Health, Tencent, robots médicaux, dispositifs sans contact Réglementation floue, persistance des écarts urbain‑rural; forte capacité d’innovation Importance d’un cadre clarifié pour un déploiement équitable, tout en capitalisant sur l’innovation technologique
    🇰🇷 Corée du Sud Société vieillissante, coûts croissants, infrastructure IT avancée, accès universel NHI Medical Service Act interdisant historiquement médecin‑patient à distance, assouplissements COVID et grève médecins, pilote télémédecine 2023, base légale en crise sanitaire Téléconsultations inter‑professionnels, pilote patients connus, applis mHealth, CGM, ECG domicile IA, DTx approuvées MFDS Couverture NHI pendant COVID, pilotes financés MOHW/NHIS Usage télésanté passé d’environ 4% à plus de 9%; marché mHealth et distance health en forte croissance projetée Plateformes mHealth, CGM, ECG IA, Dr. Answer 3.0, services via smartphones/wearables Barrières réglementaires, disparités d’usage; rôle clé des géants ICT et du soutien gouvernemental Pandémie comme catalyseur, besoin d’interventions ciblées pour l’équité et de consolidation réglementaire
    🇩🇰 Danemark Système régional/municipal, GP gatekeepers, couverture universelle Plan national télémédecine 2012 Télémédecine plaies (care.net), monitoring BPCO et insuffisance cardiaque, app My Doctor Mix paiement à l’acte et capitation Donnée non disponible Plateforme care.net, tablettes de monitoring, applications mobiles Réforme santé en discussion, volonté de renforcer les soins primaires Déploiement national de cas d’usage ciblés, accéléré par COVID
    🇪🇸 Espagne Système national de santé, forte variation régionale Pas de politique nationale unifiée, stratégie IT 2012 Téléconférences ambulatoires, consultations COVID via apps gratuites Donnée non disponible Adoptions rapides dans certains hôpitaux pendant COVID Application MediQuo, plateformes vidéo Surcharge hospitalière, fortes disparités régionales Besoin de diffusion nationale des modèles hospitaliers performants
    🇪🇪 Estonie Couverture universelle, 95% des données médicales numérisées Système e‑Health national (2008), X‑Road, blockchain KSI depuis 2011 Téléconsultations, DME national, e‑prescriptions quasi totales, collaboration GP‑spécialistes Coût de lancement e‑Health ~7,5 € par citoyen 100% des patients ont un dossier numérique; 2,7 M requêtes patients/mois; classée n°1 digital health index 2024 X‑Road, blockchain KSI, portail e‑Patient, carte ID et m‑ID Interopérabilité, acceptation pro, cybersécurité; fort soutien politique Importance d’une infrastructure numérique intégrée et d’un portage politique fort; gouvernance centralisée efficace pour petit pays
    🇺🇸 États‑Unis Forte variabilité inter‑États, disparités de couverture, Medicare/Medicaid pour populations ciblées Assouplissements COVID prolongés par l’American Relief Act 2025, CY 2025 PFS final rule élargissant la télésanté Toutes spécialités, audio‑only domicile, services comportementaux, rôle des RHC/FQHC Medicare/Medicaid, assureurs privés, fonds FCC, nouveaux codes et règles de facturation Offre et utilisation fortement accrues depuis COVID, part significative des consultations en télémed Plateformes diverses, solutions audio‑vidéo, systèmes conformes HIPAA Inégalités d’accès liées à l’assurance et au numérique; besoin de cohérence fédérale Leader d’innovation; importance de pérenniser les mesures efficaces et d’évaluer les services sur critères cliniques
    🇫🇮 Finlande Centres de santé municipaux, système décentralisé Réforme santé débattue de longue date Visioconférence croissante, e‑références, travail en équipe à distance Mix paiement à l’acte et salaire 86% des districts hospitaliers et 39% des centres de santé utilisaient la vidéo en 2017 Systèmes de visioconférence, DME Pénurie de médecins généralistes, besoin d’intégrer santé et social Télémédecine comme réponse aux pénuries, importance des approches multidisciplinaires
    🇫🇷 France Assurance Maladie universelle avec compléments Stratégie nationale santé 2017‑22, LFSS 2017, généralisation téléconsultation (2018) et téléexpertise (2019) Téléconsultation toutes spécialités, téléexpertise, télésurveillance (8 indications), solutions CHU Téléconsultation remboursée 70% AMO/30% AMC, télésurveillance prise en charge à 100% sur périmètre défini Donnée non disponible DMP, plateformes vidéo conformes Accord patient préalable, compte‑rendu obligatoire, extension progressive de la téléexpertise Remboursement de droit commun comme accélérateur, DMP pour la continuité et la structuration des usages
    🇬🇱 Groenland Isolement extrême, population dispersée, pas de niveaux de soins formalisés Révision du plan de santé en cours Pipaluk (store‑and‑forward) en retrait, nouveaux outils via Steno Diabetes Centre, Skype largement utilisé Salaire Donnée non disponible Pipaluk, Skype, outils Steno Recours fréquent à des médecins de courte durée, continuité des soins difficile Pertinence des solutions store‑and‑forward pour zones ultra‑isolées, besoin de renouvellement technologique
    🇫🇴 Îles Féroé Petite population insulaire, dispersion géographique Pas de guidelines spécifiques pour GP, pas de registre systématique Données limitées sur les services Mix paiement à l’acte et capitation Donnée non disponible Donnée non disponible Pratique solo répandue, recours à médecins de courte durée Manque de données pour orienter les politiques, besoin de suivi structuré
    🇮🇳 Inde Important écart urbain‑rural, système mixte public‑privé IT Act 2000, guidelines télémédecine 2020, NDHB 2020, National Digital Health Mission, task force télémédecine 2005 eSanjeevani OPD, projets ISRO, réseaux ruraux, projets nationaux (IDSP, ONCONET) Donnée non disponible Forte montée en charge pendant COVID, progression structurelle lente Plateforme eSanjeevani, architecture fédérée NDHM, Digital Health Card Infrastructure télécom limitée, cadre juridique incomplet, manque d’investissement privé Besoin d’un cadre contraignant complet et d’un investissement massif dans l’infrastructure et la formation
    🇮🇸 Islande Grandes zones rurales, population concentrée en ville, pas de gatekeeping formel Révision loi santé en cours Projet Klaustur (9 cliniques rurales télé‑soutenues), usages ad hoc (patients en mer), pic vidéo durant COVID Mix paiement à l’acte, salaire, P4P récent Donnée non disponible Visioconférence, plateformes de téléconsultation Clarification des responsabilités entre niveaux de soins en cours, suivi des patients chroniques fragmenté Intérêt des modèles innovants ruraux, intégration P4P pour la qualité
    🇮🇱 Israël NHI Law 1994, dossiers numérisés quasi à 100% Obligation légale d’accès équitable, fort cadre de financement public Téléconsultations heures ouvrables et hors‑heures, services administratifs, TytoCare pour examens à distance Donnée non disponible Usage télésanté plus que doublé; TytoCare réduit ~45% des visites inutiles, 92% de satisfaction, 87% des cas sans suivi présentiel TytoCare, applis mHealth, IA, DME Fracture numérique marquée par âge et statut socio‑éco; disparités malgré système universel La transformation numérique peut creuser les inégalités sans politiques ciblées; importance d’impliquer précocement les cliniciens
    🇮🇹 Italie Variation régionale importante, NHS sans télémédecine essentielle Guidelines 2012, mobilisation politique tardive (mars 2020) Déploiement ad hoc en milieu hospitalier pendant COVID Donnée non disponible Impréparation face au pic de la pandémie Infrastructure et connectivité limitées Ruptures logistiques, déficits d’infrastructure; besoin de coordination nationale Montre l’impact de l’absence de préparation et l’importance du soutien politique à la télémédecine
    🇯🇵 Japon Population très âgée, infrastructure IT robuste Stratégie nationale Digital Health, assouplissement licences, révision des taux de remboursement en cours Téléconsultations, monitoring via wearables, applis mHealth, intégration EHR/IA Ajustements en cours pour rendre les actes attractifs Marché santé numérique projeté à forte croissance d’ici 2033 mHealth, wearables, IA, IoT, plateformes hospitalières, chatbots Besoin d’éducation de la population, conformité stricte à la protection des données Solide base IT et politique, importance de solutions culturellement adaptées et de standards d’interopérabilité
    🇰🇿 Kazakhstan Vaste territoire, faible densité, écarts urbain‑rural NTMN 2004, programme Digital Kazakhstan 2018‑2023 Téléconsultations (500 000+), vidéoconférences, QG téléhealth COVID avec monitoring Système public 500 000+ téléconsultations en 15 ans, expansion rurale significative Visioconférence, DME unifiés, app nationale rendez‑vous Géographie et faible densité compliquent l’accès, mais fort soutien politique Exemple pour pays à grande superficie; intérêt d’un réseau national structuré
    🇳🇴 Norvège Système universel, zones rurales/montagneuses, responsabilités partagées Changements réglementaires permanents, NDE pour la coordination Téléradiologie établie, e‑consultations Helsenorge, vidéo, eMeistring, hospitalisation à domicile, monitoring de maladies chroniques Mix paiement à l’acte et capitation, incitations zones difficiles Quasi tous les GP offraient des services numériques en 2020 Helsenorge, eMeistring, IA en radiologie Barrières de financement, infrastructure et RH; peu d’évaluations systématiques Leader téléradiologie; nécessité de stratégies complètes et d’évaluations rigoureuses
    🇳🇿 Nouvelle‑Zélande Petit pays, volonté de rattraper Australie/USA National Telehealth Service, guidelines COVID Téléconsultations Donnée non disponible Usage promu pendant COVID Plateformes validées via advisory list Objectif de se hisser au niveau des leaders régionaux Importance des bonnes pratiques et de la coopération internationale
    🇳🇱 Pays‑Bas Assurance santé (Zvw) et loi soins longue durée (Wlz) Pas de loi spécifique, régulation NZa, Zvw inclut e‑health remboursable E‑care (diagnostic, suivi, prévention), e‑support, e‑public health Télémédecine remboursée comme acte présentiel si critères remplis; financement élargi depuis 2020 Donnée non disponible Vidéo GP/spécialistes, technologies soins domicile Adoption croissante, assureurs peuvent poser des conditions Remboursement équivalent au présentiel comme levier puissant d’adoption
    🇬🇧 Royaume‑Uni NHS universel NHS Long Term Plan, objectifs EPR 2025, investissements numérique soins sociaux Soins primaires à distance, essais cliniques, counseling, NHS App comme point d’entrée Donnée non disponible 28 M+ utilisateurs NHS App, 40 M+ NHS login, forte croissance usage post‑COVID NHS App, NHS.uk, EPR, partenariats télécoms, programmes d’inclusion numérique Inclusion numérique défi majeur; 10 M+ nouveaux utilisateurs des services digitaux en un an Financement étatique, app nationale forte, programmes d’inclusion comme conditions de succès
    🇸🇬 Singapour Haute densité, système performant, leader régional Regulatory sandbox 2018, guidelines 2019 HSA, relaxations COVID, guidelines SMA Direct‑to‑patient (MyDoc, DoctorAnywhere), soins chroniques vidéo, clinique COVID virtuelle CHAS et MediSave couvrent les patients chroniques connus (pas les nouveaux) 11 startups dans le sandbox, pics d’usage pendant COVID MyDoc, DoctorAnywhere, apps de triage COVID Besoin de distanciation dans zone dense, sandbox favorisant l’innovation Sandbox réglementaire comme outil clé; importance de la clarté réglementaire et des limites de couverture
    🇸🇪 Suède Système très décentralisé, forte autonomie régionale Pas de loi spécifique; mesures provisoires COVID à Stockholm; enquête Digi‑physical 2019 Application Always Open (AO), consultations vidéo/téléphone/chat/SMS, services en ligne multiples Capitation + FFS selon régions, compensation ajustée COVID Multiplication par 16 des consultations vidéo pendant la première vague COVID; usage soutenu dans les unités adoptantes AO, CDCS, Primary Care Quality, DME Adoption rapide sans programme structuré; forte variabilité inter‑unités Décentralisation comme atout de flexibilité, mais nécessité de coordination et d’outils de qualité nationaux
    🇨🇭 Suisse Système fédéral cantonal, permis locaux Pas de loi spécifique télémédecine; mêmes règles que présentiel, LPMed, nLPD, lois cantonales; jurisprudence limitant le tout‑distance Téléconsultations, prescriptions à distance sous conditions (interaction en temps réel) Donnée non disponible Donnée non disponible Solutions avec chiffrement, hébergement en Suisse, authentification forte Fragmentation cantonale, exigences élevées de confidentialité, restriction du « tout télémédical » Télémédecine reconnue comme outil complémentaire, importance d’un hébergement et d’une sécurité conformes au droit national