Data-Indicateur

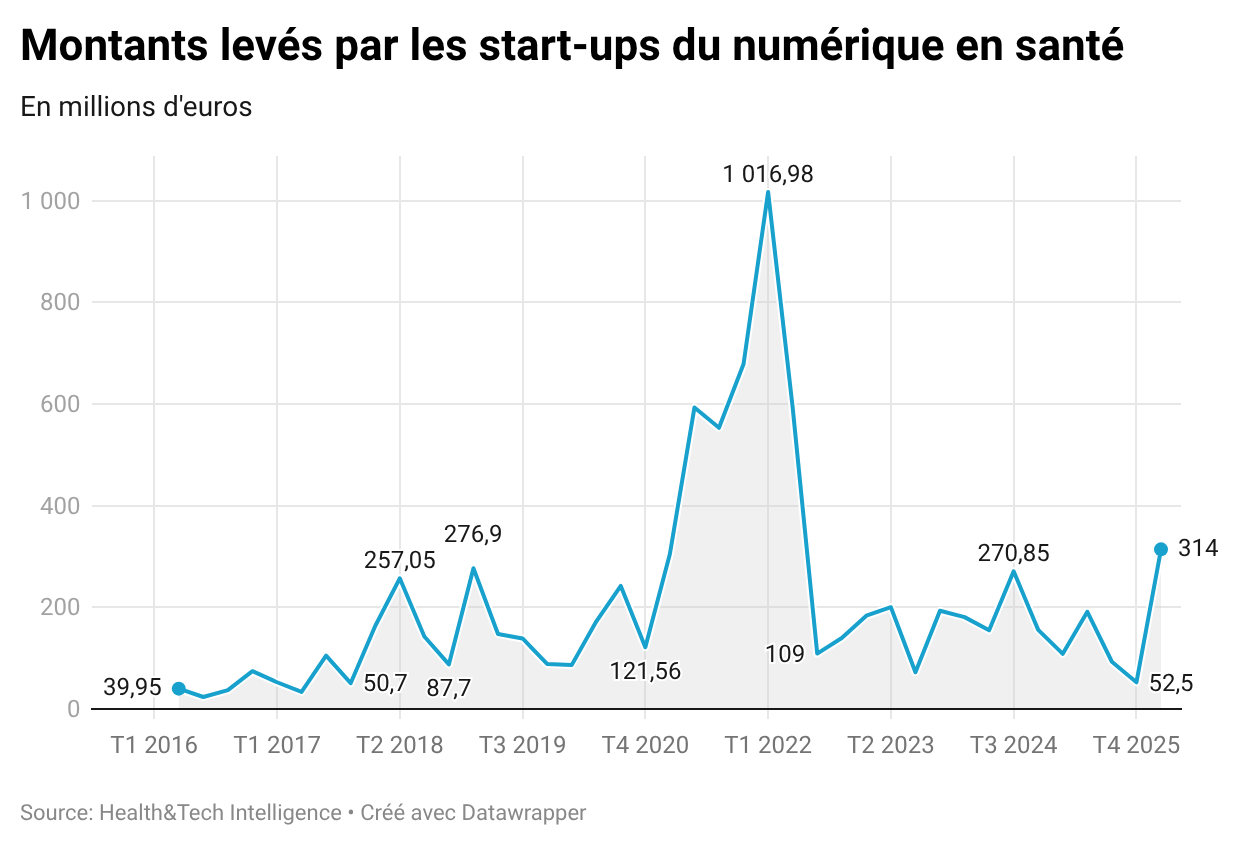
  • 314 millions d’euros levés par les entreprises du numérique en santé au T1 2026, plus haut niveau depuis le T2 2022

    +600% sur trois mois, +300% sur un an, plus haut niveau depuis 2022.

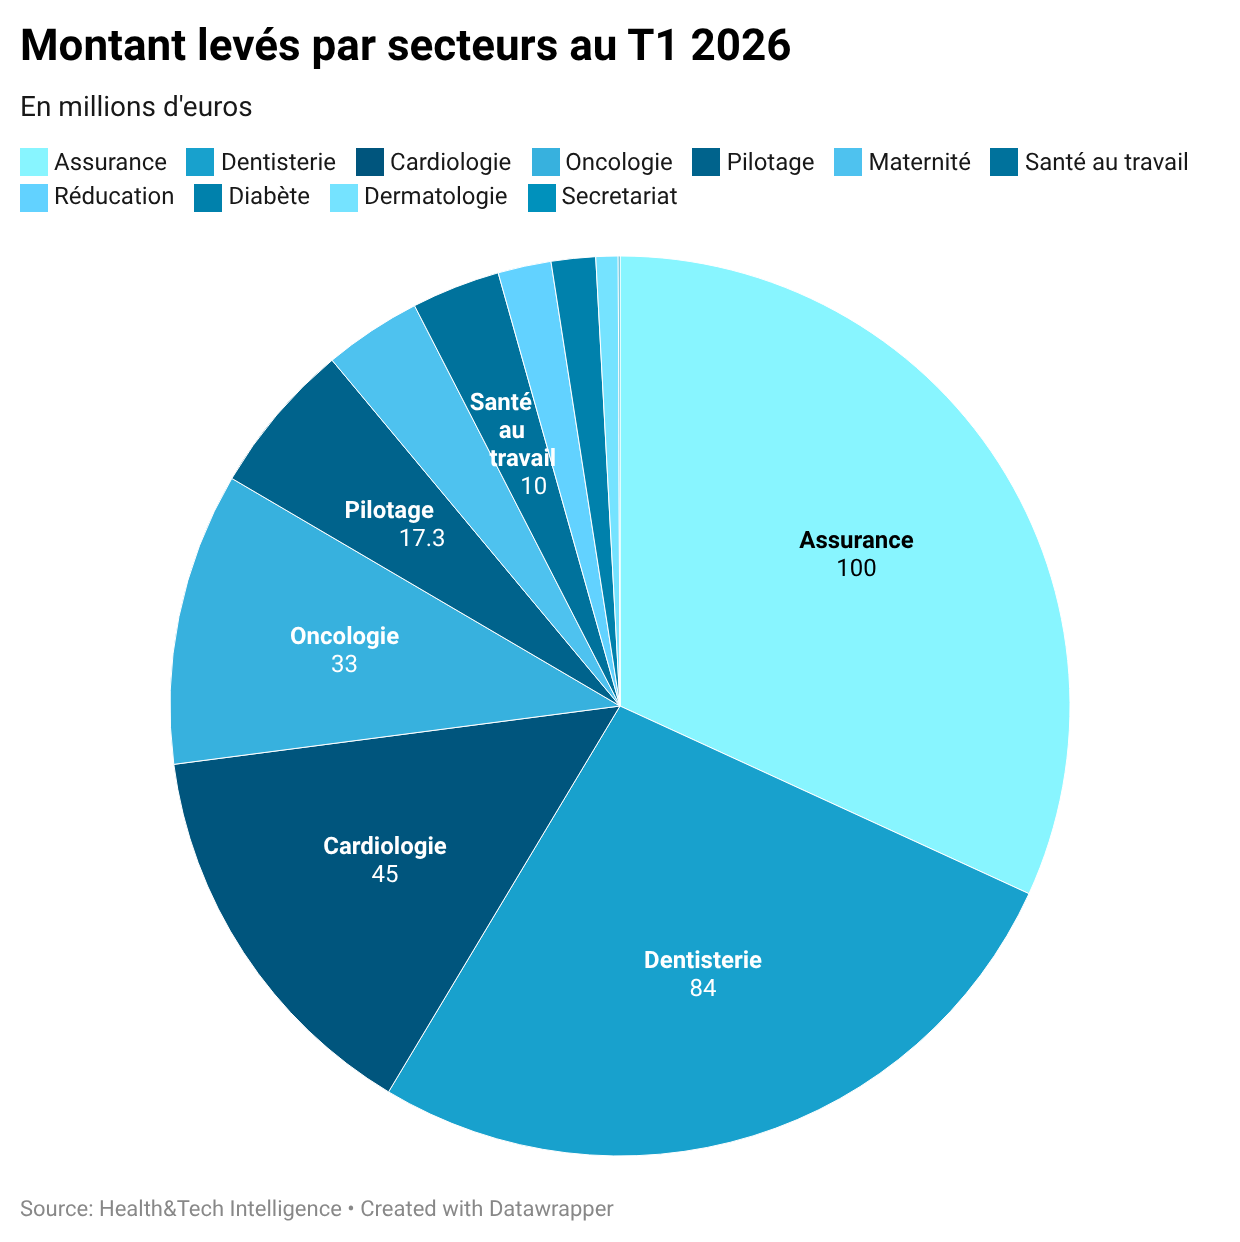
    Les 314 millions d’euros levés représentent le cinquième plus haut trimestre depuis le début du suivi des levées de fonds par Care Insight en 2016, et le montant le plus important depuis dix ans, hors période de juillet 2021 à septembre 2022. Cependant, cette dynamique est fortement influencée par la simultanéité des levées de fonds de deux des quatre licornes françaises du numérique en santé : 100 millions d’euros levés par Alan et 84 millions par Dental Monitoring.

    Ces deux entreprises, qui représentent 17% du total des structures ayant levé des fonds, concentrent à elles seules 58% du montant global.

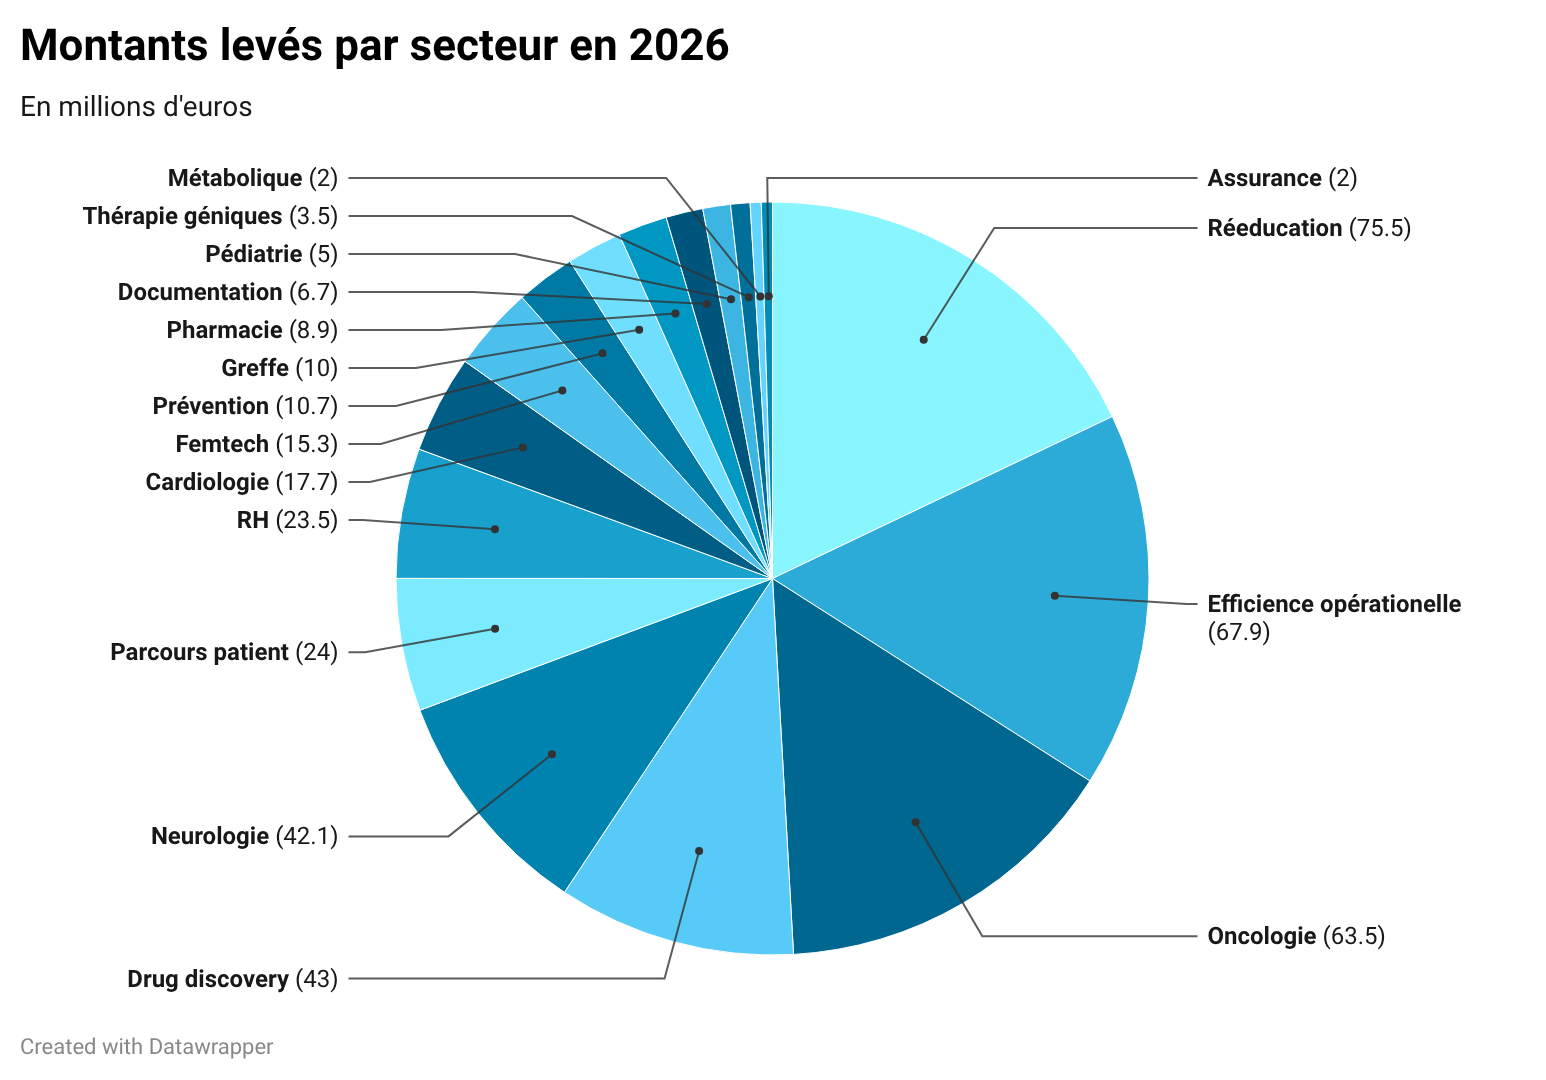
    Oncologie et cardiologie toujours très présentes, assurance et dentisterie émergent ce trimestre.


    Le secteur de l’oncologie était le troisième domaine ayant levé le plus de fonds sur l’année 2025 ; la tendance persiste pour l’instant en 2026. De la même manière, la cardiologie confirme sa place de secteur incontournable.

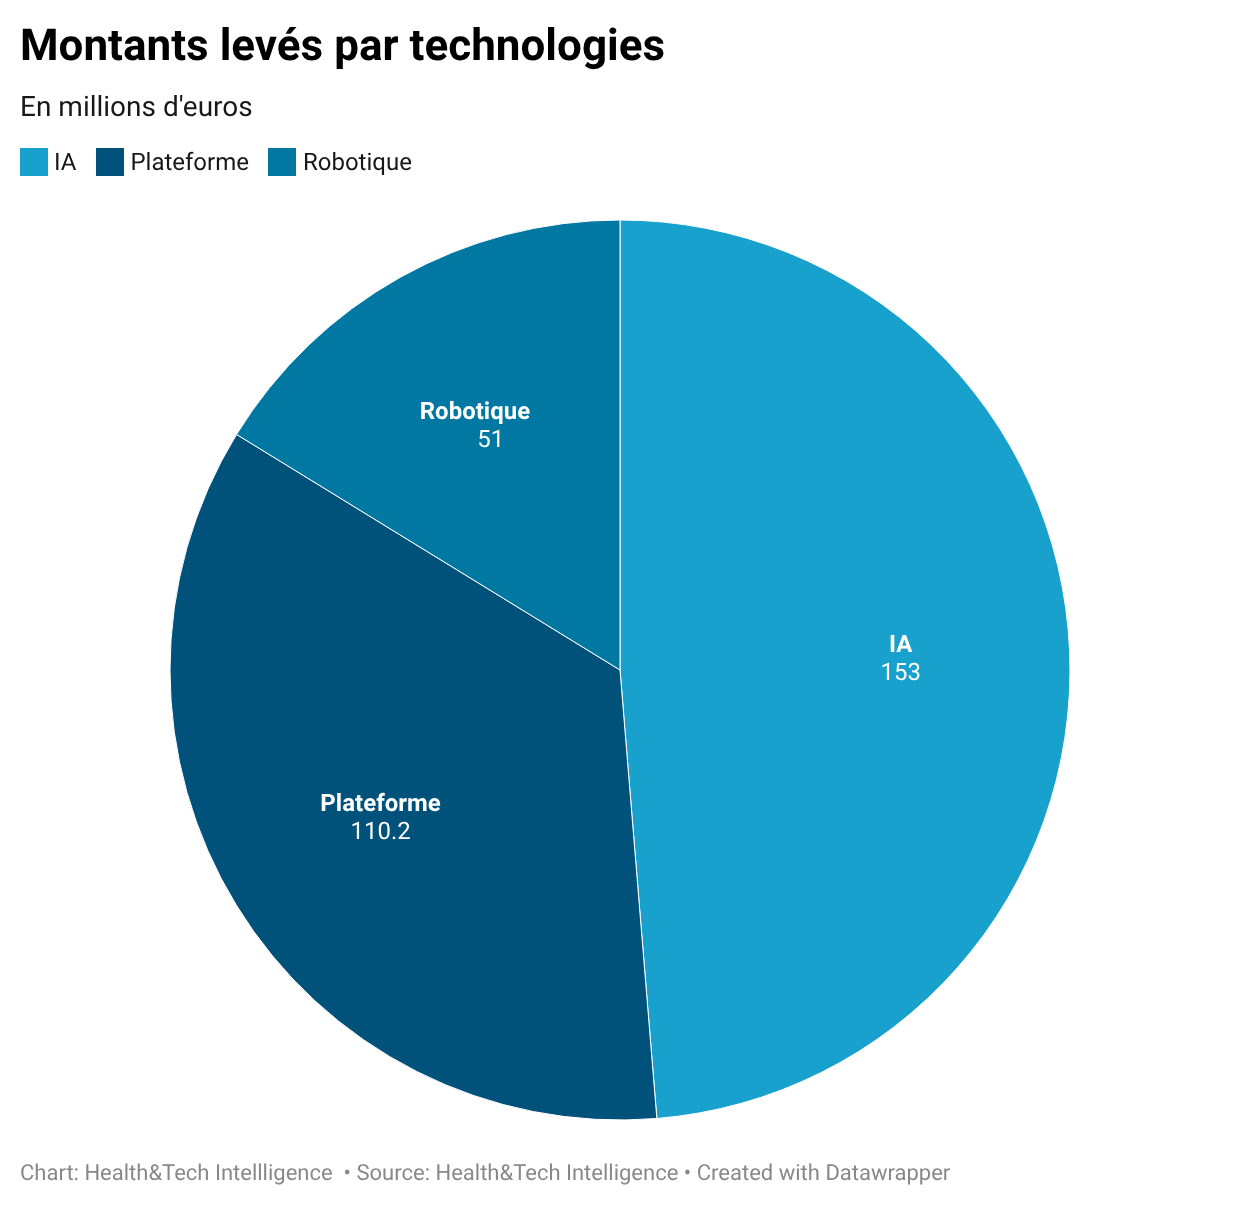
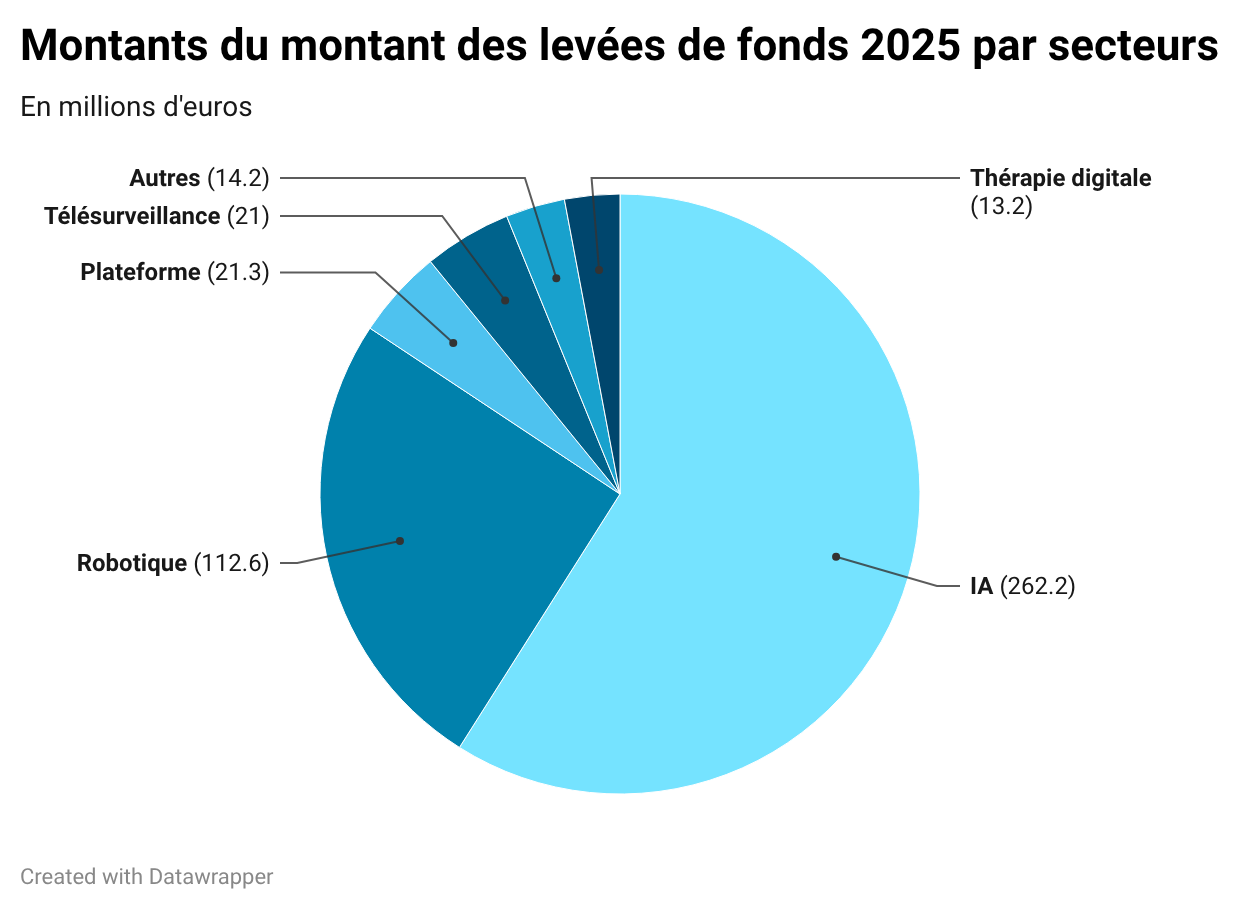
    L’IA représente moins de la moitié des fonds.

    L’IA totalise moins de la moitié des montants levés, concurrencée par les plateformes (Alan, MyC et MadeForMed) et la robotique (FineHeart, Carvolix et Lifebloom). Une répartition plus équilibrée que la moyenne de l’année passée, où l’IA représentait plus des trois cinquièmes des levées de fonds. La robotique en santé confirme son statut de technologie clé avec 51 millions d’euros ce trimestre.

  • Valorisation : Doctolib et Alan en haut du classement des licornes européennes

    Deux licornes françaises dans le top 3

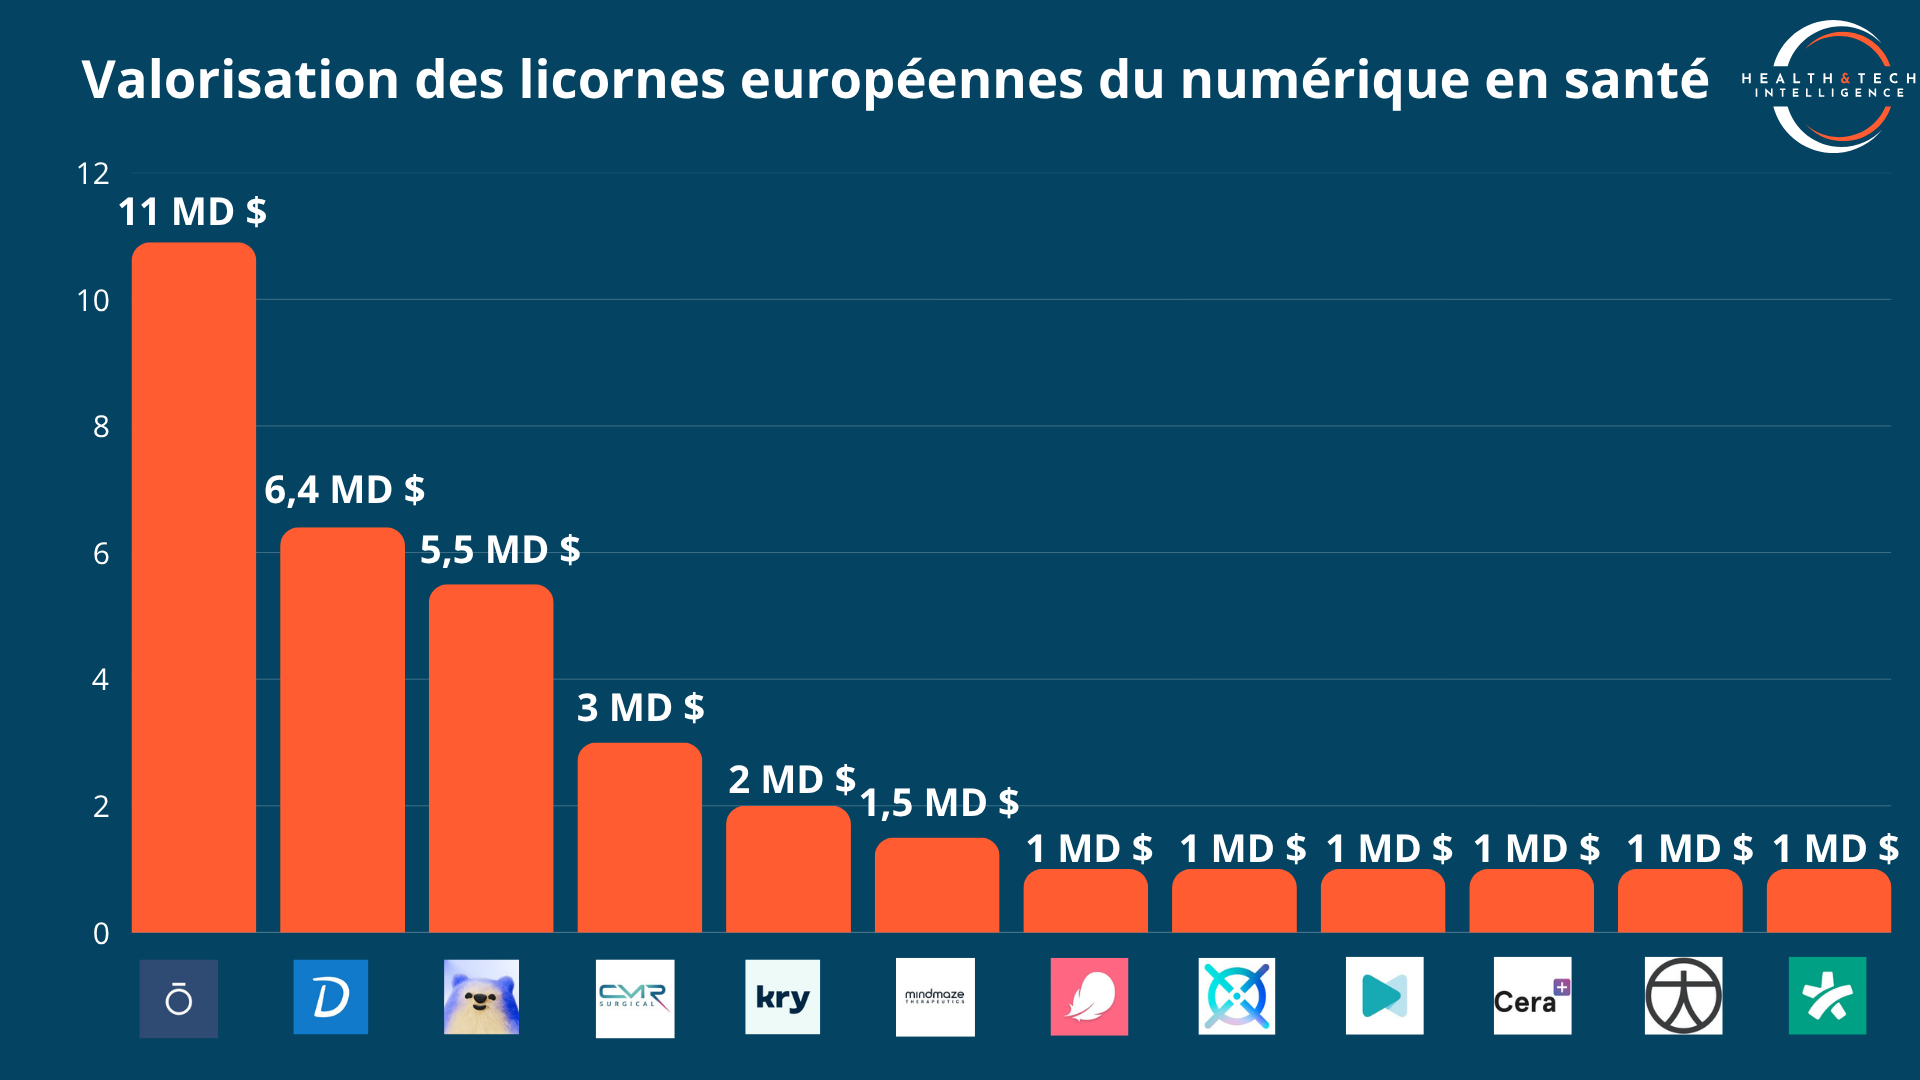
    Au sommet de l’Olympe du numérique en santé européen, trois mastodontes se détachent très nettement du reste du peloton, captant à eux seuls la majorité de la valeur du secteur.

    La couronne européenne revient à la pépite finlandaise Ōura  qui est aujourd’hui l’unique licorne de la santé numérique en Europe à franchir la barre symbolique du “décacorne”, avec une valorisation estimée à 10,9 milliards de dollars. Loin du logiciel médical traditionnel, l’entreprise vend une bague connectée premium analysant le sommeil et les biomarqueurs. Elle prouve que le marché B2C de la santé préventive est le plus lucratif du continent.

    Mais derrière ce géant finlandais, c’est un véritable triomphe tricolore. La France ne se contente pas d’être le pays qui possède le plus grand nombre de licornes en santé numérique en Europe (quatre au total) ; elle réussit surtout l’exploit de placer deux de ses pépites directement sur le podium européen des valorisations :

    • Doctolib (6,4 milliards de dollars) : La médaille d’argent revient au rouleau compresseur français de la prise de rendez-vous et du logiciel médical. Devenu rentable, Doctolib profite d’une valorisation stratosphérique liée à son quasi-monopole en France, en Allemagne et en Italie.

    • Alan (5,5 milliards de dollars) : Sur la troisième marche, l’assurance santé numérique “nouvelle génération”. Portée par une automatisation massive de ses services grâce à l’IA et une rentabilité fraîchement atteinte sur le marché français, l’entreprise s’impose comme un géant financier incontournable.

    Valorisation des licornes européennes du numérique en santé - H&TI
    Valorisation des licornes européennes du numérique en santé – H&TI

    La majorité des licornes restent valorisées entre 1 et 2 milliards de dollars

    Passé ce “Top 3” de géants pesant plus de 5 milliards, la marche est haute. En réalité, en dehors de ces trois mastodontes, seul le Britannique CMR Surgical parvient à être valorisé à plus de 2 milliards de dollars (3,0 milliards $). Ce fleuron de la robotique chirurgicale de pointe maintient une valorisation élevée, mais qui exige de lever des capitaux colossaux pour soutenir la fabrication de ses bras robotisés complexes (nommés Versius).

    Derrière lui, on retrouve un peloton de 8 licornes historiques qui se bousculent dans un mouchoir de poche, toutes valorisées entre 1 et 2 milliards de dollars. Voici leur classement, de la mieux à la moins bien valorisée :

    • Kry 🇸🇪 (2,0 milliards $) : Le pionnier suédois de la téléconsultation (connu sous le nom de Livi en France) s’accroche au haut du peloton. Après l’explosion de la télémédecine post-Covid, l’entreprise a stabilisé son modèle en ouvrant des cliniques physiques à travers l’Europe.

    • Mindmaze 🇨🇭 (~1,5 milliard $) : Le leader mondial des “thérapeutiques digitales” neurologiques. Cette pépite suisse déploie la réalité virtuelle et le jeu vidéo clinique pour rééduquer les patients victimes d’AVC ou atteints d’Alzheimer, un marché de niche mais à très haute valeur ajoutée.

    • Owkin (1,0 milliard $) : Le champion français de la deeptech qui utilise l’IA pour découvrir de nouveaux médicaments avec les géants de la big pharma. Un modèle brillant scientifiquement, mais dont la croissance (stable à -1% sur 12 mois) reflète la lenteur du secteur de la recherche clinique.

    • Flo Health 🇬🇧 (1,0 milliard $) : C’est l’application femtech la plus téléchargée au monde pour le suivi du cycle menstruel. Récemment entrée dans le club des licornes, elle s’appuie sur une base gigantesque de près de 70 millions d’utilisatrices actives.

    • Dental Monitoring (~1,0 milliard $) : Cette medtech française révolutionne l’orthodontie avec son suivi à distance par IA et sa “Scanbox”. En hyper-croissance internationale (notamment aux États-Unis), elle maintient solidement sa place dans le club du milliard.

    • Huma 🇬🇧 (~1,0 milliard $) : Le grand spécialiste de “l’hôpital à domicile”. L’entreprise britannique gère le monitoring des patients à distance et l’orchestration des essais cliniques décentralisés.

    • Cera 🇬🇧 (~1,0 milliard $) : Face à la crise du vieillissement et des urgences britanniques, cette start-up utilise l’IA et des algorithmes de routage pour optimiser les tournées des infirmiers et aides-soignants à domicile.

    • Docplanner 🇵🇱 (~1,0 milliard $) : Le “Doctolib de l’Est”. Hyper-rentable, discret, mais ultra-dominant en Pologne, en Italie, en Espagne et en Amérique latine, il clôt ce classement avec l’un des modèles économiques les plus sains du continent.

  • Licorne, mais pas rentable ? Zoom sur les bilans des 4 pépites françaises de la healthtech

    Des entreprises qui mettent plus de 10 ans pour espérer être rentables

    Dans cette course à l’équilibre, une fracture nette sépare aujourd’hui l’écosystème. D’un côté, les entreprises de “plateforme” (logiciels B2B et services financiers) qui récoltent enfin les fruits de leur stratégie de monopole après une décennie de pertes abyssales. De l’autre, les laboratoires de DeepTech qui restent structurellement sous perfusion.

    Le temps nécessaire pour devenir rentable n’est pas une question de talent de la part des fondateurs, mais une loi dictée par le modèle économique :

    • 10 ans pour Alan ;

    • 12 ans pour Doctolib ;

    • Plus de 10 ans sans voir la moindre once de rentabilité pour le dispositif médical à l’échelle mondiale de Dental Monitoring ;

    • Au moins 15 ans pour espérer être rentable pour Okwin et sa recherche médicale.

    C’est Doctolib qui ouvre encore la voie

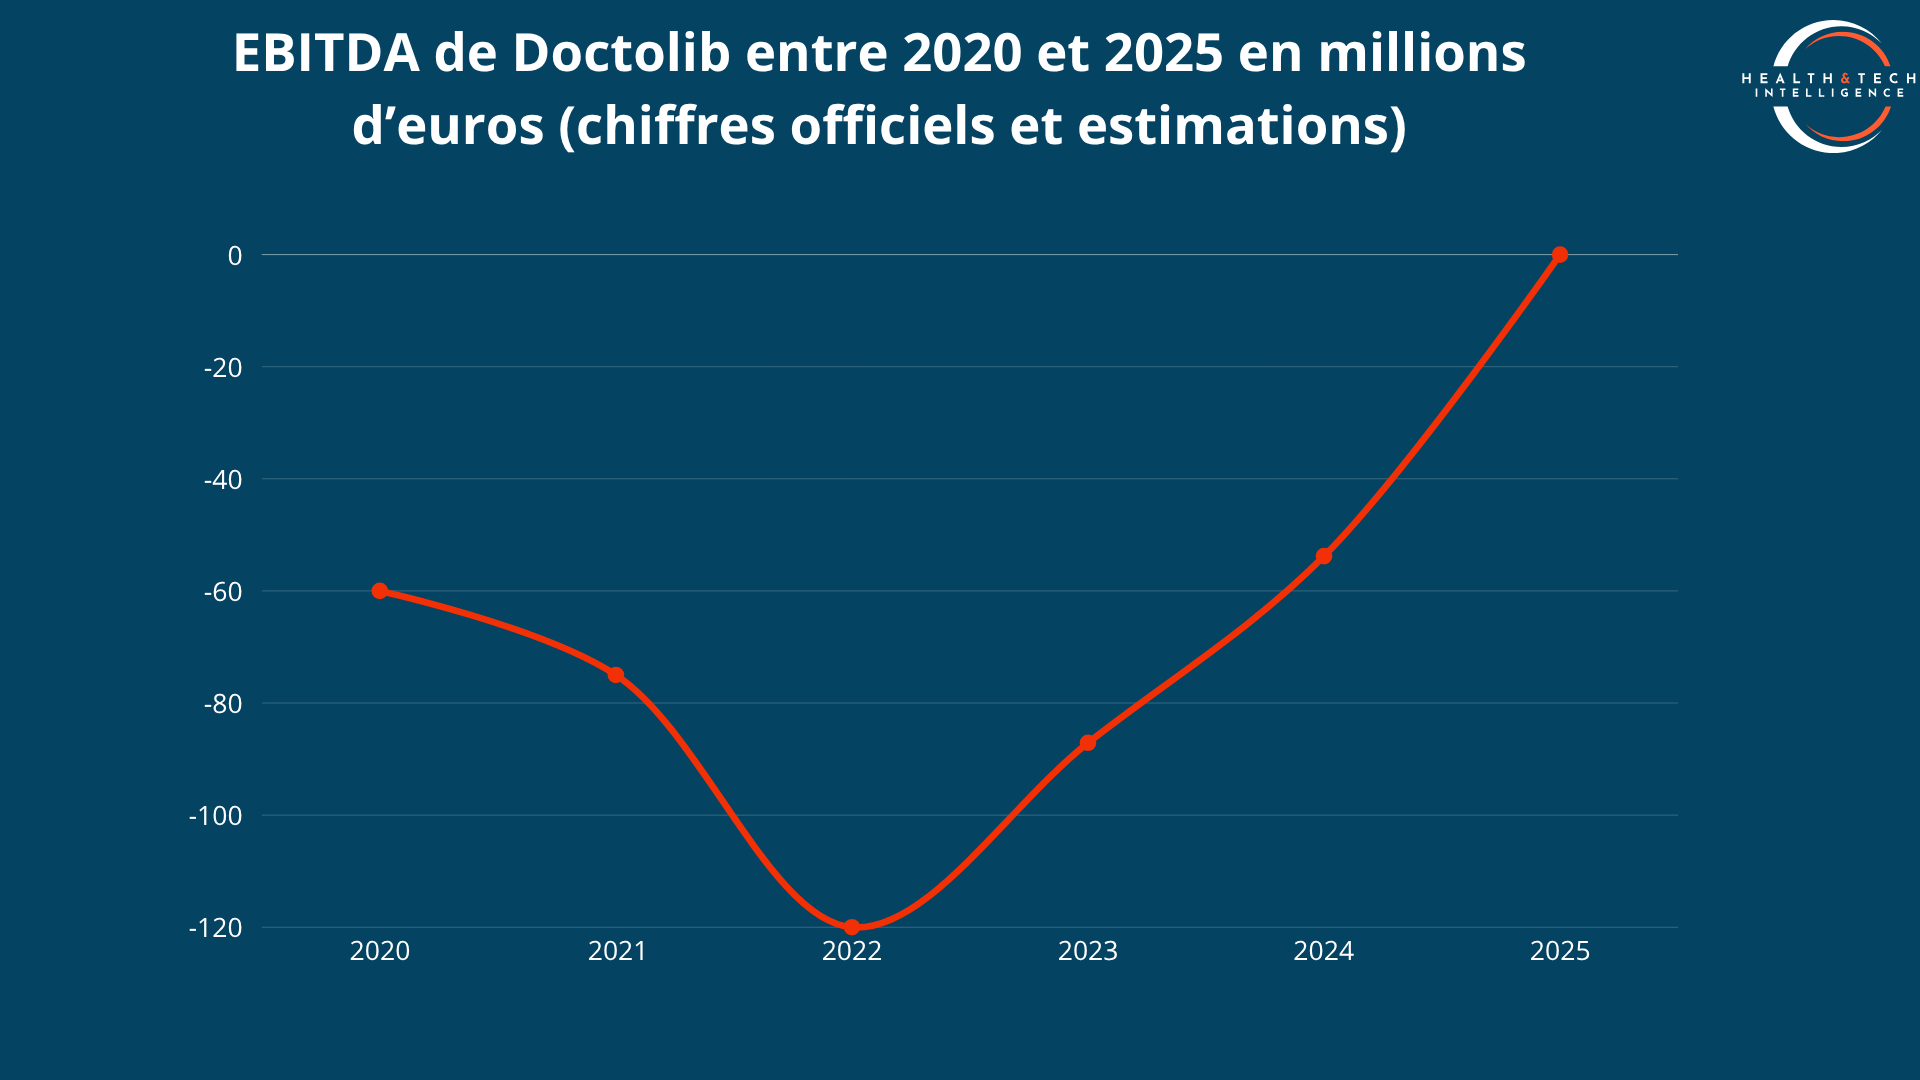
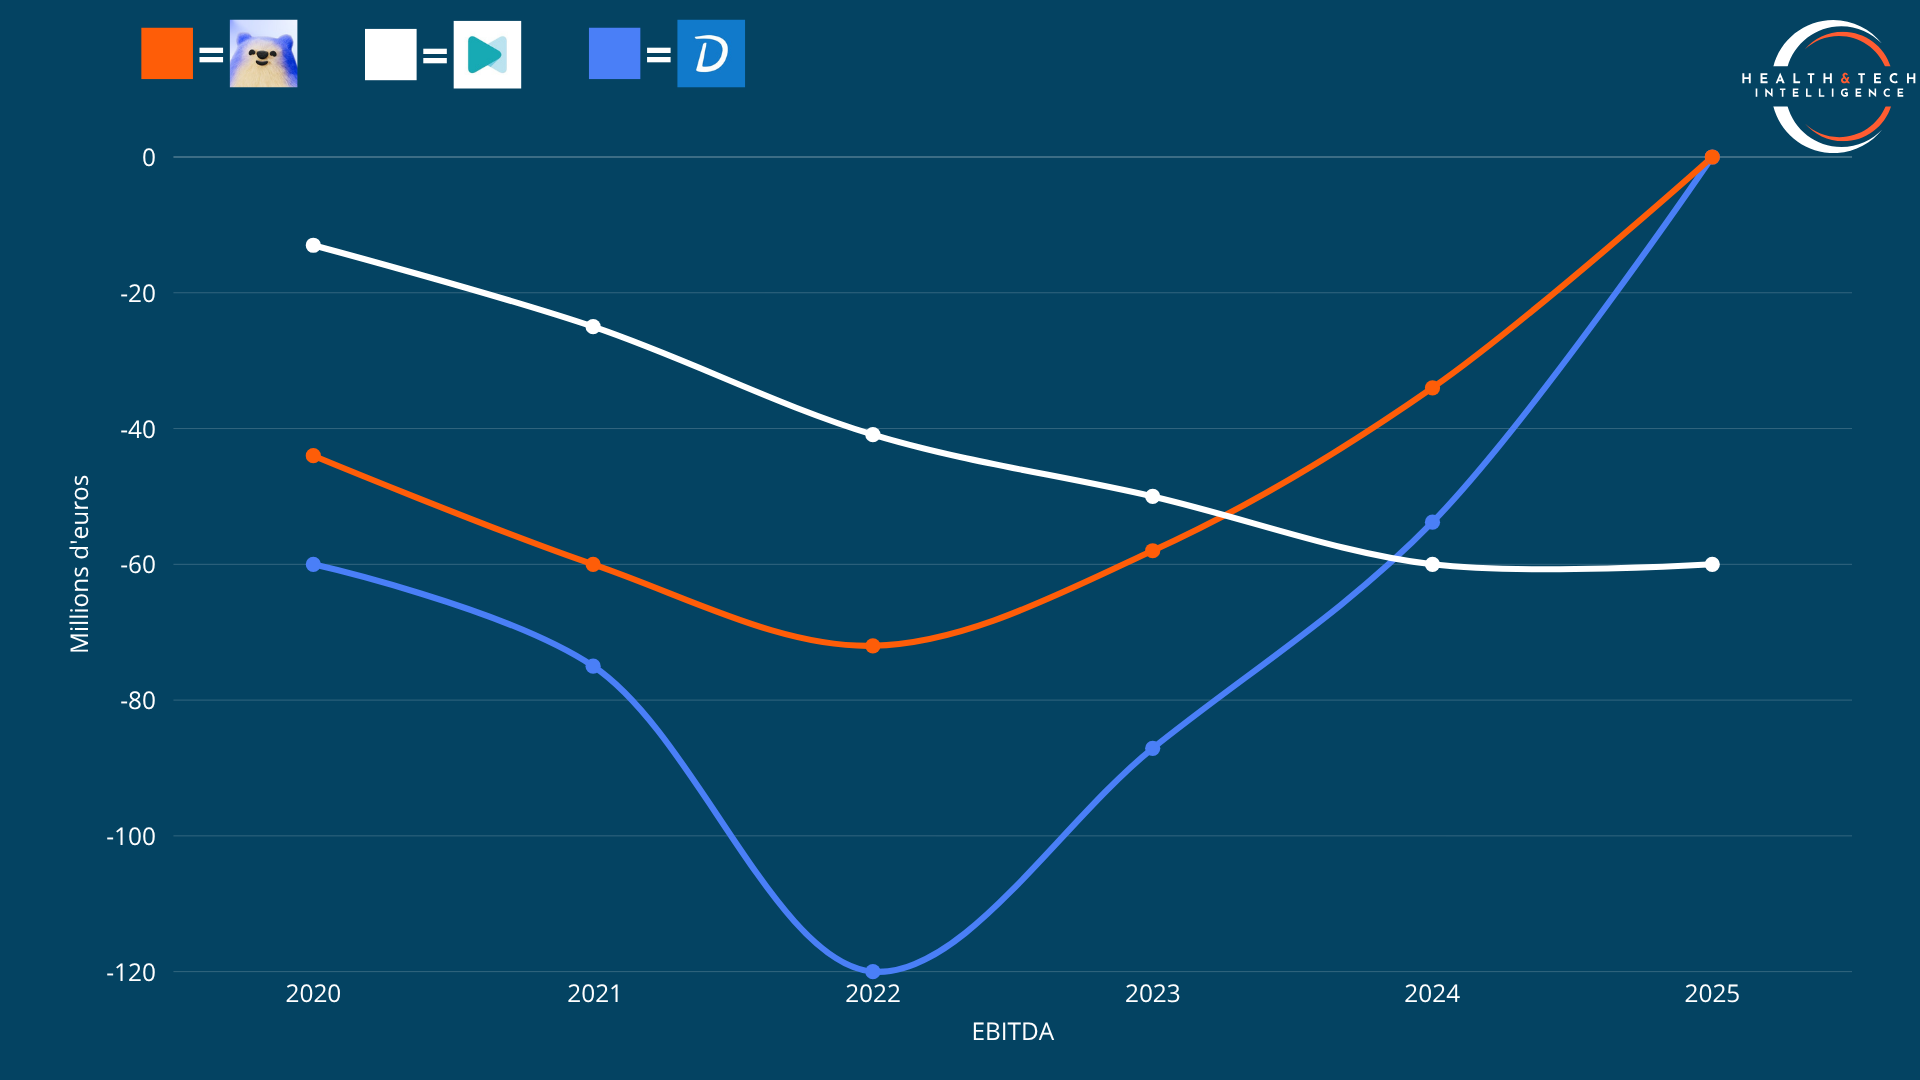
    Pendant 12 ans, Doctolib a été un véritable trou noir à capitaux. Devenue licorne en 2019 avec 150 M€ levés, l’entreprise n’a pas ralenti, levant la somme astronomique de 500 millions d’euros en 2022. L’objectif pendant toutes ces années était de financer une armée de commerciaux pour s’étendre en Allemagne et en Italie. Cette hyper-croissance a un coût : le point bas financier a été atteint en 2022 (avec des pertes nettes estimées à plus de 150 millions d’euros). Mais le pari du monopole a fini par payer. Fin 2025, après avoir rationalisé ses coûts (-53,8 M€ d’EBITDA en 2024), Stanislas Niox-Chateau a enfin pu annoncer la bascule : Doctolib est rentable. Avec 400 000 soignants payant un abonnement récurrent chaque mois, la machine est devenue une véritable rente à cash.

    EDITDA de Doctolib entre 2020 et 2025 en millions d'euros
    EDITDA de Doctolib entre 2020 et 2025 en millions d’euros – @H&TI

    Alan lève 100 millions d’euros après la rentabilité

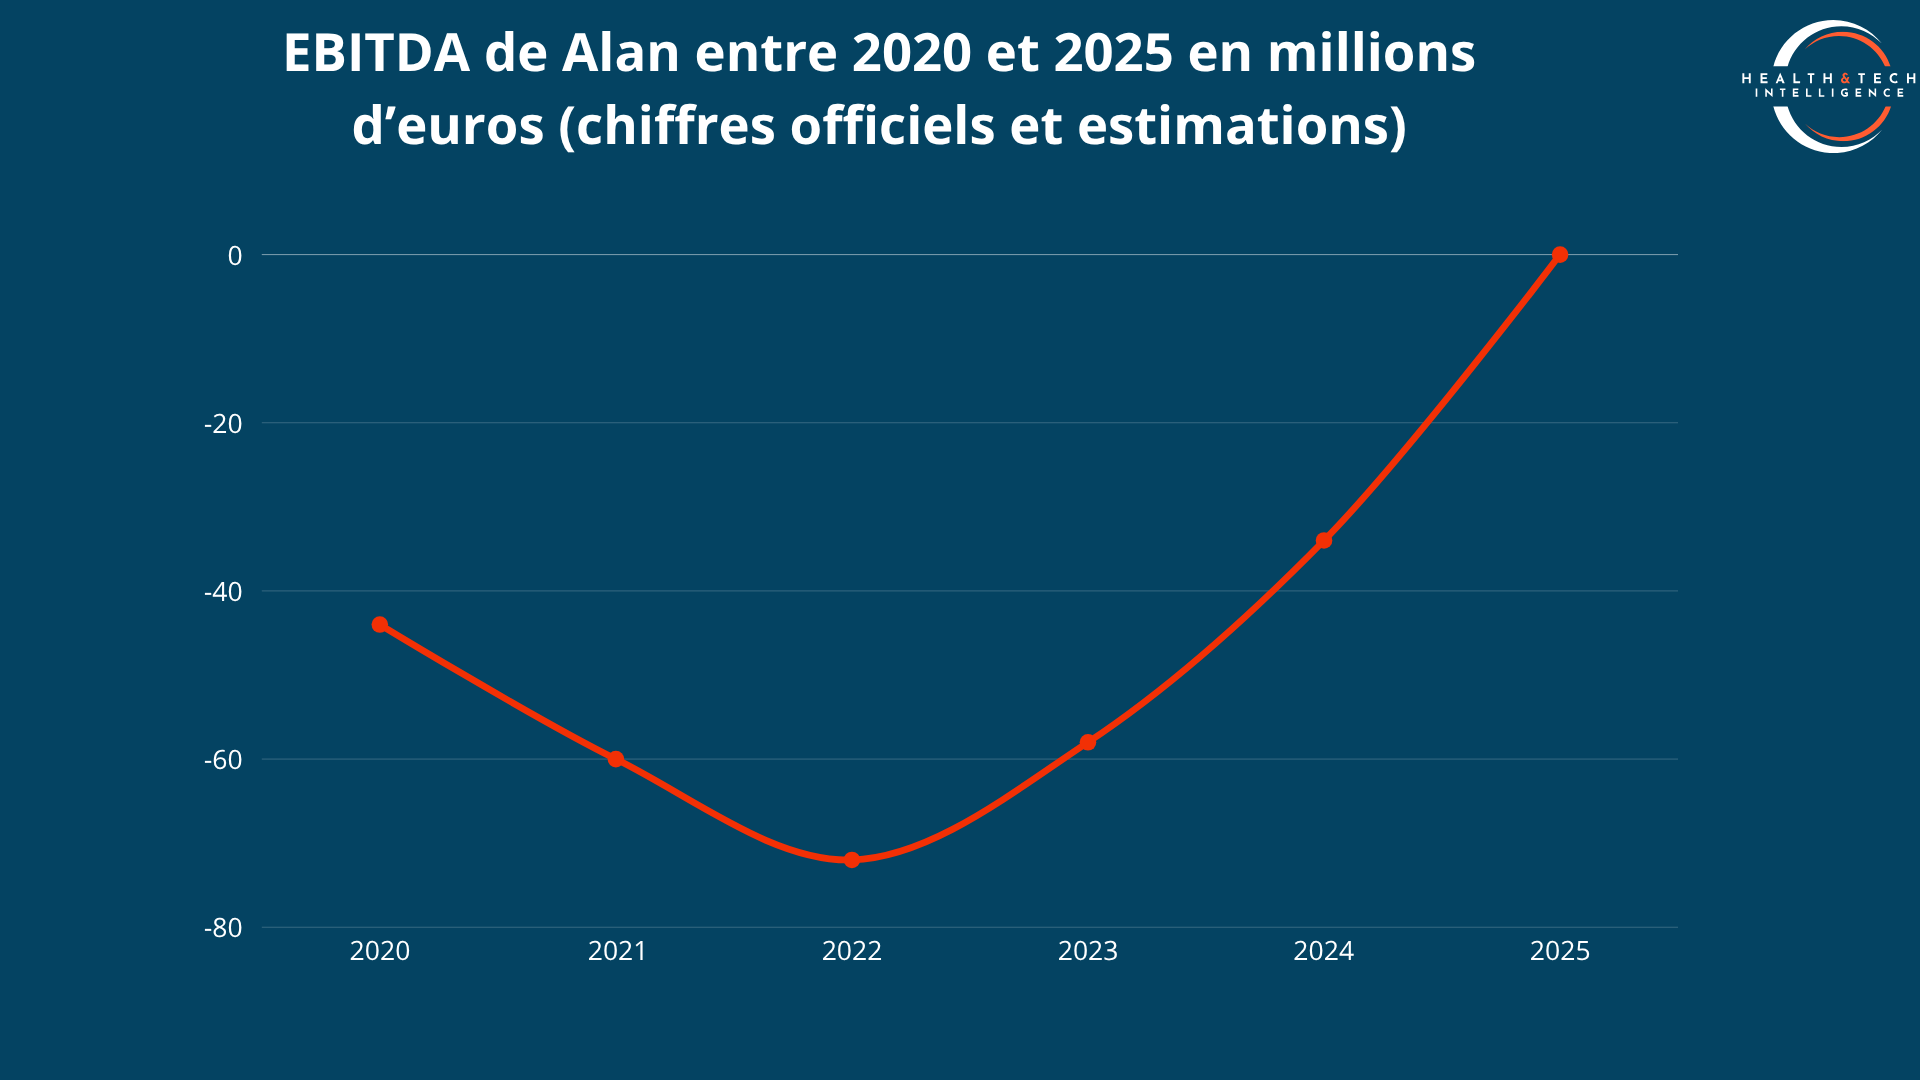
    Après avoir touché le fond de la piscine en 2022 avec 72 millions d’euros de pertes nettes, Alan a missé massivement sur l’intelligence artificielle pour automatiser son service client, ce qui lui a permis d’exploser ses revenus sans faire exploser sa masse salariale. Portée par la signature de contrats géants dans la fonction publique, l’entreprise a annoncé en mars 2026 avoir atteint la rentabilité opérationnelle sur son marché historique français. Preuve de l’effet “prime au leader” : à l’instant même où cette rentabilité a été prouvée, les investisseurs se sont bousculés pour leur injecter 100 millions d’euros supplémentaires, non pas pour survivre, mais pour financer leur domination au Canada.

    EDITDA de Alan entre 2020 et 2025 en millions d'euros
    EDITDA de Alan entre 2020 et 2025 en millions d’euros – @H&TI

    Une rentabilité plus difficile à atteindre quand la technologie est physique ou clinique

    Si Doctolib et Alan ont pu sortir du rouge, c’est grâce à la magie de leur modèle : une fois la plateforme logicielle développée, ajouter un nouveau client ne coûte presque rien. Mais que se passe-t-il quand l’innovation nécessite des laboratoires de pointe, des essais cliniques de plusieurs années ou la fabrication d’appareils physiques ? La “courbe en J” se transforme alors en une longue “vallée de la mort” financière. C’est la réalité de nos deux autres licornes.

    Owkin peine encore à trouver la rentabilité :

    La réalité de l’entreprise franco-américaine spécialisée dans l’intelligence artificielle appliquée à la découverte de médicaments est relativement différentes de celle d’Alan ou de Doctolib. Contrairement à un logiciel SaaS, les modèles d’Owkin nécessitent une puissance de calcul colossale, des partenariats hospitaliers onéreux et des années d’essais cliniques avant d’espérer un retour sur investissement. Pour maintenir son avance scientifique face aux géants américains, l’entreprise brûle énormément de capitaux.

    Mais face à la pression du marché, Owkin a dû envoyer des signaux de rationalisation clairs. Fin 2025, la licorne a lancé un plan de réduction de ses effectifs (visant environ 15 % de ses salariés) pour baisser ses coûts fixes, puis s’est séparée de sa très coûteuse branche diagnostic en mars 2026 (devenue la start-up indépendante Waiv). Cette rigueur a un but : tenir la distance. L’entreprise a d’ailleurs assumé publiquement son calendrier en déclarant à la presse à l’automne 2025 qu’elle espérait devenir rentable dans les cinq à six prochaines années (soit à l’horizon 2030-2031).

    DentalMonitoring et mon modèle ultra gourmand en capital :

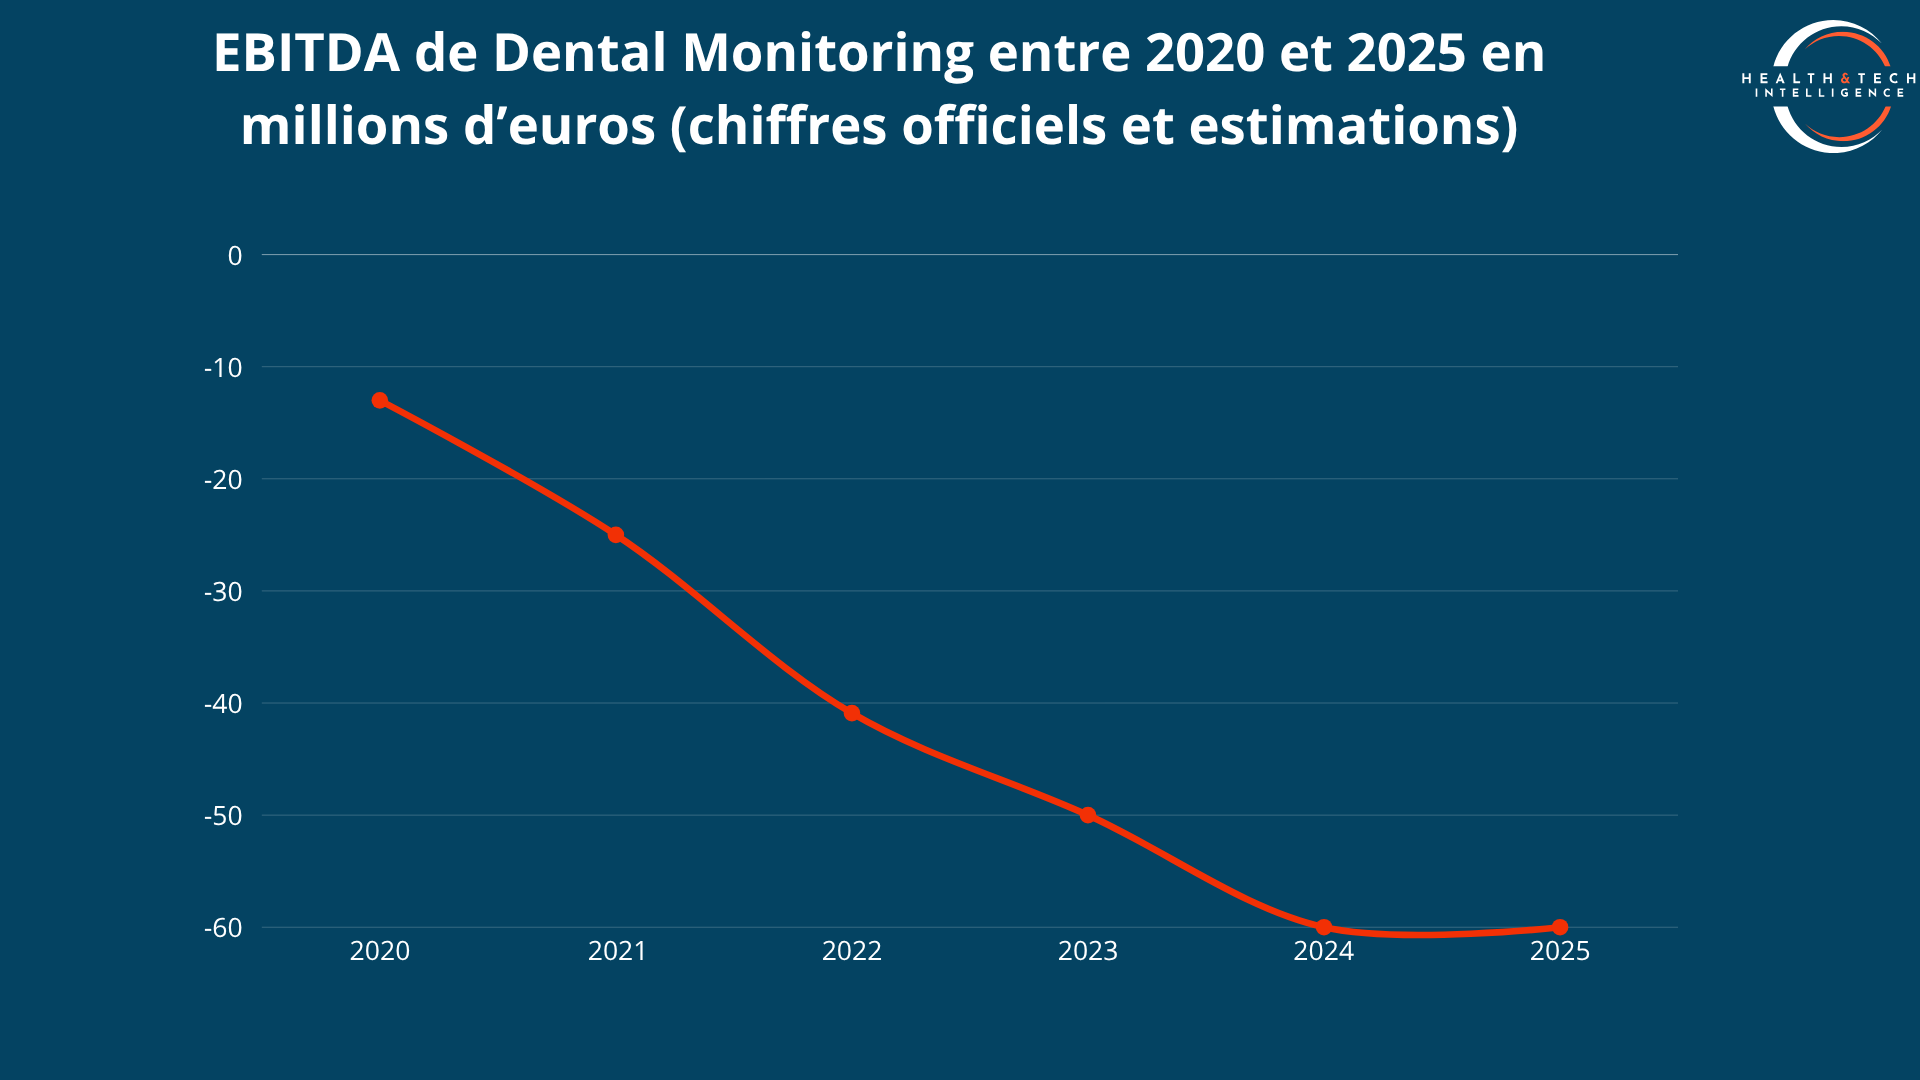
    Le modèle hybride (hardware + software) est de loin le plus gourmand en capital. DentalMonitoring doit fabriquer un objet physique (la Scanbox), l’expédier dans le monde entier, et payer des millions pour obtenir les certifications de la très sévère FDA américaine. Les documents officiels déposés au greffe français sont implacables : le déficit de la société s’est violemment creusé au fil de son expansion.

    En 2021, l’année de son sacre comme licorne, l’entreprise perdait 24,6 millions d’euros. L’année suivante (2022), la perte nette a explosé à 40,9 millions d’euros, affichant une marge nette intenable de -303 %. Dans ce contexte, la nouvelle méga-levée de 100 millions de dollars annoncée en février 2026 n’est pas une simple prime de victoire. Même si l’entreprise se félicite d’une amélioration de sa rentabilité opérationnelle, cet argent frais reste le ravitaillement vital d’une machine industrielle obligée de brûler des dizaines de millions pour tenter de s’imposer mondialement face aux géants de l’orthodontie.

    EDITDA de Dental Monitoring entre 2020 et 2025 en millions d'euros
    EDITDA de Dental Monitoring entre 2020 et 2025 en millions d’euros – @H&TI

    Des entreprises qui mettent plus d’une dizaine d’années pour être rentables

    Le temps nécessaire pour devenir rentable n’est pas une question de talent de la part des fondateurs, mais une loi dictée par le modèle économique :

    • 10 ans pour l’assurance dopée à l’IA (Alan).

    • 12 ans pour le logiciel B2B monopolisé (Doctolib).

    • Plus de 12 ans pour le dispositif médical à l’échelle mondiale (DentalMonitoring).

    • Au moins 15 ans pour la recherche médicale (Owkin).

    Mais attention, lever des dizaines de millions sans jamais trouver la clé de la rentabilité pardonne rarement. L’écosystème garde en mémoire le cas d’école BioSerenity. Cette pépite des vêtements connectés médicaux avait levé 65 millions d’euros en 2019 et rêvait du statut de licorne. Ayant brûlé son cash dans une croissance mal maîtrisée sans jamais atteindre l’équilibre, elle a fini en redressement judiciaire fin 2023. Dans la santé numérique, le statut de licorne est un formidable accélérateur, mais la rentabilité reste le seul juge de paix.

    Comparaison des résultats nets entre les licornes françaises du numérique en santé
    Comparaison des résultats nets entre les licornes françaises du numérique en santé – @H&TI
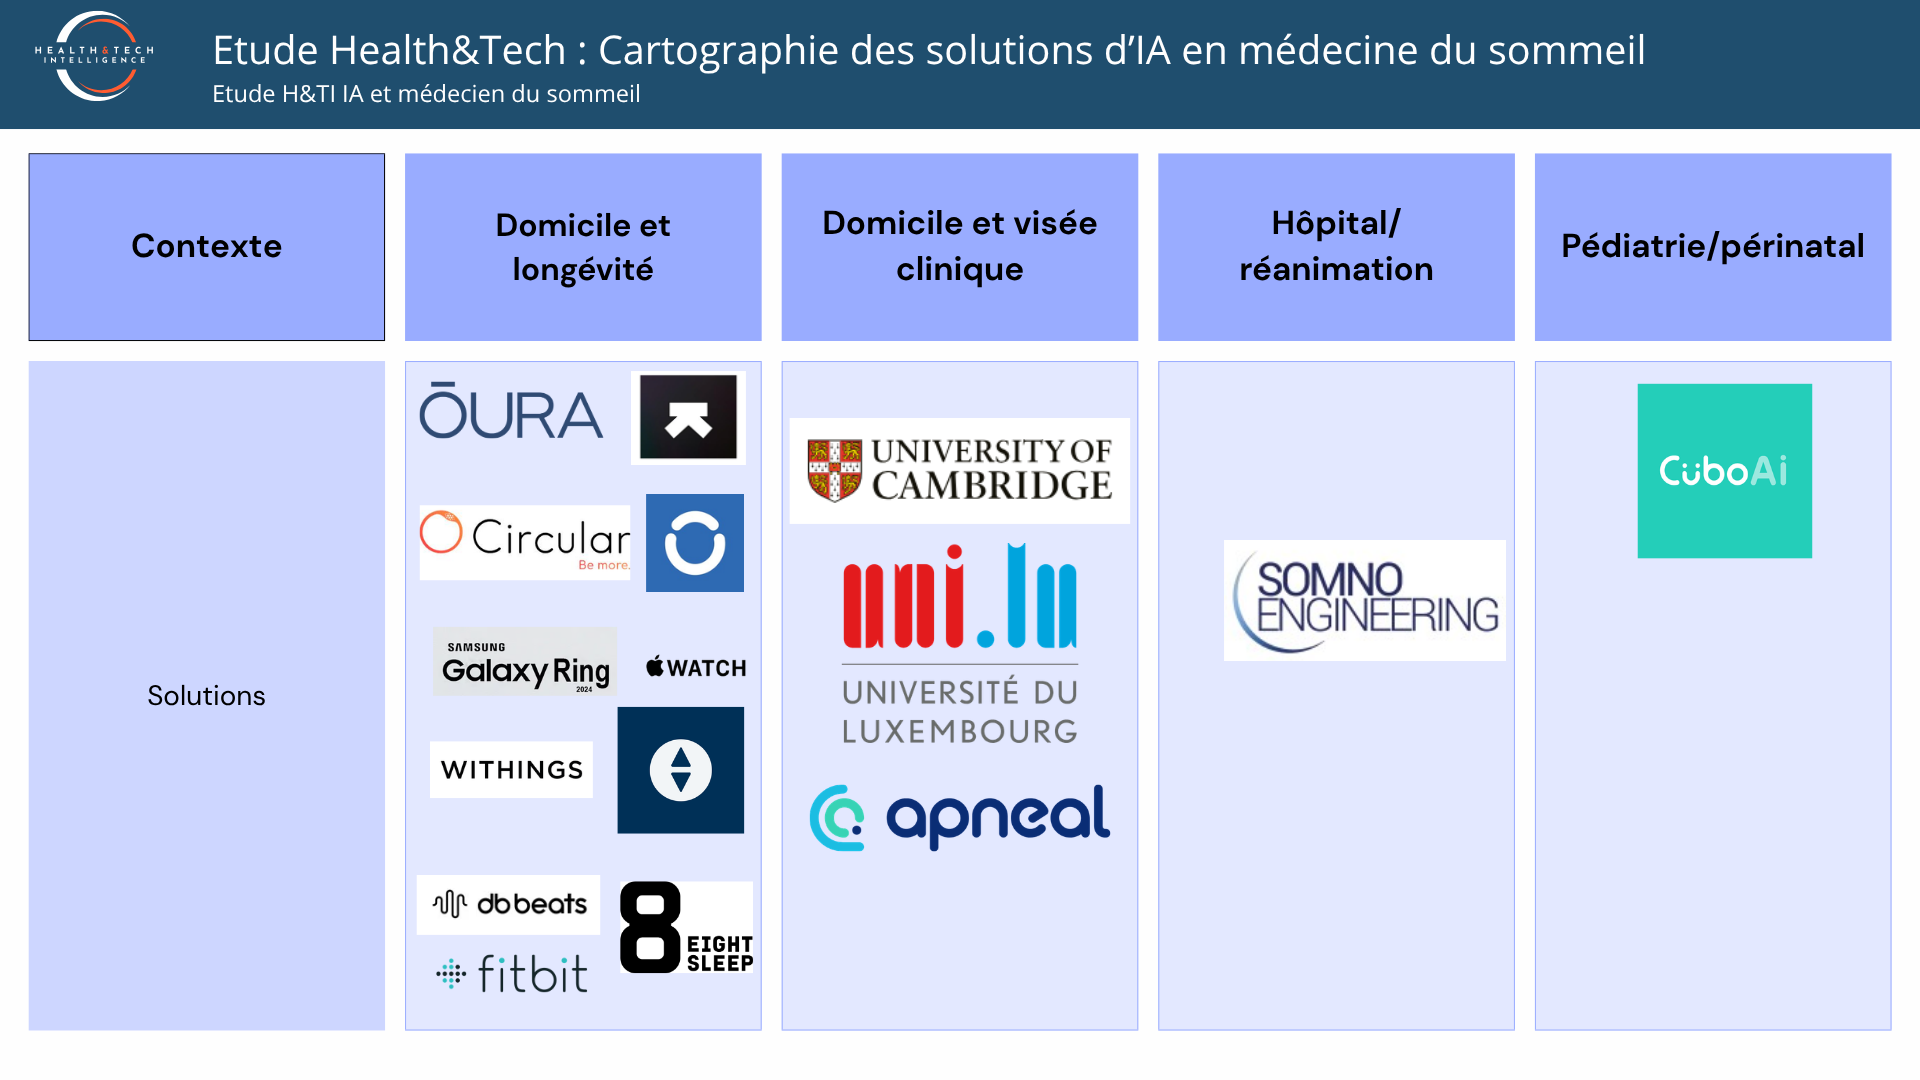
  • Panorama 2025 des solutions d’IA en médecine du sommeil (17 solutions, 4 grandes catégories)

    1 adulte sur 5 souffrirait d’apnée du sommeil : un moteur pour le dépistage à domicile

    Les solutions de dépistage et diagnostic de l’apnée du sommeil à domicile constituent un premier bloc de 3 solutions principales : Sleep Analyzer (Withings), Apneal et les travaux académiques de diagnostic à domicile. Withings Sleep Analyzer, développé avec les médecins du sommeil de l’hôpital Béclère et comparé à la polysomnographie clinique, détecte l’apnée du sommeil de façon « médicalement validée » à partir de capteurs pneumatiques et sonores placés sous le matelas. Il mesure en temps réel fréquence cardiaque, respiration, mouvements, durée des ronflements, structure des cycles de sommeil et propose une classification de la sévérité de l’apnée, intégrée dans un score de sommeil exploitable par le patient et potentiellement par les professionnels.

    Apneal, mis en avant par Bpifrance, illustre la montée d’acteurs spécialisés qui exploitent l’IA pour automatiser le dépistage de l’apnée du sommeil, avec une promesse de simplification du parcours par rapport à la polysomnographie traditionnelle en laboratoire. Les travaux de l’AI Modelling and Prediction Group au Luxembourg visent également un diagnostic à domicile, en s’appuyant sur des modèles d’IA pour analyser les signaux collectés dans l’environnement naturel du patient. Ce triptyque témoigne d’une convergence vers des dispositifs moins intrusifs, plus accessibles économiquement, et potentiellement intégrables dans des stratégies populationnelles de dépistage ciblé.

    Les objets portés et lits intelligents, deuxième pilier  7 solutions

    Les objets connectés de suivi continu du sommeil et de la santé constituent une deuxième catégorie comptant au moins 7 solutions : Oura Ring, Circular Ring 2, Ultrahuman, RingConn, Galaxy Ring, lits intelligents Sleep Number et Eight Sleep, ainsi que les fonctions de suivi du sommeil de l’Apple Watch. Oura Ring se positionne comme « compagnon de santé personnel » 24/7, combinant mesure du sommeil, activité, variabilité de la fréquence cardiaque et température pour produire des scores d’alignement circadien et de préparation, interprétés par des modèles propriétaires d’IA. Circular Ring 2, RingConn ou Galaxy Ring adoptent des architectures similaires, avec capteurs d’activité, de fréquence cardiaque et de température, et couches d’algorithmes permettant la détection automatisée des phases de sommeil et la production de recommandations quotidiennes.

    Au-delà des bagues, les lits intelligents Sleep Number et Eight Sleep intègrent des capteurs de pression, de température et parfois de fréquence cardiaque pour ajuster automatiquement fermeté, inclinaison ou température selon les signaux physiologiques nocturnes, grâce à des modèles d’IA embarqués. L’Apple Watch, via watchOS, fournit un suivi des durées et phases de sommeil, intégré à Apple Health, et alimente en données des applications tierces comme Somno. L’ensemble dessine un écosystème matériel dominé par des acteurs grand public, mais techniquement armé pour produire des séries temporelles riches en données exploitables par les cliniciens, sous réserve d’interopérabilité et de validation clinique.

    Rapport de sommeil par IA : les applications d’accompagnement numérique 4 solutions

    Les applications d’accompagnement et de coaching numérique du sommeil constituent un troisième bloc de 4 solutions principales : Somno,  le coach IA de Google et les écouteurs dédiés aux insomniaques. Somno, application de surveillance du sommeil, importe et analyse automatiquement les données issues de l’Apple Watch et d’autres appareils, et génère un « rapport de sommeil par IA » qui explique les causes probables des problèmes et propose des recommandations actionnables. Elle intègre un réveil intelligent, un algorithme breveté de détection de siestes, un verrouillage nocturne pour limiter l’usage d’applications après l’heure de coucher, ainsi qu’un score de « recharge énergétique » reposant sur des algorithmes propres.

    Le coach IA de Google, décrit comme un assistant 24/7 pour sport et sommeil, va plus loin en combinant données de multiples capteurs et historique comportemental pour fournir des conseils continus. Enfin, les écouteurs « pour insomniaques » utilisent des algorithmes pour adapter en temps réel sons, bruits blancs ou contenus audio en fonction des réactions de l’utilisateur, avec pour objectif de faciliter l’endormissement et de réduire les éveils nocturnes. Ces solutions ne produisent pas de diagnostic, mais structurent un espace de prévention et de modification comportementale à grande échelle.

    Cas d’usage pédiatrique et hospitalier 3 solutions

    Les cas d’usage spécialisés constituent une quatrième catégorie de 3 solutions : le babyphone dopé à l’IA, le « pyjama intelligent » et le dispositif pour patients de réanimation. Le babyphone de Cubo AI promet d’améliorer le sommeil du nourrisson et des parents en analysant en continu sons, mouvements et éventuellement paramètres physiologiques, puis en ajustant recommandations et alertes via IA. Ce type de solution ouvre la voie à un dépistage précoce de troubles du sommeil pédiatriques, tout en répondant à une forte demande parentale.

    Le « pyjama intelligent » dévellopé par l’université de Cambridge , intègre des capteurs permettant de surveiller les troubles du sommeil de manière non invasive, avec une analyse des signaux par IA pour détecter événements et anomalies. Enfin, la startup poitevine Somno enginnering développe un dispositif pour surveiller et « prendre soin du sommeil » des patients de réanimation, milieu où la fragmentation du sommeil aggrave morbidité et récupération. Ces solutions restent en phase plus expérimentale, mais préfigurent l’extension de l’IA du domicile vers les unités hospitalières critiques, avec un potentiel d’intégration aux systèmes de monitoring existants.

    Withings Intelligence et abonnements : opportunités économiques et cliniques transverses

    L’introduction de services basés sur l’IA – comme « Withings Intelligence », les abonnements Withings+ avec Cardio Check-Up, ou les offres Premium des applications Somno et Oura – crée un modèle récurrent de monétisation des algorithmes et de la donnée, au‑delà du seul matériel. Les offres d’abonnement (mensuelles ou annuelles) de Somno et Withings structurent un marché de services numériques qui peut intéresser assureurs, mutuelles et hôpitaux dans une logique de programmes de prévention ou de suivi à distance.

    Du point de vue clinique, la combinaison de dépistage validé (Sleep Analyzer, projets académiques), de suivi continu (bagues, lits, montres) et de coaching comportemental (applications IA, coach Google) ouvre la possibilité de parcours de soins hybrides, où le patient est suivi dans son environnement réel, avec des alertes pouvant déclencher des téléconsultations ou des examens complémentaires. Pour les dirigeants hospitaliers, ces briques offrent des leviers de désengorgement des laboratoires de sommeil, de fluidification du triage, et potentiellement de réduction des complications cardiovasculaires associées à l’apnée non traitée.

    Aucune donnée n’est téléchargée ou divulguée : risques, limites et enjeux de gouvernance

    Plusieurs solutions mettent en avant la protection des données, comme Somno qui affirme que toutes les données sont stockées localement ou chiffrées dans iCloud, sans téléchargement ni divulgation, ou Withings qui promet un stockage illimité sécurisé et non partagé avec des tiers. Cette transparence reste un élément clé pour l’adoption par les patients comme par les institutions, mais ne supprime pas les enjeux de gouvernance des algorithmes, de biais potentiels ni de validation clinique externe.

    Les limites tiennent également à la fragmentation de l’écosystème et à l’absence de standards d’interopérabilité réellement opérationnels entre dispositifs grand public et systèmes d’information hospitaliers, malgré la compatibilité annoncée avec Apple Health et plus de 100 applications pour certaines solutions. La frontière entre bien‑être et dispositif médical est parfois floue, comme en témoignent la différence de positionnement entre Sleep Analyzer (détection médicalement validée) et des applications de coaching; ceci pose des questions de responsabilité clinique, de remboursement et de régulation à moyen terme.

    Vers une médecine du sommeil augmentée par l’IA, encore à structurer

    Au total, les documents mettent en évidence au moins 17 solutions d’IA appliquées au sommeil, réparties entre dépistage/diagnostic à domicile (3), objets connectés et lits intelligents (7), coaching numérique et applications (4) et cas d’usage spécialisés pédiatriques ou hospitaliers (3). Pour les décideurs, l’enjeu est désormais de transformer ce foisonnement en parcours de soin structurés, fondés sur des dispositifs cliniquement validés et interopérables avec les systèmes hospitaliers.

    Les perspectives stratégiques en médecine du sommeil reposent ainsi sur trois axes : industrialiser le dépistage de l’apnée du sommeil à domicile grâce aux solutions validées, capitaliser sur les flux de données issus des objets connectés pour un suivi longitudinal réellement exploitable, et encadrer les outils de coaching IA par des référentiels cliniques et éthiques robustes. L’arbitrage entre innovation rapide portée par les acteurs grand public et exigences de sécurité, de preuve clinique et de souveraineté des données constituera le principal déterminant de la valeur créée pour les systèmes de santé comme pour les investisseurs.

  • Sommeil : un champ médical sous-exploité à la croisée de l’industrialisation des soins et de la révolution data/IA

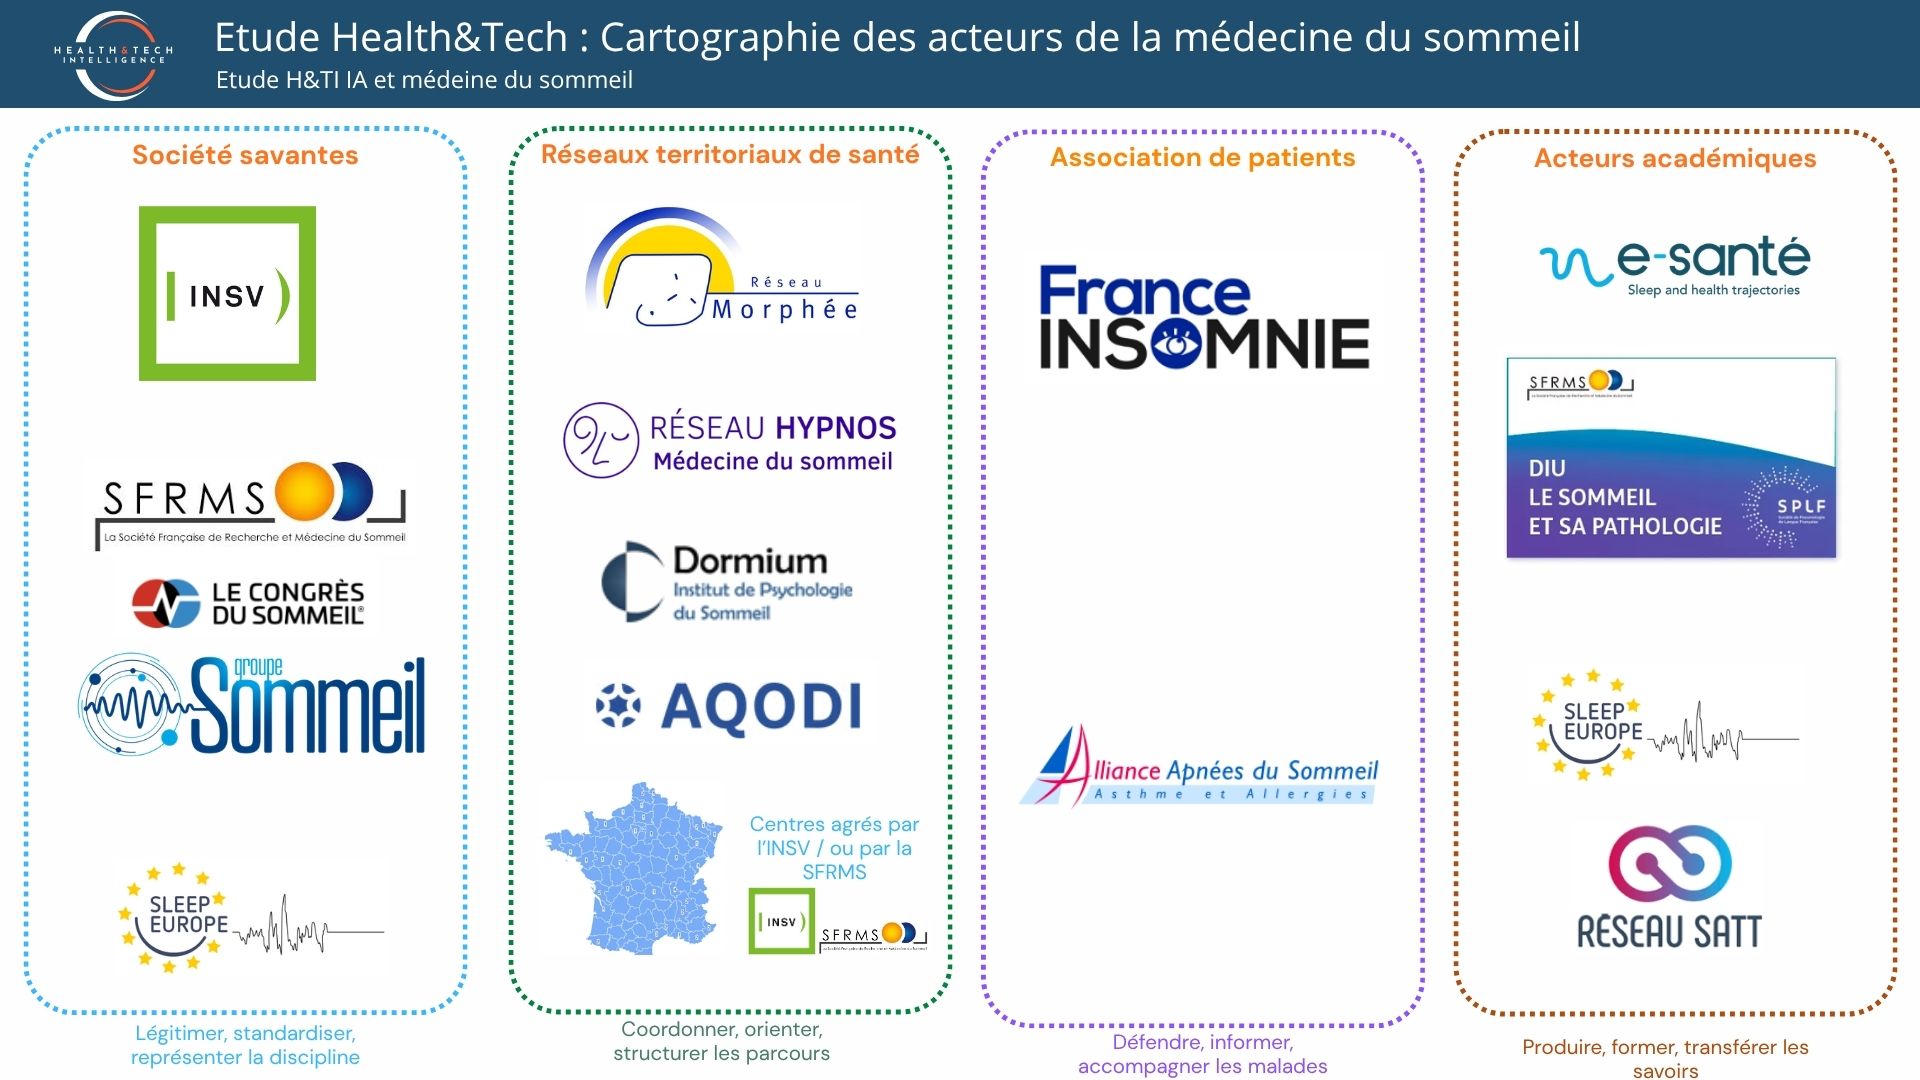
    L’écosystème de la médecine du sommeil se structure autour d’un continuum allant de la prévention et de l’éducation à la santé jusqu’aux centres d’exploration du sommeil et aux chaires de recherche intégrant l’IA, avec une montée en puissance des approches réseau et des modèles industrialisés de prise en charge. Dans ce contexte, les principaux acteurs (réseaux associatifs, centres de santé spécialisés, structures hospitalières, universités et plateformes d’IA) disposent d’importants leviers de création de valeur, mais sont confrontés à des contraintes organisationnelles, économiques, réglementaires et technologiques significatives.

    Opportunités principales

    Un fardeau épidémiologique et sociétal encore largement sous-adressé

    • Les troubles du sommeil (insomnie, apnées, hypersomnies, parasomnies, troubles du rythme veille–sommeil) restent sous-diagnostiqués alors qu’ils constituent un déterminant majeur de la santé cardiométabolique, cognitive et mentale.

    • Les données issues de chaires comme Sleep Health‑AI montrent que les troubles du sommeil contribuent de manière significative aux maladies chroniques et aux coûts indirects (absentéisme, baisse de productivité, accidents), ce qui crée un important potentiel de réduction de coûts pour les payeurs et les employeurs.

    • Cette « sous‑adéquation » entre besoin réel et capacité de prise en charge ouvre un espace de croissance pour les acteurs capables d’augmenter les volumes diagnostiqués (centres du sommeil, plateformes de dépistage, réseaux de santé, acteurs de l’IA appliquée).

     Structuration d’un maillage territorial et renforcement des parcours de soins

    • L’INSV développe une cartographie des structures prenant en charge les troubles du sommeil et se positionne comme interface de communication et de prévention entre associations de patients, professionnels de santé et pouvoirs publics, ce qui favorise la lisibilité de l’offre et la construction de parcours coordonnés.

    • Le Réseau Morphée, réseau de santé francilien financé par l’ARS, illustre le rôle des réseaux territoriaux pour l’orientation des patients, la formation des médecins et la mise en place de parcours de soins innovants, notamment via un questionnaire en ligne de pré‑évaluation et des actions structurées autour du sommeil de l’enfant et de l’adolescent.

    • Les centres comme AQODI ou les nouveaux centres intégrés dans des cliniques (ex. clinique Jeanne‑d’Arc à Lunéville) mettent en œuvre des parcours complets (consultation, examens, mise en place du traitement, suivi) et renforcent la capacité régionale d’exploration du sommeil, contribuant à réduire les délais d’accès aux diagnostics.

    Industrialisation et professionnalisation des centres de sommeil

    • AQODI déploie des centres de santé et des laboratoires du sommeil « partout en France », avec une gouvernance médicale forte, des équipes pluridisciplinaires et des équipements de pointe, cherchant ainsi à standardiser la qualité et à mutualiser les investissements techniques (polysomnographie, enregistrements multiparamétriques, etc.).

    • Le centre du sommeil de la clinique Jeanne‑d’Arc (Lunéville), adossé à un groupe privé (Louis Pasteur Santé) et à une association médicale spécialisée (AGEM), témoigne du potentiel d’intégration verticale entre groupes de cliniques, associations de somnologie et plateaux techniques dédiés.

    • La montée en puissance de ces modèles permet de créer des économies d’échelle, de développer des protocoles standardisés et d’améliorer la productivité médicale, préfigurant l’émergence d’opérateurs nationaux de la médecine du sommeil.

    Montée en compétence des professionnels et consolidation du capital humain

    • Le DIU « Le sommeil et sa pathologie » (Montpellier–Nîmes) est emblématique d’une offre de formation inter‑universitaire pluridisciplinaire, visant à approfondir les connaissances des professionnels sur la physiologie du sommeil et l’ensemble des pathologies associées, avec une articulation explicite entre diagnostic, thérapeutique et prise en charge globale.

    • Les actions de formation du Réseau Morphée, notamment les webinaires dédiés aux professionnels, renforcent les compétences en soins primaires pour le dépistage, l’orientation et la prise en charge, contribuant à diffuser une culture somnologique au‑delà des centres spécialisés.

    • L’INSV, en tant qu’association nationale de référence fondée sous l’impulsion de la SFRMS, structure un écosystème où associations de patients, sociétés savantes et professionnels se coordonnent autour d’actions de prévention, de sensibilisation et de formation continue.

    Transformation numérique et IA comme leviers de rupture

    • La chaire internationale Sleep Health‑AI, portée par l’Université Grenoble Alpes avec des partenaires académiques et industriels, vise explicitement à transformer la médecine du sommeil par l’exploitation de l’IA et des données de vie réelle (dossiers médicaux, données de remboursement, capteurs portables, données rapportées par les patients).

    • L’intégration de l’IA dans la prévention, le diagnostic et la gestion des troubles du sommeil permet d’envisager des approches de médecine prédictive, préventive et personnalisée, avec des algorithmes transparents, physiologiquement ancrés et cliniquement interprétables, ce qui répond aux attentes de confiance des cliniciens.

    • Ces initiatives ouvrent de nouvelles opportunités pour les partenariats public–privé (universités, industriels du dispositif médical, éditeurs de logiciels, fabricants de wearables, assureurs), et pour la création de plateformes de données et d’algorithmes pouvant être déployées à large échelle dans les centres du sommeil ou en ambulatoire.

    Différenciation par la prévention, la pédagogie et l’ancrage grand public

    • L’INSV, via ses campagnes de prévention et la Journée du Sommeil, contribue à la reconnaissance du sommeil comme facteur essentiel de la santé, renforçant la demande sociale pour des solutions et légitimant les investissements publics et privés dans ce champ.

    • Le Réseau Morphée développe des ressources numériques ciblées sur le sommeil de 0 à 18 ans, avec un site de référence et des contenus à destination des parents, enseignants et infirmières scolaires, ce qui positionne le réseau comme acteur clé de la prévention pédiatrique.

    • Ces actions offrent aux acteurs de la médecine du sommeil des opportunités d’extension de leur périmètre d’activité vers l’éducation à la santé, les partenariats avec le système scolaire et les programmes d’entreprise, favorisant des modèles économiques hybrides (financement public, partenariats privés, mécénat).

    Risques majeurs

    Fragmentation de l’offre et disparités territoriales

    • Malgré les efforts de cartographie de l’INSV et le développement de réseaux locaux (Morphée) ou de centres spécialisés (AQODI, cliniques privées), l’offre demeure hétérogène, avec un risque de disparités importantes entre régions bien dotées et territoires sous‑équipés.

    • Les initiatives restent souvent portées par des structures associatives ou des opérateurs privés isolés, ce qui peut limiter la mutualisation des moyens, la standardisation des pratiques et la visibilité globale de l’écosystème pour les patients et les payeurs.

    • Pour les dirigeants hospitaliers et les investisseurs, cette fragmentation complexifie la mise en œuvre de stratégies d’expansion cohérentes et augmente le risque de duplication des investissements ou d’effets d’aubaine à faible impact populationnel.

    Tension sur les compétences et dépendance à une expertise rare

    • La montée en puissance de centres spécialisés (AQODI, centres hospitaliers, cliniques privées) accroît la demande en médecins du sommeil, techniciens de sommeil, psychologues et infirmiers spécialisés, alors que le vivier de professionnels formés reste limité.

    • Si le DIU « Le sommeil et sa pathologie » et les actions de formation des réseaux contribuent à élargir le socle de compétences, ces dispositifs nécessitent du temps pour produire un volume suffisant de professionnels, créant un risque de goulet d’étranglement sur la capacité de montée en charge.

    • À court terme, cette tension peut se traduire par une concurrence accrue entre acteurs pour l’attraction des talents, une augmentation des coûts salariaux et un risque de dégradation de la qualité si des profils insuffisamment formés sont mobilisés pour répondre à la demande.

    Incertitudes économiques et soutenabilité des modèles

    • Les réseaux de santé comme Morphée sont largement dépendants de financements publics (ARS), ce qui les expose aux arbitrages budgétaires et aux priorités changeantes des autorités sanitaires.

    • Les centres associatifs ou médico‑sociaux (ex. AQODI) combinent des missions de qualité des soins, de prévention et de prise en charge des pathologies chroniques, avec des contraintes économiques propres au secteur médico‑social, créant une tension structurelle entre mission sociale et viabilité économique.

    • Les investissements nécessaires en équipements (plateaux techniques d’exploration du sommeil), en systèmes d’information et, demain, en infrastructures de données et d’IA, peuvent peser lourdement sur les comptes d’exploitation des cliniques, des centres et des hôpitaux si les modèles de financement ne reconnaissent pas pleinement la valeur générée (prévention, réduction des complications, gain de productivité).

    Maturité inégale des solutions numériques et risques de non‑adoption de l’IA

    • La chaire Sleep Health‑AI affiche une ambition forte d’intégration de l’IA dans la prévention, le diagnostic et la gestion de la santé du sommeil, mais la transposition opérationnelle de ces travaux dans les pratiques cliniques est conditionnée par la capacité des établissements et des professionnels à intégrer de nouveaux outils et à adapter leurs workflows.

    • Les exigences de transparence, de reproductibilité et d’interprétabilité des algorithmes, rappelées par la chaire, sont critiques pour obtenir la confiance des cliniciens, mais peuvent allonger les cycles de développement et de validation, retardant la disponibilité de solutions matures.

    • En l’absence de cadres de remboursement, de référentiels d’évaluation et d’interopérabilité clairement définis, les solutions d’IA en médecine du sommeil risquent de rester cantonnées à des pilotes académiques, sans passage à l’échelle, ce qui constituerait un risque pour les investisseurs technologiques et les établissements qui misent sur ces innovations.

    Risques de cloisonnement entre prévention, soins primaires et centres spécialisés

    • L’INSV et les réseaux comme Morphée portent une forte dynamique de prévention et d’éducation, mais la traduction de ces actions en flux structurés vers les centres de sommeil (publics, privés, associatifs) dépend de la qualité de l’intégration avec les médecins traitants et les systèmes d’orientation.

    • Le développement de centres spécialisés et de plateaux techniques peut conduire à une forme d’hyperspécialisation, si les liens avec les soins primaires, la pédiatrie, la santé mentale et la médecine du travail ne sont pas activement entretenus, entraînant des ruptures de parcours ou des retours insuffisants d’information aux prescripteurs.

    • La multiplication d’initiatives numériques (questionnaires en ligne, sites d’information, webinaires) sans intégration dans les systèmes d’information de santé (DMP, logiciels métiers) accentue ce risque de cloisonnement, en créant des « silos » d’information déconnectés des décisions cliniques.

    Concurrence des approches non validées et enjeux d’image

    • Le fort intérêt du grand public pour le sommeil favorise l’émergence d’acteurs non médicaux (applications grand public, dispositifs non certifiés, contenus non validés) susceptibles de brouiller les repères et de détourner une partie des patients des parcours validés par les sociétés savantes et les réseaux.

    • Les acteurs légitimes (INSV, réseaux, centres agréés, universités) doivent maintenir un haut niveau d’exigence scientifique et de pédagogie pour se différencier, au risque sinon de voir leur image diluée dans un environnement informationnel surchargé.

    • Pour les investisseurs et dirigeants d’établissements, ce contexte accroît la nécessité de due diligence scientifique et réglementaire avant d’accompagner des projets liés à la santé du sommeil, afin d’éviter des risques réputationnels et de conformité.

    Synthèse et perspectives stratégiques

    Les acteurs de la médecine du sommeil évoluent aujourd’hui dans un environnement où l’ampleur des besoins non couverts, la structuration progressive de réseaux et de centres spécialisés, et l’émergence de solutions d’IA créent un potentiel important de valeur médicale, sociale et économique. Dans le même temps, la fragmentation de l’offre, la rareté des compétences, les incertitudes financières et la maturité encore incomplète des solutions numériques font peser des risques élevés sur la soutenabilité et la capacité de passage à l’échelle de ces modèles.

    Pour les dirigeants hospitaliers, la priorité stratégique consiste à intégrer la médecine du sommeil dans une vision de parcours, en articulant prévention, soins primaires, centres d’exploration et plateformes numériques, tout en investissant dans la formation (DIU, réseaux) et dans des partenariats structurés avec les acteurs référents (INSV, Réseau Morphée, chaires universitaires). Pour les investisseurs, les opportunités les plus attractives se situent probablement à l’intersection des opérateurs de centres multi‑sites (modèles type AQODI, cliniques intégrant des centres du sommeil) et des plateformes de données/IA ancrées dans des partenariats académiques solides, à condition de maîtriser le risque réglementaire et d’adoption. Pour les médecins, enfin, l’enjeu est de tirer parti de ces dynamiques (formations spécialisées, réseaux, outils d’IA) pour enrichir leur pratique, participer à la co‑construction de standards de qualité et s’assurer que la transformation numérique reste alignée avec les exigences de la clinique et de l’éthique.

  • L’IA comme défense contre la menace cyber : cartographie des 11 solutions utilisées en France

    Des solutions à chaque étape de l’intrusion

    Détenteurs de données hautement critiques et soumis à l’impératif de continuité des soins, les hôpitaux sont devenus la cible privilégiée des groupes cybercriminels. Face à des attaques par ransomwares qui se complexifient de plus en plus, notamment grâce à l’intégration de l’intelligence artificielle, de nombreux hôpitaux français ont également décider d’intégrer l’IA dans leur combat contre la menace cyber, et cela, à tous les étages de son système d’information.

    Mais dresser une cartographie de ces déploiements relève du défi : en effet, la confidentialité est la règle d’or pour ne pas exposer l’architecture de défense des établissements. Toutefois, en s’appuyant sur des retours d’expérience officiels et des communications publiques, il est possible de dessiner les prémisses de ce qui pourrait bientôt ressembler à une carte de France de cette nouvelle immunité numérique dopée à l’IA.

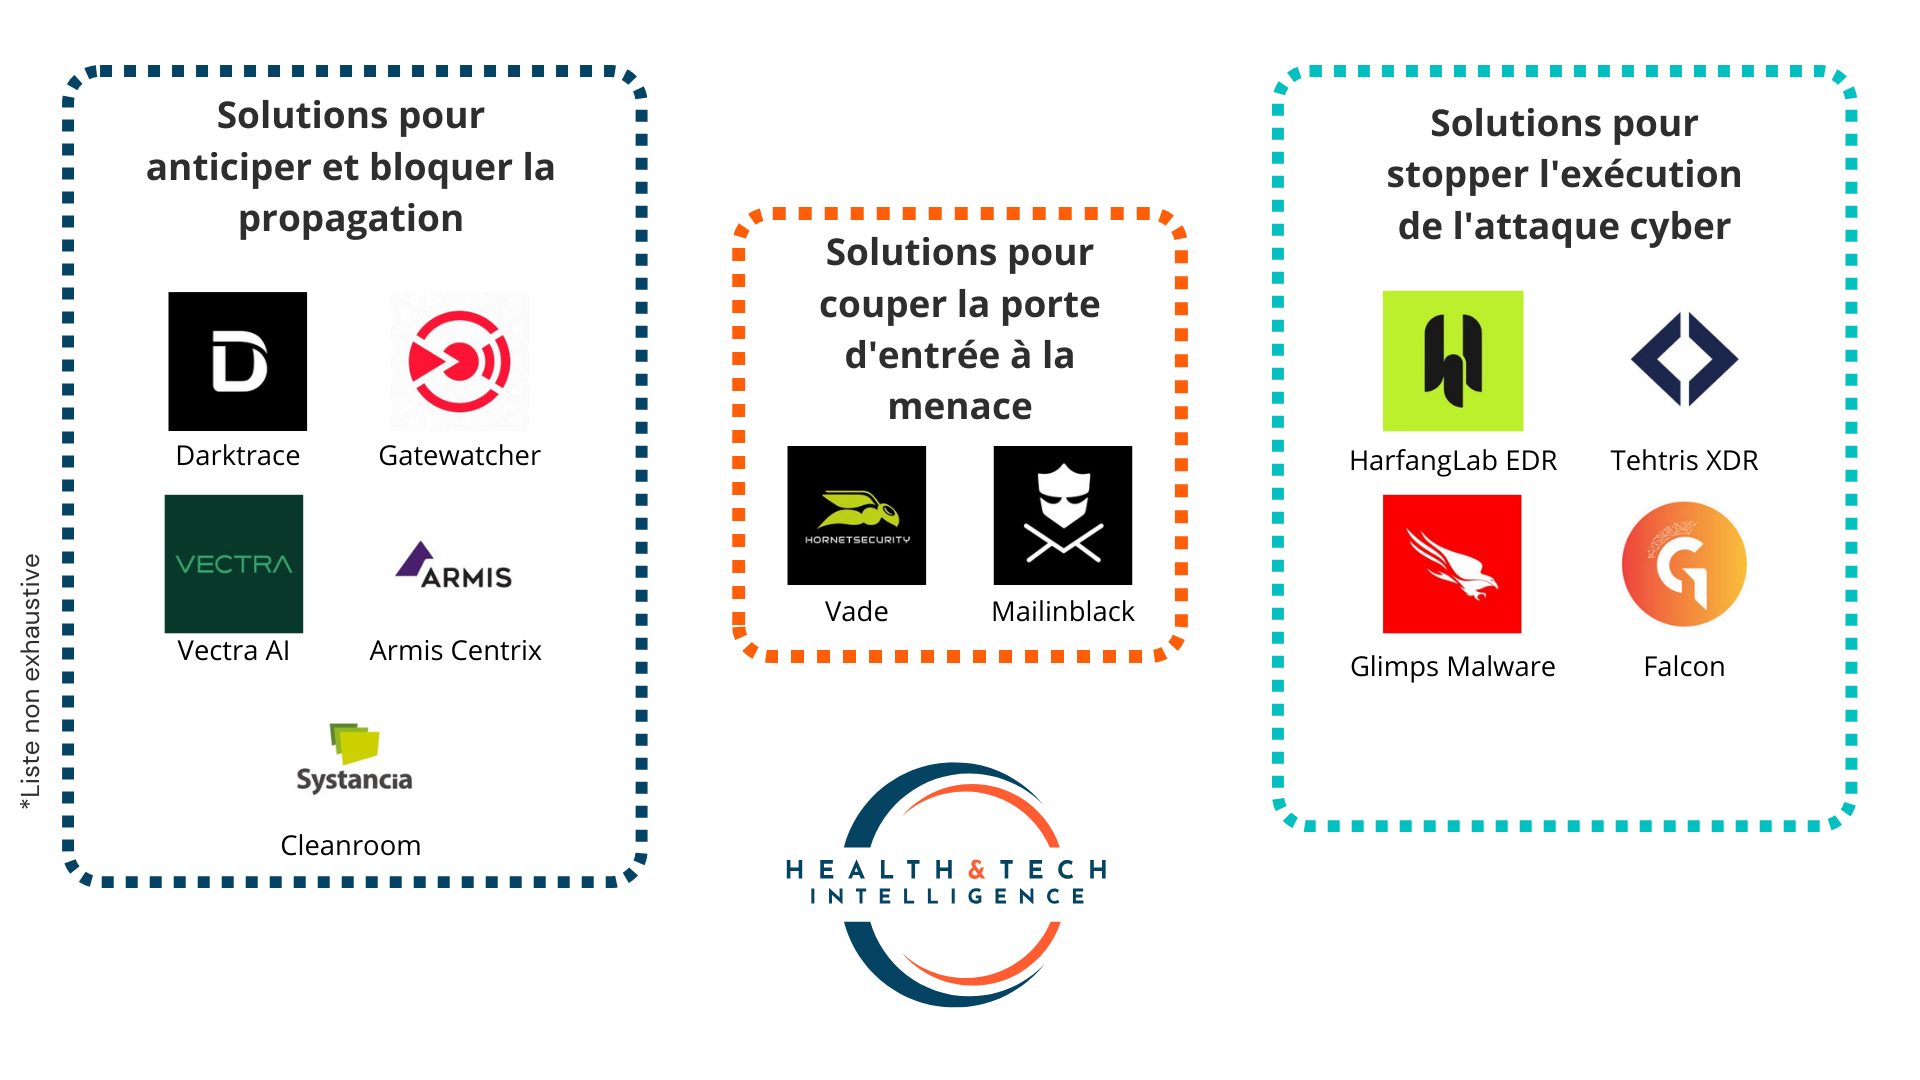
    Cartographie des solutions cyber alimentées par l'IA utilisées à l'hôpital - @ANS
    Cartographie des solutions cyber alimentées par l’IA utilisées à l’hôpital – @ANS

    2 solutions pour couper la porte d’entrée à la menace

    La première étape de l’attaquant consiste souvent à tromper un soignant ou un administratif via un e-mail piégé (phishing) pour obtenir un premier accès. Pour bloquer cette menace initiale, l’IA agit comme un filtre sémantique et comportemental : grâce au traitement du langage naturel (NLP) et à l’analyse sémantique, elle est désormais capable de “comprendre” le contexte d’un message pour déjouer les fraudes complexes.

    L’expertise française est ici incontournable. La solution Vade de Hornet Security s’est imposée comme une référence dans la sécurisation des flux de messagerie hospitalière grâce à son moteur d’IA prédictive couplant Machine Learning et NLP. Plutôt que de se fier à de simples listes noires d’expéditeurs ou à des bases de données statiques, l’algorithme analyse dynamiquement le contexte, l’origine, les liens cachés et même le ton d’urgence d’un e-mail. Cette approche permet de bloquer les menaces polymorphes et les attaques de spear-phishing (usurpation d’identité de la direction ou de médecins) avant même qu’elles n’atteignent la boîte de réception des soignants. La pertinence de ce filtre intelligent est démontrée sur le terrain par le centre hospitalier Métropole Savoie (CHMS). L’établissement a déployé la solution pour sanctuariser ses 3 000 boîtes e-mails institutionnelles, avec un bilan documenté sans appel : depuis l’intégration de Vade, aucun malware ou rançongiciel n’a réussi à franchir la barrière de la messagerie.

    Dans d’autres établissements, c’est le Mailinblack qui déploie une ligne de défense avancée pour les messageries en s’appuyant sur des modèles d’apprentissage profond (deep learning). Cette IA analyse en temps réel les flux d’e-mails entrants pour y déceler les anomalies sémantiques et comportementales, ce qui lui permet de neutraliser de manière autonome les attaques de spear-phishing. En plaçant immédiatement ces menaces en quarantaine, la solution empêche le vecteur d’infection d’atteindre l’utilisateur final. L’efficacité opérationnelle de cette technologie est directement illustrée par le CHU de Martinique. L’établissement s’appuie sur ce moteur d’IA pour sécuriser ses communications, ses équipes de sécurité ayant publiquement confirmé que les dernières vagues de cyberattaques visant l’hôpital ont toutes été stoppées et isolées avec succès par ce dispositif.

    4 solutions pour stopper l’exécution de l’attaque cyber

    Si le pirate parvient à franchir la messagerie et à répandre la menace cyber au sein du système d’information de l’établissement à partir d’un ordinateur ou d’un serveur, l’IA doit rapidement réagir pour éviter des dommages qui peuvent parfois être irréversibles (comme le vol de données ou une paralysie de l’établissement. Ici, des solutions boostées à l’IA remplacent les anciens antivirus.

    Verrouiller les terminaux et serveurs critiques avec des solutions EDR et XDR :

    Au plus près de l’utilisateur et des serveurs de bases de données, les solutions Endpoint Detection and Response (EDR) remplacent l’antivirus classique. Elles utilisent l’analyse comportementale pour bloquer un processus malveillant avant même son exécution.

    L’EDR de l’entreprise française HarfangLab s’impose comme la référence souveraine en matière de protection des terminaux. Son moteur d’intelligence artificielle analyse en temps réel le comportement des processus pour détecter et bloquer les charges malveillantes (malwares) et les ransomwares, même inconnus. L’un de ses avantages majeurs en milieu hospitalier réside dans sa légèreté algorithmique : il sécurise des milliers de postes de travail tout en préservant les ressources des serveurs médicaux critiques, souvent vieillissants ou limités en mémoire vive. Ce choix technologique a été porté par le CHRU de Brest, qui a officiellement migré l’ensemble de son parc vers cette solution pour garantir la résilience de ses soins.

    Dans une logique de réponse automatisée, la plateforme XDR de Tehtris – une entreprise, encore une fois, française – s’appuie sur son moteur d’IA propriétaire nommé Cyberia. Cette technologie est capable de prendre des décisions de remédiation autonomes (tuer un processus suspect ou isoler une machine du réseau) en quelques millisecondes, sans attendre l’intervention d’un analyste humain. Cette capacité de réaction “à la vitesse de la machine” est cruciale pour stopper la propagation d’un virus au sein d’une infrastructure complexe. Cette solution a marqué l’histoire de la cybersécurité de santé en servant de “bouclier numérique” d’urgence à l’AP-HP au plus fort de la crise sanitaire, neutralisant les vagues d’attaques visant le géant hospitalier parisien.

    Pour les grands groupes gérant des parcs informatiques mondiaux et hautement standardisés, le géant américain CrowdStrike propose une plateforme dont les modèles d’apprentissage automatique sont entraînés sur des milliards de signaux de sécurité captés à l’échelle planétaire. Son IA prédictive permet d’identifier les vecteurs d’attaque au stade de la pré-exécution, offrant une visibilité totale sur les parcs géographiquement dispersés. Cette solution équipe aujourd’hui les leaders de l’hospitalisation privée en France, tels que les groupes Ramsay Santé et Vivalto Santé, pour sécuriser certains de leurs établissements.

    Une solution pour disséquer les menaces complexes :

    Face aux fichiers suspects et aux codes malveillants de plus en plus sophistiqués, l’analyse humaine atteint souvent ses limites de rapidité. C’est là qu’intervient Glimps, une technologie souveraine issue de la recherche militaire française, experte en reverse engineering (rétro-ingénierie). Son moteur d’intelligence artificielle basé sur le deep learning agit comme un véritable analyste virtuel : il lit et “conceptualise” le code binaire en quelques secondes. Cette méthode permet de reconnaître l’ADN d’une menace et d’identifier instantanément s’il s’agit d’une variante d’un rançongiciel connu, même si son code a été lourdement muté ou maquillé par les cybercriminels pour échapper aux détections classiques. Cette capacité à disséquer les menaces complexes et à accélérer drastiquement la réponse à incident a séduit des acteurs de premier plan, à l’image des hospices civils de Lyon (HCL). L’institution s’appuie sur cette IA pour analyser les charges virales inconnues et réduire au maximum le temps de réaction en cas d’infiltration.

    5 solutions pour anticiper et bloquer la propagation

    Si l’attaquant a compromis un poste, il va chercher à se déplacer discrètement sur le réseau (mouvement latéral) pour atteindre les dossiers des patients, les équipements biomédicaux, ou usurper des comptes administrateurs. Dans cette ultime phase, l’IA écoute le réseau et surveille les identités pour isoler l’attaquant.

    3 solutions pour traquer les menaces invisibles et les mouvements latéraux (NDR) :

    L’approche par machine learning non supervisé de l’éditeur britannique Darktrace cartographie les flux en temps réel pour apprendre le “motif de vie” normal de chaque équipement. Cette intelligence artificielle repère ainsi instantanément les anomalies de trafic et les mouvements latéraux furtifs. Cette capacité de détection précoce a notamment permis d’identifier les premiers signaux d’une cyberattaque au sein du GHT de la Dordogne (CH de Périgueux), et sécurise aujourd’hui en continu l’Hôpital Américain de Paris.

    Sur le plan de la souveraineté, la technologie française Gatewatcher déploie des sondes réseau dopées à l’IA pour analyser les métadonnées et identifier les signaux faibles caractéristiques d’une compromission (comme la préparation d’une exfiltration de données). Cette protection périmétrique avancée a été choisie pour protéger les infrastructures du GHT du Vaucluse.

    À l’échelle internationale, la plateforme de Vectra AI excelle dans l’analyse comportementale algorithmique pour traquer les menaces cachées dans les réseaux complexes, sans se baser sur des signatures connues. Sa puissance de calcul démontre sa pertinence au sein d’infrastructures de santé géantes, comme le prouve son déploiement massif au Northside Hospital (USA).

    1 solution pour la sécurisation du parc biomédical (IoMT) :

    Les équipements médicaux critiques (IRM, moniteurs patients, pompes à perfusion) tournent souvent sur des systèmes fermés où l’installation d’un antivirus classique est techniquement impossible. L’IA d’Armis répond à ce défi en écoutant passivement le trafic pour cartographier et profiler chaque objet connecté. Elle analyse en permanence leur comportement réseau pour repérer toute déviation suspecte (par exemple, une IRM qui tenterait soudainement de se connecter à internet).

    1 solution pour contrôler les identités :

    Pour empêcher un pirate d’usurper les droits d’un administrateur système et de désactiver les défenses, Systancia (via son module Cleanroom) a crée un environnement de travail jetable et stérile. En cloisonnant hermétiquement les accès critiques et en vérifiant la légitimité des actions, la technologie garantit une étanchéité totale. C’est sur cette barrière d’accès que s’appuie le centre hospitalier de Tourcoing pour sanctuariser l’administration de ses serveurs de santé.

    Cartographie des solutions d’IA cyber utilisées dans les hôpitaux français :


  • Cybersécurité : cartographie des risques à l’hôpital, du harcèlement quotidien aux menaces systémiques

    Une menace constante

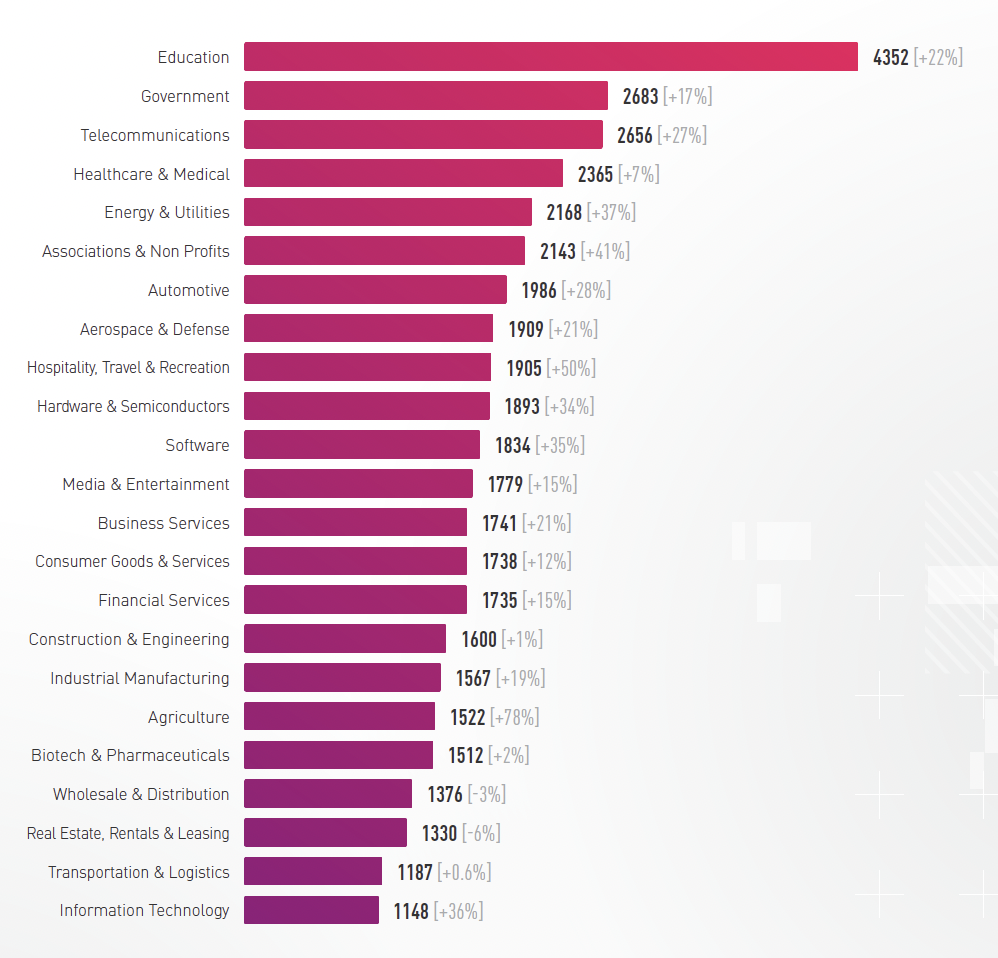
    En 2026, l’hôpital n’est plus un sanctuaire : c’est le point névralgique d’une cyberguerre qui ne dit pas son nom. Les chiffres témoignent d’une industrialisation implacable de la menace. En l’espace de cinq ans, la France a enregistré une hausse de 74 % des cyberattaques de toutes natures, culminant à 348 000 incidents recensés en 2024 par le ministère de l’Intérieur, des chiffres qui sont amenés à être réévalués à la hausse lors de la prochaine édition du rapport annuel sur la cybersécurité, tant les incidents se sont multipliés ces derniers mois . Dans le secteur spécifique de la santé, la pression est devenue endémique : dans le monde, ce secteur a été touché par plus de 2 000 attaques par semaines en 2025, ce qui en fait le quatrième plus touché par les cyberattaques.

    Le secteur de la santé a été touché par 2 365 attaques par semaine en 2025 (+7 % d'augmentation par rapport à 2024) - @CheckPoint
    Le secteur de la santé a été touché par 2 365 attaques par semaine en 2025 (+7 % d’augmentation par rapport à 2024) – @CheckPoint

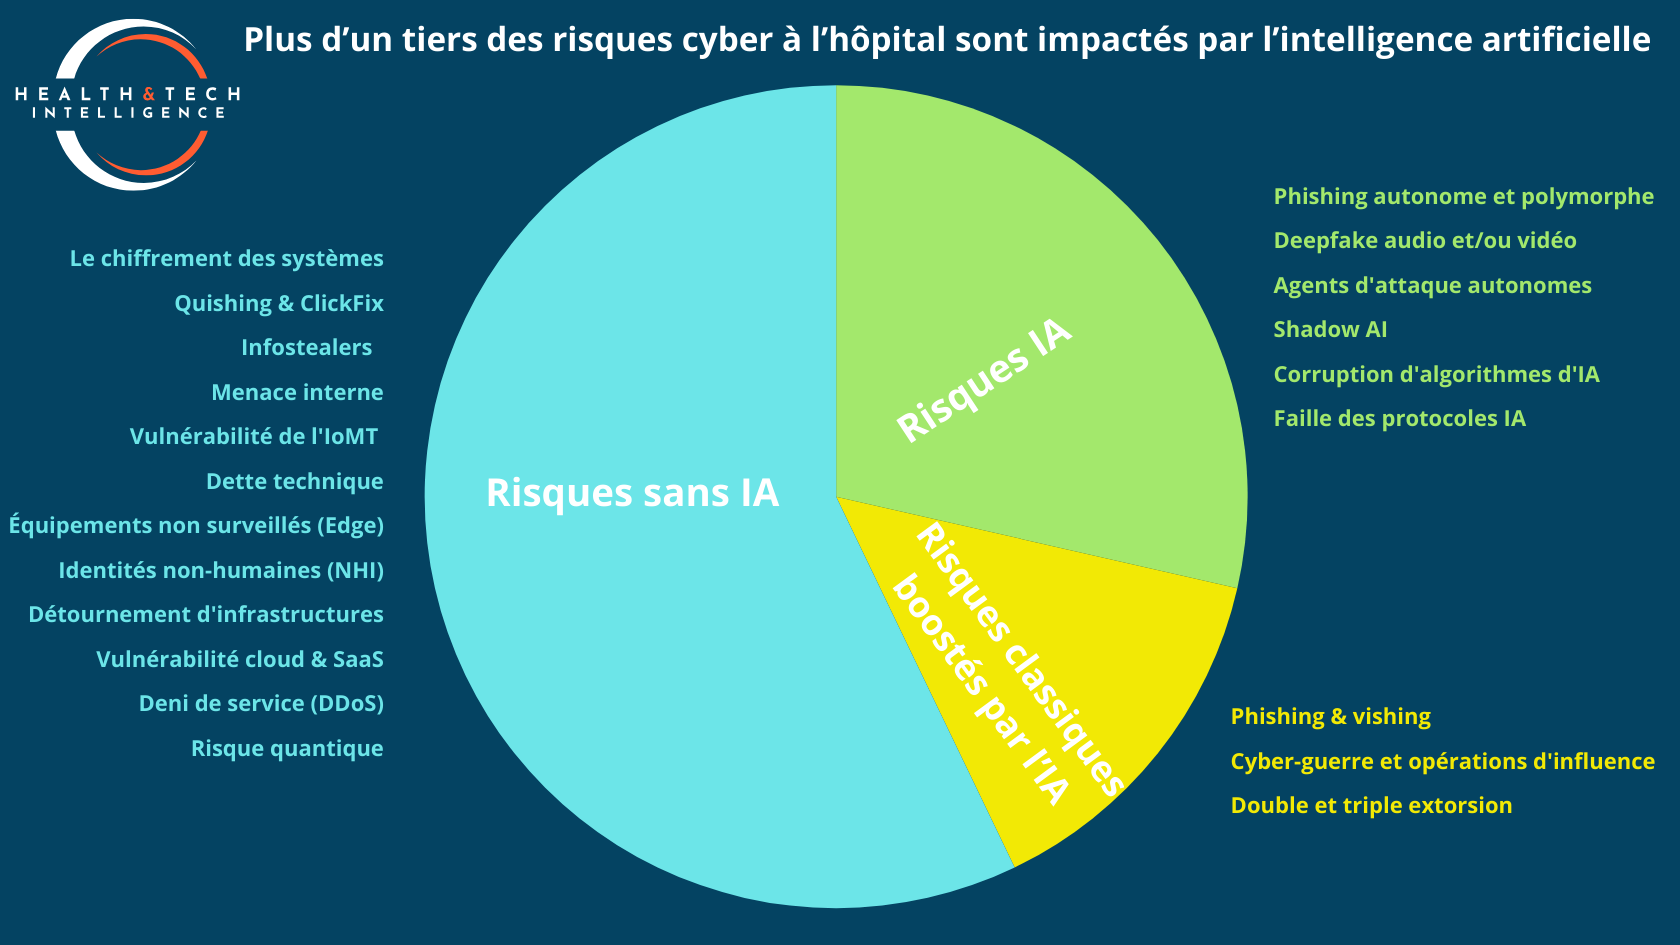
    Cependant, face à cette volumétrie écrasante, toutes les menaces ne se valent pas. Pour les directions des systèmes d’information (DSI), l’enjeu n’est plus de tout bloquer, mais de prioriser. Bien que de différents types, la majorité des risques cyber à l’hôpital reposent sur les utilisateurs et sur l’infrastructure de l’établissement.


    Le harcèlement quotidien des ransomware et du phishing

    Au sommet de la fréquence, on retrouve les menaces qui saturent chaque jour les pare-feu des hôpitaux. Le rançongiciel (ransomware) reste le prédateur alpha, mais sa méthode a évolué vers la double extorsion. Aujourd’hui, 71 % des incidents majeurs impliquent un vol de données avéré avant le moindre chiffrement et 8 % des attaques par ransomwares dans le monde concernent le secteur de la santé. Les cybercriminels savent que la donnée de santé vaut de l’or et que la menace de sa publication paralyse les directions. Le récent Panorama de la cybermenace de l’Anssi publié au début du mois de mars confirme cette tendance, soulignant même que certains groupes cybercriminels optent désormais pour l’exfiltration pure et simple sans chiffrement, ou poussent jusqu’à la « triple extorsion » en menaçant directement les partenaires ou les patients. Fait inédit, l’Anssi note que même des groupes étatiques, traditionnellement focalisés sur l’espionnage, s’adonnent désormais à l’extorsion de fonds. Plus inquiétant encore, la fenêtre de tir des défenseurs s’est évaporée : il ne s’écoule en moyenne plus que 1,5 jour entre l’intrusion initiale et le déploiement de l’attaque.

    Comment ces pirates entrent-ils si vite ? L’ingénierie sociale (Phishing ou Vishing) reste reine, mais elle est désormais massivement aidée par le télétravail et le fait d’emporter son propre matériel (ordinateur, clavier, etc…) au bureau (BYOD ou Bring Your Own Device en anglais). Le rapport Check Point 2026 révèle que 76 % des machines infectées par des “Infostealers” (ces malwares qui volent discrètement les mots de passe) sont des appareils personnels. Un médecin qui consulte ses mails professionnels depuis son ordinateur familial infecté offre littéralement les clés de l’hôpital. Une fois à l’intérieur, les attaquants s’appuient sur la “dette technique” de l’hôpital. Près de 46 % des tentatives d’exploitation utilisent des failles connues datant d’avant 2020. Les hôpitaux, contraints par la continuité des soins, peinent à mettre à jour leurs vieux pare-feu ou leurs passerelles VPN, offrant des bases de lancement idéales aux assaillants.

    Une autre vulnérabilité en pleine croissance est, cette fois-ci, matérielle : l’internet des objets médicaux (IoMT). On estime qu’il y aura 1,67 million d’appareils médicaux connectés d’ici 2029. Or, la majorité de ces pompes à perfusion ou moniteurs cardiaques sont dépourvus de sécurité intégrée (secure-by-design). Fonctionnant souvent sur des systèmes d’exploitation obsolètes qu’il est impossible de mettre à jour sans interrompre les soins, ces équipements constituent le maillon faible idéal.

    La faille des sous-traitants :

    Juste en dessous des ransomwares quotidiens, une autre classe de risques connaît une croissance exponentielle. On parle ici de ceux concernant la chaîne d’approvisionnement (Supply Chain). Les grands centres hospitaliers ayant blindé leurs accès principaux, 56 % des attaques ciblant les grandes organisations- qu’il s’agisse ou non d’hôpitaux – débutent désormais par la compromission d’un partenaire ou d’une filiale. Les pirates infiltrent le prestataire de blanchisserie ou le fournisseur de repas pour remonter, via des connexions de confiance, jusqu’aux dossiers patients.

    Des risques désormais dopés par l’IA :

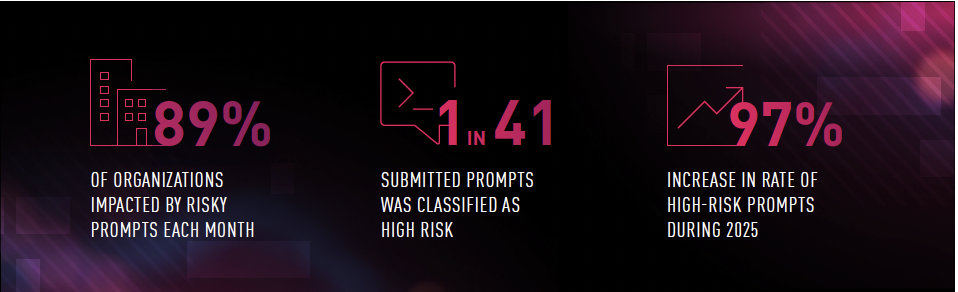
    Mais le véritable bouleversement de cette nouvelle normalité est porté par l’intelligence artificielle. D’un côté, les pirates déploient un phishing autonome et polymorphe, générant des milliers d’e-mails sans fautes, hyper-ciblés. De l’autre, l’hôpital souffre de l’intérieur avec le “Shadow AI”. Chaque semaine, du personnel soignant utilise des IA génératives grand public non sécurisées pour résumer des dossiers médicaux complexes, provoquant des fuites de données massives, silencieuses et totalement hors du contrôle des DSI. CheckPoint rapporte qu’en 2025, 89 % des organisations ont subi des fuites de données mensuelles via ces outils, avec 1 requête sur 41 classée à haut risque. Cette pratique, en hausse de 97 % sur l’année , provoque l’exposition involontaire de données personnellement identifiables et de secrets internes. Un médecin cherchant légitimement à gagner du temps en résumant un dossier complexe sur une IA publique provoque ainsi une fuite massive, silencieuse et totalement hors de portée des pare-feu hospitaliers.

    1 prompt sur 41 contient des informations dont la fuite est considérée "à haute risque" - @CheckPoint
    1 prompt sur 41 contient des informations dont la fuite est considérée “à haut risque” – @CheckPoint

    De nouvelles menaces furtives et avancées

    Plus rares en volume, mais d’une technicité redoutable, certaines attaques visent désormais les fondations invisibles de l’hôpital. Plutôt que de pirater un humain avec une fausse page de connexion, les attaquants de haut vol ciblent les “identités non humaines“. Ils volent les clés d’API et les jetons d’accès qui permettent aux centaines de logiciels de l’hôpital de communiquer entre eux. En se faisant passer pour une machine légitime, le pirate contourne toutes les alertes et l’authentification multi-facteur.

    L’infrastructure d’IA que les hôpitaux tentent de mettre en place en interne est elle-même ciblée. Le protocole MCP (Model Context Protocol), qui permet aux IA d’analyser des documents de l’entreprise, est déjà sous le feu des critiques : 40 % des serveurs MCP exposés sur internet présentent des vulnérabilités critiques, indique un récent rapport. Les pirates utilisent l’injection d’instructions indirectes, glissant des commandes invisibles dans un dossier patient. Lorsque l’assistant IA de l’hôpital lira ce dossier pour le médecin, il exécutera le code malveillant à son insu.

    Le risque quantique, un risque qui risque d’arriver plus tôt que prévu ?

    Le risque quantique plane toujours sur le secteur de la santé. Des groupes très avancés (souvent affiliés à des États) siphonnent aujourd’hui des bases de données médicales chiffrées qu’ils sont incapables de lire. Ils les stockent patiemment, sachant que dans cinq à dix ans, l’avènement de l’ordinateur quantique leur permettra de casser les algorithmes actuels. Les données de santé ayant une durée de vie extrêmement longue, le secret médical violé aujourd’hui sera exposé demain. En France, l’Anssi met en garde contre ce type d’agissements : la télémétrie des réseaux et les analyses post-incidents prouvent que des flux massifs de données chiffrées quittent d’ores et déjà les pare-feu des infrastructures critiques, confirmant que cette collecte silencieuse à retardement est déjà en cours.

    Des risques qui ont un impact multidimensionnel critique

    Si les vecteurs d’attaque se multiplient, c’est parce que les conséquences d’une compromission hospitalière sont dévastatrices et forcent souvent la main des victimes. L’impact de ces risques cyber se décline aujourd’hui en trois dimensions majeures :

    • L’impact clinique et humain : c’est la conséquence la plus grave. Le chiffrement d’un réseau ou la mise hors service des appareils connectés entraîne le report d’interventions chirurgicales, le détournement des urgences vers d’autres établissements et l’impossibilité de consulter les antécédents médicaux (allergies, traitements en cours). Une cyberattaque à l’hôpital se traduit directement par une perte de chance pour les patients.

    • L’impact financier et opérationnel : outre le paiement éventuel d’une rançon (fortement déconseillé par les autorités), le coût de reconstruction d’un système d’information hospitalier se chiffre souvent en millions d’euros. À cela s’ajoute la perte d’exploitation liée aux semaines, voire aux mois, de fonctionnement “en mode dégradé” (retour au papier et au stylo).

    • Le risque légal et réputationnel : avec l’avènement de la double extorsion et du “Shadow AI”, la fuite des données de santé est devenue la norme. Les hôpitaux s’exposent alors à de lourdes sanctions de la part des autorités de régulation (comme la Cnil en France pour non-respect du RGPD) et à une perte de confiance durable de la part des patients, dont les données les plus intimes se retrouvent vendues sur le dark web.

    Cartographie des risques cyber à l’hôpital :


    Cartographie des risques cyber à l'hôpital - @H&TI
    Cartographie des risques cyber à l’hôpital – @H&TI
  • Régulateurs, payeurs, IDN : comprendre la chaîne de décision pour négocier son Go-to-Market digital health aux États-Unis

    Un marché nord-américain tiré par les payeurs et les plateformes

    En 2025, le marché nord-américain de la santé numérique est estimé à 131,45 Mds $, avec une croissance annuelle prévue de près de 18 % jusqu’en 2035, dominée par la télésanté et les services. Les assureurs santé et les grands groupes intégrés y occupent une position structurante, en contrôlant à la fois le financement des parcours de soins et les données de remboursement.​

    Pour les payeurs, les écosystèmes de santé numériques sont un levier pour automatiser les processus, renforcer la relation avec les assurés et repositionner l’assurance au centre de la chaîne de valeur via une variété de service. Ces plateformes reposent sur une colonne vertébrale technologique interconnectant assureurs, prestataires, patients et nouveaux entrants, avec des cas d’usage allant de la prévention au suivi de pathologies chroniques.

    Payeurs et employeurs : des acheteurs à segmenter finement

    Pour une stratégie Go-to-Market américaine, une question structurante est : « qui paie ? ». Les modèles B2C, B2B et B2B2C coexistent, mais une large part de la valeur se joue dans des combinaisons où l’utilisateur final n’est pas le payeur, ce qui impose de gérer simultanément la vente à l’acheteur institutionnel et l’adoption par les cliniciens et les patients.

    Les options incluent les grands assureurs nationaux, des payeurs régionaux, des réseaux intégrés (IDN), des employeurs, voire des laboratoires pharmaceutiques, chacun ayant des attentes spécifiques en matière de preuves cliniques, économiques ou de productivité. Dans ce contexte, des approches B2B2C centrées sur les payeurs, parfois qualifiées de « B2P »,  sont recherchées pour leur potentiel de prix plus élevé, mais supposent un investissement important dans la démonstration d’impact sur les coûts de santé.

    Hôpitaux et groupes intégrés : terrains d’ancrage pour l’imagerie et les services

    Pour les logiciels d’IA en imagerie, les acheteurs naturels sont les systèmes hospitaliers, groupes de radiologie et autres organisations de soins via des licences ou accords de services. La viabilité à long terme de ces modèles reste toutefois liée à l’obtention de codes de facturation (CPT, NTAP, DRG) qui rémunèrent la valeur produite par le service, ce qui peut prendre plusieurs années et nécessite une stratégie d’entrée progressive sur le marché.

    Les groupes hospitaliers et IDN américains renforcent leurs équipes d’« innovation » ou de « value analysis » pour piloter l’intégration des technologies numériques, ce qui en fait des partenaires structurants pour des pilotes et des déploiements graduels. L’enjeu pour un nouvel entrant est d’identifier des établissements prêts à co-construire les cas d’usage et à servir de vitrines, tout en capitalisant ensuite sur les preuves générées pour négocier avec les payeurs.

    Big tech, start-up et rôle d’orchestrateur

    Selon une enquête McKinsey, les dirigeants de santé voient les big tech, les prestataires de soins et les start-up comme moteurs de l’essor des écosystèmes numériques, tandis que payeurs et hôpitaux se disent bien placés pour orchestrer ces plateformes. Les grands acteurs technologiques construisent les « autoroutes » numériques (infrastructures, cloud, interfaces patient) tandis que les start-up développent des services spécialisés, et que les pouvoirs publics cherchent à lever les obstacles réglementaires et à garantir la protection des données.​

    Dans ce paysage, les acteurs de santé numérique doivent décider s’ils visent un rôle de fournisseur de services branché sur des écosystèmes existants, de « data subscriber » exploitant les données agrégées, ou d’orchestrateur de plateformes plus ciblées sur un segment thérapeutique ou un territoire. Le choix conditionne la stratégie de partenariats, la gouvernance des données et la capacité à absorber les coûts d’infrastructure nécessaires pour atteindre une masse critique.

    Canada : écosystème fragmenté, hubs régionaux et besoin de scale

    Le Canada affiche une forte demande pour des dossiers de santé électroniques, la télésurveillance et des outils d’IA, mais l’adoption reste freinée par la fragmentation des achats et le manque d’interopérabilité entre provinces. Le rapport du CCI souligne que, malgré des investissements importants, seulement 39 % des Canadiens accédaient à leur dossier de santé en ligne en 2023, et que les professionnels passent un temps significatif à rechercher des informations dispersées.

    Des cartes d’écosystèmes, comme celles développées par MaRS, mettent en avant des hubs provinciaux (Ontario, Colombie-Britannique, Alberta, Québec, etc.) qui concentrent capital, talents, soutien technique et programmes de procurement innovants. À l’échelle nationale, des initiatives comme le CAN Health Network et les programmes d’innovation d’Ontario Health cherchent à offrir des parcours plus clairs du pilote au déploiement, en s’appuyant sur des mécanismes de « piggybacking » permettant à plusieurs organisations de réutiliser des appels d’offres existants.

    Partenariats : accélérateur de pénétration de marché

    Les écosystèmes numériques offrent aux payeurs l’opportunité d’enrichir leur proposition de valeur via des partenariats avec des start-up, des fournisseurs de technologies et des prestataires de soins, en échange d’un accès à leurs bases d’assurés et à des données longitudinales. Pour les innovateurs, la connexion à ces plateformes permet un passage à l’échelle plus rapide, mais impose des accords clairs sur la gouvernance des données, les droits d’usage et la répartition de la valeur.

    En Amérique du Nord, la dynamique de « collab-etition » décrit des situations où un acteur peut être partenaire sur un modèle économique et concurrent sur un autre (par exemple, un payeur qui distribue une solution tout en développant un service concurrent). Les partenariats avec des hôpitaux pionniers, des réseaux d’IDN, des employeurs ou des plateformes technologiques sont aussi un moyen de générer les preuves nécessaires pour convaincre les grands payeurs ou les autorités d’achat publiques.

    Clés stratégiques pour le Go-to-Market

    Pour sécuriser leur Go-to-Market aux États-Unis, les acteurs de la santé numérique doivent articuler clairement leur positionnement dans la chaîne de valeur, la nature réglementaire de leur solution, la cible acheteuse prioritaire et le modèle économique retenu, en anticipant l’articulation entre revenus de court terme et perspectives de remboursement. Ils doivent aussi démontrer la compatibilité avec les flux de travail existants, préciser la stratégie de données et planifier des partenariats ciblés, qu’il s’agisse de réseaux hospitaliers, de payeurs ou d’employeurs.

    Au Canada, la capacité à répondre à des exigences de valeur globale (coûts sur le cycle de vie, productivité, interopérabilité, souveraineté des données) et à se brancher sur des cadres comme CAN Health Network ou les voies d’innovation provinciales devient un facteur de différenciation. Dans les deux pays, l’enjeu est autant politique qu’économique : s’aligner sur les priorités des systèmes de santé (efficience, accès, productivité clinique) et se positionner comme un partenaire structurant dans des écosystèmes en cours de consolidation.


  • Codage médical par IA : 5 solutions en France

    Le codage médical, indispensable à la facturation, au suivi épidémiologique et à l’analyse de performance, représente un poste administratif important pour les établissements de santé. En France, il mobilise des milliers de médecins et de techniciens d’information médicale (TIM).  L’intelligence artificielle promet de bouleverser ces processus, avec des gains de temps pouvant atteindre 50 à 70% et des revalorisations financières qui se chiffrent en millions. Cet article passe en revue les principales solutions d’IA utilisées en France appliquées au codage médical, leur technologie, leurs résultats chiffrés et leurs déploiements hospitaliers. 

    Codage Médical (Parallel) : L’agent IA qui « clique » à la place du TIM 

    Parallel, startup française (ex-Kiosk Medical), développe un agent IA qui automatise le codage médical PMSI ( Programme de médicalisation des systèmes d’information) de bout en bout. L’agent lit l’intégralité du dossier médical, identifie les diagnostics et actes correspondants, puis saisit les codes directement dans le logiciel PMSI de l’établissement.

    L’originalité de Parallel réside dans son approche « Computer Use » : les agents IA interagissent avec les logiciels hospitaliers comme des humains ils naviguent entre les écrans, cliquent sur les boutons et remplissent les champs. Cette approche contourne le problème des systèmes informatiques hospitaliers obsolètes et dépourvus d’API performantes. 

    LLM et IA générative

    Parallel s’appuie sur les grands modèles de langage (LLM) et l’IA générative pour structurer l’information médicale (radios, opérations, consultations). L’approche « Computer Use » utilise des modèles multimodaux capables de « voir » l’écran et d’interagir avec l’interface graphique des logiciels existants.

    Une solution utilisée par le GHICL

    L’entreprise a effectué son premier déploiement au GHICL (Groupement des hôpitaux de l’Institut Catholique de Lille), avec le Dr Louis Rousselet, chef du département d’information médicale. La startup est en phase de recrutement de TIM pour des prestations de codage MCO (Médecine, Chirurgie, Obstétrique et Odontologie ).

    3,5 millions d’euros levés en 2025

    Parallel ne publie pas encore de chiffres de ROI, la solution étant en phase de déploiement initial. La startup a levé 3,5 M d’euros en amorçage en avril 2025.


    Sclépios IA : La cotation des urgences par les urgentistes 

    Sclépios IA, créée par le Dr Andréï Galindo (urgentiste) et Jonathan Coviaux, propose Pulsar IA, une extension logicielle intégrée au DPI existant qui optimise la gestion hospitalière aux urgences et en hospitalisation. La solution automatise la rédaction des comptes rendus médicaux, insère les bons mots-clés PMSI et optimise la cotation des actes. Elle propose également des fonctionnalités complémentaires : aide au tri IOA (infirmier Organisateur de l’Accueil), dictée vocale, import automatique de données et OCR (Reconnaissance Optique de Caractères) d’ordonnances. 

    Un LLM pour optimiser la cotation

    Sclépios IA utilise des technologies basées sur les LLM (grands modèles de langage) pour l’analyse de données médicales, la génération de recommandations personnalisées et l’optimisation de la cotation. 

    Une surcouche du DPI

    Pulsar IA est conçue comme une surcouche du DPI existant, sans nécessiter de changement de logiciel. C’est une extension qui s’ajoute au système en place. 

    Une solution déjà déployées à la Polyclinique de la Clarence à Divion

    Premier déploiement à la Polyclinique de la Clarence à Divion (Groupe AHNAC). Discussions en cours avec l’Hôpital Foch, ainsi qu’une trentaine de structures de soins représentant près de 2 millions de séjours aux urgences annuels. 

    Gains chiffrés revendiqués 

    • Jusqu’à 100 € supplémentaires facturés par passage patient aux urgences 
    • Prévention d’indus pouvant atteindre plusieurs millions d’euros en SMR 
    • Tarification SaaS basée sur le nombre de séjours aux urgences et en hospitalisation 


    Sancare : Le machine learning probabiliste au service du DIM 

    Sancare est un logiciel d’aide au codage des séjours hospitaliers destiné aux DIM. Il automatise une partie du codage pour les cas à haut niveau de confiance et propose des suggestions de revalorisation pour les séjours potentiellement sous-codés. L’ensemble du processus est tracé pour faciliter les contrôles externes. 

    Machine Learning et NLP

    Le moteur de Sancare repose sur le machine learning probabiliste et le NLP. L’algorithme apprend à prédire les bons codes à partir de gros volumes de données du DPI (comptes rendus, notes médicales, résultats d’examens, prescriptions, dossier infirmier), sans aucune indication préalable. Il extrait une « empreinte » riche en informations, adaptée à l’interprétation statistique, qu’il sait relier aux codes avec un fort taux de fiabilité.

    Un partenariat avec Dedalus

    Sancare travaille au sein du système d’informations de l’établissement, sans transfert de données à l’extérieur. Un partenariat stratégique avec Dedalus (leader des solutions PMSI en France, 400 établissements) a été annoncé en janvier 2025 pour une intégration directe dans l’environnement PMSI Dedalus. 

    Sancare se positionne comme leader en France des outils d’aide au codage par IA et équipe des établissements MCO et SMR. Via le partenariat avec Dedalus, la cible atteint près de 400 établissements publics, privés et ESPIC. 

    Gains chiffrés revendiqués 

    Sancare vise une économie de 0,5% des dépenses des établissements de santé, par l’automatisation et la réduction des oublis de facturation. Pour les hôpitaux français représentant un marché total de 70 milliards d’euros (public et privé), ce potentiel est significatif. 

    Un jugement de redressement judiciaire a été prononcé en décembre 2025 par le tribunal de commerce d’Évry. Un redressement judiciaire peux avoir plusieurs causes différentes, et n’est pas systématiquement synonyme de faillite à venir, mais reste malgré tout un signe de difficultées financières. 


    Cod+ (Ospi)  

    Cod+ est la solution intégrée d’Ospi dédiée au codage PMSI (Programme de Médicalisation des Systèmes d’Information) par intelligence artificielle, lancée en 2024. Elle réunit les fonctionnalités historiques de PMSIpilot (analyse PMSI) et d’Intelligence for Health (IA de codage développée par Collective Thinking). Cod+ couvre l’intégralité de la chaîne PMSI en MCO et SMR (Service Médical Rendu) : primo-codage enrichi des diagnostics principaux (DP), diagnostics reliés (DR) et diagnostics associés significatifs (DAS), plus de 800 règles de contrôle qualité, un module dédié au plan d’assurance qualité (CAC), et des listes de travail prédéfinies. 

    La solution propose trois modes de fonctionnement selon la complexité du séjour : 

    • Automatisation complète des séjours simples (< 3 nuits : cataractes, syndrome du canal carpien). Revendication :  <99% de précision. 
    • Automatisation supervisée des séjours intermédiaires (fractures fermées, etc.)  Revendication : 85% de précision 
    • Assistance au codage pour les séjours complexes (> 3 nuits) Revendication :  précision < 80%, temps gagné ~40% 

    Un NLP dévellopé par Collective Thinking

    Ospi s’appuie sur des technologies avancées de NLP (traitement automatique du langage naturel) développées par Collective Thinking, société d’IA spécialisée dans le traitement de données de santé textuelles et structurées. La plateforme embarque une dizaine d’intelligences artificielles dédiées, capables d’analyser les données hétérogènes du dossier patient (comptes rendus, notes médicales, résultats d’examens) pour en extraire les codes PMSI pertinents. 

    Un partenariat avec Berger-Levrault

    Cod+ est décrite comme « totalement interopérable avec le système d’information hospitalier ». Un partenariat stratégique avec Berger-Levrault (éditeur majeur de DPI et GAP pour le privé) a été signé en mars 2025 pour garantir une intégration native dans l’environnement DPI/GAP des cliniques privées. 

    Plus de 200 établissements

    Ospi est déployé dans plus de 1 100 hôpitaux publics, 80% des GHT et CHU, et plus de 100 hôpitaux privés en France. Cod+ comptait plus de 200 établissements déployés début 2025. Parmi les références citées : le CH de Rambouillet (Dr Nicolas Halys), le CH de Haute-Marne (Dr Nicolas Petit), le Groupe Hospi Grand Ouest (Dr Georges Legrand) et le CHI de Créteil (Dr Mathilde Rousseau). 

    Gains chiffrés revendiqués 

    • 46% de gain de temps au codage par dossier 
    • 50% d’automatisation sur les séjours simples 
    • 2,4 M€ revalorisés en 3 semaines pour un CHU utilisateur 
    • Gain moyen de 1 500 € par séjour revalorisé 
    • 30% de gain financier sur les séjours revalorisés.


    Medicode (Kaduceo)  

    Medicode automatise le codage de l’activité hospitalière à partir des comptes rendus médicaux et des lettres de sortie. La solution identifie les diagnostics et les procédures dans le texte clinique, puis propose les codes correspondants accompagnés d’un score de fiabilité permettant au praticien de garder le contrôle. 

    Medicode fait partie d’un triptyque de solutions Kaduceo : QualiLdS (vérification qualité des lettres de sortie), SynthEZ (génération de comptes rendus synthétiques) et Medicode (codage). 

    IA générative et NLP

    Kaduceo utilise l’IA générative et le NLP pour analyser les textes médicaux. La technologie est qualifiée de 100% française et souveraine, avec un hébergement conforme aux exigences de sécurité du secteur de la santé. Matthieu Ortala, CEO de Kaduceo, décrit l’approche comme une automatisation et fiabilisation des tâches obligatoires et répétitives par IA.

    Une solution Saas

    Medicode est disponible en mode SaaS ou interopérable via des connecteurs HL7. L’API s’implémente « en quelques minutes » selon l’éditeur. La solution est également disponible en marque blanche. 

    4 établissements pionniers

    Quatre établissements pionniers : la Clinique Pasteur de Toulouse et le CHI de Créteil sont les principaux cités. 
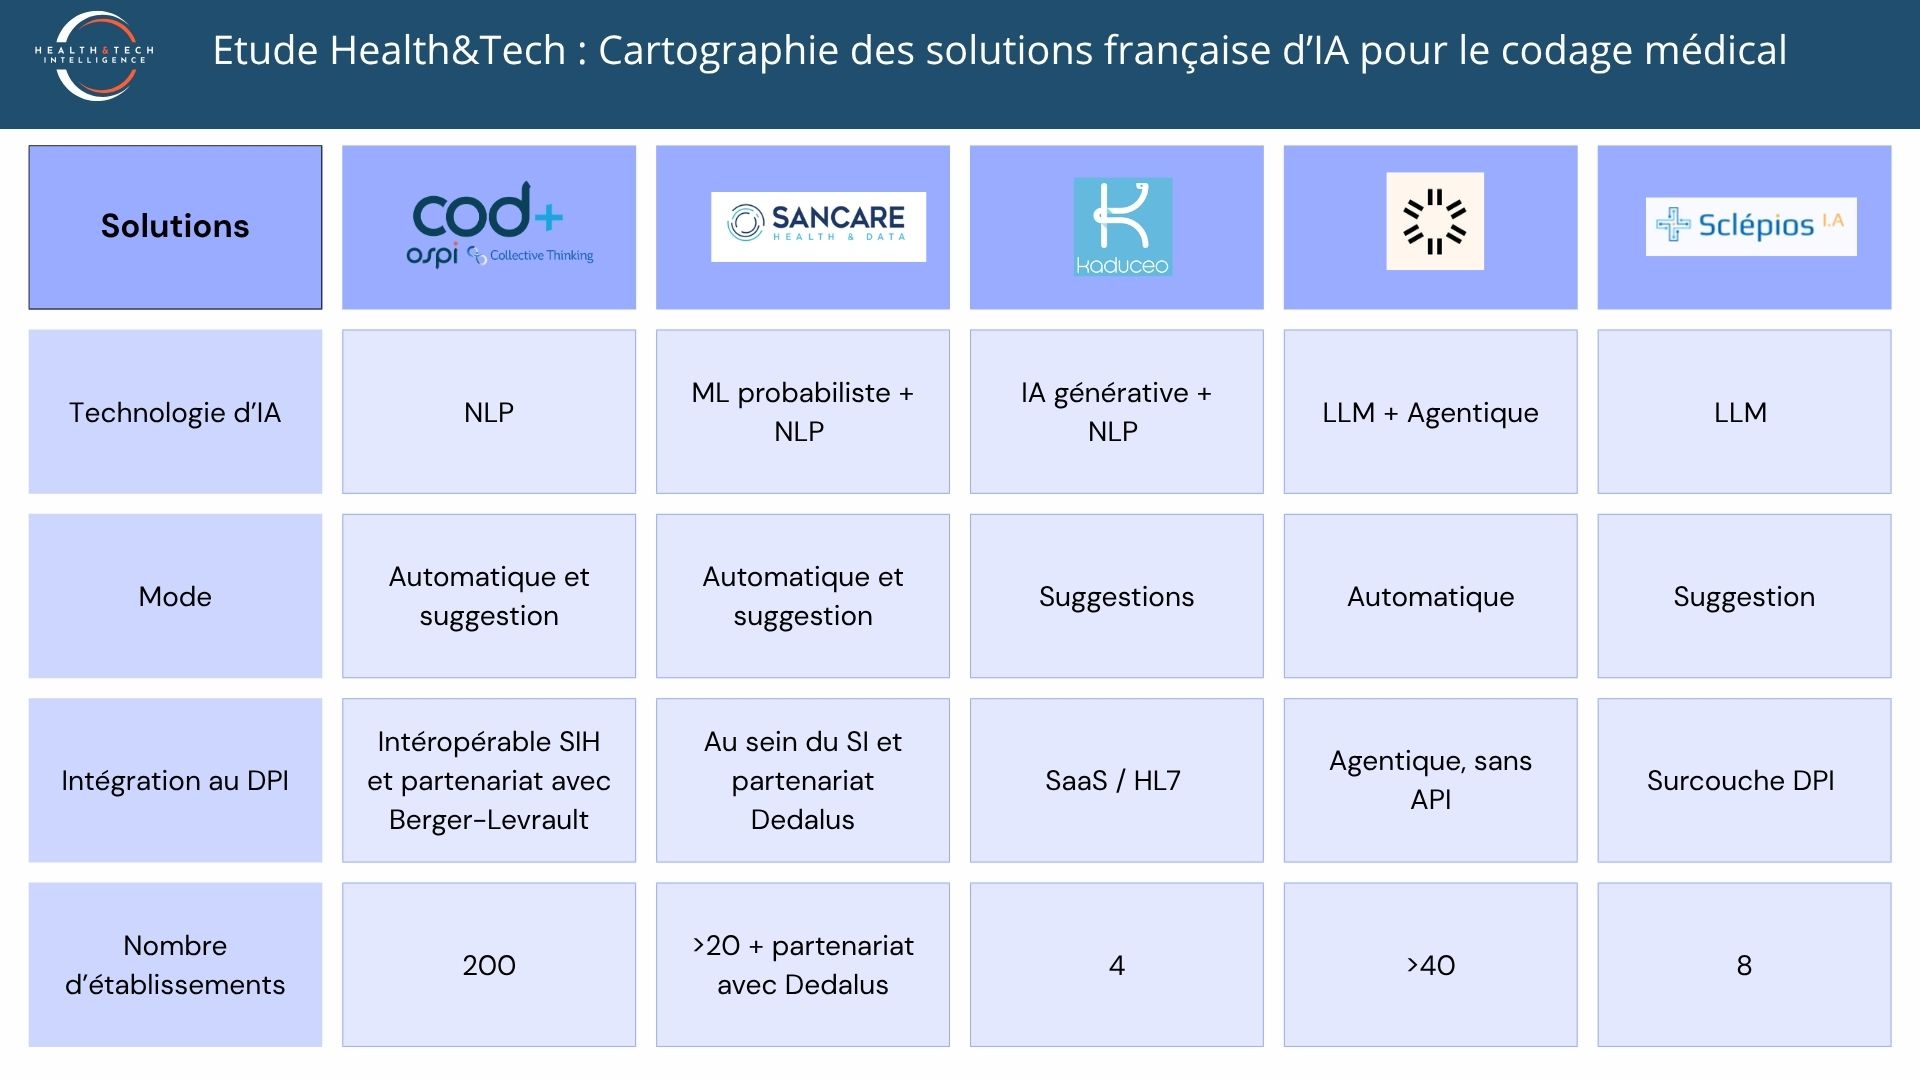
    Solutions et des cas d’usage de l’IA en codage médical

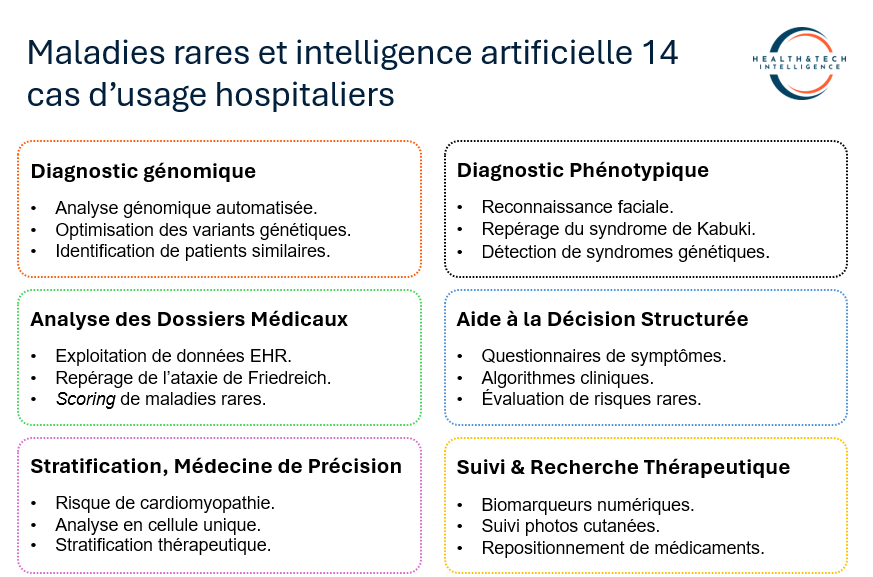
  • Maladies rares : 14 cas d’usage d’IA structurés en 6 catégories, du diagnostic génomique au repositionnement thérapeutique

    Diagnostic génomique automatisé : réduire le temps d’interprétation

    L’analyse des données issues du séquençage haut débit constitue un point de friction dans le diagnostic des maladies rares. Plusieurs solutions visent à automatiser la priorisation des variants génétiques en les comparant à de larges bases de connaissances et en classant les mutations selon leur probabilité de pathogénicité.

    Des plateformes comme SeqOne Platform, STARVar, Congenica AI ou PhenoTips permettent aux équipes de génétique et de médecine interne de converger plus rapidement vers un diagnostic en réduisant la dépendance à l’expertise manuelle dossier par dossier. Dans la même logique, Emedgene optimise l’interprétation des variants en éliminant les variants bénins et en mettant en avant un ensemble restreint de mutations susceptibles d’expliquer le tableau clinique. L’objectif est d’accélérer la confirmation diagnostique et l’orientation vers une prise en charge adaptée.

    Diagnostic phénotypique par analyse d’images : reconnaître les motifs rares

    L’analyse automatisée de photographies cliniques constitue un second levier pour identifier des syndromes rares à partir de caractéristiques morphologiques.

    À l’Hôpital Necker-Enfants malades, le Projet AIDY assiste le diagnostic du syndrome de Kabuki à partir de séries de photographies standardisées du visage et des oreilles. L’algorithme extrait des motifs morphologiques compatibles, afin d’aider les équipes de génétique et de chirurgie maxillo-faciale à repérer plus précocement certains phénotypes. Une publication dans Nature (28 janvier 2024) documente ces travaux.

    Toujours à Necker, DeepGestalt analyse des photographies faciales pour repérer des motifs dysmorphiques associés à différentes maladies rares et proposer des diagnostics à envisager, notamment lorsque l’expertise en génétique clinique est limitée. Face2Gene (aussi de FDNA) combine analyse d’images et données cliniques pour suggérer une liste de syndromes génétiques compatibles avec le profil du patient et homogénéiser l’évaluation phénotypique.

    Enfin, Belle 1k Skin AI exploite des images prises au smartphone par des soignants de première ligne afin de comparer des lésions cutanées à une base de référence couvrant de nombreuses affections rares ou négligées. L’outil génère des diagnostics possibles et aide à décider d’une orientation spécialisée.

    Repérage automatisé dans les dossiers médicaux : détecter les signaux faibles

    Plusieurs projets exploitent les données structurées et non structurées des dossiers médicaux électroniques pour réduire l’errance diagnostique.

    À l’Hôpital Foch et à Gustave Roussy, des algorithmes comme AccelRare et l’Algorithme Codoc analysent comptes rendus, examens et antécédents pour repérer des combinaisons de signes compatibles avec des maladies rares. Au CHU d’Angers, le Projet AXIA parcourt les entrepôts de données hospitaliers, notamment les notes rédactionnelles et comptes rendus d’urgences, afin d’identifier des signaux compatibles avec l’ataxie de Friedreich ou d’autres pathologies apparentées.

    D’autres solutions, comme FindEHR, Saventic Med Platform ou EDS-NLP, calculent des scores de risque à partir des dossiers médicaux électroniques pour signaler des patients susceptibles de présenter une maladie rare systémique. Une étude sur la détection de la maladie de Fabry à partir des EHR rapporte un AUC de 0,998. Un algorithme a également été développé pour repérer des formes suspectes d’iMCD.

    À l’Hôpital Bichat, le moteur « Patient similaire » rapproche un patient de cas déjà documentés en combinant données textuelles, imagerie et informations génétiques, afin d’affiner le diagnostic et d’identifier des cohortes homogènes pour la recherche clinique.

    Aide à la décision clinique structurée : formaliser le raisonnement

    Certains outils visent à structurer la collecte des symptômes et à générer des hypothèses diagnostiques à partir de questionnaires standardisés.

    Des solutions comme MedVir ou SymptomMatcher recueillent les symptômes via un questionnaire structuré, analysent les réponses et proposent une liste de diagnostics potentiels à explorer dans le contexte des maladies rares. Cette approche standardise la collecte de données cliniques et permet de réévaluer périodiquement les hypothèses diagnostiques.

    Stratification du risque et médecine de précision : personnaliser les décisions

    Au-delà du diagnostic initial, l’IA est mobilisée pour affiner la stratification du risque et orienter les décisions thérapeutiques.

    À l’Hôpital Pitié-Salpêtrière, le Projet CardI-HACK intègre données cardiologiques détaillées et informations génétiques, dont des scores de risque polygénique, afin d’estimer le risque individuel de complications chez des patients atteints de cardiomyopathie hypertrophique. Cette estimation aide à décider d’interventions comme l’implantation d’un défibrillateur et à adapter la fréquence du suivi.

    La solution One Biosciences est déployée à l’Hôpital Tenon, à l’Hôpital Necker-Enfants malades, à l’Hôpital Bicêtre, à l’Hôpital Henri-Mondor et à l’Institut Curie. L’analyse de données single-cell permet de caractériser finement la biologie tumorale ou rénale, notamment dans certaines maladies rares du rein et le glioblastome, afin d’identifier des cibles thérapeutiques et de sélectionner des traitements personnalisés.

    Suivi longitudinal et recherche thérapeutique : monitorer et repositionner

    Le suivi des maladies rares s’appuie également sur des biomarqueurs numériques collectés via applications ou capteurs connectés. MSCopilot analyse ces indicateurs cliniques et fonctionnels pour détecter des variations de l’état du patient, ajuster les traitements et améliorer la qualité des données pour la recherche.

    Dans le champ de la recherche hospitalière, des modèles comme TxGNN, Healnet ou Benevolent Platform explorent des jeux de données pharmacologiques, génomiques et cliniques afin d’identifier des similarités entre mécanismes de maladies rares et pathologies déjà traitées. L’objectif est de suggérer des médicaments existants susceptibles d’être repositionnés et de prioriser des pistes à tester.

    Une structuration progressive des usages hospitaliers

    Ces six catégories, du diagnostic génomique à la recherche thérapeutique, montrent que l’IA ne se limite plus à un outil d’aide ponctuel. Elle s’insère à différentes étapes du parcours, du repérage précoce à la décision thérapeutique et au suivi longitudinal. Si les niveaux de validation scientifique et de déploiement restent variables selon les projets, l’ensemble traduit une transformation progressive des pratiques hospitalières autour de l’exploitation systématique des données cliniques, génomiques et phénotypiques.

    <span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span>