Data-Indicateur

  • Diabète : associations locales, universités, services spécialisés, entreprises du numérique… plus de 100 acteurs qui agissent conjointement sur le territoire

    Un écosystème diversifié et interconnecté

    L’écosystème du diabète en France est un réseau diversifié et interconnecté. Il est animé par plusieurs acteurs qui collaborent à différents niveaux pour améliorer la prise en charge des patients. Cette dernière repose essentiellement sur une coopération entre les professionnels de santé, les établissements médicaux, les associations de patients et les acteurs institutionnels. Ces partenariats permettent de développer des programmes d’éducation thérapeutique (ETP), de soutenir les patients dans leur parcours de soin et de promouvoir des actions de prévention. Les associations jouent un rôle central dans la sensibilisation du public et dans l’accompagnement des patients, tandis que les soins sont adaptés grâce à une coordination entre médecins généralistes, diabétologues, infirmiers et diététiciens, garantissant une approche multidisciplinaire.

    En parallèle, la recherche et la formation des professionnels de santé font également partie intégrante de cet écosystème, renforçant son caractère interconnecté. Les partenariats entre les structures de recherche, les hôpitaux et les universités facilitent l’émergence de nouvelles approches thérapeutiques et permettent de collecter des données pour mieux comprendre la maladie. Ces collaborations sont soutenues par des initiatives de formation continue, où les médecins et les soignants peuvent se tenir informés des dernières avancées.

    À ces acteurs traditionnels s’ajoutent désormais les acteurs du numérique en santé, qui occupent une place croissante dans l’accompagnement des personnes vivant avec un diabète. Le développement des dispositifs médicaux connectés, notamment les capteurs de mesure en continu de la glycémie ou les pompes à insuline intelligentes, facilite un suivi plus fin de l’évolution de la maladie et permet aux professionnels de santé d’adapter plus rapidement les traitements. Ces outils contribuent à réduire les situations à risque et à améliorer l’autonomie des patients, en leur donnant accès à des informations personnalisées et en temps réel. La généralisation de la télésurveillance et des plateformes numériques d’éducation thérapeutique offre également de nouvelles possibilités d’accompagnement, en particulier pour les patients éloignés des centres de soins spécialisés. Ces solutions permettent de renforcer la coordination entre les équipes médicales, d’assurer un suivi à distance des données physiologiques et de proposer des programmes d’apprentissage adaptés au rythme de chacun. Le numérique joue ainsi un rôle de plus en plus structurant dans l’écosystème du diabète, en facilitant la prévention, le dépistage et la prise en charge continue tout au long du parcours de soins.

    De nombreux services spécialisés répartis sur le territoire :

    En France, de nombreuses structures médicales sont dédiées à la prise en charge des patients diabétiques. Près d’une centaine d’hôpitaux français – principalement des CHU, comme ceux de Lille, Toulouse ou Strasbourg – abritent des services de diabétologie pour gérer les cas complexes de diabète, qu’il s’agisse du diabète de type 1 et de type 2, ou même des formes plus rares, comme le diabète insipide et le diabète Mody. Ces établissements s’appuient sur des équipes pluridisciplinaires regroupant endocrinologues, diététiciens, podologues et psychologues. Leur objectif est de fournir un accompagnement global, incluant la prévention des complications sévères telles que la cécité ou l’insuffisance rénale. Ces centres jouent un rôle important dans la coordination du parcours de soin, en assurant le lien entre consultations spécialisées et soins de proximité.

    À un niveau plus local, les maisons de santé pluri-professionnelles (MSP) offrent une alternative accessible pour le suivi des patients diabétiques. Ces structures, présentes dans toutes les régions, proposent un accompagnement individualisé combinant suivi glycémique, conseils diététiques et éducation thérapeutique. Certaines initiatives innovantes, comme le centre de prévention du pied diabétique au CHU de Lille, ont pour but de réduire les risques d’invalidité liés à des complications mal surveillées, telles que les ulcères du pied. Ces structures illustrent l’importance d’un maillage territorial pour répondre aux besoins croissants des patients.

    Un accompagnement des patients et une sensibilisation par les associations : 

    Les associations de patients occupent elles aussi une place centrale dans l’écosystème du diabète en France. La Fédération française des diabétiques (FFD) est l’un de ces principaux acteurs, soutenant les patients à travers des actions d’information, de prévention et de plaidoyer auprès des décideurs publics. Ses campagnes visent à sensibiliser le grand public aux risques liés au diabète de type 2, en mettant l’accent sur l’importance du dépistage précoce et des habitudes de vie saines. Par ailleurs, la FFD est un acteur clé pour faire entendre la voix des patients, notamment dans le cadre de projets législatifs ou de discussions autour du remboursement des traitements.

    D’autres associations, comme l’Aide aux jeunes diabétiques (AJD), se concentrent sur des besoins spécifiques, notamment ceux des enfants et adolescents touchés par le diabète de type 1. Ces jeunes et leurs familles reçoivent un soutien adapté pour mieux vivre la maladie au quotidien, avec des conseils pour la gestion des repas, les injections d’insuline ou les activités scolaires et sportives.

    À ces acteurs s’ajoute également France Assos Santé, via son groupe “maladies chroniques – diabète”, qui représente les usagers du système de santé au niveau national. L’organisation joue un rôle important dans la défense des droits des patients, dans le suivi des politiques publiques et dans la promotion d’une prise en charge centrée sur les besoins réels des personnes vivant avec un diabète.

    Pour un meilleur accompagnement des patients et de leur famille, plus d’une centaine d’associations locales, qui sont membres de la FFD, existent sur tout le territoire français. En plus de cet accompagnement, elles proposent tout au long de l’année des actions de proximité, comme des manifestations, des conférences, des ateliers, et des rencontres, pour sensibiliser et prévenir le diabète et ses complications mais aussi pour accompagner les personnes atteintes de diabète et leurs proches.

    La recherche et la formation, pour une meilleure prise en charge

    La recherche scientifique joue un rôle fondamental dans la lutte contre le diabète, permettant d’améliorer à la fois les traitements et la compréhension des mécanismes de la maladie. Avec la formation, elles permettent de répondre aux défis posés par l’évolution croissante du nombre de patients, qui a été multiplié par 5 en moins de 50 ans. La recherche et la formation sont comme deux faces d’une même pièce, de telle sorte que la formation des professionnels de santé est un élément clé pour appliquer les avancées scientifiques dans la pratique quotidienne et n’a donc pas d’intérêt sans recherche, et la recherche n’a de son côté pas d’intérêt si elle n’a pas vocation à être utilisée par les médecins.

    De la recherche effectuée même par des institutions qui ne sont pas tournées exclusivement vers le diabète :

    En France, la recherche sur le diabète est articulée autour de plusieurs acteurs majeurs qui collaborent pour améliorer la compréhension de la maladie et développer de nouvelles solutions thérapeutiques. La Société francophone du diabète (SFD) est le principaux d’entre ces acteurs et joue un rôle central en réunissant les professionnels de santé et les chercheurs autour de projets scientifiques, d’événements et de publications qui permettent de partager les dernières avancées dans le domaine. Parmi ces projets les plus récents, la SFD a mené une l’étude sur l’impact des facteurs environnementaux sur l’émergence du diabète de type 2, avec des recherches visant à mieux comprendre comment des éléments comme l’alimentation, le stress ou la pollution influencent la progression de la maladie. La Fondation francophone pour la recherche sur le diabète (FFRD) soutient aussi activement la recherche en finançant des projets novateurs et en favorisant les collaborations entre chercheurs, institutions et associations.

    En plus de ces acteurs spécialisés, d’autres institutions, bien que n’étant pas exclusivement dédiées au diabète, contribuent de manière significative à la recherche sur cette pathologie. Par exemple, l’Institut national de la santé et de la recherche médicale (Inserm) mène des travaux sur les mécanismes de résistance à l’insuline et sur l’impact du diabète sur d’autres maladies chroniques, comme les maladies cardiovasculaires. L’Institut Pasteur, quant à lui, participe à des recherches sur l’immunothérapie et les réponses inflammatoires, des domaines qui pourraient avoir un impact important pour les traitements futurs du diabète de type 1. Ces collaborations interinstitutionnelles permettent de croiser des expertises, d’élargir les horizons de la recherche et de développer des solutions de plus en plus ciblées et efficaces pour la prise en charge du diabète.

    La nouvelle génération de médecins formés dès l’université :

    Outre son implication dans la recherche, la SFD est un acteur incontournable dans le domaine de la formation des professionnels de santé sur le diabète, puisqu’elle organise des sessions de formation continue. Ces événements permettent aux médecins, infirmiers et autres professionnels de rester informés des dernières avancées scientifiques, tout en partageant des pratiques innovantes pour mieux accompagner leurs patients. En parallèle, certaines universités françaises, comme l’université Claude Bernard Lyon 1, l’université Paris-Saclay, ou encore l’université de Bordeaux, proposent des diplômes universitaires (DU) spécialisés en diabétologie, formant ainsi une nouvelle génération d’experts capables de répondre aux enjeux complexes liés à cette maladie.

    Des initiatives locales, souvent portées par les agences régionales de santé (ARS), visent également à renforcer les compétences des soignants, en particulier dans les zones rurales ou sous-dotées. Des programmes spécifiques, tels que l’éducation thérapeutique du patient, sont développés pour aider les professionnels à guider leurs patients dans la gestion quotidienne de leur maladie. Cette approche de proximité permet de renforcer l’adhésion des patients aux traitements, tout en améliorant leurs connaissances sur les complications potentielles du diabète.

    Une lutte contre le diabète aussi orientée vers les pays en voie de développement 

    À l’échelle internationale, plusieurs organisations jouent un rôle clé dans la lutte contre le diabète. L’International diabetes federation (IDF) coordonne des campagnes mondiales pour sensibiliser aux enjeux de cette maladie, tout en soutenant la recherche dans les pays en développement. Cette organisation met également en avant des recommandations pour harmoniser les politiques de santé publique en faveur des personnes atteintes de diabète. L’European association for the study of diabetes (EASD) complète cet effort en Europe, en organisant des conférences scientifiques et en promouvant les collaborations entre chercheurs et cliniciens.

    L’Organisation mondiale de la santé (OMS) est un autre acteur majeur, notamment dans les pays en voie de développement où l’accès aux soins pour les patients diabétiques reste limité. Ses campagnes visent à réduire les inégalités dans la prise en charge et à promouvoir des stratégies de prévention globales. Ces initiatives internationales, bien que diversifiées, convergent vers un même objectif : réduire l’impact du diabète à l’échelle mondiale, en combinant efforts scientifiques, éducation et accès aux soins pour les populations les plus vulnérables.

    Cartographie des acteurs de l’écosystème du diabète en France :
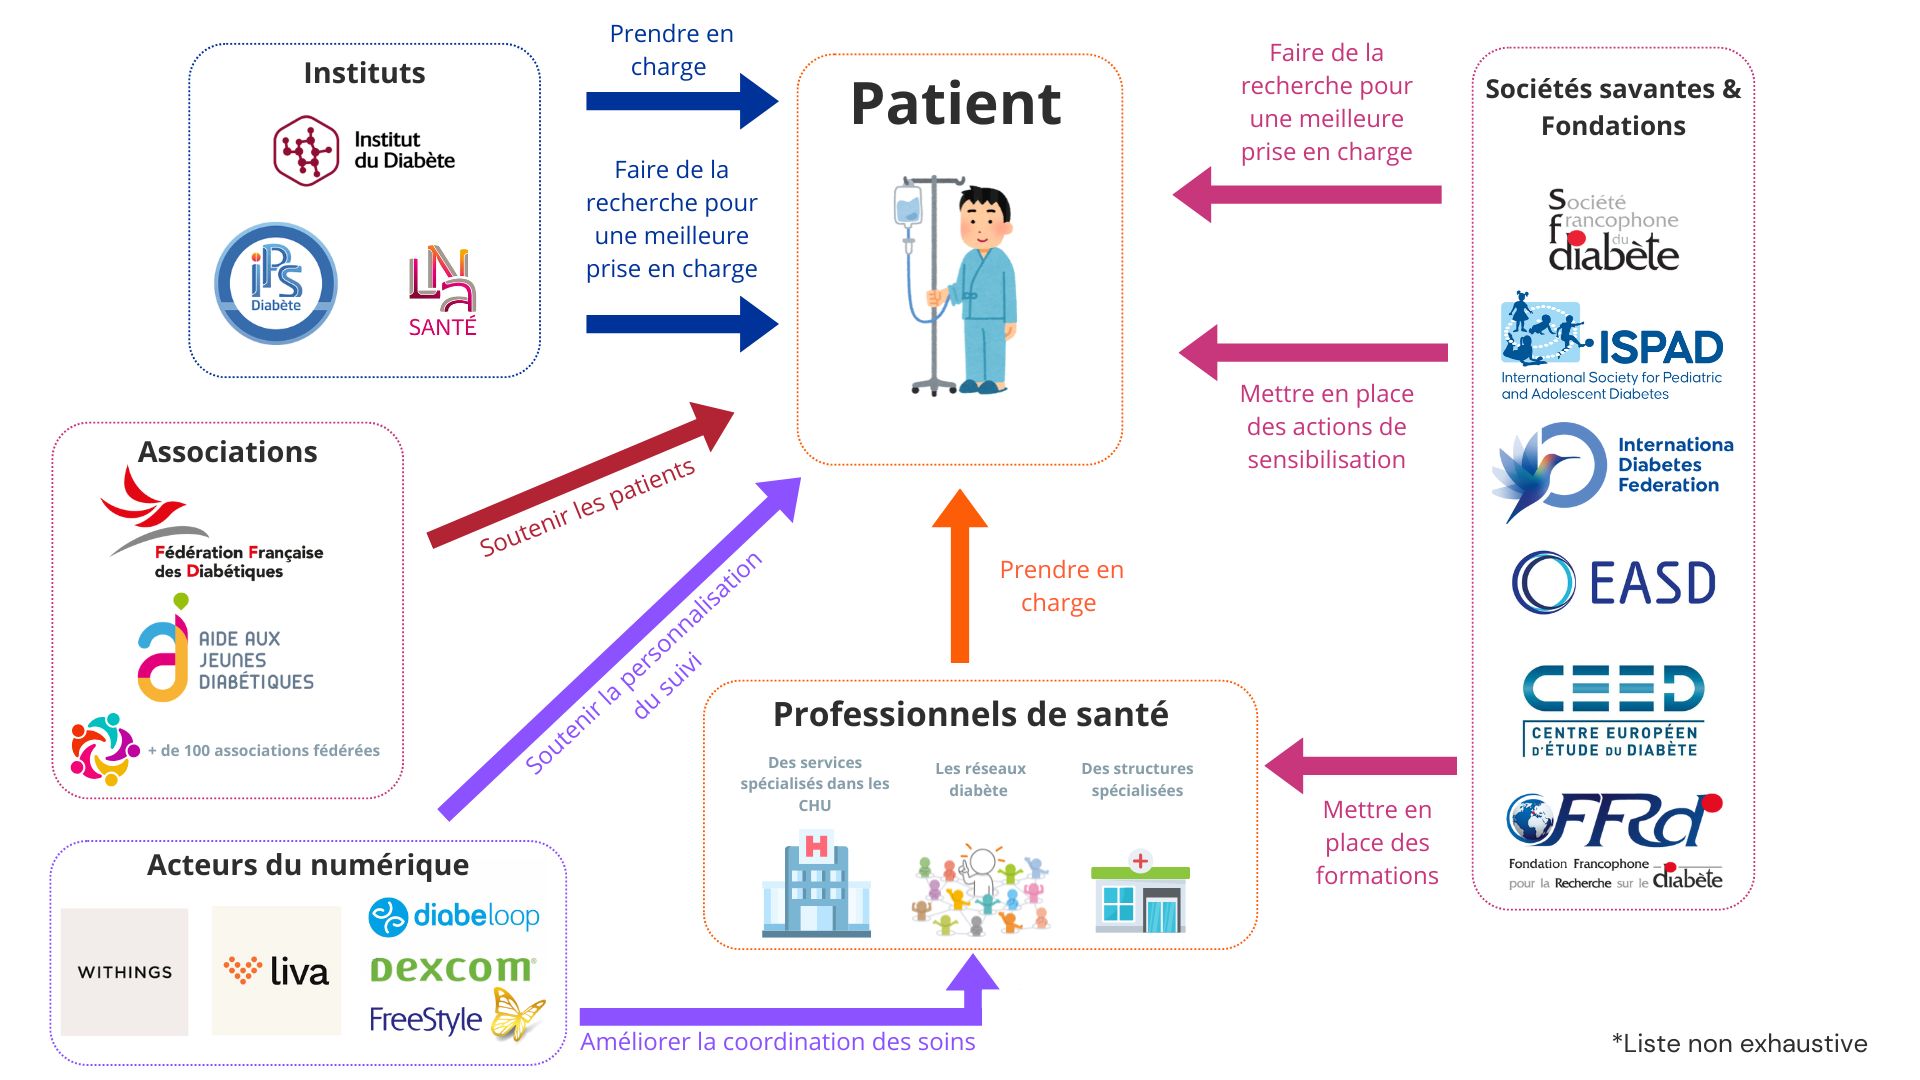
    Cartographie des acteurs du diabète en France - @H&TI
    Cartographie des acteurs du diabète en France – @H&TI
  • Diabète : 19 cas d’usage portés par l’IA et la télésurveillance

    Le diabète, maladie chronique répandue, a favorisé l’innovation dans la détection, la prévention, la personnalisation du traitement et le suivi des patients. Notre étude présente divers cas d’usage : dépistage par analyse de la voix, autogestion avancée de l’insuline et télésurveillance des biomarqueurs à domicile. Cette variété reflète les besoins cliniques et quotidiens non couverts, ainsi que la réactivité croissante du secteur de la santé.

    19 cas d’usage dans le diabète à travers 20 solutions d’IA

    12 cas d’usage pour les établissements de santé et 7 pour les patients et aidants

    Dans le secteur des établissements de santé, l’automatisation du dépistage de la rétinopathie et du pied diabétique s’appuie sur l’IA appliquée à l’imagerie médicale. Les dispositifs connectés permettent une administration personnalisée de l’insuline, adaptée aux besoins de chaque patient. Pour les patients et leurs aidants, la télésurveillance à domicile devient possible grâce à l’utilisation de capteurs multiples, renforcée par l’évaluation digitale de l’observance thérapeutique. Le coaching nutritionnel et l’analyse automatisée des données alimentaires offrent un accompagnement personnalisé favorisant l’autonomie du patient.

    3 axes stratégiques pour les cas d’usage destinés aux patients : prévention, suivi personnalisé, éducation et accompagnement

    L’innovation dans le diabète se structure autour de trois axes majeurs. En prévention, le dépistage massif et non-invasif s’appuie sur des technologies telles que la photographie ou l’analyse de la voix, permettant un tri automatisé et des alertes précoces. Le suivi personnalisé bénéficie d’algorithmes embarqués qui assurent des ajustements dynamiques et une adaptation individualisée du traitement. L’éducation et l’accompagnement sont renforcés par la détection proactive de la souffrance psychique, des dispositifs éducatifs digitaux et la vulgarisation des données biomédicales, facilitant la compréhension et l’adhésion thérapeutique.

    5 segmentations des cas d’usages pour le patient

    Les cas d’usages se segmentent selon plusieurs catégories :

    • l’information avec la vulgarisation automatisée et multilingue des rapports biologiques ;
    • la détection des risques par l’intelligence artificielle sur la voix et les images, ainsi que la prédiction cardiovasculaire ;
    • le suivi par la télésurveillance continue et la vision mobile de l’œdème maculaire ;
    • le traitement individualisé grâce aux pompes connectées et à une stabilité glycémique accrue ;
    • enfin, le soutien psychologique via la détection et l’accompagnement digitalisé.

    Des cas d’usage à la fois en ophtalmologie et endocrinologie

    Ophtalmologie

    En prévention et dépistage, le diagnostic automatisé des rétinopathies diabétiques via l’IA offre une accélération de l’accès au diagnostic et une réduction de la charge clinique. Le triage automatisé des volumes d’imagerie rétinienne améliore la spécificité du diagnostic initial. En suivi personnalisé, la télésurveillance de la vision pour les patients avec œdème maculaire s’effectue via application mobile interactive et tests cliniquement validés, renforçant l’autonomie et l’engagement du patient. La détection précoce des microlésions rétiniennes, réalisée par tomographie associée à l’analyse cellulaire, permet une personnalisation des stratégies thérapeutiques.

    Endocrinologie

    En prévention et dépistage, des outils d’analyse vocale permettent de dépister le diabète à distance avec une précision de 70 à 75 % sur smartphone. L’analyse automatisée du pied diabétique assure le repérage précoce des lésions, réduisant les hospitalisations évitables. Le traitement personnalisé s’appuie sur l’automatisation de l’administration d’insuline par algorithmes et pompes connectées, garantissant une optimisation dynamique des doses et une stabilité glycémique accrue. La prédiction du risque cardiovasculaire s’effectue par des modèles intégrant des bases de données cliniques, favorisant l’adaptation proactive des stratégies thérapeutiques. Le phénotypage avancé et la classification automatique des sous-types évolutifs de diabète permettent un suivi individualisé et une segmentation fine des parcours patients.

    Biologie moléculaire

    En matière d’information et de vulgarisation, la génération automatisée de rapports sur les biomarqueurs facilite la contextualisation médicale et l’orientation des patients et de leurs aidants.

    4 segments liés à l’innovation médicale

    • Dépistage et tri automatisé : l’intelligence artificielle appliquée à l’imagerie (rétine, pied), l’analyse vocale et la photobiométrie apportent des solutions validées et transposables en médecine de ville comme à l’hôpital.
    • Traitement personnalisé : l’automatisation et la personnalisation de l’insuline, le repérage des complications spécifiques et les algorithmes prédictifs cliniques s’appuient sur des cohortes et des publications internationales.
    • Suivi et télésurveillance : les solutions mobiles et connectées offrent un monitoring continu, encouragent l’engagement du patient et permettent la personnalisation dynamique du parcours.
    • Information et éducation : les outils digitaux facilitent la vulgarisation et la transmission des données médicales et biologiques, optimisant la compréhension et l’adhésion thérapeutique.

    La recherche clinique et hospitalière s’appuie sur l’innovation technologique pour la détection des microlésions invisibles par tomographie, renforçant la capacité à personnaliser et anticiper la prise en charge.

    Leviers stratégiques ouverts par les cas d’usage

    Levier stratégique Description Moyens/Technologies Bénéfices
    Dépistage massif et accessible Analyse de la voix, images rétiniennes, photographies de la langue IA Dépistage à grande échelle, non invasif, accessible aux populations éloignées
    Identification précoce des personnes à risque Avant l’apparition des symptômes majeurs IA, analyse de données Réduction de la morbidité et du poids économique des complications
    Prise en charge personnalisée et dynamique Administration automatisée et individualisée de l’insuline Algorithmes d’analyse continue des données physiologiques Limite les épisodes d’hypo/hyperglycémie, optimise la qualité de vie
    Aide au diagnostic et à la prévention des complications Analyse automatisée des images du pied, fond d’œil, rétine Analyse d’images, corrélation automatique des résultats cliniques Détection précoce de la néphropathie, rétinopathie, lésions du pied, améliore la rapidité de prise en charge
    Surveillance à distance et engagement du patient Surveillance continue du profil métabolique et cardiovasculaire Dispositifs connectés, applications mobiles Réactivité thérapeutique, anticipation des complications, personnalisation du suivi, réduction des déplacements
    Accompagnement éducatif et nutritionnel Coaching digital, analyse automatisée des journaux alimentaires, gamification Solutions digitales Pilotage en temps réel des comportements nutritionnels et de l’observance thérapeutique
    Prévention de la souffrance psychique Détection automatisée de la détresse psychologique Questionnaire numérique, analyse de la voix Prise en charge précoce et personnalisée du mal-être
    Valorisation des données pour la recherche et la personnalisation Phénotypage avancé, classification automatique des profils cliniques Analyse de données, classification automatique Médecine de précision, ciblage et adaptation dynamique des interventions


    La granularisation sectorielle des opportunités dans le domaine du diabète met en lumière plusieurs cas d’usage couvrant l’ensemble du parcours de prise en charge, des établissements de santé jusqu’au domicile du patient. Cette diversité témoigne de la capacité du secteur à répondre efficacement aux besoins variés des patients diabétiques.

    La structuration des dispositifs repose principalement sur trois axes majeurs : la prévention, le suivi personnalisé et l’accompagnement. Cette organisation est renforcée par l’intégration massive de capteurs connectés, d’algorithmes avancés, d’IA embarquée ainsi que par l’utilisation d’approches éducatives digitales. Ces éléments permettent d’optimiser la gestion du diabète tout au long du parcours de soins.

    Parmi les segments pour le patient se distinguent la détection précoce, la télésurveillance, le coaching et l’amélioration de l’expérience patient. Ces leviers permettent de réduire les complications associées au diabète, favoriser une transformation organisationnelle et contribuer à la démocratisation des soins dans ce domaine.

    Risques majeurs et freins d’adoption

    Fait clé : La robustesse prédictive de l’évaluation du risque d’abandon thérapeutique validée par 7 publications majeures mais demeure confrontée à des problématiques d’observance et de personnalisation.​

    Limite ou risque Description
    Fiabilité technique et clinique Sensibilité et spécificité élevées des dispositifs automatisés (ex : tri des images rétiniennes, détection par analyse vocale), souffrent parfois de faux négatifs ou positifs, sous-détection ou surcharge du système de soins par sur-referral inutile
    Risques organisationnels Gestion et intégration de volumes importants de données générées par les outils de télémonitoring et d’analyse automatisée exigent des adaptations des organisations hospitalières, systèmes d’information, formation des équipes, coordination
    Adhésion et engagement patient Observance reste un défi, barrières psychologiques ou sociales, manque de littératie digitale, lassitude face à la sollicitation numérique limitent l’utilisation optimale et l’impact des solutions
    Protection des données et cybersécurité Expansion des dispositifs connectés et gestion de données sensibles nécessitent vigilance accrue sur la sécurité et l’intégrité des informations collectées
    Hétérogénéité de l’accès Innovations parfois réservées à des centres experts ou à des patients ayant un niveau socio-économique suffisant pour accéder aux technologies avancées
    Risques de désengagement professionnel Développement d’outils d’aide à la décision ou d’automatisation peut induire chez certains soignants une désappropriation du suivi patient, risque de résistance au changement organisationnel


    Télésurveillance, éducation thérapeutique et expérience patient

    Les dispositifs de suivi et d’accompagnement à distance redéfinissent le parcours de soins à domicile :

    Fonctionnalité Description Bénéfices
    Suivi autonome à domicile Applications de télésurveillance de la vision, suivi hebdomadaire en autonomie, transmission instantanée des résultats à l’ophtalmologiste Prévention des pertes de chance liées aux retards de consultation, motivation de l’engagement patient
    Éducation et coaching individualisé Analyse comportementale digitalisée, personnalisation des programmes de soutien éducatif, identification des freins à l’adhésion thérapeutique, génération de conseils adaptés Personnalisation du soutien, amélioration de l’adhésion thérapeutique
    Amélioration de l’expérience patient Automatisation de la génération de rapports vulgarisés sur les biomarqueurs du diabète, traduction en plusieurs langues Simplification de la compréhension des résultats biologiques, encouragement de l’implication des patients dans leur parcours de soins


    Impacts organisationnels et économiques dans la prise en charge du diabète

    Les solutions innovantes répondant aux cas d’usage sont développées et mises en œuvre par un large éventail d’entreprises, allant de jeunes startups à de grandes entités de plus de 10 000 collaborateurs, réparties dans plusieurs pays. Cette diversité d’acteurs contribue à la vitalité de l’écosystème et à la diffusion rapide des innovations.

    La dynamique d’innovation dans le domaine du diabète entraîne plusieurs effets structurants majeurs. Premièrement, elle favorise une réduction significative des coûts liés aux complications de la maladie. Grâce à la détection précoce des signaux d’alerte et à la prévention active, il devient possible de limiter le recours aux hospitalisations, aux interventions lourdes ainsi qu’à l’apparition de complications chroniques.

    Deuxièmement, ces innovations participent à une réorganisation profonde du système de soins. Les différents cas d’usage identifiés permettent en effet de déléguer certaines étapes du suivi, telles que le tri automatisé, et de réaffecter les ressources humaines vers des tâches à plus forte valeur ajoutée. Par ailleurs, elles favorisent une coordination accrue des professionnels de santé autour du patient, optimisant ainsi la qualité de la prise en charge.

    Enfin, le secteur bénéficie d’une stimulation notable de l’écosystème industriel et numérique. Les collaborations entre entreprises technologiques, établissements de santé et sociétés d’assurance/mutuelles créent un environnement propice à la croissance économique renforçant ainsi la dynamique d’innovation dans la gestion du diabète.

    Synthèse et perspectives stratégiques

    Les innovations récentes dans la gestion du diabète couvrent désormais l’ensemble du parcours patient, depuis le dépistage initial jusqu’à la prise en charge des complications. Ces avancées reposent sur une base scientifique solide, validée par des études menées sur des cohortes de plusieurs milliers de patients pour certains cas d’usage. Cette assise scientifique garantit la fiabilité et l’efficacité des solutions proposées.

    L’analyse des principaux cas d’usage met en évidence une transformation du management du diabète. L’introduction d’outils de télémonitoring, le recours à l’IA et la personnalisation des approches permettent non seulement d’anticiper et d’optimiser la gestion des risques, mais également de renforcer la responsabilisation et l’autonomie des patients dans leur parcours de soins.

    À partir de ces constats, 2 grandes perspectives stratégiques se dégagent pour l’avenir du secteur :

    • La consolidation d’un modèle de prise en charge fondé sur la prévention, l’anticipation et la personnalisation, s’appuyant sur des technologies innovantes et des données cliniques robustes.
    • Le développement de solutions visant à responsabiliser davantage les patients et à favoriser leur autonomie, tout en optimisant la coordination et l’efficience des intervenants du système de santé.
    Groupe Enjeux/Opportunités
    Hôpitaux et organismes de santé Transformation numérique, investissement dans l’intégration des solutions, formation des professionnels, protection des données
    Investisseurs et industriels Croissance du marché des dispositifs connectés et outils d’IA, opportunités de développement international, innovation continue, adaptation aux particularités réglementaires locales
    Patients et soignants Individualisation accrue de la prise en charge, gestion proactive des complications, accompagnement clinique, psychologique et éducatif


  • L’Inde, laboratoire de la santé numérique : un milliard de dossiers connectés pour 1,4 milliard d’habitants

    Un système de santé en mutation sous impulsion gouvernementale

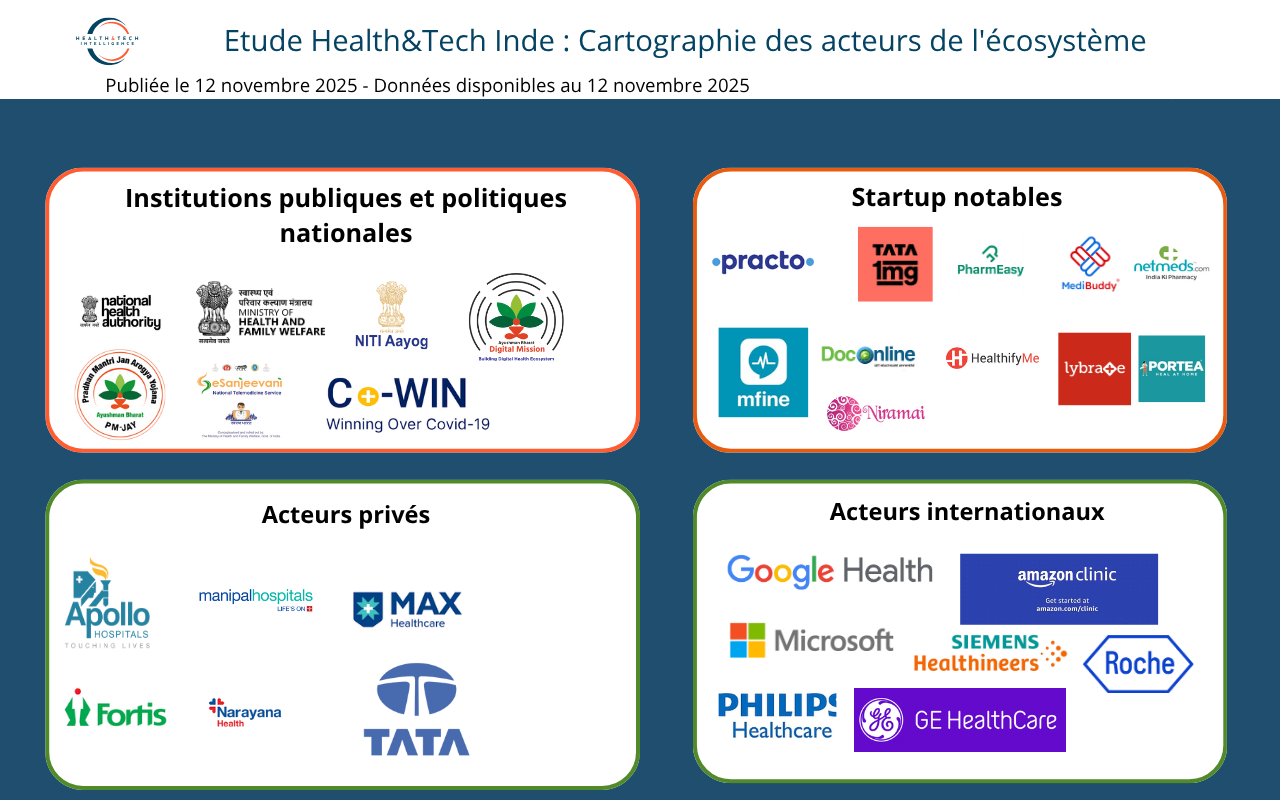
    L’Inde a engagé depuis une décennie une profonde transformation de son système de santé, portée par une vision : bâtir une infrastructure numérique unifiée au service des 1,4 milliard d’habitants. Au cœur de cette stratégie, la National Health Authority (NHA) pilote l’Ayushman Bharat Digital Mission (ABDM), lancée en 2021. Cette initiative phare vise à connecter patients, professionnels, hôpitaux et laboratoires dans un écosystème commun.

    En avril 2025, les chiffres donnent la mesure de cette ambition :

    • 770 millions de comptes ABHA (Ayushman Bharat Health Account) créés ;
    • 530 millions de dossiers de santé numérisés ;
    • 392 000 établissements et plus de 600 000 professionnels de santé enregistrés.

    La NITI Aayog, principal think tank du gouvernement, a posé les bases de cette révolution en 2018 avec le concept du National Health Stack, ancêtre de l’ABDM. Quant au Ministry of Health and Family Welfare, il supervise l’ensemble des programmes digitaux : du suivi materno-infantile (Mother and Child Tracking System) au registre national des patients tuberculeux (Nikshay), en passant par les systèmes d’information hospitaliers (HIS).

    eSanjeevani : 25 millions de téléconsultations, un modèle d’inclusion numérique

    Dans un pays où près de 65 % de la population vit en zone rurale, la télémédecine est devenue un outil d’accès essentiel. La plateforme publique eSanjeevani, déployée par le gouvernement, a permis plus de 25 millions de téléconsultations à travers 800 centres de télémédecine couvrant 95 spécialités. Ce programme illustre la volonté de réduire la fracture territoriale tout en créant un réseau de soins intégré, interopérable avec les systèmes hospitaliers publics et privés.

    Autre exemple de réussite : CoWIN, plateforme nationale de gestion vaccinale, a orchestré plus de deux milliards d’injections durant la pandémie de COVID-19. Ce système, salué à l’international, a posé les bases de la gestion numérique des campagnes de santé publique à grande échelle. Enfin, le programme d’assurance Ayushman Bharat Pradhan Mantri Jan Arogya Yojana (PM-JAY) couvre 100 millions de familles vulnérables, offrant jusqu’à 500 000 roupies par an pour des soins hospitaliers. L’intégration progressive de cette assurance dans les plateformes numériques renforce la continuité du parcours de soins.

    L’explosion des startups HealthTech : 1100 investisseurs

    L’Inde abrite aujourd’hui plus de 1 100 investisseurs actifs dans la santé numérique, dont Peak XV Partners, Accel, Prosus, Temasek ou TPG. Le secteur a levé 707 millions USD au premier semestre 2024, soit le double de 2023. Depuis dix ans, les startups HealthTech indiennes ont cumulé près de 10 milliards USD d’investissements, confirmant la maturité d’un marché désormais structuré.

    • Practo, pionnière du domaine, reste la référence. Son écosystème complet, de la prise de rendez-vous à la téléconsultation, réunit plus de 100 000 médecins et 70 000 cliniques et hôpitaux. Avec plus d’un milliard USD de dépenses générées sur sa plateforme, Practo a accompagné la croissance fulgurante du marché de la télémédecine pendant la pandémie.
    • PharmEasy, fondée en 2015, s’est imposée comme le leader de la e-pharmacie, malgré une valorisation en repli depuis son pic de 2021. Elle a levé 216 millions USD en 2024 et détient une participation majoritaire dans Thyrocare, réseau de diagnostics.
    • De son côté, Tata 1mg (rachetée par Tata Digital) est désormais numéro 1 du marché, avec 31 % de parts et une présence dans plus de 1 000 villes. Son modèle intègre vente de médicaments, téléconsultations et tests de laboratoire.
    • Enfin, MediBuddy, orientée santé d’entreprise, dessert plus de 600 sociétés et 30 assureurs, avec 3,5 millions d’abonnés. Ces plateformes combinent accessibilité, téléconsultation et suivi à distance, tout en favorisant l’essor d’un marché B2B solide.

    Les hôpitaux privés accélèrent leur virage numérique

    Les grands groupes hospitaliers indiens mènent eux aussi une transformation en profondeur. Apollo Hospitals, fondé en 1983, demeure le fer de lance du secteur. Son réseau de 71 établissements a réalisé plus d’un million de téléconsultations en 2023 et investi 1 200 crores INR (près de 145 millions USD) dans sa transformation numérique. Sa plateforme Apollo 24/7 et son programme ASK Apollo permettent un continuum de soins : téléconsultations, commande de médicaments, dossiers de santé électroniques et soins à domicile via Apollo Home Health.

    Manipal Hospitals, avec 37 hôpitaux dans 19 villes, collabore avec Google Cloud pour des solutions IA capables de réduire le temps de traitement des ordonnances de 15 à 5 minutes. Chaque jour, 60 000 entrées de données sont traitées avec une précision de 99 %, un jalon pour l’automatisation des processus hospitaliers. Max Healthcare, Fortis Healthcare et Narayana Health misent eux aussi sur la donnée et l’intelligence artificielle. Max Healthcare a déployé le premier système intégré de surveillance à distance en Inde ; Fortis déploie progressivement les dossiers médicaux électroniques (DME) dans ses hôpitaux ; Narayana Health, enfin, utilise des modèles prédictifs pour anticiper l’insuffisance cardiaque à partir d’ECG grâce à une base de 100 000 images médicales. Ces innovations traduisent la montée en puissance d’une santé prédictive et personnalisée, orientée résultats cliniques.

    Les géants technologiques mondiaux s’ancrent dans l’écosystème indien

    L’attractivité du marché indien a convaincu les grands groupes internationaux de renforcer leur présence. Google Health accompagne la montée en puissance de l’infrastructure numérique locale avec une stratégie « multi-pronged » axée sur la collaboration, l’accessibilité et la personnalisation. Son approche s’appuie sur la compréhension culturelle et le développement durable des solutions — notamment via Fitbit et les écosystèmes wellness urbains.

    • Philips Healthcare, GE Healthcare et Siemens Healthineers investissent massivement dans l’imagerie, les soins à distance et la R&D locale. Siemens, en particulier, renforce ses capacités de diagnostic avancé et d’analyse des données de patients. Du côté des acteurs numériques, Amazon Clinic et Microsoft explorent des modèles B2B basés sur le cloud : les infrastructures AWS, Azure et Google Cloud constituent aujourd’hui l’épine dorsale des hôpitaux numériques indiens.
    • Enfin, Roche et Apple Health participent à la convergence entre diagnostic, données et bien-être. Roche déploie sa plateforme Navify, intégrant IA et Lean Six Sigma pour optimiser les parcours de soins ; Apple mise sur les wearables connectés et des partenariats avec assureurs pour développer des modèles de prévention personnalisés.

    Un écosystème ouvert et internationalisé

    L’écosystème indien ne se limite plus à son territoire. De nombreuses entreprises étrangères spécialisées — bioMérieux, Vygon, Peters Surgical, Air Liquide Medical Systems ou encore NatéoSanté — participent à la structuration de l’offre locale en dispositifs médicaux et en solutions numériques. Des partenariats public-privé se multiplient, notamment autour de la World Economic Forum Healthcare Coalition India, soutenant des projets comme celui d’Apollo Hospitals dans l’État du Meghalaya pour la prise en charge du cancer. Ces collaborations internationales permettent à l’Inde de bénéficier d’un transfert de compétences et de technologies tout en consolidant son positionnement comme hub régional de l’innovation médicale.

    Un marché dynamique mais encore fragmenté

    Malgré ses avancées spectaculaires, la santé numérique indienne fait face à plusieurs défis. La fragmentation du système de soins, la variabilité des standards de données et les inégalités d’accès au numérique entre États fédérés freinent encore l’interopérabilité complète.
    L’ABDM constitue une réponse structurante, mais sa réussite dépendra de la capacité à unifier les données de santé publiques et privées tout en garantissant la confidentialité. L’adoption rapide des outils numériques par les hôpitaux et les patients, conjuguée à l’arrivée de nouveaux acteurs internationaux, pourrait cependant accélérer cette convergence.

    @Healt & Tech Intelligence
  • Inde : un marché du numérique en santé prometteur, mais sous haute conformité

    Un cadre juridique encore en construction pour le numérique en santé

    Une gouvernance éclatée mais cohérente :

    L’Inde ne possède pas un « Code de la santé publique » unique comme en France. Elle s’appuie sur un empilement cohérent de lois, politiques publiques et lignes directrices, orchestré par le Ministry of Health and Family Welfare (MoHFW) et plusieurs agences. Pour le numérique en santé, le pilote est la National Health Authority (NHA), qui met en œuvre l’Ayushman Bharat Digital Mission (ABDM), qui est la colonne vertébrale du système, des registres de professionnels et d’établissements, couplée au Health Information Exchange & Consent Manager (HIE-CM) qui permet d’organiser le partage des dossiers médicaux par consentement explicite.

    Un cadre juridique structuré autour de la donnée :

    Côté protection des données, l’Inde s’est dotée en août 2023 du Digital Personal Data Protection Act (DPDPA), une loi-cadre horizontale qui encadre tout traitement de données personnelles numériques. Elle impose un consentement explicite, consacre les droits d’accès, de correction et d’effacement, et prévoit une notification obligatoire des violations à l’autorité compétente, le Data Protection Board of India (DPB). Les règles d’application, attendues pour cette fin d’année 2025, préciseront les délais de notification et les mécanismes de conformité.

    Dans le domaine de la santé, ce socle est complété par la Health Data Management Policy (HDMP), rattachée à l’ABDM. Cette politique formalise la gouvernance du consentement via le HIE-CM et définit les exigences d’interopérabilité et de sécurité imposées aux acteurs participants. L’intégration à ABDM suppose des logiciels conformes, testés dans la “sandbox” de la NHA et enregistrés dans les registres nationaux des établissements et professionnels.

    Plusieurs régulations déjà bien ancrées

    Les Telemedicine Practice Guidelines, référence depuis 2020 :

    La pratique de la télémédecine repose sur les Telemedicine Practice Guidelines (TPG), publiées en mars 2020 et annexées au code déontologique des médecins. Elles imposent l’identification du praticien, le recueil du consentement – implicite si le patient initie la consultation, explicite dans le cas contraire -, la tenue du dossier et les limites de prescription. Ces lignes directrices demeurent la référence opérationnelle pour toute consultation à distance.

    Le rôle central de la CDSCO :

    Tout ce qui relève du dispositif médical, y compris les logiciels à finalité médicale (Software as a Medical Device, SaMD), dépend de la Central Drugs Standard Control Organisation (CDSCO). Le cadre applicable est celui des Medical Device Rules (MDR) de 2017, qui classent les produits de A à D selon le risque et prévoient des procédures d’enregistrement ou de licence via le portail national indien.

    Un marché indien ouvert mais exigeant

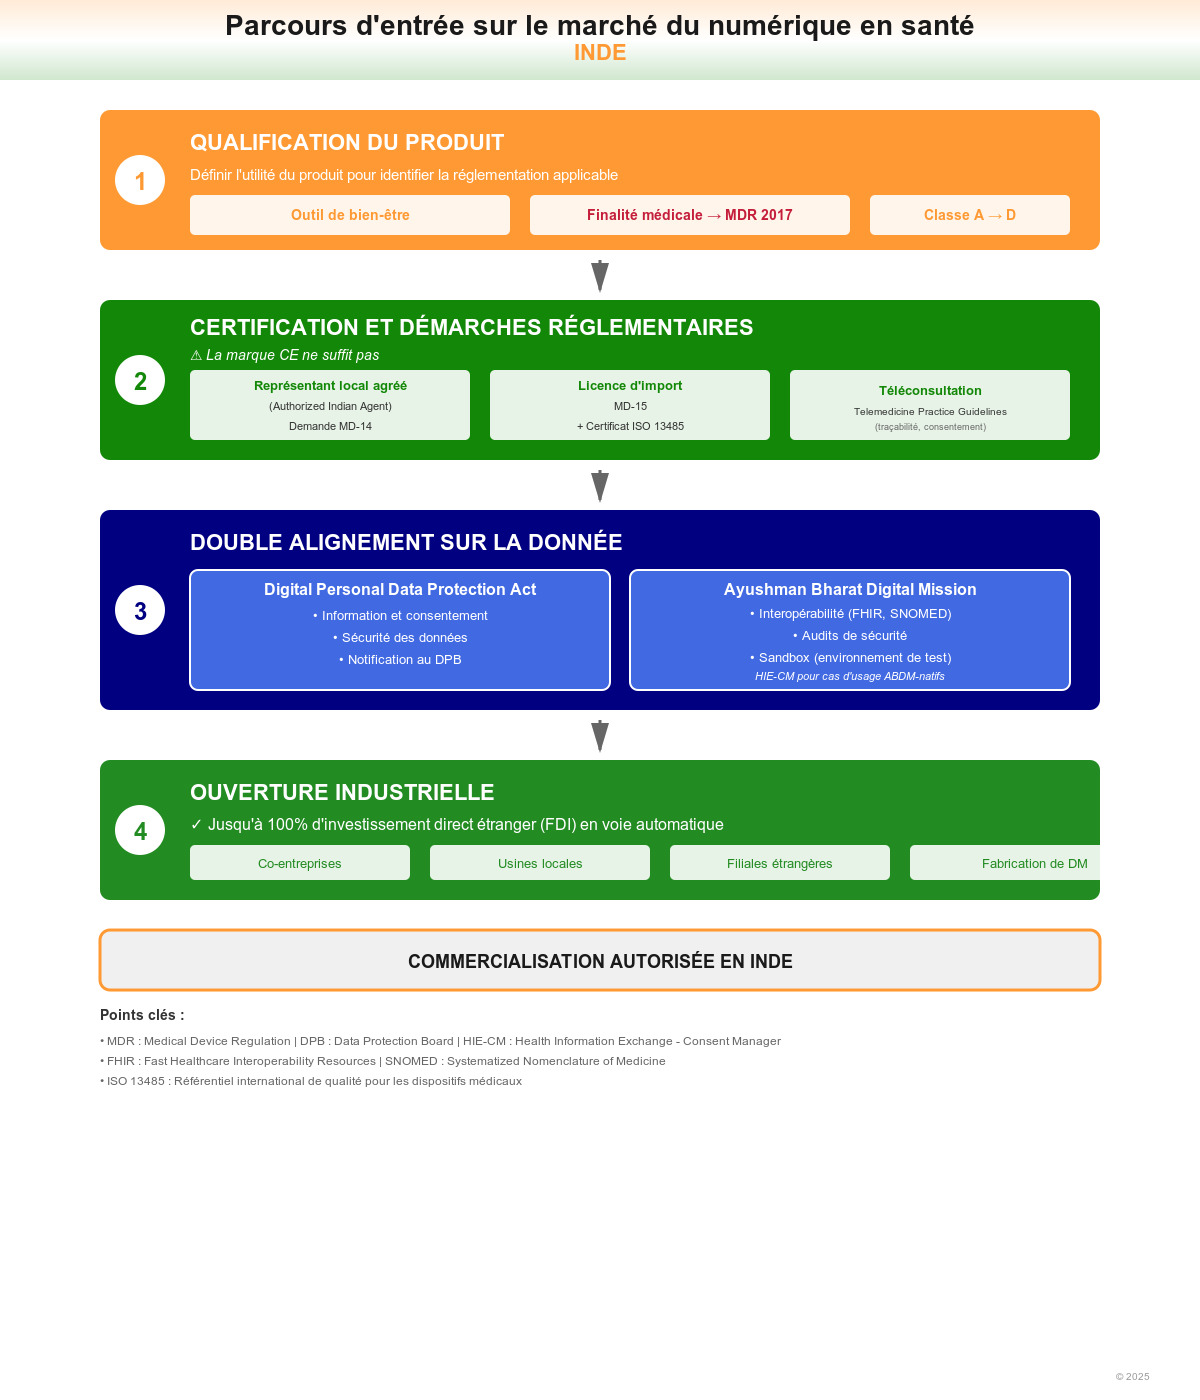
    Qualifier le produit avant toute démarche :

    Pour ce qui est de l’accès au marché indien du numérique en santé, plusieurs étapes doivent être franchies. La première d’entre elles n’est pas juridique, puisque le produit doit être défini en fonction de son utilité pour voir quelle réglementation va s’appliquer. Un outil de bien-être ne sera pas régulé comme un logiciel d’aide au diagnostic ou de télésurveillance. Dès qu’une finalité médicale est revendiquée, le produit entre dans le périmètre du MDR de 2017. Il faut alors identifier la classe (A à D), constituer un dossier technique et qualité, et obtenir la licence avant toute commercialisation.

    La certification CE ne suffit pas :

    Premier obstacle pour les Français : la marque CE, même si elle reste un atout de crédibilité, ne dispense pas des démarches indiennes. Les entreprises doivent désigner un “représentant local agréé” (Authorized Indian Agent), déposer une demande MD-14 via le portail officiel et obtenir la licence d’import MD-15 avant distribution. Les pièces attendues incluent le dossier technique, les certificats ISO 13485 (qui est le référentiel international de qualité propre aux dispositifs médicaux) et, le cas échéant, le certificat de libre vente délivré en Europe.

    En plus de cela, les entreprises proposant des services de téléconsultation doivent se conformer aux Telemedicine Practice Guidelines, notamment en ce qui concerne la traçabilité, le consentement, l’identification du praticien et la conservation des enregistrements.

    Un double alignement sur la donnée :

    L’entrée sur le marché implique également un double alignement réglementaire. D’un côté, la conformité au Digital Personal Data Protection Act pour la gestion des données personnelles (information, consentement, sécurité, notification au DPB). De l’autre, le respect des exigences sectorielles de l’Ayushman Bharat Digital Mission : interopérabilité, audits de sécurité et usage encadré de la sandbox, qui est l’environnement de test réglementé permettant de valider la conformité technique avant intégration à l’écosystème ABDM). Les entreprises qui visent des cas d’usage « ABDM-natifs » doivent intégrer dès la conception la logique HIE-CM et les standards FHIR ou SNOMED.

    Une ouverture industrielle favorable :

    Sur le plan économique, l’Inde autorise jusqu’à 100 % d’investissement direct étranger (FDI) en voie automatique dans la fabrication de dispositifs médicaux. Cette libéralisation facilite la création de co-entreprises, d’usines locales ou de filiales à capitaux étrangers, indépendamment du régime pharmaceutique plus contraignant

    Parcours d'entrée sur le marché du numérique en santé en Inde - @H&TI
    Parcours d’entrée sur le marché du numérique en santé en Inde – @H&TI
  • État des lieux de la santé en Inde : 10,5 Mds€ pour l’IA, les DME et l’infrastructure numérique

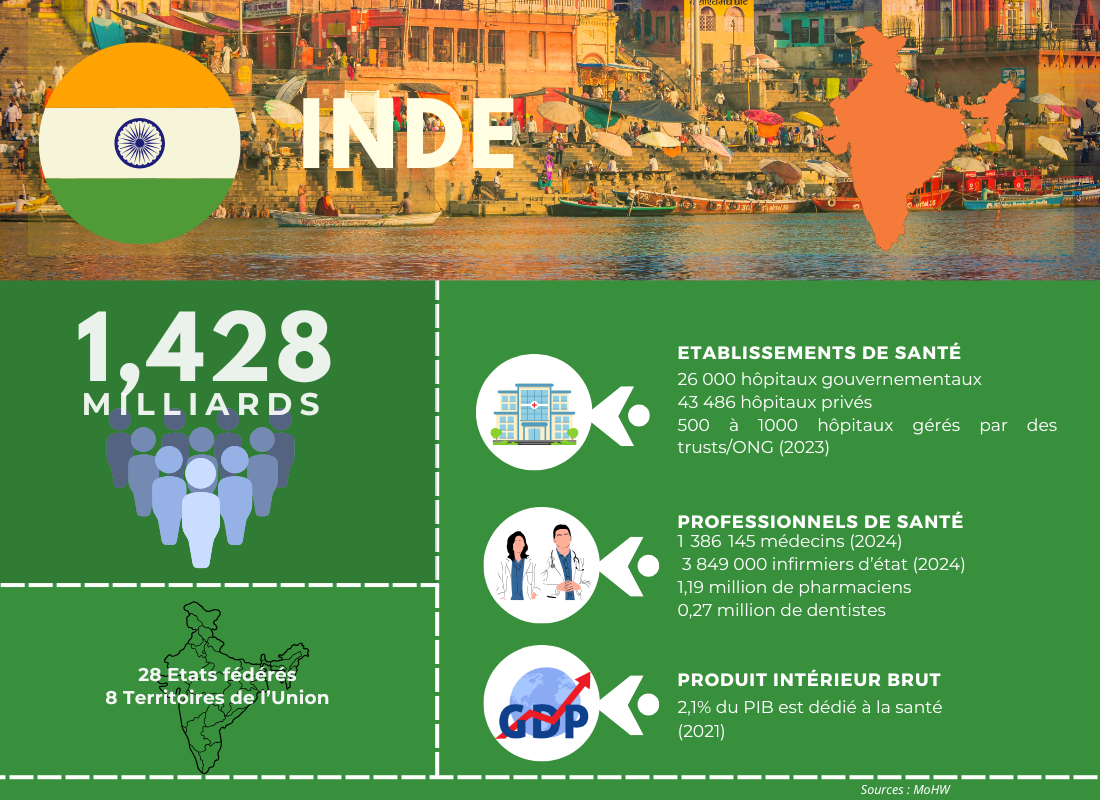
    Chiffres clés de l’Inde @ H&TI


    L’Inde, avec une population de 1  428,6 millions d’habitants et un âge moyen de 28,8 ans, se positionne parmi les géants démographiques mondiaux. Son PIB par habitant s’élève à 2 497,2 USD. Le pays connaît un taux de croissance économique élevé de 7 % et se distingue comme une démocratie attirant de nombreux acteurs internationaux, notamment dans la santé. Sur le plan institutionnel, l’organisation hospitalière présente un équilibre marqué : 70 % d’hôpitaux publics contre 30 % privés. Ce contexte sous-tend une demande croissante de soins et une transformation systémique portée par la démographie, les investissements et la volonté politique.

    Organisation du système de santé indien

    Un objectif de 2,5% de PIB dédié à la santé en 2025

    Le système de santé indien repose sur une structure à deux niveaux : un secteur public subventionné et un secteur privé dynamique. Le système est supervisé par le Ministry of Health and Family Welfare (MoHFW), qui englobe le Department of Health and Family Welfare, le Department of Health Research, la Direction Générale des Services de Santé (DGHS), et la National Health Authority, responsable du programme d’assurance publique Ayushman Bharat et de la stratégie de santé numérique.

    Le financement adopte un modèle universel à payeurs multiples : les hôpitaux publics, financés principalement par l’impôt, offrent des soins quasi gratuits aux résidents, avec seulement des co-paiements symboliques. Les programmes d’assurance tels que le RSBY (Rashtriya Swasthya Bima Yojna) ciblent principalement les travailleurs informels sous le seuil de pauvreté, incluant une cotisation annuelle très faible (30 INR) et un complément pris en charge par le gouvernement central et les États.

    En 2023, les dépenses de santé représentent 2,1 % du PIB, parmi les plus faibles au monde, avec un objectif gouvernemental d’atteindre 2,5 % du PIB d’ici 2025.
    Source : IndiaConnected.

    Institutions indiennes : un système à deux niveaux, 70 % d’hôpitaux publics

    L’Inde comptabilisait environ 70 000 hôpitaux en 2023, tous secteurs confondus : publics, privés, trusts et ONG. La répartition se précise — 26 000 hôpitaux gouvernementaux et 43 486 privés, avec 500 à 1 000 gérés par des trusts ou ONG. Le secteur privé gère 63 % des hôpitaux, tandis que le public en concentre 37 %.
    Source : IndiaDataMap.

    Parmi les plus grandes chaînes :

    • Apollo Hospitals Group >10 000 lits, 73 hôpitaux, 300 cliniques, 200 unités de télémédecine, 17 pays
    • Fortis Hospitals Group : 36 hôpitaux, 4 000 lits
    • Max Hospitals : 17 hôpitaux, 3 400 lits
    • Narayana Health : 21 hôpitaux, 6 000 lits
    • Medanta Medicity : 5 hôpitaux, 2 467 lits

    70 000 hôpitaux, 1,3 million de médecins : accès inégal, secteur privé dominant

    Le système recense, au nov. 2024, 1 386 145 médecins allopathes enregistrés, selon la National Medical Commission.
    Source officielle : Ministry of Health and Family Welfare, National Medical Commission, nov. 2024.

    Le secteur hospitalier représente 80 % du marché des soins de santé. Toutefois, la moitié de la population vit en zone rurale, alors que plus de 70 % des médecins exercent en ville, accentuant les défis d’accessibilité sanitaire.
    Source : IBEF.

    Statistiques clés sur le secteur

    • Dépenses de santé 2023 : 2,1 % du PIB (objectif 2,5 % en 2025)
    • 70 000 hôpitaux en 2023 (63 % privés)
    • 1 386 145 médecins allopathes (nov. 2024)
    • 24 % des dépenses de RSE concernent la santé (200 entreprises, 154 M EUR d’investissements)
    • 820 millions d’utilisateurs internet, coût parmi les plus bas mondiaux
    • 372 millions de téléconsultations sur eSanjeevani (2025), 155 000 centres publics couverts, 220 000 professionnels impliqués

    Un marché de la santé estimé à 360,8 Mds EUR en 2023

    Le marché de la santé en Inde était estimé à 360,8 Mds EUR en 2023, avec un secteur hospitalier représentant 99 Mds EUR (soit 70 %). L’industrie pharmaceutique devrait atteindre 100 Mds EUR en 2030, et celle des dispositifs médicaux 46 Mds EUR dès 2025.

    Le secteur des dispositifs médicaux se distingue avec une valeur estimée à 10,2 Mds EUR en 2023, le 4ᵉ plus grand marché d’Asie, marqué par plus de 800 fabricants locaux, 250 start-ups et 100 entreprises internationales. 70 % des dispositifs sont importés.

    Le marché indien de la robotique chirurgicale affiche une croissance rapide : 851 M USD en 2023 (prévision : près de 4 Mds USD en 2031), portée par une démographie croissante et des politiques gouvernementales incitatives.
    Source : International Trade Administration, trade.gov.

    La santé numérique connaît une accélération marquée (Ayushman Bharat Digital Mission depuis 2021, eSanjeevani, Tele-MANAS). En 2025, le marché du suivi digital du patient génère 3,75 Mds USD, avec une projection à 22,19 Mds USD en 2030 (CAGR : 28,9 %), segment dominé par les “wearable devices” (31,3 % du chiffre d’affaires).

    La télémédecine a connu une hausse de 300 % des consultations en ligne en 2020, avec 372 millions de téléconsultations réalisées via eSanjeevani à travers 220 000 professionnels et 155 000 établissements publics en 2025. Le programme eSanjeevani, porté par le ministère indien de la Santé et du Bien-être familial, représente aujourd’hui la plus vaste initiative mondiale de télémédecine en soins primaires. En date du 8 juillet 2025, la plateforme a permis de prendre en charge plus de 391 millions de patients, avec un record de 630 000 consultations en une seule journée. Son succès repose sur un vaste réseau de plus de 223 000 praticiens, 133 000 centres de télémédecine et 17 000 hubs opérationnels à travers le pays. Depuis son lancement en 2019, la croissance d’eSanjeevani a été exponentielle, illustrant la capacité de la télémédecine à réduire les inégalités d’accès aux soins et à renforcer le modèle d’une « Inde en bonne santé » (Swasth Bharat).
    Source : IBEF, 2025.

    Investissements et politique publique : 10,5 Mds EUR alloués, priorité à l’innovation numérique et à l’IA

    En 2023, le gouvernement consacre 10,5 Mds EUR au ministère de la Santé sur le budget de l’Union. L’État encourage l’adoption des dossiers médicaux électroniques, l’intelligence artificielle pour le pilotage clinique et l’innovation sur les dispositifs médicaux (100 % d’ouverture aux IDE, exonérations fiscales spécifiques), favorisant le développement des infrastructures numériques.

    Le gouvernement soutient également la recherche biomédicale (plus de 6 000 start-ups biotech), la bioconomie estimée à 140 Mds EUR en 2025, et 273 Mds EUR en 2030 (croissance annuelle 17 %).

    Orientations stratégiques et politiques publiques

    Partenariats et démarches institutionnelles

    L’Inde déploie des modèles innovants de partenariats public-privé (PPP), très adaptables, réunissant administrations, établissements de santé, industriels et start-ups. Sur le plan international, le pays se positionne comme leader mondial au sein de la Global Initiative on Digital Health de l’OMS, portée au G20 (2023).
    Source : World Economic Forum, 15/01/2025.

    Le Digital Healthcare Transformation Initiative (DHT), lancé par le World Economic Forum, Apollo Hospitals et des organisations internationales en 2024, vise à créer un cadre collaboratif pour accélérer le changement à grande échelle (outils de pilotage, plans d’action, lighthouse examples).
    Source : World Economic Forum, 15/01/2025.

    Priorités politiques

    La télémédecine et la santé digitale sont soutenues par des incitations financières, des schémas d’investissement, et le renforcement de la protection des données médicales. Les priorités incluent la réduction des inégalités territoriales, l’accès aux soins en milieu rural, la lutte contre les maladies chroniques : “Indians are more likely to develop diabetes… high prevalence of chronic diseases in India is expected to propel the growth of the digital patient monitoring devices market.”
    Source : Grand View Research, India Digital Patient Monitoring Devices Market Size Outlook, 2030.

    Des réglementations sur la gestion des déchets biomédicaux et la conformité des dispositifs médicaux (normes, certification BIS) encadrent l’activité.


  • Qualité des soins : la HAS, les ARS et la transformation numérique hospitalière

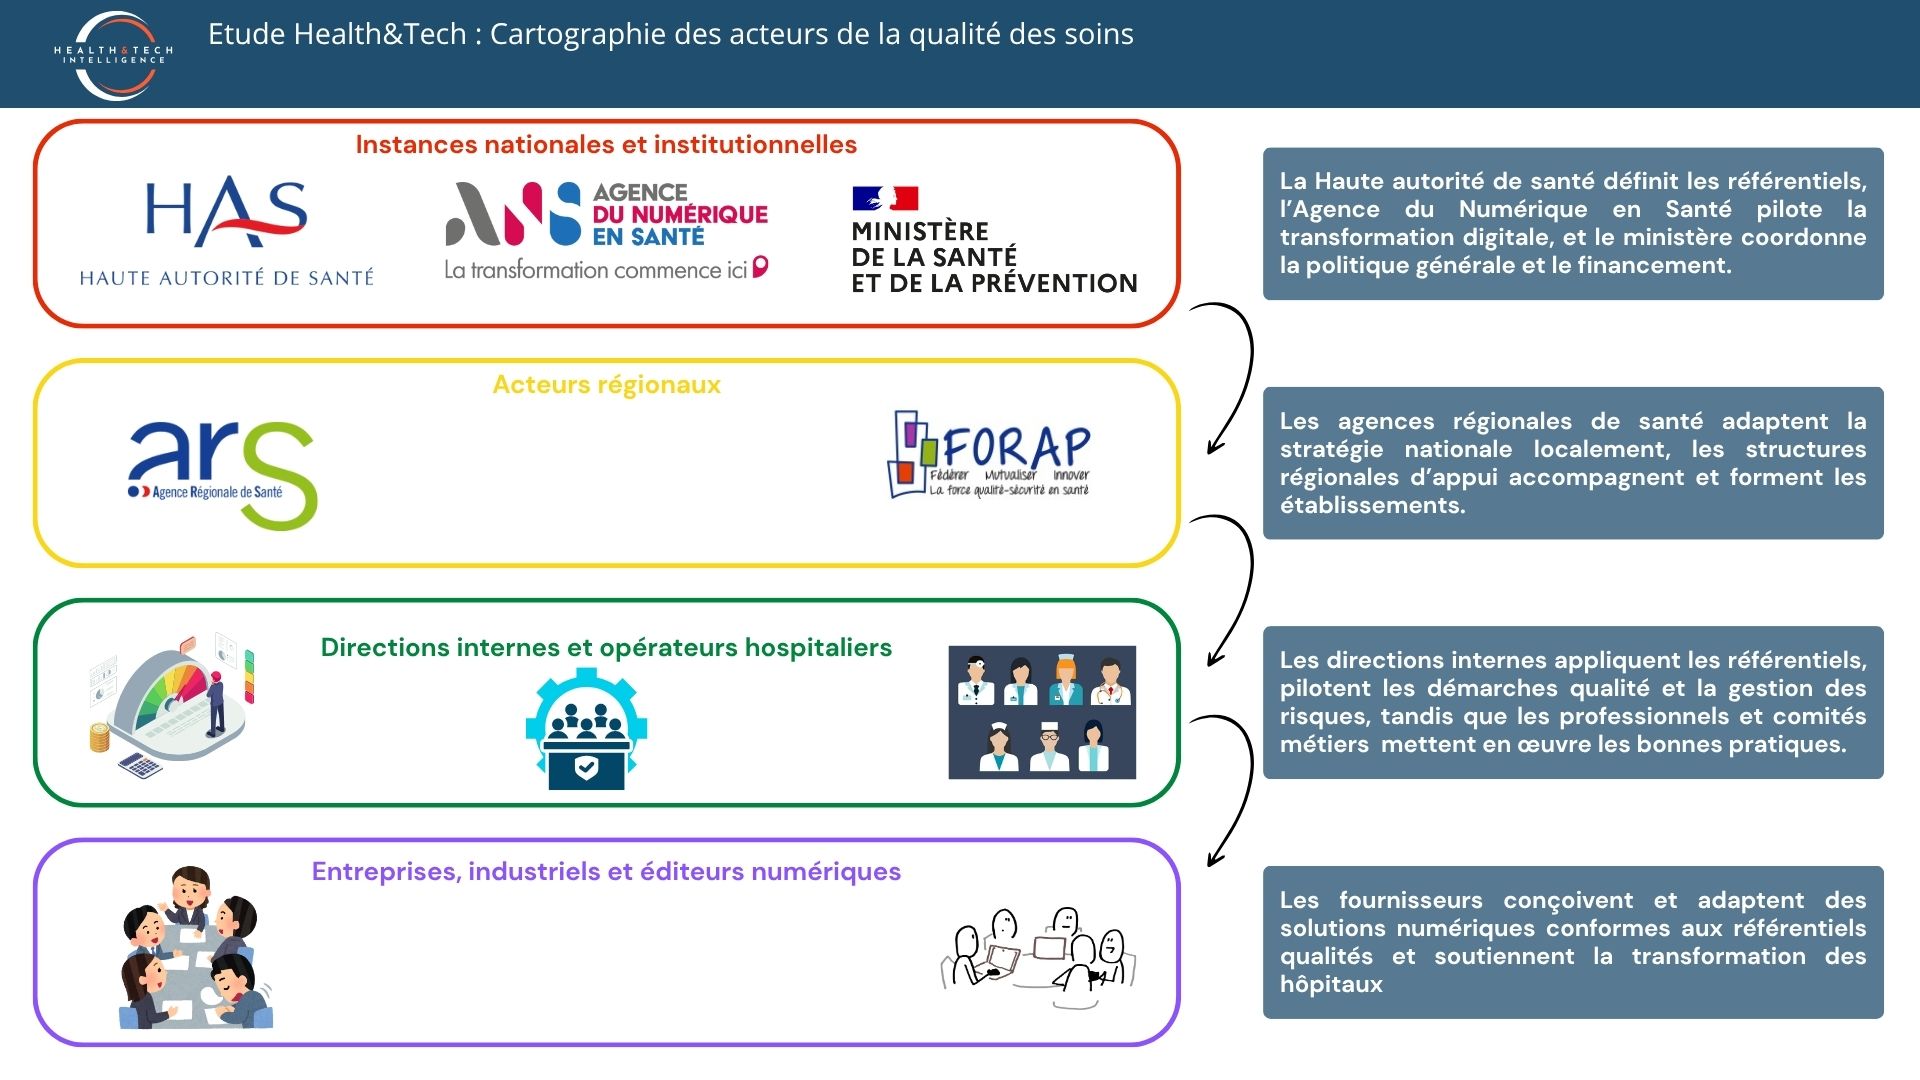
    La qualité des soins hospitaliers constitue un enjeu central pour les systèmes de santé, c’est à la fois un impératif réglementaire, éthique, médical, organisationnel et économique. Il est donc nécessaire de connaitre les différents acteurs de la qualité des soins et les interactions entre eux. 

    Enjeux de la qualité des soins hospitaliers

    L’amélioration continue de la qualité et de la sécurité des soins demeure la pierre angulaire des politiques de santé publique en France. Les déterminants de cette qualité sont multiples et couvrent l’organisation des soins, le management, la compétence des professionnels, l’expérience patient, la disponibilité des ressources et la capacité à s’inscrire dans des démarches d’innovation et de transformation numérique.

    Dans ce contexte, la structuration et l’interconnexion entre les différents acteurs – qu’ils soient institutionnels, hospitaliers, associatifs ou issus de la sphère privée – deviennent essentielles à la gouvernance de la qualité. L’émergence rapide des solutions de santé numérique amplifie ce phénomène, exigeant une cohérence entre dispositifs règlementaires, initiatives locales et progrès techniques

    Synthèse des tendances, opportunités stratégiques et points de vigilance

    Tendances structurantes

    Le déploiement accéléré des outils numériques accompagne la transformation digitale du secteur hospitalier. Ces dispositifs constituent désormais des leviers essentiels pour la mesure, l’analyse et l’optimisation de la qualité des soins, à condition de respecter les référentiels nationaux établis.

    Dans le même temps, le renforcement des dynamiques d’accompagnement régional, illustré par la montée en puissance des Structures Régionales d’Appui (SRA), témoigne d’une volonté de rapprocher la mise en œuvre des politiques qualité des réalités propres à chaque territoire et de leurs besoins spécifiques.

    Enfin, la valorisation des démarches intégrées et des parcours de soins s’impose comme un axe stratégique majeur. Les réseaux de santé et dispositifs de coordination favorisent une approche décloisonnée et holistique de la qualité, indispensable pour assurer la continuité de l’information et répondre à la diversité des situations de prise en charge.

    Opportunités stratégiques

    Il est essentiel de renforcer la formation et l’adhésion des professionnels à la culture de l’amélioration continue, en s’appuyant sur des outils numériques adaptés et des démarches participatives. Enfin, l’exploitation des données et de l’intelligence artificielle doit être envisagée comme un levier d’innovation, respectueux du cadre éthique et réglementaire, permettant d’anticiper les risques et de mesurer de manière objective les effets des politiques qualité sur les résultats cliniques et organisationnels.

    Points de vigilance

    Le risque de fragmentation institutionnelle demeure un enjeu majeur, la multiplicité des dispositifs et des acteurs rendant indispensable une coordination renforcée afin d’éviter les redondances ou les incohérences dans la mise en œuvre des démarches qualité. L’efficacité de ces actions repose également sur une adéquation réelle des ressources matérielles, humaines et organisationnelles, tout en veillant à préserver l’attractivité des métiers et la disponibilité des compétences essentielles. Enfin, la digitalisation du système de santé doit impérativement s’accompagner de garanties solides en matière de sécurité des systèmes d’information et de protection de la confidentialité des données des patients.

    Perspectives

    L’amélioration continue de la qualité des soins hospitaliers repose sur une interaction étroite entre les instances nationales, les réseaux régionaux, les directions hospitalières, les professionnels de santé et les acteurs industriels du numérique. La solidité de ce système dépend de la capacité collective à articuler ces différents niveaux autour de référentiels communs, d’une gouvernance digitale efficace et d’une évaluation continue fondée sur l’exploitation de la donnée.

    Les dirigeants hospitaliers doivent investir dans l’interopérabilité, la montée en compétences numériques des équipes, la sécurisation des processus et l’innovation partenariale. Une approche systémique, cohérente avec les priorités institutionnelles tout en restant ouverte à la transformation digitale, constitue un levier essentiel pour renforcer la confiance, améliorer la performance hospitalière et répondre efficacement aux attentes des usagers comme des autorités de tutelle.


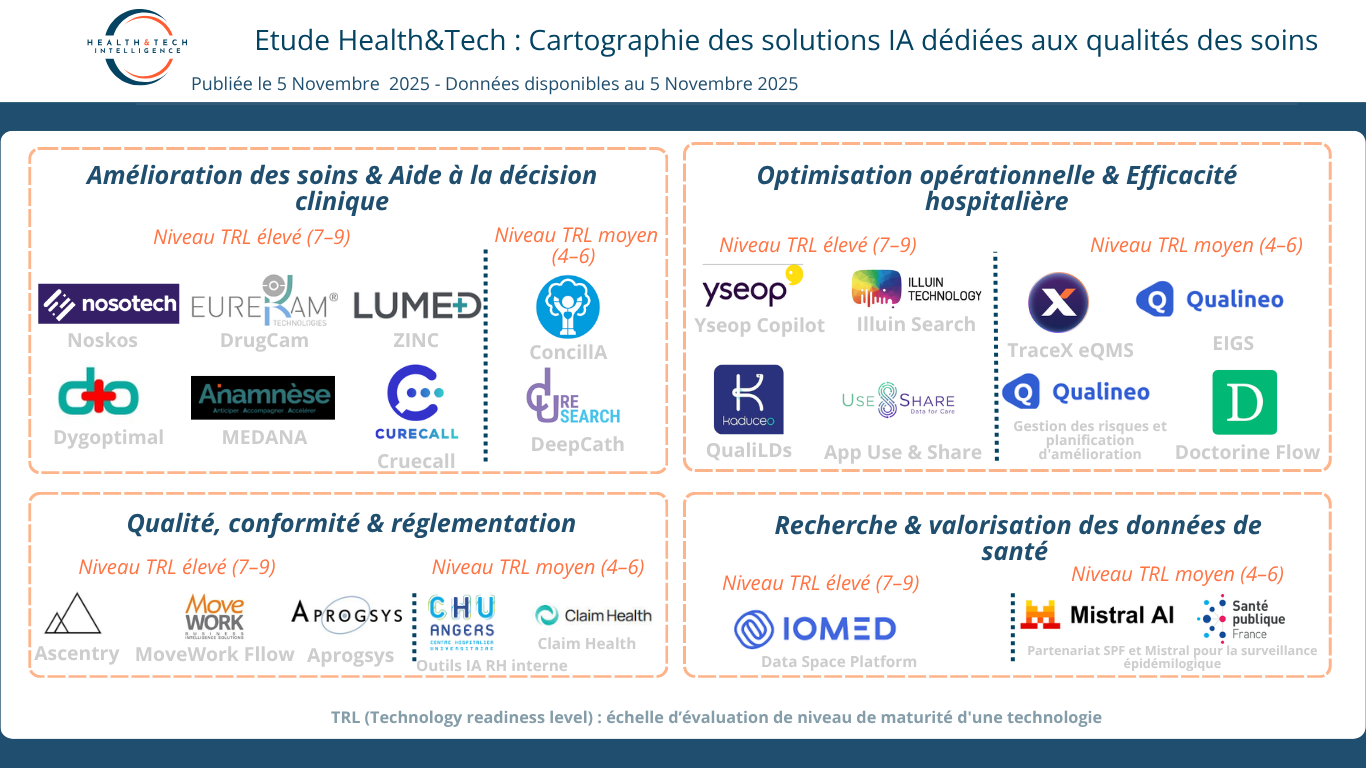
    Cartographie des acteurs de la qualité des soins @HTI
  • 23 solutions d’IA qui changent la qualité et la sécurité des soins

    37 % des solutions ciblent la sécurisation du médicament

    Sur les 23 solutions étudiées, 9 adressent directement la pharmacie clinique, le médicament et la sécurisation du circuit thérapeutique, faisant de ce domaine le premier d’adoption de l’IA. DrugCam (Eurekam), largement implantée dans des CHU Nice, CHU Versailles, CHU de Douai ainsi que dans des cliniques privées dont le réseau Elsan. Grâce à la vision par ordinateur et à l’analyse vidéo en temps réel, la solution contrôle la préparation des traitements anticancéreux, réduit les erreurs, améliore la traçabilité et limite les déchets de production. Pour limiter les risques d’incompatibilités physico-chimiques entre médicaments, Drugoptimal met à disposition des soignants une base scientifique de plus de 30 000 données. Ses outils utilisés dans CHU de Nantes, CHU de Grenoble Alpes, fournissent des recommandations adaptées aux situations cliniques, évitant jusqu’à 26 % des complications médicamenteuses et générant de potentielles économies estimées en milliards pour les systèmes de santé ConcillA, développée et déployée au CHU de Reims, illustre une montée en maturité de l’IA clinique en pharmacie. Son algorithme identifie les patients hospitalisés les plus à risque d’erreurs médicamenteuses et orienter l’activité des pharmaciens, améliorant la sécurité du parcours de soin.

    Infectiovigilance : l’IA permet 50 % de temps gagné et 30 % d’IAS en moins (infections associées aux soins).

    Un quart des solutions analysées (25 %) concerne la prévention, la surveillance et la détection des infections associées aux soins . La tendance est claire : l’IA permet de passer d’une analyse rétrospective à une vigilance prédictive et en temps réel. Nosokos (Nosotech), solution Québécoise déployée en France dont au Centre Hospitalier de Roubaix et en Belgique. Associe machine learning, interopérabilité sémantique et cartographie épidémique pour détecter les signaux faibles d’infections nosocomiales, générer des alertes, automatiser les rapports réglementaires et suivre la conformité aux protocoles d’hygiène.

    Les établissements utilisateurs constatent :

    • 50 % de temps gagné sur la collecte et la transmission des données
    • 30 % de réduction de l’incidence des IAS grâce aux alertes précoces
    • 40 % de productivité en plus pour les équipes de prévention.

    Également dédiée à la surveillance hospitalière, ZINC (Lumed) surveille plus de 20 infections nosocomiales en temps réel, en s’appuyant sur les résultats d’antibiogrammes pour détecter rapidement les pathogènes multirésistants. Déployée à CHRU Nancy, la plateforme accélère les actions de contrôle des infections. Plus orientée terrain patient-soignant, DeepCath (ICUREsearch), déjà utilisée au CHRU de Reims et au CH Pays de la Loire, analyse via IA les images de points d’insertion de cathéters pour détecter précocement les signes d’infection. Son usage permet d’anticiper les complications et de renforcer la surveillance, y compris à domicile.

    29 % des solutions améliorent la qualité documentaire, la conformité et la donnée, clé de la certification

    Près d’une solution sur trois (29 %) agit sur la qualité documentaire, la conformité réglementaire et la fiabilité de la donnée, des enjeux devenus critiques pour la certification et la performance des établissements. Déployée au CHU de Brest, Illuin Search utilise le NLP pour donner un accès immédiat à la bonne procédure qualité dans les référentiels internes. Les retours d’usage s’avèrent significatifs : plus de 9 réponses sur 10 sont correctes, auprès de 7 000 utilisateurs. Coté documents médicaux, QualiLDS (Kaduceo), déjà en place à l’Institut Pasteur ainsi que dans trois hôpitaux (Draguignan, Maubeuge, Créteil), automatise la vérification des lettres de sortie selon les critères HAS. L’outil identifie les erreurs, les documente et améliore les scores IQSS, contribuant à la continuité ville-hôpital. Sur la documentation réglementaire, Yseop Copilot automatise la génération de rapports médicaux et réglementaires, réduisant le temps de rédaction et les erreurs humaines.

    Pilotage qualité et gestion des risques : vers une gouvernance augmentée

    21 % des solutions accompagnent la transformation organisationnelle des établissements et l’augmentation de la performance qualité.

    Qualineo met à disposition deux briques complémentaires :

    • Une solution d’analyse des EIGS, qui identifie les causes racines via des outils d’analyse avancés (arbre des causes, Ishikawa) et propose des plans d’amélioration ;
    • Des modèles prédictifs de gestion des risques pour aider les responsables qualité à anticiper les situations critiques.

    Au service de la performance opérationnelle, MoveWork Flow unifie la gestion des services de facility management en s’appuyant sur l’IA, l’IoT et la data. Déjà utilisée dans plusieurs établissements notamment au CHU de Montpellier et au CH Paul Coste Floret, la plateforme améliore la qualité des services supports, automatisant les processus et accélérant la prise de décision.

    Medana (Anamnese) fait partie des solutions les plus déployées en France, présente au CHU de Bordeaux, Montpellier, aux Hospices Civils de Lyon (HCL) et au GH Paris Saint-Joseph. Elle optimise le tri, l’orientation, l’analyse des facteurs de risque, enrichit le dossier patient et facilite le suivi post-hospitalisation. L’impact se traduit par une réduction des ruptures de parcours, un gain de temps médical et une amélioration de la sécurité des processus de soins.


  • L’intelligence artificielle, nouvel instrument de la qualité et de la sécurité des soins

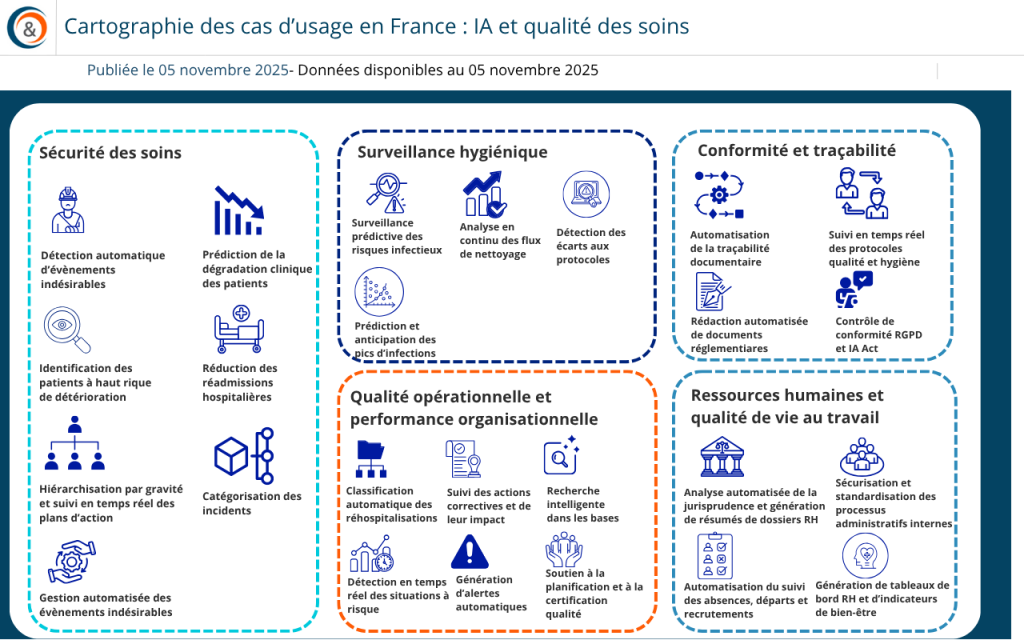
    En France, près d’un patient hospitalisé sur dix subit un événement indésirable. L’intelligence artificielle s’impose désormais comme un levier stratégique pour transformer la prévention, la conformité et le pilotage de la qualité des soins, de l’hygiène à la gestion des risques en passant par la traçabilité réglementaire.

    Sécurité des soins : l’IA au service de la détection, de la prédiction et de la prévention des événements indésirables

    Les établissements hospitaliers placent la sécurité des patients au cœur de leurs priorités. L’intelligence artificielle y joue un rôle croissant, capable d’identifier les signaux faibles annonciateurs d’incidents et d’accompagner les équipes dans une gestion proactive des risques.

    Une étude menée à l’Université Paris 13 (Saab, 2022) a démontré le potentiel de l’apprentissage automatique pour la prédiction et la détection des événements indésirables cliniques, avec des modèles capables d’anticiper la dégradation clinique des patients et de réduire la réadmission hospitalière à 30 jours. Ces recherches ont inspiré le développement de solutions d’aide à la décision clinique combinant règles de décision et modèles d’apprentissage supervisé, pour identifier les patients à haut risque de détérioration et recommander des interventions adaptées.

    Cette approche est prolongée dans plusieurs hôpitaux pilotes, où les outils d’IA s’intègrent désormais dans les workflows hospitaliers. Le Centre hospitalier Jacques-Cœur de Bourges a par exemple mis en place une solution fondée sur l’intelligence artificielle pour automatiser la gestion des plaintes et des événements indésirables, tout en garantissant transparence, éthique et traçabilité. Les plateformes Qualineo et MoveWORK Healthcare y occupent une place centrale : ces outils de pilotage qualité utilisent des copilotes IA pour catégoriser automatiquement les incidents, recommander des actions correctives et accélérer les déclarations réglementaires.

    L’approche est renforcée par le module SESAME d’Atout Majeur Concept, qui digitalise la déclaration, le suivi et la traçabilité des événements indésirables au sein d’un même environnement collaboratif, avec un moteur d’analyse Power BI intégré. Ces outils informatisés, de plus en plus répandus dans les CHU et GHT, permettent une traçabilité complète, une hiérarchisation par gravité et un suivi temps réel des plans d’action, plaçant la sécurité patient au centre de la performance hospitalière.

    Surveillance hygiénique : de la détection des infections nosocomiales à la prévention prédictive

    Les infections nosocomiales représentent encore une cause majeure de morbidité hospitalière. Face à ce défi, les établissements français mobilisent l’IA pour détecter précocement les risques infectieux et automatiser les contrôles d’hygiène.

    À l’hôpital Henri-Mondor (AP-HP), la solution MoveWORK Flow exploite l’intelligence artificielle et l’Internet des objets (IoT) pour surveiller les données hospitalières et identifier les situations à risque de contamination croisée. En analysant en continu les flux de nettoyage, la désinfection et les déplacements, la plateforme déclenche des alertes ciblées, optimisant ainsi la priorisation des interventions d’hygiène et la sécurité des patients.

    Cette approche prédictive est complétée par des outils de surveillance automatisée des conditions d’hygiène : capteurs et caméras intelligentes détectent les écarts aux protocoles (non-port du masque, désinfection insuffisante, contaminants environnementaux), contribuant à instaurer une culture d’hygiène renforcée.

    L’usage de l’IA ne se limite pas aux infrastructures : la solution DeepCath d’ICUREsearch illustre l’apport du deep learning à la surveillance des infections liées aux cathéters. Grâce à une application mobile, les soignants et patients photographient le point d’insertion, et l’algorithme évalue en temps réel les signes d’infection (rougeur, exsudat, œdème). Le modèle, entraîné sur une base validée par des infectiologues, calcule un score de risque prédictif et génère des alertes immédiates, renforçant la prévention des complications liées au cathétérisme.

    Enfin, plusieurs hôpitaux expérimentent des modèles d’optimisation hospitalière intégrant la prévention prédictive des risques infectieux, combinant IA et gestion logistique pour anticiper les pics d’infection et adapter la disponibilité des lits ou des urgences. Ces dispositifs traduisent une transformation profonde : la surveillance hygiénique devient un processus intelligent, automatisé et prédictif.

    Conformité et traçabilité : l’IA, garante d’une qualité réglementaire maîtrisée

    Au-delà de la sécurité clinique, l’IA soutient la conformité réglementaire des établissements de santé, enjeu majeur pour la qualité globale des soins.

    Les solutions Empower (Blue Soft Group) et Witik s’imposent comme références pour la traçabilité documentaire, la conformité RGPD et IA Act, ou encore la cartographie automatisée des systèmes d’intelligence artificielle. Elles accompagnent les établissements dans la mise en conformité avec les réglementations européennes, tout en assurant la sécurisation des données sensibles.

    Le logiciel Qualineo intègre lui aussi un module de conformité qualité et hygiène, capable de suivre en temps réel les protocoles et d’automatiser les rapports réglementaires. En parallèle, plusieurs plateformes d’IA générative émergent dans ce domaine : IMO Clinical AI, Yseop Copilot et la Data Space Platform (Iomed) explorent l’intégration hospitalière intelligente, la rédaction automatisée de documents réglementaires et la standardisation des données cliniques. Ces solutions facilitent la documentation médicale, soutiennent la recherche clinique et réduisent le temps consacré à la conformité.

    Enfin, des outils tels que App Use & Share renforcent l’interopérabilité des données de santé grâce à l’alignement sémantique automatique entre systèmes hétérogènes. En harmonisant les vocabulaires locaux sur des référentiels internationaux, ils garantissent la cohérence et la qualité des données utilisées à des fins de pilotage ou de reporting réglementaire.

    Ces innovations traduisent un changement de paradigme : la conformité n’est plus une contrainte, mais un levier de performance et de qualité globale, grâce à la puissance analytique de l’IA.

    Qualité opérationnelle : recherche documentaire, analyse et automatisation des processus

    L’amélioration continue de la qualité des soins repose aussi sur une gestion documentaire fluide et un accès rapide à l’information. C’est tout l’enjeu du cas d’usage du CHU de Brest, où les solutions Illuin Search et Qualineo permettent aux professionnels d’accéder instantanément aux procédures qualité internes par simple requête textuelle. Grâce au traitement automatique du langage naturel (NLP), le moteur recherche dans les bases documentaires internes et fournit des réponses précises dans plus de 90 % des cas.

    Cette intelligence documentaire s’inscrit dans une logique d’excellence opérationnelle, où les responsables qualité peuvent également anticiper les risques organisationnels via des modèles prédictifs, planifier des actions d’amélioration et suivre leur impact dans le temps.

    Parallèlement, les établissements déploient des outils d’IA pour la classification automatique des réhospitalisations liées à des événements indésirables, identifiant les retours évitables et les causes racines. Ces approches, validées par les travaux de Saab et al. (2020), offrent une mesure plus fine du préjudice nosocomial et soutiennent la planification de stratégies préventives ciblées.

    Dans le domaine du bloc opératoire, la société Aprogsys a développé un système multi-agents d’alerte intelligente. Ce dispositif surveille en temps réel les conditions de sécurité au bloc et émet des alertes en cas de risque, contribuant à la réduction des événements indésirables opératoires.

    Enfin, des outils comme MoveWORK Flow et Qualineo Copilot participent à l’automatisation des tâches à faible valeur ajoutée, libérant du temps pour les soignants et renforçant la fiabilité des procédures qualité. L’intelligence artificielle devient ainsi un pilier de la performance organisationnelle, soutenant les démarches d’accréditation et de certification qualité.

    Ressources humaines et qualité de vie au travail : une IA au service des équipes

    La qualité des soins ne peut être dissociée de la qualité de vie au travail. Le CHU d’Angers l’a bien compris en développant un outil d’analyse juridique automatisée basé sur la plateforme Doctrine Flow et des modèles internes de traitement des données RH. Ces outils exploitent l’intelligence artificielle pour analyser la jurisprudence, rédiger automatiquement des résumés de dossiers et générer des circuits administratifs intelligents (suivi des absences, départs, recrutements).

    L’objectif : sécuriser les réponses juridiques, réduire la charge administrative et fiabiliser la gestion des agents. Des modules de chatbot RH et de tableaux de bord automatisés complètent ce dispositif, illustrant une IA tournée vers la simplification et la conformité, mais aussi vers la prévention des risques psychosociaux et la qualité de vie des professionnels.


  • 92,9 millions levés au T3, 2ème plus bas niveau en 5 ans

    92,9 millions d’euros levés par 14 entreprises au troisième trimestre 2025

    Cela fait du troisième trimestre un des plus faibles depuis 5 ans, autant en termes de montants levés que d’opérations. On remarque également le montant moyen levé pour l’année 2025 est actuellement à 393 millions contre 606 millions à la même période l’année précédente. Cette situation amène deux hypothèses, soit les entreprises françaises de santé numérique auraient moins besoin de fonds cette année que les précédentes, soit il leur est plus difficile de lever des fonds. Au vu du rythme des innovations du marché et de la concurrence, la seconde option est la plus probable. La moyenne du montant levé par entreprise est de 6.6 millions, cela cache de fortes disparités, la médiane étant, elle, de 3,1 millions d’euros.

    L’IA : nettement majoritaire mais pas monopolistique

    Si l’IA dépasse les deux tiers des montants levées, il reste une part non négligeable pour d’autres technologies. On peut notamment évoquer RDS et son produit MultiSense, un dispositif de télésurveillance médicale de classe IIa, marqué CE, qui permet de surveiller différentes variables physiologiques clés des patients comme la saturation en oxygène ou la fréquence cardiaque et respiratoire. Ou la solution de Rofim, une plateforme de télémédecine développée pour faciliter la collaboration entre professionnels de santé, qu’ils exercent à l’hôpital ou en ville. Elle regroupe plusieurs modules comme la téléexpertise, le partage d’imagerie médicale et de dossiers patients.

    44% des fonds pour l’oncologie, les Femtechs toujours présentes

    Domaine thérapeutique présent pour le troisième trimestre consécutif, l’oncologie occupe ce trimestre la première place avec 40,5 millions levés, 24 millions par Median Technologies, 15 millions par One Bioscience et 1.5 millions par VitaDx. Median technologies développe Eyonis LCS, qui permet le dépistage précoce du cancer du poumon via son logiciel d’imagerie médicale assistée par intelligence artificielle. Median Technologies ne commercialise pas encore ses logiciels en France, dans l’attente du marquage CE qui devrait advenir début 2026. One Biosciences, spin-off de l’Institut Curie, utilise le séquençage en cellule unique combinée à l’intelligence artificielle pour adapter le traitement anti-cancer de chaque patient. VitaDx combine l’imagerie médicale, en particulier la fluorescence, et l’intelligence artificielle, pour analyser des cellules issues d’échantillons urinaires. Sa solution phare, VisioCyt® Bladder, détecte le cancer de la vessie (sensibilité 80,9% spécificité à 75%) via un échantillon d’urine, permettant un test non-invasif et reproductible, marqué CE IVDR.


  • Levées de fonds : avec 92,9M € levés pour les entreprises du numérique en santé françaises, le T3 2025 fait presque trois fois moins bien que le T3 2024

    Des chiffres bien loin d’égaler ceux du T3 2024

    Si l’on compare les levées de fonds des entreprises françaises du numérique en santé lors du troisième trimestre de l’année 2025 à celles qui ont été réalisées au cours du troisième semestre de l’année précédente, on remarque que les chiffres levés cette année sont bien loin d’égaler ceux du T3 2025 et ses 260 millions d’euros levés. Avec 92,9 millions d’euros, le troisième trimestre de l’année 2025 surpasse tout de même celui de l’année 2023 (72,3M € levés).

    Plus globalement, si l’on compare les levées de fonds sur le T3 des deux dernières années, on remarque que seuls Alan et Tricares, en 2024, et Median Technologies, en 2025, ont levé plus de 20 millions d’euros, sauf que l’assurance avait levé 173M € en 2024, contre 22 millions pour Median Technologies. C’est cette levée de fonds qui fait que les chiffres de 2025 sont bien loin de ceux de l’année dernière. Si l’on ne prend pas en compte Alan, les sommes levées se valent plus ou moins sur ces deux années : 92,9M € pour le T3 2025 contre 87,1M €, pour 13 levées de fonds à chaque fois.

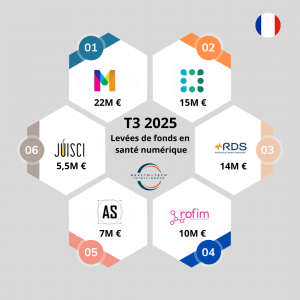
    Top 6 des levées de fonds des entreprises françaises du numérique en santé lors du T3 2025 - @Health&Tech Intelligence
    Top 6 des levées de fonds des entreprises françaises du numérique en santé lors du T3 2025 – @Health&Tech Intelligence

    Très peu de levées au dessus de 5M € :

    Si ces chiffres sont bien loin d’atteindre ceux du T3 2024, aucune levée de fonds de moins d’un million d’euros n’a été réalisée au T3 2025, contre 3 lors du T3 précédent : PraxySanté (600K €), Next neurotech (750K €) et Kiwee.care (900K €). La majorité des levées de fonds – 8 sur 14 pour le T3 2025 et 7 sur 13 pour le T3 2024 – lors de ces deux trimestres n’ont par contre pas dépassé les 5 millions d’euros levés, ce qui montre un manque d’attrait pour les investisseurs lors de l’été, surtout en août, où seulement une levée de fonds a eu lieu cette année.

    Détails des levées de fonds au T3 2025 :

    Entreprise Logo Montant en M€ Mois Thématique  Investisseurs 
    Rainpath Logo Rainpath 2,5 Juillet Biopsies Teampact Ventures
    MovaLife Logo Movalife 1,6 Juillet Femtech
    Solence Logo Solence 1,6 Juillet Femtech Impact Shakers Ventures
    One Bioscience Logo One Biosciences 15,0 Juillet Personnalisation
    Austral DX Logo Austral Dx 2,5 Juillet Diagnostics pulmonaires et cardiaques Sorbonne Venture, fonds d’investissement spécialisé dans la santé et opéré par Audacia, et Aloe Private Equity,
    Median Technologies Logo Median Technologies 22,0 Juillet oncologie
    VitaDX Logo VitaDX 1,5 Août oncologie Go Capital et Odyssée Venture
    ArcaScience Logo Arcasciences 7,0 Septembre Drug discovery The Moon Venture. Pléiade Venture, Plug&Play Ventures, Bpifrance et AKKA Technologies
    Rofim Logo Rofim 10,0 Septembre Coordination numérique des soins la Banque des Territoires, Orange Ventures Impact, et Région Sud Investissement, accueille deux nouveaux partenaires stratégiques : CAAP Création, le fonds de capital-risque du Crédit Agricole Alpes Provence, et Buena Vista Capital.
    Juisci Logo Juisci 5,5 Septembre Documentation scientifique Ring Capital, Big Pi Ventures, Bpifrance
    Vocca Logo Vocca 4,7 Septembre Assistant vocal Speedinvest et Firstminute Capital. Kima Ventures, FJ Labs, Sequoia Scout, ainsi que plusieurs business angels, dont les fondateurs d’Alan, Datadog, Deel, Jellysmack et Mistral, y ont également participé.
    RDS Logo RDS 14,0 Septembre Télésurveillance
    Sonomind Logo de SonoMind 3,0 Septembre Psychiatrie Critical Path Ventures