alexandre

  • IA et médecine du sommeil : de la validation clinique ciblée aux nouveaux parcours numériques

    Cet article analyse les apports récents de l’intelligence artificielle (IA) et de l’apprentissage automatique en médecine du sommeil, à partir d’un corpus de 200 publications indexées couvrant la période 2024–2026. Ces travaux incluent des essais cliniques, des études de validation, des méta-analyses bayésiennes, des revues systématiques et des prises de position professionnelles. Ils ont été publiés dans des revues de premier plan en médecine respiratoire (Respiratory Medicine, Sleep Medicine, Sleep, J Clin Sleep Med, Nat Sci Sleep, Sleep Med Rev, Sleep Breath), en santé numérique (NPJ Digital Medicine, Digital Health, J Med Internet Res, Front Digit Health), en médecine générale et de spécialité (Nat Med, JAMA Netw Open, Eur Arch Otorhinolaryngol, Front Med, Arch Bronconeumol, Int J Cardiol) ainsi que dans des journaux d’ingénierie biomédicale et d’informatique médicale (IEEE Trans Biomed Eng, Comput Biol Med, Digit Health, IEEE J Biomed Health Inform, Sci Rep, Sensors, Stud Health Technol Inform).

    Les principaux auteurs et groupes incluent notamment Kourí et Konstantinopoulou (Grèce) sur les perspectives cliniques de l’IA en médecine du sommeil, Bhatt et Khurana (États-Unis) pour l’IA en apnées obstructives du sommeil (AOS), Attia, Behar et collaborateurs (Israël) sur la validation d’algorithmes de diagnostic par photopléthysmographie, Sun et Leng (États-Unis) sur l’indice de “brain age” dérivé de l’EEG, ainsi que plusieurs équipes européennes et asiatiques travaillant sur les dispositifs portables, la radiomique et l’IMC/anthropométrie. L’American Academy of Sleep Medicine (AASM), via une position actualisée (Oks et al.), fournit par ailleurs un cadrage institutionnel de l’usage de l’IA en pratique clinique.

    L’objectif de cet article est de proposer une synthèse structurée des usages de l’IA en médecine du sommeil, d’en examiner la performance diagnostique et pronostique, et d’en discuter les implications cliniques, organisationnelles et réglementaires pour les acteurs de la santé numérique.

    Contexte : champs d’application majeurs

    Les articles identifiés permettent de distinguer quatre domaines d’application dominants : (1) dépistage et diagnostic de l’AOS, (2) classification automatique des stades de sommeil, (3) phénotypage du sommeil et stratification du risque, (4) interventions et outils numériques de coaching ou de thérapie.

    1. Apnée obstructive du sommeil

    • Plusieurs revues systématiques et méta‑analyses synthétisent l’usage de l’IA pour le diagnostic de l’AOS à partir d’ECG, d’oxymétrie, de signaux respiratoires, d’images et de données cliniques.

    • Bhatt & Khurana, Casal‑Guisande et al. et Li et al. décrivent des modèles utilisant des données cliniques, anthropométriques, questionnaires et biomarqueurs pour le dépistage et la stratification de la sévérité.

    • Plusieurs travaux (Hoang & Liang, Yamane et al., Gupta, Wang & Kilgore, Aygün Çakıroğlu et al., Trang et al., Almarshad et al.) se concentrent sur des signaux non invasifs (oxymétrie, ECG, acoustique, radar, capteurs sous-matelas).

    1. Somnographie et scoring automatique

    • De nombreux modèles de deep learning (AnySleep, KAN‑SleepNet, RimeSleepNet, SleepPPG‑Net2, Pediatric SleepNet, modèles canal‑agnostiques) visent le scoring des stades de sommeil à partir d’EEG, d’ECG, de PPG, d’actigraphie ou de signaux multimodaux.

    • Les études de Macea et al., Niu et al., De Fazio et al., Yilmaz et al., Grieger et al. montrent la faisabilité d’un scoring automatique robuste dans différentes populations (adultes, personnes âgées, patients épileptiques).

    • Des travaux spécifiques ciblent le sommeil pédiatrique et les troubles REM (Moeller et al., Bruni, Jung et al., Pan et al.).

    1. Phénotypage, comorbidités et pronostic

    • Des analyses de cohortes à grande échelle (Cavaillès et al., Zucco et al., Zainal & Van Doren, Te et al.) utilisent le machine learning pour définir des profils de sommeil multidimensionnels et leurs liens avec démence, maladies cardiovasculaires, troubles anxieux et consommation d’alcool.

    • Sun et al. et Zeng et al. exploitent l’EEG nocturne ou la radiomique cérébrale pour dériver des indices de “brain age” et étudier leur association à la démence et à l’insomnie.

    • Plusieurs études modélisent les interactions entre troubles du sommeil et dépression, hypertension, diabète, douleur chronique, schizophrénie ou qualité de vie.

    1. Interventions, outils numériques et IA générative

    • Des systèmes de coaching personnalisés et de recommandation de sommeil basés sur des grands modèles de langage (LLM) ou sur l’analyse de “lifelog data” sont décrits, notamment par Khasentino et al. (LLM santé personnelle pour sommeil et fitness) et Park & Park (système PDSRS‑LD).

    • Des applications ciblent la planification des horaires de travail (Kubo et al.), la promotion du sommeil via chatbot (Liu & Liu), les essais de télémédecine en AOS (Zou et al.) ou la prédiction de l’adhésion à la réhabilitation respiratoire (Zawada et al.).

    • Des travaux explorent l’usage de l’IA générative pour l’extraction automatique de paramètres de sommeil à partir de comptes‑rendus (Maghsoudi et al.) ou pour analyser les biais des images générées dans l’AOS (Saran et al.).

    Synthèse des principaux résultats quantitatifs

    Performances diagnostiques en AOS

    Les méta‑analyses et revues indiquent globalement des niveaux élevés de sensibilité et spécificité pour le diagnostic d’AOS à partir de signaux simplifiés.

    • Kilic et al. rapportent, dans une méta‑analyse sur les algorithmes de machine learning à partir d’ECG, une précision diagnostique jugée élevée, mais les valeurs agrégées exactes varient selon les sous‑groupes et les découpages de sévérité.

    • Gao et al. (méta‑analyse bayésienne sur l’analyse de la variabilité du rythme cardiaque) confirment la possibilité de diagnostic d’AOS à partir d’ECG en conditions cliniques, avec des performances globales comparables à certains tests simplifiés mais hétérogènes entre études.

    • Hoang & Liang synthétisent les pratiques de dépistage de l’AOS par saturation nocturne en oxygène, en montrant des aires sous la courbe ROC généralement élevées (souvent supérieures à 0,80) selon les méthodes et populations, mais avec des sensibilités parfois modérées pour les formes légères.

    • Watson et al. valident un test à domicile basé sur PPG monocanal avec IA, démontrant une bonne concordance avec la polysomnographie pour l’indice d’apnées‑hypopnées (AHI) dans une population clinique.

    • Attia et al. (SleepAI) montrent qu’un système combinant oximétrie et PPG permet un diagnostic d’AOS adulte et un scoring de sommeil avec une performance jugée clinico‑compatible, dans une étude de validation clinique multicentrique.

    Des modèles centrés sur des données cliniques et anthropométriques (Leong et al., Ashtaiwi & Eltwayeb, Park et al.) obtiennent des performances de dépistage acceptables dans des contextes de soins primaires, mais leur généralisation dépend fortement des caractéristiques démographiques locales.

    Scoring automatique des stades de sommeil

    Plusieurs études rapportent des accords substantiels à presque parfaits entre IA et experts pour le scoring polysomnographique.

    • Moeller et al. comparent des systèmes d’IA à des experts en sommeil pour le scoring chez enfants et adolescents, avec une concordance suffisamment élevée pour envisager une utilisation clinique, tout en soulignant des divergences dans certains stades.

    • Vainikka et al. introduisent une quantification directe de l’incertitude dans le scoring automatique, mettant en évidence que l’intégration de mesures de confiance améliore l’utilité clinique dans les cas limites.

    • AnySleep et d’autres systèmes canal‑agnostiques (Grieger et al., Ghasemigarjan et al.) démontrent la possibilité d’un scoring robuste à partir de combinaisons minimalistes de signaux (par exemple EEG frontale, EOG, PPG), avec des précisions globales souvent supérieures à 80%.

    • Des approches basées uniquement sur PPG ou sur des capteurs portés (SleepPPG‑Net2, Yilmaz et al., Aguet et al.) montrent des performances inférieures à l’EEG standard mais suffisantes pour un suivi longitudinal ou des usages populationnels.

    Table 1 – Exemples de scénarios d’usage et niveaux de performance rapportés

    Domaine Type de données principales Niveau de performance rapporté (ordre de grandeur) Références illustratives
    Diagnostic AOS ECG / HRV AUC souvent > 0,80, sensibilité/spécificité élevées selon seuils AHI Kilic et al.; Gao et al.
    Diagnostic AOS SpO₂ / PPG monocanal Bonne concordance avec polysomnographie pour AHI Hoang & Liang; Watson et al.; Attia et al.
    Scoring du sommeil EEG multicanal Accord élevé avec experts, précision > 80–85% Moeller et al.; Grieger et al.; Pediatric SleepNet.
    Scoring du sommeil PPG / capteurs portables Précision modérée à élevée, adaptée au suivi SleepPPG‑Net2; Aguet et al.; Yilmaz et al.
    Stratification du risque Données cliniques, questionnaires, imagerie Bon pouvoir discriminant, dépendant de la population Casal‑Guisande et al.; Xiong et al.; Li et al.

    Les valeurs de performances restent hétérogènes entre études en raison de différences dans les jeux de données, les seuils d’AOS, les architectures de modèles et les métriques utilisées.

    Phénotypage et biomarqueurs numériques

    Les travaux de Sun et al., Zhou et al., Zeng et al. et Yu et al. illustrent le développement de biomarqueurs numériques dérivés du sommeil (indices de profondeur de sommeil, “brain age index”, marqueurs de spindles, signaux respiratoires) associés à des risques de démence, de maladies cardiovasculaires ou de cardiométabolisme.

    • Sun et al. réalisent une méta‑analyse de données individuelles (> 7 000 sujets) pour relier un indice de “brain age” dérivé de l’EEG de sommeil au risque de démence, montrant que des “brain age gaps” plus élevés sont associés à un risque accru.

    • Zhou et al. utilisent des modèles profonds pour générer un indice continu de profondeur de sommeil, qui fournit des signatures numériques associées à la santé du sommeil.

    • Zeng et al. et Li et al. exploitent la radiomique cérébrale et l’analyse des espaces périvasculaires pour relier troubles du sommeil, anomalies cérébrales et troubles cognitifs ou psychiatriques.

    Dans les troubles respiratoires du sommeil, plusieurs travaux identifient des biomarqueurs moléculaires et génomiques (Chen et al., Belmonte et al., Chen YC et al., Lu et al., Yu et al.) pour caractériser l’AOS et ses comorbidités cardio‑métaboliques et neurologiques.

    Implications cliniques et organisationnelles

    Reconfiguration du parcours diagnostique

    Les revues narratives et positions d’experts (Kourí & Konstantinopoulou; Banjade et al.; Bi et al.; Wu et al.; Léger & Rouen; Abou Jaoude; Jahrami et al.) convergent vers une vision où l’IA permet :

    • un dépistage élargi de l’AOS et des troubles du sommeil en soins primaires, via des tests simplifiés à domicile (PPG, oxymétrie, capteurs acoustiques, radars, dispositifs sous‑matelas) intégrant des algorithmes validés ;

    • une priorisation des patients à adresser au laboratoire du sommeil, en fonction de scores de risque issus d’algorithmes supervisés ;

    • une réduction de la charge de scoring manuel et de la variabilité inter‑experts par le recours à des systèmes d’aide au scoring, avec possibilité de relecture ciblée des séquences à incertitude élevée.

    L’AASM, dans sa déclaration de position de 2025, insiste toutefois sur le caractère complémentaire de l’IA, rappelant la nécessité de supervision par des spécialistes du sommeil, de validation indépendante et d’une intégration prudente dans les flux de travail cliniques.

    Intégration dans la santé numérique et la télémédecine

    Les travaux consacrés à la télémédecine en AOS (Zou et al.), aux tests de sommeil à domicile (Watson et al.; Chen KW et al.; Hu et al.; Wang J et al.) et aux plateformes de coaching ou de recommandation (Khasentino et al.; Park & Park; Quezada Reyes & Trejo; Smith et al.; Sakal et al.) montrent que l’IA s’inscrit dans un continuum plus large de santé numérique :

    • dispositifs portables et capteurs connectés (smartwatches, patchs ECG/PPG, radars, capteurs de mouvement) fournissent des flux de données continus que l’IA transforme en indicateurs cliniquement interprétables ;

    • systèmes de recommandation personnalisée ajustent l’activité physique, l’hygiène de sommeil ou les horaires de travail en fonction de profils prédictifs, avec des protocoles d’essais pilotés (par ex. études chez les travailleurs postés et les sportifs de haut niveau).

    • des solutions ciblent la prise en charge intégrée (par ex. plateformes combinant AOS, comorbidités cardiométaboliques et suivi de l’adhésion) en recourant à des modèles explicables (XAI, SHAP, modèles interprétables).

    Ces évolutions ont des implications directes pour les CEO et responsables de plateformes de santé numérique : nécessité de co‑concevoir les architectures de données, d’anticiper les besoins d’interopérabilité avec la polysomnographie standard et les dossiers patients, et de structurer des pipelines de validation clinique multicentrique.

    Enjeux réglementaires, éthiques et de qualité des données

    Les aspects juridiques et réglementaires sont abordés explicitement par Feige et al., qui discutent des contraintes de protection des données, d’échanges transfrontaliers, de data mining et d’IA en médecine du sommeil dans une perspective européenne. D’autres travaux soulignent la nécessité :

    • de cadres de reporting standardisés pour le scoring et le diagnostic par IA (BaHammam & Almarshad),

    • d’évaluations de biais et d’équité, notamment dans les algorithmes entraînés sur des données majoritairement occidentales et sur‑représentant certains phénotypes (Zhuang et al. sur l’équité en santé du sommeil, Saran et al. sur les biais d’images générées),

    • de prise en compte des incertitudes des modèles et de leur explicabilité (Takefuji; Bi et al.; Vainikka et al.; Hu et al.; Sun Q et al.; Carvalho et al.).

    Les revues sur l’insomnie, la douleur, la santé mentale et les populations spécifiques (patients oncologiques, femmes enceintes, étudiants, soignants, patients avec maladies chroniques) insistent sur l’importance de la qualité des données auto‑rapportées et des questionnaires, souvent utilisés comme “gold standard” dans ces contextes, et donc sur le risque de propagation des biais subjectifs dans les modèles.

    Discussion : convergences, limites et perspectives

    Les publications récentes révèlent plusieurs convergences :

    • L’IA atteint, dans certains scénarios (diagnostic d’AOS modérée à sévère à partir d’ECG ou de SpO₂, scoring de sommeil standard), des performances proches de celles d’experts, avec un potentiel de déploiement à grande échelle dans des dispositifs simplifiés et des environnements domestiques.

    • Les approches multimodales (combinaison ECG–PPG–actigraphie–respiration) et l’intégration de mesures d’incertitude et d’explicabilité apparaissent comme des leviers pour améliorer la robustesse et la confiance clinique.

    • Le phénotypage avancé et les biomarqueurs numériques ouvrent la voie à une stratification plus fine du risque cognitif, cardiovasculaire et mental, au‑delà de l’AHI et des métriques classiques.

    Cependant, plusieurs limites transversales sont soulignées :

    • Hétérogénéité méthodologique importante : variations dans les définitions d’AOS, les seuils d’indices, les métriques de performance, les populations et les protocoles de validation rendent difficile la comparaison et la méta‑analyse robuste.

    • Biais de sélection et de généralisation : de nombreux modèles sont développés sur des cohortes monocentriques, avec peu de validation externe, ce qui interroge leur applicabilité à d’autres contextes géographiques, systèmes de santé et profils démographiques.

    • Intégration opérationnelle limitée : malgré les preuves techniques, peu de travaux décrivent l’intégration complète de ces modèles dans des systèmes d’information hospitaliers, des parcours de soins structurés ou des modèles économiques durables.

    • Questions éthiques et de responsabilité : les positions d’experts (AASM, éditoriaux de Abou Jaoude, Léger & Rouen, Verma, Abdulsalam) soulignent la nécessité de clarifier la responsabilité clinique en cas d’erreur d’un modèle, l’information au patient et la gouvernance des algorithmes.

    Pour les CEO et décideurs en santé numérique, ces résultats soutiennent des stratégies “augmentées” plutôt que “substitutives” : l’IA est le plus souvent positionnée comme un outil de triage, de priorisation, de suivi et de phénotypage, sous supervision de spécialistes, plutôt que comme un substitut complet à la polysomnographie ou à l’expertise clinique.

    Conclusion

    L’ensemble des 200 publications examinées montre que l’IA en médecine du sommeil est passée d’une phase exploratoire à une phase de validation clinique ciblée, en particulier dans l’AOS, le scoring des stades de sommeil et le phénotypage multidimensionnel du sommeil et de ses comorbidités. Les études convergent vers des performances diagnostiques et de classification élevées dans plusieurs scénarios d’usage, ainsi que vers la possibilité de développer des biomarqueurs numériques pertinents pour le risque neuro‑cognitif, cardiovasculaire et cardiométabolique.

    Les implications pour la santé numérique sont majeures : reconfiguration du parcours de dépistage, émergence de tests de sommeil à domicile basés sur PPG/ECG/oxymétrie, intégration de modèles de prédiction et de recommandation dans les plateformes numériques, développement de programmes de télémédecine et de thérapies digitales ciblant l’insomnie et les troubles liés au sommeil.

    Dans le même temps, les auteurs insistent sur la nécessité de standards de reporting, de validations externes multicentriques, d’analyses d’équité et d’explicabilité, ainsi que sur le maintien d’une supervision clinique structurée. Pour les professionnels de santé et les dirigeants de structures de santé numérique, la priorité semble être l’investissement dans des infrastructures de données de qualité, l’évaluation rigoureuse des solutions IA au‑delà des performances techniques, et la co‑construction de modèles de soins intégrant l’IA comme composant structurant mais non exclusif du parcours de médecine du sommeil.
  • Troubles du sommeil : 45% de la population déclare au moins un trouble du sommeil

    9% des Français souffrent d’apnée du sommeil

    Les adultes dorment en moyenne 7 heures par nuit, avec 7 h 30 le week-end, mais cette durée reste insuffisante pour 1 Français sur 5 qui dort moins de 6 heures pendant la semaine. En 2024, 45% des Français déclarent au moins un trouble du sommeil, et 9% souffrent d’apnée du sommeil, contre 5% en 2013. Santé publique France rapporte qu’1 Français sur 2 ressent un stress qui dégrade son sommeil. Les enfants et adolescents sont particulièrement exposés : plus de 30% des enfants et jusqu’à 70% des adolescents ne dorment pas assez, alors que la durée recommandée pour les 15–24 ans est de 8 à 10 heures, contre 7 h 17 observées en moyenne en semaine.​

    15 à 20% des adultes souffrent d’insomnie, définie par des difficultés d’endormissement, des éveils nocturnes répétés ou un sommeil jugé non récupérateur. Les syndromes d’hypersomnolence concernent environ 5% de la population adulte. Le syndrome des jambes sans repos touche 2 à 8% de la population, et les parasomnies (somnambulisme, bruxisme, terreurs nocturnes, comportements anormaux en sommeil paradoxal) concernent 2 à 4% des personnes.​

    Les conséquences fonctionnelles sont importantes : la somnolence diurne touche 1 Français sur 4 et plus d’1 sur 3 parmi les 18–24 ans, et entre 10 et 20% des accidents de la circulation sont attribués à la somnolence au volant. Chez les enfants et les jeunes, la dégradation du sommeil réduit les capacités d’apprentissage, de concentration et de raisonnement, avec un impact sur la réussite scolaire.​

    Le manque de sommeil augmente de 55% le risque d’obésité

    Un temps de sommeil trop court augmente de 55% le risque d’obésité chez l’adulte et de 89% chez l’enfant, selon les méta-analyses citées par le ministère de la Santé. Des nuits de moins de 6 heures augmentent de 28% le risque de diabète de type 2. La privation de sommeil perturbe les hormones de l’appétit (leptine, ghréline, orexine), favorise l’augmentation de la prise alimentaire et la baisse des dépenses énergétiques, contribuant à la prise de poids et aux troubles métaboliques.

    Le manque de sommeil accroît le risque de maladies cardiovasculaires, dont l’hypertension artérielle, les infarctus du myocarde et les accidents vasculaires cérébraux, via une augmentation du cortisol et du stress oxydatif. Sur le plan immunitaire, la privation de sommeil modifie la nature et le nombre de certaines cellules immunitaires (leucocytes, lymphocytes NK) et augmente la susceptibilité aux infections, tandis que certains épisodes infectieux induisent un allongement du sommeil par activation de médiateurs pro-inflammatoires. Des données récentes suggèrent aussi que l’altération du sommeil pourrait être un signal précoce de maladies neurodégénératives.

    L’insomnie corrélée avec la dépression

    Le Gouvernement rattache le sommeil à la Grande Cause nationale Santé mentale 2025, en soulignant que la qualité du sommeil contribue directement au comportement et à l’équilibre psychique. L’insomnie multiplie par 2 le risque de développer une dépression selon une méta-analyse portant sur plus de 150 000 participants, et 75% des personnes vivant avec des troubles psychiques déclarent une mauvaise qualité de sommeil. Les études citées montrent que l’insomnie et les troubles du sommeil accentuent les troubles de l’humeur, l’anxiété et les symptômes dépressifs, chez l’adulte comme chez l’adolescent.

    À l’inverse, un trouble psychique peut détériorer le sommeil, alimentant une relation bidirectionnelle entre sommeil et santé mentale. Les travaux de recherche mettent également en évidence des liens entre déficit de sommeil et altération des capacités cognitives, avec une présence accrue de plaques séniles à l’imagerie, ainsi qu’un risque accru d’hypertension, d’hypercholestérolémie et d’événements cardiovasculaires chez les personnes dont le sommeil est perturbé.

    Facteurs sociaux, environnementaux et organisationnels

    La détérioration du sommeil en population générale s’explique par des facteurs individuels et sociétaux : usage intensif des écrans, sédentarité, horaires irréguliers, dette chronique de sommeil, consommation de psychotropes et de substances psychoactives, bruit et chaleur dans l’habitat. Les nuisances sonores liées à une isolation phonique insuffisante retardent l’endormissement, provoquent des réveils nocturnes et réduisent les performances cognitives et professionnelles. Le travail posté et les horaires atypiques dégradent la qualité du sommeil, dans un contexte où la proportion de personnes concernées progresse.​

    Chez les enfants et adolescents, l’exposition croissante aux écrans retarde l’endormissement et entraîne des réveils nocturnes liés aux notifications, contribuant à une dette de sommeil. Dans l’enseignement supérieur, le manque de sommeil est identifié comme un déterminant des troubles de santé mentale, ce qui justifie des actions de prévention spécifiques dans les services de santé étudiante et les résidences universitaires.​

    Feuille de route sommeil 2025–2026 : 25 mesures et 5 axes

    Face au constat d’un déclin du sommeil, la feuille de route interministérielle 2025–2026 pour la promotion d’un sommeil de qualité et la prévention de ses troubles propose 25 mesures structurées en 5 axes. Les 5 engagements portent sur l’information du public, la promotion d’une bonne hygiène de sommeil chez les enfants et jeunes, l’amélioration de l’environnement (habitat, espaces calmes, travail), le repérage précoce des troubles et le renforcement de la recherche. Parmi les mesures, on trouve : l’enrichissement des contenus en ligne sur les durées recommandées et les risques associés, des campagnes sur le sommeil et la somnolence au volant, l’intégration de questions sur le sommeil dans le carnet de santé de l’enfant, la diffusion d’outils pédagogiques à l’école et l’ajout de plages de déconnexion numérique dans les environnements scolaires.​

    Déploiement de l’application gratuite Jardin Mental

    La feuille de route prévoit la diffusion de recommandations organisationnelles pour favoriser le sommeil des patients et soignants à l’hôpital, la sensibilisation des professionnels de santé au sommeil comme déterminant somatique et mental, et le déploiement de l’application gratuite Jardin Mental, qui permet de suivre quotidiennement le sommeil, l’humeur et d’autres indicateurs. Ce dispositif numérique vise à améliorer les suivis psychiatriques et psychologiques, et à favoriser le dialogue entre patients et professionnels.​

    Enfin, le texte soutient la recherche sur le sommeil via l’inscription de cette thématique dans plusieurs appels à projets nationaux en prévention, environnement-santé-travail et sécurité routière. Les travaux en cours, détaillés par l’Inserm, explorent les mécanismes neuronaux du sommeil, la génétique des profils de dormeurs, et les liens entre troubles du sommeil, dépression, déclin cognitif, cancers chez les travailleurs de nuit et vulnérabilité aux infections.

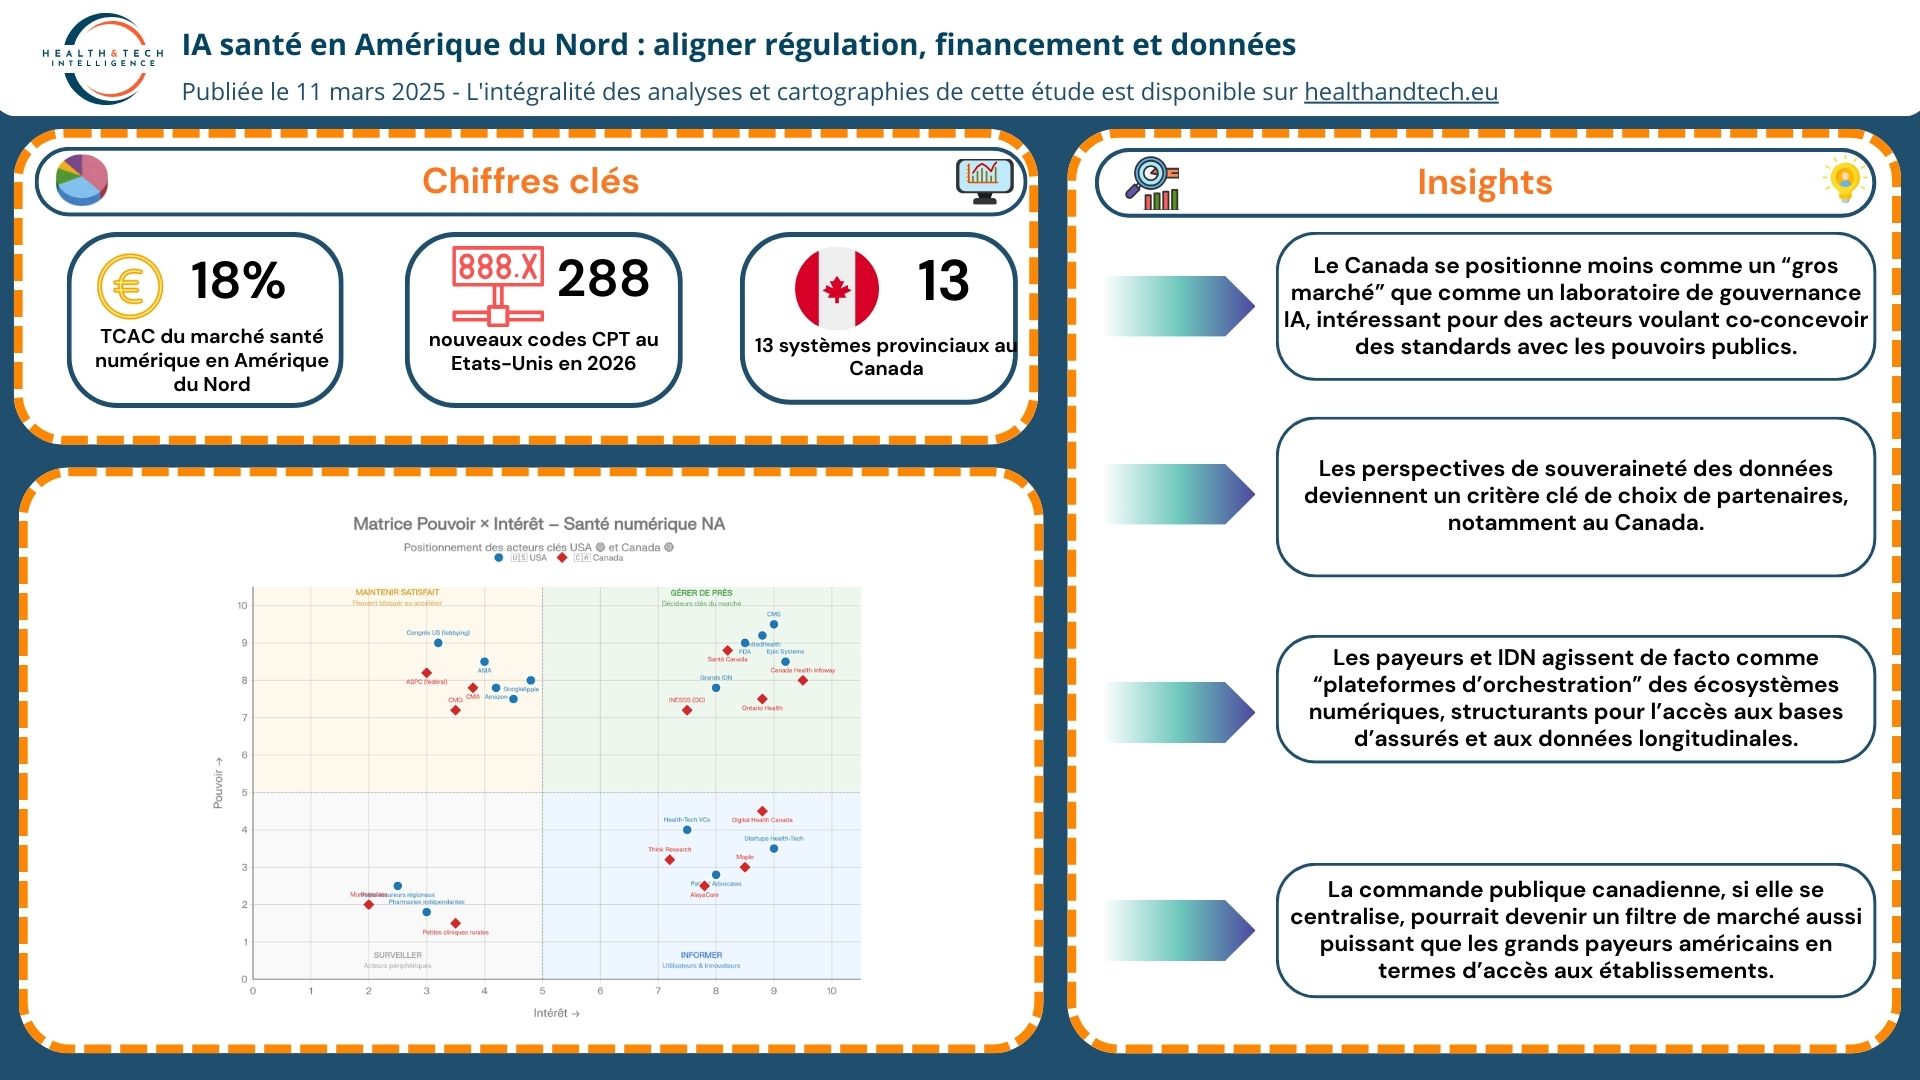
  • IA santé en Amérique du Nord : aligner régulation, financement et données

    Insights :


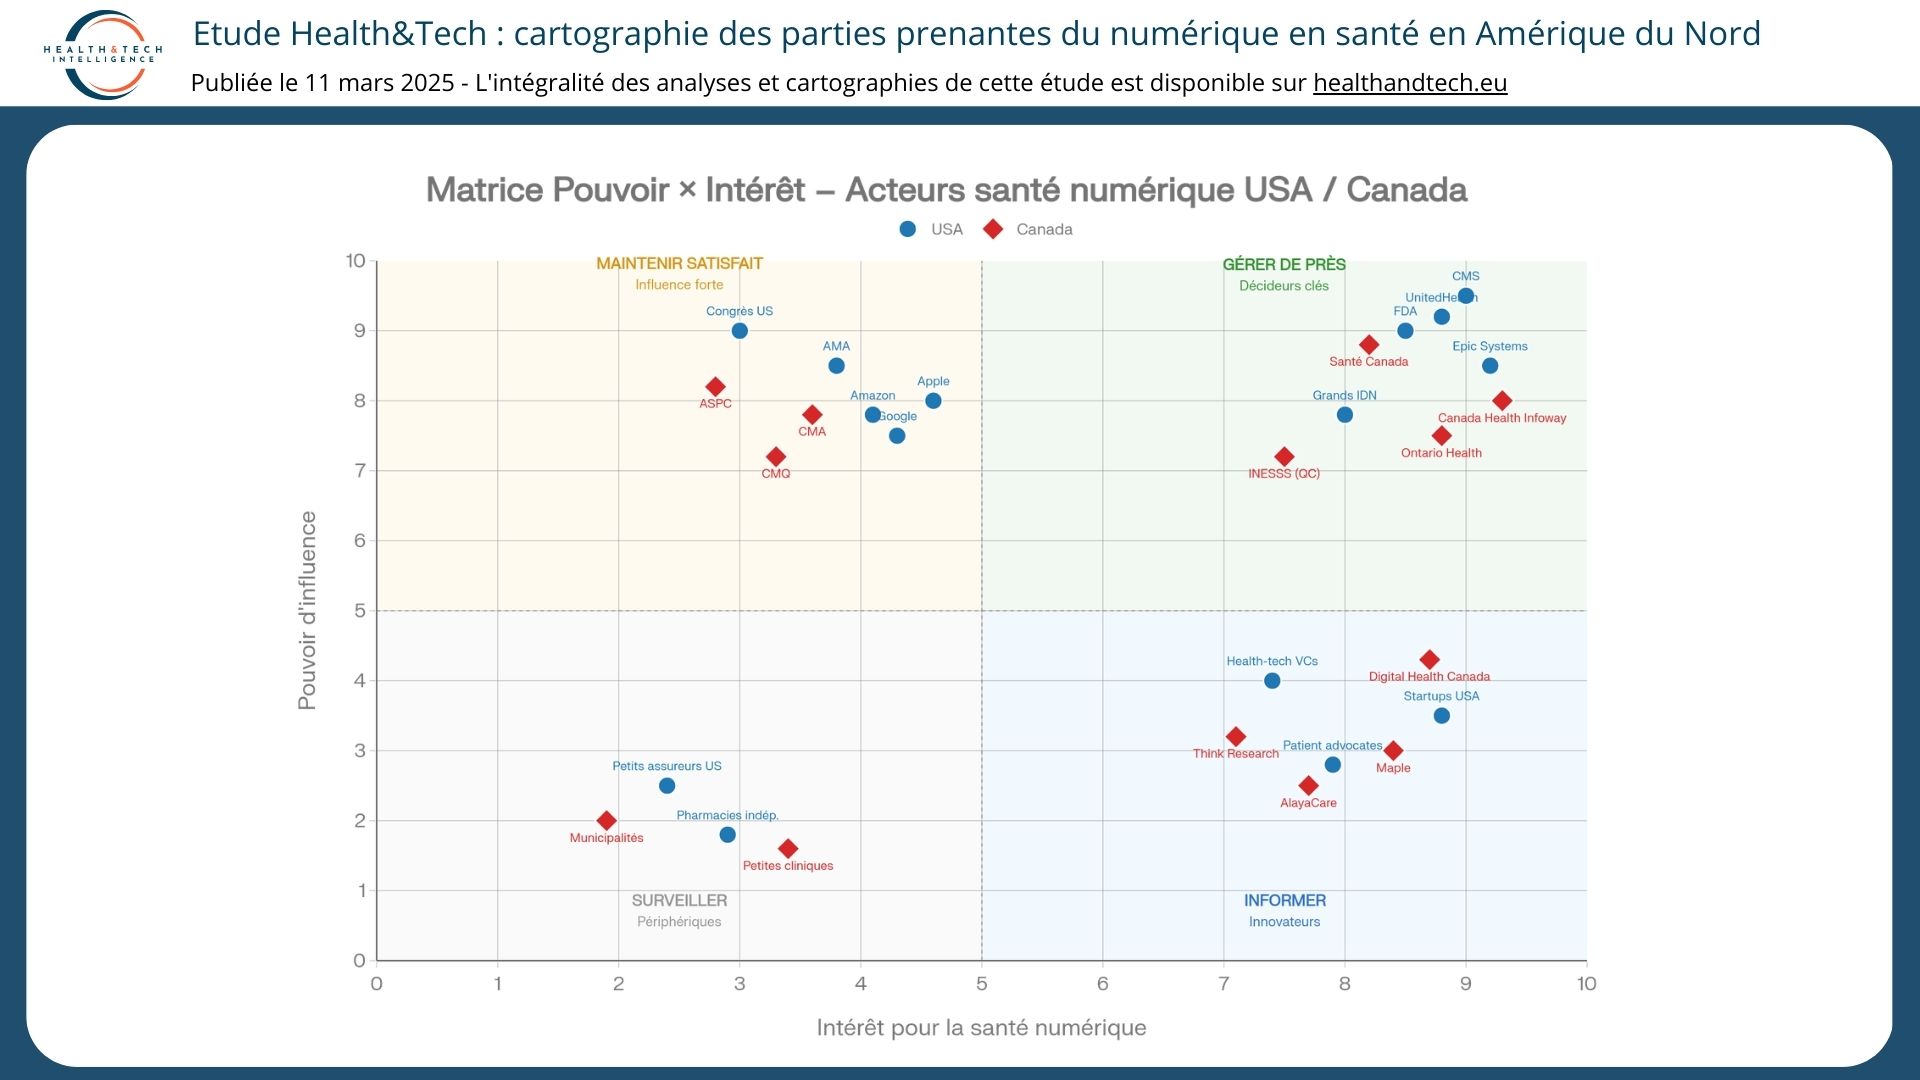
    • Le Canada se positionne moins comme un “gros marché” que comme un laboratoire de gouvernance IA, intéressant pour des acteurs voulant co‑concevoir des standards avec les pouvoirs publics.


    • Les délais longs (12–24 mois) imposent des stratégies de financement patient et des portefeuilles projets diversifiés pour lisser le risque.


    • Les perspectives de souveraineté des données deviennent un critère clé de choix de partenaires, notamment au Canada.


    • Les Integrated Delivery Networks agissent de facto comme “plateformes d’orchestration” des écosystèmes numériques, structurants pour l’accès aux bases d’assurés et aux données longitudinales.


    • La commande publique canadienne, si elle se centralise, pourrait devenir un filtre de marché aussi puissant que les grandes assurances américaines en termes d’accès aux établissements.

    ​

    📌 États-Unis vs Canada : un marché digital health à 266 Md$ en 2035 face à une stratégie IA canadienne centrée souveraineté et smart hospitals

    D’ici 2035, le marché américain du digital health devrait atteindre près de 266 Md$, tiré par la télésanté et l’IA clinique, dans une logique de scale et de ROI orientée réduction de coûts et gestion du risque. Les segments les plus dynamiques sont les plateformes logicielles et services d’IA intégrés aux DME et outils d’analytique populationnelle, sur un terrain dominé par des géants technologiques et une forte densité de start-up financées. Au Canada, l’attractivité repose sur la tension d’accès aux soins et la montée rapide des smart hospitals, soutenues par des investissements dans l’IoT hospitalier, l’IA embarquée et les plateformes cloud. Le Budget 2025 structure une stratégie IA centralisée (cloud souverain, capacités de calcul, capital-croissance, mesure de l’économie numérique), tandis que des hubs régionaux et une entité pancanadienne IA Santé pourraient mutualiser évaluation, achat et préférence pour les technologies locales. Les entreprises doivent arbitrer entre un modèle américain orienté volume et marché pur et un modèle canadien hybride, fortement arrimé à la commande publique, à la souveraineté des données et à la co‑construction avec le système de santé.

    👉 Plus de détails sur «IA, financement et gouvernance : les deux modèles nord-américains de santé connectée – Health & tech»


    📌 288 nouveaux codes CPT et 3 codes HCPCS DMHT : les États-Unis codifient l’IA et les DTx.

    La mise à jour 2026 des codes CPT introduit 288 nouveaux codes, dont plusieurs couvrent des services de santé numérique, d’“augmented intelligence” et des durées raccourcies de télésurveillance (2 à 15 jours), élargissant la facturabilité des solutions de monitoring et d’IA assistive. Medicare a créé en 2025 trois codes HCPCS (G0552, G0553, G0554) dédiés au programme Digital Mental Health Treatment, ouvrant un canal de remboursement explicite pour les thérapies numériques en santé mentale, en incluant le temps clinique de gestion du traitement numérique. Le paysage de monétisation US combine facturation via CPT/HCPCS, contrats B2B/B2B2C avec payeurs et employeurs, et intégration dans des modèles value‑based, mais reste fragmenté avec des décisions de couverture dépendantes de chaque payeur et des preuves de valeur spécifiques. Au Canada, la rémunération des solutions numériques dépend de budgets hospitaliers, programmes provinciaux ciblés, partenariats public‑privé et paiements directs pour certains services non couverts, dans un cadre où la transformation de CADTH en Canadian Drug Agency renforce l’évaluation centralisée avec des exigences accrues de données en vie réelle. Les barrières opérationnelles canadiennes (fragmentation interprovinciale, délais de décision longs, hétérogénéité des systèmes) obligent les vendors à multiplier pilotes, co‑financements et montages hybrides pour atteindre une masse critique avant un éventuel remboursement structuré.

    👉 Plus de détails sur «Les États-Unis activent 288 nouveaux codes CPT, le Canada avance par financements mixtes et négociations provinciales – Health & tech»


    📌 IA santé : la FDA clarifie un chemin 510(k)/De Novo/PMA tandis que le Canada mise sur AIDA et AI4H dans un cadre encore fragmenté

    La régulation de l’IA en santé oppose un modèle américain centré sur la FDA, qui encadre les logiciels IA comme “Software as a Medical Device” via des voies 510(k), De Novo ou PMA, à un modèle canadien en construction, articulant AIDA (Artificial Intelligence and Data Act), dispositifs médicaux, lois de protection des données et principes AI4H. Au Canada, la stratégie IA 2025‑2027 pour la fonction publique fédérale, la Politique sur les services et le numérique et l’obligation d’Algorithmic Impact Assessment structurent un socle de gouvernance (transparence, gestion des risques, responsabilité) qui irriguera les usages santé. Le projet AIDA introduit une approche par le risque pour les “systèmes d’IA à impact élevé”, exigeant documentation de la gestion des risques, gouvernance interne et supervision humaine, mais sa mise en œuvre reste incertaine en l’absence de règlements d’application détaillés et de clarification avec PIPEDA et les lois provinciales. Aux États‑Unis, les guidances 2025 sur les “Artificial Intelligence‑Enabled Device Software Functions” précisent les attentes de la FDA (description du modèle, données d’entrée/sortie, analyse des biais, PCCP, suivi post‑commercialisation), offrant un haut niveau de prévisibilité pour les roadmaps produit et qualité. Les entreprises doivent cependant composer avec un oversight plus large impliquant payeurs, autorités étatiques, régulateurs de la vie privée et organismes de certification, ce qui impose une cartographie fine des régimes applicables par cas d’usage.

    👉 Plus de détails sur «Prévisibilité réglementaire IA santé : les États-Unis offrent un chemin balisé par la FDA, le Canada construit un cadre AIDA‑centré encore en consolidation – Health & tech»


    📌 131,45 Mds $ en 2025, +18%/an : payeurs et plateformes redessinent le Go‑to‑Market digital health en Amérique du Nord

    En 2025, le marché nord‑américain de la santé numérique est estimé à 131,45 Mds $, avec une croissance annuelle proche de 18% jusqu’en 2035, tirée par la télésanté et les services, dans un paysage dominé par les assureurs et les grands groupes intégrés qui contrôlent financement et données de remboursement. L’accès au marché passe par une chaîne décisionnelle complexe combinant contrats avec les health plans, accords‑cadres, programmes d’innovation hospitaliers et alliances avec les plateformes cloud, où la question clé est d’identifier qui paie (assureurs nationaux, payeurs régionaux, IDN, employeurs, pharma). Pour l’IA en imagerie, les hôpitaux et groupes de radiologie constituent des terrains d’ancrage, mais la viabilité à long terme dépend de l’obtention de codes de facturation (CPT, NTAP, DRG) et de preuves générées via des pilotes co‑construits. Au Canada, malgré une forte demande pour les DSE, la télésurveillance et l’IA, la fragmentation des achats et l’absence de marché national coordonné se traduisent par une adoption freinée, avec seulement 39% des Canadiens ayant accès à leur dossier en ligne en 2023. Des hubs provinciaux (Ontario, Colombie‑Britannique, Alberta, Québec, etc.), le CAN Health Network et des mécanismes de piggybacking cherchent à accélérer le passage du pilote au déploiement, dans un contexte de “collab‑etition” où partenariats et concurrence se superposent.

    👉 Plus de détails sur «Régulateurs, payeurs, IDN : comprendre la chaîne de décision pour négocier son Go-to-Market digital health aux États-Unis – Health & tech»

  • Régulateurs, payeurs, IDN : comprendre la chaîne de décision pour négocier son Go-to-Market digital health aux États-Unis

    Un marché nord-américain tiré par les payeurs et les plateformes

    En 2025, le marché nord-américain de la santé numérique est estimé à 131,45 Mds $, avec une croissance annuelle prévue de près de 18 % jusqu’en 2035, dominée par la télésanté et les services. Les assureurs santé et les grands groupes intégrés y occupent une position structurante, en contrôlant à la fois le financement des parcours de soins et les données de remboursement.​

    Pour les payeurs, les écosystèmes de santé numériques sont un levier pour automatiser les processus, renforcer la relation avec les assurés et repositionner l’assurance au centre de la chaîne de valeur via une variété de service. Ces plateformes reposent sur une colonne vertébrale technologique interconnectant assureurs, prestataires, patients et nouveaux entrants, avec des cas d’usage allant de la prévention au suivi de pathologies chroniques.

    Payeurs et employeurs : des acheteurs à segmenter finement

    Pour une stratégie Go-to-Market américaine, une question structurante est : « qui paie ? ». Les modèles B2C, B2B et B2B2C coexistent, mais une large part de la valeur se joue dans des combinaisons où l’utilisateur final n’est pas le payeur, ce qui impose de gérer simultanément la vente à l’acheteur institutionnel et l’adoption par les cliniciens et les patients.

    Les options incluent les grands assureurs nationaux, des payeurs régionaux, des réseaux intégrés (IDN), des employeurs, voire des laboratoires pharmaceutiques, chacun ayant des attentes spécifiques en matière de preuves cliniques, économiques ou de productivité. Dans ce contexte, des approches B2B2C centrées sur les payeurs, parfois qualifiées de « B2P »,  sont recherchées pour leur potentiel de prix plus élevé, mais supposent un investissement important dans la démonstration d’impact sur les coûts de santé.

    Hôpitaux et groupes intégrés : terrains d’ancrage pour l’imagerie et les services

    Pour les logiciels d’IA en imagerie, les acheteurs naturels sont les systèmes hospitaliers, groupes de radiologie et autres organisations de soins via des licences ou accords de services. La viabilité à long terme de ces modèles reste toutefois liée à l’obtention de codes de facturation (CPT, NTAP, DRG) qui rémunèrent la valeur produite par le service, ce qui peut prendre plusieurs années et nécessite une stratégie d’entrée progressive sur le marché.

    Les groupes hospitaliers et IDN américains renforcent leurs équipes d’« innovation » ou de « value analysis » pour piloter l’intégration des technologies numériques, ce qui en fait des partenaires structurants pour des pilotes et des déploiements graduels. L’enjeu pour un nouvel entrant est d’identifier des établissements prêts à co-construire les cas d’usage et à servir de vitrines, tout en capitalisant ensuite sur les preuves générées pour négocier avec les payeurs.

    Big tech, start-up et rôle d’orchestrateur

    Selon une enquête McKinsey, les dirigeants de santé voient les big tech, les prestataires de soins et les start-up comme moteurs de l’essor des écosystèmes numériques, tandis que payeurs et hôpitaux se disent bien placés pour orchestrer ces plateformes. Les grands acteurs technologiques construisent les « autoroutes » numériques (infrastructures, cloud, interfaces patient) tandis que les start-up développent des services spécialisés, et que les pouvoirs publics cherchent à lever les obstacles réglementaires et à garantir la protection des données.​

    Dans ce paysage, les acteurs de santé numérique doivent décider s’ils visent un rôle de fournisseur de services branché sur des écosystèmes existants, de « data subscriber » exploitant les données agrégées, ou d’orchestrateur de plateformes plus ciblées sur un segment thérapeutique ou un territoire. Le choix conditionne la stratégie de partenariats, la gouvernance des données et la capacité à absorber les coûts d’infrastructure nécessaires pour atteindre une masse critique.

    Canada : écosystème fragmenté, hubs régionaux et besoin de scale

    Le Canada affiche une forte demande pour des dossiers de santé électroniques, la télésurveillance et des outils d’IA, mais l’adoption reste freinée par la fragmentation des achats et le manque d’interopérabilité entre provinces. Le rapport du CCI souligne que, malgré des investissements importants, seulement 39 % des Canadiens accédaient à leur dossier de santé en ligne en 2023, et que les professionnels passent un temps significatif à rechercher des informations dispersées.

    Des cartes d’écosystèmes, comme celles développées par MaRS, mettent en avant des hubs provinciaux (Ontario, Colombie-Britannique, Alberta, Québec, etc.) qui concentrent capital, talents, soutien technique et programmes de procurement innovants. À l’échelle nationale, des initiatives comme le CAN Health Network et les programmes d’innovation d’Ontario Health cherchent à offrir des parcours plus clairs du pilote au déploiement, en s’appuyant sur des mécanismes de « piggybacking » permettant à plusieurs organisations de réutiliser des appels d’offres existants.

    Partenariats : accélérateur de pénétration de marché

    Les écosystèmes numériques offrent aux payeurs l’opportunité d’enrichir leur proposition de valeur via des partenariats avec des start-up, des fournisseurs de technologies et des prestataires de soins, en échange d’un accès à leurs bases d’assurés et à des données longitudinales. Pour les innovateurs, la connexion à ces plateformes permet un passage à l’échelle plus rapide, mais impose des accords clairs sur la gouvernance des données, les droits d’usage et la répartition de la valeur.

    En Amérique du Nord, la dynamique de « collab-etition » décrit des situations où un acteur peut être partenaire sur un modèle économique et concurrent sur un autre (par exemple, un payeur qui distribue une solution tout en développant un service concurrent). Les partenariats avec des hôpitaux pionniers, des réseaux d’IDN, des employeurs ou des plateformes technologiques sont aussi un moyen de générer les preuves nécessaires pour convaincre les grands payeurs ou les autorités d’achat publiques.

    Clés stratégiques pour le Go-to-Market

    Pour sécuriser leur Go-to-Market aux États-Unis, les acteurs de la santé numérique doivent articuler clairement leur positionnement dans la chaîne de valeur, la nature réglementaire de leur solution, la cible acheteuse prioritaire et le modèle économique retenu, en anticipant l’articulation entre revenus de court terme et perspectives de remboursement. Ils doivent aussi démontrer la compatibilité avec les flux de travail existants, préciser la stratégie de données et planifier des partenariats ciblés, qu’il s’agisse de réseaux hospitaliers, de payeurs ou d’employeurs.

    Au Canada, la capacité à répondre à des exigences de valeur globale (coûts sur le cycle de vie, productivité, interopérabilité, souveraineté des données) et à se brancher sur des cadres comme CAN Health Network ou les voies d’innovation provinciales devient un facteur de différenciation. Dans les deux pays, l’enjeu est autant politique qu’économique : s’aligner sur les priorités des systèmes de santé (efficience, accès, productivité clinique) et se positionner comme un partenaire structurant dans des écosystèmes en cours de consolidation.


  • Les États-Unis activent 288 nouveaux codes CPT, le Canada avance par financements mixtes et négociations provinciales

    États-Unis : codage, paiement et modèles B2B

    La mise à jour du jeu de codes CPT 2026 introduit 288 nouveaux codes, dont plusieurs couvrent des services de santé numérique et d’“augmented intelligence”, ainsi que des durées raccourcies de télésurveillance (2 à 15 jours), ce qui élargit les options de facturation pour les solutions de monitoring et d’IA assistive. Ces nouveaux codes visent à capturer l’analyse de données cliniques par des outils IA, notamment en imagerie et en cardiologie, et confirment que les payeurs reconnaissent ces services comme actes médicaux facturables, condition nécessaire pour des modèles B2B2C adossés au fee‑for‑service.

    En parallèle, Medicare a créé en 2025 trois codes HCPCS G0552, G0553 et G0554 dans le cadre du programme Digital Mental Health Treatment, ouvrant un canal de remboursement explicite pour des thérapies numériques réglementées en santé mentale, avec une prise en charge du temps clinique passé à gérer le traitement numérique. Ces codes complètent les familles existantes de Remote Patient Monitoring (RPM) et Remote Therapeutic Monitoring (RTM) et constituent un précédent pour de futures catégories dédiées de “Prescription Digital Therapeutics”, même si les analyses récentes soulignent encore des écarts de couverture selon payeurs et des incertitudes sur la pérennité des modèles.

    Voies de monétisation IA & DTx aux États-Unis

    Les revues sur les pathways de remboursement des thérapies numériques aux États-Unis montrent un paysage à plusieurs couches :

    • facturation directe via les codes de la nomenclature américaine des actes médicaux (Current Procedural Terminology  et Healthcare Common Procedure Coding System) quand un code dédié existe (télésurveillance des patients à distance, télésurveillance thérapeutique à distance, dispositifs médicaux de santé numérique thérapeutiques, certains actes d’intelligence artificielle diagnostique) ;
    • contrats de type entreprise‑à‑entreprise avec les organismes payeurs ou les employeurs pour des solutions sans codes propres, souvent sous forme de licences par membre ou par patient ;
    • intégration dans des modèles de financement fondés sur la valeur (partage de risques, paiements groupés pour un épisode de soins, organisations de soins responsables) où la solution numérique est rémunérée indirectement via les gains de performance.

    Les ajustements récents du Physician Fee Schedule et la création de nouvelles catégories de prestations numériques visent à réduire l’écart entre la vitesse d’innovation et la lenteur des systèmes de paiement, cependant la majorité des solutions IA cliniques restent confrontées à des décisions de couverture fragmentées et à la nécessité de générer des preuves de valeur spécifiques par payeur. Pour les vendeurs, la stratégie économique combine donc souvent : ciblage initial de niches cliniques où les codes sont déjà en place, négociations pilotes avec payeurs et systèmes de santé, et alignement avec des programmes de gestion de population pour sécuriser des contrats pluriannuels.

    Barrières opérationnelles côté US : intégration, données et preuve

    Les retours d’expérience documentés dans la littérature et les analyses de marché insistent sur plusieurs obstacles récurrents : intégration aux DME/HIS existants, interopérabilité FHIR, gestion de la charge de travail clinique et adaptation aux workflows. Les systèmes de santé attendent des solutions qu’elles s’intègrent nativement dans leurs outils (Epic, Cerner, etc.), ce qui exige des investissements importants en connecteurs, sécurité et tests opérationnels, souvent sous‑estimés dans les business plans.

    Sur le plan de la preuve, les payeurs et décideurs hospitaliers demandent désormais des données au‑delà des performances algorithmiques : impact sur les admissions, la durée de séjour, les réadmissions, la productivité clinique et la satisfaction patient, avec des délais de décision pouvant atteindre 12 à 24 mois pour un passage pilote → déploiement à l’échelle. Ces exigences prolongent les cycles de vente et obligent les entreprises à concevoir très tôt des protocoles d’évaluation économique et organisationnelle, en complément des études réglementaires.

    Canada : financement mixte et rôle central des payeurs publics

    Au Canada, le financement des solutions de santé numérique et de l’IA reste dominé par les payeurs publics provinciaux, avec des fenêtres d’accès qui combinent projets pilotes financés, achats hospitaliers, enveloppes dédiées à la transformation numérique et quelques initiatives de remboursement d’actes virtuels. Les provinces ont progressivement mis en place des modèles de rémunération pour les visites virtuelles et la télémédecine, avec des tarifs et critères de qualité qui varient, mais créent un précédent pour la prise en charge d’actes numériques intégrant IA et wearables.

    Une analyse des réformes d’accès au marché rappelle que la transformation de CADTH en Canadian Drug Agency (CDA) va renforcer le rôle d’une évaluation de technologies centralisée, avec des mécanismes de remboursement à durée limitée et des exigences accrues en matière de données en vie réelle, ce qui influencera aussi la manière dont les solutions numériques sont évaluées et intégrées. Les webinaires d’experts en market access soulignent que, pour les dispositifs et solutions digitales, les pathways de remboursement restent pluriels : budgets hospitaliers, programmes provinciaux ciblés, partenariats public‑privé, et, dans certains cas, paiements directs par les organisations ou les patients pour des services non couverts.

    Monétisation digitale en contexte canadien

    Les sessions “Go‑to‑market & Reimbursement Pathways in MedTech and Digital Health” organisées par la Biomedical Zone résument le paysage canadien en trois axes :

    • nécessité de combiner dès le départ stratégie réglementaire, plan d’évaluation clinique et argumentaire pour les payeurs publics ;

    • importance de comprendre les différences entre voies américaines (70% du focus) et canadiennes (30%), notamment sur la place des évaluations et sur la fragmentation interprovinciale ;

    • recours fréquent à des montages hybrides (subventions, contrats hospitaliers, programmes pilotes, co‑financements avec des partenaires industriels) pour atteindre une masse critique avant de viser un remboursement plus structuré.

    Des analyses plus macro sur le secteur health tech canadien notent que l’investissement public et privé se concentre sur des solutions capables de démontrer un impact sur l’accès aux soins et la productivité, dans un contexte de pression sur les budgets et de pénurie de professionnels. Pour les entreprises, cela se traduit par un intérêt accru pour des modèles B2B orientés systèmes de santé et assureurs publics, où la valeur est mesurée en réduction de files d’attente, évitement d’hospitalisations et optimisation des ressources plutôt qu’en volumes d’actes facturés.

    Barrières opérationnelles au Canada : fragmentation et délais

    Les principaux freins identifiés dans les analyses de tendance canadiennes sont la fragmentation des systèmes d’information entre provinces, l’hétérogénéité des architectures numériques et la lenteur des processus décisionnels, qu’il s’agisse d’achats hospitaliers ou de décisions de couverture provinciales. Les intégrations techniques doivent composer avec des socles variables (dossiers électroniques, plateformes provinciales, systèmes locaux), ce qui augmente les coûts d’implémentation et rallonge les calendriers de déploiement, surtout pour des solutions qui ambitionnent une couverture multi‑province.

    Sur le plan de la preuve, les payeurs canadiens attendent de plus en plus des données issues de projets pilotes et de l’usage réel, en s’appuyant sur les capacités croissantes de collecte de données au sein de la future CDA. Les décisions peuvent s’étaler sur plusieurs années entre l’émergence d’une technologie, sa démonstration en conditions réelles et une éventuelle intégration dans des programmes structurés, ce qui oblige les vendors à prévoir des financements longs et à multiplier les partenariats pour rester présents sur le marché.

  • IA, financement et gouvernance : les deux modèles nord-américains de santé connectée

    États-Unis : profondeur de marché et logique de scale

    Le marché américain du digital health est déjà installé à grande échelle, avec une progression attendue à près de 266 Md$ à horizon 2035, portée par la généralisation des services numériques, la télésanté et l’IA clinique. La demande émane des grands systèmes de santé, des payeurs et des industriels technologiques, dans une logique de retour sur investissement mesuré en réduction de coûts, gestion du risque et optimisation des parcours.

    Les segments les plus dynamiques restent les plateformes logicielles et les services IA intégrés aux systèmes d’information existants (DME, outils de planification, analytique populationnelle). Pour un acteur qui cherche des volumes, le marché américain offre un terrain de déploiement à large échelle, mais impose de se positionner face à des géants technologiques et à une densité élevée de startups déjà financées.

    Canada : rattrapage numérique et arbitrage souveraineté / dépendance

    Au Canada, l’attractivité repose moins sur la taille immédiate du marché que sur un double mouvement : manque d’accès aux soins et volontarisme politique pour que la réponse passe par le numérique. La montée rapide du marché des smart hospitals, avec des investissements dans l’IoT hospitalier, l’IA embarquée et les plateformes cloud, illustre ce rattrapage en cours.

    La situation actuelle, fragmentation des systèmes, accès limité aux données de santé pour les citoyens et risque de captation de valeur par des fournisseurs étrangers, crée une fenêtre d’opportunité pour des solutions capables d’appuyer la continuité des soins, l’interopérabilité et la coordination clinique. Pour les entreprises, cela signifie un marché encore en structuration, où l’enjeu est autant d’accompagner la transformation du système que de vendre une solution clé en main.

    Budgets publics, capital et structuration des écosystèmes

    Les États-Unis s’appuient sur une profondeur budgétaire distribuée : budgets hospitaliers, contrats payeurs, financements industriels et capital-risque massif structurent un environnement où l’innovation se déploie à grande vitesse, mais sur un mode concurrentiel intense et fragmenté. L’enjeu pour les entreprises est de s’inscrire dans des chaînes de valeur existantes, avec des cycles de vente longs mais des volumes potentiels importants une fois l’ancrage établi.

    Au Canada, le Budget 2025 annonce une stratégie plus centralisée autour de l’IA, avec des enveloppes dédiées à l’infrastructure (cloud souverain, capacités de calcul), au capital innovation (mécanismes de capital‑croissance) et à la mesure de l’économie numérique. Ces orientations signalent un environnement où l’État cherche à piloter l’émergence d’un écosystème IA, en incitant les entreprises à investir dans des solutions alignées avec des objectifs de souveraineté des données et de création de valeur locale.

    Rôle des hubs IA et de la commande publique canadienne

    Les recommandations émises par les acteurs hospitaliers canadiens vont dans le sens d’une structuration du marché autour de hubs régionaux d’innovation et d’une entité pancanadienne dédiée à l’IA en santé. Pour les entreprises, cela dessine un futur paysage où :

    • l’évaluation, la validation clinique et l’achat des solutions IA seraient en partie mutualisés ;

    • la capacité à démontrer un impact sur les coûts et la qualité des soins deviendrait un prérequis à l’accès au marché ;

    • les technologies développées au Canada pourraient bénéficier de mécanismes de préférence ou de soutien spécifiques.

    La commande publique, si elle évolue dans ce sens, deviendra un levier concurrentiel déterminant : être référencé dans ces structures pourra conditionner l’accès aux établissements et aux budgets d’investissement. Les acteurs étrangers devront démontrer non seulement leur performance technologique, mais aussi leur contribution à la souveraineté numérique et au développement de capacités locales.

    Arbitrages stratégiques pour les entreprises en phase d’exploration

    Pour une entreprise qui sonde ces deux marchés, la lecture business intelligence conduit à des arbitrages clairs :

    • Les États-Unis conviennent à des acteurs cherchant une croissance rapide en volume, disposant de moyens commerciaux et d’intégration suffisants pour affronter un environnement concurrentiel dense.

    • Le Canada s’adresse plutôt à des entreprises prêtes à co‑construire avec le système de santé, à intégrer des exigences fortes de gouvernance des données et à s’inscrire dans des dispositifs publics (hubs, programmes nationaux, appels à projets).

    Dans les deux cas, l’alignement avec la trajectoire de transformation des systèmes, réduction des coûts, productivité clinique, résorption des délais d’accès, est un prérequis, mais le mode de capture de la valeur diffère : logique fortement orientée marché aux États-Unis, logique hybride marché / politique publique au Canada.

  • Quels KPI suivre pour piloter un projet IA de codage/RCM ?

    Performance IA (niveau modèle)

    • Metrics classiques de classification multiétiquettes : précision, rappel, F1 global et par code, avec distinction codes fréquents vs rares. 
    • Robustesse par souscatégorie (chapitres ICD, types d’actes), comme l’illustre l’étude GPT2 vs HAN détaillant les performances par bloc de la classification.  
    • Qualité des rationales de codage et taux de cohérence avec les rationales expertes lorsque cette dimension est évaluée. 

    KPI de cas d’usage (productivité, qualité, flux)

    • Productivité : temps de codage par séjour, nombre de séjours codés par ETP et par jour, réduction du backlog, part des séjours codés automatiquement ou semiautomatiquement. 
    • Qualité de codage : taux d’erreurs détectées en audit, exhaustivité des codes secondaires, taux de révisions après contrôle DIM, stabilité du CMI dans le temps. 
    • Flux RCM : taux de dossiers “dischargednotfinalbilled”, délais entre sortie et facturation, taux de rejets payeurs liés au codage, taux de firstpass yield. 

    KPI d’impact financier et RH

    • Impact financier direct : variation du revenu net par séjour, gain de CMI, réduction des pertes liées aux rejets et aux souscodages, ROI global (temps de retour sur investissement). 
    • Impact RH : réduction de la charge répétitive pour les codeurs, évolution du mix de compétences (plus d’analyse, moins de saisie), perception des équipes (acceptation, confiance). 

    Certains KPI sont largement universels (temps de codage, taux de rejets, F1 sur les codes principaux), ce qui permet des comparaisons entre pays. D’autres sont fortement contextuels, comme l’impact sur la valorisation PMSI/T2A en France ou les mécanismes spécifiques de partage de risque avec les payeurs dans les systèmes DRG nordaméricains ou nordiques. 

    Facteurs de risque et de succès : enseignements de l’observatoire 

    Même si les retours sont fragmentaires, les travaux récents sur l’IA en codage convergent vers plusieurs familles de facteurs. 

    Données 

    • Qualité, exhaustivité et structuration de la documentation clinique conditionnent directement la performance ; les modèles peinent sur les codes rares et les catégories peu représentées. 
    • Des cas illustrent comment des catégories avec très peu d’exemples d’entraînement (certains blocs ICD) restent mal performantes malgré de bons résultats globaux.  

    Technique 

    • Robustesse et explicabilité sont cruciales, surtout dans des contextes de financement et d’audit ; des travaux proposent des pipelines où des LLM vérifient et affinent des prédictions initiales pour améliorer la fiabilité. 
    • L’intégration SI (avec les logiciels de codage, les groupers, le DPI) est un déterminant clé d’adoption, davantage que la performance brute du modèle. 

    Clinique et organisationnelle 

    • Acceptabilité par les DIM et les codeurs dépend du positionnement de l’outil : les projets qui se construisent en coconception, avec des workflows centrés sur l’assistance et la priorisation, rencontrent moins de résistance que ceux qui visent un remplacement frontal. 
    • La charge cognitive et la gouvernance des corrections doivent être anticipées : qui a le dernier mot, comment les corrections humaines rétroalimentent les modèles, quelle traçabilité des décisions ? 

    Réglementaire et financière 

    • L’alignement avec les règles nationales (PMSI, DRG, exigences de documentation) et la capacité à produire des preuves auditables sont des prérequis, en particulier dans les environnements très régulés. 
    • Les modèles économiques doivent être compatibles avec les marges hospitalières et les modalités de financement ; les promesses de ROI (x5 sur l’investissement, plusieurs millions par an) affichées par certains acteurs doivent être examinées de manière critique et contextualisée. 

    En combinant ces éléments, on peut esquisser une matrice implicite : 

    • Lowrisk / highvalue : assistance au codage sur séjours simples, contrôle qualité a posteriori, priorisation des dossiers à vérifier. 
    • Highrisk / highvalue : optimisation DRG à fort enjeu financier, ajustements de codage en amont de la facturation, ajustement de CMI de niveau établissement. 
    • Highrisk / lowvalue : tentatives d’autocodage complet sans supervision sur cas complexes, surtout sans explicabilité ni cadre d’audit. 
    • Lowrisk / lowvalue : usages ponctuels type “chatbot codage” sans intégration SI. 

    Implications pour les acteurs  

    Pour les hôpitaux, DIM et directions 

    Les établissements ont intérêt à : 

    • Réaliser un diagnostic de maturité : niveau de structuration des données, pratiques actuelles de codage et de RCM, contraintes spécifiques (type de patients, multisites, GHT). 
    • Prioriser une feuille de route IA par cas d’usage : assistance au codage, contrôle qualité, prévention des rejets, en alignant les choix sur quelques KPI cibles (CMI, délais de facturation, taux de rejets, charge DIM). 
    • Encadrer les pilotes par une gouvernance claire (DIM, DSI, direction financière) et un protocole d’évaluation structuré (avant/après, groupe contrôle si possible, analyse des risques). 

    Pour les industriels et éditeurs 

    Les cas d’usage existants montrent que : 

    • Les hôpitaux attendent des solutions intégrées, interopérables avec leurs SI existants et adaptées aux spécificités nationales (PMSI, NordDRG, MSDRG, TwDRG). 
    • La différenciation se joue sur la capacité à démontrer un ROI crédible et mesuré (productivité, qualité, revenus), plutôt que sur l’originalité de l’algorithme seul. 
    • Des opportunités existent pour des offres de niche : établissements de taille moyenne, pays moins couverts, services d’audit indépendant de systèmes IA de codage pour régulateurs et payeurs. 

    Pour les régulateurs et payeurs 

    Les régulateurs peuvent utiliser l’IA : 

    • Pour améliorer la qualité des données de codage et la comparabilité interétablissement, via des outils de détection d’anomalies et de souscodage mis à disposition des DIM. 
    • Pour auditer les systèmes IA euxmêmes, en s’appuyant sur des benchmarks ouverts type NordDRG AI, et sur des cadres d’évaluation de robustesse et de fairness des LLM en codage. 
    • Pour encourager des modèles de financement qui valorisent la qualité du codage et la transparence des flux, plutôt que des mécanismes purement volumedriven. 
  • IA pour le codage: gains mesurés, freins réels et benchmark international 

    Pourquoi le cas d’usage est stratégique mais peu déployé 

    Le codage médicoadministratif et le groupage DRG conditionnent directement les flux financiers hospitaliers et une partie de la mesure de performance clinique, alors que ces processus restent largement manuels et coûteux en ressources humaines spécialisées. La complexité croissante des nomenclatures (ICD10, CIM10 FR, ICD10CM, CCAM, etc.) et des règles de groupage PMSI/DRG accentue le risque d’erreurs, de sous-codage et de variabilité intercodeurs, avec des impacts sur le CMI, les rejets payeurs et la trésorerie. 

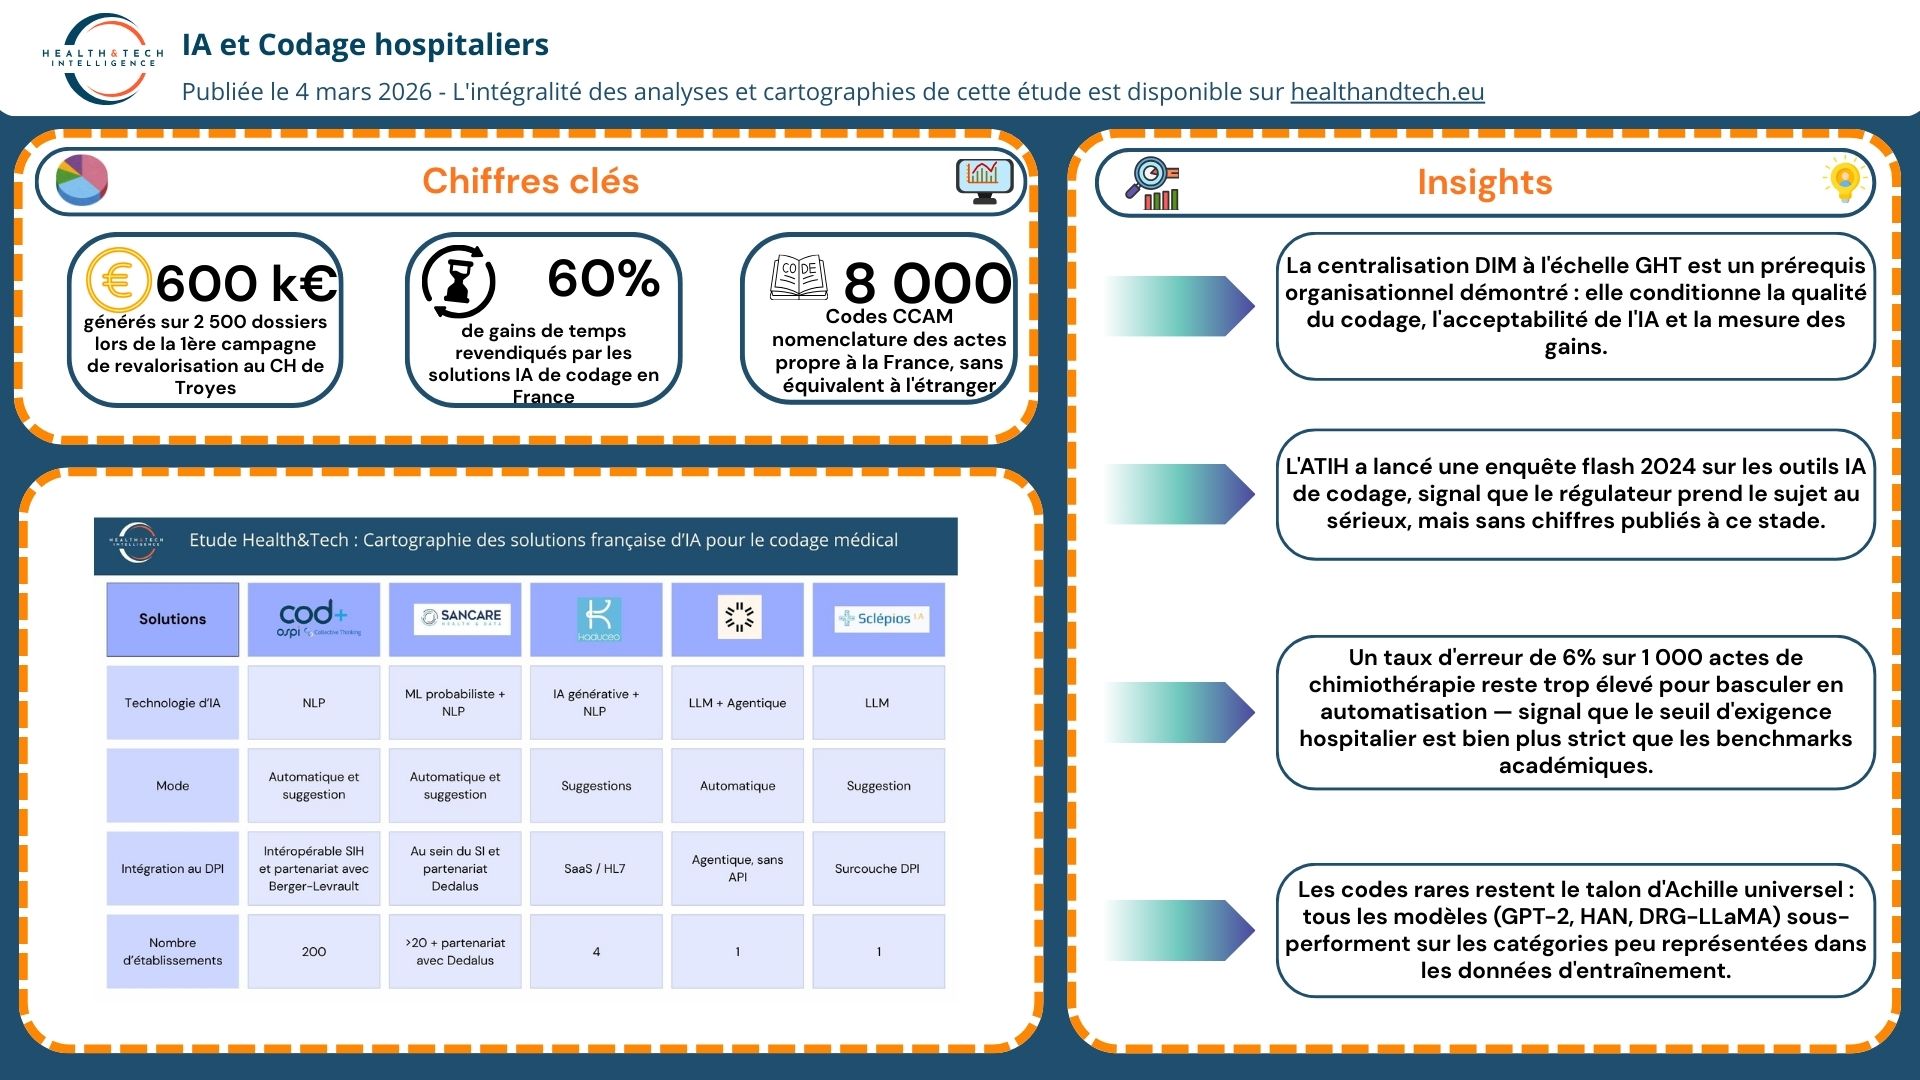
    L’IA – en particulier les approches NLP et les LLM adaptés au langage clinique – apporte désormais des performances suffisantes pour automatiser une partie du codage ou assister fortement les équipes DIM, tout en détectant des anomalies et opportunités d’optimisation dans les trajectoires de soins. Pourtant, la diffusion reste limitée par des enjeux d’acceptabilité, de conformité, d’intégration dans les SI hospitaliers et de modèle économique, surtout dans les contextes régulés comme la France ou les pays nordiques. Ce décalage entre potentiel technique et adoption opérationnelle justifie : 

    • Éditeurs / solutions citées (exemples) : solutions PMSI et codage assisté (dont Cod+ et outils apparentés), plateformes IA de codage/RCM nordaméricaines (prévention des rejets, optimisation ICD10 / MSDRG), travaux et benchmarks autour de NordDRG et des LLM appliqués au groupage DRGlike. 
    • Pays / zones étudiés : France ; Europe hors France (pays nordiques/NordDRG, Allemagne, quelques systèmes DRG nationaux) ; Amérique du Nord (ÉtatsUnis, Canada) ; Asie (Taïwan, TwDRG). 
    • Types de sources (depuis 2023, plus quelques références structurantes plus anciennes) : articles scientifiques et revues sur l’autocodage et les modèles IA/LLM ; études de cas et évaluations hospitalières ; livres blancs et ressources d’éditeurs (gains, rejets, impacts financiers) ; documents institutionnels et réglementaires sur PMSI/DRG et IA en santé. 

    État de l’art des cas d’usage IA en codage et RCM

    L’intelligence artificielle commence à transformer en profondeur le codage médicoadministratif et le revenue cycle management, mais avec des maturités très hétérogènes selon les pays, les types d’IA et les cas d’usage. Les premiers résultats quantifiés montrent des gains réels en productivité de codage, en qualité DRG et en performance financière, au prix de nouveaux risques sur la robustesse, l’explicabilité et la dépendance aux données. 

    • Les briques technologiques sont désormais en place pour couvrir quasi toute la chaîne de valeur, du NLP de comptes rendus à l’optimisation DRG et à la prévention des rejets payeurs, avec des architectures mêlant deep learning, LLM et moteurs de règles. 
    • Les études récentes sur l’autocodage ICD10CM et TwDRG montrent que des modèles de type GPT2 ou LLM spécialisés dépassent les architectures classiques sur précision, rappel et F1, notamment sur les codes fréquents, tout en restant perfectibles sur les codes rares. 
    • Côté RCM, les solutions IA de prévention des rejets et d’optimisation de DRG annoncent des baisses de 30–50% des rejets ICD10, des améliorations de 35% du firstpass yield et des cycles de remboursement raccourcis de 25%, dans des modèles hybrides IA + experts. 
    • En France et en Europe, l’IA s’intègre progressivement dans les outils DIM/PMSI existants (ex. Cod+ autour de PMSI), avec un focus sur le contrôle qualité, le primocodage des séjours simples et le pilotage CMI plutôt que sur l’automatisation totale. 
    • Les DRG nordiques (NordDRG), MSDRG, TwDRG et autres systèmes nationaux deviennent des bancs d’essai pour tester la capacité des LLM à raisonner sur des règles de groupage complexes et multilingues, préparant des cas d’usage plus robustes en tarification et audit. 

    Trois enseignements pour décideurs hospitaliers, DIM et régulateurs

    • Les opportunités les plus concrètes à court terme se situent sur trois segments : assistance au codage sur séjours à faible complexité, contrôle qualité orienté “outliers” et prévention des rejets dans le cycle de facturation, qui combinent ROI rapide, risque clinique limité et pilotage par KPI. 
    • Les principaux risques concernent la dépendance à la qualité des données, la variabilité des performances sur les codes rares et la difficulté à expliquer les décisions des modèles dans un contexte d’audit externe, ce qui impose des cadres de validation continue et de traçabilité. 
    • La question clé devient “où et comment introduire l’IA dans la chaîne PMSI/RCM, avec quels KPI et quelle gouvernance ?”, les établissements les plus avancés étant ceux qui ont défini une feuille de route ciblée, alignée sur leurs enjeux (CMI, trésorerie, qualité). 

    Trois implications business pour industriels 

    • Le marché de l’IA en codage médical croît à deux chiffres, tiré par l’automatisation ICD10 et l’optimisation RCM, avec des perspectives de plusieurs milliards de dollars, au bénéfice des éditeurs combinant NLP clinique, connaissance fine des règles DRG et intégration SI. 
    • Les attentes des hôpitaux convergent sur l’intégration aux outils de codage existants, des preuves de ROI chiffrées (rejets, productivité, CMI) et une documentation solide de la conformité réglementaire ; les discours purement technologiques sont de moins en moins convaincants. 
    • Des “trous de marché” subsistent pour les établissements de taille intermédiaire, les contextes DRG nationaux moins couverts et les outils de benchmarking/audit IA pour régulateurs et payeurs. 

    Comment cette analyse permet de passer à l’action

    Cette analyse fournit une base structurée pour se situer par rapport aux cas d’usage existants et définir une trajectoire réaliste. Pour un établissement, elle permet de : 

    • Cartographier son niveau de maturité (structuration des données, pratiques de codage, intégration RCM) par rapport aux expériences internationales. 
    • Identifier les cas d’usage IA les plus pertinents à court terme (productivité du codage, qualité PMSI, réduction des rejets) et les KPI associés (temps de codage, “dischargednotfinalbilled”, CMI, taux de rejets). 
    • Structurer un cadrage de projet (gouvernance, trajectoire d’acceptabilité, protocole d’évaluation) pouvant être approfondi avec des experts pour l’adapter à un contexte local spécifique et aux benchmarks internationaux. 

    L’intelligence artificielle commence à transformer en profondeur le codage médicoadministratif et le revenue cycle management, mais avec des maturités très hétérogènes selon les pays, les types d’IA et les cas d’usage. Les premiers résultats quantifiés montrent des gains réels en productivité de codage, en qualité DRG et en performance financière, au prix de nouveaux risques sur la robustesse, l’explicabilité et la dépendance aux données. 

    Le codage médicoadministratif et le groupage DRG conditionnent directement les flux financiers hospitaliers et une partie de la mesure de performance clinique, alors que ces processus restent largement manuels et coûteux en ressources humaines spécialisées. La complexité croissante des nomenclatures (ICD10, CIM10 FR, ICD10CM, CCAM, etc.) et des règles de groupage PMSI/DRG accentue le risque d’erreurs, de souscodage et de variabilité intercodeurs, avec des impacts sur le CMI, les rejets payeurs et la trésorerie. 

    L’IA – en particulier les approches NLP et les LLM adaptés au langage clinique – apporte désormais des performances suffisantes pour automatiser une partie du codage ou assister fortement les équipes DIM, tout en détectant des anomalies et opportunités d’optimisation dans les trajectoires de soins. Pourtant, la diffusion reste limitée par des enjeux d’acceptabilité, de conformité, d’intégration dans les SI hospitaliers et de modèle économique, surtout dans les contextes régulés comme la France ou les pays nordiques. Ce décalage entre potentiel technique et adoption opérationnelle justifie une analyse structurée, orientée sur les cas d’usage réellement déployés depuis 2023. 

    Retrouver la liste des articles ici :

    Cartographie des cas d’usage IA en codage médical : benchmark international – Health & tech

    France : PMSI, DIM et premiers déploiements IA – Health & tech

    Éclairage terrain d’un DIM de Centre Hospitalier – Health & tech

    RETEX Établissement : Centre Hospitalier de Troyes – Health & tech

    Quels KPI suivre pour piloter un projet IA de codage/RCM ? – Health & tech

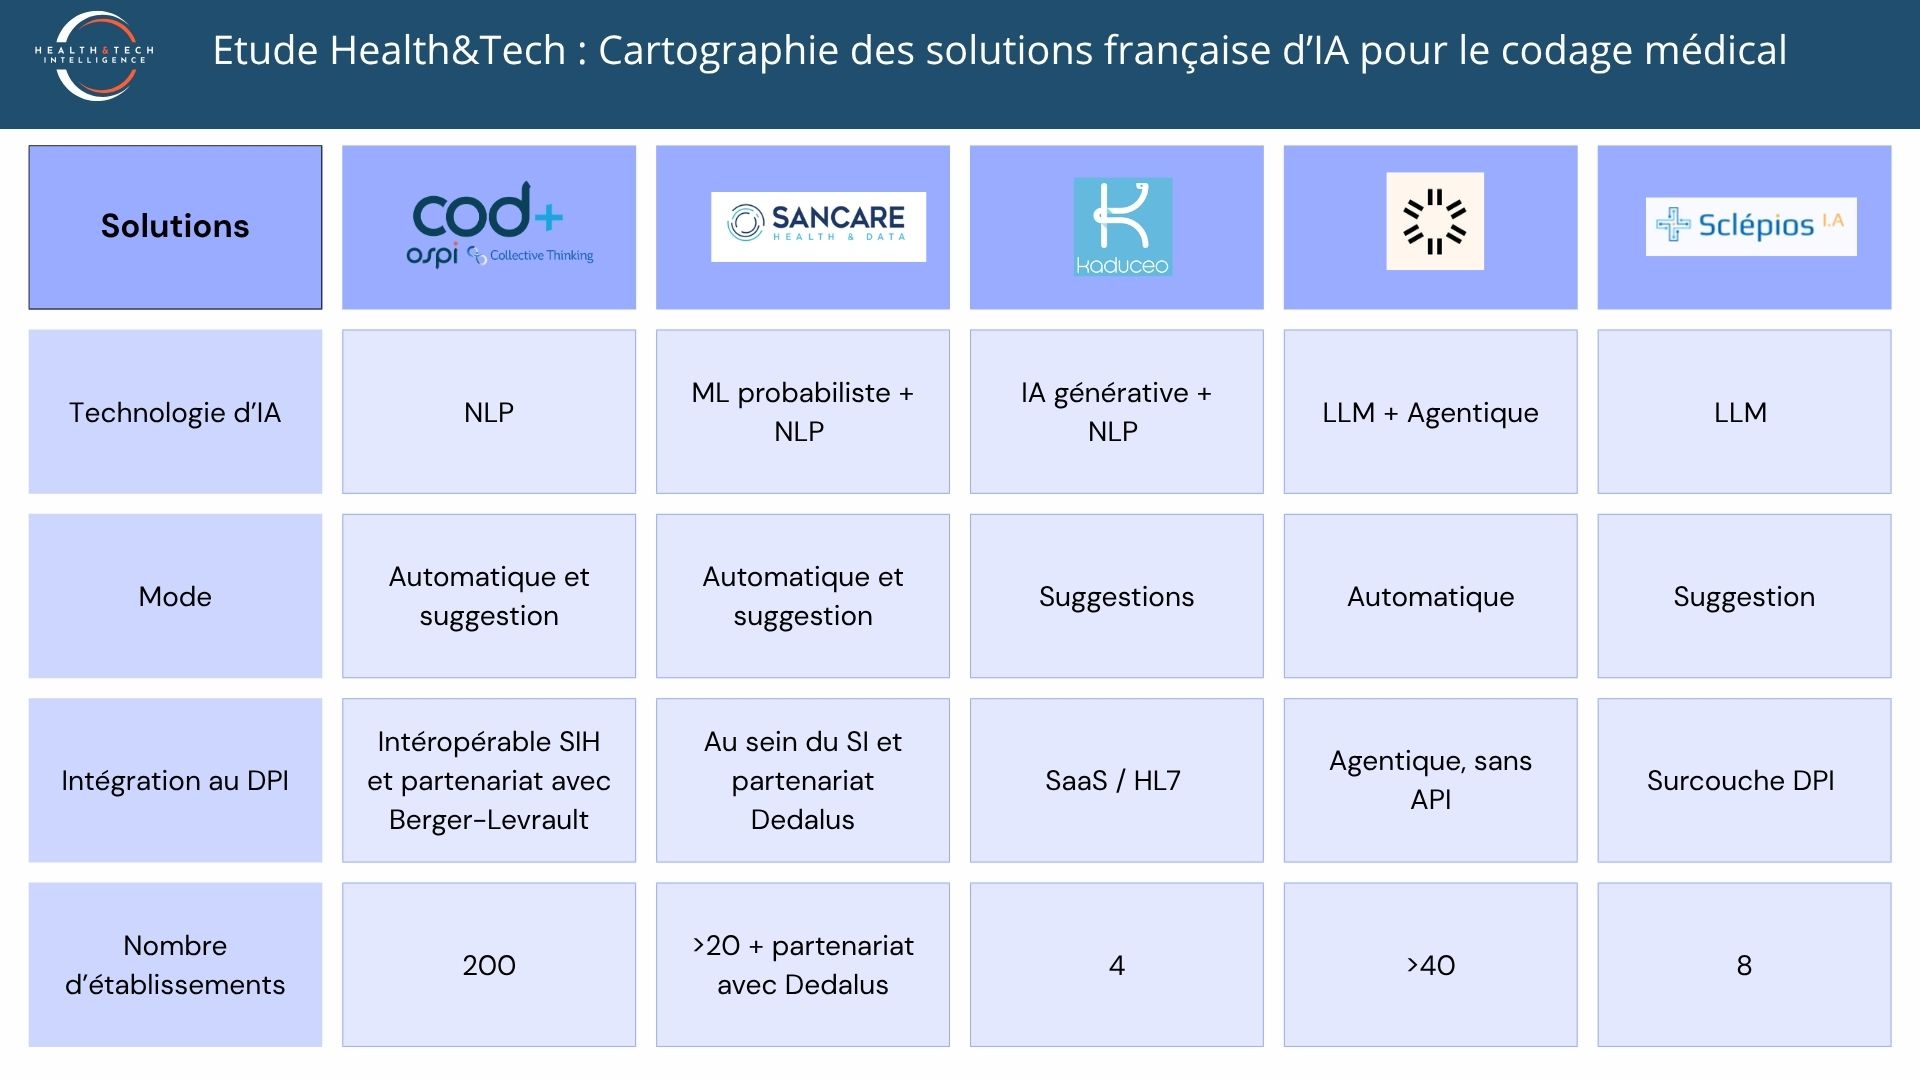
    Codage médical par IA : 5 solutions en France – Health & tech

  • France : PMSI, DIM et premiers déploiements IA

    Les DIM jouent un rôle central : pilotage du codage, contrôles qualité, gestion des atypies et lien avec la direction financière, dans un contexte de tension sur les ressources médicales et de montée des exigences de qualité des données. 

    Le débat sur l’usage des LLM généralistes pour le PMSI illustre bien les tensions actuelles : certains tests exploratoires montrent des capacités pédagogiques et d’aide ponctuelle au codage, mais jugent ces outils encore très loin d’un usage opérationnel sécurisé pour du codage semi automatisé. 

    Solutions de marché et initiatives observées 

    Plusieurs acteurs français positionnent des solutions IA autour du PMSI : 

    • Outils comme Cod+, issus de la consolidation de plusieurs éditeurs, proposent un environnement intégré de codage PMSI par IA, couvrant primocodage enrichi (DP, DR, DAS), listes de travail, contrôles qualité et suivi de performance, avec interopérabilité SIH. 
    • Des démonstrations récentes (par exemple l’interaction entre un front PMSI et une IA de type SANCARE ou équivalent) visent à automatiser partiellement le codage des séjours simples, à générer des alertes sur les atypies et à recentrer les médecins DIM sur les cas complexes et l’analyse stratégique. 
    • En dehors du codage strict, différentes initiatives explorent l’usage de l’IA pour requêtes PMSI complexes, aide à la recherche clinique, ou détection de profils de séjours atypiques, permettant d’orienter les efforts de recodage ou d’audit. 

    Les retours d’expérience détaillés restent encore peu publiés, souvent limités à des webinaires ou communications industrielles, ce qui réduit la visibilité sur les impacts quantifiés dans le contexte français. 

    KPI observés, freins et opportunités 

    Les KPI mis en avant par les solutions centrées PMSI incluent : 

    • Gain de temps par séjour codé, réduction du backlog, réallocation du temps DIM vers des tâches analytiques. 
    • Amélioration de la qualité et de l’exhaustivité du codage (réduction des erreurs, détection de souscodage), avec impact attendu sur le CMI et la valorisation T2A. 
    • Capacité à suivre des plans d’assurance qualité PMSI, via des modules dédiés et des tableaux de bord intégrés. 

    Les freins majeurs identifiés : 

    • Acceptabilité des médecins et TIM, préoccupés par le risque de “boîte noire” et la perte de maîtrise du codage, d’autant plus que les sanctions en cas d’erreurs peuvent être significatives. 
    • Contraintes réglementaires françaises (cadre PMSI, contrôles externes, évolutions annuelles des règles) qui exigent des solutions constamment mises à jour et auditables, ce qui favorise une approche conservatrice. 
    • Qualité et hétérogénéité des données sources, notamment lorsque la documentation clinique reste partiellement structurée ou saisie sous forme narrative non standardisée. 

    Les opportunités restent néanmoins fortes, notamment dans les GHT et réseaux hospitaliers qui cherchent à harmoniser les pratiques de codage et à mutualiser les ressources DIM. (Voir Retex CH de Troyes, Peer Review CH).


  • Codage médical par IA : 5 solutions en France

    Le codage médical, indispensable à la facturation, au suivi épidémiologique et à l’analyse de performance, représente un poste administratif important pour les établissements de santé. En France, il mobilise des milliers de médecins et de techniciens d’information médicale (TIM).  L’intelligence artificielle promet de bouleverser ces processus, avec des gains de temps pouvant atteindre 50 à 70% et des revalorisations financières qui se chiffrent en millions. Cet article passe en revue les principales solutions d’IA utilisées en France appliquées au codage médical, leur technologie, leurs résultats chiffrés et leurs déploiements hospitaliers. 

    Codage Médical (Parallel) : L’agent IA qui « clique » à la place du TIM 

    Parallel, startup française (ex-Kiosk Medical), développe un agent IA qui automatise le codage médical PMSI ( Programme de médicalisation des systèmes d’information) de bout en bout. L’agent lit l’intégralité du dossier médical, identifie les diagnostics et actes correspondants, puis saisit les codes directement dans le logiciel PMSI de l’établissement.

    L’originalité de Parallel réside dans son approche « Computer Use » : les agents IA interagissent avec les logiciels hospitaliers comme des humains ils naviguent entre les écrans, cliquent sur les boutons et remplissent les champs. Cette approche contourne le problème des systèmes informatiques hospitaliers obsolètes et dépourvus d’API performantes. 

    LLM et IA générative

    Parallel s’appuie sur les grands modèles de langage (LLM) et l’IA générative pour structurer l’information médicale (radios, opérations, consultations). L’approche « Computer Use » utilise des modèles multimodaux capables de « voir » l’écran et d’interagir avec l’interface graphique des logiciels existants.

    Une solution utilisée par le GHICL

    L’entreprise a effectué son premier déploiement au GHICL (Groupement des hôpitaux de l’Institut Catholique de Lille), avec le Dr Louis Rousselet, chef du département d’information médicale. La startup est en phase de recrutement de TIM pour des prestations de codage MCO (Médecine, Chirurgie, Obstétrique et Odontologie ).

    3,5 millions d’euros levés en 2025

    Parallel ne publie pas encore de chiffres de ROI, la solution étant en phase de déploiement initial. La startup a levé 3,5 M d’euros en amorçage en avril 2025.


    Sclépios IA : La cotation des urgences par les urgentistes 

    Sclépios IA, créée par le Dr Andréï Galindo (urgentiste) et Jonathan Coviaux, propose Pulsar IA, une extension logicielle intégrée au DPI existant qui optimise la gestion hospitalière aux urgences et en hospitalisation. La solution automatise la rédaction des comptes rendus médicaux, insère les bons mots-clés PMSI et optimise la cotation des actes. Elle propose également des fonctionnalités complémentaires : aide au tri IOA (infirmier Organisateur de l’Accueil), dictée vocale, import automatique de données et OCR (Reconnaissance Optique de Caractères) d’ordonnances. 

    Un LLM pour optimiser la cotation

    Sclépios IA utilise des technologies basées sur les LLM (grands modèles de langage) pour l’analyse de données médicales, la génération de recommandations personnalisées et l’optimisation de la cotation. 

    Une surcouche du DPI

    Pulsar IA est conçue comme une surcouche du DPI existant, sans nécessiter de changement de logiciel. C’est une extension qui s’ajoute au système en place. 

    Une solution déjà déployées à la Polyclinique de la Clarence à Divion

    Premier déploiement à la Polyclinique de la Clarence à Divion (Groupe AHNAC). Discussions en cours avec l’Hôpital Foch, ainsi qu’une trentaine de structures de soins représentant près de 2 millions de séjours aux urgences annuels. 

    Gains chiffrés revendiqués 

    • Jusqu’à 100 € supplémentaires facturés par passage patient aux urgences 
    • Prévention d’indus pouvant atteindre plusieurs millions d’euros en SMR 
    • Tarification SaaS basée sur le nombre de séjours aux urgences et en hospitalisation 


    Sancare : Le machine learning probabiliste au service du DIM 

    Sancare est un logiciel d’aide au codage des séjours hospitaliers destiné aux DIM. Il automatise une partie du codage pour les cas à haut niveau de confiance et propose des suggestions de revalorisation pour les séjours potentiellement sous-codés. L’ensemble du processus est tracé pour faciliter les contrôles externes. 

    Machine Learning et NLP

    Le moteur de Sancare repose sur le machine learning probabiliste et le NLP. L’algorithme apprend à prédire les bons codes à partir de gros volumes de données du DPI (comptes rendus, notes médicales, résultats d’examens, prescriptions, dossier infirmier), sans aucune indication préalable. Il extrait une « empreinte » riche en informations, adaptée à l’interprétation statistique, qu’il sait relier aux codes avec un fort taux de fiabilité.

    Un partenariat avec Dedalus

    Sancare travaille au sein du système d’informations de l’établissement, sans transfert de données à l’extérieur. Un partenariat stratégique avec Dedalus (leader des solutions PMSI en France, 400 établissements) a été annoncé en janvier 2025 pour une intégration directe dans l’environnement PMSI Dedalus. 

    Sancare se positionne comme leader en France des outils d’aide au codage par IA et équipe des établissements MCO et SMR. Via le partenariat avec Dedalus, la cible atteint près de 400 établissements publics, privés et ESPIC. 

    Gains chiffrés revendiqués 

    Sancare vise une économie de 0,5% des dépenses des établissements de santé, par l’automatisation et la réduction des oublis de facturation. Pour les hôpitaux français représentant un marché total de 70 milliards d’euros (public et privé), ce potentiel est significatif. 

    Un jugement de redressement judiciaire a été prononcé en décembre 2025 par le tribunal de commerce d’Évry. Un redressement judiciaire peux avoir plusieurs causes différentes, et n’est pas systématiquement synonyme de faillite à venir, mais reste malgré tout un signe de difficultées financières. 


    Cod+ (Ospi)  

    Cod+ est la solution intégrée d’Ospi dédiée au codage PMSI (Programme de Médicalisation des Systèmes d’Information) par intelligence artificielle, lancée en 2024. Elle réunit les fonctionnalités historiques de PMSIpilot (analyse PMSI) et d’Intelligence for Health (IA de codage développée par Collective Thinking). Cod+ couvre l’intégralité de la chaîne PMSI en MCO et SMR (Service Médical Rendu) : primo-codage enrichi des diagnostics principaux (DP), diagnostics reliés (DR) et diagnostics associés significatifs (DAS), plus de 800 règles de contrôle qualité, un module dédié au plan d’assurance qualité (CAC), et des listes de travail prédéfinies. 

    La solution propose trois modes de fonctionnement selon la complexité du séjour : 

    • Automatisation complète des séjours simples (< 3 nuits : cataractes, syndrome du canal carpien). Revendication :  <99% de précision. 
    • Automatisation supervisée des séjours intermédiaires (fractures fermées, etc.)  Revendication : 85% de précision 
    • Assistance au codage pour les séjours complexes (> 3 nuits) Revendication :  précision < 80%, temps gagné ~40% 

    Un NLP dévellopé par Collective Thinking

    Ospi s’appuie sur des technologies avancées de NLP (traitement automatique du langage naturel) développées par Collective Thinking, société d’IA spécialisée dans le traitement de données de santé textuelles et structurées. La plateforme embarque une dizaine d’intelligences artificielles dédiées, capables d’analyser les données hétérogènes du dossier patient (comptes rendus, notes médicales, résultats d’examens) pour en extraire les codes PMSI pertinents. 

    Un partenariat avec Berger-Levrault

    Cod+ est décrite comme « totalement interopérable avec le système d’information hospitalier ». Un partenariat stratégique avec Berger-Levrault (éditeur majeur de DPI et GAP pour le privé) a été signé en mars 2025 pour garantir une intégration native dans l’environnement DPI/GAP des cliniques privées. 

    Plus de 200 établissements

    Ospi est déployé dans plus de 1 100 hôpitaux publics, 80% des GHT et CHU, et plus de 100 hôpitaux privés en France. Cod+ comptait plus de 200 établissements déployés début 2025. Parmi les références citées : le CH de Rambouillet (Dr Nicolas Halys), le CH de Haute-Marne (Dr Nicolas Petit), le Groupe Hospi Grand Ouest (Dr Georges Legrand) et le CHI de Créteil (Dr Mathilde Rousseau). 

    Gains chiffrés revendiqués 

    • 46% de gain de temps au codage par dossier 
    • 50% d’automatisation sur les séjours simples 
    • 2,4 M€ revalorisés en 3 semaines pour un CHU utilisateur 
    • Gain moyen de 1 500 € par séjour revalorisé 
    • 30% de gain financier sur les séjours revalorisés.


    Medicode (Kaduceo)  

    Medicode automatise le codage de l’activité hospitalière à partir des comptes rendus médicaux et des lettres de sortie. La solution identifie les diagnostics et les procédures dans le texte clinique, puis propose les codes correspondants accompagnés d’un score de fiabilité permettant au praticien de garder le contrôle. 

    Medicode fait partie d’un triptyque de solutions Kaduceo : QualiLdS (vérification qualité des lettres de sortie), SynthEZ (génération de comptes rendus synthétiques) et Medicode (codage). 

    IA générative et NLP

    Kaduceo utilise l’IA générative et le NLP pour analyser les textes médicaux. La technologie est qualifiée de 100% française et souveraine, avec un hébergement conforme aux exigences de sécurité du secteur de la santé. Matthieu Ortala, CEO de Kaduceo, décrit l’approche comme une automatisation et fiabilisation des tâches obligatoires et répétitives par IA.

    Une solution Saas

    Medicode est disponible en mode SaaS ou interopérable via des connecteurs HL7. L’API s’implémente « en quelques minutes » selon l’éditeur. La solution est également disponible en marque blanche. 

    4 établissements pionniers

    Quatre établissements pionniers : la Clinique Pasteur de Toulouse et le CHI de Créteil sont les principaux cités. 

    Solutions et des cas d’usage de l’IA en codage médical