alexandre

  • OPTIMABIO : un partenariat public-privé de 17 M€ pour intégrer l’IA de Kiro dans les prescriptions de biologie hospitalière

    Un projet hospitalier de grande ampleur

    Alors qu’environ 20% des dépenses de santé sont liées à des soins inadaptés, OPTIMABIO vise à améliorer la pertinence des prescriptions de biologie médicale au sein de l’hôpital public. Les Hôpitaux Universitaires de Marseille (AP-HM), les Hospices Civils de Lyon (HCL), le CHU de Limoges et Kiro annoncent le lancement de ce projet doté de plus de 17 millions d’euros, soutenu par France 2030 et Bpifrance. L’initiative s’inscrit dans le programme iDémo de France 2030 et a été validée par le Premier ministre en décembre 2024, ce qui en fait l’un des partenariats public-privé mis en avant pour transformer les pratiques de prescription à l’hôpital.

    La biologie médicale contribue à près de 70% des diagnostics, mais une part des examens reste réalisée sans appui systématique sur des référentiels ou des outils décisionnels. OPTIMABIO cible ce segment précis en intégrant une nouvelle génération d’intelligence artificielle directement dans les logiciels hospitaliers, pour aider les cliniciens à prescrire les examens de biologie les plus pertinents, au bon moment.

    L’IA intégrée au workflow clinique

    Le projet repose sur la technologie développée par Kiro, entreprise française de santé digitale fondée en 2019 et spécialisée dans l’IA pour la biologie médicale. La solution analyse en temps réel les résultats de biologie et croise les informations cliniques avec les recommandations de bonnes pratiques et les référentiels officiels, afin de présenter aux cliniciens une information lisible, structurée et contextualisée. L’outil peut signaler qu’un examen a déjà été réalisé ou suggérer un test plus adapté à la situation du patient, en étant directement inséré dans les logiciels utilisés au quotidien à l’hôpital.

    Conçu comme un appui, l’outil ne se substitue pas au jugement clinique, mais accompagne les professionnels de santé dans leurs choix d’examens et leurs pratiques de prescription. Pour les patients, l’objectif est d’éviter des examens inutiles, de favoriser un diagnostic plus rapide et d’améliorer la fluidité du parcours de soins, tandis qu’à l’échelle du système hospitalier, les partenaires évoquent un potentiel de plusieurs millions d’euros d’économies annuelles.

    Une dynamique collaborative entre trois CHU et Kiro

    François Crémieux, directeur général de l’Assistance Publique – Hôpitaux de Marseille, souligne que le projet OPTIMABIO mené avec Kiro montre le potentiel de l’intelligence artificielle au service d’une médecine plus pertinente et plus efficiente, en améliorant la qualité des soins et le parcours des patients. De son côté, Alexandre Guenoun, président de Kiro, insiste sur un objectif concret : aider les cliniciens à prescrire le bon examen, au bon moment, pour chaque patient, avec des premiers travaux menés avec les CHU partenaires qui indiquent une évolution des pratiques et une amélioration durable de la pertinence des soins à l’hôpital.

    Pascale Mocaër, directrice générale du CHU de Limoges, rappelle que le projet s’inscrit dans une vision portée de longue date par les professeurs Frédéric Favreau et Franck Saint-Marcoux, biologistes de l’établissement. Elle précise que l’intégration de l’IA au service des organisations hospitalières vise à réduire les actes inutiles, à renforcer la qualité des soins et à permettre aux usagers du Limousin de bénéficier de prises en charge conformes aux meilleurs standards, en cohérence avec la mission de soin, de recherche-innovation et de formation du CHU de Limoges.

    Raymond Le Moign, directeur général des Hospices Civils de Lyon, insiste sur le rôle central de la confiance dans le déploiement de l’IA en santé, fondée sur une exigence scientifique, une validation clinique et une intégration au plus près des pratiques des professionnels. Il indique que les HCL, via leur pôle de biologie et d’anatomie pathologique, contribuent à développer une intelligence artificielle fiable, explicable et utile à la décision médicale, en lien avec leur triple mission de soin, recherche et enseignement.

    Un laboratoire d’innovation pour les territoires

    OPTIMABIO est pensé pour un déploiement à grande échelle, avec des fonctionnalités conçues pour être facilement étendues à d’autres établissements de santé, au-delà des trois CHU partenaires. Le projet renforce les liens entre médecine de ville et hôpital, avec l’ambition de contribuer à une organisation des soins plus moderne, plus juste et plus durable. Par son approche collaborative, il est présenté comme un véritable laboratoire d’innovation pour d’autres territoires et filières, positionnant les hôpitaux partenaires comme des acteurs de l’expérimentation et du déploiement de nouvelles solutions d’IA au plus près du terrain.

    Kiro, qui fait partie du programme French Tech 2030, indique travailler avec près de 280 sites et établissements de santé en France et à l’international et avoir déjà accompagné plus de 5 millions de patients, avec une plateforme de biologie médicale développée avec des médecins et des biologistes. Ses solutions sont validées dans un cadre médical exigeant, notamment via un dispositif médical marqué CE (classe IIa), et visent à améliorer la pertinence et la qualité du parcours de soin grâce à une meilleure utilisation des informations médicales.


  • Régions : un budget santé porté à 573 M€ et quatre scénarios pour faire évoluer la gouvernance

    Une « fracture sanitaire territoriale »

    Les données de la Direction de la recherche, des études, de l’évaluation et des statistiques (DREES) et de l’Institut de recherche et de documentation en économie de la santé (IRDES) décrivent une baisse continue de la densité médicale dans de nombreux territoires, des délais de rendez-vous en hausse et un renoncement aux soins pour raisons financières, géographiques ou de délais, en particulier dans les zones sous-denses.

    Les indicateurs d’espérance de vie et de mortalité prématurée révèlent des écarts persistants entre le Nord, le Nord-Est, l’Ouest et des territoires hexagonaux plus favorisés, sur fond de vieillissement structurel hétérogène de la population.

    Les territoires ultramarins cumulent des contraintes liées à l’insularité, l’éloignement, la dispersion de l’habitat, des tensions démographiques sur les professionnels, une insuffisance d’offre spécialisée et une forte prévalence de pathologies chroniques. Les collectivités régionales ultramarines portent une demande explicite d’adaptation normative et de différenciation territoriale, en cohérence avec leurs spécificités institutionnelles et géographiques.

    Cette situation s’inscrit dans une perception sociale très nette : 74% des Français placent la santé comme le service public à améliorer en priorité, et 73% déclarent avoir renoncé à au moins un acte de soin au cours des cinq dernières années.

    L’étude commandée par Régions de France conclut à une fracture sanitaire territoriale qui ne peut être corrigée uniquement par des instruments nationaux standardisés et plaide pour une territorialisation plus fine de la planification, de l’investissement et des politiques d’attractivité.

    Un budget santé régional triplé et six axes d’intervention

    Historiquement compétentes en formations sanitaires et sociales depuis 2004, les Régions interviennent aussi en santé via l’aménagement du territoire, la planification stratégique, la transition écologique, la recherche et l’innovation. La loi 3DS leur permet désormais d’agir plus directement sur l’accès aux soins de premier recours.

    En dix ans, leur budget santé est passé de 2,40 € par habitant en 2015 à 8,24 € en 2025, soit 573 millions d’euros consacrés à la santé et 1,6 milliard d’euros aux formations sanitaires et sociales. Cette montée en puissance s’organise autour de six axes : formations sanitaires et sociales ; accès aux soins et exercice coordonné ; prévention et promotion de la santé ; « Une seule santé » et santé environnementale ; numérique en santé (télémédecine, télésanté) ; innovation, recherche et filières économiques santé.

    Carole Delga, présidente de Régions de France et de la Région Occitanie, et Jérôme Durain, président de la Commission Santé, Formations sanitaires et sociales de Régions de France et de la Région Bourgogne‑Franche‑Comté, insistent sur le caractère prioritaire de la santé pour les Français et sur la progression des investissements régionaux malgré la réduction des recettes et l’absence de respect de certains engagements financiers de l’État, notamment autour du Ségur de la santé.

    Les présidents mettent en avant la capacité stratégique d’aménagement du territoire et d’innovation des Régions pour agir sur l’accès aux soins, la prévention, les déterminants de santé et les risques liés au dérèglement climatique.

    Accès aux soins, prévention et formation : des initiatives territoriales ciblées

    Toutes les Régions contribuent au renforcement de l’offre de soins de premier recours dans les territoires sous-dotés en soutenant maisons de santé pluriprofessionnelles et centres de santé via la contractualisation avec les établissements public de coopération intercommunale, l’ingénierie ou le co‑financement d’investissements. La Région Île‑de‑France a lancé en 2026 un dispositif de sécurisation des cabinets médicaux ; les Régions Centre‑Val de Loire, Occitanie et Auvergne‑Rhône‑Alpes ont créé des groupements d’intérêt public pour salarier des médecins généralistes dans plus de 50 centres de santé, soit 160 praticiens.

    Sur le volet financier des ménages, Île‑de‑France Mutuelle Santé et Ma mutuelle Région Auvergne‑Rhône‑Alpes sont ouvertes à tous sans conditions de revenus, avec une tarification négociée avec des mutuelles partenaires. La Région Sud déploie un Pass Santé Jeunes pour faciliter l’accès des jeunes à des consultations médicales, analyses biologiques, contraception, vaccination et soins psychologiques, tandis que la Région Normandie participe au projet Interreg Harmony sur la santé mentale des jeunes en Europe.

    Dans les outre‑mer, la Collectivité Territoriale de Guyane soutient le centre de santé sexuelle de Saint‑Laurent du Maroni, dédié contraception, dépistage des IST, prévention et accompagnement en parentalité et lutte contre les violences. La Collectivité Territoriale de Martinique finance un dispositif de prise en charge de l’endométriose combinant formation des sages‑femmes PMI, actions en milieu scolaire et ateliers diététiques, ciblant notamment les jeunes.

    La formation est également utilisée comme levier d’attractivité médicale : le Département‑Région de Mayotte a créé un deuxième IFSI pour augmenter le nombre de soignants formés, la Région Occitanie finance des postes de chefs de clinique territoriaux pour soutenir l’installation dans d’autres hôpitaux locaux et la recherche clinique, et la Région Pays‑de‑la‑Loire contribue au dispositif « Territoires Universitaires de Santé » en finançant des postes d’encadrement et de formation des étudiants dans plusieurs centres hospitaliers.

    One Health et souveraineté sanitaire : vers des stratégies intégrées

    L’étude rappelle que 80% de la bonne santé d’une population relèvent des conditions de vie et de travail, contre 20% des caractéristiques biologiques et des soins reçus, ce qui justifie une approche « One Health » reliant santé humaine, animale et environnementale. Les Régions disposent déjà de compétences sur des déterminants environnementaux majeurs – aménagement, qualité de l’air, de l’eau et des sols, agriculture, alimentation, mobilités, transition écologique, sport, éducation – et copilotent les Plans régionaux santé environnement (PRSE) via des outils comme les Schémas régionaux d’aménagement, de développement durable et d’égalité des territoires (SRADDET).

    Plusieurs exemples illustrent cette intégration : la Région Hauts‑de‑France conduit une politique « Santé à 360° » visant à infuser la santé dans l’ensemble de ses domaines d’intervention ; la Région Nouvelle‑Aquitaine inscrit l’approche « Une seule santé » dans toutes ses politiques pour répondre aux défis de maladies chroniques, émergence infectieuse, déprise médicale, vieillissement et souveraineté sanitaire. La Bretagne intègre des objectifs explicites de santé dans son (SRADDET), en ciblant accès aux soins, prévention et santé environnementale, la Région Grand Est déploie un Plan Vélo pour la mobilité cyclable et la lutte contre la pollution, et la Région Réunion propose une restauration scolaire à 1 € pour les lycéens, articulant prévention, précarité et production locale.

    Les investissements régionaux s’appuient sur les fonds européens : le FEDER pour les infrastructures de santé, équipements médicaux et recherche, le FSE+ pour les projets de formation, montée en compétence et accès aux soins des publics fragiles, et le FEADER – via LEADER – pour le maintien de l’offre de soins et l’installation de professionnels dans les territoires ruraux. Les Régions demandent à être autorités de gestion pleines et entières de tout ou partie de ces fonds pour le budget européen 2028‑2034, avec un niveau de financement jugé à la hauteur des attentes citoyennes.

    Quatre scénarios de gouvernance et une territorialisation « sécurisée »

    Les travaux conduits par Edater et Hippocrate Développement pour Régions de France identifient quatre trajectoires possibles d’évolution du rôle des Régions en santé, présentées comme des paliers et non comme des revendications.

    • Le scénario 1 (« Optimisation du cadre actuel ») vise à mieux coordonner sans transformer, en renforçant l’action des Régions et leur coopération avec les ARS sans modifier les équilibres institutionnels.
    • Le scénario 2 (« Intégration des politiques publiques ») propose une approche « santé dans toutes les politiques », où la santé structure l’action régionale, avec un pilotage renforcé de la santé environnementale et un rôle de cheffe de file opérationnelle sur les Plans Régionaux Santé Environnement (PRSE) . Le scénario 3 (« Co‑pilotage territorial renforcé ») partage la gouvernance de la santé avec un co‑pilotage État‑ARS sur des objets prioritaires ciblés, accès aux soins, attractivité médicale, prévention, et une participation régionale à la définition des priorités des PRS.
    • Le scénario 4 (« Région cheffe de file territorialisée ») place la Région comme acteur central du pilotage territorial de la santé, dans une logique One Health intégrée et avec une capacité d’intervention directe sur l’organisation de l’offre de soins, reconnue par la loi. Toute évolution est toutefois conditionnée à cinq exigences : garantir l’équité territoriale, éviter la fragmentation institutionnelle, sécuriser les transferts financiers, maintenir une vision systémique de la santé et renforcer la démocratie sanitaire.

    Un benchmark international mené sur sept pays (Allemagne, Espagne, Canada, Suède, Finlande, Italie, Royaume‑Uni) conclut que la décentralisation n’est jamais totale et que l’État conserve un rôle déterminant de régulation, de financement et de garant de l’équité. La décentralisation produit des effets positifs lorsqu’elle est structurée (adaptation des politiques aux besoins locaux, innovation organisationnelle, réactivité, articulation avec les déterminants de santé) mais comporte des risques de complexification et d’inégalités territoriales, d’où la nécessité d’un cadre national stabilisé, de compensations financières robustes, de capacités administratives fortes, de SI partagés et d’une gouvernance lisible.

    L’étude plaide en conclusion pour une « territorialisation sécurisée » : plus de capacité territoriale dans un cadre national garant de l’équité, où les Régions deviennent des stratèges territoriaux reconnus sans fragiliser la cohésion du système. Elle repose sur une méthodologie combinant à la fois enquête auprès des 18 Régions, études de cas approfondies (Bourgogne‑Franche‑Comté, Guyane, Hauts‑de‑France, Île‑de‑France, Occitanie, La Réunion), plus de 70 auditions d’acteurs de terrain et un benchmark international.


  • GIE SESAM‑Vitale : un marché consolidé et 1 688 entreprises accompagnées

    Un marché sous tension : concentration des éditeurs et structuration des segments

    Entre 2019 et 2025, le nombre d’éditeurs de logiciels pour professionnels de santé libéraux est passé de 217 à 177, soit une baisse de 18%, confirmant une consolidation durable du marché. Cette contraction s’accélère à partir de 2023 dans un contexte de durcissement des exigences réglementaires, d’interopérabilité et de sécurité, porté notamment par les référentiels du Ségur du numérique en santé, les obligations d’Hébergement de Données de Santé (HDS), la trajectoire de qualification de sécurité SecNumCloud et le cadre de cybersécurité européen NIS2.

    Les positions sont très concentrées : chez les médecins, les 10 premiers acteurs représentent 80% du marché, les 16 premiers 90,4%. Chez les auxiliaires médicaux, les 6 premiers totalisent 90,4% du marché et les 11 premiers 98%, quand chez les chirurgiens‑dentistes, les 6 premiers captent 90% et les 4 premiers 75%. Le marché officinal est encore plus concentré : 2 éditeurs totalisent 75,7% de parts de marché et les 4 premiers 94,8%, tandis qu’un seul éditeur de laboratoire pèse près de 79% à lui seul, les 4 premiers atteignant 99,5%. Au total, 84% du marché des professionnels libéraux est détenu par 17 éditeurs, contre 19 éditeurs et 86,46% en 2024.

    1 688 entreprises accompagnées et des écosystèmes différenciés

    Depuis sa création, le Groupement d’Intérêt Économique (GIE) SESAM‑Vitale accompagne les entreprises du numérique en santé dans l’intégration des services en ligne des assurances maladie obligatoires et complémentaires au sein des systèmes d’information des offreurs de soins. En 2025, 1 688 sociétés (+140 par rapport à 2024) et 1 602 produits (+145) sont référencés, pour un total de 13 105 labellisations (+1 309). Fin 2025, 426 453 professionnels de santé sont en facturation SESAM‑Vitale, en hausse de 11 637 en un an.

    Le segment des établissements de santé repose sur 31 éditeurs de logiciels de Gestion Administrative du Patient (GAP) couvrant 3 617 établissements (1 238 Établissements Publics de Santé, EPS ; 500 Établissements de Santé Privés d’Intérêt Collectif, ESPIC ; 7 Hôpitaux d’Instruction des Armées, HIA ; 1 872 cliniques privées). Parmi ces éditeurs, 18 proposent aussi la gestion médicale du patient via un Dossier Patient Informatisé (DPI), avec des référencements variés dans les vagues 1 et 2 du Ségur.

    Le marché des transporteurs reste lui aussi très concentré : sur 33 252 transporteurs en facturation B2, 5 240 transporteurs sanitaires voient plus de 96% du marché captés par le top 5 des éditeurs, tandis que, chez les 28 012 taxis conventionnés, les 5 premiers éditeurs concentrent près de 60% des parts de marché. La convention nationale de 2025 harmonise la facturation avec généralisation obligatoire de la norme B2 au 1er novembre 2025 et extinction du Service Électronique de Facturation intégré (SEFi), les éditeurs disposant jusqu’au 31 mai 2026 pour leur certification auprès du Centre National de Dépôt et d’Agrément (CNDA).

    PRO‑PS : modernisation accélérée, DiagAM V3 et trajectoire 2025‑2030

    Le programme PRO‑PS (Programme de Rationalisation de l’Offre pour les Professionnels de Santé) structure la modernisation du parc informatique des professionnels de santé autour de cinq axes : information, confiance, rationalisation, visibilité et simplification des usages. Début 2026, un professionnel est considéré comme « à jour » si son poste repose sur un logiciel de facturation agréé Addendum 8, compatible avec les Cartes de Professionnel de Santé (CPSv3/CPSv4), intégrant les composants amelipro (ATSAM ≥ 4.65), en environnement 64 bits (Windows, macOS ou Linux) avec lecteur PC/SC et solution mobile compatible appli carte Vitale couvrant l’ensemble de la facturation SESAM‑Vitale. La feuille de route 2025‑2030 prévoit la fin des flux Addendum 6 hors laboratoires au 30 juin 2027, l’arrêt des flux Addendum 6 laboratoires au 31 mars 2028 et l’arrêt des flux Addendum 7 au 31 mars 2029.

    DiagAM V3 (Diagnostic Assurance Maladie) devient un composant central de ce dispositif, recommandé à tous les professionnels pour le suivi terrain, l’optimisation du diagnostic et du support, un déploiement rapide et des fonctionnalités évolutives. Après une optimisation de l’architecture à l’été 2024 (réduction de l’empreinte de 80 Mo à 3 Mo et délégation de l’interface utilisateur au serveur), DiagAM passe en connexion serveur quotidienne à l’été 2025, permettant l’installation automatique des correctifs. En novembre 2025, il est intégré aux logiciels éditeurs, avec diagnostic et mise à jour automatiques, et une compatibilité avec les navigateurs via l’extension « Lecture carte Vitale », sans recours au localhost. La marque PRO‑PS millésimée, dont les critères sont renforcés en 2026, exige notamment un déploiement Addendum 8 à 99%, DiagAM installé chez 50% des clients et l’usage de l’appli carte Vitale dans les flux de facturation pour une part significative des pharmacies et médecins.

    Mobilité, Web Vitale et sortie programmée du TLA

    La stratégie de mobilité s’inscrit dans la sortie progressive du Terminal Lecteur Ambulatoire (TLA), dont le support est arrêté au 1er juillet 2025 et les flux rejetés à compter du 15 janvier 2028. À janvier 2026, deux écosystèmes de solutions mobiles coexistent : 20 éditeurs SESAM‑Vitale proposant 38 solutions (10 en mode en ligne, 24 réparties, 4 compactes) commercialisées directement aux professionnels, et 4 fournisseurs offrant 7 solutions pour intégrateurs (briques, matériels, moteur de facturation, offres en marque blanche) pour accélérer la mise sur le marché. Entre 2024 et 2025, le nombre de solutions mobiles passe de 21 à 38 (+81%) et le nombre d’éditeurs de 15 à 20 (+33%), avec une couverture désormais complète des prescrits et des prescripteurs.

    Web Vitale doit permettre, à partir de mai 2026, la lecture et l’authentification de la carte Vitale dans un environnement web (Windows et Mac), avec une intégration progressive dans les portails de l’Assurance Maladie. L’intégration avec WEB DMP PS (espace Dossier Médical Partagé pour les professionnels de santé) est décalée en raison d’un changement de titulaire de marché d’hébergement, tandis qu’Amelipro (portail en ligne des professionnels de santé de l’Assurance Maladie) priorise la lecture de l’appli carte Vitale via récupération du contexte depuis le Système d’Information Appli Carte Vitale (SI APCV) à partir de janvier 2026. L’ensemble du dispositif s’appuie sur Pro Santé Connect (service d’authentification des professionnels de santé) pour sécuriser l’authentification des professionnels habilités.

    Les solutions de mobilité s’articulent avec l’offre d’équipementiers : au 1er janvier 2026, 17 équipementiers cumulent 62 modèles référencés de lecteurs QR‑code, Datamatrix, NFC (Near Field Communication) et PC/SC, publiés dans le catalogue produits du GIE SESAM‑Vitale, avec une offre jugée abondante et immédiatement disponible, même si les usages de l’appli carte Vitale restent encore en phase d’appropriation.

    Dématérialisation : ROC, SCOR, téléservices et EBDi

    Les services en ligne AMC sont unifiés sous la marque ROC (Remboursement des Organismes Complémentaires), couvrant ROC Ville, ROC Dentaire et ROC Établissement, sans modification fonctionnelle des services existants. En 2025, un nouveau package ROC Ville & Dentaire v02.00.02 intègre les évolutions de l’avenant 46 SESAM‑Vitale et la traçabilité des soins liés à l’Examen Bucco‑Dentaire (EBD), tandis que la fiche PDT‑INF‑906v2 renforce la cohérence des adresses d’Échanges de Données Informatisées (EDI) en supprimant la tolérance sur les désalignements de numéro AMC. La prise en charge de l’EBD passe à 60% AMO / 40% AMC en avril 2025, ROC Dentaire facilitant la mise en œuvre du tiers payant complémentaire.

    Le service SCOR (SCannérisation des ORdonnances) poursuit sa généralisation : fin décembre 2025, 328 030 professionnels de santé prescrits utilisent le service sur le mois (84,75%) pour 195,7 millions de pièces justificatives transmises. Les taux d’équipement atteignent 100% pour les laboratoires et pharmacies, 99,5% pour les auxiliaires médicaux et les professionnels de la Liste des Produits et Prestations (LPP), 90,5% pour les centres de santé, 53,8% pour les sages‑femmes et 44,2% pour les médecins. Depuis la généralisation de SEFi aux transporteurs sanitaires en 2016, la transmission des pièces via SCOR est obligatoire, avec 6 180 transporteurs utilisateurs fin 2025.

    Côté téléservices AMO, AATi (Avis d’Arrêt de Travail informatisé) devient obligatoire pour les patients éligibles, avec des formulaires CERFA sécurisés requis pour les situations non couvertes et le rejet systématique des formulaires papier non sécurisés depuis le 1er septembre 2025. ALDi (Attestation de droit informatisée) élargit son périmètre en 2025 à de nouvelles professions (sages‑femmes, infirmiers, masseurs‑kinésithérapeutes, orthoptistes, orthophonistes, pédicures‑podologues) et à plusieurs régimes. L’appli carte Vitale s’intègre progressivement dans ces téléservices, avec 89% des appels ALDi réalisés via une version compatible et 28 000 appels utilisant l’appli carte Vitale en 2025, soit une multiplication par six en un an.

    Le nouveau téléservice EBDi (Examen Bucco‑Dentaire informatisé), mis en production le 9 septembre 2025, dématérialise complètement l’examen bucco‑dentaire pour les 3‑24 ans et les femmes enceintes. Accessible via amelipro ou intégré aux logiciels métiers des chirurgiens‑dentistes et médecins spécialistes en stomatologie ou chirurgie maxillo‑faciale, il gère l’éligibilité, la saisie des résultats, l’historique et alimente le Dossier Médical Partagé (DMP) dans Mon espace santé. Fin 2025, six éditeurs sont conformes auprès du CNDA et engagés dans le déploiement.

    DMP, Mon espace santé et ordonnance numérique : montée en charge des services socles

    Le Dossier Médical Partagé reste un pivot des services socles : le package v02.10.00 devient la version de référence en 2026, complété par une note « Complément au package 2.10 ». Le changement de titulaire de marché du Système d’Information DMP (SI‑DMP) conduit à la mise en place d’EditeurNext, nouvel environnement de tests pour les éditeurs, et s’accompagne d’un cycle de mises à jour plus régulier. En 2025, les actions de suivi qualité permettent une baisse de 10% du taux d’échec en alimentation, de 48% en consultation et la suppression de 100% des jeux de valeurs obsolètes. Plus de 480 millions de documents sont disponibles dans Mon espace santé (+40% par rapport à 2024), portés par 123 logiciels de professionnels de santé et 94 industriels.

    L’ordonnance numérique, expérimentée depuis 2019, s’inscrit dans un cadre réglementaire qui vise une généralisation progressive, avec une concentration des efforts en 2025 sur les médecins de ville et les pharmacies. Les cahiers des charges v3 pour médecins, pharmaciens et professionnels de la LPP deviennent le référentiel technique de référence, tandis que de nouveaux packages sont diffusés pour les sages‑femmes, chirurgiens‑dentistes, infirmiers, masseurs‑kinésithérapeutes, orthophonistes, orthoptistes et pédicures‑podologues. L’enjeu est d’étendre le périmètre de la prescription dématérialisée tout en assurant la traçabilité des modifications et l’alimentation du DMP à partir des logiciels métiers et des bases médicamenteuses certifiées.


  • IA à l’hôpital : jusqu’à 40 % du temps infirmier à réallouer aux soins

    Alors que 65% des infirmiers interrogés déclarent déjà utiliser des LLM grand public comme outil de travail, le Centre national de l’expertise hospitalière (CNEH) appelle les établissements à structurer une stratégie d’IA institutionnelle pour automatiser la saisie du DPI, sécuriser les soins et recomposer le métier infirmier à l’horizon 2030‑2035.

    Un angle mort des stratégies IA en santé

    Alors que l’IA est désormais intégrée au travail quotidien de nombreux médecins, notamment en imagerie et biologie, le métier infirmier demeure peu présent dans les débats et projets structurants. En janvier 2025, 365 000 infirmiers exercent dans les hôpitaux et cliniques français, mais la littérature sur l’IA appliquée à cette population reste limitée à quelques travaux théoriques et expérimentations ponctuelles.

    Les données recueillies par le CNEH Prospective dans deux CHU montrent pourtant un intérêt marqué : 60% des paramédicaux de l’AP‑HP estiment que l’IA générative améliore leurs tâches, et moins de 10% déclarent une perception négative. Dans l’échantillon de 35 professionnels interrogés (dont 24 infirmiers), 65% utilisent très régulièrement ChatGPT comme outil de travail, au point d’associer spontanément l’IA à ce seul usage, souvent depuis un smartphone et en dehors de tout cadre formalisé de gouvernance.

    Cette « shadow IA » met en lumière un double enjeu : sécuriser les pratiques de terrain et orienter les investissements vers des solutions intégrées au DPI, capables de transformer réellement l’organisation des soins. Softway Medical a soutenu la réalisation de cette étude, qui ambitionne d’éclairer ces choix stratégiques.

    Trois attentes fortes : automatiser, structurer, anticiper

    Automatiser la saisie dans le DPI

    Le temps passé au DPI concentre une grande partie des irritants quotidiens décrits par les infirmiers : interfaces peu ergonomiques, multiples clics, connexions et déconnexions répétées, crainte d’oublis lors des interruptions de tâches. Une étude citée par le CNEH estime qu’un infirmier consacre 15 heures par semaine à renseigner le DPI sur un temps de travail de 35 heures, sans consensus sur la valeur exacte faute de mesures systématiques au poste.

    La quasi‑totalité des participants voit dans la dictée vocale couplée à l’IA la priorité numéro un pour alimenter automatiquement les champs les plus fréquemment utilisés du DPI (constantes, soins, observations, etc.). Inspiré notamment de l’application du Cedars‑Sinai Hospital, ce cas d’usage suppose une authentification sécurisée de l’infirmier, une identification fiable du patient, une transcription structurée adaptée aux formats du DPI, ainsi qu’une réflexion fine sur les supports (micro, tablette) et les conditions de confidentialité en chambre partagée.

    Structurer les transmissions pour gagner en pertinence

    Deuxième levier identifié : la structuration automatique des transmissions écrites à partir d’une analyse du DPI. Certains infirmiers déclarent passer plus d’une heure à préparer les transmissions, avec des pertes d’information lorsque les temps de relève sont réduits sur des organisations en 12 heures.

    L’usage attendu consiste à générer des synthèses priorisées, relues et ajustées par les soignants, afin de fiabiliser les données tracées et de faire émerger les éléments cliniques significatifs dans des dossiers longs ou transférés entre services. L’objectif est double : réduire le temps de préparation et passer de transmissions ciblées à des transmissions systématiquement structurées et analysées par l’IA.

    Des alertes prédictives pour organiser le travail

    Les infirmiers attendent aussi des solutions capables de hiérarchiser leurs priorités grâce à des alertes prédictives fondées sur l’analyse continue des données patients. Dans le suivi à distance, des IPA s’appuient déjà sur des objets connectés et des questionnaires transmis à des algorithmes qui génèrent des alertes, permettant de concentrer les appels sur les patients qui en ont le plus besoin.

    Cette logique est transposable à l’hospitalisation : en identifiant des signaux faibles avant la décompensation, l’IA permettrait de passer d’un mode réactif à une organisation anticipatrice, avec une recomposition du workflow infirmier autour de la gravité et de l’urgence plutôt que de l’ordre d’apparition des demandes.

    Automatiser et augmenter : vers l’infirmier « augmenté »

    L’étude distingue deux familles d’applications, complémentaires dans leurs effets sur le quotidien infirmier.

    IA qui automatisent

    Au‑delà de la dictée vocale et des transmissions, les soignants interrogés identifient plusieurs domaines propices à l’automatisation : création des plannings via des outils comme Hopia ou Planning Medical, calcul de la charge en soins, gestion prévisionnelle des stocks de dispositifs, interrogation intuitive de la GED via un LLM privé ou encore chatbots pour la gestion des appels et des demandes logistiques.

    Le CNEH insiste sur un point : sans connexion directe au DPI et aux logiciels RH, ces solutions resteront fragmentées et à faible impact global, malgré l’existence d’offres spécialisées (DrugOptimal pour l’aide à l’administration des médicaments, SANIIA pour la charge de travail, robots de transport ou de logistique, etc.). La priorité donnée à l’intégration avec le DPI conditionne la capacité à dégager de véritables gains de productivité et de qualité.

    IA qui augmentent

    Les « IA agentiques » évoquées visent à soutenir les tâches complexes : alertes prédictives multi‑paramètres, appui à la lecture des ECG, priorisation dynamique des tâches selon l’état des patients et les contraintes organisationnelles, prévision d’activité aux urgences, construction de chemins cliniques à partir du DPI et de la littérature, analyse des événements indésirables pour orienter les plans de formation, ou encore assistance à la sélection de pansements complexes via l’analyse d’images.

    Sur le médicament, des solutions comme DrugOptimal illustrent déjà un appui à l’administration, en repérant les incompatibilités, proposant une organisation des rampes de perfusion et rappelant les bonnes pratiques, avec en toile de fond la réduction d’une iatrogénie médicamenteuse qui touche plus de 10% des patients. Combinées, ces briques laissent entrevoir une recomposition du métier, avec moins de temps passé loin du patient, moins d’interruptions et des outils d’aide à la décision disponibles en continu.

    Préserver les compétences, redéfinir la productivité

    Un risque de « biais d’automatisation » à encadrer

    Les auteurs consacrent un chapitre entier au risque d’appauvrissement des compétences humaines, en particulier pour les étudiants infirmiers, si le raisonnement clinique et la surveillance sont trop délégués aux algorithmes. Ils pointent la possible atrophie de l’observation directe, la tendance documentée à suivre passivement les recommandations des systèmes (« automation bias ») et l’appauvrissement potentiel de la relation de soin dans des environnements trop médiatisés par la technologie.

    Pour y répondre, l’étude recommande de revisiter les référentiels de compétences afin de réaffirmer l’observation clinique, la décision en incertitude, la communication thérapeutique et l’éthique comme compétences noyau, évaluées indépendamment des outils numériques. Elle appelle aussi à développer une « pédagogie de l’écart » dans les IFSI, à utiliser la simulation pour entraîner l’action en cas de défaillance des systèmes, et à organiser un « retour au geste » dans la formation continue des professionnels déjà en poste.

    De la rationalisation à l’investissement clinique

    Sur la question de la productivité, le CNEH propose une approche explicite : mesurer le nombre de tâches touchées par l’IA, l’économie de temps par tâche et en déduire un gain de productivité par poste. Compte tenu de la performance de l’IA sur les tâches répétitives, les auteurs recommandent de démarrer par les cas d’usage centrés sur le DPI.

    Ils défendent toutefois une orientation politique claire : ne pas dissoudre les gains de temps dans une simple réduction des effectifs, mais les réinvestir dans le temps clinique direct et dans le développement continu des compétences. À la clé, une redéfinition de la productivité infirmière, qui ne se mesurerait plus en nombre d’actes mais dans la capacité à exercer un jugement clinique autonome et à assurer une présence relationnelle auprès de patients plus âgés et plus complexes.

    Lancer des projets IA : cinq priorités et une gouvernance

    Le CNEH distingue deux niveaux d’action pour les établissements : des projets institutionnels pilotés par la direction et des initiatives individuelles à structurer plutôt qu’à freiner.

    Pour les projets institutionnels, une « méta‑méthode » est proposée, avec une attention particulière à la sécurité des données, à la conformité RGPD, à l’interopérabilité avec le DPI et à la mise à l’échelle rapide via des phases pilotes formalisées. Cinq domaines sont identifiés comme prioritaires.

    • Traçabilité et saisie dans le DPI,

    • Transmissions,

    • Préparation et traçabilité médicamenteuse,

    • Surveillance clinique et alertes (chute, escarre, sepsis, décompensation),

    • Priorisation des soins.

    Chaque cas d’usage devrait être évalué selon quatre critères croisés : impact sur la pratique soignante (temps, risques, qualité), faisabilité technique (données, compatibilité DPI), coût complet et retour sur investissement. En parallèle, l’étude recommande de documenter semestriellement les usages individuels des LLM par les infirmiers, pour détecter les pratiques émergentes et les transformer, le cas échéant, en projets institutionnels.

    En conclusion, les auteurs rappellent que la transformation du métier infirmier par l’IA ne sera pas d’abord technique mais stratégique : elle dépendra des décisions prises par les autorités et les directions d’établissement sur l’affectation des gains de productivité, l’évolution des compétences et l’organisation du travail soignant.

  • Check-ups santé et prévention digitale : vers une infrastructure mondiale de scoring, de suivi longitudinal et de santé proactive

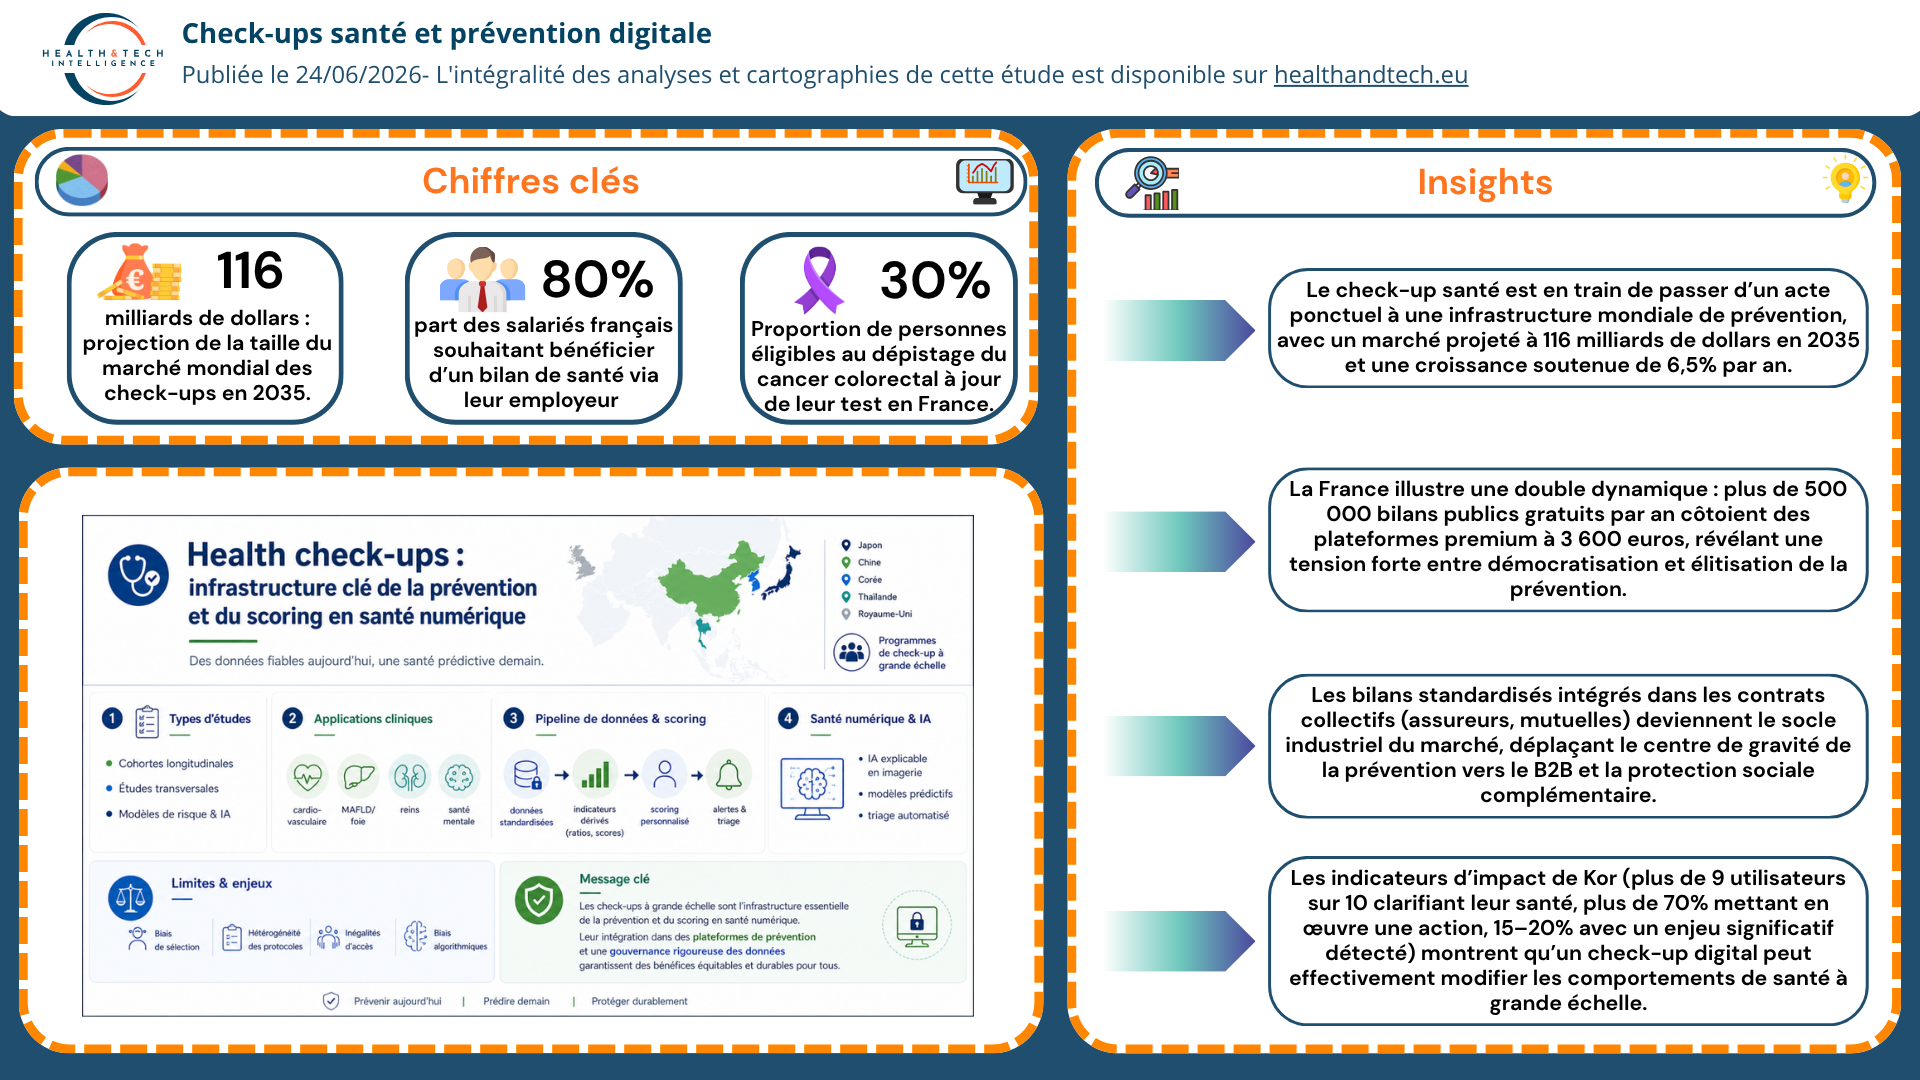
    Check-up santé : un marché mondial à 116 milliards en 2035, entre gratuité publique et plateformes premium à 3 600 euros.

    Le marché mondial du check-up santé est estimé à 61,5 milliards de dollars en 2025, avec une projection à 116 milliards d’ici 2035 et une croissance annuelle de 6,5%. En France, l’Assurance maladie réalise plus de 500 000 bilans gratuits par an via l’EPS, tandis que des acteurs privés comme Zoï facturent jusqu’à 3 600 euros pour un check-up ultra-complet. Le secteur se structure autour de bilans standardisés intégrés dans des contrats collectifs, avec une fracture persistante entre l’offre publique de masse et les offres privées premium. Les plateformes numériques (Zoï, Kor, Lucis, MyLifeCare) se distinguent par une course aux biomarqueurs, à l’IA et aux financements, mais leur modèle économique reste sous pression, sur fond de critiques sur le caractère élitiste et de forte demande de démocratisation (80% des salariés souhaitant un bilan via leur employeur). À horizon 2030, Xerfi anticipe une concentration des bilans numériques autour de quelques acteurs, portés par les objets connectés et l’intégration croissante de l’intelligence artificielle orientée vers l’anticipation des risques.

    👉 Pour lire l’article.

    Health check-ups en Asie de l’Est : une infrastructure de données pour la prévention cardio-métabolique, rénale, oncologique et mentale

    Les programmes de health check-ups fournissent des bases de données standardisées exploitées dans des cohortes de plusieurs dizaines de milliers de participants sur plus de dix ans, au Japon, en Chine, en Corée, en Thaïlande ou au Royaume-Uni. Ces données permettent de suivre l’hypertension, les anomalies glucido-lipidiques, la MAFLD, les trajectoires d’adiposité sur 14 ans et la maladie rénale chronique, via des scores dérivés (indices triglycérides–glucose, ratios acide urique/HDL ou plaquettes/HDL) associés à des événements cardio-vasculaires et métaboliques. Des modèles complexes comme le score J‑GESS pour les cancers gastriques et œsophagiens ou des scores de mode de vie issus de 24 ans de suivi taïwanais illustrent le potentiel de ces données pour la stratification personnalisée du risque. Les travaux s’étendent à la santé numérique avec des systèmes de détection assistés par IA sur radiographies thoraciques et des questionnaires de check-up mental, ainsi que des modèles explicables ciblant diabète, rigidité artérielle ou dépression chez les personnes âgées. Cette infrastructure de données ouvre la voie à des plateformes de scoring, d’alertes et de triage intégrables aux écosystèmes numériques, tout en posant des enjeux de biais de sélection, d’hétérogénéité des protocoles et d’équité d’accès entre zones urbaines et rurales ou populations migrantes.

    👉 Pour lire l’article.

    Kor : un check-up digital financé par les assureurs, déjà 400 000 bénéficiaires et une cible de 80% des Français en 2030

    Kor revendique plus de 400 000 bénéficiaires en France et vise 1 000 000 de personnes fin 2026, puis 80% des Français équipés d’un partenaire de santé proactive d’ici 2030. Le modèle B2B, adossé aux contrats collectifs, cherche à démocratiser le check-up en le rendant entièrement pris en charge, avec plus de 9 utilisateurs sur 10 déclarant mieux comprendre leur santé et plus de 70% mettant en œuvre au moins une action après le bilan. Sur le plan clinique, Kor détecte un enjeu de santé significatif chez 15 à 20% des utilisateurs (risques cardiovasculaires, apnée du sommeil, diabète, troubles thyroïdiens), grâce notamment à un dispositif médical de classe IIa analysant une vidéo de 30 secondes du visage et à des scores structurés comme le score de Berlin. La plateforme prévoit l’intégration des données de wearables d’ici fin 2026 et une connexion bidirectionnelle avec Mon espace santé début 2027, afin de synchroniser bilans, comptes rendus et données biologiques dans une vue longitudinale. Dans un contexte où les dépenses de santé augmentent deux fois plus vite que le PIB, Kor illustre le basculement des assureurs vers un rôle de partenaire de santé préventif, en s’appuyant sur l’IA et un momentum national pour la prévention afin de diffuser une santé proactive et interopérable à grande échelle

    👉 Pour lire l’article.

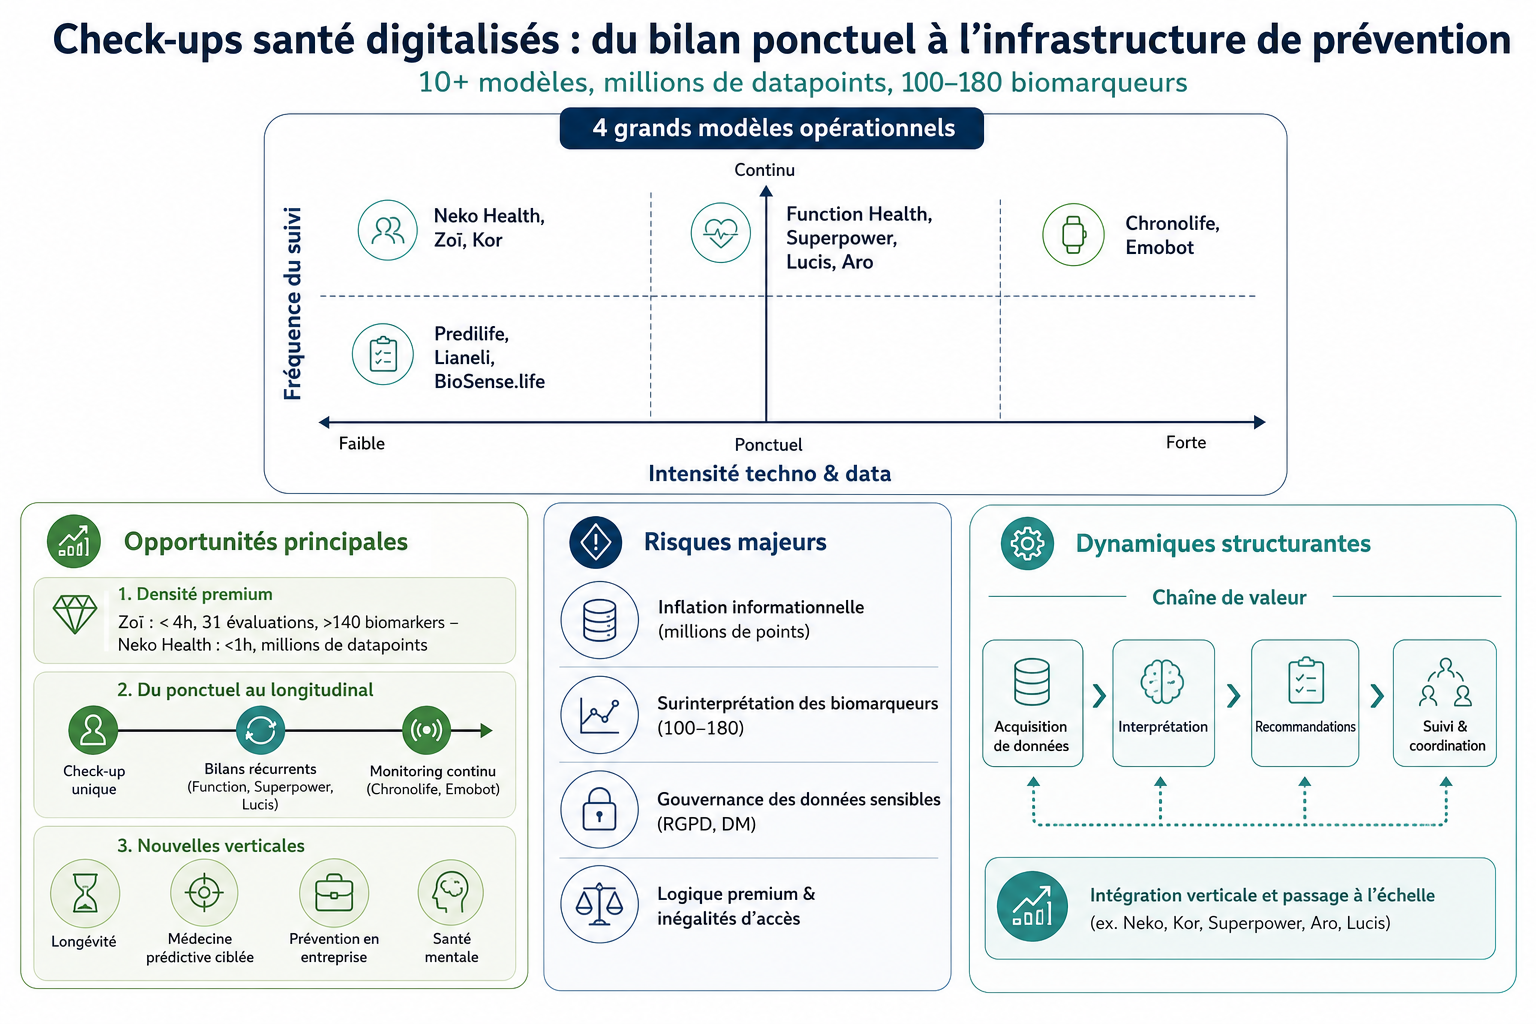
    Check-ups santé digitalisés : de l’examen ponctuel à une infrastructure de prévention continue.

    Les nouveaux check-ups digitalisés combinent bilans premium intensifs (Zoï, Neko Health) et plateformes de biomarqueurs récurrents (Function Health, Superpower, Lucis) avec plus de 100 à 180 biomarqueurs suivis, des scans en moins d’une heure et des séries de 160 tests annuels transformant le bilan en suivi longitudinal. Des acteurs comme Predilife, Lianeli et BioSense structurent des offres ciblées (cancer du sein à partir de 40 ans, prévention en entreprise conforme aux recommandations, interprétation pédagogique des bilans), tandis que Chronolife et Emobot étendent le check-up au monitoring continu de six paramètres physiologiques et des troubles de l’humeur. Le marché se modularise en quatre grands modèles (centres intégrés, plateformes de longévité, outils d’orientation, dispositifs de monitoring), tout en restant fragmenté, avec plus d’une dizaine d’acteurs et des millions de datapoints collectés par parcours. Cette intensification des données crée des opportunités de scoring prédictif et d’intégration verticale (une consultation, un scan, une application), mais aussi des risques d’inflation informationnelle, de surinterprétation des biomarqueurs, de logique premium excluante et de défis de gouvernance des données sensibles (RGPD). Les dynamiques structurantes reposent sur le passage à l’échelle (3 000 clients et plus de 500 000 tests pour Lucis), la montée de la personnalisation et du monitoring continu, et la nécessité de concilier sophistication technologique, lisibilité clinique et soutenabilité économique pour transformer le check-up en infrastructure de prévention durable.

    👉 Pour lire l’article.

  • Check-ups santé digitalisés : vers un continuum de prévention prédictive, connectée et personnalisée

    Opportunités principales

    31 évaluations et plus de 140 biomarqueurs : la montée en puissance du check-up premium intégré

    Zoī propose un check-up complet en moins de quatre heures, structuré autour de 31 évaluations détaillées, d’imagerie avancée et de plus de 140 biomarqueurs. Cette profondeur analytique montre qu’une partie du marché se déplace vers des offres premium capables de condenser, sur un temps très court, une grande quantité d’informations cliniques et biologiques. Pour des établissements de santé ou des investisseurs, ce modèle révèle une opportunité de création de valeur fondée sur la densité de l’examen, la personnalisation du parcours et la monétisation d’une expérience de prévention haut de gamme.

    Moins d’une heure : l’industrialisation du check-up préventif par Neko Health

    Neko Health met en avant un scan préventif réalisé en moins d’une heure, couvrant la peau, le cœur, les vaisseaux, le sang et la santé métabolique. La société souligne la capture de millions de points de données, la prise de plus de 2 000 images haute résolution et une restitution clinique immédiate, ce qui démontre qu’un check-up très dense peut être rendu compatible avec des logiques de flux et d’efficacité opérationnelle. Cette capacité d’industrialisation ouvre une perspective stratégique importante pour les acteurs souhaitant développer des centres de prévention à forte productivité sans renoncer à un haut niveau de sophistication technologique.

    Plus de 160 tests : la biologie de longévité devient une infrastructure de prévention

    Function Health structure son offre autour de plus de 160 tests biologiques annuels, avec un positionnement explicite sur la détection proactive et la longévité. La valeur stratégique de ce modèle tient à la répétition des mesures, qui transforme le check-up en infrastructure de suivi longitudinal plutôt qu’en acte ponctuel. Pour les décideurs, cette évolution crée une opportunité majeure : celle de bâtir des offres récurrentes fondées sur la donnée biologique, avec des usages allant de la prévention personnalisée à la segmentation de populations à risque.

    Plus de 100 biomarqueurs et 21 catégories : l’essor des health super-apps

    Superpower propose deux campagnes de tests par an couvrant plus de 100 biomarqueurs répartis en 21 catégories, dans le cadre d’une « health super-app ». Cette architecture suggère que le marché du check-up digitalisé peut évoluer vers des plateformes intégrées de gestion de santé, combinant collecte de données, recommandations, navigation dans l’offre de soins et accompagnement individualisé. L’opportunité ici dépasse le seul bilan biologique : elle réside dans la création d’un point d’entrée numérique central pour le pilotage de la santé, potentiellement extensible à d’autres services cliniques ou assurantiels.

    Deux prises de sang par an et plus de 180 biomarqueurs : l’émergence d’un operating system de prévention

    Lucis se présente comme un « preventive health operating system » proposant deux prises de sang par an et le suivi de plus de 180 biomarqueurs. Les communications publiques mentionnent également 3 000 clients et plus de 500 000 tests réalisés, ce qui indique une capacité de structuration et de passage à l’échelle sur plusieurs marchés européens. Cette dynamique révèle une opportunité stratégique forte pour les acteurs capables de transformer la donnée biologique répétée en plans d’action standardisés, intelligibles et médicalement encadrés.

    À partir de 40 ans : la médecine prédictive spécialisée ouvre un segment distinct

    Predilife propose plusieurs bilans prédictifs, dont une offre dédiée au cancer du sein pour les femmes à partir de 40 ans, ainsi qu’un bilan multi-pathologies pour femmes et hommes à partir de 40 ans. L’entreprise mobilise intelligence artificielle, big data, téléconsultation et techniques médicales éprouvées dans un cadre de dispositif médical de classe I marqué CE. Cette spécialisation montre qu’une part du marché du check-up digitalisé peut se structurer non autour de bilans généralistes, mais autour d’axes de risque ciblés, plus proches des logiques de médecine de précision et de stratification clinique.

    Un outil conforme aux recommandations médicales : la prévention digitalisée en entreprise gagne en légitimité

    Lianeli présente son bilan santé digital comme un outil simple, personnalisé et conforme aux recommandations médicales, capable d’orienter vers les bons dépistages au bon moment. Cette promesse de prévention structurée, accessible sans expertise médicale préalable, ouvre un champ de déploiement important dans les environnements professionnels et les politiques de santé au travail. L’opportunité stratégique réside ici dans la capacité à démocratiser l’entrée dans la prévention digitalisée, au-delà des seuls segments premium ou hyper-technologiques.

    Une première analyse gratuite : l’interprétation des bilans devient un marché en soi

    BioSense.life indique que l’analyse du premier bilan est gratuite, avec dépôt d’un PDF, synthèse immédiate et aperçu des biomarqueurs clés. La plateforme précise qu’elle aide à comprendre les résultats biologiques en langage clair à partir de sources officielles, afin d’éclairer les échanges avec le médecin. Cette proposition de valeur montre qu’au sein de l’écosystème, la couche d’interprétation et de pédagogie peut constituer un marché autonome, particulièrement pertinent à mesure que la production de données de check-up s’intensifie.

    Six paramètres physiologiques : le check-up bascule vers le monitoring continu

    Chronolife propose un wearable assurant le suivi continu de six paramètres physiologiques, dont l’électrocardiogramme, la fréquence cardiaque, l’activité physique, la respiration, la température cutanée et l’impédance pulmonaire. Cette capacité transforme le check-up en observation longitudinale et ouvre des usages en télésurveillance, santé au travail et accompagnement de patients chroniques. L’opportunité majeure réside dans le passage d’une logique de photographie ponctuelle à une logique de détection dynamique des évolutions physiologiques.

    Un suivi continu des troubles de l’humeur : la santé mentale entre dans le champ du check-up digitalisé

    Emobot développe un dispositif médical destiné à la détection et au suivi continu des troubles de l’humeur, notamment la dépression et les troubles bipolaires. L’approche repose sur une surveillance passive entre les consultations et sur des usages en diagnostic, prévention de la rechute et thérapie digitale adaptative. Cette évolution élargit le périmètre du check-up digitalisé à la santé mentale et crée une opportunité stratégique dans un domaine historiquement moins structuré par la donnée continue.

    Un suivi médical continu : Kor étend la valeur au-delà de l’examen initial

    Kor associe à son check-up complet une promesse explicite de suivi médical continu. Les informations publiquement accessibles évoquent une évaluation de prévention comprenant prélèvements biologiques, paramètres cliniques et consultation d’interprétation. Cette articulation entre bilan initial et accompagnement longitudinal constitue une opportunité forte pour des modèles hybrides, à la frontière du check-up, de la médecine préventive et du disease management personnalisé. Kor insiste dans ses communications sur sa volonté de s’adresser à toute la population et pas uniquement les couches les plus favorisées.

    Une plateforme unifiée : Aro rapproche le check-up des logiciels de coordination clinique

    Aro se présente comme une plateforme unifiant dossier médical électronique, rendez-vous, paiements, admission patient et données de bien-être. Des comparatifs publics lui attribuent également plus de 60 biomarqueurs suivis et des tests biannuels dans une logique d’optimisation santé. Cette convergence entre coordination clinique, données de bien-être et suivi biologique suggère une opportunité de fusion entre check-up digitalisé et système d’orchestration du parcours patient.

    Risques majeurs

    Des millions de points de données : la complexité informationnelle peut dépasser la capacité d’appropriation clinique

    Neko Health met en avant la collecte de millions de points de données lors d’un seul parcours de scan. Si cette richesse analytique constitue un avantage compétitif, elle peut aussi créer un risque d’inflation informationnelle, en particulier si la hiérarchisation clinique des signaux n’est pas suffisamment robuste ou compréhensible pour l’utilisateur et les professionnels. Plus l’intensité des données produites par le check-up augmente, plus la qualité de l’interprétation et du tri des anomalies devient stratégiquement critique.

    Plus de 100 à 180 biomarqueurs : le risque de surinterprétation augmente avec la profondeur des panels

    Les offres de Superpower, Function Health et Lucis reposent sur des panels biologiques très étendus, allant de plus de 100 à plus de 180 biomarqueurs. Cette profondeur crée une promesse forte de détection précoce, mais elle peut aussi augmenter le risque de signaux ambigus, de résultats frontières ou de sollicitations médicales additionnelles dont la pertinence clinique n’est pas toujours explicitée dans les documents disponibles. Pour les acteurs hospitaliers et médicaux, ce point implique une vigilance particulière sur la capacité de ces modèles à éviter la surmédicalisation induite par la multiplication des mesures.

    Des données de santé sensibles : la gouvernance et le consentement deviennent centraux

    Les solutions étudiées reposent sur des données hautement sensibles : biologie, imagerie, signaux physiologiques continus, paramètres émotionnels ou informations issues de questionnaires de santé. BioSense explicite, par exemple, l’existence d’une notice d’information et de consentement relative au traitement des données personnelles et de santé dans un cadre RGPD. Les documents montrent ainsi que la confiance, la sécurité et la gouvernance des données constituent un risque structurant pour tout déploiement à grande échelle de check-ups digitalisés.

    Une logique premium : le risque d’inégalités d’accès reste élevé

    Zoī, Neko Health, Function Health et Superpower s’inscrivent dans des formats qui relèvent d’une médecine préventive fortement individualisée et technologiquement dense. Les sources mettent en évidence une montée en gamme de l’offre, mais elles suggèrent aussi implicitement un risque de concentration de ces services sur des segments solvables, au détriment d’une diffusion plus large dans les parcours de prévention ordinaires. Ce risque d’inégalités d’accès est majeur pour des décideurs publics ou hospitaliers cherchant à concilier innovation et équité.

    Un périmètre encore hétérogène : la catégorie du check-up digitalisé manque de normalisation

    Les documents fournis rassemblent sous une même bannière des offres très différentes : scan intégré, plateforme de biomarqueurs, outil pédagogique, prévention en entreprise, monitoring physiologique et suivi en santé mentale. Cette hétérogénéité signale une richesse d’innovation, mais elle crée aussi un risque de confusion stratégique et clinique, notamment pour les acheteurs, partenaires hospitaliers ou investisseurs qui compareraient des solutions répondant en réalité à des usages distincts. L’absence de normalisation claire de la catégorie complique donc l’évaluation comparative des résultats, des performances et des modèles économiques.

    Dynamiques structurantes du marché

    Quatre grands modèles : un marché en voie de modularisation

    Les sources permettent d’identifier quatre grands modèles opérationnels. Les centres intensifs et intégrés regroupent Neko Health, Zoī et Kor. Les plateformes de biomarqueurs et de longévité incluent Function Health, Superpower, Lucis et partiellement Aro. Les outils d’orientation ou d’interprétation préventive rassemblent Predilife, Lianeli et BioSense. Enfin, Chronolife et Emobot prolongent la logique du check-up dans le monitoring continu.

    3 000 clients et 500 000 tests : le passage à l’échelle devient un enjeu clé

    Les données publiques disponibles sur Lucis mentionnent 3 000 clients et plus de 500 000 tests réalisés. Au-delà du seul cas Lucis, ces indicateurs traduisent une dynamique de montée en puissance industrielle du marché, où la valeur ne dépend plus seulement de la sophistication technique, mais aussi de la capacité à déployer, standardiser et opérer ces solutions à grande échelle. Le passage à l’échelle apparaît ainsi comme un facteur discriminant pour les acteurs souhaitant s’imposer durablement dans l’écosystème de la prévention digitalisée.

    Une consultation, un scan, une application : l’intégration verticale devient un avantage concurrentiel

    Les offres de Neko Health, Kor, Superpower et Aro illustrent une tendance à l’intégration verticale de la chaîne de valeur, depuis la collecte de données jusqu’au suivi et à la coordination. Cette intégration peut renforcer l’expérience utilisateur, améliorer la captation de valeur et faciliter la fidélisation, mais elle accroît aussi les exigences opérationnelles et réglementaires pesant sur les acteurs. Les sources suggèrent ainsi que l’avantage concurrentiel ne repose plus seulement sur une technologie isolée, mais sur la capacité à articuler examen, interprétation, suivi et interface numérique au sein d’un système cohérent.

    Synthèse

    Plus de 10 modèles cités : un marché encore fragmenté mais déjà structuré par des logiques communes

    Les documents remis montrent que les solutions de check-ups santé digitalisés couvrent un spectre large comprenant Neko Health, Zoī, Kor, Predilife, Function Health, Superpower, Lucis, Aro, BioSense.life, Lianeli, Chronolife et Emobot, avec la mention complémentaire d’acteurs comme Astrium et BrainTrip. Malgré cette diversité, plusieurs points saillants convergent : intensification de la collecte de données, montée de la personnalisation, extension du check-up vers le suivi longitudinal et transformation de l’examen ponctuel en infrastructure de prévention. Les perspectives stratégiques les plus nettes, au regard des sources, concernent la modularisation du marché en briques complémentaires, l’essor des modèles récurrents fondés sur les biomarqueurs, la progression du monitoring continu et la nécessité, pour chaque acteur, de concilier sophistication technologique, lisibilité clinique, gouvernance des données et soutenabilité économique.

     

  • « L’objectif est que 80% des Français aient Kor comme partenaire de santé proactive à l’horizon 2030 »

    Afin d’approfondir son étude sur les bilans de santé digitalisés, Health&Tech Intelligence s’est entretenu avec Sophie Agosta, cofondatrice de Kor, une plateforme de bilans de santé digitaux intégrée aux contrats d’assurance et déployée via les entreprises.

    Kor, une offre B2B avec une ambition de démocratiser les bilans de santé

    Kor revendique une trajectoire d’adoption rapide sur le marché français des bilans de santé digitaux financés par les assureurs. « Aujourd’hui, on a plus de 400 000 personnes bénéficiaires en France », indique Sophie Agosta. L’objectif affiché est de dépasser le seuil du million de bénéficiaires d’ici la fin de l’année et de viser une couverture très large à moyen terme : « L’objectif c’est d’ici la fin de l’année de dépasser le 1 000 000 de bénéficiaires et à horizon 2030 d’avoir 80% des Français qui ont Kor dans leur poche comme leur partenaire de santé proactive. »

    La start-up française revendique se différencier des offres B2C ciblant le « top 1% le plus aisé», en ancrant son modèle dans les contrats collectifs et la complémentaire santé. « Notre vocation, nous, c’est vraiment de démocratiser les bilans de santé, de les rendre accessibles au plus grand nombre, là où les apps B2C […] vont aller chercher les 1% des personnes les plus privilégiées », souligne Sophie Agosta. La plateforme se présente ainsi comme un service intégré à l’assurance, et non comme une option individuelle payante. L’accès s’effectue via des codes d’inscription transmis par la mutuelle ou directement depuis les applications santé des assureurs.

    Du remboursement à l’assureur partenaire de santé

    Le pari de Kor repose sur un changement de rôle de l’assureur dans le système de santé français. « Jusqu’ici, l’assureur, c’était quelqu’un qui remboursait les frais de santé », rappelle Sophie Agosta. La différenciation se faisait essentiellement sur les tableaux de garanties et les niveaux de remboursement par type de dépense, sans action directe sur les trajectoires de soins. Selon l’interviewée cette logique est en train d’évoluer vers un positionnement plus global : « Aujourd’hui, c’est plus seulement le tableau de garantie qu’on attend d’un assureur, c’est qu’il devienne un véritable partenaire de santé, qui prévient les maladies, qui aide à rester le plus longtemps possible en bonne santé. »

    Les néo-assureurs comme Alan sont cités comme catalyseurs de cette transformation. « On le voit beaucoup avec Alan aujourd’hui, qui communique beaucoup sur la prévention […] notamment parce qu’il se positionne comme un partenaire de santé avec des vrais services de santé au-delà du tableau de garantie », commente Sophie Agosta. Dans ce contexte, la capacité à proposer des services de prévention structurés devient un levier de compétitivité : « Pour l’assureur, c’est un enjeu vital de se différencier, de pouvoir proposer ces services de santé que demandent les assurés et les entreprises. »

    Au-delà du marketing, l’enjeu est aussi économique : contrôler le ratio sinistres/primes dans un environnement où « les dépenses de santé ne cessent d’augmenter » et « augmentent deux fois plus vite que le PIB ». également, la fondatrice de Kor rappelle que l’Assurance maladie considère la prévention comme « la grande bataille de la décennie » et estime que les assureurs dont les budgets de prévention n’étaient pas utilisés commencent à les engager.

    Prévention pour tous : passer par les assureurs et les entreprises

    Pour Kor, toucher le « plus grand nombre » suppose d’aller au-delà des publics déjà informés et de s’appuyer sur des canaux à large portée. « Pour toucher les personnes qui sont dans des milieux défavorisés, qui n’ont pas accès à l’information, qui sont dans des déserts médicaux, il faut passer par les assureurs », détaille Sophie Agosta. Elle rajoute également qu’il faut que tout soit pris en charge, qu’il n’y ait pas un seul euro à débourser. »

    La plateforme déploie ses services via les entreprises, considérées comme des relais efficaces de sensibilisation. « Nos clients, ce sont les assureurs et ensuite on déploie via les entreprises ». Kor s’inscrit dans un mouvement où l’Assurance maladie cherche elle aussi à améliorer l’adhérence aux dépistages, par exemple sur le cancer colorectal, où « c’est seulement 30% de personnes éligibles qui sont à jour ». L’entreprise est perçue comme « un lieu formidable pour sensibiliser » car elle concentre le temps et les interactions : « Quand le message vient d’un manager, d’un collègue […] c’est beaucoup plus puissant que n’importe quel discours de l’Assurance maladie ou n’importe quelle campagne marketing. »

    Sophie Agosta souligne également un contraste culturel avec les États-Unis, où le coût des soins incite fortement à la prévention. « Là-bas, ça coûte très cher de se soigner […] Donc on est très encouragé à faire de la prévention », dit-elle, en notant qu’en France « comme tout est pris en charge, on ne peut pas forcément l’intégrer ». D’où un double enjeu : « Non seulement prendre en charge mais aussi communiquer et sensibiliser le plus grand nombre de personnes à la prévention. »

    Entre 15 et 20% d’enjeux de santé significatifs détectés

    Pour étayer l’impact, plusieurs indicateurs issus de ses bilans sont avancés : « on a plus de 9 personnes sur 10 qui déclarent mieux comprendre leur santé après le bilan », affirme Sophie Agosta, qui y voit « une belle victoire » pour favoriser l’engagement. Le passage à l’action est également documenté : « On a plus de 70% des personnes qui mettent en œuvre au moins une action après le bilan », ce qui suggère que les recommandations ne restent pas théoriques.

    Sur le plan clinique, la co-fondatrice indique « qu’un enjeu de santé significatif va être détecté sur 15 à 20% des utilisateurs », citant notamment des problématiques cardiovasculaires, l’apnée du sommeil, le diabète ou des troubles thyroïdiens. Pour le cas des troubles cardio-vasculaires, l’examen digital repose en partie sur un dispositif médical de classe IIa, intégré à la plateforme : « on a intégré un outil qui grâce à une vidéo de 30 secondes, fait un scan du visage […] et va être capable de mesurer les variabilités de la fréquence cardiaque ou le risque d’hypertension », explique l’interviewée.

    Pour l’apnée du sommeil, Kor utilise le score de Berlin, basé sur un questionnaire structuré, avant d’orienter les personnes à risque vers une polysomnographie ventilatoire pour confirmer ou infirmer le diagnostic. « En fonction de ces réponses-là, on va évaluer un risque […] et on va orienter ensuite vers un examen », précise-t-elle. La plateforme revendique « l’approche la plus complète du marché » par rapport aux solutions basées uniquement sur des objets connectés non certifiés, en ajoutant « la couche d’analyse, d’interprétation médicale » portée par son équipe médicale.

    Intégrer objets connectés et Mon espace santé d’ici 2027

    La feuille de route de Kor comporte plusieurs volets d’interopérabilité, avec les objets connectés grand public et l’infrastructure nationale « Mon Espace Santé ». Sur les wearables, Sophie Agosta indique que l’intégration est prévue « d’ici la fin de l’année ». L’idée est de « synchroniser les données » des montres et balances connectées dans la plateforme Kor pour, par exemple, enrichir la vue cardio-vasculaire, en les mettant « en relation avec des marqueurs biologiques comme le cholestérol ».

    Cette agrégation doit permettre un suivi longitudinal plus dense des indicateurs et la détection plus fine des évolutions. Kor se positionne comme point d’entrée vers un écosystème de solutions méconnues et sous-utilisées. « Il existe des milliers de solutions et de services, mais qui sont méconnus et sous-utilisés », observe Sophie Agosta. Le rôle de Kor est d’« en quelques minutes, donner une vision globale » et d’« orienter vers des solutions spécifiques » comme des dispositifs pour l’apnée du sommeil ou des plateformes d’objets connectés.

    Sur le volet institutionnel, l’intégration à Mon espace santé est annoncée pour « début 2027 ». « On a prévu de s’intégrer à Mon espace santé d’ici début 2027 […] L’idée c’est de synchroniser les données dans les deux sens », explique Sophie Agosta. La synthèse du bilan Kor doit « remonter » dans Mon espace santé pour être accessible au médecin traitant, tandis que les comptes rendus, analyses biologiques et ordonnances présents dans l’espace numérique seront « récupérés » et « centralisés » dans la plateforme, afin de construire une « vision longitudinale de la santé de chaque personne ».

    Un momentum de prévention en France et un enjeu de diffusion massive

    Sophie Agosta estime que la France se trouve à un moment charnière sur la prévention. Si le pays reste en retrait en termes de part des dépenses de santé consacrée à ce volet, elle considère qu’« il y a un vrai momentum ». Le frein principal identifié n’était pas nécessairement l’absence de budgets mais l’absence de solutions dans lesquelles investir : « Le problème jusqu’ici, c’est qu’ils ne savaient pas vraiment dans quoi investir »

    Selon elle, l’IA et les technologies associées rendent possible une prévention « fiable, solide scientifiquement et aussi personnalisée » à grande échelle, ce qui n’était « pas possible auparavant ». Elle insiste sur les atouts français : « On a des budgets qui sont liés à la prévention, on a des médecins de grande qualité, on a beaucoup d’atouts pour devenir un vrai champion de la prévention. »

    Le grand enjeu reste la diffusion. « Le grand challenge, c’est vraiment de pouvoir le diffuser le plus largement possible, que ce soit adopté par le plus grand nombre », résume la co-fondatrice de la start-up . Cela suppose une double prise de conscience, « au niveau de l’individu » et « au niveau de l’assureur ». Elle ajoute que le moment est « exceptionnel pour le faire » et l’orientation vers une santé proactive, continue et interopérable apparaît comme « l’avenir de la santé ».

  • Check-up santé : un marché à plus de 50 milliards de dollars qui se restructure autour des plateformes numériques

    L’Assurance maladie réalise chaque année plus de 500 000 bilans de santé gratuits via son Examen de Prévention en Santé (EPS), tandis qu’une nouvelle génération de plateformes facture jusqu’à 3 600 euros le check-up. Entre ces deux extrêmes, un marché en pleine recomposition se dessine.

    Un marché mondial en expansion soutenue

    Le marché mondial du check-up santé dépasse 50 milliards de dollars, selon Xerfi. D’autres estimations le situent à 61,5 milliards de dollars en 2025, avec une projection à 116 milliards d’ici 2035, soit un taux de croissance annuel composé de 6,5%. Cette dynamique repose sur trois moteurs convergents : le vieillissement de la population, l’augmentation des maladies chroniques, un actif sur quatre devrait en être atteint d’ici 2025 selon le Conseil économique, social et environnemental, et l’investissement des entreprises dans la qualité de vie au travail (QVCT).

    En France, ce contexte favorise une structuration accélérée du secteur. Les bilans standardisés, industrialisables et intégrés dans des contrats collectifs négociés par assureurs et mutuelles, dominent désormais l’activité et constituent le socle commercial des opérateurs.

    Le circuit public : socle de masse, portée limitée

    Côté public, deux dispositifs coexistent. L’EPS, totalement pris en charge par l’Assurance maladie, s’adresse en priorité aux personnes éloignées du système de soins, demandeurs d’emploi, inactifs, retraités,  et dure environ 2h30. Le dispositif « Mon bilan prévention », lancé en 2022, cible quant à lui quatre tranches d’âge précises (18-25 ans, 45-50 ans, 60-65 ans, 70-75 ans), pour un entretien de 30 à 45 minutes conduit par un médecin, pharmacien, infirmier ou sage-femme, pris en charge à 100%.

    Ces offres publiques se heurtent à un double obstacle : le retard structurel de la France en matière de médecine préventive et les tensions d’accès aux soins dans les territoires, deux freins identifiés comme persistants à horizon 2030 par Xerfi.

    Le segment privé : de la clinique au numérique

    Du côté privé, les positionnements divergent. L’Hôpital Américain de Paris fait figure de précurseur avec un Check-up Center ouvert dès 1991. Elsan, gestionnaire de cliniques privées, déploie aujourd’hui 8 centres de bilans de santé dans les grandes métropoles françaises (Paris, Lyon, Marseille, Bordeaux, Toulouse, Nantes, Valenciennes), ciblant aussi bien les particuliers que les patients internationaux. Le CIEM (Centre Interprofessionnel d’Études et d’Examens Médicaux), adossé à une logique mutualiste, représente une autre modalité d’accès.

    À côté de ces acteurs installés, les groupes de biologie médicale investissent les bilans non remboursés pour diversifier leurs revenus, à l’image d’Eurofins Biomnis.

    Les plateformes numériques : course aux biomarqueurs et aux financements

    C’est le segment qui concentre le plus d’agitation en 2025-2026. Trois startups françaises s’y distinguent :

    • Zoï propose un check-up en 4 heures dans son centre parisien, intégrant 36 bilans, 145 marqueurs biologiques, une échographie complète, quatre examens d’imagerie avancée et une analyse du microbiote. Tarif : 3 600 euros, sans remboursement possible.

    • Kor, fondée en 2023 à Tours, cible les entreprises de plus de 1 000 salariés avec une offre hybride, en centre et 100% digitale depuis mars 2025. La startup a levé 3,5 millions d’euros en avril 2024, avec pour objectif d’atteindre des centaines de milliers de check-up annuels.

    • Lucis, fondée en 2025, a bâti un modèle sur abonnement à 490 euros par an incluant deux bilans biologiques (110 biomarqueurs), une analyse assistée par IA, puis validée par des médecins, et une téléconsultation en partenariat avec Livi. En moins d’un an, la startup a levé 28 millions de dollars au total.

    MyLifeCare adopte une approche différente : le diagnostic initial détermine un « âge physiologique » du salarié, suivi d’un programme sur 12 mois combinant nutrition, activité physique et gestion du stress, accessible via application mobile. La plateforme a noué un partenariat avec Harmonie Mutuelle pour diffuser son offre auprès des entreprises clientes de la mutuelle.

    Tensions de modèle et perspectives 2030

    L’équation économique reste sous pression. Les opérateurs qui ont misé sur les contrats-cadres avec assureurs et mutuelles bénéficient de flux garantis, mais à des prix comprimés. La recherche de volumes impose une organisation rigoureuse, des systèmes d’information robustes et une mobilisation médicale en nombre.

    Le modèle premium suscite des réserves institutionnelles. Christine Ferron, déléguée générale de la Fédération promotion santé, dénonce une approche « élitiste » de certains des acteurs,  et questionne la pertinence clinique de check-up ultra-complets pour des personnes asymptomatiques. À l’inverse, une étude Ipsos révèle que 80% des salariés français souhaitent bénéficier d’un bilan de santé via leur employeur, signal d’une demande de démocratisation que les plateformes B2B cherchent à capter.

    Xerfi anticipe une concentration du marché des bilans numériques autour de quelques acteurs à horizon 2030, tandis que les objets connectés élargissent la frontière du secteur vers l’auto-mesure continue. L’intelligence artificielle, déjà intégrée chez Lucis et Kor, déplace progressivement la promesse du diagnostic vers l’anticipation des risques, un positionnement qui redessine aussi bien les modèles d’affaires que les enjeux réglementaires à venir.

  • France 2030 : 28 nouveaux projets d’IA sélectionnés, dont une majorité en santé

    Une deuxième vague de lauréats annoncée à Vivatech

    À l’occasion du salon Vivatech, Anne Le Hénanff, ministre déléguée chargée de l’Intelligence artificielle et du Numérique, et Bruno Bonnell, secrétaire général pour l’investissement en charge de France 2030, ont dévoilé les 28 nouveaux projets retenus dans le cadre de la deuxième relève de l’appel à projets (AAP) « Pionniers de l’IA ».

    Lancé en septembre 2025 dans le cadre de la troisième phase de la stratégie nationale pour l’intelligence artificielle, ce dispositif vise à identifier et soutenir des technologies d’IA à fort potentiel applicatif. L’objectif affiché est double : renforcer la compétitivité industrielle et soutenir la souveraineté technologique française dans plusieurs secteurs stratégiques.

    Opéré pour le compte de l’État par Bpifrance et l’Agence de programmes « Numérique, algorithmes, logiciels et usages » (NALU), portée par l’Inria, l’appel à projets s’inscrit dans le cadre du plan France 2030.

    Un dispositif de sélection en plusieurs phases

    Le programme « Pionniers de l’IA » repose sur un mécanisme de sélection progressif, décrit comme un modèle « en entonnoir ». Les projets sont évalués par étapes successives, avec une exigence constante sur leur pertinence technologique et leur viabilité économique.

    À chaque phase, seuls les projets maintenant un niveau d’ambition élevé sont retenus. Cette approche permet d’ajuster le soutien public en fonction de la maturité et du potentiel réel des solutions proposées.

    L’expertise conjointe de Bpifrance et de l’Inria intervient à chaque étape, avec une analyse croisée des enjeux technologiques et sectoriels. Ce fonctionnement vise à orienter les financements vers des projets susceptibles de dépasser l’état de l’art et de transformer les modes de production.

    La santé en tête des secteurs représentés

    Parmi les 28 projets sélectionnés dans cette deuxième relève, le secteur de la santé concentre la part la plus importante. Plusieurs cas d’usage illustrent cette dynamique, notamment :

    • Le développement d’outils de diagnostic prédictif en oncologie.
    • Des solutions de prévention de la récidive d’accidents vasculaires cérébraux.

    Ces applications traduisent une orientation vers des outils d’aide à la décision clinique et de médecine préventive, avec des implications potentielles sur l’organisation des soins et la gestion des parcours patients.

    Industrie, robotique et productivité

    Le second axe concerne l’industrie et la robotique, avec des projets portant sur :

    • La simulation physique accélérée.
    • L’inspection automatisée des lignes de production;

    Ces initiatives ciblent des enjeux de productivité dans un contexte de transformation des chaînes de valeur manufacturières. L’IA est mobilisée comme levier d’automatisation et d’amélioration des performances opérationnelles.

    Souveraineté, sécurité et transition écologique

    Les projets retenus couvrent également des problématiques de souveraineté et de sécurité, notamment à travers des solutions de détection précoce des opérations d’influence. Par ailleurs, plusieurs initiatives s’inscrivent dans le champ de la transition écologique, avec des applications liées à la gestion des réseaux électriques. Ces cas d’usage illustrent l’intégration de l’IA dans des infrastructures critiques, où les enjeux de résilience et d’optimisation énergétique sont centraux.

    51 projets soutenus depuis 2025

    Cette deuxième relève s’inscrit dans la continuité d’une première vague ayant permis de soutenir 23 projets. Au total, 51 initiatives bénéficient désormais d’un accompagnement dans le cadre de l’AAP « Pionniers de l’IA ».

    L’ensemble reflète une diversification des usages de l’intelligence artificielle, allant de la santé à l’énergie, en passant par l’industrie et la sécurité.

    À travers ce dispositif, l’État cherche à structurer un portefeuille de projets capables de contribuer à l’évolution des capacités technologiques nationales, tout en favorisant l’émergence de solutions applicatives dans des secteurs identifiés comme prioritaires.


  • Déploiement de l’IA pour la logistique hospitalière : un AMI national ouvert jusqu’au 17 juillet 2026

    Un AMI centré sur la chaîne logistique des produits de santé

    La Direction générale de l’offre de soins (DGOS) publie la note d’information DGOS/NUM/2026/75 pour annoncer un appel à manifestation d’intérêt « exploration du potentiel de l’intelligence artificielle (IA) pour la gestion des stocks, la dispensation et à l’administration ». L’AMI vise les établissements sanitaires, publics ou privés, pour des projets couvrant la gestion des stocks de produits de santé et produits généraux, l’approvisionnement, la dispensation et l’administration, à l’exclusion explicite des outils d’IA d’aide à la prescription médicale.

    Cette action s’inscrit dans la stratégie IA en santé du ministère de la santé, des familles, de l’autonomie et des personnes handicapées, avec un périmètre valable en métropole et dans les Outre‑mer, hors Polynésie française, Nouvelle‑Calédonie et Wallis‑et‑Futuna. Les établissements intéressés doivent déposer leur dossier sur la plateforme demarche.numerique.gouv.fr avant le 17 juillet 2026, les résultats étant attendus au plus tard le 31 août 2026.

    Enjeux : efficience logistique et qualité de vie au travail

    La note rappelle que la transformation numérique est conçue comme un levier pour améliorer la qualité de vie au travail des professionnels, optimiser les processus et soutenir la soutenabilité de l’offre de soins. L’IA est appelée à intervenir sur plusieurs leviers : réduction du temps consacré à la gestion logistique, amélioration de la disponibilité des produits critiques en limitant les ruptures, pilotage des seuils de réapprovisionnement et sécurisation de la chaîne d’approvisionnement, diminution du gaspillage et baisse du stress lié aux tensions d’approvisionnement.

    Les projets devront documenter les impacts financiers, qualitatifs et organisationnels, y compris les effets sur l’immobilisation des stocks, la péremption, la sécurité des soins et des chaînes d’approvisionnement, ainsi que la qualité de vie au travail des équipes utilisatrices. L’expérimentation en « vie réelle » doit permettre de capitaliser sur des expériences locales pour préciser conditions de réussite, critères d’éthique et de confiance, et modalités d’un déploiement à plus large échelle à moyen terme.

    Périmètre fonctionnel et cas d’usage unique

    L’AMI se concentre sur un cas d’usage unique : la gestion logistique allant de la gestion des stocks et de l’approvisionnement (produits de santé et produits généraux) jusqu’à la dispensation et l’administration. Les dossiers devront montrer comment la solution proposée s’intègre dans les processus existants, en articulant notamment pharmacie, logistique, unités de soins ou autres services concernés.

    Les thématiques prioritaires couvrent l’ensemble de la chaîne, depuis la collecte de données de consommation et de stock en temps réel jusqu’aux usages d’IA capables d’anticiper les besoins logistiques, tout en respectant les référentiels de sécurité et d’interopérabilité du numérique en santé. La question de l’acceptabilité par les professionnels est partie prenante, avec des indicateurs obligatoires de satisfaction des utilisateurs et d’impact financier.

    Modalités de participation et structure des dossiers

    L’AMI est ouvert à tous les établissements sanitaires, qu’ils candidatent seuls ou en groupement, éventuellement en partenariat avec des acteurs académiques, industriels ou associatifs. Le dossier de manifestation d’intérêt doit suivre le modèle décrit en annexe 1, comprenant notamment l’identification de l’établissement porteur, la description du contexte local, des objectifs recherchés et de la solution d’IA retenue.

    L’annexe 2 détaille le contenu du dossier de candidature : description de l’établissement et de son organisation (FINESS, effectifs médicaux, paramédicaux et non médicaux, unités concernées, activité 2025), contexte local, cas d’usage et objectifs de l’IA. Le candidat doit présenter la solution envisagée (nom, configuration, type de contrat, conditions d’implantation, adaptation du système d’information, conformité RGPD), les interopérabilités existantes ou à développer, les liens éventuels avec e‑dispotock et les autres financements mobilisés (AAP achat innovant, Hopen).

    Exigences techniques, réglementaires et d’interopérabilité

    Les dossiers doivent décrire les données mobilisées et les infrastructures techniques nécessaires : sources de données pour l’algorithme (historique de consommation, stocks en temps réel, données d’activité hospitalière), modalités de collecte, nettoyage, mise à jour, stockage, archivage, durée de conservation, anonymisation et suppression, ainsi que la fréquence d’alimentation ou de recalcul de l’IA. Les conditions d’hébergement et de stockage doivent respecter les principes de souveraineté numérique, avec un prestataire certifié pour l’hébergement de données de santé (HDS) en cas de SaaS ou d’hébergement externe.

    La note insiste sur la conformité RGPD, la mise en œuvre de mesures de cybersécurité, le chiffrement des données en transit et au repos. Le statut réglementaire de la solution doit être précisé : qualification éventuelle en tant que dispositif médical au titre du règlement (UE) 2017/745, marquage CE, classe de risque et organisme notifié, ainsi que niveau de risque au titre de l’AI Act (inacceptable, haut risque, limité, minimal) avec justification. Le porteur doit aussi démontrer la capacité d’interopérabilité avec les systèmes d’information hospitaliers et l’écosystème numérique en santé, fournir un plan d’intégration technique et, le cas échéant, des lettres d’engagement des éditeurs tiers.

    Gouvernance, évaluation et critères de sélection

    Les projets seront examinés par un comité réunissant représentants du ministère, experts en IA appliquée à la santé et professionnels de terrain. Les critères d’éligibilité incluent le portage par un établissement sanitaire, l’existence d’une solution d’IA disposant d’un marquage CE lorsque pertinente, l’inscription de la solution dans une trajectoire de conformité au règlement européen sur l’IA et l’intégration d’une évaluation des impacts sur les conditions de travail.

    Les critères de sélection portent sur la pertinence du projet, l’interopérabilité avec les systèmes d’information internes, la maturité de la solution, le réalisme de la mise en œuvre, la robustesse de l’évaluation, la capacité de généralisation et de transfert, ainsi que la qualité des indicateurs de performance technique et d’acceptabilité (satisfaction utilisateurs, impact financier). Les établissements devront transmettre ces indicateurs à la DGOS et à leur ARS à T0, M6 et M12, dans le cadre d’une méthodologie d’expérimentation structurée, incluant équipe projet, compétences, formations, audits et contrôles de qualité.

    Sur le plan de la gouvernance, les candidats doivent démontrer l’intégration du projet dans les orientations institutionnelles, l’adhésion des directions de soins et des instances (CSE, CSIRMT), préciser le pilotage, la composition du comité projet, la feuille de route, le calendrier, le budget prévisionnel, ainsi que la démarche éthique (comité ou procédure de validation, charte d’utilisation). En contrepartie, les projets retenus bénéficieront d’une subvention unique pour l’implémentation de la solution, d’une mise en réseau avec d’autres expérimentations, d’un partage d’expertises techniques, juridiques et organisationnelles, et d’une valorisation des résultats au niveau national.