alexandre

  • DCT, IA, eTMF, eCOA : comment les solutions numériques redessinent la chaîne de valeur des essais

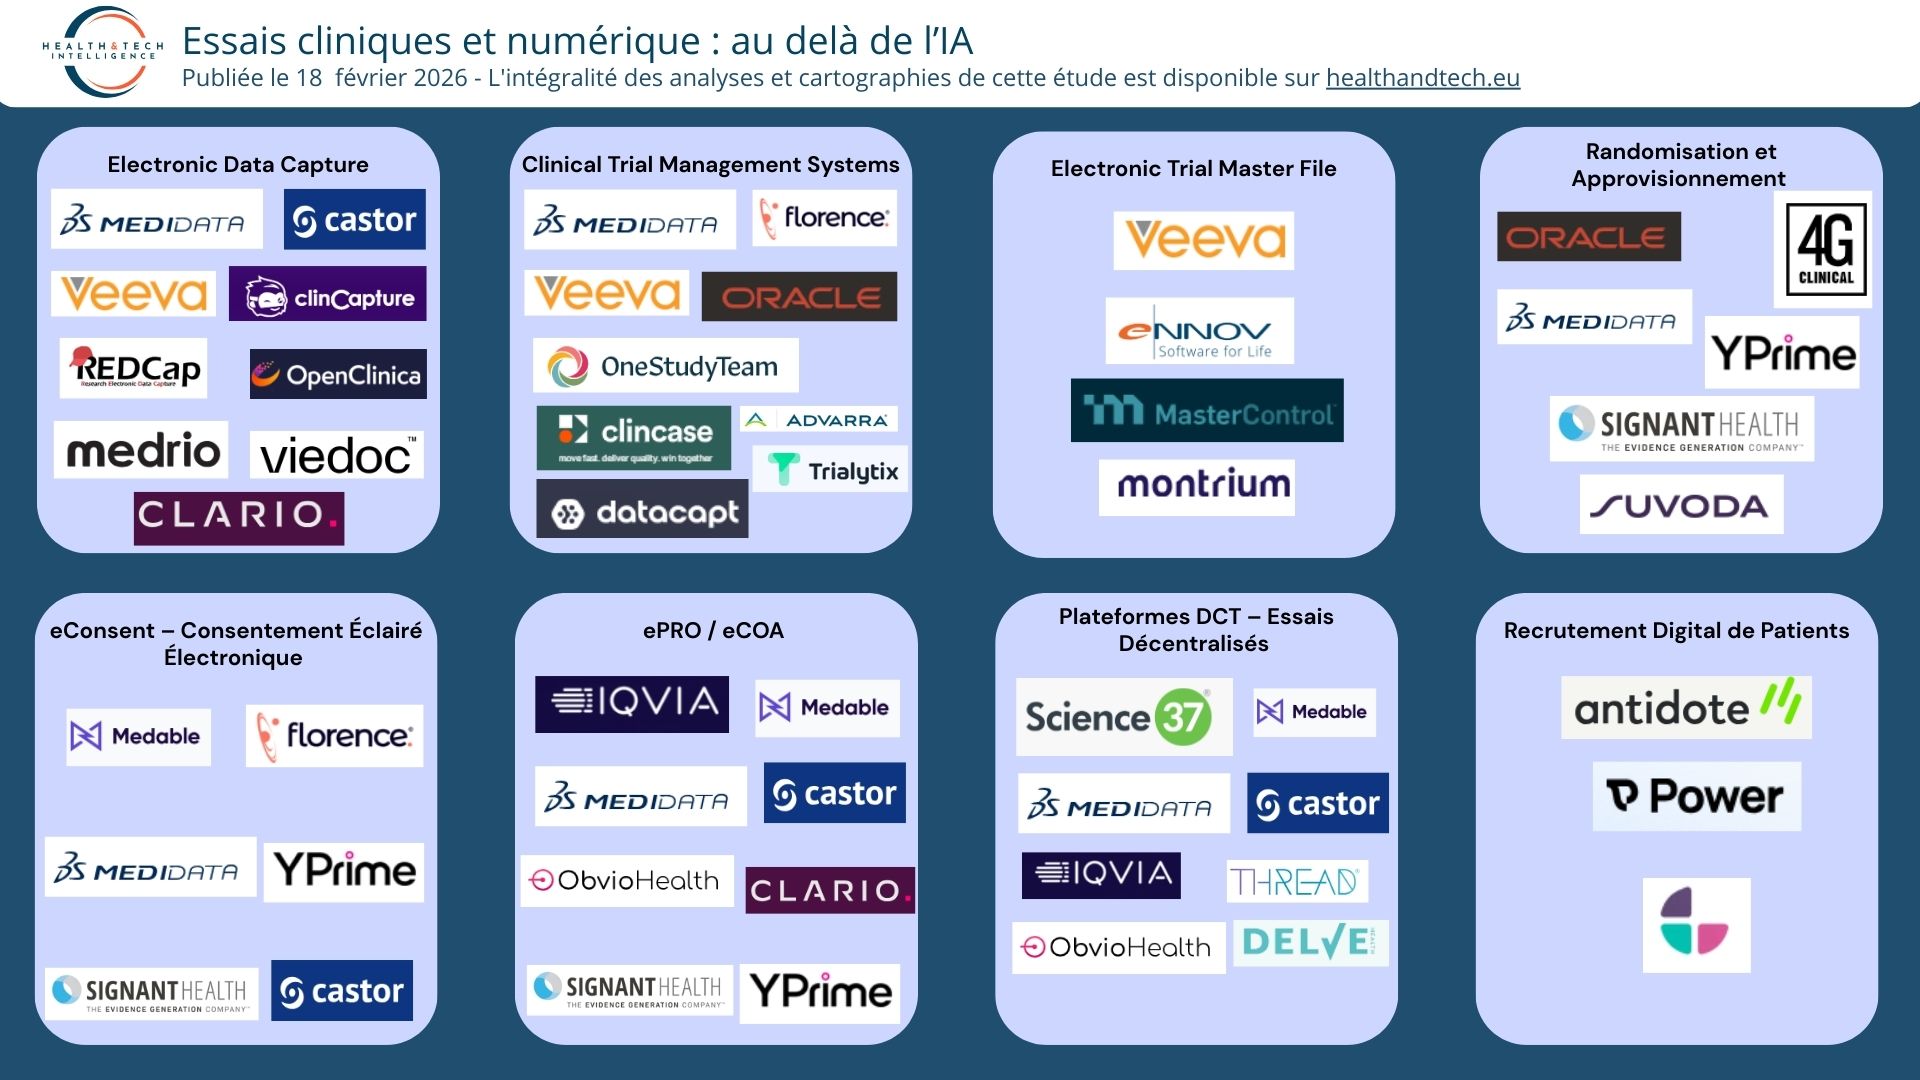
    Les solutions numériques pour les essais cliniques, même hors IA,  sont désormais présents dans toute la chaîne de valeur, en incluant des briques spécialisées (Electronic Trial Master Fils , eConsent, randomisation, recrutement patient). Certains acteurs cherchent un positionnements complet sur la chaine de valeurs, tandis que d’autres cherchent un positionnement plus spécialisé.

    • Medidata, Oracle Clinical One, Veeva, IQVIA et Medable se positionnent comme plateformes cliniques « end‑to‑end » unifiant données, opérations d’étude et, parfois, lien avec les données de soins (EHR, RWE).
    • Des solutions comme Castor, Viedoc, Medrio, OpenClinica, ClinCapture ou REDCap se concentrent en priorité sur l’EDC (Electronic Data Capture), l’eCOA/ePRO (electronic Clinical Outcome Assessmentet/electronic Patient‑Reported Outcome ) la gestion de données, avec une montée en gamme vers le DCT et l’intégration multi‑sources.

    • D’autres acteurs se spécialiseront dans des maillons précis : gestion documentaire réglementaire (Veeva eTMF, MasterControl, Montrium), randomisation et supply (4G Clinical, Suvoda, YPrime), imagerie et endpoints numériques (Clario, Signant, WCG), ou encore recrutement et essais décentralisés (Science 37, Medable, ObvioHealth, …).

    Catégorie clé Exemples d’acteurs Rôle principal dans l’essai clinique
    Plateformes cliniques unifiées Medidata, Oracle Life Sciences, Veeva, IQVIA, Medable Orchestration globale des études, data platform, DCT, analytics avancés.
    EDC / eCOA / ePRO Castor, Viedoc, Medrio, OpenClinica, ClinCapture, REDCap Capture structurée des données, ePRO/eCOA, monitoring, reporting temps réel.
    DCT / essai virtuel Medable, Science 37, ObvioHealth, THREAD, Delve Health, Care Access Visites à distance, capteurs connectés, logistique à domicile, opérations décentralisées.
    Recrutement & engagement patient Antidote, CitrusLabs, WithPower, Care Access Identification, pré‑screening et activation des patients à grande échelle.
    eTMF / gestion qualité & conformité Veeva eTMF, Ennov, MasterControl, Montrium Dossier maître de l’essai, gestion documentaire réglementaire, qualité/GxP.
    Randomisation & supply 4G Clinical, Suvoda, YPrime IRT/IWRS, gestion des traitements, chaîne d’approvisionnement de l’étude.
    Imagerie, eCOA avancé, endpoints Clario, Signant, WCG Imagerie, endpoints digitaux, eCOA complexe, services de centralisation.

    Le paysage est polarisé entre quelques leaders globaux de plateforme et  des acteurs spécialisés ou régionaux, ce qui structure fortement la dynamique concurrentielle.

    Leaders de plateformes cliniques intégrées :

    • Medidata : plateforme unifiée dédiée à la recherche clinique (data management, trial management, patient engagement, DCT), avec un dataset propriétaire massif reliant des milliers d’études, plus de 11 M de patients et une implication dans environ 26% des démarrages d’essais sponsorisés et une majorité d’AMM FDA récentes;

    • Veeva : « industry cloud for life sciences » couvrant clinique, réglementaire, qualité, sécurité et commercial, avec une forte intégration eTMF et qualité, et un positionnement PBC orienté partenariat long terme avec l’industrie;

    • Oracle Life Sciences / Clinical One : extension d’une offre IT globale vers la recherche clinique, visant la consolidation des données et processus, avec une mise en avant de la robustesse technologique et de l’intégration avec d’autres solutions Oracle;

    • IQVIA : combinaison unique de données massives, techno et capacité CRO, avec la promesse de « reimaginer » le développement clinique via des solutions flexibles connectant data, technologie et expertise humaine;

    • Medable : plateforme DCT centrée sur eCOA, eConsent, capteurs connectés et remote monitoring, avec un virage affirmé vers l’« agentic AI » pour automatiser tâches, TMF et monitoring;

    Acteurs EDC / eClinical « best‑of‑breed » :

    • Castor, Viedoc, Medrio, OpenClinica, ClinCapture, Clincase, Datacapt ou Trialytix adressent l’EDC, l’ePRO/eCOA, parfois l’eConsent et le DCT, avec une proposition de valeur axée sur l’ergonomie, la flexibilité et la conformité (21 CFR Part 11, ICH GCP, GDPR/HIPAA dans le cas de Castor);

    • REDCap (Project REDCap) occupe historiquement un rôle majeur dans la recherche académique et les registres, souvent via des modèles open‑source ou institutionnels, complémentaire aux solutions commerciales;

    Spécialistes du document, de la qualité et du réglementaire

    • Veeva eTMF, Ennov, MasterControl et Montrium se situent plutôt côté gestion documentaire, qualité et conformité GxP, mais deviennent critiques dans la numérisation complète des essais (TMF électronique, QMS, workflows réglementaires);

    1. Spécialistes DCT, eCOA avancé et endpoints numériques;

    • Medable, Science 37, ObvioHealth, THREAD, Delve Health, Care Access ou Clinical Ink se positionnent comme opérateurs d’essais virtuels ou fournisseurs de technologie DCT, intégrant eConsent, télésurveillance, visites vidéo et réseau de sites décentralisés;

    • Clario (ex‑ERT), Signant, WCG, YPrime et 4G Clinical adressent les besoins plus techniques : eCOA complexe, imagerie, endpoints digitaux, randomisation et supply, souvent en interface avec les EDC/CTMS des grands éditeurs;

    1. Plateformes de recrutement et engagement patient

    • Antidote, CitrusLabs, WithPower et certains acteurs DCT (Science 37, Care Access) mettent en avant la capacité à identifier, pré‑screen et engager des patients via des canaux digitaux, en lien avec sponsors et sites;

    4 Principales tendances technologiques et opérationnelles

    Les informations des éditeurs convergent vers quatre tendances structurantes pour les 3–5 prochaines années.

    1. Plateformes unifiées et intégration bout‑en‑bout

    • Les leaders revendiquent une « unified platform » pour réduire la fragmentation entre data management, trial management, engagement patient, eTMF et qualité. Medidata insiste sur une plateforme unique dédiée à la recherche clinique, couvrant data, trial, patient et evidence generation, avec des capacités DCT intégrées.

    • Veeva et Oracle mettent en avant l’intégration cross‑fonctionnelle (clinique, réglementaire, qualité, safety, commercial), ce qui facilite la continuité du médicament de la R&D au lancement.

    • Castor illustre la convergence EDC + eConsent + ePRO + DCT dans une même interface, avec intégration multi‑sources (capteurs, autres vendors).

    1. Décentralisation des essais (DCT) et hybridation

    • Medable, Science 37, ObvioHealth, THREAD, Castor et d’autres positionnent le DCT comme réponse structurelle à la complexification des études et aux contraintes de recrutement et de rétention, avec eConsent, ePRO, visites à distance, capteurs et home health.

    • La promesse clé est l’amélioration de l’expérience patient et la réduction des délais grâce à une collecte de données continue et à la réduction des visites sur site.

    1. Automatisation, analytics avancés et IA (dont agentic AI)

    • Medidata capitalise sur un dataset unique (études, patients, taux d’AMM FDA) pour proposer des analytiques, benchmarks et capacités de génération d’évidence sur une même plateforme.

    • Medable met au cœur de sa stratégie l’« agentic AI » pour supprimer les « white spaces » du développement clinique, automatiser TMF, eCOA design et monitoring (CRA Agent, TMF Agent, Agent Studio).

    • IQVIA et les grands éditeurs s’appuient sur leurs volumes de données propriétaires pour accélérer la sélection des sites, optimiser les protocoles et réduire les risques opérationnels.

    1. Conformité, sécurité et qualité by design

    • Les plateformes mettent en avant la conformité réglementaire (ex. Castor : 21 CFR Part 11, ICH GCP, GDPR, HIPAA, ISO 27001/9001, stockage sécurisé de données sensibles) comme facteur différenciant, notamment dans un contexte d’intégration de données RWD/RWE.

    • Les solutions de type Veeva eTMF, Ennov, MasterControl et Montrium se positionnent comme backbone qualité/réglementaire pour digitaliser les processus et sécuriser inspections et audits.

     Segmentation marché : sponsors, CRO, type d’étude et géographies

    Les propositions de valeur sont systématiquement segmentées par type de client (pharma, biotech, medtech, CRO, académique) et par modèle d’essai (traditionnel, hybride, DCT).

    • Pharma & biotech : cible prioritaire des plateformes globales (Medidata, Veeva, Oracle, IQVIA, Medable), avec un discours sur la réduction du time‑to‑market, la standardisation globale et l’exploitation d’analytics avancés.

    • CRO : double rôle de client et de partenaire, Medidata mentionnant par exemple des CRO s’appuyant sur Rave et ses modules eCOA/ePRO pour délivrer des services à haute valeur ajoutée.

    • Dispositifs médicaux & diagnostics : Castor revendique explicitement une couverture du cycle de vie medtech/diagnostic, du développement à la mise sur le marché, avec des capacités adaptées aux études post‑market et RWE.

    • Recherche académique : REDCap et des plateformes comme Castor ciblent les universitaires avec des modèles plus flexibles, UX simplifiée et coûts maîtrisés, ce qui crée un continuum entre recherche académique et industrielle.

    D’un point de vue géographique, l’offre met l’accent sur :

    • La couverture internationale (Medidata, Medable, IQVIA, Veeva, Oracle), avec capacités multilingues et opérations sur plus de 100 pays pour certains, afin de gérer les essais globaux.

    • Des acteurs comme Castor ou Science 37 qui soulignent une implantation et une adoption forte en Europe et Amérique du Nord, avec une montée en puissance sur les essais hybrides post‑COVID‑19.

     Facteurs clés de succès et avantages compétitifs

    Les éléments mis en avant par les éditeurs permettent d’identifier plusieurs facteurs clés de succès pour les solutions numériques d’essais cliniques.

    Ampleur et qualité du dataset clinique

    • Medidata met en avant plus de 25 ans d’historique, un volume d’études couvrant des milliers d’essais dans 140+ pays et un rôle dans une grande part des AMM FDA récentes, ce qui constitue un avantage défendable pour les analytiques, benchmarks et modèles d’IA.

    • IQVIA s’appuie sur des petabytes de données propriétaires et un suivi d’une large part des ventes pharmaceutiques mondiales, renforçant sa capacité de modélisation.

    Intégration fonctionnelle et expérience utilisateur

    • Le discours des plateformes insiste sur le fait de « rassembler sites, patients et sponsors sur une même plateforme », avec un focus sur UX (Medable : « best‑in‑class user experience », cloud‑agnostic, API unique) et sur la réduction des interfaces multiples pour les équipes.

    • Castor met en avant une interface intuitive, un self‑service pour la construction des études, et un support proactif pour garantir le succès des études.

    Capacité à supporter les DCT et la flexibilité des modèles d’essai

    • Les solutions capables de gérer facilement des modèles hybrides (combinaison visites site / remote, capteurs, eConsent) prennent un avantage, en particulier Medable, Science 37 et Castor avec leurs modules DCT.

    Proposition de valeur IA / automatisation crédible

    • Medable illustre une stratégie IA très explicite via Agent Studio, CRA Agent et TMF Agent, avec des promesses chiffrées (ex. réduction de réunions, accélération de la configuration eCOA), ce qui renforce son positionnement innovant.

    • Les acteurs disposant d’un large historique de données (Medidata, IQVIA, potentiellement Oracle/Veeva) sont structurellement bien placés pour proposer des modèles plus performants et des cas d’usage d’IA de plus en plus avancés.

    Confiance réglementaire et sécurité des données

    • Les certifications (21 CFR Part 11, ICH GCP, GDPR, HIPAA, ISO 27001/9001) et la capacité à supporter audits/inspections sont des pré‑requis, particulièrement pour les sponsors mondiaux et les autorités. Castor en fait un axe de différenciation explicite.

    • Les solutions eTMF et qualité (Veeva, Ennov, MasterControl, Montrium) deviennent des partenaires incontournables dès que les sponsors cherchent à unifier IT clinique et qualité.

    Enjeux stratégiques pour sponsors, CRO et établissements

    Pour un sponsor, un CRO ou un réseau hospitalier, le choix et l’orchestration de ces solutions numériques impliquent plusieurs arbitrages stratégiques.

    • Make or buy / standardisation vs best‑of‑breed : faut‑il adopter une plateforme clinique intégrée (Medidata, Veeva, Oracle, IQVIA, Medable) comme backbone, ou combiner plusieurs solutions spécialisées (EDC, eCOA, eTMF, IRT, DCT) avec un effort interne d’intégration et de gouvernance data.

    • Stratégie DCT : définir des cas d’usage prioritaires (télésurveillance, visites vidéo, eConsent, capteurs pour endpoints digitaux) et choisir des partenaires DCT capables de co‑concevoir des protocoles adaptés, tout en maîtrisant les implications réglementaires et opérationnelles.

    • Politique data & IA : tirer parti des capacités analytiques (Medidata, IQVIA, Medable, Oracle) pour optimiser protocoles, design adaptatifs, sélection de sites et gestion des risques, tout en gardant la maîtrise de la propriété et de la valorisation des données d’essai.

    • Gouvernance réglementaire et qualité : articuler solutions eTMF/QMS (Veeva, Ennov, MasterControl, Montrium) et plateformes d’étude pour garantir la cohérence documentaire, la traçabilité et la capacité d’audit dans un environnement de plus en plus numérique.

    En synthèse, le marché des solutions numériques pour essais cliniques se structure autour de quelques plateformes cliniques intégrées et d’un écosystème dense de solutions spécialisées, avec comme lignes de force la plateformisation, les DCT, l’IA et la convergence entre clinique, réglementaire et qualité.
     

  • OUTSCALE et Cerba HealthCare lancent une plateforme cloud souveraine pour 650 laboratoires de biologie médicale

    Une alliance autour d’une infrastructure souveraine

    OUTSCALE, marque de Dassault Systèmes, annonce un partenariat avec Cerba HealthCare pour développer une solution centralisée de prise en charge des patients, dédiée aux laboratoires de biologie médicale. Baptisée “OUTSCALE Healthcare Sovereign Platform”, cette plateforme est conçue pour être déployée dans plus de 650 laboratoires Cerba HealthCare, la solution repose sur une infrastructure Cloud souveraine certifiée HDS et qualifiée SecNumCloud. Elle place la sécurité et la souveraineté des données au cœur du modèle et permet de traiter jusqu’à 100 000 patients par jour.

    Répondre aux contraintes industrielles et réglementaires

    Les laboratoires de biologie médicale sont confrontés à une croissance rapide des volumes de données, à des exigences réglementaires strictes et à des attentes des patients. OUTSCALE a conçu une solution capable d’optimiser la productivité, d’améliorer la fiabilité et d’assurer la conformité des traitements de données. La plateforme repose sur un catalogue d’analyses harmonisé et une architecture évolutive, facilitant l’interopérabilité entre les entités du groupe Cerba HealthCare. Elle ambitionne de fluidifier les échanges entre sites et de standardiser les processus métiers sur l’ensemble du réseau.

    L’IA automatise certaines tâches administratives

    “OUTSCALE Healthcare Sovereign Platform” associe intelligence artificielle et expérience numérique pour améliorer simultanément le parcours des patients et le travail des professionnels de santé. Pour les patients, elle offre un parcours digital continu, allant de la prise de rendez-vous jusqu’à la consultation des résultats. Pour les biologistes et personnels de laboratoire, l’intégration de l’IA automatise certaines tâches administratives et facilite l’interprétation des prescriptions médicales.

    Philippe Miltin, CEO d’OUTSCALE, souligne que cette collaboration illustre la concrétisation d’une santé numérique souveraine conciliant innovation et performance industrielle. De son côté, Julien Samson, CEO de Cerba HealthCare, précise que la solution répond à un double objectif : sécuriser les actifs numériques du groupe et renforcer la relation de confiance avec les patients, dans une logique de prévention et d’accompagnement sur le long terme.

    De nouvelles fonctionnalités visées

    La coopération entre les deux acteurs s’inscrit dans une stratégie évolutive. OUTSCALE prévoit d’enrichir progressivement la plateforme avec de nouvelles fonctionnalités : détection de tendances pour une détection plus précoce des pathologies chroniques, déploiement de jumeaux virtuels de patients (virtual twins) et création de passerelles vers la recherche clinique et les essais thérapeutiques. Cette orientation confirme la volonté du groupe Dassault Systèmes d’intégrer le numérique souverain dans les modèles de santé, tout en soutenant l’évolution du diagnostic vers une médecine plus préventive.

  • Eurobiomed affiche 302 M€ en 2025 et structure trois filières en HealthTech

    105 M€ pour Adcytherix, rachat d’ImCheck, commercialisation de MedinCell, Eurobiomed dresse son bilan 2025

    Eurobiomed, cluster de la filière HealthTech couvrant notamment Toulouse, Montpellier, Nice, Sophia Antipolis et Marseille, publie un bilan 2025 marqué par une augmentation des financements et de l’accompagnement malgré un contexte jugé exigeant pour les entreprises de santé.

    Les membres du cluster ont obtenu 302 M€ de financements publics et privés, dont 142 M€ pour 22 projets de R&D (dont 100 M€ via France 2030) et 160 M€ de capitaux privés. Cette dynamique se concrétise par plusieurs opérations emblématiques :

    • MedinCell a amorcé la commercialisation aux États-Unis d’un traitement injectable à action prolongée.
    • ImCheck Therapeutics a été rachetée par Ipsen et Adcytherix a réalisé une levée de 105 M€ en série A, présentée comme la plus importante pour une biotech française en 2025.

    Le cluster basé sur un modèle d’un accompagnement associant stratégie, ingénierie de projet, accès aux financements et connexions cliniques et industrielles revendique 432 adhérents. Eurobiomed s’appuie sur un collège d’environ 60 experts issus de l’industrie, du monde académique et de la recherche, en 2025, ce collège s’est enrichi d’un pool d’entrepreneurs et d’industriels expérimentés, parmi lesquels Pierre d’Epenoux (PDG d’ImCheck Therapeutics), ou Christine Guillem (PDG d’Angany).

    Invest In Biomed, un dispositif ciblé sur la levée de fonds

    Pour répondre à la sélectivité des financements, Eurobiomed a structuré une offre de programmes premium adaptés aux différents stades de maturité, dont Invest In Biomed, centré sur les stratégies de levée de fonds.

    En 2025, ce programme a réuni 9 entreprises innovantes et 37 investisseurs spécialisés, avec plus de 130 rendez-vous BtoB, autour d’un parcours articulé sur le diagnostic stratégique, la compréhension des attentes des investisseurs et la structuration de la proposition de valeur. Eka Surgery, qui développe une plateforme d’intelligence artificielle pour assister les chirurgiens, a engagé des discussions avec des partenaires financiers, tandis que Circle Safe, issue d’une promotion précédente d’Invest In Biomed, a levé 8 M€ en 2025 pour sa solution de sécurisation des procédures d’ablation de la fibrillation atriale.

    Immunothérapie, dermatologie et santé numérique pour 2025–2026

    Eurobiomed structure désormais son action autour de trois filières : immunothérapies et médecine régénérative, santé numérique et dermatologie.

    Les immunothérapies et la médecine régénérative, portées notamment par le Marseille Immunology Biocluster, s’inscrivent dans le segment des thérapies innovantes, avec un marché pharmaceutique mondial estimé à plusieurs centaines de milliards de dollars. La santé numérique est décrite comme un levier transversal de transformation des systèmes de soins, adossé à un marché mondial évalué à plus de 400 milliards de dollars en 2025, stimulé par l’intelligence artificielle et les dispositifs médicaux connectés.​

    La filière dermatologie et sciences de la peau se situe à l’interface entre dermatologie médicale, cosmétique et biotechnologies, sur un marché skincare estimé à 178 milliards de dollars en 2025, dont 48 milliards pour les dermocosmétiques.​

    Skin Excellence, structurer la dermatologie et la santé de la peau

    Sur la base d’une cartographie de plus de 80 acteurs (startups, laboratoires académiques, industriels, établissements hospitaliers) et de près de 4 000 emplois en Occitanie et dans la région Sud, Eurobiomed a lancé Skin Excellence, projet de structuration international de la filière peau.

    L’initiative repose sur quatre axes : cartographie des acteurs, renforcement de la visibilité et du réseau, organisation d’événements et développement de projets d’industrialisation.

    Le lancement du site officiel Skin Excellence et des partenariats avec La Roche-Posay, Beiersdorf et Bioderma doit soutenir la mise en réseau et la visibilité de l’écosystème.
    Le premier Skin Summit a réuni près de 200 participants issus de plus de 10 pays et débouchera sur une seconde édition en 2027, tandis que le Tiers-Lieu d’Expérimentation Skin, dédié aux phases de test et de validation des innovations en santé de la peau, a obtenu un financement de 1 M€ via France 2030.

  • Marché de la prévention : la France à la croisée des chemins

    Insights :

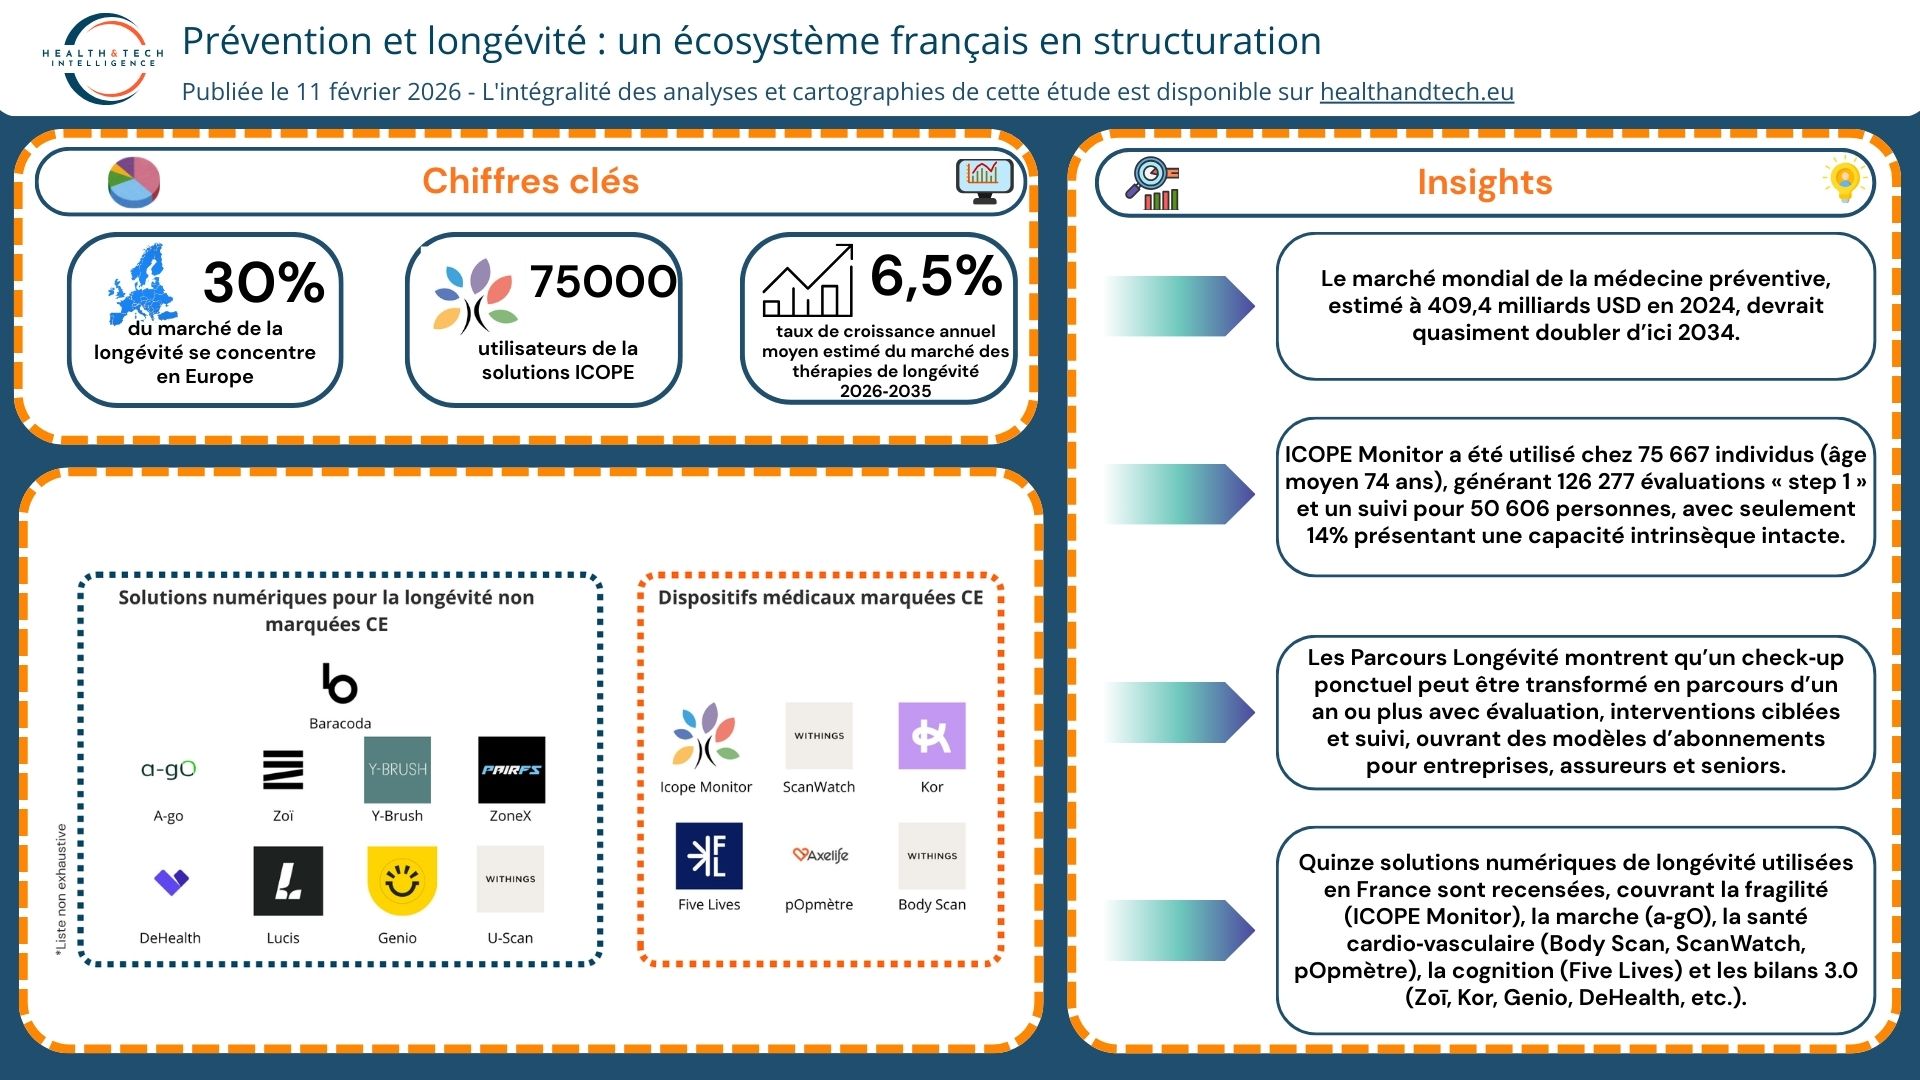
    • Le marché mondial de la médecine préventive, estimé à 409,4 milliards USD en 2024, devrait quasiment doubler d’ici 2034 avec une croissance annuelle moyenne de 8,74%, alors que l’Europe ne consacre que 3% de ses dépenses de santé à la prévention.
    • ICOPE Monitor a été utilisé chez 75 667 individus (âge moyen 74 ans), générant 126 277 évaluations « step 1 » et un suivi pour 50 606 personnes, avec seulement 14% présentant une capacité intrinsèque intacte.
    • Les Parcours Longévité montrent qu’un check‑up ponctuel peut être transformé en parcours d’un an ou plus avec évaluation, interventions ciblées et suivi, ouvrant des modèles d’abonnements pour entreprises, assureurs et seniors.
    • Quinze solutions numériques de longévité utilisées en France sont recensées, couvrant la fragilité (ICOPE Monitor), la marche (a‑gO), la santé cardio‑vasculaire (Body Scan, ScanWatch, pOpmètre), la cognition (Five Lives) et les bilans 3.0 (Zoī, Kor, Genio, DeHealth, etc.).
    • Seules 6 de ces 15 solutions sont marquées CE, soit environ un tiers, ce qui limite aujourd’hui le nombre d’outils disposant de garanties cliniques et réglementaires robustes.

    📌Longévité en France : jusqu’à 11 ans de vie gagnés sans maladie et un marché préventif à 800 Md USD

    En 2024, à 65 ans, les Français vivent en moyenne 10,5 ans sans incapacité pour les hommes et 11,8 ans pour les femmes, soit environ la moitié des années restantes vécues en bonne santé, avec un ralentissement de la progression depuis 2019. La France se classe 3ᵉ en Europe pour l’espérance de vie sans incapacité à 65 ans chez les femmes et 7ᵉ chez les hommes, mais seulement 9ᵉ et 11ᵉ à la naissance. Une combinaison de quatre à cinq facteurs de mode de vie favorables apporte jusqu’à 11 années supplémentaires sans cancer, maladies cardiovasculaires ni diabète chez les femmes et 7 ans chez les hommes à partir de 50 ans. Parallèlement, le marché mondial de la médecine préventive, évalué à 409,4 milliards USD en 2024, devrait quasiment doubler d’ici 2034, malgré le fait que l’Europe ne consacre encore qu’environ 3% de ses dépenses de santé à la prévention.

    👉 Plus de détails sur «Vieillir en bonne santé, un marché qui change d’échelle – Health & tech »


    📌 Biomarqueurs numériques : de l’index inflammatoire aux jumeaux numériques pour prédire la longévité

    Les biomarqueurs numériques combinent signaux biologiques, données de wearables et scores fonctionnels pour mesurer la longévité en santé, du Longevity‑Inflammation Index (0–100) aux trajectoires d’Intrinsic Capacity. Le L‑II agrège huit composantes (dont hs‑CRP, IL‑6, TNF‑α, HOMA‑IR, ratio TG/HDL) avec 20% de poids pour la CRP, et des régimes méditerranéens réduisent le hs‑CRP de 18 à 32%, augmentent la diversité microbienne de 6 à 28% et abaissent la mortalité de 23% sur 25 ans. ICOPE Monitor a suivi 75 667 personnes (126 277 évaluations) et montre que seulement 14% ont une capacité intrinsèque intacte, plus de 30% des troubles mnésiques et près de 28% des difficultés de mobilité, transformant ces scores en marqueurs précoces de fragilité. Les horloges biologiques IA, les digital twins et les environnements immersifs complètent ces approches en reliant réduction du stress, modulation immunitaire et prédiction de l’âge biologique, tout en posant des enjeux de validation, d’équité d’accès et de gouvernance des données.

    👉 Plus de détails sur «Biomarqueurs numériques de la longévité : architectures prédictives pour une santé durable – Health & tech»

    📌 Longévité en France : un écosystème encore fragmenté ».

    Les hommes passent en moyenne 17 ans et les femmes près de 21 ans en mauvaise santé en fin de vie, tandis que l’offre de longévité se disperse entre bilans premium, parcours territoriaux et projets hospitalo‑universitaires sans cadre commun. Les Parcours Longévité montrent qu’un check‑up peut devenir un suivi d’un an ou plus avec interventions ciblées, ouvrant des modèles d’abonnements pour entreprises, assureurs et seniors fondés sur la réduction des coûts hospitaliers. Les bilans premium et les jumeaux numériques créent un segment haut de gamme médicalisé permettant de fortes marges et la valorisation de la donnée via scoring de risque, plateformes SaaS et partenariats industriels. Mais la concentration de ces offres dans les grandes métropoles, les risques de surdiagnostic, le flou réglementaire et l’absence de standards nationaux font peser une menace de prévention à deux vitesses si la régulation, l’éthique et le partage de la valeur ne sont pas structurés rapidement.

    👉 Plus de détails sur «De la niche premium au pilier du système de santé : l’avenir de la longévité en France – Health & tech»


    📌Solutions numériques de longévité : 15 outils en France, seulement 6 marqués CE

    Les mutuelles passent d’une logique de remboursement à la modélisation du « capital santé » en s’appuyant sur des outils capables d’estimer l’âge biologique à partir de constantes physiologiques, de la marche, de l’imagerie et de la génétique. Quinze solutions sont recensées, de l’évaluation de la fragilité (ICOPE Monitor, a‑gO) et du risque de démence (Five Lives) au suivi cardio‑métabolique à domicile (Withings Body Scan, ScanWatch, pOpmètre) et aux bilans 3.0 intégrant génétique, épigénétique et Web3 (Zoī, Kor, Genio, DeHealth). Seules 6 solutions sur 15 sont marquées CE, avec 5 dispositifs de classe II (Diabeloop IIb, Cibiltech, BioSerenity, fonctions ECG/SpO2 de Withings en IIa) et plusieurs logiciels de classe I comme ICOPE Monitor, a‑gO et Five Lives. Le reste relève de services ou de « bien‑être », posant un enjeu majeur de distinction entre gadgets et dispositifs médicaux validés pour sécuriser les données, fiabiliser les mesures et guider les investissements des payeurs.

    👉 Plus de détails sur «Longévité : seulement un tiers des solutions numériques utilisées en France sont marquées CE – Health & tech»

  • De la niche premium au pilier du système de santé : l’avenir de la longévité en France

    En France, un homme passe en moyenne environ 17 ans et une femme près de 21 ans en mauvaise santé en fin de vie

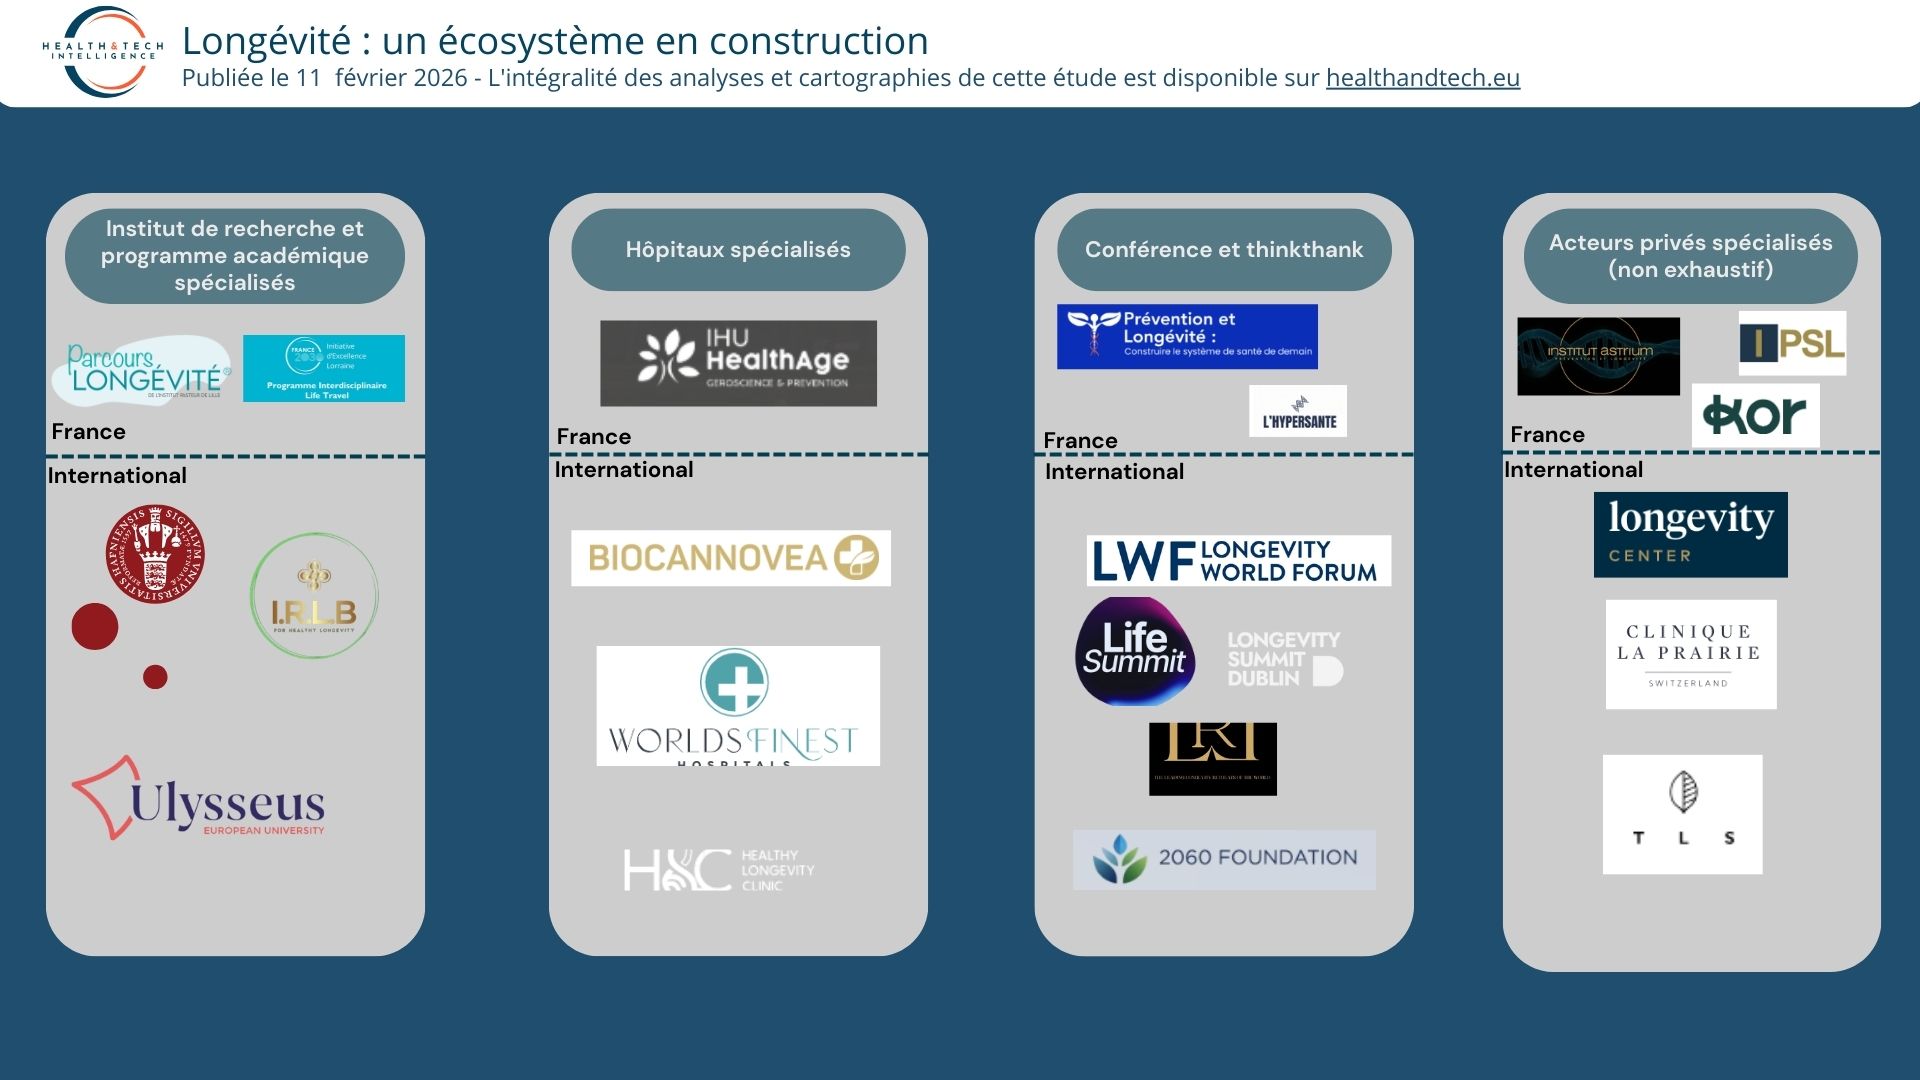
    L’écosystème de la longévité et de la prévention reste encore fragmenté, avec des initiatives pionnières mais peu articulées entre elles (IPSL, Institut Pasteur de Lille, Institut Astrium, Kor, IHU HealthAge, programmes universitaires, etc.). Les approches varient fortement selon qu’il s’agisse de bilans premium individuels, de parcours territoriaux structurés ou de programmes hospitalo‑universitaires, sans cadre commun de référence en termes d’indicateurs, de niveaux de preuve et de modèles de financement.

    Cette faible structuration tient largement à l’absence de doctrines claires sur la médecine de longévité, d’une part la frontière floue entre prévention médicale et « bien‑être », mais surtout, le système de santé français est tourné vers le curatif et non vers le préventif.

    Dans ce contexte, se dessinent néanmoins plusieurs familles d’acteurs : centres médico‑préventifs (IPSL, Centre Prévention Santé Longévité et Parcours Longévité de l’Institut Pasteur de Lille), offres de bilans premium (Montaigne Santé – ELSAN), programmes académiques (Life Travel, IHU HealthAge) et espaces de réflexion collective (Conférence Prévention et Longévité). L’enjeu est désormais de passer d’une juxtaposition d’initiatives à un véritable écosystème régulé.

    Opportunités principales

    Une prévention optimisée du mode de vie permettrait de réduire de manière significative la survenue de cancers, maladies cardiovasculaires et diabète de type 2, générant des économies potentielles considérables pour les systèmes de santé.

    Transition vers des parcours de longévité structurés et monétisables.

    Les dispositifs de type Parcours Longévité démontrent qu’il est possible de transformer un check‑up ponctuel en parcours longitudinal (un an et plus) intégrant évaluation, interventions ciblées et suivi. Cette logique ouvre des modèles économiques récurrents : abonnements de prévention pour entreprises et assureurs, packages « bien vieillir » pour seniors, contrats spécifiques pour hauts risques, avec une promesse de réduction de sinistralité et de coûts hospitaliers.

    Positionnement sur une offre premium médicalisée et régulée

    Les bilans premium (IPSL, Astrium, Montaigne Santé) montrent l’existence d’une demande solvable pour des bilans de longue durée, multiparamétriques, interprétés par des équipes spécialisées. Cette offre, si elle reste strictement arrimée à la médecine fondée sur les preuves, se place sur un segment haut de gamme distinct du « wellness » non régulé, permettant des marges élevées et un effet de marque pour les établissements hospitaliers et groupes privés qui la déploient.

    Valorisation stratégique de la donnée et de l’IA

    Les initiatives centrées sur les jumeaux numériques, la télésurveillance et l’IA (Astrium, Institute for Smarthealth, IHU HealthAge) préparent un modèle où la donnée devient un actif clé : scoring de risque, personnalisation des interventions, suivi fin des cohortes, démonstration d’impact médico‑économique. À terme, cela permet de développer des offres B2B (licences logicielles, plateformes SaaS pour hôpitaux et assureurs) et des partenariats avec l’industrie pharmaceutique sur l’évaluation des interventions préventives.

    Création de réseaux nationaux et de marques de référence

    Le déploiement en réseau (ex. Réseau Longévité, extension territoriale de parcours existants) illustre la possibilité de standardiser des protocoles et de diffuser des modèles éprouvés sur plusieurs régions. Cette logique de « franchise clinique » ou de réseau labellisé crée de fortes opportunités de croissance non seulement pour les initiateurs, mais aussi pour les hôpitaux partenaires qui deviennent sites pilotes ou centres de référence.

    Effet de levier sur la recherche et l’innovation territoriale

    Les programmes tels qu’IHU HealthAge ou Life Travel, et les conférences structurantes, offrent des plateformes pour capter des financements publics et privés, attirer des talents et tester de nouveaux modèles organisationnels. Pour les acteurs hospitaliers et les investisseurs, se positionner tôt sur ces hubs permet de bénéficier d’un effet d’anticipation : accès privilégié aux innovations, visibilité accrue et capacité à influencer les futures normes de la médecine de longévité.

    Risques majeurs

    Chiffre clé : les offres de bilans premium restent aujourd’hui très concentrées dans les grandes métropoles et auprès de populations solvables, traduisant un risque de prévention à deux vitesses.

    Risque de segmentation sociale et territoriale

    L’écosystème actuel reste centré sur des populations urbaines favorisées et des structures dotées de ressources importantes. Sans intégration avec la médecine de ville, la prévention institutionnelle et les dispositifs de droit commun, la médecine de longévité peut renforcer les inégalités, en réservant l’accès aux innovations préventives aux publics les plus aisés.

    Surdiagnostic, sur‑médicalisation et asymétrie d’information

    La multiplication d’examens avancés (imagerie, biomarqueurs, génomique) dans des bilans longs expose à des risques de surdiagnostic et de cascades d’examens invasifs, en particulier si les indications ne sont pas strictement encadrées. La frontière entre promesse de « longévité » et bénéfice clinique démontré reste parfois floue, ce qui peut générer des dérives marketing et entacher la crédibilité du champ.

    Flou réglementaire et insécurité juridique

    La régulation peine à suivre la vitesse d’innovation : qualification des dispositifs numériques, encadrement des biomarqueurs émergents, utilisation de la génomique, modèles de partage et de monétisation de la donnée, intégration dans les référentiels de prise en charge. Cette situation crée une insécurité pour les acteurs qui souhaitent investir massivement, ralentit le déploiement de solutions et peut décourager les établissements publics d’entrer dans le jeu.

    Fragmentation des standards et difficulté de passer à l’échelle

    L’absence de référentiels nationaux sur ce que doit être un parcours de longévité « de qualité » (contenu minimal, indicateurs de résultat, critères d’éligibilité, modalités de suivi) limite la comparabilité des offres et la reconnaissance par les payeurs. Chaque acteur développe son propre modèle, ce qui complique l’interopérabilité des systèmes d’information, l’agrégation de données et la construction de preuves à grande échelle.

    Enjeux éthiques, de données et d’acceptabilité sociale

    Les dispositifs reposant sur l’IA, la télésurveillance et la génomique soulèvent des questions fortes : consentement éclairé, réutilisation des données, risque de discrimination (assurabilité, emploi), biais algorithmiques. Une perception publique négative ou des scandales de données pourraient entraîner des restrictions réglementaires brutales, freinant l’ensemble du secteur.

    Synthèse et perspectives stratégiques

    L’écosystème français de la longévité et de la prévention apparaît aujourd’hui comme un archipel d’initiatives avancées mais encore peu structuré, principalement en raison d’un cadre réglementaire et normatif en retard sur l’innovation. Cette situation crée des tensions, mais ouvre aussi une fenêtre d’opportunité rare pour les acteurs capables de contribuer à définir les standards : contenus des parcours, niveaux de preuve, bonnes pratiques d’usage de la donnée et de l’IA, modèles de partage de valeur.

    Pour les dirigeants hospitaliers, la priorité est de se positionner rapidement, non pas seulement comme consommateurs de solutions, mais comme co‑architectes des futurs cadres de référence : participation à des réseaux (Réseau Longévité, hubs régionaux), expérimentation de parcours pilotes, contribution aux travaux scientifiques et éthiques. Pour les investisseurs, le potentiel économique est significatif sur les briques scalables (plateformes numériques, outils d’IA, réseaux de centres de longévité), à condition de s’allier à des acteurs cliniques crédibles et de gérer finement le risque réglementaire.

    Enfin, pour les médecins et équipes de soins, l’enjeu est de faire de cette médecine de la longévité une extension exigeante de la médecine fondée sur les preuves, et non un marché parallèle du bien‑être. La capacité collective à structurer l’écosystème autour de standards clairs, d’une régulation adaptée et de modèles économiques soutenables conditionnera le passage de la longévité en bonne santé d’une niche premium à un pilier stratégique du système de santé.

  • Télémédecine : entre promesse d’accès et fracture numérique

    Insights: 

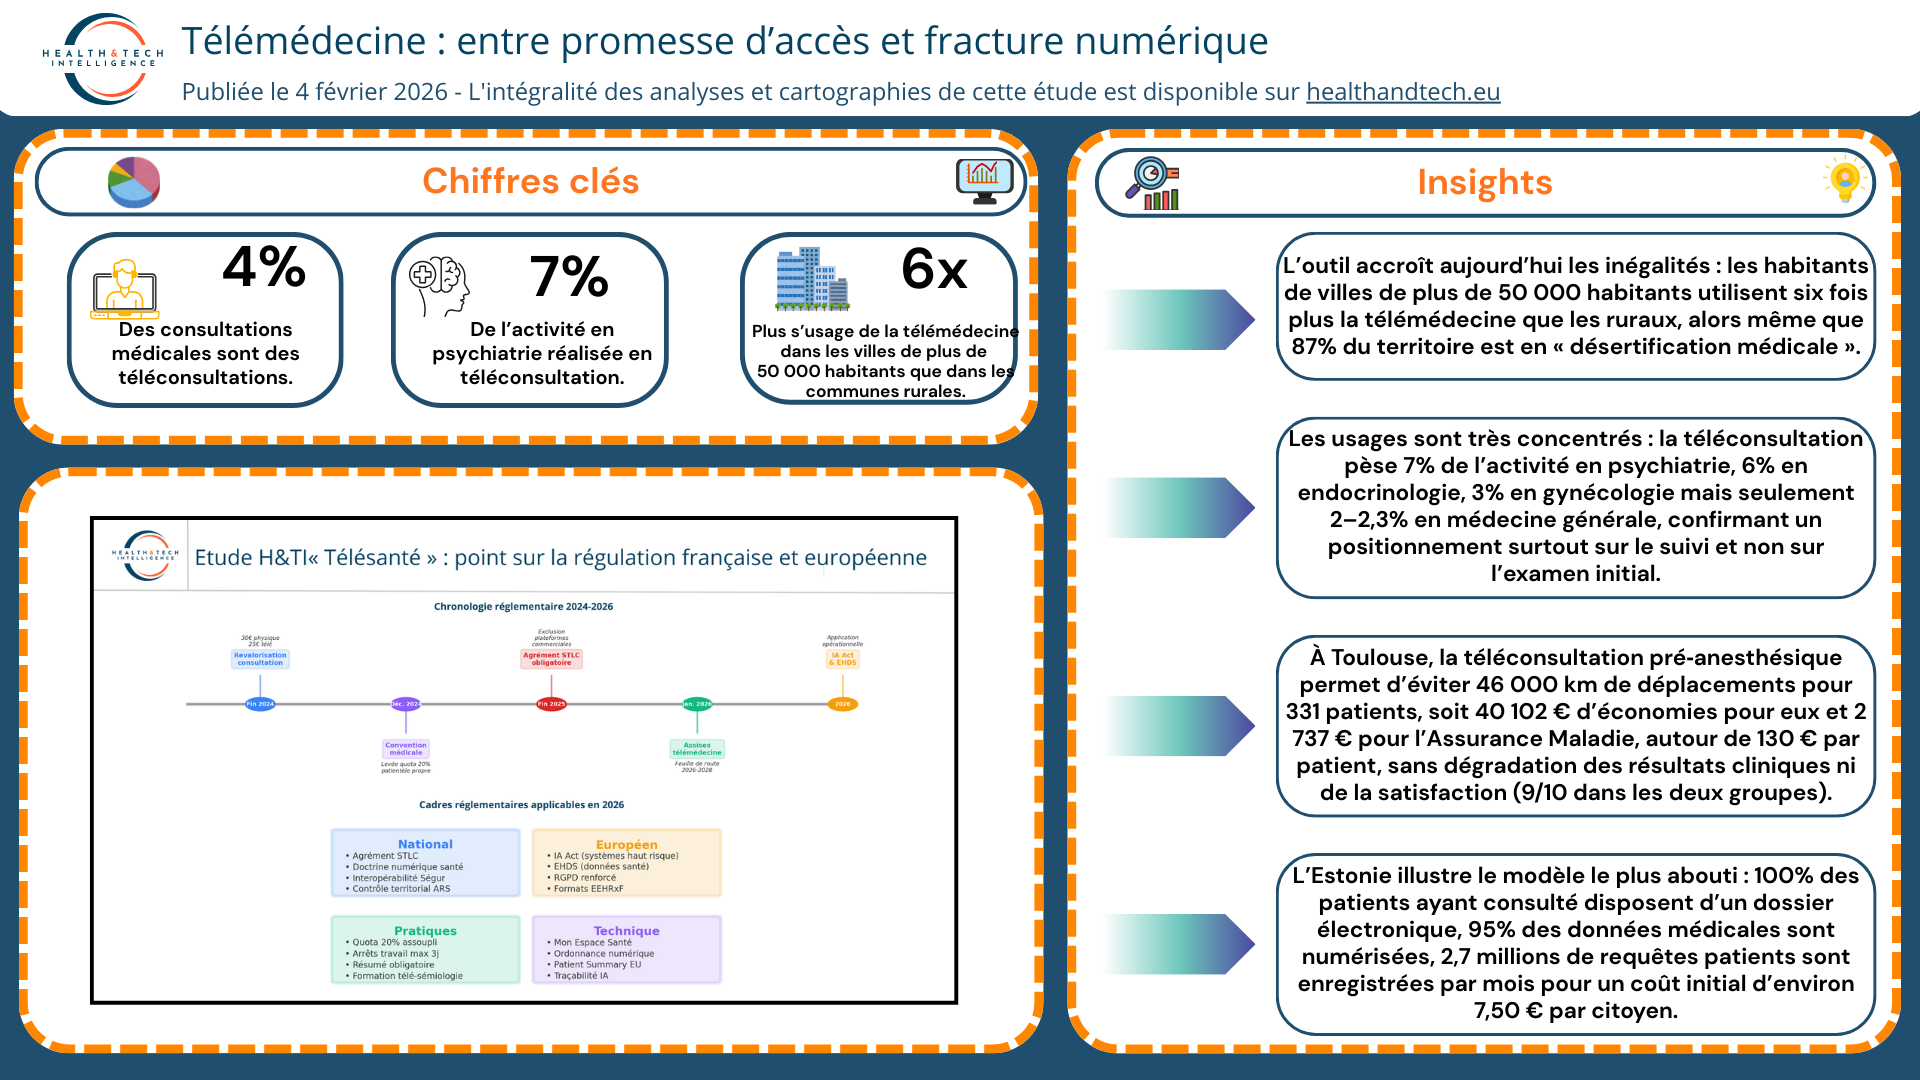
    • En France, 29% des Français ont déjà eu recours à la téléconsultation, mais celle‑ci ne représente encore qu’environ 4% de l’ensemble des consultations médicales, soit 1,2 million d’actes par mois et 69 millions entre 2020 et 2024 (1,7 Md€ remboursés).


    • Les usages sont très concentrés : la téléconsultation pèse 7% de l’activité en psychiatrie, 6% en endocrinologie, 3% en gynécologie mais seulement 2–2,3% en médecine générale, confirmant un positionnement surtout sur le suivi et non sur l’examen initial.


    • L’outil accroît aujourd’hui les inégalités : les habitants de villes de plus de 50 000 habitants utilisent six fois plus la télémédecine que les ruraux, alors même que 87% du territoire est en « désertification médicale ».


    •  À Toulouse, la téléconsultation pré‑anesthésique permet d’éviter 46 000 km de déplacements pour 331 patients, soit 40 102 € d’économies pour eux et 2 737 € pour l’Assurance Maladie, autour de 130 € par patient, sans dégradation des résultats cliniques ni de la satisfaction (9/10 dans les deux groupes).


    •  L’Estonie illustre le modèle le plus abouti : 100% des patients ayant consulté disposent d’un dossier électronique, 95% des données médicales sont numérisées, 2,7 millions de requêtes patients sont enregistrées par mois pour un coût initial d’environ 7,50 € par citoyen.


    📌« Téléconsultation en France : 69 millions d’actes, mais seulement 4% des consultations »

    En 2025, 29% des Français ont déjà téléconsulté, mais la téléconsultation ne représente encore qu’environ 4% des consultations médicales, soit 1,2 million d’actes par mois et 69 millions entre 2020 et 2024 pour 1,7 milliard d’euros remboursés. Les usages sont concentrés sur quelques spécialités (7% de l’activité en psychiatrie, 6% en endocrinologie, 3% en gynécologie, 2,3% en médecine générale) et restent très marqués socialement et géographiquement, les urbains des villes de plus de 50 000 habitants l’utilisant six fois plus que les ruraux. La fracture numérique exclut près de 16 millions de Français et plus de 500 communes en zones blanches, limitant l’impact en termes d’accès dans les territoires sous-dotés. Enfin, la part des téléconsultations réalisées par des médecins libéraux est passée de 96% à 55% entre 2020 et 2024, tandis que les sociétés de téléconsultation sont montées à 40%, révélant un modèle économique libéral fragilisé à 25 € l’acte.

    👉 Plus de détails sur «Téléconsultation : une innovation entrée dans les pratiques, encore loin de tenir toutes ses promesses – Health & tech»


    📌Téléconsultation : acceptabilité >80%, 130 € économisés par patient et −29 kg CO₂ par acte

    Les études coréenne, espagnole et française montrent une acceptabilité élevée de la télémédecine, avec plus de 80% de répondants prêts à l’utiliser, des WTU/WTP particulièrement fortes en psychiatrie (WTU 64,5%, WTP 27%) et une intention d’usage expliquant 60,7% de la variance de l’utilisation effective en Espagne. À Toulouse, 331 des 401 patients (82,5%) ont bénéficié d’une téléconsultation préanesthésique, générant 46 000 km évités, 40 102 € d’économies pour les patients et 2 737 € pour l’Assurance Maladie, soit environ 130 € d’économie globale par patient. L’empreinte carbone est réduite de 9 688 kg CO₂eq, soit 29,3 kg CO₂eq évités par patient, avec une baisse d’environ 99% des émissions liées à la consultation par rapport au présentiel. La revue SWOT met en parallèle ces bénéfices de coûts/temps et d’environnement avec des limites liées à l’absence d’examen physique (+15% d’erreurs diagnostiques en dermatologie), aux problèmes de connectivité et aux tensions organisationnelles et rémunératoires.

    👉 Plus de détails sur «Téléconsultation : la valeur économique est avérée dans les parcours programmés et à faible risque (revue de littérature) – Health & tech»


    📌Start-up de télémédecine : 34 M€ levés en 2025 

    En 2025, cinq start-up françaises de télémédecine ont levé 34 M€ : 3 M€ pour Ensweet, 2 M€ pour CardiaMetrics, 14 M€ pour RDS, 5 M€ pour Ad Scientiam et 10 M€ plus un marché public régional pour Rofim. Ensweet vise 60 000 patients par an à cinq ans dans la téléréadaptation cardiaque, alors que plus de 70% des 100 000 victimes annuelles d’accident cardiaque n’ont aujourd’hui accès à aucun programme, et a déjà montré qu’un patient sur deux n’aurait pas été réadapté sans ce modèle. RDS se positionne sur un marché mondial du monitorage des signes vitaux estimé à 15 milliards de dollars en 2025, avec une croissance annuelle de 15%, tandis que CardiaMetrics cible l’insuffisance cardiaque, première cause d’hospitalisation après 65 ans en France pour plus de 70 000 décès annuels. Rofim équipe déjà plus de 1 700 établissements et 70 000 professionnels et devient l’éditeur de la plateforme régionale TéléO en Occitanie, tandis qu’Ad Scientiam étend ses biomarqueurs digitaux au-delà de la sclérose en plaques grâce à un apport de 5 M€.

    👉 Plus de détails sur «34 millions d’euros et un marché public pour la télémédecine en 2025 – Health & tech»


    📌Télémédecine mondiale : 60% des pays déploient sans évaluation, 4,4 Md$ remboursés aux États-Unis

    L’analyse de 32 systèmes de santé montre que plus de 60% des pays déploient la télémédecine sans évaluation systématique, alors que seulement 37% des États de la région OMS/Europe mesurent vraiment leurs programmes, créant des zones d’ombre sur la sécurité, le coût‑efficacité et l’équité. Les pays leaders combinent une infrastructure numérique unifiée et un remboursement équivalent au présentiel : l’Estonie a 100% de dossiers patients numérisés, 95% de données médicales digitalisées et un coût de lancement de 7,50 € par citoyen, tandis que les États‑Unis ont versé 4,4 Md$ de remboursements Medicare avec 50% de cas de patients connus en 2025. L’Australie atteint 22,5% de population utilisatrice, 1,4 million d’appels au 1800MEDICARE dont 73% de consultations virtuelles, et investit 350,9 M AUD dans My Health Record plus 1,4 Md AUD dans 137 Urgent Care Clinics. À l’inverse, les économies à revenu faible ou intermédiaire (Bangladesh, Inde, pays africains) restent freinées par des infrastructures fragiles, une faible littératie numérique et l’absence de cadre réglementaire contraignant, malgré des initiatives comme les 500 000 téléconsultations de l’ISRO en Inde sur 20 ans.

    👉 Plus de détails sur «Télémédecine : 60% des pays déploient sans évaluation systématique, selon une analyse de 32 systèmes de santé – Health & tech »


    📌Assises de la télémédecine : 14 millions de téléconsultations, mais une dynamique en perte de vitesse 

    En 2025, la France enregistre environ 14 millions de téléconsultations, en dessous du pic de 17 millions de 2020, avec néanmoins plus de 17 000 médecins généralistes utilisateurs chaque mois (près d’un sur trois) et 270 000 actes de téléexpertise annuels, dont 60% réalisés par des libéraux. Les données confirment une hausse de près de 20% des téléconsultations en 2024 (13,9 millions d’actes), mais une diffusion très inégale : 55% des actes sont encore réalisés par des libéraux, tandis que les sociétés de téléconsultation atteignent 40%, avec seulement environ 2% de l’activité clinique des généralistes concernés. Les ateliers régionaux des Assises (sept thématiques, de la téléconsultation assistée aux publics vulnérables) ont mis en avant la nécessité de parcours hybrides, d’un fort accompagnement humain, de référentiels qualité/formation et d’une clarification du financement. Ils débouchent sur six grands axes de recommandations : simplifier les outils, renforcer la médiation, ancrer la télémédecine dans les organisations territoriales, garantir la qualité, clarifier la facturation et cibler les territoires sous-dotés pour réduire les inégalités d’accès.

    👉 Plus de détails sur «Assises : une télémédecine installée mais une dynamique ralentie – Health & tech»


    📌Téléconsultation 2026 : agrément STLC, IA Act et prix à 25 € refaçonnent le marché

    Entre 2024 et 2026, la fin de la période transitoire a imposé un agrément ministériel aux sociétés de téléconsultation, excluant du remboursement les plateformes n’ayant pas validé leurs nouveaux statuts éthiques et leur solidité technique, tandis que l’absence d’intégration à Mon Espace Santé ou à l’ordonnance numérique devient éliminatoire. Un paradoxe tarifaire est assumé : la consultation présentielle a été revalorisée à 30 € fin 2024, tandis que la téléconsultation reste à 25 €, même si la Convention médicale 2024‑2029 a levé le quota de 20% d’activité à distance pour la patientèle propre afin de favoriser le suivi hybride. La nouvelle feuille de route nationale privilégie la téléconsultation assistée en pharmacies ou cabines, encadre les lieux d’implantation, bloque automatiquement les arrêts de travail de plus de trois jours via des logiciels certifiés et revalorise la téléexpertise à 23 € pour soutenir des relais de croissance plus vertueux. À l’échelle européenne, l’EHDS et l’IA Act classent la plupart des modules d’IA de triage et d’aide au diagnostic en « haut risque », imposant transparence, traçabilité, supervision humaine et adoption de formats comme EEHRxF et MyHealth@EU, faisant de la conformité réglementaire le nouveau moteur de compétitivité internationale.

    👉 Plus de détails sur «Régulation de la téléconsultation en 2026 : le défi de la maturité industrielle et souveraine – Health & tech »

  • 34 millions d’euros et un marché public pour la télémédecine en 2025

    Dans le cadre de son étude sur la télémédecine, Health&Tech Intelligence vous propose de faire un point sur les opérations financières de ces douze derniers mois dans ce secteur.

    Ensweet lève 3 millions d’euros et vise une prise en charge par l’Assurance Maladie

    Ensweet, basée à Lille, développe une solution de téléréadaptation cardiaque active à domicile, complémentaire de l’hôpital, dans un contexte où plus de 70% des 100 000 Français victimes chaque année d’un accident cardiaque n’accèdent à aucun programme de réadaptation, alors même que ces programmes réduisent nettement mortalité et réhospitalisations. La MedTech combine application patient, plateforme soignants et kit connecté (vélo, capteurs) pour proposer un suivi hybride, interopérable avec les centres de soins de suite, afin d’ajuster le lieu et l’intensité de la prise en charge selon le niveau de risque. L’enjeu est autant clinique que médico‑économique : désaturer les structures, diminuer les coûts de transport et de temps soignant, et améliorer l’adhésion et la reprise d’activité, une étude sur 1 500 patients montrant qu’un sur deux n’aurait pas eu accès à la réadaptation sans ce modèle, avec 30% de reprises professionnelles en cours de programme et aucun incident rapporté. La levée de 3 millions d’euros de mai 2025 menée notamment par Mutuelles Impact et AG2R LA MONDIALE, doit permettre de changer d’échelle, avec un objectif de 60 000 patients par an à cinq ans et un alignement stratégique sur la future prise en charge par l’Assurance Maladie d’ici fin 2026.

    Rofim : 10 millions levés et un marché du GRADeS Occitanie

    Rofim, medtech marseillaise spécialisée en télémédecine hospitalière, propose une plateforme intégrant plusieurs modules (téléexpertise, téléconsultation, e‑RCP, téléassistance, DCC) et équipe déjà plus de 1 700 établissements et 70 000 professionnels, avec un ancrage fort en Outre‑mer. La levée de fonds de 10 millions d’euros de septembre 2025 a été soutenue par la Banque des Territoires, Orange Ventures Impact, Région Sud Investissement et de nouveaux investisseurs comme CAAP Création. Elle doit financer l’internationalisation, le renforcement des équipes (environ 50 collaborateurs) et l’intégration accrue de l’intelligence artificielle dans les différents usages de télémédecine. Le même mois Rofim a été sélectionné comme nouvel éditeur de TéléO, la plateforme régionale de téléexpertise et de transfert d’imagerie portée par le GRADeS e‑santé Occitanie, au terme d’un processus associant ARS, établissements et professionnels de santé. Le nouveau marché, centré sur la téléexpertise (notamment DICOM) et le transfert d’imagerie, exclut désormais la téléconsultation, qui sera laissée au libre choix des acteurs. Une migration progressive de l’ancienne solution vers la nouvelle plateforme Rofim est prévue entre janvier et juin 2026.

    Cardia metrics : 2 millions d’euros pour cibler les établissements hospitaliers

    CardiaMetrics, medtech caennaise fondée en 2023, développe un capteur sous-cutané destiné au suivi hémodynamique à distance des patients insuffisants cardiaques. L’implant collecte en continu des signaux physiologiques, transmis à une plateforme de télésurveillance où des algorithmes d’IA analysent les données pour permettre aux cardiologues d’ajuster précocement les traitements, en amont des décompensations et des hospitalisations. La société s’est construite en lien étroit avec les CHU, notamment via un premier essai clinique au CHU de Caen et un board médical, et cible prioritairement les établissements hospitaliers avant un déploiement envisagé auprès des cabinets libéraux. CardiaMetrics a levé plus de 2 millions d’euros en plusieurs étapes : amorçage de 300 000 euros, puis une première tranche de 1,25 million d’euros à l’été 2025, complétée par un million additionnel combinant investisseurs historiques, business angels santé/data, salariés, fondateurs, ainsi que des financements Bpifrance, Crédit Mutuel et Réseau Entreprendre Isère. Dans un contexte où l’insuffisance cardiaque est la première cause d’hospitalisation après 65 ans en France, avec plus de 70 000 décès annuels et moins de 25 000 patients aujourd’hui télésuivis, ce positionnement répond à un marché en forte tension, illustrant l’appétit persistant des investisseurs pour les medtechs à forte valeur médicale.

    RDS lève 14 millions pour son dispositif référencé RESAH et UNIHA

    RDS, medtech française basée à Strasbourg, commercialise un patch connecté de télésurveillance continue des patients, à l’hôpital et à domicile. MultiSense, dispositif médical de classe IIa marqué CE, permet le suivi en continu de paramètres physiologiques clés et est déjà déployé dans une quinzaine d’établissements en France, Belgique et Allemagne, avec un référencement RESAH et UNIHA. Cette levée de 14 millions d’euros en septembre 2025 menée par le fonds SPI de Bpifrance avec la participation de Critical Path Ventures, MACSF, Capital Grand Est et investisseurs historiques, porte les montants levés depuis la création de RDS à 28 millions d’euros (dilutif et non dilutif confondus). Les fonds doivent accélérer la commercialisation européenne, soutenir la montée en puissance industrielle en France et préparer l’international, via une étude médico‑économique pour le remboursement, des essais cliniques complémentaires et un dossier FDA en vue d’une entrée sur le marché américain en 2028. Dans un marché mondial du monitorage des signes vitaux estimé à 15 milliards de dollars en 2025, en croissance annuelle de 15% portée par le virage vers le domicile et les protocoles de réhabilitation améliorée après chirurgie, RDS se positionne comme un acteur important du télé‑suivi post‑opératoire.

    Ad Scientam : 5 millions d’euros pour les fondateurs de MSCopilot

    Ad Scientiam, société parisienne fondée en 2013, est spécialisée dans le numérique médical appliqué à la collecte de données cliniques via smartphone. Elle développe des dispositifs médicaux logiciels qui transforment des signaux mesurés sur mobile en biomarqueurs digitaux, afin de remplacer ou compléter les mesures traditionnelles utilisées en essais cliniques. L’entreprise s’est notamment faite connaître avec MSCopilot, premier dispositif marqué CE d’auto‑évaluation pour les patients atteints de sclérose en plaques, et étend désormais son approche à d’autres pathologies en neurosciences, maladies rares et santé mentale. L’entrée de TechLife Capital, fonds de capital‑croissance spécialisé en technologies de santé, au capital d’Ad Scientiam pour 5 millions d’euros en novembre dernier vise à financer plusieurs axes : renforcement de la plateforme technologique, élargissement du portefeuille d’indications et accélération du déploiement international.
  • « les fonds interviennent dans des projets de plus en plus matures, avec des sociétés de plus en plus proches du marché et avec des technologies déjà dérisquées » (David Petiteau, Medicen)

    Un nouveau cycle pour le financement de la santé numérique

    Le financement de la santé numérique entre en 2026 dans un cycle de contraction relative, où la priorité n’est plus la croissance à tout prix mais la survie et la discipline financière. « On sort de plus d’une décennie d’abondance de liquidités, de marchés publics cueillant la promesse d’exit relativement rapide. » résume David Petitetau responsable entrepreneurial, finance et scale-ups chez Medicen. Les dirigeants ont désormais pour préoccupations centrales « la gestion de la trésorerie » et « la recherche de financement », dans un contexte d’instabilité politique qui renforce l’aversion au risque. Les indicateurs globaux restent pourtant trompeurs : les montants levés en life sciences progressent d’environ 20%, tandis que le nombre d’opérations se replie, signe d’une plus forte sélectivité. Le risque majeur se situe sur l’amorçage et l’early stage, avec des tensions « épidémiologiques » ressenties par les acteurs de terrain, alors même que le renouvellement du pipeline d’innovation dépend de ces premiers tours.

    Un marché polarisé : « winners take most »

    Le capital-risque se concentre sur un nombre restreint d’acteurs jugés stratégiques, souvent positionnés sur des technologies d’IA en forte traction clinique, « ce n’est pas winners take all, mais winners take most ». Les scale-ups capables de démontrer un impact médical et un début de traction marché captent l’essentiel des tickets. Dans le même mouvement, « les fonds interviennent dans des projets de plus en plus matures, avec des sociétés de plus en plus proches du marché et avec des technologies déjà dérisquées », repoussant mécaniquement le curseur de risque supportable. Les segments les plus recherchés se structurent autour des solutions d’IA et d’assistants numériques pour l’efficience opérationnelle, de la tech‑bio pour le drug development, de la télémédecine et de la robotique, tandis que les DTx restent freinées par des règles d’accès au marché encore incertaines.

    Les dynamiques invisibles : bridges et pression des Limited Partners

    Derrière les tours annoncés, une part importante de l’activité concerne des opérations de refinancement internes. « La face immergée de l’iceberg, c’est cette importance des bridges qui ne sont pas ou très imparfaitement dans les stats publiées », les fonds utilisant leurs marges de manœuvre pour soutenir prioritairement les participations jugées les plus prometteuses. Parallèlement, la concentration touche aussi les sociétés de gestion, via des rapprochements capitalistiques et une dépendance accrue à quelques grands “Limited Partners” (investisseurs du fonds qui apportent le capital mais ne gèrent pas le fonds au quotidien, contrairement aux “General Partners”). Dans cet environnement, « les levées de fonds de ces sociétés de gestion pour leurs nouveaux fonds prennent significativement plus de temps que dans les années fastes », ce que confirment les baromètres montrant moins de deals, mais des tickets plus élevés concentrés sur des séries B. Pour les bailleurs de fonds, « la performance ne se mesure plus à la valorisation virtuelle, mais à ce qui revient effectivement en cash » : tant que le DPI n’est pas au rendez‑vous via IPO ou M&A, les nouveaux véhicules se lèvent plus lentement, et « concrètement, ils investissent moins ».

    Exigences accrues sur les dossiers : clinique, modèle économique et résilience

    Dans ce contexte resserré, la qualité des dossiers devient déterminante. « Mieux vaut prévenir que guérir, ça vaut aussi pour la gestion de la trésorerie » : approcher « la ligne jaune de la cessation des paiements » reste tabou, alors qu’il existe encore des leviers juridiques et financiers avant le point de non‑retour. Trois angles apparaissent trop souvent sous‑travaillés : un positionnement médical précis et explicite, la capacité à répondre à la question « mais in fine, qui va payer pour la solution ? », et un plan de création de valeur crédible du point de vue de l’investisseur. Le mot d’ordre devient « excellence commerciale et technique, et résilience financière », dans un environnement où le marché adresse moins de projets mais regarde de plus près l’exécution, le go‑to‑market et la trajectoire de rentabilité. Cette exigence s’inscrit aussi dans le mouvement de consolidation : en télé‑surveillance oncologique ou en santé numérique hospitalière, les rapprochements récents montrent que la capacité à s’agréger ou à compléter une offre existante devient un critère clé de soutenabilité.

    Mieux lire les cycles des fonds et diversifier ses financements

    L’une des clés d’adaptation consiste à mieux cartographier l’état des investisseurs sollicités. Il devient stratégique « d’être clair sur le statut » d’un fonds : « est‑ce qu’il est en phase de levée, de sélection des opportunités d’investissement, de gestion de portefeuille ou en phase d’exit ? ». Cette lecture fine évite de perdre du temps auprès de “General Partners” qui n’ont plus ou pas encore de capacité d’investissement, dans un contexte où « tant que les fonds n’ont pas rendu du cash à leurs propres investisseurs, ils lèvent moins vite et investissent moins ». En parallèle, les porteurs de projets sont invités à diversifier leurs sources de capital : business angels sectoriels, crowdfunding réservé aux professionnels de santé, fonds spécialisés comme Patient Autonome en santé numérique, véhicules deeptech régionaux ou tech‑bio. À l’heure où le capital-risque se reconfigure autour d’un nombre restreint de gagnants, la capacité des startups à anticiper leur besoin de cash, à structurer un récit clinique et économique robuste et à composer un tour de table hybride devient un déterminant central de passage à l’échelle.

  • Point‑of‑Care Testing : croissance mondiale, pression réglementaire et nouveaux modèles de valeur pour la santé

    Insights: 

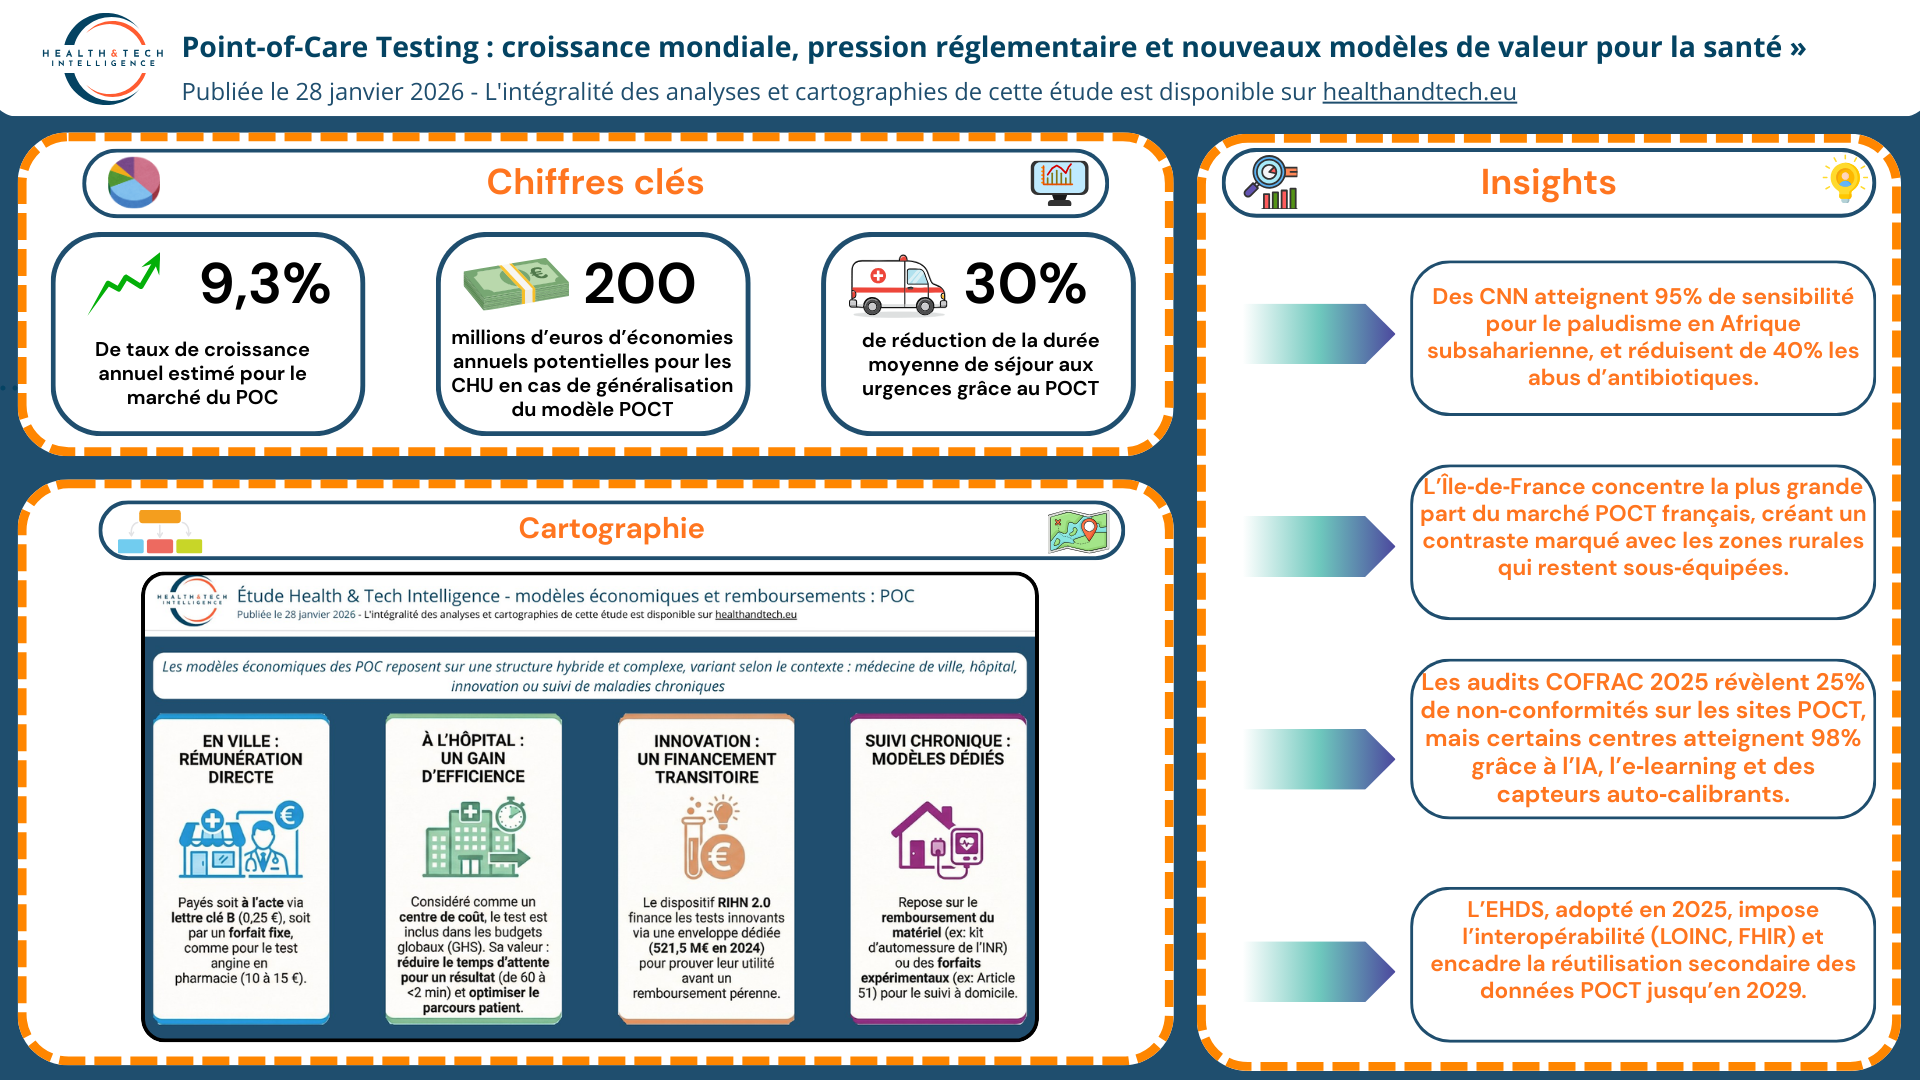
    • En Europe, le marché POCT est estimé à 21,63 milliards USD en 2024, avec un TCAC de 9,3% projeté jusqu’en 2032.
    • L’Île‑de‑France concentre la plus grande part du marché POCT français, créant un contraste marqué avec les zones rurales qui restent sous‑équipées.
    • BioMérieux a acquis SpinChip Diagnostics pour 138 M€ en 2025, renforçant sa position en POCT cardiovasculaire.
    • Thermo Fisher a racheté Mesa Biotech pour 550 M USD afin de sécuriser une plateforme PCR POC respiratoire en 30 minutes.
    • Des CNN atteignent 95% de sensibilité pour le paludisme en Afrique subsaharienne, tout en réduisant de 40% les abus d’antibiotiques via DSS temps réel.
    • L’IA permet une réduction jusqu’à 20% des erreurs diagnostiques et automatise des blocs opératoires avec des gains de marge de –3,8 à +2,3%.
    • L’EHDS, adopté en 2025, impose l’interopérabilité (LOINC, FHIR) et encadre la réutilisation secondaire des données POCT jusqu’en 2029.
    • La HAS rappelle que la biologie délocalisée doit rester sous responsabilité de biologistes, dans le cadre ISO 15189:2022, avec traçabilité et qualité alignées sur le laboratoire.
    • Les audits COFRAC 2025 montrent encore 25% de non‑conformités sur les sites POCT, mais certains centres pilotes atteignent 98% de conformité grâce au middleware IA, à l’e‑learning et aux capteurs auto‑calibrants.
    • L’essai SUPOC (AP‑HP) montre une réduction d’environ 50 minutes du délai de rendu des résultats aux urgences pour un surcoût moyen de 4,70 € par patient, avec une meilleure satisfaction.
    • Les POCT aux urgences réduisent la durée moyenne de séjour d’environ 30%, générant 500–1 000 € d’économies par patient, soit près de 200 M€/an pour un CHU moyen

    📌 POCT en France : un marché à plusieurs centaines de millions d’euros, en croissance de 8,4% par an jusqu’en 2026

    Le marché français des tests POCT progresse de 8,4% par an entre 2019 et 2026 et atteindra plusieurs centaines de millions d’euros en 2026, avec une dynamique portée au-delà de 2030. Les segments dominants sont la glycémie, les maladies infectieuses et le cardiométabolique, tandis que le diagnostic rapide et le diagnostic du cancer figurent parmi les marchés les plus dynamiques. Roche détient 19% du marché POCT mondial en 2023, Abbott 17%, et l’Île-de-France concentre la plus grande part du marché national, avec de fortes disparités vis‑à‑vis des zones rurales. En Europe, le marché POCT atteint 21,63 milliards USD en 2024, avec un TCAC de 9,3% projeté jusqu’en 2032, stimulé par les tests infectieux, les biopsies liquides et l’IA appliquée à l’oncologie

    👉 Plus de détails sur «POCT en France : +8,4 % de croissance annuelle entre 2019 et 2026 – Health & tech»

    📌 IA et POCT : 53 milliards USD en 2024 et des performances labo‑équivalentes (sensibilité 95%, AUC jusqu’à 0,97

    Le marché mondial des POCT est estimé à 53 milliards de dollars en 2024, avec un quasi‑doublement attendu d’ici 2033, tiré par les tests infectieux et l’intégration de l’IA. Les études phares montrent des CNN à 95% de sensibilité pour le paludisme, une réduction de 40% des abus antibiotiques, et des outils portables détectant l’anémie avec 94% de précision en quelques heures. D’autres travaux rapportent des AUC entre 0,90 et 0,97 en imagerie cardiaque, des limites de détection à 3 pg/mL pour des biomarqueurs de sepsis ou de COVID, et des AUC de 0,94–0,97 pour la prédiction de résistances de N. gonorrhoeae sur 3 786 isolats. L’ensemble converge vers des standards de performance « labo‑délocalisés », avec une obligation de validation sous IVDR, CLIA, FDA et OMS et une intégration croissante dans des écosystèmes numériques (EHR, NLP, learning health systems).

    👉 Plus de détails sur «L’IA au cœur du POCT : 95 % de sensibilité pour le paludisme, AUC 0,97 pour les résistances antibiotiques, un marché doublé d’ici 2033 – Health & tech»


    📌  IVDR, AI Act et EHDS : un marché POCT européen à 19,3 milliards USD en 2033 sous fortes contraintes réglementaires

    L’article décrit le basculement des tests rapides sous IVDR, avec obligation de système qualité pour tous les IVD « legacy » au 26 mai 2025 et des délais prolongés mais conditionnels jusqu’en 2027 pour certaines classes. Les dispositifs POCT intégrant de l’IA sont classés systèmes à haut risque au titre de l’AI Act 2024/1689, soumis à des exigences accrues de gouvernance de données et de transparence, tandis que l’EHDS, adopté en 2025, structure la circulation et la réutilisation des données de santé jusqu’en 2029. En France, l’extension des TROD angine et cystite en officine, rémunérés 10 à 15 € TTC par acte, s’accompagne de formations obligatoires (jusqu’à 5 heures) et d’un encadrement strict par la HAS et les biologistes, sous norme ISO 15189:2022. Le marché européen du POCT est estimé à environ 8,4 milliards USD en 2024, projeté à 19,3 milliards USD en 2033, avec un segment moléculaire à 1,43 milliard USD en 2024 (CAGR 7,5%), mais la diffusion reste conditionnée à la compliance réglementaire, à la traçabilité et à la capacité des acteurs à s’inscrire dans des écosystèmes data‑driven.

    👉 Plus de détails sur «Biologie de proximité, TROD et diagnostics rapides : les nouvelles lignes rouges réglementaires du point-of-care – Health & tech»


    📌🗺️Diagnostics POC : de 44,7 à 87,9 milliards USD (2025–2035), vers des modèles “device + data + service

    Le marché mondial des diagnostics POC est évalué à 44,7 milliards de dollars en 2025 et devrait atteindre 87,9 milliards de dollars en 2035, avec une croissance annuelle d’environ 7% portée par les maladies chroniques et la décentralisation des soins. Le cœur du modèle industriel reste le schéma « razor & blades » (plateformes + consommables), mais évolue vers des offres intégrées combinant dispositif, données et services (SaaS, dashboards populationnels, paiements à la performance). En France, les GHS, la NABM et la LPPR financent encore mal les usages near‑patient, rendant clé la démonstration d’un ROI organisationnel (par exemple –50 minutes de délai de rendu et surcoût de 4,70 € par patient dans l’étude SUPOC) et l’utilisation d’outils comme l’article 51 pour des modèles partagés de valeur. En ville, la rémunération des TROD (10–15 €) et l’absence de codes dédiés pour de nombreux POCT limitent l’adoption, tandis qu’au domicile, des dispositifs comme CoaguChek ou les programmes type Di@pason illustrent des modèles hybrides combinant LPPR, forfaits de parcours et biologie délocalisée.

    👉 Plus de détails sur «POC : un marché à 87,9 milliards de dollars en 2035, quels modèles économiques et remboursements pour une santé near patient ? – Health & tech»

    📌🗺️Médecine Point Of Care : un marché concentré dominé par quatre acteurs mondiaux et tiré par 68 000 établissements équipés en 2024

    Entre 2020 et 2024, le nombre d’établissements ayant déployé des programmes POCT est passé de 42 000 à 68 000, sur fond de TCAC mondial de 7,33% prévu sur 2025‑2033. L’Amérique du Nord conserve 39,66% de parts de marché en 2026, l’Europe 14,08 milliards USD en 2024, avec 537 millions de diabétiques comme moteur de demande et des consommables représentant 65,55% du marché (12,8 milliards USD pour les bandelettes de glucose, 8,4 milliards pour les immunoessais à flux latéral). Le marché est fortement concentré : Abbott détient 23,18% des parts, Roche 15,93%, Danaher 11,23% et Siemens Healthineers 10,28%, soit 60,62% à eux quatre, complétés par des acteurs comme bioMérieux, BD, QIAGEN ou Werfen. L’article souligne aussi l’intense dynamique de M&A (Mesa Biotech à 550 M USD, SpinChip à 138 M EUR, 67 dispositifs POCT approuvés FDA en 2024) et identifie sept grands leviers de croissance (télémédecine, RAM, Asie‑Pacifique, médecine personnalisée, préparation pandémique, multiplexing, VBHC) contre huit barrières structurelles (qualité, IVDR, coûts frontaux, formation, interopérabilité, cybersécurité, culture, équité mondiale).

    👉 Plus de détails sur «Médecine Point Of Care : perspectives stratégiques pour les décideurs de santé – Health & tech»

    📌🗺️Solutions POCT en 2026 : 500 M€ en France, TAT de 1 à 30 minutes et –30% de durée de séjour

    Le panorama 2026 couvre bandelettes simples (résultat en <1 minute pour diabète ou INR), portables multi‑chimie à 2 minutes pour les urgences, stations fixes gaz/électrolytes en 5–10 minutes pour réanimation, et tests immunologiques ou moléculaires donnant un résultat en 15–30 minutes pour infections et sepsis. Les études (SUPOC, méta‑analyses sepsis, données SFMU) montrent une réduction de 9 minutes du TAT aux urgences, –12% d’hospitalisations inappropriées, –20% d’évacuations inutiles en contexte COVID, –15% de mortalité sepsis et –25% de transferts évitables en Ehpad, avec des flux hospitaliers accélérés de 15%. Économiquement, le coût par test est de 4–7 € contre 2 € en laboratoire central, mais le ROI se traduit par –30% de durée de séjour (500–1 000 € d’économies par patient, 200 M€/an pour un CHU moyen) et un marché français estimé à 500 M€ en 2025 (+12% en 2026), pour 4 Md€ en Europe. Les défis restent importants (20–30% d’erreurs pré‑analytiques, 15% de variabilité inter‑opérateurs, 25% de non‑conformités COFRAC en 2025), mais des solutions comme le middleware IA, l’e‑learning HAS et les capteurs auto‑calibrants permettent d’atteindre jusqu’à 98% de conformité dans les sites les plus matures

    👉 Plus de détails sur «Solutions POCT : une palette technologique du simple test à la biologie moléculaire – Health & tech »

  • Médecine Point Of Care : perspectives stratégiques pour les décideurs de santé

    23,18% des parts du marché POCT pour Abbott

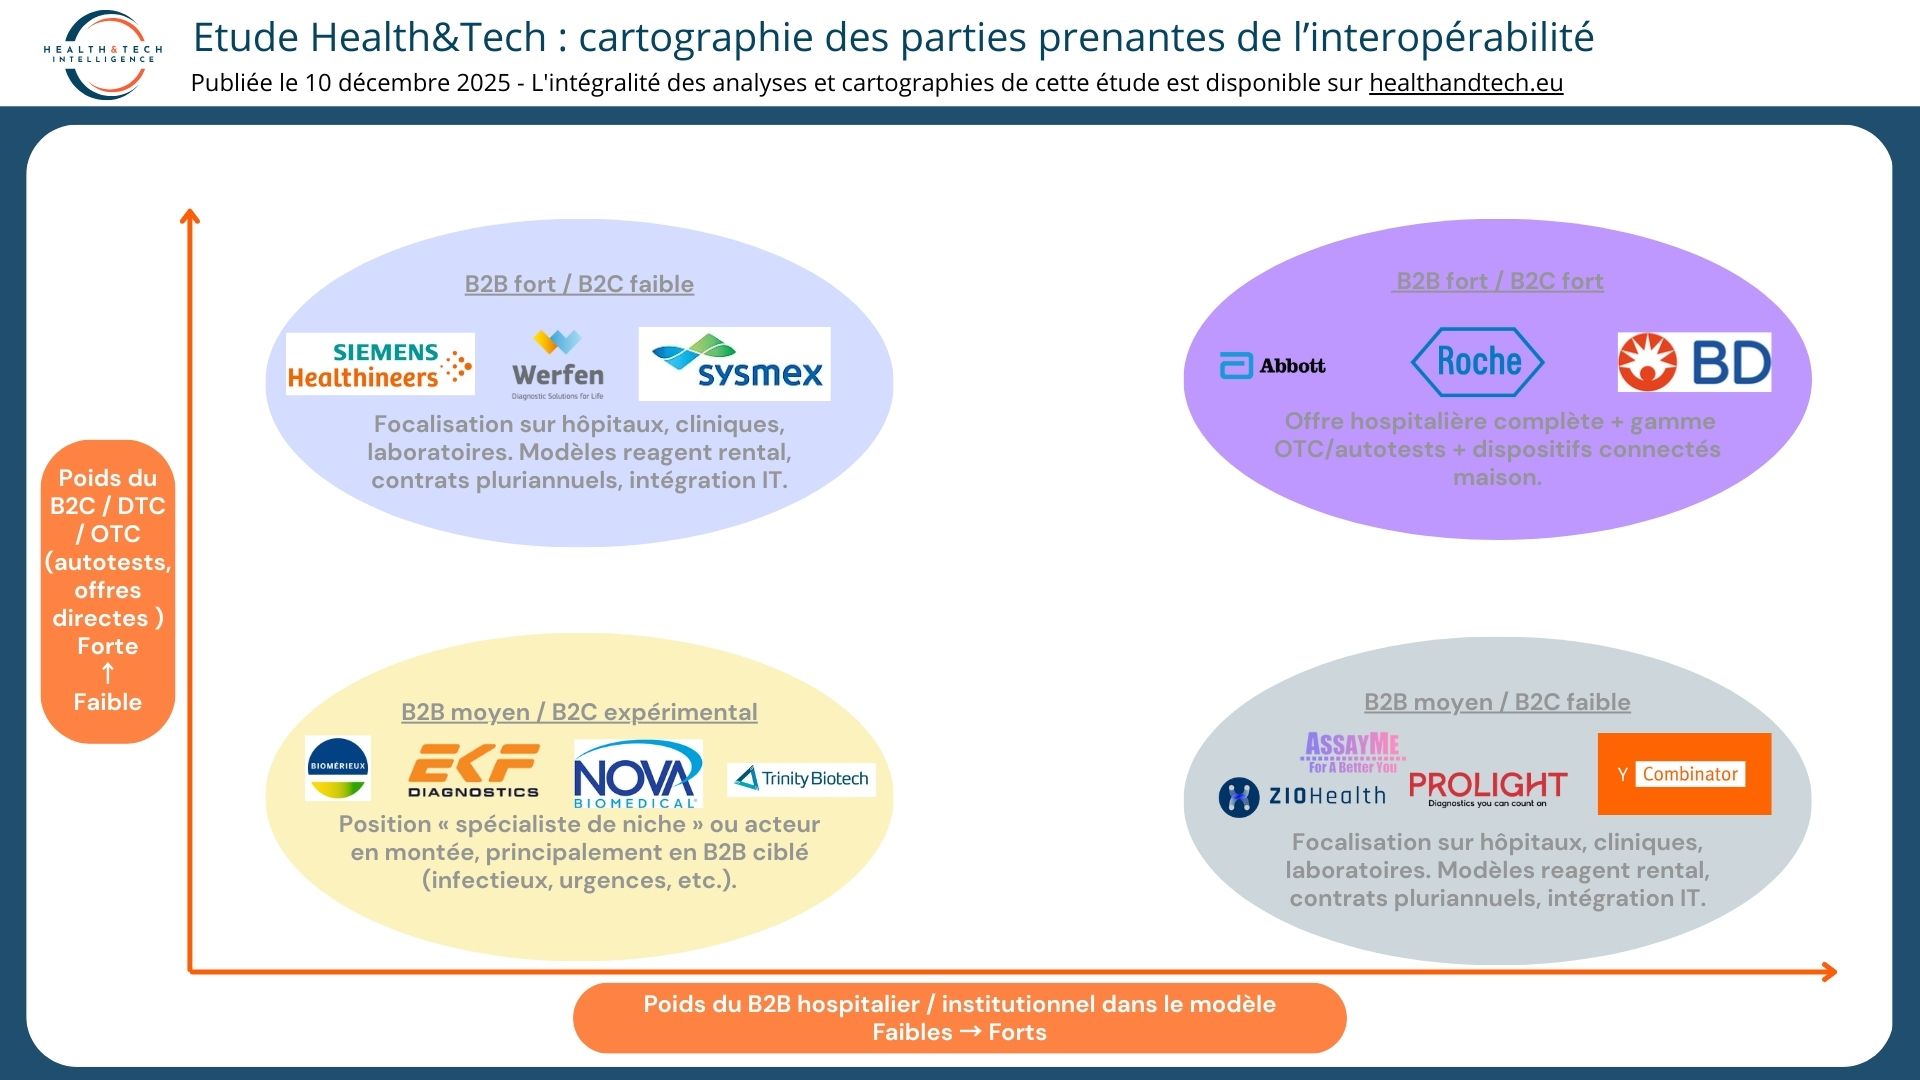
    Le marché POCT mondial présente une concentration marquée, les quatre premiers acteurs détenant collectivement 60,62% des parts de marché.​ Abbott domine avec 23,18% de parts de marché en 2024, s’appuyant sur un portefeuille couvrant de nombreuses applications POCT. Le système i-STAT constitue la pierre angulaire de son offre hospitalière, permettant l’analyse des gaz du sang, des électrolytes et des marqueurs cardiaques au chevet du patient. La plateforme ID NOW adresse les infections respiratoires avec des résultats en 13 minutes, tandis qu’Afinion cible le management du diabète et les marqueurs inflammatoires. Abbott a renforcé sa position en 2024 avec l’approbation FDA de la cartouche i-STAT TBI pour l’utilisation sur sang total, ouvrant de nouveaux segments cliniques.

    F. Hoffmann-La Roche occupe la deuxième position avec 15,93% de parts de marché, incarnant une stratégie d’intégration verticale entre diagnostic et thérapeutique. La gamme Cobas (b 221, b 101, Liat) adresse les besoins hospitaliers en biochimie, gaz du sang et détection moléculaire rapide. Le système CoaguChek domine le segment anticoagulation avec des solutions pour l’INR en ambulatoire et à domicile. Roche articule son positionnement autour de la médecine personnalisée, utilisant les insights diagnostiques pour guider le développement thérapeutique.

    Danaher Corporation détient 11,23% du marché via une stratégie d’acquisitions ciblées. Ses filiales Cepheid (leader PCR moléculaire), HemoCue (hématologie POC) et Beckman Coulter (instruments automatisés) offrent une couverture technologique complémentaire. Danaher investit massivement dans l’intégration de l’intelligence artificielle et des capacités microarray pour améliorer la précision diagnostique.

    Siemens Healthineers (10,28% de parts de marché) capitalise sur 125 ans d’expertise MedTech et une présence dans plus de 70 pays. Son positionnement distinctif réside dans l’intégration d’analytiques pilotées par IA et d’automatisation avancée, positionnant ses solutions POCT comme des éléments d’écosystèmes connectés plutôt que comme des dispositifs isolés.

    Biomérieux achète SpinChip pour 138 millions d’euros en 2025

    BioMérieux se distingue comme le leader européen en microbiologie et maladies infectieuses. L’acquisition de SpinChip Diagnostics pour 138 millions EUR en 2025 illustre sa stratégie d’expansion dans les tests cardiovasculaires POC, notamment pour la détection de l’infarctus du myocarde via la troponine haute sensibilité. Cette transaction confirme l’importance stratégique du segment POC pour les acteurs globaux du diagnostic.​

    Becton Dickinson (BD), QIAGEN (spécialiste moléculaire), Werfen (coagulation et soins critiques), Nova Biomedical (gaz du sang), et QuidelOrtho Corporation (tests rapides infectieux) constituent l’échelon intermédiaire avec des parts de marché individuelles de 3-8%. Ces acteurs adoptent des stratégies de niche, concentrant ressources et innovation sur des segments thérapeutiques spécifiques où ils peuvent développer un leadership technologique différencié.

    EKF Diagnostics mérite une attention particulière pour son lancement en 2022 de POC Connect, solution middleware facilitant l’intégration transparente des dispositifs POCT avec les systèmes d’information hospitaliers (SIH) et les dossiers médicaux électroniques. Cette approche infrastructure illustre l’évolution du marché vers des écosystèmes connectés plutôt que des dispositifs autonomes.​

    Dynamique de Consolidation : M&A et Partenariats Stratégiques

    Le marché POCT connaît une phase de consolidation active portée par trois motivations stratégiques : acquisition de capacités technologiques complémentaires, expansion géographique rapide, et intégration verticale diagnostic-thérapeutique.

    Thermo Fisher Scientific a acquis Mesa Biotech pour 550 millions USD en janvier 2021, ciblant spécifiquement sa plateforme PCR POC capable de détecter infections respiratoires en 30 minutes. Cette transaction valorisait principalement la propriété intellectuelle et les approbations réglementaires acquises plutôt que les revenus existants, pattern caractéristique des acquisitions technologiques.​

    La collaboration entre Sciverse Solutions et Bhat Biotech (Inde) annoncée en novembre 2025 pour co-développer des plateformes diagnostics moléculaires pilotées par IA illustre l’émergence de modèles collaboratifs transnationaux. Ces partenariats permettent aux acteurs des marchés émergents d’accéder à des capacités technologiques avancées tout en bénéficiant de coûts de développement réduits.​

    Sysmex a lancé en juin 2023 le premier système POC européen pour les tests de sensibilité antimicrobienne rapides (résultats en 30 minutes à partir d’échantillons d’urine). Cette innovation répond directement à la crise de résistance antimicrobienne, permettant une antibiothérapie ciblée plutôt qu’empirique.​

    Opportunités : sept leviers de croissance

    1. Télémédecine et décentralisation des soins

    Les dispositifs wearables (montres, patches) intégrant capacités POCT représentent une convergence technologique majeure, permettant la collecte continue de biomarqueurs sans interaction patient, aussi Les modèles “hospital-at-home” et “virtual wards” déployés par le NHS britannique et d’autres systèmes de santé européens nécessitent impérativement des capacités POCT sophistiquées pour égaler la qualité diagnostique hospitalière. Une validation récente de dispositifs POCT chez des personnes âgées en évaluation aiguë à domicile a démontré une fiabilité clinique acceptable, ouvrant la voie à une expansion massive dans les soins gériatriques domiciliaires. Le projet allemand “Stay@Home – Treat@Home” indique que 30% des traitements en urgence ou hôpital seraient évitables avec un diagnostic précoce par POCT à domicile.

    2. Réduction jusqu’à 20% des erreurs diagnostiques

    L’intégration de l’intelligence artificielle dans les dispositifs POCT permet une réduction des erreurs diagnostiques jusqu’à 20% selon des études récentes, transformant des dispositifs mécaniques en assistants cliniques intelligents. Les algorithmes de machine learning analysent patterns complexes dans les données de biosenseurs, détectent anomalies subtiles invisibles à l’œil humain, et fournissent recommandations thérapeutiques personnalisées.

    Le monitoring glucose intelligent illustre cette convergence : les systèmes actuels intègrent applications mobiles avec analytics prédictifs, alertant les patients avant survenue d’événements hypoglycémiques ou hyperglycémiques basés sur tendances et contexte (activité physique, repas, médication). Cette anticipation transforme le paradigme de réactif à proactif.

    En diagnostics moléculaires, l’IA améliore l’analyse de courbes d’amplification PCR, distinguant avec précision accrue les réactions positives, négatives et ambiguës. Les algorithmes ML réduisent le bruit dans les données de PCR digitale, améliorant la détection de variants rares ou de changements subtils dans les niveaux d’acides nucléiques. Cette capacité est critique pour les applications oncologiques (détection ADN tumoral circulant) et les maladies infectieuses émergentes.​

    Le NIH américain a alloué plus de 1,5 milliard USD aux technologies diagnostiques incluant le POCT, signal politique fort de l’importance stratégique de cette convergence IA-diagnostics. Les dispositifs POCT pilotés par IA offrent également des avantages en termes d’automatisation workflow, réduisant la charge sur le personnel de santé déjà surmené, et en amélioration de l’interprétation pour des opérateurs non-laboratoire.

    3. L’Asie-Pacifique : un marché à croissance rapide

    L’Asie-Pacifique représente la région à croissance la plus rapide du marché POCT mondial, portée par l’urbanisation accélérée, l’augmentation des dépenses de santé, et les investissements gouvernementaux massifs dans l’infrastructure sanitaire. La Chine et l’Inde dominent cette dynamique avec des populations combinées de 2,8 milliards d’habitants, une classe moyenne émergente, et des initiatives nationales de modernisation des systèmes de santé.  En Amérique Latine, la décentralisation des tests in vitro stimule les initiatives privées pour fournir des solutions POCT abordables, particulièrement pour les maladies infectieuses endémiques.​ Ces marchés émergents présentent des caractéristiques distinctes des marchés matures : infrastructures laboratoires limitées (avantage POCT), prévalence élevée de maladies infectieuses (paludisme, tuberculose, dengue), budgets contraints (nécessité solutions low-cost), et chaînes de froid fragiles (avantage tests température ambiante). Les acteurs multinationaux développent des stratégies de “frugal innovation”, produits simplifiés à coûts réduits adaptés à ces contextes, tandis que les acteurs locaux émergent avec des solutions contextualisées.​

    4.La médecine personnalisée dynamise la médecine POC

    La médecine de précision transforme le modèle “one-size-fits-all” en approches thérapeutiques individualisées basées sur profils génétiques, moléculaires et environnementaux. 174 tests compagnons diagnostiques sont actuellement approuvés, guidant la sélection de thérapies ciblées pour des patients dont les profils moléculaires prédisent la réponse. Le POCT devient l’infrastructure permettant le déploiement de cette médecine personnalisée hors des centres académiques spécialisés.

    Le monitoring thérapeutique des médicaments (TDM) illustre cette convergence. Les dispositifs ZiO Health permettent l’ajustement posologique individualisé en temps réel basé sur les concentrations sériques mesurées au chevet du patient, remplaçant les protocoles standardisés par poids/surface corporelle. Cette personnalisation améliore l’efficacité thérapeutique tout en réduisant toxicités et effets secondaires.

    En oncologie, les plateformes POCT moléculaires émergentes permettent la détection de biomarqueurs tumoraux (mutations EGFR, ALK, PD-L1) guidant la sélection d’immunothérapies ou thérapies ciblées. Le marché diagnostics oncologiques POC croît à 10-12% TCAC, porté par l’expansion du pipeline de thérapies personnalisées nécessitant stratification patient.

    Les tests pharmacogénomiques POC, détectant variants génétiques affectant métabolisme médicamenteux (CYP450, TPMT, HLA), permettent l’optimisation préventive des prescriptions pour éviter réactions adverses graves. Siemens Healthineers et Abbott développent activement ces capacités, positionnant le POCT comme élément central des parcours de médecine personnalisée.

    5.Résistance antimicrobienne et stewardship : tests de susceptibilité en 30 minutes

    La résistance antimicrobienne (RAM) représente une menace sanitaire globale majeure, et les tests POCT de susceptibilité antimicrobienne rapides émergent comme outils critiques de stewardship antibiotique. Le système Sysmex lancé en Europe en 2023 délivre des résultats de sensibilité antimicrobienne en 30 minutes à partir d’échantillons d’urine, permettant une antibiothérapie ciblée plutôt qu’empirique dès la première prescription.

    Les études cliniques démontrent que l’intégration de tests POCT (CRP, PCT, PCR infectieux) dans des protocoles de stewardship structurés réduit les prescriptions antibiotiques de 30-44%. Le trial ARON en Belgique, combinant POCT CRP, outils d’aide à la décision et formation des médecins généralistes, a réduit les prescriptions antibiotiques de 44% sur 6 000 consultations pédiatriques.

    L’implémentation efficace nécessite toutefois une organisation multidisciplinaire : équipes de stewardship antimicrobien soutenant médecins de premier recours, protocoles prédéfinis d’utilisation, communication temps réel avec microbiologistes pour corrélation Gram/culture, et audit continu performance. Les tests POCT isolés sans cette infrastructure organisationnelle montrent un impact limité.

    La capacité de détecter infections virales (influenza, RSV, SARS-CoV-2) en 10-20 minutes via tests antigéniques rapides permet l’exclusion d’infections bactériennes, réduisant drastiquement les prescriptions antibiotiques inappropriées en soins primaires pédiatriques. Cette approche “rule-out” est particulièrement pertinente dans les contextes de forte pression prescriptive.​

    6.Préparation Pandémique et Surveillance Épidémiologique : Mission 100 Jours

    La “100 Days Mission” vise à développer diagnostics, vaccins et thérapeutiques dans les 100 jours suivant l’identification d’une menace pandémique, et les tests rapides POC constituent un pilier fondamental de cette ambition. La pandémie COVID-19 a cruellement exposé les limites des capacités diagnostiques mondiales : en 2021, plus de 3,2 milliards de tests ont été effectués mondialement, mais seulement 0,4% dans les pays à revenus faibles et intermédiaires où vivent trois quarts de la population mondiale.​

    Les tests POCT permettent quatre fonctions critiques en préparation pandémique : détection précoce de cas (identification patients infectieux pour isolation/traçage contacts), surveillance épidémiologique renforcée (monitoring patterns maladie temps réel), optimisation allocation ressources (éviter hospitalisations inutiles via rule-out rapide), et collecte échantillons biologiques pour développement thérapeutique (identifier patients convalescents pour thérapies anticorps).

    Le projet PREPARED au Canada déploie systématiquement collecte échantillons de patients symptômes respiratoires en soins primaires et urgences, couplée au scanning continu dossiers médicaux électroniques. Cette infrastructure permet l’identification de nouveaux virus et le monitoring évolution pathogènes connus, créant un système d’alerte précoce pour futures pandémies. L’intégration de tests multiplex rapides POC pour COVID-19, RSV, adénovirus et influenza accélère les soins patients tout en générant données épidémiologiques en temps réel.​

    Le séquençage génomique complet d’un pathogène “Disease X” nouveau suivi du développement rapide d’un test RDT/POCT PCR représente la séquence critique pour containment précoce avant disponibilité vaccins/thérapeutiques. Les investissements dans cette capacité de développement diagnostique accéléré demeurent toutefois insuffisants, le Pandemic Fund récemment établi offrant une avenue potentielle de financement.​

    7.Innovation produit et expansion menus tests : multiplexing et convergence technologique

    L’expansion des menus tests disponibles sur plateformes POCT uniques représente une tendance majeure, portée par les technologies multiplexes permettant la détection simultanée de multiples analytes à partir d’un échantillon unique. Cette convergence réduit les coûts par test, simplifie le workflow clinique, et fournit une image diagnostique plus complète guidant les décisions thérapeutiques.

    Les 67 nouveaux dispositifs POCT approuvés par la FDA en 2024 incluent des innovations substantielles : intégration IA pour amélioration analyse données, connectivité seamless avec dossiers électroniques, miniaturisation extrême (lab-on-a-chip), et nouvelles modalités analytiques (biosenseurs électrochimiques, nanotechnologies). Le journal ACS Omega a publié en août 2021 le développement d’un immunoassay multiplex à flux latéral six-plex pour détection agents bioterroristes, couplé à un widget d’analyse colorimétrique automatisé.

    Les applications émergentes incluent le monitoring santé mentale (détection biomarqueurs stress, dépression), évaluation nutritionnelle et métabolique (vitamines, micronutriments, métabolites), et essais cliniques décentralisés où participants effectuent tests à domicile avec transmission résultats temps réel. Ces nouvelles frontières élargissent substantiellement l’adressable market total au-delà des segments diagnostiques traditionnels.​

    L’impression 3D permet le développement de composants et dispositifs POCT customisés, accélérant le prototypage et permettant la fabrication de solutions adaptées à des besoins cliniques niches. Les coûts de production des consommables ont diminué de 0,82 USD par unité depuis 2020 grâce aux améliorations des procédés de fabrication, rendant le POCT économiquement accessible dans des contextes à ressources limitées.

    Modèles Économiques Value-Based Healthcare : Alignement Incitations et Résultats

    La transition vers des modèles de santé basés sur la valeur (Value-Based Healthcare, VBHC) où le remboursement dépend des résultats cliniques plutôt que du volume de services crée un environnement favorable au POCT. Les dispositifs POCT, en permettant diagnostics plus rapides et décisions thérapeutiques plus précoces, améliorent les outcomes patients tout en réduisant les coûts système — précisément l’équation de valeur recherchée.

    Les revues systématiques sur les soins intégrés basés sur la valeur (Value-Based Integrated Care, VBIC) démontrent des impacts positifs sur les résultats cliniques, outcomes rapportés par patients, et utilisation des services de santé. L’intégration du POCT dans des unités de pratique intégrées (Integrated Practice Units) permet le monitoring continu conditions chroniques avec ajustements thérapeutiques basés sur données objectives plutôt que planning arbitraire.​

    Les contrats long terme pour fourniture de consommables POCT totalisaient 18,3 milliards USD en 2024, reflétant l’adoption de modèles contractuels alignant intérêts fournisseurs et payeurs. Ces contrats incluent souvent des clauses de performance liées à des métriques cliniques (réduction réadmissions, amélioration HbA1c, réduction temps diagnostic) plutôt que simplement volume de tests.

    Le concept Health Technology Assessment (HTA) appliqué au POCT évalue non seulement la performance analytique des tests mais également leur impact sur le parcours de soins complet : réduction consultations répétées, évitement hospitalisations évitables, adhérence thérapeutique améliorée, et satisfaction patient. Cette évaluation holistique favorise l’adoption POCT lorsque les données démontrent création de valeur système plutôt que simple transfert de coûts.​

    Risques : 8 barrières structurelles

    1.Défis qualité et assurance : absence de consensus sur standards QA

    L’assurance qualité pour le POCT demeure un défi majeur sans consensus universel sur les recommandations, créant une variabilité substantielle dans les pratiques entre établissements et pays. Contrairement aux laboratoires centralisés opérant sous accréditations strictes (ISO 15189, CLIA), les sites POCT fonctionnent souvent sans supervision directe de personnel qualifié laboratoire.

    Les tests POCT sont réalisés par des opérateurs dont la fonction première n’est pas le diagnostic (infirmières, médecins, pharmaciens, voire pompiers pendant COVID-19), dans des environnements occupés et distrayants plutôt que contrôlés. Cette réalité génère risques d’erreurs pré-analytiques (mauvaise identification échantillon, volume inadéquat, timing inapproprié), analytiques (calibration incorrecte, réactifs périmés, maintenance insuffisante), et post-analytiques (mauvaise interprétation résultats, transmission erronée).

    Le nombre de dispositifs différents et d’opérateurs effectuant des POCT rend la supervision qualité extrêmement complexe. Les programmes de tests de compétence externe (External Quality Assessment, EQA) pour POCT présentent une participation variable, et les mécanismes de contrôle qualité interne dépendent fortement de la discipline de l’opérateur individuel.

    Les contrôles qualité liquides détectent efficacement les erreurs systématiques (dégradation réactifs, erreurs calibration, erreurs pipetage) mais détectent mal les erreurs aléatoires affectant uniquement des échantillons individuels. Les plans de contrôle qualité basés sur le risk management, approche recommandée par le CLSI EP23-A, demeurent sous-implémentés dans de nombreux contextes POCT, les utilisateurs s’appuyant sur les contrôles intégrés fabricant sans validation indépendante suffisante.

    L’interprétation subjective des résultats par utilisateurs non formés — déterminer si une ligne de test faible sur un test rapide indique positif ou négatif — pose des défis substantiels de scalabilité. Cette subjectivité génère faux positifs et faux négatifs avec implications cliniques directes, problématique particulièrement préoccupante pour les tests auto-administrés OTC où aucune supervision professionnelle n’existe.​

    2.Barrières réglementaires : complexité IVDR européenne et redondances multi-pays

    Le Règlement européen sur les dispositifs médicaux de diagnostic in vitro (IVDR), entré en application en mai 2022, impose des exigences substantiellement plus strictes que la directive précédente : preuves cliniques étendues, surveillance post-marché robuste, et évaluation par organismes notifiés pour dispositifs classes C et D. Ces exigences impactent significativement les délais de développement et les stratégies d’investissement pour les entreprises introduisant solutions POCT OTC ou sur prescription.​

    Les processus d’évaluation redondants dans multiples petits à moyens marchés mondiaux peuvent prendre des années et devenir extrêmement coûteux. Une entreprise souhaitant commercialiser un dispositif POCT en Europe, Amérique du Nord, Asie et Amérique Latine doit naviguer des dizaines de processus d’approbation distincts avec exigences différentes, délais variables, et coûts cumulatifs substantiels.​

    Bien que l’évaluation nationale soit importante pour éliminer diagnostics de faible qualité, elle constitue également une barrière à la mise sur le marché de tests efficaces. Les initiatives d’harmonisation régionale comme le Pan-African Harmonization Working Party (PAHWP) travaillent à standardiser les dossiers d’enregistrement, faciliter les études cliniques collaboratives pour approbation réglementaire, et établir surveillance post-marché partagée, mais ces efforts demeurent fragmentaires et lents.​

    Les méthodologies HTA (Health Technology Assessment) pour diagnostics sont moins développées que pour thérapeutiques, créant incertitude pour les fabricants cherchant à satisfaire les exigences d’évidence des payeurs. Les définitions floues d’utilité clinique parmi les payeurs compliquent la génération de l’évidence appropriée pour soutenir décisions de couverture et remboursement. Les processus HTA chronophages peuvent retarder décisions d’adoption, particulièrement lorsque les méthodologies manquent ou lorsque les preuves requises ne sont pas clairement spécifiées.​

    3.Barrières economiques : coûts frontaux, silos budgétaires et remboursement inadéquats

    Les dispositifs POCT sont perçus comme coûteux sur base test-par-test comparés aux laboratoires centralisés bénéficiant d’économies d’échelle massives. Cette perception, parfois réelle mais souvent “perçue”, crée un front-loading des coûts peu attractif pour les payeurs. L’investissement initial en équipements, formation, infrastructure qualité, et connectivité IT peut représenter des centaines de milliers d’euros pour un établissement, tandis que les bénéfices (réduction hospitalisations, amélioration outcomes) se matérialisent à moyen-long terme et souvent dans d’autres départements.

    Les silos budgétaires au sein des systèmes de santé représentent une barrière fréquemment citée, particulièrement pertinente pour le POCT où existe souvent un mismatch entre qui finance le test et qui économise suite à l’implémentation. Par exemple, un test POCT en soins primaires financé par le budget médecine générale peut éviter une hospitalisation, économie réalisée par le budget hospitalier. Cette désalignation d’incitations bloque l’adoption rationnelle même lorsque l’analyse système global démontre création de valeur.​

    L’identification du payeur au sein d’une organisation est fréquemment floue, créant incertitude pour l’industrie sur qui approcher. Le manque de schémas de remboursement appropriés pour diagnostics, particulièrement en soins primaires, crée une désincentivation à adopter POCT car les diagnostics laboratoires sont déjà remboursés et ne génèrent pas de coûts directs pour le prescripteur. La prolongation des consultations incorporant POCT et la charge de travail supplémentaire qu’ils apportent ne sont souvent pas compensées financièrement.

    Les études coût-efficacité pour POCT doivent démontrer non seulement performance clinique mais également utilité clinique (throughput plus rapide en urgence, par exemple) pour adresser les besoins informationnels des payeurs. Les organisations providers veulent savoir que l’utilisation d’un nouveau dispositif/test produit résultats bénéfiques et valeur pour l’organisation et ses patients. Cette barre d’évidence plus élevée que pour tests laboratoires traditionnels ralentit adoption et pénétration marché.​

    4.Défis opérationnels : formation, workflow et charge de travail

    L’implémentation réussie de POCT nécessite une stratégie robuste d’implémentation incluant formation du personnel administrant tests. Les opérateurs POCT ont peu ou pas de formation scientifique ou d’expérience en assurance qualité, et aucun temps pour réflexion avant initier changement de prise en charge patient. Cette réalité exige des programmes de formation initiaux et continus, systèmes de compétence, et support continu — investissements souvent sous-estimés.

    L’intégration de POCT peut nécessiter des changements de workflow clinique pour améliorer l’efficacité des tests. Ces changements — réorganisation tâches, nouvelles responsabilités, processus documentaires additionnels — rencontrent résistance du personnel déjà surchargé. La charge de travail supplémentaire que le POCT peut apporter, incluant manipulation échantillons, exécution tests, maintenance équipements, et documentation résultats, n’est pas toujours compensée par réduction d’autres tâches.

    L’autonomie des trusts hospitaliers au Royaume-Uni représente un défi pour l’industrie qui décrit l’absence de politique d’adoption top-down pour dispositifs dans le NHS, augmentant l’investissement requis pour voir leurs dispositifs largement adoptés. Chaque établissement prend décisions indépendamment, nécessitant efforts commerciaux et démonstrations répétés plutôt qu’adoption systémique via directive nationale.​

    Le support de laboratoire central limité constitue une barrière fréquemment mentionnée. Les laboratoires cliniques, souvent perçus comme “perdants” de la décentralisation diagnostique, ne fournissent pas toujours le support technique, validation méthodes, et supervision qualité que les sites POCT nécessiteraient. Cette tension organisationnelle nécessite gouvernance claire définissant rôles et responsabilités.

    5.Défis techniques : sensibilité analytique, multiplexage et interopérabilité

    Atteindre sensibilité et précision analytiques élevées comparables aux laboratoires conventionnels demeure un défi primaire. La détection de biomarqueurs à faibles concentrations dans échantillons biologiques complexes, tout en maintenant spécificité élevée pour éviter faux positifs, exige technologies sophistiquées — optique haute résolution, amplification signal, traitement échantillon miniaturisé — difficiles à implémenter dans formats portables low-cost.​

    Les plateformes POCT ont capacités de multiplexage limitées et manquent d’algorithmes analytiques avancés pour interpréter patterns multivariables complexes, restreignant leurs applications diagnostiques pour co-infections et panels multi-biomarqueurs. Alors que laboratoires centraux effectuent routinement 20-30 analytes sur un échantillon unique, la plupart des dispositifs POCT mesurent 1-5 paramètres. Cette limitation nécessite multiples dispositifs ou multiples échantillons, érodant l’avantage convenance.​

    Le besoin de traitement de données en temps réel et d’algorithmes de détection d’erreur pour assurer fiabilité et précision des résultats complique déploiement POCT dans environnements cliniques divers. Les dispositifs doivent intégrer contrôles qualité internes sophistiqués, détection anomalies échantillon, correction automatique biais, et interfaces utilisateur guidant opérateurs non-experts — exigences engineering substantielles.​

    L’interopérabilité avec systèmes d’information existants représente un défi majeur fréquemment sous-estimé. La connectivité inadéquate aux systèmes de dossiers patients empêche l’intégration seamless des résultats POCT dans le workflow clinique, nécessitant transcription manuelle source d’erreurs et charge administrative. Les stratégies de procurement régional améliorées et le développement de solutions middleware (comme POC Connect d’EKF) adressent partiellement cette problématique, mais la fragmentation des systèmes IT hospitaliers demeure obstacle majeur.

    6.Risques de sécurité et confidentialité données : vulnérabilités dispositifs connectés

    À mesure que les dispositifs POCT deviennent connectés, le focus sur sécurité et confidentialité données s’intensifie pour protéger informations patients et prévenir menaces cybersécurité. Les dispositifs POCT transmettant données via réseaux sans fil (WiFi, Bluetooth, cellulaire) créent surfaces d’attaque potentielles pour acteurs malveillants cherchant à accéder, modifier ou détruire données santé sensibles.

    Les implications réglementaires incluent conformité GDPR en Europe, HIPAA aux États-Unis, et diverses législations nationales protection données. Les fabricants doivent implémenter chiffrement bout-en-bout, authentification robuste, mises à jour sécurité régulières, et architectures resilientes contre ransomware et attaques par déni de service. Ces exigences augmentent complexité développement et coûts maintenance.​

    Les considérations éthiques incluent transparence algorithmique pour dispositifs intégrant IA — patients et cliniciens doivent comprendre comment décisions diagnostiques sont générées — et déploiement équitable assurant que populations vulnérables ou marginalisées ne sont pas désavantagées par biais algorithmiques ou accès inégal technologies. Les algorithmes ML entraînés sur populations non-représentatives peuvent performer médiocrement sur sous-groupes ethniques, âges, ou comorbidités spécifiques, créant disparités santé aggravées.​

    7.Barrières culturelles et organisationnelles : résistance au changement et inertie

    Beaucoup de stakeholders perçoivent un manque de conscience de la technologie POCT actuellement disponible et de ses bénéfices potentiels. Cette ignorance, couplée à l’inertie des pratiques établies, crée friction à l’adoption. Les laboratoires centralisés existent depuis décennies, les workflows sont optimisés autour d’eux, et les cliniciens ont confiance dans ces systèmes éprouvés.​

    La frustration de l’industrie et des patients réside dans le manque de curiosité et volonté d’exploration de nouvelles modalités diagnostiques parmi certains professionnels santé. La transformation vers systèmes de diagnostic décentralisés implique un changement de pratique diagnostic à travers toutes organisations santé, nécessitant buy-in culturel au-delà des considérations techniques.

    Les politiques gouvernementales nationales sont citées comme moyen d’améliorer l’utilisation de POCT, suggérant que sans mandats ou incitations top-down, l’adoption organique demeure lente. L’absence de directives cliniques claires intégrant POCT dans algorithmes diagnostiques standard contribue à l’incertitude sur quand et comment utiliser ces tests.​

    8.Risques Liés à Contextes Ressources Limitées : Gap Équité et Accessibilité

    Bien que le POCT promette amélioration accès diagnostics dans contextes ressources limitées, des barrières substantielles d’équité et accessibilité persistent. La pandémie COVID-19 a révélé comment vaccins et diagnostics n’ont pas été livrés opportunément aux pays à revenus faibles et intermédiaires : en 2021, seulement 0,4% des 3,2 milliards de tests mondiaux ont été effectués dans les LMICs où vivent trois quarts de la population mondiale.

    Les défis incluent coûts unitaires encore prohibitifs pour systèmes santé à budgets serrés, infrastructures supply chain fragiles rendant distribution difficile, absence de chaînes de froid dans zones rurales (avantage pour tests température ambiante mais contrainte pour certains réactifs), et pénurie de personnel formé même pour dispositifs “simple d’utilisation”. Les programmes d’aide internationale et les modèles de pricing différencié sont nécessaires mais insuffisamment déployés.

    Le financement pour développement, validation et implémentation de tests rapides demeure inadéquat. Le Pandemic Fund récemment établi pour renforcer prévention, préparation et réponse pandémiques pourrait être une avenue future pour soutenir développement diagnostique, mais l’allocation de ressources entre vaccins, thérapeutiques et diagnostics favorise historiquement les deux premiers au détriment du troisième.​

    Synthèse stratégique : perspectives et recommandations pour décideurs

    Le marché de la médecine Point Of Care traverse une phase de transformation structurelle profonde, caractérisée par une croissance robuste (TCAC 7,33%), une consolidation oligopolistique (top 4 détenant 60,62% parts), et une convergence technologique avec intelligence artificielle, connectivité et miniaturisation. Les acteurs établis — Abbott, Roche, Danaher, Siemens — maintiennent leur domination via portefeuilles exhaustifs, présence géographique globale, et capacités M&A substantielles, tandis qu’un écosystème dynamique de startups (BIOPIX-T, Prolight, ZiO Health, BIOWIT) apporte innovation disruptive ciblant segments spécifiques.

    Impératifs stratégiques pour dirigeants hospitaliers

    Premiers : Développer une stratégie POCT intégrée au niveau système plutôt que par acquisitions dispositifs opportunistes. Cette stratégie doit articuler clairement objectifs cliniques (réduction temps diagnostic, amélioration outcomes spécifiques pathologies), objectifs opérationnels (réduction admissions évitables, optimisation flux urgences), et objectifs financiers (création valeur démontrable sous contraintes budgétaires). L’intégration dans unités de pratique intégrées (IPUs) avec mesure systématique outcomes, coûts, processus et expérience patient est critique.​

    Deuxièmement : Investir substantiellement dans infrastructure qualité et gouvernance. Établir comités POCT multidisciplinaires incluant leadership clinique, laboratoire central, informatique, achats et direction financière. Implémenter programmes formation robustes, tests compétence réguliers, et systèmes contrôle qualité basés sur risk management. La connectivité avec systèmes d’information via solutions middleware doit être priorisée pour éliminer transcription manuelle et permettre analytics temps réel.

    Troisièmement : Adopter modèles contractuels value-based avec fournisseurs liant paiements à métriques performance cliniques et opérationnelles plutôt que volume. Les contrats devraient inclure clauses formation continue, support technique 24/7, mises à jour logicielles/firmware, et partage de risque sur outcomes patients. Négocier au niveau système/groupe hospitalier plutôt qu’établissement individuel pour maximiser pouvoir d’achat.​

    Axes de recherche et innovation futures

    Convergence IA-diagnostics moléculaires : L’intégration d’algorithmes deep learning dans dispositifs PCR/NGS portables pour analyse variants pathogènes en temps réel, prédiction susceptibilité antimicrobienne sans culture, et détection précoce résistance émergente représente une frontière scientifique majeure. Les investissements NIH >1,5 milliards USD signalent priorisation gouvernementale.​

    Wearables et monitoring continu multi-analytes : Développer biosenseurs implantables ou adhésifs transcutanés mesurant continuellement multiples biomarqueurs (glucose + lactate + électrolytes + marqueurs inflammation) avec transmission cloud et analytics prédictifs pour interventions préventives avant décompensations cliniques.

    Économie circulaire et durabilité : Les dispositifs POCT génèrent volumes substantiels déchets plastiques/électroniques. Innovation dans matériaux biodégradables (approche Intu Diagnostics), réutilisabilité, et recyclabilité représente différenciateur compétitif émergent aligné avec impératifs ESG croissants.​

    Accessibilité globale et frugal innovation : Développer plateformes ultra-low-cost (<1 USD par test) fonctionnant sans électricité, réfrigération ou eau propre pour adresser réellement besoins 75% population mondiale vivant contextes ressources limitées. Modèles open-source hardware/software et transferts technologie Nord-Sud doivent être explorés.​

    La médecine Point Of Care représente non pas une disruption future mais une transformation en cours accélérée, portant potentiel de démocratiser accès diagnostic tout en personnalisant soins à échelle industrielle. La réalisation de ce potentiel requiert navigation sophistiquée des opportunités technologiques et cliniques tout en atténuant systématiquement les risques qualité, réglementaires, économiques et organisationnels identifiés. Les décideurs — hospitaliers, industriels, médicaux, et politiques — qui appréhenderont cette complexité avec stratégies intégrées et vision long terme se positionneront comme leaders de la transformation diagnostique du 21ème siècle.