alexandre

  • Vers une médecine prédictive : dynamiques, acteurs et enjeux des jumeaux numériques

    Un taux de croissance annuel estimé à plus de 60%

    Certaines estimations indiquent que le marché mondial des jumeaux numériques en santé devrait passer de 4,47 milliards USD en 2025 à 59,94 milliards USD en 2030, soit un taux de croissance annuel de plus de 60%. Cette trajectoire de croissance signale non seulement une adoption rapide, mais aussi une conviction croissante des acteurs de la santé que les jumeaux numériques deviendront une brique structurante des systèmes de soins de demain.​

    Les jumeaux numériques en santé peuvent être définis comme des répliques virtuelles dynamiques de patients, d’organes, de dispositifs médicaux ou d’organisations de soins, alimentées en continu par des données cliniques, biologiques et contextuelles, et couplées à des modèles avancés (IA, simulation multiphysique) pour prédire des trajectoires de santé, simuler des interventions et optimiser les décisions. Ils se situent à l’intersection de plusieurs tendances lourdes : montée de la médecine de précision, explosion des données de santé (EHR, imagerie, génomique, IoT), pressions économiques sur les systèmes hospitaliers et exigence croissante de résultats mesurables pour les innovations thérapeutiques.​

    Le paysage concurrentiel est dominé par des groupes technologiques et industriels globaux (Siemens Healthineers, GE Healthcare, Microsoft, IBM, Oracle, NVIDIA, Dassault Systèmes, ANSYS, Atos) qui fournissent plateformes, puissance de calcul et briques logicielles, complétés par une constellation de pure players spécialisés (Twin Health, Unlearn.AI, Q.bio, Sim&Cure, PrediSurge, Virtonomy, Exactcure, Faststream Technologies). Les segments les plus matures sont aujourd’hui la planification d’interventions et l’optimisation des workflows hospitaliers.​

    Pour des dirigeants hospitaliers, des investisseurs et des cliniciens, la question n’est donc plus de savoir si les jumeaux numériques vont s’imposer, mais comment orchestrer leur intégration pour maximiser la valeur clinique et économique tout en maîtrisant les risques technologiques, éthiques et organisationnels.

    Initiatives structurantes européennes et françaises

    L’écosystème des jumeaux numériques en santé ne se limite pas aux acteurs industriels et startups déjà cartographiés ; il est désormais structuré par plusieurs initiatives majeures au niveau européen et français qui jouent un rôle d’architectes de l’infrastructure.

    EDITH – European Virtual Human Twin

    Au niveau européen, le programme EDITH (European Virtual Human Twin) vise à coordonner et structurer l’ensemble des efforts relatifs aux jumeaux numériques de l’humain. Cette action de coordination et de support, financée par la Commission européenne, poursuit trois objectifs stratégiques principaux :

    • définir une feuille de route européenne pour le Virtual Human Twin, couvrant les jumeaux d’organe jusqu’à des représentations intégrées du corps humain ;
    • mettre en place un référentiel fédéré de données et de modèles (repository) respectant le cadre GDPR et facilitant la réutilisation scientifique et industrielle ;
    • développer une plateforme de simulation permettant à différents acteurs (hôpitaux, chercheurs, industriels) de combiner et d’orchestrer des jumeaux numériques selon des cas d’usage prioritaires (cancer, cardiovasculaire, cerveau, ostéoporose, soins intensifs).

    EDITH est donc un méta‑acteur : il ne fournit pas directement des solutions cliniques, mais crée les standards, infrastructures et règles du jeu qui conditionneront la scalabilité des jumeaux numériques en Europe.

    MEDITWIN – Alliance public–privé portée par Dassault Systèmes

    En France, MEDITWIN illustre une approche intégrée associant un industriel de rang mondial (Dassault Systèmes), sept IHU, le CHU de Nantes, Inria et quatre startups (CODOC, inHEART, Qairnel, Neurometers). Le programme vise à créer des jumeaux V+R (Virtuels + Réels) pour la cardiologie, la neurologie et l’oncologie, intégrés dans des dispositifs médicaux numériques et évalués dans des parcours de soins réels.​

    MEDITWIN se distingue par :

    • Une plateforme souveraine reposant sur l’expertise de Dassault Systèmes en jumeaux virtuels (3DEXPERIENCE) ;
    • Un ancrage clinique fort via les IHU (PRISM, Imagine, ICAN, FOReSIGHT, ICM, LIRYC, IHU Strasbourg) qui apportent des cas d’usage à haute valeur ;
    • Une structuration en six piliers (transdisciplinarité, autonomisation du patient, démonstration d’impact, équité, modèle économique, partage des connaissances), qui en font un modèle de consortium reproductible pour d’autres aires thérapeutiques.​

    Dans la grille de lecture de la première analyse, MEDITWIN peut être vu comme un orchestrateur qui connecte :

    • la couche plateformes (Dassault Systèmes),
    • les experts cliniques (IHU),
    • et les pure players spécialisés (inHEART pour le cœur, Qairnel et Neurometers pour le cerveau, CODOC pour la donnée).

    Jumeau numérique « État de santé d’un territoire » (Health Data Hub)

    Le projet « Jumeau numérique – État de santé d’un territoire », soutenu par le Health Data Hub, élargit la notion de jumeau au niveau populationnel et territorial. En Normandie, il combine données de santé anonymisées (consommation de médicaments liés aux allergies, caractéristiques des patients) et données environnementales (pollens, météo, cultures) pour construire un jumeau du territoire vis‑à‑vis des allergies aux pollens.

    Pour les décideurs, ce projet illustre :

    • la capacité à créer des jumeaux de santé publique permettant de piloter la prévention, d’anticiper des pics de pathologies et d’ajuster les ressources ;
    • la possibilité de coupler, à terme, jumeaux individuels, organisationnels (hôpitaux) et territoriaux dans une vision multi‑niveaux de la santé.

    SKAIROS – Jumeaux du rachis et chirurgie

    Enfin, la startup française SKAIROS, lauréate du concours i‑Nov, développe le projet SILVER SPINE : des jumeaux numériques du rachis pour la chirurgie des pathologies dégénératives. En s’appuyant sur l’imagerie et la modélisation biomécanique, ces jumeaux permettent :

    • de co‑concevoir des implants et solutions innovantes avec les industriels du rachis ;
    • de planifier précisément des interventions complexes en tenant compte de l’alignement global du patient et de contraintes mécaniques locales.

    Dans la typologie initiale, SKAIROS s’inscrit comme pure player deeptech vertical, complémentaire de Sim&Cure (neurovasculaire) ou PrediSurge (aortique), et pouvant à terme s’adosser à des plateformes comme MEDITWIN ou EDITH pour l’industrialisation et l’interopérabilité.

    Opportunités :

    Les coûts des essais cliniques réduit jusqu’à 30%​

    Les jumeaux numériques rendent possible une médecine véritablement individualisée, en modélisant de façon dynamique l’évolution d’un patient et sa réponse à différents scénarios thérapeutiques. Ils intègrent les dimensions multi-échelles de la santé : génome, protéome, physiologie d’organe, comportement, environnement.​

    • Des pure players comme Twin Health proposent des jumeaux numériques métaboliques du corps entier permettant la réversion du diabète de type 2 en combinant monitoring continu (capteurs, IoT) et IA prédictive ; les études publiées montrent des diminutions significatives de l’HbA1c et une réduction massive de l’usage de médicaments.​
    • Des acteurs comme Q.bio construisent des jumeaux du corps entier en combinant imagerie avancée, biomarqueurs et modélisation, ouvrant la voie à une détection précoce de déviations pathologiques.​

    Pour les hôpitaux et réseaux de soins, cette capacité à simuler ex ante l’effet de différentes options thérapeutiques sur un individu donné se traduit par une réduction des essais‑erreurs, une meilleure allocation des ressources coûteuses (molécules innovantes, blocs opératoires) et, in fine, une amélioration des indicateurs de résultat (mortalité, réhospitalisations, complications). Pour les payeurs, elle prépare l’industrialisation de modèles de paiement à la valeur fondés sur des prédictions robustes et objectivées de bénéfice clinique.​

    Transformation des essais cliniques et de la R&D pharmaceutique

    Le développement de médicaments reste un processus long, risqué et coûteux, avec un taux d’échec élevé. Les jumeaux numériques offrent plusieurs leviers de transformation :​

    • Bras de contrôle synthétiques : des entreprises comme Unlearn.AI construisent des jumeaux numériques pour chaque patient afin de prédire son évolution sous traitement standard, permettant de réduire la taille des bras contrôle tout en maintenant la puissance statistique.​
    • Essais in silico : couplés à des modèles mécanistes et à des plateformes d’IA, ils permettent d’explorer virtuellement un grand nombre de combinaisons de doses, de schémas thérapeutiques et de critères d’inclusion avant d’engager des ressources dans des essais physiques.​

    Les études de marché indiquent que l’usage systématique de jumeaux numériques dans la R&D pourrait réduire les coûts de développement de 20 à 30% et raccourcir sensiblement les délais de mise sur le marché. Cette approche est particulièrement pertinente dans les maladies rares, où la disponibilité de patients est limitée et où les régulateurs commencent à accepter les preuves générées par des modèles digitaux bien validés.​

    Optimisation des opérations hospitalières et gestion de la capacité

    Les jumeaux numériques ne concernent pas uniquement le patient ; ils modélisent également des organisations complexes comme les hôpitaux, les blocs opératoires ou les réseaux de soins. Plusieurs groupes ont déjà démontré des gains tangibles :​​

    • GE Healthcare utilise des jumeaux de flux pour ses Command Centers hospitaliers, permettant de simuler la gestion des lits, des urgences et des journées opératoires, avec des réductions constatées des temps d’attente et une meilleure utilisation des ressources.​
    • Philips, via HealthSuite et ses solutions de digital twin de workflow, permet de tester virtuellement des scénarios d’organisation (nouvel agencement des services, extension des capacités, scénarios de crise) avant décision d’investissement.​​

    Pour des directions hospitalières, l’enjeu est double : augmenter l’efficience opérationnelle (taux d’occupation, temps de passage, délais de prise en charge) d’une part, et soutenir des décisions d’investissement et de transformation (reconfiguration de sites, mutualisation de plateaux techniques, développement de structures ambulatoires) sur la base de simulations quantitatives, et non plus d’intuitions ou d’analyses statiques.​

    Nouveaux modèles économiques et plateformes de données

    Les jumeaux numériques servent de socle à de nouveaux modèles d’affaires, fondés sur la donnée et les services, plutôt que sur la seule vente de produits :​

    • Les industriels MedTech et pharmaceutiques peuvent proposer des offres intégrées « dispositif + jumeau + service », où la valeur est créée sur la durée (monitoring, alertes, optimisation, mises à jour logicielles), renforçant la fidélisation et la différenciation concurrentielle.​
    • Les grands acteurs technologiques (Microsoft, Oracle, NVIDIA, IBM) se positionnent comme infrastructures incontournables, capitalisant sur des effets de plateforme et des synergies avec d’autres secteurs (industrie, villes intelligentes).​

    La taille du marché, estimée entre 2,7 et 4,5 milliards USD en 2024–2025 selon les sources, pourrait dépasser 15 à 30 milliards USD avant 2032–2035, avec une montée en puissance du rôle des fournisseurs de plateformes et des orchestrateurs d’écosystèmes. Pour les investisseurs, cela crée des opportunités à la fois dans les infrastructures (low risk / lower growth) et dans les applications verticales (higher risk / higher growth), avec un intérêt particulier pour les acteurs ayant déjà franchi le cap de la validation clinique et de l’intégration système.​

    Réduction des inégalités d’accès à l’expertise et soutien à la décision clinique

    Dans des contextes de tension démographique (vieillissement, pénurie de spécialistes) et de répartition inégale des compétences, les jumeaux numériques jouent un rôle de « multiplicateur d’expertise » :​

    • En combinant dossiers patients, données temps réel et modèles prédictifs, ils peuvent suggérer des décisions cliniques alignées sur les meilleures pratiques, même dans des structures dépourvues de spécialités de pointe.
    • Ils offrent également des plateformes pédagogiques et de simulation pour la formation des médecins et des équipes chirurgicales, en permettant de répéter virtuellement des gestes complexes sur des anatomies patient-spécifiques (par exemple Sim&Cure en neuroradiologie interventionnelle).​

    Bien conçus et gouvernés, ces outils peuvent donc contribuer à homogénéiser la qualité des soins, en diffusant la pratique des centres experts vers le reste du système, et en soutenant des modèles de coopération territoriale (GHT, réseaux régionaux, groupements hospitaliers).

    Risques majeurs :

    Gouvernance des données, consentement et propriété du jumeau numérique

    Les jumeaux numériques reposent sur une agrégation sans précédent de données sensibles (génomique, imagerie, historiques complets, données comportementales), posant des questions fondamentales : qui possède le jumeau numérique ? qui décide de ses usages ?.​

    • Les cadres de consentement traditionnellement larges (« traitement et recherche ») sont insuffisants dès lors qu’un jumeau peut servir à la fois aux soins directs, à la formation, à l’entraînement d’algorithmes, à la recherche ou à des usages commerciaux (assureurs, industriels).​
    • La doctrine éthique émergente plaide pour des modèles de consentement dynamique, spécifiquement adaptés aux jumeaux numériques, permettant au patient de gérer, dans le temps, des autorisations granulairement modulables et révocables.​

    L’incertitude juridique est manifeste sur plusieurs points : droit à l’effacement (comment « supprimer » un jumeau alors que ses données ont entraîné des modèles agrégés ?), partage de la propriété intellectuelle quand des algorithmes propriétaires co-créent le jumeau, statut des prédictions (par exemple un risque de cancer à 10 ans) dans les régimes de données de santé protégées. Sans clarification, patients, établissements et développeurs s’exposent à des litiges, à une érosion de la confiance et à un ralentissement de l’adoption.​

    Cybersécurité et risques de détournement malveillant

    Un jumeau numérique représente une cible nettement plus sensible qu’un dossier patient électronique classique, du fait de l’intégration multi-sources et du caractère prédictif des informations (risques futurs, profils génomiques).​

    Les menaces identifiées incluent :​

    • vol de jumeaux et monétisation sur des marchés illicites ;
    • utilisation frauduleuse pour discrimination (assurances, employeurs) ;
    • manipulations de données conduisant à des recommandations cliniques erronées ;
    • attaques par ransomware paralysant des modules critiques de décision.

    L’architecture technique requise dépasse les exigences actuelles des EHR : chiffrement de bout en bout, gestion fine des identités et des accès, surveillance comportementale temps réel, audits réguliers des modèles, et souvent recours à des technologies avancées (segmentation stricte, zero trust, voire blockchain pour la traçabilité des accès). Beaucoup d’établissements n’ont ni les ressources ni les compétences internes pour maintenir durablement ce niveau de résilience, ce qui impose des modèles de mutualisation (cloud souverain, plateformes mutualisées, centres de cybersécurité sectoriels).​

    Biais algorithmiques, équité et risque de creusement des inégalités

    La performance des jumeaux numériques dépend étroitement de la représentativité des données sur lesquelles ils sont entraînés. Plusieurs revues soulignent le risque que des cohortes déséquilibrées (par origine géographique, ethnique, socio-économique ou par comorbidités) conduisent à des modèles moins performants pour les populations déjà défavorisées.​

    • Des erreurs systématiques dans la prédiction du risque cardiovasculaire ou de réponse à un traitement oncologique pour certains groupes peuvent se traduire par des sous-traitements ou des sur-traitements, renforçant des disparités préexistantes.
    • L’usage de jumeaux numériques dans des contextes de tarification (assurances, contrats de performance) peut, sans garde-fous, accentuer des phénomènes d’exclusion ou de sélection de risque.​

    La mise en place d’audits indépendants (évaluation de biais, suivi d’indicateurs d’équité), la publication transparente des caractéristiques des bases d’entraînement, et l’implication de parties prenantes diverses (patients, associations, éthiciens, régulateurs) dans la conception des modèles deviennent des impératifs.​

    Interopérabilité, complexité d’intégration et risque de verrouillage technologique

    Sur le plan opérationnel, les jumeaux numériques ne délivrent leur pleine valeur que s’ils sont étroitement intégrés aux systèmes d’information hospitaliers (EHR, RIS/PACS, LIMS, ERP), aux dispositifs médicaux et aux plateformes régionales ou nationales. Or :​

    • L’hétérogénéité des environnements (multiples éditeurs, versions anciennes, interfaces propriétaires) complique l’interopérabilité malgré les standards FHIR/HL7.​
    • Les grandes plateformes de jumeaux (provenant de Microsoft, Siemens, GE, Philips, Oracle, IBM, Dassault, ANSYS, etc.) tendent à créer des écosystèmes semi‑fermés, avec un risque de verrouillage technologique (lock‑in) pour les établissements qui s’y engagent fortement.​

    Un établissement qui choisit une plateforme sans stratégie claire de gouvernance des données et de standards ouverts peut se retrouver, à moyen terme, limité dans sa capacité à intégrer de nouveaux modules ou à changer de fournisseur sans coûts importants de migration. Pour des autorités de santé, la prolifération de silos technologiques hétérogènes complique la construction de référentiels nationaux cohérents et freine l’émergence de jumeaux populationnels.​

    Acceptabilité clinique, charge cognitive et responsabilité médico‑légale

    L’introduction de jumeaux numériques modifie profondément le processus décisionnel médical :​

    • Les cliniciens peuvent être confrontés à des recommandations complexes, parfois contre-intuitives, issues de modèles dont le fonctionnement interne est partiellement opaque (boîte noire).
    • Le risque d’automation bias (tendance à suivre la suggestion de l’algorithme) est réel, en particulier dans des environnements sous tension où le temps est compté.​

    La question de la responsabilité en cas de dommage est critique : si une décision clinique s’appuie en partie sur un jumeau numérique, la responsabilité se partage-t-elle entre le médecin, l’établissement, le développeur du modèle, voire le fournisseur d’infrastructure ? Les cadres juridiques actuels ne donnent pas encore de réponse claire.​

    Enfin, la surcharge de signaux (alertes, scores, scénarios) risque d’accentuer la fatigue informationnelle des professionnels si les interfaces ne sont pas conçues pour s’intégrer harmonieusement dans les workflows existants, avec un haut niveau d’ergonomie et de priorisation. Sans un travail approfondi de co‑design avec les utilisateurs finaux et des formations ciblées, l’adoption peut être limitée et la valeur créée, largement sous‑optimisée.​

    Synthèse et perspectives stratégiques

    Les jumeaux numériques en santé se situent à un point de bascule : les preuves de concept sont nombreuses, les premiers modèles économiques émergent et la dynamique d’investissement est forte, avec des projections de marché atteignant 59,94 milliards USD à l’horizon 2030 et jusqu’à 33,4 milliards USD en 2035 selon certaines estimations alternatives. Les acteurs clés se répartissent en trois grandes catégories :​

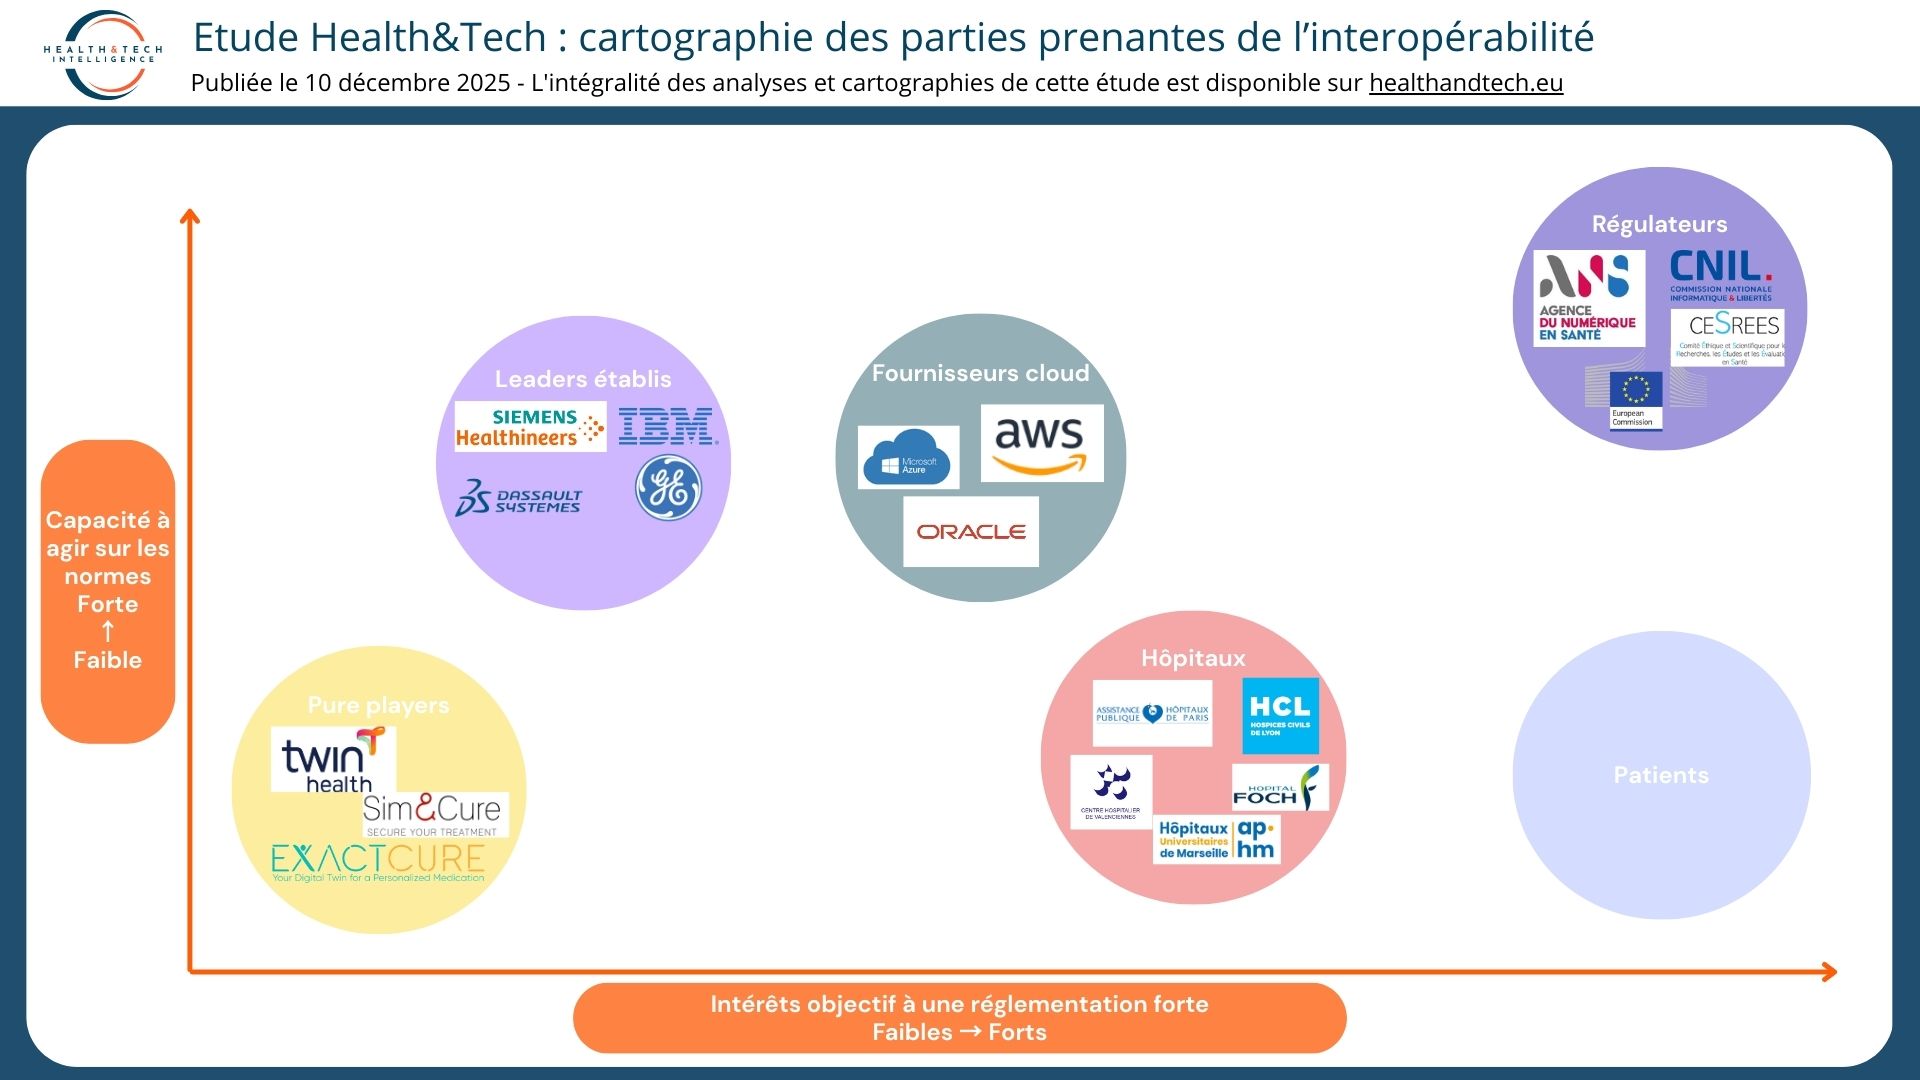
    • des fournisseurs d’infrastructures et de plateformes (Microsoft, Siemens Healthineers, GE Healthcare, Philips, IBM, Oracle, NVIDIA, Dassault, ANSYS, Atos), qui structurent l’écosystème technologique et captent des positions de contrôle sur la donnée et les standards ;​
    • des pure players verticaux (Twin Health, Unlearn.AI, Q.bio, Sim&Cure, PrediSurge, Exactcure, Virtonomy, etc.) qui démontrent une forte capacité d’innovation clinique et un potentiel de création de valeur sur des segments ciblés ;​
    • et une constellation de startups deep tech qui explorent de nouveaux cas d’usage (système immunitaire, jumeaux populationnels, jumeaux d’organisation territoriale).

    Pour des dirigeants hospitaliers, la priorité stratégique consiste à :

    • identifier des cas d’usage à forte valeur ajoutée (par exemple, optimisation des flux, planification des interventions complexes, gestion de maladies chroniques),
    • sélectionner des partenaires sur la base de trois critères critiques : interopérabilité, robustesse clinique validée, et gouvernance des données,
    • orchestrer un déploiement progressif assorti d’indicateurs de résultats cliniques et économiques clairs.​

    Pour les investisseurs, le champ d’opportunités est important mais hétérogène ; les segments les plus attractifs combinent : validation clinique, modèle SaaS récurrent, ancrage dans des workflows critiques, capacité à s’intégrer aux grandes plateformes existantes, et pipeline réglementaire clair.​ Enfin, pour les décideurs publics et régulateurs, la question centrale est d’accompagner l’essor de cette technologie tout en préservant les principes d’équité, de transparence et de respect des droits des patients. Cela implique de :

    • développer des cadres de consentement dynamique adaptés aux jumeaux numériques ;
    • définir clairement la propriété et la responsabilité autour des modèles ;
    • imposer des standards minimaux d’audit algorithmique, d’interopérabilité et de cybersécurité ;
    • et soutenir les établissements moins dotés pour éviter l’émergence d’une médecine à deux vitesses.​

    Si ces conditions sont réunies, les jumeaux numériques ont le potentiel de devenir l’un des leviers les plus puissants de la transformation des systèmes de santé à horizon 2030‑2035, en permettant de passer d’une logique de soins réactifs et fragmentés à une approche prédictive, intégrée et véritablement centrée sur le patient.
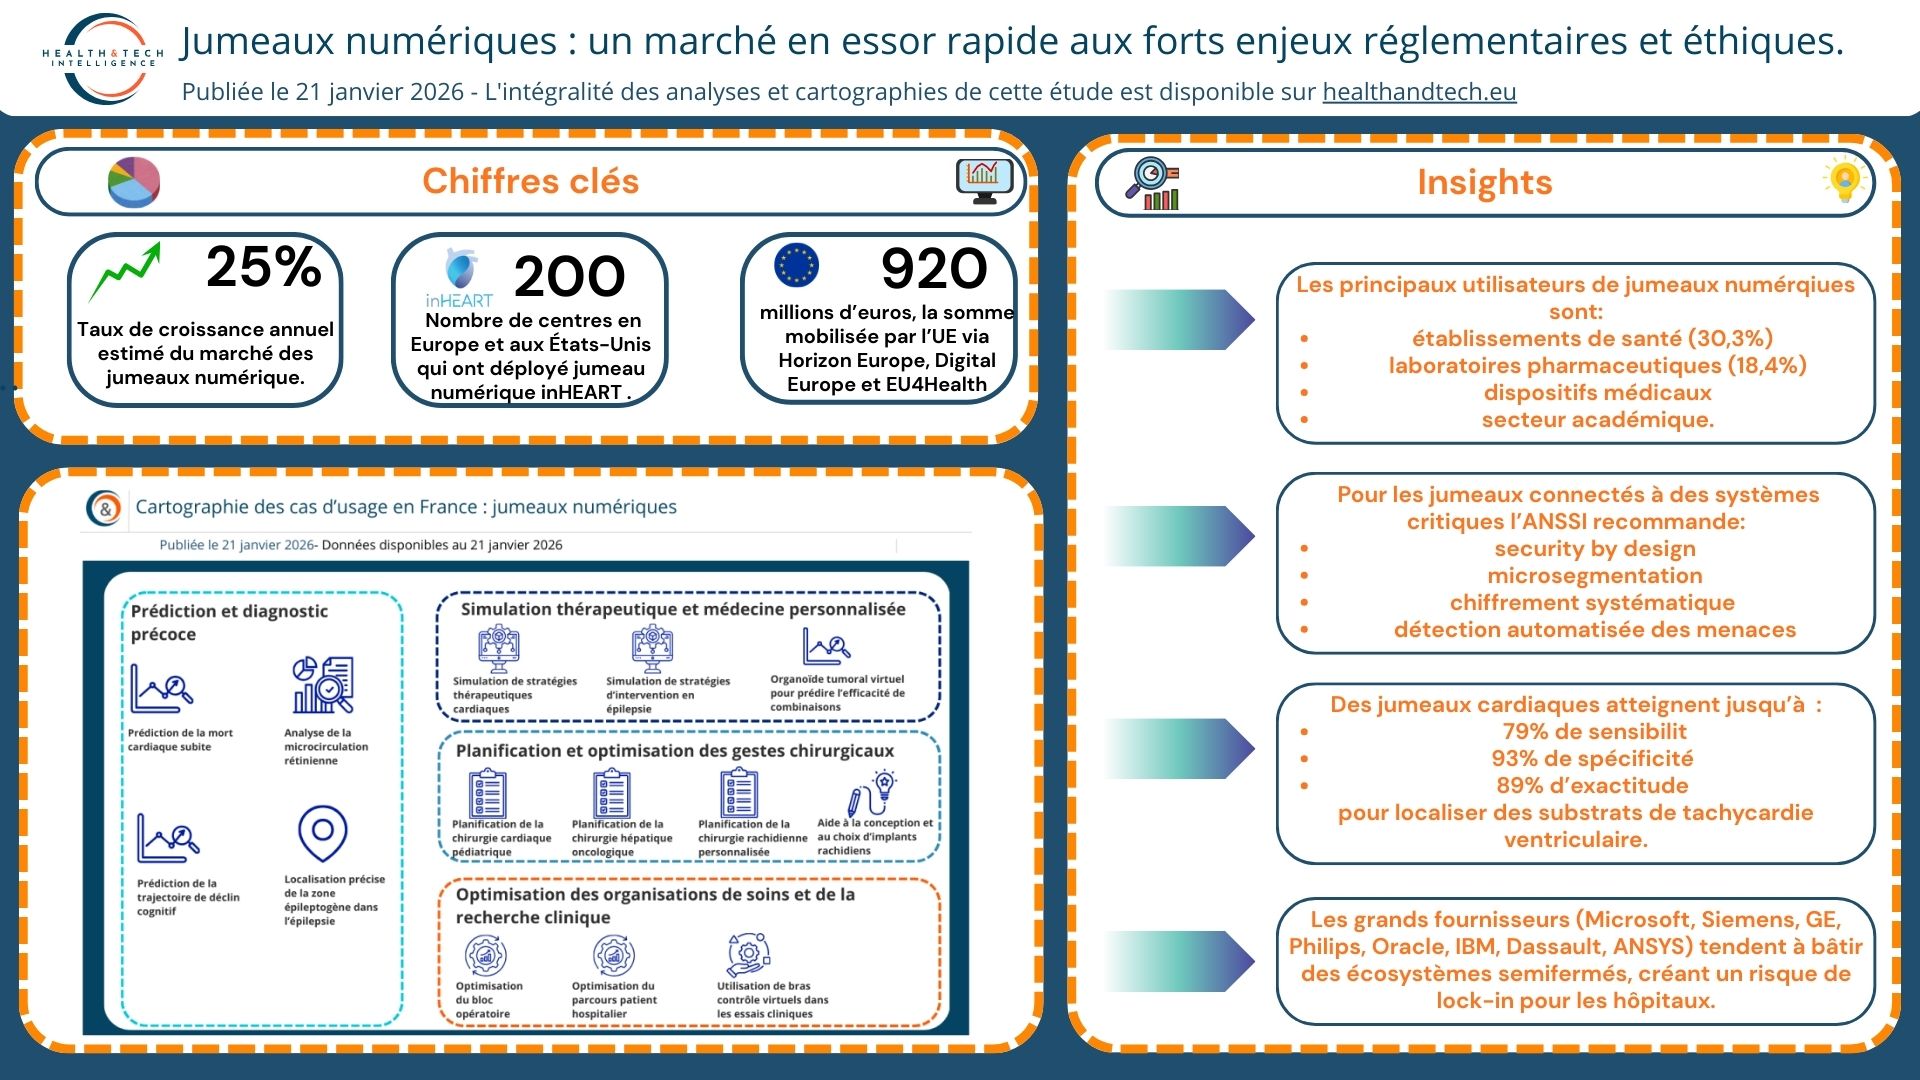
  • Jumeaux Numériques : un marché en essor rapide aux forts enjeux réglementaires et éthiques.

    Insights:

    • Le marché des jumeaux numériques santé pourrait passer d’environ 1,16 milliard USD en 2024 à 4,69 milliards USD en 2030, avec un CAGR de 24,35% sur 2025–2030.
    • Les logiciels pèsent déjà 57,6% du marché contre 42,4% pour les services, confirmant le rôle central des plateformes de simulation et d’IA.
    • Les principaux utilisateurs sont les établissements de santé (30,3%) et les pharmas (18,4%), devant les fabricants de dispositifs médicaux et le secteur académique.
    • L’Europe mobilise plus de 890 millions USD via Horizon Europe, Digital Europe et EU4Health, tandis que l’EHDS prévu en 2025 vise à lever des freins d’interopérabilité majeurs.
    • En Chine, une directive de 2024 impose des plateformes de gestion intégrées dans les hôpitaux publics tertiaires d’ici 2027, montrant une approche planifiée d’État.
    • Certains jumeaux cérébraux dépassent 80% de précision (83% EEG, 75% MEG) pour la classification MCI vs sain, contre 58–68% pour les biomarqueurs standards.
    • Des jumeaux cardiaques atteignent 79% de sensibilité, 93% de spécificité et 89% d’exactitude pour localiser des substrats de tachycardie ventriculaire.
    • Seules 17% des études cardiovasculaires mentionnent explicitement des enjeux éthiques ou de gouvernance, alors que les jumeaux intègrent des données très sensibles.
    • inHEART est déployé dans plus de 200 centres en Europe et aux États-Unis, avec des résultats suggérant une réduction de 60% du temps de procédure et de 38% des récidives en rythmologie.
    • L’ANSSI recommande security by design, microsegmentation, chiffrement systématique et détection automatisée des menaces pour des jumeaux souvent connectés à des systèmes critiques.
    • Les grands fournisseurs (Microsoft, Siemens, GE, Philips, Oracle, IBM, Dassault, ANSYS) tendent à bâtir des écosystèmes semifermés, créant un risque de lock-in pour les hôpitaux.

    📌Un marché des jumeaux numériques santé multiplié par 4 entre 2024 et 2030 ?

    Le marché mondial des jumeaux numériques en santé passerait de 1,16 milliard USD en 2024 à 4,69 milliards USD en 2030, soit une croissance annuelle moyenne de 24,35% portée par l’IA, l’IoT et le machine learning. Les logiciels représentent déjà 57,6% du marché contre 42,4% pour les services, avec des usages dominés par la découverte de médicaments, la médecine personnalisée et les essais cliniques virtuels. Les établissements de santé concentrent 30,3% des usages, devant les pharmas (18,4%), tandis que plus de 890 millions USD de financements européens et l’EHDS 2025 doivent lever les freins d’interopérabilité. Des projets concrets comme le jumeau allergique de Normandie, couvrant 16 millions de patients allergiques et 1 milliard d’euros de coûts annuels, illustrent le potentiel mais aussi les défis éthiques, de consentement, d’équité d’accès et de soutenabilité énergétique.

    👉 Plus de détails sur «Données de santé, IA, modélisation : les briques technologiques encore dispersées des jumeaux numériques – Health & tech»


    📌 Jumeaux numériques : des performances >80% mais peu de preuves sur la mortalité et la qualité de vie

    La littérature 2015–2024 recense des jumeaux numériques affichant jusqu’à 83% de précision EEG et 75% MEG pour distinguer MCI vs sujets sains, là où les biomarqueurs standards plafonnent à 58–68%. En cardiologie interventionnelle, un jumeau cardiaque atteint 79% de sensibilité, 93% de spécificité et 89% d’exactitude pour localiser des zones de dépolarisation ventriculaire, tandis que des systèmes pédiatriques frôlent un F1-score de 0,975 pour certains indices métaboliques. En télésurgery, la compensation de latence réduit de 13,6% le temps de tâche et de 27,2% la charge de travail opérateur, avec une erreur spatiale de 2 mm, mais les études démontrant un effet sur mortalité, événements majeurs ou qualité de vie restent rares. Les principaux verrous concernent la qualité et l’interopérabilité des données, la validation clinique externe, les biais, ainsi que l’absence de cadres éthiques et de gouvernance, mentionnés dans seulement 17% des études cardiovasculaires

    👉 Plus de détails sur « Jumeaux numériques : des performances prometteuses mais peu de preuves sur les critères cliniques durs (revue de littérature) – Health & tech »

    📌 Jumeaux numériques : un vide juridique encadré par RGPD, ANSSI et premiers codes sectoriels

    Les jumeaux numériques croisent données sensibles, algorithmes d’IA, cloud et systèmes physiques critiques, mais restent régis par un patchwork de textes généraux comme le RGPD, quelques référentiels sectoriels et des normes ISO/W3C/IEEE en cours d’élaboration. La complexité de la chaîne d’acteurs (éditeurs, fournisseurs cloud, intégrateurs, hôpitaux, industriels) rend la responsabilité en cas de dommage difficile à attribuer, ce qui pousse vers des codes spécifiques, contrats intelligents, assurances dédiées et fonds d’indemnisation. La CNIL et l’ANSSI insistent sur le consentement dynamique, la minimisation des données, les analyses d’impact, le chiffrement systématique, la microsegmentation et le security by design pour limiter les risques de fuites, ransomware ou manipulations de modèles. Des initiatives comme des registres de contributions via blockchain, des licences croisées ou des modèles de gouvernance ouverts (type Eclipse Ditto) préfigurent un futur cadre hybride, mêlant droit souple, normalisation technique et coordination internationale.

    👉 Plus de détails sur « Propriété, responsabilité, cybersécurité : les zones grises du droit face aux jumeaux numériques – Health & tech »


    📌🗺️Grands groupes, challengers, hébergeurs clouds, quels rôle dans la structuration de l’écosystème des jumeaux numériques

    Le marché des jumeaux numériques en santé est porté par de grands fournisseurs (Siemens Healthineers, GE, Microsoft, IBM, Oracle, NVIDIA, Dassault Systèmes, ANSYS, Atos) qui structurent l’infrastructure tout en cherchant la conformité aux cadres données de santé, dispositifs/logiciels médicaux et régulation de l’IA. Les pure players comme Twin Health, Unlearn.AI ou Q.bio se spécialisent sur des usages où l’enjeu réglementaire est fort (bras de contrôle synthétiques, essais in silico, suivi personnalisé), afin d’obtenir des reconnaissances méthodologiques par les agences et de légitimer des réductions de 20 à 30% des coûts et délais de développement de médicaments. Dans les hôpitaux, les jumeaux de flux et Command Centers doivent respecter les exigences nationales en matière de protection des données de santé, d’hébergement et de cybersécurité, ce qui impose sécurité, traçabilité et explicabilité comme critères de choix des solutions. L’ensemble crée une division des rôles : grands groupes comme fournisseurs de socles conformes et interopérables, spécialistes comme porteurs d’innovations cliniques à forte densité réglementaire, sous l’arbitrage progressif des autorités sanitaires et de protection des données.

    👉 Plus de détails sur « Vers une médecine prédictive : dynamiques, acteurs et enjeux des jumeaux numériques – Health & tech »


    📌🗺️De 17 projets MEDITWIN à 200 hôpitaux : les cas d’usage cliniques des jumeaux numériques se généralisent

    Les jumeaux numériques en santé basculent vers le déploiement clinique, avec un marché visé de 11 milliards USD en 2030, 17 projets dans le consortium MEDITWIN et plus de 200 hôpitaux utilisant déjà ces solutions, notamment en cardiologie. inHEART, marqué CE II et approuvé FDA 510(k), déploie un jumeau 3D du cœur pour prédire la mort subite et planifier des ablations, avec réduction du temps de procédure et des récidives, tandis que SILVER SPINE ouvre une nouvelle frontière en chirurgie rachidienne personnalisée. En neurologie, des jumeaux cérébraux localisent les foyers épileptiques ou projettent la trajectoire d’Alzheimer, alors qu’en oncologie, des organoïdes virtuels et jumeaux hépatiques guident les stratégies thérapeutiques les plus efficaces et les moins invasives. Des jumeaux d’organisation (bloc opératoire de Saint-Étienne) et de territoire (Health Data Hub) montrent que l’outil dépasse l’échelle individuelle pour optimiser flux, lits, inégalités de santé et scénarios de politiques publiques.

    👉 Plus de détails sur « Les cas d’usage du jumeau numérique en santé : de la cardiologie à la planification chirurgicale – Health & tech»


    📌🗺️Un marché encore fragmenté dominé par quelques plateformes de jumeaux numériques cliniques

    Les solutions de jumeaux numériques en santé restent fragmentées mais stratégiques, structurées autour d’un socle mêlant simulation avancée, IA, moteurs biomécaniques, interfaces immersives et intégration profonde aux SI hospitaliers. Dassault Systèmes, via MEDITWIN et des projets comme Living Eye ou Vivid-Spine, illustre une approche plateforme, tandis que des éditeurs spécialisés comme PrediSurge, inHEART, Rebone ou Digyne démontrent des gains concrets (jusqu’à 60% de réduction du temps de procédure et 38% de baisse des récidives en rythmologie). Ces solutions s’appuient sur des architectures parfois semifermées, créant un risque de verrouillage technologique, dans un contexte où l’interopérabilité avec EHR, RIS/PACS, LIMS et plateformes nationales reste un frein majeur malgré FHIR/HL7. La montée d’acteurs de cybersécurité, de cloud souverain et de centres d’expertise sectoriels apparaît critique pour sécuriser ces systèmes, réduire les biais algorithmiques et éviter une médecine à deux vitesses.

    👉 Plus de détails sur «Solutions de jumeaux numériques en santé : un marché encore fragmenté mais déjà stratégique pour la médecine personnalisée – Health & tech »

  • 2025 : malgré l’essor de l’IA, les start-ups à la peine pour lever des fonds

    📌Levées T4 2024 : 60 M€ concentrés sur trois acteurs

    Au 4ᵉ trimestre 2024, les start-up françaises du numérique en santé ne lèvent que 60 M€, soit leur plus bas niveau trimestriel depuis 2017 et une baisse de 31% par rapport au trimestre précédent. Près des deux tiers de ce montant sont captés par trois entreprises seulement : Hublo (20 M€), SimCure (10 M€) et Lucis (8,5 M€). Pour la première fois de l’année, l’IA repasse sous les 50% des montants levés, au profit de technologies de plateformes, comme Hypreview et Annette. Sur 12 opérations, trois concernent la thématique de l’AVC avec Karavela (2 M€), Ai-Stroke (4 M€) et SimCure.

    👉 Plus de détails sur « Levées de fonds en e-santé : un plus bas depuis 2017 – Health & tech»

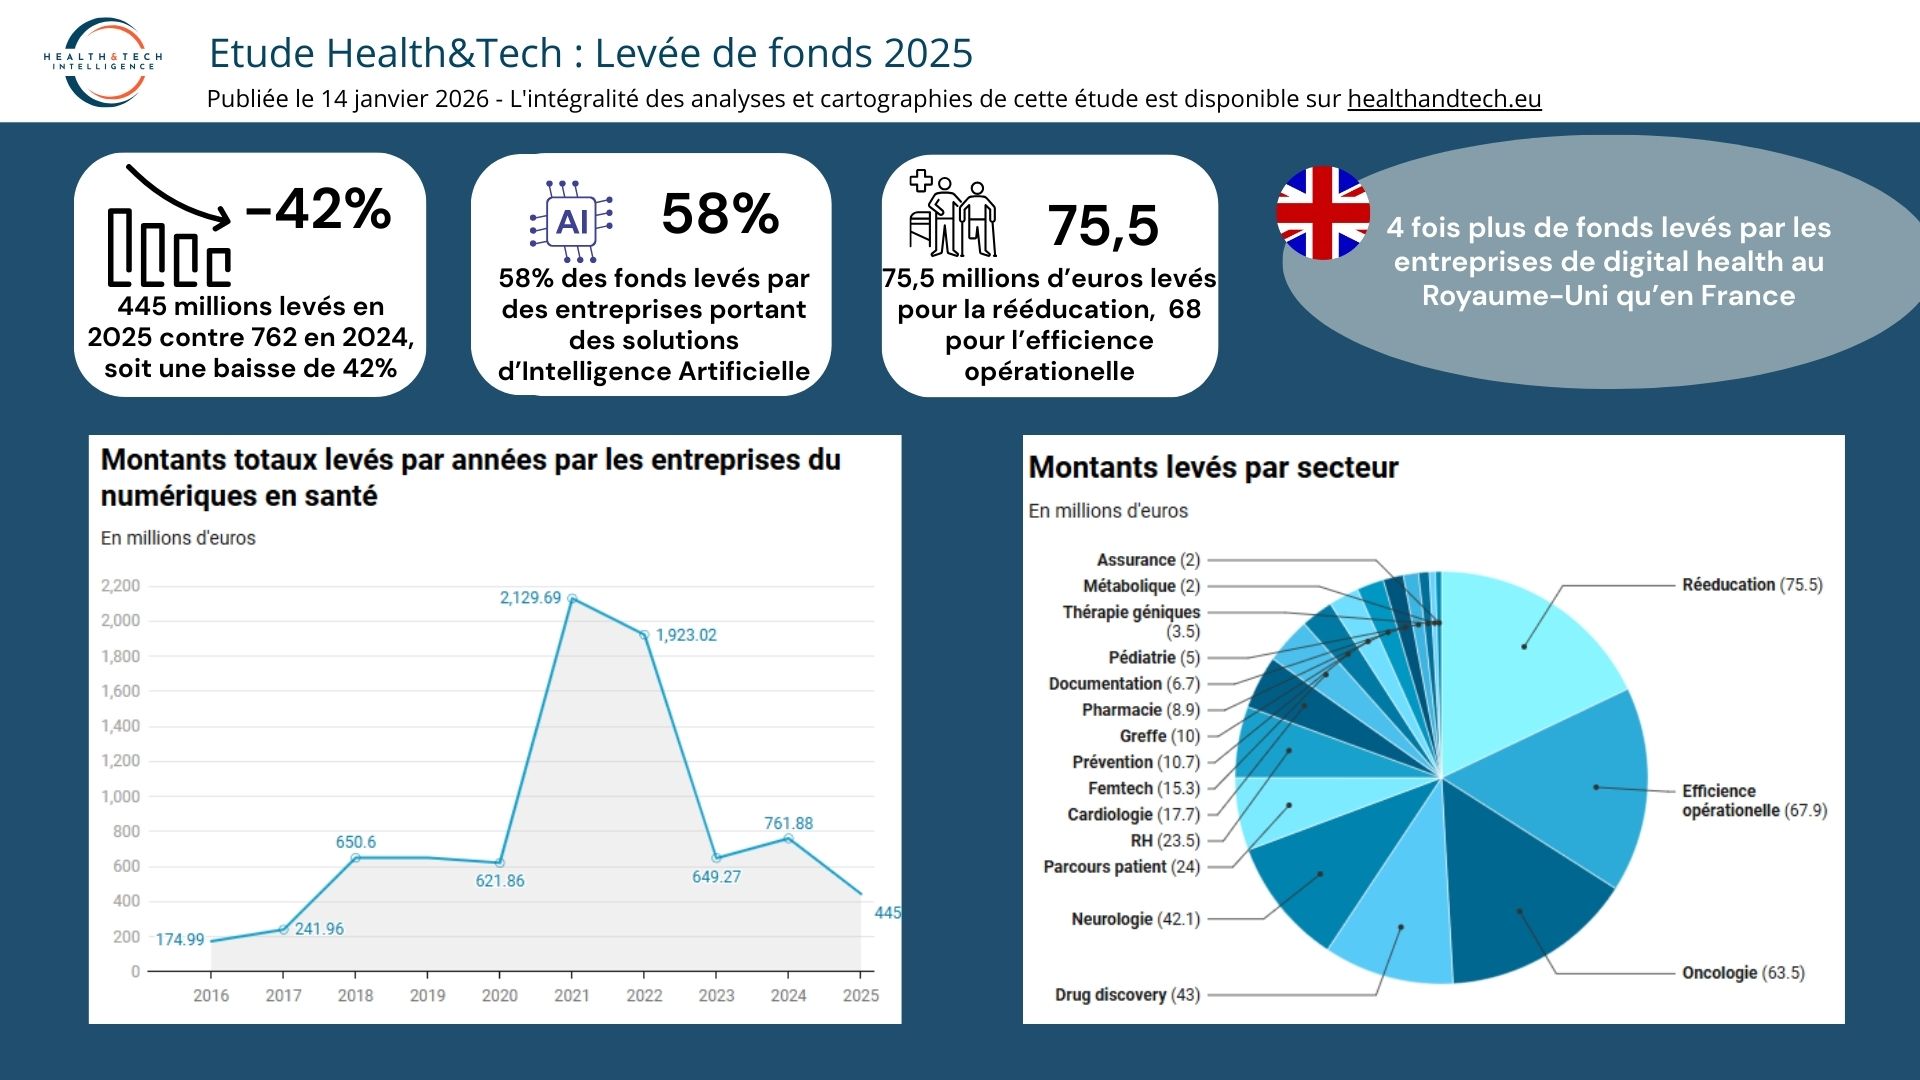
    📌2025 : –42% de financements mais l’IA reste dominante

    En 2025, les entreprises françaises du numérique en santé lèvent 317 M€ de moins qu’en 2024, soit une chute de 42% qui ramène les montants à leur plus bas niveau depuis 2017. Malgré ce recul, l’IA concentre toujours plusieurs centaines de millions d’euros et capte les plus gros tickets, devant la robotique tirée par les 65 M€ levés par Wandercraft. Les fonds se concentrent sur un petit nombre d’acteurs, chaque trimestre voyant 3 ou 4 start-up absorber la majorité des montants. Les principaux secteurs financés sont la rééducation (Wandercraft), l’efficience opérationnelle hospitalière (Nabla 60 M€, Vocca 4,7 M€, Parallel 3,2 M€) et l’oncologie (Apmonia 24 M€, Median 24 M€, One Bioscience 15 M€).

    👉 Plus de détails sur « Numérique en santé : l’IA progresse, mais les financements ralentissent – Health & tech »

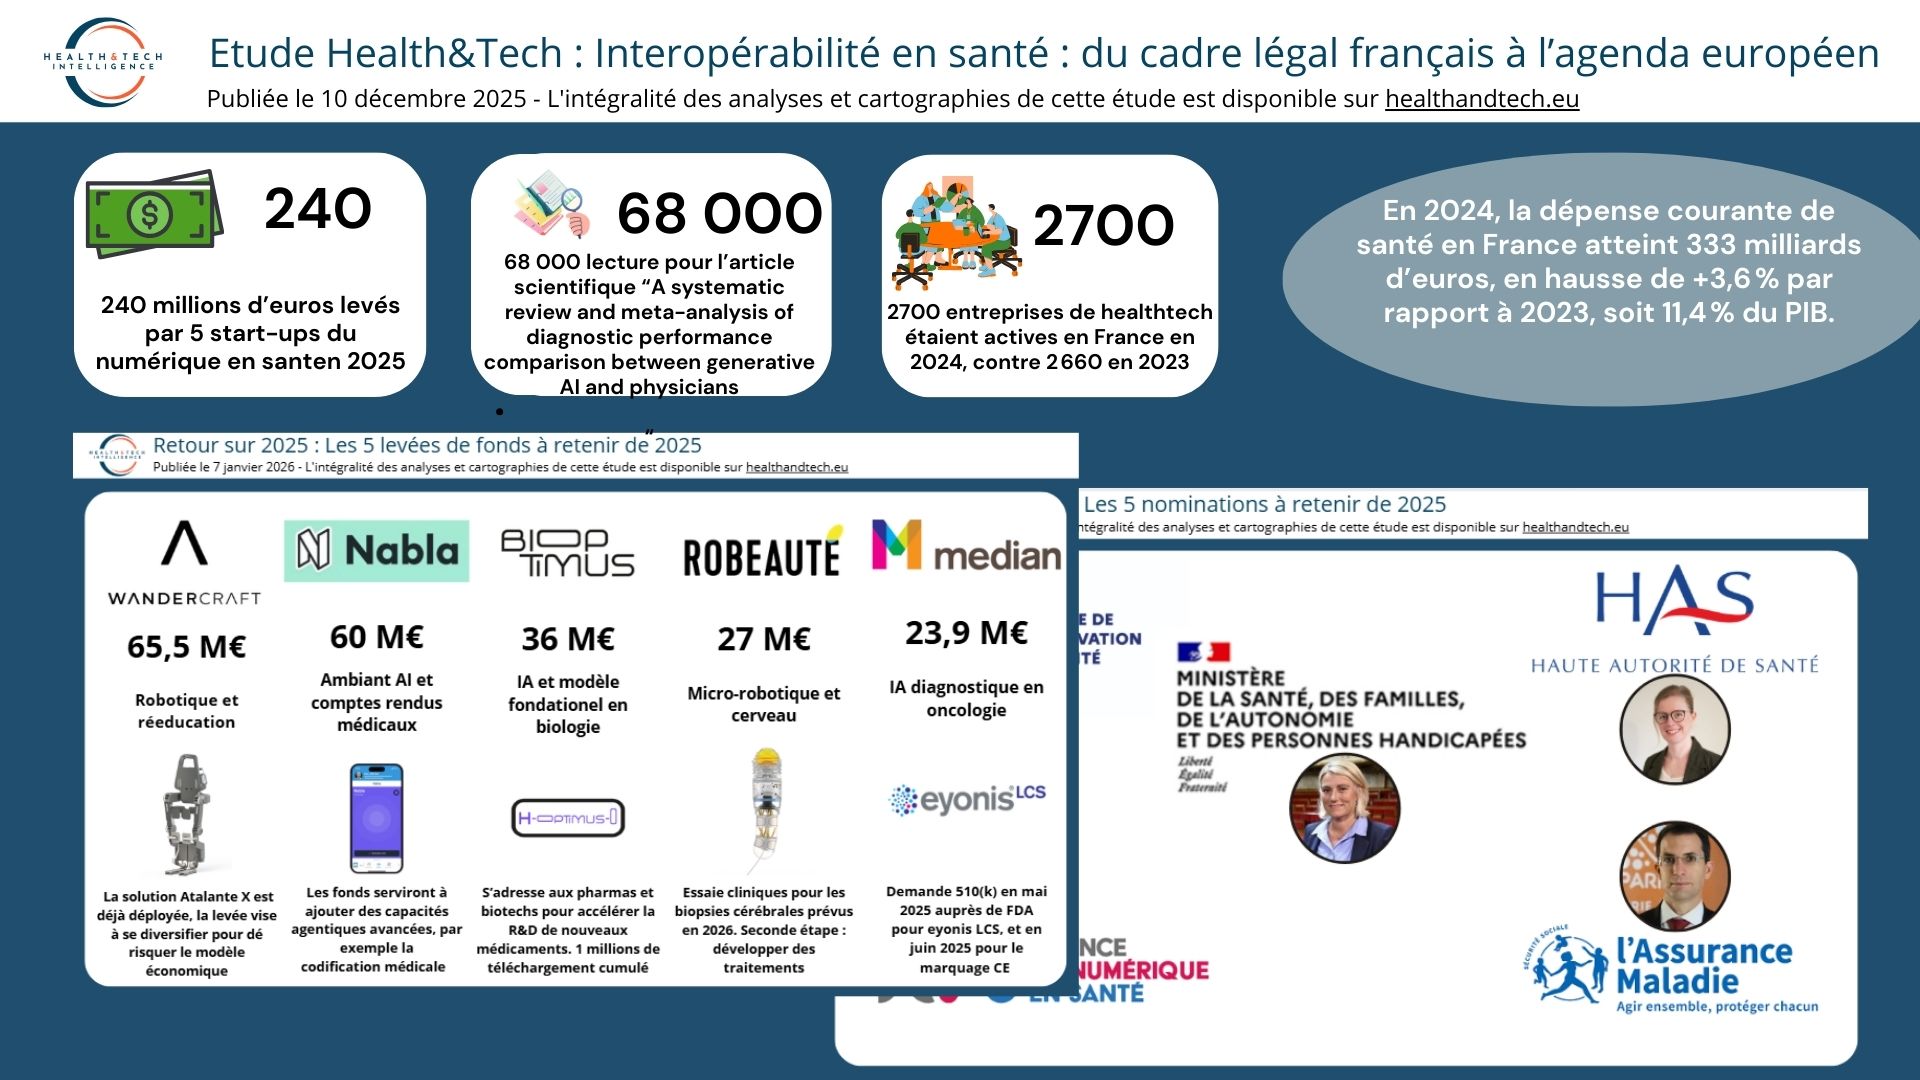
    📌Nabla, Wandercraft, Bioptimus… 240 M€ pour propulser la santé française entre IA, robotique et diagnostic du cancer

    Les cinq champions français de la santé – Wandercraft, Nabla, Bioptimus, Median Technologies et Robeauté – ont levé près de 240 millions d’euros en 2025 pour accélérer leur industrialisation et leur expansion internationale. Wandercraft sécurise 65,5 millions d’euros et multiplie par dix son chiffre d’affaires en trois ans en combinant exosquelettes médicaux Atalante X déployés dans plus de 100 centres de rééducation et robots humanoïdes pour les usines Renault, qui devient son premier client industriel. Nabla, avec 60 millions d’euros de série C et un total de 100 millions levés, traite 20 millions de consultations par an via un assistant médical IA utilisé par plus de 85 000 praticiens dans 55 spécialités, et prépare désormais son offensive européenne après avoir réalisé plus de 95% de son activité aux États-Unis. Bioptimus consolide sa position de leader de l’IA en biologie avec 36 millions d’euros pour ses modèles de fondation multimodaux, tandis que Median Technologies sécurise jusqu’à 61,4 millions d’euros pour le lancement d’eyonis LCS, son logiciel de dépistage précoce du cancer du poumon, en s’appuyant sur 21,8 millions d’euros de revenus iCRO en 2024. Enfin, Robeauté lève 27 millions d’euros pour industrialiser ses microrobots cérébraux miniaturisés, protégés par plus de 50 brevets, et vise une première mise sur le marché en 2028 après des essais cliniques prévus en 2026.

    👉 Plus de détails sur « Nabla, Wandercraft, Bioptimus, retour sur les 5 levées de fonds à retenir en 2025 – Health & tech »

    📌2025 : acquisitions IA et faillites sous tension de remboursement

    En 2025, Gleamer rachète Pixyl et Caerus Medical pour devenir un fournisseur unifié d’IA couvrant quatre modalités d’imagerie (radiographie, mammographie, scanner, IRM) et renforcer sa R&D avec plus de 100 collaborateurs dans sept pays. Softway Medical ouvre son capital à Bain Capital Europe, après plusieurs recompositions depuis 2009, pour accélérer son expansion européenne sur les DPI et la gestion administrative des patients. Poppins lève 5 M€ (20 M€ cumulés) pour sa solution de rééducation de la dyslexie utilisée par plus de 15 000 familles, mais reste exposée aux incertitudes de remboursement. À l’inverse, Butterfly Therapeutics est liquidée malgré près de 100 000 actes avec son casque VR Bliss DTx non remboursé en propre, Ludocare se voit refuser le PECAN pour son robot JOE et Carmat est liquidée puis reprise via une nouvelle structure Carmat SAS avec 39 suppressions de postes sur 127.

    👉 Plus de détails sur « Gleamer, Softway, Carmat : tour d’horizon des fusions-acquisitions et des faillites en 2025 – Health & tech»

    📌2025 : tours ciblés pour industrialiser IA clinique et robotique

    En 2025, une cohorte de scale‑ups et deeptech françaises lève des tours souvent supérieurs à 10 M€ pour consolider des positions déjà établies plutôt que financer de la croissance opportuniste. Nabla conduit la vague avec 70 M€ en série C (120 M€ cumulés) pour ses agents IA cliniques déployés auprès de 85 000 cliniciens dans 130 organisations, tandis que Wandercraft porte à 75 M€ son financement total pour faire de l’exosquelette Atalante X une plateforme robotique multisegments. Bioptimus sécurise 41 M€ en série A (76 M€ cumulés) pour ses modèles génératifs multichelles en biologie, Hublo 20 M€ (55 M€ cumulés) pour une plateforme RH utilisée par 5 600 établissements et plus de 1,2 M de professionnels. SimCure (10 M€), Rofim (10 M€), Juisci (5,5 M€), Lucis (10 M€), RDS (14 M€), Apmonia et Median complètent un paysage où l’industrialisation de l’IA clinique, des jumeaux numériques et de la télémédecine se heurte à la contrainte budgétaire hospitalière et aux exigences réglementaires.

    👉 Plus de détails sur « Healthtech : en 2025, des levées ciblées pour industrialiser l’IA clinique et la robotique médicale – Health & tech»

  • Numérique en santé : l’IA progresse, mais les financements ralentissent

    Une baisse de 58% du montant total levée en 2024 par rapport à 2025

    Les entreprises françaises du numérique en santé ont levé 317 millions de moins en 2025 qu’en 2024, soit une baisse de 42%, au plus bas depuis 2017. La taille de l’échantillon (une année complète), et l’importance de la baisse, permette d’affirmer qu’on assiste à une véritable tendance baissière des capacités de financements des entreprises françaises du numérique en santé. Rajoutons à cela qu’une majorité des montants sont levés par un petit nombre d’acteurs, chaque trimestre la majorité des fonds étaient levés par moins du tiers ou du quart du nombre total de start-up.

    Technologie : l’IA majoritaire, suivie par la robotique

    La majorité des fonds se sont dirigés vers des technologies d’IA. On remarque également que si l’IA est majoritaire en montant, elle ne l’est pas tout à fait en nombre d’opérations. Cela révèle d’une part l’émergence de cette technologie, mais aussi le besoin de fonds plus important pour ce type de solutions. En effet, l’IA nécessite beaucoup de données de qualités, et des compétences très recherchée, cela a un coût non négligeable. En seconde position en terme de technologie, c’est la robotique qui a levé le plus de fonds, cependant il est important de signaler que plus de la moitié du montant vient d’une seule opération, les 65 millions d’euros levés par Wandercraft, l’entreprise créatrice de l’exosquelette de rééducation Atalante X.

    Secteur : oncologie, rééducation et efficience opérationnelle en tête

    Le secteur ayant le plus levé est la rééducation, ce chiffre est à nuancé pour la même raison que celui sur la robotique. Vient ensuite l’efficience opérationnelle, notamment avec Nabla (60 millions), Vocca (4,7 millions ) et Parallel (3,2millions), puis en quatrième position  l’oncologie avec Apmonia Therapeutics (24), Median technologie (24) et One Bioscience (15).


    Liste des start-up du numérique en santé ayant levées des fonds en 2025

    Startup Montant levé en 2025 Secteur Type de technologie
    lyv 2,6 Femtech Thérapie digitale
    Faks 6,0 Pharmacie Platforme
    DrugOptimal 2,9 Pharmacie IA
    Fizimed 4,0 Femtech Thérapie digitale
    MSInsight 1,6 Oncologie IA
    Hopia 3,5 RH IA
    Monka NC Autonomie Thérapie digitale
    Bioptimus 36,0 Drug discovery IA
    Reev 8,8 Réeducation Robotique
    Robeauté 27,0 Neurologie Robotique
    Carmat 9,7 Cardiologie Robotique
    Parralel 3,2 Efficience opérationelle IA
    Okeiro 10,0 Greffe IA
    Sim&Cure 3,1 Neurologie IA et jumeau numérique
    Klaimy 1,2 Assurance IA
    Diagnoly 5,5 Femtech IA
    H’Ability 1,2 Réeducation VR
    Clikodoc 1,1 RDV médicaux Plateforme Saas
    Little John 0,8 Assurance Plateforme Saas
    Brink Therapeutics 3,5 Thérapie génique IA
    Poppins 5,0 Pédiatrie Application smartphone
    Wandercraft 65,5 Réeducation Robotique
    Nabla 60,0 Compte-rendu médicaux IA
    GeodAIsics 5,0 Jumeau numérique IA
    DESKi 6,0 Cardiologie IA
    Apmonia Therapeutics 20,0 Oncologie IA
    Codoc x Données de santé Data
    Median Technologies 24,0 oncologie Imagerie et IA
    One Bioscience 15,0 Oncologie IA
    RDS 14,0 Parcours patient Télésurveillance
    Rofim 10,0 Coordination numérique des soins Plateforme
    ArcaScience 7,0 Drug discovery IA
    JUISCI 5,5 Documentation scientifique IA
    Vocca 4,7 Assistant vocal IA
    Sonomind 3,0 Psychiatrie Ultrason
    Rainpath 2,5 Biopsies IA
    Austral DX 2,5 Diagnostics pulmonaires et cardiaques IA
    MovaLife 1,6 Femtech Robotique
    Solence 1,6 Femtech Thérapies digitales
    VitaDX 1,5 oncologie IA
    Klodios 1,2 Documentation IA
    Lucis 10,0 Prévention IA
    Sim&Cure 10,0 AVC Jumeaux numériques et IA
    LaFraise 3,2 Dentiste IA
    CardiaMetrics 2,0 Cardiovasculaire Télésurveillance
    Ai-Stroke 4,0 AVC IA
    Hyprview 1,4 Oncologie Plateforme
    Touwi 0,7 Prévention IA
    Hublo 20,0 RH à l’hôpital IA
    Karavela 2,0 Neurologie IA
    Ad scientam 5,0 Maladies chroniques Télésurveillance
    Annette 2,0 Alimentation Plateforme
  • Levées de fonds en e-santé : un plus bas depuis 2017

    60 millions d’euros levés au dernier trimestre : au plus bas depuis 2017

    Ce trimestre marque une baisse de 31% par rapport au trimestre précédent, cependant il est important de prendre en compte que le dernier trimestre de l’année est généralement sous la moyenne annuelle des levées de fonds.

    Autre fait important à souligner : près des deux tiers des fonds levés l’ont été par 3 des 12 entreprises : Hublo, plateforme RH destinée aux personnels des établissement de santé a levé 20 millions, Sim&Cure, une application de jumeaux numériques pour optimiser le choix des instruments chirurgicaux 10 millions, et Lucis, une offre d’analyse sanguine semestrielle par IA dans un objectif de prévention, 8,5 millions d’euros.


    L’IA, moins de 50% des levées pour la première fois de l’année

    Exceptionnellement ce semestre, les technologies d’IA ont moins levées que les technologies de type plateforme. Dans cette catégorie, en plus de Hublo, Hyprview qui propose une plateforme d’imagerie en oncologie, et Annette à l’origine d’une plateforme de coordination des soins, ont levé respectivement 1,4 et 2 millions d’euros.
    <span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span>

    Le cerveau aire médicale à l’honneur ce trimestre

    Sur les 12 levées de fonds, 3 concerne des solutions en lien avec le cerveau, Karavela, fondée en 2025, veut développer un modèle cérébral basé sur l’IA pour mieux comprendre le cerveau et ses maladies, a levé 2 millions d’euros, Ai-Stroke qui repère les AVC dès les premiers signes, 4 millions, et SIM&Cure, mentionné précédemment, 10 millions.

    Liste complète des 12 opération du trimestre :

    Nom de l’entreprise Montant en M€ Thématique Technologie Investisseurs Date de levée
    Klodios 1,2 Documentation IA Normandie Business Angels, Normandie Participations, Bpifrance, Caisse d’Epargne Normandie et CIC. 15/10/2025
    Lucis 8,5 Prévention IA Y Combinator, Kima Ventures, Motier Ventures, 199 Ventures, Source Ventures et Stake Capital, 16/12/2025
    Sim&Cure 10,0 AVC Jumeaux numériques et IA Elaia, IT Translation, Irdi 22/12/2025
    LaFraise 3,2 Dentisterie IA 20VC, Wise et UiPath 17/11/2025
    CardiaMetrics 2,0 Cardiovasculaire Télésurveillance Bpifrance, Crédit Mutuel et le Réseau Entreprendre Isère. 26/11/2025
    Ai-Stroke 4,0 AVC IA  – 19/11/2025
    Hyprview 1,4 Oncologie Plateforme Bpifrance 23/12/2025
    Touwi 0,7 Prévention IA Credit Agricole 01/12/2025
    Hublo 20,0 RH à l’hôpital Plateforme Bpifrance 25/10/2025
    Karavela 2,0 Neurologie IA HCVC, Daphni, First Momentum, 23/11/2025
    Ad scientam 5,0 Maladies chroniques Télésurveillance TechLife Capital 05/11/2025
    Annette 2,0 Alimentation Plateforme Redstone, Ring Capital et AFI Ventures 05/12/2025
  • Zerbini à l’ANS, levée de fonds de Nabla, publication de la doctrine du numérique en santé : Retour sur les enseignements de 2025

    📌ANS, AIS, HAS, les directions des grandes institutions publiques renouvelées.

    En 2025‑2026, plusieurs profils à la double compétence médicale et managériale prennent des postes stratégiques dans le système de santé français, de la HAS à la Cnam en passant par l’AIS et l’ANS. Passée par la gestion de crise Covid en Australie et le conseil, Sandrine Desjardins rejoint la HAS comme cheffe de projet scientifique pour le numérique en santé. Spécialiste de l’épidémiologie et des thérapies digitales, Florie Fillol pilote désormais la stratégie nationale d’accélération de l’innovation en prévention à l’AIS. À la tête de l’ANS, Jean‑Christophe Zerbini doit déployer le nouveau Contrat d’Objectifs et de Performance, tandis que Guillaume Couillard, ex‑directeur du GHU Paris, prend en charge la coordination des soins à la Cnam. Enfin, la nomination de la rhumatologue et députée Stéphanie Rist comme ministre de la Santé consacre l’arrivée au pouvoir d’une génération issue du terrain hospitalier et des politiques publiques de long terme.

    👉 Plus de détails sur « 2025 en santé : retour sur cinq nominations clés – Health & tech »

    📌Nabla, Wandercraft, Bioptimus… 240 M€ pour propulser la santé française entre IA, robotique et diagnostic du cancer

    Les cinq champions français de la santé – Wandercraft, Nabla, Bioptimus, Median Technologies et Robeauté – ont levé près de 240 millions d’euros en 2025 pour accélérer leur industrialisation et leur expansion internationale. Wandercraft sécurise 65,5 millions d’euros et multiplie par dix son chiffre d’affaires en trois ans en combinant exosquelettes médicaux Atalante X déployés dans plus de 100 centres de rééducation et robots humanoïdes pour les usines Renault, qui devient son premier client industriel. Nabla, avec 60 millions d’euros de série C et un total de 100 millions levés, traite 20 millions de consultations par an via un assistant médical IA utilisé par plus de 85 000 praticiens dans 55 spécialités, et prépare désormais son offensive européenne après avoir réalisé plus de 95% de son activité aux États-Unis. Bioptimus consolide sa position de leader de l’IA en biologie avec 36 millions d’euros pour ses modèles de fondation multimodaux, tandis que Median Technologies sécurise jusqu’à 61,4 millions d’euros pour le lancement d’eyonis LCS, son logiciel de dépistage précoce du cancer du poumon, en s’appuyant sur 21,8 millions d’euros de revenus iCRO en 2024. Enfin, Robeauté lève 27 millions d’euros pour industrialiser ses microrobots cérébraux miniaturisés, protégés par plus de 50 brevets, et vise une première mise sur le marché en 2028 après des essais cliniques prévus en 2026.

    👉 Plus de détails sur « Nabla, Wandercraft, Bioptimus, retour sur les 5 levées de fonds à retenir en 2025 – Health & tech »

    📌2025 : SNDS renforcé, télésurveillance industrialisée et cybersécurité conditionnant les financements

    En 2025, une vague de décrets et d’arrêtés reconfigure l’usage des données de santé, avec un SNDS renforcé par le décret du 29 décembre 2025 et l’adossement d’un registre national des cancers, afin d’industrialiser les usages pour la décision publique, la recherche et la santé publique. L’Espace numérique de santé s’affirme comme guichet citoyen unique, tandis que la télésurveillance bascule d’un modèle expérimental à un régime de droit commun, avec l’inscription progressive de nouveaux dispositifs médicaux numériques remboursés pour les pathologies chroniques. En parallèle, un programme de financement encadré par l’arrêté du 22 janvier 2025 et la Doctrine du numérique en santé 2025 durcit les exigences d’interopérabilité, de sécurité et de conformité, conditionnant désormais le référencement et les financements à la cybersécurité et au respect des référentiels nationaux. Enfin, la loi de financement de la sécurité sociale pour 2026 fait de ces orientations numériques un levier budgétaire structurant : généralisation des services socles, intégration des DMN et de la télésurveillance dans le droit commun, et pilotage resserré des priorités pour les établissements de santé.

    👉 Plus de détails sur « Une année 2025 de structuration réglementaire pour les usages numériques en santé – Health & tech »

    📌IA en santé : cinq études pour mesurer le réel tournant 2025‑2026

    En 2025, une vague de décrets et d’arrêtés reconfigure l’usage des données de santé, avec un SNDS renforcé par le décret du 29 décembre 2025 et l’adossement d’un registre national des cancers, afin d’industrialiser les usages pour la décision publique, la recherche et la santé publique. L’Espace numérique de santé s’affirme comme guichet citoyen unique, tandis que la télésurveillance bascule d’un modèle expérimental à un régime de droit commun, avec l’inscription progressive de nouveaux dispositifs médicaux numériques remboursés pour les pathologies chroniques. En parallèle, un programme de financement encadré par l’arrêté du 22 janvier 2025 et la Doctrine du numérique en santé 2025 durcit les exigences d’interopérabilité, de sécurité et de conformité, conditionnant désormais le référencement et les financements à la cybersécurité et au respect des référentiels nationaux. Enfin, la loi de financement de la sécurité sociale pour 2026 fait de ces orientations numériques un levier budgétaire structurant : généralisation des services socles, intégration des DMN et de la télésurveillance dans le droit commun, et pilotage resserré des priorités pour les établissements de santé.

    👉 Plus de détails sur « IA : cinq études de référence pour repenser diagnostic, biomarqueurs et régulation en 2025 – Health & tech »

    📌Numérique en santé : 2025 consacre une infrastructure critique centrée sur l’expérience patient et la prévention

    En 2025, le numérique devient une infrastructure critique du système de santé, avec une doctrine renforcée qui conditionne les financements au respect de socles nationaux (Mon espace santé, appli carte Vitale, ordonnance numérique, référentiels d’interopérabilité). La stratégie nationale IA et données de santé s’appuie sur le Health Data Hub, les entrepôts hospitaliers et plus de 120 projets lauréats pour faire passer l’IA d’une promesse à un levier opérationnel en imagerie, triage et santé publique. Parallèlement, la HAS recentre la qualité sur les résultats et l’expérience patient, en généralisant PROMS et PREMS comme outils de pilotage, tandis que le programme ESMS numérique vise l’équipement de 36 000 ESSMS en DUI interopérable d’ici fin 2025 grâce à plus de 600 millions d’euros. Ce tournant se déploie toutefois dans un système sous tension, marqué par de fortes contraintes RH et financières, où la gouvernance de l’IA, la prévention et la réduction des inégalités deviennent des conditions de soutenabilité.

    👉 Plus de détails sur « 2025, l’année où le numérique devient une infrastructure critique – Health & tech »

    📌Santé en France : dépenses record, prévention en retrait et fractures sociales qui se creusent

    En 2024, la dépense courante de santé atteint 333 milliards d’euros (11,4% du PIB) et 7 367 euros par habitant, tandis que la prévention ne représente que 2,3% des dépenses, en dessous de la moyenne OCDE. Si 90% des Français ont déjà utilisé un service numérique de santé, les inégalités d’accès persistent : 4,1% déclarent des besoins médicaux non satisfaits, 16% ont connu un épisode dépressif en 2024 et plus de la moitié n’ont pas consulté. Les capacités hospitalières reculent (45 500 lits supprimés depuis 2013) mais l’hospitalisation partielle progresse, alors que les urgences restent très sollicitées (20,9 millions de passages en 2023). Parallèlement, les données de santé se structurent et s’ouvrent avec plus de 300 extractions via le Health Data Hub et le lancement du portail Odissé, qui doit soutenir une meilleure connaissance des besoins et des risques à l’échelle des territoires.

    👉 Plus de détails sur «Dépenses, accès, prévention : En France, la santé peine à compenser les inégalités d’accès (bilan 2025) – Health & tech»

    📌2026 : plus de 150 rendez-vous santé, une année charnière pour l’IA, le numérique et la régulation

    En 2026, plus de 150 événements santé sont programmés en France, avec une place croissante pour l’IA, le numérique et les données de santé dans les congrès et salons. SANTEXPO attend plus de 30 000 visiteurs et plusieurs centaines d’exposants, tandis qu’EuroPCR rassemble plus de 12 000 spécialistes de la cardiologie interventionnelle autour de dispositifs médicaux et d’outils numériques avancés. De la médecine générale (WONCA Europe) à la radiologie (JFR), la plupart des grandes spécialités intègrent désormais l’IA clinique et l’organisation des parcours de soins au cœur de leurs programmes. En parallèle, les grands rendez-vous internationaux (HIMSS, HLTH Europe, ICT&health) façonnent les feuilles de route en matière de gouvernance des données, d’interopérabilité et de cybersécurité, alors que l’AI Act deviendra pleinement applicable le 2 août 2026 pour les systèmes d’IA à haut risque.

    👉 Plus de détails sur « 150 événements santé en France en 2026 : IA, numérique et grands congrès au rendez-vous – Health & tech »


  • 2025 en santé : retour sur cinq nominations clés

    4 mars : Sandrine Desjardins nommée cheffe de projet scientifique à la mission du numérique en santé de la HAS

    Diplômée d’un doctorat en chirurgie dentaire de l’Université Paris Cité en 2010, complété par un diplôme universitaire en dermatologie buccale et plusieurs certifications en gestion de projet et en stratégie d’entreprise (HEC Paris, Centrale Lille), Sandrine Desjardins a débuté sa carrière en tant que chirurgien-dentiste, avant d’élargir progressivement son champ d’expertise vers la gestion de projets en santé publique et l’innovation numérique.

    Après plusieurs années d’exercice en tant que praticienne dans divers centres de santé et cabinets dentaires, elle rejoint l’Agence régionale de santé d’Île-de-France en 2016 comme experte en odontologie. Dans ce rôle, elle joue un rôle clé dans l’évaluation des demandes d’ouverture de centres de santé et la mise en place de programmes visant à améliorer les soins bucco-dentaires pour les personnes en situation de handicap. En 2020, en pleine crise sanitaire, elle s’engage en Australie au sein du département de la santé de l’État de Victoria. Elle y occupe des postes de responsabilité croissante, passant de team leader de la Covid Coordination Unit à operations manager en seulement quelques mois. À ce dernier poste, elle encadre une équipe de 150 personnes et assure la coordination des stratégies sanitaires locales pour faire face à la pandémie. Forte de cette expérience internationale en gestion de crise, elle rejoint BearingPoint en octobre 2023 en tant que consultante dans le secteur public. Elle y pilote des projets de conduite du changement, notamment pour la formation de milliers d’agents municipaux, et participe à la rédaction de recommandations stratégiques en lien avec les politiques publiques de santé.

    En mars 2025, Sandrine Desjardins franchit une nouvelle étape en intégrant la HAS en tant que cheffe de projet scientifique pour la mission du numérique en santé.

    11 mars 2025 : Florie Fillol devient coordinatrice de la stratégie d’accélération innovation en prévention à l’Agence de l’Innovation en Santé

    Diplômée d’un doctorat en biologie-santé et épidémiologie de l’Université de Montpellier, complété par des formations en biostatistique, intelligence artificielle et management de projets innovants, Florie Fillol entame sa carrière en 2009 à l’Agence nationale de sécurité sanitaire (Anses) en tant que responsable de projet scientifique. Elle y analyse les facteurs de risque d’obésité chez l’adulte et contribue à des études sur les régimes amaigrissants. Elle rejoint ensuite Sanofi Pasteur MSD en 2010 en tant qu’épidémiologiste responsable des vaccins pédiatriques, où elle suit des études épidémiologiques européennes et rédige des dossiers réglementaires pour les autorités de santé. En 2011, elle poursuit son expertise en épidémiologie en devenant consultante indépendante chez Epi-advice, où elle travaille sur la recherche et l’analyse de données pour des soumissions à l’Agence européenne des médicaments (EMA).

    En 2012, elle rejoint Biomouv en tant que directrice scientifique. Elle joue un rôle clé dans la conception et l’évaluation clinique des thérapies digitales (DTx) en prévention, en rédigeant des protocoles d’études et en mettant en place des collaborations avec des laboratoires pharmaceutiques. Elle est également à l’initiative de la mise en conformité des projets avec le RGPD et pilote une thèse CIFRE sur l’impact des DTx dans les parcours de soins.

    Après cette immersion dans le secteur des dispositifs numériques de prévention, elle rejoint l’Institut national du cancer (INCa) en 2020 comme responsable de projets en innovation, évaluation et dépistage. Pendant plus de trois ans, elle pilote des initiatives visant à intégrer de nouvelles technologies et méthodes d’évaluation dans les stratégies de prévention et de dépistage du cancer. Elle élargit ensuite son champ d’action en intégrant l’Agence de l’innovation en santé (AIS) en 2023, où elle devient responsable des projets prévention et accompagnement des innovations. À ce poste, elle participe activement à la structuration de la stratégie nationale de prévention et d’évaluation des innovations en santé. En mars 2025, Florie Fillol est promue coordinatrice de la stratégie d’accélération innovation en prévention à l’AIS. Dans ce rôle, elle est chargée de définir et de piloter la feuille de route nationale pour l’innovation en prévention, en articulant les stratégies publiques et les initiatives privées.

    13 octobre : Stéphanie Rist nommée ministre de la Santé, de l’Autonomie et des Personnes handicapées

    Députée du Loiret depuis 2017 et médecin rhumatologue au CHU d’Orléans, Stéphanie Rist a été nommée ministre de la Santé, des Familles, de l’Autonomie et des Personnes handicapées le 13 octobre.

    Diplômée en médecine à l’Université Paris Cité et titulaire d’un DES de rhumatologie obtenu au CHRU de Tours, Stéphanie Rist a débuté sa carrière à l’AP-HP, en tant que cheffe de clinique en médecine interne à l’hôpital Louis-Mourier. Elle rejoint ensuite le CHR d’Orléans, où elle exerce comme praticienne hospitalière puis cheffe du service de rhumatologie, avant de devenir vice-présidente de la commission médicale d’établissement (CME). Engagée dans la gouvernance hospitalière, elle complète son parcours par un master en gestion et politiques de santé à Sciences Po (2015), avant de se lancer en politique.

    Députée depuis plus de 8 ans, Stéphanie Rist s’est imposée comme l’une des voix fortes du groupe présidentiel sur les sujets de santé. Rapporteur générale de la commission des affaires sociales, elle a notamment porté la loi du 19 mai 2023 visant à améliorer l’accès aux soins par la confiance aux professionnels de santé, texte structurant dans la redéfinition des pratiques avancées et de la coopération interprofessionnelle.

    À la tête du ministère de la Santé, des Familles, de l’Autonomie et des Personnes handicapées, Stéphanie Rist hérite d’un périmètre large et sensible : poursuite du Ségur de la santé et du pacte de refondation de l’hôpital, pilotage de la réforme des ARS et de la territorialisation des politiques de santé, consolidation de la stratégie nationale de prévention et du soutien aux aidants, articulation avec les politiques du grand âge et du handicap.

    8 décembre : Jean-Christophe Zerbini nommé directeur général de l’Agence du Numérique en Santé

    Jean-Christophe Zerbini est directeur de l’ANS depuis le 8 décembre 2025, avec pour mission de piloter la nouvelle feuille de route stratégique de l’agence. Ingénieur diplômé de l’IMAC en réseaux et télécoms, il a débuté sa carrière dans les années 1990 en tant qu’administrateur système et chef de projet en architecture réseau et cybersécurité, avant d’évoluer vers des postes de conseil et de direction informatique, en métropole comme en outre-mer. Il rejoint le secteur hospitalier en 2011, d’abord au centre hospitalier d’Annecy, puis à celui d’Auch, où il prend la responsabilité des systèmes d’information, de la logistique et des achats. En 2018, il prend la direction du GIP e-santé Occitanie, où il structure une offre régionale de services numériques et renforce la coopération entre les acteurs publics et privés. Il préside le Collège national des Groupements régionaux d’appui au développement de la e-santé (GRADeS) et siège au conseil d’administration de l’ANS, contribuant activement à ses orientations stratégiques. En 2023, il fonde une start-up centrée sur la télésurveillance des patients atteints de pathologies chroniques cardiaques et respiratoires, témoignant de son engagement pour une e-santé proche du terrain et ancrée dans les usages.

    En tant que directeur général de l’ANS, Jean-Christophe Zerbini sera chargé de piloter la mise en œuvre du Contrat d’Objectifs et de Performance (COP) de l’agence, qui visera à renforcer l’usage des services numériques, améliorer la lisibilité des actions et anticiper les évolutions réglementaires nationales et européennes.

    18 décembre : Guillaume Couillard nommé directeur délégué à la gestion et à l’organisation des soins de la Cnam

    Diplômé de l’École polytechnique et de l’École des Ponts et Chaussées, titulaire d’un DEA « Décisions publiques, institutions et organisations/économie publique », Guillaume Couillard débute sa carrière à la direction de la Sécurité sociale, où il supervise la transformation de la branche accidents du travail et maladies professionnelles. Il rejoint ensuite la Direction générale de la modernisation de l’État, suivant pour les ministères sociaux les dossiers de performance hospitalière, notamment dans les CHU. En 2010, il devient adjoint du sous-directeur de l’Assurance-maladie. De 2013 à 2017, il exerce les fonctions de directeur adjoint des Hospices civils de Lyon. Il y pilote notamment les affaires financières, les ressources matérielles, les plateaux techniques et les systèmes d’information.

    En 2017, il rejoint le cabinet du Premier ministre Édouard Philippe en qualité de conseiller technique pour la santé, le grand âge et le handicap. Il contribue à la mise en œuvre de la stratégie nationale « Ma Santé 2022 », au suivi du financement du système de santé et à la gestion gouvernementale de la crise sanitaire liée à la Covid-19. Depuis septembre 2020, Guillaume Couillard dirige le GHU Paris psychiatrie et neurosciences, établissement public de santé mentale et de recherche en neurosciences. En parallèle de ses fonctions de direction, il est co-auteur de l’ouvrage L’hôpital apprenant, l’amélioration continue au service du soin (Eyrolles, 2024), aux côtés de Michael Ballé et Anne Lise Seltzer, et membre du Cercle Asclépios présidé par Franck von Lennep.

    En tant que directeur délégué à la gestion et à l’organisation des soins de la Cnam, il est chargé de conduire la politique de coordination des soins entre les acteurs de santé, de renforcer la performance du service public de l’Assurance-maladie et de poursuivre la modernisation des dispositifs d’appui aux professionnels.


  • Nabla, Wandercraft, Bioptimus, retour sur les 5 levées de fonds à retenir en 2025

    Wandercraft : 65,5 millions d’euros pour une robotique diversifiée

    Wandercraft a finalisé en juin 2025 une série D de 65,5 millions d’euros. Cette opération a été menée avec la participation du fonds PSIM géré par Bpifrance dans le cadre de France 2030, la Banque européenne d’investissement, Teampact Ventures et Quadrant Management. L’entreprise est aujourd’hui connue pour ses exosquelettes médicaux avec Atalante X, désormais déployé dans plus de 100 centres de rééducation sur quatre continents, l’arrivée de Renault au capital marque la diversification de l’entreprise. Le partenariat avec le constructeur automobile, qui prend une participation minoritaire et devient le premier client industriel, vise le déploiement de Calvin-40, un robot humanoïde développé en 40 jours et conçu pour effectuer des tâches pénibles dans les usines Renault dans un délai de 40 semaines. ​

    Nabla : 60 millions d’euros pour s’internationaliser

    En juin 2025, Nabla a bouclé une série C de 60 millions d’euros, menée par HV Capital avec la participation de Highland Europe, DST Global, Cathay Innovation et Tony Fadell via Build Collective. Cette levée porte le financement total de l’entreprise créée en 2018 à 100 millions d’euros et intervient après une phase d’hypercroissance sur le marché américain. Fondée par Alexandre Lebrun, récemment embauché dans l’entreprise de Yann Le Cun. La startup a développé un assistant médical basé sur l’IA générative qui génère automatiquement des comptes rendus de consultations, réduisant de moitié le temps administratif des soignants. Avec plus de 85 000 praticiens utilisateurs répartis dans 130 établissements et couvrant 55 spécialités médicales, Nabla traite environ 20 millions de consultations par an. Après avoir sécurisé une position dominante aux États-Unis où elle réalise plus de 95% de son activité, l’entreprise réoriente désormais ses investissements vers l’Europe, un marché réglementé mais à fort potentiel. Les fonds levés serviront principalement à développer les équipes tech à Paris pour enrichir la plateforme avec des capacités agentiques avancées (codification médicale automatique, intégrations système), transformant progressivement l’assistant de documentation en infrastructure clinique complète. Cette approche par paliers, qui consiste à créer d’abord de la dépendance sur un cas d’usage simple (génération de comptes rendus) avant d’étendre l’offre vers des fonctionnalités à plus forte valeur ajoutée, constitue un modèle de land-and-expand classique. L’intégration native avec les principaux logiciels hospitaliers américains (Epic, Cerner) et français (Weda) crée un effet de verrouillage technique qui renforce la rétention client.​

    Bioptimus : 36 millions d’euros pour construire le modèle de fondation universel en biologie

    Créée en 2024 et incubée par la licorne Owkin a été cofondée par d’anciens chercheurs de Google DeepMind et d’Owkin, dont Jean-Philippe Vert (CEO), Rodolphe Jenatton, Zelda Mariet et Felipe Llinares. L’entreprise développe des modèles de fondation d’intelligence artificielle. Un« modèle de fondation » en intelligence artificielle est un très grand modèle déjà préentraîné sur d’énormes quantités de données variées, textes, images, code, etc, que l’on réutilise ensuite pour plein de tâches différentes (chatbot, résumé, traduction, génération d’images, etc.) appliqués aux sciences biomédicales. L’ambition est de créer le premier modèle multimodal et multi-échelle capable d’intégrer des données biologiques allant des protéines et gènes jusqu’aux tissus et organismes entiers. En juillet 2024, Bioptimus a lancé H-Optimus-0, le plus grand modèle open source au monde dédié à l’histopathologie, avec 1,1 milliard de paramètres entraîné sur plus de 500 000 lames provenant de 4 000 cabinets cliniques, puis en avril 2025 H-Optimus-1, une version améliorée démontrant des performances avancées sur plusieurs tâches diagnostiques. Plutôt que de cibler directement le marché clinique (marquage CE, remboursement), l’entreprise mise sur un modèle B2B2C en s’adressant aux laboratoires pharmaceutiques et biotechnologiques pour accélérer la R&D de nouveaux médicaments. Cette approche réduit considérablement le time-to-market et les contraintes réglementaires tout en visant des clients à fort pouvoir d’achat. La stratégie open source de H-Optimus-0 sert de vitrine technologique et crée un effet de réseau scientifique : avec près de 1 million de téléchargements cumulés et environ 100 publications scientifiques annuelles utilisant leurs modèles, Bioptimus construit une légitimité académique qui facilite les partenariats industriels. Les fonds levés serviront à développer un modèle multi-échelle intégrant génomique, protéomique et imagerie spatiale, créant ainsi une infrastructure de données unique difficile à répliquer.​

    Median Technologies : 23,9 et 37,5 millions d’euros pour le lancement commercial d’eyonis LCS

    Median Technologies a sécurisé jusqu’à 61,4 millions d’euros en 2025 à travers deux opérations complémentaires : une augmentation de capital en ABSA (actions à bons de souscription d’actions) de 23,9 millions d’euros finalisée en août, et une nouvelle ligne de financement de la Banque européenne d’investissement pouvant atteindre 37,5 millions d’euros signée en juillet. Cette société cotée sur Euronext Growth, fondée par Fredrik Brag, développe eyonis, une suite de logiciels dispositifs médicaux basés sur l’IA pour le diagnostic précoce des cancers, tout en opérant une activité iCRO (Imaging Contract Research Organization) qui fournit des services d’analyse d’images pour les essais cliniques en oncologie. En mai 2025, Median Technologies a déposé une demande d’autorisation 510(k) auprès de la FDA pour eyonis LCS (Lung Cancer Screening), son logiciel d’aide au dépistage du cancer du poumon, avec une décision attendue initialement au T3 2025 puis repoussée à début 2026. Une demande de marquage CE a également été soumise en juin 2025. Median Technologies présente un modèle hybride particulièrement intéressant : l’activité iCRO génère des revenus récurrents (21,8 millions d’euros en 2024, en croissance de 10% au second semestre) qui financent partiellement le développement d’eyonis LCS, réduisant ainsi la dépendance aux levées de fonds. La stratégie de ciblage des grands groupes pharmaceutiques (Median est désormais fournisseur privilégié de deux des trois plus grandes entreprises pharmaceutiques mondiales en oncologie) et des CRO globaux crée des revenus prévisibles et une clientèle captive. Avec un marché adressable annuel de plus de 10 milliards de dollars pour le seul dépistage du cancer du poumon aux États-Unis et des partenariats de distribution déjà signés avec un leader américain de la santé pour la commercialisation d’eyonis LCS, Median se positionne comme un pure player de l’IA médicale à forte visibilité réglementaire. Le tirage imminent de la première tranche BEI de 19 millions d’euros et l’horizon de trésorerie étendu au-delà du T4 2026 offrent la latitude financière nécessaire pour négocier les meilleures conditions commerciales lors du lancement produit.​

    Robeauté : 27 millions d’euros pour la neurochirurgie par microrobotique

    Robeauté a finalisé en janvier 2025 une série A de 27 millions d’euros menée par Plural, Cherry Ventures et Kindred Ventures, avec la participation de LocalGlobe, Think.Health, APEX Ventures et Brainlab. Cette levée, amorcée en avril 2024 et bouclée en décembre, porte le financement total de la medtech française à 32 millions d’euros depuis sa création. Fondée par Bertrand Duplat (ancien de l’Agence spatiale européenne et créateur de Virtools racheté par Dassault Systèmes) et Joana Cartocci, l’entreprise développe des microrobots de la taille d’un grain de riz capables de naviguer dans le cerveau en suivant des trajectoires courbes pour diagnostiquer, traiter et surveiller les pathologies cérébrales. Ces dispositifs modulaires peuvent délivrer des molécules thérapeutiques, implanter des électrodes ou collecter des données biologiques in situ grâce à des capteurs intégrés. En huit ans, Robeauté a déposé plus de 50 brevets couvrant les micromoteurs, propulseurs et systèmes de guidage miniaturisés, constituant une barrière technologique significative. La stratégie business de Robeauté repose sur une approche par étapes calibrée pour le secteur medtech : la première application commerciale visera les biopsies cérébrales avancées, avec des essais cliniques prévus en 2026 et une commercialisation envisagée en 2028, avant d’étendre progressivement les indications vers les traitements des tumeurs et des maladies neurodégénératives. Le partenariat stratégique avec Brainlab, leader mondial des solutions de chirurgie guidée par image, offre non seulement une validation technique mais également un canal de distribution potentiel auprès des neurochirurgiens. L’ouverture d’une filiale aux États-Unis vise à obtenir l’agrément FDA, indispensable pour accéder au plus grand marché mondial de dispositifs médicaux, tout en maintenant le développement en Europe. Robeauté exploite un double positionnement : le marché thérapeutique (intervention mini-invasive) et le marché pharmaceutique (plateforme de collecte de données cérébrales in vivo pour le développement de médicaments), ce dernier segment pouvant générer des revenus récurrents par partenariats de recherche avant même la commercialisation des dispositifs. Cette double valorisation explique l’intérêt des investisseurs malgré un horizon de commercialisation relativement lointain.​

  • L’IA à l’hôpital, aussi pour les questions environnementales

    Les hôpitaux, des structures qui fonctionnent en continu

    Selon le dernier rapport du Shift Project (2023), l’ensemble du système de santé émet environ 48,6 à 49 millions de tonnes équivalent CO2 par année, ce qui représente entre 6,6% et 10% des émissions carbone totales de la France—soit un poids comparable à celui de secteurs comme l’agriculture ou l’industrie. Les établissements hospitaliers concentrent à eux seuls 38% de ces émissions, bien avant la médecine de ville ou les établissements médico-sociaux.

    Cet impact provient d’une double réalité : les hôpitaux fonctionnent en continu (24h/24, 365 jours/an) et consomment massivement de l’énergie pour maintenir un environnement stérile et sûr. La consommation énergétique moyenne d’un établissement hospitalier atteint 320 kilowattheures par mètre carré par an, soit presque le double de celle d’un bâtiment tertiaire standard (180 kWh/m²/an), une différence qui s’explique par les exigences strictes de climatisation, stérilisation et fonctionnement ininterrompu. Au-delà de l’énergie, la gestion des ressources révèle une hémorragie systémique : un lit d’hôpital consomme 750 litres d’eau quotidiens en moyenne, soit cinq fois plus qu’un Français lambda (150 litres/jour). Le secteur génère annuellement 700 000 tonnes de déchets, dont 170 000 tonnes de déchets d’activités de soins à risque infectieux (DASRIA), une charge majeure pour les bilans environnementaux

    Cadre réglementaire : la directive Corporate Sustainability Reporting Directive pour mesurer l’impact environnemental

    Longtemps resté en marge des politiques climatiques nationales, le secteur de la santé fait désormais face à un arsenal normatif qui contraindra les établissements à transformer radicalement leurs pratiques. En 2024, le Gouvernement a lancé sa “Feuille de route pour la Planification écologique du système de santé,” fixant un objectif d’une réduction de 5% par an des émissions jusqu’en 2050. Plus immédiate et plus contraignante, l’application du Décret Éco Énergie Tertiaire (DEET, dit aussi “Décret Tertiaire”) impose aux bâtiments de plus de 1 000 mètres carrés une réduction de la consommation d’énergie finale de 40% d’ici 2030 et 60% d’ici 2050. Cette obligation crée un calendrier serré pour les groupes hospitaliers de moderniser leurs infrastructures, en particulier face aux parcs immobiliers souvent vieillissants et énergivores.

    Parallèlement, l’adoption de la directive européenne Corporate Sustainability Reporting Directive (CSRD) étend les obligations de reporting extra-financier aux grands groupes de santé privés, intégrant le concept de “double matérialité” : les entreprises doivent désormais documenter non seulement l’impact de leurs opérations sur l’environnement, mais aussi les risques climatiques et de transition qui menacent leur modèle économique. Cette convergence entre obligations énergétiques (DEET), stratégie décarbonation (feuille de route) et reporting ESG (CSRD) crée pour les hôpitaux un triptyque réglementaire d’une complexité sans précédent, transformant la transition écologique de simple ambition en impératif de conformité.

    ​L’IA au service du développement durable : optimisation énergétique, maintenance prédictive et gestion

    L’approche “Blue Hospitals” développée par le bureau d’ingénierie Deerns expose trois cas d’usage majeurs par lesquels l’IA crée de la valeur environnementale dans les établissements de santé. Premièrement, l’optimisation énergétique dynamique : les systèmes de gestion de l’énergie (EMS) intégrés à l’IA analysent en temps réel les niveaux d’occupation des blocs opératoires, des salles de consultation et des unités d’hospitalisation pour ajuster automatiquement les systèmes de chauffage, ventilation et climatisation (CVC), poste le plus énergivore de tout établissement hospitalier.

    Ces solutions peuvent réduire la consommation énergétique jusqu’à 30% sans compromettre la qualité des soins ou le confort des patients et du personnel. Deuxièmement, la maintenance prédictive : en analysant les données d’utilisation et l’état de fonctionnement des équipements lourds (IRM, scanners, respirateurs) via des capteurs IoT et des algorithmes d’apprentissage automatique, l’IA anticipe les défaillances et optimise le calendrier de maintenance. Cette approche prolonge la durée de vie utile du matériel médical, réduit les arrêts non planifiés et surtout limite le gaspillage lié à des remplacements prématurés d’équipements coûteux et émetteur carbone lors de leur fabrication. Troisièmement, la gestion intelligente des flux et des stocks—en particulier la réduction du gaspillage médicamenteux—demeure un levier d’impact majeur mais peu exploité.

    En France, entre 500 millions et 1,7 milliard d’euros de médicaments sont gaspillés chaque année au sein des établissements, dus à des stocks mal calibrés, des péremptions, et une absence de traçabilité centralisée. L’automatisation des armoires sécurisées et des systèmes de traçabilité, pilotés par l’IA, a permis à plusieurs centres hospitaliers (CHU Bordeaux, Grenoble, Rennes) de réduire le volume de médicaments retournés à la pharmacie de moitié, les commandes d’urgence de 40%, et les stocks immobilisés de 30%, traduisant d’importants gains financiers et écologiques​

    Solutions et Outils : 10 à 30% d’économie énergétique avec Ubigreen

    Le marché se structure progressivement autour d’une constellation de solutions mixtes combinant IoT, SaaS et algorithmes d’IA pour adresser les multiples dimensions de la durabilité hospitalière. Au niveau de l’infrastructure énergétique, des plateformes comme Metron et Deepki offrent aux directeurs d’établissements un tableau de bord unifié permettant de monitorer en temps réel la consommation d’énergie, de mesurer la conformité au Décret Tertiaire, et de piloter les travaux de transition énergétique—une fonctionnalité d’autant plus critique que le respect des objectifs de -40% à 2030 exige une visibilité immédiate et granulaire sur les gisements de consommation.

    L’expérience menée par l’Assistance Publique-Hôpitaux de Paris (AP-HP) avec la solution Ubigreen démontre qu’un système centralisé de management énergétique peut réduire la facture énergétique de 10 à 30% tout en renforçant le confort des patients et du personnel. Au niveau du soin lui-même, des outils comme Carebone, mis à disposition de tous les professionnels de santé par l’AP-HP, visent à décarboner chaque acte médical en informant les praticiens de l’impact carbone de leurs prescriptions et en proposant des alternatives moins impactantees.

    Pour la gestion des ressources et des déchets, les solutions d’automatisation pharmaceutique, comme celles proposées par Omnicell, structurent l’ensemble de la chaîne d’approvisionnement des médicaments pour éliminer les gaspillages et sécuriser les pratiques. Au niveau conceptuel et architectural, l’approche Blue Hospitals de Deerns intègre dès la phase de conception les principes de durabilité et d’intelligence, garantissant que chaque décision de design—de la géométrie du bâtiment au choix des matériaux—contribue à la fois à la performance énergétique et à la qualité des soins. Enfin, l’initiative open-source “Green Algorithms” rappelle que l’IA elle-même n’est pas neutre sur le plan environnemental : en proposant aux chercheurs un calculateur permettant d’estimer et de réduire l’empreinte carbone de leurs propres calculs algorithmiques, elle force à une introspection critique sur le coût écologique des solutions numériques supposément “vertes.”


  • Soins d’accompagnement et santé digitale : la nouvelle donne de la douleur chronique

    42% de la population française souffre de douleurs chroniques

    En France, selon le baromètre de la douleur 2025 de la fondation de recherche Analgesia,  23,1 millions de personnes, soit 42% de la population adulte, souffrent de douleurs chroniques, principalement de nature musculosquelettique et de céphalées. Cette prévalence augmente avec l’âge, touchant 50% des personnes de plus de 65 ans vivant à domicile et jusqu’à 80% des personnes âgées en fin de vie. À l’échelle européenne, environ 150 millions de personnes sont concernées par des douleurs chroniques, soit l’équivalent des populations combinées de la France et de l’Allemagne.​

    L’intensité de cette problématique se reflète dans les chiffres de prise en charge : en France, seul un tiers des patients se déclare satisfait de son traitement, et 87% pratiquent l’automédication pour tenter de soulager leurs douleurs. Les arrêts de travail chez les personnes souffrant de douleurs chroniques sont cinq fois plus fréquents que dans la population générale, avec une durée cumulée dépassant quatre mois par an pour 45% des patients. Le coût économique est considérable : la douleur chronique engendre un surcoût estimé entre 1,2 et 5,1 milliards d’euros par an en France, en tenant compte des dépenses de santé et des pertes de productivité.​

    2024 la douleur chronique au delà des soins palliatifs

    En 2024 a eu lieu un virage de la stratégie décennale des soins d’accompagnement, qui marque une rupture paradigmatique dans l’approche française de la douleur et des soins palliatifs. Contrairement à l’approche antérieure concentrée sur les soins palliatifs en fin de vie, cette stratégie élargit le cadre à une prise en charge anticipée et globale de la douleur chronique dès le diagnostic, mobilisant l’ensemble des acteurs du système de santé et de la société. Le gouvernement a alloué pour la première fois un investissement sans précédent de 1,091 milliard d’euros supplémentaires sur dix ans (2024-2034), soit une augmentation de 66% des moyens alloués aux soins d’accompagnement, dans un contexte où les besoins sont estimés à augmenter de 15% à 23% selon les sources. Cette stratégie s’articule autour de 30 mesures réparties en quatre objectifs : garantir un accès plus juste aux soins d’accompagnement, mobiliser l’ensemble de la société, développer la recherche et la formation, et assurer un pilotage coordonné de tous les acteurs. Parmi les mesures phares figure la création d’un plan personnalisé d’accompagnement pour chaque patient atteint d’une pathologie à haut degré de prévisibilité, visant à impliquer 500 000 patients d’ici 2034, ainsi que le développement de 27 nouvelles structures spécialisées dans la prise en charge de la douleur chronique dont 15 en oncologie et 12 pour les mineurs. La stratégie prévoit également le renforcement significatif de l’offre hospitalière avec 24 unités de soins palliatifs supplémentaires (portant le nombre total à 190), l’augmentation des lits de 7 540 à 8 000, et l’expansion massive des services d’hospitalisation à domicile avec 50 000 personnes supplémentaires prises en charge d’ici 2034.​

    Restructuration de la filière médicale et développement des compétences infirmières

    L’année 2023 a également marqué l’adoption du parcours de santé pour les personnes présentant une douleur chronique par la Haute Autorité de Santé, un document structurant qui officialise une organisation graduée des soins en trois niveaux (premiers recours en ville, structures spécialisées, et centres experts). Ce parcours, mis à jour en décembre 2024, fournit un cadre normatif aux professionnels de santé et aux établissements pour améliorer l’accès et la continuité des soins. Parallèlement, la nouvelle labellisation des structures douleur chronique (SDC) engagée en 2023 pour une durée de cinq ans a permis d’augmenter de 11% le nombre de structures, passant de 243 en 2017 à 274 structures spécialisées aujourd’hui, dont 180 fonctionnant en consultation. Plus significativement pour la profession infirmière, le protocole national de coopération élaboré en 2023 par cinq centres experts en douleur reconnaît formellement les compétences des infirmiers spécialisés en douleur et leurs permet de prescrire certains examens, d’initier des traitements symptomatiques et d’effectuer des ajustements thérapeutiques, en lieu et place du médecin, au sein des structures labellisées. Ce protocole, actuellement en phase d’instruction à la HAS en 2024, représente une délégation de compétences sans précédent visant à réduire les délais de prise en charge et optimiser l’organisation des soins face à la pénurie de médecins spécialistes. Le financement de 20 postes d’assistants spécialistes en médecine de la douleur, lancé en 2023, s’accompagne d’un objectif d’ouverture de 300 postes universitaires à travers 100 chefs de clinique (dont 10 dès début 2024), 100 postes d’universitaires titulaires (10 par an à partir de 2025) et 100 assistants spécialistes, en vue de créer une filière universitaire reconnue et d’assurer le renouvellement des responsables de structures.​

    Propositions législatives en cours et transformation des services de soutien aux patients et aidants

    Deux propositions de loi majeures relatives à la fin de vie ont été adoptées par l’Assemblée nationale en mai 2025 et sont actuellement examinées par le Sénat depuis janvier 2026. La proposition de loi relative aux soins palliatifs et d’accompagnement, votée à l’unanimité avec 560 votes, introduit une définition légale des concepts d’accompagnement et soins palliatifs, établit l’obligation d’un plan personnalisé d’accompagnement pour les personnes atteintes de maladies graves, et crée un nouveau type d’établissement dénommé « maison d’accompagnement » pour assurer une prise en charge de transition entre l’hôpital et le domicile. Parallèlement, la stratégie décennale apporte des changements importants aux mesures d’accompagnement des patients et des aidants : la mise en place de 1 100 équivalents temps plein (ETP) de psychologues dans les services de soins infirmiers à domicile d’ici 2034, avec une première vague de 100 ETP en 2025, vise à soutenir les patients et leurs proches. Les mesures de simplification du parcours des familles endeuillées s’accompagnent de l’automatisation du versement des pensions de réversion et d’une information systématique dans les 15 jours suivant le décès. Le doublement du nombre de bénévoles d’accompagnement en dix ans, le développement de 104 plateformes d’accompagnement et de répit passant à 400 d’ici 2026 avec un psychologue supplémentaire par structure, et la création de 500 gestionnaires de parcours pour améliorer la coordination territoriale constituent également des évolutions réglementaires majeures visant à transformer l’écosystème de prise en charge autour du patient

    Réduction de 80% de la consommation de morphine post-opératoire : L’impact clinique des thérapies numériques prouvé

    Les solutions numériques de gestion de la douleur démontrent une efficacité clinique validée par plusieurs décennies de recherche. Healthy Mind a observé une réduction de 57% de l’anxiété préopératoire, 80% de diminution de morphine post-opératoire et 70% de réduction de la douleur en soins palliatifs suite à l’utilisation de sa solution. Butterfly therapeutics a établi une équivalence clinique avec le MEOPA (Mélange Équimolaire d’Oxygène et de Protoxyde d’Azote) lors de biopsies ostéomédullaires. HypnoVR, utilisé dans plus de 550 établissements en Europe et validé par 30 publications scientifiques, combine hypnose médicale et réalité virtuelle. Endocare réduit l’intensité moyenne de la douleur de 6.0 à 4.5 (effet maximal de 42%) chez les femmes souffrant d’endométriose, avec persistance jusqu’à 4 heures post-traitement.​

    Opportunités Principales

    Validation réglementaire croissante : RelieVRx représente le premier système de réalité virtuelle autorisé par la FDA pour la douleur lombaire chronique, proposant 56 sessions de thérapie comportementale cognitive à domicile. Stanza de Swing Therapeutics est la première thérapie digitale autorisée FDA pour les symptômes de fibromyalgie, avec 90% de patients préférant l’application aux médicaments seuls. Quell Fibromyalgia de NeuroMetrix détient l’autorisation de la FDA (DEN210046) comme premier dispositif médical portable pour réduire les symptômes de fibromyalgie chez adultes avec haute sensibilité à la douleur. Remedee Labs a obtenu en 2024 la certification européenne dispositif médical classe IIa pour la fibromyalgie via neuromodulation par ondes millimétriques.​

    Réduction des coûts et accessibilité : Music Care, utilisé dans 500 départements hospitaliers mondiaux, a conclu un partenariat avec SANOFI permettant aux médecins généralistes français de prescrire la thérapie musicale depuis octobre 2021. Pathway through Pain, recommandé par le NICE (National Institute for Health and Care Excellence)  via l’évaluation EVA (Early Value Assessment), démontre une réduction de 45% des coûts de santé et 23% de réduction de la dépression. Lin Health, accessible à plus de 60 millions d’Américains couverts, propose un traitement virtuel non-opioïde avec 90% des patients rapportant une réduction de l’intensité douloureuse. Paindrainer PD1, premier dispositif de gestion de la douleur chronique enregistré FDA classe 1, améliore significativement qualité de vie avec 95% de prédictions correctes après 20 jours.​

    Modèles hybrides pharmacologie-digital : UPSA a établi un partenariat avec Remedee Labs combinant paracétamol (Dafalgan, Efferalgan) et le bracelet Remedee Well pour une prise en charge multidimensionnelle. Après 90 jours d’utilisation Remedee Well, plus de 8 utilisateurs sur 10 déclarent amélioration significative de qualité de vie. Manage My Pain, validé cliniquement et utilisé par plus de 100,000 personnes, réduit l’anxiété de 2.10 points GAD-7 et la catastrophisation douloureuse de 5.23 points à long terme.​

    Risques Majeurs

    Fragmentation technologique : La multiplicité des approches (réalité virtuelle immersive via HypnoVR, Deepsen, Healthy Mind, C2Care ; applications mobiles via Curable, Bearable, Manage My Pain ; neuromodulation portable via Quell, Remedee ; musicothérapie algorithmique via Music Care ; coaching digital via Lin Health) crée une complexité d’intégration pour les systèmes de santé. KineQuantum propose une solution VR spécifique à la kinésithérapie avec plus de 120 exercices, tandis que Cayceo développe IPNEO avec librairie d’environnements hypnotiques 3D adaptatifs.​

    Barrières d’adoption : Malgré l’efficacité démontrée, l’étude AppliedVR et S.O.L.V.E. Health Tech identifie comme préoccupations majeures l’intégration dans workflows complexes, coûts structurels et remboursement. Pain ROADMAP, développé par collaboration Université du Queensland-CSIRO, nécessite port d’un tracker d’activité pendant une semaine et saisie quotidienne via application, avec certains participants signalant l’encombrement du dispositif Actigraph. Carenity, réseau social pour 500,000 patients sur 1,200 pathologies, monétise via études anonymes pour laboratoires pharmaceutiques mais ne propose pas directement d’intervention thérapeutique.​

    Hétérogénéité des preuves cliniques : Biodol Therapeutics développe BDT272, un modulateur allostérique négatif FLT3 en essai Phase 1, ciblant douleurs neuropathiques périphériques sans encore de validation commerciale. Branch Health permet le tracking de la douleur et des symptômes avec stratégies d’auto-gestion personnalisées, mais les données d’efficacité clinique sont limitées. Someo Life propose une immersion sonore (méditation guidée, musicothérapie, auto-hypnose) pour seniors avec 88% satisfaction utilisateurs 5/5, mais essentiellement axé sur le bien-être plutôt que sur l’intervention clinique structurée.​​

    Architecture Technologique et Positionnement Compétitif

    Solutions VR cliniques avancées : Medtronic et Boston Scientific proposent des systèmes stimulation médullaire (SCS) avec outils digitaux complémentaires – Medtronic CareGuidePro pour suivi patients. Jolly Good développe une  thérapie VR pour les douleurs chroniques avec Pain Center de l’Hôpital Universitaire Médical Aichi, ciblant les syndromes douloureux complexes et les douleurs post-AVC.​

    Plateformes d’auto-gestion : Curable propose éducation neurosciences de la douleur avec plus de 100 exercices CBT, mindfulness et journaling, cliniquement validé pour réduire symptômes chroniques. Bearable offre tracking illimité symptômes, traitements, médicaments gratuitement avec analyses corrélatives hebdomadaires/mensuelles. Pathways Pain Relief équipe patients chroniques avec techniques naturelles soulagement via programme guidé, méditations spécifiques et exercices physiothérapie..​

    Dispositifs neuromodulation portables : MyPainOff se connecte Bluetooth aux dispositifs TENS Easy@Home pour contrôle thérapie massage depuis smartphone, tracking emplacement corporel et intensité. Karuna Labs développe KarunaHOME, combinaison neurotechnologie propriétaire et coaching comportemental personnalisé via Virtual Embodiment Training sur 12 semaines.​​

    Trois axes de maturité

    L’écosystème des solutions numériques de gestion de la douleur présente une maturité différenciée selon trois axes. Premier axe : les thérapies digitales validées FDA/CE (RelieVRx, Stanza, Quell Fibromyalgia, Remedee) établissent légitimité réglementaire et ouvrent des voies de remboursement, créant un avantage concurrentiel durable. Deuxième axe : l’intégration pharmacologie-digital (UPSA-Remedee, Music Care-SANOFI) démontre la viabilité de modèles hybrides répondant aux résistances des prescripteurs. Troisième axe : la fragmentation technologique (VR versus mobile versus neuromodulation) génère de la complexité organisationnelle mais permet personnalisation thérapeutique.

    Les systèmes hospitaliers privilégient des solutions validées cliniquement (HypnoVR 550+ établissements, Healthy Mind, Deepsen) réduisant la consommation médicamenteuse. Les investisseurs cibleront en priorité les acteurs aux autorisations réglementaires avancées. L’enjeu stratégique majeur demeure la standardisation des protocoles cliniques et la démonstration du rapport bénéfique coût-efficacité face aux alternatives établies.

    Sources :

    • Baromètre de la douleur 2025 (Fondation de recherche Analgesia) et reprises médiatiques : Puy de Sciences – Université Clermont Auvergne, « Douleurs chroniques : en France, elles concerneraient plus de 23 millions de personnes » ; Mutualistes, « 42% des adultes souffrent de douleurs chroniques en France » ; Le Quotidien du Pharmacien, « Plus de 40% des adultes souffrent de douleurs chroniques » ; Ouest‑France, entretien avec le Pr Nicolas Authier sur le premier baromètre de la douleur ; article d’IKI Assurances sur « 23 millions de Français ».​

    • Stratégie décennale des soins d’accompagnement (soins palliatifs et douleur, 2024‑2034, 1,1 milliard d’euros, 4 objectifs et 30 mesures) : communiqué du ministère de la Santé « Lancement de la stratégie décennale des soins d’accompagnement » ; site Parlons‑fin‑de‑vie, fiche de présentation de la stratégie décennale ; synthèse par l’ANFH sur les 4 objectifs et 30 mesures.​

    • Données sur la satisfaction des patients, l’automédication et l’impact socio‑économique de la douleur chronique : reprises et analyses du baromètre Analgesia dans la presse santé et grand public (Mutualistes, Puy de Sciences, Quotidien du Pharmacien, etc.).​

    • Healthy Mind (réduction de l’anxiété préopératoire et de la consommation de morphine, efficacité clinique en VR) : site institutionnel Healthy Mind ; étude de cas et article « Cas d’usage : La diminution de la douleur et de l’anxiété grâce à Healthy Mind » sur VR for Health.​

    • RelieVRx (AppliedVR) – thérapie VR pour lombalgie chronique, autorisation De Novo FDA et protocole (programme de 56 jours CBT à domicile) : site RelieVRx, page d’indications d’usage ; article NIH / Pain Medicine sur le programme VR à domicile pour lombalgie chronique ; résumé de la décision De Novo EaseVRx / RelieVRx par la FDA ; communiqué industriel sur le renommage EaseVRx → RelieVRx et les résultats prolongés.​

    • Stanza (Swing Therapeutics) – thérapie digitale ACT pour fibromyalgie, autorisation De Novo FDA : communiqué « FDA Authorizes Stanza to Treat Fibromyalgia Symptoms » ; résumé de la décision De Novo DEN220083 de la FDA ; communiqué sur les résultats de l’essai pivot PROSPER‑FM.​

    • Informations complémentaires sur la stratégie soins d’accompagnement, la structuration de l’offre et les objectifs de moyens (unités supplémentaires, postes, etc.) : articles de presse spécialisée sociale et santé, par exemple Le Média Social, « Soins palliatifs : 30 mesures pour une stratégie décennale des soins d’accompagnement ».​