Data-Indicateur

  • Panorama des initiatives dans l’écosystème des thérapies numériques

    Un acteur mondial clé : la Digital Therapeutics Alliance

    Fondé en 2017, la Digital Therapeutics Alliance (DTA) est une association professionnelle qui regroupent des leaders et des CEO d’entreprises engagés dans le secteur des thérapies numériques. Cette organisation bien que basée aux Etats-Unis a une portée internationale dont l’objectif est de fournir aux patients, cliniciens, payeurs et décideurs politiques les outils nécessaires pour évaluer et utiliser les produits DTx. Elle porte plusieurs initiatives à travers le monde :

    • a établi la définition d’une thérapie numérique (DTx) et les principes de base auxquels tous les produits DTx doivent adhérer ;
    • assiste les décideurs politiques dans la reconnaissance des DTx au sein des cadres réglementaires nationaux et régionaux ;
    • informe les utilisateurs des solutions DTx, les patients, sur la valeur à court et à long terme des produits ;
    • travaille continuellement en collaboration avec les organisations membres et les parties prenantes afin d’optimiser l’impact de l’industrie des DTx.

    En 2020, durant la pandémie Covid-19, la DTA a collaboré avec de multiples gouvernements en Australie, Moyen-orient et en Europe afin de fournir des DTx validés avec des preuves cliniques.

    En Europe, la DTA souhaite développé une définition commune aux pays pour les DTx et aligner les cadres d’évaluation notamment la conformité au MDR et au RGPD. En Amérique du Nord la DTA mène des campagnes de politique publique pour étendre l’adoption, la couverture et l’accès aux DTx validés cliniquement.

    En France, la communauté DTx s’organise

    Des acteurs comme France Biotech et Techtomed portent des initiatives visant à promouvoir l’innovation, le développement et l’accès au marché des DTx en France. Avec le lancement d’une task force dédiée aux DTx en septembre 2023 et la signature d’un partenariat stratégique avec le Spitzenverband Digitale Gesundheitsversorgung (SVDG), France Biotech souhaite contribuer à préparer le terrain pour une adoption plus large des DTx dans le système de santé. Cette task force est portée par Alexandre Prihnenko, directeur général de Oviva et vise à structurer le secteur et à faciliter la mise en œuvre de ces DTx. Le partenariat avec la SVDG allemande vise à créer un environnement propice à l’émergence de nouveaux DTx :

    • en facilitant les échanges de bonnes pratiques ;
    • et en soutenant les start-ups et les projets innovants des deux côtés de la frontière.

    De son côté, Techtomed organise depuis 2022 le sommet DTx France. Cette conférence qui se tiendra le 2 juillet 2024 vise à faire le point sur l’état de l’accès au marché des DTx en France en abordant des sujets tels que la réglementation, le remboursement et les preuves clinique. L’événement réunira 31 speakers dont des institutionnels, des industriels et des hospitaliers.

    Panorama

    Le panorama ci-dessous vise à dresser un état des lieux des principales initiatives autour des DTx. Il regroupe des conférences/événements, des groupes de travails nationaux ou internationales et des partenariats stratégiques. En structurant le secteur, en stimulant l’innovation et en facilitant l’accès au marché, ces initiatives créent un écosystème favorable à l’essor des DTx.

  • Cartographie des thérapies numériques disponibles en France

    Une nouvelle approche thérapeutique pour les patients

    L’essor des thérapies numériques est en grande partie dû à l’augmentation de l’utilisation des technologies numériques ainsi qu’à la nécessité de trouver de nouvelles approches thérapeutiques pour répondre aux besoins de santé croissants. Les DTx offrent de nombreux avantages par rapport aux traitements traditionnels, tels qu’une prise en charge plus personnalisée et plus continue, une accessibilité et une abordabilité accrues, ainsi qu’une capacité à collecter des données en temps réel pour améliorer les résultats de santé. Estimé à 6.1 Mds$ en 2023, le marché des DTx devrait atteindre 21,9 Mds$ d’ici 2028, selon Marketsandmarkets. Notons que dans le cadre de Pecan, la compensation financière des DTx peut atteindre jusqu’à 780 €/patient/an.

    Grâce aux données collectées en temps réel par les objets connectés, les médecins peuvent suivre l’évolution de l’état de santé de leurs patients et adapter leur traitement en conséquence. De plus, les DTx sont souvent conçues pour être utilisées sur le long terme, ce qui permet aux patients de bénéficier d’une prise en charge continue et adaptée à leurs besoins. Mais les DTx font également face à certains défis :

    • la confiance des médecins dans ces nouvelles thérapies. Cette réticence peut s’expliquer en partie par un manque de confiance dans l’efficacité et la sécurité de ces nouvelles thérapies ;
    • la sécurité et la confidentialité des données collectées par les DTx. Les patients doivent être assurés que leurs informations de santé ne seront pas utilisées à des fins commerciales ou divulguées à des tiers ;
    • enfin, L’évaluation de  l’efficacité et la pertinence des DTx, grâce à des études cliniques rigoureuses et indépendantes. Les autorités de santé doivent également encadrer et réglementer ce secteur en pleine expansion, pour garantir la qualité et la sécurité des thérapies proposées.

    Des DTx dédiées à la santé mentale

    Les troubles de santé mentale, tels que la dépression, l’anxiété et le trouble bipolaire, affectent des millions de personnes dans le monde. Bien que les traitements traditionnels, tels que les médicaments et la psychothérapie, soient efficaces pour de nombreux patients, ils peuvent également présenter des inconvénients, tels que des effets secondaires indésirables et un coût élevé. Les thérapies numériques, ou DTx, offrent une nouvelle approche thérapeutique pour les troubles de santé mentale. Ces solutions utilisent des technologies numériques, telles que les applications mobiles, les dispositifs connectés et la réalité virtuelle, pour fournir des traitements personnalisés et accessibles aux patients.

    Les DTx dédiées la santé mentale recensées on été subdivisées en plusieurs catégories :

    • les addictions telles que la dépendance à l’alcool, aux drogues et aux jeux d’argent, sont des troubles complexes qui nécessitent souvent une approche thérapeutique multidimensionnelle ;
    • la gestion des troubles mentaux tels que l’anxiété, dépression, les troubles du sommeil qui impactent des millions d’individus pour qui approche personnalisée et un accompagnent constant est nécessaire ;
    • les trouble de l’apprentissage tels que la dyslexie et le trouble déficitaire de l’attention avec hyperactivité (TDAH), peuvent avoir un impact significatif sur la vie des enfants et des adultes ;
    • la stimulation cognitive qui est une approche thérapeutique qui vise à améliorer les fonctions cognitives, telles que la mémoire, l’attention et la résolution de problèmes.

    Des DTx dédiées à la santé somatique

    • maladies chroniques telles que le diabète, l’hypertension artérielle et les maladies respiratoires, nécessitent une gestion à long terme pour prévenir les complications et améliorer la qualité de vie des patients ;
    • urologie avec une entreprisee comme Kranus ;
    • gestion de la douleur (Butterfly Therapeutics, Remedee Labsv, Deepsen) ;
    • cancérologie avec une entreprise comme Moovcare ;
    • gestion de la douleur comme (Petit Bambou , Hypno VR, Cephalgo, …).

    En france, au moins 30 entreprises développent des solutions de DTx disponibles en France en 2024. Notons que :

    • La solution Deprexis destinée aux personnes souffrant de dépression a été arretée ;
    • Le laboratoire Ethyphram a fermé sa branche DTx ;
    • L’entreprise Oncomfort a été rachetée par Hypno Vr ;
    • Butterfly Therapeutics a repris l’entreprise Lucine après sa liquitation judiciaire et propose la solution Endocare pour l’endométriose ;
    • Certaines entreprises développent des solutions destinées à plusieurs pathologies, à l’image de C2care qui propose des solutions destinées aussi bien à la gestion des troubles psychologiques (C2Addict,
      C2Phobia, C2Hypno, C2Comp, C2Nutri) qu’à la stimulation cognitive (C2Brain).


    Panorama

    👉 Pour accéder à la base de données Dtx cliquer sur le tableau interactif ci-dessous :

  • Point sur les financements des DTx en Europe et aux USA

    Le marché des DTx en croissance depuis 2017

    Les investissements dans les start-ups de thérapies numériques (DTx) sont en croissance dans le monde depuis 2017, comme le révèle le rapport « Digital Therapeutics – Medical intervention “beyond te pill” », publié en décembre 2022 par Dealroom, spécialiste des écosystèmes de start-ups et de jeunes entreprises en Europe et dans le monde, une croissance particulièrement rapide en Europe entre 2017 et 2022 (x4) :

    • Les investissements de capital-risque (venture capital) ont été multipliés par 4 entre 2017 et 2022 (1,2 Md$).
    • Malgré la croissance relativement élevée des investissements, la valeur d’entreprise des start-ups de DTx reste faible par rapport aux autres segments de la health tech.
    • En 2022 le marché des thérapies numériques (DTx) est évalué à 6,5 milliards de dollars, les États-Unis étant en tête avec 2 milliards de dollars. L’Europe ne représente qu’un dixième de ce marché (612 millions de dollars), et l’Allemagne reste le pays leader avec 49 DTx approuvées pour une inscription permanente ou provisoire. Le Royaume-Uni suit avec 14, et la France a 3 DTx remboursées par le système PECAN.
    • le marché mondial des DTx , en termes de revenus, était estimé à 6,1 milliards de dollars en 2023 et devrait atteindre 21,9 milliards de dollars d’ici 2028, avec un taux de croissance annuel composé (CAGR) de 29,1 % de 2023 à 2028, selon le rapport Marketsandmarket.
    • Les principaux facteurs stimulant la croissance du marché incluent les initiatives gouvernementales soutenant les avancées technologiques et les progrès dans le domaine des DTx.
    • A l’inverse, les défis à la croissance du marché proviennent de la réticence des patients à adopter les thérapeutiques numériques et de l’instabilité des modèles de paiement.
    • Les DTx étant encore un segment émergent, leur maturation se résume pour le moment à des passages du “early stage”  à des stades de “growth” , aussi bien aux États-Unis qu’en Europe.
    • Le marché allemand des DTx est bien développé avec une cinquantaine d’acteurs impliqués dans le dispositif de prise en charge rapide DiGA (Digital Health Apps) .


    Les sorties dans le secteur DTx en 2023 :

    • Lucine a été liquidée au tribunal de commerce fin novembre 2023, des actifs et des salariés de la startup française ont été repris par son concurrent Butterfly DTx ;
    • acquisition du belge Oncomfort par la start-up française HypnoVR en octobre 2023 ;
    • l’américain Big Health acquiert Limbix, en juillet 2023.


    Le segment des DTx (thérapies digitales) en croissance en 2023, soutenu par les changements réglementaires et l’espoir qu’apporte le remboursement en termes de modèle économique. (Source: CapHorn Invest)


    Overview des levées en France

    Start-up Montants levés (en M€) Date de la levée Secteur investisseur
    Klava 1 janv-24 Dtx, deeptech Angels Bay Invest
    steto 1,2 nov-23 Femtech , diagnostic et de suivi endométriose BPI
    Luna (ex MyEndo’App) 0,5 mars-24 Femtech  –

    Les DTx étant encore un segment peu mature et émergent, les investissements sont principalement au stade de seed ou série A. La France compte une vingtaine de DTx .Source: Veille H&TI

    Overview des levées hors France:

    Start-up Date de la levée Tour Montants levés Pays investisseurs
    MiiCare avr-24 Seed – UK Plug and Play
    Kranus Health mars-24 – 20M$ Germany  Cap Horn et Future Positive Capital
    Medrhythms déc-23 – 19.8M$ US Bose Ventures ,Global Brain Corporation
    Ciba Health déc-23 Series A 10M$ us Plug and Play, E12 Ventures, DigiTx Partners, 3CC | Third Culture Capital
    Click Therapeutics nov-23 Financement dette 20 M$ US HSBC Innovation Banking
    eMotiv nov-23 Seed ₩2,300,000,000 South korea –
    Hedgehog MedTech nov-23 série A ¥500M japon Keio Innovation Initiative Venture, DBJ Capital
    SerenityDTx oct-23 PreSeed CA$5M canada –
    HelloBetter sept-23 Series A 12M$ Germany Sparrow Ventures, MassMutual Ventures, Hevella Capital, HealthCap, Expon Capital
    Bell Therapeutics sept-23 Seed Non divulgué corée du sud KOSME, HG Ventures, FuturePlay
    Hollo Limited sept-23 Seed HK$400K Hong Kong BA
    MindCo Health sept-23 Seed – us BDev Ventures
    Digital Therapeutics Alliance août-23 subvention 79K$ us National Council for Prescription Drug Programs
    Five Lives juil-23 Seed UK Boost Capital Partners
    Luminopia juin-23 série A 16M$ us us venture partners
    Nia Health mai-23 Seed 3.5M€ germany High-Tech Gruenderfonds
    Zeen Health mai-23 serie A – Chine Qiming Venture Partners
    Empowered Health avr-23 Seed 1M€ Suède –
    Mindset Health mars-23 Serie A 12M$ australie King River Capital , Alumni Ventures Group
    GrayMatters Health mars-23 Subvention 2.5M€ Israel European Innovation Council (EIC)
    S-Alpha Therapeutics mars-23 Serie B ₩11B south korea Korea Investment Partners
    DTxPlus mars-23 Sseed $1M us Dr. Nitin Doshi
    MindAhead janv-23 PreSeed 500K€ Germany  Rudolf von Plettenberg, CDP Venture Capital

    Source: Crunch Base


    En 2024 les thérapies numériques (DTx) semblent être à un point mort, avec une consolidation considérable dans ce domaine. Selon le média Octopus Venture, les conditions du marché telles que  l’adoption clinique lente des plateformes approuvées par DiGA en Allemagne ont durement frappé le secteur des DTx en Europe et aux États-Unis. Les acheteurs sont submergés par des solutions ponctuelles dans le domaine de la santé mentale ou musculosquelettique  et exigent davantage des prestataires.  Les canaux de distribution sont en place (Spring Health, Big Health, Lyra Health) avec des employeurs auto-assurés et des payeurs aux États-Unis. Il incombe aux prestataires de DTx de démontrer une forte adoption par les patients ainsi que des avantages cliniques et économiques positifs.

    Etat des lieux des remboursements

    L’Allemagne a ouvert la voie au remboursement des DTx grâce à la Digitale-Versorgung-Gesetz (“DVG”), loi sur les soins de santé. Depuis 2019, elle autorise tous les médecins en Allemagne à prescrire des thérapies numériques (Digitale Gesundheitsanwendungen, ou “DiGA”) aux assurés sociaux, alors même que leurs investigations cliniques ne sont pas achevées. La période de remboursement a été fixée à un an. Cela permet au fabricant de collecter des données cliniques et faire ensuite réévaluer sa technologie pour un remboursement définitif.

    La Belgique a adopté une logique proche avec le système “mHealth Belgium” permettant le remboursement par une approbation à plusieurs niveaux (marquage CE et conformité au RGPD avec notification aux autorités, évaluation des risques, et le cas échéant démonstration de bénéfice médico-économique).

    Par un décret du 31 mars 2023, la France a adopté le dispositif de prise en charge anticipée numérique (Pecan), qui permet un financement dérogatoire d’un an par l’Assurance maladie des DM numériques à visée thérapeutique suffisamment matures, présumés innovants, n’ayant pas encore achevé leur parcours d’investigation clinique. Cette phase anticipée, passant par plusieurs étapes notamment auprès de l’ANS et de la HAS, permet à l’exploitant de finaliser la démonstration du bénéfice clinique et/ou organisationnel tout en étant déjà remboursé. Un arrêté publié fin avril fixe la compensation financière pour les dispositifs médicaux numériques à visée thérapeutique à 780 euros TTC par an et par patient. Cette compensation inclut un forfait initial de 435 euros et un forfait mensuel modulable de 38,30 euros, conditionnés à l’utilisation effective du dispositif.

    En termes de potentiels investissements dans la numérisation de la santé, l’Italie peut compter sur des investissements dépassant les 32 milliards d’euros, principalement soutenus par le Plan national de relance et de résilience (PNRR), avec 1,6 milliard d’euros réservés pour les projets numériques dans la Mission La part des fonds gérés par le secteur privé, à l’exclusion des co-investissements avec des fonds publics, reste limitée, reflétant la présence relativement faible du capital-risque (VC) en Italie par rapport à d’autres pays.

    Aux Etats-Unis, l’agence américaine de sécurité du médicament (FDA) a autorisé le remboursement de certains DTx  pour des patients atteints de diabète de type 2 , mais il n’existe pas encore de politique claire sur le remboursement des thérapies numériques.


  • Cartographie des solutions numériques au service de la pédiatrie en France

    Les serious games ou l’apprentissage par le jeu vidéo

    Ludiques et interactifs, les “serious games” sont le segment le plus représenté dans cette cartographie des solutions. Utilisés pour éduquer, sensibiliser et interagir avec l’enfant, les serious game sont conçus pour enseigner des connaissances spécifiques pour maintenir l’engagement de l’enfant sur divers sujets de santé.

    Les solutions numériques en pédiatrie sont conçues pour répondre à une variété de besoins spécifiques, allant de la gestion des maladies chroniques à l’amélioration de la communication entre médecins et familles. Le graphique ci-dessus montre la répartition des solutions numériques selon les segments :

    • serious game ;
    • informations / connaissances sur la maladie ;
    • outils cliniques ;
    • thérapie digitale ;
    • logiciels métiers.


    Répartition selon les segments – @ H&TI

    Chaque segment des solutions numériques en pédiatrie répond à des besoins spécifiques, allant de l’éducation des patients à l’amélioration des pratiques cliniques et administratives. Certaines solutions fournissent des informations détaillées et des connaissances sur différentes maladies pédiatriques. Elles peuvent être à destination des parents afin de les aider à mieux gérer les maladies chroniques de leurs enfants, ou à destination des enfants directement pour les éduquer sur les symptômes, traitements et la gestion de manière générale de leur maladie.

    Les outils cliniques sont à destination des professionnels de santé. Cela inclut des applications et des dispositifs conçus pour assister les médecins dans leurs pratiques quotidiennes. Ils couvrent le diagnostic ou aident à la décision médicale grâce à des recommandations basées sur les données et des algorithmes d’IA.

    Deux thérapies digitales se distinguent dans cette cartographie. Ces DTx sont des programmes interactifs pour aider les enfants à gérer des troubles tels que l’autisme ou des dispositifs connectés permettant d’améliorer la qualité de vie des enfants atteints de maladies chroniques tel que le diabète en facilitant le suivi des traitements complexes et en offrant un suivi médical en temps réel.

    Les logiciels métiers sont des solutions spécifiques pour la gestion et l’administration des services pédiatriques ou cabinet pédiatrique. Un exemple de solutions a été recensé dans cette cartographie.

    Des solutions principalement destinés aux enfants

    Les solutions du secteur de la pédiatrie sont conçues pour différents publics cibles :

    • les enfants : bénéficiaires des applications éducatives (serious game) et des outils de suivi ;
    • les parents : bénéficiaires des ressources informatives pour comprendre et gérer la santé de leurs enfants ;
    • les professionnels de santé : pédiatres, oncologues ou pneumologues qui utilisent des outils cliniques pour améliorer le diagnostic et le suivi des patients.


    Répartition des utilisateurs des solutions numériques – @ H&TI

    Le diabète et l’autisme parmi les aires thérapeutiques les plus représentées

    Les solutions numériques en pédiatrie couvrent une variété de pathologies ou d’aires thérapeutiques (AT), notamment :

    • oncologie : des applications, des plateformes qui  apportent un soutien aux enfants atteints de cancer et à leurs familles comme le Portail international du cancer de l’enfant ou Lumine ;
    • diabète : des outils de gestion et d’éducation pour les enfants diabétiques ;
    • troubles du spectre de l’autisme (TSA) : des outils offrant un soutien spécialisé pour les enfants autistes ;
    • santé générale en pédiatrie : des outils pour la gestion globale de la santé des enfants, incluant le suivi des vaccinations et des consultations médicales.


    Les pathologies les plus couvertes sont la pédiatrie générale, le diabète, et les TSA, avec un focus sur les aides à la vie quotidienne et le développement des compétences et connaissances. L’oncologie, l’imagerie médicale et la pneumologie sont également bien représentées, avec une attention particulière à l’aide à la décision/diagnostic.

    Répartition des solutions en fonction de la pathologie ou de l’aire thérapeutique couverte – @ H&TI

    Le graphique ci-dessus présente les différents champs d’application pour les différentes pathologies/AT des solutions de la cartographique. La majorité des solutions sont destinées à l’aide à la vie quotidienne des enfants malades et de leurs parents, ainsi qu’au développement des compétences et des connaissances, ce qui démontre l’importance de l’engagement et de l’éducation des jeunes patients et de leurs familles.

    Répartition des solutions en fonction de la pathologie ou de l’aire thérapeutique couverte et des champs d’application – @H&TI

    Cartographie des solutions numériques en pédiatrie

    La cartographie des solutions numériques en pédiatrie révèle une diversité d’outils et de ressources répondant à des besoins variés, allant de l’aide à la vie quotidienne à l’amélioration des compétences et des connaissances, en passant par l’aide à la décision médicale. Les serious games, bien qu’étant une méthode établie depuis longtemps, continuent de se distinguer par leur capacité à engager et éduquer les enfants de manière interactive et ludique.

    Des pathologies comme le diabète et les troubles du spectre de l’autisme bénéficient particulièrement de ces avancées numériques, montrant une orientation vers une médecine plus adaptée aux besoins spécifiques des enfants et adolescents. On notera que la majorité de ces solutions vise à apporter des connaissances aux enfants malades et à soutenir leurs familles, tout en renforçant l’efficacité des soins prodigués par les professionnels de santé.

    Cartographie des solutions pour la santé infantile – @ H&TI

    Un tableau détaillé du panorama de solutions :

    👉 Pour accéder à la base de donnée des solutions d’IA, cliquer sur le tableau interactif ci-dessous. Si votre solution dédiée à la santé infantile n’est pas dans notre panorama, vous pouvez l’ajouter en cliquant sur ce lien.


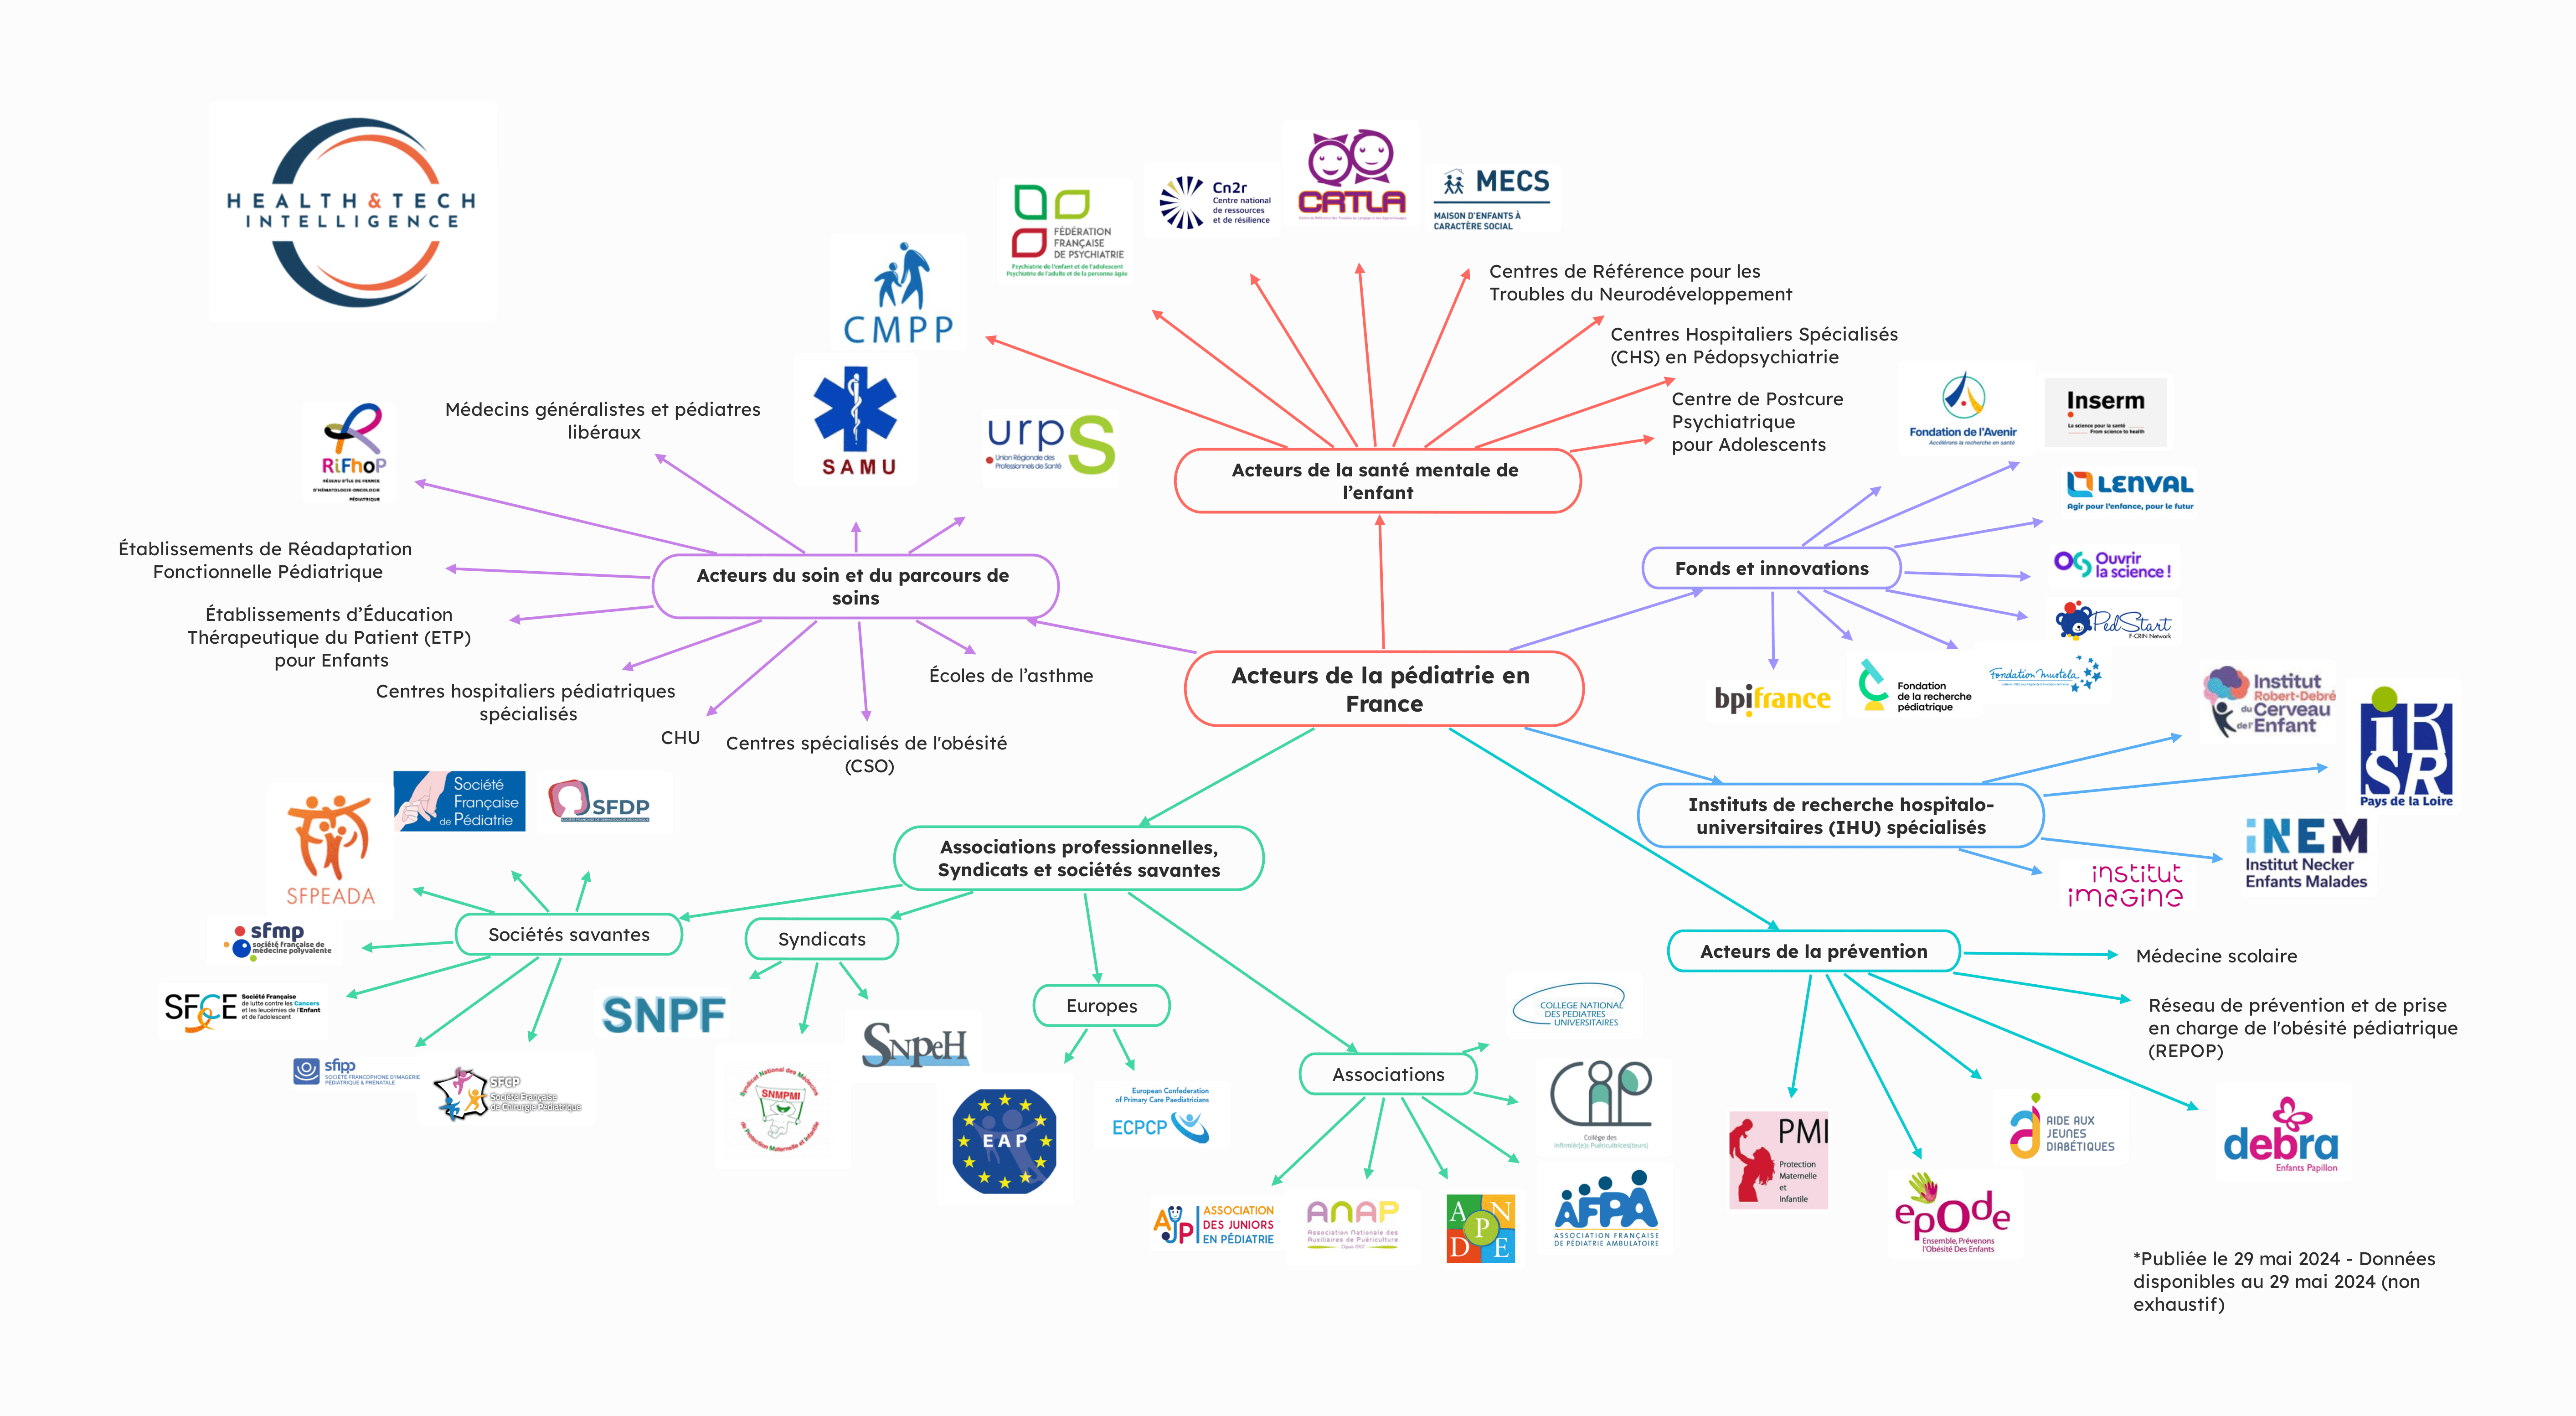
  • Cartographie des acteurs de l’écosystème de la santé de l’enfant en France

    Une collaboration multidimensionnelle des acteurs du soin

    Le système de soin pédiatrique en France repose sur une étroite collaboration entre diverses structures et de nombreux professionnels de santé. Les hôpitaux publics, incluant les centres hospitalo-universitaires (CHU) et les hôpitaux généraux avec services pédiatriques, constituent la colonne vertébrale de la prise en charge. Ces institutions fournissent des soins d’urgence et de suivi, souvent en coopération avec des centres hospitaliers pédiatriques spécialisés qui offrent des soins de pointe dans des domaines spécifiques comme l’oncologie pédiatrique et la réadaptation fonctionnelle.

    Des services généralistes appuyés par des experts spécialisés :

    Les médecins généralistes et pédiatres libéraux assurent la continuité des soins en ambulatoire. Ces professionnels sont souvent les premiers à détecter et traiter les pathologies pédiatriques, orientant les cas complexes vers des spécialistes. Les services d’aide médicale d’urgence (Samu) pédiatriques et les centres spécialisés, comme les établissements de réadaptation et d’éducation thérapeutique, complètent ce dispositif en répondant aux situations d’urgence et en soutenant les parcours de soins prolongés.

    Les réseaux de soins spécialisés, tels que le réseau d’oncologie pédiatrique et les centres spécialisés de l’obésité (CSO), offrent des parcours de soins intégrés et personnalisés. Ces structures travaillent en synergie avec les maisons de l’asthme et les établissements d’éducation thérapeutique du patient (ETP) pour enfants. 

    Santé mentale, recherche… au cœur de la pédiatrie française

    La santé mentale des enfants est un aspect crucial de la pédiatrie en France, pris en charge par une diversité de structures. Les centres médico-psychologiques (CMP) pour enfants, les centres hospitaliers spécialisés (CHS) en pédopsychiatrie, et les Centres de Référence pour les troubles du neuro-développement sont au cœur de cette prise en charge fournissent des soins adaptés aux besoins psychologiques et psychiatriques des jeunes patients, souvent en partenariat avec les maisons d’enfants à caractère social (MECS) pour une prise en charge globale et coordonnée.

    La recherche et l’innovation sont également des éléments fondamentaux, soutenus par des institutions telles que l’Institut national de la santé et de la recherche médicale (Inserm). Les institutions et fondations financent des projets de recherche visant à améliorer les traitements et les protocoles de soins. Les instituts spécialisés comme l’Institut hospitalo-universitaire (IHU) Imagine et l’Institut Necker-Enfants malades jouent un rôle clé dans la découverte de nouvelles thérapies et la compréhension des maladies pédiatriques.

    La Société française de pédiatrie (SFP) s’engage pour le numérique

    La Société française de pédiatrie (SFP) se distingue comme une organisation centrale, fédérant les pédiatres autour de la promotion des meilleures pratiques et de l’innovation dans le domaine de la santé infantile. La SFP organise des congrès, publie des recommandations et soutient la formation continue des pédiatres, contribuant ainsi à l’amélioration constante des standards de soins.

    Télémédecine et e-santé pour faciliter l’accès aux soins :

    La SFP s’engage activement dans la télémédecine et l’e-santé. Ces initiatives visent à faciliter l’accès aux soins pédiatriques grâce à des plateformes de consultation en ligne et des applications de suivi de la santé infantile. Ces outils numériques peuvent être utilisés pour dépister les troubles du développement et de la santé mentale chez les enfants, par exemple. Ils permettent une meilleure coordination des soins et un accès plus équitable aux ressources médicales, tout en promouvant une médecine pédiatrique proactive et préventive.

    Cartographie des acteurs de la pédiatrie en France

    Acteurs de l’écosystème de la santé de l’enfant en France – @ H&TI


  • Le numérique, levier d’amélioration des soins pédiatriques ? (Financements et orientations stratégiques)

    Opportunités dans la santé numérique pédiatrique

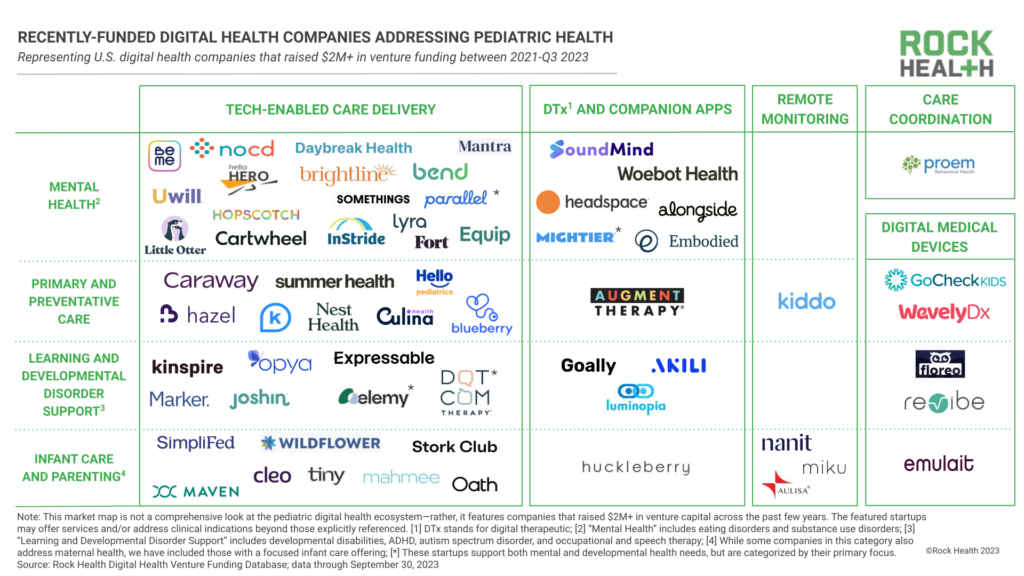
    La santé pédiatrique (qui couvre notamment la vaccination, le développement psychomoteur, les maladies chroniques et les maladies rares) est historiquement sous-représentée dans l’innovation de santé. Mais la tendance serait en train de changer, à en croire une étude datant de novembre 2023 de Rock Health. En effet, aux Etats-Unis, l’investissement dans les solutions de santé numérique pédiatrique augmente, passant de 1,7 % du financement global en 2011-2019 à 5,1 % en 2020-T3 2023. Dans les trois premiers trimestres de 2023, 413,6 millions de dollars ont été investis dans 20 transactions. Les solutions incluent des soins hybrides, le soutien aux cliniciens, les soins en milieu scolaire, la gestion des données et les transitions de vie.

    USA : des investissements récents dans la santé numérique pédiatrique

    L’augmentation du financement est due à des startups telles que K Health, Headspace, Lyra Health, et Maven. La cartographie des startups montre des innovations en prestation de soins, des thérapies numériques, des solutions de télésurveillance et de coordination des soins, ainsi que des dispositifs médicaux numériques, surtout en santé mentale, soins primaires et préventifs et d’aide à l’apprentissage.

    Solutions numériques au service de la pédiatrie récemment financées aux USA – @ Rock Health

    6 recommandations pour l’innovation dans la santé numérique pédiatrique :

    Les outils numériques peuvent jouer un rôle crucial en alignant les stratégies sur les besoins uniques des enfants et de leurs familles, nécessitant un leadership fort pour créer des solutions efficaces. Selon Rock Health, la conception de produits et les approches de mise sur le marché en pédiatrie ne consistent pas simplement à miniaturiser les soins de santé pour adultes. A partir de plusieurs entretiens experts, la société d’études américaines propose six recommandations essentielles pour les entrepreneurs souhaitant innover dans la santé numérique pédiatrique :

    • une approche hybride : combiner interactions en personne et extensions numériques ;
    • un soutien apporté aux cliniciens : aider à gérer la charge de travail et renforcer les relations avec les familles ;
    • l’école comme site de soins : utiliser les écoles pour dépistages et interventions préventives ;
    • le lien avec pauvreté et la sécurité sociale (avec Medicaid aux Etats-Unis) : tenir compte du contexte pour des solutions efficaces ;
    • la gestion des données : protéger la confidentialité et le partage des données ;
    • les transitions de vie : assurer la continuité des soins et soutenir l’autonomie.


    En France, les orientations des assises de la pédiatrie

    Les Assises de la pédiatrie et de la santé de l’enfant ont récemment mis en lumière des avancées majeures dans le domaine du numérique, visant à transformer la prise en charge de la santé des enfants en France. Les initiatives annoncées dans le rapport montrent une volonté claire de faire de la France un leader mondial en matière de recherche et d’innovation pédiatrique grâce aux technologies numériques.

    Améliorer la santé mentale par la collecte de données :

    Un des axes majeurs abordés dans les Assises de la pédiatrie est l’amélioration des connaissances sur la santé mentale des enfants et des jeunes. Cela passe par la collecte systématique de données grâce à des outils numériques. Les enquêtes de la Drees seront reprises en collaboration avec l’Éducation Nationale, en s’appuyant sur les applications numériques des médecins et infirmiers scolaires. Le projet de Stratégie d’Accélération Santé Numérique (SASN) et le projet PEPR 2025 font partie des efforts pour capitaliser sur les données disponibles. Ces données, provenant de “Mon Espace Santé”, des cohortes, et des entrepôts de données de santé des établissements, seront utilisées pour affiner les moyens de prévention grâce aux nouvelles techniques d’intelligence artificielle.

    L’accent est également mis sur la recherche avec l’IHU Innovand, un projet visant à favoriser le développement et le bien-être des enfants, lauréat de l’AAP IHU et bénéficiant de 20 millions d’euros dans le cadre de la stratégie nationale pour les troubles du neurodéveloppement 2023-2027. Une grande cohorte pédiatrique prénatale, FILOMENE, sera mise en place pour étudier les déterminants environnementaux du cancer et d’autres maladies, avec un objectif de recrutement de 200 000 familles au niveau national.

    Améliorer la prévention, le diagnostic et le suivi des enfant grâce à la technologie :

    Une autre initiative essentielle est l’intégration du carnet de santé numérique dans le suivi des enfants. Ce carnet permettra de renforcer la diffusion de messages de prévention personnalisés et de faciliter le suivi de la santé de l’enfant. À partir de l’été 2024, un nouveau modèle du carnet sera défini et, dès 2025, les contenus des 20 examens de santé obligatoires seront mis à jour et intégrés automatiquement dans les certificats de santé des enfants.

    Réponses concrètes aux défis de la santé infantile

    Outil numérique pour améliorer la couverture vaccinale

    Pour renforcer la couverture vaccinale, une plateforme d’information et de communication, Mesvaccins.net, a été développée pour le grand public et les professionnels de santé. Elle propose un carnet de vaccination électronique (CVE) intelligent. Cet outil permet aux patients et aux professionnels de santé de synchroniser les données vaccinales, réduisant ainsi les risques de sous-vaccination et de survaccination. La plateforme génère des données factuelles sur la couverture vaccinale, l’efficacité et la sécurité des vaccins, qui sont analysées en temps réel par les autorités sanitaires pour améliorer la connaissance des avantages et des inconvénients de la vaccination, ainsi que les politiques vaccinales. Les utilisateurs peuvent partager leur carnet de vaccination avec les professionnels de santé de leur choix, comme leur médecin traitant, qui peut alors valider et officialiser les données préenregistrées.

    La télémédecine comme alternative viable à l’asthme

    Le suivi des enfants asthmatiques par télémédecine se révèle être une solution efficace pour améliorer leur qualité de vie. Une étude publiée en septembre 2016 dans la revue Annals of Allergy, Asthma & Immunology a exploré cette question. Des chercheurs de l’American College of Allergy, Asthma and Immunology (ACAAI) ont mené une étude pour comparer l’efficacité de la télémédecine à celle des consultations médicales traditionnelles. L’étude a impliqué 169 enfants asthmatiques suivis pendant six mois, recevant soit des consultations en personne, soit des consultations à distance. Les résultats ont montré qu’il n’y avait pas de différence significative entre les deux groupes. Les enfants suivis en clinique et ceux suivis par télémédecine ont tous montré une amélioration comparable dans la gestion de leur asthme.

    Des solutions de suivie pour le diabète, le cancer, la santé mentale infantile…

    Pour répondre aux défis de santé chez les enfants, plusieurs applications de suivi ont été développées pour des domaines comme le diabète, la santé mentale et le cancer. Parmi ces outils, des solutions permettent une surveillance en temps réel des niveaux de glucose chez les jeunes diabétiques, synchronisant les données avec les professionnels de santé pour un suivi personnalisé et réactif. Dans le domaine de la santé mentale, certaines offrent des ressources interactives et des exercices thérapeutiques pour aider les enfants à gérer l’anxiété et la dépression, tout en facilitant une communication continue avec les thérapeutes.

    ➔ Découvrir ici les solutions numériques disponibles en France destinées à la pédiatrie.

    Une sous représentation sur le marché de la santé numérique 

    De manière générale, la pédiatrie est encore sous-représentée sur le marché de la santé numérique en France. Malgré des initiatives prometteuses, les solutions dédiées aux enfants peinent à s’imposer. Elles rencontrent des difficultés pour obtenir des financements suffisants et atteindre une adoption à grande échelle. En dépit de leur potentiel, ces innovations restent souvent isolées.

    68 % des Français estiment que le numérique aide les enfants :

    Seuls 9 % des parents indiquent que leur médecin leur a déjà conseillé ou suggéré une application de santé. C’est l’une des informations qui ressort d’une étude OpinionWay réalisée pour le laboratoire pharmaceutique Merck sur « la santé des enfants et les objets connectés », présentée fin décembre 2019. Les répondants sont par ailleurs 68 % (66 % des parents) à juger que les enfants peuvent « s’approprier plus rapidement des consignes sur leur traitement grâce à internet, une application ou un objet connecté ».

    De nombreuses polémiques autour du numérique

    Critiques sur l’efficacité des applications de santé mentale

    Les applications de santé mentale pour les enfants sont largement utilisées, mais elles suscitent des inquiétudes concernant leur efficacité réelle. Malgré leur popularité, une étude a montré que seulement 5 % des applications de santé mentale ont été rigoureusement étudiées, ce qui laisse planer un doute sur leur bénéfice réel pour les jeunes utilisateurs. Les experts soulignent la nécessité d’une régulation plus stricte et d’études plus approfondies pour garantir que ces outils soient réellement bénéfiques.


    Risques d’isolement et d’usage excessif

    Les objets connectés pour enfants sont au centre d’un débat persistant. Une récente étude menée par la Fondation pour l’enfance a révélé que 96 % des parents sont conscients des impacts négatifs des écrans sur le développement de leurs enfants. Cependant, beaucoup sous-estiment les répercussions de leurs propres habitudes numériques, avec seulement la moitié des parents prêts à modifier leurs comportements pour réduire l’exposition de leurs enfants aux écrans. Les professionnels de la petite enfance, quant à eux, observent régulièrement des situations où les écrans prennent une place excessive dans les foyers, ce qui peut nuire à la relation parent-enfant et entraîner des troubles du comportement et du sommeil chez les jeunes enfants. Les experts recommandent que les parents accompagnent leurs enfants dans l’utilisation de ces technologies pour éviter des sentiments d’isolement et des risques d’abus. Les parents doivent jouer un rôle actif dans l’éducation numérique de leurs enfants pour prévenir des comportements inappropriés et des impacts négatifs sur leur développement​


    Controverse au sujet d’une application minceur pour enfants

    Une application de smartphone pour aider les enfants et ados de 8 à 17 ans à maigrir fait polémique aux États-Unis : WW (anciennement Weight Watchers) a lancé Kurbo en août 2019. Sur une interface ressemblant au réseau social Snapchat, les jeunes utilisateurs indiquent leur taille, leur poids, leur âge et leurs objectifs, puis enregistrent quotidiennement ce qu’ils mangent.

    Une pétition en ligne de plus de 114 000 signatures demande le retrait de l’application, accusée de favoriser les troubles alimentaires.


     Publicités numériques et alimentation malsaine : l’OMS plaide contre

    Les publicités numériques ciblant les enfants pour promouvoir des aliments malsains restent une source de préoccupation. L’Organisation mondiale de la santé (OMS) continue de plaider pour des restrictions plus strictes sur ces publicités, car elles contribuent à l’augmentation des taux d’obésité infantile. Cette exposition fréquente à des contenus marketing pour des produits riches en sucre, sel et graisses saturées incite les enfants à développer de mauvaises habitudes alimentaires, ce qui a des conséquences graves pour leur santé à long terme.


  • Panorama des cas d’usage de l’IA au service de l’excellence opérationnelle à l’hôpital

    Les enjeux de l’automatisation en santé

    L’automatisation s’avère être un catalyseur indispensable pour améliorer l’efficience, la qualité des soins et les résultats pour les patients. Au sein des établissements de santé, l’automatisation (qu’elle soit traditionnelle, comme les systèmes de gestion logistique ou les dispositifs médicaux automatisés, ou plus récemment l’IA, qui représente un levier puissant pour accroître l’excellence opérationnelle) englobe un large éventail de technologies visant à simplifier, optimiser et accélérer les processus et les tâches (pour plus d’éléments de contexte sur l’excellence opérationnelle, voir l’article H&TI dédié sur ce lien).

    Dans un contexte où l’utilisation de l’intelligence artificielle prend une importance croissante dans le domaine de la santé avec la volonté de la France de se positionner en tête pour son développement, les établissements de soins doivent se préparer dès maintenant pour intégrer ces technologies de manière harmonieuse, assurant ainsi une amélioration continue de la qualité des soins et une gestion plus efficiente des ressources.

    Dans cet article, Health & Tech Intelligence propose une analyse approfondie des cas d’usage de l’IA dans un contexte d’automatisation au sein des établissements de santé. C’est un panorama de divers cas d’usage qui est proposé, offrant une vision panoramique de l’environnement de l’IA en matière d’excellence opérationnelle.

    Décryptage des cas d’usage de l’IA

    L’IA est principalement utilisée pour l’aide à la planification des soins et à l’allocation des ressources et l’automatisation des flux de travail d’examen manuel et administratifs. Health&Tech a choisi d’étudier les cas d’usage de l’IA à l’hôpital à travers une segmentation sous deux axes stratégiques distincts ci-dessous : la gestion des flux, des ressources et des processus et la gestion médico-économique, financière et des achats avec un focus sur les tendances et les principaux usages est proposée pour une meilleure compréhension et classification des différents cas d’usage de l’IA.

    Gestion des flux, ressources et des processus :

    La gestion des flux, des ressources et des processus au sein des établissements de soins concentre la majorité des cas d’usage de l’IA. On distingue dix-huit cas d’usage, dont dix se rapportent spécifiquement à la prise de décision et au pilotage de l’activité.

    Facilitation de la prise de décision et du pilotage d’activité :

    • l’aide à la planification des soins et à l’allocation des ressources ;
    • la gestion des ressources humaines et de l’absentéisme ;
    • l’identification des populations de patients à haut risque (Triage médical) ;
    • l’intégration hospitalière intelligente et la conformité réglementaire automatisée ;
    • l’optimisation de la performance des achats des dispositifs médicaux et des articles de santé ;
    • le pilotage des approvisionnements et des ruptures de stocks ;
    • la prédiction des flux non programmés et des besoins en lit d’aval ;
    • la prédiction du risque d’hospitalisation de patients porteurs d’une pathologie ;
    • la prévision des ré-hospitalisations non programmées ;
    • le suivi en temps réel des flux à travers différentes unités.


    Automatisation des tâches et des flux de travail :

    • l’automatisation des flux de travail d’examen manuel et administratifs ;
    • l’automatisation des tâches médico-administratives chronophages ;
    • la fluidification de l’accueil téléphonique par un agent conversationnel multicanal ;
    • l’identitovigilance et le contrôle administratif du patient ;
    • la surveillance automatisée des conditions d’hygiène.


    Gestion des flux et des ressources :

    • la génération de représentations visuelles des aménagements ;
    • la gestion des flux soignants et la qualité de vie et les conditions de travail (QVCT) ;
    • les jumeaux numérique de l’hôpital.


    Gestion médico-économique, financière et des achats :

    Au sein de la gestion médico-économique, financière et des achats hospitaliers, l’IA couvre quatre principaux cas d’usage  :

    • l’automatisation de l’admission et de la facturation des parcours patients ;
    • l’automatisation des tâches de facturation ;
    • l’automatisation et l’aide au codage médical ;
    • la politique qualité et prévention des ré-hospitalisations.


    👉 Pour accéder à la cartographie des solutions pour chacun des cas d’usage, cliquez ici.
    Focus sur les tendances majeures

    Les cas d’usage suivants sont sélectionnés en considération des besoins actuels du secteur de la santé, notamment le développement croissant de l’ambulatoire et de l’oncologie, la gestion des parcours patients, les défis logistiques et la nécessité de piloter les activités à partir des données disponibles. Ils sont également perçus comme des éléments structurants pour une stratégie globale d’établissement de santé, offrant des solutions potentielles à l’augmentation de l’activité et à l’évolution des pratiques médicales. Ces cas d’usage sont également parmi les plus matures par rapport au nombre de solutions disponibles, assurant une intégration plus aisée dans les environnements de travail. 

    Aide à la décision et au pilotage d’activité :

    L’IA peut être déployée pour analyser de vastes ensembles de données provenant de diverses sources hospitalières, telles que les dossiers médicaux électroniques, les systèmes de gestion des patients, les flux logistiques et les résultats des tests cliniques. Les données sont ensuite utilisées pour générer des tableaux de bord interactifs et des rapports personnalisés.

    À l’image de la solution DemandAMP+ proposé par Muutaa, une solution avancée d’aide à la décision et au pilotage d’activité. La plateforme utilise des algorithmes d’apprentissage automatique pour analyser de vastes ensembles de données médicales et administratives, permettant aux établissements de santé de prendre des décisions stratégiques éclairées. DemandAMP+ offre des fonctionnalités de génération de tableaux de bord interactifs et de rapports personnalisés, permettant aux établissements de santé de visualiser et d’analyser les données clés en temps réel. Ses capacités prédictives aide les établissements de santé à anticiper les tendances futures et à prendre des mesures proactives pour optimiser leurs activités.

    Aide à la planification des soins et à l’allocation des ressources :

    L’utilisation de modèles prédictifs basés sur l’IA permet d’anticiper les besoins en lits, en personnel et en équipements, facilitant une planification plus efficace des ressources hospitalières. Cette approche vise à optimiser l’utilisation des ressources disponibles tout en garantissant une qualité de soins optimale pour les patients.

    La solution de Calyps data intelligence, Calyps Saniia, propose une plateforme d’aide à la planification des soins et à l’allocation des ressources. Elle utilise des modèles prédictifs basés sur l’IA pour anticiper les besoins hospitaliers. La solution intègre des données provenant de diverses sources hospitalières par une collecte de données en temps réel. Elle anticipe les événements imprévus, prévoit les activités qui en découlent ainsi que leur durée, prescrit la meilleure allocation possible des ressources dont les lits et produit un calendrier qui limite l’incertitude au minimum.

    Automatisation des flux de travail d’examen manuel et administratifs :

    L’intégration de l’intelligence artificielle dans les flux de travail d’examen manuel offre une solution prometteuse pour automatiser ces processus. L’IA est employée pour créer des résumés de dossiers médicaux, générer des interprétations préliminaires d’images médicales, et analyser des données de laboratoire pour identifier des tendances ou des anomalies. Ce cas d’usage se concentre sur l’automatisation et l’optimisation des tâches répétitives, permettant aux professionnels de santé de consacrer plus de temps aux aspects critiques de la prise en charge des patients.

    Praxysanté propose une solution d’automatisation des flux de travail d’examen manuel et administratifs. En intégrant l’intelligence artificielle générative, cette solution offre la possibilité de créer des résumés de dossiers médicaux, de générer des interprétations préliminaires d’images médicales, et d’analyser des données de laboratoire pour identifier des tendances ou des anomalies.

    Gestion des flux soignants et QVCT :

    L’IA est utilisée pour évaluer et améliorer les conditions de travail des professionnels de la santé. En analysant les données sur la charge de travail, les déplacements, les interactions interpersonnelles, les alertes et d’autres facteurs, cette technologie permet d’optimiser les flux de travail soignants et de garantir une meilleure qualité de vie au travail (QVCT).

    La solution Kepler night nurse est une solution d’IA développée par Kepler Vision Technologies, spécialisée dans l’évaluation et l’amélioration des conditions de travail des professionnels de la santé. En analysant les données sur la charge de travail, les déplacements, les interactions interpersonnelles et les alertes, cette solution permet d’optimiser les flux de travail soignants. Le logiciel détecte les chutes des patients et permet de repérer les comportements inhabituels chez les personnes atteintes de démence. L’IA est capable de reconnaître et de signaler les actions ou les comportements indésirables, comme les épisodes d’agression. Kepler night nurse permet aux soignants de rester alertes et de réduire leurs déplacements, contribuant ainsi à améliorer la qualité de vie au travail (QVCT) dans les environnements de soins.

    Pilotage des approvisionnements et des ruptures de stocks :

    L’intelligence artificielle (IA) révolutionne la gestion des approvisionnements et des stocks dans les établissements de santé, offrant des solutions avancées pour optimiser les opérations logistiques. En analysant les données d’inventaire, les tendances de consommation, les dates de péremption et les historiques de commandes, ces solutions IA identifient efficacement les besoins en approvisionnement et recommandent des stratégies d’optimisation des stocks.

    Calyps Data Intelligence propose une solution innovante, Stock, qui utilise l’IA pour analyser les données d’inventaire et recommander des actions précises pour maintenir des niveaux de stock optimaux. De même, Bluesight propose KitCheck, un système de gestion d’inventaire basé sur RFID qui automatise le processus de réapprovisionnement tout en minimisant les expirations de médicaments.


    Panorama des cas d’usage de l’IA pour l’excellence opérationnelle

    👉 Pour accéder à la base de donnée sur les cas d’usage de l’IA, cliquer sur le tableau interactif ci-dessous :

    

  • Cartographie des solutions d’IA au service de l’excellence opérationnelle dans les établissements de santé

    L’IA comme levier d’efficience pour les hôpitaux

    L’excellence opérationnelle a pris racine dans le secteur de la production, axée sur l’amélioration de l’efficacité et la réduction des gaspillages grâce à l’engagement des différents niveaux organisationnels. Fondée sur les principes du lean manufacturing et du six sigma, l’excellence opérationnelle s’est progressivement étendue à diverses industries. Elle applique ses concepts clés d’optimisation des processus, de réduction des gaspillages et d’amélioration continue pour accroître l’efficacité et la satisfaction client dans divers domaines d’activité.

    La sortie récente de la nouvelle version de ChatGPT-4o et de Project Astra de Google permet de mesurer le saut qualitatif réalisé par l’IA ces dernières années. Le monde de la santé n’est pas en reste des possibilités offertes par ces technologies disruptives. L’excellence opérationnelle, de par son objectif d’efficacité qu’elle induit dans des domaines tels que la gestion des ressources, la réduction des coûts ou encore l’optimisation des flux de travail, mais aussi en raison des contraintes économiques et humaines des établissements de santé, a su intégrer dans ses pratiques l’utilisation de technologies basées sur l’intelligence artificielle dans un but d’amélioration continue de la qualité des soins.

    En effet, on dénombre depuis une vingtaine d’années l’augmentation du nombre de places d’hospitalisation partielle et d’hospitalisation à domicile, en regard d’une baisse constante des capacités d’hospitalisation complètes. Entre 2000 et 2020, la France aurait perdu près de 80 000 lits. Ainsi, l’innovation appliquée à l’excellence opérationnelle permet de s’adapter aux nouveaux enjeux auxquels sont confrontés les établissements de santé.

    À ce titre, la gestion des flux et des ressources reste le principal axe dans lequel on retrouve des solutions intégrant de l’IA. Qu’il s’agisse de la gestion des lits, de l’organisation des plannings des équipes ou encore la gestion des stocks d’approvisionnement, ces solutions innovantes permettent aux établissements de santé de gagner en efficacité tout en libérant du temps aux équipes de soins. La coordination de facteurs complexes ainsi que la continuité des flux (personnes et matériels) font de l’IA la méthode la plus appropriée pour répondre aux exigences des établissements de santé.

    Des solutions numériques dédiées aux équipes hospitalières

    Dans un secteur où l’efficacité et la qualité des soins sont primordiaux, l’adoption de l’intelligence artificielle dans l’excellence opérationnelle permet de répondre aux différents défis auxquels les établissements de santé sont confrontés.

    Les solutions innovantes étudiées ont été classées dans trois axes principaux : les ressources humaines, la logistique et l’administratif. Ces solutions, bien que diversifiées, partagent un objectif commun : rationaliser les flux de travail et améliorer la collaboration dans les établissements de santé.

    Les ressources humaines :

    L’efficacité des ressources humaines est cruciale pour la qualité des soins et le bien-être des personnels. Plusieurs solutions se distinguent par leur capacité à optimiser la gestion des effectifs et à améliorer les conditions de travail.

    • La gestion des plannings et des renforts : des solutions proposent une gestion optimisée des plannings de service, consultables en temps réel. Cela permet non seulement de mieux planifier les affectations, mais aussi de répondre rapidement aux besoins en personnel de remplacement, réduisant ainsi les périodes de sous-effectif et de surcharge de travail.
    • La prédiction et la prévention : grâce à l’intelligence artificielle, des solutions peuvent prédire le risque d’absentéisme du personnel, permettant une gestion proactive des ressources humaines. Cette prévision aide à anticiper les besoins en personnel et à éviter les perturbations dans les soins.
    • L’amélioration des conditions de travail : des systèmes innovants de détection des chutes et de surveillance des comportements alertent immédiatement le personnel médical, améliorant ainsi la sécurité des patients et réduisant le stress des soignants.


    La logistique :

    La logistique hospitalière joue un rôle clé dans la disponibilité des ressources médicales et l’efficacité des soins. Les innovations logistiques apportent des améliorations significatives en termes de gestion des stocks et de flux de patients.

    • La gestion des approvisionnements : des solutions utilisant l’intelligence artificielle optimisent les prévisions de consommation et évitent les ruptures de stock. Ces systèmes assurent une disponibilité continue des produits essentiels, réduisant les coûts et augmentant la fiabilité des approvisionnements.
    • La traçabilité et le réapprovisionnement : l’intégration de technologies RFID pour la gestion des stocks et des équipements médicaux permet une automatisation des processus de réapprovisionnement. Cela minimise les expirations de médicaments et garantit que les blocs opératoires disposent toujours du matériel nécessaire.
    • Le flux de patients : des plateformes centralisées suivent en temps réel le flux des patients à travers différentes unités. Ces outils offrent une visibilité accrue sur l’occupation des lits et les mouvements des patients, améliorant ainsi l’efficacité opérationnelle et réduisant les temps d’attente.


    Les tâches administratives :

    L’automatisation des tâches administratives et l’amélioration de la gestion des données sont essentielles pour réduire la charge de travail et améliorer la précision des informations médicales.

    • Le traitement automatisé des données : l’utilisation de l’intelligence artificielle pour extraire et structurer les données des dossiers médicaux électroniques (DME) permet de transformer des données non structurées en informations exploitables. Cela facilite la prise de décision clinique et améliore la qualité des soins.
    • L’optimisation de la facturation : des solutions avancées identifient automatiquement les informations clés à partir des notes cliniques et suggèrent les codes de remboursement correspondants. Cette automatisation améliore l’exhaustivité et la qualité du codage, réduisant les erreurs et augmentant l’efficacité de la facturation.
    • La gestion numérique des admissions : moderniser et simplifier le processus d’accueil des patients grâce à la numérisation des formulaires et à l’automatisation des admissions réduit les délais d’attente et améliore l’expérience des patients. Cela permet également au personnel administratif de se concentrer sur des tâches plus critiques.


    En optimisant la gestion des ressources humaines, en améliorant la logistique et en automatisant les tâches administratives, ces solutions contribuent à une meilleure qualité des soins, à une efficacité accrue et à une satisfaction améliorée des patients et du personnel. Les établissements de santé qui adoptent ces innovations se positionnent favorablement pour relever les défis futurs et offrir des soins de premier ordre.


    Panorama des solutions d’IA dédiées à l’excellence opérationnelle

    👉 Pour accéder à la base de donnée des solutions d’IA, cliquer sur le tableau interactif ci-dessous :

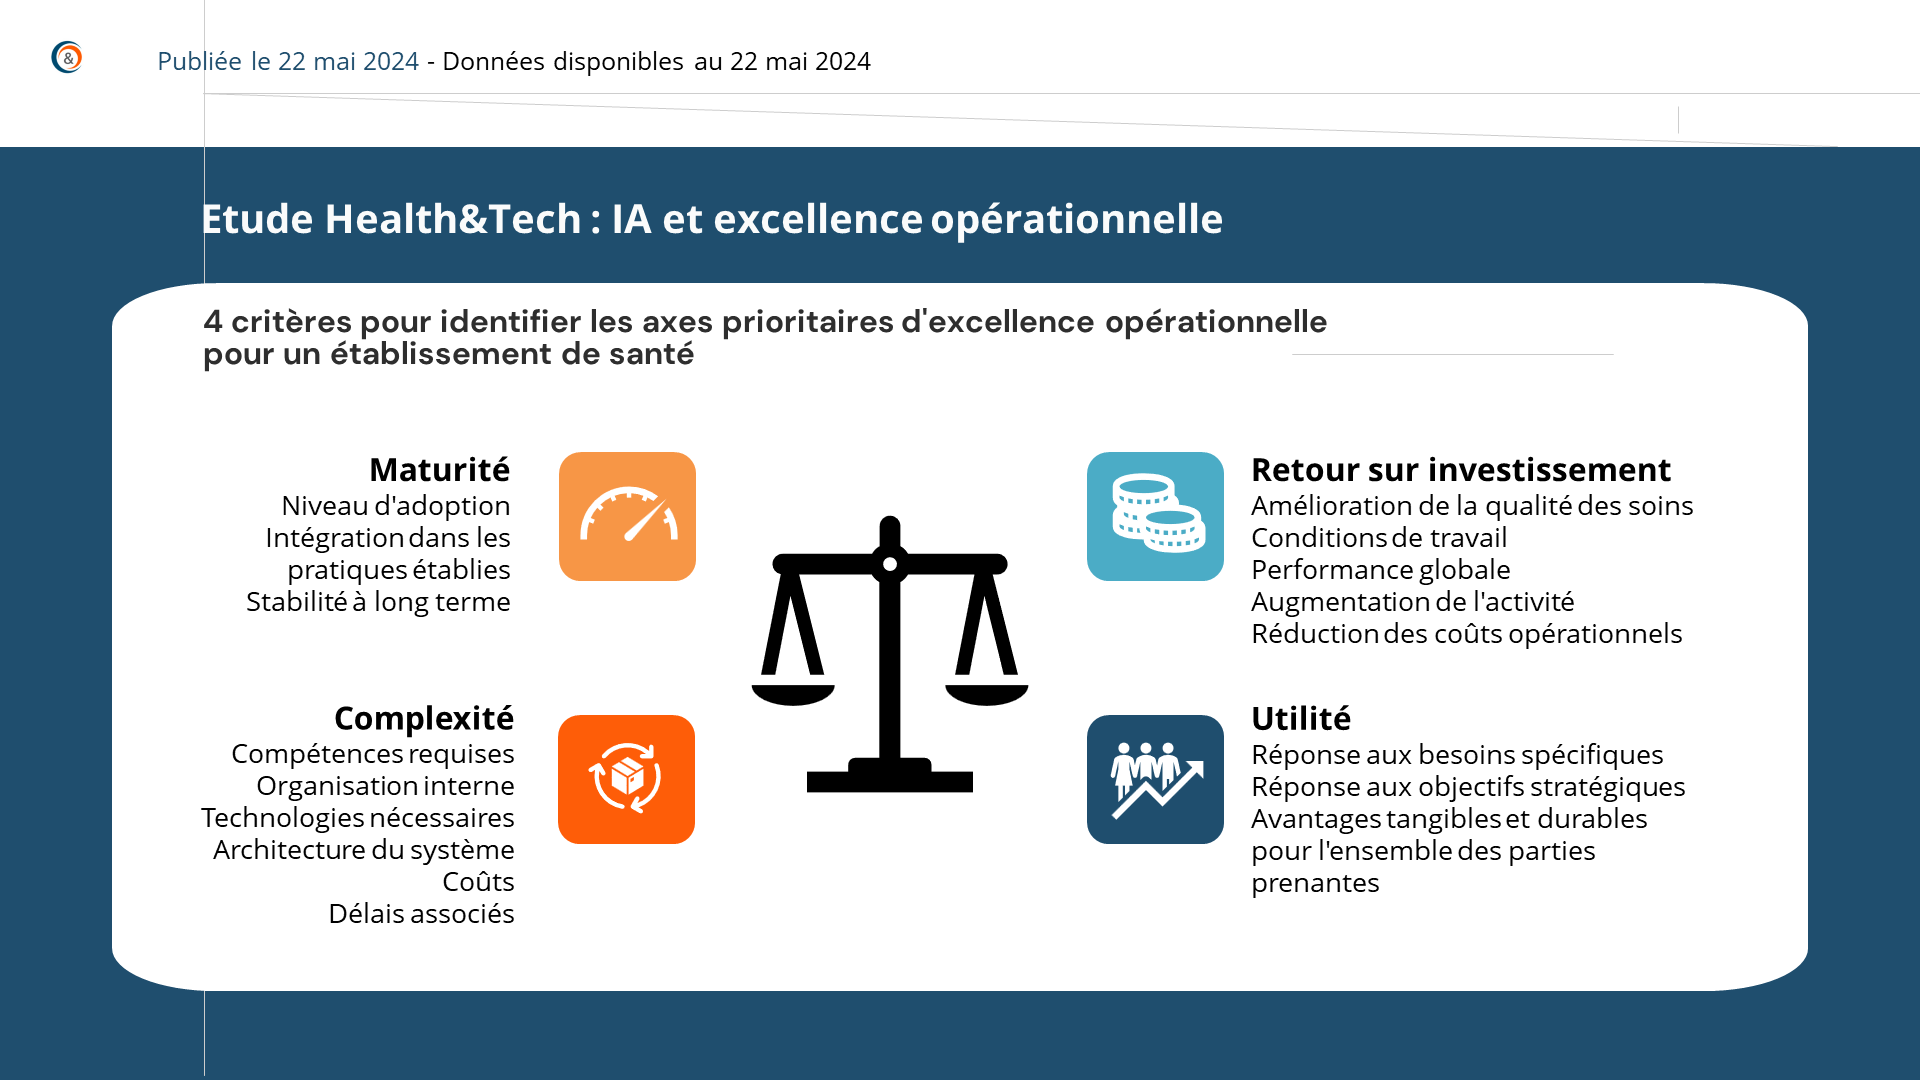
  • Comment identifier les axes prioritaires d’excellence opérationnelle pour un établissement de santé ?

    4 critères principaux proposés

    L’intégration de l’IA dans les systèmes d’information des établissements de santé est cruciale pour réussir leur évolution vers une excellence opérationnelle. Elle nécessite une sélection minutieuse des projets basée sur 4 critères :

    ➡️ La maturité d’un cas d’usage se mesure à travers les trois critères suivants : son niveau d’adoption, son degré d’intégration dans les pratiques établies et sa stabilité à long terme.

    ➡️ La complexité de mise en œuvre dépends des compétences requises, de l’organisation interne, des technologies nécessaires, de l’architecture du système, ainsi que des coûts et délais associés à sa mise en œuvre.

    ➡️ Le retour sur investissement englobe divers aspects tels que : l’amélioration de la qualité des soins, l’amélioration des conditions de travail, la performance globale, l’augmentation de l’activité et la réduction des coûts opérationnels.

    ➡️ L’utilité de ces initiatives se mesurent à leur capacité à répondre aux besoins spécifiques, objectifs stratégiques ainsi qu’à leur capacité à générer des avantages tangibles et durables pour l’ensemble des parties prenantes.

    🔎 Point sur la maturité des solution

    La maturité de ces solutions destinées à l’excellence opérationnelle en santé varie, mais beaucoup de ces technologies sont en phase avancée de développement et d’adoption :

    • les systèmes de gestion des ressources humaines et les solutions logistiques montrent une maturité élevée avec des preuves tangibles de leur efficacité ;
    • les solutions administratives, bien qu’avancées, continuent de bénéficier d’améliorations pour atteindre une adoption plus large et une performance optimale.


    Les établissements de santé qui investissent dans ces technologies innovantes peuvent s’attendre à des gains substantiels en termes d’efficacité opérationnelle et de qualité des soins.


  • Contexte et chiffres clés du système de santé suisse : 37,7 Mds CHF remboursés en 2022

    Une assurance de base obligatoire pour tous les résidents

    Le système de santé suisse est complexe. Cela est dû au grand nombre d’acteurs impliqués. Les responsabilités sont principalement divisées entre la Confédération suisse et les 26 cantons.

    La Confédération gère :

    • l’assurance maladie obligatoire ;
    • la lutte contre les maladies transmissibles ;
    • la proréation médicalement assistée ;
    • la recherche ;
    • le prix des médicaments ;
    • et les transplantations.

    De leur coté, les cantons sont en charge :

    • des soins hospitaliers ;
    • de la médecine de pointe ;
    • de l’exercice des professions de santé ;
    • ainsi que de la prévention.

    L’assurance maladie de base est obligatoire pour tous les résidents en Suisse. Chaque résident paie des primes mensuelles dont le montant dépend de la commune, de l’âge, du sexe et du montant de la franchise choisie. La prime est indépendante du revenu et varie d’une caisse d’assurance à une autre. La franchise est la participation annuelle, elle varie entre 300 (appelé franchise ordinaire) et 2500 francs suisse. Plus la franchise est élevée et plus la prime est basse. Des assurances complémentaires existent et peuvent être contracter en plus de l’assurance obligatoire.

    En 2023, on compte 44 assureurs dans le pays. Leur nombre, 145, a fortement diminué depuis 1996, quand la loi fédérale sur l’assurance maladie (LAMal) est entrée en vigueur.  Au 1er janvier 2023, seulement 7 caisses d’assureurs ont plus de 500 000 assurés et 11 assureurs entre 100 000 et 500 000.

    37,7 Mds de francs remboursés en 2022

    Selon l’Office fédéral de la santé publique (OFSP), en 2022, le montant des prestations médicales remboursé par l’assurance maladie s’élève à 358 francs par assuré et par mois en moyenne, soit un montant annuel global de 37,7 milliards.

    Les dépenses les plus significatives dans le système de santé suisse sont principalement attribuées à 3 catégories spécifiques :

    • les consultations auprès de médecins en ambulatoire ;
    • les médicaments ;
    • et les hospitalisations.

    La répartition des prestations remboursées est la suivante :

    Type de prestation Coût en francs suisses (CHF)
    Médecins (ambulatoire) 86 100 000 00
    Médicaments 8 442 000 000
    Séjours dans les hôpitaux 7 066 000 000
    Hôpitaux (ambulatoire, sans médicaments) 5 382 000 000
    Etablissements médico-sociaux 2 026 000 000
    Laboratoires 1 715 000 000
    Physiothérapie 1 422 000 000
    Spitex 1 210 000 000
    Autres prestations 1 051 000 000
    Moyens et appareils 804 000 000


    Données 2022 – Source : OFSP, Statistique de l’assurance-maladie obligatoire

    Entre 1990 et 2021, les dépenses de santé par habitant et par mois ont augmenté de 320 CHF à 820 CHF (soit annuellement environ 9840 francs). Cette augmentation indique une croissance des ressources consacrées au domaine de la santé dans le pays. Le pourcentage du PIB consacré à la santé a augmenté +4% sur la même période.

    Evolution des dépenses de santé 2023 – Source OFS

    Positionnement par rapport aux pays de l’OCDE :

    En comparaison avec les autres pays de l’Organisation de coopération et de développement économiques (OCDE), la Suisse est le 7ème pays à consacrer le plus grand pourcentage de son PIB à la santé en 2021. Selon l’OCDE, la Suisse est le pays où les biens et services de santé sont les plus onéreux.

    Pourcentage du PIB des pays de l’OCDE consacré à la santé – 2022

    Les dépenses de santé par habitant en Suisse sont les dépenses les plus élevés de l’OCDE après les Etats-Unis, estimé à 8049 $ par personne après ajustement pour prendre en compte la différence de pouvoir d’achat entre les différents pays.  En effet la Suisse fait partie des pays où les prix dans la santé sont de 30 à 70% plus chers qu’en France.

    Dépenses de santé par habitants des pays de l’OCDE – 2022

    Une réorganisation du réseau hospitalier menant à une diminution du nombre de lit

    Depuis 2004, le nombre de lit à l’hôpital a fortement diminué.

    Année Nombre de lits Nombre d’hospitalisation
    2004 43 255 1 403 029
    2006 41 769 1 432 393
    2008 41 352 1 508 813
    2010 38 852 1 330 825
    2012 38 297 1 354 591
    2014 37 540 1 395 624
    2016 38 058 1 454 196
    2018 38 051 1 449 959
    2020 37 611 1 372 430
    2022 37 970 1 463 303


    Cette diminution s’explique par une réorganisation du réseau hospitalier par certains cantons qui ont fermé des établissements peu utilisés ou en regroupant certaines spécialités.

    Par exemple, la région de Zurich comptabilisait 7 586 lits en 2004 et 5 978 en 2022, soit une baisse de 1608 lits. Tandis que le nombre d’hospitalisation a augmenté de plus de 25 000 hospitalisations sur la même période dans la même région.

    En Suisse, la densité de lits pour 1 000 habitants est de 4,4 en 2021 selon l’OCDE soit 1,3 de moins que la France (5,4) tandis que l’Allemagne a 7,8 lits pour 1000 habitants.

    La répartition des lits en 2022 est la suivante :

    • 22 522 en soins aigus et maisons de naissance ;
    • 8 441 en psychiatrie ;
    • et 6 907 en réadaptation.

    Le nombre de médecins hospitalier s’élève à plus de 33 000 en 2022 réparti entre les 101 hôpitaux de soins généraux et les 177 cliniques spécialisées sur un total de 595 sites.

    14 % de la population de +80 ans réside en établissement médico-social

    Le vieillissement de la population est un enjeu auquel fait face depuis quelques années à présent le système de santé suisse. En 2022, l’augmentation des séjours en établissement médico-social est de 18 % par rapport à 2010 et la durée moyenne d’un séjour est de 2ans et demi. Le nombre d’établissement s’élève à 1 485 en 2022.

    Contrairement au nombre de lits dans les hôpitaux, le nombre de places disponibles en établissement augmente. Ce nombre est passé de 91 781 en 2010 à 100 354 en 2022.

    👉 Synthèse

    Ci-dessous, une synthèse des chiffres clés sur le système de santé suisse :

    Chiffres clés du système de santé suisse