Analyse

  • Dispositifs, opérateurs et conditions de prise en charge de la télésurveillance médicale

    Définition et lexique

    Selon l’article 36 de la loi de financement de la sécurité sociale de l’année 2022, sont qualifié de télésurveillance médicale les activités qui associent :

    • Une surveillance médicale :
      Cela inclut l’analyse des données transmises par des dispositifs numériques et les actions nécessaires à leur mise en place : paramétrage, formation du patient, vérification et filtrage des alertes, activités complémentaires telles que l’accompagnement thérapeutique.
    • L’utilisation de dispositifs médicaux numériques :
      Ces dispositifs collectent, analysent et transmettent des données physiologiques, cliniques ou psychologiques, émettent des alertes en cas de dépassement de seuils prédéfinis, et permettent d’exporter des données dans des formats interopérables. Ils ne sont ni implantables, ni invasifs, ni à visée thérapeutique.  Les dispositifs ayant des fonctionnalités mixtes (télésurveillance et thérapeutiques) relèvent de régulations distinctes selon leur usage

    Un dispositif médical numérique est un logiciel défini selon le règlement (UE) 2017/745. Il peut nécessiter des accessoires spécifiques pour remplir sa fonction médicale. L’opérateur est le professionnel médical, la structure ou l’équipe de professionnels de santé (composés a minima d’un professionnel médical) qui assurent le suivi médical du patient par télésurveillance. L’exploitant est le fabricant du dispositif ou le distributeur (par exemple prestataire de service à domicile) de la télésurveillance médicale.

    3 conditions de remboursement

    Depuis le 1 er juillet 2023 des activités de télésurveillance sont remboursées par la sécurité sociale.  Cette décision fait suite à 9 années d’expérimentation de la télésurveillance via le programme ETAPES (Expérimentations de télémédecine pour l’amélioration des parcours en santé). Toutes les situations médicales sont potentiellement concernées par la télésurveillance, cependant elles doivent réunir trois conditions pour être remboursées par l’assurance maladie :

    1-La pathologie doit faire partie de la liste des 6 pathologies ayant reçu un avis favorable de la HAS pour la télésurveillance.

    • Insuffisance cardiaque
    • Insuffisance rénale
    • Insuffisance respiratoire
    • Diabète
    • Oncologie
    • Arythmie cardiaque

    La liste sera complétée en cas de nouveaux avis favorables de la HAS.

    2- La surveillance médicale est assurée par un opérateur de télésurveillance médicale enregistré auprès de l’ARS.

    L’opérateur doit s’être déclaré auprès de l’ARS. Sa déclaration doit inclure les professionnels impliqués dans la télésurveillance et les mesures prévues pour garantir la continuité des soins.

    Une fois la déclaration validée, l’ARS remet un récépissé à l’opérateur et à l’assurance maladie. Ce récépissé atteste que les activités déclarées sont éligibles au remboursement pour les indications mentionnées. Le récépissé peut être révoqué par le directeur général de l’ARS en cas de manquement.

    3- Le dispositif médical numérique (DMN) utilisé est admis au remboursement.

    Pour être admis au remboursement, le DMN de télésurveillance utilisé doit détenir un code permettant son l’identification individuelle et celle des éventuels accessoires de collecte associés.  Ces codes sont délivrés sous réserve de la conformité du DMN aux référentiels interopérabilité et sécurité du code de la santé publique. Ce référentiel s’applique à l’ensemble des DMN qui souhaitent pouvoir bénéficier du remboursement de l’assurance maladies.

    La liste actuelle mise à jour le 8 octobre 2024 compte 49 solutions.
    @Agence du Numérique en Santé

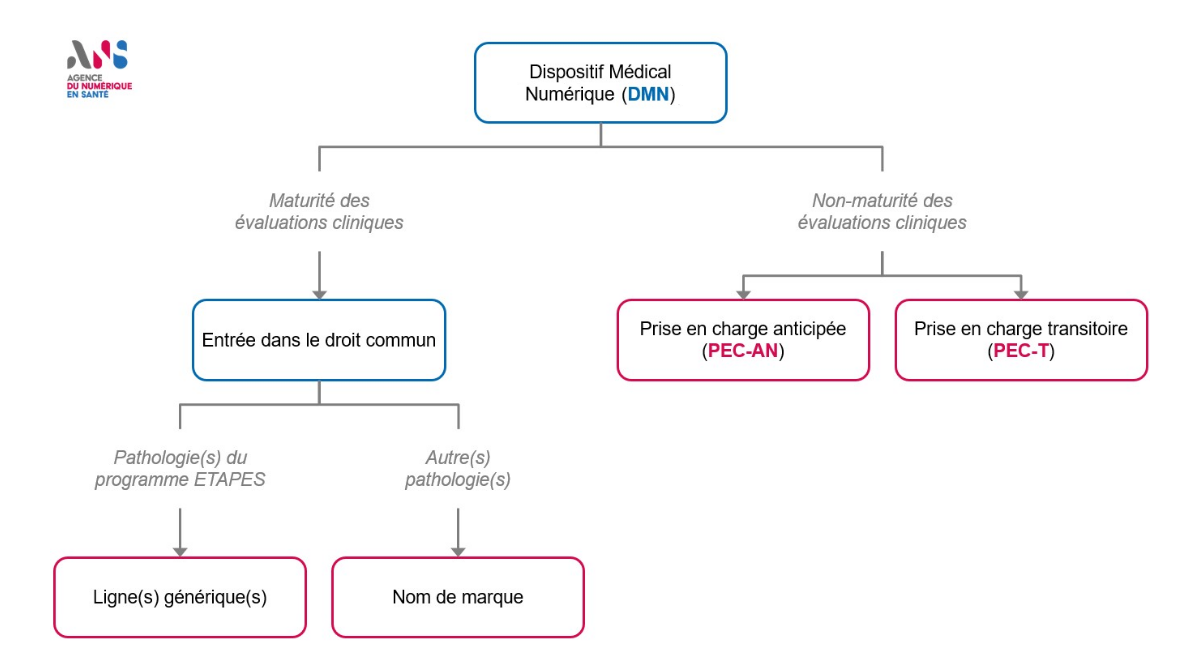
    Il existe 4 catégories de DMN remboursés.

    • Les DMN lignes génériques. Ils concernent 5 pathologies spécifiques : diabète, insuffisance cardiaque, insuffisance respiratoire, insuffisance rénale et prothèses cardiaques implantables. Le parcours d’homologation est simplifié et ne nécessite pas de dossier auprès de la CNEDiMTS (Commission nationale d’évaluation des dispositifs médicaux et des technologies de santé). Les spécifications techniques sont prédéfinies par la HAS pour la pathologie concernée. Les DMN lignes génériques sont inscrits auprès de la DSS après l’obtention du certificat de conformité au référentiel d’interopérabilité et de sécurité délivré par l’ANS.
    • Les DMN noms de marque. Ils s’appliquent aux DMN ne répondant à aucune ligne générique inscrite ou qui revendiquent une amélioration de la prestation médicale par rapport aux solutions existantes. Une fois obtenu la certification de conformité du DMN au référentiel d’interopérabilité et de sécurité des DMN et après avis de la Commission nationale d’évaluation des dispositifs médicaux et des technologies de santé (CNEDiMTS), les exploitants  doivent déposer un dossier commun auprès de la Direction de la Sécurité Sociale (DSS) et de la Haute Autorité de Santé (HAS) sur une plateforme dédiée.
    • Les DMN prise en charge anticipée (PEC-AN). Le DMN doit présenter un caractère innovant et être conforme aux règles de protection des données personnelles et aux référentiels d’interopérabilité et de sécurité. L’exploitant doit s’engager à mener à terme les études prévues, sauf en cas de risque avéré pour la sécurité des patients ou de résultats intermédiaires justifiant l’interruption1. L’exploitant s’engage à déposer une demande d’inscription dans un délai d’un an à compter de la fin de l’étude
    • Les DMN prise en charge transitoire (PEC-T). Le dispositif médical doit disposer du marquage CE et ne doit pas être déjà pris en charge dans le cadre des prestations d’hospitalisation. L’exploitant doit s’engager à faire une demande d’inscription à la liste des produits et prestations remboursables (LPPR) pour ce dispositif médical dans un délai de 12 mois à compter de sa demande de prise en charge transitoire.

    Conditions de prescription

    Seuls les médecins dont les spécialités incluent les 6 pathologies ayant reçu un avis favorable de la HAS peuvent réaliser le suivi médical à distance d’un patient par télésurveillance. Un médecin peut être prescripteur et opérateur de télésurveillance, ou seulement l’un des deux 

    Chaque opérateur doit signer une convention avec chaque exploitant avec lequel il coopère dans le cadre d’une activité de télésurveillance médicale. Cette convention indique précisément le dispositif médical numérique utilisé ainsi que les éventuels accessoires de collecte associés. 

    Tarification

    La rémunération de l’opérateur prend la forme d’un forfait périodique, généralement mensuel, dans la limite de 6 mois consécutifs.

    Le montant du forfait dépend de la pathologie.

    • niveau 1 : 11 euros par mois. Pathologie concernée : Arythmie cardiaque
    • niveau 2 : 28 euros par mois. Pathologies concernées : Oncologie, diabète, insuffisance cardiaque, rénale, et respiratoire.

    Le traitement du diabète et de l’insuffisance cardiaque chronique peuvent faire l’objet d’une majoration en fonction de la fréquence de prise en charge. Les critères de la majoration sont décrits par l’arrêté du 21 décembre 2023.
     

  • US : Le modèle d’hôpital à domicile : une avancée pour les patients insuffisants cardiaques

    Un programme qui réinvente les soins pour l’insuffisance cardiaque

    Depuis son lancement en 2020 sous l’égide de la dérogation CMS Acute Hospital Care at Home (AHCAH), le modèle d’hospitalisation à domicile (HaH) a connu un essor impressionnant aux États-Unis, avec 378 organisations dans 39 États participant à cette initiative au 27 novembre 2024. La Cleveland Clinic a mis en œuvre ce programme pour les patients souffrant d’insuffisance cardiaque aiguë (AHF), offrant des soins à domicile via une gestion virtuelle coordonnée par un centre de commande et des équipes mobiles. Entre avril 2023 et août 2024, l’étude rétrospective de la Cleveland Clinic a inclus 215 patients approchés pour intégrer le programme HaH. Parmi eux, 90,2 % ont accepté, et 84 % ont terminé leur hospitalisation à domicile sans nécessiter un transfert vers un établissement physique. Les résultats ont démontré que le taux de réadmission à 30 jours était plus faible chez les patients HaH (12,4 %) que chez ceux hospitalisés traditionnellement (16,9 %), avec des taux de mortalité similaires entre les deux groupes.

    Des bénéfices cliniques et économiques

    Les patients inscrits dans le programme HaH ont bénéficié d’une prise en charge conforme aux lignes directrices du traitement médical dirigé (GDMT), comparable à celle des hôpitaux classiques. Les données ont montré une efficacité équivalente dans le contrôle des paramètres cliniques tels que la pression artérielle et la fréquence cardiaque. En plus des bénéfices pour la santé des patients, ce modèle réduit la pression sur les hôpitaux physiques, libérant des lits pour les cas nécessitant une surveillance accrue, tout en diminuant les coûts associés aux hospitalisations prolongées.

    Une qualité de soins reconnue mais un avenir incertain

    Les résultats positifs de la Cleveland Clinic s’ajoutent à d’autres études validant l’efficacité du modèle HaH. Une évaluation menée par les Centers for Medicare & Medicaid Services (CMS) a confirmé que la qualité des soins prodigués dans le cadre de l’AHCAH était égale ou supérieure à celle des établissements traditionnels, avec des taux de mortalité souvent inférieurs. Cependant, l’avenir du programme est compromis par l’incertitude législative. Bien que l’American Relief Act (décembre 2024) ait prolongé la dérogation AHCAH de trois mois, cette mesure temporaire inquiète les professionnels de santé et les acteurs industriels. Ces derniers plaident pour une pérennisation de la dérogation afin de continuer à étendre ce modèle prometteur.

    Vers une transformation durable des soins à domicile ?

    Le modèle d’hôpital à domicile représente une avancée pour les soins de l’insuffisance cardiaque et d’autres pathologies chroniques, en améliorant l’expérience des patients et en optimisant les ressources hospitalières. Cependant, pour garantir sa viabilité à long terme, une stabilisation législative est nécéssaire. Comme l’affirment les chercheurs de la Cleveland Clinic, « des recherches supplémentaires sont nécessaires pour affiner les critères de sélection des patients, optimiser les protocoles de soins, et évaluer la faisabilité d’une mise à l’échelle nationale ». Si des décisions stratégiques sont prises, l’hospitalisation à domicile pourrait devenir un pilier du système de santé moderne.


  • Santé numérique : comment les GAFAM redéfinissent l’écosystème médical ?

    Diversifier les revenus et anticiper les tendances futures

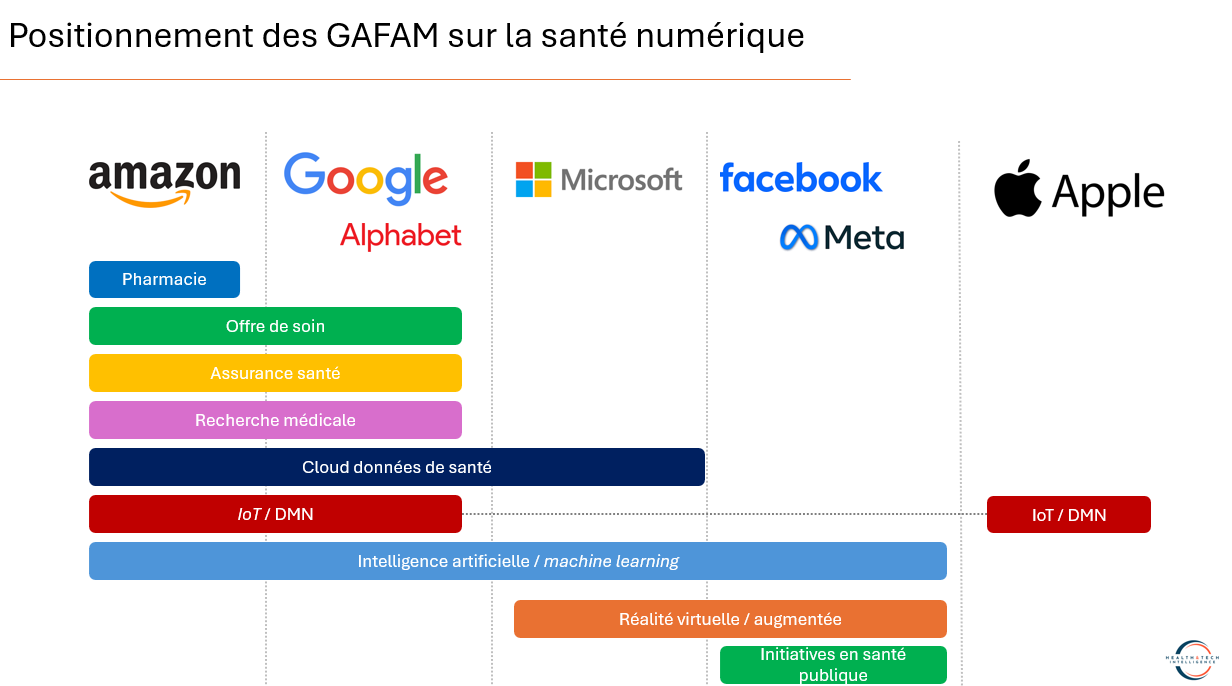
    Le secteur de la santé numérique est un marché dynamique, avec une valeur mondiale estimée à plus de 250 milliards USD et une croissance prévue à deux chiffres dans les années à venir. De la prévention à la médecine personnalisée, en passant par l’assurance santé et la recherche médicale, les GAFAM investissent largement ce secteur. En 2023, ces entreprises technologiques capturent un tiers des investissements dans ce domaine, essentiellement dans l’intelligence artificielle (IA) et le machine learning. Les GAFAM adoptent une approche combinant hardware, software et logistique. Leur vision est de transformer un secteur encore fragmenté en un écosystème intégré, où les technologies numériques facilitent plusieurs pans de la santé, comme la prévention, le suivi, ou même l’organisation. Le contexte sanitaire mondiale est favorable à l’émergence de ces stratégies. Epidémies, accès inégalitaire aux soins, soutenabilité financière des systèmes de santé, vieillissement de la population, les GAFAM apportent leur réponse, malgré des barrières importantes (réglementaire, technologiques) pour accéder à ce type de marché. Ces entreprises bénéficient de plusieurs avantages compétitifs, notamment une grande quantité de données, des modèles d’analyse développés grâce à leurs activités première, ainsi qu’une notoriété et une base d’utilisateurs acquises depuis plusieurs années.

    Données de santé, interopérabilité ; les moteurs stratégiques des GAFAM

    Les choix stratégiques des GAFAM s’appuient sur trois axes :

    • Collecte et exploitation des données : La capacité des GAFAM à capter et analyser les données constitue leur principal avantage concurrentiel. Ces données permettent de construire des modèles prédictifs, d’offrir des services adaptés tout en optimisant les coûts. Avec son application Health par exemple, Apple stocke plus de 150 types de données de santé et collabore avec 800 structures de soins pour simplifier l’accès aux dossiers médicaux.
    • Intégration verticale et diversification : En multipliant les acquisitions stratégiques, comme Fitbit pour Google ou Nuance pour Microsoft, les GAFAM visent une intégration verticale de leurs services. Ils explorent la diversification, à l’image d’Amazon qui passe de la logistique à la gestion des soins.
    • Une vision à long terme : Leur stratégie repose sur une vision à long terme de la santé. Apple, par exemple, ambitionne de transformer ses produits phares en dispositifs médicaux certifiés, ouvrant la voie à des opportunités dans la recherche clinique et le suivi patient.


    Les GAFAM investissent plus de 25 milliards de dollars dans l’innovation médicale

    • Google : Intelligence artificielle et médecine de précision

    Alphabet, maison mère de Google, concentre ses efforts sur la recherche médicale, l’intelligence artificielle (IA) et la médecine de précision. Sa filiale Verily, dédiée aux sciences de la vie, a levé 1 milliard de dollars pour développer des solutions de médecine personnalisée. Des partenariats stratégiques ont été établis, notamment avec la Mayo Clinic et HCA Healthcare, pour utiliser l’IA dans l’optimisation des traitements et la personnalisation des soins médicaux.

    • Apple : Intégration des technologies de santé dans les dispositifs grand public

    Apple se distingue par l’intégration de fonctionnalités de santé dans ses produits, notamment l’Apple Watch, qui permet le suivi de la fréquence cardiaque et la détection des irrégularités. L’entreprise a également développé des applications dédiées aux professionnels de santé et a créé en 2018 la filiale AC Wellness Network, chargée de tester des solutions numériques innovantes et de gérer des centres de santé pour ses employés.

    • Amazon : Expansion dans les services de santé et la distribution pharmaceutique

    Amazon développe une stratégie en santé. Après le rachat de PillPack pour 753 millions de dollars, Amazon a lancé Pharmacy pour livrer des médicaments sur ordonnance. RxPass, un service d’abonnement à 5 dollars par mois, propose des médicaments génériques illimités. Avec l’acquisition de One Medical pour 3,9 milliards, le géant s’attaque aussi aux soins primaires et investit dans la télémédecine via Amazon Care, un service initialement réservé à ses employés, pour le moment.

    • Microsoft : Solutions cloud et interopérabilité des données de santé

    Microsoft se concentre sur l’interopérabilité des données de santé et le développement de solutions logicielles. Son cloud Azure a été retenu en France comme prestataire d’hébergement du Health Data Hub. Aux États-Unis, des partenariats avec des groupes hospitaliers, tels que Providence St. Joseph Health, visent à exploiter les données de santé pour des études cliniques, soutenant une médecine axée sur les résultats. En parallèle, l’acquisition de Nuance pour 19,7 milliards de dollars permet d’exploiter la reconnaissance vocale en milieu hospitalier.

    • Facebook : Initiatives en santé publique et recherche médicale

    Facebook explore les opportunités dans le secteur de la santé par l’intermédiaire de sa filiale Calico, qui se concentre sur la recherche sur la biologie du vieillissement et le développement de thérapies pour prolonger la durée de vie humaine. La plateforme utilise également son réseau social pour soutenir des initiatives de santé publique, telles que le don d’organes et le don de sang. Globalement, Meta se concentre sur la santé publique et le suivi des maladies chroniques. Des initiatives telles que les alertes au don de sang sur Facebook et les recherches de Calico, une filiale dédiée à la biologie du vieillissement, illustrent son intérêt pour l’allongement de la vie et les applications sociétales.

    @ Health and Tech Intelligence


    Rôle des GAFAM dans la santé : un tiers seulement des patients en France en est conscient

    Difficile d’évoquer ces stratégies sans parler des craintes en matière de confidentialité des données, de souveraineté des systèmes de soins nationaux, ou plus globalement, de l’accessibilité de ces technologies au plus grand nombre, en évitant l’écueil d’une médecine à deux vitesses. Ces questions se discutent sur plusieurs terrains.

    L’opinion publique vis à vis des GAFAM : un rôle méconnu pour deux tiers du grand public

    Une étude Ipsos pour la MACSF révèle que seuls 34 % des patients connaissent le rôle des GAFAM dans la santé, contre 64 % des professionnels de santé. Si 62 % des soignants estiment que les investissements des GAFAM n’apportent aucun bénéfice, seulement 44 % des patients partagent cet avis. La sécurité des données est le principal risque pour 48 % des professionnels, mais seulement 28 % des patients s’en inquiètent. Enfin, 47 % des patients et 34 % des professionnels craignent que ces innovations technologiques contribuent à déshumaniser les relations dans les soins.

    Les instance réglementaires : un manque de prestataires européens.

    En février 2024, la Commission nationale informatique et libertés (Cnil) a autorisé Microsoft à héberger les données de santé des Français sur son cloud pour une durée minimale de trois ans dans le cadre du projet EMC2. Cette plateforme centralisera des données médicales et personnelles pour soutenir la recherche, notamment sur les traitements à long terme. Malgré les inquiétudes liées à la souveraineté des données et à leur possible transfert vers les États-Unis, la Cnil invoque un choix pragmatique, soulignant l’absence d’alternatives françaises ou européennes répondant aux exigences techniques. Une pétition contre l’attribution du contrat à Microsoft a recueilli un millier de signatures en 24 heures.

    Les géants du numérique s’attaquent à des segments stratégiques. Amazon cherche à couvrir l’ensemble de la chaîne de valeur, de la télésanté à la distribution de médicaments, en passant par les soins primaires avec l’acquisition de One Medical. Google, de son côté, mise sur l’intelligence artificielle et les données de santé, consolidant sa position avec des outils d’analyse avancés et des objets connectés comme Fitbit. Plus largement, les données de vie réelle deviennent un enjeu , permettant à ces acteurs d’améliorer la personnalisation des soins et d’alimenter la recherche clinique.


  • Miniaturisation et automatisation, au cœur des innovations en diagnostic médical en 2024

    Immunoessais : Multiplexage, nanoparticules et intelligence artificielle

    Les immunoessais de nouvelle génération ont considérablement amélioré la précision des tests immuno-enzymatiques et immunologiques à flux en 2024. Ces avancées comprennent :

    • Des tests multiplexés permettant de détecter plusieurs biomarqueurs à partir d’un seul échantillon.
    • L’utilisation de nanoparticules pour amplifier les signaux.
    • L’intégration de l’intelligence artificielle pour optimiser l’analyse des résultats.

    Ces innovations ont permis d’atteindre des niveaux de sensibilité supérieurs à 98 % dans certains tests, notamment pour la détection de pathogènes, et une spécificité de 93 % dans le diagnostic de certaines infections.

    Biologie moléculaire : Séquençage de Nouvelle Génération, Lab-on-a-Chip

    Les nouveaux diagnostics moléculaires, tels que le séquençage de nouvelle génération, intègrent des technologies lab-on-a-chip. Ces évolutions ont conduit à :

    • La miniaturisation des appareils de PCR et de séquençage, facilitant leur utilisation en clinique et en point de soin.
    • Une réduction de 50 % du temps de diagnostic pour certaines maladies rares, telles que les maladies neuromusculaires, les syndromes génétiques complexes (comme le syndrome de l’X fragile et la maladie de Huntington), et les maladies métaboliques héréditaires.

    Trois partenariats emblématiques de l’année écoulée

    • Owlstone Medical a lancé en septembre 2024 un partenariat stratégique avec la FDA pour développer des méthodes validées d’identification des biomarqueurs COV dans l’haleine, facilitant ainsi la création de dispositifs diagnostiques respiratoires portables. Ces appareils non invasifs offriront des perspectives nouvelles pour la détection précoce des maladies respiratoires.
    • C2N Diagnostics s’est associé au réseau Unilabs pour étendre l’accès aux tests sanguins Precivity™, permettant d’identifier des protéines associées aux plaques amyloïdes cérébrales, un marqueur clé de la maladie d’Alzheimer. Ce partenariat signé en août 2024 facilite l’accès à ces tests dans plus de 75 pays, transformant le diagnostic précoce de cette pathologie neurodégénérative.
    • Bosch et Randox Laboratories ont investi conjointement 150 millions d’euros en 2024 dans la plateforme d’analyse Vivlaytic. Ce partenariat unique combine l’expertise de Bosch en miniaturisation technologique et celle de Randox dans la conception de tests diagnostiques. Vivlaytic, grâce à sa technologie ultra-sensible et automatisée alimentée par l’intelligence artificielle, permet une détection rapide et précise des biomarqueurs. Cette solution de diagnostic rapide au point de soin sera déployée sur plus de 40 marchés mondiaux.


  • Téléconsultation, rééducation, DPI : retour sur six faillites dans la santé numérique en 2024

    H4D : un modèle économique fragile

    La faillite la plus médiatisée de l’année 2024 est sûrement celle de l’entreprise de téléconsultation H4D. Créée en 2008 par le docteur Franck Baudino, elle avait été la première, à l’échelle européenne, à commercialiser une cabine de télémédecine permettant de dialoguer à distance avec un médecin et de réaliser certains examens médicaux. Fin septembre, les 150 cabines de téléconsultation gérées par l’entreprise sont devenues inutilisables, mettant dans l’embarras certains patients et partenaires. En cause : un modèle économique basé sur la rémunération d’une structure externe de médecins, entraînant des pertes croissantes, les revenus des consultations ne couvrant pas les coûts. Paradoxalement, l’explosion des téléconsultations due à la Covid-19 et leur remboursement par la Sécurité sociale ont eu un impact plus négatif que positif pour la société. H4D était une entreprise concentrée sur la partie matériel de la télémédecine, le prix d’une cabine avoisinait les 100 000 euros. La faillite de H4D ne signifie en rien la faillite globale du domaine de la télémédecine, pour preuve l’entreprise de téléconsultation Medadom, qui emploie des médecins et propose la location de cabine ou de bornes, enregistre plus de 200 000 actes par an selon le décompte de l’assurance maladie, soit 15% de la totalité des téléconsultations, 95% de ses dispositifs sont installés dans des pharmacies. 

    Anam’note dépose le bilan, freinée par des blocages réglementaires

    Anam’note, créateur d’un dossier patient informatisé (DPI) s’appuyant sur des technologies d’IA et de modèles de langage (LLM), a fait faillite cette année. Son fondateur, Charles-Antoine Robert, a évoqué la difficulté posée par le délai d’attribution du marquage “CE” et les obstacles à la commercialisation de la solution, qui ont freiné les tentatives de levée de fonds nécessaires à la pérennisation de l’entreprise.

    LNA Santé reprend les actifs de Smart Macadam et relance l’application de rééducation Stand’hop

    Une partie des actifs de la start-up nantaise Smart Macadam, mise en liquidation judiciaire par le tribunal de commerce de Nantes, a été rachetée par LNA Santé, un groupe spécialisé dans la gestion de maisons de santé. Rebaptisée Stand’hop, la solution, en phase de test depuis l’été 2024, devait entrer en phase d’études cliniques dans les mois suivants au CHU de Nantes et d’Angers. Cependant, Smart Macadam n’a pas réussi à convaincre ses investisseurs de poursuivre le financement. Selon un communiqué de LNA Santé, le groupe reprend désormais le projet et intègre deux salariés de la start-up dans cette nouvelle phase. Le projet de Smart Macadam avait mobilisé un consortium incluant le Gérontopôle des Pays de la Loire, LNA Santé, les CHU de Nantes et d’Angers et la BPI.

    Dispositif médical : Myotact dépose le bilan malgré 545 000 euros de financements

    Myotact, fondée en 2022 après trois ans de recherche au sein de l’Institut de neurosciences cognitives et intégratives d’Aquitaine (Incia), a également cessé ses activités en 2024. La société avait développé un prototype de bracelet connecté destiné à aider à la rééducation des membres supérieurs après un AVC ou une amputation. Malgré des financements conséquents – 100 000 euros du fonds néerlandais NLC Health, une subvention régionale de 70 000 euros, 375 000 euros via le concours i-Lab et des prêts garantis par Bpifrance – l’entreprise a déposé le bilan en janvier 2024. Le développement du dispositif a pris plus de temps que prévu. À souligner également : un manque d’appétit des investisseurs pour les projets en phase de démarrage, particulièrement dans le secteur des dispositifs médicaux. Ce secteur, soumis à une réglementation européenne plus stricte et à des coûts de production en hausse, est devenu encore plus difficile à financer.

    Sadigh Group ferme : fin d’une ambition de digitalisation du médico-social

    Début octobre 2024, c’est la société Sadigh Group SAS et ses filiales Gridbear, Itio et Quantoom qui mettent la clé sous la porte. Sadigh Group avait développé quatre domaines d’activité, le conseil, la formation, le hardware et le digital, convaincu de l’importance de digitaliser et d’optimiser l’organisation des acteurs du médico-social.

    Pharmasimple : un modèle de financement ambigu

    En 2020, Pharmasimple était entrée en bourse avec un chiffre d’affaires de 43 millions d’euros, porté par la période Covid, au point d’intéresser le groupe Intermarché qui avait préparé une offre de rachat à hauteur de 39 millions d’euros en 2021. Pour des raisons inconnues, Intermarché est revenu sur sa décision. Alors que Pharmasimple préparait sa vente, l’entreprise n’a plus cherché activement de nouveaux financements, entraînant des problèmes de trésorerie. Elle s’est alors tournée vers Alpha Blue Ocean (ABO) pour un financement structuré en obligations convertibles. Toutefois, selon Michaël Willems, fondateur de Pharmasimple, ce modèle de financement a provoqué une dilution massive et une chute drastique du cours de l’action. D’après lui, ABO aurait utilisé les actions en garantie pour générer du cash, exerçant ainsi une pression sur le cours de l’action. Par ailleurs, Pharmasimple a dû renoncer à son projet de transformation stratégique (achat de pharmacies physiques) en raison de l’absence de financements suffisants.


  • US : Bilan des levées de fonds 2024 , entre rebond et équilibre (CBInsight)

    Rebond spectaculaire au quatrième trimestre 2024

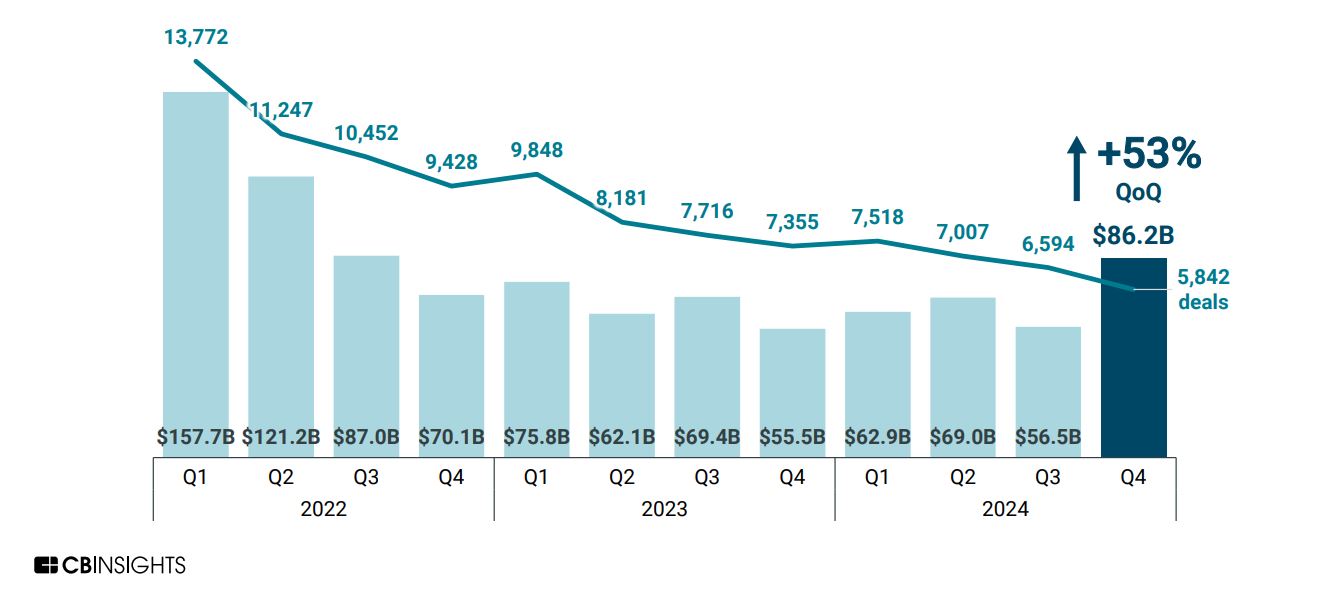
    Après plusieurs années de ralentissement marqué, le dernier trimestre 2024 (Q4) a enregistré un volume de financement de 60,8 milliards de dollars répartis sur 2 169 transactions, selon les données de CB Insights. Ce chiffre représente une augmentation significative par rapport aux trimestres précédents et témoigne d’un regain d’optimisme parmi les investisseurs, soutenu par des méga-levées de fonds (deals supérieurs à 100 millions de dollars), qui ont constitué 60 % du financement total.

    Cependant, le nombre de transactions continue de diminuer, atteignant seulement 5 842 deals, reflétant une concentration des capitaux sur des méga-transactions. Ce rebond suggère un regain de confiance des investisseurs malgré un marché encore sélectif.

    En synthèse :

    • 2024 a confirmé la résilience et la capacité d’adaptation de l’écosystème de levées de fonds aux États-Unis, tout en soulignant l’importance croissante de l’IA comme moteur d’innovation. Ce bilan laisse présager une année 2025 tout aussi dynamique, portée par les tendances technologiques et les évolutions des marchés ;
    • Tout comme en France, les levées de fonds précoces (early-stage) ont connu un regain d’intérêt, atteignant un montant médian record de 25 millions de dollars. Les startups en phase initiale bénéficient de la capacité à développer des produits avec des coûts réduits grâce aux avancées technologiques, notamment en IA. Cependant, les financements en stade intermédiaire et tardif, bien qu’en légère reprise par rapport à 2023, restent inférieurs aux niveaux de 2021 et 2022 ;
    • En 2024, le temps médian entre le premier financement et l’introduction en bourse pour les startups soutenues par du capital-risque a atteint 7,5 ans, soit deux ans de plus qu’en 2022. Cela reflète des conditions de marché défavorables qui poussent certaines entreprises à privilégier des tours de table supplémentaires ou des ventes d’actions privées pour maintenir leur liquidité ;
    • Les hubs traditionnels tels que la Silicon Valley et New York ont continué de dominer les levées de fonds. Cependant, d’autres régions comme Austin et Miami commencent à émerger, attirant des capitaux importants grâce à des environnements fiscaux favorables et des écosystèmes technologiques en plein essor.


    L’Ascension de l’Intelligence Artificielle : redéfinition du paysage de l’investissement, consolidant sa place comme secteur prioritaire pour les investisseurs en capital-risque

    Le rapport note également une augmentation de 150 % des transactions liées à l’IA. Ces technologies, encore à un stade émergent, attirent des investissements massifs, les investisseurs misant sur leur potentiel disruptif.

    Quelques points saillants du rapport :

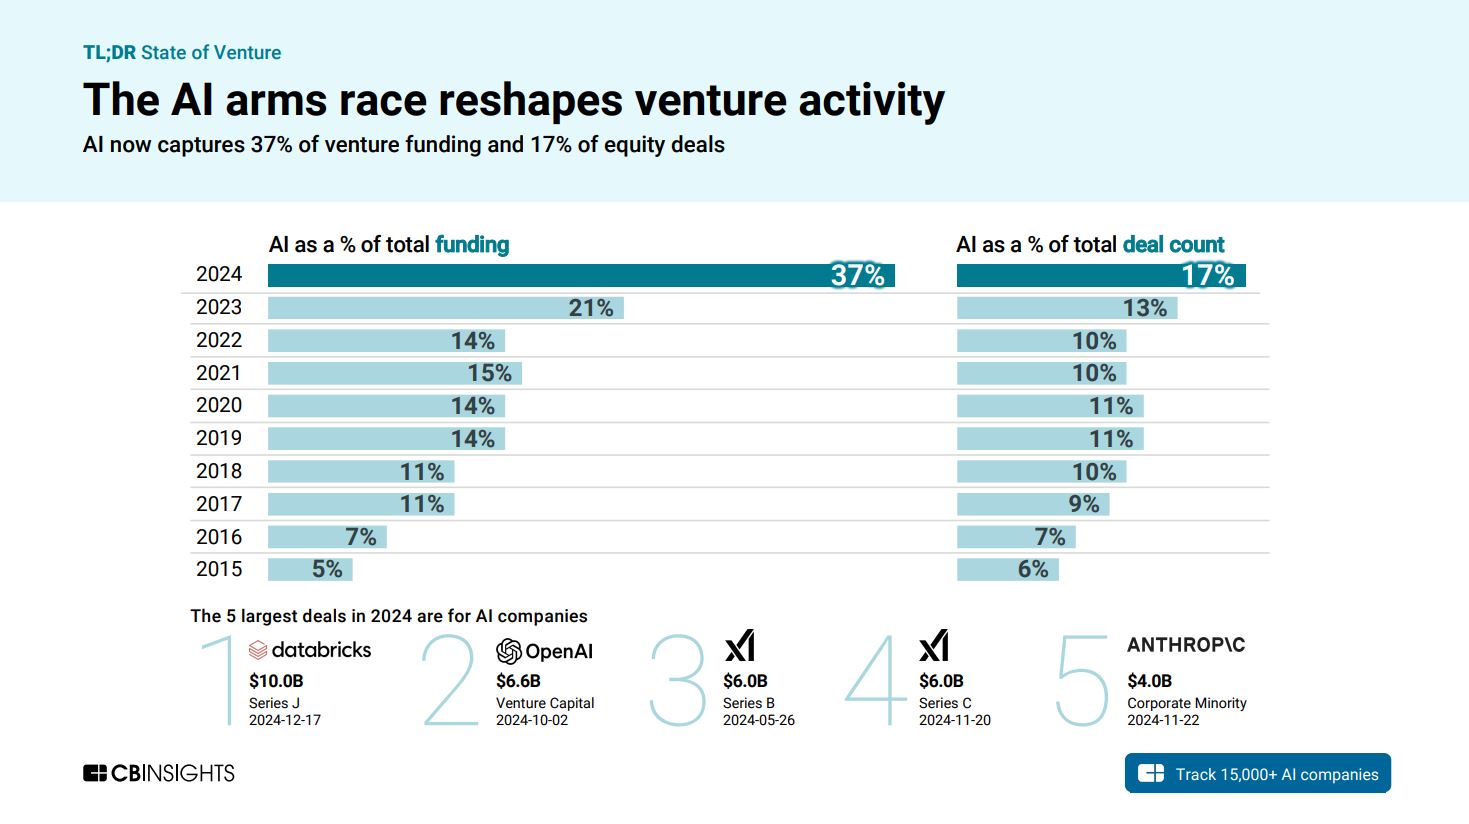
    1. Hausse historique de la part de l’IA : En 2024, l’IA a capturé 37 % du financement total en capital-risque et 17 % du nombre total de transactions, un record. Cela montre l’engouement croissant des investisseurs pour ce domaine.
    2. Croissance rapide depuis 2015 : La part du financement pour l’IA est passée de 5 % en 2015 à 37 % en 2024, avec une progression particulièrement marquée depuis 2022 (14 % à 37 %).
    3. Transactions majeures : Les 5 plus grandes levées de fonds de l’année ont été réalisées par des entreprises d’IA. Databricks a dominé avec une levée record de 10 milliards de dollars (série J), suivie par OpenAI (6,6 milliards de dollars) et xAI (6 milliards de dollars).
    4. Raisons de cet intérêt : Cette tendance reflète l’importance stratégique de l’IA dans divers secteurs économiques, avec des investisseurs qui cherchent à capturer les bénéfices futurs de ces technologies émergentes
    5. Près de trois transactions sur quatre dans l’IA étaient à un stade précoce (early-stage), soulignant une stratégie claire des investisseurs de miser sur des innovations prometteuses. Ces levées précoces ont attiré des montants record avec une valuation médiane à ce stade atteignant 25 millions de dollars.
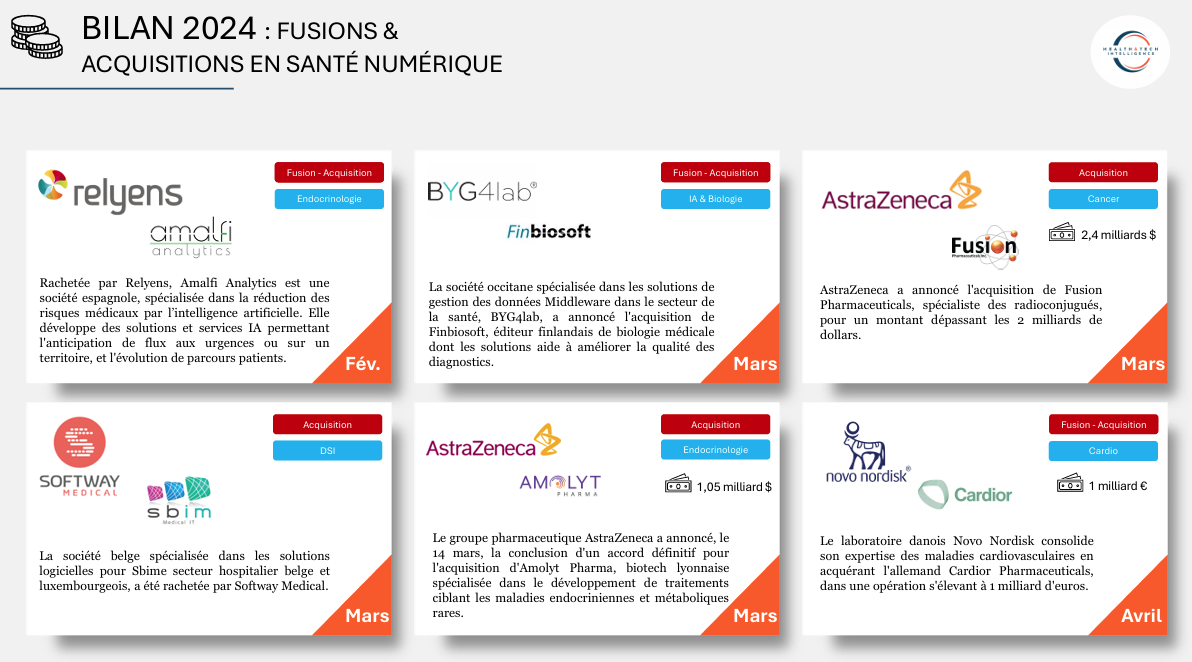
    6. Fusions et acquisitions en santé numérique : Une entreprise sur deux acquises en 2024 était spécialisée en intelligence artificielle.

    Santé numérique : Financement à l’équilibre

    Selon les données CBInsight, on observe une baisse marquée du financement et des transactions en santé numérique depuis le pic de 2021 lié à la crise sanitaire (52,8 Mds $ et 2 902 deals) jusqu’à 2024 (15,6 Mds $ et 1 225 deals). Cette tendance reflète un retour à la normalité post-pandémie, avec une stabilisation relative entre 2023 et 2024, les investisseurs se concentrant sur des projets stratégiques.

    Quelques évènements marquants à l’international 2024:

    • Ambience Healthcare lève 70 M$ pour faciliter la prise en charge des maladies pulmonaires : La start-up californienne Ambience Healthcare a annoncé une levée de fonds de 70 millions de dollars en série B, dans un tour de table mené par Kleiner Perkins et OpenAI Startup Fund. La jeune pousse développe des outils d’intelligence artificielle pour aider les médecins à diagnostiquer et à traiter les maladies pulmonaires ;
    • Alaffia Health lève 10 M$ pour développer ses solutions GenAI: Spécialisée dans les solutions d’intelligence artificielle générative (Gen AI) pour les demandes d’assurance santé, Alaffia Health sécurise 10 millions de dollars lors d’un tour de financement de série A, portant son financement total à 17,6 millions de dollars ;
    • Transcarent évaluée à 2,2 M$ après son dernier tour de table et une levée de fonds de 126 M$ : Cette opération, témoigne de la confiance croissante des investisseurs dans les startups technologiques, en particulier dans le secteur de la santé. Fondée en 2020, Transcarent est une startup de santé numérique qui aide les entreprises à réduire les coûts et à gérer efficacement les prestations de soins de santé pour leurs employés en utilisant l’IA pour réduire la complexité ;
    • Xaira Therapeutics lève 1 Md$ pour sa plateforme d’intelligence artificielle : Xaira Therapeutics, une entreprise de découverte et de développement de médicaments basée sur l’IA, a annoncé son lancement avec plus de 1 milliard de dollars de capital. Dirigée par le PDG Dr. Marc Tessier-Lavigne, Xaira se concentre sur la découverte et le développement de médicaments grâce à l’apprentissage automatique et à la modélisation des données ;
    • EvolutionaryScale lève 142 millions de dollars pour son modèle d’IA en biologie : EvolutionaryScale, start-up spécialisée en intelligence artificielle générative pour la biologie, a levé 142 M$ pour soutenir la recherche et le développement de sa solutions en biologie computationnelle, visant à transformer les domaines de la génomique, de la protéomique et de la biochimie. L’objectif est d’accélérer les découvertes scientifiques et d’améliorer les traitements médicaux ;
    • Huma lève 80 M$ et lance une plateforme IAGen: Cette levée de fonds en série D permettra à Huma de lancer sa nouvelle plateforme Huma Cloud, intégrant l’intelligence artificielle générative. Cette initiative vise à accélérer le développement de solutions de santé numérique en réduisant les coûts et les délais, avec des fonctionnalités de configuration sans code et d’hébergement flexible ;
    • Truvian Health lève 74 M$ pour une plateforme de diagnostics sanguins automatisés : Cette levée de fonds permettra d’accélérer la commercialisation de sa technologie, qui vise à fournir des résultats de tests sanguins rapides et précis en point de soins. Cette innovation pourrait transformer la manière dont les diagnostics médicaux sont réalisés, rendant les tests plus accessibles et efficaces pour les patients et les professionnels de santé ;
    • La société de capital-risque Asabys Partners lève 200 M$ pour investir dans l’innovation en santé : a société basée à Barcelone, a levé 180 M€ pour soutenir l’innovation dans la santé numérique. Dirigée par Maite Malet, la firme prévoit d’investir dans 12 à 15 entreprises en Europe, avec des plans d’expansion aux États-Unis, pour accompagner leur croissance de la phase initiale à leur expansion internationale, en particulier dans le domaine de la technologie de santé.

    TOP 10 des levées de fonds réalisées aux USA en 2024

    Société Montants levés en M$ investisseurs Type de tour Date
    Freenome $254M Roche, Andreessen Horowitz, Artis Ventures, DCVC,
    Perceptive Advisors
    Series F 2024-02-15
    Oura $200M Dexcom Ventures, Fidelity Investments Series D 2024-11-19
    Foodsmart $200M The Rise Fund Series D 2024-06-26
    BioAge Labs $170M Sofinnova Ventures, Andreessen Horowitz, Amgen Ventures,
    Cormorant Asset Management, Lilly Ventures
    Series D 2024-02-13
    Sidecar Health $165M Koch Disruptive Technologies, Cathay Innovation, Drive
    Capital, GreatPoint Ventures, Menlo Ventures
    Series D 2024-06-26
    Abridge $150M Lightspeed Venture Partners, Redpoint Ventures, Bessemer
    Venture Partners, Institutional Venture Partners, Spark
    Capital
    Series C 2024-02-23
    Cellanome $150M General Catalyst, 8VC, Cambridge Innovation Capital,
    Illumina Ventures
    Series B 2024-01-29
    Zing Health $140M CRG, First Trust Capital Partners, Health2047 Capital
    Partners, Newlight Partners, Town Hall Ventures
    Series A 2024-09-25
    Enveda $130M FPV Ventures, Kinnevik, Lingotto Investment
    Management, Lux Capital, Premji Invest
    Series C 2024-11-21
    Transcarent $126M 7wire Ventures, General Catalyst, Threshold Ventures,
    Ally Bridge Group, Alta Partners
    Series D 2024-05-02


  • Bilan 2024 des levées de fonds en santé numérique : 71 opérations pour 762 M€ levés

    En 2024, plusieurs régions ont émergé comme des pôles majeurs d’innovation en santé numérique Paris et l’île de France s’impose une fois de plus en tête avec plus de 595,7 millions d’euros, soit plus de cinq fois les montants levés dans la deuxième région la plus performante : Auvergne-Rhône-Alpes. Cette dernière est suivie par l’Occitanie et la Nouvelle Aquitaine.

    Une dynamique soutenue tout au long de l’année

    Les levées de fonds ont été particulièrement marquées par des pics d’activité au cours de l’année. Le troisième trimestre s’est distingué avec un montant record de 280,9 millions d’euros, porté notamment par la levée d’Alan en septembre. Le quatrième trimestre a également été actif avec 155,6 millions d’euros levés.

    Sur le plan des phases de financement, la série F domine avec 173 millions d’euros. Les séries A et Seed suivent avec respectivement 141,9 millions d’euros et 107,1 millions d’euros, témoignant du dynamisme des investisseurs pour des entreprises en phase de développement initial.

    Quelques faits saillants :

    • 71 opérations réalisées par les startups de la santé numérique et plus de 762 M€ levés en 2024 ;
    • Le ticket moyen est de 11,2M€ ;
    • Alan réalise le seul megadeal (> 100M€) avec un ticket de 173M€ ;
    • Plus de la moitié des entreprises ayant levé des fonds au premier trimestre 2024 ont recueilli des montants entre 5 et 30 millions d’euros, avec plus de 44 % des opérations réalisées en amorçage. Ce bilan au premier trimestre 2024 est marqué par l’absence de mega deals : aucune levée de fonds ne dépasse les 30 millions d’euros.;
    • Au deuxième trimestre, le ticket maximum est de 44 millions d’euros, près de la moitié des opérations réalisées ont été faites en amorçage tout comme au premier trimestre ;
    • Au troisième trimestre, le ticket maximum est de 44 millions d’euros, près de la moitié des opérations réalisées ont été faites en amorçage ;
    • Intelligence artificielle (IA) : L’IA reste un moteur majeur d’innovation, appliquée notamment à la découverte de médicaments, avec des levées importantes comme celle de AQEMIA (36,2 millions d’euros);
    • Certaines entreprises comme inheart et Aqemia ont réalisé plusieurs levées au cours de l’année, témoignant de leur solidité et de la confiance des investisseurs.
    Entreprise Montant en M€ Thématique & technologie Investisseurs Date de levée série de financement region
    AdEchoTech 4 Robot, Echographie à distance Banque des territoires, Crédit Agricole Régions Investissement, UI Investissement, IDEC Invest Innovation, Clery oct-24 NC Centre-Val de Loire
    AI4Dental 0,5 IA Provence Business Angels oct-24 amorçage Provence-Alpes-Côte d’Azur
    AKIVI 0,6 IA formation BA nov-24 seed Pays de la Loire
    Alan 173 Assurance santé Belfius Bank, Ontario Teachers Pension Plan, Temasek, Coatue Management, Lakestar sept-24 serie F Paris
    ALOGIA Groupe 6,5 Silver Économie, Prevention  la Banque des Territoires (Groupe Caisse des Dépôts), GSO Innovation et Crédit Agricole Aquitaine Expansion (fonds régionaux de Crédit Agricole), NACO et AQUITI Gestion janv-24 amorçage Nouvelle-Aquitaine
    AQEMIA 36,2 drug discovery , Gen AI cathay innovation déc-24 serie A Île-de-France
    Aqemia 30 Artificial Intelligence (AI)
    Biotechnology
    Generative AI
    Life Science
    Machine Learning
    Pharmaceutical
    Eurazeo, Bpifrance, alaia, wendel group janv-24 serie A Paris
    Archeon medical NC IA, ventilation Pulmonaire BNP Paribas, Caisse d’Epargne juil-24 serie A Bourgogne-Franche-Comté
    AVATAR MEDICAL 5 VR, chirurgie plug and play , go capital, acorn pacific venture, genitz, rives croissance févr-24 seed Paris
    Axomove 1,6 Physiothérapie Faraday Venture Partners, Santélys, Groupe JLO sept-24 amorçage Bourgogne-Franche-Comté
    AZMED 15 IA Techstars, Teampact Ventures, maison worm févr-24 serie A Paris
    Biolevate 6 IA documentation EQT Ventures, BA nov-24 seed Paris
    Biomemory 17 Data Bpifrance, via les fonds French Tech Seed et Deep Tech 2030, gérés pour le compte de l’État dans le cadre de France 2030 déc-24 serie A Paris
    Biophta 6,5 Drug delivery, Medical Device UI investments, Elaia, Go Capital juin-24 amorçage Paris
    Bioptimus 32,4 IA biologie Sofinnova Partners, Bpifrance, Frst, Cathay Innovation, Headline, Hummingbird, NJF Capital, Owkin, Top Harvest Capital, business angels févr-24 seed Paris
    Bodysense 5,5 MD European Innovation Council, Swiss Diabetes Venture Fund avr-24 amorçage Toulouse
    Cintoo 37 jumeau numérique Partech, Amavi Capital, Armilar Venture Partners nov-24 série B Île-de-France
    Cure51 15 IA, Data cancer Sofinnova Partners, avec la participation de Hitachi Ventures, Life Extension Ventures, Xavier Niel et Datadog. févr-24 seed Paris
    DEEMEA 4 IA Karista, YZR Capital mai-24 amorçage Paris
    deeplife 9,5 jumeau numérique, drug discovery genAI  YZR Capital, Relyens , Beiersdorf, Prunay Impact déc-24 serie A Normandie
    DIABELOOP 15 IA Diabète LBO, Terumo Corporation, Innovacom, CERITD, CEMAG Invest, Kreaxi, Supernova Invest, AGIR A DOM, Crédit Agricole, Odyssée Ventures, UI Investissements, Promontoires mars-24 LATE STAGE Auvergne-Rhône-Alpes
    Doado 0,4 IA, application, TMS BPI, de la Région Nouvelle-Aquitaine et de Business Angels Français et Américains. nov-24 seed Nouvelle-Aquitaine
    D’un Seul Geste 0,4 RV, Formation, prevention NC juin-24 NC Île-de-France
    ELIXIR HEALTH 2 PMA business angels mars-24 amorçage Grand Est
    En Carta Diagnostics 1,5 DM Femtech CentraleSupélec Venture mai-24 amorçage Paris
    Feel 0,8 application , santé mentale BA avr-24 amorçage Paris
    hepta medical 5,7 DM cancerologie BPI France,  M&L Healthcare and Clery IG. sept-24 serie A Paris
    IMADIS Groupe et Deeplink 10 Développement médical, Télémedecine radiologues exerçant en interne sept-24 série A Auvergne-Rhône-Alpes
    Indienov 1,5 IA, IOT Business angels juil-24 amorçage Provence-Alpes-Côte d’Azur
    inheart 10,2 Medical device, cardiologie nvestisseurs : VESALIUS Biocapital IV, Elaia Partners, Nouvelle-Aquitaine Co-investissement, Sagana, Sofia Angel Ventures, CWR Funds, Webit Investment Network mai-24 serie A Nouvelle-Aquitaine
    inheart 0,8 IA Cardiologie SWEN Capital Partners nov-24 serie A Nouvelle-Aquitaine
    Jinko 2,2 Bien-être des patients cancéreux 360 Capital, avec la participation d’Alliance for Impact, le fonds à impact de Ventech, ainsi que de 10 business angels sept-24 amorçage Paris
    kenko 1,2 insurtech Business Angels juil-24 serie A Paris
    kinvent 16 big data, medical device Eurazeo, unifund, raphael varane, sofilaro janv-24 series B Occitanie
    Kiwee.care 0,9 support Business angels, dette juil-24 amorçage Paris
    KLAVA 1 deeptech angels bay invest févr-24 seed Paris
    Klineo 2 Essais cliniques Bpifrance, business angels avr-24 amorçage Paris
    kor 3,5 santé au travail, prévention Raise, AFI Ventures, Evolem, business angels avr-24 amorçage Paris
    Liberlo 2,2 Parcours de soins Groupe APICIL nov-24 amorçage Paris
    Life Plus 3 silverTech, objets connectés Banque des Territoires et Tsinor Venture Studio févr-24 serie B Île-de-France
    May 7 Infertilité Eurazeo et Ring Capital,  InnovAllianz et Racine² sept-24 serie A Paris
    May Health 23 DM Femtech Investisseurs : Bpifrance, Trill Impact Ventures, Sofinnova Partners, Avestria Ventures, Kidron Capital Assets LP mai-24 série B Paris
    Medinbox NC Imagerie Arbevel, IRDI Capital Investissement, GSO Innovation sept-24 NC Occitanie
    Metyos 2,3 capteurs biometriques Cenitz, Kima Ventures, Laboratoire Advans, Bpifrance, business angels mars-24 amorçage Paris
    Nabla 22 IA, plateforme, traitement et analyse de données Cathay Innovation avec la participation de Zebox Ventures (incubateur de CMA CGM) janv-24 serie B Paris
    Neosyad NC Robotique, reconstruction mammaire Business angels août-24 NC Provence-Alpes-Côte d’Azur
    NeuroClues 5 neurologie Investisseurs : White Fund, EIC Accelerator, Invest BW, business angels avr-24 amorçage Paris
    Next neurotech 0,8 IA, DM CALYSEED et SOFILARO Innovation, BPI France juil-24 NC Occitanie
    OMENA 0,8 Femtech 50 Partners Impact janv-24 seed Île-de-France
    omnidoc 6 Télé expertise Alven, Kurma Partners déc-24 série A Paris
    Orakl Oncology 11 essais cliniques, Data Singular, avec le soutien de Bpifrance déc-24 seed Paris
    pixacare 3 MD Elaia Partners, 50 Partners, business angels, French Tech Seed avr-24 seed Grand Est
    PraxySanté 0,6 IA NC sept-24 amorçage Île-de-France
    Primaa 4,5 IA Diagnostic Cenitz, Leia Capital, Clery, business angels nov-24 amorçage Paris
    Quantiq io 2,6 IA, Medical Device Telesuivi The moon Venture, Graine de Boss juin-24 NC Île-de-France
    Raidium 16 Radiologie, IA Newfund, Kurma Partners, Founders Future, Galion.exe, Techmind, Debiopharm, EIC nov-24 seed Paris
    Rebrain 3,7 traitement Karista, avec la participation de Nouvelle Aquitaine Co-Investissement (Naco) et d’investisseurs existants, févr-24 seed Nouvelle-Aquitaine
    Resilience 23,1 oncologie télésuivi Picus Capital, Red River West, Seaya Ventures, Singular, Cathay Innovation mai-24 série B Paris
    Reverto 1,2 RV Humans Matter avr-24 NC Auvergne-Rhône-Alpes
    skezi 1,9 Data cohortes Bpifrance, business angels nov-24 amorçage Auvergne-Rhône-Alpes
    SORELLA CARE 5 femtech blisce Vorwek ventures mars-24 amorçage Paris
    spinem robotics 10 robotique Spineart mai-24 serie A Auvergne-Rhône-Alpes
    Spotlight Medical 6,2 IA, cancer, Médecine Personnalisée Kurma Partners, Heal Capital juil-24 amorçage Paris
    SurgAR 11 Réalité augmentée chirurgicale Mutuelles Impact, XAnge, Elaia Partners, MH Innov’, Bpifrance, UI Investissement, Crédit Agricole Capital Innovation, BNP Paribas, Banque Populaire Auvergne Rhône-Alpes sept-24 NC Provence-Alpes-Côte d’Azur
    Surge 7,5 medecine de précision  Eurazeo  Kima, Teampact et MH Innov’ juin-24 amorçage Paris
    Swaive 2,2 Santé numérique Business angels juil-24 seed Paris
    Therasonic 1 Dispositif médical robotisé pour les maladies neurologiques. M2care mai-24 amorçage Paris
    Theremia 2 medecine personnalisée, IA Eurazeo, Salica Investments, Tiny VC, Entrepreneur First, Better Angle, business angels nov-24 amorçage Paris
    TRICares 47 DM Andera Partners juil-24 serie D Paris
    uromems 44 DM EIC, Credit Mutuel Innovation juin-24 serie C Auvergne-Rhône-Alpes
    Womed 6 femtech, Medical device IRDI SORIDEC Gestion janv-24 serie A Occitanie


    Une année 2025 prometteuse

    L’année 2024 s’achève avec des résultats prometteurs pour les entreprises de la santé numérique en France. Les levées de fonds témoignent de l’intérêt croissant des investisseurs pour ce secteur, marqué par des innovations technologiques et des solutions de santé connectées.

    La santé numérique reste un secteur clé, attirant des capitaux importants et stimulant l’innovation en France. Les investissements réalisés en 2024 montrent une dynamique forte, tant au niveau des technologies développées que des capacités de ces entreprises à répondre aux besoins croissants en solutions de santé connectée et personnalisée.

    Avec un écosystème en pleine expansion et des entreprises prometteuses, 2025 pourrait être une année décisive pour confirmer le leadership de la France dans ce secteur stratégique.


  • Bilan 2024 et perspectives 2025 de l’AIS : positionner la France comme un acteur de référence dans l’innovation en santé

    Un accompagnement structuré au service de l’innovation

    L’Agence de l’innovation en santé (AIS) a dressé un bilan des avancées en matière de recherche, d’innovation et de soutien aux projets de santé numérique et biomédicale. Depuis le lancement de son guichet unique à destination des porteurs de projets, l’AIS a accompagné plus de 400 initiatives innovantes dans le domaine de la santé, affichant un taux de satisfaction de 85 %. Ce guichet centralisé simplifie l’accès aux financements publics et oriente les acteurs vers les dispositifs de soutien les mieux adaptés à leur niveau de maturité. L’agence s’est engagée sur 12 chantiers prioritaires définis dans le cadre de France 2030, couvrant des secteurs stratégiques tels que, les biothérapies et la bioproduction, la santé numérique, les dispositifs médicaux innovants, la prévention et la gestion des maladies infectieuses émergentes. Ce cadre a permis à la France de passer de la 3ᵉ à la 2ᵉ place européenne dans le domaine des biomédicaments, devant l’Allemagne et la Suisse.

    Développement des bioclusters et renforcement de l’excellence scientifique

    L’AIS a contribué au déploiement de cinq bioclusters, des pôles d’excellence associant laboratoires, centres de soins et entreprises innovantes comme Paris Saclay Cancer Cluster (oncologie), Brain&Mind (neurosciences et ophtalmologie), ou encore le MIB Marseille (immunologie). L’agence a financé 22 chaires d’excellence qui soutiennent des recherches. Ces initiatives renforcent l’attractivité scientifique du pays.

    • Création de 5 bioclusters thématiques regroupant laboratoires, centres de soins et entreprises, notamment dans le domaine du cancer et des neurosciences.
    • 22 chaires d’excellence ont été financées pour soutenir des projets de recherche ambitieux.
    • 12 nouveaux Instituts Hospitalo-Universitaires (IHU) ont été installés, renforçant l’attractivité de la France pour la recherche et les essais cliniques.

    Structuration du parcours de l’innovation et accompagnement renforcé

    L’AIS a renforcé son soutien direct aux porteurs de projets innovants. Pour 2025, l’agence prévoit de déployer un parcours structuré autour de l’innovation pour accompagner plus efficacement les porteurs de projets, quel que soit leur niveau de développement. Ce dispositif comprendra :

    • La mise en place d’un label AIS pour certifier les projets alignés avec les priorités de santé publique.
    • Un soutien renforcé via des expertises techniques et des conseils personnalisés.
    • Des partenariats avec les autorités sanitaires (HAS, ANSM) et des pôles de compétitivité.

    Un accent est aussi mis sur la simplification des démarches, notamment via l’outil G_NIUS, ciblant les innovations non numériques comme les dispositifs médicaux et biomédicaments.

    Prévention et innovations organisationnelles

    L’État a lancé en août 2024 une stratégie de prévention santé dotée de 170 millions d’euros, visant à soutenir des projets innovants portés par des consortiums public-privé. Plus de 800 acteurs ont déjà manifesté leur intérêt lors de webinaires organisés par l’AIS. Par ailleurs, l’agence poursuit ses efforts pour :

    • Décentraliser et digitaliser la recherche clinique afin d’étendre l’accès aux essais cliniques sur tout le territoire.
    • Tester de nouvelles méthodologies cliniques, notamment pour les maladies rares et les populations fragiles.

    Récemment, Parmi les lauréats soutenus par l’Agence de l’innovation en santé, trois projets se distinguent par leur impact. OPTALIM propose un analyseur d’urines connecté permettant un suivi précis et en temps réel des maladies rénales, facilitant la détection précoce des complications. DermInConnect pour le suivi des dermatoses inflammatoires en offrant un système de télésurveillance, réduisant ainsi les déplacements des patients et améliorant la continuité des soins. Enfin, Immer-Soin exploite la réalité virtuelle pour diminuer l’anxiété des enfants hospitalisés, en leur offrant des expériences immersives apaisantes avant des procédures médicales, contribuant à un meilleur vécu des soins pédiatriques.

    Des avancées dans la gestion des données

    L’ARS Île-de-France a lancé Datalogue, un outil initialement destiné à ses équipes, désormais accessible à tous, qui recense et décrit les données de santé disponibles. Il facilite l’accès aux informations sur leur origine et leur gestion, renforçant ainsi la transparence et l’aide à la décision. L’agence encourage la mise à jour régulière de la plateforme et la déclaration de nouvelles sources. Par ailleurs, le programme HOP’EN 2, soutenu par l’AIS, vise à moderniser les systèmes d’information hospitaliers en améliorant l’interopérabilité des données avec Mon espace santé.

    Rappel des moyens en faveur de la stratégie du numérique en santé

    • 81 millions d’euros alloués à la formation de l’ensemble des acteurs de la filière santé numérique.
    • 60 millions d’euros investis dans des Programmes et Équipements Prioritaires de Recherche (PEPR).
    • 20 millions d’euros par an dédiés à un appel à projets visant à évaluer le bénéfice médical et/ou économique des dispositifs médicaux numériques et basés sur l’intelligence artificielle.
    • 63 millions d’euros consacrés à la création de 30 tiers-lieux d’expérimentation d’ici 2025.
    • 95 millions d’euros investis pour soutenir l’excellence de la filière de l’imagerie en France.
    • 50 millions d’euros supplémentaires pour renforcer les aides à l’innovation ciblant les nouveaux usages numériques en santé.

    Perspectives pour 2025

    Avec un budget de 54 milliards d’euros alloué au plan France 2030, l’AIS poursuit son objectif : positionner la France comme un acteur de référence dans l’innovation en santé, au bénéfice des patients et des professionnels du secteur. Pour 2025, l’AIS prévoit de nouvelles actions structurantes comme :

    • Un tour de France de l’innovation avec des colloques thématiques sur l’investissement et l’attractivité territoriale.
    • Un outil d’horizon scanning pour anticiper l’impact des innovations sur le système de santé.
    • Renforcement de la visibilité internationale, avec la participation à des événements comme le congrès BIO.
  • Bilan 2024 : Les institutions de santé françaises réclament des réformes structurelles

    Une année marquée par des recommandations stratégiques pour la santé

    2024 a été particulièrement riche en publications stratégiques dans le domaine de la santé. Alors que la Caisse Nationale d’Assurance Maladie (CNAM) annonce un déficit de 11,4 milliards d’euros, plusieurs rapports institutionnels majeurs ont été dévoilés, proposant des pistes de réforme pour améliorer l’efficacité du système de soins français. Parmi les documents figurent le rapport Charges et Produits de la CNAM, le projet stratégique 2024-2026 de la Direction Générale de la Santé (DGS), le rapport de Santé Publique France et le livre blanc de la Fédération Hospitalière de France (FHF). Tous convergent vers une même priorité : renforcer la prévention et la coordination des soins tout en exploitant le potentiel des données de santé.

    La CNAM : économiser tout en renforçant la prévention

    Le rapport Charges et Produits de la CNAM, publié le 19 juillet 2024, dresse un constat grave : un déficit prévisionnel de 11,4 milliards d’euros. Pour redresser la situation, l’Assurance Maladie propose un double levier :

    • Des mesures d’économies : fin du remboursement des prescriptions émises par des médecins non conventionnés, réduction des arrêts maladie jugés excessifs et renforcer le contrôle des actes d’imagerie et des transports sanitaires.
    • Un renforcement de la prévention : lancement du dispositif Mon Bilan Prévention centré sur le dépistage des maladies chroniques (cardiovasculaires, rénales) et la santé des femmes (endométriose, cancer du sein).

    La santé mentale des jeunes est également ciblée, avec la formation des médecins généralistes pour mieux repérer les troubles mentaux et adapter les prescriptions de psychotropes.

    La DGS met l’accent sur la gestion des crises et l’équité d’accès

    Le projet stratégique 2024-2026 de la DGS s’aligne sur la Stratégie Nationale de Santé et développe quatre axes majeurs :

    • Anticipation des crises sanitaires : relocalisation de la production de médicaments essentiels et modélisation avancée des données pour prévoir les risques.
    • Renforcement de la prévention : intensification des campagnes anti-tabac et actions ciblées dans les écoles.
    • Lutte contre les inégalités d’accès : déploiement d’unités mobiles de santé dans les zones rurales et ultra-marines, y compris en Seine-Saint-Denis.
    • Santé durable : réduction de l’empreinte carbone des établissements de santé via l’usage d’équipements éco-responsables.

    Santé Publique France : la donnée au service de la prévention

    Le rapport Éclairer de Santé Publique France, publié en août 2024, souligne l’importance des données de santé pour prévenir les crises et améliorer la gestion des soins. L’outil présenté est le projet Orchidée, une initiative exploitant l’intelligence artificielle pour analyser les données hospitalières à grande échelle. Son objectif est de surveiller plus efficacement les épidémies grâce à des signaux d’alerte précoces.

    La FHF défend une approche territoriale et collaborative

    Dans son livre blanc publié cet été, la Fédération Hospitalière de France (FHF) promeut le modèle de Responsabilité Populationnelle (RP), visant à coordonner les soins au niveau des territoires pour répondre de manière plus ciblée aux besoins de santé publique. Un exemple marquant : en Haute-Saône, un RP approche de RP a permis de réduire de 50 % les hospitalisations d’urgence pour le diabète, tout en augmentant les prises en charge ambulatoires. La FHF propose de généraliser cette approche à d’autres territoires, avec :

    • Une meilleure coordination entre médecine de ville et établissements hospitaliers.
    • Le développement de la télémédecine et des outils numériques pour fluidifier le parcours de soins.

    Médicaments innovants : le LEEM alerte sur l’accès précoce

    Le LEEM (syndicat des entreprises du médicament) a publié, pour améliorer l’accès précoce aux médicaments innovants pour les patients atteints de maladies rares ou graves, 12 recommandations comme la création d’une plateforme unique (centralisant la collecte des données), un soutien financier graduel selon les capacités des établissements, et une meilleure formation des professionnels de santé. En revanche, les principaux freins identifiés sont :

    • Manque de transparence : opacité des conventions de dédommagement entre laboratoires et établissements.
    • Complexité du recueil de données : multiplicité des plateformes de collecte et manque de personnel formé.

    IA et santé : le Sénat recommande un accès facilité aux données et des investissements renforcés

    Un rapport sénatorial publié en août 2024 met en lumière les bénéfices de l’intelligence artificielle (IA) pour la santé, tout en soulignant des obstacles persistants. Le Sénat appelle à un accès sécurisé et accéléré aux données de santé, à une meilleure formation des professionnels et à un soutien financier accru pour accompagner l’innovation.

    • Aide au diagnostic : notamment dans l’imagerie médicale et l’ophtalmologie, où l’IA améliore la précision des interprétations et contribue à la détection précoce des pathologies.
    • Gestion des données de santé : l’IA permet d’analyser de vastes volumes de données pour un suivi prédictif des patients, facilitant la prévention et la prise en charge des maladies chroniques.

    Malgré ces avancées technologiques, plusieurs obstacles freinent encore l’intégration de l’IA dans le système de santé français. Le rapport sénatorial pointe particulièrement des délais d’accès excessivement longs aux données médicales, estimés en moyenne à 18 mois en France, contre quelques semaines dans des pays comme les États-Unis ou Israël. Cette lenteur administrative empêche le développement rapide de solutions innovantes et limite les capacités de recherche. Le cadre éthique et réglementaire demeure également flou, générant des réticences importantes, tant chez les professionnels de santé que chez les patients. Ces incertitudes nourrissent des résistances culturelles, certains soignants craignant que l’IA puisse conduire à une standardisation des soins, voire à une déshumanisation de la relation entre le patient et le médecin.

    Pour lever ces freins, le Sénat recommande des mesures visant à accélérer l’intégration de l’IA dans les pratiques médicales. L’accès aux données de santé doit être simplifié et sécurisé. Par ailleurs, le rapport insiste sur la nécessité d’une formation renforcée des professionnels de santé. Le Sénat préconise ainsi la création de fonds publics spécifiquement dédiés à l’innovation technologique dans le domaine de la santé. Ce soutien permettrait de financer des projets pilotes et des expérimentations. Enfin, le rapport souligne la nécessité de moderniser la réglementation autour de l’IA en santé. La mise en place de standards communs et de protocoles d’évaluation clairs.

    L’ensemble de ces rapports convergent vers une même conclusion : la nécessité d’une transformation structurelle du système de santé français. Le renforcement de la prévention, l’usage stratégique des données de santé et l’intégration des innovations numériques sont désormais des priorités claires.