Actualité

  • Stratégie d’achat numérique à l’hôpital : quelle voie choisir ?

    Trois voies disponibles pour l’achat hospitalier

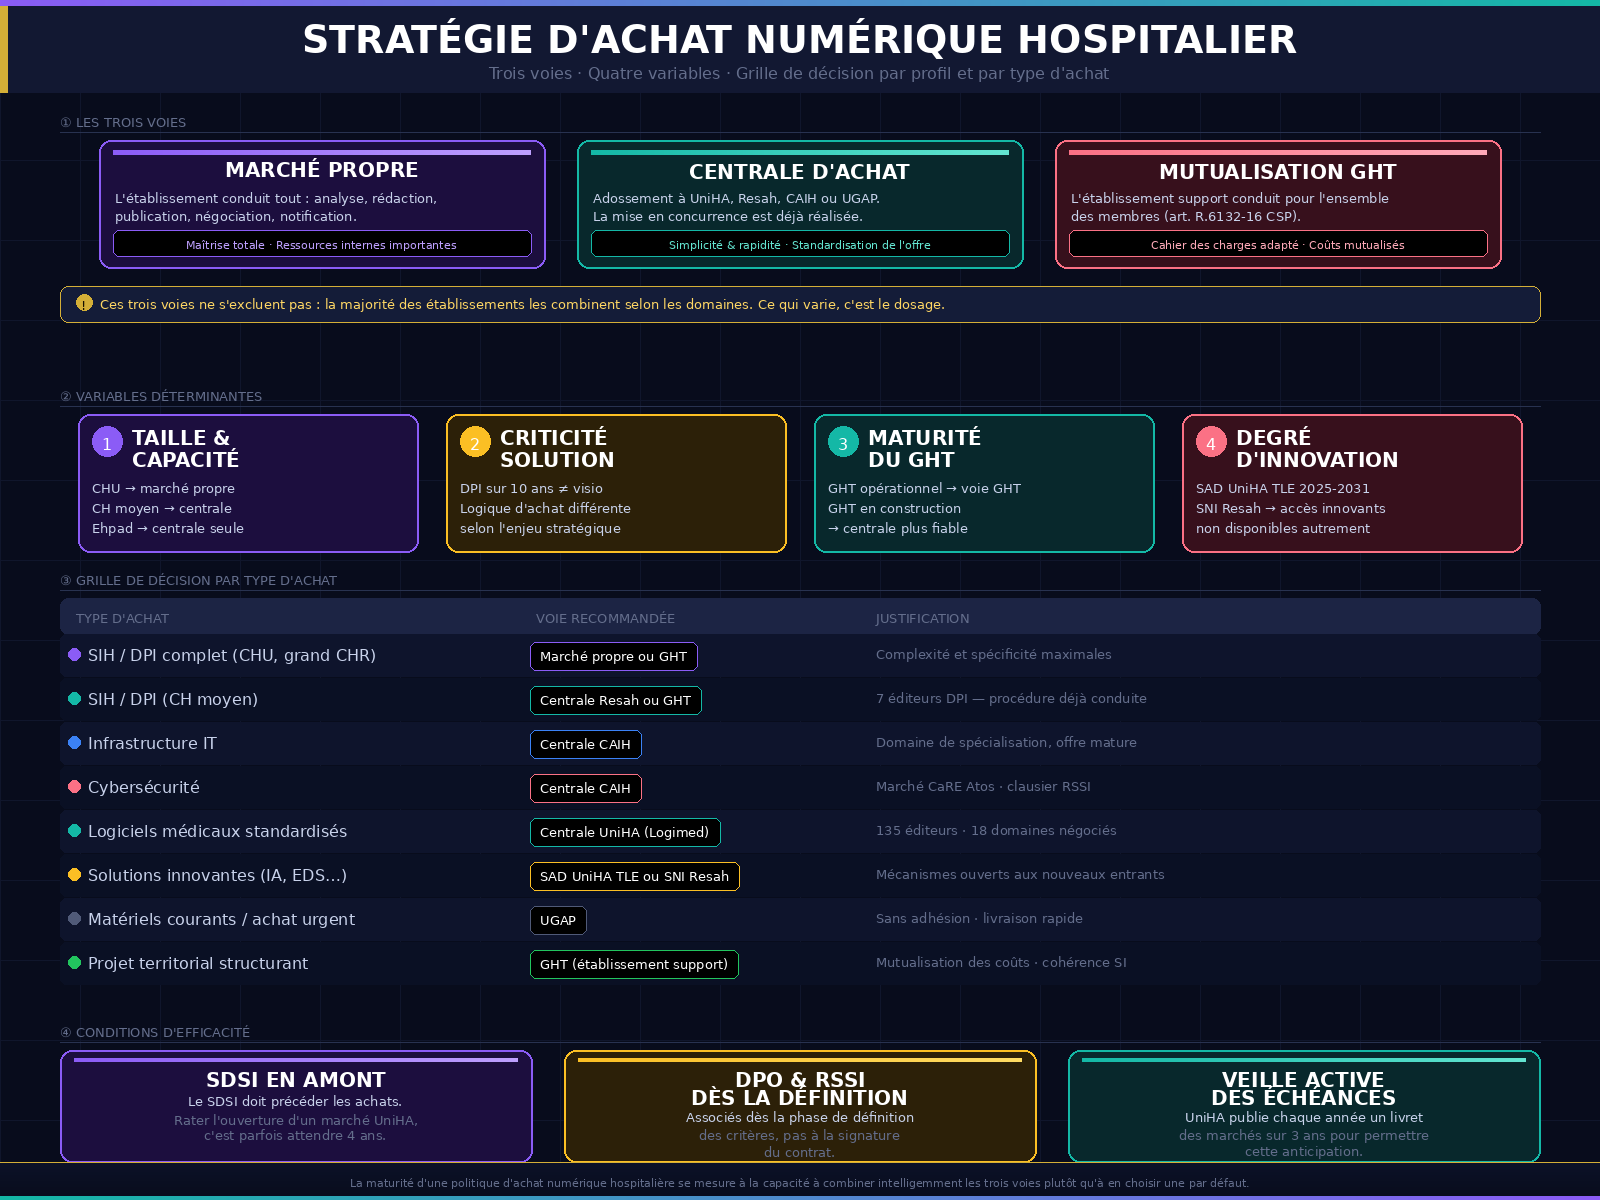
    Trois grandes options structurent le paysage de l’achat numérique hospitalier public en France.

    Le marché propre : l’établissement conduit lui-même la totalité de la procédure : analyse du besoin, rédaction du cahier des charges, publication, analyse des offres, négociation, notification. Il reste maître de toutes les décisions et peut adapter les exigences à son contexte spécifique. En contrepartie, il mobilise des ressources internes significatives et assume seul la responsabilité juridique du marché.

    La centrale d’achat : l’établissement s’adosse à un accord-cadre déjà notifié par UniHA, le Resah, la CAIH ou l’UGAP, et passe directement commande sans avoir à mener sa propre procédure. La centrale a déjà fait le travail de mise en concurrence, de négociation et de structuration contractuelle. L’établissement gagne en simplicité et en rapidité, au prix d’une certaine standardisation de l’offre.

    La mutualisation via le GHT : l’établissement support du GHT conduit les marchés pour le compte de l’ensemble des établissements parties, conformément à l’article R.6132-16 du Code de la santé publique. C’est une troisième voie qui combine les avantages de la procédure propre (cahier des charges adapté au contexte territorial) et de la mutualisation (répartition des coûts et des compétences). Elle suppose un GHT suffisamment mature pour assurer cette fonction dans de bonnes conditions.

    Ces trois voies ne s’excluent pas : la majorité des établissements les combinent en fonction des domaines fonctionnels concernés. Ce qui varie, c’est le dosage.

    Les 3 voies de l'achat hospitalier - H&TI
    Les 3 voies de l’achat hospitalier – H&TI

    Plusieurs facteurs viennent déterminer le choix de la voie

    Quatre variables sont déterminantes. La taille et la capacité interne d’abord : conduire un marché formalisé sur un SIH requiert une équipe achat structurée et une DSI capable de rédiger un cahier des charges solide, une réalité des CHU, rarement celle des CH de taille moyenne, jamais celle des Ehpad. La criticité de la solution ensuite : un DPI déployé sur dix ans ne peut pas être acheté avec la même logique qu’un logiciel de visioconférence. La maturité du GHT également : là où la fonction achat commune est opérationnelle et le schéma directeur SI partagé, la voie GHT est naturelle ; là où le groupement est encore en construction, la centrale reste plus fiable à court terme. Enfin, le degré d’innovation recherché : pour les solutions très émergentes, le SAD UniHA (TLE, 2025-2031) et le marché SNI du Resah offrent des mécanismes d’accès à l’innovation que les marchés classiques ne permettent pas.

    Une grille par profil et par type d’achat :

    Pour un CHU ou grand CHR, la logique est celle du double niveau : marché propre ou GHT pour les solutions critiques et spécifiques (SIH, DPI, EDS), centrales UniHA et CAIH pour l’infrastructure, la cybersécurité et les logiciels plus standardisés. Pour un CH de taille moyenne, la combinaison la plus efficiente associe la CAIH pour l’IT et la cybersécurité, le Resah pour les solutions innovantes, la voie GHT pour les projets territoriaux structurants, et le marché propre en dernier recours pour ce que les centrales ne couvrent pas. Pour un petit établissement ou un EHPAD, la centrale d’achat, en particulier le Resah, accessible dès 300 € HT par an, est souvent la seule option réaliste.

    Par type d’achat, la règle est simple : infrastructure et cybersécurité vers la CAIH, logiciels médicaux standardisés vers UniHA LOGIMED, solutions innovantes vers le SAD UniHA ou le SNI Resah, matériels courants et achats urgents vers l’UGAP, projets territoriaux vers le GHT.

    Type d’achat Voie recommandée Justification
    SIH / DPI complet (CHU, grand CHR) Marché propre ou GHT Complexité et spécificité maximales : le besoin ne peut pas être entièrement standardisé
    SIH / DPI (CH moyen) Centrale (Resah) ou GHT Le marché Resah DPI référence 7 éditeurs ; la procédure est déjà conduite
    Infrastructure IT (serveurs, réseau, stockage) Centrale CAIH Domaine de spécialisation de la CAIH, offre mature et large
    Cybersécurité Centrale CAIH Marché CaRE structuré avec Atos, clausier de sécurité co-construit avec les RSSI
    Logiciels médicaux standardisés Centrale UniHA (Logimed) 135 éditeurs, 18 domaines fonctionnels négociés : accès immédiat
    Solutions innovantes (IA, EDS, télémédecine émergente) SAD UniHA (TLE) ou SNI Resah Mécanismes ouverts à l’innovation et aux nouveaux entrants
    Matériels courants, achat urgent UGAP Accès sans adhésion, livraison rapide, catalogue généraliste
    Projet territorial structurant (DPI GHT, infrastructure commune) GHT (via établissement support) Mutualisation des coûts et cohérence SI territoriale

    Les conditions d’efficacité du choix :

    Choisir la bonne voie ne suffit pas. Trois conditions organisationnelles font la différence. Le SDSI doit précéder les achats : manquer l’ouverture d’un marché UniHA sur un domaine clé, c’est parfois attendre quatre ans le suivant. Le DPO et le RSSI doivent être associés dès la phase de définition des critères, pas à la signature du contrat. Et les échéances des marchés en centrale doivent faire l’objet d’une veille active, UniHA publie chaque année un livret des marchés sur trois ans précisément pour permettre cette anticipation.

    La maturité d’une politique d’achat numérique hospitalière se mesure à une seule chose : la capacité à combiner intelligemment les trois voies disponibles plutôt qu’à en choisir une par défaut. La grille de décision par type d’achat Au-delà du profil d’établissement, la nature de l’achat numérique doit aussi guider le choix de la voie.

  • Réglementation des achats hospitaliers : naviguer entre le nouveau seuil à 60 000 € et l’urgence NIS2

    Le Code de la commande publique comme colonne vertébrale juridique de tout achat

    Tout achat numérique réalisé par un établissement public de santé est soumis au Code de la commande publique (CCP), qui impose trois principes fondamentaux : égalité de traitement des candidats, liberté d’accès à la commande publique, et transparence des procédures.

    Les seuils qui déterminent la procédure :

    La nature de la procédure à mettre en œuvre dépend directement du montant estimé du marché. Deux textes distincts, publiés fin décembre 2025, fixent le cadre applicable à compter de 2026 :

    • En dessous de 60 000 € HT : dispense de publicité et de mise en concurrence formelle, pour un seuil relevé de 40 000 € à 60 000 € par le décret n° 2025-1386 du 29 décembre 2025, avec entrée en vigueur au 1er avril 2026 ;
    • Entre 60 000 € HT et 216 000 € HT : procédure adaptée (MAPA), où l’acheteur définit librement les modalités dans le respect des principes fondamentaux ;
    • Au-delà de 216 000 € HT : procédure formalisée obligatoire (appel d’offres ouvert ou restreint, procédure avec négociation, dialogue compétitif), seuil fixé par l’avis relatif aux seuils de procédure formalisée, publié au Journal officiel du 26 décembre 2025.

    Pour la très grande majorité des achats logiciels hospitaliers – SIH, DPI, solutions métier -, les montants dépassent très largement le seuil des 216 000 € HT, ce qui implique une procédure formalisée. C’est précisément cette contrainte qui rend l’utilisation des centrales d’achat particulièrement attractive : en passant par un accord-cadre déjà notifié, l’établissement s’affranchit de la procédure sans contrevenir aux obligations du CCP.

    Le risque du « saucissonnage » :

    Le CCP interdit expressément de fractionner artificiellement un marché pour rester sous les seuils, pratique dite de « saucissonnage ». Dans le domaine numérique, cette tentation existe : scinder un projet en licences, intégration, maintenance, formation. L’acheteur doit anticiper la valeur globale du besoin pour déterminer la procédure applicable, sous peine de risque juridique sérieux.

    Les procédures adaptées aux achats complexes :

    Pour les achats de solutions numériques innovantes ou complexes – entrepôts de données, IA, solutions cloud -, deux procédures méritent une attention particulière :

    • Le dialogue compétitif (art. R.2124-5 du CCP) : il permet à l’acheteur d’affiner son besoin en échangeant avec les candidats avant de rédiger le cahier des charges définitif. Particulièrement pertinent quand les spécifications techniques ne peuvent être définies a priori.
    • La procédure avec négociation (art. R.2124-3) : elle autorise des échanges sur l’offre après remise initiale. Utile pour ajuster des solutions complexes à un contexte opérationnel spécifique.

    Le Ségur du numérique comme filtre de sélection des solutions

    Le Ségur du numérique n’est pas qu’un programme de financement, il est devenu un filtre de sélection des solutions. Lancé en 2021 avec une enveloppe de 2 milliards d’euros (1,4 milliard pour le partage des données de santé, 600 millions pour le secteur médico-social), il conditionne l’accès aux financements publics à l’utilisation de logiciels « référencés Ségur ».

    En effet, un logiciel référencé Ségur a été évalué par l’ANS sur sa capacité à implémenter les briques numériques socles : Identité nationale de santé (INS), dossier médical partagé (DMP), messagerie sécurisée de santé (MSSanté), et alimentation de Mon Espace santé. En pratique, pour tout achat dans les domaines concernés (SIH, DPI, imagerie, biologie, logiciels de médecine de ville), le référencement Ségur est devenu un prérequis implicite, voire explicite dans les cahiers des charges.

    L’alimentation du DMP est d’ailleurs obligatoire depuis le 1er janvier 2024 (article L.1111-15 du Code de la santé publique). Tout établissement qui n’utilise pas une solution compatible ne respecte donc plus la loi, indépendamment de tout choix d’achat.

    La certification HDS, l’exigence incontournable pour tout hébergement de données de santé

    La certification Hébergeur de Données de Santé (HDS) est une obligation légale fondée sur l’article L.1111-8 du Code de la santé publique : tout prestataire qui héberge des données de santé à caractère personnel pour le compte d’un tiers doit être certifié HDS.

    Le nouveau référentiel HDS 2.0 (2024) :

    Une version révisée du référentiel HDS a été publiée au Journal officiel le 16 mai 2024. Elle renforce notamment :

    • Les exigences de sécurité basées sur ISO 27001:2022
    • Les obligations contractuelles entre hébergeurs et établissements (article R.1111-11 du CSP)
    • La clause de réversibilité obligatoire : le contrat doit désormais préciser les modalités et coûts de restitution des données en cas de fin de contrat — une protection directe contre le vendor lock-in
    • L’obligation que l’hébergement physique des données se fasse dans l’Espace économique européen, avec transparence en cas d’accès depuis un pays tiers.

    Les hébergeurs déjà certifiés disposaient d’un délai de transition de 24 mois pour se conformer au nouveau référentiel, soit jusqu’au 16 mai 2026. Les nouveaux candidats sont évalués selon ce référentiel depuis le 16 novembre 2024.

    Pour tout achat de solution en mode SaaS ou cloud, l’établissement doit vérifier que l’éditeur ou son hébergeur est certifié HDS — et que la certification couvre bien les activités concernées. L’ANS publie la liste des hébergeurs certifiés sur son portail (esante.gouv.fr). Intégrer cette vérification comme critère éliminatoire dans les appels d’offres est non seulement possible mais fortement recommandé.

    Les obligations du RGPD renforcées pour les données de santé

    Les données de santé constituent des données sensibles au sens de l’article 9 du RGPD : leur traitement est interdit par défaut, sauf exceptions légalement définies. Pour les établissements hospitaliers, plusieurs obligations s’imposent avec une force particulière.

    Le DPO obligatoire pour tous les établissements publics :

    Tous les établissements publics ont l’obligation de désigner un délégué à la protection des données (DPO) (article 37 RGPD). Le DPO doit être associé à toutes les décisions impliquant le traitement de données personnelles, y compris les décisions d’achat de logiciels. Ne pas l’intégrer au processus d’achat constitue en soi un manquement sanctionnable.

    Le registre des traitements et les clauses contractuelles ;

    Tout achat de solution numérique impliquant le traitement de données patients doit donner lieu à une mise à jour du registre des traitements et à la conclusion d’un contrat de sous-traitance conforme avec l’éditeur (article 28 RGPD), précisant notamment les finalités du traitement, les mesures de sécurité, les conditions de restitution ou destruction des données.

    Une vigilance croissante de la Cnil :

    En 2024, la Commission nationale de l’internet et des libertés a prononcé 87 sanctions pour un montant cumulé de plus de 55 millions d’euros d’amende, contre 42 sanctions en 2023 et 21 en 2022. Si les établissements de santé n’ont pas encore subi les sanctions les plus lourdes, la CNIL a engagé des contrôles ciblés sur la sécurité des dossiers patients informatisés. En 2024, elle a mis en demeure plusieurs établissements sur des problèmes d’accès non habilités aux DPI. Cégédim Santé a également été sanctionné à hauteur de 800 000 € pour traitement illicite de données dans le cadre d’un entrepôt de données de santé.

    En mars 2025, la CNIL a publié un projet de recommandation spécifique sur le Dossier patient informatisé, qui vise à consolider en un seul document les exigences du CSP, du RGPD et de la loi “Informatique et Libertés” applicables aux DPI.

    La directive NIS2, une obligation cyber en cours de transposition

    La directive européenne NIS2 (UE 2022/2555), adoptée le 14 décembre 2022, impose aux entités opérant des services critiques – dont les établissements de santé – des obligations renforcées en matière de cybersécurité : gouvernance formalisée, gestion active des risques, sécurisation des systèmes d’information, et notification obligatoire des incidents dans les 24 heures.

    Un périmètre considérablement élargi :

    Sous NIS1, seuls 142 établissements de santé étaient concernés en France. Sous NIS2, selon l’ANSSI, il est « très probable que tous les établissements de santé publics comme privés seront concernés ». Le changement d’échelle est considérable.

    La transposition française qui n’a toujours pas eu lieu :

    La date limite de transposition était fixée au 17 octobre 2024. La France accuse un retard significatif : le projet de loi relatif à la résilience des infrastructures critiques et au renforcement de la cybersécurité a été présenté en Conseil des ministres le 15 octobre 2024, adopté par le Sénat en mars 2025, mais n’avait pas encore achevé son parcours législatif à la date de parution de cet article. La Commission européenne a adressé deux mises en demeure à la France, en novembre 2024 et mai 2025. La transposition effective est désormais attendue au cours de l’année 2026.

    Mais même en l’absence de transposition définitive, NIS2 produit des effets pratiques sur les achats numériques :

    • Les exigences de sécurité applicables aux fournisseurs de l’établissement (éditeurs, hébergeurs, intégrateurs) doivent être intégrées aux clauses contractuelles
    • Les prestataires non conformes aux exigences NIS2 de leurs clients pourraient perdre des marchés ou se voir imposer des clauses de mise en conformité
    • Les établissements ont tout intérêt à anticiper en intégrant dès maintenant les critères NIS2 dans leurs cahiers des charge, d’autant que l’ANSSI recommande d’utiliser l’outil d’autoévaluation MonEspaceNIS2 pour identifier les écarts.

    Des achats devant obéir aux règles concernant l’interopérabilité

    L’interopérabilité des systèmes d’information de santé est encadrée en France par le Cadre d’interopérabilité des systèmes d’information de santé (CI-SIS), publié et maintenu par l’ANS. Ce référentiel définit les normes et standards à respecter pour permettre l’échange de données entre systèmes, et sa version 0.1.0 de la doctrine de gouvernance a été publiée le 30 juin 2025.

    FHIR comme standard de référence :

    Le standard FHIR (Fast Healthcare Interoperability Resources) est devenu le pivot technique du CI-SIS et des exigences du Ségur. Il est désormais le standard obligatoire pour les échanges avec Mon Espace Santé, et la conformité au CI-SIS constitue une condition de référencement Ségur. Pour l’acheteur hospitalier, cela se traduit très concrètement : toute solution qui ne supporte pas FHIR pour les domaines concernés ne peut pas être référencée Ségur, et donc ne peut pas bénéficier des financements associés.

    Plusieurs obligations liées à l’Espace européen des données de santé :

    Le règlement (UE) 2025/327 sur l’Espace européen des données de santé (EEDS) franchit une nouvelle étape. Il fixe un cadre juridiquement contraignant imposant la généralisation du format FHIR R4, du XML structuré pour les comptes rendus, et l’intégration de terminologies médicales standardisées (SNOMED CT, LOINC). À terme, les formats propriétaires et les API maison ne seront plus acceptables dans ce cadre. Les acheteurs qui sélectionnent des solutions aujourd’hui doivent anticiper cette contrainte à horizon 5 ans.

    Le numérique désormais intégré à l’accréditation de la certification HAS

    Depuis janvier 2024, le numérique est devenu une thématique majeure du référentiel de certification HAS des établissements de santé. La version 2024, puis la version 2025 (entrée en vigueur le 1er septembre 2025), ont considérablement renforcé les critères numériques.

    Les critères numériques qui impactent les achats :

    Plusieurs critères du référentiel HAS 2024-2025 ont des implications directes sur les choix de solutions :

    • Critère 2.3-01 : qualification de l’identité en lien avec l’INS — impose que les solutions logicielles soient compatibles avec l’Identifiant National de Santé
    • Critère 2.2-05 : accès simultané à l’ensemble des dossiers patient utiles pour les professionnels — impact direct sur les fonctionnalités attendues du DPI
    • Critère 3.1-07 : plan de formation pluriannuel à la sécurité et à l’hygiène informatique — implique que l’établissement ait les outils pour former ses équipes
    • Critère 3.1-08 : interdiction des comptes génériques pour intérimaires, étudiants et prestataires — impose des fonctionnalités de gestion fine des droits d’accès dans les logiciels
    • Critère 3.1-09 : interdiction de la conservation locale de documents de santé avec données patients — oblige à des solutions d’archivage conformes
    • Critère 3.4-05 (version 2025) : prise en compte des dispositifs médicaux numériques intégrant de l’IA

    La certification HAS est obligatoire pour tous les établissements de santé publics et privés, quelle que soit leur taille (article L.6113-3 du Code de la santé publique). Ne pas respecter les critères numériques, c’est s’exposer à des non-conformités lors des visites de certification.

    Cartographie des réglementations qui impactent l’achat hospitalier :

    Réglementation Texte de référence Impact direct sur l’achat
    Code de la commande publique CCP — seuils 2026 Détermine la procédure applicable (MAPA ou formalisée) selon le montant
    Ségur du numérique Art. L.1111-15 CSP ; financement conditionné Référencement Ségur = prérequis pour les solutions concernées
    Certification HDS 2.0 Art. L.1111-8 CSP ; arrêté du 26 avril 2024 Vérification obligatoire de la certification de l’hébergeur avant toute solution SaaS/cloud
    RGPD Règlement (UE) 2016/679 ; art. 28 et 37 Clause sous-traitance obligatoire + DPO associé au processus d’achat
    NIS2 Directive (UE) 2022/2555 (transposition en cours) Clauses de sécurité imposées aux fournisseurs ; anticipation recommandée
    CI-SIS / FHIR Doctrine ANS, version 0.1.0, juin 2025 Conformité FHIR = condition d’éligibilité au Ségur et à Mon Espace Santé
    EEDS Règlement (UE) 2025/327 Contrainte à 5 ans : fin des formats propriétaires et API non standardisées
    Certification HAS Art. L.6113-3 CSP ; référentiel 2024-2025 Critères numériques opposables lors des visites de certification
  • Etats des lieux des achats numériques : un marché français des SIH estimé à plus de 4Md €, mais un budget hospitalier moyen consacré de seulement 1,69 %

    Un marché significatif, mais structurellement sous-financé

    Le marché de la santé numérique en France est estimé à 4,49 milliards de dollars en 2024 pour les seuls systèmes d’information hospitaliers (SIH), avec un taux de croissance annuel composé projeté à près de 19 % jusqu’en 2030. À l’échelle du marché global de la santé numérique, la France pèserait environ 6,58 milliards de dollars en 2024, tous segments confondus.

    Ces chiffres donnent une impression de dynamisme. La réalité opérationnelle des établissements publics est plus contrastée.

    Le constat le plus frappant reste celui dressé par la Cour des comptes dans son rapport du 3 janvier 2025 : les établissements de santé publics et privés ne consacrent que 1,69 % de leur budget d’exploitation aux dépenses informatiques. Ce ratio place le secteur hospitalier bien en deçà de la plupart des autres secteurs économiques – à titre de comparaison, les services financiers y allouent 9 %, le secteur de l’électronique 3,5 %. Pour mettre ces chiffres en perspective, la feuille de route du numérique en santé 2023-2027 fixe un objectif cible de 2 % du budget consacré au numérique, dont au moins 10 % dédiés à la cybersécurité et aux infrastructures – un niveau que la majorité des établissements n’atteint pas aujourd’hui.

    Ce paradoxe – un marché en croissance dans un secteur qui sous-investit – s’explique en grande partie par la situation financière dégradée des hôpitaux publics. En 2024, le déficit cumulé des hôpitaux publics français atteignait 3,5 milliards d’euros, dont 1,1 milliard pour les seuls CHU. Dans ce contexte, les dépenses numériques, pourtant stratégiques, se retrouvent souvent arbitrées à la baisse au profit des dépenses de personnel ou de fonctionnement courant.

    Qui achète réellement à l’hôpital ?

    La question peut sembler simple, mais ne l’est pas.

    Dans la majorité des établissements, la décision d’achat numérique est éclatée entre plusieurs acteurs : la Direction des systèmes d’information (DSI) pour les aspects techniques, la direction des achats pour le volet contractuel et juridique, la Direction des affaires financières (DAF) pour l’enveloppe budgétaire, et parfois la direction générale pour les projets les plus structurants. À cela s’ajoutent les directions métier – comme celles concernant les soins, la pharmacie, ou le bloc opératoire – qui portent souvent des besoins fonctionnels spécifiques et participent activement aux choix des solutions.

    Cette multiplicité d’acteurs est une richesse dans le sens où elle garantit une prise en compte large des besoins. Elle est aussi une source de complexité : les décisions prennent du temps, les arbitrages sont difficiles, et la cohérence de la politique SI globale peut en pâtir.

    Le groupement hospitalier de territoire (GHT) est censé apporter une réponse à cette fragmentation. Instaurés par la loi de modernisation du système de santé de 2016, les 136 GHT regroupent près de 890 établissements et ont pour mission de mutualiser plusieurs fonctions supports, dont le système d’information hospitalier et les achats. En théorie, l’établissement support du GHT coordonne une politique d’achat numérique commune à l’ensemble des établissements parties.

    En pratique, le bilan est plus nuancé. Le rapport d’étape de l’Igas sur les GHT souligne que les systèmes d’information sont caractérisés par la diversité des logiciels utilisés par les établissements d’un même GHT, que ce soit en informatique médicale ou en gestion. Les ambitions de convergence se limitent souvent à une interopérabilité des applications, faute de consensus sur un choix de logiciel commun et de moyens suffisants pour en financer l’acquisition. Le dossier patient unique à l’échelle du territoire, objectif phare de la loi, reste un horizon encore lointain pour la majorité des GHT.

    La cartographie des dépenses de ce qu’on achète à l’hôpital :

    Les achats numériques hospitaliers se répartissent en plusieurs grandes familles, aux poids très inégaux.

    Les logiciels métiers – en tête desquels le système d’information hospitalier (SIH) et le dossier patient informatisé (DPI) – captent la part la plus importante des budgets. Ce sont des solutions déployées sur plusieurs années, avec des cycles de renouvellement longs et des coûts d’intégration élevés. Les principaux éditeurs présents sur ce segment en France sont bien identifiés (InterSystems, Dedalus, Cerner, Softway Medical, Maincare…) et la concurrence, bien que réelle, reste limitée par les barrières à l’entrée que constituent la certification HDS, les exigences d’interopérabilité et la complexité des appels d’offres.

    L’infrastructure et les réseaux représentent un deuxième poste majeur : serveurs, postes de travail, réseaux internes, solutions de sauvegarde et de reprise sur incident. Ce segment est soumis à une pression croissante liée à l’obsolescence des parcs : la Cour des comptes note dans son rapport de janvier 2025 que 20 % des postes de travail et serveurs des hôpitaux publics sont hors maintenance, faute de renouvellement , une situation qui crée des vulnérabilités techniques autant que des contraintes d’achat.

    La cybersécurité est le segment qui connaît la plus forte montée en puissance. Longtemps parent pauvre des budgets IT hospitaliers, elle est devenue une priorité incontournable sous l’effet conjugué des cyberattaques à répétition et des incitations financières publiques via le programme CaRE.

    Les solutions spécialisées – imagerie médicale (PACS/RIS), gestion du bloc opératoire, pharmacie, biologie, télémédecine – constituent une quatrième catégorie, souvent achetée par les directions métier concernées avec un niveau de supervision variable de la DSI. Cette dispersion des achats spécialisés est elle-même un facteur de complexité : les CHU peuvent ainsi gérer jusqu’à 1 000 applications interconnectées, rendant toute politique d’achat cohérente particulièrement difficile à piloter.

    Le paysage de l’achat encore fragmenté :

    Quatre voies d’achat coexistent dans le paysage hospitalier public français, avec des niveaux d’usage très variables selon la taille et la maturité des établissements.

    Le marché propre reste la voie la plus utilisée, notamment par les grands établissements (CHU, CHR) qui disposent des équipes internes pour mener des procédures complexes. Il offre le plus de souplesse pour adapter les exigences au contexte local, mais mobilise des ressources significatives en ingénierie achat.

    Les centrales d’achat – UniHA, Resah, UGAP, CAIH – permettent aux établissements d’accéder à des solutions préalablement négociées sans mener leur propre procédure complète. Ce mécanisme gagne du terrain, notamment auprès des établissements de taille moyenne qui ne disposent pas des ressources nécessaires pour conduire des marchés IT complexes.

    La mutualisation via le GHT représente une troisième voie, avec l’établissement support qui conduit les achats pour le compte de l’ensemble du groupement. L’article R. 6132-16 du Code de la santé publique prévoit que la fonction achats mutualisée du GHT couvre notamment les équipements et logiciels informatiques, réseaux informatiques et de téléphonie. Prometteuse sur le papier, cette option se heurte aux difficultés de gouvernance évoquées précédemment.

    L’achat groupé informel – plusieurs établissements se coordonnant ponctuellement pour un achat commun – existe également, mais reste peu structuré et juridiquement plus risqué.

    Le constat dominant est que beaucoup d’établissements n’ont pas de stratégie d’achat numérique formalisée. Les décisions sont prises projet par projet, sous contrainte budgétaire et temporelle, sans nécessairement s’inscrire dans une politique SI cohérente à moyen terme. Ce constat est implicitement confirmé par le rapport Igas sur les GHT, qui souligne l’hétérogénéité très forte de l’état des mutualisations des fonctions supports, y compris sur les achats.

    Plusieurs points de friction rencontrés par les acheteurs

    Les décideurs hospitaliers rencontrent de façon récurrente les mêmes points de friction, que la littérature professionnelle et les rapports institutionnels documentent de manière convergente. Le premier tient à l’asymétrie d’information avec les éditeurs : les équipes IT hospitalières, souvent sous-dimensionnées et manquant de temps, font face à des commerciaux et des équipes avant-vente aguerries, ce qui complique la rédaction de cahiers des charges techniques solides et la comparaison des offres, d’autant que les périmètres fonctionnels diffèrent d’un éditeur à l’autre, les modèles de pricing sont hétérogènes (licences, SaaS, maintenance incluse ou non), et les références d’usage en milieu hospitalier ne sont pas toujours vérifiables. Le second frein structurel est la dépendance aux éditeurs en place : contrairement à d’autres secteurs, les hôpitaux ne peuvent pas développer leurs applications en interne et dépendent de logiciels spécialisés dont le remplacement représente un projet de plusieurs années. Cette dépendance favorise les renouvellements sans véritable mise en concurrence et des contrats déséquilibrés, où la roadmap de l’éditeur s’impose à celle du client et où les clauses de résiliation, de portabilité des données et de responsabilité méritent une vigilance particulière.

    À ces deux freins s’ajoute une pression cyber qui crée une troisième catégorie de tension, plus récente et plus aiguë. Les établissements doivent désormais intégrer des exigences de sécurité élevées dans chaque achat – certification HDS, conformité NIS2, tests d’intrusion – alors même qu’ils manquent souvent des compétences internes pour évaluer ces critères chez les éditeurs. L’enjeu financier est pourtant considérable : selon la Cour des comptes, le coût d’une cyberattaque peut atteindre 10 millions d’euros pour la seule gestion de crise et remise en état, auxquels s’ajoutent jusqu’à 20 millions d’euros de pertes d’exploitation, un montant sans commune mesure avec celui d’un investissement préventif bien conduit.

    Certaines dynamiques misent en place pour changer la donne :

    Plusieurs dynamiques sont en train de remodeler le marché des achats numériques hospitaliers.

    Lancé en 2021, le Ségur du numérique est un programme qui a mobilisé une enveloppe historique de 2 milliards d’euros – dont 1,4 milliard dédié au partage des données de santé et 600 millions au secteur médico-social – pour financer la mise à jour de nombreux logiciels vers des standards communs d’interopérabilité (INS, DMP, Mon Espace Santé). Il a également eu un effet structurant sur le marché éditeur : les solutions « référencées Ségur » sont devenues un prérequis de fait pour tout achat dans les domaines concernés.

    La montée en puissance des centrales d’achat répond directement aux difficultés rencontrées par les acteurs en mutualisant l’ingénierie achat et en négociant à l’échelle nationale, elles rendent accessibles des solutions complexes à des établissements qui ne pourraient pas les acquérir seuls. La pression cyber est paradoxalement un levier de structuration : le programme CaRE, doté de 750 millions d’euros sur cinq ans, a fait de la cybersécurité un critère d’achat à part entière, même si son financement reste incomplet, avec seulement 223 millions d’euros alloués fin 2024 sur l’enveloppe annoncée. En 2024, 749 incidents de sécurité ont été déclarés dans 558 établissements, en hausse de 29 %, signe que la menace reste réelle et la vigilance nécessaire. Enfin, certains GHT développent aujourd’hui des politiques d’achat numérique cohérentes à l’échelle territoriale – schémas directeurs SI partagés, fonctions achats mutualisées opérationnelles – répondant à l’appel de la Cour des comptes à renforcer la convergence des systèmes d’information au sein des 136 groupements.

  • Hospitalisations : la Cour des comptes chiffre à 4,2 Md€ par an le coût des séjours évitables et prolongés

    30 000 patients chaque jour

    Dans son rapport sur l’application des lois de financement de la Sécurité sociale pour 2026, la Cour des comptes consacre un chapitre aux hospitalisations inadéquates, définies comme les admissions qui auraient pu être évitées grâce à une prise en charge en ville ou les séjours dont la durée excède les références médicales attendues.

    Selon la juridiction financière, ces situations concernent en moyenne près de 30 000 patients chaque jour. Elles représentent non seulement un enjeu financier, mais aussi un enjeu de santé publique. Chaque journée d’hospitalisation non nécessaire accroît les risques de perte d’autonomie, de désocialisation et d’infection nosocomiale.

    Le coût global est estimé à 4,2 Md€ par an, dont 3,2 Md€ liés aux séjours anormalement longs et 1 Md€ aux admissions évitables.

    Des séjours prolongés dans tous les secteurs hospitaliers

    La Cour a analysé les hospitalisations en médecine, chirurgie et obstétrique, en soins médicaux et de réadaptation et en psychiatrie.

    En court séjour, 279 000 admissions sont considérées comme évitables en 2024. Plus de la moitié concernent l’insuffisance cardiaque. La France se situait au 29e rang sur 36 pays de l’OCDE pour cet indicateur en 2019. Les hospitalisations évitables touchent davantage les personnes âgées et les patients insuffisamment suivis en médecine de ville.

    Les séjours anormalement longs représentent 2,7 millions de journées en MCO, soit l’équivalent de 7 400 patients hospitalisés chaque jour.

    En SMR, la Cour estime à 3,9 millions le nombre de journées inadéquates en 2024, correspondant à environ 10 800 patients quotidiens qui pourraient relever d’une autre prise en charge, notamment médico-sociale ou à domicile.

    La psychiatrie présente également des volumes élevés. Hors soins sans consentement, 4,2 millions de journées dépassent 90 jours d’hospitalisation, soit 11 479 patients en moyenne quotidienne susceptibles de bénéficier d’une orientation différente.

    Un potentiel d’économies estimé à 3,2 Md€

    Au total, la Cour évalue à 10,8 millions le nombre de journées inadéquates dans les trois secteurs. Leur coût brut atteint 5,6 Md€ par an.

    Après prise en compte du financement de solutions alternatives (hospitalisation à domicile, structures médico-sociales, hébergement social ou suivi ambulatoire) l’économie nette potentielle est estimée à 3,2 Md€.

    La CNAM évalue par ailleurs à 980 M€ par an le surcoût des hospitalisations potentiellement évitables et vise une réduction de 30 % sur quatre ans, soit environ 300 M€ d’économies.

    Vieillissement, précarité et manque de solutions d’aval

    La Cour identifie quatre facteurs récurrents.

    • Le premier concerne les difficultés de sortie liées au manque de places dans les structures médico-sociales ou sociales, notamment pour les personnes âgées ou souffrant de troubles psychiques.
    • Le deuxième est la précarité. Les patients confrontés à des difficultés administratives, à l’absence de logement adapté ou à l’isolement social connaissent davantage de séjours prolongés.
    • Le troisième facteur est le poids des admissions non programmées via les urgences, particulièrement chez les personnes âgées, pour lesquelles la sortie est plus difficile à anticiper.
    • Enfin, la Cour souligne le développement encore insuffisant de l’ambulatoire. En chirurgie, 1,28 million d’interventions resteraient transférables vers ce mode de prise en charge selon la CNAM.

    Le vieillissement démographique accentue ces tensions. Les plus de 50 ans représentent déjà 82 % des journées de séjours anormalement longs en court séjour. La population des 75-85 ans devrait progresser de 49 % entre 2020 et 2030, augmentant la pression sur les capacités hospitalières et médico-sociales.

    HAD, équipes mobiles et coordination territoriale

    Pour réduire ces hospitalisations, la Cour recense plusieurs initiatives locales : cellules de gestion des lits, anticipation des sorties, développement de l’hospitalisation à domicile, équipes mobiles de soins, hébergements temporaires et partenariats avec les services d’aide à domicile.

    L’HAD apparaît comme un levier important. En Normandie, plus de 118 000 journées d’hospitalisation seraient transférables à domicile. Pour les résidents d’EHPAD, 25 % des journées d’hospitalisation sont déjà réalisées sous cette forme, avec des écarts importants selon les territoires.

    La Cour souligne également le rôle de l’Agence technique de l’information sur l’hospitalisation, de l’Agence nationale d’appui à la performance des établissements de santé et médico-sociaux, de la CNAM et des agences régionales de santé dans le pilotage des actions de réduction des séjours inadéquats.

    La Cour appelle à un plan pluriannuel

    Si les initiatives existent, elles restent dispersées. La Cour estime qu’un changement d’échelle est nécessaire à travers un plan pluriannuel de réorganisation de l’offre sanitaire, sociale et médico-sociale, articulé à l’échelle des territoires.

    L’objectif avancé est une réduction de 30 % des hospitalisations inadéquates sur quatre ans, ce qui permettrait de dégager 1,3 Md€ d’économies pour la Sécurité sociale.

  • IA : les LLM les plus confiants sont aussi ceux qui se trompent le plus sur les tâches difficiles

    Dans le contexte des LLM, la confiance désigne le degré de certitude que le système associe à une réponse. Ce signal, généralement exprimé sous forme de probabilité interne, est parfois utilisé pour aider les utilisateurs à évaluer la fiabilité d’un résultat. Une bonne calibration suppose que le niveau de confiance affiché corresponde au taux réel de réponses correctes.

    Une surconfiance qui augmente avec la difficulté des tâches

    La confiance affichée par GPT-4o, ChatGPT et GPT-o3 dépasse leur niveau réel de précision, et l’écart s’accentue sur les tâches les plus difficiles. À l’inverse, les modèles tendent à sous-estimer leurs performances sur les tâches les plus simples.

    Ce constat est au cœur d’un preprint, rédigé par des chercheurs de l’USC Marshall School of Business et de l’UC Berkeley Haas School of Business.

    Selon les auteurs, le signal de confiance fourni par les modèles devient ainsi le moins fiable précisément dans les situations où un superviseur humain aurait le plus besoin de s’y référer.

    LifeEval, un benchmark conçu pour mesurer la calibration

    Pour évaluer ce phénomène, les chercheurs ont développé LifeEval, un benchmark destiné à mesurer la calibration des modèles selon différents niveaux de difficulté.

    Le score moyen maximal atteignable sur l’ensemble du jeu de tests s’établit à 56,8 %. Quatre indicateurs ont été retenus : le score moyen, l’Expected Calibration Error (ECE), le niveau moyen de confiance et un coefficient de régression reliant la difficulté d’une tâche à la surconfiance observée.

    Les résultats mettent en évidence un effet dit « hard-easy » : la surconfiance atteint son niveau le plus élevé sur les tâches complexes, tandis que les tâches simples donnent lieu à une sous-confiance marquée.

    Les auteurs s’appuient notamment sur les travaux de Don A. Moore, spécialiste des mécanismes de surconfiance. Ils soulignent toutefois que l’analogie avec les biais observés chez l’humain reste à confirmer, la méthodologie de comparaison n’étant pas détaillée à ce stade.

    Des résultats à interpréter avec prudence

    Les chercheurs rappellent que LifeEval couvre uniquement GPT-4o, ChatGPT et GPT-o3. Les conclusions ne peuvent donc pas être généralisées à l’ensemble des modèles du marché.

    Par ailleurs, l’étude n’a pas encore fait l’objet d’une évaluation par les pairs. Si le protocole préenregistré renforce la robustesse interne des résultats, il ne garantit pas leur validité sur d’autres familles de modèles ou sur de futures versions.

    Plusieurs études convergentes en 2026

    Plusieurs travaux publiés en 2026 aboutissent à des conclusions similaires.

    Une étude de Cognizant menée sur 24 000 essais montre que les modèles les moins performants sont aussi les plus surconfiants. Dans le domaine médical, une évaluation de 48 LLM publiée dans npj Gut and Liver conclut que les modèles estiment mal leur propre niveau de certitude.

    Enfin, une équipe associant Johns Hopkins University, le MIT et Microsoft Healthcare a observé que des modèles conservent un niveau de confiance élevé lorsqu’ils produisent des hallucinations dans des tâches de questions-réponses visuelles en santé.

    Un enjeu pour la supervision humaine prévue par l’AI Act

    Ces résultats interviennent alors que l’Union européenne prépare l’application des dispositions relatives aux systèmes d’IA à haut risque.

    L’article 14(4)(b) de l’AI Act impose que les personnes chargées de la supervision humaine restent conscientes du risque de biais d’automatisation, c’est-à-dire de la tendance à accorder une confiance excessive aux recommandations produites par un système d’IA.

    Le report de l’entrée en application de cette disposition au 2 décembre 2027, dans le cadre de l’accord politique provisoire Digital Omnibus on AI du 7 mai 2026, ne modifie pas la problématique soulevée par l’étude : la confiance affichée par les modèles est la plus élevée dans les situations où leur probabilité d’erreur est également la plus forte.

    L’obligation de supervision humaine demeure une responsabilité organisationnelle du déployeur.

    Pour les organisations utilisant des modèles de langage dans des domaines tels que la santé, le recrutement ou l’évaluation du crédit, la question ne porte donc plus uniquement sur la précision des modèles, mais également sur la capacité des interfaces et des procédures de contrôle à contextualiser et interpréter les niveaux de confiance affichés.

  • EEDS : la Plateforme des données de santé ouvre un répertoire national des bases de données et un catalogue de métadonnées

    Une étape dans la préparation française à l’EEDS

    Cette initiative s’inscrit dans la mise en œuvre du règlement relatif à l’Espace européen des données de santé, entré en vigueur le 26 mars 2025. Le texte vise à renforcer le partage et la réutilisation des données de santé au sein de l’Union européenne.

    À travers ce répertoire et ce catalogue, la France se dote d’une vitrine nationale des bases de données de santé mobilisables pour la recherche et la santé publique, en préparation de leur future intégration dans l’écosystème européen de l’EEDS.

    Un répertoire national pour cartographier les bases de données de santé

    La Plateforme des données de santé (PDS), anciennement Health Data Hub, a donc annoncé fin mai, le lancement du répertoire national des bases de données de santé et du catalogue de métadonnées associé. L’objectif est d’améliorer la visibilité, la lisibilité et la transparence des données de santé disponibles en France ainsi que des usages qui en sont faits dans le cadre de projets de recherche.

    Le répertoire recense les bases de données autorisées par la Commission nationale de l’informatique et des libertés et concernées par le règlement relatif à l’Espace européen des données de santé (EEDS). Pour chaque base, il identifie les projets de recherche qui l’utilisent, centralise les modalités d’exercice des droits des personnes concernées et précise les éventuelles redevances appliquées.

    Les données demeurent hébergées par leurs détenteurs. Le dispositif vise à les rendre visibles à l’échelle nationale et, à terme, européenne.

    Un catalogue de métadonnées destiné aux porteurs de projets

    En complément du répertoire, la PDS met à disposition un catalogue de métadonnées qui permet aux chercheurs, industriels et acteurs de santé d’accéder à des informations techniques sur le contenu des bases, leur structuration et leurs modalités d’accès.

    Les bases recensées sont documentées selon le standard Health DCAT-AP, afin de favoriser leur interopérabilité et leur visibilité au niveau européen. Le catalogue doit faciliter l’identification et la réutilisation des ressources françaises dans le cadre de travaux de recherche ou d’initiatives d’intérêt public.

    Pour accompagner les organismes détenteurs de données, la PDS propose un éditeur en ligne, un kit documentaire ainsi qu’un code en marque blanche permettant de déployer un catalogue propre tout en contribuant à l’EEDS.

    Une saisie unique pour un double référencement

    Le dispositif repose sur un mécanisme de saisie unique permettant d’alimenter simultanément le répertoire national et le catalogue de métadonnées.

    Les organismes disposant déjà d’un catalogue peuvent également reverser leurs métadonnées dans le catalogue de la PDS afin d’accroître leur visibilité. Cette interconnexion doit permettre une meilleure circulation des informations entre catalogues nationaux et futurs dispositifs européens.


  • Le CHU de Nice lance SKIN, premier tiers-lieu français dédié à la dermatologie

    Un tiers-lieu consacré à l’innovation dermatologique

    Le CHU de Nice a officiellement lancé, le 28 mai à l’hôpital Pasteur, le Tiers-Lieu d’Expérimentation SKIN (TLE-Skin), un dispositif destiné à rapprocher chercheurs, cliniciens, entreprises et patients afin d’accélérer l’évaluation des innovations dédiées à la santé de la peau.

    Labellisé dans le cadre de la stratégie nationale d’accélération en santé numérique de France 2030, ce tiers-lieu doit permettre aux startups, PME et industriels de tester leurs solutions dans un environnement clinique, au contact direct des professionnels de santé et des patients.

    Pour le professeur Thierry Passeron, chef du pôle de dermatologie du CHU de Nice et porteur du projet, il s’agit d’une première en France. « C’est le premier et unique tiers-lieu dédié exclusivement à la peau », souligne-t-il. Selon lui, la dermatologie représente seulement 0,4 % des spécialités médicales mais concentre près de 10 % des innovations développées dans le secteur de la santé.

    Répondre aux tensions de la dermatologie

    Les cancers cutanés ont triplé en trente ans et près de 200 000 nouveaux cas sont diagnostiqués chaque année en France, dont 15 000 mélanomes, selon les données relayées par Eurobiomed.

    Parallèlement, l’accès aux spécialistes se dégrade. Le nombre de dermatologues a reculé de 10 % en dix ans et, selon Thierry Passeron, près d’une personne sur deux confrontée à une pathologie cutanée renonce à consulter faute d’accès aux soins.

    Au-delà des cancers de la peau, les besoins concernent également les maladies inflammatoires, immunitaires ou chroniques telles que le psoriasis, l’eczéma, le vitiligo, la pelade ou certaines maladies rares, dont l’impact sur la qualité de vie peut être important.

    Une filière régionale structurée autour de la santé de la peau

    Le projet s’inscrit dans une stratégie plus large portée par Eurobiomed qui vise à faire émerger une filière d’excellence en dermatologie et sciences de la peau dans le sud de la France.

    Le cluster anime le pôle Skin Excellence, qui fédère déjà près d’une centaine d’acteurs, parmi lesquels des PME, des industriels, des établissements de santé et des centres de recherche. L’objectif est de coordonner leurs travaux et de faciliter le passage des innovations vers la pratique clinique.

    Cette dynamique se traduit également par la publication d’une première cartographie régionale de la filière dermatologie. Réalisée par Eurobiomed, elle recense 84 acteurs entre l’Occitanie et la Région Sud, dont 65 entreprises, cinq CHU et plus de trente équipes de recherche. L’ensemble représenterait environ 4 000 emplois directs.

    Accompagner les projets jusqu’à l’accès au marché

    Le tiers-lieu accompagnera les porteurs de projets à différents niveaux de maturité : validation de concepts, développement technologique, expérimentation clinique, évaluation auprès des professionnels de santé et des patients, ou encore préparation de l’accès au marché.

    Les technologies concernées couvrent notamment l’imagerie médicale, la télé-expertise, l’intelligence artificielle, les dispositifs médicaux numériques et les outils d’aide au dépistage et au suivi des pathologies cutanées.

    L’objectif est de contribuer à une meilleure orientation des patients et à une optimisation des parcours de soins. Les associations de patients participeront aux évaluations afin d’examiner la pertinence clinique.

    Premières démonstrations de l’écosystème

    Lors du lancement, plusieurs entreprises ont présenté leurs innovations en téléexpertise, intelligence artificielle, pathologie digitale et dispositifs médicaux destinés au diagnostic et à la prise en charge des pathologies. Ces présentations illustrent les domaines d’innovation que le tiers-lieu entend accompagner dans les prochaines années.

    Un Skin Institute à l’horizon 2028

    Au-delà du lancement de SKIN, les porteurs du projet affichent une ambition plus large avec la création d’un Skin Institute.

    Ce futur centre regrouperait sur un même site des activités de prévention, de soins, de recherche, d’essais cliniques, d’industrie pharmaceutique et de développement de solutions fondées sur l’intelligence artificielle.

    L’objectif est de faire émerger à Nice, d’ici 2028, un pôle européen dédié à la santé de la peau, capable de rassembler les différentes composantes de l’innovation dermatologique, de la recherche fondamentale jusqu’à l’application clinique.


  • Médecine de précision : les hôpitaux américains butent sur le remboursement et l’intégration des données

    La médecine de précision poursuit son intégration dans les grands systèmes de santé américains. Selon un rapport du UPMC Center for Connected Medicine, plus des trois quarts des établissements interrogés disposent aujourd’hui de programmes dédiés aux tests génétiques et aux soins personnalisés.

    Environ 35 % déclarent avoir mis en place ces dispositifs depuis au moins cinq ans et près de 60 % ont nommé un responsable dédié, sous des fonctions telles que directeur de la médecine de précision ou chief genomics officer.

    Les usages se développent en particulier en oncologie, mais aussi en pharmacogénomique et dans certaines prises en charge néonatales. Pour autant, la généralisation de ces approches au-delà de programmes spécialisés reste complexe.

    Des données génomiques encore difficiles à exploiter

    Pour Adrian Lee, directeur de l’Institute for Precision Medicine de l’UPMC, trois obstacles freinent le déploiement de la médecine génomique :

    • Le remboursement des actes.
    • La formation des cliniciens.
    • Et l’intégration des données génétiques dans les dossiers patients informatisés.

    Historiquement, les programmes de génomique ont fonctionné en marge des systèmes d’information hospitaliers. Les résultats étaient souvent transmis sous forme de PDF, de fax ou via des portails externes. Les établissements cherchent désormais à convertir ces informations en données structurées, directement exploitables dans les parcours de soins. Cette évolution est considérée comme une condition préalable à l’utilisation d’outils d’intelligence artificielle capables de générer des analyses ou des alertes cliniques à partir des données génomiques.

    Le remboursement, principal obstacle à l’industrialisation

    Les modalités de prise en charge financière restent très variables selon les assureurs, les indications cliniques et les types de tests. En oncologie, certains examens sont désormais largement remboursés lorsqu’ils conditionnent une décision thérapeutique, à l’image de FoundationOne CDx de Foundation Medicine ou de Signatera de Natera pour la détection de maladie résiduelle minimale.

    En revanche, le dépistage génomique à l’échelle populationnelle ou certains usages de la pharmacogénomique hors cancérologie continuent de rencontrer des difficultés de remboursement et nécessitent fréquemment des autorisations préalables. Les payeurs demandent davantage de preuves qui démontrent l’impact clinique et économique de ces approches, notamment en matière de diagnostic précoce, de réduction des hospitalisations ou d’amélioration des parcours de soins.

    Le séquençage génomique en réanimation néonatale est régulièrement cité comme exemple de bénéfice potentiel, en permettant d’identifier plus rapidement certaines maladies rares et de réduire les délais diagnostiques.

    Vanderbilt mise sur l’intégration native dans le dossier patient

    Au Vanderbilt University Medical Center, les équipes ont travaillé avec Epic pour intégrer directement les tests génétiques dans le dossier patient informatisé. Les cliniciens peuvent désormais prescrire ces examens comme n’importe quel test biologique, tandis que les résultats sont restitués sous forme de données structurées.

    Ctte évolution vise à sortir les tests génétiques d’un usage réservé aux spécialistes.

    Endeavor Health intègre la génomique dans la prescription

    Dans la région de Chicago, Endeavor Health concentre ses efforts sur la pharmacogénomique. Le groupe a intégré certaines données génétiques directement dans les outils de prescription afin d’alerter les cliniciens lorsque le profil génétique d’un patient suggère un risque d’effets indésirables ou une efficacité réduite d’un traitement.

    Au printemps 2026, plus de 50 000 dossiers patients comportaient déjà des données génomiques intégrées dans le système d’information de l’organisation.

    Le défi du « dernier kilomètre »

    Au-delà des questions technologiques et économiques, les acteurs du secteur identifient un autre frein : la difficulté à maintenir les patients dans les parcours de médecine personnalisée. Les ruptures interviennent à différentes étapes, qu’il s’agisse de l’absence de tests complémentaires, de difficultés d’accès aux traitements ciblés ou d’une perte de suivi.

    Dans le cancer du poumon, o, estime qu’environ 35 % seulement des patients reçoivent effectivement les traitements personnalisés correspondant à leur profil biologique. Pour réduire cet écart, les établissements devront renforcer la coordination des parcours, améliorer les workflows et déployer davantage d’outils d’aide à la décision, en particulier dans les hôpitaux de proximité disposant de ressources limitées.

  • Choose France 2026 : plusieurs investissements annoncés dans la santé, dont 150 M€ pour Sandoz et 140 M€ pour GSK

    Des investissements concentrés sur les capacités industrielles

    Lors de la neuvième édition de Choose France, le gouvernement a fait état de 93 milliards d’euros d’investissements étrangers annoncés en France (en promesses). Parmi les projets présentés figurent plusieurs opérations dans les secteurs pharmaceutique, biopharmaceutique et des dispositifs médicaux. Dans la santé, les investissements annoncés concernent essentiellement des sites déjà implantés sur le territoire et visent à accroître les capacités de production ou à moderniser des outils industriels existants.

    Sandoz et GSK modernisent leurs implantations françaises

    Selon les informations publiées en marge du sommet, les investissements annoncés dans la pharmacie atteindraient près de 600 millions d’euros cette année.

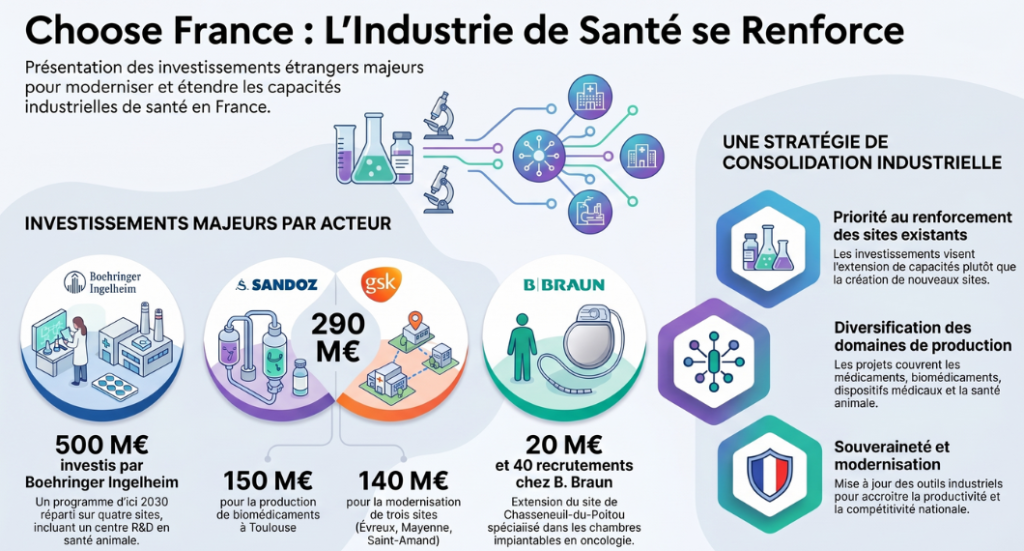
    Sandoz prévoit ainsi 150 millions d’euros pour son site toulousain de production de biomédicaments. De son côté, GSK doit consacrer 140 millions d’euros à la modernisation de ses installations d’Évreux, de Mayenne et de Saint-Amand-les-Eaux. D’autres industriels, dont Stallergenes, figurent parmi les entreprises ayant annoncé des extensions ou des adaptations de leurs capacités de production.

    20 M€ pour B. Braun dans les dispositifs médicaux

    Le fabricant allemand B. Braun Medical a annoncé un investissement de 20 millions d’euros sur son site de Chasseneuil-du-Poitou, spécialisé dans la production de chambres implantables utilisées notamment en oncologie. Le projet devrait s’accompagner d’une quarantaine de recrutements.

    Boehringer prévoit 500 M€ d’ici à 2030

    Le laboratoire allemand Boehringer Ingelheim a annoncé un programme d’investissement de 500 millions d’euros en France d’ici à 2030, réparti sur quatre sites. Le site de Jonage (dans le Rhône), consacré à la recherche et au développement en santé animale, doit devenir opérationnel en 2027. L’entreprise y prévoit 150 emplois. Le groupe indique vouloir renforcer ses activités liées à la fièvre aphteuse, à la grippe aviaire et à la fièvre catarrhale ovine. Par ailleurs, 250 millions d’euros sont destinés au site de Saint-Priest, tandis que plus de 160 millions d’euros doivent être investis à Toulouse afin d’augmenter les volumes de production de solutions orales et de comprimés.

    Une logique de renforcement des sites existants

    Les annonces santé de Choose France 2026 se distinguent davantage par l’extension de capacités industrielles existantes que par la création de nouveaux sites de production. Les projets concernent principalement la fabrication de médicaments, de biomédicaments, de produits de santé animale et de dispositifs médicaux.

  • IA, médecine de précision et jumeau numérique au cœur du projet 2026-2030 du CHU de Rouen

    Un plan 2026-2030 pour adapter l’offre de soins aux besoins du territoire

    Le CHU de Rouen a présenté son projet d’établissement 2026-2030, qui regroupe désormais les volets stratégique, médical et médico-soignant de l’établissement.

    Ce nouveau plan s’inscrit dans la continuité du projet « Ensemble vers 2024 », mis en œuvre dans un contexte marqué par la crise sanitaire et les évolutions du système de santé.

    Le plan s’articule autour de sept axes : les patients, les soins, les territoires, l’innovation, les équipes, les savoirs et les transformations à venir.

    Selon l’établissement, le territoire présente plusieurs facteurs de vulnérabilité, notamment un vieillissement accéléré de la population, une prévalence élevée des maladies chroniques et des inégalités sociales et territoriales importantes.

    La démographie médicale constitue également un enjeu. La densité de médecins libéraux demeure inférieure à la moyenne nationale, en particulier pour certaines spécialités telles que la psychiatrie, la pédiatrie ou la gynécologie.

    Une démarche unifiée entre stratégie, médecine et soins

    L’une des évolutions du projet 2026-2030 réside dans l’intégration, au sein d’un même plan, du projet d’établissement, du projet médical et du projet médico-soignant.

    Ce choix renforce la cohérence entre les orientations stratégiques, l’organisation des soins et les pratiques professionnelles. Cette approche s’appuie sur les transformations engagées ces dernières années : développement de l’hospitalisation de jour, restructuration des plateaux techniques, modernisation des parcours patients et déploiement du dossier patient informatisé.

    Le bilan du projet « Ensemble vers 2024 » met également en avant le développement de la télémédecine, la structuration de l’Institut normand de médecine de précision, le recours aux thérapies innovantes, la modernisation des infrastructures hospitalières et les premières actions engagées dans le cadre de la transition environnementale.

    Cette démarche s’est appuyée sur un comité de pilotage, un comité opérationnel et un réseau d’ambassadeurs chargés de relayer les travaux auprès des équipes.

    L’expérience patient au cœur du projet

    Le CHU entend renforcer la place des patients et des aidants dans la conception et l’organisation des soins, notamment à travers la création d’une mission dédiée à l’expérience patient et la reconnaissance du statut de « patient partenaire ». L’établissement prévoit également de simplifier les parcours de soins et de renforcer ses activités de recours, avec l’ambition d’obtenir le label European Comprehensive Cancer Center (EUCCC) et l’ouverture de l’Institut Cribier.

    Une offre de soins adaptée aux nouveaux besoins

    Face au vieillissement de la population et à la progression des maladies chroniques, le CHU souhaite développer la prévention, l’ambulatoire, la télémédecine et les prises en charge à domicile. Des actions spécifiques sont prévues pour la gériatrie, la santé de la femme et la pédiatrie. Un schéma directeur immobilier accompagnera l’évolution des capacités dans les secteurs prioritaires.

    Coopérations territoriales et innovation

    Le projet prévoit un renforcement des coopérations avec les établissements de Normandie orientale, notamment autour de l’anatomopathologie numérique, de la cancérologie et des soins pédiatriques. Le CHU souhaite également consolider ses partenariats avec les CHU de Caen, Amiens et Lille.

    L’innovation constitue un autre axe fort, avec le développement de la robotique chirurgicale, de l’impression 3D, de la médecine de précision et de l’intelligence artificielle. Des projets autour du jumeau numérique, de la réalité augmentée et de la valorisation des données de santé sont également annoncés.

    Attractivité, numérique et transition écologique

    Le CHU prévoit de renforcer son attractivité par une politique de formation, d’accompagnement des carrières et de développement managérial. La transformation numérique passera notamment par le renouvellement du Dossier Patient Informatisé, la structuration d’une politique de la donnée et la digitalisation des fonctions supports.

    Enfin, l’établissement entend accélérer sa transition écologique à travers le développement des éco-soins, la réduction de son empreinte environnementale et la formation des professionnels aux enjeux climatiques.