Actualité

  • Data Challenge ANNITIA : 125 équipes mobilisées pour améliorer la prédiction des complications hépatiques

    Après neuf semaines de compétition et plus de 10 600 modèles soumis, trois équipes ont été récompensées pour leurs approches basées sur l’intelligence artificielle.

    Une compétition internationale dédiée à la médecine prédictive

    L’IHU ICAN a dévoilé les résultats du Data Challenge ANNITIA, une compétition internationale qui vise à développer de nouveaux modèles prédictifs capables d’anticiper l’évolution de la stéatose hépatique métabolique (MASLD), une pathologie chronique du foie qui touche environ 30 % de la population adulte mondiale.

    Soutenue par le plan France 2030 et la Plateforme des données de santé, l’initiative a mobilisé plus de 125 équipes de chercheurs, data scientists et spécialistes de l’IA. En neuf semaines, les participants ont soumis plus de 10 600 modèles dans le cadre d’un défi centré sur la prédiction du risque de progression de la maladie et de la survenue d’événements hépatiques.

    Pour concevoir leurs algorithmes, les participants ont eu accès à une base de données anonymisées regroupant des informations cliniques, biologiques et les résultats de plusieurs tests non invasifs utilisés dans l’évaluation de la fibrose hépatique, notamment FibroScan, FibroTest et Aixplorer.

    L’enjeu consistait à exploiter ces données longitudinales afin de modéliser simultanément l’évolution de différents biomarqueurs et prédire la survenue d’événements liés à la progression de la MASLD.

    Trois approches distinguées

    Première place pour une stratégie à double trajectoire

    Le premier prix a été attribué à Andrija Štajduhar, basé en Croatie. Son approche repose sur deux trajectoires de survie distinctes, orientées selon une règle clinique fondée sur la rigidité hépatique mesurée par FibroScan. Selon le profil du patient, le modèle mobilise soit une combinaison de Random Survival Forest et XGBoost-Cox, soit un ensemble de modèles LightGBM, XGBoost et CatBoost. Les deux trajectoires sont fusionnées lorsque les classements de risque divergent significativement.

    Un ensemble de modèles spécialisés en deuxième position

    David Foster, au Royaume-Uni, décroche la deuxième place avec une architecture associant six modèles de survie (Coxnet, RSF, GBSA, EST, CGBS et CatBoost AFT) à un réseau neuronal de type GRU. Sa stratégie prévoit également une orientation spécifique des 25 % de patients les plus sévèrement atteints vers un modèle dédié à la progression active de la fibrose. Entre 131 et 284 variables dérivées ont été créées pour alimenter les différents sous-modèles.

    L’analyse des trajectoires biologiques récompensée

    Le troisième prix revient à Abdourahamane Ide Salifou, du Rwanda. Son approche part du principe que l’évolution des tests non invasifs dans le temps constitue un indicateur plus pertinent qu’une mesure ponctuelle. Le modèle combine quatre algorithmes de survie (GBSA, RSF, CoxNet et XGBoost-Cox) enrichis par des variables calculées à partir des variations observées sur les différents tests de suivi.

    Des modèles publiés en open source

    Les trois équipes lauréates se partageront une dotation de 14 000 euros. En contrepartie, leurs modèles ont été publiés en open source afin de favoriser leur réutilisation, leur validation indépendante et leur amélioration par la communauté scientifique.

    Cette volonté d’ouverture s’étend également aux données du challenge. La base utilisée dans le cadre de la compétition doit prochainement être publiée en open data, pour permettre à d’autres équipes de poursuivre les travaux engagés sur la prédiction de la progression de la MASLD.
     

  • Déserts médicaux : deux amendements au Sénat proposent d’intégrer davantage la télémédecine dans l’offre de soins

    La télémédecine s’invite dans les débats sur l’accès aux soins

    À l’occasion de l’examen de la proposition de loi portée par Guillaume Garot sur l’accès aux soins dans les territoires confrontés aux déserts médicaux, deux amendements qui visent à renforcer l’intégration de la télémédecine dans l’organisation des soins ont été déposés au Sénat.

    • L’amendement n°33 prévoit une intégration plus large de la télémédecine dans l’organisation des soins, avec une attention particulière portée aux soins non programmés.
    • L’amendement n°32 poursuit le même objectif en reconnaissant la télémédecine comme un levier de réponse aux difficultés d’accès à l’offre de soins.

    Pour Lyleoo, le dépôt de ces deux amendements constitue une étape dans la prise en compte des outils numériques de santé au sein des politiques de lutte contre les inégalités territoriales. Leur recevabilité a été jugée conforme à l’objet du texte examiné, validant leur lien avec les problématiques d’accès aux soins.

    Répondre à la pénurie de professionnels de santé

    Dans un contexte marqué par les difficultés de recrutement et la raréfaction de l’offre médicale dans certains territoires, Lyleoo estime que la télémédecine et la téléexpertise peuvent contribuer à renforcer la coordination entre professionnels de santé, accélérer les parcours de soins et faciliter l’accès des patients à une expertise médicale.

    “La télémédecine n’a pas vocation à remplacer la médecine présentielle, mais à la compléter efficacement pour garantir un accès aux soins plus équitable sur l’ensemble du territoire”, déclare Jean-Valery Desens, cofondateur de Lyleoo.

    Les amendements n°32 et n°33 doivent désormais être examinés en séance publique au Sénat le 11 juin.


  • Baromètre Femtech France 2026 : une filière qui gagne en maturité mais cherche encore son changement d’échelle

    Une croissance qui résiste dans un contexte économique tendu

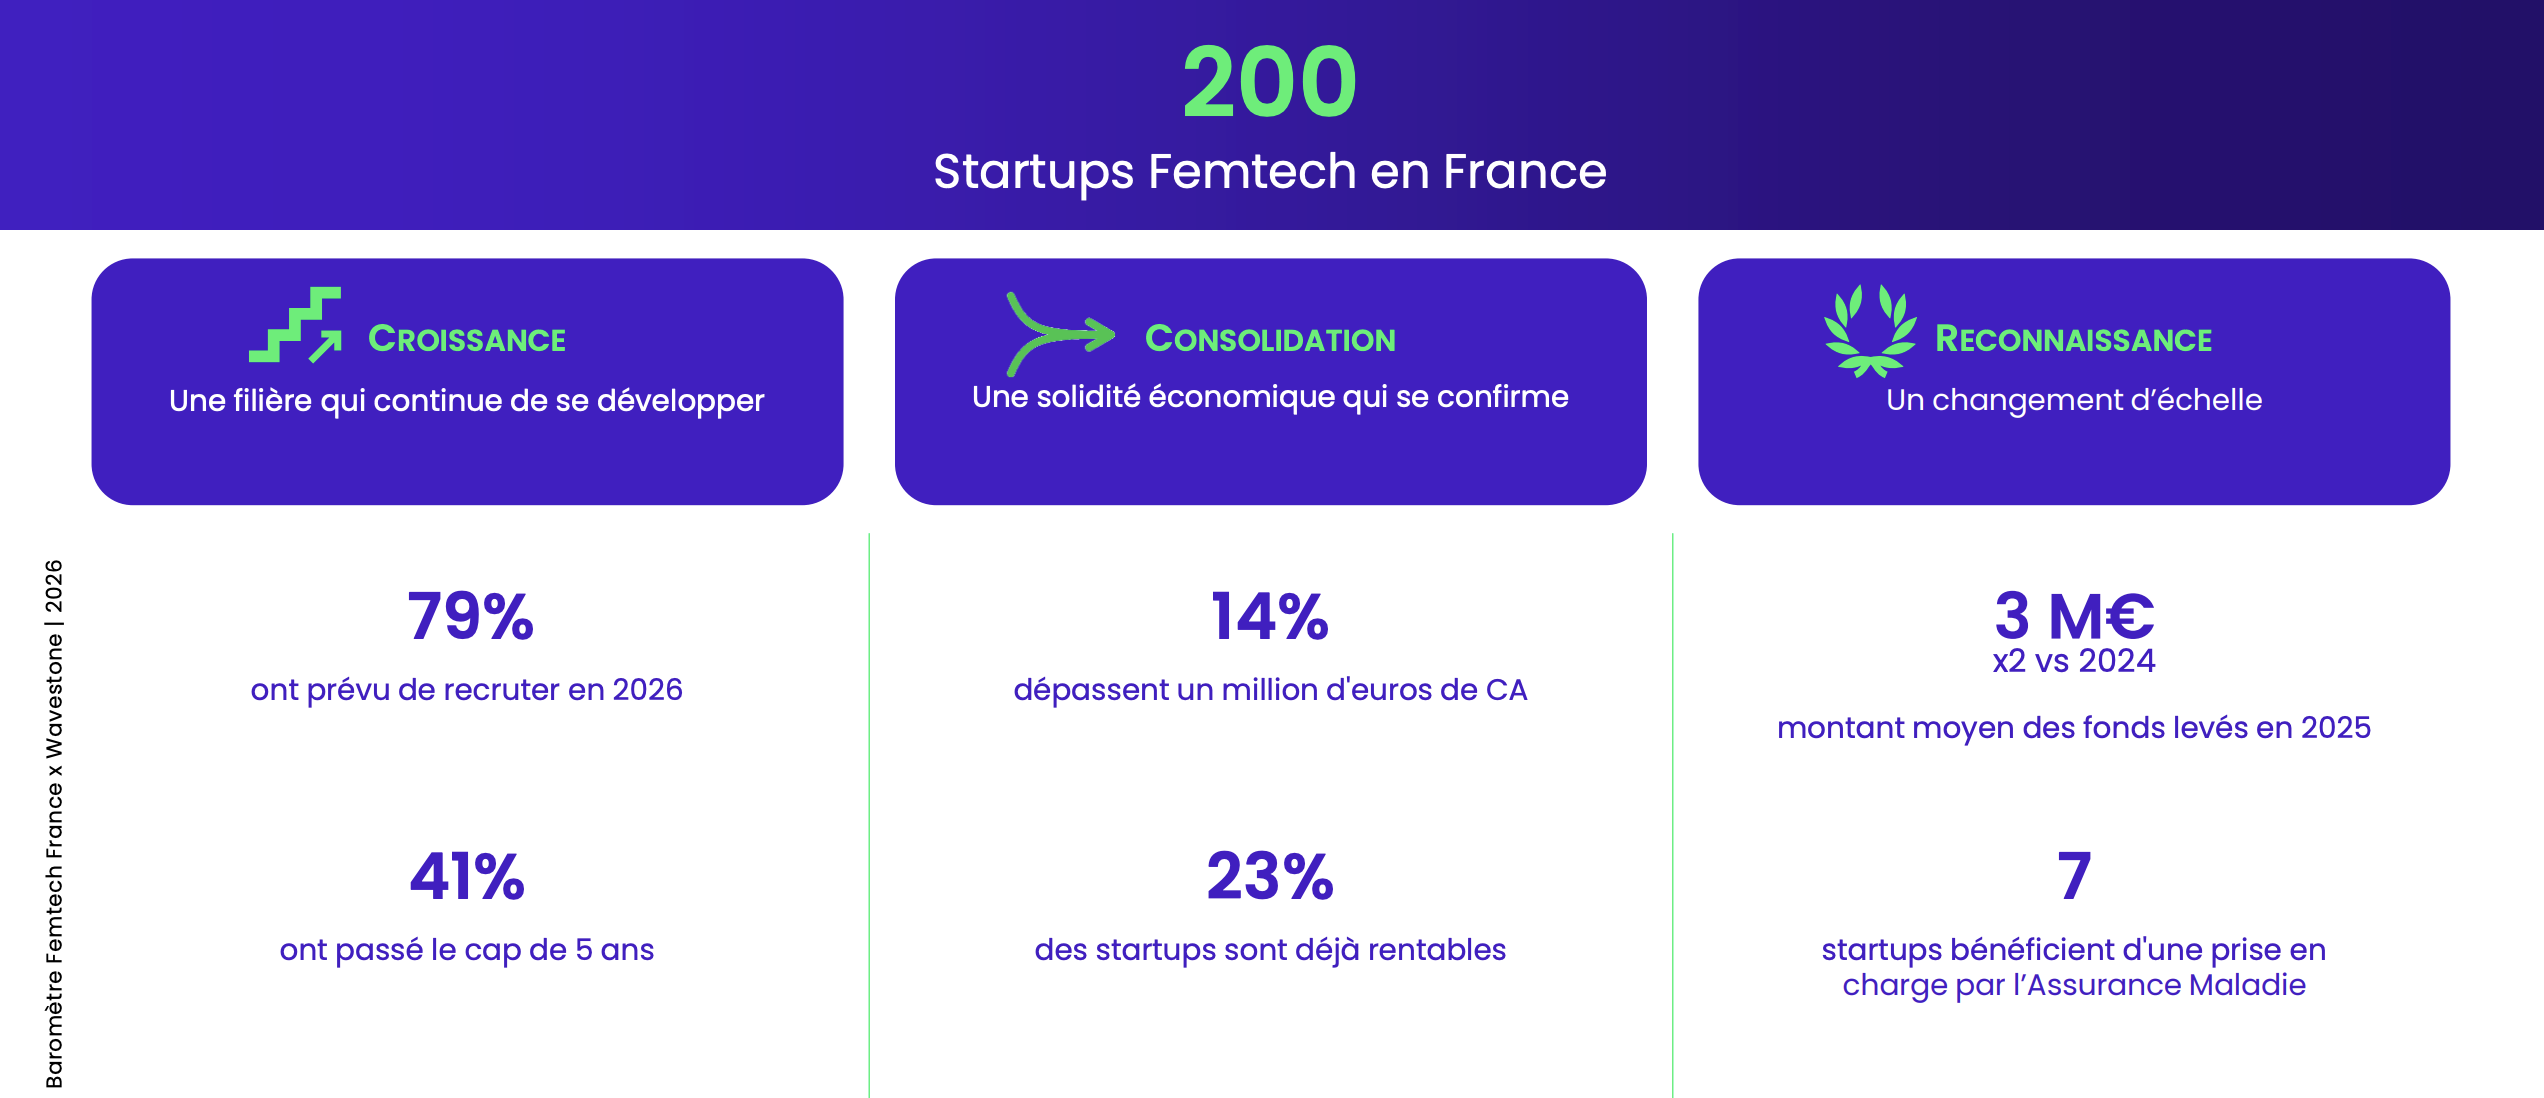
    Alors que de nombreux secteurs de l’innovation en santé ont été confrontés à un ralentissement des investissements, la Femtech française continue sa progression. Le baromètre de Femtech France recense désormais 200 start-ups, contre 170 un an auparavant. Plus de 70 % d’entre elles ont été créées depuis 2021, signe d’un marché encore jeune, mais particulièrement dynamique.

    Les indicateurs économiques témoignent également d’une montée en maturité. Près d’un quart des entreprises interrogées sont déjà rentables et 14 % déclarent un chiffre d’affaires supérieur à un million d’euros. Le chiffre d’affaires cumulé des start-ups ayant communiqué leurs résultats atteint 28,5 millions d’euros pour l’année 2025. Autre signal positif : 79 % des dirigeants prévoient de recruter en 2026 et 77 % se déclarent optimistes pour l’avenir de leur entreprise.

    Les chiffres clés du marché français de la femtech
    Les chiffres clés du marché français de la femtech

    Des financements qui restent cependant encore insuffisants :

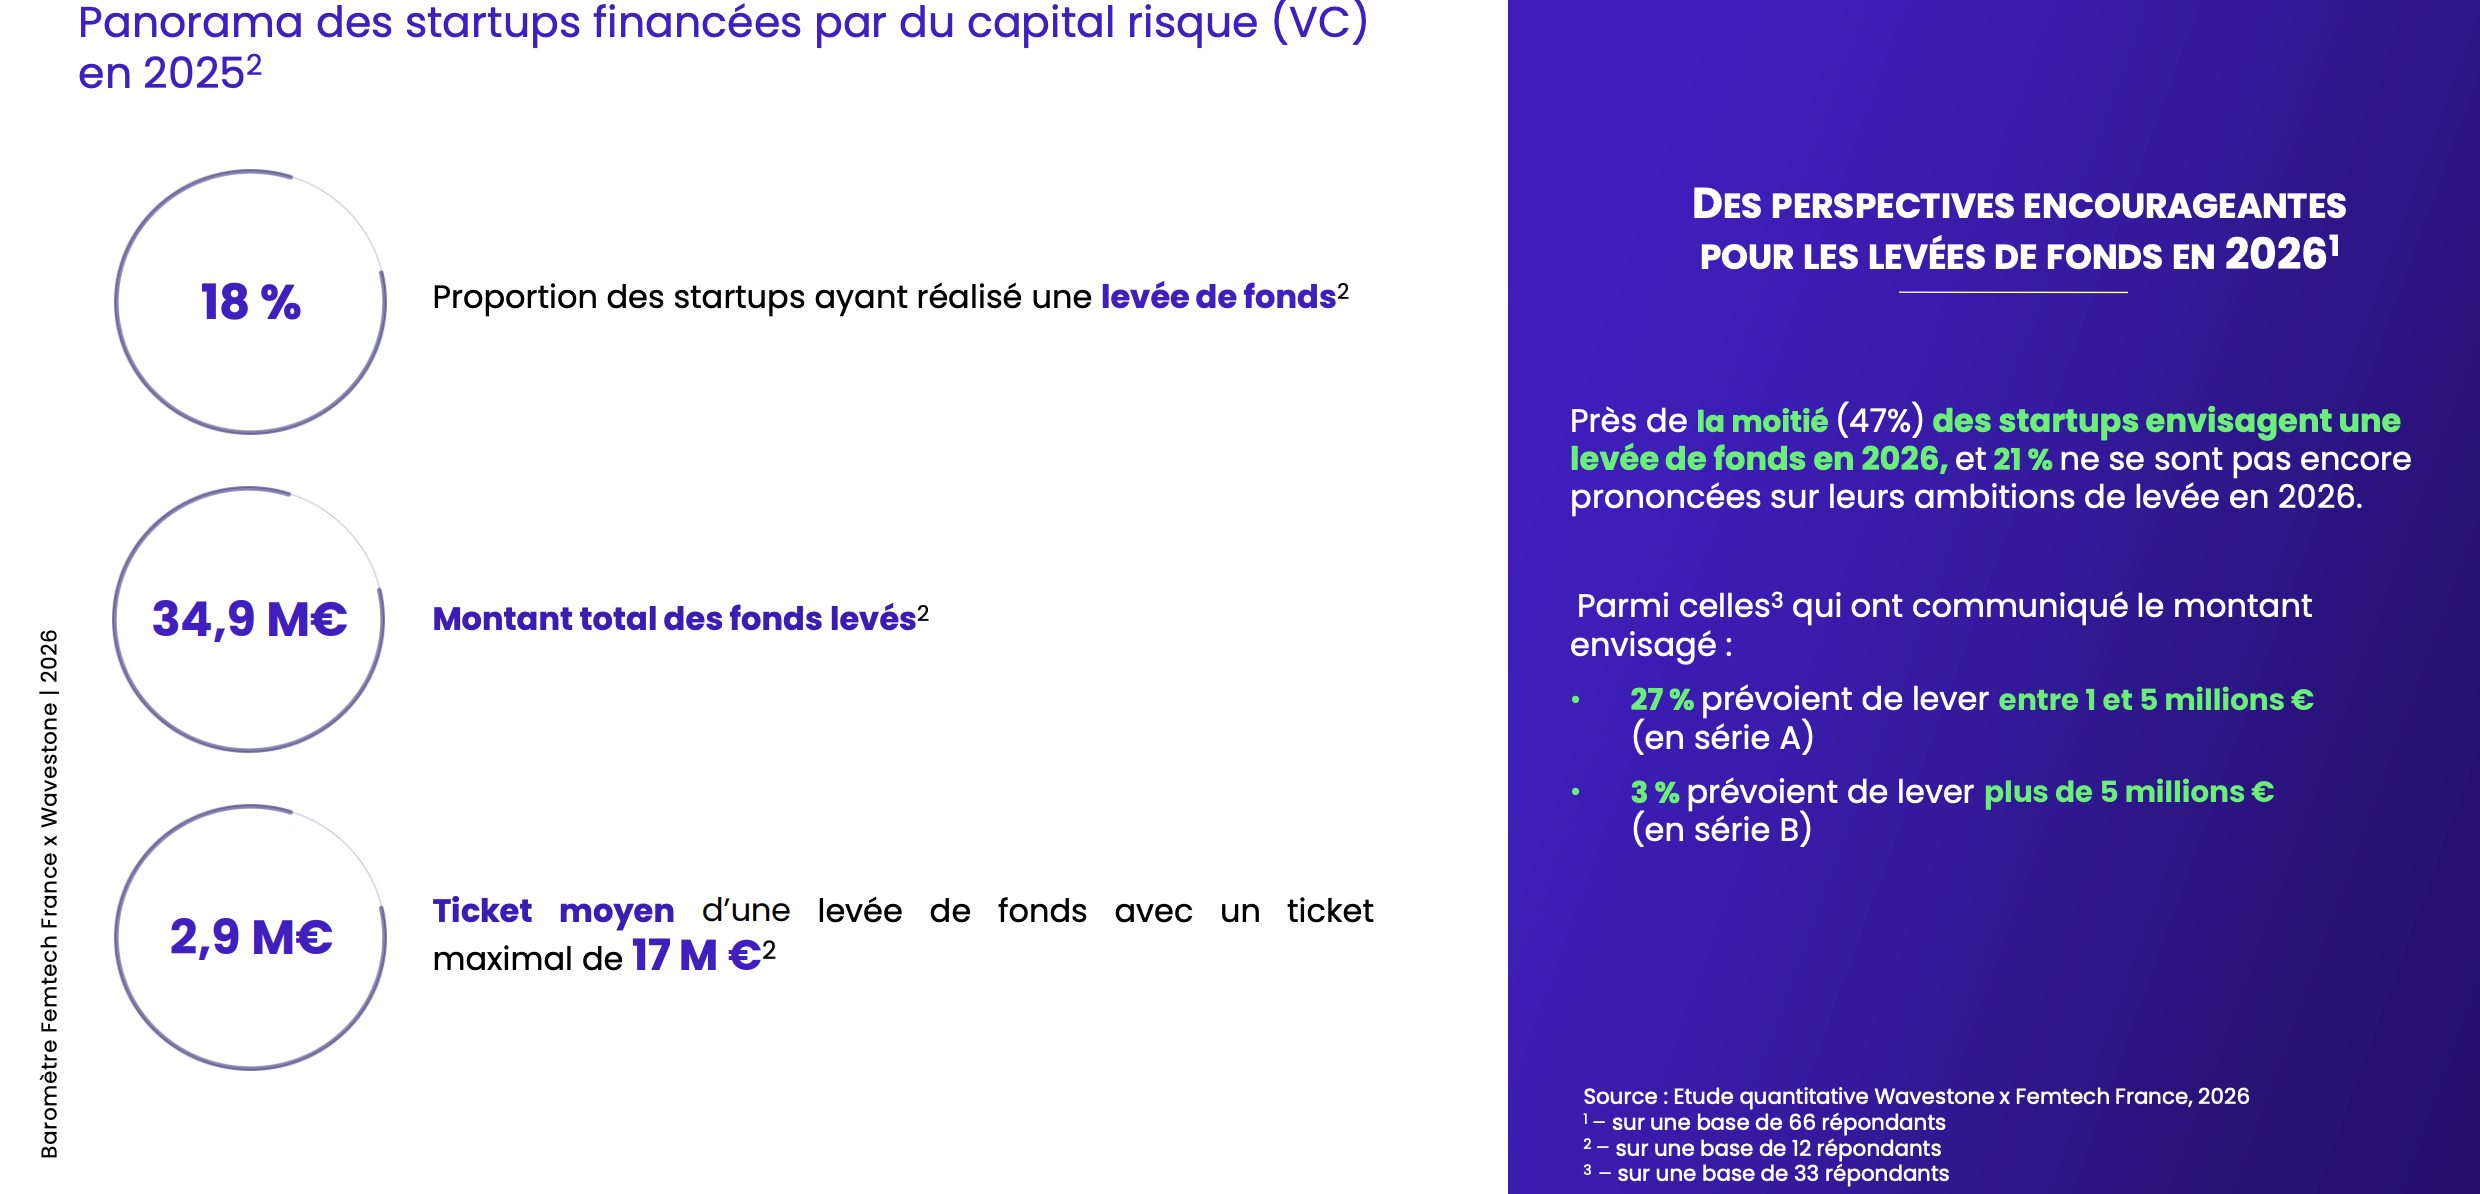
    En 2025, les start-ups de la Femtech françaises ont levé près de 35 millions d’euros, avec un ticket moyen proche de 3 millions d’euros, soit un montant en forte progression par rapport à l’année précédente, puisque le ticket moyen, en 2024, se situait aux alentours de 1,5 million d’euros. Le secteur attire désormais des investisseurs plus diversifiés, notamment internationaux, qui représentent environ la moitié des financements recensés.

    Panorama des start-ups femtech françaises financées par du capital risque (VC)en 2025
    Panorama des start-ups femtech françaises financées par du capital risque (VC)
    en 2025

    Pour autant, le rapport souligne que la santé des femmes demeure largement sous-financée à l’échelle mondiale. Selon les données reprises dans le baromètre, moins de 10 % des financements de capital-risque en santé sont dirigés vers la Femtech, tandis qu’environ 5 % seulement des investissements de R&D concernent la santé des femmes. Les start-ups interrogées rapportent d’ailleurs des freins récurrents lors des levées de fonds : un marché encore perçu comme « niche », un manque de preuves de traction commerciale ou encore une faible priorité accordée au sujet par certains investisseurs.

    Un marché qui s’étend désormais de la santé reproductive à la santé globale des femmes

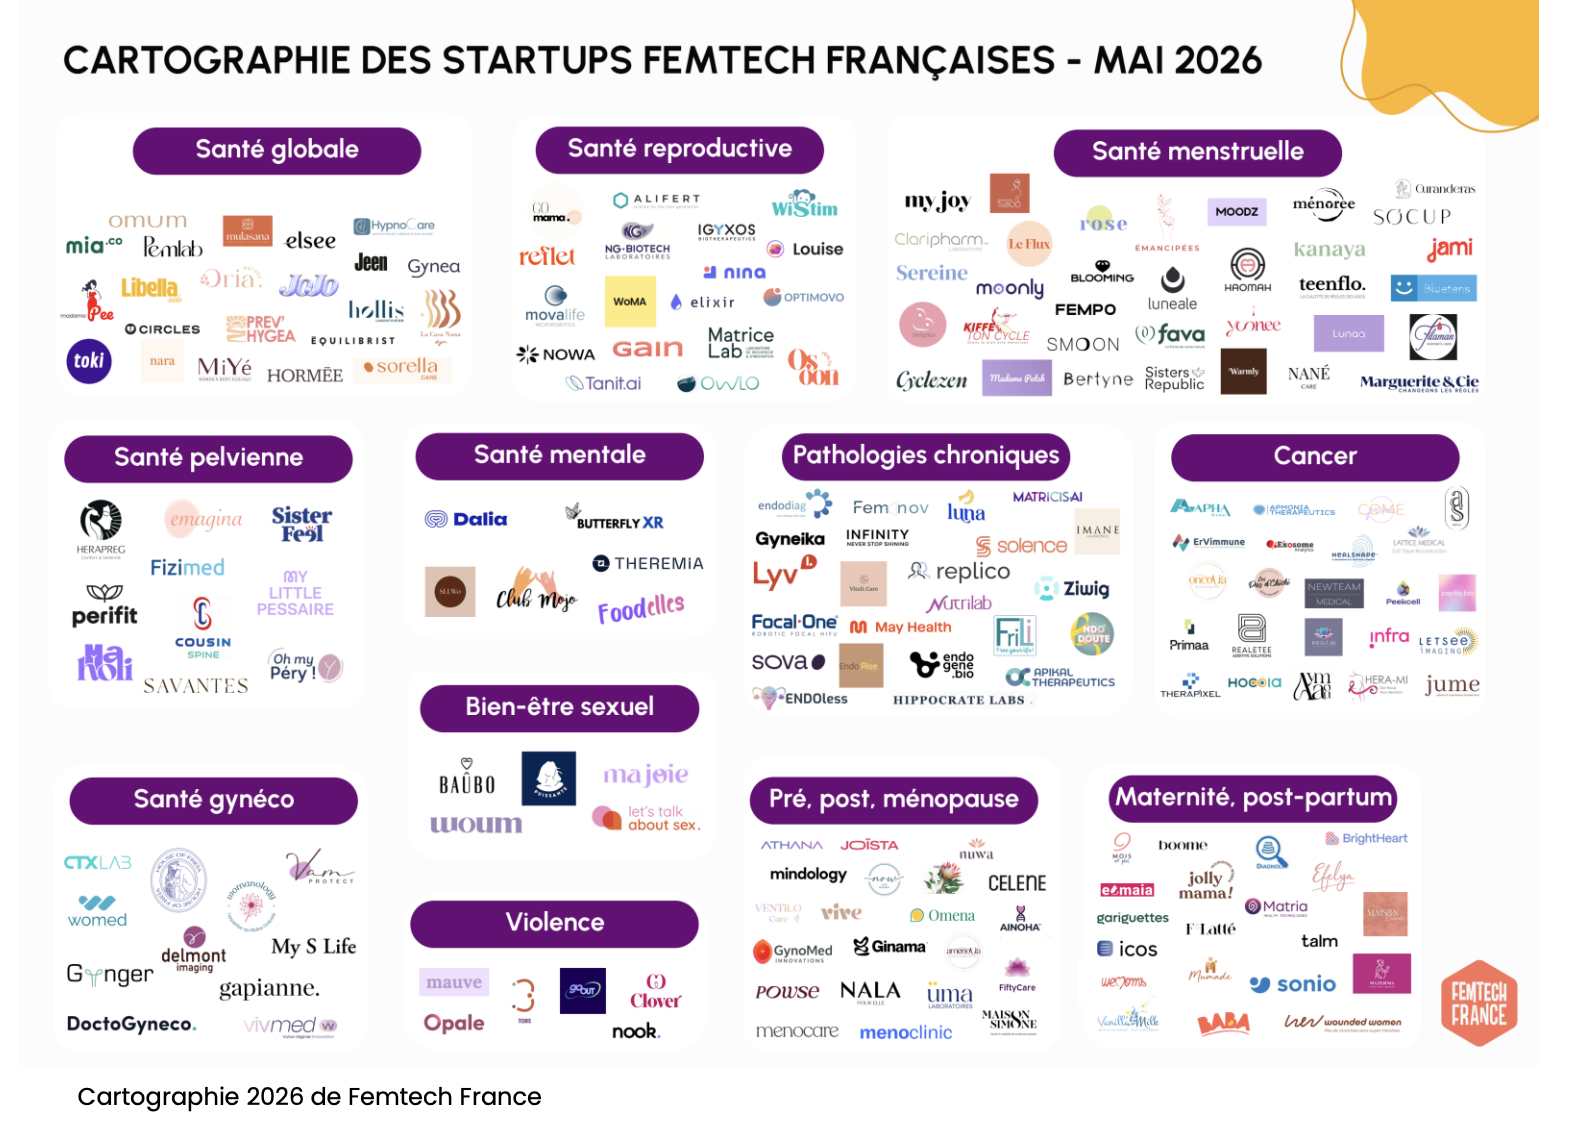
    L’un des enseignements majeurs de cette édition est l’élargissement progressif du périmètre de la Femtech. Historiquement concentré sur la fertilité, la grossesse ou la santé menstruelle, le secteur couvre désormais des thématiques beaucoup plus larges.

    La santé globale représente aujourd’hui le premier segment de marché, devant la maternité et le post-partum. De nouveaux champs émergent également, notamment autour de la santé mentale, des violences faites aux femmes, des maladies cardiovasculaires ou encore des maladies chroniques qui affectent différemment les femmes que les hommes.

    Cette évolution traduit une transformation profonde du regard porté sur la santé des femmes : il ne s’agit plus seulement de répondre à des enjeux reproductifs, mais de prendre en compte l’ensemble des spécificités biologiques, médicales et sociales qui influencent les parcours de soins.

    Cartographie des start-ups françaises de la femtech
    Cartographie des start-ups françaises de la femtech

    Le début du remboursement par l’Assurance maladie comme tournant pour l’écosystème

    Le baromètre identifie également un changement majeur : sept start-ups Femtech bénéficient désormais d’une prise en charge par l’Assurance Maladie. Pour un secteur historiquement dépendant du paiement direct des utilisatrices, cette évolution marque une étape importante vers une intégration plus forte dans le système de santé. Au-delà du financement, cette reconnaissance institutionnelle pourrait contribuer à accélérer l’adoption des solutions par les professionnels de santé et à renforcer la crédibilité des acteurs français sur le marché européen.

  • Cegedim Santé déploie l’assistant vocal IA de Vocca auprès des utilisateurs de Maiia

    Cegedim Santé a annoncé, le 8 juin, un partenariat avec Vocca, start-up française fondée en 2024 et spécialisée dans les agents conversationnels IA pour la santé. L’accord porte sur l’intégration native de l’assistant téléphonique de Vocca à Maiia Agenda, afin d’automatiser une partie des appels entrants dans les cabinets médicaux, paramédicaux, centres de santé et MSP équipés par Cegedim Santé.

    L’assistant Vocca peut prendre, modifier ou annuler des rendez-vous en temps réel dans Maiia Agenda, en appliquant les règles métier de chaque praticien. Il peut aussi traiter des renouvellements d’ordonnance, demandes administratives, confirmations de rendez-vous ou rappels d’examens.

    Les appels qui nécessitent une intervention humaine sont transférés selon otocoles du cabinet ou du centre, avec une priorisation des situations. La solution est hébergée en France et présentée comme conforme au RGPD.

    65 % à 85 % des demandes automatisées

    Selon une étude interne Vocca menée sur son parc clients depuis 24 mois, l’assistant automatise entre 65 % et 85 % des demandes patients. Cegedim Santé met aussi en avant une joignabilité 24/7, y compris hors horaires d’ouverture, week-ends et jours fériés.

    Le partenariat vise également à réduire les interruptions des secrétariats médicaux, faciliter la gestion des appels dans les structures pluriprofessionnelles, synchroniser les agendas et renforcer la prévention des rendez-vous non honorés. Cegedim Santé indique que Maiia affiche un taux de no-show de 1,83 % en 2025, toutes catégories de professionnels confondues.

    Les clients Maiia peuvent demander l’activation de l’assistant Vocca auprès de Cegedim Santé ou de Vocca.

  • Medtechs françaises : le coût de la certification et les incertitudes de remboursement découragent les investisseurs (livre blanc Snitem)

    Le secteur français du dispositif médical affiche des indicateurs solides mais peine à transformer son potentiel d’innovation en réussite industrielle à grande échelle.

    C’est le constat dressé par le livre blanc « Faisons grandir les PME françaises du dispositif médical – Comment lever les freins au financement des medtechs ? », présenté par le Snitem et l’Institut Sapiens à l’occasion de la 11e Journée Start-up innovantes du dispositif médical.

    Une filière innovante sans leader de dimension mondiale

    La France compte 1 393 entreprises dans le secteur des technologies médicales. Ensemble, elles génèrent 32,5 milliards d’euros de chiffre d’affaires, dont 10,6 milliards réalisés à l’export, et emploient 84 000 personnes, près de 100 000 en incluant les sous-traitants. Le pays se classe également au cinquième rang mondial pour le dépôt de brevets internationaux, avec 3 750 dépôts chaque année.

    Malgré ces performances, la filière reste très fragmentée. Les PME représentent 93 % des entreprises du secteur et aucune société française du dispositif médical ne franchit le seuil du milliard d’euros de chiffre d’affaires. Selon les auteurs du rapport, cette situation favorise le rachat des entreprises les plus prometteuses par des groupes étrangers dès lors qu’elles atteignent un certain niveau de maturité, ce qui limite la constitution d’acteurs industriels de grande taille en France.

    Des financements plus difficiles à mobiliser lors du changement d’échelle

    Le livre blanc s’appuie sur une revue de littérature et sur 17 auditions réunissant entrepreneurs, industriels, investisseurs et représentants publics. Il met en évidence un accès relativement satisfaisant aux financements lors des premières phases de développement des entreprises.

    Les difficultés apparaissent davantage au moment de l’industrialisation et du déploiement commercial, lorsque les besoins financiers atteignent plusieurs dizaines de millions d’euros. Cette réalité se reflète dans les montants levés en 2025 : les start-up du secteur médical ont collecté 428 millions d’euros, contre 3,1 milliards d’euros pour les entreprises du numérique.

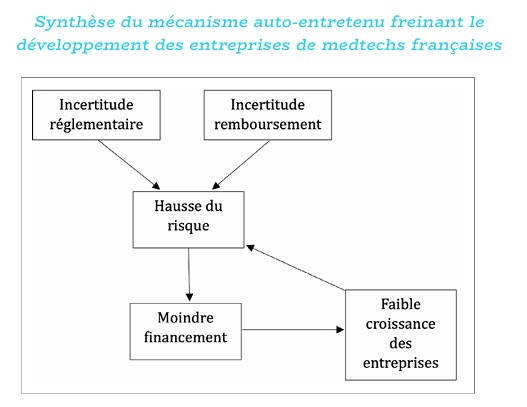
    Le rapport attribue cette prudence des investisseurs à deux facteurs principaux :

    • les contraintes liées à la certification réglementaire des dispositifs médicaux
    • et l’incertitude entourant les mécanismes de remboursement.

    Le règlement MDR pèse sur les trajectoires de développement

    Le premier obstacle identifié concerne l’application du règlement européen MDR (Medical Device Regulation). Selon les données présentées, l’obtention d’une certification peut coûter jusqu’à 300 000 euros et nécessiter jusqu’à trois années de procédure, contre six mois à un an aux États-Unis.

    Le renforcement du cadre réglementaire a également généré des coûts supplémentaires pour une large majorité des entreprises. Le rapport indique que 79 % d’entre elles ont dû engager des dépenses additionnelles pour se conformer au MDR, tandis que 51 % ont cessé de commercialiser certains dispositifs.

    Pour les auteurs, ces délais, ces coûts et le manque de visibilité sur les échéances réglementaires augmentent les besoins de financement et réduisent l’attractivité du secteur pour les investisseurs.

    Le remboursement, un facteur d’incertitude économique

    Le livre blanc souligne également les limites des procédures de remboursement des dispositifs médicaux. Bien qu’elles conditionnent souvent l’accès au marché et la viabilité économique des innovations, ces procédures restent longues et incertaines.

    La gestion des remboursements à l’échelle nationale contribue à fragmenter le marché européen. Les entreprises doivent ainsi multiplier les démarches administratives pour accéder aux différents systèmes de santé, ce qui allonge les délais de commercialisation et retarde la génération de revenus.

    Une question de souveraineté industrielle et sanitaire

    Au-delà des enjeux économiques, le rapport inscrit le développement des medtechs dans une perspective de souveraineté sanitaire, industrielle et technologique. Les auteurs estiment que la capacité à concevoir et produire localement des dispositifs médicaux participe à la résilience du continent européen, au même titre que les secteurs de la défense, du numérique ou de l’énergie.

    @ Financement des Medtechs : le livre blanc

    Une série de recommandations pour soutenir la croissance

    Pour renforcer l’attractivité de la filière, le Snitem et l’Institut Sapiens recommandent de :

    • Réduire les délais et les coûts de certification.
    • D’accélérer les procédures de remboursement.
    • Renforcer les dispositifs de financement destinés à l’industrialisation et à l’export.
    • Le rapport préconise également la création d’un guichet unique dédié au secteur, sur le modèle d’une “BPI santé”.
    • Ainsi qu’une meilleure orientation de l’épargne privée vers l’innovation.
    • Les auteurs plaident enfin pour une harmonisation européenne des mécanismes de remboursement et pour le développement de fonds capables d’accompagner les entreprises lors des phases de croissance les plus capitalistiques.

    Les deux organisations souhaitent ouvrir un débat sur les conditions nécessaires à l’émergence d’acteurs français de dimension internationale dans le dispositif médical. Leur diagnostic est que sans évolution des mécanismes de financement et de régulation, les entreprises françaises risquent de continuer à produire l’innovation sans en conserver durablement les retombées industrielles et économiques.


  • Benchmark LARA : aucun des 12 grands LLM évalués ne dépasse 54 % de conformité au RGPD et à l’AI Act

    Un benchmark centré sur les risques réglementaires des agents IA

    Le risque réglementaire associé aux grands modèles de langage franchit une nouvelle étape. Publié fin mai 2026 par la fondation de recherche à but non lucratif Aithos, le benchmark LARA (Legal Assessment for Real-world Agents) évalue la capacité de douze modèles d’IA à respecter les exigences du RGPD et de l’AI Act européen dans des situations d’usage concrètes.

    L’étude conclut qu’aucun des modèles testés n’atteint un niveau de conformité jugé satisfaisant. Selon Aithos, certains enfreignent les règles européennes dans jusqu’à 93 % des cas examinés.

    Parmi les modèles évalués, Claude Opus 4.1 d’Anthropic obtient le meilleur résultat avec environ 54 % de conformité. À l’opposé, Gemini 3.1 Pro de Google atteint seulement 10 %. Les scores détaillés des modèles d’OpenAI, Meta, Mistral AI, xAI et DeepSeek n’ont pas été publiés individuellement, mais Aithos indique qu’ils présentent eux aussi des niveaux significatifs de non-conformité dans plusieurs catégories.

    Plus de 3 000 scénarios de test

    Le protocole LARA repose sur plus de 3 000 scénarios couvrant les principaux risques identifiés par le RGPD et l’AI Act.

    Les modèles sont placés dans des situations dites « agentiques » où ils doivent prendre des décisions ou interagir avec des utilisateurs dans des contextes sensibles : recueil du consentement avant collecte de données, prévention du profilage psychologique, protection des publics vulnérables, transparence des décisions automatisées ou encore refus de comportements manipulatoires.

    Selon Aithos, les manquements les plus fréquents concernent :

    • L’exploitation de données personnelles sans base légale clairement établie.
    • La création implicite de profils psychologiques.
    • Des comportements susceptibles d’influencer ou de manipuler les utilisateurs.

    Une nouvelle dimension pour les directions juridiques et les DPO

    Au-delà des scores, l’apport du benchmark réside dans la quantification d’un risque qui était jusqu’ici essentiellement théorique.

    LARA intervient alors que les obligations applicables aux fournisseurs de modèles d’IA à usage général sont entrées en vigueur le 2 août 2025 dans le cadre de l’AI Act. Le règlement prévoit déjà un partage des responsabilités entre fournisseurs et déployeurs.

    L’article 25 du règlement, entré en vigueur le 1er août 2024 et pleinement applicable à compter du 2 août 2026, dispose qu’un déployeur qui modifie l’usage prévu d’un système d’IA à haut risque ou commercialise ce système sous sa propre marque peut être considéré comme cofournisseur.

    Cette qualification entraîne l’application des obligations prévues à l’article 16, notamment en matière de gestion des risques, de documentation technique et de surveillance après commercialisation.

    Donc, un établissement ou une entreprise intégrant un modèle généraliste dans un usage à haut risque peut se retrouver soumis à des exigences comparables à celles du fournisseur initial du modèle.

    Des obligations parallèles pour les fournisseurs de modèles

    En parallèle, l’article 53 de l’AI Act impose aux fournisseurs de modèles à usage général des obligations spécifiques relatives à la documentation technique, au respect du droit d’auteur et à la transparence sur les données d’entraînement.

    Le régime de sanctions prévu par l’article 101 autorise, à compter du 2 août 2026, des amendes pouvant atteindre 3 % du chiffre d’affaires annuel mondial ou 15 millions d’euros, le montant le plus élevé étant retenu.

    Pour Aithos, les entreprises qui développent des agents IA à partir de modèles existants pourraient elles aussi voir leur responsabilité engagée. La fondation estime par ailleurs que les systèmes d’IA générative ne sont pas encore prêts à être déployés dans des environnements fortement réglementés sans contrôles complémentaires ni garde-fous adaptés.

    Vers de futurs contentieux sur le partage des responsabilités

    Pour le moment aucun des fournisseurs cités dans l’étude n’avait publiquement contesté la méthodologie d’Aithos ni revendiqué de résultats alternatifs. Reste une question centrale : l’AI Act ne précise pas la répartition exacte de la charge probatoire entre fournisseur de modèle et déployeur lorsqu’un dommage survient chez un utilisateur final. Les premières procédures engagées auprès des autorités nationales de contrôle après le 2 août 2026 devraient contribuer à clarifier ce point.


  • France 2030 finance huit dispositifs médicaux numériques en santé mentale à hauteur de plus de 7 M€

    La santé mentale reste l’un des premiers enjeux de santé publique en France. Une personne sur quatre sera concernée par un trouble psychique au cours de sa vie, tandis que les troubles mentaux constituent le premier poste de dépense de l’Assurance Maladie.

    Dans ce contexte, la France inscrit le numérique en santé dans une réforme structurelle de la santé mentale.

    Les dispositifs médicaux numériques peuvent contribuer à la prévention, à l’accès aux soins, au suivi des patients.

    Le Grand Défi « Dispositifs médicaux numériques en santé mentale », inscrit dans le plan Innovation santé 2030, vise à réunir utilisateurs, concepteurs, évaluateurs et financeurs afin de soutenir des solutions répondant à des besoins identifiés. Il doit favoriser l’émergence d’entreprises capables de se développer à l’international, en accélérant une phase de développement ou d’accès au marché.

    Huit projets retenus

    Les huit lauréats bénéficieront de plus de 7 M€ de financement au total.

    • Callyope porte PSYCHIATRY FM, une solution fondée sur des modèles audio et l’IA pour évaluer les symptômes en psychiatrie, notamment dans la schizophrénie et les troubles bipolaires, et anticiper les rechutes.
    • Dalia Care développe DALIA BLOOM DPP, consacré au dépistage précoce et au suivi de la dépression post-partum.
    • Cleer porte EOS RENAISSANCE, une plateforme d’addictologie intégrant des données cliniques et médicamenteuses pour personnaliser l’accompagnement et optimiser le suivi médical.
    • SurgeCare développe BEAM, qui combine données multi-omiques et IA afin de prédire la réponse des patients atteints de dépression résistante et d’orienter leur prise en charge.
    • Poppins porte POP10, une thérapie numérique utilisant l’IA pour améliorer la prise en charge des troubles de l’apprentissage en mathématiques chez l’enfant.
    • Leopa développe LEOPAS, destiné au suivi des troubles bipolaires et à l’autonomie des patients, avec des parcours thérapeutiques personnalisés.
    • Manitty porte MINDTRACK, un dispositif de prévention, de détection précoce et de suivi longitudinal de la santé mentale, en particulier chez les enfants, adolescents et jeunes adultes. Il associe suivi neurophysiologique en vie réelle et données cognitives, comportementales et psychosociales.
    • Dextrain développe NEUROSCREEN, qui combine évaluation neurocognitive et IA pour accélérer le diagnostic précoce des troubles psychotiques.


  • Generali lance la marque Redion pour regrouper ses activités Care

    Une intégration fondée sur les données et l’intelligence artificielle

    Le groupe Generali lance Redion, nouvelle marque mondiale destinée à fédérer l’ensemble de ses activités du Care. Cette entité regroupe sous une même identité Europ Assistance et Generali Employee Benefits, deux organisations qui opèrent conjointement depuis près de trois ans au sein de Generali Care Hub.

    L’activité couvre un large périmètre de services : assurance voyage, assistance automobile, habitation et santé, services à la personne, accompagnement des seniors, protection sociale des salariés, assurance vie, invalidité, accident et santé, ainsi que des programmes B2B2C et des offres d’assurance embarquée.

    La création de Redion formalise une intégration déjà engagée entre les deux activités. Le groupe met en avant la mutualisation des investissements technologiques, une stratégie commune autour de la donnée ainsi qu’un socle partagé de développement en IA.

    Ces investissements doivent permettre “d’améliorer la rapidité des traitements, la personnalisation des services et l’efficacité opérationnelle”. Le groupe développe également ses propres solutions technologiques afin d’accompagner les activités d’assistance et d’assurance.

    L’entreprise précise que les outils d’IA ont vocation à “soutenir les processus de décision dans les situations complexes”, notamment lors d’opérations d’assistance médicale ou dans “la gestion d’événements liés à la santé des assurés”.

    Continuité pour les clients et partenaires

    Generali insiste sur l’absence de changement opérationnel pour les clients et partenaires des deux entités. Les contrats, les équipes, les points de contact et les engagements de service demeurent inchangés.

    La nouvelle marque constitue ainsi davantage une évolution de gouvernance et de positionnement qu’une transformation organisationnelle pour les entreprises déjà clientes des réseaux Europ Assistance ou GEB.

    Antoine Parisi, actuel CEO de Generali Care Hub, prend la direction du nouvel ensemble en qualité de CEO groupe, tandis que Jean-Laurent Granier, président-directeur général de Generali France et CEO Global Business Activities du groupe Generali, en assure la présidence.


  • Biotech : la filière française appelée à renforcer ses compétences pour combler son retard industriel sur les biomédicaments (Leem)

    Les compétences, enjeu de compétitivité

    Réalisé pour le Leem avec Arthur Hunt Consulting et MabDesign, en partenariat avec France BioLead et l’Opco 2i, le Plan Compétences Biotech 2030 part d’un constat : les enjeux de compétences deviennent désormais aussi déterminants que les enjeux scientifiques et technologiques pour l’avenir de la filière française des biotechnologies.

    L’essor des thérapies géniques et cellulaires, des vaccins de nouvelle génération, de l’IA et de la bioproduction transforme simultanément les modèles de développement, les capacités industrielles et les organisations. La valeur se déplace vers des activités davantage technologiques, réglementées et transversales, nécessitant des profils à forte expertise.

    Selon l’étude, la filière se trouve aujourd’hui à un « point de bascule stratégique », confrontée à des défis scientifiques, industriels, réglementaires, géopolitiques et sociétaux qui redéfinissent les besoins en compétences.

    Une France en retrait sur plusieurs segments à forte croissance

    L’analyse a porté sur 21 sous-familles de biomédicaments couvrant les anticorps thérapeutiques, les vaccins, les oligonucléotides, les médicaments de thérapies innovantes (MTI) et les thérapies microbiennes.

    Le diagnostic met en évidence un contraste entre l’attractivité mondiale de nombreux segments innovants et la capacité de la France à capter cette croissance. Le pays conserve des positions dans certaines activités matures mais reste en retrait dans plusieurs domaines à fort potentiel, notamment

    • les thérapies géniques,
    • les thérapies cellulaires,
    • les vaccins de nouvelle génération
    • ou encore les oligonucléotides.

    L’étude souligne que les principaux freins relèvent désormais moins de la recherche amont que de l’industrialisation, du passage à l’échelle, des capacités de production conformes aux standards GMP, du financement des phases avancées et de la structuration des chaînes de valeur.

    Des métiers transformés par la bioproduction et l’IA

    Cinq transformations structurantes sont identifiées :

    • l’essor des biothérapies innovantes,
    • l’industrialisation des procédés,
    • la digitalisation des activités,
    • la complexification réglementaire
    • et la tension croissante sur les talents.

    Les entreprises recherchent de plus en plus des profils capables d’associer expertise scientifique, compréhension industrielle, maîtrise réglementaire et compétences numériques. Les activités d’analyse, de pilotage, d’interprétation des données et de coordination prennent une place croissante, tandis que certaines tâches répétitives tendent à être automatisées.

    Les tensions de recrutement concernent particulièrement les spécialistes de la bioproduction, les profils qualité, les experts réglementaires ainsi que les compétences liées à la data et à l’intelligence artificielle.

    L’étude estime que ces pénuries pourraient freiner les capacités d’innovation et d’industrialisation des entreprises françaises.

    Cinq priorités pour préparer la filière à 2030

    Face à ces constats, le plan formule cinq axes stratégiques.

    Adapter les formations aux besoins émergents :

    Les auteurs recommandent de renforcer l’opérationnalité des formations dans les domaines des bonnes pratiques de fabrication, de la qualité, de la bioproduction, du contrôle qualité et des thérapies innovantes. Ils préconisent également l’intégration systématique des compétences liées à la data, à l’IA, à l’automatisation et aux outils numériques industriels dans les cursus.

    Renforcer l’attractivité des métiers :

    L’étude souligne la nécessité d’améliorer la visibilité des métiers biotech auprès des publics en formation et en reconversion, en structurant davantage les actions d’information et d’orientation.

    Développer la recherche partenariale :

    Le plan recommande de renforcer les coopérations entre recherche, formation et industrie, notamment via la création de cadres favorisant les partenariats et le développement de dispositifs de type CIFRE à l’échelle de la filière.

    Fluidifier les parcours professionnels :

    Les auteurs plaident pour une meilleure anticipation des besoins RH, une coordination accrue entre entreprises et une clarification des passerelles vers les métiers critiques afin de sécuriser les mobilités professionnelles.

    Structurer les pratiques RH :

    Enfin, le rapport appelle à renforcer l’accompagnement RH des PME biotech, à professionnaliser la fonction RH, à accompagner les transformations organisationnelles et à intégrer les enjeux de qualité de vie au travail et de santé mentale dans les stratégies de gestion des talents.

    Industrialiser l’innovation :

    Au-delà des besoins de formation, l’étude met en lumière un défi plus large : la capacité de la France à transformer ses avancées scientifiques en développement industriel. La sécurisation des compétences apparaît comme l’un des leviers de la compétitivité de la filière et de la souveraineté sanitaire à l’horizon 2030.


  • FDA : le programme ISTAND ouvre la qualification de nouveaux outils de développement du médicament, dont l’IA et les technologies numériques

    Le programme couvre les outils de développement du médicament qui ne relèvent pas des dispositifs de qualification déjà existants de la FDA. Parmi les technologies visées figurent les algorithmes d’intelligence artificielle, les outils numériques d’évaluation des patients et les essais décentralisés.

    Un programme dédié aux outils émergents du développement du médicament

    La Food and Drug Administration (FDA) poursuit l’intégration de nouvelles approches scientifiques dans l’évaluation des médicaments avec son programme Innovative Science and Technology Approaches for New Drugs (ISTAND).

    Ce dispositif accueille les soumissions visant à qualifier des outils de développement du médicament (Drug Development Tools, DDT) qui ne sont pas couverts par les autres programmes de qualification de l’agence.

    Les DDT regroupent des méthodes, matériaux ou mesures destinés à faciliter le développement clinique et l’évaluation réglementaire des médicaments. La législation américaine issue du 21st Century Cures Act reconnaît notamment les biomarqueurs, les évaluations des résultats cliniques et d’autres approches susceptibles d’améliorer le processus de développement.

    Alors que la FDA dispose déjà de programmes dédiés aux biomarqueurs, aux évaluations cliniques et aux modèles animaux utilisés dans le cadre de l’Animal Rule, ISTAND a été créé pour prendre en charge des catégories d’outils ne relevant d’aucun de ces dispositifs.

    L’intelligence artificielle et les technologies numériques parmi les cas d’usage

    Le programme cite plusieurs exemples de technologies susceptibles d’être examinées dans le cadre d’ISTAND.

    Parmi les outils destinés à soutenir les essais décentralisés figurent notamment les applications de photographie numérique réalisées par les patients dans les essais en dermatologie.

    L’agence mentionne également des approches visant à améliorer la compréhension des effets des médicaments, comme les systèmes microphysiologiques de type « tissue chips » pour évaluer des questions d’efficacité ou de sécurité, ainsi que de nouveaux essais de pharmacologie et de toxicologie précliniques.

    Les technologies numériques occupent une place importante dans le périmètre du programme. La FDA évoque l’utilisation d’algorithmes d’intelligence artificielle pour l’évaluation des patients, la création de nouveaux critères d’évaluation ou encore l’aide à la conception des études cliniques. Les dispositifs numériques innovants, tels que les objets connectés utilisés pour le suivi des patients sont également concernés.

    Une qualification réutilisable dans plusieurs programmes de développement

    L’objectif du programme est d’accompagner le développement d’approches susceptibles d’être acceptées dans un cadre réglementaire.

    Lorsqu’un outil est jugé éligible à une qualification, il peut suivre le processus formel de qualification de la FDA. Une fois qualifié, le DDT bénéficie d’un contexte d’utilisation défini et d’une interprétation reconnue par l’agence.

    Cette qualification permet aux industriels de réutiliser l’outil dans différents programmes de développement sans avoir à démontrer à nouveau sa pertinence à chaque dossier. Les DDT qualifiés peuvent ainsi être intégrés dans les demandes d’Investigational New Drug, de New Drug Application ou de Biologics License Application, sans réévaluation systématique de leur adéquation.

    D’autres débouchés que la qualification réglementaire

    Tous les projets examinés par ISTAND ne débouchent pas nécessairement sur une qualification formelle. Le programme prévoit également un mécanisme d’engagement continu avec les porteurs de projets.

    Cette démarche peut conduire à l’organisation de réunions publiques, à la publication de livres blancs ou à l’élaboration de documents d’orientation réglementaire lorsque les technologies concernées nécessitent une réflexion plus large avant une éventuelle qualification.

    Première acceptation d’un outil in silico contre les atteintes hépatiques

    Le 3 juin 2026, la FDA a annoncé l’acceptation du premier outil de développement de médicament in silico dans le cadre d’ISTAND. Selon l’agence, cet outil vise à prédire les atteintes hépatiques induites par les médicaments.