Actualité

  • La HAS veut objectiver l’apport de l’IA dans les décisions de remboursement

    Dans son rapport d’activité 2025, la Haute Autorité de santé inscrit le numérique et l’IA parmi les transformations auxquelles le système de santé doit s’adapter. Son projet stratégique 2025-2030 prévoit de renforcer les capacités d’anticipation de l’institution, tout en intégrant progressivement ces technologies dans ses missions d’évaluation, de recommandation et d’amélioration de la qualité.

    Le directeur général de la HAS, Jean Lessi, précise que l’IA est intégrée « de manière progressive et réfléchie » aux pratiques de l’institution, dans un cadre destiné à garantir la confiance et la maîtrise de ses usages. Cette démarche s’accompagne de la formation de l’ensemble des agents à l’IA, du déploiement des solutions jugées pertinentes pour les activités de la HAS et de la modernisation des systèmes d’information.

    L’IA générative fait l’objet d’un premier guide d’usage

    Parmi les productions publiées en 2025 figure le guide « Premières clefs d’usage de l’IA générative en santé », destiné aux professionnels des secteurs sanitaire, social et médico-social. Ce document propose un premier cadre d’utilisation des modèles génératifs afin d’encourager des usages sécurisés et compatibles avec les exigences de qualité des soins. La HAS présente ce guide comme une première étape.

    Les recommandations devront être intégrées aux outils numériques

    Au-delà de la publication de recommandations, la HAS souhaite améliorer leur appropriation en les intégrant directement dans les outils utilisés par les professionnels.

    Une mission « appropriation et impact », créée en juillet 2025 et rattachée à la direction générale, est chargée de renforcer la diffusion des productions de l’institution. Parmi ses priorités figurent l’intégration des recommandations dans :

    • Les systèmes d’aide à la décision médicale.
    • A la prescription et à la dispensation.
    • Ainsi que les échanges avec les entreprises du numérique pour améliorer leur référencement et leur intégration dans des agents conversationnels utilisant l’IA.

    Le numérique devient un objet d’évaluation

    La HAS adapte également ses méthodes d’évaluation aux technologies numériques.

    En 2025, la Commission nationale d’évaluation des dispositifs médicaux et des technologies de santé a publié ses premiers principes d’évaluation applicables aux dispositifs médicaux numériques utilisés dans le cadre de la télésurveillance, qu’il s’agisse du remboursement de droit commun ou des dispositifs dérogatoires. Ces principes doivent évoluer à mesure que de nouveaux dossiers seront évalués.

    Le rapport annonce aussi que la HAS développera en 2026 des cadres d’évaluation permettant de mesurer l’apport de l’intelligence artificielle dans les technologies de santé afin d’éclairer les décisions de remboursement.

    La télésanté intégrée aux parcours de soins

    Les travaux de la HAS portent également sur l’organisation des parcours de soins. Dans son guide consacré au diabète de type 2, l’institution précise la place de la téléconsultation, de la téléexpertise et de la télésurveillance. Ces modalités sont considérées comme complémentaires de la prise en charge présentielle.

    Une montée en compétence interne

    Enfin, le rapport fait également état d’une évolution de l’organisation interne de la HAS. La mission numérique en santé a vu son périmètre élargi au secteur social et médico-social à partir d’août 2025, tandis que l’ensemble des collaborateurs bénéficie d’une formation à l’intelligence artificielle.

  • Étude : une IA surpasse les dermatologues juniors mais reste derrière les experts pour le diagnostic des lésions cutanées

    Une évaluation en conditions proches de la pratique clinique

    Les performances de l’IA pour le diagnostic dermatologique sont souvent évaluées dans des environnements expérimentaux. La pratique quotidienne repose sur des informations plus larges que les seules images, telles que les caractéristiques démographiques, les facteurs de risque, les antécédents médicaux ou encore la présence de lésions rares et atypiques.

    Dans ce contexte, des équipes de chercheurs français, australiens et autrichiens ont comparé les performances de plusieurs modèles d’IA à celles d’une large cohorte de médecins dans un protocole reproduisant des situations cliniques réalistes.

    Plus de 1 100 cas analysés et 652 médecins évalués

    L’étude diagnostique multicentrique s’appuie sur une base de 1 117 cas issus d’images collectées rétrospectivement dans trois centres hospitaliers universitaires. Chaque dossier associait une description clinique, les données démographiques du patient, les facteurs de risque, les antécédents lésionnels, au moins une photographie clinique et une image dermoscopique polarisée.

    Les performances ont été comparées entre 652 médecins, dont l’expérience en dermoscopie variait de moins d’un an à plus de dix ans, et trois modèles d’IA : un réseau de neurones convolutif de première génération (ResNet50) et deux versions du modèle de fondation PanDerm, l’une unimodale et l’autre multimodale. Ce dernier a été préentraîné par apprentissage autosupervisé sur plus de deux millions d’images dermatologiques provenant de onze institutions cliniques.

    Les experts conservent la meilleure précision diagnostique

    L’ensemble des médecins obtient une précision diagnostique moyenne de 65,9 %, contre 56,7 % pour le réseau de neurones convolutif de première génération, qui est dépassé par tous les groupes de lecteurs.

    Le modèle de fondation unimodal atteint une précision moyenne de 72,2 %. Il surpasse les dermatologues ayant moins de trois ans d’expérience (68,2 %) et présente des performances comparables à celles des praticiens disposant de trois à dix ans d’expérience.

    En revanche, les dermatologues ayant plus de dix ans de pratique obtiennent la meilleure performance de l’étude, avec une précision moyenne de 74,2 %, devant l’ensemble des modèles d’IA évalués. Le modèle multimodal affiche, pour sa part, une précision de 66,3 % et ne dépasse que les médecins ayant moins d’un an d’expérience.

    Des écarts selon les types de lésions

    L’analyse par catégories diagnostiques montre que les médecins conservent un avantage sur plusieurs lésions malignes fréquentes, notamment le mélanome, le carcinome épidermoïde et la kératose actinique.

    Les dermatologues les moins expérimentés obtiennent globalement des résultats inférieurs au modèle multimodal pour les lésions bénignes (58,6 % contre 68,3 %). En revanche, ils peuvent conserver un avantage sur certaines lésions spécifiques. Pour le mélanome, par exemple, les médecins juniors atteignent une sensibilité de 78 %, contre 36,5 % pour le modèle multimodal et 51,6 % pour le modèle unimodal.

    Un rôle d’assistance plutôt que de substitution

    Les auteurs estiment que ces résultats illustrent à la fois les progrès et les limites actuelles de l’IA en dermatologie. Les modèles de fondation peuvent constituer un soutien pour les praticiens les moins expérimentés en améliorant leur démarche diagnostique.

    Ils envisagent également un rôle auprès des dermatologues expérimentés, notamment pour le triage des cas, la priorisation des patients et la réduction des erreurs diagnostiques liées à la fatigue. L’étude plaide ainsi en faveur d’une collaboration entre cliniciens et IA, plutôt que d’un remplacement de l’expertise humaine.

    Limits of Artificial Intelligence Models for Skin Cancer Diagnosis in Realistic Settings

  • AI Act : le Parlement européen reporte plusieurs obligations et la Commission publie ses outils de transparence

    Le Parlement valide le report de plusieurs échéances de l’AI Act

    Le Parlement européen a approuvé définitivement les modifications de l’AI Act intégrées au paquet législatif « digital omnibus », par 423 voix contre 57, avec 174 abstentions.

    La principale évolution concerne le calendrier d’application des obligations applicables aux systèmes d’IA à haut risque.

    • Pour les systèmes autonomes, celles-ci entreront en vigueur le 2 décembre 2027.
    • Pour les systèmes intégrés comme composants de sécurité relevant d’une législation sectorielle européenne, l’échéance est repoussée au 2 août 2028.
    • Les obligations de marquage des contenus générés par l’IA sont également différées jusqu’au 2 décembre 2026 pour les systèmes mis sur le marché avant le 2 août 2026.

    Le paquet comprend aussi plusieurs mesures de simplification, notamment une clarification de la définition des « composants de sécurité », un assouplissement des règles relatives au traitement de données pour détecter les biais, ainsi qu’un élargissement de certaines exemptions aux petites entreprises de taille intermédiaire.

    Des icônes pour identifier les contenus générés par l’IA

    En parallèle, la Commission européenne met à disposition un ensemble d’icônes destinées aux créateurs, éditeurs et utilisateurs de systèmes d’IA générative afin de signaler les contenus générés ou manipulés par l’IA.

    Ces ressources, gratuites et facultatives, s’inscrivent dans la deuxième partie du Code de bonnes pratiques consacré au marquage et à l’étiquetage des contenus générés par l’IA. Elles visent à faciliter l’identification des contenus artificiels et à limiter les risques de désinformation.

    Elles accompagnent l’application de l’article 50(4) de l’AI Act, qui impose notamment de signaler les deepfakes et certains contenus textuels portant sur des sujets d’intérêt public. Plusieurs exceptions demeurent prévues, notamment pour les œuvres manifestement artistiques ou satiriques, certains usages autorisés par la loi ou les contenus faisant l’objet d’un contrôle éditorial humain.

    La Commission rappelle toutefois que l’utilisation de ces icônes reste volontaire et ne constitue pas, à elle seule, une preuve de conformité réglementaire.

    Une FAQ pour accompagner le Code de transparence

    La Commission a également publié deux séries de questions-réponses consacrées au Code de bonnes pratiques sur la transparence des contenus générés par l’IA, présenté en juin 2026.

    • Le premier document précise le statut du Code, son processus d’élaboration, les modalités d’adhésion ainsi que son articulation avec les futures lignes directrices relatives à l’article 50 de l’AI Act.
    • Le second détaille les modalités pratiques de signature : critères d’éligibilité, procédure d’adhésion, échéances, possibilité d’adhérer après le 22 juillet 2026, conséquences d’une non-signature, participation partielle ou retrait du dispositif.

    Le débat se poursuit sur la gouvernance de l’IA

    Des chercheurs de CDT Europe rappellent que le RGPD demeure un levier important pour obtenir réparation en cas de préjudice lié à l’IA, notamment lorsque des données personnelles sont traitées. Ils soulignent que certaines protections prévues par le règlement, comme l’encadrement des décisions entièrement automatisées, présentent un champ d’application plus large que celui de l’AI Act.


  • US : Evernorth investit 100 M$ dans l’IA pour réduire les délais de la pharmacie spécialisée d’ici 2028

    Une IA appliquée aux processus de la pharmacie spécialisée

    La filiale santé de Cigna, Evernorth, investira 100 millions de dollars d’ici 2028 dans Pharmacy Forward, un programme développé avec Accredo Specialty Pharmacy afin d’intégrer l’IA aux activités de pharmacie spécialisée.

    Le dispositif vise les traitements destinés aux patients atteints de maladies chroniques, rares ou de cancers, pour lesquels les démarches administratives et logistiques retardent fréquemment l’accès aux médicaments. Selon Evernorth, l’investissement devrait générer 400 millions de dollars de valeur d’ici 2028. Cette estimation correspond à une projection de l’entreprise.

    L’IA est appliquée à quatre volets : les soins cliniques, la réception et le traitement des ordonnances, les tâches administratives et la délivrance des médicaments.

    Réduire les délais administratifs

    Le premier chantier concerne les autorisations préalables, exigées par les assureurs avant la prise en charge de certains traitements.

    L’IA doit contribuer à compléter les dossiers, identifier plus rapidement l’éligibilité aux dispositifs d’aide financière et vérifier la conformité des prescriptions avant leur traitement. Evernorth annonce viser une réduction de moitié du délai entre la réception de l’ordonnance par Accredo et la délivrance du médicament.

    Le programme cible également la documentation clinique. L’entreprise estime pouvoir diminuer jusqu’à 50 % le temps consacré aux tâches documentaires afin de permettre aux équipes de consacrer davantage de temps au suivi des patients.

    Sur le plan logistique, Evernorth prévoit que 90 % des patients puissent être desservis par une livraison terrestre en un jour ou le jour même. L’entreprise affiche également deux autres objectifs :

    • Maintenir un niveau d’observance thérapeutique supérieur au standard du secteur, fixé à 80 %.
    • Et augmenter de 25 % l’utilisation des parcours numériques proposés aux patients.

    Le programme entend également fluidifier les échanges avec les patients. Des outils d’IA sont utilisés pour les contacter plus tôt dans leur parcours de soins et personnaliser leur accompagnement. Accredo a notamment déployé un système de planification assistée par IA afin d’effectuer les prises de contact aux horaires privilégiés par les patients.

    Evernorth présente Pharmacy Forward comme un dispositif d’optimisation administrative et logistique, et non comme un système d’aide à la décision médicale. L’entreprise indique que les processus resteront supervisés par les équipes cliniques.

    Les gains recherchés concernent moins les actes médicaux que les processus administratifs associés aux traitements : validation des prises en charge, production documentaire et organisation logistique.

    Des résultats attendus d’ici 2028

    À ce stade, l’ensemble des indicateurs avancés (réduction des délais, diminution du temps de documentation ou création de valeur de 400 millions de dollars) correspond à des objectifs fixés par Evernorth.

    Le déploiement débute au sein d’Accredo Specialty Pharmacy avant une montée en charge progressive jusqu’en 2028. Les résultats opérationnels permettront d’évaluer si cette stratégie produit les effets annoncés. Pour les acteurs européens de la santé numérique, cette initiative illustre l’orientation croissante des investissements en IA vers l’automatisation des processus administratifs plutôt que vers les fonctions directement cliniques.


  • Régions : un budget santé porté à 573 M€ et quatre scénarios pour faire évoluer la gouvernance

    Une « fracture sanitaire territoriale »

    Les données de la Direction de la recherche, des études, de l’évaluation et des statistiques (DREES) et de l’Institut de recherche et de documentation en économie de la santé (IRDES) décrivent une baisse continue de la densité médicale dans de nombreux territoires, des délais de rendez-vous en hausse et un renoncement aux soins pour raisons financières, géographiques ou de délais, en particulier dans les zones sous-denses.

    Les indicateurs d’espérance de vie et de mortalité prématurée révèlent des écarts persistants entre le Nord, le Nord-Est, l’Ouest et des territoires hexagonaux plus favorisés, sur fond de vieillissement structurel hétérogène de la population.

    Les territoires ultramarins cumulent des contraintes liées à l’insularité, l’éloignement, la dispersion de l’habitat, des tensions démographiques sur les professionnels, une insuffisance d’offre spécialisée et une forte prévalence de pathologies chroniques. Les collectivités régionales ultramarines portent une demande explicite d’adaptation normative et de différenciation territoriale, en cohérence avec leurs spécificités institutionnelles et géographiques.

    Cette situation s’inscrit dans une perception sociale très nette : 74% des Français placent la santé comme le service public à améliorer en priorité, et 73% déclarent avoir renoncé à au moins un acte de soin au cours des cinq dernières années.

    L’étude commandée par Régions de France conclut à une fracture sanitaire territoriale qui ne peut être corrigée uniquement par des instruments nationaux standardisés et plaide pour une territorialisation plus fine de la planification, de l’investissement et des politiques d’attractivité.

    Un budget santé régional triplé et six axes d’intervention

    Historiquement compétentes en formations sanitaires et sociales depuis 2004, les Régions interviennent aussi en santé via l’aménagement du territoire, la planification stratégique, la transition écologique, la recherche et l’innovation. La loi 3DS leur permet désormais d’agir plus directement sur l’accès aux soins de premier recours.

    En dix ans, leur budget santé est passé de 2,40 € par habitant en 2015 à 8,24 € en 2025, soit 573 millions d’euros consacrés à la santé et 1,6 milliard d’euros aux formations sanitaires et sociales. Cette montée en puissance s’organise autour de six axes : formations sanitaires et sociales ; accès aux soins et exercice coordonné ; prévention et promotion de la santé ; « Une seule santé » et santé environnementale ; numérique en santé (télémédecine, télésanté) ; innovation, recherche et filières économiques santé.

    Carole Delga, présidente de Régions de France et de la Région Occitanie, et Jérôme Durain, président de la Commission Santé, Formations sanitaires et sociales de Régions de France et de la Région Bourgogne‑Franche‑Comté, insistent sur le caractère prioritaire de la santé pour les Français et sur la progression des investissements régionaux malgré la réduction des recettes et l’absence de respect de certains engagements financiers de l’État, notamment autour du Ségur de la santé.

    Les présidents mettent en avant la capacité stratégique d’aménagement du territoire et d’innovation des Régions pour agir sur l’accès aux soins, la prévention, les déterminants de santé et les risques liés au dérèglement climatique.

    Accès aux soins, prévention et formation : des initiatives territoriales ciblées

    Toutes les Régions contribuent au renforcement de l’offre de soins de premier recours dans les territoires sous-dotés en soutenant maisons de santé pluriprofessionnelles et centres de santé via la contractualisation avec les établissements public de coopération intercommunale, l’ingénierie ou le co‑financement d’investissements. La Région Île‑de‑France a lancé en 2026 un dispositif de sécurisation des cabinets médicaux ; les Régions Centre‑Val de Loire, Occitanie et Auvergne‑Rhône‑Alpes ont créé des groupements d’intérêt public pour salarier des médecins généralistes dans plus de 50 centres de santé, soit 160 praticiens.

    Sur le volet financier des ménages, Île‑de‑France Mutuelle Santé et Ma mutuelle Région Auvergne‑Rhône‑Alpes sont ouvertes à tous sans conditions de revenus, avec une tarification négociée avec des mutuelles partenaires. La Région Sud déploie un Pass Santé Jeunes pour faciliter l’accès des jeunes à des consultations médicales, analyses biologiques, contraception, vaccination et soins psychologiques, tandis que la Région Normandie participe au projet Interreg Harmony sur la santé mentale des jeunes en Europe.

    Dans les outre‑mer, la Collectivité Territoriale de Guyane soutient le centre de santé sexuelle de Saint‑Laurent du Maroni, dédié contraception, dépistage des IST, prévention et accompagnement en parentalité et lutte contre les violences. La Collectivité Territoriale de Martinique finance un dispositif de prise en charge de l’endométriose combinant formation des sages‑femmes PMI, actions en milieu scolaire et ateliers diététiques, ciblant notamment les jeunes.

    La formation est également utilisée comme levier d’attractivité médicale : le Département‑Région de Mayotte a créé un deuxième IFSI pour augmenter le nombre de soignants formés, la Région Occitanie finance des postes de chefs de clinique territoriaux pour soutenir l’installation dans d’autres hôpitaux locaux et la recherche clinique, et la Région Pays‑de‑la‑Loire contribue au dispositif « Territoires Universitaires de Santé » en finançant des postes d’encadrement et de formation des étudiants dans plusieurs centres hospitaliers.

    One Health et souveraineté sanitaire : vers des stratégies intégrées

    L’étude rappelle que 80% de la bonne santé d’une population relèvent des conditions de vie et de travail, contre 20% des caractéristiques biologiques et des soins reçus, ce qui justifie une approche « One Health » reliant santé humaine, animale et environnementale. Les Régions disposent déjà de compétences sur des déterminants environnementaux majeurs – aménagement, qualité de l’air, de l’eau et des sols, agriculture, alimentation, mobilités, transition écologique, sport, éducation – et copilotent les Plans régionaux santé environnement (PRSE) via des outils comme les Schémas régionaux d’aménagement, de développement durable et d’égalité des territoires (SRADDET).

    Plusieurs exemples illustrent cette intégration : la Région Hauts‑de‑France conduit une politique « Santé à 360° » visant à infuser la santé dans l’ensemble de ses domaines d’intervention ; la Région Nouvelle‑Aquitaine inscrit l’approche « Une seule santé » dans toutes ses politiques pour répondre aux défis de maladies chroniques, émergence infectieuse, déprise médicale, vieillissement et souveraineté sanitaire. La Bretagne intègre des objectifs explicites de santé dans son (SRADDET), en ciblant accès aux soins, prévention et santé environnementale, la Région Grand Est déploie un Plan Vélo pour la mobilité cyclable et la lutte contre la pollution, et la Région Réunion propose une restauration scolaire à 1 € pour les lycéens, articulant prévention, précarité et production locale.

    Les investissements régionaux s’appuient sur les fonds européens : le FEDER pour les infrastructures de santé, équipements médicaux et recherche, le FSE+ pour les projets de formation, montée en compétence et accès aux soins des publics fragiles, et le FEADER – via LEADER – pour le maintien de l’offre de soins et l’installation de professionnels dans les territoires ruraux. Les Régions demandent à être autorités de gestion pleines et entières de tout ou partie de ces fonds pour le budget européen 2028‑2034, avec un niveau de financement jugé à la hauteur des attentes citoyennes.

    Quatre scénarios de gouvernance et une territorialisation « sécurisée »

    Les travaux conduits par Edater et Hippocrate Développement pour Régions de France identifient quatre trajectoires possibles d’évolution du rôle des Régions en santé, présentées comme des paliers et non comme des revendications.

    • Le scénario 1 (« Optimisation du cadre actuel ») vise à mieux coordonner sans transformer, en renforçant l’action des Régions et leur coopération avec les ARS sans modifier les équilibres institutionnels.
    • Le scénario 2 (« Intégration des politiques publiques ») propose une approche « santé dans toutes les politiques », où la santé structure l’action régionale, avec un pilotage renforcé de la santé environnementale et un rôle de cheffe de file opérationnelle sur les Plans Régionaux Santé Environnement (PRSE) . Le scénario 3 (« Co‑pilotage territorial renforcé ») partage la gouvernance de la santé avec un co‑pilotage État‑ARS sur des objets prioritaires ciblés, accès aux soins, attractivité médicale, prévention, et une participation régionale à la définition des priorités des PRS.
    • Le scénario 4 (« Région cheffe de file territorialisée ») place la Région comme acteur central du pilotage territorial de la santé, dans une logique One Health intégrée et avec une capacité d’intervention directe sur l’organisation de l’offre de soins, reconnue par la loi. Toute évolution est toutefois conditionnée à cinq exigences : garantir l’équité territoriale, éviter la fragmentation institutionnelle, sécuriser les transferts financiers, maintenir une vision systémique de la santé et renforcer la démocratie sanitaire.

    Un benchmark international mené sur sept pays (Allemagne, Espagne, Canada, Suède, Finlande, Italie, Royaume‑Uni) conclut que la décentralisation n’est jamais totale et que l’État conserve un rôle déterminant de régulation, de financement et de garant de l’équité. La décentralisation produit des effets positifs lorsqu’elle est structurée (adaptation des politiques aux besoins locaux, innovation organisationnelle, réactivité, articulation avec les déterminants de santé) mais comporte des risques de complexification et d’inégalités territoriales, d’où la nécessité d’un cadre national stabilisé, de compensations financières robustes, de capacités administratives fortes, de SI partagés et d’une gouvernance lisible.

    L’étude plaide en conclusion pour une « territorialisation sécurisée » : plus de capacité territoriale dans un cadre national garant de l’équité, où les Régions deviennent des stratèges territoriaux reconnus sans fragiliser la cohésion du système. Elle repose sur une méthodologie combinant à la fois enquête auprès des 18 Régions, études de cas approfondies (Bourgogne‑Franche‑Comté, Guyane, Hauts‑de‑France, Île‑de‑France, Occitanie, La Réunion), plus de 70 auditions d’acteurs de terrain et un benchmark international.



  • Le Conseil d’État suspend la restriction du remboursement de VisioCyt Bladder dans le cadre du RIHN 2.0

    Par une ordonnance rendue le 17 juin 2026, le juge des référés du Conseil d’État a suspendu une partie de la décision ministérielle du 19 mars 2026 relative à la prise en charge de VisioCyt Bladder dans le cadre du RIHN 2.0.

    La suspension concerne uniquement la disposition réservant le remboursement du test aux 2 000 patients inclus dans une étude clinique.

    Le Conseil d’État considère qu’il existe un doute sérieux sur la légalité de cette restriction, dans l’attente d’un examen de l’affaire sur le fond. En revanche, il rejette les autres demandes de VitaDX, notamment celles portant sur la valorisation financière du test, maintenue à 253 euros TTC, ainsi que les demandes d’injonction adressées à l’État.

    Un accès élargi dans les centres déjà inscrits

    Cette décision permet désormais la prise en charge de VisioCyt Bladder pour l’ensemble des patients suivis pour un cancer de la vessie au sein des 82 établissements figurant sur la liste arrêtée par les pouvoirs publics, sans limitation aux seuls patients inclus dans le registre clinique.

    Selon VitaDX, une trentaine de centres supplémentaires sont en attente d’inscription par la Direction générale de la santé.

    Le test, fondé sur l’analyse d’images et l’intelligence artificielle, est destiné à la surveillance des récidives des tumeurs de la vessie. L’entreprise souligne qu’il bénéficie du marquage CE, un élément auquel le juge fait référence pour considérer que la limitation aux seuls patients inclus dans l’étude n’est pas prévue par les textes applicables.

    Une décision qui précise le fonctionnement du RIHN 2.0

    Dans son ordonnance, le Conseil d’État rappelle que le dispositif de prise en charge des actes innovants impose la réalisation d’un recueil de données cliniques ou médico-économiques. En revanche, il relève qu’aucune disposition législative ou réglementaire n’impose de limiter l’accès au remboursement aux seuls patients participant à cette étude lorsque le dispositif médical dispose déjà d’un marquage CE.

    Le juge estime ainsi que la restriction à une cohorte fermée de 2 000 patients est susceptible d’être contraire au cadre juridique du RIHN 2.0, tout en laissant subsister les autres conditions de prise en charge fixées par la décision ministérielle.

    Le registre clinique se poursuit

    VitaDX indique poursuivre le registre TVNIM-AFU avec l’Association française d’urologie (AFU), afin de produire les données en vie réelle nécessaires à l’évaluation du test. L’entreprise prévoit notamment une analyse intermédiaire portant sur les 500 premiers patients inclus, avec l’objectif d’obtenir, à terme, une inscription de VisioCyt Bladder dans le droit commun du remboursement.

    L’affaire n’est toutefois pas définitivement tranchée. L’ordonnance du 17 juin constitue une mesure provisoire : le Conseil d’État doit encore se prononcer sur le recours au fond portant sur la légalité de la décision ministérielle.


  • Baromètre de la connaissance des données de santé : les Français mieux informés, mais encore en attente de garanties

    Une sensibilisation en hausse, mais des connaissances encore incomplètes

    Réalisée auprès de plus de 2 000 Français par la Plateforme des données de santé, France Assos Santé, la Commission nationale de l’informatique et des libertés, la Délégation au numérique en santé et PariSanté Campus, cette troisième édition montre que les notions générales progressent, sans pour autant se traduire par une véritable appropriation des sujets.

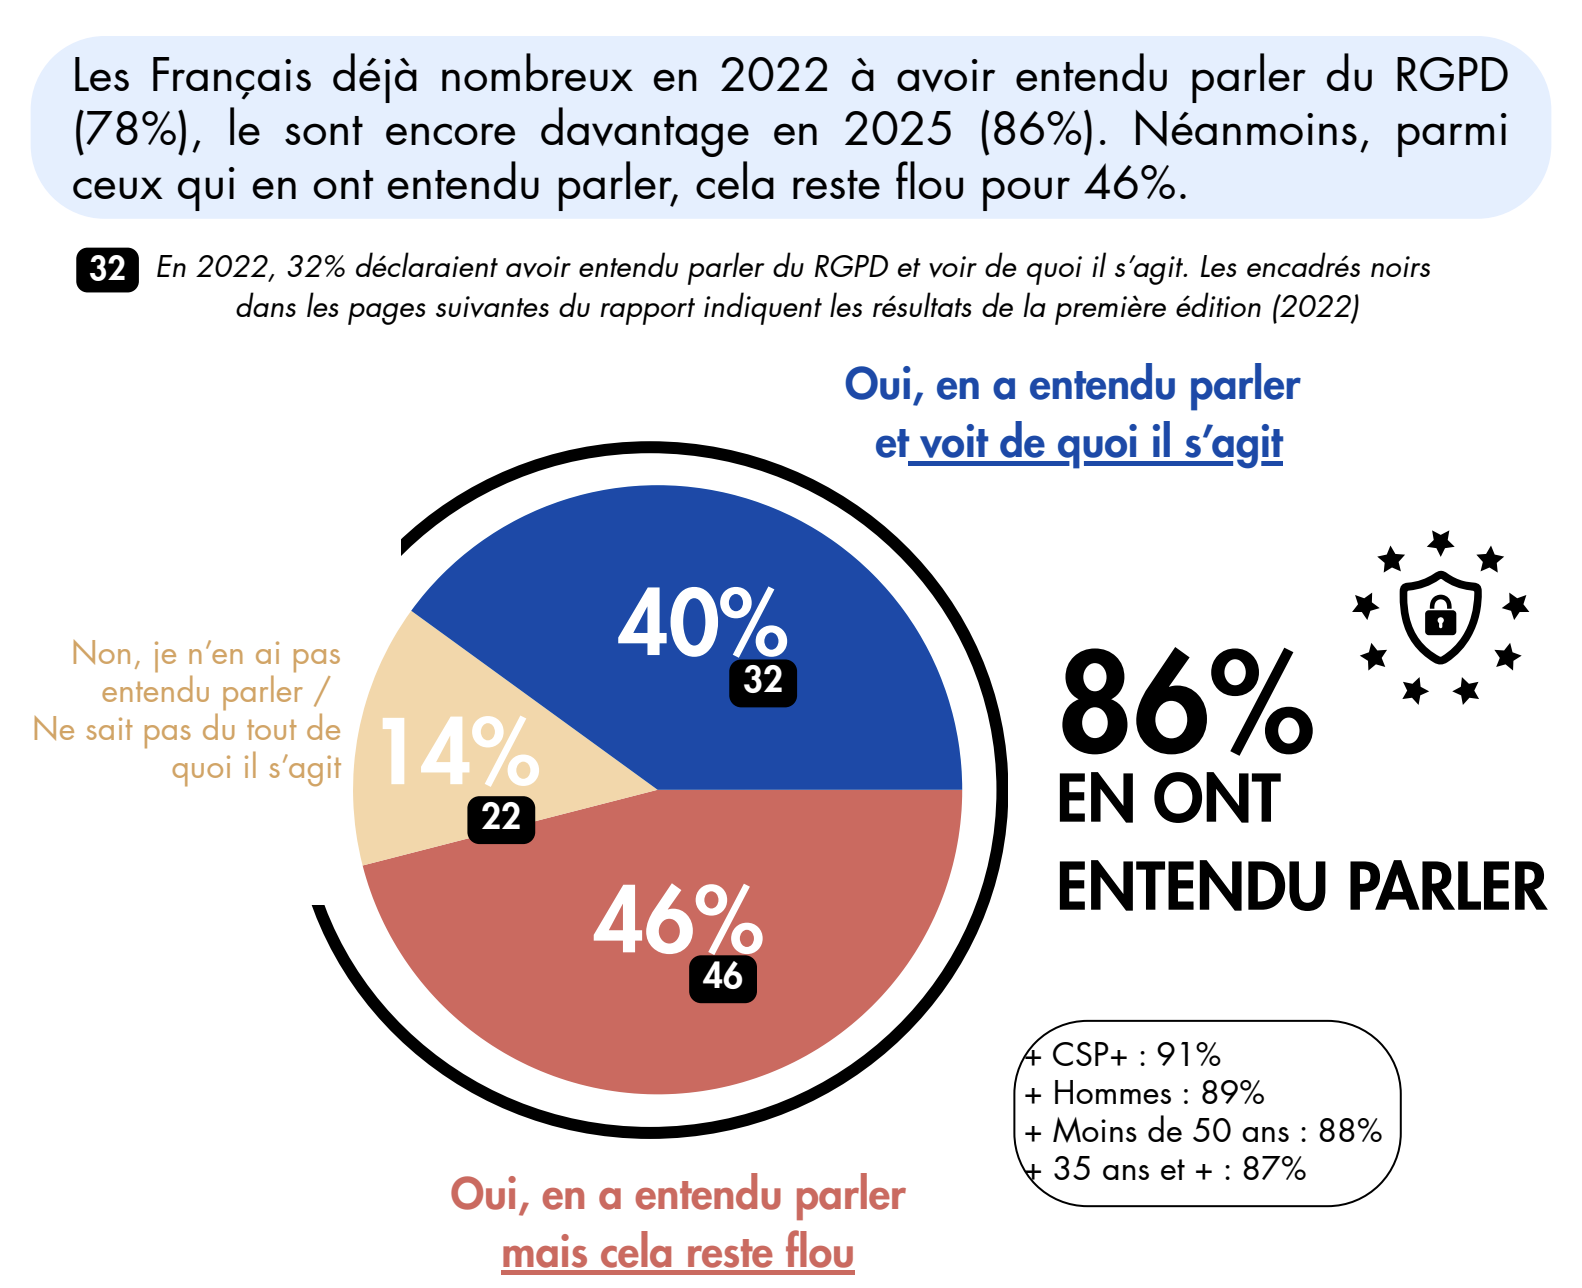
    Ainsi, 86 % des Français déclarent avoir déjà entendu parler du RGPD, contre 78 % lors de la première édition. 82 % savent que les données de santé bénéficient d’un niveau de protection renforcé et 53 % estiment connaître leurs droits, même si cette connaissance reste souvent approximative.

    86% des Français ont entendu parler du RGPD
    86% des Français ont entendu parler du RGPD

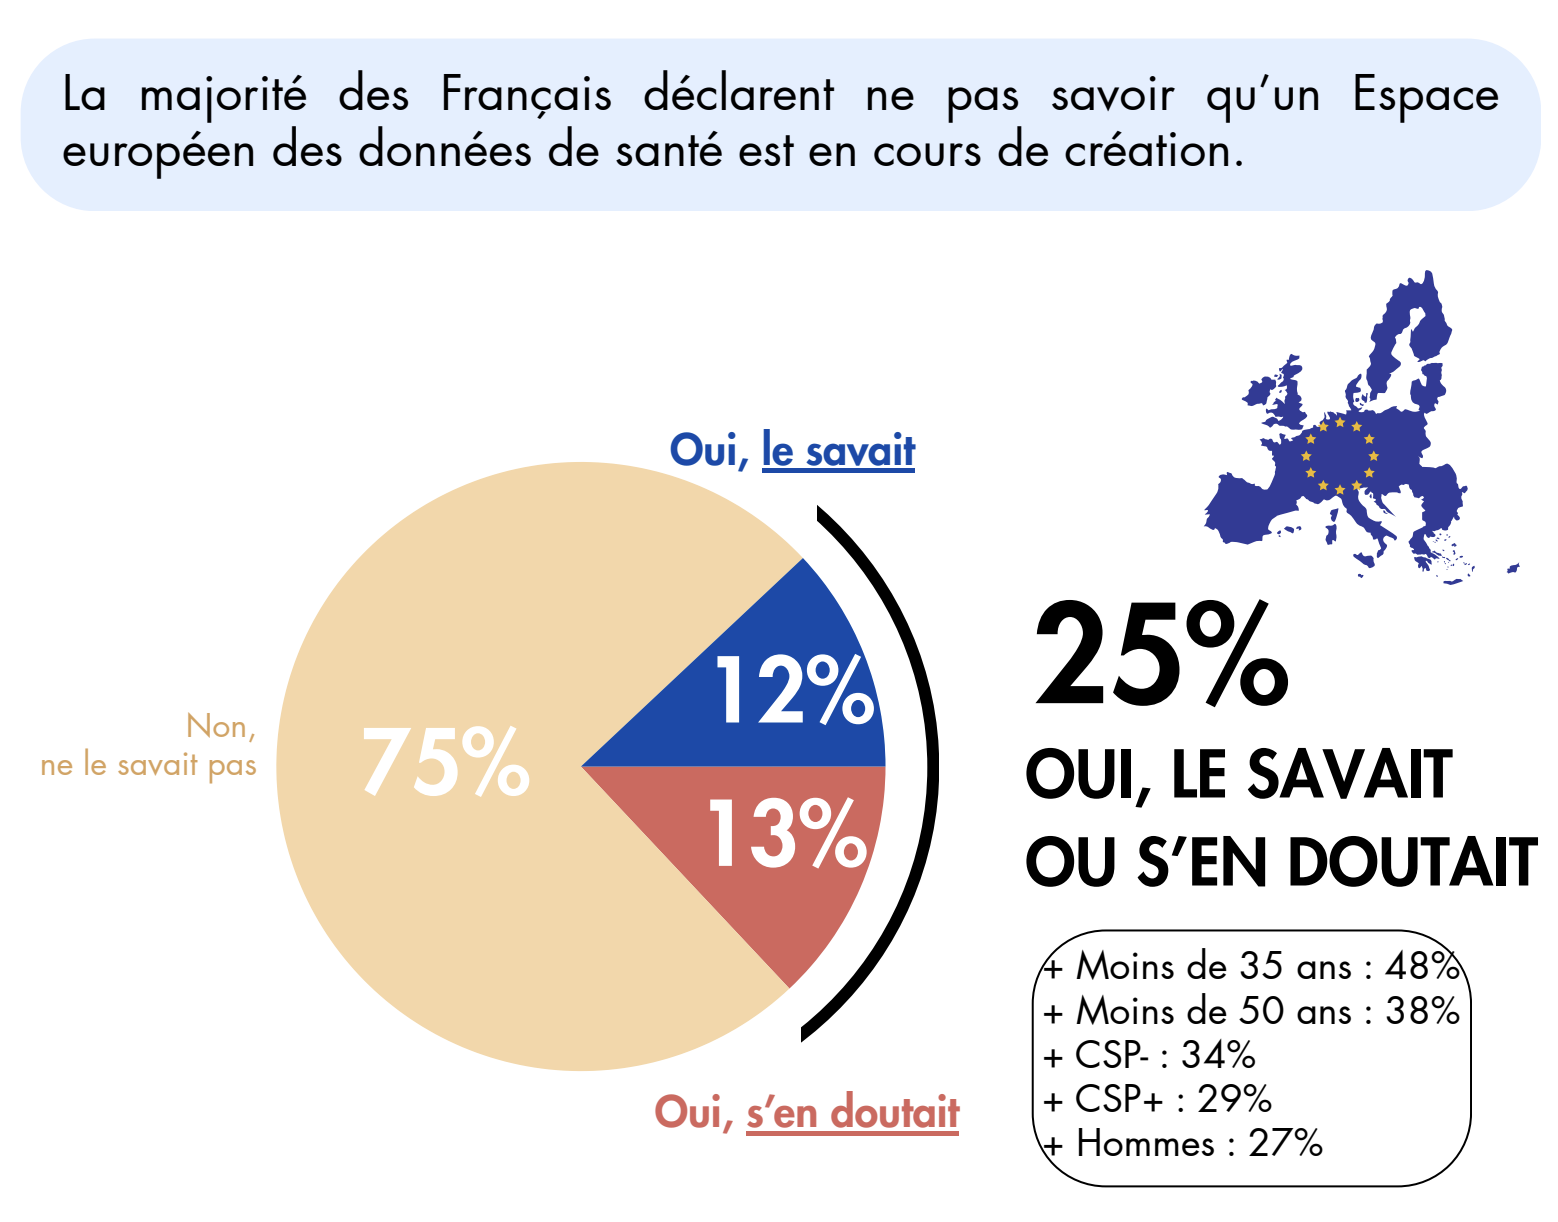
    En revanche, dès que les questions deviennent plus techniques, les résultats se dégradent. Seuls 28 % disent comprendre ce que sont des données anonymisées et 23 % les données pseudonymisées, pourtant au cœur des projets de recherche en santé. Plus marquant encore, 75 % ignorent qu’un Espace européen des données de santé (EHDS) est actuellement en cours de déploiement.

    Seuls 25% des Français connaissent l'existence d'un EHDS
    Seuls 25% des Français connaissent l’existence d’un EHDS

    Une forte demande d’information sur l’usage des données :

    Le principal enseignement du baromètre ne porte finalement pas sur le niveau de connaissance, mais sur les attentes exprimées par les citoyens.

    67 % des Français estiment ne pas être suffisamment informés sur les projets de recherche utilisant les données de santé, même si ce chiffre recule par rapport à 2022 (77 %). Dans le même temps, 58 % souhaitent obtenir davantage d’informations sur l’utilisation de leurs données, une proportion en hausse continue depuis la première édition (48 % en 2022).

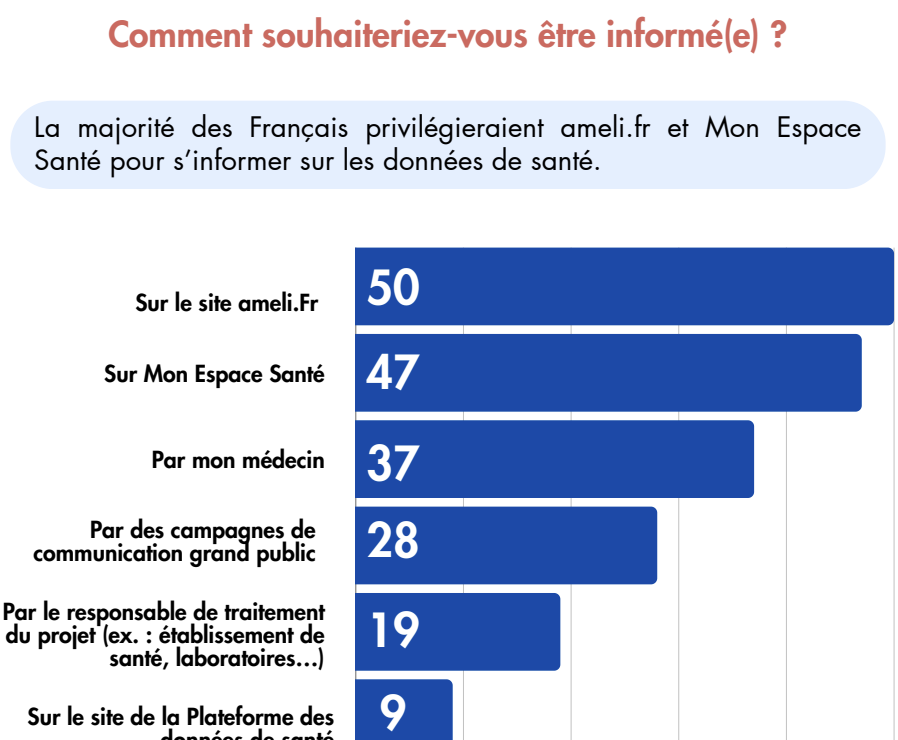
    Interrogés sur les canaux privilégiés, les Français citent en priorité ameli.fr (50 %), Mon espace santé (47 %) puis leur médecin (37 %), confirmant que la confiance repose avant tout sur les acteurs institutionnels et les professionnels de santé.

    Les Français préfèrent être informés sur améli
    Les Français préfèrent être informés sur améli

    Un enjeu stratégique à l’heure de l’EHDS

    Au-delà des chiffres, ce baromètre intervient à un moment charnière. Alors que l’EHDS doit progressivement harmoniser les règles d’accès et de partage des données de santé en Europe, l’adhésion des citoyens apparaît comme une condition essentielle de sa réussite.

    Le rapport souligne ainsi que les efforts doivent désormais porter moins sur la réglementation – déjà largement méconnue – que sur la pédagogie, la transparence et le dialogue avec les citoyens. Les partenaires du baromètre mettent notamment en avant le développement d’actions coordonnées d’information, comme l’Académie citoyenne des données de santé ou de nouveaux espaces de dialogue destinés à mieux expliquer les usages de ces données dans la recherche.

    Le message est clair : à mesure que les données deviennent un levier majeur pour la recherche, l’intelligence artificielle et l’innovation médicale, la confiance des citoyens reposera autant sur la qualité de l’information que sur la robustesse des dispositifs de protection.

  • Étude : des résultats contrastés de l’IA en soins primaires

    C’est l’un des premiers essais contrôlés randomisés à évaluer si une IA générative peut améliorer les résultats cliniques des patients. Elle montre une amélioration de plusieurs indicateurs de qualité des soins, mais pas des échecs thérapeutiques. Ces travaux* ont été publiés le 25 juin 2026 dans Nature Medicine.

    Les assistants médicaux fondés sur l’IA générative promettent d’aider les médecins dans leurs décisions. Mais leur efficacité en conditions réelles de soins reste peu documentée. Jusqu’à présent, la plupart des études évaluaient leurs performances sur des cas cliniques simulés ou mesuraient leur effet sur les décisions des médecins, plutôt que sur les résultats cliniques des patients.

    Un des 1ers essais randomisés en conditions réelles

    Pour combler cette lacune, une équipe de chercheurs a conduit un essai randomisé dans lequel un assistant clinique d’IA générative a été intégré au dossier médical électronique de médecins de soins primaires au Kenya. L’objectif était d’évaluer son impact sur les résultats cliniques des patients, mais aussi sur la qualité des soins, la sécurité des prises en charge et les prescriptions. « C’est l’une des premières études à poser de manière rigoureuse la question la plus difficile concernant l’IA en santé : améliore-t-elle réellement les résultats des patients ? », résume le Pr Bilal Mateen, professeur honoraire de machine learning appliqué à la santé à l’University of Birmingham.

    Concrètement, il s’agit d’un essai contrôlé randomisé mené entre juin 2023 et juillet 2024 dans 16 centres de soins primaires du réseau Penda Health, au Kenya. Au total, 103 cliniciens ont pris en charge 9 657 patients. Les cliniciens ont été répartis aléatoirement en deux groupes. L’un utilisait un assistant clinique d’IA générative intégré au dossier médical électronique, l’autre poursuivait sa pratique habituelle. Les professionnels restaient libres d’accepter ou non les recommandations formulées par l’outil. Le critère principal de jugement était la survenue d’un échec thérapeutique dans les 14 jours suivant la consultation.

    L’étude a été publiée le 25 juin 2026 dans Nature Medicine

    Résultats : l’IA ne modifie pas le devenir des patients

    • 2,2 % vs 2,0 % : aucune différence du taux d’échec thérapeutique à 14 jours entre les groupes IA et contrôle.
    • Amélioration significative de la qualité des diagnostics, de la documentation clinique et des plans thérapeutiques dans le groupe utilisant l’IA.
    • 0,15 $ par patient : les cliniciens utilisant l’IA ont prescrit des antibiotiques moins coûteux, sans modifier la fréquence ni la pertinence des prescriptions.
    • 4/5 : score médian de satisfaction des patients dans les deux groupes, sans différence entre les bras de l’étude.
    • 33 événements indésirables graves (27 hospitalisations et 6 décès), sans lien attribué à l’assistant d’IA et sans signal de sécurité identifié.

    Les auteurs jugent ces résultats « à la fois rassurants et de nature à tempérer les attentes ». L’assistant d’IA apparaît sûr et améliore clairement plusieurs aspects de la prise en charge, notamment la qualité de la documentation clinique, des diagnostics et des plans thérapeutiques. En revanche, traduire ces progrès en bénéfices mesurables pour les patients s’avère beaucoup plus difficile en conditions réelles de soins primaires. Ils rappellent que dans ce contexte, de nombreux patients consultent pour des affections fréquentes qui guérissent souvent spontanément. Par conséquent, même une amélioration du raisonnement clinique peut n’avoir qu’un impact limité et être difficile à mesurer.

    Un potentiel bénéfice économique grâce à l’IA

    Selon le Pr Bilal Mateen, « des essais rigoureux comme celui-ci sont essentiels pour établir l’impact réel de l’IA en pratique. Ils permettent de fixer des attentes réalistes sur ce que l’IA peut réellement apporter dans les parcours de soins actuels et d’orienter les futurs investissements ainsi que les efforts de recherche ». Les chercheurs soulignent également un bénéfice économique potentiel. Si le gain individuel reste faible, ils estiment qu’il pourrait devenir significatif à l’échelle d’un système de santé. Enfin, ils considèrent que les enseignements de cette étude dépassent le contexte kényan, tout en soulignant que les effets observés devront être confirmés dans des systèmes de santé à hauts revenus afin de déterminer si ces outils y apportent une valeur ajoutée comparable.

    * Generative AI-enabled clinical decision support system in primary care: a pragmatic, cluster-randomized trial.

    Agweyu, A., Mwaniki, P., Menon, V. et al. Nat Med (2026). https://doi.org/10.1038/s41591-026-04503-6 https://www.nature.com/articles/s41591-026-04503-6


  • Souveraineté, IA et déploiement rapide deviennent les principaux critères de différenciation des éditeurs de DPI

    La fonctionnalité ne suffit plus à départager les offres 

    Sur le marché français du DPI, les grands éditeurs couvrent désormais une large part des mêmes besoins fonctionnels. La concurrence ne se joue plus principalement sur la richesse du logiciel mais sur des facteurs plus structurels qui influencent directement les appels d’offres et les décisions de migration. 

    Quatre leviers apparaissent comme déterminants :  

    • La souveraineté numérique. 
    • La vitesse de déploiement. 
    • La qualité de la relation client. 
    • Et la maturité des solutions en matière de données et d’IA 

    La souveraineté des données de santé est devenue un critère de sélection à part entière dans de nombreux marchés hospitaliers. Plusieurs établissements publics intègrent des exigences relatives à l’hébergement souverain et à la nationalité de l’éditeur dans leurs cahiers des charges. Cette évolution favorise des acteurs comme Softway Medical, Numih France ou Maincare. 

    Les délais de déploiement deviennent un argument économique 

    La capacité à mener rapidement une convergence DPI à l’échelle d’un groupement hospitalier est un facteur différenciant. Un projet retardé de plusieurs mois peut générer des coûts liés à la mobilisation des équipes, aux pertes de productivité et aux risques opérationnels. La capacité à déployer un GHT en quatorze mois plutôt qu’en vingt-quatre à trente-six mois constitue un argument financier susceptible d’influencer le choix final. 

    La relation client et l’IA pèsent davantage dans les décisions 

    Les contrats DPI engageant les établissements sur dix à quinze ans, la qualité de la relation entre l’éditeur et ses clients demeure un critère de premier plan. Réactivité du support, accompagnement au changement, clubs utilisateurs ou co-construction des évolutions alimentent directement les recommandations entre pairs, qui restent très influentes dans les décisions de renouvellement. 

    Parallèlement, l’IA est passée du statut de promesse à celui de critère évalué dans les consultations les plus avancées. Les directions des systèmes d’information et les directions médicales cherchent des cas d’usage déployés en production capables de démontrer une réduction de la charge administrative ou une exploitation opérationnelle des données de santé. 

    Quatre décideurs = quatre argumentaires. Un projet DPI mobilise plusieurs centres de décision aux attentes différentes

    Le directeur des systèmes d’information privilégie les questions d’architecture, d’interopérabilité, de conformité réglementaire et de qualité de service. Les commissions médicales d’établissement s’intéressent davantage aux gains de temps clinique, à l’ergonomie et à l’adéquation des modules métiers avec les pratiques de soins. Les directions générales évaluent principalement le risque projet, la solidité financière de l’éditeur et sa vision à long terme, tandis que les directions des achats et les juristes interviennent de plus en plus tôt dans la définition des critères de sélection des marchés publics. L’efficacité commerciale repose sur la capacité des éditeurs à adapter leur discours à chacun de ces interlocuteurs plutôt qu’à présenter une proposition uniforme. 

    Une nouvelle vague de migrations attendue d’ici 2027 

    Les établissements qui utilisent des solutions historiques apparaissent comme les cibles les plus susceptibles d’engager une migration dans les prochains mois. La mise en conformité avec le Ségur numérique vague 2 et la fin progressive du support de certaines plateformes devraient accélérer les décisions. 

    Les établissements engagés dans des trajectoires de migration internes chez leur éditeur actuel constituent également des opportunités pour les concurrents, en raison des périodes d’incertitude associées à ces transitions. Les changements de gouvernance au sein des GHT sont enfin identifiés comme des moments propices à la remise à plat des stratégies numériques hospitalières. 

    Répondre à tous les segments de marché simultanément, intervenir trop tard dans les procédures de marchés publics, négliger la recommandation entre pairs ou encore promettre des évolutions produit qui ne pourront pas être livrées. 

    Un marché qui récompense la spécialisation 

    Le marché français du DPI entre dans une phase de redistribution alimentée par la convergence des GHT, les exigences du Ségur numérique et l’intégration progressive de l’IA dans les systèmes d’information hospitaliers. 

    Dans ce contexte, les éditeurs les plus performants sont ceux qui concentrent leurs investissements sur quelques segments clairement identifiés, développent des références solides auprès de leurs pairs et alignent leur feuille de route technologique sur les besoins spécifiques de leurs cibles. L’exemple de Softway Medical sur les centres hospitaliers, de Numih France dans le secteur public ou de Galeon auprès des établissements privés à but non lucratif illustre cette logique de spécialisation. 

    La transition vers les plateformes web-native rebat les cartes du marché hospitalier 

    Softway et Numih s’imposent à mesure que les architectures historiques reculent 

    Le marché du dossier patient informatisé hospitalier bascule d’une logique de parc installé (où Dedalus et Maincare ont longtemps régné) vers une logique de plateforme web-native, souveraine et nativement enrichie par l’IA. Cette bascule profite à deux acteurs : Softway sur le segment privé et mixte, et Numih/Sillage sur le segment public. La fenêtre 2026-2031, marquée par la vague de convergence des GHT et la migration de Dedalus vers Care4U, est le moment où les positions concurrentielles vont se figer.

    Un marché en oligopole, pas fragmenté. Le véritable affrontement concurrentiel se joue à quatre noms : Dedalus, Maincare et Softway côté généralistes, Numih côté public souverain. Le reste de l’offre relève de la niche (Bow Medical en réanimation/bloc, Evolucare en SMR/psychiatrie), du cas particulier (Easily, intra-muros des Hospices Civils de Lyon) ou du hors-périmètre hospitalier (Weda, qui adresse la médecine de ville). La convergence imposée aux GHT agit comme un accélérateur de concentration : chaque territoire qui adopte un DPI unique élimine mécaniquement deux à trois solutions historiques. 

    Deux lignes de fracture structurent la concurrence.  

    • La première est technologique : les solutions qui gagnent les nouveaux marchés sont web-natives ou en micro-services (Hopital Manager, Sillage, HopitalWeb, Care4U), tandis que les architectures « client lourd » historiques sont en sortie (Orbis, DxCare, Crossway, Cariatides, Osiris).  
    • La seconde est la souveraineté : dans des appels d’offres où l’hébergement HDS et la visée SecNumCloud pèsent de plus en plus, le statut public-souverain de Numih explique sa vague de succès GHT autant que ses fonctionnalités (quand InterSystems, techniquement supérieur, paie son étiquette américaine par une faible implantation française). 

    L’IA n’est plus un différenciateur mais un prérequis. Tous les grands éditeurs proposent désormais les mêmes briques (reconnaissance vocale, résumé clinique, aide au codage), le plus souvent via partenariats. La différenciation réelle se déplace vers les rares acteurs qui font de l’IA un cœur de produit.


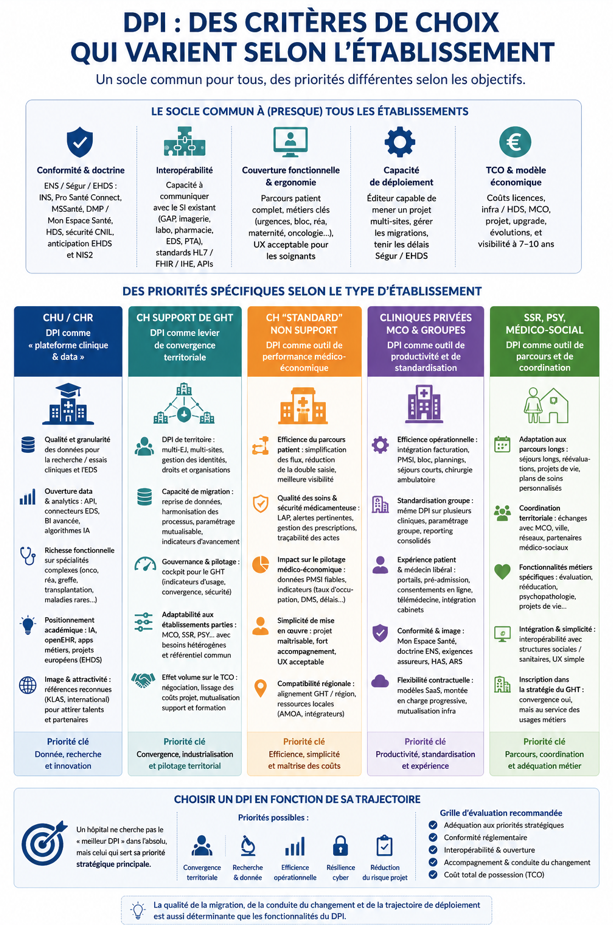
  • Choisir un DPI : pourquoi les critères de sélection varient entre CHU, GHT et groupes privés ?

    Chaque établissement construit sa propre grille de décision 

    Les hôpitaux doivent arbitrer entre adéquation fonctionnelle aux parcours de soins, ergonomie pour les utilisateurs, capacité de l’éditeur à porter le projet, coûts totaux (licences, maintenance, hébergement, accompagnement) et risques de dépendance à un fournisseur unique. 

    Le choix au niveau d’un GHT par exemple, ou d’un groupe privé renforce le pouvoir de négociation, mais accroît aussi le risque de verrouillage. Il est recommandé de privilégier des DPI ouverts, interopérables, conformes à la doctrine ENS et compatibles avec les futurs cadres EHDS et NIS2. 

    Dans ce contexte, la question n’est plus de savoir quel est le meilleur DPI du marché, mais quelle solution répond le mieux à la trajectoire stratégique de chaque établissement. Si certains prérequis sont désormais communs à tous (conformité réglementaire, sécurité, interopérabilité ou maîtrise du coût total de possession) les critères de sélection se différencient de plus en plus selon les usages, les contraintes et les ambitions portées par les acteurs de santé. 

    Quels sont aujourd’hui les principaux critères qui orientent le choix d’un DPI ? Comment les priorités évoluent-elles selon qu’il s’agit d’un CHU, d’un GHT, d’un centre hospitalier ou d’un groupe privé ? 

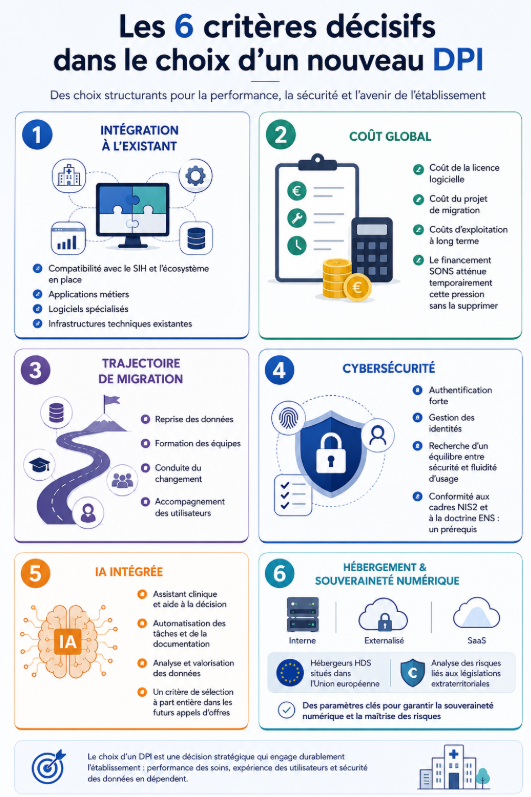
    Six critères de bases qui structurent les choix d’un DPI

    • Intégration à l’existant : La question centrale posée par les établissements porte sur la compatibilité du nouveau DPI avec l’écosystème en place : applications métiers, logiciels spécialisés et infrastructures techniques existantes.
    • Coût global : Sous forte contrainte budgétaire, les établissements raisonnent sur trois postes : le coût du logiciel, le coût du projet de migration, et les coûts d’exploitation à long terme. Le financement SONS atténue temporairement cette pression sans la supprimer.
    • Trajectoire de migration : Le scénario de déploiement est souvent aussi structurant que la solution elle-même. Gestion du changement, formation des équipes, reprise des données et accompagnement des utilisateurs sont des dimensions incontournables de l’évaluation.
    • Cybersécurité : Les exigences progressent sur trois axes : authentification forte, gestion des identités, et recherche d’un équilibre entre sécurité et fluidité d’usage. La conformité aux cadres NIS2 et à la doctrine ENS s’impose comme un prérequis.
    • IA intégrée : La présence d’une IA intégrée au DPI devrait devenir un critère de sélection à part entière dans les futurs appels d’offres.
    • Hébergement : Les établissements arbitrent entre hébergement interne, hébergement externalisé et solutions SaaS, en tenant compte des exigences de souveraineté numérique : le choix d’hébergeurs HDS situés dans l’Union européenne et l’analyse des risques liés aux législations extraterritoriales deviennent des paramètres à part entière.

    Les critères de choix varient entre CHU, GHT, centres hospitaliers et cliniques privées 

    Interopérabilité, conformité Ségur, sécurité et coût total de possession restent des prérequis communs. Mais selon le type d’établissement, les arbitrages se déplacent vers la recherche et la donnée, la convergence territoriale, l’efficience opérationnelle ou encore la standardisation des pratiques. 

    Pour les CHU, la donnée devient un critère de premier plan 

    Dans les CHU et CHR, le DPI constitue également l’un des socles de la recherche clinique et des entrepôts de données de santé. Les établissements attendent une structuration fine des données, la capacité à alimenter des projets de recherche, des essais cliniques et des plateformes analytiques. L’ouverture des données apparaît comme un critère. Les établissements hospitalo-universitaires recherchent des API, des connecteurs vers les EDS, des capacités de business intelligence et des possibilités d’intégration d’algorithmes d’IA. La richesse fonctionnelle sur des activités complexes (oncologie, réanimation, greffe ou maladies rares) reste également attendue. 

    Cette orientation se retrouve dans les recommandations adressées aux éditeurs, qui sont incités à valoriser leurs capacités d’ouverture des données, leurs références en matière d’EDS et leurs modèles de gouvernance de la donnée. 

    Les GHT privilégient la convergence territoriale 

    Pour les établissements supports de GHT, l’enjeu principal est différent. Le DPI est avant tout envisagé comme un levier de convergence des systèmes d’information entre plusieurs établissements aux niveaux de maturité hétérogènes. Les capacités multi-sites, multi-entités et la gestion unifiée des identités figurent parmi les attentes prioritaires. Les établissements examinent également les outils de migration, les mécanismes de reprise des données, les possibilités de mutualisation des paramétrages et les dispositifs de pilotage permettant de suivre l’avancement de la convergence. 

    Dans cette logique, la capacité d’un éditeur à industrialiser un déploiement territorial pèse souvent davantage que la richesse fonctionnelle brute de la solution. 

    Les centres hospitaliers recherchent avant tout l’efficience 

    Pour les centres hospitaliers (non-supports) de GHT, les considérations sont plus opérationnelles. Les attentes portent principalement sur la fluidification des parcours, la réduction des doubles saisies, la sécurisation de la prescription et l’amélioration du pilotage médico-économique. L’ergonomie, la simplicité de mise en œuvre et l’accompagnement au changement occupent une place importante dans les critères de sélection. Dans un contexte de contraintes budgétaires, le coût, la facilité de déploiement et la capacité du fournisseur à tenir un calendrier réaliste constituent souvent des facteurs d’arbitrage décisifs. 

    Dans le privé, le DPI est aussi un outil de standardisation 

    Les groupes de cliniques privées abordent le DPI sous un angle différent. Les enjeux concernent l’intégration avec les outils de facturation, le PMSI, les blocs opératoires, les plannings et la chirurgie ambulatoire. La standardisation des pratiques à l’échelle d’un groupe constitue également une attente forte. Les établissements recherchent des solutions pouvant être déployées sur plusieurs sites avec des paramétrages homogènes et des indicateurs consolidés. L’expérience patient, la préadmission en ligne, les portails numériques et les outils de télémédecine prennent également une place croissante dans les cahiers des charges. 

    SSR, psychiatrie et médico-social : l’enjeu du parcours 

    Pour les établissements de soins de suite et de réadaptation, de psychiatrie ou du médico-social, les besoins se concentrent davantage sur la gestion des parcours longs, des projets de vie et de la coordination avec les autres acteurs du territoire. Les fonctionnalités spécifiques aux métiers, l’intégration avec les structures sanitaires et sociales ainsi que la simplicité d’utilisation figurent parmi les critères prioritaires. Même lorsque le choix du DPI est influencé par la stratégie de convergence du GHT, l’adéquation aux usages métiers reste un point de vigilance. 

    Choisir un DPI en fonction de sa trajectoire 

    Au-delà des différences entre catégories d’établissements, un hôpital ne devrait pas chercher le « meilleur DPI » dans l’absolu, mais la solution la plus adaptée à sa priorité dominante. Celle-ci peut relever de la convergence territoriale, de la recherche, de l’efficience opérationnelle, de la résilience cyber ou encore de la réduction du risque projet. 

    Dans cette perspective, la sélection d’un DPI doit s’appuyer sur une grille d’évaluation intégrant l’adéquation aux priorités stratégiques, la conformité réglementaire, l’interopérabilité, les capacités d’accompagnement et le coût total de possession. La qualité de la migration, de la conduite du changement et de la trajectoire de déploiement apparaît finalement aussi déterminante que les fonctionnalités de la solution elle-même. 

    Déploiement d’un DPI : les soignants impliqués à chaque étape pour adapter l’outil aux pratiques de terrain 

    Le DPI est un outil destiné à accompagner les professionnels dans la prise en charge des patients et non une contrainte administrative. La qualité du résultat dépend directement de la précision des retours formulés pendant les phases de conception et de test. La participation des soignants est attendue à chaque étape afin que l’outil réponde aux contraintes du terrain. Le déploiement étant progressif, un accompagnement de proximité est prévu pour soutenir les équipes tout au long de la mise en œuvre. 

    5 grandes étapes :  

    • Étude et conception : les soignants sont invités à participer aux ateliers de recueil des besoins afin de décrire leurs pratiques quotidiennes, les difficultés rencontrées et les situations où le DPI devra être particulièrement fiable, notamment pour les urgences, la traçabilité des soins ou la prescription médicamenteuse.  
    • Paramétrage et développement : les équipes contribuent à la validation des modules métiers, évaluent la personnalisation des interfaces et vérifient que les alertes, tableaux de bord et documents générés répondent aux besoins de leur activité.  
    • Tests et recette : les professionnels réalisent leurs actes de soins dans un environnement de test afin de s’assurer que les parcours de soins correspondent aux pratiques de terrain, de signaler les éventuels problèmes d’ergonomie ou de performance et de contrôler la cohérence des données patients.  
    • Formation et déploiement : chaque utilisateur bénéficie d’une formation adaptée à son métier avant la mise en production. Les équipes sont ensuite encouragées à tester les fonctionnalités, partager leurs retours d’expérience et accompagner leurs collègues, notamment pour les administrateurs et super-utilisateurs.  
    • Après le déploiement : les établissements recommandent de remonter régulièrement les difficultés rencontrées, de proposer des évolutions fonctionnelles et de participer à l’amélioration continue du DPI afin de faire évoluer l’outil en fonction des usages. 

    Ce qu’il faut savoir avant de lancer un projet 

    Le coût d’un DPI dépend de la taille de l’établissement, des fonctionnalités retenues et du modèle économique choisi. À titre d’exemple, l’Assistance publique-Hôpitaux de Paris (AP-HP) consacre 7,5 millions d’euros par an à son DPI Orbis. 

    • La durée d’un déploiement varie selon l’ampleur du projet. Elle est estimée à environ douze mois en moyenne. 
    • Avec des délais compris entre six et douze mois pour un établissement aux besoins limités. 
    • Entre douze et dix-huit mois pour un projet de taille intermédiaire.  
    • Et jusqu’à dix-huit à trente-six mois pour un déploiement complexe au sein d’un centre hospitalier universitaire comportant de nombreux services et interconnexions.