Le chiffre d’affaires consolidé atteint 319 millions d’euros, en hausse de 6,0 %(en données publiées) et +4.6% en données organiques, par rapport à la même période en 2023. Cette croissance est portée par les activités de dématérialisation, de marketing et de cloud, malgré une comparaison défavorable avec les subventions exceptionnelles de l’année précédente.
Performances par division
Logiciels & Services :
Chiffre d’affaires de 152,1 millions d’euros, en légère progression de 1,0 %. L’activité Cegedim Santé a cependant reculé de 2,4 %, impactée par la fin des subventions Ségur de 2023. Toutefois, l’intégration de Visiodent, acquise en mars 2024, a contribué à la stabilisation de cette division. Les services RH et assurances, avec une croissance de 2,7 %, ont compensé en partie cette baisse.
Flux :
Cette division a généré un chiffre d’affaires de 49,5 millions d’euros, en hausse de 5,8 %. Le segment e-business a enregistré une croissance solide de 7,6 %, soutenue par la réforme de la facturation électronique en Allemagne et l’augmentation des services proposés aux hôpitaux. Le Tiers Payant a également progressé de 3,1 %, grâce à l’expansion des offres de détection des fraudes.
Data & Marketing :
Les activités Data & Marketing ont connu une hausse de 8,0 % avec un chiffre d’affaires de 59,3 millions d’euros. Le marketing a été particulièrement dynamique, avec une croissance de 20,0 %, portée par les offres de communication dans les pharmacies. En revanche, les activités Data ont légèrement reculé de 2,8 %.
BPO (Business Process Outsourcing) :
La division BPO a enregistré une forte croissance de 21,6 %, atteignant 39,9 millions d’euros. Le contrat Allianz, initié en 2023, continue de stimuler les activités, notamment dans le secteur des assurances, qui a progressé de 29,5 %.
Cloud & Support :
Cette division a poursuivi son expansion avec une augmentation de 14,5 %, atteignant 18,1 millions d’euros. La demande pour les solutions cloud a permis à cette branche de maintenir une forte dynamique au cours du semestre.
En 2023, Cegedimavait déjà mis en place des initiatives clés, comme l’entrée en vigueur du contrat Allianz, qui a contribué à la croissance du secteur BPO. En 2024, l’acquisition de Visiodent a marqué un tournant pour Cegedim Santé, permettant à l’entreprise de renforcer ses offres dans les logiciels de gestion de cabinets dentaires. En comparaison avec 2023, Cegedim a maintenu une croissance globale en 2024, avec une expansion notable dans les divisions BPO et Cloud & Support. La baisse de certaines activités, comme Cegedim Santé, a été compensée par la diversification des services RH et la montée en puissance des nouvelles acquisitions. Les perspectives pour 2024 restent positives, avec une prévision de croissance entre 5 % et 8 % sur l’année entière.
Un déclin post-Covid des investissements en télémédecine
Au premier semestre 2024, un rapport la banque mondiale d’investissement technologique, Drakestar, rapporte une chute de 25 % des valorisations dans le secteur de la télémédecine par rapport à l’année précédente, atteignant leur plus bas niveau en 8 ans.
Les levées de fonds, quant à elles, diminuent de façon constante depuis 3 ans, principalement en raison du boom pendant la pandémie et de la hausse des taux d’intérêt en 2023. Bien que les investissements en pré-amorçage et en amorçage continuent de dominer en 2024, toujours selon Drakestar, ils ne représentant plus que 61 % des investissements, contre 68 % en 2023.
En parallèle, les investissements de croissance ont presque doublé au premier semestre, passant de quatre à sept transactions en 2024. Ce qui indique un possible changement d’intérêt des investisseurs pour des entreprises plus matures.
Index de télémédecine 2024 de Drakestar – @ Drakestar
Repli et réajustements des investissements :
Par ailleurs, les hausses des taux d’intérêt et la crise de liquidité sur les marchés poussent les investisseurs à avoir de grandes attentes de rentabilité, ce qui peut freiner leur activité financière. Ils sont désormais entrés dans une phase d’observation et suivent attentivement l’évolution du secteur.
Si la valeur de la télémédecine a explosé pendant la pandémie, de nombreux patients ont depuis retrouvé leurs habitudes de consultations en personne. Cela se traduit aujourd’hui par un nombre excessif de services de télémédecine, alimenté par d’importants investissements réalisés pendant la crise. Il en résulte un marché consolidé et un glissement vers des investissements en capital-risque plus avancés.
Seulement 3 opérations réalisées en France
Comparativement à la période 2019-2022, Peu de levées de fonds ont été réalisées en 2023 et 2024 : 12 opérations en deux ans contre 17 au courant de l’année 2021 seule. En Europe comme aux États-Unis, les investissements en amorçage et pré-amorçage restent majoritaires.
Cartographie synthétique :
Les levées de fonds en téléconsultation (2023-2024) :
Raise seed for good, AFI Venture, Family office Evolem et des business angels
2024
mars
Tonicapp
Série A
10,9
Portugal
Iberis capital, Blue crow
2024
février
Healthsnap
Série B
23,2
USA
Sands capital
2024
janvier
Advantia Health
NA
3
USA
NA
2024
janvier
Vita Health
Série A
20,5
USA
CVS
2024
mars
Tava Health
Série B
18,5
USA
Rose parks advisors
Focus sur les opérations de Fusion-acquisition
Au premier semestre 2024, Drakestar enregistre une augmentation de l’activité de fusions et acquisitions (M&A) dans le secteur de la télémédecine, avec 28 transactions contre 22 au premier semestre de 2023 et 20 au second semestre. Les États-Unis représentent une plus grande part de cette activité, avec 20 transactions (71 % du total) contre 13 transactions (60 % du total) au premier semestre 2023. Seulement 8 transactions sont enregistrées en Europe.
Les principales motivations des transactions M&A seraient :
l’intégration par des acteurs externes tels que les compagnies d’assurance et les entreprises de soins de santé ;
ainsi que le renforcement de l’offre des acteurs de la télémédecine par de nouveaux produits.
Fusion d’Amazon Clinic et One Medical pour une offre simplifiée :
En 2024, Amazon a restructuré ses services de santé en ligne en intégrant Amazon Clinic à sa filiale One Medical, acquise en 2023 pour un montant de 3,9 milliards de dollars. Ce regroupement vise à unifier les services de télémédecine sous une seule marque, mais aussi à réduire les prix et la complexité du processus pour les utilisateurs
Ainsi, les utilisateurs peuvent désormais :
choisir entre un modèle de paiement à l’acte, avec des consultations par messagerie à partir de 29 dollars, et des consultations vidéo à 49 dollars ;
ou opter pour un abonnement annuel ou mensuel, qui leur donne accès à des soins virtuels en continu et à des consultations en personne dans plus de 150 cliniques aux États-Unis.
Avant cette intégration, Amazon Clinic avait déjà étendu son service à l’échelle nationale et collaboré avec plusieurs fournisseurs de télémédecine. Ce repositionnement stratégique renforce l’offre d’Amazon dans le secteur de la santé et lui permet de concurrencer des entreprises spécialisées comme Teladoc, tout en proposant une gamme plus large de soins adaptés aux besoins immédiats et à long terme des patients.
Ancienne licorne de télémédecine, Babylon Health en liquidation judiciaire
Babylon Health, valorisée à 4,2 milliards de dollars en 2021, a officiellement déposé son bilan en vertu du chapitre 7 du “Code de la faillite” des États-Unis le 9 août 2023. Ce dépôt marque la fin d’une période tumultueuse pour l’entreprise, marquée par des difficultés financières, un échec dans sa fusion avec la société suisse Mindmaze et une dette insoutenable, notamment 300 millions de dollars dus à son plus grand créancier, Albacore Capital. Les filiales concernées par la liquidation sont Babylon Inc. et Babylon Healthcare Inc.
En dépit d’un chiffre d’affaires s’élevant à 1,1 milliard de dollars en 2022, Babylon a enregistré une perte nette de 221,4 millions de dollars. Au moment de son dépôt de bilan, les actifs et passifs de l’entreprise étaient estimés entre 100 et 500 millions de dollars. Ses activités au Royaume-Uni, y compris son service intégrée au NHS, ont été vendues pour tenter de rembourser ses créances.
Plusieurs* transactions de fusion-acquisition réalisées entre 2023 et 2024 :
Date
Acquéreur
Cible
Objectifs
Pays
montant
mai-23
Fabric (ex-Florence)
Zipnosis
Optimiser l’efficacité clinique
Créer une expérience de soins omnicanal
Accroître l’accès aux soins de qualité
USA
20 M$
avr-23
Cosmos Health
Zipndoctor
Étendre la plateforme de télémédecine
Offrir un accès abordable et illimité aux soins
Couverture nationale en anglais et en espagnol
USA
NA
févr-23
Dr First
Backline
Améliorer la communication clinique
Augmenter la part de marché
Accélérer la mise sur le marché
USA
NA
janv-23
Humana
Heal
Étendre les soins à domicile
Améliorer la qualité des soins pour les seniors
Accélérer l’approche de soins basés sur la valeur
USA
100 M$
janv-23
Revive Health
Swiftmd
Innover et élargir les services de santé numériques
Étendre l’infrastructure et le réseau de fournisseurs
Offrir des soins de qualité à un coût compétitif
USA
NA
mai-24
Centivo
Edenhealth
Intégrer les services cliniques d’Eden Health
Élargir l’offre de soins virtuels
Améliorer l’accès aux soins pour les employeurs
USA
NA
mars-24
GTCR
Cloudbreak
Accélérer les investissements en développement de produits
Renforcer les services d’interprétation en télésanté
Améliorer l’accès équitable aux soins de santé
USA
165,9 M$
févr-24
Axa
HBS UK
Renforcer l’offre de soins de santé en ligne
Accélérer l’accès direct aux soins pour les membres
Soutenir la capacité de service du NHS
France
NA
févr-24
Compodium
Confrere
Étendre l’offre de services téléconsultation
Renforcer la présence en région nordique
Assurer une transition fluide pour les clients de Confrere
Norvège
NA
janv-24
Visibly
Eyecare Liv
Lancer des consultations vidéo en temps réel pour des soins de la vue plus complets.
Augmenter l’accès aux soins de la vue en ligne grâce à des outils numériques.
Intégrer les technologies de tests de vision en ligne de Visibly avec les solutions de télésanté d’EyecareLive.
USA
NA
janv-24
98point6
Bright MD
Introduire un module de soins asynchrones pour élargir l’offre de soins virtuels.
Accélérer la stratégie de croissance et renforcer les capacités technologiques de la plateforme.
Offrir des solutions pour atténuer l’épuisement des cliniciens et améliorer l’expérience patient.
USA
NA
févr-24
Cegedim
Visiodent (Veasy)
Étoffer l’écosystème de solutions
Soutenir le développement de l’offre Veasy
Répondre aux nouveaux enjeux réglementaires et à la digitalisation des parcours patients
Une majorité de grandes entreprises françaises parmi les 16 organisations interrogées
L’étude menée par Emerton Data et HUB Institute repose sur une méthodologie rigoureuse. Les chercheurs ont conduit des entretiens approfondis avec des dirigeants de 16 entreprises internationales représentant divers secteurs, allant de la finance à la santé, en passant par le commerce de détail et l’industrie manufacturière (parmi lesquelles Edenred, Sodexo, TotalEnergies, Crédit Agricole ou encore Crédit Mutuel Arkéa), mais également des institutions clés de l’économie du numérique (Bpifrance, la Direction Générale des Entreprises). Chaque entretien a été conçu pour recueillir des insights sur les expériences de ces entreprises avec l’IA générative, en se concentrant sur les stratégies d’intégration, les résultats obtenus, les défis surmontés et les leçons apprises. Ce livre blanc propose de mettre sur pause les
discussions sur le potentiel de valeur, la vitesse de l’innovation, et les fantasmes sur la singularité et le remplacement de l’humain, pour s’intéresser aux questions concrètes qui se posent quotidiennement dans les entreprises de toutes tailles. Ce processus a permis de capter un large éventail de perspectives, offrant ainsi une compréhension détaillée des tendances actuelles et émergentes dans l’adoption de l’IA générative.
Questions auxquelles répond le livre blanc :
Comment faire les meilleurs choix de technologies et de cas d’usage ? A quels besoins métiers répondre en priorité ?
Quels “paris” faire sur les IA génériques ou spécialisées et cœur de métier ?
Comment assurer le contrôle, la robustesse et la confiance dans ces nouvelles technologies ?
Comment préparer les organisations à l’évolution du travail, par une intégration profonde de l’IA générative dans les processus décisionnels et fonctionnels ?
Le rapport révèle plusieurs tendances majeures dans l’adoption de l’IA générative par les grandes entreprises :
Adoption croissante de l’IA générative: Les entreprises sont de plus en plus nombreuses à adopter l’IA générative, non seulement pour automatiser les processus mais aussi pour innover dans la création de produits et services. Près de 80 % des entreprises interrogées ont indiqué avoir déjà intégré des applications d’IA générative dans leurs opérations quotidiennes.
Défis de mise en œuvre: Malgré l’enthousiasme généralisé, l’adoption de l’IA générative n’est pas exempte de défis. Les principaux obstacles incluent la gestion de la complexité technique, la sécurité des données et l’éthique, ainsi que la formation nécessaire pour préparer les équipes à travailler efficacement avec ces nouvelles technologies.
Cas d’usage et stratégies innovantes
Le rapport détaille plusieurs cas d’utilisation spécifiques de l’IA générative, illustrant comment ces technologies sont mises en œuvre pour améliorer les processus et stimuler l’innovation :
Sodexo : Amélioration des ventes, gestion des contrats et contenus marketing
Pour automatiser et optimiser divers aspects critiques de ses opérations, Sodexo s’appuie sur l’intelligence artificielle générative. Grâce à des chatbots alimentés par l’IA, les équipes de vente reçoivent un soutien efficace par la réponse rapide aux questions courantes et l’apport d’informations détaillées sur les produits. En matière de gestion des contrats, l’IA facilite la rédaction et la révision des documents contractuels. De plus, l’IA générative joue un rôle clé dans le marketing en créant des contenus personnalisés, ce qui rend les campagnes plus attractives et efficaces.
Crédit Agricole : Résolution de problèmes spécifiques et innovation
Le Crédit Agricole explore l’utilisation de l’IA générative pour répondre à des défis particuliers à travers son start-up studio, la Fabrique by CA. Cette technologie est mise à profit pour analyser des données clients complexes, anticiper les tendances du marché et développer des solutions financières personnalisées. Ces démarches ont pour but d’améliorer la satisfaction des clients tout en optimisant les processus internes.
TotalEnergies : Augmentation de la productivité avec Copilot
TotalEnergies a introduit Microsoft Copilot, un outil basé sur l’IA générative, pour assister ses employés dans leurs tâches quotidiennes. Copilot est utilisé pour rédiger des documents, gérer les courriels et rechercher des informations internes, ce qui permet de diminuer le temps consacré aux tâches administratives répétitives. Ainsi, les employés peuvent se concentrer davantage sur des activités à plus forte valeur ajoutée.
Safran Aircraft Engines : Priorité à la souveraineté numérique et à la sécurité des données
Chez Safran Aircraft Engines, la souveraineté numérique et la sécurité des données sont des priorités majeures. L’utilisation de l’IA générative permet d’analyser d’importantes quantités de données techniques et de maintenance, facilitant ainsi la prédiction des besoins de maintenance et la prévention des pannes. Ces analyses nécessitent une infrastructure informatique solide afin d’assurer la traçabilité et la sécurité des données sensibles.
Giskard : Garantir la fiabilité des chatbots
Giskard se spécialise dans l’évaluation de la fiabilité des chatbots, particulièrement pour éviter les risques d’hallucination et de désinformation. L’entreprise conçoit des outils qui permettent de tester et valider les réponses des chatbots, garantissant qu’ils fournissent des informations précises et cohérentes. Cette démarche est cruciale dans des secteurs tels que la finance et la santé, où les erreurs peuvent avoir des conséquences graves.
Défis et solutions
Formation et montée en compétence, un défi majeur
La plupart des entreprises reconnaissent la nécessité d’investir dans la formation de leurs équipes pour maximiser l’utilisation des technologies d’IA. Plusieurs d’entre elles ont mis en place des programmes de formation dédiés pour accompagner cette transition. Pour adopter efficacement l’IA générative, il est essentiel de maîtriser non seulement les aspects techniques, mais aussi de s’habituer aux implications stratégiques, éthiques et pratiques.
Gestion de la sécurité et de l’éthique
Les questions de sécurité des données et d’éthique sont au cœur des préoccupations des entreprises. Pour y répondre, certaines entreprises ont développé des solutions internes pour contrôler et superviser l’utilisation de l’IA générative, en assurant la conformité avec les réglementations en vigueur.
Coûts et retour sur investissement (ROI)
Bien que l’investissement initial soit souvent élevé, les entreprises constatent un retour sur investissement significatif à long terme grâce aux gains d’efficacité et à l’innovation accrue.
Le cancer du poumon est le troisième cancer le plus fréquent en France avec 46 300 nouveaux cas en 2018, cette tumeur maligne a vu son taux d’incidence augmenter chez les femmes de 5 % entre 2010 et 2018. Il est aujourd’hui la première cause de décès par cancer et la première toutes causes confondues chez l’homme de 45 à 64 ans, avec un taux de survie nette à 5 ans pour les personnes diagnostiquées, tous stades confondus, de cette pathologie est de 20 %, la classant parmi les cancers de mauvais pronostic.
En effet, souvent diagnostiqué à un stade tardif, le cancer du poumon est la tumeur maligne la plus meurtrière en France, causant chaque année plus de 33 000 décès. Aujourd’hui, six pays dans le monde ont mis en place un dépistage organisé pour le cancer du poumon : Canada, Croatie, Japon, Corée du Sud, Etats-Unis, Australie, Royaume-Uni. En France, le dépistage systématique n’est pas encore effectif. Au niveau Européen, la mise en place d’un dépistage organisé du cancer du poumon n’est effective qu’en Croatie et en Angleterre, illustrant la difficulté de passer à l’implémentation en vie réelle.
Un financement et un soutien technique et logistique pour les lauréats
L’objectif principal de cet appel à candidatures est de sélectionner des sites pour participer à un programme pilote de dépistage du cancer du poumon dans un délai de 5 à 10 ans. Ce programme pilote permettra de tester et d’évaluer les méthodes de dépistage avant une éventuelle généralisation à l’échelle nationale et évaluer le taux de détection des cancers du poumon dans la population dépistée. Le projet de recherche devra s’étendre sur plusieurs régions, impliquant divers centres d’investigation ou dispositifs de coordination régionaux, et répondre aux questions scientifiques et organisationnelles essentielles pour la mise en place d’un programme national de dépistage organisé.
Les projets retenus recevront un financement de l’Inca pour la mise en œuvre du programme pilote, ainsi qu’un soutien technique et logistique. En plus de l’appui financier, les lauréats bénéficieront de :
accès à des ressources spécialisées : collaboration avec des centres d’expertise en oncologie et dépistage des cancers.
visibilité accrue : les résultats seront publiés sur le site de l’INCa, offrant une reconnaissance nationale pour les travaux menés.
opportunités de partenariats : connexions avec d’autres établissements de santé, organismes de recherche et partenaires publics pour enrichir les efforts de dépistage et de recherche.
La date limite d’envoi des candidatures pour le programme Shaker est le 03 octobre 2024 à 16h . Les candidatures peuvent être déposées via le portail des projets sur ce lien.
Modalités de l’AAC
Critères de sélection des projets :
Les candidatures seront évaluées selon des critères suivants :
qualité scientifique : pertinence et clarté du dossier de candidature, structuration et cohérence du projet de recherche, adéquation des objectifs et de la méthodologie.
méthodologie et faisabilité : pertinence des moyens envisagés, qualité du protocole de recherche, respect des règles éthiques et des réglementations, et calendrier proposé.
coordination et partenariats : expertise du coordonnateur et des partenaires impliqués, qualité de la coordination et des collaborations inter-équipes.
faisabilité financière : justification des ressources humaines et financières allouées, crédibilité des co-financements.
Calendrier :
Les dossiers de candidature doivent être soumis en ligne avant le 3 octobre 2024 à 16h via le portail PROJETS de l’INCa : Lien de soumission. Voici les étapes clés du processus de sélection :
soumission des candidatures : jusqu’au 3 octobre 2024.
évaluation des candidatures : fin octobre 2024
publication des résultats : novembre 2024.
Documentation à soumettre :
le dossier de candidature ;
une première version du protocole de recherche ;
la grille budgétaire dûment complétée ;
les documents d’accord des ARS ;
l’engagement des partenaires.
Les documents relatifs à cet AAC peuvent être trouvés sur ces liens :
Cahier des charges scientifique et organisationnel :
Les objectifs du projet de recherche devront, a minima :
évaluer les performances du dépistage (spécificité, sensibilité, valeur prédictive positive…) ;
tester plusieurs modalités de repérage et d’invitation de la population cible ;
mesurer le taux d’adhésion aux invitations initiales, itératives et de suivi (indéterminé) et en analyser les déterminants ;
mesurer le taux de complications des investigations invasives chez les vrais positifs (personnes pour lesquelles le dépistage a conduit à un diagnostic de cancer du poumon), ainsi que chez les faux positifs (personnes pour lesquelles le dépistage a éliminé un cancer du poumon) ;
mesurer le taux d’adhésion à la proposition d’aide à l’arrêt du tabac et ses déterminants;
évaluer la faisabilité et la pertinence d’une double lecture (en début de projet afin d’arbitrer de sa poursuite et de ses modalités) ;
évaluer la faisabilité et la pertinence de l’intelligence artificielle en imagerie (IA) ;
documenter les taux de découverte de calcifications coronaires, d’emphysème pulmonaire, d’ostéoporose et d’« incidentalomes » ;
documenter les besoins et l’impact éventuel du programme sur les filières de soins impliquées, notamment en termes de saturation des filières diagnostique, oncologique et de prise en charge des addictions ;
produire des estimations de coûts en vue de nourrir l’étude médico-économique qui sera réalisée à l’issue de la recherche ;
définir de scores de risques, soit dans le cadre d’une étude ancillaire ou soit dans une région donnée.
36 opérations réalisées : retour sur les investissement du premier semestre 2024
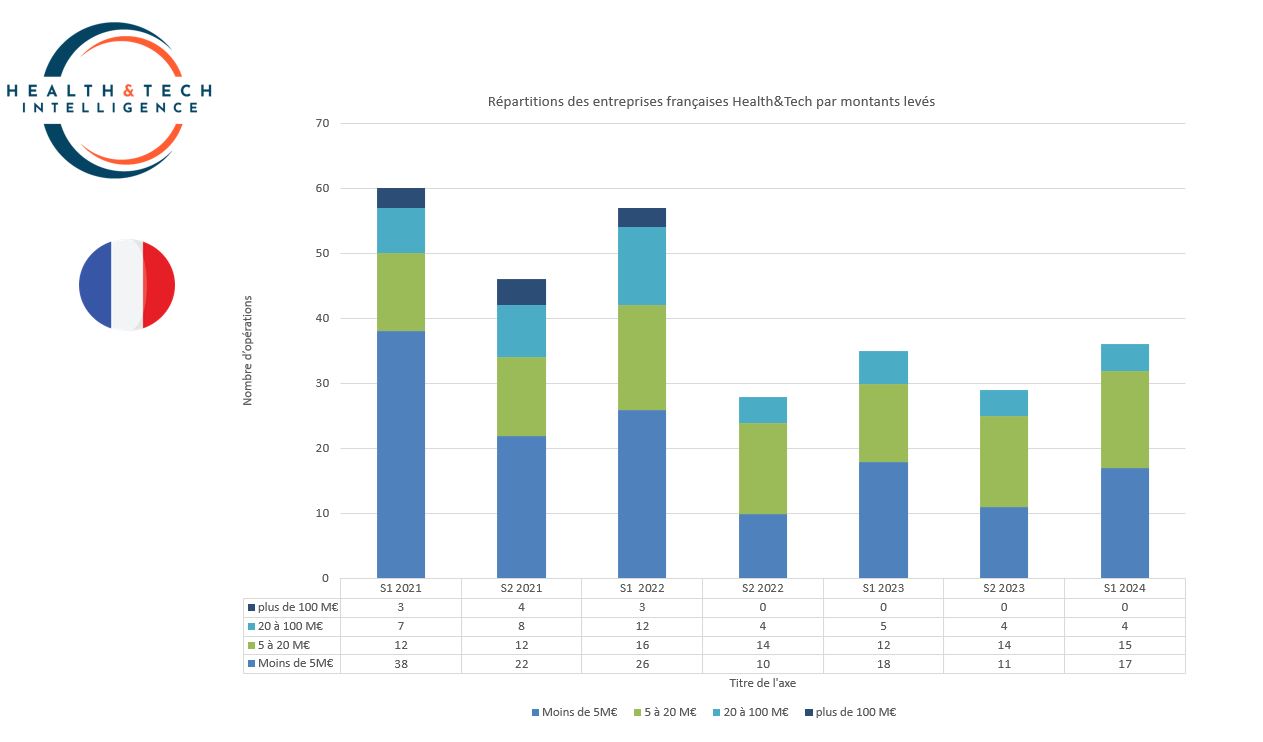
Plus de la moitié des entreprises ayant levé des fonds au premier trimestre 2024 ont recueilli des montants entre 5 et 30 millions d’euros, avec plus de 44 % des opérations réalisées en amorçage. Ce bilan au premier trimestre 2024 est marqué par l’absence de mega deals : aucune levée de fonds ne dépasse les 30 millions d’euros.
la Banque des Territoires (Groupe Caisse des Dépôts), GSO Innovation et Crédit Agricole Aquitaine Expansion (fonds régionaux de Crédit Agricole), NACO et AQUITI Gestion
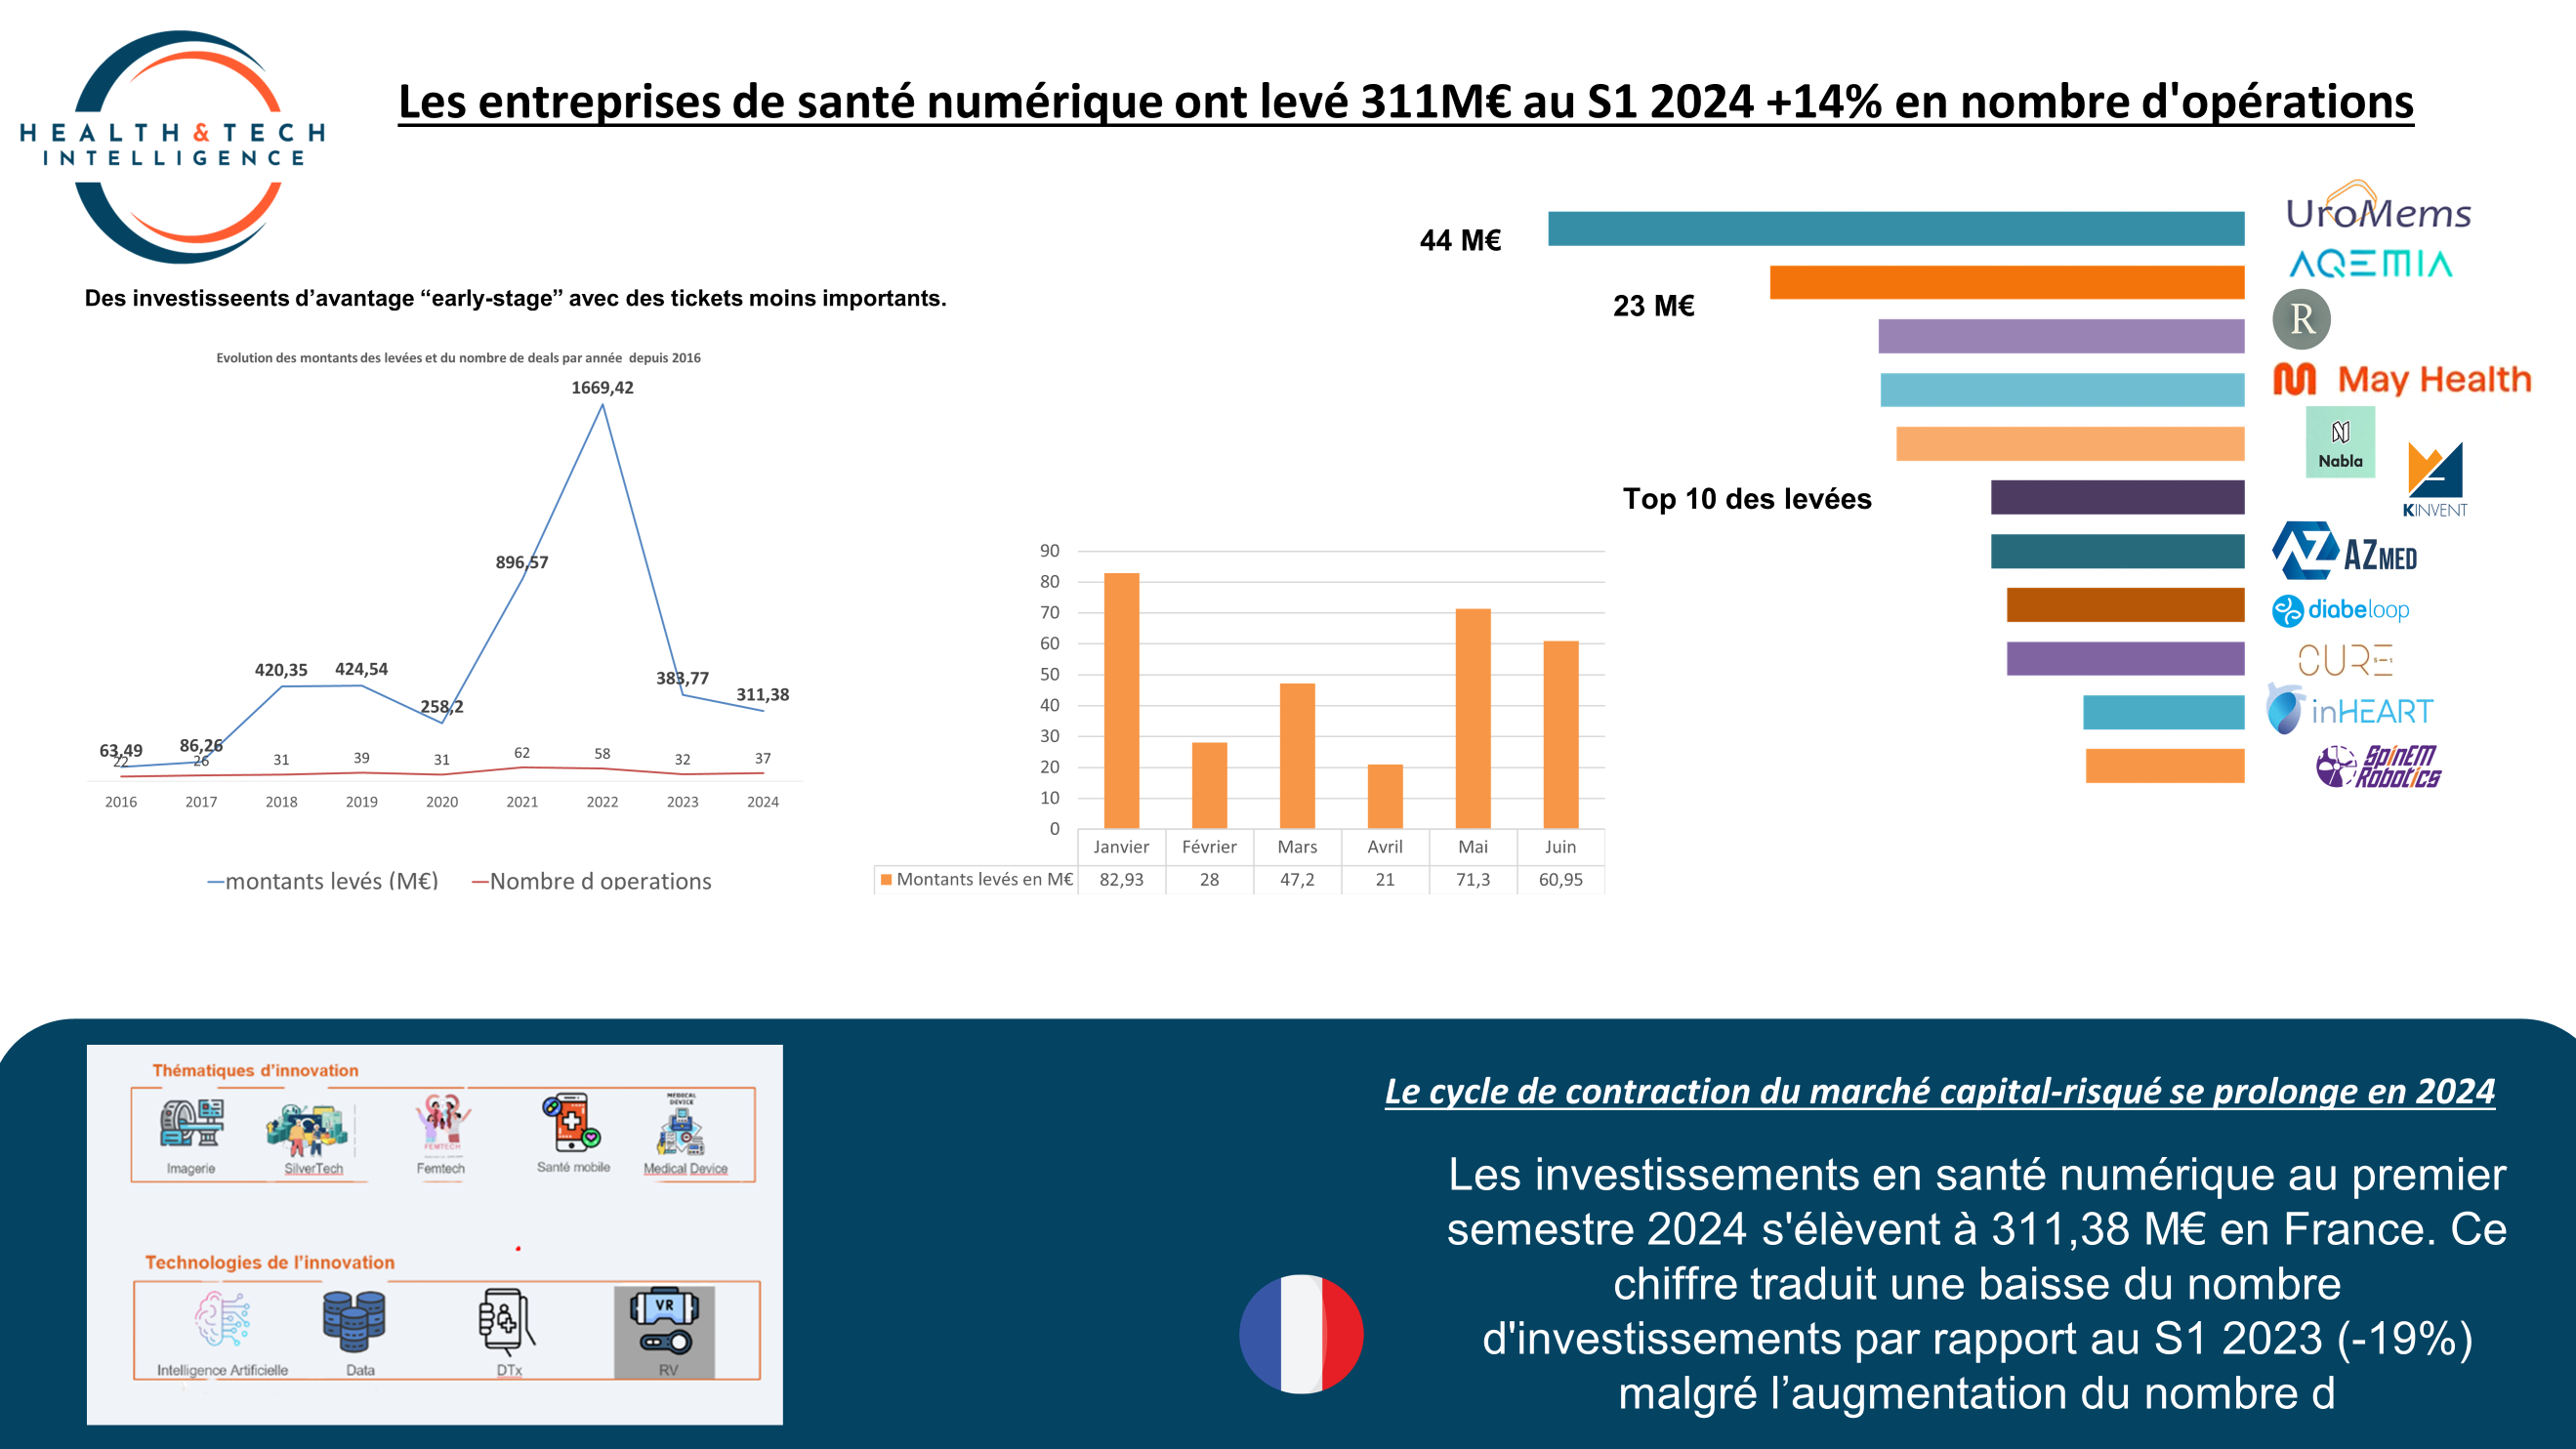
Au deuxième trimestre, le ticket maximum est de 44 millions d’euros, près de la moitié des opérations réalisées ont été faites en amorçage tout comme au premier trimestre.
La contraction du marché du capital-risque se prolonge en 2024
Le cycle d’assainissement observé avec un retour à l’équilibre en 2023 semble se prolonger avec la disparition des “méga levées” de plus de 100 millions d’euros au bénéfice de séries de financement plus petites.
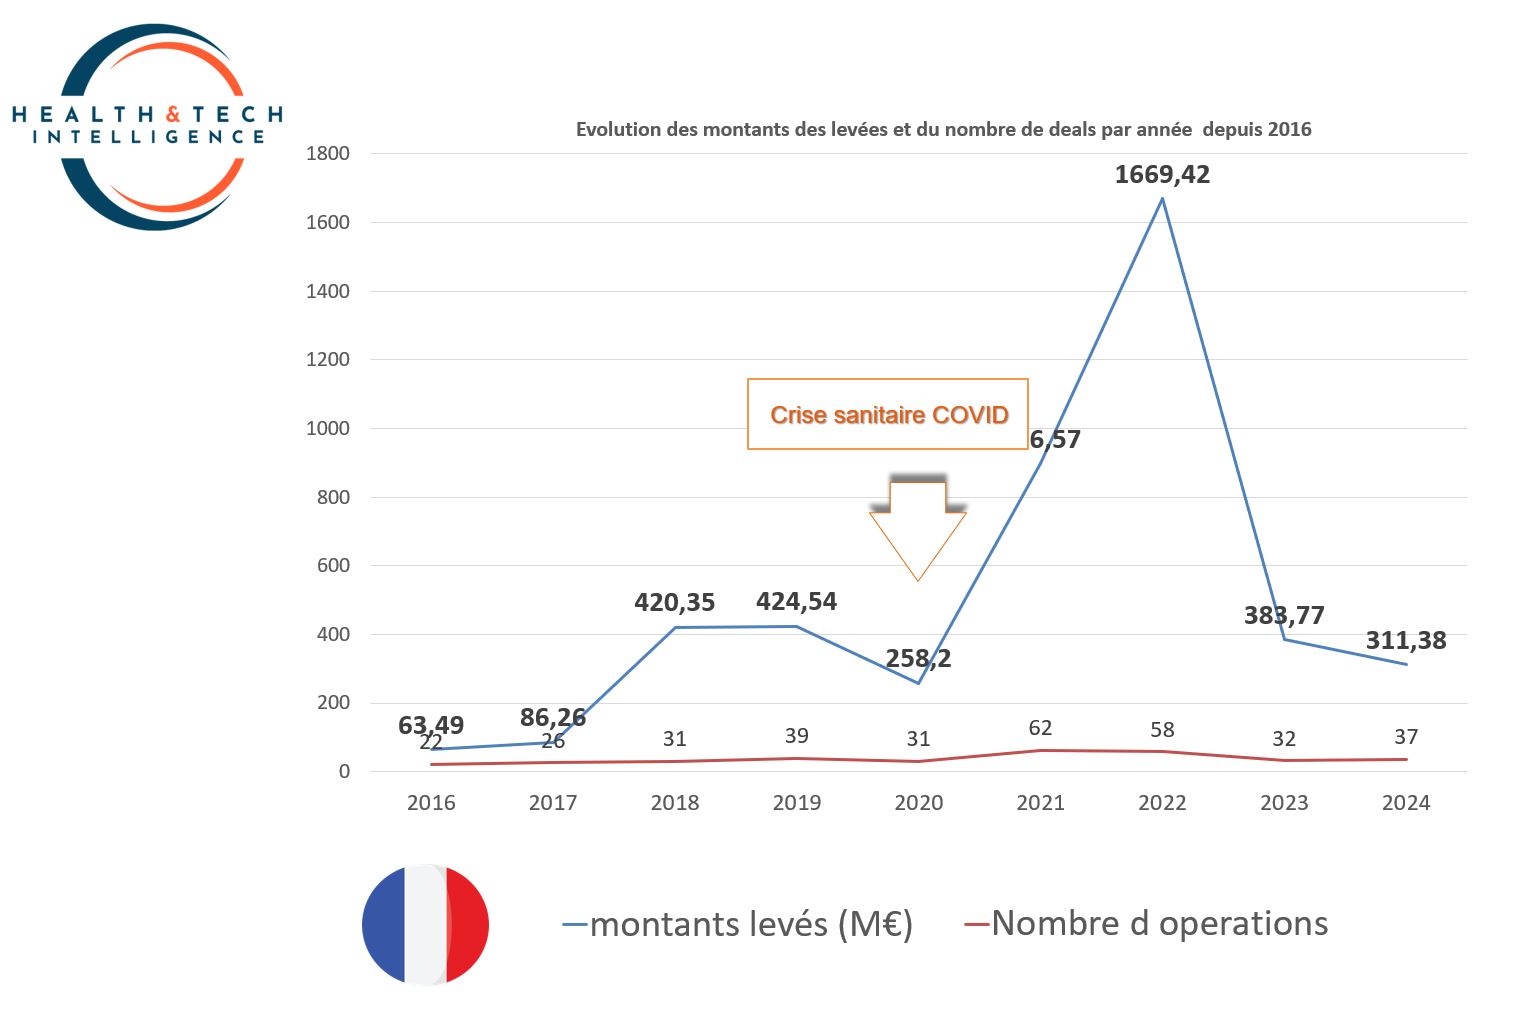
311,38 millions d’euros ont été levés au total au cours du premier semestre (S1) 2024 sur le marché français de la health tech (37 opérations), contre 383,77 millions d’euros au S1 2023 (32 opérations), soit une baisse de 13 % des investissements qui contraste avec une augmentation de 14 % du nombre de deals effectués.
Pour rappel, au S1 2023 au S1 2023 , on observait la fin d’une période “record” des investissements en santé numérique avec un retour à la dynamique pré-Covid :
S1 2022 : 674,42 millions d’euros pour 59 opérations : – 28% ;
S1 2021 : 896,57 millions d’euros pour 62 opérations : > – 57,20 % ;
S1 2020 : 258,2 millions d’euros pour 31 opérations : > + 48,63 % ;
S1 2019 : 424,54 millions d’euros pour 39 opérations : > – 9,6 % (soit un bilan quasi équivalent à celui du S1 2023).
Des résultats similaires au premier trimestre en l’absence de mega deal :
Au deuxième trimestre, les start-ups de santé numérique totalisent 153,25 millions d’euros (pour 19 opérations), soit 96 % des montants levés au premier trimestre (pour 18 opérations).
La moitié des entreprises ayant levé des fonds ces six derniers mois ont recueilli des montants en dessous de 5 millions d’euros, avec plus de 70 % des opérations réalisées en amorçage ou en série A. Ce bilan est également marqué par l’absence de mega deals : en effet, aucune levée de fonds ne dépasse les 44 millions d’euros. Des résultats similaire au S1 2023 et contrastant avec le bilan du S1 2022 qui était porté par 3 opérations dépassant les 100 millions d’euros, en l’occurrence : Doctolib(500 M€, série G), Alan(183 M€, série E) et DNA Script (172 M€, série C).
Montants levés par les startups de santé numérique au S1 2024 – @ Health & Tech Intelligence
L’évolution, mois par mois, montre une baisse importante du montant des levées à partir de février, malgré le nombre d’opérations en augmentation.
L’IA attire toujours des investissements importants
Les levées de fonds dans le champ de l’intelligence artificielle (IA) ont un impact majeur sur l’écosystème français, plaçant le pays comme un acteur important de l’IA en Europe. Celles-ci concernent principalement des tours de table d’envergure (serie B et au-delà).
Selon Maddyness, le secteur des nouvelles technologies gagne en puissance à mesure que les yeux des investisseurs semblent restés rivés sur l’IA – et plus particulièrement l’IA générative. Il concentre la plus grande partie des financements de ce premier semestre (860,2 millions d’euros), devant la mobilité (587,7 millions d’euros), la fintech (350,5 millions d’euros), la deeptech (336,4 millions d’euros) et la medtech (259,5 millions d’euros) :
la start-up française H, lève 220 millions de dollars en mai 2024 ;
Evolutionary Scale lève 142 millions de dollars pour son modèle d’IA en biologie ;
Mistral AI a réalisé la plus grosse levée de fonds avec 600 millions d’euros en juin 2024. Cette opération a valorisé la startup à 5,8 milliards d’euros, seulement un an après sa création.
Analyses
Dans cet indicateur H&TI, vous trouverez les articles suivants :
Bilan des levées de fonds du S1 2024 : l’Europe en 2e position derrière les USA (CB Insight) 👉 ici ;
USA : en croissance, le financement de la santé numérique fait preuve de résilience (Rock Health) 👉 ici ;
Détails des levées de fonds réalisés en France de janvier à juin 2024 👉 ici ;
Top 10 des levées de fonds du premier semestre 2024 en France 👉 ici ;
Où en sont les levées de fonds dans la santé numérique en France ? (montants et nombre d’opérations, de 2016 à 2024) 👉 ici;
Quel bilan des montants levés par les entreprises françaises de la healthtech ? (S1 2024) 👉 ici.
📌 L’activité des séries d’amorçage a été particulièrement forte au premier semestre : 84 % des tickets enregistrés étaient des séries A et B.
📌 Quelques levées importantes de série A :
le spécialiste de la médecine de précision, Zephyr AI : 111 millions de dollars, en mars ;
la plateforme de surveillance continue de la glycémie, Allez Health : 60 millions de dollars, en mai ;
et la société d’aide aux soins basée sur l’intelligence artificielle (IA), Fabric: 60 millions de dollars, en février.
📌 38 % des entreprises de santé numérique qui ont levé des séries A au premier semestre 2024 utilisaient de l’IA.
📌 Le secteur de la santé numérique continue de faire preuve de résilience et d’adaptabilité. La dynamique de financement (surtout au début) et la réduction des mesures de transition, telles que les cycles de financement non étiquetés, suggèrent que nous pourrions bientôt revenir à des modèles de capital-risque plus « normaux » et durables.
Publié le 8 juillet 2024, ce rapport revient sur l’évolution des levées de fonds durant la dernière décennie, qui a connu son pic (29,2 milliards de dollars pour 741 deals) en 2021 :
Evolution des financements et du nombre d’opérations réalisées en santé numérique aux Etats-Unis, depuis 2014 – @ Rock Health
Santé mentale, IA non clinique, R&D… les principales tendances du marché
A la fin des six premiers mois de l’année 2024, le secteur de la santé numérique continue de faire preuve de résilience et d’adaptabilité. Les dernières tendances – notamment en début d’année – et la réduction des mesures de transition telles que les cycles de financement non étiquetés suggèrent une dynamique mesurée en matière de financement.
L’intelligence artificielle (IA) attire encore plus d’attention et contribue aux modèles de financement dans différentes catégories de produits et à travers plusieurs domaines thérapeutiques.
Parmi les propositions de valeur les plus financées au premier semestre 2024, on retrouve :
le traitement des maladies ;
l’optimisation des flux de travail non cliniques ;
la recherche et le développement sur les produits pharmaceutiques et les dispositifs médicaux ;
et l’amélioration des flux de travail cliniques.
De plus, la santé mentale est restée le principal objectif clinique sur le marché, avec un financement important, suivie par l’obésité, la santé reproductive et la santé des femmes.
Après une longue interruption, trois sociétés de santé numérique ont réalisé avec succès leurs introductions en bourse au deuxième trimestre 2024. Cela annonce une augmentation potentielle des “possibilités de sortie” pour le secteur, selon Rock Health, avec des sociétés comme Waystaret Tempus AI, et offre des informations précieuses sur des problématiques telles que la gestion de la dette et l’alignement des prix de sortie avec les conditions actuelles du marché.
Alors que l’activité globale d’acquisition a diminué, les sociétés de capital-investissement jouent un rôle plus important dans les fusions et acquisitions du secteur de la santé numérique. Elles privilégient, par ailleurs, les entreprises dotées de modèles économiques établis et d’un potentiel de rentabilité, créant ainsi des opportunités même pour les start-ups en difficulté financière mais dotées de stratégies de croissance claires.
Top 10 des deals réalisés au S1 2024 dans le monde
le secteur de la healthtech était moins mature en 2016 et en 2017 ;
la veille H&TI inclut les start-ups de santé numérique hors pharmatech et biotech.
Evolution des levées de fonds au premier trimestre de l’année depuis 2016 – @ Health & Tech Intelligence
COMPARATIF DES S1 DE 2016 À 2024 :
De manière générale :
➡️ Si la crise liée au Covid-19 a freiné les investissements pendant les premiers mois de 2020 (258,2 M€ de janvier à juin contre 424,54 M€ en 2019), elle a surtout été un accélérateur de l’innovation en santé. Un constat qui se confirmait déjà largement dans le bilan du premier semestre de 2021 et qui s’est poursuivi au S1 2022. Cependant les investissements en santé numérique ont été divisés par 4 au S1 2023 par rapport au S1 2022. Ils représentent 90 % du total des montants levés avant la crise sanitaire mais reste 6 fois plus élevés qu’en 2016. Un ralentissement à mettre en perspective, dû à l’essoufflement de l’effet Covid-19.
➡️ Au S1 2024 ,on observe des résultats en baisse (-19% par rapport à 2023 et -26% par rapport à 2018). Malgré les défis géopolitiques et la stagnation du marché des introductions en bourse, l’engouement des investisseurs, le paysage robuste des fusions et acquisitions du secteur et l’augmentation des mégatransactions au niveau international laisse présager un écosystème en pleine maturité, qui pourra progresser dans les mois à venir.
➡️ Si l’on se concentre sur le total des levées de fonds au premier semestre (janvier-juin) entre 2022 et 2024, on relève une hausse record en 2021 (+247 % par rapport à 2020) et de nouveau en 2022 (+86,8 % par rapport à 2021), après une baisse significative observée entre 2020 et 2019 (- 39 %) et entre 2020 et 2018 (- 38,6 %)… mais une hausse colossale par rapport à 2017 (+ 1 841 % : 2017-2022) et à 2016 (+ 2 537 % : 2016-2022). Le bilan au S1 2023 marque la fin de la période “record”, avec un retour à la dynamique pré-Covid : – 77.08 % par rapport au S1 2022, – 57,20 % par rapport au S1 2021 mais + 48.63 % par rapport au S1 2020 et un montant quasi identique au S1 2019 (383,77 M€ en 2023 vs 424,54 M€ en 2019).
➡️ Les chiffres pour les années 2016 et 2017 sont à nuancer puisque pour ces deux années, le montant de plusieurs levées de fonds n’avaient pas été communiqués par les sociétés concernées : le total des levées de fonds pour le premier trimestre perd ainsi en précision mais la tendance affichée n’en reste pas moins représentative.
➡️ Quant au nombre d’opérations, le total cumulé du nombre de levées de fonds effectuées entre janvier et juin était jusqu’en 2020 plus ou moins similaire d’une année sur l’autre (peu de variation) : une augmentation a été observée à partir de 2020 et de la crise Covid-19, avec :
62 opérations réalisées au S1 2021 et 59 au S1 2022 ;
contre 31 et 39 respectivement au S1 2020 et au S1 2019 ;
et 31, 26 et 22 respectivement au S1 2018, au S1 2017 et au S1 2016 ;
au S1 2023, on retrouve la dynamique pré-Covid, avec 34 opérations réalisées, soit presque 2 fois moins qu’au S1 2022.
Au milieu de la progression mondiale des investissements dans la santé numérique, il y a lieu de faire preuve d’optimisme face aux mois à venir. Cependant, plusieurs facteurs cruciaux influenceront la trajectoire de la santé numérique au cours du second semestre de l’année.
les incertitudes géopolitiques, en particulier au Moyen-Orient, devraient continuer à avoir un impact sur le sentiment d’investissement et la dynamique des marchés à court terme.;
la persistance de taux d’intérêt élevés, projetés jusqu’à la fin de l’année dans certaines régions, pourrait poser des défis à une croissance économique robuste, affectant potentiellement les investissements privés dans le secteur de la santé numérique, en particulier dans les régions en développement telles que la région Asie-Pacifique;
le renforcement du marché public pourrait entraîner une hausse des débuts sur le marché public d’ici la fin de l’année, ce qui pourrait également déclencher des cycles de financement plus importants.
UNE DYNAMIQUE EN PROGRESSION AU NIVEAU INTERNATIONAL 🌍 :
Selon les rapport Rock Health et CB Insight, au premier semestre 2024, le financement de la santé numérique au premier semestre 2024 a démontré de solides performances. Cette évolution a défié les attentes d’un hiver de financement prolongé et a démontré une résilience et une croissance remarquables.
Les exigences en matière d’innovation technologique pour améliorer les soins de santé sont de plus en plus élevées, ce qui met les entreprises de santé numérique sous pression pour prouver leurs contributions et justifier leur approche lorsqu’elles cherchent à attirer de nouveaux clients, utilisateurs et investisseurs. Dans les marchés privés et publics, le contexte est devenu plus rigoureux et exigeant pour ces entreprises. Les attentes en termes de performances et de solutions sont en hausse, ce qui constitue un catalyseur sain pour la maturation et l’évolution du secteur. Cette pression, bien que nécessaire, transformera les entreprises et les dirigeants en diamants, renforçant ainsi leur résilience et leur capacité à répondre aux défis.



 La date limite d’envoi des candidatures pour le programme Shaker est le 03 octobre 2024 à 16h . Les candidatures peuvent être déposées via le portail des projets sur ce