Dans un contexte où les systèmes de santé sont fortement sollicités en termes de temps et de capacités cliniques, un avenir numérique doit permettre des décisions rapides et précises pour la prise en charge des patients.
Le consensus est que l’avenir de la santé numérique dépend largement du partage et de l’intégration des données. Les données interconnectées jouent également un rôle clé dans la promotion des innovations technologiques. Comme le montre l’évolution du secteur, il est essentiel de tirer parti de l’intelligence artificielle pour exploiter pleinement ce potentiel. Toutefois, il est également admis que des bases de données robustes et efficaces sont indispensables pour soutenir ce type d’innovation, même si des défis restent à surmonter.
Une approche citoyenne bénéfique pour tous
OpenEHR permet aux systèmes de santé de passer d’une organisation centrée sur les systèmes à des données centrées sur la personne. Cette approche architecturale innovante accélère la transformation numérique en séparant de manière sécurisée les données des patients, sans les obstacles liés aux silos de données isolés. Le résultat est un dossier patient longitudinal qui favorise la coordination des soins, améliore les résultats et contribue à la santé de la population.
Les systèmes de santé et d’aide sociale reconnaissent que le dossier longitudinal ou “jumeau numérique” est essentiel pour fournir des soins adaptés aux individus et aux populations. Le développement de l’application du NHS a d’ailleurs encouragé les citoyens à voir leurs données sous cet angle, s’attendant désormais à un accès unifié et centralisé à leurs informations de santé.
Une croissance évolutive soutenue par des normes cohérentes
OpenEHR se distingue comme norme de référence pour la pérennité des données, offrant une plateforme qui favorise la croissance continue. Les données enregistrées aujourd’hui seront utilisables par les professionnels de santé et les services sociaux dans 10 ou 100 ans, pour gérer et stratifier les risques de maladies chroniques tout au long de la vie d’une personne.
« En tant que directeur des systèmes d’information, j’ai observé que de nombreux systèmes ne sont pas évolutifs en raison de la rigidité des données », souligne Pete Bouvier d’OpenEHR. « Chaque nouvelle application exigeait de reprendre les données de base, générant ainsi des coûts et des complexités additionnelles pour l’organisation. Avec OpenEHR, ces frictions disparaissent, car la norme permet d’intégrer de nouvelles technologies tout en assurant la validité des données. »
Dans le domaine de la santé, de nombreuses normes de données sont utilisées, et elles doivent coexister pour assurer la fonctionnalité globale du système. (Comme FHIR, Snomed et Omop, etc…). Par exemple, OpenEHR International collabore étroitement avec HL7 pour connecter des sources de données intelligentes FHIR et OpenEHR, afin qu’elles soient accessibles dans des applications destinées aux patients et cliniciens.
Récemment, en collaboration avec Chuck Jaffe, PDG de HL7, OpenEHR a annoncé son ambition d’aligner certaines normes et spécifications pour le bien commun. L’objectif est d’élargir le choix et le potentiel des logiciels disponibles. Dans cet esprit de collaboration, OpenEHR attend avec impatience les discussions que cette initiative suscitera.
Soutenir des systèmes de soins avancés en Europe
L’Europe est à l’avant-garde de l’adoption d’OpenEHR. De nombreux systèmes de santé avancés privilégient l’ouverture, car elle leur permet de mieux exploiter leurs données.
La Catalogne en est un exemple, avec la mise en place d’un dossier de santé régional unifié et bidirectionnel. La région a adopté une approche structurée pour évaluer l’architecture cible et la manière de l’exploiter. Des chercheurs du monde entier ont participé à cette réflexion, et OpenEHR a été choisi comme base de données. Le déploiement d’OpenEHR est désormais prévu dans d’autres régions d’Espagne.
Dans les pays nordiques, OpenEHR bénéficie d’une adoption croissante avec le soutien de nombreux fournisseurs. En Suède, sept régions l’utilisent déjà, et l’hôpital universitaire de Karolinska a également mis en place un cadre basé sur une approche ouverte.
La Slovénie utilise OpenEHR depuis près de 13 ans, et la Grèce a récemment signé un accord pour implémenter un dossier de soins partagé à l’échelle nationale.
Ce changement de perspective est encourageant à un moment où les systèmes de santé nationaux sont sous forte pression et nécessitent une transformation rapide. OpenEHR constitue la voie la plus rapide vers un dossier de santé unifié centré sur le citoyen, plaçant les données de santé sur une trajectoire prometteuse et durable pour l’avenir.
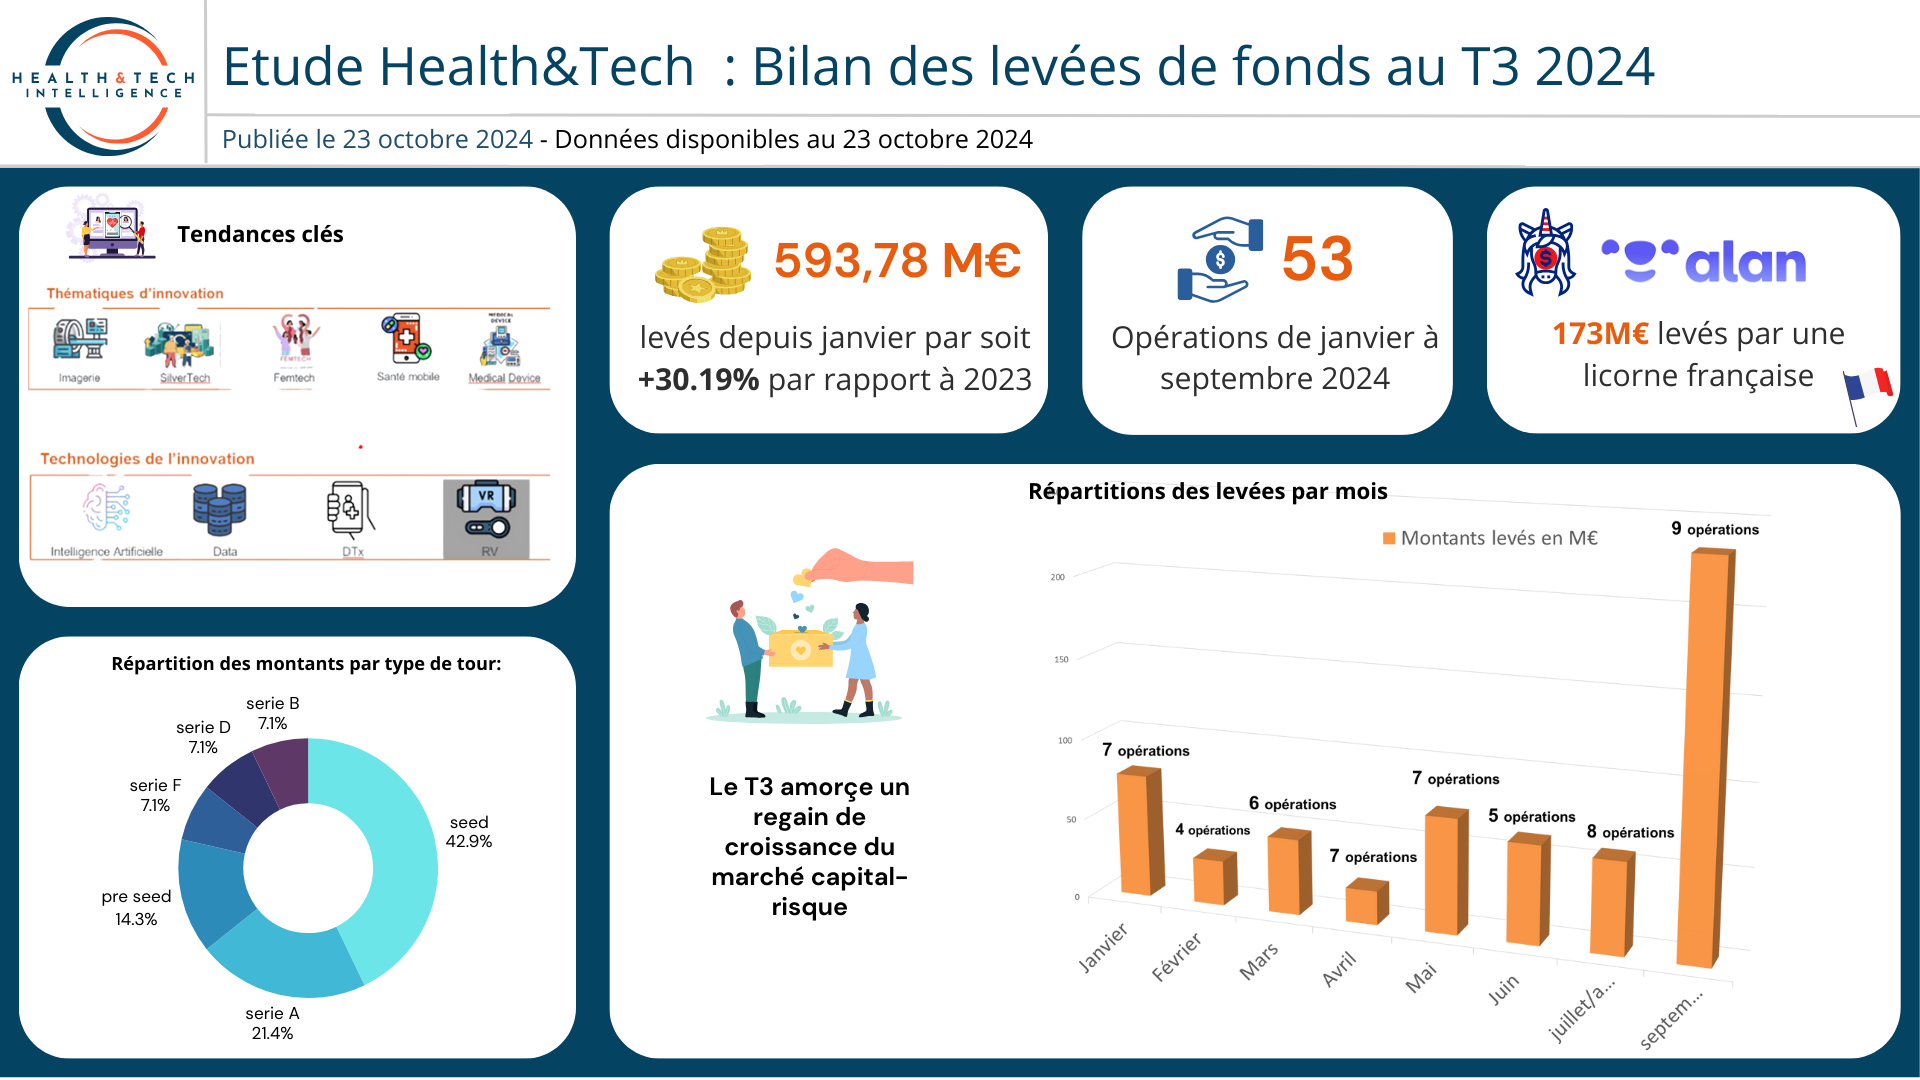
📌 64 % des deals ont été réalisés en early stage (pré-seed, seed et série A).
📌 Un regain de croissance est observé :
T3 2023 : 456.07 millions d’euros (41 opérations) > +23,88 % ;
T3 2022 : 1 780 millions d’euros (73 opérations) > -74,38 % ;
T3 2021 : 1 449,17 millions d’euros (78 opérations) > +22,83 % ;
T3 2020 : 500,3 millions d’euros (46 opérations) > +189,66 % ;
T3 2019 : 563,24 millions d’euros (55 opérations) > -11,17 %.
📌 Un retour de mega deals : l’insurtech Alan réalise une levée de 173 millions d’euros en septembre 2024, représentant 66% du financement total du T3.
📌 Dominance britannique et française en Europe : le Royaume-Uni se démarque avec 5 entreprises dans le top 11 des levées en Europe, dont Flo Health, Huma, Healx, Docclaet Zoe. Cela montre une dynamique importante dans la santé numérique britannique, soutenue par des investisseurs globaux et nationaux. La France suit avec Alanet Qantev, qui ont levé respectivement 173 M€ et 31 M€. En dehors du Royaume-Uni et de la France, d’autres pays comme Israël (avec CytoReason et Scopio Labs), le Danemark (avec Cerebriu), et l’Allemagne (avec Mindpeak) sont représentés dans le top 10 des levées en Europe.
Le secteur de la santé numérique continue d’attirer des financements massifs en Europe, avec une forte concentration sur le Royaume-Uni et la France :
Les grandes levées de fonds par Flo Health et Alan confirment leur position de leaders, mais des entreprises comme Huma et CytoReason pourraient également devenir des acteurs majeurs dans les années à venir.
En France, l’évolution, mois par mois, montre une baisse importante du montant des levées à partir de février alors que le mois de Septembre marque un pic spectaculaire en termes de montants, bien qu’il n’ait pas le plus grand nombre d’opérations. la transaction majeure ayant fortement impacté ces résultats est la série F réalisée à 173M€, représentant 66% du financement total du T3.
Ce bilan marque également le retour de megadeal. Au troisième trimestre 2023 , aucune levée de fonds ne dépassait les 61 M€. Une nette différence avec le bilan au S1 2022, qui était porté par 3 opérations dépassant les 100 M€ : Doctolib (500 M€, série G), Alan (183 M€, série E) et DNA Script (172 M€, série C).
Montants levés par les startups de santé numérique au T3 2024 – @Health & Tech Intelligence
En France, plusieurs cessations d’activités dans la santé numérique
Selon le Panorama France HealthTech 2023 de France Biotech, environ 50 medtechs avaient déjà disparu entre 2022 et 2023. En juin 2024, une étude publiée par la Banque de France rapporte que le début de l’année 2024 a été marquée par plusieurs fermetures, suivant une tendance déjà observée en 2023 :
Première moitié de 2024 : les données du T1 2024 montrent un léger ralentissement des liquidations, à 29 cas, après le pic du T4 2023. Cela pourrait refléter soit une réduction des défaillances, soit un effet saisonnier ;
Progression des liquidations : le nombre de liquidations augmente progressivement tout au long de 2023. Alors que le T2 2023 enregistre 20 liquidations, ce chiffre grimpe à 34 au T4 2023, soulignant une accélération des difficultés financières rencontrées par les entreprises ;
Redressement judiciaire : les redressements judiciaires restent relativement stables mais modestes, avec une légère hausse visible au T3 2023 et au T4 2023. Cela indique que certaines entreprises en difficulté ont tenté de restructurer leurs dettes avant de succomber à la liquidation.
Nombre de procédures judiciaires engagées au cours de l’année 2023 et au T1 2024 – @ Banque de France
Points saillants de l’étude :
📌 Il est encore possible que cette tendance soit temporaire. Les startups qui survivront devront adapter leurs stratégies en se concentrant sur des solutions réellement nécessaires au système de santé et en renforçant leurs partenariats avec les acteurs publics et privés. Le soutien accru des pouvoirs publics, combiné à une meilleure gestion des financements, pourrait aider à revitaliser le secteur et à offrir des perspectives de croissance durable.
📌 Les entreprises qui réussiront à naviguer à travers ces turbulences seront celles qui sauront concilier innovation, respect des régulations et stabilité financière. La santé numérique reste un secteur clé pour l’avenir du système de santé en France, et il est probable que les leçons tirées des échecs de 2024 renforceront l’écosystème à moyen terme.
📌 Les entreprises restantes se concentrent désormais sur l’internationalisation et la recherche de modèles économiques viables, ce qui pourrait permettre au secteur de se stabiliser à moyen terme.
📌 Toutefois, la santé numérique en France bénéficie toujours de soutien public, avec des programmes comme France 2030 et les efforts de Bpifrance, qui ont contribué à hauteur de 1,2 milliard d’euros en 2023 pour soutenir les entreprises de ce secteur.
➡️ Selon la Banque de France, le scénario macroéconomique de juin 2024 anticipe une sortie progressive de l’inflation sans récession, ce qui devrait favoriser une reprise de la croissance économique en 2025 et 2026. Toutefois, la Banque souligne que le contexte politique reste incertain, influencé par des tensions géopolitiques comme la guerre en Ukraine et la situation au Proche-Orient.
Quelques exemples des fermetures d’entreprises de la santé numérique
➤ H4D: qui avait introduit le concept de cabines de télémédecine pour les zones rurales et médicalement sous-dotées, a rencontré des difficultés de financement depuis la fin de la pandémie, qui a réduit la demande pour les consultations à distance. La société n’a pas pu trouver de repreneur viable et est entrée en liquidation début 2024 ;
➤ Biloba: plateforme mobile de téléconsultation pédiatrique, a cessé ses activités en raison d’un modèle économique difficilement soutenable dans le contexte post-pandémique. La liquidation a été prononcée en février 2024 ;
➤ Wefight: qui avait développé des chatbots médicaux pour accompagner les patients, a également cessé ses activités début 2024, malgré un succès initial. Les difficultés de financement ont mené à sa fermeture ;
➤ Lucine: spécialisée dans les thérapies numériques pour la gestion de la douleur, Lucine a fermé ses portes en mars 2024 après n’avoir pas pu lever les fonds nécessaires pour poursuivre ses recherches – ses actifs ont finalement été repris par Butterfly Therapeutics qui a ainsi étoffé son portefeuille avec la solution Endocare ;
➤ Quantum Genomics et Exactcure : le 4 septembre, moins de six mois après l’absorption de la start-up niçoise Exactcure, Quantum Genomics annonce s’être déclaré en cessation des paiements auprès du Tribunal de commerce de Paris ;
➤ Sadigh Group : après une forte croissance liée à la crise du Covid-19, la startup dijonnaise a été placée en redressement judiciaire en juillet 2024 puis en liquidation en octobre ;
➤ La Clinique e-Santé : la startup de téléconsultation en santé mentale est sous pression financière et en cours de négociation pour un rachat ou une restructuration en 2024 ;
➤ Smart Macadam : placée fin août en redressement judiciaire. Un repreneur est recherché pour cette start-up nantaise qui devait lancer cette année la première version de l’application Mementop.Gait, une solution de prévention et d’autorééducation pour les personnes âgées victimes de chutes.
Le marché français marqué par des opérations fusacq
Ces dernières années, le secteur de la santé numérique a connu une série d’acquisitions stratégiques qui visent à renforcer l’innovation et l’intégration des technologies de pointe, notamment l’intelligence artificielle (IA), dans les services de santé. Plusieurs acteurs clés, issus aussi bien du domaine médical que technologique, ont élargi leurs capacités grâce à l’acquisition de sociétés spécialisées dans des technologies innovantes telles que la reconnaissance vocale, la gestion des données de santé, ou encore la conception de médicaments par IA. En France, au moins une dizaine d’acquisitions récentes soulignent l’évolution rapide et la transformation du marché de la santé numérique :
Doctolib : rachète Typeless, spin-off de l’EPFL spécialisée dans la reconnaissance vocale IA. Cette acquisition renforcera l’assistant médical numérique de Doctolib, prévu pour fin 2024. Doctolib a également annoncé l’acquisition d’Aaron.ai en mai 2024 , une entreprise berlinoise spécialisée dans les solutions d’assistance téléphonique basées sur l’IA pour les cabinets médicaux. Fondée en 2015, Aaron.ai a développé un assistant téléphonique intelligent qui simplifie et améliore la communication téléphonique entre les cabinets médicaux et leurs patients. Cette solution permet aux patients de prendre, reprogrammer ou annuler des rendez-vous à tout moment, offrant ainsi une flexibilité et un accès téléphonique 24h/24, même en dehors des heures de bureau;
Softway Medical: Le 15 octobre 2024, Softway Medical a acquis Epiconcept, un éditeur spécialisé en épidémiologie et gestion de données de santé publique, sans dévoiler les détails financiers. Cette acquisition renforce Softway dans le domaine de la santé publique, notamment grâce à la gestion des dépistages organisés et au suivi de programmes nationaux de santé;
Extens e-santé: L’entreprise française acquiert une participation majoritaire dans Medicore, entreprise néerlandaise de solutions pour la santé mentale et les soins aux jeunes. Ce partenariat vise à renforcer la position de Medicore et répondre aux défis de santé en Europe. Cet investissement marque la première expansion d’Extens hors de France et s’inscrit dans sa stratégie de soutenir les entreprises de santé prometteuses en Europe;
Samsung Medison annonce l’acquisition de Sonio, spécialisée dans les technologies d’IA et de Cloud pour les soins maternels. Cette acquisition renforcera son offre en combinant son expertise en échographie avec les solutions avancées de Sonio. Sonio restera une société indépendante basée en France, assurant la compatibilité de ses produits avec tous les fabricants d’appareils d’échographie.
Deloitte a acquis CasePointer d’End Point, un logiciel automatisant les processus épidémiologiques avec des outils open-source. Cette acquisition renforce les capacités de Deloitte en santé publique, soutenant les agences dans la gestion des maladies transmissibles et des menaces bioterroristes.
Iktos, spécialisée en IA pour la conception de médicaments, annonce l’acquisition de Synsight, intégrant sa technologie MT Benc pour le criblage in cellulo de molécules modulant les interactions protéine-protéine et protéine-ARN. Ce rapprochement renforce la plateforme d’Iktos, ajoutant des capacités de tests biologiques automatisés.
Ospi annonce le rachat de la société Alicante, spécialisée dans le codage médical et la valorisation de données de santé par IA. Ce rapprochement stratégique vise à améliorer l’efficience des établissements de santé et accélérer la recherche clinique, en enrichissant les solutions d’Ospi grâce à l’expertise d’Alicante.
Skezi, spécialiste en collecte de données de santé, annonce l’acquisition de Biosignis, expert en valorisation des échantillons biologiques humains. Cette acquisition vise à renforcer l’offre de Skezi en matière de solutions de données, en combinant la collecte et l’analyse des données patients et biologiques pour accélérer la recherche médicale.
Acquisition de Coexyapermet à Talan d’élargir son portefeuille de services et d’améliorer ses capacités en matière de transformation numérique. Coexya est spécialisée dans la gestion des données et les solutions numériques dans 7 domaines dont la santé. Avec cette acquisition, Talan annonce notamment vouloir accentuer l’accompagnement des clients sur les secteurs de la santé.
Synapse, la start-up française d’e-prescription médicale, rachète son concurrent PAGR, une plateforme américaine qui simplifie et sécurise le processus de prescription pour les médecins et les pharmaciens. Cette acquisition stratégique renforce la présence de Synapse sur le marché américain et soutient son développement en intégrant des outils d’IA générative à sa suite logicielle.
Quelles tendances stratégiques internationales ?
La tendance est la même à l’échelle mondiale. Après un pic marqué en 2021, avec un sommet de 81 transactions au troisième trimestre, l’activité de fusion-acquisition (fusacq) montre une baisse progressive. En 2022 et 2023, cette tendance à la diminution se confirme, et les données de 2024 révèlent un ralentissement notable, avec seulement 21 transactions au Q3. Cette évolution reflète une contraction du marché dans ce secteur après une phase de forte croissance. A l’instar du financement par capital-risque, l’activité de fusions et acquisitions a été faible au troisième trimestre 2024 : le trimestre a enregistré 21 fusions et acquisitions de sociétés de santé numérique, contre 28 au deuxième trimestre, 37 au premier trimestre et une moyenne trimestrielle de 37 en 2023.
Evolution de l’activité fusacq au T3 entre 2020 et 2024 dans le monde – @ Rock Health
Top 3 des opérations fusacq au T3 :
Société
Valeur
Acquéreur
Pays
Truepill
525 M$
LetsGetChecked
USA
Medcurrent
25 M$
VitalHub
Canada
Mediplat
9 M$
Advantage Risk Management Group
Japan
Source : CB Insights
La stratégie de “tapisserie” pour intégrer de nouveaux produits et fonctionnalités :
Les fusions et acquisitions dans le domaine de la santé numérique ont suivi une tendance à la baisse, avec seulement 21 transactions enregistrées au troisième trimestre, contre 28 au trimestre précédent. Cependant, les acquisitions qui ont eu lieu se concentrent sur l’intégration de nouvelles fonctionnalités dans les offres existantes. DarioHealth, par exemple, a utilisé une approche de “tissage de tapisserie” pour renforcer son offre avec des acquisitions ciblées dans la santé mentale et la gestion des maladies chroniques.
Selon Rock Health, cette stratégie d’intégration est devenue essentielle dans un contexte où construire de nouvelles solutions en interne peut coûter plus cher que d’acquérir des entreprises spécialisées. Cela permet aux start-ups d’élargir rapidement leurs offres tout en répondant aux besoins croissants des clients. Par exemple, Fabric Health a réalisé plusieurs acquisitions pour renforcer sa plateforme de soins virtuels, achetant des entreprises comme Zipnosis et Gyant pour intégrer des capacités en télésanté et IA conversationnelle.
cette stratégie est également observée avec la licorne Doctolib, ayant acquis Typeless, spin-off de l’EPFL spécialisée dans la reconnaissance vocale IA, et d’Aaron.ai , spécialisée dans les solutions d’assistance téléphonique basées sur l’IA pour les cabinets médicaux.
Opérations de fusacq stratégiques pour intégrer de nouveaux produits ou fonctionnalités – @ Rock Health
La stratégie de “buy-and-build” :
Le nombre d’acquisitions complémentaires dans le secteur de la santé, où une entreprise réalise une acquisition par l’intermédiaire d’une société de portefeuille existante, a atteint un pic en 2022 selon les données de PitchBook, en raison à la fois des faibles taux d’intérêt et de l’appétit croissant pour les investissements dans le secteur de la santé à la suite de la pandémie. Les investisseurs en capital-investissement qui ciblent le secteur de la santé en Europe mettent davantage l’accent sur la croissance organique par le biais d’améliorations opérationnelles plutôt qu’une croissance inorganique par le biais d’acquisitions supplémentaires, car les coûts d’investissement plus élevés rendent plus difficile la poursuite de stratégies d’achat et de construction.
les transactions de type « buy-and-build » en Europe ont continué d’être importantes. De plus, elles devraient rebondir à mesure que les taux d’intérêt continueront de baisser et que les entreprises chercheront à se développer ou à s’implanter dans de nouvelles zones géographiques.
L’opération complémentaire la plus importante de l’année a été l’acquisition du Groupe Medical Ovalie par Vivalto Santé pour 157 millions de dollars, via ses sponsors dont IK Partners , Hayfin Capital , Vivalto Partners et Sofipaca Capital Investissement.
🤖Les start-ups françaises de l’IA attirent les capitaux
En 2024, cette domination de l’IA se poursuit, notamment avec les levées importantes de startups comme Mistral AI (600 M€) et Evolutionary Scale (142 M€), qui contribuent à positionner la France en leader européen de l’innovation dans ce domaine. L’IA modifie radicalement la manière dont les start-ups de santé numériques abordent le financement. Le passage à des solutions d’IA plus robustes, capables de traiter des volumes massifs de données médicales et d’améliorer les résultats cliniques, attire les investisseurs vers des entreprises bien positionnées sur le marché. Les partenariats stratégiques entre grandes entreprises technologiques et start-ups de santé sont devenus une composante essentielle de cette dynamique, les géants de la tech cherchant à exploiter le potentiel de l’IA pour améliorer l’efficacité des soins.
53 opérations réalisées : retour sur les investissements des 9 premiers mois de 2024
Les montants des levées de fonds montrent une stabilité entre le T1 et le T2, avec une légère augmentation entre ces deux trimestres (+1,07%). Cependant, il y a une augmentation spectaculaire de 104,65 M€ (+68,29%) entre le T2 et le T3 principalement dû à la levée d’alan(173M€).
Montant moyen par opération (en millions d’euros) :
T1 2024 :8,92 M€ par levée ;
T2 2024 :8,06 M€ par levée ;
T3 2024 :16,12 M€ ;
Le montant moyen par levée de fonds est relativement stable entre le T1 et le T2, avec une légère baisse de 0,86 M€ par levée, mais il double pratiquement au T3. Si cette tendance se poursuit, on pourrait s’attendre à un écosystème de santé numérique en France où les investisseurs se concentreront davantage sur des levées de fonds importantes. Cela pourrait marquer le début d’une phase de maturité du secteur, avec potentiellement moins de nouvelles startups mais des projets plus ambitieux ou des fusions/acquisitions entre les acteurs existants.
Les startups en début de phase devront peut-être se tourner vers des alternatives de financement ou se différencier pour attirer des investisseurs, alors que les entreprises plus avancées bénéficieront de levées plus importantes pour se développer plus rapidement.
Détail des opérations:
Plus de la moitié des entreprises ayant levé des fonds au premier trimestre 2024 ont recueilli des montants entre 5 et 30 millions d’euros, avec plus de 44 % des opérations réalisées en amorçage. Ce bilan au premier trimestre 2024 est marqué par l’absence de mega deals : aucune levée de fonds ne dépasse les 30 millions d’euros.
la Banque des Territoires (Groupe Caisse des Dépôts), GSO Innovation et Crédit Agricole Aquitaine Expansion (fonds régionaux de Crédit Agricole), NACO et AQUITI Gestion
Au deuxième trimestre, le ticket maximum est de 44 millions d’euros, près de la moitié des opérations réalisées ont été faites en amorçage tout comme au premier trimestre.
Au 3e trimestre (T3) 2024, des levées réparties sur 5 régions
Concentrant les montants les plus significatifs, la région Île-de-France affiche une diversité de financements de l’innovation en santé numérique, avec des opérations allant de 0,6 million d’euros à 173 millions d’euros. Cette concentration peut s’expliquer par la présence de grands groupes, d’incubateurs et d’investisseurs majeurs dans la région parisienne.
Au niveau national, cinq régions ont enregistré des levées de fonds, pendant les neufs premiers mois de l’année 2024 :
Ile-de-France : 240,3 millions d’euros ;
Provence-Alpes-Côte d’Azur : 12,5 millions d’euros ;
Auvergne-Rhône-Alpes : 10 millions d’euros ;
Bourgogne-Franche-Comté : 1,6 million d’euros ;
Occitanie : 0,75 million d’euros.
Levées de fonds par région de juin à septembre 2024 – @ Health&Tech Intelligence
Illustration graphique des levées réalisées au T3 2024 :
La licorne Alan a réussi le tour de table le plus important du marché français de la santé et de l’assurance numérique – @ Health&Tech Intelligence
Top 10 des levées de fonds réalisées en France en 2024
Du premier janvier au 30 septembre 2024, au moins douze entreprises françaises ont réussi à lever des fonds allant de 15 millions à 173 millions d’euros.
En synthèse : les levées de fonds en santé numérique retrouvent une dynamique
En 2024, on observe une légère reprise des montants levés, atteignant 593.78 millions d’euros après la baisse en 2023. Le nombre d’opérations, avec 53 deals, reflète également la relance du marché par rapport à 2023 (41 deals). Cette reprise pourrait indiquer un regain de confiance des investisseurs, lié à des innovations technologiques ou à des projets structurants en santé numérique, bien que les montants levés restent en deçà des pics observés en 2021 et 2022. Cela montre que le marché se stabilise après l’engouement post-pandémie, il continue d’évoluer positivement, avec un retour progressif à des niveaux plus soutenables. La tendance en 2024 pourrait aussi refléter des investissements plus ciblés, axés sur des projets solides et des innovations clés dans le domaine de la santé.
Le nombre de deals reste relativement stable, entre 32 et 78 opérations sur la période, avec une légère augmentation après la crise COVID et une légère baisse en 2023, suivie d’une reprise en 2024.
Si la crise liée au Covid-19 a freiné les investissements pendant les premiers mois de 2020 (258,2 M€ de janvier à juin contre 424,54 M€ en 2019), elle a surtout été un accélérateur de l’innovation en santé. Un constat qui se confirmait déjà largement dans le bilan des trois premiers trimestres 2021 et qui s’est poursuivi en 2022. Cependant les investissements en santé numérique ont été divisés par 4 en 2023 (bilan au T3) par rapport à la même période en 2022. Le bilan des montants levés au T3 2023 se rapproche de celui des années qui ont précédé la crise sanitaire mais reste 4 fois plus élevé qu’en 2016. Un ralentissement à mettre en perspective donc, dû à l’essoufflement de l’effet Covid-19.
Si l’on se concentre sur le total des levées de fonds au T3 (janvier-septembre) entre 2016 et 2023, on relève une hausse record en 2021 (+189,66 % par rapport à 2020) et de nouveau en 2022 (+23,06 % par rapport à 2021), après une légère baisse observée entre 2019 et 2020 (- 11,17 %) et entre 2018 et 2020 (- 11,12 %)… mais une hausse colossale par rapport à 2017 (+ 832,46 % : 2017-2022) et à 2016 (+ 1 672,96 % : 2016-2022). Le bilan des trois premiers trimestres 2023 marque la fin de la période « record », avec un retour à la dynamique pré-Covid : – 74 % par rapport au T3 2022, – 68,53 % par rapport au T3 2021 mais un montant quasi identique au T3 2020 et 20219 (évolution de seulement – 8,84 % et – 19,03 %).
Les chiffres pour les années 2016 et 2017 sont à nuancer puisque pour ces deux années, le montant de plusieurs levées de fonds n’avaient pas été communiqués par les sociétés concernées : le total des levées de fonds pour le premier trimestre perd ainsi en précision mais la tendance affichée n’en reste pas moins représentative.
Quant au nombre d’opérations, le total cumulé du nombre de levées de fonds effectuées entre janvier et septembre a connu une croissance continue de 2016 à 2019 (respectivement 32, 39, 45 et 55 opérations) puis une légère chute en 2020 (46 opérations) liée à la quasi absence d’activité sur l’ensemble des marchés en tout début de crise Covid-19 ; une hausse exponentielle est ensuite observée entre 2020 et 2021 (46 vs 78 opérations) en raison de l’engouement pour la santé numérique suscitée par la crise, puis une stabilisation en 2022 (73 opérations), avant une chute significative en 2023, avec seulement 41 opérations enregistrées, soit un retour à la dynamique pré-Covid.
Evolution des levées de fonds au troisième trimestre de l’année depuis 2016 – @ Health & Tech Intelligence
A noter :
Le secteur de la healthtech était moins mature en 2016 et en 2017.
La veille H&TI inclut les start-ups de santé numérique hors pharmatech et biotech.
Le Royaume-Uni domine ce classement et illustre l’importance du secteur numérique au sein de son système de santé. Les financements couvrent plusieurs segments clés du marché :
Flo Health se concentre sur les applications santé grand public ;
Huma se spécialise dans la gestion à distance des patients ;
Healx s’appuie sur l’IA pour accélérer la découverte de nouveaux traitements ;
Doccla développe des technologies de surveillance des patients ;
Zoe, qui fait des recherches sur la nutrition et la réponse des individus à l’alimentation, indique une forte demande pour des approches plus personnalisées et fondées sur des données scientifiques dans le domaine de la nutrition.
La France se distingue grâce à deux entreprises :
Alan, la licorne avec 173 M€, confirme son statut de leader européen dans le domaine de l’assurance santé numérique;
Qantev (31 M€), une autre entreprise française, montre aussi que la France commence à se développer dans le domaine des technologies de l’assurance santé (Insurtech), avec une approche plus axée sur l’utilisation des données pour optimiser la gestion des sinistres et améliorer les services pour les assureurs.
Chiffres clés des trois premiers trimestres : diagnostic, télémédecine et DME, les secteurs clés des levées de fonds en 2024
Selon les analyses de Rock Health, le secteur de l’IA en santé aux États-Unis a connu une année 2024 marquée par une activité financière modérée mais stratégique. Au cours des trois premiers trimestres, environ 8,2 milliards de dollars ont été investis dans des start-ups de santé numérique à travers 379 transactions, dont 2,4 milliards rien que pour le troisième trimestre. La taille moyenne des transactions s’est maintenue autour de 22 millions de dollars.
Des levées de fonds notables incluent la série D de Tempus Labs à 500 millions de dollars, axée sur la médecine de précision, ainsi que la série C de Insitro, qui a levé 400 millions de dollars pour ses travaux sur la découverte de médicaments assistée par IA. Cette discipline des investisseurs est motivée par la nécessité de résultats concrets et une validation commerciale avant de libérer de nouveaux capitaux.
Selon CB insight 50% des deals réalisés durant cette période sont earlystage, tout comme en France.
TOP 10 des levées aux USA
Rang
Company
Round Amount
Round Date
Round Valuation
Select Investors
% of Total Funding
1
Zing Health
$140M
Series A
N/A
CRG, First Trust Capital Partners, Health2047 Capital Partners, Newlight Partners, Town Hall Ventures
6.6%
2
Superluminal Medicines
$120M
Series A
N/A
RA Capital Management, Insight Partners, Gaingels, New Ventures
5.7%
3
Devoted Health
$112M
Series E
N/A
The Space Between, Cox Enterprises, White Road Investments
Generation Investment Management, Kinnevik, Northzone, RRE Ventures, William H. Warren Foundation
4.7%
6
Caresyntax
$80M
Series C
N/A
Blackrock, Laurza Capital Partners, MTIP, Optum Ventures, PFM Health Sciences
3.8%
7
Genome Medical
$75M
Series C
N/A
Casdin Capital
3.6%
8
Truvian
$74M
Series D
N/A
Great Point Ventures, Wingetum Ventures, DNS Capital, Tao Capital Partners, Thrive Ventures
3.5%
9
Mendaera
$73M
Series A
N/A
Threshold Ventures, Fred Moll, Lux Capital, PFM Health Sciences
3.4%
10
Tend
$72M
Series D
N/A
Redpoint Ventures, Addition, Google Ventures, Juxtapose, Plum Alley
3.4%
Tendances US globales et secteurs clés : les stratégies d’investissement en santé se concentrent sur les produits intégrés et éprouvés
En 2024, les investisseurs se sont tournés vers des entreprises aux produits bien définis et à l’intégration avérée avec les acteurs existants du secteur de la santé. Une grande partie des financements s’est concentrée sur les technologies liées au diagnostic et à la découverte de médicaments, représentant environ 45 % des capitaux levés. Les start-ups comme Viz.ai, spécialisée dans la détection des AVC par IA, et PathAI, dans l’analyse des tissus pathologiques, ont levé des fonds pour étendre leurs solutions d’IA dans les environnements cliniques.
Les start-ups de gestion de cycle de revenus (RCM) et les entreprises développant des solutions pour la gestion des dossiers médicaux électroniques (DME) ont également été au cœur des stratégies d’investissement. Selon Rock Health, la tendance au tissage de solutions a vu des entreprises acquérir des capacités nouvelles, plutôt que de développer en interne, afin de mieux répondre aux besoins complexes du marché. Par exemple, DarioHealth a racheté Twill pour renforcer son offre en santé mentale, tandis que Commure a fait plusieurs acquisitions pour compléter ses capacités dans les systèmes de gestion hospitalière et les soins coordonnés.
Transactions importantes : des collaborations renforcées entre les entreprises technologiques et la santé
Au troisième trimestre 2024, les levées de fonds dans l’IA en santé ont été dominées par des transactions de moyenne à grande envergure, comme la série C de Atomwise (300 millions de dollars) et le financement de Huma (250 millions de dollars). Ces transactions soulignent une confiance renouvelée des investisseurs dans les start-ups capables d’apporter des innovations à fort impact, notamment dans les domaines des soins chroniques et de la télémédecine.
Un autre fait marquant a été le soutien croissant des entreprises technologiques à des start-ups de santé numérique. Nvidia, par exemple, a investi 17 millions de dollars dans Hippocratic AI, après avoir établi un partenariat stratégique pour développer des modèles de langage IA pour la santé. Ce type de collaboration renforce le lien entre les grands acteurs technologiques et les innovateurs de la santé numérique.
TOP 10 Europe
Rang
Entreprise
Montant du tour
Date du tour
Valorisation du tour
principaux Investisseurs
Pays
% du financement total
1
Flo Health
200 M$
30/07/2024
1,0 Md$
General Atlantic
Royaume-Uni
22,10%
2
Alan
193 M$
20/09/2024
4,5 Md$
Belfius Bank, Coatue, Lakestar, Ontario Teachers’, Temasek
Fortissimo Capital, Aurum Ventures, LR Group, OTV, OurCrowd
Israël
4,60%
8
Qantev
34 M$
27/09/2024
N/A
Blossom Capital, Elaia Partners, Omnes Capital, RAISE Ventures
France
3,70%
9
Cerebriu
19 M$
13/09/2024
N/A
North Ventures, Denmark’s Export and Investment Fund, Sagitta Ventures
Danemark
2,10%
10
Mindpeak
15 M$
30/09/2024
N/A
IFB Innovationsstarter, ZEISS Ventures, AI.FUND, European Innovation Council
Allemagne
1,70%
10
ZOE
15 M$
30/07/2024
N/A
Coefficient Capital
Royaume-Uni
1,70%
IA en santé : prévisions pour le reste de 2024, un climat de financement prudent malgré des prévisions positives pour 2024
Selon Rock Health, 2024 s’est jusqu’ici révélée être une année où les start-ups de l’IA en santé ont dû faire preuve de résilience et d’ingéniosité dans leur quête de financements. Alors que le secteur poursuit son évolution, les investisseurs privilégient des stratégies de financement ciblées, des acquisitions stratégiques et des partenariats pour naviguer dans un marché de plus en plus concurrentiel. Les prévisions pour le reste de l’année restent positives, bien que les start-ups devront continuer à prouver leur valeur dans un environnement de financement de plus en plus sélectif.
Le quatrième trimestre de 2024 pourrait voir une reprise des introductions en bourse, avec des entreprises comme Recursion Pharmaceuticals parmi les candidates potentielles. Cependant, le climat d’investissement reste marqué par la prudence, avec une attention particulière portée à la viabilité des modèles d’affaires et à la gestion des coûts. Les entreprises qui échouent à démontrer une stabilité financière et des gains clairs risquent de suivre l’exemple de Nuvo, qui a déclaré faillite seulement trois mois après son introduction en bourse.
Biofund IV vise à réaliser entre 16 et 20 nouveaux investissements, dont trois ont déjà été concrétisés
À l’image de ses prédécesseurs, Biofund IV se concentre sur les entreprises développant des thérapies innovantes. Le fonds adopte une stratégie équilibrée entre risque et rendement, qui inclut l’investissement dans des start-ups en phase de démarrage ainsi que la création de nouvelles entreprises biotech. Kurma Partners reste résolument tourné vers l’innovation, abordant une vaste diversité de thématiques, avec pour ambition d’identifier et de façonner les tendances futures de la biotechnologie.
Kurma mobilise également ses autres fonds d’investissement afin de soutenir les entreprises les plus performantes de son portefeuille au fur et à mesure de leur développement. À ce jour, le fonds Biofund IV a déjà réalisé trois investissements majeurs :
Memo Therapeutics (transplantation, 2018, Série C, 47 M€), avec la participation d’un investisseur suisse et d’un investisseur espagnol.
Avidicure (2024, Pays-Bas, Seed, 37 M€), soutenue par deux investisseurs irlandais.
SciRhom (Série A, 63 M€), spécialisée dans les maladies auto-immunes.
Un solide track record et des investisseurs de référence
Le track-record de Biofund III a fortement contribué à la réussite du fundraising de Biofund IV. Depuis sa création en 2009, Kurma Partners a financé 60 sociétés et en a créé 24, pour un total de 730 millions d’euros sous gestion. Dans le cadre de son troisième fonds, Biofund III, Kurma a accompagné trois sociétés qui ont ensuite été rachetées : Amolyt Pharma par le groupe pharmaceutique AstraZeneca, Emergence Therapeutics par Eli Lilly, et Corlieve Therapeutics, spécialisée dans les épilepsies rares, par UniQure.
Kurma reste fidèle à une stratégie éprouvée alliant collaboration avec des instituts de recherche et un réseau sélectif de professionnels du secteur de la biotechnologie. Biofund IV a attiré l’attention d’investisseurs de référence tels qu’Eurazeo, Bpifrance, qui avaient déjà investi dans les fonds précédents, ainsi que le laboratoire pharmaceutique CSL.
Olivier Millet, Membre du Directoire et Managing Partner – Small-mid buyout & Nov Santé, Eurazeo déclare :
« Avec ses acquisitions récentes, Kurma Partners a une nouvelle fois démontré son expertise dans la transformation de la science en produits commercialisables. La participation d’Eurazeo à ce nouveau fonds témoigne de notre confiance dans l’équipe de Kurma. Avec 4 milliards d’euros investis dans de multiples stratégies santé, sur un total de 35 milliards d’euros sous gestion, l’engagement d’Eurazeo et sa mission en faveur du soutien à l’innovation dans le domaine de la santé – de la création d’entreprise à des stades plus matures de leur développement (growth, capdev, buy-out) – sont clairs. »
Dr Andrew Nash, Directeur scientifique et directeur de la recherche de CSL, déclare :
« L’Europe est riche en innovation scientifique et l’écosystème de biotechnologie en est l’un des moteurs. Nous sommes ravis d’avoir trouvé en Kurma Partners un partenaire pour continuer à nouer des relations sur le continent et au-delà, tout en investissant dans une équipe qui a fait la preuve de sa capacité à convertir avec succès le meilleur de la science européenne en entreprises, et à transformer les idées en thérapies révolutionnaires qui répondent aux besoins médicaux non satisfaits des patients. »
Rémi Droller, associé-gérant de Kurma Partners, déclare :
« Nous nous félicitons du soutien de nos principaux partenaires, Eurazeo et Bpifrance, ainsi que de notre nouvel investisseur clé CSL. Avec le lancement de Biofund IV, nous sommes convaincus que nous continuerons à générer des rendements positifs pour les investisseurs et à avoir un impact réel sur la santé humaine. »
L’IA comme catalyseur des investissements dans un marché en consolidation croissante
Depuis 2023, environ dix plateformes de consolidation ont vu le jour en France, avec des groupes comme Simago, Résonance Imagerie, Imaneo, et Imapôle, contribuant à la structuration du marché. Dans un secteur de plus en plus convoité par les investisseurs privés, IMADIS se distingue par sa décision de conserver une indépendance médicale. Alors que des groupes comme Simago ou Imapôle ont accueilli des fonds d’investissement.
En 2022, Eurazeo et Bpifrance ont finalisé un investissement de 50 millions d’euros dans le groupe Imapôle, un acteur majeur de l’imagerie médicale avec 24 machines et un réseau couvrant l’Est lyonnais. Cette opération témoigne de l’intérêt des investisseurs pour ce marché, qui bénéficie d’une forte croissance et d’une rentabilité stable.
Selon Maximize Market Research, le marché mondial de l’IA en imagerie médicale devrait croître de manière exponentielle, passant de 1,72 milliard de dollars en 2022 à 14,9 milliards de dollars d’ici 2029. Cette évolution reflète l’adoption croissante de l’IA pour améliorer l’efficacité des diagnostics et optimiser les soins aux patients.
En outre, l’IA ne se limite pas à l’analyse des radiographies. Des entreprises françaises explorent également son application à d’autres formes d’imagerie, telles que l’IRM et la tomodensitométrie, avec pour ambition de couvrir un éventail plus large de diagnostics et d’améliorer encore l’efficacité des professionnels de santé.
Levées de fonds et expansion
Imadis Groupe: après sa fusion avec Deeplink Medical(officialisée en septembre 2024) , IMADIS a levé 10 millions d’euros , avec pour objectif de développer son réseau de télé-imagerie en France. Ce financement soutient également l’intégration de solutions d’IA dans ses plateformes, comme Drimbox, une solution de gestion d’images médicales sécurisée;
la start-up française AZmed, spécialisée dans l’imagerie médicale assistée par IA, a levé 15 millions d’euros en Février 2024. Ce financement vise à accélérer le développement de son logiciel phare, Rayvolve, qui utilise l’IA pour détecter les fractures et autres pathologies sur des radiographies. AZmed prévoit également de s’implanter aux États-Unis et d’élargir ses offres à d’autres types d’imagerie, comme l’IRM et la tomodensitométrie. Ce financement, réalisé avec l’aide d’investisseurs comme Teampact Ventures et Techstars;
Une autre levée de fonds marquante est celle de Resolve Stroke, une start-up spécialisée dans le diagnostic des accidents vasculaires cérébraux (AVC). En 2023, elle a levé 2,2 millions d’euros pour développer sa technologie d’imagerie médicale par ultrasons haute résolution, qui permet une détection plus rapide et plus précise des AVC. La solution portable de Resolve Stroke peut être utilisée au chevet des patients ou dans des ambulances, ce qui réduit considérablement le temps nécessaire pour poser un diagnostic et initier un traitement;
Avatar Medical, une spin-off de l’Institut Pasteur et de l’Institut Curie, a levé 5 millions d’euros en février 2024 pour développer et commercialiser sa technologie d’imagerie 3D. Cette solution permet de créer des modèles numériques détaillés à partir d’IRM et de scanners, destinés à aider les chirurgiens lors des interventions. L’objectif est d’améliorer la préparation chirurgicale et l’enseignement médical avec des représentations 3D plus claires et plus précise;
Fondée en 2018, Incepto a levé 5,6 millions d’euros en 2019 pour déployer ses solutions à travers la France, puis 27 millions d’euros en septembre 2023 pour viser le marché européen. Ses solutions sont déjà adoptées par une centaine de cliniques et suivent plus de 100 000 patients chaque mois. Sa mission est d’aider les médecins à identifier les outils les plus performants tout en cocréant de nouvelles applications adaptées à leurs besoins.
Partenariats stratégiques et initiatives en radiologie
Des collaborations ont permis de renforcer l’offre de radiologie en France:
Incepto et Philips ont collaboré pour intégrer des solutions d’IA au CHRU de Nancy, permettant aux radiologues d’accéder à des outils optimisant les examens TEP-TDM, IRM, et facilitant le diagnostic des traumatismes et pathologies neurologiques;
Incepto a également signé un partenariat avec Avicenna.AI en février 2024 pour intégrer des solutions IA dédiées aux urgences neurovasculaires, comme CINA-ICH pour la détection des AVC hémorragiques et CINA-LVO pour les AVC ischémiques;
Le Pôle Imagerie de l’AP-HM s’est associé à Incepto et Milvue pour créer une plateforme d’IA innovante facilitant le développement interne d’algorithmes pour les diagnostics complexes comme le cancer du poumon;
Incepto et Stephanix, deux membres de la French Healthcare Association, ont annoncé un partenariat stratégique en mai 2023 pour combiner l’expertise en imagerie médicale de Stephanix avec les solutions d’aide au diagnostic basées sur l’IA d’Incepto. Ce partenariat vise à développer des solutions sur mesure pour améliorer les soins de santé;
L’opérateur de télé-imagerie TIM et l’éditeur de RIS EDL annoncent en juin 2024, la signature d’un accord technique et commercial visant à enrichir l’offre d’imagerie médicale en France. Ce partenariat permettra aux praticiens d’accéder directement aux services de téléradiologie via le RIS Xplore, sans passer par un logiciel tiers. L’accord associe l’efficacité des services de téléradiologie et de médecine nucléaire de TIM avec la gestion sécurisée des plateaux techniques fournie par EDL. Ce rapprochement vise à améliorer la prise en charge des besoins en imagerie médicale sur le marché français.
Partenariats internationaux et recherche en radiologie :
En juillet 2023, l’Institut Curie a renforcé son partenariat avec Varian pour l’installation du système HyperSight en France, permettant une imagerie oncologique plus précise. Ce partenariat inclut également la formation des professionnels et la recherche pour améliorer les traitements en radiothérapie.
En juin 2024, DMS Group annonce un partenariat stratégique avec Medlink Imaging, filiale de Vieworks, pour commercialiser la modalité de radiologie mobile M1 de Solutions for Tomorrow sur le marché américain. Ce partenariat vise à répondre à la demande croissante de solutions de radiologie mobile, sur un marché où près de 1 200 unités sont vendues chaque année. Après un accord cadre au Danemark, DMS Group renforce sa présence internationale et ambitionne de devenir un acteur majeur dans ce secteur. La commercialisation du M1 débutera après l’intégration des capteurs Vieworks et l’obtention de l’accord de la FDA, prévue pour fin 2024.
France 2030: un appel à projets pour l’imagerie médicale
En janvier 2023, la Direction générale des Entreprises (DGE) et la Délégation ministérielle au Numérique en Santé (DNS) ont lancé un appel à projets (AAP) dédié à l’imagerie médicale, dans le cadre du plan France 2030. Doté de 90 millions d’euros, cet AAP vise à soutenir l’innovation dans l’imagerie médicale en encourageant les collaborations entre start-ups, PME, et acteurs académiques pour structurer la filière.