HandyJill

  • Santexpo : quelle évolution des systèmes de santé intégrés en Europe ? (A. Malone, FHF)

    Plusieurs niveaux de maturité, l’Allemagne encore en discussion

    Cette table ronde réunit des acteurs catalan (Jordi Piera Jimenez), belge (Pr Jan De Maeseneer), allemand (Dr Helmut Hildebrandt, CEO d’Optimedis) et anglais (Pr Salman Rawaf). L’idée de ce panorama est d’ouvrir le champ des possibles, alors que la France commence à s’engager dans cette voie. Si l’approche et les objectifs d’une transformation vers des modèles intégrés (visant la prévention et le maintien en santé par un travail commun des acteurs sur des Territoires) sont remarquablement similaires, le panel révèle que :

    • aujourd’hui on observe plusieurs niveaux de maturité;
    • l’Allemagne encore en discussion ;
    • un accent fort est mis sur les soins primaires ;
    • une vision territoriale est mise en place en catalogne comme en Allemagne.


    Chaque pays tente de développer puis de déployer un modèle qui répond aux caractéristiques propres du pays ou de chaque région, face au triple défi des pathologies chroniques et du vieillissement, des tensions sur les ressources notamment humaines et de l’augmentation des coûts.

    Une vision territoriale en Catalogne

    Après une brève introduction Jordi Piera Jimenez a rappelé les trois composants principaux  sur lesquels s’appuie cette intégration pionnière:

    • une évaluation complète des besoins réalisée avec la participation de différents professionnels de santé ;
    • un plan de soins partagé dans tout le système de santé: ainsi, tout le monde est au courant de ce qui se passe pour cette personne spécifique;
    • des parcours de soins communs intégrés: des parcours de soins à domicile qui permettent ces transitions pour le patient.


    Au sein d’un établissement de soins important, on sait que l’on peut trouver jusqu’à 200 à 400 systèmes d’information différents, utilisant des données provenant de différentes sources ou fournisseurs, et donc l’interopérabilité est un déterminant, enjeu majeur de la santé intégrée. Jordi Jimenez ajoute que pour la santé intégrée, il faut assurer une parfaite interopérabilité entre les différents acteurs impliqués : soins primaires, spécialisés, intermédiaires et social. L’objectif majeur est donc de mettre en place cette interopérabilité dans les 5 ans à venir, pour pouvoir passer d’organisations verticales actuellement fonctionnelles, à une organisation complètement transversale.

    D’ici 5 ans, l’objectif est de placer  les données au centre de la modélisation afin de faciliter la création d’applications autour de ces données, offrant ainsi une meilleure expérience aux patients ainsi qu’aux professionnels de santé.

    Au Royaume Uni, un grand système de santé s’appuyant sur des comités et des partenaires

    Alors que les lignes directrices sur la préparation de stratégies de soins intégrés ont été publiées pour la première fois en juillet 2022, le Pr Salman Rawaf rappelle  que le système de santé anglais est une base très solide (76 ans de culture) , tout en faisant face à de nombreux défis.

    En juillet 2022, la Health and Care Act 2022 a remplacé les CCG (Clinical commission Group). avec 42 ICS ( Integrated care system) , chacun possédant un conseil de soins intégré (ICB) – un organe statutaire avec une constitution approuvée – responsable de ses performances et de ses dépenses. L’ICS couvre la prévention, le travail sur les déterminants de santé, la gestion de la santé populationnelle, la conception des parcours de soins , l’évaluation et la priorisation, et les inégalités.  Il ajoute que ces 42 organisations, appelées ICS (services de soins intégrés), réussissent à faire ce qui est appelé une intégration responsable. Il s’agit de professionnels de  santé, de gestionnaires, de personnes locales pour établir l’intégration entre le gouvernement central et le gouvernement local. Cela est défini par la loi.

    Association de gestion financière des soins de santé. Finances du NHS . Bristol : HFMA, 2022.


    Selon l’intervenant, les raisons qui rendent nécessaire cette intégration sont:

    • l’âge des populations:  avec le vieillissement de la population, il existe de nombreux types de soins. Selon une évaluation conjointe de l’Imperial collège et de  la School of Economics, évaluant plus de 100 systèmes de santé à travers le monde, en examinant attentivement l’impact et le long terme pour les 30 à 45 prochaines année, un changement radical dans la manière de délivrer  les soins est nécessaire du fait de ce vieillissement ;
    •  l’escalade du coût par patient  particulièrement élevé en hôpital, bien que le coût par patient en UK soit très bas comparé aux États-Unis et au reste des pays européens , qui implique de renforcer la place des soins primaires; 
    • de l’importance des maladies chroniques complexes, avec multimorbidités: ces patients sont souvent incapables d’obtenir une continuité des soins.  La nécessité d’évaluer cette fragmentation des soins qui ne fera qu’augmenter à mesure que les gens continueront à vivre plus longtemps, avec des comorbidités plus complexes et de plus grandes inégalités en matière de santé.  Les soins intégrés visent à résoudre ces problèmes en étant centrés sur la personne, en plaçant les besoins et les expériences des individus au cœur de la manière dont les services sont organisés et fournis.  dont ils ont besoin dans un système où les services individuels ne sont pas coordonnés ou ne communiquent pas efficacement ;
    • le besoin d’un parcours unique adapté à chaque patient, incluant une communication efficace entre des services qui n’auraient jamais pu communiquer entre eux auparavant ;
    • la volonté de  rendre le système de santé plus efficace, en réduisant la duplication des soins par différents services et en diminuant les délais d’attente résultant des transferts de soins. Ce n’est pas une tâche facile et certains aspects ne sont pas correctement pris en compte par la structure . Par exemple, les longs temps d’attente des ambulances et les blocages de lits, souvent dus à l’incapacité de libérer des patients médicalement aptes, seraient en partie causés par un personnel de protection sociale insuffisant ce problème pourrait ne pas être sous le contrôle d’un ICS ;
    • permettre la lutte contre les inégalités en matière de santé.


    L’une des missions d’un ICS est de lutter contre les inégalités en matière de santé. Le coût des inégalités de santé pour le NHS rien qu’en Angleterre a été estimé à 4,8 milliards de livres sterling par an pour la période de 2011-2029,  ce chiffre n’aura fait qu’augmenter à mesure que les inégalités se sont creusées – en effet, en 2022, on a estimé que les inégalités de santé coûtaient aux Gallois 322 millions de livres Sterling par an.(Source NHS)


    Partenaires PCN=réseau de soins primaires ; A&E=accident et urgence ; NHSE&I=NHS England et NHS Improvement ; CQC=Commission de la qualité des soins ; LGA=Local Government Association Dixon J. Systèmes de soins intégrés : architecture d’un ICS et défi de la DO. Londres : NHS England et NHS Improvement, 2021.


    Belgique: une approche territoriale avec un renforcement de la première ligne de soins

    L’organisation du système de santé  est fortement guidé par le Quintuple Aim (5AIM), qui vise à améliorer les soins par le biais de 5 objectifs :

    • améliorer l’expérience des soins pour les personnes ;
    • améliorer des résultats en matière de santé au niveau de la population ;
    • obtenir plus de valeur avec les mêmes ressources grâce à une utilisation plus efficace des ressources disponibles ;
    • améliorer le bien-être des professionnels de santé et du secteur social ;
    • améliorer l’équité en santé et dans le secteur social (Cohésion sociale et inclusion).


    A ces cinq principes , Jan De Maeseneer ajoute un 6e principe: l’ impact du changement climatique et la  diminution de  l’empreinte écologique du système  de santé.

    La Belgique a mis en place une organisation sur plusieurs niveaux : nano, micro, primary care zones, macro…

    • Dans un premier niveau d’analyse (nano) Jan de Maessener souligne que la rencontre et l’interaction avec patient et donc la perception de la qualité des soins est un élément essentiel pour le développement du système de soins intégrés. Il reviendra alors d’investir dans la formation des professionnels de santé.
    • Au niveau Micro, avec le centre de santé communautaire ( qui réunit tout type de professionnels de santé et du social),
    • Au dessus, il existe le social primary care zone, adressant environ 125 000 habitants) (pour la Flandre, 60 local primary care zones), permettant une collaboration multidisciplinaire et intersectorielle, gouvernée par un « primary care board »
    • Le plan interfédéral des soins intégrés – 2023 – correspond au niveau macro

    Une solution numérique, « Belgium Integrated Health Record » ALIVIA (initiative Flamande), rend possible la mise en place de la santé intégrée. La conception a démarré en 2021, l’implémentation est en cours.

    Le rôle de l’intégration des soins primaires :

    Jan De Maeseneer explique que “travailler ensemble consiste principalement à recentrer ce que l’on peut faire au niveau primaire, puis à avoir un bon soutien et à rendre cela possible” :

    • dans un premier niveau d’analyse (nano) Jan De Maeseneer souligne que la rencontre et l’interaction avec patient et donc la perception de la qualité des soins est un élément essentiel pour le développement du système de soins intégrés. Il reviendra alors d’investir dans la formation des professionnels de santé ;
    • “ce que nous avons découvert dès le début, c’est que l’intégration des soins sociaux et des soins de santé est extrêmement cruciale, non seulement à cause des politiques des déterminants sociaux de la santé et des soins sociaux, des conditions de vie, etc., mais aussi en raison de notre passage à des maladies chroniques qui nécessitent des adaptations d’infrastructures informelles et autres”, selon Jan De Maeseneer ;
    • et puis, bien sûr, il y a cette question de la continuité, qui est également une question importante. Il faut être là pour sa population pour être responsable, car cela touche aussi la confiance que la population a dans le système de santé et dans la société en général, car les soins de santé sont un moment où l’appréciation des individus pour la société se forme, car il y a des moments dans la vie qui sont vraiment très significatifs. C’est donc une interface très importante avec la société.


    Allemagne : en plein débat sur un modèle d’intégration à base régionale (OptiMedis)

    Le modèle de soins intégrés OptiMedis est apparu en 2005 à la suite de réformes en Allemagne visant à promouvoir la coordination des soins. Le modèle de soins, qui fonctionne dans la région ouest (état de Hesse) et sud-ouest (état de Bade-Wurtemberg) de l’Allemagne, vise à améliorer l’expérience des patients et la santé de la population. Parmi les défis évoqués, le PDG d’OptiMedis souligne la situation du marché en Allemagne, en raison de l’échelle des systèmes administratifs nationalisés et d’un système d’avantage orienté vers une gouvernance autocentrée.

    L’objectif de la mise en place de la santé intégrée n’est pas que financier, souligne t il. Toutefois, un impact financier a pu être évalué, et ainsi une économie générée mise en évidence. Selon le Dr Hildebrandt, « la différence d’environ 6 à 7 % peut être attribuée à une meilleure médecine, à une meilleure prise en charge des patients dans le processus de réorganisation, d’organisation des soins de santé, de parcours coordonné, de la mise en place de prévention tertiaire et secondaire, et à la prise en compte de la personne du patient, . » s’ajoutent également une plus forte autogestion du patient, et une meilleure équité d’accès aux soins. Il ajoute qu’il y a plusieurs discussions en Allemagne sur la réforme des soins de santé. Une partie de la réforme des hôpitaux qui est au centre de la condition du gouvernement, c’est de développer une proposition pour développer l’intégration des soins dans tous les secteurs.

    Le modèle OptiMedis favorise la coordination des soins dans tous les secteurs en mettant l’accent sur la prévention et introduit des interventions fondées sur des données probantes pour répondre aux besoins de santé identifiés. Ce faisant, il vise à atteindre les quatre objectifs suivants (également appelés « approche à quatre objectifs ») :

    • améliorer l’expérience de soins des patients (qualité et satisfaction) ;
    • améliorer la santé de la population ;
    • réduire le coût des soins de santé par habitant ;
    • Améliorer l’équilibre travail/vie personnelle pour les prestataires de soins de santé.
    Impact financier, économie générée après un parcours de soins optimisé

    Selon le Dr Hildebrandt, “la différence d’environ 6 à 7 % peut être attribuée à une meilleure médecine, à une meilleure prise en charge des patients dans le processus de réorganisation, d’organisation des soins de santé, et à la prise en compte de la personne du patient.” Il ajoute qu’il y a plusieurs discussions en Allemagne sur la réforme des soins de santé. Une partie de la réforme des hôpitaux qui est au centre de la condition du gouvernement, c’est de développer une proposition pour développer l’intégration des soins dans tous les secteurs.

     

  • Santé mentale : lancement de l’AAP du Prix Marcel Dassault pour l’innovation sur les maladies mentales (17/06)

    Promouvoir le développement de nouvelles approches

    Cette onzième édition du Prix Marcel Dassault s’inscrit dans la volonté du le groupe Dassault et de la Fondation FondaMental d’attirer de nouveaux talents dans le domaine de la santé mentale et de contribuer au développement de l’écosystème “psytech”. Alors que les maladies psychiatriques représentent le premier poste de dépense de l’Assurance maladie en France, avec plus de 23 milliards d’euros par an dépensés pour la détresse psychique et les maladies psychiatriques, l’appel à projet (AAP) du Prix Marcel Dassault pour l’innovation sur les maladies mentales vise à promouvoir “le développement de nouvelles approches, outils et thérapies pour la prévention, le diagnostic et la prise en charge des troubles de santé mentale”. Et, par là, à encourager les candidats à proposer des solutions innovantes dans divers domaines, notamment :

    • la gestion des troubles mentaux, de la prévention aux soins : technologie médicale (dispositifs) ; traitements (médicaments, probiotiques, thérapies psychosociales, stimulation cérébrale) et plateformes numériques ;
    • la découverte de nouveaux biomarqueurs diagnostiques et pronostiques : biomarqueurs sanguins, biomarqueurs d’imagerie cérébrale, électrophysiologie, biomarqueurs du microbiome intestinal, algorithme, etc.


    Le conseil scientifique de la Fondation FondaMental sera chargé de sélectionner le meilleur projet visant soit à adapter une innovation d’un autre domaine vers la santé mentale ou les troubles mentaux, soit au développement et/ou à la validation d’une innovation.


    👉 Les candidats peuvent soumettre leur dossier jusqu’au 17 juin 2024 à 15h00 CET  via ce lien. Les lauréats seront sélectionnés en automne et le Prix sera remis lors d’une cérémonie de remise des prix qui se tiendra au siège du Groupe Dassault à Paris en octobre-décembre 2024 .

    📌 Une adresse email de la Fondation est dédiée pour réponde à toute question ou demande d’information : prixprojet@fondation-fondamental.org


    Modalités de participation

    Critères d’éligibilité :

    • le candidat doit être un chercheur, un psychiatre, un médecin, un psychologue ou un entrepreneur ayant ou étant en train de créer une start-up et/ou dont l’innovation est proche du marché ;
    • l’innovation doit s’appliquer au domaine de la santé mentale et/ou des troubles mentaux : troubles majeurs de l’humeur et anxieux, troubles psychotiques, troubles neurodéveloppementaux ;
    • les candidats de toutes disciplines et nationalités peuvent postuler, à condition de résider en France ;
    • l’innovation doit être développée en France ou dans un autre pays européen ;
    • la proposition doit être rédigée en anglais pour une évaluation indépendante.


    Critères de sélection: 

    • l’originalité de l’innovation et sa pertinence pour les troubles mentaux et la santé mentale en général ;
    • la faisabilité et l’impact du projet (social, économique et médical) ;
    • la pertinence par rapport aux missions de la Fondation FondaMental ;
    • l’innovation doit cibler la gestion des maladies mentales ou la découverte de nouveaux biomarqueurs.

    Calendrier de l’AAP :

    • Clôture de l’appel : 17 juin 2024.
    • Classement délivré par le conseil scientifique au comité exécutif de la Fondation FondaMental : automne 2024.
    • Décision finale et approbation du lauréat par le Comité Exécutif de la Fondation : automne 2024.
    • Annonce du lauréat : octobre-décembre 2024.


    Le jury est composé des membres du conseil scientifique de la Fondation FondaMental. Une notification par e-mail sera envoyée aux candidats ainsi qu’à l’établissement de recherche concerné par l’administration du financement du projet. Les fonds seront envoyés par la Fondation FondaMental à l’institution de recherche du lauréat qui devra assumer la responsabilité de leur gestion.

    Les obligations du lauréat :

    • assurer l’acceptation écrite de l’attribution dans le mois suivant la notification de la décision;
    • faciliter l’interaction avec le(s) contact(s) concerné(s) au sein de son institution de recherche en vue de la mise en œuvre de l’accord contractuel à établir entre cette institution et la Fondation FondaMental;
    • participer en présentiel et donner une conférence pour présenter l’innovation lors de la cérémonie de remise des prix;
    • participer et donner une conférence à la cérémonie de remise des prix de l’année suivante, pour faire le point et expliquer comment cela a été rendu possible grâce au Prix Marcel Dassault pour l’innovation sur les troubles mentaux;
    • soumettre sur demande des rapports d’avancement à la Fondation FondaMental et au Groupe Dassault;
    • participer aux activités de communication, à la demande de la Fondation;
    • citer et reconnaître la Fondation FondaMental et le Prix Marcel Dassault dans toutes les publications scientifiques et autres, interviews et autres communications liées au projet, tout au long de sa durée de vie.


    Les lauréats des éditions précédentes

    Créé  en 2012, le Prix Marcel Dassault a déjà récompensé treize lauréats. Doté de 100 000 euros, il est décerné chaque année à un chercheur et son équipe sélectionnés par un jury international pour des recherches sur les maladies mentales. Depuis 2022, le Prix Marcel Dassault évolue pour récompenser un chercheur porteur d’un projet innovant en psychiatrie de précision.

    • 2012 : Pr Angela Sirigu et Dr Stéphane Jamain – autisme et Troubles bipolaires
    • 2013 : Pr Luc Mallet et Pr Frank Bellivier – troubles obsessionnels compulsifs (TOC) et roubles bipolaires
    • 2014 : Pr Joël Swendsen et Philippe Courtet – vulnérabilité neuropsychologique
    • 2015  : Pr Philip Gorwood et Dr Laurent Groc – vulnérabilité aux addictions et Troubles psychotiques
    • 2016 : Pr Nicolas Glaichenhaus – schizophrénie
    • 2017 : Pr Joël Doré – lien entre microbiote intestinal et autisme
    • 2018 : Dr Lucile Capuron – dépression
    • 2019 : Dr Andreas Frick – autisme
    • 2020 : Bruno Etain, – biomarqueurs du vieillissement cellulaire, accéléré dans les troubles bipolaires
    • 2022 : Raoul Belzeaux – test sanguin de dépistage du trouble bipolaire.
    • 2023 : Dr Jocelyne Caboche – l’innovation en psychiatrie qui a permis de développer des médicaments pour traiter le trouble dépressif majeur (TDM).


  • Europe : un AO (4,5 M€) pour faciliter les échanges de dossiers patients (19/06/2024)

    Un centre support au service des éditeurs

    En vue de la mise en œuvre de l’espace européen des données de santé (EHDS), le centre de support ciblé par cet AO offrira divers services aux éditeurs afin de garantir la compatibilité de leurs systèmes avec les exigences de l’EHDS. Dans ce sens, 3 principaux enjeux sont identifiés :

    • l’adoption du format EEHRxF ;
    • l’interopérabilité ;
    • et la sécurité des systèmes ,


    Modalités de l’AO :

    Ouvert officiellement le 25 avril 2024, la date limite de dépôt de dossiers en réponse à cet AO est fixée au 19 juin 2024. La durée maximale du programme est de  36 mois.

    👉 Tous les détails de ce marché sont disponibles via ce lien.

    Plusieurs programmes européens pour la santé

    La HaDEA gère une grande partie du budget total de l’initiative UE4Health et met en œuvre le programme en gérant les appels à propositions et les appels d’offres de 2021 à 2027. Pour rappel, UE4Health finance notamment les autorités nationales de santé et autres organisations par le biais de subventions et de marchés publics, dans l’objectif de construire des systèmes de santé plus solides, plus résilients et plus accessibles en Europe.

    Ce programme vient ainsi compléter les politiques des États membres de l’Union européenne (UE) dans 4 domaines :

    📌 améliorer et promouvoir la santé :

    • promotion de la santé et prévention des maladies, en particulier du cancer ;
    • initiatives et coopération internationales en matière de santé ;


    📌 protéger les personnes :

    • prévenir les menaces transfrontières sur la santé, s’y préparer et y réagir ;
    • compléter la constitution de stocks nationaux de produits essentiels en cas de crise ;
    • établir une réserve de personnels médicaux, de soignants et d’auxiliaires ;


    📌 faciliter l’accès aux médicaments, dispositifs médicaux et produits nécessaires en cas de crise

    • veiller à ce que ces produits soient accessibles, disponibles et abordables ;


    📌 et renforcer les systèmes de santé

    • renforcer les données relatives à la santé, les outils et services numériques et la transformation numérique des soins de santé ;
    • améliorer l’accès aux soins de santé ;
    • élaborer et mettre en œuvre la législation de l’UE en matière de santé et favoriser la prise de décisions fondées sur des données probantes ;
    • favoriser l’action concertée des systèmes de santé nationaux.


    D’autres programmes gérés par la HaDEA :

    La HaDEA met en œuvre les programmes suivants :

    • programme EU4Health : 4,7 milliards d’euros ;
    • programme Horizon Europe : pilier II, cluster 4 (numérique, industrie et espace) et pilier II, cluster 1 (santé), doté respectivement de 6,1 milliards d’euros et de 5,4 milliards d’euros ;
    • programme du marché unique : sécurité alimentaire (santé des êtres humains, des animaux et des plantes tout au long de la chaîne alimentaire et meilleure formation pour une alimentation plus sûre), avec une enveloppe de 1,3 milliard d’euros ;
    • programme pour l’Europe numérique : 0,8 milliard d’euros ;
    • mécanisme pour l’interconnexion en Europe : numérique: 1,7 milliard d’euros.


  • Europe : -36 % d’investissements dans la santé numérique en 2023 (étude Karista)

    306 transactions conclues en 2023

    La légère hausse des transactions (306 en 2023 contre 301 en 2023), témoigne de “la résilience et de l’intérêt constant des investisseurs pour les opportunités de croissance dans le domaine de la santé digitale”. Cette dynamique est soutenue par une croissance exponentielle durant les trois dernières années du nombre de sociétés actives en santé digitale, dépassant désormais les 3 000 entreprises à travers l’Europe.

    L’étude souligne également que le secteur entre dans une phase de croissance, marquée par l’établissement de sociétés “leaders” et le renforcement des modèles économiques, “des sociétés plus matures” émergent et partent à la recherche de financements après une phase intense de créations d’entreprises suite à la pandémie.

    Le montant moyen des levées de fonds européennes a diminué, passant à une moyenne de 10,1 millions d’euros contre 20 millions d’euros en 2022. De plus, une évolution des valorisations a été constatée, revenant à des niveaux antérieurs à la pandémie de Covid-19. Les modèles d’affaires se renforcent, ce qui devrait conduire à l’émergence de sociétés plus matures à la recherche de fonds.

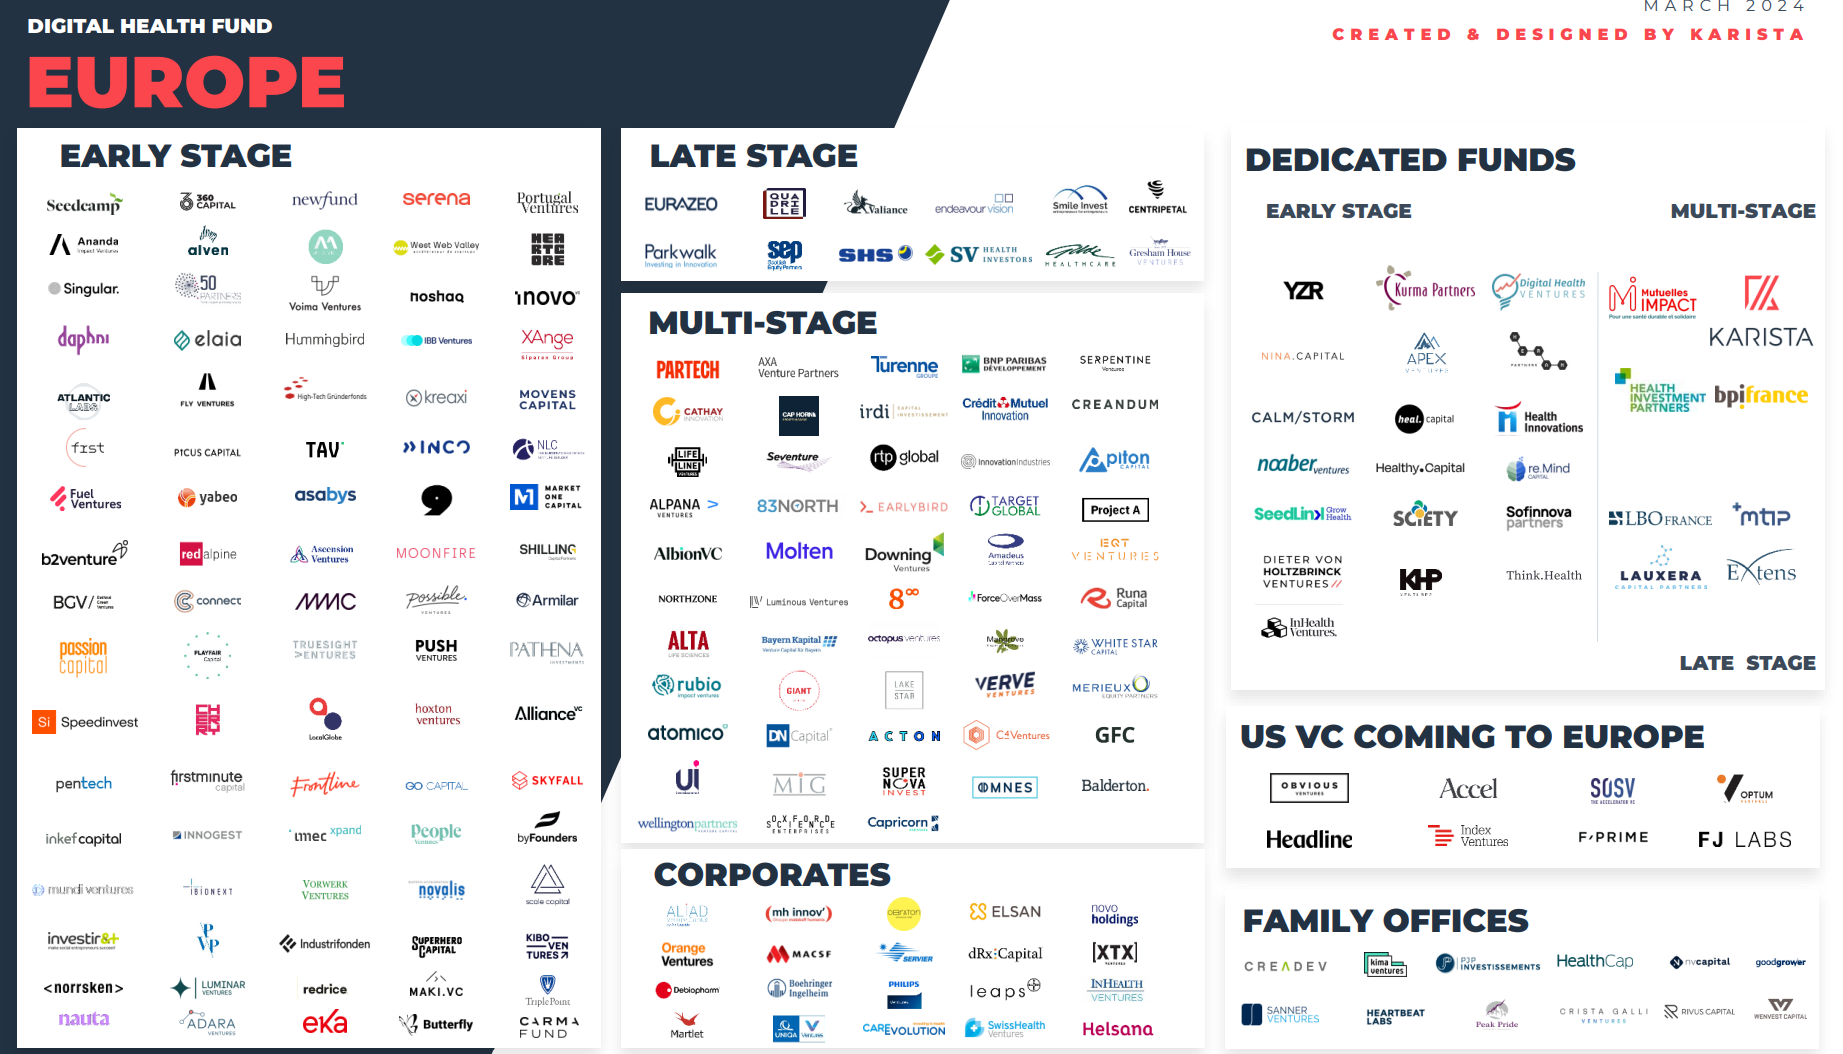
    Investissements en santé numérique en Europe, 2023 - @ Karista
    Investissements en santé numérique en Europe, 2023 – @ Karista

    Une dynamique européenne encourageante

    Le mapping révèle 217 fonds ayant investi dans l’e-santé européenne (ayant investi dans 3 entreprises jusqu’au 4ème trimestre 2023) contre 168 en 2022. Cette augmentation (+23 %) du nombre de fonds investissant dans la santé numérique européenne, est en particulier portée par les investisseurs français pour un total de 49 fonds qui ont investi en santé digitale en 2023. A périmètre constant, le nombre total de fonds (sans l’Europe centrale ajoutée cette année) est de 214 (+21 %).

    Une analyse de la cartographie révèle que 59 % des fonds actifs en santé numérique investissent au stade précoce (soit 128 fonds), tandis que la majorité des nouveaux fonds rejoignent également cette catégorie d’investissement.

    L’étude relève également une  évolution dans les phases d’investissement plus tardives où les acteurs en multi-stage, bien que plus nombreux cette année (66 contre 53 en 2022), ne représentent que 30 % des investisseurs.

    La France leader des fonds européens

    Selon l’étude , la France conserve sa première place dans les fonds européens investissant dans la santé numérique (24 %) totalisant 32,5 % des levées de fonds en Europe, suivie de près par le Royaume-Uni (21 %) et l’Allemagne (18 %).

    Tout comme en France, le nombre de levées d’opérations reste relativement stable à l’échelle européenne. L’étude pointe aussi un boom des “super-investisseurs”, ayant investi dans plus de 10 entreprises : 55 ont été repérés, soit 44 % de plus que l’année précédente.

    Le secteur des PharmaTech, poussé par l’essor de l’Intelligence Artificielle en 2023, est lui aussi en plein développement, tant sur le plan des investissements (20 %) que des collaborations et rachats par l’industrie pharmaceutique. On observe des montants dépassant les 100 millions d’euros (Aqemia et Owkin, par exemple).


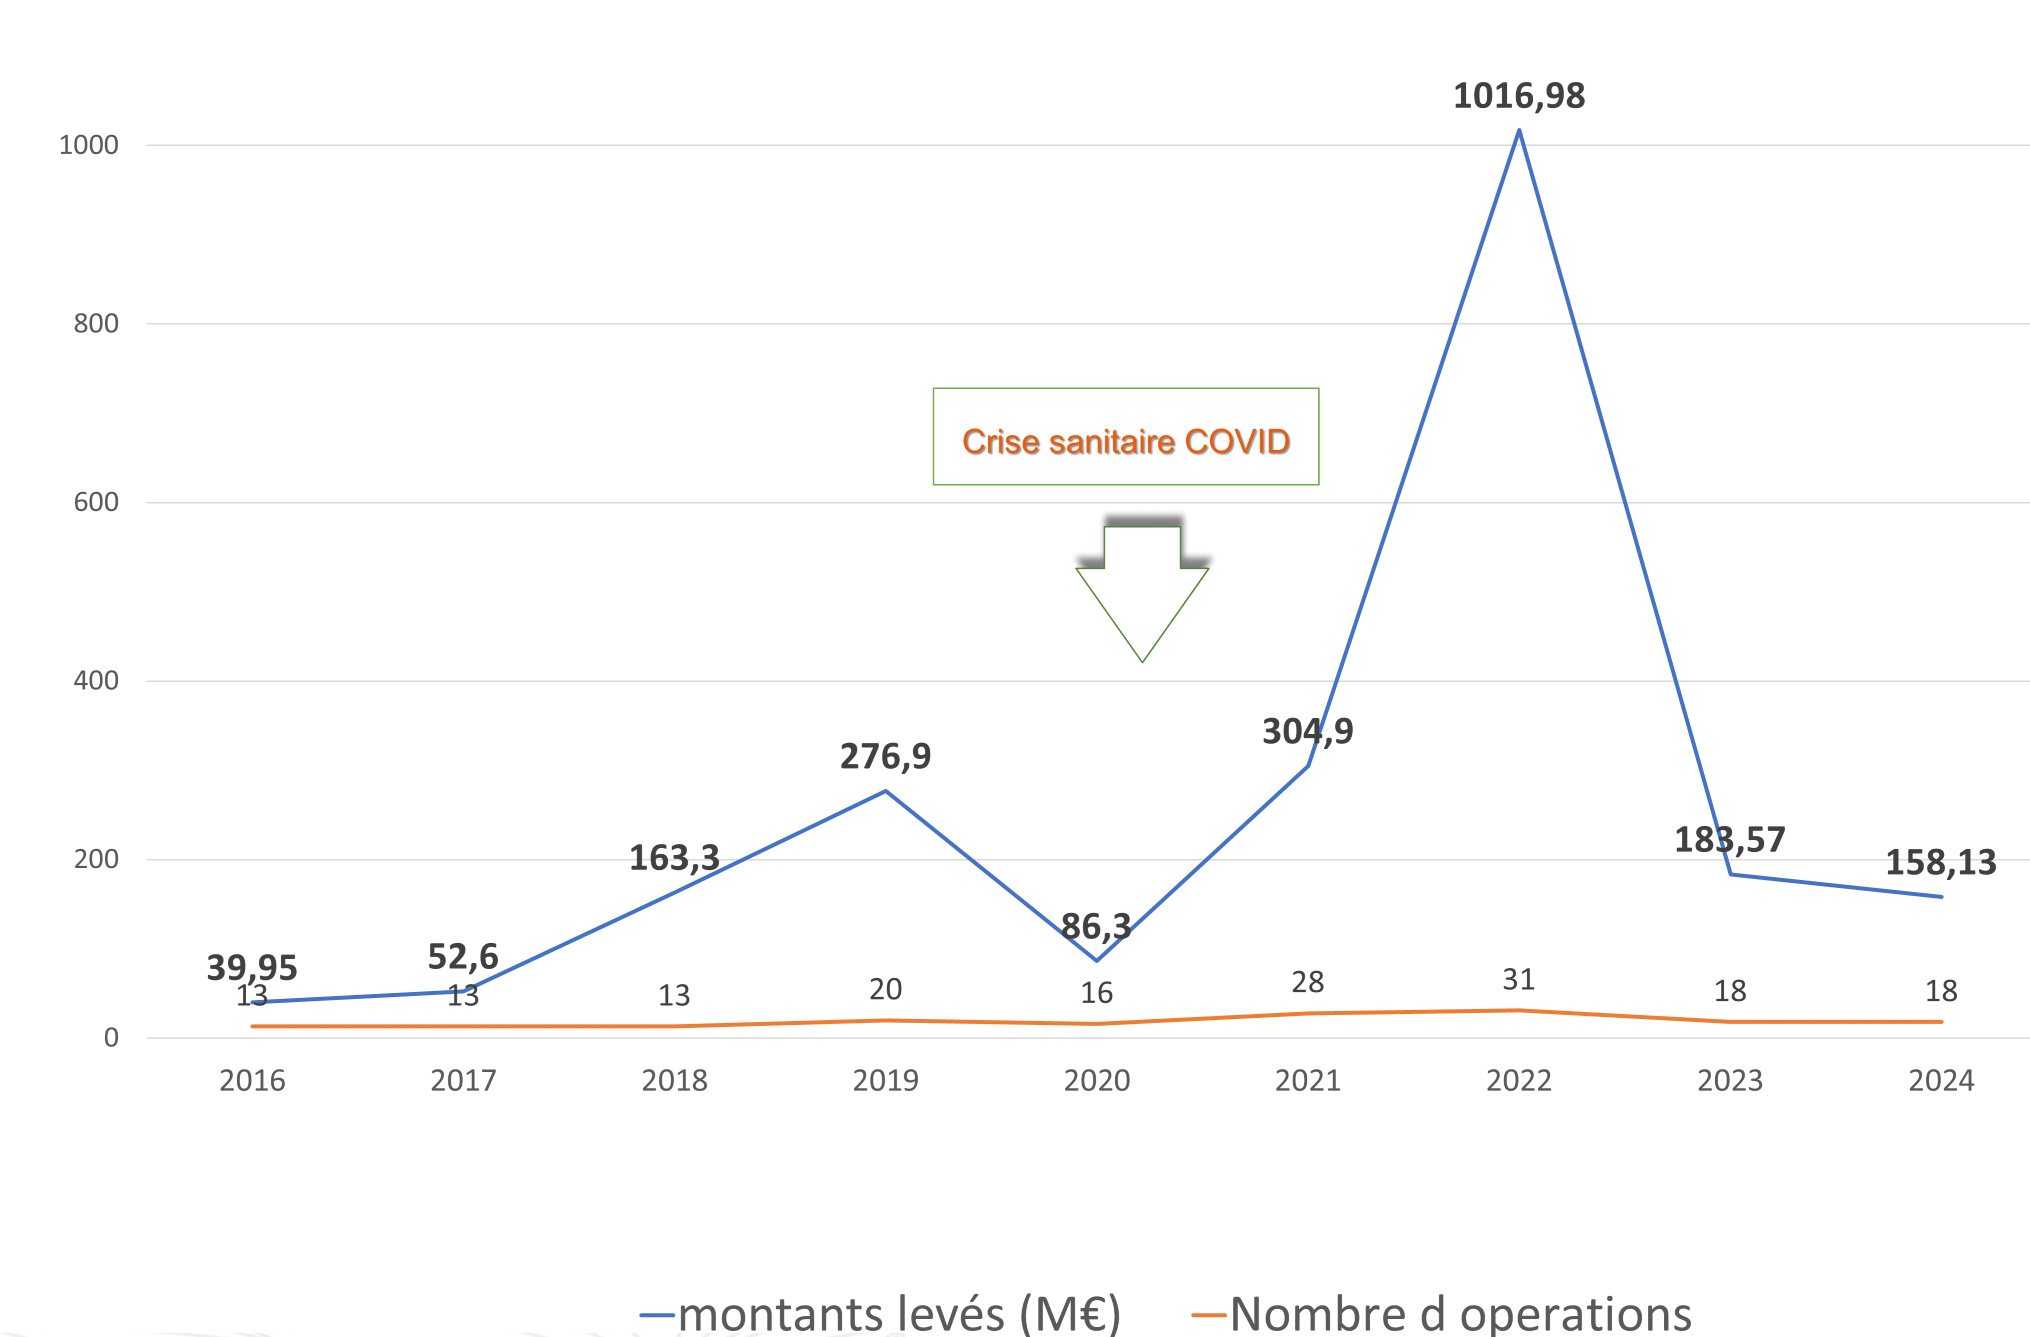
  • Évolution du montant total des levées et du nombre d’opérations au T1 de 2016 à 2024

    Retour à des niveaux similaires à la période 2018-2020

    Si l’on se concentre sur le total au T1 des levées de fonds depuis 2016, on relève une accélération en 2018 mais surtout une explosion en 2022 avec plus de 1 Md € levés au total sur le marché, soit une hausse de plus de 234 % par rapport à 2020 et de plus de 1 078 % par rapport à 2019. Dès 2023, la dynamique s’est stabilisée avec un total des montants levés quasi identiques à 2018. En 2024 on relève un retour à des niveaux similaires à la période (2018-2020).

    ❗ Le secteur de la health tech était moins mature en 2016 et en 2017, la hausse observée par rapport à ces deux premières années n’est donc pas forcément significative.

    Le nombre total du nombre d’opérations reste quant à lui plus ou moins similaire d’une année sur l’autre, excepté là encore en 2021, année durant laquelle 28 opérations ont été réalisées, contre 16 en 2020 et 20 en 2019 et 13 en 2018. En 2024, 18 opérations ont été réalisées, soit un nombre identique à 2023 mais les montants levés s’avèrent en moyenne moins conséquents (autant d’opérations mais montant levés moins importants).


    Evolution des montants des levées de fonds et du nombre de deals au premier trimestre, depuis 2016 - @ Veille H&TI
    Evolution des montants des levées de fonds et du nombre de deals au premier trimestre, depuis 2016 – @ Veille H&TI


  • Evolution des levées de fonds entre janvier et mars, de 2016 à 2024

    Dans les graphes ci-dessous, le montant de certaines opérations n’a pas été diffusé par les sociétés concernées (notamment en février 2017 : montants non communiqué pour 3 opérations).

    Une visualisation par mois du premier trimestre, entre 2016 et 2024 :

    Evolution des montants des levées de fonds au cours des 3 premiers mois de l'année, entre 2016 et 2024 - @ H&TI
    Evolution des montants des levées de fonds au cours des 3 premiers mois de l’année, entre 2016 et 2024 – @ H&TI


    Une visualisation par année des montants trimestriels, entre 2016-2024 :

    Evolution des montants des levées de fonds au cours des 3 premiers mois de l'année, entre 2016 et 2024 - @ H&TI
    Evolution des montants des levées de fonds au cours des 3 premiers mois de l’année, entre 2016 et 2024 – @ H&TI
  • Investissement : 158 M€ levés par les start-ups de la santé numérique au T1 2024

    🔎 Eléments clés du bilan

    • Une activité en baisse par rapport à l’année 2023 (-14%) mais dans la continuité de l’année 2023 : Un équilibre 183,57M€  au T1 2023  versus 158,13 M€ .

    • Si l’on observe le nombre d’opérations réalisées, il reste le même, avec 18 opérations réalisées au T1 2023 et 2024 contre  31 et 28 respectivement  au T1 2022 et  au T1 2021; baisse des montants des tickets.

    • Concernant les secteurs les plus attractifs sur le marché, l’IA et les données de santé restent dans le top des tendances, il est à noter que certaines thématiques gagnent du terrain en ce début d’année, comme la femtech et la VR. En résumé, si l’accélération de l’innovation et du numérique en santé s’est présentée comme une conséquence directe de la crise sanitaire, le marché tend désormais à se stabiliser.

    Les résultats du premier trimestre à la baisse

    La somme totale recueillie au cours des trois premiers mois de l’année s’avère en baisse par rapport aux levées au cours des T1 des trois années précédentes :

    • 183,57 M€ au T1 2023: une baisse qui laissait présager un retour à l’équilibre;
    • 1,02 milliard€ au T1 2022 : des levées de fonds record boostées par des licornes;
    • 304,9 M€ au T1 2021 : un montant déjà record puisque en augmentation de 253 % par rapport au T1 2022 ;
    • 86,3 M€ au T1 2020, soit aux prémices de la crise sanitaire et économique liée à la pandémie de Covid-19 (- 69 % par rapport au T1 2019 : une baisse qui était cependant à relativiser en raison de la première vague Covid) ;
    • 276,9 M€ au T1 2019;
    • 163,3 M€ au T1 2018 ;
    • 52,6 M€ au T1 2017 ;
    • 39,95 M€ au T1 2016.
    Un ralentissement trimestriel, malgré un mois de janvier prometteur - @ H&TI
    Un ralentissement trimestriel, malgré un mois de janvier prometteur – @ H&TI

    Top 6 des levées du 1er trimestre 2024 

    Une majorité (plus de 44 %) des entreprises ayant levé des fonds en 2024 ont recueilli des montants entre 5 et 30 M€, avec la plupart des opérations réalisées en early stage. Le ticket moyen est à 8,8 M€ et la plus grosse levée de fonds est réalisée par Aqemia pour un ticket de 30 M€. Ce bilan de 2024 est marqué par l’absence de « méga deals » : aucune levée de fonds ne dépasse les 30 M€.

    Top 6 des levées de fonds françaises du 1er trimestre 2024
    Top 6 des levées de fonds françaises du 1er trimestre 2024

    Comparativement, en 2023, on observe un ticket moyen à  10,20M, aucun megadeal réalisé et 2 start-up ont levé plus de 30M€: 

    ▶️Volta medical, une entreprise de cardiologie développant des solutions logicielles basées sur l’intelligence artificielle (IA) pour guider les rythmologues pendant les procédures d’ablation  a levé 36M€ en janvier;

    ▶️Brigad, 33M€ en mars.

    Pour rappel, sur l’année 2022 6 licornes françaises se retrouvaient dans le top 10 des levées de fonds avec 4 méga deals réalisés :

    ▶️ Doctolib, avec un tour de table de 500 M€ annoncé en février ;

    ▶️ Dataiku, entreprise franco-américaine (200 M$ / 188 M€ : opération annoncée en décembre) ;

    ▶️ Alan, assureur santé 100 % numérique (183 M€ : opération annoncée en juin);

    ▶️ DNA Script, 172 M€ .

    Où en sont les licornes, en l’absence de “mega deal” ?

    Plus de la moitié des entreprises ayant levé des fonds au T1 2023 ont recueilli des montants entre 5 et 30 M€, avec plus de 44 % des opérations réalisées en amorçage. Ce bilan au premier trimestre 2024 est marqué par l’absence de “mega deals” : aucune levée de fonds ne dépasse les 30 M€.

    Une nette différence est observée par rapport au bilan au T1 2022, qui était porté par 2 opérations dépassant les 100 M€ : Doctolib (500 M€, série G), et DNA Script (172 M€, série C).

    Détails des levées de fonds au T1 2024 :

    Start-up Logo Montant en M€ Mois Thématique & technologie Investisseurs 
    AKIVI  0,63 Janvier Formation, IA Business angels
    Alogia 6,5 Mars Prevention, silver tech  la Banque des Territoires (Groupe Caisse des Dépôts), GSO Innovation et Crédit Agricole Aquitaine Expansion (fonds régionaux de Crédit Agricole), NACO et AQUITI Gestion
    Aqemia 30 Janvier Machine learning, Gen AI Eurazeo, Bpifrance, alaia, wendel group
    Avatar Medical 5 Février Chirurgie, Virtual reality Plug and play , go capital, acorn pacific venture, genitz, rives croissance
    Azmed 15 Février Radiologie, IA Techstars, Teampact Ventures, maison worm
    Cure51 15 Mars Biologie, oncologie, data Sofinnova Partners, avec la participation de Hitachi Ventures, Life Extension Ventures, Xavier Niel et Datadog.
    Diabeloop 15 Mars Diabétologie, DM, IA LBO, Terumo Corporation, Innovacom, CERITD, CEMAG Invest, Kreaxi, Supernova Invest, AGIR A DOM, Crédit Agricole, Odyssée Ventures, UI Investissements, Promontoires
    Elixir Health 2 Mars PMA, IA, deeptech Business angels, Bpifrance
    Hawkcell 5 Mars Imagerie vétérinaire Bpifrance, MIG Capital
    Kinvent 16 Janvier Medical device, Big data Eurazeo, Unifund, Raphael Varane, Sofilaro
    Klava 1 Janvier Dtx, deeptech Angels Bay Invest
    Life Plus 3 Février SilverTech, objets connectés Banque des Territoires et Tsinor Venture Studio
    Nabla 22 Janvier IA, plateforme, traitement et analyse de données Cathay Innovation avec la participation de Zebox Ventures (incubateur de CMA CGM)
    Omena 0,8 Janvier Femtech 50 Partners Impact
    RebrAin 3,7 Mars Neurochirurgie, traitement Karista, Naco
    Sorella 5 Février Femtech Vorwek venture, Blisce
    Womed 6 Janvier Femtech, Medical device  Irdi Soridec Gestion

    Des conditions du marché favorables à la reprise des fusions & acquisitions

    Selon un rapport de Pwc datant de février 2024, les conditions de crédit se sont nettement améliorées au début de l’année 2024 par rapport à celles de 2023, année marquée par des prêteurs institutionnels frileux et un marché de la dette au ralenti. Au cours de la dernière décennie, les fonds de dette privée se sont révélés être des acteurs clés sur les marchés de la dette. Ils sont les fournisseurs de capitaux pour soutenir les leveraged buy-outs (LBO) ou achats à effet de levier, les recapitalisations et d’autres types de transactions de capital-investissement, et offrent des solutions de financement plus flexibles et personnalisées. La dette privée joue un rôle de plus en plus important dans le financement des transactions. Par ailleurs, avec un dry powder mondial de 450 milliards de dollars US en fin d’année 2023, la dette privée demeurera capitale dans le soutien du rebond des opérations de M&A en 2024.

    Source PWC : Tendances et perspectives 2024 Global M&A Industry Trends

    Dans l’ensemble, les fusions-acquisitions mondiales dans le secteur de la santé ont augmenté de 8 % sur une base annuelle pour atteindre 365 milliards de dollars en 2023, ce qui est inférieur à la moyenne des dépenses des cinq années précédentes, qui était de 432 milliards de dollars, selon les calculs du London Stock Exchange Group (LSEG).

    Selon l’étude FirePower d’Ernst & Young (EY), 191 Mds ont été investi dans le secteur Life science  en fusion et acquisitions au 10 décembre 2023.

    Les fusions & acquisitions les plus remarquables de 2023

    9 février : NuVasive racheté par Globus Medical pour $3,2 Mds

    Globus Medical et NuVasive ont annoncé un accord définitif pour fusionner le 9 Février 2023. Cette fusion s’est faite sous la forme de l’acquisition de NuVasive par Globus Medical dans une opération entièrement en actions pour une valeur de 3,1 milliards de dollars.(NuVasive 28% de la société combinée,Globus Medical 72%).

    22 février : Amazon signe le rachat de One Medical pour 3,8 milliards d’euros

    Amazon acquiert  One Medical pour 3,9 milliards de dollars (3,8 milliards d’euros).

    Cette acquisition confirme l’ambition du géant Amazon de se diversifier vers le secteur médical. Amazon a déjà lancé en 2019 un service de télémédecine nommé “Amazon Care”, une plate-forme de livraison de médicaments sur ordonnance, “Amazon Pharmacy” en 2020, et une plateforme de télé-consultation à distance “Amazon Clinic” fin 2022.


    Autres articles sur les levées de fonds au T1 2024

  • Bilan des levées de fonds au T1 2024 : quelles perspectives pour les prochains trimestres ?

    🤖 Tendances tech : IA, cybersécurité et robotique

    Au premier trimestre 2024, on retrouve dans le top des thématiques d’innovation les plus attractives :

    • la silver tech ;
    • la femtech ;
    • la robotique ;
    • et l’imagerie médicale.

    Pour ce qui est des domaines technologiques, ceux  dans lesquels il a été le plus investi sont :

    • l’IA, toujours en top ;
    • le big data ;
    • la réalité virtuelle ;
    • et les thérapies numériques (DTx).

    Les investissements dans l’IA à la hausse au niveau international

    Au-delà de la structure des transactions, les investissements du premier trimestre s’intéressent particulièrement à des domaines prioritaires de la santé numérique, selon Rock Health, l’IA arrivant naturellement en première position :

    • 40 % du financement total du premier trimestre a été consacré à des entreprises exploitant l’IA ;

    • 1,1 milliard de dollars répartis pour 45 transactions ;

    • en 2022 et 2023, cette partie représentait respectivement 29 et 33 % du financement de la santé numérique

    Pour son logiciel de documentation et d’automatisation de la rédaction médicale, Abridge a levé une série C de 150 millions de dollars en février, quatre mois seulement après avoir augmenté sa série B. De son côté, la société de médecine de précision Zephyr AI a annoncé une série A de 111 millions de dollars en mars. D’autres start-ups d’IA en santé ont réalisé des levées au premier trimestre 2024, notamment Ambience Healthcare (70 M$), Codametrix (40 M$), Limbic (14 M$) et Milu Health (5 M$).

    L’IA est une étoile filante dans l’environnement actuel de l’investissement, avec de multiples collectes de fonds, partenariats et acquisitions attirant les investisseurs dans le domaine et dynamisant les équipes de startups. Les évolutions des modèles, les déploiements à grande échelle et les nouvelles coalitions nous rappellent que nous construisons l’infrastructure de la santé basés sur l’IA en temps réel.

    Forte diminution du capital-risque depuis 2023

    En 2023, la hausse exponentielle des montants levés ne s’est pas poursuivie : le marché s’est stabilisé avec un total des montants levés quasi identique à 2019 . Comme observé précédemment sur H&TI, le nombre d’opérations étant le même qu’en 2022, les montants levés sont cependant plus faible qu’en 2023 , signe que la somme levée par une même entreprise a en moyenne été moins conséquente en 2024.

    L’année 2023 a confirmé la baisse de l’engouement constaté en 2022. L’absence de “méga deals” (supérieurs à 100 M€) en est témoin. En 2022, plus e 1,4 Md€ avait été totalisé par les 10 levées les plus importantes parmi lesquelles 6 ont été réalisées par des licornes.

    💸 Top investisseurs : fonds privés, Bpifrance, business angels, mutuelles et Régions :

    Les principaux investisseurs sont :

      • les fonds privés (capital ventures, private équity) : 13 opérations ;
      • Bpifrance : 3 opérations ;
      • les mutuelles/complémentaires santé et les Régions : 2 opérations ;
      • les business angels : 4 opérations.


    🗼 L’Île-de-France, épicentre de l’equity

    44 % des startups ayant levé des fonds au premier trimestre ont leur siège à Paris ou en Île-de-France. D’autre part, une grande partie des opérations (44,4 %) sont des levées d’amorçage, avec une moyenne de 6 opérations réalisées.

    Répartition des deals selon leur typologie

    🌍 Une dynamique similaire aux Etats-Unis

    Selon le rapport Rock Health, au premier trimestre 2024, le financement américain de la santé numérique a atteint 2,7 milliards de dollars répartis sur 133 transactions, avec une taille moyenne de transaction de 20,6 millions de dollars.

    Les exigences en matière d’innovation technologique pour améliorer les soins de santé sont de plus en plus élevées, ce qui met les entreprises de santé numérique sous pression pour prouver leurs contributions et justifier leur approche lorsqu’elles cherchent à attirer de nouveaux clients, utilisateurs et investisseurs. Dans les marchés privés et publics, le contexte est devenu plus rigoureux et exigeant pour ces entreprises. Les attentes en termes de performances et de solutions sont en hausse, ce qui constitue un catalyseur sain pour la maturation et l’évolution du secteur. Cette pression, bien que nécessaire, transformera les entreprises et les dirigeants en diamants, renforçant ainsi leur résilience et leur capacité à répondre aux défis.

    Financement et taille des deals réalisés en santé numériques aux Etats-Unis - @ Rock Health
    Financement et taille des deals réalisés en santé numériques aux Etats-Unis – @ Rock Health


    Evolution des financements trimestriels de la santé numériques aux Etats-Unis entre 2020 et 2024 - @ Rock Health
    Evolution des financements trimestriels de la santé numériques aux Etats-Unis entre 2020 et 2024 – @ Rock Health

    Autres articles sur les levées de fonds au T1 2024

  • Maladies chroniques : chiffres clés et apport du numérique pour améliorer la prévention et le soin (Institut Sapiens)

    L’impact financier des maladies chroniques en quelques chiffres

    La liste des pathologies chroniques inclut les accidents vasculaire cérébral (AVC), les artériopathies, les cardiopathies, le diabète, l’insuffisance respiratoire, la maladie d’Alzheimer, la maladie de Parkinson et l’épilepsie. Les cancers, bien qu’exclus, peuvent y être liés selon l’OMS pour leur progression lente.

    Pour l’Assurance maladie, ces maladies représente une part importante qui pèse sur le système de santé, d’où l’intérêt de mieux les gérer et d’optimiser leur prise en charge. Dans son rapport, l’Institut Sapiens rapporte les chiffres suivants (données pour l’année 2021– source : PLFSS 2024) :

    • En 2021 environ 35 % de la population française est touchée par le traitement et l’accompagnement des maladies chroniques;
    • ces dépenses représentaient 62 % du total des dépenses de santé , soit 104 milliards d’euros sur un total 185 milliards ;
    • les principales ventilations concernent les maladies psychiatriques (32,8 Mds), les cancers (22,6 Mds), les maladies cardiovasculaires (19,4 Mds) et le diabète (9,6 Mds) ;
    • le traitement des maladies rénales chroniques est le plus couteux, dépassant les 43 000 euros par patient par an ;
    • le coût annuel moyen des pathologies chroniques dépasse 2 750 euros par patient ;
    • enfin, selon la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees), en 2022 les dépenses non prises en charge par l’Assurance Maladie, comme les dépassements d’honoraires, imposent un reste à charge moyen de 20 % aux patients.


    Chiffres clés des pathologies chroniques
    Chiffres clés de l’Assurance maladie sur les pathologies chroniques en France (données pour l’année 2021 rapportées par l’Institut Sapiens – source : PLFSS 2024) – @ Health & Tech Intelligence

    Le rapport souligne qu’une grande part des dépenses de santé liées aux maladies chroniques pourrait être évitée et réallouée à d’autres domaines budgétaires si l’on parvenait à diminuer l’impact de ces pathologies. De surcroît, l’augmentation du nombre de patients atteints pourrait sérieusement compromettre la capacité du système à financer les soins courants ainsi que les affections graves mais occasionnelles, ce qui aurait des conséquences néfastes sur la santé des patients concernés.

    Le vieillissement croissant de la population française va mécaniquement augmenter les coûts et les inégalités sociales

    Selon le rapport, l’Institut national de la statistique et des études économiques (Insee) estime que d’ici 2060, l’espérance de vie pourrait augmenter de 8 ans, et que d’ici à 2030, la France comptera 5 millions de personnes âgées de plus de 60 ans par rapport à aujourd’hui (soit 20 millions contre 15 millions aujourd’hui). Ce glissement démographique conduira mécaniquement une augmentation du nombre de malades chroniques car trois quart des patients chroniques ont aujourd’hui plus de 60 ans. (Source : PLFSS 2023)

    Cette augmentation se traduirait à la fois sur le plan économique mais aussi social. En effet, le rapport souligne que la croissance des pathologies chroniques évolue avec l’âge de la population, mais également qu’elle possède une dimension sociale forte. Selon la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees), il existe une forte inégalité sociale entre les patients touchés par ces pathologies, avec une surexposition des catégories populaires dans les publics concernés.

    La croissance des pathologies chroniques dépasse celle de l’objectif national de dépenses d’assurance maladie (Ondam), estimée à 3 % par an d’ici à 2027, surtout avec le vieillissement de la population. Cela entraîne des besoins croissants en suivi, prévention et traitement. Entre 2021 et 2020, le coût unitaire de ces affections a progressé de manière significative. (Source : PLFSS 2023)

    D’après la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees), le diabète est la maladie la plus inégalitaire, avec un risque trois fois plus élevé pour les personnes du premier décile de revenu que celles du dernier. Dans les zones sous-dotées, le risque de renoncement aux soins est 1,57 fois plus élevé pour diverses raisons, notamment :

    • les temps d’attente (30 %) ;
    • la disponibilité des rendez-vous (30 %) ;
    • et les contraintes financières (26 %).


    L’inobservance thérapeutique, un problème à prendre à la racine pour endiguer la progression des pathologies chroniques

    Le rapport souligne qu’un patient atteint de maladie chronique est souvent soumis à une polypharmacie, ce qui accroît considérablement le risque d’inobservance thérapeutique (calculs à partir des données LifeLink et EP PM d’IMS Health. Un patient est considéré comme non observant lorsque sa prise de médicaments est < 80 %). En effet, la probabilité de ne pas prendre ses médicaments augmente significativement en fonction du nombre de comprimés à ingérer. L’Institut Sapiens rapporte que plusieurs études montrent qu’une meilleure observance peut sauver des vies :

    Par ailleurs les travaux de Les travaux de Maya Velmuradova, maître de conférences à l’ESTRI (2022) montrent que :

    • 66 % des renoncements aux soins sont dus à des tensions sur l’offre ;
    • 46 % des Français estiment vivre dans des communes où l’accès aux soins est difficile, avec une prévalence de 64 % chez les plus de 65 ans ;
    • 67 % des sondés trouvent plus difficile de trouver un spécialiste, un sentiment partagé par 72 % pour l’avenir.


    Une opportunité pour endiguer les pathologies chroniques : prévention et organisation des soins dans les territoires

    “Pour contrer l’augmentation des pathologies chroniques, les autorités de santé lancent diverses initiatives (plan bien vieillir, santé de la femme, stratégie nationale de santé, vaccinations, dépistages facilités, télé-surveillance) qui, malgré leur pertinence, restent insuffisantes en raison de leur dispersion et du manque d’une approche systématique.”

    De nombreux outils à disposition pour répondre aux enjeux de la prévention :

    • la politique de prévention médicale du gouvernement inclut depuis 2024 des consultations gratuites à 25, 45 et 65 ans pour évaluer la santé physique et mentale. Ces consultations pourraient identifier précocement des prédispositions à des pathologies, réduisant ainsi les risques d’aggravation.
    • la radiologie permet un diagnostic précoce de diverses affections, tandis que l’imagerie interventionnelle offre des alternatives peu invasives aux chirurgies lourdes.
    • l’activité physique adaptée (APA) est bénéfique pour les patients chroniques, réduisant la mortalité et améliorant les résultats dans diverses maladies;
    • les innovations diagnostiques, notamment la standardisation des examens biologiques, peuvent améliorer le dépistage précoce des maladies chroniques et optimiser la prise en charge des patients;
    •  l’imagerie médicale se combine aussi avec l’imagerie interventionnelle, permettant des alternatives peu invasives aux chirurgies lourdes, baissant le nombre de réhospitalisations, reprises d’opération et soins de suite.


    Repenser l’organisation des soins, un impératif :

    Le rapport évoque un impératif de changement d’approche dans l’organisation des soins pour les pathologies chroniques. Il propose notamment :

    • de placer le patient au centre du système de soins et de prévention est essentiel pour répondre efficacement aux besoins de santé ;
    • de mettre en en place des référents pour le suivi des pathologies chroniques permettrait d’orienter les patients vers les professionnels appropriés, assurant ainsi un suivi personnalisé et continu ;
    • de renforcer la coordination entre l’hôpital et la ville, pour éviter les traitements en urgence et limiter les rechutes ;
    • d’adapter localement et de gérer plus efficacement les politiques de santé, grâce à l’innovation des procédés et une autonomie accrue des agences régionales de santé (ARS) ;
    • mais aussi de s’inspirer des pratiques réussies observées à l’étranger, notamment en Catalogne, pour développer une approche intégrée des soins et mieux répondre aux défis des pathologies chroniques.


    Le numérique : des outils innovants à promouvoir pour aider au suivi des patients

    • Le télésuivi et la télésurveillance : des outils connectés offrent de bons rappels pour les patients ayant tendance à oublier la posologie de leurs médicaments. Des applications de rappels récurrents peuvent à ce titre diminuer de 15 à 20 % les oublis de comprimés.
    • La gamification : il a été ainsi démontré que le recours à des jeux-vidéos peut améliorer drastiquement la prise de médicaments » et constituent « un outil pour les professionnels de santé », à faible coût.
    • Le couplage des biomarqueurs et médicaments : il permet de suivre le patient en temps réel et ainsi mesurer l’efficacité de son traitement et l’évolution de son état de santé.

    le rapport souligne que ce type d’initiatives promeut la “Vision 360° Patients”, une stratégie qui repose à la fois sur le développement d’une expérience personnalisée pour le patient, sur une offre de soins adaptée à ses besoins spécifiques, et sur la création d’un parcours de soins centré sur le patient lui-même. Cette approche est fondamentale pour améliorer le suivi et contenir la progression des maladies chroniques.

    Deux freins à lever pour libérer l’innovation

    Le frein règlementaire :

    Pour l’Institut Sapiens, les contraintes réglementaires représentent un obstacle majeur au développement d’innovations médicales. La précaution excessive et la quête du risque zéro ralentissent les essais cliniques et freinent l’avancement des solutions bénéfiques pour les patients. Cette attitude se manifeste particulièrement dans la gestion des données de santé, où une réglementation trop stricte entrave la recherche. Une approche moins rigide, tout en assurant une protection adéquate, serait plus bénéfique pour la société en favorisant l’innovation dans le domaine de la santé.

    Le frein cognitif :

    C’est le deuxième frein identifié dans le rapport de l’Institut Sapiens. La confiance dans la science serait en déclin parmi les Français. Bien que la science soit perçue comme une source d’espoir pour l’avenir, une majorité estime que les scientifiques manquent d’indépendance dans leurs recherches. De plus, une part significative accorde autant de valeur à leur propre expérience qu’à l’opinion des scientifiques. Ce scepticisme généralisé, précise le rapport, compromet l’adhésion à de nouvelles avancées scientifiques et médicales, entravant ainsi le progrès dans la société.