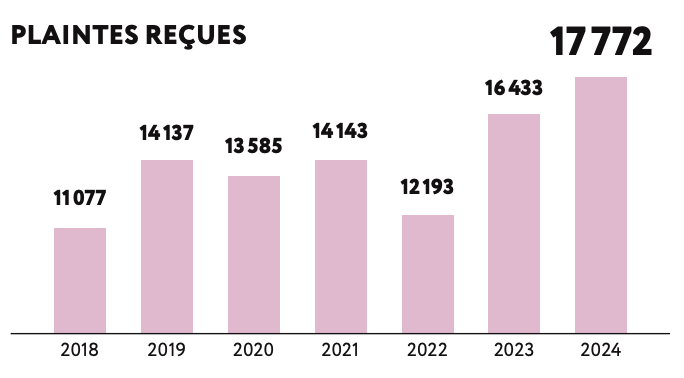
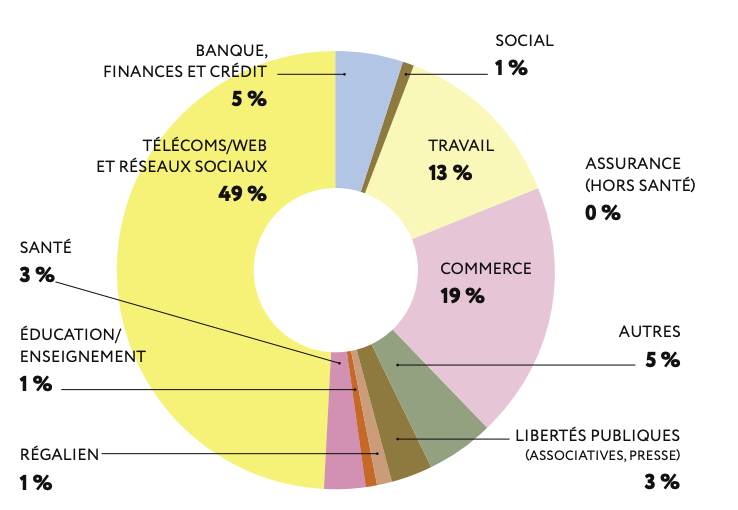
Le rapport annuel de la Commission nationale de l’informatique et des libertés montre une augmentation des plaintes reçues par l’institution, après une année 2023 qui était déjà une année record, avec ses 16 433 plaintes. Ce sont pas moins de 17 772 que la Commission a reçu, soit une hausse de 8% en un an. Parmi ces plaintes, 49 % concerne les télécoms, le web et les réseaux sociaux : cette thématique est suivie par celle du commerce (19 %) et du travail (13 %).
Évolution des plaintes reçues par la Cnil au fil des années – @CNIL
L’année a également été marquée par une activité soutenue en matière d’information et de conseil : plus de 38 000 appels traités, et plus de 1 400 demandes de conseil examinées. À travers ses campagnes de sensibilisation, ses journées thématiques (telles que la Privacy Research Day ou AIR2024), et ses outils pratiques, la CNIL reste un interlocuteur central pour les citoyens, les entreprises et les institutions.
Une intensification des sanctions (+55M d’amendes) dans un contexte de vigilance accrue :
Sur le volet répressif, 2024 s’inscrit dans une dynamique de fermeté. La Cnil a réalisé 321 contrôles, prononcé 87 sanctions (dont 69 selon la procédure simplifiée) pour un total de plus de 55 millions d’euros d’amendes. Elle a aussi émis 180 mises en demeure et 64 rappels à l’ordre. Plusieurs décisions ont porté sur des traitements de données sensibles, notamment les données de santé.
La Cnil a ainsi rappelé que les données pseudonymisées conservaient leur statut de données personnelles dès lors qu’un identifiant permettait leur rapprochement, y compris dans le cadre d’entrepôts de données de santé. Elle a également mis en demeure plusieurs établissements hospitaliers de sécuriser l’accès aux dossiers patients informatisés, pointant une exigence constante de traçabilité et de limitation des accès.
Des données de santé sous haute surveillance
Pour ce qui est du secteur de la santé, l’année 2024 confirme la vigilance constante de la Cnil autour des usages des données de santé. La refonte des référentiels sectoriels de conformité, lancée via une consultation publique, vise à mieux encadrer les conditions de traitement de ces données à haute sensibilité. Les premiers résultats ont été partagés à l’automne, avec une poursuite du travail prévue en 2025.
En parallèle, la Cnil a dû faire face à des violations massives de données, comme celle ayant touché deux opérateurs de tiers payants(Almérys et Viamedis), affectant potentiellement des millions d’assurés. Ces événements soulignent la nécessité de renforcer les dispositifs de sécurité, notamment dans l’écosystème de santé, où les données exposées peuvent donner lieu à des usages frauduleux ou des risques de ré-identification : ce sont 5 629 violations de données qui ont été notifiées en 2024, soit une augmentation de 20 % par rapport à 2023. Bien que la Cnil fasse de la santé – et des données de santé – un secteur important à protéger, les plaintes le concernant ne représente que 3 % de celles reçues en 2024.
Les plaintes reçues par la Cnil en fonction de leur secteur – @Cnil
L’IA, enjeu central du numérique de demain :
Dans un environnement technologique bouleversé par l’essor de l’intelligence artificielle générative, la Cnil a multiplié ses actions d’analyse et d’encadrement. Elle a publié des recommandations pour concilier IA et RGPD, alerté sur les risques liés aux hypertrucages, et travaillé activement à l’application du futur règlement européen sur l’IA.
En matière de santé, le traitement algorithmique des données personnelles soulève des enjeux particuliers : qualité des données, prévention des biais, transparence des processus d’entraînement. La Cnil insiste sur la nécessité de développer des systèmes éthiques et auditables, capables de justifier leurs décisions médicales.
Une cartographie précise des sources de données mobilisables
Ce rapportpropose une analyse approfondie des différentes catégories de données électroniques susceptibles d’être mobilisées pour des usages secondaires en santé. Les principales ressources identifiées incluent les données du monde réel (Real World Data, RWD), issues notamment des dossiers médicaux électroniques, des registres de maladies ou encore des bases d’assurance maladie. À ces éléments s’ajoutent les bases administratives, telles que celles liées à la facturation hospitalière et aux actes médicaux, qui permettent d’obtenir des informations précieuses sur les parcours de soins et les pratiques médicales.
Le périmètre des sources potentielles intègre également les données issues des essais cliniques, des biobanques et de la génomique, ouvrant la voie à des approches plus personnalisées de la recherche biomédicale. Enfin, les données produites directement par les patients, notamment via les dispositifs connectés et applications de suivi santé, ainsi que les registres nationaux spécialisés (par exemple dans le cancer ou le diabète), complètent cette cartographie dense.
Cette diversité de sources constitue une opportunité sans précédent pour approfondir la connaissance des maladies, améliorer la qualité des soins et accélérer la transition vers une médecine plus individualisée.
De multiples usages en santé publique, mais des défis persistants :
Le rapport de Fidelia Cascini met aussi en évidence l’impact majeur que peut avoir la réutilisation secondaire des données de santé dans plusieurs domaines prioritaires. Les usages en santé publique sont variés : amélioration de la surveillance épidémiologique, évaluation de l’impact des politiques de santé, accélération de la recherche clinique notamment en la rendant plus inclusive, ou encore développement d’outils d’intelligence artificielle au service du diagnostic et du traitement.
Toutefois, cette perspective est tempérée par l’existence d’obstacles importants. La qualité des données reste très hétérogène selon les sources, certaines bases étant marquées par des lacunes, des biais ou des erreurs de codage. À cela s’ajoute une interopérabilité encore insuffisante entre bases de données hétérogènes, ce qui freine les projets transversaux et multiplie les coûts de mise en qualité des informations. Malgré les procédés d’anonymisation, le risque de ré-identification des individus demeure un point d’alerte important. Enfin, la gouvernance complexe de l’accès aux données constitue une autre barrière, ralentissant de nombreux projets de recherche.
La nécessité d’un encadrement éthique renforcé
Au-delà des défis techniques, le rapport insiste avec force sur l’importance d’un encadrement éthique rigoureux de l’utilisation secondaire des données de santé. La protection de la vie privée doit rester au cœur des dispositifs, tout comme l’exigence de transparence sur les usages réalisés avec ces données.
Le consentement des patients émerge comme une dimension critique. Il doit être éclairé, renouvelable et réversible à tout moment, avec des modèles adaptables tels que le “broad consent” ou le “dynamic consent”. Toutefois, le rapport souligne que ces pratiques restent encore très inégalement appliquées entre les différents États membres de l’Union européenne et dans le monde, ce qui complique la création de cadres harmonisés.
Une vigilance particulière est également requise pour prévenir l’introduction de biais dans les algorithmes issus de l’entraînement sur ces bases de données. Sans contrôle rigoureux, de tels biais pourraient reproduire ou aggraver des inégalités existantes en matière d’accès aux soins ou de résultats cliniques.
Des données de santé multiples, indispensables pour entraîner l’IA
Le rapport met en évidence l’étendue des sources de données électroniques pouvant être mobilisées pour la recherche en santé et l’entraînement des modèles d’intelligence artificielle. Dossiers médicaux électroniques, bases administratives, essais cliniques, biobanques et données issues d’objets connectés offrent une richesse inédite pour développer des IA capables d’améliorer le diagnostic, la prévention et le traitement personnalisé. Cette diversité est une condition clé pour entraîner des modèles robustes, capables de refléter la complexité réelle des patients et de leurs parcours de soins.
Des perspectives immenses, mais des verrous à lever pour l’IA en santé :
L’exploitation secondaire de ces données est un levier majeur pour l’essor de l’IA appliquée à la santé publique, à la médecine personnalisée et à la recherche clinique. Néanmoins, des défis techniques majeurs subsistent : données hétérogènes, lacunaires ou biaisées, interopérabilité limitée entre bases et risques de ré-identification menacent la qualité et la sécurité des modèles IA développés. L’accès complexe aux bases freine également l’émergence de nouveaux usages algorithmiques à grande échelle.
Gouverner l’exploitation des données pour garantir une IA éthique :
La nécessité d’un encadrement éthique strict est rappelée avec force. Sans un contrôle exigeant sur la qualité des données, sans transparence sur les usages, et sans respect effectif du consentement des patients, les projets d’IA en santé risquent de perdre la confiance du public. Le rapport souligne que les biais présents dans les bases, s’ils sont ignorés, pourraient être amplifiés par les algorithmes, générant des risques graves en termes d’équité d’accès aux soins et de fiabilité clinique.
Quatre tendances clés à surveiller pour les agents d’IA en 2025 :
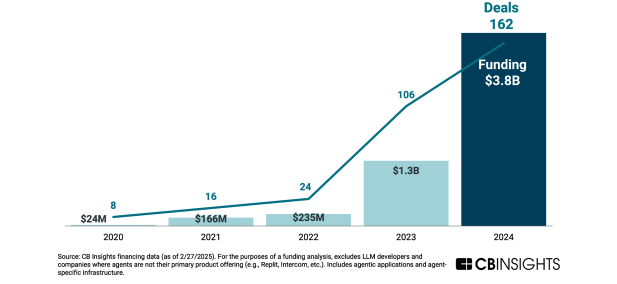
En l’espace de quelques mois, les mentions des agents d’intelligence artificielle dans les communications financières des entreprises ont été multipliées par quatre au dernier trimestre 2024, et cette tendance devrait encore doubler ce trimestre. Bien plus que de simples copilotes, ces agents basés sur des modèles de langage avancés (LLM) sont capables d’exécuter des tâches complexes de manière autonome, qu’il s’agisse de prospection commerciale ou de prise de décision en matière de conformité. Le marché des infrastructures et des applications d’agents d’IA explose, avec plus de la moitié des entreprises du secteur ayant vu le jour après 2023. Cette effervescence se reflète également dans les financements, qui ont presque triplé en 2024, confirmant l’intérêt croissant des investisseurs pour ces technologies capables de transformer en profondeur le fonctionnement des entreprises.
Les levées de fonds des entreprises qui développent des agents d’IA depuis 2020 – @CB Insights
Selon le rapport CB Insights “What’s next for AI agents?“, quatre grandes tendances structureront leur développement en 2025 : la domination des big techs sur le marché des agents généralistes, la spécialisation des acteurs privés, la structuration d’une infrastructure dédiée aux AI Agents, et le passage de l’expérimentation à l’implémentation à grande échelle dans les entreprises.
1️⃣ La domination des big techs sur les agents d’IA généralistes :
Les grandes entreprises technologiques et les principaux développeurs de grands modèles de langage (LLM) dominent désormais le marché des agents conversationnels généralistes. Des acteurs comme OpenAI, Google et Microsoft disposent d’un avantage considérable, grâce à des canaux de distribution massifs et une adoption rapide par les utilisateurs. OpenAI, par exemple, compte déjà 400 millions d’utilisateurs actifs par semaine.
Dans le secteur de la santé, cette domination des géants technologiques pose une double problématique. D’une part, elle garantit un accès facilité à des outils d’intelligence artificielle performants, capables d’améliorer la prise en charge des patients et d’optimiser les flux hospitaliers. D’autre part, elle entraîne une dépendance accrue des établissements de santé à ces solutions propriétaires, soulevant des questions de sécurisation des données, d’interopérabilité et de souveraineté numérique. Les systèmes hospitaliers et les gouvernements devront donc arbitrer entre l’accessibilité et la puissance des solutions développées par les big techs, et le besoin de préserver une maîtrise locale des données sensibles.
2️⃣ Une spécialisation croissante des agents d’IA privés :
Face à l’hégémonie des grandes plateformes, les entreprises spécialisées dans l’intelligence artificielle misent sur la spécialisation pour se différencier. Depuis 2020, la moitié des levées de fonds en capital-risque dans l’IA concernent les AI Agents, mais seuls ceux ayant une véritable valeur ajoutée réussissent à s’imposer. Dans le domaine de la santé, cette spécialisation se traduit par des agents dédiés à des usages précis. Certains sont conçus pour assister au diagnostic médical, en analysant en temps réel les dossiers médicaux et les images. D’autres se concentrent sur la gestion des patients en automatisant les suivis post-opératoires et les rappels de traitement. Enfin, certains agents sont optimisés pour fluidifier les flux hospitaliers en ajustant la gestion des ressources en fonction des pics d’affluence.
Les solutions adaptées aux besoins des professionnels de santé sont celles qui ont le plus fort potentiel d’adoption en 2025. Plus ces outils seront capables d’intégrer les données cliniques et les spécificités des métiers de la santé, plus ils s’imposeront comme des alliés indispensables dans la transformation des établissements médicaux.
3️⃣ Une infrastructure de plus en plus structurée :
Jusqu’ici, l’écosystème des agents d’IA était marqué par une fragmentation des solutions, avec des outils dispersés et une absence de standardisation claire. En 2025, un nouvel écosystème plus structuré émerge, avec des solutions spécialisées qui couvrent l’ensemble du développement des AI Agents. La gestion et la curation des données deviennent un enjeu majeur pour alimenter les modèles d’IA avec des informations fiables et exploitables. L’intégration web et les outils de recherche permettent aux agents d’IA d’accéder à des bases de connaissances actualisées, tandis que l’évaluation et la supervision assurent leur fiabilité et limitent les erreurs.
Dans la santé, cette structuration des infrastructures d’intelligence artificielle est des plus importantes : elle garantit que les données médicales traitées respectent les normes de confidentialité et de sécurité, tout en assurant une interopérabilité avec les systèmes d’information hospitaliers existants. L’évolution vers des plateformes AI unifiées et conformes aux contraintes réglementaires jouera un rôle clé dans l’adoption de ces technologies par les établissements médicaux.
4️⃣ De l’expérimentation à l’implémentation massive :
Après plusieurs années de tests et d’expérimentations, 2025 marque un tournant décisif avec le passage à un déploiement à grande échelle des agents d’IA dans les entreprises et les établissements de santé. Selon CB Insights, 63 % des entreprises interrogées considèrent ces outils comme un élément central de leur stratégie dans les douze prochains mois. Cependant, plusieurs défis subsistent, notamment en matière de fiabilité, de sécurité et d’intégration dans les flux de travail existants.
Dans le secteur de la santé, ces préoccupations sont d’autant plus importantes que ces outils peuvent avoir un impact direct sur la prise en charge des patients. L’adoption des agents d’IA dans les hôpitaux et les cliniques devra être encadrée par une supervision humaine rigoureuse, afin d’éviter les erreurs médicales. La sécurisation des données sensibles sera également un enjeu clé, face aux risques croissants de cyberattaques. Enfin, la formation des professionnels de santé à ces nouvelles technologies sera essentielle pour garantir une utilisation optimale et éviter toute mauvaise interprétation des recommandations générées par l’IA. Les établissements capables de relever ces défis bénéficieront pleinement des gains de productivité et de précision offerts par ces agents intelligents. Ils pourront ainsi améliorer la gestion des soins, affiner les diagnostics et offrir une expérience patient optimisée, tout en assurant un cadre sécurisé et éthique pour l’utilisation de l’intelligence artificielle en santé.
L’intelligence artificielle au cœur de la transformation de la santé
Le salon Himss 2025 l’a montré : les agents d’IA ne sont plus une simple tendance technologique, mais un véritable levier de transformation pour les entreprises et les établissements de santé. Leur évolution repose sur quatre piliers clés : la montée en puissance des big techs, la spécialisation des acteurs privés, la structuration de l’infrastructure technologique et le passage à l’implémentation massive. Dans la santé, ces agents ont le potentiel de révolutionner la gestion des soins, d’améliorer la prise en charge des patients et de réduire la charge administrative des soignants. Mais leur adoption nécessitera une approche éthique, sécurisée et intégrée, pour garantir une intelligence artificielle au service des professionnels et non en substitution de leur expertise. L’année 2025 marquera donc un tournant dans la démocratisation de ces outils, avec des déploiements à grande échelle qui façonneront le futur des systèmes de santé.
L’EHDS, grand chantier de la Commission européenne
À l’ère de la digitalisation de la santé et de l’accélération de l’utilisation de l’intelligence artificielle (IA) dans le secteur, la mise en place d’un espace permettant le partage, l’utilisation et le transfert des données à l’échelle européenne semble indispensable : c’est ce qu’explique Anastasia Natrova, experte en recherche et en innovation à la Commission européenne, et Adam Skali, expert pour EIT Health, dans leur rapport dédié à l’Espace européen des données de santé (EHDS).
Lancé en 2022, ce projet vise à permettre à l’Union européenne de maîtriser ses données tout en garantissant à ses citoyens un accès direct à leurs informations personnelles de santé. Il a également pour objectif d’assurer la continuité des soins des patients au sein de l’Union européenne et de créer un cadre sécurisé commun à l’échelle de la région. Il s’agit d’ailleurs de l’un des principaux chantiers confiés par la président de la Commission, Ursula Von der Leyen, à son commissaire en charge de la santé et du bien-être animal, Olivér Várhelyi, dans une lettre de mission du 17 septembre 2024.
La première étape vers une UE de la santé :
Le rapport des deux experts souligne que l’EHDS constitue une étape importante pour la mise en place d’une Union européenne de la santé. Il devrait avoir un impact à la fois sur les soins et sur la recherche. En plus de permettre aux patients d’être pris en charge de manière continue dans toute l’Union, cet espace favorisera une utilisation secondaire des données à une échelle bien plus large qu’un simple groupe d’hôpitaux, une région ou un pays. Cela offrira aux chercheurs européens une source plus abondante de données de qualité.
De nombreux défis à surmonter
Avant la mise en place de l’EHDS, de nombreux défis doivent encore être surmontés, notamment ceux liés à l’interopérabilité des outils utilisés dans les différents pays de l’Union européenne, ainsi qu’aux questions juridiques : sans la possibilité de partager et de consulter rapidement les données de santé entre les pays, l’EHDS ne pourra pas fonctionner de manière viable.
La nécessité d’un cadre flexible, entre centralisation et décentralisation :
Le rapport propose différentes pistes pour surmonter les défis identifiés. Chaque pays ayant son propre système de santé, il est difficile de mettre en place un partage fluide des données. Selon leur taille, les pays adoptent des solutions plus ou moins centralisées. Parfois, des systèmes centralisés et décentralisés coexistent, comme c’est le cas en Allemagne. À l’inverse, un pays comme l’Estonie qui compte 1,3 millions d’habitants adopte des systèmes numériques centralisés “en raison d’une décentralisation moindre et de complexités régionales moins importantes”. C’est pourquoi Adam Skali et Anastasia Natrova insistent sur la nécessité de créer un cadre flexible, capable de s’adapter à la fois aux approches centralisées et décentralisées, pour garantir un partage transfrontalier fluide des données.
La question de l’unification des dossiers de santé électroniques est également primordiale. Sans un accord sur les types de fichiers qu’ils contiennent, le partage fluide des données entre les pays européens est impossible. Si certains d’entre eux utilisent principalement des fichiers au format PDF, d’autres emploient des formats plus complexes. Les États membres devraient donc s’entendre sur des formats de fichiers communs, afin qu’ils puissent être transmis et consultés n’importe où au sein de l’UE.
Des compétences humaines indispensables :
Si ces défis sont surmontés à l’avenir, les deux experts soulignent également l’importance de disposer, dans chaque pays, de professionnels compétents capables de gérer ces données. Ils devront être en mesure de les exploiter efficacement pour tirer pleinement parti de l’EHDS.
L’édition 2024 du “Future Health Index”, une enquête internationale sur l’avenir de la santé réalisée par Philips, analyse les priorités et les perspectives de 3 000 dirigeants du secteur issus de 14 pays (dont les Etats-Unis, la Grande-Bretagne, la Chine et l’Inde). Face aux pénuries de personnel, aux contraintes financières et à une demande croissante de soins, les systèmes de santé peinent à fournir des soins de qualité, accessibles à tous et au bon moment. Ce rapport explore les lacunes et les solutions possibles pour surmonter ces obstacles. Parmi les défis majeurs auxquels doivent faire face les systèmes de santé à travers le monde, les répondants soulignent les pénuries de personnel, les contraintes financières ainsi que l’accès limités à des soins de qualité.
Renforcée par des entretiens qualitatifs, cette enquête rapporte notamment les résultats suivants :
99 % des dirigeants estiment que l’automatisation des tâches répétitives est essentielle pour pallier les pénuries de personnel ;
94 % font face à des défis d’intégration des données, ce qui affecte la capacité à fournir des soins de qualité en temps voulu ;
89 % des dirigeants estiment que les soins virtuels peuvent contribuer à résoudre les pénuries de personnel ;
87 % craignent que l’intelligence artificielle (IA) n’accentue les disparités en matière de santé en raison des biais dans les données ;
65 % estiment que les professionnels de santé sont sceptiques quant à l’utilisation de l’automatisation ;
les principaux domaines cliniques d’application de l’IA sont : la surveillance des patients hospitalisés, la gestion de la médication, planification des traitements, radiologie et soins préventifs.
L’automatisation, solution prometteuse mais controversée ?
La grande majorité des dirigeants sondés (92 %) est optimiste quant à l’avenir de l’automatisation des tâches répétitives. Ils y voient une réponse aux pénuries de personnel et un moyen de libérer du temps soignant pour les professionnels de la santé. Ils reconnaissent cependant que leurs équipes de professionnels de santé restent réticentes face à cette évolution. Une inquiétude encore plus marquée dans le domaine de la radiologie. Ce scepticisme s’explique notamment par des préoccupations concernant la qualité des soins et la perte potentielle de compétences clés si l’automatisation prend une très grande place dans la pratique.
Priorité aux processus administratifs :
Aujourd’hui, l’automatisation est principalement utilisée pour alléger la charge administrative, comme la gestion des rendez-vous. Les dirigeants identifient la priorisation des flux de travail comme la plus grande opportunité des trois prochaines années. Cela pourrait aider les professionnels à gérer un volume important de patients, grâce à des systèmes de tri automatisés ou à l’analyse préliminaire des images médicales.
Un autre secteur où l’automatisation est envisagée concerne la maintenance des équipements médicaux. En outre, l’automatisation de la documentation et des comptes rendus, qui pourrait permettre aux cliniciens de passer plus de temps avec les patients et moins sur la documentation, fait partie des plan prioritaires des dirigeants ayant participé à cette enquête.
Etat actuel et futur du déploiement de l’automatisation – @ Philips
L’évolution de l’IA : de l’exploration à la mise en œuvre
Les résultats du Future Health Index montrent que les dirigeants de la santé ont déjà commencé à intégrer l’IA pour le soutien à la décision clinique dans plusieurs domaines hospitaliers. Parmi les principaux domaines d’application figurent :
surveillance des patients hospitalisés ;
gestion de la médication ;
planification des traitements ;
radiologie ;
et soins préventifs.
L’IA s’étend des hôpitaux aux domiciles :
Au cours des trois prochaines années, les leaders de la santé prévoient de mettre l’accent sur l’implémentation de l’IA dans le suivi des patients à distance, avec pour objectif d’améliorer les soins au-delà des murs de l’hôpital.
Malgré son déploiement croissant, les inquiétudes concernant les biais de données persistent, nécessitant une vigilance accrue pour garantir une utilisation équitable et efficace de l’IA dans la santé.
Cas d’usage actuels et futurs de l’IA pour l’aide à la décision clinique – @ Philips
L’essor de l’IA générative :
L’IA générative (GenAI) intéresse de plus en plus les dirigeants du secteur de la santé, surtout depuis l’année dernière. Le rapport rapporte que 85 % d’entre eux investissent déjà ou prévoient d’investir dans cette technologie dans les trois prochaines années. Toutefois, des disparités existent selon les pays en ce qui concerne la rapidité de son adoption, ce qui reflète également les différences dans les cas d’usage de l’IA d’aide à la décision clinique.
L’enjeu grandissant du développement durable
86 % des dirigeants du secteur de la santé estiment que réduire les émissions de CO2 et l’impact environnemental des soins de santé doit être une priorité pour le secteur. 90 % pensent que cela devrait également figurer en tête des priorités des gouvernements.
Conscients de cette urgence, ils mettent déjà en place certaines actions stratégiques :
le recyclage des déchets ;
l’élimination des substances dangereuses ;
la conservation de l’eau ;
et la réduction de la consommation énergétique.
D’ici trois ans, ils prévoient d’aller plus loin avec des mesures comme la sélection de fournisseurs ayant des objectifs de durabilité, l’adoption de pratiques d’achat durable, l’utilisation d’équipements circulaires ainsi que l’investissement dans des bâtiments et infrastructures écologiques.
Le rapport de Roland Berger souligne qu’avec la baisse de la rentabilité, les entreprises MedTech réorientent leurs priorités stratégiques. Alors que 57 % favorisaient la croissance du chiffre d’affaires ces dernières années, ce taux atteint à peine les 31 % aujourd’hui. En revanche, 65 % des MedTech se concentrent désormais sur l’optimisation des bénéfices. Elles rationalisent leurs portefeuilles de produits et ciblent leurs marchés clés. Le rapport met en lumière que les leviers choisis, comme les ventes, achats et supply chain, ne sont pas toujours ceux offrant les meilleurs potentiels, comme la R&D et le service après-vente, pourtant plus prometteurs pour les marges.
Les entreprises medtech misaient, dans le passé, “sur la croissance via le lancement de nouveaux produits ou l’entrée sur de nouveaux marchés, où des marges élevées étaient possibles par rapport à l’industrie”. Toutefois, la rentabilité s’est nettement réduite ces dernières années.” Cette baisse de la rentabilité des entreprise s’expliquerait par un contexte macroéconomique particulièrement difficile qui a fortement impacté la rentabilité des société (l’inflation, la hausse des taux d’intérêt ainsi que des incertitudes géopolitiques).
Les entreprises les moins performantes devancent aux autres :
Il en ressort que les medtechs adaptent leurs stratégies en se recentrant de plus en plus sur l’amélioration de leur rentabilité. Cette réorientation est particulièrement visible dans les entreprises avec des marges bénéficiaires inférieures à 15 % :
autrefois, 48 % de ces sociétés se concentraient sur la croissance du chiffre d’affaires, mais ce chiffre est désormais tombé à 20 % ;
actuellement, 72 % d’entre elles se recentrent sur l’optimisation de la rentabilité, contre 44 % auparavant ;
pour les entreprises dont les marges dépassent 15 %, 42 % privilégient encore la croissance (contre 65 % auparavant), tandis que 58 % se concentrent désormais sur la rentabilité (contre 35 % précédemment).
Un écart entre les choix des entreprises et les leviers potentiels d’amélioration de la rentabilité
Les entreprises interrogées lors de l’enquête réalisée permet de faire ressortir que ces dernières comptent avant tout augmenter leurs profits en se concentrant sur leur cœur de métier en rationalisant leur portefeuille de produits et en se concentrant sur des marchés clés.
Pour accroître la rentabilité sur leurs marchés principaux, les entreprises souhaitent se concentrer sur la technologie et la digitalisation, notamment :
l’intelligence artificielle (IA) et le machine learning (ML), pour la gestion de la supply chain ;
l’automatisation des processus robotisés, dans la production.
Prioriser R&D et service après-vente ?
L’enquête met en lumière un déséquilibre notable entre les leviers que les entreprises choisissent pour améliorer leurs performances et leur contribution potentielle à la rentabilité :
📌 les répondants ont mis en avant l’optimisation des ventes, des achats et de la supply chain comme étant les plus susceptibles d’augmenter les bénéfices ;
📌 si les ventes montrent un fort potentiel de marge (5 points), les achats et la supply chain sont moins performants, avec respectivement 2,9 et 2,7 points ;
📌 en revanche, la R&D (6,3 points) et le service après-vente (5,7 points), bien que plus efficaces, sont moins priorisés.
Classement des innovations technologiques selon leurs potentiels d’amélioration de la rentabilité – @ Roland Berger
Une majorité de grandes entreprises françaises parmi les 16 organisations interrogées
L’étude menée par Emerton Data et HUB Institute repose sur une méthodologie rigoureuse. Les chercheurs ont conduit des entretiens approfondis avec des dirigeants de 16 entreprises internationales représentant divers secteurs, allant de la finance à la santé, en passant par le commerce de détail et l’industrie manufacturière (parmi lesquelles Edenred, Sodexo, TotalEnergies, Crédit Agricole ou encore Crédit Mutuel Arkéa), mais également des institutions clés de l’économie du numérique (Bpifrance, la Direction Générale des Entreprises). Chaque entretien a été conçu pour recueillir des insights sur les expériences de ces entreprises avec l’IA générative, en se concentrant sur les stratégies d’intégration, les résultats obtenus, les défis surmontés et les leçons apprises. Ce livre blanc propose de mettre sur pause les
discussions sur le potentiel de valeur, la vitesse de l’innovation, et les fantasmes sur la singularité et le remplacement de l’humain, pour s’intéresser aux questions concrètes qui se posent quotidiennement dans les entreprises de toutes tailles. Ce processus a permis de capter un large éventail de perspectives, offrant ainsi une compréhension détaillée des tendances actuelles et émergentes dans l’adoption de l’IA générative.
Questions auxquelles répond le livre blanc :
Comment faire les meilleurs choix de technologies et de cas d’usage ? A quels besoins métiers répondre en priorité ?
Quels “paris” faire sur les IA génériques ou spécialisées et cœur de métier ?
Comment assurer le contrôle, la robustesse et la confiance dans ces nouvelles technologies ?
Comment préparer les organisations à l’évolution du travail, par une intégration profonde de l’IA générative dans les processus décisionnels et fonctionnels ?
Le rapport révèle plusieurs tendances majeures dans l’adoption de l’IA générative par les grandes entreprises :
Adoption croissante de l’IA générative: Les entreprises sont de plus en plus nombreuses à adopter l’IA générative, non seulement pour automatiser les processus mais aussi pour innover dans la création de produits et services. Près de 80 % des entreprises interrogées ont indiqué avoir déjà intégré des applications d’IA générative dans leurs opérations quotidiennes.
Défis de mise en œuvre: Malgré l’enthousiasme généralisé, l’adoption de l’IA générative n’est pas exempte de défis. Les principaux obstacles incluent la gestion de la complexité technique, la sécurité des données et l’éthique, ainsi que la formation nécessaire pour préparer les équipes à travailler efficacement avec ces nouvelles technologies.
Cas d’usage et stratégies innovantes
Le rapport détaille plusieurs cas d’utilisation spécifiques de l’IA générative, illustrant comment ces technologies sont mises en œuvre pour améliorer les processus et stimuler l’innovation :
Sodexo : Amélioration des ventes, gestion des contrats et contenus marketing
Pour automatiser et optimiser divers aspects critiques de ses opérations, Sodexo s’appuie sur l’intelligence artificielle générative. Grâce à des chatbots alimentés par l’IA, les équipes de vente reçoivent un soutien efficace par la réponse rapide aux questions courantes et l’apport d’informations détaillées sur les produits. En matière de gestion des contrats, l’IA facilite la rédaction et la révision des documents contractuels. De plus, l’IA générative joue un rôle clé dans le marketing en créant des contenus personnalisés, ce qui rend les campagnes plus attractives et efficaces.
Crédit Agricole : Résolution de problèmes spécifiques et innovation
Le Crédit Agricole explore l’utilisation de l’IA générative pour répondre à des défis particuliers à travers son start-up studio, la Fabrique by CA. Cette technologie est mise à profit pour analyser des données clients complexes, anticiper les tendances du marché et développer des solutions financières personnalisées. Ces démarches ont pour but d’améliorer la satisfaction des clients tout en optimisant les processus internes.
TotalEnergies : Augmentation de la productivité avec Copilot
TotalEnergies a introduit Microsoft Copilot, un outil basé sur l’IA générative, pour assister ses employés dans leurs tâches quotidiennes. Copilot est utilisé pour rédiger des documents, gérer les courriels et rechercher des informations internes, ce qui permet de diminuer le temps consacré aux tâches administratives répétitives. Ainsi, les employés peuvent se concentrer davantage sur des activités à plus forte valeur ajoutée.
Safran Aircraft Engines : Priorité à la souveraineté numérique et à la sécurité des données
Chez Safran Aircraft Engines, la souveraineté numérique et la sécurité des données sont des priorités majeures. L’utilisation de l’IA générative permet d’analyser d’importantes quantités de données techniques et de maintenance, facilitant ainsi la prédiction des besoins de maintenance et la prévention des pannes. Ces analyses nécessitent une infrastructure informatique solide afin d’assurer la traçabilité et la sécurité des données sensibles.
Giskard : Garantir la fiabilité des chatbots
Giskard se spécialise dans l’évaluation de la fiabilité des chatbots, particulièrement pour éviter les risques d’hallucination et de désinformation. L’entreprise conçoit des outils qui permettent de tester et valider les réponses des chatbots, garantissant qu’ils fournissent des informations précises et cohérentes. Cette démarche est cruciale dans des secteurs tels que la finance et la santé, où les erreurs peuvent avoir des conséquences graves.
Défis et solutions
Formation et montée en compétence, un défi majeur
La plupart des entreprises reconnaissent la nécessité d’investir dans la formation de leurs équipes pour maximiser l’utilisation des technologies d’IA. Plusieurs d’entre elles ont mis en place des programmes de formation dédiés pour accompagner cette transition. Pour adopter efficacement l’IA générative, il est essentiel de maîtriser non seulement les aspects techniques, mais aussi de s’habituer aux implications stratégiques, éthiques et pratiques.
Gestion de la sécurité et de l’éthique
Les questions de sécurité des données et d’éthique sont au cœur des préoccupations des entreprises. Pour y répondre, certaines entreprises ont développé des solutions internes pour contrôler et superviser l’utilisation de l’IA générative, en assurant la conformité avec les réglementations en vigueur.
Coûts et retour sur investissement (ROI)
Bien que l’investissement initial soit souvent élevé, les entreprises constatent un retour sur investissement significatif à long terme grâce aux gains d’efficacité et à l’innovation accrue.
Le rapport de l’IBM Institute for Business Value (IBM IBV), en coopération avec Oxford Economics, met en lumière les défis et opportunités auxquels les CEO doivent faire face à l’ère de l’intelligence artificielle générative (GenAI). Cette étude menée auprès de 3 000 dirigeants d’entreprises de plus de 30 pays et 26 secteurs d’activité, dont 120 en France. Elle révèle l’importance d’adopter des stratégies innovantes et audacieuses dans un environnement en évolution constante. Mais aussi la nécessité pour les dirigeants de réévaluer leurs stratégies et d’être prêts à faire face aux disruptions du marché pour saisir les opportunités offertes par la GenAI. Cela exige une adaptation rapide et une approche innovante pour rester en tête de la concurrence.
Un ratio gains/risques positif pour rester compétitif :
À ce titre, plus des deux tiers des CEO affirment que les gains de productivité potentiels de l’automatisation sont si importants qu’ils doivent accepter de prendre certains risques pour rester compétitifs. Tandis que 62 % déclarent qu’ils prendront plus de risques que la concurrence pour conserver leur avantage concurrentiel.
L’étude révèle également que :
59 % de tous les CEO interrogés et 72 % des CEO les plus performants conviennent que l’avantage concurrentiel dépend de celui qui dispose de l’IA générative la plus avancée ;
72 % de tous les CEO considèrent la disruption du secteur comme un risque plutôt qu’une opportunité ;
62 % déclarent qu’ils devront réécrire leur stratégie commerciale pour gagner à l’avenir, plutôt que de jouer sur leurs atouts existants.
Dans ce contexte aux enjeux élevés, les dirigeants pensent être dans l’obligation de trouver “le juste équilibre entre prudence et courage, tout en avançant plus vite que jamais” : 43 % d’entre eux déclarent qu’ils accéléreront le rythme de la transformation de leur organisation en 2024, contre seulement 19 % qui prévoient de ralentir.
Qu’en pensent les dirigeants français ?
Voici un résumé des idées et chiffres clés concernant les dirigeants français et l’IA générative :
Adoption de l’IA par les collaborateurs :
72 % des dirigeants français estiment que le succès de l’IA générative dépend davantage de son adoption par les employés que de la technologie elle-même.
64 % pensent qu’ils favorisent déjà cette adoption et accompagnent le changement.
Pression sur les effectifs et requalification :
47 % des dirigeants prévoient d’embaucher du personnel supplémentaire en raison de l’IA générative.
54 % rencontrent des difficultés à pourvoir les postes technologiques clés.
37 % des effectifs devront être reclassés et requalifiés dans les trois prochaines années, contre seulement 6 % en 2021.
Collaboration et culture d’entreprise :
63 % des dirigeants affirment que le succès de leur entreprise dépend de la collaboration entre les services financiers et technologiques.
54 % reconnaissent que la concurrence interne entre dirigeants peut entraver cette collaboration.
80 % des dirigeants pensent qu’inspirer une vision commune produit de meilleurs résultats, mais 41 % admettent que leurs équipes ne comprennent pas toujours l’impact des décisions stratégiques.
Gouvernance et gestion des risques :
64 % conviennent que la gouvernance de l’IA doit être établie dès la conception des solutions.
70 % jugent impossible de faire confiance à l’IA sans une gouvernance efficace, mais seulement 40 % ont mis en place une bonne gouvernance.
73 % sont prêts à prendre plus de risques que leurs concurrents pour maintenir leur avantage, même si 51 % admettent investir parfois avant de bien comprendre la valeur des technologies.
66 % estiment que les gains de productivité liés à l’automatisation justifient l’acceptation de certains risques.
Priorité à l’innovation :
L’innovation en produits et services est désormais la priorité numéro un pour les trois prochaines années, alors qu’elle était sixième en 2023.
56 % des dirigeants sont prêts à sacrifier la performance opérationnelle pour favoriser l’innovation.
L’accent mis sur les performances à court terme est perçu comme le principal frein à l’innovation.
33 % financent l’IA générative par de nouvelles dépenses informatiques, tandis que 67 % réduisent d’autres dépenses technologiques.
6 recommandations pour les CEO
Cette recherche d’une productivité accrue pose de nombreux défis pour les entreprises. Les CEO doivent jongler entre l’innovation et la gestion des risques, tout en réévaluant leurs stratégies et en s’adaptant rapidement aux nouvelles dynamiques du marché. Dans ce contexte, le rapport met en lumière “six vérités difficiles à accepter par les CEO” mais qu’ils doivent affronter pour réussir à l’ère de l’IA générative, en leur proposant les six recommandations suivantes :
➡️ Préparer ses équipes :
Les CEO reconnaissent que leurs équipes actuelles ne sont pas prêtes à relever les défis de l’IA générative. Malgré les efforts de recrutement, la demande pour des talents qualifiés reste forte, et 35 % des employés auront besoin de nouvelles compétences dans les trois ans à venir.
➡️ Anticiper les besoins des clients :
Les CEO doivent prévoir les besoins futurs des clients, souvent imprévisibles. L’innovation, en particulier avec l’IA générative pour personnaliser les services, est une priorité, mais la transparence sur l’utilisation des données est cruciale pour maintenir la confiance.
➡️ Réévaluer les partenariats : les CEO doivent régulièrement évaluer les partenariats pour s’assurer qu’ils apportent une réelle valeur. Ils devraient privilégier les partenaires offrant une expertise alignée avec leurs objectifs, même si cela signifie rompre des relations de longue date.
➡️ Encourager les débats constructifs : les débats constructifs sont essentiels pour prendre de bonnes décisions. Les CEO doivent mettre en place des règles pour favoriser des discussions productives et éviter les conflits, en particulier entre les départements finance et technologie.
➡️ Gérer les craintes des employés face à l’IA : l’IA générative peut inquiéter les employés, qui craignent pour leur emploi. Les CEO doivent investir dans la formation et la gouvernance de l’IA pour rassurer les employés et les aider à voir cette technologie comme un outil bénéfique.
➡️ Aligner les investissements technologiques : les investissements technologiques doivent correspondre aux objectifs à long terme de l’entreprise. Les CEO doivent éviter de détourner des ressources vers des objectifs à court terme qui pourraient compromettre les progrès futurs, et s’assurer que l’infrastructure numérique est solide pour une croissance durable.
Dépistage, contrôle, lutte contre la fraude : 30 propositions
Charges et produits, évolution des dépenses, accès aux soins.. tous les ans l’Assurance maladie soumet au gouvernement son traditionnel rapport avec des propositions pour limiter les dépenses et améliorer la qualité des soins en France. Publié ce vendredi 19 juillet, ce rapport s’inscrit dans un contexte d’instabilité politique, un PLFSS en cours de définition pour 2025, et une dégradation de la situation budgétaire de l’Assurance maladie.
Pour rappel, la Commission des comptes de la Sécurité sociale alertait, en mai 2024, sur une « dégradation continue » et « non maîtrisée du déficit », avec une trajectoire « insoutenable ». En 2023, c’est le chiffre de -11 milliards d’euros qui tombe. En 2024, le déficit prévisionnel est de -11,4 milliards d’euros. Le rapport précise qu’un déficit durablement supérieur à 10 milliards d’euros est un « scénario crédible ».
Situation financière de l’Assurance Maladie (2018 à 2024)
Malgré un PLFSS qui prend du retard, et un contexte politique flou qui interroge sur l’accueil que va avoir ce rapport, l’Assurance maladie développe trente propositions. Lutte contre la fraude, déremboursement des prescriptions pour les médecins libéraux non conventionnés, ou encore réduction de l’impact des remises négociées entre le CEPS et les fabricants de médicaments en sont quelques-unes.
1,56 milliard d’économies en 2025, dont 425 millions sur les médicaments
Parmi les mesures notables, celle de « ne plus rembourser les prescriptions d’un médecin libéral ayant choisi de ne pas se conventionner avec l’Assurance maladie ». Si la proposition est retenue, les actes de soins et les prescriptions d’un médecin qui ne contractualise pas avec l’Assurance maladie ne seront plus éligibles au remboursement.
Pour faire des économies, la CNAM se base aussi sur la nouvelle convention signée avec les médecins libéraux en juin denier, qui consiste, en échange d’une augmentation de la rémunération, à éviter les prescriptions jugées « inutiles » en matière de soins, d’arrêt maladie, de transports sanitaires ou encore d’imagerie médicale. « Elle (la CNAM) poursuivra son engagement en faveur de la pertinence des actes, qui passera par une diminution nécessaire des actes d’imagerie redondants, voire inutiles, et une régulation plus efficace des dépenses de radiologie » (extrait de la synthèse du rapport de propositions de l’Assurance maladie pour 2025). En complément et pour améliorer la pertinence des prescriptions, le rapport préconise de promouvoir les outils numériques d’aide à la prescription médicale (LAP/SADM).
Autre axe fort du rapport et qui pourrait être intégré dans l’accord-cadre entre le Comité économique des produits de santé (CEPS) et le Leem, « demander aux industriels le remboursement du surcoût de marge de distribution payé par l’Assurance maladie du fait de l’existence de certains prix faciaux différents des prix nets ».
De nouveaux contrôles, notamment pour l’imagerie médicale
La lutte contre la fraude est plus que jamais d’actualité. Le montant des préjudices financiers détectés est en hausse de 47 % en 2023, représentant 466 millions d’euros. L’Assurance maladie parle de « repérer les fraudes » et de « responsabiliser l’ensemble des acteurs ». Pour ce faire, elle envisage d’accroitre l’usage de la carte Vitale pour sécuriser les transactions, de diffuser un nouveau formulaire Cerfa pour les arrêts de travail, et de déployer un outil de détection des fausses ordonnances auprès des officines. Cet outil ASAFO est basé sur l’intelligence artificielle. De nouveaux contrôles seront faits dès 2025, notamment dans les secteurs de la radiologie et de l’imagerie médicale.
Maintenir les efforts sur la prévention et les dépistages
Sur le thème de la santé populationnelle, une des recommandations est d’améliorer la prise en charge de la santé mentale des jeunes, réel problème de santé publique depuis l’épidémie de COVID-19. La mesure consiste à accompagner les médecins généralistes dans le repérage des troubles mentaux et dans la prescription des psychotropes grâce à un dispositif de formation continue pour les professionnels de santé.
La CNAM met aussi l’accent sur la prévention en systématisant le dépistage régulier des pathologies chez les patients atteints de maladies chroniques cardiovasculaires. Les professionnels de santé qui utilisent MonBilanPrévention pourront désormais orienter les patients vers des dépistages du diabète et de maladie rénale chronique. La CNAM insiste également sur l’importance d’intensifier le dépistage des cancers du sein, colorectal et de l’utérus, ainsi que l’endométriose. Ces mesures visent à améliorer la détection précoce et à renforcer la qualité des soins pour les patients concernés.
Des “assises” sur la téléconsultation
En 2023, la CNAM annonçait vouloir encadrer la téléconsultation afin de standardiser les pratiques, qui à l’époque répondaient moins aux exigences de qualité et de confidentialité des données. Considérant aujourd’hui que “les innovations numériques font définitivement partie de la réponse aux multiples défis du système de santé”, le rapport propose d’initier des « assises de la téléconsultation » pour continuer d’améliorer son emploi. Le rapport pointe par exemple un usage « inapproprié » des prescriptions d’antibiotiques en téléconsultation, contribuant à la résistance de la population, et rappelle la nécessité d’un examen physique pour de telles prescriptions. Ces « assises » permettraient également de redéfinir la place de la téléconsultation dans les zones sous-denses. Les chiffres montrent que 51,5 % des patients (contre 37 % pour l’ensemble des patients) ayant utilisé la téléconsultation résident le plus souvent dans les zones densément peuplées et donc plus favorisées en termes d’offre de soin.
Concernant les thérapies digitales (DTx), après une analyse croisée entre la France, la Belgique et l’Allemagne, le rapport conclut que “les DTx font l’objet d’une attention particulière en tant que nouvelles modalités de traitement susceptibles de remplacer ou de compléter les pratiques médicales traditionnelles. Cependant, elles en sont encore au stade initial de leur déploiement et les preuves de leur efficacité et de leur sécurité restent insuffisantes au regard des processus d’évaluation réglementaires à l’échelle internationale”. Ajoutant que le remboursement des DTx n’étant pas suffisant pour assurer l’utilisation, des mesures “institutionnelles” sont nécessaires pour en faciliter l’usage par les médecins et les patients.
Adapter les modalités d’évaluation de l’intelligence artificielle en santé
l’Assurance maladie souligne l’importance et la nécessité d’utiliser l’IA dans la santé. Elle recommande cependant une prudence, évoque des risques “notables” et suggère des évaluations à cause d’un “décalage important entre les promesses affichées, l’état de la science réel et le niveau de connaissance des professionnels de santé et du grand public”. Inspirée des travaux de l’International Medical Device Regulators Forum (2014) et de l’EU AI Act, le rapport propose une matrice des risques, stratifiée en fonction des critères de menaces, mais aussi en termes de “nature des études menées”. L’Assurance Maladie préconise que ces études soient réalisées par la Haute Autorité de Santé, ou bien les Collèges Nationaux Professionnels avec un appui méthodologique de la HAS.
Le rapport complet ainsi qu’une synthèse sont disponibles sur le site de la CNAM. Sur les trente propositions faites, reste à voir combien d’entre elles intégreront le PLFSS 2025.
Introduit en 2012 et généralisé à partir de 2016, le dispositif d’Incitation Financière à la Qualité (Ifaq) est une dotation versée à un établissement de santé en fonction de la qualité des soins. Des indicateurs de qualité mesurent l’atteinte des objectifs et déterminent dans quelle mesure le financement par dotation se fait. Prise en charge des patients, infections associées aux soins, certifications sont quelques-uns des indicateurs.
Un dispositif lourd et perçu comme “loin des activités de soins”
Malgré le fait que la qualité des soins soit une préoccupation pour le personnel soignant, la démarche qualité n’est pas toujours perçue comme un levier d’amélioration, mais parfois comme une contrainte. Le rapport pointe un dispositif Ifaq qui souffre d’un manque de clarté, une dispersion des référents administratifs qui pilotent ce sujet, et une multiplicité des règles de qualité qui ne sont pas correctement articulées entre elles. Côté gouvernance et management, les responsables peuvent difficilement mobiliser cet outil en faveur de la démarche qualité, car « il (Ifaq) parle peu aux équipes soignantes dans les unités et les services ». Il est jugé trop complexe et pas suffisamment ancré sur le terrain.
Redonner du sens aux indicateurs
L’Igas, dans son rapport, propose trois leviers : d’une part, instaurer une gouvernance unique, pluridisciplinaire et dédiée à améliorer la qualité des soins avec une feuille de route. D’autre part, pour clarifier l’ensemble du financement de la qualité, unifier l’Ifaq avec les autres dispositifs d’incitation comme le contrat d’amélioration de la qualité et de l’efficience des soins, ou encore le compartiment qualité du financement des structures d’urgences et des hôpitaux de proximité.
Enfin, réorganiser les indicateurs en deux points : un premier bloc dédié à des indicateurs globaux, transverses et similaires à tous les établissements (certification, QVT du personnel, prise en charge des patients). Un second bloc sur des indicateurs plus spécifiques et modifiables en fonction d’un contexte régional ou autre, comme le recours à la chirurgie ambulatoire ou la déclaration d’effets indésirables.
Le rapport met aussi l’accent sur la spécificité pathologique. À l’aide du système national de données de santé et des sociétés savantes, la vision est de définir des indicateurs en lien avec les spécialités médicales, donc de répondre au frein du « sens » dans les activités de soins.
Un changement de paradigme
La littérature économique n’est pas équivoque sur le lien de causalité entre les incitations financières et l’amélioration de la qualité des soins. Les acteurs hospitaliers estiment qu’il s’agit tout de même d’un levier pertinent pour l’amélioration continue. L’approche « indicateur de résultat » n’est pas suffisante pour évaluer et améliorer la qualité des soins. La perception du personnel soignant sur le manque d’ancrage des indicateurs va dans ce sens.
C’est pourquoi le rapport préconise un changement de paradigme dans la démarche des indicateurs et propose des incitations financières basées sur des points plus pertinents comme :
Une démarche de comparaison entre pairs plutôt que des résultats en « eux-mêmes ».
Une majoration en cas d’intégration d’une mesure de résultats de soins par le patient comme le PROM (Patient Reported Outcome Measurement).
La valorisation des temps collectifs et des retours d’expérience qui, d’après la littérature scientifique, semblent bénéficier à l’esprit d’équipe et à l’amélioration des pratiques, mécaniquement à la qualité.
Sur le plan du financement, l’Igas propose de ne pas augmenter les enveloppes tant que le dispositif « n’aura pas été stabilisé », mais plutôt d’optimiser l’utilisation actuelle des fonds en orientant les financements vers des actions qui améliorent directement la qualité des soins.
Réforme de l’Ifaq : simplification et clarté pour les soignants
Les professionnels de santé perçoivent les démarches qualité imposées dans les établissements de santé comme déconnectées de leur pratique quotidienne. Le dispositif actuel de financement, jugé complexe et peu incitatif, n’encourage pas l’adhésion des équipes soignantes. Pour réengager, le rapport conseille de réorienter les indicateurs de mesure au niveau des services, en utilisant des indicateurs cliniques pertinents, comme les dispositifs PROM, ou des spécificités liées à l’activité de l’établissement (pathologie, contexte régional, etc.). L’amélioration des pratiques passe aussi par des retours d’expérience et des comparaisons entre pairs. Enfin, une stratégie globale soutenue par une instance nationale est indispensable pour intégrer la recherche de la qualité dans l’ensemble du système de soins.
Calendrier de la mise en œuvre des propositions :
Nommer une équipe projet pilotée par la DGOS.
Lancement des travaux techniques pour préparer le PLFSS 2025.
Été 2024 : nouvelle gouvernance dédiée à la qualité en santé.
2025 : consacrer l’année à la mise en œuvre des propositions (nouveaux indicateurs, année pilote).
2026 : généralisation du nouveau dispositif d’Ifaq.