Data-Indicateur

  • 56 solutions numériques répertoriées en faveur du bien vieillir : un fort engagement pour prévenir les chutes

    Les grandes tendances de la Silver Tech en 2024

    Pour répondre à l’enjeu du vieillissement de la population, plusieurs approches ont émergé pour améliorer la qualité de vie des seniors et des personnes âgées. Ces tendances visent à offrir des solutions complètes pour favoriser un vieillissement actif, prolonger la durée de vie en bonne santé et mieux traiter les pathologies liées à l’âge.

    • Approche sociale : elle se concentre sur l’amélioration des interactions sociales et de la qualité de vie des seniors, notamment à travers des services comme les résidences adaptées, l’assistance à domicile, et les plateformes permettant de maintenir le lien social. L’objectif est de lutter contre l’isolement et de promouvoir un vieillissement actif et connecté à la société;
    • Approche longévististe : cette tendance vise à prolonger la durée de vie en bonne santé grâce aux avancées biomédicales. Les recherches dans le domaine de la longévité s’intéressent aux solutions permettant de ralentir le vieillissement biologique, notamment via des innovations en génétique, en médecine régénératrice, ou encore dans le domaine de la thérapie cellulaire;
    • Approche curative spécialisée : ici, l’accent est mis sur les soins spécifiques aux maladies liées à l’âge, comme la démence, l’arthrose, ou les maladies cardiaques. Les innovations technologiques, notamment dans les dispositifs médicaux et les thérapies ciblées, jouent un rôle clé pour améliorer le traitement et la prise en charge de ces pathologies, souvent coûteuses et lourdes pour les systèmes de santé;
    • Approche préventive : la prévention reste cruciale pour limiter les maladies chroniques chez les seniors. Cette tendance se traduit par une attention particulière portée à la nutrition, à l’activité physique, et au suivi des signes précoces de maladies. L’adoption d’objets connectés comme les montres de suivi de santé, les appareils de téléassistance, et les outils de suivi des constantes vitales permet de mieux prévenir les risques et de retarder l’apparition de problèmes graves.

    Les solutions dédiées à prévenir les chutes des personnes âgées

    Chaque année en France, plus de 9 300 personnes âgées de 65 ans et plus décèdent des suites d’une chute. Ces incidents sont responsables de nombreuses hospitalisations, avec environ 76 000 admissions annuelles pour des fractures du col du fémur. Les personnes âgées de 65 ans et plus subissent en moyenne trois chutes par an, ce qui souligne l’importance de la prévention des chutes chez cette population vulnérable.

    Plusieurs solutions ont été recensées pour prévenir le risque de chute chez les personnes fragiles, notamment :

    • Life plus et sa solution Dona Care est un dispositif basé sur la surveillance proactive, permettant de suivre en temps réel l’état de santé des résidents tout en respectant leur vie privée. L’objectif est d’alerter les équipes médicales rapidement en cas de détection de signaux préoccupants, comme des chutes ou des variations soudaines dans les habitudes quotidiennes, afin d’assurer une intervention rapide ;
    • Zoe Care propose une solution de télésurveillance non intrusive pour la santé des seniors. Utilisant la connexion Wi-Fi, elle détecte les mouvements, les chutes et les comportements anormaux sans recourir à des caméras ni appareils portables. Elle envoie des alertes aux soignants en cas d’urgence et permet de suivre l’activité quotidienne des personnes âgées, tout en respectant leur vie privée.

    Faire face aux maladies neurodégénératives grâce au numérique

    L’Alzheimer en France, une urgence croissante pour mieux accompagner malades

    La maladie d’Alzheimer, la plus courante des maladies neurodégénératives, touche environ 900 000 personnes en France, avec 225 000 nouveaux cas par an.  Majoritairement présente chez les plus de 80 ans (15 %), elle affecte aussi des personnes plus jeunes. En effet, environ 33 000 patients de moins de 60 ans sont atteints de cette maladie. Ces chiffres soulignent l’urgence de développer des solutions pour mieux accompagner malades et aidants dans leur quotidien.

    À titre d’exemple, Lili Smart a développé une solution connectée pour les patients Alzheimer qui inclut une montre pour le patient ainsi que des capteurs à domicile et une application. La montre affiche des pictogrammes pour rappeler les tâches essentielles (prendre des médicaments, manger), tandis que les capteurs surveillent les habitudes de vie. Les aidants peuvent également être informés en cas de comportement inhabituel.

    Anticiper et relever les défis de la maladie de Parkinson

    Les maladies neurologiques sont aujourd’hui la principale cause d’invalidité et la deuxième cause de décès dans le monde, selon Santé publique France. Parmi elles, la maladie de Parkinson a vu son nombre de cas doubler entre 1990 et 2015, principalement en raison du vieillissement de la population. En 2015, sur 527 423 décès chez les personnes de 50 ans et plus, 1,8 % étaient liés à cette maladie (soit 9 638 décès). D’ici 2030, on estime qu’une personne sur 120 de plus de 45 ans pourrait en être atteinte.

    Des solutions comme NeuroClues proposent une approche basée sur des outils de diagnostic non invasifs pour la détection précoce de troubles neurologiques comme la maladie de Parkinson. Ils utilisent des technologies avancées, notamment des capteurs et des algorithmes d’intelligence artificielle, pour analyser des données physiologiques et comportementales. L’objectif est d’améliorer la prise en charge des patients en permettant une identification rapide des symptômes, facilitant ainsi une intervention médicale plus efficace et précoce.

    La mobilité des seniors un enjeux capital

    La mobilité des seniors en France est un enjeu croissant avec le vieillissement démographique. Actuellement, les seniors se déplacent moins fréquemment que les plus jeunes en raison de la retraite, de la baisse des revenus et de la diminution des capacités physiques. Cependant, la majorité des seniors, notamment les 65-74 ans, restent motorisés, même si l’usage de la voiture en tant que passager augmente avec l’âge. Alors que les personnes de plus de 55 ans effectuent en moyenne au moins 4 déplacements par jour, à 75 ans, ce chiffre passe à moins de 3 par jour.

    Les solutions proposées par les entreprises pour favoriser la mobilité des personnes âgées comprennent celles destinées à la rééducation et à l’activité physique. À ce titre, nous pouvons citer deux solutions développées par EzyGain :

    • EMA, un dispositif de rééducation pour la marche et l’équilibre, destiné aux personnes en perte d’autonomie. Il combine un harnais de sécurité et des capteurs connectés pour analyser les mouvements et les progrès des patients en temps réel. Cette solution est conçue pour des séances de rééducation à domicile ou en centre, permettant un suivi personnalisé et sécurisé des exercices, tout en motivant les utilisateurs grâce à un retour direct sur leurs performances;
    • CycloSense, quant à lui, est un capteur connecté conçu pour transformer un vélo d’intérieur ou un pédalier en un appareil intelligent. Il permet de suivre les performances en temps réel, tout en rendant l’exercice plus ludique grâce à des paysages immersifs et des jeux interactifs. Compatible avec la réalité virtuelle, CycloSense aide à travailler l’endurance, la coordination, la concentration et la mobilité.

    Pour lutter contre l’isolement des personnes âgées, plusieurs initiatives sont mises en place en France. Ces actions incluent des programmes de soutien à domicile, des activités sociales pour favoriser les interactions, ainsi que des dispositifs numériques pour maintenir le lien avec les proches. Des associations locales œuvrent à la création de réseaux de bénévoles pour accompagner les personnes âgées isolées.

    Au-delà de ces initiatives, d’autres solutions proposent de lutter contre l’isolement des personnes âgées en favorisant le lien social :

    • Lumeen propose une solution de réalité virtuelle thérapeutique et sociale destinée aux établissements de santé et médico-sociaux. Elle permet aux patients de vivre des expériences immersives variées (relaxation, voyages, réminiscence) pour améliorer le bien-être, réduire l’anxiété, la douleur et les troubles du comportement. La solution est utilisée par les Ehpad et les hôpitaux pour personnaliser les soins et renforcer le lien social.
    • LiNote est une solution conçue pour faciliter la communication avec les personnes âgées, notamment celles ayant des difficultés avec les nouvelles technologies. Elle permet de passer des appels vidéo sans nécessiter d’interaction de la part de l’utilisateur. Les proches peuvent également envoyer des photos, vidéos et messages, qui s’affichent automatiquement sur l’appareil.

    La technologie pour assister les professionnels de santé

    Les solutions de soutien aux professionnels de santé pour le bien vieillir répondent à l’impératif de qualité et d’efficacité des soins, mais aussi à celui de la prévention. À ce titre, Telegrafik propose une solution de suivi automatisé des températures pour les Ehpad. Des capteurs discrets mesurent en temps réel la température et l’humidité dans différentes zones, comme les chambres et les espaces communs. Les données sont accessibles via un extranet, et des alertes sont configurables lorsqu’une température dépasse un certain seuil.

    Oso-AI propose une solution d’« oreille augmentée » destinée aux professionnels de santé, visant à améliorer la sécurité des résidents et à faciliter le travail des soignants. Grâce à l’intelligence artificielle, le système détecte des événements tels que les chutes, les appels et les cris, permettant une intervention rapide sans nécessiter de rondes régulières. Cela réduit le stress des soignants, améliore les conditions de travail et optimise la qualité des soins.

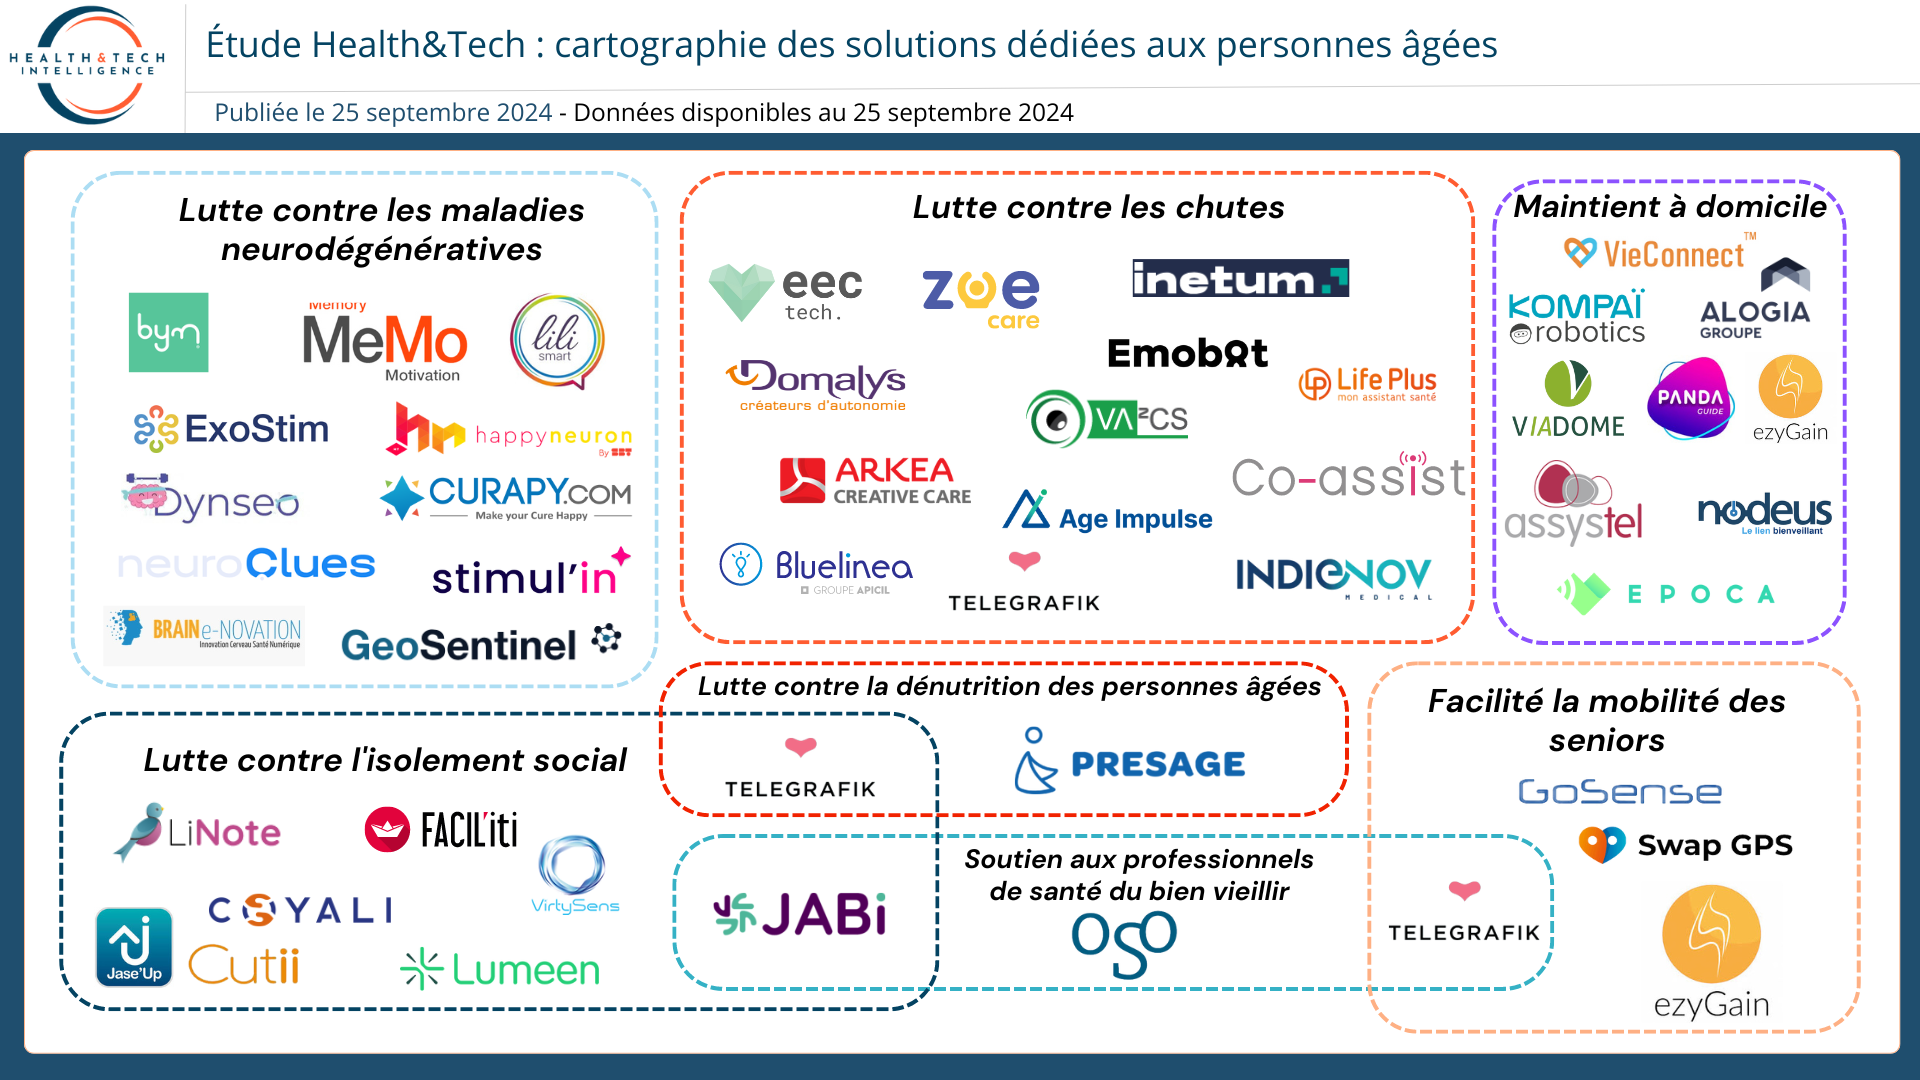
    Cartographie des solutions destinées aux personnes âgées

    Vous trouverez la liste des solutions répertoriées sur cette cartographie interactive :
     

  • Services à la personnes et santé : les 2 créneaux majeurs des acteurs privés

    Silver économie : un marché estimé à 130 milliards d’euros en France pour 2030 (France Silver Eco)

    Ce secteur, qui englobe des domaines comme la santé, les services à la personne, l’habitat ou encore l’assurance, attire de plus en plus d’entreprises privées, conscientes du potentiel offert par une population vieillissante et des besoins croissants en termes de soins, d’accompagnement et d’adaptation du cadre de vie. Selon une étude de Bpifrance, 58 % des entreprises du secteur estiment que leur chiffre d’affaires lié au marché des seniors va augmenter au cours des prochaines années. Le secteur de la santé et du bien-être des seniors attire également de plus en plus d’investissements financiers. En 2022, environ 800 000 personnes en France utilisaient un dispositif de téléassistance, marquant une augmentation de 15 % par rapport à 2020.

    Services à la personne : 1 senior sur 5 est aidé régulièrement

    C’est le segment le plus dynamique. En 2022, les services à domicile liés à l’assistance des personnes âgées (SAAD) ont généré près de 22 milliards d’euros, et ce chiffre continue de croître avec l’augmentation du vieillissement de la population. Les grands acteurs incluent Oui Care et DomusVi, qui dominent ce marché en expansion. La base de données NOVA recense 62 253 entreprises positionnées sur les services à la personne. Parmi celles-ci, 88 % sont des entreprises privées, 10 % des associations et 2 % des établissements publics.

    Santé et assistance médicale

    En 2023, ce marché représentait plusieurs milliards d’euros, soutenu par une demande croissante liée à l’incapacité des maisons de retraite à répondre à la totalité des besoins des personnes en perte d’autonomie. Des entreprises telles que Bluelinea et SeniorAdom se sont spécialisées dans ces services pour seniors. Les offres comprennent les services de soins infirmiers à domicile (SSIAD) et les hospitalisations à domicile (HAD). L’axe 1 de la stratégie nationale du bien vieillir est “prendre en compte de nouveaux besoins et reconnaitre la place des seniors”.

    Assurances santé et dépendance

    Avec l’augmentation de la longévité, les risques de dépendance ou de perte d’autonomie deviennent des préoccupations majeures pour les Français âgés. Les produits d’assurance liés au vieillissement, tels que l’assurance dépendance et l’assurance obsèques, représentent environ 15 % du marché de la silver économie. Des acteurs comme AG2R La Mondiale ou Malakoff Humanis proposent des offres adaptées aux besoins spécifiques des seniors, y compris des solutions pour couvrir la perte d’autonomie.

    En 2021, plus de 6 millions de personnes en France étaient couvertes par une assurance dépendance, soit une augmentation de 12 % par rapport à 2018. Malakoff Humanis a lancé en 2022 des programmes de prévention spécifiques pour les seniors, incluant des bilans de santé réguliers et des services de téléconsultation. En 2022, 80 % des adhérents de plus de 60 ans ont participé à ces programmes. MGEN a mis en place des programmes de prévention pour ses adhérents seniors, incluant des bilans de santé et des services de téléassistance. En 2023, 70 % des adhérents âgés de plus de 60 ans avaient bénéficié de ces bilans.

    Résidences seniors : 94 % des Français veulent vieillir à leur domicile

    Ces résidences sont conçues pour offrir un cadre de vie sécurisé et adapté aux personnes âgées autonomes ou semi-autonomes, avec des services intégrés tels que la restauration, le ménage et l’accompagnement médical. Ces établissements sont attractifs pour les seniors qui souhaitent éviter une entrée prématurée en maison de retraite médicalisée, souvent perçue comme une perte d’indépendance. Domitys a ouvert 30 nouvelles résidences en 2022 et prévoit une croissance annuelle de 10 % jusqu’en 2025. En 2023, l’entreprise gère plus de 150 résidences en France. Pour rappel, “donner le choix de vieillir où l’on souhaite” est l’axe 2 de la stratégie nationale du bien vieillir.

    Le SYNERPA : Une charte d’engagement en faveur de l’éthique et de la transparence pour accompagner les personnes âgées

    L’affaire Orpea sensibilisé l’opinion publique et les parties prenantes à l’importance d’améliorer les pratiques liées au bien vieillir. Le SYNERPA (Syndicat national des maisons de retraite privées) et les acteurs privés du Grand Âge ont lancé en janvier 2023 une charte d’engagements visant à améliorer l’accompagnement des personnes âgées et à restaurer la confiance du public. Cette initiative concerne plusieurs structures, comme les services d’aide à domicile, les résidences services seniors et les EHPAD. La charte est structurée autour de trois axes majeurs :

    • Mesurer et améliorer la qualité des pratiques : Des indicateurs seront mis en place pour évaluer la qualité des soins, des services et du travail au sein des établissements. Par exemple, 100 % des établissements devront évaluer la qualité de vie des résidents et des employés, et former 10 000 salariés d’ici 2025.
    • Renforcer la gouvernance participative : Cela implique une plus grande implication des résidents, des familles et des équipes dans les décisions des établissements, avec un comité dédié à cette participation. Chaque établissement devra également définir une “raison d’être” humaine et sociétale.
    • Favoriser l’innovation et la transition écologique : La charte encourage les projets de recherche, la création d’un prix annuel pour l’innovation et la mise en place d’actions concrètes pour réduire l’empreinte carbone du secteur d’ici 2030.

    Cartographie : quelques acteurs privés dans le secteur du bien vieillir – un environnement complexe

    Le marché de la silver économie est vaste. Bien qu’il présente un fort potentiel de croissance, notamment grâce à la demande des générations issues du baby-boom, il demeure diversifié, complexe et difficile à cerner. Les besoins des usagers sont variés, ce qui rend difficile l’homogénéisation de l’offre. Cela entraîne des réponses spécifiques en matière de solutions techniques et commerciales. Les entreprises tendent à se spécialiser sur certains créneaux, ce qui limite leur expansion, augmente les coûts et rend difficile la création d’un modèle économique “scalable”. Ces activités dépendent aussi largement des financements publics et des enjeux liés à la valorisation des métiers, ce qui fragilise leurs modèles économiques. Par ailleurs, ces offres sont parfois financièrement inaccessibles pour une partie de la population, limitant ainsi l’acquisition de nouveaux clients.

  • Cartographie des solutions d’IA en prévention présentes en France

    Un contexte national d’accélération de l’innovation

    Dotée de 170 millions d’euros, la stratégie nationale d’accélération de l’innovation en prévention, lancée par l’Agence de l’innovation en santé, s’appuie sur trois axes principaux : le premier dédié à la recherche sur les facteurs environnementaux affectant la santé, un autre à la démonstration de la valeur des innovations en vie réelle, et un troisième à l’industrialisation des technologies innovantes.

    Huit priorités de santé publique ont été identifiées dans le cadre de ce plan :

    • la lutte contre l’infertilité ;
    • la santé de l’enfant ;
    • la santé mentale ;
    • la prévention de la perte d’autonomie ;
    • les maladies chroniques (cancers, diabètes, maladies cardio-neurovasculaires et cardiométaboliques, maladies neurodégénératives …) ;
    • la promotion des comportements favorables à la santé, éducation à la santé, alimentation, activité physique (incluant l’APA), addictions (tabac, alcool, drogues…), sommeil, écrans, éducation à la vie affective et santé sexuelle ;
    • la vaccination et la prévention des maladies infectieuses ;
    • ainsi que les maladies rares et notamment dépistage néonatal et diagnostic des maladies rares.

    Dans cet article, Health & Tech Intelligence propose une cartographie des solutions d’IA présentes en France, réparties sur ces enjeux de la prévention.

    La lutte contre l’infertilité :

    Dans le domaine de l’infertilité, l’IA permet des progrès significatifs dans la prévention et la prise en charge, on décompte 4 solutions dédiées à ce premier axe :

    • Embryoly de Imvitro  permet aux professionnels de santé d’optimiser le processus de sélection des embryons lors de la fécondation in vitro, en améliorant les taux de réussite des procédures ;
    • Sonio Detect aide les praticiens à analyser les images d’échographies pour détecter des anomalies fœtales. La plateforme optimise le processus de décision médicale en fournissant des recommandations  personnalisées et en automatisant certaines tâches administratives liées à la gestion des examens échographiques ;
    • AI Merging Health est un logiciel basé sur l’intelligence artificielle pour l’évaluation des grossesses prénatales. Les produits proposés sont basés sur un service utilisant un algorithme d’IA permettant de détecter les grossesses à haut risque, ainsi qu’une évaluation quantitative du risque de mortalité maternel.
    • Ziwig propose un diagnostic Ziwig Endotest, un test innovant basé sur l’analyse des microARN dans la salive, permettant de diagnostiquer l’endométriose de manière rapide, précise et non invasive.

    La santé de l’enfant :

    L’IA de Crocos Go, développée par United Crocos, est une solution innovante dédiée au dépistage précoce des troubles cognitifs chez les enfants de 6 à 15 ans. Elle utilise une combinaison de neurosciences et d’intelligence artificielle pour identifier et évaluer des troubles comme le TDAH, les troubles de l’apprentissage (dyslexie, dyspraxie), les troubles du spectre autistique, ou encore les capacités liées au Haut Potentiel Intellectuel. La plateforme offre des ateliers ludo-éducatifs où les enfants interagissent avec des outils numériques comme la programmation de robots ou de jeux vidéo. Ces activités permettent de stimuler et évaluer leurs fonctions cognitives de manière automatisée, tout en offrant des outils de remédiation adaptés à chaque enfant.

    La solution de Mindplus quant à elle est un test neurocognitif numérique qui permet de mesurer l’attention, les fonctions exécutives et la prise de décision des utilisateurs. Il vise à détecter rapidement les premiers signes de troubles cognitifs afin d’améliorer la prévention chez les enfants.

    L’IA au service de la santé mentale :

    La prévention en santé mentale bénéficie également des avancées technologiques, avec des solutions innovantes visant à améliorer le suivi et le bien-être des patients. À ce titre, Callyope  propose une technologie basée sur la voix pour surveiller la santé mentale des patients, en particulier dans le domaine de la psychiatrie. Leur solution permet aux psychiatres de suivre à distance l’évolution des troubles psychiatriques à l’aide d’un test vocal d’une minute, analysé par un algorithme d’intelligence artificielle.

    Emocare est une solution centrée sur le bien-être émotionnel et mental, souvent via une application mobile ou un site web. Elle propose des outils de gestion des émotions, du stress et de l’anxiété.

    Cephalgo est une solution innovante qui utilise un dispositif EEG discret intégré dans des lunettes pour suivre les émotions en temps réel avec une précision médicale. Il permet d’analyser les fluctuations émotionnelles, de détecter les déclencheurs émotionnels et de proposer des exercices apaisants personnalisés.

    Logiciel d’aide au diagnostic et de télésurveillance des troubles de l’humeur, Emocare de Emobot analyse en continu les expressions faciales et vocales des patients via leurs appareils numériques. Le dispositif permet de détecter précocement les troubles, d’accompagner les médecins dans le suivi à distance de leurs patients, et d’intervenir en cas de rechute ou de détresse.

    Prévention et surveillance des maladies chroniques :

    Les avancées récentes en intelligence artificielle (IA) révolutionnent la gestion des maladies chroniques en offrant aux professionnels de santé des outils sophistiqués pour améliorer le suivi et la personnalisation des traitements. 22 solutions innovantes émergent dans ce domaine, en voici quelques unes dans le détail :

    • ExactCure propose une solution innovante basée sur l’intelligence artificielle pour personnaliser l’usage des médicaments. Leur technologie crée un “jumeau numérique” du patient, simulant l’efficacité et les interactions des médicaments dans le corps en fonction de paramètres individuels comme l’âge, le sexe, l’état rénal, et d’autres caractéristiques. Cette solution aide à prévenir les sous-doses, les surdoses et les interactions médicamenteuses, tout en optimisant le traitement, notamment pour les maladies chroniques​ ;
    •  Resilience Pro est conçu pour le suivi de patients atteints de cancer, en permettant l’analyse de l’évolution globale de la dynamique bio-médicale dans le but de détecter une évolution, une récidive ou une toxicité thérapeutique ;
    • W’asm et Connect’inh de Kap Code utilisent des technologies connectées pour surveiller les patients à distance atteints d’asthme ;
    • CardioLogs Holter et CardioLogs RPM de Philips apportent des solutions de surveillance cardiaque avancées permettant aux professionnels de santé de traiter plus rapidement les données ECG et d’identifier des anomalies cardiaques et de faciliter la prise de décision clinique ;
    • Zoï  permet un check up et un suivi global des indicateurs de santé. Ces outils s’intègrent dans les pratiques médicales pour améliorer la gestion proactive des maladies et optimiser la prévention ;
    • Hillo AI propose une plateforme d’accompagnement pour la gestion du diabète en utilisant la technologie des jumeaux numériques alimentés par des données réelles de patients. Ces jumeaux numériques permettent de simuler et prédire les niveaux de glucose en fonction de facteurs comme la dose d’insuline ou l’heure des repas ;
    • Siemens Healthineers propose une gamme avancée de solutions d’imagerie médicale. Le Brain MR et le Prostate MR permettent des examens précis par résonance magnétique pour l’évaluation des structures cérébrales et prostatiques, essentiels pour la détection précoce et le suivi des pathologies neurologiques et urologiques. Le Chest CT et le Chest X-ray offrent des outils performants pour l’imagerie thoracique, permettant un diagnostic rapide et détaillé des affections pulmonaires et cardiaques. Enfin, la solution Organs RT est dédiée à la radiothérapie, utilisant une technologie de pointe pour cibler avec précision les organes affectés par des cancers, optimisant ainsi le traitement tout en minimisant les effets secondaires.

    Le rôle essentiel des déterminants de santé :

    5 solutions innovantes basées sur l’intelligence artificielle apportent des réponses aux défis liés aux déterminants de santé

    • Hajime AI propose des solutions basées sur les sciences comportementales, notamment à travers la méthode Kumo. Elle utilise des techniques de profiling comportemental pour comprendre et influencer les comportements humains, en particulier dans le domaine de la santé. Leur approche aide à concevoir des plans d’action personnalisés pour les médecins, patients et industriels ;
    • 1Food1Me est une plateforme dédiée à la  nutrition basée sur l’intelligence artificielle, elle propose des recommandations alimentaires basées sur les besoins spécifiques des utilisateurs ;
    • Quitoxil (Klava Innovation) aide les fumeurs à stoper leur consommation grâce à des programmes personnalisés, combinant IA et approches comportementales ;
    • Fizzup propose une plateforme qui fournit des programmes d’entraînement personnalisés et des conseils de nutrition adaptés aux objectifs et au niveau de condition physique de chaque utilisateur.

    La prévention pour le maintien de l’autonomie :

    Dans le cadre de la prévention de la perte d’autonomie, plusieurs solutions innovantes ont vu le jour :

    • Auxivia a developpé un verre intelligent est conçu pour suivre et analyser la consommation hydrique des personnes âgées en temps réel. Il enregistre automatiquement les volumes de liquide bus par chaque personne et transmet les données au personnel soignant via une plateforme numérique ;
    •  Life plus de Dona Care dédiée aux  personnes âgées, est un dispositif basé sur la surveillance proactive, permettant de suivre en temps réel l’état de santé des résidents tout en respectant leur vie privée. L’objectif est d’alerter les équipes médicales rapidement en cas de détection de signaux préoccupants, comme des chutes ou des variations soudaines dans les habitudes quotidiennes, afin d’assurer une intervention rapide ;
    • Feet Me propose une semelle connectée dotée de capteurs permettant de collecter des données en temps réel sur la pression plantaire et la dynamique de la marche. Ces semelles peuvent être utilisées à des fins médicales pour le suivi des patients, notamment ceux atteints de maladies neurologiques, orthopédiques ou vasculaires.

    Répondre à la complexité des maladies rares :

    Les maladies rares, en raison de leur complexité, nécessitent des outils spécifiques pour améliorer leur prise en charge et accélérer le diagnostic. Des solutions innovantes ont été développées pour répondre à ces besoins.

    • MSCopilot d’Ad Scientiam est une application mobile spécialement conçue pour les patients atteints de sclérose en plaques. Cet outil digital permet de surveiller l’évolution de la maladie en réalisant des évaluations régulières via des tests cliniques validés, mesurant des fonctions clés comme la marche, la dextérité, la cognition, et la vision ;
    • AccelRare produit par Sanofi en collaboration avec  Medical et Intelligence Service (MSI) est une intelligence artificielle conçue pour accélérer le pré-diagnostic de 270 maladies rares, réduisant ainsi l’errance des diagnostiques. C’est un outil gratuit destiné aux professionnels de santé pour les aider à identifier rapidement les maladies rares à partir des symptômes des patients.

    Cartographie des entreprises proposant une solution d’IA en prévention

    Pour accéder à la base données des solutions dédiées à la prévention incluant de l’IA cliquez ici.

  • Cartographie des cas d’usage de l’IA en prévention et au service de la santé publique

    Des actions et interventions plus efficientes

    L’IA peut jouer un rôle essentiel dans l’identification des individus à haut risque et la prédiction des risques de maladie, permettant ainsi des interventions préventives en temps utile. En abordant les problèmes de santé à un stade précoce, les systèmes de santé publique peuvent réduire le besoin de traitements coûteux et d’hospitalisations, entraînant des économies substantielles. Des approches qui ont le potentiel de transformer les stratégies de prévention et de traitement, en permettant une action proactive et en optimisant les ressources.

    L’IA améliore ainsi la surveillance, la gestion des ressources et la lutte contre les inégalités dans le domaine de la santé, contribuant ainsi à rendre les interventions de santé publique plus efficaces et mieux ciblées.

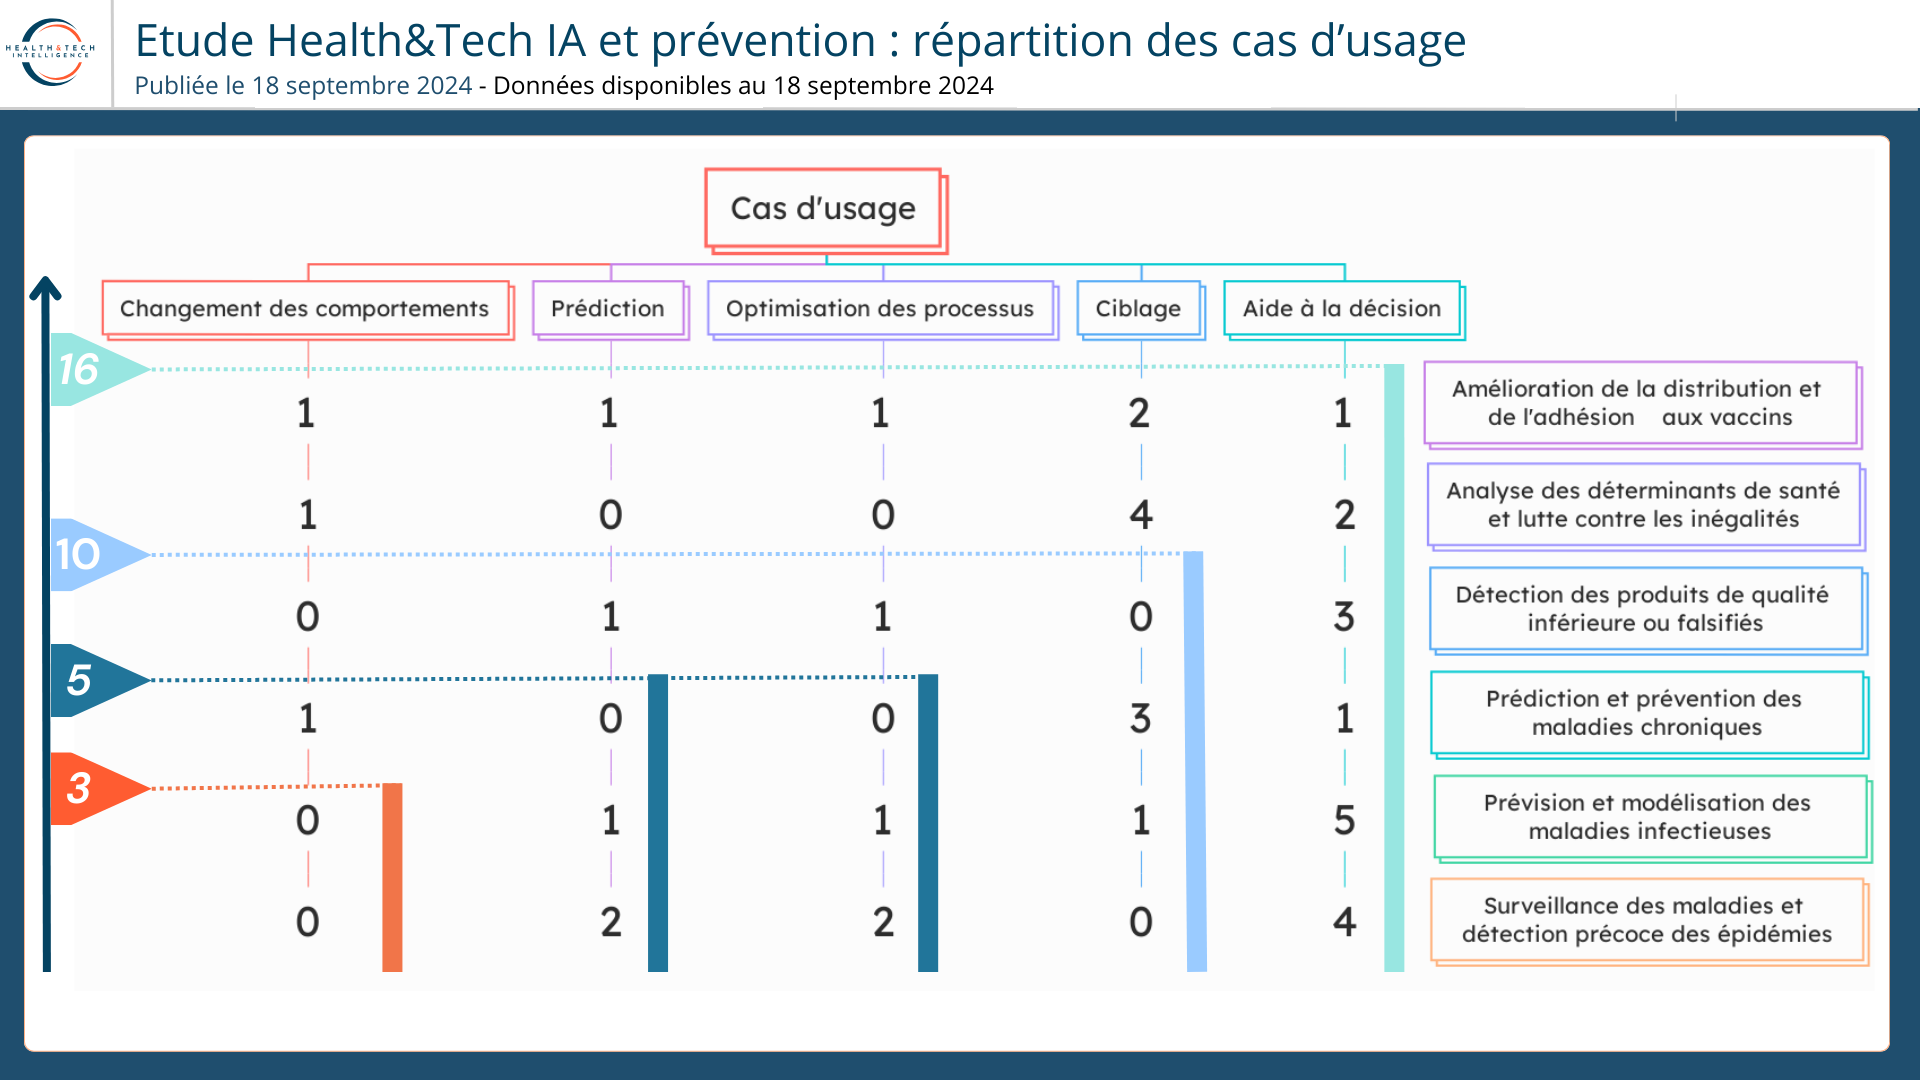
    5 axes de l’usage de l’IA en prévention

    📌 Modélisation prédictive :

    Utilisation de l’IA pour analyser des données historiques et actuelles afin de prévoir des tendances futures, telles que l’évolution des épidémies ou l’apparition de maladies, permettant des interventions préventives ciblées.

    📌 Aide à la décision :

    L’IA fournit des analyses et des recommandations basées sur des données pour soutenir les professionnels de santé dans la prise de décisions éclairées et rapides en matière de prévention et de soins.

    📌 Changement des comportements :

    L’IA propose des solutions personnalisées, comme des recommandations de santé, pour encourager des habitudes de vie saines et prévenir les maladies chroniques en influençant positivement les comportements individuels.

    📌 Ciblage :

    L’IA identifie les populations à risque ou les zones géographiques nécessitant des interventions spécifiques, permettant ainsi une meilleure allocation des ressources et une efficacité accrue des actions de santé publique.

    📌 Optimisation des processus :

    L’IA améliore l’efficacité des systèmes de santé en automatisant et en optimisant les flux logistiques, les chaînes d’approvisionnement ou encore la distribution des ressources médicales, réduisant les coûts et les délais.

    Des cas d’usage dans 6 domaines de la prévention

    1️⃣ Surveillance des maladies et détection précoce des épidémies :
    L’IA analyse en temps réel les données sanitaires, détecte les tendances inhabituelles et anomalies (comme l’augmentation des recherches liées à des symptômes), émet des alertes précoces et modélise des scénarios prédictifs pour anticiper et atténuer les épidémies. Elle facilite aussi la coordination internationale en partageant rapidement les informations critiques.

    2️⃣ Prévision et modélisation des maladies infectieuses :
    L’IA permet une meilleure compréhension des dynamiques épidémiques grâce à l’intégration de multiples facteurs (environnementaux, démographiques). Elle détecte rapidement les anomalies et propose des scénarios prédictifs pour optimiser les ressources et les interventions, tout en s’adaptant aux conditions changeantes des épidémies.

    3️⃣ Amélioration de la distribution et de l’adhésion aux vaccins :
    L’IA prédit la demande vaccinale, identifie les populations à risque et optimise la logistique de distribution des vaccins. Elle aide également à sensibiliser contre l’hésitation vaccinale via des campagnes d’information ciblées et en automatisant les rappels pour les rendez-vous de vaccination.

    4️⃣ Analyse des déterminants de santé et lutte contre les inégalités :
    L’IA analyse les déterminants sociaux (revenus, logement, éducation) pour identifier les populations vulnérables et proposer des interventions ciblées. Elle contribue à assurer un accès équitable aux soins de santé, et guide les décideurs dans l’élaboration de stratégies visant à réduire les inégalités.

    5️⃣ Prédiction et prévention des maladies chroniques :
    L’IA identifie les individus à risque de maladies chroniques (diabète, maladies cardiaques) en analysant des facteurs de risque (génétiques, comportementaux). Elle aide à développer des plans de prévention personnalisés et soutient la surveillance continue des patients grâce à la télémédecine et à des recommandations pour des changements de mode de vie.

    6️⃣ Détection des produits de santé falsifiés ou de mauvaise qualité :
    L’IA détecte les anomalies dans les chaînes d’approvisionnement et les écarts visuels dans les produits pour repérer les médicaments falsifiés. Elle surveille les discussions en ligne, identifie les tendances suspectes et coordonne les actions entre les parties prenantes pour lutter contre la circulation de ces produits.

    Pour aller plus loin :

    👉 Plus de détails concernant chacun de ces cas d’usage peuvent être consultés dans la revue de la littérature réalisée pour cette étude H&TI dédiée à l’IA en prévention : Comment l’IA peut-elle soutenir la prévention et renforcer la santé publique ?

    Cartographie des cas d’usage :


    Cartographie des cas d'usage de l'IA en santé - @ Health & Tech Intelliegnce
    Cartographie des cas d’usage de l’IA en santé – @ Health & Tech Intelliegnce
  • Panorama des tendances internationales de l’innovation en prévention

    Un impact sur les 3 niveaux de la prévention

    En prévention primaire, l’innovation en prévention concerne davantage l’utilisation de registres nationaux ou d’applications mobiles qui promeuvent des modes de vie sains afin d’empêcher l’apparition de maladies. En prévention secondaire, l’utilisation de technologies de suivi ou des données issues de dossiers patients permettent d’identifier des épidémies émergentes ou à détecter des maladies à un stade précoce pour permettre un traitement rapide et adapté. En prévention tertiaire, la télémédecine notamment permet un suivi continu des patients atteints de maladies chroniques, améliorant leur qualité de vie et réduisant le risque de complications et par là même les taux d’hospitalisation.

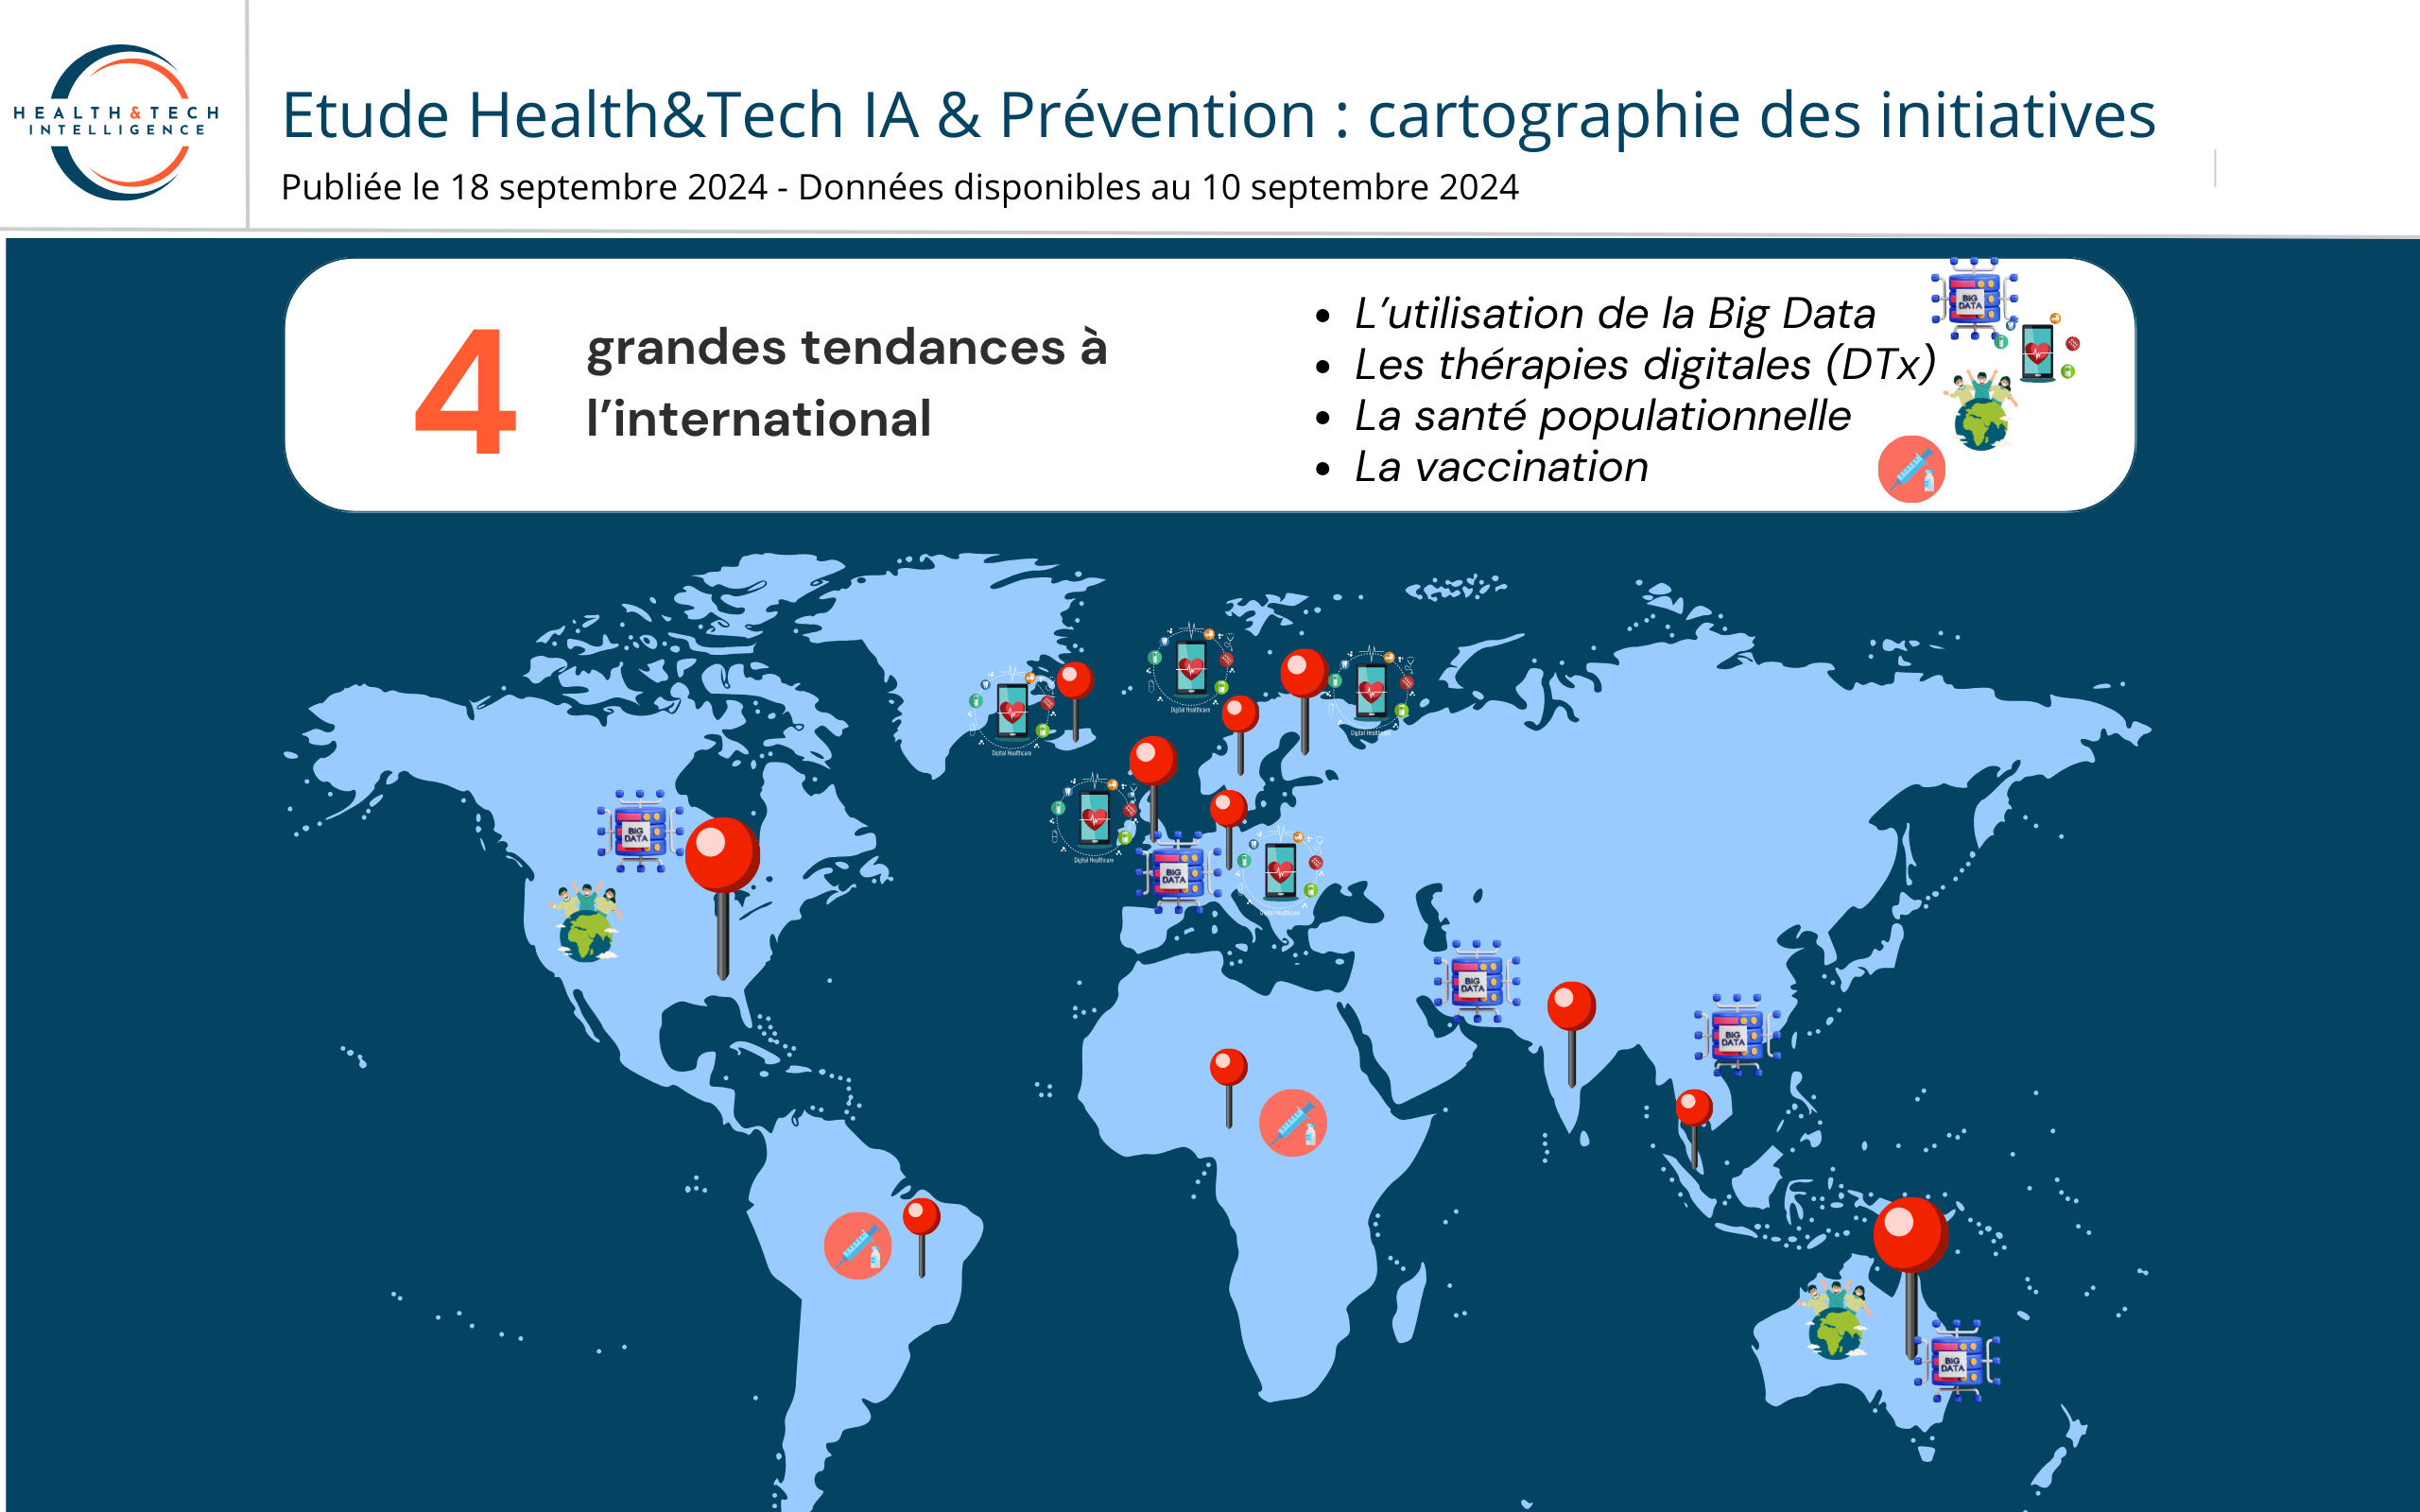
    Dans cet article, H&TI revient sur ces différents types d’initiatives à travers 4 grandes tendances internationales :

    • le big data ;
    • les DTx ;
    • la santé populationnelle ;
    • et la vaccination.

    Le big data : un marché mondial estimé à 39,7 Mds$ en 2022

    Dans un article publié en avril 2023, des chercheurs de l’Institute for Medical Science and Technology en Inde mettent en avant comment la Big data permet une approche plus proactive et personnalisé pour le diagnostic et la prévention des maladies.

    En 2018, des données omics ont pu être analysées avec des algorithmes d’IA pour identifier des tendances et des modèles qui pourraient ne pas être visibles à l’œil nu. L’analyse de ces données a révélé des corrélations entre différents facteurs de risque et l’asthme, permettant une meilleure compréhension des facteurs qui contribuent à cette maladie.

    Des chercheurs du Farr Institute of Health Informatics Research en Angleterre ont analysés des données provenant de millions de dossiers de santé électronique et de données sociétales afin de mieux appréhender les causes des maladies cardiovasculaires. Les algorithmes d’IA ont été utilisés ici pour développer des modèles prédictifs qui évaluent le risque qu’un individu développe une maladie cardiovasculaire.

    Des chercheurs de l’Université de Singapour ont analysés par machine learning des données provenant de résultats de laboratoire, données d’imagerie et notes en texte libre des médecins pour personnaliser les traitements en fonction des caractéristiques spécifiques de chaque patient et adapter les traitements en fonction des réponses individuelles aux médicaments pour prévenir des effets indésirables et éviter des rechutes.

    En Australie dans l’état du Queensland, des données provenant de dossiers patients électroniques, d’objets connectés et de réclamations/facturations ont été analysées pour surveiller l’obésité des patients et déterminer des profils de risques à l’échelle de l’état.

    Les DTx en santé mentale :

    Les initiatives de prévention liées aux DTx se concentrent sur l’amélioration de la qualité de vie des patients et la réduction des risques de complications. Les DTx encouragent les patients à modifier leur mode de vie par des activités comme l’exercice régulier, l’adoption d’une alimentation saine et la gestion du stress.

    En oncologie, les DTx peuvent également fournir des séances de conseils et d’éducation pour sensibiliser aux facteurs de risque associé, tels que les antécédents familiaux et les habitudes de vie néfastes. En automatisant la gestion des médicaments et en surveillant les symptômes et comportements de stress, ces technologies favorisent une approche personnalisée, permettant de détecter précocement les signes avant-coureurs de complications, de prévenir les rechutes et de réduire les hospitalisations. En Islande, un programme a été mis en place avec des patientes ayant un cancer du sein.

    En Allemagne, Mika a été la première plateforme DTx à recevoir la certification DiGA pour l’oncologie permettant de suivre les niveaux de détresse et les symptômes et de fournir des conseils allant de la nutrition à l’exercice physique pour prévenir des rechutes ou des effets secondaires des traitements.

    En psychiatrie, le plan d’action de l’Organisation mondiale de la santé (OMS), « Comprehensive Mental Health Action Plan 2013–2030 », vise à promouvoir la santé mentale et les stratégies de prévention. Parmi les recommandations figure l’utilisation des DTx.

    Au Royaume-Uni, EndeavorRx et BDD-Net utilisent des algorithmes pour ajuster le niveau de serious game pour la prévention, la gestion et le traitement des troubles de l’humeur. En Finlande, le programme Ascend a été mis en place afin de prévenir la dépression dans un groupe de patient et intervenir avant les premiers symptômes.

    La Suède a intégré les DTx dans son système de santé, notamment avec des solutions du groupe Kry qui propose des consultations en ligne et des programmes de thérapies cognitivo-comportementale (TCC) pour prévenir et traiter la dépression et l’anxiété.

    La santé populationnelle et la prévention à l’échelle d’un territoire :

    Aux Etats-Unis, la plateforme de visualisation de données RiskScape utilisent les données des dossiers patient pour surveiller la santé de la population sur l’échelle d’un territoire permettant aux autorités de santé d’identifier rapidement les tendances et de prendre des mesures préventives pour éviter des crises etc.

    En Australie, l’initiative PopHQ vise à récolter les données anonymisées des dossiers patients afin d’appliquer des analyses impliquant de l’IA pour guider les décisions, les investissements, les ressources et les interventions dans les agences de santé publique.

    Interface RiskScape - @ ESP
    Interface RiskScape – @ ESP

    L’IA au service des campagnes de vaccination :

    Depuis la crise Covid-19, l’utilisation de l’IA pour établir des compagnes de vaccination s’est accéléré. En effet, l’IA aide à cibler les interventions de manière plus précise pour atteindre les populations marginalisées et améliorer l’accès équitable aux vaccins

    Le programme « Reaching the Unreached » de l’Unicef en Afrique centrale et de l’ouest en est un exemple. Des algorithmes de machine learning sont utilisés conjointement avec des images satellites, des projections de recensement, des résultats d’enquête et des données géospatiales afin d’identifier les zones où des enfants sont sous-vaccinés ou n’ayant reçu aucune dose d’un vaccin.

    En 2021, une collaboration entre l’Université Duke aux Etats-Unis et des universités brésiliennes a permis de développer une méthode afin d’identifier de manière automatisée des populations éligibles aux campagnes de vaccination pour une planification affinée. Cette méthode, qui intègre des données provenant d’images satellites et des données géostatistiques, a été testée dans 29 pays des Amériques.

    Répartition dans les monde des initiatives recensées en prévention et IA selon les 4 grandes tendances – @ H&TI


    Sources :

    • Goldin PR , Lindholm R , Ranta K , Hilgert O , Helteenvuori T , Raevuori Une faisabilité d’une intervention en ligne avec l’aide d’un thérapeute et délivrée par téléphone portable pour la dépression : étude observationnelle longitudinale
      JMIR Form Res 2019;3(1):e11509
    • Gudmundsson GH, Mészáros J, Björnsdóttir ÁE, Ámundadóttir ML, Thorvardardottir GE, Magnusdottir E, Helgadottir H, Oddsson S Evaluating the Feasibility of a Digital Therapeutic Program for Patients With Cancer During Active Treatment: Pre-Post Interventional Study
      JMIR Form Res 2022;6(10):e39764
    • Hemingway H, Asselbergs FW, Danesh J et al (2018) Big data from electronic health records for early and late translational cardiovascular research: challenges and potential. Eur Heart J39:1481–1495
    • Galeone C, Scelfo C, Bertolini F et al (2018) Precision medicine in targeted therapies for severe asthma: is there any place for “omics” technology? BioMed Res Int 2018:1–15
    • Ngiam KY, Khor IW (2019) Big data and machine learning algorithms for health-care delivery. Lancet Oncol 20:e262–e273
    • Big data and machine learning algorithms for health-care delivery. Ngiam, Kee Yuan et al. The Lancet Oncology, Volume 20, Issue 5, e262 – e273
    • Canfell O, Davidson K, Sullivan C, Eakin E, Burton-Jones A. Data Sources for Precision Public Health of Obesity: A Scoping Review, Evidence Map and Use Case in Queensland, Australia, BMC Public Health (2022) 22:584. doi: 10.1186/s12889-022-12939-x
    • Augusto Hernandes Rocha T, Grapiuna de Almeida D, Shankar Kozhumam A, Cristina da Silva N, Bárbara Abreu Fonseca Thomaz E, Christine de Sousa Queiroz R, de Andrade L, Staton C, Ricardo Nickenig Vissoci J. Microplanning for designing vaccination campaigns in low-resource settings: A geospatial artificial intelligence-based framework. Vaccine. 2021 Oct 8;39(42):6276-6282.
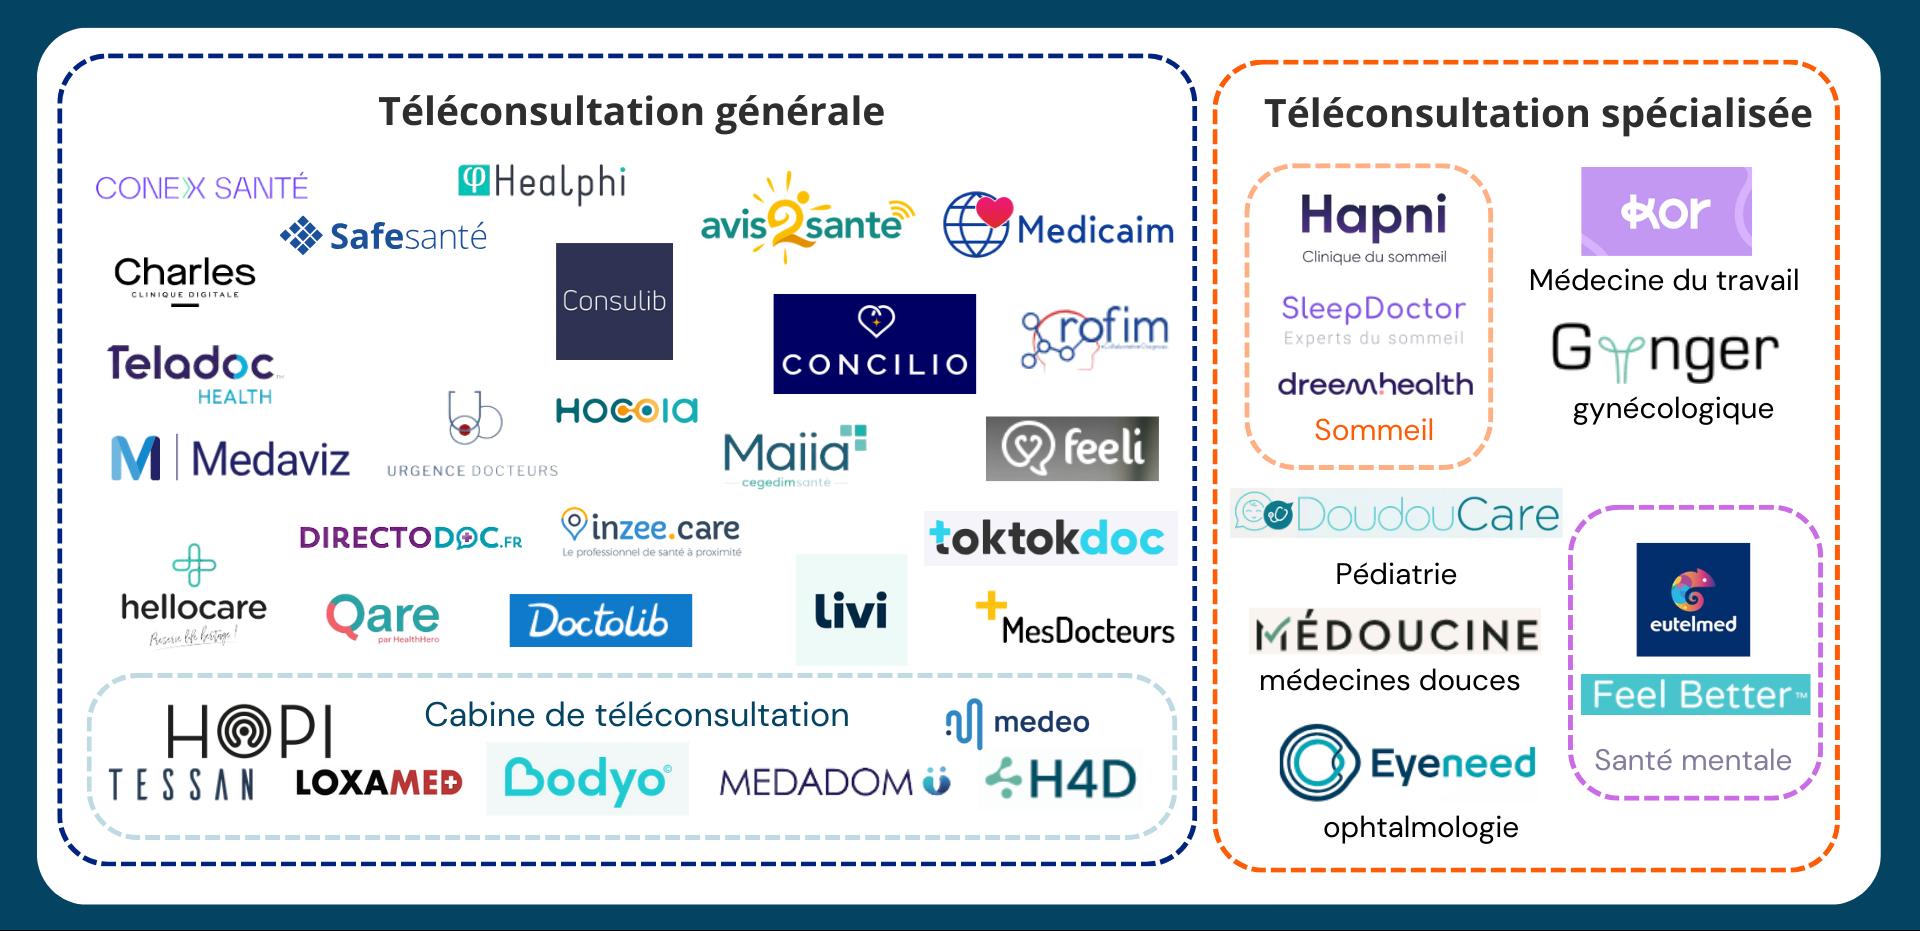
  • Cartographie de 37 entreprises de téléconsultation présentes en France

    Les plateformes de téléconsultation face à de nouveaux défis

    La téléconsultation est en train de redéfinir les contours de la pratique médicale. Un phénomène qui présente à la fois des opportunités et des défis pour les professionnels de santé en France. Grâce à des solutions de consultation à distance, une réponse prometteuse est proposée à la demande croissante d’accessibilité et de flexibilité dans le parcours de soins, ainsi qu’à la problématique de la pénurie des ressources médicales expertes.

    Cette transformation numérique implique cependant une réévaluation des pratiques cliniques traditionnelles, notamment en ce qui concerne la qualité des diagnostics à distance, la continuité des soins, et la gestion des données patient. Les professionnels de santé, en ville comme à l’hôpital, se trouvent dans l’obligation de s’adapter à un nouvel écosystème où la technologie est omniprésente, tout en veillant à préserver une relation de qualité avec leurs patients. L’intégration de ces outils exige ainsi plusieurs prérequis pour garantir la pérennité et l’efficacité des soins à l’ère numérique, dont :

    • une formation adaptée des soignants ;
    • un modèle de financement clair et viable ;
    • une vigilance accrue sur les questions de cybersécurité ;
    • et une réflexion éthique sur l’utilisation des algorithmes d’intelligence artificielle (IA).

    La recherche de différenciation :

    Dans un contexte aussi compétitif, les entreprises élaborent des stratégies d’innovation et d’expansion rapide pour se distinguer. Une démarche qui positionnent certaines d’entre elles au premier rang d’un marché à la fois en ébullition et en proie à des doutes sur son avenir, comme l’illustrent les trois exemples suivants :

    📌 Doctolib : déjà bien implantée en France, la licorne française spécialisée dans la prise de rendez-vous médicaux continue de se développer à l’international, notamment en Allemagne et en Italie. Elle investit massivement dans la recherche et développement (R&D), avec une enveloppe de 100 millions d’euros en 2024, avec une volonté d’intégrer des algorithmes d’IA afin d’améliorer l’efficacité des consultations et des tâches administratives pour les professionnels de santé​.

    📌 Livi : filiale du groupe suédois Kry, Livi a enregistré une croissance significative en France en 2023 atteignant un chiffre d’affaire de 25,5 millions d’euros (+56 %). Le marché français représente désormais entre 15 % et 20 % des revenus totaux du groupe, qui réalise entre 80 000 et 100 000 téléconsultations par mois dans l’Hexagone. Tout en continuant d’investir dans le numérique et l’IA, Livi prévoit de consolider son modèle hybride en étendant sa présence physique en France, après l’ouverture de deux centres de santé à Paris et Saint-Denis.

    📌 Qare : depuis ses levées de fonds (48 millions d’euros entre 2019 et 2020) et autres opérations de marché (rachat de Doctopsy et de l’application Mon Sherpa), Qare continue d’accroître son réseau de professionnels de santé et d’utilisateurs. En septembre 2023, l’entreprise rapporte le chiffre de 1,5 millions de patients pris en charge​.

    Améliorer l’accès au soins grâce aux cabines de téléconsultation

    Face à la pénurie croissante de médecins, notamment dans les zones rurales, les cabines de téléconsultation apparaissent comme une solution pertinente pour améliorer l’accès aux soins. Ces dispositifs, installés principalement dans des pharmacies mais aussi dans d’autres lieux publics, offrent aux patients la possibilité de consulter un médecin à distance, souvent sans délai. Ces cabines médicales sont équipées de dispositifs médicaux connectés (tensiomètres, dermatoscopes, stéthoscopes…), permettant au médecin de réaliser un examen aussi complet que possible.

    Medadom, l’un des acteurs majeurs du secteur, rapporte que ses installations enregistrent environ 200 000 consultations mensuelles​. Bien que les pharmacies soient le lieu principal d’implantation de ces cabines, des entreprises comme Tessan cherchent à élargir leur présence à d’autres lieux, tels que les cabinets infirmiers, les opticiens, les services d’urgence et même dans des supermarchés (chez Monoprix et Leclerc). Cette diversification vise à rendre les soins encore plus accessibles, en particulier dans les déserts médicaux.

    Les débats autour des cabines de téléconsultation :

    La prolifération des cabines de téléconsultation est tout de même source d’inquiétudes parmi certains professionnels de santé. Ils craignant que ces dispositifs ne conduisent à une « médecine au rabais », où la qualité des soins pourrait être compromise. Pour être véritablement efficaces, des experts suggèrent que ces cabines soient intégrées dans un parcours de soins coordonnés et ne pas remplacer les consultations en personne là où elles sont nécessaires​.

    Malgré les débats, l’impact positif de ces cabines ne peut être ignoré (voir l’article H&TI sur les études scientifiques dédiées aux examens physiques virtuels). Elles représentent une avancée majeure dans la lutte contre les déserts médicaux, offrant un accès rapide et pratique à des soins de qualité, souvent dans des zones où les alternatives sont limitées.

    3 exemples d’entreprises :

    Avec plus de 6 000 cabines installées en France, les entreprises spécialisées dans la téléconsultation jouent un rôle de plus en plus important dans le parcours de soin, en offrant un accès à des soins de qualité dans les régions où les médecins se font rares. Ces cabines, souvent situées dans des pharmacies, permettent aux patients de réaliser des consultations à distance avec des médecins, grâce à une panoplie d’équipements médicaux connectés.

    Les 3 principales entreprises de ce segment sont :

    📌 Medadom : est l’une des plus grandes entreprises de téléconsultation en France, avec plus de 4 000 cabines déployées à travers le pays, principalement dans les pharmacies. Elle réalise plus de 200 000 consultations par mois, ce qui en fait un acteur clé pour lutter contre les déserts médicaux. L’entreprise vise à atteindre 2,5 millions de consultations annuelles d’ici 2025, consolidant ainsi sa position de leader sur le marché.

    📌 Tessan : est un autre leader majeur avec plus de 750 cabines installées, principalement dans les pharmacies, mais aussi dans d’autres lieux de santé. L’entreprise enregistre environ 50 000 consultations mensuelles et travaille en partenariat avec plus de 200 médecins pour offrir une gamme complète de services, y compris des consultations spécialisées.

    📌 H4D : fondée en 2008, H4D est une entreprise pionnière de la télémédecine clinique, avec des publications scientifiques appuyant la validité de ses cabines, certifiées dispositif médical (DM) de classe II. En 2023, elle a enregistré un chiffre d’affaires de 2,5 millions d’euros, contre 3,2 millions en 2022 (-21,9%) et 3 millions en 2021. H4D a déjà levé plus de 20 millions d’euros, dont 15 millions en 2020 et a, depuis, développé des fonctionnalités basées sur l’IA et réussi à faire référencer ses cabines sur la plateforme de prise de rendez-vous de Doctolib. Avec 79 salariés, dont 20 CDI infirmiers en santé du travail, et deux filiales en Italie et au Royaume-Uni, la société française a été placée en redressement judiciaire le 4 juillet. A ce jour, deux offres de reprise sont en cours dans le cadre de cette procédure. Les résultats des négociations devraient être connus début octobre.

    Le choix de la spécialisation

    Aujourd’hui, un nombre croissant de plateformes se concentrent sur certaines spécialités médicales. Elles proposent des ressources et des soins adaptés à chaque patient et donnent un accès direct à des médecins spécialistes. Parmi elles, on peut citer les exemples de :

    📌 DoudouCare, plateforme pionnières, dédiée exclusivement à la pédiatrie. Elle permet aux parents de consulter rapidement des pédiatres et autres professionnels de santé de l’enfance, évitant ainsi les déplacements souvent difficiles avec de jeunes enfants. Cette approche garantit un suivi médical adapté, continu et rassurant pour les familles.

    📌 et Medoucine qui s’est imposée comme une référence dans le domaine des médecines douces. Cette plateforme réunit des thérapeutes spécialisés en pratiques alternatives telles que l’acupuncture, l’hypnose ou encore la naturopathie. Elle répond à une demande existante en France d’approches complémentaires à la médecine conventionnelle.

    Panorama

    Cartographie des entreprises de téléconsultation présentes en France :

  • Les investissements dans la téléconsultation se restructurent après une période post-Covid record

    Un déclin post-Covid des investissements en télémédecine

    Au premier semestre 2024, un rapport la banque mondiale d’investissement technologique, Drakestar, rapporte une chute de 25 % des valorisations dans le secteur de la télémédecine par rapport à l’année précédente, atteignant leur plus bas niveau en 8 ans.

    Les levées de fonds, quant à elles, diminuent de façon constante depuis 3 ans, principalement en raison du boom pendant la pandémie et de la hausse des taux d’intérêt en 2023. Bien que les investissements en pré-amorçage et en amorçage continuent de dominer en 2024, toujours selon Drakestar, ils ne représentant plus que 61 % des investissements, contre 68 % en 2023.

    En parallèle, les investissements de croissance ont presque doublé au premier semestre, passant de quatre à sept transactions en 2024. Ce qui indique un possible changement d’intérêt des investisseurs pour des entreprises plus matures.

    Index de télémédecine 2024 de Drakestar – @ Drakestar

    Repli et réajustements des investissements :

    Par ailleurs, les hausses des taux d’intérêt et la crise de liquidité sur les marchés poussent les investisseurs à avoir de grandes attentes de rentabilité, ce qui peut freiner leur activité financière. Ils sont désormais entrés dans une phase d’observation et suivent attentivement l’évolution du secteur.

    Si la valeur de la télémédecine a explosé pendant la pandémie, de nombreux patients ont depuis retrouvé leurs habitudes de consultations en personne. Cela se traduit aujourd’hui par un nombre excessif de services de télémédecine, alimenté par d’importants investissements réalisés pendant la crise. Il en résulte un marché consolidé et un glissement vers des investissements en capital-risque plus avancés.

    Seulement 3 opérations réalisées en France

    Comparativement à la période 2019-2022, Peu de levées de fonds ont été réalisées en 2023 et 2024 : 12 opérations en deux ans contre 17 au courant de l’année 2021 seule. En Europe comme aux États-Unis, les investissements en amorçage et pré-amorçage restent majoritaires.

    Cartographie synthétique :

    Etude Health&Tech sur la téléconsultation : cartographie des levées de fonds en 2023 et 2024

    Les levées de fonds en téléconsultation (2023-2024) :

    Année Mois Entreprise Tour Montant (M€) Pays Investisseur(s)
    2023 décembre I-virtual NA 3 France Malakoff Humanis
    2023 juin Santexpat Série A 3 France NA
    2023 mars Tytocare Série D 46,1 USA Insight Partners
    2023 janvier Firefly Health Série B 37,7 USA F Prime capital partners, Bossa
    2023 avril Uwill NA 27,4 USA EGP
    2023 janvier Medihive Série B 7 Italie Resmed
    2024 avril Kor Amorçage 3,5 France Raise seed for good, AFI Venture, Family office Evolem et des business angels
    2024 mars Tonicapp Série A 10,9 Portugal Iberis capital, Blue crow
    2024 février Healthsnap Série B 23,2 USA Sands capital
    2024 janvier Advantia Health NA 3 USA NA
    2024 janvier Vita Health Série A 20,5 USA CVS
    2024 mars Tava Health Série B 18,5 USA Rose parks advisors

    Focus sur les opérations de Fusion-acquisition

    Au premier semestre 2024, Drakestar enregistre une augmentation de l’activité de fusions et acquisitions (M&A) dans le secteur de la télémédecine, avec 28 transactions contre 22 au premier semestre de 2023 et 20 au second semestre. Les États-Unis représentent une plus grande part de cette activité, avec 20 transactions (71 % du total) contre 13 transactions (60 % du total) au premier semestre 2023. Seulement 8 transactions sont enregistrées en Europe.

    Les principales motivations des transactions M&A seraient :

    • l’intégration par des acteurs externes tels que les compagnies d’assurance et les entreprises de soins de santé ;
    • ainsi que le renforcement de l’offre des acteurs de la télémédecine par de nouveaux produits.

    Fusion d’Amazon Clinic et One Medical pour une offre simplifiée :

    En 2024, Amazon a restructuré ses services de santé en ligne en intégrant Amazon Clinic à sa filiale One Medical, acquise en 2023 pour un montant de 3,9 milliards de dollars. Ce regroupement vise à unifier les services de télémédecine sous une seule marque, mais aussi à réduire les prix et la complexité du processus pour les utilisateurs

    Ainsi, les utilisateurs peuvent désormais :

    • choisir entre un modèle de paiement à l’acte, avec des consultations par messagerie à partir de 29 dollars, et des consultations vidéo à 49 dollars ;
    • ou opter pour un abonnement annuel ou mensuel, qui leur donne accès à des soins virtuels en continu et à des consultations en personne dans plus de 150 cliniques aux États-Unis.

    Avant cette intégration, Amazon Clinic avait déjà étendu son service à l’échelle nationale et collaboré avec plusieurs fournisseurs de télémédecine. Ce repositionnement stratégique renforce l’offre d’Amazon dans le secteur de la santé et lui permet de concurrencer des entreprises spécialisées comme Teladoc, tout en proposant une gamme plus large de soins adaptés aux besoins immédiats et à long terme des patients​.

    Ancienne licorne de télémédecine, Babylon Health en liquidation judiciaire

    Babylon Health, valorisée à 4,2 milliards de dollars en 2021, a officiellement déposé son bilan en vertu du chapitre 7 du “Code de la faillite” des États-Unis le 9 août 2023. Ce dépôt marque la fin d’une période tumultueuse pour l’entreprise, marquée par des difficultés financières, un échec dans sa fusion avec la société suisse Mindmaze et une dette insoutenable, notamment 300 millions de dollars dus à son plus grand créancier, Albacore Capital. Les filiales concernées par la liquidation sont Babylon Inc. et Babylon Healthcare Inc.

    En dépit d’un chiffre d’affaires s’élevant à 1,1 milliard de dollars en 2022, Babylon a enregistré une perte nette de 221,4 millions de dollars. Au moment de son dépôt de bilan, les actifs et passifs de l’entreprise étaient estimés entre 100 et 500 millions de dollars. Ses activités au Royaume-Uni, y compris son service intégrée au NHS, ont été vendues pour tenter de rembourser ses créances.

    Plusieurs* transactions de fusion-acquisition réalisées entre 2023 et 2024 :

    Date Acquéreur Cible Objectifs Pays montant
    mai-23 Fabric (ex-Florence) Zipnosis
    • Optimiser l’efficacité clinique
    • Créer une expérience de soins omnicanal
    • Accroître l’accès aux soins de qualité
    USA 20 M$
    avr-23 Cosmos Health Zipndoctor
    • Étendre la plateforme de télémédecine
    • Offrir un accès abordable et illimité aux soins
    • Couverture nationale en anglais et en espagnol
    USA NA
    févr-23 Dr First Backline
    • Améliorer la communication clinique
    • Augmenter la part de marché
    • Accélérer la mise sur le marché
    USA NA
    janv-23 Humana Heal
    • Étendre les soins à domicile
    • Améliorer la qualité des soins pour les seniors
    • Accélérer l’approche de soins basés sur la valeur
    USA 100 M$
    janv-23 Revive Health Swiftmd
    • Innover et élargir les services de santé numériques
    • Étendre l’infrastructure et le réseau de fournisseurs
    • Offrir des soins de qualité à un coût compétitif
    USA NA
    mai-24 Centivo Edenhealth
    • Intégrer les services cliniques d’Eden Health
    • Élargir l’offre de soins virtuels
    • Améliorer l’accès aux soins pour les employeurs
    USA NA
    mars-24 GTCR Cloudbreak
    • Accélérer les investissements en développement de produits
    • Renforcer les services d’interprétation en télésanté
    • Améliorer l’accès équitable aux soins de santé
    USA 165,9 M$
    févr-24 Axa HBS UK
    • Renforcer l’offre de soins de santé en ligne
    • Accélérer l’accès direct aux soins pour les membres
    • Soutenir la capacité de service du NHS
    France NA
    févr-24 Compodium Confrere
    • Étendre l’offre de services téléconsultation
    • Renforcer la présence en région nordique
    • Assurer une transition fluide pour les clients de Confrere
    Norvège NA
    janv-24 Visibly Eyecare Liv
    • Lancer des consultations vidéo en temps réel pour des soins de la vue plus complets.
    • Augmenter l’accès aux soins de la vue en ligne grâce à des outils numériques.
    • Intégrer les technologies de tests de vision en ligne de Visibly avec les solutions de télésanté d’EyecareLive.
    USA NA
    janv-24 98point6 Bright MD
    • Introduire un module de soins asynchrones pour élargir l’offre de soins virtuels.
    • Accélérer la stratégie de croissance et renforcer les capacités technologiques de la plateforme.
    • Offrir des solutions pour atténuer l’épuisement des cliniciens et améliorer l’expérience patient.
    USA NA
    févr-24 Cegedim Visiodent (Veasy)
    • Étoffer l’écosystème de solutions
    • Soutenir le développement de l’offre Veasy
    • Répondre aux nouveaux enjeux réglementaires et à la digitalisation des parcours patients
    France NA

    * Liste non exhaustive.


  • Panorama des partenariats entre organismes assureurs et plateformes de téléconsultation

    La téléconsultation, un terrain commercial pour les mutuelles ?

    Remboursée par l’Assurance maladie et la complémentaire santé solidaire, la téléconsultation peut aussi faire l’objet de remboursements par les mutuelles et les complémentaires santé privées. Pendant la crise du Covid-19, la téléconsultation faisait l’objet d’un remboursement intégral de la part de l’Assurance maladie (800 millions d’euros de coûts entre 2020 et 2021). Depuis septembre 2022, ce régime d’exception est terminé. C’est le retour du cofinancement (70%/30%) entre Assurance maladie et les complémentaires santé. Les mutuelles sont entrées sur ce nouveau territoire commercial et proposent désormais des offres complètes de téléconsultation (dépistage, soutien psychologique, prévention, suivi des maladies chroniques).

    RDV dans l’heure, programmes de prévention… Des services premium pour les assurés

    L’offre de téléconsultation est souvent incluse dans les contrats santé. L’assureur adapte la tarification si cette option est souhaitée par l’assuré. Les assureurs font des partenariats avec des plateformes numériques et proposent des services avantageux et « premium » de consultations médicales à distance. Les patients peuvent consulter un généraliste ou un spécialiste rapidement, voire en urgence, bénéficier de programmes de prévention, d’un deuxième avis médical, d’applications numériques pour suivre leur état de santé. Par exemple, la Mutuelle Générale et Lifeaz proposent un suivi pour les patients avec des antécédents médicaux à risques. La prise en charge financière est aussi simplifiée du fait de la prise en compte du reste à charge. Pour les complémentaires santé, les avantages sont nombreux :

    Limiter les coûts de santé :

    La téléconsultation permet de réduire les coûts de prise en charge. En incitant les adhérents à consulter à distance pour des pathologies bénignes, elles évitent des consultations physiques ou aux urgences, parfois coûteuses. En facilitant l’accès aux soins des maladies chroniques, la téléconsultation améliore la prévention et réduit les complications à long terme.

    Améliorer la notoriété, l’image de marque et fidéliser les assurés :

    En investissant dans des solutions innovantes, numériques, qui proposent de la valeur, les mutuelles et complémentaires santé renforcent leur image d’organismes modernes, attentifs aux évolutions et aux besoins de santé des assurés/patients. C’est un levier de fidélisation dans un marché très concurrentiel. Aussi, les données collectées permettent de mieux comprendre les comportements et les besoins de santé, et ainsi d’adapter les offres et services en fonction des tendances observées.

    24/7, zéro à charge, des offres homogènes en matière de services :

    Les offres s’adressent aussi bien aux assurés particuliers qu’aux travailleurs (indépendants, petites et moyennes entreprises, grands groupes). La téléconsultation est souvent disponible 24h/24 et 7j/7, accessible parfois depuis l’étranger. Autre promesse, celle d’échanger avec un médecin quasiment à la demande, ou avec le minimum de temps d’attente (rendez-vous en moins de 20 minutes). Le volume de rendez-vous possible est souvent limité à 5 consultations par an.

    Les partenariats comme source de valeur, et des offres similaires 

    Face à l’essor de la téléconsultation, les mutuelles et complémentaires santé développent des offres de consultation médicale à distance. À l’instar d’Axa, qui a été l’un des premiers à proposer, en 2015, des rendez-vous avec des médecins en ligne. C’est l’occasion pour ces entreprises de se démarquer dans un paysage très concurrentiel. Pour ce faire, elles s’associent à des plateformes numériques dont c’est le cœur de métier, aussi bien sur le plan technique que médical.

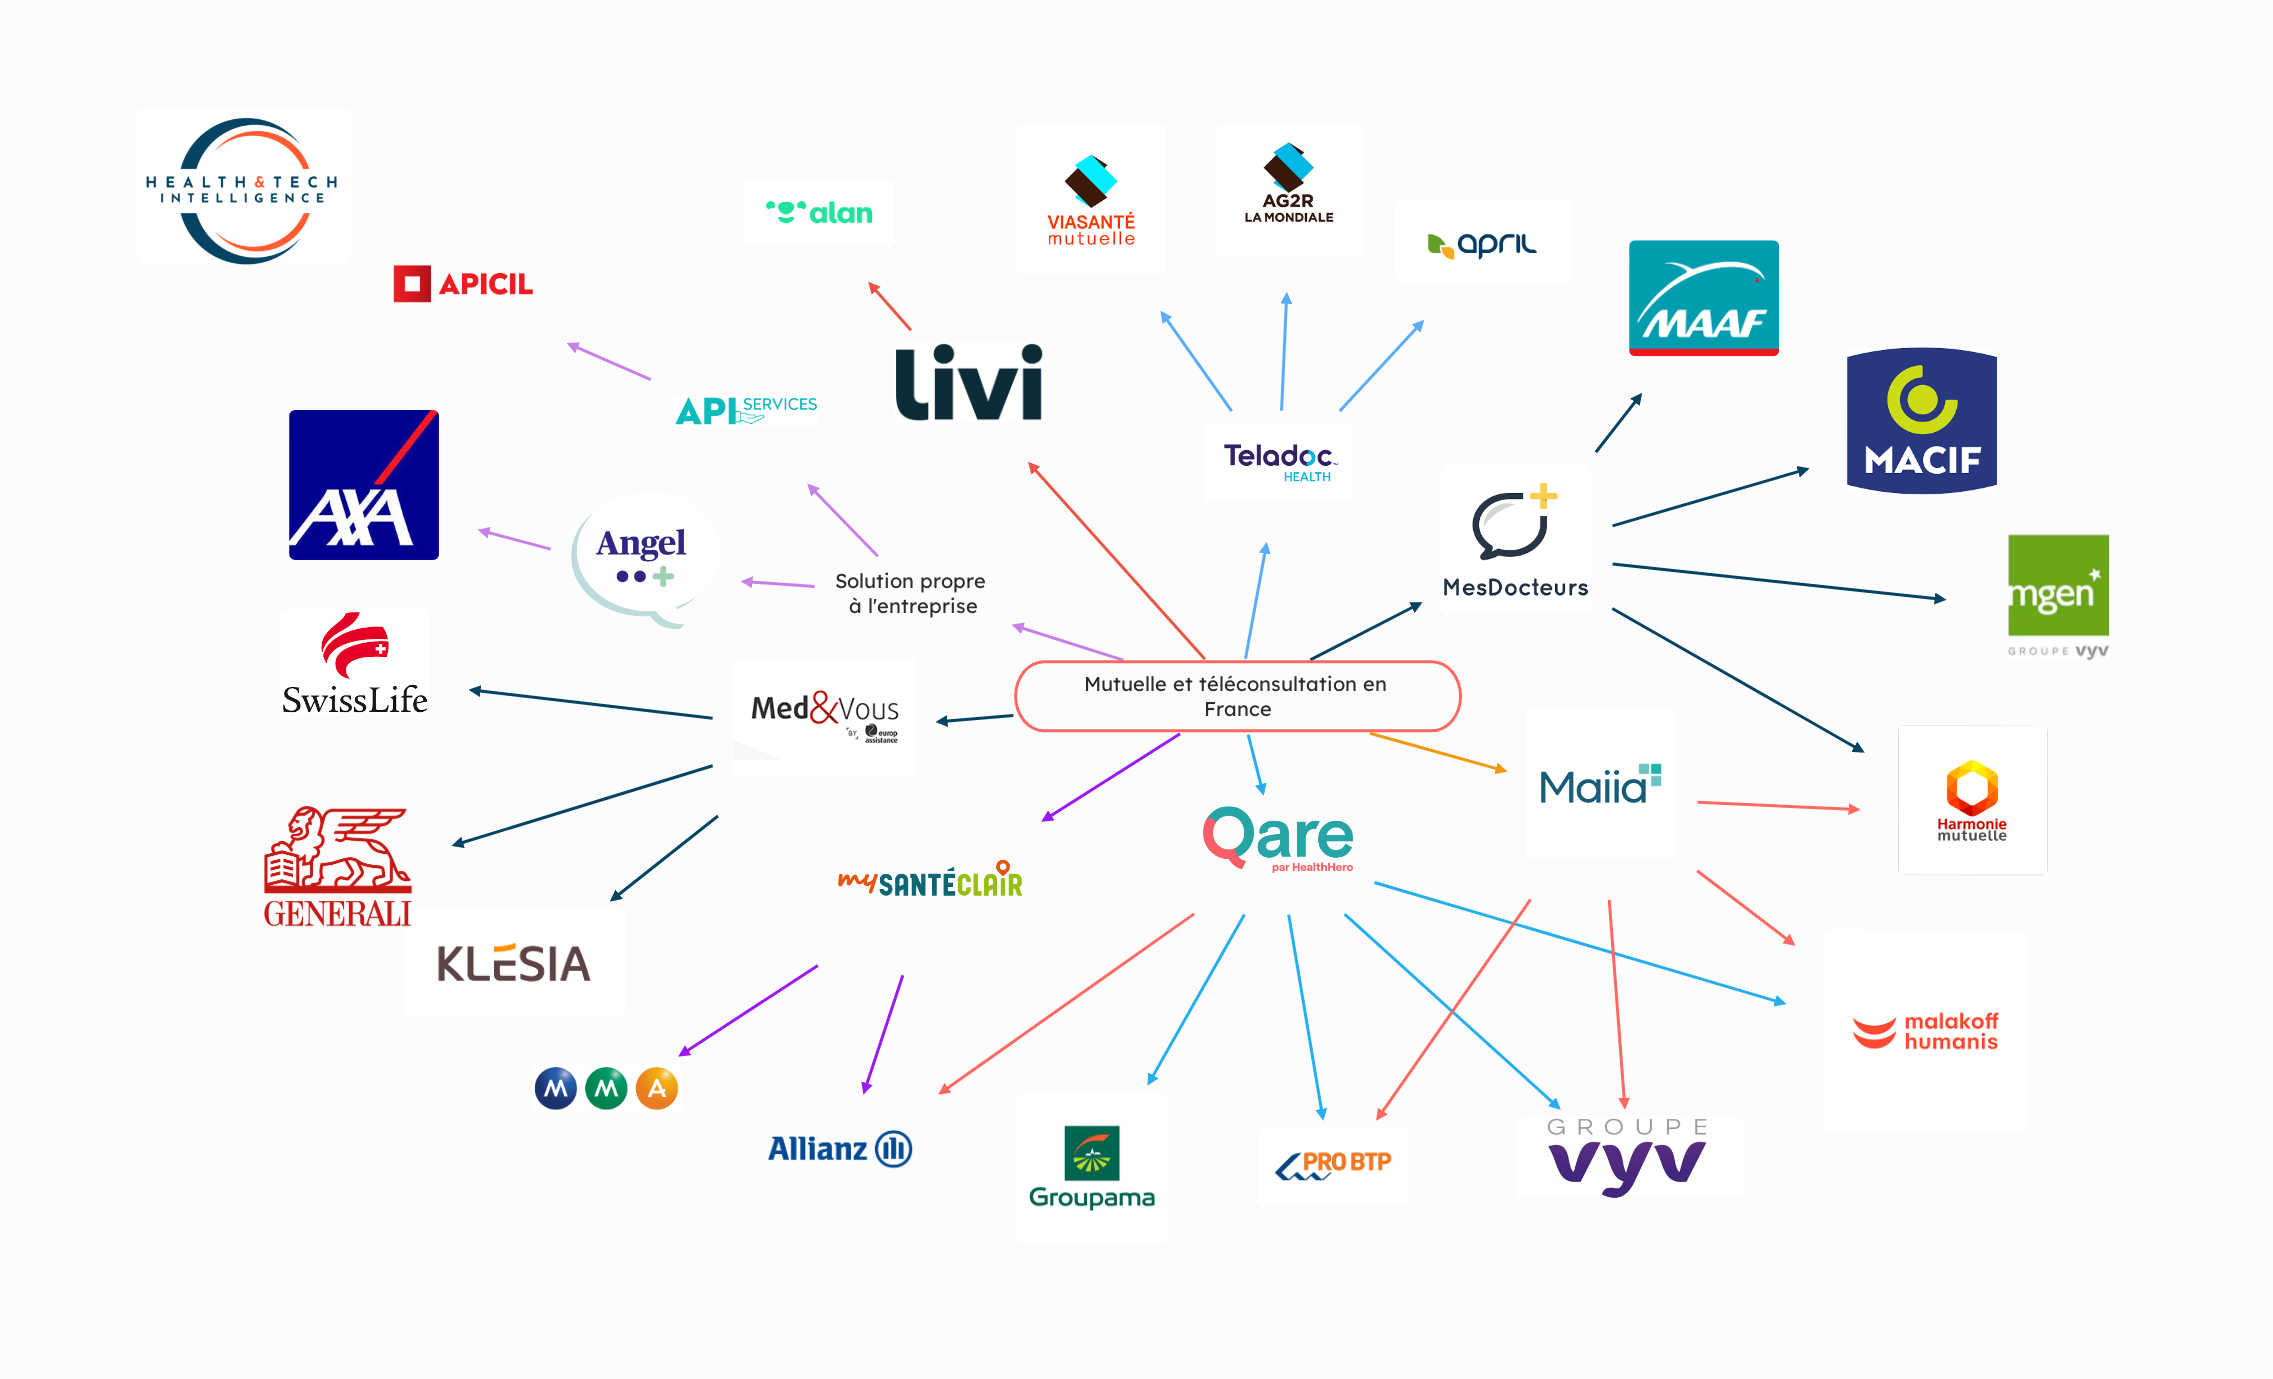
    Voici quelques exemples de partenariats :

    Assureurs / complémentaires santé / mutuelles Offres de téléconsultation Partenaires / Plateformes numériques Cibles commerciales
    Alan Accès 24h/24 et 7j/7, accès à un médecin en moins de 5 minutes. Livi Travailleurs indépendants, PME/TPE, grands groupes
    Allianz La téléconsultation en ligne est une solution apportée par Allianz aux salariés pour consulter un médecin 7j/7 24h/24, pour un conseil ou une ordonnance. MySantéclair, Qare Particuliers et entreprises
    AG2R la Mondiale, Viasanté Service de téléconsultation 7j/7, 24h/24, en moins d’1h. Inclus dans le contrat santé. Test santé mentale avec Coronapsy.fr MédecinDirect (Teladoc Health) Particuliers et entreprises
    Apicil Téléconsultation 7j/7 incluse dans les contrats santé API Services. Inclus dans le contrat le 2ème avis et le soutien psychologique. API Services (propre à Apicil) Particuliers, TPE/PME
    April 5 téléconsultations prises en charge avec le contrat santé. Accès en moyenne sous 1h à médecin généraliste. 7j/7j de 6h à minuit. Teladoc Health Particuliers, entreprises
    Axa

    AXA propose une téléconsultation médicale via son service Angel. Inclus dans tous les contrats santé. Accès 7j/7, en France et à l’étranger.

    Angel Particuliers et entreprises
    CNP Assurances

    Consultations médicales à distance et prescription médicale avec envoi d’ordonnance.

    n.a Anticipa : une offre santé et prévoyance, pour la Fonction publique
    Generali Accès 24/7 pour le médecin généraliste  Med&Vous (Europ Assistance) Particuliers, travailleurs indépendants, entreprises
    Groupama Permet 6 téléconsultations par an pour chaque membre d’une même famille d’assurée. Qare Particuliers, entreprises
    Harmonie Mutuelle Accès  5 téléconsultations 24h/24 7j/7 sans rendez-vous par visio avec l’un des médecins généralistes ou spécialistes (dermatologues, gynécologues, ophtalmologues, psychiatres, sage-femme). Livraison de médicaments possible. MesDocteurs et Maiia (Cegedim Santé) Particuliers, entreprises, travailleurs indépendants, secteurs publics
    Klésia Accès à un généraliste accessible 24h/24
    et 7J/7 en moins de 30 min ou sur rendez-vous.
    Med&Vous Particuliers, familles, TPE/PME
    Maaf Accès 7j/7 et 24h/24 par vidéo avec un médecin. Les téléconsultations sont accessibles sans limite de nombre. MesDocteurs Particuliers
    Macif Accès au réseau de soins Carte Blanche : permet de bénéficier d’un service de téléconsultation 24h/24 et 7j/7. Sans rendez-vous MesDocteurs Particuliers, familles, TPE/PME
    Malakoff Humanis, Groupe Vyv, Pro BTP Téléconsultation (en moins d’1h), 7j/7 de 8h à 20h, de France comme de l’étranger. 5 Consultations par an. Consultation psychologie incluse. 5700 téléconsultations réalisées par an. Qare, Maiia (Cegedim Santé) Salariés couverts par un contrat de santé collectif
    MGEN Les téléconsultations et vidéos consultations sont prises en charge au même titre qu’une consultation classique en cabinet médical. MesDocteurs Fonctionnaires, enseignants
    MMA Un accès au service de téléconsultation sans limite de nombre et sans avance de frais. Une mise en relation sous 15 mn en journée et 2 heures la nuit. Mysantéclair Particuliers, TPE/PME
    Swiss Life Depuis 2020 : service de téléconsultation accessible 7j/7 et  24h/24. A venir, les “Confort Hospitalisation” et “Confort Santé”.  Med&Vous (Europ Assistance) Particuliers, travailleurs indépendants, entreprises

    Cartographie des partenariats entre assureurs/mutuelles/complémentaires santé et plateformes de téléconsultation :

    @ Health & Tech Intelligence

    Agenda, tâches administratives : les “plus” pour les médecins

    Certains assureurs développent eux-mêmes des applications de prise de rendez-vous médicaux, directement intégrées à l’environnement numérique de l’entreprise. C’est le cas de Generali vie et Europ Assistance qui ont développé la plateforme Med&Vous. L’application permet d’effectuer des tâches standards comme le suivi des remboursements, l’envoi de factures, mais aussi de prendre rendez-vous avec un médecin, en téléconsultation ou en cabinet. Les offres de téléconsultation des assureurs, mutuelles et complémentaires santé apportent plutôt les mêmes avantages : une disponibilité quasi 24h/24, plusieurs spécialités (médecine générale, pédiatrie, dermatologie), livraison de médicaments, une prise en charge des frais ainsi que des programmes de prévention et de suivi des maladies chroniques. Pour les professionnels de santé, ces plateformes facilitent la gestion des patients, l’emploi du temps et l’ensemble des tâches administratives.

    L’abonnement à la téléconsultation : l’ONM réagit

    Les sociétés spécialisées dans la téléconsultation sont souvent critiquées par les syndicats de médecins libéraux et les responsables politiques. En cause, une médecine qualifiée de déshumanisée, une réglementation floue, et une commercialisation excessive de la santé, où la rentabilité prime parfois sur la qualité des soins. Les téléconsultations, gérées par des entreprises privées, peuvent être perçues comme un modèle de profit au détriment des soins de qualité. En juin 2023, le service de téléconsultation Ramsay Santé a essuyé une vive polémique. La raison : son offre de consultations (en partenariat avec Medaviz) médicales accessible via un abonnement de 11,90 € par mois, donnant accès à 20 consultations par an. Les professionnels du secteur de la santé y voient une source de désorganisation du système de santé, mais aussi un modèle économique qui favorise une médecine à deux vitesses, entre ceux qui peuvent payer et les autres, qualifiant le système de “médecine Netflix”. Ramsay Santé s’est défendu en disant justement que ces offres sont déjà proposées par les mutuelles.

    Un agrément désormais nécessaire :

    Depuis le 1er mars 2024, les sociétés de téléconsultation doivent obtenir un agrément pour facturer l’Assurance Maladie. Seules celles respectant plusieurs critères peuvent être agréées : elles doivent être des sociétés commerciales, indépendantes des fabricants de médicaments ou de dispositifs médicaux, et garantir la protection des données personnelles selon le RGPD, suivre les recommandations de la Haute autorité de santé (HAS), respecter les exigences tarifaires. De plus, leurs outils numériques doivent être conformes aux référentiels d’interopérabilité. L’agrément doit être renouvelé chaque année, et en cas de fraude, un retrait définitif peut être prononcé.

    L’ambition de cette réglementation est de maintenir la téléconsultation comme un outil complémentaire au service des soins, et non une source de revenus complémentaire.


  • Contexte et chiffres clés du système de santé américain : 8% de la population n’a pas d’assurances maladie

    📑Système de santé basé sur des programmes publics et des assurances privées

    Le système de santé américain est l’un des rares dans les pays de l’OCDE à ne pas proposer de couverture universelle. Il se caractérise par un modèle mixte où coexistent :

    • des programmes publics financés par le gouvernement, comme Medicare ou Medicaid ;
    • et des assurances privées.

    Le Department of Health and Human Services (HHS) est la principale agence gouvernementale en charge des finances, de la coordination, de la réglementation et de la fourniture des services de santé au niveau du pays. Sous l’égide du HHS, les centres pour Medicare et Medicaid gèrent l’assurance publique pour 35% des Américains. (Source : ISPOR)

    📌21% des citoyens dépendent de Medicaid

    Medicaid est un programme fédéral et national aidant les individus âgés de plus de 65 ans à payer les frais médicaux si leurs revenus ou ressources sont limités. Chaque État administre son propre programme Medicaid, avec des critères d’éligibilité et des services couverts qui varient. Pour bénéficier du programme, il faut être Américain et résident de l’État et répondre à certains critères, comme l’âge, le handicap, la grossesse, ou le statut de parent d’un enfant à charge.

    📌15% des citoyens dépendent de Medicare

    Medicare est un programme fédéral d’assurance maladie aux États-Unis, destiné principalement aux personnes âgées de 65 ans et plus. Il est également accessible aux personnes de moins de 65 ans souffrant d’un handicap, d’une maladie rénale en phase terminale ou de la sclérose latérale amyotrophique (SLA).

    Medicare se divise en 4 parties :

    • partie A : couvre les frais d’hospitalisation, de soins en maison de retraite, à domicile, et de soins palliatifs ;
    • partie B : assure les frais médicaux, incluant les consultations et les soins préventifs ;
    • partie C (Plans Medicare Advantage) : offre une alternative privée couvrant les services des parties A et B ;
    • partie D : couvre les médicaments sur ordonnance.

    Les personnes éligibles à la fois à Medicare et Medicaid bénéficient d’une couverture étendue pour la majorité de leurs frais de santé.

    📌56% des citoyens dépendent de l’assurance privée

    Aux Etats-Unis, les assurances privées sont réparties en 3 catégories :

    • celles fournies par l’employeur dite de groupe, environ 49% ;
    • celles souscrites directement par le citoyen dite par achat direct, environ 6% ;
    • celles souscrites par l’administration militaire dite Tricare, environ 1%

    En 2022, les dépenses de l’assurance maladie privée aux États-Unis ont atteint 1 290 milliards de dollars, représentant 30,4 % des dépenses totales de santé.

    Ces dépenses incluent :

    • les paiements effectués aux prestataires de soins ;
    • les coûts nets non médicaux des organismes assureurs, tels que les taxes et les profits.

    Bien que les dépenses aient diminué entre 2019 et 2020 en raison de la pandémie de COVID-19, elles ont depuis montré un rebond significatif.

    📌8% de la population n’a pas d’assurances maladie

    En 2022, environ 26 millions de personnes n’avaient pas d’assurance santé. Le taux de non-assurance est resté relativement stable entre 2008 et 2013, avant de chuter pour atteindre 8,6 % en 2016. Cette baisse est liée à l’augmentation des couvertures par achat direct et Medicaid, en grande partie grâce à la mise en œuvre de diverses dispositions de la loi sur la protection des patients et les soins abordables (ACA). Depuis 2016, le taux de non-assurance a légèrement augmenté jusqu’à 9,2 % en 2019, avant de redescendre à 8,0 % en 2022, une baisse influencée par des politiques mises en place en réponse à la pandémie de COVID-19.

    Pourcentages de la population non assurée par État en 2022.

    On note une répartition inégale du taux de non-assurance à travers le pays. Cette carte révèle des disparités régionales importantes en termes de couverture d’assurance maladie, qui peuvent être influencées par des facteurs tels que les politiques d’expansion de Medicaid, les taux de pauvreté et l’accès à des emplois offrant des assurances santé.

    Les états du Sud et du Sud-Ouest, comme le Texas, la Floride, la Géorgie, et l’Arizona, présentent les taux les plus élevés de non-assurés, allant de 9,4 % à 16,6 %. En revanche, les états du Nord-Est, comme le Massachusetts, le Vermont, et le Rhode Island, ainsi que d’autres comme Hawaii, affichent les taux les plus bas, entre 2,4 % et 4,6 %. Les états du Midwest et de l’Ouest se situent généralement dans des intervalles intermédiaires, avec des pourcentages allant de 4,9 % à 9,0 %.

    💵Un financement mixte du système de santé

    Le financement des soins aux Etats-Unis est un mélange complexe de sources publiques et privées. Environ 48 % des dépenses de santé sont couvertes par des sources publiques, telles que Medicare et Medicaid, tandis que 40 % proviennent de payeurs privés, principalement des assurances santé privées, et les 12 % restants sont payés directement par les individus via des dépenses personnelles (out-of-pocket).

    Bien que le financement public et privé soit relativement équilibré en termes de dépenses globales, seules 36 % de la population américaine bénéficient d’une couverture publique, tandis que la majorité (56 %) est couverte par une assurance privée, souvent via un employeur. Les organismes de gestion des soins, comme les HMOs (Health Maintenance Organizations), ont perdu en popularité au profit des PPOs (Preferred Provider Organizations), qui offrent plus de flexibilité en permettant de consulter des prestataires en dehors de leur réseau.

    Cependant, malgré la couverture existante, les coûts de santé élevés constituent un obstacle majeur, contribuant à plus de 60 % des faillites personnelles. Les dépenses directes par habitant ont considérablement augmenté ces dernières années, plaçant les États-Unis parmi les pays de l’OCDE à revenu élevé où ces coûts sont les plus élevés. Le financement des services de santé varie également en fonction du type de service, du prestataire et de la localisation, rendant le système de paiement particulièrement complexe et diversifié.


    📖

    Health Maintenance Organizations
    Les HMOs fournissent des soins sur une base prépayée par l’intermédiaire d’un réseau de prestataires. Les membres paient une prime fixe et ont accès à un réseau spécifique de médecins, hôpitaux, et autres prestataires de soins.


    📖

    Preferred Provider Organizations
    Les PPOs offrent plus de flexibilité que les HMOs en permettant aux assurés de consulter des médecins et spécialistes à l’intérieur ou à l’extérieur d’un réseau de prestataires, avec des niveaux de remboursement différents selon le choix.


    🩺Une augmentation de 23% des médecins licenciés aux Etats-Unis en 2022 par rapport à 2010

    En 2023, la Federation of State Medical Boards (FSMB) public un article scientifique dans le Journal of Medical Regulation recensant le nombre de médecins agréés dans le pays.

    En 2022, il y avait 1 044 734 médecins licenciés aux États-Unis, soit une augmentation de 23 % par rapport à 2010. Les femmes représentent 37 % des médecins en 2022, contre 30 % en 2010. Le nombre de femmes médecins a augmenté de 54 %, tandis que celui des hommes n’a augmenté que de 11 % sur la même période.

    Le ratio est désormais de 313 médecins pour 100 000 habitants, contre 277 en 2010. En France, le ratio est de 339 pour 100 000 habitants en 2021.

    🎯Récapitulatif des chiffres clés

    Chiffres clés du système de santé des Etats-Unis
  • Panorama des acteurs américains en santé numérique

    La Food and Drug Administration (FDA) : un acteur majeur de la régulation en santé numérique

    Lancé en 2017, le Software Precertification (Pre-Cert) Pilot Program initié par la FDA vise à explorer de nouvelles approches de surveillance réglementaire pour les logiciels médicaux afin de favoriser l’innovation technologique tout en garantissant la sécurité et l’efficacité des dispositifs médicaux numériques (DMN). Le programme Pre-Cert dont la phase pilote a été achevé en 2022, a permis d’expérimenter un nouveau modèle basé sur l’excellence organisationnelle et la surveillance continue des performances des produits.

    En 2017, la FDA a reconnu que le cadre réglementaire en vigueur depuis plus de 40ans n’était plus adapté et pas optimisé pour la régulation des DMN. Les objectifs du programme Pre-Cert étaient donc multiples :

    • promouvoir l’innovation : grâce à des méthodes plus adaptées à l’évolution rapide des technologies ;
    • assurer la sécurité et l’efficacité des DMN : afin de superviser de façon réglementaire et garantir que les DMN répondent aux normes de sécurité et d’efficacité ;
    • créer un cadre réglementaire adaptable : en se basant un modèle basé sur le cycle de vie total du produit « Total Product Lifecycle » en tenant compte des performances réelles des dispositifs après leur mise sur le marché.

    Un modèle d’évaluation basé sur l’excellence organisationnelle des fabricants de DMN

    Le programme de la FDA reposait sur l’idée que la régulation des DMN pourrait bénéficier d’une approche plus flexible et adaptée aux spécificités de ces technologies. Pour ce faire, la FDA a introduit un modèle de surveillance basé sur l’excellence organisationnelle des développeurs et fabricants de logiciels médicaux.

    Une évaluation approfondie des pratiques internes des fabricants

    Le modèle d’excellence organisationnelle du programme Pre-Cert s’appuie sur des évaluations de la gestion de la qualité, la conception de logiciels, et la gestion des performances au sein des entreprises fabricantes de DMN.

    L’idée était que des entreprises démontrant une forte culture de qualité et d’excellence organisationnelle pourraient bénéficier d’une procédure de régulation allégée, basée sur la confiance et sur une surveillance continue de leurs produits après leur mise sur le marché.

    Les critères d’évaluations incluent :

    • taux de plaintes ;
    • la qualité des données ;
    • le nombre de défauts logiciels ;
    • le respect des délais de mise à jour et de maintenance ;
    • et l’efficacité des tests.

    Une surveillance continue des performances des produits après leur mise sur le marché

    Cela inclut le suivi en temps réel des KPIs pour permettre des ajustements rapides et informés des pratiques de développement de logiciels et des interventions réglementaires lorsque nécessaire. Cela inclut également la collecte d’informations télémétriques pour surveiller l’utilisation des produits et identifier les dysfonctionnements potentiels.

    Les DTx ont également représenté un enjeu pour l’évolution réglementaire de la FDA

    Les thérapies numériques (DTx) représentent un marché de 1,95 Mds $ en 2023. Cependant, leur développement rapide a engendré une incertitude quant à leur régulation par la Food and Drug Administration (FDA).

    Avec la croissance de ce marché, les politiques existantes de la FDA sont devenues inadéquates. Pour y remédier, l’agence a publié les directives sur les applications médicales mobiles en 2013, mises à jour en 2019, qui clarifiaient les types de logiciels qu’elle régulerait et introduisaient une approche basée sur le risque pour la régulation. En parallèle, le Congrès a adopté le 21st Century Cures Act (lien de l’article précédent à insérer) en 2016, redéfinissant les « dispositifs médicaux » pour exclure certains types de logiciels, en alignement avec l’approche basée sur le risque de la FDA.

    Aujourd’hui, la FDA régule les DTx qui répondent à la définition de DMN. Ils sont classés en tant que DMN de classe II. Pour les DTx, la FDA utilise 2 parcours réglementaires :

    • la voie De Novo : qui exige des données cliniques démontrant de la sécurité et de l’efficacité du dispositif ;
    • la voie de l’autorisation 510(k) : qui exige des données cliniques démontrant une équivalence substantielle avec un produit déjà autorisé via une des deux voies.

    Au sein de la FDA, plusieurs centres sont impliqués :

    • le Center for Devices and Radiological Health (CDRH) qui est responsable de la régulation des DMN, dont les DTx ;
    • le Digital Health Center of Excellence (DHCoE) au sein du CDRH qui travaille à l’adaptation des cadres réglementaires pour accompagner l’évolution rapide des technologies de santé numérique ;
    • le Center for Drug Evaluation and Research (CDER) qui fournit des avis lorsque les DTx doivent être utilisés en complément d’un médicament.

    🇺🇸Panorama des différentes agences gouvernementales

    🇺🇸Panorama des différentes personnes d’intérêt au sein des agences