Data-Indicateur

  • Diabète : une augmentation des nouveaux cas qui fait grimper les montants de prise en charge

    Une augmentation de 75 % en France en 12 ans

    Avec un taux de croissance annuel de 4,8 %, le diabète est l’une des affections de longue durée (ALD) qui a le plus progressé ces dernières années, passant ainsi d’une maladie (diabète de type 1 et de type 2 compris) qui concernait environ 1,9 millions de Français de plus de 20 ans en 2010 à 3,3 millions en 2022, selon les derniers chiffres de l’Inspection générale des affaires sociales (Igas), publiés dans un rapport paru en juin 2024. Cette augmentation du nombre de Français diabétiques de 75 % en 12 ans, fait de cette ALD la deuxième plus importante en France, avec 21,4 % des patients, juste derrière les maladies cardiovasculaires qui concernent, quant à elles, 27 % des patients souffrants d’ALD. Si l’on prend en compte tous les âges, le diabète touche 5,6 % des Français (3,8 millions) selon les derniers chiffres de Santé publique France.

    Effectifs par ALD en 2022 et taux de croissance des effectifs depuis 2010 - @Igas
    Effectifs par ALD en 2022 et taux de croissance des effectifs depuis 2010 – @Igas

    En 2023, l’Organisation mondiale de la santé (OMS) a publié des documents montrant une multiplication par cinq du nombre de personnes atteintes de tous types de diabète depuis 1980 : alors que 108 millions de personnes étaient concernées par cette pathologie il y a 44 ans, il y a désormais environ 540 millions de patients dans le monde aujourd’hui. L’OMS fait du diabète un enjeu de santé publique internationale, notamment parce que cette affection est une une cause importante :

    • de cécité ;
    • d’insuffisance rénale ;
    • d’infarctus du myocarde (IDM) ;
    • d’accidents vasculaires cérébraux (AVC) ;
    • et d’amputation des membres inférieurs.

    Cela est aussi dû au coût énorme de sa prise en charge pour les états qui ont instauré des politiques dédiées, pour les mutuelles, ainsi que pour les patients eux-mêmes.

    Les pays à faible revenu touchés par une augmentation plus rapide :

    Les chiffres de l’OMS ainsi que ceux de l’International diabetes federation (IDF) montrent que la prévalence du diabète a augmenté et continuera de le faire. Plus rapidement dans les pays à revenu faible ou intermédiaire que dans les pays à revenu élevé, avec des projections de l’IDF allant jusqu’à :

    • +134 % de patients diabétiques entre 2021 et 2045 en Afrique subsaharienne ;
    • jusqu’à 87 % dans la région Moyen-orient et Afrique du nord ;
    • et jusqu’à 68 % d’augmentation dans l’Asie du sud-est.

    En France, l’organisation internationale prévoit que 4,22 millions de personnes seront touchées par le diabète en 2045.
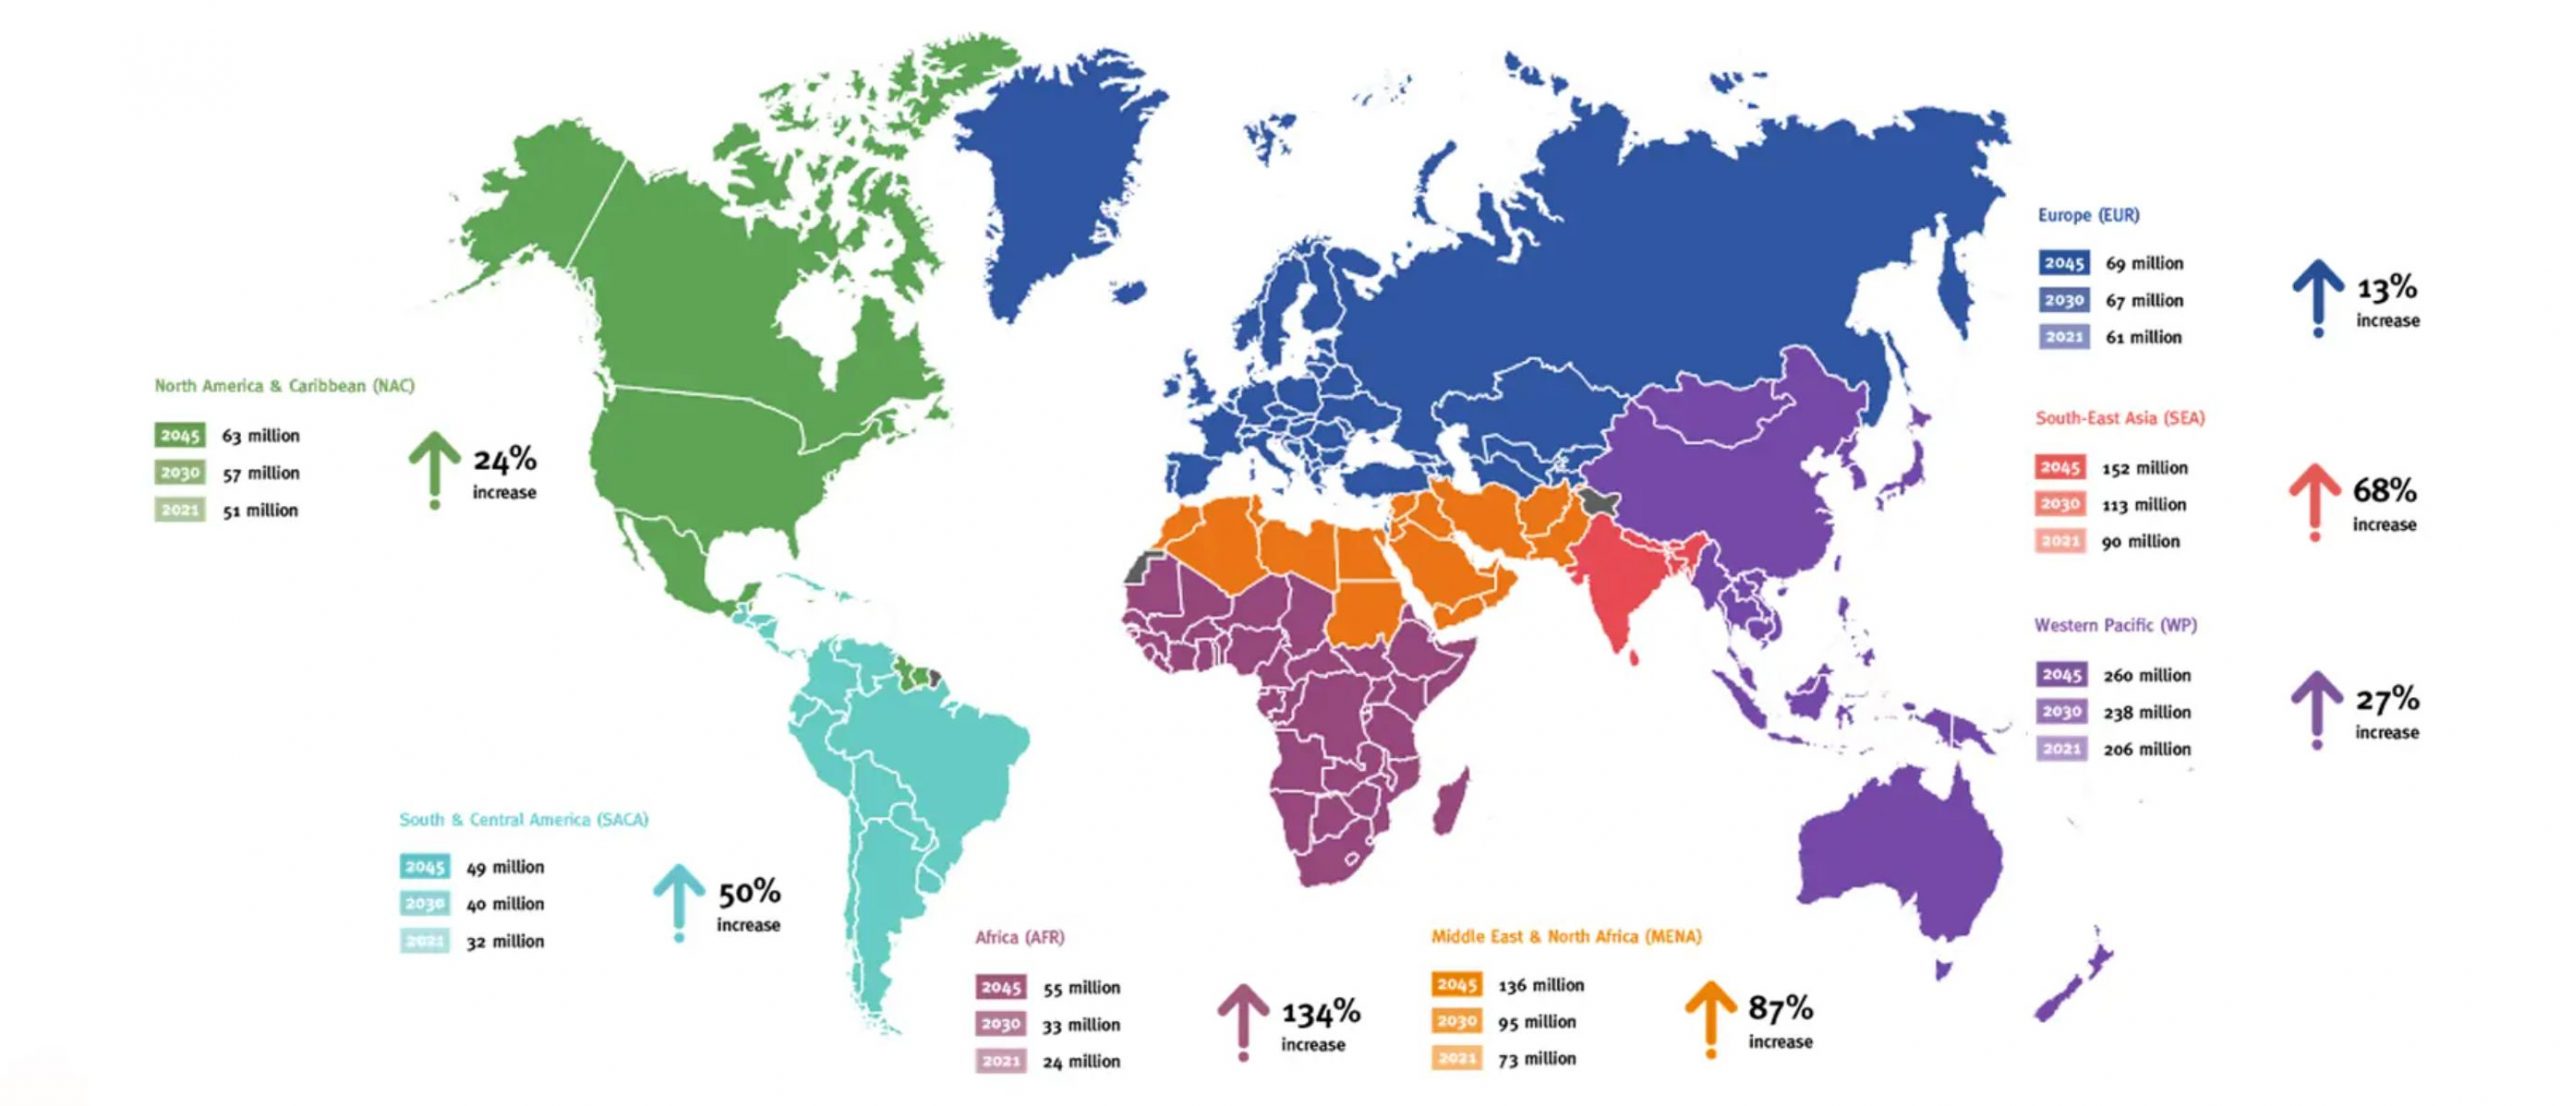
    Nombre de personnes atteintes du diabète dans le monde et projection jusqu'en 2045 - International diabetes federation
    Nombre de personnes atteintes du diabète dans le monde et projection jusqu’en 2045 – @ IDF

    Plus de 10 Mds€/an de dépenses de l’Assurance maladie

    Dans leur revue des dépenses concernant les ALD, l’Igas et l’Inspection générale des finances (IGF) montrent que, sur les 112 milliards d’euros dépensés par l’Assurance maladie, 10,9 concernent la prise en charge des soins du diabète. Cela en fait l’une des pathologies les plus coûteuses pour le système de santé, juste derrière le cancer. Sur ces 10,9 milliards d’euros, la grande majorité vient du remboursement des soins de ville (8 milliards d’euros en 2021). Les autres dépenses proviennent de l’hôpital et des prestations en espèces.

    Par ailleurs, le diabète se présente comme l’une des ALD avec le plus bas reste à charge pour les patients : sur une moyenne de 5 565 euros de dépense moyenne par an pour un patient diabétique, seulement 717 euros restent à la charge du patient et 4 848 euros sont pris en charge par l’Assurance maladie. A titre de comparaison, le reste à charge :

    • du cancer est de 960 euros par an en moyenne ;
    • de l’insuffisance cardiaque grave est de 919 euros ;
    • et des maladies coronaires est de 831 euros.
    : Dépense et reste à charge moyen pour des 30 principales combinaisons d’ALD, en2021 - @Igas
    Dépenses et reste à charge moyen pour les 30 principales combinaisons d’ALD, en 2021 – @ Igas

    200 bandelettes/an remboursées dans le diabète de type 2 :

    Les dispositifs médicaux (DM) occupent une place centrale dans le suivi quotidien des diabétiques : pompes, lecteurs de glycémie, auto-piqueurs… Suivant leur destination, les dispositifs ont été classés en plusieurs catégories, selon l’Agence nationale de sécurité du médicament et des produits de santé (ANSM) :

    • les systèmes de surveillance de l’équilibre glycémique : lecteurs de glycémie, électrodes/bandelettes, auto-piqueurs, bandelettes urinaires, holters glycémiques, automates et réactifs de laboratoire ;
    • les systèmes d’administration d’insuline : stylos injecteurs, aiguilles pour stylos injectables, pompes à insuline externes, pompes implantables, seringues à insuline et inhalateurs d’insuline.

    En termes de remboursement, ce sont les bandelettes, capteurs et électrodes ainsi que les pompes à insuline (y compris le forfait journalier et la location) qui représentent les montants les plus élevés. En effet, en cas d’autosurveillance par mesure du glucose interstitiel en continu (MGC), l’Assurance maladie prend en charge un kit tous les 4 ans et un capteur tous les 10 ou 14 jours. Pour ce qui est des bandelettes, la prise en charge est limitée à 200 bandelettes par an pour les personnes avec un diabète de type 2 non traité par insuline.
     

  • Panorama des solutions numériques de gestion de la douleur

    Des solutions traitées par une intervention médicale

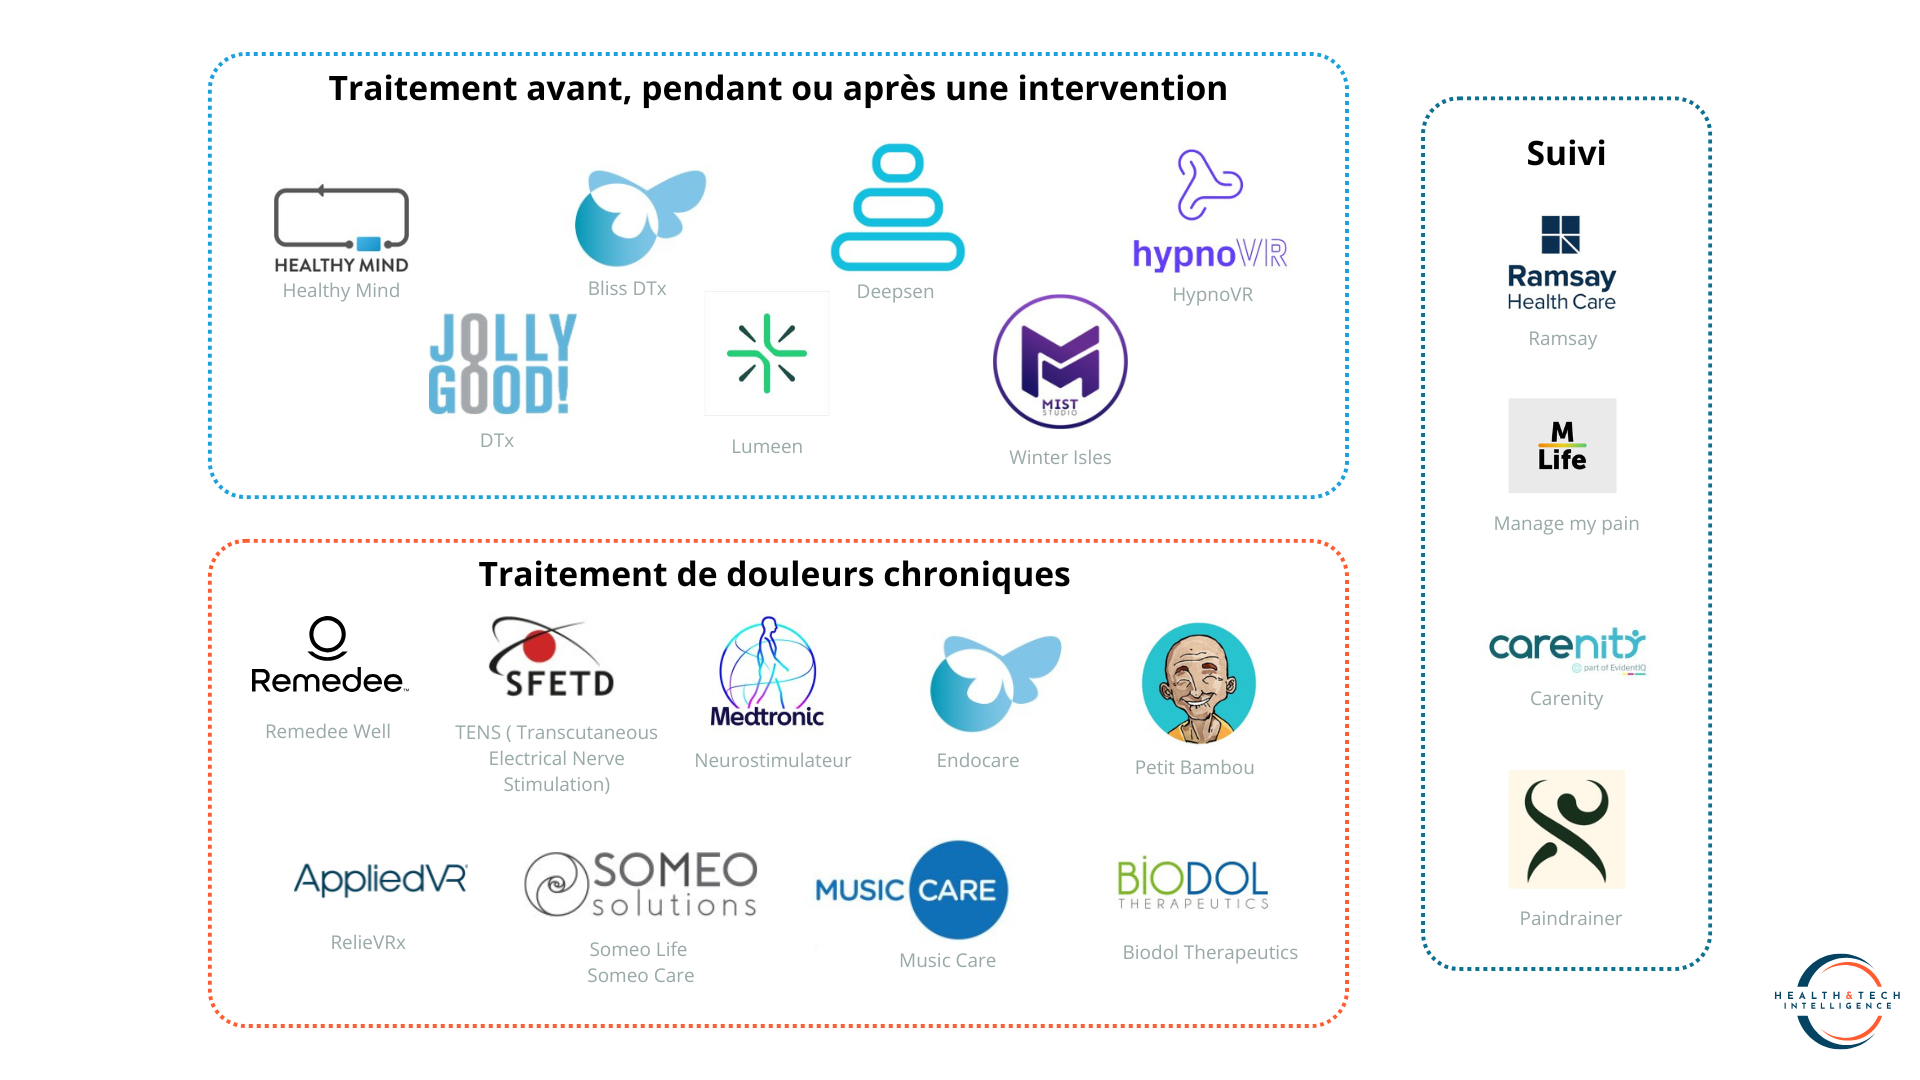
    Pour remédier à une douleur constante et aigüe, des entreprises comme Medtronic et Remedee Labs proposent des dispositifs technologiques innovants de neurostimulation.

    Implanté de manière chirurgicale, le neurostimulateur envoie un signal électrique dans l’espace épidural proche de la moelle épinière via une ou plusieurs électrodes. Ce signal empêche les messages de douleur d’atteindre le cerveau. Les dispositifs de TENS (transcutaneous electrical nerve stimulation), quant à eux, se présentent sous la forme d’électrodes placés à la surface de la zone douloureuse. Reliés à un boitier transmetteur, grâce à des câbles, ils transmettent des impulsions électriques permettant la création de courants endorphiniques. Pour un traitement permanent, il existe d’autres solutions comme le bracelet stimulateur d’endorphines à base d’ondes millimétriques, visant à soulager les douleurs chroniques.

    Des solutions en pré, per et post-opératoire

    Un tiers des solutions numériques de gestion de la douleur interviennent avant, pendant ou après une intervention chirurgicale. Utilisant généralement la réalité virtuelle (VR), elles permettent au patient de se détendre et d’oublier ses douleurs le temps de l’opération.

    L’éditeur Mist Studio, spécialisé dans la création de jeux vidéo, a créé un jeu thérapeutique appelé Winter Isles, en réalité virtuelle, pour accompagner les patients des services des grands brûlés en pédiatrie pendant leurs soins. Plongés dans un univers glacé, l’attention des enfants est ainsi détournée, faisant baisser leur consommation médicamenteuse mais aussi la douleur ressentie.

    Des applications de suivi et de diagnostic

    Les solutions de suivi des patient souffrant de douleurs chroniques, dont des thérapies numériques (DTx), représentent elles aussi un tiers des dispositifs recensés : un journal de suivi est proposé par Managing Life, une application pour gérer la douleur à travers la musicothérapie grâce à Music Care, mais aussi des séances d’hypnose par réalité virtuelle avec Hypno VR et autres DTx développées par Jolly Good.

    De son côté, Butterfly Therapeutics élabore des solutions spécialisées pour des douleurs ciblées. Sa solution Endocare propose un univers de réalité virtuelle qui, grâce à des combinaisons de fréquences sonores et visuelles, soulage les douleurs pelviennes chroniques chez les patientes souffrant d’endométriose. De son côté, le groupe Ramsay Santé a développé un outil d’analyse des symptômes du patient pour aider les cliniciens dans le diagnostic et le choix de la démarche thérapeutique.

    Cartographie


  • Cartographie des acteurs de la prise en charge de la douleur chronique

    Des centaines de structures d’étude et de traitement

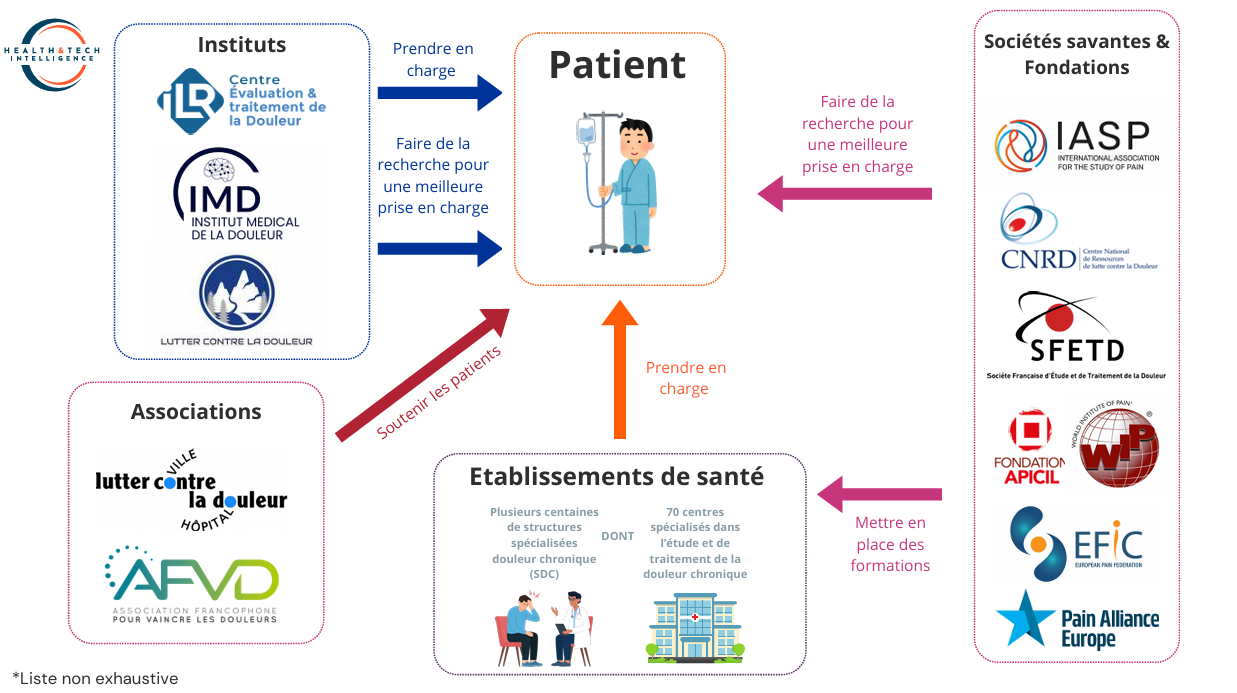
    De nombreuses structures d’étude et de traitement de la douleur chronique ont été créées pour prendre en charge de manière spécifique la douleur des patients, qu’elle soit chronique ou qu’elle soit la conséquence d’une opération chirurgicale. Les structures les plus avancées sont les centres qui permettent une prise en charge pluridisciplinaire. Parmi ces acteurs, on retrouve le centre “évaluation & traitement de la douleur” de l’hôpital Foch, ou encore, l’un des derniers en date, l’institut de lutte contre la douleur de l’hôpital privé Paul d’Egine (Ramsay Santé) qui a ouvert en octobre 2023.

    Ces structures pluridisciplinaires peuvent se situer dans des établissements classiques, comme c’est le cas au CHU de Lille, ou dans des instituts ou centres créés spécifiquement pour répondre à cette problématique. Elles sont dédiées à la prise en charge de la douleur grâce à des professionnels de santé spécialistes, comme des acupuncteurs, des ostéopathes, des hypnothérapeutes, ou des psychologues, pour offrir aux patients une gamme variée d’approches thérapeutiques pour le traitement de leurs maux.

    En France, ces structures d’étude et de traitement de la douleur chronique se décomposent en plusieurs centaines d’établissements proposant des consultations contre la douleur et surtout de 70 centres spécialisés répartis sur tout le territoire métropolitain, ainsi que dans les territoires d’outre-mer, avec notamment deux centres à la Réunion.

    L’importance de la recherche pour une meilleure prise en charge

    Et si l’amélioration de la prise en charge de la douleur des patients est l’objectif final de tous les acteurs dédiés à la lutte contre la douleur, ces derniers participent aussi à cette cause par le biais de la recherche pour comprendre la douleur et les manières de la prendre en charge. En France, des fondations, des associations, mais aussi des instituts, déploient des efforts constants pour faire avancer cette recherche.

    L’Institut Analgesia fait partie de ces acteurs. En plus de compter plus de 20 centres de la douleur dans son écosystème, il a mis en place plusieurs projets de recherche qui ont abouti à des publications scientifiques, notamment sur le paracétamol, le remplacement des opioïdes, et sur l’utilisation d’outil numérique pour la surveillance et le suivi médical des patients. Ses recherches lui ont aussi permis de mettre en place des campagnes de sensibilisation, mais aussi de développer des applications mobiles pour accompagner au quotidien les patients douloureux chroniques suivis en centres de la douleur.

    Une recherche qui a aussi lieu à l’international :

    Plusieurs organisations internationales sont concentrées sur la recherche sur la douleur pour une meilleure prise en charge du patient. Parmi elles, on compte l’Association internationale pour l’étude de la douleur(IASP) qui soutient la recherche et la formation pour le traitement et la compréhension de la douleur, mais aussi la Fédération européenne de la douleur (EFIC) qui est une organisation qui regroupe les sociétés nationales européennes pour promouvoir la recherche et la gestion de la douleur.

    La formation des professionnels mène à une meilleure prise en charge :

    Une meilleure prise en charge des patients souffrants de douleur ne peut exister sans une formation adéquate des professionnels de santé. C’est pourquoi des acteurs français et internationaux se coordonnent pour former les médecins aux meilleures pratiques pour la gestion de la douleur des patients.

    C’est ce que fait en France le Centre national de ressources de lutte contre la douleur de l’AP-HP, et le World Institute of Pain à l’international. Ces acteurs forment sur plusieurs sujets, notamment sur les manières d’évaluer la douleur, sur les ressources thérapeutiques existantes pour les différents types de douleur ou encore sur les structures vers lesquelles orienter les patients.

    Cartographie des acteurs de la douleur


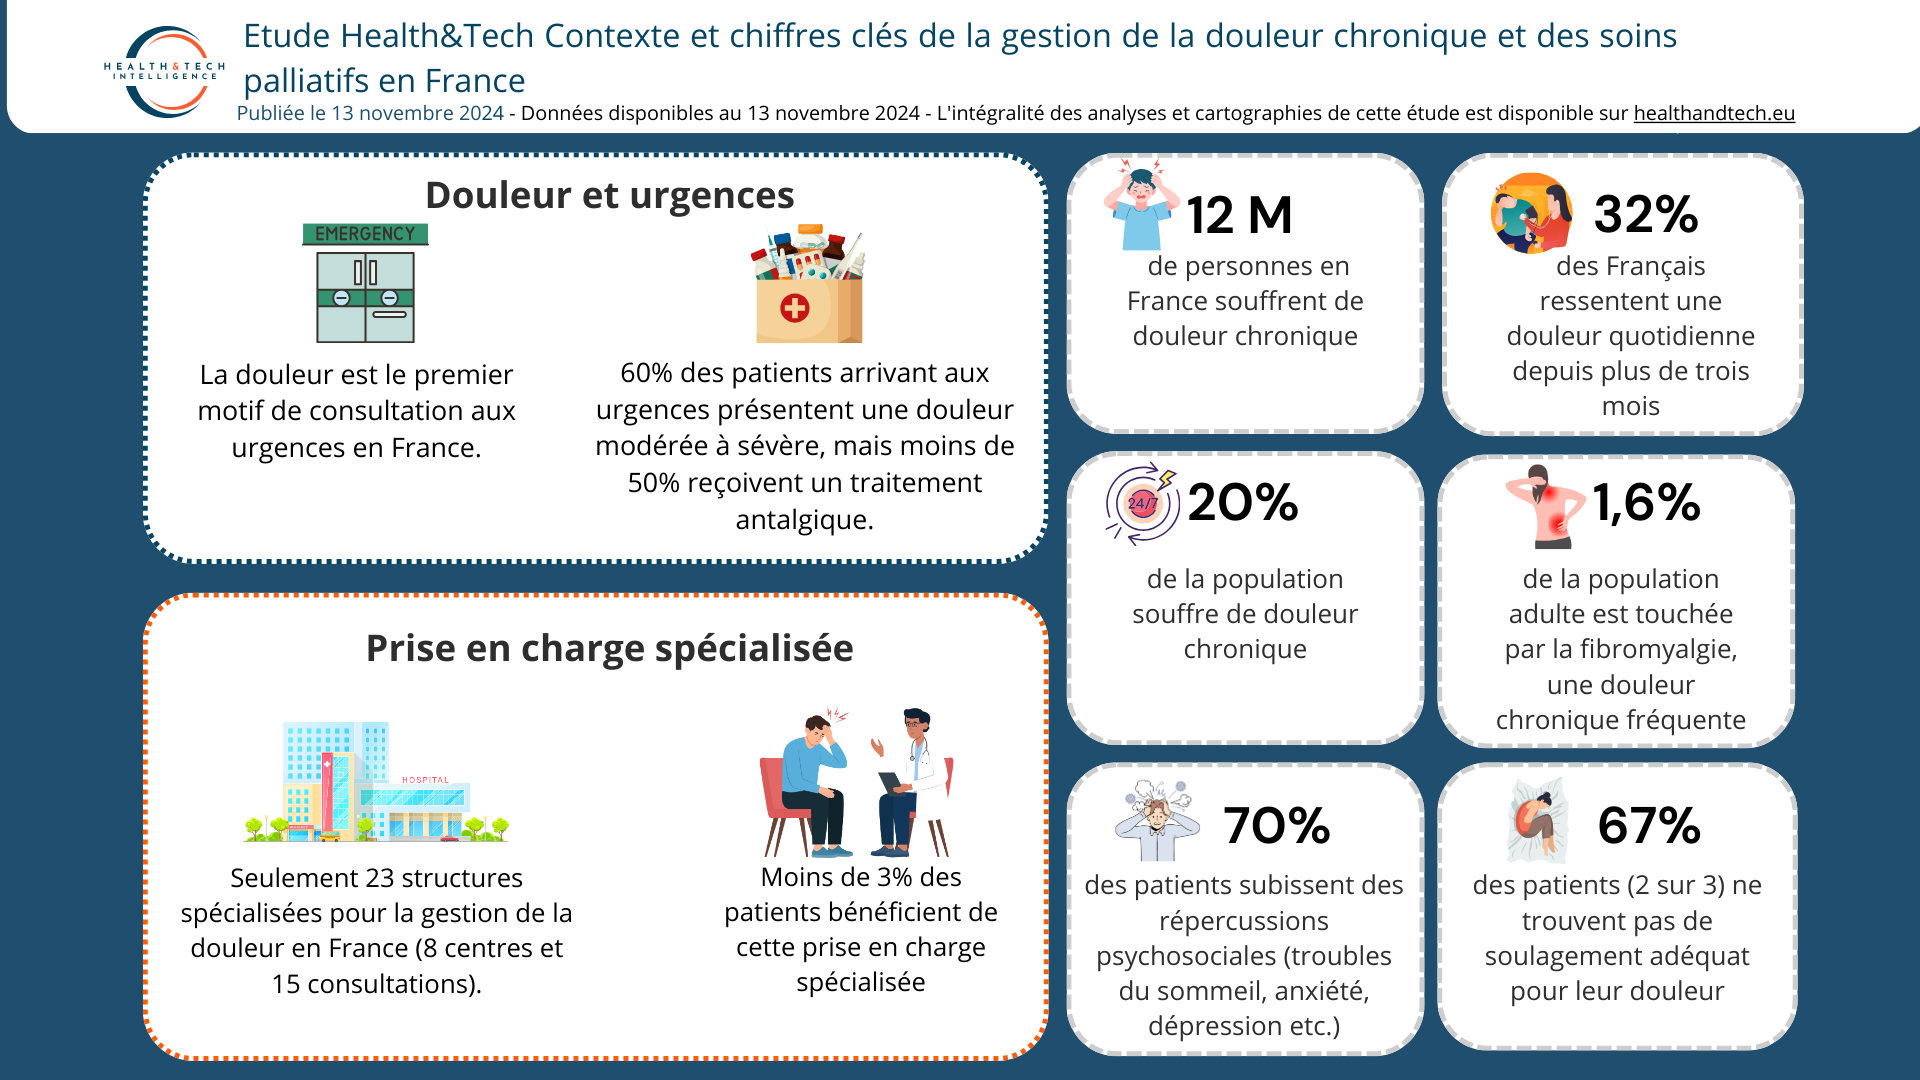
  • Contexte et chiffres clés de la gestion de la douleur chronique en France

    12 M de Français affectés par la douleur chronique 

    Selon la Société française d’étude et traitement de la douleur (SFETD), la douleur chronique représente un réel phénomène de société en France, touchant 12 millions de personnes, soit plus de 20 % de la population. Près de 32 % des Français vivent avec une douleur quotidienne persistante depuis plus de trois mois. Parmi les douleurs les plus fréquentes, on retrouve le mal de dos, les céphalées et les douleurs neuropathiques, avec des pathologies spécifiques comme la fibromyalgie qui affecte 1,6 % de la population adulte et touche majoritairement les femmes. 

    Des répercussions psycho-sociales 70 % des cas :

    La douleur chronique a un impact profond sur la qualité de vie affectant la santé mentale et la vie sociale des patients. 70 % des patients éprouvent des répercussions psychosociales incluant : 

    • des troubles du sommeil ;  
    • de l’anxiété ;  
    • de la dépression ; 
    • et des troubles cognitifs.  

    Deux patients sur trois rapportent ne pas être soulagés par leur traitement (selon l’étude « Survey en chronic pain »). Les femmes souffrant d’endométriose considéré comme douleur chronique par exemple, ressentent des douleurs invalidantes qui affectent leur mobilité, leur activité sportive et leur qualité de vie quotidienne. 

    Premier motif de consultation dans les services d’urgence :

    La douleur est un des premiers motifs de consultation dans le système de santé français. Elle représente la première raison de visite aux urgences et en médecine générale. Dans ces services, plus de 60 % des patients arrivent avec une douleur modérée à sévère mais moins de la moitié reçoivent un traitement antalgique lors de leur admission selon la SFEDT. Parmi les recommandations de la SFEDT, une amélioration des protocoles est suggérée pour une prise en charge rapide et adéquate de la douleur dès l’admission. 

    Une pathologie reconnue comme maladie par l’OMS

    Depuis 2019, la douleur chronique est officiellement classée comme une maladie par l’Organisation mondiale de la santé (OMS) dans la classification internationale des maladies (CIM). L’International Association for the Study of Pain (IASP) en collaboration avec la SFETD a redéfini en 2020 la douleur comme une « expérience sensorielle et émotionnelle désagréable associée à une lésion réelle ou potentielle ». Cette définition élargie inclut les individus incapables de verbaliser leur douleur tels que les nourrissons prématurés ou les patients non communicants. 

    Une priorité dans les soins palliatifs :

    Les patients atteints de cancer vivent non seulement avec la maladie mais aussi avec des douleurs persistantes. 30 à 45 % des patients aux stades précoces du cancer présentent des douleurs modérées à sévères et ce chiffre atteint 75 % dans les stades avancés. Le 3ᵉ Plan Cancer a renforcé la formation des cancérologues en matière de gestion de la douleur mais des progrès sont encore nécessaires (Livre Blanc de la douleur chronique du ministère de la santé, 2017). 

    Les personnes âgées particulièrement touchées :

    Environ 50 % des personnes âgées de plus de 65 ans vivant à domicile et jusqu’à 83 % de celles en institution souffrent de douleurs persistantes. La douleur chronique, notamment due à l’arthrose et aux douleurs neuropathiques peut accélérer la perte d’autonomie aggravant les handicaps et les troubles associés comme la dépression et la dénutrition. 

    45 % des patients chroniques en arrêt de travail prolongé 

    La douleur chronique a également un fort impact économique. Selon le ministère de la santé, 45 % des patients chroniques sont en arrêt de travail prolongé cumulant en moyenne plus de quatre mois d’absence par an. Le taux d’arrêt de travail est ainsi 5 fois plus élevé pour ces patients et 40 % d’entre eux subissent une perte d’emploi ou un changement de poste en raison de leur condition  

    Le coût de la prise en charge de la douleur chronique est également important. Selon l’étude “Econep”, les dépenses moyennes pour un patient douloureux incluent 7 000 euros en hospitalisation dans le privé et 14 500 euros dans le public avec des frais supplémentaires de 580 euros pour les médicaments et entre 3 630 euros et 5 150 euros pour les soins non médicamenteux.  

    Par ailleurs, en extrapolant les données, il est estimé que la douleur chronique génère 72,2 millions de consultations supplémentaires chaque année en France avec un surcoût de 1,163 milliards d’euros. 

    Une prise en charge structurée et des progrès attendus :

    La gestion de la douleur chronique en France est structurée autour de 23 structures spécialisées d’étude et de traitement de la douleur avec 8 centres et 15 consultations offrant des soins de proximité et des expertises multidisciplinaires selon l’ARS Hauts de France. Cependant moins de 3 % des patients chroniques bénéficient de cette prise en charge spécialisée.  

    Chiffres clés – @ H&TI


  • Cartographie des acteurs de l’écosystème de l’AVC en France

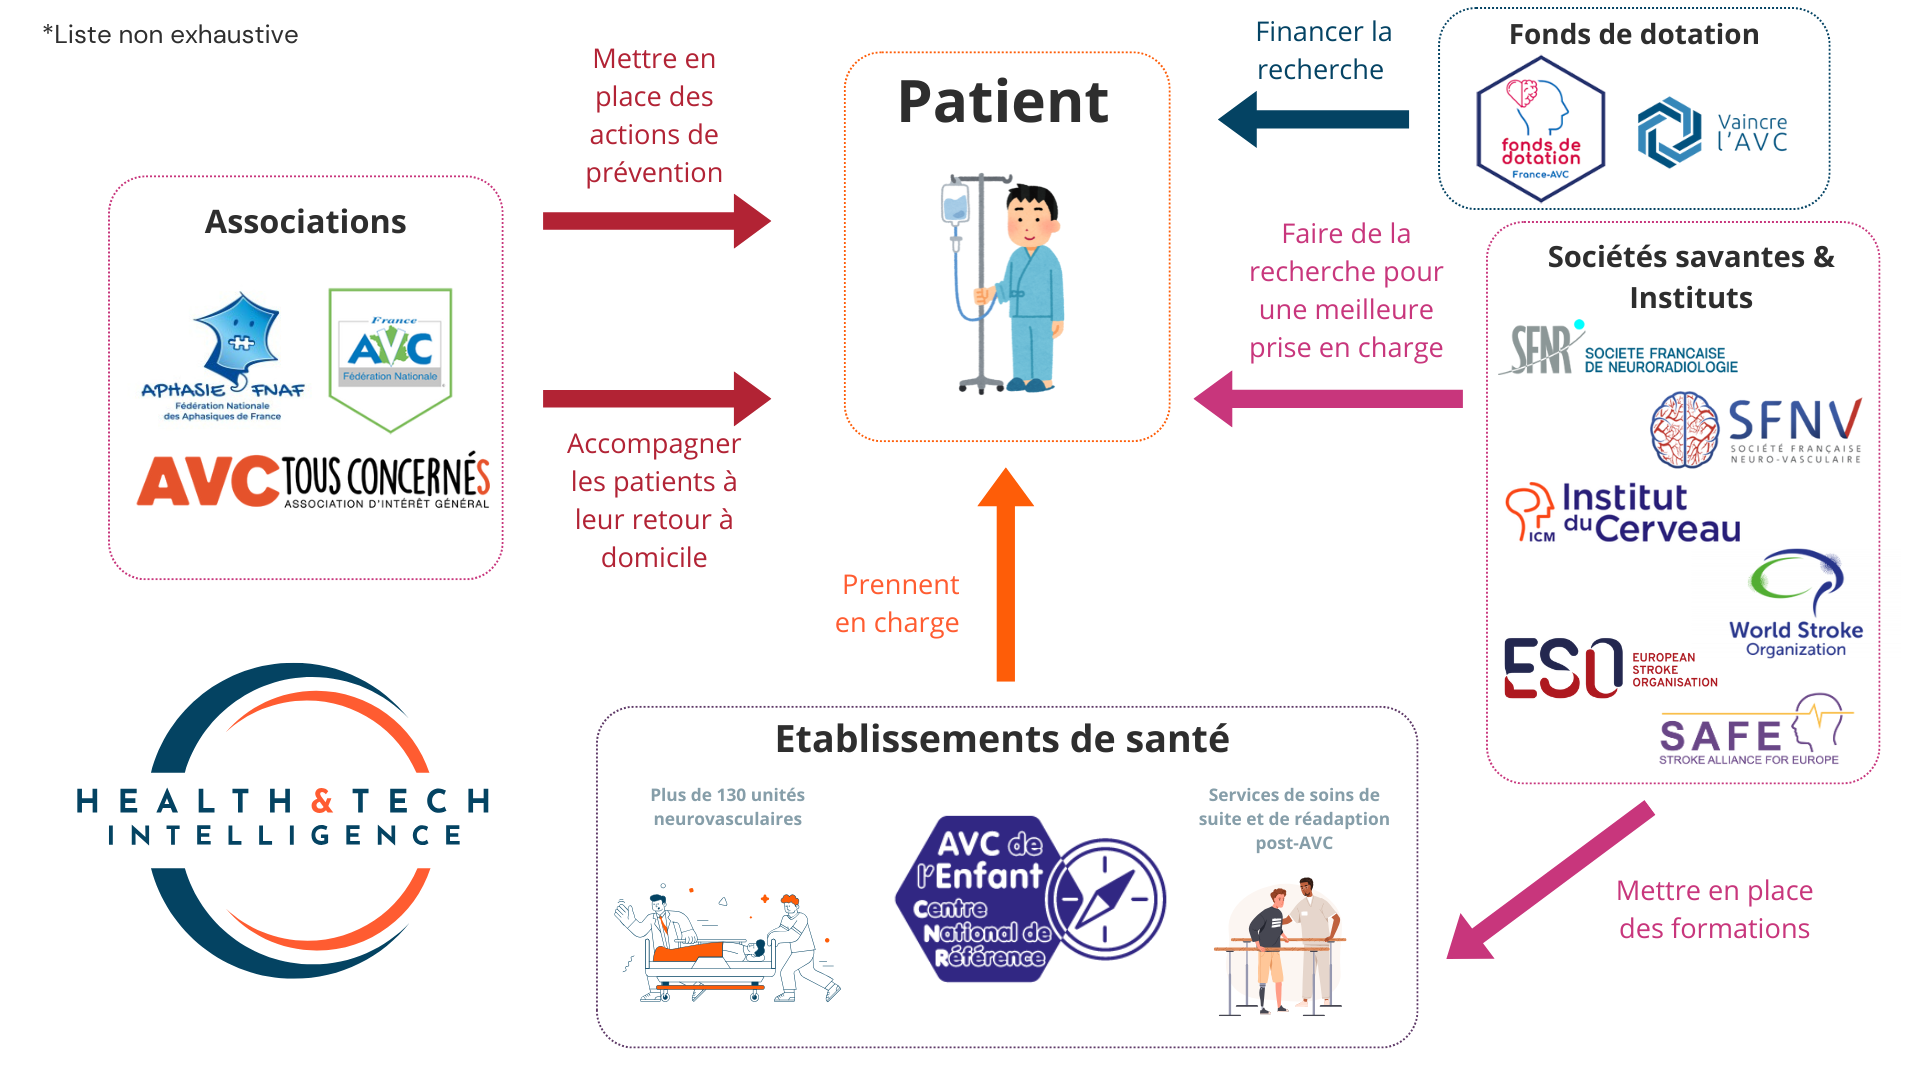
    Une prise en charge coordonnée sur le territoire

    Avec plus de 130 unités neurovasculaires (UNV) répartis dans autant de service des urgences cérébro-vasculaires (UCV) en France, les établissements de santé sont des acteurs acteurs majeurs de la prise en charge rapide des AVC, ce qui permet une réduction de 17% du risque de décès et de 25% du critère combiné “décès et dépendance” d’après le résultat de nombreuses études. Au-delà des services des urgences des hôpitaux, plusieurs acteurs agissent sur le territoire pour une meilleure prise en charge des AVC qu’ils soient ischémiques ou hémorragiques. C’est le cas notamment du Centre nationale de référence de l’AVC qui est un centre multi-site coordonné par l’hôpital Necker (AP-HP) et le CHU de Saint-Étienne et qui regroupe 7 hôpitaux pour assurer une prise en charge optimale du patient, avec un service imagerie, réanimation, rééducation, etc… Pour ce qui est de la prise en charge pure, le GHU Paris psychiatrie et neuroscience a mis en place une UNV mobile qui marche grâce à un véhicule équipé d’un scanner embarqué pour permettre un traitement des plus rapides de l’AVC du patient. Ce projet nommé “ASPHALT” en est pour le moment à un stade d’étude visant à observer les résultats d’une telle prise en charge, en vue d’une démocratisation à l’échelle nationale de celle-ci.

    Les fondations sont aussi des acteurs qui ont un grand rôle à jouer dans cette prise en charge, notamment grâce à la propagation d’une meilleure information pour tous, afin que le plus grand nombre de personnes puissent savoir quoi faire lorsqu’elles sont confrontées à la survenue d’un AVC, moment à partir duquel chaque minute compte. La Fédération nationale France AVC est l’institution la plus importante dans ce registre puisqu’elle participe à l’information du plus grand nombre, à la sensibilisation des pouvoirs publics pour une meilleure prise en charge, ainsi qu’à l’aide et la prise en charge des patients lors de leur retour à domicile. Elle dispose aussi d’un fonds de dotation pour l’amélioration de la connaissance, le diagnostic et les thérapeutiques relatives aux AVC. La fondation “Vaincre l’AVC” dispose aussi d’un fonds de dotation pour l’amélioration de la prise en charge des patients, faciliter la prévention et permettre aux patients de prendre conscience de leur risque d’AVC.

    Une meilleure recherche pour une meilleure prise en charge :

    L’importance de la recherche fait des acteurs français de la recherche sur les AVC des éléments indispensable à l’évolution de la prise en charge des patients. Ainsi la Fondation pour la recherche sur les AVC, la Société française neuro-vasculaire (SFNV) et l’Institut du cerveau (ICM) sont les 3 institutions pionnières dans la recherche sur les AVC, notamment au travers de l’organisation de réunions scientifiques comme “les journées annuelles de la SFNV”, ou encore le financement de projets de recherche.

    Des acteurs pour la formation des professionnels

    La totalité des acteurs français de l’AVC qui concernent les professionnels de santé, sont des acteurs qui mettent en place des outils de formation pour ces professionnels. Et si la Société française de la neuroradiologie et la SFNV mettent en place des événements annuels pour fédérer les professionnels de santé qui s’occupent des patients victimes d’AVC, la mission première de ces acteurs est de mettre en place une formation de qualité pour mieux traiter l’AVC. Il en va de même pour l’ICM, qui en plus de financer des projets de recherche, forme les professionnels de santé. Encore une fois, la prise en charge du patient est au coeur des actions des acteurs français de l’AVC puisque même si ces 3 organismes forment les professionnels de santé, cette formation permettra in fine d’améliorer la prise en charge.

    Des organisations internationales au service des patients et des professionnels

    En plus de ces acteurs français de l’AVC, deux grands acteurs internationaux sont à notifier : la World stroke organization (WSO) et l’European stroke organization (ESO). Pour ce qui est de l’ESO, l’organisation propose d’améliorer la prise en charge des patients victimes d’AVC par le biais de la formation médicale pour les professionnels de santé et pour le grand public. La WSO a, quant à elle, pour principaux objectifs d’améliorer l’accès aux soins, la recherche et l’enseignement des professionnels de santé.

    La Stroke alliance for Europe est une organisation européenne qui fait partie de l’ESO et de la WSO : elle a pour mission de réduire l’incidence et l’impact des AVC en Europe, en rassemblant et en habilitant les organisations européenne à mettre en place des campagnes de sensibilisation, des formations et des actions pour la recherche.

    Cartographie des acteurs de l’AVC :

    Vous trouverez la liste des acteurs répertoriés sur cette cartographie :

    Cartographie des acteurs de l'AVC
    Cartographie des acteurs de l’AVC

  • Panorama de 32 solutions numériques du parcours patient de l’AVC

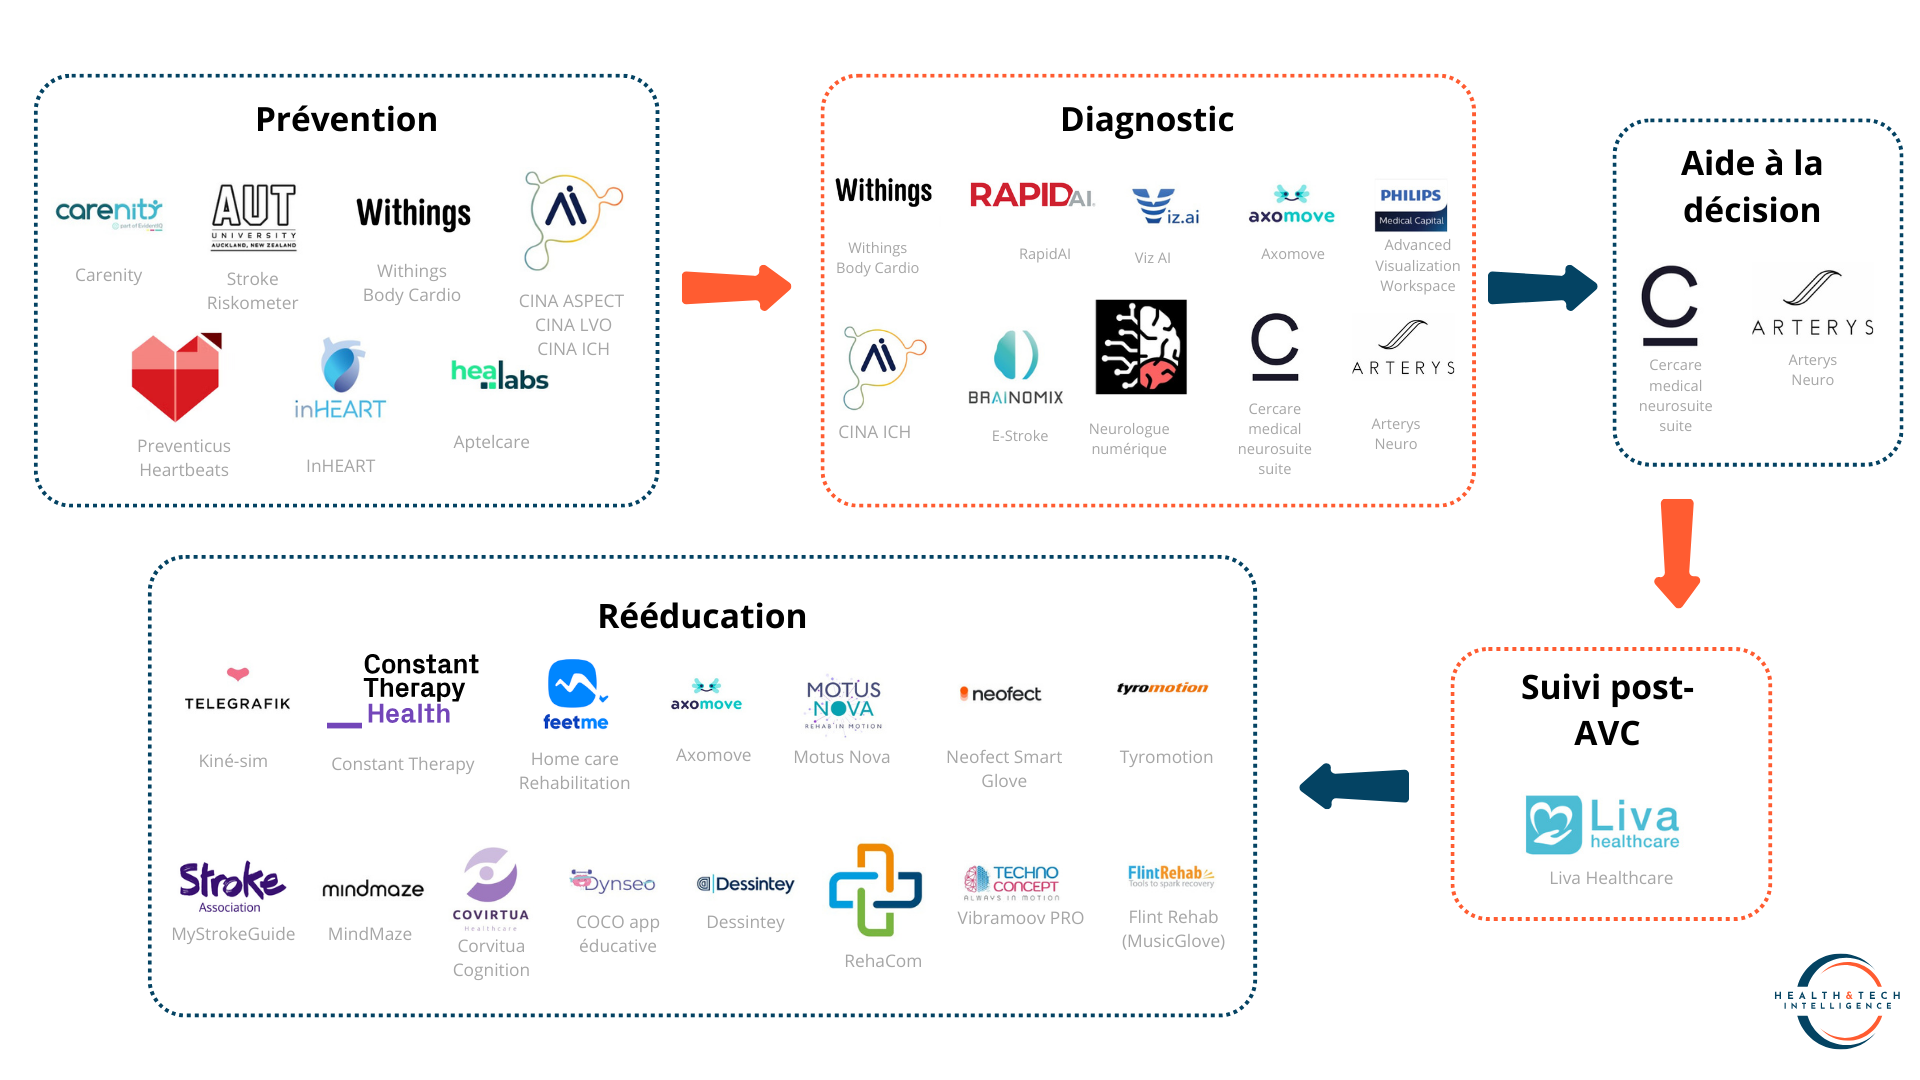
    La rééducation post-AVC concentre le plus grand nombre de solutions

    Il existe plusieurs solutions associées aux différentes étapes du parcours d’un patient atteint d’un AVC. Parmi elles, 47 % des solutions concernent l’étape de la rééducation post-AVC. Applications de rééducation cognitive ou encore plateforme robotisée spécialisée dans la mobilité, toutes utilisent le numérique afin d’aider les patients à retrouver leurs anciennes facultés motrices.

    25 % des autres solutions nombrables se trouvent respectivement dans le diagnostic et la prévention. La plupart utilisent des outils de détection, d’analyse et d’évaluation des risques encourus par le patient. D’autres solutions comme Inheart ou encore E-stroke de Brainomix basent sur la mise en place et l’utilisation de logiciels d’imagerie médicale permettant de visualiser et détecter en amont l’anomalie.

    En revanche, les solutions apportées pour le suivi du patient après un AVC restent faibles. A l’heure actuelle, il n’en existe qu’une : Liva Healthcare. Elle vise un suivi à distance et propose des séances de coaching pour les patients atteints de maladies chroniques, y compris après un AVC.

    L’IA transforme le diagnostic

    Elles sont au total 9 à utiliser l’IA dans leur solution. Exclusivement utilisée à l’étape du diagnostic et de la prévention, l’IA est généralement l’outil de détection du risque. RapidAI, Arterys Neuro de Arterys ou encore Advanced Visualization Worksapce de Philips, centre leur solution sur son utilisation. Aptelcare de Healabs, elle, utilise l’IA dans sa solution de télé suivi médical. Le but, surveiller les patients à distance, notamment après un AVC.

    Aujourd’hui, Arterys Neuro ou encore Cercare Medical mettent en avant, dans leurs solutions d’aide au diagnostic basées à l’IA, une aide à la décision pour les patients.

    Cartographie des solutions numériques pour l’AVC

    Cartographie des solutions numériques intervenant sur le parcours de soins de l'AVC - @ Health&Tech Intelligence
    Cartographie des solutions numériques intervenant sur le parcours de soins de l’AVC – @ Health&Tech Intelligence

  • Collaborations public-privé : comment l’IA et les données optimisent le traitement des AVC en France

    Grâce à ces partenariats, les patients bénéficient d’une prise en charge adaptée à leur profil individuel, tandis que les professionnels de santé disposent d’outils d’aide à la décision pour intervenir au bon moment et avec les traitements les plus appropriés.

    📌 L’innovation organisationnelle en Île-de-France

    L’Agence régionale de santé Île-de-France a lancé un appel à projets en 2024 pour soutenir les innovations organisationnelles intégrant des solutions numériques. Ce dispositif vise :

    • à améliorer les conditions de travail des professionnels de santé ;
    • et à optimiser la prise en charge des patients notamment ceux atteints d’AVC.

    L’objectif est d’optimiser les parcours de soins en rapprochant les services de soins des patients tout en intégrant des technologies innovantes pour soutenir la rééducation et le suivi médical à domicile.

    Parmi les projets sélectionnés le programme Autonomie AVC a une approche novatrice de la rééducation post-AVC. Ce projet met en place un espace de rééducation accessible 7 jours sur 7 où les patients hospitalisés dans les services de SMR deviennent acteurs de leur propre rééducation. Les technologies employées permettent une rééducation motrice et cognitive intensive avec des dispositifs médicaux intuitifs favorisant la motivation et la répétition des mouvements. Cette initiative s’inscrit dans une démarche visant à :

    • prolonger le temps de rééducation ;
    • à réduire les périodes d’inactivité ;
    • à renforcer les progrès obtenus ;
    • et à impliquer les proches et les aidants dans le processus de guérison.

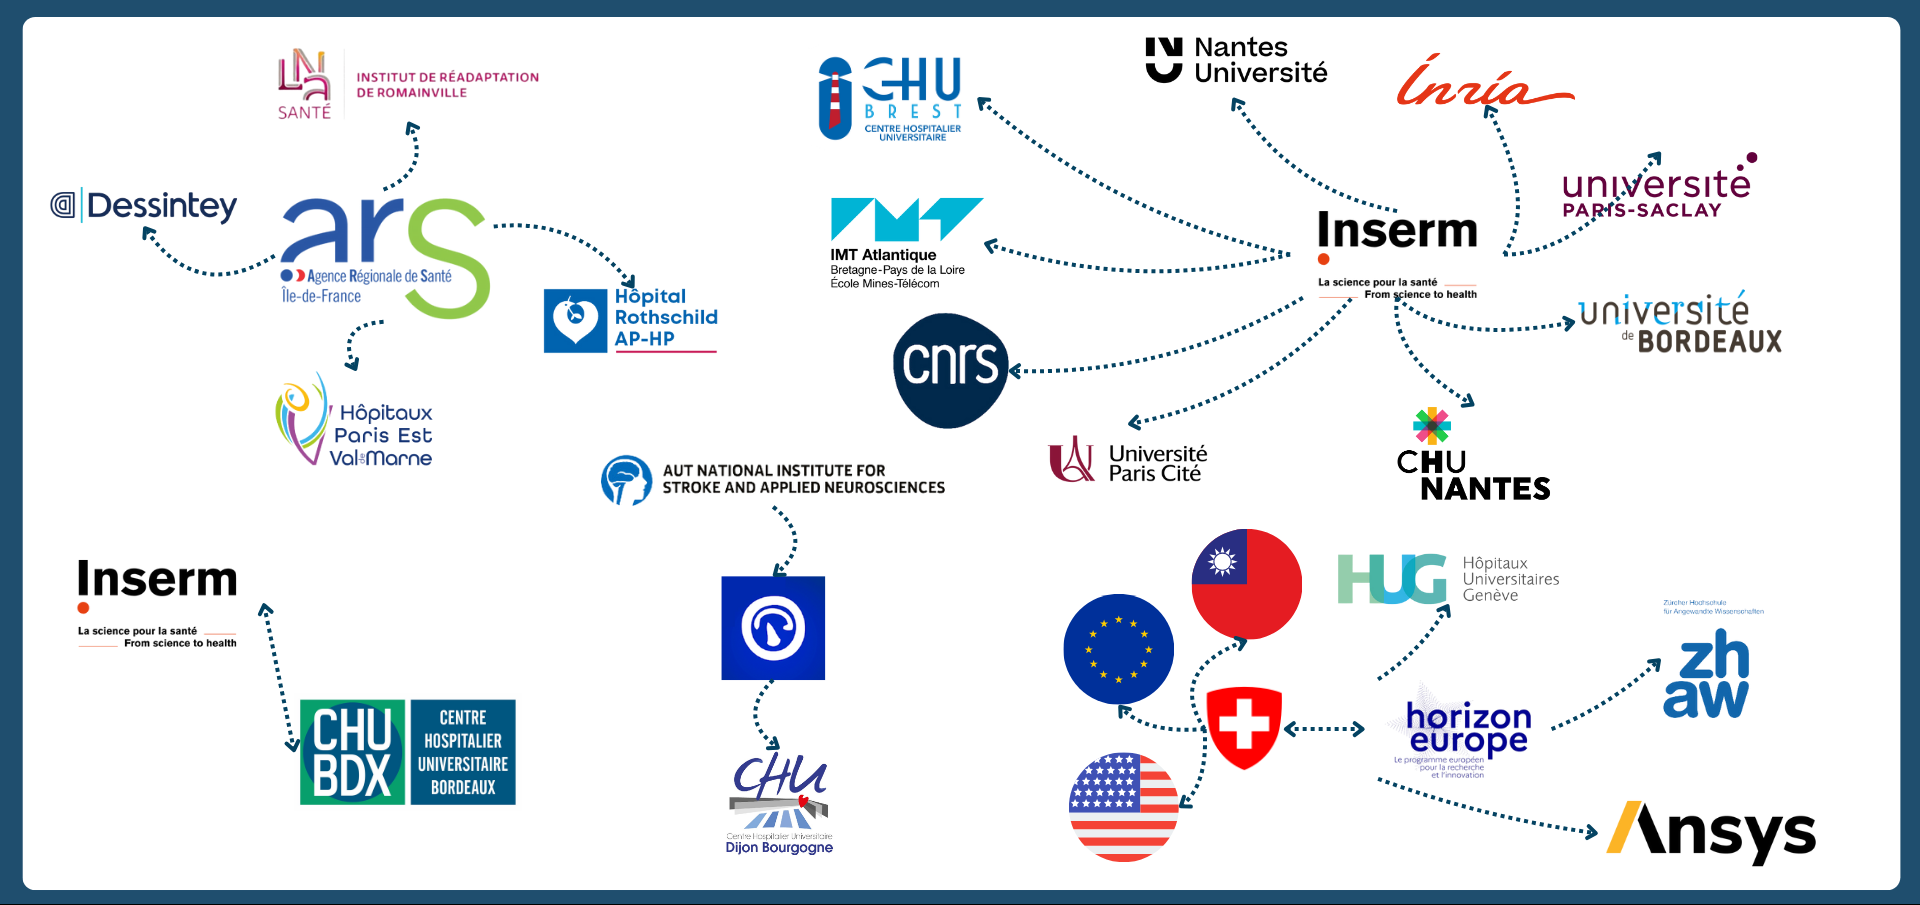
    Ce projet est issu de la collaboration entre l’hôpital Rothschild, les hôpitaux Paris Est Val-de-Marne (HPEVM), l’Institut de réadaptation de Romainville et la société Dessintey.

    📌 Prédiction du risque d’AVC en analysant des données du SNDS

    Le projet TALENT-SNDS mené par le CHU de Bordeaux utilise les données du Système National des Données de Santé (SNDS) pour développer des algorithmes prédictifs. Ces derniers sont capables d’estimer le risque d’AVC cardioembolique qui est une forme courante et souvent sévère d’AVC causée par des caillots sanguins formés dans le cœur. Ce projet s’appuie sur l’analyse de vastes bases de données de santé pour anticiper les AVC en prenant en compte un ensemble de facteurs médicaux, comportementaux et démographiques. Les données cliniques utilisées telles que les antécédents médicaux, les traitements antérieurs et les hospitalisations sont couplées à des informations sur les habitudes de vie et les facteurs environnementaux pour créer des modèles prédictifs précis.

    L’un des objectifs de ce projet est de proposer une prévention personnalisée aux patients présentant un haut risque d’AVC. Ces algorithmes d’IA permettent aux professionnels de santé de mieux anticiper les situations à risque et d’intervenir plus tôt en ajustant les traitements ou en recommandant des changements dans le mode de vie des patients. Cette collaboration entre le CHU de Bordeaux et l’Inserm vise à améliorer les stratégies de prévention grâce aux données du SNDS.

    📌 L’application Riskomètre de l’AVC pour estimer et réduire le risque d’AVC

    Le Riskomètre de l’AVC est une application mobile qui permet aux utilisateurs de mesurer leur risque personnel de faire un AVC dans les 5 à 10 prochaines années. Développée par le Professeur Valery Feigin de l’Institut National pour les AVC et les Neurosciences Appliquées en Nouvelle-Zélande, l’application a été adaptée pour la France sous la supervision des Professeurs Yannick Béjot et Maurice Giroud du CHU Dijon-Bourgogne. L’objectif de cet outil est de fournir une évaluation rapide et accessible du risque d’AVC basée sur une série de facteurs de risque tels que :

    • l’âge ;
    • le sexe ;
    • l’ethnicité ;
    • le mode de vie ;
    • et les antécédents médicaux.

    A partir d’une interface conviviale les utilisateurs peuvent obtenir en quelques minutes une estimation de leur risque d’AVC accompagnée de recommandations personnalisées pour réduire ce risque. L’application encourage également les utilisateurs à adopter des comportements préventifs comme la modification de leur alimentation ou la pratique régulière d’une activité physique.

    Le Riskomètre joue un rôle de prévention mais permet également aux utilisateurs de participer à l’étude internationale RiBURST contribuant ainsi à une recherche mondiale sur les facteurs de risque d’AVC et les stratégies de prévention. Ce projet soutenu en France par les équipes du CHU Dijon-Bourgogne représente une avancée significative vers une médecine participative où les patients jouent un rôle actif dans la prévention et la gestion de leur santé.

    📌 Prédiction des anévrismes intracrâniens et des AVC

    Le projet Neurovasc initié dans le cadre de la Stratégie nationale PEPR Santé Numérique, vise à réduire l’impact des anévrismes intracrâniens (AIC) et des AVC en développant des modèles prédictifs. Ce projet financé par le Plan d’Investissement d’Avenir (PIA) à hauteur de 1,5 million d’euros rassemble plusieurs partenaires dont l’Inserm, les CHU de Brest et de Nantes, ainsi que des universités telles que Paris-Saclay et Paris Cité.

    Neurovasc est structuré autour de 3 axes, sous forme de 3 work-packages (WP) :

    • le WP1 se concentre sur la création d’une infrastructure de données interopérable facilitant la gestion des données génétiques et phénotypiques des patients atteints d’AIC – ces données permettent le développement de modèles prédictifs capables d’identifier les risques de rupture d’anévrisme et de survenue d’un AVC ;
    • le WP2 est dédié à la création de modèles avancés basés sur des données génomiques pour prédire le risque global de ces pathologies ;
    • le WP3 se focalise sur le développement de solutions numériques permettant de mieux accompagner les patients dans la gestion quotidienne de leur maladie et d’améliorer leur qualité de vie.

    Ce projet coordonné par l’Inserm en partenariat avec Nantes Université, CHU de Brest, CHU de Nantes, Inria, Université Paris-Saclay, Université de Bordeaux, Institut Mines Telecom Atlantique Bretagne-Pays de la loire, CNRS Bretagne Pays de Loire (Rennes), Université Paris Cité. Cette collaboration entre hôpitaux, universités et entreprises montre l’importance des partenariats public-privé dans le développement de solutions innovantes pour la santé en combinant des données massives issues de la recherche clinique et des outils d’IA pour une médecine plus prédictive.

    📌 Un projet européen pour personnaliser le traitement des AVC grâce aux jumeaux numériques

    Le projet Gemini, financé par la Confédération suisse et le programme européen Horizon Europe, a pour objectif de créer des jumeaux numériques de patients victimes d’AVC pour personnaliser leur traitement. Le projet regroupe un consortium de 20 institutions provenant d’Europe, des États-Unis et de Taïwan incluant des partenaires comme les Hôpitaux Universitaires de Genève (HUG), la Haute école des sciences appliquées de Zurich (ZHAW) et l’entreprise française Ansys France. Ce consortium multidisciplinaire reçoit un financement de 1,8 million de francs suisses pour la période 2024-2029, pour développer et utiliser des jumeaux numériques afin de prédire l’évolution de la maladie et d’améliorer les stratégies thérapeutiques.

    Ces jumeaux numériques sont des répliques de patients construites à partir de leurs données cliniques, radiologiques et histologiques. Ces modèles permettent de simuler différents traitements et d’observer leurs effets potentiels afin de faciliter ainsi la prise de décision clinique. Par exemple pour un patient présentant un anévrisme intracrânien non rompu le jumeau numérique peut être utilisé pour évaluer les risques de rupture en fonction des interventions envisagées.

    Cartographie des projets et collaborations exploitant data et IA pour améliorer la prise en charge de l'AVC - @ Health&Tech Intelligence
    Cartographie des projets et collaborations exploitant data et IA pour améliorer la prise en charge de l’AVC – @ Health&Tech Intelligence
  • France : 10 opérations totalisent 74 % des levées de fonds réalisées entre janvier et septembre 2024

    Au 3e trimestre (T3) 2024, des levées réparties sur 5 régions

    Concentrant les montants les plus significatifs, la région Île-de-France affiche une diversité de financements de l’innovation en santé numérique, avec des opérations allant de 0,6 million d’euros à 173 millions d’euros. Cette concentration peut s’expliquer par la présence de grands groupes, d’incubateurs et d’investisseurs majeurs dans la région parisienne.

    Au niveau national, cinq régions ont enregistré des levées de fonds, pendant les neufs premiers mois de l’année 2024 :

    • Ile-de-France : 240,3 millions d’euros ;
    • Provence-Alpes-Côte d’Azur : 12,5 millions d’euros ;
    • Auvergne-Rhône-Alpes : 10 millions d’euros ;
    • Bourgogne-Franche-Comté : 1,6 million d’euros ;
    • Occitanie : 0,75 million d’euros.
    Levées de fonds par région de juin à septembre 2024 - @ Health&Tech Intelligence
    Levées de fonds par région de juin à septembre 2024 – @ Health&Tech Intelligence

    Illustration graphique des levées réalisées au T3 2024 :

    La licorne Alan a réussi le tour de table le plus important du marché français de la santé et de l’assurance numérique – @ Health&Tech Intelligence

    Top 10 des levées de fonds réalisées en France en 2024

    Du premier janvier au 30 septembre 2024, au moins douze entreprises françaises ont réussi à lever des fonds allant de 15 millions à 173 millions d’euros.

    Startup Montant levé (M€) Secteur Investisseurs Mois
    Alan 173 Assurance Belfius Bank, Ontario Teachers Pension Plan, Temasek, Coatue Management, Lakestar Septembre
    Tricares 47 DM Andera Partners Juillet
    Uromems 44 DM EIC, Credit Mutuel Innovation Juin
    Aqemia 30 Machine learning, Gen AI Eurazeo, Bpifrance, alaia, wendel group Janvier
    Qantev 31 Insurtech, IA Elaia, Omnes et Raise Ventures Septembre
    Resilience 23 Oncologie Picus Capital, Red River West, Seaya Ventures, Singular, Cathay Innovation Mai
    May health 23 DM Femtech Investisseurs : Bpifrance, Trill Impact Ventures, Sofinnova Partners, Avestria Ventures, Kidron Capital Assets LP Mai
    Nabla 22 IA, plateforme, traitement et analyse de données Cathay Innovation avec la participation de Zebox Ventures (incubateur de CMA CGM) Janvier
    Kinvent 16 Medical device, Big data Eurazeo, Unifund, Raphael Varane, Sofilaro Janvier
    Azmed 15 Radiologie, IA Techstars, Teampact Ventures, Maison Worm Février
    Diabeloop 15 Diabétologie, DM, IA LBO, Terumo Corporation, Innovacom, CERITD, CEMAG Invest, Kreaxi, Supernova Invest, AGIR A DOM, Crédit Agricole, Odyssée Ventures, UI Investissements, Promontoires Mars
    Cure 15 Biologie, oncologie, data Sofinnova Partners, avec la participation de Hitachi Ventures, Life Extension Ventures, Xavier Niel et Datadog Mars


  • Evolution des levées de fonds au T3 de 2016 à 2024 : un regain de confiance des investisseurs en 2024

    En synthèse : les levées de fonds en santé numérique retrouvent une dynamique

    • En 2024, on observe une légère reprise des montants levés, atteignant 593.78 millions d’euros après la baisse en 2023. Le nombre d’opérations, avec 53 deals, reflète également la relance du marché par rapport à 2023 (41 deals). Cette reprise pourrait indiquer un regain de confiance des investisseurs, lié à des innovations technologiques ou à des projets structurants en santé numérique, bien que les montants levés restent en deçà des pics observés en 2021 et 2022. Cela montre que le marché se stabilise après l’engouement post-pandémie, il continue d’évoluer positivement, avec un retour progressif à des niveaux plus soutenables. La tendance en 2024 pourrait aussi refléter des investissements plus ciblés, axés sur des projets solides et des innovations clés dans le domaine de la santé.
    • Le nombre de deals reste relativement stable, entre 32 et 78 opérations sur la période, avec une légère augmentation après la crise COVID et une légère baisse en 2023, suivie d’une reprise en 2024.
    • Si la crise liée au Covid-19 a freiné les investissements pendant les premiers mois de 2020 (258,2 M€ de janvier à juin contre 424,54 M€ en 2019), elle a surtout été un accélérateur de l’innovation en santé. Un constat qui se confirmait déjà largement dans le bilan des trois premiers trimestres 2021 et qui s’est poursuivi en 2022. Cependant les investissements en santé numérique ont été divisés par 4 en 2023 (bilan au T3) par rapport à la même période en 2022. Le bilan des montants levés au T3 2023 se rapproche de celui des années qui ont précédé la crise sanitaire mais reste 4 fois plus élevé qu’en 2016. Un ralentissement à mettre en perspective donc, dû à l’essoufflement de l’effet Covid-19.
    • Si l’on se concentre sur le total des levées de fonds au T3 (janvier-septembre) entre 2016 et 2023, on relève une hausse record en 2021 (+189,66 % par rapport à 2020) et de nouveau en 2022 (+23,06 % par rapport à 2021), après une légère baisse observée entre 2019 et 2020 (- 11,17 %) et entre 2018 et 2020 (- 11,12 %)… mais une hausse colossale par rapport à 2017 (+ 832,46 % : 2017-2022) et à 2016 (+ 1 672,96 % : 2016-2022). Le bilan des trois premiers trimestres 2023 marque la fin de la période « record », avec un retour à la dynamique pré-Covid : – 74 % par rapport au T3 2022, – 68,53 % par rapport au T3 2021 mais un montant quasi identique au T3 2020 et 20219 (évolution de seulement – 8,84 % et – 19,03 %).
      • Les chiffres pour les années 2016 et 2017 sont à nuancer puisque pour ces deux années, le montant de plusieurs levées de fonds n’avaient pas été communiqués par les sociétés concernées : le total des levées de fonds pour le premier trimestre perd ainsi en précision mais la tendance affichée n’en reste pas moins représentative.
    • Quant au nombre d’opérations, le total cumulé du nombre de levées de fonds effectuées entre janvier et septembre a connu une croissance continue de 2016 à 2019 (respectivement 32, 39, 45 et 55 opérations) puis une légère chute en 2020 (46 opérations) liée à la quasi absence d’activité sur l’ensemble des marchés en tout début de crise Covid-19 ; une hausse exponentielle est ensuite observée entre 2020 et 2021 (46 vs 78 opérations) en raison de l’engouement pour la santé numérique suscitée par la crise, puis une stabilisation en 2022 (73 opérations), avant une chute significative en 2023, avec seulement 41 opérations enregistrées, soit un retour à la dynamique pré-Covid.


    Evolution des levées de fonds au troisième trimestre de l’année depuis 2016 – @ Health & Tech Intelligence


    A noter :

    • Le secteur de la healthtech était moins mature en 2016 et en 2017.
    • La veille H&TI inclut les start-ups de santé numérique hors pharmatech et biotech.


  • Europe : la France se hisse à la deuxième position des levées au T3 2024 (CB Insights)

    Répartition géographique des levées du Q3 2024

    Le Royaume-Uni domine ce classement et illustre l’importance du secteur numérique au sein de son système de santé. Les financements couvrent plusieurs segments clés du marché :

    • Flo Health se concentre sur les applications santé grand public ;
    • Huma se spécialise dans la gestion à distance des patients ;
    • Healx s’appuie sur l’IA pour accélérer la découverte de nouveaux traitements ;
    • Doccla développe des technologies de surveillance des patients ;
    • Zoe, qui fait des recherches sur la nutrition et la réponse des individus à l’alimentation, indique une forte demande pour des approches plus personnalisées et fondées sur des données scientifiques dans le domaine de la nutrition.

    La France se distingue grâce à deux entreprises :

    • Alan, la licorne avec 173 M€, confirme son statut de leader européen dans le domaine de l’assurance santé numérique;
    • Qantev (31 M€), une autre entreprise française, montre aussi que la France commence à se développer dans le domaine des technologies de l’assurance santé (Insurtech), avec une approche plus axée sur l’utilisation des données pour optimiser la gestion des sinistres et améliorer les services pour les assureurs.
    State of digital health, Q3 2024 – @ CB Insights

    Détail des levées de fonds réalisées

    Rang Entreprise Montant du tour Date du tour Valorisation du tour  principaux Investisseurs Pays % du financement total
    1 Flo Health 200 M$ 30/07/2024 1,0 Md$ General Atlantic 22,10%
    2 Alan 173 M$ 20/09/2024 4,5 Mds$ Belfius Bank, Coatue, Lakestar, Ontario Teachers, Temasek Icône drapeau français - Country flags 21,30%
    3 CytoReason 80 M$ 17/07/2024 N/A OurCrowd, Pfizer, NVIDIA, Thermo Fisher Scientific 8,80%
    4 Huma 80 M$ 16/07/2024 1,0 Md$ AstraZeneca, HAT, Hitachi Ventures, Leaps by Bayer 8,80%
    5 Healx 47 M$ 01/08/2024 N/A Atomico, R42, Balderton Capital, Global Brain, Jonathan Milner 5,20%
    6 Doccla 46 M$ 02/09/2024 N/A Lakestar, Bertelsmann Investments, Speedinvest, Catalyst, Elaia Partners 5,10%
    7 Scopio Labs 42 M$ 25/07/2024 N/A Fortissimo Capital, Aurum Ventures, LR Group, OTV, OurCrowd 4,60%
    8 Qantev 34 M$ 27/09/2024 N/A Blossom Capital, Elaia Partners, Omnes Capital, RAISE Ventures Icône drapeau français - Country flags 3,70%
    9 Cerebriu 19 M$ 13/09/2024 N/A North Ventures, Denmark’s Export and Investment Fund, Sagitta Ventures 2,10%
    10 Mindpeak 15 M$ 30/09/2024 N/A IFB Innovationsstarter, ZEISS Ventures, AI.FUND, European Innovation Council 1,70%
    10 Zoe 15 M$ 30/07/2024 N/A Coefficient Capital 1,70%

    Source : State of digital health, Q3 2024 – @ CB Insights