Data-Indicateur

  • L’Autriche, 3e pays européen avec la plus grande dépense de santé par habitant (contexte et chiffres clés)

    📑Système de santé universel financé par l’assurance sociale et des dépenses publiques élevées

    Le système de santé autrichien repose sur une assurance maladie sociale qui garantit une couverture presque universelle pour ses résidents. Environ 99,9 % de la population bénéficie de cette couverture. Le financement et l’organisation du système sont partagés entre le gouvernement fédéral, les gouvernements régionaux (Länder) et des acteurs corporatistes, créant une structure fortement décentralisée et fragmentée. Ce modèle mixte associe à la fois des soins publics et privés.

    La majorité des dépenses de santé proviennent de fonds publics et de régimes d’assurance obligatoires. En 2021, environ 78 % des dépenses de santé étaient financées par ces sources, notamment via l’assurance maladie. Les ménages contribuent également par des paiements directs (out-of-pocket), qui représentent environ 15,8 % des dépenses totales, un chiffre légèrement supérieur à la moyenne européenne.

    Dépenses de santé par habitant en euros en 2021 @ OCDE

    Comme le montre la figure ci-dessus, l’Autriche figure parmi les pays les plus coûteux en Europe, avec une dépense de santé par habitant atteignant 4663 €, bien au-dessus de la moyenne de l’Union Européenne de 4028 €. Le système accorde une place importante aux soins hospitaliers, représentant une grande part des dépenses, même si des efforts sont faits pour réorienter les soins vers l’ambulatoire et réduire les admissions inutiles.

    Un partage de compétences complexes entre les différents acteurs

    À l’échelle fédérale, le gouvernement définit les cadres juridiques notamment la réglementation de l’assurance maladie et les prestataires de soins. Les gouvernements régionaux ont la responsabilité des hôpitaux et financent les dépenses en infrastructures hospitalières. Le financement des soins ambulatoires principalement assurés par des prestataires privés repose sur des contrats négociés avec les fonds d’assurance maladie.

    Ce système est toutefois critiqué pour sa fragmentation. Plusieurs réformes ont visé à simplifier cette organisation. Une d’entre elles était avec la création d’une commission de gouvernance basée sur des objectifs financiers et de santé, mais les progrès restent lents. En 2020, une autre réforme majeure a réduit le nombre de caisses d’assurance maladie de 21 à 5 mais certaines disparités dans les prestations offertes subsistent.

    D’autres réformes ont eu lieu visant à renforcer les soins primaires en créant des centres multidisciplinaires.  À mi-2023, 40 de ces centres avaient été ouverts bien que l’objectif initial avait été d’en créer 75 avant 2021.

    Chiffres clés du système de santé
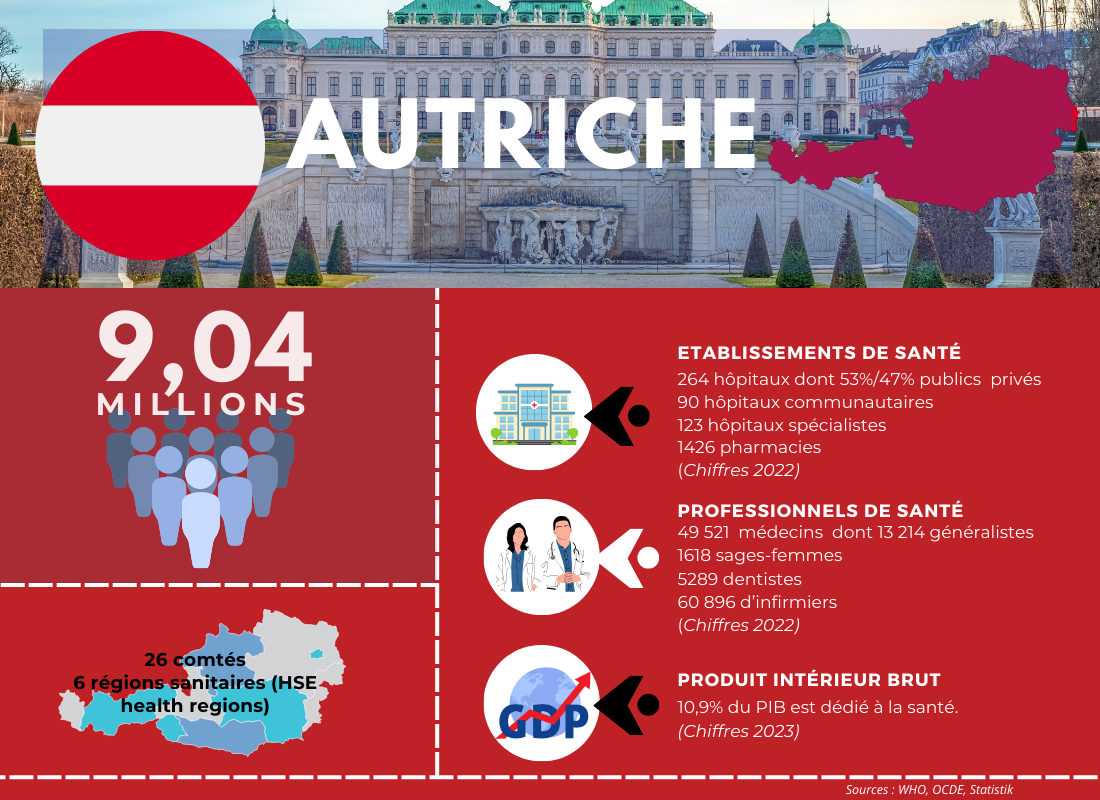
    Chiffres clés du système de santé autrichien @ H&TI

    90 % des hôpitaux autrichiens connectés au dossier de santé électronique (ELGA)

    D’après un rapport de l’OCDE, l’Autriche a plus de 90 % des hôpitaux intégrés dans le système ELGA (Elektronische Gesundheitsakte), un dossier de santé électronique national. Lancé en 2015, ELGA permet aux professionnels de la santé d’accéder aux données médicales des patients de manière sécurisée, tout en facilitant l’échange d’informations entre les différents acteurs du système de santé. Un des enjeux pour les années à venir est de connecter le secteur privé au système ELGA. À l’heure actuelle, seuls les hôpitaux publics et les pharmacies sont connectés à ELGA, tandis que le secteur privé, incluant les praticiens et les centres de réhabilitation, reste largement non connecté​. Pour y remédier, le programme de travail ELGA pour 2024-2025 prévoit des actions pour connecter les hôpitaux et cliniques privés ainsi que les services d’urgence.

    Un score de 88 pour la maturité du système de santé numérique

    En 2023, l’Autriche a obtenu un score de 88 sur 100 en termes de maturité de son système de santé numérique, dépassant largement la moyenne européenne de 79 selon un rapport de la commission européenne. Cette performance résulte des efforts continus du pays pour garantir un accès à ses services de santé en ligne, à travers le système ELGA (Elektronische Gesundheitsakte), qui couvre 97,5 % de la population. Les citoyens peuvent également accéder à leurs dossiers médicaux en ligne via des portails dédiés, en utilisant une e-ID conforme à la réglementation eIDAS​. Cependant, des défis subsistent, notamment dans la connexion de nouveaux acteurs privés comme les cliniques et les maisons de retraite​.

    La majorité de la population a un accès technique aux services e-santé

    La majorité des Autrichiens a désormais la possibilité technique d’accéder aux services de santé en ligne, ce qui facilite l’accès aux dossiers de santé électroniques. Toutefois, certaines données, telles que celles relatives aux implants médicaux et aux images médicales, ne sont pas encore disponibles en ligne​. Ce développement fait partie intégrante de l’agenda numérique du pays pour améliorer encore l’accessibilité et l’intégration des systèmes de santé numériques dans la vie quotidienne des citoyens.

  • Cartographie des acteurs de l’écosystème autrichien de la santé numérique

    Une stratégie numérique ambitieuse pour un système de santé durable et innovant

    Dans un contexte global de transformation numérique des systèmes de santé, l’Autriche a su développer une stratégie cohérente et ambitieuse pour moderniser ses infrastructures et améliorer la qualité des soins. Face à des défis croissants, comme le vieillissement de la population et la hausse des dépenses de santé, le pays mise sur l’innovation technologique pour renforcer l’efficacité et la durabilité de son système. Cette stratégie s’appuie sur une collaboration étroite entre les instituts de recherche, les autorités publiques, les organisations professionnelles et les startups technologiques.

    Pour autant, le secteur privé n’est pas encore complètement intégré dans l’écosystème. Pour y arriver, des initiatives sont mises en place pour connecter les hôpitaux et cliniques privés au Dossier de santé électronique d’ici 2025. Le gouvernement encourage également les partenariats public-privé pour stimuler l’innovation dans le secteur de la santé.

    Health&Tech Intelligence propose une cartographie des acteurs clés qui façonnent cette transition numérique en Autriche, illustrant leurs rôles respectifs dans l’écosystème.

    Acteurs clés de l’écosystème autrichien de la santé numérique

    Le dossier de santé électronique, les plateformes d’IA et les réseaux de soutien aux entreprises figurent parmi les initiatives phares au sein de cet écosystème dynamique et en pleine croissance, dont les principaux objectifs peuvent être résumés en trois points :

    • promouvoir l’innovation technologique ;
    • améliorer la qualité des soins de santé ;
    • et renforcer la protection des données personnelles des patients.

    Recherche et innovation :

    Les acteurs de la recherche sont des piliers essentiels dans l’innovation en santé numérique en Autriche. Plusieurs instituts de renommée internationale participent activement à la transformation du système de santé, à commencer par le Centre pour la santé numérique et l’innovation sociale (CDHSI), fondé en 2021, qui mène des recherches sur les solutions numériques centrées sur l’utilisateur.

    Plusieurs autres instituts contribuent aussi à l’innovation en santé : l’Institut autrichien de technologie (AIT), fondé en 1956, se spécialise dans la recherche en intelligence artificielle (IA), mais aussi en médecine prédictive, l’Institut Ludwig Boltzmann pour la santé numérique et la prévention (LBI-DHP), l’Institut pour les études avancées Vienne (IHS) qui explore l’impact de la digitalisation sur l’économie de la santé, ainsi que l’Institut autrichien d’évaluation des technologies de la santé (AIHTA), fondé en 2020, qui fournit des recommandations scientifiques sur l’impact et l’utilité des technologies de santé, y compris celles liées au numérique.

    Gouvernance :

    L’écosystème autrichien de la santé bénéficie également d’une solide infrastructure de gouvernance. La Commission de gouvernance basée sur des objectifs (Zielsteuerungskommission) joue un rôle central dans la fixation des objectifs financiers et des réformes nécessaires. Par ailleurs, deux chambres professionnelles, la Chambre des médecins autrichiens (ÖÄK) et la Chambre des pharmaciens autrichiens (ÖAK), veillent respectivement à la régulation de la profession médicale et de celle des pharmaciens. Elles garantissent aussi la formation continue des professionnels de santé pour l’intégration des technologies numériques dans leurs pratiques quotidiennes.

    Les infrastructures numériques de santé, comme le dossier de santé électronique, sont gérées par des organismes spécialisés. ELGA GmbH, fondée en 2009, administre l’accès aux données de santé numériques à travers une plateforme nationale, assurant un accès sécurisé aux informations médicales pour les professionnels de santé et les patients.

    Soutien aux entreprises et startups :

    Le développement des technologies de santé numérique en Autriche est soutenu par un ensemble de réseaux d’accompagnement et de structures dédiées à la promotion de l’innovation. LISAvienna et le Health Hub Vienna (HHV) sont deux acteurs importants dans ce domaine :

    • LISAvienna, fondé en 2002, soutient les entreprises de sciences de la vie, en particulier celles impliquées dans le domaine de la santé numérique, à travers des programmes de financement et d’accompagnement ;
    • et de son côté, le Health Hub Vienna, créé en 2018, réunit des startups et des acteurs de la santé pour encourager le développement de solutions numériques innovantes.

    Organismes publics et sécurité sociale :

    L’Autriche dispose également d’organismes publics et d’institutions étatiques qui jouent un rôle clé dans l’encadrement de la santé numérique. Le ministère fédéral des Affaires sociales, de la Santé, des Soins et de la Protection des consommateurs (BMSGPK) supervise les politiques de santé du pays, incluant les initiatives numériques. La Chancellerie fédérale autrichienne et le ministère des Finances, à travers leur direction de la digitalisation, coordonnent les efforts pour renforcer l’infrastructure numérique publique.

    Enfin, la Caisse de santé autrichienne (ÖGK) et la Sozialversicherung gèrent les programmes de sécurité sociale, incluant la gestion des cotisations d’assurance maladie et l’introduction de services numériques comme la prescription électronique.

    Cartographie des acteurs autrichiens de l’écosystème de le santé numérique

    L’écosystème de la santé numérique en Autriche repose sur une forte collaboration entre les institutions de recherche, les organismes professionnels, les autorités publiques et les réseaux de soutien aux startups. Ce paysage est en pleine expansion et offre de nombreuses opportunités pour l’innovation. Avec une attention particulière portée à la réglementation, la gouvernance et la protection des données, l’Autriche s’engage à construire un système de santé numérique durable et sécurisé.

    <iframe class=”airtable-embed” src=”https://airtable.com/embed/appmDwYTsNCH1ge3P/shrHolaZkPTfYbY87?viewControls=on” frameborder=”0″ onmousewheel=”” width=”100%” height=”533″ style=”background: transparent; border: 1px solid #ccc;”></iframe>

    Cartographie des personnes clés de l’écosystème autrichien :

  • Evolutions réglementaires en lien avec la santé numérique en Autriche : la loi ELGA-Gesetz pour encadrer le dossier médical partagé

    Télémédecine et IA : des outils de la stratégie e-santé en Autriche

    « The strategy is committed to the idea that digitalisation can contribute to the preservation and restoration of health » …précise le rapport gouvernemental sur la stratégie e-santé de l’Autriche. Tout comme ses homologues européens, l’Autriche intègre la santé numérique dans sa stratégie nationale de santé. Télémédecine, intelligence artificielle et dossiers électroniques de santé permettent de répondre aux besoins croissant de soins de la population. Ces technologies nécessitent un cadre juridique solide pour assurer la sécurité et la protection des données. En parallèle, l’évolution des technologies impose une adaptation vis-à-vis de la réglementation, comme pour éviter les dérives et garantir l’accès aux soins à tous.

    Les acteurs clés de la réglementation en santé numérique en Autriche

    Le Ministère fédéral de la Santé (BMSGPK) est l’entité principale en charge de la politique de santé numérique. Il travaille en coordination avec la Main Association of Austrian Social Security Institutions (Dachverband der Sozialversicherungsträger), qui supervise la mise en œuvre de projets tels que le dossier de santé électronique, ELGA. Ce dernier, géré par ELGA GmbH, est l’outil central pour l’intégration numérique des données médicales. ELGA a par exemple permis d’améliorer l’accès aux dossiers médicaux de 9 millions de citoyens autrichiens (95 % de la population). Le système est relié à environ 10 000 hôpitaux, cliniques et cabinets médicaux en Autriche. La Datenschutzbehörde (DSB), autorité autrichienne de protection des données, veille au respect du cadre juridique en matière de confidentialité des informations.

    • Loi sur la santé électronique (ELGA-Gesetz) : Lancée en 2015, la Loi sur la santé électronique (ELGA-Gesetz BGBl. I Nr. 191/2023) régit l’utilisation du système ELGA. Le but est d’assurer une gestion plus efficace des soins grâce à la numérisation des dossiers médicaux. Aujourd’hui, environ 9 millions d’Autrichiens utilisent ELGA. Ce cadre législatif permet aux patients de consulter leurs dossiers médicaux en ligne tout en ayant la possibilité d’exclure certains éléments de leurs fichiers. En 2021, près de 20 % des utilisateurs avaient exercé leur droit de restreindre certaines données accessibles via ELGA.
    • Télémédecine et cadre juridique : comme dans d’autres pays européens La pandémie de COVID-19 a accéléré l’adoption de la télémédecine. En 2020, près de 54 % des médecins généralistes et 39 % des spécialistes en Autriche ont déclaré avoir utilisé des outils de télémédecine pour leurs consultations. La législation autorise les consultations à distance tout en imposant des normes strictes pour garantir l’authentification du patient et la sécurité des échanges de données. Les soins à distance sont, dans certains cas, remboursés par l’assurance maladie, bien que des discussions soient en cours pour élargir cette couverture.
    • Protection des données et RGPD : La protection des données médicales est assurée par le Règlement général sur la protection des données (RGPD), qui impose des standards stricts en matière de confidentialité et de gestion des informations sensibles. En Autriche, la Loi sur la protection des données (DSG) complète le RGPD en prévoyant des sanctions financières pour les violations. En 2022, plusieurs établissements médicaux ont été sanctionnés pour non-conformité, avec des amendes allant jusqu’à 200 000 euros.

    Interopérabilité : l’Autriche légifère pour un échange fluide des données

    Projet de loi sur l’interopérabilité des systèmes de santé : En 2021, le gouvernement autrichien a introduit un projet de loi visant à améliorer l’interopérabilité des systèmes de santé numériques. Ce projet vise à connecter les différents systèmes utilisés par les hôpitaux, les cliniques et les praticiens privés pour garantir un échange fluide et sécurisé des données. L’objectif est de réduire les erreurs médicales dues à des informations fragmentées, un problème qui concerne environ 12 % des hospitalisations, selon une étude de 2020.

    Utilisation de l’intelligence artificielle : L’intelligence artificielle (IA) est un autre axe de développement. Bien que son utilisation dans le diagnostic soit encore limitée, des projets pilotes sont en cours dans plusieurs hôpitaux autrichiens. Un exemple est le projet de l’hôpital de Vienne, où des algorithmes d’IA sont utilisés pour analyser les résultats d’IRM.

    Cadre technique pour la réglementation de la télémédecine : définie dans leGTeIG 2012 et la réglementation ELGA 2015, les normes les plus importantes sont le HL7 CDA pour l’échange de document de santé, la standardisation des transactions avec le profil IHE, et la nomenclature médicale SNOMED CT.

    La réglementation commune avec l’espace européen : l’Autriche avance vers une santé transfrontalière harmonisée

    L’Autriche fait partie de l’eHealth Network, une initiative européenne qui vise à harmoniser les systèmes de santé numérique au sein de l’Union européenne. Une directive clé dans ce domaine est celle des soins de santé transfrontaliers, permettant aux citoyens de recevoir des soins médicaux dans un autre pays de l’UE tout en ayant accès à leurs données médicales via des systèmes interconnectés comme ELGA. En 2022, plus de 15 000 patients autrichiens ont bénéficié de soins transfrontaliers en ayant leurs dossiers accessibles grâce à ce réseau.

    Un autre projet majeur est le European Health Data Space (EHDS), qui devrait voir le jour d’ici 2025. Ce projet vise à créer une infrastructure commune pour l’échange sécurisé des données de santé à travers l’Europe. L’Autriche est impliquée dans ce projet, et plusieurs hôpitaux participent à des essais pilotes visant à tester cette interopérabilité. L’objectif est d’améliorer la recherche médicale tout en facilitant les soins transfrontaliers.

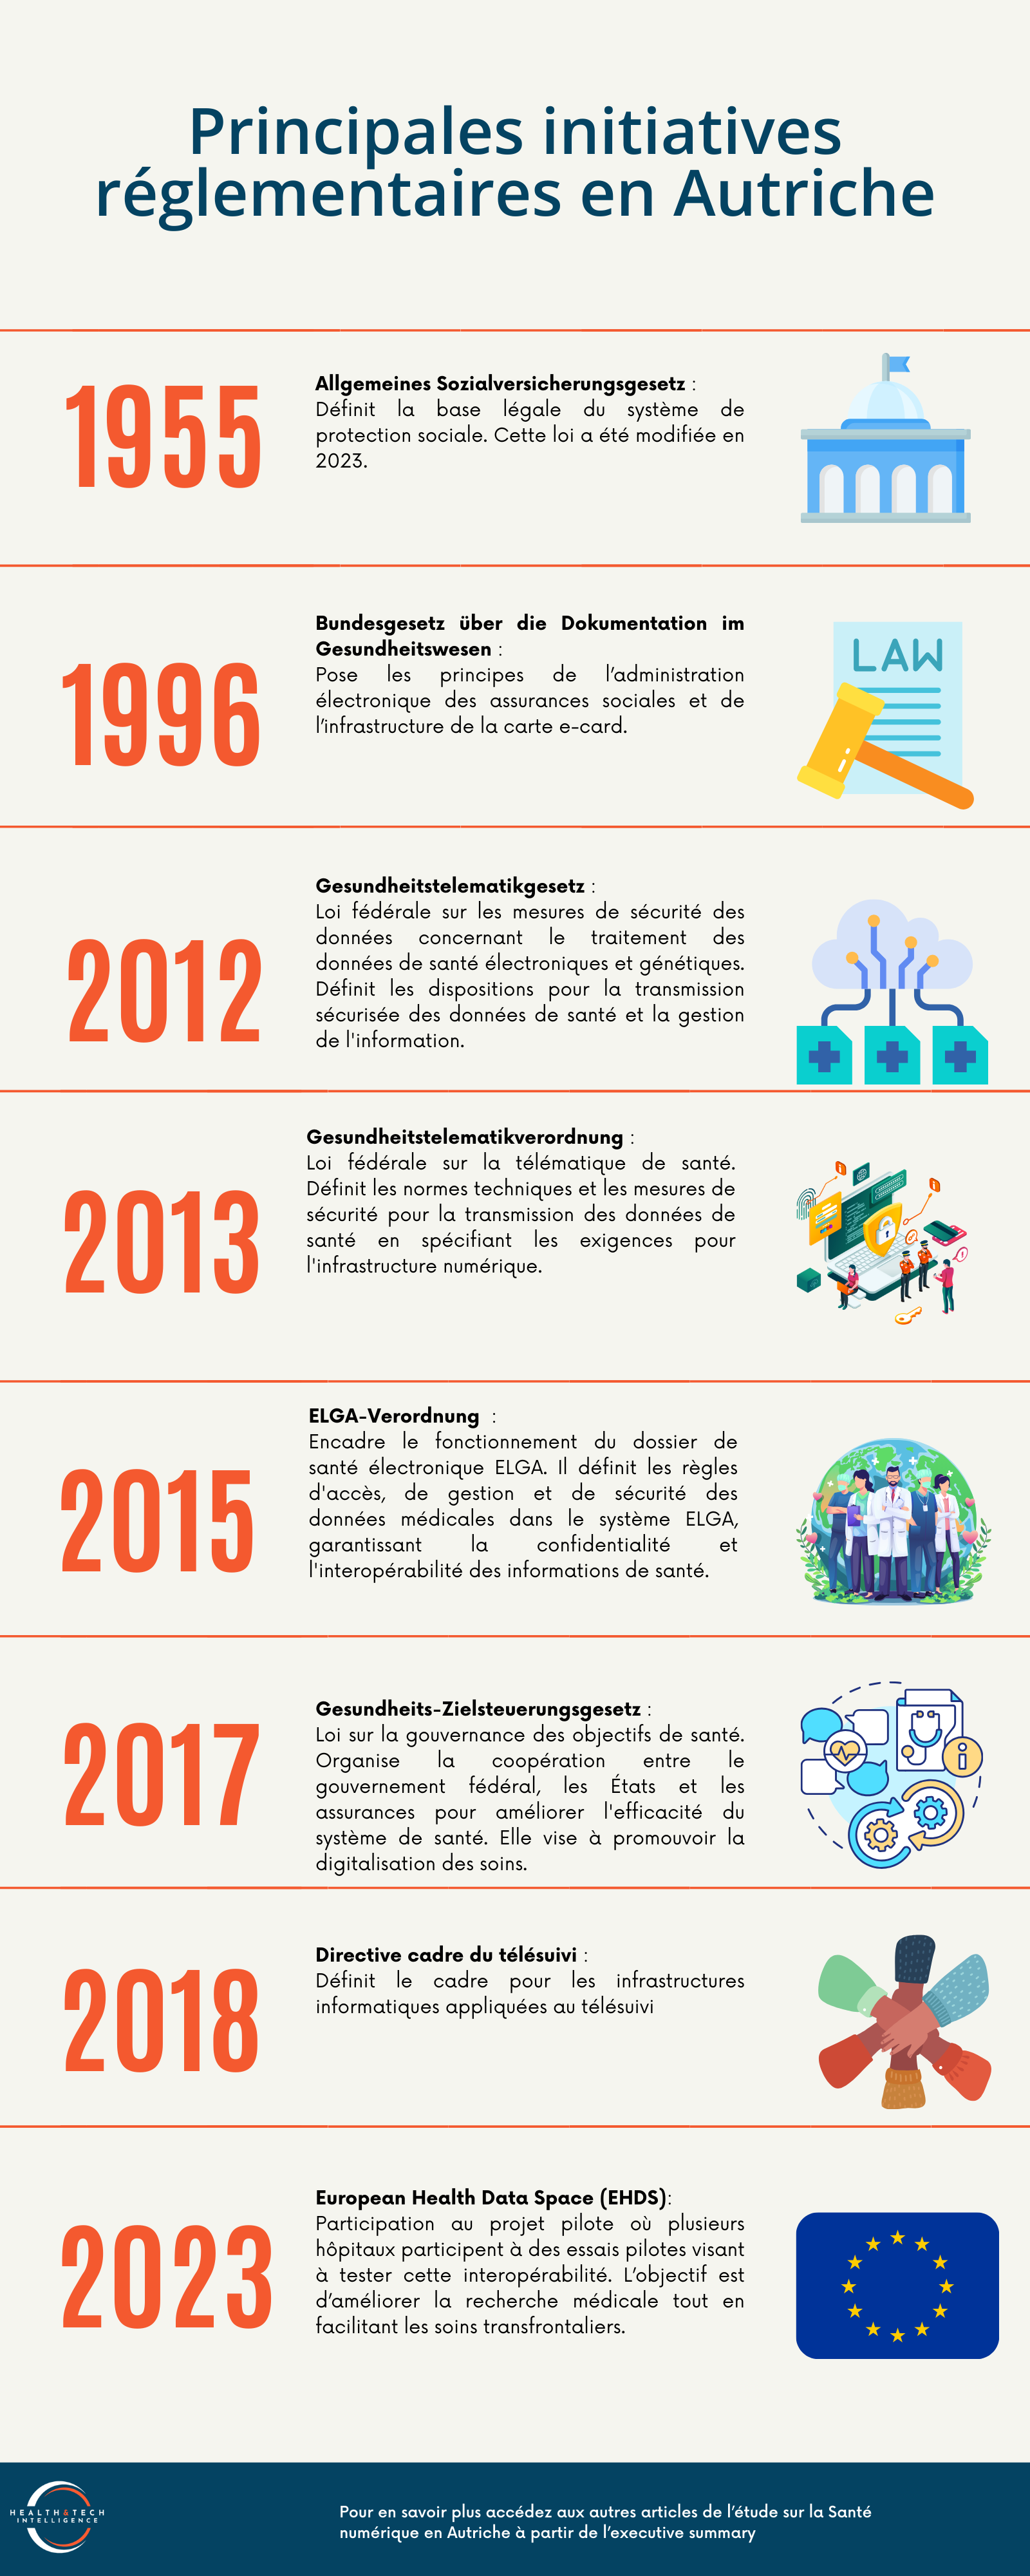
    Chronologie des dates clés de la réglementation en santé numérique en Autriche

    • Principales initiatives réglementaires en Autriche @ H&TI

    Stratégie de santé 24 – 30 : l’Autriche modernise son système de santé

    Pour aller plus loin, la Stratégie eHealth 2024-2030, développée en réponse à des défis comme le vieillissement de la population et la pénurie de personnel, vise à améliorer l’accès aux soins via la numérisation. La stratégie s’articule autour cinq objectifs :

    • Accès digital aux soins : Faciliter l’accès numérique pour les citoyens à travers des outils comme l’ELGA.
    • Services de prévention et soins à distance : Développer des solutions de télémédecine pour améliorer les services dans les zones rurales.
    • Infrastructures de télémédecine : Améliorer la sécurité et l’interopérabilité des systèmes de santé numérique, notamment grâce à l’infrastructure de télématique publique de santé (GTI).
    • Renforcement de l’utilisation secondaire des données : Utiliser les données pour améliorer la recherche et les politiques de santé.
    • Développement des compétences numériques : Promouvoir l’apprentissage des technologies de santé parmi les professionnels et les patients.

    Plus de détail sur la stratégie de santé en Autriche : lien vers l’article. 


  • Cartographie des cas d’usage de l’IA aux services d’urgences

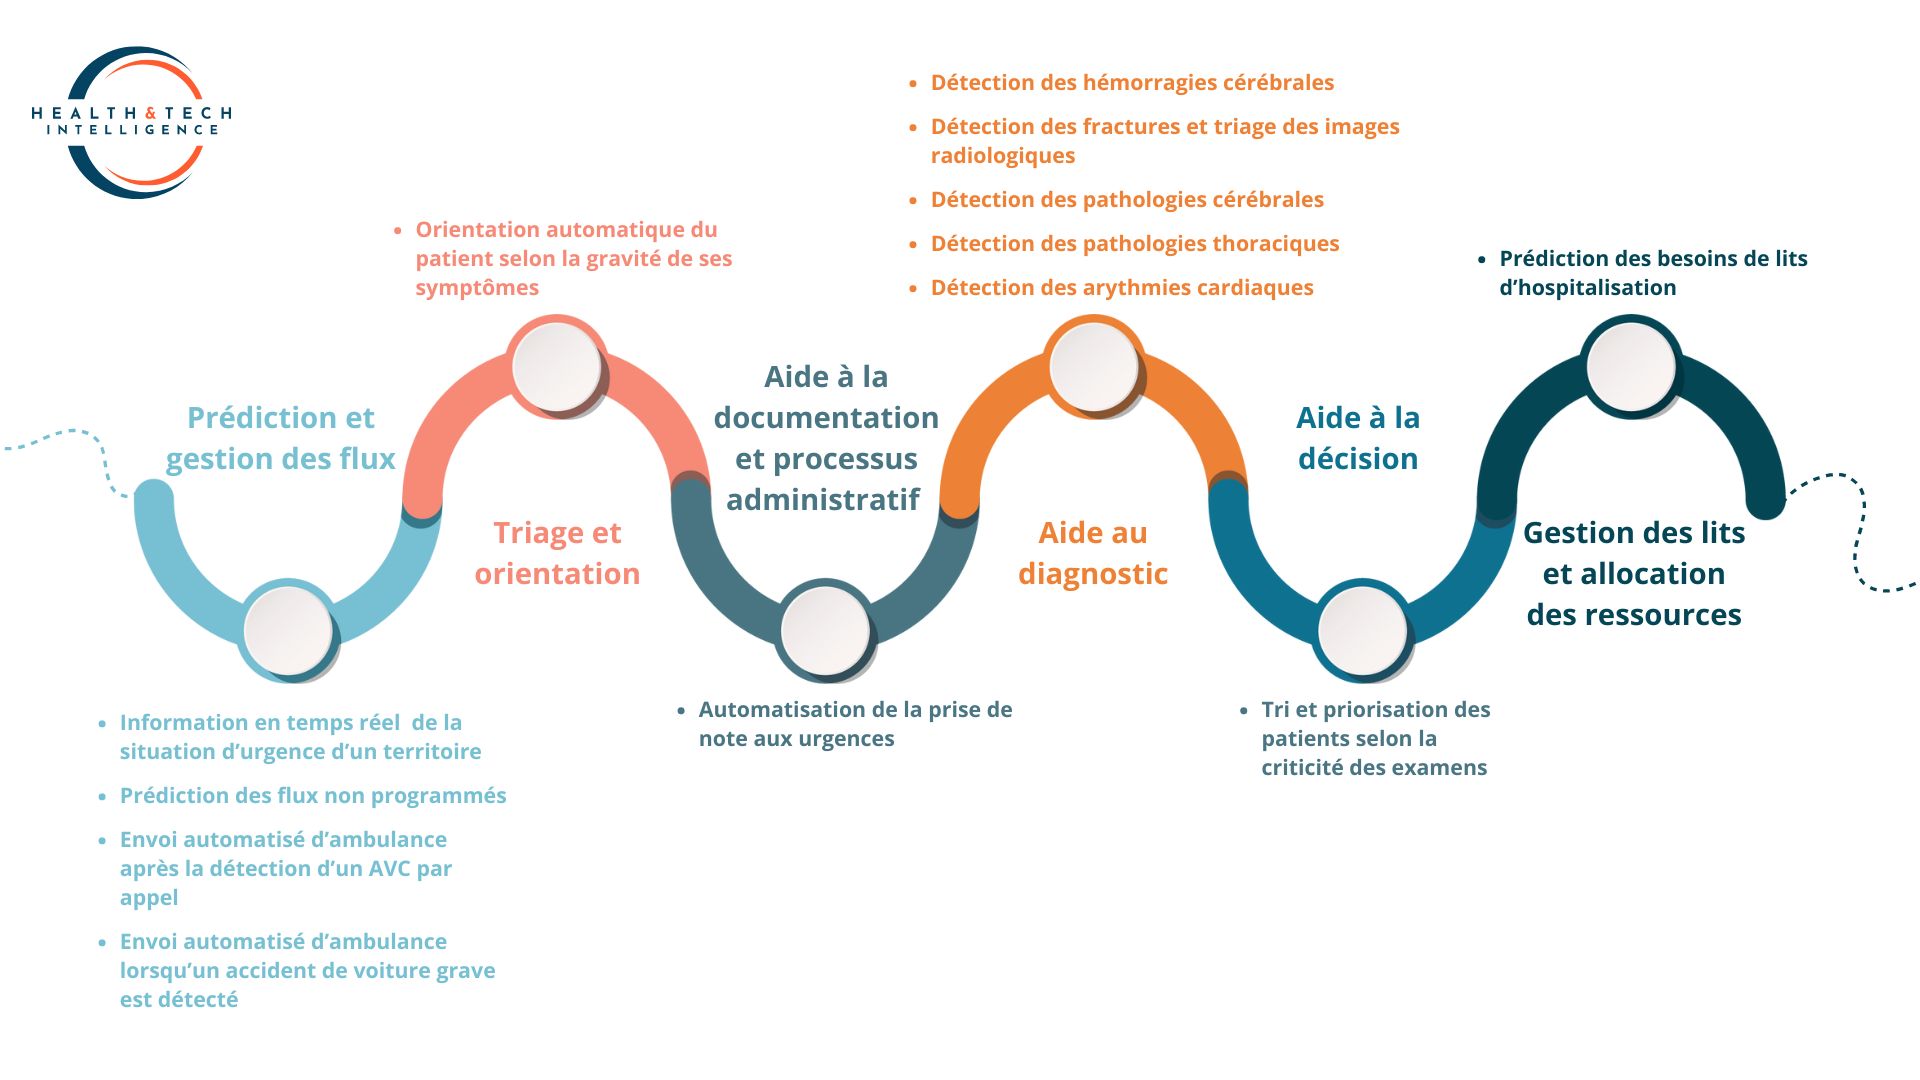
    Les principaux usages sont dans l’aide au diagnostic et la gestion des flux

    Sur les 13 cas d’usage relevé de l’usage de l’IA pour les urgences, plus d’un tiers concerne l’aide au diagnostic, ce qui fait de cette catégorie de cas d’usage la plus présente aux urgences. Hormis la détection automatique des arythmies cardiaques, les 4 autres cas d’usage de cet axe, à savoir la détection automatique des hémorragies cérébrales, des pathologies thoraciques, la détection de fracture et la relecture automatique des images de radiologie sont tous des cas d’usage tenant à l’utilisation de l’IA en radiologie dans le cadre des urgences.

    L’autre grand axe de cas d’usage de l’IA aux urgences est celui de la prédiction et de la gestion des flux. Les avancées technologiques permettent désormais aux algorithmes d’IA d’analyser les données historiques et les tendances quelles soient météorologiques ou pathologiques pour prédire le flux des urgences : ainsi l’IA peut désormais être utilisée pour la prédiction des flux non programmés ou encore l’information en temps réel de la saturation des urgences dans un territoire pour optimiser les soins des patients et éviter des temps d’attente trop longs pour ces derniers. La prédiction par l’IA des besoins en lits d’hospitalisation rentre aussi dans cet catégorie de cas d’usage.

    Dans l’axe de la prédiction et de la gestion des flux, on retrouve aussi les cas d’usage tenant à l’envoi automatisé d’une ambulance vers le patient pour son transfert aux urgences. Pour le moment, les deux cas d’usage associés à cet axe sont l’envoi automatisé d’une ambulance après la détection d’un AVC par l’IA lors de l’appel du patient au standard du 15, ainsi que l’envoi automatisé d’une ambulance après la détection d’un accident de voiture grave par un algorithme présent dans les véhicules connectés.

    Les cas d’usage du triage, de l’aide à la documentation et à la décision encore à développer

    Même si les cas d’usage de l’IA aux urgences est dominée par ceux portant sur l’aide au diagnostic et à la gestion des flux, d’autres usages, bien que moins développés sont à notifier, tant ils revêtent une importance particulière pour la bonne prise en charge du patient aux urgences.

    C’est le cas du seul cas d’usage relevé pour le triage et l’orientation du patient avant même son arrivée aux urgences : l’utilisation de l’IA pour orienter de manière automatique le patient en fonction de la gravité de ces symptômes. Grâce à cet usage de l’IA, le patient saura s’il doit se rendre ou non aux services des urgences rapidement. De nombreuses études scientifiques montre que la rareté des cas d’usage concernant le triage et l’orientation du patient grâce à l’IA vient du fait que la plupart des vérificateurs de symptômes et leurs systèmes d’aide à la décision s’appuient sur des algorithmes probabilistes ou graphiques qui ne permettent pas d’orienter avec précision le patient.

    Si des assistants vocaux qui rédigent automatiquement des comptes-rendus tout en analysant le contenu de celui-ci pour en extraire les antécédents du patient et classer les symptômes existent pour les consultations avec des praticiens, le caractère impérieux de la prise en charge d’un patient aux urgences ne permet pas d’attendre que l’IA fasse son travail pour classer et hiérarchiser les différentes informations prises en note. Cependant, quelques solutions d’IA permettent d’auto compléter les termes cliniques dans le dossier médical partagé (DMP) tout en prenant des notes pour faire gagner du temps aux urgentistes. Avec l’automatisation de la prise de notes aux urgences, l’IA n’a donc qu’un seul cas d’usage notable pour l’aide à la documentation et au processus administratif.

    Même constat du côté des cas d’usages de l’IA dans l’aide à la prise de décision. Un seul cas d’usage est à notifier : celui du tri et de la priorisation des patients selon la criticité des examens. En fonction des symptômes détectés sur tous les patients présents aux urgences, l’IA va hiérarchiser la prise en charge de ces patients du cas le plus urgent au cas qui l’est le moins.

    Cartographie des cas d’usage de l’IA aux urgences

    Les 13 cas d'usage de l'IA aux urgences @Health&Tech Intelligence
    Les 13 cas d’usage de l’IA aux urgences – @ Health&Tech Intelligence

  • Panorama des solutions d’IA aux urgences disponibles en France en 2024

    Des solutions à différentes étapes du parcours patient

    Fluidifier les urgences :

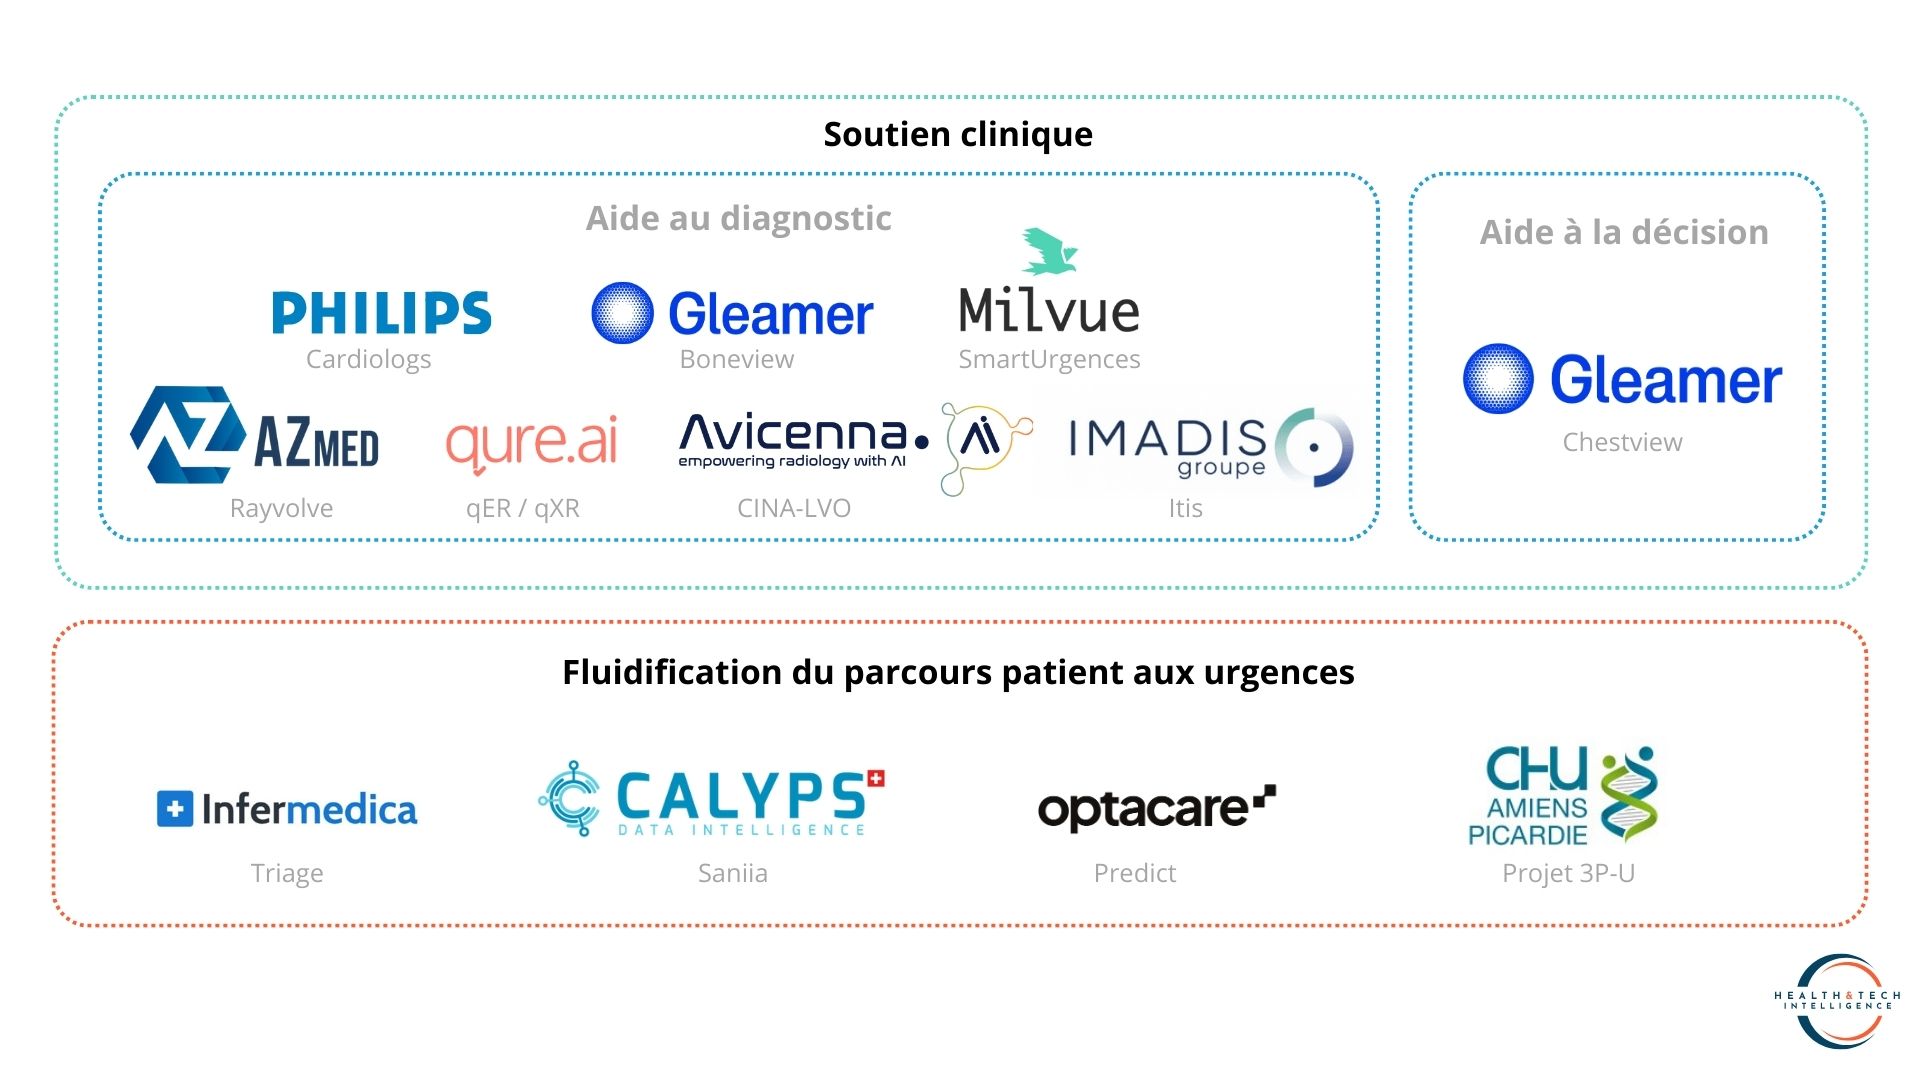
    En France, les solutions d’intelligence artificielle pour les urgences s’étendent de l’orientation du patient avant son arrivée aux urgences à la prise de décision du médecin. S’il ne se trouve pas dans une situation où il est transporté automatiquement aux urgences et qu’il a des interrogations sur sa santé, le patient peut faire appel à l’intelligence artificielle par le biais la plateforme Triage d’Infermedica qui va l’orienter vers les urgences ou non en fonction de la gravité de ces symptômes. Cette solution est la seule du genre à être utilisée en France et elle permet aux patients de savoir si leur situation mérite ou non de se rendre aux urgences, ce qui permet un premier triage, évitant ainsi un encombrement inutile des services de l’hôpital.

    Avant l’arrivée des patients aux urgences, des solutions d’IA permettent aussi au personnel du service de s’organiser : en prenant en compte l’historique des urgences et les événements actuels, comme des pandémies ou une période de gel plus propice aux accidents de la route, les solutions vont permettre d’anticiper le flux des patients. C’est le cas de la solution Predict d’Optacare qui est utilisée au CHU de Nancy, ainsi qu’au centre psychiatrique de la ville. D’autres solutions comme celle développée dans le cadre du projet 3P-U de l’Université de Picardie, et Saniia de Calyps, permettent, en plus de prédire le flux des patients, de calculer les besoins en lits des urgences, ainsi que l’allocation en terme de personnel qu’il est nécessaire de consacrer.

    Ce sont en tout 4 solutions sur les 13 recensées qui permettent de fluidifier les urgences.

    Etablir un diagnostic d’urgence :

    Toutes les autres solutions d’IA disponibles en France pour les urgences permettent de dresser rapidement un diagnostic pour les patients.

    La majorité de ces solutions (6) ont la capacité de détecter rapidement les fractures. C’est le cas de deux solutions de Gleamer :

    • Boneview qui réalise une seconde lecture automatique pour s’assurer que le radiologue n’a pas oublié de fractures ou de lésions ;
    • et Chestview qui détecte directement les fractures sur les radios thoraciques.

    En plus de détecter de manière automatique les fractures thoraciques, Chestview les trie en fonction de leur gravité pour aider les urgentistes à prioriser la prise en charge des patients. C’est la seule solution parmi les 13 recensées, qui aide ainsi les urgentistes dans la prise de décision.

    Les solutions SmartUrgences, de Milvue, et Itis, d’Imadis Groupe, permettent elles aussi une relecture automatique des radiographies pour dresser des conclusions. Rayvolve d’Azmed est aussi utilisée à l’hôpital Lariboisière pour détecter automatiquement les détecter les fractures de la main, du poignet, de l’avant-bras, du coude, de l’épaule, du pied, de la cheville, de la jambe, du genou et du fémur.

    Qure.ai, de son côté, développe des solutions qui permettent d’assister les radiologues, grâce à qXR qui détecte automatiquement les pathologies thoraciques, et qER qui détecte automatiquement les hémorragies et les fractures crâniennes. La dernière solution recensée qui assiste le radiologue est Cina-LVO d’Avicenna.ai qui détecte automatiquement les occlusions de gros vaisseaux (LVO) de la circulation antérieure sur les angiographies CT de la tête.

    Pour aider les cardiologues à détecter les anomalies cardiaques d’urgence, le néerlandais Philips propose la solution Cardiologs qui effectue une analyse automatique des ECG.

    D’autres innovations disponibles à l’étranger

    Des solutions d’IA qui couvrent des pans qui ne sont pas couverts en France existent dans d’autres pays :

    • Medknowts, qui est utilisée aux États-Unis, permet de noter automatiquement dans le dossier médical du patient ce que le patient va dire à son arrivée aux urgences, ce qui a permis de réduire de 67 % le temps passer à l’accueil du client ;
    • Corti AI, qui est utilisée au Danemark, permet d’envoyer automatiquement une ambulance vers le patient qui appelle le standard des urgences lorsque l’IA détecte un arrêt cardiaque ;
    • la solution de la start-up israélienne MDGo permet d’envoyer automatiquement une ambulance vers le patient lorsque l’IA présente dans son véhicule détecte un accident grave qui nécessite l’intervention des secours et un transfert vers les urgences.

    Cartographies des solutions d’IA aux urgences présentes en France

    Les 13 solutions d'IA aux urgences utilisées en France @ Health&Tech Intelligence
    Les 13 solutions d’IA aux urgences utilisées en France – @ Health&Tech Intelligence
  • Urgences et soins non programmés : chiffres clés et analyse des « pain points » tout au long du parcours patient

    🚨719 points d’accueil d’Urgences en France en 2023

    Selon l’enquête Urgences 2023mené par la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees) auprès des hôpitaux et cliniques français, il y a 719 points d’accueil d’urgences sur l’ensemble du territoire, répartis entre 612 hôpitaux et cliniques ayant une autorisation pour l’accueil et le traitement des urgences générales et pédiatriques.

    Parmi ces structures :

    • 102 sont des CHRU ;
    • 447 sont des CH ;
    • 9 sont d’autres établissements publics ;
    • 37 sont des établissements privés à but non lucratif ;
    • 120 sont des établissements privés à but lucratif.

    🚑 Une fréquentation en hausse et une pénurie des ressources

    Malgré une légère baisse en 2023, selon la Fédération des observatoires régionaux des urgences (Fedoru), par rapport à 2022 (-3,2 %), et un nombre total de passage aux urgences de près de 16 millions (données Ile-de-France manquantes), les services d’urgences français sont submergés.

    Nombre de passages aux urgences par région en 2023 (données Ile-de-France manquantes) – @ Fedoru

    En 20 ans depuis 2016, la fréquentation des urgences a augmenté de 42 %, avec une hausse annuelle moyenne de 3,5 %, selon les chiffres de la Drees. Sur une seule journée en 2013, le nombre moyen de passages aux urgences était de 51 800 tandis qu’en 2023 cela était de 58 400. En cause notamment : le vieillissement de la population, l’impact des maladies chroniques et les tensions sur les premières étapes du parcours de soins. D’autres facteurs comme le manque de personnel (augmentation des temps partiels, passés de 46 % en 2013 à 77 % en 2019), des structures d’accueil inadaptées ou encore des problèmes de financement (coût élevé de l’intérim et des soins non programmés) aggravent la situation.

    Evolution du nombre de passages annuels aux urgences depuis 1996 - @ Drees
    Evolution du nombre de passages annuels aux urgences depuis 1996 – @ Drees

    📌 Répartition des horaires de passage aux urgences :

    Source : Fedoru

    📌 60 % des passages ont une durée inférieure à 4h et parmi les modes de sortie des urgences :

    Source : Fedoru

    Un accueil pédiatrique en pleine expansion

    En 2023, 20 % des établissements autorisés pour l’accueil des urgences générales ou pédiatriques proposent un service spécifique pour les enfants. Cela représente 17 % des points d’accueil des urgences, contre 14 % en 2013. Cette réorganisation traduit une volonté d’adapter les infrastructures face à la hausse de la demande, notamment en offrant des circuits distincts pour les enfants et les adultes, dans près de 15 % des structures.

    Sur cette même année, 25,5 % des patients de passage aux urgences était âgés de moins 18 ans. Parmi la tranche d’âge :

    Tranches d’âge des patients de passage aux urgences âgés de moins de 18ans – @ Drees

    23 % des points d’accueil concernés par la régulation de l’accès

    Face à l’encombrement des urgences, certaines structures ont mis en place une régulation de l’accès pour mieux gérer l’afflux de patients. 23 % des points d’accueil ont instauré un accès régulé où les patients doivent appeler le Samu ou un Service d’accès aux soins (SAS) avant de pouvoir se rendre aux urgences. L’objectif est de mieux filtrer les cas graves et d’orienter les patients vers des soins plus adaptés si nécessaire. 24% des plus petits points d’accueil sont souvent concernés par cette mesure tandis que seuls 13 % des plus grands y ont recours.

    🩺Répartition du nombre d’urgentiste par secteur d’activité

    Spécialité Ensemble Hôpital public Etablissement privé ESPIC Etablissement privé lucratif Cabinet individuel Cabinet de groupe, société Autres secteurs Activités exercées par des remplaçants
    SM59 – Médecine d’urgence 840 654 8 2 5 23 15 133

    Source : ASIP-Santé RPPS, traitements Drees – données au 1er janvier 2023

    Une enquête de l’association professionnelle Samu-Urgences de France révèle que durant l’été 2023, 163 services d’urgences ont dû fermer temporairement en France, dont 43 % à plus de dix reprises. La raison principale est une pénurie de personnel médical.

    Parmi ces fermetures :

    • 25 % étaient continues jour et nuit ;
    • tandis que 75 % n’ont eu lieu que la nuit.

    Cette situation critique a touché 60 départements et a été exacerbée par le manque de médecins urgentistes, ainsi que la fermeture de 70 % des lignes SMUR, des services essentiels pour la prise en charge d’urgences vitales.

    En parallèle, 43 % des services ont mis en place une régulation médicale via le 15 pour gérer les admissions, notamment pour réorienter les patients vers la médecine libérale, lorsque disponible. Néanmoins, dans certaines zones, l’insuffisance de cette offre a généré des tensions supplémentaires, retardant voire empêchant l’accès aux soins pour certains patients. Ces fermetures soulignent la gravité de la pénurie d’urgentistes, aggravée par l’application de la loi Rist sur le plafonnement de l’intérim médical, et la fragilité du système hospitalier face à la demande croissante.

    🔎Analyse : quels pain points tout au long parcours patient aux urgences ?

    Comme le montre les chiffres présentés ci-dessus, les services d’urgences en France rencontrent de nombreuses difficultés structurelles et organisationnelles qui impactent leur fonctionnement. Les principaux défis auxquels ils font face sont :

    1️⃣ la surcharge des services d’urgences avec une augmentation de 13% en 10 ans ;
    2️⃣ la pénurie de personnel avec 163 services fermés temporairement pendant l’été 2023 en raison du manque de personnel médical ;
    3️⃣ des problèmes de régulation de l’accès car la régulation via le 15 est parfois insuffisante dans certaines zones dû à un manque d’alternatives en médecine libérale ;
    4️⃣ la saturation des lits d’hospitalisation comme le montre l’indice de maturité de la gestion de lits (68 % des établissements n’utilisent pas la prévision des besoins journaliers en lits) ;
    5️⃣ la réorganisation des urgences pédiatriques (bien que la part des points d’accueil pédiatriques soit passée de 14 % à 17 % en 10 ans) ;
    6️⃣ ainsi que l’anticipation et la gestion des sorties des patients.

    L’infographie ci-dessus schématise le parcours patient dans les services d’urgences en mettant en avant les difficultés ou « pain point » à chacune de ses étapes.

    Étude Health&Tech Intelligence Urgences & IA : parcours patient et pain points

    Avant l’arrivée aux urgences :

    Le premier problème concerne l’arrivée non régulée des patients. Beaucoup arrivent spontanément sans être passés par le Samu. Les services d’urgences doivent faire face à une affluence constante et imprévisible, exacerbée par un manque de circuits spécifiques pour les cas mineurs. Cette situation entraîne des délais d’attente prolongés pour les patients nécessitant une prise en charge rapide. En 2023, seulement 23 % des points d’accueil ont mis en place un accès régulé et conditionné à un appel préalable au 15.

    Accueil et triage :

    Le triage à l’accueil, nécessaire pour prioriser les cas graves, souffre d’un manque d’espaces dédiés (box de tri) et d’outils pour la gestion rapide des cas mineurs via un système de « fast-track ». En 2023, seulement 52 % des points d’accueil avaient un nombre et une taille de box d’accueil et orientation suffisantes.

    Prise en charge en urgence :

    Une fois le patient entré dans la prise en charge au niveau du service des urgences, la difficulté rencontrée est liée à la pénurie de médecins spécialisés, notamment dans les domaines de la gériatrie, de la radiologie et de la psychiatrie. Les équipes médicales doivent gérer des flux importants de patients tout en assurant des consultations d’imagerie pour lesquelles deux tiers des demandes sont gérés grâce à la téléradiologie. L’attente des résultats ou leur réévaluation retardent encore la prise en charge. En 2023, 67 % des points d’accueil disposent d’un espace dédié à l’attente.

    Sortie et hospitalisation :

    Concernant la sortie des patients, deux scénarios se dessinent : retour à domicile ou hospitalisation dans un autre service. Cependant, la gestion de cette hospitalisation est elle même problématique. La recherche de lits disponibles en aval est souvent complexe, allongeant les délais avant hospitalisation. Selon les données, beaucoup de services n’ont pas de bed manager en place, et même là où cette fonction existe, elle n’est pas toujours opérationnelle le week-end, augmentant les risques de congestion. En 2023, 56 % des points d’accueil sont des établissements disposant de bed manager. La sortie des patients est également affectée par des défauts de coordination avec les partenaires de l’aval, comme les équipes de gériatrie mobiles ou les services de soins à domicile (HAD). Ces acteurs sont pourtant importants pour fluidifier les sorties et éviter les « bed blockers », ces patients qui occupent des lits faute de solution adaptée.

    👉 Toutes ces difficultés, à la fois structurelles et organisationnelles, nécessitent des réponses innovantes pour optimiser l’efficacité du parcours de soins. Le panorama des cas d’usages de l’IA aux urgences ainsi que la cartographie des solutions réalisés dans le cadre de cette étude H&TI proposent plusieurs pistes de réflexion pour améliorer cette situation.


  • Cartographie de 26 cas d’usage de l’IA en imagerie déployés en France

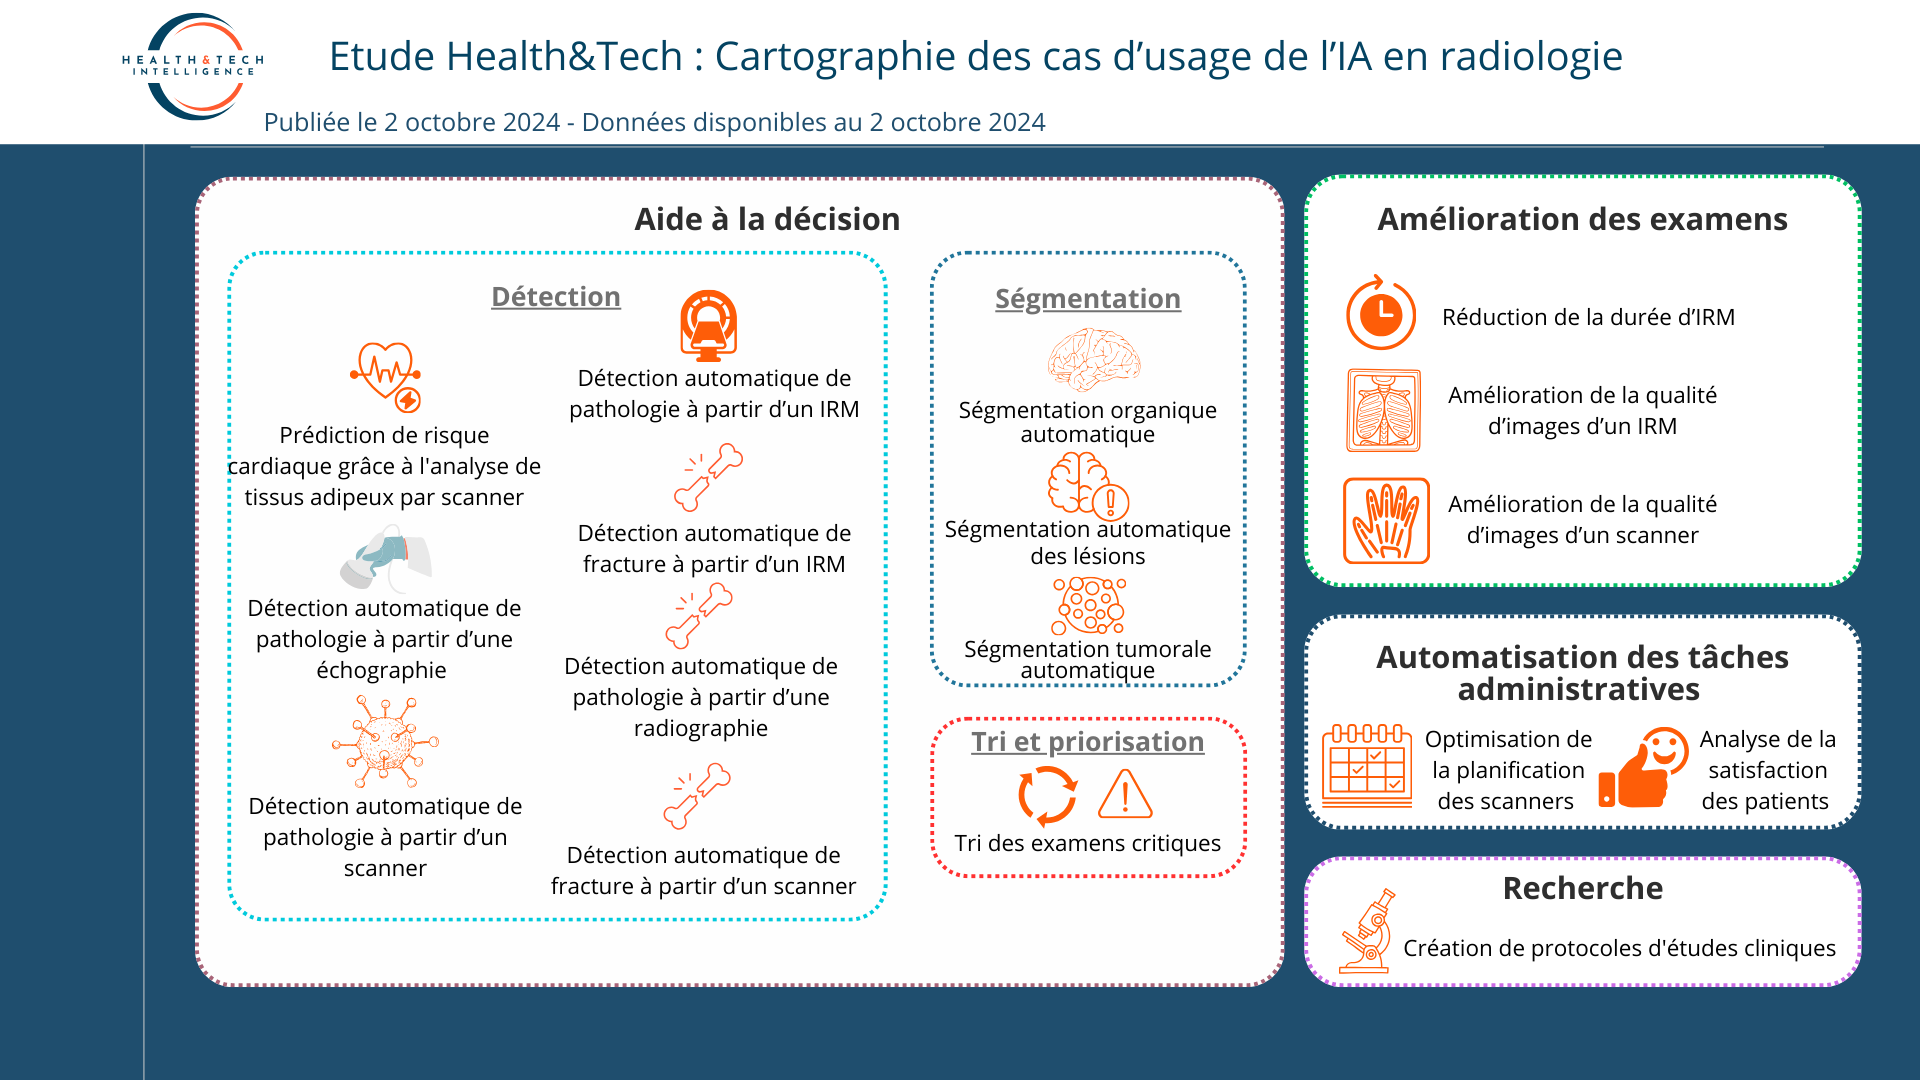
    De nombreux cas d’usages pour l’aide au diagnostic

    Pour répondre à des besoins croissants en termes de rapidité, précision et amélioration de la prise en charge des patients de nombreux cas d’usage de l’IA en radiologie sont déjà déployés aujourd’hui, facilitant à la fois la vie des professionnels de santé et celle des patients. Cependant, certains types de cas d’usages se démarquent par leur adoption plus large, tandis que d’autres restent encore à un stade émergent. Parmi les cas d’usages les plus présents en France, on retrouve ceux qui concernent l’aide au diagnostic du radiologue, qu’il s’agisse de diagnostic à dresser à partir d’une radiographie, d’un scanner, d’un IRM, ou d’une échographie, puisque 7 des 26 cas d’usages recensés en France (soit plus d’un tiers d’entre eux) concernent l’aide au diagnostic.

    Cette aide au diagnostic emporte la détection automatique de pathologies et de fractures, ou concerne encore le dépistage, comme celui des nodules ou de la dénutrition. Cela couvre une large gamme de maladies, en particulier dans les domaines de l’oncologie et des maladies pulmonaires. Cet usage est l’un des plus répandus car il permet d’optimiser la charge de travail des radiologues tout en réduisant les risques d’erreurs.

    Ainsi, ces 8 cas d’usages sont :

    • la détection automatique de pathologie à partir d’un scanner ;
    • la détection automatique de pathologie à partir d’une échographie ;
    • la détection automatique de pathologie à partir d’un IRM ;
    • la détection automatique de pathologie à partir d’une radiographie ;
    • la détection automatique d’une fracture à partir d’une radiographie ;
    • la détection automatique d’une fracture à partir d’un IRM ;
    • la détection automatique de la dénutrition à partir d’un scanner ;
    • la prédiction de risque cardiaque grâce à l’analyse de tissus adipeux par scanner.

    Les cas d’usages concernent souvent des maladies graves :

    Pour ces cas d’usages, les pathologies qui sont les plus fréquemment concernées sont les pathologies graves et fréquentes, telles que le cancer, les pathologies pulmonaires, où la détection rapide fait une différence significative en termes de survie des patients et de qualité des soins. De plus, les images issues de scanners ou d’échographies sont particulièrement adaptées aux algorithmes d’apprentissage automatique, qui peuvent analyser d’énormes volumes de données pour en extraire les anomalies.

    L’IA intervient par exemple pour détecter plus rapidement les anomalies dans les images de mammographies, réduisant ainsi le temps de diagnostic et augmentant la précision. Cela répond à un besoin pressant en oncologie, où un dépistage précoce est crucial. L’IA aide également à détecter et à caractériser les nodules dans les poumons à partir d’images de scanner thoracique. Cette automatisation permet d’accélérer les diagnostics de maladies pulmonaires, comme le cancer, et d’alléger la charge de travail des radiologues.

    Une meilleure détection permise aussi par la segmentation :

    Même s’il n’est pas directement un cas d’usage de détection automatique par l’IA, il existe des cas d’usages d’IA en radiologie qui permettent la segmentation automatique, un processus qui consiste à identifier et isoler des parties spécifiques d’une image, comme des organes ou des tumeurs. Les deux cas d’usages concernant la segmentation sont ceux de :

    • la segmentation organique automatique ;
    • la segmentation tumorale automatique.

    Ainsi plusieurs solutions d’IA utilisées en France permettent par exemple la segmentation du cerveau ou du foie, facilitant l’identification de lésions, quand d’autres permettent de segmenter et quantifier les tumeurs sur des images TEP-Scanner, un processus essentiel dans le suivi des patients atteints de cancer.

    L’amélioration de la qualité des images médicales 

    L’aide au diagnostic passe aussi par un autre groupe de cas d’usages clé de l’IA en radiologie qui concerne l’amélioration de la qualité des images médicales. Ce domaine est en pleine expansion, car la qualité des images impacte directement la précision des diagnostics. Ainsi les deux cas d’usages qui concernent l’amélioration de la qualité des images sont ceux qui permettent :

    • l’amélioration de la qualité des images d’IRM ;
    • l’amélioration de la qualité des images de scanners.

    L’IA va donc permettre pour les IRM de réduire le bruit et les artefacts des images IRM, permettant des acquisitions plus rapides sans perte de qualité. Du côté du cas d’usage de l’IA pour l’amélioration des images de scanners, l’entraînement du deep learning permet de rehausser la qualité des images issues de scanners tout en réduisant la dose de rayonnement nécessaire, ce qui est bénéfique tant pour les radiologues que pour la santé des patients.

    Des cas d’usages pour l’automatisation des tâches du personnel

    En plus d’être utilisé pour le diagnostic des patients, l’IA en radiologie comporte des cas d’usages qui concerne l’automatisation des tâches du personnel des établissements de santé. 3 cas d’usages permettent donc :

    • le tri et la priorisation des patients selon la criticité des examens ;
    • l’optimisation de la planification des scanners ;
    • l’analyse de la satisfaction des patients.

    L’IA peut donc permettre de prioriser les examens radiologiques en fonction de la gravité des anomalies détectées, ce qui va aider les radiologues à se concentrer en priorité sur les cas les plus urgents, comme c’est le cas de la solution ChestView de Gleamer. Pour ce qui est de l’optimisation de la planification des scanners, l’IA va être utilisée pour améliorer l’organisation des plannings d’imagerie médicale, en ajustant les horaires et les ressources de manière plus efficiente.

    Un cas d’usage pour la recherche

    Le dernier cas d’usage de l’IA en radiologie concerne l’automatisation des protocoles de recherche clinique, puisque des solutions vont transformer des données dormantes en données qualifiées pour la recherche clinique. Cela va permettre à des chercheurs de transformer des données d’imagerie brutes en informations qualifiées, améliorant ainsi la qualité et la rapidité des études cliniques.

    Cartographie des cas d’usages de l’IA radiologie en France :

    Vous trouverez la liste des cas d’usages répertoriés sur cette cartographie interactive :

    Cas d’usage pour l’imagerie médicale @ H&TI
  • 42 solutions numériques d’IA en imagerie médicale répertoriées : l’oncologie domine le secteur

    Des solutions qui utilisent principalement du deep learning

    La radiologie est l’un des secteurs de la santé qui a été le premier à utiliser l’intelligence artificielle (IA) que ce soit pour aider les radiologues à dresser des diagnostics, pour segmenter plus rapidement l’anatomie ou les tumeurs des patients, ou pour faciliter la recherche clinique pour les chercheurs. De ce fait, 42 solutions sont actuellement utilisées en France. Et s’il existe une multitude de types d’intelligence artificielle (machine learning, traitement automatique du langage naturel, deep learning, etc…), le deep learning est celui qui est le plus utilisé en radiologie, pour ne pas dire le seul, parce que quelques rares exceptions existent.

    De nombreuses applications du deep learning en radiologie :

    Le deep learning est une sous catégorie du machine learning dans laquelle la machine va apprendre par elle-même à partir de grandes quantités de données : elle utilise plusieurs couches d’apprentissage”pour reconnaître des modèles ou des tendances dans des informations complexes, comme des images ou des textes. Plus la machine est exposée à des exemples, plus il devient capable de prendre des décisions ou d’effectuer des tâches précises, comme identifier des pathologies ou segmenter des tumeurs. Les solutions de radiologies qui utilisent le deep learning et qui sont utilisées dans les établissements français permettent, par exemple, d’assister la radiologue pour l’aider à émettre un diagnostic (Pionus, Odiasp, Transpara), d’améliorer la qualité des images par la reconstruction de manière automatique (Breast-SlimView, Philips Precise Image), ou encore de détecter des lésions et de les classer automatiquement (CorEX).

    Sur les 42 solutions utilisées en France, 36 d’entre elles utilisent des algorithmes de deep learning. Le machine learning est le deuxième type d’IA utilisé en radiologie et bien qu’il soit moins performant que le deep learning, il permet, entre autres, de suggérer aux professionnels de réaliser certaines échographies pour le nourrisson (Projet SUOG), ou encore d’accompagner les médecins dans leur prise de décision en segmentant les lésions sur les examens de TEP-TDM afin d’en extraire les caractéristiques usuellement reportées dans les comptes-rendus (PaIRe).

    Une utilisation majoritaire dans les examens par scanner et par radiographie

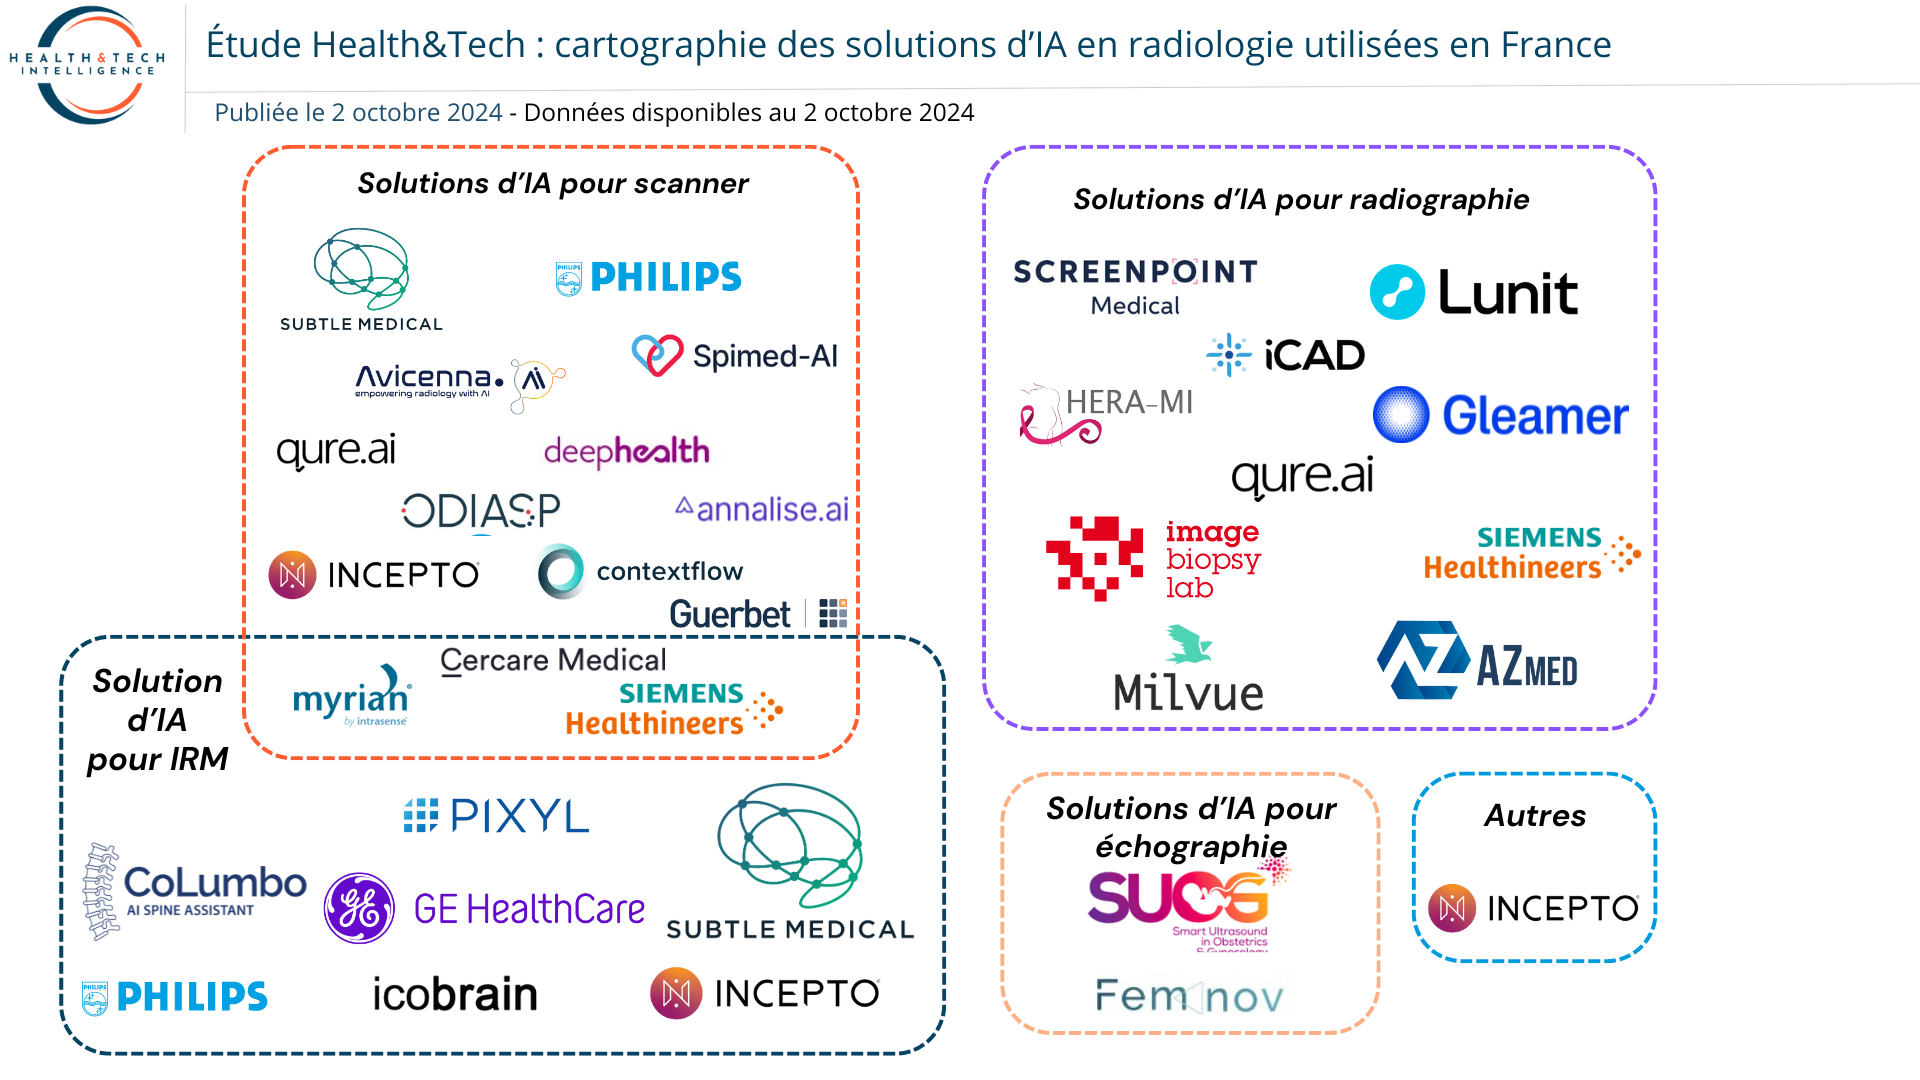
    Les solutions d’IA qui sont utilisées dans les examens par scanner et par radiographie en France concernent plus de trois quarts des 42 solutions (31). Cela s’explique par le fait que le développement de l’IA permet aux algorithmes de détecter des informations, segmenter et classer des images grâce à l’apprentissage automatique, à force d’entraînement : les examens par scanner et par radiographie étant ceux qui sont le plus souvent réalisés, la production de données pour l’entraînement des algorithmes qui en découle permet de les rendre plus performant.

    Même si les deux types d’examen sont au coude à coude, l’intelligence artificielle reste essentiellement utilisée dans ceux effectués par scanner : 18 solutions d’IA sont utilisées en France dans les examens par scanner, contre 14 solutions pour les examens par radiographie (dont une solution qui est utilisée pour les deux types d’examen, ainsi que pour les IRM : AI-Rad Companion de Siemens Healthineers). Dans le cadre des examens par scanner, l’IA va principalement venir détecter des pathologies, des anomalies ou des fractures, alors que dans les examens par radiographie, l’IA va venir lire l’image pour analyser et donner des solutions aux professionnels.

    L’IA beaucoup moins utilisée pour les échographies :

    Alors que 31 solutions d’IA utilisée en radiologie en France servent pour les examens par radiographie ou par scanner, 11 d’entres elles sont utilisées pour les examens par IRM (dont 3 qui sont aussi utilisées pour les examens par scanner), ce qui n’est pas négligeable. Mais le type d’examen dans lequel l’intelligence artificielle est la moins utilisée est l’échographie, puisque seule 2 solutions, dont une qui n’est pas encore aboutie : FemEndo, sont utilisées pour cette spécialité : parmi elles ont retrouve le projet SUOG de la Sorbonne Université qui est un outil d’assistance pour tout opérateur d’échographie, qui fournit un guidage intelligent et itératif lorsqu’il constate un aspect inhabituel chez le fœtus. Cet outil suggère, en temps réel et pendant l’échographie, les images échographiques à réaliser pour identifier les signes nécessaires pour porter un diagnostic.

    Le fait que presque aucune solution n’est utilisée lors des échographies réside dans sa complexité d’utilisation, comme l’indique le docteur Ferdinand Dhombres, responsable du projet SUOG. Cette complexité s’explique par le fait que l’échographie, à la différence d’autres techniques d’imagerie, pose des défis particuliers en raison des nombreuses variations possibles dans le positionnement de la sonde et des différentes coupes réalisées. Cela nécessite donc des approches hybrides, comme celle adoptée par SUOG, qui associent un modèle d’apprentissage supervisé à des algorithmes de raisonnement sémantique.

    Des solutions pour la neurologie et l’oncologie

    L’oncologie et la neurologie sont les aires thérapeutiques qui possèdent le plus de solutions d’intelligence artificielle en radiologie : 8 solutions sont utilisées pour la détection de différents cancers et 7 sont utilisées en neurologie. En oncologie, les cancers du sein et du poumon sont les cancers les plus représentés, avec 3 solutions en radiographie pour le cancer du sein – ils détectent les lésions pour aider le médecin dans son diagnostic de la pathologie -, ainsi que 4 solutions pour le cancer du poumon. L’aide au diagnostic du cancer du foie et du cancer de la prostate sont aussi possibles grâce aux solutions d’IA utilisées en France.

    En neurologie, plusieurs solutions assistent les radiologues dont la détection de pathologies cérébrales, que ce soit des AVC ou des hémorragies cérébrales : l’IA permet une interprétation plus rapide des images de scanner. La détection et l’aide au diagnostic pour les fractures, les déformations osseuses, les pathologies thoraciques, l’endométriose et la dénutrition sont aussi concernées par des solutions d’IA utilisées en France.

    Cartographie des solutions d’IA en radiologie utilisées en France :

    Vous trouverez la liste des solutions répertoriées sur cette cartographie interactive :


  • Cartographie des entreprises proposant une offre de téléradiologie : vers une consolidation du marché

    Vers une consolidation du marché de la téléradiologie

    Pour comprendre le paysage français de la téléradiologie, H&TI fait également le point sur les principaux acteurs du secteur dans le pays, et recense par la même occasion les entreprises de la santé numérique qui proposent des solutions sur ce marché.

    En France, au moins 9 entreprises se positionnent en tant que fournisseurs de solutions techniques dans ce domaine restreint, où la consolidation du marché s’illustre par une série d’acquisitions notables :

    • En 2024 : Imadis, leader de la téléradiologie d’urgence en France, et Deeplink Medical, spécialiste des plateformes de gestion des données médicales, ont fusionné pour créer Imadis Groupe. Ce rapprochement stratégique vise à renforcer l’offre de radiologie à distance en combinant l’expertise médicale d’Imadis avec les solutions technologiques de Deeplink ;
    • Face à la financiarisation croissante du secteur de la radiologie, notamment avec l’entrée de fonds d’investissement dans le domaine, Imadis a levé 10 millions d’euros auprès de ses propres radiologues, permettant ainsi à ceux-ci de renforcer leur contrôle sur le capital. Cette décision vise à préserver l’indépendance médicale d’Imadis tout en accélérant sa croissance ;
    • TIM, un opérateur de téléradiologie, et EDL, un éditeur de logiciels RIS, ont signé un partenariat technique et commercial en juin 2024. Cet accord vise à améliorer l’offre d’imagerie médicale en France, en intégrant les services de téléradiologie directement dans le logiciel RIS Xplore d’EDL.

    Un marché à 162,9 M€ de CA

    En 2022, les entreprises du secteur cumulent un CA de plus de 162 M€. Mais ces entreprises ne sont pas uniquement positionnées sur la téléradiologie, elles le sont également pour :

    • les PACS / RIS ;
    • les DRIMbox ;
    • la coordination des soins ;
    • l’optimisation des soins pour les essais cliniques ;
    • les DPI, etc.

    L’IA encore peu intégrée dans les plateformes de téléradiologies

    Les solutions de téléradiologies sont matures, avec des déploiements dès 2006. Toutefois, en termes d’innovation seulement 2 solutions ont de l’IA sur leur plateforme. Il s’agit de Nexus Platform de Nehs Digital (partenariat avec Gleamer) et d’ITIS de Deeplink Medical (partenariat avec Gleamer et Aidoc).

    2 solutions ont obtenu le marquage CE et sont considérés comme dispositif médical de classe I, il s’agit des solutions Covalia de Maincare et ITIS de Deeplink Medical.

    Ecosystème de la téléradiologie

    En France, les 5 plus grandes structures médico-organisationnelle qui proposent une plateforme technologique de téléradiologie à des établissements de santé sont :

    Ces 5 structures sont celles ayant remportés les lots 1 à 5 et le lot unique des centrales d’achat Resah et Uniha respectivement. Elles réalisent à elles seules 2 610 000 actes par an.

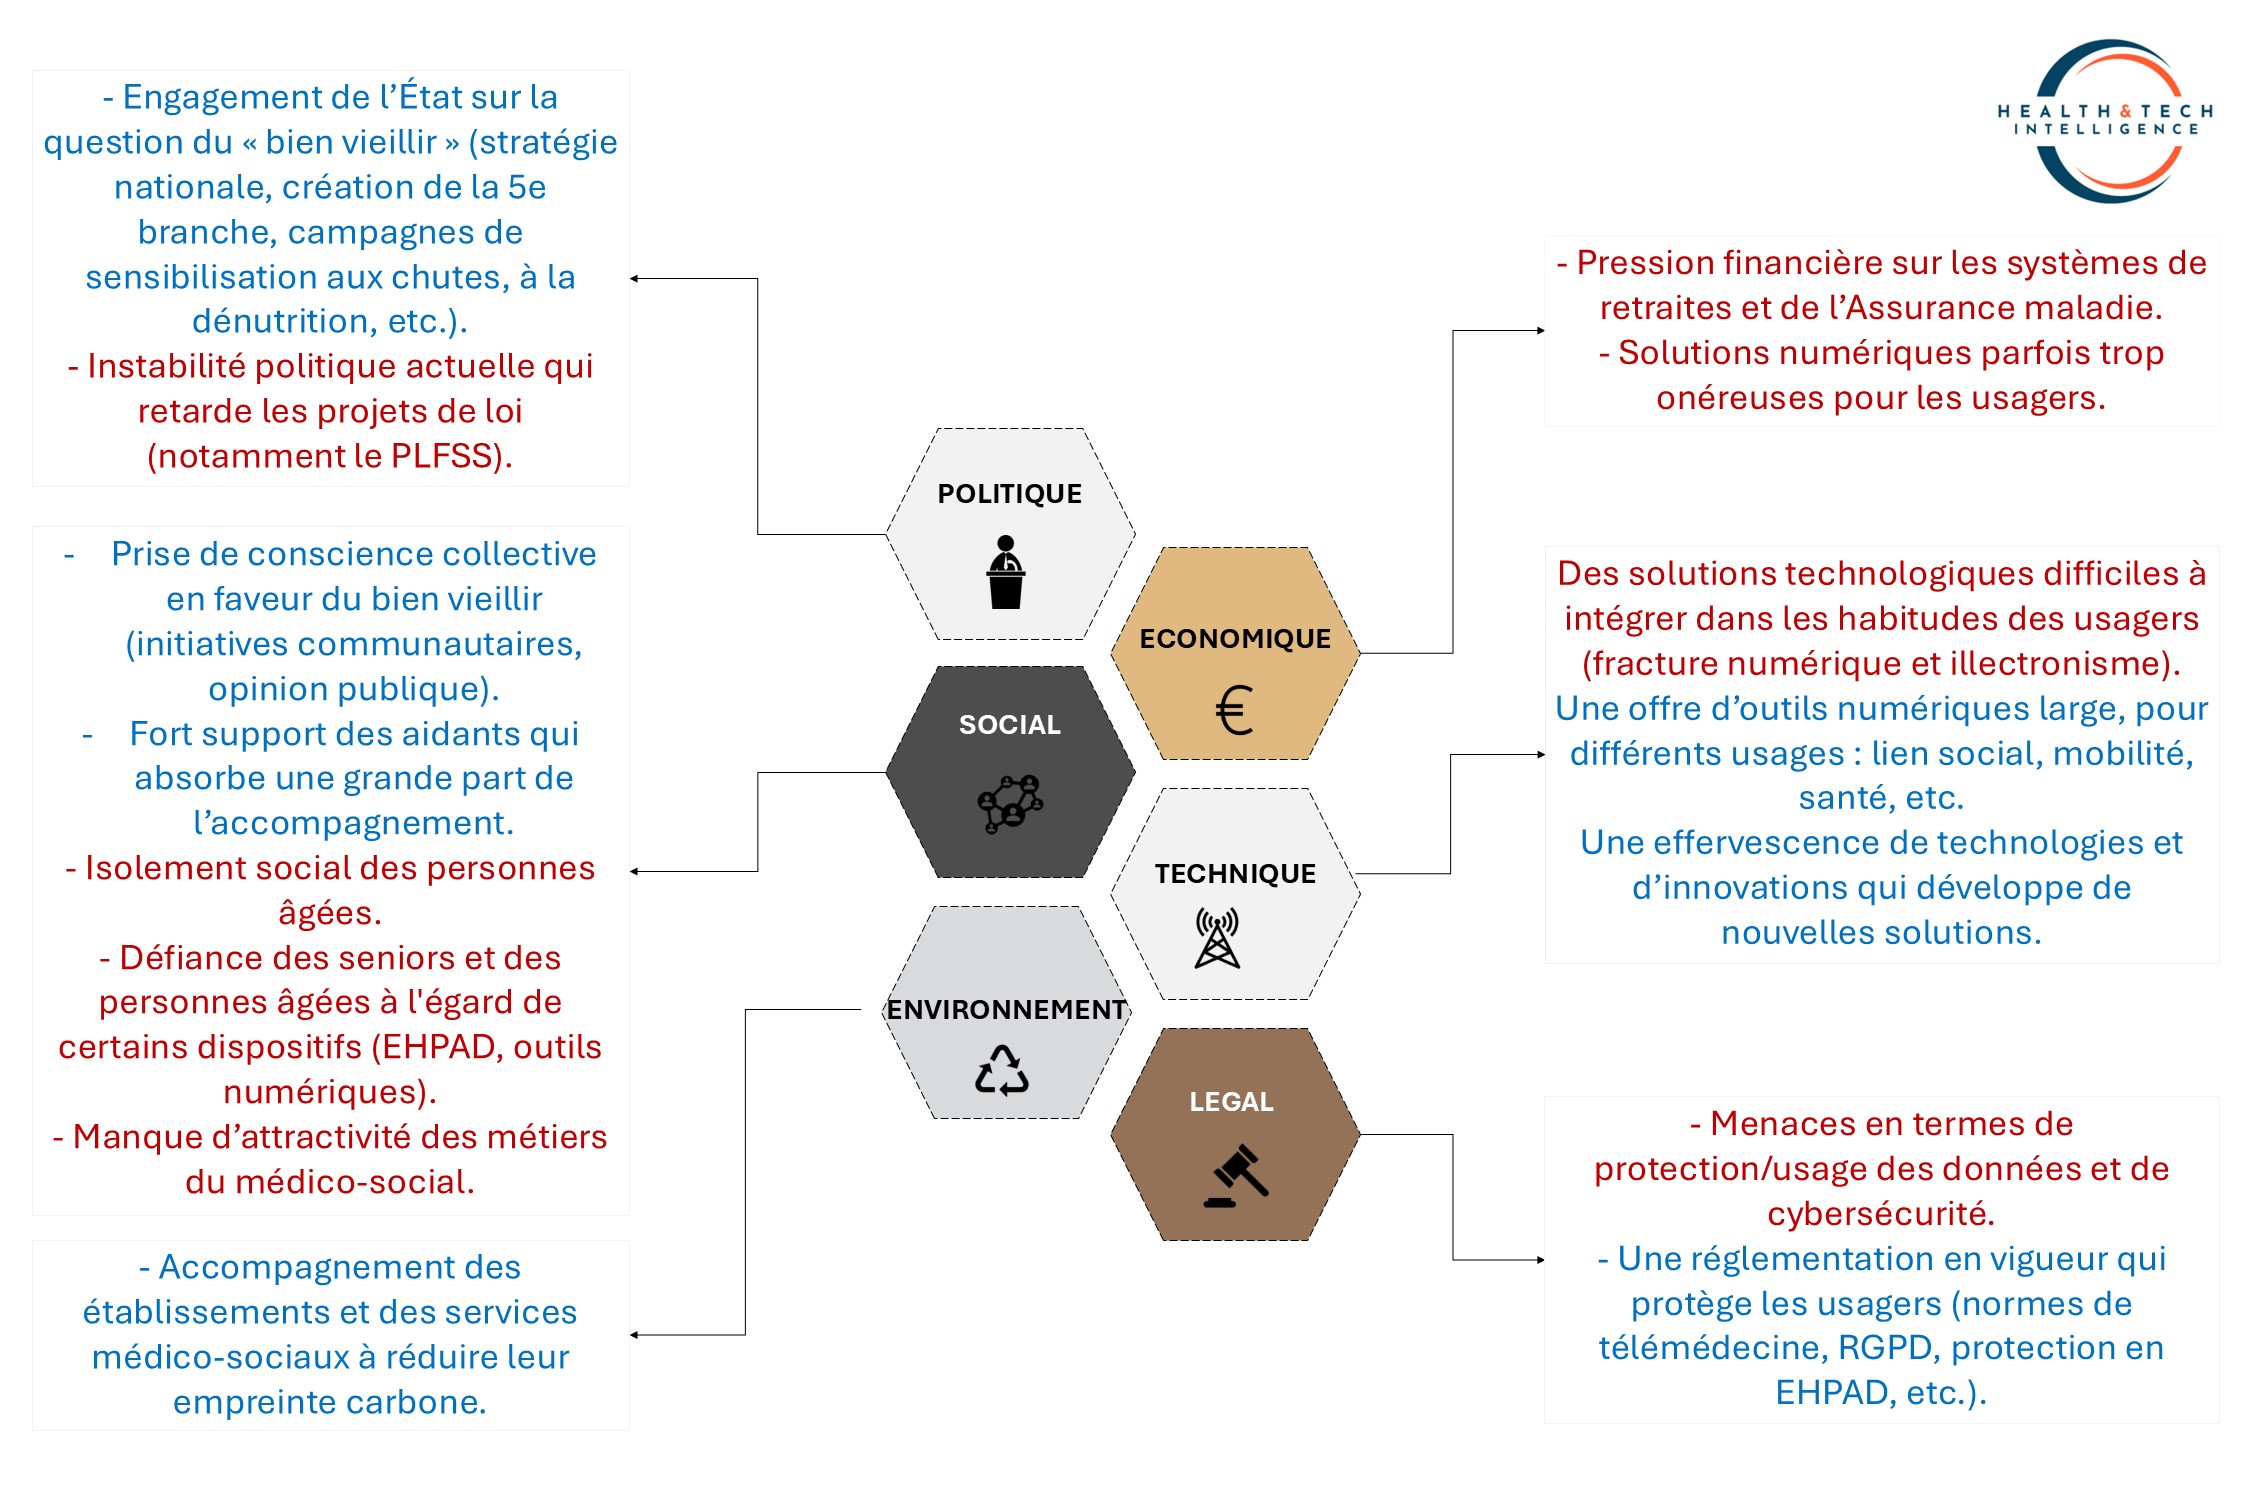
  • Annexes : matrices SWOT et PESTEL – Une opinion publique sensibilisée au bien vieillir

    @Health & Tech Intelligence


    CONTEXTE DU “BIEN VIEILLIR” EN FRANCE
    INTERNE EXTERNE
    FORCES FAIBLESSES OPPORTUNITES MENACES
    Une impulsion politique et une prise de conscience collective : de nombreuses avancées entre 2017 et 2023 sur le bien vieillir, avec une hausse des moyens (21 milliards en 2023), un plan anti-chute, la création de services d’aide à domicile (SAD), des offres de répit pour les aidants, etc. Manque de professionnels spécialisés : pénurie de gériatres et d’infirmiers spécialisés dans la prise en charge des personnes âgées. Développement des offres (services à domicile) : avec l’évolution des attentes des seniors, la demande pour les services de soins à domicile et les dispositifs de maintien à domicile est en pleine croissance. Les services d’aides ménagères, de soins infirmiers à domicile et les adaptations du logement offrent des solutions pour prolonger l’autonomie des seniors. Le plan national de développement des services à domicile en France prévoit une augmentation du financement des aides à domicile pour les personnes âgées. Isolement social des seniors : un grand nombre de personnes âgées souffrent d’isolement social, en particulier celles qui vivent seules ou en milieu rural. Cela a un impact direct sur leur santé mentale et physique, ainsi que sur leur bien-être général. En France, près de 27 % des personnes âgées de 75 ans et plus sont considérées comme isolées socialement, selon la Fondation de France.
    Amélioration des soins de santé : la prise en charge médicale des personnes âgées s’est améliorée. Les dispositifs de soins spécialisés pour les seniors (gériatrie, soins palliatifs, rééducation) s’adaptent et innovent pour mieux répondre aux besoins de cette population. Attractivité et valorisation des métiers : certains métiers du médico-social ne sont pas suffisamment valorisés. Les conditions de travail sont difficiles et les salaires sont 25 % inférieurs à la moyenne nationale. Émergence de nouvelles initiatives pour l’inclusion sociale : de plus en plus d’initiatives sociales et communautaires visent à renforcer le lien intergénérationnel et à lutter contre l’isolement des personnes âgées, créant des environnements plus favorables au bien vieillir. En France, des initiatives comme les colocations intergénérationnelles (entre étudiants et seniors) ou les maisons de retraite “ouvertes sur la ville” favorisent les interactions entre les générations. Pression sur les systèmes de santé et de retraite : le vieillissement rapide de la population entraîne une pression sur les systèmes de santé et les régimes de retraite, avec des risques de sous-financement et de réduction de la qualité des services disponibles. En France, le déficit de l’Assurance Maladie, alimenté par les coûts liés aux seniors, pourrait atteindre 10 milliards d’euros d’ici 2030.
    Programmes de prévention et promotion de la santé : de nombreuses campagnes de prévention (nutrition, activité physique, lutte contre l’isolement) sont développées pour favoriser le bien vieillir. Ces programmes incitent à adopter des comportements favorables à la santé dès la retraite pour maintenir l’autonomie. Complexité d’utilisation : de nombreuses technologies ne sont pas suffisamment adaptées aux capacités cognitives ou motrices des personnes âgées, créant une barrière à l’utilisation des dispositifs numériques pour les seniors. Le support des aidants : en France, on estime qu’il y a environ 11 millions d’aidants familiaux. Ces personnes, souvent non professionnelles, apportent un soutien régulier à un proche en situation de dépendance, de maladie ou de handicap. Fracture numérique : une partie des personnes âgées n’a pas encore intégré les technologies numériques dans leur quotidien, soit par manque de compétences, soit par absence d’accès. Plus d’une personne de plus de 60 ans sur trois est en situation d’illectronisme.
    Un riche écosystème d’entreprises : aide à la personne, santé, habitat, finance, les entreprises privées proposent de multiples offres en faveur du “bien vieillir”, notamment en termes de services à la personne et de santé. Crise du logement adapté : les logements accessibles et conçus pour les personnes âgées sont rares, ce qui peut mener à une perte d’autonomie prématurée ou à des situations dangereuses (risques de chutes, manque de confort). En 2022, seulement 6 % des logements en France sont adaptés aux personnes âgées. Inégalités socio-économiques et territoriales (soins à deux vitesses) : les seniors à faibles revenus ou vivant dans des zones rurales ont moins accès aux soins, aux activités sociales et aux services de santé adaptés (cf : coût élevé de certaines solutions).