En France, environ 140 000 personnes sont touchées par un AVC chaque année, faisant de cette maladie l’une des premières causes de mortalité, avec près de 40 000 décès associés. Parmi les victimes, les personnes âgées sont particulièrement touchées, avec une moyenne d’âge de 73 ans. Les AVC représentent également la première cause de handicap acquis chez l’adulte, laissant des séquelles lourdes chez un grand nombre des patients qui le survivent. Environ 27 % des patients décèdent dans l’année suivant l’accident, avec un risque notablement plus élevé pour les AVC hémorragiques (41 % de mortalité) par rapport aux AVC ischémiques (23 %).
le risque de survenue est 40 % plus élevé chez les individus des 25 % les plus modestes, par rapport à ceux des 25 % les plus aisés ;
cette disparité est particulièrement prononcée chez les 45-64 ans, où le taux d’AVC est presque deux fois plus élevé chez les plus modestes ;
chez les 45-64 ans, la probabilité de faire un AVC ischémique est 1,9 fois plus grande chez le quartile le plus modeste par rapport au quartile le plus aisé ;
un niveau de vie élevé est associé à une réduction de 11 % du risque de décès à un an.
Inégalités (ratio Q1-Q4) de survenue d’un AVC selon l’âge (épisodes d’AVC entre 2014 et 2017 en France, hors Mayotte) – @ Drees
La spécificité de l’AVC de l’enfant :
En France, selon le Centre national de référence de l’AVC (CNRAVC) de l’enfant, 500 à 1 000 AVC surviennent chaque année chez les enfants, une pathologie désormais mieux comprise grâce aux avancées en prévention et traitement. La mortalité par AVC pédiatrique a diminué, mais deux tiers des survivants conservent des séquelles à long terme. La plupart des AVC touchent des enfants en bonne santé, souvent à cause de malformations vasculaires ou d’infections.
L’établissement du diagnostic reste un défi clinique, avec un délai moyen supérieur à 24 heures, ce qui limite la prise en charge précoce. Les AVC de l’enfant, ayant lieu sur un cerveau en développement, nécessitent par ailleurs une approche personnalisée en rééducation et un suivi régulier pour garantir une autonomie future.
Coûts économiques (4,5 Mds€/an) des AVC :
Les AVC entraînent des coûts économiques considérables, notamment en termes d’hospitalisation et de soins. En France, chaque AVC coûte en moyenne 30 000 euros par an à l’Assurance maladie, représentant environ 6 % de ses dépenses totales, soit 4,5 milliards d’euros par an. Ces coûts incluent les soins d’urgence, les soins de suite et de réadaptation ainsi que les traitements à long terme.
De l’importance du diagnostic précoce et de la chaîne de soins
La rapidité de la prise en charge est essentielle pour réduire les séquelles et améliorer les chances de survie après un AVC. Cependant, selon la Haute autorité de santé (HAS), seulement un tiers des patients parvient à l’hôpital dans les quatre heures suivant l’apparition des symptômes. Or, une intervention précoce peut permettre l’utilisation de traitements spécifiques pour rétablir la circulation sanguine.
Là encore, les personnes à faible revenu ont moins de chances d’être admises dans des unités neurovasculaires (UNV), où la prise en charge spécialisée est disponible. Entre 2014 et 2017, seulement 52 % des patients ayant subi un AVC ischémique ont été traités dans ces unités. Les patients des 25 % les plus modestes ont 10 % de chances en moins d’être pris en charge en UNV, ce qui contribue aux séquelles plus graves observées chez ces populations.
L’enjeu de la prévention et de la sensibilisation :
La prévention des AVC repose sur la connaissance des facteurs de risque et des symptômes. Les principaux facteurs de risque sont :
l’hypertension artérielle (HTA) ;
le diabète ;
l’obésité ;
et le tabagisme.
Adopter un mode de vie sain peut donc contribuer à diminuer le risque d’AVC. La sensibilisation du public est essentielle : de nombreuses personnes se déclarent mal informées sur les signes avant-coureurs de l’AVC, en particulier dans les zones rurales. Des actions de sensibilisation et d’éducation sont indispensable pour informer le public sur les facteurs de risque et l’importance d’une réaction rapide en cas de symptômes d’AVC.
Des appels récurrents à l’action :
La lutte contre l’AVC nécessite une mobilisation collective, impliquant à la fois les pouvoirs publics, les professionnels de santé et la société civile. Les inégalités sociales en matière de santé doivent être prises en compte dans les politiques de prévention et de prise en charge des AVC. En renforçant la sensibilisation et l’accès à des soins appropriés, il est possible de réduire l’incidence des AVC et d’améliorer la qualité de vie des patients. À l’occasion de la Journée mondiale de lutte contre l’AVC, le 29 octobre, les appels des associations se multiplient pour accentuer les efforts communs afin que chaque citoyen connaisse les symptômes de l’AVC pour agir le plus rapidement possible et que le parcours patient soit le plus fluide et le plus efficace possible.
Le cadre de la HAS et de la SFNV pour la prise en charge des AVC
La gestion des AVC mobilise l’ensemble du système de santé. De la prévention au retour à domicile, en passant par la prise en charge aux urgences et l’accès au plateau médico-technique, l’AVC agit comme une pathologie « traceuse ». Sa prise en charge n’est pas régie par une autorisation spécifique ni par un cadre juridique précis : elle repose sur un ensemble de procédures et de recommandations de bonnes pratiques élaborées par des institutions telles que la Haute autorité de santé (HAS) et la Société française neurovasculaire (SFNV).
Relayées par les structures de soins et les plans de santé publique, ces recommandations couvrent l’ensemble du parcours de soins : la détection précoce, l’urgence, les traitements, les soins hospitaliers et la réadaptation. Elles constituent une base pour juger de la conformité et de la qualité des soins. Le non-respect de ces procédures peut engager la responsabilité des professionnels de santé en cas de faute ou d’écart par rapport aux standards.
Un AVC non détecté entraîne un jugement à Bordeaux :
En novembre 2019, le Tribunal de grande instance de Bordeaux a jugé une affaire d’erreur de diagnostic impliquant un médecin généraliste. Le tribunal a retenu que le médecin n’a pas détecté correctement les premiers symptômes d’un AVC, malgré des signes cliniques évocateurs, tels qu’un signe de Babinski et une faiblesse musculaire observés après une chute. L’AVC n’a pas été suspecté en raison de l’orientation psychiatrique du diagnostic, liée au contexte du patient et à un traitement médicamenteux récent. Le médecin a attribué l’état de somnolence à un surdosage médicamenteux sans relever les réflexes ni envisager la gravité de la situation. Cette erreur d’appréciation a conduit à un transfert non urgent du patient vers le CHU de Bordeaux, alors que la situation aurait justifié un transfert médicalisé vers une unité spécialisée en neurologie vasculaire. La prise en charge aurait dû inclure un accès rapide à l’imagerie cérébrale, compte tenu de l’âge jeune du patient (27 ans) et des recommandations de bonnes pratiques de la HAS pour permettre un traitement approprié par thrombolyse.
Les recommandations HAS insistent sur la rapidité et la spécialisation des soins :
Afin de standardiser les soins, la HAS a élaboré en 2009 des recommandations pour améliorer la prise en charge précoce des AVC. Ces recommandations ont été réalisées à la demande conjointe de la SFNV et de la Direction générale de l’offre de soins (DGOS), à l’époque Direction de l’hospitalisation et de l’organisation des soins (DHOS), et se déclinaient en quatre volets principaux :
alerte et sensibilisation : la HAS insistaient sur la sensibilisation du public et des professionnels de santé aux signes précoces de l’AVC et l’importance de réagir rapidement ;
phase préhospitalière : les recommandations mettaient en avant l’importance de la régulation médicale par les centres 15, le choix des moyens de transport les plus rapides, ainsi que la formation spécifique des assistants de régulation médicale pour détecter les symptômes d’AVC et déclencher les interventions ;
phase hospitalière initiale : la HAS recommandait de diriger les patients suspects d’AVC vers des unités neuro-vasculaires (UNV) le plus tôt possible pour accéder aux soins spécialisés et aux techniques d’imagerie diagnostique – les indications de thrombolyse (dissolution des caillots sanguins) devant être établies rapidement, après confirmation du diagnostic ;
indications de la thrombolyse : les recommandations précisaient les conditions et les contre-indications pour l’administration de la thrombolyse, une intervention critique pour les AVC ischémiques – la fenêtre thérapeutique de 4h30 après les premiers symptômes est soulignée.
Prise en charge précoce des patients :
Prise en charge précoce de l’AVC (alerte, phase préhospitalière, phase hospitalière initiale, indications de la thrombolyse), recommandation de bonne pratique – @ HAS
L’importance d’une politique régionale :
Le plan « parcours de l’AVC chez l’adulte », publié en mai 2023 par la HAS, s’inscrit dans le cadre de la stratégie de transformation du système de santé (STSS). Il met en œuvre une approche coordonnée en s’appuyant sur des indicateurs précis pour évaluer la performance des soins. La HAS mise ainsi sur :
la nécessité de réduire les délais de prise en charge grâce à une organisation territoriale optimisée et l’utilisation de la télémédecine pour pallier les disparités géographiques ;
la prise en charge axée sur la prévention, le diagnostic rapide (télémédecine et UNV) et l’intégration de technologies pour les soins à distance et l’évaluation en continu.
Ce plan complète les recommandations de 2009 de la HAS en intégrant la coordination via des filières régionales AVC et l’usage croissant des indicateurs de qualité des soins. Contrairement aux précédents plans qui se concentraient sur l’urgence, cette stratégie insiste sur une vision continue des soins, incluant la phase chronique et la réinsertion sociale et professionnelle. L’introduction d’indicateurs de qualité standardisés vise à homogénéiser les pratiques à l’échelle nationale et à réduire les disparités territoriales. L’accent est mis sur l’autogestion de la maladie par les patients et la prévention des récidives.
Coordination et télémédecine, leviers d’optimisation des soins
En avril 2010, la Direction générale de la santé(DGS) a lancé le plan d’action national « AVC 2010-2014 » qui visait à renforcer la prise en charge des AVC en France. Ce plan a structuré les interventions en urgence, en insistant sur une réaction rapide face aux signes d’alerte et une coordination étroite entre les différents acteurs du parcours de soins, depuis les services d’urgence jusqu’aux unités spécialisées (UNV). Son objectif : réduire les séquelles par des diagnostics plus rapides et des soins adaptés. Le plan marque une avancée notable en matière d’innovation avec le déploiement de la télémédecine, permettant une expertise à distance et une meilleure prise en charge dans les zones moins dotées en services spécialisés.
Les professionnels de santé ont expérimenté et déployé divers dispositifs de téléconsultations. Par exemple, le dispositif “télé-AVC” permet d’assurer une évaluation rapide des patients grâce à des consultations à distance avec des neurologues de garde, facilitant ainsi les décisions thérapeutiques comme le choix d’une fibrinolyse intraveineuse.
L’impact de la télémédecine est surtout constaté dans les hôpitaux dépourvus de spécialistes, où l’accès à une expertise neurovasculaire en temps réel permet de réduire le temps de prise en charge et d’augmenter les chances de survie et de récupération des patients. La Stratégie nationale de santé 2018-2022 avait donné un nouvel élan à ce déploiement, soutenant financièrement l’élargissement de ces pratiques sur l’ensemble du territoire.
Des filières pour améliorer le parcours patient dans les territoires
La circulaire DGOS de mars 2012 a fourni aux Agences régionales de santé (ARS) un guide méthodologique pour organiser des filières AVC sur chaque territoire de santé. Ces filières garantissent un parcours de soins optimal et individualisé. La régulation par le SAMU-Centre 15, l’accueil hospitalier, la réadaptation et le retour à domicile sont autant d’étapes coordonnées au sein de ces filières, impliquant une multitude d’acteurs de soins : professionnels hospitaliers, de ville, paramédicaux et travailleurs sociaux, avec le soutien de la télémédecine.
En 2015, l’instruction DGOS est venue renforcer ces filières en introduisant des consultations d’évaluation pluriprofessionnelle post-AVC, accompagnées d’un suivi régionalisé des patients. La généralisation des UNV, avec 135 structures implantées, a permis de déployer une prise en charge uniforme sur le territoire.
DM de thrombectomie et centres compétents
Les dispositifs médicaux (DM) utilisés pour traiter les AVC, comme les systèmes de thrombectomie mécanique, sont soumis à une réglementation au niveau européen et national. Depuis mai 2021, le règlement européen 2017/745 (MDR) impose des critères stricts pour la mise sur le marché des DM. Il exige des preuves cliniques robustes, des essais d’efficacité et des données de sécurité avant de pouvoir obtenir le marquage CE.
Ces critères incluent la traçabilité, l’évaluation de la performance et des audits de surveillance. Les décrets n° 2022-21 et 2022-22, publiés en janvier 2022, établissent les conditions d’implantation et de fonctionnement des centres pratiquant la thrombectomie mécanique, en définissant des critères techniques et de compétences afin de garantir une répartition équitable sur le territoire.
Avec 723 DMN approuvés par la FDA, la radiologie est la spécialité médicale ayant le plus de solutions IA aux Etats-Unis. Cette domination s’explique par la nature même de la radiologie qui repose sur l’analyse d’images et la numérisation historique de cette spécialité. Les algorithmes d’IA dont ceux basés sur le deep learning se sont révélés efficaces pour identifier des anomalies sur des images médicales. La radiologie est un terrain fertile pour l’innovation car c’est une spécialité qui génère des données massives sous forme d’images que les algorithmes peuvent s’entrainer et analyser. Ces systèmes d’IA peuvent détecter des masses suspectes, contourer des tumeurs et automatiser certaines tâches répétitives.
Répartition des DMN IA approuvés FDA @ H&TI
Comme le montre le graphique ci-dessus, la cardiologie est la deuxième spécialité ayant le plus de solutions IA avec 98 DMN. Ces innovations permettent notamment l’analyse des électrocardiogrammes et l’évaluation des risques cardiovasculaires. La neurologie et l’hématologie suivent avec respectivement 34 et 18 dispositifs approuvés. Les autres spécialités comme l’urologie, la gastro-entérologie, l’ophtalmologie, l’anesthésie, et la biologie ont un nombre plus limité de dispositifs approuvés, entre 10 et 14 pour ces domaines. Toutefois ces spécialités montrent un intérêt croissant pour l’IA. On note également que quelques spécialités émergentes dans le domaine de l’IA médicale, comme la chirurgie plastique et l’orthopédie, qui commencent à intégrer ces nouvelles technologies mais à une échelle plus modeste pour l’instant.
221 autorisations en 2023
Evolution du nombre d’autorisations FDA par an @ H&TI
L’évolution du nombre de DMN IA approuvés par la FDA est en constante évolution comme le montre le graphique ci-dessus. En 2017, seulement 26 dispositifs avaient obtenu une autorisation. Ce chiffre a progressivement augmenté, passant à 64 en 2018, 80 en 2019, puis à 113 en 2020. En 2021, ce nombre a continué à croître atteignant 130 dispositifs. L’année 2022 a marqué une nouvelle étape avec 158 dispositifs approuvés. En 2023, ce chiffre atteint 221 autorisations en une seule année. En août 2024, le nombre d’autorisations avait déjà atteint 107.
Un des facteurs contribuant à cette augmentation rapide des autorisations est la voie de soumission 510(k). Ce processus simplifié permet aux entreprises de prouver que leur dispositif est « substantiellement équivalent” » à un autre déjà approuvé ce qui accélère le processus d’autorisation. À ce jour, 924 dispositifs ont été approuvés via cette voie, contre seulement 22 via le De Novo et 4 via l’autorisation pré-marché.
👉 Pour connaitre la différence entre les différentes voies d’autorisation aux Etats-Unis, consulter l’étude « Stratégie internationale en santé numérique : les Etats-Unis » ici.
33% de ces solutions sont issues de 10 entreprises
Sur le marché certaines entreprises se démarquent par le nombre de solutions qu’elles ont réussi à faire approuver par la FDA. GE Healthcare est le leader incontesté avec 81 dispositifs approuvés à ce jour. Ce succès peut s’expliquer par l’investissement stratégique de la société dans l’IA et son expertise en imagerie médicale.
Les autres acteurs majeurs du secteur sont Siemens Healthineers avec 70 dispositifs approuvés, Philips et Canon qui comptent chacun 34 dispositifs et Aidoc leader dans le domaine de l’analyse d’images médicales avec 24 solutions validées. On peut retrouver certaines solutions françaises sur le marché américain comme Chestview de Milvue, MammoScreen de Therapixel ou la solution d’Avicenna.AI.
🇫🇷 vs 🇺🇸 comparaison avec la France
👉 Pour consulter l’article sur l’étude « La place du numérique dans l’industrie du dispositif médical », cliquez ici.
La récente étude du Snitem publiée en juin 2024 révèle qu’il y aurait 71 DMN embarquant de l’IA, soit 23% des DMN.
Répartition du marquage CE des DMN français @ H&TI
Comme le montre la figure ci-dessus, parmi les 71 DMN ayant de l’IA 41,4% ont un marquage CE de classe IIa et 41,4% un marquage CE classe I tandis que 10% sont en cours de certification. En comparant les spécialités médicales dans lesquelles les DMN embarquant de l’IA sont utilisés entre les États-Unis et la France on constate des similitudes. Aux États-Unis : la radiologie domine largement avec 723 dispositifs approuvés suivie de la cardiologie avec 98 dispositifs. Cette tendance se retrouve en France où 51 % des DMN sont utilisés en radiologie, 23 % en cardiologie et 13% en oncologie. Cela peut s’expliquer par le fait que la FDA ne classe pas les DMN en oncologie mais plutôt en radiologie lorsque des images sont utilisés.
En France, plusieurs cessations d’activités dans la santé numérique
Selon le Panorama France HealthTech 2023 de France Biotech, environ 50 medtechs avaient déjà disparu entre 2022 et 2023. En juin 2024, une étude publiée par la Banque de France rapporte que le début de l’année 2024 a été marquée par plusieurs fermetures, suivant une tendance déjà observée en 2023 :
Première moitié de 2024 : les données du T1 2024 montrent un léger ralentissement des liquidations, à 29 cas, après le pic du T4 2023. Cela pourrait refléter soit une réduction des défaillances, soit un effet saisonnier ;
Progression des liquidations : le nombre de liquidations augmente progressivement tout au long de 2023. Alors que le T2 2023 enregistre 20 liquidations, ce chiffre grimpe à 34 au T4 2023, soulignant une accélération des difficultés financières rencontrées par les entreprises ;
Redressement judiciaire : les redressements judiciaires restent relativement stables mais modestes, avec une légère hausse visible au T3 2023 et au T4 2023. Cela indique que certaines entreprises en difficulté ont tenté de restructurer leurs dettes avant de succomber à la liquidation.
Nombre de procédures judiciaires engagées au cours de l’année 2023 et au T1 2024 – @ Banque de France
Points saillants de l’étude :
📌 Il est encore possible que cette tendance soit temporaire. Les startups qui survivront devront adapter leurs stratégies en se concentrant sur des solutions réellement nécessaires au système de santé et en renforçant leurs partenariats avec les acteurs publics et privés. Le soutien accru des pouvoirs publics, combiné à une meilleure gestion des financements, pourrait aider à revitaliser le secteur et à offrir des perspectives de croissance durable.
📌 Les entreprises qui réussiront à naviguer à travers ces turbulences seront celles qui sauront concilier innovation, respect des régulations et stabilité financière. La santé numérique reste un secteur clé pour l’avenir du système de santé en France, et il est probable que les leçons tirées des échecs de 2024 renforceront l’écosystème à moyen terme.
📌 Les entreprises restantes se concentrent désormais sur l’internationalisation et la recherche de modèles économiques viables, ce qui pourrait permettre au secteur de se stabiliser à moyen terme.
📌 Toutefois, la santé numérique en France bénéficie toujours de soutien public, avec des programmes comme France 2030 et les efforts de Bpifrance, qui ont contribué à hauteur de 1,2 milliard d’euros en 2023 pour soutenir les entreprises de ce secteur.
➡️ Selon la Banque de France, le scénario macroéconomique de juin 2024 anticipe une sortie progressive de l’inflation sans récession, ce qui devrait favoriser une reprise de la croissance économique en 2025 et 2026. Toutefois, la Banque souligne que le contexte politique reste incertain, influencé par des tensions géopolitiques comme la guerre en Ukraine et la situation au Proche-Orient.
Quelques exemples des fermetures d’entreprises de la santé numérique
➤ H4D: qui avait introduit le concept de cabines de télémédecine pour les zones rurales et médicalement sous-dotées, a rencontré des difficultés de financement depuis la fin de la pandémie, qui a réduit la demande pour les consultations à distance. La société n’a pas pu trouver de repreneur viable et est entrée en liquidation début 2024 ;
➤ Biloba: plateforme mobile de téléconsultation pédiatrique, a cessé ses activités en raison d’un modèle économique difficilement soutenable dans le contexte post-pandémique. La liquidation a été prononcée en février 2024 ;
➤ Wefight: qui avait développé des chatbots médicaux pour accompagner les patients, a également cessé ses activités début 2024, malgré un succès initial. Les difficultés de financement ont mené à sa fermeture ;
➤ Lucine: spécialisée dans les thérapies numériques pour la gestion de la douleur, Lucine a fermé ses portes en mars 2024 après n’avoir pas pu lever les fonds nécessaires pour poursuivre ses recherches – ses actifs ont finalement été repris par Butterfly Therapeutics qui a ainsi étoffé son portefeuille avec la solution Endocare ;
➤ Quantum Genomics et Exactcure : le 4 septembre, moins de six mois après l’absorption de la start-up niçoise Exactcure, Quantum Genomics annonce s’être déclaré en cessation des paiements auprès du Tribunal de commerce de Paris ;
➤ Sadigh Group : après une forte croissance liée à la crise du Covid-19, la startup dijonnaise a été placée en redressement judiciaire en juillet 2024 puis en liquidation en octobre ;
➤ La Clinique e-Santé : la startup de téléconsultation en santé mentale est sous pression financière et en cours de négociation pour un rachat ou une restructuration en 2024 ;
➤ Smart Macadam : placée fin août en redressement judiciaire. Un repreneur est recherché pour cette start-up nantaise qui devait lancer cette année la première version de l’application Mementop.Gait, une solution de prévention et d’autorééducation pour les personnes âgées victimes de chutes.
Le marché français marqué par des opérations fusacq
Ces dernières années, le secteur de la santé numérique a connu une série d’acquisitions stratégiques qui visent à renforcer l’innovation et l’intégration des technologies de pointe, notamment l’intelligence artificielle (IA), dans les services de santé. Plusieurs acteurs clés, issus aussi bien du domaine médical que technologique, ont élargi leurs capacités grâce à l’acquisition de sociétés spécialisées dans des technologies innovantes telles que la reconnaissance vocale, la gestion des données de santé, ou encore la conception de médicaments par IA. En France, au moins une dizaine d’acquisitions récentes soulignent l’évolution rapide et la transformation du marché de la santé numérique :
Doctolib : rachète Typeless, spin-off de l’EPFL spécialisée dans la reconnaissance vocale IA. Cette acquisition renforcera l’assistant médical numérique de Doctolib, prévu pour fin 2024. Doctolib a également annoncé l’acquisition d’Aaron.ai en mai 2024 , une entreprise berlinoise spécialisée dans les solutions d’assistance téléphonique basées sur l’IA pour les cabinets médicaux. Fondée en 2015, Aaron.ai a développé un assistant téléphonique intelligent qui simplifie et améliore la communication téléphonique entre les cabinets médicaux et leurs patients. Cette solution permet aux patients de prendre, reprogrammer ou annuler des rendez-vous à tout moment, offrant ainsi une flexibilité et un accès téléphonique 24h/24, même en dehors des heures de bureau;
Softway Medical: Le 15 octobre 2024, Softway Medical a acquis Epiconcept, un éditeur spécialisé en épidémiologie et gestion de données de santé publique, sans dévoiler les détails financiers. Cette acquisition renforce Softway dans le domaine de la santé publique, notamment grâce à la gestion des dépistages organisés et au suivi de programmes nationaux de santé;
Extens e-santé: L’entreprise française acquiert une participation majoritaire dans Medicore, entreprise néerlandaise de solutions pour la santé mentale et les soins aux jeunes. Ce partenariat vise à renforcer la position de Medicore et répondre aux défis de santé en Europe. Cet investissement marque la première expansion d’Extens hors de France et s’inscrit dans sa stratégie de soutenir les entreprises de santé prometteuses en Europe;
Samsung Medison annonce l’acquisition de Sonio, spécialisée dans les technologies d’IA et de Cloud pour les soins maternels. Cette acquisition renforcera son offre en combinant son expertise en échographie avec les solutions avancées de Sonio. Sonio restera une société indépendante basée en France, assurant la compatibilité de ses produits avec tous les fabricants d’appareils d’échographie.
Deloitte a acquis CasePointer d’End Point, un logiciel automatisant les processus épidémiologiques avec des outils open-source. Cette acquisition renforce les capacités de Deloitte en santé publique, soutenant les agences dans la gestion des maladies transmissibles et des menaces bioterroristes.
Iktos, spécialisée en IA pour la conception de médicaments, annonce l’acquisition de Synsight, intégrant sa technologie MT Benc pour le criblage in cellulo de molécules modulant les interactions protéine-protéine et protéine-ARN. Ce rapprochement renforce la plateforme d’Iktos, ajoutant des capacités de tests biologiques automatisés.
Ospi annonce le rachat de la société Alicante, spécialisée dans le codage médical et la valorisation de données de santé par IA. Ce rapprochement stratégique vise à améliorer l’efficience des établissements de santé et accélérer la recherche clinique, en enrichissant les solutions d’Ospi grâce à l’expertise d’Alicante.
Skezi, spécialiste en collecte de données de santé, annonce l’acquisition de Biosignis, expert en valorisation des échantillons biologiques humains. Cette acquisition vise à renforcer l’offre de Skezi en matière de solutions de données, en combinant la collecte et l’analyse des données patients et biologiques pour accélérer la recherche médicale.
Acquisition de Coexyapermet à Talan d’élargir son portefeuille de services et d’améliorer ses capacités en matière de transformation numérique. Coexya est spécialisée dans la gestion des données et les solutions numériques dans 7 domaines dont la santé. Avec cette acquisition, Talan annonce notamment vouloir accentuer l’accompagnement des clients sur les secteurs de la santé.
Synapse, la start-up française d’e-prescription médicale, rachète son concurrent PAGR, une plateforme américaine qui simplifie et sécurise le processus de prescription pour les médecins et les pharmaciens. Cette acquisition stratégique renforce la présence de Synapse sur le marché américain et soutient son développement en intégrant des outils d’IA générative à sa suite logicielle.
Quelles tendances stratégiques internationales ?
La tendance est la même à l’échelle mondiale. Après un pic marqué en 2021, avec un sommet de 81 transactions au troisième trimestre, l’activité de fusion-acquisition (fusacq) montre une baisse progressive. En 2022 et 2023, cette tendance à la diminution se confirme, et les données de 2024 révèlent un ralentissement notable, avec seulement 21 transactions au Q3. Cette évolution reflète une contraction du marché dans ce secteur après une phase de forte croissance. A l’instar du financement par capital-risque, l’activité de fusions et acquisitions a été faible au troisième trimestre 2024 : le trimestre a enregistré 21 fusions et acquisitions de sociétés de santé numérique, contre 28 au deuxième trimestre, 37 au premier trimestre et une moyenne trimestrielle de 37 en 2023.
Evolution de l’activité fusacq au T3 entre 2020 et 2024 dans le monde – @ Rock Health
Top 3 des opérations fusacq au T3 :
Société
Valeur
Acquéreur
Pays
Truepill
525 M$
LetsGetChecked
USA
Medcurrent
25 M$
VitalHub
Canada
Mediplat
9 M$
Advantage Risk Management Group
Japan
Source : CB Insights
La stratégie de “tapisserie” pour intégrer de nouveaux produits et fonctionnalités :
Les fusions et acquisitions dans le domaine de la santé numérique ont suivi une tendance à la baisse, avec seulement 21 transactions enregistrées au troisième trimestre, contre 28 au trimestre précédent. Cependant, les acquisitions qui ont eu lieu se concentrent sur l’intégration de nouvelles fonctionnalités dans les offres existantes. DarioHealth, par exemple, a utilisé une approche de “tissage de tapisserie” pour renforcer son offre avec des acquisitions ciblées dans la santé mentale et la gestion des maladies chroniques.
Selon Rock Health, cette stratégie d’intégration est devenue essentielle dans un contexte où construire de nouvelles solutions en interne peut coûter plus cher que d’acquérir des entreprises spécialisées. Cela permet aux start-ups d’élargir rapidement leurs offres tout en répondant aux besoins croissants des clients. Par exemple, Fabric Health a réalisé plusieurs acquisitions pour renforcer sa plateforme de soins virtuels, achetant des entreprises comme Zipnosis et Gyant pour intégrer des capacités en télésanté et IA conversationnelle.
cette stratégie est également observée avec la licorne Doctolib, ayant acquis Typeless, spin-off de l’EPFL spécialisée dans la reconnaissance vocale IA, et d’Aaron.ai , spécialisée dans les solutions d’assistance téléphonique basées sur l’IA pour les cabinets médicaux.
Opérations de fusacq stratégiques pour intégrer de nouveaux produits ou fonctionnalités – @ Rock Health
La stratégie de “buy-and-build” :
Le nombre d’acquisitions complémentaires dans le secteur de la santé, où une entreprise réalise une acquisition par l’intermédiaire d’une société de portefeuille existante, a atteint un pic en 2022 selon les données de PitchBook, en raison à la fois des faibles taux d’intérêt et de l’appétit croissant pour les investissements dans le secteur de la santé à la suite de la pandémie. Les investisseurs en capital-investissement qui ciblent le secteur de la santé en Europe mettent davantage l’accent sur la croissance organique par le biais d’améliorations opérationnelles plutôt qu’une croissance inorganique par le biais d’acquisitions supplémentaires, car les coûts d’investissement plus élevés rendent plus difficile la poursuite de stratégies d’achat et de construction.
les transactions de type « buy-and-build » en Europe ont continué d’être importantes. De plus, elles devraient rebondir à mesure que les taux d’intérêt continueront de baisser et que les entreprises chercheront à se développer ou à s’implanter dans de nouvelles zones géographiques.
L’opération complémentaire la plus importante de l’année a été l’acquisition du Groupe Medical Ovalie par Vivalto Santé pour 157 millions de dollars, via ses sponsors dont IK Partners , Hayfin Capital , Vivalto Partners et Sofipaca Capital Investissement.
🤖Les start-ups françaises de l’IA attirent les capitaux
En 2024, cette domination de l’IA se poursuit, notamment avec les levées importantes de startups comme Mistral AI (600 M€) et Evolutionary Scale (142 M€), qui contribuent à positionner la France en leader européen de l’innovation dans ce domaine. L’IA modifie radicalement la manière dont les start-ups de santé numériques abordent le financement. Le passage à des solutions d’IA plus robustes, capables de traiter des volumes massifs de données médicales et d’améliorer les résultats cliniques, attire les investisseurs vers des entreprises bien positionnées sur le marché. Les partenariats stratégiques entre grandes entreprises technologiques et start-ups de santé sont devenus une composante essentielle de cette dynamique, les géants de la tech cherchant à exploiter le potentiel de l’IA pour améliorer l’efficacité des soins.
53 opérations réalisées : retour sur les investissements des 9 premiers mois de 2024
Les montants des levées de fonds montrent une stabilité entre le T1 et le T2, avec une légère augmentation entre ces deux trimestres (+1,07%). Cependant, il y a une augmentation spectaculaire de 104,65 M€ (+68,29%) entre le T2 et le T3 principalement dû à la levée d’alan(173M€).
Montant moyen par opération (en millions d’euros) :
T1 2024 :8,92 M€ par levée ;
T2 2024 :8,06 M€ par levée ;
T3 2024 :16,12 M€ ;
Le montant moyen par levée de fonds est relativement stable entre le T1 et le T2, avec une légère baisse de 0,86 M€ par levée, mais il double pratiquement au T3. Si cette tendance se poursuit, on pourrait s’attendre à un écosystème de santé numérique en France où les investisseurs se concentreront davantage sur des levées de fonds importantes. Cela pourrait marquer le début d’une phase de maturité du secteur, avec potentiellement moins de nouvelles startups mais des projets plus ambitieux ou des fusions/acquisitions entre les acteurs existants.
Les startups en début de phase devront peut-être se tourner vers des alternatives de financement ou se différencier pour attirer des investisseurs, alors que les entreprises plus avancées bénéficieront de levées plus importantes pour se développer plus rapidement.
Détail des opérations:
Plus de la moitié des entreprises ayant levé des fonds au premier trimestre 2024 ont recueilli des montants entre 5 et 30 millions d’euros, avec plus de 44 % des opérations réalisées en amorçage. Ce bilan au premier trimestre 2024 est marqué par l’absence de mega deals : aucune levée de fonds ne dépasse les 30 millions d’euros.
la Banque des Territoires (Groupe Caisse des Dépôts), GSO Innovation et Crédit Agricole Aquitaine Expansion (fonds régionaux de Crédit Agricole), NACO et AQUITI Gestion
Au deuxième trimestre, le ticket maximum est de 44 millions d’euros, près de la moitié des opérations réalisées ont été faites en amorçage tout comme au premier trimestre.
Chiffres clés des trois premiers trimestres : diagnostic, télémédecine et DME, les secteurs clés des levées de fonds en 2024
Selon les analyses de Rock Health, le secteur de l’IA en santé aux États-Unis a connu une année 2024 marquée par une activité financière modérée mais stratégique. Au cours des trois premiers trimestres, environ 8,2 milliards de dollars ont été investis dans des start-ups de santé numérique à travers 379 transactions, dont 2,4 milliards rien que pour le troisième trimestre. La taille moyenne des transactions s’est maintenue autour de 22 millions de dollars.
Des levées de fonds notables incluent la série D de Tempus Labs à 500 millions de dollars, axée sur la médecine de précision, ainsi que la série C de Insitro, qui a levé 400 millions de dollars pour ses travaux sur la découverte de médicaments assistée par IA. Cette discipline des investisseurs est motivée par la nécessité de résultats concrets et une validation commerciale avant de libérer de nouveaux capitaux.
Selon CB insight 50% des deals réalisés durant cette période sont earlystage, tout comme en France.
TOP 10 des levées aux USA
Rang
Company
Round Amount
Round Date
Round Valuation
Select Investors
% of Total Funding
1
Zing Health
$140M
Series A
N/A
CRG, First Trust Capital Partners, Health2047 Capital Partners, Newlight Partners, Town Hall Ventures
6.6%
2
Superluminal Medicines
$120M
Series A
N/A
RA Capital Management, Insight Partners, Gaingels, New Ventures
5.7%
3
Devoted Health
$112M
Series E
N/A
The Space Between, Cox Enterprises, White Road Investments
Generation Investment Management, Kinnevik, Northzone, RRE Ventures, William H. Warren Foundation
4.7%
6
Caresyntax
$80M
Series C
N/A
Blackrock, Laurza Capital Partners, MTIP, Optum Ventures, PFM Health Sciences
3.8%
7
Genome Medical
$75M
Series C
N/A
Casdin Capital
3.6%
8
Truvian
$74M
Series D
N/A
Great Point Ventures, Wingetum Ventures, DNS Capital, Tao Capital Partners, Thrive Ventures
3.5%
9
Mendaera
$73M
Series A
N/A
Threshold Ventures, Fred Moll, Lux Capital, PFM Health Sciences
3.4%
10
Tend
$72M
Series D
N/A
Redpoint Ventures, Addition, Google Ventures, Juxtapose, Plum Alley
3.4%
Tendances US globales et secteurs clés : les stratégies d’investissement en santé se concentrent sur les produits intégrés et éprouvés
En 2024, les investisseurs se sont tournés vers des entreprises aux produits bien définis et à l’intégration avérée avec les acteurs existants du secteur de la santé. Une grande partie des financements s’est concentrée sur les technologies liées au diagnostic et à la découverte de médicaments, représentant environ 45 % des capitaux levés. Les start-ups comme Viz.ai, spécialisée dans la détection des AVC par IA, et PathAI, dans l’analyse des tissus pathologiques, ont levé des fonds pour étendre leurs solutions d’IA dans les environnements cliniques.
Les start-ups de gestion de cycle de revenus (RCM) et les entreprises développant des solutions pour la gestion des dossiers médicaux électroniques (DME) ont également été au cœur des stratégies d’investissement. Selon Rock Health, la tendance au tissage de solutions a vu des entreprises acquérir des capacités nouvelles, plutôt que de développer en interne, afin de mieux répondre aux besoins complexes du marché. Par exemple, DarioHealth a racheté Twill pour renforcer son offre en santé mentale, tandis que Commure a fait plusieurs acquisitions pour compléter ses capacités dans les systèmes de gestion hospitalière et les soins coordonnés.
Transactions importantes : des collaborations renforcées entre les entreprises technologiques et la santé
Au troisième trimestre 2024, les levées de fonds dans l’IA en santé ont été dominées par des transactions de moyenne à grande envergure, comme la série C de Atomwise (300 millions de dollars) et le financement de Huma (250 millions de dollars). Ces transactions soulignent une confiance renouvelée des investisseurs dans les start-ups capables d’apporter des innovations à fort impact, notamment dans les domaines des soins chroniques et de la télémédecine.
Un autre fait marquant a été le soutien croissant des entreprises technologiques à des start-ups de santé numérique. Nvidia, par exemple, a investi 17 millions de dollars dans Hippocratic AI, après avoir établi un partenariat stratégique pour développer des modèles de langage IA pour la santé. Ce type de collaboration renforce le lien entre les grands acteurs technologiques et les innovateurs de la santé numérique.
TOP 10 Europe
Rang
Entreprise
Montant du tour
Date du tour
Valorisation du tour
principaux Investisseurs
Pays
% du financement total
1
Flo Health
200 M$
30/07/2024
1,0 Md$
General Atlantic
Royaume-Uni
22,10%
2
Alan
193 M$
20/09/2024
4,5 Md$
Belfius Bank, Coatue, Lakestar, Ontario Teachers’, Temasek
Fortissimo Capital, Aurum Ventures, LR Group, OTV, OurCrowd
Israël
4,60%
8
Qantev
34 M$
27/09/2024
N/A
Blossom Capital, Elaia Partners, Omnes Capital, RAISE Ventures
France
3,70%
9
Cerebriu
19 M$
13/09/2024
N/A
North Ventures, Denmark’s Export and Investment Fund, Sagitta Ventures
Danemark
2,10%
10
Mindpeak
15 M$
30/09/2024
N/A
IFB Innovationsstarter, ZEISS Ventures, AI.FUND, European Innovation Council
Allemagne
1,70%
10
ZOE
15 M$
30/07/2024
N/A
Coefficient Capital
Royaume-Uni
1,70%
IA en santé : prévisions pour le reste de 2024, un climat de financement prudent malgré des prévisions positives pour 2024
Selon Rock Health, 2024 s’est jusqu’ici révélée être une année où les start-ups de l’IA en santé ont dû faire preuve de résilience et d’ingéniosité dans leur quête de financements. Alors que le secteur poursuit son évolution, les investisseurs privilégient des stratégies de financement ciblées, des acquisitions stratégiques et des partenariats pour naviguer dans un marché de plus en plus concurrentiel. Les prévisions pour le reste de l’année restent positives, bien que les start-ups devront continuer à prouver leur valeur dans un environnement de financement de plus en plus sélectif.
Le quatrième trimestre de 2024 pourrait voir une reprise des introductions en bourse, avec des entreprises comme Recursion Pharmaceuticals parmi les candidates potentielles. Cependant, le climat d’investissement reste marqué par la prudence, avec une attention particulière portée à la viabilité des modèles d’affaires et à la gestion des coûts. Les entreprises qui échouent à démontrer une stabilité financière et des gains clairs risquent de suivre l’exemple de Nuvo, qui a déclaré faillite seulement trois mois après son introduction en bourse.
Médecine numérique et génomique : l’étude novatrice de Kaleidos SCS et Net-Medicare SR
Des chercheurs italiens de Kaleidos SCS et Net-Medicare SRL ont exploré l’intégration croissante de la génomique avec l’IA dans le contexte de la médecine de précision et de la santé numérique.
L’originalité de leur étude, publiée dans Gene & Protein Disease, repose sur une approche interdisciplinaire, alliant biologie, génétique, médecine et informatique. Les chercheurs ont analysé en profondeur les principales applications numériques en génétique et génomique, incluant la télémédecine pour la consultation génétique à distance, les systèmes de gestion des dossiers médicaux électroniques, ainsi que les outils de recrutement de patients pour les essais cliniques génétiques en 2024.
Quand l’IA booste la précision en génétique : focus sur quatre outils majeurs
Ces chercheurs ont identifié quatre outils majeurs d’intelligence artificielle (IA) :
Des algorithmes de Machine Learning et de Deep Learning, utilisés pour analyser les variations génétiques, permettant une détection plus précise des mutations génétiques avec une sensibilité dépassant 90%. Ces algorithmes facilitent la détection de maladies rares.
Des réseaux de neurones profonds, combinés à des auto-encodeurs empilés, qui analysent les relations entre composés et protéines cibles avec une précision variant de 70 à 90%, selon la complexité des données et le domaine thérapeutique. Cela permet d’identifier de nouvelles cibles thérapeutiques.
Des algorithmes capables de prédire la réponse aux médicaments, tels que les statines ou les traitements contre le cancer, avec une précision supérieure à 85%. Ces outils sont essentiels pour la personnalisation des traitements, notamment en pharmacogénomique.
Des chatbots génétiques basés sur l’IA, qui libèrent du temps pour les conseillers en génétique tout en offrant une assistance disponible 24h/24 et 7j/7 aux patients.
Cinq obstacles à surmonter
Les auteurs de l’étude ont mis en lumière cinq obstacles majeurs au déploiement des technologies d’intelligence artificielle en génomique :
La normalisation des formats de données.
La difficile intégration des données génétiques dans les systèmes de santé.
Des inquiétudes sur la confidentialité des données génétiques.
Investir dans le Futur des Soins : Comment le TDABC Révolutionne la Gestion des Ressources
La majorité des systèmes de comptabilité actuels sont centrés sur les départements hospitaliers, et non sur les patients ou les pathologies spécifiques. Ces systèmes sont principalement conçus pour facturer les actes sous des contrats de type fee-for-service (paiement à l’acte). Dans un tel environnement, où les tarifs ne cessent d’augmenter, ces systèmes semblent logiques, mais ils ne permettent pas d’évaluer les coûts réels des soins pour chaque patient ou condition médicale. Cela pose de nombreux problèmes dans un contexte où les établissements de soins doivent de plus en plus justifier les coûts et améliorer la qualité des soins.
Problématique de la Mesure des Coûts en Santé
Le principal défi dans la gestion des coûts de santé réside dans l’absence de données précises sur le coût de l’ensemble du cycle de soins pour un patient avec une pathologie spécifique. Les systèmes actuels se basent souvent sur des allocations de coûts calculées en fonction des tarifs facturés, et non des coûts réels. Cette approche peut fournir des estimations grossières utiles pour la budgétisation au niveau des départements, mais elle ne reflète pas les coûts réels d’un parcours de soin individuel. Cela crée une grande confusion lorsque les établissements de soins doivent réduire les dépenses tout en maintenant ou améliorant la qualité des soins.
Pour résoudre ce problème, il est nécessaire de mesurer les coûts au niveau des conditions médicales spécifiques. Cela implique de suivre les ressources utilisées tout au long du parcours de soins d’un patient : le personnel, les équipements, les installations, ainsi que les coûts de support (comme l’informatique ou l’administration). Ce n’est qu’en comprenant ces coûts que l’on peut les comparer aux résultats obtenus.
Le TDABC : Une Solution de Comptabilité des Coûts
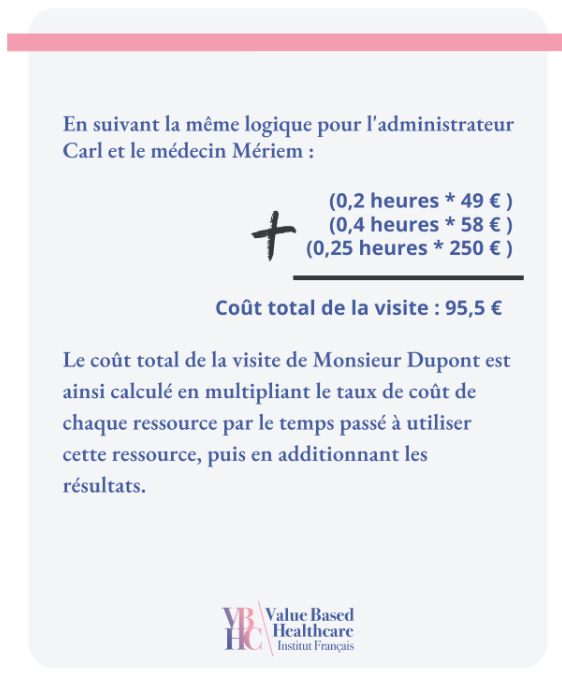
Le Time-Driven Activity-Based Costing (TDABC) est une méthode émergente de mesure des coûts qui a prouvé son efficacité dans de nombreux secteurs, y compris celui de la santé. Contrairement aux systèmes traditionnels de comptabilité, le TDABC permet de mesurer les coûts réels en fonction du temps consacré à chaque activité et des ressources utilisées. Cette approche ne nécessite que deux paramètres : le coût de chaque ressource (personnel, équipements, etc.) et le temps qu’un patient passe avec cette ressource pour chaque étape de son parcours de soins.
L’avantage majeur du TDABC est qu’il permet de calculer les coûts de manière plus précise tout en simplifiant le processus de collecte des données. Cela aide les prestataires à identifier les inefficacités, à mieux utiliser leurs capacités et à optimiser les processus de soins sans compromettre les résultats cliniques. De nombreuses organisations de soins de santé ayant mis en œuvre le TDABC ont réussi à réduire leurs coûts de 25 % ou plus tout en améliorant, dans certains cas, la qualité des soins.
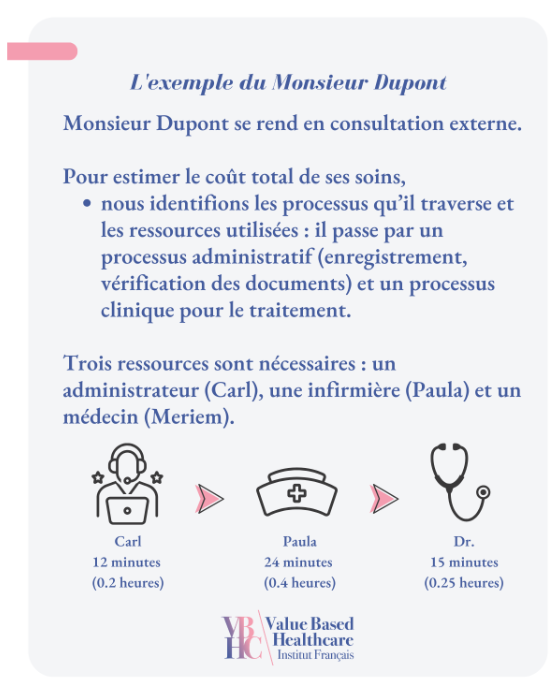
Exemple Simplifié de la Méthodologie TDABC
Prenons l’exemple d’une consultation ambulatoire. Imaginons un patient, M. Dupont, qui se rend dans une clinique pour une consultation. Son parcours se divise en plusieurs étapes : l’inscription administrative, l’examen par une infirmière pour la préparation, et la consultation avec le médecin. En appliquant le TDABC, nous commencerions par estimer combien de temps M. Dupont passe à chaque étape. Par exemple, 15 minutes avec l’assistante administrative, 20 minutes avec l’infirmière, et 10 minutes avec le médecin.
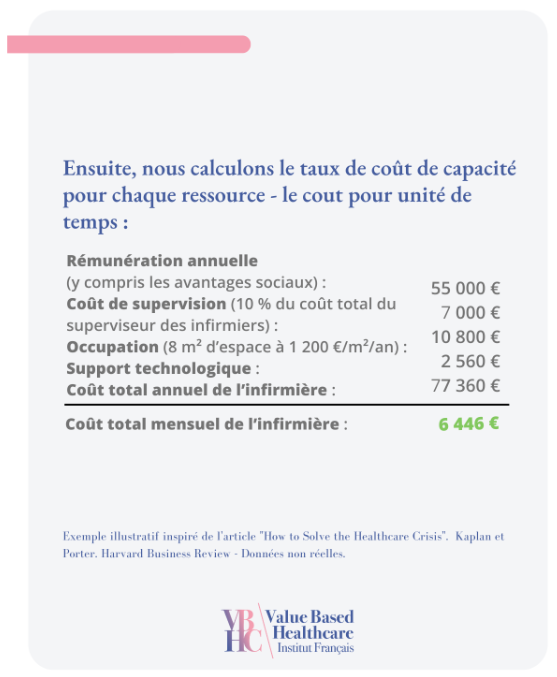
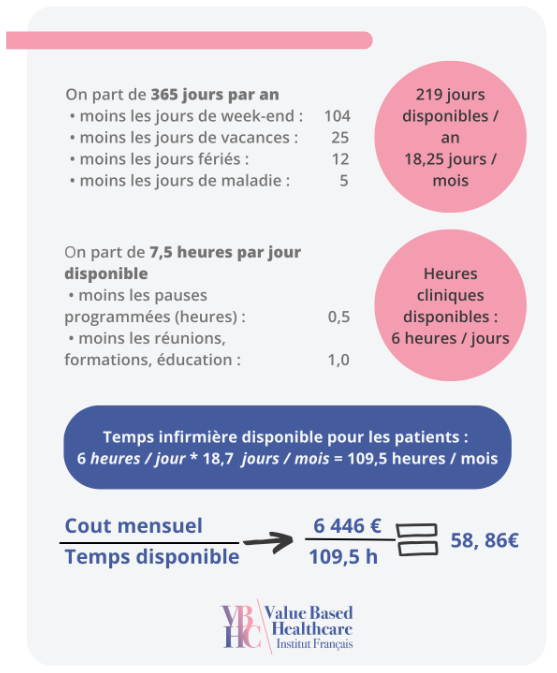
Ensuite, nous calculons le coût horaire de chaque ressource. Si l’infirmière coûte 60 euros de l’heure, et que M. Dupont passe 20 minutes avec elle, alors le coût pour cette partie de sa consultation serait de 20 euros. De la même manière, nous calculons les coûts pour l’assistante administrative et le médecin, puis nous additionnons ces coûts pour obtenir le coût total de la consultation. Cette approche permet de comprendre précisément où les ressources sont utilisées et d’identifier des pistes pour réduire les coûts sans affecter la qualité des soins.
Intérêt de la Technologie pour le TDABC
L’une des principales difficultés dans la mise en œuvre du TDABC est la collecte manuelle des données sur le temps et les ressources utilisées. C’est là qu’interviennent les technologies modernes. Les systèmes de gestion de soins et les outils automatisés comme le logiciel CareMeasurement permettent de faciliter cette collecte de données, en suivant automatiquement le temps passé avec chaque ressource et en calculant les coûts en temps réel. Ces outils permettent de traiter un volume beaucoup plus important de données, rendant le processus de TDABC plus rapide, plus précis et plus facile à utiliser pour les grandes organisations de santé.
En combinant TDABC et technologie, les prestataires de soins de santé peuvent non seulement mesurer les coûts plus précisément, mais aussi identifier de nouvelles opportunités d’amélioration des processus, tout en réduisant les dépenses inutiles. Les hôpitaux qui ont adopté cette approche ont constaté des améliorations importantes dans la gestion de leurs ressources et la qualité des soins fournis aux patients.
Application du TDABC dans la Téléconsultation
Le TDABC trouve une application particulièrement intéressante dans la téléconsultation, notamment dans les établissements de soins de longue durée (CHSLD). Par exemple, une étude menée au Québec a utilisé le TDABC pour analyser les coûts associés à l’utilisation de la téléconsultation pour les soins infirmiers de nuit dans plusieurs CHSLD. Cette méthode a révélé que, bien que la téléconsultation puisse augmenter les coûts unitaires en raison des exigences technologiques, elle permet de réaliser des économies substantielles en réduisant le besoin de personnel sur place. Cette étude a également montré que l’utilisation de la téléconsultation pouvait aider à compenser la pénurie de personnel, tout en maintenant la qualité des soins.
Le TDABC est la clé pour coupler résultats et ressources nécessaires
Le Time-Driven Activity-Based Costing offre aux organisations de soins de santé une solution puissante pour répondre aux défis croissants de la gestion des coûts. En permettant une mesure plus précise des ressources utilisées et des coûts associés, le TDABC aide les prestataires à améliorer leurs processus, à réduire les inefficacités et à offrir des soins de meilleure qualité à moindre coût. Avec l’intégration des technologies modernes, cette méthode devient un outil encore plus puissant pour transformer les systèmes de santé en favorisant une prise de décision éclairée et une meilleure utilisation des ressources.
Kaplan, R. S., & Anderson, S. R. (2004). Time-Driven Activity-Based Costing. Harvard Business Review.
Kaplan, R. S., & Porter, M. E. (2011). How to Solve the Cost Crisis in Health Care. Harvard Business Review, 89(9), 46–61.
Kaplan, R. S., & Porter, M. E. (2006). Redefining Health Care: Creating Value-Based Competition on Results. Harvard Business Review Press.
Kaplan, R. S., & Cooper, R. (1998). Cost and Effect: Using Integrated Cost Systems to Drive Profitability and Performance. Harvard Business Review Press.
Feeley, T. W., & Albright, H. W. (2011). A Cancer Center Puts the New Approach to Work. Harvard Business Review, 89(9), 62–63.
Diaby, V., & Goeree, R. (2024). Assessing cost and cost savings of teleconsultation in long-term care facilities: a time-driven activity-based costing analysis within a value-based healthcare framework. BMC Health Services Research, 24(11578), 1-11.
Kaplan, R. S., & Porter, M. E. (2010). What Is Value in Health Care? New England Journal of Medicine, 363, 2477–2481.
Diaby, V., & Goeree, R. (2024). Improvements in technology and the expanding role of time-driven, activity-based costing to increase value in healthcare provider organizations: a literature review. Frontiers in Pharmacology, 15(1345842), 1–13.
Répondre à la pénurie médicale et aux besoins croissants
L’Autriche dispose d’un système de santé performant, soutenu par une infrastructure eHealth solide, notamment l’utilisation du dossier de santé électronique (ELGA). Face aux défis actuels tels que le vieillissement de la population (En 2023, environ 20 % de la population autrichienne avait plus de 65 ans), et la pénurie de personnel médical, le pays fait face à une augmentation des coûts de santé et à des tensions sur les ressources humaines. Les enjeux principaux incluent l’amélioration de la qualité des soins, l’équité d’accès aux services de santé, et l’efficacité des processus de soins. On prévoit que d’ici 2050, environ 29 % de la population autrichienne aura plus de 65 ans. D’ici 2030, on estime que la demande pour les services de soins de longue durée augmentera de 30 à 40 %.
Les principaux enjeux du système de santé en Autriche incluent :
L’accessibilité des soins dans les régions rurales.
L’efficacité du système face à l’augmentation des besoins.
La soutenabilité financière du système de santé à long terme.
L’adaptation au vieillissement de la population.
La pénurie de personnel médical.
Un partage d’information, désormais accessible aux patients
La précédente stratégie, datant de 2017, se concentrait principalement sur la création de l’infrastructure eHealth, avec la mise en place de l’ELGA. Elle visait essentiellement à améliorer le partage de l’information entre professionnels de santé. La stratégie actuelle, par contre, met un accent plus marqué sur l’accès des citoyens aux services numériques, le soutien aux patients chroniques, et l’utilisation des données de santé à des fins de recherche et d’amélioration des politiques publiques.
La stratégie de santé numérique autrichienne pour 2024-2030 repose sur une approche “digital avant ambulatoire avant stationnaire”. Elle vise à renforcer l’accès numérique aux soins, avec l’objectif d’intégrer davantage de solutions télésanté et d’optimiser l’utilisation des données de santé. Des projets incluent le développement d’un portail de santé numérique unifié, la mise en place d’une infrastructure de télésanté pour la prévention et la gestion des maladies chroniques, ainsi que l’amélioration de l’utilisation des données de santé pour la recherche et l’élaboration de politiques publiques.
Exemples :
Développement d’un portail de santé unifié prévu entre 2026 et 2028. Contrairement à l’ancienne stratégie, qui visait surtout à améliorer les interactions entre professionnels de santé.
Introduction d’une consultation médicale en ligne et télésurveillance d’ici 2026, notamment en réponse aux défis posés par le vieillissement et la pénurie de personnel.
L’utilisation des données de santé à des fins de recherche et de prise de décision publique, alors que l’ancienne stratégie était axée principalement sur l’amélioration des processus cliniques.
Objectif de fournir un accès à la télésanté à plus de 50% de la population d’ici 2030.
Dans le cadre des accords de rééquilibrage financier et de la réforme de la santé de 2023, un cadre juridique a été établi pour la gouvernance de la santé (Bund, États fédérés, assurance sociale) afin de promouvoir la digitalisation des soins publics (Gesundheits-Zielsteuerungsgesetz, BGBl. I Nr. 26/2017, modifié BGBl. I Nr. 3/2024). Les parties contractantes se sont engagées à soutenir les processus de soins grâce à la technologie. Conformément à cette stratégie eHealth, elles mettront en place des conditions permettant un usage plus large des services de santé électroniques. La finalité est de garantir un accès plus large aux soins de santé numériques, en particulier dans les zones rurales.
Objectifs de la stratégie : télésanté et maladies chroniques, une prise en charge à distance pour les patients
Accès numérique au système de santé : Permettre aux citoyens d’accéder à leurs données de santé et aux services médicaux en ligne via une plateforme centralisée.
Offre de services de télésanté : Mettre en place des services de prévention et de prise en charge à distance pour les maladies chroniques et autres soins courants, réduisant ainsi la pression sur les établissements de santé.
Amélioration de l’infrastructure de télématique de santé publique : Moderniser la Gesundheitstelematik-Infrastruktur (GTI) pour soutenir les services numériques.
Renforcement de la sécurité et de la gestion des données de santé : Développer l’utilisation des données de santé à des fins secondaires (recherche, politiques publiques), tout en assurant la protection des données personnelles.
Promouvoir l’innovation et l’accessibilité : Faciliter l’accès des innovations numériques aux patients et aux professionnels de santé.
Développer les compétences numériques : Renforcer la formation numérique des professionnels de santé et des citoyens pour optimiser l’usage des outils numériques.
Exemples de mesures :
Portail de santé numérique unifié : Prévu entre 2026 et 2028, il regroupera diverses plateformes existantes comme l’ELGA, les services de consultation téléphonique (1450), et des outils de téléconsultation. Ce portail permettra aux citoyens de gérer leurs rendez-vous médicaux, consulter leurs prescriptions et accéder à des informations de santé.
Introduction de la télémédecine : Entre 2024 et 2026, des consultations médicales en ligne seront progressivement mises en place, particulièrement dans les zones rurales, facilitant l’accès aux soins.
Télémonitoring pour les maladies chroniques : Des outils numériques pour surveiller en temps réel des maladies comme le diabète seront disponibles dès 2026, avec un objectif d’élargissement progressif.
Gouvernance de la stratégie : embarquer l’ensemble des parties prenantes, au service de l’innovation
La mise en œuvre de cette stratégie est sous la responsabilité de la Commission fédérale de gouvernance basée sur des objectifs (Bund-Zielsteuerungskommission), qui regroupe les principaux acteurs du système de santé : l’État, les Länder (régions) et les caisses de sécurité sociale. Le Ministère des Affaires sociales, de la Santé, des Soins et de la Protection des consommateurs (BMSGPK) joue un rôle central dans la coordination des différentes parties prenantes. L’ELGA GmbH, en charge de la gestion du dossier de santé électronique, continue de jouer un rôle clé dans la mise en œuvre technique des solutions numériques.
Pour assurer le succès de la stratégie, une série de principes directeurs ont été établis :
Transparence et collaboration : entre les différentes institutions et les parties prenantes.
Protection des données : respect strict des règles de sécurité et de confidentialité des données médicales, conformément à la législation européenne (RGPD).
Partenariat entre acteurs publics et privés : pour encourager l’innovation et garantir une mise en œuvre coordonnée.
Un plan de mise en œuvre de la stratégie structuré en trois phases :
Phase 1 (2024-2026) : Introduction des services numériques de base, tels que la consultation en ligne et les premiers outils de télémonitoring.
Phase 2 (2026-2028) : Développement du portail de santé unifié et intégration des nouvelles fonctions numériques dans les établissements de santé, comme la gestion des rendez-vous médicaux en ligne.
Phase 3 (2028-2030) : Extension des services numériques, renforcement des outils d’analyse de données et évaluation des premiers résultats de la stratégie pour ajuster les priorités futures.
Dans le cadre de sa stratégie de santé numérique, l’Autriche mise sur une série de solutions pour moderniser son système de soins. En s’appuyant sur des outils technologiques de pointe, cette stratégie vise à renforcer l’efficacité des services de santé. Voici les principaux axes de cette transformation numérique :
ELGA : Cette plateforme, déjà en place, continuera d’être enrichie avec de nouvelles fonctionnalités, comme le suivi électronique des vaccinations et la gestion des maladies chroniques via le télémonitoring.
Télémédecine : Comme pour de nombreux pays Européens, la pandémie de COVID-19 a accéléré l’acceptation et l’utilisation de la télémédecine. La stratégie actuelle prévoit un développement massif des services de télésanté, en particulier pour la gestion des maladies chroniques et la fourniture de soins dans les zones rurales.
Applications de santé numériques : La création d’un cadre réglementaire pour intégrer les applications de santé dans le parcours de soins est une des priorités de la stratégie. Ces DiGA (applications numériques de santé) seront évaluées et intégrées dans le système de remboursement si elles prouvent leur utilité pour les patients.
Les fausses solutions aux problèmes de la santé fragmentée
Pour y remédier, certaines organisations de santé ont essayé de former des équipes temporaires de praticiens individuels pour chaque patient, espérant ainsi offrir une meilleure coordination. Mais cette approche échoue systématiquement. Ces équipes temporaires, bien que composées d’experts, manquent de la cohérence nécessaire pour offrir des soins continus et intégrés. Les soins sont encore une fois fragmentés car l’absence de collaboration sur le long terme entre les services empêche un suivi rigoureux du parcours patient.
C’est similaire à une usine où chaque pièce d’une voiture serait produite par un département différent sans coordination. Le résultat serait une voiture désarticulée, inefficace, et mal adaptée aux besoins du conducteur. En réalité, ces solutions, qui cherchent à réformer l’organisation en surface, ne font que maintenir le statu quo.
Le cœur du problème : la fragmentation des soins de santé
Ces tentatives échouent principalement parce qu’elles ne s’attaquent pas au problème fondamental : le manque de continuité et de coordination dans les soins.
Le système de santé actuel divise les soins en spécialités cloisonnées, où chaque département ou professionnel traite une partie isolée du patient sans vision d’ensemble. Or, la santé d’un patient ne peut pas être abordée de manière fractionnée ; elle nécessite une approche globale où chaque étape du traitement est interconnectée. Ce manque de coordination empêche une prise en charge fluide, crée des redondances, augmente les coûts et compromet l’expérience du patient.
La solution : Les Unités de Pratique Intégrée (UPI)
Les fondations des Unités de Pratique Intégrée
Les Unités de Pratique Intégrée (UPI) apportent une réponse révolutionnaire à ce problème en organisant des soins autour des besoins spécifiques du patient, et non des spécialités ou des départements. Contrairement aux approches traditionnelles, une UPI regroupe une équipe multidisciplinaire dédiée qui prend en charge une condition médicale précise (par exemple, diabète, cancer, maladies cardiovasculaires) tout au long du cycle de soins. Cette approche permet non seulement d’améliorer la qualité des soins, mais aussi de garantir une continuité dans le suivi, de la première consultation au traitement, jusqu’à la réadaptation.
Les équipes d’UPI sont souvent colocalisées, ce qui permet une communication et une collaboration fluides. Chaque membre de l’équipe contribue selon son expertise à l’amélioration du résultat final pour le patient. Cette organisation favorise une prise en charge globale et intégrée, ce qui évite les erreurs, les redondances et les coûts superflus.
Les étapes de mise en place d’une UPI
La mise en place d’une UPI demande une planification minutieuse et une coordination étroite entre les différents services. Voici les étapes clés pour assembler et intégrer une UPI réussie :
Définir la condition médicale à traiter : La première étape est d’identifier la condition ou les conditions médicales spécifiques autour desquelles l’UPI sera organisée. Il peut s’agir de maladies chroniques comme le diabète, ou de conditions plus complexes comme le cancer. Cette définition claire permet de cibler les patients et de structurer les soins autour de leurs besoins spécifiques.
Cartographier le cycle de soins : Ensuite, il est essentiel de cartographier le parcours du patient, en identifiant toutes les étapes clés de son traitement, depuis le diagnostic jusqu’à la réhabilitation. Cette cartographie doit inclure les soins primaires, hospitaliers et de réadaptation, ainsi que les services de soutien comme la nutrition et la santé mentale.
Assembler une équipe multidisciplinaire : Une fois le cycle de soins défini, l’étape suivante consiste à réunir une équipe composée de professionnels de différentes spécialités. Cette équipe peut inclure des médecins, des infirmières, des thérapeutes, des nutritionnistes, et même des travailleurs sociaux, tous travaillant de manière intégrée pour répondre aux besoins des patients sur l’ensemble du cycle de soins.
Faciliter l’intégration de l’équipe : Pour que l’équipe fonctionne de manière cohérente, il est nécessaire de mettre en place des structures organisationnelles qui facilitent l’intégration, telles que des outils numériques communs, une colocalisation physique des membres de l’équipe, et des mécanismes de communication régulière pour assurer une coordination fluide.
Les bénéfices des UPI
Les UPI offrent de nombreux avantages par rapport aux systèmes traditionnels fragmentés :
Amélioration de la qualité des soins : Grâce à une meilleure coordination et à une collaboration renforcée entre les professionnels, les UPI offrent des soins plus cohérents, mieux adaptés aux besoins des patients. Les équipes peuvent se concentrer sur des résultats mesurables qui comptent pour le patient, plutôt que de se concentrer uniquement sur des processus cliniques.
Réduction des coûts : En évitant les redondances, en rationalisant les processus et en éliminant les inefficacités, les UPI permettent de réduire les coûts totaux des soins. Les cycles de soins sont optimisés, les erreurs sont réduites, et les patients reçoivent des soins plus rapidement et avec une plus grande satisfaction.
Expérience patient améliorée : Les patients bénéficient d’une meilleure continuité des soins, avec une équipe qui les suit de manière continue et cohérente tout au long de leur traitement. Cela améliore non seulement leur expérience mais également leur confiance dans le système de santé.
Les mécanismes de soutien à l’intégration des UPI
Pour garantir le succès d’une UPI, il est important de mettre en place des structures qui soutiennent l’intégration à tous les niveaux :
Infrastructure physique adaptée : Les équipes d’UPI doivent idéalement être colocalisées dans des installations qui favorisent les interactions régulières, tant formelles qu’informelles. Cela permet de fluidifier les échanges entre les membres de l’équipe et d’accélérer la prise de décision.
Plateforme informatique commune : Une UPI doit être soutenue par une infrastructure informatique robuste qui permet de suivre les résultats des patients, les processus de soins, ainsi que les coûts. Cette plateforme facilite également la communication et la coordination au sein de l’équipe.
Responsabilité commune : L’une des forces des UPI est que les équipes partagent une responsabilité conjointe pour les résultats des patients et les coûts associés. Cela crée une incitation collective à améliorer en permanence la qualité des soins et à chercher des innovations pour optimiser les résultats.
L’avenir des soins de santé passe par les UPI
Les Unités de Pratique Intégrée représentent un changement radical et nécessaire dans la manière de délivrer les soins de santé. En recentrant les soins autour des besoins des patients, en assurant une coordination continue et en responsabilisant les équipes multidisciplinaires, les UPI offrent une solution durable aux problèmes de fragmentation du système actuel. Ce modèle permet non seulement de fournir des soins de haute qualité, mais il améliore également l’efficacité globale du système, en réduisant les coûts tout en offrant de meilleurs résultats aux patients.
—————–
Si cet article a suscité votre intérêt et que vous souhaitez approfondir vos connaissances pour passer à l’action, sachez que l’Institut Français de Valeur en Santé (https://institutvbhc.fr/) est disponible pour vous former ou vous accompagner dans vos démarches autour du Value-Based Health Care (VBHC). Que ce soit pour la mise en place d’UPI ou l’adoption de nouvelles pratiques axées sur la valeur, l’institut vous offre les outils et l’expertise nécessaires pour transformer vos pratiques et améliorer durablement la qualité des soins.
Unités de Pratique Intégrée : Un guide pour les dirigeants du secteur de la santé, Michael E. Porter, PhD, MBA, et Thomas H. Lee, MD, MSc, Vol. 2, No. 1 | Janvier 2021


 En novembre 2019, le Tribunal de grande instance de Bordeaux a jugé