SekkatNajib

  • Entretien : « l’IA sera indispensable à la radiologie, mais les modèles financiers non aboutis sont à construire avec la profession » (Dr Laurent Verzaux, directeur général du groupe Vidi)

    Un besoin évident :

    L’activité radiologique va continuer à augmenter du fait de l’enrichissement des capacités de l’imagerie, et d’une demande croissante liée au vieillissement de la population, tant dans les activités de dépistage, de diagnostic que de suivi des patients. Les radiologues et les manipulateurs, s’ils ne remettent pas en question leur organisation de travail, leur mode de fonctionnement, ne pourront pas faire face à cette demande. L’IA, que ce soit pour fluidifier et accélérer le parcours patient, ou pour aider à l’interprétation et au traitement des images, est une des briques essentielles pour répondre à ce défi.

    Un modèle financier à stabiliser

    Quelle est la cohérence des investissements IA par rapport aux modèles financiers existants ?

    Les modèles actuels ne sont pas encore stabilisés et nécessitent une restructuration. Alors que dans le passé la numérisation des archives radiologiques a été un succès relatif (accompagnement financier pour assurer la transition), il est dommage qu’une solution de ce type n’ait pas été proposée pour l’IA, mettant ainsi en lumière les faiblesses des systèmes de financement.

    Les coûts liés à l’introduction des outils d’IA en radiologie sont un facteur déterminant dans la lenteur de leur adoption. Le développement de ces technologies demande des investissements importants, non seulement pour leur création mais aussi pour leur déploiement à grande échelle. Le coût des développements augmente à mesure que l’accès aux bases de données et aux systèmes devient plus complexe. Par conséquent, les solutions basées sur des systèmes SaaS, très populaires, deviennent difficilement viables à mesure que l’activité augmente.

    Pour contrer cela, il faudrait que les nouveaux modèles économiques soient adaptés à la réalité des cabinets de radiologie. Une approche proposée est la mutualisation des coûts à travers des réseaux de cabinets ou des collaborations inter-hospitalières. Cela permettrait de partager les charges d’investissement tout en assurant une diffusion plus large des technologies. Ces modèles financiers devront être discutés et coconstruits avec les représentants légitimes de la profession, les hôpitaux et les autorités compétentes, afin de garantir une tarification équitable et un accès généralisé aux outils d’IA.

    Les défis de l’intégration des outils d’IA

    Quels sont les usages de l’IA aujourd’hui ?

    L’IA en radiologie a déjà fait ses preuves, en particulier dans l’aide à l’interprétation ou le post traitement d’images, mais son intégration complète reste un défi de taille. Les outils disponibles actuellement offrent des performances déjà impressionnantes, comme la détection automatique de fractures, ou la réalisation de mesures en orthopédie, la détection et le suivi de nodules. Ces outils utilisés sous leur responsabilité permettent aux radiologues de se concentrer sur des tâches plus complexes, améliorant ainsi à la fois leur efficacité et la qualité des soins.

    Toutefois, la fiabilité des outils d’IA est encore perfectible. Par exemple, dans le cas du dépistage du cancer du sein, le taux de faux positifs demeure trop élevé. Pour que l’IA devienne une aide fiable dans ce domaine, il est nécessaire d’améliorer les logiciels de comparaison entre examens successifs, afin de réduire les faux positifs. Une des premières applications attendues dans ce domaine serait de réaliser la seconde lecture du dépistage avec IA dans environ 40 ou 60 % des cas. Pour y arriver, il faut que la dématérialisation de la deuxième lecture soit opérationnelle sur l’ensemble du territoire. Un autre aspect de l’intégration de l’IA est l’optimisation du workflow allant de la prise de rendez-vous à la génération de comptes-rendus.

    Un autre besoin, fondamental pour s’assurer du bon usage de l’imagerie, et auquel l’IA pourrait répondre est :

    • la pertinence des demandes d’examens ;
    • la structuration et la qualité des demandes.

    Comment l’IA permettrait d’améliorer le workflow ?

    L’optimisation du workflow grâce à l’IA est un domaine à perfectionner et améliorer car le nombre d’examens ne cesse d’augmenter pour les radiologues en activité.

    A titre d’exemple, pour le suivi de patients en rémission : ils doivent être suivi chaque année avec un scanner de contrôle, et avec comparaison au scanner de l’année précédente. Ces patients sont nombreux. L’IA pourrait identifier ces patients dès leur prise de rendez-vous, programmer l’examen et le protocole scanner, comparer les images et proposer une pré-compte rendu. Le radiologue supervise et signe le compte-rendu en fin d’examen. Cela éliminerait les processus administratifs lourds et permettrait un gain de temps considérable, tant pour le patient que pour le radiologue. L’objectif est de réduire la charge de travail des radiologues tout en garantissant une précision et une efficacité accrues.

    En optimisant les processus et en réduisant les tâches répétitives, les radiologues pourraient traiter un plus grand nombre de patients sans sacrifier la qualité des soins. Dans un contexte où le nombre de pathologies à diagnostiquer, notamment en cancérologie, ne cesse d’augmenter, cette optimisation du workflow est perçue comme un élément clé pour répondre aux besoins futurs de la profession.

     Quels sont les usages de l’IA en oncologie ?

    Aujourd’hui, l’IA a montré son potentiel en orthopédie ou en imagerie d’urgences mais son utilisation en oncologie est à perfectionner. Par exemple, les outils d’IA pour le suivi des tumeurs et des nodules ne sont pas encore largement utilisés, malgré leur potentiel énorme. La comparaison d’images dans le temps, pour détecter la croissance ou la régression d’une tumeur, est l’un des domaines où l’IA pourrait faire la différence mais les solutions existantes ne sont pas encore déployées à grande échelle.

    Se réorganiser : une nécessité pour accéder à l’IA

    Comment s’assurer, pour demain, d’un déploiement et d’un usage réussis de l’IA ?

    Pour que l’intégration de l’IA dans la radiologie soit possible et réussie, il est impératif de repenser organisations et modes de fonctionnement. En particulier il faut une coopération accrue entre les différents acteurs du secteur. Il est important de mutualiser les investissements et de partager les ressources, que ce soit entre cabinets privés, réseaux d’hôpitaux ou régions entières. La création de réseaux de radiologues utilisant des plateformes partagées permettrait de diminuer les coûts d’accès aux technologies d’IA, tout en garantissant une meilleure répartition des outils à travers les territoires.

    Cette mutualisation est importante pour éviter les inégalités dans l’accès aux soins. En effet, le risque est de voir se créer un système à deux vitesses, où les grands groupes de radiologie et les établissements de santé bien financés auraient accès aux dernières technologies, tandis que les petites structures ou les régions moins développées resteraient en marge de cette évolution. Une telle situation pourrait entraîner des disparités dans la qualité des soins et dans la capacité à diagnostiquer efficacement certaines pathologies. La mutualisation des ressources permettrait de garantir une répartition plus équitable des technologies, rendant ainsi leur coût supportable pour l’ensemble des acteurs du secteur.

  • État des lieux de la radiologie : chiffres clés, répartition des appareils d’imagerie et financiarisation de l’offre

    En radiologie, l’intelligence artificielle (IA) est principalement utilisée comme outil d’aide à l’interprétation des images. L’IA est capable d’analyser une grande quantité d’informations, de détecter des anomalies, faire des recommandations, analyser des doses etc. D’un point de vue organisationnel, l’IA peut également aider à la planification médicale, au tri et à la priorisation des demandes d’examens.

    L’IA peut automatiser pour le radiologue certaines tâches techniques permettant aux radiologues de se concentrer sur des cas plus complexes. Enfin, l’IA soulève des questions de confiance et de responsabilité. Les radiologues doivent pouvoir vérifier et valider les résultats produits par l’IA pour s’assurer de leur fiabilité.

    Dans cet article, H&TI revient sur les chiffres clés de la radiologie en France, mettant en lumière les défis organisationnels, économiques et humains auxquels sont confrontés les radiologues et les manipulateurs en électroradiologie médicale, acteurs centraux de l’imagerie médicale.

    👨🏻‍⚕️22% des radiologues libéraux exercent de façon mixte

    Selon la Drees et le rapport Charges & produits de la Cnam publié en 2024 : en 2022, la France compte 111 984 médecins libéraux dont 5454 radiologues dont 78% sont exclusivement libéral. Après la médecine générale, la chirurgie (toutes spécialités confondues) et la psychiatrie, la radiologie est la 4ème spécialité comptant le plus de médecins libéraux. Selon la Cnam, 90 % des radiologues exercent au sein de structures comptant en moyenne 12,8 salariés.


    Répartition de l’effectif de radiologues sur le territoire en 2022 @Cnam

    La répartition des radiologues libéraux en France, selon la carte ci-dessus, montre une concentration inégale de ces professionnels de santé à travers le pays :

    • les zones avec les effectifs les plus élevés sont dans les grandes agglomérations et régions urbaines comme l’Ile-de-France, la Nouvelle-Aquitaine et certains départements du sud-est ;
    • les zones avec les effectifs les plus faibles sont généralement situées dans les départements plus ruraux, notamment dans le centre et l’est de la France, ainsi qu’en Corse.
    Effectifs de médecins spécialistes selon le secteur de conventionnement et l’adhésion au contrat Optam/Optam-CO, en 2022 @Cnam

    La profession compte :

    • 3846 radiologues conventionnés de secteur 1 ;
    • 849 radiologues en secteur 2 ayant adhéré à l’Optam/Optam-CO ;
    • et 759 radiologues en secteur 2 n’ayant pas adhéré à l’Optam/Optam-CO.
    📖 Les médecins exercent sous trois secteurs de convention. En secteur 1, les tarifs sont fixés par la convention médicale, sans dépassement d’honoraires sauf exceptions. En secteur 2, les médecins peuvent pratiquer des honoraires libres avec dépassements, remboursés selon la base conventionnelle. Les médecins du secteur 1 DP (droit à dépassement permanent) peuvent, sous certaines conditions, effectuer des dépassements tout en relevant du secteur 1 grâce à des contrats spécifiques (Optam, Optam-CO).

    🏥3 Mds € d’honoraires perçus en 2022

    Les radiologues occupent la première place en termes d’honoraires totaux avec 2,928 milliards d’euros, dont 12 % de dépassements d’honoraires. Ils sont suivis par :

    • les chirurgiens, qui génèrent 2,7 milliards d’euros avec 34 % de dépassements ;
    • et les ophtalmologues, avec 2,2 milliards d’euros et 28 % de dépassements d’honoraires.

    Les radiologues, en tête des professions médicales libérales en termes d’honoraires moyens, perçoivent des montants s’élevant à 620 milliers d’euros par tête, avec une évolution modérée de +1,4 % entre 2021 et 2022. Toutefois, bien que leurs honoraires soient parmi les plus élevés, les dépassements d’honoraires restent relativement faibles par rapport à d’autres spécialités, représentant environ 12 % du total de leurs revenus.

    On peut constater que bien que les radiologues aient un équipement technique lourd à financer, les pratiques tarifaires restent globalement modérées, comparées notamment aux chirurgiens et ophtalmologues, qui pratiquent des dépassements beaucoup plus importants.

    🩻Répartition des appareils d’imagerie en France

    Équipement en imagerie des établissements publics et privés à but non lucratif en 2022 @ Drees 2024
    Équipement en imagerie des établissements privés à but lucratif en 2022 @ Drees 2024

    En 2022 selon la Drees, la répartition des appareils d’imagerie en France montre quelques disparités entre les établissements à but non lucratif et les établissements à but lucratif comme le montre les deux tableaux ci-dessus.

    🛒La financiarisation de l’offre : entre 15% et 30% des centres d’imagerie en France sont concernés

    La Cnam a défini la financiarisation comme « un transfert de propriété de l’offre de soins privée d’acteurs professionnels vers des acteurs financiers souhaitant obtenir un retour sur investissement à court terme. » En France, entre 2014 et 2023, les fonds d’investissements ont investi un montant total de 30 milliards d’euros dans la santé. La santé étant le 3ème secteur ayant reçu le plus d’investissements après l’industrie et les biens et services.

    En radiologie, cela implique le rachat d’offreurs de centres radiologiques par des fonds d’investissement, souvent via des stratégies telles que le leverage buyout (LBO) ou des acquisitions en série (roll-up). La radiologie est particulièrement propice à la financiarisation en raison de plusieurs facteurs structurels et économiques qui en font un secteur attractif pour les investisseurs :

    • le coût des équipements, comme souligné par la Fédération nationale des médecins radiologues (FNMR), les radiologues libéraux doivent fréquemment renouveler leurs équipements, dont la valeur est en constante augmentation, tous les 5 à 7 ans ;
    • les services après-vente liés aux équipements quasiment obligatoire pour garantir la qualité ;
    •  et les investissements en IA où l’automatisation des processus augmenterait l’attractivité pour les investisseurs qui cherchent à maximiser les profits.

    En Europe, et particulièrement en France, la transparence autour de ces opérations est limitée, les transactions doivent franchir le seuil de 150 millions d’euros pour être notifiées auprès de l’autorité de la concurrence. Ce manque de visibilité complique l’analyse de l’impact de ces acquisitions sur la qualité des soins et l’indépendance des professionnels de la radiologie. Les enjeux pour les autorités, comme l’Assurance Maladie, sont d’évaluer les effets de cette financiarisation sur l’accès aux soins et leur coût, ainsi que sur la structure même du marché radiologique.

    Selon l’association CORaIL, 15% des centres d’imagerie en France sont rachetés par des investisseurs. Un article de l’URPS Auvergne-Rhône-Alpes liste les investisseurs en capital-risque impliqués dans des transactions :

    Le 25 septembre 2024, la commission des affaires sociales du Sénat a publié un rapport sur la financiarisation de l’offre de soin. L’objectif était de formuler 18 propositions pour mieux maitriser le phénomène et limiter les conséquences indésirables sur le système de santé français. Dans ce rapport, les groupes ImDev et Vidi estiment que 20 à 30% du secteur de l’imagerie serait financiarisé.

    Il est également noté dans ce rapport que si l’IA est mal encadrée, elle pourrait exacerber certaines dérives financières déjà observées dans le secteur. En effet, il est souligné que les groupes financiers cherchent à s’emparer du contrôle des sociétés de radiologie en profitant des radiologues proches de la retraite. Cette financiarisation, facilité par des mécanismes juridiques comme les pactes d’actionnaires, pose le risque d’une surutilisation des technologies coûteuses telles que l’IRM sans réelle pertinence médicale. L’intervention des financiers/investisseurs dans la gouvernance pourrait également déposséder les médecins de la maîtrise de leur outil de travail, entraînant des conflits éthiques et une possible diminution de la qualité des soins. Malgré le fait que des garde-fous aient été introduits par des réformes récentes (ordonnance n° 2023-77 du 8 février 2023), il est recommandé dans le rapport de renforcer le cadre législatif pour limiter l’influence des investisseurs et garantir que l’IA reste un outil au service de la médecine et non des intérêts financiers.

    💼60 % des MERM sont dans le secteur public

    Au 1er janvier 2023, selon la Drees, on compte 31 528 manipulateurs d’électroradiologie médicale (MERM) en France, mais ce chiffre est souvent remis en cause à cause de la difficulté de recenser correctement le nombre de manipulateurs. Depuis mars 2024, ils sont inscrits au RPPS au même titre que certaines professions de santé, cette avancée devrait permettre d’évaluer correctement leur nombre.

    La pénurie de MERM est estimée entre 1500 et 2000 professionnels manquants. Ce manque se traduit parfois par la fermeture de machines dans des hôpitaux où le nombre de médecin est suffisant contrairement à celui des MERM. Pour attirer et fidéliser ces professionnels, les hôpitaux financent parfois leur formation, offrant des salaires compétitifs. Malgré une augmentation de 10% des effectifs formés, plusieurs années sont nécessaires pour combler le déficit et répondre aux besoins croissants en imagerie.

    👉Pour aller plus loin

  • Panorama des tendances internationales de l’innovation en prévention

    Un impact sur les 3 niveaux de la prévention

    En prévention primaire, l’innovation en prévention concerne davantage l’utilisation de registres nationaux ou d’applications mobiles qui promeuvent des modes de vie sains afin d’empêcher l’apparition de maladies. En prévention secondaire, l’utilisation de technologies de suivi ou des données issues de dossiers patients permettent d’identifier des épidémies émergentes ou à détecter des maladies à un stade précoce pour permettre un traitement rapide et adapté. En prévention tertiaire, la télémédecine notamment permet un suivi continu des patients atteints de maladies chroniques, améliorant leur qualité de vie et réduisant le risque de complications et par là même les taux d’hospitalisation.

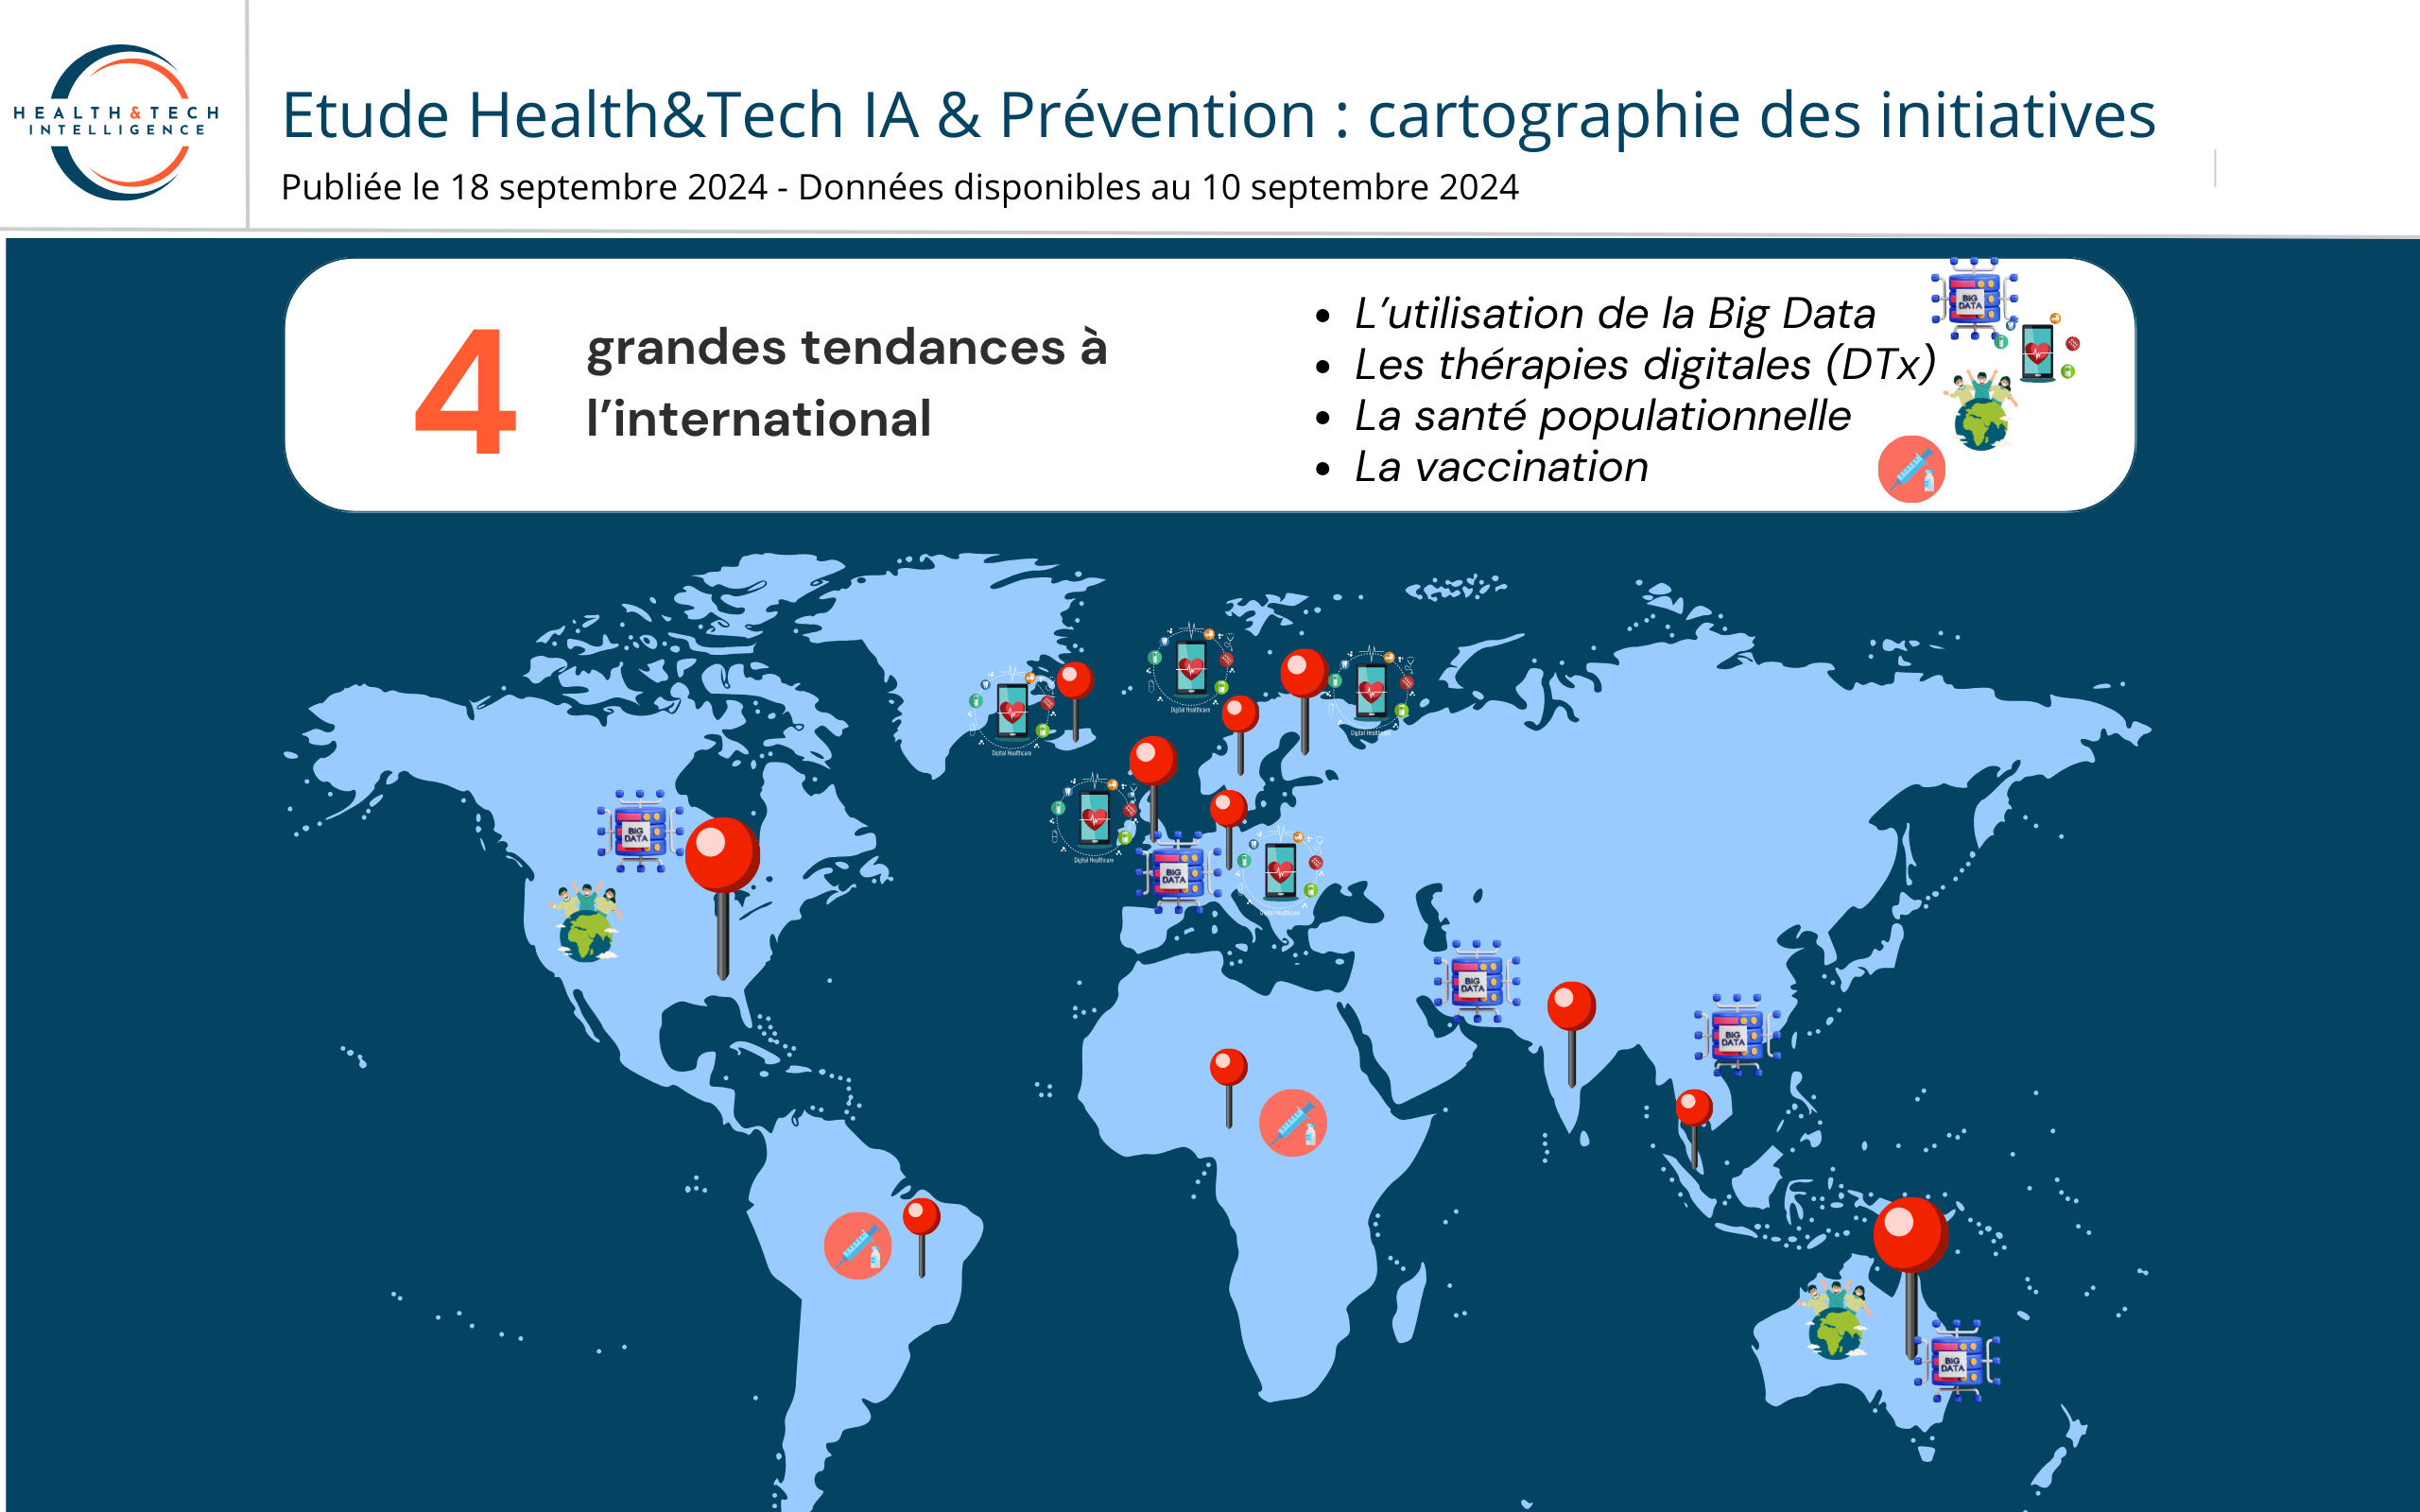
    Dans cet article, H&TI revient sur ces différents types d’initiatives à travers 4 grandes tendances internationales :

    • le big data ;
    • les DTx ;
    • la santé populationnelle ;
    • et la vaccination.

    Le big data : un marché mondial estimé à 39,7 Mds$ en 2022

    Dans un article publié en avril 2023, des chercheurs de l’Institute for Medical Science and Technology en Inde mettent en avant comment la Big data permet une approche plus proactive et personnalisé pour le diagnostic et la prévention des maladies.

    En 2018, des données omics ont pu être analysées avec des algorithmes d’IA pour identifier des tendances et des modèles qui pourraient ne pas être visibles à l’œil nu. L’analyse de ces données a révélé des corrélations entre différents facteurs de risque et l’asthme, permettant une meilleure compréhension des facteurs qui contribuent à cette maladie.

    Des chercheurs du Farr Institute of Health Informatics Research en Angleterre ont analysés des données provenant de millions de dossiers de santé électronique et de données sociétales afin de mieux appréhender les causes des maladies cardiovasculaires. Les algorithmes d’IA ont été utilisés ici pour développer des modèles prédictifs qui évaluent le risque qu’un individu développe une maladie cardiovasculaire.

    Des chercheurs de l’Université de Singapour ont analysés par machine learning des données provenant de résultats de laboratoire, données d’imagerie et notes en texte libre des médecins pour personnaliser les traitements en fonction des caractéristiques spécifiques de chaque patient et adapter les traitements en fonction des réponses individuelles aux médicaments pour prévenir des effets indésirables et éviter des rechutes.

    En Australie dans l’état du Queensland, des données provenant de dossiers patients électroniques, d’objets connectés et de réclamations/facturations ont été analysées pour surveiller l’obésité des patients et déterminer des profils de risques à l’échelle de l’état.

    Les DTx en santé mentale :

    Les initiatives de prévention liées aux DTx se concentrent sur l’amélioration de la qualité de vie des patients et la réduction des risques de complications. Les DTx encouragent les patients à modifier leur mode de vie par des activités comme l’exercice régulier, l’adoption d’une alimentation saine et la gestion du stress.

    En oncologie, les DTx peuvent également fournir des séances de conseils et d’éducation pour sensibiliser aux facteurs de risque associé, tels que les antécédents familiaux et les habitudes de vie néfastes. En automatisant la gestion des médicaments et en surveillant les symptômes et comportements de stress, ces technologies favorisent une approche personnalisée, permettant de détecter précocement les signes avant-coureurs de complications, de prévenir les rechutes et de réduire les hospitalisations. En Islande, un programme a été mis en place avec des patientes ayant un cancer du sein.

    En Allemagne, Mika a été la première plateforme DTx à recevoir la certification DiGA pour l’oncologie permettant de suivre les niveaux de détresse et les symptômes et de fournir des conseils allant de la nutrition à l’exercice physique pour prévenir des rechutes ou des effets secondaires des traitements.

    En psychiatrie, le plan d’action de l’Organisation mondiale de la santé (OMS), « Comprehensive Mental Health Action Plan 2013–2030 », vise à promouvoir la santé mentale et les stratégies de prévention. Parmi les recommandations figure l’utilisation des DTx.

    Au Royaume-Uni, EndeavorRx et BDD-Net utilisent des algorithmes pour ajuster le niveau de serious game pour la prévention, la gestion et le traitement des troubles de l’humeur. En Finlande, le programme Ascend a été mis en place afin de prévenir la dépression dans un groupe de patient et intervenir avant les premiers symptômes.

    La Suède a intégré les DTx dans son système de santé, notamment avec des solutions du groupe Kry qui propose des consultations en ligne et des programmes de thérapies cognitivo-comportementale (TCC) pour prévenir et traiter la dépression et l’anxiété.

    La santé populationnelle et la prévention à l’échelle d’un territoire :

    Aux Etats-Unis, la plateforme de visualisation de données RiskScape utilisent les données des dossiers patient pour surveiller la santé de la population sur l’échelle d’un territoire permettant aux autorités de santé d’identifier rapidement les tendances et de prendre des mesures préventives pour éviter des crises etc.

    En Australie, l’initiative PopHQ vise à récolter les données anonymisées des dossiers patients afin d’appliquer des analyses impliquant de l’IA pour guider les décisions, les investissements, les ressources et les interventions dans les agences de santé publique.

    Interface RiskScape - @ ESP
    Interface RiskScape – @ ESP

    L’IA au service des campagnes de vaccination :

    Depuis la crise Covid-19, l’utilisation de l’IA pour établir des compagnes de vaccination s’est accéléré. En effet, l’IA aide à cibler les interventions de manière plus précise pour atteindre les populations marginalisées et améliorer l’accès équitable aux vaccins

    Le programme « Reaching the Unreached » de l’Unicef en Afrique centrale et de l’ouest en est un exemple. Des algorithmes de machine learning sont utilisés conjointement avec des images satellites, des projections de recensement, des résultats d’enquête et des données géospatiales afin d’identifier les zones où des enfants sont sous-vaccinés ou n’ayant reçu aucune dose d’un vaccin.

    En 2021, une collaboration entre l’Université Duke aux Etats-Unis et des universités brésiliennes a permis de développer une méthode afin d’identifier de manière automatisée des populations éligibles aux campagnes de vaccination pour une planification affinée. Cette méthode, qui intègre des données provenant d’images satellites et des données géostatistiques, a été testée dans 29 pays des Amériques.

    Répartition dans les monde des initiatives recensées en prévention et IA selon les 4 grandes tendances – @ H&TI


    Sources :

    • Goldin PR , Lindholm R , Ranta K , Hilgert O , Helteenvuori T , Raevuori Une faisabilité d’une intervention en ligne avec l’aide d’un thérapeute et délivrée par téléphone portable pour la dépression : étude observationnelle longitudinale
      JMIR Form Res 2019;3(1):e11509
    • Gudmundsson GH, Mészáros J, Björnsdóttir ÁE, Ámundadóttir ML, Thorvardardottir GE, Magnusdottir E, Helgadottir H, Oddsson S Evaluating the Feasibility of a Digital Therapeutic Program for Patients With Cancer During Active Treatment: Pre-Post Interventional Study
      JMIR Form Res 2022;6(10):e39764
    • Hemingway H, Asselbergs FW, Danesh J et al (2018) Big data from electronic health records for early and late translational cardiovascular research: challenges and potential. Eur Heart J39:1481–1495
    • Galeone C, Scelfo C, Bertolini F et al (2018) Precision medicine in targeted therapies for severe asthma: is there any place for “omics” technology? BioMed Res Int 2018:1–15
    • Ngiam KY, Khor IW (2019) Big data and machine learning algorithms for health-care delivery. Lancet Oncol 20:e262–e273
    • Big data and machine learning algorithms for health-care delivery. Ngiam, Kee Yuan et al. The Lancet Oncology, Volume 20, Issue 5, e262 – e273
    • Canfell O, Davidson K, Sullivan C, Eakin E, Burton-Jones A. Data Sources for Precision Public Health of Obesity: A Scoping Review, Evidence Map and Use Case in Queensland, Australia, BMC Public Health (2022) 22:584. doi: 10.1186/s12889-022-12939-x
    • Augusto Hernandes Rocha T, Grapiuna de Almeida D, Shankar Kozhumam A, Cristina da Silva N, Bárbara Abreu Fonseca Thomaz E, Christine de Sousa Queiroz R, de Andrade L, Staton C, Ricardo Nickenig Vissoci J. Microplanning for designing vaccination campaigns in low-resource settings: A geospatial artificial intelligence-based framework. Vaccine. 2021 Oct 8;39(42):6276-6282.
  • La téléconsultation en France : des promesses de l’innovation aux incertitudes sur une intégration durable dans le parcours de soins

    Une place stable mais toujours marginale dans le paysage médical

    Selon le code de la santé publique défini par l’article R6316-1, la téléconsultation médicale « a pour objet de permettre à un professionnel médical de donner une consultation à distance à un patient. » Cette pratique a eu son pic d’usage durant la crise sanitaire en 2020, et connait depuis une stabilité relative, comme le montre le rapport de la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees) sur les dépenses de santé en 2022 (et dont la mise à jour est prévue pour novembre 2024). De son côté, la Caisse nationale de l’Assurance maladie (Cnam), qui rembourse la téléconsultation depuis 2018, en fait un de ses trois axes de santé numérique prioritaires en 2024 (voir cet article H&TI sur le rapport Charges et produits 2025).

    Le chiffres de la Drees présentent les dépenses des soins courants chez les des médecins généralistes et spécialistes en 2022, téléconsultation comprise. Cette dernière reste relativement faible parmi les dépenses des soins courants :

    • Chez les médecins généralistes, s’élevant à seulement 2,7 % du total. Après une hausse notable lors de la crise sanitaire de 2020, ce taux est en légère baisse par rapport à 2022 (2,9 %). Cela témoigne d’une intégration stable de la téléconsultation dans la pratique médicale actuelle, mais qui reste marginale comparée aux consultations classiques (68,1 % des dépenses totales).
    • Chez les médecins spécialistes, la téléconsultation ne représente qu’une part infime de 0,5 %, en 2022 .
    Structure de la dépense soin courant pour les médecins généralistes – @ Drees
    Structure de la dépense soin courant pour les médecins spécialistes – @ Drees

    Un écart “entre le dynamisme des innovations et leur intégration dans les pratiques” :

    Tel est le constat fait par la Cnam dans son rapport rendu au ministère chargé de la Sécurité sociale et au Parlement sur l’évolution des charges et des produits de l’Assurance maladie au titre de l’année 2025. En effet, en plus du fait qu’elle ne représente que 2 % en moyenne de la dépense des soins courants des médecins, une diminution de 32 % des actes de téléconsultations est constatée entre 2020 et 2023.

    11,6 M de téléconsultations facturées

    Le volume de téléconsultations est en décroissance depuis la fin de la crise sanitaire. En 2022, le nombre annuel total de téléconsultations s’est stabilisé à hauteur de plusieurs millions, avec une légère baisse par rapport à 2021 qui avait enregistré un pic en raison des vagues successives de la pandémie. Depuis, la téléconsultation s’est ancrée comme une pratique courante chez de nombreux médecins et patients.

    Toutefois, la part de téléconsultations effectuées par des “plateformes de téléconsultation” est en forte augmentation, passant de 1 % en 2020 à 33 % en 2023. Les “plateformes de téléconsultations” étant identifiées par la Cnam comme les “centres de santé dont les téléconsultations représentent plus de 90 % de l’activité”.

    Evolution du volume et du montant remboursable de téléconsultations (médecins libéraux, centres de santé et “plateformes”) – @ Cnam

    Quels facteurs influencent-ils le recours à la téléconsultation ?

    Le rapport identifie plusieurs facteurs influençant le recours à la téléconsultation, le profil des patients en étant le principal. En effet, les plus enclins à utiliser la téléconsultation sont :

    • les jeunes (une moyenne d’âge de 44 ans) ;
    • les femmes (62 %) ;
    • et les personnes vivant en milieu urbain (51,5 %).

    À l’inverse, les personnes âgées et celles vivant dans des zones rurales ou sous-connectées y recourent moins, en raison de l’accès limité à des équipements numériques ou d’une maîtrise insuffisante des outils.

    D’autres facteurs concernent le type de pathologie et la spécialité médicale. Par exemple :

    • la téléconsultation est plus fréquemment utilisée pour des consultations de suivi en médecine générale, en psychiatrie, ou pour des affections chroniques où l’examen physique n’est pas toujours nécessaire ;
    • les consultations nécessitant un examen clinique approfondi ou des interventions techniques spécifiques sont, aujourd’hui, moins adaptées à cette configuration.

    Le recours représente plus de 40 % des téléconsultations :

    Le fait de ne pas avoir de médecin traitant est associé à une probabilité plus élevée de recourir à une plateforme de téléconsultation. En effet, la part des patients sans médecin traitant représentent plus de 40 % de l’ensemble des téléconsultations, tandis que ceux qui sont suivis par un médecin n’en représentent que 17 %.

    Le statut socio-économique joue également un rôle : les bénéficiaires de la Complémentaire santé solidaire (C2S) sont généralement moins enclins à utiliser la téléconsultation, mais cette réticence est atténuée pour les téléconsultations via une plateforme. Un résultat qui varie selon l’âge :

    • chez les patients de moins de 60 ans, la C2S est associée à un recours plus faible aux téléconsultations via une plateforme ;
    • chez ceux âgés de 60 ans et plus, elle est associée à un recours plus élevé.

    La téléconsultation en pharmacie : la moitié des Français ignorent son existence

    Selon une étude publiée en septembre 2024 par l’Ifop et la Pharmacie Lafayette, le service de téléconsultation en pharmacie n’est connu que par moins d’un Français sur deux (48%), et seulement 6% l’ont déjà utilisé. Parmi ceux n’en ayant pas eu connaissance, 26% déclarent toutefois pouvoir l’utiliser à l’avenir, soit un total de 74% connaissant déjà le service ou étant prêt à l’utiliser à l’avenir.

    Cependant, chez les 18-24 ans, “digital natives et également plus enclins à se rendre en pharmacie plutôt que chez le médecin”, 85 % déclarent avoir connaissance de ce service de téléconsultation ou pouvoir l’utiliser à l’avenir (soit +11 points par rapport à la moyenne).

    Régulation et cadre éthique de la téléconsultation

    Dans ses propositions pour 2024 qui vise à améliorer la qualité du système de santé tout en maitrisant les dépenses, la Cnam recommande de stabiliser le cadre de régulation des sociétés de téléconsultation pour garantir une pratique médicale éthique et pertinente. Aujourd’hui, depuis l’article 53 de la Loi de financement de la Sécurité sociale (LFSS) 2023, ces sociétés doivent obtenir un agrément préalable, basé sur des critères précis tels que :

    • le respect du référentiel de la Haute autorité de santé (HAS) ;
    • les règles de prise en charge de la Cnam (parcours de soins, seuil de 20 %, territorialité…) ;
    • et la certification de l’Agence du numérique en santé (ANS).

    Le rapport de la Cnam propose également de lancer des « Assises de la téléconsultation », en concertation avec l’ensemble des acteurs du secteur (professionnels de santé, sociétés de téléconsultation, patients, régulateurs, etc.). Ces assises auraient pour objectif d’identifier les bonnes pratiques, de discuter des défis à relever et de proposer des solutions pour optimiser l’usage de la téléconsultation en France.


  • USA : état des lieux de la santé numérique, réglementation et principaux acteurs

    Du 1er plan de 2011 à la « stratégie fédérale pour les technologies de santé 2024-2030 »

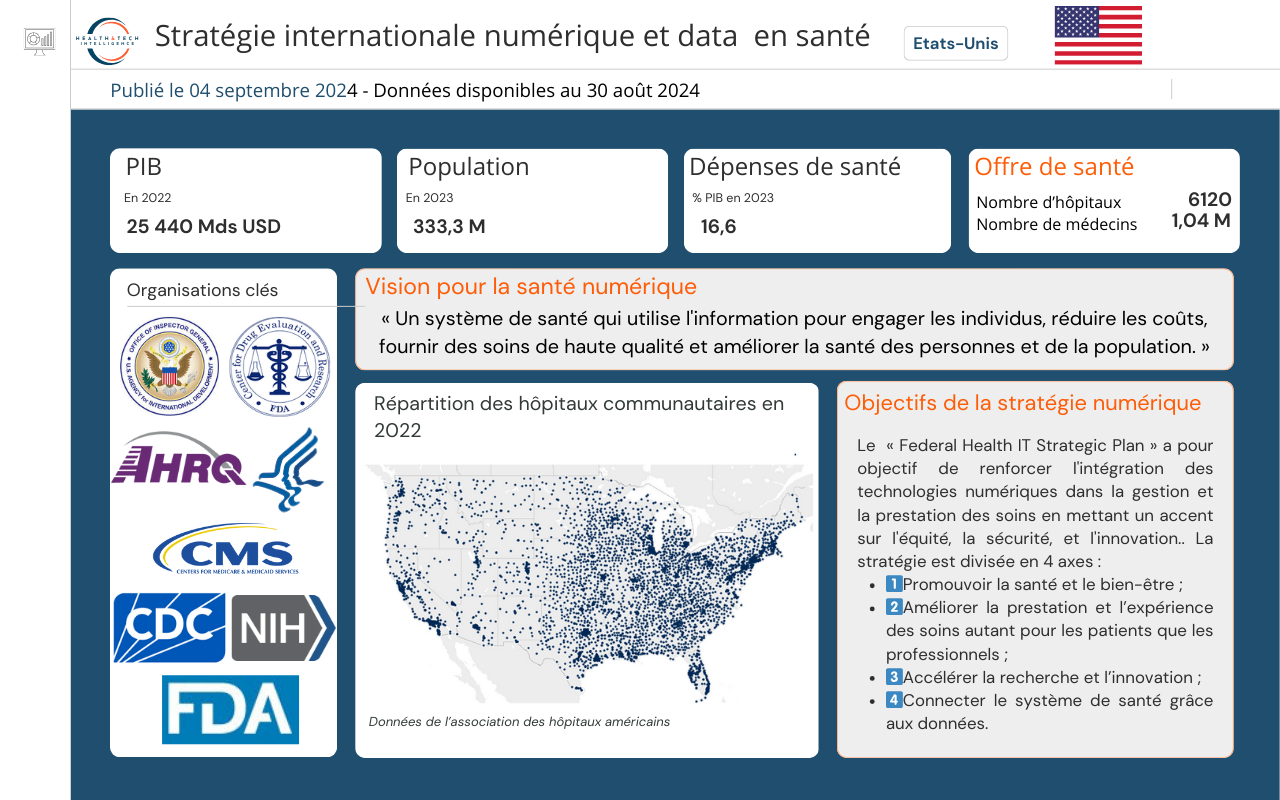
    En 2011, les Etats-Unis ont mis en place leur première stratégie fédérale pour les technologies de santé ce qui a permis notamment l’adoption des dossiers de santé électroniques. Aujourd’hui, la stratégie fédérale 2024-2030 annoncé par le Bureau du Coordinateur National pour la Technologie de l’Information sur la Santé (ONC) met l’accent sur l’interopérabilité et l’utilisation des données de santé pour améliorer les diagnostics et les traitements.

    📌 Contexte et chiffres clés du système de santé américain :

    Le système de santé américain, complexe et sans couverture universelle, est caractérisé par un financement mixte, combinant programmes publics et assurances privées. En 2022, les dépenses de l’assurance privée ont atteint 1 290 milliards de dollars, représentant 30,4 % des dépenses de santé totales. Cependant, 8 % de la population reste non assurée, soulignant les lacunes persistantes du système.

    Chiffre clé : 56% des Américains souscrivent à une assurance privée.

    👉 H&TI dresse un aperçu détaillé de différents aspects du système de santé du pays, notamment son organisation, son financement et ses récentes réformes, dans un article à retrouver ici.

    📌 Principales évolutions réglementaires aux Etats-Unis  en lien avec la santé numérique :

    Pour répondre aux défis de la santé numérique, les États-Unis ont adopté plusieurs cadres réglementaires. La Health Insurance Portability and Accountability Act (HIPAA), introduite en 1996, a mis en place des normes nationales pour la protection des données de santé, renforcées récemment pour couvrir la confidentialité des soins reproductifs et l’utilisation de dispositifs mobiles. La 21st Century Cures Act de 2016 a amélioré l’interopérabilité des technologies de santé, facilitant l’accès sécurisé aux informations de santé électroniques.

    Chiffre clé : En 2023, près de 88 % des hôpitaux américains utilisaient des systèmes certifiés de dossiers de santé électroniques conformément aux exigences de la Health Information Technology for Economic and Clinical Health Act (HITECH).

    👉 H&TI dresse un état des lieux des principales initiatives réglementaires sur lesquelles s’appuient les différentes stratégies en santé numérique et des principales réglementations en matière de couverture de santé, dans un article à retrouver ici.

    📌 Panorama des acteurs clés de l’écosystème fédéral américain autour de la santé numérique :

    La Food and Drugs Administration (FDA) est le principal organisme de régulation en santé numérique aux Etats-Unis. Dès 2017, la FDA a reconnu l’importance d’adapter ses cadres réglementaires pour suivre l’évolution rapide des dispositifs médicaux numériques. Le programme pilote « Pre-Cert », a testé une nouvelle approche de régulation basée sur l’excellence organisationnelle et la surveillance continue des performances des produits.

    De nombreux acteurs, souvent issus de la FDA ou du département de la santé, ont la charge de la régulation, de l’adaptation des cadres réglementaires ou jouent un rôle de conseil et d’accompagnement auprès des autorités sanitaires pour la fourniture de thérapies numériques ou l’utilisation de technologie.

    Chiffre clé : En 2023, le marché des DTx représentent 1,95 Mds $.

    👉 H&TI réalise un panorama des nombreuses organisations jouant un rôle essentiel dans la réglementation et la mise en œuvre des initiatives numériques, dans un article à retrouver ici.

    📌 Quelle stratégie en santé numérique et data ?

    Pour renforcer l’intégration des technologies numériques, la stratégie fédérale pour 2024-2030 se concentre sur l’amélioration de l’interopérabilité des données de santé, l’adoption de l’intelligence artificielle dans les diagnostics, et la mise en place de meilleures pratiques de cybersécurité. Elle vise également à promouvoir l’équité dans l’accès aux soins et à accélérer la recherche et l’innovation dans le domaine de la santé.

    Cet article explore en détail les objectifs principaux de cette stratégie, les moyens proposés pour les atteindre, et les implications potentielles pour les patients, les prestataires de soins, les chercheurs, et l’industrie de la santé en général.

    👉 H&TI réalise une synthèse des principaux points de cette stratégie afin de comprendre comment le gouvernement américain envisage de tirer parti des technologies de l’information pour améliorer la qualité des soins, promouvoir l’équité en matière de santé, et stimuler l’innovation, dans un article à retrouver ici.

    Récapitulatif des chiffres clés USA @ H&TI
  • Stratégie fédérale américaine pour les technologies de santé 2024-2030

    De la première stratégie 2011-2015 à aujourd’hui

    Depuis l’adoption de la loi HITECH (Health Information Technology for Economic and Clinical Health) en 2009, les États-Unis ont progressivement élaboré et mis en œuvre des plans stratégiques pour intégrer les technologies de santé numérique dans la prestation des soins et améliorer les résultats en matière de santé.

    Le premier plan stratégique fédéral de 2011-2015 a mis l’accent sur l’adoption des dossiers de santé électroniques et l’amélioration de la qualité des soins grâce à l’utilisation des données.

    En 2015, la deuxième stratégie 2015-2020 a introduit des objectifs plus ambitieux visant à créer un système de santé interopérable, dans lequel les informations électroniques de santé pourraient être facilement partagées entre prestataires, patients et autres utilisateurs du système de santé.

    Le troisième plan 2020-2025 a poursuivi cette trajectoire, en insistant sur la nécessité de surmonter les obstacles à l’accès, à l’échange, et à l’utilisation des données de santé.

    88% des hôpitaux américains utilisent des systèmes certifiés de dossiers de santé électroniques

    Grâce aux différentes stratégies mises en place depuis 2011, de nombreux progrès ont été réalisés :

    • plus de 88 % des hôpitaux américains utilisent des systèmes certifiés de dossiers de santé électroniques qui permettent l’échange et l’intégration de données de santé ;
    • plus de 60 % de ces hôpitaux intègrent directement ces informations dans leurs systèmes de dossiers électroniques facilitant ainsi l’accès aux données cliniques pertinentes.

    Le plan stratégique 2024-2030 est mis en place pour répondre aux défis qui concernent l’interopérabilité complète des données de santé, la protection de la vie privée et la sécurité des données, et l’intégration des technologies émergentes comme l’intelligence artificielle (IA) dans les flux de travail.

    La stratégie vise à poursuivre le développement d’une infrastructure de données de santé publique modernisée et interconnectée, à intégrer des technologies avancées comme l’IA et l’apprentissage automatique pour améliorer les diagnostics et les traitements, et à promouvoir des bonnes pratiques de cybersécurité pour protéger les données.

    4 objectifs pour 2030

    • 1️⃣Promouvoir la santé et le bien-être ;
    • 2️⃣Améliorer la prestation et l’expérience des soins autant pour les patients que les professionnels ;
    • 3️⃣Accélérer la recherche et l’innovation ;
    • 4️⃣Connecter le système de santé grâce aux données.
    1️⃣Promouvoir la santé et le bien-être
    Accès sécurisé aux données de santé Soutenir l’utilisation des technologies numériques comme les smartphones pour accéder et utiliser les informations de manière sécurisée et pratique, particulièrement pour les populations vulnérables, y compris les personnes à faible revenu, les minorités, les populations rurales et les personnes handicapées
    Interopérabilité des données de santé Assurer que les informations de santé puissent être facilement échangées entre différentes plateformes technologiques pour que les individus puissent accéder à leurs données de santé quel que soit le système utilisé
    Promotion de la littératie en santé Éduquer le grand public sur la manière de choisir et d’utiliser les technologies de santé sécurisées
    Utilisation d’outils numériques pour la gestion de sa santé Encourager l’utilisation de technologies comme les DTx et les diagnostics basés sur l’IA pour prévenir ou gérer certaines conditions de santé


    2️⃣Améliorer la prestation et l’expérience des soins
    Utilisation des technologies dans les soins cliniques Utilisation d’applications ou logiciels pour soutenir les cliniciens dans leur pratique, basés sur des preuves, et pour garantir que l’information du patient est disponible dans tous les lieux de soins, améliorant ainsi la continuité des soins.
    Soutien à la télésanté Élargissement de l’accès aux soins à distance, y compris la télésanté audio uniquement, pour réduire les disparités d’accès aux soins et améliorer les résultats en santé, en particulier dans les zones rurales ou parmi les populations mal desservies
    Standardisation des données sociales pour réduire les inégalités Promotion de la collecte et de l’utilisation de données standardisées sur les déterminants sociaux de la santé pour identifier et réduire les inégalités et disparités de soins, telles que l’accès aux interprètes, les références appropriées
    Réduction des charges administratives et réglementaires Simplification des exigences de documentation électronique et utilisation du numérique pour automatiser les processus, afin de réduire la paperasse et permettre aux professionnels de santé de se concentrer davantage sur les soins aux patients


    3️⃣Accélérer la recherche et l’innovation
    Faciliter le partage sécurisé des données de santé pour la recherche Encourager les citoyens à partager leurs informations de santé de manière sécurisée via des applications et autres technologies pour faciliter leur participation à la recherche
    Améliorer l’intégration des données à tous les niveaux Permettre le transfert et l’intégration de données à l’échelle individuelle et populationnelle, y compris des données provenant de dispositifs médicaux, des informations générées par les patients, des déterminants sociaux de la santé, et des données environnementales, pour produire des analyses etc.
    Promouvoir l’utilisation de nouvelles technologies et d’approches analytiques Utiliser des outils de santé numérique et des technologies comme l’apprentissage automatique pour réaliser des découvertes plus rapidement et de manière plus éthique
    Accroître la transparence et la responsabilité dans l’utilisation des algorithmes d’IA Garantir que les chercheurs comprennent comment les systèmes d’IA fonctionnent dans la pratique afin de mieux traiter et atténuer les biais et les inexactitudes


    4️⃣Connecter le système de santé grâce aux données
    Améliorer la gouvernance des données et la transparence Développer et mettre en œuvre des politiques pour la protection de la vie privée et la sécurité des informations de santé tout en améliorant la qualité des données à chaque étape des soins
    Promouvoir l’interopérabilité et la portabilité des données de santé Réduire les coûts associés à la transition vers de nouveaux systèmes d’IT et favoriser la transparence sur l’utilisation des produits de santé numérique
    Renforcer les infrastructures dans les communautés mal desservies Évaluer les besoins et combler les lacunes dans l’infrastructure IT
    Assurer la sécurité et la confidentialité des données de santé Fournir des directives et des ressources aux organisations de santé pour intégrer des pratiques de cybersécurité robustes, améliorer la résilience cybernétique, et protéger les données de santé contre les attaques, la fraude et les abus
  • Contexte et chiffres clés du système de santé américain : 8% de la population n’a pas d’assurances maladie

    📑Système de santé basé sur des programmes publics et des assurances privées

    Le système de santé américain est l’un des rares dans les pays de l’OCDE à ne pas proposer de couverture universelle. Il se caractérise par un modèle mixte où coexistent :

    • des programmes publics financés par le gouvernement, comme Medicare ou Medicaid ;
    • et des assurances privées.

    Le Department of Health and Human Services (HHS) est la principale agence gouvernementale en charge des finances, de la coordination, de la réglementation et de la fourniture des services de santé au niveau du pays. Sous l’égide du HHS, les centres pour Medicare et Medicaid gèrent l’assurance publique pour 35% des Américains. (Source : ISPOR)

    📌21% des citoyens dépendent de Medicaid

    Medicaid est un programme fédéral et national aidant les individus âgés de plus de 65 ans à payer les frais médicaux si leurs revenus ou ressources sont limités. Chaque État administre son propre programme Medicaid, avec des critères d’éligibilité et des services couverts qui varient. Pour bénéficier du programme, il faut être Américain et résident de l’État et répondre à certains critères, comme l’âge, le handicap, la grossesse, ou le statut de parent d’un enfant à charge.

    📌15% des citoyens dépendent de Medicare

    Medicare est un programme fédéral d’assurance maladie aux États-Unis, destiné principalement aux personnes âgées de 65 ans et plus. Il est également accessible aux personnes de moins de 65 ans souffrant d’un handicap, d’une maladie rénale en phase terminale ou de la sclérose latérale amyotrophique (SLA).

    Medicare se divise en 4 parties :

    • partie A : couvre les frais d’hospitalisation, de soins en maison de retraite, à domicile, et de soins palliatifs ;
    • partie B : assure les frais médicaux, incluant les consultations et les soins préventifs ;
    • partie C (Plans Medicare Advantage) : offre une alternative privée couvrant les services des parties A et B ;
    • partie D : couvre les médicaments sur ordonnance.

    Les personnes éligibles à la fois à Medicare et Medicaid bénéficient d’une couverture étendue pour la majorité de leurs frais de santé.

    📌56% des citoyens dépendent de l’assurance privée

    Aux Etats-Unis, les assurances privées sont réparties en 3 catégories :

    • celles fournies par l’employeur dite de groupe, environ 49% ;
    • celles souscrites directement par le citoyen dite par achat direct, environ 6% ;
    • celles souscrites par l’administration militaire dite Tricare, environ 1%

    En 2022, les dépenses de l’assurance maladie privée aux États-Unis ont atteint 1 290 milliards de dollars, représentant 30,4 % des dépenses totales de santé.

    Ces dépenses incluent :

    • les paiements effectués aux prestataires de soins ;
    • les coûts nets non médicaux des organismes assureurs, tels que les taxes et les profits.

    Bien que les dépenses aient diminué entre 2019 et 2020 en raison de la pandémie de COVID-19, elles ont depuis montré un rebond significatif.

    📌8% de la population n’a pas d’assurances maladie

    En 2022, environ 26 millions de personnes n’avaient pas d’assurance santé. Le taux de non-assurance est resté relativement stable entre 2008 et 2013, avant de chuter pour atteindre 8,6 % en 2016. Cette baisse est liée à l’augmentation des couvertures par achat direct et Medicaid, en grande partie grâce à la mise en œuvre de diverses dispositions de la loi sur la protection des patients et les soins abordables (ACA). Depuis 2016, le taux de non-assurance a légèrement augmenté jusqu’à 9,2 % en 2019, avant de redescendre à 8,0 % en 2022, une baisse influencée par des politiques mises en place en réponse à la pandémie de COVID-19.

    Pourcentages de la population non assurée par État en 2022.

    On note une répartition inégale du taux de non-assurance à travers le pays. Cette carte révèle des disparités régionales importantes en termes de couverture d’assurance maladie, qui peuvent être influencées par des facteurs tels que les politiques d’expansion de Medicaid, les taux de pauvreté et l’accès à des emplois offrant des assurances santé.

    Les états du Sud et du Sud-Ouest, comme le Texas, la Floride, la Géorgie, et l’Arizona, présentent les taux les plus élevés de non-assurés, allant de 9,4 % à 16,6 %. En revanche, les états du Nord-Est, comme le Massachusetts, le Vermont, et le Rhode Island, ainsi que d’autres comme Hawaii, affichent les taux les plus bas, entre 2,4 % et 4,6 %. Les états du Midwest et de l’Ouest se situent généralement dans des intervalles intermédiaires, avec des pourcentages allant de 4,9 % à 9,0 %.

    💵Un financement mixte du système de santé

    Le financement des soins aux Etats-Unis est un mélange complexe de sources publiques et privées. Environ 48 % des dépenses de santé sont couvertes par des sources publiques, telles que Medicare et Medicaid, tandis que 40 % proviennent de payeurs privés, principalement des assurances santé privées, et les 12 % restants sont payés directement par les individus via des dépenses personnelles (out-of-pocket).

    Bien que le financement public et privé soit relativement équilibré en termes de dépenses globales, seules 36 % de la population américaine bénéficient d’une couverture publique, tandis que la majorité (56 %) est couverte par une assurance privée, souvent via un employeur. Les organismes de gestion des soins, comme les HMOs (Health Maintenance Organizations), ont perdu en popularité au profit des PPOs (Preferred Provider Organizations), qui offrent plus de flexibilité en permettant de consulter des prestataires en dehors de leur réseau.

    Cependant, malgré la couverture existante, les coûts de santé élevés constituent un obstacle majeur, contribuant à plus de 60 % des faillites personnelles. Les dépenses directes par habitant ont considérablement augmenté ces dernières années, plaçant les États-Unis parmi les pays de l’OCDE à revenu élevé où ces coûts sont les plus élevés. Le financement des services de santé varie également en fonction du type de service, du prestataire et de la localisation, rendant le système de paiement particulièrement complexe et diversifié.


    📖

    Health Maintenance Organizations
    Les HMOs fournissent des soins sur une base prépayée par l’intermédiaire d’un réseau de prestataires. Les membres paient une prime fixe et ont accès à un réseau spécifique de médecins, hôpitaux, et autres prestataires de soins.


    📖

    Preferred Provider Organizations
    Les PPOs offrent plus de flexibilité que les HMOs en permettant aux assurés de consulter des médecins et spécialistes à l’intérieur ou à l’extérieur d’un réseau de prestataires, avec des niveaux de remboursement différents selon le choix.


    🩺Une augmentation de 23% des médecins licenciés aux Etats-Unis en 2022 par rapport à 2010

    En 2023, la Federation of State Medical Boards (FSMB) public un article scientifique dans le Journal of Medical Regulation recensant le nombre de médecins agréés dans le pays.

    En 2022, il y avait 1 044 734 médecins licenciés aux États-Unis, soit une augmentation de 23 % par rapport à 2010. Les femmes représentent 37 % des médecins en 2022, contre 30 % en 2010. Le nombre de femmes médecins a augmenté de 54 %, tandis que celui des hommes n’a augmenté que de 11 % sur la même période.

    Le ratio est désormais de 313 médecins pour 100 000 habitants, contre 277 en 2010. En France, le ratio est de 339 pour 100 000 habitants en 2021.

    🎯Récapitulatif des chiffres clés

    Chiffres clés du système de santé des Etats-Unis
  • Panorama des acteurs américains en santé numérique

    La Food and Drug Administration (FDA) : un acteur majeur de la régulation en santé numérique

    Lancé en 2017, le Software Precertification (Pre-Cert) Pilot Program initié par la FDA vise à explorer de nouvelles approches de surveillance réglementaire pour les logiciels médicaux afin de favoriser l’innovation technologique tout en garantissant la sécurité et l’efficacité des dispositifs médicaux numériques (DMN). Le programme Pre-Cert dont la phase pilote a été achevé en 2022, a permis d’expérimenter un nouveau modèle basé sur l’excellence organisationnelle et la surveillance continue des performances des produits.

    En 2017, la FDA a reconnu que le cadre réglementaire en vigueur depuis plus de 40ans n’était plus adapté et pas optimisé pour la régulation des DMN. Les objectifs du programme Pre-Cert étaient donc multiples :

    • promouvoir l’innovation : grâce à des méthodes plus adaptées à l’évolution rapide des technologies ;
    • assurer la sécurité et l’efficacité des DMN : afin de superviser de façon réglementaire et garantir que les DMN répondent aux normes de sécurité et d’efficacité ;
    • créer un cadre réglementaire adaptable : en se basant un modèle basé sur le cycle de vie total du produit « Total Product Lifecycle » en tenant compte des performances réelles des dispositifs après leur mise sur le marché.

    Un modèle d’évaluation basé sur l’excellence organisationnelle des fabricants de DMN

    Le programme de la FDA reposait sur l’idée que la régulation des DMN pourrait bénéficier d’une approche plus flexible et adaptée aux spécificités de ces technologies. Pour ce faire, la FDA a introduit un modèle de surveillance basé sur l’excellence organisationnelle des développeurs et fabricants de logiciels médicaux.

    Une évaluation approfondie des pratiques internes des fabricants

    Le modèle d’excellence organisationnelle du programme Pre-Cert s’appuie sur des évaluations de la gestion de la qualité, la conception de logiciels, et la gestion des performances au sein des entreprises fabricantes de DMN.

    L’idée était que des entreprises démontrant une forte culture de qualité et d’excellence organisationnelle pourraient bénéficier d’une procédure de régulation allégée, basée sur la confiance et sur une surveillance continue de leurs produits après leur mise sur le marché.

    Les critères d’évaluations incluent :

    • taux de plaintes ;
    • la qualité des données ;
    • le nombre de défauts logiciels ;
    • le respect des délais de mise à jour et de maintenance ;
    • et l’efficacité des tests.

    Une surveillance continue des performances des produits après leur mise sur le marché

    Cela inclut le suivi en temps réel des KPIs pour permettre des ajustements rapides et informés des pratiques de développement de logiciels et des interventions réglementaires lorsque nécessaire. Cela inclut également la collecte d’informations télémétriques pour surveiller l’utilisation des produits et identifier les dysfonctionnements potentiels.

    Les DTx ont également représenté un enjeu pour l’évolution réglementaire de la FDA

    Les thérapies numériques (DTx) représentent un marché de 1,95 Mds $ en 2023. Cependant, leur développement rapide a engendré une incertitude quant à leur régulation par la Food and Drug Administration (FDA).

    Avec la croissance de ce marché, les politiques existantes de la FDA sont devenues inadéquates. Pour y remédier, l’agence a publié les directives sur les applications médicales mobiles en 2013, mises à jour en 2019, qui clarifiaient les types de logiciels qu’elle régulerait et introduisaient une approche basée sur le risque pour la régulation. En parallèle, le Congrès a adopté le 21st Century Cures Act (lien de l’article précédent à insérer) en 2016, redéfinissant les « dispositifs médicaux » pour exclure certains types de logiciels, en alignement avec l’approche basée sur le risque de la FDA.

    Aujourd’hui, la FDA régule les DTx qui répondent à la définition de DMN. Ils sont classés en tant que DMN de classe II. Pour les DTx, la FDA utilise 2 parcours réglementaires :

    • la voie De Novo : qui exige des données cliniques démontrant de la sécurité et de l’efficacité du dispositif ;
    • la voie de l’autorisation 510(k) : qui exige des données cliniques démontrant une équivalence substantielle avec un produit déjà autorisé via une des deux voies.

    Au sein de la FDA, plusieurs centres sont impliqués :

    • le Center for Devices and Radiological Health (CDRH) qui est responsable de la régulation des DMN, dont les DTx ;
    • le Digital Health Center of Excellence (DHCoE) au sein du CDRH qui travaille à l’adaptation des cadres réglementaires pour accompagner l’évolution rapide des technologies de santé numérique ;
    • le Center for Drug Evaluation and Research (CDER) qui fournit des avis lorsque les DTx doivent être utilisés en complément d’un médicament.

    🇺🇸Panorama des différentes agences gouvernementales

    🇺🇸Panorama des différentes personnes d’intérêt au sein des agences

  • Evolutions réglementaires en lien avec la santé numérique aux Etats-Unis

    🛡️Medicare et Medicaid : une avancée majeure mais avec des limites

    La Social Security Act en 1935, sous l’administration de Franklin D. Roosevelt, a posé les bases du système de protection sociale moderne des États-Unis. Mais c’est en 1965 que les deux programmes phares, Medicare et Medicaid, ont été créés sous le président Lyndon B. Johnson, dans le cadre des Amendements de la Social Security Act.

    Ces deux programmes, bien que représentant une avancée, ont souligné les limites du système de santé américain. En effet, des millions de personnes qui ne répondent pas aux critères d’éligibilité sont exclues de ces programmes. Cela se traduit notamment par un taux de 8% des Américains qui n’ont pas de couverture maladie.

    🚑L’Obamacare : un élargissement de la couverture d’assurance maladie

    L’Affordable Care Act (ACA) en 2010, sous l’administration de Barack Obama, a permis de rendre l’assurance maladie plus accessible et abordable. Une des mesures de la réforme est l’obligation pour la plupart des citoyens et résidents permanents de souscrire à une assurance privée ou de payer une pénalité, appelée mandat individuel. Cette mesure a toutefois été supprimé au niveau fédéral en 2019.

    Une autre mesure de l’ACA est de mettre en place une « marketplace », c’est-à-dire un comparateur d’assurances approuvées par la loi. Les assurances sont classées en 4 niveaux de bronze à platinium où chaque niveau correspond à un pourcentage des frais de santé pris en charge par l’assureur allant de 60% à 90%.

    L’ACA a également permis d’élargir l’accès à Medicaid. En effet, les individus ayant un revenu allant jusqu’à 138 % du seuil de pauvreté ont pu y prétendre, cette extension ayant été adopté par la majorité des États.

    La réforme interdit aux compagnies d’assurance de refuser de couvrir des individus en raison de conditions médicales préexistantes, d’imposer des plafonds de remboursement pour les services de soins essentiels ou d’annuler les polices de ceux qui tombent malades. Parmi les services essentiels garantis par l’ACA, on trouve les soins d’urgence, l’hospitalisation, la santé mentale, les prescriptions médicales, et bien d’autres, sans possibilité pour les assureurs de limiter les remboursements.

    L’ACA a permis d’imposer aux entreprises de plus de 50 salariés travaillant plus de 30h par semaine de fournir une couverture santé à ses employés.

    Malgré les tentatives d’abrogation par les républicains, l’ACA reste en vigueur aujourd’hui, bien que certains États continuent de débattre sur les mandats individuels et autres aspects de la réforme.

    🌐HIPAA : des normes nationales pour la protection des données

    La Health Insurance Portability and Accountability Act en 1996, sous administration Bill Clinton, a permis la mise en place de normes nationales pour assurer la protection et la confidentialité des informations de santé aux Etats-Unis. Il s’agit notamment des informations de santé personnellement identifiables, administrées et appliquées par l’Office for Civil Rights (OCR) du Département de la Santé et des Services sociaux (HHS).

    HIPAA est composée de plusieurs règles essentielles :

    • la règle de confidentialité, qui établit des normes pour la protection des dossiers médicaux électroniques ;
    • la règle de notification en cas de violation, qui définit les exigences en matière d’information du public lors d’une atteinte à la confidentialité des données ;
    • la règle de sécurité, qui vise à protéger les informations de santé électroniques ;
    • et la règle d’application, qui prévoit des sanctions pour les violations.

    Sous l’administration Biden, des avancées ont pu être apporter à l’HIPAA. Notamment des règles concernant la confidentialité des soins pour la santé reproductive, pour la toxicomanie. Mais également des guidelines pour le déploiement de la télésanté et l’utilisation de dispositifs mobiles.

    🔐Un renforcement des droits des patients en matière d’accès à leurs informations

    La 21st Century Cures Act, en 2016, sous l’administration Obama a permis d’améliorer l’interopérabilité des technologies de santé. La loi impose également des restrictions strictes contre le « blocage d’information », une pratique qui entrave l’accès, l’échange ou l’utilisation des informations de santé électronique.

    La loi a conduit à la création de la règle d’interopérabilité et de blocage d’information, finalisée en avril 2021. Cette mesure vise à garantir que les patients puissent accéder à l’ensemble de leurs informations de santé électroniques de manière pratique et sécurisée. Elle interdit également aux développeurs de technologies de santé, aux réseaux d’information en santé, aux échanges d’information en santé et aux prestataires de soins de bloquer l’accès ou l’échange de ces informations, sauf dans des circonstances spécifiques définies par le HHS.

    En 2023, le HHS a proposé de nouvelles mesures à apporter à cette loi. Notamment en introduisant davantage d’exigences de transparence pour les développeurs de technologies de santé en alignement avec les directives de la Food and Drug Administration (FDA).

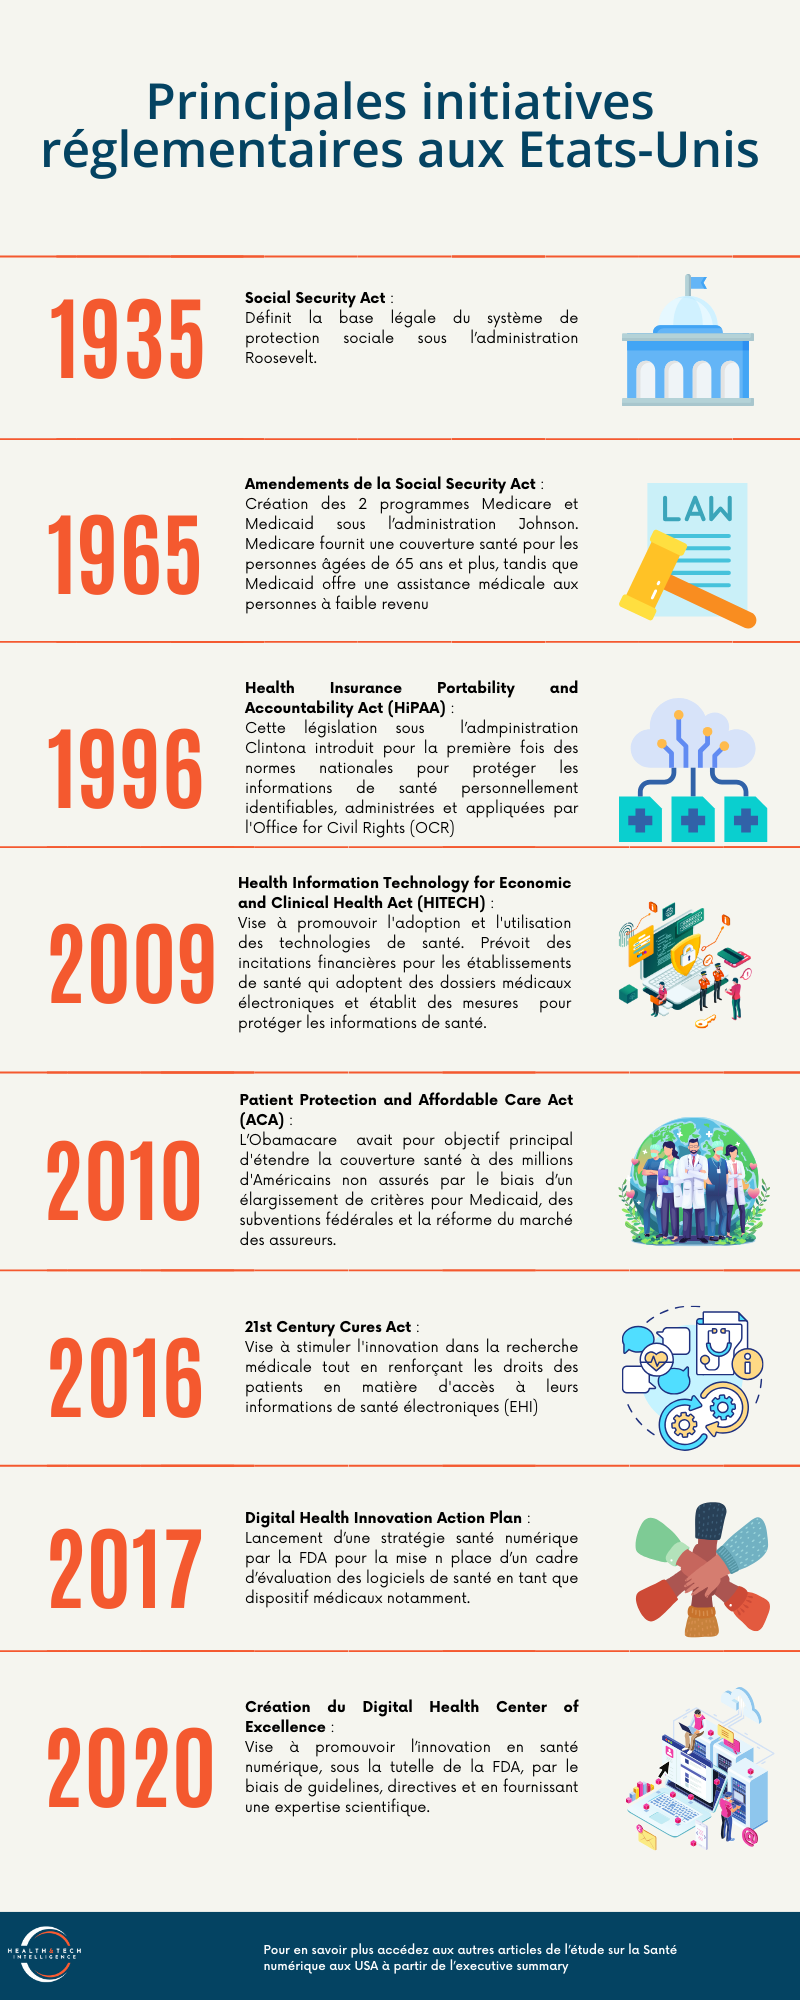
    L’infographie ci-dessous illustre les différentes avancées de réglementation aux Etats-Unis

    Principales initiatives réglementaires aux USA
  • Datatransformeurs : un outil pour évaluer le rapport bénéfices-risques (groupe de travail)

    Développer un outil pour l’évaluation du bénéfice-risque

    Le Groupe de travail « GT1 Balance Bénéfices/Risques » a été formé pour répondre aux préoccupations concernant les risques associés à la réutilisation des données de santé. Le constat initial faisait état de nombreux blocages de projets dus à une approche excessive de la gestion des risques, négligeant souvent les bénéfices potentiels pour la société et les chercheurs.

    L’ambition de ce groupe est de développer un outil permettant d’évaluer le rapport entre les bénéfices et les risques liés à l’utilisation secondaire des données de santé. Cet outil vise à compléter les études d’impact du RGPD et à promouvoir une confiance collective parmi les acteurs de la santé. De plus, l’outil est conçu pour évaluer le rapport bénéfice-risque à accéder et à analyser des données de santé personnelles pseudonymisées et groupées pour la santé publique.

    Démarche pour le développement de l’outil

    La démarche du groupe de travail s’est concentrée sur l’élaboration d’une méthodologie rigoureuse pour évaluer le rapport bénéfice-risque associé à l’utilisation de données de santé personnelles pseudonymisées et groupées. Parmi les attendus de la démarche :

    📌 Une vision holistique de l’impact de la recherche :

    L’outil doit permettre aux porteurs de projets de prendre de la hauteur et de développer une vision holistique de l’impact de la recherche sur la santé publique. En considérant non seulement les résultats immédiats, mais aussi les implications à long terme, cette approche vise à favoriser des décisions mieux informées et plus équilibrées.

    📌 Clarification et objectivation du risque et du bénéfice :

    L’outil doit permettre de clarifier et d’objectiver le risque et le bénéfice réel pour la société et les individus. En utilisant une grille de lecture commune, cet outil permet d’identifier et de quantifier de manière objective les avantages potentiels et les risques associés à un projet. Cela inclut une appréciation par le porteur de l’importance du bénéfice ainsi que des risques de fuites de données et de réidentification.

    📌 Confiance collective et une simplification des projets de réutilisation des données :

    En fournissant une évaluation des bénéfices et des risques, l’outil permettra d’aider les décideurs à peser les options disponibles et à choisir les meilleures stratégies pour maximiser les avantages tout en minimisant les risques. Cela inclut des recommandations sur les mesures de sécurité à mettre en place, les modalités de publication des résultats et les stratégies de communication avec le public et les parties prenantes.

    7 étapes en itération

    Pour atteindre ces objectifs, plusieurs étapes ont été suivies. Actuellement le groupe de travail est à l’étape 5.

    1️⃣ Identification des catégories de bénéfices et de risques : cela impliquait de définir les différentes dimensions de bénéfices et de risques, prenant en compte des aspects tels que la surveillance épidémiologique, l’amélioration des connaissances médicales etc.

    2️⃣ Identification des modulateurs de risque/bénéfice : cela impliquait d’évaluer la vraisemblance et la probabilité des bénéfices et des risques, prenant en compte la probabilité de l’étude à atteindre son objectif principal, la probabilité à ce que les résultats amènent à un changement de pratique par exemple etc.

    3️⃣ Identification de méthodes de décisions : cela impliquait l’utilisation de modèles décisionnels pour évaluer la balance bénéfice-risque de manière systématique et transparente, prenant compte de l’importance des effets favorables et défavorables et la mise en balance des bénéfices et des risques. Celle-ci permet, en fonction de la qualification des risques et des bénéfices, de décider de prendre des risques pour obtenir les bénéfices et de déterminer si des mesures complémentaires doivent être mises en place

    4️⃣Tests primaires : des essais ont été menés et présentés lors du retex du groupe de travail sur le projet Flatiron de Roche et le projet « cancer du sein ». Ces tests ont permis de peaufiner l’outil et de s’assurer qu’il répondait bien aux besoins des porteurs de projets.

    5️⃣ Echanges avec l’écosystème : cela implique d’échanger avec des porteurs de projets, pour recueillir des retours d’expérience et des conseils pratiques quant à l’utilisation de cet outil

    6️⃣ Mise en forme et partage de l’outil : cela implique une fois l’outil finalisé, mis en forme, un partage avec les porteurs de projets pour qu’ils se l’approprient et l’adoptent.

    7️⃣ Itérations : dans une démarche d’amélioration continue, les itérations permettront de perfectionner l’outil en fonction des retours d’expérience et des évolutions des besoins ou de la réglementation.

    L’outil devrait être évalué d’ici fin 2024.