SekkatNajib

  • Contexte et chiffres clés de l’oncologie en France

    En septembre 2024, l’Institut National du Cancer (INCa) a publié le « Panorama des cancers en France ». Ce rapport compilant les données les plus récentes sur le cancer a été réalisé en collaboration avec l’Agence technique de l’information sur l’hospitalisation, les Hospices civils de Lyon, la Caisse nationale d’assurance maladie, le Réseau français des registres du cancer Francim, Santé publique France et les Centres régionaux de coordination des dépistages des cancers.

    433 136 nouveaux cas de cancer estimés en 2023

    Le rapport de l’INCa révèle qu’en 2023 il y a eu 433 136 nouveaux cas de cancers diagnostiqués en France. Ce chiffre marque un doublement par rapport à 1990 où 216 130 cas étaient enregistrés. Cette hausse s’explique principalement par l’évolution démographique : le vieillissement de la population représente 48 % des cas supplémentaires chez les hommes et 27 % chez les femmes.

    Le cancer demeure la première cause de décès chez les hommes et la deuxième chez les femmes. En 2021, 162 400 décès par cancer ont été enregistrés répartis entre 90 900 pour les hommes soit 56 % et 71 500 pour les femmes soit 44 %. Les cancers du poumon, de la prostate et colorectal sont ceux causant le plus de décès pour les hommes tandis que le cancer du sein, suivi du poumon et du colorectal occupe ces mêmes positions chez les femmes.

    Une baisse de la mortalité grâce aux progrès médicaux mais une augmentation notable des cancers du poumon et du pancréas

    La mortalité par cancer diminue régulièrement grâce à des diagnostics de plus en plus précoces et des traitements améliorés. Entre 2011 et 2021, les taux standardisés de mortalité ont baissé de 2,1 % par an chez les hommes et de 0,6 % chez les femmes. Parmi les cancers les plus courants le taux de survie à 5 ans atteint 88 % pour le cancer du sein et 93 % pour le mélanome cutané.

    Toutefois, même si certains cancers voient leur incidence se stabiliser ou diminuer d’autres continuent d’augmenter. C’est le cas du cancer du poumon chez la femme qui a connu une augmentation de 659% depuis 1990 principalement en raison du tabagisme. Le cancer du pancréas, difficile à diagnostiquer précocement, affiche une progression de 374 % sur la même période.

    La survie nette standardisée à 5ans (2010-2015) est en augmentation pour certains cancers :

    Prostate 93%
    Mélanome cutané 93%
    Sein 88%
    Colorectal 63%
    Col de l’utérus 63%

    Données de l’INCa, 2024

    Pour d’autres cancers la survie nette standardisée à 5ans reste faible malgré les progrès de la médecine :

    Système nerveux central 26%
    Poumon 20%
    Foie 18%
    Œsophage 17%
    Pancréas 11%

    Données de l’INCa, 2024

    12 719 cas de cancers chez les enfants de moins de 14 ans

    Les données relatives aux cancers pédiatriques sont collectées par 2 registres nationaux :

    • le Registre national des hémopathies malignes de l’enfant (RNHE) ;
    • et le Registre national des tumeurs solides de l’enfant (RNTSE).

    Ces registres suivent les cancers des enfants de moins de 15 ans depuis respectivement 1990 et 2000 avec une extension aux adolescents de 15 à 17 ans depuis 2011. Ils enregistrent non seulement les diagnostics et les traitements mais surveillent également les taux de survie et les effets tardifs des traitements. L’objectif de ces registres est d’avoir une meilleure compréhension des cancers pédiatriques et d’orienter les stratégies de recherche et de santé publique.

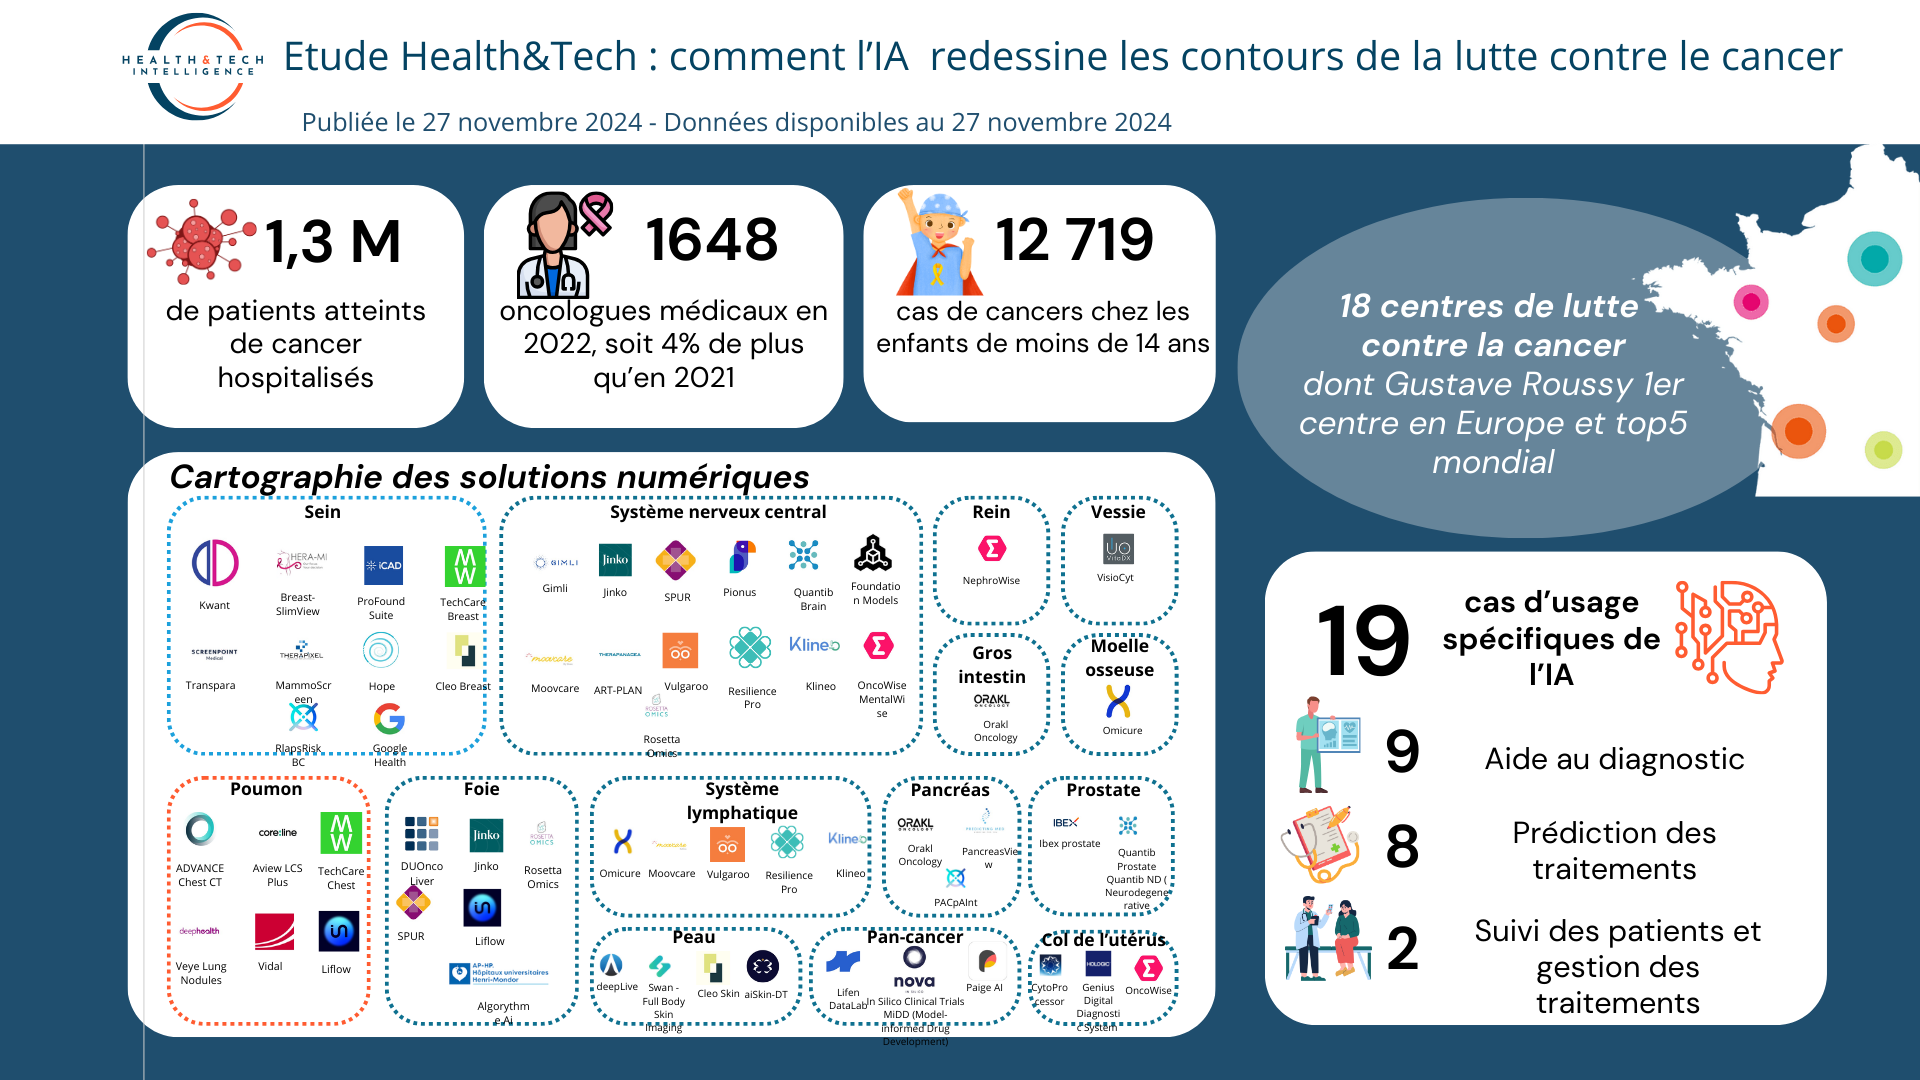
    Entre 2014 et 2020, le Registre national des cancers de l’enfant (RNCE) a recensé 12 719 cas de cancers chez les enfants âgés de 0 à 14 ans en France soit une moyenne annuelle de 1 817 nouveaux cas. Parmi ces cancers :

    • 28 % sont des leucémies ;
    • 26% des tumeurs du système nerveux central ;
    • et 36% d’autres types de cancers.

    Chez les adolescents de 15 à 17 ans, 2 215 cas ont été enregistrés sur la même période avec une moyenne annuelle de 443 nouveaux cas. Les principaux types de cancers dans cette tranche d’âge sont :

    • 15% des leucémies ;
    • 17% des tumeurs du système nerveux central ;
    • 29% des lymphomes.

    1,3M de patients atteints de cancer hospitalisés

    En 2022, les établissements de médecine, chirurgie et obstétrique (MCO) ont assuré 7,84 millions de séjours et séances liés à la prise en charge des cancers représentant près d’un quart de l’activité hospitalière globale en court séjour. La moitié de ces hospitalisations se sont déroulées en ambulatoire. La durée moyenne d’hospitalisation par patient (hors séances) était alors de 9 jours.

    Au niveau des traitements, 418 342 personnes ont bénéficié de chirurgies anticancéreuses tandis que 372 348 ont reçu une chimiothérapie. 130 062 patients ont eu de la radiothérapie dans le secteur public et 115 160 dans le secteur privé libéral. L’immunothérapie progresse en 2022 avec 74 631 patients traités par des inhibiteurs de points de contrôle (+19 % par rapport à 2021) et 785 patients ayant bénéficié de thérapies par cellules CAR-T (+55 %).

    Une workforce en augmentation par rapport à 2021

    En 2022, la France comptait :

    • 1 648 oncologues médicaux, soit une augmentation de 4 % par rapport à 2021 ;
    • 1 012 radiothérapeutes dont 505 en libéral en 2023, également en hausse de 4 % ;
    • 1 671 anatomopathologistes dont 632 en libéral en 2023, un chiffre resté stable.
  • Oncologie : comment l’IA redessine les contours de la lutte contre le cancer en France ?

    Aujourd’hui, les progrès médicaux ont permis des gains significatifs en termes de survie et de réduction de la mortalité. L’IA devient un levier pour une oncologie de demain en passant des traitements personnalisés aux approches prédictives et préventives. Elle permet d’accélérer les essais cliniques, de structurer des données médicales complexes et de personnaliser les stratégies de dépistage. Toutefois, cette application de l’IA en oncologie doit s’accompagner d’une vigilance éthique et méthodologique pour garantir une adoption sécurisée, équitable et bénéfique. Alors que l’oncologie évolue vers une approche plus préventive et anticipative, l’IA permettra une gestion du cancer plus précise et rapide ouvrant de nouvelles perspectives pour les années à venir.

    Dans cette étude, Health & Tech Intelligence explore comment l’IA redessine les contours de la lutte contre le cancer, en s’appuyant sur des exemples et données récentes tout en mettant en lumière les défis et opportunités à venir.

    Chiffres clés @H&TI

    🔎 Analyses

    📌État des lieux de l’oncologie : chiffres clés, incidence, données épidémiologiques et activité hospitalière

    Le « Panorama des cancers en France » publié par l’Institut National du Cancer en septembre 2024 établi un état des lieux et une comparaison de l’évolution des cancers qui reste l’un des principaux défis de santé publique. Le constat est clair : une baisse notable de la mortalité est remarquée ainsi qu’une amélioration du taux de survie pour de nombreux cancers. Cependant, l’incidence continue de croitre à cause notamment du vieillissement de la population et des comportements à risque comme le tabagisme.

    Ce rapport met en lumière le besoin de conjuguer prévention, innovation et coordination des politiques de santé pour relever le défi qu’est la lutte contre le cancer.

    👉 Plus de détail sur le contexte français de l’imagerie médicale sont disponibles dans cet article.

    📌Revue de littérature : l’intégration des modèles de langage en oncologie entre promesses et vigilance

    Les modèles d’IA permettent de renforcer la précision des décisions médicales et l’efficacité des soins. Leur capacité à analyser les données complexes des dossiers médicaux ouvre la voie à des applications telles que l’amélioration des décisions cliniques, l’identification des patients pour les essais cliniques ou encore la personnalisation des traitements. Cependant, leur déploiement à grande échelle exige une validation rigoureuse pour surmonter les défis liés aux biais, à la reproductibilité et à l’impact écologique. Les recommandations proposées dans l’article du Lancet soulignent l’importance d’une approche méthodique associant innovations technologiques et vigilance éthique pour maximiser les bénéfices de ces outils.

    👉 Une analyse approfondie des opportunités et limites des modèles de langage en oncologie, tout en mettant en lumière les recommandations nécessaires pour garantir leur intégration sécurisée et bénéfique dans la pratique médicale dans cet article.

    📌Essais cliniques et données de santé : comment l’IA permet d’accélérer les essais cliniques et structurer les données

    Les essais cliniques sont parfois ralentis par des processus longs et coûteux notamment lors du recrutement des patients et de la gestion des données. L’IA peut aider à surmonter ces défis. En automatisant des tâches critiques comme l’identification des patients éligibles ou la structuration des données, l’IA contribue à l’essor d’une médecine plus personnalisée. Des solutions comme ISELA-V2 et Lifen DataLab montrent comment l’IA peut optimiser le recrutement des patients, simuler des réponses thérapeutiques et structurer des données avec précision.

    👉 Des projets novateurs comme ceux de Nova In Silico et Lifen sont présentés dans cet article.

    📌La prévention, levier d’avenir de lutte contre le cancer

    La prévention et le dépistage personnalisé permettent de cibler les personnes à risque avant l’apparition de la maladie. Le programme Interception, développé par Gustave Roussy, illustre comment est combiné médecine préventive et IA afin de proposer des parcours de soins adaptés à chaque individu. En effet, il permet d’anticiper la maladie et de réduire les risques par des interventions précoces. Ce modèle pourrait transformer la gestion des cancers et réduire leur incidence renforçant l’importance de l’anticipation dans les stratégies de santé publique.

    👉 Retrouvez ici comment la recherche sur de nouveaux biomarqueurs et outils de dépistage, combinées à des parcours de soins adaptés, ouvrent la voie à une médecine préventive efficace.

    🗺️ Cartographies

    📌Cartographie des cas d’usage de l’IA en oncologie

    En optimisant les diagnostics, en ajustant les traitements et en facilitant la gestion des soins l’IA contribue à améliorer les résultats cliniques tout en allégeant les charges opérationnelles des équipes médicales. Grâce à ses capacités d’analyse et de prédiction, elle permet la prise en charge des patients atteints de cancer, du diagnostic au suivi en passant par l’élaboration de protocoles thérapeutiques.

    👉 Un tableau détaillé des cas d’usage repérés ainsi qu’une infographie illustrant la répartition des cas d’usage de l’IA en oncologie sont disponibles ici.

    📌Cartographie des entreprises proposant une solution d’IA en oncologie

    51 solutions en oncologie sont cartographiées ici. Les solutions présentées couvrent un large éventail de cas d’usage : analyse d’imagerie médicale, prédiction des réponses thérapeutiques, détection précoce des anomalies, gestion de la pathologie digitale et bien d’autres applications.

    👉 Cartographie à consulter ici

    📌Cartographie des partenariats public-privé utilisant l’IA

    Les partenariats publics-privés favorisent le partage des ressources et des compétences entre les institutions publiques, les centres de recherche et les entreprises privées pour accélérer le développement de solutions innovantes. Cet article propose une cartographie des principales initiatives en cours telles que la Fiac, le projet Mosaic ou encore le programme Fresh qui illustrent la dynamique de collaboration et le potentiel de l’IA dans la lutte contre le cancer.

    👉 Cartographie à consulter ici

  • Les applications de l’IA dans les essais cliniques en oncologie

    Une étude publié en 2024 montre que l’IA permet de surmonter de nombreux obstacles liés au recrutement de patients qui est une étape critique pour les essais cliniques. L’IA permet, par exemple, d’exploiter les dossiers médicaux pour identifier rapidement des participants éligibles grâce à du machine learning (ML) ou du traitement du langage naturel (NLP).

    24 à 50 % de patients en plus recrutés

    Ces systèmes augmentent l’efficacité, réduisent le temps nécessaire pour évaluer les candidatures et améliorent la précision des correspondances entre patients et essais. Aux Etats-Unis de nombreux outils se sont avérés prometteurs, en augmentant de 24 à 50 % le nombre de patients identifiés par rapport aux méthodes traditionnelles tout en réduisant le temps de présélection des candidats.

    L’IA ne se limite pas au recrutement. Parmi ses applications :

    • gestion des essais cliniques grâce au suivi automatisé des participants ;
    • gestion des risques ;
    • analyse prédictive des résultats ;
    • surveillance des critères d’éligibilité afin d’augmenter l’engagement des professionnels de santé et des patients.

    Dans cette étude, des défis techniques sont soulevés. Parmi eux, la qualité des données et la généralisabilité des modèles. Les algorithmes mal entraînés peuvent introduire des biais, limiter l’applicabilité des résultats et compromettre la transparence des processus. Par ailleurs, les enjeux éthiques comme la confidentialité des données des patients et l’obtention d’un consentement éclairé doivent être adressés pour garantir une mise en œuvre responsable de ces modèles d’IA.

    Amélioration de l’efficacité des essais tout en accélérant le développement de thérapies personnalisées

    En France, Nova In Silico via sa plateforme ISELA-V2 permet d’optimiser les essais cliniques. Son approche repose sur le développement de modèles mécanistiques basés sur la connaissance combinant pharmacocinétique et mécanismes de la maladie. Cette solution vise à prédire l’efficacité des thérapies ciblées et à rationaliser les processus des essais cliniques.

    Simulation des réponses thérapeutiques

    ISELA-V2 intègre des modèles physiologiquement basés sur la pharmacocinétique (PBPK) pour évaluer la distribution des inhibiteurs de tyrosine kinase (TKI) tels que le gefitinib et l’osimertinib dans les tumeurs primaires et les métastases. Ces simulations permettent de prédire l’évolution des tumeurs en prenant en compte l’hétérogénéité et la dynamique des sous-clones tumoraux. Grâce à l’analyse mécanistique, la solution identifie les patients susceptibles de répondre aux traitements. L’objectif étant de tendre vers une médecine personnalisée efficace.

    Par ailleurs, ISELA-V2 permet également de réduire la taille des cohortes nécessaires. En générant des bras de contrôle synthétiques, la plateforme permet de comparer les résultats des traitements testés avec des prédictions robustes issues de modèles basés sur les données des patients. Cela a notamment été évoqué lors des rencontres annuelles des phases précoces de cancérologie le 21 novembre 2024.

    ISELA-V2 a démontré aussi sa capacité à reproduire les données des essais cliniques et des études rétrospectives avec un haut degré de précision. Ces capacités ouvrent des perspectives pour réduire les coûts et les délais des essais cliniques.

    L’IA générative pour la structuration des données

    La structuration des données issues des parcours patient est un défi en recherche clinique en raison du volume et de la complexité des informations médicales. Le partenariat entre Lifen et Gustave Roussy vise à y répondre en automatisant et accélérant les processus tout en garantissant une précision équivalente à celle des méthodes traditionnelles.

    Le projet LUCC (Large & Unified Cancer Cohort) lancé par Lifen et Gustave Roussy dans le cadre du plan France 2030 a pour objectif de constituer une base de données sur les patients atteints de cancer en France, en commençant par le cancer du poumon. Cette cohorte multicentrique prévoit d’inclure 5 000 patients d’ici fin 2024 et de collecter des données sur plus de 200 critères cliniques.

    Grâce à Lifen DataLab les données non structurées provenant des dossiers médicaux et des comptes rendus sont automatiquement transformées en bases de données anonymisées et exploitables. Cette approche qui se base sur du LLM a permis de structurer en 3 mois les parcours de plus de 1 000 patients atteints de cancer thoracique. L’étude comparative entre saisie manuelle et saisie automatique révèle une concordance de 91,9 %, avec un gain de temps de 85 % pour la méthode automatisée.

    Parmi les bénéfices de cette méthode :

    • réduction des erreurs ;
    • et efficacité opérationnelle


  • Contexte et chiffres clés de la gestion de la douleur chronique en France

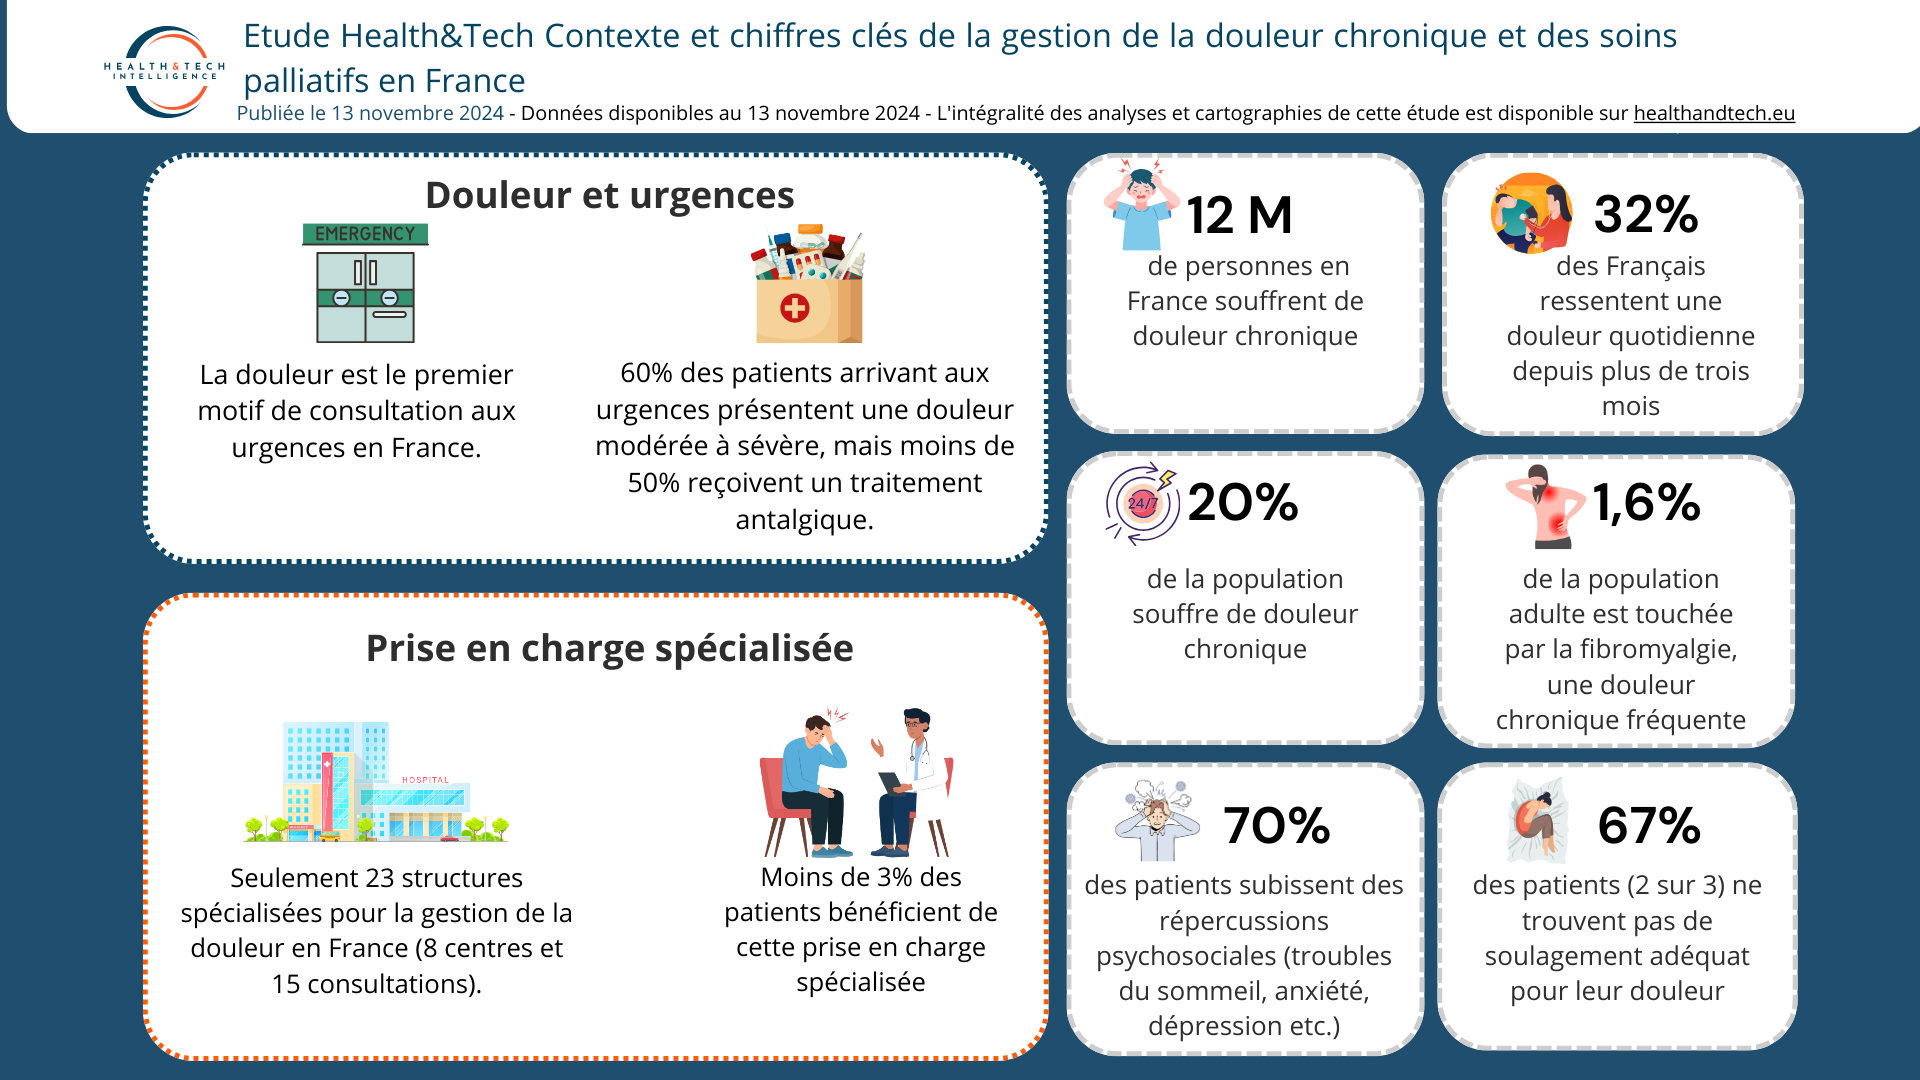
    12 M de Français affectés par la douleur chronique 

    Selon la Société française d’étude et traitement de la douleur (SFETD), la douleur chronique représente un réel phénomène de société en France, touchant 12 millions de personnes, soit plus de 20 % de la population. Près de 32 % des Français vivent avec une douleur quotidienne persistante depuis plus de trois mois. Parmi les douleurs les plus fréquentes, on retrouve le mal de dos, les céphalées et les douleurs neuropathiques, avec des pathologies spécifiques comme la fibromyalgie qui affecte 1,6 % de la population adulte et touche majoritairement les femmes. 

    Des répercussions psycho-sociales 70 % des cas :

    La douleur chronique a un impact profond sur la qualité de vie affectant la santé mentale et la vie sociale des patients. 70 % des patients éprouvent des répercussions psychosociales incluant : 

    • des troubles du sommeil ;  
    • de l’anxiété ;  
    • de la dépression ; 
    • et des troubles cognitifs.  

    Deux patients sur trois rapportent ne pas être soulagés par leur traitement (selon l’étude « Survey en chronic pain »). Les femmes souffrant d’endométriose considéré comme douleur chronique par exemple, ressentent des douleurs invalidantes qui affectent leur mobilité, leur activité sportive et leur qualité de vie quotidienne. 

    Premier motif de consultation dans les services d’urgence :

    La douleur est un des premiers motifs de consultation dans le système de santé français. Elle représente la première raison de visite aux urgences et en médecine générale. Dans ces services, plus de 60 % des patients arrivent avec une douleur modérée à sévère mais moins de la moitié reçoivent un traitement antalgique lors de leur admission selon la SFEDT. Parmi les recommandations de la SFEDT, une amélioration des protocoles est suggérée pour une prise en charge rapide et adéquate de la douleur dès l’admission. 

    Une pathologie reconnue comme maladie par l’OMS

    Depuis 2019, la douleur chronique est officiellement classée comme une maladie par l’Organisation mondiale de la santé (OMS) dans la classification internationale des maladies (CIM). L’International Association for the Study of Pain (IASP) en collaboration avec la SFETD a redéfini en 2020 la douleur comme une « expérience sensorielle et émotionnelle désagréable associée à une lésion réelle ou potentielle ». Cette définition élargie inclut les individus incapables de verbaliser leur douleur tels que les nourrissons prématurés ou les patients non communicants. 

    Une priorité dans les soins palliatifs :

    Les patients atteints de cancer vivent non seulement avec la maladie mais aussi avec des douleurs persistantes. 30 à 45 % des patients aux stades précoces du cancer présentent des douleurs modérées à sévères et ce chiffre atteint 75 % dans les stades avancés. Le 3ᵉ Plan Cancer a renforcé la formation des cancérologues en matière de gestion de la douleur mais des progrès sont encore nécessaires (Livre Blanc de la douleur chronique du ministère de la santé, 2017). 

    Les personnes âgées particulièrement touchées :

    Environ 50 % des personnes âgées de plus de 65 ans vivant à domicile et jusqu’à 83 % de celles en institution souffrent de douleurs persistantes. La douleur chronique, notamment due à l’arthrose et aux douleurs neuropathiques peut accélérer la perte d’autonomie aggravant les handicaps et les troubles associés comme la dépression et la dénutrition. 

    45 % des patients chroniques en arrêt de travail prolongé 

    La douleur chronique a également un fort impact économique. Selon le ministère de la santé, 45 % des patients chroniques sont en arrêt de travail prolongé cumulant en moyenne plus de quatre mois d’absence par an. Le taux d’arrêt de travail est ainsi 5 fois plus élevé pour ces patients et 40 % d’entre eux subissent une perte d’emploi ou un changement de poste en raison de leur condition  

    Le coût de la prise en charge de la douleur chronique est également important. Selon l’étude “Econep”, les dépenses moyennes pour un patient douloureux incluent 7 000 euros en hospitalisation dans le privé et 14 500 euros dans le public avec des frais supplémentaires de 580 euros pour les médicaments et entre 3 630 euros et 5 150 euros pour les soins non médicamenteux.  

    Par ailleurs, en extrapolant les données, il est estimé que la douleur chronique génère 72,2 millions de consultations supplémentaires chaque année en France avec un surcoût de 1,163 milliards d’euros. 

    Une prise en charge structurée et des progrès attendus :

    La gestion de la douleur chronique en France est structurée autour de 23 structures spécialisées d’étude et de traitement de la douleur avec 8 centres et 15 consultations offrant des soins de proximité et des expertises multidisciplinaires selon l’ARS Hauts de France. Cependant moins de 3 % des patients chroniques bénéficient de cette prise en charge spécialisée.  

    Chiffres clés – @ H&TI


  • Collaborations public-privé : comment l’IA et les données optimisent le traitement des AVC en France

    Grâce à ces partenariats, les patients bénéficient d’une prise en charge adaptée à leur profil individuel, tandis que les professionnels de santé disposent d’outils d’aide à la décision pour intervenir au bon moment et avec les traitements les plus appropriés.

    📌 L’innovation organisationnelle en Île-de-France

    L’Agence régionale de santé Île-de-France a lancé un appel à projets en 2024 pour soutenir les innovations organisationnelles intégrant des solutions numériques. Ce dispositif vise :

    • à améliorer les conditions de travail des professionnels de santé ;
    • et à optimiser la prise en charge des patients notamment ceux atteints d’AVC.

    L’objectif est d’optimiser les parcours de soins en rapprochant les services de soins des patients tout en intégrant des technologies innovantes pour soutenir la rééducation et le suivi médical à domicile.

    Parmi les projets sélectionnés le programme Autonomie AVC a une approche novatrice de la rééducation post-AVC. Ce projet met en place un espace de rééducation accessible 7 jours sur 7 où les patients hospitalisés dans les services de SMR deviennent acteurs de leur propre rééducation. Les technologies employées permettent une rééducation motrice et cognitive intensive avec des dispositifs médicaux intuitifs favorisant la motivation et la répétition des mouvements. Cette initiative s’inscrit dans une démarche visant à :

    • prolonger le temps de rééducation ;
    • à réduire les périodes d’inactivité ;
    • à renforcer les progrès obtenus ;
    • et à impliquer les proches et les aidants dans le processus de guérison.

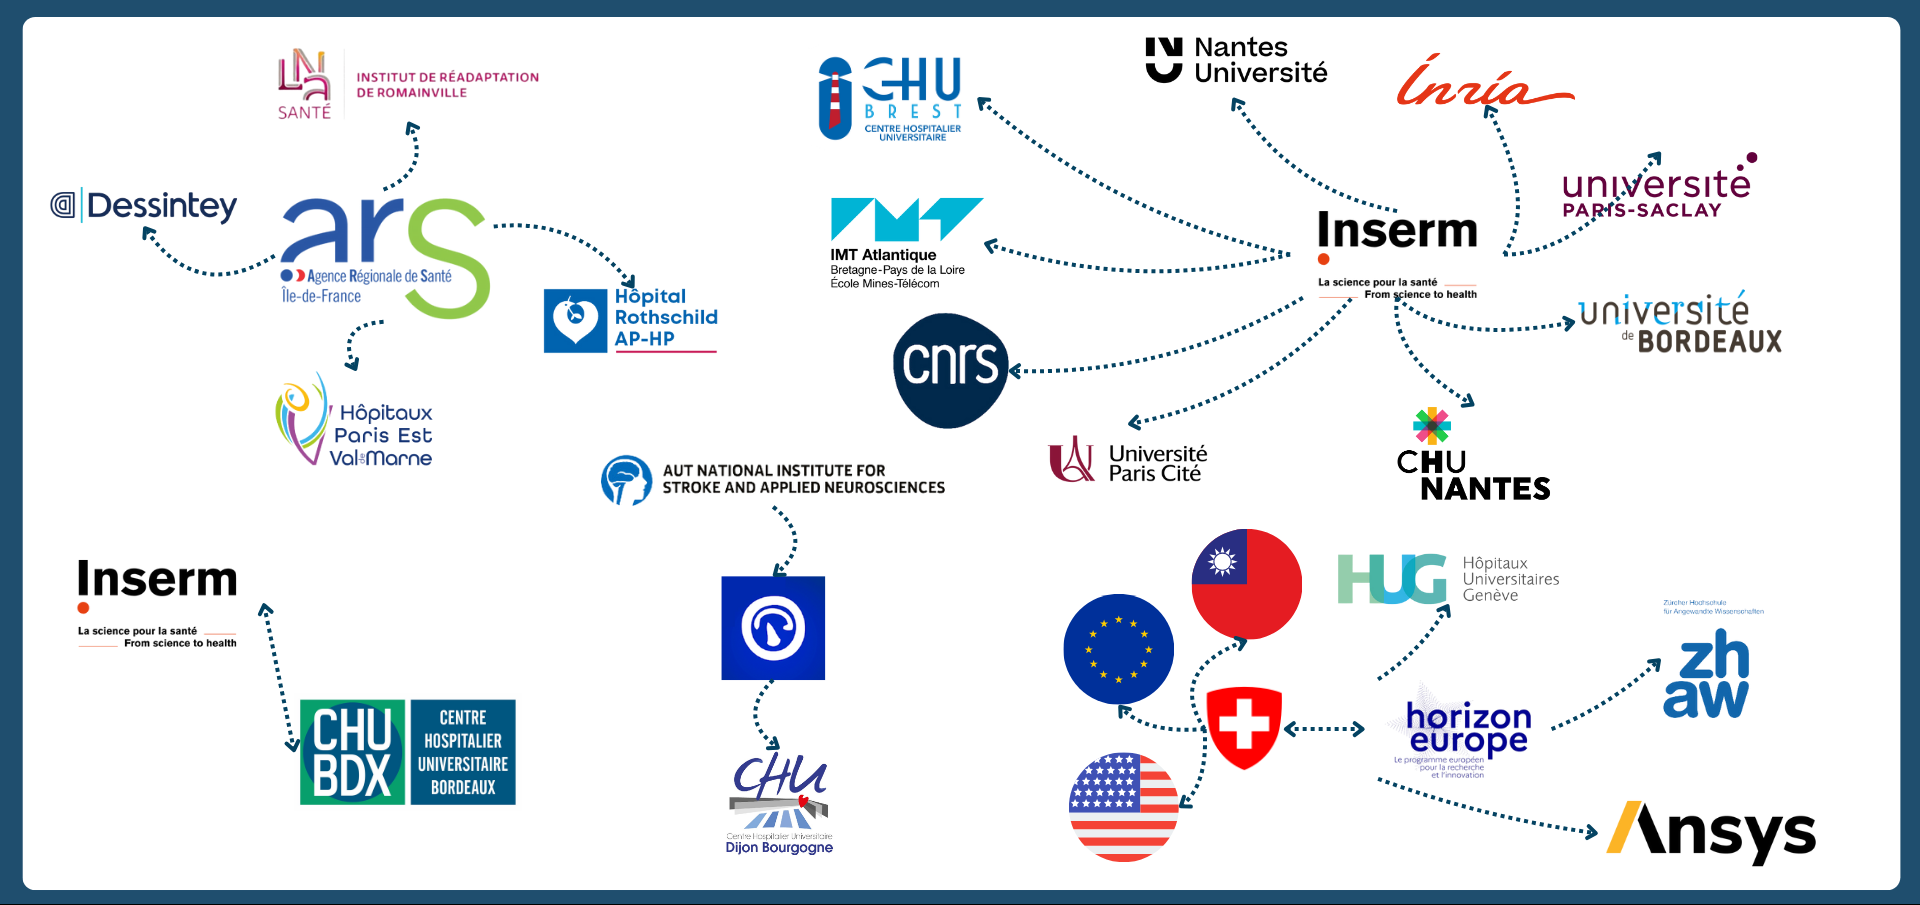
    Ce projet est issu de la collaboration entre l’hôpital Rothschild, les hôpitaux Paris Est Val-de-Marne (HPEVM), l’Institut de réadaptation de Romainville et la société Dessintey.

    📌 Prédiction du risque d’AVC en analysant des données du SNDS

    Le projet TALENT-SNDS mené par le CHU de Bordeaux utilise les données du Système National des Données de Santé (SNDS) pour développer des algorithmes prédictifs. Ces derniers sont capables d’estimer le risque d’AVC cardioembolique qui est une forme courante et souvent sévère d’AVC causée par des caillots sanguins formés dans le cœur. Ce projet s’appuie sur l’analyse de vastes bases de données de santé pour anticiper les AVC en prenant en compte un ensemble de facteurs médicaux, comportementaux et démographiques. Les données cliniques utilisées telles que les antécédents médicaux, les traitements antérieurs et les hospitalisations sont couplées à des informations sur les habitudes de vie et les facteurs environnementaux pour créer des modèles prédictifs précis.

    L’un des objectifs de ce projet est de proposer une prévention personnalisée aux patients présentant un haut risque d’AVC. Ces algorithmes d’IA permettent aux professionnels de santé de mieux anticiper les situations à risque et d’intervenir plus tôt en ajustant les traitements ou en recommandant des changements dans le mode de vie des patients. Cette collaboration entre le CHU de Bordeaux et l’Inserm vise à améliorer les stratégies de prévention grâce aux données du SNDS.

    📌 L’application Riskomètre de l’AVC pour estimer et réduire le risque d’AVC

    Le Riskomètre de l’AVC est une application mobile qui permet aux utilisateurs de mesurer leur risque personnel de faire un AVC dans les 5 à 10 prochaines années. Développée par le Professeur Valery Feigin de l’Institut National pour les AVC et les Neurosciences Appliquées en Nouvelle-Zélande, l’application a été adaptée pour la France sous la supervision des Professeurs Yannick Béjot et Maurice Giroud du CHU Dijon-Bourgogne. L’objectif de cet outil est de fournir une évaluation rapide et accessible du risque d’AVC basée sur une série de facteurs de risque tels que :

    • l’âge ;
    • le sexe ;
    • l’ethnicité ;
    • le mode de vie ;
    • et les antécédents médicaux.

    A partir d’une interface conviviale les utilisateurs peuvent obtenir en quelques minutes une estimation de leur risque d’AVC accompagnée de recommandations personnalisées pour réduire ce risque. L’application encourage également les utilisateurs à adopter des comportements préventifs comme la modification de leur alimentation ou la pratique régulière d’une activité physique.

    Le Riskomètre joue un rôle de prévention mais permet également aux utilisateurs de participer à l’étude internationale RiBURST contribuant ainsi à une recherche mondiale sur les facteurs de risque d’AVC et les stratégies de prévention. Ce projet soutenu en France par les équipes du CHU Dijon-Bourgogne représente une avancée significative vers une médecine participative où les patients jouent un rôle actif dans la prévention et la gestion de leur santé.

    📌 Prédiction des anévrismes intracrâniens et des AVC

    Le projet Neurovasc initié dans le cadre de la Stratégie nationale PEPR Santé Numérique, vise à réduire l’impact des anévrismes intracrâniens (AIC) et des AVC en développant des modèles prédictifs. Ce projet financé par le Plan d’Investissement d’Avenir (PIA) à hauteur de 1,5 million d’euros rassemble plusieurs partenaires dont l’Inserm, les CHU de Brest et de Nantes, ainsi que des universités telles que Paris-Saclay et Paris Cité.

    Neurovasc est structuré autour de 3 axes, sous forme de 3 work-packages (WP) :

    • le WP1 se concentre sur la création d’une infrastructure de données interopérable facilitant la gestion des données génétiques et phénotypiques des patients atteints d’AIC – ces données permettent le développement de modèles prédictifs capables d’identifier les risques de rupture d’anévrisme et de survenue d’un AVC ;
    • le WP2 est dédié à la création de modèles avancés basés sur des données génomiques pour prédire le risque global de ces pathologies ;
    • le WP3 se focalise sur le développement de solutions numériques permettant de mieux accompagner les patients dans la gestion quotidienne de leur maladie et d’améliorer leur qualité de vie.

    Ce projet coordonné par l’Inserm en partenariat avec Nantes Université, CHU de Brest, CHU de Nantes, Inria, Université Paris-Saclay, Université de Bordeaux, Institut Mines Telecom Atlantique Bretagne-Pays de la loire, CNRS Bretagne Pays de Loire (Rennes), Université Paris Cité. Cette collaboration entre hôpitaux, universités et entreprises montre l’importance des partenariats public-privé dans le développement de solutions innovantes pour la santé en combinant des données massives issues de la recherche clinique et des outils d’IA pour une médecine plus prédictive.

    📌 Un projet européen pour personnaliser le traitement des AVC grâce aux jumeaux numériques

    Le projet Gemini, financé par la Confédération suisse et le programme européen Horizon Europe, a pour objectif de créer des jumeaux numériques de patients victimes d’AVC pour personnaliser leur traitement. Le projet regroupe un consortium de 20 institutions provenant d’Europe, des États-Unis et de Taïwan incluant des partenaires comme les Hôpitaux Universitaires de Genève (HUG), la Haute école des sciences appliquées de Zurich (ZHAW) et l’entreprise française Ansys France. Ce consortium multidisciplinaire reçoit un financement de 1,8 million de francs suisses pour la période 2024-2029, pour développer et utiliser des jumeaux numériques afin de prédire l’évolution de la maladie et d’améliorer les stratégies thérapeutiques.

    Ces jumeaux numériques sont des répliques de patients construites à partir de leurs données cliniques, radiologiques et histologiques. Ces modèles permettent de simuler différents traitements et d’observer leurs effets potentiels afin de faciliter ainsi la prise de décision clinique. Par exemple pour un patient présentant un anévrisme intracrânien non rompu le jumeau numérique peut être utilisé pour évaluer les risques de rupture en fonction des interventions envisagées.

    Cartographie des projets et collaborations exploitant data et IA pour améliorer la prise en charge de l'AVC - @ Health&Tech Intelligence
    Cartographie des projets et collaborations exploitant data et IA pour améliorer la prise en charge de l’AVC – @ Health&Tech Intelligence
  • 950 dispositifs médicaux numériques approuvés par la FDA dont 76 % en radiologie

    76% des DMN ayant de l’IA sont en radiologie

    Avec 723 DMN approuvés par la FDA, la radiologie est la spécialité médicale ayant le plus de solutions IA aux Etats-Unis. Cette domination s’explique par la nature même de la radiologie qui repose sur l’analyse d’images et la numérisation historique de cette spécialité. Les algorithmes d’IA dont ceux basés sur le deep learning se sont révélés efficaces pour identifier des anomalies sur des images médicales. La radiologie est un terrain fertile pour l’innovation car c’est une spécialité qui génère des données massives sous forme d’images que les algorithmes peuvent s’entrainer et analyser. Ces systèmes d’IA peuvent détecter des masses suspectes, contourer des tumeurs et automatiser certaines tâches répétitives.

    Répartition des DMN IA approuvés FDA @ H&TI

    Comme le montre le graphique ci-dessus, la cardiologie est la deuxième spécialité ayant le plus de solutions IA avec 98 DMN. Ces innovations permettent notamment l’analyse des électrocardiogrammes et l’évaluation des risques cardiovasculaires. La neurologie et l’hématologie suivent avec respectivement 34 et 18 dispositifs approuvés. Les autres spécialités comme l’urologie, la gastro-entérologie, l’ophtalmologie, l’anesthésie, et la biologie ont un nombre plus limité de dispositifs approuvés, entre 10 et 14 pour ces domaines. Toutefois ces spécialités montrent un intérêt croissant pour l’IA. On note également que quelques spécialités émergentes dans le domaine de l’IA médicale, comme la chirurgie plastique et l’orthopédie, qui commencent à intégrer ces nouvelles technologies mais à une échelle plus modeste pour l’instant.

    221 autorisations en 2023

    Evolution du nombre d’autorisations FDA par an @ H&TI

    L’évolution du nombre de DMN IA approuvés par la FDA est en constante évolution comme le montre le graphique ci-dessus. En 2017, seulement 26 dispositifs avaient obtenu une autorisation. Ce chiffre a progressivement augmenté, passant à 64 en 2018, 80 en 2019, puis à 113 en 2020. En 2021, ce nombre a continué à croître atteignant 130 dispositifs. L’année 2022 a marqué une nouvelle étape avec 158 dispositifs approuvés. En 2023, ce chiffre atteint 221 autorisations en une seule année. En août 2024, le nombre d’autorisations avait déjà atteint 107.

    Un des facteurs contribuant à cette augmentation rapide des autorisations est la voie de soumission 510(k). Ce processus simplifié permet aux entreprises de prouver que leur dispositif est « substantiellement équivalent” » à un autre déjà approuvé ce qui accélère le processus d’autorisation. À ce jour, 924 dispositifs ont été approuvés via cette voie, contre seulement 22 via le De Novo et 4 via l’autorisation pré-marché.

    👉 Pour connaitre la différence entre les différentes voies d’autorisation aux Etats-Unis, consulter l’étude « Stratégie internationale en santé numérique : les Etats-Unis » ici.

    33% de ces solutions sont issues de 10 entreprises

    Sur le marché certaines entreprises se démarquent par le nombre de solutions qu’elles ont réussi à faire approuver par la FDA. GE Healthcare est le leader incontesté avec 81 dispositifs approuvés à ce jour. Ce succès peut s’expliquer par l’investissement stratégique de la société dans l’IA et son expertise en imagerie médicale.
    Les autres acteurs majeurs du secteur sont Siemens Healthineers avec 70 dispositifs approuvés, Philips et Canon qui comptent chacun 34 dispositifs et Aidoc leader dans le domaine de l’analyse d’images médicales avec 24 solutions validées. On peut retrouver certaines solutions françaises sur le marché américain comme Chestview de Milvue, MammoScreen de Therapixel ou la solution d’Avicenna.AI.

    🇫🇷 vs 🇺🇸 comparaison avec la France

    👉 Pour consulter l’article sur l’étude « La place du numérique dans l’industrie du dispositif médical », cliquez ici.

    La récente étude du Snitem publiée en juin 2024 révèle qu’il y aurait 71 DMN embarquant de l’IA, soit 23% des DMN.

    Répartition du marquage CE des DMN français @ H&TI

    Comme le montre la figure ci-dessus, parmi les 71 DMN ayant de l’IA 41,4% ont un marquage CE de classe IIa et 41,4% un marquage CE classe I tandis que 10% sont en cours de certification. En comparant les spécialités médicales dans lesquelles les DMN embarquant de l’IA sont utilisés entre les États-Unis et la France on constate des similitudes. Aux États-Unis : la radiologie domine largement avec 723 dispositifs approuvés suivie de la cardiologie avec 98 dispositifs. Cette tendance se retrouve en France où 51 % des DMN sont utilisés en radiologie, 23 % en cardiologie et 13% en oncologie. Cela peut s’expliquer par le fait que la FDA ne classe pas les DMN en oncologie mais plutôt en radiologie lorsque des images sont utilisés.

    Liste des 950 solutions IA approuvées par la FDA

  • Autriche : état des lieux de la santé numérique, réglementation et principaux acteurs

    L’Autriche doit relever aujourd’hui plusieurs défis pour moderniser son système de santé. Pour cela, le gouvernement autrichien se concentre sur l’amélioration de la qualité des soins, l’égalité d’accès aux soins et l’efficacité des processus de soins dans un contexte de hausse des coûts et de tensions sur les ressources humaines.

    📌 Contexte et chiffres clés du système de santé autrichien :

    L’Autriche dispose d’un système de santé universel financé principalement par des assurances publiques et garantissant une couverture pour 99,9 % de la population. Cependant, ce système est marqué par une fragmentation organisationnelle et fait face à des défis pressants tels que le vieillissement de la population et la pénurie de personnel médical. En 2023, environ 20 % des Autrichiens avaient plus de 65 ans. Ce chiffre devrait atteindre 29 % d’ici 2050 ce qui entraînera une augmentation de 30 à 40 % de la demande de services de soins de longue durée d’ici 2030.

    Chiffre clé : plus de 90% des hôpitaux sont intégrés au système ELGA, le système de dossier de santé électronique national.

    👉 H&TI dresse un aperçu détaillé de différents aspects du système de santé du pays, notamment son organisation, son financement et son contexte numérique, dans un article à retrouver ici.

    📌 Principales évolutions réglementaires en Autriche en lien avec la santé numérique :

    Avec l’intégration de plus en plus de la télémédecine dans la pratique, l’IA et la digitalisation des dossiers médicaux, l’Autriche a posé les cadres juridiques pour améliorer l’accès aux soins et répondre aux besoins croissants de sa population. La Loi ELGA et le RGPD garantissent la protection des données et la sécurité des échanges. Par ailleurs, des initiatives comme le projet d’interopérabilité des systèmes de santé numériques soutiennent l’harmonisation européenne et l’accès transfrontalier aux soins.

    Chiffre clé : en 2023, le pays a obtenu un score de 88/100 pour la maturité de son système de santé numérique. Cependant, des défis subsistent, comme l’intégration des acteurs privés et l’extension des services de télémédecine aux zones rurales.

    👉 H&TI dresse un état des lieux des principales initiatives réglementaires sur lesquelles s’appuient les différentes stratégies en santé numérique et des principales réglementations en matière de couverture de santé, dans un article à retrouver ici.

    📌 Panorama des acteurs clés de l’écosystème fédéral autrichien autour de la santé numérique:

    La Zielsteuerungskommission est une commission fédérale réunissant l’État, les régions (Länder) et les assureurs publics. Son rôle est d’assurer la gouvernance de la stratégie nationale de santé numérique publiée en juin 2024 et dont les actions couvriront la période 2024-2030. Le ministère de la santé et ELGA GmbH jouent également un rôle central dans la gestion et la mise en œuvre des initiatives numériques.

    Toutefois, le secteur privé n’est pas encore pleinement intégré dans cet écosystème. Des initiatives sont en cours pour connecter les hôpitaux et cliniques privés à ELGA d’ici 2025. Le gouvernement encourage également les partenariats public-privé pour stimuler l’innovation dans le secteur de la santé.

    Chiffre clé : en 2023, 97,5% de la population autrichienne est couverte par le système ELGA.

    👉 H&TI réalise un panorama des nombreuses organisations jouant un rôle essentiel dans la réglementation et la mise en œuvre des initiatives numériques, dans un article à retrouver ici.

    📌 Quelle stratégie en santé numérique et data ?

    La stratégie fédérale autrichienne pour 2024-2030 vise à :

    1️⃣ améliorer l’accès aux soins via des plateformes numériques ;
    2️⃣ à optimiser l’utilisation des données de santé pour la recherche ;
    3️⃣ et à relever les défis démographiques comme le vieillissement de la population.

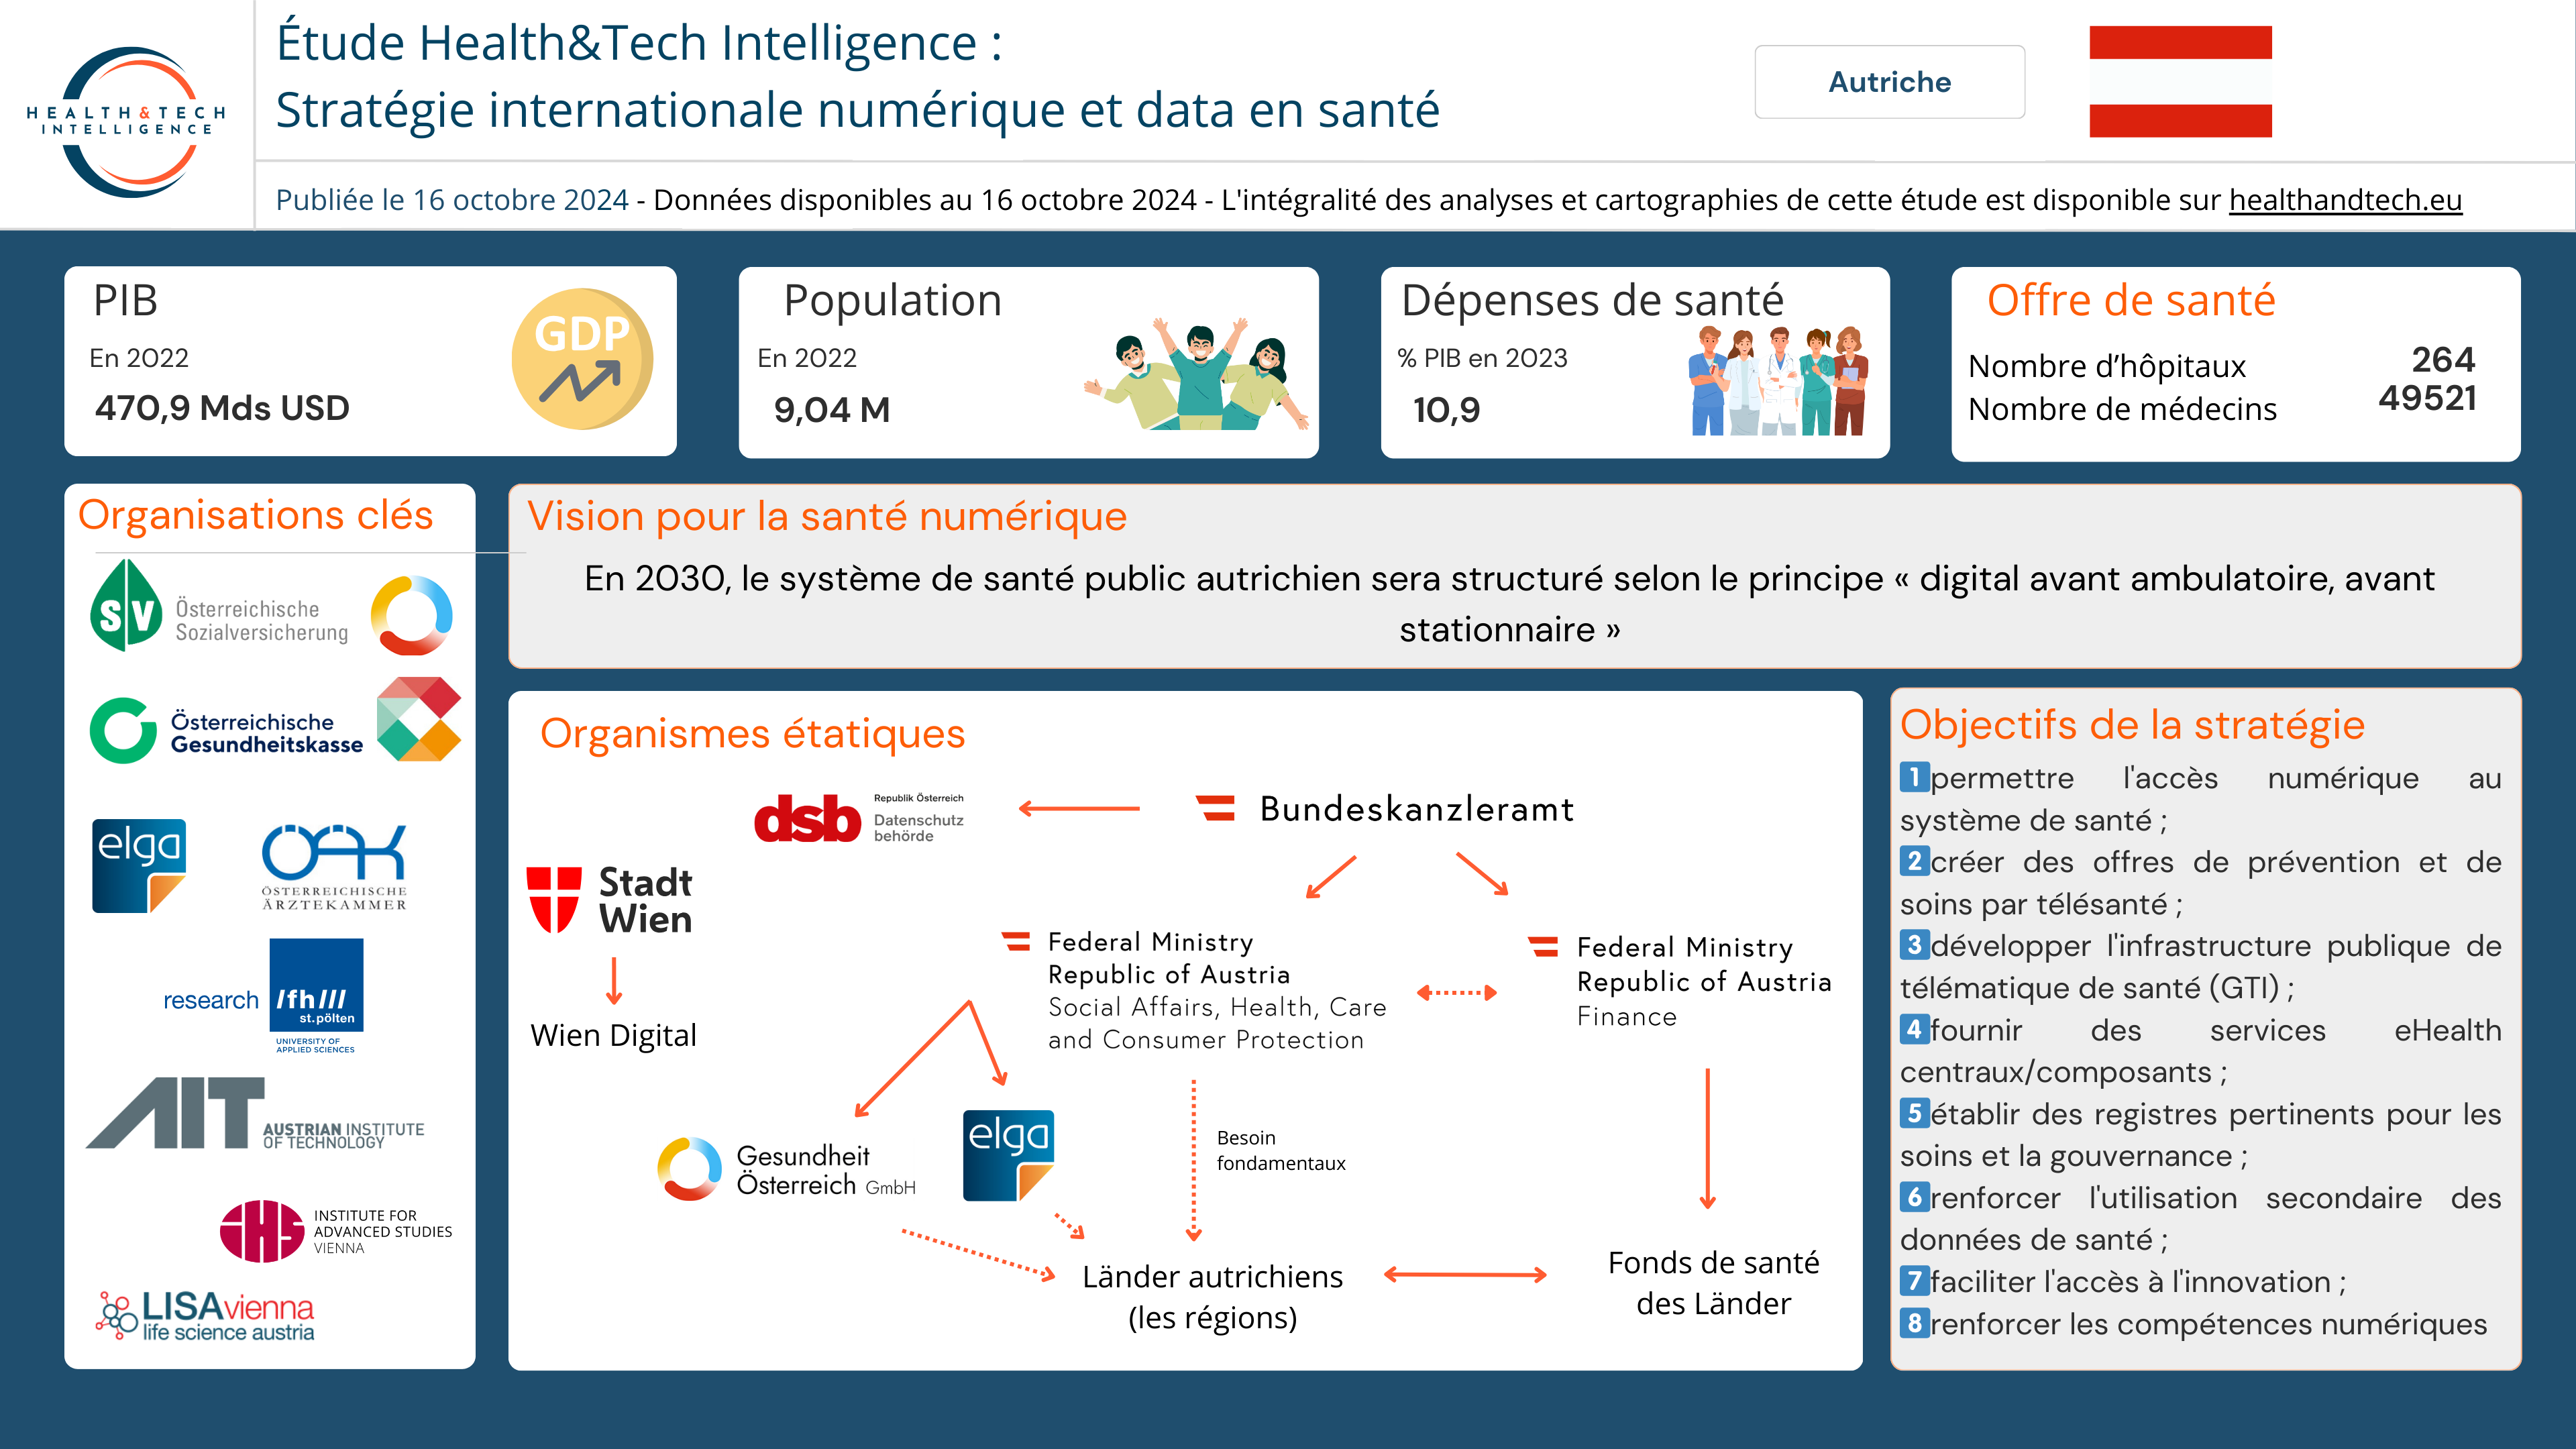
    La stratégie prévoit également la création d’un portail de santé numérique unifié dès 2026 qui centralisera les téléconsultations, les dossiers médicaux et la gestion des rendez-vous. Les objectifs de cette stratégie pour la période 2024-2030 sont :

    1️⃣permettre l’accès numérique au système de santé ;
    2️⃣créer des offres de prévention et de soins par télésanté ;
    3️⃣développer l’infrastructure publique de télématique de santé (GTI) ;
    4️⃣fournir des services eHealth centraux/composants ;
    5️⃣établir des registres pertinents pour les soins et la gouvernance ;
    6️⃣renforcer l’utilisation secondaire des données de santé ;
    7️⃣faciliter l’accès à l’innovation ;
    8️⃣renforcer les compétences numériques ;

    Chiffre clé : d’ici 2030, l’Autriche souhaite intégrer la télémédecine dans 50 % des services de santé et offrir des soins à distance pour les maladies chroniques.

    👉H&TI réalise une synthèse des  principaux  points  de cette  stratégie, dans un article à retrouver ici.

    Synthèse de la stratégie santé numérique autrichienne @ H&TI
  • L’Autriche, 3e pays européen avec la plus grande dépense de santé par habitant (contexte et chiffres clés)

    📑Système de santé universel financé par l’assurance sociale et des dépenses publiques élevées

    Le système de santé autrichien repose sur une assurance maladie sociale qui garantit une couverture presque universelle pour ses résidents. Environ 99,9 % de la population bénéficie de cette couverture. Le financement et l’organisation du système sont partagés entre le gouvernement fédéral, les gouvernements régionaux (Länder) et des acteurs corporatistes, créant une structure fortement décentralisée et fragmentée. Ce modèle mixte associe à la fois des soins publics et privés.

    La majorité des dépenses de santé proviennent de fonds publics et de régimes d’assurance obligatoires. En 2021, environ 78 % des dépenses de santé étaient financées par ces sources, notamment via l’assurance maladie. Les ménages contribuent également par des paiements directs (out-of-pocket), qui représentent environ 15,8 % des dépenses totales, un chiffre légèrement supérieur à la moyenne européenne.

    Dépenses de santé par habitant en euros en 2021 @ OCDE

    Comme le montre la figure ci-dessus, l’Autriche figure parmi les pays les plus coûteux en Europe, avec une dépense de santé par habitant atteignant 4663 €, bien au-dessus de la moyenne de l’Union Européenne de 4028 €. Le système accorde une place importante aux soins hospitaliers, représentant une grande part des dépenses, même si des efforts sont faits pour réorienter les soins vers l’ambulatoire et réduire les admissions inutiles.

    Un partage de compétences complexes entre les différents acteurs

    À l’échelle fédérale, le gouvernement définit les cadres juridiques notamment la réglementation de l’assurance maladie et les prestataires de soins. Les gouvernements régionaux ont la responsabilité des hôpitaux et financent les dépenses en infrastructures hospitalières. Le financement des soins ambulatoires principalement assurés par des prestataires privés repose sur des contrats négociés avec les fonds d’assurance maladie.

    Ce système est toutefois critiqué pour sa fragmentation. Plusieurs réformes ont visé à simplifier cette organisation. Une d’entre elles était avec la création d’une commission de gouvernance basée sur des objectifs financiers et de santé, mais les progrès restent lents. En 2020, une autre réforme majeure a réduit le nombre de caisses d’assurance maladie de 21 à 5 mais certaines disparités dans les prestations offertes subsistent.

    D’autres réformes ont eu lieu visant à renforcer les soins primaires en créant des centres multidisciplinaires.  À mi-2023, 40 de ces centres avaient été ouverts bien que l’objectif initial avait été d’en créer 75 avant 2021.

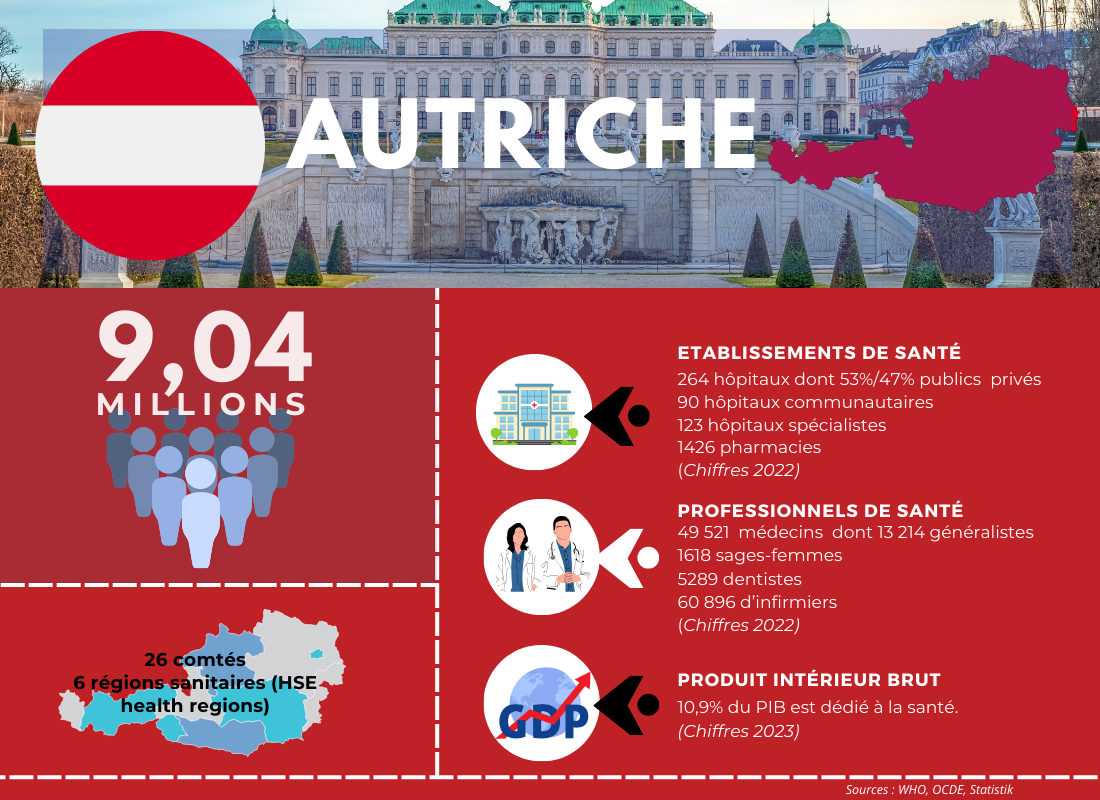
    Chiffres clés du système de santé

    Chiffres clés du système de santé autrichien @ H&TI

    90 % des hôpitaux autrichiens connectés au dossier de santé électronique (ELGA)

    D’après un rapport de l’OCDE, l’Autriche a plus de 90 % des hôpitaux intégrés dans le système ELGA (Elektronische Gesundheitsakte), un dossier de santé électronique national. Lancé en 2015, ELGA permet aux professionnels de la santé d’accéder aux données médicales des patients de manière sécurisée, tout en facilitant l’échange d’informations entre les différents acteurs du système de santé. Un des enjeux pour les années à venir est de connecter le secteur privé au système ELGA. À l’heure actuelle, seuls les hôpitaux publics et les pharmacies sont connectés à ELGA, tandis que le secteur privé, incluant les praticiens et les centres de réhabilitation, reste largement non connecté​. Pour y remédier, le programme de travail ELGA pour 2024-2025 prévoit des actions pour connecter les hôpitaux et cliniques privés ainsi que les services d’urgence.

    Un score de 88 pour la maturité du système de santé numérique

    En 2023, l’Autriche a obtenu un score de 88 sur 100 en termes de maturité de son système de santé numérique, dépassant largement la moyenne européenne de 79 selon un rapport de la commission européenne. Cette performance résulte des efforts continus du pays pour garantir un accès à ses services de santé en ligne, à travers le système ELGA (Elektronische Gesundheitsakte), qui couvre 97,5 % de la population. Les citoyens peuvent également accéder à leurs dossiers médicaux en ligne via des portails dédiés, en utilisant une e-ID conforme à la réglementation eIDAS​. Cependant, des défis subsistent, notamment dans la connexion de nouveaux acteurs privés comme les cliniques et les maisons de retraite​.

    La majorité de la population a un accès technique aux services e-santé

    La majorité des Autrichiens a désormais la possibilité technique d’accéder aux services de santé en ligne, ce qui facilite l’accès aux dossiers de santé électroniques. Toutefois, certaines données, telles que celles relatives aux implants médicaux et aux images médicales, ne sont pas encore disponibles en ligne​. Ce développement fait partie intégrante de l’agenda numérique du pays pour améliorer encore l’accessibilité et l’intégration des systèmes de santé numériques dans la vie quotidienne des citoyens.

  • Urgences et soins non programmés : chiffres clés et analyse des « pain points » tout au long du parcours patient

    🚨719 points d’accueil d’Urgences en France en 2023

    Selon l’enquête Urgences 2023mené par la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees) auprès des hôpitaux et cliniques français, il y a 719 points d’accueil d’urgences sur l’ensemble du territoire, répartis entre 612 hôpitaux et cliniques ayant une autorisation pour l’accueil et le traitement des urgences générales et pédiatriques.

    Parmi ces structures :

    • 102 sont des CHRU ;
    • 447 sont des CH ;
    • 9 sont d’autres établissements publics ;
    • 37 sont des établissements privés à but non lucratif ;
    • 120 sont des établissements privés à but lucratif.

    🚑 Une fréquentation en hausse et une pénurie des ressources

    Malgré une légère baisse en 2023, selon la Fédération des observatoires régionaux des urgences (Fedoru), par rapport à 2022 (-3,2 %), et un nombre total de passage aux urgences de près de 16 millions (données Ile-de-France manquantes), les services d’urgences français sont submergés.

    Nombre de passages aux urgences par région en 2023 (données Ile-de-France manquantes) – @ Fedoru

    En 20 ans depuis 2016, la fréquentation des urgences a augmenté de 42 %, avec une hausse annuelle moyenne de 3,5 %, selon les chiffres de la Drees. Sur une seule journée en 2013, le nombre moyen de passages aux urgences était de 51 800 tandis qu’en 2023 cela était de 58 400. En cause notamment : le vieillissement de la population, l’impact des maladies chroniques et les tensions sur les premières étapes du parcours de soins. D’autres facteurs comme le manque de personnel (augmentation des temps partiels, passés de 46 % en 2013 à 77 % en 2019), des structures d’accueil inadaptées ou encore des problèmes de financement (coût élevé de l’intérim et des soins non programmés) aggravent la situation.

    Evolution du nombre de passages annuels aux urgences depuis 1996 - @ Drees
    Evolution du nombre de passages annuels aux urgences depuis 1996 – @ Drees

    📌 Répartition des horaires de passage aux urgences :

    Source : Fedoru

    📌 60 % des passages ont une durée inférieure à 4h et parmi les modes de sortie des urgences :

    Source : Fedoru

    Un accueil pédiatrique en pleine expansion

    En 2023, 20 % des établissements autorisés pour l’accueil des urgences générales ou pédiatriques proposent un service spécifique pour les enfants. Cela représente 17 % des points d’accueil des urgences, contre 14 % en 2013. Cette réorganisation traduit une volonté d’adapter les infrastructures face à la hausse de la demande, notamment en offrant des circuits distincts pour les enfants et les adultes, dans près de 15 % des structures.

    Sur cette même année, 25,5 % des patients de passage aux urgences était âgés de moins 18 ans. Parmi la tranche d’âge :

    Tranches d’âge des patients de passage aux urgences âgés de moins de 18ans – @ Drees

    23 % des points d’accueil concernés par la régulation de l’accès

    Face à l’encombrement des urgences, certaines structures ont mis en place une régulation de l’accès pour mieux gérer l’afflux de patients. 23 % des points d’accueil ont instauré un accès régulé où les patients doivent appeler le Samu ou un Service d’accès aux soins (SAS) avant de pouvoir se rendre aux urgences. L’objectif est de mieux filtrer les cas graves et d’orienter les patients vers des soins plus adaptés si nécessaire. 24% des plus petits points d’accueil sont souvent concernés par cette mesure tandis que seuls 13 % des plus grands y ont recours.

    🩺Répartition du nombre d’urgentiste par secteur d’activité

    Spécialité Ensemble Hôpital public Etablissement privé ESPIC Etablissement privé lucratif Cabinet individuel Cabinet de groupe, société Autres secteurs Activités exercées par des remplaçants
    SM59 – Médecine d’urgence 840 654 8 2 5 23 15 133

    Source : ASIP-Santé RPPS, traitements Drees – données au 1er janvier 2023

    Une enquête de l’association professionnelle Samu-Urgences de France révèle que durant l’été 2023, 163 services d’urgences ont dû fermer temporairement en France, dont 43 % à plus de dix reprises. La raison principale est une pénurie de personnel médical.

    Parmi ces fermetures :

    • 25 % étaient continues jour et nuit ;
    • tandis que 75 % n’ont eu lieu que la nuit.

    Cette situation critique a touché 60 départements et a été exacerbée par le manque de médecins urgentistes, ainsi que la fermeture de 70 % des lignes SMUR, des services essentiels pour la prise en charge d’urgences vitales.

    En parallèle, 43 % des services ont mis en place une régulation médicale via le 15 pour gérer les admissions, notamment pour réorienter les patients vers la médecine libérale, lorsque disponible. Néanmoins, dans certaines zones, l’insuffisance de cette offre a généré des tensions supplémentaires, retardant voire empêchant l’accès aux soins pour certains patients. Ces fermetures soulignent la gravité de la pénurie d’urgentistes, aggravée par l’application de la loi Rist sur le plafonnement de l’intérim médical, et la fragilité du système hospitalier face à la demande croissante.

    🔎Analyse : quels pain points tout au long parcours patient aux urgences ?

    Comme le montre les chiffres présentés ci-dessus, les services d’urgences en France rencontrent de nombreuses difficultés structurelles et organisationnelles qui impactent leur fonctionnement. Les principaux défis auxquels ils font face sont :

    1️⃣ la surcharge des services d’urgences avec une augmentation de 13% en 10 ans ;
    2️⃣ la pénurie de personnel avec 163 services fermés temporairement pendant l’été 2023 en raison du manque de personnel médical ;
    3️⃣ des problèmes de régulation de l’accès car la régulation via le 15 est parfois insuffisante dans certaines zones dû à un manque d’alternatives en médecine libérale ;
    4️⃣ la saturation des lits d’hospitalisation comme le montre l’indice de maturité de la gestion de lits (68 % des établissements n’utilisent pas la prévision des besoins journaliers en lits) ;
    5️⃣ la réorganisation des urgences pédiatriques (bien que la part des points d’accueil pédiatriques soit passée de 14 % à 17 % en 10 ans) ;
    6️⃣ ainsi que l’anticipation et la gestion des sorties des patients.

    L’infographie ci-dessus schématise le parcours patient dans les services d’urgences en mettant en avant les difficultés ou « pain point » à chacune de ses étapes.

    Étude Health&Tech Intelligence Urgences & IA : parcours patient et pain points

    Avant l’arrivée aux urgences :

    Le premier problème concerne l’arrivée non régulée des patients. Beaucoup arrivent spontanément sans être passés par le Samu. Les services d’urgences doivent faire face à une affluence constante et imprévisible, exacerbée par un manque de circuits spécifiques pour les cas mineurs. Cette situation entraîne des délais d’attente prolongés pour les patients nécessitant une prise en charge rapide. En 2023, seulement 23 % des points d’accueil ont mis en place un accès régulé et conditionné à un appel préalable au 15.

    Accueil et triage :

    Le triage à l’accueil, nécessaire pour prioriser les cas graves, souffre d’un manque d’espaces dédiés (box de tri) et d’outils pour la gestion rapide des cas mineurs via un système de « fast-track ». En 2023, seulement 52 % des points d’accueil avaient un nombre et une taille de box d’accueil et orientation suffisantes.

    Prise en charge en urgence :

    Une fois le patient entré dans la prise en charge au niveau du service des urgences, la difficulté rencontrée est liée à la pénurie de médecins spécialisés, notamment dans les domaines de la gériatrie, de la radiologie et de la psychiatrie. Les équipes médicales doivent gérer des flux importants de patients tout en assurant des consultations d’imagerie pour lesquelles deux tiers des demandes sont gérés grâce à la téléradiologie. L’attente des résultats ou leur réévaluation retardent encore la prise en charge. En 2023, 67 % des points d’accueil disposent d’un espace dédié à l’attente.

    Sortie et hospitalisation :

    Concernant la sortie des patients, deux scénarios se dessinent : retour à domicile ou hospitalisation dans un autre service. Cependant, la gestion de cette hospitalisation est elle même problématique. La recherche de lits disponibles en aval est souvent complexe, allongeant les délais avant hospitalisation. Selon les données, beaucoup de services n’ont pas de bed manager en place, et même là où cette fonction existe, elle n’est pas toujours opérationnelle le week-end, augmentant les risques de congestion. En 2023, 56 % des points d’accueil sont des établissements disposant de bed manager. La sortie des patients est également affectée par des défauts de coordination avec les partenaires de l’aval, comme les équipes de gériatrie mobiles ou les services de soins à domicile (HAD). Ces acteurs sont pourtant importants pour fluidifier les sorties et éviter les « bed blockers », ces patients qui occupent des lits faute de solution adaptée.

    👉 Toutes ces difficultés, à la fois structurelles et organisationnelles, nécessitent des réponses innovantes pour optimiser l’efficacité du parcours de soins. Le panorama des cas d’usages de l’IA aux urgences ainsi que la cartographie des solutions réalisés dans le cadre de cette étude H&TI proposent plusieurs pistes de réflexion pour améliorer cette situation.


  • Radiologie : quelles innovations pour répondre aux défis organisationnels, économiques et humains ?

    L’intelligence artificielle (IA) en imagerie médicale permet d’améliorer la précision des diagnostics, de personnaliser les traitements et d’optimiser l’efficacité des soins. Cependant, son intégration soulève des défis liés à la qualité et à l’interprétation des données, à la gestion des biais algorithmiques, ainsi qu’aux enjeux éthiques, juridiques et de protection des données sensibles des patients. De nombreuses solutions aident les radiologues dans leurs tâches quotidiennes (workflow) et les manipulateurs en électroradiologie, de plus en plus rares. Les fournisseurs d’équipements d’imagerie intègrent directement des solutions pour optimiser les doses et améliorer les techniques d’acquisition.

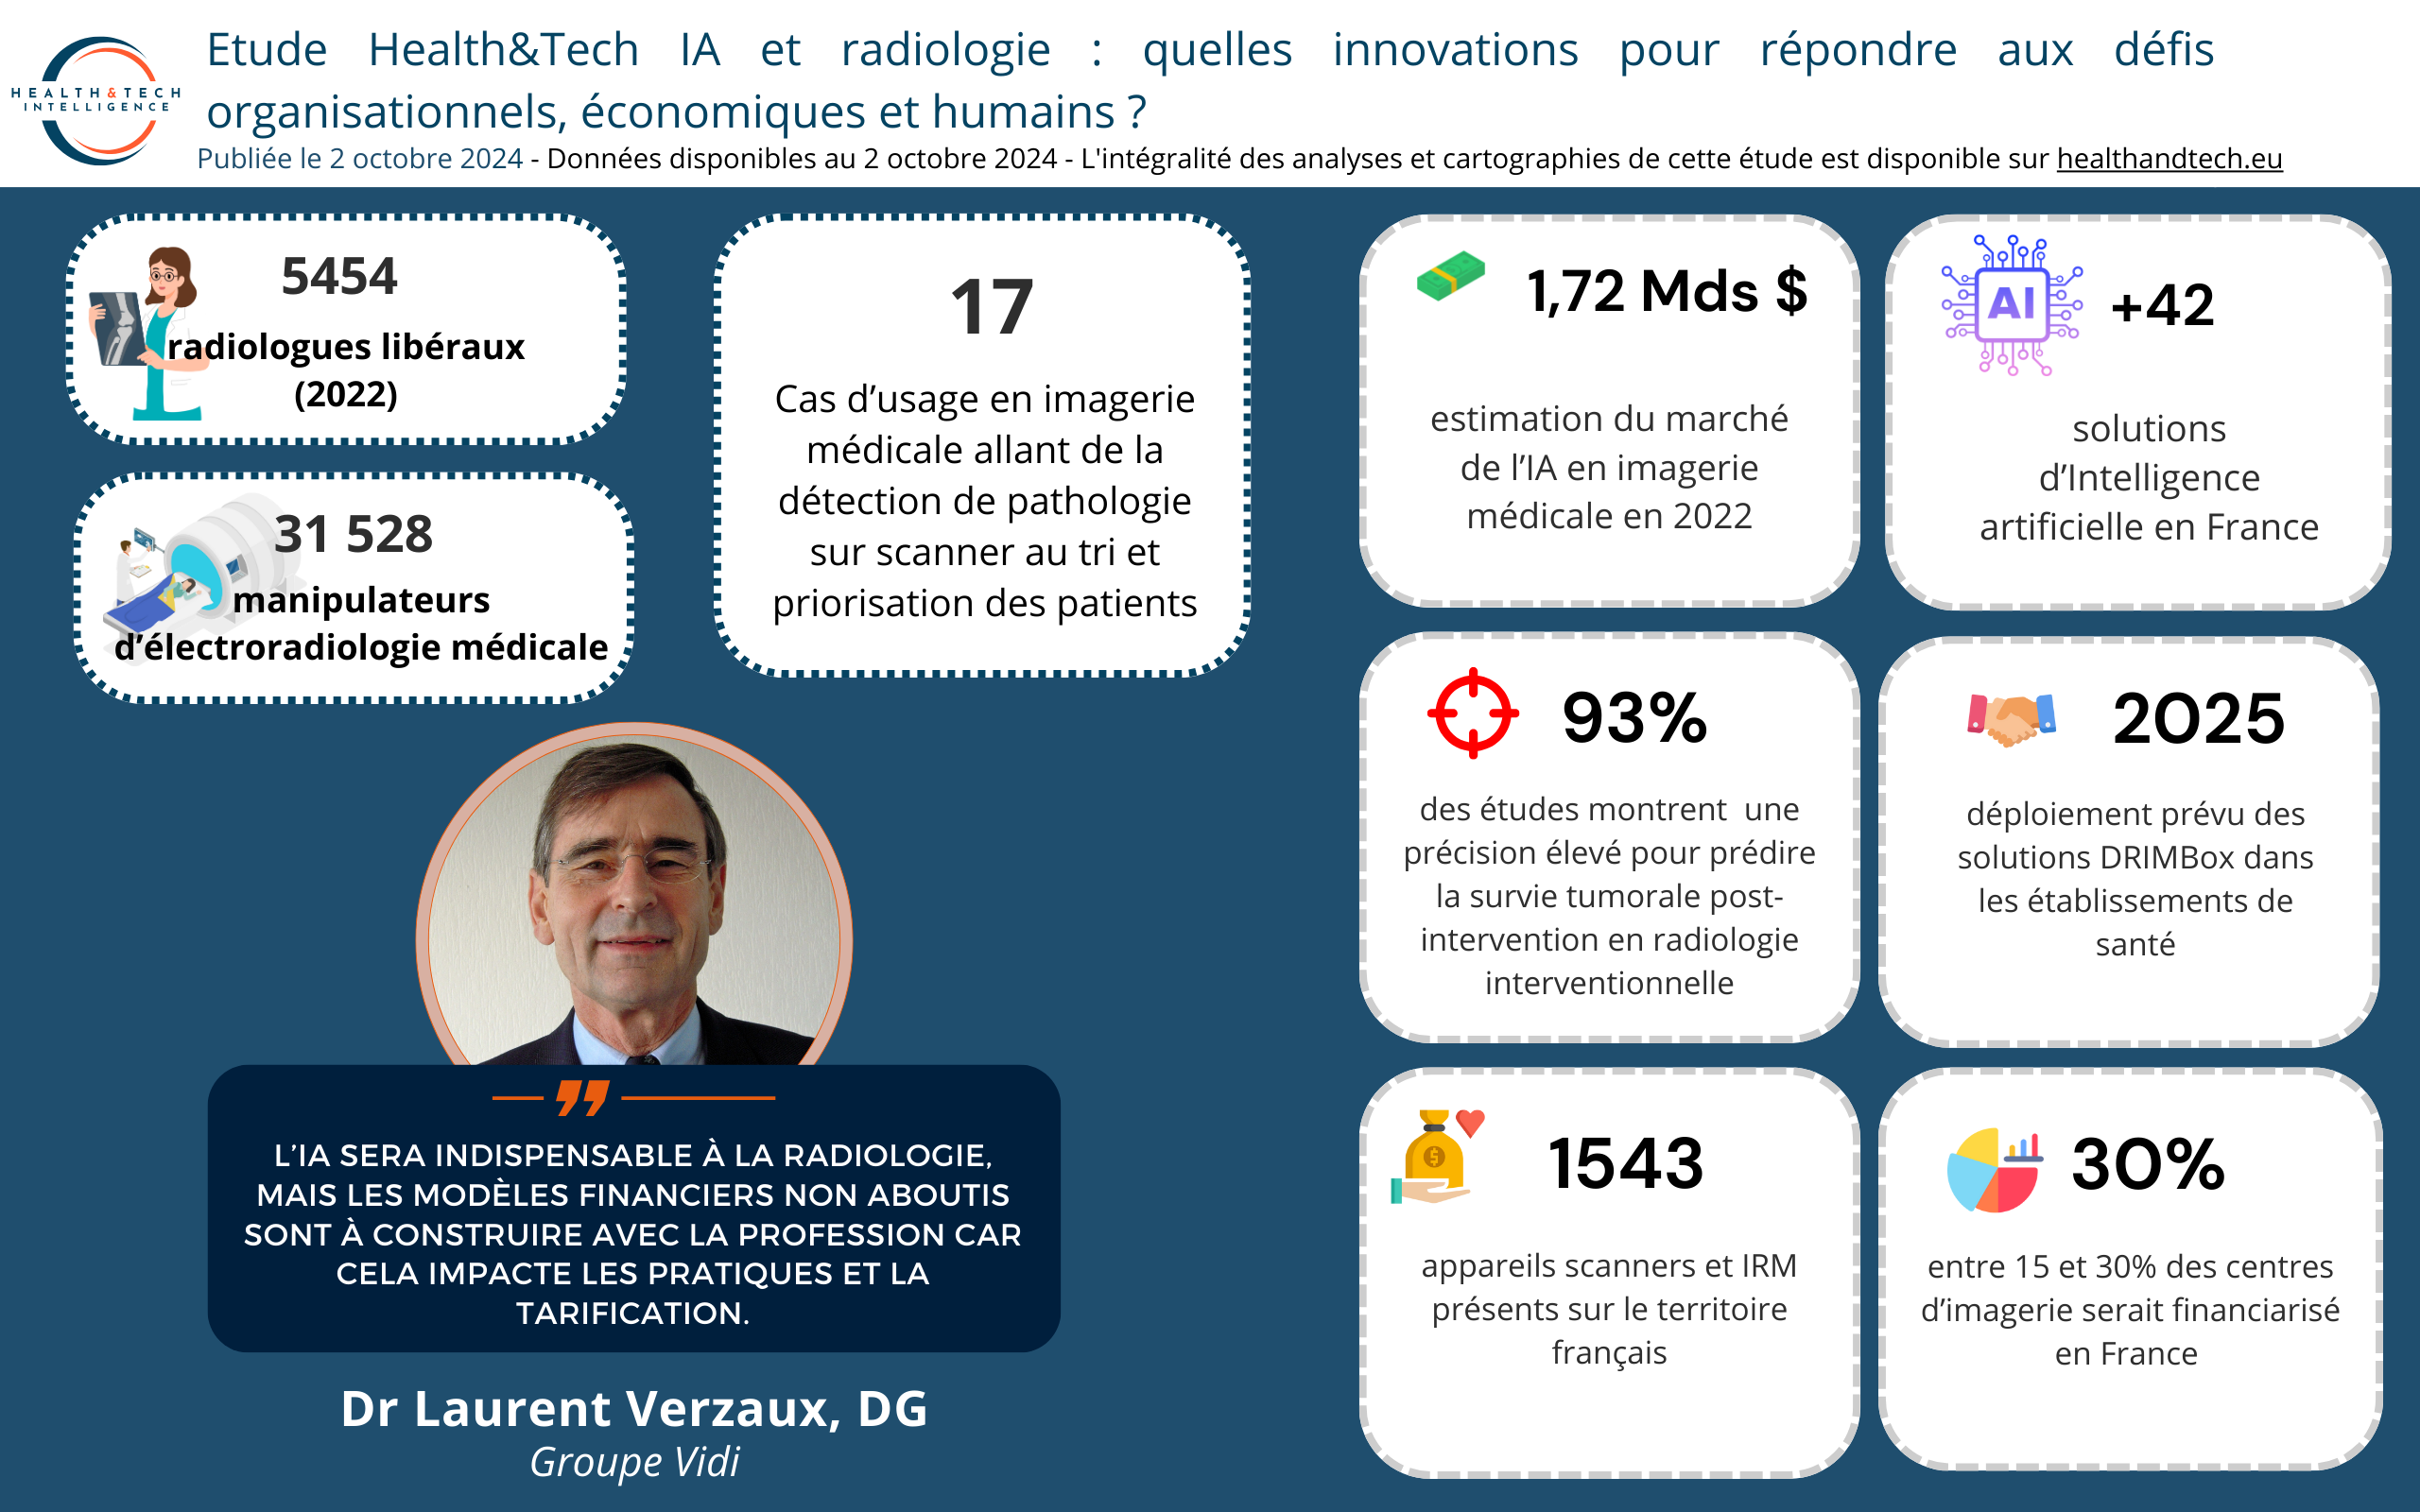
    Dans cette étude,  Health & Tech Intelligence explore l’impact croissant de l’IA et de la financiarisation sur l’imagerie médicale en France. Une revue approfondie des applications actuelles de l’IA en radiologie diagnostique et interventionnelle y est proposée, ainsi qu’une étude des défis organisationnels et économiques auxquels la profession fait face. Un entretien exclusif avec le Dr Laurent Verzaux, directeur général du groupe Vidi, vient enrichir ces travaux. L’étude met également en lumière les initiatives telles que le déploiement de la DRIMBox dans le cadre du Ségur du numérique pour moderniser le partage sécurisé des données d’imagerie.

    Etude radiologie & IA @ H&TI

    🔎 Analyses

    État des lieux de la radiologie : chiffres clés, répartition des appareils d’imagerie et financiarisation de l’offre

    Face aux défis liés à la pénurie de manipulateurs en électroradiologie et à la répartition inégale des radiologues, les innovations technologiques offrent des solutions prometteuses pour optimiser l’organisation des soins et répondre à une demande croissante d’examens. Aujourd’hui, la France compte 5454 radiologues dont 78% sont exclusivement libéral ainsi que 31 528 manipulateurs d’électroradiologie médicale (MERM) malgré que ce chiffre soit souvent remis en cause. Par ailleurs, entre 15% et 30% des centres d’imagerie serait financiarisé, un rapport du Sénat publié le 25 septembre met en lumière ce phénomène de plus en plus croissant.

    👉 Plus de détail sur le contexte français de l’imagerie médicale sont disponibles dans cet article.

    Revue de littérature : quelles sont les avancées, applications et défis de l’IA en radiologie interventionnelle ?

    De l’aide à la décision à l’amélioration des techniques d’imagerie, l’IA montre des avancées prometteuses dans des domaines tels que la prédiction des résultats, la réduction des erreurs et l’efficacité des procédures. Cependant, des défis subsistent, notamment en termes d’hétérogénéité des données, de standardisation et de fiabilité des systèmes.

    👉 Une analyse approfondie des applications actuelles de l’IA en radiologie interventionnelle, ainsi qu’une revue des publications récentes sur les avancées et défis de cette technologie émergente, sont à retrouver ici.

    Entretien expert : « l’IA sera indispensable à la radiologie, mais les modèles financiers non aboutis sont à construire avec la profession » (Dr Laurent Verzaux, directeur général du groupe Vidi)

    L’entretien avec le Dr Laurent Verzaux met en lumière les enjeux liés à l’intégration de l’IA en radiologie, notamment la nécessité d’adapter les modèles financiers et d’organiser une mutualisation des ressources. Bien que l’IA offre des solutions prometteuses pour optimiser le workflow, améliorer la précision des diagnostics et alléger la charge des radiologues, son adoption généralisée reste conditionnée par une collaboration étroite entre les acteurs du secteur. La réussite de cette transformation dépendra de la capacité à aligner les innovations technologiques avec les réalités économiques et organisationnelles des structures de santé.

    👉 Entretien à lire ici.

    DRIMBox : vers une accélération du partage sécurisé des données d’imagerie médicale

    En s’appuyant sur l’interopérabilité des systèmes et des normes strictes de cybersécurité, le dispositif DRIMBox promet d’améliorer la fluidité des échanges entre les établissements de santé et faciliter l’accès aux examens d’imagerie pour les professionnels et les patients. Avec son déploiement prévue dès 2025 dans le cadre du Ségur du numérique, ce dispositif constitue un pilier pour moderniser la filière imagerie dans les établissements de santé, tout en optimisant la prise en charge des patients grâce à une meilleure coordination des soins.

    👉 Un tour d’horizon des vagues du Ségur numérique pour l’imagerie médicale et les dates clés sont à retrouver dans cet article.

    Retour sur les principaux partenariats stratégiques et investissements dans les entreprises d’IA en imagerie

    Des levées de fonds importantes, telles que les 10 millions d’euros d’IMADIS ou les 15 millions d’AZmed, reflètent l’intérêt croissant des investisseurs pour les technologies d’IA, avec une projection du marché mondial atteignant 14,9 milliards de dollars d’ici 2029. La structuration du marché, marquée par des initiatives comme le partenariat entre Incepto et Philips, ainsi que le soutien de France 2030 avec 90 millions d’euros dédiés à l’imagerie médicale démontre de l’intérêt de la collaboration entre acteurs.

    👉 Article à consulter en suivant ce lien.

    🗺️ Cartographies

    Cartographie des cas d’usage de l’IA en radiologie

    Parmi les 17 cas d’usages répertoriés en France, plus d’un tiers sont dédiés à l’aide au diagnostic, avec des applications majeures en oncologie et dans les maladies pulmonaires. De la détection automatique de pathologies à l’amélioration de la qualité des images, cette variété de cas d’usage illustre comment le travail des radiologues est optimisé et comment est amélioré la prise en charge des patients. En parallèle, l’automatisation des tâches administratives et des protocoles de recherche enrichit l’efficacité globale des établissements de santé.

    👉 Un tableau détaillé des cas d’usage repérés ainsi qu’une infographie illustrant la répartition des cas d’usage de l’IA en radiologie sont disponibles ici.

    Cartographie des entreprises proposant une solution d’IA en imagerie médicale

    42 solutions d’IA utilisés, dont 36 reposant sur le deep learning. Ces solutions, largement déployées dans les examens par scanner et radiographie, offrent des avancées en matière de détection, de segmentation, et d’assistance au diagnostic. Cependant, l’IA reste moins présente dans des modalités d’imagerie comme l’échographie, en raison de la complexité des images à analyser. Les aires thérapeutiques telles que l’oncologie et la neurologie bénéficient sont celles où l’on retrouve le plus de solutions.

    👉 Cartographie à consulter ici.

    Mise à jour – Cartographie des entreprises proposant une solution d’IA en téléradiologie

    9 solutions de téléradiologie dont 2 qui intègrent de l’IA. Les récentes fusions et partenariats entre entreprises du secteur témoignent d’une volonté d’optimiser les offres de services et d’améliorer la qualité des soins. L’alliance entre Imadis et Deeplink Medical, ainsi que la collaboration entre TIM et EDL, illustrent cette dynamique collaborative qui s’établit dans le secteur.

    👉 Cartographie mise à jour à consulter ici.