SekkatNajib

  • Panorama des initiatives dans l’écosystème des thérapies numériques

    Un acteur mondial clé : la Digital Therapeutics Alliance

    Fondé en 2017, la Digital Therapeutics Alliance (DTA) est une association professionnelle qui regroupent des leaders et des CEO d’entreprises engagés dans le secteur des thérapies numériques. Cette organisation bien que basée aux Etats-Unis a une portée internationale dont l’objectif est de fournir aux patients, cliniciens, payeurs et décideurs politiques les outils nécessaires pour évaluer et utiliser les produits DTx. Elle porte plusieurs initiatives à travers le monde :

    • a établi la définition d’une thérapie numérique (DTx) et les principes de base auxquels tous les produits DTx doivent adhérer ;
    • assiste les décideurs politiques dans la reconnaissance des DTx au sein des cadres réglementaires nationaux et régionaux ;
    • informe les utilisateurs des solutions DTx, les patients, sur la valeur à court et à long terme des produits ;
    • travaille continuellement en collaboration avec les organisations membres et les parties prenantes afin d’optimiser l’impact de l’industrie des DTx.

    En 2020, durant la pandémie Covid-19, la DTA a collaboré avec de multiples gouvernements en Australie, Moyen-orient et en Europe afin de fournir des DTx validés avec des preuves cliniques.

    En Europe, la DTA souhaite développé une définition commune aux pays pour les DTx et aligner les cadres d’évaluation notamment la conformité au MDR et au RGPD. En Amérique du Nord la DTA mène des campagnes de politique publique pour étendre l’adoption, la couverture et l’accès aux DTx validés cliniquement.

    En France, la communauté DTx s’organise

    Des acteurs comme France Biotech et Techtomed portent des initiatives visant à promouvoir l’innovation, le développement et l’accès au marché des DTx en France. Avec le lancement d’une task force dédiée aux DTx en septembre 2023 et la signature d’un partenariat stratégique avec le Spitzenverband Digitale Gesundheitsversorgung (SVDG), France Biotech souhaite contribuer à préparer le terrain pour une adoption plus large des DTx dans le système de santé. Cette task force est portée par Alexandre Prihnenko, directeur général de Oviva et vise à structurer le secteur et à faciliter la mise en œuvre de ces DTx. Le partenariat avec la SVDG allemande vise à créer un environnement propice à l’émergence de nouveaux DTx :

    • en facilitant les échanges de bonnes pratiques ;
    • et en soutenant les start-ups et les projets innovants des deux côtés de la frontière.

    De son côté, Techtomed organise depuis 2022 le sommet DTx France. Cette conférence qui se tiendra le 2 juillet 2024 vise à faire le point sur l’état de l’accès au marché des DTx en France en abordant des sujets tels que la réglementation, le remboursement et les preuves clinique. L’événement réunira 31 speakers dont des institutionnels, des industriels et des hospitaliers.

    Panorama

    Le panorama ci-dessous vise à dresser un état des lieux des principales initiatives autour des DTx. Il regroupe des conférences/événements, des groupes de travails nationaux ou internationales et des partenariats stratégiques. En structurant le secteur, en stimulant l’innovation et en facilitant l’accès au marché, ces initiatives créent un écosystème favorable à l’essor des DTx.

  • Cartographie des solutions numériques au service de la pédiatrie en France

    Les serious games ou l’apprentissage par le jeu vidéo

    Ludiques et interactifs, les “serious games” sont le segment le plus représenté dans cette cartographie des solutions. Utilisés pour éduquer, sensibiliser et interagir avec l’enfant, les serious game sont conçus pour enseigner des connaissances spécifiques pour maintenir l’engagement de l’enfant sur divers sujets de santé.

    Les solutions numériques en pédiatrie sont conçues pour répondre à une variété de besoins spécifiques, allant de la gestion des maladies chroniques à l’amélioration de la communication entre médecins et familles. Le graphique ci-dessus montre la répartition des solutions numériques selon les segments :

    • serious game ;
    • informations / connaissances sur la maladie ;
    • outils cliniques ;
    • thérapie digitale ;
    • logiciels métiers.


    Répartition selon les segments – @ H&TI

    Chaque segment des solutions numériques en pédiatrie répond à des besoins spécifiques, allant de l’éducation des patients à l’amélioration des pratiques cliniques et administratives. Certaines solutions fournissent des informations détaillées et des connaissances sur différentes maladies pédiatriques. Elles peuvent être à destination des parents afin de les aider à mieux gérer les maladies chroniques de leurs enfants, ou à destination des enfants directement pour les éduquer sur les symptômes, traitements et la gestion de manière générale de leur maladie.

    Les outils cliniques sont à destination des professionnels de santé. Cela inclut des applications et des dispositifs conçus pour assister les médecins dans leurs pratiques quotidiennes. Ils couvrent le diagnostic ou aident à la décision médicale grâce à des recommandations basées sur les données et des algorithmes d’IA.

    Deux thérapies digitales se distinguent dans cette cartographie. Ces DTx sont des programmes interactifs pour aider les enfants à gérer des troubles tels que l’autisme ou des dispositifs connectés permettant d’améliorer la qualité de vie des enfants atteints de maladies chroniques tel que le diabète en facilitant le suivi des traitements complexes et en offrant un suivi médical en temps réel.

    Les logiciels métiers sont des solutions spécifiques pour la gestion et l’administration des services pédiatriques ou cabinet pédiatrique. Un exemple de solutions a été recensé dans cette cartographie.

    Des solutions principalement destinés aux enfants

    Les solutions du secteur de la pédiatrie sont conçues pour différents publics cibles :

    • les enfants : bénéficiaires des applications éducatives (serious game) et des outils de suivi ;
    • les parents : bénéficiaires des ressources informatives pour comprendre et gérer la santé de leurs enfants ;
    • les professionnels de santé : pédiatres, oncologues ou pneumologues qui utilisent des outils cliniques pour améliorer le diagnostic et le suivi des patients.


    Répartition des utilisateurs des solutions numériques – @ H&TI

    Le diabète et l’autisme parmi les aires thérapeutiques les plus représentées

    Les solutions numériques en pédiatrie couvrent une variété de pathologies ou d’aires thérapeutiques (AT), notamment :

    • oncologie : des applications, des plateformes qui  apportent un soutien aux enfants atteints de cancer et à leurs familles comme le Portail international du cancer de l’enfant ou Lumine ;
    • diabète : des outils de gestion et d’éducation pour les enfants diabétiques ;
    • troubles du spectre de l’autisme (TSA) : des outils offrant un soutien spécialisé pour les enfants autistes ;
    • santé générale en pédiatrie : des outils pour la gestion globale de la santé des enfants, incluant le suivi des vaccinations et des consultations médicales.


    Les pathologies les plus couvertes sont la pédiatrie générale, le diabète, et les TSA, avec un focus sur les aides à la vie quotidienne et le développement des compétences et connaissances. L’oncologie, l’imagerie médicale et la pneumologie sont également bien représentées, avec une attention particulière à l’aide à la décision/diagnostic.

    Répartition des solutions en fonction de la pathologie ou de l’aire thérapeutique couverte – @ H&TI

    Le graphique ci-dessus présente les différents champs d’application pour les différentes pathologies/AT des solutions de la cartographique. La majorité des solutions sont destinées à l’aide à la vie quotidienne des enfants malades et de leurs parents, ainsi qu’au développement des compétences et des connaissances, ce qui démontre l’importance de l’engagement et de l’éducation des jeunes patients et de leurs familles.

    Répartition des solutions en fonction de la pathologie ou de l’aire thérapeutique couverte et des champs d’application – @H&TI

    Cartographie des solutions numériques en pédiatrie

    La cartographie des solutions numériques en pédiatrie révèle une diversité d’outils et de ressources répondant à des besoins variés, allant de l’aide à la vie quotidienne à l’amélioration des compétences et des connaissances, en passant par l’aide à la décision médicale. Les serious games, bien qu’étant une méthode établie depuis longtemps, continuent de se distinguer par leur capacité à engager et éduquer les enfants de manière interactive et ludique.

    Des pathologies comme le diabète et les troubles du spectre de l’autisme bénéficient particulièrement de ces avancées numériques, montrant une orientation vers une médecine plus adaptée aux besoins spécifiques des enfants et adolescents. On notera que la majorité de ces solutions vise à apporter des connaissances aux enfants malades et à soutenir leurs familles, tout en renforçant l’efficacité des soins prodigués par les professionnels de santé.

    Cartographie des solutions pour la santé infantile – @ H&TI

    Un tableau détaillé du panorama de solutions :

    👉 Pour accéder à la base de donnée des solutions d’IA, cliquer sur le tableau interactif ci-dessous. Si votre solution dédiée à la santé infantile n’est pas dans notre panorama, vous pouvez l’ajouter en cliquant sur ce lien.


  • Santexpo : 2 cas d’usage de l’IA pour améliorer l’excellence opérationnelle dans les hôpitaux (H. Chehade, Optacare)

    Avec ses solutions organisationnelles, Predict et Stock, Optacare est un acteur de l’excellence opérationnelle dans les hôpitaux français. Pour Health & Tech Intelligence, Hicham Chehade présente deux cas d’usage de l’IA dans des établissements comme le CHRU de Nancy et l’hôpital de Troyes, démontrant ainsi le potentiel et les bénéfices concrets pour la gestion et l’efficience des établissements de santé. L’entreprise, dont le siège social est situé à la Technopole de l’Aube en région Grand Est, est présente au salon Santexpo (21-23 mai 2024), au stand H47, hall 7.2.

    Améliorer la qualité de service des urgences à travers l’anticipation des flux patients

    Quelle problématique la solution Predict propose-t-elle de résoudre dans les établissements de santé ?

    Les services d’urgence sont souvent débordés, entraînant de longs temps d’attente pour les patients, de l’engorgement et un stress accru pour les soignants. Cette surcharge peut provoquer un manque de visibilité sur les besoins en lits et en ressources humaines nécessaires. Predict vise à répondre à ces problématiques en utilisant les données historiques et les données en temps réel pour prévoir les flux de patients et optimiser l’allocation de ressources. Elle utilise des algorithmes de machine learning et de deep learning pour analyser des données incluant les historiques de patients, les conditions météorologiques et des événements pouvant avoir un impact sur l’affluence aux urgences (comme des épidémies ou des manifestations, des compétitions sportives etc.). Ainsi, son objectif est de fournir des prévisions précises sur :

    • le nombre de patients attendus aux urgences ;
    • le nombre de patients nécessitant une hospitalisation ;
    • les besoins en lits par service et par unité fonctionnelle ;
    • et les ressources humaines nécessaires (médecins, infirmières, etc.).

    Quels gains la solution apporte-t-elle ?

    Le gain pour les soignants est une réduction du stress, du temps de travail sur des tâches administratives et une amélioration de la planification en lits, en box, etc. D’un côté, les chefs de pôle et les cadres hospitaliers peuvent utiliser Predict pour anticiper les besoins en lits et en ressources humaines, réduisant ainsi le temps passé à collecter et analyser ces informations manuellement. Cela permet de se concentrer davantage sur les soins aux patients. Et d’un autre, Predict aide à prévoir les périodes de forte affluence, permettant une meilleure allocation des ressources et une préparation plus efficace des équipes, notamment en période de vacances ou lors d’événements spéciaux. Pour les patients, ce gain se traduit par un raccourcissement des délais d’attente, une meilleure communication et plus de transparence. En effet, les patients peuvent être informés de manière plus précise sur les temps d’attente, ce qui diminue leur frustration et leur stress.

    Quels sont les utilisateurs au quotidien de la solution ? Quelles compétences humaines et techniques sont nécessaires ?

    Les chefs de pôle, chefs de service des urgences, leurs adjoints, les cadres des urgences, et les chefs de service des unités de soins peuvent tous utiliser Predict au quotidien. Par exemple, à l’hôpital de Troyes, la direction des ressources humaines et la direction des soins utilisent les prévisions pour gérer les effectifs de personnel. La solution étant un outil de pilotage avec des courbes et des chiffres, il ne requiert pas de compétences techniques spécifiques.

    Quels sont les indicateurs à mettre en place afin de pouvoir suivre et qualifier les effets produits par la mise en œuvre de la solution ?

    Le principal indicateur est la fiabilité des prévisions (nombre de patients, besoins en lits, etc.). Des protocoles de test sont mis en place pour comparer les prévisions aux données réelles. Cela est mesuré par la précision des prévisions de flux de patients et des besoins en ressources, avec un objectif de fiabilité supérieure à 94-95%.

    D’autres indicateurs concernent les temps d’attente des patients, les besoins en ressources matérielles (lits, box) et les besoins en ressources humaines. Des indicateurs qualitatifs sont également pris en compte, comme le gain de temps pour les cadres dans la planification des besoins en lits et en personnel grâce à l’automatisation de l’anticipation des besoins.

    L’enjeu de l’accès aux données et de l’interopérabilité

    Quelles sont les étapes principales et les difficultés pour la mise en œuvre de Predict ?

    Les étapes de mise en oeuvre de Predict incluent :

    • l’extraction des données ;
    • l’entrainement des algorithmes d’IA ;
    • les protocoles de tests sur différentes périodes ;
    • ainsi qu’une étape de formation et d’accompagnement des utilisateurs.


    Ce processus complet prend en moyenne 2 à 3 mois. Les difficultés sont l’accès aux données et l’interopérabilité entre différents systèmes d’information. Des solutions existent, notamment la mise en place de connecteurs de données adaptés à chaque établissement.

    Quelles sont les principales sources de données utilisées et leur fréquence de mise à jour ?

    Les données sont principalement issues des systèmes d’information des urgences comme RésUrgences ou toutes données liées aux flux de patients. Cela concerne par exemple :

    • le nombre de patients dans l’historique ;
    • les séjours des patients ;
    • les données liées à l’occupation des lits, des box.

    Ces données peuvent être complétées par d’autres éléments dépendant du niveau de granularité nécessaire pour répondre au besoin du service d’urgence. Les données doivent être mises à jour en temps réel pour assurer la précision des prévisions au moins une fois par jour.

    Stock, une solution issue du monde de la supply chain, adaptée à l’hôpital

    Quelle problématique la solution Stock résout elle dans les établissements de santé ? Quelles sont ses fonctionnalités et les gains apportés ?

    La solution répond à un besoin exprimé par le CHRU de Nancy. C’est-à-dire une solution permettant de projeter et d’analyser les données pour anticiper les délais fournisseurs de plus en plus longs pour le réapprovisionnement des magasins de l’hôpital. Cette demande a conduit à l’adaptation de la solution existante pour répondre aux contraintes particulières de la gestion des médicaments et des produits hospitaliers.

    La solution permet d’anticiper les délais afin d’anticiper les retards et éviter les ruptures de stock. L’IA permet de simuler les niveaux de stock afin d’avoir des projections à court et long terme. Il est également possible de gérer les commandes d’achats afin de minimiser les coûts logistiques associés aux ruptures ou au surstock.

    Quels sont les utilisateurs au quotidien de la solution ? Quelles compétences humaines et techniques sont nécessaires ?

    Les pharmaciens hospitaliers, les responsables de magasins d’hôpitaux ou les services d’achats et de logistique sont amenés à utiliser la solution pour gérer les stocks, l’approvisionnements de matériel ou la planification de commandes. Les compétences techniques à avoir pour les utilisateurs sont en relation avec la logistique et les notions de stock de sécurité ou de délai de réapprovisionnement.

    Des économies allant de 10 à 30% ?

    Quels sont les indicateurs à mettre en place afin de pouvoir suivre et qualifier les effets produits par la mise en œuvre de la solution ?

    Les indicateurs d’impact de la solution Stock lors de son implémentation incluent la fiabilité des prévisions mesurées par la précision des prévisions. Mais également la réduction des coûts liés entre autres à la consommation d’énergie ou au transport de matériels. La solution Stock permet de réaliser des économies pouvant aller de 10% à 30% de réduction des coûts. Ces économies sont principalement dues à la diminution des stocks excédentaires en évitant le surstockage, ce qui réduit les coûts de stockage, les risques de péremption des produits et une réduction de la consommation d’énergie.

    Quelles sont les étapes principales et les difficultés pour la mise en œuvre de Stock ?

    Les étapes incluent :

    • L’extraction et préparation de la data grâce à la collecte des données historiques pour entraîner les algorithmes ;
    • Le test avec l’établissement de santé ;
    • Et une étape de formation et d’accompagnement des utilisateurs.


    L’accès aux données et l’interopérabilité est une difficulté également pour la mise en place de la solution Stock, notamment l’accès aux données de flux d’entrées et sorties de médicaments et produits.

    Quelles sont les principales sources de données utilisées et leur fréquence de mise à jour ?

    Stock nécessite l’accès aux données historiques des commandes et les données en temps réel. Cela inclut les niveaux de stocks existants, les commandes en cours et les délais de livraison. La gestion dynamique et réactive des stocks nécessite une fréquence de mise à jour en temps réel, au minimum une fois par jour.

     

  • Contexte et chiffres clés du système de santé suisse : 37,7 Mds CHF remboursés en 2022

    Une assurance de base obligatoire pour tous les résidents

    Le système de santé suisse est complexe. Cela est dû au grand nombre d’acteurs impliqués. Les responsabilités sont principalement divisées entre la Confédération suisse et les 26 cantons.

    La Confédération gère :

    • l’assurance maladie obligatoire ;
    • la lutte contre les maladies transmissibles ;
    • la proréation médicalement assistée ;
    • la recherche ;
    • le prix des médicaments ;
    • et les transplantations.

    De leur coté, les cantons sont en charge :

    • des soins hospitaliers ;
    • de la médecine de pointe ;
    • de l’exercice des professions de santé ;
    • ainsi que de la prévention.

    L’assurance maladie de base est obligatoire pour tous les résidents en Suisse. Chaque résident paie des primes mensuelles dont le montant dépend de la commune, de l’âge, du sexe et du montant de la franchise choisie. La prime est indépendante du revenu et varie d’une caisse d’assurance à une autre. La franchise est la participation annuelle, elle varie entre 300 (appelé franchise ordinaire) et 2500 francs suisse. Plus la franchise est élevée et plus la prime est basse. Des assurances complémentaires existent et peuvent être contracter en plus de l’assurance obligatoire.

    En 2023, on compte 44 assureurs dans le pays. Leur nombre, 145, a fortement diminué depuis 1996, quand la loi fédérale sur l’assurance maladie (LAMal) est entrée en vigueur.  Au 1er janvier 2023, seulement 7 caisses d’assureurs ont plus de 500 000 assurés et 11 assureurs entre 100 000 et 500 000.

    37,7 Mds de francs remboursés en 2022

    Selon l’Office fédéral de la santé publique (OFSP), en 2022, le montant des prestations médicales remboursé par l’assurance maladie s’élève à 358 francs par assuré et par mois en moyenne, soit un montant annuel global de 37,7 milliards.

    Les dépenses les plus significatives dans le système de santé suisse sont principalement attribuées à 3 catégories spécifiques :

    • les consultations auprès de médecins en ambulatoire ;
    • les médicaments ;
    • et les hospitalisations.

    La répartition des prestations remboursées est la suivante :

    Type de prestation Coût en francs suisses (CHF)
    Médecins (ambulatoire) 86 100 000 00
    Médicaments 8 442 000 000
    Séjours dans les hôpitaux 7 066 000 000
    Hôpitaux (ambulatoire, sans médicaments) 5 382 000 000
    Etablissements médico-sociaux 2 026 000 000
    Laboratoires 1 715 000 000
    Physiothérapie 1 422 000 000
    Spitex 1 210 000 000
    Autres prestations 1 051 000 000
    Moyens et appareils 804 000 000


    Données 2022 – Source : OFSP, Statistique de l’assurance-maladie obligatoire

    Entre 1990 et 2021, les dépenses de santé par habitant et par mois ont augmenté de 320 CHF à 820 CHF (soit annuellement environ 9840 francs). Cette augmentation indique une croissance des ressources consacrées au domaine de la santé dans le pays. Le pourcentage du PIB consacré à la santé a augmenté +4% sur la même période.

    Evolution des dépenses de santé 2023 – Source OFS

    Positionnement par rapport aux pays de l’OCDE :

    En comparaison avec les autres pays de l’Organisation de coopération et de développement économiques (OCDE), la Suisse est le 7ème pays à consacrer le plus grand pourcentage de son PIB à la santé en 2021. Selon l’OCDE, la Suisse est le pays où les biens et services de santé sont les plus onéreux.

    Pourcentage du PIB des pays de l’OCDE consacré à la santé – 2022

    Les dépenses de santé par habitant en Suisse sont les dépenses les plus élevés de l’OCDE après les Etats-Unis, estimé à 8049 $ par personne après ajustement pour prendre en compte la différence de pouvoir d’achat entre les différents pays.  En effet la Suisse fait partie des pays où les prix dans la santé sont de 30 à 70% plus chers qu’en France.

    Dépenses de santé par habitants des pays de l’OCDE – 2022

    Une réorganisation du réseau hospitalier menant à une diminution du nombre de lit

    Depuis 2004, le nombre de lit à l’hôpital a fortement diminué.

    Année Nombre de lits Nombre d’hospitalisation
    2004 43 255 1 403 029
    2006 41 769 1 432 393
    2008 41 352 1 508 813
    2010 38 852 1 330 825
    2012 38 297 1 354 591
    2014 37 540 1 395 624
    2016 38 058 1 454 196
    2018 38 051 1 449 959
    2020 37 611 1 372 430
    2022 37 970 1 463 303


    Cette diminution s’explique par une réorganisation du réseau hospitalier par certains cantons qui ont fermé des établissements peu utilisés ou en regroupant certaines spécialités.

    Par exemple, la région de Zurich comptabilisait 7 586 lits en 2004 et 5 978 en 2022, soit une baisse de 1608 lits. Tandis que le nombre d’hospitalisation a augmenté de plus de 25 000 hospitalisations sur la même période dans la même région.

    En Suisse, la densité de lits pour 1 000 habitants est de 4,4 en 2021 selon l’OCDE soit 1,3 de moins que la France (5,4) tandis que l’Allemagne a 7,8 lits pour 1000 habitants.

    La répartition des lits en 2022 est la suivante :

    • 22 522 en soins aigus et maisons de naissance ;
    • 8 441 en psychiatrie ;
    • et 6 907 en réadaptation.

    Le nombre de médecins hospitalier s’élève à plus de 33 000 en 2022 réparti entre les 101 hôpitaux de soins généraux et les 177 cliniques spécialisées sur un total de 595 sites.

    14 % de la population de +80 ans réside en établissement médico-social

    Le vieillissement de la population est un enjeu auquel fait face depuis quelques années à présent le système de santé suisse. En 2022, l’augmentation des séjours en établissement médico-social est de 18 % par rapport à 2010 et la durée moyenne d’un séjour est de 2ans et demi. Le nombre d’établissement s’élève à 1 485 en 2022.

    Contrairement au nombre de lits dans les hôpitaux, le nombre de places disponibles en établissement augmente. Ce nombre est passé de 91 781 en 2010 à 100 354 en 2022.

    👉 Synthèse

    Ci-dessous, une synthèse des chiffres clés sur le système de santé suisse :

    Chiffres clés du système de santé suisse
  • Suisse : état des lieux de la santé numérique, réglementation et principaux acteurs

    La Suisse a mis en place 2 précédentes stratégies en santé numérique.  Tout d’abord en 2007, la « Stratégie Cybersanté (eHealth) Suisse » qui visait à généraliser l’utilisation des technologies numériques dans le système de santé et à mettre en place le dossier électronique du patient (DEP), équivalent du dossier patient informatisé (DPI) en France. Cette stratégie a permis en 2017 l’entrée en vigueur de la loi fédérale sur le DEP dont le projet législatif s’est construit entre 2010 à 2017. La même année, la « Stratégie Cybersanté Suisse 2.0 » a été annoncée pour la période 2018-2024. Son objectif principal était de promouvoir et d’intégrer le DEP dans le système de santé.

    Aujourd’hui, le programme DigiSanté 2025-2034 vient compléter ces 2 précédentes stratégies en mettant l’accent sur l’interopérabilité des systèmes et sur l’échange, la gestion et la réutilisation des données. Cet indicateur est donc divisé en 4 parties :

    Contexte et chiffres clés sur le système de santé suisse

    L’assurance maladie est obligatoire pour tous les résidents en Suisse. On dénombre en 2023, 44 assureurs différents soit une baisse significative depuis 1996 où leur nombre était 3 fois plus élevé. Aujourd’hui, le pays compte un grand nombre d’acteurs impliqués dans le système de santé. Les responsabilités en matière de santé sont principalement divisées entre la Confédération et les cantons qui sont en charge entre autres, des soins hospitaliers. L’interopérabilité des systèmes informatiques en Suisse est un enjeu très important car ce grand nombre d’acteurs doit pouvoir communiquer et échanger des données afin que des mêmes données ne soient pas saisies à de multiples reprises.

    Chiffre clés : la Suisse consacre 11,7 % de son PIB à la santé, se classant au 7ème rang des pays de l’OCDE.

    👉 H&TI dresse un aperçu détaillé de différents aspects du système de santé du pays, notamment son organisation, son financement et ses récentes réformes, dans un article à retrouver ici.

    Principales évolutions réglementaires en Suisse en lien avec la santé numérique

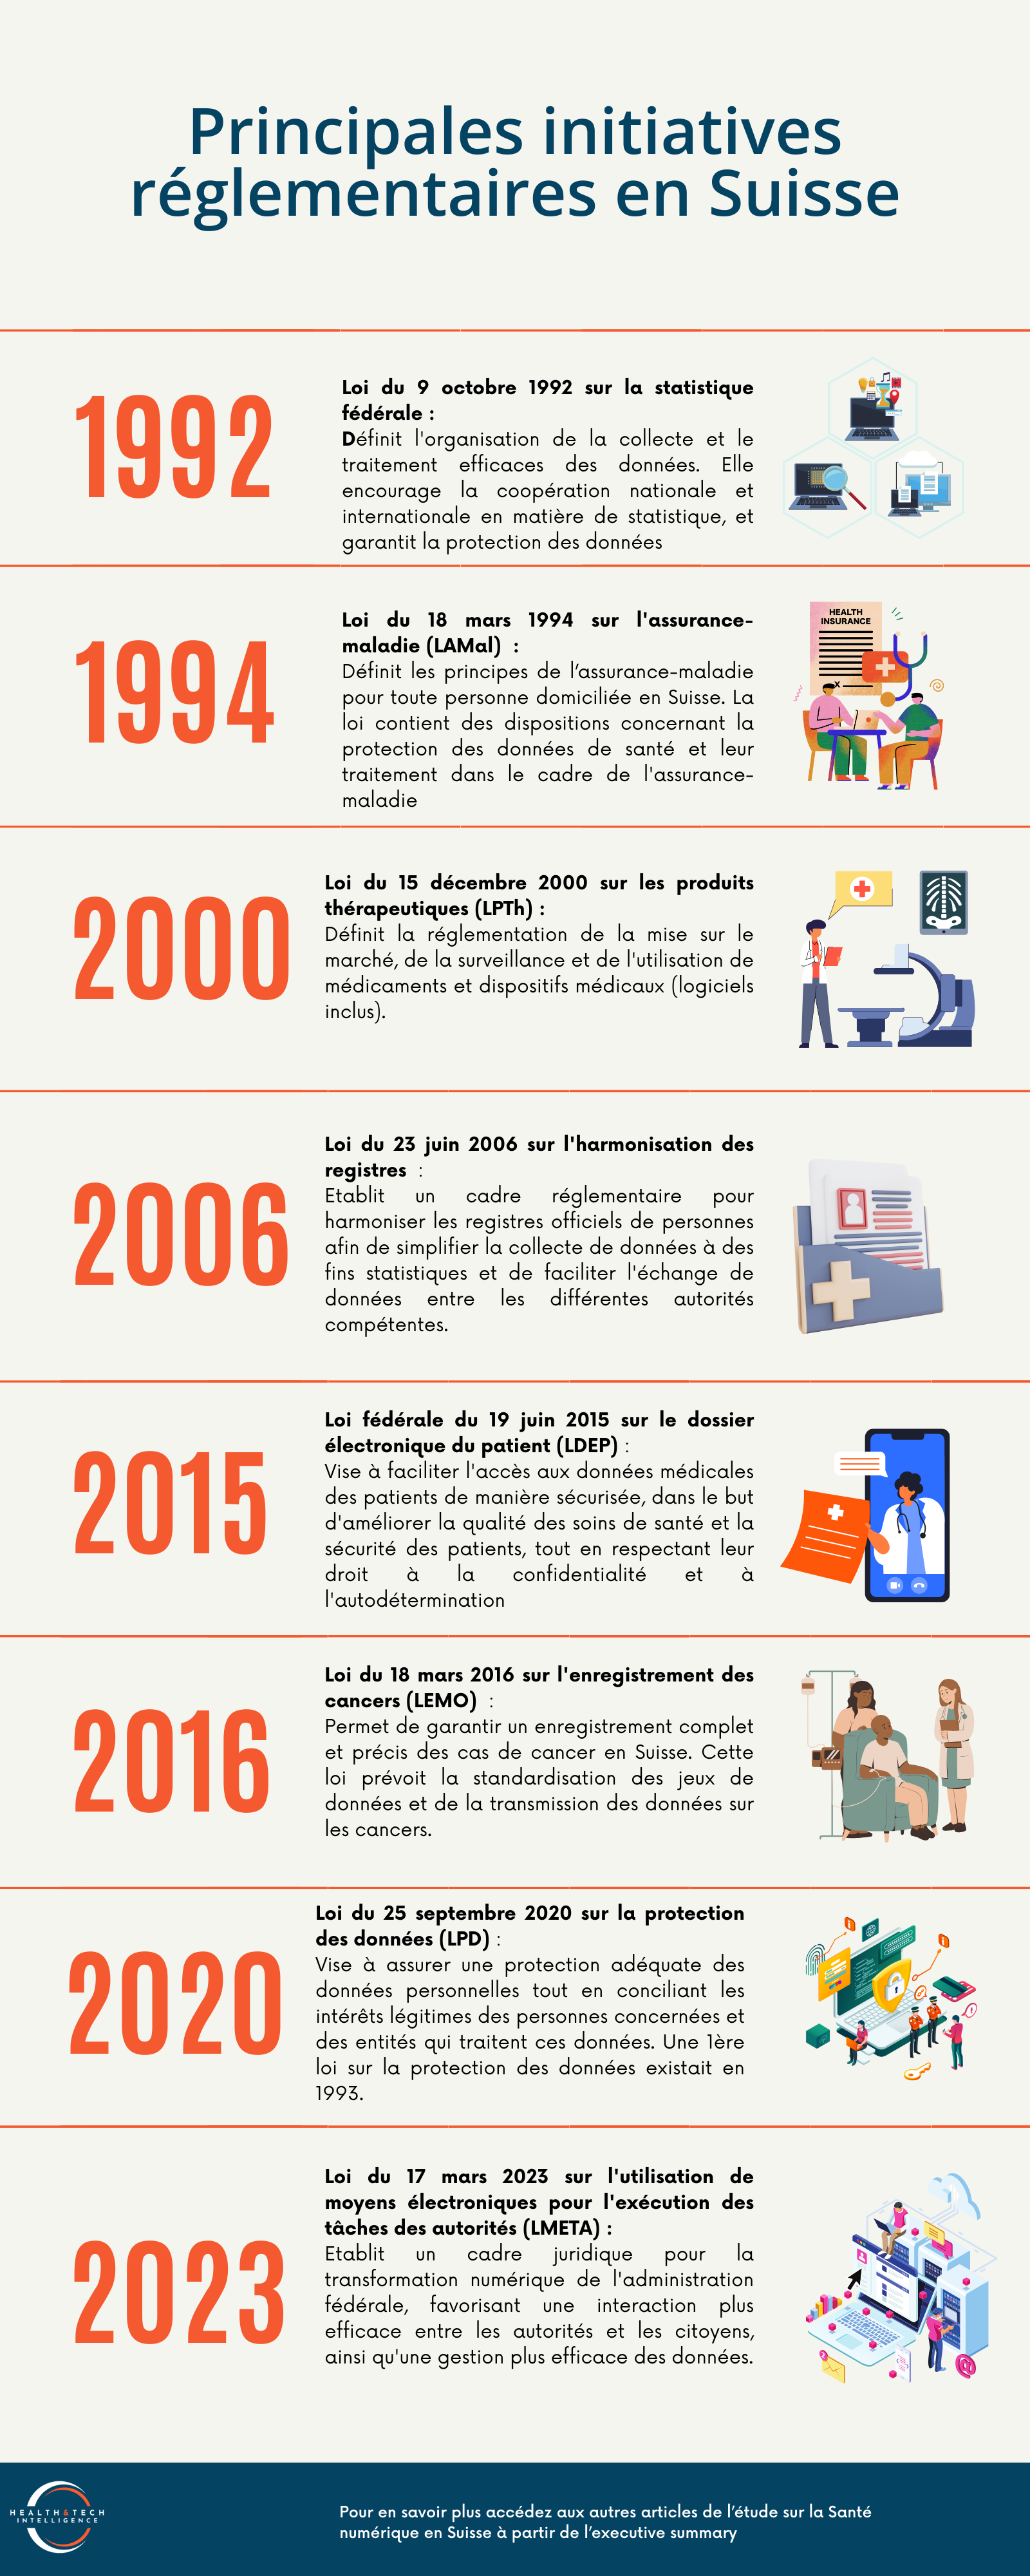
    Le programme DigiSanté s’appuie sur de nombreuses lois fédérales qui fournissent les bases juridiques pour la mise en œuvre des différents volets et projets. La loi fédérale sur le dossier électronique du patient (LDEP) adoptée en 2015 et entrée en vigueur en 2017 a été une étape majeure des stratégies de santé numérique en Suisse. Cette loi a permit d’établir les conditions pour le traitement des données du DEP et les mesures nécessaires pour sa diffusion et son développement. La loi a également permit de fournir les bases pour une certification des fournisseurs de DEP.

    Chiffre clés : la Suisse compte 8 fournisseurs de DEP certifiés.

    👉 H&TI dresse un état des lieux des principales initiatives réglementaires sur lesquelles s’appuient les différentes stratégies en santé numérique, dans un article à retrouver ici.

    Cartographie des acteurs clés de l’écosystème suisse de la santé numérique

    Un paysage dynamique et diversifié caractérise l’écosystème de la santé numérique suisse. En 2024, la Suisse comptabilise 283 entreprises dans le secteur selon Galen Growth dont les principales catégories sont :

    • le diagnostic médical ;
    • le bien-être ;
    • les solutions pour les patients ;
    • les solutions de gestion ;
    • et les solutions pour la recherche.

    Digitalswitzerland, acteur du numérique en Suisse, publie chaque trimestre une cartographie des entreprises ou organisations proposant des solutions numériques axées sur le parcours patient dont leur nombre est en légère hausse. Par ailleurs, une étude menée auprès de la population démontre que le public est largement favorable à l’adoption de technologies numériques si cela apporte une valeur ajoutée et permet de réduire les coûts de santé.

    Chiffre clés : selon DigitalSwitzerland, 83 organisations ont des solutions pour le parcours patient.

    👉 H&TI réalise une cartographie des nombreuses organisations jouant un rôle essentiel dans la réglementation et la mise en œuvre des initiatives numériques, dans un article à retrouver ici.

    Quelle stratégie en santé numérique et data ?

    Le programme DigiSanté 2025-2043 est le programme de santé numérique suisse. Au premier trimestre 2024, la commission de la sécurité sociale et de la santé publique du Conseil des États a recommandé à l’unanimité d’approuver le crédit d’engagement de 391,7 millions de francs suisse et le Conseil national a approuvé ce crédit.

    L’objectif du programme est d’aboutir à un espace suisse des données de santé grâce à la réalisation d’environ 50 projets, répartis sur trois phases distinctes :

    • la conception des normes et de la structure entre 2025 et 2027 ;
    • le développement des services et interfaces entre 2028 et 2030 ;
    • et l’optimisation et la pérennisation de la transformation numérique entre 2031 et 2034.

    Chiffre clés : l’ensemble du programme DigiSanté coûterait 623 millions de francs suisses sur 10 ans.

    👉 H&TI réalise une synthèse des principaux points de cette stratégie, dans un article à retrouver ici.


    Fiche synthétique Suisse – @ Health & Tech Intelligence
  • Cartographie des acteurs clés de l’écosystème suisse de la santé numérique

    Confiance dans les organisations de santé

    Digitalswitzerland a mené une étude auprès de la population pour évaluer le système de santé numérique et mettre en lumière la situation actuelle et les perspectives du secteur. Cette étude publiée en mars 2023 met en lumière l’importance de la confiance et de la protection des données dans le processus de numérisation du système de santé.

    Globalement, cette étude montre que la population est majoritairement favorable à l’adoption du numérique en santé si cela apporte une réelle valeur ajoutée au système de santé et une réduction des coûts.

    La confiance dans les hôpitaux et les médecins généralistes est élevée pour le traitement des données mais la confiance dans le secteur privé est plus faible. La crainte principale des Suisses d’après l’étude est l’utilisation abusive ou le vol de données.

    283 entreprises en santé numérique

    Selon Galen Growth, la Suisse compte en 2024 plus de 280 entreprises en santé numérique. Ces 283 entreprises ont investi plus de 2,5 Mds $ depuis 2019, les catégories le plus représentées sont :

    • le diagnostic médical ;
    • le bien-être ;
    • les solutions pour le patient ;
    • les solutions de gestion ;
    • et les solutions pour la recherche.

    Les 4 aires thérapeutiques les plus couvertes par ces entreprises sont : maladies cardiovasculaires, oncologie, santé mentale et neurologie.

    83 entreprises ou organisations proposant des solutions ou des initiatives numériques pour le parcours patient

    Digitalswitzerland met à jour chaque trimestre une cartographie des entreprises proposant des initiatives et des solutions qui améliorent le parcours patient. Les entreprises sont classées selon 5 catégories :

    • l’interopérabilité des données ;
    • le suivi du patient ;
    • l’interaction et communication avec le patient ;
    • le suivi et stockage des données de santé ;
    • ainsi que la prévention et la sensibilisation.

    La mise en œuvre de solutions numériques pour améliorer le parcours patient est devenue un axe prioritaire, tout comme le dossier patient électronique (DEP). En effet, Digitalswitzerland s’est fortement impliqué dans la consultation publique du conseil fédéral suisse afin de centraliser l’infrastructure du DEP.

    Cartographie des organisations clés de la santé numérique

    Le paysage suisse de l’innovation en santé numérique est dynamique et diversifié, avec une multitude d’organisations travaillant activement à promouvoir la transformation numérique du secteur de la santé. Des incubateurs et accélérateurs aux organisations gouvernementales en passant par les instituts de recherche et les associations professionnelles, chaque entité joue un rôle dans la promotion, la mise en œuvre ou le développement de la santé numérique. Cette cartographie des organisations offre un panorama de l’écosystème :

  • Evolutions réglementaires en lien avec la santé numérique en Suisse

    Evolution de la réglementation en santé depuis 1992

    De nombreuses lois et décrets ministériels cadrent le système de santé et la santé numérique en Suisse. Dans cet article, H&TI revient sur les principales initiatives et lois qui façonnent l’écosystème de la santé dans le pays. Ces textes définissent ainsi le cadre juridique du système de santé et de l’assurance maladie, ainsi que les responsabilités des différents acteurs de l’écosystème (départements fédéraux, cantons, hôpitaux, assureurs…).

    Conditions pour la mise en œuvre du programme DigiSanté

    Différentes mesures des différents volets du programme s’appuient sur différentes bases légales déjà existantes.

    Volet 1 Conditions requises pour la transformation numérique Loi sur l’organisation du gouvernement et de l’administration (LOGA)
    Loi sur l’assurance-maladie (LAMal)
    Loi sur la statistique fédérale (LPFC)


    Volet 2 Infrastructure nationale Loi sur l’assurance-maladie (LAMal)
    Loi sur la transplantation
    Loi sur la statistique fédérale (LPFC)
    Loi sur le numéro d’identification des entreprises (LIDE)
    Loi sur l’organisation du gouvernement et de l’administration (LOGA)
    Loi sur les professions médicales universitaires (LPMéd)
    Loi sur l’enregistrement des maladies oncologiques (LEMO)


    Volet 3 Numérisation des prestations des autorités Loi sur l’assurance-maladie (LAMal)
    Loi sur les épidémies (LEp)
    Loi sur la statistique fédérale (LPFC)
    Loi sur les professions de santé (LPSan)
    Loi sur la transplantation
    Loi sur les professions médicales universitaires (LPMéd)
    Loi sur l’enregistrement des maladies oncologiques (LEMO)


    Volet 4 Utilisation secondaire des données pour la planification, le pilotage et la recherche Loi sur l’assurance-maladie (LAMal)
    Loi sur les épidémies (LEp)
    Loi sur la statistique fédérale (LPFC)
    Loi sur l’utilisation de moyens électroniques pour l’exécution des tâches des autorités (LTMETA)
    Loi sur l’organisation du gouvernement et de l’administration (LOGA)


    Textes réglementaires en lien avec la santé publique et la santé numérique

    Les lois en lien avec la santé publique influent et régissent la santé numérique à travers son application et sa mise œuvre. Certaines de ces lois, appliquées depuis 1951 posent le cadre légal pour des registres électroniques, des recensements et des demandes d’autorisations par voie électronique comme pour l’autorisation de délivrance d’héroïne à des fins thérapeutiques régit par la Lstup entrée en vigueur en 1951.

    Principales lois :


  • Quelle stratégie de santé numérique et de data pour les 10 prochaines années en Suisse ?

    Un programme décennal (2025-2034)

    En Suisse, les différents acteurs du système de santé reconnaissent que le pays a un retard en matière de numérisation. Bien que des outils numériques soient déjà largement utilisés, le constat qui est fait tourne autour de 3 points clés :

    • la coordination et l’interopérabilité entre les systèmes d’information sont encore insuffisantes ;
    • la qualité des données recueillies n’est pas optimale (avec l’existence de doublons dès l’étape de saisie et des tests et des analyses médicales qui se répètent) ;
    • les informations disponibles sont sous-utilisées.

    Pour y remédier, l’Office fédéral de la santé publique (OFSP) et l’Office fédéral de la statistique (OFS) ont travaillé sur le programme “DigiSanté“, qui a été approuvé le 22 novembre 2023 par le Conseil fédéral. DigiSanté couvrira la période de 2025 à 2034 et se déclinera en 4 axes :

    • conditions requises pour la transformation numérique ;
    • infrastructure nationale ;
    • numérisation des prestations des autorités ;
    • et utilisation secondaire des données pour la planification, le pilotage et la recherche.


    Un budget dédié de 392 M CHF

    Les investissements prévus pour DigiSanté s’élèvent à 392 millions de francs suisses, sur dix ans. Le Conseil fédéral suisse a estimé les dépenses en fonction des axes de la manière suivante :

    • 221 millions pour la numérisation des prestations des autorités ;
    • 76 millions pour l’infrastructure nationale ;
    • 56 millions pour la création des conditions requises pour la transformation numérique, c’est-à-dire la création et mise en place de normes et la gestion et le suivi du programme DigiSanté ;
    • et, enfin, 39 millions pour l’utilisation secondaire des données de santé.

    Le Conseil reconnait toutefois que la mise en œuvre du programme pour les 10 ans coûterait au total 623,8 millions de francs suisses, dont 102,6 millions de qui seront financés par l’Office fédéral de la santé publique et l’Office fédéral de la statistique. Le tableau ci-dessous présente la répartition des coûts pour la mise en œuvre des différents volets du programme estimé par le Conseil fédéral.

    Il est à noter que le volet 3 (numérisation des prestations des autorités) bénéficie du budget le plus élevé sur les 10 ans. Ce volet stratégique pour la Suisse vise notamment à améliorer l’efficacité et l’échange des données de santé avec les autorités. Aujourd’hui, en effet, un médecin généraliste a besoin de saisir ses données dans 3 systèmes informatiques différents lorsqu’il pose le diagnostic de certaines pathologies.

    Financement des diféfrents volets du programme DigiSanté - @ OFSP
    Financement des diféfrents volets du programme DigiSanté – @ OFSP

    4 objectifs stratégiques

    DigiSanté vise à la création d’un espace suisse des données de santé. Pour cela, 4 objectifs stratégiques (numériser, coordonner, standardiser, légiférer) ont été définis afin que les données soient au cœur du système de santé numérique.

    Afin d’accroître l’efficacité du système de santé, la numérisation se fera ainsi grâce à la réalisation de projets concrets pour l’amélioration des soins et à la coordination des activités numériques. Le programme vise également à standardiser l’échange de données pour une utilisation optimale. Les bases légales pour DigiSanté seront identifiées par les structures en charge du programme.

    4 avantages concrets de DigiSanté sont attendus :

    • l’amélioration de la qualité des soins, de la prévention et des traitements grâce à un échange continu et sécurisé des données de santé ;
    • une meilleure efficience pour le système de santé grâce à des données saisies en une seule fois et réutilisées à différentes fins, que cela soit pour les soins ou la recherche ;
    • une meilleure transparence pour les patients grâce à un accès sécurisé et standardisé aux données tout le long du parcours patient ;
    • et une recherche médicale facilitée grâce à une meilleure disponibilité des données.


    50 projets convergeant vers un seul espace de données

    La mise en œuvre des 50 projets prévus se fera en 3 phases distinctes :

    • la première phase (2025-2027) se concentrera sur la conception des normes et de la structure du système – elle inclura l’établissement d’identifiants uniques pour tous les acteurs du système de santé ;
    • la deuxième phase (2028-2030) se concentrera sur les services et les interfaces, avec un accent qui sera mis sur les registres et la saisie des données ;
    • et la troisième phase (2031-2034) sera dédiée à l’optimisation et à la pérennisation de la transformation numérique du système de santé, clôturant les projets en cours et garantissant la continuité des applications et des systèmes.


    Ces projets, regroupés en portefeuilles, seront donc lancés au fur et à mesure. Les tableaux ci-dessous reprennent les différents portefeuilles projets en fonction de leurs volets :

    📌 Volet 1 – Conditions requises pour la transformation numérique :

    Garantir la numérisation complète et l’interopérabilité des processus et flux de données dans le système de santé suisse Cela permettra de réduire les interruptions de données et les interventions manuelles, en assurant un échange fluide d’informations tout au long du parcours d’une donnée, de sa saisie à son utilisation.
    Mise en place d’identifiants uniques pour les données de santé à chaque personne, professionnel de santé et institution de santé Cela permettra d’assurer une identification cohérente dans tous les registres du secteur de la santé, favorisant ainsi l’utilisation unique et uniforme des identifiants à travers tous les systèmes.
    Elaboration de bases solides pour une saisie des données structurées dans les systèmes primaires afin de permettre un échange continu de données sans rupture Cela permettra de faciliter le traitement systématique des informations, en particulier dans le domaine ambulatoire, où de nombreux systèmes de santé ne peuvent pas saisir les données de manière structurée.
    Standardisation et coordination technique des données du système de santé, en modernisant les normes existantes et en utilisant des systèmes de termes médicaux internationaux Cela permettra de restructurer et de numériser les processus de déclaration des données aux registres cantonaux des tumeurs et au registre du cancer de l’enfant. Un cadre organisationnel sera également mis en place pour garantir la coordination technique et la standardisation technico-sémantique, en s’inspirant de modèles internationaux comme l’Agence du numérique en santé en France ou Gematik en Allemagne.
    Technologies numériques (app, logiciels, plateformes etc.) Cela permettra d’adapter les bases légales pour garantir une mise sur le marché, une surveillance et un remboursement efficaces et innovants des applications de santé.
    Sécurisation de l’information et des données Cela permettra d’assurer la cybersécurité, garantir la confidentialité des données personnelles et maintenir l’accessibilité des services.

    Le Centre national pour la cybersécurité définira des critères de sécurité informatique pour tous les projets numériques de la Confédération.

    📌 Volet 2 – Infrastructure nationale :

    Mise en place de structures de gouvernance Cela permettra d’assurer la qualité, la cohérence, la sécurité et la disponibilité des données de santé.

    Cela implique l’établissement de directives, de normes et de processus pour guider le traitement des données, avec une attention particulière portée à la sécurité et à la protection des données.

    Mise en place et développement de registres de santé Cela permettra d’améliorer les registres fédéraux existants dans plusieurs domaines, tels que les hôpitaux, les fournisseurs de prestations et les professions de la santé, tout en créant de nouveaux registres, comme celui des donneurs d’organes et de tissus.
    Création de services de bases pour assurer l’accès sécurisé et organisé aux données de santé Cela se fera grâce à la mise en place de journaux d’accès pour se conformer aux réglementations sur la protection des données, ainsi que la gestion du consentement des patients pour l’utilisation de leurs données à des fins de recherche médicale.

    ➡️ Exemples de projets concrets :

    • création et mise en place d’un registre des hôpitaux appelés “Spireg” ;
    • mise en place d’un serveur terminologique pour assurer l’interopérabilité des systèmes (ce serveur garantira que tous les fournisseurs de services utilisent les mêmes normes sémantiques afin de faciliter la communication et l’échange de données) ;
    • mise en place de services d’aide à l’échange de données entre les établissements de santé.


    📌 Volet 3 – Numérisation des prestations des autorités :

    Plateforme de surveillance et de déclaration des maladies transmissibles Cela permettra une collecte plus rapide et précise des données nécessaires pour la gestion des maladies transmissibles, ainsi que la surveillance de la consommation d’antibiotiques, des résistances antimicrobiennes et des eaux usées.
    Remplacement du système d’information « Surveillance de l’assurance-maladie » Cela permettra de centraliser toutes les informations pertinentes relatives à une assurance-maladie, permettant un accès direct et en temps réel à l’état des processus commerciaux de surveillance.
    Simplifier la collecte et l’utilisation des données dans les soins hospitaliers en coordonnant les demandes des différents acteurs du domaine Cela permettra pour la première fois l’utilisation d’un jeu de données uniforme, incluant les nomenclatures et classifications, pour garantir la collecte, la validation et la mise à disposition des données dans un seul outil.
    Mise en place de la plateforme « Prestations » Cela permettra de mettre à disposition une liste en ligne des médicaments et préparations pharmaceutiques pris en charge par l’assurance-maladie.
    Collecte unique des données dans les flux de données Cela permettra l’utilisation multiple des données de santé par différentes autorités et institutions pour l’exécution de leurs tâches légales.
    Mise en place du « Portail électronique Santé et Environnement » Cela permettra d’aider l’administration fédérale à gérer la transformation numérique via des applications informatiques dédiées, notamment pour les processus de déclaration, d’autorisation et de collecte de données.
    Introduction d’un système d’annonce en matière de vigilance pour renforcer la sécurité et la qualité dans le domaine de la transplantation médicale. Cela permettra de faciliter la collaboration entre les institutions déclarantes, les services de vigilance et l’OFSP.
    Base de données pour évaluer les décès à différents niveaux géographiques et démographiques Cela permettra d’examiner les causes de décès dans le temps et par rapport à d’autres pays. Il sera possible de réaliser un codage rapide et automatisé de ces données.
    Simplification du processus de reconnaissance des diplômes et titres postgrades étrangers Cela permettra de de numériser le processus de dépôt des demandes, permettant aux requérants étrangers de soumettre électroniquement leurs demandes avec les documents nécessaires via une plateforme en ligne.
    Modernisation de la plateforme Priminfo L’OFSP propose un outil appelé le calculateur des primes Priminfo. Il fournit des informations sur les primes d’assurance maladie publiées chaque année à l’automne. Cela permet aux utilisateurs d’accéder à une liste de toutes les primes proposées par les différentes caisses-maladie et de les comparer.

    Actuellement, cette application est gérée par un fournisseur externe, mais le contrat arrive à échéance à la fin de l’année 2026. Il est prévu de profiter de cette opportunité pour réaliser une évaluation complète de Priminfo, en examinant son environnement et sa technologie. Sur cette base, différentes solutions techniques seront envisagées, et la décision sera prise quant à savoir si le contrat sera renouvelé avec un prestataire externe (via un appel d’offres public) ou si la gestion sera internalisée, avec l’OFIT en tant que fournisseur de services.

    Mise en place d’un outil numérique pour la surveillance et l’exécution de la réglementation concernant l’obligation des établissements de santé de répercuter les avantages dans les domaines des médicaments et des moyens et appareils médicaux Cela permettra d’analyser efficacement et de manière compréhensible un grand volume de données.
    Développement d’un logiciel d’enregistrement des maladies liées au cancer Cela permettra un meilleur échange de données entre les institutions concernées au niveau cantonal et national.
    Ajout des processus commerciaux dans le suivi des données dans l’application « Exécution de la LStup » pour les traitements avec prescription d’héroïne Cela permettra une meilleure conformité aux exigences légales et une amélioration de l’efficacité dans le traitement des autorisations exceptionnelles de remise de stupéfiants.
    Optimisation du système d’information SOAS (Swiss Organ Allocation System) Cela permettra de le rendre plus convivial pour les utilisateurs, de garantir un support adéquat et de résoudre les problèmes potentiels de sécurité.

    📌 Volet 4 – Utilisation secondaire des données pour la planification, le pilotage et la recherche :

    Développement des conditions techniques, organisationnelles et juridiques pour la réutilisation secondaire des données Cela permettra de mettre en place une plateforme et des services spécialisés permettant de relier les producteurs de données aux utilisateurs, tout en garantissant la souveraineté et la protection des données. Cela permettra donc de faciliter l’accès à ces données.
    Collecte et transmission de données de l’assurance maladie Cela permettra sous certaines conditions, la collecte régulière de données par assuré afin de surveiller les coûts et de les rendre accessibles aux fournisseurs de données, à la recherche et au public, selon leur pertinence.
    Mise en place d’outils d’IA pour l’analyse de données des administrations fédérales Ces outils permettront de rendre les résultats et les informations accessibles au public sous forme de données publiques en libre accès. Ces données seront disponibles sans restriction et peuvent être utilisées à diverses fins.


  • IA et médecine : 61 % des essais cliniques randomisés sont menées aux USA et en Chine

    L’imagerie médicale en tête

    Cette publication du Lancet est le fruit d’une collaboration entre plusieurs institutions, notamment le Department of Biomedical Informatics de la Harvard Medical School, et le Department of Computer Science de la l’université de Stanford, ainsi que d’autres institutions. Visant à évaluer l’état actuel des essais cliniques randomisés portant sur l’IA dans la pratique clinique, les auteurs identifient les résultats des essais, les spécialités médicales concernées ainsi que les lieux où ils sont menés. Ils mettent, par ailleurs, en évidence les défis associés, tels que la “généralisabilité” des résultats, les biais de publication et l’efficacité opérationnelle. Ils soulignent enfin l’importance des preuves issues de la pratique en vie réelle, pour mieux évaluer la valeur des algorithmes d’IA dans les soins.

    Résultats :

    • un intérêt croissant pour l’utilisation de l’IA en pratique clinique dans le monde : les essais cliniques ont doublé entre 2021 et 2023 ;
    • cet intérêt porte principalement sur l’imagerie médicale, en particulier en gastroentérologie et en radiologie générale ;
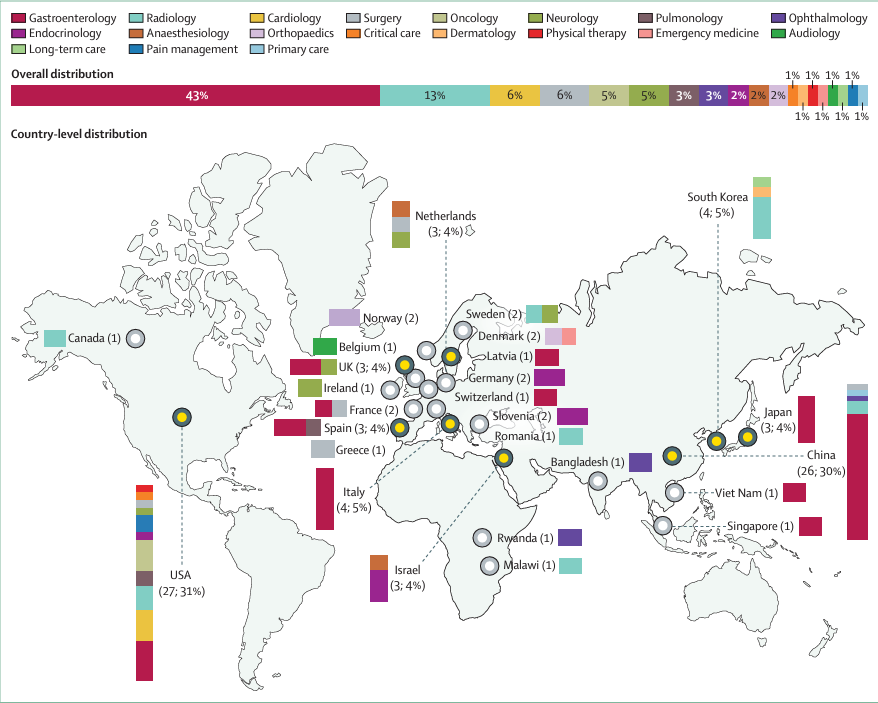
    • les Etats-Unis et la Chine sont les deux leaders mondiaux en nombre d’essais menés entre 2018 et 2023, avec 27 et 26 essais respectivement ;
    • la majorité de ces essais cliniques font état de résultats favorables en termes de diagnostic ;
    • certains essais mettent en lumière une préoccupation en matière d’efficacité opérationnelle : les systèmes d’IA peuvent aussi bien rationnaliser que compliquer les flux de travail ;
    • un biais concernant les premières publications est souligné : certains résultats d’essais cliniques peuvent avoir été exagérés ce qui compromettrait la preuve objective de l’efficacité de l’IA dans la pratique clinique.


    Ainsi, les auteurs insistent sur la nécessité de réaliser davantage d’essais cliniques multicentriques, en prenant en considération des mesures de résultats plus diversifiées et relatives au patient.

    Répartition géographique des essais

    61 % des essais cliniques randomisés évaluant l’usage de l’IA en pratique clinique ont donc été menés dans 2 pays : les États-Unis et la Chine. Aux USA, les essais ouvrent diverses spécialités, tandis qu’en Chine, une partie importante de ces essais est liée à l’usage d’algorithmes de deep learning basés sur la vidéo en gastro-entérologie. Les pays européens ont également participé à des essais, le plus souvent dans le cadre de collaborations multinationales.

    Pour les auteurs de l’article du Lancet, cette concentration du nombre d’études réalisées dans une poignée de pays montre le besoin d’une coopération internationale plus large et d’une diversification dans les applications cliniques de l’IA.

    Répartition géographique des essais cliniques randomisés sur l’IA, entre 2018 et 2023, selon la spécialité médicale. – @ Han et al, 2024.

    65 % des essais en gastro-entérologie menés par 3 entités :

    Parmi les 86 essais cliniques inclus dans cette “scoping review“, 37 (soit 43 %) étaient liés à la gastro-entérologie. Tous les essais en gastro-entérologie ont testé des algorithmes de deep learning basés sur la vidéo dans le but d’assister les cliniciens.

    Quasiment tous les essais en gastro-entérologie ont mesuré un critère d’évaluation principal lié au diagnostic, tels que le taux de détection ou le taux d’erreur. Par ailleurs, 27 essais en gastro-entérologie ont été menés par seulement 4 organisations : l’université de Wuhan, Wision AI, Medtronic et Fujifilm.

    Mise en perspective de l’étude

    Plusieurs limites aux études portant sur l’usage de l’IA dans la pratique clinique ont été mises en avant par les auteurs de cette revue, notamment :

    🚩 le biais de publication : les essais avec des résultats positifs sont plus susceptibles d’être publiés et communiqués, ce qui peut fausser la perception globale de l’efficacité de l’IA dans la pratique clinique – en effet, le nombre d’essais impliquant l’IA peut être plus élevé et les résultats négatifs ne sont pas forcément publiés dans des journaux scientifiques ;

    🚩 l’efficacité opérationnelle : les résultats concernant l’efficacité opérationnelle varient selon les spécialités, avec un nombre important d’essais rapportant des augmentations ou des diminutions du temps opérationnel – cela met en évidence le potentiel des systèmes d’IA autant pour simplifier que pour compliquer les flux de travail des soignants (les auteurs soulignent que la réussite de l’adoption des outils d’IA en routine clinique dépendra de facteurs tels que l’efficacité opérationnelle, la rentabilité et le niveau de formation requis, tout autant que de la performance du système d’IA) ;

    🚩 et la généralisabilité : la prédominance des essais menés dans un seul pays (Etats-Unis ou Chine), ainsi que le manque de diversité démographique dans ces mêmes études, soulèvent des inquiétudes quant à la représentativité des résultats – les auteurs posent la question de la généralisation de ces systèmes d’IA, car les preuves que ces derniers peuvent apporter pourraient être biasiées.

    * Randomised controlled trials evaluating artificial intelligence in clinical practice: a scoping review

    Ryan Han, Julián N Acosta, Zahra Shakeri, John P A Ioannidis, Eric J Topol, Pranav Rajpurkar

    The Lancet Digital Health, May 2024, DOI: https://doi.org/10.1016/S2589-7500(24)00047-5

  • AI Act : Une nécessité d’obligations de transparence pour l’IA mais un besoin de directives plus claires (rapport KCDS)

    De la politique à la pratique :

    Le KCDS a mené un projet de prototypage de politiques dont les conclusions ont été publiées dans un rapport de janvier 2024. Le prototypage de politiques est conçu comme une approche pour l’élaboration des politiques similaire aux tests produits. L’objectif du prototypage de politiques est de permettre aux décideurs de tester les effets, les forces et les limites d’une politique, et d’élaborer des législations fondées sur des preuves.

    Méthodologie suivie par le KCDS aboutissant à ce rapport

    La méthodologie du KCDS se découpe en 4 phases avec une phase préopératoire qui a permis de déterminer l’axe de l’IA Act à prototyper, ici les obligations de transparence, et l’appel à participants.

    • Phase I : durant un atelier de conception avec différentes parties prenantes, les participants ont rédigé des prototypes de documents de conformité à des cas d’usages bien spécifique aux obligations de transparence de l’IA Act ;
    • Phase II : les prototypes créés durant la phase I ont été complété par les participants ;
    • Phase III : des participants supplémentaires ont été consultés via des entretiens et des enquêtes en ligne afin de récolter des feedbacks sur les prototypes de conformités créés ;
    • Phase IV : les résultats ont été agréger sous forme de rapport afin d’aider à opérationnaliser efficacement les obligations de transparence de l’AI Act en offrant des exemples d’instructions d’utilisation et de clauses de non-responsabilité, ainsi que les best-practices.

    Cadre législatif : choix des articles 13 et 52 de l’AI Act

    La transparence étant un sujet primordial pour l’UE dans le développement, déploiement et utilisation des systèmes d’IA, le KCDS a centré son prototypage de politiques autour des obligations de transparence pour :

    • les systèmes d’IA à haut risque : article 13 ;
    • les systèmes d’IA interactifs : article 52 ;
    • les systèmes d’IA pour la reconnaissance d’émotions : article 52 ;
    • les systèmes d’IA pour la catégorisation biométrique : article 52 ;
    • le contenu généré par l’IA : article 52.

    Le KCDS a donc proposé des prototypages de politiques pour des cas d’utilisation relevant soit de l’article 13, soit de l’article 52.

    Les groupes de travail formés par le KCDS ont travaillé sur :

    • 3 prototypes d’IFU « Instructions for Uses » relevant de l’article 13 ;
    • 2 prototypes de clauses de non-responsabilités/avertissements « disclaimers » relevant de l’article 52.

    H&TI présente ici les cas d’usage applicables au domaine de la santé.

    Les prototypes d’IFU à travers 3 cas d’usage :

    Cas d’usage Logiciel d’IA pour la détection des pathologies oculaires basé sur des images de la rétine de l’œil
    Destinataire de l’IFU (Public adressé) Ophtalmologistes
    Points forts de l’IFU
    • Clarté et concision du prototype ;
      Transparence concernant le cas d’usage du logiciel d’IA ;
    • Public clairement défini : ophtalmologistes ;
    • Intégration des obligations de l’IA Act : surveillance humaine, métriques de précisions, période de rétention de données.
    Suggestion d’amélioration
    • Clarifier certains langages techniques qui pourraient être complexe pour des utilisateurs non formés ;
    • Inclusion d’informations pour garantir la qualité des données et la gestion des données personnelles ;
    • Les mesures de cybersécurités ont été jugées trop génériques ;
    • Inclusion d’informations sur d’autres éventuelles maladies que le logiciel pourrait détecter.


    Cas d’usage Dispositif médical pour la prédiction des arythmies cardiaques. Les données des patients entrées (valeurs de la pression artérielle et du cholestérol) ainsi que les données de l’électrocardiogramme proviennent d’une application d’autotest.
    Destinataire de l’IFU (Public adressé) Médecins, infirmières et tout autre professionnel de la santé qui pourrait être amené à utiliser le dispositif ou à travailler avec les données générées par celui-ci
    Points forts de l’IFU
    • Fournit des informations claires et complètes sur le dispositif, ses fonctionnalités et son utilisation ;
    • Conforme aux obligations de transparence.
    Suggestion d’amélioration
    • Fournir davantage de détails sur l’ensemble de données de test du DM (diversité de l’échantillon de données, méthodologie de collecte de données etc) ;
    • Les descriptions de la cybersécurité pour le dispositif médical ont été jugées vagues et un besoin de clarification a été identifié


    Cas d’usage API afin de connecter des demandeurs d’emploi avec les offres d’emplois pertinents pour eux
    Destinataire de l’IFU (Public adressé) Services de RH
    Points forts de l’IFU
    • Permet aux utilisateurs de comprendre les processus impliqués dans l’utilisation de l’outil ;
    • Conforme aux obligations de transparence.
    Suggestion d’amélioration
    • Ajout d’instructions et d’une FAQ ;
    • Clarification du public ciblé, c’est-à-dire qui sera l’utilisateur du système d’IA.


    Le prototype de disclaimers à travers 1 cas d’usage :

    Cas d’usage Chatbot RH qui sert à communiquer avec des employés au nom des services RH
    Destinataire de l’IFU (Public adressé) Des employés d’une entreprise
    Points forts de l’IFU
    • Le prototype comprend des images d’explications ;
    • Comprend une courte description du contexte d’utilisation du chatbot.
    Suggestion d’amélioration
    • Personnalisation du prototype pour le public ciblé ;
    • Ajout d’une description plus élaborée avec un langage clair et concis pour le public ciblé.