VERDU BISSI Alexandre

  • HDH : la Plateforme des données de santé dévoile son bilan pour l’année 2025

    Une activité en forte croissance

    En 2025, la PDS a accompagné 233 projets de recherche, dont 74 nouveaux lancés dans l’année. Ces projets impliquent des établissements de santé pour 140 d’entre eux, 59 partenaires industriels – dont une majorité de start-ups – et couvrent des domaines aussi variés que la cancérologie, les maladies rares ou la médecine d’urgence. La plateforme dispose désormais de 22 bases de données destinées à être appariées à la base principale du Système national des données de santé (SNDS).

    Sur le plan de l’accès réglementé, 340 projets ont été déposés au guichet de la PDS en vue d’un avis du CESREES, et 2 479 projets ont été enregistrés dans le cadre de procédures simplifiées. Le répertoire public recense désormais plus de 13 000 projets mobilisant des données personnelles de santé, témoignant d’un effort continu de transparence.

    L’open science et l’IA au cœur de la stratégie :

    La PDS a consolidé son engagement en faveur de la science ouverte. Sa Bibliothèque ouverte d’algorithmes en santé (BOAS) comptabilise 40 ressources référencées, et 5 bases de données anonymisées ont été mises à disposition en accès libre. Le programme Data Challenges, lancé dans le cadre de France 2030, a également produit des résultats notables : le défi CytologIA, distingué lors du Sommet pour l’action sur l’IA de Paris en février 2025, a réuni 250 équipes internationales pour développer des modèles atteignant plus de 93 % de précision dans la classification des leucocytes.

    Le projet PARTAGES, lancé opérationnellement en avril 2025, mobilise un consortium de 30 partenaires – dont des hôpitaux majeurs, des équipes universitaires, et les start-ups Mistral et reciTAL – pour développer des grands modèles de langage adaptés au domaine médical et un corpus inédit de plus de 6 000 comptes-rendus de patients fictifs.

    La migration vers un cloud souverain comme chantier prioritaire

    Le rapport consacre une large place à l’enjeu de souveraineté numérique. Depuis 2020, la plateforme technologique est hébergée sur Microsoft Azure, ce qui soulève des questions liées aux législations extraterritoriales. En juillet 2025, la PDS a lancé un appel d’offres pour une solution dite « intercalaire ». Mais à la lumière des analyses menées en 2025, la trajectoire a évolué : dès le 5 février 2026, les pouvoirs publics ont décidé d’accélérer la migration directement vers une solution « cible » souveraine, jugée plus économique, plus couvrant et plus rapide dans ses livraisons intermédiaires.

    Un ancrage européen renforcé :

    Sur le plan européen, la PDS a contribué à 11 livrables dans le cadre du projet TEHDAS2, qui réunit 29 pays autour de la mise en œuvre de l’Espace européen des données de santé (EEDS). Elle a également finalisé le projet pilote HealthData@EU et lancé Shaiped, dédié au développement de dispositifs médicaux fondés sur l’IA. La PDS a par ailleurs entamé la conversion d’un échantillon du SNDS au format OMOP-CDM, ouvrant la voie à sa participation au réseau européen Darwin EU dès 2026.

    Une gouvernance en transition :

    Enfin, 2025 a été une année de transition pour la PDS : le départ de sa directrice historique a conduit à la mise en place d’une direction intérimaire, tandis que la gouvernance du numérique en santé a été réorganisée autour du Conseil du numérique en santé. La PDS y siège désormais au comité exécutif, confirmant sa place d’acteur incontournable dans l’écosystème français et européen des données de santé.

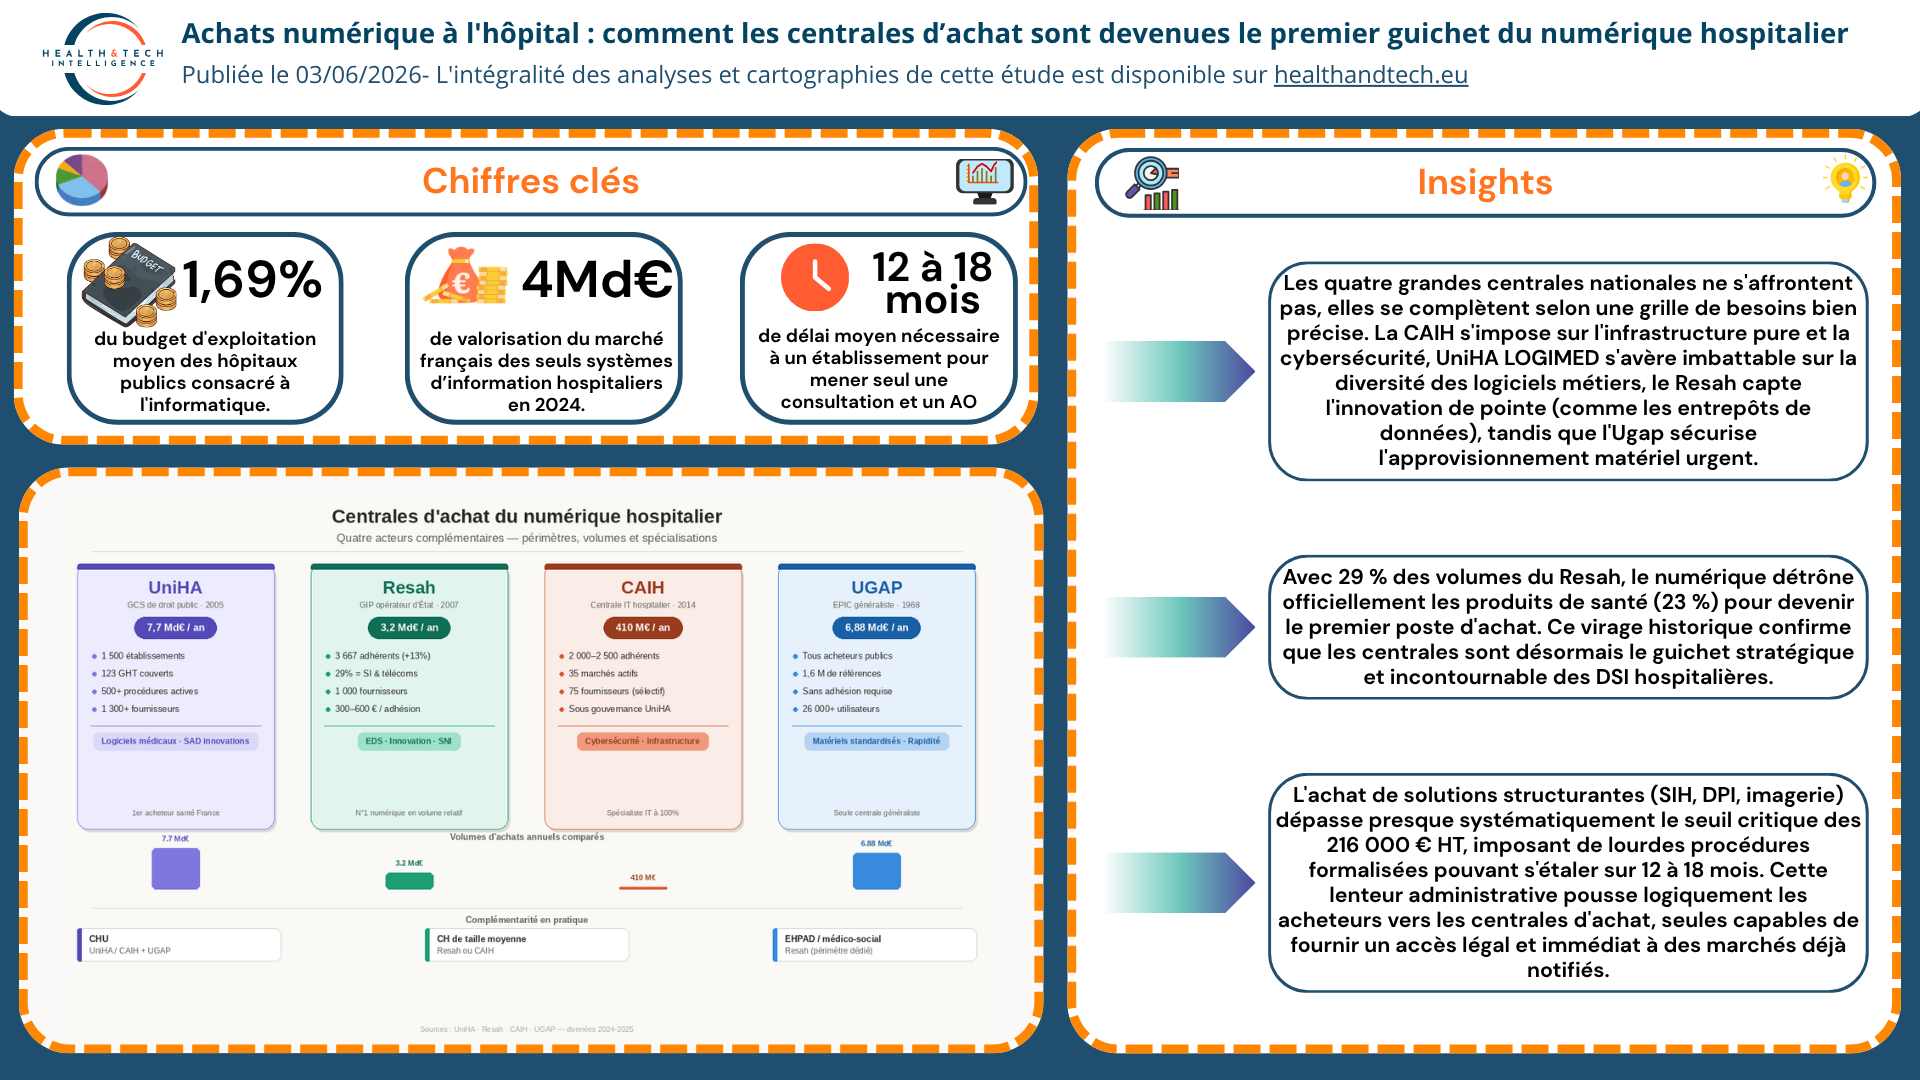
  • Achats numérique à l’hôpital : comment les centrales d’achat sont devenues le premier guichet du numérique hospitalier

    Article 1 – Etats des lieux des achats numériques : un marché français des SIH estimé à plus de 4Md €, mais un budget hospitalier moyen consacré de seulement 1,69 %

    Alors que le marché français de la santé numérique dépasse les 4 milliards d’euros, l’hôpital public se retrouve piégé dans un paradoxe budgétaire criant, n’allouant que 1,69 % de ses ressources à un outil informatique pourtant devenu vital face à l’explosion des cyberattaques. Entre fragmentation des décisions internes, obsolescence technique et dépendance face aux géants du logiciel, cet article décrypte comment les établissements tentent de sortir de l’impasse en s’appuyant sur les centrales d’achat pour rationaliser leurs investissements et transformer la contrainte financière en levier de modernisation stratégique.

    👉 Pour lire l’article complet, cliquez ici.

    Article 2 – Réglementation des achats hospitaliers : naviguer entre le nouveau seuil à 60 000 € et l’urgence NIS2

    Naviguer dans les méandres de la commande publique hospitalière en 2026 relève de la haute voltige : entre le relèvement du seuil de dispense à 60 000 €, l’exigence HDS 2.0 et la déferlante réglementaire NIS2, chaque décision d’achat engage désormais la responsabilité juridique et la résilience cyber de l’établissement. Face à une Cnil de plus en plus offensive et au durcissement des critères de la HAS, la conformité devient un défi quotidien pour les acheteurs. Un éclairage indispensable pour comprendre comment les centrales d’achat s’imposent désormais comme le bouclier stratégique incontournable pour s’affranchir de la lourdeur des procédures formalisées tout en sécurisant les trajectoires numériques.

    👉 Pour lire l’article complet, cliquez ici.

    Article 3 – Achats numériques à l’hôpital : 4 centrales passées à la loupe, de 410 M€ à 7,7 Md€ de volume

    Face au casse-tête des achats numériques à l’hôpital, quatre poids lourds de la commande publique se partagent le terrain : UniHA, le Resah, la CAIH et l’Ugap. Pesant de 410 millions d’euros à plus de 7 milliards d’euros de volume, ces structures ne s’affrontent pas mais dessinent une carte de complémentarités indispensables pour les établissements de santé. Qu’il s’agisse de déployer des logiciels métiers avec l’ancrage terrain d’UniHA, de négocier un entrepôt de données via le Resah, de verrouiller sa cybersécurité grâce à l’expertise sélective de la CAIH ou de commander du matériel standardisé en urgence auprès de l’Ugap, la clé réside désormais dans l’art de combiner ces différents réseaux. Un panorama comparatif essentiel pour guider les décideurs hospitaliers vers le bon guichet et optimiser chaque euro investi.

    👉 Pour lire l’article complet, cliquez ici.

    Article 4 – Catalogues d’achat : décryptage d’un marché de plus de 135 éditeurs référencés

    Avec un processus de sélection s’étalant sur 12 à 18 mois et des exigences de sécurité draconiennes, l’accès aux catalogues des centrales d’achat hospitalières s’apparente à un véritable parcours du combattant pour les éditeurs de logiciels. Une cartographie complète des offres d’UniHA, du Resah et de la CAIH révèle un marché hautement structuré de plus de 135 fournisseurs, allant du noyau dur historique que constituent le dossier patient informatisé (DPI) et le SIH jusqu’aux segments en pleine explosion de la cybersécurité, de l’intelligence artificielle et des entrepôts de données de santé. Une immersion exclusive dans les coulisses de ces catalogues pour permettre aux décideurs de décrypter les forces de chaque opérateur selon le domaine fonctionnel et d’optimiser la trajectoire de leurs investissements technologiques.

    👉 Pour lire l’article complet, cliquez ici.

    Article 5 – Stratégie d’achat numérique à l’hôpital : quelle voie choisir ?

    Face à la complexité croissante des systèmes d’information hospitaliers, l’art de la commande publique ne réside plus dans le choix d’une voie unique, mais dans le dosage sur mesure de trois leviers complémentaires : le marché propre pour le sur-mesure, les centrales d’achat pour l’immédiateté, et la mutualisation via les GHT pour la cohérence territoriale. Du grand CHU à l’ehpad, la réussite d’une trajectoire numérique dépend désormais d’une grille d’arbitrage fine, dictée par la criticité de la solution, les ressources internes et le degré d’innovation requis. Une mise en perspective essentielle des meilleures stratégies et des profils d’alignement pour transformer l’achat informatique en un véritable pivot de la modernisation hospitalière.

    👉 Pour lire l’article complet, cliquez ici.

    Achats numérique à l'hôpital : comment les centrales d’achat sont devenues le premier guichet du numérique hospitalier - H&TI
    Achats numérique à l’hôpital : comment les centrales d’achat sont devenues le premier guichet du numérique hospitalier – H&TI
  • Stratégie d’achat numérique à l’hôpital : quelle voie choisir ?

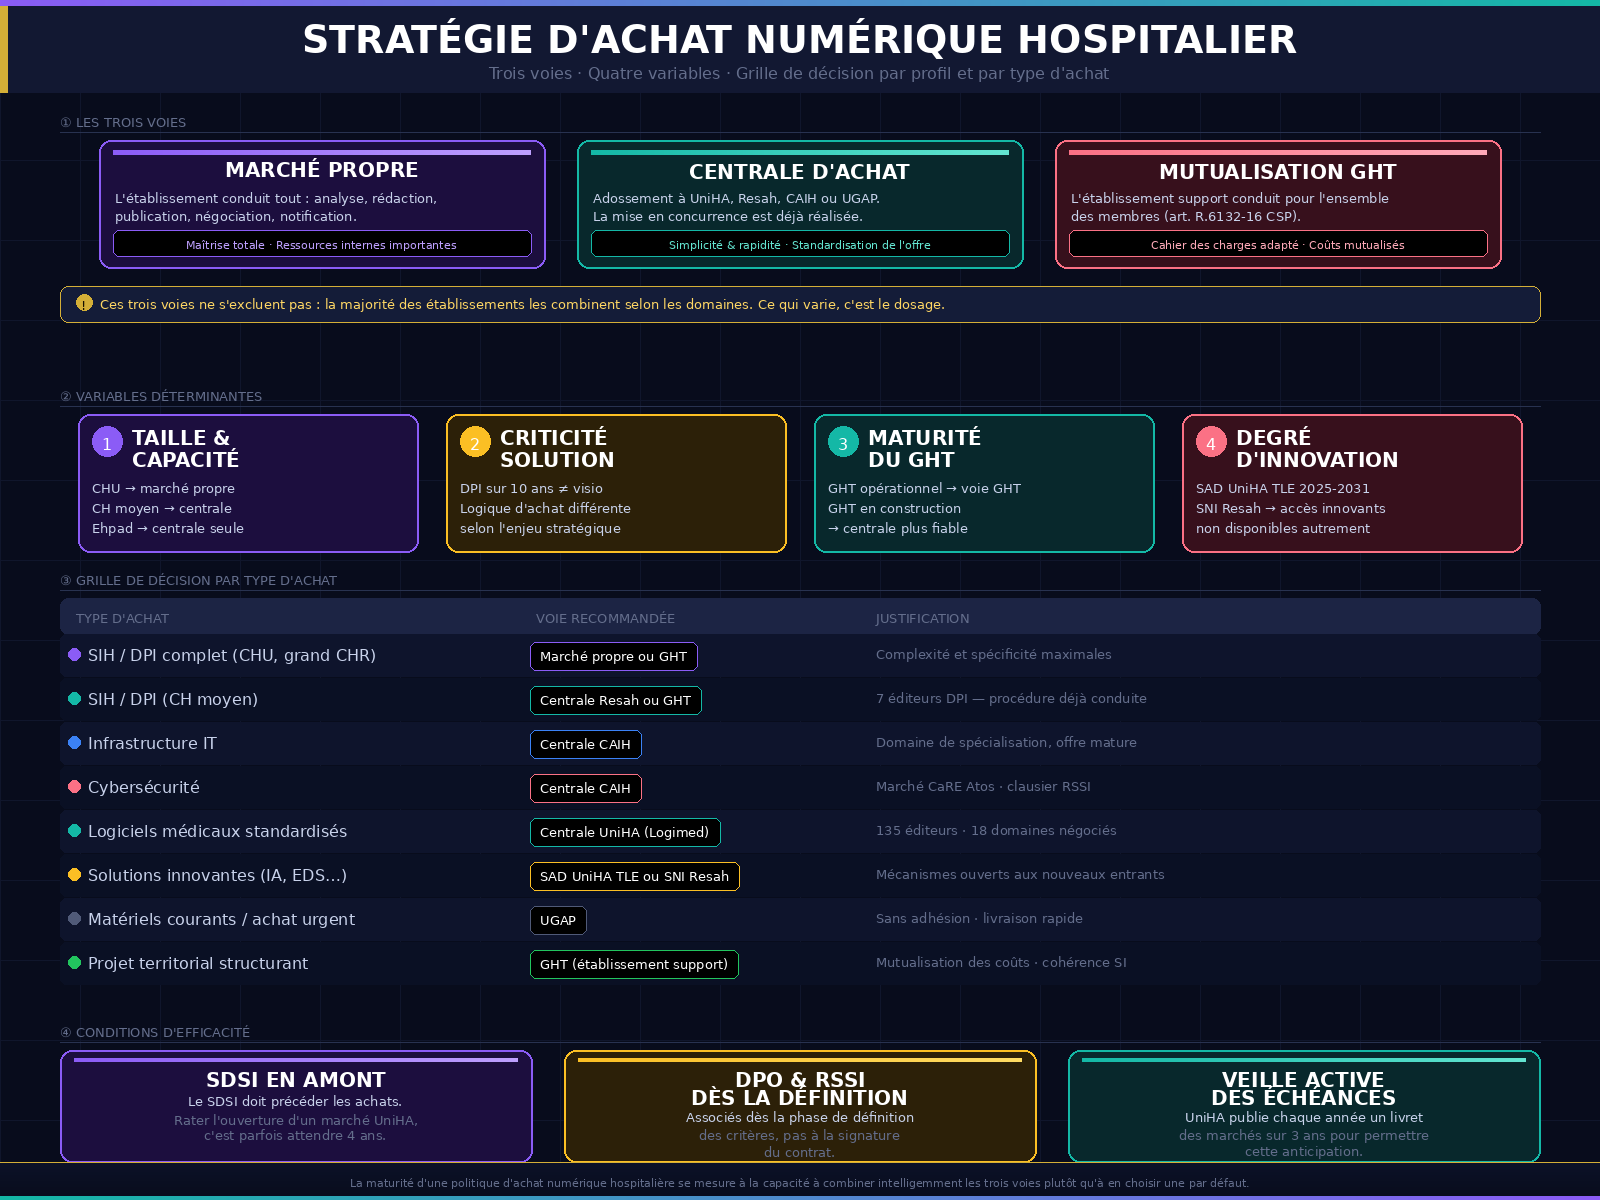
    Trois voies disponibles pour l’achat hospitalier

    Trois grandes options structurent le paysage de l’achat numérique hospitalier public en France.

    Le marché propre : l’établissement conduit lui-même la totalité de la procédure : analyse du besoin, rédaction du cahier des charges, publication, analyse des offres, négociation, notification. Il reste maître de toutes les décisions et peut adapter les exigences à son contexte spécifique. En contrepartie, il mobilise des ressources internes significatives et assume seul la responsabilité juridique du marché.

    La centrale d’achat : l’établissement s’adosse à un accord-cadre déjà notifié par UniHA, le Resah, la CAIH ou l’UGAP, et passe directement commande sans avoir à mener sa propre procédure. La centrale a déjà fait le travail de mise en concurrence, de négociation et de structuration contractuelle. L’établissement gagne en simplicité et en rapidité, au prix d’une certaine standardisation de l’offre.

    La mutualisation via le GHT : l’établissement support du GHT conduit les marchés pour le compte de l’ensemble des établissements parties, conformément à l’article R.6132-16 du Code de la santé publique. C’est une troisième voie qui combine les avantages de la procédure propre (cahier des charges adapté au contexte territorial) et de la mutualisation (répartition des coûts et des compétences). Elle suppose un GHT suffisamment mature pour assurer cette fonction dans de bonnes conditions.

    Ces trois voies ne s’excluent pas : la majorité des établissements les combinent en fonction des domaines fonctionnels concernés. Ce qui varie, c’est le dosage.

    Les 3 voies de l'achat hospitalier - H&TI
    Les 3 voies de l’achat hospitalier – H&TI

    Plusieurs facteurs viennent déterminer le choix de la voie

    Quatre variables sont déterminantes. La taille et la capacité interne d’abord : conduire un marché formalisé sur un SIH requiert une équipe achat structurée et une DSI capable de rédiger un cahier des charges solide, une réalité des CHU, rarement celle des CH de taille moyenne, jamais celle des Ehpad. La criticité de la solution ensuite : un DPI déployé sur dix ans ne peut pas être acheté avec la même logique qu’un logiciel de visioconférence. La maturité du GHT également : là où la fonction achat commune est opérationnelle et le schéma directeur SI partagé, la voie GHT est naturelle ; là où le groupement est encore en construction, la centrale reste plus fiable à court terme. Enfin, le degré d’innovation recherché : pour les solutions très émergentes, le SAD UniHA (TLE, 2025-2031) et le marché SNI du Resah offrent des mécanismes d’accès à l’innovation que les marchés classiques ne permettent pas.

    Une grille par profil et par type d’achat :

    Pour un CHU ou grand CHR, la logique est celle du double niveau : marché propre ou GHT pour les solutions critiques et spécifiques (SIH, DPI, EDS), centrales UniHA et CAIH pour l’infrastructure, la cybersécurité et les logiciels plus standardisés. Pour un CH de taille moyenne, la combinaison la plus efficiente associe la CAIH pour l’IT et la cybersécurité, le Resah pour les solutions innovantes, la voie GHT pour les projets territoriaux structurants, et le marché propre en dernier recours pour ce que les centrales ne couvrent pas. Pour un petit établissement ou un EHPAD, la centrale d’achat, en particulier le Resah, accessible dès 300 € HT par an, est souvent la seule option réaliste.

    Par type d’achat, la règle est simple : infrastructure et cybersécurité vers la CAIH, logiciels médicaux standardisés vers UniHA LOGIMED, solutions innovantes vers le SAD UniHA ou le SNI Resah, matériels courants et achats urgents vers l’UGAP, projets territoriaux vers le GHT.

    Type d’achat Voie recommandée Justification
    SIH / DPI complet (CHU, grand CHR) Marché propre ou GHT Complexité et spécificité maximales : le besoin ne peut pas être entièrement standardisé
    SIH / DPI (CH moyen) Centrale (Resah) ou GHT Le marché Resah DPI référence 7 éditeurs ; la procédure est déjà conduite
    Infrastructure IT (serveurs, réseau, stockage) Centrale CAIH Domaine de spécialisation de la CAIH, offre mature et large
    Cybersécurité Centrale CAIH Marché CaRE structuré avec Atos, clausier de sécurité co-construit avec les RSSI
    Logiciels médicaux standardisés Centrale UniHA (Logimed) 135 éditeurs, 18 domaines fonctionnels négociés : accès immédiat
    Solutions innovantes (IA, EDS, télémédecine émergente) SAD UniHA (TLE) ou SNI Resah Mécanismes ouverts à l’innovation et aux nouveaux entrants
    Matériels courants, achat urgent UGAP Accès sans adhésion, livraison rapide, catalogue généraliste
    Projet territorial structurant (DPI GHT, infrastructure commune) GHT (via établissement support) Mutualisation des coûts et cohérence SI territoriale

    Les conditions d’efficacité du choix :

    Choisir la bonne voie ne suffit pas. Trois conditions organisationnelles font la différence. Le SDSI doit précéder les achats : manquer l’ouverture d’un marché UniHA sur un domaine clé, c’est parfois attendre quatre ans le suivant. Le DPO et le RSSI doivent être associés dès la phase de définition des critères, pas à la signature du contrat. Et les échéances des marchés en centrale doivent faire l’objet d’une veille active, UniHA publie chaque année un livret des marchés sur trois ans précisément pour permettre cette anticipation.

    La maturité d’une politique d’achat numérique hospitalière se mesure à une seule chose : la capacité à combiner intelligemment les trois voies disponibles plutôt qu’à en choisir une par défaut. La grille de décision par type d’achat Au-delà du profil d’établissement, la nature de l’achat numérique doit aussi guider le choix de la voie.

  • Catalogues d’achat : décryptage d’un marché de plus de 135 éditeurs référencés

    La mécanique du référencement :

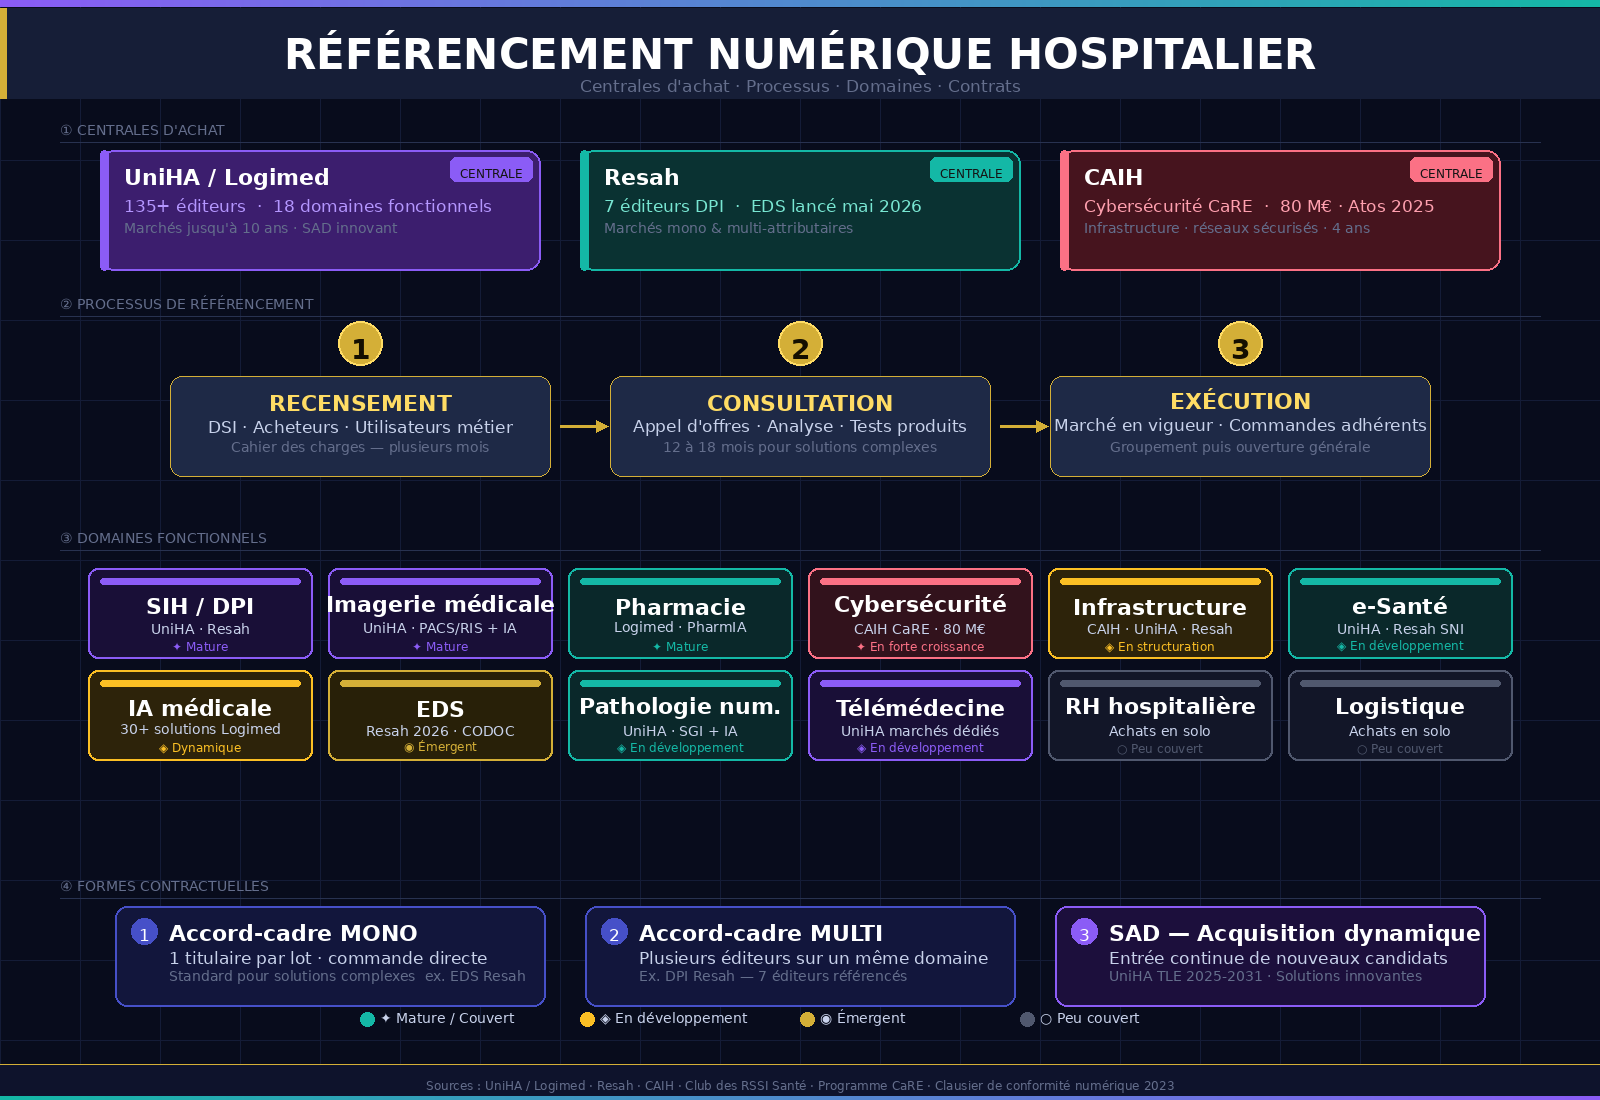
    Quelle que soit la centrale, le processus suit trois phases. Le recensement des besoins mobilise d’abord DSI, acheteurs et utilisateurs métier pour construire le cahier des charges, une phase qui prend plusieurs mois et conditionne la qualité de tout ce qui suit. La consultation (appel d’offres, analyse des réponses, tests produits, notification) peut durer de 12 à 18 mois pour les solutions complexes. Vient enfin l’exécution : le marché entre en vigueur et les adhérents passent commande, souvent d’abord dans le cadre d’un groupement de commandes avant d’être ouverts à l’ensemble des adhérents.

    Pour être référencée, une solution est évaluée sur plusieurs critères : couverture fonctionnelle et architecture technique, conformité réglementaire (HDS, RGPD, référentiels Anssi) documentée via le clausier de conformité numérique co-construit par UniHA et la CAIH avec le Club des RSSI Santé depuis 2023, interopérabilité (CI-SIS, FHIR, briques Ségur), solidité financière de l’éditeur, et, de plus en plus, critères d’innovation et de performance écologique.

    Les marchés prennent trois formes contractuelles principales. L’accord-cadre mono-attributaire à bons de commande, où un seul titulaire par lot, commande directe sans remise en concurrence, est la forme standard pour les solutions complexes, comme le marché EDS du Resah (Codoc et Arkhn, pour 40 M€ maximum par lot sur 5 ans). L’accord-cadre multi-attributaires permet de référencer plusieurs éditeurs sur un même domaine, comme le marché DPI du Resah (7 éditeurs). Le système d’acquisition dynamique (SAD) est plus rare : entièrement électronique, il permet d’intégrer de nouveaux candidats en continu, c’est le mécanisme retenu par UniHA pour ses solutions innovantes (TLE, 2025-2031). Les durées s’étendent de 4 ans pour les marchés CAIH à 10 ans pour le marché Logimed d’UniHA, cohérentes avec les cycles longs des SI hospitaliers.

    Panorama des solutions référencées par domaine fonctionnel

    Le noyau dur des catalogues regroupe les domaines les plus matures. Sur le SIH et le DPI, le Resah référence sept éditeurs historiques – Agfa Healthcare, Cerner, Dedalus, Intersystems, Maincare, Pharmagest et Softway Medical – tandis qu’UniHA donne accès via Logimed à plus de 135 éditeurs sur 18 domaines fonctionnels. L’imagerie médicale est principalement couverte par UniHA, avec des marchés dédiés à l’IRM, au scanner, à l’échographie et à la pathologie numérique, intégrant de plus en plus l’IA pour l’aide à l’interprétation. La pharmacie bénéficie d’une couverture solide via Logimed, avec des solutions allant de la prescription à la pharmacovigilance.

    La cybersécurité est le segment dont la progression est la plus rapide. La CAIH opère le marché le plus structuré du secteur – 80 millions d’euros sur quatre ans attribués à Atos en 2025, couvrant les quatre volets du programme CaRE – tandis qu’UniHA et la CAIH ont intégré dans l’ensemble de leurs marchés un clausier de conformité numérique co-construit avec le Club des RSSI Santé. Sur l’infrastructure et le cloud, la CAIH couvre serveurs, réseaux sécurisés et datacenters, avec une orientation croissante vers la souveraineté numérique dans le choix des titulaires.

    L’IA médicale progresse selon deux logiques : intégrée dans les marchés existants – plus de 30 solutions dans Logimed couvrant l’imagerie, la pharmacie et l’aide à la décision – et accessible via le système d’acquisition dynamique d’UniHA, ouvert en continu aux nouveaux entrants. Les entrepôts de données de santé constituent le segment le plus récent : le marché Resah de mai 2026 a attiré cinq offres sur le lot orienté usage, et une seule sur le lot exigeant interopérabilité et sécurité, un écart révélateur de la maturité encore inégale de cette offre.

    Restent peu couverts : la gestion RH, la logistique hospitalière et le pilotage médico-économique, où les établissements achètent encore majoritairement seuls.

    L’Ugap ne référence pas de solutions métier hospitalières :

    Bien que centrale d’achat à part entière, l’Ugap n’apparaît pas dans ce panorama par domaine fonctionnel car elle ne référence pas de solutions métier hospitalières. Son périmètre numérique se limite aux matériels courants – postes de travail, impression, téléphonie, équipements réseau de base – sans adresser SIH, DPI, imagerie, pharmacie ou EDS. Son utilité pour un hôpital est réelle, mais circonscrite aux achats standardisés et aux situations d’urgence où la rapidité prime sur la spécialisation sectorielle.

    Tableau de synthèse : qui couvre quoi ?

    Domaine fonctionnel UniHA / LOGIMED Resah CAIH Maturité du référencement
    SIH / DPI ✅ 135+ éditeurs / 18 domaines ✅ 7 éditeurs DPI GHT — ✅ Mature
    Imagerie (PACS/RIS) ✅ Marchés dédiés ✅ Téléradiologie (Acetiam) — ✅ Mature
    Pathologie numérique ✅ SGI + IA — — 🔄 En développement
    Pharmacie ✅ LOGIMED + PharmIA — — ✅ Mature
    Cybersécurité ✅ Clausier + marchés co-construits 🔄 Intégré dans marchés ✅ AMOA CaRE (Atos, 80 M€) ✅ En forte croissance
    Infrastructure / Réseau ✅ Datacenter, réseaux ✅ Infra (Atos/APL) ✅ Réseaux sécurisés, datacenter ✅ Mature
    Cloud souverain 🔄 En intégration — ✅ Orientation souveraineté 🔄 En structuration
    E-santé / Télémédecine ✅ Marchés dédiés ✅ SNI (12 lots) — 🔄 En développement
    IA médicale ✅ 30+ solutions LOGIMED + SAD TLE ✅ SNI ✅ Trophées InitIAtive 🔄 Dynamique, en structuration
    Entrepôt de données (EDS) — ✅ CODOC + ARKHN (2026) — 🆕 Émergent

    Légende : ✅ Couvert / 🔄 En développement ou intégration partielle / 🆕 Segment émergent

    Panorama des solutions référencées dans les centrales d'achat - H&TI
    Panorama des solutions référencées dans les centrales d’achat – H&TI
  • Achats numériques à l’hôpital : 4 centrales passées à la loupe, de 410 M€ à 7,7 Md€ de volume

    Quatre acteurs majeurs structurent le marché

    Le paysage des centrales d’achat actives sur le numérique hospitalier n’est pas uniforme. Pour retenir les acteurs présentés dans cet article, trois critères ont guidé la sélection : la reconnaissance formelle comme centrale d’achat au sens du Code de la commande publique (articles L.2113-2 et suivants), une activité significative et documentée sur les achats numériques des établissements de santé, et une présence nationale, excluant donc les centrales à périmètre purement régional ou thématique.

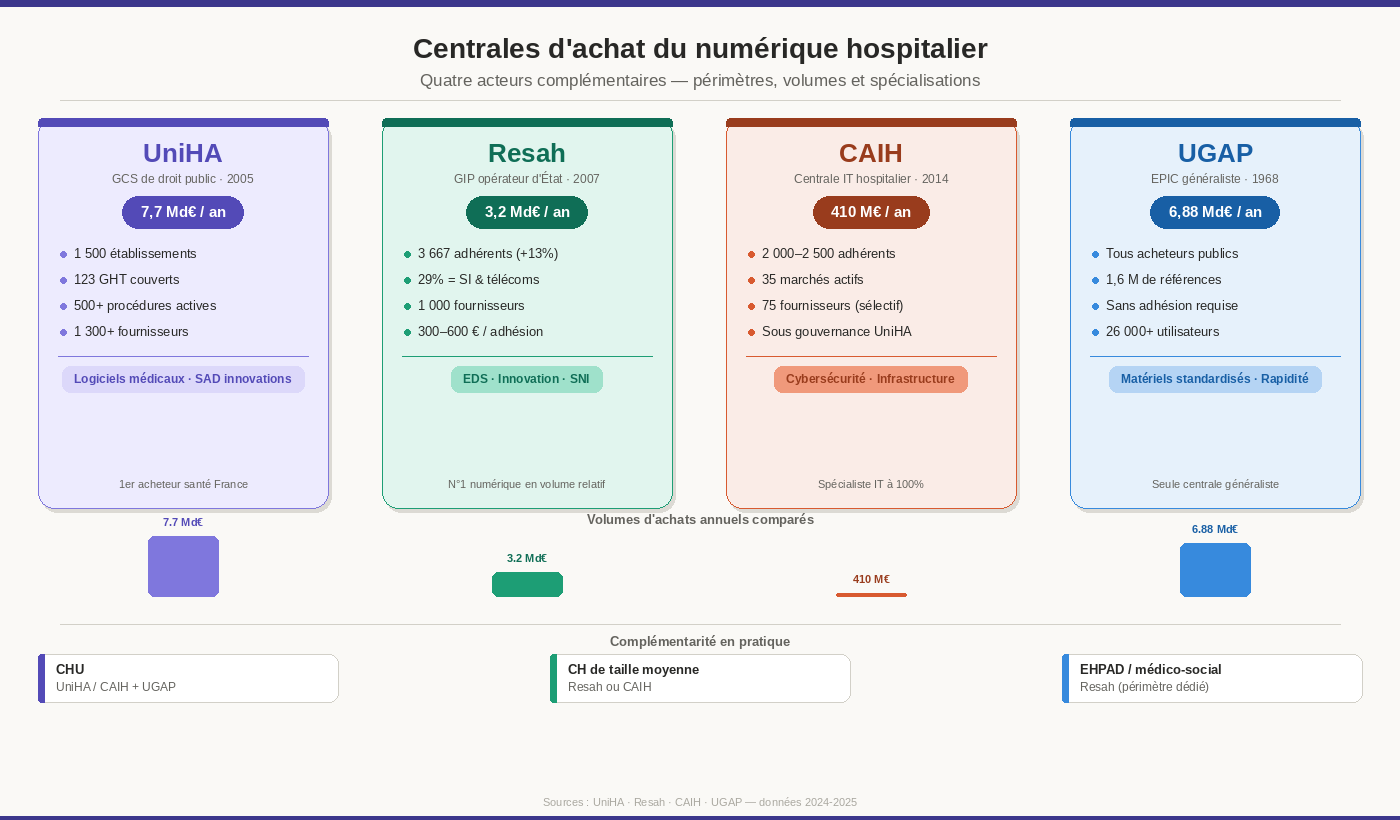
    Quatre acteurs répondent à ces critères : UniHA, coopérative hospitalière publique et premier acheteur en santé en France avec 7,7 milliards d’euros d’achats annuels ; le Resah, opérateur national d’État couvrant le secteur sanitaire, médico-social et social, dont le numérique représente le premier segment d’achat ; la CAIH, centrale entièrement dédiée à l’informatique hospitalière ; et l’Ugap, seule centrale généraliste de droit public, accessible à tous les acheteurs publics sans adhésion préalable.

    Ces quatre acteurs ne sont pas en concurrence frontale. Leurs périmètres, leurs statuts juridiques et leurs logiques de fonctionnement sont suffisamment distincts pour que la question ne soit pas « lequel choisir ? » mais « lequel pour quel besoin ? ».

    UniHA, Le premier acheteur public en santé

    L’UniHA (Union des Hôpitaux pour les Achats) est un groupement de coopération sanitaire (GCS) de droit public, créé en 2005 à l’initiative d’une trentaine de CHU et CH. Sa particularité fondamentale : il est créé, financé et gouverné par les hôpitaux eux-mêmes. Les acheteurs UniHA sont des professionnels hospitaliers, implantés physiquement au sein de 14 sites hospitaliers répartis sur tout le territoire (AP-HM, CHU de Bordeaux, Lille, Lyon, Toulouse, Rennes, Nantes, Nancy, Angers, Tours, Poitiers, Saint-Étienne, Montpellier).

    Les chiffres clés :

    • 7,7 milliards d’euros d’achats mutualisés, premier acheteur public en santé en France ;
    • 1 500 établissements adhérents, couvrant 123 GHT ;
    • Plus de 500 procédures actives, portées par 1 300 fournisseurs titulaires ;
    • 16 filières d’achat organisées thématiquement, dont une filière dédiée : “Santé digitale et numérique”, coordonnée depuis l’AP-HM.

    UniHA fonctionne sur un modèle coopératif : les décisions sont prises par les hospitaliers, pour les hospitaliers. Chaque filière d’achat est pilotée par un coordonnateur issu d’un établissement adhérent (directeur des achats, pharmacien, ingénieur biomédical selon les domaines). Cette gouvernance par les pairs est à la fois la force d’UniHA – les marchés sont construits à partir de besoins réels du terrain – et une contrainte : les cycles de décision peuvent être longs, et les positions communes difficiles à dégager sur des sujets techniques complexes.

    La plupart des marchés UniHA suivent un processus en trois temps : recensement des besoins auprès des adhérents, consultation (appel d’offres, analyse, tests, notification), puis exécution sous forme de groupement de commandes dans un premier temps, avant basculement en centrale d’achat accessible à l’ensemble des adhérents.

    Le périmètre numérique d’UniHA :

    La filière Santé digitale et numérique d’UniHA couvre un périmètre large :

    • Logiciels médicaux : un marché de distribution lancé en septembre 2024 (titulaire : Computacenter, durée 4 ans jusqu’en août 2028) couvrant 18 domaines fonctionnels, aide à la décision médicale, télémédecine, gestion des données de santé, imagerie médicale, pharmacie, logistique hospitalière, et autres spécialités.
    • Solutions innovantes (TLE) : un système d’acquisition dynamique (SAD), mécanisme rare dans le secteur, permettant d’intégrer en continu de nouveaux fournisseurs de solutions numériques émergentes pour répondre aux besoins d’innovation des établissements (durée 2025-2031).
    • Infrastructures datacenter : matériels, logiciels, virtualisation, stockage.
    • Réseaux informatiques sécurisés : infrastructure réseau, sécurité périmétrique, visioconférence, audit.

    La CAIH est formellement intégrée à l’écosystème UniHA, dont elle partage le livret des marchés annuel.

    Resah, le GIP généraliste du secteur sanitaire et médico-social

    Le Resah (Réseau des acheteurs hospitaliers) est un Groupement d’intérêt public (GIP), créé en 2007 sous l’impulsion du ministère de la Santé. Contrairement à UniHA, dont la gouvernance est entièrement hospitalière, le Resah est un opérateur national reconnu par l’État, ce qui lui confère une légitimité institutionnelle spécifique et la possibilité d’agir pour un périmètre plus large : établissements sanitaires, médico-sociaux, sociaux, et collectivités territoriales.

    Le Resah peut agir à la fois en mode intermédiaire et en mode grossiste, selon la nature des marchés. Il est le premier acteur public du secteur de la santé à avoir obtenu le label “Relations Fournisseurs et Achats Responsables” (RFAR) en 2021, renouvelé depuis.

    Les chiffres clés :

    • 3,2 milliards d’euros d’achats mutualisés en 2024, dont 320 millions en mode grossiste (plus de 7 300 commandes) ;
    • 3 667 adhérents en 2024, en hausse de +13 % en un an, dont 853 structures médico-sociales ;
    • 213,5 millions d’euros de gains achats dégagés en 2024 (hors filière énergie) ;
    • 1 000 fournisseurs référencés en centrale d’achat ;
    • Adhésion annuelle : 300 € HT pour les établissements médico-sociaux, 600 € HT pour les autres organismes.

    Une place de leader sur le numérique :

    Fait marquant : dans la répartition des achats mutualisés du Resah en 2024, les SI et télécoms représentent 29 % du total, soit le premier segment, devant les produits de santé (23 %) et l’énergie (15 %). Le numérique est donc structurellement le cœur de l’activité du Resah, bien au-delà de ce que sa dénomination généraliste pourrait laisser supposer.

    L’offre numérique du Resah s’organise notamment autour du marché “solutions numériques innovantes (SNI)” – référence 2024-R063 – qui regroupe 12 lots de logiciels couvrant les besoins à fort impact organisationnel et médical, avec une intégration explicite de critères d’innovation dans l’appel d’offres. C’est également dans ce cadre que s’inscrit l’avis d’attribution du marché “entrepôt de données de santé (EDS)” de mai 2026 analysé dans cette série : deux lots, 80 millions d’euros maximum sur 5 ans, attribués à CODOC (lot 1, approche modulaire usage) et ARKHN (lot 2, approche interopérabilité et sécurité).

    Le Resah dispose également d’un centre de l’innovation par les achats, qui lui permet d’intégrer les startups et solutions innovantes dans ses procédures, une démarche proactive vis-à-vis de l’écosystème numérique en santé.

    CAIH, la centrale dédiée à l’informatique hospitalière

    La CAIH (Centrale d’achat de l’informatique hospitalière) est la plus spécialisée des centrales : exclusivement dédiée au numérique, elle a été créée en 2014 sous l’impulsion de 6 membres fondateurs, et opère aujourd’hui sous gouvernance UniHA, dont elle partage l’écosystème et le livret des marchés.

    Son positionnement est clair : là où UniHA et Resah couvrent de nombreux segments d’achat, la CAIH concentre toute son expertise sur l’informatique hospitalière au sens large, matériels, logiciels, télécoms, réseaux, sécurité, infrastructure.

    Les chiffres clés :

    • 410 millions d’euros d’achats annuels ;
    • 2 000 à 2 500 adhérents (établissements sanitaires, médico-sociaux et sociaux) ;
    • 35 marchés actifs en 2025 ;
    • 75 fournisseurs titulaires, un nombre volontairement réduit, reflet d’une sélectivité assumée.

    Le ratio de 75 fournisseurs pour 2 000 à 2 500 adhérents est ce qui distingue le plus nettement la CAIH de ses homologues. Là où le Resah référence plus de 1 000 fournisseurs, la CAIH pratique une sélection qualitative stricte : les critères d’admission impliquent une capacité à servir à grande échelle (supporter plusieurs milliers de postes de travail clients), une préqualification IT formelle, des références hospitalières publiques vérifiables, et une stabilité financière démontrée.

    Cette approche a un avantage clair pour l’acheteur : les solutions référencées ont été évaluées rigoureusement et sont portées par des acteurs à capacité opérationnelle prouvée. Elle a aussi une limite : le catalogue est plus étroit, et les solutions les plus innovantes ou les PME en phase d’amorçage y ont plus de mal à entrer.

    Le périmètre des marchés CAIH :

    Les marchés CAIH couvrent l’ensemble de la chaîne numérique hospitalière :

    • Logiciels.
    • Télécoms et réseaux.
    • Infrastructure IT : serveurs, virtualisation, stockage, sauvegarde.
    • AMOA du SI : accompagnement à la maîtrise d’ouvrage et à la transformation digitale.
    • Cybersécurité : un marché de 80 millions d’euros sur 4 ans attribué à Atos (rang 1) en février 2025, couvrant les 4 volets du programme CaRE  (gouvernance, ressources, sensibilisation, et sécurité opérationnelle).
    • Infrastructures réseau sécurisées : 7 lots attribués à Axians, CNS, Computacenter, Interdata, Orsenna, SFR Business (2023-2027).

    La CAIH se distingue également par une ambition affichée de réduire la dépendance des établissements vis-à-vis des grands acteurs du numérique, un positionnement stratégique qui rejoint les préoccupations de souveraineté numérique évoquées dans le contexte réglementaire.

    L’Ugap, la centrale généraliste de l’État

    L’Ugap (Union des groupements d’achats publics) est un établissement public industriel et commercial (EPIC), placé sous la double tutelle du ministère de l’Économie et du ministère de la Transformation publique. Créée en 1968, c’est la seule centrale d’achat généraliste de droit public en France, ouverte à l’ensemble des acheteurs publics – collectivités, hôpitaux, ministères, établissements d’enseignement – sans nécessité d’adhésion préalable.

    Les chiffres clés :

    • 6,88 milliards d’euros de commandes en 2024 ;
    • Plus de 26 000 acheteurs publics utilisateurs ;
    • 1,6 million de références disponibles au catalogue.

    Un positionnement différent des centrales sectorielles :

    L’Ugap se distingue fondamentalement des trois autres centrales par son caractère généraliste et non sectoriel. Elle ne s’adresse pas spécifiquement aux établissements de santé, mais elle est accessible à eux comme à tout acheteur public. Son catalogue numérique couvre matériels informatiques, logiciels, services cloud, téléphonie, et une partie des solutions de cybersécurité.

    Pour un hôpital, l’Ugap présente un avantage de simplicité et de rapidité : pas d’adhésion requise, accès immédiat au catalogue, relation commerciale gérée de bout en bout par l’Ugap (de la commande à la livraison et la facturation). Elle est particulièrement adaptée aux achats de matériels standardisés (postes de travail, équipements réseau de base) ou aux situations où l’établissement a besoin d’une solution rapide sans engager une procédure complexe.

    En revanche, l’Ugap ne dispose pas de l’expertise sectorielle santé des trois autres centrales, et son catalogue ne couvre pas les logiciels métier hospitaliers (SIH, DPI, imagerie…) qui nécessitent une connaissance fine du secteur pour être référencés et évalués correctement.

    Tableau comparatif des quatre centrales :

    UniHA Resah CAIH UGAP
    Statut juridique GCS de droit public GIP Centrale sous gouvernance UniHA EPIC
    Création 2005 2007 2014 1968
    Volume d’achats 7,7 Md€ (2025) 3,2 Md€ (2024) 410 M€ (2025) 6,88 Md€ (2024)
    Adhérents ~1 500 établissements ~3 667 structures ~2 000-2 500 Tous acheteurs publics
    Périmètre Hospitalier exclusif Sanitaire, médico-social, social IT hospitalier exclusif Généraliste tous secteurs
    Fournisseurs référencés 1 300+ titulaires 1 000+ 75 (sélectif) 1,6 M de références
    Gouvernance Par les hospitaliers Opérateur d’État Sous UniHA Tutelle ministérielle
    Adhésion requise Oui Oui (300-600 €/an) Via UniHA Non
    Part du numérique Filière dédiée 1er segment (29 %) 100 % Partie du catalogue
    Point fort numérique Marché logiciels médicaux + SAD innovations EDS, SNI, innovation Cybersécurité, infrastructure Matériels standardisés, rapidité
    Panorama des centrales d'achats à l'hôpital - H&TI
    Panorama des centrales d’achats à l’hôpital – H&TI

    Des centrales qui se complètent dans la pratique :

    En pratique, un établissement n’est pas contraint de choisir une seule centrale. Les logiques de complémentarité sont fréquentes :

    • Un CHU utilisera typiquement UniHA/CAIH pour ses achats stratégiques (logiciels métier, infrastructure, cybersécurité), et l’Ugap pour des achats de matériels courants ou des besoins urgents ;
    • Un CH de taille moyenne sans direction achats structurée s’appuiera davantage sur le Resah ou la CAIH pour leur accompagnement et leurs marchés clés en main, sans avoir à rédiger de cahiers des charges complexes ;
    • Un EHPAD ou un établissement médico-social trouvera dans le Resah son interlocuteur naturel, le seul dont le périmètre couvre explicitement ce secteur.
  • Réglementation des achats hospitaliers : naviguer entre le nouveau seuil à 60 000 € et l’urgence NIS2

    Le Code de la commande publique comme colonne vertébrale juridique de tout achat

    Tout achat numérique réalisé par un établissement public de santé est soumis au Code de la commande publique (CCP), qui impose trois principes fondamentaux : égalité de traitement des candidats, liberté d’accès à la commande publique, et transparence des procédures.

    Les seuils qui déterminent la procédure :

    La nature de la procédure à mettre en œuvre dépend directement du montant estimé du marché. Deux textes distincts, publiés fin décembre 2025, fixent le cadre applicable à compter de 2026 :

    • En dessous de 60 000 € HT : dispense de publicité et de mise en concurrence formelle, pour un seuil relevé de 40 000 € à 60 000 € par le décret n° 2025-1386 du 29 décembre 2025, avec entrée en vigueur au 1er avril 2026 ;
    • Entre 60 000 € HT et 216 000 € HT : procédure adaptée (MAPA), où l’acheteur définit librement les modalités dans le respect des principes fondamentaux ;
    • Au-delà de 216 000 € HT : procédure formalisée obligatoire (appel d’offres ouvert ou restreint, procédure avec négociation, dialogue compétitif), seuil fixé par l’avis relatif aux seuils de procédure formalisée, publié au Journal officiel du 26 décembre 2025.

    Pour la très grande majorité des achats logiciels hospitaliers – SIH, DPI, solutions métier -, les montants dépassent très largement le seuil des 216 000 € HT, ce qui implique une procédure formalisée. C’est précisément cette contrainte qui rend l’utilisation des centrales d’achat particulièrement attractive : en passant par un accord-cadre déjà notifié, l’établissement s’affranchit de la procédure sans contrevenir aux obligations du CCP.

    Le risque du « saucissonnage » :

    Le CCP interdit expressément de fractionner artificiellement un marché pour rester sous les seuils, pratique dite de « saucissonnage ». Dans le domaine numérique, cette tentation existe : scinder un projet en licences, intégration, maintenance, formation. L’acheteur doit anticiper la valeur globale du besoin pour déterminer la procédure applicable, sous peine de risque juridique sérieux.

    Les procédures adaptées aux achats complexes :

    Pour les achats de solutions numériques innovantes ou complexes – entrepôts de données, IA, solutions cloud -, deux procédures méritent une attention particulière :

    • Le dialogue compétitif (art. R.2124-5 du CCP) : il permet à l’acheteur d’affiner son besoin en échangeant avec les candidats avant de rédiger le cahier des charges définitif. Particulièrement pertinent quand les spécifications techniques ne peuvent être définies a priori.
    • La procédure avec négociation (art. R.2124-3) : elle autorise des échanges sur l’offre après remise initiale. Utile pour ajuster des solutions complexes à un contexte opérationnel spécifique.

    Le Ségur du numérique comme filtre de sélection des solutions

    Le Ségur du numérique n’est pas qu’un programme de financement, il est devenu un filtre de sélection des solutions. Lancé en 2021 avec une enveloppe de 2 milliards d’euros (1,4 milliard pour le partage des données de santé, 600 millions pour le secteur médico-social), il conditionne l’accès aux financements publics à l’utilisation de logiciels « référencés Ségur ».

    En effet, un logiciel référencé Ségur a été évalué par l’ANS sur sa capacité à implémenter les briques numériques socles : Identité nationale de santé (INS), dossier médical partagé (DMP), messagerie sécurisée de santé (MSSanté), et alimentation de Mon Espace santé. En pratique, pour tout achat dans les domaines concernés (SIH, DPI, imagerie, biologie, logiciels de médecine de ville), le référencement Ségur est devenu un prérequis implicite, voire explicite dans les cahiers des charges.

    L’alimentation du DMP est d’ailleurs obligatoire depuis le 1er janvier 2024 (article L.1111-15 du Code de la santé publique). Tout établissement qui n’utilise pas une solution compatible ne respecte donc plus la loi, indépendamment de tout choix d’achat.

    La certification HDS, l’exigence incontournable pour tout hébergement de données de santé

    La certification Hébergeur de Données de Santé (HDS) est une obligation légale fondée sur l’article L.1111-8 du Code de la santé publique : tout prestataire qui héberge des données de santé à caractère personnel pour le compte d’un tiers doit être certifié HDS.

    Le nouveau référentiel HDS 2.0 (2024) :

    Une version révisée du référentiel HDS a été publiée au Journal officiel le 16 mai 2024. Elle renforce notamment :

    • Les exigences de sécurité basées sur ISO 27001:2022
    • Les obligations contractuelles entre hébergeurs et établissements (article R.1111-11 du CSP)
    • La clause de réversibilité obligatoire : le contrat doit désormais préciser les modalités et coûts de restitution des données en cas de fin de contrat — une protection directe contre le vendor lock-in
    • L’obligation que l’hébergement physique des données se fasse dans l’Espace économique européen, avec transparence en cas d’accès depuis un pays tiers.

    Les hébergeurs déjà certifiés disposaient d’un délai de transition de 24 mois pour se conformer au nouveau référentiel, soit jusqu’au 16 mai 2026. Les nouveaux candidats sont évalués selon ce référentiel depuis le 16 novembre 2024.

    Pour tout achat de solution en mode SaaS ou cloud, l’établissement doit vérifier que l’éditeur ou son hébergeur est certifié HDS — et que la certification couvre bien les activités concernées. L’ANS publie la liste des hébergeurs certifiés sur son portail (esante.gouv.fr). Intégrer cette vérification comme critère éliminatoire dans les appels d’offres est non seulement possible mais fortement recommandé.

    Les obligations du RGPD renforcées pour les données de santé

    Les données de santé constituent des données sensibles au sens de l’article 9 du RGPD : leur traitement est interdit par défaut, sauf exceptions légalement définies. Pour les établissements hospitaliers, plusieurs obligations s’imposent avec une force particulière.

    Le DPO obligatoire pour tous les établissements publics :

    Tous les établissements publics ont l’obligation de désigner un délégué à la protection des données (DPO) (article 37 RGPD). Le DPO doit être associé à toutes les décisions impliquant le traitement de données personnelles, y compris les décisions d’achat de logiciels. Ne pas l’intégrer au processus d’achat constitue en soi un manquement sanctionnable.

    Le registre des traitements et les clauses contractuelles ;

    Tout achat de solution numérique impliquant le traitement de données patients doit donner lieu à une mise à jour du registre des traitements et à la conclusion d’un contrat de sous-traitance conforme avec l’éditeur (article 28 RGPD), précisant notamment les finalités du traitement, les mesures de sécurité, les conditions de restitution ou destruction des données.

    Une vigilance croissante de la Cnil :

    En 2024, la Commission nationale de l’internet et des libertés a prononcé 87 sanctions pour un montant cumulé de plus de 55 millions d’euros d’amende, contre 42 sanctions en 2023 et 21 en 2022. Si les établissements de santé n’ont pas encore subi les sanctions les plus lourdes, la CNIL a engagé des contrôles ciblés sur la sécurité des dossiers patients informatisés. En 2024, elle a mis en demeure plusieurs établissements sur des problèmes d’accès non habilités aux DPI. Cégédim Santé a également été sanctionné à hauteur de 800 000 € pour traitement illicite de données dans le cadre d’un entrepôt de données de santé.

    En mars 2025, la CNIL a publié un projet de recommandation spécifique sur le Dossier patient informatisé, qui vise à consolider en un seul document les exigences du CSP, du RGPD et de la loi “Informatique et Libertés” applicables aux DPI.

    La directive NIS2, une obligation cyber en cours de transposition

    La directive européenne NIS2 (UE 2022/2555), adoptée le 14 décembre 2022, impose aux entités opérant des services critiques – dont les établissements de santé – des obligations renforcées en matière de cybersécurité : gouvernance formalisée, gestion active des risques, sécurisation des systèmes d’information, et notification obligatoire des incidents dans les 24 heures.

    Un périmètre considérablement élargi :

    Sous NIS1, seuls 142 établissements de santé étaient concernés en France. Sous NIS2, selon l’ANSSI, il est « très probable que tous les établissements de santé publics comme privés seront concernés ». Le changement d’échelle est considérable.

    La transposition française qui n’a toujours pas eu lieu :

    La date limite de transposition était fixée au 17 octobre 2024. La France accuse un retard significatif : le projet de loi relatif à la résilience des infrastructures critiques et au renforcement de la cybersécurité a été présenté en Conseil des ministres le 15 octobre 2024, adopté par le Sénat en mars 2025, mais n’avait pas encore achevé son parcours législatif à la date de parution de cet article. La Commission européenne a adressé deux mises en demeure à la France, en novembre 2024 et mai 2025. La transposition effective est désormais attendue au cours de l’année 2026.

    Mais même en l’absence de transposition définitive, NIS2 produit des effets pratiques sur les achats numériques :

    • Les exigences de sécurité applicables aux fournisseurs de l’établissement (éditeurs, hébergeurs, intégrateurs) doivent être intégrées aux clauses contractuelles
    • Les prestataires non conformes aux exigences NIS2 de leurs clients pourraient perdre des marchés ou se voir imposer des clauses de mise en conformité
    • Les établissements ont tout intérêt à anticiper en intégrant dès maintenant les critères NIS2 dans leurs cahiers des charge, d’autant que l’ANSSI recommande d’utiliser l’outil d’autoévaluation MonEspaceNIS2 pour identifier les écarts.

    Des achats devant obéir aux règles concernant l’interopérabilité

    L’interopérabilité des systèmes d’information de santé est encadrée en France par le Cadre d’interopérabilité des systèmes d’information de santé (CI-SIS), publié et maintenu par l’ANS. Ce référentiel définit les normes et standards à respecter pour permettre l’échange de données entre systèmes, et sa version 0.1.0 de la doctrine de gouvernance a été publiée le 30 juin 2025.

    FHIR comme standard de référence :

    Le standard FHIR (Fast Healthcare Interoperability Resources) est devenu le pivot technique du CI-SIS et des exigences du Ségur. Il est désormais le standard obligatoire pour les échanges avec Mon Espace Santé, et la conformité au CI-SIS constitue une condition de référencement Ségur. Pour l’acheteur hospitalier, cela se traduit très concrètement : toute solution qui ne supporte pas FHIR pour les domaines concernés ne peut pas être référencée Ségur, et donc ne peut pas bénéficier des financements associés.

    Plusieurs obligations liées à l’Espace européen des données de santé :

    Le règlement (UE) 2025/327 sur l’Espace européen des données de santé (EEDS) franchit une nouvelle étape. Il fixe un cadre juridiquement contraignant imposant la généralisation du format FHIR R4, du XML structuré pour les comptes rendus, et l’intégration de terminologies médicales standardisées (SNOMED CT, LOINC). À terme, les formats propriétaires et les API maison ne seront plus acceptables dans ce cadre. Les acheteurs qui sélectionnent des solutions aujourd’hui doivent anticiper cette contrainte à horizon 5 ans.

    Le numérique désormais intégré à l’accréditation de la certification HAS

    Depuis janvier 2024, le numérique est devenu une thématique majeure du référentiel de certification HAS des établissements de santé. La version 2024, puis la version 2025 (entrée en vigueur le 1er septembre 2025), ont considérablement renforcé les critères numériques.

    Les critères numériques qui impactent les achats :

    Plusieurs critères du référentiel HAS 2024-2025 ont des implications directes sur les choix de solutions :

    • Critère 2.3-01 : qualification de l’identité en lien avec l’INS — impose que les solutions logicielles soient compatibles avec l’Identifiant National de Santé
    • Critère 2.2-05 : accès simultané à l’ensemble des dossiers patient utiles pour les professionnels — impact direct sur les fonctionnalités attendues du DPI
    • Critère 3.1-07 : plan de formation pluriannuel à la sécurité et à l’hygiène informatique — implique que l’établissement ait les outils pour former ses équipes
    • Critère 3.1-08 : interdiction des comptes génériques pour intérimaires, étudiants et prestataires — impose des fonctionnalités de gestion fine des droits d’accès dans les logiciels
    • Critère 3.1-09 : interdiction de la conservation locale de documents de santé avec données patients — oblige à des solutions d’archivage conformes
    • Critère 3.4-05 (version 2025) : prise en compte des dispositifs médicaux numériques intégrant de l’IA

    La certification HAS est obligatoire pour tous les établissements de santé publics et privés, quelle que soit leur taille (article L.6113-3 du Code de la santé publique). Ne pas respecter les critères numériques, c’est s’exposer à des non-conformités lors des visites de certification.

    Cartographie des réglementations qui impactent l’achat hospitalier :

    Réglementation Texte de référence Impact direct sur l’achat
    Code de la commande publique CCP — seuils 2026 Détermine la procédure applicable (MAPA ou formalisée) selon le montant
    Ségur du numérique Art. L.1111-15 CSP ; financement conditionné Référencement Ségur = prérequis pour les solutions concernées
    Certification HDS 2.0 Art. L.1111-8 CSP ; arrêté du 26 avril 2024 Vérification obligatoire de la certification de l’hébergeur avant toute solution SaaS/cloud
    RGPD Règlement (UE) 2016/679 ; art. 28 et 37 Clause sous-traitance obligatoire + DPO associé au processus d’achat
    NIS2 Directive (UE) 2022/2555 (transposition en cours) Clauses de sécurité imposées aux fournisseurs ; anticipation recommandée
    CI-SIS / FHIR Doctrine ANS, version 0.1.0, juin 2025 Conformité FHIR = condition d’éligibilité au Ségur et à Mon Espace Santé
    EEDS Règlement (UE) 2025/327 Contrainte à 5 ans : fin des formats propriétaires et API non standardisées
    Certification HAS Art. L.6113-3 CSP ; référentiel 2024-2025 Critères numériques opposables lors des visites de certification
  • Etats des lieux des achats numériques : un marché français des SIH estimé à plus de 4Md €, mais un budget hospitalier moyen consacré de seulement 1,69 %

    Un marché significatif, mais structurellement sous-financé

    Le marché de la santé numérique en France est estimé à 4,49 milliards de dollars en 2024 pour les seuls systèmes d’information hospitaliers (SIH), avec un taux de croissance annuel composé projeté à près de 19 % jusqu’en 2030. À l’échelle du marché global de la santé numérique, la France pèserait environ 6,58 milliards de dollars en 2024, tous segments confondus.

    Ces chiffres donnent une impression de dynamisme. La réalité opérationnelle des établissements publics est plus contrastée.

    Le constat le plus frappant reste celui dressé par la Cour des comptes dans son rapport du 3 janvier 2025 : les établissements de santé publics et privés ne consacrent que 1,69 % de leur budget d’exploitation aux dépenses informatiques. Ce ratio place le secteur hospitalier bien en deçà de la plupart des autres secteurs économiques – à titre de comparaison, les services financiers y allouent 9 %, le secteur de l’électronique 3,5 %. Pour mettre ces chiffres en perspective, la feuille de route du numérique en santé 2023-2027 fixe un objectif cible de 2 % du budget consacré au numérique, dont au moins 10 % dédiés à la cybersécurité et aux infrastructures – un niveau que la majorité des établissements n’atteint pas aujourd’hui.

    Ce paradoxe – un marché en croissance dans un secteur qui sous-investit – s’explique en grande partie par la situation financière dégradée des hôpitaux publics. En 2024, le déficit cumulé des hôpitaux publics français atteignait 3,5 milliards d’euros, dont 1,1 milliard pour les seuls CHU. Dans ce contexte, les dépenses numériques, pourtant stratégiques, se retrouvent souvent arbitrées à la baisse au profit des dépenses de personnel ou de fonctionnement courant.

    Qui achète réellement à l’hôpital ?

    La question peut sembler simple, mais ne l’est pas.

    Dans la majorité des établissements, la décision d’achat numérique est éclatée entre plusieurs acteurs : la Direction des systèmes d’information (DSI) pour les aspects techniques, la direction des achats pour le volet contractuel et juridique, la Direction des affaires financières (DAF) pour l’enveloppe budgétaire, et parfois la direction générale pour les projets les plus structurants. À cela s’ajoutent les directions métier – comme celles concernant les soins, la pharmacie, ou le bloc opératoire – qui portent souvent des besoins fonctionnels spécifiques et participent activement aux choix des solutions.

    Cette multiplicité d’acteurs est une richesse dans le sens où elle garantit une prise en compte large des besoins. Elle est aussi une source de complexité : les décisions prennent du temps, les arbitrages sont difficiles, et la cohérence de la politique SI globale peut en pâtir.

    Le groupement hospitalier de territoire (GHT) est censé apporter une réponse à cette fragmentation. Instaurés par la loi de modernisation du système de santé de 2016, les 136 GHT regroupent près de 890 établissements et ont pour mission de mutualiser plusieurs fonctions supports, dont le système d’information hospitalier et les achats. En théorie, l’établissement support du GHT coordonne une politique d’achat numérique commune à l’ensemble des établissements parties.

    En pratique, le bilan est plus nuancé. Le rapport d’étape de l’Igas sur les GHT souligne que les systèmes d’information sont caractérisés par la diversité des logiciels utilisés par les établissements d’un même GHT, que ce soit en informatique médicale ou en gestion. Les ambitions de convergence se limitent souvent à une interopérabilité des applications, faute de consensus sur un choix de logiciel commun et de moyens suffisants pour en financer l’acquisition. Le dossier patient unique à l’échelle du territoire, objectif phare de la loi, reste un horizon encore lointain pour la majorité des GHT.

    La cartographie des dépenses de ce qu’on achète à l’hôpital :

    Les achats numériques hospitaliers se répartissent en plusieurs grandes familles, aux poids très inégaux.

    Les logiciels métiers – en tête desquels le système d’information hospitalier (SIH) et le dossier patient informatisé (DPI) – captent la part la plus importante des budgets. Ce sont des solutions déployées sur plusieurs années, avec des cycles de renouvellement longs et des coûts d’intégration élevés. Les principaux éditeurs présents sur ce segment en France sont bien identifiés (InterSystems, Dedalus, Cerner, Softway Medical, Maincare…) et la concurrence, bien que réelle, reste limitée par les barrières à l’entrée que constituent la certification HDS, les exigences d’interopérabilité et la complexité des appels d’offres.

    L’infrastructure et les réseaux représentent un deuxième poste majeur : serveurs, postes de travail, réseaux internes, solutions de sauvegarde et de reprise sur incident. Ce segment est soumis à une pression croissante liée à l’obsolescence des parcs : la Cour des comptes note dans son rapport de janvier 2025 que 20 % des postes de travail et serveurs des hôpitaux publics sont hors maintenance, faute de renouvellement , une situation qui crée des vulnérabilités techniques autant que des contraintes d’achat.

    La cybersécurité est le segment qui connaît la plus forte montée en puissance. Longtemps parent pauvre des budgets IT hospitaliers, elle est devenue une priorité incontournable sous l’effet conjugué des cyberattaques à répétition et des incitations financières publiques via le programme CaRE.

    Les solutions spécialisées – imagerie médicale (PACS/RIS), gestion du bloc opératoire, pharmacie, biologie, télémédecine – constituent une quatrième catégorie, souvent achetée par les directions métier concernées avec un niveau de supervision variable de la DSI. Cette dispersion des achats spécialisés est elle-même un facteur de complexité : les CHU peuvent ainsi gérer jusqu’à 1 000 applications interconnectées, rendant toute politique d’achat cohérente particulièrement difficile à piloter.

    Le paysage de l’achat encore fragmenté :

    Quatre voies d’achat coexistent dans le paysage hospitalier public français, avec des niveaux d’usage très variables selon la taille et la maturité des établissements.

    Le marché propre reste la voie la plus utilisée, notamment par les grands établissements (CHU, CHR) qui disposent des équipes internes pour mener des procédures complexes. Il offre le plus de souplesse pour adapter les exigences au contexte local, mais mobilise des ressources significatives en ingénierie achat.

    Les centrales d’achat – UniHA, Resah, UGAP, CAIH – permettent aux établissements d’accéder à des solutions préalablement négociées sans mener leur propre procédure complète. Ce mécanisme gagne du terrain, notamment auprès des établissements de taille moyenne qui ne disposent pas des ressources nécessaires pour conduire des marchés IT complexes.

    La mutualisation via le GHT représente une troisième voie, avec l’établissement support qui conduit les achats pour le compte de l’ensemble du groupement. L’article R. 6132-16 du Code de la santé publique prévoit que la fonction achats mutualisée du GHT couvre notamment les équipements et logiciels informatiques, réseaux informatiques et de téléphonie. Prometteuse sur le papier, cette option se heurte aux difficultés de gouvernance évoquées précédemment.

    L’achat groupé informel – plusieurs établissements se coordonnant ponctuellement pour un achat commun – existe également, mais reste peu structuré et juridiquement plus risqué.

    Le constat dominant est que beaucoup d’établissements n’ont pas de stratégie d’achat numérique formalisée. Les décisions sont prises projet par projet, sous contrainte budgétaire et temporelle, sans nécessairement s’inscrire dans une politique SI cohérente à moyen terme. Ce constat est implicitement confirmé par le rapport Igas sur les GHT, qui souligne l’hétérogénéité très forte de l’état des mutualisations des fonctions supports, y compris sur les achats.

    Plusieurs points de friction rencontrés par les acheteurs

    Les décideurs hospitaliers rencontrent de façon récurrente les mêmes points de friction, que la littérature professionnelle et les rapports institutionnels documentent de manière convergente. Le premier tient à l’asymétrie d’information avec les éditeurs : les équipes IT hospitalières, souvent sous-dimensionnées et manquant de temps, font face à des commerciaux et des équipes avant-vente aguerries, ce qui complique la rédaction de cahiers des charges techniques solides et la comparaison des offres, d’autant que les périmètres fonctionnels diffèrent d’un éditeur à l’autre, les modèles de pricing sont hétérogènes (licences, SaaS, maintenance incluse ou non), et les références d’usage en milieu hospitalier ne sont pas toujours vérifiables. Le second frein structurel est la dépendance aux éditeurs en place : contrairement à d’autres secteurs, les hôpitaux ne peuvent pas développer leurs applications en interne et dépendent de logiciels spécialisés dont le remplacement représente un projet de plusieurs années. Cette dépendance favorise les renouvellements sans véritable mise en concurrence et des contrats déséquilibrés, où la roadmap de l’éditeur s’impose à celle du client et où les clauses de résiliation, de portabilité des données et de responsabilité méritent une vigilance particulière.

    À ces deux freins s’ajoute une pression cyber qui crée une troisième catégorie de tension, plus récente et plus aiguë. Les établissements doivent désormais intégrer des exigences de sécurité élevées dans chaque achat – certification HDS, conformité NIS2, tests d’intrusion – alors même qu’ils manquent souvent des compétences internes pour évaluer ces critères chez les éditeurs. L’enjeu financier est pourtant considérable : selon la Cour des comptes, le coût d’une cyberattaque peut atteindre 10 millions d’euros pour la seule gestion de crise et remise en état, auxquels s’ajoutent jusqu’à 20 millions d’euros de pertes d’exploitation, un montant sans commune mesure avec celui d’un investissement préventif bien conduit.

    Certaines dynamiques misent en place pour changer la donne :

    Plusieurs dynamiques sont en train de remodeler le marché des achats numériques hospitaliers.

    Lancé en 2021, le Ségur du numérique est un programme qui a mobilisé une enveloppe historique de 2 milliards d’euros – dont 1,4 milliard dédié au partage des données de santé et 600 millions au secteur médico-social – pour financer la mise à jour de nombreux logiciels vers des standards communs d’interopérabilité (INS, DMP, Mon Espace Santé). Il a également eu un effet structurant sur le marché éditeur : les solutions « référencées Ségur » sont devenues un prérequis de fait pour tout achat dans les domaines concernés.

    La montée en puissance des centrales d’achat répond directement aux difficultés rencontrées par les acteurs en mutualisant l’ingénierie achat et en négociant à l’échelle nationale, elles rendent accessibles des solutions complexes à des établissements qui ne pourraient pas les acquérir seuls. La pression cyber est paradoxalement un levier de structuration : le programme CaRE, doté de 750 millions d’euros sur cinq ans, a fait de la cybersécurité un critère d’achat à part entière, même si son financement reste incomplet, avec seulement 223 millions d’euros alloués fin 2024 sur l’enveloppe annoncée. En 2024, 749 incidents de sécurité ont été déclarés dans 558 établissements, en hausse de 29 %, signe que la menace reste réelle et la vigilance nécessaire. Enfin, certains GHT développent aujourd’hui des politiques d’achat numérique cohérentes à l’échelle territoriale – schémas directeurs SI partagés, fonctions achats mutualisées opérationnelles – répondant à l’appel de la Cour des comptes à renforcer la convergence des systèmes d’information au sein des 136 groupements.

  • L’hôpital public français face à ses paradoxes : les propositions de Nicolas Revel

    Un système sous pression démographique

    Le point de départ du rapport de Nicolas Revel est une évidence chiffrée : la part des plus de 65 ans dans la population française passera de 21 % aujourd’hui à 28 % en 2050. Conséquence directe, le nombre de malades chroniques devrait passer de 25 à 30 millions dans la prochaine décennie. Face à ce mur épidémiologique, l’auteur constate que la France n’est pas armée pour répondre.

    Ce n’est pourtant pas faute d’avoir maîtrisé ses dépenses : entre 2014 et 2024, la progression annuelle réelle des dépenses de santé a été parmi les plus faibles de l’OCDE. Mais cette performance a eu un coût humain et structurel. Elle s’est appuyée sur une réduction systématique des tarifs hospitaliers pendant une décennie, sans restructuration réelle du tissu d’établissements. Les hôpitaux ont absorbé cette pression en gagnant massivement en productivité – l’activité a crû de 9,6 % entre 2013 et 2019, à effectifs quasi stables – mais au prix d’une fragilisation profonde.

    Trois paradoxes post-Covid :

    La crise sanitaire a révélé cette fragilité tout en suscitant un élan de soutien sans précédent : revalorisation salariale de 14 milliards d’euros, plan d’investissement de 15,5 milliards. Pourtant, l’auteur identifie trois paradoxes troublants dans la période qui a suivi.

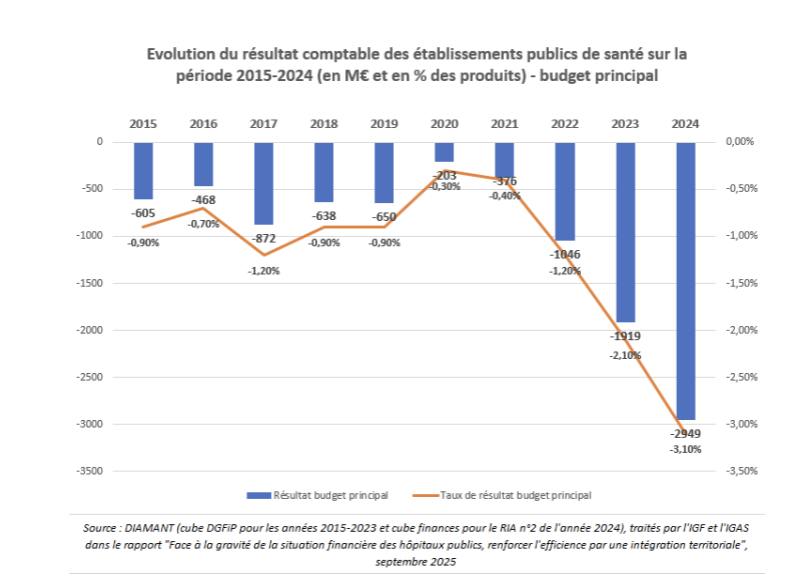
    D’abord, une fuite massive de soignants : à l’AP-HP, les effectifs infirmiers ont reculé de 12 % entre 2021 et 2023, entraînant la fermeture de 20 % des capacités d’hospitalisation. Ensuite, une dégradation financière record : le déficit des hôpitaux publics a atteint 2,9 milliards d’euros en 2024, contre environ 650 millions dans les années 2010. Les inspections de l’IGAS et de l’IGF imputent les deux tiers de ce déficit à la sous-compensation de l’inflation et des revalorisations salariales décidées par l’État. Enfin, une absence totale de visibilité stratégique pour les établissements.

    L'évolution du déficit des hôpitaux publics (2015-2024)
    L’évolution du déficit des hôpitaux publics (2015-2024)

    Des propositions précises pour répondre à 3 défis

    L’attractivité des professionnels constitue le premier chantier. Revel plaide pour alléger le quotidien des soignants – automatisation, simplification, outils numériques – et pour réformer le management hospitalier, trop hiérarchique et insuffisamment évalué. Il propose notamment d’instaurer des mandats limités pour les chefs de service, assortis d’une vraie évaluation managériale, et de réformer le régime disciplinaire des médecins, aujourd’hui trop lent et trop clément. Sur les salaires, il préconise un régime indemnitaire souple, géré établissement par établissement, pour reconnaître l’engagement individuel sans abandonner le statut de la fonction publique hospitalière.

    La réorganisation territoriale de l’offre est le deuxième levier. La France compte 44 hôpitaux par million d’habitants, contre 16 en Espagne. Cette dispersion nuit à la qualité : en chirurgie oncologique mammaire, la mortalité est 84 % plus élevée dans les établissements réalisant moins de 30 actes par an que dans ceux en réalisant plus de 150. Revel appelle à concentrer l’offre hospitalière, compensée par un dispositif de consultations avancées obligatoires dans les territoires sous-dotés, environ deux jours par mois pour les médecins des grands centres urbains.

    Le financement est le troisième axe. Sans préconiser de révolution du modèle tarifaire, l’auteur demande une mise en cohérence urgente : revaloriser les activités sous-financées (soins critiques, ambulatoire), porter la part du budget consacrée à la qualité de 0,6 % à 5 %, et créer un cadre de financement du suivi des malades chroniques à domicile — levier qui pourrait réduire de 20 à 30 % leurs dépenses annuelles de soins.


  • SantExpo 2026 : « L’IA en santé ne crée pas de valeur seule, ce sont les organisations qui doivent se transformer » (C. Ross & S. Degos)

    La santé face à la « courbe en J » de l’IA

    Pour illustrer leur propos, Sandrine Degos (CEO de Care Insight) et Cris Ross (TrueNorth Health Ventures) se sont appuyés sur l’histoire des grandes ruptures technologiques. Machine à vapeur, électricité, informatique : toutes ont nécessité des décennies avant de produire des gains visibles de productivité.

    Selon eux, l’IA suit aujourd’hui exactement la même trajectoire. Dans un premier temps, les investissements augmentent – intégration, conduite du changement, formation, refonte des pratiques – sans bénéfices immédiatement visibles. Ce n’est qu’après une réorganisation profonde des structures que les gains apparaissent réellement.

    Or la santé constitue un cas particulièrement complexe. Le secteur reste fortement dépendant du travail humain, avec une faible croissance historique de productivité. Certaines tâches peuvent être automatisées – documentation, imagerie, tâches administratives – mais une part importante des activités restera durablement liée aux interactions humaines et au soin direct.

    Les intervenants ont ainsi rappelé que l’IA ne supprimera pas la « maladie des coûts » propre au secteur de la santé, mais qu’elle peut améliorer certaines tâches ciblées à forte charge opérationnelle.

    ROI ou valeur clinique : un changement de paradigme

    L’un des points forts de la conférence a porté sur la distinction entre ROI financier classique et « Value of Investment » (VOI).

    Selon Sandrine Degos et Cris Ross, de nombreux projets IA hospitaliers ne doivent pas être évalués uniquement à travers les économies générées. Certains outils produisent avant tout une valeur clinique, organisationnelle ou sociétale : amélioration de l’accès aux soins, réduction des complications, gains de qualité ou meilleure prise en charge des populations éloignées du système de santé.

    Cette approche est particulièrement pertinente pour les projets de dépistage, de triage ou de surveillance clinique, dont les bénéfices apparaissent parfois à moyen terme.

    Les intervenants ont également insisté sur une réalité souvent sous-estimée : le même algorithme peut produire des résultats totalement différents selon les établissements. Dans plusieurs exemples présentés, notamment autour du sepsis ou de l’imagerie, les performances dépendaient davantage de l’intégration clinique et de l’adhésion des équipes que de la qualité technique du modèle.

    La gouvernance devient le vrai sujet stratégique

    Au-delà de la technologie, la conférence a surtout mis l’accent sur la gouvernance des projets IA.

    Les établissements sont invités à structurer leurs portefeuilles de projets selon une logique de risque maîtrisé :

    • 70 % de projets éprouvés ;
    • 20 % d’extensions adjacentes ;
    • 10 % d’expérimentations plus risquées.

    Les intervenants ont également recommandé de privilégier l’IA appliquée plutôt que le développement de modèles fondamentaux en interne. Pour eux, les hôpitaux ne doivent pas chercher à devenir des entreprises technologiques, mais plutôt à déployer efficacement des solutions capables d’améliorer concrètement les parcours de soins.

    Enfin, la session a rappelé qu’un projet IA qui échoue n’est pas forcément un problème… à condition de savoir l’arrêter rapidement. Adoption clinique insuffisante, mauvaise intégration, absence de gains mesurables ou dérive du modèle : la capacité à interrompre certains projets devient elle-même un signe de maturité organisationnelle.

    En filigrane, cette conférence a montré que la question du ROI de l’IA en santé dépasse largement la technologie. Le véritable enjeu porte désormais sur la capacité des établissements à transformer durablement leurs organisations autour de ces nouveaux outils.

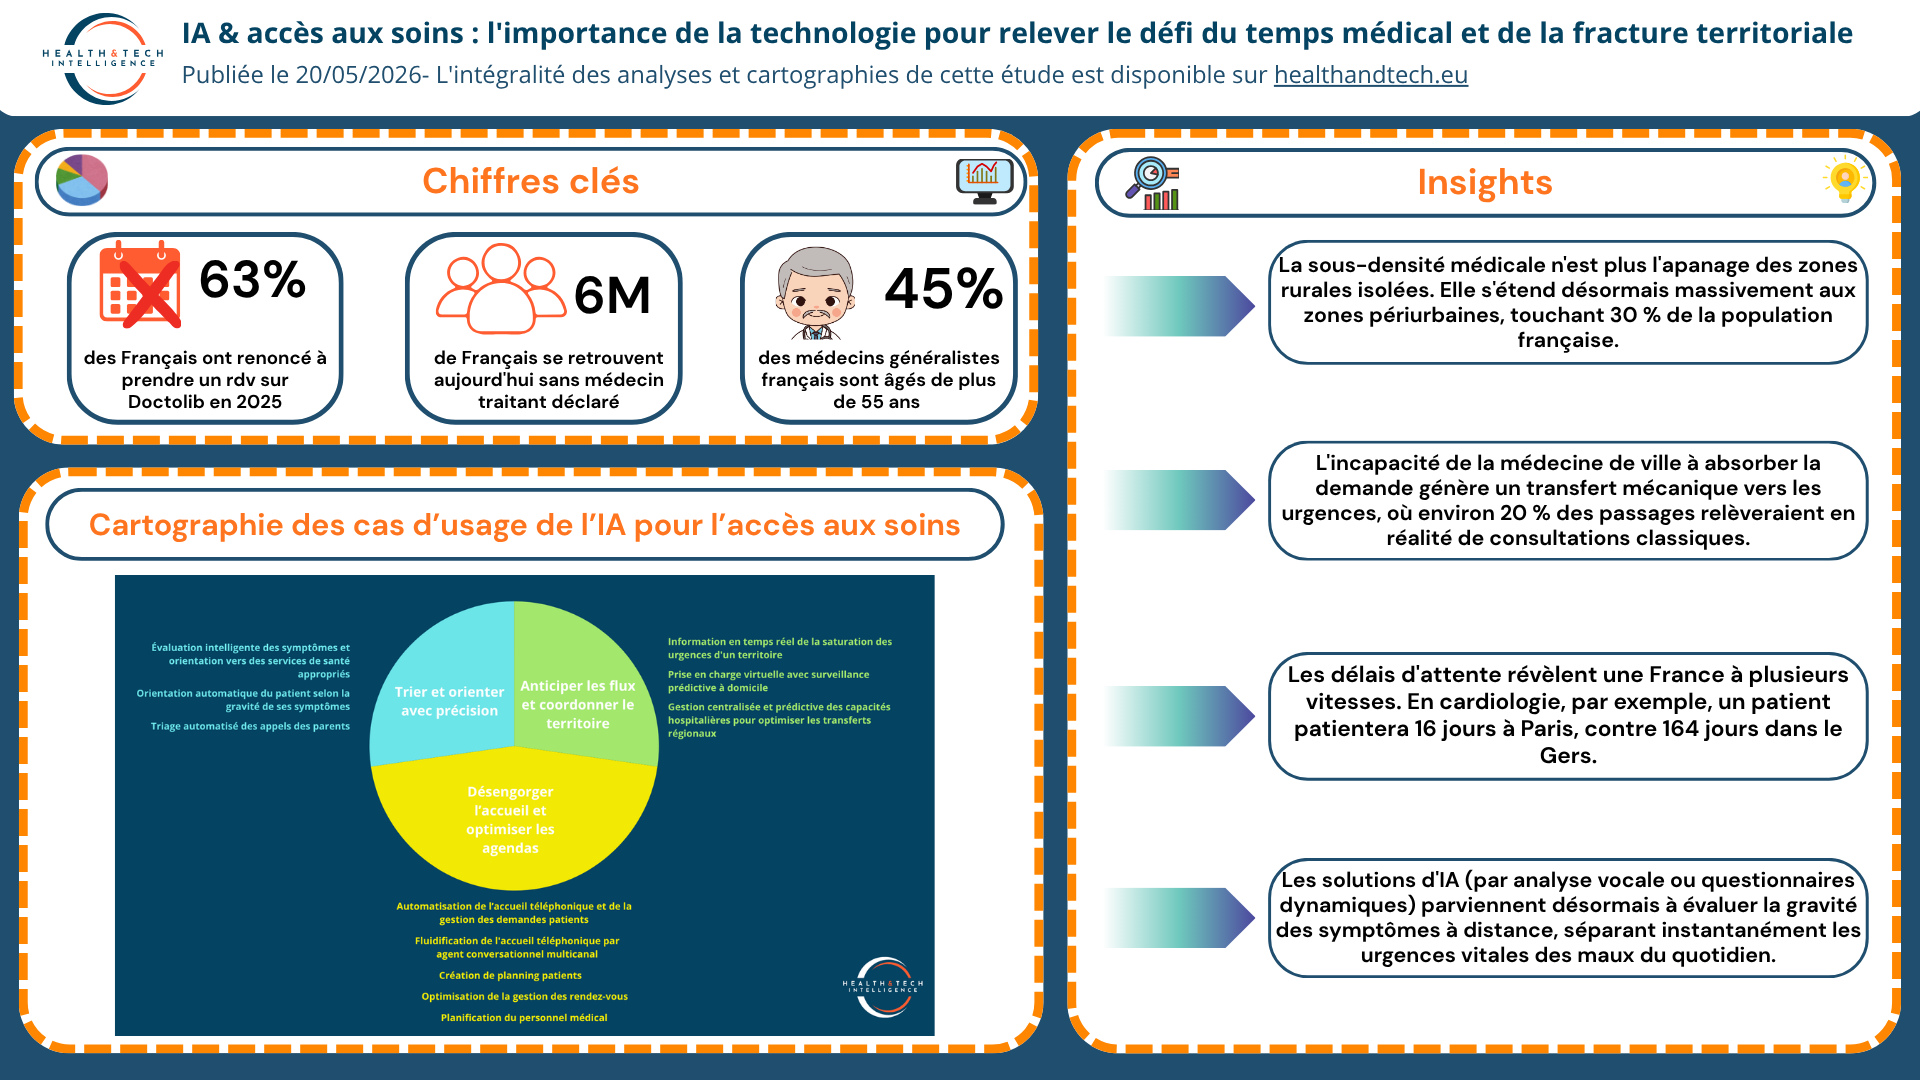
  • IA & accès aux soins : l’importance de la technologie pour relever le défi du temps médical et de la fracture territoriale

    Article 1 – Diagnostic de l’accès aux soins en France, à l’épreuve de la fracture territoriale et du temps médical

    Face à des déserts médicaux qui s’étendent désormais aux zones périurbaines et à un temps médical devenu une denrée rare, le système de santé français traverse une crise historique. Cet article dresse un état des lieux sans concession des racines de cette fracture : des délais d’attente vertigineux provoquant l’engorgement des urgences, au redoutable « ciseau démographique » opposant le vieillissement des praticiens à l’explosion des pathologies chroniques. Alors que six Français sur dix sont aujourd’hui poussés à renoncer à se soigner, plongez dans les rouages chiffrés de cette impasse systémique. Une lecture indispensable pour mesurer l’ampleur des défis structurels que l’intelligence artificielle a désormais la lourde tâche de relever.

    👉 Lire l’article ici

    Article 2 – De l’action territoriale aux enjeux européens : le cadre réglementaire de l’accès aux soins

    Pour survivre à la pénurie médicale, l’organisation de notre système de santé doit se réinventer sur le plan légal. De la suppression historique du numerus clausus à la révolution silencieuse de la délégation de tâches, en passant par la responsabilité territoriale exigée par la loi Valletoux, la France décloisonne à marche forcée son offre de soins. Cet article décrypte la mutation d’un cadre réglementaire qui, sous l’impulsion des directives européennes et de l’OMS, acte le dépassement du modèle strictement médico-centré. Une plongée essentielle dans ces textes législatifs qui visent à libérer le temps médical et qui dressent, en creux, le cadre légal indispensable au déploiement de l’intelligence artificielle en santé.

    👉 Lire l’article ici

    Article 3 – Zoom sur la carte de France de l’accès aux soins : 1 Français sur 4 s’est rendu aux urgences faute de RDV disponible en 2025 (Étude Doctolib)

    S’appuyant sur l’analyse de 234 millions de consultations, une radiographie des pratiques dresse une cartographie implacable de la réalité sanitaire française en 2025. Avec des délais grimpant jusqu’à 164 jours pour consulter un spécialiste dans les territoires les plus sous tension, le constat est amer : près de deux tiers des patients finissent par renoncer à leurs démarches, transférant mécaniquement la pression vers des urgences hospitalières déjà saturées. Cet article décrypte ces disparités géographiques vertigineuses tout en mettant en lumière les premiers leviers numériques de réorganisation, comme la télé-expertise ou le travail aidé, qui parviennent à endiguer la crise et préparent le terrain aux futures solutions d’automatisation.

    👉 Lire l’article ici

    Article 4 – 9 solutions d’IA pour l’accès aux soins utilisées en France

    Face à l’urgence d’un système sanitaire sous pression, l’heure n’est plus seulement au constat, mais à l’action. H&TI dresse un panorama opérationnel de neuf solutions fondées sur l’intelligence artificielle déjà déployées sur le territoire français. Qu’il s’agisse de cartographie prédictive pour optimiser le maillage territorial, d’assistants virtuels désengorgeant les secrétariats ou d’algorithmes de triage clinique orientant les patients en temps réel, l’innovation technologique s’attaque désormais à tous les maillons de la chaîne de prise en charge. Découvrez comment ces outils concrets transforment l’organisation des parcours pour restituer aux professionnels de santé leur ressource la plus précieuse : le temps médical.

    👉 Lire l’article ici

    Article 5 – Optimisation de la gestion de RDV, orientation automatique des patients… 11 cas d’usage de l’IA pour l’accès aux soins

    L’intelligence artificielle se déploie désormais de manière opérationnelle pour pallier les failles de notre système de santé. H&TI décrypte 11 applications concrètes qui transforment l’intégralité du parcours patient : de la gestion prédictive des capacités hospitalières à l’automatisation des secrétariats médicaux, en passant par le triage intelligent des symptômes. Une plongée au cœur des mécaniques technologiques qui rationalisent les ressources, libèrent du temps médical et reconnectent efficacement les patients à une prise en charge adaptée.

    👉 Lire l’article ici

    IA & accès aux soins : l'importance de la technologie pour relever le défi du temps médical et de la fracture territoriale
    IA & accès aux soins : l’importance de la technologie pour relever le défi du temps médical et de la fracture territoriale