Pour l’Office européen des brevets (OEB), la technologie médicale couvre l’ensemble des instruments utilisés pour le diagnostic et le traitement des maladies ainsi que pour la chirurgie. Ce champ va des instruments de vaccination aux prothèses, en passant par les robots chirurgicaux, les systèmes de tomodensitométrie et les pacemakers.
En 2025, ces dispositifs s’inscrivent dans une dynamique globale où les demandes de brevets à l’OEB atteignent 201 974 dépôts, un niveau inédit, tiré par les technologies de santé, le numérique et les énergies bas carbone. L’OEB rappelle que ces demandes constituent un indicateur avancé des investissements en R&D, y compris dans les équipements médicaux et la santé numérique.
Un tableau de bord qui confirme le poids des grands industriels
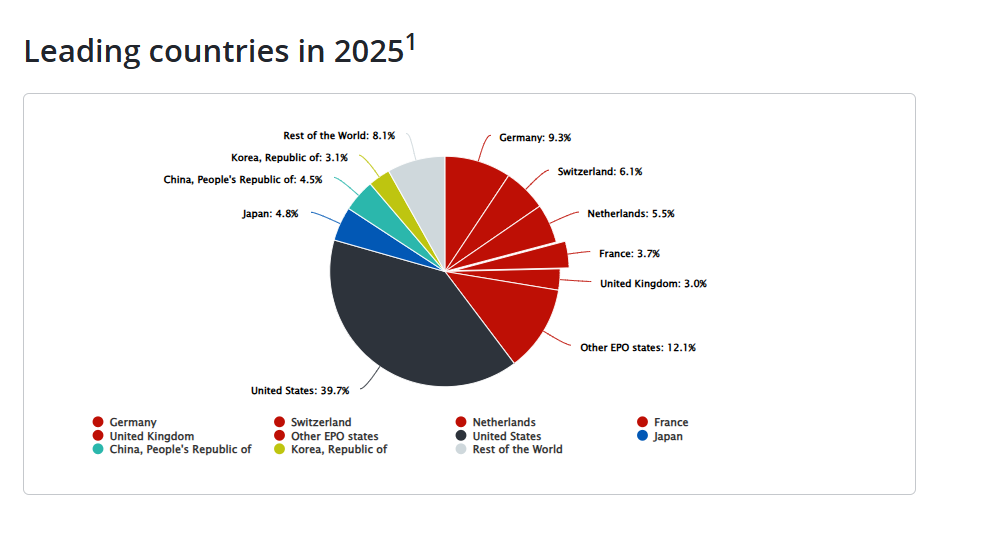
Dans son Technology Dashboard 2025, l’OEB consacre un tableau de bord spécifique à la technologie médicale parmi les dix principaux domaines techniques. La page dédiée recense le volume de demandes (“Total applications”) et détaille les “Leading countries in 2025” ainsi que les “Top applicants in 2025” pour ce champ.
Le classement des principaux déposants est établi sur une base consolidée de groupes, en agrégeant les demandes de leurs filiales identifiables, y compris lorsqu’elles sont situées dans des pays différents. Cette consolidation met en évidence le poids d’acteurs industriels qui structurent l’offre en imagerie, chirurgie assistée, dispositifs implantables et équipements connectés.
Des entreprises comme Philips figurent parmi les demandeurs les plus actifs à l’échelle européenne, avec une part importante de leur portefeuille concentrée sur la technologie médicale. Pour les acteurs français, ce positionnement de grands groupes internationaux renforce la pression concurrentielle sur des segments clés des équipements médicaux et du numérique en santé.
Pays d’origine : un signal pour la position française
Le tableau “Leading countries in 2025” s’appuie sur le principe du « premier déposant nommé », qui attribue l’origine d’une demande de brevet au pays du premier demandeur mentionné dans le formulaire. En présence de plusieurs déposants, seule la résidence du premier est prise en compte, ce qui pèse sur la lecture des projets multinationaux, mais permet une comparaison standardisée entre pays.
À l’échelle de l’ensemble des technologies, les demandes provenant d’Europe progressent de 0,4%, contre 2,1% pour celles émanant de pays non européens, notamment les États-Unis, la Chine et la Corée du Sud. Cette dynamique se retrouve dans la santé : la technologie médicale reste très demandée à l’OEB, mais la croissance est davantage tirée par les acteurs nord‑américains et asiatiques que par les déposants européens.
Pour la France, qui demeure parmi les premiers pays européens contributeurs en brevets, ce contexte signifie que la part relative de l’Hexagone dans l’innovation santé se trouve sous pression, alors même que l’ensemble des demandes nationales allouées à la santé reculent. Les signaux publiés par l’OEB et par les analyses sectorielles convergent : l’innovation se réoriente vers des plateformes intégrées mêlant dispositifs, logiciels et données cliniques, un terrain sur lequel la France avance plus lentement que certains de ses concurrents.
Méthodologie de l’OEB : des chiffres à manier avec prudence
L’OEB détaille la méthodologie statistique appliquée à la technologie médicale, essentielle pour interpréter les chiffres au niveau national. D’une part, le champ inclut les demandes directes de brevet européen comme les demandes internationales PCT qui entrent en phase européenne, ce qui élargit la base aux stratégies globales des groupes pharmaceutiques et des fabricants de dispositifs.
D’autre part, le principe du premier déposant nommé peut conduire à attribuer à l’étranger des inventions issues de collaborations impliquant des équipes françaises, lorsque le partenaire non français apparaît en premier sur la demande. Cette règle contribue à sous‑représenter certaines capacités d’innovation nationales dans les statistiques, en particulier pour les projets européens ou transatlantiques dans la santé.
Enjeux pour les acteurs français de la santé et du numérique
Pour les industriels français de la santé, les CHU, les start-up et les sociétés de technologie médicale, le tableau de bord “Medical technology” de l’OEB fonctionne comme un baromètre de positionnement. Il renseigne les volumes de dépôts dans les dispositifs médicaux, mais renvoie aussi à l’essor d’autres catégories techniques connexes comme l’informatique appliquée à la santé et l’IA médicale.
Les analyses récentes signalent un ralentissement des dépôts en Europe dans l’innovation médicale et pharmaceutique, alors que les investissements se déplacent vers les technologies numériques, les données et les algorithmes. Dans ce paysage, les acteurs français qui misent encore fortement sur les infrastructures immobilières et les activités de soins traditionnelles risquent de se trouver en retrait sur les équipements, le numérique et les droits de propriété intellectuelle associés.
Pour les décideurs publics comme pour les directions d’établissements, ces statistiques plaident en faveur d’une stratégie plus offensive d’investissement et de protection des inventions en technologie médicale, en articulation avec la santé numérique. Le suivi fin des “Top applicants in 2025” et des pays d’origine peut aider à cibler les partenariats industriels, les zones de rattrapage et les segments où l’écosystème français doit renforcer sa présence en matière de brevets.