Actualité

  • Cartographie logiciels médicaux : 201 logiciels, mais l’IA reste peu présente en médecine de ville

    Un marché à deux vitesses, trois leaders face à une longue traîne d’éditeurs

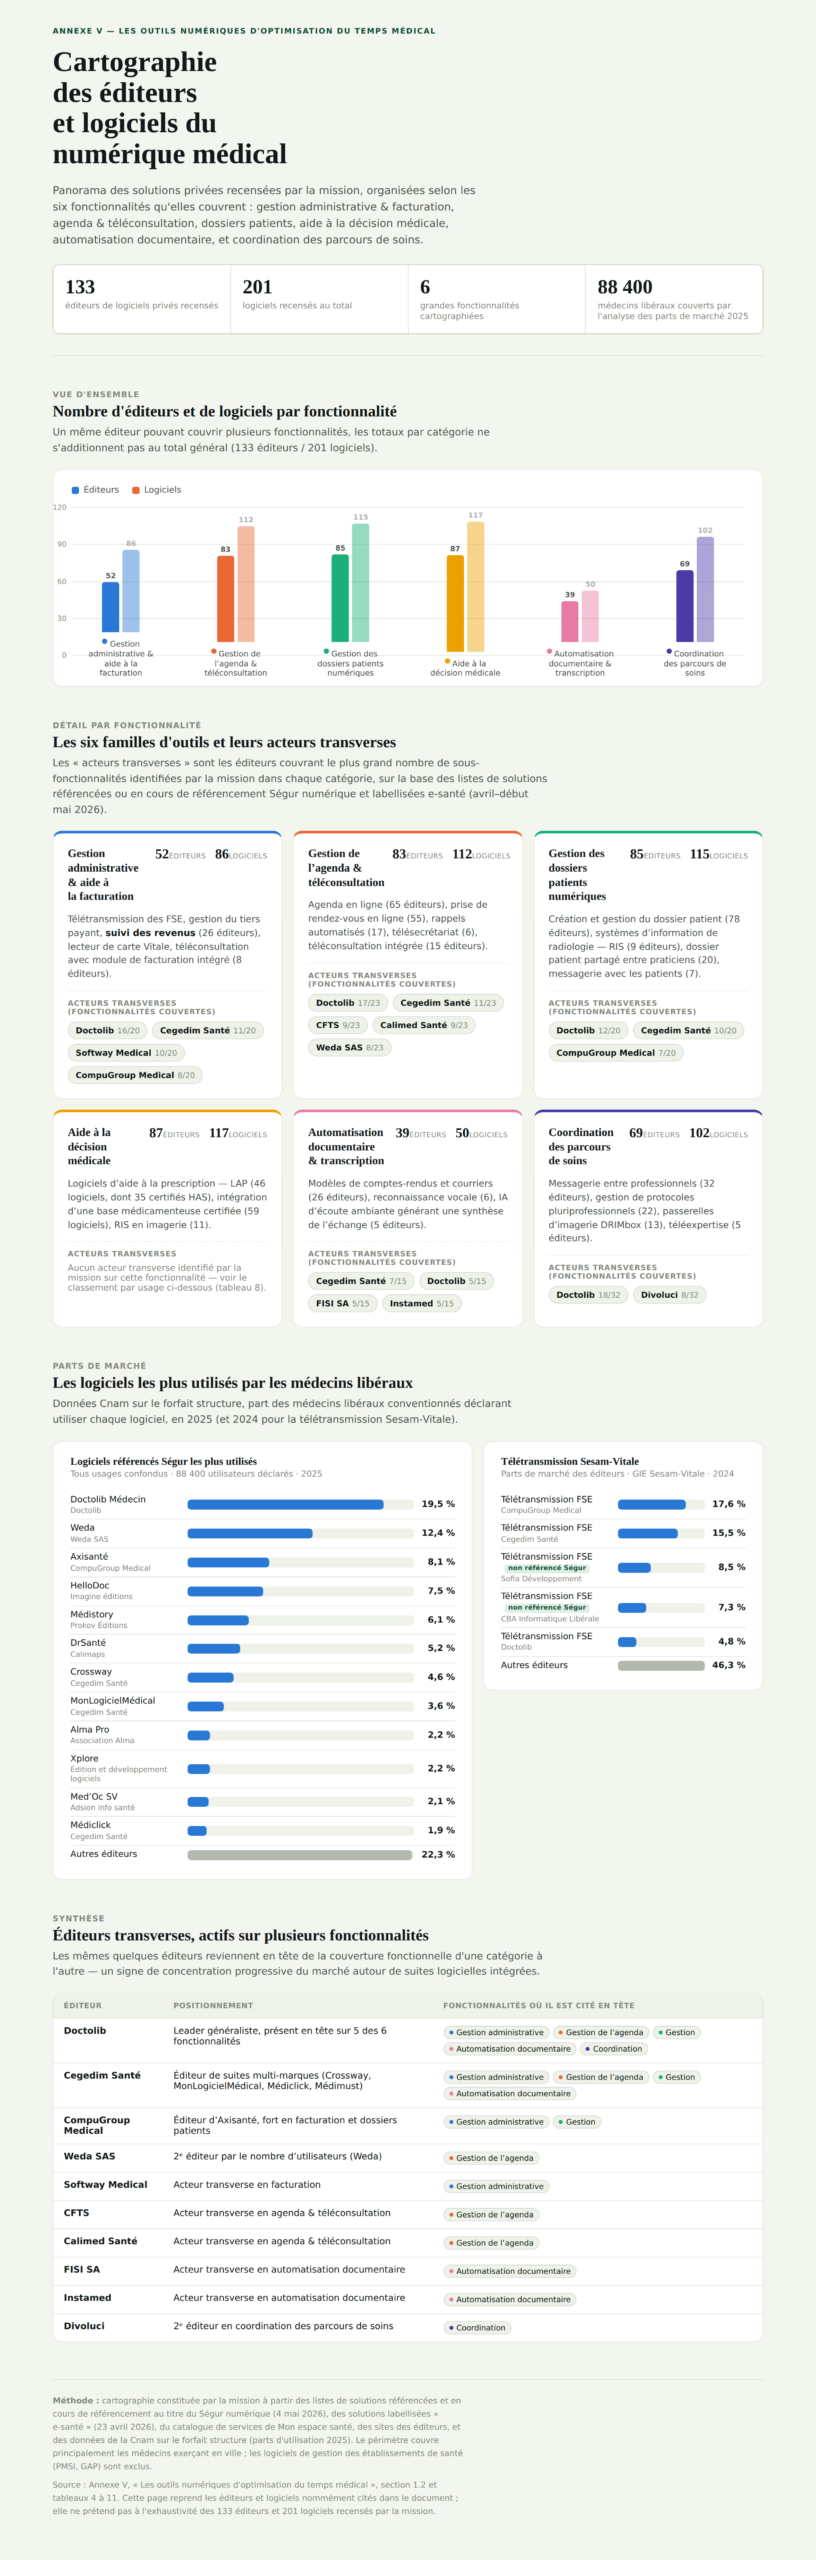
    L’Annexe V du rapport « Le temps de travail des médecins » de l’Igas recense 133 éditeurs privés et 201 logiciels dédiés à l’optimisation du temps médical. Sur le papier, l’offre paraît abondante. Dans les faits, quelques noms reviennent partout. Doctolibdomine 5 des 6 grandes fonctionnalités cartographiées : 16 des 20 fonctionnalités de facturation, 17 des 23 de gestion d’agenda et de téléconsultation, 12 des 20 de gestion des dossiers patients, 18 des 32 de coordination entre professionnels. Cegedim Santé, avec ses quatre marques (Crossway, MonLogicielMédical, Médiclick, Médimust), le talonne sur presque tous ces segments.

    Cette domination se retrouve dans les usages réels : en 2025, Doctolib Médecin est utilisé par 19,5 % des médecins libéraux équipés d’un logiciel référencé Ségur, devant Weda (12,4 %) et Axisanté de CompuGroup Medical (8,1 %), à eux trois, 40 % du marché déclaré à la Cnam.

    Pourtant, passé ce trio, la part de chaque éditeur tombe sous les 8 %, et la catégorie « autres éditeurs » pèse encore 22,3 % des utilisateurs, plus que n’importe quel acteur isolé. Même constat côté télétransmission Sesam-Vitale : CompuGroup Medical (17,6 %) et Cegedim Santé (15,5 %) occupent le haut du classement, mais 46,3 % des parts restent dispersées entre de nombreux petits éditeurs, dont certains, Sofia Développement (8,5 %), CBA Informatique Libérale (7,3 %), ne sont pas référencés Ségur. Un marché où quelques leaders structurent l’offre fonctionnelle sans jamais l’unifier vraiment.

    La mission documente des écarts marqués entre spécialités : en 2025, 87,8 % des généralistes disposent d’un logiciel référencé Ségur, contre 54,7 % des psychiatres, 55,0 % des anesthésistes-réanimateurs et 44,0 % des ophtalmologues, ces deux dernières spécialités ne comptant même aucun praticien équipé d’un logiciel d’aide à la prescription certifié par la HAS, contre 89,6 % chez les généralistes. Plutôt qu’un désintérêt des praticiens, ces écarts peuvent surtout signaler une offre mal adaptée à ces pratiques cliniques, donc des segments non contestés pour un éditeur en quête d’un marché sans concurrent transverse déjà installé.

    Pourquoi cela compte : cette cartographie donne une indication de la place qu’occupe aujourd’hui l’IA dans les logiciels utilisés par les médecins de ville. Elle montre que l’IA s’est pour l’instant concentrée sur deux usages précis : l’assistance à la rédaction et l’aide au diagnostic en imagerie, avant de s’étendre probablement à d’autres spécialités et fonctionnalités dans les prochaines années. Pour les éditeurs comme pour les investisseurs, ce repère offre une base pour identifier les segments où l’offre reste à construire, à un moment où le secteur est encore en train de définir ses usages.

    Comment s’y retrouver quand on s’équipe ?

    Avec 133 éditeurs sur le marché, difficile de savoir vers quoi se tourner. Trois repères aident à faire le tri.

    • Le premier est le référencement Ségur numérique, un label délivré par l’Agence du numérique en santé en santé qui garantit qu’un logiciel respecte des règles techniques communes, un « cadre d’interopérabilité », lui permettant en théorie de dialoguer avec les services de l’État (carte Vitale, dossier médical partagé…) et avec les autres logiciels. Un second label, la « labellisation e-santé », complète cette vérification. Concrètement, disposer d’un logiciel référencé ou labellisé donne accès à une aide financière : la dotation numérique (DONUM), qui a remplacé au 1ᵉʳ janvier 2026 l’ancien « forfait structure », et peut atteindre jusqu’à 2 940 € par an pour un généraliste. En 2025, 87,8 % des généralistes libéraux et 63,2 % des spécialistes disposaient déjà d’un tel logiciel référencé.
    • Le deuxième repère concerne les logiciels d’aide à la prescription (LAP), les outils qui, au moment de rédiger une ordonnance, comparent automatiquement la prescription à une base de données de médicaments à jour, pour repérer une interaction dangereuse ou un dosage inadapté. Sur les 46 LAP recensés, seuls 35 sont certifiés par la Haute Autorité de santé, certification obligatoire pour ouvrir droit à l’aide financière. Un LAP non certifié fait donc perdre une partie du soutien de l’Assurance maladie.
    • Le troisième repère, plus technique mais utile à vérifier avant de s’équiper, est la compatibilité réelle avec le dossier médical partagé, l’espace numérique, accessible via « Mon espace santé », où sont censés être centralisés les documents de santé de chaque patient. Un logiciel « référencé Ségur » ne l’alimente pas forcément automatiquement : 26 solutions de ville recensées nécessitent l’ajout d’un module supplémentaire (« connecteur ») pour y parvenir. Le logo Ségur sur la fiche produit ne garantit donc pas, à lui seul, que les données remontent effectivement dans le dossier du patient, un point à demander explicitement à l’éditeur en démonstration.

    L’IA médicale : beaucoup de discours, peu de logiciels

    Malgré sa place centrale dans la communication des éditeurs, l’IA reste encore souvent marginale dans l’offre. Sur 50 logiciels d’automatisation documentaire recensés (les outils d’aide à la rédaction de comptes-rendus et courriers), seuls 5 proposent une IA « d’écoute ambiante », capable d’enregistrer la consultation et d’en générer une synthèse, et 3 seulement produisent un compte-rendu déjà structuré. Côté aide à la décision médicale, sur 117 logiciels, 2 seulement intègrent une IA au diagnostic, les deux réservés à l’imagerie radiologique. Un seul éditeur, revendique une IA dans un service de secrétariat virtuel, sur 6 éditeurs proposant du télésecrétariat.

    Sur les gains de temps réels, aucune étude académique française n’existe à ce jour. Les seuls chiffres disponibles viennent de la littérature scientifique américaine, avec des résultats plus modestes que certains argumentaires commerciaux. Une étude de 2024 menée auprès de 144 médecins américains (Rotenstein et al.) mesure une réduction moyenne de 5,6 minutes du temps passé dans le dossier par consultation grâce à un assistant de saisie. Une étude de 2025 (Olson et al.), menée pendant 30 jours, mesure un gain déclaré de 10,8 minutes par jour avec un outil de transcription par IA, associé à une baisse du taux de médecins se déclarant épuisés professionnellement (de 51,9 % à 38,8 %). Une étude menée auprès de 46 professionnels de santé de l’université de Pennsylvanie observe une réduction de 20,4 % du temps de rédaction des notes (de 10,3 à 8,2 minutes). Enfin, une étude à plus grande échelle (K. Pearlman, 2025, 125 médecins sur trois mois) mesure des gains plus modestes encore : 2 minutes par rendez-vous sur la tenue du dossier, 0,5 minute sur la prise de notes. Des études américaines, menées dans un système de santé différent du système français, ce qui explique en partie pourquoi la mission appelle à des travaux d’évaluation nationaux.

    Un État qui pose des règles, sans toujours fournir l’outil

    L’État n’est pas absent du numérique médical. Il a développé des briques essentielles : le dossier médical partagé (DMP), la carte Vitale dématérialisée, l’identité nationale de santé, la messagerie sécurisée MSSanté, ou l’infrastructure de télétransmission Sesam-Vitale. Mais sur deux des six fonctionnalités cartographiées, aucun équivalent public n’existe : ni pour la gestion de l’agenda et la téléconsultation, ni pour l’automatisation documentaire, où le rapport précise explicitement qu’« aucune solution publique n’existe ou n’est développée ».

    Cette répartition n’est pas un oubli mais une doctrine assumée depuis 2019, dite de l’« État-plateforme » : les pouvoirs publics se concentrent sur les référentiels techniques et les briques communes, tandis que les éditeurs privés développent les logiciels utilisés au quotidien. Un médecin (pour gérer son agenda ou rédiger ses comptes-rendus) passera par un éditeur privé, que l’État encadre via des règles d’interopérabilité et, depuis 2026, des pénalités financières en cas de non-conformité. Le DMP illustre les limites de cette approche : alimenté par seulement 20,6 % des consultations en moyenne en 2025, il reste sous-utilisé malgré vingt ans d’existence, signe qu’un cadre réglementaire, même complet, ne suffit pas toujours à changer les pratiques.

    Source : IGAS-IGF, annexe V (Les outils numériques d’optimisation du temps médical) du rapport : Le temps de travail des médecins (août 2026) · fiabilité : officielle.
     

  • Rapport IGAS-IGF : le DMP alimenté à 10,7 % chez les spécialistes contre 30,9 % chez les généralistes

    Le rapport « Le temps de travail des médecins », commandé par le Premier ministre et publié par l’IGAS, dresse un état des lieux du temps médical en ville et à l’hôpital et formule quinze propositions, au-delà des seuls constats sur la baisse des jours d’exercice libéral et le pilotage hospitalier.

    Sur le numérique, la mission a cartographié 201 logiciels privés de 133 éditeurs destinés aux médecins de ville et mesuré leur usage réel en 2025. Elle constate un écart marqué entre généralistes et spécialistes dans l’équipement et l’usage de ces outils, ainsi qu’une sous-alimentation persistante du dossier médical partagé (DMP), sans que le temps consacré à la gestion administrative n’ait diminué pour autant.

    IGAS (2026) : Le temps de travail des médecins


    Pourquoi cela compte : contrairement aux chantiers hospitaliers qui exigent des décrets, le volet numérique ouvre des leviers d’action immédiats pour les éditeurs et les établissements. Trois points structurent l’analyse.

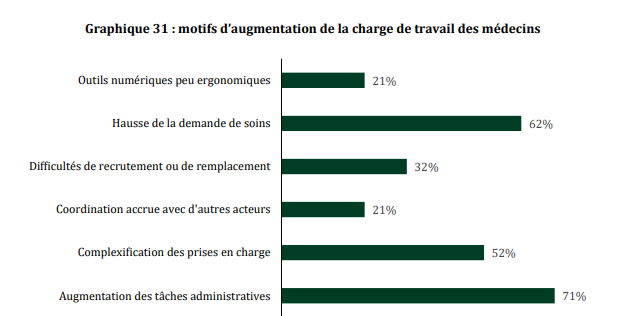
    D’abord, un écart d’équipement qui dessine un marché sous-pénétré : le DMP n’est alimenté qu’à 10,7 % chez les spécialistes contre 30,9 % chez les généralistes, et l’ordonnance numérique atteint 7,9 % contre 29,3 %. La mission relève par ailleurs que le temps que les généralistes consacrent aux tâches de gestion et de coordination est passé de 4 heures à 5 heures 25 par semaine entre 2011 et 2019, preuve que l’équipement seul ne suffit pas à réduire la charge administrative.

    Ensuite, une légitimation du chantier interopérabilité : la mission propose un identifiant du répertoire partagé des professionnels de santé associé à un code statistique non signifiant, ainsi qu’un horodatage des données de facturation carte Vitale, deux prérequis techniques que toute solution de suivi d’activité ou de traçabilité peut désormais invoquer face à un marché encore fragmenté entre 133 éditeurs.

    Enfin, un signal fort pour l’intelligence artificielle clinique : la mission recommande explicitement un moteur de recherche fondé sur l’IA pour trier et synthétiser le contenu du DMP, jugé aujourd’hui trop peu ergonomique et sans outil de synthèse automatique. Elle propose par ailleurs de conditionner la dotation numérique des médecins à un taux d’alimentation suffisant du DMP, ou d’instaurer une sanction en cas de non-alimentation, ce qui pourrait accélérer l’adoption des outils répondant à cette exigence.

    Source : IGAS-IGF, Le temps de travail des médecins (août 2026) · fiabilité : officielle.
     

  • Glioblastome : Servier s’associe à la TechBio Cure51 pour un premier partenariat pharma

    Le groupe pharmaceutique indépendant Servier et la TechBio Cure51 ont annoncé le 14 septembre 2026 le lancement d’un programme de recherche conjoint destiné à identifier de nouvelles cibles thérapeutiques dans le glioblastome, la tumeur cérébrale primitive la plus fréquente et la plus agressive chez l’adulte, dont la survie médiane se situe entre 12 et 18 mois. Il s’agit du premier partenariat de recherche noué par Cure51 avec un groupe pharmaceutique depuis sa création. L’accord associe la cohorte mondiale de survivants exceptionnels constituée par Cure51, plus de 150 centres d’oncologie dans 38 pays, à l’expertise de Servier en développement de médicaments dans les cancers rares et en médecine de précision.

    Pourquoi cela compte : pour Cure51, cet accord vaut preuve de concept commerciale. C’est le premier contrat de la jeune TechBio avec un laboratoire pharmaceutique, jusqu’ici elle avait surtout noué des collaborations avec des hôpitaux et centres académiques (AP-HP, Unicancer, NHS), un signal de crédibilité scientifique qui peut faciliter de futures levées de fonds ou d’autres partenariats industriels. Pour Servier, l’intérêt est tout aussi concret : un accès exclusif, et à moindre risque, à une base de données clinique et moléculaire rare, construite sur des profils de patients atypiques difficiles à reconstituer en interne, dans une indication où les échecs cliniques restent nombreux et les besoins médicaux non couverts. Pour les autres HealthTech de la donnée de santé et pour les centres d’oncologie du réseau Cure51, l’opération illustre une voie de valorisation possible de cohortes de patients rares auprès de l’industrie pharmaceutique, un modèle que d’autres acteurs académiques ou territoriaux pourraient chercher à reproduire.

    Les modalités financières de l’accord n’ont pas été communiquées, une opacité fréquente pour ce type de collaboration de recherche en amont (upstream), et aucun calendrier de résultats n’est précisé à ce stade.

    Source : Servier et Cure51, communiqué de presse conjoint (14 septembre 2026) · fiabilité : officielle.

  • Tandem Health lève 100 M$ pour étendre son assistant IA à l’hôpital en Europe

    Tandem Health, fondée en 2023 en Suède, a annoncé le 14 septembre 2026 une levée de 100 millions de dollars en série B, menée par le Scaleup Europe Fund géré par EQT (premier investissement du fonds dans la santé). Les investisseurs historiques Kinnevik, Northzone, Amino Collective et Visionaries participent également, portant le financement total à 160 millions de dollars depuis la série A de 50 millions de dollars en 2025. L’éditeur revendique 10 000 établissements de soins clients dans 14 marchés européens, dont Ramsay Santé, Humanitas et le NHS, et plus de 130 dossiers patients informatisés intégrés.

    Pourquoi cela compte : cette levée valide une stratégie de conformité réglementaire dans le secteur. Tandem a fait certifier séparément son scribe IA, son module de codage et son aide à la décision clinique comme trois dispositifs médicaux de classe IIa distincts sous le règlement européen sur les dispositifs médicaux (RDM), plutôt que de présenter un bloc logiciel unique.

    L’entreprise y ajoute une certification ISO 42001 de management de l’IA et un empilement de référentiels nationaux : C5 en Allemagne, HDS en France, ENS High en Espagne. Ce cumul illustre le coût réel d’un déploiement paneuropéen malgré le marché unique, chaque pays imposant son propre référentiel de sécurité ou d’hébergement des données.

    L’opération constitue aussi un signal de marché. Il s’agit du premier investissement dans la santé du Scaleup Europe Fund, véhicule géré par EQT et ciblé à 5 milliards d’euros pour faire émerger des champions technologiques européens : un fonds généraliste qui entre sur la e-santé peut en attirer d’autres. Le positionnement hospitalier de Tandem le distingue par ailleurs de Doctolib, orienté vers la médecine de ville, et des solutions américaines d’assistant médical (Nuance DAX, Abridge) présentées comme retrofittées pour l’Europe.

    Sur le plan de la preuve clinique, une étude évaluée par les pairs cite une réduction de 29 % du temps administratif, une hausse de 30 % de la satisfaction au travail et une baisse de 30 % du stress déclaré chez les soignants utilisateurs (des indicateurs mesurables). Pour les établissements et les HealthTechs concurrentes, ce dossier de certification et d’évaluation devient un standard de preuve à exiger, au-delà du seul argument commercial, avant tout choix de fournisseur d’IA médicale.

    Source : communiqué de presse Tandem Health (14 septembre 2026) · fiabilité : officielle.

  • ANA Healthcare lève 2,2 M€ pour sa plateforme de valorisation des données hospitalières

    ANA Healthcare a annoncé le 10 septembre une levée de 2,2 millions d’euros auprès de la Région Sud Investissement et du CAAP Création (Crédit Agricole Alpes Provence), aux côtés des investisseurs entrés au capital en 2024, une série A pour cet éditeur marseillais dont le logiciel convertit les données médicales brutes des hôpitaux en cohortes de recherche anonymisées. Fondée en 2023, l’entreprise édite ANA.Cohort et revendique 60 sites hospitaliers fédérés dans deux pays. Les fonds financeront le développement produit, le déploiement commercial à l’international et la certification ISO 27001.

    Pourquoi cela compte : à partir de mars 2029, les hôpitaux devront rendre leurs données accessibles à la recherche au titre de l’espace européen des données de santé (règlement UE 2025/327, actes d’exécution attendus en mars 2027). Son article 51 couvre la quasi-totalité des données produites en France, sous peine d’amendes jusqu’à 20 millions d’euros ou 4 % du chiffre d’affaires. Peu d’établissements sont équipés : cet écart ouvre, avant l’échéance, un marché d’intermédiation sur lequel ANA Healthcare se positionne.

    Un deuxième texte agit en aval. Les questions-réponses conjointes publiées en 2025 par la Commission, le MDCG et le comité IA confirment que tout dispositif intégrant de l’intelligence artificielle et relevant du règlement sur les dispositifs médicaux relève automatiquement du régime des systèmes à haut risque. Or l’article 10 du règlement européen sur l’IA exige que les jeux de données d’entraînement, de validation et de test soient pertinents, suffisamment représentatifs et, dans toute la mesure possible, exempts d’erreurs et complets. La conséquence est directe pour un fournisseur de données : les autorités attendent des métadonnées détaillant les sources, les critères de sélection et les profils démographiques, et un biais documenté devient un motif de refus de marquage CE par l’organisme notifié. Savoir retracer l’origine de chaque jeu de données cesse d’être une bonne pratique pour devenir une condition d’accès au marché des industriels.

    Pourquoi l’imagerie concentre la difficulté technique

    Rendre exploitables des données hospitalières suppose trois opérations : les extraire des systèmes d’information hospitaliers (SIH), retirer ce qui permettrait d’identifier un patient, puis les réécrire dans un format commun pour qu’un hôpital soit comparable à un autre. L’entreprise décrit ANA.Cohort comme une plateforme conçue pour collecter, pseudonymiser, structurer et livrer des données d’imagerie médicale à grande échelle, avec des métadonnées enrichies par traitement automatique du langage et des ontologies médicales.

    Le centrage sur l’imagerie est revendiqué par les fondateurs eux-mêmes, qui décrivent leur expertise d’analyse des données d’imagerie, techniquement complexes, comme leur avantage concurrentiel. La difficulté est réelle et documentée. Une image est enregistrée au format DICOM, qui lui associe des informations administratives à nettoyer ; mais l’identité du patient est aussi parfois inscrite dans l’image elle-même. Sur ce second cas, une publication de 2024 dans le Journal of Imaging Informatics in Medicine relève que les approches de retrait des informations incrustées dans les pixels restent typiquement manuelles et que les méthodes automatisées à haut débit sont mal validées. L’enjeu est massif en volume : l’imagerie représenterait 90 % des données médicales, issues de plus de 3,6 milliards d’examens annuels.

    Ce que documentent les chiffres annoncés

    L’entreprise revendique plus de 30 projets livrés, plus de 60 sites fédérés, plusieurs millions d’examens accessibles, et cite le CHU de Montpellier et l’Hospital Universitari de Bellvitge. Elle est lauréate du concours i-Lab dans la catégorie Santé Numérique et de l’appel à projets Espace de données 2025 au titre de France 2030. Ses premiers travaux avaient été menés avec l’AP-HM.

    Ces éléments attestent une antériorité opérationnelle, moins une performance mesurée. Le communiqué évoque une réduction « considérable » des délais de constitution des cohortes sans valeur de départ ni d’arrivée ; un chiffrage antérieur circulait pourtant, l’entreprise ayant annoncé un gain de temps pouvant atteindre 70 % lors des essais cliniques et travaux de recherche (sans méthode publiée). De même, « 60 sites fédérés » décrit des raccordements, non des flux actifs ni des projets de recherche aboutis.

    Trois questions de conformité distinctes

    L’ISO 27001, dont le communiqué annonce la démarche, relève de la première : cette norme internationale atteste d’une gestion méthodique de la sécurité de l’information. Elle n’est pas spécifique au secteur de la santé et ne constitue pas une autorisation de traitement.

    La deuxième porte sur l’hébergement. Héberger des données de santé à caractère personnel pour le compte d’un tiers impose en France la certification d’hébergeur de données de santé (HDS). Si des jeux de données sont livrés depuis l’infrastructure de l’éditeur, l’exigence s’applique.

    La troisième concerne la base juridique, à deux niveaux. Pour la constitution de l’entrepôt, le référentiel de la CNIL permet une déclaration de conformité sans autorisation préalable, mais son périmètre est limité aux entrepôts reposant sur une mission d’intérêt public au sens de l’article 6.1.e du RGPD ; les autres relèvent d’une autorisation au cas par cas. Pour chaque réutilisation ensuite, la CNIL indique que cette conformité ne dispense pas des formalités propres au projet : méthodologie de référence applicable et inscription au répertoire public tenu par le Health Data Hub. Cette distinction a une portée opérationnelle. Le délai de constitution d’une cohorte dépend du traitement technique comme des formalités de réutilisation. Le périmètre pris en charge par l’éditeur sur ce second niveau constitue donc un point à instruire lors de l’évaluation de l’offre.

    Le montant lui-même mérite lecture : cinq pays et cinquante établissements en deux ans avec 2,2 M€ supposent soit un modèle peu capitalistique, soit une nouvelle levée à douze-dix-huit mois. La composition du tour, fonds régional et capital-investissement d’une caisse régionale, relève d’un ancrage territorial plus que d’une accélération européenne.

    Pour un établissement, les points à porter découlent directement des éléments ci-dessus : la réversibilité et le format de restitution ; la propriété des règles de transformation ; le recours à des standards partagés (OMOP, FHIR) que l’EEDS rendra structurants via les actes d’exécution de 2027 ; la traçabilité par jeu de données, désormais exigible par les industriels au titre de l’article 10 ; le circuit de formalités pour chaque réutilisation.

    Sources : ANA Healthcare, communiqué de presse (10 septembre 2026) · fiabilité : officielle.

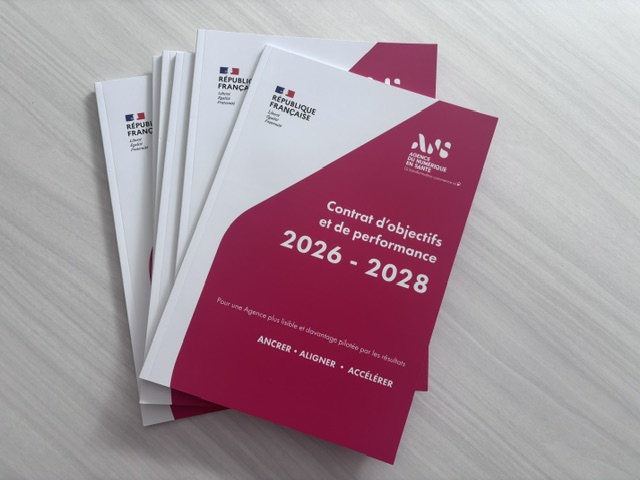
  • ANS : une nouvelle feuille de route pour passer d’une logique de déploiement à une logique de services

    ANS : une nouvelle feuille de route pour passer d’une logique de déploiement à une logique de services

    Du déploiement des socles à la valeur des services

    L’ANS change de boussole. Approuvé le 8 juillet par son conseil d’administration et signé par la ministre chargée de la Santé, son premier contrat d’objectifs et de performance (COP) inscrit pour la première fois son action dans une trajectoire pluriannuelle assortie d’engagements et d’indicateurs. Jusqu’en 2028, l’Agence ne veut donc plus seulement mesurer ce qu’elle produit ou déploie, mais aussi ce que ses services génèrent en matière d’usage, d’adoption, de qualité et de satisfaction.

    Le premier enseignement de cette feuille de route est moins la liste des chantiers que l’évolution de la méthode. L’ANS revendique désormais une approche « servicielle », qui consiste à partir davantage des besoins de ses utilisateurs pour concevoir et piloter son offre.

    Cette inflexion intervient alors que l’Agence continue de porter des infrastructures structurantes pour l’écosystème. FINESS, RPPS et ROR restent ainsi au cœur de l’axe « Ancrer », tout comme la performance et la résilience de la chaîne numérique des urgences. Mais leur déploiement ne constitue plus une finalité en soi : leur fiabilité, leur adoption et leur utilité deviennent des critères de pilotage à part entière. L’axe « Aligner » pousse cette logique plus loin. L’expérience utilisateur, la satisfaction et la qualité de service doivent désormais peser davantage dans les décisions de l’Agence, parallèlement à une transformation interne destinée à améliorer son efficacité et sa transversalité.

    Le socle de confiance se renforce avec la cybersécurité et l’Europe comme priorités :

    Le troisième axe, « Accélérer », positionne l’ANS sur les conditions de confiance nécessaires à l’extension des usages numériques. L’identité numérique, la régulation et la cybersécurité constituent ainsi trois leviers centraux de la trajectoire.

    Le sujet est particulièrement stratégique alors que l’écosystème doit absorber de nouvelles exigences européennes. L’ANS entend notamment poursuivre le développement d’une identité numérique conforme au cadre européen et renforcer la résilience du système de santé. Pro Santé Connect, les moyens d’identification électronique et la réponse aux incidents s’inscrivent dans cette même logique.

    Cette dimension européenne dépasse d’ailleurs la seule conformité réglementaire. Avec la mise en œuvre progressive de l’Espace européen des données de santé, l’ANS intervient déjà comme point de contact national pour la e-santé et participe au développement de cas d’usage transfrontaliers.

    L’IA passe du sujet émergent au chantier interne

    L’autre évolution notable concerne l’intelligence artificielle. L’ANS ne présente pas encore une stratégie d’IA détaillée, mais annonce la structuration progressive d’une gouvernance dédiée et l’identification des processus où cette technologie peut réellement créer de la valeur.

    L’enjeu est donc d’abord interne : utiliser l’IA pour améliorer la performance de l’Agence et ses services, plutôt que de multiplier les expérimentations technologiques. Cette approche traduit une volonté de conserver l’IA dans un cadre de confiance maîtrisé.

    Reste désormais à transformer ces orientations en résultats. C’est précisément l’un des enjeux du COP : ses sept engagements feront l’objet d’un suivi à travers un tableau de bord, portant notamment sur le déploiement, les usages, la satisfaction et la performance. En trois ans, l’ANS devra ainsi démontrer que le passage d’une logique de production de services numériques à une logique de valeur mesurable n’est pas seulement un changement de vocabulaire, mais un véritable changement de modèle.

    Source : ANS, 11 septembre 2026, communiqué officiel 

  • Implicity lève 40 M$ pour porter sa plateforme cardiaque multimarque aux États-Unis

    Implicity a annoncé ce tour de capital-croissance de 40 M$ (35 M€) mené par le fonds européen IRIS avec Five Arrows (Rothschild & Co). L’entreprise, fondée en 2016 par le rythmologue Arnaud Rosier, revendique plus de 250 centres et 120 000 patients suivis quotidiennement en France, en Allemagne et aux États-Unis. Les fonds financeront des recrutements commerciaux américains et une nouvelle génération d’algorithmes prédictifs de l’insuffisance cardiaque.

    Pourquoi cela compte : un logiciel tiers s’installe entre le fabricant d’implant et l’hôpital. Jusqu’ici, acheter un stimulateur ou un défibrillateur revenait à prendre aussi le logiciel du fabricant pour en lire les données (un service dont les patients portent des implants de quatre marques différentes devait ouvrir quatre logiciels). Implicity sépare le matériel du logiciel et capte une valeur que les industriels contrôlaient seuls, ce que la France vient de valider en l’inscrivant au remboursement, et que le tribunal administratif de Paris a confirmé en déboutant Medtronic.

    L’arrivée de fonds de croissance, après des investisseurs d’amorçage, signale que le segment quitte l’expérimentation pour la concentration : on ne finance plus un pari, on finance une course à la taille, rachats compris. Et cette course se joue aux États-Unis : c’est la reconnaissance réglementaire française qui rassure les investisseurs, mais les recrutements auront lieu à Boston.

    L’actif réel n’est pas l’IA, c’est la position réglementaire

    Implicity est inscrit à la LATM en ligne générique. En mars 2026, la CNEDiMTS a jugé sa plateforme universelle IM009 d’intérêt supérieur aux dispositifs déjà inscrits pour les moniteurs cardiaques implantables (tous édités par Boston Scientific, Biotronik, Abbott et Medtronic). En décembre 2025, le tribunal administratif de Paris avait rejeté un recours de Medtronic contre son remboursement. La valeur logicielle cesse d’être captive du matériel.

    Les 26 % de réduction de mortalité, 4 % d’hospitalisations et jusqu’à 76 % de fausses alertes en moins proviennent de données de vie réelle comparatives, non d’essais randomisés. Les centres équipés sont aussi les mieux organisés, l’effet mesuré est organisationnel, pas algorithmique. Ce qui s’achète ici est un flux de travail, mesurable en ETP de tri libérés.

    Les deux investisseurs citent d’ailleurs la pression opérationnelle sur les équipes avant le bénéfice clinique. Trois points restent à arbitrer avant tout déploiement : intégration au DPI et au SIH, responsabilité et traçabilité de la réponse aux alertes vraies, équilibre du forfait LATM dégressif selon la file active.

    La France a créé le premier remboursement de droit commun de la télésurveillance, évalué, puis arbitré en faveur d’un acteur indépendant contre quatre multinationales. L’entreprise ainsi légitimée finance sa croissance aux États-Unis.

    Parmi les évolutions à suivre figurent l’adoption d’un nom de marque, la réponse des fabricants d’implants et les opérations de consolidation annoncées sur le marché américain du tri d’alertes.

    Source :

    Implicity, « Implicity secures $40M growth equity funding to scale its AI-driven cardiac monitoring platform globally », communiqué diffusé par GlobeNewswire (9 septembre 2026) – fiabilité : déclarative

    Arrêté du 9 juillet 2026 portant inscription d’activités de télésurveillance médicale (art. L. 162-52 CSS) – fiabilité : officielle

    et avis CNEDiMTS IMPLICITY MCI (IM009)- fiabilité : officielle

  • Une IA française sur lames numérisées oriente la chimiothérapie du cancer du pancréas

    Le Journal of Clinical Oncology a publié les travaux d’une équipe française, coordonnée par Rémy Nicolle et Jérôme Cros, avec l’équipe allemande de Jakob Nikolas Kather et le groupe canadien CCTG. Leur outil, PANCprAId, lit les images de tissu tumoral prélevé lors de l’opération et prédit laquelle des deux chimiothérapies bénéficiera le plus au patient. Il a été testé sur 313 patients de l’essai PRODIGE-24/CCTG PA6.

    Pourquoi cela compte : La quasi-totalité des scores d’IA en anatomopathologie sont pronostiques, ils annoncent une évolution. Celui-ci est prédictif, il oriente un choix entre deux protocoles.

    Un outil « pronostique » dit qu’un patient risque de rechuter. C’est utile à savoir, mais cela ne change pas forcement la prescription : le patient reste à haut risque quel que soit le traitement choisi. Un outil « prédictif » dit autre chose : ce patient ira mieux avec le traitement A, celui-là avec le traitement B. C’est ce qui modifie une décision.

    Aujourd’hui, le choix de la chimiothérapie après une opération du pancréas repose surtout sur l’âge et la forme générale du patient, le mFOLFIRINOX, plus efficace mais plus toxique, étant réservé aux plus solides. Aucun examen de la tumeur n’entre dans la décision. C’est ce vide que l’outil cherche à combler.

    Pourquoi le test est solide

    L’IA a d’abord été entraînée sur 231 patients déjà opérés : 54 avaient reçu du mFOLFIRINOX, 177 de la gemcitabine. L’effectif est faible et déséquilibré. Elle a ensuite été testée sur des patients totalement différents, issus d’un essai clinique où le traitement avait été tiré au sort.

    Résultat : dans chaque groupe de traitement, l’outil sépare nettement les patients qui rechutent de ceux qui ne rechutent pas. Et surtout, il identifie des profils qui profitent davantage d’une chimiothérapie que de l’autre, un écart statistiquement significatif sur la survie sans rechute comme sur la survie liée au cancer.

    Ce qui manque encore

    L’outil ne fonctionne que sur du tissu prélevé pendant l’opération : il ne peut pas guider un traitement avant la chirurgie. On ignore s’il résiste aux différences de matériel et de coloration entre laboratoires. Enfin, aucun essai n’a encore comparé des patients soignés selon l’outil à des patients soignés normalement. Avant l’acquisition d’une IA destinée à guider un traitement, il est nécessaire que son efficacité ait été démontrée sur des patients indépendants de ceux utilisés lors de son entraînement, et qu’il ait été établi qu’elle permet réellement de distinguer entre deux options thérapeutiques. À défaut, son rôle reste essentiellement pronostique.

    Source : Journal of Clinical Oncology. Beaufils A, et al. 27 juillet 2026 · fiabilité : publication évaluée par les pairs · https://ascopubs.org/doi/10.1200/JCO-26-00327


  • Inserm Transfert : 8 financements numériques sur 71 projets, un portefeuille resté pharma

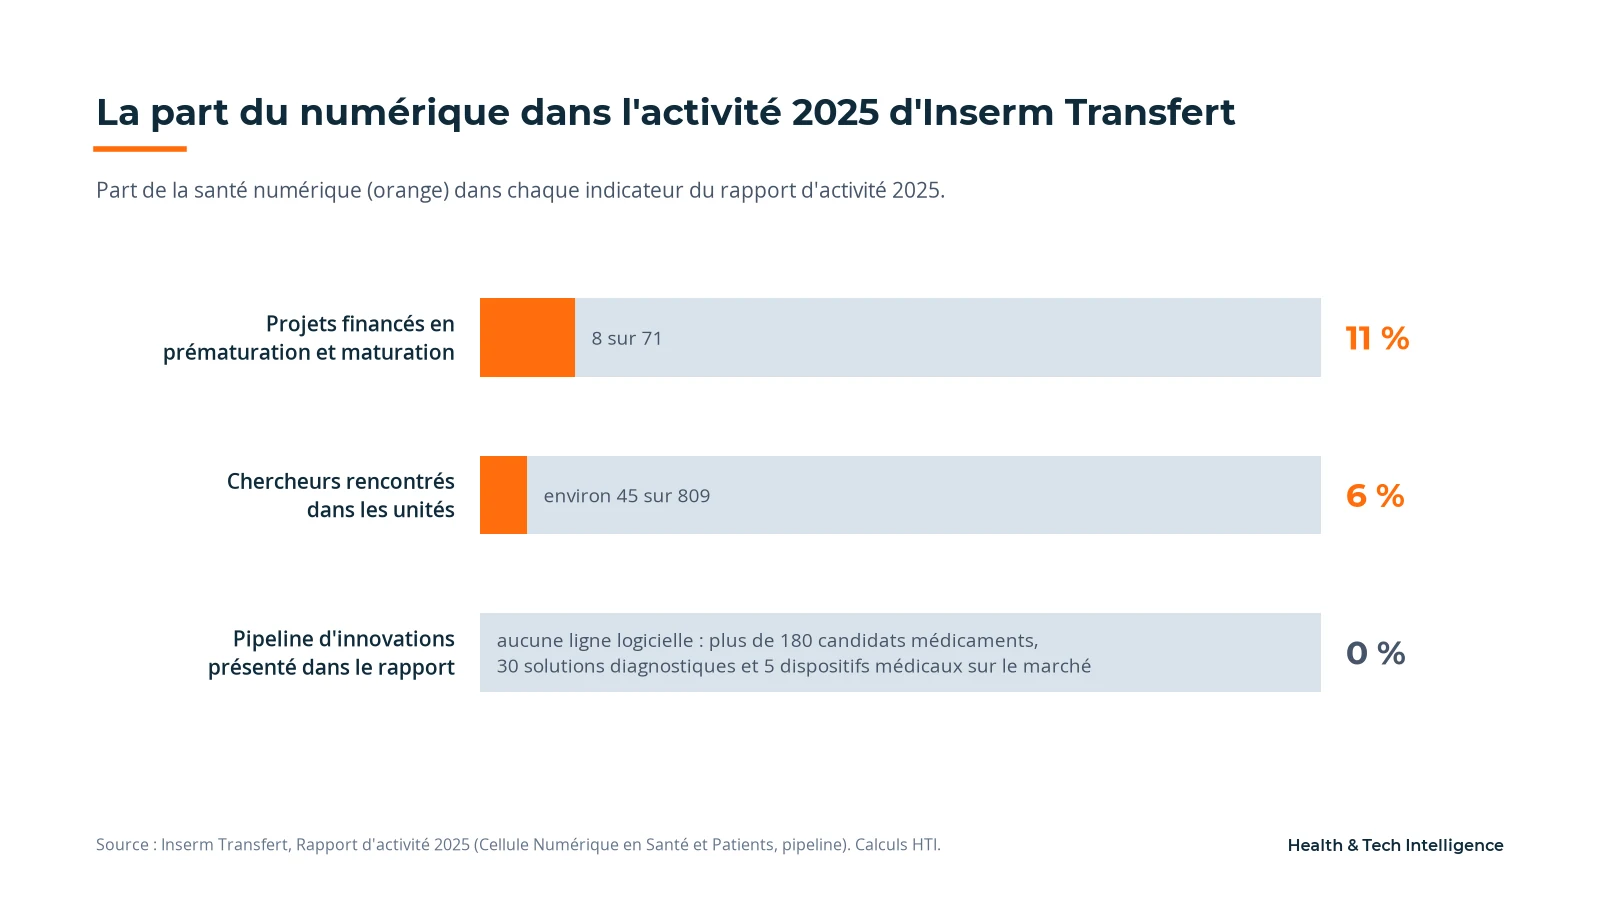
    Inserm Transfert, filiale de valorisation de l’Inserm, a publié le 9 septembre son rapport d’activité 2025. Sur les 71 projets financés en prématuration et maturation dans l’année, 8 relèvent de la santé numérique ; près de 45 chercheurs sur les 809 rencontrés ont été accompagnés par la Cellule Numérique en Santé et Patients (CNSP), et 2 projets Inserm ont été retenus par le consortium COMS@N, le dispositif France 2030 de maturation en santé numérique dont Inserm Transfert est pourtant chef de file pour la prématuration.

    Pourquoi cela compte : l’Inserm est le premier gisement français de données cliniques et de cohortes, et l’État a confié à sa filiale le pilotage de la prématuration numérique nationale. Le rapport 2025 montre que ce gisement alimente d’abord un portefeuille thérapeutique. Pour les industriels du numérique en santé, l’Inserm est un partenaire de données et d’essais bien plus qu’une source de technologies à licencier.

    La part du numérique dans l'activité 2025 d'Inserm Transfert : 8 projets sur 71, 45 chercheurs sur 809, aucune ligne logicielle dans le pipeline
    La part du numérique dans les indicateurs 2025 d’Inserm Transfert. Source : rapport d’activité 2025, calculs HTI.

    Un portefeuille qui pèse et qui rapporte

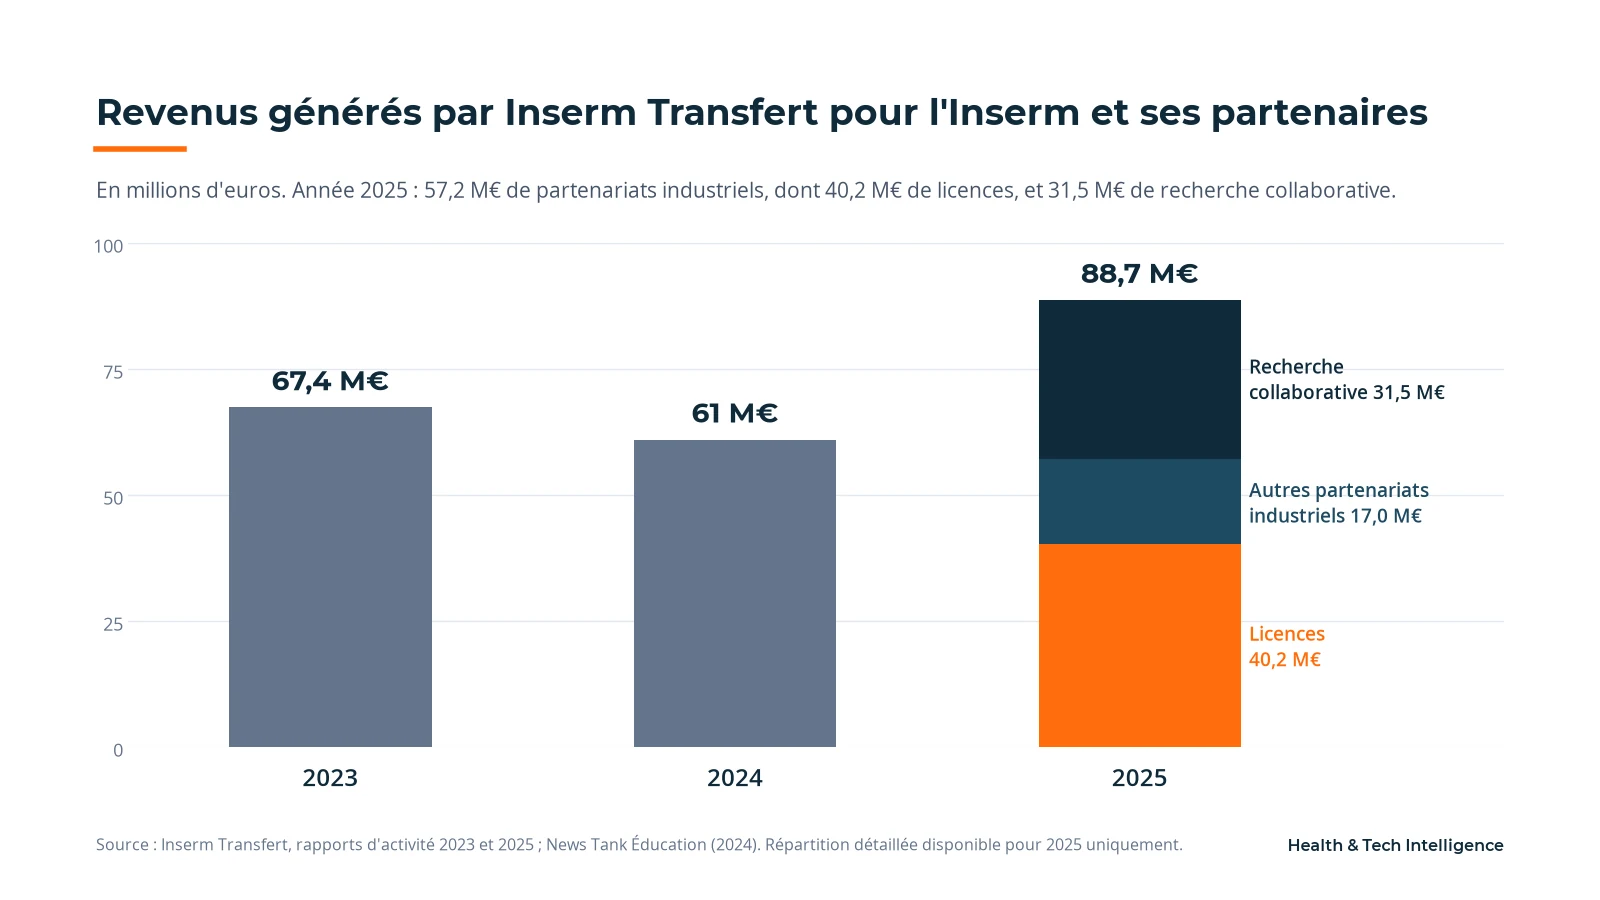
    Le reste de l’activité est d’une autre échelle. En 2025, Inserm Transfert a généré 88,7 M€ de revenus pour l’Inserm et ses partenaires académiques, contre 61 M€ en 2024 et 67,4 M€ en 2023. Sur ce total, 57,2 M€ proviennent des partenariats industriels, dont plus de 70 % de licences (40,2 M€), et 31,5 M€ de financements de recherche collaborative, avec 4 projets européens lauréats représentant 57,7 M€ pour la recherche biomédicale européenne. Le portefeuille compte 2 568 familles de brevets actives, alimenté par 211 déclarations d’invention et 143 nouveaux dépôts dans l’année, 79 % des dépôts prioritaires étant réalisés en interne. Les 14 start-up créées en 2025 sur des actifs Inserm et les 152,6 M€ levés dans l’année par les sociétés issues de ses laboratoires prolongent une série de 198 entreprises et plus de 2,6 Md€ levés depuis 2010. La maturation elle-même se mesure : 29,4 M€ engagés depuis 2009 dans 514 projets ont contribué à 53,6 M€ de revenus de partenariats.

    Revenus générés par Inserm Transfert : 67,4 M€ en 2023, 61 M€ en 2024, 88,7 M€ en 2025 dont 40,2 M€ de licences
    Revenus générés par Inserm Transfert, 2023-2025, en millions d’euros. Sources : rapports d’activité 2023 et 2025, News Tank Éducation.

    Un pipeline entièrement thérapeutique

    Ce portefeuille est présenté sans aucune ligne logicielle : plus de 180 candidats médicaments, dont près de 90 en phase clinique, 13 en phase III ou pivot et une quarantaine en phase II ; 7 médicaments commercialisés, 30 solutions diagnostiques et 5 dispositifs médicaux sur le marché. L’opération de l’année, le rachat d’ImCheck Therapeutics par Ipsen pour 350 M€ à la signature, est une immunothérapie. Les 14 start-up de l’année portent, pour la plupart, des noms de biotechs : Apikal Therapeutics, GnRHope Therapeutics, Sitera Pharmaceuticals, Ventuno Biotech.

    La propriété intellectuelle suit la même pente. Le rapport agrège 143 « nouveaux dépôts de brevets et logiciels » sans ventiler ; en 2019, Inserm Transfert distinguait encore 157 familles de brevets et 13 logiciels sur 170 dépôts. Le classement 2025 de l’Office européen des brevets place l’Inserm premier déposant européen en pharmacie et troisième en biotechnologie.

    Ce que la cellule numérique couvre

    La CNSP, cellule transversale créée pour les technologies numériques, revendique un portefeuille couvrant l’aide au diagnostic par imagerie, le séquençage, les jumeaux numériques, la médecine prédictive, les applications mobiles et thérapies digitales, et la réalité augmentée. En 2025, cela représente 8 financements sur les 2 M€ engagés en maturation, soit un projet sur neuf, et 2 lauréats COMS@N. Ce consortium de 24 membres, doté de 8 M€ de France 2030 pour 2023-2028, est copiloté par Inserm Transfert et la SATT Sud-Est : l’organisme qui sélectionne les projets numériques du pays n’en fait remonter que deux de ses propres laboratoires.

    Ce que les industriels du numérique peuvent y chercher

    L’actif numérique de l’Inserm n’est pas dans le pipeline, il est dans les données : plus de 1,6 million de personnes suivies dans ses cohortes, 37 centres d’investigation clinique, 263 unités de recherche et 50 unités de service. Inserm Transfert indiquait fin 2023 avoir généré 50 M€ de revenus depuis 2010 sur des partenariats public-privé autour de cohortes et de bases de données, moins d’un dixième des 592,5 M€ tirés des partenariats industriels depuis 2010. Pour un éditeur, un fabricant de dispositif connecté ou un acteur de l’IA en santé, la voie d’entrée est un contrat de recherche collaborative ou un accès aux cohortes, pas une licence sur un algorithme.

    Source : Inserm Transfert, Rapport d’activité 2025 (https://www.inserm-transfert.fr/storage/2026/09/rapport-2025_Inserm-Transfert_sept-26.pdf), 9 septembre 2026 ; Inserm Transfert, rapport 2023 (https://www.inserm-transfert.fr/storage/2024/09/rapport-2023_Inserm-Transfert.pdf) et bilan 2019 (https://pro.inserm.fr/inserm-transfert-vingt-ans-de-valorisation-en-sante) ; News Tank Éducation, 12 février 2025 (61 M€ en 2024) ; ANR, fiche COMS@N ANR-21-MATP-0902 (https://anr.fr/ProjetIA-21-MATP-0902) ; Réseau C.U.R.I.E., chiffres clés Inserm Transfert au 31/12/2023 (https://www.curie.asso.fr/valorisation/la-promotion-de-la-valorisation/un-membre-a-l-honneur/inserm-transfert) · fiabilité : document officiel et sources institutionnelles

  • Royaume-Uni : une commission nationale recommande une nouvelle régulation continue de l’IA santé

    La National Commission into the Regulation of AI in Healthcare, coprésidée par le professeur Alastair Denniston (Université de Birmingham) et la professeure Henrietta Hughes (Patient Safety Commissioner for England), a publié le 10 septembre 2026 son rapport de recommandations pour un futur cadre réglementaire de l’intelligence artificielle en santé au Royaume-Uni. La Commission y structure ses recommandations autour de trois axes :

    • Une régulation proportionnée et fondée sur le cycle de vie des produits.
    • Une responsabilité partagée à l’échelle du système de santé.
    • et un renforcement de la confiance, de la transparence et de la prévisibilité.

    Pourquoi cela compte : le rapport acte que le modèle d’évaluation pré-commercialisation, pensé pour des dispositifs médicaux, ne convient plus à des systèmes d’IA qui évoluent après leur mise sur le marché et dont la performance dépend du contexte de déploiement. Ce constat, formulé par un organisme mandaté par le gouvernement britannique, pourrait orienter l’évolution du cadre réglementaire national, avec des répercussions possibles sur la façon dont d’autres systèmes de santé, dont le système français et européen, envisagent la surveillance post-marché des dispositifs IA.

    Sur la forme, la Commission revendique l’un des programmes de recherche et d’engagement les plus étendus jamais menés sur l’IA en santé au Royaume-Uni : appel à contributions, dialogues publics, groupes de travail sectoriels, engagement de publics « peu entendus ».

    Une rupture assumée avec la logique du contrôle ponctuel

    Le cœur de l’argumentaire de la Commission tient en une phrase : les cadres actuels ont été conçus pour des produits « plus statiques, plus faciles à évaluer de manière fiable à un instant donné ». Or les produits d’IA « peuvent itérer rapidement, se comporter différemment selon les environnements, et dépendre des données, des flux de travail, des personnes et des organisations qui les entourent ».

    Un marquage ou une autorisation obtenus une fois pour toutes ne suffisent plus à garantir la sécurité d’un système qui continue d’apprendre, de se mettre à jour ou d’être utilisé dans des contextes cliniques différents de ceux de son évaluation initiale.

    La proposition centrale (une régulation « proportionnée, fondée sur le cycle de vie et à l’échelle du système ») s’inscrit dans un mouvement déjà amorcé côté européen, où le règlement sur les dispositifs médicaux (MDR) et l’IA Act imposent une surveillance post-commercialisation.

    Mais le rapport britannique va plus loin dans la formulation : il propose explicitement de faire porter la responsabilité non plus seulement sur le fabricant et son produit, mais sur l’écosystème complet (établissement de santé, organisation du travail, gouvernance locale) dans lequel l’outil est déployé.

    Ce glissement conceptuel, de la responsabilité du produit vers la responsabilité de l’usage, est un élément structurant du rapport. L’objectif est de faire du NHS « le système de santé le plus IA-enabled au monde ».

    Un signal pour les industriels

    Pour les acteurs industriels et les HealthTech, ce type de signal mérite d’être suivi de près, pour plusieurs raisons :

    • Une régulation par cycle de vie implique, dès la conception des produits, de prévoir des mécanismes de monitoring continu et des capacités à les intégrer dans les feuilles de route produit dès aujourd’hui.
    • Si le Royaume-Uni formalise un cadre plus rapide et plus prévisible que ses voisins, il pourrait devenir une porte d’entrée pour tester et déployer des solutions d’IA santé.
    • A l’inverse, un cadre britannique qui s’éloignerait des standards européens obligerait les industriels visant les deux marchés à dupliquer leurs dossiers de conformité, un coût à intégrer dans les arbitrages d’internationalisation.

    Pour les établissements de santé et les décideurs publics, le rapport offre surtout un cas d’école : celui d’un système de santé qui documente publiquement, avec un niveau de détail, la manière dont il repense sa doctrine d’évaluation des technologies d’IA.

    Source : National Commission into the Regulation of AI in Healthcare, Recommendations for a future regulatory framework (10 septembre 2026) · fiabilité : officielle · gov.uk