alexandre

  • Santé numérique : l’IA capte 23 % des investissements et accélère les recrutements spécialisés

    Au premier trimestre 2026, les entreprises privées de santé numérique ont levé 7,4 Md$ dans le monde, soit leur plus haut niveau trimestriel depuis le deuxième trimestre 2022.

    Cette hausse de 25% par rapport au quatrième trimestre 2025 ne s’est pas accompagnée d’un redémarrage large du marché : 19 opérations de plus de 100 M$ ont concentré à elles seules 60% des montants investis. La taille moyenne des tours atteint 29,6 M$, en hausse de 47% sur un an, tandis que la médiane annuelle ressort à 6,5 M$.

    Le volume de deals reste contenu. CB Insights recense 355 opérations au T1 2026, contre 411 au trimestre précédent. Autrement dit, davantage de capital a été mobilisé sur moins de transactions. Cette polarisation se retrouve aussi dans le late stage : la médiane des tours à ce stade atteint 107,5 M$ en 2026 à date, loin devant l’early stage à 4,8 M$ et le mid-stage à 25 M$.

    Des montants tirés par les États-Unis

    Les États-Unis concentrent 5,6 Md$ et 158 deals sur le trimestre, soit l’essentiel des capitaux levés. L’Asie suit avec 0,8 Md$ pour 70 opérations, devant l’Europe avec 0,7 Md$ pour 89 deals. En proportion, les États-Unis représentent 56% des opérations mondiales au T1 2026, contre 26% pour l’Europe et 18% pour l’Asie.

    Cette domination apparaît aussi dans les méga-tours. Sur les 19 opérations de plus de 100 M$, 15 ont été réalisées aux États-Unis, pour 3,8 Md$. L’Asie en compte 2, l’Europe 1, et le reste du monde 1.

    Parmi les plus grosses levées mondiales du trimestre figurent Earendil Labs avec 787 M$, Whoop avec 575 M$, Devoted Health avec 318 M$, Verily avec 300 M$ et BrainCo avec 272 M$. En Europe, la plus importante opération est celle d’Alan, qui a levé 116 M$ et atteint une valorisation de 5,8 Md$. En France, Santexpat a levé 30 M$, Waiv 28 M$, et DiappyMed figure parmi les principaux tours seed avec 7 M$.

    IA, biotech et nouveaux profils de croissance

    Le rapport souligne la progression de l’IA dans la découverte de médicaments, qui représente 23% des financements trimestriels en santé numérique. CB Insights cite la levée de 787 M$ d’Earendil Labs, soutenue notamment par Pfizer et Sanofi, et le partenariat entre Takeda et Iambic Therapeutics, d’une valeur potentielle allant jusqu’à 1,7 Md$, même si ce type d’accord n’entre pas dans le périmètre des financements en capital retenu dans le rapport.

    Du côté des effectifs, les développeurs de modèles d’IA pour la santé constituent le segment le plus dynamique, avec une croissance annuelle de 58,5%. Ils devancent les outils pour développeurs de santé, à 45%, et les cliniques de longévité, à 36,1%. CB Insights cite aussi Tennr, avec une croissance des effectifs de 133% sur un an, et Anthropic, qui accélère ses recrutements sur des fonctions liées à la santé.

    Les valorisations par salarié donnent un aperçu de cette dynamique. BrainCo affiche 12,6 M$ de valorisation par employé, devant Latent à 9,2 M$ et Whoop à 7,7 M$. Alan figure aussi dans ce classement, avec 4,4 M$ par employé pour une valorisation de 5,8 Md$.

    Huit nouvelles licornes en trois mois

    Sept sociétés ont franchi le seuil de valorisation de 1 Md$ au T1 2026, soit le niveau trimestriel le plus élevé depuis le T2 2022. Six sont américaines : Grow Therapy, eMed, Pomelo Care, , Garner, Midi et Solace. La huitième est chinoise, BrainCo.

    Au total, le secteur compte désormais 110 licornes. Les plus valorisées sont Devoted Health à 12,9 Md$, OpenEvidence à 12 Md$, Oura à 11 Md$, Whoop à 10,1 Md$ et Neuralink à 9,7 Md$. Côté français, Doctolib apparaît toujours dans le top 10 mondial avec une valorisation de 6,4 Md$.

    Ce que mesure le rapport

    CB Insights précise que son analyse porte uniquement sur les financements en fonds propres de sociétés privées. Sont exclus les tours de sociétés cotées, les financements non encore clos, les partenariats de R&D, la dette, les subventions publiques, les PIPE, ainsi que les opérations de buyout, de recapitalisation et de consolidation. Les montants sont exprimés en dollars et les classements d’investisseurs sont calculés par nombre de sociétés financées, hors tours de suivi.


  • 12 solutions d’IA pour les mutuelles : une création de valeur déjà visible, mais très inégale selon les usages

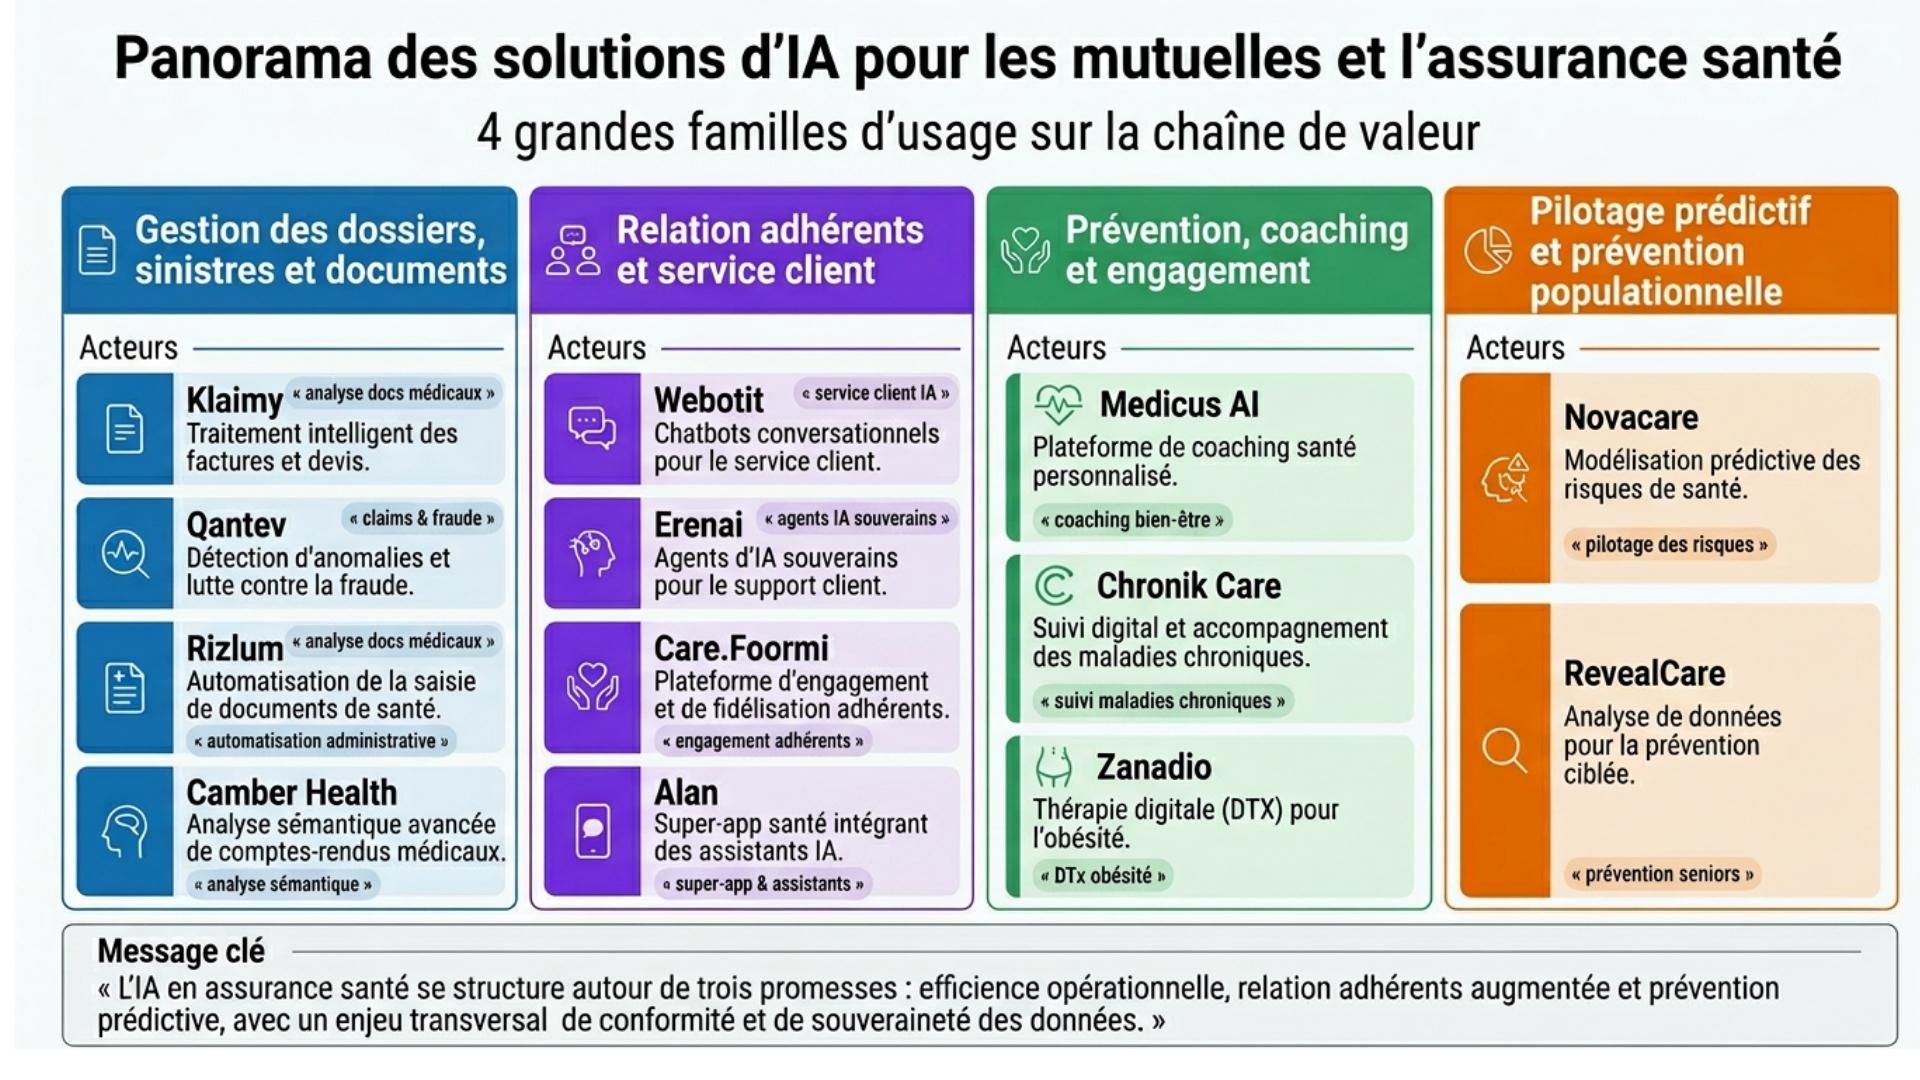
    12 solutions recensées, dont 6 dédiées à la gestion et au service adhérents

    Les 12 solutions se répartissent en 4 catégories fonctionnelles. La première, la plus dense, regroupe 6 solutions d’automatisation de gestion et de relation adhérents : Klaimy, Webotit.ai, Rizlum, Erenai, Qantev et Camber Claims Automation.

    La deuxième rassemble 4 solutions de prévention et d’engagement : Novacare, Alan, Smart Wellbeing et RevealCare. Les deux dernières catégories sont plus ciblées, avec 1 solution de coordination pour pathologies chroniques, Chronik Care, et 1 solution d’agrégation de services santé-assurance, Care.Foormi.

    98% de précision : l’automatisation documentaire constitue le segment le plus mature

    La valeur la mieux objectivée se concentre dans les usages documentaires et transactionnels. Klaimy affiche une précision supérieure à 98% pour l’extraction des pathologies à partir de documents médicaux complexes, avec une réduction significative du temps de traitement et un renforcement de la conformité et de l’auditabilité.

    Dans la même logique, Rizlum automatise l’extraction intelligente, l’OCR, la synthèse et l’assistance à la décision via des modèles spécialisés déployables localement ou en SaaS, tandis que Camber Claims Automation cible la validation, la soumission et le suivi des réclamations avec réduction des erreurs et accélération des paiements. Qantev complète cet ensemble en positionnant l’IA sur la gestion des sinistres, la détection de fraude et l’optimisation des réseaux de soins.

    30 à 50% de charge de support en moins : la relation adhérents devient un terrain prioritaire

    La relation adhérents apparaît comme l’autre grand pôle de création de valeur. Webotit.ai documente une réduction de 30 à 50% de la charge de support grâce à la déflexion des emails et appels, une baisse du backlog emails pouvant atteindre –60%, une amélioration du NPS de 15 points et un objectif de résolution d’au moins 90% des demandes de premier niveau sans escalade humaine.

    Erenai pousse plus loin encore la logique d’industrialisation du service client, avec une automatisation pouvant atteindre 80% des interactions, une cartographie de 99% des demandes et un brouillon de réponse disponible pour 89% des demandes cartographiées. Ces résultats suggèrent que, pour les mutuelles, le front-office digitalisé devient un levier simultané de productivité, de réactivité et de standardisation des réponses.

    1,5 million d’assurés : la prévention personnalisée devient un second front stratégique

    Le corpus identifie 4 solutions de prévention et d’engagement, mais avec des degrés de maturité différents. Novacare est la plus structurée en matière de ciblage prédictif, avec un déploiement auprès d’une mutuelle représentant 1,5 million d’assurés et une ambition de montée en charge sur plusieurs millions de personnes protégées.

    Son intérêt stratégique réside dans la capacité à faire émerger, au bon moment, des services de prévention ou d’accompagnement souvent sous-utilisés. Alan et Smart Wellbeing prolongent cette logique par des dispositifs de santé et de bien-être orientés expérience utilisateur, tandis que RevealCare applique l’IA et le big data à l’anticipation des besoins des seniors et à la prévention de la perte d’autonomie.

    1 milliard de données et 250 000 seniors : l’IA élargit le rôle des mutuelles au-delà du remboursement

    RevealCare se distingue par la quantité de données traitées, avec plus d’un milliard de données analysées en temps réel, 250 000 seniors adoptants et 84 partenaires en 2024. La solution illustre un déplacement de la proposition de valeur des mutuelles vers l’anticipation des besoins, la priorisation des interventions et l’optimisation des investissements de prévention.

    Dans un registre différent, Chronik Care et Care.Foormi montrent que l’IA peut aussi soutenir une logique de parcours intégré. La première structure le suivi des maladies chroniques complexes autour d’un pilotage personnalisé et d’outils d’éducation thérapeutique ; la seconde vise un guichet numérique unifié combinant assurance, accès aux soins, gestion administrative et dossier numérique.

    5 risques majeurs : conformité, intégration, qualité des données, preuve, supervision

    Les solutions recensées font apparaître 5 risques structurants. Le premier est réglementaire, avec des références explicites au RGPD, à l’ACPR, à l’IA Act, à l’HDS, ou encore à la souveraineté et à l’hébergement local des données.

    Le deuxième tient à l’intégration aux systèmes existants, qu’il s’agisse des SI mutuelles, CRM, bases contractuelles, messageries ou environnements métiers. Le troisième concerne la qualité des données en entrée, décisive pour l’extraction, la classification et la personnalisation. Le quatrième réside dans l’hétérogénéité des preuves publiées selon les solutions. Le cinquième, enfin, est celui du maintien d’une supervision humaine sur les cas sensibles, complexes ou à forte portée décisionnelle.

    12 solutions, mais deux dynamiques distinctes de retour sur investissement

    L’ensemble dessine deux dynamiques de ROI. La première, déjà démontrée, concerne l’automatisation des tâches répétitives, documentaires et conversationnelles, où les gains de coût, de délai et de productivité sont les plus explicites.

    La seconde, plus stratégique mais moins uniformément mesurée, concerne la prévention, l’engagement et l’accompagnement dans la durée. Pour les mutuelles, l’enjeu n’est donc pas seulement d’automatiser la gestion, mais de convertir l’IA en capacité d’orientation, de fidélisation et d’activation de services à plus forte valeur ajoutée.

  • France 2030 : l’enveloppe santé ramenée de 7,5 à 4,9 milliards d’euros, avec 70 % des crédits engagés fin 2024

    Le Comité de surveillance des investissements d’avenir (CSIA) a conduit début 2025 une évaluation de l’objectif 7 de France 2030 consacré à l’innovation en santé.

    Le rapport rappelle que ce secteur répond à trois enjeux : la qualité de vie, le vieillissement de la population et le poids économique croissant des dépenses de santé, qui ont atteint 325 milliards d’euros en 2023, soit 11,8% du PIB.

    Dans le même temps, l’excédent commercial français des produits de santé s’est contracté. Dans le secteur pharmaceutique, il s’est établi à 400 millions d’euros en 2023, contre 4 milliards d’euros en moyenne entre 2015 et 2019. C’est dans ce contexte que France 2030 a défini trois axes pour la santé : améliorer la santé des citoyens, structurer le tissu économique de demain et renforcer la souveraineté numérique et sanitaire.

    Le budget initial de 7,5 milliards d’euros a été reprogrammé à 4,9 milliards fin 2023. Cette enveloppe couvre :

    • les biothérapies (705 millions d’euros),
    • les dispositifs médicaux (300 millions),
    • la santé numérique (522 millions),
    • les maladies infectieuses émergentes et menaces NRBC (437 millions),
    • la prévention (170 millions),
    • la recherche biomédicale (1,212 milliard),
    • les PIIEC (1,020 milliard)
    • et des actions Covid (577 millions).

    570 projets soutenus

    Au 31 décembre 2024, la verticale santé de France 2030 totalisait 570 projets soutenus pour 529 bénéficiaires, avec 3,4 milliards d’euros d’aides engagées. Le rythme d’engagement est jugé satisfaisant par le CSIA, avec 70% des crédits mobilisés à cette date.

    Le montant moyen d’aide publique par bénéficiaire atteint 4,7 millions d’euros. Le rapport souligne aussi un taux de sélectivité de 29%, présenté comme un changement de logique par rapport à France Relance, et un effet de levier moyen de 2,4 pour le soutien aux entreprises, soit 1,4 euro privé apporté pour 1 euro de subvention publique.

    Les aides bénéficient en priorité à la recherche et développement, aux start-up et aux PME. Le déploiement territorial est décrit comme cohérent avec les écosystèmes de recherche, les bioclusters et les pôles de compétitivité existants. En parallèle, 76 millions d’euros ont été accordés via l’appel à manifestation d’intérêt “Compétences et métiers d’avenir” pour les formations liées à la santé de demain.

    Santé numérique, biothérapies, relocalisations

    Le rapport cite plusieurs résultats déjà visibles. La France est passée en deux ans de la troisième à la deuxième position européenne sur les biothérapies, avec 584 biomédicaments en développement, soit 20% du total européen. Huit biomédicaments sont déjà produits en France, pour un objectif de 20 d’ici 2030.

    En santé numérique, le nombre d’utilisateurs d’un dispositif médical de télésurveillance est passé de 100 000 à 110 000 entre 2022 et 2023. France 2030 a aussi permis de former 28 000 professionnels à la santé numérique.

    Le rapport mentionne aussi les relocalisations industrielles : 45 molécules essentielles sur 195 éligibles ont été relocalisées en France grâce à France 2030 et, avant lui, à France Relance. Parmi les projets mis en avant figure le Paris Saclay Cancer Cluster, financé à hauteur de 100 millions d’euros pour accélérer l’innovation en oncologie.

    Des freins persistants

    Le CSIA considère que les thématiques soutenues sont pertinentes et que l’approche, de la recherche à l’industrialisation, contribue à structurer la filière. Mais il estime aussi que l’impact reste limité par la complexité de l’écosystème.

    Le point de tension le plus documenté concerne les essais cliniques. La part de marché de la France est passée de 15% en 2010 à 10% en 2020, tandis que celle de l’Espagne progressait de 8% à 15%. Pour les études de phase I en oncologie, le coût par patient est de 25 000 euros en France contre 20 000 euros en Espagne, et le délai moyen de recrutement du premier patient dans un essai innovant atteint 165 jours en France contre 143 jours en Espagne.

    Le rapport pointe aussi la lenteur des procédures d’accès au marché, les délais liés à la HAS et à l’ANSM, ainsi que l’imprévisibilité de la formation des prix. La négociation avec le CEPS est jugée trop longue, pouvant aller jusqu’à 252 jours. Sur les données de santé, les acteurs auditionnés soulignent les difficultés d’accès, d’interopérabilité et de gouvernance. Le maintien du Health Data Hub sur une plateforme américaine est présenté comme un obstacle pour les CHU et pour l’accès au SNDS.

    Le CSIA formule neuf recommandations, regroupées en trois blocs

    Le premier vise le pilotage de France 2030 :

    • Renforcer la prospective,
    • Simplifier un paysage jugé trop fragmenté,
    • Mettre en place davantage de financements “au fil de l’eau”
    • et renforcer le rôle des jurys avec des experts scientifiques, industriels et investisseurs de rang international.

    Le deuxième bloc porte sur l’écosystème :

    Le comité demande de retravailler le “contrat unique” des essais cliniques, de revoir le fonctionnement des Comités de protection des personnes, d’accélérer les procédures HAS et ANSM, de plafonner la durée de négociation des prix et de revoir la composition du CEPS. Il recommande aussi de transférer le Health Data Hub vers une solution SecNumCloud à l’horizon début 2026 et d’accélérer la transformation numérique des hôpitaux.

    Le troisième bloc concerne les organisations :

    Le rapport appelle à améliorer le fonctionnement du SGPI, notamment via l’intégration des systèmes d’information et un suivi automatisé de la performance, et à renforcer l’impact de l’Agence de l’innovation en santé sur son organisation, son positionnement et ses moyens.

  • Amgen France a mobilisé plus de 5 M€ depuis 2016 pour soutenir les start-up et l’innovation en santé

    Un dispositif structuré pour l’écosystème start-up

    Présente en France depuis 1990, Amgen a progressivement construit un portefeuille d’outils de soutien à l’innovation, allant des appels à projets académiques aux collaborations directes avec des nouveaux entrants. Depuis 2016, plus de 5 millions d’euros ont été investis dans des projets innovants, en partenariat avec des start-up françaises, des incubateurs et des institutions de soins.

    En 2018, la filiale a créé le Fonds Amgen France pour la Science et l’Humain, devenu un levier financier récurrent pour les équipes académiques. Depuis 2020, ce fonds lance chaque année un appel à projets doté de 600 000 euros, pouvant financer jusqu’à huit projets de recherche fondamentale à hauteur de 75 000 euros chacun.

    Parallèlement, Amgen France s’est positionnée au cœur de l’écosystème entrepreneurial de la healthtech, en rejoignant l’incubateur BioLabs, installé à l’Hôtel-Dieu à Paris depuis 2023, et en devenant partenaire de ce réseau d’incubation. Cette présence s’inscrit dans la continuité de l’engagement historique d’Amgen avec BioLabs aux États-Unis, notamment à Los Angeles et Boston.

    Le programme « Golden Ticket » avec BioLabs

    Le partenariat Amgen France – BioLabs Paris Hôtel-Dieu se matérialise par le programme « Golden Ticket », un appel à projets annuel destiné aux start-up en sciences de la vie, biotechnologie et santé numérique. Les lauréats bénéficient pendant un an d’un accès privilégié aux installations et équipements de BioLabs, d’une intégration au hub parisien de l’innovation en santé et d’un accompagnement par des experts d’Amgen.

    Le « Golden Ticket » offre notamment : une résidence au cœur de l’Hôtel-Dieu, l’accès à un réseau de professionnels de l’industrie, de scientifiques et d’investisseurs, et un mentorat scientifique adapté aux besoins de la start-up. À chaque appel, une attention particulière est portée aux projets alignés sur les aires thérapeutiques d’Amgen : maladies cardiovasculaires et métaboliques, oncologie et hématologie, maladies rares et inflammation.

    Après deux premières éditions en 2024 et 2025, Amgen France a lancé un troisième appel à candidatures, et le jury a désigné début 2026 la start-up Calida Therapeutics comme lauréate. Ce dispositif français fait écho au Start-Up Network Program d’Amgen au niveau international, qui associe financement, interaction scientifique et opportunités de collaboration avec des incubateurs de référence.

    Cinq start-up lauréates en trois ans

    En trois ans, cinq start-up ont été distinguées par Amgen France dans le cadre du programme Golden Ticket. Genexpath développe des tests de diagnostic de nouvelle génération pour mieux caractériser les cancers. Raidium travaille sur des biomarqueurs d’imagerie pour l’oncologie, les maladies cardiovasculaires et métaboliques.

    BioHive conçoit des modèles d’organoïdes cutanés à partir de cellules souches pluripotentes induites (iPSCs), afin de mieux évaluer des approches thérapeutiques. Hephaistos Pharma développe un immunostimulant de l’immunité innée de troisième génération, capable de remodeler les cellules myéloïdes autour des tumeurs et de recruter des cellules T, seul ou en combinaison avec des inhibiteurs de checkpoints immunitaires.

    Son candidat médicament HEPHA-440 doit entrer en clinique en 2027 pour le traitement des cancers du sein triple négatif en combinaison avec des anti-PD1, et a obtenu une désignation de médicament orphelin pour l’ostéosarcome. La société, implantée à Paris, Lyon et Liège, a déjà levé 10,3 millions d’euros en financement initial, et souligne l’apport d’Amgen dans la définition des stratégies de combinaisons thérapeutiques.

    Calida Therapeutics, lauréate de l’édition 2025, développe un immunomodulateur de première classe, hautement sélectif, ciblant Mac-1 (CD11b/CD18) pour traiter des maladies inflammatoires et cardiovasculaires. Le programme principal cible des formes spécifiques de vasculite, avec une entrée en développement préclinique réglementaire prévue pour début 2027, et la start-up met en avant l’importance du Golden Ticket pour préparer le passage en clinique.

    Collaborations directes : données de santé et IA

    Au-delà de l’incubation, Amgen France soutient aussi des projets collaboratifs qui mobilisent données de santé et intelligence artificielle pour fluidifier les parcours patients. Le projet AIIPIK (Artificial Intelligence to Improve Patient Inclusion and Knowledge), porté par Ospi en partenariat avec le CHU de Toulouse et soutenu par Amgen, vise à améliorer l’identification des patients éligibles aux essais cliniques, notamment lorsque les protocoles reposent sur des mutations génétiques ou des biomarqueurs spécifiques.

    L’objectif est de réduire les obstacles à l’accès aux innovations thérapeutiques, en optimisant la sélection des patients dans des contextes de maladies graves où l’essai clinique représente souvent le premier accès à un traitement innovant. Ce type de partenariat illustre la stratégie d’Amgen d’intégrer l’IA à toutes les étapes de la R&D, y compris l’inclusion des patients, avec l’ambition de réduire de deux ans le délai de développement d’un médicament d’ici 2030.

    Amgen soutient également le déploiement de bras de contrôle externes fondés sur des données de vie réelle, pour compléter ou remplacer les groupes témoins classiques. Cette approche doit limiter le recours à de nouveaux patients, accélérer l’évaluation des traitements et renforcer la robustesse scientifique des résultats.

    Un ancrage financier et scientifique renforcé

    Pour prolonger ce soutien aux jeunes entreprises de biotechnologie, Amgen figure parmi les principaux investisseurs du fonds Biovelocita II, créé par Sofinnova Partners pour soutenir la recherche en biotechnologies en France et en Europe. Ce fonds cible des innovations de rupture en oncologie, maladies neurodégénératives, inflammatoires, immunologie et maladies rares, en s’appuyant notamment sur des centres comme Gustave Roussy.

    Ce partenariat, porté conjointement par Amgen France et Amgen Ventures, confirme l’attractivité du territoire français pour les biotechnologies et les sciences translationnelles. Il s’ajoute aux initiatives menées avec des acteurs comme Unicancer, le think tank Innovation Days, la Filière Intelligence Artificielle et Cancer (FIAC) et l’association RADAR pour faire émerger de nouveaux usages de l’IA en oncologie et dans les maladies rares.

    En France, Amgen investit plus de 22 millions d’euros par an dans la recherche clinique, avec 19 molécules en développement, 59 études actives et 632 patients inclus en 2025, dont 235 en oncologie. La filiale se positionne ainsi comme la deuxième entité d’Amgen en Europe pour la recherche clinique, en combinant essais, partenariats avec start-up et soutien à la recherche académique.


  • 2025 : 28,8 Md$ investis dans la santé numérique, l’Europe accélère, les mégadeals s’imposent

    De l’engouement aux résultats mesurables

    Après le pic de 60,6 Md$ atteint en 2021, le financement du digital health s’est ajusté à 35,7 Md$ en 2022, 24,4 Md$ en 2023, 26,4 Md$ en 2024 puis 28,8 Md$ en 2025, à un niveau jugé soutenable par Galen Growth. Le message central du rapport “Global Digital Health 2025 – Re-Priced, Re-Proved, Re-Focused” est clair : la valeur se déplace vers les solutions capables de prouver leur impact dans les flux de soins et les opérations hospitalières.

    La concentration est nette : 65 mégadeals d’au moins 100 M$ totalisent 14 Md$, soit 49% des montants investis, notamment en Amérique du Nord et en Europe, où ces tours alimentent des plateformes déjà bien établies. Parallèlement, le nombre de deals trimestriels recule à un plancher de cinq ans (277 transactions au T4), tandis que la taille moyenne par opération atteint un sommet de 34,1 M$ au T4, en hausse de 2,2 fois sur un an.

    Cartographie géographique : les États-Unis dominent, l’Europe s’affirme

    Les États-Unis restent le centre de gravité avec 19,5 Md$ investis en 2025, en progression de 7%, soit 83% des deals et 89% des montants combinés avec l’Europe. La Californie concentre 33,9% des financements américains (6,63 Md$), devant New York (3,23 Md$) et le Massachusetts (1,7 Md$).

    L’Europe enregistre 6,2 Md$, en hausse de 15%, ce qui en fait la région à la croissance la plus rapide, soutenue par de grands tours en prévention et “TechBio”. Le Royaume-Uni mène avec 2,11 Md$, suivi par la Finlande (1,16 Md$), la France (731 M$) et l’Allemagne (612 M$). En Asie-Pacifique, 2,4 Md$ sont déployés (+14%), avec l’Australie (548 M$), la Chine (520 M$) et l’Inde (416 M$) en tête, sur fond de poussée en santé des femmes et oncologie.

    Un mouvement structurel marque l’Europe : la part des investisseurs américains dans les tours late stage européens atteint 62% en 2025, soit un triplement par rapport à 2023, tandis que les acteurs européens reculent. Cette bascule alimente une hausse du ticket moyen multiplié par 4,1 dans les tours de maturité avancée, avec des opérations comme les 900 M$ d’Oura (wellness, prévention) ou les 600 M$ d’Isomorphic Labs (découverte de médicaments).

    Clusters, aires thérapeutiques : priorité à la gestion des soins et à la prévention

    En 2025, les Health Management Solutions deviennent le premier cluster financé, avec 5,45 Md$, devant les Research Solutions (4,49 Md$) et les Medical Diagnostics (2,62 Md$). Ces solutions couvrent gestion clinique et non clinique, EHR, outils d’aide à la documentation médicale et optimisation des flux, illustrés par le tour de 300 M$ d’Abridge en série E.

    Côté thérapeutique, les solutions “disease agnostic” captent 50% des montants mondiaux ; l’oncologie reste l’aire la plus financée avec 3,6 Md$, malgré une baisse de 12% sur un an. La santé des femmes progresse à 2,7 Md$ (deuxième rang), devant la santé mentale (2,3 Md$), la prévention (1,9 Md$) dopée par des deals comme Oura, et la neurologie (1,7 Md$). En Europe, la prévention arrive en tête, tirée par les 900 M$ levés par Oura, tandis qu’aux États-Unis l’oncologie domine malgré un recul, et la hausse la plus marquée concerne les Health Management Solutions (+70%).

    Partenariats : moins de pilotes, plus d’exigence

    Le volume de partenariats chute à un plus bas de cinq ans, avec un peu plus de 2 370 collaborations recensées en 2025, la baisse étant continue depuis mi‑2024. Les Health Management Solutions et les Medical Diagnostics restent néanmoins les segments les plus actifs, reflétant la recherche d’outils de diagnostic renforcé et d’infrastructures numériques pour les systèmes de santé.

    Les fournisseurs (hôpitaux, systèmes de santé) sont impliqués dans 18% des partenariats, devant les autres verticaux comme la pharma ou l’assurance. En Europe, les coopérations venture‑to‑venture et avec les providers représentent 48% des partenariats, tandis qu’en Asie‑Pacifique les accords sont davantage dispersés entre start‑ups, fournisseurs, pharma, technologie et académiques. Aux États-Unis, 19% des partenariats de 2025 associent des health systems, confirmant leur rôle de moteur d’adoption, mais sur un nombre total de partenariats en repli et concentré sur des acteurs plus matures.

    Les recommandations de Galen Growth insistent sur la nécessité, pour les investisseurs et corporates, de privilégier la profondeur plutôt que le volume : partenariats assortis de milestones d’intégration, d’objectifs d’usage, de plans de génération de preuves et de trajectoires de commercialisation, plutôt que d’accords vitrines.

    Preuve clinique, capital et sorties : un environnement plus sélectif

    L’“Evidence Signal” devient une métrique centrale : les Medical Diagnostics concentrent 25% des ventures ayant un score supérieur à 40, c’est‑à‑dire disposant d’essais cliniques, de dépôts réglementaires ou d’au moins quatre publications évaluées par les pairs. Les ventures européennes sont celles qui affichent la plus forte proportion de scores élevés, et les domaines cardiovasculaire et neurologique se distinguent sur le plan de la production de preuves.

    En parallèle, le risque de tension de trésorerie augmente : seuls 23% des ventures early stage, 31% des growth stage et 47% des late stage ont levé des fonds dans les 18 derniers mois, laissant une majorité exposée à des besoins de refinancement urgents. Le “Funding Strength” moyen pour les growth stage atteint 51,6 mois en Asie‑Pacifique, contre 36,8 mois en Europe et 36,5 mois aux États‑Unis, signe d’écosystèmes où les cycles de refinancement sont plus étirés. Galen Growth anticipe davantage de down rounds, de recapitalisations et de M&A de consolidation, notamment au profit des acteurs disposant déjà de bilans renforcés.

    Du côté des sorties, le M&A recule de 9% en volume, revenant à son niveau de 2023, au profit d’une année centrée sur la levée de capital, même si le marché coté montre quelques signaux de reprise. Une seule opération SPAC a été finalisée en 2025 (Nanyang Biologics).

    DTP pharma, politique des prix et perspectives 2026

    Le rapport souligne la montée en puissance des plateformes direct‑to‑patient (DTP) aux États‑Unis, où 94% des grands laboratoires disposent ou développent des dispositifs structurants de ce type. Des initiatives comme LillyDirect (Eli Lilly), PfizerForAll (Pfizer), NovoCare Pharmacy (Novo Nordisk) ou AstraZeneca Direct combinent téléconsultation, délivrance digitale et tarification cash pour des thérapies à fort volume, notamment les GLP‑1 ou les traitements de la migraine.

    Ces modèles restent concentrés sur les États‑Unis et exposés à un risque réglementaire renforcé, notamment avec l’initiative fédérale TrumpRx, décrite comme une plateforme d’agrégation de prix qui pourrait banaliser les offres cash‑pay et rogner l’avantage prix des industriels. Pour Galen Growth, la DTP ne devrait pas reculer, mais elle sera “stress‑testée” par les politiques de prix et les évolutions de remboursement, obligeant les pharmas à arbitrer entre accès direct au patient et soutenabilité des modèles économiques.

    Pour 2026, le cabinet anticipe un environnement où l’IA intégrée aux workflows cliniques, l’interopérabilité et la cybersécurité devront livrer des résultats concrets, tandis que le capital se dirigera en priorité vers les leaders de catégorie prêts pour une fenêtre IPO encore sélective. Les recommandations convergent pour tous les acteurs : discipline sur l’exécution, exigence de preuves, intégration fluide aux systèmes de santé, et focalisation sur des partenariats moins nombreux mais plus structurants.

  • En 2025, la technologie médicale reste un pilier des dépôts de brevets en Europe, mais la France peine à suivre la dynamique

    Pour l’Office européen des brevets (OEB), la technologie médicale couvre l’ensemble des instruments utilisés pour le diagnostic et le traitement des maladies ainsi que pour la chirurgie. Ce champ va des instruments de vaccination aux prothèses, en passant par les robots chirurgicaux, les systèmes de tomodensitométrie et les pacemakers.

    En 2025, ces dispositifs s’inscrivent dans une dynamique globale où les demandes de brevets à l’OEB atteignent 201 974 dépôts, un niveau inédit, tiré par les technologies de santé, le numérique et les énergies bas carbone. L’OEB rappelle que ces demandes constituent un indicateur avancé des investissements en R&D, y compris dans les équipements médicaux et la santé numérique.

    Un tableau de bord qui confirme le poids des grands industriels

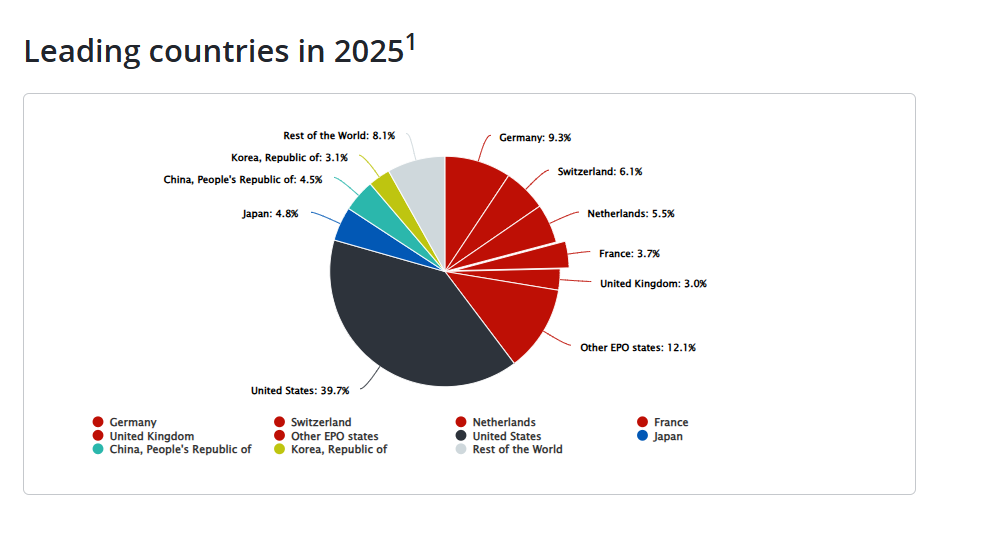
    Dans son Technology Dashboard 2025, l’OEB consacre un tableau de bord spécifique à la technologie médicale parmi les dix principaux domaines techniques. La page dédiée recense le volume de demandes (“Total applications”) et détaille les “Leading countries in 2025” ainsi que les “Top applicants in 2025” pour ce champ.

    Le classement des principaux déposants est établi sur une base consolidée de groupes, en agrégeant les demandes de leurs filiales identifiables, y compris lorsqu’elles sont situées dans des pays différents. Cette consolidation met en évidence le poids d’acteurs industriels qui structurent l’offre en imagerie, chirurgie assistée, dispositifs implantables et équipements connectés.

    Des entreprises comme Philips figurent parmi les demandeurs les plus actifs à l’échelle européenne, avec une part importante de leur portefeuille concentrée sur la technologie médicale. Pour les acteurs français, ce positionnement de grands groupes internationaux renforce la pression concurrentielle sur des segments clés des équipements médicaux et du numérique en santé.

    Pays d’origine : un signal pour la position française

    Le tableau “Leading countries in 2025” s’appuie sur le principe du « premier déposant nommé », qui attribue l’origine d’une demande de brevet au pays du premier demandeur mentionné dans le formulaire. En présence de plusieurs déposants, seule la résidence du premier est prise en compte, ce qui pèse sur la lecture des projets multinationaux, mais permet une comparaison standardisée entre pays.

    À l’échelle de l’ensemble des technologies, les demandes provenant d’Europe progressent de 0,4%, contre 2,1% pour celles émanant de pays non européens, notamment les États-Unis, la Chine et la Corée du Sud. Cette dynamique se retrouve dans la santé : la technologie médicale reste très demandée à l’OEB, mais la croissance est davantage tirée par les acteurs nord‑américains et asiatiques que par les déposants européens.

    Pour la France, qui demeure parmi les premiers pays européens contributeurs en brevets, ce contexte signifie que la part relative de l’Hexagone dans l’innovation santé se trouve sous pression, alors même que l’ensemble des demandes nationales allouées à la santé reculent. Les signaux publiés par l’OEB et par les analyses sectorielles convergent : l’innovation se réoriente vers des plateformes intégrées mêlant dispositifs, logiciels et données cliniques, un terrain sur lequel la France avance plus lentement que certains de ses concurrents.

    Méthodologie de l’OEB : des chiffres à manier avec prudence

    L’OEB détaille la méthodologie statistique appliquée à la technologie médicale, essentielle pour interpréter les chiffres au niveau national. D’une part, le champ inclut les demandes directes de brevet européen comme les demandes internationales PCT qui entrent en phase européenne, ce qui élargit la base aux stratégies globales des groupes pharmaceutiques et des fabricants de dispositifs.

    D’autre part, le principe du premier déposant nommé peut conduire à attribuer à l’étranger des inventions issues de collaborations impliquant des équipes françaises, lorsque le partenaire non français apparaît en premier sur la demande. Cette règle contribue à sous‑représenter certaines capacités d’innovation nationales dans les statistiques, en particulier pour les projets européens ou transatlantiques dans la santé.

    Enjeux pour les acteurs français de la santé et du numérique

    Pour les industriels français de la santé, les CHU, les start-up et les sociétés de technologie médicale, le tableau de bord “Medical technology” de l’OEB fonctionne comme un baromètre de positionnement. Il renseigne les volumes de dépôts dans les dispositifs médicaux, mais renvoie aussi à l’essor d’autres catégories techniques connexes comme l’informatique appliquée à la santé et l’IA médicale.

    Les analyses récentes signalent un ralentissement des dépôts en Europe dans l’innovation médicale et pharmaceutique, alors que les investissements se déplacent vers les technologies numériques, les données et les algorithmes. Dans ce paysage, les acteurs français qui misent encore fortement sur les infrastructures immobilières et les activités de soins traditionnelles risquent de se trouver en retrait sur les équipements, le numérique et les droits de propriété intellectuelle associés.

    Pour les décideurs publics comme pour les directions d’établissements, ces statistiques plaident en faveur d’une stratégie plus offensive d’investissement et de protection des inventions en technologie médicale, en articulation avec la santé numérique. Le suivi fin des “Top applicants in 2025” et des pays d’origine peut aider à cibler les partenariats industriels, les zones de rattrapage et les segments où l’écosystème français doit renforcer sa présence en matière de brevets.

    @Epo.org
  • Cinq axes d’impact de l’intelligence artificielle sur l’expérience patient

    L’intégration de l’intelligence artificielle (IA) dans les dispositifs de recueil, d’analyse et de valorisation de l’expérience patient constitue une évolution importante pour la santé numérique, en particulier lorsque les organisations cherchent à transformer des données d’expérience hétérogènes en leviers d’amélioration clinique, opérationnelle et organisationnelle ​. La problématique centrale est la suivante : dans quelles conditions les approches d’IA et d’apprentissage automatique permettent-elles d’améliorer la mesure de l’expérience patient, de prédire la satisfaction, ou d’exploiter les patient-reported outcome measures (PROMs) ​ ?

    L’objectif du présent article est de proposer une synthèse analytique, exclusivement fondée sur les publications contenues dans le document fourni, afin d’identifier les usages documentés de l’IA dans l’expérience patient et les PROMs, les performances rapportées, ainsi que les implications pour les professionnels de santé et les dirigeants de la santé numérique ​. Les travaux mobilisés proviennent de plusieurs revues, notamment Digital Health, JMIR Medical Informatics, JMIR AI, J Patient-Reported Outcomes, J Med Internet Research, Ophthalmic Epidemiology, Scientific Reports, BMC Musculoskeletal Disorders, BMC Medical Informatics and Decision Making et Journal of Surgical Research ​.

    Les articles convergent d’abord sur un point méthodologique : l’IA n’est pas décrite comme une technologie unique, mais comme un ensemble de techniques appliquées à des objets différents de la relation de soin, allant de l’analyse de texte libre à la prédiction de la satisfaction, en passant par les agents conversationnels, la documentation ambiante, les PROMs adaptatifs, les outils de dépistage autonome et les modèles multimodaux combinant capteurs et mesures auto-rapportées ​. Cette diversité d’usages implique que la notion même d’« amélioration de l’expérience patient » recouvre plusieurs dimensions distinctes : satisfaction déclarée, communication médecin-patient, charge de questionnaire, perception de l’attention clinique, résultats fonctionnels post-opératoires et capacité des organisations à exploiter rapidement des volumes élevés de verbatims ​.

    Un second point commun réside dans la centralité des données rapportées par les patients, qu’il s’agisse de commentaires libres, de questionnaires standardisés, de scores de satisfaction ou de PROMs plus structurés ​. Plusieurs articles suggèrent que l’IA prend de la valeur lorsqu’elle ne remplace pas ces données, mais lorsqu’elle améliore soit leur collecte, soit leur interprétation, soit leur intégration dans la décision clinique et organisationnelle ​.

    +7,51% de score total d’expérience liée au médecin

    L’étude de Wang et al., publiée dans Digital Health, analyse la manière dont des services de consultation assistés par IA dans des hôpitaux internet influencent la satisfaction des patients au moyen d’un modèle à double trajectoire articulant qualité technique du service, valeur perçue et émotions ​. L’analyse repose sur 1 113 réponses valides et montre que les deux trajectoires étudiées influencent significativement la satisfaction ; dans la trajectoire technique, les dimensions de fulfillment et de confidentialité exercent les effets les plus marqués, tandis que dans la trajectoire expérientielle, les interactions de service agissent via la valeur perçue et les émotions ​.

    Cette étude est importante pour la santé numérique car elle déplace l’analyse au-delà de la seule performance algorithmique : la satisfaction ne dépend pas uniquement de la disponibilité fonctionnelle du service, mais aussi de la façon dont l’outil module l’expérience émotionnelle du patient ​. Les auteurs soulignent en particulier que les interactions de service réduisent plus fortement les émotions négatives qu’elles n’augmentent les émotions positives, ce qui suggère que la conception des parcours assistés par IA doit viser en priorité la réduction des frictions, de l’incertitude et du sentiment d’insécurité ​.

    Dans une logique voisine, Li et al., dans Journal of Medical Internet Research, étudient l’usage d’agents conversationnels assistés par IA dans les consultations externes en Chine à partir d’un échantillon de 394 adultes issus d’hôpitaux publics tertiaires ​. Les utilisateurs de ces agents rapportent des scores significativement supérieurs aux non-utilisateurs sur le score global d’expérience, sur les 19 items et sur quatre dimensions, communication médecin-patient, information de santé, résultats à court terme et satisfaction générale, et la régression linéaire montre que l’usage de l’agent conversationnel augmente en moyenne de 7,51% le score total d’expérience liée aux médecins ​.

    Le résultat n’implique toutefois pas une substitution simple du professionnel par l’outil : dans les articles fournis, les bénéfices observés concernent surtout l’accès à une information mieux ciblée et une interaction mieux structurée ​. Pour les décideurs, cela indique que la valeur des agents conversationnels est potentiellement plus forte dans la préparation, l’orientation et l’enrichissement de la consultation que dans un remplacement intégral de l’échange clinique ​.

    L’essai randomisé de Yıldız, publié dans Journal of Surgical Research, apporte un contrepoint utile en comparant directement cinq modalités de consultation pour des patients ayant une lithiase urinaire nouvellement diagnostiquée : médecin humain, ChatGPT, Gemini, Perplexity et Copilot ​. Chez 100 patients, aucune différence significative n’a été observée sur le score CSQ-8 de satisfaction entre les groupes (P = 0,618), alors que les consultations avec médecin duraient en moyenne 15,1 ± 4,9 minutes contre 8,4 ± 1,3 minutes pour les chatbots, et suscitaient davantage de questions (5,0 ± 1,4 versus 2,76 ± 0,5) ​.

    Ces données montrent qu’une satisfaction comparable ne signifie pas équivalence complète de l’interaction clinique ​. La durée plus courte et le plus faible nombre de questions posées aux agents conversationnels peuvent refléter une efficacité informationnelle, mais aussi une moindre profondeur d’exploration ou un seuil différent d’engagement du patient, ce qui appelle une évaluation plus fine des usages appropriés selon le type de consultation ​.

    Analyse de l’expérience patient à grande échelle

    L’article de Khanbhai et al., publié dans JMIR Medical Informatics, traite un problème central pour les établissements : l’exploitation opérationnelle de volumes importants de commentaires libres issus du Friends and Family Test en Angleterre ​. L’algorithme supervisé testé dans neuf organisations de santé présentant des contextes variés a atteint une précision globale supérieure à 75% pour la prédiction des thèmes et sentiments contenus dans les réponses textuelles, avec de meilleures performances dans les environnements stables comme l’hospitalisation adulte ​.

    L’intérêt de cette étude est double ​. D’une part, elle montre que la réutilisabilité d’un algorithme d’analyse de verbatims dépend fortement du contexte lexical et organisationnel ; d’autre part, elle montre qu’un ajustement local, notamment via des modèles de codage propres à chaque établissement, améliore sensiblement les performances ​. Le fait que la saturation thématique ait été atteinte après l’inclusion du cinquième établissement et qu’aucun codage supplémentaire n’ait été nécessaire pour les quatre derniers suggère qu’une infrastructure de déploiement standardisée est possible, à condition d’intégrer une phase d’adaptation contextuelle ​.

    Pour les organisations de santé numérique, cette publication éclaire un arbitrage classique entre standardisation et personnalisation ​. Une solution d’analyse automatisée de l’expérience patient peut être mutualisable, mais sa robustesse réelle dépend de la gouvernance des données textuelles, de la qualité du codage initial et de la capacité à absorber les variations de langage entre spécialités, populations et types de services ​.

    Documentation ambiante et perception du soin

    Deux articles du corpus abordent les systèmes de documentation ambiante assistée par IA, avec un accent mis sur la charge documentaire et l’expérience perçue ​. Dans JMIR AI, Davis et al. ont évalué un pilote de Dragon Ambient eXperience (DAX) impliquant 49 professionnels dans neuf départements, à partir de scores Press Ganey recueillis entre janvier 2023 et décembre 2024 ​. Les scores agrégés ont augmenté de 0,9 à 1,9 point selon les items, l’augmentation la plus importante concernant la perception de l’attention portée aux questions ou inquiétudes du patient (+1,9 point ; P = 0,01), devant l’évaluation globale de l’expérience (+1,3 point ; P = 0,09) et la probabilité de recommander le professionnel (+0,9 point ; P = 0,33) ​.

    Dans l’étude préliminaire de Harvey et al. sur des scribes ambiants en chirurgie ambulatoire, l’attention non divisée s’est améliorée de 3,5 à 4,1 (P < 0,0001), tandis que la charge mentale NASA-TLX et la sensation d’urgence diminuaient, sans changement significatif du « pajama time » ​. Le burnout est passé de 67% à 33%, et deux chirurgiens ont rapporté une capacité d’ajouter trois patients par clinique, bien que les métriques de facturation n’aient pas montré de modification significative ​.

    Ces résultats suggèrent que la documentation ambiante peut agir comme une technologie de redistribution de l’attention clinique plutôt que comme un simple outil de productivité ​. Pour un public de directions générales et médicales, l’enjeu n’est donc pas seulement la réduction du temps de rédaction, mais la possibilité d’améliorer la disponibilité relationnelle perçue par le patient, tout en surveillant des effets encore incertains sur les indicateurs économiques et sur la durabilité des gains observés ​.

    PROMs, apprentissage automatique et prédiction

    Le corpus donne également une place importante aux PROMs, envisagés soit comme instruments à optimiser, soit comme intrants de modèles prédictifs ​. La revue systématique d’Alanezi et al., publiée dans J Patient-Reported Outcomes, inclut 22 études, dont 19 jugées de haute qualité ; six portent sur le développement de PROMs adaptatifs informatisés, sept sur les propriétés psychométriques et cinq sur la prédiction d’issues post-chirurgicales par apprentissage automatique ​. Les PROMs de type computer adaptive testing présentent une précision de mesure comparable à celle des questionnaires traditionnels, une validité de construit bonne à excellente, et une réduction significative de la charge patient par diminution de la longueur des questionnaires ​.

    La revue narrative de Pruski et al. dans BMC Medical Informatics and Decision Making et la revue sur les PROMs et l’apprentissage automatique en contexte chirurgical convergent sur un message méthodologique : il n’existe pas de modèle universellement supérieur, et la performance dépend du contexte clinique, des variables disponibles et du type d’issue étudiée ​. Dans la revue systématique de 73 études résumée dans le corpus, les scores PROMs de base apparaissent fréquemment comme des prédicteurs majeurs des résultats post-intervention, sans que cela soit systématique d’un contexte à l’autre ​.

    Les études cliniques incluses dans le document illustrent cette variabilité ​. Après libération du canal carpien, Manoochehri et al. rapportent, sur 303 patients, une exactitude de 0,901 pour le random forest dans la prédiction de la satisfaction, avec une sensibilité de 0,852, une spécificité de 0,941 et une AUC de 0,894 ; les variables les plus influentes incluent la force de préhension, l’âge, l’IMC, les résultats électrophysiologiques et la durée des symptômes ​. Après chirurgie LLIF, Hiyama et al. rapportent un taux de satisfaction de 85,2% et une performance du random forest de 82,6% d’exactitude, avec un rappel de 99,2% et un F1-score de 90,7%, les déterminants majeurs relevant davantage des résultats fonctionnels et de la santé mentale que des paramètres purement chirurgicaux ​.

    De même, dans la chirurgie de déformation rachidienne de l’adulte, le modèle validé par Wang et al. obtient une AUC de 0,846 et une exactitude de 0,812 en test interne, avec neuf indicateurs clés identifiés par des méthodes de sélection de variables et de SHAP ​. Dans la sténose lombaire, Kawabata et al. montrent qu’un modèle SVM entraîné sur des scores JOABPEQ et ZCQ atteint une exactitude de 0,72, une sensibilité de 0,75, une spécificité de 0,69 et un AUROC de 0,82, puis une exactitude externe de 0,76 avec une spécificité plus faible à 0,42 ; les facteurs psychologiques et la capacité de marche ressortent comme déterminants de satisfaction ​.

    Pris ensemble, ces résultats soutiennent trois constats ​. Premièrement, les modèles peuvent atteindre des performances utiles cliniquement, mais celles-ci demeurent très dépendantes du champ pathologique et du jeu de variables ​. Deuxièmement, les dimensions psychologiques, fonctionnelles et expérientielles apparaissent de manière répétée comme déterminants plus puissants de la satisfaction que certains paramètres procéduraux ​. Troisièmement, l’usage des PROMs avec l’IA semble particulièrement pertinent lorsqu’il sert à personnaliser l’information pronostique, la préparation préopératoire et le suivi post-opératoire plutôt qu’à produire une décision automatisée isolée ​.

    Exemples de résultats clés

    Domaine Étude Données principales
    Consultation IA en hôpital internet Wang et al., Digital Health 1 113 réponses valides ; influence significative de la qualité technique et de l’expérience émotionnelle ; rôle majeur du fulfillment et de la confidentialité ​
    Analyse automatisée de verbatims Khanbhai et al., JMIR Medical Informatics Validation dans 9 organisations en Angleterre ; exactitude globale supérieure à 75% ; amélioration avec modèles de codage locaux ​
    Documentation ambiante Davis et al., JMIR AI 49 professionnels, 9 départements ; hausse de 0,9 à 1,9 point des scores Press Ganey ; +1,9 point sur l’attention aux inquiétudes du patient (P = 0,01) ​
    Agent conversationnel en consultation externe Li et al., J Med Internet Research 394 adultes ; amélioration significative du score global ; effet moyen estimé de +7,51% sur le score total d’expérience ​
    Chatbots versus médecins Yıldız, Journal of Surgical Research 100 patients ; pas de différence significative de satisfaction (P = 0,618) ; durée 15,1 vs 8,4 minutes ; davantage de questions avec médecin ​
    Dépistage ophtalmologique autonome Bhambhwani et al., Ophthalmic Epidemiology 202 participants ; examen réussi dans 93,6% des cas ; satisfaction moyenne 4,8/5 ; 22,2% de rétinopathie référable ​
    Prédiction de satisfaction après CTR Manoochehri et al., BMC Musculoskeletal Disorders 303 patients ; random forest : exactitude 0,901, spécificité 0,941, AUC 0,894 ​
    PROMs chirurgicaux et IA Alanezi et al., J Patient-Reported Outcomes 22 études ; 19 de haute qualité ; PROMs adaptatifs avec précision comparable et charge réduite ​

    Implications pour la santé numérique

    Les publications fournies indiquent que la valeur de l’IA en expérience patient réside moins dans une automatisation indifférenciée que dans une articulation entre efficience, qualité perçue et personnalisation ​. Les solutions les plus convaincantes dans le corpus sont celles qui réduisent la charge de traitement de l’information, pour les patients comme pour les professionnels, tout en conservant, voire en renforçant, les dimensions relationnelles jugées centrales par les usagers ​.

    Pour les professionnels de santé, cela implique une vigilance particulière sur le choix des indicateurs cibles ​. Une amélioration d’accuracy, d’AUC ou de temps de traitement n’est pas suffisante si elle ne s’accompagne pas d’une compréhension des variables réellement liées à la satisfaction, lesquelles sont fréquemment associées à la communication, à la santé mentale, à la clarté du parcours, à la perception de sécurité ou à la charge ressentie par le patient ​.

    Pour les dirigeants du secteur, un enseignement récurrent du corpus est que l’industrialisation de ces outils exige une forte contextualisation ​. Les articles sur l’analyse de texte libre, sur les consultations conversationnelles et sur les PROMs montrent tous qu’un modèle performant dans un environnement donné ne peut pas être transposé sans adaptation à une autre spécialité, un autre lexique, une autre population ou un autre usage organisationnel ​.

    Cette analyse montre que l’IA peut améliorer l’expérience patient et l’exploitation des PROMs selon plusieurs modalités complémentaires : assistance à la consultation, analyse des verbatims, documentation ambiante, dépistage autonome, personnalisation du suivi et prédiction des résultats ou de la satisfaction ​. Les bénéfices les plus régulièrement documentés concernent la structuration de l’information, la réduction de la charge de recueil, l’identification de facteurs explicatifs de la satisfaction et la capacité à traiter des volumes de données auparavant difficiles à exploiter en routine ​.

    Toutefois, la synthèse met également en évidence des limites structurantes ​. Il n’existe pas, dans les travaux fournis, de modèle universellement supérieur ; la performance dépend du contexte, et la généralisabilité suppose des ajustements locaux, une validation rigoureuse et une attention soutenue aux dimensions relationnelles et psychologiques de l’expérience de soin ​. Dans cette perspective, l’IA apparaît moins comme un substitut au jugement clinique que comme une infrastructure d’augmentation de la mesure, de l’interprétation et de la réactivité organisationnelle en santé numérique


     

    Infographie synthèse : IA & Expérience Patient – 8 études clés

  • Engagement des usagers : comment la HAS encadre l’évaluation dans le 6e cycle de certification

    L’engagement, prolongement des droits des patients

    La Haute Autorité de santé consacre une fiche pédagogique à « L’évaluation de l’engagement des patients et des usagers en établissement de santé » dans le cadre du 6e cycle de certification. Elle définit l’engagement comme toute action, individuelle ou collective, au bénéfice de la santé, du bien‑être ou de la qualité de vie des personnes et de leurs pairs, à condition que professionnels, décideurs et structures s’engagent aussi à prendre en compte l’expérience, les besoins et préférences des patients.

    La HAS rappelle que l’exercice des droits fondamentaux reste une condition de la qualité et de la sécurité des soins, mais que le patient doit aussi être promu comme acteur de sa prise en charge et facteur d’efficacité du soin. Développer les différentes formes d’engagement des professionnels et des usagers contribue à la qualité des soins comme à la qualité de vie au travail, en plaçant les soins apportés aux patients au centre des préoccupations.

    Expérience, satisfaction et expertise des patients : clarifier les notions

    La fiche distingue trois concepts : expérience, satisfaction et résultats rapportés par les patients. L’expérience correspond à l’ensemble des interactions et situations vécues par la personne ou son entourage au cours du parcours de santé, influencées par l’organisation des soins et par l’histoire de vie du patient, alors que la satisfaction évalue la concordance entre attentes et service rendu.

    Le dispositif national e‑Satis assure la mesure en continu de la satisfaction et de l’expérience via des questionnaires validés et adaptés aux types de séjour, envoyés par mail deux semaines après la sortie, avec une réponse possible jusqu’à huit semaines et une restitution en temps réel, publiquement visible sur Qualiscope. Certains questionnaires e‑Satis couvrent satisfaction et expérience (séjours médecine/chirurgie/obstétrique de plus de 48 h, chirurgie ambulatoire, soins médicaux rééducation), d’autres uniquement l’expérience sous forme de PREMs pour la psychiatrie, avec des questionnaires en développement pour la maternité et les urgences.

    Les PREMs évaluent l’expérience vécue (communication avec les professionnels, coordination, accès aux services, compréhension des informations médicales, respect de la dignité et de la confidentialité). Les PROMs mesurent les résultats de santé rapportés par le patient (symptômes, fonctionnement physique et psychologique, qualité de vie, capacité à accomplir certaines tâches) à partir de questionnaires standardisés, afin de suivre l’évolution de l’état de santé et l’impact des interventions du point de vue du patient.

    La HAS définit aussi l’« expertise des patients » comme un ensemble de savoirs et compétences construits à partir de l’expérience d’une situation de santé, d’un soin, d’un service ou d’un dispositif, élaborés par la prise de recul et les échanges entre pairs. Dans la relation individuelle, cette expertise complète l’expertise médicale et soignante et favorise la décision partagée, tandis qu’au niveau collectif elle peut être mobilisée pour la pair‑aidance, la prévention, le design de services, la formation des professionnels ou la recherche dans une logique de « patients partenaires » (ressource, formateur, chercheur), même si la terminologie coexiste avec celle de « patient expert ».

    Engagement individuel : information, consentement, autonomie et expression

    La fiche traduit ces notions dans le référentiel de certification en distinguant engagement individuel et collectif. Pour l’engagement individuel, plusieurs éléments du chapitre 1 portent sur l’information délivrée au patient, son consentement, l’adaptation de la prise en charge et la prise en compte de son ressenti.

    Les établissements doivent montrer que le patient connaît les informations nécessaires à son séjour et à sa prise en charge, y compris les consignes de suivi en prévision de la sortie. Ils doivent garantir l’expression d’un consentement libre et éclairé, la possibilité de désigner une personne de confiance (distincte de la personne à prévenir, avec traçabilité et signature), et une prise en charge adaptée à ses besoins, visant le maintien de l’autonomie pour les personnes âgées, les patients vivant avec un handicap, en soins de longue durée ou présentant des troubles psychiques.

    La fiche insiste sur le rôle des proches et des aidants, familiaux ou professionnels, comme ressource pour le patient et les équipes, notamment lorsque la personne vit avec un handicap, une moindre autonomie ou une maladie chronique. Avec l’accord du patient, ces proches et aidants peuvent s’impliquer dans l’élaboration du projet de soins et, selon la situation, continuer à l’accompagner pour les actes de la vie quotidienne, cette implication constituant en hospitalisation à domicile une condition d’éligibilité et de maintien.

    Les établissements doivent offrir des locaux accessibles permettant des échanges respectant intimité et confidentialité, et faciliter la présence des proches en dehors des heures de visite, en particulier pour les mineurs dont les parents s’impliquent dans les soins. Le patient doit par ailleurs être invité à exprimer sa satisfaction, son expérience et bénéficier, lorsque cela est pertinent, de démarches d’auto‑administration de ses médicaments à l’hôpital.

    Engagement collectif : usagers associés à la gouvernance et aux démarches qualité

    Pour l’engagement collectif, la fiche liste les points à vérifier du côté de la gouvernance et des instances. Les patients doivent être informés sur les représentants des usagers et les associations de bénévoles, sur l’accompagnement possible pour un retour à domicile, et sur les modalités d’orientation vers les services sociaux lorsqu’ils sont en situation de précarité.

    La gouvernance doit prendre en compte satisfaction et expérience dans sa politique qualité‑sécurité, soutenir l’usage de questionnaires de résultats de soins évalués par les patients (PROMs) et mobiliser patients partenaires et associations dans la construction des parcours de soins. Les représentants des usagers sont impliqués dans la vie de l’établissement, associés à la définition et à l’évaluation de la politique qualité‑sécurité, informés des résultats des plaintes, réclamations, médiations, enquêtes de satisfaction (dont e‑Satis) et des suites données en termes d’actions d’amélioration.

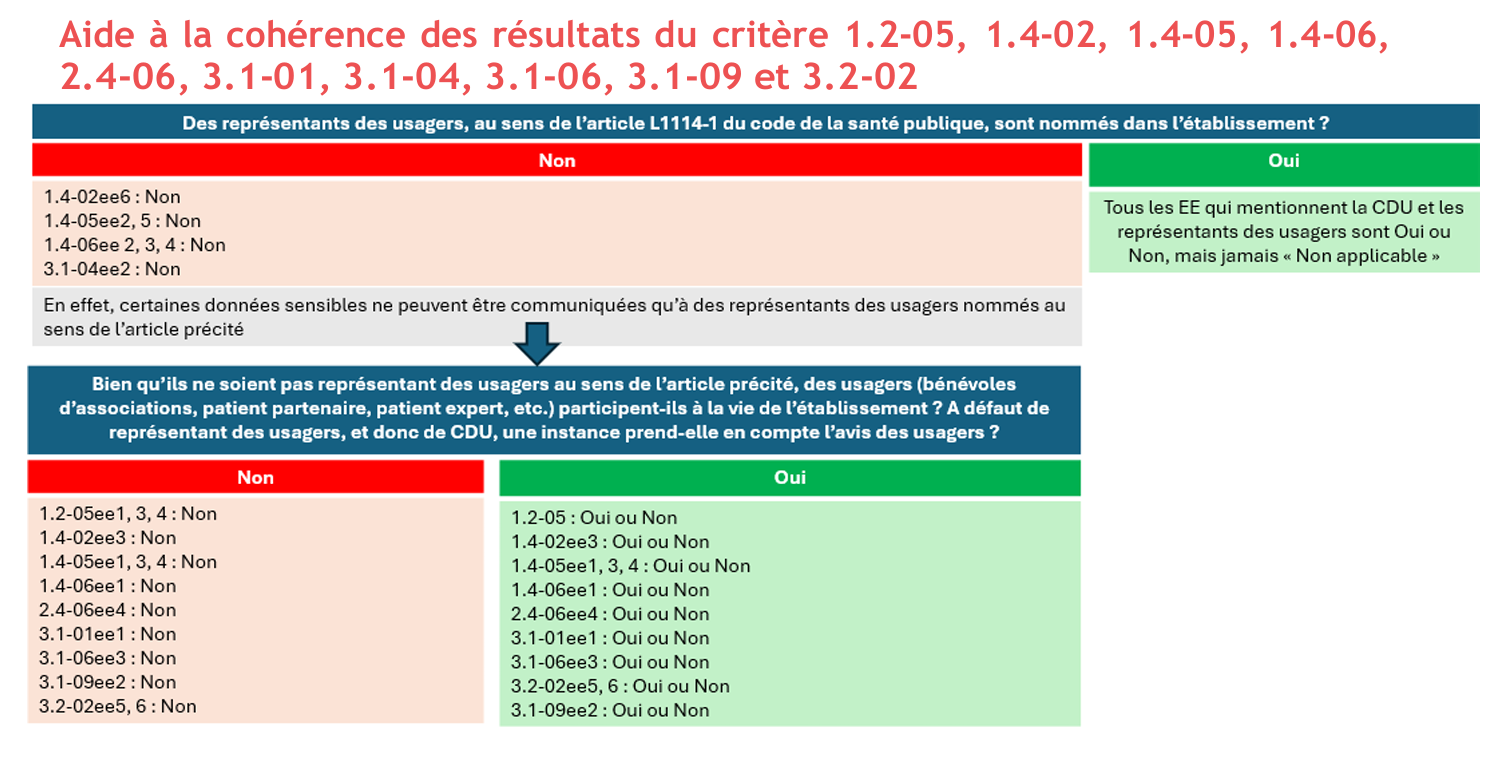
    La HAS propose une aide à la cohérence des résultats de plusieurs critères (1.2‑05, 1.4‑02, 1.4‑05, 1.4‑06, 2.4‑06, 3.1‑01, 3.1‑04, 3.1‑06, 3.1‑09, 3.2‑02) en fonction de la présence ou non de représentants des usagers au sens de l’article L1114‑1 du Code de la santé publique et de la participation d’autres usagers (bénévoles associatifs, patients partenaires, patients experts). Des tableaux précisent aussi les combinaisons attendues pour le critère 1.4‑04 (actions de sensibilisation et de prévention avec les usagers, mobilisation de l’expertise patient, prise en compte de l’expérience pour adapter les pratiques) et 1.4‑03 (soutien au déploiement des PROMs, intégration de patients partenaires, bilans annuels partagés dans les instances, usage des résultats pour adapter les prises en charge et évaluer les pratiques).

    Une aide au questionnement pour tous les acteurs

    Enfin, la fiche propose une grille de questionnement à destination de la gouvernance, des professionnels, des patients et des représentants des usagers, pour guider l’évaluation sur le terrain. Les questions couvrent la stratégie de déploiement d’e‑Satis et des PROMs, la contribution des représentants des usagers aux actions d’amélioration, la façon dont les professionnels recueillent et exploitent la satisfaction et l’expérience, la manière dont les patients expriment satisfaction, réclamations ou éloges, et la place des représentants des usagers dans la politique qualité‑sécurité, les projets d’établissement et l’analyse des évènements indésirables.

    Visuel de la Haute autorité de Santé@HAS
  • PROMs, PREMs, patient traceur : 10 ans d’outils pour objectiver l’expérience patient

    Selon l’Institut français de l’expérience patient (Ifep) l’expérience patient se définit comme “La somme de toutes les interactions, façonnées par la culture d’une organisation, qui influencent les perceptions des patients tout au long du continuum de soins »

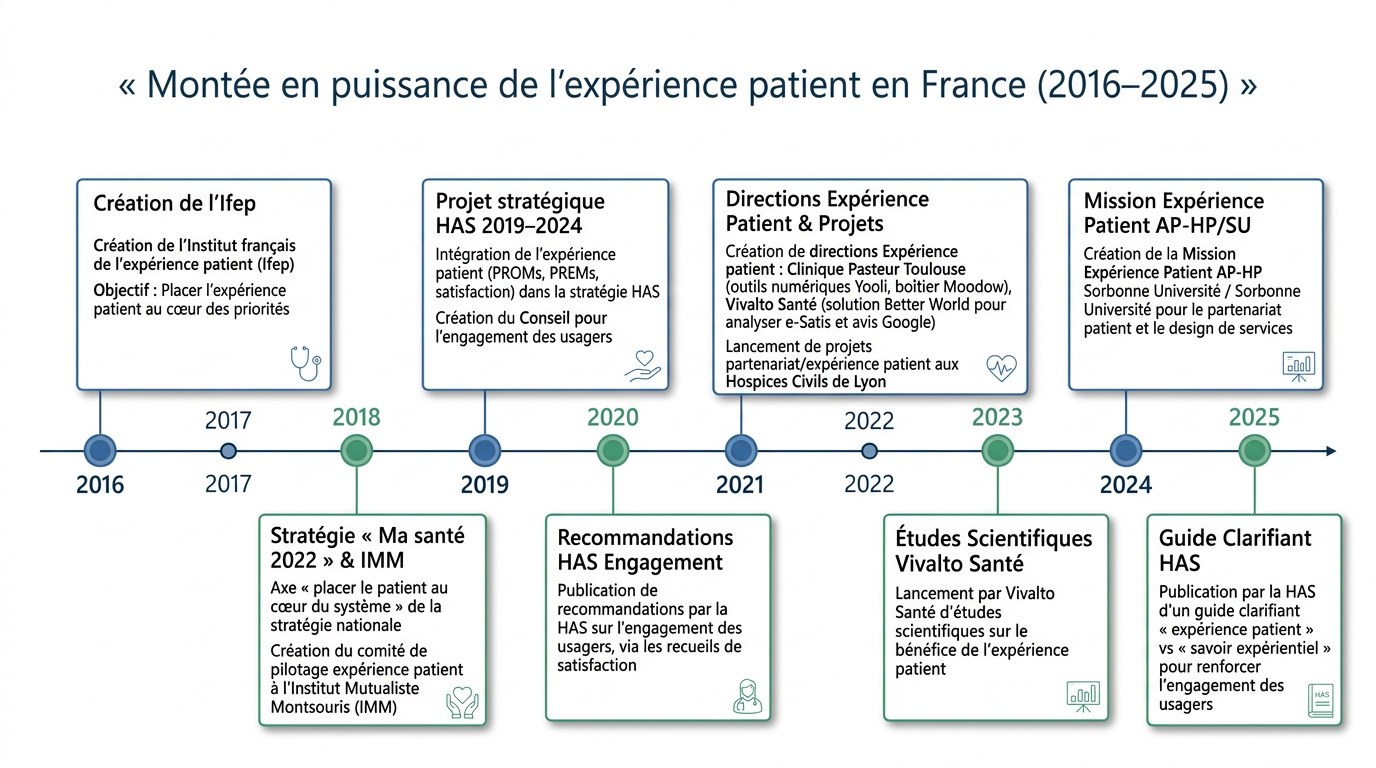
    10 ans depuis l’émergence de l’expérience patient en France : date clés.


    2016 : création de l’Institut français de l’expérience patient (Ifep) dont l’objectif est de placer l’expérience patient au cœur des priorités des décideurs et des établissements. L’Ifep participe notamment à de nombreuses conférences et événements à travers le monde pour promouvoir l’expérience patient et en faire un levier de performance dans les établissements français.

    2018 : la stratégie « Ma santé 2022 » place l’expérience patient dans un de ses axes prioritaires : « placer le patient au cœur du système et faire de la qualité de sa prise en charge la boussole de la réforme ». Cette approche vise à mettre le patient au centre des préoccupations et des décisions médicales afin d’améliorer la qualité des soins et garantir que chaque intervention médicale apporte une valeur ajoutée significative au patient.

    2018 : création d’un comité de pilotage à l’Institut Mutualiste Montsouris afin d’améliorer l’expérience patient au sein de l’établissement. Cela s’est concrétisé par l’organisation d’une journée dédiée en 2019, pilotée par Nathalie Bass, avec l’ambition d’intégrer systématiquement cette dimension dans les projets institutionnels confiés à la direction Qualité, Gestion des risques et relations avec les usagers.

    2019 : la Haute autorité de santé (HAS) intègre cette approche dans ses priorités pour son projet stratégique 2019-2024. L’objectif est de mesurer le résultat perçu par le patient à travers trois mesures :

    • la mesure des résultats de soins rapportés par le patient : patient reported outcome measures (PROMs) ;
    • la mesure de l’expérience du patient concernant son parcours de soins : patient reported experience measures (PREMs) ;
    • la mesure de la satisfaction du patient vis-à-vis du soin reçu.

    2019 : création du Conseil pour l’engagement des usagers à la HAS. Ce conseil a pour mission d’accompagner, soutenir et évaluer les actions de la HAS pour promouvoir et intégrer l’engagement des patients et des usagers dans le système de santé, en offrant des avis et en participant aux réflexions éthiques et stratégiques. Un de ses rôles est de s’assurer que l’expérience patient est au cœur des réformes et des améliorations, alignées avec les objectifs de la stratégie « Ma santé 2022 ».

    2020 : publication par la HAS des recommandations sur l’engagement des usagers. Ces dernières soulignent un intérêt pour la prise en compte de l’expérience patient à travers les recueils de satisfaction.

    2021 : la Clinique Pasteur crée une direction dédiée à la relation et à l’expérience patient sous la direction du Dr Céline Orhond (aujourd’hui directrice de l’innovation, du développement médical et de l’expérience patient dans le groupe Hoppen). La direction a notamment mis en place des outils numériques comme le portail Yooli permettant au patient de suivre et d’interagir avec son dossier grâce aux bornes de la clinique. Le boîtier Moodow a également permis de recueillir les étapes du parcours durant lesquelles le patient est stressé ou apaisé.

    2021 : Vivalto Santé crée également une direction Expérience patient, occupée de 2021 à 2024 par Caroline Desaegher. Dans le cadre de cette démarche, la solution de Better world a été utilisée pour analyser les verbatims du questionnaire e-Satis de la HAS et les avis Google afin de permettre au groupe d’établir des plans d’actions grâce à la restitution de ces analyses.

    2021 : les Hospices Civils de Lyon (HCL) lancent les projets de partenariat et expérience patient en santé dans le cadre du déploiement Pulsations 2023. Mais au-delà du recueil, les HCL souhaitent identifier une action par an pour améliorer significativement l’expérience patient dans leurs établissements.

    2023 : Vivalto Santé, par le biais de sa Direction recherche, lance une série d’études scientifiques pour évaluer le bénéfice de l’expérience patient.

    2024 : Création, au sein d’AP‑HP Sorbonne Université, de la Mission Expérience Patient pour accompagner les projets de partenariat patient, de co‑construction et de design de services hospitaliers.

    2025 : La Haute Autorité de santé publie un guide et un argumentaire scientifique « Expérience patient et savoir expérientiel : deux notions à clarifier pour développer l’engagement ou la participation », qui visent à distinguer clairement l’expérience patient (perception de la qualité des soins ou de l’accompagnement) du savoir expérientiel (connaissances issues de la réflexion sur l’expérience vécue), et à préciser dans quelles conditions ces deux notions peuvent être mobilisées pour renforcer l’engagement des usagers.

    Comment l’expérience patient devient un levier de performance ?

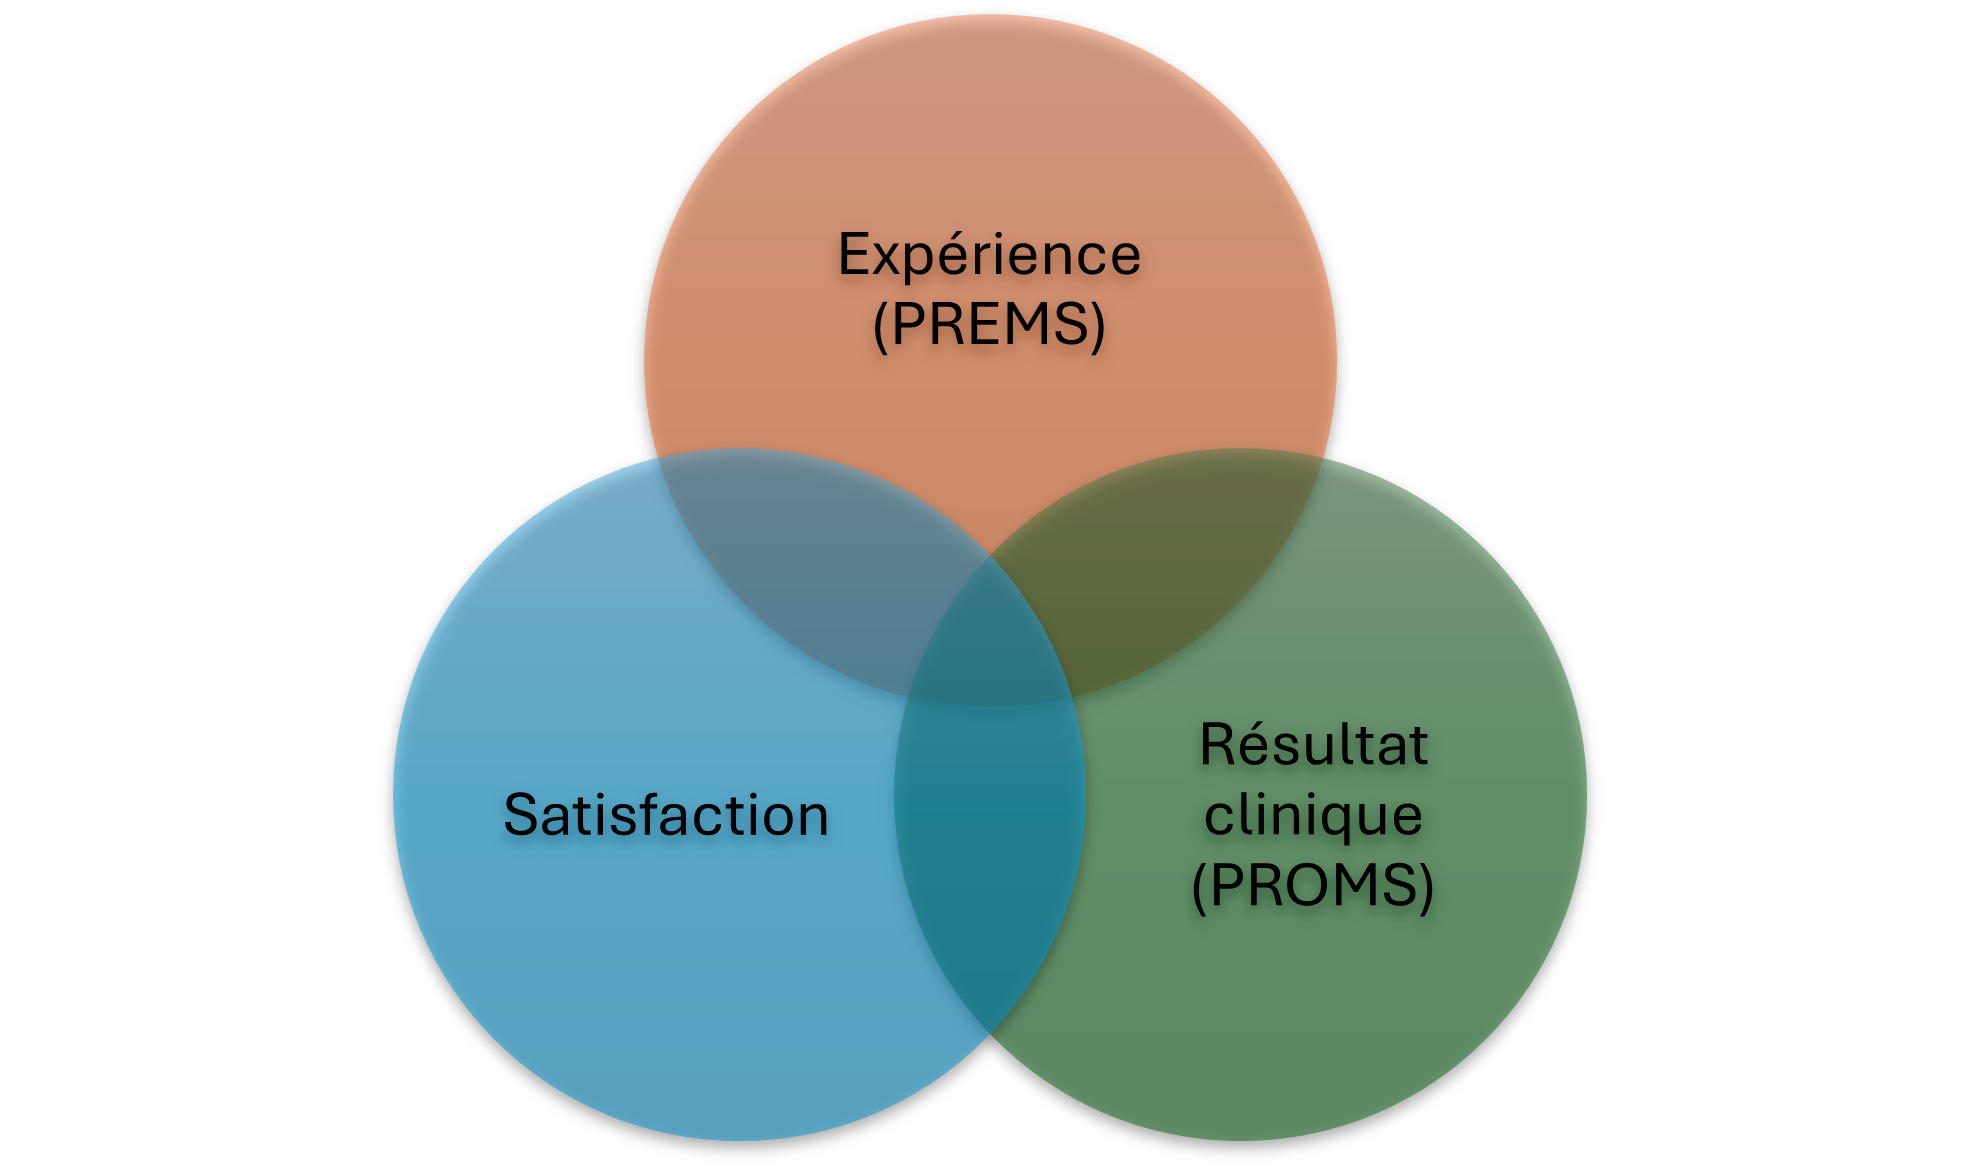
    Schéma de l’expérience patient @ H&TI

    Les PROMs mesurent les résultats perçus par les patients en termes de santé et de qualité de vie, et les PREMs mesurent l’expérience subjective des patients avec les services de santé. La satisfaction du patient est définie par le fait de répondre de manière appropriée aux attentes et aux besoins du patient.  L’expérience patient englobe ces deux aspects tout en mettant l’accent sur une vision plus large et inclusive du parcours de soins du patient.

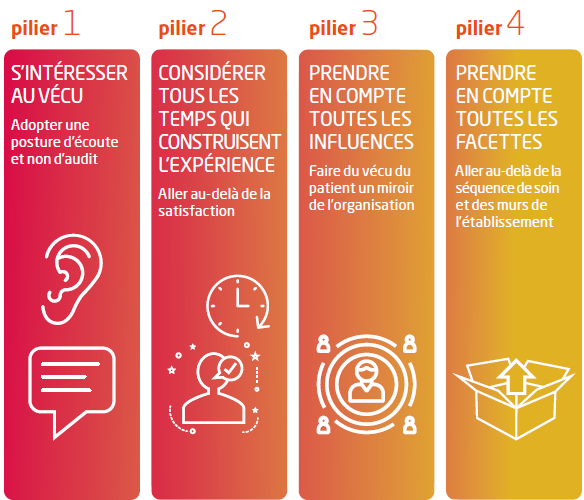
    4 piliers selon l’ANAP

    Piliers de l’expérience patient @ ANAP

    Ces 4 piliers montrent le processus. L’expérience patient se concentre sur la perception du patient en prenant compte de :

    • la qualité ;
    • la sécurité ;
    • le confort ;
    • la pertinence des soins reçus ;
    • la prise en compte des aspects humains, c’est-à-dire le relationnel ;
    • les aspects émotionnels, la prise en compte du stress ou du bien-être du patient ;
    • et l’aspect organisationnel.

    L’amélioration de la transparence et de la qualité des soins est un des enjeux de l’expérience patient. Un rapport pour la stratégie de transformation du système de santé, dans le cadre de « Ma Stratégie 2022 », visait à élaborer des indicateurs de qualité des parcours de soins afin de renforcer la confiance des usagers en mesurant leur satisfaction concernant leur prise en charge. Ce rapport mettait en lumière les faiblesses de l’information disponible qui entravaient la capacité des patients à prendre des décisions éclairées et autonomes concernant leur parcours de soins. En suggérant de mettre systématiquement en place et de diffuser des indicateurs de résultats et d’expérience rapportés par les patients (PROMs et PREMs), le comité « Chantier Qualité et Pertinence » de la stratégie Ma Santé 2022 soulignait que cela permettrait une information plus rigoureuse, transparente et utile aux usagers.

    Pour résumer, ces informations permettraient aux patients de mieux s’orienter dans le système de santé, mais aussi aux professionnels de la santé de s’améliorer en comparant leurs résultats à ceux d’autres établissements.

    Remettre le patient au centre des soins

    Ces démarches font écho à celle du « patient traceur ». Défini par la HAS comme suit : « Le patient traceur est une méthode d’évaluation et d’amélioration des pratiques », cette méthode permet d’analyser de manière rétrospective le parcours de soins d’un patient en comparant les pratiques réelles aux référentiels de bonnes pratiques.

    En retraçant le parcours d’un patient spécifique depuis son admission jusqu’à sa sortie, cette méthode permet une analyse détaillée et pluridisciplinaire des différentes étapes de la prise en charge. Elle intègre les pratiques des professionnels de santé et les perceptions/retours des patients eux-mêmes, offrant une vision globale et centrée sur le patient.

    5 700 professionnels répondants pour la 7ᵉ édition du Baromètre de l’expérience

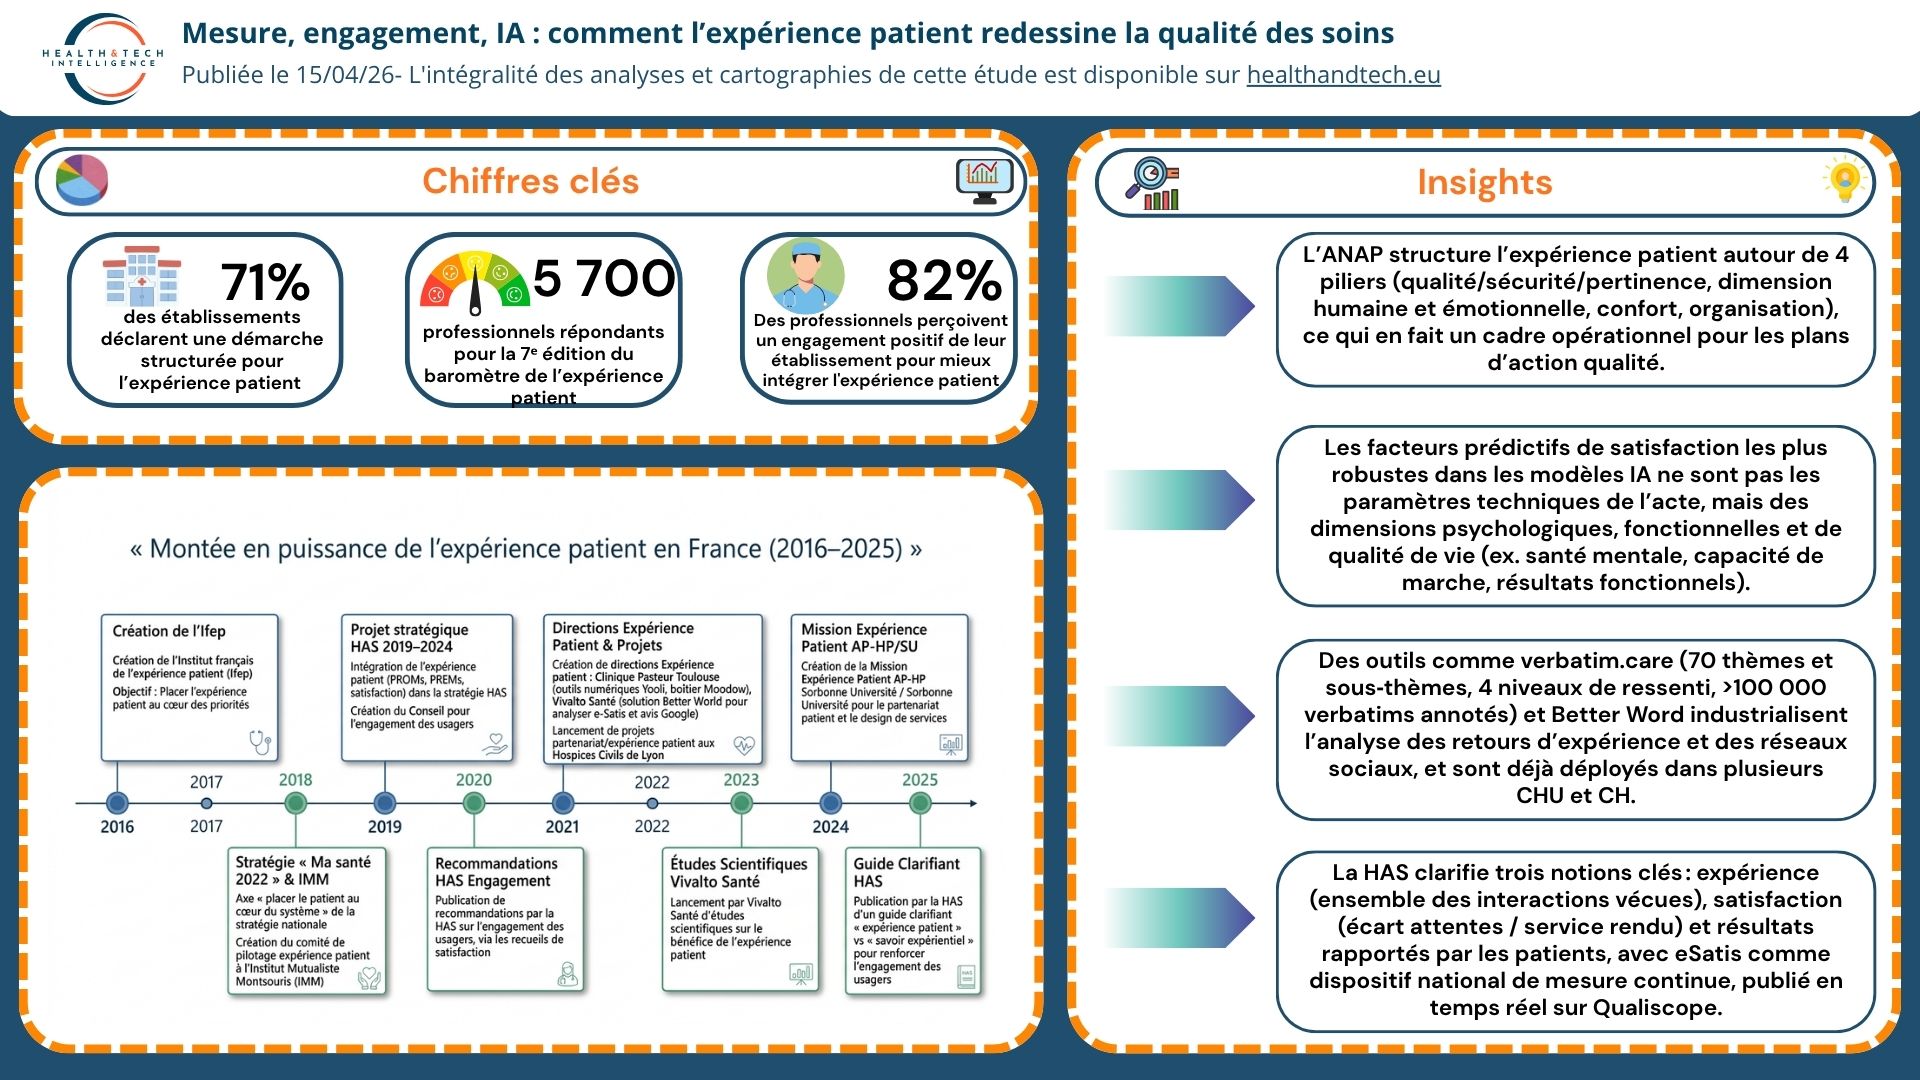
    En 2018, moins de 4 établissements sur 10 déclaraient une démarche structurée pour l’expérience patient, ils sont 71% dans le dernier baromètre de l’expérience patient. Egalement, 82% des professionnels perçoivent un engagement positif de leur établissement pour mieux intégrer le vécu des patients et de leurs proches. La certification HAS apparaît comme un accélérateur décisif, même si les tensions sur les ressources, la formation et la situation des soignants freinent encore le déploiement opérationnel. Ce baromètre côté professionnels sera complété l’an prochain par une enquête miroir auprès des usagers, pour disposer d’une vision réellement à 360° de l’expérience patient en France.

  • Mesure, engagement, IA : comment l’expérience patient redessine la qualité des soins

    📌10 ans d’expérience patient : 71% d’établissements désormais engagés

    En dix ans, l’expérience patient est passée d’un concept émergent à un levier structurant des politiques qualité, portée par Ma Santé 2022, la HAS et l’Ifep. Le baromètre 2025 montre que la part d’établissements avec démarche structurée est passée de moins de 40% en 2018 à 71%, et que 82% des professionnels perçoivent un engagement positif de leur structure. Les PROMs, PREMs et mesures de satisfaction deviennent des indicateurs stratégiques, complétés par la méthode du patient traceur pour analyser finement les parcours. Les guides et recommandations de la HAS (projet stratégique 2019‑2024, argumentaire 2025) clarifient les notions d’expérience versus savoir expérientiel et en font des repères pour transformer l’organisation des soins.

    👉 Plus de détails sur «PROMs, PREMs, patient traceur : 10 ans d’outils pour objectiver l’expérience patient – Health & tech»


    📌Engagement des usagers : la HAS en fait un critère structurant de la certification

    La HAS fait de l’engagement des patients et usagers un axe central du 6e cycle de certification, en l’articulant avec les droits, l’expérience, les indicateurs e‑Satis et la gouvernance. La fiche précise les rôles des PREMs, PROMs et de l’« expertise patient », qui complète l’expertise médicale dans la décision partagée comme dans les projets collectifs (prévention, formation, recherche). Le référentiel distingue engagement individuel (information, consentement, autonomie, implication des proches) et collectif (présence de représentants des usagers, participation aux instances, usage des résultats e‑Satis et PROMs). Des critères numérotés (1.2‑05, 1.4‑02, 1.4‑03, 1.4‑04, 1.4‑05, 1.4‑06, 2.4‑06, 3.1‑01, 3.1‑04, 3.1‑06, 3.1‑09, 3.2‑02) sont accompagnés de tableaux d’attendus et d’une grille de questionnement pour guider gouvernance, professionnels et représentants des usagers

    👉 Plus de détails sur «Engagement des usagers : comment la HAS encadre l’évaluation dans le 6e cycle de certification – Health & tech»


    📌IA et expérience patient : +7,5% de score d’expérience et AUC jusqu’à 0,90

    À partir d’une quinzaine d’études, l’article montre que l’IA améliore la mesure, la prédiction et l’exploitation de l’expérience patient, des verbatims et des PROMs dans plusieurs contextes cliniques. Un agent conversationnel en consultation externe augmente de 7,51% le score total d’expérience, tandis que des systèmes de documentation ambiante comme DAX améliorent les scores Press Ganey de 0,9 à 1,9 point et réduisent le burnout de 67% à 33%. Des modèles de machine learning atteignent des AUC autour de 0,85–0,89 et des exactitudes proches de 0,90 pour prédire satisfaction ou résultats post‑chirurgicaux, avec un rôle déterminant des variables psychologiques, fonctionnelles et expérientielles. L’analyse souligne toutefois l’absence de modèle universel, la dépendance forte au contexte et la nécessité d’ajustements locaux, de validation rigoureuse et d’une vigilance sur les dimensions relationnelles du soin.

    👉 Plus de détails sur «Cinq axes d’impact de l’intelligence artificielle sur l’expérience patient – Health & tech»


    📌Younify : une « bulle de soutien » gratuite pour structurer l’entraide autour du patient

    Younify est une application gratuite qui organise l’entourage du patient autour d’une « bulle de soutien » privée, pour réduire la charge mentale des aidants dont un sur deux déclare des impacts négatifs sur sa santé. Née de l’expérience personnelle de sa fondatrice, la solution structure l’information et l’aide via trois fonctions clés : Journal unique de nouvelles, Livre d’Or numérique et coordination des aides concrètes (trajets, repas, garde d’enfants). Déployée dans plusieurs services de réanimation et de réadaptation à l’hôpital Raymond‑Poincaré, elle est perçue comme un levier pour apaiser les familles et libérer du temps soignant. L’IFEP a publié en avril 2026 une analyse favorable, estimant que la solution soutient la récupération en organisant l’aide et en plaçant la solidarité au cœur du parcours, tout en posant la question de la soutenabilité économique d’un modèle gratuit non classé dispositif médical.

    👉 Plus de détails sur «Younify, une application gratuite structurant l’entraide autour du patient, déployée dans plusieurs services hospitaliers d’Île-de-France – Health & tech»


    📌Six cas d’usage concrets de l’IA pour fluidifier le parcours et la relation patient

    Cet article illustre, à travers six cas d’usage, comment l’IA améliore très concrètement l’expérience patient, de l’anticipation des flux à la personnalisation de l’information. Des solutions d’orchestration et de prédiction des flux réduisent les temps d’attente et les transferts évitables, tout en améliorant la qualité de vie au travail des soignants. Des agents vocaux et assistants documentaires automatisent la prise de rendez‑vous, la gestion des appels et la rédaction, diminuant la charge administrative et rendant les équipes plus disponibles pour les patients. D’autres outils, centrés sur l’adhérence, les émotions ou l’éducation thérapeutique, transforment des signaux faibles (comportements, verbatims, émotions) en actions ciblées, avec des gains mesurables sur l’anxiété, la douleur ou la détection précoce des complications.

    👉 Plus de détails sur «6 cas d’usage pour l’IA au service de l’expérience patient – Health & tech»


    📌26 solutions d’IA déjà utilisées pour l’expérience patient, la qualité et la sécurité

    Sur un corpus de 26 solutions d’IA, près de 70% disposent déjà de références hospitalières ou médico‑sociales, et plus de 30% relèvent d’usages à haut risque au sens de l’AI Act, ce qui impose une gouvernance renforcée. Environ 17,4% des outils visent d’abord l’automatisation de la documentation, des appels et des tâches administratives, tandis qu’environ 30,4% sont centrés sur le ressenti, la voix du patient et les PROMs (suivi émotionnel, douleur, télésurveillance, adhérence, serious games). Des solutions comme Saniia, Patient Journey ou FollowMe Urgences agissent sur les flux, l’anticipation et l’information en temps réel, avec un impact rapporté sur les temps d’attente, les transferts évitables et l’anxiété des patients. D’autres comme Emobot, Music Care, Resilience Pro, SPUR, Glucozor, Better Word, Verbatim.care ou Detec’t transforment verbatims, émotions et comportements en indicateurs actionnables, marquant un basculement vers une qualité perçue pilotée de façon systématique et continue.

    👉 Plus de détails sur «26 solutions d’IA qui transforment l’expérience patient, la qualité et la sécurité des soins – Health & tech»