alexandre

  • « Les progrès sont réels et spectaculaires en laboratoire, mais rien n’a changé dans les diagnostics et la clinique de routine » (Nathan Peiffer-Smadja, AP-HP)

    L’intelligence artificielle progresse en recherche médicale, mais reste quasi absente des pratiques hospitalières. Faute d’infrastructures numériques et de données unifiées, sa promesse peine à se concrétiser dans le quotidien des soignants. De nombreuses solutions d’intelligence artificielle existent dans le domaine des maladies infectieuses, mais qu’en est-il concrètement de ses apports sur le terrain clinique ? Afin d’enrichir son étude sur les apports de l’IA dans le domaine des maladies infectieuses avec un retour de terrain, H&TI s’est entretenu avec Nathan Peiffer-Smadja, médecin au Service de Maladies infectieuses et tropicales à l’Hôpital Bichat Claude-Bernard de l’Assistance publique des hôpitaux de Paris (AP-HP).

    Une révolution encore majoritairement hors des murs hospitaliers

    Dans les services de maladies infectieuses, l’intelligence artificielle (IA) peine encore à s’ancrer dans la pratique quotidienne. « On est loin de l’IA, on pratique avec des outils anciens », résume le clinicien Nathan Peiffer-Smadja, décrivant une réalité hospitalière où les technologies avancées côtoient encore le stylo et le papier. Si le numérique s’est imposé dans l’infrastructure, son usage reste fragmenté : « les urgences et les réanimations prescrivent encore sur papier », ajoute-t-il. Cette persistance analogique rend difficile tout traitement automatisé de l’information. Faute de systèmes unifiés et de données cohérentes, l’intelligence artificielle demeure confinée à la théorie ou réservée à des projets pilotes. Dans les faits, l’outil principal du médecin n’est pas encore l’algorithme, mais des logiciels parfois anciens.

    L’IA plus présente dans la recherche

    Le décalage entre recherche et pratique clinique est au cœur du constat. M. Peiffer-Smadja évoque « deux grands mondes : la recherche, où l’IA a beaucoup à dire, et la pratique clinique, où elle est absente ». Dans les laboratoires de microbiologie, les outils d’apprentissage automatique innovent dans la découverte de molécules antivirales, l’analyse du microbiote et la modélisation génétique. Le séquençage d’ADN, qui nécessitait plusieurs jours, se réalise aujourd’hui en quelques minutes. Ces avancées s’appuient sur une puissance de calcul importante et des volumes massifs de données biologiques. Pourtant, ces avancées ne franchissent pas les portes des services hospitaliers. L’absence de passerelle entre l’expérimentation et la médecine quotidienne empêche une transposition directe. « Ce qu’on voit, ce sont des progrès spectaculaires en laboratoire, mais rien n’a changé dans les diagnostics de routine », observe-t-il. Un constat qui illustre le retard des hôpitaux français face à l’industrialisation de la donnée médicale.

    Données patients : un historique fragmenté

    La masse documentaire produite par l’hôpital illustre le paradoxe numérique de la médecine moderne. « Quand j’ouvre un dossier patient, il y a entre 200 et 500 PDF à lire si je veux connaître son parcours », confie l’interviewé. Les systèmes informatiques accumulent comptes rendus, prélèvements, résultats d’imagerie et bilans biologiques sans hiérarchie d’importance ni format standard. Ce désordre documentaire, aggravé par l’absence d’interopérabilité entre services, nuit à l’efficience des soins. Des solutions d’IA peuvent classer, résumer et prioriser ces informations, mais elles se heurtent généralement à la qualité hétérogène des données et à la multiplicité des logiciels existants. « En pratique clinique, les données ne sont pas toujours cohérentes, complètes et de qualité », ajoute-t-il.

    L’image médicale, exception technologique

    Face à cette inertie, l’imagerie médicale apparaît comme le champ d’expérimentation le plus mûr pour l’IA. « Sur une radio de thorax, il y a maintenant un petit carré qui s’affiche pour indiquer ‘peut-être une pneumonie, peut-être une fracture’ », décrit le docteur Peiffer-Smadja. Ces outils, capables d’analyser automatiquement des images, assistent les radiologues dans la détection des anomalies évidentes. Ils permettent de combler le manque de spécialistes et de sécuriser le diagnostic en temps réel, tout en respectant la supervision médicale. Pour l’instant, ces aides ne concernent que des cas simples, mais elles symbolisent un changement d’échelle dans la collaboration entre humains et machines. Cela tient à la nature même des données — les images — particulièrement adaptées à l’usage de l’IA.

    Des innovations sobres, des usages concrets

    Des applications plus modestes, issues du terrain, prouvent pourtant que l’intelligence artificielle peut s’intégrer de façon pragmatique dans les soins. L’exemple cité est celui d’Antibiogo, une application développée par Médecins Sans Frontières qui permet de photographier une boite de Petri pour obtenir un antibiogramme et générer automatiquement un résultat. « C’est de la low-tech, mais c’est génial », s’enthousiasme le clinicien. Cette solution, accessible via un simple smartphone, offre un diagnostic fiable dans des contextes où les ressources techniques sont limitées. En démocratisant l’analyse de résistance bactérienne, Antibiogo illustre la puissance d’une IA pensée pour être utile avant d’être spectaculaire. Loin des promesses d’automatisation globale, elle remplit une fonction clinique concrète — faire gagner du temps tout en limitant les erreurs humaines. Une voie réaliste, selon le praticien, pour « intégrer l’intelligence artificielle sans la survendre ».
     

  • Du diagnostic différentiel à la personnalisation thérapeutique : 11 solutions française d’IA en santé mentale

    Différencier dépression et bipolarité grâce à l’IA

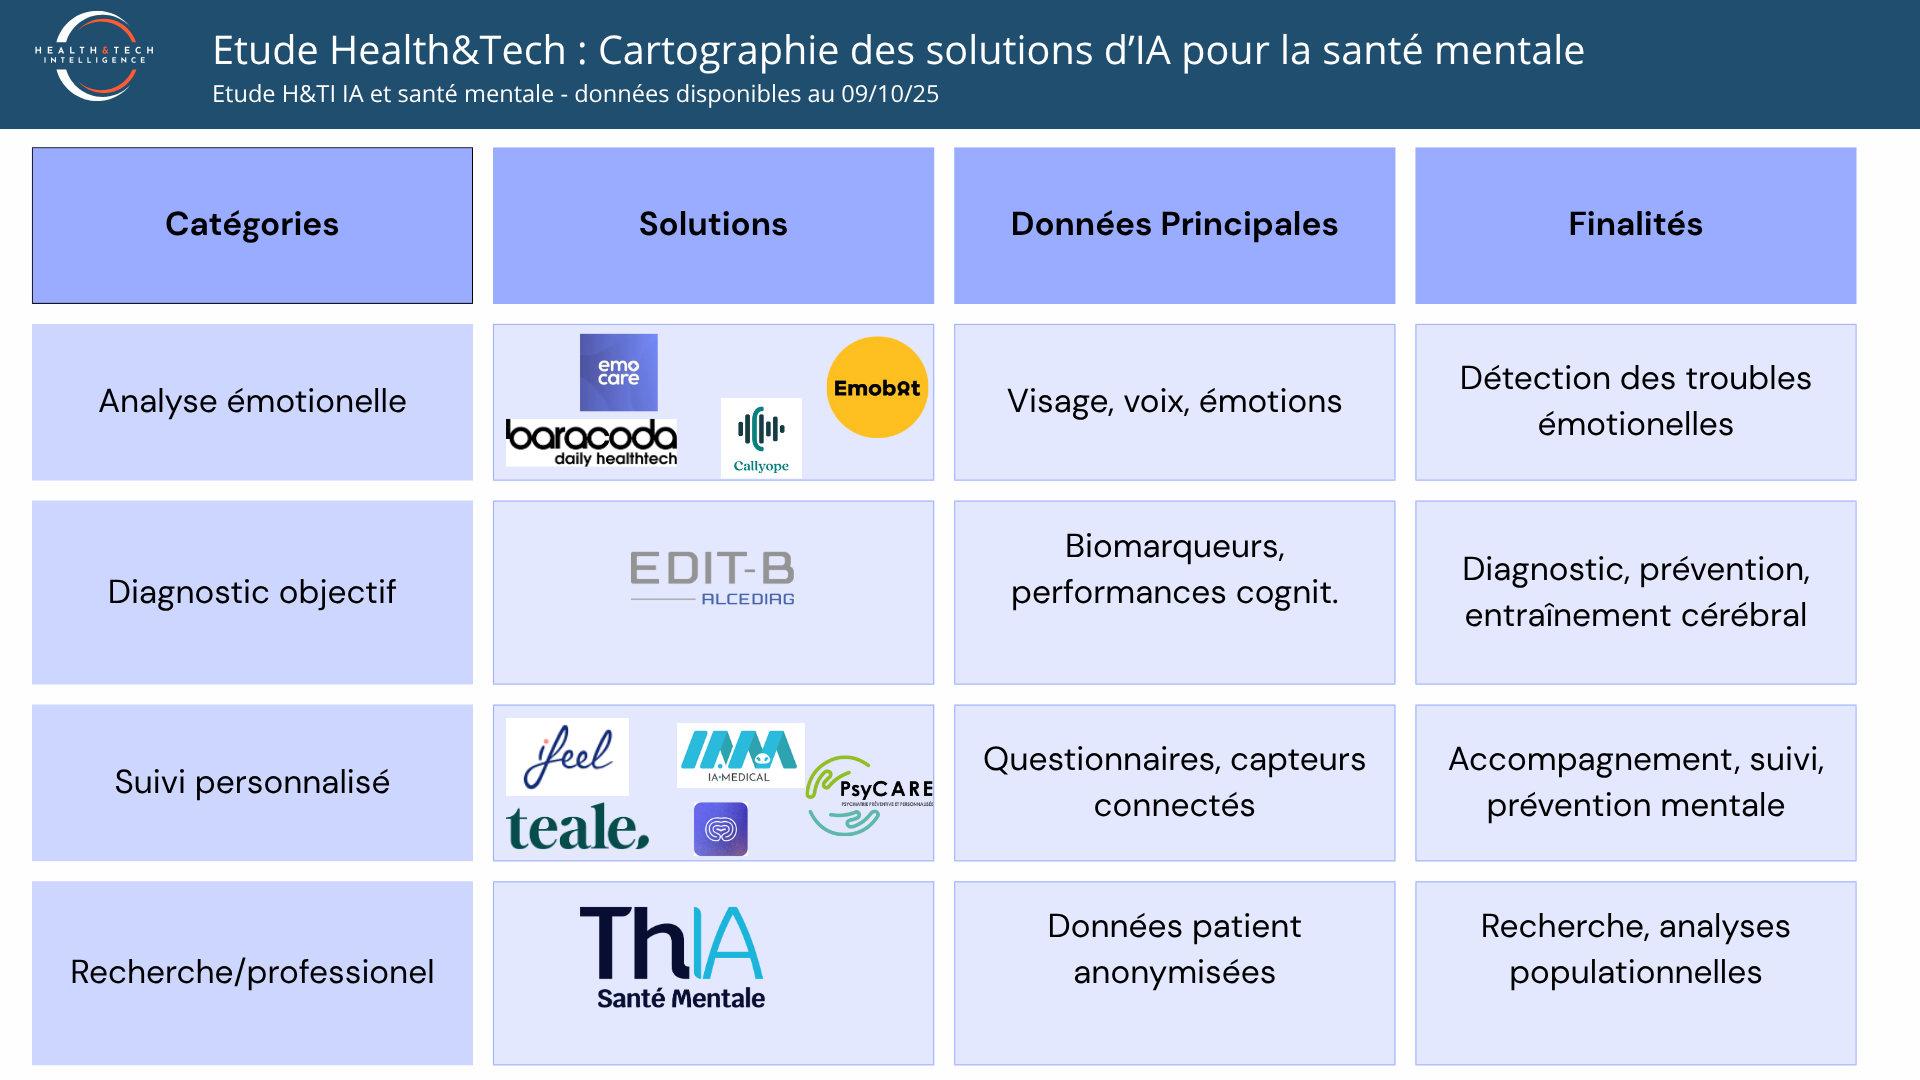
    Le diagnostic représente une opportunité importante pour l’IA en psychiatrie, EDIT-B d’Alcediag a une sensibilité et spécificité supérieures à 80% dans le diagnostic différentiel dépression/bipolarité. Cela est d’autant plus important que jusqu’à 40% des personnes diagnostiquées avec une dépression pourraient en réalité souffrir d’un trouble bipolaire non identifié. Cette solution de séquençage ARN couplée à l’intelligence artificielle permet de réduire significativement les 8 années moyenne actuellement nécessaires pour diagnostiquer correctement un trouble bipolaire.

    La personnalisation thérapeutique constitue un second axe d’opportunités. Les plateformes comme teale proposent des programmes personnalisés basés sur un Indice de Santé Mentale propriétaire et une bibliothèque de plus de 1000 contenus. Cette approche individualisée trouve son prolongement dans les thérapies digitales adaptatives, comme celles développées par Emobot avec EmoDTx, permettant au patient de s’objectiver lui-même grâce à une psychothérapie digitale adaptée à son humeur.

    L’analyse comportementale en temps réel ouvre également de nouvelles perspectives. Callyope développe le premier modèle “fondationnel” pour la psychiatrie, capable d’analyser la parole, les données de sommeil et les niveaux d’activité pour détecter dépression, anxiété, insomnie, fatigue, déclin cognitif et idéation suicidaire. Cette approche multimodale dépasse les limitations des “biomarqueurs vocaux” traditionnels en proposant une évaluation globale des symptômes à travers différentes conditions psychiatriques.

    Seuls 7% des patients avec maladie mentale sérieuse reçoivent des soins adéquats

    Les défis structurels du secteur révèlent des risques systémiques majeurs. Le constat que seulement 7% des patients vivant avec une maladie mentale sérieuse reçoivent des soins adéquats souligne l’ampleur du fossé entre innovation technologique et accessibilité réelle des soins. Cette problématique d’adoption se retrouve dans la complexité d’intégration de ces solutions dans les parcours de soins existants. Les risques technologiques et éthiques constituent une préoccupation centrale, notamment avec les IA généralistes, ces dernières pouvant donner des réponses approximatives, inadaptées, voire risquées. La combinaison d’un manque de soin additionné avec les disponibilités des IA généralistes, pose un risque important de mésusage.

    Autre risque, la fragmentation des approches. Chaque solution développe ses propres métriques et protocoles : EDIT-B se concentre sur les biomarqueurs sanguins, Callyope sur l’analyse vocale et comportementale, PsyCare sur les questionnaires, ceci crée potentiellement des silos technologiques difficiles à harmoniser dans une prise en charge globale du patient. Également les enjeux réglementaires et de validation clinique constituent des obstacles non négligeables. Certaines solutions comme EDIT-B sont marqués CE selon la Directive 98/79/CE, cependant la plupart des solutions évoluent encore dans des zones d’incertitude réglementaire, particulièrement concernant les IA conversationnelles et les dispositifs de monitoring continu.

    Innovation thérapeutique : Huit essais cliniques en cours pour les modèles fondationnels

    L’émergence de nouveaux paradigmes thérapeutiques transforme radicalement l’approche traditionnelle de la psychiatrie. Les huit essais cliniques conduits par Callyope avec des institutions de premier plan démontrent la maturité croissante des modèles fondationnels spécialisés en santé mentale. Cette approche permet une évaluation continue et objective des symptômes, dépassant les limitations des consultations ponctuelles traditionnelles. L’innovation s’étend aux modalités d’intervention précoce. PsyCARE développe des stratégies personnalisées dès les premiers stades du trouble, avec des outils numériques pour le phénotypage clinique et neurocognitif. Cette approche préventive s’appuie sur l’identification de biomarqueurs biologiques et d’imagerie cérébrale pour guider les interventions thérapeutiques avant l’installation complète des pathologies.

    EmoDTx propose une psychothérapie digitale adaptée à l’humeur du patient, permettant un auto-monitoring thérapeutique en temps réel. Cette personnalisation algorithmique des interventions psychologiques ouvre la voie à une psychiatrie de précision véritablement individualisée. L’intégration multimodale constitue la frontière technologique la plus avancée. Dalia utilise le phénotypage digital à travers des objets connectés pour mesurer l’état mental des patients. Cette convergence de données biologiques, comportementales et neuroimagerie permet une approche holistique de la santé mentale.

    Synthèse stratégique et perspectives d’avenir

    L’écosystème des solutions d’IA en santé mentale et psychiatrie révèle une transformation du secteur, portée par une convergence technologique entre intelligence artificielle, biomarqueurs et thérapies digitales. Les données collectées démontrent la viabilité économique de ces innovations avec des retours sur investissement documentés et des réductions significatives d’absentéisme et de coûts de prise en charge. La maturité technologique atteinte par certaines solutions, illustrée par les essais cliniques multiples et les certifications CE obtenues, positionne potentiellement ce secteur vers l’adoption généralisée. L’émergence de modèles fondationnels spécialisés et de plateformes de phénotypage digital ouvre des perspectives thérapeutiques inédites, particulièrement dans les domaines du diagnostic précoce et de la personnalisation des interventions.

    Les défis d’intégration dans les parcours de soins existants demeurent substantiels, nécessitant une harmonisation des approches et une validation réglementaire. L’enjeu stratégique principal réside dans la capacité à maintenir la qualité clinique tout en démocratisant l’accès aux soins spécialisés, dans un contexte où seule une minorité de patients reçoit actuellement des soins adéquats. L’avenir de ce secteur se dessine autour d’une psychiatrie de précision intégrant biomarqueurs, intelligence artificielle et interventions personnalisées, transformant radicalement les paradigmes traditionnels de diagnostic et de traitement en santé mentale.

    Les solutions émergentes couvrent l’ensemble du continuum de soins : de la détection précoce avec des outils comme le questionnaire PRIMO développé par PsyCARE destiné aux personnes de 15 ans et plus, jusqu’aux plateformes de suivi thérapeutique comme celle proposée par ThIA Santé mentale qui traite 6 500 suivis par mois.

    Cartographies des solutions françaises d’IA pour la santé mentale @HTI

    <span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span><span data-mce-type= »bookmark » style= »width: 0px;overflow: hidden;line-height: 0″ class= »mce_SELRES_start »></span>

  • « L’objectif est d’apporter une assistance au radiologue, de l’aide au diagnostic mais pas le diagnostic » (Agnès Malgouyres, Siemens)

    La radiologie est historiquement un domaine propice à l’utilisation de l’Intelligence Artificielle, ceci en raison de la nature essentiellement graphique des données qu’elle produit. Dans le cadre de son étude sur l’IA en radiologie et de son suivi des évolutions de l’écosystème de la santé numérique Health&Tech Intelligence s’est entretenu avec Agnès Malgouyres pour mieux comprendre où en était l’utilisation concrète de l’IA en Radiologie aujourd’hui.

    IA : une stratégie historique chez Siemens Healthineers

    L’intelligence artificielle (IA) est utilisée chez Siemens Healthineers depuis plus de 20 ans, avec les premiers brevets en machine learning en 1996 et deep learning en 2002. L’augmentation des données, la puissance de calcul accrue et les progrès algorithmiques ont fait de l’IA un pilier central des solutions proposées. Siemens Healthineers investit dans 6 centres mondiaux de recherche en IA, compte 150 chercheurs et une équipe médicale dédiée à l’annotation, détient 600 brevets, 110 solutions IA, 65 dispositifs validés par la FDA, exploite 2 milliards d’images et données, et s’appuie sur le supercalculateur SHERLOCK (340 Pflops). Agnès Malgouyres, responsable de la valorisation des innovations stratégiques et de l’IA précise cependant : « l’objectif est d’apporter une assistance au radiologue, de l’aide au diagnostic mais pas le diagnostic ».

    IA embarquée : optimiser les systèmes et le parcours patient

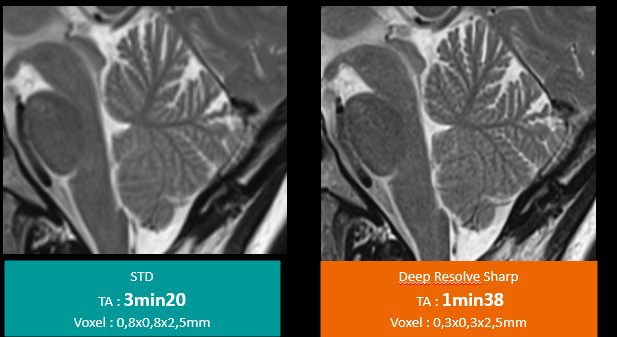
    Les IA embarquées anticipent les pannes techniques, comme les défaillances des tubes à rayons X, et optimisent le positionnement du patient pour diminuer la dose de radiation tout en améliorant la qualité d’image en scanner (une erreur du patient de 3 cm augmente la dose de 18%). Le deep learning permet des examens  IRM au moins deux fois plus rapides et plus haute résolution. L’IA accompagne également la radiologie interventionnelle pour la réalisation des gestes (embolisation, radiothérapie interne…) et reconnait en échographie les organes cibles, réalise un gel de l’image pour automatiquement réaliser les mesures attendues.

    Aide à l’analyse d’images : supporter le diagnostic médical

    Les solutions d’aide à l’analyse couvertes par l’IA incluent Rad Companion, qui automatise plusieurs tâches (détection des lésions, scoring, mesures de volumes, compte rendu) pour des examens complexes du thorax, cerveau ou prostate, tout en laissant au radiologue le contrôle de la validation. L’IA facilite aussi l’analyse multimodale, comme en mammographie couplée à l’IRM, et réalise le contourage automatique des tissus à risque pour la radiothérapie.

    La promesse de l’IA en radiologie : prédiction et personnalisation

    L’IA favorise la médecine quantitative et prédictive : elle calcule la surcharge en fer et graisse dans le foie via la segmentation IRM, analyse la morphologie hippocampique pour anticiper la maladie d’Alzheimer, crée des jumeaux numériques du cœur pour optimiser les thérapies du rythme en cardiologie, et développe des outils prédictifs pour estimer l’évolution de pathologies, par exemple sur l’efficience attendue de la radiothérapie sur des tumeurs pulmonaires ou la gravité d’une pathologie Covid en scanner thoracique.

    Comparaison résolution et vitesse en standard (à gauche), et avec IA pour plus de résolution et moins de temps (à droite)
  • Dépendance des personnes âgées : un écosystème riche tourné vers l’innovation

    43 milliards d’euros : Le financement de l’autonomie

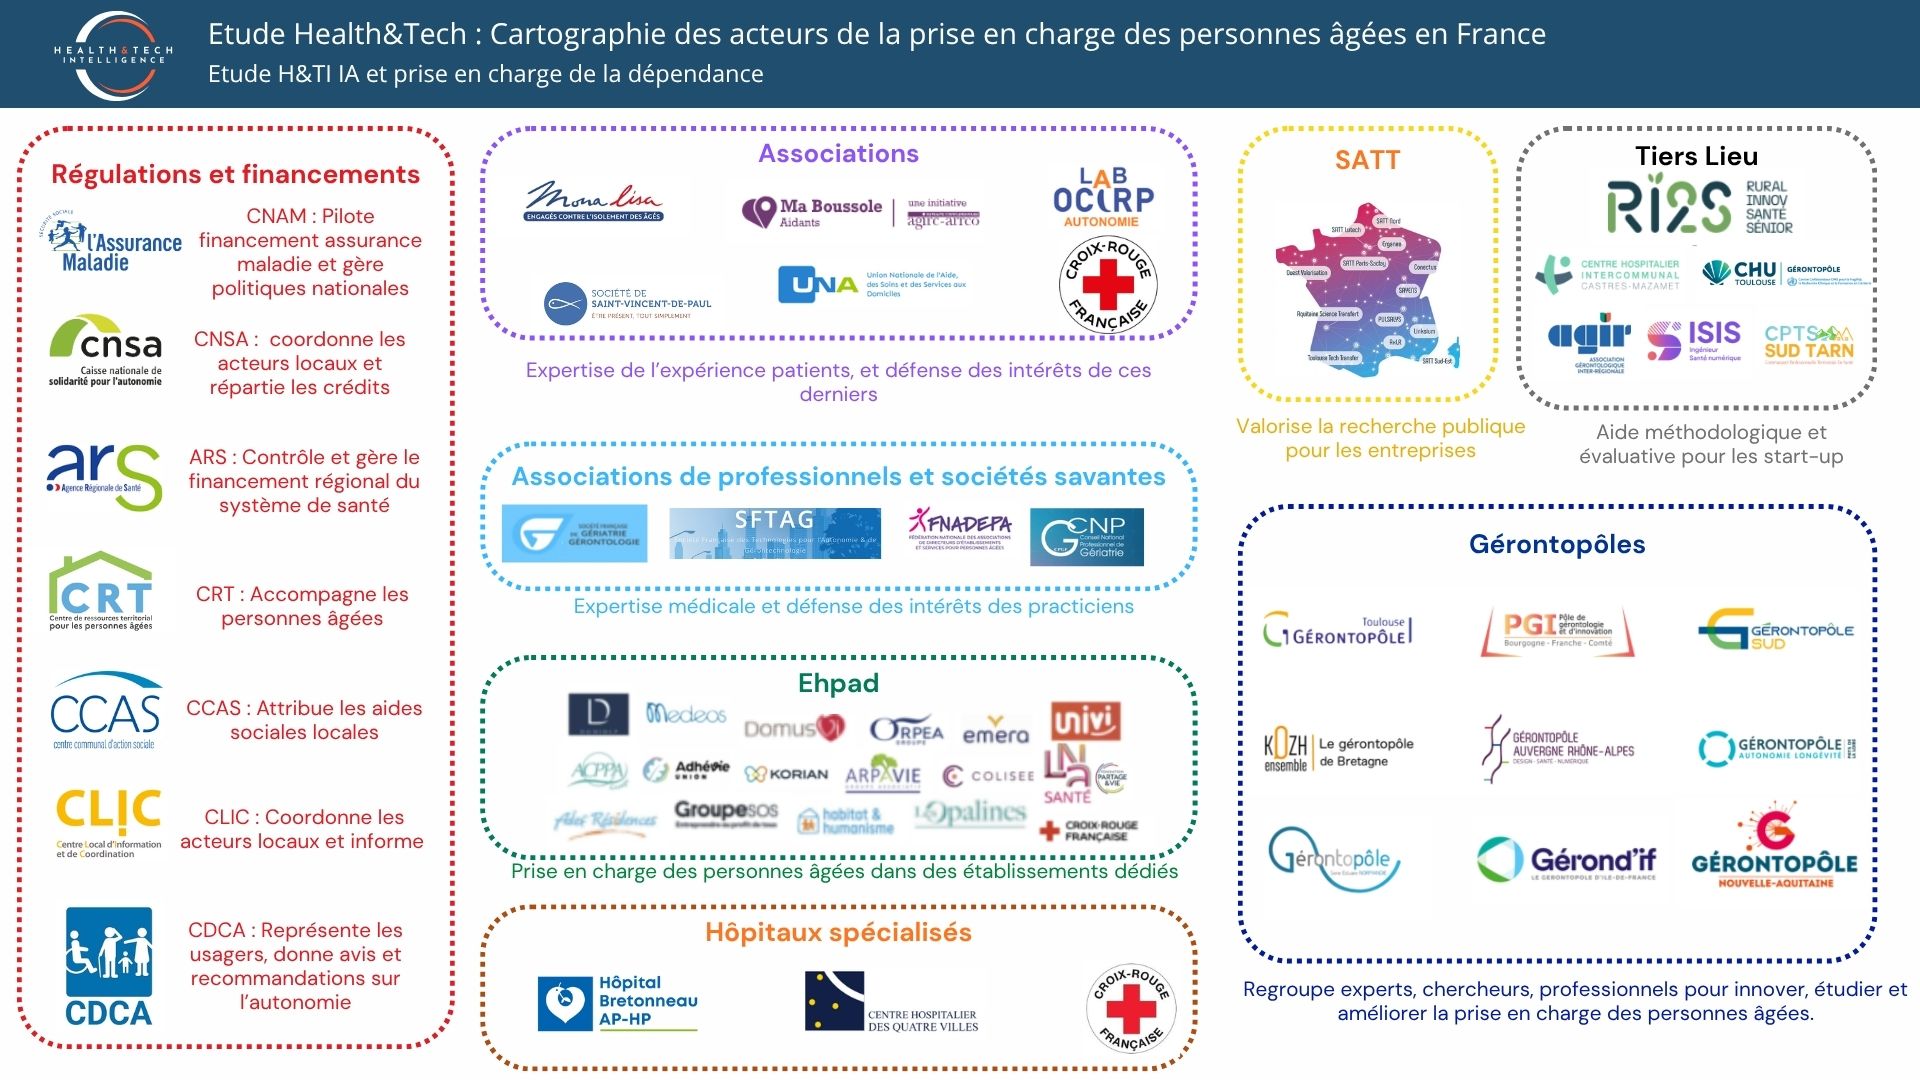
    Le système français de financement de la dépendance mobilise un budget de 43 milliards d’euros géré par la CNSA (caisse nationale de solidarité et d’autonomie) en 2025, cette enveloppe se répartit entre 17,5 milliards d’euros pour les personnes âgées et 15,7 milliards pour les personnes handicapées, représentant une progression de 5,4% par rapport à 2024. Les Agences Régionales de Santé distribuent ces dotations aux EHPAD (Établissements d’Hébergement pour Personnes Âgées Dépendantes) et aux autres services aux personnes âgées. L’architecture institutionnelle comprend 600 CLIC (Centres Locaux d’Information et de Coordination) répartis sur le territoire national avec un budget global de 400 millions d’euros, les CCAS (Centres Communaux d’Action Sociale) présents dans toutes les communes de plus de 1 500 habitants, et les CRT (Centres de Ressources Territoriaux) en déploiement vers l’objectif de 500 structures d’ici 2028. Les CDCA (Conseils Départementaux de la Citoyenneté et de l’Autonomie) œuvres à impliquer les personnes âgées dans les décisions publiques les concernant.

    900 équipes contre l’isolement : les associations acteurs incontournable de l’écosystème

    L’association MONALISA (Mobilisation Nationale contre l’Isolement des Âgés) coordonne 900 équipes citoyennes déployées sur l’ensemble du territoire pour lutter contre l’isolement de 1,2 million de personnes âgées de plus de 75 ans. La Croix-Rouge française participe activement à cette mobilisation associative en gérant notamment 32 EHPAD (Établissements d’Hébergement pour Personnes Âgées Dépendantes) à travers le territoire. Ces cas illustre l’importance du secteur associatif dans l’écosystème.

    1500 directeurs d’établissements de santé pour personnes âgées

    La SFGG (Société Française de Gériatrie et Gérontologie) réunit plus de 3 000 membres actifs depuis 1961, organisés en trois collèges (médical, sciences humaines et biologiques, soignants) et coordonne 16 sociétés régionales françaises de gériatrie et gérontologie. La SFTAG (Société Française des Technologies pour l’Autonomie et de Gérontechnologie), créée en 2007 par la SFGG, développe les liens entre les disciplines œuvrant sur les technologies, le vieillissement et l’autonomie. L’organisation en trois collèges d’experts (étudiants-chercheurs, monde académique, entreprises-institutions) facilite les échanges entre recherche et application pratique. Cette structuration professionnelle accompagne l’évolution des nouvelles technologies dans le secteur de la santé et du soutien à l’autonomie.

    La FNADEPA (Fédération Nationale des Associations de Directeurs d’Établissements et Services pour Personnes Âgées) regroupe 1 500 directeurs d’établissements répartis sur plus de 80 départements, accompagnant 120 000 personnes âgées avec une répartition équilibrée entre secteurs public (49,7%) et privé (50,3%). L’enquête 2023 de la fédération révèle que 50% des directeurs envisagent de quitter leur métier en raison des difficultés financières et des pénuries de personnel qui touchent 78% des structures. L’UNA (Union Nationale de l’Aide, des Soins et des Services aux Domiciles) représente plus de 630 structures adhérentes employant 66 145 salariés qui interviennent auprès de 520 000 personnes fragiles. Le secteur fait face à des défis structurels avec 300 000 postes à pourvoir d’ici 2030 dans l’aide à domicile et 18,2% des intervenantes sous le seuil de pauvreté

    Walk-E et et Volting, des projets technologiques dédiés au senior portés par les SATT

    Les 14 SATT (Sociétés d’Accélération du Transfert de Technologies) françaises mobilisent un fonds de 856 millions d’euros pour accélérer le transfert de technologies de la recherche publique vers les entreprises, développant des solutions pour les personnes âgées. Ces structures produisent des innovations comme le projet Walk-E, déambulateur-verticalisateur robotisé, ou la technologie Zoe Care de détection de chutes basée sur le Wi-Fi. L’écosystème comprend des projets comme VOLTING de la SATT Paris-Saclay et l’appel à manifestation d’intérêt “Seniors et santé” lancé par SATT Erganeo. Cette activité technologique répond aux défis du vieillissement démographique en développant des solutions d’assistance adaptées aux besoins des personnes en perte d’autonomie. Les SATT assurent le lien entre la recherche académique et l’industrialisation de solutions concrètes dans un secteur médico-social en transformation technologique.

    1 Tiers-Lieu pilote

    RI2S (Rural Innov Santé Senior) constitue un tiers-lieu numérique soutenu par France 2030, porté par un consortium réunissant le CHIC (Centre Hospitalier Intercommunal) Castres-Mazamet, la CPTS (Communauté Professionnelle Territoriale de Santé) Tarn Sud, l’École d’Ingénieurs ISIS et le Gérontopôle de Toulouse. Ce projet expérimente deux solutions : PRESAGE, outil d’intelligence artificielle prédictif des risques de fragilité, et TELEGRAFIK, système de surveillance continue via l’analyse de données captées. L’initiative cible les territoires ruraux touchés par la désertification médicale, où l’isolement géographique complique l’accès aux soins pour les personnes âgées. Le modèle permet de tester l’efficacité des innovations numériques en conditions réelles tout en formant les utilisateurs et en facilitant l’appropriation des technologies. Cette approche territoriale adapte les solutions technologiques aux spécificités locales, particulièrement dans les zones où la densité médicale ne permet pas un suivi traditionnel.

    9 Gérontopôles structurés

    La France compte 9 gérontopôles opérationnels depuis la création du premier à Toulouse en 2007, complétés par 3 nouveaux en cours de création (Hauts-de-France, Corse, Centre-Val de Loire). Ces structures ont créé l’UGF (Union des Gérontopôles de France) en 2023, présidée par Françoise Tenenbaum avec une gouvernance incluant un vice-président scientifique et des représentants de chaque région. Leur mission consiste à fédérer les acteurs (recherche, soin, formation, entreprise) pour développer l’innovation gérontologique, avec des réalisations comme les programmes de formation conventionnés avec la CNAV (Caisse Nationale d’Assurance Vieillesse) ou la contribution au centre de ressources CNSA. Ces gérontopôles participent aux stratégies publiques, notamment le plan antichute des personnes âgées porté par les ministères. L’Union constitue l’interlocuteur des pouvoirs publics pour coordonner les actions nationales tout en préservant l’autonomie régionale de chaque gérontopôle.

    Cartographie de l’écosystème de la prise en charge personnes âgées @HTI

  • Prévention, domicile, numérique : les trois piliers d’une nouvelle ère du vieillissement

    La France entre dans une mutation démographique majeure, marquée par une hausse significative du nombre de personnes âgées et dépendantes. Ce basculement transforme profondément les besoins en santé, en accompagnement et en organisation des soins. Les pathologies chroniques, la fragilité et la perte d’autonomie deviennent des enjeux centraux, appelant à repenser l’offre et à la rendre plus équitable. Dans le même temps, les attentes des citoyens évoluent : la préférence pour le maintien à domicile domine, mais elle se heurte encore à des contraintes financières et organisationnelles. Pour répondre à cette demande croissante, de nouveaux leviers sont mobilisés, qu’il s’agisse d’innovations numériques, d’investissements publics ou de la structuration d’un écosystème d’acteurs territoriaux. Cette dynamique traduit une ambition claire : transformer la prise en charge du vieillissement en un processus plus personnalisé, coordonné et durable. Découvrez en plus sur l’écosystème de la prise en charge des personnes âgées, les dernières initiatives réglementaires et les innovations technologiques d’intelligence artificelle sur ces thématqiues dans cette étude :

    📌”Vieillissement en France : +46 milliards d’euros de dépenses de santé en 2050″

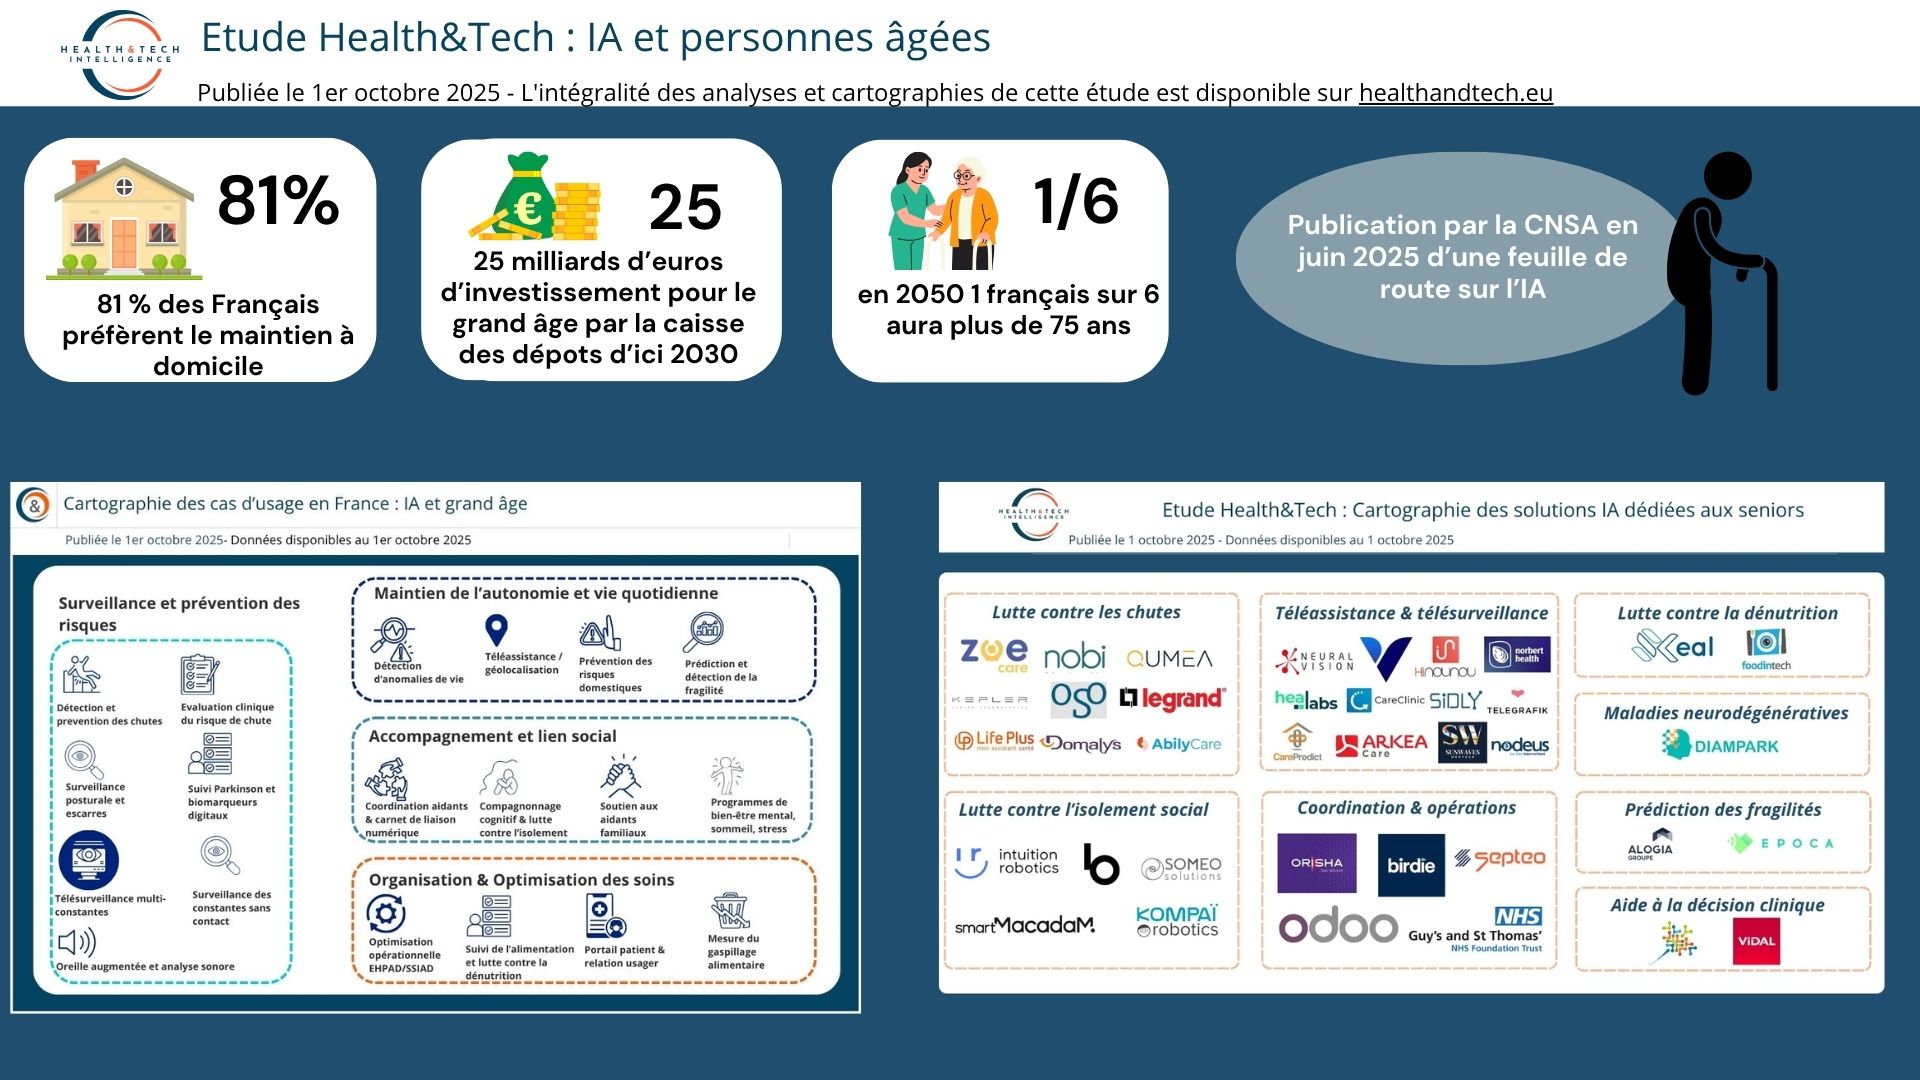
    En 2050, 16,4% des Français auront plus de 75 ans, contre 10,4% aujourd’hui, ce qui portera le ratio de dépendance à 51 seniors pour 100 actifs dès 2040. Cette transition se traduira par un surcoût estimé à 46 milliards d’euros pour le système de santé, en grande partie lié à la progression des maladies chroniques et de la dépendance. Déjà, 1,4 million de seniors dépendants vivent à domicile, alors que 81% des Français plébiscitent cette solution mais seuls 6% jugent pouvoir assumer les frais d’un EHPAD. Face à ces défis, l’État, la Caisse des dépôts et la silver économie engagent des investissements massifs dans la prévention, le virage domiciliaire et le numérique, un marché attendu à 130 milliards d’euros en 2030.

    👉 Plus de détails sur “Vieillissement de la population : en 2050, un Français sur six aura plus de 75 ans, quelles réponses de santé ?”

    📌Technologies numériques et grand âge : 15 études confirment des gains mesurables en cognition, autogestion et prédiction clinique

    Une revue de 15 études publiées entre 2024 et 2025 met en évidence les bénéfices concrets des interventions numériques pour les personnes âgées, améliorant la cognition (+0,50 écart-type), l’adhésion thérapeutique et l’autogestion. La littératie numérique apparaît comme déterminante, son effet étant modulé par le soutien social ou la dépression, expliquant jusqu’à 49% de la relation observée. En gériatrie, des plateformes numériques ont montré une réduction de la durée d’hospitalisation et une amélioration des performances physiques et cognitives. Parallèlement, l’IA démontre un potentiel prédictif robuste, avec une AUC de 0,817 pour estimer la mortalité à 90 jours, à condition de garantir une gouvernance adaptée et la réduction des inégalités d’accès.

    👉 Plus de détails sur “15 études démontrent l’impact mesurable sur cognition, autogestion et prédiction clinique (revue de littérature)”

    📌Autonomie et vieillissement : la France accélère sa stratégie publique entre investissements massifs et virage numérique

    Depuis 2020, la France a progressivement structuré sa politique publique de l’autonomie, devenue un axe stratégique face au vieillissement démographique. Après la création de la cinquième branche de la Sécurité sociale, trois avancées récentes marquent une étape décisive : un plan d’investissement de 25 milliards d’euros annoncé par la Caisse des dépôts en 2024, la publication par la CNSA en juin 2025 d’une feuille de route sur l’IA et l’autonomie, et une étude nationale confiée à France Silver Éco sur les usages et risques de ces technologies. Ces initiatives traduisent un passage de l’expérimentation à la structuration, avec l’ambition de rendre l’accompagnement de la perte d’autonomie à la fois plus équitable, personnalisé et adapté aux réalités territoriales.

    👉 Plus de détails sur “Autonomie : avec plusieurs initiatives, la France continue de structurer sa stratégie publique”

    📌IA et soins à domicile : un levier prometteur pour les aidants et les SSIAD, encore freiné par des obstacles structurels

    Le deuxième tome du livre blanc “IA et SSIAD”, publié en 2025, souligne le potentiel de l’intelligence artificielle pour soutenir les proches aidants comme les professionnels à domicile, en anticipant les besoins, en renforçant la coordination et en allégeant la charge cognitive. Si des usages comme la planification dynamique, les systèmes prédictifs ou la génération de comptes rendus montrent déjà leur utilité, l’adoption reste marginale, freinée par des coûts élevés, une faible interopérabilité et la fracture numérique des aidants. Le rapport insiste sur trois conditions d’acceptabilité : utilité perçue, transparence des algorithmes et respect du consentement. Sans co‑conception et vigilance éthique, le risque d’un usage perçu comme intrusif pourrait freiner durablement le passage à l’échelle.

    👉 Plus de détails sur “Autonomie : l’IA est un soutien intelligent pour les aidants dont l’utilisation reste pour le moment embryonnaire dans les SSIAD (livre blanc)”

    📌IA et grand âge : 20 usages concrets qui redéfinissent la prévention, le domicile et l’organisation des soins

    L’intelligence artificielle transforme la prise en charge de la dépendance grâce à des applications désormais concrètes, allant de la prévention des chutes (radars 3D, capteurs Wi-Fi, lampes intelligentes) à la surveillance des constantes et à la détection de la fragilité. Pour le maintien à domicile, des solutions comme CarePredict ou Arkéa Care apprennent les routines afin de repérer les anomalies de vie, tandis que des outils de coordination (Mementop, ElliQ) soutiennent les aidants en réduisant leur charge cognitive. L’IA s’invite aussi dans la réhabilitation clinique (AbilyCare, DigiPark) et la nutrition, avec des plateformes capables de mesurer ingesta et gaspillage alimentaire pour prévenir la dénutrition. Enfin, des dispositifs comme RevealCare ou OsoAI permettent d’anticiper les besoins à l’échelle territoriale et d’optimiser l’organisation des établissements, ouvrant la voie à une prise en charge plus personnalisée, sécurisée et efficiente des personnes âgées.

    👉 Plus de détails sur “IA & grand âge : 20 cas d’usage qui transforment la prise en charge de la dépendance: des chutes évitées à la nutrition augmentée – Health & tech”

    📌IA & seniors : 39 solutions déjà déployées pour prévenir les chutes, surveiller la santé et alléger les équipes

    Un recensement de 39 solutions d’IA appliquées au grand âge montre que ces technologies ne sont plus expérimentales mais intégrées au quotidien. Plus d’un tiers (36%) ciblent la prévention des chutes, première cause d’alerte chez les seniors, avec des capteurs sans caméra ou des lampes intelligentes. La télésurveillance et la santé ambiante représentent 44% des solutions, combinant dispositifs médicaux connectés et capteurs sans contact pour anticiper les risques. D’autres innovations s’imposent dans la clinique (MedVir, DigiPark), la gestion des EHPAD (NETsoins, Septeo, Odoo) ou le lien social (ElliQ, BMind, Mementop). Ce panorama montre un écosystème en plein déploiement, qui doit désormais franchir l’étape de la diffusion large, de l’appropriation par les usagers et de son intégration dans les politiques publiques.

    👉 Plus de détails sur “IA & seniors : 39 solutions pour prévenir, personnaliser et alléger la charge des équipes”

    📌Dépendance : un écosystème français de 43 milliards d’euros misé sur l’innovation et les territoires

    En 2025, la France consacre 43 milliards d’euros à la dépendance via la CNSA, dont 17,5 milliards pour les personnes âgées, un budget en hausse de 5,4% par rapport à 2024. Le maillage territorial s’appuie sur 600 CLIC, des CCAS et des CRT en extension vers 500 structures d’ici 2028, tandis que 900 équipes MONALISA luttent contre l’isolement de 1,2 million de seniors. La FNADEPA fédère 1 500 directeurs d’établissements représentant 120 000 personnes âgées, mais alerte sur des difficultés structurelles et la pénurie de main-d’œuvre. Côté innovation, les 14 SATT et 9 gérontopôles développent des solutions comme Walk-E, Zoe Care ou PRESAGE, et expérimentent leur déploiement en zones rurales. Cet écosystème, mêlant financements publics, monde associatif, innovations technologiques et coordination territoriale, incarne une dynamique structurée pour répondre aux défis du vieillissement.

    👉 Plus de détails sur “Dépendance des personnes âgées : un écosystème riche tourné vers l’innovation – Health & tech”

    Visuel de synthèse étude IA et dépendance des personnes âgées @HTI
  • EAU : 5,51 Mds USD pour la santé en 2025, cap sur le top 10 mondial


    Chiffres clés de la santé au Emirats Arabes-Unis

    Contexte démographique et économique

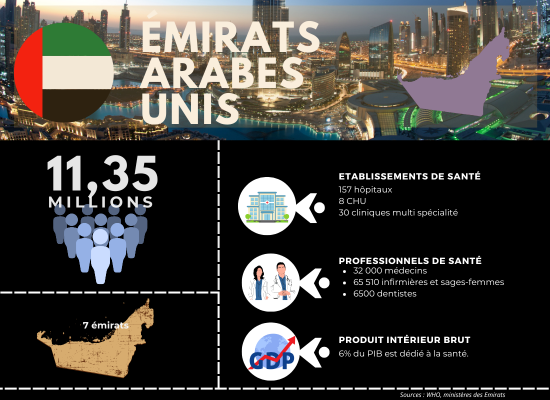
    Les Émirats Arabes Unis constituent une fédération de sept émirats comptant environ 11,35 millions d’habitants en 2024. Le pays bénéficie d’un PIB par habitant élevé, estimé à environ 47 000 USD , et d’une population relativement jeune avec un âge médian de 33,6 ans. La structure démographique est unique, avec 88% de la population constituée d’expatriés , créant des défis spécifiques en matière de couverture santé et de continuité des soins.

    Vision stratégique et cadre politique

    Les EAU inscrivent leur politique de santé dans le cadre de la vision « We the UAE 2031 » , qui vise à classer le pays parmi les 10 premiers mondiaux pour la qualité des soins de santé. Cette vision s’articule autour de plusieurs piliers stratégiques développés par le ministère de la Santé et de la Prévention (MOHAP) :

    • excellence des services et expérience patient ;
    • population en bonne santé ;
    • résilience et efficience du système de santé.

    Cette stratégie s’accompagne d’initiatives majeures comme le lancement en 2024 de l’enquête nationale sur la santé et la nutrition et l’extension de l’assurance maladie obligatoire à tous les émirats.

    Organisation et financement du système

    Structure du système

    Système mixte public-privé : secteur public contrôle 53 % des lits d’hôpitaux, privé 47 %.

    Principaux acteurs :

    • ministère de la Santé et de la Prévention (MOHAP) : régulation ;
    • Emirates Health Services (EHS) : gestion des hôpitaux du Nord et de l’Est ;
    • SEHA : réseau d’Abu Dhabi ;
    • Dubai Health : opérateur public de Dubaï.

    Financement et budget

    Les EAU allouent un budget de 5,51 milliards USD (AED 20,3 milliards) au secteur de la santé pour l’exercice 2025 , soit une augmentation de 10,4% par rapport à 2024. Cette allocation représente 8% du budget fédéral total et environ 6% du PIB selon les données de Dubaï.

    Le financement privé connaît une croissance plus rapide que le public, avec un taux de croissance annuel composé de 9,5% pour les dépenses privées contre 4,4% pour les dépenses gouvernementales.

    Infrastructure et capacités

    Établissements de santé

    • 162 hôpitaux (53 publics/109 privés), plus de 5 369 établissements de santé (+25 % de croissance entre 2010 et 2020).
    • À Dubaï, nombre d’établissements passé de 3 431 (2019) à 4 922 (2023 : +43 %).

    Ressources humaines

    Le secteur de la santé des Émirats Arabes Unis emploie 155 618 professionnels de santé au total en 2023, soit une augmentation de 7% par rapport à l’année précédente. Cette croissance soutenue reflète le dynamisme et l’expansion continue du secteur de la santé émirati.

    Répartition des professionnels de santé

    La répartition des professionnels de santé aux EAU pour 2023 comprend:

    • 31 844 médecins
    • 65 510 infirmières et sages-femmes
    • 9 413 dentistes
    • 16 263 pharmaciens
    • 32 588 techniciens

    Toutefois, le système fait face à un défi structurel majeur : plus de 90% de la main-d’œuvre sont des expatriés , créant une vulnérabilité en termes de stabilité et de continuité des services. Les projections indiquent un besoin de plus de 50 000 professionnels de santé supplémentaires d’ici 2030.

    Défis sanitaires majeurs

    Maladies non transmissibles :

    • maladies cardiovasculaires : première cause de mortalité (34 %) ;
    • cancer : 12 % des décès ;
    • diabète : 16 % des adultes (20-79 ans) ;
    • surpoids : 40 % ;
    • investissement en prévention indispensable.

    Défis RH :

    • dépendance excessive aux expatriés (>90 %) ;
    • pénuries projetées à Abu Dhabi (15 000 professionnels) et Dubaï (6 000 médecins, 11 000 infirmières d’ici 2030) ;
    • coût de la vie élevé freinant la rétention.

    Croissance et dynamisme du secteur

    Expansion économique

    L’écosystème de santé des EAU, évalué à 34 milliards USD en 2024, devrait atteindre 50 milliards USD d’ici 2029 , soit une croissance annuelle de 8%. Cette expansion est soutenue par :

    • investissements gouvernementaux de 150 millions USD annoncés pour de nouveaux hôpitaux et cliniques ;
    • croissance du marché pharmaceutique et des dispositifs médicaux ;
    • développement du secteur de la télémédecine et des technologies de santé.

    Tourisme médical

    Le tourisme médical connaît une croissance exceptionnelle, avec un marché évalué à 722,50 millions USD en 2024 et une projection de 4,41 milliards USD d’ici 2033 , soit un taux de croissance annuel de 19,84%. Dubaï a accueilli plus de 691 000 touristes médicaux en 2023 , générant plus d’1,03 milliard AED de revenus.

    Orientations stratégiques

    Assurance maladie universelle

    Une réforme majeure est entrée en vigueur le 1er janvier 2025 : l’extension de l’assurance maladie obligatoire à tous les émirats. Le Régime d’assurance santé de base propose une couverture à 320 AED par an pour les employés du secteur privé et les travailleurs domestiques , garantissant un accès universel aux soins essentiels.

    Transformation numérique

    Les EAU investissent massivement dans la santé numérique avec :

    • Intégration des plateformes de dossiers médicaux Riayati, Malaffi et Nabidh
    • Déploiement de l’intelligence artificielle pour le diagnostic et la gestion des patients
    • Développement de la télémédecine et des services de santé à distance
    • Plateforme nationale de traçabilité pharmaceutique Tatmeen

    Innovation et recherche

    Le pays investit dans la recherche avec :

    • Stratégie nationale du génome lancée en mars 2024
    • Partenariats avec des institutions médicales internationales renommées (Mayo Clinic, Cleveland Clinic)
    • Programme d’accélération de la santé à Abu Dhabi

    Statistiques clés du secteur

    Indicateur Valeur
    Population totale 11,03 millions
    Budget santé 2025 5,51 milliards USD
    Part du PIB 6
    Hôpitaux totaux 162
    Croissance marché privé 9,5% CAGR
    Tourisme médical 722,50 M$ (2024)
  • Avenir de la santé dans les pays du Golfe : IA, numérique et alliances, les moteurs d’une transformation accélérée des systèmes de soins

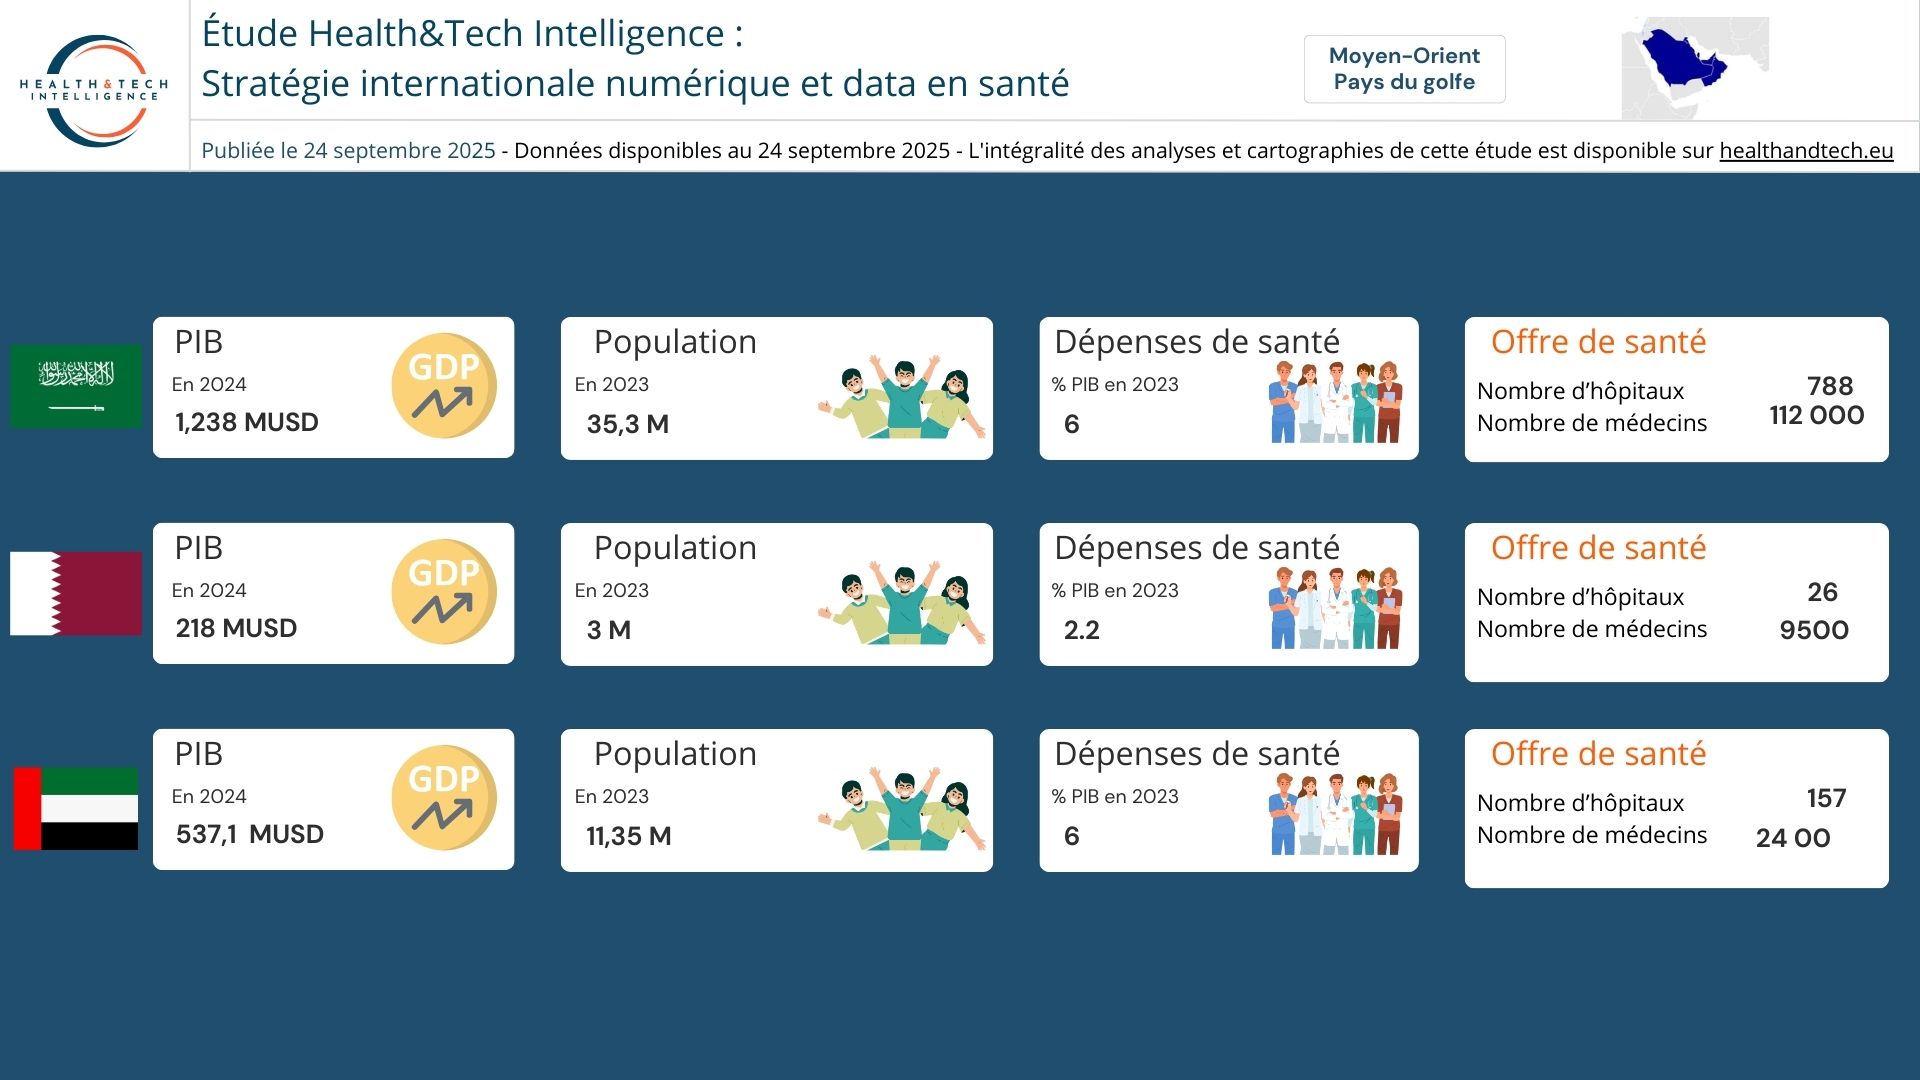
    Le paysage de la santé au Moyen-Orient évolue à grande vitesse sous l’impulsion de réformes et d’investissements importants portés par les stratégies nationales des Émirats arabes unis, du Qatar et de l’Arabie saoudite. Ces pays placent l’innovation, la digitalisation et l’intelligence artificielle au cœur de leurs politiques publiques, avec pour objectif d’améliorer l’accès et la qualité des soins, de renforcer la prévention, et de garantir une couverture universelle à l’ensemble de leurs populations. L’Arabie saoudite consacre près de 6 % de son PIB à la santé et prévoit 13 milliards de dollars pour l’e-santé d’ici 2030, mobilisant plus de 112 000 médecins au service d’une population confrontée à la hausse des maladies chroniques. De leur côté, les Émirats Arabes Unis ambitionnent de figurer parmi les dix meilleurs systèmes mondiaux avec plus de 5,5 milliards de dollars investis, une croissance continue du secteur, et une extension de l’assurance obligatoire dans un contexte démographique atypique, marqué par 90 % d’expatriés. Au Qatar, le secteur bénéficie d’un financement public conséquent et d’une montée en puissance de la couverture et de l’innovation, avec une réorganisation autour des hôpitaux publics, la santé digitale, la télémédecine et une régulation renforcée. 

    Les nouveaux standards réglementaires du Golfe en matière d’IA, de protection des données et de télésanté illustrent le volontarisme politique des gouvernements ; ils structurent un nouvel écosystème où la donnée devient un « pétrole blanc » et où des clusters, startups et hubs d’innovation font émerger une dynamique régionale reconnue. Bien que des défis persistent, notamment en matière de souveraineté de la donnée ou de dépendance aux talents étrangers, le Golfe impose une trajectoire unique, ouverte aux partenariats internationaux, pour réinventer durablement ses modèles de soins.

    Découvrez l’analyse d’H&TI sur les perspectives pour la santé numérique dans les pays du golf dans cette étude.

    📌Arabie saoudite : 6% du PIB et 13 milliards $ prévus en e-santé pour transformer son système de soins d’ici 2030

    Avec près de 6% de son PIB déjà consacré à la santé, l’Arabie saoudite accélère la transformation de son système sous l’impulsion de Vision 2030. Le pays compte désormais plus de 112 000 médecins, 788 hôpitaux et 75 250 lits pour répondre à la hausse des maladies chroniques qui causent 70% des décès. La stratégie combine gratuité publique, assurance obligatoire et partenariats privés, tout en structurant l’offre autour de 20 health clusters. Le numérique en santé, évalué à 3,2 milliards $ en 2024, devrait atteindre 13 milliards d’ici 2031, porté par l’intelligence artificielle et le plus grand hôpital virtuel au monde, SEHA.

    👉 Plus de détails sur “SA : Vision 2030 propulse l’Arabie saoudite entre réforme organisationnelle et accélération digitale”

    📌EAU : croissance de 44% pour le secteur santé, 5,51 Mds USD investis vers la place mondiale top 10

    Avec un budget de 5,51 milliards USD pour la santé en 2025 (+10,4%), les Émirats Arabes Unis ambitionnent d’entrer dans le top 10 mondial, soutenus par une population jeune (âge médian 33,6 ans) et 90% d’expatriés sur 11,35 millions d’habitants. Le pays compte 162 hôpitaux (53 publics/109 privés) et 155 618 professionnels en croissance, mais fait face à une forte dépendance et à des pénuries projetées de soignants (+50 000 nouveaux besoins d’ici 2030). Les pathologies cardio-vasculaires représentent 34% des décès, le diabète touche 16% des adultes, tandis que le marché de la santé atteindra 50 milliards USD en 2029 et le tourisme médical 4,41 milliards USD dès 2033. L’extension de l’assurance santé obligatoire, la digitalisation et la recherche structurent la trajectoire ambitieuse du pays

    👉 Plus de détails sur “EAU : 5,51 Mds USD pour la santé en 2025, cap sur le top 10 mondial”

    📌Qatar : 6 milliards USD investis, assurance santé obligatoire et accélération numérique pour tous en 2025

    En 2025, le Qatar investit plus de 6 milliards USD dans la santé, assurant une couverture obligatoire à l’ensemble de ses 3 millions d’habitants, dont la majorité sont des expatriés, grâce à la loi de 2021. Le système se structure autour de 16 hôpitaux publics et 27 centres de soins PHCC, appuyés par une forte pénétration du numérique, de la télémédecine et des innovations médicales. Le secteur privé complète l’offre avec une dizaine d’hôpitaux et de nombreuses cliniques, alors que seuls 6% des médecins et 1% des infirmiers sont qataris. Les politiques publiques s’attachent à la prévention, à l’efficience financière et à la recherche, renforcées par des partenariats internationaux et la modernisation rapide des infrastructures

    👉 Plus de détails sur “Qatar : 6 milliards USD investis dans la santé et couverture obligatoire pour tous”

    📌Golfe : nouveaux standards réglementaires et souveraineté des données pour une IA médicale sûre

    Arabie saoudite, Émirats arabes unis et Qatar s’imposent en pionniers en matière de régulation de l’intelligence artificielle médicale, chacun élaborant depuis 2022 des cadres spécifiques pour garantir la sécurité, la souveraineté des données et l’éthique. L’Arabie saoudite se démarque par la première réglementation dédiée aux dispositifs IA/ML, incluant validation clinique, obligations de notification et exigences ISO pour les établissements de santé. Aux Émirats, la nomination d’un ministre délégué à l’IA, l’intégration de principes d’éthique et l’imposition de la localisation des données renforcent la portée réglementaire, tandis que le Qatar privilégie une structuration guidée par la donnée et des permis d’importation selon le risque. Malgré la diversité et la sévérité des cadres, la cohérence entre normes générales, exigences techniques et contrôle des transferts de données reste un défi à relever pour faire de ces réglementations un avantage compétitif et sécuritaire dans la région.

    👉 Plus de détails sur “IA en santé : le Golfe établit de nouveaux standards réglementaires, dont la souveraineté des données, pour un usage sûr”

    📌Santé digitale : le Golfe investit milliards dans l’IA, la data et l’international pour prévenir et transformer

    Les Émirats arabes unis, le Qatar et l’Arabie saoudite misent sur des investissements record dans l’IA, le big data et la télémédecine pour moderniser leurs systèmes de santé, augmenter l’espérance de vie et attirer les partenariats internationaux, avec par exemple 100 milliards USD alloués par l’Arabie saoudite via Vision 2030. Au Qatar, la santé numérique vise à élever la longévité à 82,6 ans et à réduire de 36 % la mortalité liée aux maladies chroniques, tandis que les EAU projettent 25 % de médecins virtuels alimentés par l’IA d’ici 2030. Ces stratégies s’appuient sur l’intégration des dossiers médicaux électroniques, la création d’entrepôts nationaux de données et la multiplication des accords internationaux. Malgré l’innovation, la dépendance aux talents étrangers et la souveraineté de la donnée constituent des défis de durabilité.

    👉 Plus de détails sur “Moyen-Orient : les EAU, le Qatar et SA investissent massivement dans l’IA, la data et les partenariats internationaux”

    📌Dubaï : la numérisation des établissements de santé approche 100% en 2025

    Depuis 2010, le secteur de la santé de Dubaï a transformé ses pratiques, passant de 90% des établissements fonctionnant sur papier à près de 100% numérisés en 2025, sous l’impulsion de la Dubai Health Authority. Aujourd’hui, plus de 9,5 millions de dossiers patients sont unifiés et accessibles à travers la plateforme NABIDH, reliant plus de 1 500 structures, avec 82 % du personnel médical engagé dans le numérique. Les processus internes sont automatisés à 98,91 % et la gestion intelligente des données garantit sécurité et efficacité. Cette stratégie place Dubaï parmi les leaders mondiaux en santé digitale et fait du dossier médical électronique un outil central du parcours patient.

    👉 Plus de détails sur “Dubaï : « En 2010, 90 % des établissements étaient sur papier. Aujourd’hui, presque 100 % sont numérisés » (Osama El Hasan, Dubai Health Authority)”

    📌🗺️Moyen-Orient : startups et hubs stimulent l’innovation

    Le Moyen-Orient s’affirme comme un terrain d’expérimentation santé solide avec plus de 60 startups (dont 44 % au Qatar) et 10 hubs majeurs dédiés à l’IA, la télémédecine et la médecine de précision. L’Arabie saoudite distingue son secteur avec un tiers des jeunes pousses, la création de hubs comme Seha Virtual Hospital, et trois partenariats stratégiques conclus avec la France en 2025. L’écosystème qatari se caractérise par une forte coordination publique, 24 startups soutenues notamment par Qatar Science & Technology Park, et une couverture numérique quasi complète des hôpitaux. Aux Émirats, la croissance passe par les plateformes nationales, des clusters structurants et l’incubation de 150 jeunes entreprises healthtech ces cinq dernières années, faisant du pays un point d’accès stratégique pour l’innovation en santé digitale.

    👉 Plus de détails sur “Moyen-Orient : 60 startups et 10 hubs pour réinventer les soins”

    Visuel de synthèse Moyen-Orient @H&TI
  • Dubaï : « En 2010, 90 % des établissements étaient sur papier. Aujourd’hui, presque 100 % sont numérisés » (Osama El Hasan, Dubai Health Authority)

    La région du Golfe : une transformation digitale rapide

    Depuis les années 2000, les systèmes de santé du Golfe ont connu une transformation majeure, passant d’un modèle d’assistance généralisée, soutenu par la manne pétrolière, à une logique de soutenabilité fondée sur l’assurance et la digitalisation. “Toutes les autorités ont réalisé que ce modèle n’était pas durable, et la santé digitale est apparue comme la clé de voûte”, explique Osama El Hassan. Ce virage s’est concrétisé par le déploiement massif des dossiers médicaux électroniques dans l’ensemble des hôpitaux publics et privés. “En 2010, 90 % des établissements de Dubaï étaient encore sur papier. Aujourd’hui, presque 100 % sont numérisés”, témoigne-t-il, illustrant à la fois l’ampleur des investissements et l’attractivité régionale pour les entreprises internationales du secteur.

    Langue et dominance de l’anglais : un défi stratégique

    La langue constitue un défi structurel pour les entreprises désireuses de s’installer dans la région, particulièrement celles issues d’Europe continentale. “La plupart des pays du Golfe sont anglophones. Les systèmes médicaux, les logiciels, et même les échanges se font en anglais”, souligne l’expert de la Dubai Health Authority. Ainsi, les solutions d’IA ou de transcription médicale doivent intégrer le multilinguisme, avec une prédominance de l’anglais sur l’arabe, hormis quelques ajustements spécifiques dans certains pays comme l’Arabie saoudite. Ce contexte favorise l’arrivée massive des entreprises américaines et britanniques, leaders du marché, tandis que les sociétés européennes doivent déployer du personnel parfaitement bilingue pour espérer se développer dans la région.

    Offre industrielle : DME et cloud au centre du jeu

    L’écosystème local est dominé par les géants du dossier médical électronique, tels que Epic, Cerner ou InterSystems, “mais il y a encore de la place pour des acteurs spécialisés, notamment dans l’IA, les dispositifs médicaux et la télésanté”, constate l’interviewé. Les hyperscalers du cloud comme AWS et Azure gagnent rapidement des parts de marché sur les services analytiques et l’hébergement des données médicales. La transformation digitale s’appuie également sur des plateformes d’échange de données cliniques, à l’instar du Health Information Exchange créé sous l’égide de la Dubai Health Authority, facilitant la prise de décision médicale en centralisant toutes les données patient.

    Collaboration régionale : des avancées encore modestes

    La coopération entre pays du Golfe existe, mais reste en retrait par rapport au potentiel régional. Les principaux axes concernent la santé publique, l’immunisation et le tourisme médical, via des partages de données et des collaborations transfrontalières ponctuelles. “Il y a des initiatives, mais il faudrait aller plus loin”, résume Osama El-Hassan, insistant sur le besoin d’intensifier ces projets pour faciliter la mobilité et la sécurité sanitaire régionale.

    Des modèles de financement et une démographie atypique

    La singularité du marché découle de son modèle d’assurance, inspiré du modèle américain, où le financement repose sur les entreprises plutôt que sur la fiscalité, en raison de l’absence de prélèvements obligatoires. « C’est un jeu différent : l’employeur couvre votre assurance, contrairement au modèle européen », précise le spécialiste. Par ailleurs, la démographie locale se caractérise par une proportion élevée de travailleurs étrangers, entraînant des besoins médicaux distincts et des flux pathologiques différents de ceux observés en Europe. « Les maladies, les profils des patients et les défis ne sont pas les mêmes » rappelle-t-il.

    Des enjeux persistants : formation et prévention

    Malgré cette transformation numérique, des points de tension subsistent. La question du développement des compétences nationales est centrale : “Aujourd’hui, nous dépendons encore trop des expatriés. Former une main-d’œuvre locale compétente en santé digitale est une priorité”, insiste le spécialiste, qui préside une association dédiée à la professionnalisation du secteur. Autre défi majeur, la lutte contre les maladies non transmissibles, en particulier le diabète, très répandu dans la région. “Nous devons utiliser la technologie pour initier un véritable changement de comportement et miser sur la médecine prédictive et préventive”.

    Technologie et développement humain : une révolution conjointe

    La digitalisation du secteur santé au Moyen-Orient repose autant sur la technologie que sur le développement humain. « La santé, ce n’est pas qu’une question de systèmes, c’est aussi une question de personnes », conclut Osama El Hasan, militant pour l’intégration des jeunes talents et le transfert de compétences dans un secteur en croissance rapide.


  • Prévention et santé populationnelle : un manque en investissements et des responsabilités fragmentées, l’IA une opportunité pertinente

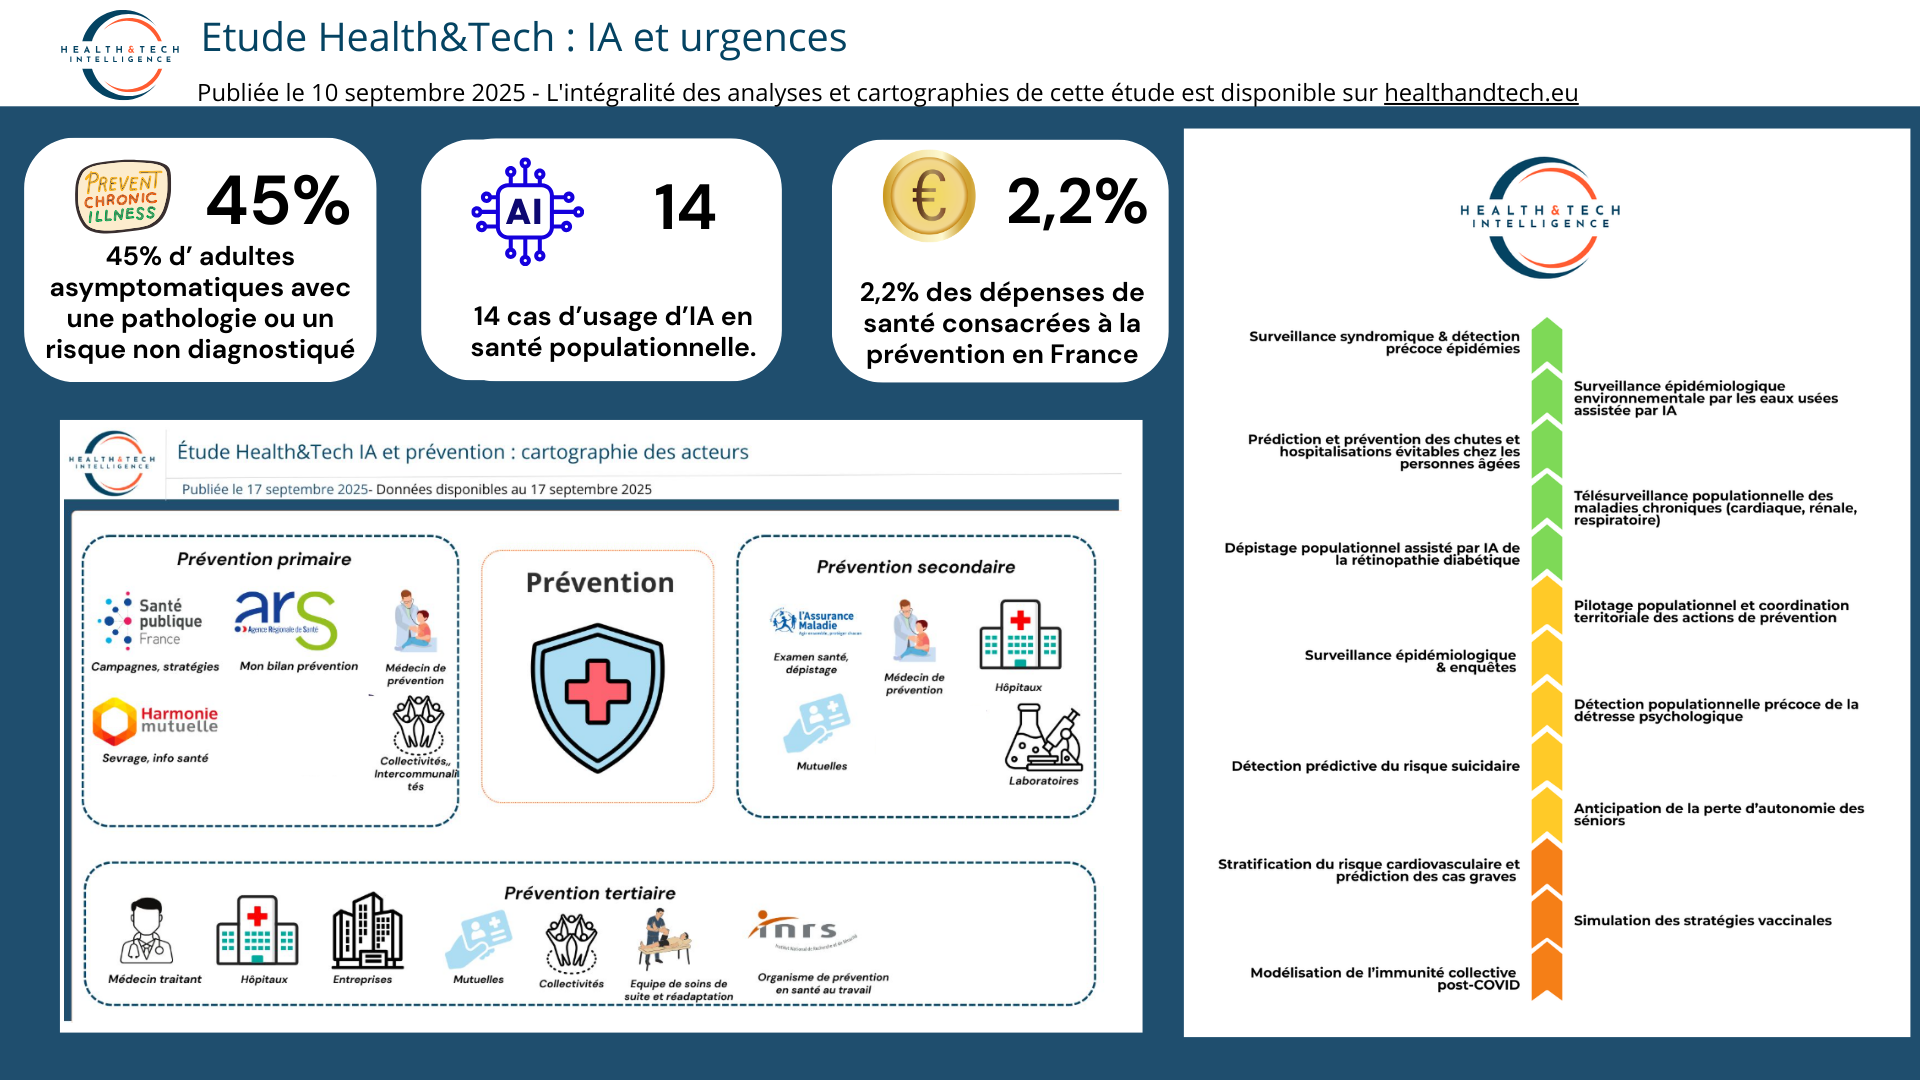
    La prévention en santé en France est à un tournant : essentielle face au vieillissement et aux maladies chroniques, elle reste peu financée (2,2% des dépenses de santé, contre 3% en moyenne OCDE) et fragmentée. Les investissements sont au même niveau qu’avant le covid malgré une réalité préoccupante : 46% des adultes asymptomatiques présentent un risque non diagnostiqué et l’obésité coûte déjà 12,7 milliards par an, avec des projections prévoyants 43% de la population atteinte d’une maladie chronique en 2035.

    Pourtant, 77% des Français sont prêts à s’engager et les solutions numériques comme l’IA offrent des outils puissants : prédiction des risques, personnalisation, ou encore télésurveillance. Des initiatives comme PLATINES ou FLUENCE démontrent l’impact organisationnel et économique de ces innovations, même si elles restent dispersées et souvent au stade pilote.

    L’avenir repose sur trois leviers : un financement stable, une gouvernance unifiée entre Assurance maladie, hôpitaux, ARS et mutuelles, et une industrialisation des innovations validées scientifiquement. La prévention peut ainsi devenir un pilier central d’une médecine durable, personnalisée et collective. Découvrez toute l’analyse d’Health&Tech Intelligence sur cette thématique dans cette étude.

    📌Prévention en santé :  45% des adultes présentent des risques non diagnostiqués

    La France ne consacre que 2,2% de ses dépenses de santé à la prévention, soit 7,5 milliards d’euros, loin de la moyenne de l’OCDE (3%).  45,6% des adultes asymptomatiques présentent une pathologie ou un risque non diagnostiqué, et près de la moitié des plus de 50 ans ne participent pas aux dépistages. Le coût socio-économique de l’obésité atteint déjà 12,7 milliards d’euros, tandis que les pathologies chroniques pourraient concerner 43% de la population d’ici 2035. Malgré 77% de Français prêts à suivre un programme de santé personnalisé, les dispositifs comme Mon Bilan Prévention restent encore très peu mobilisés.

    H&T-LOGO👉 Plus de détails sur  “Vers une prévention plus intégrée, incitative et durable : repenser le pilotage et les moyens”

    📌IA préventive : 38 études (2024–2025) confirment une montée en puissance, avec des signaux d’efficacité en IPC, cardio et pour le VIH

    Basée sur 38 études parues entre 2024 et 2025, notre revue de la littérature montre que l’IA irrigue l’ensemble de la prévention — prédiction du risque, interventions personnalisées et surveillance — avec une maturité particulièrement avancée en prévention des infections en milieu hospitalier, cardiovasculaire et VIH/IST. Des évaluations structurées rapportent, pour les chatbots alignés sur les guidelines OMS de prévention des infections chirurgicales, des scores moyens d’exactitude 4,03/5, de consistance 4,07/5 et de “harm” 4,29/5, plaçant Claude 3.5 et GPT‑4o en tête, tout en pointant un besoin d’améliorer stabilité et clarté. En milieu hospitalier, un système de vision par ordinateur (Verso Vision) est associé à une réduction du risque de chute de 79% (IRR 0,21; p<0,0001) sur 362 patients, illustrant l’impact potentiel sur les événements indésirables et les coûts. Malgré ces signaux forts, les preuves demeurent hétérogènes et l’implémentation exige une standardisation, une validation multicentrique et une gouvernance éthique et réglementaire robustes pour une prévention personnalisée à grande échelle.

    H&T-LOGO👉 Plus de détails sur “L’IA au service de la prévention : une synthèse transversale des applications actuelles et perspectives (revue de littérature)”

    📌PLATINES (HCL) accélère l’intégration du numérique en soins non programmés : 1,6 M€ France 2030, 2 pilotes (FLUENCE, ACIST) et un parcours TRL 0→7 centré usage

    Porté par les Hospices Civils de Lyon, PLATINES est un tiers‑lieu qui transforme des solutions numériques en preuves d’usage puis en déploiements, grâce à une méthode itérative et collaborative centrée sur les besoins partagés des soignants et des usagers. Le dispositif, doté de 1,6 M€ sur 3 ans via France 2030, structure l’accompagnement selon des jalons TRL 0→7 (idéation, faisabilité, tests/évaluation, expérimentation) pour réduire les risques technico‑réglementaires et éviter les POC sans suite. Deux pilotes emblématiques sont lancés: FLUENCE (géolocalisation indoor aux urgences pour fluidifier les flux) et ACIST (aide cognitive en EHPAD pour éviter des passages inutiles aux urgences), avec des évaluations d’acceptabilité et d’impact organisationnel. Fort d’une équipe dédiée (5 personnes), d’un consortium de 12 partenaires et d’un accès potentiel à 24 000 professionnels HCL, PLATINES mise sur l’interopérabilité (Easily) et la preuve d’utilité opérationnelle pour sécuriser l’adoption et le passage à l’échelle.

    H&T-LOGO👉 Plus de détails sur “PLATINES : un tiers-lieu pour intégrer le numérique en santé”

    📌Prévention en Europe : gouvernance, généralistes et incitations font la différence, la Finlande et la Suède en modèles intégrés

    L’usage de la prévention reste inégal en Europe, avec un recours plus élevé chez les personnes aisées et éduquées et des écarts persistants malgré la gratuité, notamment pour les dépistages des cancers. La densité de généralistes et des incitations financières bien calibrées favorisent la réalisation d’actes préventifs, tandis que le gatekeeping strict et une gouvernance fragmentée freinent l’accès et la coordination. Les pays performants, comme la Finlande et la Suède, combinent stratégies nationales claires, financement dédié et décentralisé, indicateurs de suivi et réduction des inégalités, quand d’autres peinent faute d’évaluation et de pilotage cohérent. La France progresse mais reste marquée par la fragmentation; l’efficacité passe par un renforcement du rôle des généralistes, des incitations, de l’évaluation et d’une responsabilité partagée, territorialisée.

    H&T-LOGO👉 Plus de détails sur “Prévention en Europe : pourquoi certains pays réussissent là où d’autres peinent ?”

    📌🗺️IA populationnelle en France : 14 cas d’usage cartographiés, 5 déjà opérationnels, une majorité encore en pilote ou en recherche

    La cartographie recense 14 cas d’usage français d’IA en santé populationnelle, avec une maturité hétérogène: 3 en recherche (stratification cardiovasculaire, analyses sérologiques post‑Covid, modélisation de stratégies vaccinales), 7 en phase pilote (dépistage du sein et du colorectal, prévention du suicide et santé mentale, perte d’autonomie dans l’Yonne, coordination territoriale), et 5 déjà intégrés au système de santé. Ces usages opérationnels couvrent le dépistage automatisé de la rétinopathie diabétique, la prévention des chutes et passages évitables aux urgences chez les aînés, la télésurveillance des maladies chroniques, la surveillance syndromique en temps réel et l’épidémiologie des eaux usées. L’ensemble couvre les trois niveaux de prévention, de la détection des signaux précoces (surveillance syndromique, eaux usées) à la détection précoce (cancers, risques cardio, suicide) et à la réduction des complications (prévention des chutes, télésurveillance). L’enjeu clé reste le passage à l’échelle: standardisation, évaluations multicentriques, interopérabilité et preuves médico‑économiques conditionnent la diffusion nationale.

    H&T-LOGO👉 Plus de détails sur “Prévention : 14 cas d’usage de l’IA appliquée à la santé populationnelle en France (cartographie)”

    📌🗺️IA en prévention : 13 solutions cartographiées, 62% françaises déjà intégrées, du risque individuel à la santé populationnelle

    Sur 13 solutions d’IA étudiées, 8 sont françaises et déjà déployées dans les parcours, couvrant tout le spectre de prévention, de l’évaluation prédictive des risques à la réduction des réhospitalisations évitables. En primaire, Kor Platform évalue en 15–20 minutes plus de 180 indicateurs et s’appuie sur 3 000 règles issues de références internationales, tandis que des modèles américains prédissent le risque d’obésité à partir d’images satellites et de données NHANES (sensibilité 91%, AUC 0,8295) pour guider des actions ciblées. En secondaire, des outils comme Citana, Chronik Care, ACCOORDIA et Presage Care organisent dépistage et interventions précoces, notamment pour le risque suicidaire et les hospitalisations non programmées chez les aînés. En tertiaire, Pred’IC, apTeleCare et RevealCare ciblent la prévention des complications et la maîtrise des réhospitalisations, complétés par des infrastructures populationnelles (IMO Clinical AI, Iomed, GenHealth AI) qui standardisent les données, optimisent la coordination et soutiennent l’évaluation en vie réelle.

    H&T-LOGO👉 Plus de détails sur “13 solutions d’IA en prévention santé : 62% françaises, du dépistage individuel à la santé populationnelle”

    📌🗺️Prévenir plutôt que guérir : un écosystème puissant mais fragmenté, sans pilote unique, de l’EPS à la coordination territoriale

    La prévention devient un impératif stratégique face aux maladies chroniques, mais aucun acteur n’en porte la responsabilité globale, d’où une mosaïque d’initiatives à articuler entre primaire, secondaire et tertiaire. L’Assurance Maladie joue un rôle pivot avec l’examen de prévention en santé, porte d’entrée vers le dépistage et la réintégration dans des parcours coordonnés autour du médecin traitant. Hôpitaux, mutuelles et entreprises renforcent leurs actions (indicateurs, coordination territoriale, campagnes ciblées en milieu de travail), tandis que Santé publique France et les ARS structurent la veille, l’alerte et les dispositifs territoriaux comme « Mon bilan prévention ». La clé réside dans la coopération opérationnelle, l’interopérabilité et la reconnaissance d’une responsabilité partagée pour convertir la diversité des initiatives en santé populationnelle durable

    H&T-LOGO👉 Plus de détails sur “Prévenir plutôt que guérir : la santé populationnelle, un chantier collectif sans pilote unique”


  • Triage, imagerie, flux: l’IA se développe progressivement au sein des services d’urgences.

    Exec. summary – Les urgences font face à une hausse d’activité et des délais prolongés, notamment en raison du vieillissement de la population. Dans le même temps l’IA devient un levier majeur pour prioriser, diagnostiquer et piloter les ressources en temps réel, à condition de maîtriser biais, explicabilité et preuves cliniques robustes. Les études publiées ces deux dernières années montrent des gains concrets en triage, imagerie et gestion des flux, mais la valeur dépend d’essais prospectifs, d’une intégration au workflow et d’une gouvernance outillée par les établissements. Sur le terrain, l’écosystème s’accélère (26 usages, 40 solutions) et des tiers‑lieux comme PLATINES, soutenus par France 2030, sécurisent l’interopérabilité, l’évaluation d’impact et le passage à l’échelle. Enfin, les initiatives nationales ciblent transcription des appels, triage et prévision des attentes, pour un déploiement mesuré et utile aux patients comme aux soignants.

    📌🗺️Urgences 2024: 16,1 M de passages (+1,9%), la moitié des patients attendent, plus de 3h.

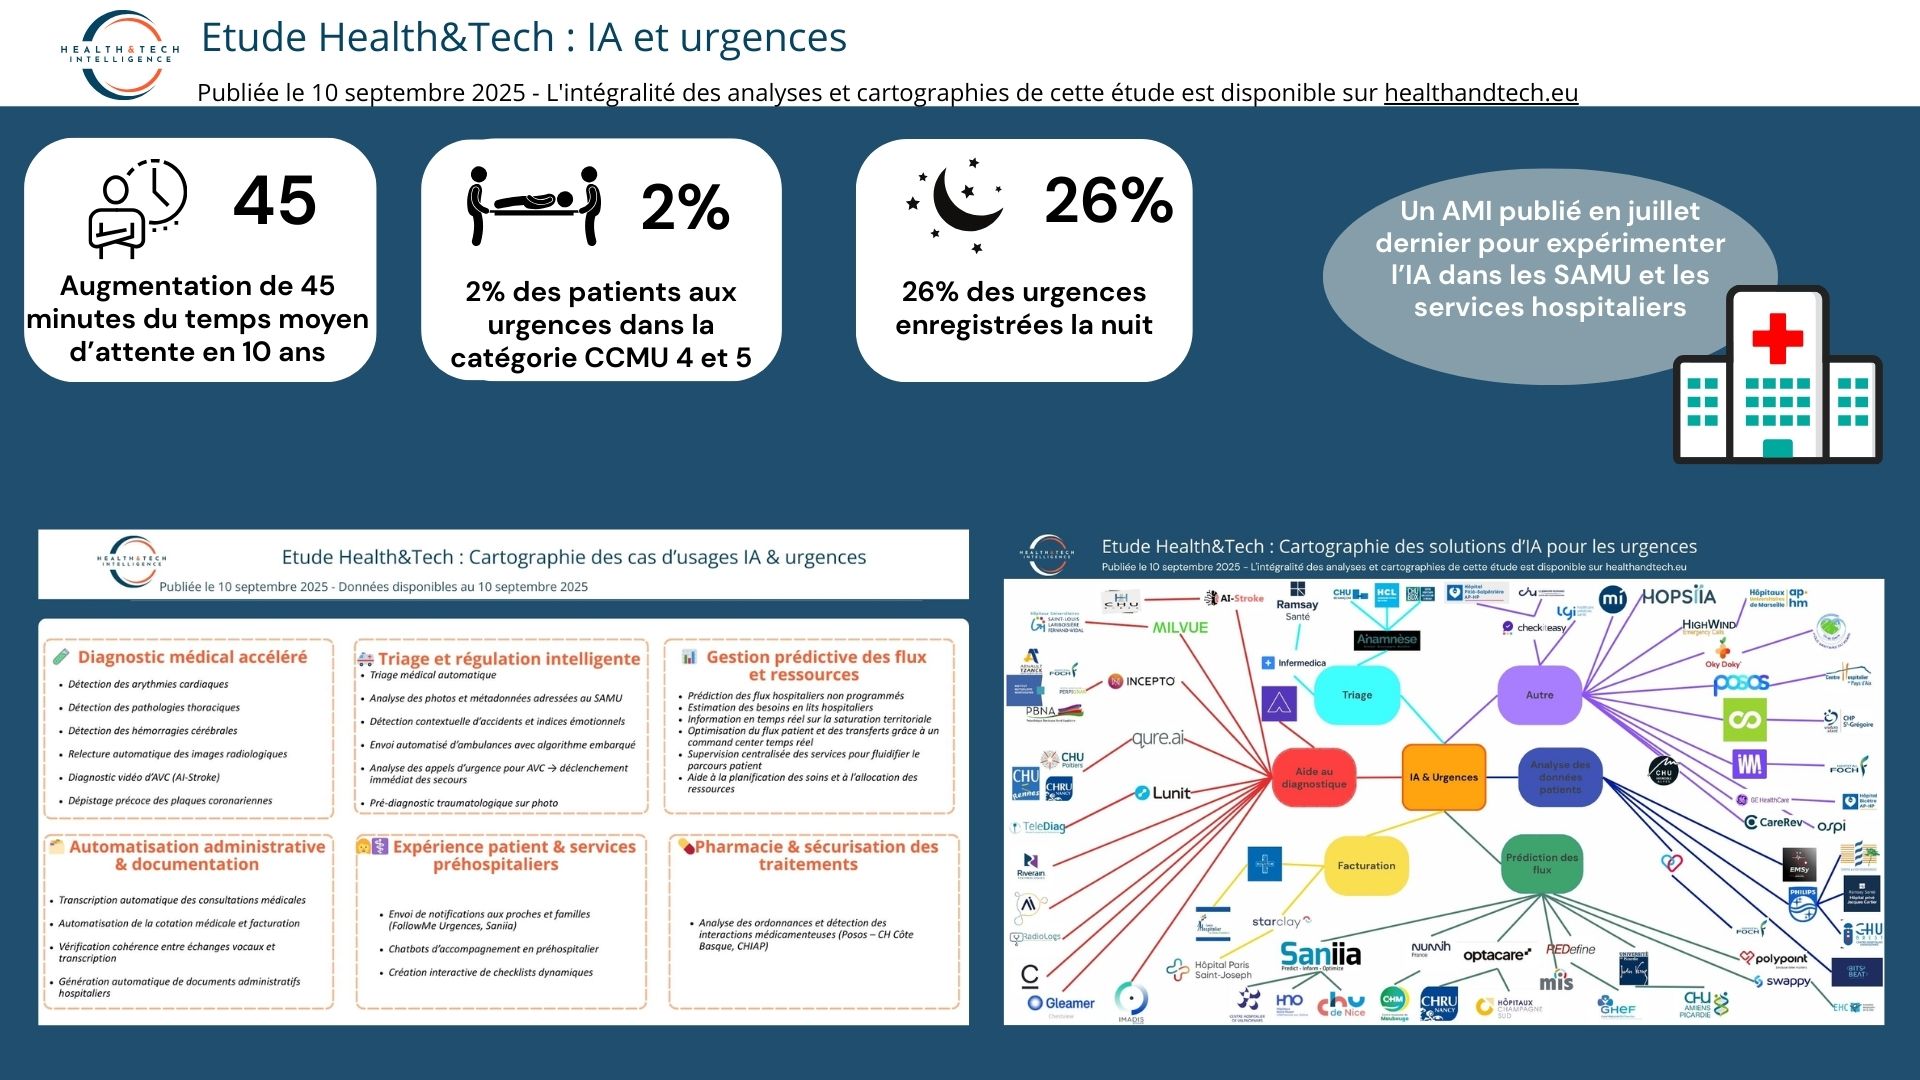
    En 2024, les urgences ont enregistré 16,1 millions de passages, en hausse de 1,9% par rapport à 2023, avec une progression marquée chez les 75 ans et plus (+5%). La moitié des patients y sont restés plus de 3 heures (contre 2 h 15 en 2013), alors que 85% des cas relèvent de niveaux CCMU 2–3 et seulement 2% d’urgences vitales CCMU 4–5. La baisse d’accès à la médecine de ville pèse: 21% des passages sont motivés par l’impossibilité de consulter un médecin traitant, contre 14% dix ans plus tôt. Face à cette pression, des organisations modulaires (tri, fast-track, UHCD, coopération ville-hôpital) et des outils d’IA de prédiction/affichage des temps d’attente jusqu’à J+5 sont expérimentés, tandis que la Cour des comptes appelle à une refonte du pilotage des soins non programmés et des admissions directes.

    👉 Plus de détails sur “16,1 millions de passages aux urgences en 2024 (en hausse de 1,9%) : Argenteuil et Valenciennes expérimentent de nouveaux modèles d’organisation”

    📌IA en urgence: triage plus précis, imagerie accélérée, flux optimisés—avec des garde-fous éthiques et réglementaires

    Les études 2024–2025 montrent que l’IA améliore le triage (sensibilité ~0,86; spécificité ~0,81; réduction du temps de tri ~22%), renforce la détection en imagerie (fractures IA 94% vs juniors 89%; AUC pneumothorax 0,92; -6 minutes sur le délai moyen), et optimise les flux (jusqu’à 61% de variance d’afflux expliquée; abandons avant médecin réduits de 8% à 4,3%). Les gains s’accompagnent de limites: biais de données, explicabilité et acceptabilité soignante, validations réglementaires/médico-économiques encore rares. Les recommandations clés portent sur des évaluations multicentriques prospectives, l’intégration d’XAI, la formation des professionnels et l’implication des patients. En pratique, la combinaison IA+clinicien franchit souvent un palier de performance et favorise une adoption plus sûre.

    👉 Plus de détails sur “L’IA en médecine d’urgence : état de l’art, enjeux et perspectives à partir de la littérature scientifique (2024-2025)”

    📌PLATINES (HCL): 1,6 M€ France 2030, 2 pilotes (Fluence, ACIST), 24 000 pros mobilisables pour tester et déployer

    PLATINES, tiers-lieu d’expérimentation porté par les HCL, agit comme guichet unique pour les soins non programmés et l’urgence, avec une équipe de 5 personnes, 12 partenaires structurants et un accès à 24 000 professionnels. Labellisé en 2024, le programme est doté de 1,6 M€ sur 3 ans pour structurer et prouver l’impact, avec deux pilotes phares: Fluence (géolocalisation indoor aux urgences pour fluidifier les flux) et ACIST/MAX (aide cognitive en EHPAD pour éviter des passages aux urgences non nécessaires). La méthode par jalons TRL 0→7 sécurise l’idéation, la faisabilité, les tests/évaluations et l’expérimentation en conditions réelles, avec un accent sur interopérabilité, impact organisationnel et adoption. L’effet réseau (Pulsalys, Minalogic, SAS69, Lyonbiopôle…) accélère la preuve d’utilité et le passage à l’échelle.

    👉 Plus de détails sur “PLATINES, le tiers-lieu qui ancre l’innovation numérique au plus près des urgences”

    📌TIAEU (CHU Lille): le LLM surpasse les autres modèles pour prédire le tri, mais l’impact clinique reste à prouver

    Sur 7 mois d’observation (06–12/2024), TIAEU compare un NLP, un LLM et une architecture JEPA au référentiel de tri; le LLM domine sur un composite de performance (2,514 vs 0,438 pour JEPA et −3,511 pour NLP) et dépasse le tri infirmier (−4,343), avec un signal sur la prédiction d’hospitalisation. L’étude reste rétrospective, mono‑centre, sans impact en temps réel: généralisabilité, latence d’inférence, explicabilité, journalisation des écarts et surveillance du drift restent à adresser. Le passage à l’échelle suppose un essai prospectif (cluster/stepped‑wedge) mesurant délais vers secteurs critiques, réorientations pertinentes, EI évités et effet médico‑économique, intégré au workflow IAO. Sans cette étape, TIAEU demeure une preuve de concept prometteuse plutôt qu’un changement de pratique.

    👉 Plus de détails sur “TIAEU : l’IA qui écoute le triage, entre promesse clinique et réalité du terrain”


    📌🗺️IA aux urgences: 26 cas d’usage en 2025 (+100% en un an), déploiements dans plusieurs CHU et montée des usages préhospitaliers

    En 2025, la cartographie des usages recense 26 cas d’IA en urgence, soit un doublement en un an (+100%), avec une diversification vers le triage automatisé, la gestion prédictive des flux, l’administration et la communication préhospitalière. Douze cas visent l’aide au diagnostic (cardiologie, neuroradiologie, thoracique), avec des plateformes ECG temps réel totalisant plus de 20 000 actes annuels dans des centres comme la Pitié‑Salpêtrière et Jacques‑Cartier, et des outils radiologiques/neuroradiologiques déployés au CHRU de Nancy ou au CHU de Poitiers. Le triage automatisé progresse, jusqu’à 40 établissements équipés pour classifier la gravité et qualifier des incidents à partir d’images et métadonnées, tandis que l’analyse d’appels et de photos accélère la détection d’AVC et d’accidents graves avant décroché. Côté opérations, plusieurs solutions anticipent les pics, estiment les lits et ajustent les équipes, avec des centres de commandement réduisant engorgement et durées de séjour, et l’automatisation documentaire (transcription, cotation, facturation) libère du temps médical.

    📌🗺️IA urgences: 40 solutions actives dont 12 pour le diagnostic et 7 pour la prédiction des flux.

    L’écosystème recense 40 start-ups positionnées sur les urgences, majoritairement sur l’aide au diagnostic (12 solutions, ex. qXR, CorEx) et la prédiction des flux (7, ex. Saniia Urgences+, Optacare), avec des déploiements notables au CHU de Rennes, Poitiers, Nancy, à Cochin, Foch ou l’IMM. Les plateformes d’optimisation des flux anticipent admissions, temps d’attente, lits et imageries, avec des usages installés depuis 2018 à Valenciennes et étendus à Nice, Chalon et Villefranche. Les entrants récents restent mesurés (4 solutions créées en trois ans: FollowMe Urgences, Sclépios IA, Bits2Beat Predictive Analytics, SAUsmart), indiquant une dynamique continue mais un marché globalement stabilisé. L’ensemble traduit une diffusion opérationnelle des cas d’usage cœur (diagnostic, flux), complétée par l’automatisation documentaire et la communication patient pour libérer du temps médical.