Exec Summary

  • Téléconsultation : comment réduire l’écart entre le dynamisme de l’innovation et son intégration dans les pratiques ?

    Bien que la téléconsultation ait été rapidement adoptée en réponse à la crise sanitaire, son intégration durable et structurée reste incertaine, surtout dans les établissements de santé publics. En effet, malgré le remboursement des consultations par la Caisse nationale d’Assurance maladie (Cnam), plusieurs obstacles freinent son développement.

    D’une part, les plateformes de téléconsultation revendiquent la possibilité de facturer des frais supplémentaires, ce qui introduit un débat sur l’accessibilité et l’équité des soins, d’autant plus que la Cnam s’y oppose fermement. D’autre part, les initiatives innovantes comme les cabines de téléconsultation suscitent des questions quant à leur acceptabilité, leur efficacité clinique et leur impact sur la relation patient-soignant.

    Notre étude propose d’analyser non seulement les défis logistiques et économiques que pose la téléconsultation, mais aussi les enjeux éthiques et organisationnelles qu’elle implique, en interrogeant la pérennité de ce modèle de soins dans un système de santé centré sur l’hôpital public. Comment, dans ce contexte, la téléconsultation peut-elle se développer sans compromettre l’universalité et la qualité des soins, tout en répondant aux exigences de modernisation et de rationalisation des services hospitaliers ? 

    Analyses

    Contexte : entre promesses de l’innovation et incertitudes sur une intégration durable dans le parcours de soins en France

    En 2023, la téléconsultation représente 2,7 % des dépenses de soins des généralistes, 0,5 % des soins spécialisés et 33 % des actes médicaux en France. Cela témoigne d’un écart entre l’innovation et son intégration concrète dans les pratiques médicales. L’utilisation croissante des plateformes de téléconsultation souligne cependant le potentiel d’adaptation et de diversification des soins.

    👉 Un état des lieux et les chiffres clés de l’environnement de la téléconsultation est accessible dans cet article.

    Evolutions réglementaires de la téléconsultation : limiter le risque d’une “ubérisation” de la médecine ?

    Qualité des soins, erreurs médicales, remboursement, risque d’une médecine à deux vitesses : l’essor récent de la téléconsultation a amené des interrogations et des impératifs de régulation. Depuis la convention médicale du 26 août 2016, qui en pose les bases, la réglementation continue de s’adapter pour encadrer cette pratique.

    👉 Cet article revient sur les différents enjeux éthiques et réglementaire autour de la téléconsultation, avec une synthèse des initiatives et des positions de différentes institutions et acteurs du secteur de la santé.

    Review : quelle efficacité de l’examen physique virtuel pendant une téléconsultation ?

    Malgré certaines inquiétudes exprimées, patients et professionnels de santé sont globalement satisfaits des examens physiques virtuels réalisés pendant une téléconsultation. C’est en tout cas ce que rapporte une nouvelle review* réalisée par une équipe de chercheurs australiens, avec des résultatys positifs pour la plupart des examens virtuels (oculaires, respiratoires et musculosquelettiques).

    👉 Pour consulter la synthèse de cette étude de la portée sur les examens physiques virtuels (EPV), veuillez suivre ce lien.

    Entretien expert avec Jean-Pascal Piermé, président du LET :

    “Des parcours hybrides et une étroite collaboration avec les territoires pour améliorer l’accessibilité des soins”. Dans un contexte de pénurie de ressources expertes au niveau des territoires, la téléconsultation suscite toujours des interrogations quant à son intégration dans les pratiques. A quels défis les opérateurs de la téléconsultation sont-ils confrontés et quelles sont les solutions envisageables pour lui garantir un avenir durable et efficace ? Entretien avec Jean-Pascal Piermé, président du LET.

    👉 Cet entretien, publié le premier octobre 2024, est accessible sur ce lien.

    Visualisation

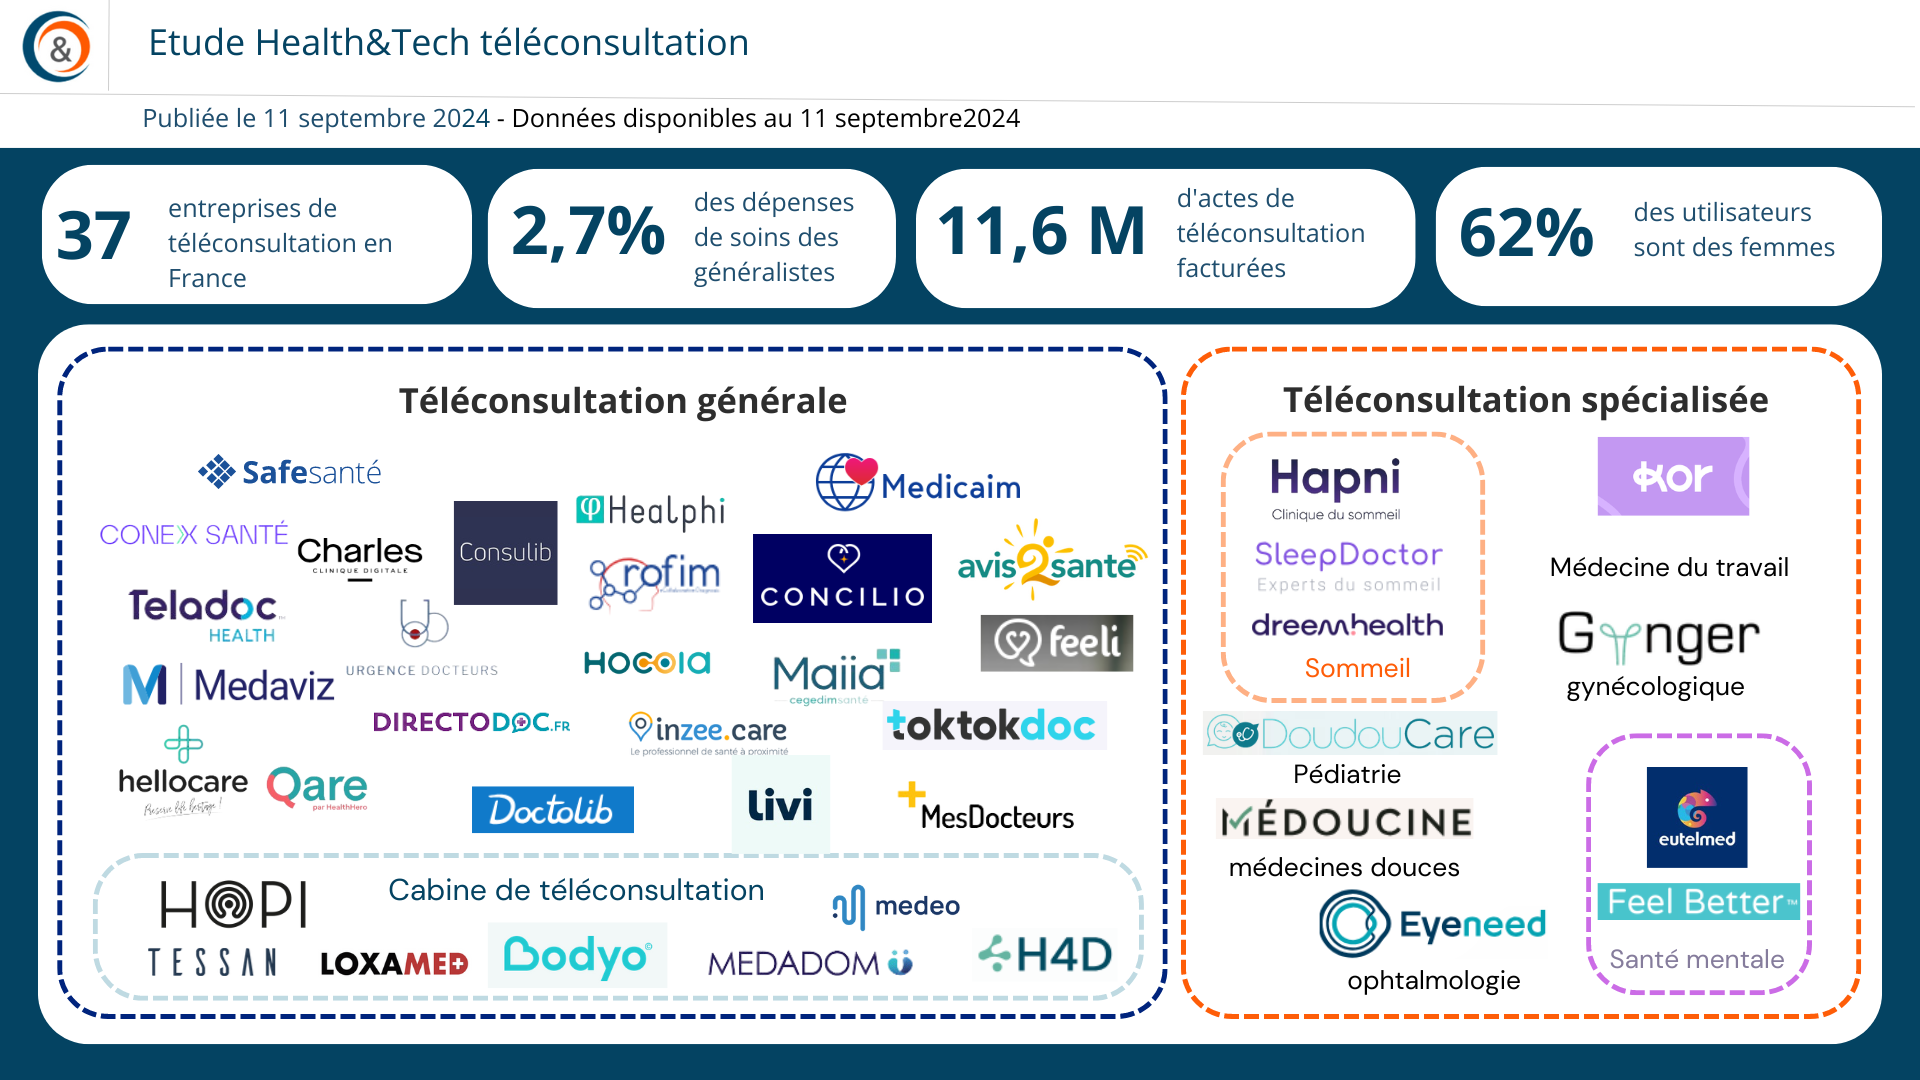
    Cartographie de 37 entreprises de téléconsultation présentes en France :

    Plateformes généralistes (Medaviz, Qare) ou spécialisées en santé mentale (Eutelmed), gynécologie (Ginger) ou pédiatrie (Doudoucare) et cabines connectée (Tessan, Medadom) : en France, au moins 37 entreprises investissent le marché de la téléconsultation. Si cette innovation de parcours s’impose comme une solution aux déserts médicaux, plusieurs interrogations se posent sur son modèle économique.

    👉 L’article consacré à la compréhension du marché de la téléconsultation et la cartographie des entreprises présentes en France est disponible ici.

    Les investissements dans la téléconsultation se restructurent après une période post-Covid record

    Les années 2023 et 2024 enregistrent un recul dans le financement du marché de la télémédecine, dont la téléconsultation reste le segment la plus actif. Elle concentre près de la moitié des levées de fonds, réalisées majoritairement aux Etats-Unis.

    👉 Dans cet article, un tour d’horizon international des principales opérations menées en 2023 et 2024.

    Panorama des partenariats entre organismes assureurs et plateformes de téléconsultations :

    24h/24 et 7j/7, les assureurs, mutuelles et complémentaires santé proposent quasiment tous des prestations de téléconsultation pour leurs assurés (indépendants, PME/TPE, grands groupes, familles). Leurs offres sont plutôt homogènes en termes de services (facilité d’usage, zéro reste à charge, disponibilité), et rencontrent un grand succès. Tour d’horizon des offres et des partenariats.

    👉 Un benchmarking synthétique des différentes initiatives des organismes d’assurance de santé est accessible via ce lien.
     

  • USA : état des lieux de la santé numérique, réglementation et principaux acteurs

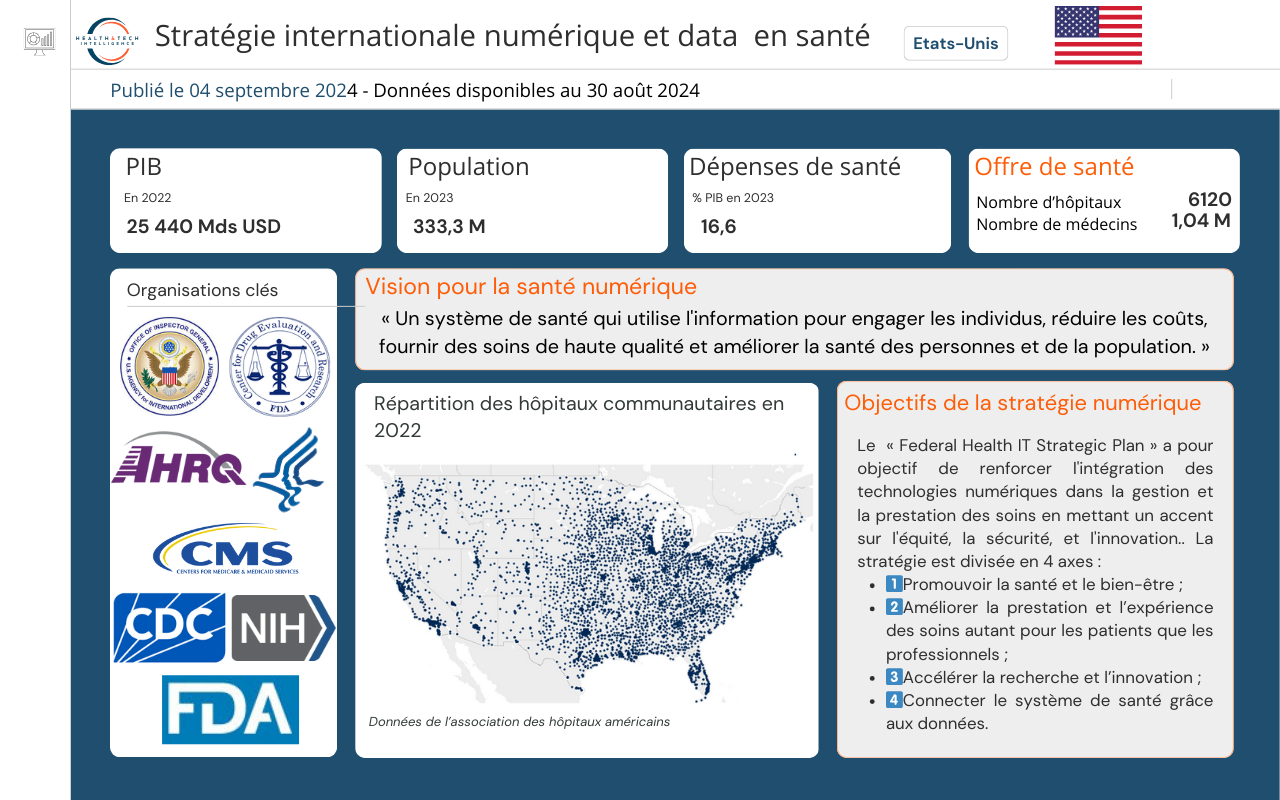
    Du 1er plan de 2011 à la « stratégie fédérale pour les technologies de santé 2024-2030 »

    En 2011, les Etats-Unis ont mis en place leur première stratégie fédérale pour les technologies de santé ce qui a permis notamment l’adoption des dossiers de santé électroniques. Aujourd’hui, la stratégie fédérale 2024-2030 annoncé par le Bureau du Coordinateur National pour la Technologie de l’Information sur la Santé (ONC) met l’accent sur l’interopérabilité et l’utilisation des données de santé pour améliorer les diagnostics et les traitements.

    📌 Contexte et chiffres clés du système de santé américain :

    Le système de santé américain, complexe et sans couverture universelle, est caractérisé par un financement mixte, combinant programmes publics et assurances privées. En 2022, les dépenses de l’assurance privée ont atteint 1 290 milliards de dollars, représentant 30,4 % des dépenses de santé totales. Cependant, 8 % de la population reste non assurée, soulignant les lacunes persistantes du système.

    Chiffre clé : 56% des Américains souscrivent à une assurance privée.

    👉 H&TI dresse un aperçu détaillé de différents aspects du système de santé du pays, notamment son organisation, son financement et ses récentes réformes, dans un article à retrouver ici.

    📌 Principales évolutions réglementaires aux Etats-Unis  en lien avec la santé numérique :

    Pour répondre aux défis de la santé numérique, les États-Unis ont adopté plusieurs cadres réglementaires. La Health Insurance Portability and Accountability Act (HIPAA), introduite en 1996, a mis en place des normes nationales pour la protection des données de santé, renforcées récemment pour couvrir la confidentialité des soins reproductifs et l’utilisation de dispositifs mobiles. La 21st Century Cures Act de 2016 a amélioré l’interopérabilité des technologies de santé, facilitant l’accès sécurisé aux informations de santé électroniques.

    Chiffre clé : En 2023, près de 88 % des hôpitaux américains utilisaient des systèmes certifiés de dossiers de santé électroniques conformément aux exigences de la Health Information Technology for Economic and Clinical Health Act (HITECH).

    👉 H&TI dresse un état des lieux des principales initiatives réglementaires sur lesquelles s’appuient les différentes stratégies en santé numérique et des principales réglementations en matière de couverture de santé, dans un article à retrouver ici.

    📌 Panorama des acteurs clés de l’écosystème fédéral américain autour de la santé numérique :

    La Food and Drugs Administration (FDA) est le principal organisme de régulation en santé numérique aux Etats-Unis. Dès 2017, la FDA a reconnu l’importance d’adapter ses cadres réglementaires pour suivre l’évolution rapide des dispositifs médicaux numériques. Le programme pilote « Pre-Cert », a testé une nouvelle approche de régulation basée sur l’excellence organisationnelle et la surveillance continue des performances des produits.

    De nombreux acteurs, souvent issus de la FDA ou du département de la santé, ont la charge de la régulation, de l’adaptation des cadres réglementaires ou jouent un rôle de conseil et d’accompagnement auprès des autorités sanitaires pour la fourniture de thérapies numériques ou l’utilisation de technologie.

    Chiffre clé : En 2023, le marché des DTx représentent 1,95 Mds $.

    👉 H&TI réalise un panorama des nombreuses organisations jouant un rôle essentiel dans la réglementation et la mise en œuvre des initiatives numériques, dans un article à retrouver ici.

    📌 Quelle stratégie en santé numérique et data ?

    Pour renforcer l’intégration des technologies numériques, la stratégie fédérale pour 2024-2030 se concentre sur l’amélioration de l’interopérabilité des données de santé, l’adoption de l’intelligence artificielle dans les diagnostics, et la mise en place de meilleures pratiques de cybersécurité. Elle vise également à promouvoir l’équité dans l’accès aux soins et à accélérer la recherche et l’innovation dans le domaine de la santé.

    Cet article explore en détail les objectifs principaux de cette stratégie, les moyens proposés pour les atteindre, et les implications potentielles pour les patients, les prestataires de soins, les chercheurs, et l’industrie de la santé en général.

    👉 H&TI réalise une synthèse des principaux points de cette stratégie afin de comprendre comment le gouvernement américain envisage de tirer parti des technologies de l’information pour améliorer la qualité des soins, promouvoir l’équité en matière de santé, et stimuler l’innovation, dans un article à retrouver ici.

    Récapitulatif des chiffres clés USA @ H&TI
  • Santé numérique et institutions : bilan des faits marquants de l’été 2024

    En France, malgré un climat politique incertain, et ses conséquences sur la vie institutionnelle (attente des nominations ministérielles, ralentissement du PLFSS), la production de rapports et les annonces continuent d’alimenter les acteurs de la santé en recommandations. Le rapport de la Fédération Hospitalière de France, par exemple, met en avant la notion de « responsabilité populationnelle » et les spécificités territoriales en faveur de la santé publique. Les sénateurs Anne Ventalon et Christian Redon-Sarrazy soulignent, dans un rapport dédié à l’intelligence artificielle, la nécessité de renforcer l’IA dans le secteur de la santé, notamment en rendant accessibles les données pour la recherche. Du côté des levées de fonds, 57 millions d’euros ont été investis dans les startups de santé numérique, avec 47 millions d’euros levés par TRiCares pour développer une valve tricuspide.

    Pour faire le point sur ces actualités estivales, Health & Tech revient sur les principales annonces (nominations, rapports, partenariats, levées de fonds) qui ont eu lieu entre juillet et août 2024 :

    Le rachat de Sanoïa par le groupe Astek, qui renforce sa position sur le marché de la recherche clinique, Ospi, qui devient un acteur majeur de la donnée à l’hôpital en France après le rachat d’Alicante… Health and Tech Intelligence synthétise dans cet article les éléments clés des principales opérations identifiées sur le marché français au cours de l’été 2024.

    Yann Bubien à la tête de l’ARS Paca, Nicolas Scotté pressenti pour être le futur directeur de l’Institut national du cancer (Inca), Sophie Boissard reconduite à la direction générale du groupe Clariane… Cet été 2024, beaucoup de nominations ont eu lieu tant dans le secteur privé que dans le secteur public de la santé : Health and Tech Intelligence dresse le bilan de ce mercato estival.

    FHF, CNAM, Sénat, l’été 2024 a été marqué par la publication de rapports essentiels pour le secteur de la santé français. Alors que la CNAM annonce un déficit prévisionnel de 11,4 milliards d’euros, ces publications proposent des éclairages aux acteurs politiques pour améliorer le système de santé en matière de prévention, d’accès aux soins et d’innovation.

    Entrée en vigueur de « l’AI Act », ouverture des candidatures HOP’EN 2, autorisations de la FDA, Health and Tech revient sur les annonces notables des institutions de santé qui ont eu lieu cet été en France, en Europe et aux USA.

    L’été 2024 est marqué par une série de partenariats stratégiques dans le secteur de la santé, avec des collaborations visant à moderniser les services médicaux, améliorer la sécurité des prescriptions et étendre l’accès à des soins innovants. Des initiatives comme “Ma Pharmacie en France” ou le partenariat entre C2N Diagnostics et Unilabs témoignent d’un effort global pour répondre aux défis.

    57 millions d’euros, c’est le montant des levées de fonds entre juillet et août dans l’univers de la santé numérique. Au total, ce sont 8 opérations qui ont été recensées. Avec en tête, 47 millions d’euros pour TRiCares, une start-up spécialisée dans les dispositifs médicaux et les valves cardiaques.

    Un téléservice pour simplifier les démarches, la création du dossier médical partagé pour les détenus, et la télémédecine dans les territoires ultramarins. Voici un point sur les textes clés publiés au Journal officiel durant l’été 2024.


  • Irlande : état des lieux de la santé numérique, réglementation et principaux acteurs

    De la “eHealth Strategy” en 2013 au “Digital for Care 2024-2030”

    En 2013, l’Irlande a mis en place sa première stratégie de santé numérique, intitulée eHealth strategy. Depuis, le déploiement de cette feuille de route et la création de l’agence eHealth Ireland sont considérés comme des investissements infrastructurels nationaux importants pour soutenir la réforme du système de santé initiée en 2017. La stratégie a été divisée en deux phases sur une durée de sept ans, avec des objectifs spécifiques pour chaque phase, incluant l’autonomisation des patients, l’amélioration des soins personnalisés, la réduction des tâches administratives, et la création d’un écosystème innovant autour de la santé numérique.

    Aujourd’hui, la stratégie 2024 intitulée « Digital for Care: A Digital Health Framework for Ireland 2024-2030 » s’inscrit dans la suite du programme initié en 2013. Elle vise également à rattraper le retard en santé numérique, souligné dans un rapport de la Commission Européenne classant l’Irlande à la dernière place des pays européens. H&TI divise cet indicateur en 4 parties :

    📌 Contexte et chiffres clés du système de santé irlandais :

    Le Health Service Executive (HSE) gère le système de santé public irlandais, combinant services publics et privés. Le programme Sláintecare, lancé en 2021, vise à créer un système de santé universel en éliminant les soins privés des hôpitaux publics. Depuis son lancement, les frais médicaux pour les enfants et adolescents ont été supprimés, les temps d’attente pour les consultations et opérations chirurgicales ont diminué et plusieurs milliers de professionnels de santé ont été recrutés.

    En 2024, le budget du système de santé irlandais s’élève à 22,5 milliards d’euros, marquant une baisse de 900 millions par rapport à l’année précédente. Il prévoit également 500 millions pour réduire les listes d’attente, 36,3 millions pour les services d’urgence et 16,5 millions pour le programme Healthy Ireland.

    • Chiffres clés : l’Irlande consacre 6,6 % de son PIB à la santé, inférieur à la moyenne européenne de 9,9 %.

    👉 H&TI dresse un aperçu détaillé de différents aspects du système de santé du pays, notamment son organisation, son financement et ses récentes réformes, dans un article à retrouver ici.

    📌 Principales évolutions réglementaires en Irlande en lien avec la santé numérique :

    Dans la stratégie 2024, il est reconnu que la transparence et l’implication des patients sont essentielles pour instaurer la confiance dans la gestion des données de santé numérique. En s’alignant sur les principes de Caldicott du NHS pour garantir la protection des données et le respect de la législation, l’Irlande souhaite fournir les garanties sur la manière dont les data sont traitées.

    Malgré la création de l’agence eHealth en 2013 pour mettre en œuvre des initiatives comme l’e-prescription et les dossiers patients électroniques, il n’existe toujours pas de cadre législatif spécifique. En 2014, l’introduction des identifiants de santé individuels et la mise en place d’un délégué à la protection des données en 2018 ont été des étapes clés pour se conformer au RGPD. Pendant la pandémie de Covid-19, des mesures temporaires ont permis la prescription électronique de certains médicaments.

    • Chiffres clés : l’Irlande est l’un des 2 seuls pays de l’UE ne possédant pas de mécanismes légaux permettant aux citoyens de déléguer l’accès à leurs dossiers de santé électroniques.

    👉 H&TI dresse un état des lieux des principales initiatives réglementaires sur lesquelles s’appuient les différentes stratégies en santé numérique, dans un article à retrouver ici.

    📌 Cartographie des acteurs clés de l’écosystème irlandais de la santé numérique :

    En Irlande le Health Products Regulatory Authority (HPRA) encourage les éditeurs de logiciels et les développeurs de solutions à générer et évaluer les données cliniques pour démontrer la performance et la sécurité de leurs dispositifs médicaux numériques (DMN) car c’est le secteur le plus important de la santé numérique dans le pays. Pour soutenir cette dynamique, le HPRA a créé un bureau de l’Innovation afin d’offrir un soutien réglementaire à ces entreprises. Cette initiative vise à faciliter l’approbation des produits tout en assurant leur sécurité et leur conformité aux normes. Les entreprises peuvent être catégorisées dans 8 secteurs :

    • 1️⃣ dispositifs médiaux numériques (DMN) ;
    • 2️⃣ thérapies numériques (DTx) ;
    • 3️⃣ applications de santé et de bien-être ;
    • 4️⃣ médecine de précision ;
    • 5️⃣ télésurveillance et télésanté ;
    • 6️⃣ outils cliniques ;
    • 7️⃣ pilotage et gestion des ressources ;
    • 8️⃣ data et cybersécurité ;

    Les DMN dominent, avec des acteurs internationaux tels que Medtronic et Siemens Healthineers ainsi que des laboratoires pharmaceutiques comme Téva et Roche Diagnostics.

    • Chiffre clés : Selon l’Ibec, l’Irlande compte 198 entreprises en santé numérique.

    👉 H&TI réalise une cartographie des nombreuses organisations jouant un rôle essentiel dans la réglementation, la mise en œuvre des initiatives numériques et l’accélération et l’accompagnement des entreprises du secteur, dans un article à retrouver ici.

    📌 Quelle stratégie en santé numérique et data ?

    La stratégie 2024, « Digital for Care: A Digital Health Framework for Ireland 2024-2030 », est un programme sur 6 ans. Elle vise à moderniser le système de santé irlandais en favorisant l’autonomie des patients avec un accès étendu à leurs données de santé via des applications mobiles dédiées. Les professionnels de santé bénéficieront d’informations en temps réel sur leurs patients, indépendamment des lieux de traitement antérieurs, pour une meilleure coordination des soins. La réduction des visites hospitalières inutiles est prévue grâce à des soins de proximité et à distance renforcés, tout en assurant la sécurité et la confidentialité des données conformément aux normes légales.

    • Chiffre clé : 6 millions d’euros sont prévus pour la création d’une agence nationale pour les données de santé.

    👉 H&TI réalise une synthèse des principaux points de cette stratégie, dans un article à retrouver ici.


    Fiche synthétique de l'état de la santé numérique en Irlande - @ Health & Tech Intelligence
    Fiche synthétique de l’état de la santé numérique en Irlande – @ Health & Tech Intelligence
  • Levées de fonds : en France, davantage d’opérations pour un montant total plus faible au premier semestre 2024

    La contraction du marché du capital-risque se prolonge en 2024

    Le cycle d’assainissement observé avec un retour à l’équilibre en 2023 semble se prolonger avec la disparition des “méga levées” de plus de 100 millions d’euros au bénéfice de séries de financement plus petites.

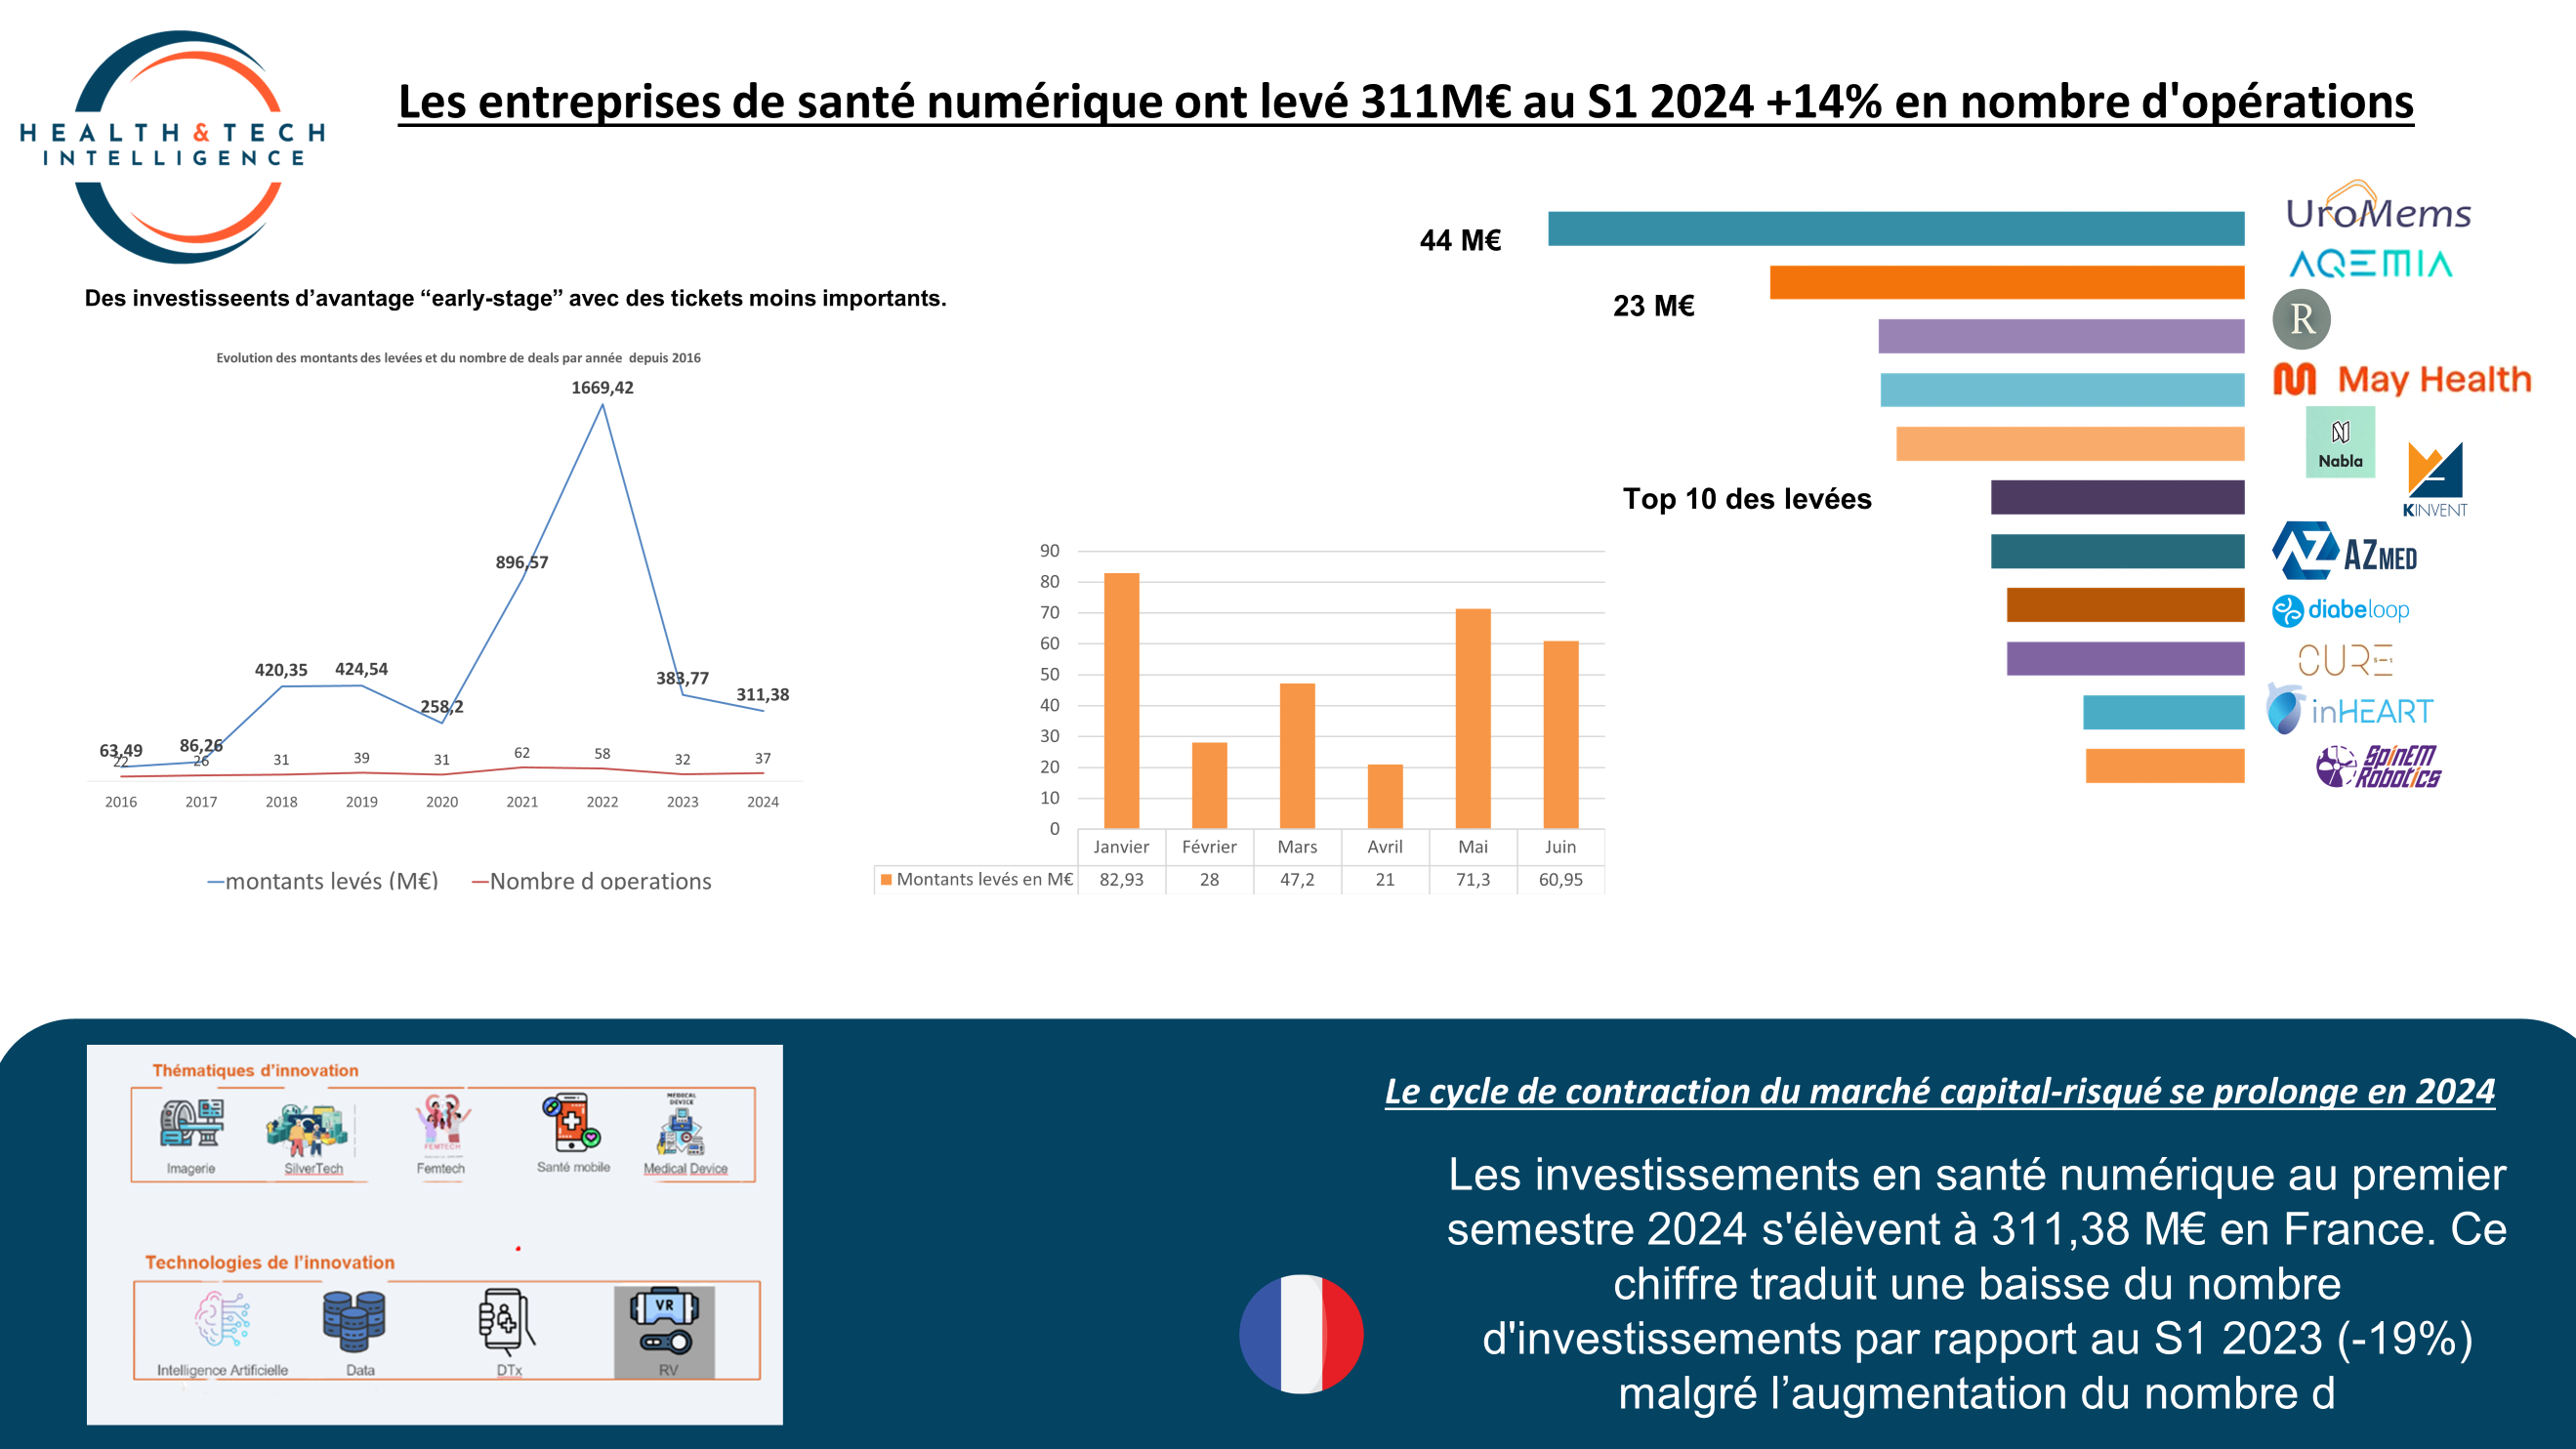
    311,38 millions d’euros ont été levés au total au cours du premier semestre (S1) 2024 sur le marché français de la health tech (37 opérations), contre 383,77 millions d’euros au S1 2023 (32 opérations), soit une baisse de 13 % des investissements qui contraste avec une augmentation de 14 %  du nombre de deals effectués.

    Pour rappel, au S1 2023 au S1 2023 , on observait  la fin d’une période “record” des investissements en santé numérique avec un retour à la dynamique pré-Covid :

    • S1 2022 : 674,42 millions d’euros pour 59 opérations : – 28% ;
    • S1 2021 : 896,57 millions d’euros pour 62 opérations : > – 57,20 % ;
    • S1 2020 : 258,2 millions d’euros pour 31 opérations : > + 48,63 % ;
    • S1 2019 : 424,54 millions d’euros pour 39 opérations : > – 9,6 % (soit un bilan quasi équivalent à celui du S1 2023).

    Des résultats similaires au premier trimestre en l’absence de mega deal :

    Au deuxième trimestre, les start-ups de santé numérique totalisent 153,25 millions d’euros (pour 19 opérations), soit 96 % des montants levés au premier trimestre (pour 18 opérations).

    La moitié des entreprises ayant levé des fonds ces six derniers mois ont recueilli des montants en dessous de 5 millions d’euros, avec plus de 70 % des opérations réalisées en amorçage ou en série A. Ce bilan est également marqué par l’absence de mega deals : en effet, aucune levée de fonds ne dépasse les 44 millions d’euros. Des résultats similaire au S1 2023 et contrastant avec le bilan du S1 2022 qui était porté par 3 opérations dépassant les 100 millions d’euros, en l’occurrence : Doctolib (500 M€, série G), Alan (183 M€, série E) et DNA Script (172 M€, série C).

    Montants levés par les startups de santé numérique au S1 2024 – @ Health & Tech Intelligence

    L’évolution, mois par mois, montre une baisse importante du montant des levées à partir de février, malgré le nombre d’opérations en augmentation.

    👉 Pour aller plus loin: Investissement : 158 M€ levés par les start-ups de la santé numérique au T1 2024 – Health & tech (healthandtech.fr)

    L’IA attire toujours des investissements importants

    Les levées de fonds dans le champ de l’intelligence artificielle (IA) ont un impact majeur sur l’écosystème français, plaçant le pays comme un acteur important de l’IA en Europe. Celles-ci concernent principalement des tours de table d’envergure (serie B et au-delà).

    Selon Maddyness, le secteur des nouvelles technologies gagne en puissance à mesure que les yeux des investisseurs semblent restés rivés sur l’IA – et plus particulièrement l’IA générative. Il concentre la plus grande partie des financements de ce premier semestre (860,2 millions d’euros), devant la mobilité (587,7 millions d’euros), la fintech (350,5 millions d’euros), la deeptech (336,4 millions d’euros) et la medtech (259,5 millions d’euros) :

    • la start-up française H, lève 220 millions de dollars en mai 2024 ;
    • Evolutionary Scale lève 142 millions de dollars pour son modèle d’IA en biologie ;
    • Mistral AI a réalisé la plus grosse levée de fonds avec 600 millions d’euros en juin 2024. Cette opération a valorisé la startup à 5,8 milliards d’euros, seulement un an après sa création.

    Analyses

    Dans cet indicateur H&TI, vous trouverez les articles suivants :

    • Bilan des levées de fonds du S1 2024 : l’Europe en 2e position derrière les USA (CB Insight) 👉 ici ;
    • USA : en croissance, le financement de la santé numérique fait preuve de résilience (Rock Health) 👉 ici ;
    • Détails des levées de fonds réalisés en France de janvier à juin 2024 👉 ici ;
    • Top 10 des levées de fonds du premier semestre 2024 en France 👉 ici ;
    • Où en sont les levées de fonds dans la santé numérique en France ? (montants et nombre d’opérations, de 2016 à 2024) 👉 ici ;
    • Quel bilan des montants levés par les entreprises françaises de la healthtech ? (S1 2024) 👉 ici.


  • IA et découverte des médicaments : vers une nouvelle ère de la recherche biopharmaceutique ?

    Pourquoi l’IA ?

    Les solutions basées sur l’IA transforment la recherche sur les mécanismes d’action des maladies et la compréhension des interactions médicaments-cibles, augmentant leur spécificité. Elles recoupent la littérature scientifique avec d’autres sources d’information, facilitant la proposition de nouveaux candidats thérapeutiques en quelques mois au lieu de plusieurs années. Adoptées dès la phase de découverte, elles peuvent dynamiser la productivité de la R&D. Ces technologies peuvent ainsi :

    • accélérer la découverte de médicaments et les phases précliniques ;
    • augmenter la précision des prédictions sur l’efficacité et la sécurité des médicaments, économisant potentiellement des milliards de dollars en réduisant les échecs ;
    • mais aussi diversifier les pipelines de médicaments, ouvrant de nouvelles lignes de recherche et améliorant la compétitivité en trouvant des niches de valeur ajoutée.

    Dans cet indicateur premium, une analyse du contexte de la recherche médicale, avec un focus sur les processus de la phase pré-clinique, un état des lieux du marché  et des cartographies des cas d’usage et des solutions d’IA disponibles en France.

    🔎 Analyses

    Recherche médicale : dynamique, plan de rénovation et apports de l’IA…

    Alors qu’il faut au moins 15 ans pour passer de la découverte d’une molécule à sa mise sur le marché, l’IA apparaît comme une solution à la lenteur des processus de la recherche médicale, qui s’essouffle depuis plusieurs années. L’IA n’est cependant pas une panacée et des actions concrètes doivent être menées pour relancer une dynamique autour de la recherche.

    👉 Un état des lieux de la recherche médicale en France peut être consulté ici.

    Une évolution exponentielle des études sur l’usage de l’IA dans la découverte des médicaments :

    Levier majeur pour rationaliser et accélérer les processus de découverte de médicaments, l’IA transforme ce domaine qui fait face à de multiples défis (coûts élevés, délais prolongés…).

    👉 Dans une revue* publiée le 7 juin 2024 dans le journal Molecules, une équipe de chercheurs français analyse les défis rencontrés dans les applications de l’IA.

    Un cadre réglementaire qui se construit :

    La réglementation de l’usage de l’IA dans la recherche médicale vise à garantir la sécurité, l’éthique et la performance d’un programme de recherche (RGPD, Cnil, loi relative à la bioéthique et bientôt l’AI Act). En Europe et en France, l’arsenal règlementaire, complété par les institutions de santé référentes, offre un solide cadre règlementaire.

    👉 Accéder à notre analyse du cadre réglementaire de l’IA dans la recherche médicale et de ses évolution en suivant ce lien.

    Colloque sur la recherche médicale : vers un encadrement des nouvelles méthodologies (Lille, le 24 juin 2024)

    Adopter des méthodologies agiles et innovantes pour améliorer l’efficacité des essais cliniques, renforcer la collaboration avec les agences de régulation et intégrer les patients dès les premiers stades de la recherche… Autant de problématiques discutées lors du colloque “Next generation of clinical research. AI, in silico and external arm: time to make them real“, dédié à la recherche médicale, organisé le 24 juin par l’AIS, en partenariat avec F-crin, l’Ariis et le CHU de Lille.

    👉 Dans cet article, un retour sur cet événement organisé au CHU Lille qui a réuni des professionnels de santé, des agences d’évaluation et des patients avec l’ambition de discuter du cadre d’utilisation des nouvelles méthodologies d’essais cliniques, dans l’objectif de mettre à disposition de véritables innovations pour les patients.

    🗺️ Cartographies

    22 solutions françaises d’IA pour la découverte des nouvelles molécules :

    De la découverte de nouvelles molécules à l’identification de candidats-médicaments, 22 solutions numériques facilitent la recherche pharmaceutique en France grâce à l’IA. Elles se répartissent en quatre catégories : identification de biomarqueurs, découverte de candidats-médicaments, et l’identification de cibles et découverte de nouvelles molécules.

    👉 Accéder à la cartographie interactive des solutions via ce lien.

    Marché quelles opérations (partenariats, fusacq) réalisées en 2023 ?

    Le marché de la découverte de médicaments est en pleine expansion grâce à l’IA, cette avancée permet d’accélérer et d’optimiser des processus coûteux et complexe. En 2023, il atteint 1,38 milliards de dollars, avec des prévisions allant jusqu’à 3,74 milliards de dollars d’ici 2027. L’Amérique du Nord représente actuellement plus de 56 % du marché.

    👉 Plus de détails sur les dynamiques de ce marché ici.

    Quels cas d’usage de l’IA dans la découverte des médicaments ?

    Génération de nouvelles molécules, prédiction de la toxicité d’un médicament en phase pré-clinique, conception de novo : au moins 8 cas d’usage de l’IA peuvent être recensés dans le domaine de la découverte de médicaments.

    👉 Dans cet article, une analyse de ces applications de l’IA et une cartographie synthétique.

    📢 Webinaire H&TI

    Pour présenter les points clés de cette étude et échanger avec notre communauté, Health & Tech Intelligence organise un webinaire le 16 juillet 2024 à 9h00. Rejoignez-nous et prenez part à cette discussion autour d’une tendance technologique qui redéfinit les limites de la recherche biopharmaceutique !

    👉  L’inscription est ouverte sur ce lien.

    Synthèse de l'étude "IA et découverte des médicaments" - @ Health & Tech Intelligence

    Synthèse de l’étude “IA et découverte des médicaments” – @ Health & Tech Intelligence

  • Quel avenir pour les essais cliniques grâce aux nouvelles technologies ? (Décentralisation, dématérialisation, IA…)

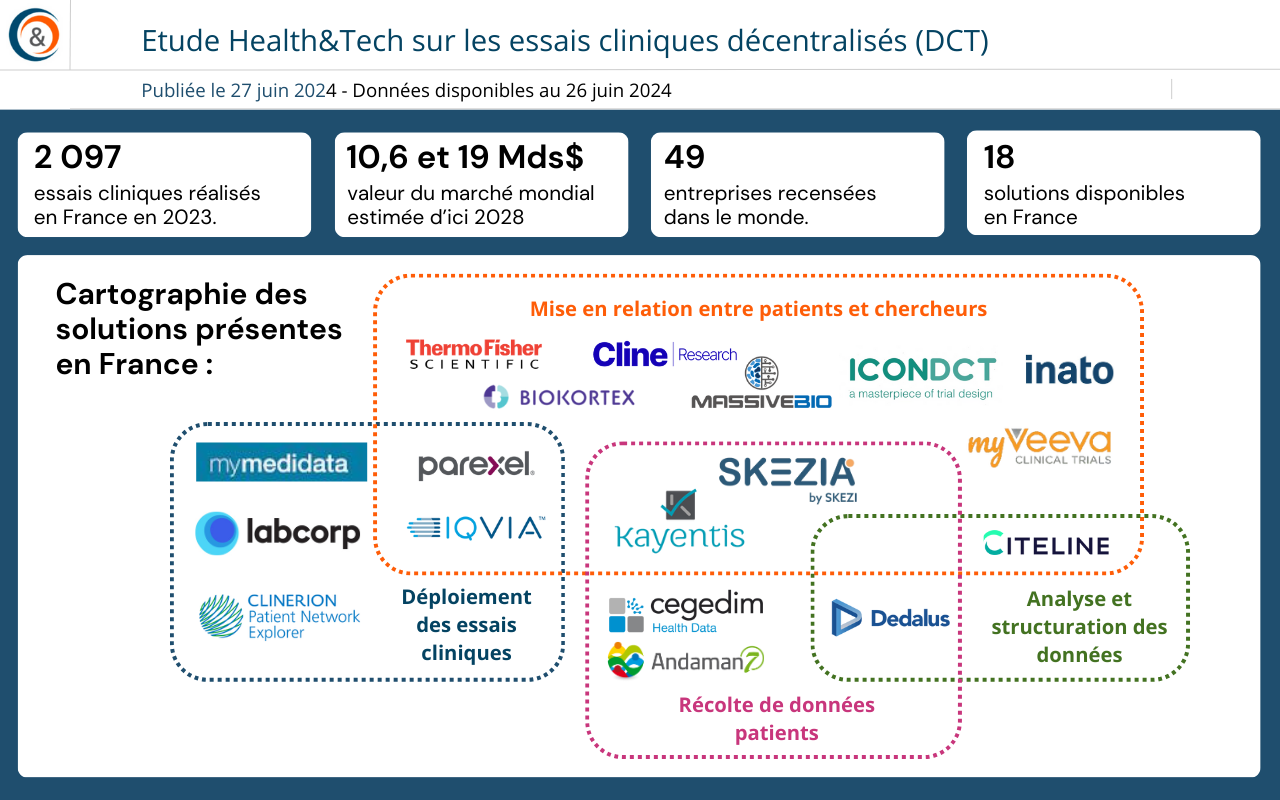
    Dans cette étude, dédiée aux DCT, Health & Tech Intelligence fait un état des lieux de la recherche clinique en France et à l’international, en présentant les enjeux et tendances de ce domaine et en dressant un panorama des innovations numériques existantes (une liste non exhaustive de plus de 40 entreprises recensées) au service de la recherche clinique.

    Analyses

    📌 Etat des lieux : le numérique parmi les leviers d’accélération de la recherche :

    Une réduction de 78 % du temps de recrutement des patients et de 49 % du temps d’arrivée du premier patient : les bénéfices des essais cliniques décentralisés (DCT) sont nombreux, selon une étude d’Iqvia datant de 2022. Ces nouvelles méthodologies émergent ainsi comme une réponse novatrice aux défis traditionnels de la recherche.

    Pour accéder aux chiffres clés de ce secteur et aux détails de son contexte, cliquez sur ce lien.

    📌 Un marché estimé à 19 Mds$ d’ici 2028 :

    Le marché des essais cliniques décentralisés est en plein essor, transformé par l’essor des essais hybrides, les innovations technologiques et de nombreux partenariats stratégiques. Une dynamique soutenue par des investissements de plus en plus importants, et des collaborations entre entreprises, promettant de révolutionner la recherche clinique et d’améliorer l’accessibilité des traitements.

    Plus de détails sur les chiffres et les opérations récentes du marché ici.

    📌 Où en sont les évolutions règlementaires et initiatives institutionnelles en France ?

    Visant à accompagner les promoteurs académiques et industriels dans leurs projets d’essais cliniques décentralisés (DCT), la phase pilote de 6 mois lancée en janvier 2024 par la Commission nationale de l’informatique et des libertés (Cnil) et ses partenaires institutionnels, et ouverte aux études internationales en mars, est prolongée jusqu’à septembre.

    Tous les détails sur les initiatives lancées en France autour des DCT sont disponibles ici.

    📌 IA : comment améliorer l’expérience utilisateur durant des essais cliniques décentralisés ?

    L’industrie des essais cliniques se décentralise, et voit se résoudre les problèmes de recrutement et de fidélisation des patients : l’intelligence artificielle (IA) promet d’améliorer l’expérience des différentes parties prenantes, la vision par ordinateur et les capteurs portables facilitent la collecte de données… Que dit la littérature scientifique de ces nouveaux outils ? Des pistes de réponses dans cet article.

    Cartographies

    📌 Panorama des acteurs de la recherche clinique en France :

    Régulateurs, promoteurs, investigateurs… Le paysage français de la recherche clinique se compose d’une dizaine d’acteurs. Dans cet article, un panorama qui explique leurs rôles respectifs et une infographie illustrant les différentes articulations entre eux autour du patient, élément central de cet écosystème.

    📌 Cartographie de 17 solutions de DCT disponibles en France :

    De la récolte et la structuration des données des patients à la mise en relation avec les chercheurs, en passant par le déploiement des essais cliniques, au moins 17 solutions numériques peuvent être recensées sur le marché français, visant à faciliter la mise en place d’essais cliniques décentralisés (DCT). Pour lire cet article, suivez ce lien.

    📌 Cartographie internationale des entreprises ayant une offre DCT :

    Alors que la demande pour des traitements rapides et efficaces s’intensifie, les essais cliniques décentralisés (DCT) révolutionnent le paysage de la recherche médicale à l’échelle mondiale. De plus en plus d’entreprises de taille et de typologie différentes développent des offres dans ce domaine, proposant des solutions novatrices qui bouleversent les méthodes traditionnelles. Article accessible ici.


  • Expérience patient : quel apport du numérique et quel impact pour les organisations ? (état des lieux, études, cartographies)

    Contexte de l’expérience patient : retour sur les dates clés et les enjeux de l’expérience patientHealth & tech Intelligence  met en lumière l’importance croissante de l’expérience patient dans les politiques de santé françaises à partir des années 2016. Notamment à travers la stratégie “Ma Santé 2022”, premier jalon de la mise en avant de l’expérience patient dans les organisations. Par ailleurs, l’intégration des mesures PROMs et PREMs pour évaluer la qualité des soins et la satisfaction des patients vise à renforcer la transparence et l’autonomie des décisions des usagers. L’initiative du “patient traceur” est présentée comme une méthode pour évaluer et améliorer les pratiques de soins, en se basant sur les retours et perceptions des patients pour une prise en charge optimisée et centrée sur leurs besoins.

    👉 Dans cet article, H&TI fait le point sur :

    • la définition de l’expérience patient et celle du patient traceur ;
    • les dates clés en France ;
    • les enjeux de l’expérience patient.

    Mesure de la satisfaction et de l’expérience patient : regards croisés de la HAS, de l’OCDE et du Leem

    Dans un entretien accordé à Health & Tech Intelligence, Dr Laetitia May souligne que pour maximiser l’impact d’e-Satis, il est important de promouvoir une participation accrue des patients à tous les niveaux de soins, avec une implication de corps médical et paramédical. Cela nécessite une sensibilisation continue et un engagement des équipes pour assurer une réponse adéquate aux questionnaires pour la qualité des soins et le bien-être des patients.

    👉 Dans cet article, H&TI fait le point sur :

    • le regard de la HAS à travers le questionnaire e-Satis ;
    • le rapport du Leem (2022) et la perspective de l’industrie pharmaceutique sur l’expérience patient ;
    • et le rapport de l’OCDE à travers une étude européenne sur l’enjeu de l’échange des données.

    Focus solution : l’utilisation de l’IA pour l’analyse des verbatims

    Health & Tech Intelligence a assisté à la présentation par Daniel Ritter lors de la journée “Quel impact du numérique dans la filière industrielle du DM”, où il a présenté la solution Better World. La solution est spécialisée dans la collecte, l’analyse et l’exploitation des retours patients.

    👉 Dans cet article, H&TI fait le point sur :

    • la nature de la solution ;
    • ses principales fonctionnalités.

    Etude : une standardisation nécessaire des méthodologies de mesure de l’expérience patient

    Cette étude scientifique rédigé par Anna Lena Friedel et al, vise à éclairer les méthodologies et l’importance de ces mesures malgré les défis de comparabilité entre pays et les problèmes méthodologiques. En examinant les données provenant de pays tels que l’Allemagne, la Suède, le Royaume-Uni et les États-Unis, l’étude cherche à identifier des opportunités pour améliorer la collecte, la publication et l’utilisation des commentaires, avis et évaluations que les patients fournissent sur leur expérience de soins.

    👉 Dans cet article, H&TI fait le point sur :

    • la difficulté des comparaisons ;
    • les standards internationaux ;
    • et la distinction entre expérience et satisfaction patient.

    Cartographies

    Cartographie des solutions de l’expérience patient :

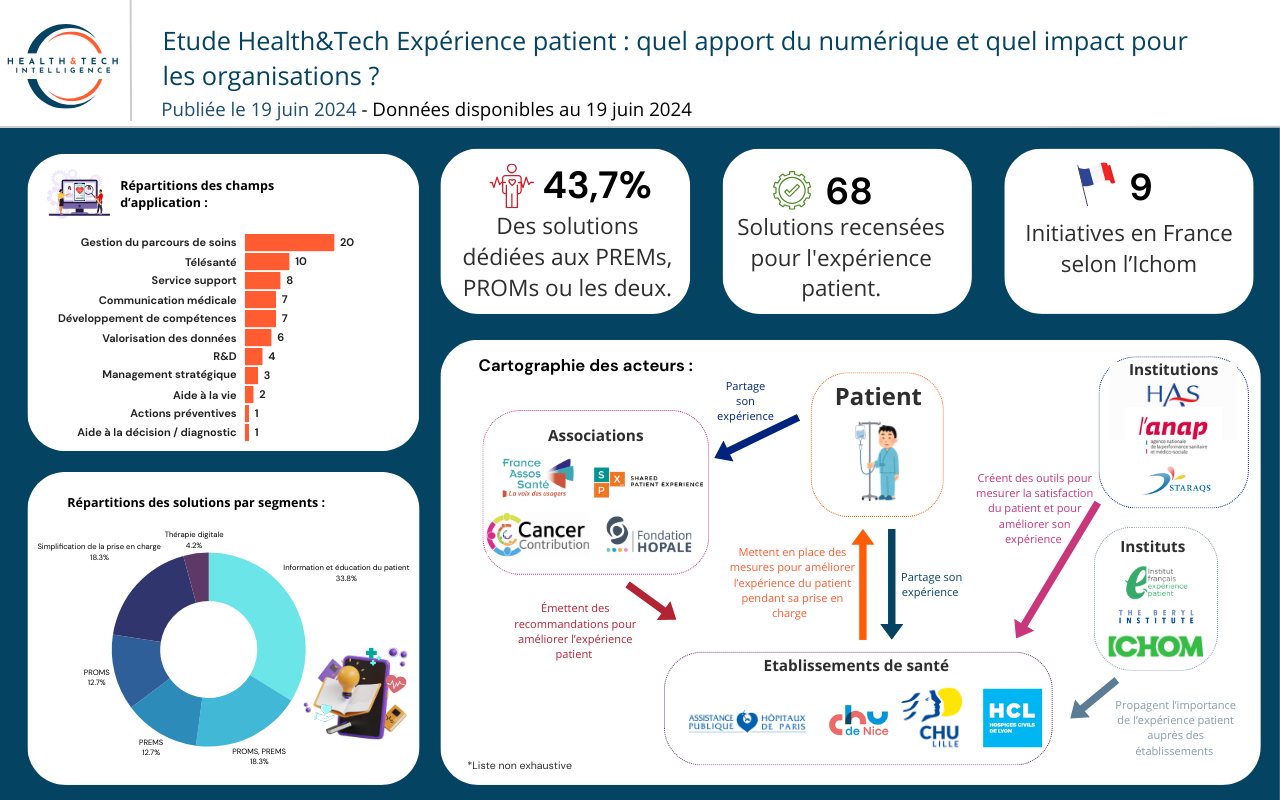
    Les PREMs et les PROMs  sont promus par la HAS pour enrichir la compréhension de l’expérience des patients et intégrer leurs retours dans l’amélioration continue des soins. Des solutions comme Zedoc, MyPath, et Awell health jouent un rôle clé dans la personnalisation des traitements et l’amélioration de l’expérience patient en temps réel. D’autres solutions comme EntendsMoi ou Better World permettent d’analyser les verbatims des patients.

    👉 Dans cet article, une analyse de l’offre existante aujourd’hui et une cartographie des innovations disponibles.

    Cartographie des acteurs de l’expérience patient :

    Les associations cherchent à recentrer la prise en charge sur le patient, promouvant son rôle actif dans son parcours de soins. En France et à l’international, des initiatives telles que celles portées par France Assos Santé et l’association Shared Patient Experience œuvrent pour intégrer l’expérience patient, tandis que l’Institut français de l’expérience patient (Ifep) et des outils comme e-Satis de la HAS encouragent les établissements de santé à améliorer la satisfaction et l’accompagnement des patients tout au long de leur séjour.

    👉 Cette cartographie H&TI permet de comprendre les articulations entre ces différentes organisations.

    Comparaison internationale des initiatives autour de l’expérience patient selon les pathologies de l’institut Ichom à travers le monde :

    Le panorama met en lumière une diversité d’initiatives internationales visant à améliorer l’expérience des patients à travers 45 pathologies. On note une concentration notable dans des spécialités comme la psychiatrie, la neurologie, l’oncologie, et la cardiologie. Les États-Unis dominent le paysage des initiatives avec 273 projets en cours, tandis que la France, en comparaison, affiche un retard marqué avec seulement 9 initiatives.

    👉 Cette comparaison H&TI permet de visualiser la maturité des initiatives à travers le monde à travers le prisme des 45 pathologies.


    Données clés de l’étude Expérience Patient @ H&TI
  • Hypertension artérielle : quel apport du numérique aujourd’hui ? (Etat des lieux, cartographies, cas d’usage de l’IA)

    Etat des lieux de l’HTA et des innovations disponibles

    État des lieux de l’hypertension artérielle : épidémiologie, facteurs de risques, médicaments remboursés…

    1 adulte sur 3 est atteint d’hypertension artérielle (HTA) en France, selon le panorama 2023 de Santé publique France, soit 17 millions de personnes. Parmi eux, plus de 6 millions ignorent leur maladie. Facteur de risque majeur pour les maladies cardiovasculaires, l’HTA serait responsable de 62 % des AVC. Etat des lieux de ce “tueur silencieux”, fardeau pour les systèmes de santé du monde.

    👉 Dans cet article, H&TI fait le point sur :

    • les chiffres clés de l’hypertension artérielle en France et dans le monde ;
    • ses facteurs de risques de la maladie ;
    • sa prise en charge et les recommandations récentes de traitement ;
    • les coûts et les médicaments remboursés.

    Numérique et hypertension artérielle ? Une dynamique naissante mais une adoption encore faible

    Résistance au changement des professionnels et manque d’appétence des patients : pour le Pr Xavier Girerd, président de la Fondation de recherche sur l’hypertension artérielle (FRHTA), telles sont les premières causes de la très faible utilisation des outils numériques dédiés à l’hypertension artérielle (HTA).

    👉 Quelles opportunités le numérique offre-t-il aux patients et aux médecins pour la gestion de l’HTA ? Réponse dans cet article.

    Le dispositifs numériques “cuffless” pour la mesure de la pression artérielle : une solution d’avenir ?

    Pour la prévention, le diagnostic, le suivi, la mesure de la tension est primordiale, et doit pouvoir être facilement réalisée. A côté de la mesure de référence (brassard), de nouvelles techniques, en particulier sans brassard dites “cuffless“, cherchent à émerger.

    👉 Pour en savoir plus sur ces innovations, cliquez ici.

    IA : un bracelet connecté d’Aktiia pour le suivi continu de la pression artérielle

    Une surveillance moins invasive et plus fiable, contribuant à une meilleure qualité de vie pour le patient et à une réduction des risques associés à l’hypertension artérielle : la solution de la start-up suisse Aktiia, dédié au suivi de la pression artérielle, permet aux professionnels de santé de mieux comprendre et gérer cette maladie complexe.

    👉 Un focus sur la solution d’Aktiia est accessible sur ce lien.

    Cartographies

    Les acteurs spécialisés dans l’hypertension artérielle (centres, associations nationales et internationales…)

    19 centres d’excellence en hypertension artérielle, une fondation spécialisée, des sociétés savantes nationales et internationales… Différents acteurs œuvrent pour que les patients soient mieux pris en charge et les interventions des médecins plus efficaces. En France, les patients concernés se rendent chez le médecin 10 fois par an en moyenne.

    👉 Cette cartographie H&TI permet de comprendre les articulations entre ces différentes organisations dont les actions sont destinées au patient, au médecin ou aux deux en même temps.

    Panorama des solutions numériques de diagnostic, de suivi et de prise en charge de l’hypertension artérielle

    Appareils “cuffless”, “face video processing“, thérapies numériques (DTx)… Au moins 14 solutions numériques peuvent être recensées dans le domaine de l’hypertension artérielle, dont 12 sont dédiées au diagnostic et au suivi de la maladie.

    👉 Dans cet article, une analyse de l’offre existante aujourd’hui et une cartographie des innovations disponibles.

    Quels cas d’usage de l’IA dans la prévention et la prise en charge de l’hypertension artérielle ?

    De la prévention à la gestion de la maladie, en passant par la prédiction de son évolution : au moins 10 cas d’usage de l’intelligence artificielle (IA) peuvent être recensés dans le domaine de l’hypertension artérielle (HTA).

    👉 Dans cette cartographie, sont détaillées les applications de l’IA à différents étapes du parcours de soins de cette pathologie.


  • DTx : le marché français arrive-t-il à décoller ? (état des lieux, remboursement, cartographies de l’écosystème…)

    DTx : états des lieux et chiffres clés d’un marché en plein essor

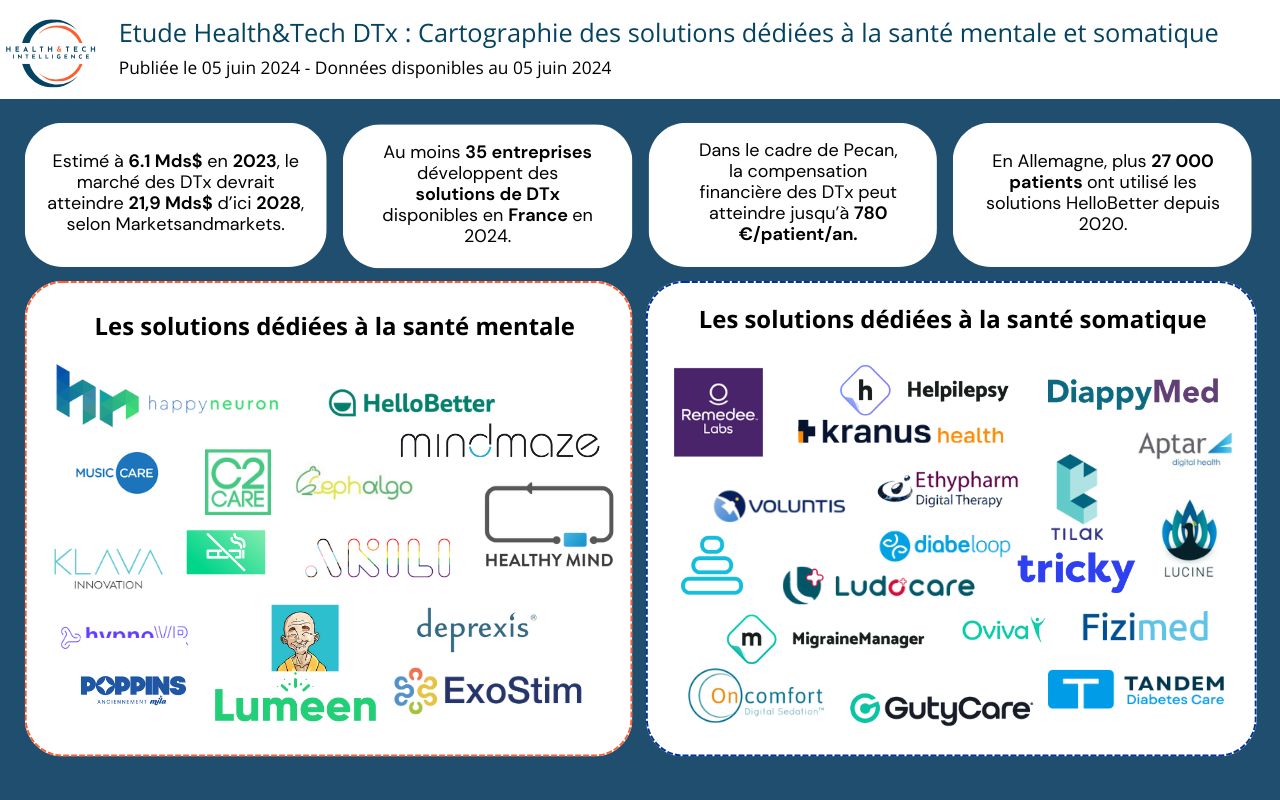
    Estimé à 6,1 milliards de dollars en 2023, le marché des thérapeutiques numériques (DTx) continue de susciter l’intérêt des différents acteurs du secteur de la santé. Grâce à des investissements importants et des politiques favorables, l’Amérique du Nord continue de devancer l’Europe et le reste du monde en matière de DTx. Dans cet article, un état des lieux détaillé de ce marché en expansion.

    👉 Définitions, chiffres et opérations récentes du marché sont à retrouver dans cet article H&TI.

    Pecan : où en est le remboursement des DTx en France ?

    Dans le cadre de Pecan, la compensation financière des DTx peut atteindre jusqu’à 780 €/patient/an. Mais, contrairement à d’autres solutions de télésurveillance, aucune DTx n’est encore inscrite sur la LPP de l’Assurance maladie. A la fin du mois d’avril 2024, l’ANS et la HAS ont reçu respectivement 23 et 6 dossiers de demande de prise en charge anticipé numérique (Pecan).

    👉 Cet article est à consulter ici.

    Etude : quels effets des DTx sur la gestion de la maladie et la personnalisation des soins ? (méta-analyse)

    Les DTx peuvent avoir des impacts thérapeutiques significatifs et offrir un moyen de personnaliser les approches de traitement et d’optimiser la gestion de la maladie. C’est en tout cas ce que révèle une méa-analyse* réalisée par une équipe de chercheurs coréens, publiée en janvier 2024 dans le Journal of Personalize Medicine.

    👉 Une synthèse des points clés de cette revue est disponible sur ce lien.

    Allemagne : plus 27 000 personnes ont utilisé HelloBetter depuis 2020

    Avec 30 000 activations enregistrées sur le système DiGA, entre décembre 2023 et mars 2024, HelloBetter enregistre une augmentation de plus de 50 % dans l’usage de ses thérapies numériques (DTx) dédiées à la santé mentale.

    👉 Dans cet article, un focus sur les solutions de l’entreprise allemande et de sa performance au cours de ces dernières années.

    Panorama des initiatives dans l’écosystème des DTx :

    Les initiatives autour des DTx montrent une collaboration étroite, souvent entre des entités de plusieurs pays. En France, une volonté de promouvoir et structurer l’accès aux DTx est observée, avec des conférences nationales, des “task forces” et des échanges internationaux notamment avec l’Allemagne, pays pionnier dans le domaine.

    👉 Un tableau dynamique répertoriant 14 initiatives différentes, en France et ailleurs, est accessible dans ce panorama.

    Quels investissements dans les DTx depuis 2023 ? (Europe et US)

    L’acquisition difficile de Pear Therapeutics et l’adoption clinique lente des solutions approuvées par DiGA en Allemagne ont fait douter les observateurs du marché des thérapies numériques (DTx) en Europe et aux États-Unis. Le marché reste cependant en plein essor, en témoignent les investissements détaillés dans cet article.

    👉 Plus de détails dans cet article.

    Cartographie des thérapies numériques disponibles en France :

    De la détection précoce des rechutes de cancer à la gestion de la douleur et de l’anxiété, en passant par les maladies chroniques : au moins 28 solutions de thérapie numérique (DTx) sont disponibles en France. Cette offre qui ne cesse de se développer a pour ambition de répondre aux besoins de santé des patients, qu’elle soit somatique ou mentale.

    👉 La cartographie H&TI des DTx est accessible ici.


    Etude DTx 2024 - @ H&TI
    Etude DTx 2024 – @ H&TI