Exec Summary

  • Données de santé synthétiques : une promesse à l’épreuve du réel

    Données de santé synthétiques : une promesse à l’épreuve du réel

    Article 1 – Données de santé synthétiques : d’un concept de laboratoire à une priorité nationale

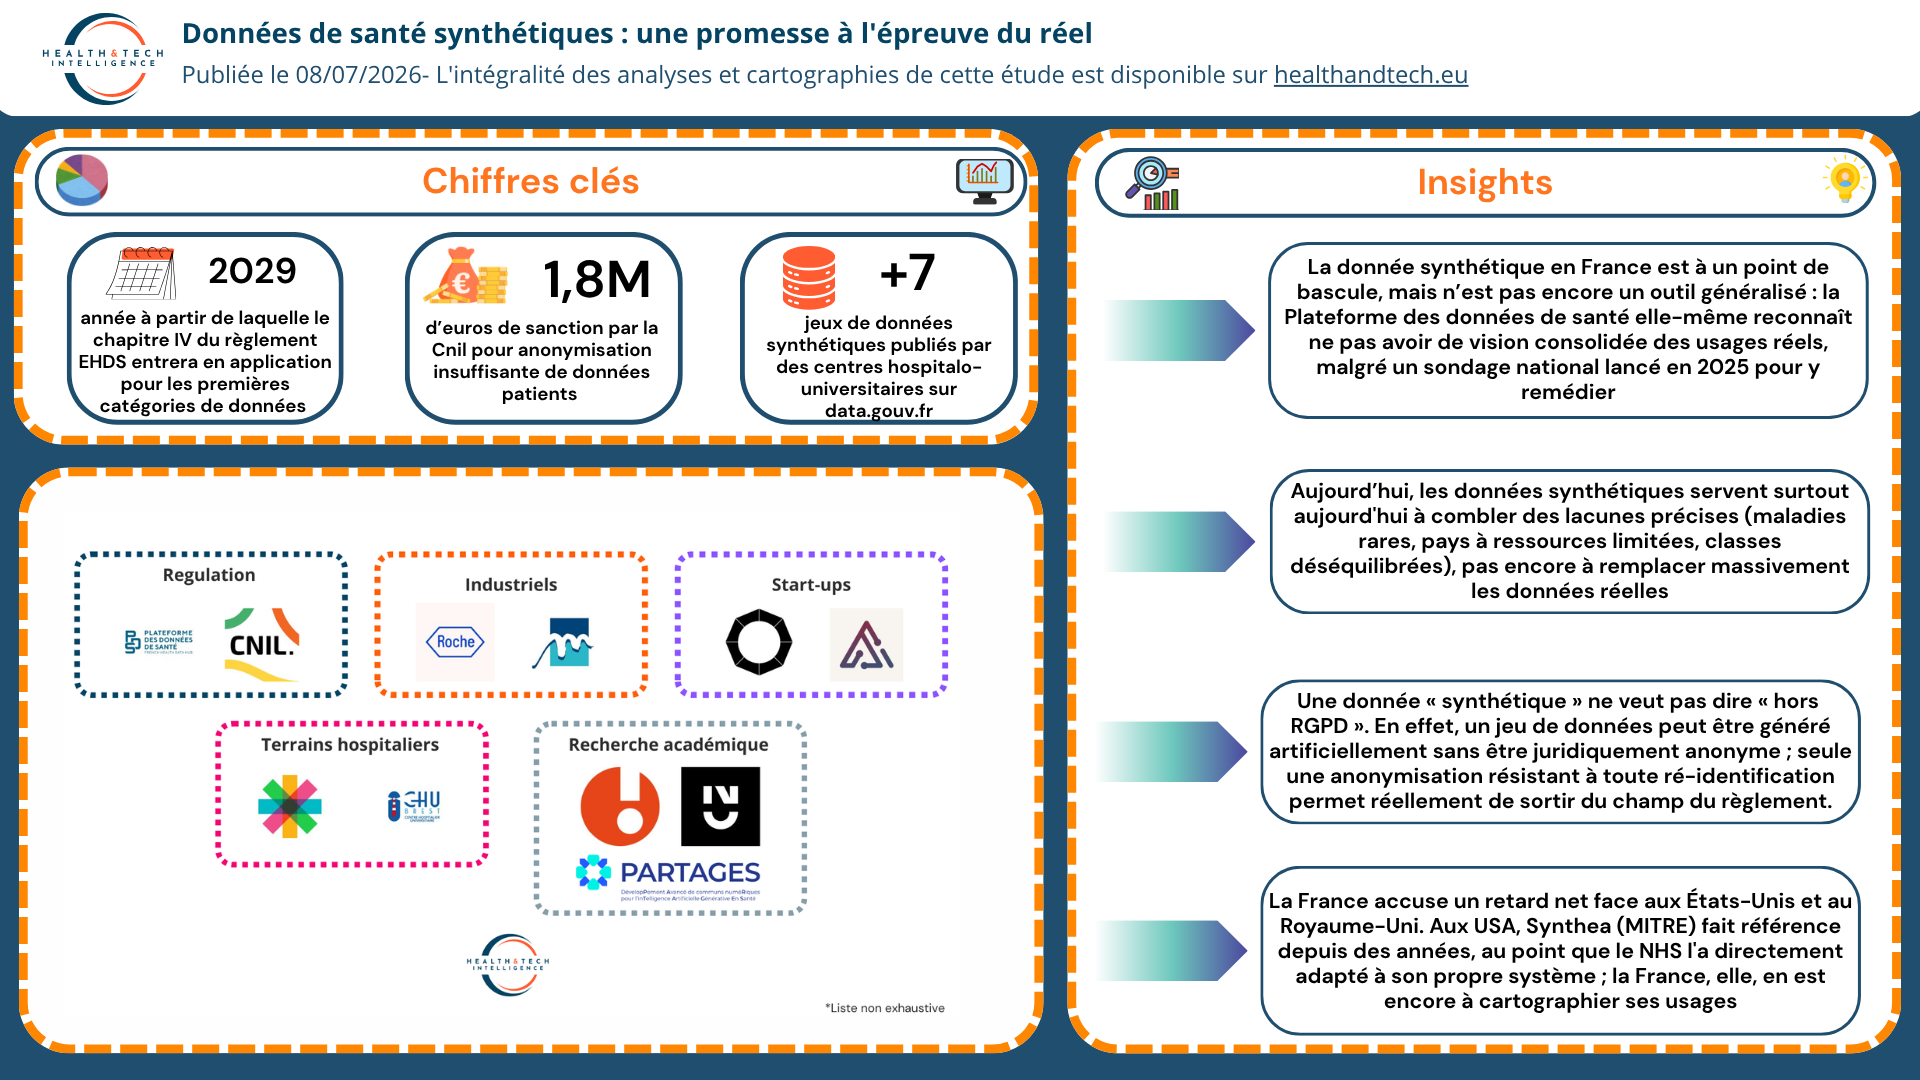
    Pendant des années, la donnée de santé synthétique n’était qu’une curiosité de laboratoire. En 2025, elle est devenue une priorité affichée par les institutions françaises. Premiers jeux de données ouverts sur data.gouv.fr, sondage national lancé par la Plateforme des données de santé, entrée en vigueur du règlement européen EHDS : cet article dresse l’état des lieux d’un sujet encore jeune, mais en pleine accélération ; et révèle pourquoi la France, malgré cette dynamique, reste en retard face aux États-Unis et au Royaume-Uni, qui ont plusieurs années d’avance.

    👉 Pour en savoir plus : consulter l’article.

    Article 2 – Données de santé synthétiques : un cadre juridique encore à construire

    « La donnée synthétique échappe au RGPD » : l’argument séduit, mais le droit ne suit pas encore. Cet article démonte cette fausse promesse à travers un cas concret et récent : une décision du Conseil d’État confirmant 1,8 million d’euros de sanctions pour anonymisation insuffisante de données patients. Entre une Cnil qui n’a toujours pas tranché et un règlement européen EHDS dont les dispositions clés n’entreront en vigueur qu’en 2029, découvrez pourquoi le cadre juridique de la donnée synthétique reste, pour l’instant, un chantier largement ouvert.

    👉 Pour en savoir plus : consulter l’article.

    Article 3 – Comment fabrique-t-on les données synthétiques ?

    La donnée synthétique ne se créée pas avec une méthode unique, mais deux logiques radicalement différentes : simuler une logique clinique à la main, ou laisser un modèle génératif (GAN, diffusion, LLM) apprendre seul les régularités des données réelles. Cet article décortique le fonctionnement de Synthea et des approches génératives, leurs forces et leurs angles morts respectifs. La leçon centrale qui s’en dégage : une donnée peut être statistiquement irréprochable – mêmes moyennes, mêmes distributions – tout en étant cliniquement absurde dans le détail. Un défi qui explique pourquoi l’évaluation d’un jeu de données synthétique est loin d’être triviale.

    👉 Pour en savoir plus : consulter l’article.

    Article 4 – 7 études démontrent l’intérêt des données de santé synthétiques pour la recherche (revue de littérature)

    Maladies rares, pays à ressources limitées, classes de patients sous-représentées : sept études récentes, publiées dans Nature, JAMIA ou le Journal of Biomedical Informatics, documentent déjà des cas concrets où la donnée synthétique comble un vrai manque pour la recherche. Mais un chiffre résume l’angle mort de cette littérature : 17 méthodes existent pour évaluer son utilité, contre seulement 5 pour évaluer ses risques de confidentialité. Cet article fait le bilan scientifique le plus à jour sur ce que la donnée synthétique apporte vraiment à la recherche, et sur ce qu’elle ne garantit pas encore.

    👉 Pour en savoir plus : consulter l’article.

    Article 5 – Cartographie des acteurs de la donnée synthétique en France

    Qui fabrique vraiment la donnée synthétique en France ? Cet article dresse la carte d’un écosystème encore restreint : une plateforme publique qui finance et catalyse, deux start-ups qui portent l’essentiel de la visibilité (mais avec un niveau de preuve très inégal), et deux CHU pionniers qui servent de bancs d’essai. Au centre de cette carte, une pépite nantaise dont la méthode est validée par une publication dans Nature, de quoi devenir un point d’appui pour toute la filière française, encore loin des écosystèmes américain et britannique.

    👉 Pour en savoir plus : consulter l’article.

    Données de santé synthétiques : une promesse à l'épreuve du réel - @H&TI
    Données de santé synthétiques : une promesse à l’épreuve du réel – @H&TI
  • Dossier patient informatisé : un marché en mouvement malgré sa maturité

    Dossier patient informatisé : un marché en mouvement malgré sa maturité

    Une concurrence qui se joue sur l’exécution

    Les établissements recherchent désormais des partenaires capables de conduire des transformations organisationnelles complexes 

    Le marché fonctionne par cycles. Après une phase de conquête commerciale, les éditeurs consacrent plusieurs années au déploiement des contrats remportés. Sur un GHT, un projet peut mobiliser les équipes pendant 18 à 36 mois. 

    Cette organisation fait évoluer les critères de sélection. Les fonctionnalités cliniques restent nécessaires, mais elles ne suffisent plus à départager les offres. Les établissements évaluent désormais la capacité des éditeurs à conduire les migrations, à accompagner le changement, à respecter les délais et à répondre aux exigences du SI convergent. 

    À ces critères s’ajoutent la souveraineté numérique, l’hébergement des données, la qualité de la relation client sur des contrats pouvant dépasser dix ans, ainsi que la capacité à intégrer les futurs usages de la donnée et de l’intelligence artificielle. Sans oublier le coût global, qui est un critère sensible dans un contexte financier difficile. 

    Le marché du DPI « cœur » se ferme, les opportunités se déplacent 

    Le choix d’un DPI engage un établissement pour sept à dix ans. Les grands programmes de convergence déjà lancés ferment progressivement le marché du logiciel lui-même jusqu’au prochain cycle de renouvellement, attendu entre 2032 et 2035. Les opportunités se déplacent donc vers les services associés aux migrations. Chaque déploiement crée des besoins en interopérabilité, cybersécurité, entrepôts de données, hébergement HDS, conduite du changement, formation ou intégration de l’IA. Cette fenêtre restera active pendant toute la période 2026-2031, au rythme des grands programmes de convergence. 

    Les projets dont le choix du DPI n’est pas encore arrêté ou dont la convergence est remise en question constituent des opportunités encore ouvertes sur le marché du logiciel. 

    Pour les établissements de santé 

    • Le choix d’un DPI est un choix d’architecture du système d’information avant d’être un choix logiciel. Les critères d’interopérabilité, de réversibilité et d’ouverture des standards (FHIR, HL7, IHE) doivent être intégrés dès la contractualisation afin de limiter le risque de verrouillage technologique. 
    • Il n’existe pas de « meilleur DPI » universel. Le choix dépend de la stratégie de l’établissement : convergence territoriale pour les GHT, recherche clinique et entrepôts de données pour les CHU, standardisation des processus pour les groupes privés, recherche d’efficience pour les centres hospitaliers. 
    • Le coût total de possession (licences, hébergement, exploitation, migration, accompagnement et cybersécurité) devient un indicateur plus pertinent que le seul coût d’acquisition. 
    • Les projets de migration sont une opportunité pour harmoniser les organisations, améliorer la qualité des données et préparer les futurs usages de l’IA. 

    Pour les éditeurs de DPI 

    • Le marché bascule d’une logique de conquête vers une logique de fidélisation. Les renouvellements annuels deviennent le principal terrain concurrentiel. 
    • La capacité de déploiement constitue le premier facteur de différenciation. Les ressources projet, les méthodes d’industrialisation et les références acquises auprès des GHT deviennent des avantages concurrentiels. 
    • Les perspectives de croissance se déplacent vers les services : interopérabilité, plateformes de données, cybersécurité, hébergement HDS, conduite du changement et intégration de l’IA. 
    • Les prochaines années seront marquées par deux points de vigilance : la réussite des migrations vers Care4U et Maincare IC, qui conditionnera la capacité des leaders historiques à conserver leur base installée, ainsi que les effets du référencement Ségur Vague 2 sur les équilibres concurrentiels. 

    Plan de l’étude :

    Comment le dossier patient informatisé devient la plateforme centrale de l’hôpital ?

    Implémenté par des plateformes généralistes et enrichi par des solutions spécialisées, le dossier patient informatisé s’impose progressivement dans le système d’information hospitalier Porté par les programmes HOP’EN et Ségur, le DPI transforme la manière dont les établissements collectent, partagent et exploitent les données de santé.

    DPI : quelles obligations réglementaires pour les établissements et les éditeurs ?

    Parce qu’il concentre les données les plus sensibles du système de santé, le DPI fait l’objet d’un encadrement juridique et technique strict. Les gagnants du marché ne seront plus uniquement ceux qui ont le meilleur logiciel. Quand la conformité devient l’arme concurrentielle n°1 sur le marché. Tour d’horizon de la règlementation.

    Comment fonctionne le financement des mises à niveau des DPI hospitaliers ? 

    Le financement, calculé au cas par cas selon l’activité PMSI et le code FINESS, est versé par l’ASP directement à l’éditeur. Les demandes d’avance sont ouvertes jusqu’au 23 septembre 2026.

    Du phishing aux rançongiciels : anatomie des attaques contre les dossiers patients informatisés

    Le DPI a transformé l’hôpital : accès immédiat à l’historique médical, coordination des équipes, réduction des erreurs liées au papier. Mais en concentrant les données les plus sensibles dans un même système, il est devenu une cible privilégiée des cybercriminels. Et lorsqu’il tombe, c’est toute la prise en charge qui vacille.

    Le marché des DPI reste en mouvement : près d’un GHT sur deux a changé de solution

    Près d’un GHT sur deux a changé de solution, mais les migrations profitent essentiellement à un nombre limité d’acteurs. Le marché se structure progressivement autour de quelques plateformes (Softway, Maincare, Dedalus) capables de répondre aux exigences de convergence, d’interopérabilité et de déploiement à grande échelle.

    Choisir un DPI : pourquoi les critères de sélection varient entre CHU, GHT et groupes privés ?

    Le marché français des DPI entre dans une phase : après la convergence des SI portée par les GHT et le Ségur du numérique, la prochaine bataille concurrentielle devrait se jouer autour de trois axes : l’intégration native de l’IA, l’exploitation des données de santé et la capacité à accompagner les migrations complexes des établissements dans un contexte budgétaire contraint.

    Souveraineté, IA et déploiement rapide deviennent les principaux critères de différenciation des éditeurs de DPI

    Alors que 47,1 % des groupements hospitaliers ont changé ou engagé une migration de DPI sur la période analysée, la compétition entre éditeurs se déplace vers de nouveaux critères de sélection. Au-delà des fonctionnalités, les établissements arbitrent désormais leurs choix sur la souveraineté des données, la capacité de déploiement, la relation client et la maturité en intelligence artificielle.


  • Check-ups santé et prévention digitale : vers une infrastructure mondiale de scoring, de suivi longitudinal et de santé proactive

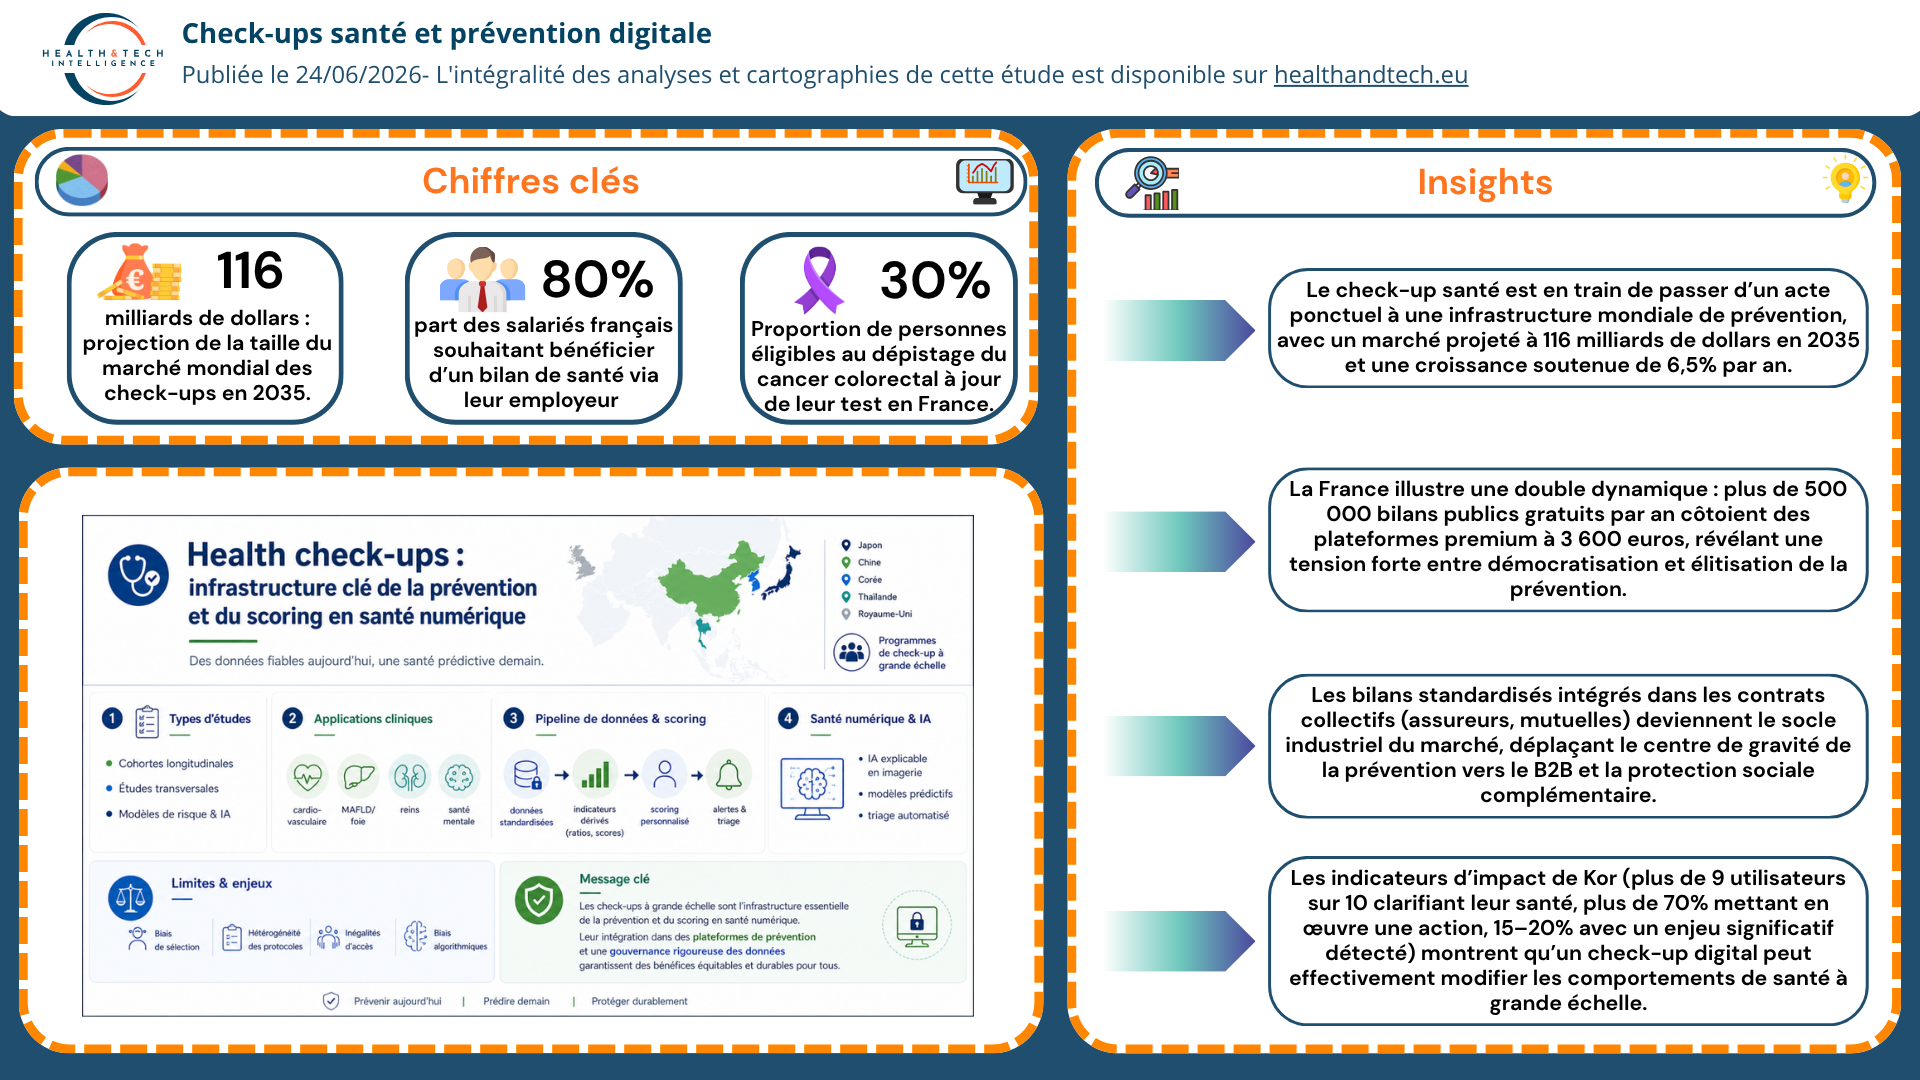
    Check-up santé : un marché mondial à 116 milliards en 2035, entre gratuité publique et plateformes premium à 3 600 euros.

    Le marché mondial du check-up santé est estimé à 61,5 milliards de dollars en 2025, avec une projection à 116 milliards d’ici 2035 et une croissance annuelle de 6,5%. En France, l’Assurance maladie réalise plus de 500 000 bilans gratuits par an via l’EPS, tandis que des acteurs privés comme Zoï facturent jusqu’à 3 600 euros pour un check-up ultra-complet. Le secteur se structure autour de bilans standardisés intégrés dans des contrats collectifs, avec une fracture persistante entre l’offre publique de masse et les offres privées premium. Les plateformes numériques (Zoï, Kor, Lucis, MyLifeCare) se distinguent par une course aux biomarqueurs, à l’IA et aux financements, mais leur modèle économique reste sous pression, sur fond de critiques sur le caractère élitiste et de forte demande de démocratisation (80% des salariés souhaitant un bilan via leur employeur). À horizon 2030, Xerfi anticipe une concentration des bilans numériques autour de quelques acteurs, portés par les objets connectés et l’intégration croissante de l’intelligence artificielle orientée vers l’anticipation des risques.

    👉 Pour lire l’article.

    Health check-ups en Asie de l’Est : une infrastructure de données pour la prévention cardio-métabolique, rénale, oncologique et mentale

    Les programmes de health check-ups fournissent des bases de données standardisées exploitées dans des cohortes de plusieurs dizaines de milliers de participants sur plus de dix ans, au Japon, en Chine, en Corée, en Thaïlande ou au Royaume-Uni. Ces données permettent de suivre l’hypertension, les anomalies glucido-lipidiques, la MAFLD, les trajectoires d’adiposité sur 14 ans et la maladie rénale chronique, via des scores dérivés (indices triglycérides–glucose, ratios acide urique/HDL ou plaquettes/HDL) associés à des événements cardio-vasculaires et métaboliques. Des modèles complexes comme le score J‑GESS pour les cancers gastriques et œsophagiens ou des scores de mode de vie issus de 24 ans de suivi taïwanais illustrent le potentiel de ces données pour la stratification personnalisée du risque. Les travaux s’étendent à la santé numérique avec des systèmes de détection assistés par IA sur radiographies thoraciques et des questionnaires de check-up mental, ainsi que des modèles explicables ciblant diabète, rigidité artérielle ou dépression chez les personnes âgées. Cette infrastructure de données ouvre la voie à des plateformes de scoring, d’alertes et de triage intégrables aux écosystèmes numériques, tout en posant des enjeux de biais de sélection, d’hétérogénéité des protocoles et d’équité d’accès entre zones urbaines et rurales ou populations migrantes.

    👉 Pour lire l’article.

    Kor : un check-up digital financé par les assureurs, déjà 400 000 bénéficiaires et une cible de 80% des Français en 2030

    Kor revendique plus de 400 000 bénéficiaires en France et vise 1 000 000 de personnes fin 2026, puis 80% des Français équipés d’un partenaire de santé proactive d’ici 2030. Le modèle B2B, adossé aux contrats collectifs, cherche à démocratiser le check-up en le rendant entièrement pris en charge, avec plus de 9 utilisateurs sur 10 déclarant mieux comprendre leur santé et plus de 70% mettant en œuvre au moins une action après le bilan. Sur le plan clinique, Kor détecte un enjeu de santé significatif chez 15 à 20% des utilisateurs (risques cardiovasculaires, apnée du sommeil, diabète, troubles thyroïdiens), grâce notamment à un dispositif médical de classe IIa analysant une vidéo de 30 secondes du visage et à des scores structurés comme le score de Berlin. La plateforme prévoit l’intégration des données de wearables d’ici fin 2026 et une connexion bidirectionnelle avec Mon espace santé début 2027, afin de synchroniser bilans, comptes rendus et données biologiques dans une vue longitudinale. Dans un contexte où les dépenses de santé augmentent deux fois plus vite que le PIB, Kor illustre le basculement des assureurs vers un rôle de partenaire de santé préventif, en s’appuyant sur l’IA et un momentum national pour la prévention afin de diffuser une santé proactive et interopérable à grande échelle

    👉 Pour lire l’article.

    Check-ups santé digitalisés : de l’examen ponctuel à une infrastructure de prévention continue.

    Les nouveaux check-ups digitalisés combinent bilans premium intensifs (Zoï, Neko Health) et plateformes de biomarqueurs récurrents (Function Health, Superpower, Lucis) avec plus de 100 à 180 biomarqueurs suivis, des scans en moins d’une heure et des séries de 160 tests annuels transformant le bilan en suivi longitudinal. Des acteurs comme Predilife, Lianeli et BioSense structurent des offres ciblées (cancer du sein à partir de 40 ans, prévention en entreprise conforme aux recommandations, interprétation pédagogique des bilans), tandis que Chronolife et Emobot étendent le check-up au monitoring continu de six paramètres physiologiques et des troubles de l’humeur. Le marché se modularise en quatre grands modèles (centres intégrés, plateformes de longévité, outils d’orientation, dispositifs de monitoring), tout en restant fragmenté, avec plus d’une dizaine d’acteurs et des millions de datapoints collectés par parcours. Cette intensification des données crée des opportunités de scoring prédictif et d’intégration verticale (une consultation, un scan, une application), mais aussi des risques d’inflation informationnelle, de surinterprétation des biomarqueurs, de logique premium excluante et de défis de gouvernance des données sensibles (RGPD). Les dynamiques structurantes reposent sur le passage à l’échelle (3 000 clients et plus de 500 000 tests pour Lucis), la montée de la personnalisation et du monitoring continu, et la nécessité de concilier sophistication technologique, lisibilité clinique et soutenabilité économique pour transformer le check-up en infrastructure de prévention durable.

    👉 Pour lire l’article.

  • Santé des femmes et numérique : entre promesses technologiques et angles morts

    Article 1 – Santé des femmes : un état des lieux entre progrès fragiles et financements sous tension

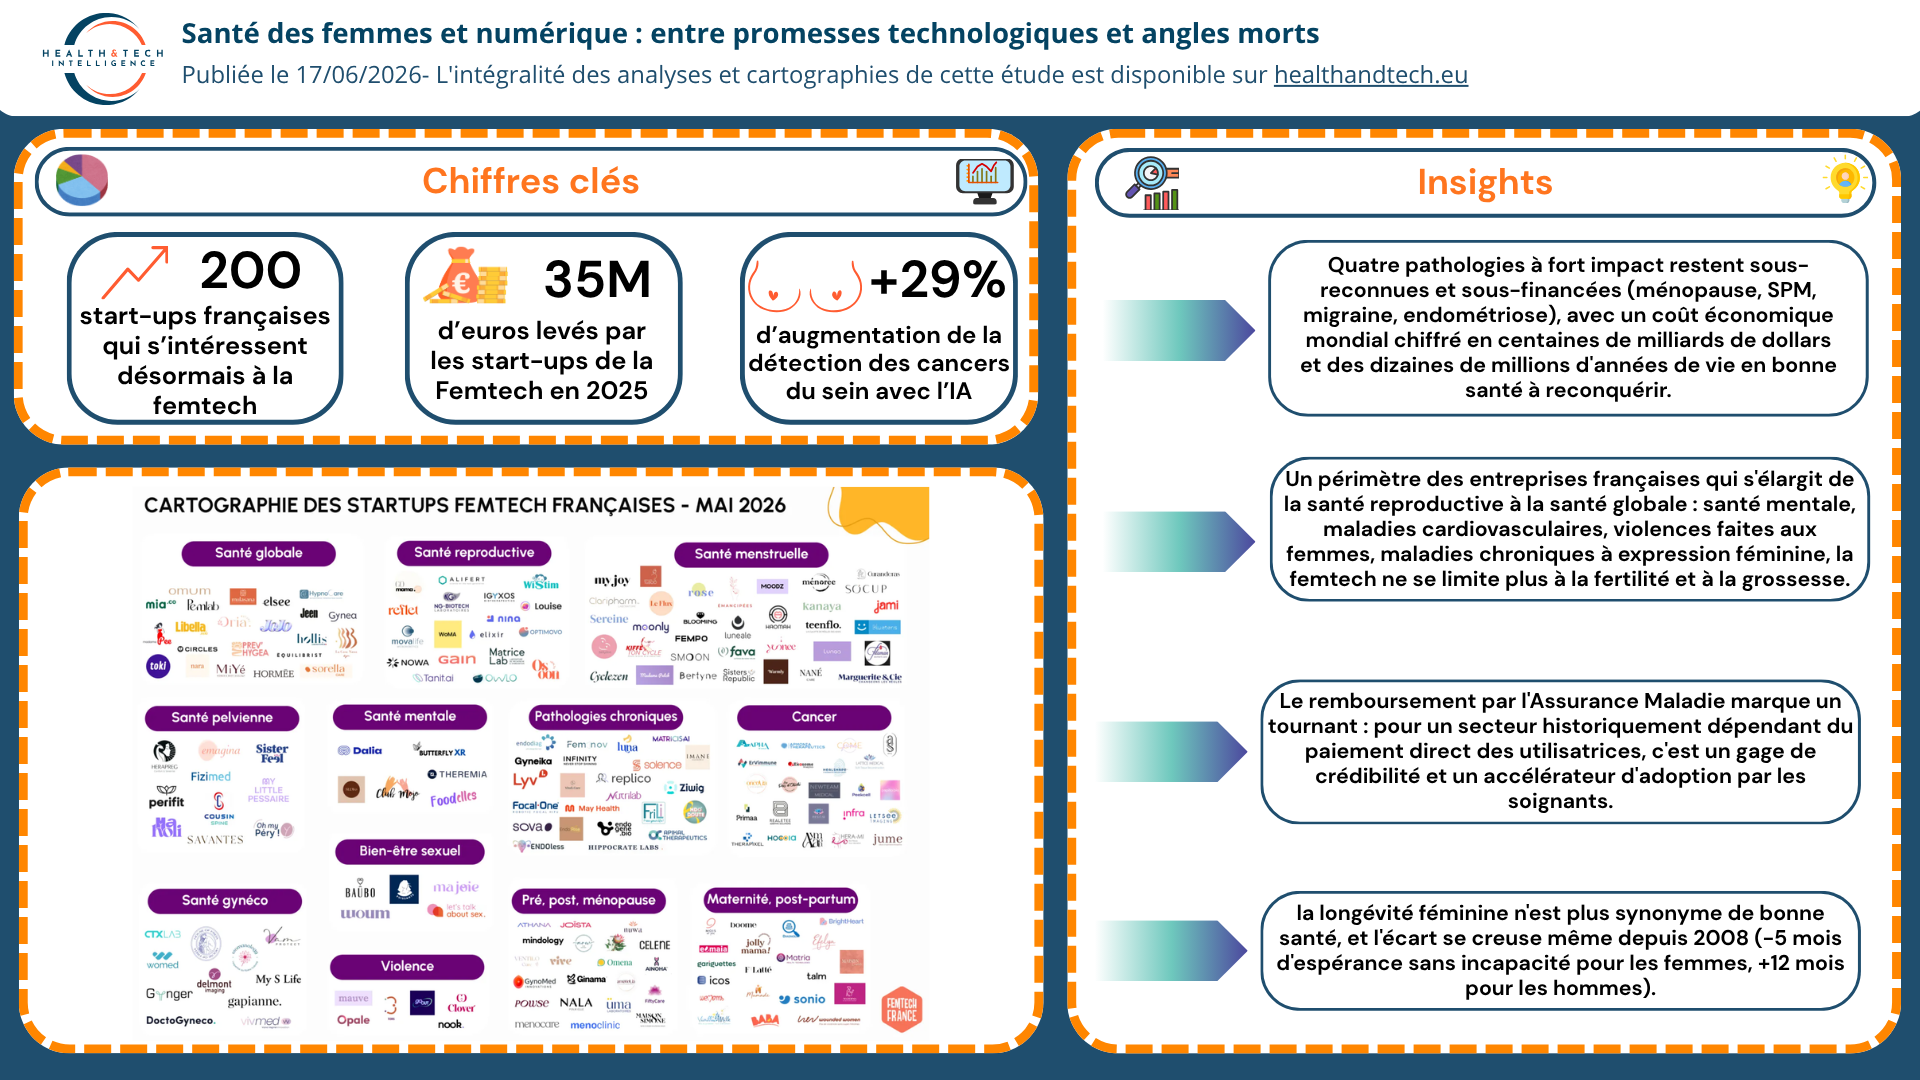
    Les femmes vivent plus longtemps que les hommes, mais à peine plus longtemps en bonne santé : le cancer du poumon féminin progresse à contre-courant et quatre pathologies majeures (ménopause, SPM, migraine, endométriose) captent moins de 1 % des financements de recherche. La femtech promettait de combler ces lacunes, mais l’élan s’essouffle : après un pic à 2,7 Md$ en 2021, les investissements ont fondu, et en France 18 % seulement des 200 start-ups existantes ont levé des fonds en 2025. Un panorama lucide sur un secteur où les promesses du numérique se heurtent encore au mur du financement.

    👉 Pour lire l’article.

    Article 2 – Baromètre Femtech France 2026 : une filière qui gagne en maturité mais cherche encore son changement d’échelle

    L’écosystème femtech français se structure : 200 start-ups recensées (contre 170 un an plus tôt), un quart déjà rentables et près de 35 M€ levés en 2025 avec un ticket moyen qui double pour atteindre 3 M€. Surtout, le périmètre s’élargit, de la santé reproductive vers la santé globale des femmes (santé mentale, maladies cardiovasculaires, violences), et sept start-ups bénéficient désormais d’un remboursement par l’Assurance Maladie, tournant vers une vraie intégration dans le système de soins. Reste le nerf de la guerre : moins de 10 % des financements de capital-risque en santé vont à la femtech, encore perçue comme un marché « de niche ».

    👉 Pour lire l’article.

    Article 3 – IA et santé des femmes : ce que révèlent 13 études sur son impact clinique (revue de littérature)

    La synthèse de 13 études cliniques (2017–2026) montre que l’IA apporte des gains mesurables dans un domaine historiquement sous-étudié : jusqu’à 29 % de cancers du sein détectés en plus sans hausse des faux positifs, un dépistage fiabilisé des cancers du col et de l’ovaire, et la capacité d’anticiper les complications de grossesse (prééclampsie, diabète gestationnel, dépression post-partum) là où les femmes subissent les errances diagnostiques les plus longues. Mais le tableau invite à la prudence : deux essais randomisés de grande ampleur n’ont démontré aucune supériorité clinique (FIV, monitoring fœtal), et des biais ethniques et de genre menacent l’équité, des modèles entraînés sur des populations masculines risquant de reproduire à grande échelle le sous-diagnostic féminin. Un panorama nuancé qui pose une règle claire : preuve clinique et supervision humaine avant tout déploiement.

    👉 Pour lire l’article.

    Article 4 – Femtech : 16 solutions d’IA utilisées en France

    Ce panorama recense 16 solutions d’intelligence artificielle déployées en France au service de la santé des femmes, avec quatre terrains privilégiés : l’endométriose (dont le test salivaire Ziwig Endotest, face à une errance diagnostique de sept ans en moyenne), le dépistage des cancers féminins – domaine le plus mature, porté par des pionniers comme Therapixel -, la fiabilisation de l’échographie fœtale (Sonio, racheté par Samsung Medison, BrightHeart, Diagnoly) et des champs émergents comme la fertilité et la santé mentale. Un fil conducteur traverse ces dispositifs, dont beaucoup sont déjà marqués CE ou autorisés par la FDA : l’algorithme assiste le médecin sans jamais le remplacer.

    👉 Pour lire l’article.

    Article 5 – La santé mentale, nouveau front de la femtech française

    La catégorie « Santé mentale » de la cartographie Femtech France réunit six jeunes pousses qui recouvrent en réalité quatre approches très différentes : la deeptech clinique visant la validation scientifique et le remboursement (Dalia et son phénotypage numérique de la dépression, Theremia et sa médecine de précision), l’immersif au service du deuil périnatal et des tabous (Butterfly XR), l’accompagnement du rapport au corps et des troubles alimentaires (Club Mojo, Foodelles) et la prévention en entreprise (Sli.wo). Une même étiquette, donc, mais des modèles qui vont du dispositif médical B2B au parcours communautaire B2C, révélateur d’un secteur qui dépasse désormais la seule santé reproductive pour investir l’ensemble des spécificités de la santé féminine.

    👉 Pour lire l’article.

    Santé des femmes et numérique : entre promesses technologiques et angles morts
    Santé des femmes et numérique : entre promesses technologiques et angles morts
  • IA pour le maintien à domicile : chiffres clés, acteurs et conditions de passage à l’échelle

    Perte d’autonomie : 65% des Français veulent vieillir chez eux, mais l’IA ne convainc qu’à condition de rester humaine

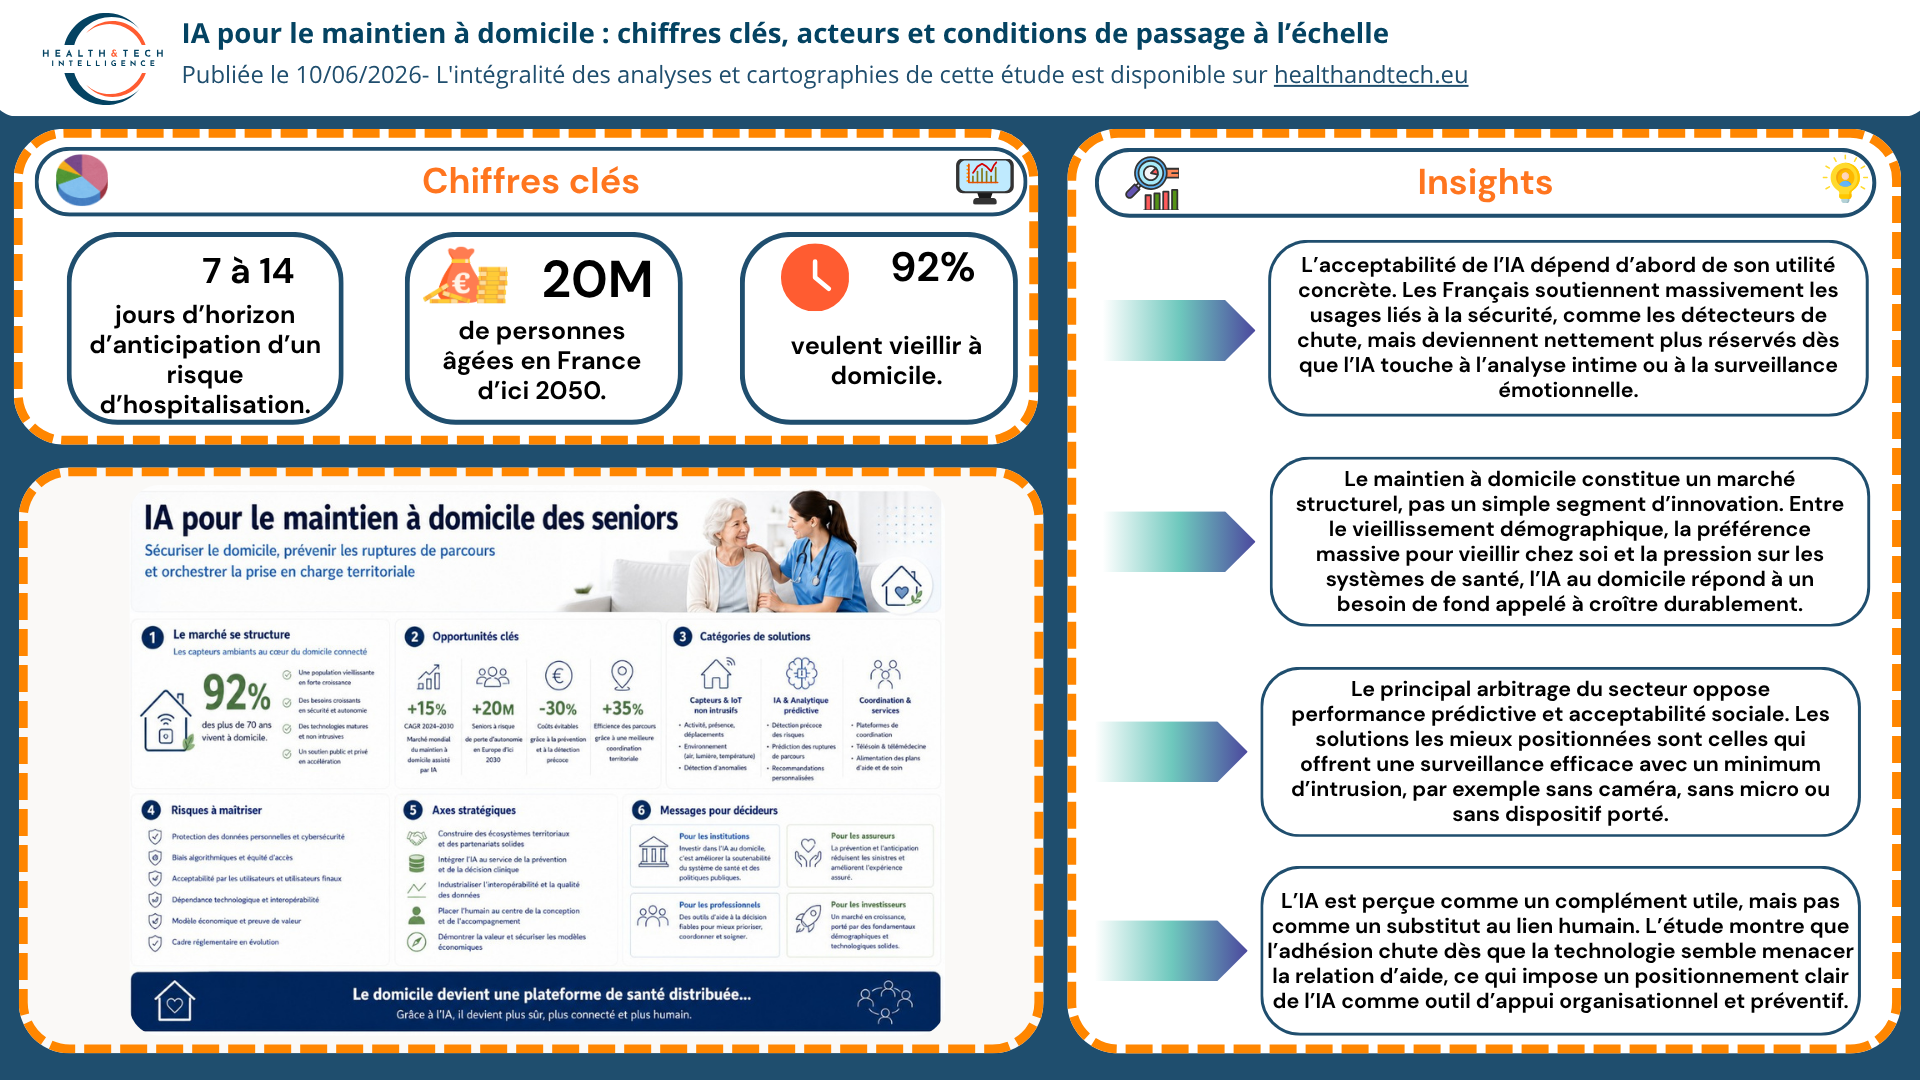
    En France, 63% des personnes se sentent concernées par la perte d’autonomie et que près de 20 millions de personnes âgées sont attendues d’ici 2050, ce qui fait du maintien à domicile un enjeu massif. Malgré cela, l’IA suscite encore de fortes réserves : 61% des Français se disent peu enthousiastes, 65% peu confiants et 47% dépassés par cette technologie. La crainte principale porte sur la déshumanisation, puisque 80% estiment que l’IA menace les échanges sociaux et 57% redoutent un isolement accru des personnes fragiles. Les usages jugés utiles sont surtout ceux qui renforcent la sécurité et l’organisation, comme les détecteurs de chute soutenus par 87% des répondants ou les outils de mesure connectés approuvés par 76%. L’idée centrale est donc que l’IA peut aider le maintien à domicile, mais uniquement comme appui à la prévention, à la coordination et au travail des professionnels, jamais comme substitut à la présence humaine.

    👉 Pour lire l’article complet, cliquez ici.


    AI Act : à domicile, la conformité des solutions d’IA dépend de leur usage réel, pas de leur promesse marketing

    Le règlement européen sur l’IA, entré en vigueur le 1er août 2024, impose d’évaluer les solutions de maintien à domicile au cas par cas selon leur niveau de risque. Une solution d’assistance simple peut relever d’un régime relativement léger, alors qu’un système qui surveille, profile ou influence une décision de santé peut entrer dans une catégorie bien plus contraignante. Dans le domicile, les enjeux sont particulièrement sensibles car ils touchent à l’autonomie, au consentement, à la supervision humaine, à la traçabilité et aux données personnelles ou de santé. L’article souligne aussi que beaucoup d’initiatives sont encore au stade pilote, freinées par les coûts, l’interopérabilité et la fracture numérique, ce qui complique leur passage à l’échelle. Le message clé est qu’une IA de domicile n’est pas “autorisée” ou “interdite” en bloc : sa conformité se construit par la finalité réelle, l’utilité démontrée et le maintien d’un contrôle humain.

    👉 Pour lire l’article complet, cliquez ici.


    Le marché de l’IA pour le maintien à domicile accélère, porté par 92% de seniors favorables au vieillissement chez eux

    92% des personnes âgées souhaitent vieillir à domicile alors que les systèmes de santé cherchent à réduire les hospitalisations évitables. En Europe, le marché des soins connectés comptait 14,7 millions d’utilisateurs en 2024 et pourrait atteindre 23 millions en 2028, avec une croissance moyenne de 11,8%, tandis que le marché européen de la e-santé est estimé à près de 70 milliards de dollars. La téléassistance domine encore avec 9,7 millions d’utilisateurs, mais la télésanté progresse vite avec 6,6 millions d’usagers, dans un paysage où Tunstall, Legrand et TeleAlarm représentent 60% des ventes d’équipements. L’article met aussi en avant des cas concrets comme Cassiopea, qui teste un dispositif de cinq capteurs pour un coût cible de 49 euros par mois, ou Tucuvi et les programmes canadiens de smart homes. Mais cette croissance reste freinée par la fragmentation de l’offre, la dépendance aux financements publics, l’absence de modèles économiques stabilisés et le fait qu’une personne de 75 ans et plus sur deux n’a pas accès à Internet à domicile.

    👉 Pour lire l’article complet, cliquez ici.


    Vers un domicile médicalisé par l’IA : prévention prédictive, détection des chutes et coordination augmentée

    L’article part d’un constat structurant : plus de 92% des personnes âgées souhaitent vieillir chez elles, ce qui pousse le domicile à devenir un espace de soins connecté, préventif et coordonné. Les solutions étudiées promettent une détection précoce des fragilités grâce à l’analyse continue des habitudes de vie, certaines anticipant les risques 7 à 14 jours à l’avance et d’autres atteignant jusqu’à 99% de précision en laboratoire pour la détection de chute. Elles améliorent aussi la coordination entre aidants, familles et professionnels, et certaines plateformes identifient jusqu’à 15 risques majeurs, y compris le burn-out des aidants, avec des taux de satisfaction rapportés supérieurs à 90%. En parallèle, l’article insiste sur les limites : dépendance à la qualité des données, difficultés d’intégration dans les parcours de soins, enjeux de confidentialité et risque de substitution partielle du lien humain. Sa thèse principale est que l’IA peut transformer le domicile en pilier du système de santé, à condition d’être non intrusive, bien intégrée et strictement encadrée sur le plan éthique et organisationnel.

    👉 Pour lire l’article complet, cliquez ici.


    Plus de 30 solutions d’IA se disputent le domicile des seniors, avec des gains prometteurs mais une offre encore très fragmentée

    Les promesses sont fortes, avec jusqu’à 76% de chutes en moins pour Aladin+, 4 chutes sur 5 évitées selon Nobi, une réduction de 8 à 12% des passages aux urgences revendiquée par DeHealth et des anticipations de risque d’hospitalisation à 7 à 14 jours pour Presage Care. Le texte montre aussi l’émergence de modèles économiques “as a Service”, avec des tarifs illustratifs de 69,90 dollars par mois pour CarePredict, 45 euros par mois pour Otono-me, 60 à 90 euros pour Lili Smart et 2,99 dollars pour l’offre B2C de DeHealth. En contrepartie, les risques sont nombreux : conformité IA Act et RGPD, collecte massive de données sensibles, surcharge informationnelle pour les professionnels, faible lisibilité tarifaire et fracture numérique. L’enseignement central est que la valeur ne viendra pas seulement de la technologie, mais de la capacité des acteurs à prouver leur impact clinique, à s’intégrer aux parcours et à proposer des solutions interopérables, peu intrusives et soutenables économiquement.

    👉 Pour lire l’article complet, cliquez ici.

  • Achats numérique à l’hôpital : comment les centrales d’achat sont devenues le premier guichet du numérique hospitalier

    Article 1 – Etats des lieux des achats numériques : un marché français des SIH estimé à plus de 4Md €, mais un budget hospitalier moyen consacré de seulement 1,69 %

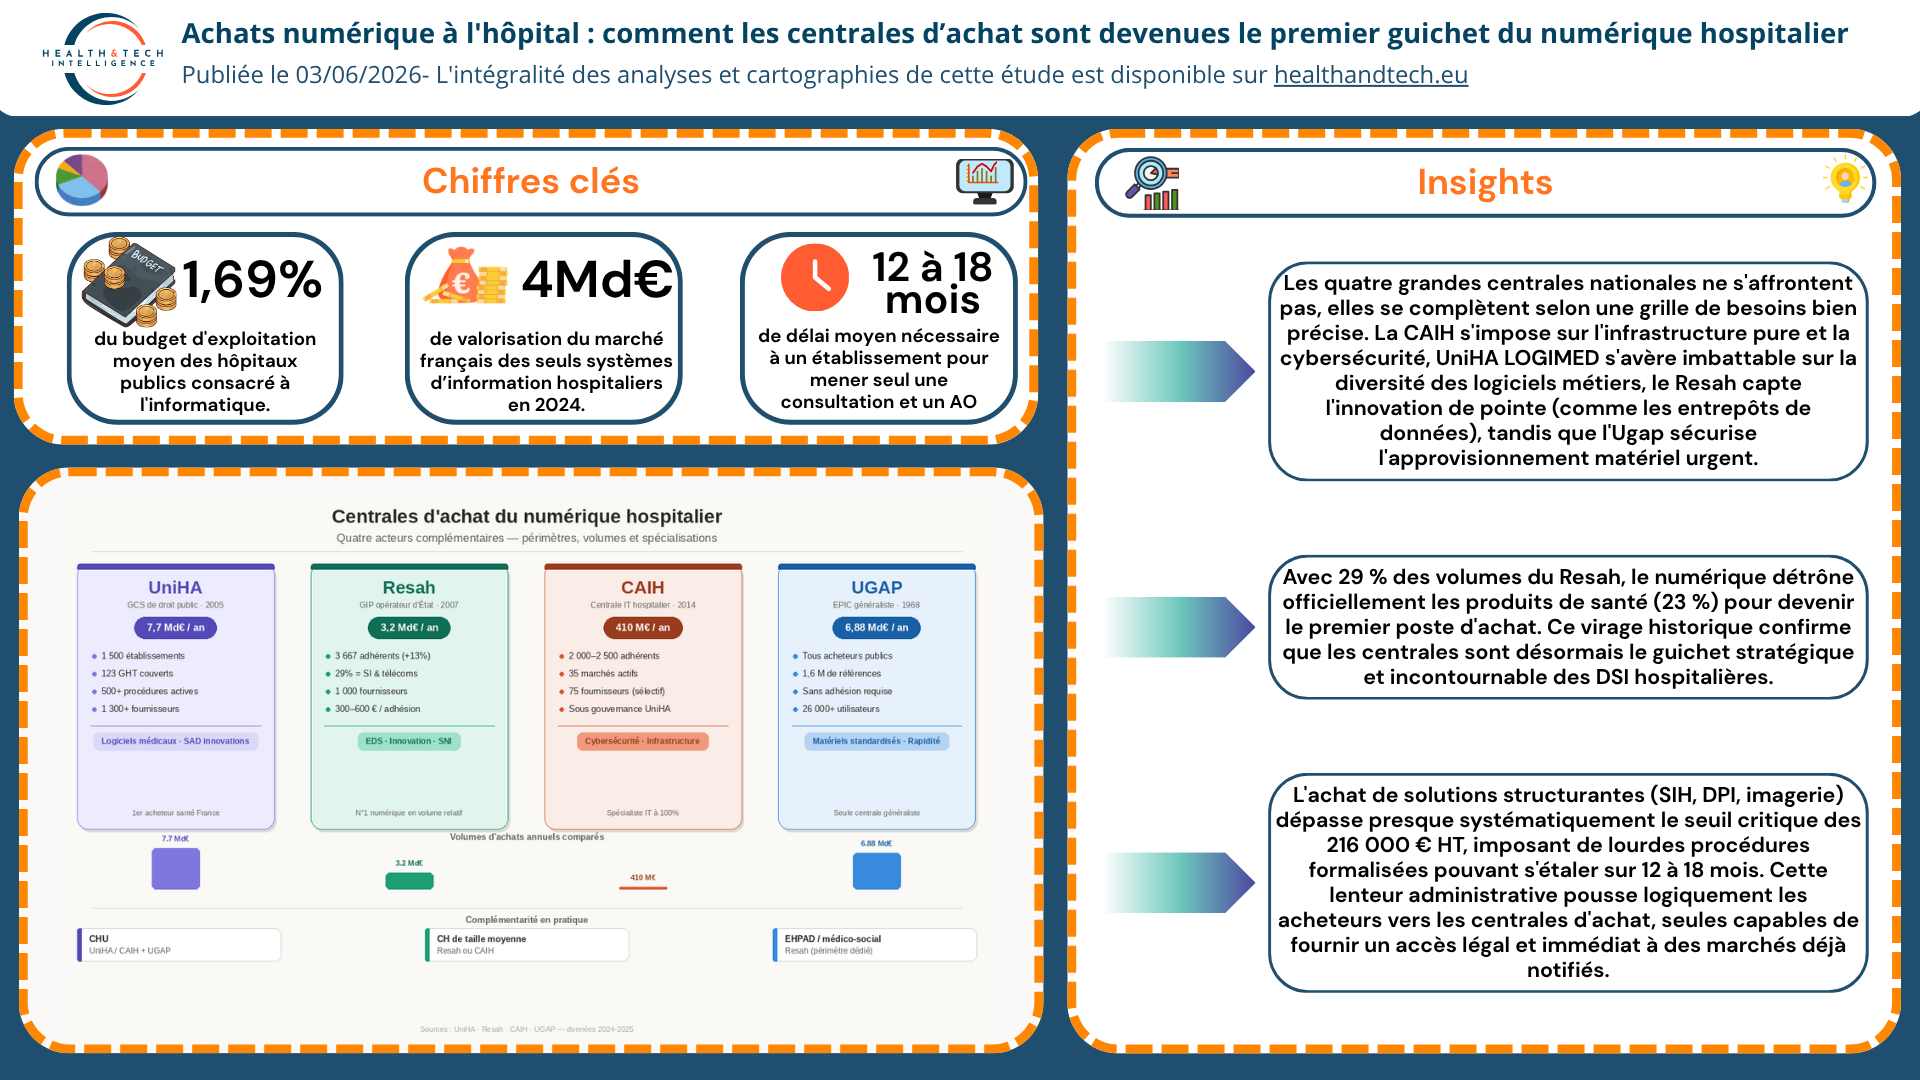
    Alors que le marché français de la santé numérique dépasse les 4 milliards d’euros, l’hôpital public se retrouve piégé dans un paradoxe budgétaire criant, n’allouant que 1,69 % de ses ressources à un outil informatique pourtant devenu vital face à l’explosion des cyberattaques. Entre fragmentation des décisions internes, obsolescence technique et dépendance face aux géants du logiciel, cet article décrypte comment les établissements tentent de sortir de l’impasse en s’appuyant sur les centrales d’achat pour rationaliser leurs investissements et transformer la contrainte financière en levier de modernisation stratégique.

    👉 Pour lire l’article complet, cliquez ici.

    Article 2 – Réglementation des achats hospitaliers : naviguer entre le nouveau seuil à 60 000 € et l’urgence NIS2

    Naviguer dans les méandres de la commande publique hospitalière en 2026 relève de la haute voltige : entre le relèvement du seuil de dispense à 60 000 €, l’exigence HDS 2.0 et la déferlante réglementaire NIS2, chaque décision d’achat engage désormais la responsabilité juridique et la résilience cyber de l’établissement. Face à une Cnil de plus en plus offensive et au durcissement des critères de la HAS, la conformité devient un défi quotidien pour les acheteurs. Un éclairage indispensable pour comprendre comment les centrales d’achat s’imposent désormais comme le bouclier stratégique incontournable pour s’affranchir de la lourdeur des procédures formalisées tout en sécurisant les trajectoires numériques.

    👉 Pour lire l’article complet, cliquez ici.

    Article 3 – Achats numériques à l’hôpital : 4 centrales passées à la loupe, de 410 M€ à 7,7 Md€ de volume

    Face au casse-tête des achats numériques à l’hôpital, quatre poids lourds de la commande publique se partagent le terrain : UniHA, le Resah, la CAIH et l’Ugap. Pesant de 410 millions d’euros à plus de 7 milliards d’euros de volume, ces structures ne s’affrontent pas mais dessinent une carte de complémentarités indispensables pour les établissements de santé. Qu’il s’agisse de déployer des logiciels métiers avec l’ancrage terrain d’UniHA, de négocier un entrepôt de données via le Resah, de verrouiller sa cybersécurité grâce à l’expertise sélective de la CAIH ou de commander du matériel standardisé en urgence auprès de l’Ugap, la clé réside désormais dans l’art de combiner ces différents réseaux. Un panorama comparatif essentiel pour guider les décideurs hospitaliers vers le bon guichet et optimiser chaque euro investi.

    👉 Pour lire l’article complet, cliquez ici.

    Article 4 – Catalogues d’achat : décryptage d’un marché de plus de 135 éditeurs référencés

    Avec un processus de sélection s’étalant sur 12 à 18 mois et des exigences de sécurité draconiennes, l’accès aux catalogues des centrales d’achat hospitalières s’apparente à un véritable parcours du combattant pour les éditeurs de logiciels. Une cartographie complète des offres d’UniHA, du Resah et de la CAIH révèle un marché hautement structuré de plus de 135 fournisseurs, allant du noyau dur historique que constituent le dossier patient informatisé (DPI) et le SIH jusqu’aux segments en pleine explosion de la cybersécurité, de l’intelligence artificielle et des entrepôts de données de santé. Une immersion exclusive dans les coulisses de ces catalogues pour permettre aux décideurs de décrypter les forces de chaque opérateur selon le domaine fonctionnel et d’optimiser la trajectoire de leurs investissements technologiques.

    👉 Pour lire l’article complet, cliquez ici.

    Article 5 – Stratégie d’achat numérique à l’hôpital : quelle voie choisir ?

    Face à la complexité croissante des systèmes d’information hospitaliers, l’art de la commande publique ne réside plus dans le choix d’une voie unique, mais dans le dosage sur mesure de trois leviers complémentaires : le marché propre pour le sur-mesure, les centrales d’achat pour l’immédiateté, et la mutualisation via les GHT pour la cohérence territoriale. Du grand CHU à l’ehpad, la réussite d’une trajectoire numérique dépend désormais d’une grille d’arbitrage fine, dictée par la criticité de la solution, les ressources internes et le degré d’innovation requis. Une mise en perspective essentielle des meilleures stratégies et des profils d’alignement pour transformer l’achat informatique en un véritable pivot de la modernisation hospitalière.

    👉 Pour lire l’article complet, cliquez ici.

    Achats numérique à l'hôpital : comment les centrales d’achat sont devenues le premier guichet du numérique hospitalier - H&TI
    Achats numérique à l’hôpital : comment les centrales d’achat sont devenues le premier guichet du numérique hospitalier – H&TI
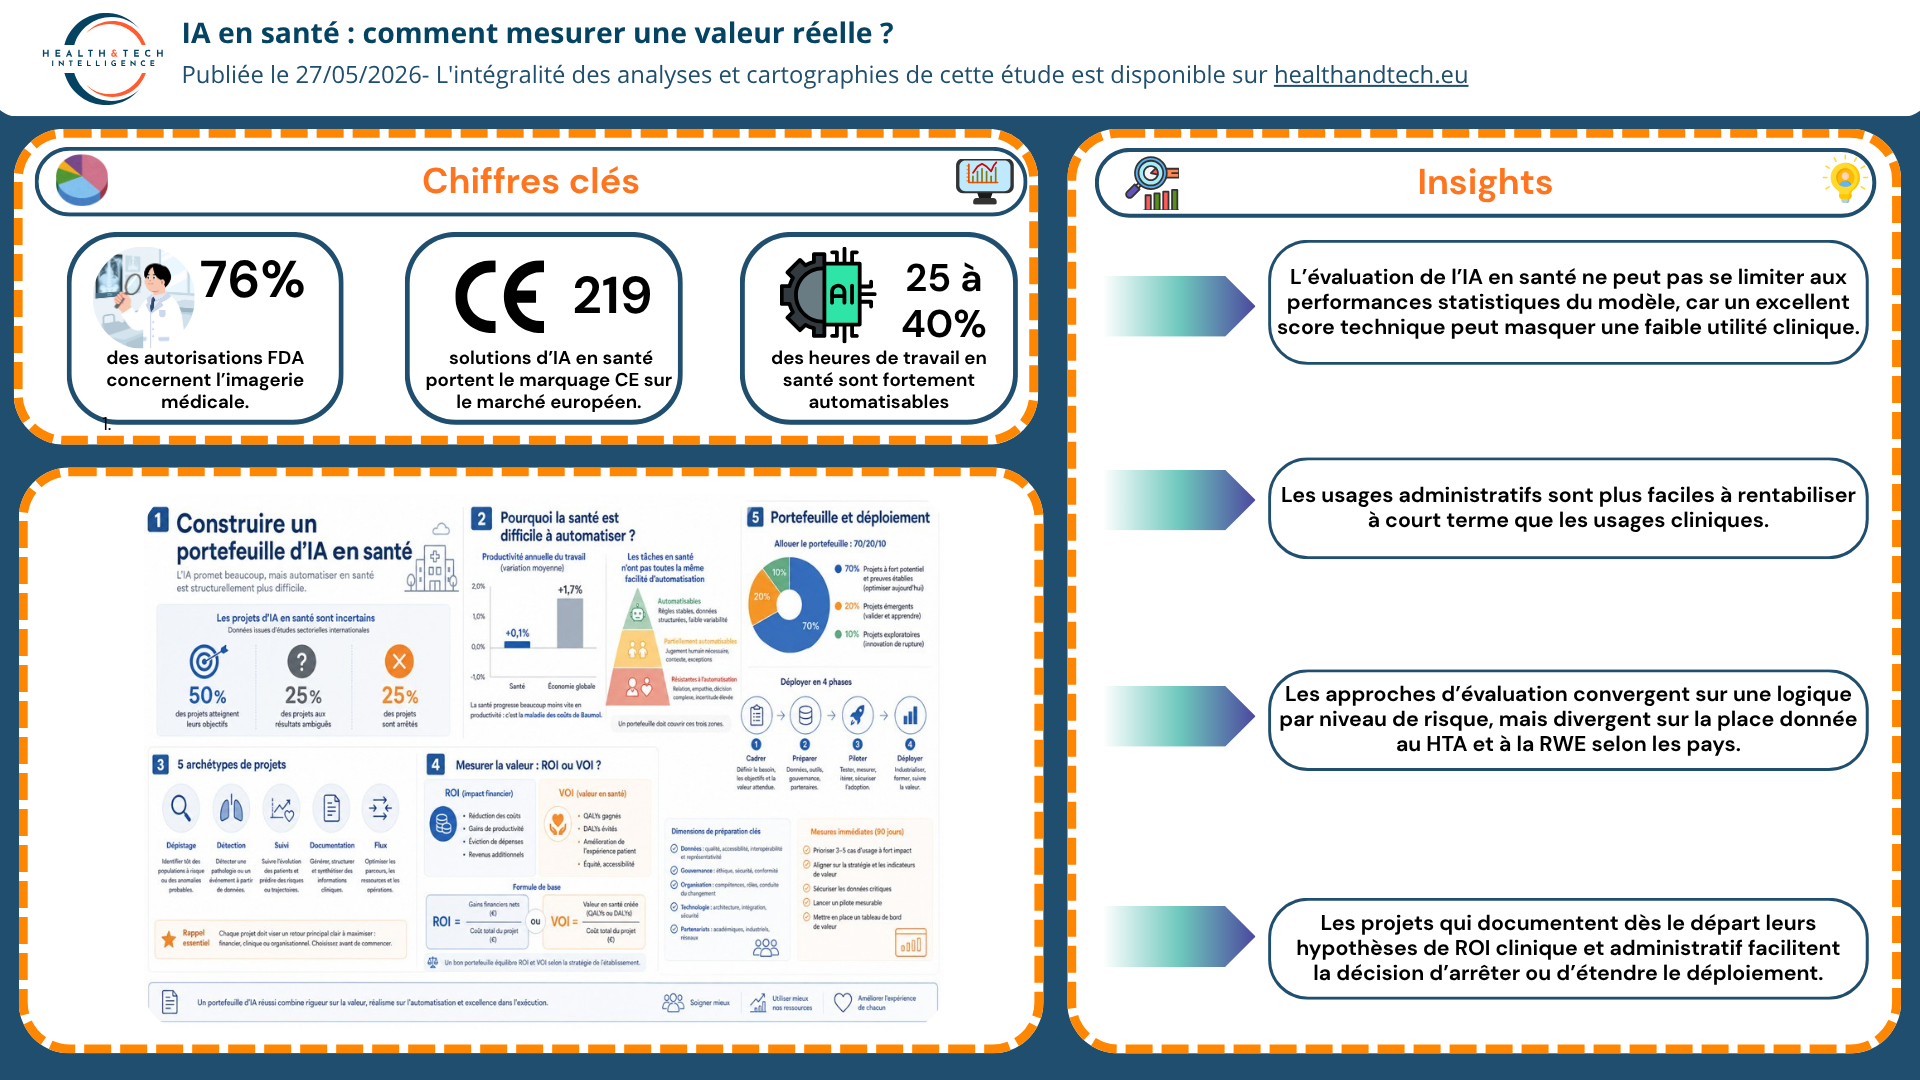
  • IA en santé : comment mesurer une valeur réelle ?

    Évaluation des IA en santé : HTA européen et virage vers la RWE

    L’évaluation des IA en santé s’organise désormais en quatre niveaux complémentaires : performances techniques (sensibilité, spécificité, AUC), essais cliniques, real‑world evidence (RWE) et Health Technology Assessment (HTA) multidimensionnel. Les États‑Unis ont autorisé 1 451 dispositifs IA fin 2025, dont 295 en 2025, en s’appuyant sur des Predetermined Change Control Plans et une consultation spécifique sur la RWE. L’Union européenne mise sur un couplage MDR + règlement HTA, complété par l’AI Act qui crée une catégorie haut risque et rend les hôpitaux co‑responsables de l’évaluation continue. Le Royaume‑Uni (CHEERS‑AI, AI Airlock), la Corée du Sud (DMPA, fast‑track ramenant les délais de 490 à 80–140 jours) et le Japon (approbation dynamique, tarification basée sur l’ICER) illustrent des modèles combinant rigueur et agilité. En parallèle, la Chine déploie massivement des dispositifs IA (plusieurs centaines, 38 210 brevets en IA générative) avec une HTA peu développée, tandis que les écarts d’investissement (581 Md$ en IA en 2025, dont 109,1 Md$ aux États‑Unis) fragilisent la capacité européenne à produire des preuves robustes.

    👉 Lire l’article ici


    IA à l’hôpital : des promesses au ROI mesurable, 22% de coûts en moins et 2 heures gagnées par jour

    Face à environ 450 entreprises de santé numérique en France en 2024 dont 57 intégrant de l’IA, la réussite d’un projet dépend moins de la technologie que du portage institutionnel, de la maturité data et de la gouvernance des risques. Les KPI transverses couvrent l’adoption (taux d’utilisation, abandon), les processus (temps de cycle, erreurs), l’économie (coût par patient, coûts évités) et les indicateurs cliniques (radmissions, durée de séjour, PREMS/PROMs, sécurité, équité). Les organisations ayant intégré l’IA dans leurs processus critiques rapportent une baisse moyenne de 22% de leurs coûts opérationnels, et une étude Talan 2025 estime un gain potentiel jusqu’à 2 heures par jour pour les professionnels. Le ROI administratif se mesure via le codage PMSI automatisé, les délais de facturation, le taux de recouvrement et l’optimisation des plannings, tandis que le ROI clinique repose sur la réduction de la morbi‑mortalité, l’amélioration de la précision diagnostique et l’optimisation des parcours. S’ajoutent des dimensions encore peu intégrées mais stratégiques : QVCT (88% des soignants souhaitent intensifier l’usage de l’IA), empreinte environnementale (data centers IA 4–5 fois plus énergivores) et impacts éthiques (biais, explicabilité, souveraineté).

    👉 Lire l’article ici


     1 451 dispositifs IA autorisés par la FDA contre 219 marquages CE estimés : un fossé documenté

    Fin 2025, la FDA comptabilise 1 451 dispositifs IA autorisés, dont 295 pour la seule année 2025, alors qu’en Europe on estime à au moins 219 le nombre de solutions portant le marquage CE, faute de registre public complet type EUDAMED. La radiologie représente environ 76% des autorisations FDA (environ 1 104 dispositifs), suivie par la cardiologie (9%) et d’autres spécialités, avec 84,4% des dispositifs fondés sur des données d’imagerie. En France, le panorama 2024 recense 450 entreprises de santé numérique dont 57 produits intégrant de l’IA, un tiers étant des dispositifs médicaux, et 60% des solutions numériques intégrant de l’IA générative en 2025. Les cas d’usage dominants sont l’aide au diagnostic et au triage, l’imagerie (Gleamer, Incepto), la télésurveillance soutenue par les financements ETAPES, l’ambient listening (Nabla) et les IA organisationnelles et administratives sélectionnées via l’AMI 2025 (environ 100 solutions). L’absence de registre public unifié et la complexité du double cadre MDR + AI Act limitent aujourd’hui la lisibilité du marché pour les acheteurs institutionnels, en attendant l’effet structurant de l’AI Act à l’horizon 2027.

    👉 Lire l’article ici


    AFNOR, marquage CE, CHU de Montpellier, HAS : vers un écosystème coordonné d’évaluation des IA

    L’évaluation des IA en santé en France s’appuie sur un écosystème en structuration : normalisation (AFNOR), certification (marquage CE), living labs hospitaliers (CHU de Montpellier) et évaluation médico‑économique et organisationnelle (HAS). L’AFNOR a publié en mai 2024 l’AFNOR SPEC 2213 sur la “garantie humaine de l’IA en santé” et s’inscrit dans la dynamique ISO/IEC 42001, tandis que le CEN‑CENELEC prépare des normes harmonisées donnant présomption de conformité à l’AI Act. Le marquage CE, fondé sur le MDR/IVDR et la règle 11 pour les logiciels, fournit un socle de sécurité‑performance mais reste statique face à des modèles d’IA évolutifs, ce qui motive un futur parcours intégré MDR–AI Act. Le projet Alliance Santé IA du CHU de Montpellier (14,9 M€ France 2030, cluster 8 GPU H100, outil ERIOS pour détecter les hallucinations) illustre une approche d’évaluation institutionnelle en vie réelle, centrée sur des indicateurs publiés et reproductibles. Parallèlement, la HAS intègre l’IA dans le 6e cycle de certification (critères 3.4‑05/06 et 3.1‑06), publie des clefs d’usage de l’IA générative (démarche A.V.E.C.) et expérimente l’IA dans ses propres processus de revue de littérature.

    👉 Lire l’article ici


    IA en santé : preuves fortes en imagerie, résultats mitigés en ambient listening, essor en triage et recherche

    L’imagerie médicale concentre les preuves les plus robustes, avec 76% des autorisations FDA et des études montrant des performances diagnostiques proches de radiologues experts, par exemple une hausse de 17,6% de détection du cancer du sein dans l’étude Vara‑PRAIM (463 094 femmes). Les IA de quantification et de suivi longitudinal améliorent la reproductibilité des mesures et réduisent la variabilité inter‑observateur, notamment en oncologie et cardiologie, même si la revue eClinicalMedicine 2025 souligne encore une hétérogénéité des protocoles et un manque de données long terme. Pour l’ambient listening, une étude NEJM AI 2024 sur DAX n’a pas démontré de gain significatif d’efficacité, tandis qu’une étude JMIR 2026 sur 7 545 notes trouve que 83,8% des erreurs sont légères/modérées et que 5,3% des notes présentent un risque sérieux. Les IA de triage et monitoring, comme OSO‑AI, montrent des effets qualitatifs positifs (moins de réveils inutiles, meilleure organisation, réduction de la charge mentale), mais nécessitent d’articuler performance statistique et résultats cliniques réels. En recherche clinique, l’essai JAMA 2024 sur RECTIFIER (4 476 patients) montre un ratio de risque de 1,78 pour la rapidité de détermination de l’éligibilité, suggérant un potentiel important pour accélérer les essais et l’accès aux thérapies.

    👉 Lire l’article ici


    Pourquoi l’IA en santé ne peut pas être évaluée comme un SI classique

    Les systèmes d’information classiques sont déterministes, auditables et stables dans le temps, ce qui permet une évaluation centrée sur la conformité au cahier des charges, la performance technique et la satisfaction utilisateur. À l’inverse, l’IA est probabiliste, sujette au data/model drift, avec des erreurs asymétriques et parfois opaques, ce qui impose validation prospective, monitoring continu, analyse des biais et procédures de mise à jour encadrées. En santé, la réglementation est plus exigeante que dans d’autres secteurs : une IA clinique relève du MDR comme SaMD et de l’AI Act (haut risque), impose marquage CE, études de performance clinique et supervision humaine, conformément notamment à l’AFNOR SPEC 2213 et à la loi de bioéthique. Les IA non cliniques (codage PMSI, planification, facturation) se concentrent sur des indicateurs opérationnels (gain de temps, erreurs, recouvrement) mais restent concernées par l’AI Act si elles impactent les droits des personnes. La littérature souligne enfin l’importance de distinguer ROI financier et VOI (QALY, DALY, populations atteintes) et montre, avec l’étude COMPOSER sur le sepsis, que le même algorithme (AUROC 0,94) peut réduire la mortalité de 17% dans un hôpital et de 0% dans un autre selon les contextes organisationnels.

    👉 Lire l’article ici


    Un dashboard national pour piloter le ROI clinique et hors santé de l’IA

    L’article propose un dashboard structuré autour d’un double modèle de valeur : un ROI santé aligné sur le HTA (efficacité clinique, coût‑efficacité, impacts organisationnels) et un ROI hors santé centré sur la performance opérationnelle et financière. Le socle transversal commun à tout projet IA couvre quatre dimensions systématiques : impact économique (coût par patient, payback period), impact travail/QVCT (satisfaction, burnout, absentéisme), impact environnemental (consommation électrique, CO₂, eau) et impact éthique/souveraineté (biais, transparence, localisation des données, lock‑in). Des modules spécifiques détaillent des indicateurs dédiés aux IA cliniques (AUC, sensibilité, spécificité, événements indésirables, résultats patients) et aux IA organisationnelles/génératives (heures de documentation économisées, taux de codage automatisé validé, valorisation PMSI). Le cadre prévoit une gouvernance tripartite pour chaque modèle (responsable clinique, data scientist, informaticien) afin d’assurer un suivi structuré du cycle de vie. La trajectoire envisagée passe par des sites pilotes (CHU, CH, ESPIC), la consolidation inter‑sites, puis la convergence vers un modèle commun France articulé avec EUnetHTA, EHDS et l’AI Act pour parler un langage partagé de la “valeur réelle” de l’IA.

    👉 Lire l’article ici


    IA hospitalière : 5 archétypes et 4 phases de déploiement

    La santé est l’un des secteurs les plus difficiles à automatiser, avec une croissance de productivité de seulement 0,1% par an aux États‑Unis entre 1987 et 2024, et une part d’activités fortement automatisables estimée à 25–40% des heures de travail. L’article distingue cinq archétypes de projets IA (dépistage/triage, événements aigus, suivi de traitement, documentation ambiante, optimisation de flux) et insiste sur la nécessité de définir un unique type de retour principal (financier, clinique ou équité) par projet. Le cadre opérationnel repose sur six dimensions de préparation (données, workflows, porteur clinique, capacité d’action, mesure de référence, équité) et quatre phases de déploiement, avec des jalons explicites comme un taux de réponse clinique > 50% pour passer en phase d’expansion. Des tableaux de notation aident à planifier dès le départ la “conversation d’arrêt”, en fixant des critères quantifiés comme un taux de réponse < 30% après six mois ou la perte du porteur clinique. L’article recommande par ailleurs une allocation de portefeuille 70–20–10 entre archétypes éprouvés, extensions et expérimentations, et conclut qu’il est en général plus efficace d’acheter que de construire en interne, les développements maison décrochant en 18 mois.

    👉 Lire l’article ici
  • IA & accès aux soins : l’importance de la technologie pour relever le défi du temps médical et de la fracture territoriale

    Article 1 – Diagnostic de l’accès aux soins en France, à l’épreuve de la fracture territoriale et du temps médical

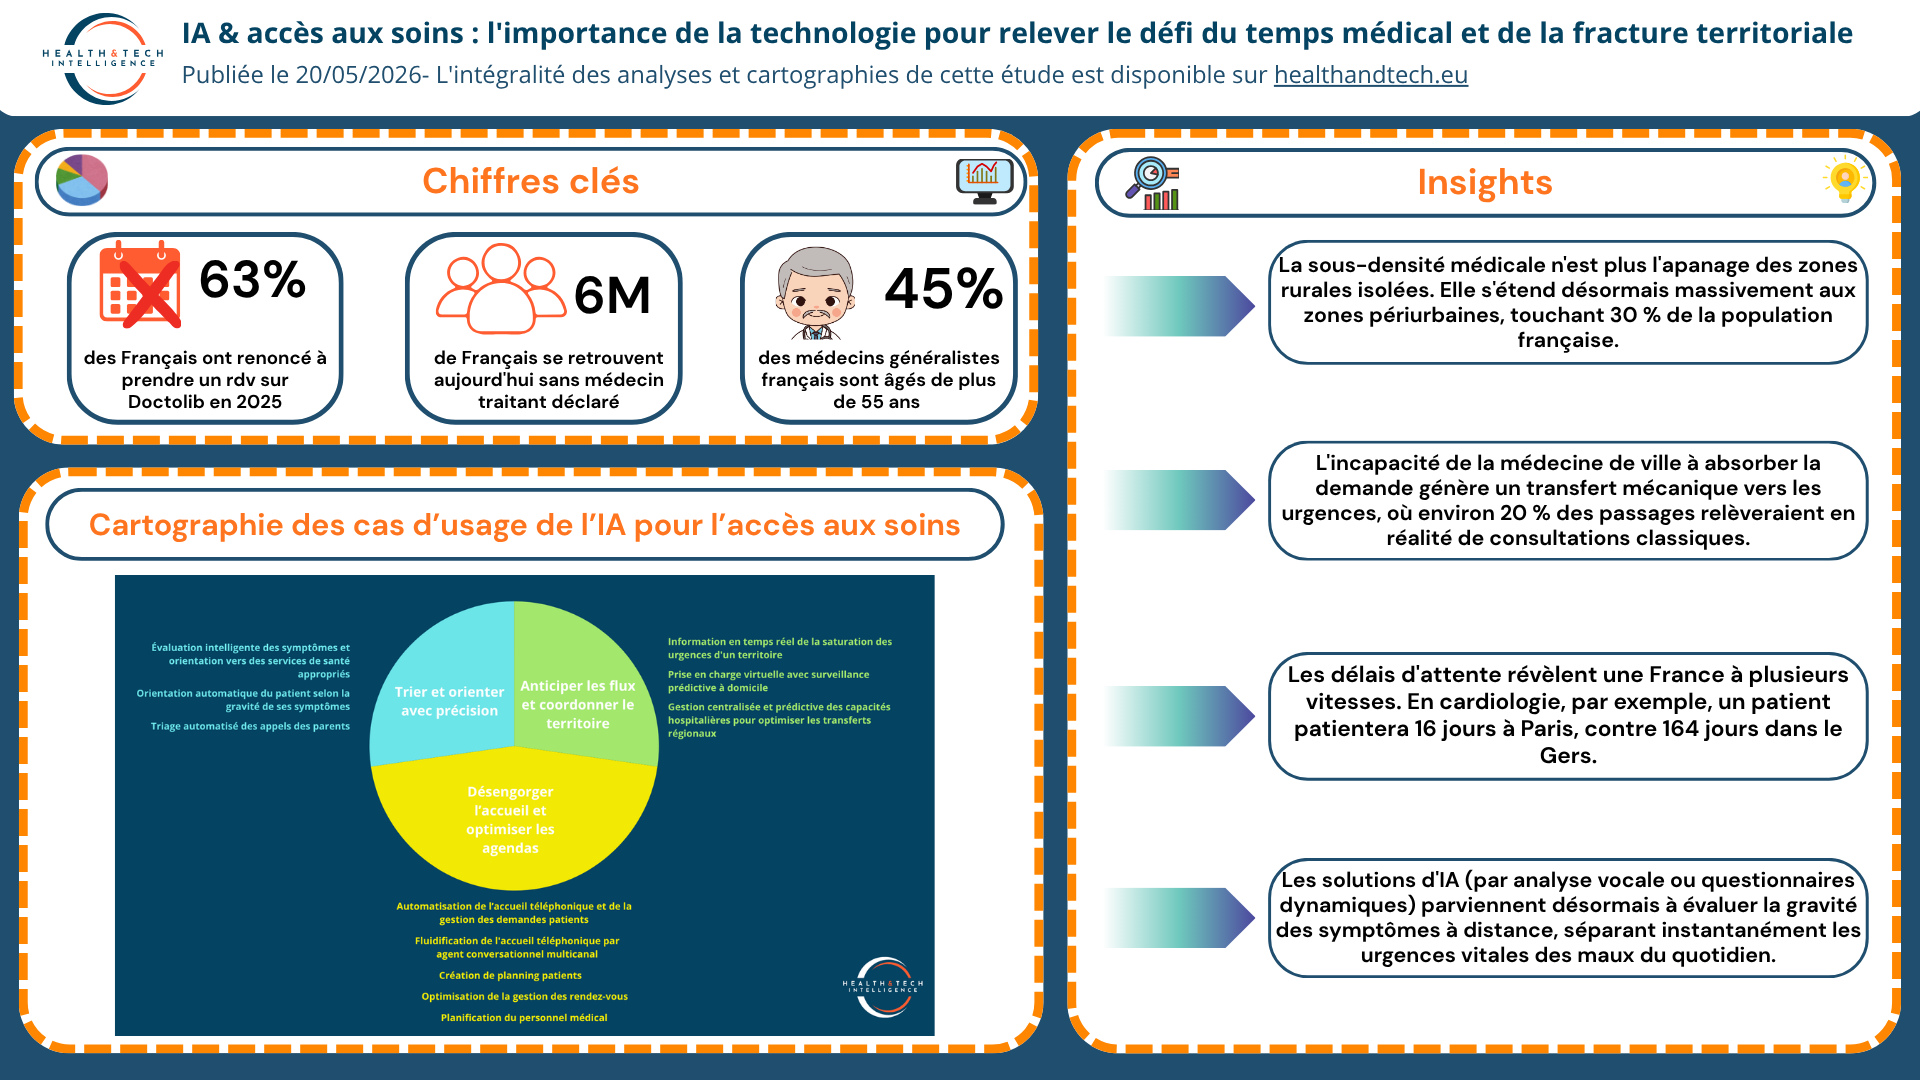
    Face à des déserts médicaux qui s’étendent désormais aux zones périurbaines et à un temps médical devenu une denrée rare, le système de santé français traverse une crise historique. Cet article dresse un état des lieux sans concession des racines de cette fracture : des délais d’attente vertigineux provoquant l’engorgement des urgences, au redoutable « ciseau démographique » opposant le vieillissement des praticiens à l’explosion des pathologies chroniques. Alors que six Français sur dix sont aujourd’hui poussés à renoncer à se soigner, plongez dans les rouages chiffrés de cette impasse systémique. Une lecture indispensable pour mesurer l’ampleur des défis structurels que l’intelligence artificielle a désormais la lourde tâche de relever.

    👉 Lire l’article ici

    Article 2 – De l’action territoriale aux enjeux européens : le cadre réglementaire de l’accès aux soins

    Pour survivre à la pénurie médicale, l’organisation de notre système de santé doit se réinventer sur le plan légal. De la suppression historique du numerus clausus à la révolution silencieuse de la délégation de tâches, en passant par la responsabilité territoriale exigée par la loi Valletoux, la France décloisonne à marche forcée son offre de soins. Cet article décrypte la mutation d’un cadre réglementaire qui, sous l’impulsion des directives européennes et de l’OMS, acte le dépassement du modèle strictement médico-centré. Une plongée essentielle dans ces textes législatifs qui visent à libérer le temps médical et qui dressent, en creux, le cadre légal indispensable au déploiement de l’intelligence artificielle en santé.

    👉 Lire l’article ici

    Article 3 – Zoom sur la carte de France de l’accès aux soins : 1 Français sur 4 s’est rendu aux urgences faute de RDV disponible en 2025 (Étude Doctolib)

    S’appuyant sur l’analyse de 234 millions de consultations, une radiographie des pratiques dresse une cartographie implacable de la réalité sanitaire française en 2025. Avec des délais grimpant jusqu’à 164 jours pour consulter un spécialiste dans les territoires les plus sous tension, le constat est amer : près de deux tiers des patients finissent par renoncer à leurs démarches, transférant mécaniquement la pression vers des urgences hospitalières déjà saturées. Cet article décrypte ces disparités géographiques vertigineuses tout en mettant en lumière les premiers leviers numériques de réorganisation, comme la télé-expertise ou le travail aidé, qui parviennent à endiguer la crise et préparent le terrain aux futures solutions d’automatisation.

    👉 Lire l’article ici

    Article 4 – 9 solutions d’IA pour l’accès aux soins utilisées en France

    Face à l’urgence d’un système sanitaire sous pression, l’heure n’est plus seulement au constat, mais à l’action. H&TI dresse un panorama opérationnel de neuf solutions fondées sur l’intelligence artificielle déjà déployées sur le territoire français. Qu’il s’agisse de cartographie prédictive pour optimiser le maillage territorial, d’assistants virtuels désengorgeant les secrétariats ou d’algorithmes de triage clinique orientant les patients en temps réel, l’innovation technologique s’attaque désormais à tous les maillons de la chaîne de prise en charge. Découvrez comment ces outils concrets transforment l’organisation des parcours pour restituer aux professionnels de santé leur ressource la plus précieuse : le temps médical.

    👉 Lire l’article ici

    Article 5 – Optimisation de la gestion de RDV, orientation automatique des patients… 11 cas d’usage de l’IA pour l’accès aux soins

    L’intelligence artificielle se déploie désormais de manière opérationnelle pour pallier les failles de notre système de santé. H&TI décrypte 11 applications concrètes qui transforment l’intégralité du parcours patient : de la gestion prédictive des capacités hospitalières à l’automatisation des secrétariats médicaux, en passant par le triage intelligent des symptômes. Une plongée au cœur des mécaniques technologiques qui rationalisent les ressources, libèrent du temps médical et reconnectent efficacement les patients à une prise en charge adaptée.

    👉 Lire l’article ici

    IA & accès aux soins : l'importance de la technologie pour relever le défi du temps médical et de la fracture territoriale
    IA & accès aux soins : l’importance de la technologie pour relever le défi du temps médical et de la fracture territoriale
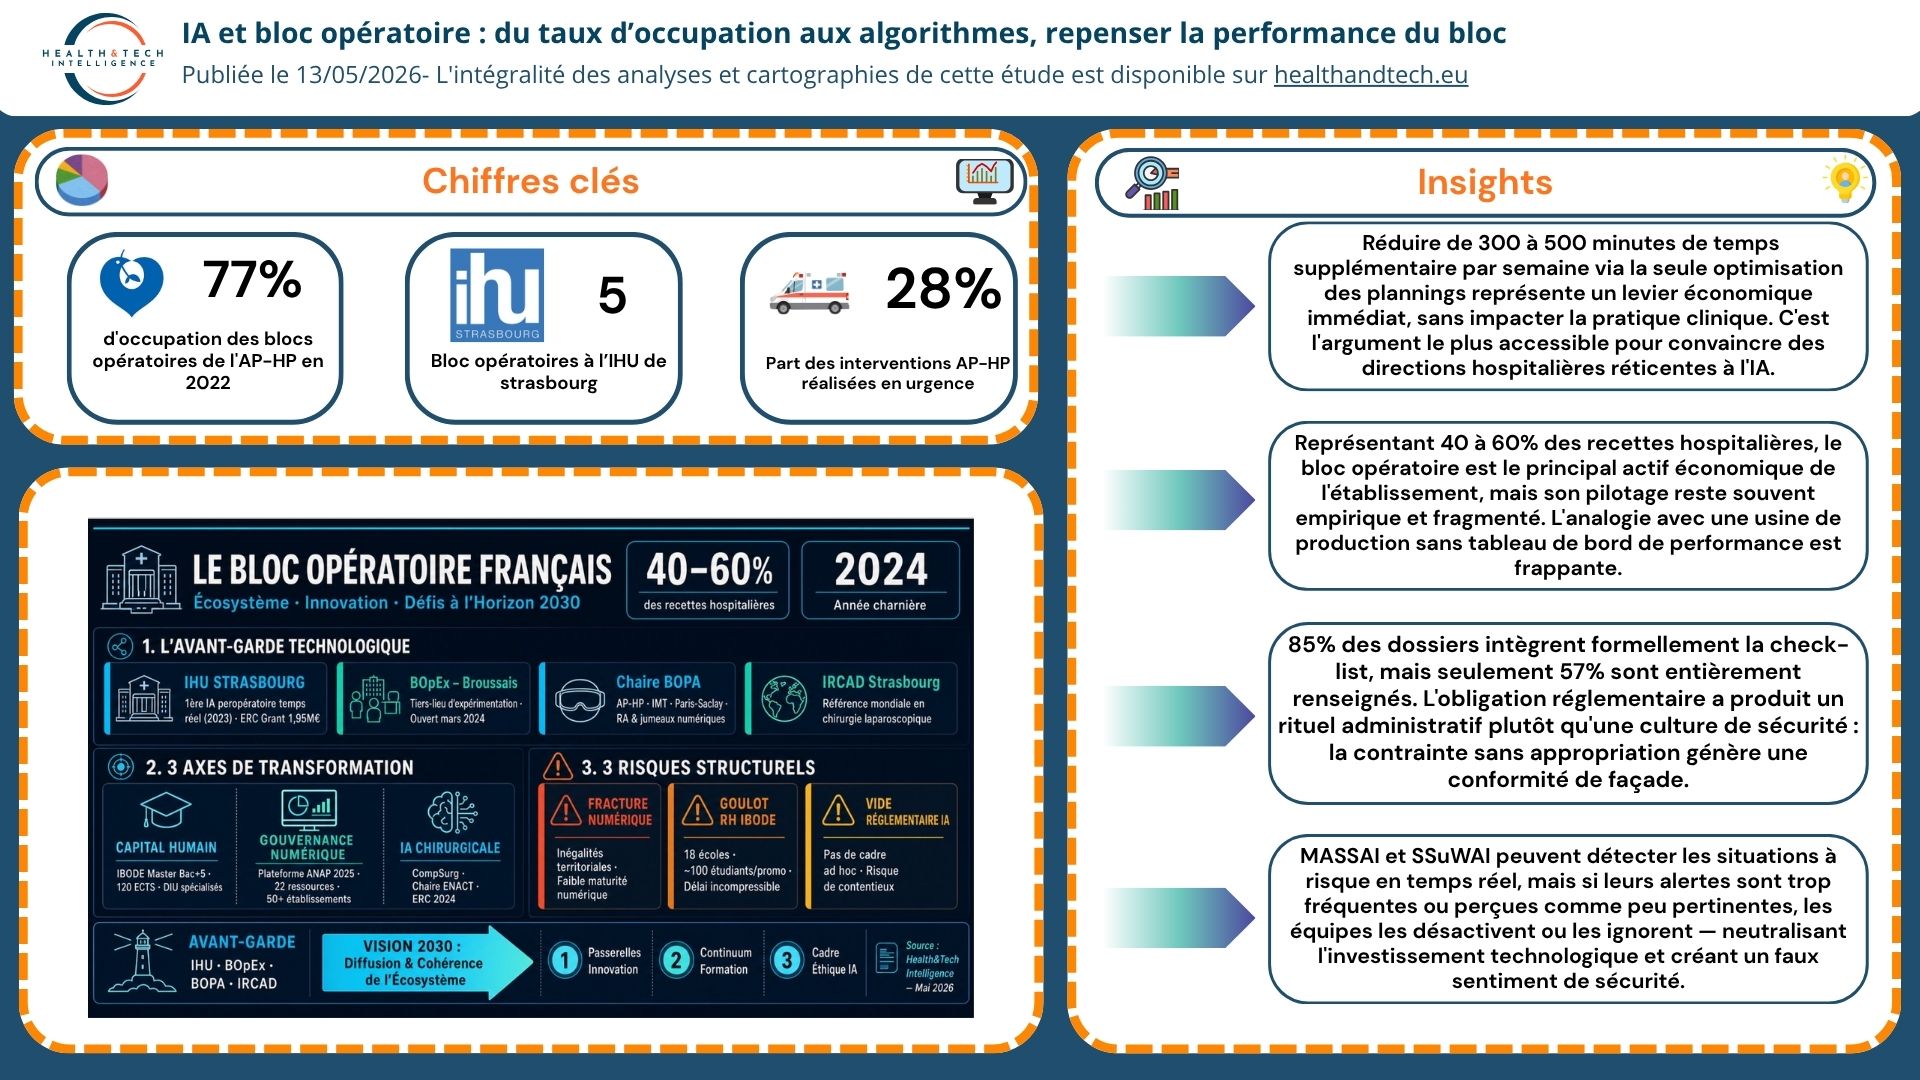
  • Du taux d’occupation aux algorithmes : repenser la performance du bloc

    Article 1 – Bloc opératoire AP‑HP : 76,8% de taux d’occupation, 36,8% de déprogrammations liées aux dépassements de temps

    En 2022, l’AP‑HP enregistre 76,8% de taux d’occupation des blocs opératoires, avec 211 247 interventions dont 71,2% programmées et 28,8% en urgence, soit 4,5% d’activité en moins qu’en 2019. 36,84% des déprogrammations sont liées au dépassement du temps de vacation, alors que seulement 57% des check-lists sont entièrement renseignées malgré une présence dans 85% des dossiers. Entre 2017 et 2020, 25 EIGS au bloc opératoire sont déclarés, révélant un écart entre les obligations de sécurité et leur application concrète. La HAS a réorienté en 2022 la politique de check-list vers trois options de personnalisation et un socle de vérifications impératives, tandis que l’AP‑HP a défini 10 incontournables de performance, incluant au moins 3 conseils de bloc annuels et l’usage systématique d’indicateurs d’activité. Les données internationales montrent des taux d’occupation allant de 20% à 87%, et une étude italienne démontre qu’un outil numérique de suivi continu peut faire progresser l’occupation de 44% à 52% et réduire la déprogrammation de 25% à 14%

    👉 Pour consulter l’article : Bloc opératoire : 25 EIGS déclarés entre 2017 et 2020 – Health & tech

    Article 2 – IA en chirurgie : jusqu’à 93,2% de précision de reconnaissance et 300–500 minutes hebdomadaires de temps gagné

    La littérature récente montre que les modèles de deep learning atteignent 81% à 93,2% de précision pour la reconnaissance de phases chirurgicales et 71,4% à 98,1% pour les structures anatomiques, mais restent freinés par l’hétérogénéité des données et l’absence de standards d’annotation. Les travaux de Lex et al. sur plus de 499 000 cas d’arthroplastie rapportent une précision de 78,1% et 75,4% pour la prédiction de durée opératoire (±30 minutes) et une réduction du temps supplémentaire de 300 à 500 minutes par semaine, avec 56,2% de sous-utilisation des salles en moins et 6,1% de jours opératoires économisés. Pour la chirurgie urgente, un Random Forest atteint une erreur absolue moyenne de 32 minutes et 60% de précision dans un intervalle de 20% du temps réel, tandis que XGBoost présente une erreur moyenne de 5 jours pour la durée de séjour, illustrant le potentiel de l’IA en contexte non programmé. En turnover, une étude montre des durées de rotation de 40,4 à 56,6 minutes selon la spécialité et un allongement de 2,7 minutes par plateau instrumental supplémentaire, ce qui pointe des leviers d’action organisationnels très concrets. Enfin, un système d’apprentissage personnalisé réduit de 38,3% les coûts de formation et augmente de 43% les scores de compétence, tandis que 75,73% des infirmiers de bloc estiment que l’IA réduira leur charge de travail, malgré une anxiété mesurée autour de son déploiement.

    👉 Pour consulter l’article : IA en bloc opératoire : de 93% de précision diagnostique à -38% de coûts de formation – Health & tech

    Article 3 – Bloc opératoire : 40–60% des recettes hospitalières sous tension entre innovation, pénurie d’IBODE et fracture numérique

    Le bloc opératoire génère entre 40% et 60% des recettes hospitalières tout en concentrant des contraintes organisationnelles, technologiques et humaines croissantes, faisant de lui un espace stratégique et sous tension. Des dispositifs comme BOpEx et la chaire BOPA structurent des tiers‑lieux d’innovation, tandis que l’IHU Strasbourg, avec cinq blocs dont trois hybrides et un ERC de 1,95 M€, incarne la frontière mondiale du bloc augmenté et de l’IA peropératoire. La profession IBODE est revalorisée au grade Master (niveau 7, 120 ECTS), mais les 18 écoles françaises et leurs capacités limitées ne suffisent pas à compenser les départs à la retraite, créant un goulot d’étranglement RH durable. L’ANAP déploie une plateforme numérique avec 22 ressources de pilotage et un accompagnement de plus de 50 établissements, épaulée par les référentiels HAS, mais la multiplication des centres d’excellence (IRCAD, IHU, BOpEx, Campus chirurgical) sans coordination formelle risque de fragmenter l’écosystème. Il en résulte une architecture à deux vitesses : une avant‑garde académique très performante et une majorité d’établissements à transformation incrémentale, freinés par leurs ressources humaines et leur maturité numérique.

    👉 Pour consulter l’article : Bloc opératoire : moteur économique, laboratoire d’innovation et point de tension du système hospitalier – Health & tech

    Article 4 – IA en bloc opératoire : hypotension réduite de moitié, 40% de temps de suivi gagné et plannings prédictifs

    Les cas d’usage décrits montrent qu’une surveillance continue type ClearSight permet de réduire d’environ 50% les épisodes d’hypotension peropératoire et de diminuer les complications rénales et cardiaques à 30 jours, pendant que PEFLA vise une réduction significative des complications postopératoires par remplissage personnalisé. Des jumeaux numériques comme celui de la Cleveland Clinic et des plateformes telles qu’ORGO ou Hopia transforment le bloc en système de pilotage prescriptif, capable d’anticiper sous‑utilisation, saturations et besoins de lits, tout en pré‑codant le PMSI. Côté expérience patient, Caresquad réduit de 40% le temps de suivi téléphonique post‑opératoire tout en maintenant 95% de satisfaction, tandis que Heko structure les parcours pré‑, per‑ et post‑opératoires avec questionnaires et scoring. Des solutions comme Caresyntax et le centre mobile Branchet exploitent la vidéo‑analyse pour repérer comportements à risque et écarts de pratique, alimentant une culture de sécurité fondée sur des données objectives. L’ensemble dessine un bloc opératoire apprenant, reliant données hémodynamiques, vidéo, plannings, agents vocaux et flux logistiques, mais expose au risque de fragmentation et de surcharge informationnelle sans stratégie d’architecture et de conduite du changement.

    👉 Pour consulter l’article : Stratégies IA pour le bloc opératoire : de la réduction de 50 % des épisodes d’hypotension à l’optimisation prédictive des plannings – Health & tech

    Article 5 – Vers un bloc opératoire apprenant : 3,4% d’actes en plus, –18% de coûts de personnel et IA à haut risque réglementaire

    L’article montre comment la combinaison de solutions d’IA – de ClearSight et PEFLA à Da Vinci 5, E‑stella, Torin, ORGO, Saniia et PMSIpilot – transforme le bloc en écosystème apprenant couvrant monitorage, robotique, orchestration des flux, RH et pilotage financier. Torin permet par exemple une hausse de 3,4% des interventions, 2 000 actes supplémentaires et 4% de bénéfices en plus, tandis que les plateformes RH de type CareRev rapportent 18% de réduction des coûts de personnel et une couverture des quarts 50% plus rapide. Ces gains s’accompagnent d’une montée des risques : dépendance cognitive aux systèmes d’aide à la décision, alert fatigue avec MASSAI et SSuWAI, biais possibles dans le tri des greffons par vision par ordinateur, et vulnérabilités cyber sur des plateformes concentrant des données massives. De nombreux dispositifs sont classés DM/DMDIV à haut risque, impliquant des exigences fortes en bénéfice clinique, cybersécurité et surveillance post‑commercialisation, ainsi qu’une gouvernance médico‑légale renforcée. La stratégie recommandée consiste à bâtir une architecture de données intégrée, à prioriser les cas d’usage à bénéfice clinique mesurable et à investir dans la formation, la simulation et la culture de sécurité pour garantir une implémentation responsable à l’échelle du bloc.

    👉 Pour consulter l’article : IA au bloc opératoire : vers un écosystème apprenant, du geste chirurgical à la gouvernance des risques – Health & tech

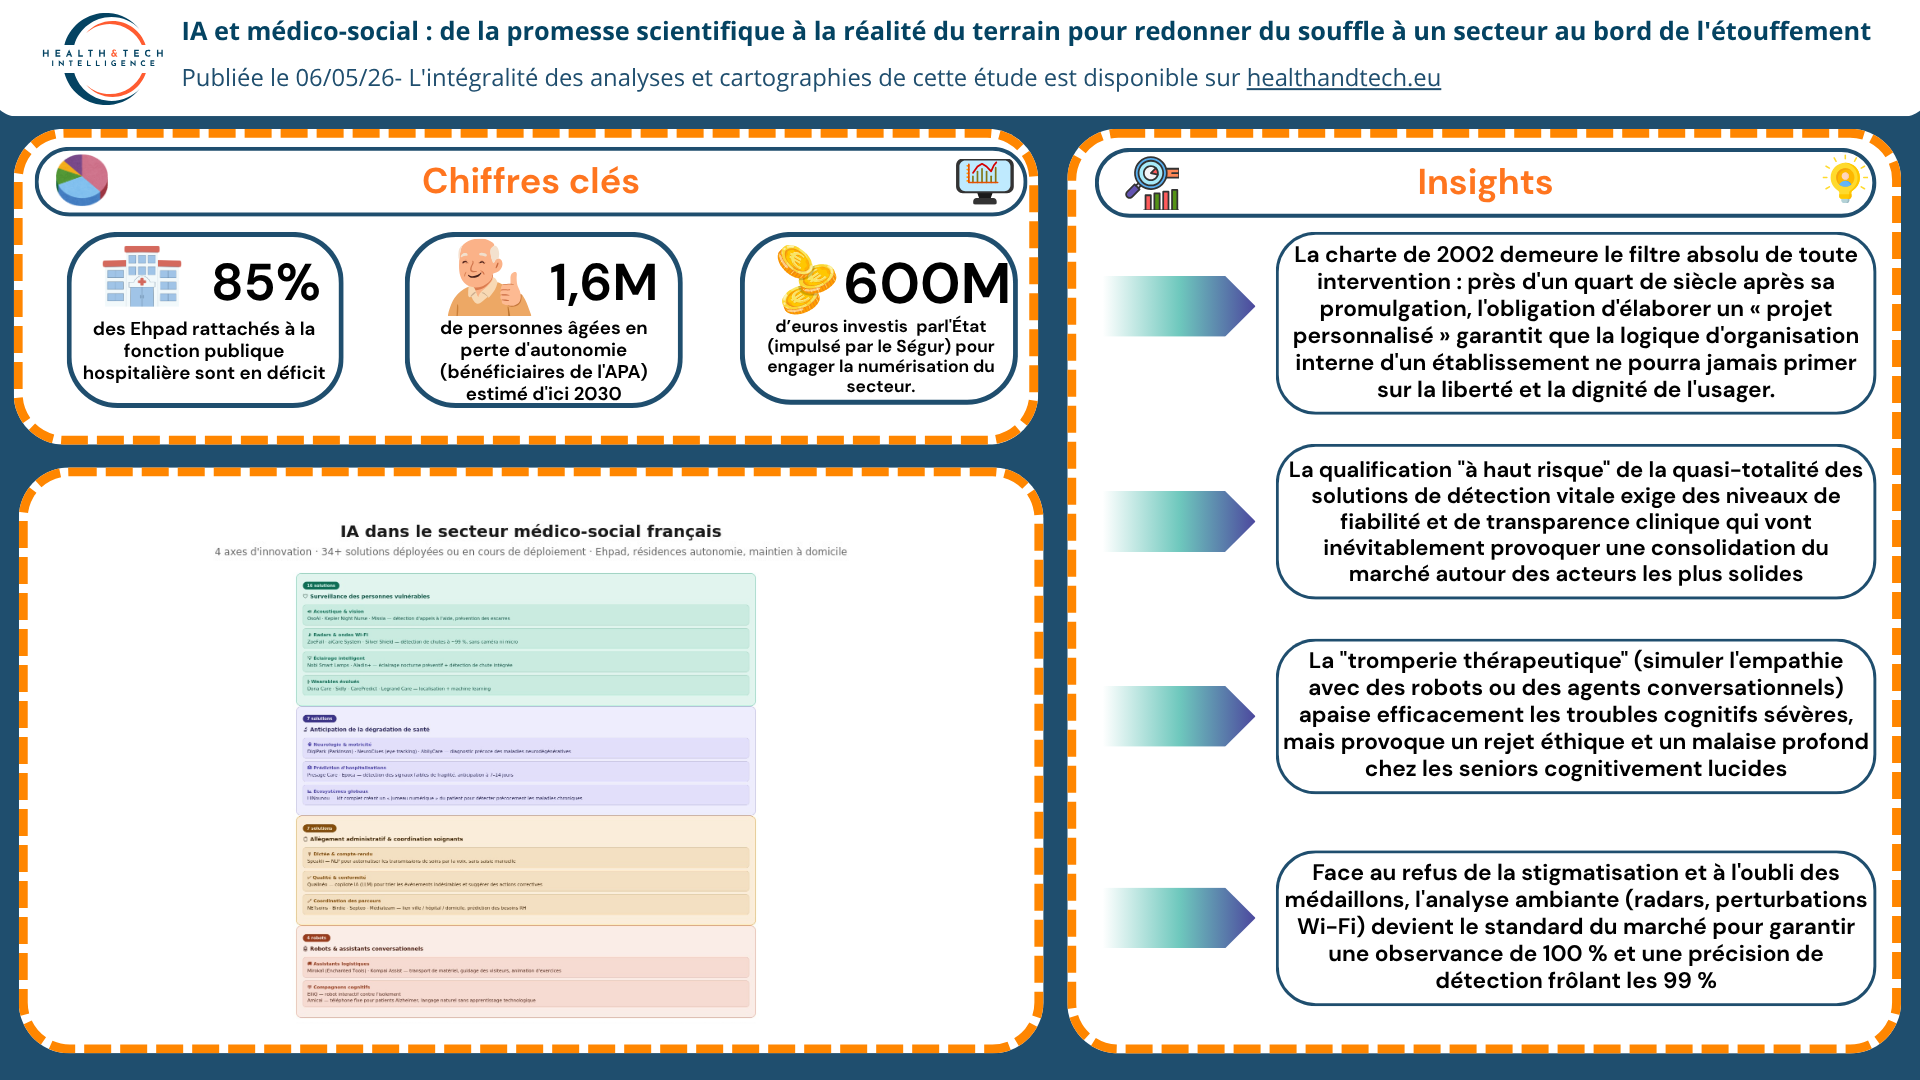
  • IA et médico-social : de la promesse scientifique à la réalité du terrain pour redonner du souffle à un secteur au bord de l’étouffement

    Article 1 – État des lieux du médico-social : un secteur en proie à la démographie, mais qui trouve une lueur d’espoir dans le numérique

    Le secteur médico-social fait face à un mur démographique : d’ici 2030, la France comptera 1,6 million de personnes âgées en perte d’autonomie. Face à cette explosion des besoins, le système s’effrite de toutes parts, avec 85 % des Ehpad publics aujourd’hui déficitaires et des professionnels à bout de souffle. Pourtant, au milieu de cette urgence, une lueur d’espoir émerge. Porté par un plan de numérisation massif de plus de 600 millions d’euros, le secteur entame sa mue. Découvrez comment l’intelligence artificielle s’impose désormais comme une réponse structurelle incontournable, non pas pour remplacer la relation d’aide, mais pour libérer les soignants du fardeau administratif et redonner tout son sens au temps humain.

    👉 Pour consulter l’article : État des lieux du médico-social : un secteur en proie à la démographie, mais qui trouve une lueur d’espoir dans le numérique

    Article 2 – Médico-social : une réglementation stricte qui conditionne l’arrivée de l’IA

    Le secteur médico-social français est régi par un corpus juridique rigide où la primauté de la personne est absolue. De la loi fondatrice de 2002, qui a replacé l’usager et ses droits au centre du dispositif, jusqu’à la récente loi « Bien Vieillir » de 2024, venue resserrer les contrôles et réaffirmer le droit de visite absolu face à la crise de confiance du grand public, aucune innovation ne peut s’affranchir de ce bouclier protecteur. Comment l’intelligence artificielle peut-elle s’intégrer dans cet écosystème complexe, soumis depuis 2022 aux évaluations particulièrement strictes de la Haute Autorité de Santé ? Plongez dans les rouages d’une réglementation où la technologie, pour pénétrer le marché, ne devra pas seulement être performante : elle devra prouver qu’elle sert exclusivement le projet de l’usager, sans jamais se substituer à la vigilance et à l’empathie humaines.

    👉 Pour consulter l’article : Médico-social : une réglementation stricte qui conditionne l’arrivée de l’IA

    Article 3 – 9 études démontrent l’impact mesurable de l’IA sur le secteur du médico-social (revue de littérature)

    Le recours à l’intelligence artificielle pour soutenir nos aînés relève-t-il du fantasme technologique ou d’une véritable révolution clinique ? À travers l’analyse rigoureuse de 9 études internationales publiées entre 2022 et 2025, cette revue de littérature dresse un bilan objectif de l’impact de l’IA dans le médico-social. Si les résultats prouvent une efficacité spectaculaire, avec notamment une réduction des chutes atteignant 83,3 % et une précision de détection de 97 % grâce à l’IA prédictive, l’engouement de la communauté scientifique reste nuancé. Derrière les promesses de la robotique sociale et de l’anticipation médicale, les chercheurs mettent en garde contre de nouveaux dangers : âgisme algorithmique, tromperie éthique et aggravation de l’isolement. Plongez dans une synthèse exhaustive qui démontre comment la technologie peut sécuriser le vieillissement, à l’unique condition de ne jamais supplanter le lien humain.

    👉 Pour consulter l’article : 9 études démontrent l’impact mesurable de l’IA sur le secteur du médico-social (revue de littérature)

    Article 4 – 36 solutions d’intelligence artificielle utilisées en France pour le médico-social

    Face au défi du vieillissement, le secteur médico-social français ne se contente plus de promesses : l’intelligence artificielle y est déjà une réalité opérationnelle. À travers l’analyse de près de 30 solutions actuellement déployées sur le territoire, cet article décrypte un marché de l’innovation structuré autour de 4 axes majeurs. Des 16 dispositifs de surveillance “sans contact” capables de détecter une chute avec près de 99 % de précision, aux 7 technologies prédictives anticipant les hospitalisations jusqu’à 14 jours à l’avance, découvrez comment l’IA sécurise la santé des plus vulnérables. Plongez dans un écosystème dynamique où 7 outils logiciels allègent drastiquement la charge mentale des soignants et où 4 modèles de robots s’invitent dans les établissements, prouvant que la technologie est désormais prête à épauler concrètement les professionnels au quotidien.

    👉 Pour consulter l’article : 36 solutions d’intelligence artificielle utilisées en France pour le médico-social

    Article 5 – Détection des chutes, partage intelligent des informations… 21 cas d’usage de l’IA pour le médico-social

    Face à un secteur médico-social sous tension extrême, l’intelligence artificielle prouve son utilité au quotidien. Loin de vouloir remplacer l’humain, elle s’y impose désormais comme un assistant indispensable. À travers une exploration détaillée de 21 cas d’usage concrets, cet article vous dévoile comment la technologie se met au service direct du soin. Découvrez comment 7 dispositifs invisibles et prédictifs permettent de sécuriser les résidents sans les stigmatiser, et plongez dans les rouages de 8 solutions logicielles conçues pour libérer instantanément les professionnels de leur fardeau administratif. De la coordination du maintien à domicile jusqu’aux outils palliant l’isolement, explorez les applications pratiques d’une innovation dont l’unique véritable objectif est de redonner du temps à l’empathie.

    👉 Pour consulter l’article : Détection des chutes, partage intelligent des informations… 21 cas d’usage de l’IA pour le médico-social


    IA et médico-social : de la promesse scientifique à la réalité du terrain pour redonner du souffle à un secteur au bord de l'étouffement
    IA et médico-social : de la promesse scientifique à la réalité du terrain pour redonner du souffle à un secteur au bord de l’étouffement