Exec Summary

  • Vers des essais plus décentralisés : wearables, télévisites et eConsent s’imposent

    Insights :

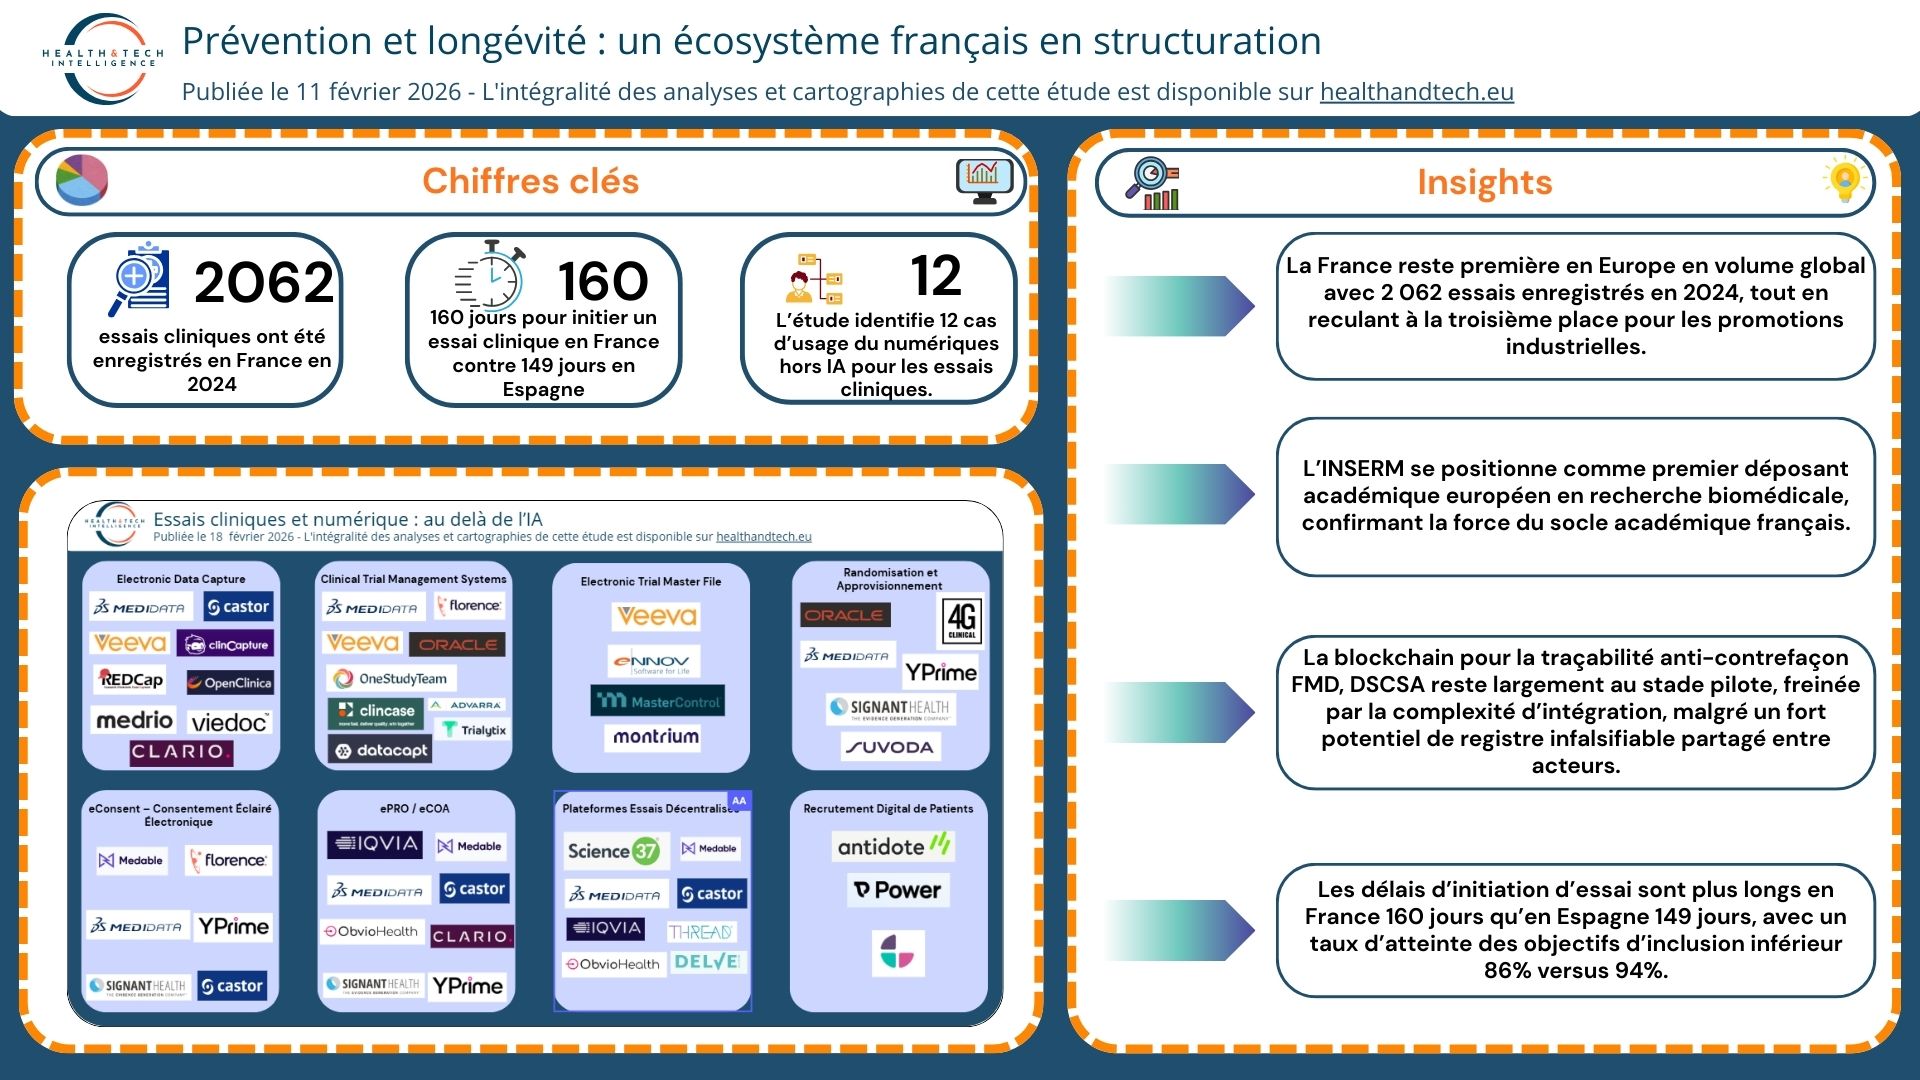
    • La France reste première en Europe en volume global avec 2 062 essais enregistrés en 2024, tout en reculant à la troisième place pour les promotions industrielles.
    • L’INSERM se positionne comme premier déposant académique européen en recherche biomédicale, confirmant la force du socle académique français.
    • La blockchain pour la traçabilité anti-contrefaçon FMD, DSCSA reste largement au stade pilote, freinée par la complexité d’intégration, malgré un fort potentiel de registre infalsifiable partagé entre acteurs.
    • Les délais d’initiation d’essai sont plus longs en France 160 jours qu’en Espagne 149 jours, avec un taux d’atteinte des objectifs d’inclusion inférieur 86% versus 94%.
    • L’étude recense 12 cas d’usage numériques hors IA pour les essais, regroupés en 4 catégories de maturité, avec un socle critique désormais totalement numérisé.

    📌France, 2 062 essais en 2024 mais repli industriel et pression internationale

    La France enregistre 2 062 essais cliniques en 2024 et reste première en volume global en Europe, avec 50% de participation aux essais industriels européens et 41% d’études académiques, portées notamment par l’INSERM, premier déposant académique européen. Elle recule toutefois à la troisième place pour les promotions industrielles, derrière l’Espagne et l’Allemagne, dans un contexte de baisse des essais observationnels de 22,2% et d’une diminution de 4,9% des essais interventionnels depuis 2022. Les délais d’initiation d’essai atteignent 160 jours contre 149 en Espagne, avec seulement 86% d’atteinte des objectifs d’inclusion contre 94% en Espagne, ce qui pèse sur l’attractivité. Le marché mondial des essais est estimé à 84,54 Md en 2024 et projeté à 158,41 Md en 2033, soit 7,48% de croissance annuelle, alors que les innovations méthodologiques IA, jumeaux numériques, essais adaptatifs deviennent un levier clé pour rester compétitif.

    👉 Plus de détails sur «Recherche clinique en France : un socle académique solide mais une attractivité industrielle fragilisée – Health & tech»


    📌IA et essais cliniques : 41–80% de gains d’efficacité et jusqu’à 26% de réduction de taille d’échantillon

    Une revue de 20 études publiées en 2025-2026 montre que l’intelligence artificielle améliore le screening avec des gains d’efficacité de 41 à 80%, en ramenant par exemple la revue d’éligibilité à moins de 9 minutes par patient et en divisant par 10 la charge de travail dans certains contextes. Les jumeaux numériques pour la maladie d’Alzheimer, basés sur une CRBM entraînée sur 6 736 sujets, permettent de réduire la variance résiduelle de 9 à 15%, d’abaisser la taille d’échantillon et de diminuer le bras contrôle de 17 à 26%, dans un cadre accepté par la FDA et l’EMA. Des modèles de machine learning atteignent des AUROC proches de 0,96 pour la prédiction de sécurité ou d’efficacité, tandis que des approches explicables comme NetraAI améliorent la précision prédictive de 25 à 30% et atteignent jusqu’à 95% de précision et 100% de spécificité sur certains biomarqueurs IRM. Malgré ces performances, les taux d’hallucinations pouvant aller jusqu’à 21–50%, les risques d’inexactitudes dans les résumés de consentement, la sur-prédiction d’événements indésirables et les enjeux de confidentialité imposent une supervision humaine et un encadrement réglementaire renforcé.

    👉 Plus de détails sur «IA et essais cliniques : le screening automatisé réduit de 80% le temps de revue d’éligibilité (revue 2025-2026) – Health & tech»


    📌5G et essais cliniques décentralisés : un levier stratégique pour la France à l’horizon 2030

    En 2025, le marché mondial des essais cliniques décentralisés atteint près de 9,7 Md USD, porté par la télémédecine, les objets connectés et les plateformes de e-consent qui déplacent une part croissante de la recherche vers le domicile du patient tout en respectant la GCP et le RGPD. La 5G stand‑alone, avec son débit élevé, sa faible latence, sa capacité à connecter massivement des dispositifs et le slicing, devient l’infrastructure critique pour fiabiliser des flux continus de données (ECG, EEG, vidéo HD) et préfigurer des essais « 5G‑natifs » plus distribués et réactifs. En France, la stratégie d’accélération « Santé numérique » de France 2030, dotée de près de 700 M€ et déjà forte de 61 lauréats financés à hauteur de 150 M€, crée un socle industriel et data pour ces nouveaux protocoles, complété par des démonstrateurs comme le projet européen 5G‑TOURS au CHU de Rennes qui valide la 5G en environnement interventionnel. Pour les établissements, promoteurs et industriels, l’enjeu est désormais de transformer ces infrastructures 5G privées et ces briques numériques en avantage compétitif, via des capacités internes de gestion d’essais décentralisés, une gouvernance alignant soins et recherche, et l’anticipation des exigences FDA/EMA en matière de sécurité, de documentation et de cybersécurité.

    👉 Plus de détails sur «5G et essais cliniques : vers des protocoles réellement distribués – Health & tech »


    📌Plateformes cliniques et DCT : un marché structuré par quelques leaders et une galaxie de spécialistes

    Les solutions numériques couvrent désormais toute la chaîne de valeur des essais, des plateformes cliniques unifiées Medidata, Oracle, Veeva, IQVIA, Medable à plus de 11 millions de patients et des milliers d’études, jusqu’aux briques spécialisées EDC, eCOA/ePRO, eTMF, randomisation et DCT assurées par Castor, Viedoc, 4G Clinical, Science 37 ou Clario. Le marché se polarise entre quelques acteurs globaux, appuyés sur des datasets cliniques massifs, une couverture de plus de 100 pays et des certifications 21 CFR Part 11, ICH GCP, GDPR, HIPAA, ISO 27001/9001, et un écosystème de solutions best-of-breed très ergonomiques et flexibles pour l’EDC, le DCT et la recherche académique. Quatre tendances dominent : plateformisation end-to-end, décentralisation et hybridation des essais, montée de l’automatisation et de l’IA y compris « agentic AI », et intégration native de la qualité et de la conformité dans les workflows. Pour les sponsors, CRO et hôpitaux, les enjeux stratégiques portent sur l’arbitrage plateforme unique vs assemblage de solutions spécialisées, la stratégie DCT, la gouvernance data/IA et l’alignement entre IT clinique, réglementaire et qualité pour sécuriser inspections et time-to-market.

    👉 Plus de détails sur «DCT, IA, eTMF, eCOA : comment les solutions numériques redessinent la chaîne de valeur des essais – Health & tech»


    📌Essais cliniques : 12 cas d’usage numériques dont une infrastructure déjà totalement numérisée

    L’étude identifie 12 cas d’usage numériques hors IA pour les essais cliniques, répartis en 4 catégories de maturité, avec un socle désormais entièrement numérisé : EDC omniprésent comme référentiel central, eTMF imposé par le règlement européen 536/2014 articles 57 et 58, et systèmes IRT/RTSM validés par l’annexe VI pour sécuriser randomisation et supply. Des standards comme l’eCOA/ePRO en temps réel via applications mobiles horodatées, le CTMS assimilé à un ERP de la recherche, la surveillance de la chaîne du froid et la relecture centralisée d’imagerie en oncologie sont devenus des exigences méthodologiques incontournables pour garantir l’intégrité des résultats. L’expérience patient se déporte massivement vers des modèles décentralisés, combinant wearables pour la mesure continue de biomarqueurs, téléconsultations pour limiter les déplacements et eConsent interactif pour renforcer l’éthique du consentement. À la frontière de l’innovation, la blockchain reste cantonnée à des pilotes pour la traçabilité anti-contrefaçon FMD, DSCSA, freinée par la complexité d’interconnexion des acteurs, mais perçue comme un vecteur futur de transparence au-delà des silos actuels.

    👉 Plus de détails sur «Essais cliniques : une maturité confirmée sur l’ensemble des cas d’usage numériques – Health & tech»
     

  • Marché de la prévention : la France à la croisée des chemins

    Insights :

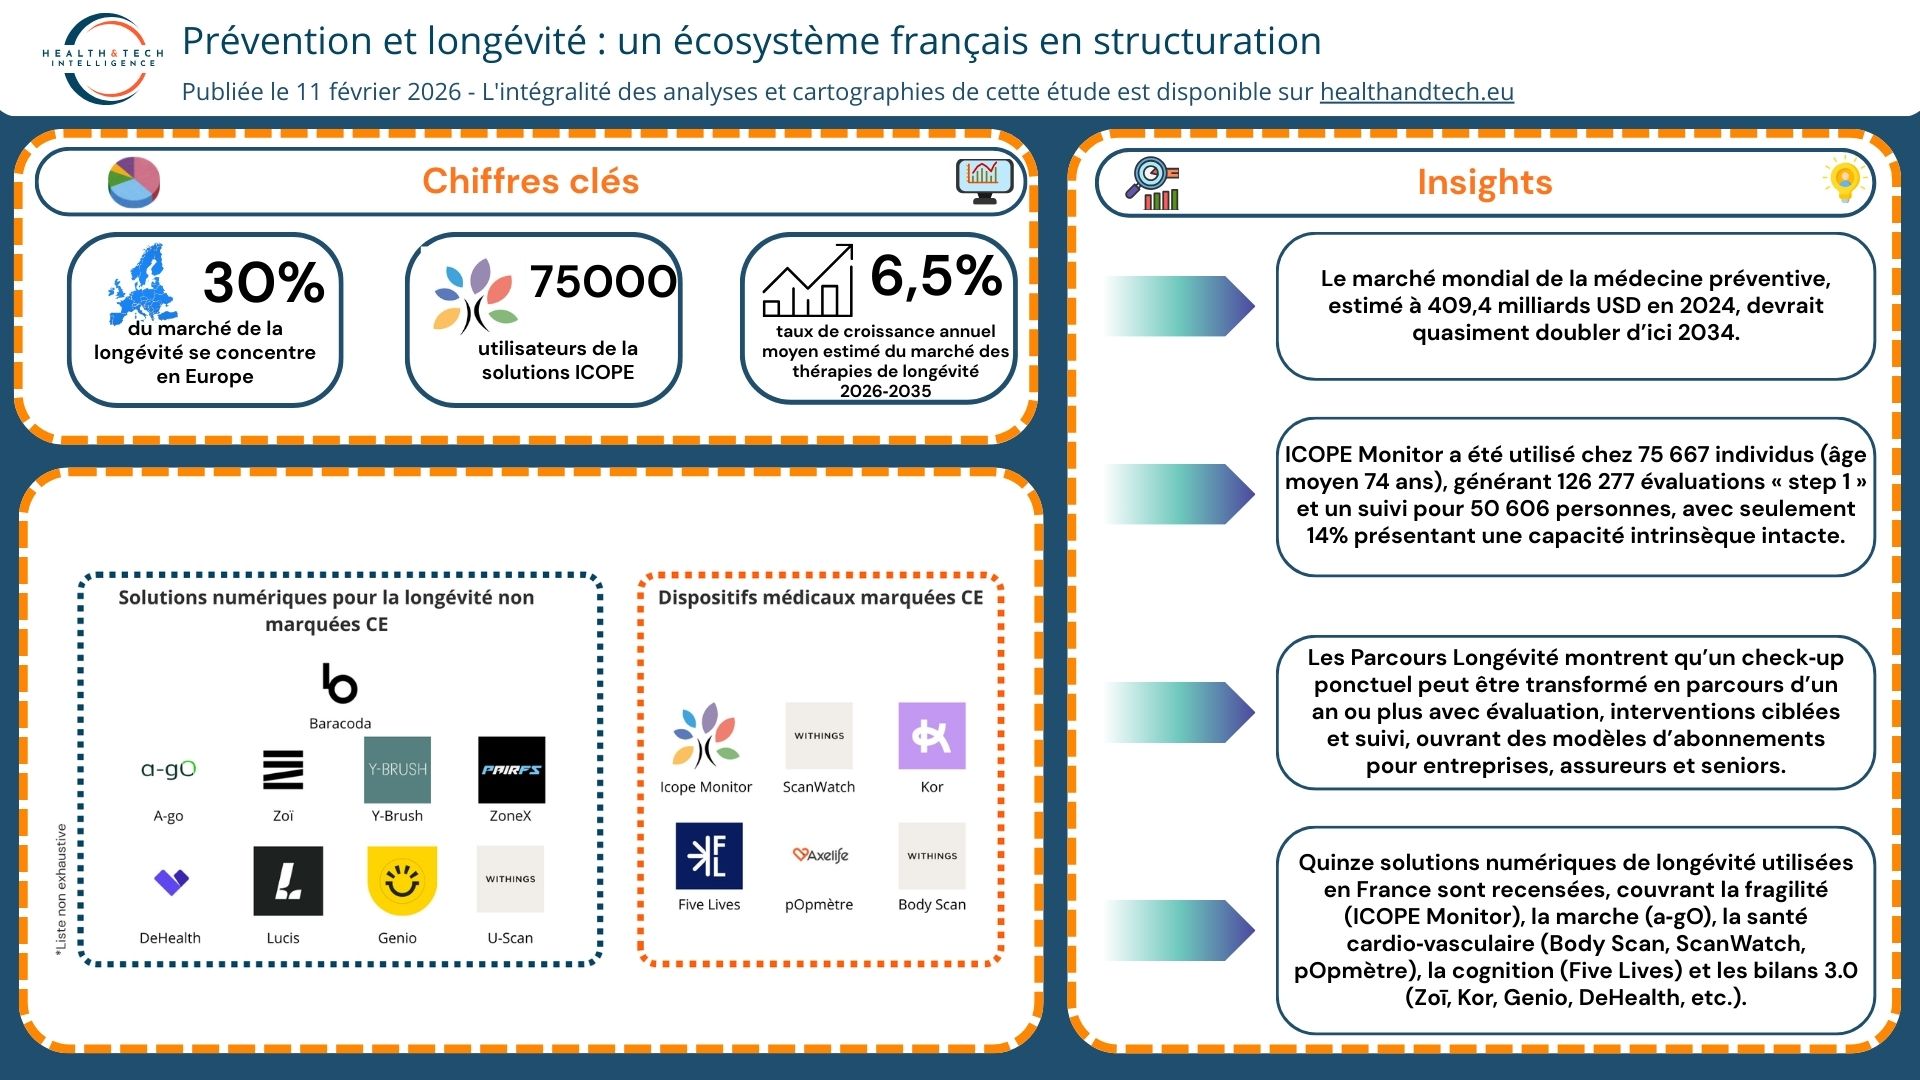
    • Le marché mondial de la médecine préventive, estimé à 409,4 milliards USD en 2024, devrait quasiment doubler d’ici 2034 avec une croissance annuelle moyenne de 8,74%, alors que l’Europe ne consacre que 3% de ses dépenses de santé à la prévention.
    • ICOPE Monitor a été utilisé chez 75 667 individus (âge moyen 74 ans), générant 126 277 évaluations « step 1 » et un suivi pour 50 606 personnes, avec seulement 14% présentant une capacité intrinsèque intacte.
    • Les Parcours Longévité montrent qu’un check‑up ponctuel peut être transformé en parcours d’un an ou plus avec évaluation, interventions ciblées et suivi, ouvrant des modèles d’abonnements pour entreprises, assureurs et seniors.
    • Quinze solutions numériques de longévité utilisées en France sont recensées, couvrant la fragilité (ICOPE Monitor), la marche (a‑gO), la santé cardio‑vasculaire (Body Scan, ScanWatch, pOpmètre), la cognition (Five Lives) et les bilans 3.0 (Zoī, Kor, Genio, DeHealth, etc.).
    • Seules 6 de ces 15 solutions sont marquées CE, soit environ un tiers, ce qui limite aujourd’hui le nombre d’outils disposant de garanties cliniques et réglementaires robustes.

    📌Longévité en France : jusqu’à 11 ans de vie gagnés sans maladie et un marché préventif à 800 Md USD

    En 2024, à 65 ans, les Français vivent en moyenne 10,5 ans sans incapacité pour les hommes et 11,8 ans pour les femmes, soit environ la moitié des années restantes vécues en bonne santé, avec un ralentissement de la progression depuis 2019. La France se classe 3ᵉ en Europe pour l’espérance de vie sans incapacité à 65 ans chez les femmes et 7ᵉ chez les hommes, mais seulement 9ᵉ et 11ᵉ à la naissance. Une combinaison de quatre à cinq facteurs de mode de vie favorables apporte jusqu’à 11 années supplémentaires sans cancer, maladies cardiovasculaires ni diabète chez les femmes et 7 ans chez les hommes à partir de 50 ans. Parallèlement, le marché mondial de la médecine préventive, évalué à 409,4 milliards USD en 2024, devrait quasiment doubler d’ici 2034, malgré le fait que l’Europe ne consacre encore qu’environ 3% de ses dépenses de santé à la prévention.

    👉 Plus de détails sur «Vieillir en bonne santé, un marché qui change d’échelle – Health & tech »


    📌 Biomarqueurs numériques : de l’index inflammatoire aux jumeaux numériques pour prédire la longévité

    Les biomarqueurs numériques combinent signaux biologiques, données de wearables et scores fonctionnels pour mesurer la longévité en santé, du Longevity‑Inflammation Index (0–100) aux trajectoires d’Intrinsic Capacity. Le L‑II agrège huit composantes (dont hs‑CRP, IL‑6, TNF‑α, HOMA‑IR, ratio TG/HDL) avec 20% de poids pour la CRP, et des régimes méditerranéens réduisent le hs‑CRP de 18 à 32%, augmentent la diversité microbienne de 6 à 28% et abaissent la mortalité de 23% sur 25 ans. ICOPE Monitor a suivi 75 667 personnes (126 277 évaluations) et montre que seulement 14% ont une capacité intrinsèque intacte, plus de 30% des troubles mnésiques et près de 28% des difficultés de mobilité, transformant ces scores en marqueurs précoces de fragilité. Les horloges biologiques IA, les digital twins et les environnements immersifs complètent ces approches en reliant réduction du stress, modulation immunitaire et prédiction de l’âge biologique, tout en posant des enjeux de validation, d’équité d’accès et de gouvernance des données.

    👉 Plus de détails sur «Biomarqueurs numériques de la longévité : architectures prédictives pour une santé durable – Health & tech»

    📌 Longévité en France : un écosystème encore fragmenté ».

    Les hommes passent en moyenne 17 ans et les femmes près de 21 ans en mauvaise santé en fin de vie, tandis que l’offre de longévité se disperse entre bilans premium, parcours territoriaux et projets hospitalo‑universitaires sans cadre commun. Les Parcours Longévité montrent qu’un check‑up peut devenir un suivi d’un an ou plus avec interventions ciblées, ouvrant des modèles d’abonnements pour entreprises, assureurs et seniors fondés sur la réduction des coûts hospitaliers. Les bilans premium et les jumeaux numériques créent un segment haut de gamme médicalisé permettant de fortes marges et la valorisation de la donnée via scoring de risque, plateformes SaaS et partenariats industriels. Mais la concentration de ces offres dans les grandes métropoles, les risques de surdiagnostic, le flou réglementaire et l’absence de standards nationaux font peser une menace de prévention à deux vitesses si la régulation, l’éthique et le partage de la valeur ne sont pas structurés rapidement.

    👉 Plus de détails sur «De la niche premium au pilier du système de santé : l’avenir de la longévité en France – Health & tech»


    📌Solutions numériques de longévité : 15 outils en France, seulement 6 marqués CE

    Les mutuelles passent d’une logique de remboursement à la modélisation du « capital santé » en s’appuyant sur des outils capables d’estimer l’âge biologique à partir de constantes physiologiques, de la marche, de l’imagerie et de la génétique. Quinze solutions sont recensées, de l’évaluation de la fragilité (ICOPE Monitor, a‑gO) et du risque de démence (Five Lives) au suivi cardio‑métabolique à domicile (Withings Body Scan, ScanWatch, pOpmètre) et aux bilans 3.0 intégrant génétique, épigénétique et Web3 (Zoī, Kor, Genio, DeHealth). Seules 6 solutions sur 15 sont marquées CE, avec 5 dispositifs de classe II (Diabeloop IIb, Cibiltech, BioSerenity, fonctions ECG/SpO2 de Withings en IIa) et plusieurs logiciels de classe I comme ICOPE Monitor, a‑gO et Five Lives. Le reste relève de services ou de « bien‑être », posant un enjeu majeur de distinction entre gadgets et dispositifs médicaux validés pour sécuriser les données, fiabiliser les mesures et guider les investissements des payeurs.

    👉 Plus de détails sur «Longévité : seulement un tiers des solutions numériques utilisées en France sont marquées CE – Health & tech»

  • Télémédecine : entre promesse d’accès et fracture numérique

    Insights: 

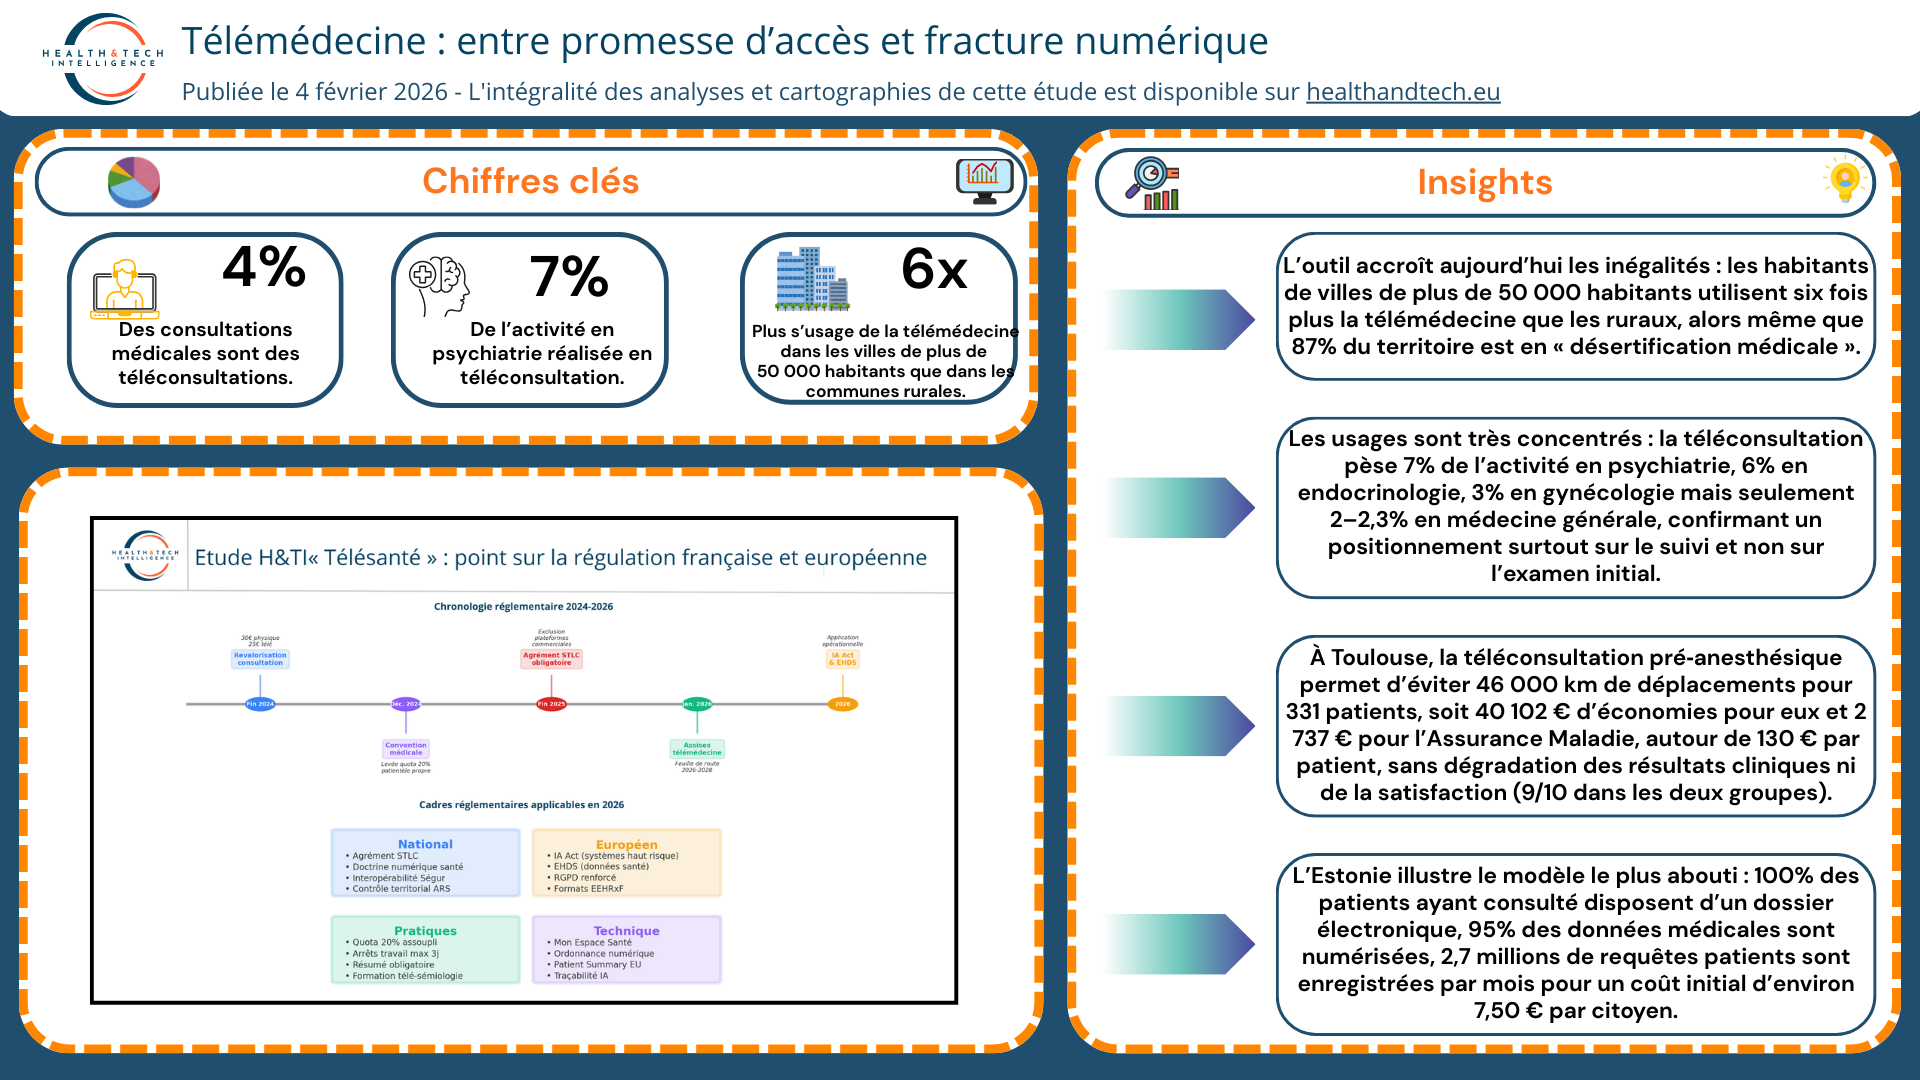
    • En France, 29% des Français ont déjà eu recours à la téléconsultation, mais celle‑ci ne représente encore qu’environ 4% de l’ensemble des consultations médicales, soit 1,2 million d’actes par mois et 69 millions entre 2020 et 2024 (1,7 Md€ remboursés).


    • Les usages sont très concentrés : la téléconsultation pèse 7% de l’activité en psychiatrie, 6% en endocrinologie, 3% en gynécologie mais seulement 2–2,3% en médecine générale, confirmant un positionnement surtout sur le suivi et non sur l’examen initial.


    • L’outil accroît aujourd’hui les inégalités : les habitants de villes de plus de 50 000 habitants utilisent six fois plus la télémédecine que les ruraux, alors même que 87% du territoire est en « désertification médicale ».


    •  À Toulouse, la téléconsultation pré‑anesthésique permet d’éviter 46 000 km de déplacements pour 331 patients, soit 40 102 € d’économies pour eux et 2 737 € pour l’Assurance Maladie, autour de 130 € par patient, sans dégradation des résultats cliniques ni de la satisfaction (9/10 dans les deux groupes).


    •  L’Estonie illustre le modèle le plus abouti : 100% des patients ayant consulté disposent d’un dossier électronique, 95% des données médicales sont numérisées, 2,7 millions de requêtes patients sont enregistrées par mois pour un coût initial d’environ 7,50 € par citoyen.


    📌« Téléconsultation en France : 69 millions d’actes, mais seulement 4% des consultations »

    En 2025, 29% des Français ont déjà téléconsulté, mais la téléconsultation ne représente encore qu’environ 4% des consultations médicales, soit 1,2 million d’actes par mois et 69 millions entre 2020 et 2024 pour 1,7 milliard d’euros remboursés. Les usages sont concentrés sur quelques spécialités (7% de l’activité en psychiatrie, 6% en endocrinologie, 3% en gynécologie, 2,3% en médecine générale) et restent très marqués socialement et géographiquement, les urbains des villes de plus de 50 000 habitants l’utilisant six fois plus que les ruraux. La fracture numérique exclut près de 16 millions de Français et plus de 500 communes en zones blanches, limitant l’impact en termes d’accès dans les territoires sous-dotés. Enfin, la part des téléconsultations réalisées par des médecins libéraux est passée de 96% à 55% entre 2020 et 2024, tandis que les sociétés de téléconsultation sont montées à 40%, révélant un modèle économique libéral fragilisé à 25 € l’acte.

    👉 Plus de détails sur «Téléconsultation : une innovation entrée dans les pratiques, encore loin de tenir toutes ses promesses – Health & tech»


    📌Téléconsultation : acceptabilité >80%, 130 € économisés par patient et −29 kg CO₂ par acte

    Les études coréenne, espagnole et française montrent une acceptabilité élevée de la télémédecine, avec plus de 80% de répondants prêts à l’utiliser, des WTU/WTP particulièrement fortes en psychiatrie (WTU 64,5%, WTP 27%) et une intention d’usage expliquant 60,7% de la variance de l’utilisation effective en Espagne. À Toulouse, 331 des 401 patients (82,5%) ont bénéficié d’une téléconsultation préanesthésique, générant 46 000 km évités, 40 102 € d’économies pour les patients et 2 737 € pour l’Assurance Maladie, soit environ 130 € d’économie globale par patient. L’empreinte carbone est réduite de 9 688 kg CO₂eq, soit 29,3 kg CO₂eq évités par patient, avec une baisse d’environ 99% des émissions liées à la consultation par rapport au présentiel. La revue SWOT met en parallèle ces bénéfices de coûts/temps et d’environnement avec des limites liées à l’absence d’examen physique (+15% d’erreurs diagnostiques en dermatologie), aux problèmes de connectivité et aux tensions organisationnelles et rémunératoires.

    👉 Plus de détails sur «Téléconsultation : la valeur économique est avérée dans les parcours programmés et à faible risque (revue de littérature) – Health & tech»


    📌Start-up de télémédecine : 34 M€ levés en 2025 

    En 2025, cinq start-up françaises de télémédecine ont levé 34 M€ : 3 M€ pour Ensweet, 2 M€ pour CardiaMetrics, 14 M€ pour RDS, 5 M€ pour Ad Scientiam et 10 M€ plus un marché public régional pour Rofim. Ensweet vise 60 000 patients par an à cinq ans dans la téléréadaptation cardiaque, alors que plus de 70% des 100 000 victimes annuelles d’accident cardiaque n’ont aujourd’hui accès à aucun programme, et a déjà montré qu’un patient sur deux n’aurait pas été réadapté sans ce modèle. RDS se positionne sur un marché mondial du monitorage des signes vitaux estimé à 15 milliards de dollars en 2025, avec une croissance annuelle de 15%, tandis que CardiaMetrics cible l’insuffisance cardiaque, première cause d’hospitalisation après 65 ans en France pour plus de 70 000 décès annuels. Rofim équipe déjà plus de 1 700 établissements et 70 000 professionnels et devient l’éditeur de la plateforme régionale TéléO en Occitanie, tandis qu’Ad Scientiam étend ses biomarqueurs digitaux au-delà de la sclérose en plaques grâce à un apport de 5 M€.

    👉 Plus de détails sur «34 millions d’euros et un marché public pour la télémédecine en 2025 – Health & tech»


    📌Télémédecine mondiale : 60% des pays déploient sans évaluation, 4,4 Md$ remboursés aux États-Unis

    L’analyse de 32 systèmes de santé montre que plus de 60% des pays déploient la télémédecine sans évaluation systématique, alors que seulement 37% des États de la région OMS/Europe mesurent vraiment leurs programmes, créant des zones d’ombre sur la sécurité, le coût‑efficacité et l’équité. Les pays leaders combinent une infrastructure numérique unifiée et un remboursement équivalent au présentiel : l’Estonie a 100% de dossiers patients numérisés, 95% de données médicales digitalisées et un coût de lancement de 7,50 € par citoyen, tandis que les États‑Unis ont versé 4,4 Md$ de remboursements Medicare avec 50% de cas de patients connus en 2025. L’Australie atteint 22,5% de population utilisatrice, 1,4 million d’appels au 1800MEDICARE dont 73% de consultations virtuelles, et investit 350,9 M AUD dans My Health Record plus 1,4 Md AUD dans 137 Urgent Care Clinics. À l’inverse, les économies à revenu faible ou intermédiaire (Bangladesh, Inde, pays africains) restent freinées par des infrastructures fragiles, une faible littératie numérique et l’absence de cadre réglementaire contraignant, malgré des initiatives comme les 500 000 téléconsultations de l’ISRO en Inde sur 20 ans.

    👉 Plus de détails sur «Télémédecine : 60% des pays déploient sans évaluation systématique, selon une analyse de 32 systèmes de santé – Health & tech »


    📌Assises de la télémédecine : 14 millions de téléconsultations, mais une dynamique en perte de vitesse 

    En 2025, la France enregistre environ 14 millions de téléconsultations, en dessous du pic de 17 millions de 2020, avec néanmoins plus de 17 000 médecins généralistes utilisateurs chaque mois (près d’un sur trois) et 270 000 actes de téléexpertise annuels, dont 60% réalisés par des libéraux. Les données confirment une hausse de près de 20% des téléconsultations en 2024 (13,9 millions d’actes), mais une diffusion très inégale : 55% des actes sont encore réalisés par des libéraux, tandis que les sociétés de téléconsultation atteignent 40%, avec seulement environ 2% de l’activité clinique des généralistes concernés. Les ateliers régionaux des Assises (sept thématiques, de la téléconsultation assistée aux publics vulnérables) ont mis en avant la nécessité de parcours hybrides, d’un fort accompagnement humain, de référentiels qualité/formation et d’une clarification du financement. Ils débouchent sur six grands axes de recommandations : simplifier les outils, renforcer la médiation, ancrer la télémédecine dans les organisations territoriales, garantir la qualité, clarifier la facturation et cibler les territoires sous-dotés pour réduire les inégalités d’accès.

    👉 Plus de détails sur «Assises : une télémédecine installée mais une dynamique ralentie – Health & tech»


    📌Téléconsultation 2026 : agrément STLC, IA Act et prix à 25 € refaçonnent le marché

    Entre 2024 et 2026, la fin de la période transitoire a imposé un agrément ministériel aux sociétés de téléconsultation, excluant du remboursement les plateformes n’ayant pas validé leurs nouveaux statuts éthiques et leur solidité technique, tandis que l’absence d’intégration à Mon Espace Santé ou à l’ordonnance numérique devient éliminatoire. Un paradoxe tarifaire est assumé : la consultation présentielle a été revalorisée à 30 € fin 2024, tandis que la téléconsultation reste à 25 €, même si la Convention médicale 2024‑2029 a levé le quota de 20% d’activité à distance pour la patientèle propre afin de favoriser le suivi hybride. La nouvelle feuille de route nationale privilégie la téléconsultation assistée en pharmacies ou cabines, encadre les lieux d’implantation, bloque automatiquement les arrêts de travail de plus de trois jours via des logiciels certifiés et revalorise la téléexpertise à 23 € pour soutenir des relais de croissance plus vertueux. À l’échelle européenne, l’EHDS et l’IA Act classent la plupart des modules d’IA de triage et d’aide au diagnostic en « haut risque », imposant transparence, traçabilité, supervision humaine et adoption de formats comme EEHRxF et MyHealth@EU, faisant de la conformité réglementaire le nouveau moteur de compétitivité internationale.

    👉 Plus de détails sur «Régulation de la téléconsultation en 2026 : le défi de la maturité industrielle et souveraine – Health & tech »

  • Point‑of‑Care Testing : croissance mondiale, pression réglementaire et nouveaux modèles de valeur pour la santé

    Insights: 

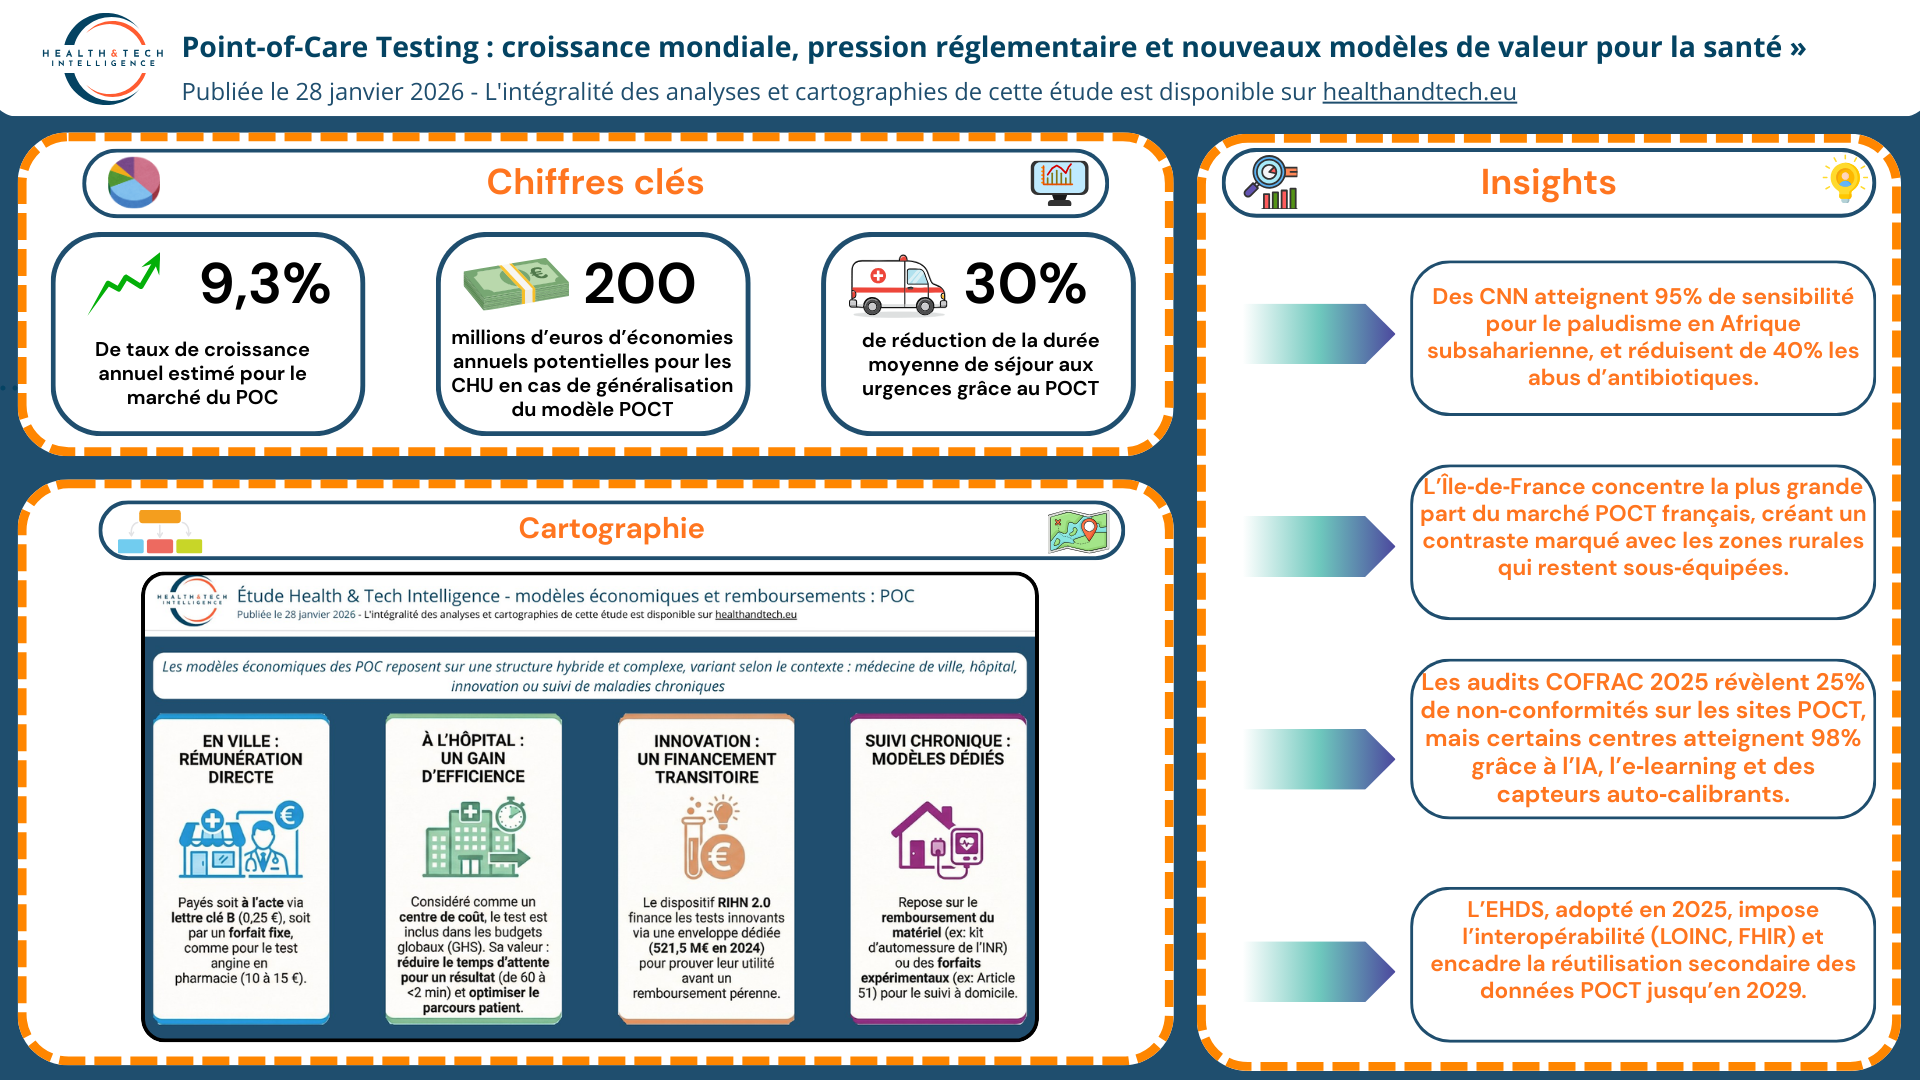
    • En Europe, le marché POCT est estimé à 21,63 milliards USD en 2024, avec un TCAC de 9,3% projeté jusqu’en 2032.
    • L’Île‑de‑France concentre la plus grande part du marché POCT français, créant un contraste marqué avec les zones rurales qui restent sous‑équipées.
    • BioMérieux a acquis SpinChip Diagnostics pour 138 M€ en 2025, renforçant sa position en POCT cardiovasculaire.
    • Thermo Fisher a racheté Mesa Biotech pour 550 M USD afin de sécuriser une plateforme PCR POC respiratoire en 30 minutes.
    • Des CNN atteignent 95% de sensibilité pour le paludisme en Afrique subsaharienne, tout en réduisant de 40% les abus d’antibiotiques via DSS temps réel.
    • L’IA permet une réduction jusqu’à 20% des erreurs diagnostiques et automatise des blocs opératoires avec des gains de marge de –3,8 à +2,3%.
    • L’EHDS, adopté en 2025, impose l’interopérabilité (LOINC, FHIR) et encadre la réutilisation secondaire des données POCT jusqu’en 2029.
    • La HAS rappelle que la biologie délocalisée doit rester sous responsabilité de biologistes, dans le cadre ISO 15189:2022, avec traçabilité et qualité alignées sur le laboratoire.
    • Les audits COFRAC 2025 montrent encore 25% de non‑conformités sur les sites POCT, mais certains centres pilotes atteignent 98% de conformité grâce au middleware IA, à l’e‑learning et aux capteurs auto‑calibrants.
    • L’essai SUPOC (AP‑HP) montre une réduction d’environ 50 minutes du délai de rendu des résultats aux urgences pour un surcoût moyen de 4,70 € par patient, avec une meilleure satisfaction.
    • Les POCT aux urgences réduisent la durée moyenne de séjour d’environ 30%, générant 500–1 000 € d’économies par patient, soit près de 200 M€/an pour un CHU moyen

    📌 POCT en France : un marché à plusieurs centaines de millions d’euros, en croissance de 8,4% par an jusqu’en 2026

    Le marché français des tests POCT progresse de 8,4% par an entre 2019 et 2026 et atteindra plusieurs centaines de millions d’euros en 2026, avec une dynamique portée au-delà de 2030. Les segments dominants sont la glycémie, les maladies infectieuses et le cardiométabolique, tandis que le diagnostic rapide et le diagnostic du cancer figurent parmi les marchés les plus dynamiques. Roche détient 19% du marché POCT mondial en 2023, Abbott 17%, et l’Île-de-France concentre la plus grande part du marché national, avec de fortes disparités vis‑à‑vis des zones rurales. En Europe, le marché POCT atteint 21,63 milliards USD en 2024, avec un TCAC de 9,3% projeté jusqu’en 2032, stimulé par les tests infectieux, les biopsies liquides et l’IA appliquée à l’oncologie

    👉 Plus de détails sur «POCT en France : +8,4 % de croissance annuelle entre 2019 et 2026 – Health & tech»

    📌 IA et POCT : 53 milliards USD en 2024 et des performances labo‑équivalentes (sensibilité 95%, AUC jusqu’à 0,97

    Le marché mondial des POCT est estimé à 53 milliards de dollars en 2024, avec un quasi‑doublement attendu d’ici 2033, tiré par les tests infectieux et l’intégration de l’IA. Les études phares montrent des CNN à 95% de sensibilité pour le paludisme, une réduction de 40% des abus antibiotiques, et des outils portables détectant l’anémie avec 94% de précision en quelques heures. D’autres travaux rapportent des AUC entre 0,90 et 0,97 en imagerie cardiaque, des limites de détection à 3 pg/mL pour des biomarqueurs de sepsis ou de COVID, et des AUC de 0,94–0,97 pour la prédiction de résistances de N. gonorrhoeae sur 3 786 isolats. L’ensemble converge vers des standards de performance « labo‑délocalisés », avec une obligation de validation sous IVDR, CLIA, FDA et OMS et une intégration croissante dans des écosystèmes numériques (EHR, NLP, learning health systems).

    👉 Plus de détails sur «L’IA au cœur du POCT : 95 % de sensibilité pour le paludisme, AUC 0,97 pour les résistances antibiotiques, un marché doublé d’ici 2033 – Health & tech»


    📌  IVDR, AI Act et EHDS : un marché POCT européen à 19,3 milliards USD en 2033 sous fortes contraintes réglementaires

    L’article décrit le basculement des tests rapides sous IVDR, avec obligation de système qualité pour tous les IVD « legacy » au 26 mai 2025 et des délais prolongés mais conditionnels jusqu’en 2027 pour certaines classes. Les dispositifs POCT intégrant de l’IA sont classés systèmes à haut risque au titre de l’AI Act 2024/1689, soumis à des exigences accrues de gouvernance de données et de transparence, tandis que l’EHDS, adopté en 2025, structure la circulation et la réutilisation des données de santé jusqu’en 2029. En France, l’extension des TROD angine et cystite en officine, rémunérés 10 à 15 € TTC par acte, s’accompagne de formations obligatoires (jusqu’à 5 heures) et d’un encadrement strict par la HAS et les biologistes, sous norme ISO 15189:2022. Le marché européen du POCT est estimé à environ 8,4 milliards USD en 2024, projeté à 19,3 milliards USD en 2033, avec un segment moléculaire à 1,43 milliard USD en 2024 (CAGR 7,5%), mais la diffusion reste conditionnée à la compliance réglementaire, à la traçabilité et à la capacité des acteurs à s’inscrire dans des écosystèmes data‑driven.

    👉 Plus de détails sur «Biologie de proximité, TROD et diagnostics rapides : les nouvelles lignes rouges réglementaires du point-of-care – Health & tech»


    📌🗺️Diagnostics POC : de 44,7 à 87,9 milliards USD (2025–2035), vers des modèles “device + data + service

    Le marché mondial des diagnostics POC est évalué à 44,7 milliards de dollars en 2025 et devrait atteindre 87,9 milliards de dollars en 2035, avec une croissance annuelle d’environ 7% portée par les maladies chroniques et la décentralisation des soins. Le cœur du modèle industriel reste le schéma « razor & blades » (plateformes + consommables), mais évolue vers des offres intégrées combinant dispositif, données et services (SaaS, dashboards populationnels, paiements à la performance). En France, les GHS, la NABM et la LPPR financent encore mal les usages near‑patient, rendant clé la démonstration d’un ROI organisationnel (par exemple –50 minutes de délai de rendu et surcoût de 4,70 € par patient dans l’étude SUPOC) et l’utilisation d’outils comme l’article 51 pour des modèles partagés de valeur. En ville, la rémunération des TROD (10–15 €) et l’absence de codes dédiés pour de nombreux POCT limitent l’adoption, tandis qu’au domicile, des dispositifs comme CoaguChek ou les programmes type Di@pason illustrent des modèles hybrides combinant LPPR, forfaits de parcours et biologie délocalisée.

    👉 Plus de détails sur «POC : un marché à 87,9 milliards de dollars en 2035, quels modèles économiques et remboursements pour une santé near patient ? – Health & tech»

    📌🗺️Médecine Point Of Care : un marché concentré dominé par quatre acteurs mondiaux et tiré par 68 000 établissements équipés en 2024

    Entre 2020 et 2024, le nombre d’établissements ayant déployé des programmes POCT est passé de 42 000 à 68 000, sur fond de TCAC mondial de 7,33% prévu sur 2025‑2033. L’Amérique du Nord conserve 39,66% de parts de marché en 2026, l’Europe 14,08 milliards USD en 2024, avec 537 millions de diabétiques comme moteur de demande et des consommables représentant 65,55% du marché (12,8 milliards USD pour les bandelettes de glucose, 8,4 milliards pour les immunoessais à flux latéral). Le marché est fortement concentré : Abbott détient 23,18% des parts, Roche 15,93%, Danaher 11,23% et Siemens Healthineers 10,28%, soit 60,62% à eux quatre, complétés par des acteurs comme bioMérieux, BD, QIAGEN ou Werfen. L’article souligne aussi l’intense dynamique de M&A (Mesa Biotech à 550 M USD, SpinChip à 138 M EUR, 67 dispositifs POCT approuvés FDA en 2024) et identifie sept grands leviers de croissance (télémédecine, RAM, Asie‑Pacifique, médecine personnalisée, préparation pandémique, multiplexing, VBHC) contre huit barrières structurelles (qualité, IVDR, coûts frontaux, formation, interopérabilité, cybersécurité, culture, équité mondiale).

    👉 Plus de détails sur «Médecine Point Of Care : perspectives stratégiques pour les décideurs de santé – Health & tech»

    📌🗺️Solutions POCT en 2026 : 500 M€ en France, TAT de 1 à 30 minutes et –30% de durée de séjour

    Le panorama 2026 couvre bandelettes simples (résultat en <1 minute pour diabète ou INR), portables multi‑chimie à 2 minutes pour les urgences, stations fixes gaz/électrolytes en 5–10 minutes pour réanimation, et tests immunologiques ou moléculaires donnant un résultat en 15–30 minutes pour infections et sepsis. Les études (SUPOC, méta‑analyses sepsis, données SFMU) montrent une réduction de 9 minutes du TAT aux urgences, –12% d’hospitalisations inappropriées, –20% d’évacuations inutiles en contexte COVID, –15% de mortalité sepsis et –25% de transferts évitables en Ehpad, avec des flux hospitaliers accélérés de 15%. Économiquement, le coût par test est de 4–7 € contre 2 € en laboratoire central, mais le ROI se traduit par –30% de durée de séjour (500–1 000 € d’économies par patient, 200 M€/an pour un CHU moyen) et un marché français estimé à 500 M€ en 2025 (+12% en 2026), pour 4 Md€ en Europe. Les défis restent importants (20–30% d’erreurs pré‑analytiques, 15% de variabilité inter‑opérateurs, 25% de non‑conformités COFRAC en 2025), mais des solutions comme le middleware IA, l’e‑learning HAS et les capteurs auto‑calibrants permettent d’atteindre jusqu’à 98% de conformité dans les sites les plus matures

    👉 Plus de détails sur «Solutions POCT : une palette technologique du simple test à la biologie moléculaire – Health & tech »

  • Jumeaux Numériques : un marché en essor rapide aux forts enjeux réglementaires et éthiques.

    Insights:

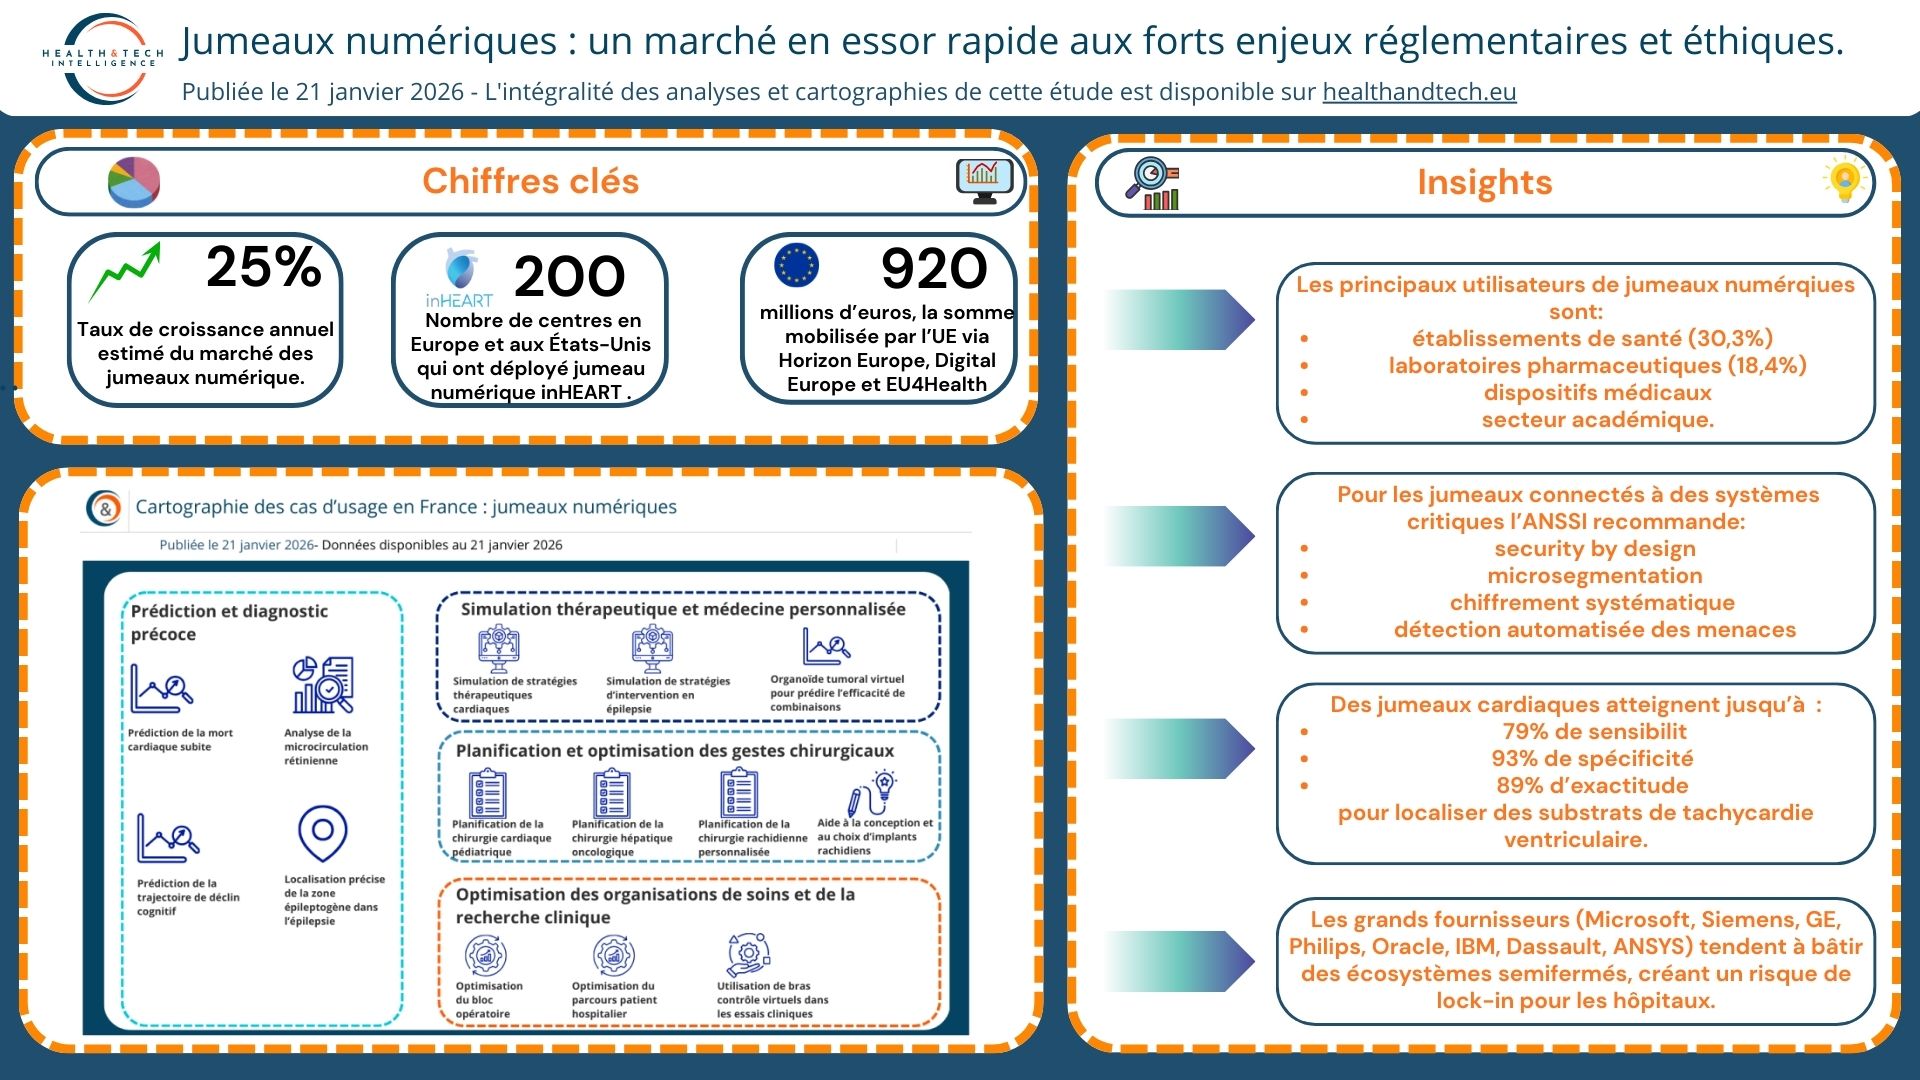
    • Le marché des jumeaux numériques santé pourrait passer d’environ 1,16 milliard USD en 2024 à 4,69 milliards USD en 2030, avec un CAGR de 24,35% sur 2025–2030.
    • Les logiciels pèsent déjà 57,6% du marché contre 42,4% pour les services, confirmant le rôle central des plateformes de simulation et d’IA.
    • Les principaux utilisateurs sont les établissements de santé (30,3%) et les pharmas (18,4%), devant les fabricants de dispositifs médicaux et le secteur académique.
    • L’Europe mobilise plus de 890 millions USD via Horizon Europe, Digital Europe et EU4Health, tandis que l’EHDS prévu en 2025 vise à lever des freins d’interopérabilité majeurs.
    • En Chine, une directive de 2024 impose des plateformes de gestion intégrées dans les hôpitaux publics tertiaires d’ici 2027, montrant une approche planifiée d’État.
    • Certains jumeaux cérébraux dépassent 80% de précision (83% EEG, 75% MEG) pour la classification MCI vs sain, contre 58–68% pour les biomarqueurs standards.
    • Des jumeaux cardiaques atteignent 79% de sensibilité, 93% de spécificité et 89% d’exactitude pour localiser des substrats de tachycardie ventriculaire.
    • Seules 17% des études cardiovasculaires mentionnent explicitement des enjeux éthiques ou de gouvernance, alors que les jumeaux intègrent des données très sensibles.
    • inHEART est déployé dans plus de 200 centres en Europe et aux États-Unis, avec des résultats suggérant une réduction de 60% du temps de procédure et de 38% des récidives en rythmologie.
    • L’ANSSI recommande security by design, microsegmentation, chiffrement systématique et détection automatisée des menaces pour des jumeaux souvent connectés à des systèmes critiques.
    • Les grands fournisseurs (Microsoft, Siemens, GE, Philips, Oracle, IBM, Dassault, ANSYS) tendent à bâtir des écosystèmes semifermés, créant un risque de lock-in pour les hôpitaux.

    📌Un marché des jumeaux numériques santé multiplié par 4 entre 2024 et 2030 ?

    Le marché mondial des jumeaux numériques en santé passerait de 1,16 milliard USD en 2024 à 4,69 milliards USD en 2030, soit une croissance annuelle moyenne de 24,35% portée par l’IA, l’IoT et le machine learning. Les logiciels représentent déjà 57,6% du marché contre 42,4% pour les services, avec des usages dominés par la découverte de médicaments, la médecine personnalisée et les essais cliniques virtuels. Les établissements de santé concentrent 30,3% des usages, devant les pharmas (18,4%), tandis que plus de 890 millions USD de financements européens et l’EHDS 2025 doivent lever les freins d’interopérabilité. Des projets concrets comme le jumeau allergique de Normandie, couvrant 16 millions de patients allergiques et 1 milliard d’euros de coûts annuels, illustrent le potentiel mais aussi les défis éthiques, de consentement, d’équité d’accès et de soutenabilité énergétique.

    👉 Plus de détails sur «Données de santé, IA, modélisation : les briques technologiques encore dispersées des jumeaux numériques – Health & tech»


    📌 Jumeaux numériques : des performances >80% mais peu de preuves sur la mortalité et la qualité de vie

    La littérature 2015–2024 recense des jumeaux numériques affichant jusqu’à 83% de précision EEG et 75% MEG pour distinguer MCI vs sujets sains, là où les biomarqueurs standards plafonnent à 58–68%. En cardiologie interventionnelle, un jumeau cardiaque atteint 79% de sensibilité, 93% de spécificité et 89% d’exactitude pour localiser des zones de dépolarisation ventriculaire, tandis que des systèmes pédiatriques frôlent un F1-score de 0,975 pour certains indices métaboliques. En télésurgery, la compensation de latence réduit de 13,6% le temps de tâche et de 27,2% la charge de travail opérateur, avec une erreur spatiale de 2 mm, mais les études démontrant un effet sur mortalité, événements majeurs ou qualité de vie restent rares. Les principaux verrous concernent la qualité et l’interopérabilité des données, la validation clinique externe, les biais, ainsi que l’absence de cadres éthiques et de gouvernance, mentionnés dans seulement 17% des études cardiovasculaires

    👉 Plus de détails sur « Jumeaux numériques : des performances prometteuses mais peu de preuves sur les critères cliniques durs (revue de littérature) – Health & tech »

    📌 Jumeaux numériques : un vide juridique encadré par RGPD, ANSSI et premiers codes sectoriels

    Les jumeaux numériques croisent données sensibles, algorithmes d’IA, cloud et systèmes physiques critiques, mais restent régis par un patchwork de textes généraux comme le RGPD, quelques référentiels sectoriels et des normes ISO/W3C/IEEE en cours d’élaboration. La complexité de la chaîne d’acteurs (éditeurs, fournisseurs cloud, intégrateurs, hôpitaux, industriels) rend la responsabilité en cas de dommage difficile à attribuer, ce qui pousse vers des codes spécifiques, contrats intelligents, assurances dédiées et fonds d’indemnisation. La CNIL et l’ANSSI insistent sur le consentement dynamique, la minimisation des données, les analyses d’impact, le chiffrement systématique, la microsegmentation et le security by design pour limiter les risques de fuites, ransomware ou manipulations de modèles. Des initiatives comme des registres de contributions via blockchain, des licences croisées ou des modèles de gouvernance ouverts (type Eclipse Ditto) préfigurent un futur cadre hybride, mêlant droit souple, normalisation technique et coordination internationale.

    👉 Plus de détails sur « Propriété, responsabilité, cybersécurité : les zones grises du droit face aux jumeaux numériques – Health & tech »


    📌🗺️Grands groupes, challengers, hébergeurs clouds, quels rôle dans la structuration de l’écosystème des jumeaux numériques

    Le marché des jumeaux numériques en santé est porté par de grands fournisseurs (Siemens Healthineers, GE, Microsoft, IBM, Oracle, NVIDIA, Dassault Systèmes, ANSYS, Atos) qui structurent l’infrastructure tout en cherchant la conformité aux cadres données de santé, dispositifs/logiciels médicaux et régulation de l’IA. Les pure players comme Twin Health, Unlearn.AI ou Q.bio se spécialisent sur des usages où l’enjeu réglementaire est fort (bras de contrôle synthétiques, essais in silico, suivi personnalisé), afin d’obtenir des reconnaissances méthodologiques par les agences et de légitimer des réductions de 20 à 30% des coûts et délais de développement de médicaments. Dans les hôpitaux, les jumeaux de flux et Command Centers doivent respecter les exigences nationales en matière de protection des données de santé, d’hébergement et de cybersécurité, ce qui impose sécurité, traçabilité et explicabilité comme critères de choix des solutions. L’ensemble crée une division des rôles : grands groupes comme fournisseurs de socles conformes et interopérables, spécialistes comme porteurs d’innovations cliniques à forte densité réglementaire, sous l’arbitrage progressif des autorités sanitaires et de protection des données.

    👉 Plus de détails sur « Vers une médecine prédictive : dynamiques, acteurs et enjeux des jumeaux numériques – Health & tech »


    📌🗺️De 17 projets MEDITWIN à 200 hôpitaux : les cas d’usage cliniques des jumeaux numériques se généralisent

    Les jumeaux numériques en santé basculent vers le déploiement clinique, avec un marché visé de 11 milliards USD en 2030, 17 projets dans le consortium MEDITWIN et plus de 200 hôpitaux utilisant déjà ces solutions, notamment en cardiologie. inHEART, marqué CE II et approuvé FDA 510(k), déploie un jumeau 3D du cœur pour prédire la mort subite et planifier des ablations, avec réduction du temps de procédure et des récidives, tandis que SILVER SPINE ouvre une nouvelle frontière en chirurgie rachidienne personnalisée. En neurologie, des jumeaux cérébraux localisent les foyers épileptiques ou projettent la trajectoire d’Alzheimer, alors qu’en oncologie, des organoïdes virtuels et jumeaux hépatiques guident les stratégies thérapeutiques les plus efficaces et les moins invasives. Des jumeaux d’organisation (bloc opératoire de Saint-Étienne) et de territoire (Health Data Hub) montrent que l’outil dépasse l’échelle individuelle pour optimiser flux, lits, inégalités de santé et scénarios de politiques publiques.

    👉 Plus de détails sur « Les cas d’usage du jumeau numérique en santé : de la cardiologie à la planification chirurgicale – Health & tech»


    📌🗺️Un marché encore fragmenté dominé par quelques plateformes de jumeaux numériques cliniques

    Les solutions de jumeaux numériques en santé restent fragmentées mais stratégiques, structurées autour d’un socle mêlant simulation avancée, IA, moteurs biomécaniques, interfaces immersives et intégration profonde aux SI hospitaliers. Dassault Systèmes, via MEDITWIN et des projets comme Living Eye ou Vivid-Spine, illustre une approche plateforme, tandis que des éditeurs spécialisés comme PrediSurge, inHEART, Rebone ou Digyne démontrent des gains concrets (jusqu’à 60% de réduction du temps de procédure et 38% de baisse des récidives en rythmologie). Ces solutions s’appuient sur des architectures parfois semifermées, créant un risque de verrouillage technologique, dans un contexte où l’interopérabilité avec EHR, RIS/PACS, LIMS et plateformes nationales reste un frein majeur malgré FHIR/HL7. La montée d’acteurs de cybersécurité, de cloud souverain et de centres d’expertise sectoriels apparaît critique pour sécuriser ces systèmes, réduire les biais algorithmiques et éviter une médecine à deux vitesses.

    👉 Plus de détails sur «Solutions de jumeaux numériques en santé : un marché encore fragmenté mais déjà stratégique pour la médecine personnalisée – Health & tech »

  • 2025 : malgré l’essor de l’IA, les start-ups à la peine pour lever des fonds

    📌Levées T4 2024 : 60 M€ concentrés sur trois acteurs

    Au 4ᵉ trimestre 2024, les start-up françaises du numérique en santé ne lèvent que 60 M€, soit leur plus bas niveau trimestriel depuis 2017 et une baisse de 31% par rapport au trimestre précédent. Près des deux tiers de ce montant sont captés par trois entreprises seulement : Hublo (20 M€), SimCure (10 M€) et Lucis (8,5 M€). Pour la première fois de l’année, l’IA repasse sous les 50% des montants levés, au profit de technologies de plateformes, comme Hypreview et Annette. Sur 12 opérations, trois concernent la thématique de l’AVC avec Karavela (2 M€), Ai-Stroke (4 M€) et SimCure.

    👉 Plus de détails sur « Levées de fonds en e-santé : un plus bas depuis 2017 – Health & tech»

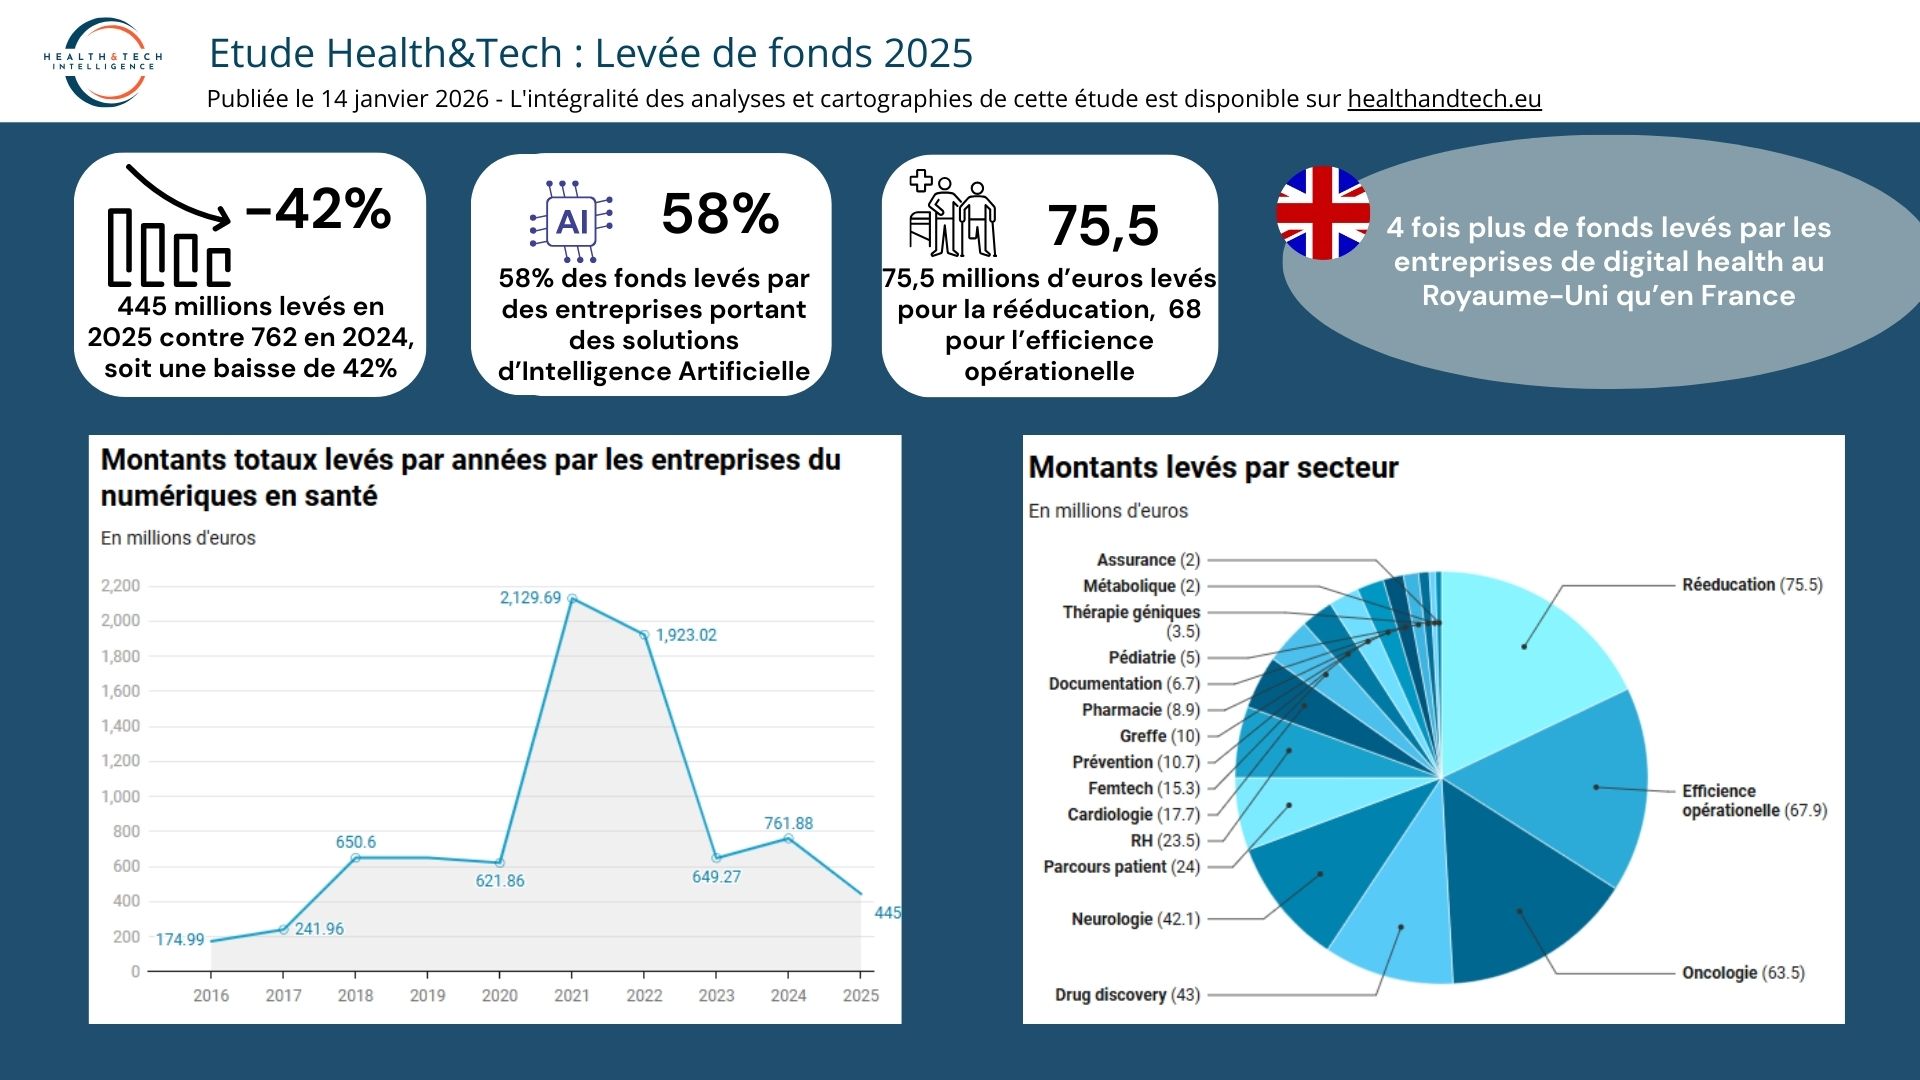
    📌2025 : –42% de financements mais l’IA reste dominante

    En 2025, les entreprises françaises du numérique en santé lèvent 317 M€ de moins qu’en 2024, soit une chute de 42% qui ramène les montants à leur plus bas niveau depuis 2017. Malgré ce recul, l’IA concentre toujours plusieurs centaines de millions d’euros et capte les plus gros tickets, devant la robotique tirée par les 65 M€ levés par Wandercraft. Les fonds se concentrent sur un petit nombre d’acteurs, chaque trimestre voyant 3 ou 4 start-up absorber la majorité des montants. Les principaux secteurs financés sont la rééducation (Wandercraft), l’efficience opérationnelle hospitalière (Nabla 60 M€, Vocca 4,7 M€, Parallel 3,2 M€) et l’oncologie (Apmonia 24 M€, Median 24 M€, One Bioscience 15 M€).

    👉 Plus de détails sur « Numérique en santé : l’IA progresse, mais les financements ralentissent – Health & tech »

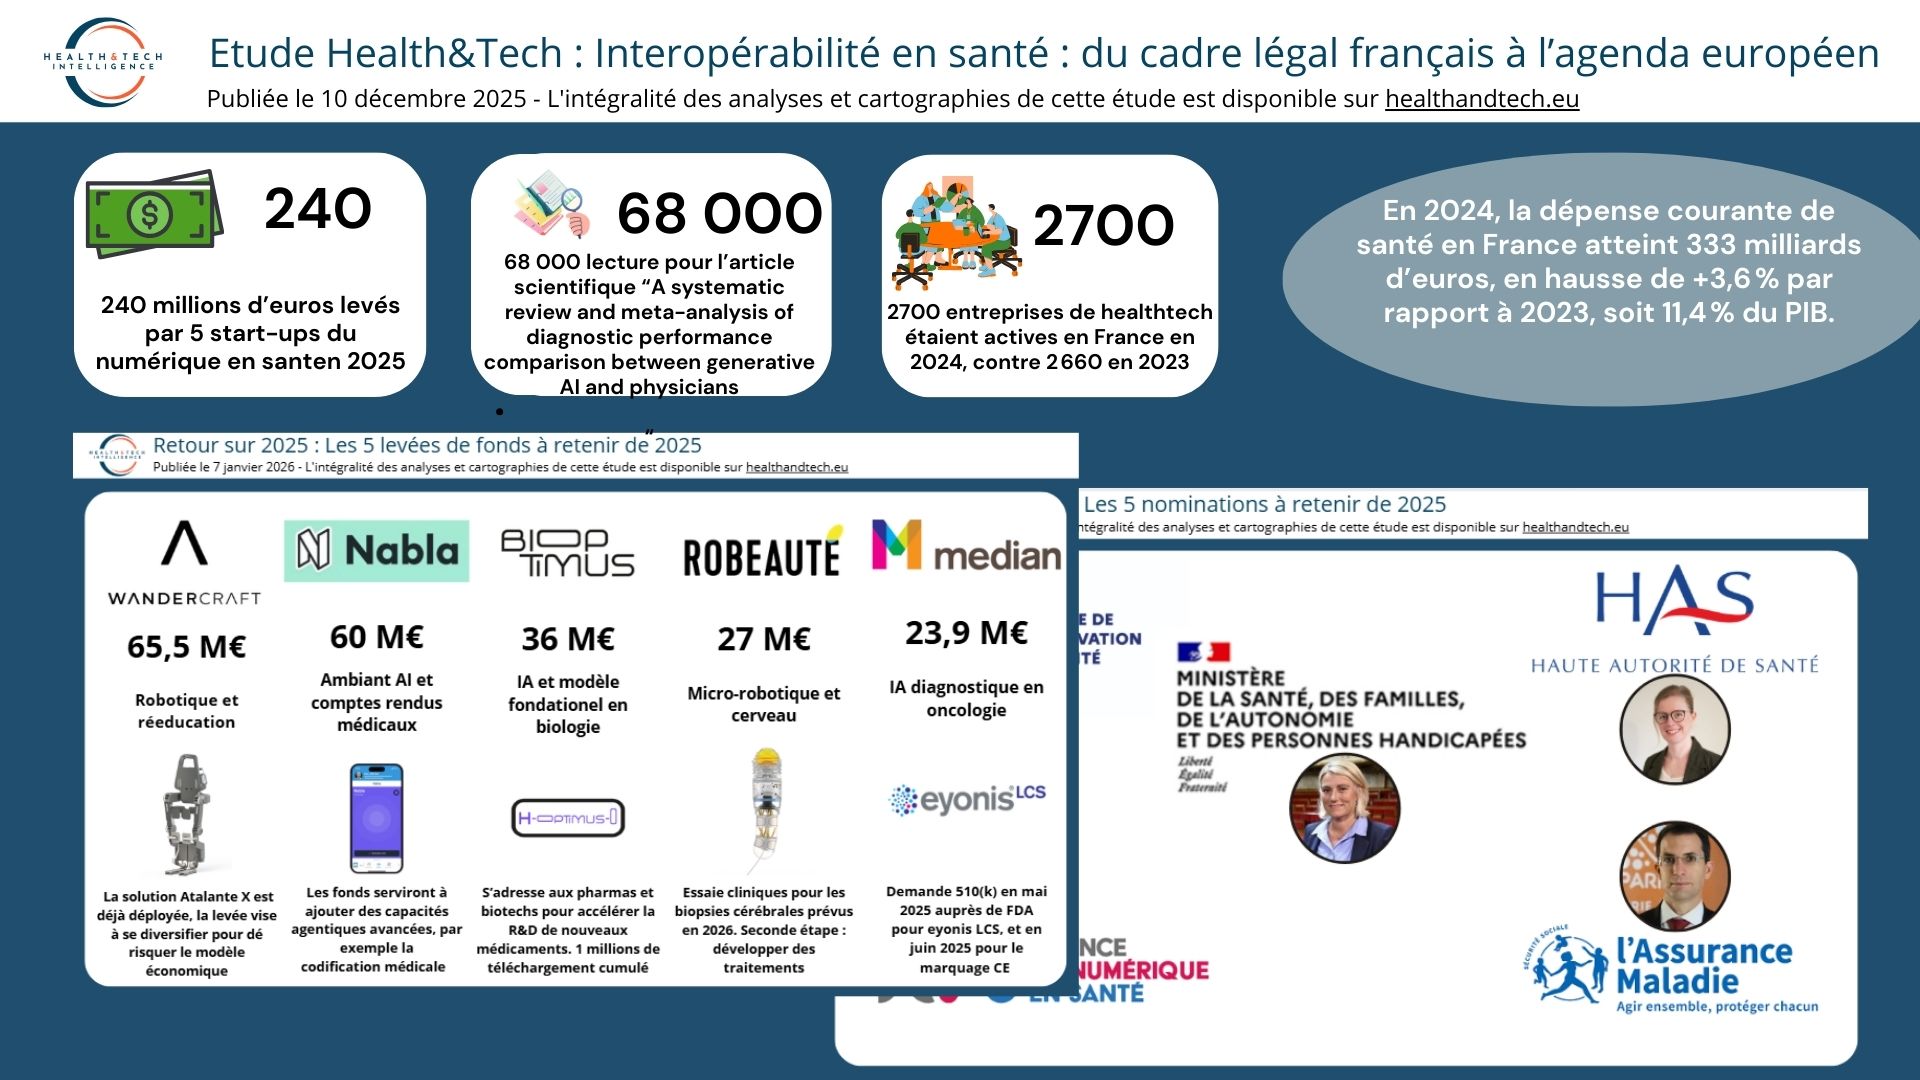
    📌Nabla, Wandercraft, Bioptimus… 240 M€ pour propulser la santé française entre IA, robotique et diagnostic du cancer

    Les cinq champions français de la santé – Wandercraft, Nabla, Bioptimus, Median Technologies et Robeauté – ont levé près de 240 millions d’euros en 2025 pour accélérer leur industrialisation et leur expansion internationale. Wandercraft sécurise 65,5 millions d’euros et multiplie par dix son chiffre d’affaires en trois ans en combinant exosquelettes médicaux Atalante X déployés dans plus de 100 centres de rééducation et robots humanoïdes pour les usines Renault, qui devient son premier client industriel. Nabla, avec 60 millions d’euros de série C et un total de 100 millions levés, traite 20 millions de consultations par an via un assistant médical IA utilisé par plus de 85 000 praticiens dans 55 spécialités, et prépare désormais son offensive européenne après avoir réalisé plus de 95% de son activité aux États-Unis. Bioptimus consolide sa position de leader de l’IA en biologie avec 36 millions d’euros pour ses modèles de fondation multimodaux, tandis que Median Technologies sécurise jusqu’à 61,4 millions d’euros pour le lancement d’eyonis LCS, son logiciel de dépistage précoce du cancer du poumon, en s’appuyant sur 21,8 millions d’euros de revenus iCRO en 2024. Enfin, Robeauté lève 27 millions d’euros pour industrialiser ses microrobots cérébraux miniaturisés, protégés par plus de 50 brevets, et vise une première mise sur le marché en 2028 après des essais cliniques prévus en 2026.

    👉 Plus de détails sur « Nabla, Wandercraft, Bioptimus, retour sur les 5 levées de fonds à retenir en 2025 – Health & tech »

    📌2025 : acquisitions IA et faillites sous tension de remboursement

    En 2025, Gleamer rachète Pixyl et Caerus Medical pour devenir un fournisseur unifié d’IA couvrant quatre modalités d’imagerie (radiographie, mammographie, scanner, IRM) et renforcer sa R&D avec plus de 100 collaborateurs dans sept pays. Softway Medical ouvre son capital à Bain Capital Europe, après plusieurs recompositions depuis 2009, pour accélérer son expansion européenne sur les DPI et la gestion administrative des patients. Poppins lève 5 M€ (20 M€ cumulés) pour sa solution de rééducation de la dyslexie utilisée par plus de 15 000 familles, mais reste exposée aux incertitudes de remboursement. À l’inverse, Butterfly Therapeutics est liquidée malgré près de 100 000 actes avec son casque VR Bliss DTx non remboursé en propre, Ludocare se voit refuser le PECAN pour son robot JOE et Carmat est liquidée puis reprise via une nouvelle structure Carmat SAS avec 39 suppressions de postes sur 127.

    👉 Plus de détails sur « Gleamer, Softway, Carmat : tour d’horizon des fusions-acquisitions et des faillites en 2025 – Health & tech»

    📌2025 : tours ciblés pour industrialiser IA clinique et robotique

    En 2025, une cohorte de scale‑ups et deeptech françaises lève des tours souvent supérieurs à 10 M€ pour consolider des positions déjà établies plutôt que financer de la croissance opportuniste. Nabla conduit la vague avec 70 M€ en série C (120 M€ cumulés) pour ses agents IA cliniques déployés auprès de 85 000 cliniciens dans 130 organisations, tandis que Wandercraft porte à 75 M€ son financement total pour faire de l’exosquelette Atalante X une plateforme robotique multisegments. Bioptimus sécurise 41 M€ en série A (76 M€ cumulés) pour ses modèles génératifs multichelles en biologie, Hublo 20 M€ (55 M€ cumulés) pour une plateforme RH utilisée par 5 600 établissements et plus de 1,2 M de professionnels. SimCure (10 M€), Rofim (10 M€), Juisci (5,5 M€), Lucis (10 M€), RDS (14 M€), Apmonia et Median complètent un paysage où l’industrialisation de l’IA clinique, des jumeaux numériques et de la télémédecine se heurte à la contrainte budgétaire hospitalière et aux exigences réglementaires.

    👉 Plus de détails sur « Healthtech : en 2025, des levées ciblées pour industrialiser l’IA clinique et la robotique médicale – Health & tech»

  • Zerbini à l’ANS, levée de fonds de Nabla, publication de la doctrine du numérique en santé : Retour sur les enseignements de 2025

    📌ANS, AIS, HAS, les directions des grandes institutions publiques renouvelées.

    En 2025‑2026, plusieurs profils à la double compétence médicale et managériale prennent des postes stratégiques dans le système de santé français, de la HAS à la Cnam en passant par l’AIS et l’ANS. Passée par la gestion de crise Covid en Australie et le conseil, Sandrine Desjardins rejoint la HAS comme cheffe de projet scientifique pour le numérique en santé. Spécialiste de l’épidémiologie et des thérapies digitales, Florie Fillol pilote désormais la stratégie nationale d’accélération de l’innovation en prévention à l’AIS. À la tête de l’ANS, Jean‑Christophe Zerbini doit déployer le nouveau Contrat d’Objectifs et de Performance, tandis que Guillaume Couillard, ex‑directeur du GHU Paris, prend en charge la coordination des soins à la Cnam. Enfin, la nomination de la rhumatologue et députée Stéphanie Rist comme ministre de la Santé consacre l’arrivée au pouvoir d’une génération issue du terrain hospitalier et des politiques publiques de long terme.

    👉 Plus de détails sur « 2025 en santé : retour sur cinq nominations clés – Health & tech »

    📌Nabla, Wandercraft, Bioptimus… 240 M€ pour propulser la santé française entre IA, robotique et diagnostic du cancer

    Les cinq champions français de la santé – Wandercraft, Nabla, Bioptimus, Median Technologies et Robeauté – ont levé près de 240 millions d’euros en 2025 pour accélérer leur industrialisation et leur expansion internationale. Wandercraft sécurise 65,5 millions d’euros et multiplie par dix son chiffre d’affaires en trois ans en combinant exosquelettes médicaux Atalante X déployés dans plus de 100 centres de rééducation et robots humanoïdes pour les usines Renault, qui devient son premier client industriel. Nabla, avec 60 millions d’euros de série C et un total de 100 millions levés, traite 20 millions de consultations par an via un assistant médical IA utilisé par plus de 85 000 praticiens dans 55 spécialités, et prépare désormais son offensive européenne après avoir réalisé plus de 95% de son activité aux États-Unis. Bioptimus consolide sa position de leader de l’IA en biologie avec 36 millions d’euros pour ses modèles de fondation multimodaux, tandis que Median Technologies sécurise jusqu’à 61,4 millions d’euros pour le lancement d’eyonis LCS, son logiciel de dépistage précoce du cancer du poumon, en s’appuyant sur 21,8 millions d’euros de revenus iCRO en 2024. Enfin, Robeauté lève 27 millions d’euros pour industrialiser ses microrobots cérébraux miniaturisés, protégés par plus de 50 brevets, et vise une première mise sur le marché en 2028 après des essais cliniques prévus en 2026.

    👉 Plus de détails sur « Nabla, Wandercraft, Bioptimus, retour sur les 5 levées de fonds à retenir en 2025 – Health & tech »

    📌2025 : SNDS renforcé, télésurveillance industrialisée et cybersécurité conditionnant les financements

    En 2025, une vague de décrets et d’arrêtés reconfigure l’usage des données de santé, avec un SNDS renforcé par le décret du 29 décembre 2025 et l’adossement d’un registre national des cancers, afin d’industrialiser les usages pour la décision publique, la recherche et la santé publique. L’Espace numérique de santé s’affirme comme guichet citoyen unique, tandis que la télésurveillance bascule d’un modèle expérimental à un régime de droit commun, avec l’inscription progressive de nouveaux dispositifs médicaux numériques remboursés pour les pathologies chroniques. En parallèle, un programme de financement encadré par l’arrêté du 22 janvier 2025 et la Doctrine du numérique en santé 2025 durcit les exigences d’interopérabilité, de sécurité et de conformité, conditionnant désormais le référencement et les financements à la cybersécurité et au respect des référentiels nationaux. Enfin, la loi de financement de la sécurité sociale pour 2026 fait de ces orientations numériques un levier budgétaire structurant : généralisation des services socles, intégration des DMN et de la télésurveillance dans le droit commun, et pilotage resserré des priorités pour les établissements de santé.

    👉 Plus de détails sur « Une année 2025 de structuration réglementaire pour les usages numériques en santé – Health & tech »

    📌IA en santé : cinq études pour mesurer le réel tournant 2025‑2026

    En 2025, une vague de décrets et d’arrêtés reconfigure l’usage des données de santé, avec un SNDS renforcé par le décret du 29 décembre 2025 et l’adossement d’un registre national des cancers, afin d’industrialiser les usages pour la décision publique, la recherche et la santé publique. L’Espace numérique de santé s’affirme comme guichet citoyen unique, tandis que la télésurveillance bascule d’un modèle expérimental à un régime de droit commun, avec l’inscription progressive de nouveaux dispositifs médicaux numériques remboursés pour les pathologies chroniques. En parallèle, un programme de financement encadré par l’arrêté du 22 janvier 2025 et la Doctrine du numérique en santé 2025 durcit les exigences d’interopérabilité, de sécurité et de conformité, conditionnant désormais le référencement et les financements à la cybersécurité et au respect des référentiels nationaux. Enfin, la loi de financement de la sécurité sociale pour 2026 fait de ces orientations numériques un levier budgétaire structurant : généralisation des services socles, intégration des DMN et de la télésurveillance dans le droit commun, et pilotage resserré des priorités pour les établissements de santé.

    👉 Plus de détails sur « IA : cinq études de référence pour repenser diagnostic, biomarqueurs et régulation en 2025 – Health & tech »

    📌Numérique en santé : 2025 consacre une infrastructure critique centrée sur l’expérience patient et la prévention

    En 2025, le numérique devient une infrastructure critique du système de santé, avec une doctrine renforcée qui conditionne les financements au respect de socles nationaux (Mon espace santé, appli carte Vitale, ordonnance numérique, référentiels d’interopérabilité). La stratégie nationale IA et données de santé s’appuie sur le Health Data Hub, les entrepôts hospitaliers et plus de 120 projets lauréats pour faire passer l’IA d’une promesse à un levier opérationnel en imagerie, triage et santé publique. Parallèlement, la HAS recentre la qualité sur les résultats et l’expérience patient, en généralisant PROMS et PREMS comme outils de pilotage, tandis que le programme ESMS numérique vise l’équipement de 36 000 ESSMS en DUI interopérable d’ici fin 2025 grâce à plus de 600 millions d’euros. Ce tournant se déploie toutefois dans un système sous tension, marqué par de fortes contraintes RH et financières, où la gouvernance de l’IA, la prévention et la réduction des inégalités deviennent des conditions de soutenabilité.

    👉 Plus de détails sur « 2025, l’année où le numérique devient une infrastructure critique – Health & tech »

    📌Santé en France : dépenses record, prévention en retrait et fractures sociales qui se creusent

    En 2024, la dépense courante de santé atteint 333 milliards d’euros (11,4% du PIB) et 7 367 euros par habitant, tandis que la prévention ne représente que 2,3% des dépenses, en dessous de la moyenne OCDE. Si 90% des Français ont déjà utilisé un service numérique de santé, les inégalités d’accès persistent : 4,1% déclarent des besoins médicaux non satisfaits, 16% ont connu un épisode dépressif en 2024 et plus de la moitié n’ont pas consulté. Les capacités hospitalières reculent (45 500 lits supprimés depuis 2013) mais l’hospitalisation partielle progresse, alors que les urgences restent très sollicitées (20,9 millions de passages en 2023). Parallèlement, les données de santé se structurent et s’ouvrent avec plus de 300 extractions via le Health Data Hub et le lancement du portail Odissé, qui doit soutenir une meilleure connaissance des besoins et des risques à l’échelle des territoires.

    👉 Plus de détails sur «Dépenses, accès, prévention : En France, la santé peine à compenser les inégalités d’accès (bilan 2025) – Health & tech»

    📌2026 : plus de 150 rendez-vous santé, une année charnière pour l’IA, le numérique et la régulation

    En 2026, plus de 150 événements santé sont programmés en France, avec une place croissante pour l’IA, le numérique et les données de santé dans les congrès et salons. SANTEXPO attend plus de 30 000 visiteurs et plusieurs centaines d’exposants, tandis qu’EuroPCR rassemble plus de 12 000 spécialistes de la cardiologie interventionnelle autour de dispositifs médicaux et d’outils numériques avancés. De la médecine générale (WONCA Europe) à la radiologie (JFR), la plupart des grandes spécialités intègrent désormais l’IA clinique et l’organisation des parcours de soins au cœur de leurs programmes. En parallèle, les grands rendez-vous internationaux (HIMSS, HLTH Europe, ICT&health) façonnent les feuilles de route en matière de gouvernance des données, d’interopérabilité et de cybersécurité, alors que l’AI Act deviendra pleinement applicable le 2 août 2026 pour les systèmes d’IA à haut risque.

    👉 Plus de détails sur « 150 événements santé en France en 2026 : IA, numérique et grands congrès au rendez-vous – Health & tech »


  • Interopérabilité en santé : du cadre légal français à l’agenda européen

    Insights :

    • Le cadre français d’interopérabilité (CI-SIS, piloté par l’ANS) s’appuie massivement sur des standards internationaux comme HL7, FHIR, DICOM, CDA, LOINC et SNOMED CT pour assurer une interopérabilité technique et sémantique entre tous les acteurs. 
    • Le CI-SIS n’est pas qu’un catalogue de formats : il propose des profils d’interopérabilité alignés sur des cas d’usage concrets (biologie, comptes rendus, VSM, etc.), ce qui en fait un outil opérationnel pour les éditeurs et les établissements. 
    • L’article L.1470-2 du Code de la santé publique rend opposables les référentiels d’interopérabilité et de sécurité : la conformité n’est plus facultative mais devient un prérequis pour accéder aux dispositifs publics et à certains financements.  
    • Le PLFSS 2026 introduit des sanctions financières (jusqu’à 2 500 euros par manquement, plafonné à 10 000 euros/an) pour non-alimentation effective du DMP / Mon espace santé, faisant basculer l’interopérabilité dans une logique coercitive.  
    • FHIR R4 est en train de devenir le « langage officiel » des échanges de santé français, en cohérence avec l’agenda européen, avec des profils FHIR définis dans le CI-SIS et co-construits avec InteropSant.  
    • Les LLM montrent de très bonnes performances sur la compréhension des ressources FHIR mais restent en difficulté sur la conversion de texte clinique libre en ressources FHIR (tâche Note2FHIR), révélant un blocage majeur sur les données non structurées. 
    • L’Espace Européen des Données de Santé (EHDS) impose un calendrier contraignant (dès 2027 pour le résumé patient et l’e-prescription, 2029 pour imagerie et biologie), ce qui crée une double pression pour les DSI déjà occupées par Ségur, DMP, DRIMbox et CI-SIS.  
    • L’Alliance SIH (La Poste Santé Autonomie, CPAGE, Maincare, HOPSIS, HCL) adopte le trio openEHR–FHIR–OMOP pour transformer les SIH en « data centres » ouverts, illustrant un basculement vers des architectures de données cliniques longitudinales et réutilisables. 


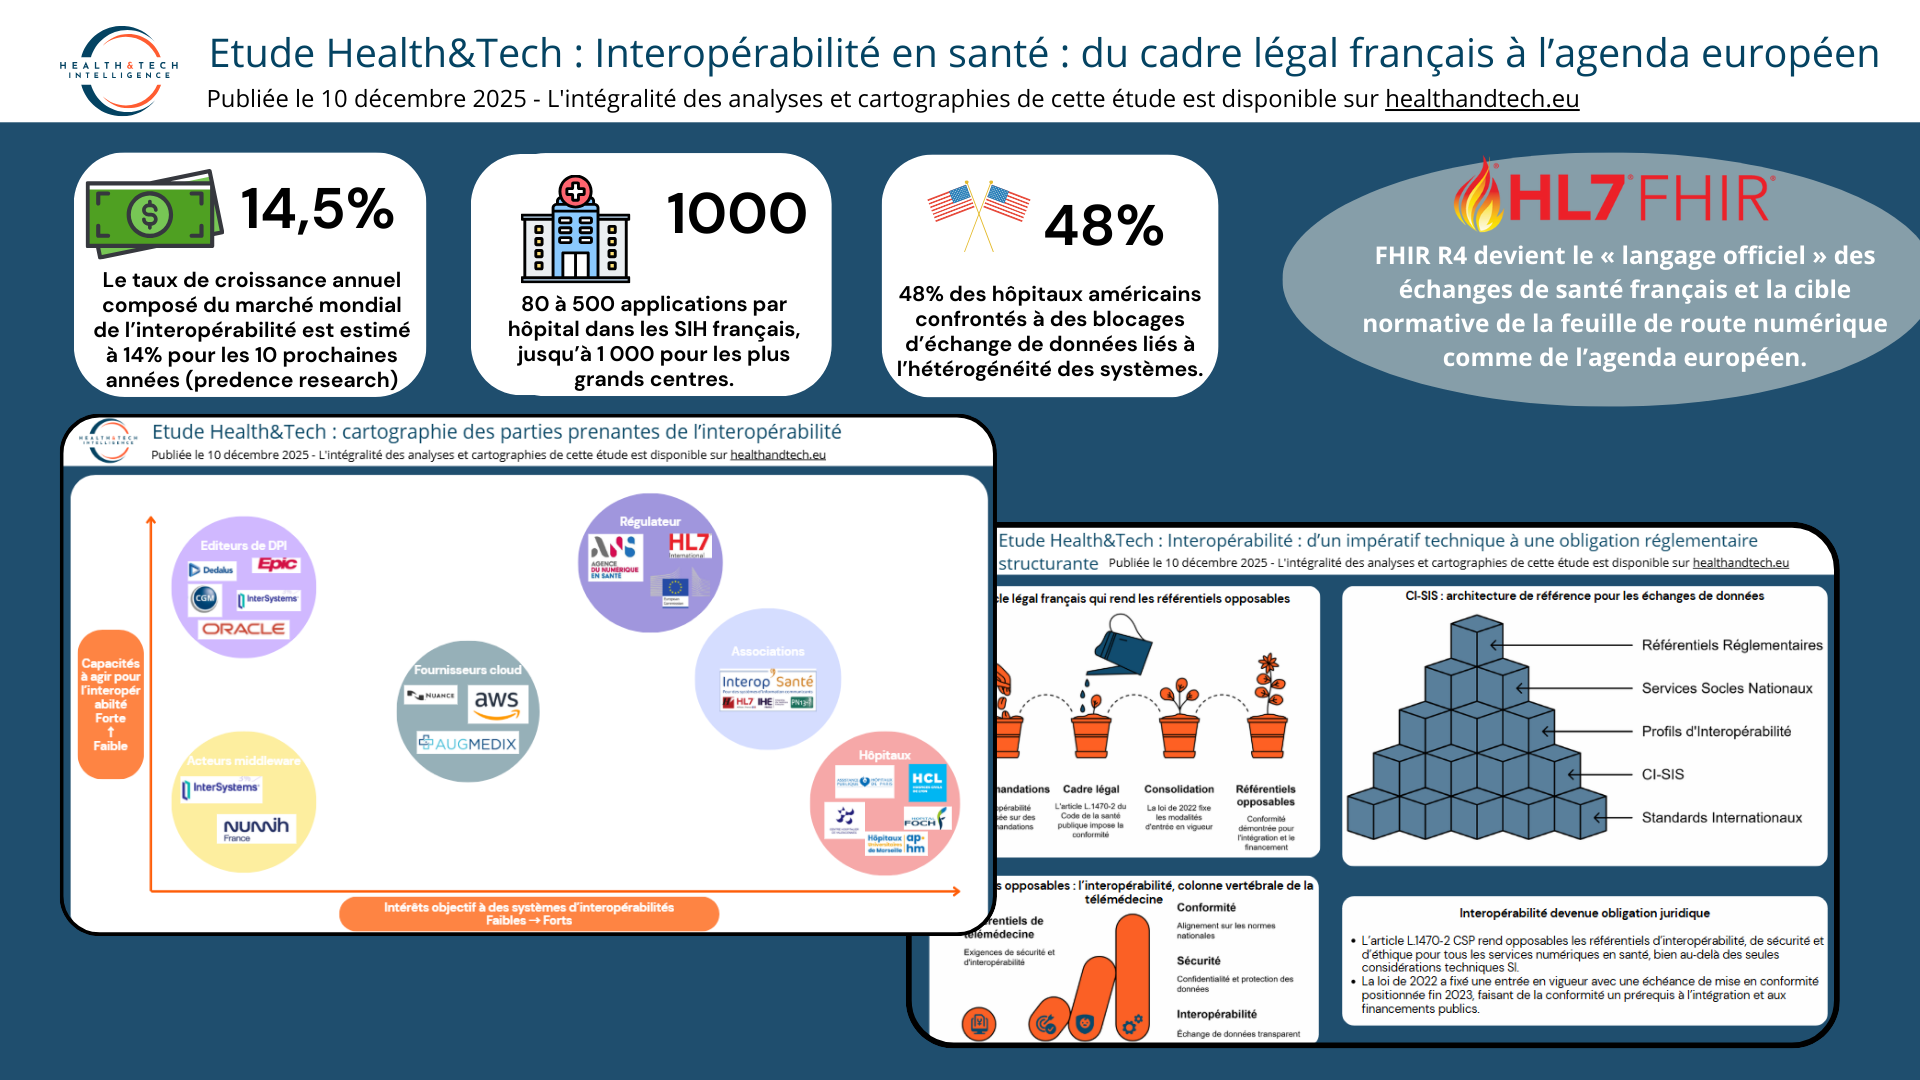
    📌Interopérabilité en santé : un cadre national articulé autour du CI-SIS, des standards HL7 FHIR et d’une hausse de 112% des cyberattaques

    Le cadre français d’interopérabilité structure les échanges de données de santé autour du CI-SIS, organisé en trois couches complémentaires (contenu métier, services d’échange, couche technique) et appuyé sur des standards comme HL7, FHIR, DICOM, CDA, LOINC et SNOMED CT. Le Centre de Gestion des Terminologies de Santé assure la cohérence des terminologies à l’échelle nationale, condition indispensable à une interprétation homogène des données entre logiciels et établissements. La généralisation de l’interopérabilité vise la réduction des redondances d’examens, l’amélioration de la continuité des soins et la maîtrise des coûts pour les pathologies chroniques. Une augmentation de 112% des attaques par ransomware entre 2022 et 2023 met en évidence la nécessité d’un haut niveau de sécurité et de chiffrement des échanges. Le CI-SIS s’accompagne d’outils opérationnels, tels qu’un espace de tests et des scénarios de validation, pour vérifier la conformité des solutions. L’ensemble positionne le cadre français comme un socle structurant, aligné sur les standards internationaux tout en intégrant des exigences de sécurité renforcée

    👉 Plus de détails sur « Interopérabilité en santé : 7 standards techniques sur 4 niveaux pour structurer les échanges »

    📌19 études internationales, 10 centrées sur FHIR et plus de 80% de couverture terminologique : l’interopérabilité à l’ère de l’IA et de l’apprentissage fédéré

    La revue de 19 études publiées en 2024–2025 montre que FHIR est présent comme standard principal ou structurant dans 10 travaux, confirmant sa place dominante dans les projets d’interopérabilité. Plusieurs recherches démontrent que l’apprentissage fédéré obtient des performances prédictives comparables à l’apprentissage centralisé, tout en évitant la centralisation des données des dossiers patients. Des approches combinant FHIR et grands modèles de langage atteignent des scores F1 supérieurs à 0,7 ou 0,9 pour certaines tâches de prédiction clinique ou de question–réponse structurée, mais restent en difficulté sur la transformation Note2FHIR des textes libres. Un outil de découverte terminologique multilingue parvient à couvrir environ 82% des concepts sur 24 langues, illustrant un progrès significatif pour l’accès aux terminologies standardisées. Les travaux recensés insistent sur la centralité de SNOMED CT, LOINC et des ontologies cliniques pour garantir une interopérabilité sémantique robuste. Les cadres européens comme EHDS2 et l’EIF servent de fil conducteur pour relier standards, gouvernance des données et exigences réglementaires.

    👉 Plus de détails sur «Interopérabilité : 19 études récentes révèlent les leviers techniques, réglementaires et cliniques pour la santé numérique (revue de littérature) – Health & tech»

    📌Interopérabilité en e-santé : un impératif réglementaire européen qui va changer en profondeur le marché d’ici 2028‑2029

    L’article montre comment l’interopérabilité est passée d’un “simple” sujet technique à l’un des trois piliers du numérique en santé, avec des impacts économiques majeurs pour les éditeurs comme pour les établissements. Il souligne le double coût du manque d’échanges normalisés, à la fois financier (multiplication de connecteurs spécifiques facturés au cas par cas) et clinique, avec des risques d’erreurs de saisie qui affectent directement la sécurité des patients. Le futur règlement sur l’espace européen des données de santé fera de l’interopérabilité une condition d’accès au marché, en s’appuyant notamment sur FHIR, et imposera une convergence progressive des logiciels vers un cadre commun, avec des premières obligations opérationnelles attendues autour de 2028‑2029. Cette transformation, jugée techniquement maîtrisable, suppose surtout un changement culturel chez les professionnels de santé et une anticipation forte des éditeurs pour éviter un “effet RGPD” de mise en conformité dans l’urgence.

    👉 Plus de détails sur « Interopérabilité : quand la régulation européenne rebat les cartes du marché de l’e‑santé  – Health & tech»

    📌Jusqu’à 2 500 € par manquement et 10 000 € par an : 2025, l’année où l’interopérabilité devient coercitive

    L’évolution réglementaire transforme l’interopérabilité en obligation opposable, avec l’inscription des référentiels dans le Code de la santé publique via l’article L.1470-2. Le non-respect de l’alimentation effective de Mon espace santé expose les acteurs à des sanctions pouvant atteindre 2 500 euros par manquement, dans la limite de 10 000 euros par an, marquant un tournant clair vers une logique coercitive. L’accès à certains financements et dispositifs publics est conditionné au respect des standards définis dans le CI-SIS et aux référentiels de sécurité associés. Cette dynamique s’inscrit dans un calendrier plus large, incluant les exigences européennes de l’EHDS pour le résumé patient et l’e-prescription à partir de 2027, puis pour l’imagerie et la biologie en 2029. Les directions des systèmes d’information et les éditeurs doivent intégrer ces contraintes dans leurs plans de conformité, sous peine de fragiliser la soutenabilité financière et la capacité de connexion aux services socles. La convergence entre pression nationale et agenda européen fait de 2025 un point d’inflexion pour l’interopérabilité des systèmes de santé.

    👉 Plus de détails sur «Interopérabilité : 2025, l’année du virage coercitif – Health & tech»

    📌De 80–500 applications à un socle unifié : l’alliance SIH mise sur openEHR, FHIR et OMOP pour bâtir des data centres cliniques souverains

    Les grands hôpitaux peuvent compter entre 80 et 500 applications, voire jusqu’à 1 000 solutions numériques en incluant l’ensemble de l’écosystème, créant une fragmentation extrême des données de santé. L’alliance SIH réunissant plusieurs éditeurs et établissements propose de recentrer les systèmes d’information hospitaliers sur un socle de données cliniques longitudinales, structuré par openEHR, FHIR et OMOP. Cette stratégie vise à transformer les SIH en data centres souverains, où les applications se connectent à une base commune plutôt que de multiplier les silos propriétaires. La mutualisation des modèles de données, des terminologies et des connecteurs facilite la réutilisation pour la recherche, la qualité des soins et la régulation. La démarche met l’accent sur la souveraineté des données, le contrôle des architectures et la compatibilité avec les standards internationaux. Une gouvernance partagée devient un levier essentiel pour orchestrer les migrations, prioriser les chantiers et aligner les membres de l’alliance sur une vision commune.

    👉 Plus de détails sur «Alliance SIH : 80 à 500 solutions informatiques par hôpital, un frein à l’interopérabilité que l’alliance brise pour des SIH data centre souverains – Health & tech»

    📌Interopérabilité obligatoire : des référentiels nationaux qui redessinent les feuilles de route de tous les acteurs du numérique en santé

    L’obligation de conformité aux référentiels d’interopérabilité et de sécurité reconfigure les priorités des éditeurs, établissements et industriels du numérique en santé. Les cadres publiés par l’ANS, le CI-SIS, le CGTS et les référentiels de sécurité conditionnent l’accès aux programmes nationaux, aux services socles et à une partie des financements. Les roadmaps produits doivent intégrer des guides FHIR, des profils d’interopérabilité ciblés et l’usage systématique des terminologies officielles telles que SNOMED CT, LOINC ou RUIM. Les organisations sont amenées à renforcer les compétences internes en standards, terminologies et sécurité, et à inscrire ces exigences dès les phases de conception des solutions. Les dispositifs de tests, projectathons et outils de validation deviennent des passages incontournables pour démontrer la conformité. Le risque principal pour les acteurs qui ne s’alignent pas réside dans une perte progressive de compatibilité avec l’écosystème français et européen, ainsi qu’une difficulté accrue à accéder aux marchés les plus structurés.​

    👉 Plus de détails sur «Interopérabilité en santé : une obligation réglementaire qui impact tous les acteurs – Health & tech»

    📌De la technique au droit : comment l’interopérabilité devient la colonne vertébrale réglementaire du système de santé numérique

    L’interopérabilité quitte le seul champ des architectures techniques pour devenir un pilier explicite des textes juridiques et des politiques publiques en santé. Les cadres tels que le CI-SIS, le PGSSI-S, l’EHDS ou TEFCA définissent simultanément des formats, des API, des exigences de sécurité, de consentement et de gouvernance des données. Cette évolution fait de l’interopérabilité une condition d’émergence de la médecine de précision, de la recherche à grande échelle et de la régulation appuyée sur des données fiables et partageables. L’ensemble des dispositifs réglementaires renforce les obligations de traçabilité, de standardisation et de contrôle de la conformité pour les différents acteurs. Les investissements dans des architectures durables, des compétences en standards et terminologies, ainsi que dans des plateformes de test deviennent des choix stratégiques plutôt que techniques. L’interopérabilité s’affirme ainsi comme la structure porteuse des services numériques de santé, reliant données cliniques, innovation et exigences réglementaires.

    👉 Plus de détails sur «Interopérabilité en santé : d’un impératif technique à une obligation réglementaire structurante – Health & tech»

    Visuel de synthèse étude interopérabilité @HTI
  • IA et expérience patient: de la mesure au levier opérationnel

    Insights :

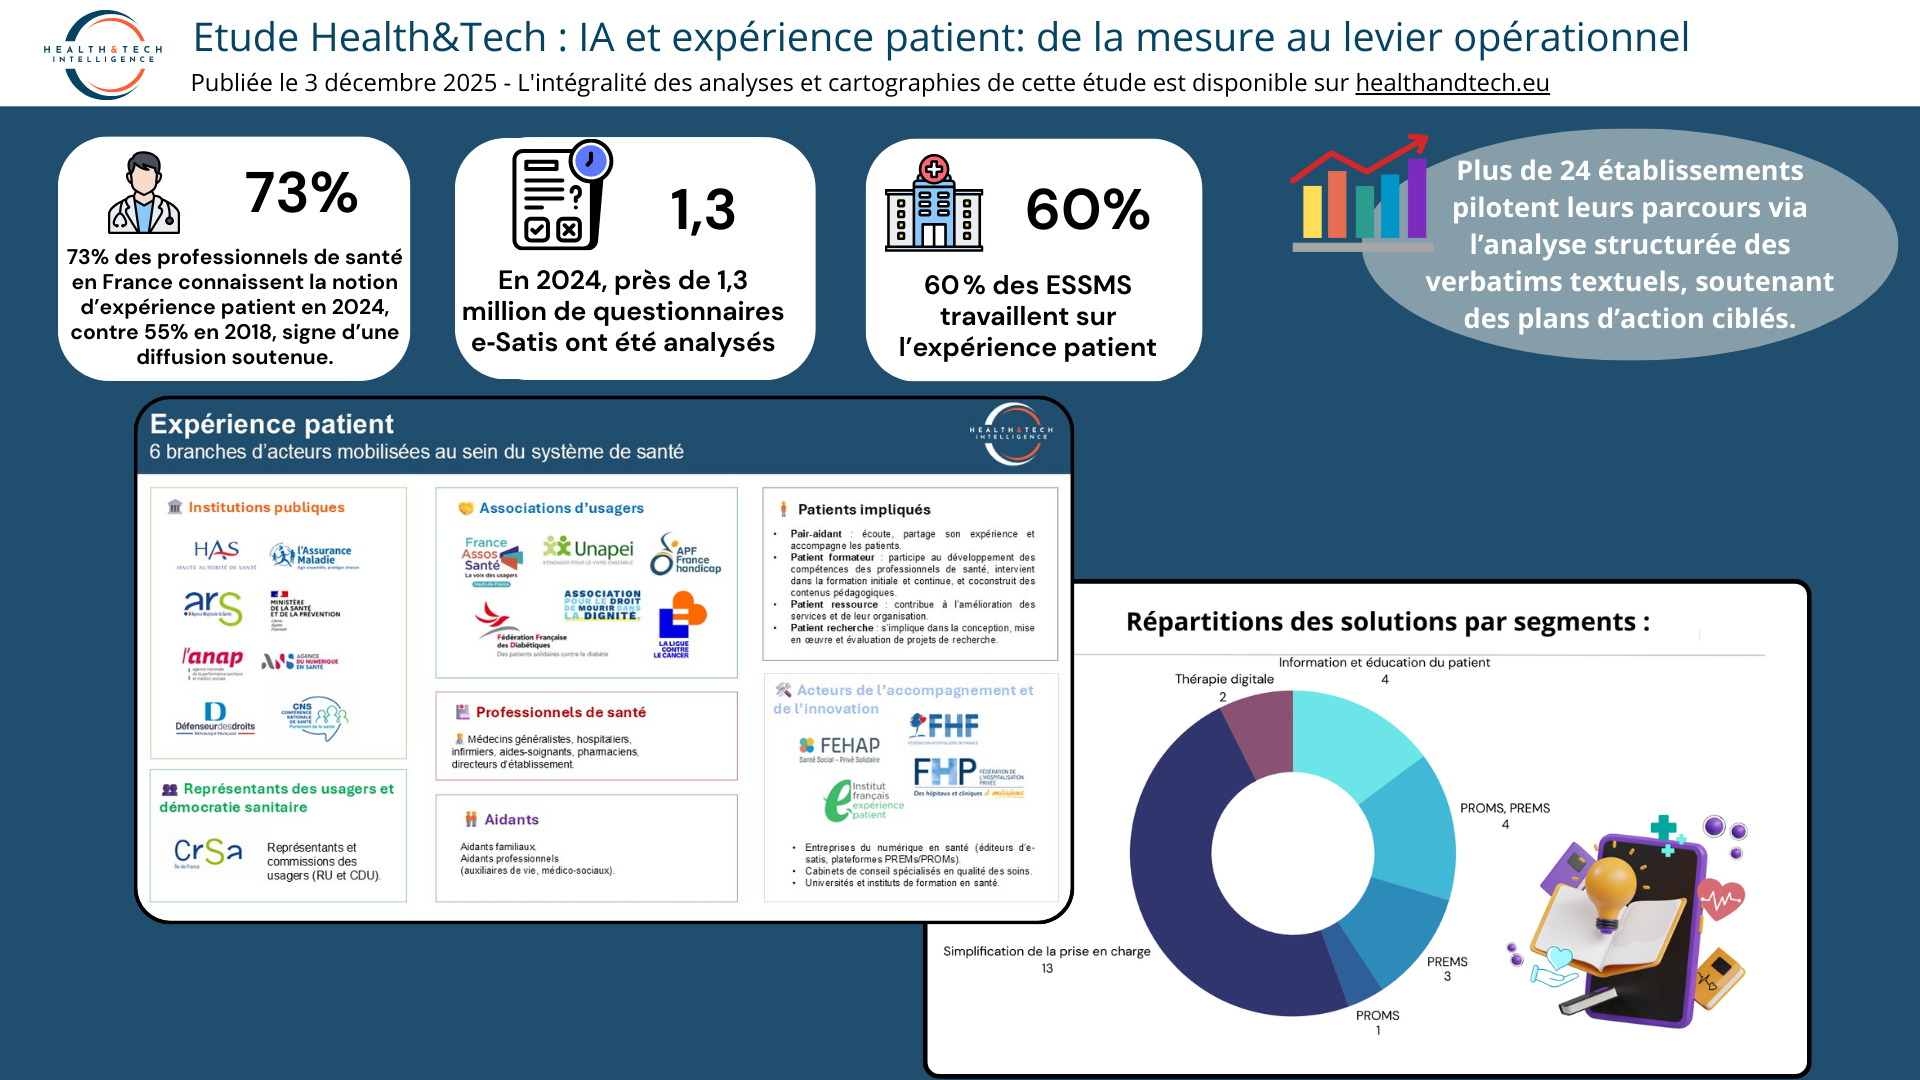
    •  73% des professionnels de santé en France connaissent la notion d’expérience patient en 2024, contre 55% en 2018, signe d’une diffusion soutenue.
    • En 2024, près de 1,3 million de questionnaires e‑Satis ont été analysés, avec des taux de satisfaction globaux supérieurs à 80% mais des disparités territoriales et par spécialités.​

    • L’ajout d’un agent conversationnel IA au parcours ambulatoire augmente les scores d’expérience globale et de communication médecin‑patient.
    • 96% des soignants jugent que l’expérience patient améliore la relation de soins et la qualité de la prise en charge; 95% citent un effet positif sur l’image de l’établissement.
    • L’IA est utilisée pour analyser massivement les verbatims patients (NLP), dépasser la « note sur 10 » et fournir des explications causales et des signaux faibles.
    • Le module IA d’e‑Satis (actif depuis 2024) automatise l’analyse des commentaires, restitue tendances, ressentis et priorités d’amélioration.
    • 14 cas d’usage IA sont documentés dans 35 hôpitaux, dont chatbots/assistants (≈24%) et mesure de satisfaction (≈24%) comme segments dominants.​

    • Des plateformes comme Verbatim.care sont entraînées sur >100 000 verbatims labelisés et déployées dans >50 structures en France et Belgique, avec ~70 thèmes/sous-thèmes.​

    • Les freins majeurs identifiés: manque de référent expérience patient (38%), pression et stress des équipes (62%), ressources et formation insuffisantes (45% et 40%).​

    📌La voix du patient devient un actif de pilotage

    L’appropriation de l’expérience patient par les soignants s’accélère et s’appuie sur des dispositifs nationaux structurants. En 2024, 73% des professionnels de santé déclarent connaître la notion d’expérience patient, contre 55% en 2018. Environ 1,3 million de questionnaires e‑Satis ont été analysés, avec des taux de satisfaction globaux supérieurs à 80%. 96% des professionnels perçoivent un impact positif sur la relation et la qualité de prise en charge, et 89% sur la fidélisation des patients. Cette dynamique crée un terrain favorable à l’usage de l’IA pour exploiter ces retours de manière systématique.

    👉 Plus de détails sur «Expérience patient : 73 % des soignants sensibilisés, et un concept de plus en plus intégré dans les établissements – Health & tech»

    📌PROMs et IA, des modèles performants à encadrer

    La littérature récente montre que les données rapportées par les patients peuvent alimenter des modèles prédictifs performants tout en posant des défis de validation. Certains modèles atteignent des exactitudes autour de 0,72 à 0,90 et des AUC proches de 0,93 selon les contextes cliniques. Les revues insistent cependant sur l’hétérogénéité de la gestion des données manquantes, le reporting incomplet des paramètres de modèles et un déficit d’information sur l’équité, qui limitent la généralisabilité. L’intégration opérationnelle repose sur des parcours numériques simples, incluant le dossier électronique, l’automatisation de la saisie et du calcul des scores. Au total, les preuves soutiennent un changement d’échelle, à condition de renforcer standardisation, transparence et gouvernance des données.

    👉 Plus de détails sur «IA & expérience patient : 23 études et revues confirment un changement d’échelle dans les usages cliniques (revue de littérature 2024‑2025) – Health & tech»

    📌E‑Satis, brique critique de la qualité hospitalière

    Le programme e‑Satis de la HAS structure la mesure de la satisfaction et du ressenti des patients à grande échelle depuis 2015. Chaque année, près de 2 millions de patients sont interrogés et plus de 1 000 établissements participent aux campagnes. Depuis 2024, un module d’IA analyse automatiquement les commentaires libres pour dégager des thèmes, des tendances et des priorités d’action. Les résultats sont restitués à la fois au public et aux établissements, et intégrés à la certification et à l’amélioration continue. Le dispositif tend désormais vers une extension à d’autres secteurs de soins et vers une analyse plus fine des verbatims grâce à l’IA.

    👉 Plus de détails sur «e-Satis demain : une mesure élargie, plus fine, et plus connectée grâce à l’IA et aux IQSS – Health & tech»

    📌🗺️Du score unique aux verbatims actionnables

    Le panorama de 27solutions d’IA montre un passage d’une simple note de recommandation à une compréhension des causes via l’analyse automatique des textes. Les verbatims patients permettent de détecter des signaux faibles et des incidents que les moyennes de score masquent. La frontière entre confort perçu (questionnaires d’expérience) et résultat clinique (questionnaires de résultats) s’estompe avec des systèmes de télésurveillance qui déclenchent des alertes en temps réel. Des approches comportementales et des agents conversationnels contribuent à réduire l’anxiété et les frictions dans les parcours. L’optimisation des flux, notamment aux urgences ou en chirurgie programmée, améliore directement l’expérience vécue.

    👉 Plus de détails sur «Expérience patient : comment l’utilisation de 27 solutions d’IA en France signe la fin de la « note sur 10 » – Health & tech»

    📌🗺️Quatorze cas d’usage à l’échelle des établissements

    Plus de 50 établissements en France et en Belgique déploient des cas d’usage couvrant l’analyse de verbatims, les chatbots, le suivi longitudinal et les parcours critiques. Certains modèles sont entraînés sur plus de 100 000 commentaires, et au moins 24 établissements pilotent leurs parcours à partir de ces analyses textuelles. Les segments les plus investis sont les assistants virtuels et la mesure de satisfaction, qui représentent chacun près d’un quart des cas recensés. Des solutions comme Verbatim.care, Heko ou Caresquad visent des gains de réactivité, de préparation des patients et de priorisation des actions. Cette industrialisation des usages met au premier plan la robustesse des algorithmes et la gouvernance des données.

    👉 Plus de détails sur «Cas d’usage : plus de 50 établissements déploient de l’IA pour transformer l’expérience patient – Health & tech »

    📌🗺️Les acteurs et leurs leviers opérationnel

    L’amélioration de l’expérience mobilise patients partenaires, aidants, professionnels de santé et acteurs médico‑sociaux tout au long des parcours. Les questionnaires de résultats rapportés par les patients, utilisés par les médecins généralistes ou les infirmiers, facilitent la détection précoce de problèmes et l’ajustement des prises en charge. En France, plusieurs millions d’aidants influencent le vécu des soins, tout en ayant eux‑mêmes besoin de soutien et de reconnaissance. La coordination avec le secteur médico‑social reste souvent insuffisamment structurée malgré des besoins élevés chez les patients fragiles. L’intégration systématique des retours patients est présentée comme un moyen concret de réduire certaines réhospitalisations précoces et d’améliorer l’efficacité globale des parcours.

    👉 Plus de détails sur «HAS, France Assos Santé, IFEP : panorama des acteurs de l’expérience patient en 2025 – Health & tech»

  • De la néonatologie à la santé mentale : comment l’IA recompose la pédiatrie

    Insights:

    • L’intelligence artificielle permet un dépistage universel plus efficace et rapide (par exemple, élargissement du spectre génétique au dépistage néonatal).
    • L’IA, intégrée à l’imagerie, réduit l’irradiation et le temps de diagnostic chez l’enfant.
    • Les solutions d’IA pèsent sur l’équité en santé : 74% des applications IA pour la santé mentale infantile sont payantes.
    • Les modèles d’IA en pédiatrie égalent ou surpassent parfois l’expertise humaine sur des tâches spécialisées (ex. : classification des malformations, analyse de la douleur).​
    • L’IA améliore la détection précoce des troubles neurodéveloppementaux et des maladies rares chez les enfants, contribuant à réduire l’errance diagnostique.
    • Taux de diagnostic efficace du TSA par IA (Canvas Dx) : valeur prédictive négative 97%, valeur prédictive positive 95%.
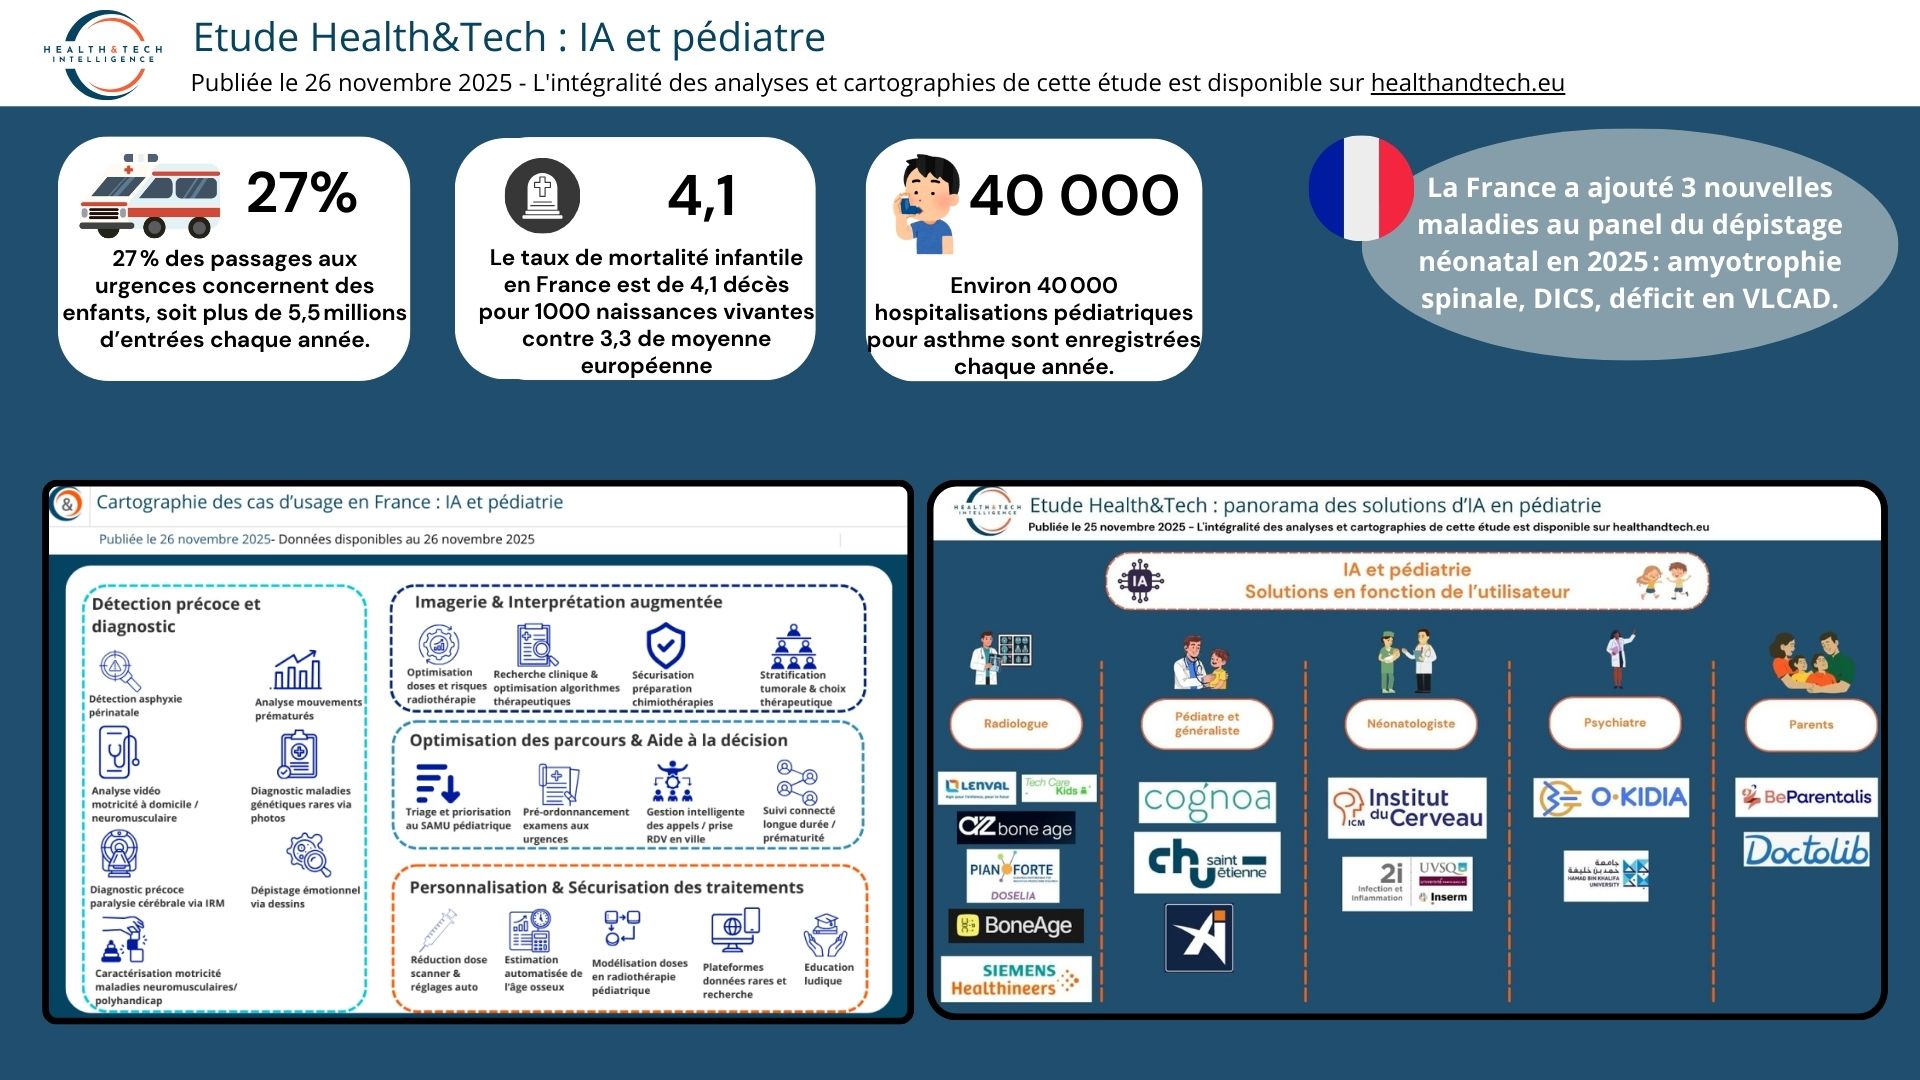
    • La France a ajouté 3 nouvelles maladies au panel du dépistage néonatal en 2025 : amyotrophie spinale, DICS (déficit immunitaire combiné sévère), déficit en VLCAD (déficit en acyl-coenzyme A-déshydrogénase).
    • Une cohorte de 77 219 patients pédiatriques a été utilisée pour l’entraînement d’un algorithme de prédiction des examens aux urgences.


    📌Pédiatrie en tension : mortalité infantile en hausse et pénurie de soignants

    En France, la santé de l’enfant se dégrade avec une hausse de 17% de la mortalité infantile entre 2011 et 2024, passant de 3,5 à 4,1 décès pour 1 000 naissances vivantes, alors que la moyenne de l’Union européenne est à 3,3. En 2024, 2 700 enfants de moins d’un an sont décédés, et la France ne se situe plus parmi les pays les mieux classés, contrairement aux années 1990. Les enfants représentent 27% des passages aux urgences, soit plus de 5,5 millions d’entrées annuelles, dans un contexte de délais de 6 à 18 mois pour obtenir un avis en pédiatrie ou pédopsychiatrie. Le pays compte environ 8 500 pédiatres, seulement 22e sur 31 pays de l’OCDE pour la densité pédiatrique, avec une menace de départs massifs à la retraite. Parallèlement, 350 000 enfants sont inscrits au registre des maladies rares et les pathologies chroniques, comme l’asthme et le diabète de type 1, progressent régulièrement, tout comme les troubles psychiques. Le suicide est devenu la deuxième cause de mortalité chez les 10-25 ans et les tentatives ont bondi de plus de 60% chez les 10-14 ans. Cette accumulation de tensions met en lumière des fragilités structurelles que les politiques publiques peinent encore à résorber.

    👉 Plus de détails sur «Diabète, asthme, cancers : des pathologies pédiatriques en hausse, sur fond de pénurie de soignants – Health & tech».


    📌IA pédiatrique : 95 études et des performances jusqu’à 100% de sensibilité

    Les performances des modèles vont de 68,9% de précision pour la prédiction du retard de croissance jusqu’à 100% de sensibilité pour certaines applications de dépistage néonatal combinant génomique, métabolomique et machine learning. En pneumonie pédiatrique, une revue de 35 études rapporte une précision médiane de 92,3% pour distinguer pneumonies virales et bactériennes et de 91,8% en classification multiclasse, souvent grâce à des réseaux convolutifs entraînés sur le même jeu de données de radiographies, ce qui pose des questions de généralisabilité. D’autres algorithmes détectent des malformations auriculaires néonatales avec 94 à 98% de précision en binaire, ou évaluent la douleur procédurale sur EEG avec une aire sous la courbe d’environ 0,90. La santé mentale de l’enfant mobilise aussi l’IA, avec 27 applications mobiles analysées mais très peu d’essais cliniques. Malgré ce potentiel, l’ensemble du corpus souligne les limites méthodologiques, le manque de validation externe et les enjeux d’équité d’accès, en particulier lorsque 74% des apps de santé mentale infantile reposent sur un modèle payant

    👉 Plus de détails sur «IA : 95 études en 2025 valident un tournant clinique en pédiatrie (revue de littérature) – Health & tech ».


    📌De la Loi Taquet à l’AI Act : vers une pédiatrie du dépistage universel et des données massives

    Depuis 2022, la pédiatrie française connaît une mutation silencieuse, structurée par l’extension du dépistage néonatal, la refonte des soins critiques et la montée en puissance des bilans de santé, créant un terrain favorable à la médecine algorithmique sous contrôle de l’AI Act. En septembre 2025, trois nouvelles pathologies – amyotrophie spinale, déficits immunitaires combinés sévères et déficit en VLCAD – ont rejoint le panel des maladies systématiquement dépistées chez les nouveau-nés, tandis que la drépanocytose est passée d’un dépistage ciblé à un dépistage universel en novembre 2024. Ces choix consacrent l’idée d’un droit universel à la prévention génétique, au prix d’un afflux massif de données biologiques et génomiques à analyser. En parallèle, le Plan d’action pour la santé de l’enfant 2024-2030 renforce les bilans à 6 ans et au collège et les intègre dans Mon Espace Santé, qui devient l’ossature numérique du suivi pédiatrique. La réforme des autorisations de soins critiques en 2023, en séparant réanimation pédiatrique et soins intensifs avec des seuils d’activité et ratios renforcés, favorise des volumes de données plus homogènes, propices à des modèles prédictifs fiables. L’AI Act impose toutefois des contraintes fortes sur les systèmes à haut risque, ralentissant les usages immatures mais sécurisant le développement d’outils réellement robustes.

    👉 Plus de détails sur «De la Loi Taquet à l’AI Act : comment la réglementation redessine la pédiatrie – Health & tech».

    📌 IA, parents et enfant : pourquoi le prédictif restera limité en pédiatrie

    L’entretien avec Jean-Baptiste Masson met en lumière trois contraintes majeures pour l’IA en pédiatrie : l’hétérogénéité d’un corps en croissance, la rareté et la sensibilité juridique des données, et la relation tripartite enfant-parents-médecin. La variabilité rapide des images et des constantes biologiques d’une année sur l’autre rend difficile l’alignement temporel classique utilisé chez l’adulte. De plus, l’accès aux données de mineurs est plus restreint, ce qui limite la constitution de grands jeux de données annotés. L’expert rappelle, en s’appuyant sur les limites mathématiques du prédictif issues notamment des systèmes chaotiques, que prétendre prédire finement le devenir d’un organisme humain complexe relève d’une forme de surinterprétation technologique. Les « jumeaux numériques », efficaces dans l’industrie, se heurtent ici au nombre trop important de variables cachées pour délivrer des trajectoires fiables à long terme. L’IA apparaît donc plus crédible sur l’aide à la décision que sur la prédiction individuelle, par exemple à travers des systèmes comme Sonio qui encodent le raisonnement médical en imagerie prénatale en proposant des questions ciblées plutôt que des oracles. Enfin, la communication se fait principalement avec les parents, ce qui recentre l’IA sur des outils de visualisation intelligibles, comme la 3D d’Avatar Medical, plus que sur des modèles prédictifs.

    👉 Plus de détails sur «“Il faut être capable de montrer aux parents : voilà votre enfant, voilà l’anomalie, voilà ce qu’on va faire… il y a là un vrai enjeu” Jean-Baptiste Masson (Decision and Bayesian Computation lab) – Health & tech».

    📌Cas d’usage IA en pédiatrie : de la néonatologie à la neurorééducation

    L’article dresse un panorama de cas d’usage concrets de l’IA en France, depuis les premiers jours de vie jusqu’à la rééducation des enfants avec handicap. En néonatologie, le projet AGMA-PESS du CHU de Saint-Étienne automatise l’analyse des mouvements spontanés des prématurés à partir de vidéos, en détectant les points clés du corps et en sélectionnant les séquences les plus informatives, afin d’objectiver précocement des anomalies motrices. Dans les maladies neuromusculaires, l’unité R2P2 de l’hôpital Raymond-Poincaré utilise la vision par ordinateur pour caractériser finement la motricité d’enfants polyhandicapés, avec la perspective de permettre aux parents de filmer leurs enfants à domicile pour un pré‑repérage assisté. Le projet AIDY à Necker-Enfants malades s’appuie, lui, sur des photographies cliniques pour améliorer le diagnostic du syndrome de Kabuki, à partir de 364 photos de 107 patients, en distinguant même différents types de mutations. Dans la paralysie cérébrale, le programme AI‑4‑CHILD, financé par l’ANR, vise un diagnostic plus précoce et une personnalisation de la rééducation grâce à l’analyse automatisée d’IRM statiques et dynamiques. Ces exemples illustrent une IA qui n’efface pas l’examen clinique mais en renforce l’objectivation, réduit l’errance diagnostique et ouvre la voie à des suivis à distance plus réactifs

    👉 Plus de détails sur «L’IA en pédiatrie : un inventaire des cas d’usage déployés en France – Health & tech».

    📌Radiologie et neurodéveloppement : l’IA compresse le temps diagnostique mais reste freinée en pédiatrie

    L’intelligence artificielle transforme simultanément la radiologie et le neurodéveloppement pédiatriques, en réduisant drastiquement les délais de diagnostic tout en se heurtant à des verrous réglementaires et d’équité. Les algorithmes d’âge osseux atteignent une marge d’erreur absolue moyenne autour de 0,49 année avec AZboneage, mieux qu’un radiologue généraliste (0,77 chez les garçons, 0,67 chez les filles), et des performances comparables à BoneView BoneAge, nettement supérieures à la méthode Tanner‑Whitehouse (2,86 années). ImageBiopsy PANDA génère un compte rendu en moins de cinq secondes au format DICOM, dans un flux « zero‑click », et Milvue rapporte +20% de sensibilité et −22% de temps diagnostique pour les fractures pédiatriques. Côté neurodéveloppement, Cognoa Canvas Dx affiche une valeur prédictive négative de 97% et positive de 95% pour l’autisme, avec un résultat pour 78% des enfants évalués, tandis qu’O‑Kidia propose une approche transdiagnostique en réseau de symptômes. La neurotélémetrie se structure avec Pose AI (282 301 minutes vidéo, 115 nouveau‑nés) et un « carnet de croissance cérébrale » EEG entraîné sur 2 000 enfants. Pourtant, un seul dispositif d’IA radiologique sur plus de 100 autorisés par la FDA est explicitement pédiatrique, et les biais de représentation comme les écarts de diagnostic autistique de 19 à 65% chez les enfants noirs et latino‑américains menacent de transformer ces outils en amplificateurs d’inégalités

    👉 Plus de détails sur « ».

    📌Écosystème pédiatrique français et IA : un maillage développer encore à synchroniser

    En neurodéveloppement, CMP, CHS et centres de référence TND travaillent avec les MECS, l’Inserm, l’IHU Imagine et Necker pour combiner expertise clinique, recherche et accompagnement social. En oncologie, l’alliance AP‑HP, Gustave Roussy, Institut Curie et Paris Kids Cancer, appuyée par l’INCa et des associations comme UNAPECLE ou Grandir Sans Cancer, illustre une organisation capable d’intégrer des innovations complexes tout en défendant l’équité d’accès. La néonatologie s’appuie sur la SFN, SOS Préma et l’AFM‑Téléthon, qui relient bonnes pratiques, soutien aux familles et recherche sur les maladies génétiques rares. Les maladies chroniques sont travaillées en réseau avec la Fondation des Hôpitaux (Pièces Jaunes) et l’AFPA, qui poussent les outils numériques en ambulatoire. En radiologie, Necker, Robert‑Debré et la chaire AI‑4‑Child d’IMT Atlantique animent une communauté très active sur l’IA. La SFP, PedStart, les syndicats (SNPF, SNPEH) et les associations de patients jouent enfin un rôle central pour diffuser les usages responsables, co‑concevoir les projets et former les professionnels, condition nécessaire pour que l’IA se traduise en bénéfices concrets pour tous les enfants.

    👉 Plus de détails sur « ».