Exec Summary

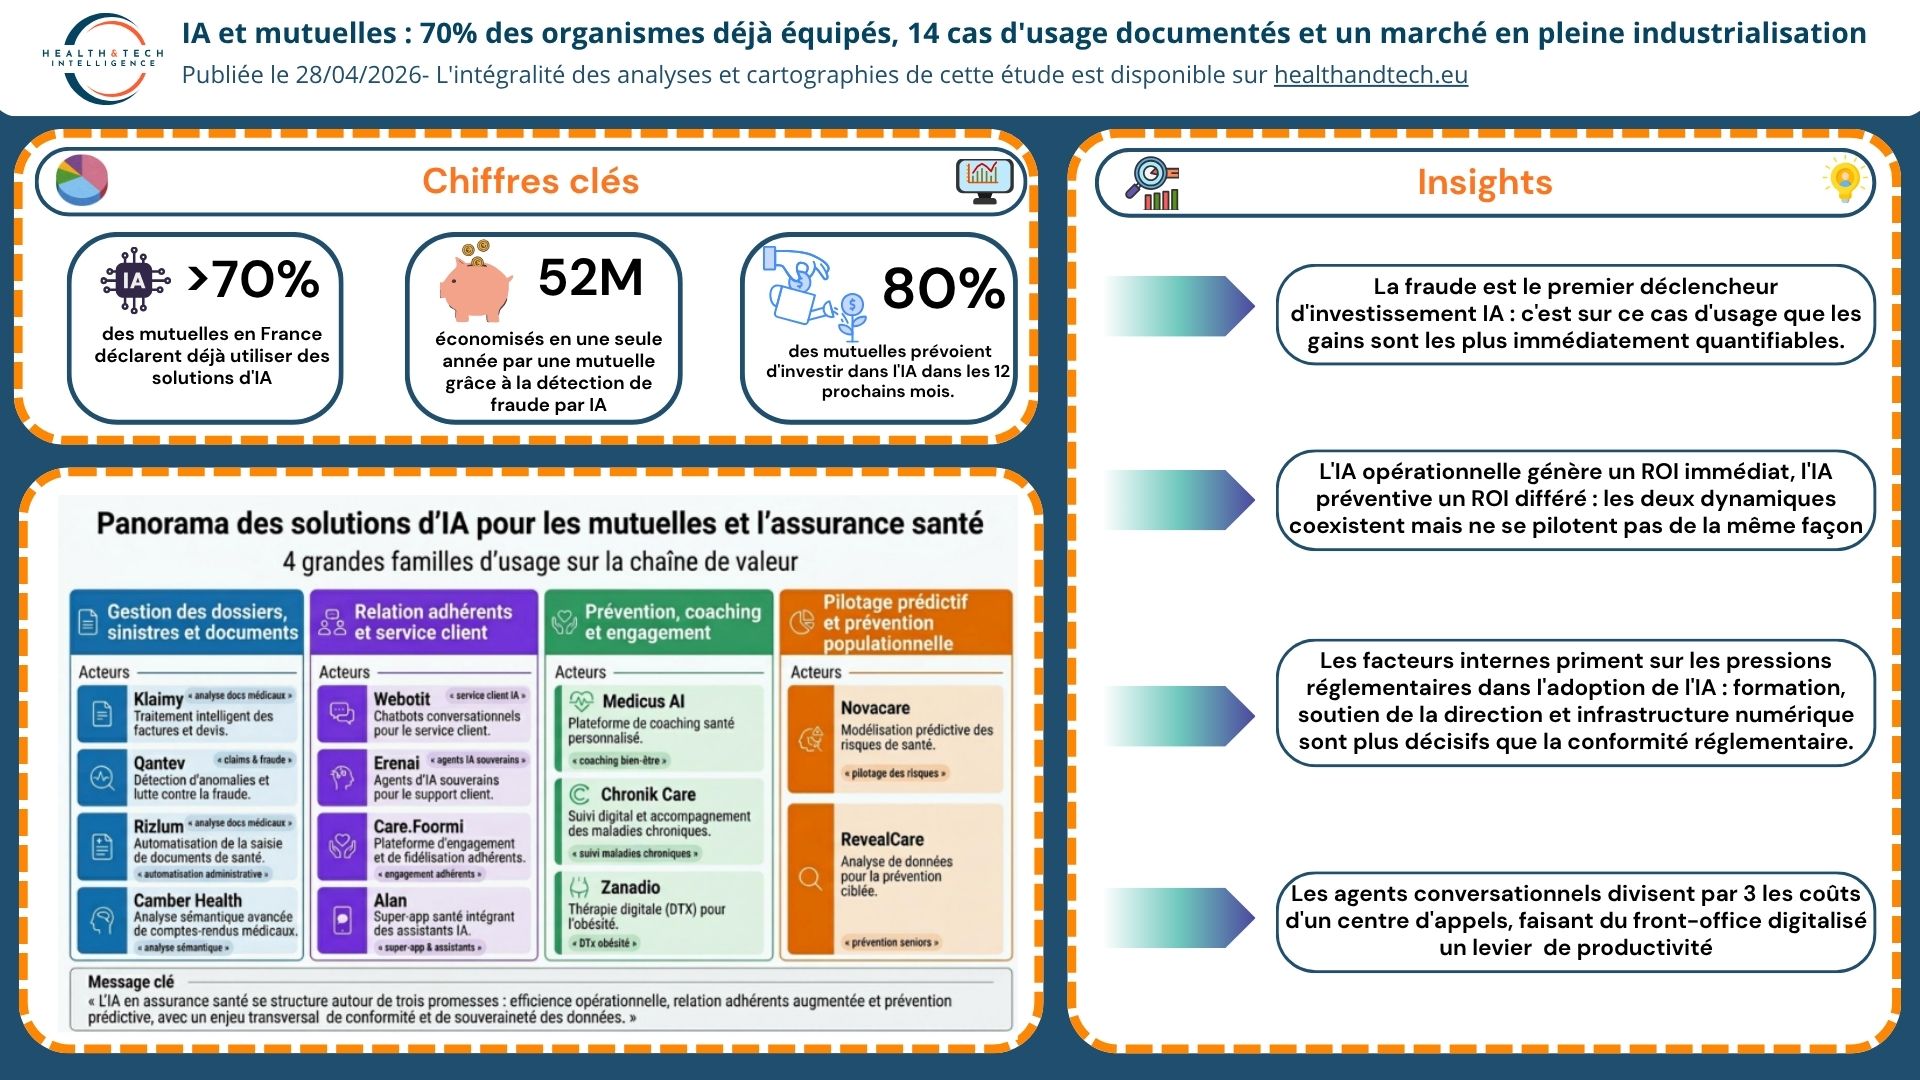
  • IA et mutuelles : 70% des organismes déjà équipés, 14 cas d’usage documentés et un marché en pleine industrialisation

    IA et rentabilité : 52 millions d’euros économisés sur la fraude par an

    L’intégration de l’IA s’accélère dans le secteur mutualiste, avec plus de 70% des organismes déjà équipés et 80% prévoyant d’investir cette année. Déployée principalement pour la gestion des flux et la relation adhérent, l’IA se révèle particulièrement efficace contre la fraude. Un cas documenté démontre l’économie de 52 millions d’euros sur une année grâce à l’analyse de 250 000 dossiers, dont un tiers s’est avéré frauduleux ou litigieux. Ces investissements s’accompagnent de démarches de structuration d’une « IA responsable » en réponse au règlement européen (AI Act), ainsi que de projets cliniques d’aide au diagnostic.

    👉 Consultez l’article ici.

    Au-delà de la performance algorithmique : l’IA comme outil d’équité et de gouvernance

    Une synthèse de 11 publications récentes montre que l’IA transforme les fonctions clés de l’assurance santé mondiale (enrôlement, prédiction des coûts, transparence). Les études révèlent des applications variées : l’algorithme random forest performe avec 82,5% de précision pour prédire l’enrôlement au Ghana, tandis que des modèles de machine learning prédisent les coûts en Indonésie. L’efficacité de ces outils dépend cependant de déterminants structurels, comme l’illettrisme (prédicteur à 84,7% au Ghana) ou le type d’assurance aux États-Unis, soulignant que l’IA doit s’intégrer dans des stratégies incluant équité et conformité.

    👉 Consultez l’article ici.

    De l’automatisation à la prévention : les 14 cas d’usage de l’IA mutualiste

    L’IA permet aux mutuelles d’évoluer d’un rôle de simple payeur à celui d’acteur de la prévention, avec 14 cas d’usage identifiés. Le principal gisement de valeur réside dans les 5 usages opérationnels, capables de classifier 99% des demandes et de diviser par 12 les coûts de gestion. Parallèlement, 4 usages de prévention émergent, mobilisant jusqu’à 1,5 milliard de données pour anticiper les besoins, notamment chez les seniors. Ces opportunités de productivité et de personnalisation nécessitent toutefois une supervision humaine stricte face aux risques liés à la conformité et à la qualité des données.

    👉 Consultez l’article ici.

    Le marché des solutions IA : un ROI prouvé sur la gestion, prometteur sur la prévention

    L’analyse de 12 solutions d’IA montre une concentration de la valeur sur la relation adhérent et l’automatisation documentaire. Des outils comme Klaimy atteignent une précision de 98% sur l’extraction de données, tandis que les solutions conversationnelles réduisent la charge de support de 30 à 50%. Sur le volet prévention, des solutions comme RevealCare traitent les données de 250 000 seniors pour prévenir la perte d’autonomie. Bien que le ROI soit immédiat sur les tâches répétitives, le déploiement de ces technologies reste conditionné par l’intégration aux systèmes existants et le respect de la réglementation (RGPD, IA Act).

    👉 Consultez l’article ici.

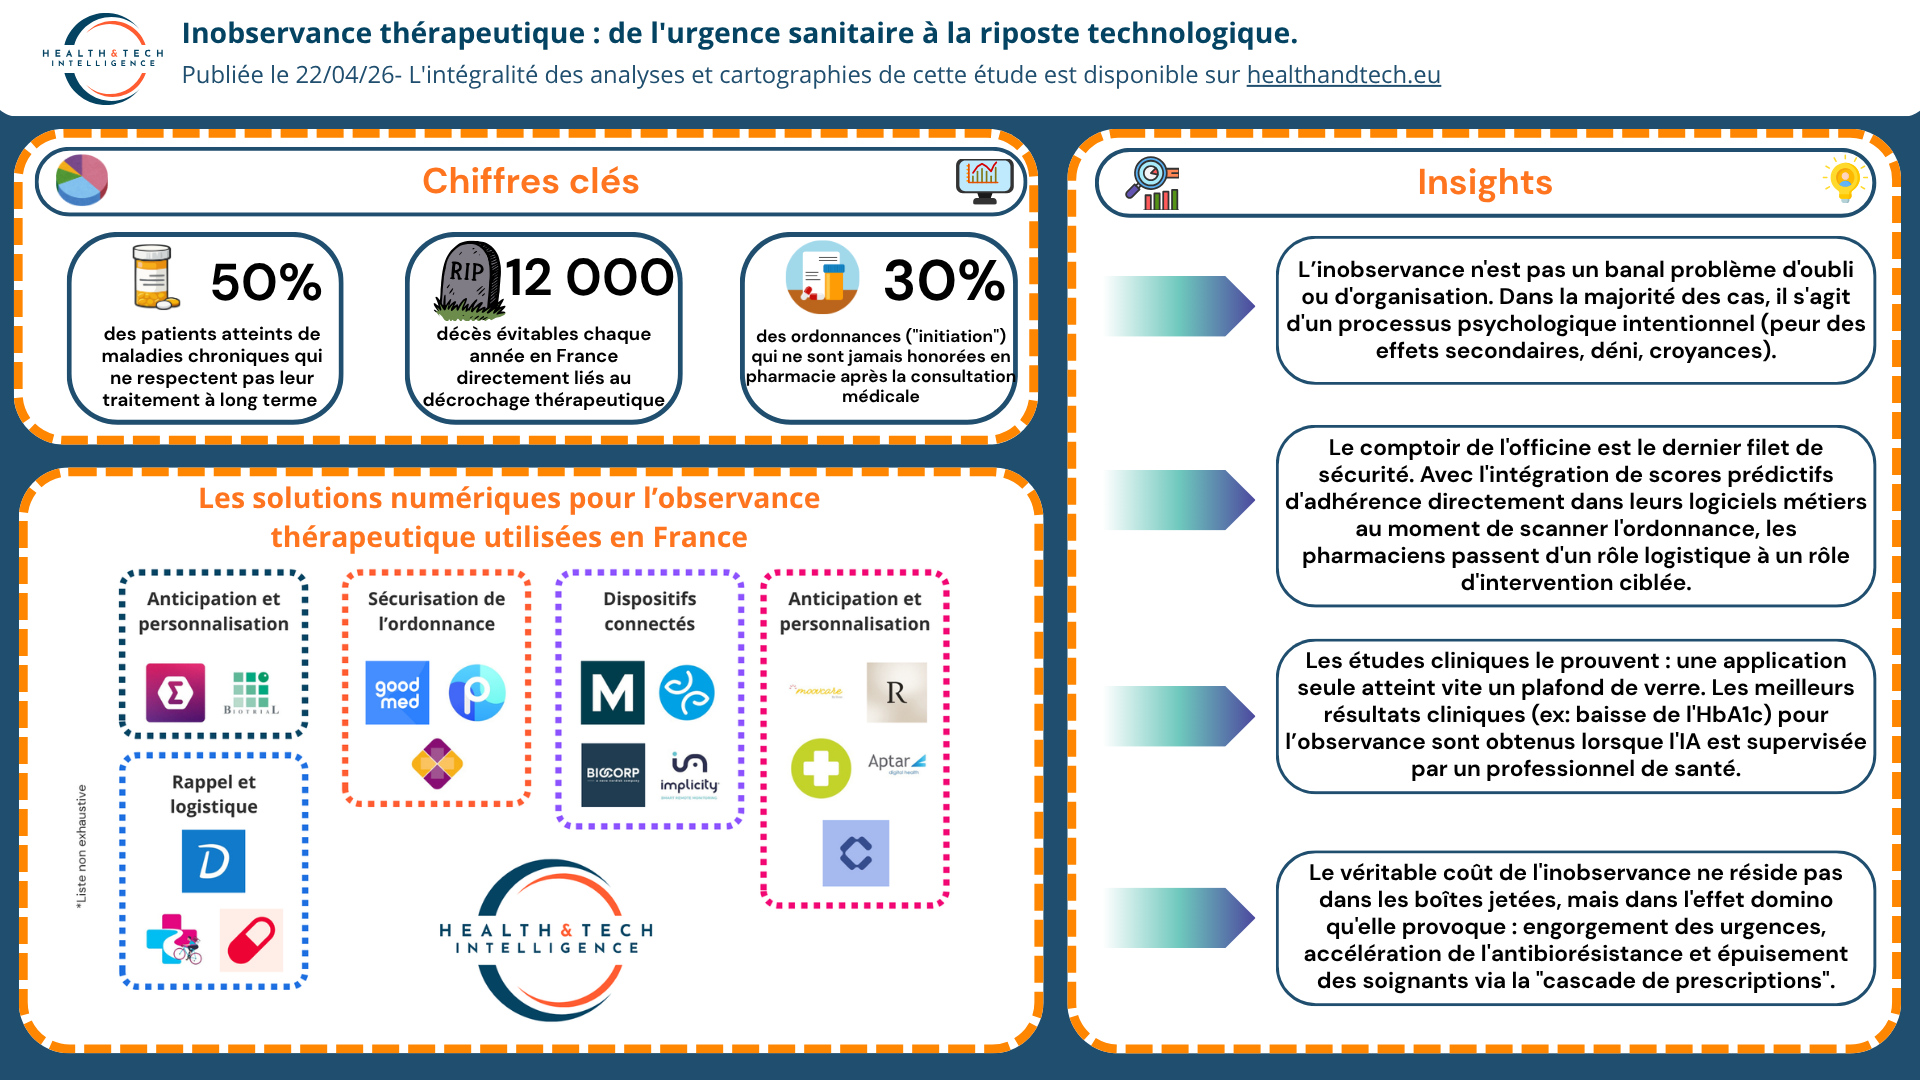
  • Inobservance thérapeutique : de l’urgence sanitaire à la riposte technologique.

    Article 1 – La non-observance, une urgence clinique et économique aux conséquences vertigineuses

    La science prouve qu’abandonner son traitement est, dans la majorité des cas, un acte conscient et intentionnel. Avec 12 000 décès évitables, 100 000 hospitalisations inutiles et une facture annuelle dépassant allègrement les 9 milliards d’euros, la non-observance n’est plus un simple problème de discipline individuelle. C’est une urgence macro-économique qui asphyxie nos hôpitaux. Plongez dans l’anatomie de ce fléau silencieux pour comprendre les véritables racines du décrochage thérapeutique, et pourquoi 50 % des patients chroniques finissent par jeter l’éponge

    👉 Consultez l’article ici.

    Article 2 – Les coûts cachés de la non-observance estimés à plus de 9 milliards d’euros par an

    Réduire la non-observance au simple prix des boîtes de médicaments non consommées est une erreur de calcul monumentale. La véritable facture ne se cache pas dans nos placards à pharmacie, mais dans les services de réanimation et les bilans écologiques. Avec un coût de soins induits estimé à plus de 9 milliards d’euros par an, le décrochage thérapeutique déclenche une réaction en chaîne dévastatrice : explosion de l’absentéisme, accélération redoutable de l’antibiorésistance, épuisement des soignants piégés par la ‘cascade de prescriptions’, et pollution massive de nos nappes phréatiques. Décryptage d’un naufrage à la fois sanitaire, économique et environnemental, où la pilule oubliée n’est que la partie visible de l’iceberg.

    👉 Consultez l’article ici.

    Article 3 – 11 études démontrent l’impact mesurable de l’IA, des applications de santé et des chatbots sur l’observance thérapeutique (revue de littérature)

    Et si le numérique en santé n’était plus un simple gadget technologique, mais un véritable outil clinique puissant ? Les preuves sont désormais sur la table. En passant au crible 11 études internationales et méta-analyses récentes, la science livre un verdict sans appel : l’intégration de l’IA et du suivi digital augmente l’observance de 26 %, fait chuter drastiquement les réadmissions hospitalières et multiplie par 1,8 l’adhésion aux thérapies les plus complexes. Des algorithmes de prédiction aux chatbots d’accompagnement, plongez dans ces données incontestables qui prouvent comment la synergie « humain-machine » s’impose aujourd’hui comme le nouveau standard de soins.

    👉 Consultez l’article ici.

    Article 4 – Observance : 17 solutions qui redéfinissent la chaîne de l’adhérence thérapeutique

    Oublions le traditionnel pilulier en plastique et le simple rappel sur smartphone : l’observance est entrée dans l’ère de la médecine de précision. Jumeaux numériques anticipant les toxicités, algorithmes capables de ‘nettoyer’ une ordonnance, pancréas artificiels en boucle fermée ou livraison du dernier kilomètre… l’écosystème e-santé a tissé un véritable filet de sécurité autour du patient. À travers un panorama de 17 solutions technologiques déployées en France, découvrez comment l’innovation couvre désormais chaque millimètre du parcours de soins, transformant l’adhérence d’un pari incertain en un processus scientifiquement et logistiquement encadré.

    👉 Consultez l’article ici.

    Article 5 – 7 cas d’usage de l’IA pour lutter contre l’inobservance thérapeutique

    Aujourd’hui, l’IA ne se contente plus de rappeler le traitement, elle détruit les racines du décrochage. Algorithmes prédictifs pour anticiper la rupture, dé-prescription assistée pour alléger la charge mentale, décodage des blocages psychologiques et pharmaciens « augmentés » au comptoir… À travers 7 cas d’usage cliniques réels, découvrez comment l’IA permet d’intercepter l’inobservance à la source, avant même que le patient n’envisage d’abandonner ses soins.

    👉 Consultez l’article ici.


    IA & observance : une étude signée H&TI
    IA & observance : une étude signée H&TI
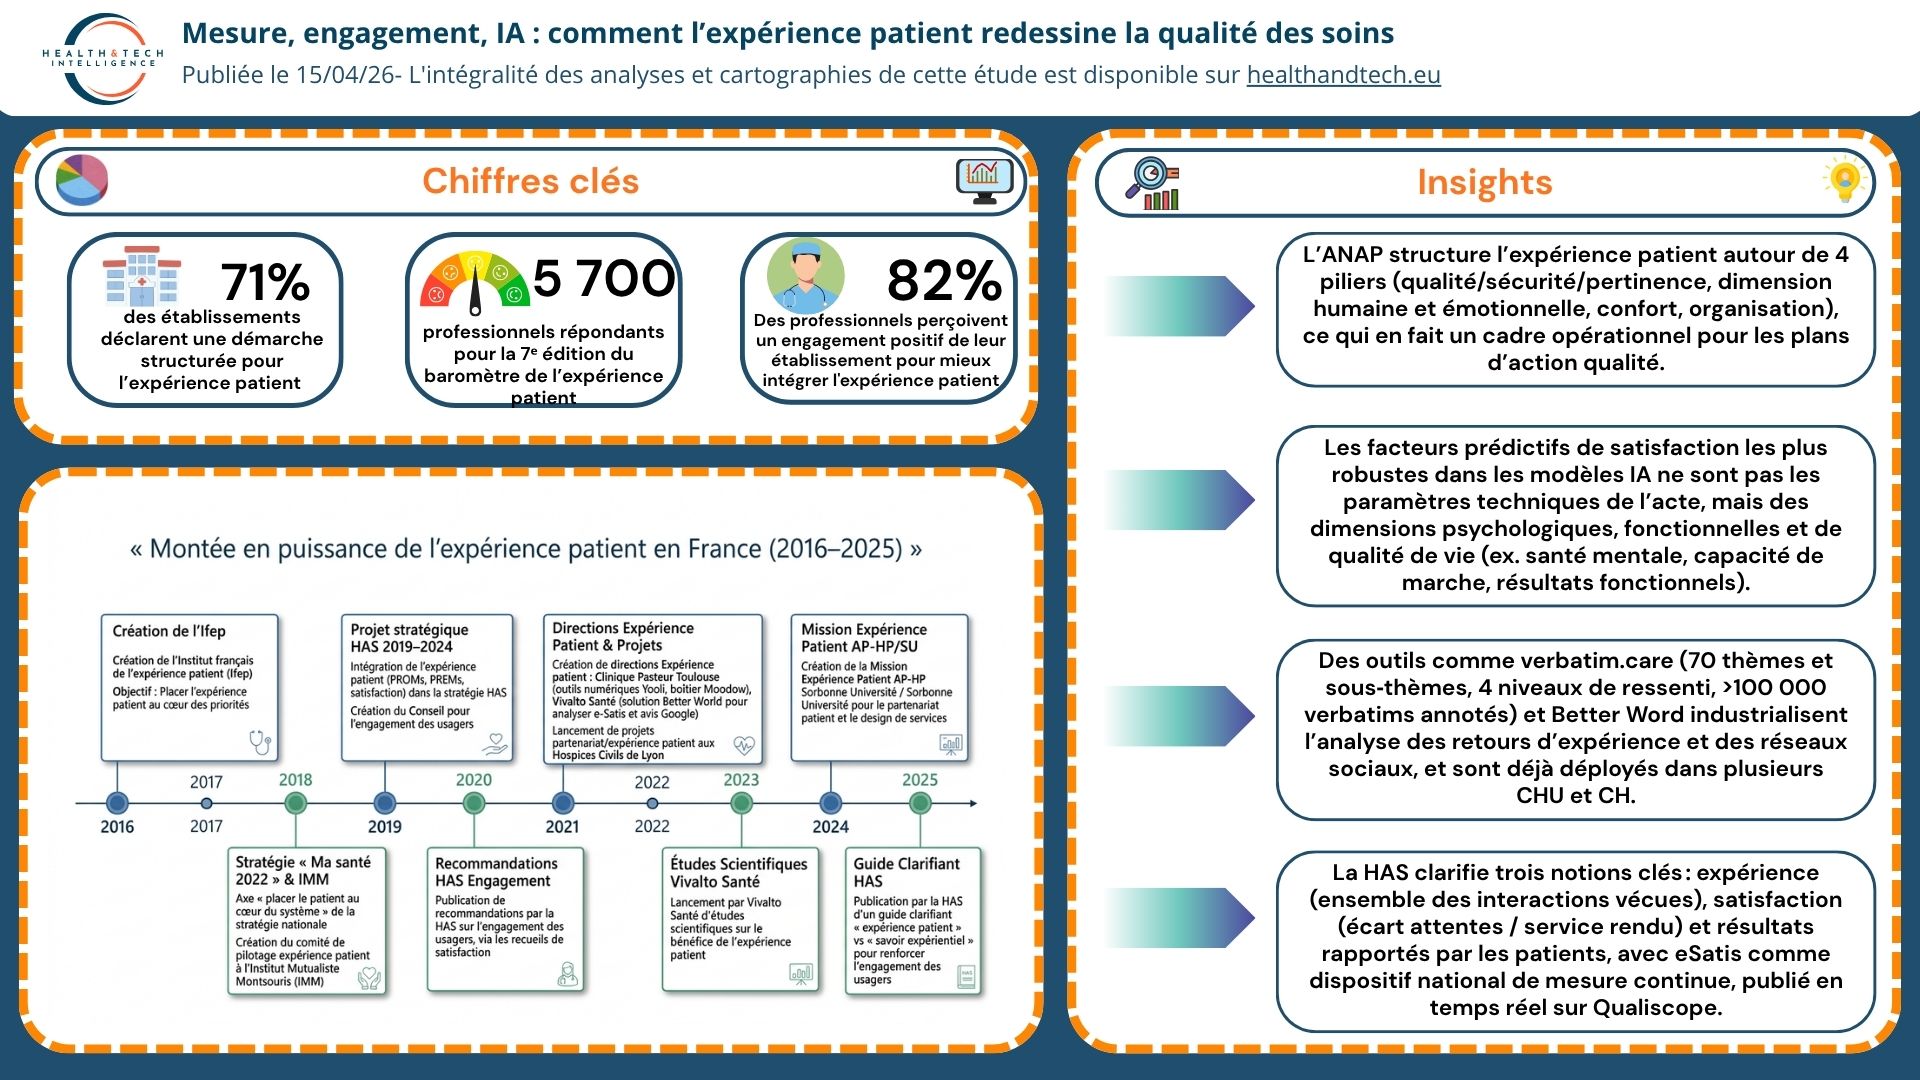
  • Mesure, engagement, IA : comment l’expérience patient redessine la qualité des soins

    📌10 ans d’expérience patient : 71% d’établissements désormais engagés

    En dix ans, l’expérience patient est passée d’un concept émergent à un levier structurant des politiques qualité, portée par Ma Santé 2022, la HAS et l’Ifep. Le baromètre 2025 montre que la part d’établissements avec démarche structurée est passée de moins de 40% en 2018 à 71%, et que 82% des professionnels perçoivent un engagement positif de leur structure. Les PROMs, PREMs et mesures de satisfaction deviennent des indicateurs stratégiques, complétés par la méthode du patient traceur pour analyser finement les parcours. Les guides et recommandations de la HAS (projet stratégique 2019‑2024, argumentaire 2025) clarifient les notions d’expérience versus savoir expérientiel et en font des repères pour transformer l’organisation des soins.

    👉 Plus de détails sur «PROMs, PREMs, patient traceur : 10 ans d’outils pour objectiver l’expérience patient – Health & tech»


    📌Engagement des usagers : la HAS en fait un critère structurant de la certification

    La HAS fait de l’engagement des patients et usagers un axe central du 6e cycle de certification, en l’articulant avec les droits, l’expérience, les indicateurs e‑Satis et la gouvernance. La fiche précise les rôles des PREMs, PROMs et de l’« expertise patient », qui complète l’expertise médicale dans la décision partagée comme dans les projets collectifs (prévention, formation, recherche). Le référentiel distingue engagement individuel (information, consentement, autonomie, implication des proches) et collectif (présence de représentants des usagers, participation aux instances, usage des résultats e‑Satis et PROMs). Des critères numérotés (1.2‑05, 1.4‑02, 1.4‑03, 1.4‑04, 1.4‑05, 1.4‑06, 2.4‑06, 3.1‑01, 3.1‑04, 3.1‑06, 3.1‑09, 3.2‑02) sont accompagnés de tableaux d’attendus et d’une grille de questionnement pour guider gouvernance, professionnels et représentants des usagers

    👉 Plus de détails sur «Engagement des usagers : comment la HAS encadre l’évaluation dans le 6e cycle de certification – Health & tech»


    📌IA et expérience patient : +7,5% de score d’expérience et AUC jusqu’à 0,90

    À partir d’une quinzaine d’études, l’article montre que l’IA améliore la mesure, la prédiction et l’exploitation de l’expérience patient, des verbatims et des PROMs dans plusieurs contextes cliniques. Un agent conversationnel en consultation externe augmente de 7,51% le score total d’expérience, tandis que des systèmes de documentation ambiante comme DAX améliorent les scores Press Ganey de 0,9 à 1,9 point et réduisent le burnout de 67% à 33%. Des modèles de machine learning atteignent des AUC autour de 0,85–0,89 et des exactitudes proches de 0,90 pour prédire satisfaction ou résultats post‑chirurgicaux, avec un rôle déterminant des variables psychologiques, fonctionnelles et expérientielles. L’analyse souligne toutefois l’absence de modèle universel, la dépendance forte au contexte et la nécessité d’ajustements locaux, de validation rigoureuse et d’une vigilance sur les dimensions relationnelles du soin.

    👉 Plus de détails sur «Cinq axes d’impact de l’intelligence artificielle sur l’expérience patient – Health & tech»


    📌Younify : une « bulle de soutien » gratuite pour structurer l’entraide autour du patient

    Younify est une application gratuite qui organise l’entourage du patient autour d’une « bulle de soutien » privée, pour réduire la charge mentale des aidants dont un sur deux déclare des impacts négatifs sur sa santé. Née de l’expérience personnelle de sa fondatrice, la solution structure l’information et l’aide via trois fonctions clés : Journal unique de nouvelles, Livre d’Or numérique et coordination des aides concrètes (trajets, repas, garde d’enfants). Déployée dans plusieurs services de réanimation et de réadaptation à l’hôpital Raymond‑Poincaré, elle est perçue comme un levier pour apaiser les familles et libérer du temps soignant. L’IFEP a publié en avril 2026 une analyse favorable, estimant que la solution soutient la récupération en organisant l’aide et en plaçant la solidarité au cœur du parcours, tout en posant la question de la soutenabilité économique d’un modèle gratuit non classé dispositif médical.

    👉 Plus de détails sur «Younify, une application gratuite structurant l’entraide autour du patient, déployée dans plusieurs services hospitaliers d’Île-de-France – Health & tech»


    📌Six cas d’usage concrets de l’IA pour fluidifier le parcours et la relation patient

    Cet article illustre, à travers six cas d’usage, comment l’IA améliore très concrètement l’expérience patient, de l’anticipation des flux à la personnalisation de l’information. Des solutions d’orchestration et de prédiction des flux réduisent les temps d’attente et les transferts évitables, tout en améliorant la qualité de vie au travail des soignants. Des agents vocaux et assistants documentaires automatisent la prise de rendez‑vous, la gestion des appels et la rédaction, diminuant la charge administrative et rendant les équipes plus disponibles pour les patients. D’autres outils, centrés sur l’adhérence, les émotions ou l’éducation thérapeutique, transforment des signaux faibles (comportements, verbatims, émotions) en actions ciblées, avec des gains mesurables sur l’anxiété, la douleur ou la détection précoce des complications.

    👉 Plus de détails sur «6 cas d’usage pour l’IA au service de l’expérience patient – Health & tech»


    📌26 solutions d’IA déjà utilisées pour l’expérience patient, la qualité et la sécurité

    Sur un corpus de 26 solutions d’IA, près de 70% disposent déjà de références hospitalières ou médico‑sociales, et plus de 30% relèvent d’usages à haut risque au sens de l’AI Act, ce qui impose une gouvernance renforcée. Environ 17,4% des outils visent d’abord l’automatisation de la documentation, des appels et des tâches administratives, tandis qu’environ 30,4% sont centrés sur le ressenti, la voix du patient et les PROMs (suivi émotionnel, douleur, télésurveillance, adhérence, serious games). Des solutions comme Saniia, Patient Journey ou FollowMe Urgences agissent sur les flux, l’anticipation et l’information en temps réel, avec un impact rapporté sur les temps d’attente, les transferts évitables et l’anxiété des patients. D’autres comme Emobot, Music Care, Resilience Pro, SPUR, Glucozor, Better Word, Verbatim.care ou Detec’t transforment verbatims, émotions et comportements en indicateurs actionnables, marquant un basculement vers une qualité perçue pilotée de façon systématique et continue.

    👉 Plus de détails sur «26 solutions d’IA qui transforment l’expérience patient, la qualité et la sécurité des soins – Health & tech»

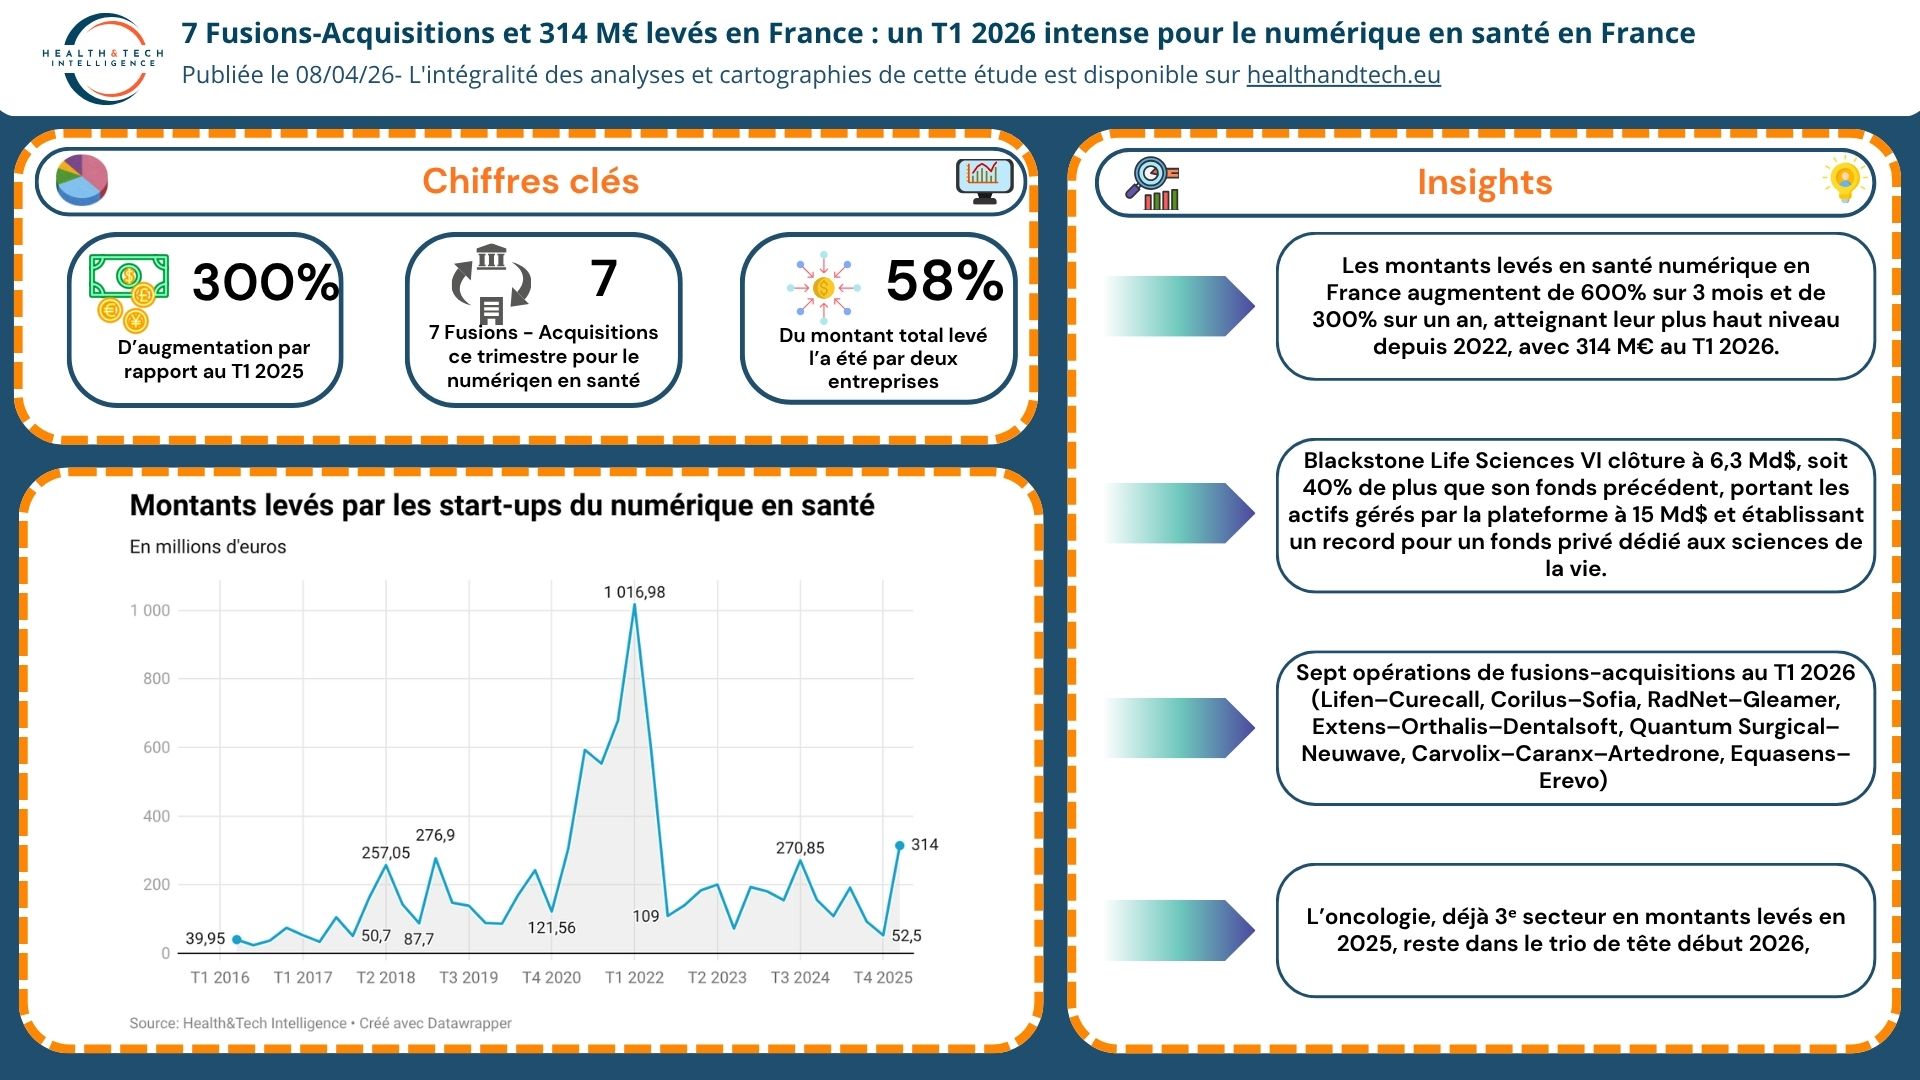
  • 7 Fusions-Acquisitions et 314 M€ levés en France : un T1 2026 intense pour le numérique en santé en France

    📌314 M€ levés au T1 2026, dopés par Alan et DentalMonitoring »

    Sur le premier trimestre 2026, les startups françaises du numérique en santé lèvent 314 M€, soit +600% sur trois mois et +300% sur un an, au plus haut depuis 2022. Alan (100 M€) et DentalMonitoring (84 M€), deux licornes, concentrent à elles seules 58% des montants alors qu’elles ne représentent que 17% des opérations. L’oncologie et la cardiologie restent des verticales majeures, tandis que l’assurance et la dentisterie s’affirment comme nouveaux moteurs sectoriels. L’IA pèse moins de la moitié des capitaux ce trimestre, concurrencée par les plateformes et la robotique, cette dernière totalisant 51 M€ de levées.

    👉 Plus de détails sur «314 millions d’euros levés par les entreprises du numérique en santé au T1 2026, plus haut niveau depuis le T2 2022 – Health & tech»


    📌T1 2026 : 12 healthtech françaises lèvent des fonds ce trimestre ntre IA, robotique et plateformes

    Au T1 2026, une dizaine de startups et scale-ups healthtech structurent le paysage des levées avec plus de 250 M€ mobilisés, entre tours de Série A et financements de croissance. On y retrouve des plateformes comme MyC (10 M€), MadeForMed (200 k€) et Alan (100 M€), mais aussi des medtechs d’IA clinique telles que BrightHeart (11 M€), Parallel (20 M$, environ 17 M€) et DentalMonitoring (100 M$). La robotique et les dispositifs connectés montent en puissance avec FineHeart (83 M€), Carvolix (repositionnée autour de la robotique cardiovasculaire) et Lifebloom (8 M€ combinant capital et aides publiques). En parallèle, DiappyMed (5 M€) et Dermascan (environ 2,5 M€) illustrent l’essor des thérapies numériques et du télédépistage assisté par IA, confirmant la diversité des modèles dans la healthtech française.

    👉 Plus de détails sur «12 levés de fonds pour les entreprises du numériques en santé, dont 2 des 4 licornes françaises en santé. – Health & tech»


    📌Blackstone Life Sciences VI : un fonds record de 6,3 Md$ pour les phases cliniques avancées

    Blackstone Life Sciences a annoncé la levée d’un sixième fonds de 6,3 milliards de dollars, soit 40 % de plus que celui de 2020, portant ses actifs sous gestion à 15 milliards, un record pour le secteur. Sur‑souscrit, le fonds BXLS VI ciblera le financement des phases tardives de développement clinique et de pré‑commercialisation, avec un taux d’approbation réglementaire de 86 %. En renforçant ses partenariats avec les grands laboratoires, Blackstone consolide son rôle pivot dans la concentration mondiale du capital santé et ouvre des perspectives de co‑investissement pour les acteurs européens.

    👉 Plus de détails sur «Blackstone Life Sciences lève 6,3 Mds$ pour financer les phases avancées de développement – Health & tech»


    📌7 deals stratégiques et 48 M€ de subventions : bilan des opérations financières hors levées de fonds.

    Le premier trimestre 2026 est marqué par sept fusions-acquisitions et une subvention de 48 M€ qui accélèrent la consolidation de la healthtech française, de la télésurveillance à la robotique interventionnelle. Des opérations structurantes comme Lifen–Curecall et Corilus–Sofia renforcent des plateformes logicielles intégrées, tandis que RadNet–Gleamer et Extens–Orthalis–Dentalsoft illustrent la concentration dans l’imagerie et les logiciels dentaires. Quantum Surgical–Neuwave Medical et le regroupement autour de Carvolix positionnent la robotique et les mini‑robots guidés par IA au cœur des thérapies mini‑invasives et cardiovasculaires. FineHeart bénéficie en parallèle de 48 M€ de subventions européennes, complétant ses 83 M€ de capitaux privés pour structurer une chaîne de valeur des dispositifs implantables connectés à l’échelle du continent.

    👉 Plus de détails sur «7 fusions-acquistions et une subvention de 48 millions d’euros au premier trimestre 2026 – Health & tech»

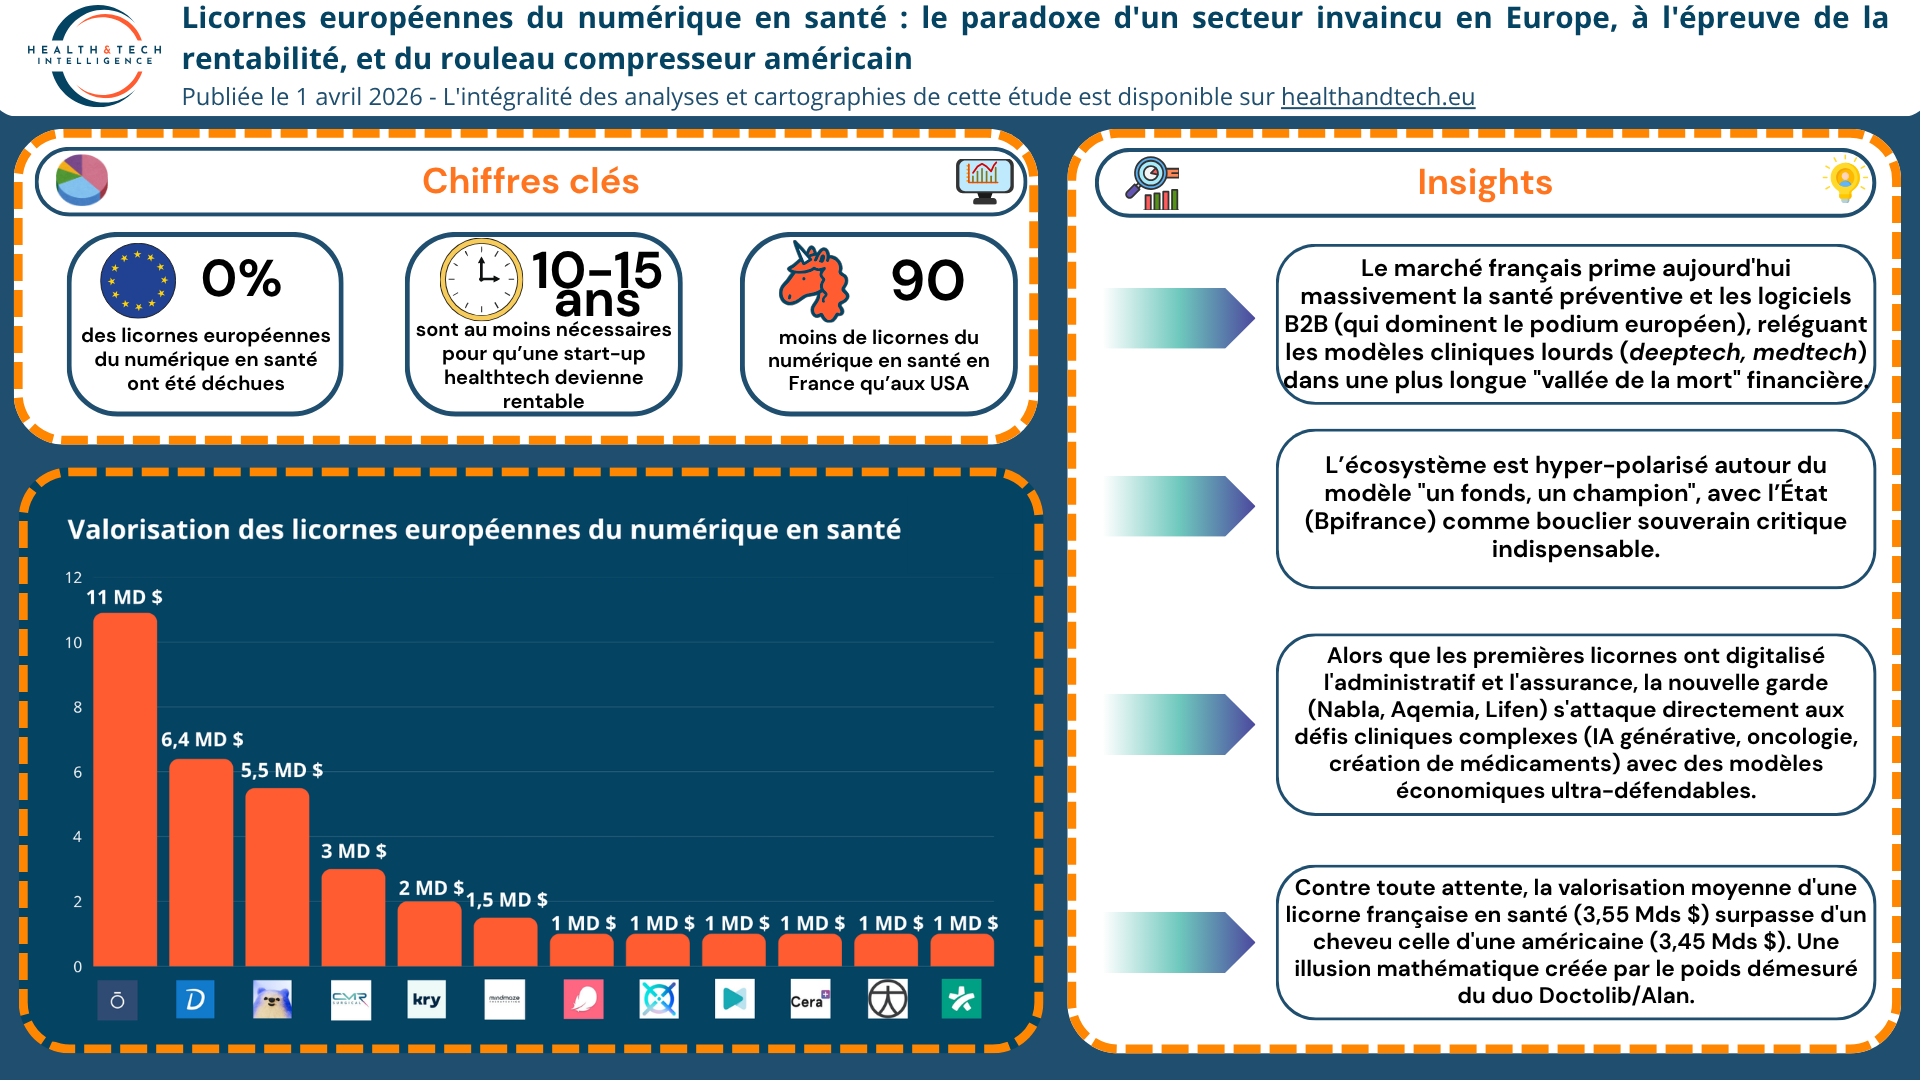
  • Licornes européennes du numérique en santé : le paradoxe d’un secteur invaincu en Europe, à l’épreuve de la rentabilité, et du rouleau compresseur américain

    Article 1 – Le numérique en santé s’installe dans le top 3 des licornes européennes

    Derrière le nombre de licornes européennes crées, la réalité est brutale : près de la moitié de ces start-ups du continent ont déjà perdu leur éclat, victimes de dévaluations massives ou d’un exode vers les États-Unis. Sur les 200 pépites historiques, il n’en reste aujourd’hui que 114 réellement actives sur le sol européen, un constat qui n’épargne pas la France dont le vivier réel est tombé à 23 entreprises.

    Pourtant, au milieu de cet effondrement qui frappe la crypto et le quick-commerce, le secteur de la santé numérique affiche une résilience insolente. Avec un taux d’échec de 0 % parmi ses fleurons, la healthtech s’impose désormais comme le troisième pilier stratégique du continent.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 2 – 2016-2026, la décennie où les licornes françaises du numérique en santé ont appris à galoper

    Il y a dix ans à peine, chercher une licorne de la santé numérique en France relevait de l’impossible. En 2016, le secteur était jugé trop lent, trop régulé et surtout trop peu rentable pour les investisseurs. Nos champions actuels n’étaient alors que des promesses incertaines : Alan venait de naître, tandis que Doctolib tentait encore de convaincre les médecins d’abandonner l’agenda papier. Entre un verrouillage réglementaire strict et l’absence de fonds capables de soutenir des modèles aussi gourmands en capital, le plafond de verre semblait infranchissable.

    Aujourd’hui, la France a pris le leadership européen du domaine, illustrant un basculement historique : la santé n’est plus un frein à l’innovation, mais le moteur de la souveraineté technologique du pays.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 3 – Qui finance les licornes de la santé ?

    Derrière les valorisations vertigineuses des licornes de la santé se cache une mécanique financière aussi sélective qu’implacable. L’analyse des tables de capitalisation révèle un écosystème où l’État français, via Bpifrance, joue les chefs d’orchestre et les boucliers stratégiques. Présent au capital de la quasi-totalité des champions, le bras armé de l’État assure une souveraineté technologique face aux appétits étrangers, tout en offrant la caution institutionnelle indispensable au marché de la santé.

    Loin d’être un aboutissement, le statut de licorne marque le début d’une course effrénée au capital : de Doctolib à Alan, ces géants continuent de lever des centaines de millions d’euros pour conquérir l’international et écraser toute concurrence, créant un fossé grandissant avec le reste de l’écosystème.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 4 – Licorne, mais pas rentable ?

    Derrière le prestige du statut de “licorne”, la réalité des chiffres révèle un combat de longue haleine : celui de la rentabilité. Si Doctolib et Alan ont enfin brisé la malédiction du déficit en 2025 et 2026, leur victoire est le fruit de plus d’une décennie de pertes abyssales et de levées de fonds records. Ce passage au vert démontre que dans le numérique en santé, le succès n’est pas une question d’agilité, mais de résilience financière absolue face à des cycles de développement exceptionnellement longs.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 5 – Valorisation : Doctolib et Alan en haut du classement des licornes européennes

    Sur les 12 licornes de la santé numérique recensées en Europe, la France ne se contente pas d’avoir le plus grand nombre de représentants : elle s’empare des sommets. Si la bague connectée finlandaise Ōura domine le classement avec son statut de “décacorne” (avec sa valorisation de 11 Mds $), le podium est complété par un doublé tricolore historique. Doctolib (6,4 Mds $) et Alan (5,5 Mds $) surclassent la concurrence continentale, portées par leur rentabilité et leur domination sur les marchés des logiciels B2B et de l’assurance.

    Derrière ce trio de tête, le reste du peloton européen bataille dans la zone du milliard de dollars.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 6 – Ces pépites françaises qui frappent à la porte du milliard

    Si le sommet de l’écosystème européen du numérique en santé semble bien installé, la base de la french tech est en pleine ébullition. Derrière le quatuor de tête, une nouvelle garde de start-ups s’attaque aux défis les plus complexes de la médecine de demain : infrastructure hospitalière, oncologie, charge mentale des médecins ou encore découverte quantique de médicaments.

    Leur ambition est claire : développer des technologies si indispensables qu’elles briseront à leur tour le plafond de verre du milliard de dollars de valorisation. Et pour y parvenir, ces pépites n’attendent pas et lèvent déjà des capitaux massifs, se structurant financièrement comme des géants.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 7 – France VS USA : comment les différences de marché impactent la création de licornes en santé numérique

    Avec 94 licornes recensées dans la santé numérique contre seulement 4 dans l’Hexagone, les États-Unis imposent une hégémonie quantitative et financière écrasante, cumulant plus de 324 milliards de dollars de valorisation contre 14 milliards pour le clan tricolore.

    Mais si la France sait créer quelques mastodontes, comme Alan et Doctolib, le modèle américain reste une véritable usine à industrialiser le succès, propulsant des leaders comme Devoted Health ou Neuralink dans des sphères financières inatteignables pour l’Europe. Cette asymétrie brutale ne s’explique pas par un déficit de talent des ingénieurs français, mais par l’ADN même des systèmes de soins. Face à un marché américain privatisé, hyper-concurrentiel et guidé par un besoin d’optimisation immédiat, le modèle français, bien que protecteur et centré sur l’accès aux soins, se heurte à la lenteur des cycles d’achats publics et à des budgets lourdement encadrés.

    👉 Pour consulter l’article : cliquer sur ce lien

    Licornes européennes du numérique en santé : le paradoxe d'un secteur invaincu en Europe, à l'épreuve de la rentabilité, et du rouleau compresseur américain - @H&TI
    Licornes européennes du numérique en santé : le paradoxe d’un secteur invaincu en Europe, à l’épreuve de la rentabilité, et du rouleau compresseur américain – @H&TI
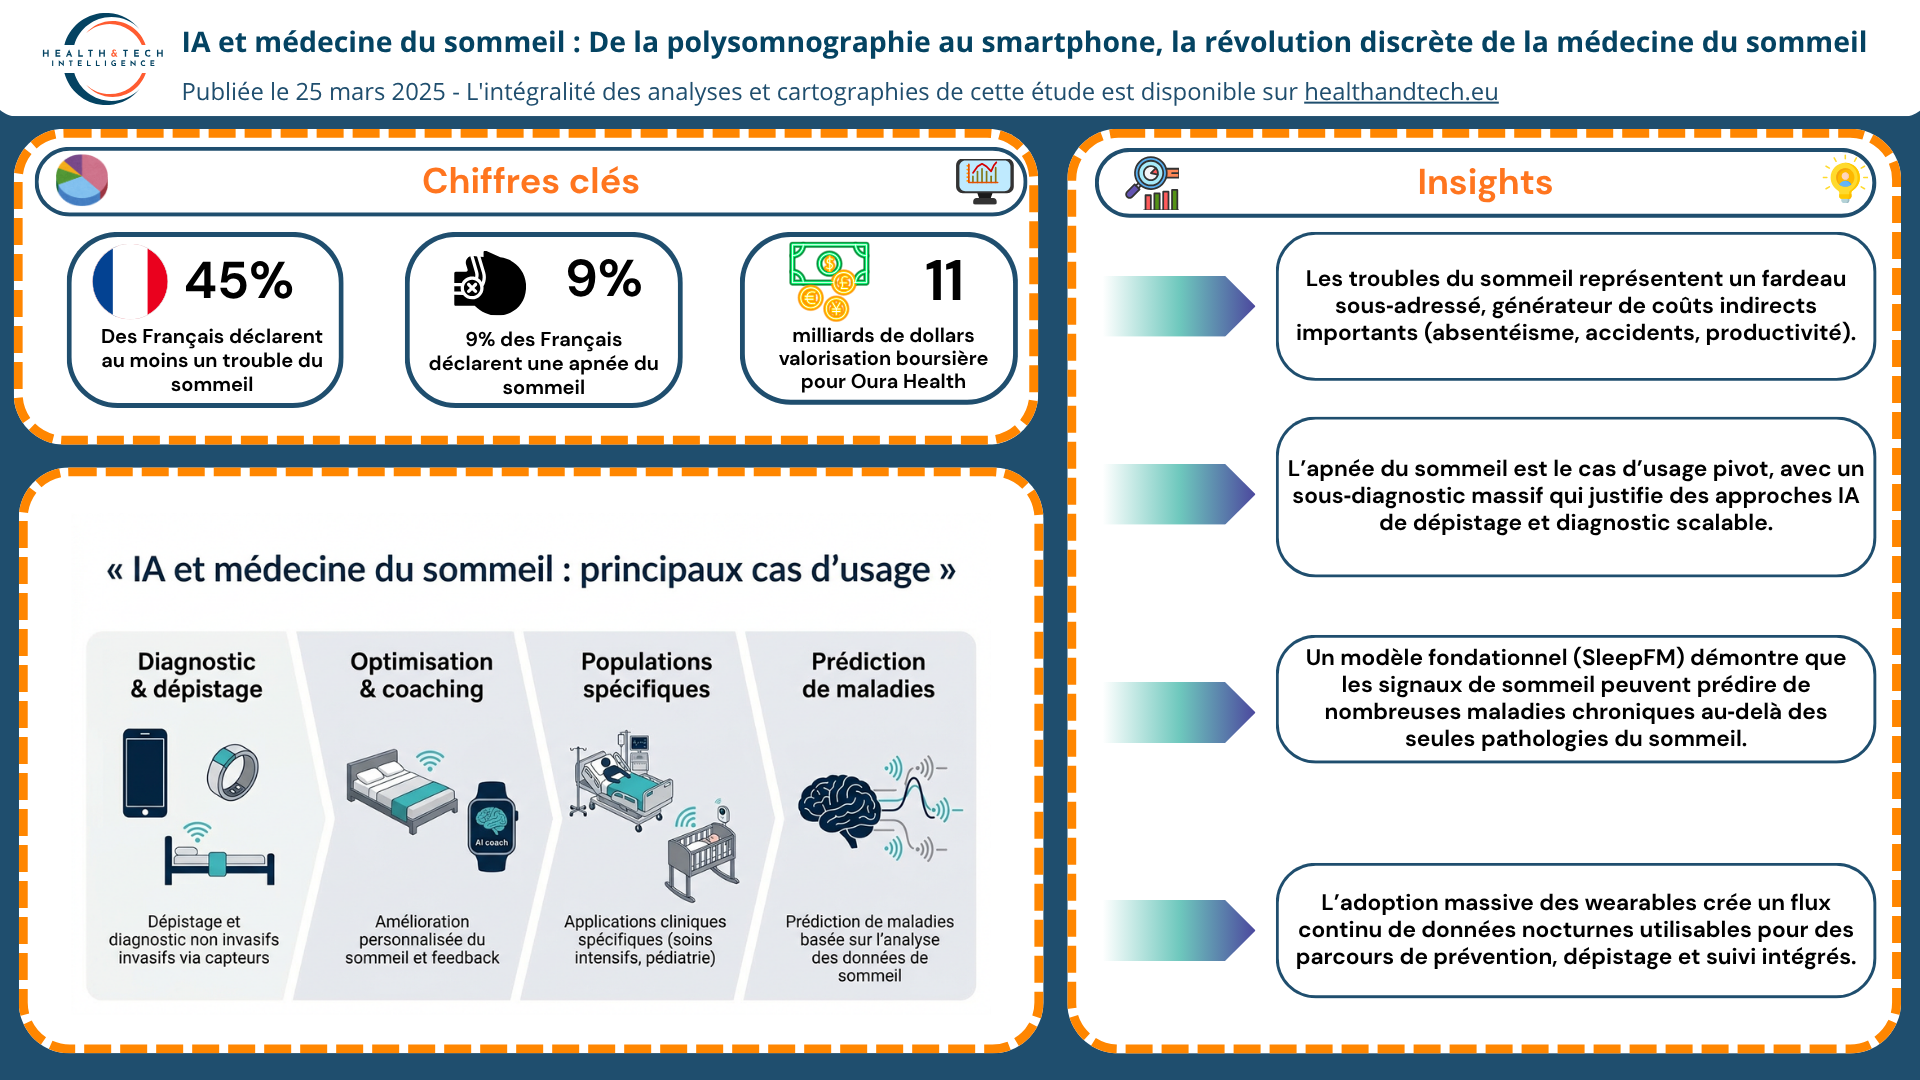
  • De la polysomnographie au smartphone : la révolution discrète de la médecine du sommeil

    Insights :

    • 45% des Français déclarent au moins un trouble du sommeil et 9% une apnée du sommeil (5% en 2013).


    • Les troubles du sommeil représentent un fardeau sous‑adressé, générateur de coûts indirects importants (absentéisme, accidents, productivité).


    • L’apnée du sommeil est le cas d’usage pivot, avec un sous‑diagnostic massif qui justifie des approches IA de dépistage et diagnostic scalable.


    • Le lien bidirectionnel entre sommeil et santé mentale justifie que le sommeil soit intégré à la Grande Cause nationale Santé mentale 2025.


    • Un modèle fondationnel (SleepFM) démontre que les signaux de sommeil peuvent prédire de nombreuses maladies chroniques au‑delà des seules pathologies du sommeil.


    • L’adoption massive des wearables crée un flux continu de données nocturnes utilisables pour des parcours de prévention, dépistage et suivi intégrés.

    📌Sommeil des Français : un adulte sur cinq dort moins de 6 heures par nuit

    En 50 ans, le temps de sommeil des Français a diminué d’1 h 30, 45% déclarent au moins un trouble du sommeil et 9% souffrent d’apnée, contre 5% en 2013. Les adultes dorment en moyenne 7 h par nuit, mais 1 sur 5 dort moins de 6 h, tandis que 15–20% souffrent d’insomnie et 1 Français sur 4 présente une somnolence diurne, impliquée dans 10–20% des accidents de la route. Chez les jeunes, plus de 30% des enfants et jusqu’à 70% des adolescents dorment insuffisamment, avec un impact documenté sur les performances cognitives et la réussite scolaire. Le manque de sommeil augmente de 55% le risque d’obésité chez l’adulte et de 89% chez l’enfant, et de 28% celui de diabète de type 2, tout en accroissant les risques cardiovasculaires, immunitaires et neurodégénératifs. L’insomnie double le risque de dépression et concerne 75% des personnes avec troubles psychiques, ce qui justifie une feuille de route 2025–2026 de 25 mesures et le déploiement d’outils comme l’application gratuite Jardin Mental pour le suivi du sommeil et de l’humeur.

    👉 Plus de détails sur «Troubles du sommeil : 45% de la population déclare au moins un trouble du sommeil – Health & tech»


    📌IA et sommeil : 200 études montrent une performance proche des experts pour l’AOS et le scoring

    À partir de 200 publications entre 2024 et 2026, l’article identifie quatre grands champs d’usage de l’IA : dépistage de l’apnée obstructive du sommeil, scoring automatique des stades, phénotypage et outils de coaching/thérapie. Les méta-analyses montrent des AUC souvent supérieures à 0,80 pour le diagnostic d’AOS à partir d’ECG ou de SpO₂ et une précision de 80–85% pour le scoring polysomnographique, avec des accords « substantiels à presque parfaits » avec les experts. Des indices de brain age dérivés de l’EEG sur plus de 7 000 sujets se révèlent prédictifs du risque de démence, tandis que des biomarqueurs numériques respiratoires et moléculaires enrichissent la stratification cardiovasculaire et cardiométabolique. Les systèmes de coaching personnalisés, chatbots et LLM de santé du sommeil commencent à être testés en télémédecine, mais les auteurs insistent sur l’hétérogénéité méthodologique, le manque de validation externe et les enjeux d’équité, d’explicabilité et de responsabilité clinique. L’IA est ainsi positionnée comme outil de triage, de priorisation et de suivi, complémentaire à la polysomnographie et à l’expertise des spécialistes plutôt que substitut.

    👉 Plus de détails sur «IA et médecine du sommeil : de la validation clinique ciblée aux nouveaux parcours numériques – Health & tech»


    📌Médecine du sommeil : un marché en industrialisation face à un fardeau sous‑diagnostiqué

    L’article décrit un champ où les troubles du sommeil, fortement contributifs aux maladies chroniques et aux coûts indirects (absentéisme, accidents, productivité), demeurent largement sous‑diagnostiqués, créant un important réservoir de valeur médicale et économique. Des réseaux comme l’INSV et le Réseau Morphée structurent un maillage territorial, tandis que des centres comme AQODI ou le centre du sommeil de la clinique Jeanne‑d’Arc à Lunéville industrialisent l’exploration du sommeil via des plateaux techniques mutualisés et des parcours standardisés. La montée en puissance de formations spécialisées (DIU « Le sommeil et sa pathologie ») et de chaires comme Sleep Health‑AI consolide le capital humain et ouvre la voie à des modèles intégrant données de vie réelle, IA et partenariats public‑privé. En parallèle, l’article met en avant des risques majeurs : fragmentation de l’offre et disparités régionales, tension sur les compétences, incertitudes sur les modèles économiques et maturité inégale des solutions numériques. Les auteurs recommandent une intégration en « parcours » articulant prévention, soins primaires, centres spécialisés et plateformes de données/IA, afin de sécuriser le passage à l’échelle.

    👉 Plus de détails sur «Sommeil : un champ médical sous-exploité à la croisée de l’industrialisation des soins et de la révolution data/IA – Health & tech»


    📌 IA et apnée du sommeil : 14 cas d’usage pour réduire un sous‑diagnostic estimé à 80%

    Partant des 900 millions de personnes concernées dans le monde par l’apnée du sommeil, dont environ 80% ignorent leur condition, l’article présente 14 cas d’usage d’IA couvrant du smartphone aux modèles fondationnels multimodaux. Il montre comment des solutions de dépistage automatisé, de scoring embarqué dans des dispositifs (matelas, wearables, capteurs acoustiques), ou encore de monitoring en réanimation et en pédiatrie visent à contourner les limites de la polysomnographie, coûteuse et peu accessible. Plusieurs exemples mettent en avant des capacités de diagnostic ou de pré‑screening en ambulatoire avec des performances jugées cliniquement acceptables, permettant de prioriser l’accès aux laboratoires du sommeil. L’article souligne également les apports de l’IA pour l’optimisation personnalisée du repos nocturne, la détection de détériorations en soins intensifs et le suivi de nourrissons à risque, ouvrant des perspectives de médecine préventive. Il insiste cependant sur la nécessité de validation clinique, de cadres de remboursement et d’intégration aux parcours de soins pour éviter une prolifération de gadgets non validés.

    👉 Plus de détails sur «14 cas d’usage de l’intelligence artificielle en médecine du sommeil – Health & tech»


    📌 17 solutions d’IA en médecine du sommeil : quatre familles pour structurer le marché d’ici 2025

    L’article dresse un panorama 2025 de 17 solutions d’IA en médecine du sommeil, organisées en quatre grandes catégories : dépistage/diagnostic AOS simplifié, scoring automatique, plateformes de phénotypage‑données et outils de coaching/thérapies digitales. Il met en avant quelques indicateurs clés : tests domicile PPG/ECG avec bonne concordance à la polysomnographie, scores de risque intégrables en soins primaires, et plateformes combinant sommeil, comorbidités cardiométaboliques et suivi d’adhésion. Les auteurs analysent les opportunités (réduction du sous‑diagnostic, optimisation des flux en laboratoire du sommeil, création de biomarqueurs numériques de risque) et les risques (biais de données, manque d’interopérabilité, absence de modèles économiques stabilisés). L’article insiste sur le besoin de standards de reporting, de validations multicentriques et de cadres d’évaluation médico‑économique pour soutenir l’adoption par payeurs et cliniciens. Il conclut que les solutions les plus prometteuses sont celles ancrées dans des partenariats académiques forts, des infrastructures de données robustes et une intégration explicite aux parcours de soins existants.

    👉 Plus de détails sur «Panorama 2025 des solutions d’IA en médecine du sommeil (17 solutions, 4 grandes catégories) – Health & tech»

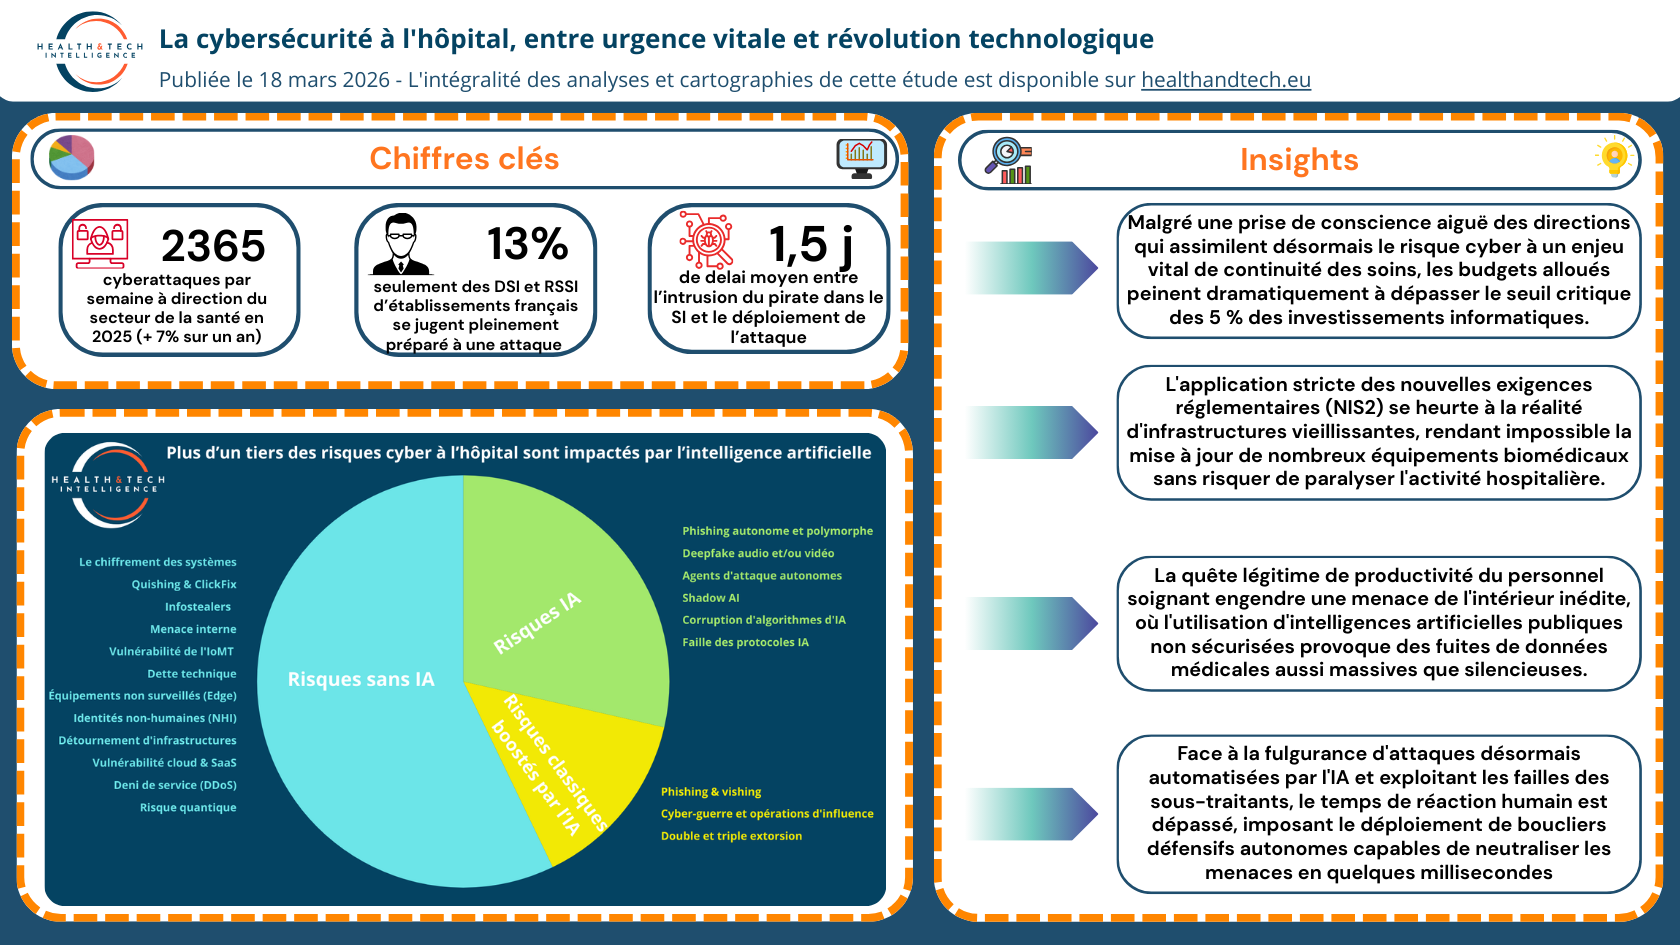
  • La cybersécurité à l’hôpital, entre urgence vitale et révolution technologique

    Article 1 – État des lieux d’un secteur sous tension systémique

    L’année 2026 marque un tournant critique pour les établissements de santé français, désormais confrontés à une vulnérabilité systémique illustrée par des fuites de données massives chez plusieurs prestataires. Si la transformation numérique est devenue le cœur battant de la médecine moderne, elle a paradoxalement multiplié la surface d’attaque. Les hôpitaux se retrouvent piégés par une dette technique colossale et des équipements biomédicaux dont le cycle de vie prolongé de 10 à 15 ans interdit souvent les mises à jour de sécurité essentielles. Cette fragilité structurelle est aujourd’hui exploitée par des attaquants utilisant l’intelligence artificielle pour automatiser la recherche de failles et sophistiquer l’ingénierie sociale, plaçant le secteur de la santé au sommet des cibles prioritaires mondiales avec une moyenne écrasante de 2 365 cyberattaques hebdomadaires par organisation.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 2 – Un arsenal réglementaire entre ambitions et réalités de terrain

    Pour répondre à cette urgence, la France et l’Europe ont déployé un cadre législatif de plus en plus coercitif, transformant les recommandations en obligations juridiques strictes. La Stratégie nationale de cybersécurité 2026-2030 et la transposition de la directive européenne NIS2 imposent désormais aux hôpitaux des standards de résilience élevés, sous peine de sanctions financières et pénales pour les directions. Bien que le programme financier CaRE soutienne ces investissements avec une enveloppe initiale de 250 millions d’euros allouée notamment à la sécurisation des annuaires et des sauvegardes, l’atterrissage opérationnel reste complexe. Les établissements doivent en effet concilier ces exigences avec une pénurie aiguë d’experts en cybersécurité et des budgets de fonctionnement structurellement déficitaires, faisant de la mise en conformité un défi humain autant que financier.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 3 – Zoom sur l’enquête de l’ANS sur plus de 700 RSSI

    L’enquête 2025 de l’Agence du numérique en santé souligne une évolution majeure de la gouvernance : la cybersécurité est désormais perçue comme un risque opérationnel majeur impactant directement la continuité des soins et la sécurité des patients. Si une grande majorité de directeurs d’établissements s’implique personnellement dans les plans de prévention et les exercices de crise – 87 % d’entre eux déclarant bien connaître le plan de leur établissement -, un fossé persiste entre cette volonté stratégique et les moyens alloués. Dans les faits, 60 % des hôpitaux consacrent encore moins de 5 % de leur budget informatique à la sécurité, laissant 42 % des dirigeants avec le sentiment de ne pas disposer des ressources suffisantes pour contrer cette menace. Conséquence directe de ce sous-investissement : à peine 13 % des décideurs se jugent aujourd’hui pleinement préparés à faire face à une attaque de grande ampleur.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 4 – Une cartographie des risques en mutation profonde

    La menace cyber à l’hôpital s’est industrialisée et diversifiée, allant du harcèlement quotidien par ransomware – où 71 % des incidents majeurs impliquent un vol de données préalable avec une fenêtre d’action des pirates réduite à seulement 1,5 jour -, à des attaques de plus haute technicité ciblant les API. Le phénomène du Shadow AI, où le personnel utilise des outils d’IA générative non sécurisés pour traiter des dossiers médicaux, crée de nouvelles fuites massives et silencieuses, sachant qu’actuellement 1 requête sur 41 est classée à haut risque. Parallèlement, le risque lié à la chaîne d’approvisionnement devient prédominant – 56 % des attaques ciblant les grandes structures débutant par l’infiltration d’un partenaire -, tout comme la menace liée au matériel personnel qui est à l’origine de 76 % des infections par infostealers. À plus long terme, le secteur doit également anticiper le risque quantique, des acteurs étatiques siphonnant dès aujourd’hui des flux de données chiffrées dans l’optique de les décrypter ultérieurement, menaçant ainsi la confidentialité à vie du secret médical.

    👉 Pour consulter l’article : cliquer sur ce lien

    Article 5 – L’intelligence artificielle comme nouveau bouclier défensif

    Face à cette agression technologique et à la prolifération attendue d’environ 1,67 million d’appareils biomédicaux connectés (IoMT) d’ici 2029, les hôpitaux français adoptent des solutions de défense souveraines dopées à l’IA pour sanctuariser leur système d’information à chaque étape de l’intrusion. De la sécurisation des messageries par analyse sémantique avec Vade ou Mailinblack, au déploiement de solutions EDR et XDR comme celles d’HarfangLab ou Tehtris pour bloquer les processus malveillants en quelques millisecondes, l’IA permet une réaction à la vitesse de la machine. Cette stratégie s’étend à la surveillance des flux réseaux via des technologies de machine learning non supervisé qui apprennent les comportements normaux des équipements pour détecter instantanément toute déviation suspecte. En isolant automatiquement les menaces, ces outils offrent une immunité numérique capable de protéger les infrastructures critiques, même face à des variantes de virus totalement inconnues.

    👉 Pour consulter l’article : cliquer sur ce lien

    La cybersécurité à l'hôpital, entre urgence et révolution numérique - @ANS
    La cybersécurité à l’hôpital, entre urgence et révolution numérique – @ANS
  • IA santé en Amérique du Nord : aligner régulation, financement et données

    Insights :


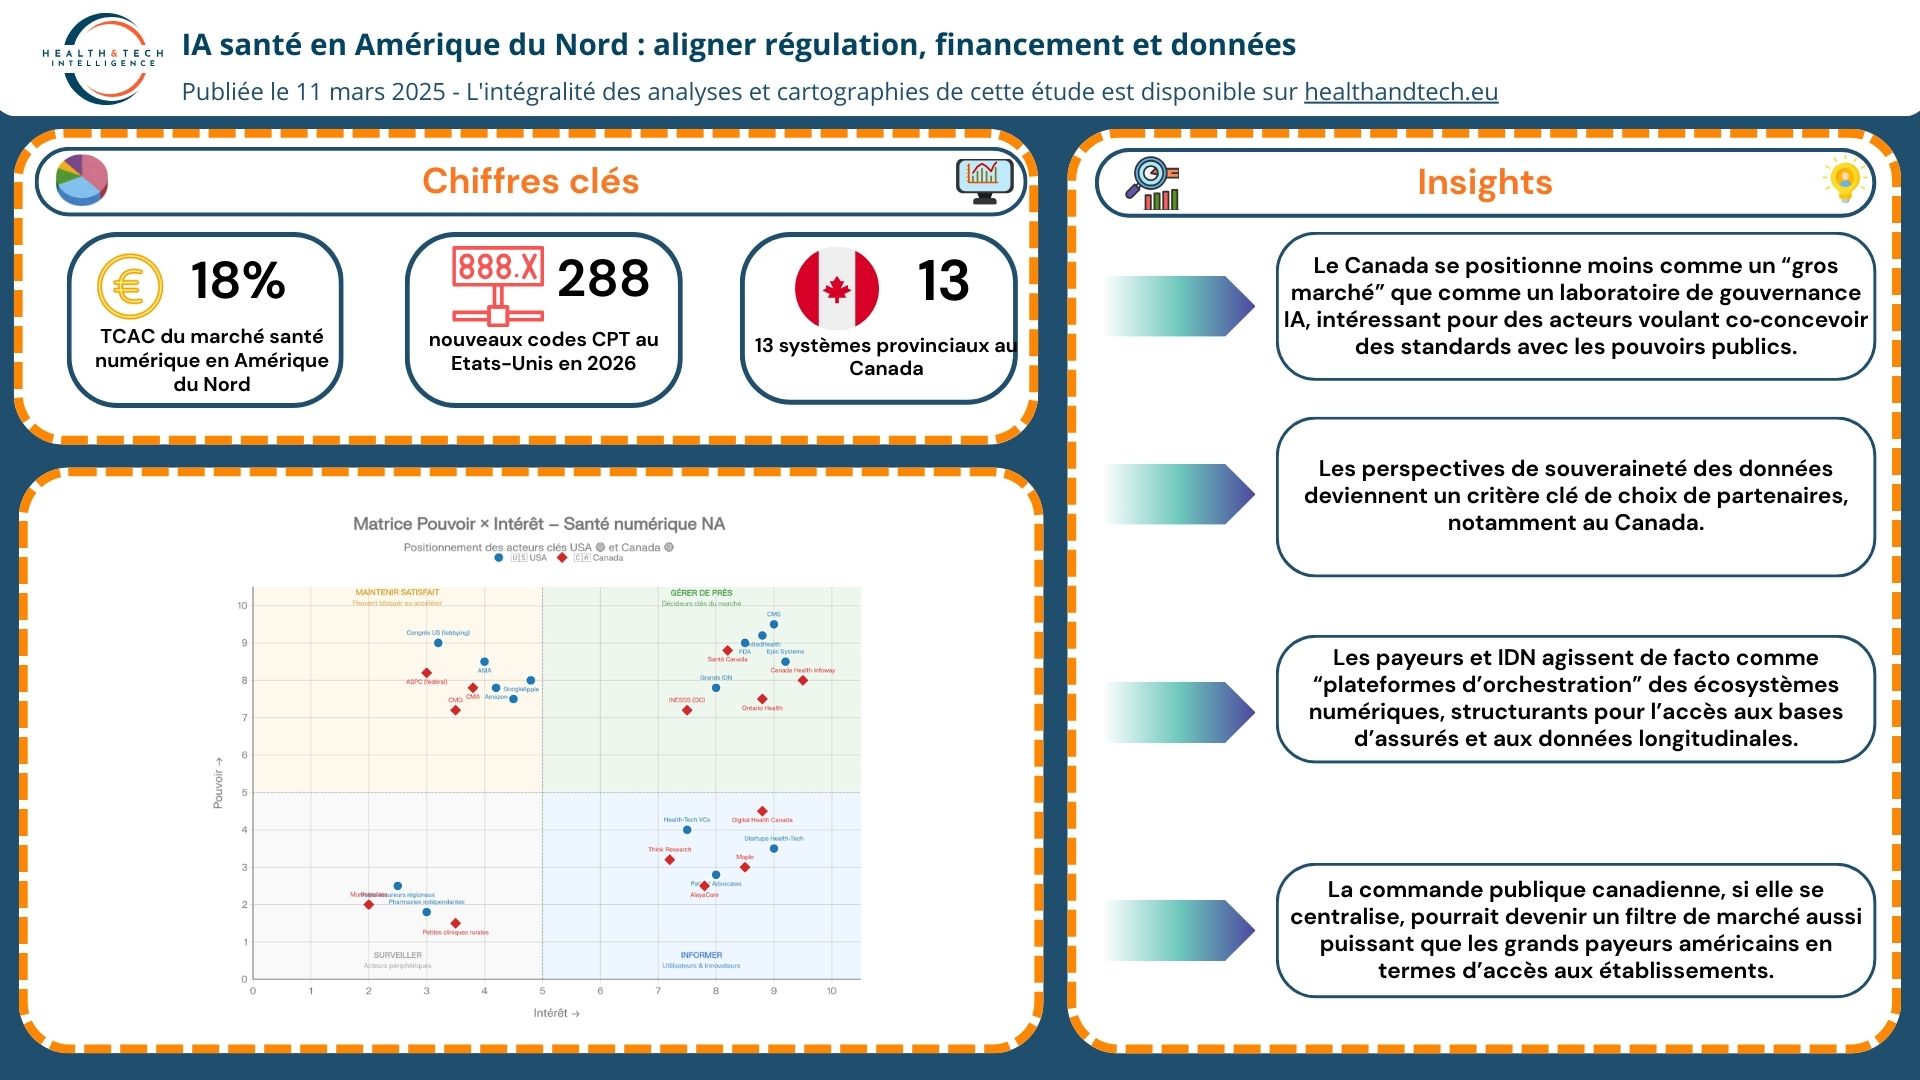
    • Le Canada se positionne moins comme un “gros marché” que comme un laboratoire de gouvernance IA, intéressant pour des acteurs voulant co‑concevoir des standards avec les pouvoirs publics.


    • Les délais longs (12–24 mois) imposent des stratégies de financement patient et des portefeuilles projets diversifiés pour lisser le risque.


    • Les perspectives de souveraineté des données deviennent un critère clé de choix de partenaires, notamment au Canada.


    • Les Integrated Delivery Networks agissent de facto comme “plateformes d’orchestration” des écosystèmes numériques, structurants pour l’accès aux bases d’assurés et aux données longitudinales.


    • La commande publique canadienne, si elle se centralise, pourrait devenir un filtre de marché aussi puissant que les grandes assurances américaines en termes d’accès aux établissements.

    ​

    📌 États-Unis vs Canada : un marché digital health à 266 Md$ en 2035 face à une stratégie IA canadienne centrée souveraineté et smart hospitals

    D’ici 2035, le marché américain du digital health devrait atteindre près de 266 Md$, tiré par la télésanté et l’IA clinique, dans une logique de scale et de ROI orientée réduction de coûts et gestion du risque. Les segments les plus dynamiques sont les plateformes logicielles et services d’IA intégrés aux DME et outils d’analytique populationnelle, sur un terrain dominé par des géants technologiques et une forte densité de start-up financées. Au Canada, l’attractivité repose sur la tension d’accès aux soins et la montée rapide des smart hospitals, soutenues par des investissements dans l’IoT hospitalier, l’IA embarquée et les plateformes cloud. Le Budget 2025 structure une stratégie IA centralisée (cloud souverain, capacités de calcul, capital-croissance, mesure de l’économie numérique), tandis que des hubs régionaux et une entité pancanadienne IA Santé pourraient mutualiser évaluation, achat et préférence pour les technologies locales. Les entreprises doivent arbitrer entre un modèle américain orienté volume et marché pur et un modèle canadien hybride, fortement arrimé à la commande publique, à la souveraineté des données et à la co‑construction avec le système de santé.

    👉 Plus de détails sur «IA, financement et gouvernance : les deux modèles nord-américains de santé connectée – Health & tech»


    📌 288 nouveaux codes CPT et 3 codes HCPCS DMHT : les États-Unis codifient l’IA et les DTx.

    La mise à jour 2026 des codes CPT introduit 288 nouveaux codes, dont plusieurs couvrent des services de santé numérique, d’“augmented intelligence” et des durées raccourcies de télésurveillance (2 à 15 jours), élargissant la facturabilité des solutions de monitoring et d’IA assistive. Medicare a créé en 2025 trois codes HCPCS (G0552, G0553, G0554) dédiés au programme Digital Mental Health Treatment, ouvrant un canal de remboursement explicite pour les thérapies numériques en santé mentale, en incluant le temps clinique de gestion du traitement numérique. Le paysage de monétisation US combine facturation via CPT/HCPCS, contrats B2B/B2B2C avec payeurs et employeurs, et intégration dans des modèles value‑based, mais reste fragmenté avec des décisions de couverture dépendantes de chaque payeur et des preuves de valeur spécifiques. Au Canada, la rémunération des solutions numériques dépend de budgets hospitaliers, programmes provinciaux ciblés, partenariats public‑privé et paiements directs pour certains services non couverts, dans un cadre où la transformation de CADTH en Canadian Drug Agency renforce l’évaluation centralisée avec des exigences accrues de données en vie réelle. Les barrières opérationnelles canadiennes (fragmentation interprovinciale, délais de décision longs, hétérogénéité des systèmes) obligent les vendors à multiplier pilotes, co‑financements et montages hybrides pour atteindre une masse critique avant un éventuel remboursement structuré.

    👉 Plus de détails sur «Les États-Unis activent 288 nouveaux codes CPT, le Canada avance par financements mixtes et négociations provinciales – Health & tech»


    📌 IA santé : la FDA clarifie un chemin 510(k)/De Novo/PMA tandis que le Canada mise sur AIDA et AI4H dans un cadre encore fragmenté

    La régulation de l’IA en santé oppose un modèle américain centré sur la FDA, qui encadre les logiciels IA comme “Software as a Medical Device” via des voies 510(k), De Novo ou PMA, à un modèle canadien en construction, articulant AIDA (Artificial Intelligence and Data Act), dispositifs médicaux, lois de protection des données et principes AI4H. Au Canada, la stratégie IA 2025‑2027 pour la fonction publique fédérale, la Politique sur les services et le numérique et l’obligation d’Algorithmic Impact Assessment structurent un socle de gouvernance (transparence, gestion des risques, responsabilité) qui irriguera les usages santé. Le projet AIDA introduit une approche par le risque pour les “systèmes d’IA à impact élevé”, exigeant documentation de la gestion des risques, gouvernance interne et supervision humaine, mais sa mise en œuvre reste incertaine en l’absence de règlements d’application détaillés et de clarification avec PIPEDA et les lois provinciales. Aux États‑Unis, les guidances 2025 sur les “Artificial Intelligence‑Enabled Device Software Functions” précisent les attentes de la FDA (description du modèle, données d’entrée/sortie, analyse des biais, PCCP, suivi post‑commercialisation), offrant un haut niveau de prévisibilité pour les roadmaps produit et qualité. Les entreprises doivent cependant composer avec un oversight plus large impliquant payeurs, autorités étatiques, régulateurs de la vie privée et organismes de certification, ce qui impose une cartographie fine des régimes applicables par cas d’usage.

    👉 Plus de détails sur «Prévisibilité réglementaire IA santé : les États-Unis offrent un chemin balisé par la FDA, le Canada construit un cadre AIDA‑centré encore en consolidation – Health & tech»


    📌 131,45 Mds $ en 2025, +18%/an : payeurs et plateformes redessinent le Go‑to‑Market digital health en Amérique du Nord

    En 2025, le marché nord‑américain de la santé numérique est estimé à 131,45 Mds $, avec une croissance annuelle proche de 18% jusqu’en 2035, tirée par la télésanté et les services, dans un paysage dominé par les assureurs et les grands groupes intégrés qui contrôlent financement et données de remboursement. L’accès au marché passe par une chaîne décisionnelle complexe combinant contrats avec les health plans, accords‑cadres, programmes d’innovation hospitaliers et alliances avec les plateformes cloud, où la question clé est d’identifier qui paie (assureurs nationaux, payeurs régionaux, IDN, employeurs, pharma). Pour l’IA en imagerie, les hôpitaux et groupes de radiologie constituent des terrains d’ancrage, mais la viabilité à long terme dépend de l’obtention de codes de facturation (CPT, NTAP, DRG) et de preuves générées via des pilotes co‑construits. Au Canada, malgré une forte demande pour les DSE, la télésurveillance et l’IA, la fragmentation des achats et l’absence de marché national coordonné se traduisent par une adoption freinée, avec seulement 39% des Canadiens ayant accès à leur dossier en ligne en 2023. Des hubs provinciaux (Ontario, Colombie‑Britannique, Alberta, Québec, etc.), le CAN Health Network et des mécanismes de piggybacking cherchent à accélérer le passage du pilote au déploiement, dans un contexte de “collab‑etition” où partenariats et concurrence se superposent.

    👉 Plus de détails sur «Régulateurs, payeurs, IDN : comprendre la chaîne de décision pour négocier son Go-to-Market digital health aux États-Unis – Health & tech»

  • IA pour le codage: gains mesurés, freins réels et benchmark international 

    Pourquoi le cas d’usage est stratégique mais peu déployé 

    Le codage médicoadministratif et le groupage DRG conditionnent directement les flux financiers hospitaliers et une partie de la mesure de performance clinique, alors que ces processus restent largement manuels et coûteux en ressources humaines spécialisées. La complexité croissante des nomenclatures (ICD10, CIM10 FR, ICD10CM, CCAM, etc.) et des règles de groupage PMSI/DRG accentue le risque d’erreurs, de sous-codage et de variabilité intercodeurs, avec des impacts sur le CMI, les rejets payeurs et la trésorerie. 

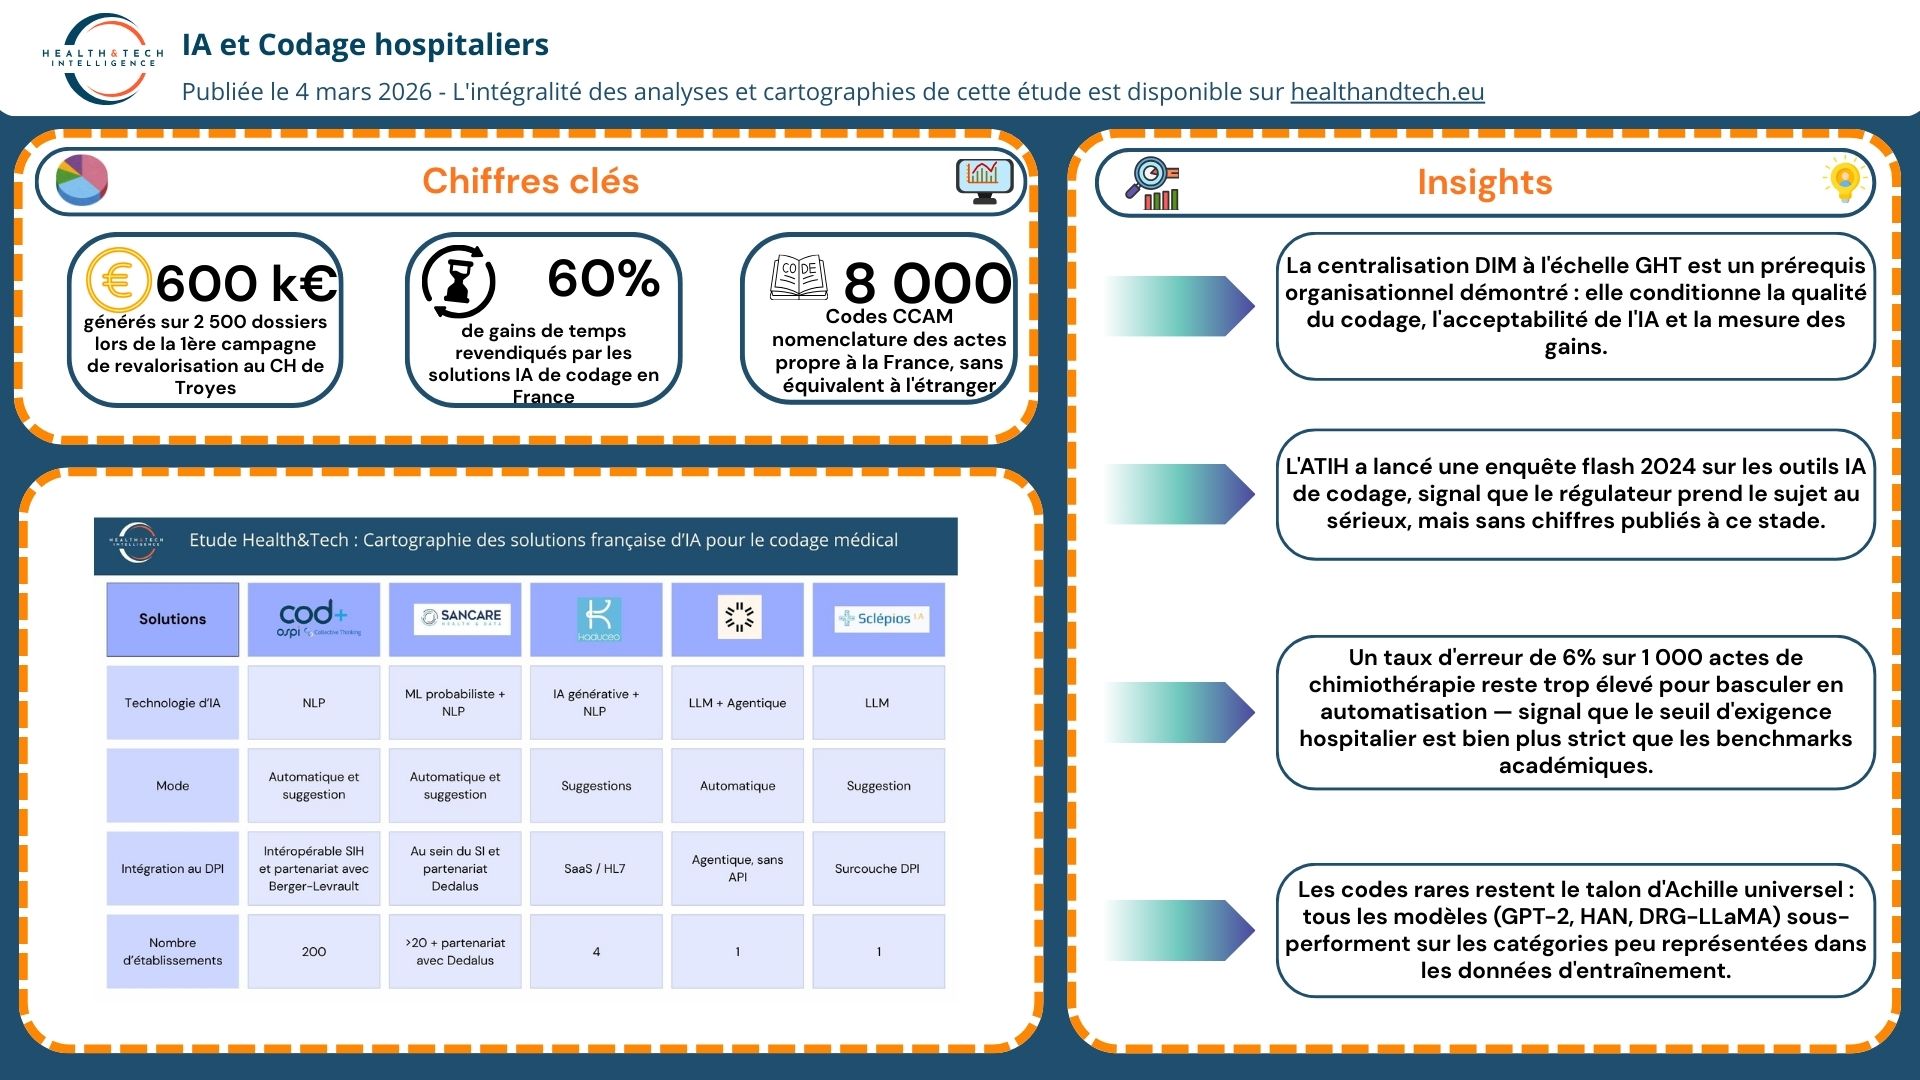
    L’IA – en particulier les approches NLP et les LLM adaptés au langage clinique – apporte désormais des performances suffisantes pour automatiser une partie du codage ou assister fortement les équipes DIM, tout en détectant des anomalies et opportunités d’optimisation dans les trajectoires de soins. Pourtant, la diffusion reste limitée par des enjeux d’acceptabilité, de conformité, d’intégration dans les SI hospitaliers et de modèle économique, surtout dans les contextes régulés comme la France ou les pays nordiques. Ce décalage entre potentiel technique et adoption opérationnelle justifie : 

    • Éditeurs / solutions citées (exemples) : solutions PMSI et codage assisté (dont Cod+ et outils apparentés), plateformes IA de codage/RCM nordaméricaines (prévention des rejets, optimisation ICD10 / MSDRG), travaux et benchmarks autour de NordDRG et des LLM appliqués au groupage DRGlike. 
    • Pays / zones étudiés : France ; Europe hors France (pays nordiques/NordDRG, Allemagne, quelques systèmes DRG nationaux) ; Amérique du Nord (ÉtatsUnis, Canada) ; Asie (Taïwan, TwDRG). 
    • Types de sources (depuis 2023, plus quelques références structurantes plus anciennes) : articles scientifiques et revues sur l’autocodage et les modèles IA/LLM ; études de cas et évaluations hospitalières ; livres blancs et ressources d’éditeurs (gains, rejets, impacts financiers) ; documents institutionnels et réglementaires sur PMSI/DRG et IA en santé. 

    État de l’art des cas d’usage IA en codage et RCM

    L’intelligence artificielle commence à transformer en profondeur le codage médicoadministratif et le revenue cycle management, mais avec des maturités très hétérogènes selon les pays, les types d’IA et les cas d’usage. Les premiers résultats quantifiés montrent des gains réels en productivité de codage, en qualité DRG et en performance financière, au prix de nouveaux risques sur la robustesse, l’explicabilité et la dépendance aux données. 

    • Les briques technologiques sont désormais en place pour couvrir quasi toute la chaîne de valeur, du NLP de comptes rendus à l’optimisation DRG et à la prévention des rejets payeurs, avec des architectures mêlant deep learning, LLM et moteurs de règles. 
    • Les études récentes sur l’autocodage ICD10CM et TwDRG montrent que des modèles de type GPT2 ou LLM spécialisés dépassent les architectures classiques sur précision, rappel et F1, notamment sur les codes fréquents, tout en restant perfectibles sur les codes rares. 
    • Côté RCM, les solutions IA de prévention des rejets et d’optimisation de DRG annoncent des baisses de 30–50% des rejets ICD10, des améliorations de 35% du firstpass yield et des cycles de remboursement raccourcis de 25%, dans des modèles hybrides IA + experts. 
    • En France et en Europe, l’IA s’intègre progressivement dans les outils DIM/PMSI existants (ex. Cod+ autour de PMSI), avec un focus sur le contrôle qualité, le primocodage des séjours simples et le pilotage CMI plutôt que sur l’automatisation totale. 
    • Les DRG nordiques (NordDRG), MSDRG, TwDRG et autres systèmes nationaux deviennent des bancs d’essai pour tester la capacité des LLM à raisonner sur des règles de groupage complexes et multilingues, préparant des cas d’usage plus robustes en tarification et audit. 

    Trois enseignements pour décideurs hospitaliers, DIM et régulateurs

    • Les opportunités les plus concrètes à court terme se situent sur trois segments : assistance au codage sur séjours à faible complexité, contrôle qualité orienté “outliers” et prévention des rejets dans le cycle de facturation, qui combinent ROI rapide, risque clinique limité et pilotage par KPI. 
    • Les principaux risques concernent la dépendance à la qualité des données, la variabilité des performances sur les codes rares et la difficulté à expliquer les décisions des modèles dans un contexte d’audit externe, ce qui impose des cadres de validation continue et de traçabilité. 
    • La question clé devient “où et comment introduire l’IA dans la chaîne PMSI/RCM, avec quels KPI et quelle gouvernance ?”, les établissements les plus avancés étant ceux qui ont défini une feuille de route ciblée, alignée sur leurs enjeux (CMI, trésorerie, qualité). 

    Trois implications business pour industriels 

    • Le marché de l’IA en codage médical croît à deux chiffres, tiré par l’automatisation ICD10 et l’optimisation RCM, avec des perspectives de plusieurs milliards de dollars, au bénéfice des éditeurs combinant NLP clinique, connaissance fine des règles DRG et intégration SI. 
    • Les attentes des hôpitaux convergent sur l’intégration aux outils de codage existants, des preuves de ROI chiffrées (rejets, productivité, CMI) et une documentation solide de la conformité réglementaire ; les discours purement technologiques sont de moins en moins convaincants. 
    • Des “trous de marché” subsistent pour les établissements de taille intermédiaire, les contextes DRG nationaux moins couverts et les outils de benchmarking/audit IA pour régulateurs et payeurs. 

    Comment cette analyse permet de passer à l’action

    Cette analyse fournit une base structurée pour se situer par rapport aux cas d’usage existants et définir une trajectoire réaliste. Pour un établissement, elle permet de : 

    • Cartographier son niveau de maturité (structuration des données, pratiques de codage, intégration RCM) par rapport aux expériences internationales. 
    • Identifier les cas d’usage IA les plus pertinents à court terme (productivité du codage, qualité PMSI, réduction des rejets) et les KPI associés (temps de codage, “dischargednotfinalbilled”, CMI, taux de rejets). 
    • Structurer un cadrage de projet (gouvernance, trajectoire d’acceptabilité, protocole d’évaluation) pouvant être approfondi avec des experts pour l’adapter à un contexte local spécifique et aux benchmarks internationaux. 

    L’intelligence artificielle commence à transformer en profondeur le codage médicoadministratif et le revenue cycle management, mais avec des maturités très hétérogènes selon les pays, les types d’IA et les cas d’usage. Les premiers résultats quantifiés montrent des gains réels en productivité de codage, en qualité DRG et en performance financière, au prix de nouveaux risques sur la robustesse, l’explicabilité et la dépendance aux données. 

    Le codage médicoadministratif et le groupage DRG conditionnent directement les flux financiers hospitaliers et une partie de la mesure de performance clinique, alors que ces processus restent largement manuels et coûteux en ressources humaines spécialisées. La complexité croissante des nomenclatures (ICD10, CIM10 FR, ICD10CM, CCAM, etc.) et des règles de groupage PMSI/DRG accentue le risque d’erreurs, de souscodage et de variabilité intercodeurs, avec des impacts sur le CMI, les rejets payeurs et la trésorerie. 

    L’IA – en particulier les approches NLP et les LLM adaptés au langage clinique – apporte désormais des performances suffisantes pour automatiser une partie du codage ou assister fortement les équipes DIM, tout en détectant des anomalies et opportunités d’optimisation dans les trajectoires de soins. Pourtant, la diffusion reste limitée par des enjeux d’acceptabilité, de conformité, d’intégration dans les SI hospitaliers et de modèle économique, surtout dans les contextes régulés comme la France ou les pays nordiques. Ce décalage entre potentiel technique et adoption opérationnelle justifie une analyse structurée, orientée sur les cas d’usage réellement déployés depuis 2023. 

    Retrouver la liste des articles ici :

    Cartographie des cas d’usage IA en codage médical : benchmark international – Health & tech

    France : PMSI, DIM et premiers déploiements IA – Health & tech

    Éclairage terrain d’un DIM de Centre Hospitalier – Health & tech

    RETEX Établissement : Centre Hospitalier de Troyes – Health & tech

    Quels KPI suivre pour piloter un projet IA de codage/RCM ? – Health & tech

    Codage médical par IA : 5 solutions en France – Health & tech

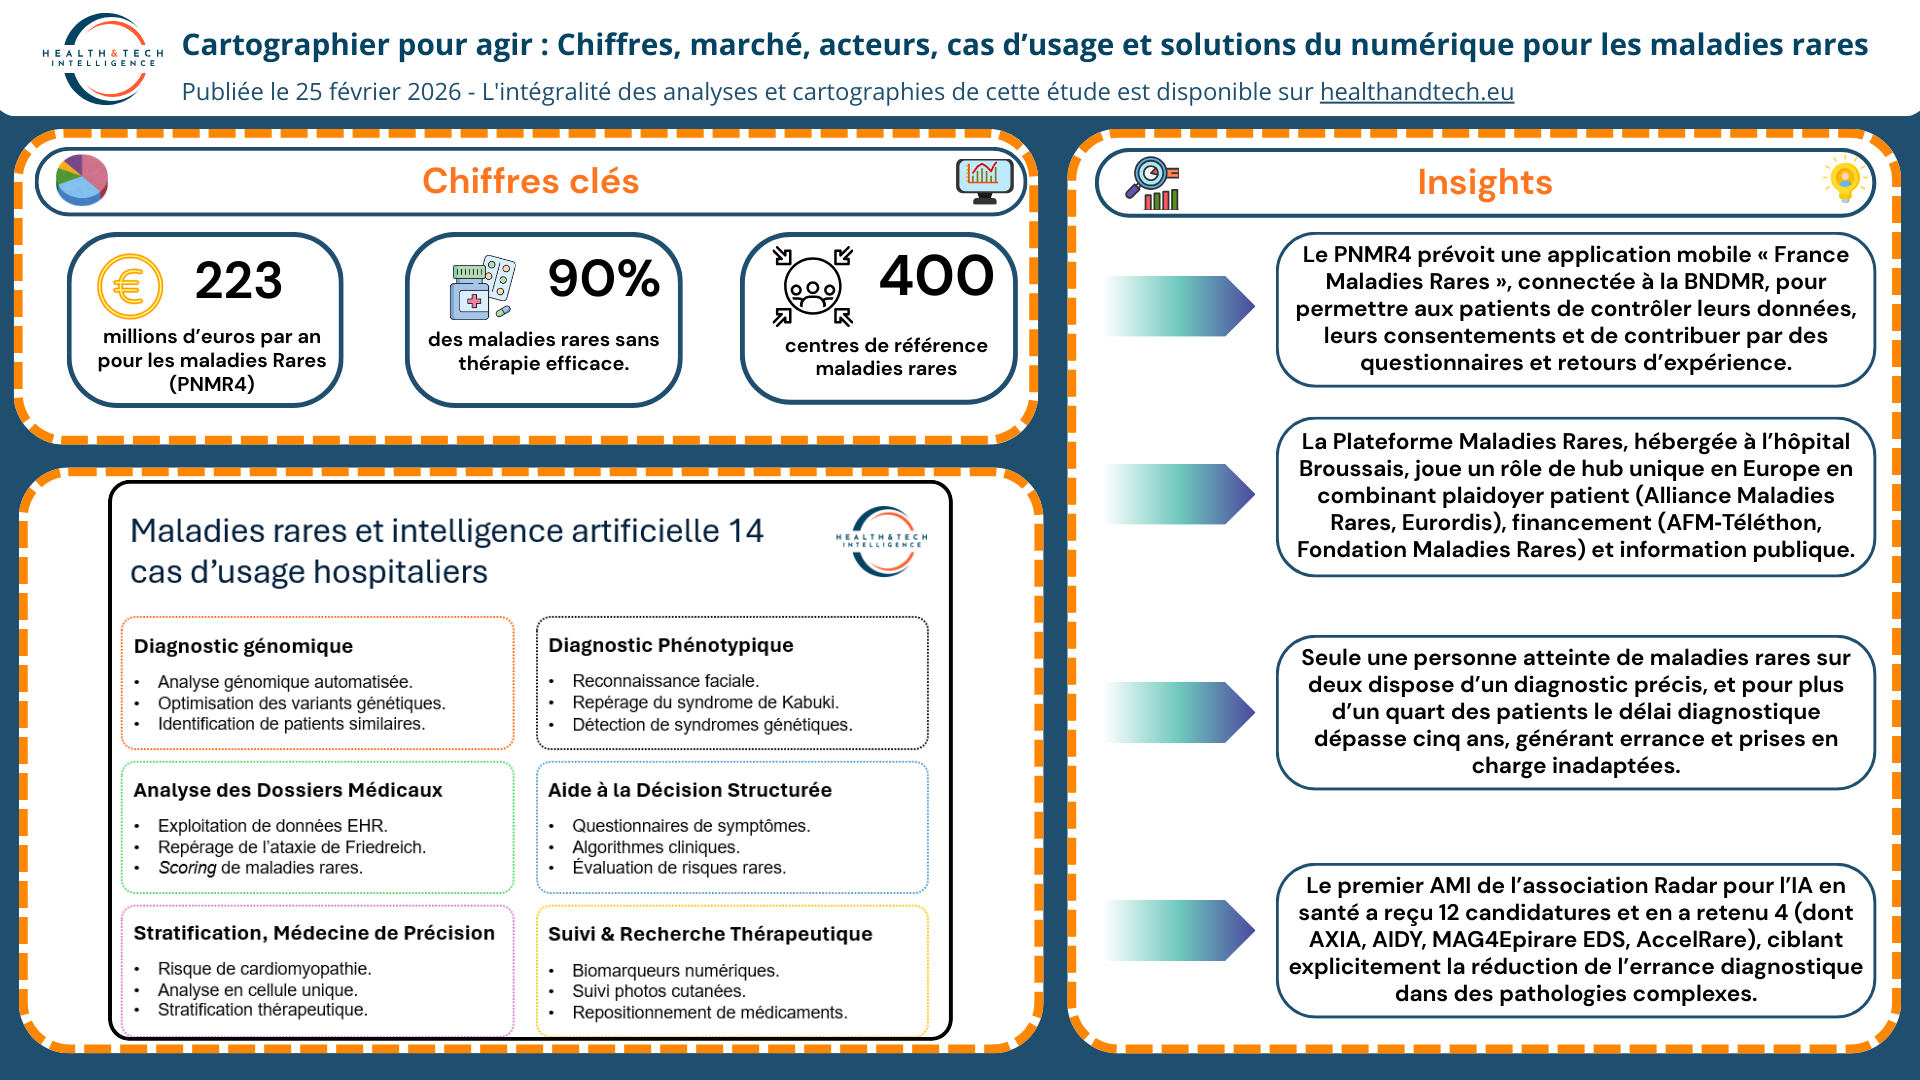
  • Cartographier pour agir : Chiffres, données de marché, acteurs, cas d’usage et solutions du numérique pour les maladies rares

    Insights :

    • Le premier AMI de l’association Radar pour l’IA en santé a reçu 12 candidatures et en a retenu 4 (dont AXIA, AIDY, MAG4Epirare EDS, AccelRare), ciblant explicitement la réduction de l’errance diagnostique dans des pathologies complexes.
    • Le PNMR4 prévoit une application mobile « France Maladies Rares », connectée à la BNDMR, pour permettre aux patients de contrôler leurs données, leurs consentements et de contribuer par des questionnaires et retours d’expérience.
    • AccelRare permet aux médecins de premier recours de suspecter 270 maladies rares avec traitement ou prise en charge en 5 à 10 minutes, et améliore la performance diagnostique des professionnels de 47% à 73%.
    • La Plateforme Maladies Rares, hébergée à l’hôpital Broussais, joue un rôle de hub unique en Europe en combinant plaidoyer patient (Alliance Maladies Rares, Eurordis), financement (AFM‑Téléthon, Fondation Maladies Rares) et information publique.
    • La cartographie recense 28 solutions d’IA couvrant tout le continuum, de la drug discovery au suivi et à la formation, dans un contexte où environ 3 millions de personnes sont concernées en France et où de nombreuses pathologies présentent un délai moyen de diagnostic de 2–3 ans, pouvant atteindre 5–15 ans.
    • Seule une personne atteinte de maladies rares sur deux dispose d’un diagnostic précis, et pour plus d’un quart des patients le délai diagnostique dépasse cinq ans, générant errance et prises en charge inadaptées.
    • L’enrichissement des bases de données par du texte clinique non structuré augmente de 73,5% le nombre de patients éligibles aux analyses longitudinales et réduit de 30% les erreurs standard dans la modélisation de la progression de certaines maladies rares.

    📌 Maladies rares : 3 millions de patients, 223,5 M€ par an et un tournant numérique structurant

    Les maladies rares touchent près de 3 millions de personnes en France, pour plus de 8 000 pathologies, dont environ 80% d’origine génétique. Seul un patient sur deux bénéficie d’un diagnostic précis et, pour plus d’un quart, le délai dépasse cinq ans, créant une errance diagnostique et des prises en charge inadaptées. Le PNMR4 mobilise 223,5 M€ par an jusqu’en 2030, dont 188,7 M€ pour les centres et filières, et finance la labellisation de 132 nouveaux centres de référence, portant le total à 603. La structuration des données via la BNDMR, Orphanet et les plans nationaux, couplée aux outils numériques (télémédecine, DMP, séquençage génomique), vise à harmoniser les protocoles, mutualiser les cohortes et faire des maladies rares un laboratoire d’innovation pour la médecine de précision.

    👉 Plus de détails sur «Maladies rares : données, numérique et expertise, un changement d’échelle porté par la coopération européenne – Health & tech»


    📌 IA et maladies rares : 35 études internationales pour transformer diagnostic, essais et thérapeutiques

    Les maladies rares affectent entre 300 et 400 millions de personnes dans le monde, mais plus de 90% restent sans thérapie efficace, avec de longs délais diagnostiques et des prises en charge limitées. L’article synthétise 35 publications récentes (2024‑2026) issues de grandes institutions européennes, nord‑américaines et asiatiques, couvrant IA pour la découverte de médicaments, le diagnostic précoce, la pharmacovigilance et les technologies de santé numérique. Des approches comme les jumeaux numériques, les modèles génératifs, l’apprentissage fédéré, les algorithmes few‑shot et les frameworks multimodaux montrent des gains d’efficacité, une meilleure précision diagnostique et une optimisation des essais cliniques, tout en restant majoritairement au stade de preuve de concept. L’article met en avant les enjeux de données FAIR, d’équité, de validation clinique robuste et de gouvernance algorithmique pour transformer ces avancées techniques en bénéfices réels pour les patients.

    👉 Plus de détails sur «Intelligence Artificielle et Maladies Rares : Innovations, Défis et Trajectoires de Recherche dans l’Écosystème de Santé Numérique – Health & tech»


    📌  223,5 M€ par an et 603 centres : comment le PNMR4 structure la recherche et les données en 2026

    Le PNMR4 2025‑2030 finance 223,5 M€ par an, dont 36 M€ pour 132 nouveaux centres de référence (603 au total) et 188,7 M€ pour les centres et filières, ainsi que des plateformes Outre‑mer, PNDS, ETP et formation. À l’échelle européenne, des programmes comme EU4Health, l’European Joint Programme on Rare Diseases, les ERN ou ERA‑Net E‑Rare structurent des cohortes transnationales, harmonisent les protocoles et soutiennent des bases de données interopérables. L’article insiste sur le rôle stratégique d’infrastructures telles que la BNDMR, Orphanet et les plateformes de génomique pour mutualiser les données, soutenir la médecine de précision et rendre l’IA opérationnelle dans les parcours de soins.

    👉 Plus de détails sur «Maladies rares : dispositifs coordonnés pour soutenir la recherche, structurer les données et accélérer l’usage de l’IA en santé en 2026 – Health & tech»


    📌 PNMR4 et France Médecine Génomique : le numérique au cœur des parcours en maladies rares

    Le Plan France Médecine Génomique 2025 et le PNMR4 structurent l’usage du numérique dans les parcours de soins, du diagnostic aux traitements. Des plateformes de séquençage haut débit, appuyées sur des algorithmes d’IA, affinent les diagnostics et orientent vers des thérapies adaptées, tandis que l’IA appliquée à l’imagerie aide à détecter précocement des anomalies rares. Le DMP, les plateformes collaboratives, la télémédecine et la télé‑expertise facilitent la coordination entre spécialistes et réduisent les inégalités territoriales, pendant que la BNDMR centralise les données cliniques pour la recherche et les cohortes. Avec environ 80% des maladies rares d’origine génétique, ces dispositifs en font un terrain privilégié pour la médecine de précision, dont les avancées diffusent ensuite vers des pathologies plus fréquentes.

    👉 Plus de détails sur «PNMR4 : un levier numérique pour structurer les données et les parcours en maladies rares – Health & tech»


    📌 🎙️ Application France Maladies Rares : IA, LLM et hub collaboratif au service des 95% de patients sans traitement approuvé

    L’écosystème des maladies rares accélère sa transformation numérique, avec une application France Maladies Rares connectée à la BNDMR et adossée au logiciel BaMaRa pour structurer un set minimal de données standardisé. Dans un contexte où seulement 5% des maladies rares disposent d’un traitement approuvé, l’enjeu se déplace vers le diagnostic, l’orientation et l’accompagnement des 95% restants grâce à des outils d’IA (reconnaissance faciale, scan dentaire) et à des modèles de langage capables de pré-remplir automatiquement les bases à partir de textes libres. Plus d’une centaine d’événements annuels s’appuieront sur un maillage de 23 plateformes d’expertise et de 23 filières pour diffuser l’application, avec des téléphones de démonstration dès le 2ᵉ trimestre afin de tester l’ergonomie en conditions réelles. Pensée comme un hub collaboratif, l’application permettra à l’ensemble des acteurs (associations, professionnels, industriels) de pousser des questionnaires ciblés, dans un cadre éthique et pseudonymisé, pour mieux documenter les parcours et les besoins des personnes concernées.

    👉 Plus de détails sur «« Il aura des téléphones de démonstration [application France Maladies Rares] à partir du 2e trimestre » Victor Hannothiaux, Responsable de l’équipe France Maladies Rares – Health & tech»

    📌🗺️ IA et maladies rares : de Face2Gene à WEST, 14 cas d’usage pour le diagnostic, les essais et la pharmacovigilance

    L’IA améliore le diagnostic (reconnaissance faciale, imagerie, symptom checkers), la conduite des essais cliniques et la pharmacovigilance dans les maladies rares. Des outils comme DeepGestalt/Face2Gene modifient en temps réel les stratégies de tests génétiques, tandis que des symptom checkers optimisés doublent la proportion de cas où la maladie de Fabry est proposée en premier diagnostic (de 17% à 33%). Une revue systématique de 262 essais montre une forte hausse de l’usage des technologies de santé numérique entre 2017‑2020 et 2021‑2024, avec par exemple près de 30% des essais en mucoviscidose intégrant des DHT sur la période récente. L’article met aussi en avant des approches d’IA pour la pharmacovigilance, l’enrichissement de bases de données cliniques (+73,5% de patients éligibles, –30% d’erreur standard) et des frameworks multimodaux ou sécurisés (chiffrement homomorphe) pour un diagnostic plus précoce et plus sûr.

    👉 Plus de détails sur «Maladies rares : 14 cas d’usage d’IA structurés en 6 catégories, du diagnostic génomique au repositionnement thérapeutique – Health & tech»


    📌🗺️ Un écosystème de plusieurs milliers d’acteurs pour 3 millions de patients : la galaxie maladies rares en 2026 »

    L’article cartographie un écosystème très dense, associant centres de référence, filières, plateformes de données, associations de patients, industriels, start‑ups d’IA, agences publiques et réseaux européens autour des maladies rares. Il souligne le rôle central de structures comme la Fondation Maladies Rares, EURORDIS‑Rare Diseases Europe, l’ANR, la BNDMR, Orphanet et les ERN pour financer des projets, structurer des registres et porter des standards de données interopérables. La coopération public‑privé et les partenariats internationaux sont mis en avant comme indispensables pour constituer des cohortes suffisamment larges, mutualiser les coûts et partager les expertises dans un contexte de très faible prévalence par pathologie. L’article montre enfin comment cet écosystème interconnecté crée les conditions de diffusion de l’IA, de la génomique et de la médecine de précision, tout en posant des défis de gouvernance, de coordination et d’équité d’accès.

    👉 Plus de détails sur «Maladies rares : un écosystème interconnecté riche de plusieurs milliers d’acteurs – Health & tech»


    📌🗺️ 28 solutions d’IA pour les maladies rares : un tableau de bord des usages du diagnostic au suivi

    Ce dernier article se présente comme un dashboard recensant 28 solutions d’intelligence artificielle appliquées aux maladies rares, positionnées selon leurs cas d’usage (diagnostic, triage, imagerie, génomique, essais, suivi, pharmacovigilance). Il met en avant les types d’algorithmes utilisés (deep learning, modèles multimodaux, LLM, jumeaux numériques), les sources de données mobilisées (imagerie, génomique, DSE, registres, capteurs) et le niveau de maturité (preuve de concept, pilote clinique, intégration en routine). Plusieurs solutions ciblent directement la réduction de l’errance diagnostique, la détection de phénotypes rares, le repositionnement de médicaments et l’optimisation des essais dans des indications orphelines. Le tableau de bord illustre la montée en puissance rapide de l’offre, mais aussi la fragmentation des initiatives, la nécessité de cadres d’évaluation harmonisés et l’enjeu d’interopérabilité avec les infrastructures nationales et européennes de données.

    👉 Plus de détails sur «IA : un levier pour 3 millions de patients atteints de maladies rares en France – Health & tech»