Analyse

  • Licences de technologie : 11,5 mois de négociation en moyenne, contre 8 en 2020 (France Biotech)

    Le 11 septembre, France Biotech, l’association des entrepreneurs de l’innovation en santé, a présenté son Plan d’Accélération de l’Innovation en Santé. Ses 11 propositions sont réparties en trois priorités : le passage à la recherche appliquée, l’accompagnement des entreprises et l’accès des patients aux innovations. L’association les adresse aux pouvoirs publics à l’approche des débats budgétaires et des échéances électorales de 2027.

    Pourquoi cela compte : le plan suggère que le principal frein à l’innovation en santé tiendrait moins à la qualité de la recherche qu’aux temps de transaction entre les acteurs. Négociation d’une licence, accès aux données, contractualisation d’un essai, entrée dans un marché public : chaque étape ajoute des mois, qui pèsent lourdement sur des entreprises aux ressources limitées. Cet enseignement présente un intérêt pratique : réduire ces délais ne dépend pas uniquement de la loi. Les établissements, les offices de transfert et les centrales d’achat qui sauront proposer des contrats-types, des circuits simplifiés ou des engagements de délais pourraient se différencier dès maintenant auprès des porteurs de projets, sans attendre les arbitrages de 2027.

    Aussi, le plan souligne que la valeur issue de la recherche française profite insuffisamment au territoire. Dans un contexte budgétaire contraint, la réponse pourrait passer moins par de nouveaux financements que par une meilleure articulation des dispositifs existants avec la localisation des activités. L’Allemagne explore cette voie en liant certains avantages tarifaires à la présence de R&D sur son sol. Les effets de cette approche restent à évaluer. Elle ouvre néanmoins une piste de réflexion pour les décideurs publics et les régions : examiner comment les aides, l’accès aux données ou la commande publique pourraient mieux soutenir l’ancrage territorial des innovations.

    Transfert de technologie : des délais qui tendent à s’allonger

    Selon l’association, la négociation entre offices de transfert de technologie (OTT) et PME dure en moyenne 11,5 mois, contre 8 mois en 2020. Pour les solutions d’IA issues de CHU ou de laboratoires, la licence peut porter sur des objets plus complexes qu’un brevet : algorithmes, poids de modèles, données d’entraînement. Les start-up ont intérêt à anticiper ces délais dans leur plan de financement. Pour les établissements, des contrats-types et des délais indicatifs pourraient constituer un atout d’attractivité.

    Trésorerie : un point de vigilance pour les acheteurs

    Le communiqué indique que 41 % des HealthTech se déclarent en tension de trésorerie. L’indicateur ne semble pas directement comparable à l’étude publiée par l’association en 2025, qui faisait état de 72 % d’entreprises rencontrant des difficultés de trésorerie, contre 63 % en 2024. Quelle que soit la mesure retenue, ces données invitent les directions des achats et les DSI hospitalières à porter une attention particulière aux clauses de réversibilité, de séquestre du code source et de portabilité des données. Il s’agit d’une bonne pratique de gestion du risque.

    Données de santé : un enjeu inscrit dans le calendrier européen

    La proposition sur l’accès « sécurisé et simplifié » aux données de santé reste formulée en termes généraux, et le document complet pourrait en préciser les contours. Elle s’inscrit dans un contexte structurant : le règlement sur l’espace européen des données de santé, entré en vigueur en mars 2025, prévoit une application de l’usage secondaire pour l’essentiel à partir de 2029. Les établissements dotés d’un entrepôt de données de santé peuvent dès à présent se préparer à leur futur rôle de détenteurs de données. Les start-up d’IA gagneront de leur côté à intégrer les délais d’accès dans leurs feuilles de route de validation.

    Commande publique : s’appuyer sur les outils existants

    Le plan appelle à mobiliser davantage la commande publique en faveur des innovations. Plusieurs leviers sont déjà disponibles : l’achat innovant sans mise en concurrence sous 100 000 € HT, le partenariat d’innovation et les centrales d’achat (RESAH, UniHA, CAIH). Leur usage progresse mais reste inégal. Cela s’explique notamment par la prudence des acheteurs face au risque et par la difficulté, pour les jeunes entreprises, d’objectiver une valeur médico-économique. Des démarches peuvent être engagées dès maintenant, en parallèle d’éventuelles évolutions.

    Des enseignements à tirer de l’Allemagne

    L’Allemagne a adopté en 2024 deux lois qui éclairent les pistes avancées par France Biotech. La première, sur l’usage des données de santé (GDNG), est en vigueur depuis le 26 mars 2024. Elle a créé un guichet central et fonde l’accès sur la finalité d’intérêt général de la demande plutôt que sur l’identité du demandeur. La seconde, sur la recherche médicale (MFG), ouvre jusqu’au 30 juin 2028 la possibilité de prix de remboursement confidentiels, en contrepartie d’une remise de 9 % et d’activités de recherche menées en Allemagne. Ce dispositif doit être évalué fin 2026, et ses effets restent donc à mesurer. Il illustre une manière de relier incitations et localisation de la R&D. La France dispose déjà de la convention unique pour les essais industriels à l’hôpital. S’inspirer de cette logique pour les licences des OTT pourrait constituer une piste à explorer.

    Les 11 propositions

    • Accélérer, harmoniser et sécuriser le transfert de technologies par les OTT.
    • Renforcer la culture économique et entrepreneuriale des chercheurs.
    • Développer les passerelles entre secteurs public et privé.
    • Clarifier et simplifier le rôle des acteurs de l’accompagnement.
    • Cibler et diversifier le financement des HealthTech.
    • Mieux valoriser les partenaires du développement non clinique et clinique.
    • Structurer l’accompagnement du développement industriel.
    • Faciliter un accès sécurisé et simplifié aux données de santé.
    • Instaurer une consultation précoce, intégrée et contradictoire de l’ANSM, de la HAS et du CEPS.
    • Mobiliser davantage la commande publique en faveur des innovations.
    • Anticiper la simplification des règlements européens MDR et IVDR.

    Source : France Biotech, communiqué « De la recherche à la création de valeur : France Biotech dévoile son Plan d’Accélération de l’Innovation en Santé » (11 septembre 2026) · fiabilité : officielle.

  • GE HealthCare négocierait le rachat de Sofie Biosciences pour 1 milliard de dollars

    GE HealthCare négocierait le rachat de Sofie Biosciences pour 1 milliard de dollars

    GE HealthCare est en discussions pour racheter le développeur américain de radiopharmaceutiques Sofie Biosciences pour environ 1 milliard de dollars, selon le Financial Times du dimanche 13 septembre, repris par Reuters. L’annonce pourrait intervenir cette semaine. GE HealthCare n’a pas commenté. Sofie n’a pas répondu.

    L’opération

    Sofie, basée à Dulles (Virginie), développe des traceurs TEP pour le diagnostic du cancer et exploite un réseau de production d’isotopes à vie courte. En 2024, le fonds Trilantic avait pris 25,8 % du capital sur une valorisation allant jusqu’à 550 millions de dollars, selon le FT. Le prix évoqué représente presque le double. GE HealthCare et Sofie sont déjà liés : depuis octobre 2023, GE détient une licence mondiale sur le traceur FAPI-46 et une licence hors États-Unis sur FAPI-74, deux molécules issues de l’université de Heidelberg.

    Qui gagne

    GE HealthCare passe de la licence à la propriété. Le groupe vend les scanners TEP, les agents de contraste et détiendrait désormais le traceur et son réseau de production. Le traceur est un revenu récurrent à chaque examen, là où le scanner se vend une fois par décennie. Les fondateurs de Sofie et Trilantic, qui sortiraient deux ans après leur entrée, gagnent aussi.

    Qui perd

    Les fabricants de scanners sans activité pharmaceutique voient un concurrent verrouiller l’aval de l’examen. Les radiopharmacies indépendantes perdent un client-fournisseur potentiellement neutre. Les acheteurs hospitaliers risquent de voir se former des offres liées équipement plus traceur.

    Ce que cela change en Europe

    Les molécules FAPI viennent d’Allemagne, mais leur industrialisation se déciderait à Chicago. Pour la France, le sujet touche Curium, acteur français des radiopharmaceutiques, et les services de médecine nucléaire dépendants de quelques fournisseurs de doses. La disponibilité des traceurs, plus que le nombre de scanners, deviendra le facteur limitant du diagnostic oncologique.

    Pourquoi cela compte

    Le diagnostic par imagerie cesse d’être une affaire d’équipement. Il devient une chaîne intégrée : traceur, scanner, logiciel de quantification, décision thérapeutique. Celui qui contrôle le traceur oriente le parcours du patient en oncologie de précision. Pour les établissements et les régulateurs européens, la question devient l’accès aux doses et la neutralité des offres, pas seulement le prix des machines.

    Source : Reuters, d’après le Financial Times (13 septembre 2026) ; GE HealthCare, communiqué sur l’accord de licence FAPI (11 octobre 2023) · fiabilité : moyenne, transaction non confirmée par les parties.

  • Aval des urgences : 22 mesures remises à la ministre, dont la prévision des flux par IA

    Remis le 15 juillet à la ministre de la Santé, Stéphanie Rist, par six experts*, le rapport « Alternatives et aval des urgences » compte 9 recommandations et 13 propositions. Il propose d’inscrire les cellules d’ordonnancement dans les conditions d’autorisation des services d’urgence (SAU) de plus de 25 000 passages par an, en y intégrant la prévision des flux par IA. Il préconise aussi de généraliser la réorientation outillée et de capitaliser sur les outils de coordination existants. Sa reprise en septembre tient à la régulation à l’entrée imposée dès l’automne à une centaine d’établissements et à la feuille de route nationale sur l’aval des urgences attendue avant le PLFSS 2027.

    Pourquoi cela compte : le rapport doit nourrir la feuille de route nationale sur l’aval des urgences. Pour les hôpitaux, la gestion des lits deviendrait une obligation outillée. Pour les éditeurs, l’adoption sur le terrain primerait sur la nouveauté.

    L’IA au service des flux hospitaliers : des résultats encore difficiles à mesurer

    Le rapport cite des algorithmes déjà en service au CH de Valenciennes et au CHU de Nancy. Ils anticipent les tensions plusieurs jours à l’avance, ce qui permet de renforcer les équipes, d’avancer des sorties ou de moduler l’activité programmée. Mais aucun gain n’est chiffré, et les freins se situent en amont : systèmes d’information fragmentés, date prévisionnelle de sortie rarement fixée dès l’admission. Pour les établissements, la priorité est donc de fiabiliser les données de séjour avant d’acheter l’outil. En régulation médicale, l’IA reste un horizon, « sous réserve d’un encadrement rigoureux et d’une validation clinique ».

    Interopérabilité : capitaliser plutôt que reconstruire

    Les auteurs l’admettent : « on pourrait rêver d’un outil unique » de coordination ville-hôpital-médico-social. Les groupements régionaux d’appui au développement de la e-santé (GRADeS) peinent à obtenir des éditeurs des adaptations rapides. Plutôt que de nouveaux investissements massifs, le rapport recommande de généraliser les outils régionaux éprouvés en Île-de-France et en Auvergne-Rhône-Alpes. Il invite aussi à étudier ce qui a fait l’adoption massive de la télé-expertise, en citant Omnidoc. Les échanges prioritaires sont nommés : logiciels de régulation, plateforme du service d’accès aux soins (SAS), DPI, DMP, SMUR et transporteurs sanitaires. Pour les industriels, les références en production pèseront davantage que les promesses de feuille de route.

    Réorientation : des résultats mesurés

    Au Québec, l’outil Logibec réoriente environ 15 % des patients ambulatoires vers la ville ; il a été testé en France à Angoulême et Nancy. Plus de 90 % des patients acceptent la réorientation quand un rendez-vous leur est organisé. À Nantes, 10 % des passages aux urgences pédiatriques sont réorientés vers une consultation le lendemain, via Doctolib. Le rapport veut généraliser le forfait de réorientation ; la ministre a fixé le 5 juin l’objectif d’une réorientation pratiquée par tous les services d’urgence d’ici deux ans.

    * Liste des experts :

    • Dr Nabil Elbeki, chef des pôles urgences, réanimation-anesthésie, médecine polyvalente et soins de suite et réadaptation (SSR) au CH de Valenciennes.
    • Laurence Laignel, directrice des soins, coordinatrice générale des soins au CHU d’Angers.
    • Pr Olivier Mimoz, PU-PH et chef du service des urgences adultes et du Samu 86-Centre 15 au CHU de Poitiers.
    • Dr Christophe Schmitt, psychiatre à l’EPSM Metz-Jury et président de la conférence des présidents de commission médicale d’établissement (PCME) des centres hospitaliers spécialisés (CHS).
    • Arnaud Vanneste, directeur général du CHRU de Nancy.
    • Dr Jean-Marie Woehl, médecin interniste, président de la commission médicale d’établissement (CME) des hôpitaux civils de Colmar et vice-président de la conférence des présidents de CME des centres hospitaliers.

    Source : Ministère de la Santé, rapport « Alternatives et aval des urgences » (juillet 2026) · fiabilité : officielle (rapport de mission).

  • Cartographie logiciels médicaux : 201 logiciels, mais l’IA reste peu présente en médecine de ville

    Un marché à deux vitesses, trois leaders face à une longue traîne d’éditeurs

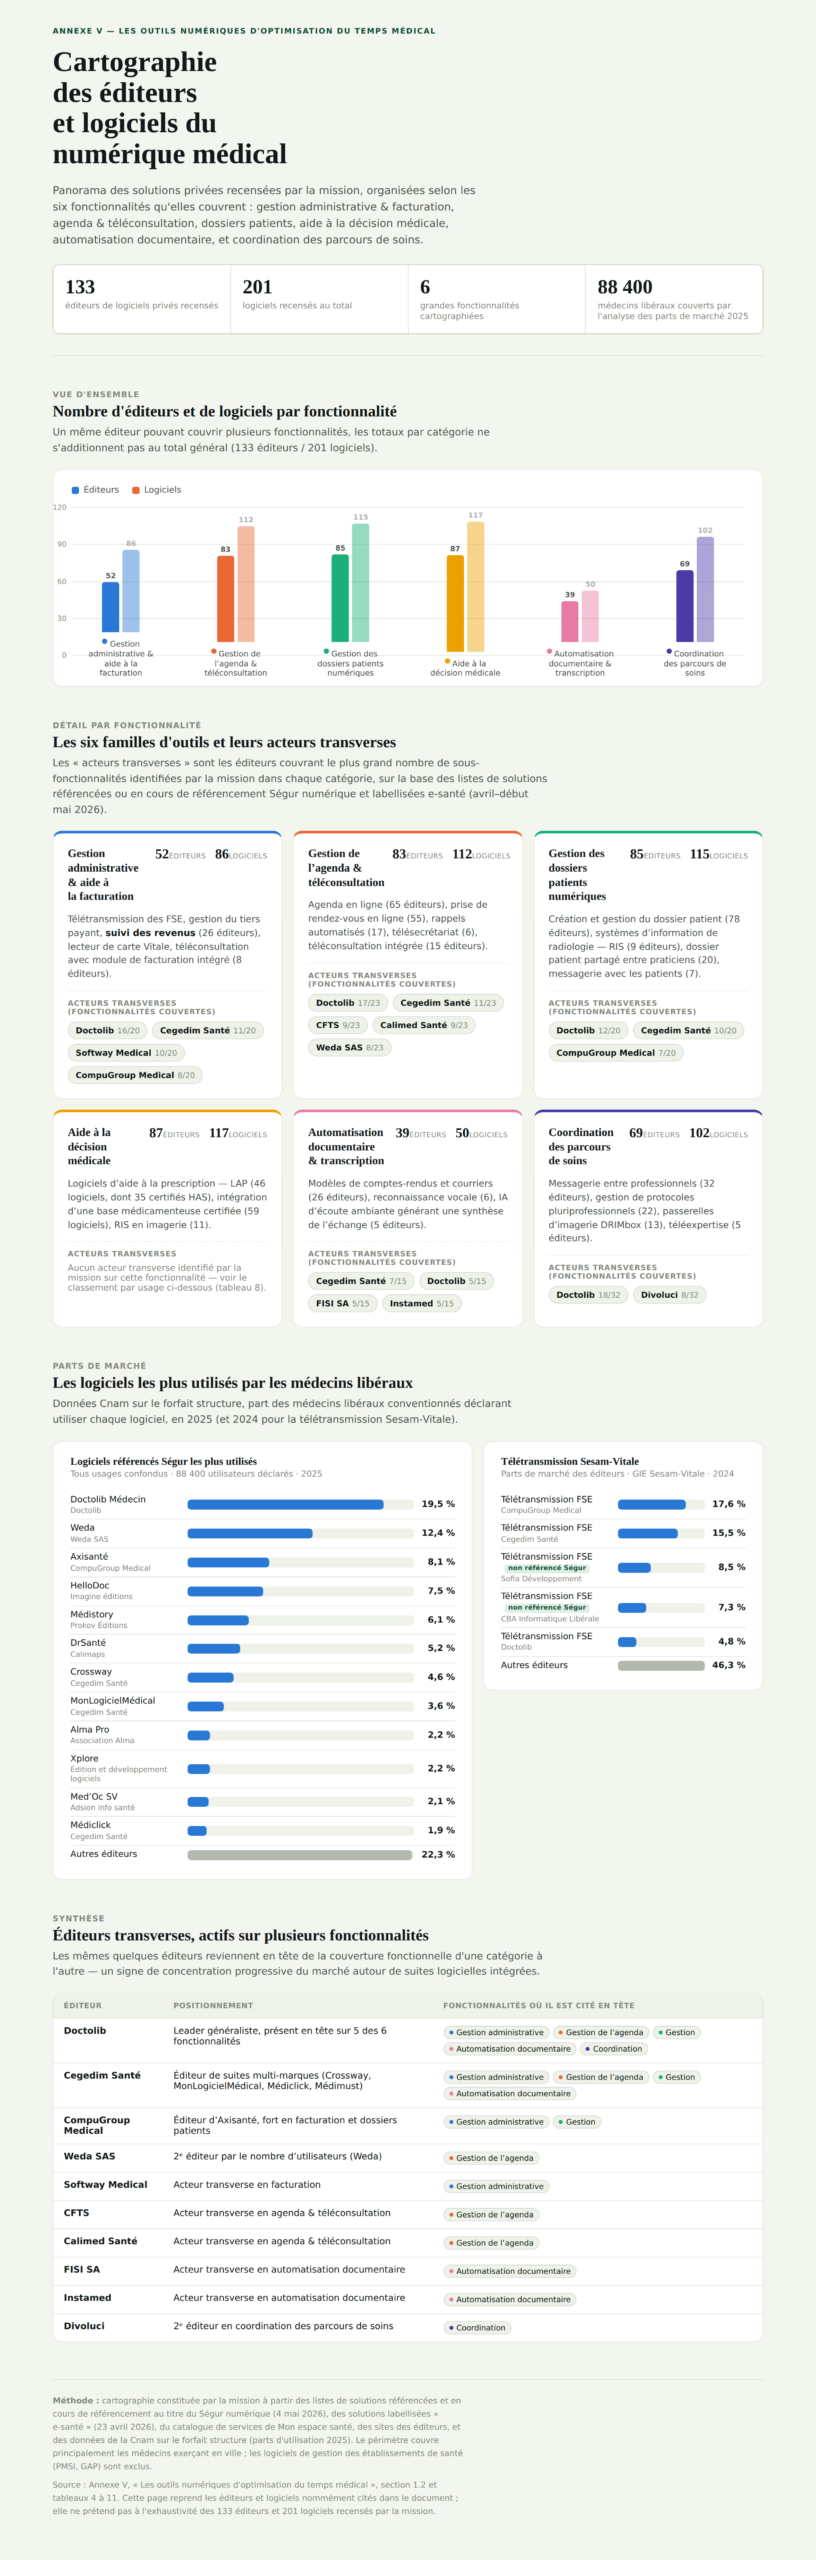
    L’Annexe V du rapport « Le temps de travail des médecins » de l’Igas recense 133 éditeurs privés et 201 logiciels dédiés à l’optimisation du temps médical. Sur le papier, l’offre paraît abondante. Dans les faits, quelques noms reviennent partout. Doctolibdomine 5 des 6 grandes fonctionnalités cartographiées : 16 des 20 fonctionnalités de facturation, 17 des 23 de gestion d’agenda et de téléconsultation, 12 des 20 de gestion des dossiers patients, 18 des 32 de coordination entre professionnels. Cegedim Santé, avec ses quatre marques (Crossway, MonLogicielMédical, Médiclick, Médimust), le talonne sur presque tous ces segments.

    Cette domination se retrouve dans les usages réels : en 2025, Doctolib Médecin est utilisé par 19,5 % des médecins libéraux équipés d’un logiciel référencé Ségur, devant Weda (12,4 %) et Axisanté de CompuGroup Medical (8,1 %), à eux trois, 40 % du marché déclaré à la Cnam.

    Pourtant, passé ce trio, la part de chaque éditeur tombe sous les 8 %, et la catégorie « autres éditeurs » pèse encore 22,3 % des utilisateurs, plus que n’importe quel acteur isolé. Même constat côté télétransmission Sesam-Vitale : CompuGroup Medical (17,6 %) et Cegedim Santé (15,5 %) occupent le haut du classement, mais 46,3 % des parts restent dispersées entre de nombreux petits éditeurs, dont certains, Sofia Développement (8,5 %), CBA Informatique Libérale (7,3 %), ne sont pas référencés Ségur. Un marché où quelques leaders structurent l’offre fonctionnelle sans jamais l’unifier vraiment.

    La mission documente des écarts marqués entre spécialités : en 2025, 87,8 % des généralistes disposent d’un logiciel référencé Ségur, contre 54,7 % des psychiatres, 55,0 % des anesthésistes-réanimateurs et 44,0 % des ophtalmologues, ces deux dernières spécialités ne comptant même aucun praticien équipé d’un logiciel d’aide à la prescription certifié par la HAS, contre 89,6 % chez les généralistes. Plutôt qu’un désintérêt des praticiens, ces écarts peuvent surtout signaler une offre mal adaptée à ces pratiques cliniques, donc des segments non contestés pour un éditeur en quête d’un marché sans concurrent transverse déjà installé.

    Pourquoi cela compte : cette cartographie donne une indication de la place qu’occupe aujourd’hui l’IA dans les logiciels utilisés par les médecins de ville. Elle montre que l’IA s’est pour l’instant concentrée sur deux usages précis : l’assistance à la rédaction et l’aide au diagnostic en imagerie, avant de s’étendre probablement à d’autres spécialités et fonctionnalités dans les prochaines années. Pour les éditeurs comme pour les investisseurs, ce repère offre une base pour identifier les segments où l’offre reste à construire, à un moment où le secteur est encore en train de définir ses usages.

    Comment s’y retrouver quand on s’équipe ?

    Avec 133 éditeurs sur le marché, difficile de savoir vers quoi se tourner. Trois repères aident à faire le tri.

    • Le premier est le référencement Ségur numérique, un label délivré par l’Agence du numérique en santé en santé qui garantit qu’un logiciel respecte des règles techniques communes, un « cadre d’interopérabilité », lui permettant en théorie de dialoguer avec les services de l’État (carte Vitale, dossier médical partagé…) et avec les autres logiciels. Un second label, la « labellisation e-santé », complète cette vérification. Concrètement, disposer d’un logiciel référencé ou labellisé donne accès à une aide financière : la dotation numérique (DONUM), qui a remplacé au 1ᵉʳ janvier 2026 l’ancien « forfait structure », et peut atteindre jusqu’à 2 940 € par an pour un généraliste. En 2025, 87,8 % des généralistes libéraux et 63,2 % des spécialistes disposaient déjà d’un tel logiciel référencé.
    • Le deuxième repère concerne les logiciels d’aide à la prescription (LAP), les outils qui, au moment de rédiger une ordonnance, comparent automatiquement la prescription à une base de données de médicaments à jour, pour repérer une interaction dangereuse ou un dosage inadapté. Sur les 46 LAP recensés, seuls 35 sont certifiés par la Haute Autorité de santé, certification obligatoire pour ouvrir droit à l’aide financière. Un LAP non certifié fait donc perdre une partie du soutien de l’Assurance maladie.
    • Le troisième repère, plus technique mais utile à vérifier avant de s’équiper, est la compatibilité réelle avec le dossier médical partagé, l’espace numérique, accessible via « Mon espace santé », où sont censés être centralisés les documents de santé de chaque patient. Un logiciel « référencé Ségur » ne l’alimente pas forcément automatiquement : 26 solutions de ville recensées nécessitent l’ajout d’un module supplémentaire (« connecteur ») pour y parvenir. Le logo Ségur sur la fiche produit ne garantit donc pas, à lui seul, que les données remontent effectivement dans le dossier du patient, un point à demander explicitement à l’éditeur en démonstration.

    L’IA médicale : beaucoup de discours, peu de logiciels

    Malgré sa place centrale dans la communication des éditeurs, l’IA reste encore souvent marginale dans l’offre. Sur 50 logiciels d’automatisation documentaire recensés (les outils d’aide à la rédaction de comptes-rendus et courriers), seuls 5 proposent une IA « d’écoute ambiante », capable d’enregistrer la consultation et d’en générer une synthèse, et 3 seulement produisent un compte-rendu déjà structuré. Côté aide à la décision médicale, sur 117 logiciels, 2 seulement intègrent une IA au diagnostic, les deux réservés à l’imagerie radiologique. Un seul éditeur, revendique une IA dans un service de secrétariat virtuel, sur 6 éditeurs proposant du télésecrétariat.

    Sur les gains de temps réels, aucune étude académique française n’existe à ce jour. Les seuls chiffres disponibles viennent de la littérature scientifique américaine, avec des résultats plus modestes que certains argumentaires commerciaux. Une étude de 2024 menée auprès de 144 médecins américains (Rotenstein et al.) mesure une réduction moyenne de 5,6 minutes du temps passé dans le dossier par consultation grâce à un assistant de saisie. Une étude de 2025 (Olson et al.), menée pendant 30 jours, mesure un gain déclaré de 10,8 minutes par jour avec un outil de transcription par IA, associé à une baisse du taux de médecins se déclarant épuisés professionnellement (de 51,9 % à 38,8 %). Une étude menée auprès de 46 professionnels de santé de l’université de Pennsylvanie observe une réduction de 20,4 % du temps de rédaction des notes (de 10,3 à 8,2 minutes). Enfin, une étude à plus grande échelle (K. Pearlman, 2025, 125 médecins sur trois mois) mesure des gains plus modestes encore : 2 minutes par rendez-vous sur la tenue du dossier, 0,5 minute sur la prise de notes. Des études américaines, menées dans un système de santé différent du système français, ce qui explique en partie pourquoi la mission appelle à des travaux d’évaluation nationaux.

    Un État qui pose des règles, sans toujours fournir l’outil

    L’État n’est pas absent du numérique médical. Il a développé des briques essentielles : le dossier médical partagé (DMP), la carte Vitale dématérialisée, l’identité nationale de santé, la messagerie sécurisée MSSanté, ou l’infrastructure de télétransmission Sesam-Vitale. Mais sur deux des six fonctionnalités cartographiées, aucun équivalent public n’existe : ni pour la gestion de l’agenda et la téléconsultation, ni pour l’automatisation documentaire, où le rapport précise explicitement qu’« aucune solution publique n’existe ou n’est développée ».

    Cette répartition n’est pas un oubli mais une doctrine assumée depuis 2019, dite de l’« État-plateforme » : les pouvoirs publics se concentrent sur les référentiels techniques et les briques communes, tandis que les éditeurs privés développent les logiciels utilisés au quotidien. Un médecin (pour gérer son agenda ou rédiger ses comptes-rendus) passera par un éditeur privé, que l’État encadre via des règles d’interopérabilité et, depuis 2026, des pénalités financières en cas de non-conformité. Le DMP illustre les limites de cette approche : alimenté par seulement 20,6 % des consultations en moyenne en 2025, il reste sous-utilisé malgré vingt ans d’existence, signe qu’un cadre réglementaire, même complet, ne suffit pas toujours à changer les pratiques.

    Source : IGAS-IGF, annexe V (Les outils numériques d’optimisation du temps médical) du rapport : Le temps de travail des médecins (août 2026) · fiabilité : officielle.


  • Cyber : 60 % des cyberattaques depuis le mois d’août en France concernent des mutuelles

    Cyber : 60 % des cyberattaques depuis le mois d’août en France concernent des mutuelles

    Les mutuelles plus ciblées car concentrant des données plus monétisables

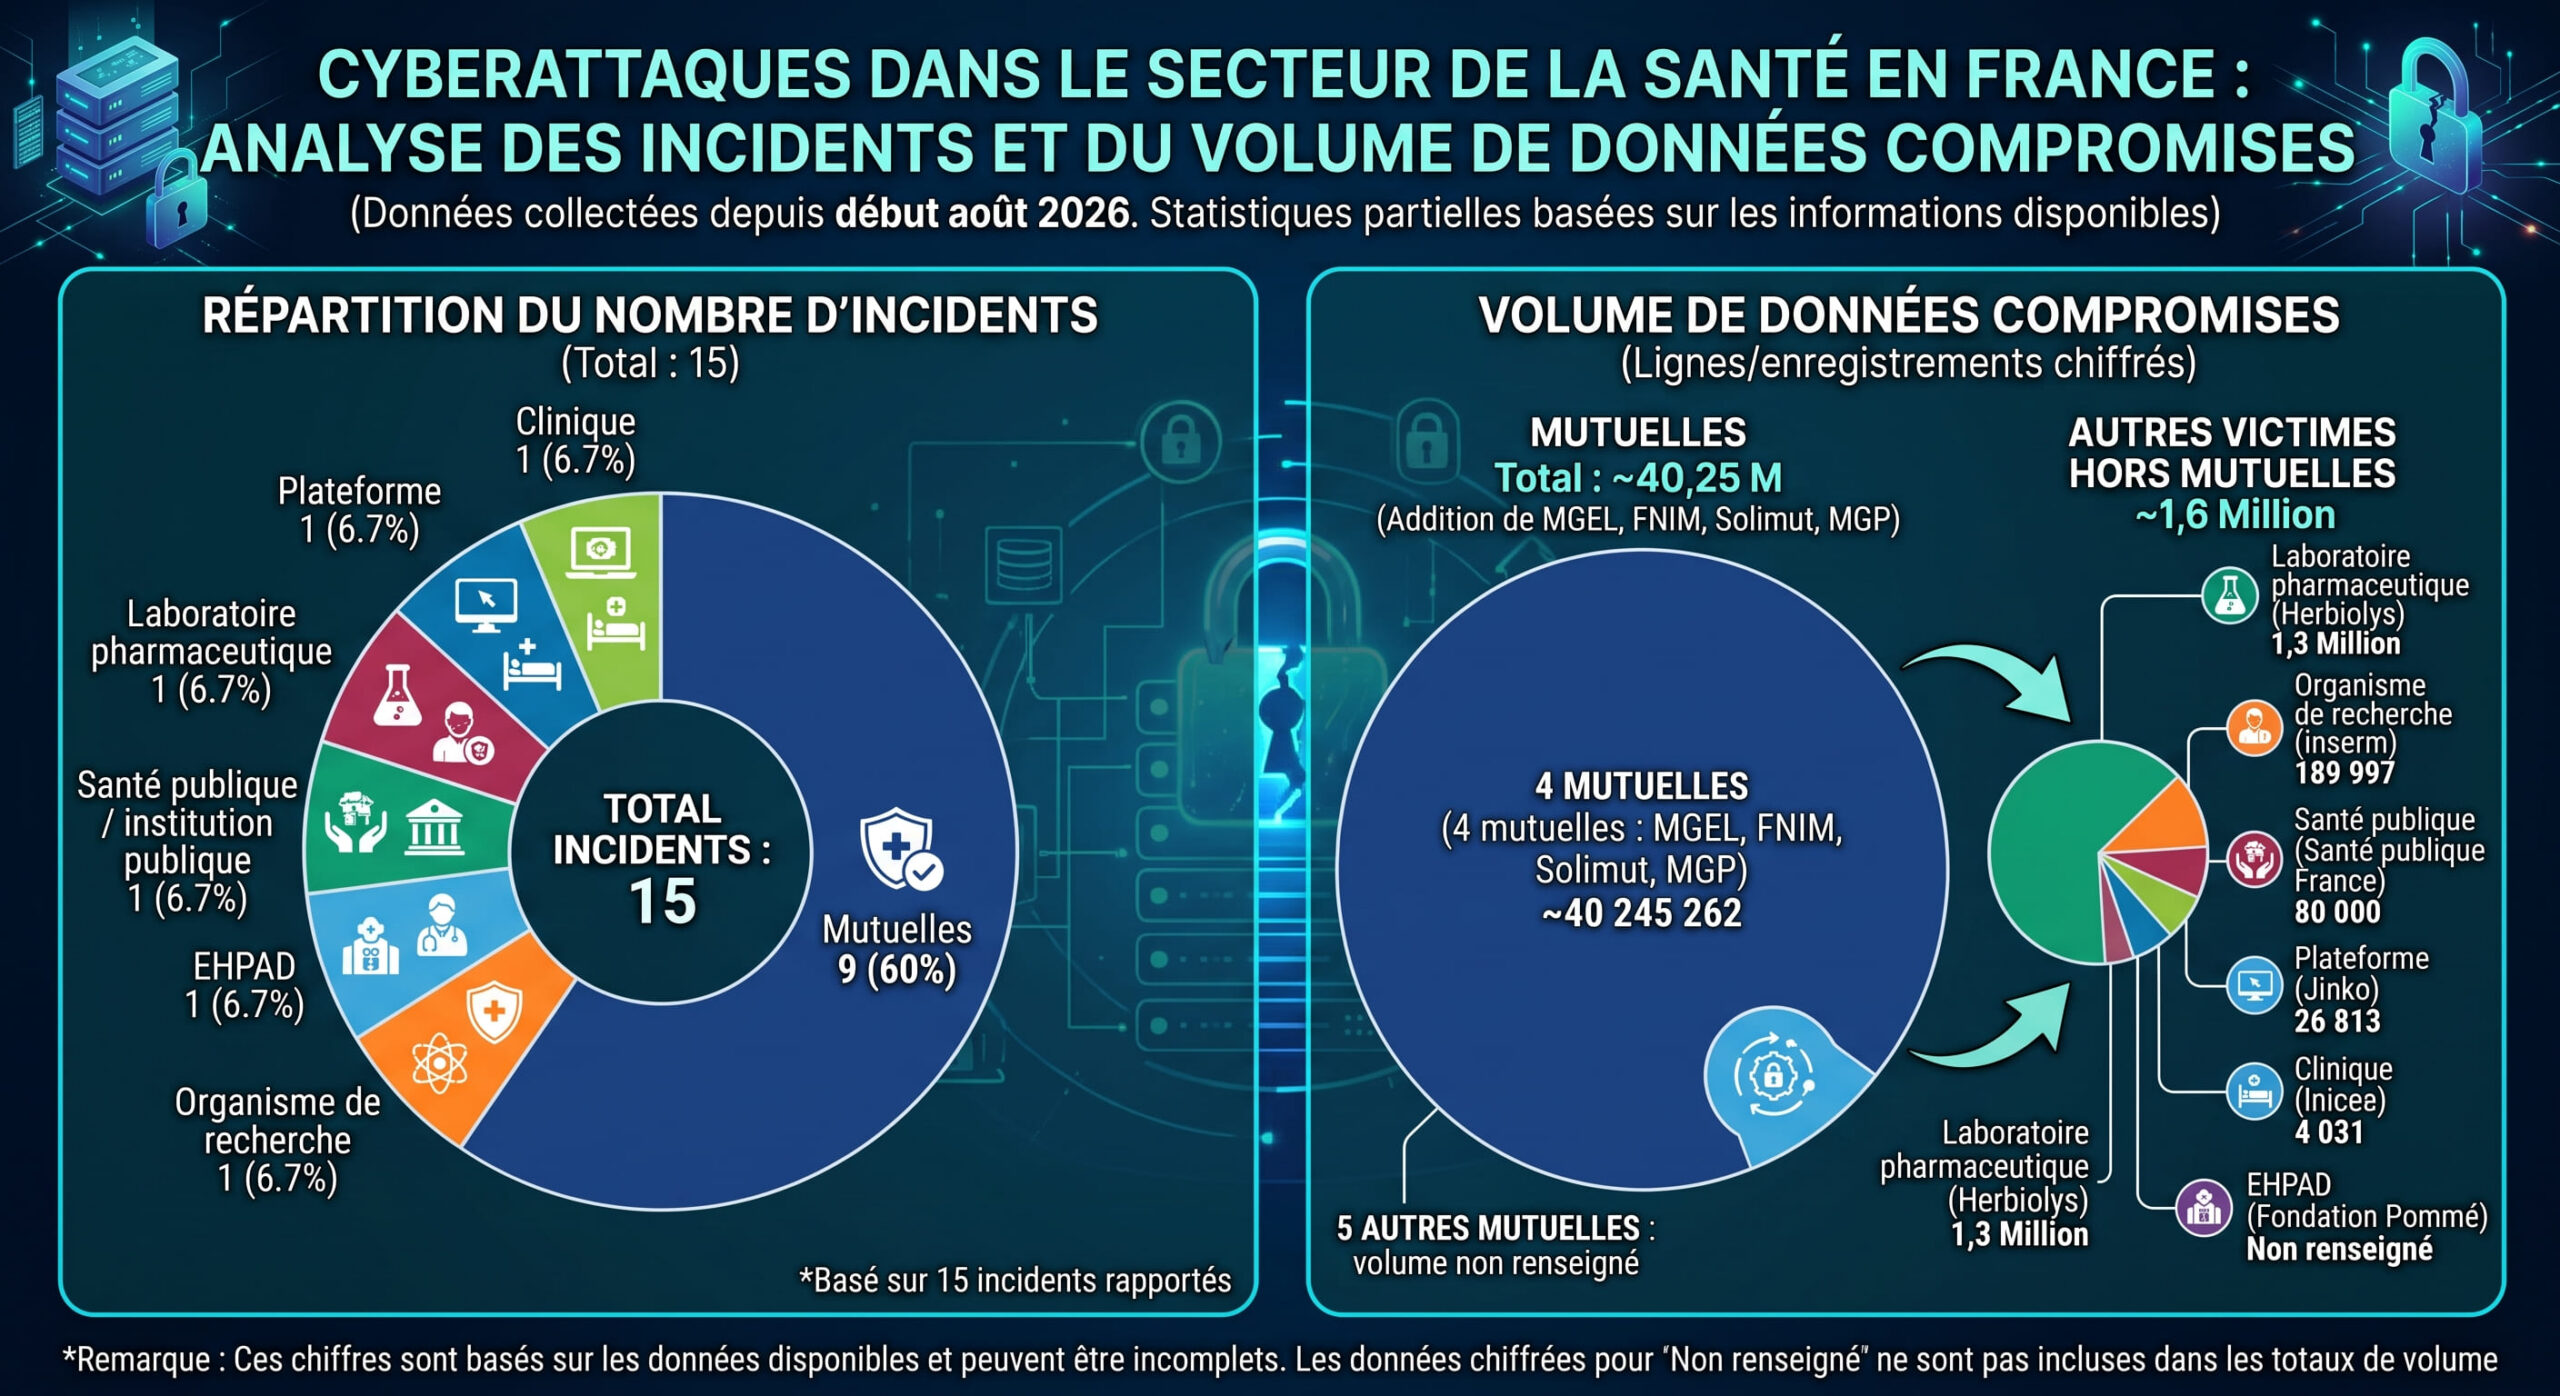
    Le mois d’août et le début du mois de septembre confirment une tendance déjà observée dans le secteur : l’attaque du système de santé ne passe pas nécessairement par l’hôpital. Sur les 15 incidents recensés depuis le 1er août dans notre échantillon, neuf concernent des mutuelles, soit 60 % du total. À eux seuls, les organismes de complémentaire santé constituent ainsi la première catégorie de victimes, devant les plateformes, laboratoires, établissements de soins ou organismes de recherche.

    Cette concentration n’est pas anodine. Les données détenues par les complémentaires santé combinent plusieurs catégories particulièrement intéressantes pour les cybercriminels : identité, coordonnées, informations contractuelles et surtout données bancaires.

    Plus de 40 millions de lignes compromises depuis août pour les attaques visant les mutuelles

    Les cas de la MGEL, de Solimut Mutuelle ou de la Mutuelle Générale de Prévoyance illustrent cette logique. La compromission revendiquée contre la MGEL porte ainsi sur plus de 38,8 millions de lignes et fait apparaître notamment des centaines de milliers d’IBAN. Solimut fait de son côté état d’une attaque susceptible d’avoir concerné plus d’un million d’assurés, tandis que la MGP est associée à une fuite revendiquée de 133 018 IBAN.

    Le risque ne se limite donc pas à la simple réutilisation d’adresses e-mail. La combinaison identité + coordonnées + données financières augmente la valeur potentielle des bases exfiltrées, notamment pour des campagnes de fraude ou d’hameçonnage très ciblées

    À l’inverse, les données de santé apparaissent moins fréquemment dans l’échantillon : elles sont explicitement identifiées dans le cas de Jinko, dont la plateforme accompagne des personnes atteintes de cancer. La compromission potentielle y est particulièrement sensible puisque les fichiers évoqués comprennent des éléments liés au parcours de soins et des échanges privés.

    Les mutuelles représentent 60 % des incidents mais plus de 96 % des volumes chiffrés. - @H&TI
    Les mutuelles représentent 60 % des incidents mais plus de 96 % des volumes chiffrés. – @H&TI

    Le prestataire devient un point de concentration du risque

    Autre enseignement : la chaîne de sous-traitance constitue un multiplicateur d’impact. Sept des 15 incidents recensés sont associés à un prestataire ou à une compromission de service tiers. L’incident Almerys est particulièrement révélateur : une même faille affecte ou expose plusieurs complémentaires – Mutuelle Entrain, Apivia, LMP, Intériale et Generali -, transformant une attaque contre un intermédiaire en une série d’incidents pour ses clients.

    Ce phénomène change l’équation de la cybersécurité. La robustesse d’une mutuelle ne dépend plus uniquement de son propre système d’information : elle dépend aussi de celle de son écosystème de fournisseurs. La concentration des services numériques et des données chez quelques opérateurs peut donc créer des effets domino particulièrement importants.

    Une menace qui reste opportuniste, mais de plus en plus structurée

    Sur les 15 cas, neuf sont confirmés et six reposent encore sur des revendications de cybercriminels. Les modes opératoires sont eux aussi variés : intrusions directes, compromission d’un prestataire, accès à des plateformes ou mise en vente de bases de données.

    L’enjeu n’est donc pas seulement le nombre d’attaques. C’est la capacité d’une seule compromission à produire un volume considérable de données exploitables, parfois au-delà de la victime initiale. Les 38,8 millions de lignes revendiquées pour la MGEL, par exemple, montrent que le volume des informations exposées peut rapidement dépasser celui des personnes directement concernées.

    Cette séquence de rentrée dessine ainsi un paysage où la cybersécurité du secteur santé se joue de moins en moins organisation par organisation. Mutuelles, plateformes et prestataires forment désormais une même surface d’attaque, avec des interdépendances qui rendent la sécurisation de la chaîne numérique aussi stratégique que celle des systèmes de soins eux-mêmes.

    Pourquoi cela compte : la sécurité d’une mutuelle dépend désormais de celle de ses prestataires. Une seule faille chez un intermédiaire comme Almerys devient une série d’incidents pour ses clients.

    Source : Observatoire cyber HTI, 15 incidents recensés du 1er août au 14 septembre 2026 · fiabilité : mixte (9 confirmés, 6 revendiqués).

  • SIH : l’interopérabilité cloud et l’IA deviennent des critères d’achat des hôpitaux d’ici 2030

    Le cabinet MarketsandMarkets évalue le marché mondial des systèmes d’information hospitaliers (SIH) à 116,75 milliards de dollars en 2030, contre 63,80 milliards en 2024, soit une croissance annuelle moyenne de 10,6 % (rapport « Hospital Information Systems Market – Global Forecast to 2030 », publié le 21 mars 2025). L’Asie-Pacifique est la région à la croissance la plus rapide, avec 11,9 % par an et un marché estimé à 20,54 milliards de dollars en 2030 ; l’Amérique du Nord reste la première en valeur. Le rapport classe l’intégration de l’IA et les déploiements cloud interopérables parmi les principaux moteurs de croissance et les premières opportunités pour les éditeurs.

    Pourquoi cela compte : d’ici 2030, l’IA et l’interopérabilité cloud ne seront plus un argument différenciant pour les éditeurs de SIH, mais une condition d’achat pour les hôpitaux. La capacité d’un système à échanger des données avec d’autres plateformes, à les exploiter en temps réel et à accueillir des couches d’IA pèsera davantage dans les choix d’équipement que la seule couverture des fonctions cliniques et administratives. Les chiffres sont ceux d’un cabinet d’études de marché, non recoupés par une source publique.

    L’IA, le cloud et l’analyse de données deviennent des critères de choix pour les hôpitaux

    La progression du marché repose d’abord sur l’adoption des dossiers patients informatisés dans les hôpitaux et les cliniques, mais aussi sur le développement des modèles de soins collaboratifs. MarketsandMarkets identifie également l’intégration de l’analyse de données dans les systèmes hospitaliers comme un facteur de développement, avec l’objectif d’améliorer la prise en charge, l’efficience opérationnelle et la prise de décision.

    La transformation concerne aussi l’architecture des systèmes. Le marché étudié recouvre trois modèles de déploiement : sur site, dans le cloud et hybride. Selon le rapport, les solutions cloud répondent à la recherche de systèmes plus évolutifs et moins coûteux, tandis que les architectures sur site restent associées aux besoins de contrôle des données, de sécurité et de conformité des grands établissements. Le modèle hybride vise à combiner optimisation des ressources et gestion des données.

    Dans ce contexte, l’IA et l’interopérabilité cloud tendent à devenir des critères de différenciation pour les éditeurs de dossiers patients et de SIH, plutôt que de simples fonctionnalités additionnelles. Le rapport range les bénéfices croissants des solutions cloud et l’intégration de l’IA parmi les opportunités de développement du marché ; l’analyse de données en temps réel, les API, la télémédecine et l’apprentissage automatique figurent parmi les technologies suivies.

    Cette évolution rejoint des tendances plus larges observées dans la santé numérique : recours à la génération enrichie par la recherche documentaire (RAG), développement d’agents cliniques dans les parcours de soins, constitution d’entrepôts de données de santé par les établissements. Ces éléments ne sont pas détaillés dans le rapport et relèvent d’une mise en perspective.

    Des freins qui conditionnent le rythme d’adoption

    Le rapport identifie plusieurs obstacles à l’adoption des SIH, qui nuancent la dynamique annoncée. La résistance au changement d’infrastructure freine le remplacement des systèmes existants, tandis que le temps réduit alloué à la formation des utilisateurs limite l’appropriation des nouveaux outils. Les difficultés de support client, les problèmes de confidentialité et de sécurité des données, ainsi que le coût et la complexité de conception, de développement et de maintenance des SIH constituent d’autres freins cités. S’y ajoute une pénurie de professionnels IT qualifiés, qui touche l’ensemble de la santé numérique et peut ralentir les projets d’intégration côté hôpitaux comme côté éditeurs.

    L’Asie-Pacifique attendue en croissance de 11,9 % par an

    La région Asie-Pacifique est identifiée comme la zone à la croissance la plus rapide, avec une progression annuelle moyenne attendue de 11,9 % et un marché régional estimé à 20,54 milliards de dollars en 2030, portée par le vieillissement démographique, la prévalence des maladies chroniques et la modernisation des infrastructures de santé. L’Amérique du Nord reste la région dominante en valeur, soutenue par les incitations publiques à l’adoption des dossiers médicaux électroniques et la présence des grands éditeurs du secteur.

    À l’horizon 2030, la trajectoire dessinée par MarketsandMarkets est celle d’un marché où la croissance ne repose plus uniquement sur l’informatisation des établissements, mais sur la capacité des fournisseurs et des hôpitaux à faire communiquer les systèmes, exploiter les données en temps réel et intégrer le cloud et l’IA.

    Source : MarketsandMarkets, « Hospital Information Systems Market worth $116.75 billion by 2030 », communiqué du 21 mars 2025 et brochure du rapport Hospital Information Systems Market – Global Forecast to 2030 · fiabilité : déclarative (cabinet d’études de marché, méthodologie et données sources non publiques).

  • Check-up santé : un marché à plus de 50 milliards de dollars qui se restructure autour des plateformes numériques

    L’Assurance maladie réalise chaque année plus de 500 000 bilans de santé gratuits via son Examen de Prévention en Santé (EPS), tandis qu’une nouvelle génération de plateformes facture jusqu’à 3 600 euros le check-up. Entre ces deux extrêmes, un marché en pleine recomposition se dessine.

    Un marché mondial en expansion soutenue

    Le marché mondial du check-up santé dépasse 50 milliards de dollars, selon Xerfi. D’autres estimations le situent à 61,5 milliards de dollars en 2025, avec une projection à 116 milliards d’ici 2035, soit un taux de croissance annuel composé de 6,5%. Cette dynamique repose sur trois moteurs convergents : le vieillissement de la population, l’augmentation des maladies chroniques, un actif sur quatre devrait en être atteint d’ici 2025 selon le Conseil économique, social et environnemental, et l’investissement des entreprises dans la qualité de vie au travail (QVCT).

    En France, ce contexte favorise une structuration accélérée du secteur. Les bilans standardisés, industrialisables et intégrés dans des contrats collectifs négociés par assureurs et mutuelles, dominent désormais l’activité et constituent le socle commercial des opérateurs.

    Le circuit public : socle de masse, portée limitée

    Côté public, deux dispositifs coexistent. L’EPS, totalement pris en charge par l’Assurance maladie, s’adresse en priorité aux personnes éloignées du système de soins, demandeurs d’emploi, inactifs, retraités,  et dure environ 2h30. Le dispositif « Mon bilan prévention », lancé en 2022, cible quant à lui quatre tranches d’âge précises (18-25 ans, 45-50 ans, 60-65 ans, 70-75 ans), pour un entretien de 30 à 45 minutes conduit par un médecin, pharmacien, infirmier ou sage-femme, pris en charge à 100%.

    Ces offres publiques se heurtent à un double obstacle : le retard structurel de la France en matière de médecine préventive et les tensions d’accès aux soins dans les territoires, deux freins identifiés comme persistants à horizon 2030 par Xerfi.

    Le segment privé : de la clinique au numérique

    Du côté privé, les positionnements divergent. L’Hôpital Américain de Paris fait figure de précurseur avec un Check-up Center ouvert dès 1991. Elsan, gestionnaire de cliniques privées, déploie aujourd’hui 8 centres de bilans de santé dans les grandes métropoles françaises (Paris, Lyon, Marseille, Bordeaux, Toulouse, Nantes, Valenciennes), ciblant aussi bien les particuliers que les patients internationaux. Le CIEM (Centre Interprofessionnel d’Études et d’Examens Médicaux), adossé à une logique mutualiste, représente une autre modalité d’accès.

    À côté de ces acteurs installés, les groupes de biologie médicale investissent les bilans non remboursés pour diversifier leurs revenus, à l’image d’Eurofins Biomnis.

    Les plateformes numériques : course aux biomarqueurs et aux financements

    C’est le segment qui concentre le plus d’agitation en 2025-2026. Trois startups françaises s’y distinguent :

    • Zoï propose un check-up en 4 heures dans son centre parisien, intégrant 36 bilans, 145 marqueurs biologiques, une échographie complète, quatre examens d’imagerie avancée et une analyse du microbiote. Tarif : 3 600 euros, sans remboursement possible.

    • Kor, fondée en 2023 à Tours, cible les entreprises de plus de 1 000 salariés avec une offre hybride, en centre et 100% digitale depuis mars 2025. La startup a levé 3,5 millions d’euros en avril 2024, avec pour objectif d’atteindre des centaines de milliers de check-up annuels.

    • Lucis, fondée en 2025, a bâti un modèle sur abonnement à 490 euros par an incluant deux bilans biologiques (110 biomarqueurs), une analyse assistée par IA, puis validée par des médecins, et une téléconsultation en partenariat avec Livi. En moins d’un an, la startup a levé 28 millions de dollars au total.

    MyLifeCare adopte une approche différente : le diagnostic initial détermine un « âge physiologique » du salarié, suivi d’un programme sur 12 mois combinant nutrition, activité physique et gestion du stress, accessible via application mobile. La plateforme a noué un partenariat avec Harmonie Mutuelle pour diffuser son offre auprès des entreprises clientes de la mutuelle.

    Tensions de modèle et perspectives 2030

    L’équation économique reste sous pression. Les opérateurs qui ont misé sur les contrats-cadres avec assureurs et mutuelles bénéficient de flux garantis, mais à des prix comprimés. La recherche de volumes impose une organisation rigoureuse, des systèmes d’information robustes et une mobilisation médicale en nombre.

    Le modèle premium suscite des réserves institutionnelles. Christine Ferron, déléguée générale de la Fédération promotion santé, dénonce une approche « élitiste » de certains des acteurs,  et questionne la pertinence clinique de check-up ultra-complets pour des personnes asymptomatiques. À l’inverse, une étude Ipsos révèle que 80% des salariés français souhaitent bénéficier d’un bilan de santé via leur employeur, signal d’une demande de démocratisation que les plateformes B2B cherchent à capter.

    Xerfi anticipe une concentration du marché des bilans numériques autour de quelques acteurs à horizon 2030, tandis que les objets connectés élargissent la frontière du secteur vers l’auto-mesure continue. L’intelligence artificielle, déjà intégrée chez Lucis et Kor, déplace progressivement la promesse du diagnostic vers l’anticipation des risques, un positionnement qui redessine aussi bien les modèles d’affaires que les enjeux réglementaires à venir.

  • Silver economy : l’IA du domicile passe à l’échelle entre prévention, orchestration et services par abonnement

    Capteurs ambiants non intrusifs et “sensing” sans caméra comme colonne vertébrale 

    Plusieurs acteurs misent sur des capteurs ambiants non portés, sans caméra, qui transforment l’environnement en “radar de santé” : aiCare System exploite le Wi‑Fi sensing pour cartographier l’activité humaine, Missia et Missia Care s’appuient sur de la vision par ordinateur en edge computing sans stockage d’images, Vayyar Care AI et ZoeFall utilisent des capteurs RF/mmWave pour une imagerie 4D ou une analyse des perturbations électromagnétiques.
    Ces approches permettent un monitoring 24/7 de la mobilité, du sommeil, des passages en salle de bain ou de la nutrition, avec une promesse de respect de la vie privée (absence de caméras, suppression immédiate des images, pas de dispositifs portés) essentielle pour l’acceptabilité des seniors. 

    Dispositifs portés intelligents et objets du quotidien augmentés par l’IA 

    Le paysage intègre également des dispositifs portés et des objets du quotidien augmentés, comme la ceinture airbag connectée Hippy, la montre Dona Care, les wearables de CarePredict ou les lampes intelligentes Aladin+ et Nobi Smart Lamps qui préviennent et détectent les chutes avec des algorithmes d’IA embarqués.
    Ces solutions se positionnent à l’interface entre sécurité physique (protection contre les fractures du col du fémur, réduction du temps passé au sol) et soutien à l’autonomie, avec notifications immédiates aux proches ou aux équipes en cas d’événement. 

    Plateformes d’IA et de coordination pour orchestrer le domicile 

    Des plateformes telles que Mediáteam, Presage Care, RevealCare, Allo‑DoCs ou INDIC jouent un rôle de “cerveau organisationnel” du maintien à domicile, en croisant données cliniques, sociales et environnementales pour détecter des signaux faibles et orchestrer les interventions.
    Elles s’inscrivent dans une logique de coordination territoriale (DAC, CPTS, bailleurs sociaux, collectivités) et de prévention populationnelle, en priorisant les seniors les plus à risque et en proposant des plans d’actions personnalisés orientés “bien vieillir à domicile”. 

    Opportunités principales

    Jusqu’à 76% de chutes évitées  

    La lampe connectée Aladin+ annonce une diminution du nombre de chutes allant jusqu’à 76%, avec une réduction des coûts liés aux chutes pouvant atteindre 43 000 € par an et par établissement en EHPAD ou résidences services.
    Nobi Smart Lamps revendique la prévention de 4 chutes sur 5 et une augmentation de la rapidité d’intervention, ce qui se traduit à la fois par une réduction des hospitalisations et une amélioration de la qualité de vie au travail des soignants (baisse du stress, du turnover). 

    Réduction directe des hospitalisations non programmées et des urgences 

    Missia Care, Otono‑me, Nodeus et Presage Care positionnent explicitement leurs algorithmes IA sur la réduction des hospitalisations non planifiées en identifiant précocement des anomalies de comportement (inactivité, agitation nocturne, isolement) ou des risques de dénutrition, de chute ou de décompensation.
    DeHealth – AI Health Super App revendique une réduction de 8–12% des passages aux urgences pour les assureurs et systèmes partenaires grâce à une prévention “as‑a‑service”, tandis que Presage Care, inscrit dans le programme PECAN‑2, anticipe un risque d’hospitalisation à 7–14 jours chez les personnes âgées suivies à domicile. 

    Maintien à domicile prolongé grâce à une surveillance prédictive continue 

    Des solutions comme HiNounou, aiCare System, Missia, Nodeus, Vayyar Care AI ou Allo‑DoCs proposent un monitoring continu des biomarqueurs, de l’activité et des habitudes de vie, visant à prolonger l’autonomie et à permettre un “aging in place” sécurisé.
    L’analyse des routines (lever, sommeil, repas, sorties, hygiène) et des constantes vitales (tension artérielle, poids, saturation, glycémie, rythme cardiaque) permet la détection précoce de fragilités et la mise en place d’interventions ciblées avant la rupture, ce qui est déterminant dans un contexte de tension sur les lits hospitaliers et les places en EHPAD. 

    Décharge mentale et soutien structuré pour des millions d’aidants 

    Ximi Family, Elpyoo, Monka, Emilia, DeHealth et les sections “aidants” de solutions comme Lili Smart adressent directement la charge mentale et la coordination vécues par les aidants familiaux.
    Ces outils offrent des cahiers de liaison digitaux, des messageries sécurisées, des portails d’information, des communautés d’entraide, des résumés automatisés de consultation et des parcours personnalisés, visant à alléger la charge cognitive, rompre l’isolement et améliorer la qualité de la relation aidant‑aidé. 

    Gains organisationnels pour les structures médico‑sociales et territoriales 

    Médiateam, RevealCare, INDIC et Presage Care apportent une valeur organisationnelle forte en permettant la détection précoce des fragilités, la priorisation des cas complexes, la construction de plans personnalisés et la coordination territoriale multi‑acteurs (sanitaire, social, médico‑social).
    Ces plateformes améliorent la qualité de vie au travail en automatisant des tâches administratives répétitives, en simplifiant le partage d’informations et en offrant des tableaux de bord décisionnels aux équipes de coordination, aux bailleurs sociaux, aux assureurs et aux collectivités. 

    Nouveaux modèles économiques fondés sur l’abonnement et le “as a Service” 

    Nombre d’acteurs se structurent autour de modèles d’abonnement et de “service plutôt que produit” : CarePredict facture 69,90 $/mois pour la surveillance, Otono‑me affiche 45 €/mois, Lili Smart propose des packs “Essentiel” et “Sérénité” entre 60 et 90 €/mois, Nobi Smart Lamps et Aladin+ combinent achat et location, tandis que DeHealth se positionne à 2,99 $/mois côté B2C avec une brique B2B “Prevention‑as‑a‑Service”.
    Compan’IA adopte un modèle de “Robot as a Service” avec leasing mensuel incluant intégration, maintenance et supervision, générant un CAPEX faible et une prévisibilité des coûts pour les établissements et les familles. 

    Différenciation concurrentielle pour les établissements et territoires 

    Compan’IA, Nobi, Aladin+, Otono‑me, Dona Care ou HiNounou deviennent des leviers de différenciation pour les EHPAD, résidences autonomie ou bailleurs sociaux, en renforçant la sécurité, la continuité de prise en charge et la transparence vis‑à‑vis des familles.
    RevealCare et INDIC, en offrant une vision populationnelle des besoins et des risques, permettent aux territoires, mutuelles et bailleurs d’optimiser leurs investissements en prévention et de construire des politiques “Silver Economy” à forte valeur sociétale. 


    Risques majeurs 

    Risques réglementaires et de conformité (IA Act, RGPD, DM/DMDIV) 

    La majorité des solutions de télésurveillance, de détection de chute et d’aide à la décision sont qualifiées de haut risque (DM/DMDIV ou Annexe III – services essentiels/urgence/téléassistance) ou de risque limité soumis à des exigences de transparence, ce qui implique un cadre réglementaire strict.
    Compan’IA explicite la nécessité de conformité à l’AI Act, au RGPD, au Règlement Machines et potentiellement au MDR, tandis que des dispositifs comme Hippy, Nodeus, Allo‑DoCs, Nobi, Missia Care ou Dona Care sont explicitement positionnés comme dispositifs médicaux ou assimilés, exposés à des exigences fortes en matière de sécurité, de performance clinique et de supervision humaine. 

    Dépendance aux données personnelles et risques de confidentialité 

    Plusieurs solutions centralisent des données sensibles de santé et de vie quotidienne : DeHealth construit une “Data Bank” globale avec stockage décentralisé et monétisation de données anonymisées, HiNounou gère un jumeau numérique de la santé du senior, Allo‑DoCs collecte plus de 70 constantes vitales et psychologiques en continu, et Missia mesure plus de 90 activités quotidiennes.
    Même si ces acteurs revendiquent la conformité RGPD, HIPAA ou FHIR, la densité des données collectées accroît les risques de re‑identification, d’usages secondaires non souhaités ou de cyberattaques, ce qui peut fragiliser la confiance des seniors, des familles et des régulateurs. 

    Surmédicalisation technologique et substitution partielle du lien humain 

    Certaines solutions, notamment de surveillance intensive (Allo‑DoCs, Vayyar Care AI, Missia, Nodeus, HiNounou), peuvent être perçues comme une “hyper‑médicalisation” du domicile, avec un monitoring continu de la vie quotidienne.
    Sans gouvernance claire des usages et des alertes, le risque est de substituer des interactions humaines par des interactions avec des systèmes algorithmiques ou des robots compagnons (Compan’IA, ElliQ), ce qui peut générer un sentiment de déshumanisation ou de “surveillance permanente” chez une partie des seniors. 

    Charge informationnelle et risque de burn‑out numérique pour les professionnels 

    Si les solutions promettent généralement une réduction de la charge de travail, la multiplication des boîtiers, portails, dashboards et alertes (Presage, Otono‑me, Nodeus, Missia, HiNounou, Allo‑DoCs, CarePredict, Dona Care, Sidly, etc.) peut entraîner une surcharge informationnelle pour les équipes soignantes et de coordination.
    En l’absence de tri automatique des alertes, de priorisation et d’interopérabilité harmonisée, les professionnels peuvent être confrontés à une inflation de notifications difficiles à traiter, ce qui augmente paradoxalement le risque de miss d’événements critiques et de burn‑out. 

    Modèles économiques parfois opaques et fragmentation de l’offre 

    Plusieurs solutions ne publient pas ou peu leurs tarifs (HiNounou, Presage Care, Missia Care, INDIC), ou s’appuient sur des modèles complexes (licence par établissement, par territoire, facturation à l’acte de télésurveillance, DPaaS B2B), ce qui peut freiner l’adoption par les services à domicile et les collectivités.
    La forte fragmentation de l’offre, mélangeant B2B, B2B2C et B2C (par exemple CarePredict, ElliQ, DeHealth, Ximi Family, Elpyoo, Monka, Lili Smart), rend difficile la construction de parcours intégrés et peut générer des doublons fonctionnels et budgétaires au niveau des territoires. 

    Inégalités d’accès et risque de fracture numérique 

    Une partie des solutions suppose un socle numérique et une connectivité robuste (Wi‑Fi dense pour aiCare System, ZoeFall, Missia, Allo‑DoCs, équipement smartphone pour Ximi Family, DeHealth, Elpyoo, Monka), qui ne sont pas systématiquement disponibles dans les zones rurales ou chez les seniors les plus précaires.
    En l’absence de modèles subventionnés, de médiation numérique et d’offres simplifiées, ces dispositifs peuvent avant tout bénéficier aux seniors les plus autonomes et aux familles les mieux dotées, accentuant les inégalités d’accès à un maintien à domicile sécurisé. 

    Nouvelles catégories de valeur : sécurité, coordination, prévention et bien‑être 

    Sécurité immédiate : détection et prévention des chutes comme use case dominant 

    Les solutions centrées sur les chutes forment une catégorie très dense : Aladin+, Nobi Smart Lamps, ZoeFall, Nodeus, Dona Care, Sidly, CarePredict, Hippy, Vayyar Care AI, Missia, Otono‑me, aiCare System adressent toutes la détection ou la prévention des chutes via différents capteurs et algorithmes.
    Outre la réduction documentée des événements (jusqu’à 76% de chutes en moins pour Aladin+), ces dispositifs réduisent le temps passé au sol, limitent les complications (fractures, syndrome post‑chute) et rassurent les familles, ce qui constitue un argument central pour les établissements et payeurs. 

    Coordination et partage d’information : du domicile au territoire 

    Ximi Family, Mediáteam, Presage Care et HiNounou structurent la coordination à plusieurs niveaux – famille, services d’aide à domicile, coordinateurs territoriaux, médecins traitants – en s’appuyant sur des dossiers partagés, des messageries sécurisées et des algorithmes de détection de signaux faibles.
    Ces solutions favorisent la continuité de l’information entre domicile, médico‑social et soins primaires, permettent la mise en place de plans personnalisés de coordination (PPC) et contribuent à réduire les ruptures de parcours, condition clé d’un maintien à domicile durable. 

    Prévention prédictive et médecine des risques 

    HiNounou, DeHealth, RevealCare, INDIC et Presage Care incarnent une approche centrée sur la prévention des risques chroniques et de la perte d’autonomie via l’analyse de grandes masses de données (plus d’un milliard de données pour RevealCare) et de scores d’autonomie ou de fragilité.
    En détectant les risques de diabète, d’hypertension, de maladies cardiovasculaires, de dénutrition, d’isolement social ou de burn‑out des aidants, ces plateformes offrent aux payeurs, collectivités et assureurs une capacité de priorisation et d’optimisation des investissements préventifs. 

    Bien‑être, cognition et qualité de vie 

    Certaines solutions se situent en amont du médical strict : Someo Life vise la gestion non médicamenteuse de la douleur, du sommeil et de l’anxiété, tandis qu’Hélie propose des programmes de stimulation cognitive et motrice ludique et non infantilisante pour maintenir l’autonomie.
    Les robots compagnons (Compan’IA, ElliQ) ajoutent une dimension de présence, de stimulation cognitive et de soutien moral, combinant rappels thérapeutiques, conversations, médiation familiale à distance et reconstitution de routines rassurantes, notamment pour les patients Alzheimer. 

    Qualité de vie au travail et attractivité des métiers 

    Nobi Smart Lamps, Aladin+, Nodeus, Vayyar Care AI, Allo‑DoCs et Mediáteam contribuent à une meilleure qualité de vie au travail en réduisant le stress lié à la gestion des risques (chutes nocturnes, errance) et en automatisant la surveillance et la priorisation des interventions.
    Better World, en analysant les verbatims d’expérience patients, résidents, proches et équipes, permet d’identifier les axes d’amélioration et de suivre la qualité de vie au travail, complétant ainsi les dispositifs de sécurité par une mesure fine du ressenti des usagers et professionnels. 

    Perspectives stratégiques et scénarios de déploiement

    Intégration verticale : du capteur au territoire via des plateformes d’orchestration 

    Les données suggèrent une trajectoire vers des architectures intégrées où capteurs (Nodeus, aiCare System, ZoeFall, Vayyar, Nobi, Aladin+), wearables (CarePredict, Dona Care, Sidly, Hippy), robots (Compan’IA, ElliQ) et plateformes (Médiateam, Presage, RevealCare, HiNounou, DeHealth) sont orchestrés par des couches logicielles territoriales.
    Pour les hôpitaux et ARS, l’enjeu stratégique consiste à favoriser des solutions interopérables et modulaires, capables de se connecter à des dossiers partagés et aux systèmes d’information régionaux afin d’éviter les silos et la multiplication de points de contact pour les familles et les professionnels. 

    Standardisation de la preuve clinique et des indicateurs de performance 

    Les documents citent des résultats ponctuels (−76% de chutes, −43 000 €/an, précision de 99% pour la détection des chutes, réduction de 8–12% des passages aux urgences), mais la méthodologie et la généralisabilité restent rarement détaillées.
    Pour les investisseurs et payeurs, il devient critique d’exiger des protocoles robustes (comme le protocole co‑construit avec le Broca Living Lab pour Compan’IA) et des indicateurs standardisés : taux de chutes, temps passé au sol, hospitalisations évitables, jours d’autonomie supplémentaires, ROI par établissement ou par territoire. 

    Positionnement stratégique vis‑à‑vis des aidants familiaux 

    Les solutions centrées sur les aidants (Ximi Family, Elpyoo, Monka, Emilia, DeHealth) montrent que la valeur économique et clinique passe aussi par la réduction de la charge mentale et la prévention du burn‑out des aidants, dimension explicitement prise en compte par Presage Care.
    Les acteurs qui réussiront à intégrer nativement un “parcours aidant” – combinant information, coordination, soutien psychologique et outils de suivi – disposeront d’un avantage compétitif décisif pour être adoptés par les familles et par les employeurs soucieux de leurs salariés aidants. 

    Arbitrages entre intrusivité, performance et acceptabilité 

    Les solutions varient fortement en termes d’intrusivité perçue : des robots humanoïdes comme Compan’IA aux lampes intelligentes Nobi en passant par les capteurs invisibles de Wi‑Fi sensing d’aiCare System, les dispositifs doivent trouver un équilibre entre granularité des données et respect de l’intimité.
    Les solutions qui parviennent à offrir une forte performance prédictive avec un minimum de frictions pour l’utilisateur (pas de port de dispositif, pas de caméra, installation simple, explicabilité des alertes) sont mieux positionnées pour une adoption massive dans les domiciles et les résidences services. 

    Rôle des hôpitaux et des médecins dans la gouvernance des IA de domicile 

    Des initiatives comme Broca Living Lab (Compan’IA) ou l’usage d’Hélie dans les centres de rééducation illustrent le rôle possible des hôpitaux dans la validation clinique, le design des parcours et la formation des équipes.
    Pour les médecins de ville et gériatres, l’enjeu sera de s’intégrer dans ces écosystèmes en définissant les seuils d’alerte pertinents, les modalités de télésurveillance remboursée (comme pour Presage Care dans PECAN‑2) et le partage de responsabilité avec les opérateurs technologiques. 


    Synthèse stratégique 

    Points saillants pour décideurs hospitaliers, investisseurs et médecins 

    Les solutions d’IA pour le maintien à domicile des personnes âgées structurent un écosystème complet allant de la détection de chutes et la télésurveillance biométrique à la coordination territoriale et au soutien des aidants, avec des impacts chiffrés sur les chutes (jusqu’à −76%), les passages aux urgences (−8 à −12%) et les coûts associés.
    Les opportunités majeures résident dans la sécurisation du domicile, la prolongation de l’autonomie, la réduction des hospitalisations évitables, la décharge mentale des aidants et l’amélioration de la qualité de vie au travail des professionnels, dans un cadre de modèles économiques “as a Service” de plus en plus matures. 

    Priorités stratégiques de mise en œuvre selon les documents 

    Les risques principaux concernent la conformité réglementaire (IA Act, RGPD, DM/DMDIV), la gouvernance des données sensibles, la possible surmédicalisation technologique du domicile, la charge informationnelle pour les équipes et les inégalités d’accès liées à la fracture numérique.
    Les documents convergent vers plusieurs priorités : favoriser des solutions interopérables et non intrusives, exiger une preuve clinique robuste et standardisée, intégrer systématiquement le parcours des aidants, et positionner les hôpitaux et les structures territoriales comme orchestrateurs de ces dispositifs 


    Tableau interactif des solutions
  • Coordination et prévention des risques : 10 cas d’usage de l’IA pour le domicile

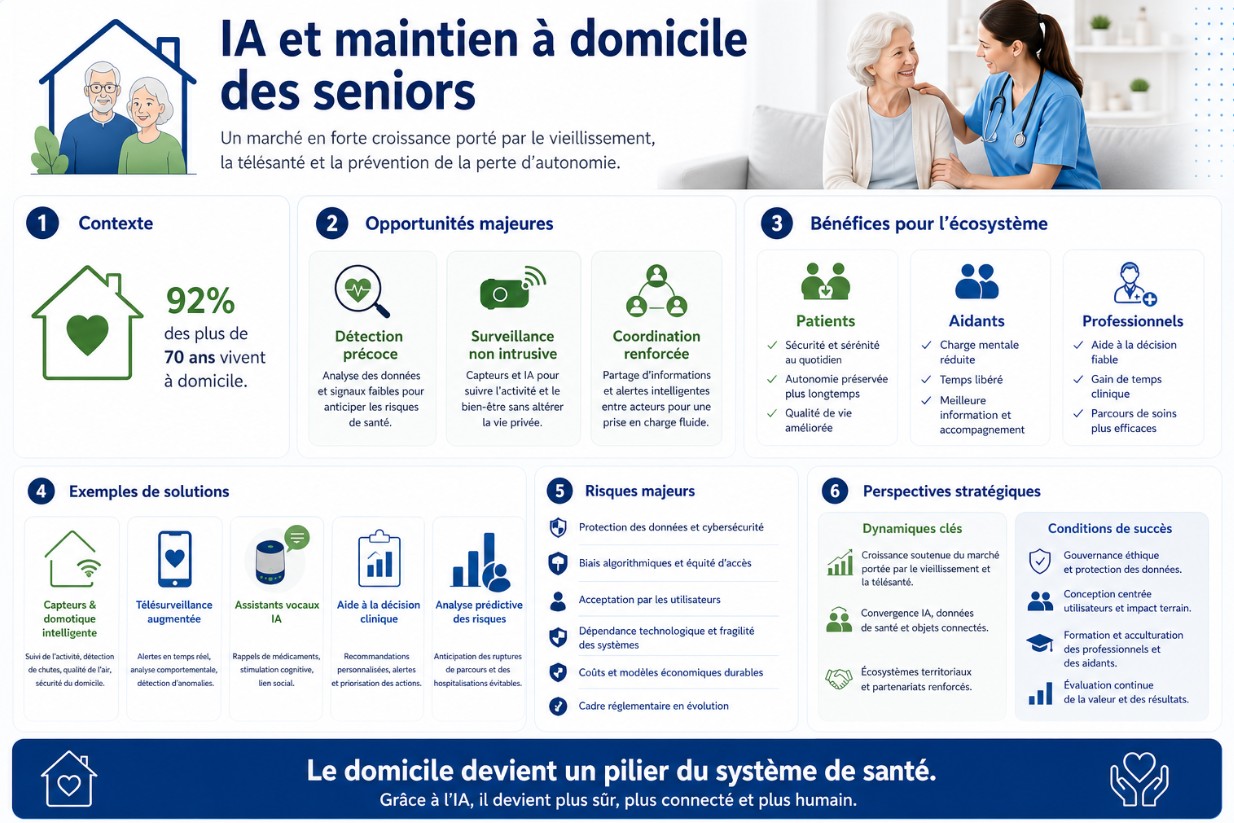
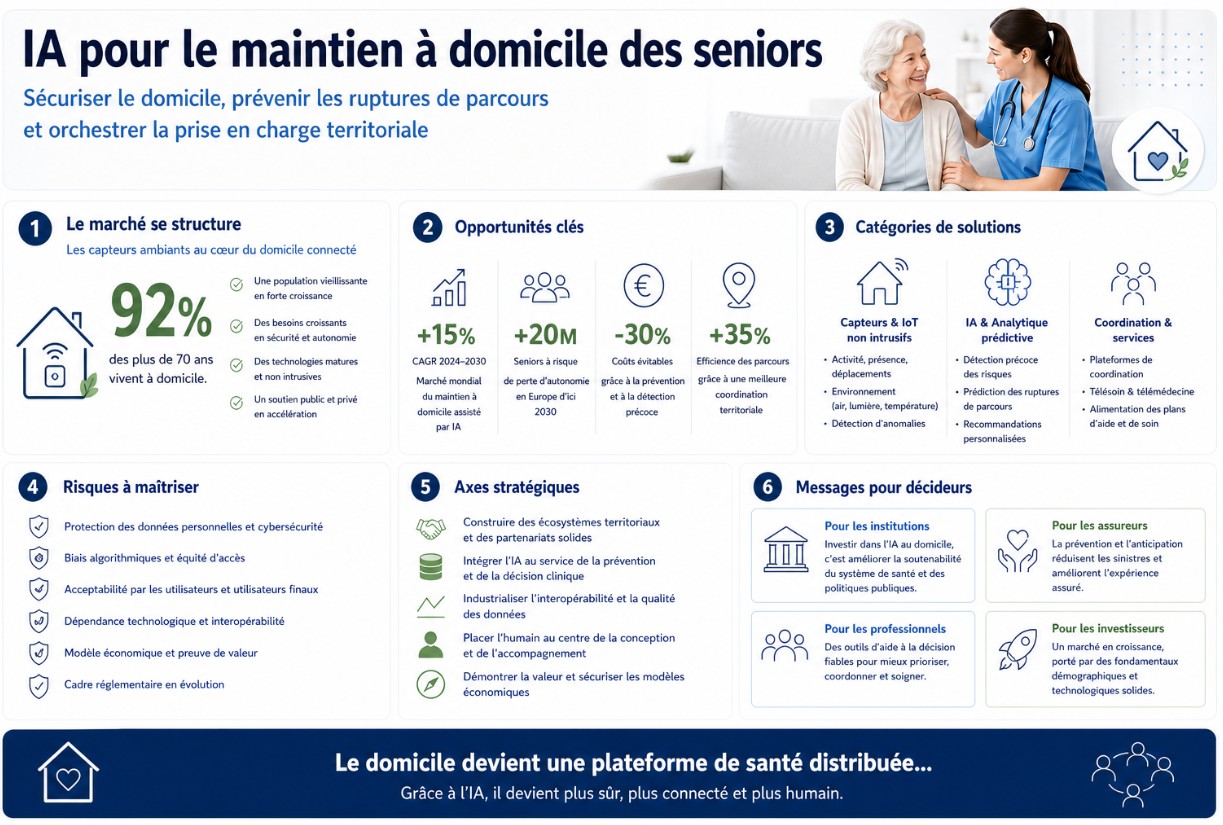
    Le fait que plus de 92% des personnes de plus de 70 ans en France vivent à domicile et souhaitent y rester constitue un déterminant majeur pour le développement de solutions d’intelligence artificielle dédiées au maintien à domicile. Cette tendance crée une pression forte sur les systèmes de santé et les aidants, tout en ouvrant un espace significatif pour des technologies capables d’assurer sécurité, prévention et continuité des soins dans un environnement non médicalisé. Les solutions analysées convergent vers un objectif commun : transformer le domicile en espace de surveillance préventive, connecté et coordonné. 

    Opportunités principales 

    Détection précoce et prévention des hospitalisations évitables grâce à l’analyse comportementale continue 

    Les dispositifs de monitoring continu (CarePredict, Vayyar, Zoe Care) permettent d’analyser en temps réel les habitudes de vie (activité, sommeil, déplacements, respiration), et d’identifier des anomalies comportementales signalant une dégradation de l’état de santé. Cette capacité de détection précoce permet d’intervenir avant l’apparition de complications aiguës, notamment pour des pathologies chroniques (insuffisance cardiaque, Parkinson, Alzheimer). 

    L’IA permet ainsi de passer d’une logique réactive à une logique préventive, avec un impact direct sur la réduction des hospitalisations non programmées. À titre d’illustration, certaines solutions anticipent les risques jusqu’à 7 à 14 jours à l’avance (Presage), permettant d’ajuster les traitements ou d’activer des dispositifs de soutien en amont. 

    Surveillance continue non intrusive : un compromis entre sécurité et acceptabilité 

    Les technologies fondées sur les capteurs radar 4D (Vayyar) ou l’analyse des ondes Wi-Fi (Zoe Care) permettent une surveillance continue sans recours à des caméras, microphones ou dispositifs portés. Cette caractéristique répond à un enjeu critique d’acceptabilité par les personnes âgées, souvent réticentes aux dispositifs intrusifs ou stigmatisants. 

    Ces solutions garantissent également la continuité de la surveillance dans des conditions variées (obscurité, salle de bain, absence de port d’un dispositif), tout en préservant la vie privée grâce à des traitements locaux des données. La précision peut atteindre jusqu’à 99% pour la détection de chute en laboratoire (Zoe Care), renforçant la fiabilité clinique de ces approches. 

    Coordination renforcée entre aidants, familles et professionnels 

    Les plateformes numériques (Ximi Family, Elpyoo) structurent la circulation de l’information autour du patient à domicile, en centralisant les données relatives aux interventions, aux observations et aux démarches administratives. 

    Cette coordination permet : 

    • Une continuité accrue des soins grâce à un accès en temps réel aux informations. 
    • Une transparence renforcée pour les familles. 
    • Une réduction des erreurs ou des ruptures de prise en charge. 

    L’intégration de cahiers de liaison digitaux, de notifications et de messageries sécurisées améliore significativement la communication entre les acteurs, contribuant à une meilleure qualité globale du parcours de soins. 

    Réduction de la charge mentale et prévention du burn-out des aidants 

    Les aidants familiaux constituent un maillon essentiel mais fragilisé du maintien à domicile. Les solutions basées sur l’IA (Presage, Elpyoo, Monka) permettent de structurer leur rôle en transformant leurs observations en indicateurs exploitables par les professionnels de santé. 

    Certaines plateformes identifient jusqu’à 15 risques majeurs, incluant le burn-out des aidants, et proposent des recommandations personnalisées. La capacité à prédire les situations critiques et à orienter vers des dispositifs de soutien contribue à réduire l’anxiété et à améliorer la qualité de vie des aidants, avec des taux de satisfaction supérieurs à 90% rapportés. 

    Amélioration de la qualité de vie et stimulation cognitive via des agents autonomes 

    L’intégration de robots humanoïdes (Compan’IA) ouvre une nouvelle dimension dans l’accompagnement quotidien, en assurant une présence continue, des interactions sociales et des rappels thérapeutiques. 

    Ces systèmes permettent : 

    • De lutter contre l’isolement social. 
    • De soutenir la stimulation cognitive (jeux, musique, interactions). 
    • De renforcer l’observance thérapeutique. 

    Ils contribuent également à optimiser le temps des soignants en automatisant certaines tâches répétitives, permettant un recentrage sur le soin relationnel. 

    Personnalisation des parcours de soins grâce à l’intégration de données multi-dimensionnelles 

    Les plateformes intégrant des capteurs biomédicaux (HiNounou, DeHealth) permettent une analyse fine de multiples dimensions de santé (physiologique, comportementale, environnementale). L’IA exploite ces données pour détecter précocement les risques et proposer des interventions personnalisées. 

    Cette approche favorise : 

    • Une médecine proactive et individualisée. 
    • Une meilleure adhésion des patients grâce à des interfaces adaptées et des mécanismes incitatifs. 
    • Une coordination accrue avec les professionnels via le partage de données en temps réel. 

    Risques majeurs 

    Dépendance à la qualité et à la continuité des données collectées 

    L’efficacité des systèmes repose sur la collecte continue de données fiables. Toute interruption (panne, mauvaise installation, non-utilisation) ou altération de la qualité des données peut compromettre la pertinence des analyses et générer des faux positifs ou négatifs. 

    Cette dépendance technique pose un enjeu critique de robustesse des infrastructures et de maintenance à grande échelle. 

    Complexité d’intégration dans les parcours de soins existants 

    Bien que certaines solutions soient interopérables avec les systèmes existants (Ximi, DeHealth), leur intégration opérationnelle dans les pratiques quotidiennes des professionnels reste un défi. 

    Les enjeux incluent : 

    • L’adoption par les équipes soignantes. 
    • L’adaptation des organisations. 
    • La gestion des flux d’informations supplémentaires. 

    Sans une intégration fluide, le risque est de créer une surcharge informationnelle plutôt qu’un gain d’efficacité. 

    Enjeux éthiques et réglementaires liés aux données de santé 

    Les solutions analysées traitent des données hautement sensibles (comportement, santé, localisation). Bien que certaines mettent en avant leur conformité (RGPD, AI Act, HIPAA), la gestion de la confidentialité, du consentement et de la cybersécurité reste un enjeu majeur. 

    Le recours à des technologies de surveillance, même non intrusives, nécessite un équilibre délicat entre sécurité et respect des libertés individuelles. 

    Acceptabilité sociale et adoption par les utilisateurs 

    Malgré les avancées technologiques, l’adoption dépend fortement de l’acceptabilité par les personnes âgées et leurs aidants. Les freins peuvent inclure : 

    • La méfiance vis-à-vis de la technologie. 
    • La crainte de perte d’autonomie ou de contrôle. 
    • La difficulté d’usage de certains dispositifs. 

    Les solutions non intrusives et invisibles semblent mieux répondre à ces enjeux, mais leur généralisation nécessite un accompagnement au changement. 

    Risque de substitution partielle du lien humain 

    L’automatisation de certaines fonctions (surveillance, interaction via robots) peut, si elle est mal encadrée, conduire à une réduction des interactions humaines. 

    Les solutions étudiées positionnent explicitement l’IA comme complément au soin humain, mais le risque demeure dans des contextes de tension sur les ressources humaines. 

    99% de précision en détection de chute : vers une médicalisation du domicile 

    La capacité de certaines solutions à atteindre des niveaux de précision très élevés (jusqu’à 99% pour la détection de chute) illustre une tendance à la médicalisation croissante du domicile. Le domicile devient un espace de soins augmenté, capable de produire des données cliniques exploitables en continu. 

    Cette transformation redéfinit les frontières entre ville et hôpital, en permettant une prise en charge plus distribuée, tout en maintenant un haut niveau de sécurité. 

    Synthèse et perspectives stratégiques 

    Les cas d’usage analysés montrent que l’intelligence artificielle constitue un levier structurant pour répondre au défi du maintien à domicile des personnes âgées en perte d’autonomie. Trois dynamiques majeures émergent : 

    • Le basculement vers une médecine prédictive et préventive, fondée sur l’analyse continue des données de vie. 
    • La structuration d’un écosystème coordonné intégrant aidants, professionnels et outils numériques. 
    • L’émergence de solutions non intrusives favorisant l’acceptabilité et le respect de la dignité. 

    Les perspectives stratégiques suggèrent une accélération du déploiement de ces solutions, sous réserve de lever trois conditions clés : intégration fluide dans les parcours de soins, sécurisation des données de santé et accompagnement des usages. 

    À moyen terme, ces technologies pourraient profondément transformer les modèles de prise en charge, en faisant du domicile un pilier central du système de santé, capable de conjuguer autonomie, sécurité et efficience.

    Tableau interactif des cas d’usage

  • IA pour le maintien à domicile des seniors : un marché en forte croissance, mais encore fragmenté et sous-financé

    Un contexte démographique et budgétaire sous tension

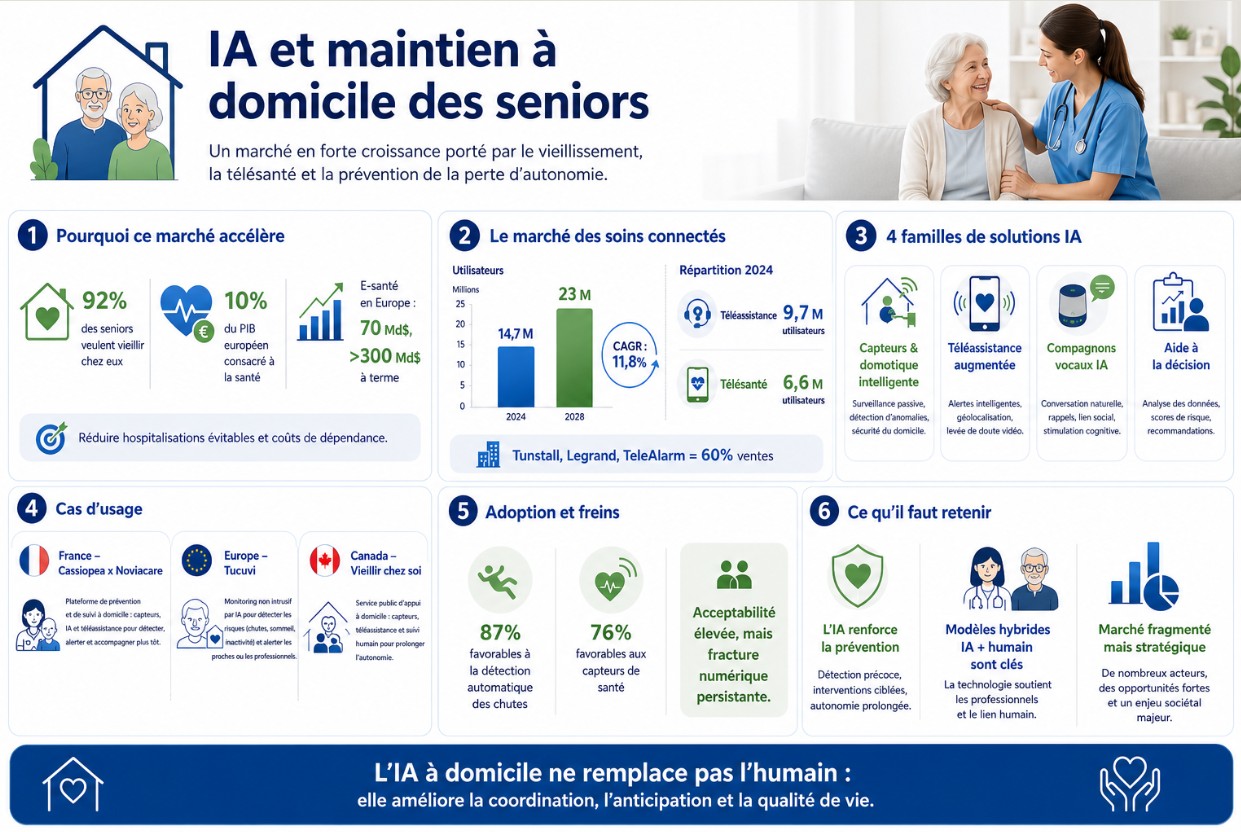
    Le vieillissement démographique alimente la demande pour des solutions permettant aux personnes âgées de rester chez elles plus longtemps, dans un contexte où les systèmes de santé cherchent à contenir les hospitalisations évitables et les coûts liés à la dépendance. En France comme en Europe, la majorité des seniors expriment une préférence pour le maintien à domicile, avec 92% d’entre eux déclarant vouloir passer leurs dernières années dans leur logement actuel.

    Parallèlement, les dépenses de santé représentent environ 10% du PIB en Europe, dont une part croissante est consacrée aux technologies médicales et à la santé numérique, dans un marché européen de la e-santé évalué à près de 70 milliards de dollars et projeté à plus de 300 milliards à horizon quelques années, avec des taux de croissance annuels supérieurs à 20%. Cette dynamique crée une fenêtre d’opportunité pour les solutions d’IA orientées vers la prévention des pertes d’autonomie, la réduction des réhospitalisations et l’optimisation du temps des professionnels à domicile.

    Un marché de la téléassistance et de la télésanté en mutation

    Le marché des soins connectés en Europe, qui inclut téléassistance et télésanté, comptait environ 14,7 millions d’utilisateurs en 2024 et devrait atteindre 23 millions en 2028, soit une croissance annuelle moyenne de 11,8%. La téléassistance reste aujourd’hui le segment le plus développé avec 9,7 millions d’utilisateurs, mais la télésanté progresse rapidement, atteignant 6,6 millions d’usagers en 2024.

    Ce marché reste fortement consolidé côté équipements de téléassistance, trois acteurs – Tunstall, Legrand et TeleAlarm – représentant à eux seuls 60% des ventes en Europe. Ces acteurs historiques intègrent progressivement des briques d’IA dans leurs plateformes, notamment pour l’analyse automatisée des alertes, la détection de chutes ou la priorisation des interventions, tandis qu’une nouvelle génération de start-up se positionne sur la surveillance prédictive et les compagnons vocaux.

    Typologie des solutions d’IA pour l’autonomie à domicile

    Les solutions d’IA pour le maintien à domicile se structurent autour de plusieurs grandes catégories fonctionnelles.

    • Capteurs et domotique intelligente : détection des mouvements, surveillance du sommeil, de l’alimentation, des déplacements, avec analyse automatisée des routines pour identifier des signaux précoces de fragilisation ou de risque (chute, dénutrition, isolement).

    • Téléassistance augmentée par l’IA : plateformes capables de prioriser les alertes, d’identifier les fausses alarmes et de proposer des recommandations de suivi à partir de données multisources (capteurs, dossiers patients, historiques d’appels).

    • Assistants vocaux et compagnons IA : dispositifs conversationnels pour rappeler les traitements, encourager l’activité, surveiller certains paramètres via questionnaires automatisés, ou rompre l’isolement par une interaction continue.

    • Outils d’aide à la décision pour les professionnels : modèles prédictifs intégrés aux services de soins à domicile pour anticiper les risques d’hospitalisation, ajuster les plans de soins et coordonner les interventions des équipes médico-sociales.

    Selon certaines estimations, le marché des compagnons IA pour seniors atteindrait 212 millions de dollars en 2025, avec un taux de croissance annuel projeté de 48% jusqu’en 2033, reflet d’un intérêt marqué pour des solutions d’assistance continue moins coûteuses que des visites physiques fréquentes.

    Études de cas : capteurs, expérimentations et assistants virtuels

    En France, l’association Cassiopea expérimente, avec la technologie du fournisseur Noviacare, un dispositif associant cinq capteurs installés au domicile des personnes âgées pour surveiller le sommeil, l’alimentation, l’hygiène, les passages aux toilettes et l’activité générale. Pendant un mois, l’IA apprend les habitudes quotidiennes, puis détecte les écarts (réveils nocturnes inhabituels, baisse des sorties, réduction des repas) et transmet des alertes à une cellule de téléassistance qui peut contacter la personne.

    L’expérimentation, déployée auprès d’une vingtaine de volontaires sur plus d’un an à partir de juillet 2024, représente un investissement d’environ 20 000 euros pour l’association, financé à 50% par la région Nouvelle-Aquitaine et un fonds de dotation, avec un coût envisagé à terme de 49 euros par mois pour l’usager, soit 19 euros de plus qu’une offre standard de téléassistance. L’objectif affiché est de partager ces données avec l’ensemble du réseau d’aidants – proches, aides-soignants, infirmiers, structures de portage à domicile – pour ajuster l’accompagnement et tenter de résorber les débuts de fragilité identifiés par l’IA.

    Au niveau européen, la start-up Tucuvi, soutenue notamment par la Banque européenne d’investissement, développe une assistante virtuelle qui appelle automatiquement les patients âgés à domicile, analyse leurs réponses via IA et envoie des rapports aux structures de soins lorsque des signaux de risque sont détectés. Cette approche repose sur une surveillance automatisée en continu, présentée comme un complément aux équipes de soins pour la médecine préventive et la gestion de maladies chroniques à distance.

    Au Canada, le Programme Défi « Vieillir chez soi » du Conseil national de recherches (CNRC), en partenariat avec l’Université Carleton et l’Institut de recherche Santé Bruyère, pilote des projets de maisons intelligentes intégrant des capteurs et de l’IA pour surveiller en continu des paramètres comme la fréquence cardiaque, la respiration ou les activités de préparation des repas. Les chercheurs travaillent également sur l’analyse de données audio et vidéo pour comprendre les routines quotidiennes, en insistant sur des architectures préservant la vie privée et la sécurité des données, avec une perspective de commercialisation à moyen terme.

    Attentes des usagers et adoption des dispositifs

    Les enquêtes réalisées auprès des Français montrent une acceptabilité relativement élevée des usages d’IA à domicile lorsque ceux-ci sont associés à des bénéfices clairs en termes de sécurité. Environ 87% des personnes interrogées se déclarent favorables à des dispositifs détectant automatiquement les chutes, et 76% soutiennent l’usage de capteurs pour surveiller des indicateurs de santé comme la tension ou le poids.

    Cependant, l’appropriation de ces technologies reste freinée par la fracture numérique : une étude de l’Insee indique qu’une personne de 75 ans et plus sur deux ne dispose pas d’accès à Internet à domicile, ce qui limite l’usage de solutions nécessitant une connexion ou une interaction numérique complexe. Cette réalité impose de concevoir des dispositifs peu intrusifs, compatibles avec des environnements techniques limités et appuyés sur un accompagnement humain renforcé pour l’installation, la maintenance et l’éducation au numérique.

    Enjeux pour les professionnels et les décideurs

    Pour les professionnels de santé, les gestionnaires de services d’aide à domicile et les acteurs institutionnels, l’essor des solutions d’IA à domicile ouvre plusieurs chantiers structurants : intégration des outils dans les systèmes d’information, articulation avec les dispositifs de télésanté, définition de règles de partage des données avec les aidants, clarification des responsabilités en cas de défaillance ou de faux positifs. La Commission européenne rappelle que l’IA en santé doit s’inscrire dans un cadre garantissant la sécurité des patients, la transparence des algorithmes et la supervision humaine, notamment pour la modélisation prédictive des risques et l’allocation des ressources.

    Le marché reste en phase d’apprentissage, avec une offre abondante mais fragmentée, quelques acteurs consolidés sur la téléassistance et une multitude de start-up développant des solutions ciblées, souvent dépendantes de financements publics ou de programmes d’expérimentation. Pour les plateformes de veille et les investisseurs, les indicateurs à surveiller incluent la structuration de financements dédiés à la perte d’autonomie, l’évolution des réglementations sur l’IA en santé et les retours d’expérience des programmes pilotes, qui permettront d’évaluer la soutenabilité économique et l’impact réel de ces solutions sur la qualité de vie et les trajectoires de soins des seniors à domicile.