Plus de 10 500 professionnels de santé ont utilisé HelloBetterdans leurs pratiques ambulatoires ou dans le cadre de la gestion des sorties hospitalières. Le nombre de prescripteurs multiples et la moyenne des prescriptions par mois augmentent continuellement. En Allemagne, 187 500 médecins et psychothérapeutes peuvent prescrire des DiGA. Actuellement, 5 % des professionnels de santé ambulatoires ont prescrit HelloBetter DiGA.
30 000 activations du système DiGA :
HelloBetter a atteint 30 000 activations de DiGA entre décembre 2023 et mars 2024, représentant une augmentation de plus de 50 % sur cette période. Depuis octobre 2020, plus de 27 000 personnes ont utilisé HelloBetter pour une aide psychologique immédiate sans délai d’attente. En Allemagne, 73 millions de personnes couvertes par l’assurance maladie publique peuvent utiliser des applications de santé numérique sans frais. La demande de soutien psychologique et psychothérapeutique est élevée et continue de croître.
Une prise en charge par l’ensemble des caisses maladie allemandes :
8 essais cliniques ont prouvé l’efficacité de la solution pour réduire le stress, les symptômes dépressifs, l’insomnie et les symptômes d’épuisement ;
les utilisateurs sont accompagnés par des psychologues diplômés ;
et les frais du dispositif médical numérique peuvent être pris en charge par toutes les caisses maladie allemandes lorsqu’ils sont prescrits par des médecins ou des thérapeutes.
Une approche thérapeutique ciblée
HelloBetter est une plateforme de DTx qui propose des programmes de soins psychologiques en ligne. Fondée par une équipe d’experts en psychologie, HelloBetter utilise des programmes thérapeutiques basés sur des preuves scientifiques pour aider les utilisateurs à gérer divers problèmes de santé mentale, tels que la dépression, l’anxiété, le stress et les troubles du sommeil. Les programmes de HelloBetter reposent sur la thérapie cognitivo-comportementale (TCC), une approche reconnue pour traiter des conditions telles que la dépression, l’anxiété, le stress et les troubles du sommeil.
Entre octobre 2021 et décembre 2022, HelloBetter a obtenu l’accréditation du l’Institut fédéral allemand des médicaments et des dispositifs médicaux (BfArM) pour six programmes de thérapie en ligne. Cela a permis à HelloBetter de s’intégrer dans la liste des applications de santé numérique (DiGA) pouvant être prescrites par les professionnels de santé en Allemagne.
8 thématiques de santé mentale couvertes
HelloBetter couvre huit problèmes de santé mentale en proposant six cours de thérapie en ligne gratuits sur ordonnance, et deux cours de prévention. Les cours de thérapie incluent des programmes pour le stress et l’épuisement professionnel, les attaques de panique, les troubles du sommeil, le vaginisme, la douleur chronique et le stress émotionnel lié au diabète. Chaque cours dure 12 semaines et comprend sept unités, chacune nécessitant environ une heure de travail. Les utilisateurs bénéficient d’un accompagnement personnalisé par des psychologues spécialisés, et les coûts sont pris en charge par les caisses d’assurance maladie.
En parallèle, HelloBetter propose des cours de prévention pour les troubles dépressifs légers et l’augmentation de l’exposition au stress, avec une prise en charge proportionnelle des coûts par de nombreuses caisses d’assurance maladie. Ces programmes sont accessibles sur smartphone ou ordinateur portable.
Fonctionnement de la plateforme :
1️⃣ Les utilisateurs commencent par remplir un questionnaire en ligne pour évaluer leur état de santé mentale et déterminer le programme le plus adapté ;
2️⃣ les utilisateurs accèdent à des modules de formation interactifs, des exercices pratiques, des vidéos explicatives et du matériel de lecture. Les programmes sont structurés en plusieurs sessions, généralement réparties sur 6 à 12 semaines, et peuvent être suivis à leur propre rythme ;
3️⃣ les utilisateurs peuvent échanger avec des psychologues tout au long de leur parcours. Les professionnels offrent des conseils et répondent aux questions. La plateforme propose également des outils de suivi pour mesurer les progrès des utilisateurs et ajuster les programmes en fonction de leurs besoins.
Les thérapeutiques numériques (DTx) ont émergé au cours des dernières décennies comme une réponse innovante aux défis posés par les maladies chroniques et les besoins de soins de santé personnalisés. La montée en puissance des DTx coïncide avec l’essor des technologies numériques et l’augmentation de la demande pour des solutions de santé plus efficaces et accessibles.
Évolution et standardisation des définitions :
La Food and drug administration (FDA) a été l’une des premières à reconnaître et à approuver des produits DTx. Selon la FDA, les DTx sont des dispositifs médicaux logiciels destinés à fournir des interventions thérapeutiques fondées sur des preuves pour traiter ou gérer des maladies. Ces produits doivent passer par des essais cliniques rigoureux pour prouver leur efficacité et leur sécurité avant d’être approuvés.
L’ European medicines agency (EMA) reconnaît également les DTx comme des dispositifs médicaux logiciels qui doivent être évalués pour leur efficacité et leur sécurité avant de recevoir une autorisation de mise sur le marché. L’EMA insiste sur l’importance des preuves cliniques et de l’évaluation continue des produits DTx pour garantir leur intégration efficace dans les systèmes de santé européens.
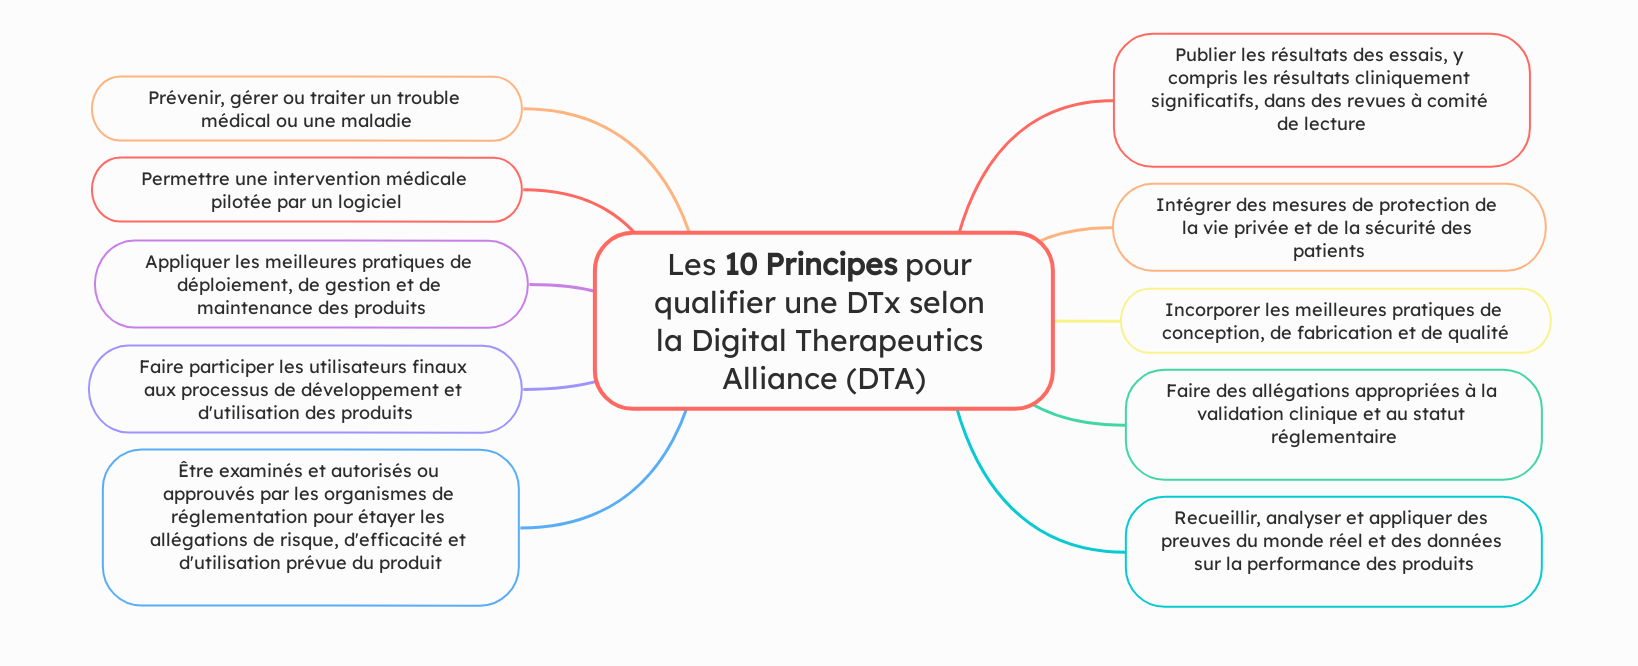
Selon la Digital therapeutics alliance (DTA), les thérapies numériques (DTx) sont des interventions thérapeutiques fondées sur des données probantes, pilotées par un logiciel, destinées à prévenir, gérer ou traiter un trouble ou une maladie médicale. Ces thérapies utilisent divers outils numériques, tels que des appareils mobiles, des applications, des capteurs, la réalité virtuelle, l’Internet des objets, et d’autres technologies pour encourager les changements de comportement chez les patients. La DTA a publié une liste de 10 principes pour qualifier une thérapie numérique :
Les 10 Principes pour qualifier une DTx selon la Digital Therapeutics Alliance (DTA) – @ Health & Tech Intelligence
Définitions de la DTA et FDA comme référence :
Les définitions proposées par la DTA et la FDA sont actuellement les plus reconnues et utilisées dans l’industrie. La précision et la rigueur des critères définis par ces organisations, notamment la nécessité de validation par des essais cliniques et l’approbation par les autorités de santé, en font des normes de référence pour les entreprises du secteur.
L’absence de standardisation globale, notamment de la part d’organisations comme l’Organisation mondiale de la santé (OMS), crée des obstacles à l’adoption et à l’évaluation réglementaire. Une harmonisation des définitions et des critères de validation pourrait faciliter l’acceptation et le remboursement des DTx par les assureurs, tout en renforçant la confiance des utilisateurs.
État des lieux du marché desthérapie numériques
Considéré comme l’un des domaines les plus innovants de la santé numérique, l’écosystème DTx a connu des progrès accélérés au cours des dernières années. Estimé à 6,1 milliards de dollars en 2023, le marché des DTx devrait atteindre 21,9 milliards de dollars d’ici 2028,selon Marketsandmarkets. Cette croissance est alimentée par des initiatives gouvernementales visant à soutenir les progrès technologiques et par l’augmentation de la demande pour des solutions de santé plus rentables et efficaces.
41 % du marché détenu par les États-Unis :
L’Amérique du Nord a dominé le marché des DTx en 2022 (41 %). Cette dominance est attribuée à une amélioration progressive des structures de remboursement et à une augmentation des investissements dans les DTx. Aux États-Unis, l’incidence élevée des maladies chroniques, telles que le diabète et les maladies cardiovasculaires, pose un défi majeur au système de santé, stimule fortement la demande pour des solutions de thérapeutiques numériques).
Un marché européen fragmenté :
En Europe, le marché des DTx prescrites par les médecins était évalué à 1,5 milliard de dollars en 2022, avec une projection de 5,8 milliards de dollars d’ici 2030. En France, ce marché représentait environ 300 millions d’euros en 2023, avec une croissance attendue pour atteindre 1,2 milliardd’euros d’ici 2030. La feuille de route pour le numérique en santé 2020-2022 a été un catalyseur majeur de cette croissance, en soutenant l’innovation et l’adoption de solutions numériques pour améliorer la qualité des soins et l’efficacité des services de santé. En revanche, à l’exception de l’Allemagne, le marché européen du DTx reste fragmenté et accuse un retard par rapport aux États-Unis en termes d’adoption et de prescription. Dans la plupart des pays, les patients ne sont pas disposés à payer eux-mêmes pour des produits de santé. Ce qui représente une barrière d’accès au marché pour les acteurs des DTx.
Investissements massifs en Asie-Pacifique :
Dans la région Asie-Pacifique, le marché des thérapies numériques est en pleine expansion. Il est prévu que le marché atteigne 3 470,31 millions de dollars américains d’ici 2028, contre 767,23 millions de dollars en 2021 selon Business market insights. Les investissements gouvernementaux massifs, notamment en Chine, au Japon et en Inde, ainsi que la prévalence croissante des maladies chroniques, stimulent cette croissance rapide. La mise en place de normes pour les dossiers de santé électroniques et le développement d’applications hospitalières basées sur le cloud sont des exemples des initiatives visant à renforcer la digitalisation des soins de santé dans cette région.
Accessibilité, rentabilité et résultats probants :
Les DTx offrent des solutions rentables et efficaces pour gérer des maladies chroniques telles que le diabète, les maladies cardiovasculaires et les troubles de la santé mentale. Les avancées technologiques permettent aux DTx de fournir des interventions thérapeutiques fondées sur des preuves en utilisant des appareils mobiles, des applications, des capteurs, et des technologies émergentes comme la réalité virtuelle et l’Internet des objets. En 2022, le segment des applications liées aux traitements et soins a capturé la plus grande part de marché. Cette dominance est attribuée à l’augmentation des coûts des soins de santé et à la prévalence croissante des maladies chroniques.
Réglementation et standardisation comme principaux freins :
Malgré leur potentiel prometteur, les entreprises de DTx sont confrontées à plusieurs défis :
➡️ la réticence des patients à adopter ces technologies, souvent due à un manque de familiarité et de confiance ;
➡️ l’instabilité des modèles de paiement nécessite le développement de cadres de remboursement appropriés par les assureurs et les systèmes de santé ;
➡️ la non-standardisation des définitions des DTx empêche une évaluation et une approbation réglementaires efficaces, ne facilite pas l’acceptation et le remboursement par les assureurs, et entrave la confiance des utilisateurs ;
➡️ et le manque de sensibilisation et d’accès aux programmes de thérapie numérique dans les pays en développement qui limite la croissance globale du marché.
Opérations et transactions récentes
Le marché des DTx a été marqué par plusieurs levées de fonds, faillites, partenariats, fusions et acquisitions notables.
Collaborations industriels :
Le marché des thérapeutiques numériques (DTx) est marqué par des partenariats stratégiques et des fusions-acquisitions notables, qui illustrent l’importance croissante de ce secteur dans l’écosystème de la santé numérique. Depuis 2014, plus de 400 transactions de partenariat ont été enregistrées jusqu’en mars 2023, avec un pic significatif durant et après la pandémie de COVID-19.
Des partenariats moteurs de l’innovation et de la distribution :
Les partenariats industriels occupent une place centrale dans le développement des DTx, avec des alliances majeures formées entre sociétés DTx, compagnies pharmaceutiques et assureurs. La majeure partie des revenus des start-ups américaines de DTx provenaient ces dernières années de la signature de contrats avec des industriels pharmaceutiques. Une stratégie précoce prédominante chez les entreprises de la health tech mais qui n’a pas toujours été fructueuse en raison des inadéquations entre les objectifs et intérêts des deux parties. Cela dit, pour les plus matures d’entre elles, la tendance s’inverse en basant leurs principal revenu sur les ventes.
Quelques exemples de partenariats :
▶️ Biofourmis et Chugai pharmaceutical ont élargi leur partenariat, initié en 2020, pour développer des services de soins spécialisés virtuels aux États-Unis pour les patients atteints d’endométriose.
▶️ En 2022, Sanofia investi 30 millions de dollars américains dans la plateforme de thérapie numérique multicondition de Dariohealth.
▶️ Novartis et Dawn health ont également annoncé un partenariat en 2023 pour créer des outils de gestion des maladies chroniques telles que la sclérose en plaques et l’hypertension.
Ces partenariats se concentrent sur quatre axes principaux :
la recherche et le développement,
la distribution,
l’amélioration des produits et services,
et l’intégration d’appareils connectés.
Par ces collaborations, les entreprises DTx accèdent à des ressources et une expertise, permettant de développer, commercialiser et améliorer des solutions de santé numérique à une échelle globale, tout en assurant un suivi continu des données de santé des utilisateurs.
Fusion Teladoc-Livongo :
La fusion entre Teladoc health et Livongo en 2020, d’une valeur de 18,5 milliards de dollars a créé un géant de la santé numérique, combinant les services de télémédecine de Teladoc avec les capacités de gestion des maladies chroniques de Livongo. Cette fusion a non seulement redéfini les normes du secteur, mais elle a aussi démontré la valeur stratégique des intégrations complémentaires. La transaction a permis de créer une plateforme de soins de santé intégrée, améliorant à la fois l’accès aux soins et l’expérience des patients, tout en optimisant les résultats cliniques.
Autres mouvements stratégiques..
▶️ Resmed a renforcé sa position dans les DTx pour les maladies respiratoires en acquérant Propeller health pour 225 millions de dollars en 2018.
▶️ En 2023, Big health a acquisLimbix afin d’étendre son portefeuille de thérapies numériques pour la santé mentale, en ajoutant des traitements pour l’anxiété et la dépression.
▶️ Akili Interactive est devenu une filiale de Virtual therapeutics pour un montant de 34 millions de dollars afin de combiner leurs expertises pour offrir une gamme de solutions de santé mentale basées sur la réalité virtuelle.
▶️ Click Therapeutics a acquis les actifs de Better therapeutics, y compris l’AspyreRx approuvé par la FDA pour le diabète de type 2, et prévoit de l’adapter pour le traitement de l’obésité en utilisant sa plateforme AI, CT-181. Cette initiative étend la portée de Click aux maladies de l’obésité et cardiométaboliques.
Défis financiers et structurels
Les défis financiers et structurels restent toutefois significatifs. La faillite de Pear therapeutics en 2023, malgré le succès clinique de ses produits et leur approbation par la FDA, illustre ces obstacles. Les principales difficultés de Pear therapeutics ont été :
1️⃣ la sécurisation de modèles de remboursement stables ;
2️⃣ l’attrait de nouveaux investissements ;
3️⃣ et faire face à l’hypercompétitivité du secteur.
Ces difficultés ont entraîné une augmentation des coûts de marketing et de développement sans garantie de retour sur investissement à court terme.
En France, le marché des DTx est principalement composé de petites startups, vulnérables aux mêmes pressions financières et structurelles. Le cadre réglementaire et les modèles de remboursement évoluent mais nécessitent encore des ajustements pour soutenir l’innovation de manière durable. Les levées de fonds, indispensables pour soutenir la recherche, le développement et la commercialisation des DTx sont détaillées dans cet article H&TI.
Les chutes chez les personnes âgées représentent un enjeu de santé publique critique. En France, chaque année, plus de 450 000 seniors de 65 ans et plus sont victimes de chutes, entraînant souvent des fractures, des hospitalisations et une perte d’autonomie. Face à cette urgence, le gouvernement a lancé un plan national antichute, visant une réduction notable des chutes mortelles ou invalidantes d’ici 2026. Dans les Pays de la Loire, l’ARS Pays de la Loire, en partenariat avec divers acteurs locaux, met en œuvre ce plan en tenant compte des spécificités régionales.
Cartographie des acteurs locaux :
Source : uniscontrelachute.fr
Une plateforme collaborative et informative
La plateforme “Unis contre la chute” se veut un espace de ressources et de collaboration, accessible gratuitement aux professionnels de divers secteurs : habitat, santé, médico-social, sport, numérique, mobilité, recherche et communication. Elle poursuit trois objectifs principaux :
➡️ la collaboration : la plateforme met à disposition un annuaire exhaustif des professionnels engagés dans la prévention des chutes chez les personnes âgées – cet outil facilite les mises en relation et encourage la collaboration, favorisant ainsi l’émergence de projets innovants ;
➡️ l’incitation: en valorisant les initiatives locales réussies, la plateforme montre par l’exemple ce qui fonctionne et incite d’autres acteurs à adopter des pratiques efficaces pour réduire les chutes ;
➡️ l’information : les acteurs régionaux de la prévention de la perte d’autonomie peuvent accéder à des informations essentielles, tant nationales que régionales, sur le plan antichute – la plateforme fournit des données chiffrées, des analyses des facteurs de risque et des actualités pertinentes pour mieux comprendre et prévenir les chutes chez les seniors.
La déclinaison régionale pour plus d’efficacité :
Sous la direction de l’ARS et avec le soutien du Gérontopôle des Pays de la Loire, le plan régional antichute s’articule autour de cinq axes stratégiques :
1️⃣ repérage des risques de chutes ;
2️⃣ aménagement du logement ;
3️⃣ accès aux aides techniques à la mobilité ;
4️⃣ promotion de l’activité physique ;
5️⃣ et déploiement de la téléassistance.
Ces mesures sont appuyées par des programmes de formation, de recherche et de communication visant à diffuser les bonnes pratiques et à suivre les résultats de manière rigoureuse.
Depuis mars 2020, l’Alliance santé 77, un collectif informel regroupant des professionnels de santé et des acteurs institutionnels, s’est mobilisée pour soutenir les professionnels de santé de Seine-et-Marne face à la pandémie de Covid-19. Initialement créé pour échanger sur les difficultés rencontrées durant la crise sanitaire, ce groupe a élargi ses missions pour devenir un laboratoire de projets innovants visant à améliorer l’accès aux soins et la qualité de la prise en charge dans la région. L’une des initiatives majeures de ce collectif est le déploiement de la télé-expertise.
4 actes par an et par patient :
La facturation de la télé-expertise est régulée par l’Assurance maladie, incitant à une utilisation raisonnable et efficace de cette technologie. La télé-expertise est facturée 20 euros par le médecin spécialiste pour un maximum de quatre actes par an et par patient, et 10 euros par le médecin requérant, également pour un maximum de quatre actes par an et par patient. De plus, la télémédecine, comprenant téléconsultations et télé-expertises, doit représenter au maximum 20 % du volume d’activité annuelle des médecins.
Fluidifier le parcours de soin et garantir une prise en charge adaptée
La télé-expertise, soutenue par l’Agence régionale de santé (ARS) Île-de-France et financée par la délégation départementale de Seine-et-Marne, repose sur la plateforme Omnidoc. Ce dispositif permet à un professionnel de santé de solliciter à distance l’avis d’un médecin spécialiste en raison de sa formation ou de ses compétences spécifiques, même en l’absence du patient. Les professionnels de santé non-médicaux peuvent également demander une télé-expertise à un professionnel médical. Le projet a pour objectifs de simplifier les recours aux services hospitaliers, de faciliter les orientations et les rendez-vous, et de réduire les passages aux urgences.
Les hôpitaux publics de Seine-et-Marne, tels que le Grand Hôpital de l’Est Francilien (GHEF)et le Groupe Hospitalier Sud Île-de-France (GHSIF), ont déjà adopté cette technologie. Grâce à Omnidoc, les médecins peuvent désormais accéder à des consultations spécialisées dans plusieurs disciplines médicales, telles que la médecine vasculaire, la dermatologie, l’oncologie, et la cardiologie. Cette solution contribue à une prise en charge plus rapide et plus spécialisée des patients, tout en optimisant les ressources médicales disponibles.
Renforcer la collaboration ville-hôpital :
Le déploiement de la télé-expertise en Seine-et-Marne renforce la collaboration entre les professionnels de santé de ville et hospitaliers. En valorisant les demandes d’expertise des médecins hospitaliers et en garantissant la confidentialité des données de santé, ce dispositif promet d’améliorer significativement la qualité des soins dans la région. Les consultations spécialisées à distance permettent de répondre rapidement aux cas complexes, de fluidifier les parcours de soins, et de garantir une prise en charge adaptée et de qualité.
Depuis l’entrée en vigueur des règlements sur les dispositifs médicaux de diagnostic in vitro (IVDR) en mai 2022 et sur les dispositifs médicaux (MDR) en mai 2021, l’Union européenne n’a cessé de mettre à jour et de faire évoluer son cadre réglementaire, dans le but de renforcer la sécurité et l’efficacité des DM mis sur le marché :
70 % des DIV encore non conformes :
En raison de la complexité et de l’ampleur de ces changements, environ 70 % des dispositifs de diagnostic in vitro (DIV) actuellement sur le marché ne sont toujours pas conformes aux nouvelles exigences. Cette situation a créé quelques tensions, compromettant la disponibilité continue de certains dispositifs critiques et suscitant des préoccupations quant à la sécurité des patients.
Une mise proposée en janvier 2024 :
Pour répondre à ces défis, la Commission européenne a publié en janvier 2024 une proposition visant à mettre à jour les dispositions de l’IVDR et du MDR. Cette proposition, approuvée par le Conseil de l’UE en février 2024, vise à réduire les risques de pénurie et à assurer une transition fluide vers les nouvelles régulations. Des ajustements essentiels selon la Commission, pour garantir que les DM restent accessibles et conformes aux standards de sécurité élevés, tout en évitant les perturbations dans les soins aux patients. Pour renforcer la résilience du système de santé face aux défis actuels et futurs, l’adoption de ces nouvelles mesures et leur mise en œuvre marquent une étape importante pour l’ambition d’améliorer la gestion des DM en Europe.
Transition prolongée jusqu’en 2027
Les nouvelles mesures adoptées par le Conseil de l’UE apportent des modifications substantielles à la législation existante, avec notamment ces trois principales évolutions :
1️⃣ la prolongation de la période de transition pour les DIV jusqu’en 2027 : la période de transition a été étendue jusqu’à fin 2027, permettant aux fabricants de se conformer progressivement aux nouvelles normes de sécurité sans compromettre la disponibilité des dispositifs critiques.
2️⃣ le déploiement progressif de la base de données Eudamed dès 2025 : à partir de fin 2025, les fabricants seront tenus de fournir des informations sur leurs produits aux modules existants d’Eudamed. Cette initiative vise à améliorer la transparence et la traçabilité des DM, facilitant l’accès à des informations cruciales pour les professionnels de la santé et les autorités régulatrices.
3️⃣ la notification préalable obligatoire des pénuries de DM critiques : les fabricants devront désormais informer les autorités compétentes, les institutions de santé, les professionnels de santé et les opérateurs économiques concernés au moins six mois avant toute interruption prévue de l’approvisionnement en DM critiques. Cette exigence doit être proportionnellement étendue et exécutée efficacement et ne devrait s’appliquer qu’aux situations où l’interruption dure au moins 90 jours. La mesure vise à anticiper et gérer efficacement les pénuries, garantissant ainsi une continuité des soins pour les patients.
MedTech Europe appelle à un changement plus profond
MedTech Europe, le principal lobby européen des DM, a salué les nouvelles mesures tout en appelant à des réformes plus profondes. Oliver Bisazza, PDG de MedTech Europe, affirme la volonté de son organisation à continuer “d’encourager activement tous les fabricants qui placent des technologies médicales sur le marché de l’UE à demander rapidement une certification pour garantir l’accès des patients à des technologies médicales sûres et performantes.”
Malgré les “défis majeurs” qui persistent dans le système de santé, il reconnaît l’adoption des dernières mesures, tout en pensant “qu’il est temps de s’attaquer aux causes profondes qui ont conduit à cette quatrième extension de la réglementation sur les technologies médicales”. Pour MedTech Europe, il serait nécessaire à l’avenir d’apporter des “changements complets à la fois à l’IVDR et au MDR pour garder les technologies médicales innovantes disponibles pour tous”.
Eudamed mise en œuvre dès fin 2025
La réglementation adoptée le 3 juin 2024 entrera en vigueur après sa publication au Journal officiel de l’Union européenne. Les prochaines étapes après l’adoption de ces mesures se déclinent comme suit :
▶️ à partir de fin 2025, les fabricants devront commencer à fournir des informations sur leurs produits aux modules existants de la base de données Eudamed – ce processus sera surveillé pour s’assurer de sa mise en œuvre efficace ;
▶️ les autorités compétentes aux niveaux national et européen suivront de près l’impact de ces nouvelles mesures sur la disponibilité des DM et la sécurité des patients, des ajustements pourront être faits en fonction des retours d’expérience et des défis rencontrés.
En partenariat avec le laboratoire pharmaceutique Lilly, la Fondation FondaMental a annoncé l’ouverture des candidatures pour les bourses 2024 de recherche en psychiatrie. Cette initiative vise à soutenir le recrutement d’étudiants en master 2 par les laboratoires de recherche pour développer des projets innovants dans le domaine de la santé mentale.
Depuis 2012, les bourses de la Fondation FondaMental et du laboratoire Lilly ont permis à de nombreux laboratoires de recruter des étudiants en psychiatrie afin de mener des projets de recherche novateurs. Chaque bourse offre un soutien financier de 4 000 euros par étudiant pour favoriser la réalisation de projets de recherche qui contribueront à l’avancement des connaissances sur les maladies mentales. À ce jour, 63 bourses de master ont été attribuées.
Priorité aux maladies mentales sévères
Les projets de recherche candidats doivent se concentrer sur l’étude des maladies psychiatriques sévères et porter sur l’un des sujets suivants :
étiologie et physiopathologie : mécanismes, biomarqueurs et facteurs de vulnérabilité ;
épidémiologie et études médico-économiques ;
ou encore innovations cliniques et thérapeutiques : outils de diagnostic et dispositifs médicaux.
Modalités de participation
Critères d’éligibilité :
Cet appel à candidature s’adresse aux laboratoires de recherche membres de l’Alliance FondaMental souhaitant accueillir un jeune chercheur (médecin, biologiste, psychologue) dans le cadre d’un stage de master 2. Le responsable du projet doit être membre de l’Alliance FondaMental et en charge de l’encadrement du stagiaire. La sélection de l’étudiant stagiaire n’est pas obligatoire pour le dépôt du dossier de candidature.
Critères de sélection :
Les candidatures seront évaluées par un comité de sélection basé sur :
la qualité de l’encadrement du stagiaire ;
la notoriété et le niveau des publications du responsable ;
la qualité scientifique et le niveau d’innovation du projet ;
et la faisabilité technique du projet.
La décision finale d’attribution des financements sera prise par le comité de direction de FondaMental, sur recommandation du comité de sélection.
Financement et engagement :
Chaque bourse offre une aide de 4 000 euros pour couvrir la gratification d’un stage de 6 mois, versée à l’institution du laboratoire de recherche après établissement d’une convention de reversement et réception des documents nécessaires. Un maximum de trois gratifications sera attribué dans le cadre de cet appel à candidature.
A la fin du stage, les bénéficiaires devront soumettre un rapport scientifique et mentionner le soutien de la Fondation FondaMental et du Laboratoire Lilly dans les publications réalisées grâce à ce financement.
Calendrier :
▶️ Les laboratoires intéressés sont invités à soumettre leur projet via le formulaire en ligne disponible sur celien avant le 16 juin 2024 à 15h.
▶️ Les résultats seront annoncés en juillet 2024.
Toutes les informations sur les critères d’éligibilité et la procédure de candidature sont à retrouver sur ce lien.
Le rapportde la Cour des comptes publié le 15 mai 2024 souligne l’augmentation des maladies respiratoires en France. Il met en évidence une prédominance de pathologies chroniques telles que l’asthme, la broncho-pneumopathie chronique obstructive (BPCO) et le cancer du poumon. Ces maladies touchent respectivement quatre millions, 3,5 millions et 160 000 individus. La prévalence de ces affections est en hausse depuis deux décennies, principalement en raison du tabagisme et du vieillissement de la population.
Les femmes de plus en plus touchées :
Bien que si les hommes présentent une prévalence plus élevée des pathologies respiratoires, le cancer du poumon et la broncho-pneumopathie chronique obstructive (BPCO) connaissent une augmentation significative chez les femmes, attribuée principalement à la consommation de tabac :
le nombre de nouveaux cas de cancer du poumon chez les femmes a septuplé entre 1990 et 2023 ;
les décès continuent d’augmenter, dépassant même ceux dus au cancer du sein en 2025 ; la BPCO progresse également avec une augmentation du taux de mortalité, contrairement à celui des hommes ;
et l’asthme, bien que moins fréquent chez les femmes que chez les hommes à l’enfance, devient plus répandu chez les adultes de sexe féminin – les femmes présentent un risque accru de décès et d’hospitalisation liés à l’asthme par rapport aux hommes.
Mieux lutter contre le tabagisme et la pollution atmosphérique :
Le tabac demeure la principale cause des maladies respiratoires, suivi par des facteurs environnementaux tels que la pollution atmosphérique et les expositions professionnelles. Les politiques publiques, centrées historiquement sur la lutte contre le tabagisme et l’amélioration de la qualité de l’air, n’ont pas réussi à enrayer la progression des maladies respiratoires. La consommation de tabac reste élevée, notamment chez les femmes et les populations les plus modestes. Les impacts du réchauffement climatique pourraient exacerber les maladies respiratoires, surtout l’asthme allergique. Le rapport de la Cour des comptes insiste sur l’importance d’amplifier les efforts de prévention, en particulier en direction des populations les plus fragiles.
Une hausse des dépenses publiques :
Les dépenses publiques liées à la prévention et au traitement des maladies respiratoires sont en augmentation. En 2021, elles ont atteint 6,7 milliards d’euros, en grande partie à cause des coûts de traitement du cancer du poumon. Cependant, l’efficacité de ces dépenses n’est pas encore mesurée de manière adéquate. La prise en charge des maladies respiratoires reste suboptimale, avec des lacunes dans la détection précoce et une offre de soins de proximité insuffisante, entraînant des hospitalisations évitables.
Des initiatives récentes, comme les expérimentations de nouveaux modes de prise en charge et de financement, pourraient améliorer la situation, mais nécessitent encore des renforcements pour être pleinement efficaces.
Les 7 recommandations de la Cour des comptes
Pour faire face à la progression des maladies respiratoires et améliorer la pertinence et l’efficacité des actions de préventions et des modalités de prises en charge, 7 recommandations sont formulées dans le rapport de la Cour des comptes.
Pour améliorer la prévention et la prise en charge :
utiliser l’espace numérique de santé pour envoyer des messages de prévention personnalisés aux patients à risque ;
inclure un auto-questionnaire en cinq questions dans le “bilan prévention” à 45 ans pour orienter les patients vers des tests de dépistage respiratoire, selon les résultats des expérimentations menées ;
et encourager l’utilisation des dispositifs numériques pour favoriser l’autonomie des patients, en particulier les jeunes asthmatiques, et assurer leur référencement.
Pour optimiser la stratégie et le pilotage :
intégrer des objectifs sanitaires mesurables en santé respiratoire dans la stratégie nationale de santé, alignés avec ceux du plan national santé environnement (PNSE) ;
adopter une feuille de route spécifique aux maladies respiratoires chroniques, avec des objectifs quantitatifs, en cohérence avec le PNSE et la stratégie nationale de santé ;
inclure des objectifs sanitaires mesurables pour l’asthme, la BPCO et le cancer du poumon dans le PNSE, et les décliner dans les plans régionaux santé environnement, tout en ajoutant un indicateur de suivi de la dépense ;
et intégrer systématiquement un volet consacré à la qualité de l’air extérieur et intérieur dans les contrats locaux de santé.
Le marché mondial de la Femtech a été évalué à 22 milliards de dollars en 2020 et devrait atteindre plus de 60 milliards de dollars d’ici 2027 selon le rapport de Sie Ventures pour 2023-2024. Cette croissance est alimentée par une prise de conscience accrue des besoins spécifiques en matière de santé féminine, souvent sous-estimés par les systèmes de santé traditionnels. Les domaines clés incluent la santé reproductive, la ménopause, la gynécologie, et la fertilité féminine.
Le marché européen continue d’émerger :
Globalement, l’investissement en capital-risque dans le Femtech a dépassé les 2 milliards de dollars pour la première fois en 2021, et le marché mondial est estimé à plus de 60 milliards de dollars d’ici 2027. En Europe, bien que le marché soit encore en émergence, il est projeté d’atteindre 35 milliards de dollars d’ici 2032. Le rapport souligne que l’Europe commence à rattraper son retard sur les États-Unis bien que toujours en phase initiale comparée à l’amérique du nord, avec des pays comme le Royaume-Uni (31,8%), la France (18,3%) et l’Allemagne (12%) en tête du marché européen du Femtech.
Sie Ventures a identifié plus de 540 entreprises actives dans l’écosystème Femtech européen, présentes dans 23 des 44 pays européens. Le marché Femtech en Europe est à ses débuts et manque d’une base de données robuste centrée sur l’Europe. Retrouvez ci-dessous la carte européenne complète de la Femtech créée par Sie Ventures :
Les soins menstruels et la santé génésique prioritaires :
En 2023, les innovations dans la Femtech se concentrent sur des domaines tels que les soins maternels avancés, la gestion de la ménopause, et l’automatisation de la fertilité. Ces innovations répondent à une demande croissante pour des solutions de santé personnalisées et accessibles. De plus, les entreprises mettent de plus en plus l’accent sur la durabilité et la protection des données, répondant ainsi aux attentes des consommateurs modernes.
À l’échelle mondiale, les principaux segments de Femtech à recevoir du capital-risque sont la santé générale et le bien-être, la santé génésique et l’oncologie. En comparaison, en Europe, les segments principaux sont les soins menstruels et la santé génésique, suivis de la santé générale et du bien-être. Ces différences reflètent des priorités régionales distinctes en matière d’investissements et d’innovations dans la santé féminine, illustrant un clivage entre les tendances mondiales et européennes dans le domaine de la Femtech.
De nombreux obstacles à l’évolution du secteur
Une disparité des financements obtenus selon le genre des fondateurs :
Malgré une majorité de startups Femtech ayant au moins une fondatrice, les entreprises fondées par des hommes ont levé en moyenne des fonds plus importants. Les startups fondées par des femmes ont levé en moyenne 4,6 millions de dollars, contre 9,2 millions pour celles fondées par des hommes. Cette disparité est en partie attribuée à la faible représentation des femmes parmi les partenaires de fonds de capital-risque en Europe.
Le manque d’investissement et le ralentissement économique défavorables :
L’industrie de la Femtech fait face à plusieurs défis majeurs :
le manque d’investissements : 65 % ;
le ralentissement économique : 65 % ;
le financement insuffisant en recherche et développement : 52 % ;
le manque de soutien public : 46 % ;
les effets historiques : 31 % ;
le rythme de l’éducation : 29 % ;
les autres obstacles : 21 % ;
et les risques fiscaux : 8 %.
Un environnement réglementaire complexe :
Les startups Femtech doivent naviguer dans un environnement réglementaire complexe et développer des stratégies de mise sur le marché claires. En 2023, l’ICO britannique a annoncé des audits des applications de santé féminine, soulignant la nécessité de conformité aux normes de protection des données. Cependant, les collaborations croissantes entre le secteur public et privé, ainsi que l’augmentation de la visibilité des femmes dans ce domaine, sont prometteuses pour le futur de la Femtech en Europe.
Parmi les tendances observées, le soutien accru aux problèmes de santé féminine dans les politiques européennes stimule l’innovation dans ce secteur. Des changements réglementaires significatifs, tels que le programme national de soutien à la ménopause au Royaume-Uni ou la stratégie nationale sur l’endométriose en France, occupent un rôle clé dans cette dynamique.
Le rapport identifie également des segments prometteurs comme la gestion de la santé menstruelle et reproductive, la santé générale et le bien-être. Cependant, des défis subsistent, notamment l’accès inégal aux financements et la nécessité de plus de recherche et de données cliniques pour accélérer le développement des technologies Femtech.
Accélérateurs et tendances à surveiller
Le rôle des accélérateurs et organisations à but non lucratif :
Les Femtech Accelerators sont à l’avant-garde de l’innovation dans le domaine de la santé et du bien-être féminins. De Paris à Londres, en passant par Zurich et Dublin, ces initiatives mondiales catalysent la transformation de la santé des femmes à travers des programmes d’accélération et des plateformes de soutien. Des accélérateurs tels que Station F à Paris, Femtech Lab à Londres, et DAYA à Gothenburg fournissent des programmes d’accélération spécifiquement conçus pour les startups FemTech.
En parallèle, des initiatives telles que Femtech.Live, Femtech Insider, et FemTech World diffusent des informations et offrent une visibilité médiatique à cette industrie émergente. Des groupes communautaires tels que Women of Wearables fournissent des plateformes de réseautage et de soutien pour les innovatrices féminines. Zurich accueille FemTechnology, un sommet rassemblant les principaux acteurs de l’écosystème Femtech .
Les initiatives de Sie Ventures, telles que les programmes Sie catalyst et Sie syndicate, visent à renforcer l’écosystème technologique inclusif en Europe et à soutenir les entreprises dirigées par des femmes. Avec une communauté croissante de fondateurs et d’investisseurs dédiés.
8 tendances futures à surveiller :
Dans un contexte de marchés Femtech florissants et une pression croissante des régulateurs et du milieu professionnel pour soutenir la santé des femmes, les tendances suivantes devraient stimuler les prochaines innovations sur le marché de la Femtech :
les entreprises privilégient une approche centrée sur le patient, mettant l’accent sur la commodité et l’accessibilité tout au long du parcours client ;
avec une sensibilisation croissante du public, la Femtech se développe dans de nouvelles catégories, stimulée par des campagnes d’éducation ;
l’augmentation des consommateurs avisés en matière de données conduit à des expériences plus personnalisées grâce à l’analyse des données pour gérer la santé et le bien-être ;
des solutions sur mesure émergent pour répondre aux besoins sociaux et culturels des diverses populations de patients, y compris les femmes de couleur et les différents niveaux socio-économiques ;
le développement doit être conforme à des réglementations strictes en matière de confidentialité des données telles que le RGPD pour garantir le traitement sécurisé des données de santé sensibles ;
les entreprises doivent se différencier par des fonctionnalités ou des services uniques pour se démarquer ;
la Femtech s’aligne sur la tendance plus large vers la durabilité observée dans d’autres industries, en mettant l’accent sur les pratiques respectueuses de l’environnement ;
et les entreprises constituent des équipes produit expérimentées pour stimuler l’innovation dans un éventail croissant de catégories Femtech.
Une collaboration multidimensionnelle des acteurs du soin
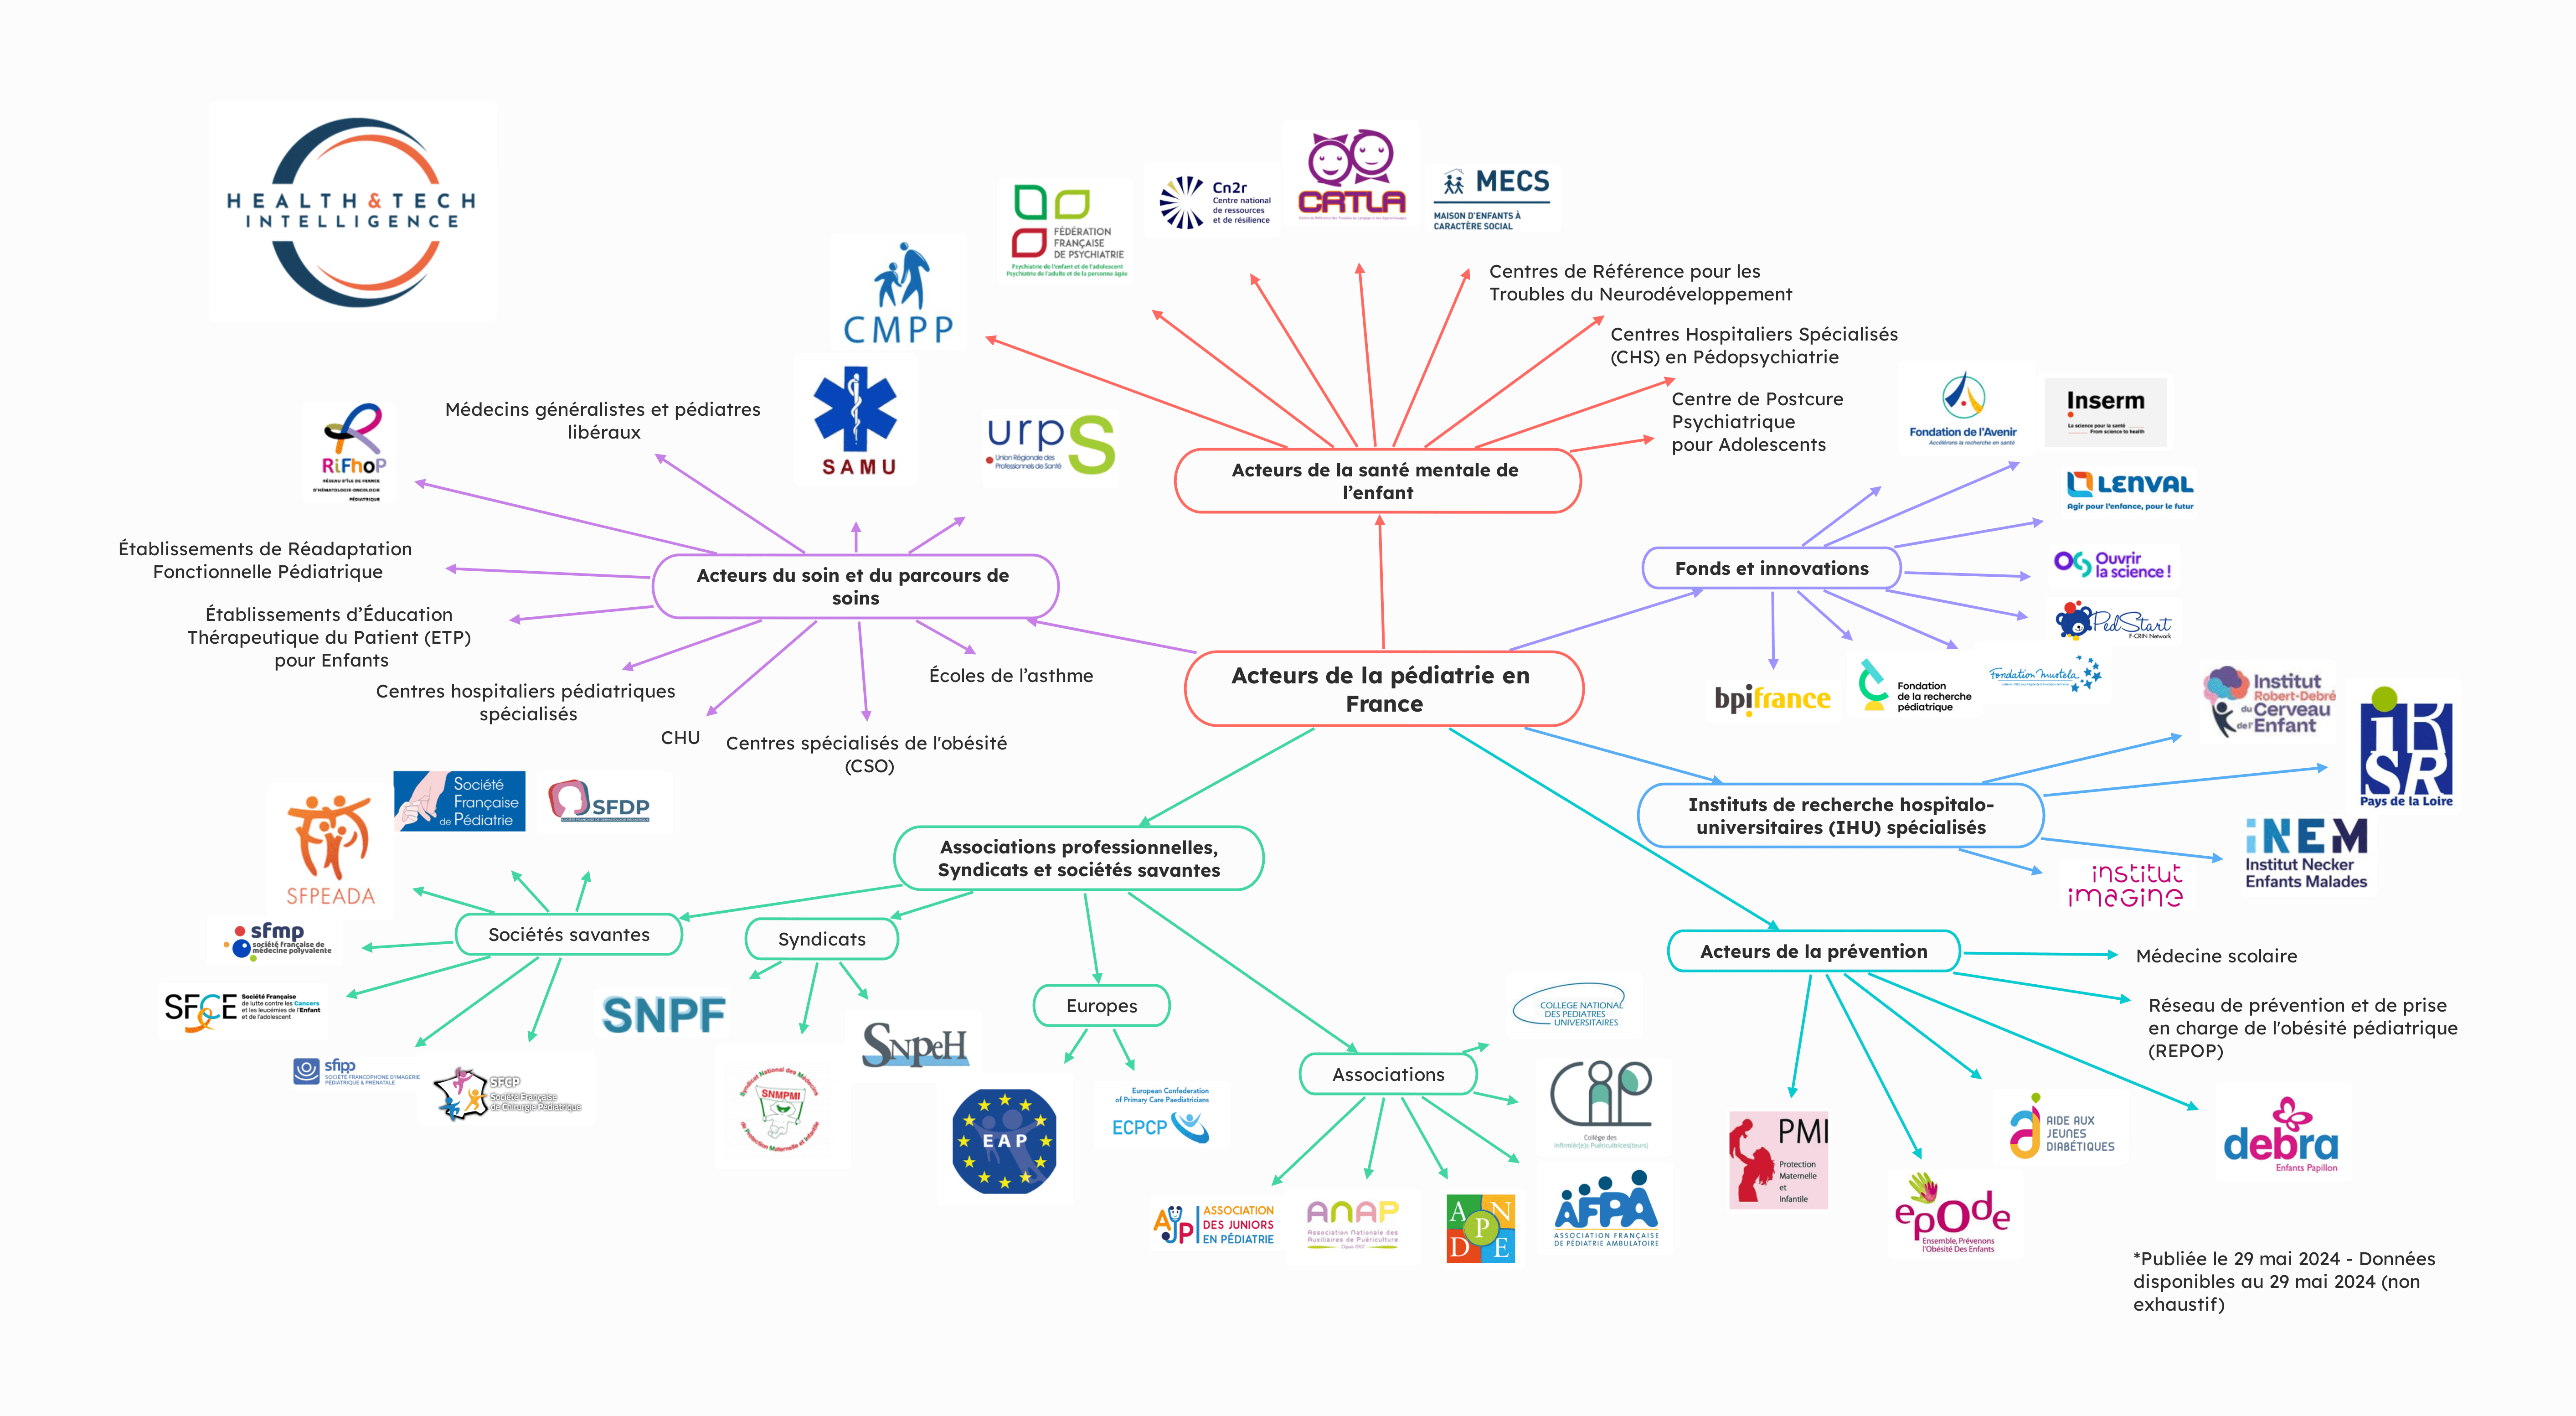
Le système de soin pédiatrique en France repose sur une étroite collaboration entre diverses structures et de nombreux professionnels de santé. Les hôpitaux publics, incluant les centres hospitalo-universitaires (CHU) et les hôpitaux généraux avec services pédiatriques, constituent la colonne vertébrale de la prise en charge. Ces institutions fournissent des soins d’urgence et de suivi, souvent en coopération avec des centres hospitaliers pédiatriques spécialisés qui offrent des soins de pointe dans des domaines spécifiques comme l’oncologie pédiatrique et la réadaptation fonctionnelle.
Des services généralistes appuyés par des experts spécialisés :
Les médecins généralistes et pédiatres libéraux assurent la continuité des soins en ambulatoire. Ces professionnels sont souvent les premiers à détecter et traiter les pathologies pédiatriques, orientant les cas complexes vers des spécialistes. Les services d’aide médicale d’urgence (Samu) pédiatriques et les centres spécialisés, comme les établissements de réadaptation et d’éducation thérapeutique, complètent ce dispositif en répondant aux situations d’urgence et en soutenant les parcours de soins prolongés.
Les réseaux de soins spécialisés, tels que le réseau d’oncologie pédiatrique et les centres spécialisés de l’obésité (CSO), offrent des parcours de soins intégrés et personnalisés. Ces structures travaillent en synergie avec les maisons de l’asthme et les établissements d’éducation thérapeutique du patient (ETP) pour enfants.
Santé mentale, recherche… au cœur de la pédiatrie française
La santé mentale des enfants est un aspect crucial de la pédiatrie en France, pris en charge par une diversité de structures. Les centres médico-psychologiques (CMP) pour enfants, les centres hospitaliers spécialisés (CHS) en pédopsychiatrie, et les Centres de Référence pour les troubles du neuro-développement sont au cœur de cette prise en charge fournissent des soins adaptés aux besoins psychologiques et psychiatriques des jeunes patients, souvent en partenariat avec les maisons d’enfants à caractère social (MECS) pour une prise en charge globale et coordonnée.
La Société française de pédiatrie (SFP) s’engage pour le numérique
La Société française de pédiatrie (SFP) se distingue comme une organisation centrale, fédérant les pédiatres autour de la promotion des meilleures pratiques et de l’innovation dans le domaine de la santé infantile. La SFP organise des congrès, publie des recommandations et soutient la formation continue des pédiatres, contribuant ainsi à l’amélioration constante des standards de soins.
Télémédecine et e-santé pour faciliter l’accès aux soins :
La SFP s’engage activement dans la télémédecine et l’e-santé. Ces initiatives visent à faciliter l’accès aux soins pédiatriques grâce à des plateformes de consultation en ligne et des applications de suivi de la santé infantile. Ces outils numériques peuvent être utilisés pour dépister les troubles du développement et de la santé mentale chez les enfants, par exemple. Ils permettent une meilleure coordination des soins et un accès plus équitable aux ressources médicales, tout en promouvant une médecine pédiatrique proactive et préventive.
Cartographie des acteurs de la pédiatrie en France
Acteurs de l’écosystème de la santé de l’enfant en France – @ H&TI
La pédiatrie en France fait face à des défis croissants liés à la gestion des maladies chroniques chez les enfants. L’asthme, le diabète, les besoins en vaccination et la santé mentale sont au cœur des préoccupations de santé publique. Environ 10 % des enfants souffrent d’asthme, faisant de cette maladie la plus courante chez les jeunes. Le diabète de type 1 touche environ 20 000 enfants en France, et la prévalence de troubles de santé mentale chez les adolescents est en augmentation, avec près de 15 % des jeunes affectés. Les besoins en vaccination restent cruciaux, avec des taux de couverture vaccinale pour certaines maladies encore insuffisants. En 2019, les maladies respiratoires, dont l’asthme, représentaient 18 % des hospitalisations chez les enfants de moins de 15 ans, tandis que les épisodes de décompensation diabétique nécessitaient des hospitalisations fréquentes chez les enfants diabétiques.
L’intégration des technologies numériques dans le suivi et la gestion de ces maladies offre des opportunités prometteuses. Des applications de suivi de l’asthme et du diabète, ainsi que des plateformes numériques pour la gestion des vaccinations, permettent d’améliorer le suivi médical et la prévention des complications. Les outils numériques jouent également un rôle croissant dans la prise en charge de la santé mentale des jeunes, avec des applications et des plateformes de téléconsultation qui facilitent l’accès aux soins psychologiques.
Pour donner une vue d’ensemble sur ce sujet, H&TI propose un indicateur dédié au numérique au service de la santé infantile avec un focus (chiffres clés et exemples d’outils numériques) sur les thématiques suivantes :
la téléconsultation ;
la couverture vaccinale ;
le surpoids et l’obésité chez les jeunes ;
les cancers infantiles ;
les maladies chroniques chez les enfants ;
et l’adolescence.
Note :
📌 La santé périnatale n’est pas incluse dans cet indicateur, car elle relève d’un autre domaine de la santé infantile.
📌 La majeure partie des informations chiffrées figurant dans cet indicateur sont issues du rapport de la Direction de la recherche, des études, de l’évaluation et des stratistiques (Drees) sur l’état de santé de la population en France (2022).
21 000 cas de diabète par an :
Chaque année, on diagnostique en moyenne 98 200 enfants (0-14 ans) avec un diabète de type 1 dans le monde.
En Europe :
En 2023, 132 000 enfants avec un diabète de type 1 ont été recensés.
En moyenne, 21 000 nouveaux cas sont diagnostiqués par an.
L’incidence (nombre de nouveaux cas) en France était de 19,1 cas pour 100 000.
Le diabète gestationnel est quant à lui associé à des complications chez l’enfant et la mère. « À plus long terme, il est associé à un risque élevé pour la mère de développer ultérieurement un diabète de type 2 et, potentiellement, à un risque de surpoids/obésité et de diabète de type 2 pour les enfants », souligne la Drees.
Cancer : la 4e cause de décès entre 0 et 14 ans
Le cancer reste une cause majeure de mortalité chez les enfants en France, se classant comme la quatrième cause de décès chez les enfants âgés de 0 à 14 ans. Chaque année, le cancer touche en moyenne 2 200 enfants et adolescents en France, dont 1 843 chez les moins de 15 ans et 440 chez les adolescents de 15 à 17 ans, selon les données de l’année 2023 du registre national des cancers de l’enfant.
Les principaux types de cancers infantiles chez les enfants de moins de 15 ans sont les suivants :
Leucémies : Représentant environ 30 % des cas, les leucémies sont les plus courantes, avec une prédominance des leucémies aiguës lymphoblastiques (80%).
Tumeurs du système nerveux central (SNC) : Elles constituent 26 % des cancers pédiatriques.
Lymphomes : Environ 10 % des cas de cancers chez les enfants sont des lymphomes.
Pour les adolescents de 15 à 17 ans, les principales localisations sont les lymphomes (27 %, dont 85 % de maladies de Hodgkin), les tumeurs du SNC (17 %) et les leucémies (14 %, dont 53 % sont des leucémies aiguës lymphoblastiques). L’incidence des cancers pédiatriques en France est demeurée relativement stable depuis 2000, sans variation significative du risque de cancer chez les enfants observée au niveau départemental, selon la DREES.
Le taux de survie globale à cinq ans des enfants atteints de cancer est estimé à 80 % et a montré une tendance à la hausse au fil des années, passant de 80 % à 83 % ces dernières années. Les taux de survie pour les adolescents de 15 à 17 ans diagnostiqués entre 2000 et 2004 sont également prometteurs, avec un taux de survie à un an de 94 % et un taux de survie à cinq ans de 82 %.
L’asthme responsable de 40 000 hospitalisations par an :
L’asthme est la maladie chronique la plus courante chez les enfants et la principale cause d’absentéisme scolaire en France. Environ 10 % des enfants sont touchés par cette maladie respiratoire. Les hospitalisations pour asthme chez les enfants sont en hausse, atteignant près de 40 000 séjours par an.
Les études épidémiologiques indiquent que 85 % des cas d’asthme chez les enfants et 50 % des cas chez les adultes ont une origine allergique. La prévalence de l’asthme chez les enfants est d’environ 11 %, et les tendances récentes montrent une augmentation de ce taux. Le surpoids et l’obésité, fréquents dès l’enfance et l’adolescence, persistent souvent à l’âge adulte, augmentant les risques de maladies cardiovasculaires et endocriniennes, et peuvent être sources de mal-être et d’isolement.
Depuis les années 2000, la prévalence de l’asthme a augmenté chez les enfants, bien que le taux d’hospitalisation ait initialement diminué avant de montrer une tendance à la hausse récemment. Les régions d’outre-mer et l’île-de-France sont les plus touchées par l’asthme personnes. Les personnes les plus défavorisées ont un risque accru d’hospitalisation. Le taux de mortalité par asthme chez les moins de 45 ans a cependant nettement diminué depuis le début des années 2000.
Nombre et taux bruts d’hospitalisation pour asthme, par classe d’âges et sexe, en 2014 :
Les inégalités sociales jouent un rôle déterminant dès la petite enfance. Le rapport de la DREES révèle que les enfants d’ouvriers sont deux fois plus susceptibles d’être en surpoids en grande section de maternelle que les enfants de cadres. En 2017, parmi les enfants de troisième, 18 % étaient en surpoids et 5 % obèses. Ces proportions varient significativement selon le statut socio-professionnel des parents : 3 % des enfants de cadres sont obèses contre 8 % des enfants d’ouvriers.
Le poids à la naissance comme indicateur prédictif :
Les écarts de poids se manifestent dès la naissance. Les enfants nés avec un poids de 4 kilogrammes ou plus sont plus susceptibles d’être en surpoids en grande section de maternelle, avec 31 % des enfants d’ouvriers contre seulement 13 % des enfants de cadres dans cette situation. Pour les nouveau-nés de moins de 4 kilogrammes, la tendance se confirme : deux fois plus d’enfants d’ouvriers que d’enfants de cadres se retrouvent en surpoids en maternelle.
Entre 2009 et 2017, la prévalence du surpoids et de l’obésité chez les adolescents a augmenté, passant de 17 % à 20 % pour les filles. Cette augmentation est préoccupante car le surpoids et l’obésité à l’adolescence sont des facteurs de risque pour diverses maladies à l’âge adulte, comme les maladies cardio-vasculaires et endocriniennes. Ils peuvent également affecter le bien-être psychologique des jeunes, entraînant des sentiments d’isolement et de mal-être.
Évolution des prévalences du surpoids et de l’obésité entre 2000 et 2015, en grande section de maternelle, en CM2 et en 3e :
Prévalence des troubles mentaux chez les enfants :
« L’adolescence est marquée, pour certains jeunes, par des addictions, des troubles alimentaires, et des conduites routières dangereuses : tous ces comportements n’exposent pas nécessairement les jeunes à un risque de décès immédiat mais ils peuvent avoir des répercussions sur leur santé, allant de la marginalisation sociale aux risques accrus de maladies et de troubles psychiques à l’âge adulte », relève la Drees dans son rapport sur l’état de santé de la population en France (2017).
En France, les syndromes anxieux et dépressifs ont significativement augmenté, particulièrement chez les jeunes générations et en grande partie exacerbés par la crise sanitaire de la COVID-19. Les passages aux urgences pour des raisons de santé mentale, y compris les angoisses et les pensées suicidaires, ont connu une hausse marquée.
Source : PMSI ; MCO (ATIH) 2012-2021.
Addictions et comportements à risque :
Malgré une diminution continue de l’expérimentation de l’alcool et du tabac entre 2000 et 2014, les usages réguliers de ces substances n’ont pas suivi la même tendance. En effet, la consommation quotidienne de tabac a augmenté depuis 2008, atteignant en 2014 un tiers des jeunes de 17 ans qui fument tous les jours. De plus, après une baisse entre 2003 et 2008, l’usage régulier d’alcool a repris ainsi que les alcoolisations ponctuelles importantes (API).
L’usage de médicaments psychotropes chez les adolescents a également augmenté, reflet de la pression accrue et des défis de santé mentale exacerbés par la pandémie. En 2020, 19 % des 15-24 ans présentaient des syndromes dépressifs, un chiffre alarmant comparé aux années précédentes .
Risques suicidaires :
La vulnérabilité des adolescents, et en particulier des adolescentes, est particulièrement préoccupante. Les données disponibles montrent que la prévalence des tentatives de suicide est la plus élevée chez les filles âgées de 15 à 19 ans. En 2014, le taux d’hospitalisation pour tentative de suicide était nettement plus élevé dans cette tranche d’âge.
Taux de couverture vaccinales variés selon les vaccins :
La couverture vaccinale chez le nourrisson en France montre des taux élevés pour plusieurs vaccinations essentielles, notamment contre la diphtérie, le tétanos et la coqueluche. Cependant, des efforts supplémentaires sont nécessaires pour améliorer la vaccination contre la rougeole, les oreillons et la rubéole (ROR), ainsi que contre l’hépatite B et le méningocoque C, où les taux actuels sont insuffisants pour atteindre les objectifs d’éradication de ces maladies.
Les dernières données de la DREES indiquent que la couverture vaccinale pour la primovaccination des nourrissons atteint les 95 % pour les vaccins contre la diphtérie, le tétanos, la poliomyélite, les infections à Haemophilus influenzae b, la coqueluche et le pneumocoque. Cependant, chez les enfants de 24 mois en 2018, seulement 83 % ont reçu les deux doses nécessaires du vaccin ROR, 90 % ont été vaccinés contre l’hépatite B, et 79 % contre le méningocoque C .
Disparités géographiques et sociales :
Le rapport souligne des disparités significatives dans la couverture vaccinale en fonction des niveaux de vie et des régions. Les individus avec des niveaux de vie plus élevés sont 1,5 fois plus souvent vaccinés que ceux ayant des revenus plus faibles. Ces inégalités se reflètent également dans la vaccination contre la grippe saisonnière, où seulement 39 % des moins de 65 ans à risque étaient vaccinés à l’hiver 2020-2021, contre 60 % des personnes de 65 ans et plus .
État des lieux de la pédiatrie en France
Près de 15 millions d’enfants et d’adolescents en France bénéficient d’un réseau pédiatrique selon l’Insee. Pourtant, un rapport établi à la demande du ministère des Solidarités et de la Santé dresse un état préoccupant du secteur des soins de santé de l’enfant et de la pédiatrie en France. Ce rapport, remis le 15 mai 2021 par l’Inspection générale des affaires sociales (Igas), met en lumière plusieurs problèmes structurels, notamment le recul démographique de la pédiatrie libérale et une pénurie de praticiens.
Cliniques spécifiques et centres de référence :
L’offre de soins pédiatriques en France se compose de diverses structures spécialisées dans la prise en charge des enfants. Actuellement, le pays compte environ 3 200 pédiatres libéraux qui assurent des consultations en cabinet privé. En parallèle, 150 hôpitaux publics offrent des services pédiatriques, incluant des services d’urgence et des unités spécialisées pour des soins plus intensifs. Les cliniques privées, au nombre de 200, apportent également une contribution significative en fournissant des soins pédiatriques souvent centrés sur des interventions chirurgicales et des traitements spécialisés. Enfin, 30 centres de référence pour les maladies rares offrent des soins spécialisés et coordonnés pour des conditions médicales rares et complexes.
Offre de soins pédiatriques :
En 2020, la France comptait environ 8 500 pédiatres. Parmi eux, 53 % exercent exclusivement en tant que salariés dans les hôpitaux, tandis que seulement 25 % travaillent en libéral. Ce déséquilibre a des conséquences directes sur l’accessibilité des soins spécialisés pour les enfants, notamment en médecine de ville. Le rapport souligne que 85 % des consultations pédiatriques en ville sont assurées par des médecins généralistes, un suivi qui, bien que essentiel, ne remplace pas l’expertise spécifique des pédiatres. Cette situation est particulièrement problématique dans huit départements où l’on recense moins d’un pédiatre pour 100 000 habitants, exacerbant ainsi les disparités géographiques et la pénurie de spécialistes.
La profession de pédiatre en France fait face à un vieillissement notable. Près de 44 % des pédiatres libéraux en exercice sont âgés de plus de 60 ans. Cette pyramide des âges vieillissante pose la question de la relève et de la pérennité des soins spécialisés pour les enfants. Les jeunes médecins sont de moins en moins nombreux à choisir la pédiatrie libérale, découragés par les charges de travail importantes et les contraintes liées à la permanence des soins, notamment dans les services hospitaliers.
Les inégalités sociales et territoriales dans les soins de santé des enfants restent persistantes. La mortalité infantile est deux à trois fois plus élevée en Outre-mer comparativement à la métropole, révélant des disparités alarmantes. De plus, un enfant d’ouvrier a six fois plus de chances d’être obèse qu’un enfant de cadre, ce qui illustre l’impact du milieu socio-économique sur la santé des enfants. Ces inégalités sont aggravées par une pénurie de pédiatres plus marquée dans certaines régions, et par un manque de clarté dans les parcours de soins préventifs pour les parents, entraînant une surcharge des services d’urgence pédiatriques.
Le rapport de l’IGAS met en évidence plusieurs points de tension :
1️⃣ la charge de travail dans les hôpitaux : la continuité et la permanence des soins en services pédiatriques (gardes, astreintes, urgences) sont dissuasives pour les vocations ;
2️⃣ le manque de reconnaissance des professionnels paramédicaux : les infirmières puéricultrices, auxiliaires de puériculture, et sages-femmes exerçant en libéral sont souvent sous-utilisées.
3 pistes de solutions :
➡️ Renforcement de la formation et de l’attractivité de la profession de pédiatre.
➡️ Meilleure utilisation des compétences des professionnels paramédicaux.
➡️ Amélioration de la prévention et de la lisibilité des examens médicaux pour éviter la surcharge des services d’urgence pédiatrique.
Cliniques spécifiques et centres de référence :
L’offre de soins pédiatriques en France se compose de diverses structures spécialisées dans la prise en charge des enfants. Actuellement, le pays compte environ 3 200 pédiatres libéraux qui assurent des consultations en cabinet privé. En parallèle, 150 hôpitaux publics offrent des services pédiatriques, incluant des services d’urgence et des unités spécialisées pour des soins plus intensifs. Les cliniques privées, au nombre de 200, apportent également une contribution significative en fournissant des soins pédiatriques souvent centrés sur des interventions chirurgicales et des traitements spécialisés. Enfin, 30 centres de référence pour les maladies rares offrent des soins spécialisés et coordonnés pour des conditions médicales rares et complexes.
Les outils numériques comme levier ?
Des solutions numériques existent et commencent à transformer la prise en charge des jeunes patients, même s’ils ne sont pas encore pleinement intégrés dans la routine des soins. Quelques applications mobiles et autres solutions numériques (plateformes web, services de téléconsultation, etc.) sont déjà présentes dans le champ de la santé infantile, notamment pour le suivi des maladies chroniques et la prévention.