La fonctionnalité ne suffit plus à départager les offres
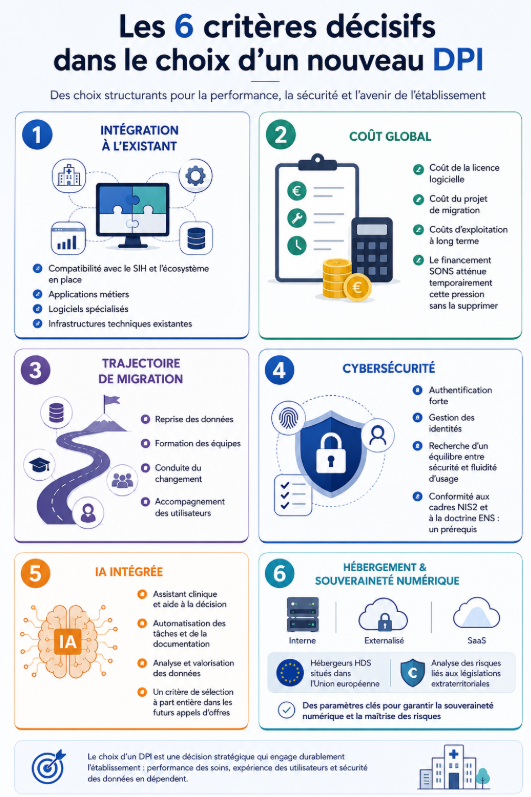
Sur le marché français du DPI, les grands éditeurs couvrent désormais une large part des mêmes besoins fonctionnels. La concurrence ne se joue plus principalement sur la richesse du logiciel mais sur des facteurs plus structurels qui influencent directement les appels d’offres et les décisions de migration.
Quatre leviers apparaissent comme déterminants :
- La souveraineté numérique.
- La vitesse de déploiement.
- La qualité de la relation client.
- Et la maturité des solutions en matière de données et d’IA
La souveraineté des données de santé est devenue un critère de sélection à part entière dans de nombreux marchés hospitaliers. Plusieurs établissements publics intègrent des exigences relatives à l’hébergement souverain et à la nationalité de l’éditeur dans leurs cahiers des charges. Cette évolution favorise des acteurs comme Softway Medical, Numih France ou Maincare.
Les délais de déploiement deviennent un argument économique
La capacité à mener rapidement une convergence DPI à l’échelle d’un groupement hospitalier est un facteur différenciant. Un projet retardé de plusieurs mois peut générer des coûts liés à la mobilisation des équipes, aux pertes de productivité et aux risques opérationnels. La capacité à déployer un GHT en quatorze mois plutôt qu’en vingt-quatre à trente-six mois constitue un argument financier susceptible d’influencer le choix final.
La relation client et l’IA pèsent davantage dans les décisions
Les contrats DPI engageant les établissements sur dix à quinze ans, la qualité de la relation entre l’éditeur et ses clients demeure un critère de premier plan. Réactivité du support, accompagnement au changement, clubs utilisateurs ou co-construction des évolutions alimentent directement les recommandations entre pairs, qui restent très influentes dans les décisions de renouvellement.
Parallèlement, l’IA est passée du statut de promesse à celui de critère évalué dans les consultations les plus avancées. Les directions des systèmes d’information et les directions médicales cherchent des cas d’usage déployés en production capables de démontrer une réduction de la charge administrative ou une exploitation opérationnelle des données de santé.
Quatre décideurs = quatre argumentaires. Un projet DPI mobilise plusieurs centres de décision aux attentes différentes
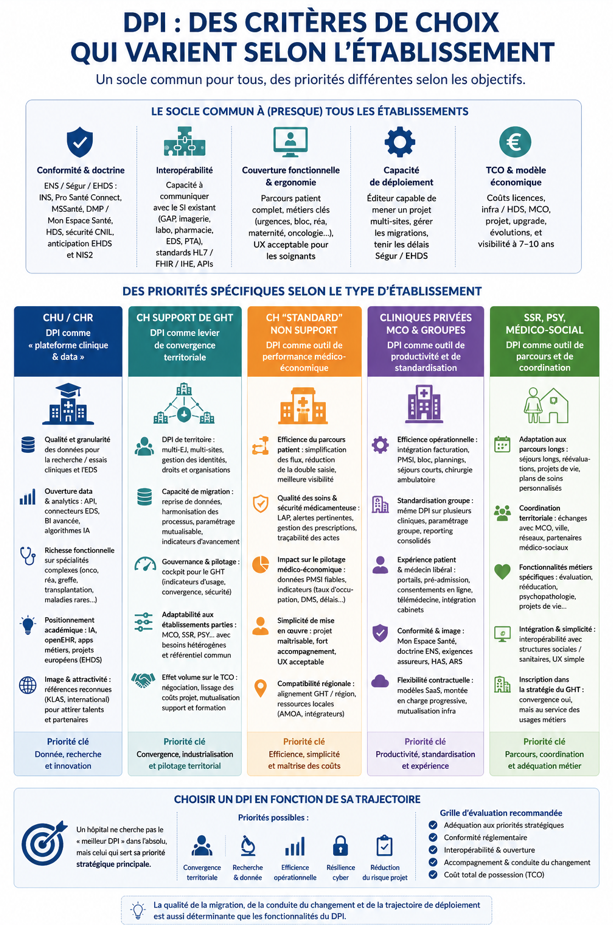
Le directeur des systèmes d’information privilégie les questions d’architecture, d’interopérabilité, de conformité réglementaire et de qualité de service. Les commissions médicales d’établissement s’intéressent davantage aux gains de temps clinique, à l’ergonomie et à l’adéquation des modules métiers avec les pratiques de soins. Les directions générales évaluent principalement le risque projet, la solidité financière de l’éditeur et sa vision à long terme, tandis que les directions des achats et les juristes interviennent de plus en plus tôt dans la définition des critères de sélection des marchés publics. L’efficacité commerciale repose sur la capacité des éditeurs à adapter leur discours à chacun de ces interlocuteurs plutôt qu’à présenter une proposition uniforme.
Une nouvelle vague de migrations attendue d’ici 2027
Les établissements qui utilisent des solutions historiques apparaissent comme les cibles les plus susceptibles d’engager une migration dans les prochains mois. La mise en conformité avec le Ségur numérique vague 2 et la fin progressive du support de certaines plateformes devraient accélérer les décisions.
Les établissements engagés dans des trajectoires de migration internes chez leur éditeur actuel constituent également des opportunités pour les concurrents, en raison des périodes d’incertitude associées à ces transitions. Les changements de gouvernance au sein des GHT sont enfin identifiés comme des moments propices à la remise à plat des stratégies numériques hospitalières.
Répondre à tous les segments de marché simultanément, intervenir trop tard dans les procédures de marchés publics, négliger la recommandation entre pairs ou encore promettre des évolutions produit qui ne pourront pas être livrées.
Un marché qui récompense la spécialisation
Le marché français du DPI entre dans une phase de redistribution alimentée par la convergence des GHT, les exigences du Ségur numérique et l’intégration progressive de l’IA dans les systèmes d’information hospitaliers.
Dans ce contexte, les éditeurs les plus performants sont ceux qui concentrent leurs investissements sur quelques segments clairement identifiés, développent des références solides auprès de leurs pairs et alignent leur feuille de route technologique sur les besoins spécifiques de leurs cibles. L’exemple de Softway Medical sur les centres hospitaliers, de Numih France dans le secteur public ou de Galeon auprès des établissements privés à but non lucratif illustre cette logique de spécialisation.
La transition vers les plateformes web-native rebat les cartes du marché hospitalier
Softway et Numih s’imposent à mesure que les architectures historiques reculent
Le marché du dossier patient informatisé hospitalier bascule d’une logique de parc installé (où Dedalus et Maincare ont longtemps régné) vers une logique de plateforme web-native, souveraine et nativement enrichie par l’IA. Cette bascule profite à deux acteurs : Softway sur le segment privé et mixte, et Numih/Sillage sur le segment public. La fenêtre 2026-2031, marquée par la vague de convergence des GHT et la migration de Dedalus vers Care4U, est le moment où les positions concurrentielles vont se figer.
Un marché en oligopole, pas fragmenté. Le véritable affrontement concurrentiel se joue à quatre noms : Dedalus, Maincare et Softway côté généralistes, Numih côté public souverain. Le reste de l’offre relève de la niche (Bow Medical en réanimation/bloc, Evolucare en SMR/psychiatrie), du cas particulier (Easily, intra-muros des Hospices Civils de Lyon) ou du hors-périmètre hospitalier (Weda, qui adresse la médecine de ville). La convergence imposée aux GHT agit comme un accélérateur de concentration : chaque territoire qui adopte un DPI unique élimine mécaniquement deux à trois solutions historiques.
Deux lignes de fracture structurent la concurrence.
- La première est technologique : les solutions qui gagnent les nouveaux marchés sont web-natives ou en micro-services (Hopital Manager, Sillage, HopitalWeb, Care4U), tandis que les architectures « client lourd » historiques sont en sortie (Orbis, DxCare, Crossway, Cariatides, Osiris).
- La seconde est la souveraineté : dans des appels d’offres où l’hébergement HDS et la visée SecNumCloud pèsent de plus en plus, le statut public-souverain de Numih explique sa vague de succès GHT autant que ses fonctionnalités (quand InterSystems, techniquement supérieur, paie son étiquette américaine par une faible implantation française).
L’IA n’est plus un différenciateur mais un prérequis. Tous les grands éditeurs proposent désormais les mêmes briques (reconnaissance vocale, résumé clinique, aide au codage), le plus souvent via partenariats. La différenciation réelle se déplace vers les rares acteurs qui font de l’IA un cœur de produit.