Deborah

  • La radiologie entre deux vagues : 8 radiologues universitaires sur 10 utilisent déjà l’IA, mais l’intégration reste incomplète

    Un terrain d’observation unique : 99 réponses issues de 56 centres

    Cet état des lieux s’appuie sur un questionnaire national adressé aux radiologues à Valence universitaire. Au total, 102 réponses ont été recueillies, dont 99 jugées exploitables, en provenance de 56 centres majeurs. Ce périmètre reflète la double mission des CHU : produire de la preuve et intégrer les innovations au plus près du soin. Il en ressort une photographie précise de l’adoption, des usages et des arbitrages économiques autour de l’IA, telle qu’elle est réellement vécue dans les hôpitaux universitaires français en 2024.

    79–80 % d’adoption en clinique : l’IA est là, mais pas partout

    Premier enseignement : l’IA a trouvé sa place dans la pratique clinique. Plus de trois quarts des répondants (79 %, 79/100) déclarent utiliser au moins un outil d’IA au quotidien. L’activité de recherche suit la même dynamique, avec 53 % des centres impliqués : 47 % de ces utilisateurs participent à des évaluations cliniques, 34 % à du codéveloppement et 19 % à des évaluations précliniques. Autrement dit, les CHU assument pleinement leur rôle de « passeurs » entre innovation et soins, tout en gardant la main sur l’évaluation.

    Pour autant, cette adoption est loin d’être uniforme à chaque étape du parcours d’imagerie. Les solutions liées à la reconstruction et à l’amélioration de la qualité d’image dominent, quand l’interprétation assistée et l’aide à la rédaction restent plus circonscrites. L’IA s’est d’abord glissée là où les gains techniques sont immédiats et bien encapsulés ; l’extension vers des tâches plus cliniques et textuelles progresse, mais par touches.

    70 % d’usage pour la reconstruction : la qualité d’image comme point d’entrée

    La reconstruction par deep learning constitue de loin l’usage le plus répandu : 70 % (55/79) des utilisateurs d’IA déclarent y recourir. Intégrées nativement par les constructeurs sur les IRM et TDM, ces solutions rehaussent le rapport signal/bruit et participent, dans certains cas, à la réduction des doses et des temps d’acquisition. Les systèmes d’aide au centrage complètent ce volet « acquisition », avec 25 % (20/79) d’utilisateurs qui s’en servent pour optimiser la mise en place du patient et stabiliser la qualité. Ici, l’IA opère comme un amplificateur de la chaîne image, discret pour le clinicien mais décisif pour la constance et la standardisation.

    Cette emprise « physique » de l’IA a une vertu : elle réduit l’écart entre conditions idéales et réalités opérationnelles, en sécurisant des paramètres habituellement sensibles au contexte (morphologie du patient, variabilité opérateur, conditions d’urgence). C’est aussi là que les freins d’acceptabilité sont les plus faibles : la valeur est immédiatement perceptible, l’implémentation en grande partie « invisible » pour le radiologue, et la responsabilité médicale peu bousculée.

    56 % pour la détection de fractures, 34 % pour la radio thoracique : l’interprétation progresse par blocs

    Du côté de l’aide à l’interprétation, le tableau est plus granulaire. En radiographie 2D, les algorithmes de détection de fractures s’imposent en tête : 56 % (44/79) des centres utilisateurs y recourent, suivis par l’analyse de la radio thoracique (34 %, 27/79). S’ajoutent des usages ciblés en musculosquelettique : mesures orthopédiques spécialisées (20 %, 16/79) et âge osseux (9 %, 7/79). La mammographie, bien que porteuse de preuves d’impact au dépistage, ne touche encore qu’une minorité (15 %, 12/79) dans cet échantillon, illustrant un décalage entre maturité clinique de certaines solutions et diffusion à l’échelle des services.

    En imagerie en coupes, la progression est réelle mais plus récente : détection de nodules pulmonaires (22 %, 17/79), embolies pulmonaires (6 %, 5/79), accidents vasculaires cérébraux en IRM diffusion/perfusion (15 %, 12/79) ou en TDM (13 %, 10/79), premières briques en imagerie prostatique (4 %, 3/79) et en neurologie structurelle (19 % pour des segmentations de lobes, 6 % pour la SEP). Ces chiffres disent une chose simple : l’IA d’interprétation avance là où les volumes d’examens sont élevés, les patterns bien définis et l’impact temps/sécurité palpable, mais les usages restent encore thématiques, non transversaux.

    8 % pour la standardisation des comptes rendus, 1 % pour les résumés patients : le texte, dernier bastion

    Côté outils textuels, l’empreinte est modeste : 8 % (6/79) des centres utilisent des dispositifs de standardisation partiellement automatisée des comptes rendus ; 1 % (1/79) propose des versions vulgarisées destinées aux patients. Les grands modèles de langage émergent, mais demeurent à l’expérimentation pour générer hypothèses ou enrichir le raisonnement clinique. La prudence s’explique : la production textuelle engage directement la responsabilité du radiologue, interagit avec les systèmes d’information, et requiert une finesse contextuelle encore en cours d’appropriation. C’est néanmoins un front d’innovation majeur, appelé à évoluer avec l’arrivée des modèles plus multimodaux et mieux contrôlés.

    Quatre sources de financement, 81 % de radiologues décideurs : gouvernance au plus près du soin

    L’adoption s’adosse à des modèles économiques pluriels. Quatre sources se détachent : les fonds propres hospitaliers (37 %, 29/79), marque d’une confiance institutionnelle grandissante ; les crédits de recherche (15 %, 12/79), utiles mais par nature non pérennes ; les apports en nature des entreprises d’IA (11 %, 9/79), souvent dans des cadres d’évaluation ou de codéveloppement ; et les bundles des constructeurs d’équipements lourds (10 %, 8/79), qui embarquent des modules IA dans les IRM/TDM. À noter : près d’un tiers des répondants (29 %, 23/79) ne connaît pas précisément l’origine du financement dans son établissement, symptôme d’une chaîne d’achat encore dispersée.

    La gouvernance opérationnelle reste néanmoins très clinique : 81 % (51/63) des radiologues utilisateurs se disent partie prenante du choix des solutions. Ce point est structurant. Il garantit que l’IA répond à un besoin d’usage, protège la pertinence clinique face à l’offre technologique, et ancre l’appropriation par les équipes. Il n’empêche pas les tensions : l’absence de prise en charge par l’assurance maladie, la diversité des modèles de licence et la dépendance à l’intégration SI pèsent sur les arbitrages.

    Impact mesuré : 70 % ne perçoivent pas de baisse de charge, mais 67 % saluent la qualité d’image et 56 % la détection

    Le bilan d’impact est nuancé. Sur la charge de travail globale, 70 % (48/69) ne constatent pas de réduction, 19 % (13/69) notent un allègement, 12 % (8/69) une hausse. En miroir, les bénéfices qualitatifs sont tangibles : 67 % (53/79) rapportent une amélioration de la qualité d’image, 56 % (44/79) de meilleures performances en détection, et 29 % (23/79) un raccourcissement des temps d’examen. La tension entre « promesse d’efficience » et « réalité de terrain » tient à deux facteurs : d’une part, l’effort d’intégration et de supervision qui peut compenser les gains techniques ; d’autre part, la redistribution des tâches qui, au moins dans un premier temps, substitue du travail cognitif (contrôle, validation, interprétation des sorties) au travail mécanique.

    Dans ce contexte, la valeur s’exprime d’abord par la qualité, la standardisation et la sécurité : moins d’images perfectibles, moins d’examens à répéter, plus de constance inter-opérateur, et des filets de sécurité sur des pathologies critiques. Le bénéfice « temps » existe, mais il est conditionné par la maturité SI, la fluidité d’implantation et l’alignement des équipes.

    Des obstacles clairs : 61 % citent le coût, 53 % l’intégration SI, 18 % la résistance au changement

    Les freins à l’échelle sont bien identifiés. Le coût, d’abord, est cité par 61 % (48/79) des répondants. La diversité des modèles tarifaires, les licences par poste ou par volume, et la difficulté à documenter précisément les surcoûts dans chaque contexte compliquent les arbitrages. Vient ensuite la complexité d’intégration (53 %, 32/79) : pour délivrer sa promesse, l’IA doit s’insérer proprement entre RIS, PACS, consoles d’acquisition, et systèmes de reporting, sans friction ni duplication. Enfin, 18 % (14/79) pointent une résistance au changement : plus qu’un rejet principiel, il s’agit souvent d’une vigilance légitime face à la délégation à un algorithme, qui appelle à des dispositifs d’explicabilité, de traçabilité et de formation.

    Avant, pendant, après : un inventaire des cas d’usage sur tout le flux

    Si l’on déroule le parcours radiologique, les cas d’usage aujourd’hui observés en CHU dessinent une chaîne continue.

    En amont, l’« aide organisationnelle » reste marginale : 3 % (2/79) mentionnent des outils de planification/gestion de rendez-vous, de validation d’indication ou de prédiction des no-shows. Le potentiel est là, mais l’IA y rencontre des frontières organisationnelles et SI complexes.

    Pendant l’acquisition, l’IA se rend utile et lisible : assistance au centrage (25 %) et reconstruction deep learning (70 %), avec des effets visibles sur la qualité, la dose et les temps d’examen. C’est le socle déployé à large échelle.

    Lors de l’interprétation, l’IA prend des formes variées : sur la radiographie 2D, détection de fractures (56 %), d’anomalies thoraciques (34 %), mesures orthopédiques (20 %) et âge osseux (9 %) ; en mammographie (15 %), en TDM thoracique avec nodules (22 %) et EP (6 %), en neurologie vasculaire (AVC IRM 15 %, TDM 13 %), en prostate (4 %), en segmentation neuro (19 %) et en pathologies MSK (genou 5 %, rachis lombaire 4 %). Chaque brique adresse un problème clinique bien cadré, avec une montée progressive vers des tâches plus complexes.

    Après l’examen, le texte reste un front d’innovation : 8 % utilisent des dispositifs de standardisation partielle des comptes rendus, 1 % propose des résumés patients. La promesse est forte — clarté, cohérence, adaptation au destinataire — mais les conditions de confiance, d’édition et de responsabilité exigent une montée en puissance graduée.

    Quels leviers pour l’échelle ? Décider au plus près de l’usage, mesurer en conditions réelles, former et intégrer

    Les leviers ressortent en creux des constats. D’abord, maintenir la décision clinique au centre : le fait que 81 % des radiologues utilisateurs participent aux choix outille déjà l’appropriation. Ensuite, documenter l’impact en conditions réelles : au-delà des gains techniques, les directions attendent des métriques de processus (délais, reprises d’examens, concordance inter-lecteurs) et de résultats (qualité diagnostique perçue, sécurité). Cela suppose des protocoles d’évaluation embarqués, dans les flux ordinaires, avec des indicateurs partagés entre cliniciens, ingénierie biomédicale et SI.

    Troisième levier, l’intégration SI : standardiser les points de branchement, éviter la « console de plus », privilégier les déploiements qui font gagner du temps aux manipulateurs et simplifient la vie du radiologue. Enfin, la formation : initiale et continue, pour comprendre les limites, interpréter les sorties, organiser la supervision et clarifier les responsabilités. La résistance au changement diminue à mesure que l’IA devient prévisible, explicable et bien insérée.

    Un modèle économique encore à inventer à l’échelle hospitalière

    L’absence de prise en charge par l’assurance maladie laisse aujourd’hui la charge aux établissements, aux projets de recherche, aux partenariats industriels et aux bundles constructeurs. Cette pluralité favorise l’expérimentation, mais complexifie la pérennisation. À court terme, les déploiements les plus robustes resteront ceux adossés aux équipements lourds et aux cas d’usage à valeur technique nette (qualité d’image, dose, standardisation). À moyen terme, la consolidation passera par des cadres d’achat plus lisibles, des preuves d’impact organisationnel, et des trajectoires de maintenance compatibles avec les contraintes SI hospitalières.

    Et maintenant ? Vers une nouvelle vague, générative et multimodale

    Les répondants évoquent une « deuxième vague » : celle de l’IA générative et des modèles multimodaux. Dans les CHU, elle pourrait d’abord toucher la chaîne textuelle : assistance à la structuration, reformulation pour différents publics, ancrage dans les observations d’image. Elle s’étendra ensuite aux tâches d’aide au raisonnement, à mesure que la supervision et la traçabilité seront mieux outillées. Pour franchir ce cap, les mêmes exigences s’imposeront : intégration sans couture, gouvernance clinique, mesure d’impact, formation, et clarification médicolégale.

    Conclusion : une transformation déjà tangible, à consolider par l’intégration et la preuve

    La photographie 2024 des CHU français montre une radiologie « entre deux vagues ». La première a installé des bénéfices concrets, surtout sur la qualité d’image et des détections ciblées. La seconde s’annonce, plus textuelle et multimodale, avec la promesse d’un accompagnement du raisonnement et d’une meilleure communication du résultat. Entre les deux, le quotidien des services rappelle que l’échelle se gagne sur l’intégration SI, la clarté des modèles économiques et la confiance des équipes.

    L’objectif, désormais, n’est pas de « mettre de l’IA partout », mais de la mettre « là où elle compte ». Cela suppose de continuer à décider au plus près de l’usage, à financer ce qui prouve sa valeur en conditions réelles, à former pour maîtriser les limites, et à organiser la supervision. Les chiffres clés dessinés par les CHU — 79–80 % d’adoption clinique, 70 % d’usage en reconstruction, 56 % pour la détection des fractures, 67 % d’amélioration perçue de la qualité d’image, 61 % citant le coût comme frein — donnent une feuille de route pragmatique : consolider les gains techniques, faire monter en maturité l’interprétation et le texte, et arrimer l’ensemble à une intégration fluide et responsable. C’est à ce prix que la radiologie universitaire pourra transformer l’essai, et passer durablement de l’expérimentation à l’échelle.
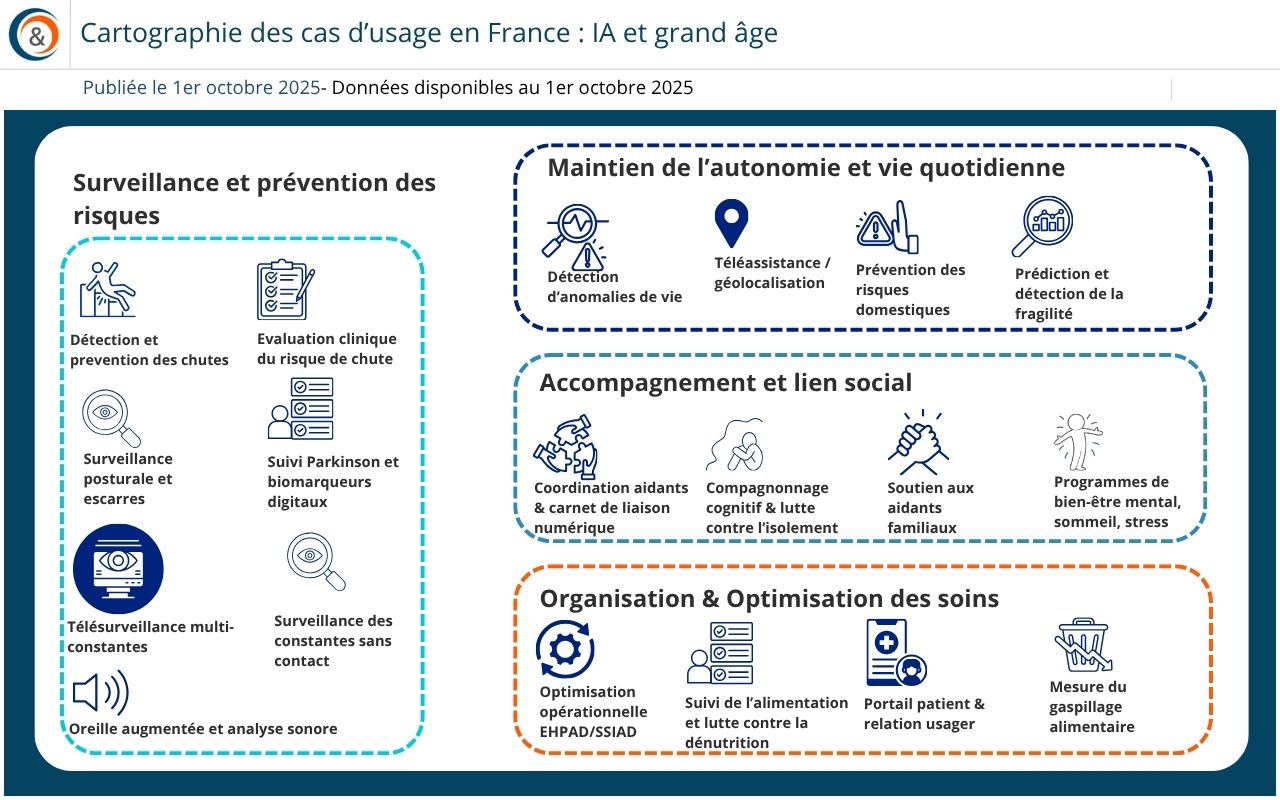
  • IA & grand âge : 20 cas d’usage qui transforment la prise en charge de la dépendance: des chutes évitées à la nutrition augmentée

    La prévention des chutes, un champ pionnier de l’IA en gérontologie

    Les chutes représentent l’un des principaux risques liés au vieillissement et concentrent une part importante des innovations. Plusieurs approches sans caméra ont vu le jour afin de préserver l’intimité des résidents tout en assurant un suivi fiable. QUMEA déploie un radar 3D capable d’analyser les mouvements et postures, ZoeFall exploite les variations du signal Wi-Fi, tandis que Legrand Care mise sur des capteurs spécialisés. Des dispositifs lumineux viennent compléter cette palette, comme Aladin+ (Domalys) et Nobi Smart Lamps, qui déclenchent un éclairage préventif lors des levers nocturnes. Ces solutions visent non seulement à détecter la chute, mais aussi à identifier les « pré-chutes » pour déclencher des alertes en temps réel et réduire le délai d’intervention. Dans les établissements, la prévention s’étend aussi à la surveillance nocturne avec Kepler Night Nurse et QUMEA, qui suivent les positions et les sorties de lit, tout en contribuant à la prévention des escarres.

    Le maintien à domicile et la détection des anomalies de vie

    Rester le plus longtemps possible chez soi suppose un suivi fin des habitudes quotidiennes. Plusieurs solutions combinent des capteurs discrets et des algorithmes d’IA capables d’apprendre les routines pour détecter les anomalies. Missia, Nodeus, Telegrafik, Sidly, CarePredict et Arkéa Care analysent le lever, les repas, le sommeil ou l’activité pour repérer les signaux faibles (inactivité inhabituelle, repas sautés, sommeil fragmenté) et envoyer des alertes multicanaux. Ces outils permettent d’anticiper les hospitalisations non planifiées et d’offrir aux aidants une visibilité nouvelle sur la vie quotidienne. En parallèle, la téléassistance géolocalisée se déploie avec Dona Care (Life Plus), Arkéa Care, CarePredict et Sidly, qui détectent l’errance, localisent indoor et outdoor et déclenchent des protocoles d’intervention. En couplant détection d’anomalies et géolocalisation, le maintien à domicile devient plus sûr et plus durable.

    Aider et coordonner les aidants, un enjeu clé pour l’autonomie

    La charge mentale des aidants familiaux et professionnels constitue un frein majeur au bien vieillir. L’IA propose ici des carnets de liaison et des outils de coordination qui fluidifient le partage d’informations. Mementop, CareClinic, ElliQ et Dona Care structurent des agendas communs, rappels et alertes intelligentes pour éviter les oublis et sécuriser le suivi. D’autres approches visent directement le soutien aux aidants familiaux, comme Monka, qui combine accompagnement humain et digital pour alléger la charge quotidienne et proposer des conseils personnalisés. Cette logique d’assistance s’étend au compagnonnage cognitif : des solutions comme ElliQ et Kompai Robotics stimulent les interactions sociales, quand BMind et Someo Life se focalisent sur le bien-être mental, le sommeil et la réduction du stress ou de la douleur par des approches non médicamenteuses. L’IA devient alors un support relationnel, contribuant à la fois à la qualité de vie des aînés et à celle de leur entourage.

    La télésurveillance et l’évaluation clinique pour anticiper les risques

    L’un des apports majeurs de l’IA réside dans la capacité à agréger des données de santé pour détecter précocement des signaux faibles. HiNounou, CareClinic, Allo-DoCs, Generation Care (Life Plus) et Epoca proposent des kits de dispositifs médicaux connectés et des plateformes de suivi qui centralisent les constantes, calculent des scores de risque et déclenchent des alertes proactives. En complément, l’IA objectivise des évaluations cliniques : AbilyCare instrumente les tests de marche, d’équilibre et de préhension pour calculer un score prédictif de chute, tandis que DigiPark (DiamPark) suit les symptômes de Parkinson en vie réelle à travers smartphone et smartwatch pour ajuster la thérapeutique. D’autres solutions comme Norbert Health, Vironix VCM et apTeleCare permettent la télésurveillance sans contact des constantes, l’identification des décompensations et la mise en place de parcours préventifs personnalisés. Ces approches renforcent la capacité d’action des soignants et sécurisent le suivi à distance.

    La nutrition augmentée, un nouvel axe de prévention de la dépendance

    La dénutrition est un facteur de perte d’autonomie souvent sous-estimé. De nouvelles solutions exploitent l’IA pour suivre l’ingesta et réduire le gaspillage alimentaire. Skeal propose une plateforme d’analytics nutritionnelle basée sur la reconnaissance photo des plateaux repas, avec une précision annoncée de 85 % pour l’identification des plats et 87 % pour l’estimation des portions consommées. Foodintech capture automatiquement les repas « avant/après » pour calculer l’ingesta, tandis que Kikleo mesure le gaspillage côté cuisine à travers balances connectées et caméras intelligentes. Ces outils permettent d’anticiper la dénutrition, d’adapter les portions aux besoins réels et de replacer l’alimentation au centre d’une approche bientraitante. En liant données nutritionnelles et données physiologiques, ils offrent un suivi exploitable à la fois par les diététiciens, les cuisiniers et les soignants.

    De la fragilité individuelle au pilotage populationnel

    Au-delà des individus, l’IA apporte des outils de décision pour penser la dépendance à l’échelle collective. Epoca aide à détecter précocement la fragilité chez un patient et à adapter son parcours, tandis que RevealCare (ALOGIA) analyse plus d’un milliard de données démographiques et sociales pour identifier les territoires où les logements sont inadaptés aux personnes âgées. Cette capacité à anticiper les besoins en matière d’habitat ou d’organisation des soins permet d’orienter les politiques publiques et les stratégies des bailleurs et assureurs. La logique est la même : transformer la donnée en un outil de priorisation et de prévention.

    Optimiser les établissements et fluidifier la relation avec les usagers

    Enfin, l’IA s’invite dans l’organisation quotidienne des établissements. NETsoins, Odoo CRM, Septeo et Birdie facilitent la planification prédictive, automatisent les tâches administratives, fluidifient la relation avec les familles et permettent de suivre des indicateurs de performance en temps réel. Du côté des usagers, des portails comme Healthhub (NHS) servent de modèle pour donner un accès direct au dossier, aux paiements, à la prise de rendez-vous et à la messagerie sécurisée. D’autres innovations se déploient pour la prévention domestique, comme Aladin+ et Nobi Smart Lamps, qui sécurisent les levers nocturnes par un éclairage adaptatif. Enfin, l’« oreille augmentée » d’OsoAI, déjà testée au CHU de Brest, illustre une nouvelle génération de surveillance discrète basée sur l’analyse de sons critiques (chutes, détresse respiratoire, appels à l’aide), capable de soulager la charge mentale des équipes. Ces outils, plus transverses, visent à optimiser l’efficience organisationnelle tout en renforçant la qualité perçue par les résidents et leurs proches.

  • Moyen-Orient : les EAU, le Qatar et SA investissent massivement dans l’IA, la data et les partenariats internationaux

    Le Moyen-Orient, laboratoire de la santé digitale

    Dans le Golfe, la santé n’est plus une simple politique publique, mais un levier de transformation économique et technologique. Qatar, Arabie saoudite et Émirats arabes unis déploient des plans ambitieux associant transition numérique, attractivité économique et souveraineté de la donnée, pour bâtir des systèmes intégrés où IA, big data et télémédecine deviennent des instruments de gouvernance.

    Qatar : la santé numérique au cœur de la Vision 2030

    Avec sa National Health Strategy 2024-2030, Doha fixe des objectifs chiffrés : augmenter l’espérance de vie à 82,6 ans, réduire de 36 % les décès liés aux maladies non transmissibles et ramener la mortalité infantile à 2 pour 1 000 naissances.

    Trois priorités structurent l’action publique :

    • population health : prévention et suivi renforcés grâce à des outils numériques (symptom checkers, télésurveillance) ;
    • service delivery : digitalisation complète des parcours via des dossiers médicaux intégrés et la télémédecine ;
    • system efficiency : gouvernance par la donnée et recherche locale, pour limiter la dépendance aux technologies importées.

    Le Qatar investit massivement dans les entrepôts de données de santé et développe des plateformes de recherche clinique pour croiser IA et génomique. Sa stratégie vise autant la qualité des soins que l’attractivité économique, en installant Doha comme hub régional des life sciences.

    La Qatar fait néanmoins face à des défis majeurs :

    • 44 % de la population adulte en surpoids,
    • 22 % sont fumeurs,
    • prévalence du diabète élevée (19 % des décès liés aux MNT),
    • 650 décès pour 100 000 habitants (contre 240 dans les systèmes avancés) ;

    Pour inverser cette tendance, Doha mise sur la prévention numérique : promotion de l’activité physique (objectif de porter la proportion d’adultes pratiquant 150 minutes par semaine à un niveau significatif), campagnes digitales anti-tabac, suivi des patients chroniques via la télémédecine et intégration des données dans des entrepôts nationaux. Cette stratégie, qui combine gouvernance par la donnée, IA prédictive et développement de la recherche locale, vise autant à améliorer la santé publique qu’à positionner le pays comme hub régional des life sciences.

    Arabie saoudite : prévention digitale pour réduire de 36% les décès liés aux maladies chroniques

    Avec une population appelée à passer de 33,4 à 39,4 millions d’habitants d’ici 2030, l’Arabie saoudite doit absorber une pression démographique considérable. Sous l’égide de la Saudi Vision 2030, le Health Sector Transformation Program s’attaque à quatre priorités : accès équitable, qualité/efficience, prévention et sécurité.

    Cela a pour but de réduire drastiquement la charge des maladies chroniques (diabète, cardiovasculaires) qui représentent plus de 70 % de la mortalité.

    Pour cela, le Royaume développe :

    • des plateformes nationales d’e-health, avec un dossier patient unique interopérable ;
    • l’IA prédictive, pour cibler les populations à risque et anticiper les besoins hospitaliers ;
    • une assurance santé universelle avec financement basé sur la valeur, afin de stimuler la performance des acteurs publics et privés.

    L’Arabie saoudite positionne aussi ses mégaprojets (Neom, Riyadh Health Cluster) comme vitrines internationales afin devenir un pôle d’attraction pour les biotechs et les medtechs, en ouvrant son marché aux investisseurs étrangers via privatisations et PPP.

    Le Health Sector Transformation Program, pilier de la Vision 2030, prévoit une expansion sans précédent des infrastructures :

    • 671 centres de soins primaires ;
    • 17 unités de soins intensifs dans 13 hôpitaux ;
    • et 140 centres d’aide (dont 35 d’urgence et 70 d’ambulances louées).

    Pour accompagner cette montée en puissance, le Royaume investit dans la formation, avec cinq centres spécialisés pour les ambulanciers, et fixe comme référence une moyenne de quatre visites médicales par personne et par an dans les centres primaires.

    Mais la transformation est aussi qualitative : environ 90 000 décès prématurés sont liés chaque année aux maladies chroniques, et le pays vise à réduire cette mortalité par la prévention, la télésurveillance et l’intégration de l’IA dans le suivi populationnel. En parallèle, la sécurité routière est érigée en priorité sanitaire, avec un objectif de réduire les décès à 10 pour 100 000 habitants.

    Enfin, Riyad place la souveraineté au cœur de sa stratégie, avec un objectif de sécuriser 70 % des fournitures prioritaires, et transforme 22 clusters en organisations de soins responsables.

    Émirats arabes unis : vers 25 % de médecins virtuels

    Aux Émirats arabes unis, la stratégie de santé s’inscrit dans la dynamique plus large de la UAE Centennial 2071, avec une ambition claire : devenir l’un des systèmes de soins les plus avancés au monde, porté par l’intelligence artificielle. Dubaï prévoit qu’à l’horizon 2030, 25 % des médecins virtuels utilisés dans ses hôpitaux reposent sur l’IA, faisant du pays une vitrine mondiale de la santé digitale. Ce pari technologique répond à des défis sanitaires persistants : selon les estimations, près de 30 % des décès sont liés aux maladies non transmissibles, alimentées par des taux d’obésité qui dépassent les 27 % chez les adultes et par une prévalence élevée du diabète, qui touche environ 17 % de la population adulte  (l’un des taux les plus élevés de la planète).

    Pour inverser cette tendance, Abou Dhabi et Dubaï misent sur des politiques de prévention numérique et sur le déploiement massif de dossiers médicaux électroniques unifiés afin de suivre les patients tout au long de leur vie.

    En parallèle, des entrepôts nationaux de données centralisent l’ensemble des informations de santé des résidents, exploitées pour la recherche clinique et les essais pharmaceutiques. Les partenariats avec les géants de la tech (Microsoft, Siemens Healthineers, Cerner) permettent d’expérimenter la robotique chirurgicale, l’imagerie assistée par IA et la télésurveillance.

    Les EAU cherchent ainsi à conjuguer attractivité internationale et souveraineté numérique, en transformant la donnée de santé en levier d’innovation, mais aussi en pilier de diversification économique au-delà du pétrole.

    Un « pétrole blanc » : la donnée de santé comme nouvel actif stratégique

    Au Qatar, en Arabie saoudite comme aux Émirats, la donnée de santé est désormais considérée comme un actif de souveraineté. Trois dynamiques sont structurantes :

    • Interopérabilité nationale : chaque pays construit des plateformes centralisées, alimentées par les hôpitaux publics, les assurances et les acteurs privés.
    • Valorisation économique : la donnée est utilisée comme levier pour attirer les big pharmas et développer des essais cliniques sur place.
    • IA clinique : détection précoce, jumeaux numériques, optimisation des flux hospitaliers.

    Cette logique transforme la gouvernance sanitaire : le pilotage des politiques publiques se fait désormais par la donnée, en temps réel, avec une dimension de compétitivité internationale.

    Un modèle inspirant mais fragile à cause de la dépendance aux talents étrangers 

    Si le Golfe trace une trajectoire rapide, plusieurs fragilités demeurent :

    • dépendance aux talents étrangers ;
    • équilibre délicat entre ouverture aux GAFAM et maîtrise des données ;
    • ancrage industriel local à renforcer ;
    • modèle inspirant mais nécessitant vigilance sur la durabilité et la souveraineté.


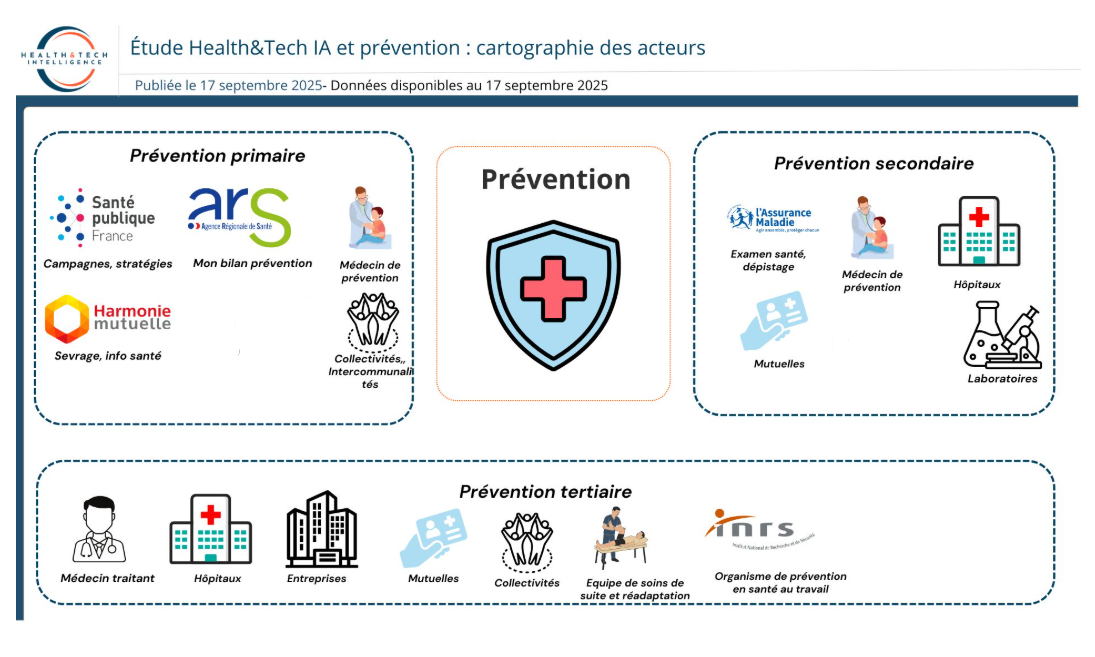
  • Prévenir plutôt que guérir : la santé populationnelle, un chantier collectif sans pilote unique

    Assurance Maladie : l’examen de prévention en santé comme porte d’entrée

    La Caisse nationale d’assurance maladie (CNAM) joue un rôle avec son examen de prévention en santé (EPS), totalement pris en charge et ouvert aux assurés de plus de 16 ans. Cet examen, d’une durée d’environ deux heures, permet de faire le point sur sa santé, d’échanger avec des professionnels, de bénéficier de dépistages et de réintégrer un parcours coordonné autour du médecin traitant. Les médecins de prévention, adaptent les bilans en fonction de l’âge, des pathologies ou du suivi antérieur. Ils ciblent notamment les publics les plus fragiles, parfois éloignés du système de soins. Ce rôle souligne l’importance de la complémentarité avec les médecins traitants : aux premiers la prévention élargie et l’orientation, aux seconds la continuité thérapeutique.

    Hôpitaux et offreurs de soins : de la mission curative à la responsabilité populationnelle

    Longtemps considérés comme centrés sur le soin curatif, les hôpitaux sont désormais appelés à intégrer la prévention à leurs missions. Le Haut Conseil de la santé publique insiste sur la nécessité d’articuler soins et prévention au sein d’organisations territoriales adaptées. Il ne s’agit plus de proposer des parcours stéréotypés, mais de bâtir des solutions modulaires selon les besoins. Cela passe par des partenariats territoriaux (Contrats locaux de santé, Communautés professionnelles territoriales de santé), par la production d’indicateurs de prévention et par une meilleure coordination entre acteurs.

    Mutuelles : accompagner la prévention au plus près des adhérents

    Les mutuelles, comme Harmonie Mutuelle, contribuent à élargir l’accès à la prévention en proposant :

    • La prise en charge partielle ou totale de certains actes (sevrage tabagique, dépistages),
    • La diffusion d’informations et conseils santé,
    • Des rendez-vous de prévention locaux, notamment pour les seniors.

    Ces initiatives montrent qu’en renforçant la prévention en entreprise et au travail, on améliore à la fois la santé des collaborateurs et la performance des organisations. Mais là encore, il s’agit d’initiatives dispersées, dépendantes de chaque mutuelle et de ses choix d’accompagnement.

    Entreprises : la prévention au service de la santé au travail

    De plus en plus d’entreprises intègrent la prévention dans leurs stratégies de responsabilité sociale. Le groupe Eramet illustre cette dynamique avec des campagnes de dépistage, de vaccination et de sensibilisation menées en France et à l’international. En 2025, une campagne de dépistage des cancers de la peau a permis à 80 salariés en France d’être examinés, et 10 % d’entre eux ont présenté des signes évocateurs nécessitant une prise en charge précoce. En Afrique, Eramet a déployé des mammographes au Gabon et lancé des campagnes de dépistage du HPV, ciblant près de 200 femmes volontaires. Au Sénégal, 91 salariées ont bénéficié de mammographies, avec 22 % de résultats nécessitant un suivi renforcé. Ces initiatives démontrent la valeur ajoutée d’actions ciblées et régulières, mais elles restent dépendantes de la stratégie interne de chaque entreprise et ne s’inscrivent pas toujours dans une politique nationale cohérente.

    Santé publique France et ARS : la coordination scientifique et territoriale

    Santé publique France occupe une forte place par sa mission d’anticipation, de compréhension et d’action. L’agence surveille l’état de santé des populations, alerte en cas de risques, et conçoit des stratégies de prévention et de promotion de la santé. Les Agences régionales de santé (ARS), de leur côté, déploient des dispositifs comme « Mon bilan prévention », intégrant conseils personnalisés et accompagnement sur les habitudes de vie. Mais elles sont aussi chargées de coordonner les CLS (Contrats locaux de santé) et de décloisonner les politiques publiques entre collectivités, établissements et associations.

    Les collectivités et intercommunalités : l’échelle territoriale de la prévention

    Les intercommunalités jouent un rôle d’« assembleur », sans se substituer aux acteurs de santé. À travers les Contrats locaux de santé, elles permettent un diagnostic partagé, une mise en cohérence des initiatives et une réduction des inégalités territoriales. L’échelle du bassin de vie est particulièrement pertinente : elle facilite le dialogue avec les professionnels, garantit une continuité d’accès aux soins et développe une véritable culture de la prévention adaptée aux réalités locales.

    Un écosystème d’acteurs mais pas de pilote unique

    Des mutuelles aux hôpitaux, de l’Assurance maladie aux entreprises, en passant par Santé publique France, les ARS et les collectivités, la prévention s’inscrit dans une mosaïque d’initiatives. Cette diversité est une force, mais elle révèle aussi une limite : aucun acteur n’est pleinement responsable de la prévention.

  • Holistic : quand l’IA réinvente la prévention santé populationnelle

    8 structures, 1200 professionnels, 45 spécialités : un consortium inédit pour penser la santé autrement

    Les dépenses de santé se concentrent majoritairement sur les patients atteints de polypathologies chroniques. Cette logique réactive, centrée sur le soin à la phase avancée, fragilise non seulement la soutenabilité du système, mais retarde aussi l’opportunité d’agir en amont. Or, la prévention – primaire, secondaire et tertiaire – comme définie par l’OMS, est la seule réponse à même d’inverser cette tendance. Holistic place cette ambition au cœur de sa démarche : accompagner des solutions numériques, souvent issues de start-ups, dans une logique populationnelle où le bon soin, au bon moment et au bon endroit devient réalité.

    Holistic est porté par les Hôpitaux Paris Saint-Joseph – Marie Lannelongue, déjà reconnus pour leur dynamisme en innovation. Mais la force du projet réside dans la richesse de son écosystème :

    • 8 structures mixtes (1 CPTS, 2 hôpitaux, 5 centres de santé).
    • Plus de 45 spécialités représentées.
    • 1 200 professionnels de ville impliqués.

    Cette diversité garantit un regard croisé sur les besoins réels et une capacité à tester les solutions dans des contextes variés – de la médecine de ville aux services hospitaliers spécialisés.

    L’IA au service d’une prévention ciblée

    L’apport majeur du Tiers-Lieu Holistic est son positionnement technologique fort : l’IA permet :

    • D’identifier plus tôt les signaux faibles de fragilité.
    • De prédire les trajectoires des patients.
    • D’optimiser l’organisation des soins et la coordination entre professionnels.

    Mais Holistic ne se limite pas à une validation technologique : chaque projet est évalué sur l’acceptabilité par les usagers, son impact réel sur les parcours et son empreinte écologique.

    Exemple 1 : anticiper l’épuisement des aidants avec Monka

    D’ici 2030, la France comptera près de 6 millions de personnes fragiles et d’aidants, soit une hausse de 20 %. Le risque d’épuisement est important, avec des conséquences sociales, psychologiques et économiques majeures. Le programme Monka apporte une réponse globale en intégrant dimensions médicales, sociales et psychologiques. Grâce à Holistic, l’expérimentation se déploie :

    • Aux urgences, pour accompagner les aidants dès la sortie d’hospitalisation.
    • Auprès des services RH, pour tester un dispositif de soutien aux salariés aidants.

    Les algorithmes sont validés en conditions réelles et l’impact est mesuré tant sur la qualité de vie des aidants que sur la soutenabilité du système de santé.

    Exemple 2 : mieux prévenir les complications de la goutte

    La goutte, première cause de rhumatisme inflammatoire en France, touche 1 % de la population (et jusqu’à 14,5 % en Polynésie). Pourtant, 55 à 75 % des patients n’ont pas accès au traitement de fond recommandé.
    Le projet Appli Goutte vise à combler cette faille en facilitant le suivi et la coordination entre médecins généralistes et rhumatologues. Avec Holistic :

    • Un lien direct est établi entre la médecine de ville et l’hôpital.
    • Un design d’IA prédictive permet d’anticiper les trajectoires patients.
    • Un nouveau parcours prévention est co-construit avec les praticiens.

    Cette démarche illustre la capacité du Tiers-Lieu à transformer une problématique répandue mais sous-estimée en levier de prévention active.

    Une offre de services structurée et sur-mesure

    Holistic ne se limite pas à accueillir des projets. Le Tiers-Lieu propose deux formes d’accompagnement :

    • Un accès complet à l’expérimentation, intégrant services experts, terrains variés et évaluation multidimensionnelle.
    • Un accès direct à certains services – comme la formation ou l’appui à la conception – sans nécessairement passer par une phase d’expérimentation.

    Cette flexibilité attire start-ups et industriels, qui bénéficient d’un cadre agile et d’une expertise médicale de haut niveau.

    Des espaces pour le bien-être et la créativité

    Au-delà de la technologie, Holistic investit aussi le champ du bien-être et de l’humain.

    • La Bulle, espace dédié au personnel et aux patients, propose sophrologie, hypnose, musicothérapie et accompagnement psychologique.
    • Le projet Corps Composé.s offre des ateliers créatifs pour favoriser inclusion sociale et expression artistique face à la maladie.

    Ces initiatives démontrent que la prévention ne se limite pas aux algorithmes : elle s’incarne aussi dans des lieux de respiration et de lien social.

    Une reconnaissance nationale et une ambition européenne

    Lauréat du programme France 2030, Holistic fait partie des Tiers-Lieux d’expérimentation retenus au niveau national. Son modèle, combinant expertise hospitalière, ancrage territorial et ouverture aux industriels, constitue une référence en matière de prévention populationnelle. L’ambition est de contribuer à bâtir un système de santé plus résilient, capable d’anticiper plutôt que de subir, et inspirer des initiatives similaires en Europe.

    Holistic illustre un enseignement majeur : l’innovation en santé ne vaut que si elle est collective, évaluée et intégrée aux parcours réels des patients. En réunissant hôpitaux, médecine de ville, chercheurs, start-ups et citoyens, Holistic trace la voie d’une santé plus proactive, plus équitable et plus soutenable.

  • PLATINES : un tiers-lieu pour intégrer le numérique en santé

    PLATINES facilite l’intégration de solutions numériques en soins

    PLATINES est un tiers-lieu d’expérimentation opéré par la Direction de l’Innovation des Hospices Civils de Lyon (HCL). Il a pour objectif d’accompagner l’intégration de solutions numériques en santé, en hôpital comme en ville, en s’assurant de leur utilité et de leur insertion dans les pratiques de soins. La structure associe soignants, industriels, start-up, patients et aidants dans différents contextes, allant des services d’urgences aux EHPAD, en passant par le SAMU/SMUR et la médecine de ville. Son rôle est de transformer des projets en preuves d’usage, puis en déploiements opérationnels.

    PLATINES se présente comme un point d’entrée pour les projets numériques liés aux soins non programmés et à la médecine d’urgence. Son équipe de cinq personnes organise la mise en relation entre porteurs de solutions et usagers (professionnels hospitaliers ou libéraux, patients, aidants), et conduit ateliers d’idéation, focus groups et scénarios d’usage. Le processus suit une logique itérative : définition des besoins, tests rapides, évaluation de l’impact et ajustements, afin de faciliter l’adoption en pratique courante.

    Le tiers-lieu privilégie l’impact opérationnel

    Le tiers-lieu n’est pas un promoteur de recherche clinique. Il se concentre sur l’évaluation usagère, l’impact organisationnel, l’aptitude à l’utilisation, l’interopérabilité et la faisabilité (accès/sécurité des données, environnement SI, complexité opérationnelle, statut éventuel de dispositif médical). Point clé : sans besoin partagé côté soignants, pas d’expérimentation. Cette exigence « gagnant-gagnant » sécurise temps, budget et adoption.

    Des jalons TRL pour réduire le risque (0→9)

    Pour gagner du temps et réduire le risque, l’accompagnement suit les niveaux de maturité TRL :

    • IDÉATION — TRL 0–1 : immersion dans le besoin, UX/UI, ergonomie, propositions de projets HCL, cadrage et cahier des charges, clarification statut DM si concerné.
    • ÉTUDE DE FAISABILITÉ — TRL 2–3 : vision 360° de la filière (ville ↔ hôpital), minimisation des risques, validation HCL pour sécuriser des financements.
    • TESTS & ÉVALUATION — TRL 4–5 : tests en environnement simulé, interopérabilité, aptitude à l’utilisation, évaluation clinique si nécessaire, optimisation des coûts, jalons CE/DeepTech.
    • EXPÉRIMENTATION — TRL 6–7 : implémentation en situation réelle, collecte de données, mesure d’impact, validation d’intérêt HCL, éléments de due-diligence pour la levée de fonds.

    La progression est fluide : on ne saute pas d’étape, on stabilise chaque jalon pour éviter les impasses technico-réglementaires et les « POC qui s’arrêtent au POC ».

    France 2030 : 1,6 M€ pour structurer et prouver

    Le 18 janvier 2024, PLATINES a été labellisé “tiers-lieu d’expérimentation” en santé numérique (vague 1). Le budget de 1,6 M€ sur 3 ans consolide les ressources humaines et finance deux expérimentations représentatives du périmètre :

    • FLUENCE (Superwyze) avec les urgences du Groupement Hospitalier Nord – HCL.
    • ACIST (MAX by MEDAE) avec l’EHPAD Saint-Camille.
      L’ancrage France 2030 s’articule avec Easily, le Dossier Patient Informatisé maison, pour que l’interopérabilité devienne un accélérateur plutôt qu’un frein.

    Deux pilotes, deux leviers d’impact opérationnel

    • FLUENCE (Superwyze) : géolocalisation indoor au SAU de la Croix-Rousse pour suivre en temps réel équipements, professionnels et patients. Objectifs : fluidifier les flux, réduire les pertes de temps, optimiser les ressources et améliorer la coordination. PLATINES coordonne responsables de service, patients partenaires, ergonome et ingénieurs informatiques, et structure l’évaluation d’acceptabilité et d’impact organisationnel.
    • ACIST (MAX by MEDAE) : aide cognitive destinée aux professionnels d’EHPAD pour éviter les passages aux urgences non nécessaires. L’application MAX guide l’application des protocoles et limite le recours systématique au SAMU/urgences, favorisant le maintien en EHPAD. PLATINES orchestré la relation EHPAD-Hôpital, cadre les besoins, formalise les protocoles et met en œuvre l’expérimentation avec évaluation d’impact.

    Un consortium qui couvre la chaîne Ville-Hôpital

    L’efficacité de PLATINES tient à son consortium : Pulsalys (SATT Lyon–Saint-Étienne), Minalogic, Service d’Accès aux Soins (SAS 69), Lyonbiopôle. S’y ajoutent Urg’Ara, Université Lyon 1, France Assos Santé, Région Auvergne-Rhône-Alpes, Inria, GCS SARA, emlyon, Métropole de Lyon, et d’autres. Résultat : une chaîne d’appuis qui maille le parcours de soins, croise innovation, économie et développement, et ouvre l’accès à 24 000 professionnels HCL mobilisables selon les besoins.

    Capacité d’action et effet réseau

    • 5 personnes pour piloter accompagnements, évaluations et terrains d’essai.
    • 12 partenaires structurants pour couvrir usages, financement, transfert, déploiement.
    • 24 000 personnels HCL potentiellement mobilisables pour recruter des usagers, tester et déployer.
      Ces chiffres raccourcissent les délais, fiabilisent les décisions et augmentent la probabilité d’adoption.

    Ce que les retours montrent : preuve d’utilité avant la preuve d’échelle

    Les premiers projets confirment la logique du tiers-lieu : accès aux terrains, méthodes d’évaluation et connexion aux experts accélèrent la maturation. Des industriels soulignent l’apport d’une « étude sur étagère » capable de démontrer la performance d’une IA (témoignage autour d’une IA de détection des mélanomes). Au-delà des cas, PLATINES observe deux marchés moteurs :

    • Prise en charge (aide au diagnostic/à la thérapeutique, IA, télésurveillance, suivi post-chirurgie).
    • Organisation hospitalière (prédiction/optimisation des ressources, gestion des flux, planification comme les blocs).
      Dans les deux, preuve d’impact et compatibilité SI (Easily) conditionnent le passage à l’échelle.

    Pourquoi ça marche : proximité, méthode, réseau

    Trois facteurs font la différence :

    • Proximité terrain : implantation au cœur des HCL, accès direct aux SAU, EHPAD, HAD, libéraux.
    • Méthode claire : faisabilité d’abord, évaluation usagère & organisationnelle, jalons TRL pour éviter les “fausses bonnes idées”.
    • Effet réseau : consortium + partenaires pour recruter des usagers, sécuriser les aspects réglementaires/techniques, diffuser les résultats au sein de la communauté des tiers-lieux.

    Par ses actions, PLATINES :

    • Détecte les besoins réels du terrain, en facilitant la remontée de problématiques des soignants et des patients.
    • Encourage la co-construction, en rendant les utilisateurs finaux parties prenantes dès l’idéation et les phases de prototypage.
    • Test et mesure l’impact des innovations en vie réelle, permettant une validation organisationnelle et médico-économique.
    • Diffuse les résultats : l’ouverture, la publication et la dissémination des retours d’expérience bénéficient à l’ensemble de la filière.
    • Favorise l’essaimage : les bonnes pratiques sont partagées avec le réseau national des Tiers-Lieux, contribuant à la structuration du marché et à la duplication des modèles à différentes échelles.


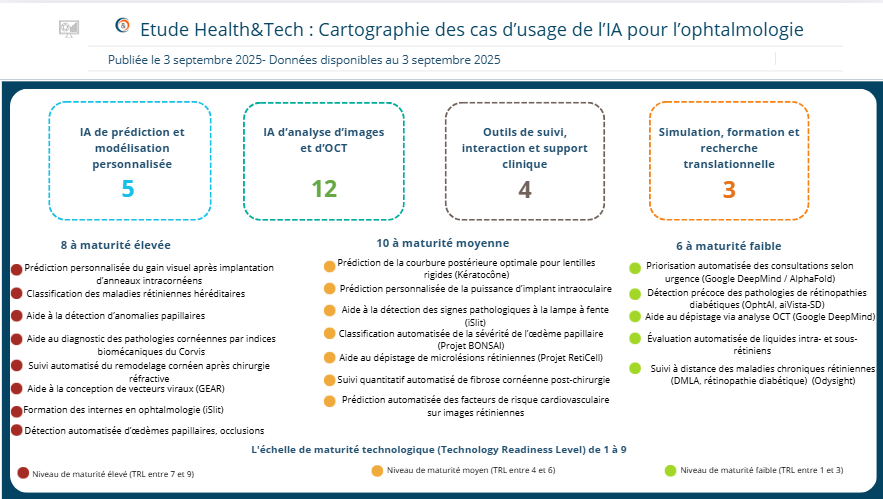
  • 20 cas d’usage pour comprendre l’impact de l’IA sur la filière ophtalmologique

    Dépistage automatisé : des maladies détectées plus tôt

    Plus de 20 cas d’usage déjà opérationnels montrent comment l’intelligence artificielle améliore prévention, diagnostic, suivi et formation dans les soins oculaires.

    La détection précoce des pathologies oculaires est le champ d’application le plus mature de l’intelligence artificielle en ophtalmologie. Citons la rétinopathie diabétique, première cause de cécité évitable de l’adulte : grâce à l’IA, des solutions telles qu’OphtAI (OphtAI) et aiVista-SD (AI Screenings), entraînées sur des milliers d’images de rétine, dépistent automatiquement les lésions sur les photographies du fond d’œil. Au CH Jacques Coeur de Bourges ou sur les plateformes AI Screenings, ces dispositifs analysent la rétine en quelques secondes, qualifient la sévérité, et orientent le patient vers le bon parcours.

    Ce principe s’étend à d’autres pathologies fréquentes. Les dispositifs d’AI Screenings (ALICIA, aiVista-DT pour le glaucome, OphtAI pour la DMLA) permettent un triage rapide, homogène et reproductible, y compris dans les zones à faible densité ophtalmologique – une avancée majeure pour l’équité d’accès aux soins.

    Imagerie et surdiagnostic : l’ordinateur voit (presque) tout

    Autre révolution : la lecture et l’interprétation automatisée des examens complexes. L’analyse assistée des images de la rétine ou de l’OCT (tomographie en cohérence optique) ne se limite plus à détecter les pathologies courantes : elle permet désormais de quantifier leur sévérité avec une grande précision. Grâce à des algorithmes de segmentation avancés, certaines solutions évaluent en temps réel la présence et l’évolution des liquides intra- et sous-rétiniens, facilitant ainsi la décision thérapeutique et l’optimisation des injections chez les personnes âgées. D’autres outils, comme ceux développés à l’Hôpital Intercommunal de Créteil, classent automatiquement les maladies rétiniennes héréditaires à partir d’images spécifiques, offrant un diagnostic plus rapide dans des situations où les spécialistes sont rares. Enfin, des projets comme BONSAI ou RetiCell détectent de façon précoce des anomalies papillaires ou des microlésions invisibles à l’œil nu, permettant d’identifier très tôt des signes évocateurs de pathologies graves ou de complications débutantes.

    À chaque fois, le gain est double : homogénéiser la qualité du diagnostic (même chez les non-spécialistes) et accélérer l’orientation du patient, en particulier dans les services d’accueil d’urgence.

    Personnalisation du suivi et médecine prédictive

    Les outils de suivi à distance progressent à grands pas, et bouleversent l’organisation de la surveillance des maladies chroniques rétiniennes comme la DMLA. Odysight (Tilak Healthcare) innove avec une application permettant au patient de réaliser à domicile des tests d’acuité et de grille d’Amsler ; l’IA analyse les résultats et alerte, en cas de suspicion de rechute, le médecin pour un rendez-vous en urgence.

    L’analyse des données multi-omiques (ARN, ADN, protéines – Projet GEAR par WhiteLab Genomics/Institut de la Vision) ouvre la voie à la conception de thérapies géniques ciblées, en identifiant les sous-populations cellulaires à traiter et en optimisant les vecteurs de délivrance.

    Quant à la prédiction personnalisée du gain visuel après pose d’anneaux intracornéens (CHNO des Quinze-Vingts) ou de la puissance idéale de l’implant lors de la chirurgie de la cataracte (Fondation Rothschild), elle devient possible grâce à l’apprentissage sur de vastes bases de données cliniques et biométriques. Ces algorithmes affinent le choix thérapeutique, réduisent le risque d’échec et améliorent l’information au patient.

    Aide au diagnostic différentiel et à la décision clinique : gain de temps, fiabilité et pertinence

    La multiplication des données issues d’appareils de pointe comme la topographie cornéenne, l’OCT ou les systèmes de mesure biomécanique a donné naissance à une nouvelle génération d’assistants intelligents. Ces outils comparent les caractéristiques de la cornée d’un patient à des milliers de profils déjà analysés et proposent un diagnostic différentiel automatisé, comme c’est le cas au CHNO des Quinze-Vingts pour les pathologies cornéennes complexes. Ils peuvent également jouer un rôle clé dans le suivi post-chirurgie réfractive : l’IA peut quantifier de manière précise et interprétable la fibrose après une PKR, suivre l’évolution du remodelage cornéen et contrôler le risque de complications. Cette intégration de l’intelligence artificielle dans la pratique médicale améliore la fiabilité des décisions, réduit les incertitudes diagnostiques et permet un suivi plus fin et mieux adapté à chaque patient.

    Fluidification du parcours et automatisation de l’expérience patient

    L’IA dépasse le seul champ médical et simplifie aussi l’expérience patient. À la Clinique du Val‑d’Ouest, un agent conversationnel automatise l’accueil, oriente les patients et répond aux questions fréquentes pour fluidifier la prise en charge. Des questionnaires interactifs de préconsultation permettent d’anticiper le motif de visite et de collecter les informations utiles, tandis que des algorithmes de traitement du langage génèrent automatiquement des synthèses cliniques, réduisant la charge administrative et libérant du temps pour la relation soignant‑patient.

    Formation médicale et pédagogie intelligente

    Enfin, l’IA joue aussi un rôle dans la formation des internes en ophtalmologie, via l’entraînement sur cas simulés, l’analyse automatisée des réponses et le feedback individualisé.

    Un panorama qui ne cesse de s’élargir

    Au total, plus de 20 cas d’usage structurent déjà le paysage de l’IA appliquée à l’ophtalmologie en France, du dépistage en première ligne à la recherche translationnelle. Si leur taux de déploiement varie selon la maturité réglementaire et l’intégration dans le parcours de soins, leur dénominateur commun reste l’efficience : moins de retards de diagnostic, des décisions médicales plus rapides, une médecine plus homogène… et la possibilité d’absorber le choc démographique annoncé en ophtalmologie

    Des solutions déployées… mais des zones blanches persistantes

    Si l’IA pour le dépistage automatisé de la rétinopathie diabétique brille déjà par sa présence effective dans les hôpitaux, avec des solutions comme OphtAI ou aiVista-SD, une analyse plus fine révèle que plusieurs cas d’usage majeurs restent sans solution commerciale ou clinique disponible. C’est le cas de la classification automatisée des maladies rétiniennes héréditaires : malgré des progrès scientifiques validés, aucun produit opérationnel n’est encore proposé, laissant les patients dans l’attente. L’aide à la détection d’anomalies papillaires sur les photographies du fond d’œil, pourtant cruciale pour les structures dépourvues d’ophtalmologiste, en est encore au stade de projet ou de recherche. De même, la prédiction personnalisée du gain visuel après implantation d’anneaux intracornéens et le suivi automatisé du remodelage cornéen post-PRK par analyse quantitative OCT ont fait l’objet d’avancées méthodologiques solides et de publications scientifiques, mais aucune plateforme n’est pour l’instant accessible aux centres de soins. Ce constat illustre la difficulté pour certaines innovations de franchir la « vallée de la mort » qui sépare la preuve de concept scientifique de l’industrialisation, une étape souvent freinée par la complexité clinique, la rareté des indications ou la nécessité de validations multicentriques rigoureuses.

    Dynamiques différenciées selon le poids clinique et l’accessibilité des données

    Poids de la maladie, disponibilité de la donnée et effectif disponible : un triptyque pour l’IA « utile

    Les pathologies fréquentes et graves (rétinopathie diabétique, DMLA) sont celles pour lesquelles l’IA a atteint le plus haut degré de maturité (dépistage, suivi, triage d’urgence). Pour les maladies rares ou les situations « experts », l’offre d’IA peine à émerger faute de bases de données suffisantes ou d’un marché clairement identifié, malgré l’intérêt médical fort. Les outils pour la classification automatisée des maladies rétiniennes héréditaires ou la prédiction post-implants relèvent encore souvent de la recherche.

    Des avancées scientifiques discriminantes… mais pas toujours traduites en clinique

    Plusieurs innovations sont validées par des publications scientifiques, parfois majeures (ex : imagerie cellulaire pour microlésions, évaluation automatisée de la fibrose post-chirurgie, classification de l’œdème papillaire). Mais l’absence de solutions déployables ou la dépendance à des dispositifs de recherche limitent leur impact immédiat sur le parcours patient.

    Les cas d’usage orientés expérience patient et organisation : un essor plus marqué

    Les applications liées à la fluidification des parcours (agents conversationnels, questionnaires interactifs, génération de synthèses cliniques) affichent une maturité grandissante, reflet de la demande des établissements de santé pour automatiser les tâches répétitives et réduire les délais. A contrario, les usages d’aide stricte au diagnostic sur des pathologies rares ou très spécialisées progressent plus lentement, un signe de concentration des investissements sur l’efficience globale du système. Dans l’analyse présentée, près d’un quart des cas d’usage identifiés n’ont à ce jour aucune solution opérationnelle reconnue ni en France, ni à l’international, malgré des publications scientifiques prometteuses ou des besoins cliniques avérés.

    Hétérogénéité de maturité : des usages déployés, d’autres encore à l’état de concept

    En synthèse, l’ophtalmologie représente un laboratoire instructif de la transformation numérique en santé : là où la donnée est abondante, encadrée et le besoin massif, l’IA s’ancre vite et fort. En revanche, pour les pathologies de niche ou les gestes « experts », le chemin reste long, demandant alliances entre industriels, chercheurs, financeurs et autorités publiques.

    Sans stratégie d’intégration et d’industrialisation, nombre de cas d’usage risquent de rester à l’état de « preuves de concept »… au détriment de l’équité d’accès à l’innovation.

    Méthodologie d’estimation de la maturité

    La maturité de chaque cas d’usage a été estimée selon l’échelle TRL (Technology Readiness Level), adaptée aux dispositifs médicaux et solutions d’intelligence artificielle en santé. Le classement repose sur une analyse croisée de plusieurs critères :

    • Stade de développement (concept, prototype, essai clinique, commercialisation)
    • Présence de publications scientifiques ou cliniques validées
    • Intégration réelle dans des établissements de soins ou plateformes existantes
    • Reconnaissance réglementaire ou marquage CE médical si applicable
    • Retour d’usage en vie réelle ou validation multicentrique

    Les cas d’usage ont été regroupés selon leur niveau de maturité estimé :

    • Élevée (TRL 7 à 9) : solutions déjà déployées, avec preuves d’efficacité clinique ou usages avérés
    • Moyenne (TRL 4 à 6) : prototypes avancés ou en cours d’intégration clinique
    • Faible (TRL 1 à 3) : travaux de recherche, preuves de concept ou absence de solution opérationnelle
    @ Health & Tech Intelligence
  • Robotique chirurgicale : La France accélère pour faire du bloc opératoire augmenté une réalité nationale

    En 2024, seulement 5% des actes chirurgicaux en France intègrent la robotique, mais la feuille de route “Défi d’innovation Bloc opératoire augmenté : développer les robots médicaux pour la chirurgie de demain” (France 2030) ambitionne de transformer l’écosystème et gagner le pari de la souveraineté technologique.

    Un marché prometteur mais encore embryonnaire : 5% d’opérations robotisées en France

    La robotique chirurgicale représente une révolution pour les blocs opératoires : précision accrue, réduction de la douleur et des complications, meilleure récupération pour le patient, mais aussi confort et planification optimisée pour les soignants. Pourtant, en 2024, seules 5% des interventions en France utilisent l’assistance robotique, contre 10% aux États-Unis. Ce marché global de 4 milliards d’euros est amené à croître de 15% par an jusqu’en 2028, stimulé par une vague continue d’innovations et l’extension des usages à de nouvelles spécialités médicales. La croissance annuelle à deux chiffres est irriguée par le vieillissement de la population, l’augmentation du nombre d’interventions lourdes (oncologie, orthopédie, chirurgie digestive) et l’essor de l’intelligence artificielle appliquée à la chirurgie.

    Un écosystème dynamique : 1,400 entreprises, mais peu de champions nationaux

    Le secteur français compte environ 1,400 entreprises MedTech, dont une quarantaine de start-ups spécialisées en robotique chirurgicale.

    Ce maillage est caractérisé par :

    • La prédominance de PME et de start-up.
    • Un dynamisme porté par des pôles d’innovation (Saclay, Lyon, Montpellier, Strasbourg).
    • Des collaborations entre centres de recherche, industriels et CHU.

    Ces start-up font preuve d’une grande créativité : conception de bras articulés miniaturisés, modules d’intelligence artificielle embarquée, dispositifs de réalité augmentée… Elles sont soutenues par une recherche médicale performante (CNRS, INSERM, INRIA) et des CHU innovants. Cependant, la filière souffre d’un manque de capitalisation, de ruptures de financement entre recherche et industrialisation, et d’un accès aux données cliniques plus complexe qu’aux États-Unis. La feuille de route identifie ce déficit comme un frein à l’influence internationale et à l’indépendance technologique du pays.

    Accès aux données et modèles économiques

    La robotique nécessite un appui solide sur l’évidence clinique et médico-économique : efficacité, sécurité, rapport coût-bénéfice. Pour favoriser l’évaluation et diffuser la preuve de la valeur ajoutée de ces technologies, la feuille de route prévoit de :

    • Créer un référentiel national des données médico-techniques de la chirurgie robotisée.
    • Multiplier les essais multi-centriques.
    • Structurer des cohortes nationales et européennes.

    L’obstacle du coût

    L’un des principaux obstacles demeure le prix : un robot chirurgical coûte entre 1,5 et 2 millions d’euros, sans compter les consommables et la maintenance annuelle qui peuvent dépasser 150 000 € par robot. Ce coût bride l’équipement des hôpitaux, en particulier en dehors des grands centres universitaires.

    Objectif : accélérer l’innovation et réduire les coûts d’accès à la robotique

    L’un des enseignements majeurs de la feuille de route est la nécessité de soutenir l’innovation de rupture tout en abaissant le coût des robots chirurgicaux et de leurs consommables, pour démocratiser leur accès aux établissements de santé. Pour y parvenir, plusieurs actions structurantes sont engagées :

    • Appels à projets pour des robots innovants et moins coûteux, avec un soutien financier dès l’amorçage et jusqu’à l’industrialisation.
    • Soutien à l’industrialisation : création de lignes pilotes et unités de production pour accélérer le passage de la R&D à la commercialisation1.
    • Création d’un référentiel national des données cliniques et médico-économiques pour faciliter l’accès à des preuves tangibles de la valeur ajoutée des robots et encourager le montage de modèles économiques robustes.

    Un enjeu stratégique : former, collaborer, harmoniser

    La feuille de route met l’accent sur les défis humains et organisationnels :

    • Renforcement de la formation des équipes hospitalières à l’usage des technologies robotiques, avec la création de modules spécifiques pour les blocs opératoires mais aussi pour les directions hospitalières.
    • Sensibilisation des futurs ingénieurs à la MedTech et aux réalités du bloc opératoire, afin de constituer un vivier de compétences adaptées.
    • Déploiement de tiers-lieux d’expérimentation et d’une plateforme nationale collaborative MedTech pour mutualiser les connaissances, décloisonner les expertises et accélérer la fertilisation croisée entre startup, industriels, chercheurs et soignants.

    Mutualiser les expertises : plateformes et tiers-lieux

    La feuille de route insuffle également la création de :

    • Plateformes collaboratives d’innovation (regroupant CHU, start-ups, industriels).
    • Tiers-lieux d’accélération pour tester rapidement de nouvelles approches et prototyper in vivo.
    • Hubs régionaux pour créer une dynamique de diffusion hors grandes métropoles.

    Souveraineté industrielle et ambition stratégique

    Vers une production française souveraine

    Le rapport prévoit une relocalisation progressive de la fabrication de robots chirurgicaux et de leurs composants :

    • Création de sites pilotes d’assemblage en France.
    • Incitation à la fabrication de consommables sur le territoire pour limiter la dépendance aux importations.
    • Formation d’un vivier d’ingénieurs, roboticiens et techniciens spécialisés.

    Cet effort vise à sécuriser la chaîne de valeur, non seulement pour maîtriser les coûts, mais aussi pour garantir la sécurité des données et la résilience face aux risques géopolitiques.

    Innovation et souveraineté : vers la chirurgie augmentée

    La feuille de route identifie plusieurs axes innovants pour positionner la France comme un acteur de référence : miniaturisation et microrobotique, robotique souple et semi-autonome, assistance par intelligence artificielle, retour haptique, navigation avancée, intégration de la réalité augmentée. En structurant le soutien à l’innovation, à la formation et à l’industrialisation, la feuille de route esquisse une trajectoire claire : transformer les avancées françaises en robotique chirurgicale en succès industriels, au service des patients et du système de santé. Le pari : faire enfin passer la part des opérations robotisées de quelques pourcents à un standard national.

    Axes d’innovation structurants pour la décennie

    La feuille de route identifie plusieurs axes de rupture pour la prochaine génération de robots chirurgicaux :

    • Miniaturisation et microrobotique : développement de micro-robots pour la chirurgie endovasculaire et mini-invasive.
    • Robotique souple et collaborative : robots capables de s’adapter aux gestes du chirurgien, avec retour haptique (toucher augmenté) et guidage semi-autonome.
    • Intelligence artificielle embarquée : systèmes d’aide à la décision, analyse peropératoire en temps réel, anticipation des complications.
    • Réalité augmentée : superposition d’informations anatomiques 3D pour assister le geste opératoire.
    • Impact environnemental réduit : conception écoresponsable, optimisation de la stérilisation et des consommables réutilisables.

    Chaque euro investi doit contribuer à renforcer l’écosystème industriel, la créativité scientifique et la performance clinique.

    Accessibilité et égalité des soins

    L’un des enjeux reste la démocratisation : permettre à tous les établissements de santé, publics comme privés, quel que soit leur département, de bénéficier de la chirurgie assistée par robot. Cela exige de sortir d’une logique d’élitisme technologique réservé à quelques centres d’excellence.

    Réponse à la pénurie de soignants : Dans un contexte de tension sur l’emploi médical, la robotique offre une réponse opérationnelle : elle diminue la pénibilité du geste, augmente la précision pour des surgeons moins expérimentés, et facilite la formation par la simulation avancée.

    Nouveaux métiers et attractivité : Le développement de la robotique fait émerger une nouvelle filière d’emplois : ingénieurs biomédicaux, architectes d’algorithmes, techniciens de maintenance robotique, formateurs simulateurs, etc. Cette nouvelle filière contribue au rayonnement de la France et à l’attractivité du secteur de la santé.


  • AGIR : Quand le jeu devient un outil sérieux contre l’hypertension

    Près d’1 Français sur 3 souffre d’hypertension, une pathologie silencieuse mais redoutable. Face à ce fléau, un programme innovant, ludique et gratuit propose de reprendre le contrôle, un point à la fois.

    17 millions de Français concernés, la moitié l’ignore

    Selon Santé publique France, près de 30 % des adultes – et près de deux tiers des plus de 65 ans – sont concernés par l’hypertension artérielle, facteur majeur d’accidents vasculaires cérébraux, d’insuffisance rénale ou de démence. Le défi ? La moitié des patients ignorent qu’ils en souffrent car l’hypertension est souvent asymptomatique, et seuls 50% sont correctement équilibrés sous traitement. L’hypertension n’est pourtant pas une fatalité : un dépistage rigoureux et une hygiène de vie adaptée peuvent tout changer.

    AGIR, une plateforme pour passer à l’action

    Face à ce constat, la Fondation de Recherche sur l’Hypertension Artérielle (FRHTA) et le Comité de Lutte contre l’Hypertension Artérielle (CFLHTA) ont lancé en mai 2025 le programme « AGIR pour sa tension », une plateforme en ligne gratuite s’adressant au grand public. Un parcours en deux étapes :

    • Dépistage par automesure tensionnelle : Le programme guide pas à pas dans la prise de mesures fiables : 2 ou 3 mesures consécutives, bras au repos, sans parler, mesures le matin et le soir, pendant 3 jours minimum. Si les chiffres dépassent 140/90 mmHg, une hypertension est suspectée.
    • Mise en action gamifiée : Pour ceux dont la tension s’avère élevée (≥ 140/90 mmHg), 20 actions scientifiquement validées sont proposées chaque jour pour “gagner” des Points Artériels (PA). Chaque action -prendre son traitement sans oubli (4 000 PA), ne pas utiliser la salière (500 PA), pratiquer une activité physique (750 PA), mesurer sa tension (1 000 PA), etc.- est valorisé par un score en PA, calculé via l’application gratuite « SuiviHTA » ou la version PDF. L’objectif est de rendre visible et gratifiant chaque succès.

    Pourquoi ce format ludique fait-il la différence ?

    Le format ludique du programme AGIR fait la différence car il s’appuie sur les principes de l’engagement comportemental : chaque défi relevé, même modeste, rapporte des points visibles qui suscitent la motivation et encouragent les changements durables. La gestion de l’hypertension devient un parcours personnalisé et évolutif, où le patient se sent acteur de sa santé au quotidien. Grâce au suivi continu proposé par l’application « SuiviHTA » qui calcule automatiquement les moyennes de tension, analyse les tendances et permet de générer un rapport PDF à partager avec son médecin, l’accompagnement s’inscrit dans la durée et s’intègre facilement à la routine du patient. Ce dispositif, déjà testé avec succès lors de campagnes en entreprise ou en pharmacie, favorise l’auto-surveillance, limite l’effet « blouse blanche » souvent responsable de surévaluations de la pression au cabinet, et contribue au développement de l’autonomie des patients hypertendus.

    Les 20 gestes clés : la prévention par l’action prouvée

    AGIR recense 20 moyens fiables d’agir chaque jour sur sa tension :

    Action exemple Points PA
    Prendre son antihypertenseur sans oubli 4000
    Prendre son traitement sans oubli 4000
    Ne pas prendre de légumes en saumure 500
    Antihypertenseur pris à la dose prescrite 4000
    Ne pas prendre d’exhausteurs de goût 500
    Automesure tensionnelle sur 3 jours 1000
    Activité physique (faible à intense) 750
    Sport d’intensité moyenne 750
    Ne pas consommer de saumon fumé, crevettes, huîtres, poisson salé 500
    Ne pas saler avec la salière 500
    Visite médicale/contrôle 1000
    Pas de cigarette, pas de substance illicite 250
    Consommer au moins un aliment riche en potassium 500
    Limiter les fromages salés 500
    Ne pas se resservir du plat principal 500
    Ne pas consommer d’aliments d’apéritifs : olives, tapenade, planche fromage/charcuterie 500
    Ne pas consommer de snacking salé, fromage fondu 500
    Sport d’intensité élevé 750
    Ne pas consommer de salaisons (saucisse, jambon de pays, viande séchée, merguez) 500
    Ne pas consommer de boissons alcoolisées 250

    Ce qui distingue AGIR des autres outils numériques, c’est son ancrage scientifique. Chaque action proposée est issue d’études : activité physique régulière, régime DASH pauvre en sel, arrêt du tabac, gestion du stress, etc. Les effets sont mesurables : jusqu’à 10 mmHg de baisse de la tension systolique pour une activité physique adaptée, par exemple. Mais la véritable innovation d’AGIR, c’est son design incitatif. En misant sur le jeu et la gratification immédiate (via les PA), il transforme un traitement souvent contraignant en défi quotidien positif.

    Apprendre, agir, suivre : un accompagnement digital complet

    Outre la plateforme AGIR, plusieurs outils viennent enrichir l’expérience :

    • L’application SuiviHTA : elle calcule automatiquement la moyenne des mesures, analyse la tension et conserve l’historique. Un rapport PDF peut être envoyé au médecin.
    • Tutoriels vidéo : Application officielle, guides d’automesure, conseils d’experts sont disponibles en vidéo sur la chaîne YouTube Hypertension France ou via la plateforme.
    • Fiches outils : Flyers imprimables (automesure, relevé de tension) pour faciliter la routine à la maison.
    • Podcast : “Les voix de l’hypertension” animé par le Pr Xavier Girerd, pour mieux comprendre sa maladie et garder la motivation.
  • Sénégal, Rwanda, Afrique du Sud : des cadres réglementaires en construction pour l’IA et les DTx

    Au Sénégal, au Rwanda et en Afrique du Sud, la commercialisation des dispositifs médicaux et des technologies de santé numérique repose sur des démarches réglementaires spécifiques auprès des agences nationales compétentes : ARP (Sénégal), RFDA (Rwanda) et SAHPRA (Afrique du Sud). La structuration progressive des cadres réglementaires dans ces pays ouvre des opportunités pour les acteurs étrangers, à condition d’anticiper les procédures d’autorisation, les normes techniques et les exigences locales de conformité, en particulier pour les technologies comme les DTx et l’IA.

    Sénégal : 45 jours minimum pour obtenir l’autorisation de mise sur le marché des dispositifs médicaux

    Depuis 2022, l’accès au marché sénégalais est supervisé par l’Agence Sénégalaise de Réglementation Pharmaceutique (ARP). Toute importation de dispositifs médicaux ou de solutions numériques de santé doit faire l’objet d’une autorisation préalable, sans dérogation possible, y compris pour les hôpitaux publics. Les dispositifs médicaux de classes C et D nécessitent également une homologation ainsi qu’un certificat de mise en service. Le marquage CE est recommandé mais non suffisant.
    Les procédures incluent :

    • Le dépôt d’un dossier technique complet
    • Une évaluation administrative et technique par un comité d’experts
    • Une validation finale par la Commission nationale du médicament

    Le délai standard est de 45 jours, extensible de 15 jours, avec une autorisation valable 5 ans.

    DTx et IA : au Sénégal, un cadre juridique encore en construction pour la santé numérique

    Les thérapies numériques (DTx) ne bénéficient pas encore d’un statut spécifique. Elles sont intégrées au cadre des dispositifs médicaux et soumises à la classification par niveau de risque (A à D). Les exigences documentaires incluent notamment une démonstration de conformité aux standards internationaux, dont le CE et l’ISO. Le Sénégal travaille sur un projet de loi sur la santé numérique, qui inclura des dispositions sur l’intelligence artificielle. À ce jour, aucune régulation spécifique de l’IA en santé n’existe, bien que la loi n°2008-12 sur la protection des données personnelles serve de référence générale. La stratégie nationale de santé numérique 2025 prévoit un cadre d’interopérabilité et une gouvernance des données, mais les usages de l’IA restent peu encadrés juridiquement. Pour faciliter l’accès au marché, il est fortement conseillé d’établir des partenariats avec des structures locales, afin de s’adapter aux évolutions du cadre réglementaire et de sécuriser les processus d’homologation.

    Rwanda : autorisation obligatoire auprès du RFDA, le pays impose visa, licence et dossier technique complet pour les DTx

    L’autorité de régulation rwandaise (RFDA) encadre les dispositifs médicaux, les DTx et les solutions numériques. Depuis 2024, elle est reconnue par l’OMS avec un niveau de maturité 3, ce qui garantit la qualité de ses processus. Les entreprises souhaitant accéder au marché doivent :

    • Obtenir un visa d’importation.
    • Puis une licence d’importation finale, réservée aux acteurs agréés (distributeurs, établissements de santé, ONG, etc.).
    • Fournir un dossier technique complet, comprenant les certifications CE ou ISO, une notice multilingue et un étiquetage conforme.

    Des inspections physiques sont possibles à l’arrivée des produits. La centralisation des données est obligatoire pour garantir la traçabilité.

    IA en santé : le Rwanda prépare son cadre législatif avec le soutien du Forum économique mondial

    Le Rwanda ne dispose pas encore de cadre autonome pour les Digital Therapeutics. Elles sont évaluées selon les mêmes procédures que les DM, avec des critères de sécurité, efficacité et conformité technique. Le RFDA valide ces solutions après une évaluation technique approfondie, sans classification distincte. Le Centre pour la Quatrième Révolution Industrielle, en lien avec le Forum économique mondial, pilote la création du cadre législatif IA. Plusieurs projets d’IA sont déjà en déploiement, notamment Babyl, un système de télémédecine utilisé par des milliers de patients. Cependant, la législation reste en cours de développement. Des recommandations internationales (OMS, UNESCO) sont appliquées en attendant un texte national. Toute application intégrant de l’IA doit démontrer sa conformité éthique et technique, et s’assurer de l’hébergement local des données de santé, conformément à la loi de 2021 sur la protection des données.

    Afrique du Sud : les DTx encadrées comme dispositifs médicaux par la SAHPRA

    En Afrique du Sud, le South African Health Products Regulatory Authority (SAHPRA) est l’organisme de référence pour l’enregistrement des produits de santé. Les dispositifs médicaux numériques, y compris les DTx, doivent être certifiés selon les critères nationaux, notamment en matière de :

    • Sécurité clinique
    • Efficacité thérapeutique
    • Conformité au POPIA, la loi sur la protection des données personnelles

    L’absence de classification spécifique pour les DTx implique leur traitement dans le cadre général des DM.

    La conformité au POPIA devient un passage obligé en Afrique du Sud

    L’importation de solutions numériques (IA, DTx, logiciels, capteurs) est conditionnée au respect des réglementations tarifaires, douanières et sanitaires en vigueur. Le Department of Trade, Industry and Competition (DTIC) est l’interlocuteur pour les démarches d’importation, d’investissement et d’établissement local.

    Les technologies importées doivent :

    • Obtenir une certification SAHPRA
    • Respecter les exigences POPIA sur les données sensibles
    • Fournir une documentation complète, traduite si nécessaire

    L’Afrique du Sud a publié en 2024 un cadre stratégique national sur l’IA, actuellement en phase de consultation publique. Il établit des principes autour de la transparence algorithmique, de la non-discrimination, du contrôle humain, et de la protection de la vie privée.

    Sans loi dédiée, les projets IA en santé avancent sous surveillance du DCDT en Afrique du Sud

    À ce jour, aucune loi spécifique sur l’IA en santé n’est encore en vigueur, mais plusieurs outils sont en développement (chatbots, diagnostics automatiques, plateformes prédictives). Les autorités recommandent une veille réglementaire active et la consultation avec le DCDT (Department of Communications and Digital Technologies). L’Afrique du Sud dispose de 98,8 % de couverture 4G, d’un fort taux de connectivité en zones urbaines, mais souffre encore d’un accès limité à Internet dans les zones rurales (39 %), ce qui peut ralentir l’adoption des technologies dans certaines régions.

    Entre cadres réglementaires en construction et exigences techniques, le Sénégal, le Rwanda et l’Afrique du Sud affichent une même tendance : organiser et sécuriser l’accès à leur marché de la santé numérique. Dans un contexte où les DTx et les technologies d’IA restent encore sans statut juridique spécifique, ces trois pays imposent aux opérateurs de composer avec des démarches locales et un environnement en évolution.